Del 1
Innleiing
1 Oversikt
1.1 Område
I denne proposisjonen kjem departementet med forslag om utgifter og inntekter under programområde 00 Konstitusjonelle institusjonar, programområde 23 Finansadministrasjon, medrekna skatte- og avgiftsadministrasjonen, og programområde 24 Statleg gjeld og krav, renter og avdrag m.m. Ansvaret for løyvingane, medrekna rekneskapsavlegging, under programkategoriane 00.30 Regjeringa og 00.40 Stortinget og tilknytte organ ligg til høvesvis Statsministerens kontor og Stortingets eigne institusjonar. Av praktiske grunnar blir desse programkategoriane førte opp i Finansdepartementets proposisjon, og beløpa er tekne med i oversikter over løyvingar på Finansdepartementets område. Forslaget under programkategori 00.40 er i samsvar med forslaget frå stortingsadministrasjonen.
1.2 Hovudoppgåver og organisering
Finansdepartementet med underliggjande etatar har ansvar for mellom anna å
-
medverke til eit godt grunnlag for vedtak i den økonomiske politikken og i budsjettarbeidet
-
sikre finansieringa av den offentlege verksemda gjennom skattar og avgifter
-
samordne arbeidet med statsbudsjettet og økonomistyringa i staten
-
forvalte statleg formue og gjeld
-
medverke til eit offisielt statistikk- og datagrunnlag til bruk i offentleg og privat verksemd
-
medverke til velfungerande finansmarknader
Politikken på områda over er omtalt i Meld. St. 1 (2026–2027) Nasjonalbudsjettet 2027, Prop. 1 S (2026–2027) Statsbudsjettet for budsjettåret 2027 (Gul bok) og Prop. 1 LS (2026–2027) Skatter og avgifter 2027. Proposisjonen her omfattar i første rekkje forvaltinga og administrasjonen på desse områda.
Nedanfor er ei oversikt over verksemder på Finansdepartementets område.
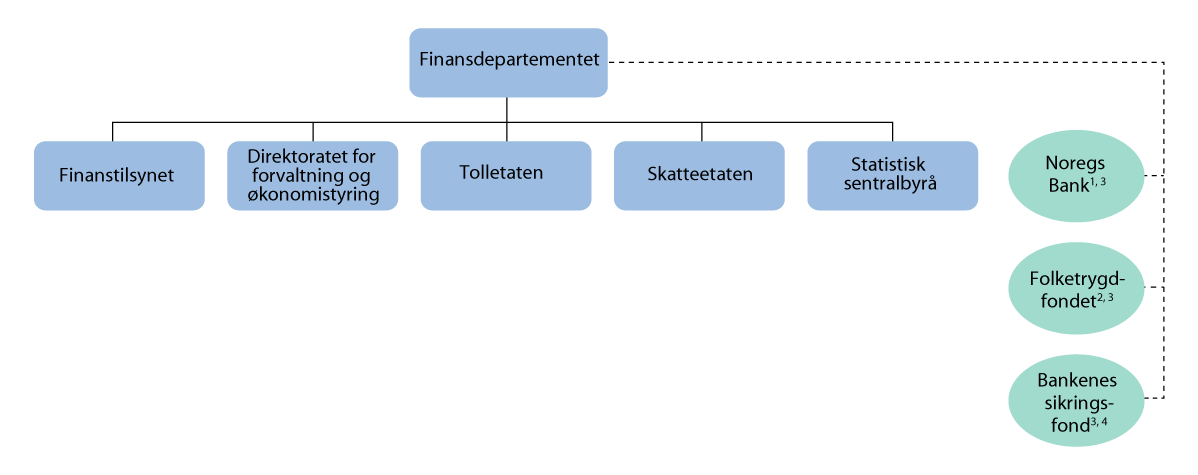
Figur 1.1 Verksemder på Finansdepartementets område i 2027
1 Fordeling av ansvar mellom Noregs Bank og statsmaktene i m.a. budsjettsaker og administrative saker er regulert av lov 21. juni 2019 nr. 31 om Norges Bank og pengevesenet mv.
2 Fondet er særskilt rettssubjekt, jf. lov 29. juni 2007 nr. 44 om Folketrygdfondet
3 Verksemd med eige styre
4 Fondet er særskilt rettssubjekt, jf. lov 23. mars 2018 nr. 3 om Bankenes sikringsfond
1.3 Oversikt over budsjettforslaget for Finansdepartementet
Programområde under departementet
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
Programområde 00 Konstitusjonelle institusjonar |
3 108 719 |
3 269 723 |
3 505 277 |
7,2 |
|
Programområde 23 Finansadministrasjon |
63 811 200 |
63 617 961 |
68 043 316 |
7,0 |
|
Programområde 24 Statleg gjeld og krav, renter og avdrag m.m. |
95 665 835 |
81 224 400 |
79 374 107 |
-2,3 |
|
Sum utgifter |
162 585 754 |
148 112 084 |
150 922 700 |
1,9 |
|
Programområde 00 Konstitusjonelle institusjonar |
36 862 |
37 677 |
138 223 |
266,9 |
|
Programområde 23 Finansadministrasjon |
4 150 443 |
4 092 994 |
4 340 343 |
6,0 |
|
Programområde 24 Statleg gjeld og krav, renter og avdrag m.m. |
61 959 396 |
50 263 552 |
42 587 971 |
-15,3 |
|
Sum inntekter |
66 146 701 |
54 394 223 |
47 066 537 |
-13,5 |
Utgifter
Programområde 00 Konstitusjonelle institusjonar
Programområdet omfattar Regjeringa og Stortinget med underliggjande institusjonar. Forslag til løyving for 2027 under dette programområdet utgjer 3 505,3 mill. kroner som er ein auke på 7,2 pst. frå Saldert budsjett 2026. Under programkategori 00.30 Regjeringa er det føreslått ei løyving på 469,5 mill. kroner, ei auke på 2,5 pst. frå Saldert budsjett 2026.
Under programkategori 00.40 Stortinget og tilknytte organ er det føreslått ei løyving på 3 035,8 mill. kroner, ei auke på 8 pst. frå Saldert budsjett 2026. Forslaget under denne programkategorien er utarbeidd og fremja av stortingsadministrasjonen.
Programområde 23 Finansadministrasjon
Programområdet omfattar skatte- og avgiftsadministrasjon, offisiell statistikk, finansadministrasjon og nokre andre føremål. Det samla forslaget til løyving under dette programområdet utgjer 68 043,3 mill. kroner, ei auke på 7 pst. frå Saldert budsjett 2026.
Programområde 24 Statleg gjeld og krav, renter og avdrag m.m.
Programområdet omfattar utgifter til renter og avdrag på den innanlandske statsgjelda og på statskassa sine krav. Det samla forslaget til løyving til renter og avdrag på statsgjeld utgjer 79 374,1 mill. kroner, ein nedgang med 2,3 pst. frå Saldert budsjett 2026.
Inntekter
Samla inntekter, utanom skattar og avgifter, utgjer 47 066,5 mill. kroner. Det er ein nedgang med 13,5 pst. frå Saldert budsjett 2026. Det er gjort greie for skattar og avgifter i ein særskild proposisjon – Prop. 1 LS (2026–2027) Skatter og avgifter 2027.
Utgifter fordelte på postgrupper
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Post- gr. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
01–29 |
Statens eigne driftsutgifter |
30 483 979 |
29 208 318 |
32 820 136 |
12,4 |
|
30–49 |
Nybygg, anlegg o.a. |
456 191 |
835 546 |
900 744 |
7,8 |
|
50–89 |
Overføringar til andre |
53 813 584 |
56 925 220 |
62 226 820 |
9,3 |
|
90–99 |
Utlån, statsgjeld o.a. |
77 832 000 |
61 143 000 |
54 975 000 |
-10,1 |
|
Sum under departementet |
162 585 754 |
148 112 084 |
150 922 700 |
1,9 |
2 Oppfølging av oppmodingar
Nedanfor er ei oversikt over oppfølging av oppmodings- og utgreiingsvedtak under Finansdepartementet. Oversikta omfattar alle vedtak frå stortingssesjonen 2025–2026 og alle vedtak frå tidlegare sesjonar som kontroll- og konstitusjonskomiteen i Innst. 125 S (2025–2026) meinte ikkje var kvittert ut. I nokre tilfelle er det samstundes med rapporteringa her gjeve ei meir omfattande framstilling av oppfølginga i Prop. 1 LS (2026–2027) Skatter og avgifter 2027.
I slike tilfelle er det vist til kor denne framstillinga finst i dokumentet. I tabellen nedanfor er det òg opplyst om departementet planlegg at rapporteringa knytt til oppmodingsvedtaket no blir avslutta eller om departementet òg vil rapportere konkret på vedtaket i budsjettproposisjonen for neste år.
Tabell 2.1 Oversikt over oppmodings- og utgreiingsvedtak, ordna etter sesjon og nummer
|
Sesjon |
Vedtak nr. |
Stikkord |
Rapportering avsluttes (Ja/Nei) |
|---|---|---|---|
|
2025–2026 |
30 |
Føremålet til SPU |
Nei |
|
2025–2026 |
31 |
Gjennomgang av etisk rammeverk og ansvarleg forvalting |
Nei |
|
2025–2026 |
32 |
Stille retningslinjene for observasjon og utelukking i bero |
Ja |
|
2025–2026 |
33 |
SPU skal ikkje bryte dei folkerettslege pliktene til Noreg |
Ja |
|
2025–2026 |
49 |
Omstillingskommisjonen |
Ja |
|
2025–2026 |
50 |
Opptrapping av CO2-pris på sokkelen til 2035 |
Nei |
|
2025–2026 |
55 |
Risikovekting av kommunelån |
Nei |
|
2025–2026 |
57 |
Redusere meirverdiavgiftsfritaket for elbiler |
Nei |
|
2025–2026 |
59 |
Ikkje sende mineralgjødselavgift på høyring |
Ja |
|
2025–2026 |
63 |
Fiskefartøy sin rett til utanriksfart-fritaket i CO2-avgifta |
Nei |
|
2025–2026 |
75 |
Styrkt aktsemd i påvente av nytt etisk rammeverk |
Ja |
|
2025–2026 |
499 |
Vurdering av forslagene i SOU 2025:60 og 2025:117 |
Ja |
|
2025–2026 |
523 |
Nedre grense for grunnrenteskatt på vannkraft |
Ja |
|
2025–2026 |
634 |
Terskelverdiar for revisjon av stiftingar |
Nei |
|
2025–2026 |
635 |
Forenklingar for revisjon av stiftingar mv. |
Nei |
|
2025–2026 |
637 |
Evaluering av regelverket for garanterte pensjonsprodukt |
Nei |
|
2025–2026 |
638 |
Kommunale tenestepensjonsordningar og iverksetjing av nye reglar for garanterte pensjonar |
Nei |
|
2025–2026 |
639 |
Fripolisar med investeringsvalg for yngre kundar |
Nei |
|
2025–2026 |
640 |
Fripolisar med investeringsvalg og pensjonskasser |
Nei |
|
2025–2026 |
644 |
Aksjesparekonto – utvide til aksjar på MHF |
Ja |
|
2025–2026 |
834 |
Vurdere endringar i utreiingsinstruksen |
Nei |
|
2025–2026 |
835 |
Meirverdiavgift på nyheiter |
Nei |
|
2025–2026 |
836 |
Bustadsreglane i folkeregisterloven |
Ja |
|
2025–2026 |
841 |
Bankenes lagring av informasjon om identitetsmisbruk |
Ja |
|
2025–2026 |
883 |
Prisråd for havbruk |
Nei |
|
2025–2026 |
910 |
Fortrinnsrett for skatte- og avgiftskrav |
Nei |
|
2025–2026 |
922 |
Skattefritak for inntekt ved salg av overskotsstraum frå hushaldningar |
Nei |
|
2025–2026 |
977 |
Aksjesparekonto – utviding til rente- og kombinasjonsfond m.m. |
Nei |
|
2025–2026 |
1137 |
Meirverdiavgift – korttidsutleige via digitale plattformer |
Nei |
|
2025–2026 |
1140 |
Utgreiing av tollavgift og kontrollgebyr for varer med låg verdi |
Nei |
|
2025–2026 |
1142 |
Trafikkforsikringsavgift – fritak for elektriske varebilar |
Ja |
|
2025–2026 |
1144 |
Verkemiddel for å redusere utslepp frå tunge køyretøy |
Nei |
|
2025–2026 |
1153 |
Utgreiing om ulikskap i Noreg |
Nei |
|
2025–2026 |
1156 |
Meirverdiavgift – fritak for omsetning av brukte varer |
Nei |
|
2025–2026 |
1159 |
Anna innretning på CO2-avgifta for skipsfart |
Nei |
|
2024–2025 |
92 |
Offentleg utval om omstillingsevne og konkurransekraft |
Ja |
|
2024–2025 |
551 |
Heilskapleg skattereform |
Nei |
|
2024–-2025 |
648 |
Finansiell beredskap og rammevilkår |
Ja |
|
2024–2025 |
780 |
Greie ut tiltak som kan betre registerkvaliteten |
Nei |
|
2024–2025 |
781 |
Eigedomsmeklarar sin tilgang til Folkeregisteret |
Nei |
|
2024–2025 |
993 |
Pendlarar |
Nei |
|
2024–2025 |
994 |
Finansnæringa sine rammevilkår |
Ja |
|
2024–2025 |
995 |
Oppfølging av forskriftsendringar om valutasikring av andelsklassar |
Ja |
|
2024–2025 |
1254 |
Skattlegging av firmabil |
Ja |
|
2023–2024 |
522 |
Register over reelle rettshavarar |
Nei |
|
2023–2024 |
759 |
Eigedomsmeklarar sin tilgang til offentlege databasar, mellom anna Folkeregisteret |
Nei |
|
2023–2024 |
760 |
Utveksling av informasjon mellom eigedomsmeklarar og bankar om mistenkelege forhold |
Nei |
|
2023–2024 |
812 |
Eigedomsskatt – differensierte satsar |
Nei |
|
2023–2024 |
920 |
Evaluering av renteavgrensingsreglane |
Nei |
|
2023–2024 |
921 |
Utviding av kjeldeskatt på renter og royalty mv. |
Nei |
|
2022–2023 |
91 |
Eingongsavgift på tunge køyretøy |
Nei |
|
2021–2022 |
35-31 |
Evaluering av NOKUS-reglane |
Nei |
|
2021–2022 |
35-36 |
Utvida land-for-land-rapportering (LLR) etter rekneskapslova |
Nei |
|
2021–2022 |
782 |
Vurdere kven som bør vere utelukka frå å sitje i Noregs Banks styrande organ |
Ja |
|
2016–2017 |
48 |
Land-for-land rapportering |
Nei |
|
2016–2017 |
1040 |
Sikre behovet hos bustadkjøparar for meir tid i bustadhandelen |
Nei |
2.1 Stortingssesjon 2025–2026
Føremålet til SPU
Vedtak nr. 30, 4. november 2025
«Stortinget ber regjeringen sikre at Statens pensjonsfond utland fortsatt skal være et bredt diversifisert, globalt fond. Formålet skal fortsatt være å oppnå høyest mulig avkastning til akseptabel risiko, for å legge til rette for at formuen vokser og varer.»
Oppmodinga blei vedteken 4. november 2025 i samband med at finansminister Stoltenberg si utgreiing om Statens pensjonsfond utland sine investeringar og etiske retningslinjer blei debattert i Stortinget.
Regjeringa sette 7. november 2025 ned eit utval som skal vurdere og føreslå endringar i det etiske rammeverket og relevante delar av den ansvarlege forvaltninga. Stortinget si oppmoding frå 4. november er reflektert i mandatet til utvalet. Utvalet skal levere sin rapport innan 15. oktober 2026, og rapporten vil deretter bli sendt på brei høyring.
Regjeringa legg vekt på at fondet skal ha eit rammeverk som inneber at SPU framleis skal vere eit breitt diversifisert, globalt fond med mål om høgast mogleg avkastning til akseptabel risiko.
Oppmodinga er omtala i Meld. St. 7 (2025–2026) Statens pensjonsfond 2026, jf. Innst. 418 S (2025–2026).
Gjennomgang av etisk rammeverk og ansvarleg forvalting
Vedtak nr. 31, 4. november 2025
«Stortinget ber regjeringen gjennomgå det etiske rammeverket og andre deler av den ansvarlige forvaltningen av Statens pensjonsfond utland, og komme tilbake til Stortinget på egnet måte.»
Oppmodinga blei vedteken 4. november 2025 i samband med at finansminister Stoltenberg si utgreiing om Statens pensjonsfond utland sine investeringar og etiske retningslinjer blei debattert i Stortinget.
Utvalet som regjeringa sette ned 7. november 2025, har fått i oppgåve å gå gjennom rammeverket i tråd med Stortinget si oppmoding, jf. omtalen under vedtak 30 ovanfor. Finansdepartementet vil sende utvalet sin rapport på høyring og leggje fram saka for Stortinget våren 2027.
Stille retningslinjene for observasjon og utelukking i bero
Vedtak nr. 32, 4. november 2025
«Stortinget ber regjeringen legge til rette for at Etikkrådet stiller i bero tilrådinger om observasjon og utelukkelse og at Norges Bank ikke tar beslutninger etter «Retningslinjer for observasjon og utelukkelse av selskaper fra Statens pensjonsfond utland», inntil et nytt etisk rammeverk er besluttet. Oppfølging av selskaper vil skje gjennom Norges Banks ordinære eierskapsutøvelse, innenfor mandatet fra Finansdepartementet. I påvente av nytt rammeverk bes regjeringen sørge for styrket aktsomhet og raskere reaksjon i situasjoner der forutsetningene for fondets investeringer i et land endres vesentlig i løpet av kort tid, for eksempel som følge av krig.»
Oppmodinga blei vedteken 4. november 2025 i samband med at finansminister Stoltenberg si utgreiing om Statens pensjonsfond utland sine investeringar og etiske retningslinjer blei debattert i Stortinget.
Finansdepartementet oppheva retningslinjene for observasjon og utelukking 7. november 2025 og fastsette samstundes midlertidige etiske retningslinjer for SPU. Etikkrådet vidarefører sitt arbeid etter dei midlertidige retningslinjene og deler informasjon med Noregs Bank i form av risikovurderingar av selskap. Etikkrådet gjev ikkje lenger tilrådingar om utelukking eller observasjon. Departementet sette same dag ned eit utval som skal vurdere og føreslå endringar i det etiske rammeverket og relevante delar av den ansvarlege forvaltinga, jf. omtale under vedtak 30. Utvalet skal òg sjå til at rammeverket legg til rette for styrkt aktsemd og raskare reaksjon i situasjonar der føresetnadene endrar seg raskt.
I brev til Noregs Bank og Etikkrådet, datert 7. november 2025, blei det presisert at det i påvente av eit nytt rammeverk skal vere styrkt aktsemd og raskare reaksjon i situasjonar der føresetnadene for investeringane til fondet i eit land endrar seg vesentleg på kort tid, til dømes som følgje av krig.
Oppmodinga er omtala i Meld. St. 7 (2025–2026) Statens pensjonsfond 2026. Finanskomiteen tok omtalen til orientering, jf. Innst. 418 S (2025–2026).
SPU skal ikkje bryte dei folkerettslege pliktene til Noreg
Vedtak nr. 33, 4. november 2025
«Stortinget ber regjeringen fortsatt sikre at Norge gjennom investeringene i Statens pensjonsfond utland ikke bryter med sine folkerettslige forpliktelser.»
Oppmodinga blei vedteken 4. november 2025 i samband med at finansminister Stoltenberg si utgreiing om Statens pensjonsfond utland sine investeringar og etiske retningslinjer blei debattert i Stortinget.
Noregs Bank skal i all si verksemd følgje norsk lov, anna bindande regelverk og sjå til at forvaltinga av fondet ikkje bryt med Noregs folkerettslege plikter. Dette blei presisert i brevet datert 7. november 2025 til Noregs Bank og Etikkrådet. Noregs folkerettslege plikter er òg del av oppgåvene som utvalet som departementet oppnemnde 7. november 2025 er gjeve i mandatet å sjå på.
Oppmodinga er omtala i Meld. St. 7 (2025–2026) Statens pensjonsfond 2026.
Omstillingskommisjonen
Vedtak nr. 49, 5. desember 2025
«Stortinget ber regjeringen nedsette en Omstillingskommisjon som skal vurdere ulike scenarier og tiltak for å bedre norsk økonomis omstillingsevne, verdiskaping, næringsutvikling og konkurransekraft, hvor norsk sokkel framover går inn i en ny fase med avtakende olje- og gassproduksjon, samtidig med en økende fornybarandel i Europa på bekostning av fossil energibruk.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 1 (2025–2026), jf. Innst. 2 S (2025–2026). Regjeringa sette ned Omstillingskommisjonen 20. mars 2026. Kommisjonen sitt oppdrag er å utarbeide ein strategi som skal bidra til å sikre Noregs evne til berekraftig omstilling, verdiskaping og konkurransekraft. Departementet reknar oppmodinga som følgt opp.
Opptrapping av CO2-pris på sokkelen til 2035
Vedtak nr. 50, 5. desember 2025
«Stortinget ber regjeringen legge frem et mål for opptrapping av CO2-pris på sokkelen frem til 2035.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 1 (2025–2026), jf. Innst. 2 S (2025–2026). Regjeringa vil kome tilbake til Stortinget våren 2027.
Risikovekting av kommunelån
Vedtak nr. 55, 5. desember 2025
«Stortinget ber regjeringen vurdere om lån til kommuner bør ha samme risikovekt som lån til staten i kapitalkravsregelverket. I denne sammenheng bes regjeringen også vurdere om risikovekten til Kommunalbanken bør endres og om Kommunalbanken bør få status som promotional bank.»
Oppmodinga blei vedteken ved behandlinga av Prop. 1 S (2025–2026), jf. Innst. 2 S (2025–2026). Oppmodinga er til behandling i departementet. Regjeringa vil kome tilbake til Stortinget på eigna måte.
Redusere meirverdiavgiftsfritaket for elbiler
Vedtak nr. 57, 5. desember 2025
«Stortinget ber regjeringen senke toppmomsgrensen for elbil med 150.000 kroner i statsbudsjettet for 2027 og 150.000 kroner i statsbudsjettet for 2028, forutsatt ESA-godkjenning.»
Oppmodinga blei vedteken ved behandlinga av Prop. 1 S (2025–2026), jf. Innst. 2 S (2025–2026). Regjeringa vil følgje opp oppmodinga i tråd med ordlyden.
Ikkje sende mineralgjødselavgift på høyring
Vedtak nr. 59, 5. desember 2025
«Stortinget ber regjeringen ikke sende forslag om mineralgjødselavgift på høring, og skal avslutte prosessen med å innføre en slik avgift.»
Oppmodinga blei vedteken ved behandlinga av nasjonalbudsjettet for 2026. Departementet legg til grunn at oppmodinga er følgt opp gjennom omtala i Prop. 95 LS (2025–2026) Endringar i skatte- og avgiftslovgivinga, kapittel 9.5.
Fiskefartøy sin rett til utanriksfart-fritaket i CO2-avgifta
Vedtak nr. 63, 5. desember 2025
«Stortinget ber regjeringen sikre at fiskeflåtens adgang til å bunkre som skip i utenriksfart videreføres, i første omgang inntil regjeringens varslede gjennomgang av klimatiltakene overfor fiskeflåten er gjennomført.»
Oppmodinga blei vedteken ved behandlinga av Statsbudsjettet for 2026, jf. Innst. 2 S (2025–2026). Regjeringa vil følgje opp oppmodinga i tråd med ordlyden.
Fiskeflåten kan framleis bunkre som skip i utanriksfart.
Styrkt aktsemd i påvente av nytt etisk rammeverk
Vedtak nr. 75, 5. desember 2025
«Stortinget ber regjeringen sikre at Norges Bank gjennomgår hvordan Norges Bank vil følge opp Finansdepartementets og Stortingets krav om at det i påvente av nytt etisk rammeverk skal være styrket aktsomhet og raskere reaksjon i situasjoner der forutsetningene for Statens pensjonsfond utlands investeringer i et land endres vesentlig i løpet av kort tid, for eksempel som følge av krig. Regjeringen skal følge opp Norges forpliktelser etter folkemordkonvensjonen og sikre at Norge ikke risikerer medansvar for folkerettsbrudd i Palestina.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 1 (2025–2026) Nasjonalbudsjettet 2026, jf. Innst. 2 S (2025–2026).
Finansdepartementet ba i brev 5. august 2025 Noregs Bank og Etikkrådet om ein fornya gjennomgang av arbeidet med å følgje opp den ansvarlege forvaltinga og dei etiske retningslinjene knytt til investeringar fondet har i israelske selskap.
I brev til Noregs Bank og Etikkrådet den 7. november 2025 blei det presisert at det i påvente av eit nytt rammeverk skal vere styrkt aktsemd og raskare reaksjon i situasjonar der føresetnadene for investeringane til fondet i eit land endrar seg vesentleg på kort tid, til dømes som følgje av krig.
I 2025 gjekk Noregs Bank gjennom dei styrande dokumenta sine for ytterlegare å styrkje dei overordna prinsippa og rutinane til banken for ansvarleg forvalting. Føremålet var særleg å styrkje oppfølginga i situasjonar med auka risiko, til dømes i land med krig og konflikt. Hovudstyret i banken vedtok i lys av dette å tydeleggjere og styrkje rammene for risikoovervaking og ansvarleg forvalting på einskilde område.
Vurdering av forslagene i SOU 2025:60 og 2025:117
Vedtak nr. 499, 3. mars 2026
«Stortinget ber regjeringen legge frem en vurdering av forslagene i SOU 2025:60 og SOU 2025:117 og komme tilbake til Stortinget om hvordan forslagene bør følges opp i Norge, senest i forbindelse med statsbudsjettet for 2027.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:38 S (2025–2026), jf. Innst. 120 S (2025–2026). Finanstilsynet har på oppdrag frå Finansdepartementet vurdert forslaga i dei svenske utgreiingane. Finanstilsynet tilrår mellom anna at eit utval eller ei arbeidsgruppe får i oppdrag å greie ut ein norsk fondsstruktur med variabel kapital. Finansdepartementet har nyleg bede Finanstilsynet setje ned og leie ei arbeidsgruppe som kan greie ut reglar om ein ny fondsstruktur med variabel kapital i Noreg.
Nedre grense for grunnrenteskatt på vannkraft
Vedtak nr. 523, 12. mars 2026
«Stortinget ber regjeringen sikre at innslagspunktet for grunnrenteskatt og naturressursskatt på vannkraft ikke senkes fra dagens nivå i inneværende stortingsperiode.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:31 S (2025–2026), jf. Innst. 129 S (2025–2026). Departementet legg til grunn at oppmodinga er følgt opp gjennom omtala i Prop. 95 LS (2025–2026), kapittel 9.4.
Terskelverdiar for revisjon av stiftingar
Vedtak nr. 634, 21. april 2026
«Stortinget ber regjeringen innføre terskelverdier for revisjon av stiftelser, som i hovedsak samsvarer med fritakene som gjelder for små selskaper, med sikte på innføring i løpet av våren 2027.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:78 S (2025–2026), jf. Innst. 165 S (2025–2026). Oppmodinga er til behandling i departementet. Regjeringa vil kome tilbake til Stortinget på eigna måte.
Forenklingar for revisjon av stiftingar mv.
Vedtak nr. 635, 21. april 2026
«Stortinget ber regjeringen vurdere og foreslå forenklinger eller andre kostnadsreduserende tiltak for revisjon med særlig fokus på revisjon av stiftelser.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:78 S (2025–2026), jf. Innst. 165 S (2025–2026). Oppmodinga er til behandling i departementet. Regjeringa vil kome tilbake til Stortinget på eigna måte.
Evaluering av regelverket for garanterte pensjonsprodukt
Vedtak nr. 637, 23. april 2026
«Stortinget ber regjeringen innen 2030 evaluere endringene i reglene for garanterte pensjonsprodukter som ble vedtatt våren 2026.»
Oppmodinga blei vedteken ved behandlinga av Prop. 31 L (2025–2026), jf. Innst. 177 L (2025–2026). Oppmodinga er til behandling i departementet. Regjeringa vil kome tilbake til Stortinget på eigna måte.
Kommunale tenestepensjonsordningar og iverksetjing av nye reglar for garanterte pensjonar
Vedtak nr. 638, 23. april 2026
«Stortinget ber regjeringen sørge for nødvendige avklaringer før ikrafttredelse for kommunale tjenestepensjonsordninger, og forutsetter at dette arbeidet ikke påvirker ikrafttredelsestidspunkt for nye regler om lånt egenkapital for fripoliser og andre private ordninger, samt at det om nødvendig vurderes behov for ulike ikrafttredelsestidspunkt.»
Oppmodinga blei vedteken ved behandlinga av Prop. 31 L (2025–2026), jf. Innst. 177 L (2025–2026). Oppmodinga er til behandling i departementet. Regjeringa vil kome tilbake til Stortinget på eigna måte.
Fripolisar med investeringsvalg for yngre kundar
Vedtak nr. 639, 23. april 2026
«Stortinget ber regjeringen vurdere om yngre kunder vil være tjent med at fripoliser konverteres til et produkt med investeringsvalg etter modell av etableringen av pensjonskonto i 2021.»
Oppmodinga blei vedteken ved behandlinga av Prop. 31 L (2025–2026), jf. Innst. 177 L (2025–2026). Oppmodinga er til behandling i departementet. Regjeringa vil kome tilbake til Stortinget på eigna måte.
Fripolisar med investeringsvalg og pensjonskasser
Vedtak nr. 640, 23. april 2026
«Stortinget ber regjeringen fremme forslag om ytterligere justeringer i reglene for fripoliser med investeringsvalg, slik at flere kunder som vil være tjent med det, kan få tilbud om investeringsvalg. Herunder ber Stortinget regjeringen vurdere unntak for pensjonskasser i en eventuell ny ordning.»
Oppmodinga blei vedteken ved behandlinga av Prop. 31 L (2025–2026), jf. Innst. 177 L (2025–2026). Oppmodinga er til behandling i departementet. Regjeringa vil kome tilbake til Stortinget på eigna måte.
Aksjesparekonto – utvide til aksjar på MHF
Vedtak nr. 644, 23. april 2026
«Stortinget ber regjeringen innen første halvår 2026 sende på høring et forslag om at aksjer som er notert på markedsplasser for små og mellomstore bedrifter (multilateral handelsfasilitet) skal kunne eies gjennom aksjesparekonto, med sikte på innføring 1. januar 2027.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:108 S (2025–2026), jf. Innst. 182 S (2025–2026). Departementet sende 22. juni 2026 på høyring eit forslag om å utvide ordninga med aksjesparekonto til å omfatte aksjar som er opptekne til handel på ein multilateral handelsfasilitet. Høyringsframlegget er følgt opp i Prop. 1 LS (2026–2027), kapittel 6, med foreslått verknadstidspunkt 1. januar 2027. Departementet reknar dermed oppmodinga som følgt opp.
Vurdere endringar i utreiingsinstruksen
Vedtak nr. 834, 1. juni 2026
«Stortinget ber regjeringen, i tråd med utredningsinstruksen, vurdere om redusert byråkrati og enkle regler bør inngå som selvstendige hensyn i instruksen, hvordan vurderingene av økonomiske og administrative konsekvenser kan forbedres, særlig konsekvenser for mindre bedrifter, og hvordan berørte næringer og andre relevante interessenter kan involveres tidlig i utredningsarbeid.»
Oppmodinga blei vedteken i samband med handsaminga av Representantforslag 211 S (2025–2026), jf. Innst. 264 S (2025–2026).
Departementet vil kome tilbake til Stortinget med ei vurdering av forslaga på eigna måte.
Meirverdiavgift på nyheiter
Vedtak nr. 835, 7. mai 2026
«Stortinget ber regjeringen utrede et plattformnøytralt fritak for merverdiavgift for nyhetstjenester, herunder provenyvirkning og hvordan fritaket kan avgrenses i samsvar med ordningens formål, involvere berørte parter i utredningsarbeidet og legge resultatet frem for Stortinget på egnet måte.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:244 S (2025–2026), jf. Innst. 259 S (2025–2026). Regjeringa vil følgje opp oppmodinga i tråd med ordlyden.
Bustadsreglane i folkeregisterloven
Vedtak nr. 836, 19. mai 2026
«Stortinget ber regjeringen fremme forslag til modernisering av bostedsbestemmelsene i folkeregisterloven.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:252 S (2025–2026), jf. Innst. 265 S (2025–2026). Departementet legg til grunn at oppmodinga er følgt opp gjennom omtala i Prop. 1 LS (2026–2027), kapittel 21.
Bankenes lagring av informasjon om identitetsmisbruk
Vedtak nr. 841, 2. juni 2026
«Stortinget ber regjeringen raskt legge frem forslag som sikrer at bankene kan lagre informasjon om identiteter som misbrukes til låneopptak.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:142 S (2025–2026), jf. Innst. 290 S (2025–2026). Stortinget vedtok 8. juni 2026 endringar i finansforetaksloven som opnar for at finansføretak kan behandle opplysingar, òg om personar som ikkje er kundar, når formålet er å førebyggje eller avdekkje økonomisk kriminalitet og annan alvorleg kriminalitet. Forslaget blei fremma i Prop. 39 L (2025–2026) og trådte i kraft 1. juli 2026. Departementet vurderer med dette oppmodinga som følgt opp.
Prisråd for havbruk
Vedtak nr. 883, 5. juni 2026
«Stortinget ber regjeringen legge frem forslag om å avvikle ordningen med normpris og Prisrådet for havbruk (normprisrådet) med virkning fra og med inntektsåret 2027.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:185 S (2025–2026). Oppmodinga er omtalt i Prop. 1 LS (2026–2027) kapittel 17. Regjeringa vil kome tilbake til Stortinget på eigna måte om den vidare oppfølginga.
Fortrinnsrett for skatte- og avgiftskrav
Vedtak nr. 910, 9. juni 2026
«Stortinget ber regjeringen utrede unntak fra fortrinnsretten for skatte- og avgiftskrav etter dekningsloven § 9-4 første ledd nr. 1, 3 og 4 ved rekonstruksjonsforhandling og konkurs.»
Oppmodinga blei vedteken ved behandlinga av Prop. 56 L (2025–2026), jf. Innst. 355 L (2025–2026). Regjeringa vil vurdere korleis oppmodinga skal følgjast opp og planlegg å kome tilbake til Stortinget ved eit passande høve.
Skattefritak for inntekt ved salg av overskotsstraum frå hushaldningar
Vedtak nr. 922, 10. juni 2026
«Stortinget ber regjeringen sikre at salg av overskuddsstrøm fra husholdninger fortsatt er unntatt beskatning, og foreslå et varig og forutsigbart regelverk for dette.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:260 S (2025–2026), jf. Innst. 396 S (2025–2026). Departementet vil vurdere korleis oppmodinga skal følgjast opp og tek sikte på å kome tilbake til Stortinget på eigna måte.
Aksjesparekonto – utviding til rente- og kombinasjonsfond m.m.
Vedtak nr. 977, 12. juni 2026
«Stortinget ber regjeringen utrede om og hvordan rentefond og kombinasjonsfond kan innlemmes i ordningen med aksjesparekonto (ASK), med sikte på at et forslag kan sendes på høring i løpet av høsten 2026, og i den forbindelse vurdere om det er andre spareprodukter eller verdipapirer som enkelt kan inkluderes i ordningen.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 9 (2025–2026), jf. Innst. 379 S (2025–2026). I samsvar med oppmodinga greier departementet ut korleis rentefond, kombinasjonsfond og andre produkt kan inngå i ordninga med aksjesparekonto, med sikte på at eit eventuelt forslag blir sendt på høyring hausten 2026. Arbeidet er kort omtalt i Prop. 1 LS (2026–2027), kapittel 6 i samband med framlegget om å utvide ordninga med aksjesparekonto til å omfatte aksjer som er tekne opp til handel på ein multilateral handelsfasilitet. Arbeidet blei òg omtalt då departementet sende det tilsvarande framlegget på høyring 22. juni 2026.
Regjeringa vil kome tilbake til Stortinget om korleis oppmodinga skal følgjast nærare opp på eit seinare tidspunkt.
Meirverdiavgift – korttidsutleige via digitale plattformer
Vedtak nr. 1137, 19. juni 2026
«Stortinget ber regjeringen utrede innføring av særskilte merverdiavgiftsregler for korttidsutleie av fast eiendom via digitale utleieplattformer.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026, jf. Innst. 450 S (2025–2026). Regjeringa vil følgje opp oppmodinga i tråd med ordlyden.
Utgreiing av tollavgift og kontrollgebyr for varer med låg verdi
Vedtak nr. 1140, 19. juni 2026
«Stortinget ber regjeringen utrede, med sikte på å innføre, hvordan lavverdipakker kan ilegges toll og mulig kontrollgebyr slik at det norske tollsystemet harmonerer bedre med våre naboland.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026, jf. Innst. 450 S (2025–2026). Regjeringa vil vurdere korleis oppmodinga skal følgjast opp og vil kome tilbake til Stortinget på eigna måte.
Trafikkforsikringsavgift – fritak for elektriske varebilar
Vedtak nr. 1142, 19. juni 2026
«Stortinget ber regjeringen utrede, med sikte på å innføre, fritak for trafikkforsikringsavgift for alle elektriske varebiler, i statsbudsjettet for 2027.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 2 (2025–2026), jf. Innst. 450 S (2025–2026). Regjeringa føreslår i Prop. 1 LS (2026–2027) kapittel 10.5.1 å frita alle elektriske varebilar frå trafikkforsikringsavgift. Departementet reknar dermed oppmodinga som følgt opp.
Verkemiddel for å redusere utslepp frå tunge køyretøy
Vedtak nr. 1144, 19. juni 2026
«Stortinget ber regjeringen utrede virkemidler som styrker insentiver for å redusere klimagassutslipp fra fossile lastebiler, busser og andre tunge kjøretøy, herunder en mulig engangsavgift. Det tas sikte på høring senest 1. februar 2027.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026, jf. Innst. 450 S (2025–2026). Regjeringa vil følgje opp oppmodinga i tråd med ordlyden.
Utgreiing om ulikskap i Noreg
Vedtak nr. 1153, 19. juni 2026
«Stortinget ber regjeringen innen utgangen av 2026 nedsette et forskjellsutvalg som skal utarbeide en norsk offentlig utredning for å beskrive omfanget av ulikhet i Norge og foreslå tiltak og virkemidler for å redusere dette. Utredningen skal leveres senest innen 1. mars 2029.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026, jf. Innst. 450 S (2025–2026). Regjeringa vil følgje opp oppmodinga i tråd med ordlyden.
Meirverdiavgift – fritak for omsetning av brukte varer
Vedtak nr. 1156, 19. juni 2026
«Stortinget ber regjeringen utrede en konkret og praktisk gjennomførbar modell for hvordan omsetning av brukte varer kan fritas for merverdiavgift innen 1. november 2027.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026, jf. Innst. 450 S (2025–2026). Oppmodinga er til behandling i departementet. Regjeringa vil kome tilbake til Stortinget på eigna måte.
Anna innretning på CO2-avgifta for skipsfart
Vedtak nr. 1159, 19. juni 2026
«Stortinget ber regjeringen i løpet av høsten 2027 utrede en annen innretning på CO2-avgiften for skipsfart for å begrense insentiver til å bunkre i utlandet, herunder vurdere en innretning som flytter avgiften til utslippspunktet.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026, jf. Innst. 450 S (2025–2026)
Finansdepartementet har bedt Skattedirektoratet greie ut ei anna innretning på CO2-avgifta for skipsfart. Frist for utgreiinga er hausten 2027.
2.2 Stortingssesjon 2024–2025
Offentleg utval om omstillingsevne og konkurransekraft
Vedtak nr. 92, 19. desember 2024
«Stortinget ber regjeringen, i løpet av vårsesjonen 2025, sette ned et offentlig utvalg som skal ut-arbeide en strategi for å bedre økonomiens omstillingsevne, industriell utvikling og næringslivets konkurransekraft, særlig i lys av at produksjonen av olje og gass på sikt vil avta.»
Oppmodinga blei vedteken ved behandlinga av Prop. 1 S (2024–2025) Statsbudsjettet 2025, jf. Innst. 540 S (2024–2025). Regjeringa sette ned Omstillingskommisjonen 20. mars 2026. Kommisjonen sitt oppdrag er å utarbeide ein strategi som skal bidra til å sikre Noregs evne til berekraftig omstilling, verdiskaping og konkurransekraft. Departementet reknar oppmodinga som følgt opp.
Heilskapleg skattereform
Vedtak nr. 551, 8. april 2025
«Stortinget ber regjeringen i neste stortingsperiode legge frem en sak om helhetlig skattereform for å sørge for et konkurransedyktig skattenivå for norsk næringsliv.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 31 (2024–2025) Perspektivmeldingen 2024, jf. Innst. 180 S (2024–2025). 19. desember 2025 sette regjeringa ned ein skattekommisjon som leverte tilrådingane sine 24. juni 2026. Regjeringa tek sikte på å leggje fram ei sak om ein heilskapleg skattereform i løpet av 2027.
Finansiell beredskap og rammevilkår
Vedtak nr. 648, 6. mai 2025
«Stortinget ber regjeringen sørge for at det finnes tilstrekkelig finansiell beredskap, og særlig sørge for rammebetingelser som gjør at Norge har norskeide banker og finansinstitusjoner som betjener det norske markedet.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 9 (2024–2025) Totalberedskapsmeldingen, jf. Innst. 242 S (2024–2025). Departementet legg til grunn at oppmodinga er følgt opp gjennom omtale i Meld. St. 9 (2025–2026) Finansmarkedsmeldingen.
Greie ut tiltak som kan betre registerkvaliteten
Vedtak nr. 780, 27. mai 2025
«Stortinget ber regjeringen utrede tiltak som kan forbedre registerkvaliteten, herunder om det i større grad skal gjennomføres kontroll av opplysninger som blir endret, og om registerenhetene skal kunne avvise offentliggjorte opplysninger når det er berettiget mistanke om feil.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:129 S (2024–2025), jf. Innst. 364 S (2024–2025). Finansdepartementet gav i desember 2024 Skatteetaten, Helsedirektoratet, NAV og Brønnøysundregistera i oppdrag å greie ut potensialet for misbruk i ordningar ein trur blir utnytta til økonomisk kriminalitet. Rapporten blei levert 30. mai 2025 og er vurdert av Finansdepartementet, i samarbeid med Arbeids- og inkluderingsdepartementet, Helse- og omsorgsdepartementet og Nærings- og fiskeridepartementet. Fleire tiltak for å betre registerkvaliteten er allereie sette i gang, planlagde eller under gjennomføring på bakgrunn av rapporten og gjennom andre initiativ frå stortingsmeldinga om økonomisk kriminalitet, Meld. St. 15 (2023–2024), Departementa vil følgje opp ytterlegare tiltak som kan betre registerkvaliteten. Frå januar 2027 er det planlagt å opprette eit nasjonalt tverretatleg senter mot økonomisk kriminalitet. Finansdepartementet tek sikte på å kome tilbake til Stortinget i statsbudsjettet for 2028.
Eigedomsmeklarar sin tilgang til Folkeregisteret
Vedtak nr. 781, 27. mai 2025
«Stortinget ber regjeringen gjennomgå regelverket og sikre at eiendomsmeglere har tilgang til informasjon fra Folkeregisteret for å forebygge økonomisk kriminalitet.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:129 S (2024–2025), jf. Innst. 364 S (2024–2025). Oppmodinga synest å gjelde det same som vedtak nr. 759 av 12. juni 2024, og departementet viser til omtalen der.
Pendlarar
Vedtak nr. 993, 11. juni 2025
«Stortinget ber regjeringen gjennomgå de alminnelige skattereglene for pendlere og utrede forslag til forenkling og klargjøring av regelverket.»
Oppmodinga blei vedteken ved behandlinga av Prop. 62 L (2024–2025), jf. Innst. 522 L (2024–2025). Departementet vil vurdere korleis oppmodinga skal følgjast opp og tek sikte på å kome tilbake til Stortinget på egna måte.
Finansnæringa sine rammevilkår
Vedtak nr. 994, 11. juni 2025
«Stortinget ber regjeringen i forbindelse med Finansmarkedsmeldingen for 2026 foreta en helhetlig gjennomgang av rammevilkårene for finansnæringen i Norge og skissere eventuelle behov for å justere disse. Regjeringen skal innhente innspill fra og ha dialog med relevante aktører i næringa om hvilke områder det er hensiktsmessig å prioritere i en slik gjennomgang.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 26 (2024–2025) Finansmarkedsmeldingen 2025, jf. Innst. 513 S (2024–2025). Departementet legg til grunn at oppmodinga er følgt opp gjennom omtale i Meld. St. 9 (2025–2026) Finansmarkedsmeldingen 2026, jf. Innst. 379 S (2025–2026).
Oppfølging av forskriftsendringar om valutasikring av andelsklassar
Vedtak nr. 995, 11. juni 2025
«Stortinget ber regjeringen følge opp forskriftsendringene rundt valutasikring av andelsklasser og vurdere eventuelle endringer og rapportere tilbake til Stortinget om dette seinest i forbindelse med neste års finansmarkedsmelding.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 26 (2024–2025) Finansmarkedsmeldingen 2025, jf. Innst. 513 S (2024–2025). Oppmodinga er følgt opp i Meld. St. 9 (2025–2026) Finansmarkedsmeldingen 2026, jf. Innst. 379 S (2025–2026).
Skattlegging av firmabil
Vedtak nr. 1254, 20. juni 2025
«Stortinget ber regjeringen foreta en full gjennomgang av firmabilbeskatningen for å sørge for at regelverket gir riktig fordelsbeskatning i tråd med skattelovens prinsipper.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:150 S (2024–2025), jf. Innst. 543 S (2024–2025). Departementet legg til grunn at oppmodinga er følgt opp gjennom forslaget i Prop. 1 LS (2026–2027), kapittel 3.2.
2.3 Stortingssesjon 2023–2024
Register over reelle rettshavarar
Vedtak nr. 522, 14. mars 2024
«Stortinget ber regjeringen raskest mulig sluttføre arbeidet med et utvidet register over reelle rettighetshavere.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:11 S (2023–2024), jf. Innst. 211 S (2023–2024). Finansdepartementet sette i november 2024 ned ei arbeidsgruppe for å vurdere gjennomføringa av den nye antikvitvaskingspakka til EU, som blei vedteken i juni 2024 og som inkluderer nye krav til mellom anna register over reelle rettshavarar. Arbeidsgruppa sin rapport var på høyring til 30. april 2026, og departementet arbeider no med å følgje opp rapporten og høyringa. Departementet tek sikte på at oppmodinga vil bli følgt opp i samband med dette.
Eigedomsmeklarar sin tilgang til offentlege databasar, mellom anna Folkeregisteret
Vedtak nr. 759, 12. juni 2024
«Stortinget ber regjeringen utrede om eiendomsmeklere bør gis tilgang til offentlige databaser, herunder folkeregisteret.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 15 (2023–2024), jf. Innst. 412 S (2023–2024). Finansdepartementet gav i januar 2025 Finanstilsynet i oppdrag å utarbeide eit høyringsnotat som vurderer mellom anna om eigedomsmeklarar bør få tilgang til opplysningar frå Folkeregisteret. Departementet tek sikte på å sende det på høyring og deretter vurdere vidare oppfølging i lys av høyringa.
Utveksling av informasjon mellom eigedomsmeklarar og bankar om mistenkelege forhold
Vedtak nr. 760, 12. juni 2024
«Stortinget ber regjeringen utrede om eiendomsmeklere bør gis rett til å utveksle informasjon med banker om mistenkelige forhold.»
Oppmodinga blei vedteken ved behandlinga av Meld. St. 15 (2023–2024), jf. Innst. 412 S (2023–2024). Finansdepartementet sette i november 2024 ned ei arbeidsgruppe for å vurdere gjennomføringa av den nye antikvitvaskingspakka til EU, som blei vedteken i juni 2024 og som inkluderer mellom anna reglar om deling av opplysingar. Arbeidsgruppa sin rapport konkluderer med at dei nye europeiske reglane ikkje tillèt at bankar og eigedomsmeklarar utveksler informasjon om mistenkelege forhold. Samstundes inneber dei nye reglane at grensene for kva det er forbode å opplyse om, blir forskyvd, noko som åpner for meir deling av informasjon. I tillegg vil det vere større krav til deling av informasjon, òg mellom bankar og eigedomsmeklarar, dersom dei er del av same konsern. Det synest òg å bli opna for å dele informasjon som del av såkalla partnerskap for informasjonsdeling, der bankar og eigedomsmeklarar kan delta. Departementet kjem tilbake med ei vurdering av oppmodinga i ein planlagt proposisjon som følgjer opp arbeidsgruppa sin rapport.
Eigedomsskatt – differensierte satsar
Vedtak nr. 812, 19. juni 2024
«Stortinget ber regjeringen utrede endringer i regelverket slik at det blir mulig for kommunene å sette ulike skattesatser for sekundær-, fritids- og primærboliger.»
Oppmodinga blei vedteken ved behandlinga av Prop. 102 S (2023–2024) Kommuneproposisjonen 2025, jf. Innst. 440 S (2023–2024). Regjeringa vil vurdere korleis oppmodinga skal følgjast opp og tek sikte på å kome tilbake til Stortinget på egna måte.
Evaluering av renteavgrensingsreglane
Vedtak nr. 920, 21. juni 2024
«Stortinget ber regjeringen på egnet tidspunkt og senest i 2025 påbegynne en evaluering av hvordan rentebegrensningsreglene har fungert, i tråd med skatteutvalgets anbefalinger. Evalueringen skal inkludere skattemyndighetenes erfaringer og administrative kostnader knyttet til å skulle kontrollere unntaksbestemmelsen i praksis.»
Oppmodinga blei vedteken ved behandlinga av revidert nasjonalbudsjett for 2024, jf. Innst. 447 S (2023–2024). Regjeringa vil vurdere korleis oppmodinga skal følgjast opp og tek sikte på å kome tilbake til Stortinget ved eit passande høve.
Utviding av kjeldeskatt på renter og royalty mv.
Vedtak nr. 921, 21. juni 2024
«Stortinget ber regjeringen utrede en utvidelse av kildeskatten til også å gjelde betalinger til land som ikke regnes som lavskatteland.»
Oppmodinga blei vedteken ved behandlinga av revidert nasjonalbudsjett for 2024, jf. Innst. 447 S (2023–2024). Regjeringa vil greie ut om ein bør utvide kjeldeskatten til òg å gjelde betalingar til land som ikkje reknast som land med låg skatt. Ein tek sikte på å kome tilbake til Stortinget med ei vurdering.
2.4 Stortingssesjon 2022–2023
Eingongsavgift på tunge køyretøy
Vedtak nr. 91, 1. desember 2022
«Stortinget ber regjeringen utrede engangsavgift på fossile lastebiler, busser og andre tunge kjøretøy i forbindelse med statsbudsjettet for 2024.»
Oppmodinga blei vedteken ved behandlinga av Prop. 1 LS (2022–2023), jf. Innst. 5 S (2022–2023). Oppmodinga blei omtalt i Prop. 1 LS (2024–2025) Skatter og avgifter 2025, der regjeringa har vurdert både moglegheiter og utfordringar ved å innføre eingongsavgift for tunge fossile køyretøy. På kort sikt er det lagt til grunn at ei eventuell avgift må vere vektbasert. Dette heng saman med kvaliteten på dei tilgjengelege utsleppsverdiane for tunge køyretøy. Dersom det blir innført krav om måling av CO2-utslepp for tunge køyretøy, slik det er for lette køyretøy i dag, kan dette vere eit alternativ på sikt.
Utgreiinga viser at ei slik avgift kan føre til utilsikta utslag og uheldige tilpassingar i transportnæringa. Det er òg peika på at CO2-utslepp frå vegtransport allereie er prislagt gjennom CO2-avgifta på drivstoff, og at elektriske tungbilar har fleire økonomiske fordelar, som reduserte bompengar og støtte frå Enova. Teknologisk utvikling, fallande batteriprisar og strengare EU-krav til utslepp frå nye lastebilar bidreg til rask omstilling til nullutsleppskøyretøy. På dette grunnlaget konkluderte regjeringa med at det ikkje er føremålstenleg å innføre eingongsavgift på tunge fossile køyretøy no. Finanskomiteen tok vurderinga til orientering, jf. Innst. 3 S (2024–2025). I Meld. St. 4 (2024–2025) la regjeringa til grunn at oppmodinga var kvittert ut gjennom omtalen i Prop. 1 LS (2024–2025).
Kontroll- og konstitusjonskomiteen har ved behandlinga av Meld. St. 4 (2024–2025) peika på at EU framleis arbeider med nye krav som kan gje betre data om CO2-utslepp, og at rapporteringa difor ikkje kan avsluttast. Denne utgreiinga pågår framleis, og regjeringa følgjer med på utviklinga i EU.
2.5 Stortingssesjon 2021–2022
Evaluering av NOKUS-reglane
Vedtak nr. 35-31, 2. desember 2021
«Stortinget ber regjeringen om i løpet av 2022 å gjennomføre en grundig evaluering av dagens skatteordning for NOKUS-selskap, herunder også vurdere hvordan denne ordningen samvirker med kildeskatt.»
Oppmodinga blei vedteken ved behandlinga av Prop. 1 LS (2021–2022), jf. Innst. 2 S (2021–2022). Departementet planlegg å kome tilbake til ei vurdering av NOKUS-reglane når to-pilarløysinga for skattlegging av store multinasjonale konsern er innført i norsk rett. I revidert nasjonalbudsjett for 2025 er det uttalt at departementet har vurdert om det er mogleg å gjere mindre endringar i NOKUS-reglane på noko kortare sikt, og at departementet vil sjå nærare på to konkrete høve. Det første høvet gjeld forenklingar for selskap som òg er omfatta av reglane om suppleringsskatt. Det andre gjeld unntaket frå NOKUS-reglane for aktive investeringar i selskap som er heimehøyrande i land som Noreg har inngått skatteavtale med.
Utvida land-for-land-rapportering (LLR) etter rekneskapslova
Vedtak nr. 35-36, 2. desember 2021
«Stortinget ber regjeringen om at en forskrift om utvidet land-for-land-rapportering blir utformet slik at selskaper blir pliktige til å opplyse om regnskapsstørrelser for alle land, inkludert støtteland hvor skatt ikke betales.»
Oppmodinga blei vedteken ved behandlinga av nasjonalbudsjettet for 2022 og forslag til statsbudsjett for 2022, jf. Innst. 2 S (2021–2022). Departementet sendte forslag til lovendringar på høyring 17. juni 2026, med utgangspunkt i nye EU-reglar (direktiv (EU) 2021/2101). Etter høyringsutkastet skal opplysingar presenterast for kvart medlemsland i EU og EØS, samt for kvar jurisdiksjon oppført i vedlegg I og II til EU-rådet si avgjerd om EU si liste over ikkje-samarbeidande jurisdiksjonar. I høyringsnotatet er det lagt vekt på at å avvike frå EU-reglane ville ha ført med seg unødige byrder for norske føretak, utan at det ville gjeve nemneverdig nytte. Ein peikar òg på at slikt avvik kan påverke mogelegheitene for norske styresmakter til å samarbeide med styresmakter i andre land. Høyringsfristen er 17. september 2026. Departementet tek sikte på å fremje ei sak for Stortinget etter høyringa.
Vurdere kven som bør vere utelukka frå å sitje i Noregs Banks styrande organ
Vedtak nr. 782, 13. juni 2022
«Stortinget ber regjeringen på egnet måte komme tilbake til Stortinget med en vurdering av hvem som bør være utelukket fra å sitte i Norges Banks styrende organer, jf. sentralbankloven § 2-3 fjerde ledd og § 2-6 tredje ledd.»
Oppmodinga blei vedteken ved behandlinga av eit representantforslag frå stortingsrepresentantane Guri Melby, Sveinung Rotevatn og Sofie Høgestøl om å flytte Norges Bank Investment Management (NBIM) ut av Noregs Bank og innføre strengare habilitetsreglar rundt utnemningar i banken, jf. Dokument 8:149 S (2021–2022) og Innst. 353 S (2021–2022). Oppmodinga er følgt opp i Prop. 9 L (2025–2026) kapittel 6 jf. Innst. 122 L (2025–2026). Departementet ser det slik at oppmodinga er følgt opp gjennom dette.
2.6 Stortingssesjon 2016–2017
Land-for-land rapportering
Vedtak nr. 48, 15. november 2016
«Stortinget ber regjeringen sørge for at selskap som etter forslagene i land-for-land-rapportering til skattemyndighetene, også blir pliktige til å rapportere etter regnskaps- og verdipapirloven, og at selskapene skal rapportere betalt inntektsskatt og påløpt inntektsskatt, antall ansatte, akkumulert fortjeneste, resultat før skattekostnad, summen av inntekter fra transaksjoner med nærstående/ikke nærstående foretak og bokført egenkapital.»
Oppmodinga blei vedteken ved behandlinga av Prop. 120 L (2015–2016) Endringer i ligningsloven (land-for-land-rapportering til skattemyndighetene), jf. Innst. 42 L (2016–2017). Departementet sendte forslag til lovendringar på høyring 17. juni 2026, med utgangspunkt i nye EU-reglar (direktiv (EU) 2021/2101). Høyringsfristen er 17. september 2026. Departementet tek sikte på å fremje ei sak for Stortinget etter høyringa.
Sikre behovet hos bustadkjøparar for meir tid i bustadhandelen
Vedtak nr. 1040, 20. juni 2017
«Stortinget ber regjeringen sikre boligkjøpernes behov for mer tid i bolighandelen gjennom forskriftene til eiendomsmeglingsloven eller ved å fremme forslag for Stortinget om endringer i avhendingsloven.»
Oppmodinga blei vedteken ved behandlinga av Dokument 8:123 S (2016–2017) Representantforslag fra stortingsrepresentantene Hans Olav Syversen, Line Henriette Hjemdal, Hans Fredrik Grøvan, Kjell Ingolf Ropstad og Geir Sigbjørn Toskedal om tiltak for å styrke forbrukernes rettigheter i handel med bolig, jf. Innst. 477 S (2016–2017).
Eit utval blei sett ned 11. oktober 2019 for å revidere eigedomsmeklingslova, og utvalet si utgreiing, NOU 2021: 7, var på høyring i 2021. Utgreiinga inneheld mellom anna forslag til endringar som skal sikre forbrukarar meir tid i bustadhandelen.
Finansdepartementet føreslo i Prop. 41 L (2024–2025) ein lovregel om at eigedomsmeklarar ikkje skal formidle bod med kortare akseptfrist enn det som er fastsett av departementet i forskrift. Lovendringa trådte i kraft 1. juli 2025. Finanstilsynet har i 2025 utarbeidd forskriftsreglar om minste akseptfrist, som Finansdepartementet hadde på høyring til 26. januar 2026. Finansdepartementet arbeider no med forslaga i høyringsnotatet.
3 Oversiktstabeller for budsjettet
Utgifter fordelte på kapittel
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Kap. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
Regjeringa |
|||||
|
20 |
Statsministerens kontor |
112 064 |
119 657 |
104 866 |
-12,4 |
|
21 |
Statsrådet |
212 583 |
185 886 |
207 996 |
11,9 |
|
24 |
Regjeringsadvokaten |
142 403 |
152 289 |
156 637 |
2,9 |
|
Sum kategori 00.30 |
467 050 |
457 832 |
469 499 |
2,5 |
|
|
Stortinget og eksterne organ |
|||||
|
41 |
Stortinget |
1 697 738 |
1 872 444 |
2 027 914 |
8,3 |
|
42 |
Stortingets ombodsnemnd for Forsvaret |
10 921 |
12 786 |
13 386 |
4,7 |
|
43 |
Stortingets ombod for kontroll med forvaltninga |
121 945 |
122 747 |
132 228 |
7,7 |
|
44 |
Stortingets kontrollutval for etterretnings-, overvakings- og tryggingsteneste |
52 254 |
52 457 |
54 127 |
3,2 |
|
45 |
Noregs institusjon for menneskerettar |
31 721 |
35 793 |
39 124 |
9,3 |
|
51 |
Riksrevisjonen |
727 090 |
715 664 |
729 999 |
2,0 |
|
55 |
Granskingskommisjon for å undersøkje forhold som har vorte aktualiserte gjennom offentleggjeringa av Epstein-dokumenta |
39 000 |
100,0 |
||
|
Sum kategori 00.40 |
2 641 669 |
2 811 891 |
3 035 778 |
8,0 |
|
|
Sum programområde 00 |
3 108 719 |
3 269 723 |
3 505 277 |
7,2 |
|
|
Finansadministrasjon |
|||||
|
1600 |
Finansdepartementet |
565 117 |
594 600 |
602 657 |
1,4 |
|
1602 |
Finanstilsynet |
588 805 |
668 979 |
697 364 |
4,2 |
|
1605 |
Direktoratet for forvaltning og økonomistyring |
1 241 504 |
1 215 657 |
1 358 228 |
11,7 |
|
Sum kategori 23.10 |
2 395 426 |
2 479 236 |
2 658 249 |
7,2 |
|
|
Skatte-, avgifts- og tolladministrasjon |
|||||
|
1610 |
Tolletaten |
2 195 404 |
2 531 409 |
2 603 954 |
2,9 |
|
1618 |
Skatteetaten |
9 307 819 |
9 512 581 |
9 691 002 |
1,9 |
|
1619 |
Skatteklagenemnda |
87 881 |
88 790 |
98 198 |
10,6 |
|
Sum kategori 23.20 |
11 591 104 |
12 132 780 |
12 393 154 |
2,1 |
|
|
Offisiell statistikk |
|||||
|
1620 |
Statistisk sentralbyrå |
1 029 340 |
1 054 945 |
1 070 913 |
1,5 |
|
Sum kategori 23.30 |
1 029 340 |
1 054 945 |
1 070 913 |
1,5 |
|
|
Andre føremål |
|||||
|
1632 |
Kompensasjon for meirverdiavgift |
35 587 303 |
36 450 000 |
37 420 000 |
2,7 |
|
1633 |
Nettoordning, statleg betalt meirverdiavgift |
13 188 027 |
11 500 000 |
14 500 000 |
26,1 |
|
1635 |
Forskottering av erstatningskrav |
20 000 |
1 000 |
1 000 |
0,0 |
|
Sum kategori 23.40 |
48 795 330 |
47 951 000 |
51 921 000 |
8,3 |
|
|
Sum programområde 23 |
63 811 200 |
63 617 961 |
68 043 316 |
7,0 |
|
|
Statsgjeld, renter og avdrag m.m. |
|||||
|
1650 |
Statsgjeld, renter m.m. |
17 833 835 |
20 081 400 |
24 399 107 |
21,5 |
|
1651 |
Statsgjeld, avdrag og innløysing |
77 832 000 |
61 143 000 |
54 975 000 |
-10,1 |
|
Sum kategori 24.10 |
95 665 835 |
81 224 400 |
79 374 107 |
-2,3 |
|
|
Sum programområde 24 |
95 665 835 |
81 224 400 |
79 374 107 |
-2,3 |
|
|
Sum utgifter |
162 585 754 |
148 112 084 |
150 922 700 |
1,9 |
Inntekter fordelte på kapittel
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Kap. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
Regjeringa |
|||||
|
3024 |
Regjeringsadvokaten |
24 256 |
23 913 |
24 798 |
3,7 |
|
Sum kategori 00.30 |
24 256 |
23 913 |
24 798 |
3,7 |
|
|
Stortinget og eksterne organ |
|||||
|
3041 |
Stortinget |
11 208 |
13 464 |
113 000 |
739,3 |
|
3045 |
Noregs institusjon for menneskerettar |
683 |
125 |
100,0 |
|
|
3051 |
Riksrevisjonen |
715 |
300 |
300 |
0,0 |
|
Sum kategori 00.40 |
12 606 |
13 764 |
113 425 |
724,1 |
|
|
Sum programområde 00 |
36 862 |
37 677 |
138 223 |
266,9 |
|
|
Finansadministrasjon |
|||||
|
4600 |
Finansdepartementet |
462 |
50 |
50 |
0,0 |
|
4602 |
Finanstilsynet |
142 327 |
23 000 |
20 722 |
-9,9 |
|
4605 |
Direktoratet for forvaltning og økonomistyring |
344 320 |
310 532 |
363 994 |
17,2 |
|
5580 |
Sektoravgifter under Finansdepartementet |
613 006 |
670 980 |
699 720 |
4,3 |
|
Sum kategori 23.10 |
1 100 115 |
1 004 562 |
1 084 486 |
8,0 |
|
|
Skatte-, avgifts- og tolladministrasjon |
|||||
|
4610 |
Tolletaten |
53 137 |
56 729 |
61 881 |
9,1 |
|
4618 |
Skatteetaten |
2 737 667 |
2 765 870 |
2 936 217 |
6,2 |
|
Sum kategori 23.20 |
2 790 804 |
2 822 599 |
2 998 098 |
6,2 |
|
|
Offisiell statistikk |
|||||
|
4620 |
Statistisk sentralbyrå |
258 063 |
265 833 |
257 759 |
-3,0 |
|
Sum kategori 23.30 |
258 063 |
265 833 |
257 759 |
-3,0 |
|
|
Andre føremål |
|||||
|
4634 |
Kompensasjon for inntektssvikt som følgje av virusutbrotet |
1 461 |
0,0 |
||
|
Sum kategori 23.40 |
1 461 |
0,0 |
|||
|
Sum programområde 23 |
4 150 443 |
4 092 994 |
4 340 343 |
6,0 |
|
|
Statlege fordringar, avsetningar m.m. |
|||||
|
5341 |
Avdrag på uteståande fordringar |
6 000 000 |
6 000 000 |
4 000 000 |
-33,3 |
|
5351 |
Overføring frå Noregs Bank |
30 102 793 |
20 100 000 |
13 400 000 |
-33,3 |
|
5600 |
Overføring frå Statens pensjonsfond Norge |
11 700 000 |
12 300 000 |
13 410 000 |
9,0 |
|
5605 |
Renter av kontantar i statskassa og av andre fordringar |
13 965 519 |
11 671 900 |
11 578 319 |
-0,8 |
|
5692 |
Utbyte av statens kapital i Den nordiske investeringsbanken |
189 157 |
190 000 |
198 000 |
4,2 |
|
5693 |
Utbyte av aksjar i ymse selskap m.m. |
1 927 |
1 652 |
1 652 |
0,0 |
|
Sum kategori 24.20 |
61 959 396 |
50 263 552 |
42 587 971 |
-15,3 |
|
|
Sum programområde 24 |
61 959 396 |
50 263 552 |
42 587 971 |
-15,3 |
|
|
Sum inntekter |
66 146 701 |
54 394 223 |
47 066 537 |
-13,5 |
3.1 Bruk av stikkordet «kan overførast»
Under Finansdepartementet blir stikkordet «kan overførast» føreslått knytt til desse postane utanom postgruppe 30–49
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Kap. |
Post |
Nemning |
Overført til 2026 |
Forslag 2027 |
|
41 |
21 |
Spesielle driftsutgifter |
306 |
|
|
1600 |
21 |
Spesielle driftsutgifter |
49 722 |
56 974 |
|
1618 |
22 |
Større IT-prosjekt |
135 478 |
693 570 |
|
1620 |
21 |
Spesielle driftsutgifter |
14 934 |
243 159 |
|
1635 |
70 |
Utbetaling av erstatning |
5 000 |
1 000 |