Del 2
Budsjettforslaget for 2027
4 Nærare omtale av løyvingsforslaga m.m.
Programområde 00 Konstitusjonelle institusjonar
Programkategori 00.30 Regjeringa
Utgifter under programkategori 00.30 fordelte på kapittel
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Kap. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
20 |
Statsministerens kontor |
112 064 |
119 657 |
104 866 |
-12,4 |
|
21 |
Statsrådet |
212 583 |
185 886 |
207 996 |
11,9 |
|
24 |
Regjeringsadvokaten |
142 403 |
152 289 |
156 637 |
2,9 |
|
Sum kategori 00.30 |
467 050 |
457 832 |
469 499 |
2,5 |
Statsministerens kontor og Statsrådet
Statsministerens kontor støttar statsministeren i arbeidet med å leie og samordne arbeidet i regjeringa, m.a. ved å førebu, gjennomføre og følgje opp regjeringskonferansane.
Visse saker blir behandla i Statsrådet under Kongen si leiing. Det gjeld til dømes forslag til nye lover, budsjettforslag og andre forslag til vedtak i Stortinget. Statsministerens kontor har saman med fagdepartementa ansvar for å førebu, gjennomføre og følgje opp møta til Statsrådet hos Kongen. Vidare samordnar kontoret regjeringsmedlemmane si deltaking i nokre debattar og munnlege spørjetimar på Stortinget. Kontoret støttar statsministeren i internasjonalt arbeid. Dessutan har kontoret arbeidsgjevarfunksjonar for regjeringsmedlemmane og andre politikarar i departementa.
Statsministerens kontor har tre avdelingar (administrativ og konstitusjonell avdeling, innanriksavdelinga og internasjonal avdeling) og ein kommunikasjonsseksjon.
Regjeringsadvokaten
Hovudoppgåvene til Regjeringsadvokaten er å føre sivile rettssaker på vegne av staten og gje fråsegner om rettslege spørsmål. Regjeringsadvokaten har som mål at staten får dekt behovet sitt for advokattenester på ein god måte. Brukarane skal oppfatte embetet som serviceinnstilt, målretta og effektivt. Saksbehandlinga skal vere rask og god.
Brukarane til Regjeringsadvokaten er dei statlege organa, dvs. regjeringa, departementa og verksemdene under departementa. Saksfeltet omfattar alle område av staten si verksemd. Viktige område er domstolskontroll av offentlege styresmakter (skatt, trygd, konsesjonar, ekspropriasjon m.m.), skadebotsaker, eigedomssaker, saker om arbeids- og tenestetilhøve m.m. I tillegg fører Regjeringsadvokaten saker for internasjonale domstolar, t.d. Menneskerettsdomstolen i Strasbourg og domstolane i EU og EØS.
Kap. 20 Statsministerens kontor
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
112 064 |
119 657 |
104 866 |
|
Sum kap. 20 |
112 064 |
119 657 |
104 866 |
Rapport 2025
Post 01 Driftsutgifter
Statsministerens kontor har støtta statsministeren i å leie og samordne arbeidet til regjeringa, m.a. med å førebu, gjennomføre og følgje opp regjeringskonferansane og leggje til rette møter i Statsrådet. Om lag 75 pst. av utgiftene i 2025 var løn og godtgjersler til tilsette. Andre større utgifter var husleige, reiseutgifter og IKT-innkjøp.
Budsjett 2027
Post 01 Driftsutgifter
Løyvinga under kap. 20 Statsministerens kontor dekkjer driftsutgifter for kontoret. Det blir føreslått ei løyving på 104,9 mill. kroner, som er 12,4 pst. lågare enn Saldert budsjett 2026.
Reduksjonen skuldast mellom anna at Forsvarsdepartementet har overteke oppgåver innanfor førebyggande tryggleik frå Statsministerens kontor. 3,2 mill. kroner er difor rammeoverført frå kap. 20, post 01, til Forsvarsdepartementet, kap. 1700, post 01. Som følgje av etablering av fellestenester på serviceområdet for departementa og Statsministerens kontor (SMK) er 1,0 mill. kroner rammeoverført frå kap. 20, post 01, til Tryggings- og serviceorganisasjonen til departementa (DSS) på budsjettet til Digitaliserings- og forvaltningsdepartementet. I samband med Digitaliserings- og forvaltningsdepartementet si etablering av husleigeordninga i nytt regjeringskvartal går 14,2 mill. kroner tilbake til statskassa, medan 4,3 mill. kroner er rammeoverført til DSS for tryggingstenester i nytt regjeringskvartal. Samstundes gjer den alvorlege tryggingspolitiske situasjonen internasjonalt at regjeringa behandlar stadig fleire saker knytte til nasjonal tryggleik. Det er nødvendig å styrkje kompetansen og kapasiteten ved SMK på området, og løyvinga er difor føreslått auka med 4,5 mill. kroner til tre stillingar.
Kap. 21 Statsrådet
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
212 583 |
185 886 |
207 996 |
|
Sum kap. 21 |
212 583 |
185 886 |
207 996 |
Rapport 2025
Post 01 Driftsutgifter
Større utgifter i 2025 har vore godtgjersle til regjeringa og dei politisk tilsette i departementa, reiseutgifter og husleige for pendlarbustader.
Budsjett 2027
Post 01 Driftsutgifter
Løyvinga under kap. 21 Statsrådet skal dekkje godtgjersle til regjeringsmedlemmane, statssekretærane og dei politiske rådgjevarane, og ein del andre utgifter knytt til den politiske leiinga ved Statsministerens kontor og i departementa. Det gjeld m.a. utgifter til bustad for pendlarar, heimreiser, besøksreiser for familie og tenestereiser.
Nærare reglar om kva for ytingar den politiske leiinga kan få dekt, finst i Reglement om arbeidsvilkår for departementenes politiske ledelse, fastsett ved kongeleg resolusjon i 2003. Reglementet er supplert og utfylt i Håndbok for politisk ledelse, som blir gjeve ut av Statsministerens kontor.
Den tryggingspolitiske situasjonen stiller større krav til statsministerens tilstedeværelse internasjonalt. Det blir føreslått å auke løyvinga på posten med 10 mill. kroner for mellom anna å dekkje auka reiseutgiftar.
Kap. 24 Regjeringsadvokaten
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
130 490 |
134 488 |
138 177 |
|
21 |
Spesielle driftsutgifter |
11 913 |
17 801 |
18 460 |
|
Sum kap. 24 |
142 403 |
152 289 |
156 637 |
Rapport 2025
I 2025 kom det inn 1 050 nye saker til Regjeringsadvokaten, ein reduksjon på 2 pst. i høve til 2024. Utviklinga dei siste åra er at både fråsegnssaker og rettssaker blir større og meir kompliserte. Det har særleg samanheng med at rettskjeldematerialet er meir omfattande og samansett, og at private motpartar setter inn stadig større ressursar.
Av dei nemnde sakene er 690 rettssaker (721 i 2024), 210 rådgjevande fråsegner (197 i 2024) og 150 høyringar (156 i 2024). Blant rettssakene utgjer områda trygd, psykisk helsevern og utlendingssaker framleis ein stor del.
Utlendingssakene har auka frå 90 sakar i 2024 til 103 sakar i 2025. Samla tal psykisk helsevernsaker var 589 i 2025, ein auke frå 567 saker i 2024. Helsedirektoratet handterte 451 av sakene i 2025, ein auke frå 367 i 2024. Talet på trygdesaker har gått noko ned i 2025.
Arbeidsmengda hos Regjeringsadvokaten er høg. Noko blir løyst ved å setje ut saker til private advokatar og ved noko eigenprosedyre i etatane. Sakene som blir sett ut til private advokatar, er helst slike som det er mange relativt like av. Viktige saker må Regjeringsadvokaten behandle.
Budsjett 2027
Post 01 Driftsutgifter
Forslaget inneber ei utgiftsramme på 138,2 mill. kroner for 2027. Løyvinga skal dekkje løns- og driftsutgifter hos Regjeringsadvokaten.
Post 21 Spesielle driftsutgifter
Løyvinga skal dekkje prosessutgifter og utgifter til leige av advokatar. Nokre sakstypar, til dømes utlendings- og trygdesaker, er arbeidskrevjande fordi det er så mange enkeltsaker. Talet på nye rettssaker er uvisst.
Forslaget inneber ei utgiftsramme på 18,5 mill. kroner.
Kap. 3024 Regjeringsadvokaten
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Vederlag for utgifter i rettssaker |
24 256 |
23 913 |
24 798 |
|
Sum kap. 3024 |
24 256 |
23 913 |
24 798 |
Post 01 Vederlag for utgifter i rettssaker
Løyvinga på posten dekkjer inntekter som følgjer av at staten blir tilkjent sakskostnadar i sivile saker der Regjeringsadvokaten er prosessfullmektig. Inntektene er vanskelege å anslå, og det blir difor føreslått ei løyving på 24,8 mill. kroner. Det tilsvarer 2026-nivået, justert for pris- og lønsvekst.
Programkategori 00.40 Stortinget og tilknytta organ
Utgifter under programkategori 00.40 fordelte på kapittel
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Kap. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
41 |
Stortinget |
1 697 738 |
1 872 444 |
2 027 914 |
8,3 |
|
42 |
Stortingets ombodsnemnd for Forsvaret |
10 921 |
12 786 |
13 386 |
4,7 |
|
43 |
Stortingets ombod for kontroll med forvaltninga |
121 945 |
122 747 |
132 228 |
7,7 |
|
44 |
Stortingets kontrollutval for etterretnings-, overvakings- og tryggingsteneste |
52 254 |
52 457 |
54 127 |
3,2 |
|
45 |
Noregs institusjon for menneskerettar |
31 721 |
35 793 |
39 124 |
9,3 |
|
51 |
Riksrevisjonen |
727 090 |
715 664 |
729 999 |
2,0 |
|
55 |
Granskingskommisjon for å undersøkje forhold som har vorte aktualiserte gjennom offentleggjeringa av Epstein-dokumenta |
39 000 |
100,0 |
||
|
Sum kategori 00.40 |
2 641 669 |
2 811 891 |
3 035 778 |
8,0 |
Kap. 41 Stortinget
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
1 232 873 |
1 287 041 |
1 346 882 |
|
21 |
Spesielle driftsutgifter, kan overførast |
195 |
694 |
|
|
45 |
Større utstyrskjøp og vedlikehald, kan overførast |
170 044 |
280 381 |
363 194 |
|
70 |
Tilskot til partigruppene |
266 721 |
268 347 |
278 276 |
|
73 |
Kontingentar, internasjonale delegasjonar |
20 821 |
24 253 |
27 400 |
|
74 |
Reisetilskot til skular |
7 084 |
11 728 |
12 162 |
|
Sum kap. 41 |
1 697 738 |
1 872 444 |
2 027 914 |
Samfunnsoppdrag, hovudoppgåver og organisering
Stortingets konstitusjonelle hovudoppgåver er å vedta lover, løyve pengar til rådvelde for regjeringa og føre kontroll med regjering og forvalting. Oppgåvene og arbeidsordninga til Stortinget som konstitusjonelt organ er nedfelte i Grunnlova, lover, stortingsvedtak og konstitusjonell praksis. Stortinget er òg ein viktig arena for politisk debatt.
Det er avgjerande for demokratiet vårt at befolkninga har tillit til Stortinget. Stortingets administrasjon skal støtte dei folkevalde og forvalte institusjonen og leggje til rette for det parlamentariske arbeidet på ein profesjonell, open og tillitvekkjande måte. Eit folkestyre vi har tillit til, er visjonen vår.
Stortingets administrasjon skal leggje til rette for at representantane kan utføre verva sine på ein god og føreseieleg måte. Administrasjonen organiserer, støttar og utviklar det parlamentariske arbeidet og skal sikre heilskaplege tenester, fagleg rådgjeving og velfungerande arbeidsprosessar som tek utgangspunkt i behova til representantane og partigruppene.
Stortingets administrasjon varetek alle funksjonar som knyter seg til verksemda Stortinget utøver som konstitusjonelt organ, medrekna Stortingets saksbehandling og arbeidsordning, forretningsorden, løyvingsreglement, komitéreiser og formelle spørsmål i tilknyting til verksemda i komiteane og det internasjonale arbeidet.
Administrasjonen sikrar kontinuitet for at desse funksjonane blir oppretthaldne uansett situasjon. Stortinget skal kunne fungere under alle omstende. Administrasjonen hentar òg inn og legg til rette for faktagrunnlag til arbeidet i Stortinget, og dokumenterer verksemda i Stortinget.
Stortingets administrasjon skal òg formidle kunnskap om folkestyret og Stortingets verksemd for å byggje tillit til og forståing for Stortingets rolle i demokratiet. Aktiv og målretta formidling er viktig for å nå ut til ulike målgrupper med korrekt, relevant og tilgjengeleg informasjon om det parlamentariske arbeidet.
I ei tid med eit meir alvorleg og samansett tryggings- og trusselbilete er det samstundes ei sentral oppgåve å styrkje tryggleik og beredskap for Stortinget som statsmakt. Administrasjonen skal bidra til å verne om Stortingets uavhengigheit, avgjerdsevne og evne til å oppretthalde dei grunnleggjande funksjonane sine i ulike situasjonar.
Administrasjonen skal forvalte Stortingets bygningar, historiske verdiar og kunst på ein forsvarleg og sikker måte, slik at det parlamentariske arbeidet har gode og trygge rammer. Forvaltinga skal vere langsiktig og ta omsyn til klima og miljø.
Gjennom systematiske kartleggingar og analysar sikrar administrasjonen eit godt grunnlag for strategiske vurderingar, langsiktig planlegging av arealbruk og investeringar i eigedom, bygg og anlegg. Dette legg òg til rette for ei målretta og effektiv forvalting av eigedomsporteføljen over tid, inkludert vurdering av arealbruk, investeringsbehov og avhending av eigedom som ikkje er nødvendig for verksemda.
Stortingets arkitektoniske og kulturhistoriske verdiar blir varetekne i tråd med etablerte verneplanar. Rehabilitering av bygningsmassen er ein sentral del av Stortingets ansvar. Arbeidet med rehabilitering av tilbygget mot Akersgata er vidareført i tråd med tidlegare vedtak. Prosjektet skal sikre tilfredsstillande teknisk standard, varetaking av verneverdiane og funksjonelle og sikre arbeidsforhold, og er eitt av dei sentrale investeringsprosjekta for Stortinget i åra framover.
Stortingets administrasjon skal utvikle verksemda gjennom god leiing, aktivt medarbeidarskap og målretta verksemdsstyring. Dette skal styrkje gjennomføringsevna, leggje til rette for læring og forbetring og sikre at ressursane blir nytta effektivt og i tråd med samfunnsoppdraget.
Resultat i 2025
Føringar frå presidentskapet
Presidentskapet gav i 2025 føringar for arbeidet til administrasjonen. Administrasjonen skulle sikre god introduksjon for nye stortingsrepresentantar etter valet og leggje godt til rette for representantar som gjekk ut av Stortinget. Vidare skulle sikkerheits- og beredskapsområdet bli styrkt i lys av eit stadig meir utfordrande trusselbilete. Administrasjonen skulle òg fortsetje arbeidet med å byggje demokratiforståing i befolkninga gjennom målretta kommunikasjon og formidling, forbetre verksemdsstyringa og forvaltinga av dei økonomiske ordningane for representantane, og arbeide for betre tenesteleveransar og ei effektiv og berekraftig drift.
Valåret 2025
2025 var stortingsvalår, noko som prega arbeidet til administrasjonen. Vårhalvåret vart brukt til å starte nødvendige administrative og praktiske førebuingar, samtidig som den løpande parlamentariske verksemda hadde høgt tempo. Administrasjonen hjelpte òg til i innspurten i komiteane og stortingssalen.
Val- og varaportalen vart nytta som digital inngang for informasjon til kandidatar, nye og avtroppande representantar og vararepresentantar, og var tilgjengeleg for alle kandidatar allereie frå sommaren 2025.
I samsvar med Grunnlova er godkjenning av fullmaktene til dei nyvalde representantane ei særleg oppgåve i valår. Den førebuande fullmaktskomiteen gjennomgjekk, med støtte frå sekretariatet, dokumentasjonen som var send over etter vallova. Innstillinga frå fullmaktskomiteen vart behandla av Stortinget i byrjinga av oktober 2025.
Parlamentarisk verksemd
Det parlamentariske arbeidet hadde eit høgt aktivitetsnivå i 2025. I sesjonen 2024–2025 vart det halde 100 møte i Stortinget, komiteane behandla 545 innstillingar, og stortingsrepresentantane stilte 3 234 skriftlege spørsmål til regjeringa. Administrasjonen la til rette for saksbehandling og møteavvikling i tråd med Stortingets forretningsorden, og bidrog til kontinuitet og kvalitet i det parlamentariske arbeidet.
Høyringsverksemda er ein sentral del av arbeidet i komiteane og sikrar brei medverknad og tilgang til relevant kunnskap. I sesjonen 2024–2025 vart det halde 80 munnlege høyringar med til saman 2 360 deltakande instansar. Komiteane fekk i tillegg inn 4 606 skriftlege innspel fordelte på 288 saker. Administrasjonen støtta komiteane i planlegging og gjennomføring av høyringane.
Administrasjonen la òg til rette for det internasjonale arbeidet til stortingsrepresentantane, presidentskapet og komiteane, under dette besøk og reiser, og for arbeidet i Stortingets internasjonale delegasjonar.
Lov- og utvalsarbeid
Ei ny lov om godtgjering og andre ytingar til stortingsrepresentantar (representantytingslova) tredde i kraft 1. oktober 2025. Lova erstatta stortingsgodtgjeringslova av 2016 og byggjer på arbeidet i representantordningsutvalet. Administrasjonen bidrog i førebuing og oppfølging av regelverket og arbeidet med informasjon og rettleiing til representantane.
Administrasjonen varetok òg sekretariatsfunksjonen for fleire utval som er nemnde opp av Stortingets presidentskap, mellom anna eit utval som greier ut Riksrevisjonens deltaking i internasjonal bistandsverksemd, og eit utval som vurderer lovregulering av ordningar for løn og godtgjering for verv og stillingar som er fastsette av Stortinget eller presidentskapet.
Sikkerheit, beredskap og grunnleggjande nasjonale funksjonar
For Stortinget er det identifisert fire grunnleggjande nasjonale funksjonar:
-
Stortingets evne til å gjennomføre parlamentariske vedtak
-
Stortingets evne til å samarbeide med regjeringa
-
Stortingets evne til å kontrollere regjeringa som utøvande makt
-
Stortingets evne til å oppretthalde kommunikasjon med og tillit hos befolkninga
For å førebyggje og handtere hendingar som kan truge desse funksjonane, og for å sikre kontinuitet i kritiske samfunnsfunksjonar, er det etablert eit program for styrkt sikkerheit og beredskap for Stortinget som statsmakt. Programmet skal òg bidra til at tryggingstiltaka blir dimensjonerte for ei alvorleg tryggingspolitisk tid med eit forhøgd trusselnivå i Noreg. Eit forsvarleg tryggingsnivå føreset at Stortingets uavhengigheit og avgjerdsevne kan haldast oppe over tid og gjennom heile krisespekteret.
Aktiv formidling
Ein viktig del av samfunnsoppdraget til Stortingets administrasjon er å formidle kunnskap om Stortingets rolle i demokratiet og informere om Stortingets arbeid og vedtak.
Det organiserte besøks- og formidlingstilbodet omfattar både stadlege og digitale tilbod. I 2025 besøkte om lag 26 700 personar Stortinget fysisk gjennom omvisingar, læringsspel og publikumsarrangement, medan godt over 27 000 deltok i digitale læringsspel.
Stortinget.no er ein sentral kanal for formidling av informasjon om det parlamentariske arbeidet, og hadde i 2025 rundt 4,7 millionar besøk. Stortinget er òg til stades i fleire sosiale medium, med til saman over 208 000 følgjarar.
Digitalisering av den parlamentariske saksbehandlinga
Arbeidet med digitalisering av den parlamentariske saksbehandlinga heldt fram i 2025, gjennom vidareutvikling av ei løysing som støttar saksadministrasjon, møteplanlegging og produksjon av parlamentariske dokument. Det vart i 2025 vedteke å levere løysinga ved fleire mindre delleveransar, og den første leveransen vart ferdiggjort i desember same år.
Forvalting, drift og utvikling av eigedom
Arbeidet med forvalting, drift og utvikling av Stortingets eigedommar vart i 2025 gjennomført med eit langsiktig perspektiv, i tråd med føringane i Stortingets eigedomsstrategi. Utgreiingsarbeidet knytt til rehabilitering av stortingsbygningen sitt tilbygg mot Akersgata gjekk føre seg gjennom året. Statsbygg leverte våren 2025 sin rapport, og Stortinget behandla innstillinga om gjennomføring av forprosjektet. Forprosjektet starta i august 2025 og vil vare fram til sommaren 2027. Arbeidet skal gje grunnlag for vidare vedtak om gjennomføring og innretning av prosjektet.
Strategi, berekraft og verksemdsstyring
I 2025 vart det arbeidd med utvikling av ny strategi for administrasjonen. Det vart òg lagt særleg vekt på vidareutvikling av verksemdsstyringa, under dette internkontroll, operasjonell risiko og avvikshandtering. Internrevisjonen var eit sentralt verkemiddel i dette arbeidet.
Stortingets administrasjon har dei siste åra intensivert arbeidet med å gjere drifta av Stortinget meir berekraftig. Ein viktig del av miljøarbeidet går ut på å leggje til rette for at både tilsette og representantar kan ta miljøvenlege val. Administrasjonen har i 2025 redusert del restavfall og i aukande grad fokusert på ombruk, til dømes gjenbruk av møblar og inventar.
Resultata i 2025 viser samla sett god måloppnåing, men peikar òg på fleire område med behov for vidare utvikling.
Viktige utfordringar
Representantvervet først
Ei sentral utfordring i åra framover er å sikre gode og føreseielege rammer for representantvervet. Krava til kvalitet, tilgjengelegheit og samanheng i administrative tenester aukar, samtidig som det parlamentariske arbeidet blir stadig meir komplekst og tidspresset større. Administrasjonen må vidareutvikle støttefunksjonar, tenester og regelverk slik at dei er relevante, forståelege og tilpassa behova representantane har, både for nye og erfarne representantar.
Å leggje representantvervet til grunn for vidare utvikling av tenestene til administrasjonen krev òg god kommunikasjon, tydelege prioriteringar og evne til kontinuerleg forbetring i tenesteleveransane.
Stortinget skal fungere under alle omstende
Stortinget skal kunne oppretthalde sine grunnleggjande funksjonar og utføre sine viktigaste konstitusjonelle oppgåver under alle omstende. Eit meir alvorleg og samansett tryggings- og trusselbilete inneber at arbeidet med sikkerheit og beredskap må styrkjast ytterlegare. Dette omfattar både organisatoriske og tekniske tiltak, og stiller høge krav til styring, samordning og gjennomføringsevne over tid.
Ei viktig utfordring er å sikre kontinuitet i den parlamentariske verksemda, openheit om det parlamentariske arbeidet, og Stortingets uavhengige rolle. Tiltak innan tryggleik og beredskap må vere dimensjonerte for å handtere heile krisespekteret, utan å svekkje tillit og legitimitet.
Aktiv formidling om Stortingets rolle og verksemd
Eit folkestyre vi har tillit til, føreset at befolkninga har kunnskap om og tillit til Stortinget og det parlamentariske systemet. I ei tid der demokratiet er under press, og informasjonsbiletet er meir fragmentert, er aktiv og målretta formidling ei stadig viktigare oppgåve.
Ei sentral utfordring er å nå ut til ulike målgrupper med korrekt, forståeleg og tilgjengeleg informasjon om Stortingets rolle og verksemd. Dette krev vidareutvikling av både fysiske og digitale formidlingstilbod, og ein medviten balanse mellom openheit, tryggleik og personvern. Besøk til Stortinget er her eit viktig verkemiddel. At folk har tilgang til si eiga nasjonalforsamling, kan bidra til å styrkje forståing, nærleik og tillit til folkestyret.
Ansvarleg forvaltning av Stortinget som institusjon
Stortingets administrasjon har ansvar for å forvalte ressursane til institusjonen på ein forsvarleg og langsiktig måte. Auka omfang av store og fleirårige investeringar, særleg innan eigedomsområdet, stiller høge krav til prioritering, styring og gjennomføringsevne. Dette krev heilskaplege vurderingar av ressursbruk, risiko og konsekvensar.
Forvalting og utvikling av Stortingets bygningsmasse er ein sentral del av dette ansvaret. Arbeidet omfattar både løpande drift og vedlikehald og oppfølging av større eigedomsprosjekt over fleire budsjettår. Prosjekta krev tydelege prioriteringar og må gjennomførast innanfor fastsette rammer for kostnad, kvalitet, tryggleik og vern.
Rehabilitering av stortingsbygningen sitt tilbygg mot Akersgata er eitt av dei mest omfattande eigedomsprosjekta Stortinget står overfor. Prosjektet er ein del av det langsiktige ansvaret for forsvarleg forvaltning av bygningsmassen og illustrerer dei auka krava til styring og gjennomføring i åra framover.
Samstundes krev dette ei vidareutvikling av verksemdsstyring for å sikre ein effektiv og berekraftig ressursbruk som lar seg etterprøve.
Utvikling gjennom aktivt medarbeidarskap og god leiing
Endringar i omverda og i krava til Stortingets verksemd stiller aukande krav til evna organisasjonen har til utvikling og omstilling. Ei viktig utfordring framover er å sikre tilstrekkeleg kompetanse, kapasitet og samhandling på tvers av organisasjonen. Dette føreset aktivt medarbeidarskap, tydeleg leiing og ein kultur for læring og kontinuerleg forbetring.
God leiing og klare prioriteringar er avgjerande for å sikre gjennomføringsevne og for å omsetje overordna føringar til praktisk handling i kvardagen.
Korleis desse utfordringane blir følgde opp, dannar grunnlaget for mål og prioriteringar for 2027.
Mål og prioriteringar i 2027
Mål og prioriteringar for 2027 tek utgangspunkt i presidentskapets føringar og eit meir samansett utfordringsbilete. Programmet for styrkt sikkerheit og beredskap for Stortinget som statsmakt bli vidareført, og skal bidra til å styrkje Stortingets evne til å oppretthalde sine grunnleggjande funksjonar under ulike forhold. Administrasjonen vil i 2027 prioritere ei effektiv og robust verksemd.
Stortingets administrasjon skal i 2027
-
sikre at han legg godt til rette for at representantane kan utøve vervet sitt, gjennom god fagleg rådgjeving og heilskaplege, brukarvenlege tenester. Utvikling av tenestetilbodet skal byggje på behova til representantane og partigruppene
-
styrkje sikkerheit og beredskap for Stortinget som statsmakt, slik at Stortingets parlamentariske funksjonar kan oppretthaldast under alle omstende
-
styrkje demokratiforståinga i befolkninga gjennom aktiv formidling og målretta kommunikasjon om Stortingets rolle og verksemd
-
sikre ei effektiv og berekraftig forvaltning av Stortingets eigedommar, med gode og fleksible arealløysingar tilpassa behova til brukarane. Rehabiliteringa av tilbygget mot Akersgata skal skje innanfor vedtekne rammer
-
sikre utvikling av gode digitale løysingar som varetek behova til brukarane og legg til rette for effektive arbeidsprosessar. Den parlamentariske saksgangen skal bli understøtta av digitale løysingar som gjer saksbehandling og møtegjennomføring sikker og effektiv
-
sikre ei effektiv og berekraftig drift gjennom god styring og kontroll, og styrkje intern kompetanse og kapasitet for å byggje sterke fagmiljø og redusere behovet for bruk av konsulentar
Budsjett for 2027
Stortingets administrasjon jobbar aktivt med effektivisering og kostnadskontroll, og dette vil prege budsjettet og ressursbruken i 2027. Løyvinga skal brukast i samsvar med dei måla og prioriteringane som er omtalte ovanfor. Løyvinga blir fordelt på følgjande postar:
Post 01 Driftsutgifter
Posten omfattar godtgjeringar for stortingsrepresentantar og løn for tilsette, samt utgifter til Stortingets kjøp av varer og tenester.
Post 45 Større utstyrskjøp og vedlikehald, kan overførast
Tildeling på post 45 skal nyttast til å finansiere større investeringar og tiltak knytte til utvikling, vedlikehald og fornying av Stortingets bygningsmasse, tekniske anlegg og digitale løysingar. Dette omfatter bygningsmessige tiltak, IKT-investeringar og utvikling av digitale funksjonar som understøttar verksemda. Rehabilitering av stortingsbygningen sitt tilbygg mot Akersgata blir følgd opp i tråd med vedtak i Stortinget.
Prioriteringane tek utgangspunkt i langtidsplan for arealbruk og investeringar i eigedom, bygg og anlegg, og blir tilpassa dei årlege budsjettrammene.
Posten omfattar investeringar knytte til program for styrkt sikkerheit og beredskap for Stortinget som statsmakt. Satsinga skal styrkje robustheita i kritisk infrastruktur og sikre evna til å oppretthalde parlamentarisk verksemd under ulike scenario, mellom anna gjennom utvikling av fysiske og tekniske løysingar, inkludert sikre kommunikasjonsløysingar og annan sentral IKT-infrastruktur.
Programmet blir vidareført i 2027 og medfører ein auke i løyvinga under posten på om lag 76 mill. kroner samanlikna med Saldert budsjett 2026. Tiltaka går over fleire år, og det vil òg vere behov for investeringar i perioden fram mot 2029.
Post 70 Tilskot til partigruppene
Posten omfattar tilskot frå Stortinget til gruppesekretariata i partia. Tilskotet til kvar av stortingsgruppene er avhengig av representasjonen til partiet på Stortinget.
Post 73 Kontingentar til internasjonale delegasjonar
Posten omfattar kontingentane til Nordisk råd, BSPC, OSSE PA, IPU og AIPA.
Post 74 Reisetilskot til skular
Posten omfattar støtte til søkjarar frå skular som besøkjer Stortinget.
Kap. 3041 Stortinget
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Salsinntekter |
7 610 |
9 990 |
10 000 |
|
03 |
Leigeinntekter |
3 598 |
3 474 |
3 000 |
|
40 |
Sal av leilegheiter |
100 000 |
||
|
Sum kap. 3041 |
11 208 |
13 464 |
113 000 |
Meirinntektsfullmakter
For 2026 ber ein om fullmakt til å overskride løyvinga under kap. 41, post 01 Driftsutgifter, mot tilsvarande meirinntekter under kap. 3041, post 01 Salsinntekter, jf. forslag til romartalsvedtak.
Fullmakt ved sal av fast eigedom
Stortingets administrasjon forvaltar ein eigedomsportefølje som løpande bli vurdert med sikte på effektiv og føremålstenleg ressursbruk. Som del av dette er det aktuelt å selje enkelte pendlarbustader som ikkje lenger er nødvendige for verksemda.
For å kunne gjennomføre slike sal på ein føremålstenleg måte er det behov for fullmakt både til sjølve salet og til å dekkje nødvendige utgifter knytte til gjennomføringa av salet. I tråd med praksis i staten ved sal av fast eigedom bør det setjast ei grense for kor mykje som kan bli selt. Det blir føreslått at fullmakta blir avgrensa til sal av 11 pendlarbustader.
Kap. 42 Stortingets ombodsnemnd for Forsvaret
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
10 671 |
12 320 |
12 920 |
|
75 |
Internasjonale organisasjonar og nettverk |
250 |
466 |
466 |
|
Sum kap. 42 |
10 921 |
12 786 |
13 386 |
Hovudoppgåver og organisering
Den 1. oktober 2021 tredde lov om Stortingets ombudsnemnd for Forsvaret (forsvarsombodslova) i kraft. Lova avløyste instruksen om ombodsmannen og ombodsmannsnemnda, som med få endringar hadde verka sidan 21. april 1952.
Hovudoppgåva til ombodsnemnda er å fremje og beskytte rettane og interessene til Forsvarets personell og Forsvarets veteranar. Gjennom sitt arbeid skal nemnda samtidig søkje å bidra til å effektivisere Forsvaret. Nemnda varetek sitt føremål og mandat gjennom tilsyn, samlingar, møteverksemd og oppfølging av førespurnader til kontoret.
Ombodsnemnda skal vere eit pådrivar- og interesseombod, som skal verke for å ta opp «systemskjevheter, feil og mangler ved regelverk og ellers kritikkverdige forhold på gruppenivå».
Ombodsnemndas kollegium består av forsvarsombodet, som leiar nemnda, ein nestleiar og fem meinige medlemer. Kontoret til nemnda blir i det daglege leia av den administrative leiaren av nemnda, som òg er sekretær for nemnda, og består elles av tre rådgjevarar.
Melding til Stortinget
Ombodsnemnda sender årleg si melding om verksemda, Dokument 5, til Stortinget. Gjenpart av meldinga blir send til Forsvarsdepartementet og Forsvarets leiing og driftseiningar. Nemnda kan òg, ved behov, sende særskilt melding til Stortinget.
Mål og prioriteringar for 2027
Langtidsplanen for forsvarssektoren, Forsvarsløftet, vil vere eit fast referansepunkt for arbeidet til ombodsnemnda òg i 2027. Nemnda er særleg oppteken av at Forsvaret skal sørgje for at nødvendige støttefunksjonar, under dette forlegningar og utstyr, er på plass forut for den planlagde auken i talet på soldatar. Vidare meiner nemnda det er viktig at Forsvaret trener soldatane til krig og rustar dei til dette.
På veteranfeltet vil ombodsnemnda særleg følgje med på regjeringas tiltaksplan for veteranar, som vart publisert i mars 2024, og korleis denne fungerer i praksis. Vidare forventar nemnda at arbeidet med ei eiga veteranlov, som etter planen skal byrjast på i 2026, vil medføre viktige oppfølgingspunkt for nemnda i 2027.
Post 01 Driftsutgifter
Ombodsnemnda reknar tilsyn for å vere si viktigaste arbeidsform, og vil prioritere dette òg i 2027. I tillegg til tilsyn er møteverksemda til nemnda, både som kollegium og når forsvarsombodet opptrer på vegner av nemnda, avgjerande for at nemnda skal ha ei oppdatert verkelegheitsforståing og for at nemnda skal gje dei aktuelle temaa rett prioritet i arbeidet sitt.
Post 75 Internasjonale organisasjonar og nettverk
Deltaking i internasjonalt samarbeid er ei oppgåve som er lagd til ombodsnemnda i lov om Stortingets ombodsnemnd for Forsvaret. Nemnda ønskjer å lære om forhold blant ombodsordningane i allierte land som kan kome norske soldatar til nytte. Det internasjonale samarbeidet har til dømes inspirert nemnda til å arbeide for å få greidd ut ei eiga veteranlov i Noreg, slik dei har i Canada og Nederland. Vidare opplever nemnda at mange nasjonar er interesserte i å lære meir om det norske forsvaret. Arbeidet mot mobbing og seksuell trakassering, kjønnsnøytral verneplikt og soldatrepresentasjon (tillitsvaltordninga) er sentrale stikkord. Nemnda ønskjer òg å gjere seg kjend med utfordringar som nemnda kan vere med på å løyse, slik at ein er med på å legge så godt som mogleg til rette for interoperabilitet (multinasjonale operasjonar). Kontakten med den militære ombodsordninga i Ukraina og den erfaringslæringa dette medfører, er viktig i så måte. Nemnda ønskjer å delta i internasjonalt samarbeid som kollegium i større grad enn tidlegare.
Kap. 43 Stortingets ombod for kontroll med forvaltninga
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
121 945 |
122 747 |
132 228 |
|
Sum kap. 43 |
121 945 |
122 747 |
132 228 |
Hovudoppgåver og organisering
Sivilombodets formål og oppgåver følgjer av lov om Stortingets ombod for kontroll med forvaltninga av 18. juni 2021. Sivilombodet er valt av Stortinget for ein periode på fire år.
Som tillitsvald for Stortinget skal Sivilombodet føre kontroll med at det i den offentlege forvaltinga ikkje blir gjort urett eller feil mot den enkelte borgaren. Ombodet skal òg bidra til at forvaltinga respekterer og sikrar menneskerettane. Desse oppgåvene blir først og fremst varetekne gjennom undersøkingar og behandling av klager frå enkeltpersonar, organisasjonar og selskap. Ombodet står fritt til å ta opp dei spørsmåla det meiner er av interesse, og kan setje i verk saker av eige tiltak. Slike undersøkingar er i hovudsak baserte på kjennskap til forhold i forvaltinga som det kan vere grunn til å ta opp særskild.
Sivilombodet er òg nasjonal førebyggjande mekanisme for førebygging av tortur og anna gruvsam, umenneskeleg eller nedverdigande behandling eller straff. Vidare søkjer ombodet å hindre urett gjennom ulike kommunikasjonstiltak, slik som føredragsverksemd. Gjennom meldingane sine til Stortinget gjev Sivilombodet informasjon om korleis Grunnlova, lover og Stortingets vedtak i praksis blir anvende i forvaltinga, og om verksemda som følgjer av førebyggingsmandatet.
Kontora til ombodet er organiserte i tre avdelingar som behandlar klagesaker innan ulike rettsområde: ei allmenn avdeling, ei eining for førebygging av tortur og ei administrasjonsavdeling.
Rapport for 2025
I 2025 hadde Sivilombodet som mål å avdekkje urett frå forvaltninga, dele kunnskap og resultat av funna sine, og følgje opp at utsegnene og rapportane deira fører til endring. Ei spesiell satsing har vore rettstryggleiken for innbyggjarane i møte med digital forvalting. Manglande tilgang til digitale tenester kan gjere det svært tungvint og vanskeleg å få sentrale velferdstenester. Etter kvart som stadig fleire tenester blitt digitaliserte, vil avstanden mellom dei som kan bruke tenestene, og dei som ikkje kan, auke.
I 2025 arbeidde dei òg med å undersøkje korleis kunstig intelligens kan brukast til å støtte klagesaksbehandlinga til og interne prosesser hos ombodet, gjeve at det kan skje på ein trygg og sikker måte.
Årsmeldinga for 2025 vart overlevert Stortinget 25. mars 2026. Sivilombodets årsmelding i Dok. 4 (2025–2026) gjer greie for hovudinntrykk frå klagesaksbehandlinga i 2025. I dokumentet omtaler dei òg enkelte utviklingstrekk i forvaltninga baserte på sine meir generelle erfaringar, og orienterer om drifta av verksemda. Årsmeldinga inkluderer òg Sivilombodets førebyggingseining og gjev ein nærmare omtale av førebyggingsarbeidet i 2025.
Klagesaksbehandling
Det kom inn 6 190 saker til Sivilombodet i 2025. Det er 1 192 saker meir enn det allereie svært høge nivået i 2024. Dei to siste åra har saksmengda auka med 43 prosent. Den vedvarande høge saksmengda har likevel resultert i stabilt høg saksavvikling, både for saker dei har gått vidare med, og saker som blir avslutta av formelle eller andre grunnar. I 2025 har dei samtidig klart å halde på den låge saksbehandlingstida, trass i det aukande klagenivået.
Gjeve den store auken i talet på klager jobbar ombodet målbevisst med å leggje til rette for at dei likevel har kapasitet til å gå vidare med flest mogleg av dei klagene som det er viktig å undersøkje. Det inkluderer undersøkingar på eige initiativ.
25 saker vart tekne opp på eige initiativ i 2025. Desse sakene er ofte ressurskrevjande, men viktige.
Område der Sivilombodet har sett ein stor auke i talet på klager, er trygd og bidrag, politi og påtalemyndigheit, helse- og omsorgstenester, utlendingssaker og barnevern. Innbyggjarane klager mest på kommunar, statsforvaltarar, Nav, utlendingsmyndigheitene og politi- og påtalemyndigheit.
Kring 30 prosent av alle klagene ombodet får, dreier seg om lang saksbehandlingstid. I 2025 varsla dei Stortinget i ei særskild melding om lange saksbehandlingstider og manglande svar frå forvaltinga.
Det vart avslutta 6 147 saker i 2025. Av desse vart 14 prosent følgde opp vidare av Sivilombodet, 35 prosent avslutta etter ei vurdering av klaga og 46 prosent avviste av formelle grunnar. Mange klager oppfyller ikkje vilkåra i sivilombodslova. Det kan vere at klaga ikkje er ferdigbehandla i forvaltinga, at klagefristen har gått ut, eller at saka er utanfor Sivilombodets arbeidsområde.
I 2025 enda rundt 90 prosent av dei skriftlege undersøkingane anten med kritikk frå Sivilombodet eller ved at saka ordna seg undervegs.
Sivilombodet viser som regel vidare til rett instans når klagaren ikkje har nytta seg av alle moglegheitene til å klage i forvaltinga. Dette var tilfellet i 1 996 klager i 2025, eller ca. 32 prosent av alle avslutta saker. Det inneber at ombodet har brukt ein god del av kapasiteten sin på slike tilvisingar.
Sivilombodets førebyggingsarbeid
Førebyggingseininga mot tortur og umenneskeleg behandling ved fridomskrenking vart oppretta i 2014, i tråd med tilleggsprotokollen til FNs torturkonvensjon (OPCAT). Førebyggingseininga har åtgang til å besøkje alle stader der personar har fått fridomen sin teken frå seg, for å førebyggje tortur og anna gruvsam, umenneskeleg eller nedverdigande behandling eller straff.
I 2025 har førebyggingseininga gjennomført ni besøk til stader der menneske har fått fridomen sin teken frå seg: seks fengsel, to sjukehus og eitt besøk til Politiets utlendingsinternat.
På bakgrunn av fleire alvorlege funn dei seinaste åra leverte Sivilombodet ei særskild melding om innlåsing og faktisk isolasjon i fengsla til Stortinget i mars 2025. Det er alvorleg at utviklinga går i feil retning, og at mange innsette i store delar av døgnet oppheld seg aleine på cella.
I 2025 undersøkte Sivilombodet òg bruken av sikkerheitsceller ved fem høgsikkerheitsfengsel for vaksne og eitt ungdomsfengsel. Eitt av hovudfunna er at utforminga av cella i seg sjølv utgjer ein risiko for krenking av forbodet mot umenneskeleg og nedverdigande behandling. Bruken av sikkerheitscelle er særleg alvorleg når det er barn som blir plasserte der. Ved Ungdomseining vest avdekte Sivilombodet at i nesten alle vedtaka dei undersøkte, viste ungdomseininga til reglane som gjeld for vaksne, og ikkje dei særleg strenge reglane som gjeld for barn. Det er alvorleg at fengselet plasserer mindreårige på sikkerheitscelle basert på feil vilkår.
Som oppfølging av ei svært alvorleg sak som Sivilombodet undersøkte frå Sykehuset Østfold i 2024, starta førebyggingseininga i 2025 ei tematisk undersøking av bruk av mekaniske tvangsmiddel i psykisk helsevern. Bruken av mekaniske tvangsmiddel er eit svært inngripande tiltak, med høg risiko for krenking av dei grunnleggjande rettane til pasienten. For å undersøkje om det har skjedd ei betring på området besøkte eininga i 2025 to sjukehus, og dei vil gjennomføre minst fire besøk til sjukehus i 2026.
I løpet av året har førebyggingseininga gjennomført regelmessige møte med det rådgjevande utvalet sitt, og dei har hatt tett dialog med relevante fagmiljø og organisasjonar. Dei har òg halde oppe eit godt samarbeid med førebyggingseiningane i Norden og Europa, gjennom aktiv deltaking på både digitale og fysiske møte.
Menneskerettsarbeid
Sivilombodet behandlar jamleg klagesaker som gjeld Noregs menneskerettslege forpliktingar. I 2025 prioriterte ombodet framleis saker som gjeld rettane for barn. I ei sak om tvangsoverføring av ein innsett til fengsel med høgt sikkerheitsnivå, der den innsette hadde ei dotter, konkluderte ombodet med at det ikkje var gjort ei konkret og grundig vurdering av om omsynet til det beste for barnet tilsa at overføringa ikkje burde finne stad. Ombodet har òg hatt fleire saker om skulebytte, der vurderinga frå statsforvaltaren av det beste for barnet har vorten kritisert. I tillegg har ombodet teke opp med Kunnskapsdepartementet at reglane i privatskulelova om avgrensingar i retten til skuleskyss for elevar som går på ein privatskule på grunn av ei funksjonshindring, kan kome i konflikt med FNs barnekonvensjon og FNs konvensjon om rettane til menneske med nedsett funksjonsevne (CRPD).
Ombodet har òg behandla andre saker knytte til CRPD. Dette gjeld mellom anna saker om tilrettelegging og ikkje-diskriminering i møte med offentleg forvaltning, der ombodet har understreka at staten har plikt til å sikre at personar med nedsett funksjonsevne får reell tilgang til rettane sine, på lik linje med andre. Ombodet har mellom anna behandla ei sak om diskriminering av personar med funksjonsnedsettingar på grunn av manglande tilgang til elektronisk identifikasjon (eID) på høgste sikkerheitsnivå. Av andre saker der menneskerettar har vore sentrale, kan nemnast ei sak om kva åtgang arbeidsgjevarar har til å avgrense ytringsfridomen for arbeidstakarar i arbeidstida.
Mål og budsjett for 2027
Sivilombodets to mandat er fastsette i lov, og verksemda har difor stabile føringar for kva hovudmål som skal nåast kvart år. Ein stor del av verksemda til ombodet går årleg ut på å gjennomføre undersøkingar og gjere rettslege vurderingar av utvalde spørsmål. I fleire år har det vore eit mål at ombodet skal prioritere arbeidsinnsatsen der han får størst betydning. Dette vil òg vere av vesentleg betydning framover, og er reflektert i strategi- og plandokument.
Konsekvensjusteringar
Budsjettet for 2027 er konsekvensjustert ved å vidareføre nivået frå 2026 og justere for prisvekst og varige kostnader frå tidlegare tiltak. Dette inneber fleire oppjusteringar i driftsramma. Prisvekst er lagd inn i tråd med Finansdepartementets satsar, og utgjer ei nødvendig justering av driftskostnadene.
Kostnadsaukar som følgje av tidlegare disposisjonar, inkludert lisens- og driftskostnader knytte til tilkopling til Nasjonalt avgrensa nett (NBN), blir vidareførte som varige utgifter i 2027. Det same gjeld auka kostnader til mobilabonnement som følgje av innføring av tenestetelefonar i 2026. Fleire tilsette i førebyggingseininga, noko som vart løyvd for 2025, fører til auka aktivitet som inkluderer auka reisekostnader og fleire besøk på institusjonar i heile landet.
Digitale fagressursar har hatt betydeleg prisvekst, spesielt innan juridiske abonnement og databasar, og driftsbudsjettet blir difor konsekvensjustert. Det same gjeld kostnader knytte til ny IKT-drift, som er forventa å bli høgare enn nivået i dag, og blir vidareført som ein varig auke.
Nye satsingar
For 2027 blir det fremja éi hovudsatsing: konkurransedyktige vilkår for tilsette. For å sikre at Sivilombodet kan rekruttere og behalde høgt kvalifisert juridisk kompetanse i ein krevjande arbeidsmarknad, blir det føreslått ei varig styrking av budsjettet knytt til dette.
Ordninga med Stortingets ombod byggjer på at forvaltinga følgjer Sivilombodets vurderingar, sidan dei ikkje har instruksjonsmyndigheit. Dette føreset høg juridisk kompetanse, og at dei klarer å rekruttere og halde på svært dyktige juristar.
Likevel har Sivilombodet blant dei lågaste gjennomsnittsløningane for juristar i staten (sjette lågast av 25). Sjølv om målet ikkje er å konkurrere med privat sektor, opplever ombodet at offentleg forvalting løner juridisk spisskompetanse betydeleg høgare enn dei. Det gjer det vanskeleg å halde på erfarne saksbehandlarar og samtidig vanskeleg å trekkje til seg erfarne juristar, òg frå det offentlege.
Det blir føreslått ei samla satsing på 6,5 millionar kroner for å sikre at verksemda kan tilby vilkår som står i rimeleg forhold til samanliknbare statlege verksemder.
Post 01 Driftsutgifter
Budsjettveksten kjem som følgje av ein kombinasjon av prisvekst, konsekvensjusteringar og nye satsingar. Posten omfattar lønsutgifter og utgifter til Sivilombodets kjøp av varer og tenester.
Kap. 44 Stortingets kontrollutval for etterretnings-, overvakings- og tryggingsteneste
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
52 254 |
52 457 |
54 127 |
|
Sum kap. 44 |
52 254 |
52 457 |
54 127 |
Stortingets kontrollutval for etterretnings-, overvakings- og tryggingsteneste (EOS-utvalet) er eit permanent utval, oppretta av Stortinget i 1996. Utvalet har sju medlemmer. Medlemmene blir valde for eit tidsrom på inntil fire år av Stortinget i plenum. Medlemene kan nemnast opp att etter innstilling av Stortingets presidentskap éin gong.
Hovudoppgåver
EOS-utvalet skal føre regelmessig kontroll med etterretnings-, overvakings- og tryggingsteneste (EOS-tenestene) som blir utført i den sivile og militære forvaltinga. Oppgåvene til kontrollutvalet er å gjennomføre inspeksjonar, undersøkje klager og ta opp saker av eige tiltak som utvalet ut frå føremålet finn det rett å behandle. Hovudføremålet er å vareta rettstryggleiken for den enkelte og sjå til at tenestene respekterer menneskerettane. Det blir årleg gjeve ei ugradert melding til Stortinget om verksemda til utvalet. Ugraderte særskilde meldingar blir gjevne ved behov.
Rapport for 2025
Utvalet har i 2025 gjennomført 18 inspeksjonar. Flest inspeksjonar har vore gjennomførte i PST og E-tenesta. Nokre inspeksjonar var retta mot fleire tenester. Utvalet har hatt åtte interne utvalsmøte i tillegg til interne arbeidsmøte i tilknyting til inspeksjonar.
I 2025 tok utvalet opp 26 saker av eige tiltak. Sakene er hovudsakeleg funn frå inspeksjonane utvalet har gjort.
Utvalet undersøkjer klager frå enkeltpersonar og organisasjonar. Utvalet tok 38 klager til behandling i 2025. Utvalet har på formelt grunnlag avvist nokre klagesaker, mellom anna fordi forholdet fell utanfor kontrollområdet til utvalet. Klager og førespurnader som fell innanfor kontrollområdet til utvalet, blir undersøkte i den tenesta eller dei tenestene som klaga rettar seg mot. Utvalet praktiserer generelt sett ein låg terskel for å behandle klagesaker.
Utvalet meiner at ressursbruken har vore effektiv i 2025. Samla sett er utvalet fornøgd med resultat og måloppnåing i 2025.
Nærmare opplysningar om verksemda er gjevne i årsmeldinga frå utvalet for 2025 (Dokument 7:1 (2025–2026), og i ei melding om ulovleg lagring av data ved E-tenesta sin bruk av metoden tilrettelagd innhenting (TI), gjeven til Stortinget 12. november 2025.
Mål for 2027
Den faglege verksemda til utvalet blir i hovudsak styrt av kva som kjem fram gjennom inspeksjonsverksemda og klagesaker, og av dei vedtaka Stortinget fattar ved behandlinga av årsmeldingar og særskilde meldingar frå utvalet. I tillegg tek utvalet opp saker på bakgrunn av opplysningar som kjem fram i offentlegheita.
Rammene for verksemda til utvalet er fastsette i lov om kontroll med etterretnings-, overvåkings- og sikkerhetstjeneste (EOS-kontrollova). I samsvar med EOS-kontrollova § 7 andre ledd skal den årlege tilsynsverksemda til utvalet bli gjennomført ut frå behov og minst omfatte fleire inspeksjonar årleg av E-tenesta sentralt, NSM, PST sentralt og Forsvarets tryggingsavdeling. Vidare skal utvalet utføre ein årleg inspeksjon av PST-einingar i minst to politidistrikt, og av minst éin av stasjonane til E-tenesta eller etterretnings-/tryggingsteneste ved militære stabar og avdelingar. I tillegg er utvalet pålagt å ha minst éin årleg inspeksjon hos høvesvis Nordenfjeldske etterretningsregiment og Forsvarets spesialstyrkar. Utvalet kan òg undersøkje bistanden politiet gjev PST eller andre delar av forvaltinga om det er nødvendig ut frå kontrolloppgåva. Overordna påtalemyndigheit, det vil seie statsadvokatane og Riksadvokaten, er unnateken frå kontrollområdet.
Utvalet vil òg i 2027 gjennomføre inspeksjonar i samsvar med krava, i tillegg til å behandle innkomne klagesaker og av eige tiltak undersøkje saker i EOS-tenestene.
Post 01 Driftsutgifter
Posten omfattar godtgjering til medlemene i utvalet og løn til dei tilsette i sekretariatet, og utgifter til kjøp av varer og tenester for utvalet.
Kap. 45 Noregs institusjon for menneskerettar
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
31 721 |
35 793 |
39 124 |
|
Sum kap. 45 |
31 721 |
35 793 |
39 124 |
Hovudoppgåver og organisering
Noregs institusjon for menneskerettar (NIM) vart oppretta 1. juli 2015 som eit organ organisatorisk lagt under Stortinget. Føremålet og oppgåvene til institusjonen følgjer av lov om Norges institusjon for menneskerettigheter av 22. mai 2015 nr. 33 (NIM-lova). NIM blir leia av eit styre og ein direktør. Styret har det overordna ansvaret for den faglege verksemda, økonomien og drifta til den nasjonale institusjonen. Stortinget vel styre, mens styret utnemner direktør. Styret er valt for ein periode på fire år, mens direktøren er tilsett for ein periode på seks år. I juni 2025 ble Kai Spurkland tilsett som direktør for perioden juni 2025–mai 2031.
NIM skal bidra til å styrkje gjennomføringa av menneskerettane, særleg ved å overvake og rapportere om kva stilling menneskerettane har i Noreg. Dette inneber å leggje fram tilrådingar for å sikre at Noreg oppfyller dei menneskerettslege forpliktingane sine og gje råd til Stortinget, regjeringa, Sametinget og andre offentlege organ og private aktørar om gjennomføringa av menneskerettane. NIM skal òg informere om menneskerettane, medrekna å rettleie enkeltpersonar om nasjonale og internasjonale klageordningar, fremje opplæring, utdanning og forsking på menneskerettane, leggje til rette for samarbeid med relevante offentlege organ og andre aktørar som arbeider med menneskerettane, og delta i internasjonalt samarbeid for å fremje og beskytte menneskerettane. NIM skal ikkje prøve enkeltsaker om krenking av menneskerettar. Stortinget har føresett at institusjonen skal vere samlokalisert med og administrativt knytt til Sivilombodet.
Rapport for 2025
Det følgjer av NIM-lova at NIM årleg skal gje ei melding til Stortinget om verksemda til institusjonen og utviklinga av menneskerettssituasjonen i Noreg. Årsmeldinga, Dokument 6 (2025–2026), vart levert til Stortinget 25. mars 2026. I meldinga gjev NIM tilrådingar på nokre område der dei meiner norsk lovgjeving eller praksis kan bryte med menneskerettane, område det er rom for forbetring på eller område der det er særlege utfordringar som styresmaktene bør vere merksame på.
Mål og budsjett for 2027
NIM har eit breitt mandat, då menneskerettane har betyding for nær sagt alle rettsområde. Det betyr at NIM må jobbe innanfor ei heil rekkje felt og ha tilsvarande brei kunnskap i organisasjonen. Det breie mandatet gjev NIM eit unikt høve til å følgje det store biletet og skape dialog med dei ulike menneskerettsaktørane. I NIMs strategi for 2026–2029 er det sett overordna mål om å vere ein sterk fagleg rådgjevar, brubyggjar, vaktbikkje og formidlar. Strategien definerer òg prioriterte fokusområde for strategiperioden. Strategien blir supplert av ein årleg aktivitetsplan som definerer konkrete prioriteringar.
I 2026 vedtok Stortinget ei endring i NIM-lova § 3 og gav NIM ansvaret for å vere eit overvakingsorgan etter Europarådets konvensjon om førebygging og motarbeiding av vald mot kvinner og vald i nære relasjonar, artikkel 10, og Europarådets konvensjon om tiltak mot menneskehandel, artikkel 29 nr. 4.
Med dette utvida mandatet følgjer det eit behov for tilstrekkelege budsjettløyvingar som sikrar at tilleggsoppgåvene ikkje går ut over mandatutøving på andre område. I budsjettforslaget for 2027 er det lagt inn midlar til drift og løn for denne funksjonen.
Måla som blir følgde opp i 2027, er å:
-
utvikle overvakingsmekanismen etter Europarådets konvensjon om førebygging og motarbeiding av vald mot kvinner og vald i nære relasjonar og Europarådets konvensjon om tiltak mot menneskehandel
-
bidra til at staten gjer best mogleg menneskerettslege vurderingar ved å gje gode faglege råd i ulike saker som reiser menneskerettsspørsmål
-
førebyggje og hindre menneskerettsbrot
-
bidra til å styrkje kommunane i arbeidet med menneskerettsansvaret deira
-
delta aktivt i prioritert internasjonalt samarbeid og internasjonale rapporteringar
-
fremje kunnskap og bidra inn i den offentlege debatten om menneskerettar
-
arbeide for å nå definerte mål innanfor prioriterte område som strategien omfattar
-
fremje undervisning om menneskerettane til ungdomsskular og vidaregåande skular
Post 01 Driftsutgifter
Posten omfattar lønsutgifter og utgifter til kjøp av varer og tenester.
Kap. 3045 Noregs institusjon for menneskerettar
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Inntekter |
683 |
125 |
|
|
Sum kap. 3045 |
683 |
125 |
Post 01 Driftsutgifter
Posten omfattar tilskot frå Noregs forskningsråd til prosjekt med offentleg-PHD.
Kap. 51 Riksrevisjonen
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
697 299 |
679 801 |
682 636 |
|
21 |
Spesielle driftsutgifter |
5 000 |
5 000 |
|
|
22 |
Riksrevisjonens eiga bistandsverksemd |
11 500 |
||
|
75 |
Internasjonale organisasjonar og nettverk |
29 791 |
30 863 |
30 863 |
|
Sum kap. 51 |
727 090 |
715 664 |
729 999 |
Hovudoppgåver og organisering
Riksrevisjonen blir leia av eit kollegium som består av fem riksrevisorar. Stortinget vel riksrevisorar til kollegiet for fire år om gangen. Riksrevisjonens føremål, oppgåver og rammevilkår følgjer av lov om Riksrevisjonen (riksrevisjonslova) av 13. desember 2024.
Riksrevisjonen er Stortingets revisjons- og kontrollorgan, og skal bidra til den demokratiske kontrollen med at ressursane til staten blir forvalta forsvarleg og i samsvar med Stortingets vedtak og føresetnader, jf. riksrevisjonslova § 1.
I tråd med riksrevisjonslova utfører Riksrevisjonen rekneskapsrevisjon (kapittel 4), forvaltningsrevisjon og revisjon av statens eigarstyring (kapittel 5).
Riksrevisjonen består av sju avdelingar, fire stabar for høvesvis styring, kommunikasjon, internasjonalt arbeid og juridiske tenester, og ein internrevisjon. Det er fem avdelingar som jobbar med revisjon, ei avdeling for metodestøtte og ei administrasjonsavdeling. Hovudkontoret ligg i Oslo, og Riksrevisjonen har òg regionalt nærvær med kontor i Tromsø, Bodø, Trondheim, Bergen og Kristiansand, og på Hamar.
Riksrevisjonens visjon for planperioden 2025–2027 er «Revisjon til nytte for morgondagens samfunn». Det er definert fire strategiske mål:
-
Vi er relevante og gir meirverdi
-
Vi leverer revisjon av høg kvalitet
-
Vi er ein effektiv organisasjon
-
Vi er aktive og tilgjengelege i samfunnsdialogen
Rapport 2025
Revisjonar og undersøkingar
Riksrevisjonen rapporterer årleg til Stortinget om revisjonen av statsrekneskapen og alle verksemdsrekneskapar som inngår i statsrekneskapen, i Dokument 1. I 2025 har Riksrevisjonen revidert statsrekneskapen og 230 årsrekneskapar for departement, statlege verksemder og fond. Dette inkluderer årsrekneskapen for Sametinget. Av desse årsrekneskapane var 220 rekneskapar i alt det vesentlege riktige, mens 10 rekneskapar hadde feil og manglar. I tillegg rapporterte Riksrevisjonen to nye saker med kritikk med utgangspunkt i revisjon av årsrekneskapane. For 2025 la Riksrevisjonen for første gong fram økonomiske analysar, som vil bli ein viktig del av den årlege gjennomgangen av statsrekneskapen.
Dokument 1 (2025–2026) inneheldt òg fem revisjonar av disposisjonane, dvs. kontroll av at statlege verksemder bruker pengane slik Stortinget har bestemt, og at dei følgjer lover og reglar. I tillegg vart tre revisjonar av disposisjonane rapporterte i Dokument 3-serien.
Riksrevisjonen har vidare rapportert 14 forvaltningsrevisjonar til Stortinget i 2025, og av dei vart to revisjonar vurderte som sterk kritikkverdige, seks revisjonar vart vurderte som kritikkverdige, mens fem revisjonar vart vurderte som ikkje tilfredsstillande. Riksrevisjonen har òg følgt opp 20 tidlegare revisjonar av disposisjonar og forvaltningsrevisjonar, der oppfølginga i 18 saker vart avslutta, mens to saker blir følgde vidare. I tillegg har Riksrevisjonen undersøkt om statsrådane varetek statens eigarinteresser i samsvar med Stortingets vedtak og føresetnader. Basert på risiko- og vesentlegheitsvurdering er fire saker rapporterte i 2025.
Innretning på revisjonane følgjer rammeverket for strategiske prioriteringar av revisjonsoppgåver, som vart vedteke i riksrevisorkollegiet i 2022. Føremålet med overordna styringssignal er å bidra til at saker som blir fremja for Stortinget, tek opp dei aller viktigaste temaa for det norske samfunnet.
Måloppnåinga innan dei strategiske måla
I samband med behandlinga av Dokument 2 (2024–2025), Riksrevisjonens årsrapport, uttalte kontroll- og konstitusjonskomiteen at Riksrevisjonen har utført sitt arbeid i tråd med Stortingets forventningar og på ein måte som har gjort det mogleg for komiteen og Stortinget effektivt å ettergå oppfølginga frå regjeringa og forvaltinga av dei vedtaka Stortinget har gjort. Årlege brukarundersøkingar viser at òg forvaltinga opplever at revisjonen er relevant og nyttig, og blir brukt til konkrete forbetringar. Tilbakemeldingane er gjennomgåande gode, og variasjonane er små frå år til år. Opplevd nytte ligg stabilt høgt dei siste åra. Dette gjeld både for finansiell revisjon og forvaltingsrevisjonen.
Riksrevisjonen gjennomfører regelmessig kontroll for å vurdere om kvalitetssikringssystemet fungerer, og at standardar og retningslinjer for revisjon blir etterlevde. Kontrollen som vart gjennomført hausten 2025, viser at Riksrevisjonen har gjennomgåande høg kvalitet på revisjonane, og at standardar og retningslinjer i stor grad blir etterlevde. Dette gjeld særleg for forvaltings- og etterlevingsrevisjon. Sjølv om det framleis er nokre utfordringar i finansiell revisjon, viser kontrollen at det er ei positiv utvikling samanlikna med 2022, då dette sist vart gjennomført.
Riksrevisjonen har gjennom fleire år omprioritert midlar frå drift til investering i utviklingstiltak. For å mogleggjere Riksrevisjonens strategi og utnytte teknologiske moglegheiter var det behov for ei større satsing. Det vart difor gjennomført eit handlingsromprosjekt i 2024, som identifiserte smartare måtar å jobbe på og andre effektiviseringstiltak som kan redusere driftskostnader og frigjere arbeidskraft til dei prioriterte oppgåvene i ny strategisk plan. Ingen tilsette skal seiast opp. Gevinstane skal i størst mogleg grad bli tekne ut gjennom naturleg avgang og ved å unngå nyrekruttering der det ikkje er eit klart behov. Gevinstane blir disponerte gjennom eit forpliktande langtidsbudsjett for investering i kompetanse og teknologi, ein langtidsprognose med start i 2025 til 2031.
I 2025 vart Riksrevisjonen omtalt kring 5 500 gonger i media. Det er Riksrevisjonens konklusjonar og kritikk dei fleste medieomtaler tek utgangspunkt i. Når ei ny undersøking blir offentleggjort, gjev det ofte brei medieomtale dei første dagane, men mange undersøkingar blir òg brukte i mediesaker over tid. Det blir difor vurdert at undersøkingane blir opplevde som aktuelle og relevante bidrag til samfunnsdebatten. Riksrevisjonen har elles delteke på ei rekkje fagkonferansar i 2025 for å formidle resultat av undersøkinga til fagmiljø som kan ha nytte av det. Riksrevisjonen inviterte for tredje gong til forbetringskonferansen i november 2025, der søkjelyset vart sett på behovet for meir arbeidskraft.
Internasjonalt engasjement
Riksrevisjonen er ein aktiv medlem i verdsorganisasjonen for riksrevisjonar, INTOSAI (International Organization of Supreme Audit Institutions), som utviklar standardar og felles internasjonalt rammeverk for offentleg revisjon, bidreg til kompetansedeling og arbeider for riksrevisjonar si uavhengigheit. Leiaren av Riksrevisjonens kollegium er medlem av styret i INTOSAI i kraft av å vere styreleiar i INTOSAI Development Initiative (IDI). Vidare deltek representantar frå Riksrevisjonen i komitear og arbeidsgrupper som er særleg relevante, og ein ekspedisjonssjef frå Riksrevisjonen leiar koordineringsorganet for standardutvikling. Samarbeid med nordiske riksrevisjonar har òg vore prioritert i 2025, med årleg nordisk riksrevisormøte.
I 2025 har Riksrevisjonen vidareført det bilaterale institusjonelle samarbeidet med riksrevisjonane i Nord-Makedonia, Namibia, Uganda og Albania. Riksrevisjonen har fortsett den regionale forankringa gjennom eit nært samarbeid med organisasjonen for engelskspråklege riksrevisjonar i det sørlege Afrika – AFROSAI-E. Vidare har Riksrevisjonen bidrege til etablering og opplæring av einingar for IT-revisjon/IT-revisjonsteam i fleire riksrevisjonar i samarbeidslanda. I 2025 brukte Riksrevisjonen 11,5 millionar kroner på utviklingssamarbeid, mot 11,3 millionar kroner i 2024. Tala blir rapporterte årleg til Development Assistant Committee (DAC) i OECD.
Riksrevisjonen er vertskap for INTOSAI Development Initiative (IDI), som har som mål å styrkje riksrevisjonar i utviklingsland.
Riksrevisjonen har orientert Stortinget om verksemda i 2025 i Dokument 2 (2025–2026).
Mål og budsjett for 2027
Riksrevisjonen planlegg å gjennomføre revisjonsoppgåver og levere undersøkingar i om lag same omfang som i 2026. I tillegg til årleg pålagde, faste revisjonsoppgåver som finansiell revisjon vil Riksrevisjonen gjennomføre ei rekkje forvaltingsrevisjonar og revisjonar av disposisjonane, og gjennomføre analyse av statsrekneskapen. Riksrevisjonen skal òg bidra med forvaltings- og etterlevingsrevisjon etter avtale med Sametinget, der erfaringane frå oppstartsåret 2026 vil leggje eit godt grunnlag for gjennomføring i 2027.
Ved behandlinga av ny lov for Riksrevisjonen vedtok Stortinget at det skulle setjast ned eit utval for å vurdere Riksrevisjonens internasjonale bistandsverksemd. Rapporten frå utvalet er behandla i Innst. 437 S (2025–2026), der fleirtalet «mener det er riktig at Riksrevisjonens bilaterale revisjonsbistand beholdes i Riksrevisjonen. Samtidig mener flertallet at det er behov for en klargjøring, og at dette bør gjøres ved at den internasjonale revisjonsbistanden får en egen budsjettpost i statsbudsjettet under Riksrevisjonens budsjettkapittel, og at dette eventuelt også må gjelde for vertslandstilskuddet for IDI.»
Ut frå dette blir det føreslått oppretta ein eigen post 22, Riksrevisjonens eiga bistandsverksemd. Kap. 51, post 75 har berre vore brukt til vertslandstilskotet til IDI, og denne praksisen blir vidareført. I 2027 blir det lagt opp til at arbeidet held fram på same nivå som dei seinare åra, og at det blir vedteken ein plan for den vidare utviklinga av Riksrevisjonens eigen bistandsverksemd.
I 2027 vil Riksrevisjonen setje opp ny skyplattform og utvikle og implementere dei forskjellige komponentane i denne sky- og informasjonsplattforma, samtidig som eldre tekniske løysingar vil bli fasa ut. Riksrevisjonen vil vidare utvikle og implementere tenester i plattforma, både på eigne serverar og i sky. I tillegg til satsingsforslaget på ny sky- og informasjonsplattform vil arbeidet med å ta i bruk kunstig intelligens (KI), både i revisjonsarbeidet og i utviklinga av organisasjonen, vere eit sentralt utviklingstiltak framover.
Det er vedteken ein ambisiøs KI-strategi, og innan 2027 skal Riksrevisjonen vere etablert som eit leiande miljø for revisjon av kunstig intelligens innan statleg sektor. Som ledd i dette arbeidet har Riksrevisjonen inngått ein partnarskap med NTNU og Norwegian Open AI Lab (NAIL). Her finansierer Riksrevisjonen ein doktorgrad, og det er øyremerkt 1,5 millionar kroner til dette i 2027. Finansieringa blir gjeven som eit tilskot over driftsposten.
Riksrevisjonen har investert i eit nytt revisjonsverktøy, der erfaringar frå gjennomføring av pilotar i revisjonar av 2026-rekneskapen blir innarbeidd, slik at dette kan takast i bruk av alle finansielle revisorar i arbeidet med revisjon av 2027-rekneskapen. Det er òg investert i eit kompetansestyringssystem som vil bli teke i bruk fullt ut i 2027. I tillegg vil arbeidet med nytt digitalt verksemdsstyringssystem bli sluttført, og det vil bli teke i bruk i 2027.
Alle desse tiltaka er forventa å bidra til å effektivisere, forbetre og forenkle måten Riksrevisjonen jobbar på. I 2027 vil Riksrevisjonen halde fram med å realisere identifiserte effektiviseringsgevinstar. Dette vil skje parallelt med rekruttering av nødvendig kompetanse for å kunne utnytte og ta i bruk ny teknologi.
Post 01 Driftsutgifter
Posten omfattar lønsutgifter og utgifter til Riksrevisjonens kjøp av varer og tenester, og dekkjer drifta ved hovudkontoret i verksemda, dei seks regionkontora og alle Riksrevisjonens utviklingstiltak. Den særskilde satsinga på teknologi og kompetanse vil krevje noko auka budsjettmidlar i 2027–2028, men er venta å bidra til reduserte kostnader og bemanning over tid. Riksrevisjonens budsjett er mellombels styrkt med 7,5 millionar kroner som følgje av dette.
Post 21 Spesielle driftsutgifter
Posten omfattar løns- og driftsutgifter i Riksrevisjonen og dekkjer bistanden verksemda gjev til forvaltingsrevisjon og kontroll av disposisjonane etter avtale med Sametinget.
Post 22 Riksrevisjonens eiga bistandsverksemd
Budsjettposten omfattar utgifter til kjøp av varer og tenester i samband med Riksrevisjonens internasjonale bistandsverksemd. Posten blir etablert i 2027 på same nivå som bistanden har hatt dei seinare åra, og han blir finansiert ved ein tilsvarande reduksjon i post 01 Driftsutgifter.
Post 75 Internasjonale organisasjonar og nettverk
Budsjettposten gjeld tilskot til drifta av INTOSAI Development Initiative (IDI). IDI er organisert som ei stifting med eit styre og eit sekretariat. IDI har som mål å styrkje offentleg revisjon i utviklingsland, og gjennom dette bidra til godt styresett, utvikling og kamp mot fattigdom. Som vertskap for IDI har leiaren for riksrevisorkollegiet oppgåva som styreleiar i IDI.
IDIs utviklingsprogram får finansiering frå fleire land og organisasjonar. Fleire riksrevisjonar gjev òg støtte til IDI gjennom å låne ut tilsette og å tilby tenestene sine. Tilskotet frå Riksrevisjonen finansierer deler av drifta for IDI i tråd med intensjonen i Innst. S nr. 8 (1998–99).
Kap. 3051 Riksrevisjonen
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
02 |
Refusjon utland |
715 |
300 |
300 |
|
Sum kap. 3051 |
715 |
300 |
300 |
Meirinntektsfullmakter
Riksrevisjonen blir gitt fullmakt til å overskride løyvinga under kap. 51, post 01 Driftsutgifter mot tilsvarande meirinntekter under kap. 3051, post 02 Refusjon utland. jf. forslag til romartalsvedtak.
Kap. 55 Granskingskommisjon for å undersøkje forhold som har vorte aktualiserte gjennom offentleggjeringa av Epstein-dokumenta
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
39 000 |
||
|
Sum kap. 55 |
39 000 |
Stortinget oppnemnde 15. april 2026 ein granskingskommisjon for å undersøkje forhold som har blitt aktualisert gjennom offentleggjeringa av Epstein-dokumentea. Kommisjonen skal bidra til å klargjere det faktiske grunnlaget i saka, og skal avgi endeleg rapport til Stortinget innen 31. januar 2028. Kommisjonen kan ved behov avgi delrapportar undervegs. Forslaget til løyving skal dekkje utgifter til sekretariatet til kommisjonen og øvrige kostnader knytte til gjennomføringa av granskinga.
Programområde 23 Finansadministrasjon
Programkategori 23.10 Finansadministrasjon
Utgifter under programkategori 23.10 fordelte på kapittel
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Kap. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
1600 |
Finansdepartementet |
565 117 |
594 600 |
602 657 |
1,4 |
|
1602 |
Finanstilsynet |
588 805 |
668 979 |
697 364 |
4,2 |
|
1605 |
Direktoratet for forvaltning og økonomistyring |
1 241 504 |
1 215 657 |
1 358 228 |
11,7 |
|
Sum kategori 23.10 |
2 395 426 |
2 479 236 |
2 658 249 |
7,2 |
Kap. 1600 Finansdepartementet
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
474 518 |
484 134 |
494 735 |
|
21 |
Spesielle driftsutgifter, kan overførast |
48 962 |
59 666 |
56 974 |
|
50 |
Forskingssenter |
3 500 |
||
|
71 |
Forsking og allmennopplysning – Noregs forskingsråd |
41 637 |
46 800 |
43 300 |
|
72 |
Norsk Regnskapsstiftelse – utvikling av standardar |
4 000 |
4 148 |
|
|
Sum kap. 1600 |
565 117 |
594 600 |
602 657 |
Hovudoppgåver
Finansdepartementet planlegg og set i verk den økonomiske politikken innanfor dei rammene som regjeringa og Stortinget set. Departementet har ansvar for å sikre ein sunn og berekraftig samfunnsøkonomi, stabil vekst og fornuftig forvalting av verdiane våre. Av dei viktigaste oppgåvene er arbeidet med statsbudsjettet der Finansdepartementet samordnar arbeidet til regjeringa og følgjer opp inntektene og utgiftene til staten gjennom året, arbeidet med skatt og avgift der departementet formar og forvaltar lover og reglar, arbeidet med finansmarknadene der departementet utviklar regelverk og arbeidet med Statens pensjonsfond der departementet formar retningslinjene for investeringane i fondet. Finansdepartementet har òg etatsstyringsansvaret for Skatteetaten, Tolletaten, Statistisk sentralbyrå, Finanstilsynet og Direktoratet for forvaltning og økonomistyring (DFØ).
Rapport for 2025
Formuesforvalting
Departementet rapporterte om forvaltinga av Statens pensjonsfond i 2025 i Meld. St. 7 (2025–2026) Statens pensjonsfond 2026.
Meldinga drøfta mellom anna fleire sider ved strategien for Statens pensjonsfond, og ho gjorde greie for resultata i forvaltinga og arbeidet med ansvarleg forvalting. For Statens pensjonsfond utland (SPU) blei det i meldinga mellom anna gjort greie for den første rapporten frå eit ekspertråd som er oppretta for å gje råd og vurderingar til departementet om investeringsstrategien for fondet, rammeverket for ansvarleg forvalting og oppfølginga av Noregs Bank. Det blei òg gjort greie for ein regelmessig gjennomgang av Noregs Bank si forvalting av SPU. For Statens pensjonsfond Noreg (SPN) blei det greidd ut om endringar i mandatet for forvaltinga av SPN, mellom anna flytande regionvekter basert på justeringsfaktorar. Meldinga inneheld òg analysar av resultata i forvaltinga av SPU og SPN i 2025 og ei brei omtale av arbeidet med ansvarleg forvalting.
Arbeidet med statsbudsjettet og økonomistyring i staten
Finansdepartementet samordnar regjeringa sitt arbeid med statsbudsjettet og førebur avgjerder i regjeringa. Finansdepartementet held fram arbeidet med å forbetre regjeringa sin budsjettprosess, og gjennomfører gradvis endringar som bidreg til målet om at prosessen skal gje eit betre grunnlag for å vurdere samla offentleg ressursbruk og leggje betre til rette for politikkutvikling og prioriteringar over fleire år, jf. omtale av måla i Gul bok 2025. I Gul bok 2027, kap. 8 er det nærare omtale av dette arbeidet.
I statsbudsjettprosessen legg Finansdepartementet vekt på at brukar- og samfunnsmåla skal nåast ved at pengane blir brukte på dei rette tinga (formålseffektivitet) og på rett måte (kostnadseffektivitet). Områdegjennomgangar og andre analysar på utvalde område blir gjort for å få betre kunnskap og deretter leggje betre til rette for prioritering av ressursbruken. I 2025 blei det arbeidd med analysar av helserelaterte ytingar i Folketrygda og av administrative fellestenester i departementa. Finansdepartementet held òg fram arbeidet med å utvikle rammeverket for analysane og leggje til rette for betre produksjon og bruk av data i fleire delar av forvaltinga. DFØ støttar Finansdepartementet i arbeidet.
Finansdepartementet har ansvaret for utgreiingsinstruksen, reglar for samfunnsøkonomiske analysar samt ordninga med ekstern kvalitetssikring av statlege investeringsprosjekt med anslått kostnadsramme over ein fastsett terskelverdi. Rammeverka skal bidra til å betre saksgrunnlaget før det blir fatta offentlege avgjerder. Hausten 2024 blei det fastsett ein ny revidert utgreiingsinstruks. Finansdepartementet arbeidde vidare med fagleg utvikling av metodikk for utgreiing og god prosjektstyring i staten. Prioriterte område har i 2025 vore målretta kurstilbod mot departementa gjennom Departementsakademiet.
Finansdepartementet finansierer eit eige tverrfagleg forskingsprogram, Concept-programmet, som skal utvikle ny kunnskap om tilrettelegging, kvalitetssikring og styring av store statlege investeringsprosjekt. Målet er at konseptvala skal vere gode, at ressursane blir godt utnytta, og at investeringane gjev god effekt. Etter kvart som tidlegare kvalitetssikra prosjekt blir fullført, samlar Concept erfaringsdata som kan samanliknast på tvers av prosjekt og sektorar. Dette kan gje kunnskap og råd til dei som skal ta avgjerder og stå for kvalitetssikring av statlege investeringsprosjekt. Programmet driv i tillegg metodeutvikling, følgjeforsking og formidling av kompetanse til statleg sektor. Forskingsresultata og publikasjonane til Concept-programmet er fritt tilgjengelege på nettsidene til programmet.
Skatte- og avgiftsområdet
Ei av hovudoppgåvene på skatte- og avgiftsområdet er arbeidet med skatte- og avgiftsopplegget i statsbudsjettet. Departementet har greidd ut og utarbeidd dei skatte-, avgifts- og tollforslaga som blei fremja i Prop. 1 LS (2025–2026) Skatter og avgifter 2026.
Ei heilskapleg skattereform
På slutten av 2025 sette Finansdepartementet ned ein skattekommisjon som leverte tilrådingane sine 24. juni 2026. Kommisjonen blei beden om å vurdere balansen mellom ulike skattar og avgifter (på arbeid, kapital, sparing og forbruk) og føreslå endringar som kan styrkje konkurransekrafta til næringslivet og gjere skattesystemet betre tilpassa strukturelle endringar og langsiktige utfordringar for norsk økonomi.
Internasjonalt skattesamarbeid
Noreg tek del i eit omfattande internasjonalt skattesamarbeid. Bilaterale skatteavtalar skal førebyggje dobbeltskattlegging, medan eigne avtalar regulerer informasjonsutveksling og administrativt skattesamarbeid mellom skattestyresmaktene. Noreg er med i ulike forum i OECD. I tillegg deltek Noreg i forhandlingane om rammekonvensjonen i FN for internasjonalt skattesamarbeid, som har ein frist for sluttføring i 2027. Det er gjort nærare greie for resultata av dette arbeidet nedanfor.
Noreg har eit nettverk av skatteavtalar med 84 land. Nettverket må haldast ved like og utviklast for å vere i samsvar med endringar i den interne skattelovgivinga i ulike land, endra samhandel og nye internasjonale skatteavtalestandardar frå BEPS-prosjektet til OECD og G20. BEPS-prosjektet skal hindre at multinasjonale selskap flyttar overskot til land med låg eller ingen skatt, og sikre at overskot blir skattlagt der verdiane blir skapte. Å halde avtalenettverket oppdatert er eit løpande arbeid for Finansdepartementet. Arbeidet har mellom anna ført til at regjeringa i Prop. 6 S (2025–2026) bad Stortinget om samtykkje til å setje i kraft ein ny skatteavtale mellom Noreg og Kina.
Finansdepartementet har i 2025 delteke i ei rekkje arbeidsgrupper innanfor det tradisjonelle OECD-samarbeidet som produserer relevant statistikk, regelverksavklaring og regelverksutvikling for det internasjonale skattesamarbeidet. I 2025 har dette mellom anna ført til publisering av oppdaterte kommentarar til mønsterskatteavtalen til OECD, som har noko å seie for tolkinga av alle skatteavtalane til Noreg. Oppdateringa var etterspurd av næringslivet for at den skattemessige handsaminga av bruk av heimekontor i grensekryssande tilfelle skulle bli meir føreseieleg. Det er òg utarbeidd eit rammeverk for utveksling av opplysningar om fast eigedom som allereie er tilgjengelege hos skattestyresmaktene i dei enkelte landa. Dei aktuelle opplysningane gjeld kjøp og sal av fast eigedom og inntekter frå slik eigedom.
I Inclusive Framework har Noreg som eitt av 145 land arbeidd vidare med ei internasjonal reform for å skattleggje store multinasjonale konsern. Løysinga har to hovuddelar (topilarløysinga). Pilar 2-reglane blei innførte i Noreg i suppleringsskattelova med verknad frå 2024. I 2025 har Finansdepartementet særleg arbeidd med å implementere to administrative rettleiingar i dei norske suppleringsskattereglane. Som ledd i dette arbeidet blei eit høyringsnotat sendt ut i juni 2025, og forslag til lovendringar blei fremja i Prop. 1 LS (2025–2026). Departementet har òg delteke i omfattande møteverksemd i Inclusive Framework, der det er forhandla om og utarbeidd løysingar og eit rammeverk for den fullstendige «peer review»-prosessen for godkjenning av regelverket. Etter oppdrag frå G20 starta Inclusive Framework formelt i april 2025 eit prosjekt om den globale mobiliteten til privatpersonar. Arbeidet er i ein utforskingsfase, og formålet er kort sagt å sjå på eksisterande kunnskap, regelverk og moglege betringar knytte til skattlegging av privatpersonar (lønsinntekt mv.). Både Noreg og alle dei andre nordiske landa deltek i dette prosjektet.
Finansdepartementet deltek aktivt i forhandlingane om rammekonvensjonen i FN for internasjonalt skattesamarbeid. Noreg ved Finansdepartementet sit i byrået til forhandlingane. Det er i 2025 halde tre fysiske forhandlingsmøte og ei rekkje digitale arbeidsmøte.
EØS og skatt
EØS-retten pregar i stor grad arbeidet med skattar og avgifter. Sjølv om arbeidet til EU med reglar for harmonisering av skattar og avgifter ikkje er omfatta av EØS-avtalen, må dei norske skatte- og avgiftsreglane vere i samsvar med dei fire fridomane og reglane for statsstøtte i EØS. Om lag 70 pst. av statsstøtta i Noreg blir gjeven i form av ulike skatte- og avgiftsfordelar. Samanlikna med EU/EØS-statane utgjer det ein høg del.
Departementet arbeider løpande for å sikre at skatte- og avgiftsreglane er utforma i tråd med dei forpliktingane som følgjer av EØS-avtalen. Betydinga av EØS-avtalen er samstundes i stadig endring som følgje av utviklinga i EU-retten, den europeiske handelspolitikken og den geopolitiske situasjonen i verda. Noreg arbeider aktivt med å påverke EU-/EØS-retten slik at han i størst mogleg grad tener norske interesser.
Departementet har òg i 2025 gjeve fleire innspel til arbeidet i EU-kommisjonen med reglar og retningslinjer som har verknad for støtteordningar i skatte- og avgiftssystemet. Mellom anna er det uttrykt støtte til EØS-rettslege krav om mest mogleg openheit om støttetildelingar.
Departementet nyttar handlingsrommet til å bruke skatte- og avgiftssystemet for å nå dei måla Noreg har forplikta seg til overfor EU og internasjonalt innanfor klima og miljø. Overvakingsorganet til EFTA, ESA, aksepterte i desember 2025 at Noreg fritek kvotepliktige verksemder frå CO2-avgifta på avfallsforbrenning. Formålet er å unngå dobbel verkemiddelbruk og samstundes ta vare på klimaforpliktingane til Noreg etter Parisavtalen. Det blei òg arbeidd for fritak for CO2-avgift på mineralske produkt for kvotepliktige verksemder og redusert CO2-avgiftssats på dei verksemdene som er omfatta av både kvoteplikt og innsatsfordelingsordninga, noko som blei akseptert av ESA i februar 2026. Departementet legg òg vekt på å verne om det norske skattefundamentet.
EØS og vareførsel
Utviklinga i EU-regelverket inneber at tollstyresmaktene får ei viktigare rolle i kontrollen av varer frå tredjeland. Fleire EØS-relevante forordningar stiller krav om produktpass, aktsemdserklæringar m.m. I 2025 har departementet bidrege til EØS-prosessen for fleire av desse forordningane, mellom anna med analyse av regelverket og vurderingar av behovet for tilpassingar. Arbeidet har skjedd i tett samarbeid med dei ansvarlege departementa og Tolletaten. I 2025 har departementet særleg arbeidd med innlemminga av CBAM-forordninga (Carbon Border Adjustment Mechanism) i norsk rett, jf. omtalen under Tolletaten.
Finansmarknadsområdet
Finansdepartementet gjorde greie for utviklinga i finansmarknadene og arbeidet med finansmarknadspolitikken i Meld. St. 9 (2025–2026) Finansmarkedsmeldingen 2026.
Meldinga gjorde greie for rammevilkår for finansnæringa, utsiktene for finansiell stabilitet, konkurranse og kapitaltilgang. Arbeidet med å leggje til rette for gode og føreseielege rammevilkår for finansnæringa har ein særleg plass i meldinga. Norske styresmakter arbeider for ei regulering som fremjer finansiell stabilitet og velfungerande marknader, tillit til det finansielle systemet og velfungerande tilgang til internasjonale finansmarknader. Norsk finansmarknadsregulering er i stor grad basert på EU/EØS-reglar, og det er særleg viktig at norske finansmarknadsaktørar så langt som mogleg er underlagde dei same reglane som aktørar i EU. I drøftinga av finansiell stabilitet er det mellom anna peika på at utsiktene i Noreg blir påverka av utviklinga i norsk og internasjonal økonomi og i internasjonale finansmarknader, og på viktigheita av motstandskraft i finansføretaka og reguleringa for å handtere sårbarheitene i det norske finanssystemet. Meldinga omtalar òg konkurransen i bankmarknaden og andre finansielle marknader samt kapitaltilgang for hushald og verksemder. God konkurranse mellom tilbydarane av finansielle tenester bidreg til meir kostnadseffektiv drift, lågare prisar, betre løysingar og betre bruk av arbeidskraft og kapital.
I 2025 føreslo Finansdepartementet ei rekkje lovendringar på finansmarknadsområdet, mellom anna knytt til verdipapirisering, kryptoeigedelar, digital operasjonell motstandsdyktigheit i finanssektoren, langsiktige investeringsfond, kapitalkrav for verdipapirføretak, folkefinansiering og garanterte pensjonsprodukt. Mykje av dette er gjennomføring av EØS-regelverk. Departementet arbeidde òg med utgreiingar og høyringar om regelverksendringar og andre tiltak, og fastsette endringar i fleire forskrifter.
Budsjett 2027
Økonomisk politikk
Arbeidet med å utforme og samordne den økonomiske politikken til regjeringa er ei av hovudoppgåvene til Finansdepartementet, jf. nasjonalbudsjettet og revidert nasjonalbudsjett. Sjå Meld. St. 1 (2026–2027) Nasjonalbudsjettet 2027 for ein nærare omtale av tilstanden i norsk økonomi og utsiktene framover. Vurderinga til departementet av korleis pengepolitikken blir utøvd, går fram av den årlege finansmarknadsmeldinga.
Formuesforvalting
Arbeidet til departementet med Statens pensjonsfond går ut på å utvikle den langsiktige investeringsstrategien til fondet. Vidare skal departementet fastsetje og følgje opp retningslinjer for forvaltinga, inkludert rolla til fondet som ansvarleg investor. I tillegg til eigne ressursar nyttar departementet eksterne fagekspertar og våre forvaltarar Folketrygdfondet og Noregs Bank.
Arbeidet med å utvikle investeringsstrategien for fondet tek utgangspunkt i dei måla som er skildra i Meld. St. 7 (2025–2026) Statens pensjonsfond 2026. Dette er nærare omtalt i proposisjonen her og i Meld. St. 1 (2026–2027) Nasjonalbudsjettet 2027. I meldinga for 2027 om Statens pensjonsfond vil departementet mellom anna leggje fram departementet si vurdering av innspela til etisk rammeverk for fondet frå eit offentleg utval. Utvalet blei oppnemnt 7. november i fjor og har frist 15. oktober i år. Rapporten vil så bli sendt på høyring.
Skatte- og avgiftsområdet
Prop. 1 LS Skatter og avgifter
Departementet bruker kvart år betydelege ressursar på å greie ut og utarbeide skatte-, avgifts- og tollforslag, både dei som blir fremja i statsbudsjettet, og dei som ikkje blir det. Førebuinga av skatte- og avgiftsopplegget i statsbudsjettet for 2028 vil vere ei viktig oppgåve i 2027.
Ei heilskapleg skattereform
Regjeringa tek sikte på å leggje fram ei sak om ei heilskapleg skattereform i løpet av 2027, i tråd med oppmodinga frå Stortinget i samband med behandlinga av Perspektivmeldingen 2024. Det er ønskjeleg å oppnå ei tverrpolitisk semje om hovudelementa i skattesystemet.
Internasjonalt skattesamarbeid
Som ein liten, open økonomi er Noreg avhengig av eit stabilt internasjonalt skatterammeverk, medrekna eit velfungerande nettverk av bilaterale og multilaterale avtalar mot dobbeltskattlegging og om administrativt samarbeid mellom skattestyresmaktene. OECD utarbeider statistikk og standardar for skatteavtalar, internprising og informasjonsutveksling mellom skattestyresmaktene, medan Global Forum sikrar sjølve gjennomføringa av utvekslinga. Arbeidet i OECD/G20 Inclusive Framework (IF) er konsentrert om den globale minimumsskatten for store konsern og oppfølging av BEPS-prosjektet. I tillegg vil arbeidet framover sjå på samanhengen mellom skatt, vekst og ulikskap og på skattemessige utfordringar ved ein stadig meir digitalisert økonomi. I FN tek medlemslanda sikte på å forhandle fram ein rammekonvensjon om internasjonalt skattesamarbeid, saman med to protokollar om skattlegging av grensekryssande tenester og tvisteløysing innan utgangen av 2027.
Arbeidet i pågåande multilaterale prosessar i OECD, Global Forum on Transparency and Exchange of Information for Tax Purposes (Global Forum), Inclusive Framework og FN vil halde fram i 2027.
EØS og skatt
Arbeidet for å sikre at skatte- og avgiftsreglane er best mogleg innanfor rammene av forpliktingane som følgjer av EØS-avtalen, held fram. Ein betydeleg auke i reguleringa av handelspolitikken i EU, mellom anna som følgje av ein uroleg geopolitisk situasjon og framveksten av meir proteksjonisme, treff den indre marknaden og dermed òg EØS-avtalen og Noreg på fleire måtar. Det same gjer klima- og miljøforpliktingane til Noreg. Alle skatte- og avgiftsforslag som departementet arbeider med, må vurderast i ljos av dette og krev betydeleg meir merksemd enn tidlegare. Det må òg arbeidast med å utvide kvoteplikta for brenselsoperatørar som vel fossile og ikkje-berekraftige brensler til vegtransport, bygg og anlegg (ETS2). Utvidinga er varsla å tre i kraft i EU frå 2027 og må samkøyrast med CO2-avgifta for Noregs del.
Finansdepartementet er i ein pre-notifikasjonsprosess med ESA for å avklare om utbetaling av skatteverdien av negativ grunnrenteinntekt for nye vindkraftanlegg er foreinleg med EØS-avtalen. Ordninga med utbetaling blei fremja under handsaminga av saka i Stortinget. Fleirtalet i finanskomiteen føresette at ordninga ikkje kan tre i kraft før ESA har godkjent løysinga.
Rederiskatteordninga er godkjend av ESA for 10-årsperioden 2018 til og med 2027. Ei forlenging av ordninga krev at norske styresmakter innan utgangen av 2027 oppnår ny godkjenning frå ESA for perioden 2028–2037.
Ordninga med differensiert arbeidsgivaravgift er godkjend av ESA fram til og med 2027. Arbeidet med å få ordninga godkjend for ein ny periode frå 2028 er i gang og vil halde fram i 2027.
EØS og vareførsel
EU har dei seinare åra vedteke ei rekkje rettsaktar som stiller krav til varer som blir innførte frå tredjeland for omsetnad på den indre marknaden. Rettsaktane er baserte på tollreglane i EU (Union Customs Code) og bruk av IT-systema i EU. Når slike rettsaktar blir tekne inn i EØS-avtalen, er det nødvendig med tilpassingar i reglane i vareførselslova og i IT-systema til Tolletaten. Arbeidet krev ressursar i departementet og vil halde fram i 2027.
Finansmarknadsområdet
På finansmarknadsområdet er regelverksutvikling ei oppgåve som krev mange ressursar. Regelverket skal mellom anna fremje tryggleik, soliditet og stabilitet i marknaden. Regelverksarbeidet speglar i stor grad arbeidet med nye reglar i EU/EØS. Òg i 2027 vil dette krevje stor innsats knytt til fleire regelverk mellom anna på verdipapirmarknadsområdet, kvitvaskingsreglar, betalingstenester og soliditetskrav. Som eit ledd i oppfølginga av Draghi-rapporten og andre initiativ for forenkling og auka konkurransekraft, har EU-kommisjonen varsla omfattande endringar i soliditetskrava for bankar, som vil ha stor innverknad på reguleringa i Noreg.
EUs marknadsintegrasjonspakke (Market Integration and Supervision Package, MISP) blei lagt fram i desember 2025 og er ei omfattande reform frå EU-kommisjonen som skal fjerne barrierar og skape eit fullt integrert europeisk kapitalmarknad. Pakka er ein sentral del av EU sin spare- og investeringsunion (SIU), og vil få innverknad på reguleringa i Noreg. Regelverk som blir vedteken på dette området, skal følgjast opp med utgreiingar og regelverksforslag i Noreg.
EU har vedteke nye krisehandteringsreglar for både bankar og forsikringsføretak, og dette skal følgjast opp med utgreiingar og regelverksforslag.
I Sverige har eit utval oppnemnt av den svenske regjeringa lagt fram to offentlege utgreiingar i 2025 med forslag om å styrkje den svenske fondsmarknaden. Utvalet føreslår mellom anna å innføre ein ny fondsstruktur med variabel kapital. Utgreiingane inneheld òg forslag til gjennomføring av endringar i UCITS-direktivet og direktivet om forvalting av alternative investeringsfond. Desse direktivendringane har vore på høyring i Noreg, og blir følgd opp i Finansdepartementet. Finanstilsynet har på oppdrag frå Finansdepartementet vurdert forslaga i dei svenske utgreiingane, og tilrår mellom anna at det blir greidd ut ein ny norsk fondsstruktur med variabel kapital. Regjeringa legg vekt på at Noreg skal ha gode rammevilkår for etablering av fond, og vil vurdere om ein slik fondsstruktur bør innførast i Noreg. Departementet har difor bede Finanstilsynet om å setje ned og leie ei arbeidsgruppe som kan greie ut reglar om ein ny fondsstruktur med variabel kapital i Noreg.
Arbeidet med statsbudsjett og økonomistyring i staten
Arbeidet med å leggje til rette for gode prosessar for arbeidet til regjeringa med statsbudsjettet held fram i 2027. Finansdepartementet har ansvar for økonomiregelverket, utgreiingsinstruksen, reglar for samfunnsøkonomiske analyser samt ordninga med ekstern kvalitetssikring av statlege investeringsprosjekt med anslått kostnadsramme over ein fastsett terskelverdi. Rammeverka skal bidra til å betre saksgrunnlaget før det blir fatta offentlege avgjerder, og Finansdepartementet vil halde fram arbeidet med fagleg utvikling av rammeverka. I 2027 skal rammeavtalen om ekstern kvalitetssikring fornyast. Endringar som kan gje betre utgreiing og styring av investeringsprosjekta, vil vere del av førebuingane til konkurransen. På utvalde område gjer Finansdepartementet djupare analysar for effektivisering og betre målretting av ressursbruken over statsbudsjettet (områdegjennomgangar). Målet med arbeidet er å identifisere og leggje til rette for budsjettinnsparingar, moglegheit for betre måloppnåing med uendra ressursbruk eller å finne nye måtar å løyse oppgåver på som kan gje redusert kostnadsvekst på sikt.
Samfunnstryggleik og beredskap
På ansvarsområdet til Finansdepartementet skal det arbeidast systematisk med samfunnstryggleik. Beredskapen for å kunne handtere ekstraordinære hendingar skal vere god. Departementet og dei underliggjande etatane og tilknytte verksemder har beredskapsplanverk for å kunne handtere uynskte hendingar, og desse blir jamleg oppdaterte. Finansdepartementet samarbeider mellom anna med Nasjonalt tryggingsorgan (NSM) og Direktoratet for samfunnstryggleik og beredskap (DSB). I 2027 fortset arbeidet med å tydeleggjere rolla til sektoren i sikkerheitspolitisk krise og krig, mellom anna som oppfølging av Totalforsvarsåret 2026. Fleire etatar under Finansdepartementet forvaltar omfattande produksjonssystem som behandlar store informasjonsmengder. Informasjonstryggleik og digital tryggleik er ein viktig del av Finansdepartementet sin styringsdialog med underliggjande etatar.
Ei sentral utfordring i finanssektoren er å halde betalingsformidlinga og andre delar av den finansielle infrastrukturen ved lag, slik at samfunnet får dekt behovet for mellom anna betalingstenester. Direktoratet for samfunnstryggleik og beredskap har identifisert dette som ein samfunnskritisk funksjon, kalla Finansielle tenester. Finansdepartementet har det overordna ansvaret for å vareta denne funksjonen. Departementet har òg ansvaret for viktige samfunnsfunksjonar som handtering av statlege inntekter, Folkeregisteret, Tolletatens kontroll med den grensekryssande vareførselen og beredskapen til Statens pensjonsfond utland.
Departementet deltar jamleg i sektorvise og nasjonale øvingar innan tryggleik og beredskap. Mykje av departementet sine beredskaps- og øvingsaktivitetar er retta mot Totalforsvaret.
Særleg om arbeidet med lov om nasjonal tryggleik
Føremålet med lova om nasjonal tryggleik (sikkerhetsloven) er å sikre nasjonale tryggleiksinteresser og å førebyggje, avdekkje og motverke tryggleikstrugande verksemd. Dei nasjonale tryggleiksinteressene skal tryggjast ved at kvart departement identifiserer grunnleggjande nasjonale funksjonar (GNF-ar) innanfor sitt ansvarsområde. Verksemder av avgjerande betyding for GNF-ar kan dermed underleggjast lova, og ein kan setje i verk naudsynte sikringstiltak for dei skjermingsverdige verdiane i verksemdene. For å vareta føremålet med lova er GNF-arbeidet i departementa ein kontinuerleg prosess. Arbeidet kan gje endringar i dei identifiserte GNF-ane og skjermingsverdige verdiar.
Dette gjeld kva for verksemder som er av vesentleg og avgjerande betyding, og i kva grad ei verksemd er avhengig av eksterne ressursar (til dømes andre verksemder). Kva som krevst for å oppnå eit forsvarleg tryggingsnivå, kan òg bli endra undervegs.
I tråd med føresegna i lova om nasjonal tryggleik har Finansdepartementet tidlegare identifisert og innmeldt departementet sine GNF-ar til Nasjonalt tryggingsorgan.
Statlege verksemder som dei underliggjande etatane til Finansdepartementet og Noregs Bank, er allereie underlagt lova om nasjonal tryggleik. Finansdepartementet har sidan lova trådde i kraft arbeidd med å identifisere andre verksemder med vesentleg eller avgjerande viktigheit for GNF-ane, samt med å underleggje desse lova der det er nødvendig. For verksemder som blir underlagde lova, vil departementet i samråd med verksemda òg vurdere om verksemda eig eller forvaltar skjermingsverdige verdiar. Departementet vil i samråd med verksemdene peike ut eventuelle skjermingsverdige verdiar og melde dei inn til tryggingsorganet. Departementet vil så setje fristar for gjennomføringa av sikringstiltak.
Post 01 Driftsutgifter
Driftsløyvinga dekkjer lønsutgifter og andre utgifter til drift av departementet. For 2025 blei talet på utførte årsverk rekna til 285. I samband med at administrative fellestenester i større grad skal løysast på tvers av departementa, er talet på stillingar i Finansdepartementet redusert og ein ventar at ressursbruken i departementet kan reduserast ytterlegare i åra som kjem. Lønsrelaterte utgifter utgjer likevel framleis meir enn 80 pst. av løyvinga. Av andre driftsutgifter er lokalleige den største enkeltposten. For 2027 er det føreslått ei løyving på 494,7 mill. kroner.
Det blir vist til forslag til fullmakt til å overskride løyvinga under kap. 1600, post 01 Driftsutgifter, med eit beløp tilsvarande meirinntekter under kap. 4600, post 02 Ymse refusjonar, jf. forslag til romartalsvedtak.
Post 21 Spesielle driftsutgifter, kan overførast
Posten blir nytta til utgreiingsarbeid, forskingsoppdrag og prosjektarbeid som er tidsavgrensa og ikkje ein del av dei faste driftsoppgåvene til departementet.
Midlane på posten blir mellom anna brukt til ei rekkje særskilte utgreiingsoppgåver. Det kan vere kostnader til utgreiingsutval som regjeringa har sett ned på departementet sitt ansvarsområde, eller kjøp av eksterne utgreiingstenester, mellom anna i samband med departementet og Etikkrådet si oppfølging av Statens pensjonsfond. Etikkrådet er administrativt ein del av Finansdepartementet og gjev råd til Noregs Bank om utelukking og observasjon av verksemder.
Departementet held fram med å gjere djupare analysar av utvalde område for å skape effektivisering og betre handlingsrom i budsjettet. Arbeid med strukturtiltak, områdegjennomgangar og andre typer analysar blir brukt som ein del av budsjettprosessen for å greie ut og føreslå endringar som kan gje betre måloppnåing og auka handlingsrom i budsjettet.
Concept-programmet er eit forskingsarbeid for å utvikle ny kunnskap om tilrettelegging, kvalitetssikring og styring av store statlege investeringsprosjekt. Kostnader til programmet blir belasta kap. 1600, post 21. Hovudlinjene i Concept-programmet blir vidareført. Programmet skal vektleggje forsking på tidlegfasen i prosjekta, frå den første ideen oppstår til endeleg finansiering er vedteken. I tillegg skal programmet evaluere store statlege investeringsprosjekt som er komne i driftsfasen for å gje kunnskap om resultat på området.
For 2027 føreslår departementet ei løyving på 56,9 mill. kroner.
Det blir vist til forslag til fullmakt til å overskride løyvinga under kap. 1600, post 21 Spesielle driftsutgifter, med eit beløp tilsvarande meirinntekter under kap. 4600, post 02 Ymse refusjonar, jf. forslag til romartalsvedtak.
Post 50 Forskingssenter
Løyvinga blir brukt til direkte støtte til forsking ved statlege forskingsinstitusjonar. Løyvinga går til forskingssenteret Housing Lab og skal dekkje langsiktig kunnskapsoppbygging om bustadmarknaden og korleis denne heng saman med økonomien for øvrig. Housing Lab er tilknytt OsloMet og forskar på drivarane i bustadmarknaden og samanhengar mellom bustadmarknaden, makroøkonomien og finansmarknadene. Senteret har arbeidd med ulike forskingsartiklar og prosjekt om bustadmarknaden og bustadprisar.
Post 71 Forsking og allmennopplysning – Noregs forskingsråd
Noregs forskingsråd er frå 2025 bruttobudsjettert med tilsegnsfullmakter, jf. Innst. 12 S (2023–2024). Denne posten samlar dei ulike forskingsprogramma som Finansdepartementet har i regi av Noregs forskingsråd.
Forskingsprogrammet om skatteøkonomi held fram. Målet med satsinga er å få fram kunnskap om skatt og økonomi, og medverke til eit sterkt fagleg miljø for skatteøkonomisk forsking i Noreg. Dette skal skje både ved å stimulere til samfunnsøkonomisk forsking på skattesystemet og å auke interessa for fagområdet og rekrutteringa til dette. Satsinga på skatteøkonomisk forsking skal òg medverke til å styrkje utdanninga innanfor offentleg økonomi og skatteøkonomi, på master- og doktorgradsnivå. Den skatteøkonomiske forskinga skal halde eit internasjonalt høgt fagleg nivå og medverke til kontakt med forskingsmiljøa i andre land. Samstundes skal forskinga vere relevant for styresmaktene og andre brukarar i Noreg. Anvend forsking på norske skattedata og etterlevinga av skattereglane er ein viktig del av satsinga. Finansdepartementet er òg oppteke av at tilskuddsmottakarar skaper dialog og møteplassar mellom forskarar og brukarar av skatteøkonomisk forsking.
Forsking og allmennopplysning om finansmarknaden inngår òg her. Føremålet med Finansmarknadsfondet er å medverke til auka kunnskap om og forståing for verkemåten til finansmarknadene, gjennom forsking og allmennopplysning. Fondet blei etablert i 2002 med ei avsetjing etter omdanning og sal av Oslo Børs og Verdipapirsentralen, men blei erstatta med vanlege utgiftsløyvingar over statsbudsjettet i 2013. Løyvingsmodellen skal halde dei reelle tildelingane om lag like store som dei var med fondet. Kostnader til administrative tenester er budsjetterte under Forskingsrådet sitt budsjettkapittel 285. Forskingsrådet tek hand om tildelingane og rekneskapsførselen på vegne av Finansdepartementet.
Løyvinga på posten skal dekkje forventa utbetalingar i 2027 av tilsegner som Forskingsrådet allereie har inngått tidlegare år og av nye tilsegner som kjem til utbetaling dette året. Det er føreslått ei løyving på posten på 43,3 mill. kroner. Det er behov for ei tilsegnsfullmakt på 104 mill. kroner, jf. forslag til romartalsvedtak.
Post 72 Norsk Regnskapsstiftelse – utvikling av standardar
Dei aller fleste rekneskapspliktige føretak i Noreg set opp rekneskap etter rekneskapslova supplert med norske rekneskapsstandardar. For å styrkje arbeidet med utvikling og vedlikehald av rekneskaps- og bokføringsstandardar i Noreg blir det føreslått ei løyving på 4,1 mill. kroner som eit tilskot til Norsk Regnskapsstiftelse.
Fullmakt til å yte likviditetslån til Bankenes sikringsfond
Stortinget vedtok ved behandlinga av statsbudsjettet for 2024, jf. Innst. 5 (2023–2024) og Prop. 1 S (2023–2024) å etablere ei ordning der staten i visse tilfelle og under bestemte vilkår kan yte likviditetslån til Bankenes sikringsfond. Samla uteståande beløp for slike lån, enten dei er tekne opp i 2027 eller tidlegare, kan ikkje overstiga 1 pst. av dei til ein kvar tid samla garanterte innskot, avgrensa oppover til 20 mrd. kroner. Det blir føreslått at staten òg i 2027 kan yte slike nye lån, jf. forslag til romartalsvedtak.
Fullmakt til å rette opp uoppklåra differansar og feilføringar i statsrekneskapar frå tidlegare år
Frå tid til anna oppstår det differansar i rekneskapen hos rekneskapsførarane i staten. Nokre av differansane blir ikkje oppklåra enda det er gjort mykje for å finne ut kva dei kjem av. Det hender òg at beløp blir tilviste og posterte feil i statsrekneskapen, og at feilen fyrst blir funnen etter at årsrekneskapen er avslutta.
På grunn av eittårsprinsippet vil retting av slike feil, med motsett postering i rekneskapen for eit seinare år, medføre at òg den rekneskapen blir feil. Slik Finansdepartementet ser det, er det mest korrekt at uoppklåra differansar og andre feil blir retta opp i statsrekneskapen med posteringar over kontoen for forskuvingar i balansen. Då vil desse posteringane ikkje påverke løyvingsrekneskapen det året rettinga blir gjort. Rettinga må skje etter ei posteringsoppmoding frå vedkomande departement og i) etter at ein har gjort det ein kan for å oppklåre differansen og ii) berre når feilposteringa ikkje kan rettast på nokon annan måte.
Det må hentast heimel frå Stortinget i kvar sak før posteringsoppmoding kan sendast til Finansdepartementet. For mindre beløp bør Finansdepartementet ha fullmakt.
Stortinget vedtok ved behandling av Innst. S. nr. 252 (1997–98), jf. St.prp. nr. 65 (1997–98) å gje Finansdepartementet ei fullmakt for budsjett- og rekneskapsåret 1998. Denne fullmakta er teken opp att i budsjettdokumenta kvart år sidan. Departementet fremjer forslag om same fullmakt for budsjett- og rekneskapsåret 2027, jf. forslag til romartalsvedtak. Nytta fullmakt blir omtalt i note til balansen i kap. 4 i årleg stortingsmelding 3 om statsrekneskapen.
Fullmakt til postering mot mellomværet med statskassen
I Gul bok 2020 orienterte Finansdepartementet om endringar i føresegnene om økonomistyring i staten med verknad frå 2020, mellom anna om mellomværet med statskassa, jf. òg rundskriv R-101 frå Finansdepartementet. Mellomværet viser om ei statleg verksemd eller rekneskapsførande statleg ordning har pengar til gode frå statskassa eller skuldar ho pengar. Verksemder med mellomvære vil ha eit unntak frå kontantprinsippet. Som for 2026 blir det òg for 2027 fremja forslag om tre fullmakter som heimlar slike unntak for Skatteetaten – sjå forslag til romartalsvedtak.
Kap. 4600 Finansdepartementet
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
02 |
Ymse refusjonar |
462 |
50 |
50 |
|
Sum kap. 4600 |
462 |
50 |
50 |
Post 02 Ymse refusjonar
Posten omfattar refusjonar frå andre offentlege verksemder som Finansdepartementet samarbeider med. Sidan det er uvisst kor store refusjonane blir, ber Finansdepartementet om fullmakt til å overskride løyvingane under kap. 1600, post 01 Driftsutgifter og post 21 Spesielle driftsutgifter, med eit beløp tilsvarande meirinntekter under kap. 4600, post 02 Ymse refusjonar, jf. forslag til romartalsvedtak.
Kap. 1602 Finanstilsynet
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
553 335 |
626 094 |
655 087 |
|
23 |
Spesielle driftsutgifter -Klagenemnd |
6 327 |
12 120 |
12 568 |
|
45 |
Større utstyrskjøp og vedlikehald, kan overførast |
29 143 |
30 765 |
29 709 |
|
Sum kap. 1602 |
588 805 |
668 979 |
697 364 |
Samfunnsoppdrag og organisering
Samfunnsoppdraget til Finanstilsynet er etter finanstilsynslova § 1-1 å medverke til finansiell stabilitet og velfungerande marknader. Dette er naudsynte føresetnader for tillit til det finansielle systemet, ei stabil økonomisk utvikling og vern av forbrukarar og andre brukarar av finansielle tenester. Innsatsen mot økonomisk kriminalitet er ein integrert del av dette oppdraget.
Finanstilsynet skal sjå til at føretak under tilsyn etterlever gjeldande lover og reglar. I dette arbeidet tek tilsynet i bruk ei rekkje verkemiddel. Desse omfattar mellom anna rettleiing, risikobaserte tilsyn, administrative sanksjonar, regelverksutvikling og kommunikasjon.
Etaten blir leia av ein direktør som blir utnemnd av Kongen for ei åremålsperiode på seks år. Styret handsamar og avgjer enkeltsaker der det ordinære instruksjonsmyndet til departementet er avgrensa. Klager på vedtak trefte av Finanstilsynet blir behandla av Finanstilsynsklagenemnda.
Finanstilsynet har tenestestader i Oslo og på Hamar. I 2025 hadde etaten ei bemanning tilsvarande 311 utførte årsverk.
Resultat i 2025
Resultata til Finanstilsynet blir vurderte ut frå seks hovudmål. Nedanfor følgjer ei omtale av verksemda i 2025. Nærare omtale av aktivitetane er gjeven i Meld. St. 9 (2025–2026) Finansmarkedsmeldingen 2026.
Hovudmål 1: Solide og likvide finansføretak
Solide og likvide finansføretak er avgjerande for eit trygt og velfungerande finanssystem. Finanstilsynet skal medverke til at norske og utanlandske føretak i Noreg er i stand til å oppfylle pliktene sine overfor kundane og vareta viktige samfunnsfunksjonar. Dette skjer gjennom vurderingar av risiko- og kapitalbehov, tilsyn i enkeltføretak, tematilsyn, makroøkonomisk overvaking og stresstestar. Finanstilsynet følgjer utviklinga i norsk og internasjonal økonomi og utarbeider analysar og vurderingar av utsiktene for finansiell stabilitet.
I 2025 gjennomførte Finanstilsynet risikobaserte tilsyn for å sikre at føretaka er solide og likvide, og at dei har god styring og kontroll. Målet var at føretaka skal ha motstandskraft til å møte negative hendingar. I lys av marknadsuro og geopolitisk risiko følgde Finanstilsynet særskild opp store føretak og systemviktige bankar. I tillegg arbeidde Finanstilsynet med rettleiing og regelverksutvikling. Dette omfatta mellom anna utgreiing av nytt kapitalkravsregelverk for bankar (CRR3).
Hovudmål 2: Robust infrastruktur
Ein robust finansiell infrastruktur er ein grunnleggjande føresetnad for sikre system for betalingar, handel, prissetjing og oppgjer i finansmarknaden. Svikt i infrastrukturen kan raskt føre til omfattande stans i kritiske tenester og få alvorlege samfunnskonsekvensar. Finanstilsynet stiller konsesjonskrav og fører tilsyn med finansføretak, betalingsføretak og infrastrukturføretak. Gjennom dette medverkar tilsynet til at føretaka har tilfredsstillande styring og god kontroll med IKT-risiko og annan operasjonell risiko.
I 2025 prioriterte Finanstilsynet tilsyn med styringa og kontrollen til føretaka med IKT-verksemda, overvaking av truslar mot IKT-systema og gjennomføring av tiltak for å styrkje cybersikkerheita. Tilsyna avdekte svakheiter og sårbarheiter hos føretaka i oppfølginga av leverandørar. Finanstilsynet følgde òg opp utkontraktert verksemd og strukturendringar knytte til infrastrukturføretak.
Nytt regelverk om digital operasjonell motstandsdyktigheit i finanssektoren (DORA) blei innført i Noreg i 2025.
Hovudmål 3: Innsats mot økonomisk kriminalitet
Ulovleg verksemd har store samfunnskostnader, svekkjer tilliten til finansmarknadene og undergrev verksemda til føretak som driv i samsvar med regelverket. Finanssektoren har sjølv ansvar for å førebyggje at finansføretak og andre aktørar blir utnytta i kriminelle aktivitetar. Finanstilsynet fører tilsyn med at føretaka etterlever pliktene i regelverket for nedkjemping av kvitvasking og terrorfinansiering.
Finanstilsynet samarbeider med politiet og andre kontrollstyresmakter, mellom anna gjennom hospitering ved etterretningssenteret til Økokrim og Politiets tryggingsteneste (PST), og har ei rolle som observatør i det offentleg-private samarbeidet om økonomisk kriminalitet (OPS ØK). Etableringa av ein ny tenestestad på Hamar frå september 2025 la grunnlaget for ei opptrapping av innsatsen på dette området og for tettare samarbeid med andre styresmakter. Finanstilsynet deltok òg i oppstarten av EUs nye tilsynsstyresmakt for kvitvasking og terrorfinansiering (AMLA), og vil følgje dette arbeidet vidare.
Gjennom 2025 arbeidde Finanstilsynet med å ferdigstille fleire pågåande kvitvaskingstilsyn i bankar, der tilsyna blei starta opp i perioden 2022–2024. Finanstilsynet ila fleire føretak lovbrotsgebyr for grove eller gjentekne brot på kvitvaskingsregelverket. Etaten deltok òg i førebuingane til at Financial Action Task Force (FATF) skal evaluere Noreg i perioden 2027–2028.
Hovudmål 4: Investorvern
Påliteleg og tilstrekkeleg informasjon er ein føresetnad for velfungerande verdipapirmarknader som kan medverke til effektiv allokering og prising av risiko og kapital. Finanstilsynet bidreg til marknadsdisiplin og investorvern gjennom tilsyn med verdipapirføretak og gjennom effektiv og rask handheving av åtferdsreglane i verdipapirmarknaden. Tilsyn med revisorar for mellom anna børsnoterte føretak legg til rette for at årsrekneskapane held ein tilfredsstillande kvalitet.
I 2025 blei oppgåva som tilbodsmyndigheit og ansvaret for tilsynet med reglane om løpande informasjonsplikt, utsett offentleggjering av innsideinformasjon, tilbakekjøp av eigne aksjar og kursstabilisering overførte frå Oslo Børs til Finanstilsynet.
Ein viktig del av tilsynsverksemda er jamleg informasjon og rettleiing om ulike risikoar ved investeringar. I 2025 publiserte Finanstilsynet mellom anna åtvaringar mot enkeltføretak, om nettbasert svindel, såkalla «pump and dump»-metodar og anna marknadsmanipulering, og om ulovleg investeringsrådgiving i sosiale medium.
Hovudmål 5: Forbrukarvern
Godt forbrukarvern er viktig både for kvar enkelt forbrukar og for tilliten til aktørane i finansmarknaden. Tenestetilbydarane skal vareta interessene til kundane og ta omsyn til at kundane skal kunne forstå eigenskapane ved produkta. Finanstilsynet følgjer opp forbrukarvernet gjennom tilsyn med at føretaka tilbyr og formidlar lån, forsikrings- og pensjonsprodukt, fondsprodukt og andre finansielle instrument og eigedom på ein forsvarleg måte. Tilsynet med inkassoføretaka medverkar òg til å styrkje forbrukarvernet.
I 2025 følgde Finanstilsynet opp ulovleg verksemd og kravde stans av verksemda for både forsikringsformidling og låneformidling. Finanstilsynet kalla òg tilbake fleire eigedomsmeklarbrev etter alvorlege regelbrot, mellom anna knytte til verdsetjing og mangelfull rådgjeving. I tillegg gjennomførte Finanstilsynet fleire tilsyn der forbrukarvern var eit viktig tema, i eigedomsmeklingsføretak, framandinkassoføretak, bankar og verdipapirføretak. Finanstilsynet undersøkte òg korleis forsikringsformidlarar handsamar klientmiddel.
Hovudmål 6: Effektiv krisehandtering
Beredskap for å handtere kritiske situasjonar er viktig for å oppretthalde tilliten til det finansielle systemet. Finanstilsynet har beredskap for krisehandtering både i enkeltføretak og i marknaden, med sikte på å redusere risikoen for omfattande og varige skadeverknader for finanssektoren og kundane. Krav om gjenopprettingsplanar for bankar og verdipapirføretak, saman med dei eigne krisehandteringsplanane til Finanstilsynet, skal medverke til at kritiske situasjonar blir handterte på ein tilfredsstillande måte. Rask og relevant informasjon til allmenta er ein sentral del av kriseberedskapen.
Eit høgare internasjonalt spenningsnivå og uvisse om verknadene av endra handelspolitikk bidrog til høg geopolitisk og realøkonomisk risiko og uvisse. Samstundes førte krig og endringar i det digitale trusselbiletet til behov for høg generell beredskap. I 2025 fastsette Finanstilsynet nye minstekrav til summen av ansvarleg kapital og konvertibel gjeld (MREL) for fleire føretak og oppdaterte gjeldande krav for dei største føretaka. Finanstilsynet gjekk òg gjennom beredskapsplanane til føretaka og gav tilbakemelding på desse.
Samla resultatvurdering
Finansdepartementet er samla sett tilfreds med resultata og leveransane til Finanstilsynet i 2025.
Dei seinare åra har vore prega av fleire større endringar og nye oppgåver for Finanstilsynet. Denne utviklinga heldt fram i 2025. Auka digitalisering har bidrege til å effektivisere arbeidsprosessane i ei tid der etaten framleis må vente seg stramme budsjettrammer. Etaten har modernisert IT-porteføljen og bygd opp utviklingskompetanse internt. Dette er viktige føresetnader for å kunne utnytte kunstig intelligens i tilsyns- og forvaltingsprosessane. Finanstilsynet må halde fram med å ha merksemd på digitaliseringsarbeidet og leggje vekt på gevinstrealisering.
Viktige utfordringar framover
Utviklinga i realøkonomien og finansmarknadene framover er framleis usikker, både i Noreg og internasjonalt. Geopolitiske spenningar, endringar i handelspolitikken og høg statsgjeld i mange land skapar betydeleg uvisse om den globale økonomiske utviklinga. Høg gjeld i hushalda og høge prisar på bustader og næringseigedommar er framleis dei viktigaste sårbarheitene i det norske finansielle systemet. Norske bankar er godt kapitaliserte, men det er avgjerande at soliditeten blir oppretthalden når uvissa i marknadene aukar. Finanstilsynet må gjennom ulike verkemiddel bidra til at finansføretaka held oppe motstandskrafta. Tilsynet må vere førebudd på å handtere problem som kan oppstå, både som tilsynsstyresmakt og som krisehandteringsstyresmakt.
Innsatsen mot økonomisk kriminalitet er trappa opp. Den nye tenestestaden i Hamar, som opna i september 2025, er ein del av ei nasjonal satsing der Finanstilsynet skal styrkje arbeidet mot mellom anna kvitvasking og ulovleg låne- og investeringsverksemd. Finanstilsynet deltek som observatør i den nye europeiske antikvitvaskingsstyresmakta AMLA. Gjennomføring av EUs sjette kvitvaskingspakke vil stå sentralt i åra framover. I 2027–2028 vil den internasjonale samarbeidsgruppa Financial Action Task Force (FATF) evaluere norsk innsats mot kvitvasking, terrorfinansiering og finansiering av spreiing av masseøydeleggingsvåpen, mellom anna Finanstilsynet.
Teknologisk utvikling og digital sårbarheit er knytte tett saman. Utkontraktering av IKT-drift kan medverke til meir samansette leverandørkjeder som er utsette for angrep eller operasjonell svikt. Regelverket om digital operasjonell motstandsdyktigheit (DORA), som trådde i kraft i Noreg i 2025, stiller auka krav til IKT-risikostyring i finansføretaka. Det tryggingspolitiske biletet understrekar samstundes behovet for høg beredskap i sektoren. Finanstilsynet må leggje vekt på å følgje opp at føretaka har tilfredsstillande beredskapsplanar og gjennomfører naudsynte tiltak.
Føretaka bruker i aukande grad avanserte analysemetodar basert på kunstig intelligens. Leiinga i norske finansføretak må ha god kjennskap til utfordringar og risikoar når dei bruker avansert teknologi til oppgåver i verksemda. Gjennom risikobasert tilsyn og rettleiing må Finanstilsynet bidra til ei menneskeorientert og etisk forsvarleg bruk av kunstig intelligens i finanssektoren.
Reguleringa av finansmarknadene varetar viktige formål, men har blitt omfattande og komplisert. Både norske og europeiske styresmakter har sett i gang arbeid for å gjere regelverket enklare utan at viktige krav til næringa blir svekte. Finanstilsynet fekk i 2025 i oppdrag frå Finansdepartementet å identifisere forenklingstiltak. I 2026 tok tilsynet til å publisere ein forenklingslogg med oversikt over gjennomførte tiltak. Parallelt bidreg tilsynet til forenklingsarbeidet i dei europeiske tilsynsstyresmaktene EBA, ESMA og EIOPA. Eit meir høveleg regelverk kan auke samfunnsnytta av reguleringa og bidra til meir konkurransedyktige rammevilkår for norsk og europeisk finansnæring.
Raske samfunnsendringar, teknologisk utvikling og nye oppgåver gjer det nødvendig for Finanstilsynet å kontinuerleg utvikle verksemda. Digitalisering av tilsyns- og forvaltingsprosessar og arbeidet med å rekruttere og behalde rett kompetanse er sentrale verkemiddel for å sikre ei risikobasert, forsvarleg og kostnadseffektiv tilsynsverksemd i åra framover.
Mål og prioriteringar i 2027
Finansdepartementet fastset desse hovudmåla for Finanstilsynet for 2027:
-
solide og likvide finansføretak
-
robust infrastruktur
-
innsats mot kriminalitet
-
investorvern
-
forbrukarvern
-
effektiv krisehandtering
Departementet ventar at resultata i 2027 samla sett minst skal vere på same nivå som året før. I resultatvurderinga vil departementet leggje vekt på heilskapen i verksemda. I oppfølginga av etaten tek departementet omsyn til at oppfyllinga av måla blir påverka av mange forhold som Finanstilsynet ikkje direkte kan styre, men der tilsynet like fullt kan bidra til at måla blir nådd.
Viktige prioriteringar i 2027 blir:
Overvake og analysere risiko og sårbarheiter i marknader og enkeltføretak
Finanstilsynet skal i 2027 leggje vekt på makrotilsyn og utviklinga i makroøkonomiske forhold. Dei økonomiske utsiktene er usikre, og historia har vist at økonomiske tilbakeslag kan kome brått og uventa. Norske hushald har ein av dei høgaste gjeldsgradane i OECD, og dette kan utgjere ei stor kjelde til finansiell uro. Makrotilsynet skal vere særleg retta mot den gjensidige påverknaden innanfor det finansielle systemet og mellom det finansielle systemet og realøkonomien. Arbeidet har òg stor innverknad på føresetnadene Finanstilsynet har for å gje råd til Finansdepartementet om makroregulering, mellom anna om reguleringa av utlånspraksis i bankane.
Finanstilsynet skal bidra til at norske finansføretak har god soliditet, er likvide, har robust finansiering, har eigna leiing og har ei forsvarleg risiko- og verksemdsstyring. Dette skjer gjennom stadlege tilsyn, oppfølging av dei interne modellane som dei største føretaka nyttar, og annan løpande tilsynsverksemd. Finanstilsynet skal medverke til det same overfor utanlandske føretak i Noreg gjennom samarbeid med andre tilsynsstyresmakter og ved val av tiltak som tilsynet set i verk eller tilrår med grunnlag i risikoane i den norske marknaden. Finanstilsynet skal i tilsynsverksemda òg bidra til at føretaka handterer operasjonell risiko, medrekna risiko knytt til bruk av kunstig intelligens.
Finanstilsynet skal leggje vekt på å utvikle robuste marknader med effektiv konkurranse og god informasjonstilgang for forbrukarar og investorar.
Tilsyn med aktørane i betalings-, handels- og oppgjerssystema og annan finansiell infrastruktur
Alvorleg svikt eller samanbrot i den finansielle infrastrukturen kan råke finanssektoren og vitale samfunnsfunksjonar hardt. Nye digitale løysingar og nye aktørar kan medverke til auka effektivitet. Samstundes kan det auke risikoen i det finansielle systemet. Finanstilsynet skal følgje opp at føretaka etterlever regelverket om digital operasjonell motstandsdyktigheit (DORA). Tilsynet skal bidra til at aktørane har tilfredsstillande styring og kontroll med IKT-risiko, cyberrisiko og annan operasjonell risiko.
Krisehandtering og beredskap
Finanstilsynet må ha tilstrekkeleg beredskap for å kunne handtere eventuelle økonomiske problem i finansføretaka og forstyrringar i den finansielle infrastrukturen. Finanstilsynet må òg i 2027 ta omsyn til uvissa om den økonomiske utviklinga og eit skjerpa trusselbilete i prioriteringa av ressursar på dette feltet. Finanstilsynet må i arbeidet sitt følgje opp endringane i dei felleseuropeiske regelverka for bankkrisehandtering og digital motstandskraft.
Regelverksutvikling og EØS-arbeid
Finanstilsynet skal i 2027 delta i internasjonal regelverksutvikling og løyse oppdrag frå Finansdepartementet. Regelverka må tilpassast endringar i mål og forventningar frå samfunnet om kva problem finansmarknadsreguleringa skal løyse. Finanstilsynet skal følgje opp og delta i internasjonalt samarbeid, særleg arbeidet innanfor EU/EØS og finanstilsynsstyresmaktene i EU, og skal opplyse føretak under tilsyn om nye EØS-rettsakter som skal gjennomførast i norsk rett.
Finanstilsynet skal prioritere og medverke aktivt på alle stadium i EØS-arbeidet. Tilsynet må setje av tilstrekkeleg tid og ressursar for å sikre at krav og fristar blir haldne, og sørgje for løpande oppretting og oppdatering av EØS-notat i samsvar med retningslinjer frå departementet.
Førebyggje og avdekkje økonomisk kriminalitet
Innsats mot økonomisk kriminalitet er høgt prioritert i 2027. Tilsynsverksemda til Finanstilsynet bidreg til å førebyggje ulovleg verksemd og til å følgje opp lovbrot som blir avdekte i føretak under tilsyn. Manglande etterleving av kvitvaskings- og terrorfinansieringsregelverket aukar risikoen for at føretaka blir brukte til økonomisk kriminalitet og svekkjer tilliten til det finansielle systemet. Finanstilsynet skal i 2027 prioritere auka samarbeid med næringa og andre styresmakter om å førebyggje og avdekkje økonomisk kriminalitet.
Nytt regelverk mot kvitvasking og terrorfinansiering i EU/EØS inneber ei styrking av eksisterande lover og forskrifter. Finanstilsynet skal ha ei tilstrekkeleg og risikobasert planlegging av tilsynsinnsatsen på antikvitvaskingsområdet, i tråd med internasjonale krav i EUs kvitvaskingsdirektiv og standardar frå Financial Action Task Force (FATF). FATF skal evaluere Noregs innsats mot kvitvasking, terrorfinansiering og finansiering av spreiing av masseøydeleggingsvåpen i 2027–2028. Finanstilsynet må i 2027 arbeide med å følgje opp svakheiter som blir identifiserte i førebuinga til evalueringa, i tillegg til at Finanstilsynet må vere godt førebudd på å bidra i evalueringa.
Forbrukarvern gjennom tilsyn
Finanstilsynet skal gjennom tilsyn medverke til at føretaka tilbyr og formidlar lån, pensjonsprodukt, fondsprodukt og andre finansielle instrument på ein forsvarleg måte. Dei private tenestepensjonsordningane har gått gjennom store endringar dei seinare åra, og Finanstilsynet må for kollektive pensjonsprodukt med investeringsval sjå til at føretaka varetek interessene til kundane. For garanterte pensjonsprodukt skal tilsynet mellom anna sjå til at ny fleksibel bruk av avkastningsoverskot ikkje fører til urimeleg forskjellsbehandling mellom kundar og kundegrupper, og at ordninga med det nye fleksible bufferfondet kjem kundane til gode.
Klima og berekraft
Klimarisiko inngår no i tilsynet med risiko og risikostyring i føretaka, og risikoane knytte til klima og den grøne omstillinga vil kunne bli høgare i tida framover. Finanstilsynet skal i tilsyn og kartleggingar følgje opp korleis føretaka handterer klimarisiko, og må òg vurdere behandlinga av annan risiko knytt til berekraft, som naturrisiko. Finanstilsynet skal følgje opp internasjonalt samarbeid på området, særleg i EU og i Network for Greening the Financial System (NGFS). I oppfølginga av etterlevinga til børsnoterte føretak av nye reglar om berekraftsrapportering og revisorane si attestasjon av slik rapportering, skal Finanstilsynet ta omsyn til at rapporteringskrava er i endring.
Forenkling for føretak under tilsyn
Finanstilsynet skal i 2027 leggje til rette for endringar i eiga verksemd og eigne prosessar som kan innebere forenklingar for føretaka under tilsyn, mellom anna gjennom effektivisering av rapporterings-, forvaltings- og tilsynsprosessar. Finanstilsynet skal prioritere tiltak som ikkje svekkjer samfunnsoppdraget, men som gjev effektive og risikobaserte prosessar og gjer tilsynsverksemda føreseieleg for føretaka. Tilsynet skal leggje vekt på dialog med næringa og openheit om fakta og analysar i dette arbeidet.
Parallelt skal Finanstilsynet bidra til forenklingsarbeidet på europeisk nivå. Forenkling av finansmarknadsregelverket er høgt prioritert i EU, og Finanstilsynet skal delta aktivt i arbeidet til dei europeiske tilsynsstyresmaktene EBA, ESMA og EIOPA. Tilsynet skal leggje vekt på forenkling, likebehandling og forholdsmessigheit når regelverk skal utviklast og følgjast opp, men skal samstundes bidra til å sikre at dei grunnleggande omsyna bak reguleringa blir varetekne.
Digitalisering og auka bruk av kunstig intelligens
Finanstilsynet skal vidareutvikle digitaliseringsarbeidet i 2027 med sikte på ei meir ressurseffektiv tenesteproduksjon med høg kvalitet. Dette inneber mellom anna vidare automatisering av forvaltings- og tilsynsprosessar, meir effektiv datafangst og betre analyseløysingar. For finansnæringa skal arbeidet på sikt gje lågare kostnader i form av enklare rapportering, mindre dobbeltrapportering og betre tilgang til data.
Finanstilsynet skal i 2027 utvide bruken av kunstig intelligens i tilsynsverksemda. Tilsynet skal utvikle metodar og verktøy som gjer det mogleg å nytte KI på ein målretta og forsvarleg måte i tilsynsverksemda, mellom anna i analyse av store datamengder og i oppfølging av føretak.
Budsjett for 2027
Regjeringa føreslår å setje utgiftsramma til Finanstilsynet for 2027 til 697,4 mill. kroner. Dette er 4,2 pst. høgare enn i Saldert budsjett 2026. Løyvinga skal nyttast i samsvar med måla og prioriteringane som er omtalte ovanfor.
Post 01 Driftsutgifter
Posten omfattar lønsutgifter og andre driftsutgifter. For 2027 blir det føreslått ei løyving på 655,1 mill. kroner, som er 4,6 pst. høgare enn i Saldert budsjett 2026. Hovudårsaka til auken er kontingent til EUs finanstilsynsbyråforordningar som finansierast gjennom kap. 5580 Sektoravgifter under Finansdepartementet, post 70 Finanstilsynet, bidrag frå tilsynseiningane. Elles heng auken saman med løns- og prisjusteringar. Finanstilsynet må framleis leggje stor vekt på å sikre rasjonell og effektiv drift.
Post 23 Spesielle driftsutgifter, klagenemnd
Posten omfattar kostnader til Finanstilsynsklagenemnda. For 2027 blir det føreslått ei løyving på 12,6 mill. kroner til drift av sekretariatet og nemnda.
Post 45 Større utstyrskjøp og vedlikehald, kan overførast
Posten omfattar utviklingstiltak for IKT-systema i Finanstilsynet og effektivisering av tilsynsprosessar. Nye krav til tilsyn og tilsynsmetodar gjer det nødvendig med omfattande tilpassingar og utvikling av IKT-system som støtte for tilsynsarbeidet. Avsetninga til digitaliseringsarbeidet i tilsynet blir vidareført på om lag uendra nivå. Samla blir det for 2027 føreslått å løyve 29,7 mill. kroner, som er noko lågare enn i Saldert budsjett 2026.
Kap. 4602 Finanstilsynet
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
03 |
Sakshandsamingsgebyr |
24 253 |
22 500 |
20 222 |
|
86 |
Vinningsavståing og gebyr for regelbrot m.m. |
118 074 |
500 |
500 |
|
Sum kap. 4602 |
142 327 |
23 000 |
20 722 |
Post 03 Sakshandsamingsgebyr
Posten omfattar hovudsakleg gebyr frå den operative prospektkontrollen for omsetjelege verdipapir. I tillegg inngår gebyr for handsaming av søknader om å drive verksemd som betalingsføretak og e-pengeføretak, om inkassoløyve og om løyve til å opptre som opplysningsfullmektig. Posten blir føreslått budsjettert med 20,2 mill. kroner.
Finanstilsynet skal sjå til at gebyra i størst mogleg utstrekning reflekterer dei reelle kostnadene ved sakshandsaminga. Eventuelle avvik mellom dei pålagde gebyra og kostnadene Finanstilsynet har ved prospektkontroll, blir fordelte året etter på dei noterte føretaka, anten som ei tilleggsutlikning eller som ei nedsetjing av utlikninga til andre tilsynsutgifter.
Slike etterutrekningar blir av praktiske årsaker førte på kap. 5580 Sektoravgifter under Finansdepartementet, post 70 Finanstilsynet, tilsynsavgift.
Gebyr ved tildeling av inkassoløyve er fire gonger rettsgebyret. Betalte gebyr blir trekte frå i berekning av tilsynsavgifta for inkassoføretaka. Sakshandsamingsgebyr for betalingsføretak og e-pengeføretak, samt opplysningsfullmektig, er fastsett i forskrift. Betalte gebyr blir trekte frå i berekning av tilsynsavgifta for betalingsføretak, e-pengeføretak og opplysningsfullmektig.
Post 86 Vinningsavståing og gebyr for regelbrot m.m.
Vinningsavståing og gebyr for regelbrot med meir blir rekneskapsførte under inntektskapittelet til Finanstilsynet. Desse er ikkje ein del av grunnlaget for utlikning av tilsynsavgift. Inntektene heng saman med om Finanstilsynet avdekkjer forhold som gjev grunnlag for reaksjonar, og er difor vanskelege å anslå. Budsjettet blir føreslått sett til 500 000 kroner.
Kap. 5580 Sektoravgifter under Finansdepartementet
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
70 |
Finanstilsynet, bidrag frå tilsynseiningane |
613 006 |
670 980 |
699 720 |
|
Sum kap. 5580 |
613 006 |
670 980 |
699 720 |
Utgiftene til Finanstilsynet og Finanstilsynsklagenemnda blir fullt ut dekte av føretaka som er under tilsyn etter finanstilsynslova § 1-2 eller anna lovheimel. Finansieringa av utgiftene er heimla i finanstilsynslova § 6-1. Lovreglane er supplerte med forskrifter. Brukarbetalinga er ein funksjon av budsjetterte tilsynsutgifter same året. I tillegg til utgiftene på kap. 1602 kjem posteringar på kap. 1633 Nettoordning, statleg betalt meirverdiavgift, og til frådrag kjem inntektene på kap. 4602 Finanstilsynet, post 03 Sakshandsamingsgebyr. Dessutan kan utlikningsgrunnlaget i 2027 korrigerast med verknader av løyvingsendringar etter Saldert budsjett 2026, mellom anna i samband med lønsoppgjeret.
Betalinga frå tilsynseiningane i 2027 blir føreslått budsjettert til 699,7 mill. kroner. I tillegg kjem inntektene frå sakshandsamingsgebyr, jf. omtale ovanfor.
Kap. 1605 Direktoratet for forvaltning og økonomistyring
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
1 206 937 |
1 180 937 |
1 322 265 |
|
22 |
OK stat |
15 396 |
13 775 |
14 285 |
|
45 |
Større utstyrskjøp og vedlikehald, kan overførast |
19 171 |
20 945 |
21 678 |
|
Sum kap. 1605 |
1 241 504 |
1 215 657 |
1 358 228 |
Samfunnsoppdrag, hovudoppgåver og organisering
Direktoratet for forvaltning og økonomistyring (DFØ) har som samfunnsoppdrag å bidra til effektiv ressursbruk i staten og til at staten når sine mål gjennom god styring, organisering, leiing og gode avgjerdsgrunnlag.
DFØ er fagorganet til staten for økonomistyring, gode avgjerdsgrunnlag, organisering og leiing i staten og støttar statlege verksemder i arbeidsgjevarrolla. DFØ er òg fagorganet for anskaffingar i offentleg sektor og felles innkjøpsavtalar i staten. DFØ leverer fellestenester på løn og rekneskap i staten og forvaltar konsernsystema for statsrekneskapen og statens konsernkontoordning.
DFØ er lokalisert i Stavanger, Trondheim og Oslo. To tilsette arbeider fast frå kontoret til samarbeidsorganet for statlege verksemder (OK stat) i Harstad. Ved utgangen av 2025 hadde DFØ 900 tilsette tilsvarande 757 utførte årsverk.
Resultat i 2025
Resultata til DFØ i 2025 blir vurderte ut frå fire hovudmål. Måla uttrykkjer dei ønskte effektane av den samla verkemiddelbruken til DFØ. Nokre av dei viktigaste resultata frå 2025 er omtalt nedanfor.
Hovudmål 1: DFØ leverer korrekte, effektive og nyttige økonomitenester
DFØ leverte i 2025 økonomitenester til 175 av 191 statlege verksemder. Gjennom standardiserte løns- og rekneskapstenester med stort volum legg DFØ til rette for stordriftsfordelar og effektiv ressursbruk i staten.
I 2025 sørgde DFØ for rettidig utbetaling av all løn for sine 175 lønskundar, med i snitt 194 000 utbetalingar per månad og eit samla årleg utbetalt beløp på 101 mrd. kroner. På vegne av sine 160 rekneskapskundar rapporterte DFØ til statsrekneskapen innan fastsette fristar. DFØ bokførte i snitt 9,5 mill. rekneskapslinjer (hovudboksposteringar) per månad, med samla årleg utbetalt beløp på 1 300 mrd. kroner. Kundeundersøkinga for 2025 viser at kundane i stor grad opplever økonomitenestene til DFØ som nyttige. Samstundes gjev kundane uttrykk for at tenestene i større grad bør vidareutviklast i ei meir innovativ og framtidsretta retning. Undersøkinga viser òg at nokre område har lågare tilfredsheit enn ønskjeleg. For å forbetre tenestene, kundeopplevinga og bidra til ein meir effektiv ressursbruk arbeider DFØ med ulike tiltak.
Effektiv tenesteproduksjon er viktig og for å følgje utviklinga over tid nyttar etaten einingskostnader (kroner per transaksjon) for seks utvalde løns- og rekneskapsprosessar som del av resultatoppfølginga. Utviklinga i einingskostnader frå 2023 til 2025 viser samla sett stabil eller noko lågare ressursbruk. Einingskostnadene gjev ein indikasjon på om ressursbruken i dei utvalde prosessane er effektiv, men gjev ikkje eit fullstendig bilete av kostnadseffektiviteten i økonomitenestene samla sett.
DFØ vidareutviklar jamleg sine tenester og systemløysingar, og kundane tek i aukande grad løysingane i bruk. I 2025 vidareutvikla etaten mellom anna systemløysinga for lokale lønsforhandlingar, gjennomførte nødvendig systemutvikling knytt til lønsoppgjeret, styrkte funksjonaliteten i HR-løysingane og vidareutvikla sjølvbeteningsløysingar for kundane.
DFØ tok òg i bruk løysingar baserte på kunstig intelligens, mellom anna for konteringsforslag i rekneskapen og i DFØ-appen. Dette bidreg til høgare grad av automatisering og meir effektive prosessar. Utvikling av nye løysingar som er tilgjengelege for alle kundar, er eit anna døme på korleis DFØ bidreg til effektiv ressursbruk i staten.
I 2025 arbeidde DFØ med overgangen frå Altinn 2-plattforma til nye løysingar på plattformene til Altinn 3, NAV og Skatteetaten. Overgangen medfører meirkostnadar for DFØ, mellom anna fordi det har vore nødvendig å etablere nye integrasjonar mot dei nye plattformene.
Arbeidet med å styrkje kvaliteten i avstemmingar og dokumentasjon i periodeavslutningsprosessen hadde i 2025 høg prioritet som del av oppfølginga av merknaden frå Riksrevisjonen i Dokument 1 (2024–2025). Tiltak er sette i verk for å sikre nødvendig dokumentasjon og kontroll av balansen i kundane sine årsrekneskap, og saka er avslutta av Riksrevisjonen.
Det Kongelege Hoff, Forsvarshistorisk museum, Direktoratet for eksportkontroll og sanksjoner, Digitaliseringsorganisasjonen til departementa (DIO), Statens graderte plattformtenester og Advokattilsynet blei tekne opp som kundar 1. januar 2025. Det er rapportert at desse blei nye kundar av DFØ i 2024. Arbeidet med å ta dei opp som kundar blei gjort i 2024, men tenesteoppstart var 1. januar 2025.
Prosjektet for innføring av obligatoriske statlege rekneskapsstandardar (SRS) følgde planlagt framdrift i 2025. Alle statlege verksemder skal ha innført SRS innan 1. januar 2027. DFØ har hjelpt dei statlege verksemdene som gjekk over til SRS.
Eit strategisk viktig arbeid i 2025 var utviklinga av framtidas rekneskapstenester. DFØ arbeidde med første del av ei konseptvalutgreiing, der problemforståing, behov, mål og rammer var sentrale element. Etaten arbeidde òg med vidareutvikling av løns- og HR-tenester.
Hovudmål 2: DFØ bidreg til at offentleg sektor gjer effektive og innovative anskaffingar som bidreg til å fremje grøn omstilling og berekraftig utvikling
DFØ arbeider for å effektivisere offentlege innkjøp, mellom anna gjennom felles innkjøpsavtalar og ved å ha stor merksemd på etterlevinga av regelverket. Kunde- og brukarundersøkinga for 2025 viser at brukarane i hovudsak er nøgde med tenestene til DFØ på anskaffingsområdet, mellom anna målt gjennom tilfredsheit med sentrale tenester og leveransar samt marknadsplassen for skytenester.
Gjennom Statens innkjøpssenter forvalta DFØ ved utgangen av 2025 felles innkjøpsavtalar innan 19 innkjøpsområde fordelt på totalt 1 980 enkeltavtalar. I 2025 inngjekk DFØ nye fellesavtalar innan innkjøpsområdet «internett, datalinjer og tilhøyrande tenester». Den årlege tilrettelagde gevinsten av statlege felles innkjøpsavtalar var i 2025 berekna til 411 mill. kroner, ein auke frå 353 mill. kroner i 2024. Ordninga med statlege felles innkjøpsavtalar er obligatorisk for sivile verksemder i statsforvaltinga, men verksemdene kan melde fråval i enkeltkonkurransar. Ordninga gjev effektiviseringsgevinstar på tvers når statlege verksemder nyttar inngåtte innkjøpsavtalar.
Klima- og miljøomsyn blir i aukande grad nytta i offentlege anskaffingar. I 2025 inneheld 77 pst. av anskaffingane slike krav eller kriterium, og den parten av konkurransar der klima og miljø er vekta med minst 30 pst., har auka over tid. Revidert handlingsplan for klima- og miljøvennlege offentlege anskaffingar og grøn innovasjon blei publisert i 2025. I 2025 vidareførte DFØ arbeidet med Norgesmodellen, mellom anna gjennom rettleiing om seriøsitetskrav og krav til bruk av lærlingar i offentlege kontraktar. DFØ har òg hatt ansvar for drift og vidareutvikling av kunngjeringstenesta Doffin og for innføringa av eForms. Dette gjev betre grunnlag for statistikk og analysar av offentleg innkjøpspraksis.
Hovudmål 3: DFØ bidreg til at statsforvaltinga byggjer på kunnskap, er utviklingsorientert og har god styring, organisering og leiing
DFØ har ei rekkje verkemiddel for å bidra til at statsforvaltinga byggjer på kunnskap, er utviklingsorientert og har god styring, organisering og leiing.
DFØ forvaltar regelverk og felles standardar og system for statsforvaltinga. I 2025 var ein stor del av brukarane nøgde med rettleiings- og kompetansetenester, og brukarane var òg nøgde med tenester innan statleg betalingsformidling, tenester for rapportering til statsrekneskapen og tilgang til rekneskapsinformasjon.
Eit av regelverka DFØ forvaltar, er økonomiregelverket for staten. I 2025 var det særleg høg etterspurnad etter rettleiing i samband med innføring og praktisering av dei statlege rekneskapsstandardane (SRS). Dette førte til kapasitetspress i forvaltinga av økonomiregelverket.
DFØ tilbyr òg kompetansetenester som skal gjere det tydeleg kva krav regelverket set, og kva som er god praksis for utøving av ei statleg arbeidsgjevarrolle, styring, gode avgjerdsgrunnlag og leiing. Kompetansetilboda til DFØ hadde stort omfang i 2025. Over 10 000 deltakarar var påmelde til kurs, konferansar, webinar og arrangement innan styring, leiing og utgreiing. Tilbodet omfatta mellom anna tiltak knytte til bruk av utgreiingsinstruksen, statleg arbeidsgjevarpolitikk og innføring av statlege rekneskapsstandardar (SRS).
DFØ har dei seinare åra fått eit utvida mandat til å støtte arbeidet med betre ressursbruk i staten. I 2025 deltok DFØ i ein områdegjennomgang om samordning av administrative tenester i departementa, publiserte ei etterevaluering av områdegjennomgangen av ID-forvaltinga og arbeidde med metodeutvikling på området.
Direktoratet utfører òg analysar og utgreiingar som aukar kunnskapen på fagområda som er lagt til DFØ. DFØ publiserte i 2025 til saman sju rapportar og sju notat. Rapportane og analysane dannar kunnskapsgrunnlag for konkrete politiske tiltak og belyser utviklingstrekk, utfordringar, samanhengar og trendar i forvaltinga over tid. Rapportane og dei tidlegare analysane til DFØ blei i 2025 refererte til i fleire sentrale offentlege dokument.
Hovudmål 4: Offentlegheita har god tilgang på fakta og kunnskap om forvaltinga
DFØ gjorde i 2025 data, statistikk og kunnskapsgrunnlag om statsforvaltinga tilgjengeleg for offentlegheita gjennom digitale kanalar. Arbeidet omfattar publisering av informasjon om statleg ressursbruk, organisering av forvaltinga og resultat frå analysar og undersøkingar.
Statsregnskapet.no gjev tilgang til rekneskapsinformasjon frå statlege verksemder og oversikt over utvikling i statleg ressursbruk. Bruken av tenesta auka i 2025 samanlikna med året før. DFØ publiserer òg statistikk og analysar på eigne nettsider og gjer utvalde datagrunnlag tilgjengelege gjennom API-løysingar. DFØ mottok i 2025 førespurnader frå forvaltinga, media og Stortinget om bruk og utdjuping av data. Gjennom Kudos tilbyr DFØ òg ei samla kunnskapskjelde for offentlege dokument, utgreiingar, evalueringar og analysar frå statsforvaltinga.
Samla resultatvurdering
Finansdepartementet meiner at resultatet til DFØ i 2025 i hovudsak er i tråd med forventningane frå departementet. Økonomitenestene blei leverte innan fastsette fristar, og kundane opplever i stor grad tenestene som nyttige.
Kundeundersøkinga viser samstundes at tilfredsheita er lågare enn ønskjeleg på nokre område, og at kundane gjev uttrykk for at tenestene i større grad bør vidareutviklast i ei meir innovativ og framtidsretta retning. DFØ tok i 2025 i bruk løysingar baserte på kunstig intelligens og starta første del av ei konseptvalutgreiing for framtidas rekneskapstenester. Å møte forventningane frå kundane i ein periode då tenestetilbodet står framfor ei teknologisk omstilling, må etaten arbeide vidare med.
Viktige utfordringar framover
Meld. St. 31 (2023–2024) Perspektivmeldinga peikar på at offentleg sektor står overfor store og varige utfordringar. Samstundes som omfanget av oppgåver aukar, er det knappheit på ressursar. Då blir det endå viktigare at oppgåvene blir løyste på ein kunnskapsbasert og effektiv måte – både gjennom val av riktige tiltak og verkemiddel, og i sjølve gjennomføringa.
DFØ skal bidra ved å levere effektive økonomitenester til kundane sine, støtte statsforvaltinga i å kunne ta kunnskapsbaserte avgjerder, fremje gode offentlege innkjøp og tilby rådgjeving og kompetanseutvikling innan eigne fagområde.
Kundane til DFØ etterspør i auka grad løysingar som er tilpassa eigne behov, og det skjerper kravet til god balanse mellom standardiserte fellesløysingar og individuelle tilpassingar.
Marknaden for ERP (programvaresystem for ressursplanlegging for verksemder) er i strukturell omstilling frå lokalt drifta løysingar til skybaserte løysingar, og kunstig intelligens kan kome til å påverke framtidas økonomitenester. Leverandørane av både løns- og rekneskapssystema til DFØ har varsla at tenestene framover blir skybaserte. For rekneskapssystemet kjem dette i tillegg til at gjeldande systemkontrakt går ut ved utgangen av 2031. I 2027 vil DFØ difor arbeide vidare med innretninga av framtidas rekneskapstenester til statlege verksemder.
Mål og prioriteringar i 2027
Finansdepartementet fastset desse hovudmåla for DFØ for 2027:
-
DFØ leverer korrekte, effektive og nyttige økonomitenester
-
DFØ bidreg til at offentleg sektor gjer effektive og innovative anskaffingar som bidreg til å fremje grøn omstilling og berekraftig utvikling
-
DFØ bidreg til at statsforvaltinga byggjer på kunnskap, er utviklingsorientert og har god styring, organisering og leiing
-
Offentlegheita har god tilgang på fakta og kunnskap om forvaltinga
Departementet ventar at resultata i 2027 samla sett skal vere betre enn i året før. I resultatvurderinga vil departementet leggje vekt på heilskapen i verksemda. I det daglege arbeidet er det nødvendig at etaten veg kvalitet opp mot effektivitet.
Viktige prioriteringar i 2027 blir:
Bruk og nytte av tenestetilbodet på økonomiområdet
DFØ leverer fellestenester innan løn og rekneskap som gjev synergiar og stordriftsfordelar for staten. For å kunne gjere dette må direktoratet vege omsynet til direkte gevinstar frå standardiserte fellesløysingar mot behovet for spesialtilpassingar for enkeltverksemder eller grupper av verksemder. Kundane til DFØ etterspør nye løysingar på løn- og rekneskapsområdet, tenester på tilgrensande område og tilpassingar til sine interne system. Balansegangen mellom å imøtekomme behovet til kundane og å realisere statlege stordriftsfordelar er krevjande.
DFØ skal i 2027 arbeide vidare med å forbetre og forenkle rutinar, regelverk og system for å leggje til rette for meir effektiv ressursbruk i DFØ og for statleg sektor.
Overgang til skybaserte økonomitenester
Leverandørane av økonomisystema som DFØ nyttar, har varsla at systema vil bli skybaserte, noko som inneber at DFØ ikkje kan nytte dagens løysingar etter 2032. Finansdepartementet gav i 2026 DFØ i oppdrag å gjennomføre ei konseptvalutgreiing (KVU) for framtidas rekneskapstenester for staten. I konseptvalutgreiinga er det greidd ut ulike konsept som legg til rette for at staten og statlege verksemder kan ha effektive og sikre økonomitenester og god økonomistyring frå 2032. Finansdepartementet har motteke KVU, og dokumentasjonen er send til kvalitetssikring (KS1) i samsvar med Statens prosjektmodell.
Offentleg ressursbruk
Arbeid for meir effektiv ressursbruk i offentleg sektor krev betre kunnskapsgrunnlag om dagens bruk av ressursar og kva verkemiddel som fungerer godt. Informasjon om resultata trengst for å vurdere naudsynte strukturtiltak og reformar i ulike sektorar. Direktoratet skal vere eit kompetansesenter for offentleg ressursbruk og støtte departementa i å løyse strukturelle utfordringar. Områdegjennomgangar, forvaltingsanalysar, utgreiingsmetodikk og rådgjeving er tiltak som kan støtte departementa og verksemdene i dette arbeidet. Direktoratet skal òg leggje til rette for betre produksjon og bruk av data for effektiv ressursbruk. Føremålet er at forvaltinga skal kunne forbetre eigen ressursbruk og måloppnåing og lette arbeid med analysar på tvers av verksemder og område. Arbeidet til DFØ med offentleg ressursbruk krev ei heilskapleg tilnærming på tvers av fagområda i direktoratet.
Bruk og nytte av felles rekneskapsstandardar i statlege verksemder
Frå 1. januar 2027 skal alle statlege verksemder føre rekneskapen etter dei statlege rekneskapsstandardane (SRS). Det markerer ein viktig milepæl i det som er ei av dei største reformene for statleg økonomistyring i moderne tid. Periodisert rekneskapsinformasjon kan gje auka nytte for statlege verksemder og etatsstyrarar, men då må informasjonen takast i bruk. DFØ skal halde fram med å prioritere kompetansetilbod som bidrar til å gjere verksemdene i stand til å bruke informasjon om ressursbruk til betre styring. Nokre verksemder har ført rekneskapen etter SRS i mange år, medan andre skal levere den første verksemdsrekneskapen etter SRS våren 2028. Det gjer at statlege verksemder har ulike føresetnader for kva nytte dei har av periodisert rekneskapsinformasjon på kort sikt.
Effektivitet og berekraft i offentlege anskaffingar
I 2025 kjøpte det offentlege varer og tenester for om lag 864 mrd. kroner. At anskaffingane blir gjennomførte på ein effektiv måte, er viktig for at det offentlege skal kunne levere så gode tenester som mogleg, til ein så låg ressursbruk som mogleg. Offentlege anskaffingar er òg eit verktøy for å fremje berekraft og grøn omstilling. For å leggje til rette for effektivitet og berekraft i offentlege anskaffingar må DFØ sørgje for at rettleiingsmaterialet om offentlege anskaffingar er oppdatert, brukarvennleg og kjent for dei ulike målgruppene. DFØ skal drifte og vidareutvikle Doffin og følgje opp dei standardiserte kunngjeringsskjema eForms. DFØ skal vidareføre rettleiingsarbeidet og bidra til å styrke kompetansen om effektive og berekraftige anskaffingar hos innkjøparar og innkjøpsleiarar. I rettleiingsarbeidet skal DFØ leggje til rette for god konkurranse om offentlege oppdrag.
Leiing og arbeidsgjevarrolla
Statens arbeidsgjevarstrategi (2024–2027), Grunnlag for god leiing og Tverrgåande kompetansemål skildrar rammevilkåra for statens arbeidsgjevarpolitikk og forventningane til verksemdsleiarar og andre som utøver arbeidsgjevarfunksjonar i verksemda. Desse føringane er overordna og retningsgjevande for arbeidsgjevarane i det statlege tariffområdet og legg rammer for tenestene til DFØ på leiings-, kompetanse- og arbeidsgjevarområdet. Dette gjeld òg Statens arbeidsgjevarstøtte, Statens arbeidsgivarportal og dei utåtvende aktivitetane til DFØ som seminar og liknande. DFØ skal i 2027 vidareutvikle kompetansetilbodet til leiarar i staten, med utgangspunkt i eit vegkart for eit heilskapleg leiartilbod og erfaringane frå leiarprogrampilotane i 2026.
Budsjett for 2027
Departementet føreslår å setje utgiftsramma til DFØ for 2027 til 1 358,2 mill. kroner. Løyvinga skal nyttast i samsvar med måla og prioriteringane som er omtalt ovanfor.
Post 01 Driftsutgifter
Posten omfattar lønsutgifter og andre driftsutgifter, medrekna utgifter hos eksterne leverandørar. Det blir føreslått ei løyving på 1 322,3 mill. kroner, som er om lag 12 pst. høgare enn Saldert budsjett 2026. Auken frå saldert budsjett er grunna mellom anna i opptak av nye kundar og endringar av gjeldande kundeavtalar. Forslaget til løyving inneheld òg 23,5 mill. kroner gjennom rammeoverføringer frå eksisterende kundar. Overføringane skal dekkje høgare utgifter til tryggleikstiltak og IT-infrastruktur for økonomitenestene til DFØ. Vidare er 30 mill. kroner sette av til å etablere ei ordning for Nasjonal samordning av offentlege innkjøp og 5 mill. kroner til å styrke Marknadsplassen for skytenester og tiltak for bruk av kunstig intelligens, sjå nærare omtale i Prop. 1 S (2026–2027) for Digitaliserings- og forvaltningsdepartementet.
DFØ har inntekter mellom anna frå tenester som direktoratet utfører for andre statlege verksemder. Kundemassen til DFØ og korleis kvar enkelt kunde betalar for tenestene, kan endre seg gjennom året. Sidan det er uvisst kor store inntektene blir, ber Finansdepartementet om fullmakt til å overskride løyvinga under kap. 1605, post 01 Driftsutgifter, med eit beløp tilsvarande meirinntekter under kap. 4605, postane 01 Økonomitenester og andre driftsinntekter og 02 OK stat, jf. forslag til romartalsvedtak.
Post 22 OK stat
OK stat er eit samarbeidsorgan for verksemder i staten, og er eit ledd i regjeringa sitt arbeid med fleire lærlingar og eit bidrag til at fleire lærlingar skal fullføre og bestå.
Det blir føreslått ei løyving på 14,3 mill. kroner på posten, som omfattar utbetaling av lærlingstilskot til statlege verksemder.
Det blir vist til forslag til fullmakt til å overskride løyvinga under kap. 1605, post 22 OK stat, med eit beløp tilsvarande meirinntekter under kap. 4605, post 02 OK stat, jf. forslag til romartalsvedtak.
Post 45 Større utstyrskjøp og vedlikehald, kan overførast
Posten omfattar særleg utviklingstiltak for systema og infrastrukturen til DFØ på IKT-området, medrekna naudsynte endringar og vidareutvikling av systemløysingar. Det blir føreslått ei løyving på 21,7 mill. kroner på posten.
Kap. 4605 Direktoratet for forvaltning og økonomistyring
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Økonomitenester og andre driftsinntekter |
321 090 |
289 729 |
342 421 |
|
02 |
OK stat |
23 230 |
20 803 |
21 573 |
|
Sum kap. 4605 |
344 320 |
310 532 |
363 994 |
Post 01 Økonomitenester og andre driftsinntekter
Posten blir føreslått budsjettert med 342,4 mill. kroner og omfattar i hovudsak betaling frå kundar når DFØ vidarefakturerer visse utgifter i samband med elektronisk fakturabehandling, programvarevedlikehald og teknisk drift av lønssystemet. Posten inneheld òg inntekter som gjeld betaling for løns- og rekneskapstenester frå kundar som har fått unntak frå rammeoverføring som finansieringsform, eller som av andre årsaker ikkje kan overføre løyving til DFØ, samt andre driftsinntekter.
Det blir vist til forslag til fullmakt til å overskride løyvinga under kap. 1605, post 01 Driftsutgifter, med eit beløp tilsvarande meirinntekter under kap. 4605, post 01 Økonomitenester og andre driftsinntekter, jf. forslag til romartalsvedtak.
Post 02 OK stat
Posten blir føreslått budsjettert med 21,6 mill. kroner og omfattar innbetalingar av lærlingstilskot frå fylkeskommunane.
Det blir vist til forslag til fullmakt til å overskride løyvinga under kap. 1605, postane 01 Driftsutgifter og 22 OK stat, med eit beløp tilsvarande meirinntekter under kap. 4605, post 02 OK stat, jf. forslag til romartalsvedtak.
Programkategori 23.20 Skatte-, avgifts- og tolladministrasjonen
Utgifter under programkategori 23.20 fordelte på kapittel
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Kap. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
1610 |
Tolletaten |
2 195 404 |
2 531 409 |
2 603 954 |
2,9 |
|
1618 |
Skatteetaten |
9 307 819 |
9 512 581 |
9 691 002 |
1,9 |
|
1619 |
Skatteklagenemnda |
87 881 |
88 790 |
98 198 |
10,6 |
|
Sum kategori 23.20 |
11 591 104 |
12 132 780 |
12 393 154 |
2,1 |
Kap. 1610 Tolletaten
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
2 061 821 |
2 148 233 |
2 242 280 |
|
45 |
Større utstyrskjøp og vedlikehald, kan overførast |
133 583 |
383 176 |
361 674 |
|
Sum kap. 1610 |
2 195 404 |
2 531 409 |
2 603 954 |
Samfunnsoppdrag, hovudoppgåver og organisering
Samfunnsoppdraget til Tolletaten er å sikre at lover og reglar blir etterlevde når varer kryssar grensa. Dette inneber at Tolletaten skal forvalte eige regelverk og medverke til at det blir etterlevd, mellom anna ved å informere og rettleie aktørane. Etaten skal leggje til rette for at det blir gjeve riktige og fullstendige opplysningar om varer som blir førte inn i eller ut av landet. Etaten skal òg kontrollere at aktørane etterlever regelverket for grensekryssande vareførsel. Varer som er omfatta av restriksjonar etter regelverk frå andre styresmakter, skal kontrollerast for gyldige løyve. Smugling skal motverkast. Samstundes skal Tolletaten leggje til rette for effektiv handel og vareførsel.
Ved utgangen av 2025 hadde Tolletaten fast frammøte på 40 stader, der fire var i Sverige og Finland. Bemanninga svara til 1 428 utførte årsverk. I tillegg gjer norske, svenske og finske tollstyresmakter oppgåver for kvarandre etter grensetollsamarbeidsavtalane mellom landa.
Etaten består av fem landsdekkande divisjonar (Grensedivisjonen, Vareførselsdivisjonen, Etterretningsdivisjonen, HR- og organisasjonsdivisjonen, og IT-divisjonen) og har fire stabar.
Resultat i 2025
Resultata til Tolletaten blir vurdert ut ifrå tre hovudmål. Hovudmåla skal leggje til rette for ei styring av Tolletaten som legg vekt på dei samla effektane av verkemidla etaten bruker, ikkje berre aktivitetar etaten gjennomfører.
Hovudmål 1: Det er enkelt og effektivt å etterleve lover og reglar for grensekryssande vareførsel
Tolletaten skal leggje til rette for korrekt og effektiv inn- og utførsel av varer, både for verksemder og privatpersonar. Aktørane i vareførselen skal få tilbod om enkle løysingar for tollbehandling, slik at varer kan krysse grensa raskt og enkelt samstundes som lover og reglar blir etterlevde. Lover og reglar for grensekryssande vareførsel skal vere tilgjengelege og enkle å følgje. For å nå hovudmålet har Tolletaten òg eit formalisert og tett samarbeid med internasjonale organisasjonar og tollstyresmakter i andre land. Til dømes er samarbeid over landegrenser om digitale løysingar og informasjonsdeling viktig for å leggje til rette for enkel og effektiv vareførsel.
Etaten gjorde i 2025 brukarundersøkingar retta mot verksemder og privatpersonar. Det er ei svakt aukande tilfredsheit med tenestene til Tolletaten. Av verksemdene opplevde 14 pst. at regelverket er vanskeleg å etterleve, tilsvarande som i 2024. Av privatpersonane var det 13 pst. av dei spurde som opplevde regelverket som vanskeleg å etterleve, ei forbedring samanlikna med 2024 og utviklinga har vore positiv sidan 2019. Systematisk arbeid med forenkling, digitale løysingar og brukardialog er satsingsområde som er venta å gje positiv verknad over tid.
Etaten behandlar og kontrollerer straumen av varer over grensa, med tilhøyrande vareinformasjon i deklarasjonar. Over fleire tiår har det vore ein sterk vekst i deklarasjonsmengda etaten behandlar. Talet på inn- og utførselsdeklarasjonar var i 2025 9,4 millionar. Dette er noko høgare enn i 2024, då talet var 9 millionar.
Hovudmål 2: Aktørane i vareførselen oppfattar risikoen ved ikkje å etterleve lover og reglar som høg
Eit viktig føremål med kontroll av vareførselen over grensa er å motverke ulovleg inn- og utførsel, mellom anna av varer som er farlege eller underlagde restriksjonar. Så langt som mogleg skal etaten identifisere og stoppe dei som ikkje etterlever lover og regelverk for tollavgift og grensekryssande vareførsel.
Etaten bruker etterretningsinformasjon for målretta kontrollinnsats, har synleg og fysisk nærvær på grensa, har elektronisk nærvær gjennom utstyr med skiltgjenkjenning (ANPR), er synleg i media og kontrollerer dokumentasjon før og etter grensepassering. Slik medverkar Tolletaten til at aktørane i vareførselen skal oppfatte risikoen ved ikkje å etterleve lover og reglar som høg.
Risikoanalysar og etterretning er viktige grunnlag for kontrollen og gjer det mogleg å avdekkje alvorlege lovbrot og vinningsmotivert ulovleg inn- og utførsel av varer. Arbeidet mot organisert kriminalitet innanfor grensekryssande vareførsel har høg prioritet. Beslaga varierer frå år til år, og enkelte beslag kan gjere store utslag på årsresultatet.
Kontrollen med vareførsla til og frå Svalbard blei etablert på kort tid i 2022, og er difor basert på ei løysing der det i hovudsak er kontrollreglane i vareførselslova som gjeld. For å styrkje kontrollen må Tolletaten få betre oversikt over aktørane som fører varer inn til og ut frå Svalbard tollområdet. I 2025 har Tolletaten mellom anna arbeidd med å utvikle regelverk og starta ein dialog med næringslivet.
Tolletaten har òg i 2025 halde fram arbeidet med å styrkje kontrollen av varer som er omfatta av sanksjonsregimet mot Russland og Belarus. Dette inneber mellom anna kontroll av russiske fiskefartøy. I tillegg til dokument- og analysebasert kontroll, er alle russiske fiskefartøy med avgang frå hamnene i Båtsfjord, Kirkenes og Tromsø kontrollerte i 2025.
For å måle oppfatta risiko for oppdaging gjer Tolletaten brukarundersøkingar retta mot verksemder og privatpersonar. Resultata frå 2025 viser at både verksemder og privatpersonar jamt over opplever risikoen for å bli oppdaga som høg – enda høgare enn i 2024.
Tabell 4.1 Tolletaten – nøkkeltal frå grensekontrollen
|
År |
2023 |
2024 |
2025 |
|---|---|---|---|
|
Kontrollerte objekt |
197 287 |
265 931 |
303 512 |
|
Tal på beslag |
43 097 |
51 894 |
60 434 |
|
Tal på lovbrot melde til politiet |
5 195 |
5 529 |
5 856 |
|
Tal på avdekte, alvorlege lovbrot (AOT) |
408 |
580 |
922 |
Det var fleire kontrollar og beslag i 2025 enn i 2024. Etaten har oppfylt ambisjonsnivåa for talet på avdekte alvorlege lovbrot.
Tabell 4.2 Tolletaten – beslagsstatistikk
|
År |
2023 |
2024 |
2025 |
|---|---|---|---|
|
Tal på narkotikabeslag |
2 638 |
2 918 |
3 247 |
|
Alkohol1 (beslaglagt mengde i liter) |
124 462 |
100 717 |
116 745 |
|
Sigarettar (stk.) |
7,8 mill. |
6,5 mill. |
24,9 mill |
|
Valdsprodukt i sendingar (beslaglagt mengde – einingar) |
1 108 |
770 |
1 343 |
1 Brennevin, sider, rusbrus, vin, øl og teknisk etanol.
I 2025 gjorde Tolletaten 60 434 beslag. Av desse beslaga gjaldt 3 247 narkotika. Talet på narkotikabeslag har gått noko opp samanlikna med 2024 og 2023, og aldri før har Tolletaten beslaglagt fleire sigarettar enn i 2025. Det er òg fleire beslag av valdsprodukt.
Løyvinga til Tolletaten blei auka både i 2024 og 2025 for å styrkje innsatsen mot narkotikasmugling, jf. nærare omtale under viktige prioriteringar for 2027.
Hovudmål 3: Tolletaten støttar opp under verksemda til andre styresmakter
Tolletaten handhevar regelverk på vegne av 20 statlege styresmakter, og samarbeider med ytterlegare 15 statlege aktørar, i samband med den grensekryssande vareførselen. Dette stiller krav til eit godt koordinert og systematisk samarbeid på alle nivå.
Tolletaten har i 2025 arbeidd med å vidareutvikle og forsterke samhandlinga med regelverkseigarar, kontrollstyresmakter og andre aktørar etaten samarbeider med. Etaten har òg vidareutvikla si rolle som sentral aktør i totalforsvaret. Samla sett viser aktivitetane at etaten inngår i eit stadig meir integrert samarbeid mellom styresmaktene der koordinerte tiltak gjev gode resultat.
Tolletaten har etablert eit meir systematisk samarbeid med fleire av styresmaktene, mellom anna politiet. I 2025 har Tolletaten òg hatt eit tett samarbeid med Direktoratet for eksportkontroll og sanksjoner (DEKSA), Etterretningstenesta og PST i samband med sanksjonsregimet mot Russland og Belarus. Arbeidet er knytt til utførsel av varer som er omfatta av eksportkontrollova, og utførsel av restriksjonsbelagde varer. Det er òg samarbeid med Forsvaret om endringar i forskrift om inn- og utførsel av varer, som legg til rette for saumlaus grensekryssing for militære NATO-styrkar.
Tolletaten vurderer samarbeidet med andre styresmakter og aktørar i 2025 samla sett som tilfredsstillande, og meiner samarbeidet er i ei god utvikling.
Samla resultatvurdering
Finansdepartementet vurderer resultata i 2025 samla sett som gode. Tolletaten nådde i hovudsak ambisjonsnivåa for dei tre hovudmåla.
Etaten har gode kontrollresultat. Etaten avdekte fleire alvorlege lovbrot enn nokon gong tidlegare, dobla marihuanabeslaga samanlikna med 2024 og sette ny rekord i hasjbeslag. I tillegg har beslaga av våpen og farlege reiskapar, sigarettar og andre narkotiske stoff auka. Etaten har òg arbeidd aktivt og systematisk for å gjere det enkelt og effektivt å etterleve regelverket for varer som kryssar grensa. Den digitale brukardialogen er styrkt, og omdømeundersøkingar viser at befolkninga har høg tillit til Tolletaten.
Tolletaten fekk styrkt budsjettet i 2025 for å trappe opp innsatsen mot narkotikasmugling. Styrkinga har gjort det mogleg å tilsetje fleire i det operative kontrollarbeidet og å investere i nye skannarar, fartøy og anna nødvendig utstyr. Etaten arbeider etter ein heilskapleg plan for bruken av midlane, og har kome godt i gang med anskaffingar og oppbemanning. Styrkinga har alt bidrege til auka kontroll og betre resultat.
Departementet er i hovudsak nøgd med korleis etaten har arbeidd med digitalisering i 2025. Aktiviteten med å utvikle digitale løysingar har vore høg. Innføringa av digital melde- og opplysningsplikt, avvikling av ordninga for direktekøyring og arbeidet med nytt konsept for tollbehandlinga har hatt høg prioritet. Bruken av Digitoll-løysinga er førebels låg, og både strategien for innføring og planen for det vidare arbeidet er endra. Samarbeidet med involverte verksemder er viktig i dette arbeidet, og er styrkt i 2025. I det vidare arbeidet med digitalisering er det særleg viktig å sjå utviklinga av regelverk og digitale løysingar i samanheng. Etaten bør framleis prioritere tett samarbeid med verksemdene som skal ta i bruk løysningane.
Som i 2024 må resultata i 2025 sjåast i samanheng med den tryggleikspolitiske situasjonen og sanksjonsregimet mot Russland og Belarus. Etaten bruker mykje ressursar på å følgje opp at eksportkontrollregelverket blir etterlevd. Sidan 2022 har Tolletaten hatt i oppgåve å kontrollere vareførselen til og frå Svalbard, og å kontrollere russiske fiskefartøy. Etaten har vareteke desse oppgåvene godt òg i 2025.
Viktige utfordringar framover
Dei siste åra har rolla til Tolletaten vore i stadig utvikling. Etaten har mellom anna fått ei tydelegare rolle innan samfunnstryggleik. Pandemien og krigen i Ukraina har synleggjort rolla til etaten som statleg representant på grensa. Dette kjem til syne til dømes i kriseberedskap, samfunnstryggleik og regelverksforvalting på vegne av andre styresmakter. Kontrollen med vareførselen bidreg til å halde oppe forsyningstryggleiken og til å handheve sanksjonar mot Russland og Belarus. Han bidreg òg til at varer oppfyller fastsette krav til produkttryggleik, miljø, berekraft og menneskerettar. Tolletaten støttar òg Forsvaret og sivile aktørar i totalforsvaret når det gjeld saumlaus mobilitet ved grensepassering. Dette er særleg viktig etter Nato-utvidinga mot aust.
Evna Tolletaten har til å løyse samfunnsoppdraget, blir utfordra av aukande varevolum, særleg innanfor e-handel, og meir samansette varestraumar. Det er òg eit stadig meir omfattande regelverk som skal handhevast før varer kan omsetjast fritt. Etaten må arbeide systematisk og innrette seg slik at tildelte ressursar og tilgjengelege verkemiddel blir nytta mest mogleg effektivt.
Utviklinga i EU-regelverket inneber at tollstyresmaktene får ei viktigare rolle i kontrollen av varer frå tredjeland. Fleire EØS-relevante forordningar stiller krav om produktpass, aktsemdserklæringar m.m. Forordningane legg opp til digital informasjonsutveksling med sektorstyresmaktene gjennom EUs Customs Single Window – Certificate Exchange (CSW-CERTEX). Fram til denne løysinga kan takast i bruk i Noreg, kan det vere behov for mellombelse ordningar. Dette gjeld mellom anna tettare samarbeid mellom sektorstyresmaktene og tilpassingar av eksisterande system.
EU oppnådde våren 2026 politisk semje om ei omfattande reform av tollregelverket. Reforma legg mellom anna opp til konsolidering av tollsystema og sterkare kontroll gjennom ei meir sentralisert risikohandtering på EU-nivå. Ho inneber òg forenklingar for aktørane i vareførselen og sterkare samhandling mellom tollstyresmakter og andre kontrollstyresmakter. EU har merka reforma som EØS-relevant, men det må vurderast nærare kva ho vil bety for Tolletaten. Etaten må følgje utviklinga tett og sikre at norske løysingar på tollområdet kan samhandle med framtidige EU-løysingar.
Kontrollverksemda til Tolletaten bør innrettast mot etterretning og analyse for å understøtte arbeidet mot organisert kriminalitet, i samhandling med andre norske og internasjonale styresmakter. Narkotikahandelen utgjer framleis ein betydeleg trugsel mot samfunnet og vil i åra som kjem stille krav til høg merksemd frå Tolletaten.
Digitalisering er ein føresetnad for å handtere aukande varevolum, meir komplekse regelverk og større forventningar til effektiv vareførsel. Framover må Tolletaten halde fram med å vidareutvikle digitale løysingar for å gjere det enklare for verksemder og privatpersonar. Samstundes skal eigne prosessar bli meir effektive. Å vurdere korleis kunstig intelligens kan styrkje analyse-, kontroll- og tenesteutviklingsarbeidet, blir ein viktig del av dette.
Omfanget av restriksjonar ved inn- og utførsel av varer er stadig aukande. Som følgje av krigen i Ukraina kjem kontroll med at eksportkontrollregelverket og sanksjonsregelverket blir etterlevd til å krevje høg merksemd frå Tolletaten òg i 2027.
Mål og prioriteringar i 2027
Finansdepartementet fastset desse hovudmåla for Tolletaten for 2027:
-
Det er enkelt og effektivt å etterleve lover og reglar for varer som kryssar grensa.
-
Aktørane i vareførselen oppfattar at det er høg risiko ved ikkje å etterleve lover og reglar.
-
Tolletaten støttar opp under verksemda til andre styresmakter.
Hovudmåla skal leggje til rette for ei styring av Tolletaten som legg vekt på dei samla effektane av verkemidla etaten bruker. Departementet ventar at resultata i 2027 samla sett minst skal vere på same nivå som året før. I resultatvurderinga vil departementet leggje vekt på heilskapen i verksemda.
Tolletaten må nytte kontrollressursane best mogleg og prioritere på grunnlag av risikovurderingar. Etterretningsverksemda i Tolletaten arbeider kontinuerleg med å identifisere nye trendar og metodar for smugling. Dette arbeidet blir i aukande grad understøtta av Treff-satsinga, som gjer ny og betra systemstøtte for oppgåver i alle ledd av kontrollprosessane til Tolletaten og dataanalyse til tidleg identifisering av åtferdsendringar frå kriminelle aktørar. Betre etterretning bidreg til meir målretta kontrollar og til at kontrollressursane blir nytta betre.
Det er viktig at etaten gjer godt arbeid med informasjonstryggleik, og har god kontroll med at personvernreglane blir etterlevd. Departementet ventar at etaten prioriterer betre utnytting av teknologi. Etaten må òg arbeide for å ha rett kompetanse til dei ulike oppgåvene han skal løyse.
Viktige prioriteringar i 2027 blir:
Auka innsats mot narkotikasmugling
Narkotikahandelen utgjer ein stor trugsel mot både Noreg og resten av Europa. Løyvinga til Tolletaten blei auka både i 2024 og i 2025 for å styrkje innsatsen mot narkotikasmugling. Løyvinga på 250 mill. kroner i fjor blei vidareført i 2026, og Regjeringa legg opp til det same i 2027. I tillegg blei det i 2026 løyvd 42 mill. kroner til ein ny mobil skannar til Oslo hamn. Etaten har arbeidd med mellom anna kontraktar for fleire skannarar og nye fartøy. I 2027 skal Tolletaten sikre at den heilskaplege planen som etaten har laga for bruk av løyvingane, blir følgd opp. Det nye kontrollutstyret og den auka bemanninga skal bidra til auka og meir effektivt kontrollarbeid.
Treff-satsinga – Systemstøtte for kontrollområdet, digital grensepasseringsløysing og utfasing av direktekøyringsordninga
Treff-satsinga inneber ny og betra systemstøtte for oppgåver i alle ledd av kontrollprosessane til Tolletaten. Det er utvikla nye analyse- og etterretningsverktøy for støtte til kontrollprosessane i etaten. Satsinga inneber òg ny løysing for digitalisering av melde- og opplysningsplikta og ny løysing for automatisert grensepassering. Dette er viktig for Digitoll – det nye hovudløpet for innførsel av varer til Noreg. Målsetjinga er at aktørane sender inn all pliktig informasjon digitalt, anten før eller samstundes med at varene kjem til grensa. Slik blir det mogleg å effektivisere grensepasseringa for verksemdene og gje eit betre informasjonsgrunnlag for å sikre god etterleving av lover og reglar ved innførsel av varer, jf. omtale i Prop. 1 S (2018–2019). Satsinga er planlagd ferdig i 2027.
I lys av høyringssvar og dialog med verksemdene blei det hausten 2025 vedteke at melde- og opplysningsplikta for innførsel av varer skulle oppfyllast digitalt frå 15. september 2026. Ordninga med direktekøyring blir avvikla frå 1. mars 2027.
Førebels har om lag 25 pst. av alle transportar på veg og ferje teke i bruk løysinga for digital melde- og opplysningsplikt og automatisert grensepassering. Etaten har i 2025 og 2026 samarbeidd tett med berørte verksemder for at løysinga skal kunne takast i bruk i stor skala.
Tolletaten starta i 2026 å utvikle løysinga for utførsel av varer gjennom Digitoll. Det er planlagt at ho vil kunne takast i bruk i 2027. Etaten vil i 2027 halde fram med det tette samarbeidet med dei berørte verksemdene om innføringa av Digitoll, og ha høg merksemd på rettleiing og oppfølging.
Prisjustert kostnadsramme for Treff-satsinga er 931 mill. kroner (2027-kroner), der 215,4 mill. kroner er eigenfinansieringa til Tolletaten. Gjennomføringsperioden er utvida ut 2027. For 2027 er det sett av 30 mill. kroner til Treff-satsinga.
Meir målretta kontroll
Tolletaten har dei siste åra hatt ei satsing på etterretning og analyse for å gje grunnlag for meir målretta kontroll, mellom anna gjennom utviklinga av Treff-løysinga. Føremålet med satsinga er å utnytte digital informasjon frå verksemdene og andre kjelder for betre å identifisere risiko og velje ut kontrollobjekt med høgare treffsikkerheit. Dette gjev grunnlag for meir effektiv ressursbruk og redusert belasting for aktørar som etterlever regelverket.
I 2027 vil det vere ei viktig prioritering å ta ut gevinstane av satsinga. Etaten skal sikre at etterretning og analyse i større grad bidreg til målretta utveljing og prioritering av kontrollar. Kontrollinnsatsen skal i større grad rettast mot dei områda der risikoen for brot på regelverket er høgast. Samstundes skal det bli færre kontrollar retta mot aktørar som i høg grad etterlever regelverket. Dette føreset eit tett samarbeid om etterretning, analyse og informasjonsutveksling med relevante norske styresmakter, samt med tollstyresmakter og internasjonale samarbeidspartnarar.
Kontroll med vareførsel til og frå Svalbard
Svalbard blei etablert som eige tollområde i mai 2022, jf. omtale i Prop. 70 L (2021–2022) og Innst. 250 L (2021–2022). Kontroll med vareførsel til og frå Svalbard blei etablert på særs kort tid for å minske moglegheita for at Svalbard blei nytta til omgåing av sanksjons- og eksportkontrollregelverket. Kontrollen med vareførselen til og frå Svalbard er difor basert på ei løysing der det i hovudsak er kontrollreglane i vareførselslova som gjeld.
Det er viktig at tollstyresmakta får oversikt over varene som blir førte til og frå Svalbard tollområde. Då dagens reglar for kontroll med vareførselen til Svalbard blei innførte, blei det uttalt at det vil vere behov for at mellom anna melde-, opplysnings- og deklarasjonspliktene i vareførselslova òg skal gjelde for Svalbard. Betre kjennskap til varestraumane vernar samfunnet på Svalbard mot ulovleg inn- og utførsel av varer, bidra til styrkt samfunnstryggleik og beredskap, og for å vareta Noregs internasjonale plikter. Det pågår difor eit arbeid med ei ny forskrift om vareførsel til og frå Svalbard tollområde, som skal erstatte gjeldande regelverk. Utgangspunktet er at pliktene for dei som fører varer til og frå Svalbard tollområde, skal vere dei same som på fastlandet, så langt det er føremålstenleg. Samstundes blir nokre tilpassingar til dei lokale tilhøva på Svalbard tollområde vurderte. Det blir teke sikte på å sende forslag til ny vareførselsforskrift for Svalbard tollområde på høyring i 2026. Etaten vil i 2027 halde fram med utvikling av systemstøtte for Svalbard tollområde.
Tollbehandling i framtida
Tollbehandlingssystemet til Tolletaten (TVINN) nærmar seg slutten av si teknologiske levealder. I tillegg er tollbehandlinga tid- og ressurskrevjande for importørar og eksportørar, og prega av mange manuelle prosessar. Fleire krav i tråd med internasjonale forpliktingar og regelverk, og auka digitalisering av tollbehandlinga hos Noregs handelspartnarar, krev eigenskapar som dagens tollbehandlingssystem ikkje kan oppfylle.
Tolletaten har utvikla eit nytt konsept for tollbehandling, kalla «Fremtidens tollbehandling – koordinerte plikter». Med konseptet vil vareførselsprosessane for importørar, eksportørar og andre aktørar bli forenkla og automatiserte. Konseptet vil leggje til rette for betre samhandling mellom Tolletaten, sektorstyresmakter og verksemdene. Konseptet vil òg leggje til rette for styrkt samfunnstryggleik og beredskap, betre ivaretaking av internasjonale forpliktingar og betre kontroll med vareførselen. Det skal òg utviklast eit nytt tollbehandlingssystem, som skal erstatte TVINN. Det nye systemet skal kunne bli kopla til EUs Customs Single Window – Certificate Exchange (CSW-CERTEX), jf. omtale i Prop. 1 S (2025–2026).
Programmet var opphavleg planlagt gjennomført i perioden 2026–2030. Etter ei nærare vurdering i forprosjektfasen blei perioden utvida med eitt år, innanfor vedtekne kostnads- og styringsrammer. Etaten trong meir tid til å førebu gjennomføringa av programmet. I tillegg er det teke høgde for noko lengre tid til regelverks- og forretningsutvikling.
I 2027 vil programmet starte arbeidet med løysingar for både utførsel og innførsel av varer. Løysinga for utførsel er planlagd å vere tilgjengeleg ved utgangen av 2028, og løysinga for innførsel er planlagd å vere klar hausten 2030. Det vil først bli obligatorisk å bruke dei nye løysingane mot slutten av programperioden.
Programmet har ei prisjustert kostnadsramme på 1 110,6 mill. kroner inkl. mva. Det er til og med 2026 løyvd 93,2 mill. 2027-kroner til programmet. For 2027 er det føreslått løyvd 140 mill. kroner til programmet.
For programmet kan det bli bruk for avtalar som går ut over budsjettåret, mot dekning i seinare løyvingar. Departementet ber difor om at Tolletaten, som tidlegare, får fullmakt til å inngå slike avtalar innanfor vedteken kostnadsramme, jf. forslag til romartalsvedtak.
Implementering av EU-rettsakter
I åra framover vil fleire EU-rettsakter bli tekne inn i norsk rett gjennom EØS-avtalen, og fleire av desse får direkte innverknad på Tolletaten. Etaten deltek gjennom heile EØS-prosessen, frå regelverksanalyse og vurdering av EØS-relevans til operativ gjennomføring og handheving av regelverka. Arbeidet skjer i tett samarbeid med ansvarlege departement, sektorstyresmakter, næringslivet og EU-organ.
CBAM
Stortinget vedtok 12. juni 2026 CBAM-lova, som gjennomfører Carbon Border Adjustment Mechanism (CBAM) i norsk rett. Regjeringa har som mål at CBAM skal gjelde fullt ut i Noreg frå 2027. Tolletaten har arbeidd med naudsynte førebuingar knytte til regelverk og IT-system. Frå 2027 vil arbeidet i all hovudsak vere å gjennomføre kontroll- og rapporteringsoppgåvene som er lagde til tollstyresmaktene. Tollstyresmaktene skal etter regelverket kontrollere at berre godkjende CBAM-deklarantar importerer varer som er omfatta av ordninga, innanfor dei rammene og unntaka som følgjer av regelverket. Tollstyresmaktene skal òg rapportere opplysningar om importerte CBAM-varer til EU-kommisjonen.
Marknadstilsynsforordninga
Marknadstilsynsforordninga er EØS-relevant og skal takast inn i norsk rett. Frå ikraftsetjinga vil etaten få auka oppgåvemengde knytt til kontroll ved innførsel og endra samhandling med ansvarlege marknadstilsynsstyresmakter. Etaten vil òg vere rapporteringsansvarleg overfor EU for handheving av forordninga i Noreg.
Forordninga skal bidra til at produkt som ikkje oppfyller krav til tryggleik og samsvar, blir stansa før dei kjem på marknaden. Tollstyresmaktene skal halde tilbake varer der det er grunn til å tru at regelverket ikkje er etterlevd, og ha dialog med ansvarleg styresmakt via systemet ICSMS. ICSMS (Information and Communication System for Market Surveillance) er ein database for informasjon og kommunikasjon mellom marknadstilsynsstyresmaktene i EU og EØS. I tillegg skal tollstyresmaktene utøve risikobasert kontroll.
Avskogingsforordninga
Avskogingsforordninga tek til å gjelde i EU frå 30. desember 2026 for store og mellomstore verksemder. For små- og mikroverksemder gjeld reglane frå 30. juni 2027. Forordninga vil i hovudsak gjelde tømmer og treprodukt.
Føremålet med forordninga er å redusere risikoen for at produkt som bidreg til avskoging eller skogforringing, blir gjorde tilgjengelege på den europeiske marknaden eller eksporterte. Regelverket byggjer på at næringsaktørane skal registrere aktsemdserklæringar i eit europeisk informasjonssystem før varene kan omsetjast eller eksporterast. For tollstyresmakta inneber forordninga at ho for varer som er omfatta av forordninga, skal undersøke status for aktsemdserklæringar registrerte i det europeiske systemet, og ikkje frigjere varer før vilkåra for det er oppfylte.
Forordning om militær mobilitet
Arbeidet med militær mobilitet har høg prioritet både i Noreg og EU. EU-kommisjonen la i november 2025 fram eit forslag til forordning om militær mobilitet. EU vurderer forslaget som EØS-relevant. Forslaget etablerer eit felles rammeverk for militær mobilitet. Målet er å etablere eit felles militært mobilitetsområde innan utgangen av 2027. Det må vurderast nærare kva tyding dette eventuelt vil ha for Tolletaten og for vareførselsregelverket.
Anna EØS-relevant regelverk
Tolletaten vil i 2027 saman med relevante instansar arbeide med gjennomføring av fleire EU-forordningar. Dette gjeld mellom anna tvangsarbeidsforordninga, batteriforordninga, økodesignforordninga, produktsikkerheitsforordninga, F-gassforordninga og ozonforordninga. Forordningane er på ulike stadium i regelverksprosessen i Noreg, men er vedtekne i EU. Felles for alle er at Tolletaten må sjekke at varene oppfyller EØS-krava før dei kan sleppast inn på den norske marknaden.
Ekspertgruppe – Tolletaten i eit tiårig perspektiv
Finansdepartementet sette i fjor ned ei ekspertgruppe for utgreiing av Tolletaten. Målet er å skaffe eit solid og oppdatert kunnskapsgrunnlag om korleis Tolletaten best kan løyse sitt samfunnsoppdrag i lys av endringar i omverda og samfunnsutviklinga. Gruppa har sett på korleis oppgåveløysinga, ressursbruken og verkemidla i Tolletaten bør innrettast i eit tiårig perspektiv og kva som bør endrast. Ekspertgruppa har levert sin rapport i september 2026.
Ekspertgruppa uttaler at Tolletaten i hovudsak er godt rusta, men at etaten må arbeide meir målretta for å løyse samfunnsoppdraget innanfor uendra ressursrammer. Gruppa vurderer at grensa i større grad bør vere ein stad for kontroll og ikkje ein stad for manuell ekspedisjon. Kontrollen bør prioriterast tydelegare og bli meir etterretningsbasert. Han bør rettast mot alvorleg, grensekryssande kriminalitet og mot den vareførselen som utgjer størst risiko for helse, samfunnstryggleik, miljøvern eller andre offentlege interesser. Ansvarsdelinga mellom Tolletaten og andre styresmakter bør bli klarare, og samhandlinga bør i større grad byggje på digital informasjonsdeling. Tollbehandlinga bør i større grad differensierast og harmoniserast med EU. Ekspertgruppa meiner òg at tollekspedisjon til privatpersonar bør digitaliserast.
Departementet vil saman med andre vedkomande departement og Tolletaten vurdere korleis tilrådingane skal følgjast opp.
Budsjett for 2027
Det blir føreslått å setje utgiftsramma for Tolletaten til 2 603,9 mill. kroner. Dette er ein auke på 2,9 pst. frå Saldert budsjett 2026. Løyvinga skal nyttast i samsvar med måla og prioriteringane som er omtalte ovanfor.
Post 01 Driftsutgifter
Det blir føreslått ei løyving på 2 242,3 mill. kroner på posten, som skal dekkje lønsutgifter og andre driftsutgifter. Det er ein auke på 4,4 pst. frå Saldert budsjett 2026.
Finansdepartementet ber om fullmakt til å overskride løyvinga under kap. 1610, post 01 Driftsutgifter, mot tilsvarande meirinntekter under kap. 4610, postane 01 Særskilt vederlag for tolltenester, 04 Ymse refusjonar og 05 Refusjonar frå Avinor AS, jf. forslag til romartalsvedtak og nærare omtale nedanfor.
Post 45 Større utstyrskjøp og vedlikehald, kan overførast
Posten omfattar større vedlikehald, utskiftingar og kjøp av utstyr til grensekontrollen og IT-føremål. Det blir føreslått ei løyving på 361,7 mill. kroner på posten.
Ein stor del av løyvinga på posten gjeld òg vidareføring av prosjekta for Treff-satsinga med systemstøtte for kontrollområdet og Digitoll, jf. nærare omtale ovanfor. Forslaget inneber òg 140 mill. kroner til programmet Fremtidens tollbehandling.
I samband med visse kjøp og prosjekt kan det vere behov for å bestille for meir enn det som er løyvd, mot dekning av seinare løyvingar. Departementet ber difor om ei tingingsfullmakt på 175 mill. kroner, jf. forslag til romartalsvedtak.
Kap. 4610 Tolletaten
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Særskilt vederlag for tolltenester |
6 686 |
7 200 |
11 000 |
|
02 |
Andre inntekter |
3 116 |
3 500 |
3 630 |
|
04 |
Ymse refusjonar |
833 |
750 |
778 |
|
05 |
Refusjon frå Avinor AS |
30 347 |
32 279 |
33 473 |
|
85 |
Tvangsmulkt og gebyr for regelbrot |
12 155 |
13 000 |
13 000 |
|
Sum kap. 4610 |
53 137 |
56 729 |
61 881 |
Post 01 Særskilt vederlag for tolltenester
Posten omfattar gebyr for privatrekvirert tollbehandling og ekspedisjonsgebyr for utført tollforretning utanfor kontorstad og ekspedisjonstid. For å dekkje dei meirkostnadene som denne behandlinga og ekspederinga fører med seg ved høgare aktivitetsnivå enn det som er føresett, ber Finansdepartementet om fullmakt til å overskride løyvinga under kap. 1610, post 01 Driftsutgifter, mot tilsvarande meirinntekter under kap. 4610, post 01 Særskilt vederlag for tolltenester, jf. forslag til romartalsvedtak.
Etter ei vurdering av dagens reelle kostnader knytt til privatrekvirert tollbehandling og ekspedisjon i Tolletaten, er satsane for gebyra justert slik at dei dekkjer dei faktiske meirkostnadene dei er meint å dekkje. Satsane for privatrekvirert tollbehandling skal i 2027 vere 870 kroner for 50 pst. overtid og 1 160 kroner for 100 pst. overtid. Ekspedisjonsgebyret skal vere på 300 kroner per påbyrja halvtime. Gebyrheimel er vareførselslova § 7-9 andre ledd.
Post 02 Andre inntekter
Posten omfattar fleire typar inntekter, som til dømes inntekter frå auksjonssal av varer som er forsøkt smugla inn i landet, innkravde sakskostnader og agio.
Tolletaten har ein del direkte utgifter i samband med auksjonssal, særleg til kunngjeringar, provisjon til nettauksjonsstaden og til taksering av særskilde varer, til dømes tepper og smykke. Slike utgifter er med på å gje høgare salsinntekter. For å få eit meir korrekt uttrykk for salsresultatet, føreslår departementet at slike direkte utgifter kan trekkjast frå brutto salsbeløp (nettoposterast), jf. forslag til romartalsvedtak.
Post 04 Ymse refusjonar
Posten blir brukt til inntekter som er ei direkte følgje av, og av same slag som, den tilsvarande utgifta. Det gjeld mellom anna bestemte prosjekt etter oppdrag og med tilskot frå andre statlege etatar, kompetansetiltak m.m. og inntekter frå kursverksemd.
Det er nær samanheng mellom desse inntektene og dei tilhøyrande utgiftene på kap. 1610, post 01 Driftsutgifter, og inntektene varierer ein del frå år til år. Finansdepartementet ber difor om fullmakt til å overskride løyvinga under kap. 1610, post 01 Driftsutgifter, mot tilsvarande meirinntekter under kap. 4610, post 04 Ymse refusjonar, jf. forslag til romartalsvedtak.
Post 05 Refusjon frå Avinor AS
Avinor AS skal dekkje meirkostnader Tolletaten har til ordninga med enklare prosedyrar ved flybyte på Oslo lufthamn (forenkla transfer). Refusjonar frå Avinor AS blir førte på denne posten. Fordi meirkostnadene og dermed òg refusjonsbeløp er noko usikre, ber Finansdepartementet om fullmakt til å overskride løyvinga under kap. 1610, post 01 Driftsutgifter, mot tilsvarande meirinntekter under kap. 4610, post 05 Refusjon frå Avinor AS, jf. forslag til romartalsvedtak.
Post 85 Tvangsmulkt og gebyr for regelbrot
Posten omfattar inntekter frå gebyr som blir ilagde ved ulovleg ut- og innførsel av valuta, og gebyr og tvangsmulkt for brot på nærare oppgjevne føresegner i vareførselslova og tollavgiftslova.
Inntektene på post 85 er vanskelege å budsjettere sidan dei i stor mon avheng av kva reisande, transportørar og deklarasjonspliktige gjer.
Kap. 1618 Skatteetaten
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
8 346 771 |
8 429 302 |
8 635 405 |
|
21 |
Spesielle driftsutgifter |
104 404 |
112 924 |
117 102 |
|
22 |
Større IT-prosjekt, kan overførast |
631 340 |
733 945 |
693 570 |
|
23 |
Spesielle driftsutgifter, a-ordninga |
114 912 |
114 097 |
118 319 |
|
45 |
Større utstyrskjøp og vedlikehald, kan overførast |
104 250 |
115 950 |
120 008 |
|
50 |
Skatte- og avgiftsforsking |
6 142 |
6 363 |
6 598 |
|
Sum kap. 1618 |
9 307 819 |
9 512 581 |
9 691 002 |
Samfunnsoppdrag og organisering
Skatteetaten skal sikre eit finansielt grunnlag for offentleg verksemd.
Skatteetaten består av eit direktorat og fem divisjonar med landsdekkjande ansvar for kvar sine fagområde. Etaten har 57 skattekontor fordelt omkring i landet. Skatteetaten har eit heilskapleg ansvar for fastsetjing, innkrevjing og kontroll av skattar og avgifter. Etaten hadde ved utgangen av 2025 ei bemanning tilsvarande 6 290 utførte årsverk.
Resultat i 2025
Fastsetjing og innkrevjing av skattar og avgifter er krevjande prosessar. Prosessane byggjer på prinsippet om eigenfastsetjing, som betyr at den skattepliktige sjølv fastsett grunnlaget for inntekts- og formuesskatten. Det krev omfattande bruk av tredjepartsopplysningar, registerinformasjon av god kvalitet, velfungerande og effektive IT-system og god dialog med dei skattepliktige. Figuren under gjev ei forenkla framstilling av denne prosessen.
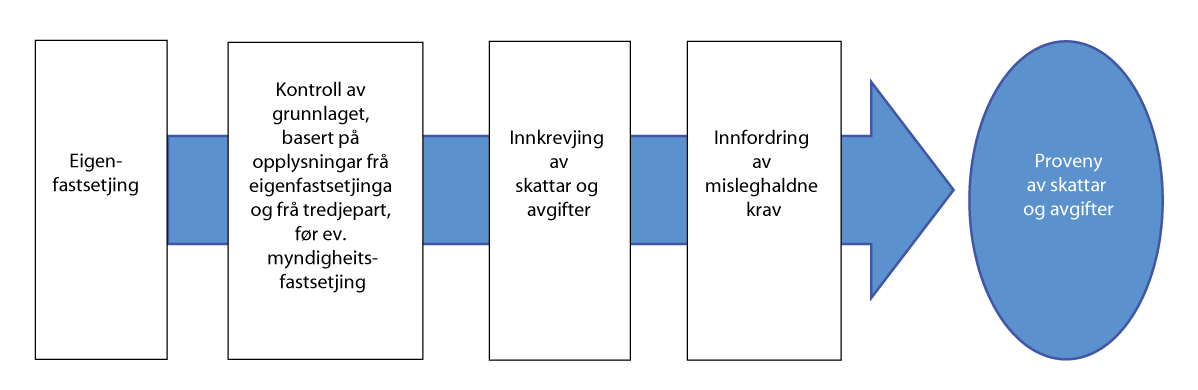
Figur 4.1 Skatteetatens arbeid med fastsetjing og innkrevjing av skattar og avgifter
Skatteetatens resultat blir vurdert ut i frå tre hovudmål. Hovudmåla skal leggje til rette for ei styring som legg vekt på dei samla effektane av verkemidla etaten bruker og liten vekt på aktivitetane etaten gjennomfører.
Hovudmål 1: Dei skatte- og opplysningspliktige etterlever skatte- og avgiftsreglane
Dei skatte- og opplysningspliktige skal oppleve at ordningane legg til rette for enkel og riktig registrering, rapportering og innbetaling. Skatteetaten skal behandle dei skattepliktige likt og avdekkje og korrigere uriktige og manglande opplysningar.
Tabell 4.3 viser fastsett proveny for dei viktigaste skatteartane. Skatteetaten bidrog i 2025 til eit proveny på til saman 2 030,6 mrd. kroner frå direkte og indirekte skattar. Samla proveny var 37,4 mrd. kroner høgare enn i 2024. Skatteetaten har for første gong i 2025 fastsett skatt for meir enn 2 000 mrd. kroner. Provenyet frå personleg skattepliktige auka med 56,4 mrd. kroner (7,8 pst.), driven av god vekst i lønnsinntektene. Skatt og avgift på utvinning av petroleum blei redusert med 5,5 mrd. kroner som følgje av lågare olje- og gassprisar og eit skatteoppgjer med netto tilbakebetaling til selskapa. Provenyet for upersonlege skattepliktige fall med 31,8 mrd. kroner (-21 pst.), i hovudsak som følgje av svakare resultat for kraftselskapa og einskilde verksemder i banksektoren. Samla meirverdiavgift auka med 14,2 mrd. kroner i takt med prisveksten. Nærare omtale finst i Prop. 1 LS (2026–2027) Skatter og avgifter 2027.
Tabell 4.3 Skatte- og avgiftsproveny (i mrd. kroner)
|
2023 |
2024 |
2025 |
|
|---|---|---|---|
|
Personleg skattepliktige1 |
658,3 |
720,6 |
777,0 |
|
Meirverdiavgift |
382,8 |
383,8 |
398,0 |
|
Skatt og avgift på utvinning av petroleum |
461,6 |
370,9 |
365,4 |
|
Arbeidsgjevaravgift |
235,3 |
255,5 |
260,0 |
|
Upersonleg skattepliktige |
161,4 |
152,5 |
120,7 |
|
Særavgift |
96,2 |
93,0 |
93,2 |
|
Kjeldeskatt2 |
11,1 |
13,7 |
12,8 |
|
Tvangsmulkt (skatt) |
0,4 |
0,4 |
0,5 |
|
Finansskatt |
2,5 |
2,8 |
3,0 |
|
Avgift på arv og gåver3 |
0,0 |
0,0 |
0,0 |
|
Totalt skatte- og avgiftsproveny |
2 009,6 |
1 993,2 |
2 030,6 |
1 Kommune, fylke, stat og folketrygd samla.
2 Artistskatt og kjeldeskatt på utbytte til utanlandske aksjonærar.
3 Beløp mellom 0,0 og 0,1 mrd. kroner.
Dei store fastsetjings- og innkrevjingsprosessane har i 2025 vore gjennomført med tilfredsstillande kvalitet og utan vesentlege avvik. Kvaliteten på tredjepartsopplysningane, som er grunnlag for både skattekort og den førehandsutfylte skattemeldinga, har vore god.
Analysar av etterleving
Skatteetaten analyserer etterlevinga hos dei opplysnings- og skattepliktige og utviklinga over tid. For 2025 hadde etaten fire effektindikatorar under hovudmål 1, knytt til etterleving:
-
riktig registrering i pliktige register
-
rettidige, korrekte og fullstendige opplysingar
-
betaling til rett tid
-
verksemder opplever stor sannsyn for oppdaging
Folkeregisteret, meirverdiavgiftsregisteret, særavgiftsregisteret og aksjonærregisteret er pliktige register. Resultata er solide både for rett registrering i registera og korrekt rapportering av opplysningar.
Tiltak som dulting, rettleiing og førehandsutfylling i skattemeldinga har gjort det enklare for skattepliktige å rapportere riktig. Dultinga i skattemeldinga er bruk av tekstboksar med rettleiande informasjon som kjem fram, basert på ulike kriterium. Det kan til dømes vere at ein person har fylt inn ein sum som verkar unaturleg høg eller låg, at vedkommande kan ha krav på eit frådrag, eller at det er opplysningar Skatteetaten treng frå den skattepliktige. Føremålet med «informasjonsboksar» er å sikre at opplysningane frå den skattepliktige blir riktige med ein gong, framfor at dei må rettast i etterkant. Delen rettidig innleverte skattemeldingar for næringsdrivande var 90,9 pst. i 2025, godt over resultatkravet på 86 pst. For selskap var tilsvarande del 80 pst., som er 3 prosentpoeng under kravet, men ei markant betring frå 71,3 pst. i 2024.
Delen rettidig leverte mva.-meldingar var 97,1 pst. i 2025. Det er om lag på same nivå som dei to føregåande åra og 0,9 prosentpoeng under resultatmålet. Delen rettidig innbetaling av skatte- og avgiftskrav var 92,3 pst. i 2025, noko høgare enn i 2024 (91,9 pst.). Summen av rettidig og for sein betaling var 98,8 pst., om lag på same høge nivå som dei to åra før. Betalingsevna i næringslivet blir samla sett vurdert som god.
Summen av forfallen restanse for alle år ved utgangen av 2025 var 35,3 mrd. kroner. Personlege skattytarar skuldar staten vel 20,5 mrd. kroner. Deretter følgjer 8,2 mrd. kroner knytt til meirverdiavgift og 3,9 mrd. kroner knytt til upersonlege skattytarar. For 2024 og 2023 var samla restanse for alle år høvesvis 37,3 mrd. kroner og 32,5 mrd. kroner.
Talet på konkurskrav med bakgrunn i ubetalte skatte- og avgiftskrav har vore noko lågare i 2025 enn året før, men omtrent på nivå med kva det har vore etter pandemien. Tiltaka som blei sette inn for dei næringsdrivande under pandemien, reduserte talet på konkurskrav betydeleg. Talet har vore på dette lågare nivået sidan. Talet på opna konkursar i Noreg var 4 245 i 2025. Det er ein nedgang frå året før.
Opplevd oppdagingsrisiko
Skatteetaten arbeider systematisk for at verksemder og personar som omgår regelverket, skal oppleve stort sannsyn for å bli oppdaga, korrigert eller sanksjonert. Den samla innsatsen for å sikre høg etterleving omfattar ei rekkje ulike verkemiddel. Verkemidla kan vere rettleiing, brukarvennlege systemløysingar, kontroll av eigenfastsetjinga og utvida kontroll. Ein kombinasjon av ulike verkemiddel fører til tillit og auka oppdagingssannsyn, og dermed høg etterleving.
Kontroll som verkemiddel blir nytta for å avdekkje feil og manglar i innrapporterte opplysningar, og val av kontrollområde og kontrollnivå blir vurdert etter risiko og vesentlegheit. Sidan Skatteetaten i 2023 vurderte kontrollnivået som for lågt, har etaten prioritert å styrkje kontrollverksemda høgt. Delen kontrollerte næringsdrivande og selskap har auka i 2025, og like eins delen kontrollerte lønnstakarar og pensjonistar. Ressursbruken er vridd frå meldingskontroll mot utvida kontroll, i takt med auka bruk av maskinelle kontrollar og prioritering av meir komplekse saker. Treffprosenten for utvida kontrollar auka frå 66,8 pst. til 69,1 pst. Riksrevisjonen undersøkte kontrollen til Skatteetaten med meirverdiavgift i 2025, basert på resultata i perioden frå og med 2013 til og med 2024. Riksrevisjonen fann at kontrollnivået til Skatteetaten på meirverdiavgiftsområdet ikkje er godt nok tilpassa risiko og vesentlegheit for å avdekkje, korrigere og sanksjonere dei som medvite gjev uriktige eller ufullstendige opplysningar for å oppnå skattemessige fordelar. I 2025 kontrollerte etaten fleire skattemeldingar på meirverdiavgiftsområdet enn i 2024, og treffprosenten auka frå 59 pst. til 63 pst. Samla avdekt meirverdiavgift for både utvida kontroll og meldingskontroll var i 2023 1 496 mill. kroner. Dette auka til 2 387 mill. kroner i 2024, og auka ytterlegare til 2 504 mill. kroner i 2025. Sjølv om det har vore ein auke både i talet på kontrollar av mva.-meldingar og i avdekt meirverdiavgift generelt, ser etaten framleis behov for å styrkje innsatsen innanfor meirverdiavgiftsområdet. Kontrollnivået samla sett er betra, men Skatteetaten vurderer at det framleis er noko for lågt.
Skatteetaten gjennomfører kvart år ei spørjeundersøking (Sero) som mellom anna måler opplevd oppdagingsrisiko. 76 pst. av verksemdene opplevde stor oppdagingsrisiko i 2025. Det er 2 prosentpoeng lågare enn i 2024, men høgare enn i 2023. Utviklinga sidan 2016 viser ein stabil trend med ein svak auke dei siste fire åra. 22 pst. av verksemdene opplevde liten eller svært liten oppdagingsrisiko ved å ikkje rapportere alle skattar og avgifter i 2025. Det er ei negativ utvikling frå 2024, då resultatet var 20 pst.
Internasjonalt arbeid for å sikre skattegrunnlaget
For å sikre skattegrunnlaget samarbeider Skatteetaten med internasjonale skatteorganisasjonar og skattestyresmaktene i ulike land. Skatteetaten nyttar i aukande grad opplysningar mottekne frå utlandet, både i førebyggjande arbeid og i kontrollarbeid.
Internasjonalt arbeid med skattlegging av store fleirnasjonale konsern
Suppleringsskattelova blei vedteke med verknad frå 2024. Skatteetaten har i 2025 vidareført arbeidet med kompetansebygging, rettleiing, regelverksutvikling og systemutvikling knytt til regelverket. Første del av teknisk løysing for handtering av suppleringsskatten blei lansert i 2025, og vidare løysingar blei lanserte i 2026 før lovfastsette fristar for rapportering.
Modernisering av innkrevjing
Programmet Fremtidens innkreving blei starta i 2022. Det skal modernisere statleg innkrevjing i perioden 2022–2029, i samarbeid med Nav, Brønnøysundregistera, politiet og Lånekassen. Målet med samarbeidet er mellom anna å utvikle samanhengande tenester for brukarane. Innkrevjing av skattar, avgifter og andre pengekrav skal effektiviserast gjennom datadeling og moderniserte, integrerte løysingar. I 2025 har programmet starta opp arbeidet med steg 2. Programmet har sluttført dei løysingane som var nødvendige for at nytt regelverk på innkrevjingsområdet og ny utleggsprosess for alminneleg namsmann og Skatteetaten kunne setjast i verk 1. januar 2026. Programmet har òg lagt til rette for at ordninga med skattetrekkonto kunne avviklast frå same tidspunkt. Stortinget vedtok våren 2025 ny lov om innkreving av statlege krav mv. (innkrevingsloven), som tredde i kraft 1. januar 2026. Skatteetaten har arbeidd med fastsetjing av forskrifter og faginformasjon om nytt regelverk, og med implementeringa i den nye systemløysinga i Fremtidens innkreving. Skattedirektoratet fastsette i desember 2025 ei utrullingsforskrift. Ho regulerer den gradvise innfasinga av eitt felles utleggstrekk for ulike grupper av skuldnarar.
Forventa netto noverdi er berekna til 8,35 mrd. kroner for heile programmet, og 1 mrd. kroner for steg 2 (2026-kroner). Prissett gevinst for det offentlege frå steg 2 er om lag 350 mill. kroner årleg og for næringslivet og personar om lag 200 mill. kroner.
Oppdatert bustadmodell
Skatteetaten har i 2025, med støtte frå SSB, arbeidd med implementering av ein oppdatert bustadmodell i formuesskatten. Modellen blei vedteken av Stortinget i desember 2025, jf. Prop. 1 LS (2025–2026) og Innst. 3 S (2025–2026). Den oppdaterte modellen er utvikla av SSB på oppdrag frå Finansdepartementet.
Overgang frå Altinn II til Altinn 3
I 2025 blei det arbeidd for at tenestene til Skatteetaten skal vere reetablerte på Altinn 3-plattforma før Altinn II blei stengd ned, midt i juni 2026.
Saksbehandlingstid for klager
I 2025 blei 86,6 pst. av klagesakene på skattekontora behandla innan tre månader, ei markant betring frå 71,9 pst. i 2024. Av alle klagesaker hadde 91 pst. ei samla saksbehandlingstid på under åtte månader. Klagesaksbehandlinga i Sekretariatet for Skatteklagenemnda har hatt ei positiv utvikling i 2025. 25,3 pst. av klagene blei behandla innan fem månader (frå 24,7 pst. i 2024). 38,8 pst. av sakene var eldre enn 12 månader (redusert frå 50,1 pst.). Dette må sjåast i samanheng med at det kom inn 46 pst. fleire saker i 2025. Den samla restansen har difor auka, og restansesituasjonen er framleis bekymringsfull. Sjå nærare omtale under kap. 1619 Skatteklagenemnda.
Hovudmål 2: Skatteetaten sikrar brukarane tilgang til registerdata og informasjon med god kvalitet
Det offentlege og andre brukarar har behov for registerdata og informasjon frå Skatteetaten i sitt arbeid. Skatteetaten skal ha ei effektiv og sikker innsamling, gjennomarbeiding og tilgjengeliggjering av slik informasjon nasjonalt og internasjonalt. Registera er òg eit viktig grunnlag for Skatteetaten si evne til å fastsetje skattane rett og til rett tid.
For 2025 hadde etaten to effektindikatorar under hovudmål 2:
-
brukarane har tilgang på føremålstenleg informasjon
-
registerdata og informasjon frå Skatteetaten er av god kvalitet
Tilgangen til registerdata og informasjon har i all hovudsak vore god. Delingstenestene for skatte- og inntektsinformasjon leverte resultat over tenestavtalekravet det meste av året. Folkeregisteret var noko mindre tilgjengeleg enn kravet i første halvår, men tekniske tiltak retta dette frå juni 2025. Det er framleis utfordringar knytt til datakvaliteten i Skatteetatens eigedomsopplysningar (SERG). Etaten arbeider målretta for å auke kvaliteten.
Skatteetaten har i 2025 hatt merksemd på å redusere risikoen for bruk av falske og fiktive identitetar. Skattedirektoratet vedtok i 2025 endringar i folkeregisterforskrifta § 3-2-1 og § 7-1-1. Endringane styrkjer kvaliteten i identitetsforvaltinga ved å regulere vilkåra for status «unik», og ved å innføre ei plikt for politiet til å varsle folkeregistermyndigheita når ein identitet kan registrerast som unik. I 2026 skal politiet og Skatteetaten arbeide vidare med sjølve gjennomføringa og det tekniske grensesnittet mot Folkeregisteret.
Skatteetaten samarbeider med KS og kommunane om deling av opplysningar til ei rekkje kommunale formål. Skatteetaten har òg eit løpande samarbeid med Finans Norge/BITS om samtykkjebasert lånesøknad, obligatorisk tenestepensjon (OTP) og deling av data frå Folkeregisteret. Skatteetaten har vidare løpande samarbeid med helsesektoren gjennom Norsk helsenett og med kraftbransjen gjennom Elhub (kraftbransjen). Skatteetaten deler informasjon med ei rekkje enkeltkonsumentar. Statistisk sentralbyrå og Nav er to store konsumentar. I 2025 blei det inngått eit nytt segmentsamarbeid med Revisorforeningen for deling med revisorverksemder, og det har vore arbeidd med nytt segmentsamarbeid med Eiendom Norge for deling med eigedomsmeklarverksemder. Skatteetaten nyttar standardiserte delingsløysingar som gjev oversikt over kven etaten deler med, kva etaten deler, når etaten deler og til kva formål det blir delt data. I 2025 er informasjon om kva data om ein person som er delt med kven, gjort tilgjengeleg for den det gjelder på «Min side». Det rettslege grunnlaget for deling er dokumentert, og avtalar er oppdaterte.
Eigarskapsopplysingar
For å fastsetje riktig skatt, krevje inn effektivt og avdekkje skatte- og avgiftskriminalitet, treng Skatteetaten å vite kven som eig kva for eigedelar, verdien på eigedelane og rettar knytt til eigarskap mv. Andre styresmakter har òg behov for slike opplysingar. Skatteetaten har i samarbeid med Brønnøysundregistera gjennomført eit forprosjekt for samordna aksjeeigarregister og modernisert aksjonærbeskatningssystem. Etaten har òg støtta Kartverket i deira konseptvalutgreiing for eigarskap til fast eigedom. Båe samarbeida held fram i 2026.
Hovudmål 3: Samfunnet har tillit til Skatteetaten
Skatteetaten skal forvalte regelverk og tilby brukartenester for å vareta rettane og pliktene som dei skatte- og avgiftspliktige har. Dei skatte- og opplysingspliktige skal møte profesjonell og effektiv saksbehandling, få god informasjon og oppleve at opplysningane deira blir forvalta godt og trygt.
For 2025 hadde etaten fire effektindikatorar under hovudmål 3:
-
at dei skattepliktige har tillit til utøving av myndigheit frå Skatteetaten
-
at dei skattepliktige opplever at rettar og plikter blir tatt vare på
-
at dei skatte- og opplysningspliktige opplever at informasjon blir forvalta trygt
-
at dei skatte- og opplysningspliktige opplever profesjonell og effektiv saksbehandling og at dei får god informasjon
Skatteetaten gjennomfører årlege undersøkingar hos privatpersonar og verksemder for å kartleggje inntrykket deira av etaten. Undersøkingane frå 2025 viser at ein stor del av brukarane har høg tillit til Skatteetaten. Heile 82 pst. av dei spurde personane og 78 pst. av dei spurde verksemdene har høg tillit, om lag på same nivå som dei to føregåande åra. Det er særleg positivt at tilliten til Skatteetatens myndigheitsutøving og forvalting av opplysingar er vedvarande høg. Mellom verksemder var det tidlegare låg tillit til at skatteunndraging blir avdekt. Det har betra seg markant: 58 pst. av verksemdene oppgav i 2025 at dei har tillit til at Skatteetaten får teke verksemder som bevisst unndrar skatt, mot 49 pst. i 2024. Etaten har framleis merksemd på dette området.
Skatteetaten er blitt vesentleg meir tilgjengeleg for brukarane i 2025. Svarprosenten på telefon var i gjennomsnitt 84 pst. i 2025, mot 69 pst. i 2024. Gjennomsnittleg ventetid i kø er redusert med om lag 23 minutt samanlikna med året før. Brukarane er noko meir tilfredse med telefontenesta: 72 pst. av personane og 78 pst. av verksemdene er alt i alt nøgde med telefonsamtalen i 2025, mot høvesvis 71 pst. og 74 pst. i 2024.
Befolkingsundersøkinga viser vidare at 69 pst. av personane og 68 pst. av verksemdene alt i alt er fornøgde med saksbehandlinga i 2025. Det er ei klar betring frå høvesvis 60 pst. og 61 pst. i 2024. Resultata for opplevd saksbehandlingstid utviklar seg positivt, særleg hos verksemdene.
Samla resultatvurdering
Finansdepartementet vurderer resultata til Skatteetaten i 2025 samla sett som tilfredsstillande. Kjerneoppgåvene har hatt høg prioritet, og departementet meiner etaten har gjort gode og heilskaplege prioriteringar.
Dei store fastsetjings- og innkrevjingsprosessane er gjennomførte med høg kvalitet og utan vesentlege tekniske eller kvalitative avvik. Analysar og evalueringar peiker i retning av at aktivitetar og bruk av verkemiddel frå etaten har effekt på etterlevinga.
Departementet meiner det er positivt at etaten har halde fram med å styrkje kontrollen i 2025. Etaten sjølv vurderer framleis kontrollnivået som noko for lågt, og det er viktig at arbeidet med å auka kontrollnivået framleis har høg prioritet. Funnet frå Riksrevisjonen om at kontrollnivået på meirverdiavgiftsområdet ikkje er godt nok tilpassa risiko og vesentlegheit, underbyggjer dette ytterlegare.
Brukarundersøkingar viser at befolkninga og verksemdene har høg tillit til Skatteetaten, noko som er ein viktig føresetnad for etterleving av skatte- og avgiftsreglane. Tilliten til korleis etaten utøver mynde og forvaltar opplysningar, er vedvarande høg. Tilliten hos verksemder til at skatteunndraging blir avdekt, er framleis eit forbetringsområde for etaten.
Tilgjengelegheita for brukarane er vesentleg betra i 2025. Svarprosenten på telefon har auka frå 69 pst. i 2024 til 84 pst. i 2025, og gjennomsnittleg ventetid er redusert. Tilfredsheita med saksbehandlinga har auka tydeleg, særleg hos verksemdene.
Saksbehandlingstida for klagesaker ved skattekontora er vesentleg forbetra i 2025. Restansesituasjonen i Sekretariatet for Skatteklagenemnda er framleis urovekkjande, trass i ei positiv utvikling i delen saker behandla innan fristar. Den samla restansen har auka som følgje av ein sterk vekst i innkomne saker. Dette må følgjast nøye framover.
Skatteetaten har i 2025 gjeve departementet god støtte i arbeidet med regelverksforslag. Skatteetaten har til dømes vidareført arbeidet med kompetansebygging, rettleiing, regelverksutvikling og systemutvikling knytt til regelverka for grunnrenteskattane. Vidare har etaten bidrege til høyringsforslaga om teknisk revisjon av petroleumsskattelova, teknisk revisjon av særavgiftsregelverket og forslaget om endringar i suppleringsskattereglane. Etaten har òg vore ein sentral bidragsytar i innføringa av forsøksordninga med arbeidsfrådrag for unge, og i arbeidet med dei nye meirverdiavgiftsreglane for internasjonal handel med tenester.
Skatteetaten har ein stor og kompleks utviklingsportefølje. Departementet meiner etaten har arbeidd godt med utviklingsprosjekta i 2025. Etaten spiller ei viktig rolle i digitaliseringa av Noreg. Fremtidens innkreving har sluttført løysingar nødvendige for at nytt regelverk på innkrevjingsområdet kunne tre i kraft 1. januar 2026, og arbeidet med steg 2 er godt i gang. Prosjektet med reetablering av tenester på ny Altinn 3-plattform har god framdrift.
Informasjonssystema til Skatteetaten behandlar store mengder opplysningar om enkeltpersonar og verksemder, og IKT-tryggleiken er difor høgt prioritert. Trusselbiletet har skjerpa seg i 2025, særleg frå statlege aktørar og aktørar innan organisert kriminalitet. Etaten blei ikkje utsett for alvorlege tryggleikstruande hendingar, men arbeider målretta med tekniske sårbarheiter og nyttar både interne og eksterne ressursar i overvaking og respons.
Viktige utfordringar framover
I tida framover vil det framleis vere viktig at Skatteetaten vektlegg arbeid for auka etterleving. Den samla innsatsen for å sikre høg etterleving omfattar ei rekkje ulike verkemiddel, som rettleiing, brukarvennlege systemløysingar, kontroll av eigenfastsetjinga og utvida kontroll. Prioriteringane til etaten over tid har påverka kontrollverksemda, og Skatteetaten vurderer at kontrollnivået framleis er noko for lågt. Skatteetaten må difor halde fram med å auke kontrollnivået der etaten meiner det er for lågt.
Skatteetaten har ein stor og kompleks IT-systemportefølje. Velfungerande og sikre IT-system er avgjerande for evna til å løyse samfunnsoppdraget og for tilliten til etaten. Etaten må difor fortløpande vurdere tryggleiken i systema sine.
Skatteetaten må framleis arbeide med å sikre god tilgjengelegheit, kvalitet og heilheit i sine kanalar for kontakt med innbyggjarar og verksemder.
Det er i dag for lang samla behandlingstid for klagesakene som blir sende til Skatteklagenemnda for avgjerd. Skattedirektoratet må difor følgje opp arbeidet til sekretariatet for Skatteklagenemnda med å effektivisere saksbehandlinga ytterlegare og redusere restansane.
Skatteetaten har no eit stort, pågåande utviklingsprosjekt, Fremtidens innkreving, som vil krevje store ressursar i 2027 og framover. Prosjektet Samordna aksjeeigarskap og nytt aksjonærskattleggingssystem vil starte opp i 2027. Prosjektet er tverretatleg og vil krevje ressursar og effektiv koordinering med Brønnøysundregistera. I tillegg har etaten mange utgreiings- og utviklingsprosjekt utan øyremerkt løyving. Det er difor viktig å sikre rett kompetanse og tilstrekkeleg med kapasitet til utviklingsbehova. Etaten ventar stort press på utviklingskapasiteten framover, og riktige prioriteringar vil difor vere viktig. God portefølje- og prosjektstyring vil vere viktig for at prosjekta leverer i tråd med planlagt framdrift, kostnader og kvalitet.
I 2027 skal Skatteetaten handtere krav til effektivisering, innsparingar og gevinstrealiseringar. Etaten skal arbeide vidare med å redusere konsulentbruken. God økonomistyring, bemanningsplanlegging og prioriteringar vil difor vere viktig framover. Samla sett må det gjerast krevjande prioriteringar i 2027.
Mål og prioriteringar i 2027
Finansdepartementet fastsett desse hovudmåla for Skatteetaten for 2027:
-
Skatte- og opplysningspliktige etterlever skatte- og avgiftsreglane
-
Skatteetaten sikrar brukarane tilgang til registerdata og informasjon med god kvalitet
-
Samfunnet har tillit til Skatteetaten
Departementet ventar at resultata i 2027 samla sett minst skal vere på same nivå som året før. I resultatvurderinga vil departementet leggje vekt på heilskapen i verksemda. I det daglege arbeidet er det naudsynt at Skatteetaten veg kvalitet opp mot effektivitet.
Frå 2026 er det innført eit nytt nivå med delmål under hovudmåla. Effektindikatorane er avvikla.
Viktige prioriteringar i 2027 blir:
Modernisering av innkrevjing
Skatteetaten, i samarbeid med Nav, politiet, Lånekassen og Brønnøysundregistera, moderniserer statleg innkrevjing. Programmet «Fremtidens innkreving» skal gjennomførast i tre steg i perioden 2022–2029, jf. omtala under resultat i 2025.
I 2027 er planen å vidareutvikle digitale tenester som skal gje personar og føretak betre oversikt over eigne forhold og førebyggje økonomiske problem. Digitale visings- og sjølvbeteningsløysingar skal gjere det enklare å få oversikt og utføre oppgåver sjølv. Arbeidet med å gjere tenestene tilgjengelege i dei digitale økosystema til brukarane held òg fram.
Den nye saksbehandlingsløysinga til Skatteetaten skal vidareutviklast med vekt på effektive og brukartilpassa prosessar. Innkrevjing av fleire kravtypar vil skje i den moderniserte løysinga.
Den nye rekneskapsløysinga som blei skaffa i steg 1, skal takast i bruk og erstatte dagens meirverdiavgiftsrekneskap, petroleumsskatterekneskap og rekneskapen for tilbakebetalingskrav frå Nav. Løysingane som i dag blir nytta til innkrevjing av meirverdiavgift og tilbakebetalingskrav, skal fjernast frå infrastrukturen til Skatteetaten. Det kjem òg ei ny løysing for samhandling om innkrevjingsoppdrag for Nav og Lånekassen i 2027.
Programmet vil i 2027 arbeide med førebuingar til steg 3, som er planlagt gjennomført i 2028 og 2029.
Programmet har ei prisjustert Design-to-cost-ramme for heile programmet (steg 1–3) lik P65 på 5 318 mill. kroner inkl. mva. For steg 1 har programmet ei prisjustert kostnadsramme (P85) på 2 282 mill. kroner inkl. mva., medan kostnadsramma (P65) for steg 2 er på 1 939 mill. kroner. Til saman for båe stega er det til og med 2026 løyvd 2 561 mill. 2027-kroner til programmet.
For 2027 blir det føreslått 17,1 mill. kroner ekskl. mva. til arbeid med steg 1. Løyvinga skal gå til arbeid i Politiet. Vidare er det sett av 677,5 mill. kroner ekskl. mva. til arbeid med steg 2, fordelt på Skatteetaten (635,3 mill. kroner), NAV (8,5 mill. kroner), Politiet (3,6 mill. kroner) og Lånekassen (30,1 mill. kroner).
Gjennom programmet skal det takast ut betydelege gevinstar. Ein samfunnsøkonomisk analyse anslår prissette interne gevinstar på om lag 5,3 mrd. kroner for etaten samla, med dei første gevinstane frå 2025. Det svarar til om lag 460 årsverk, tilsvarande om lag 6,5 pst. av årsverka i Skatteetaten. Det er viktig at Skatteetaten heile tida vurderer korleis organiseringa og det å vere tilstades best mogleg kan sikre at samfunnsoppdraget til etaten blir vareteke effektivt og godt. Samstundes må etaten tryggje og byggje fagmiljø som kan løyse behova i framtida.
Internasjonalt arbeid for å sikre skattegrunnlaget
Skatteetaten skal arbeide vidare med å leggje til rette for effektiv bruk av opplysningar mottekne frå andre land, og arbeide for å auke kvaliteten på desse opplysningane. Stortinget vedtok våren 2025 nye reglar om opplysningsplikt for aktørar som vekslar eller lagrar kryptoeigedelar (CARF) og opplysningsplikt for digitale plattformer (DPI). Reglane er eit resultat av nye standardar frå OECD om informasjonsutveksling. Endringane vil bidra til korrekt fastsetjing av skatt, mellom anna ved å gjere det vanskelegare å skjule verdiar og ved å førebyggje økonomisk kriminalitet. Skatteetaten skal i 2027 framleis arbeide for å sikre at regelverket blir godt gjennomført. Etaten skal framleis arbeide for å sikre mellom anna rettleiing og annan kontakt med dei opplysningspliktige.
Arbeid med suppleringsskatt
Lov om suppleringsskatt på underbeskattet inntekt i konsern (suppleringsskatteloven) blei innført i 2024. Første rapportering fann stad i juni 2026.
Skatteetaten skal i 2027 framleis arbeide for å sikre at regelverket blir godt gjennomført. Som del av dette skal etaten vidareutvikle nødvendige systemløysingar og kompetansen på området. Reglane om global minimumsskatt blir endra og vidareutvikla gjennom forhandlingar internasjonalt i Inclusive Framework. Desse endringane må deretter raskt implementerast i det norske regelverket og i systemløysingane til etaten. I Prop. 1 LS (2026–2027) føreslår departementet endringar i reglane. Skatteetaten må følgje med på den løpande utviklinga av regelverket.
Arbeid med store konsern, petroleumsskattlegging og internprising
Store konsern og selskap som er underlagt petroleumsskatteregimet, står for det vesentlege av skattegrunnlaget frå etterskotspliktige selskap. Innsatsen for auka etterleving, herunder kontroll, er difor sentral. Det å vurdere internprising, både i grenseoverskridande transaksjonar og transaksjonar mellom nasjonale skatteregime, er ein viktig del av arbeidet med slike føretak og må halde fram i 2027.
Dei mellombelse endringane i petroleumsskattelova som blei vedtekne i 2020, vil ha effekt i mange år. Arbeidet med å sikre at riktig regelsett blir brukt på dei ulike investeringane må halde fram i 2027.
Grunnrenteskatt på havbruk og landbasert vindkraft
Regelverket for grunnrenteskatt på havbruk og landbasert vindkraft er etter høva nytt og krev særskild forvalting òg i 2027, mellom anna vidareutvikling av dei systemtekniske løysingane for eigenfastsetjing, særskilde rettleiingstiltak og regelverksavklaringar. Det er framleis viktig å sjå etter moglegheiter for å samordne løysingar mellom fleire grunnrenteskattar for best mogleg effektiv drift.
Kontroll av skattegrunnlaget, medrekna vurdering av internprising, er ein viktig del av arbeidet for å sikre etterleving og utvikling av det nye regelverket.
Skatteetaten har god dialog med dei grunnrenteskattepliktige og bransjeorganisasjonane deira, og må halde fram denne dialogen i 2027. Det er viktig å halde fram med å sjå på kva for informasjon som ligg i Skatteetaten og dei skattepliktige sine system med tanke på riktig rapportering og redusert rapporteringsbyrde for dei skattepliktige. Vidare pågår det fleire digitaliseringsinitiativ som det er viktig å halde fram med å prioritere.
Arbeidet mot arbeidslivskriminalitet og økonomisk kriminalitet
Det krevst samordna innsats frå ei rekkje offentlege styresmakter for å førebyggje og få bukt med arbeidslivskriminalitet. Det er organisert eit tverretatleg samarbeid mellom Arbeidstilsynet, Arbeids- og velferdsetaten, Skatteetaten og politiet. Etatane arbeider i fellesskap med å byggje og dele kunnskap om kriminelle aktørar i arbeidslivet. Kunnskapen blir lagt til grunn for å prioritere innsats, verkemiddel og sanksjonar. Eit døme frå det siste året er etatane sitt felles arbeid med etterretning, kontrollinnsats og rettleiing overfor aktørar som driv med naturbasert opplevingsturisme i Nord-Noreg. Oppfølginga skjer i samarbeid med ei rekke andre offentlege og private aktørar. Målet er å stanse ulovleg verksemd og gjere nye aktørar i næringa kjende med sine plikter etter norsk lovgjeving.
I samsvar med regjeringa sin handlingsplan mot sosial dumping og arbeidslivskriminalitet skal den tverretatlege innsatsen mot arbeidslivskriminalitet vidareutviklast. Departementa arbeider med tiltak for å følgje opp dette. Det er mellom anna behov for å sjå nærare på korleis styringa av samarbeidet kan forbetrast, korleis rolle- og arbeidsfordelinga mellom etatane bør vere og korleis forholdet skal vere mellom a-krimsamarbeidet og andre samarbeidsflater mot økonomisk kriminalitet. Målet er å leggje til rette for ei føremålstenleg samhandling mellom a-krimsamarbeidet og andre samarbeidsflater som gjeld økonomisk kriminalitet.
Mange av tiltaka i Meld. St. 15 (2023–2024) er under utvikling, og Skatteetaten må framleis bidra i dette arbeidet. Økonomisk kriminalitet er knytt til både arbeidslivskriminalitet og anna kriminalitet. Tverretatleg innsats er avgjerande i kampen mot økonomisk kriminalitet, og Skatteetaten har her ei sentral rolle. Eit av oppdraga i meldinga har vore å sjå nærare på behovet for eit meir formalisert og systematisert samarbeid mellom privat og offentleg sektor for å førebyggje og avdekkje økonomisk kriminalitet. På bakgrunn av rapporten frå arbeidsgruppa vil regjeringa opprette eit ø-krimsenter, med planlagd etablering 1. januar 2027. Senteret blir oppretta som ein treårig pilot.
Samordna aksjeeigarregister og nytt system for skattlegging av aksjonærar (SAMOA)
Dagens system for skattlegging av aksjonærar og registrering av aksjeeigarskap blei etablert tidleg på 2000-talet. Aksjonærregisteret til Skatteetaten er det einaste systemet i Noreg med historisk informasjon om alle aksjeeigarar i norske aksjeselskap og inngangsverdiane deira på aksjar. Oppdaterte og korrekte opplysningar i dette systemet er den viktigaste føresetnaden for at aksjar blir skattlagde effektivt og at likebehandling blir sikra. Registeret byggjer på årleg innrapportering. Alle norske aksjeselskap leverer aksjonærregisteroppgåva til Skatteetaten ein gong i året, med opplysningar om eigarforhold, transaksjonar og utbyte per 31. desember året før. Opplysningane blir brukte til å berekne skattepliktig utbyte, gevinst og tap, og til å førehandsutfylle skattemeldinga for om lag 900 000 personlege aksjonærar.
Etterspurnaden etter oppdaterte opplysningar om eigarskap er svært stor i både offentleg og privat sektor. Dagens aksjonærregister oppfyller ikkje krava som no blir stilte til tilgjengelegheit og kvalitet i opplysningane. Styresmaktene manglar god nok oversikt over kven som til kvar tid eig kva aksjar, og det finst inga einskapleg, oppdatert og tilgjengeleg kjelde til eigarskapsopplysningar for offentlege styresmakter eller andre aktørar. Manglande oversikt gjer at reell eigarskap kan bli skjult for kontrollstyresmaktene. Høvet til å skjule reell eigarskap blir utnytta til økonomisk kriminalitet og gjer samstundes at komplekse trusselaktørar utgjer ein aukande risiko for dei nasjonale tryggleiksinteressene. Systemet Skatteetaten bruker til å skattleggje aksjonærar, nærmar seg i tillegg slutten av den tekniske levetida, og det blir gradvis vanskelegare å gjennomføre endringar i skattlegginga av aksjonærar. Dette fører til ineffektiv ressursbruk i forvaltinga og tungvinte prosessar for skattytaren.
Regjeringa føreslår å løyve 100 mill. kroner til å starte opp prosjekt Samordna aksjeeigarregister og nytt system for skattlegging av aksjonærar (SAMOA). Det nye, samordna aksjeeigarregisteret blir etablert i Brønnøysundregistera og skal byggje på automatisk løpande oppdatering frå dei digitale aksjeeigarbøkene til verksemdene, framfor dagens manuelle, årlege innrapportering. Verksemdene pliktar allereie å føre aksjeeigarbok, og tiltaket inneber at digital aksjeeigarbok blir obligatorisk.
Tiltaket vil redusere handlingsrommet for kriminelle aktørar. Eit døme er korleis sjeldan oppdatering av informasjon blir utnytta. Ein kjent modus er at kriminelle nettverk gjennom stråmenn kjøper opp verksemder med etablert historikk. Verksemdene blir brukte til svart arbeid, fiktiv fakturering og kvitvasking, før dei blir tømde for verdiar. Fordi opplysningane frå aksjonærregisteret ligg føre året etter, kjem kontrollstyresmaktene ofte for seint til å avdekkje mønsteret og sikre verdiane. Med løpande rapportering kan slike forhold bli avdekte vesentleg tidlegare. Gjennom betre evne til å motverke kriminelle nettverk skal tiltaket støtte opp under planen til regjeringa for eit tryggare Noreg.
Vidare vil tiltaket redusere rapporteringsbyrda, gje betre datakvalitet og leggje til rette for gjenbruk av informasjon. Dette vil spare tid både for opplysningspliktige og offentlege styresmakter, og løysinga skal gje styresmaktene enklare tilgang til presise og oppdaterte eigarskapsdata. Samla vil tiltaket gjere tenestene til næringsliv og innbyggjarar betre og medverke til å styrkje tilliten til det offentlege.
Samstundes skal systemet for skattlegging av aksjonærar i Skatteetaten moderniserast. Moderniseringa skal gje stabil og trygg drift, redusere teknisk risiko og gjere det enklare å handtere endringar i skattereglane. For skattepliktige inneber løpande rapportering meir treffsikre skattegrunnlag og auka etterleving, noko som samla sett bidreg til eit meir effektivt, robust og rettferdig skattesystem. Dette vil òg gje eit riktigare proveny.
Ekstern kvalitetssikrar (EKS) vurderer prosjektet som samfunnsøkonomisk lønsamt. Dei viktigaste ikkje-prissette nytteverknadene er redusert handlingsrom for økonomisk kriminalitet, betre tenester for næringsliv og innbyggjarar og styrkt tillit til det offentlege. Dei største prissette gevinstane er spart tid for opplysningspliktige ved levering av aksjonærregisteroppgåva og rapportering av reelle rettshavarar. I tillegg kjem reduserte IT-forvaltingskostnader for Skatteetaten og auka skatteproveny frå kjeldeskatt. Den prissette netto noverdien til prosjektet er berekna til minus 700 mill. kroner. Prosjektet blir likevel vurdert som samfunnsøkonomisk lønsamt fordi dei ikkje-prissette gevinstane blir rekna som store nok til å vege opp for det negative prissette resultatet. Gevinstane tilfell både offentleg sektor og føretaka.
Prosjektet er planlagd gjennomført i perioden 2027 til 2031. Det blir etablert som eit tverretatleg prosjekt med Skatteetaten som hovudprosjekteigar i samarbeid med Brønnøysundregistera. Regjeringa føreslår ei kostnadsramme på 1 510 mill. kroner (inkl. mva.) Styringsramma er 1 333 mill. kroner (inkl. mva). For 2027 er det sett av 100 mill. kroner til prosjektet, fordelt med 58,2 mill. kroner til Skatteetaten og 41,8 mill. kroner til Brønnøysundregistera.
Betre identitetsforvalting
Personopplysningane i Folkeregisteret blir nytta for utferding av identitetsbevis som pass, nasjonalt ID-kort og eID. God datakvalitet i Folkeregisteret er difor ein føresetnad for sikker ID-forvalting og for tilliten i samfunnet til desse bevisa. Svak datakvalitet aukar risikoen for identitetssvindel og økonomisk kriminalitet. Skatteetaten samarbeider med politiet om å etablere unik identitet i Folkeregisteret. Personar som er kontrollerte mot registeret til pass- og ID-kortmyndigheitene, får status som unik. Ordninga gjeld førebels personar med ID-nummer, ettersom kontrollen er knytt til utferding av norsk pass og ID-kort.
Skatteetaten skal i 2027 vidareføre arbeidet i den rådgjevande gruppa for betre identitetsforvalting (KoID), i samarbeid med politiet, Digitaliseringsdirektoratet, Arbeids- og velferdsdirektoratet og Utlendingsdirektoratet. Mandatet til KoID er å styrkje identitetsforvaltinga i Noreg gjennom heilskapleg og koordinert innsats. På departementsnivå er det etablert ei tilsvarande koordineringsgruppe (KID). Ho består av Arbeids- og inkluderingsdepartementet, Digitaliserings- og forvaltningsdepartementet, Finansdepartementet og Justis- og beredskapsdepartementet. KID skal sikre ei målretta og samordna tilnærming til arbeidet til departementa med ID-forvaltinga og betre saksførebuing til regjeringa og Stortinget.
KS1-rapporten for konseptvalutgreiinga for eID blei levert av ekstern kvalitetssikrar i juni 2026, og er no til vurdering hos Digitaliserings- og forvaltningsdepartementet. Konseptvalet kan krevje regulatorisk og teknisk utvikling der Skatteetaten vil ha ei sentral rolle. Etaten skal vidareføre arbeidet med å førebu innføring av digitale lommebøker, og behandle konsekvensane av eIDAS 2.0 for sine løysingar.
Klagesaksbehandling
Samla behandlingstid for klagesakene som blir sende til Skatteklagenemnda for avgjerd, er i dag for lang. Skattedirektoratet må difor følgje opp arbeidet til sekretariatet for nemnda med å effektivisere saksbehandlinga ytterlegare og redusere restansane, jf. omtale av prioriterte tiltak under kap. 1619 Skatteklagenemnda.
Informasjonstryggleik
Skatteetaten har omfattande digitale prosessar og ein stor og kompleks IT-systemportefølje. Velfungerande og sikre IT-system er avgjerande for verksemda. Ifølgje risikovurderinga og dei tryggleiksfaglege råda frå Nasjonalt tryggingsorgan (NSM) blir det kravd eit auka tempo for utbetring av informasjonstryggleik. NSM har tydeleggjort verdien av å vere førebudd på hendingar og å prioritere beredskap. Skatteetaten viser i sine eigne trusselvurderingar fleire scenario innanfor området for digitale trugsmål. Trusselaktørane rettar innsatsen mot system, prosessar og menneske for å finne svakheiter som kan utnyttast. Utviklinga innan kunstig intelligens gjer at angriparane i aukande grad tek i bruk automatisering og får eit høgare tempo i kartlegging og digitale angrep mot både menneske og system. Etaten må fortløpande vurdere tryggleiken i eigne system og personalprosessar godt og systematisk. Ved behov må tiltak setjast i verk. Tiltaka skal ta omsyn til både det kortsiktige og langsiktige risikobiletet, samt den tryggleikspolitiske utviklinga. Tiltak i grunnprinsippa frå NSM for IKT-tryggleik, personelltryggleik og fysisk tryggleik bør særleg vurderast.
CBAM
Stortinget vedtok 12. juni 2026 CBAM-lova, som gjennomfører Carbon Border Adjustment Mechanism (CBAM) i norsk rett. Regjeringa har som mål at CBAM skal gjelde fullt ut i Noreg frå 2027. Skatteetaten har fått oppgåva med å autorisere CBAM-deklarantane.
Arbeidsfrådrag
Frå 2026 er det innført ei forsøksordning med arbeidsfrådrag. Forsøksordninga skal vare til og med 2030. Skatteetaten har ansvaret for å gjennomføre frådraget i skattesystemet, og å løpande sørgje for å gje forskingsprosjektet relevant datamateriale. I 2027 skal Skatteetaten utlevere datamateriale og gjennomføre eventuelle endringar i skattesystemet som forskingsprosjektet har behov for, innanfor mandatet til Skatteetaten.
Budsjett for 2027
Det blir føreslått å setje utgiftsramma for Skatteetaten til 9 691 mill. kroner. Dette er 1,9 pst. høgare enn Saldert budsjett 2026. Løyvinga skal nyttast i samsvar med dei måla og prioriteringane som er omtalte ovanfor.
Post 01 Driftsutgifter
Det blir føreslått ei løyving på 8 635,4 mill. kroner på posten, som skal dekkje lønsutgifter og andre driftsutgifter. Det er ein auke med 2,4 pst. frå Saldert budsjett 2026.
Auka er i all hovudsak knytt til løns- og prisvekst på om lag 235 mill. kroner. I tillegg kjem noko auka drifts- og forvaltingskostnader knytt til arbeid med regelverk, forvaltingsprosessar og nye IT-system. Forslaget inneber òg skjerpa krav til effektivisering, innsparingar og gevinstrealiseringar på grovt rekna 70 mill. kroner
Det blir vist til forslag til fullmakt til å overskride løyvinga under kap. 1618, post 01 Driftsutgifter, med eit beløp tilsvarande meirinntekter under kap. 4618, post 03 Andre inntekter, jf. forslag til romartalsvedtak.
Post 21 Spesielle driftsutgifter
Posten omfattar utgifter til innkrevjing av arbeidsgjevaravgift, skatt, trygdeavgift, meirverdiavgift, særavgifter og petroleumsskatt m.m. Posten omfattar òg kostnader med tvangsforretning, tinglysing, garantistilling og innkrevjing av barnebidrag. Vidare omfattar posten sakskostnader i rettssaker som gjeld meirverdiavgift, petroleumsskatt, særavgifter, krav frå statlege oppdragsgjevarar og bidrag og tilbakebetaling. Det blir føreslått ei løyving på 117,1 mill. kroner på posten.
Post 22 Større IT-prosjekt, kan overførast
Posten omfattar løyvingar til arbeid med øyremerka investeringsprosjekt – modernisering av innkrevjing (Fremtidens innkreving) og oppstartsløyving til programmet Samordna aksjeeigarregister og nytt system for skattlegging av aksjonærar (SAMOA). Prosjekta er nærare omtalte ovanfor. Det blir føreslått ei løyving på 693,6 mill. kroner på posten.
For desse investeringsprosjekta kan det bli bruk for avtalar som går utover budsjettåret, mot dekning av seinare løyvingar. Det blir difor bede om at Skatteetaten får fullmakt til å inngå slike avtalar innanfor dei kostnadsrammene som er gjevne ovanfor, jf. forslag til romartalsvedtak
Post 23 Spesielle driftsutgifter, a-ordninga
Skatteetaten tek hand om interessene til dei tre samarbeidande etatane (Skatteetaten, Arbeids- og velferdsetaten og Statistisk sentralbyrå) og til dei opplysningspliktige i den vidare forvaltinga og utviklinga av a-ordninga. Det blir føreslått ei løyving på 118,3 mill. kroner på posten.
Post 45 Større utstyrskjøp og vedlikehald, kan overførast
Posten omfattar utviklingstiltak for Skatteetatens system og infrastruktur på IKT-området, medrekna meir omfattande oppgraderingar, vidareutvikling av systemløysingar med meir. Det blir føreslått ei løyving på 120 mill. kroner på posten.
I samband med visse kjøp og prosjekt kan det vere behov for å bestille for meir enn det som er løyvd det einskilde året. Difor bes det om ei tingingsfullmakt på 35 mill. kroner, jf. forslag til romartalsvedtak.
Post 50 Skatte- og avgiftsforsking
Eit effektivt og føremålstenleg skatte- og avgiftssystem krev kontinuerleg arbeid. Dette føreset mellom anna forsking på området, gode fagmiljø som blir vidareutvikla, og tilfredsstillande tilgang på kompetente personar til å arbeide med skatte- og avgiftsspørsmål. Til dette føremålet har Skatteetaten og Finansdepartementet mellom anna nytta avtalar med universitet om å prioritere forsking og utdanning på skatte- og avgiftsområdet, samstundes som Finansdepartementet har finansiert skatteøkonomisk forsking gjennom Noregs forskingsråd.
For 2027 tek ein sikte på å nytte løyvinga på posten til:
-
Vidareføring av ein samarbeidsavtale frå 2019 mellom Skatteetaten og Universitetet i Bergen. Føremålet med avtalen er «oppbygging(en) av et fagmiljø i skatterett som skal sikre rekruttering av høyt kvalifiserte forskere til toppstillinger i skatterett ved universitetene og forskingsbasert undervisning og formidling av høy kvalitet i sentrale skatterettsfag.»
-
Vidareføring av ein avtale frå 2020 mellom Finansdepartementet og Universitetet i Oslo. Dette er ein av fire avtalar med ulike aktørar om prosjektet «Skatterett@JUS, UiO» der føremålet er å «dels etablere plattform for forsking og undervisning innen skatte- og avgiftsrett, dels å skape en arena for samarbeid mellom Det juridiske fakultet, det offentlige og private aktører innen skatte- og avgiftsrett.»
-
Ei ny, fleirårig satsing på skatteøkonomisk forsking som Noregs forskingsråd starta hausten 2022. Satsinga skal vere med på «å utvikle kunnskapen om skatt og økonomi og å bidra til et sterkt faglig miljø for skatteøkonomisk forskning i Norge.»
Kap. 4618 Skatteetaten
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Refunderte utleggs- og tinglysingsgebyr |
20 644 |
23 500 |
27 000 |
|
03 |
Andre inntekter |
16 940 |
7 298 |
7 568 |
|
05 |
Gebyr for utleggsforretningar |
74 967 |
55 000 |
130 000 |
|
07 |
Gebyr for bindande førehandsfråsegner |
6 266 |
5 000 |
5 500 |
|
11 |
Gebyr på kredittdeklarasjonar |
2 164 |
2 072 |
2 149 |
|
85 |
Inngått på tapsførte lån m.m. |
240 843 |
250 000 |
240 000 |
|
86 |
Bøter, inndragingar m.m. |
1 851 009 |
2 038 000 |
2 038 000 |
|
87 |
Trafikantsanksjonar |
73 141 |
70 000 |
70 000 |
|
88 |
Forseinkingsgebyr, Rekneskapsregisteret |
418 681 |
300 000 |
390 000 |
|
89 |
Tvangsmulkt og gebyr for regelbrot |
33 012 |
15 000 |
26 000 |
|
Sum kap. 4618 |
2 737 667 |
2 765 870 |
2 936 217 |
Inntektene på kap. 4618, postane 85–88, er jamt over vanskelege å budsjettere. Hovudgrunnen er at krava blir ilagt av andre. Òg inntektene på nokre av dei andre postane på kapittelet blir i stor grad påverka av forhold utanfor etaten.
Post 01 Refunderte utleggs- og tinglysingsgebyr
Posten omfattar refusjon av gebyr ved utleggsforretningar som blir utførte av Skatteetaten og dei alminnelege namsmennene, jf. kap. 1618, post 21. Inntektene framover på denne posten gjeld innfordringar som blei sette i gang før 1. november 2020. Det er stor uvisse om kor mange slike som står att etter 2024.
Post 03 Andre inntekter
Dei fleste inntektene etaten har, gjeld refusjonar for datatenester som blir utførte for andre statlege verksemder, gebyr for folkeregisteropplysningar og nokre andre refusjonar, mellom anna nokre salsinntekter og tilskot. Det er nær samanheng mellom desse inntektene og dei tilhøyrande utgiftene på kap. 1618, post 01 Driftsutgifter, og inntektene varierer ein del frå år til år. Finansdepartementet ber difor om fullmakt til å overskride løyvinga under kap. 1618, post 01 Driftsutgifter, mot tilsvarande meirinntekter under kap. 4618, post 03 Andre inntekter, jf. forslag til romartalsvedtak.
Post 05 Gebyr for utleggsforretningar
Posten omfattar gebyrinntekter frå utleggsforretningar som Skatteetaten utfører sjølv. Som følgje av regelverksendringar skal det påløpe gebyr i eit stort tal saker som ikkje tidlegare har hatt gebyr. Det er venta at inntektene på posten vil auke i 2027.
Post 07 Gebyr for bindande førehandsfråsegner
Posten omfattar inntekter frå gebyr for bindande førehandsfråsegner frå Skatteetaten.
Post 11 Gebyr på kredittdeklarasjonar
Ved innførsel er hovudregelen at toll og avgifter skal betalast ved grensepasseringa. Etter tollkredittordninga kan godkjende importørar få kreditt slik at deklarasjonar for ein kalendermånad kan samlast og toll og avgiftar kan betalast den 18. i månaden etter. I månader der ein importør har brukt tollkredittordninga, vil han få eit gebyr på 100 kroner. Samla gebyrinntekter svarer til dei kostnadene som Skatteetaten har med tollkredittordninga. Kostnadsgrunnlaget blei gjennomgått i 2020 og vurdert til å samsvare bra med gebyrnivået.
Post 85 Inngått på tapsførte lån m.m.
Posten omfattar inntekter frå innkrevjing av misleghaldne lån som er tapsførte i Statens lånekasse for utdanning og i Husbanken.
Post 86 Bøter, inndragingar m.m.
Posten omfattar inntekter frå bøter (forenkla førelegg, vanlege førelegg og bøter som er ilagde ved dom), inndragingar og sakskostnader.
Post 87 Trafikantsanksjonar
Posten omfattar inntekter frå trafikkgebyr, parkeringsgebyr og overlastgebyr, utferda av politiet og Statens vegvesen.
Post 88 Forseinkingsgebyr, Rekneskapsregisteret
Posten omfattar innbetaling av forseinkingsgebyr, ilagde av Rekneskapsregisteret.
Post 89 Gebyr for regelbrot
Posten omfattar inntekter frå gebyr for regelbrot som kan ileggjast arbeidsgjevarar som ikkje kan leggje fram ei oppdatert personalliste.
Tilsegnsordninga ved oppfølging av konkursbu
For å sikre og følgje opp krav i konkursbu som ledd i det offentlege innkrevjingsarbeidet, blir Skatteetaten kvart år gjeven fullmakt til å gje nye, vilkårsbundne tilsegner om dekking av kostnader ved vidare bubehandling. Ved utgangen av 2025 låg det føre slike tilsegner for vel 16 mill. kroner. Tilsegnsfullmakta er knytt til kap. 1618 Skatteetaten, post 21 Spesielle driftsutgifter.
Vanlegvis blir det gjeve tilsegn når ein reknar med at vidare bubehandling kan tilføre eit konkursbu aktiva, men buet ikkje har evne til å bere risikoen for kostnadene. I særlege tilfelle er tilsegna grunngjeven med preventive omsyn. Det gjeld mellom anna når mistanke om økonomisk kriminalitet tilseier at konkursbuet forfølgjer saka privatrettsleg eller overfører saka til påtalemakta. Ordninga medverkar dessutan til å avsløre brot på skatte-, avgifts- og rekneskapslovgjevinga, og motverkar økonomisk tapping av verksemder.
Føremålet med tilsegnsordninga er å tilføre skatte- og avgiftskreditorane verdiar som gjev betre dekking av skatte- og avgiftskrav som er melde i buet. Skatteetaten opplyser at skatte- og avgiftskreditorane får dekt meir i konkursbu der det er gjeve tilsegn om midlar til vidare bubehandling.
Finansdepartementet ser på tilsegnsordninga som viktig med tanke på både innkrevjing og allmennprevensjon. Ansvaret for å gje nye tilsegner er delegert til Skattedirektoratet. Departementet gjer forslag om å vidareføre ordninga i 2027 ved å gje Skattedirektoratet fullmakt til å gje nye vilkårsbundne tilsegner om dekking av kostnader ved vidare bubehandling for opp til 22 mill. kroner innanfor ei samla fullmakt for nye og gamle tilsegner på 60 mill. kroner, jf. forslag til romartalsvedtak. I 2027 må det planleggjast for å arbeide vidare med samordning av dei statlege garantiordningane for bubehandling, i samarbeid med Statens sivilrettsforvaltning og Nav.
Tabell 4.4 Tilsegnsordninga ved oppfølging av konkursbu
|
(i 1 000 kr) |
|
|---|---|
|
Tilsegner |
|
|
Samla ansvar per 1. januar 2025 |
25 337 |
|
Nye tilsegner i 2025 |
5 243 |
|
Tilsegnsreduksjonar som følgje av utbetalingar i avslutta bu |
-7 131 |
|
Tilsegnsreduksjonar som følgje av utbetalingar i ikkje-avslutta bu |
- 131 |
|
Differanse mellom tilsegner og utbetalingar i avslutta bu |
- 7 277 |
|
Ansvar per 31. desember 2025 |
16 041 |
|
Fullmakt til nye tilsegner i 2026 |
22 000 |
|
Forslag til fullmakt til nye tilsegner i 2027 |
22 000 |
|
Forslag til samla fullmakt i 2027 for nye og gamle tilsegner |
60 041 |
Kap. 1619 Skatteklagenemnda
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
87 881 |
88 790 |
98 198 |
|
Sum kap. 1619 |
87 881 |
88 790 |
98 198 |
Samfunnsoppdrag og organisering
Skatteklagenemnda behandlar klager som gjeld skatt og meirverdiavgift. Ordninga skal bidra til rettstryggleik for dei skattepliktige ved at klager der vedtaka ikkje blir omgjorte i første instans ved skattekontora, får ei ny og uavhengig behandling. Eit eige sekretariat førebur sakene for nemnda.
Sekretariatet er lokalisert i Stavanger og hadde ved utgangen av 2025 57 tilsette. Sekretariatet er administrativt underlagt Skattedirektoratet, men er fagleg sjølvstendig. Lova fastset at Skatteklagenemnda og sekretariatet ikkje skal kunne instruerast i faglege spørsmål. Overordna styresmakt kan ikkje instruere organet om utfallet av enkeltsaker eller sakstypar. Det administrative ansvaret inneber likevel at Skattedirektoratet kan gå langt i å setje rammer for saksbehandlinga, jf. Prop. 1 S (2019–2020) for Finansdepartementet. Skattedirektoratet kan setje rammer for mellom anna organiseringa av oppgåveløysinga, saksbehandlingstida, måloppnåinga og tids- og ressursbruken i ulike sakstypar.
Resultat i 2025
Sekretariatet for Skatteklagenemnda arbeidde i 2025 med tiltak for å gjere saksbehandlinga meir effektiv og redusere restansane. I 2025 blei 1 261 klagesaker behandla, om lag på nivå med 2024 (1 263 saker) og vesentleg fleire enn i 2023 (903 saker).
Sekretariatet mottok i 2025 om lag 46 pst. fleire klagesaker enn året før. Trass i vedvarande høg produksjon har den samla restansen difor auka med over 250 saker. Ved utgangen av 2025 var det 1 873 ubehandla klagesaker, mot 1 616 ved utgangen av 2024. Av desse var 724 saker eldre enn eitt år.
25,3 pst. av klagene blei behandla innan fem månader i 2025, opp frå 24,7 pst. i 2024. 38,8 pst. av dei ubehandla klagesakene var eldre enn 12 månader, ned frå 50,1 pst. i 2024. Reduksjonen må sjåast i samanheng med den høge saksinnkomsten i 2025 og med at sekretariatet prioriterte å ferdigstille dei eldste sakene. Med unntak av nokre få saker som blei voterte tidleg i 2026, blei alle attverande saker som var mottekne i 2018–2022, voterte i 2025. Samla sett er restansesituasjonen framleis utfordrande, og saksbehandlingstida er for lang.
Mål og prioriteringar i 2027
Finansdepartementet fastset følgjande hovudmål for sekretariatet for Skatteklagenemnda i 2027:
-
Saksførebuinga for Skatteklagenemnda skal vere effektiv og ha god kvalitet.
Viktige prioriteringar i 2027 blir:
Sekretariatet skal redusere talet på ubehandla saker og eldre restansar. Utviklinga må vurderast i samanheng med saksinngang og kapasitet, særleg i lys av budsjettauken i 2027. For å få ei meir effektiv saksbehandling må sekretariatet, i samråd med Skattedirektoratet, halde fram med å vurdere systematisk korleis dei interne arbeidsprosessane er organiserte. Sekretariatet må òg vurdere korleis fagkompetansen kan bli utnytta best mogleg.
Departementet vil vurdere tiltak som kan vere med på å redusere saksbehandlingstida i Skatteklagenemnda.
Budsjett for 2027
Det blir føreslått å setje utgiftsramma for Skatteklagenemnda til 98,2 mill. kroner. Det er ein auke på 10,6 pst. frå Saldert budsjett 2026. Ramma i 2027 blir styrkt med 7 mill. kroner utover ordinær lønns- og prisvekst.
Post 01 Driftsutgifter
Posten omfattar løn til tilsette i Skatteklagenemndas sekretariat, godtgjering til nemndmedlemane, arbeidsgjevaravgift, pensjon og andre personalutgifter samt nokre andre driftsutgifter. Det blir føreslått å løyve 7 mill. kroner til å dekkje auka saksmengd. Auken tilsvarar 7,8 pst. av den totale ramma. Fordi det er Skatteetaten som har inngått dagens leigeforhold, og Skatteklagenemnda bruker IT-systemet til etaten, blir utgifter til eigedom, inventar, IT-utstyr mv. dekte over kap. 1618.
Programkategori 23.30 Offisiell statistikk
Utgifter under programkategori 23.30 fordelte på kapittel
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Kap. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
1620 |
Statistisk sentralbyrå |
1 029 340 |
1 054 945 |
1 070 913 |
1,5 |
|
Sum kategori 23.30 |
1 029 340 |
1 054 945 |
1 070 913 |
1,5 |
Kap. 1620 Statistisk sentralbyrå
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter |
791 745 |
799 383 |
823 273 |
|
21 |
Spesielle driftsutgifter, kan overførast |
237 595 |
251 233 |
243 159 |
|
45 |
Større utstyrskjøp og vedlikehald, kan overførast |
4 329 |
4 481 |
|
|
Sum kap. 1620 |
1 029 340 |
1 054 945 |
1 070 913 |
Samfunnsoppdrag og organisering
I statistikklova heiter det at Statistisk sentralbyrå (SSB) «er den sentrale myndigheten for utvikling, utarbeiding og formidling av offisiell statistikk i Norge». Offisiell statistikk gjev viktig kunnskap om korleis samfunnet er bygd opp, verkar og utviklar seg. Statistikk medverkar til allmenn folkeopplysing og er grunnlag for analyse, forsking, planlegging og styring både for private og for styresmaktene. Statistikk legg òg til rette for eit opplyst offentleg ordskifte. Lova gjev SSB eit todelt samfunnsoppdrag. I tillegg til statistikk skal SSB «drive med forsking og analyse» retta mot regjeringa og sentralforvaltinga, Stortinget og partane i arbeidslivet.
Lova gjev SSB ei sentral rolle i arbeidet med å samordne og kvalitetssikre den offisielle statistikkproduksjonen på tvers av offentlege statistikkprodusentar. Dette skjer mellom anna gjennom at dei leiar Utvalet for offisiell statistikk. SSB skal utvikle og fremje tiltak for kvalitetssikring og kompetansebygging innan det norske statistikksystemet, i samråd med Utvalet for offisiell statistikk.
Med heimel i statistikklova oppnemner regjeringa representantar til Rådet for Statistisk sentralbyrå for periodar av fire år. Rådet skal medverke til at oppgåvene til Statistisk sentralbyrå blir utført best mogleg. Rådet skal støtte administrerande direktør i statistikkfaglege spørsmål, i spørsmål om forsking og analyse og i andre særleg viktige eller prinsipielle saker. Rådet skriv årleg ein rapport om SSB si verksemd.
Finansdepartementet oppnemner Utvalet for offisiell statistikk. Utvalet er i hovudsak sett saman av statistikkprodusentar og eigarar av sentrale offentlege register som blir nytta til offisiell statistikk. Regjeringa fastset periodiske nasjonale statistikkprogram som rammer inn den offisielle statistikken i Noreg. SSB leiar arbeidet med programforslaga, i samråd med Utvalet for offisiell statistikk. Inneverande program gjeld for åra 2024–2027.
SSB har rådgjevande utval og andre brukarforum for ei rekkje statistikkområde, der dei kjem i dialog med viktige brukarar av statistikken.
SSB har hovudansvaret for norsk deltaking i internasjonalt statistisk samarbeid. Dette samarbeidet er med på å heve kvaliteten på norsk statistikk, og det legg til rette for å samanlikne norsk og internasjonal statistikk. Samstundes legg særleg EØS-avtalen sterke føringar på den norske statistikkproduksjonen. Forordning (EU) nr. 223/2009 om europeisk statistikk («Den europeiske statistikklova») inneheld retningslinjer for å utvikle, utarbeide og formidle europeisk statistikk og er gjort gjeldande i norsk rett. Saman med FN sine grunnleggjande prinsipp for offisiell statistikk, OECD sine tilrådingar om gode statistiske praksisar og IMF sitt datakvalitetsrammeverk utgjer desse retningslinjene eit internasjonalt rammeverk for verksemda til SSB. I november 2024 vedtok EU endringar i forordninga om europeisk statistikk som er innlemma i statistikkvedlegget til EØS-avtalen.
Ved utgangen av 2025 hadde verksemda 826 tilsette som utførte 767 årsverk. I tillegg utgjorde intervjuarar 32 årsverk. Talet på tilsette i SSB er dei siste ti åra redusert med om lag 60. Krav til vidare effektivisering kan tilseie at talet blir redusert ytterlegare framover.
SSB har etablerte kompetansemiljø i Kongsvinger og i Oslo. I 2025 arbeidde om lag 64 pst. av dei tilsette i Oslo og 36 pst. i Kongsvinger, uendra frå året før. Fordelinga av tilsette mellom Oslo og Kongsvinger har vore relativt stabil sidan midt på 1990-talet.
Resultat i 2025
Statistikk av høg kvalitet som dekkjer viktige sider av samfunnet er eit hovudmål for SSB. Det er sett kvantitative mål for viktige indikatorar som skal underbyggje SSB sitt arbeid med å levere relevant statistikk av høg kvalitet. Indikatorane er òg forankra i dei europeiske retningslinjene for statistikk.
Nedanfor følgjer ein omtale av resultata for sentrale resultatindikatorar for statistikkproduksjonen i 2025.
Aktualitet
Som mål på aktualitet i statistikken nyttar ein perioden frå referanseperioden går ut til statistikken blir publisert. Finansdepartementet sett som mål at den gjennomsnittlege produksjonstida for statistikkane skal vere minst like låg som for det beste av dei tre siste åra. SSB nådde ikkje målet for månadsstatistikkane, men for både års- og kvartalsstatistikkane blei målet nådd. Samla sett er aktualiteten i 2025 på linje med året før.
Tabell 4.5 Aktualiteten til statistikken – veker frå utgangen av referanseperioden til publisering
|
2021 |
2022 |
2023 |
2024 |
2025 |
|
|---|---|---|---|---|---|
|
Månadsstatistikk |
3,3 |
3,4 |
3,3 |
3,3 |
3,4 |
|
Kvartalsstatistikk |
7,3 |
7,5 |
7,5 |
7,3 |
7,3 |
|
Årsstatistikk |
30,6 |
32,2 |
28,6 |
29,0 |
28,5 |
Svarrespons
For at statistikken skal halde høg kvalitet, må ein størst mogleg del av dei statistiske einingane ta del i undersøkingane. Statistikklova gjev SSB heimel til å ileggje både personar og føretak plikt til å avgje opplysningar til statistikkproduksjonen, og eventuelt å ileggje tvangsmulkt ved manglande levering. Svarresponsen for undersøkingar med oppgåveplikt har halde seg på same nivå som 2025 etter ein svak auke i 2024. For frivillige undersøkingar har det samstundes vore ein nedgang. Arbeidet med å oppretthalde ein tilfredsstillande svarprosent blir stadig meir ressurskrevjande. Denne utviklinga ser ein òg internasjonalt.
Tabell 4.6 Svarrespons i undersøkingar frå SSB. Prosent
|
Undersøkingar: |
2021 |
2022 |
2023 |
2024 |
2025 |
|---|---|---|---|---|---|
|
Med oppgåveplikt |
96 |
98 |
96 |
97 |
97 |
|
Frivillige |
55 |
52 |
52 |
53 |
48 |
Oppgåvebør
Det er eit mål å minke oppgåvebøra til næringslivet. Tilrettelegging for elektronisk rapportering er eit viktig verktøy for å halde oppgåvebøra låg. Nær all rapportering til SSB skjedde elektronisk i 2025. Oppgåvebøra for næringslivet gjekk noko ned frå 2024 til 2025. Om lag eitt av ti føretak i privat sektor rapporterer til SSB i ei eller fleire undersøkingar, og større verksemder ber ei større del av børa.
Oppgåvebøra har gått ned over tid, sjølv om større, periodevise undersøkingar kan gje store svingingar frå eit år til det neste. SSB arbeider med å utvikle og ta i bruk nye datakjelder, mellom anna stordata. Dette arbeidet kan over tid merkbart redusere oppgåvebøra.
Tabell 4.7 Oppgåvebør ved rapportering til SSB. Årsverk
|
2021 |
2022 |
2023 |
2024 |
2025 |
|
|---|---|---|---|---|---|
|
Næringslivet i alt |
65 |
64 |
64 |
64 |
60 |
|
Personar og offentlege institusjonar |
15 |
19 |
20 |
18 |
21 |
Aktive statistikkar
I 2025 hadde SSB 298 aktive statistikkar, ein liten auke frå året før, sjå tabellen nedanfor. Det nasjonale statistikkprogrammet er førande for kva for område det blir produsert og publisert offisiell statistikk om.
Tabell 4.8 Statistikkpubliseringar
|
2022 |
2023 |
2024 |
2025 |
|
|---|---|---|---|---|
|
Aktive statistikkar |
293 |
292 |
296 |
298 |
Det blei avdekt feil i somme statistikkar i 2025. SSB opplyser brukarane dersom dei avdekkjer vesentlege feil i statistikkane. Systemet for kvalitet i offisiell statistikk og registersamarbeid mellom SSB og dei store eigarane av data er viktig for å avgrensa moglege feil.
Samla resultatvurdering
Samfunnsoppdraget til SSB er å levere statistikk, analysar og forsking av høg kvalitet til nytte for det norske samfunnet. SSB har gjennomført dette oppdraget godt i 2025. SSB har jamt over hatt eit resultat på linje med dei føregåande åra, trass i at etaten samstundes arbeider med ei større omlegging av produksjonssystema i verksemda. Denne omlegginga, og anna nødvendig arbeid med digitalisering og datatryggleik, krev mykje ressursar. SSB må like fullt heile tida arbeide vidare med å betre måloppnåinga.
Viktige utfordringar framover
Moderne demokratiske samfunn må bli understøtta av truverdig offisiell statistikk. Det er viktig med uavhengige og kvalitetssikra fakta som folk enkelt finn og tek i bruk. Statistikk, forsking og analyse skal medverke til innsikt i samfunnsutviklinga, gje grunnlag for det offentlege ordskiftet og gjere det mogleg å ta avgjerder på informert grunnlag. Dette stiller krav til at statistikken og analysane til SSB er aktuelle og lett tilgjengelege. På denne måten bidrar SSB òg til å motverke spreiing av desinformasjon og falske nyheiter.
Det er viktig med god informasjonstryggleik. Det samla trusselbiletet er skjerpa dei siste åra. Både statlege aktørar og kriminelle aktørar bruker mykje ressursar og avanserte metodar for å tileigne seg data. SSB har store mengder data og hentar dagleg inn nye data som grunnlag for statistikk, forsking og analyse. For å verne desse må SSB prioritere informasjonstryggleik og personvern høgt.
Offisiell statistikk skal vere relevant for brukarane, og behova endrar seg over tid. Det nasjonale programmet for offisiell statistikk sett rammer for produksjonen og utviklinga av offisiell statistikk dei neste åra. SSB er den sentrale produsenten av offisiell statistikk, og SSB må halde eit overordna oppsyn med at dei andre styresmaktene som er ansvarlege for offisiell statistikk følgjer opp programmet og etterlever krava til kvalitet. SSB må både følgje opp utviklingstiltaka i programmet, og korleis dei kan bli gjennomført.
SSB har eit særleg ansvar for å bidra til statistikkfagleg kompetansebygging og utvikling av eit fagfellesskap med andre offisielle statistikkprodusentar. SSB må òg leggje til rette for ei klar arbeids- og ansvarsdeling mellom produsentane.
Forventningane frå folk, føretak og styresmakter til digitale tenester aukar. Endringar skjer raskare, og det er krav til at data blir gjort tilgjengelege raskt og er betre tilpassa brukarane. Aukande digitalisering gjer at datamengda i samfunnet veks raskt. Saman med teknologiutviklinga opnar dette for meir effektiv produksjon, betre aktualitet og ny statistikk. Slik effektivisering vil vere viktig for å møte venta strammare økonomiske rammer i offentleg sektor framover. Kunstig intelligens (KI) byr på både moglegheiter og utfordringar framover. Bruk av KI kan medverke til meir automatisering, effektivisering og standardisering av statistiske produksjonsprosessar.
SSB må prioritere arbeid med KI framover. Verksemda må investere i maskinlesbar tilgang til statistikken, betre metadata og kompetanse.
KI endrar måten brukarane finn statistikk på. Ein aukande del av brukarane vil truleg møte tala gjennom eksterne KI-tenester i staden for på ssb.no og i statistikkbanken. Det gjev risiko for at tal blir gjeve att og brukt feil, og for at det blir vanskelegare for brukarane å skilje offisiell statistikk frå andre kjelder. Over tid kan det svekkje rolla til offisiell statistikk som felles faktagrunnlag. Samstundes opnar KI for betre formidling, både gjennom å nå ulike typar brukarar og ved å gjere tal og metadata lettare å tolke for eksterne modellar og KI-system.
Datamaterialet som SSB samlar inn skal vere eit felles faktagrunnlag og bør kome alle til gode. Statistikklova gjev forskarar og forvaltinga tilgang på mikrodata for statistiske og analytiske føremål. Det er høg etterspurnad etter mikrodata frå SSB. SSB må arbeide kontinuerleg med å gjere mikrodata enklare og raskare tilgjengeleg for forskarar og styresmakter, samstundes som datatryggleik og personvern er høgt prioritert. Microdata.no-portalen gjev forskarar og studentar lettare og betre tilgang til registerdata. SSB må prioritere å gjere mest mogleg data tilgjengeleg på microdata.no og samstundes vareta gode og sikre tenester for tradisjonell tilgjengeleggjering. SSB må leggje vekt på at løysinga deira legg til rette for kopling med data på andre offentlege dataplattformer.
SSB har sett ned eit brukarråd for arbeidet med gjenbruk av mikrodata.
Mål og prioriteringar i 2027
SSBs samfunnsoppdrag, hovudmål og oppgåver er fastsette i statistikklova § 17 og skal liggje til grunn for verksemda i 2027:
-
Statistisk sentralbyrå er den sentrale styremakt for utvikling, utarbeiding og formidling av offisiell statistikk i Noreg.
-
Statistisk sentralbyrå skal òg drive med forsking og analyse.
-
Statistisk sentralbyrå kan ta på seg andre oppgåver i den grad desse understøttar verksemda som nemnt i første og anna ledd.
I tillegg skal SSB leie Utvalet for offisiell statistikk, som skal bidra til samordning og utvikling av offisiell statistikk og gje råd om utarbeiding og formidling av statistikken.
Måla som skal liggje til grunn for verksemda til etaten dei neste åra, er at SSB skal:
-
vere den fremste leverandøren av fakta om norske samfunnsforhold
-
sikre samarbeid, heilskap og kvalitet i det norske statistikksystemet
-
samle inn, bruke og dele data til beste for samfunnet
Måla inneber at SSB skal utvikle, utarbeide og formidle statistikk, forsking og analyse med fagleg sjølvstende, objektivitet og høg kvalitet. Vidare skal SSB sørgje for at produkt og tenester er lett tilgjengelege og tilpassa brukarbehov. SSB må òg hente inn, bruke og dele data på ein effektiv måte og behandle data og informasjon konfidensielt og sikkert. Som sentral statistikkmyndigheit skal SSB sørgje for utvikling, samordning og kvalitet i all offisiell statistikk, og fremje god, heilskapleg og samanliknbar statistikk gjennom det internasjonale statistikksamarbeidet. Departementet ventar at resultata i 2027 samla sett skal vere minst like gode som året før. I resultatvurderinga vil departementet leggje vekt på heilskapen i verksemda. I det daglege arbeidet er det nødvendig at SSB veg kvalitet opp mot effektivitet.
Viktige prioriteringar i 2027 blir:
Nasjonalt program for offisiell statistikk
SSB har ansvar for å følgje opp det nasjonale statistikkprogrammet og skal involvere Utvalet for offisiell statistikk i dette arbeidet. Det er viktig å vareta planane om ny og betre statistikk i programperioden. SSB skal òg utarbeide forslag til nytt statistikkprogram frå 2028, etter samråd med Utvalet for offisiell statistikk.
SSB skal utvikle og fremje tiltak for kvalitetssikring og kompetansebygging innan det norske statistikksystemet, i samråd med Utvalet for offisiell statistikk. Eit system for kvalitetssikring er etablert, og årlege rapportar om kvaliteten i den norske offisielle statistikken blir publisert. Desse rapportane gjev grunnlag for å planleggje og gjennomføre tiltak for betre kvalitet i offisiell statistikk og vidareutvikle systemet for kvalitetssikring.
SSB underbyggjer kvalitetsarbeidet i Utvalet for offisiell statistikk gjennom å tilby opplæring og eit fagfellesskap for både statistikkproduksjon og formidling for dei statistikkprodusentane som deltar.
Kvalitet i statistikk, forsking og analyse
Dei viktigaste prioriteringane for statistikkproduksjon og -utvikling blir fastsett i dei nasjonale statistikkprogramma. I tillegg til statistikkprogramma gjev internasjonale krav og statistikkforordningar føringar for utvikling og produksjon av offisiell statistikk. SSB planlegg ein hovudrevisjon av nasjonalrekneskapen. Dette vil vere ei stor og viktig oppgåve framover, som òg må sjåast i samanheng med nye FN-standardar for nasjonalrekneskap og utrikesrekneskap. SSB arbeider òg med utvikling og publisering av ny natur- og klimastatistikk, mellom anna naturrekneskap, arealstatistikk og plaststatistikk. For 2027 er det i tillegg føreslått å modernisere KOSTRA-løysinga og å leggje ho over på Altinn 3-plattforma.
For å halde kvaliteten på statistikken høg må SSB arbeide både med å halde svarprosentane høge og å korrigere for skeivskap i svarprosentane. Dette er ei utfordring dei fleste nasjonale statistikkbyråa møter, og gode tiltak er viktige for å kunne halde den samla oppgåvebøra låg.
For forskings- og analyseverksemda har Finansdepartementet gjeve eigne retningslinjer. Der går det mellom anna fram at forskings- og analyseverksemda i hovudsak skal vere empirisk, basert på norske data og støtte opp om statistikkproduksjonen i SSB. I tillegg går det fram at SSB skal utarbeide prognosar for norsk økonomi, støtte departementa i analysar og utføre modellberekningar i samband med stortingsbehandlinga av regjeringa sitt forslag til statsbudsjett. Saman med statistikken har dette arbeidet lagt til rette for ei god forståing av samfunnet og samfunnsutviklinga. Vidare arbeid med porteføljen av økonomiske modellar må vere ein prioritet framover.
SSB deltar i eller støttar fleire offentlege utval på bakgrunn av kompetansen dei har og modellapparatet dei forvaltar. Det er ein del av samfunnsoppdraget deira å bidra til det offentlege ordskiftet på denne måten. Saman med publisering i fagtidsskrifter er bruk av SSBs forsking i slike ekspertutval eit teikn på tillit til kvaliteten på forskinga.
Tilsette med rett kompetanse er avgjerande for at SSB skal levere gode resultat. Behovet for kompetanse endrar seg i takt med den teknologiske utviklinga og etterspurnaden etter ny statistikk. Modernisering av SSBs produksjonssystem vil gje store endringar i arbeidsprosessane. SSB må difor arbeide strategisk med både å utvikle og å behalde personar med nødvendig kompetanse, slik at verksemda er rusta til å møte endringane som moderniseringa gjev, og slik at dei tilsette har grunnlag for å meistre nye oppgåver. Ved større endringar vil det òg vere særskilt viktig å sikre kompetanseoverføring og å ta ned risiko for feil.
Effektiv innhenting, bruk og deling av data
Teknologiske endringar gjev tilgang på meir data og nye datakjelder. Det skapar nye høve til statistikkutvikling, men fører òg til auka etterspurnad etter statistikk og analysar frå SSB. Stordata og tilgang på nye datakjelder kan gjere at arbeidet med statistikk blir meir effektivt, at oppgåvebøra blir mindre tung og at statistikken blir betre eller kan dekkje nye område. SSB må bruke stordata og nye metodar for å effektivisere og utvikle ny statistikk. SSB har mellom anna støtta seg på aggregerte transaksjonsdata for å betre kvaliteten på konsumprisindeksen i fleire år, og arbeider no med å kunne nytte same data for å lage betre indeksar for omsetjing i detaljhandelen og nokre av tenestenæringane.
Nye datakjelder, som stordata, kan òg skape nye utfordringar, mellom anna knytt til personvern. Opplysningsplikt for nye typar data skal leggjast fram for Rådet for Statistisk sentralbyrå for ei uavhengig vurdering. Transparens og føreseielegheit er viktig for tilliten til at SSB behandlar data konfidensielt og sikkert. Bruk av forskrift kan i særlege tilfelle bidra til nødvendig transparens. SSB arbeidar med ei ny forskrift om opplysningsplikt i transaksjonsdata vil vere eit viktig ledd i å avklare handlingsrommet for bruk av stordata og transaksjonsdata.
Godt samarbeid med eigarar av offentlege register og andre dataeigarar kan medverke til å redusere oppgåvebøra for næringslivet og andre, gje registerdata med betre kvalitet og sikre tilgang til nye datakjelder. For næringslivet vil betre skjema for sjølvadministrerte undersøkingar, auka bruk av data direkte frå næringane sine eigne system og auka bruk av ukonvensjonelle datakjelder vere viktig.
SSB har teke i bruk KI i statistikkproduksjonen. Mellom anna brukast maskinlæring til å betre datakvaliteten og språkmodellar nyttast til å gjere ustrukturerte tekstkjelder om til strukturerte data. Bruken av KI vil auke framover og bidra til effektivisering og betre kvalitet. Nye metodar må dokumenterast og kvalitetssikrast på linje med etablerte metodar, slik at det er mogleg å etterprøve korleis tala er laga.
SSB skal fortsetje arbeidet med å gjere mikrodata tilgjengeleg for forskarar og styresmakter effektivt og føreseieleg. SSB må arbeide med både tradisjonell, manuell tilgjengeleggjering av data og vidareutvikle dei tekniske løysingane for datatilgang gjennom microdata.no, og arbeide for at data frå SSB kan nyttast i sikre analyserom. SSB har utarbeida ein eigen strategi for deling av data som set retning for dette arbeidet.
Saman med Sikt (Kunnskapssektorens tenesteleverandør) og Folkehelseinstituttet (FHI) har SSB utarbeidd ein plan for ei større satsing for vidareutvikling av microdata.no og blitt løyvd midlar frå Digitaliseringsdirektoratet si medfinansieringsordning. Satsinga skal auke omfanget av data i løysinga, spesielt frå helseregistera, og bidra til tryggare datadeling og felles bruk av sikre analyserom saman med helseregistera. Samstundes skal det utviklast tenester der brukarane kan nytta microdata.no til å utforska og byggje data, og knytte dette til søknader om manuell tilgjengeleggjering av data frå FHI og SSB.
SSB har ei rettleiingsteneste for bruk av forsøk i offentleg forvalting. Tenesta skal leggje til rette for samarbeid med relevante fagmiljø og bidra til å lette planlegginga av forsøk gjennom å gje forvaltingsorgan rettleiing i ein tidleg fase om dei særlege praktiske, metodiske, juridiske og etiske spørsmål forsøka kan reise.
Omlegging til ny dataplattform (Dapla)
Etableringa av ei ny skybasert dataplattform for statistikkproduksjonen (Dapla) er det viktigaste tiltaket for forbetring og effektivisering i SSB. Den nye dataplattforma legg til rette for meir effektiv innhenting, bruk og deling av data samt betre oversikt og kunnskap om SSB sine data. Dette vil bidra til lågare oppgåvebør for næringsliv og personar, og betre produkt og tenester for brukarar. Tiltaket vil òg gje auka datatryggleik.
Omlegginga til den nye plattforma går over fleire år og inneber at alle statistikkproduksjonsløp må byggjast frå grunnen og at nødvendige fellesfunksjonar må etablerast på nytt. I overgangsperioden må SSB produsere statistikkane på Dapla og på gamle system parallelt. For at medarbeidarane skal kunne lære seg nye programmeringsspråk og leggje om produksjonsløpa, må SSB òg frigjere tid til opplæring og innføring av nye arbeidsprosessar. Dette krev god leiing og involvering av medarbeidarane.
Informasjonstryggleik
God informasjonstryggleik er ein føresetnad for kvalitet i statistikk, forsking og analyse. Dette er særleg viktig i ein periode med stor omstilling.
SSB må jamleg kontrollere si eiga tryggleikstilstand og evne å handtere uønska hendingar og kriser. Dersom det blir avdekt svakheiter, skal SSB straks setje i gang tiltak for å redusere risiko. Verksemda må løpande gjere verdivurderingar av dei dataene ho har. Ulike slag data kan krevje ulike tryggingstiltak, både preventivt og i ei krisesituasjon.
SSB har utarbeidd ein fleirårig handlingsplan for auka informasjonstryggleik. Handlingsplanen tek utgangspunkt i NSM sine grunnprinsipp, og omfattar 90 tiltak. Desse er både tekniske, personalretta og førebyggjande. SSB arbeidar med implementering etter viktigheit.
SSB har òg oppretta ei eining for etterleving som skal bidra til betre internkontroll og støtte opp under dette arbeidet.
Formidling
Offisiell statistikk skal vere til allmenn nytte. Folk hentar informasjon om samfunnet og samfunnsutviklinga frå mange kjelder. For at SSB skal vere ei relevant og aktuell kjelde som blir nytta, må vidare utvikling av produkta og tenestene til SSB skje i dialog med brukarar, registereigarar og andre dataforvaltarar. Brukarbehova er viktige for utvikling, produksjon og formidling av statistikk, analysar og forsking.
Offisiell statistikk skal vere lett tilgjengeleg for brukarane. SSB skal vidareutvikle ssb.no og statistikkbanken slik at brukarane enklare kan finne, forstå og bruke statistikk og fakta. SSB skal òg arbeide for å nå nye brukarar ved å betre leggje innhaldet til rette for søkemotorar og KI-agentar, og gjennom å utvikle nye produkt og tenester.
SSB har ein ambisjon om å gradvis byggje ut ei sams plattform for offisiell statistikk i samarbeid med produsentane og etter samråd med Utvalet for offisiell statistikk. Nettsida til SSB gjev informasjon om det norske statistikksystemet og har òg inngangar til offisiell statistikk hos andre produsentar. For å gje betre statistikktenester for brukarane samarbeider SSB med dei svenske statistikkmyndigheitene om å modernisere statistikkbanken. Tek dei andre produsentane av offisiell statistikk i bruk denne løysinga, vil brukarane enklare kunne hente ut offisiell statistikk frå ulike produsentar. Dette vil samstundes kunne gjere dei andre produsentane meir synlege for brukarane.
SSB er ein viktig premissgjevar som skal vere til stades i offentlegheita, bidra med statistikk om heile samfunnet, sjå statistikkar i samanheng og analysere aktuelle saker. Det er viktig å nytte data frå fleire og nye kjelder. SSB må fange opp statistikkbehov, utvikle relevante statistikkar og formidle dei godt. SSB skal òg kunne følgje opp at alle dei offisielle produsentane i statistikksystemet bidrar til dette.
SSB har utarbeida eit «vegkart for formidling» som skal liggje til grunn for formidlingsarbeidet til verksemda framover. Verksemda har som ledd i dette òg fått midlar frå medfinansieringsordninga til Digitaliseringsdirektoratet for å støtte opp under arbeidet.
Internasjonalt samarbeid
SSB skal delta aktivt i internasjonalt samarbeid og bidra til samordning, informasjonsdeling og kompetanseutvikling. Det internasjonale samarbeidet inneber at det blir stilt særskilde krav til innhald, omfang og kvalitet i statistikkane. I stor grad samsvarer slike internasjonale krav med SSBs prioriteringar og gjev føringar for utvikling av nye statistikkområde.
Eurostat har gjennomført ei fagfellevurdering av det norske statistikksystemet. Evalueringsteamet gav gode skotsmål til norsk offisiell statistikk og kom med 15 tilrådingar om ytterlegare forbetringar av det norske statistikksystemet. Det er utarbeidd ein fleirårig tiltaksplan for å følgje opp tilrådingane. SSB har rapportert årleg om status til Eurostat, og skal gjere det til og med 2027. Rapporteringa så langt viser at gjennomføringa av tiltaka i all hovudsak går som planlagt.
Statistikk er omfattande regulert i EØS-avtalen. Nasjonale statistikkrav må sjåast i samanheng med, og vere tilpassa, krav frå EU.
Ei rammeforordning om innsatsfaktorar og produksjon i landbruket (SAIO) blei vedteke i 2023, og samlar eksisterande og nye krav på dyreproduksjon, avlingsproduksjon, landbruksprisar, næringsstoff og plantevernmiddel med verknad frå 1. januar 2025. SSB har vurdert EØS-relevans og oppfølging av dei ulike modulane i rammeforordninga i samarbeid med Landbruksdirektoratet, NIBIO og Mattilsynet, og forordninga er i prosess for innlemming i statistikkvedlegget til EØS-avtalen.
I 2024 vedtok EU ei forordning om tre nye modular for miljørekneskap som er i prosess for innlemming i statistikkvedlegget i EØS-avtalen. Forordninga utvidar dei eksisterande miljørekneskapane med nye statistikkar for skogrekneskap, miljøsubsidiar og naturrekneskap.
EU har òg nyleg vedteke nye forordningar om europeisk befolkningsstatistikk (ESOP) og arbeidsmarknadsstatistikk for næringslivet (LMB) og er i sluttfasen med nye forordningar om statistikk for næringseigedommar (CREI) og fiskeri og akvakultur (EFAS).
Nasjonalrekneskapen gjennomfører med jamne mellomrom hovudrevisjonar for å ta inn nye datakjelder, nye metodar eller for å korrigere data bakover i tid som følgje av betra informasjonsgrunnlag. Dei sameinte nasjonane oppdaterte standarden sin for nasjonalrekneskap i 2025. Europeiske statistikkstyresmakter følgjer opp endringane i sine tilrådingar. Heile den norske nasjonalrekneskapen, og alle delrekneskapane er i dag regulerte gjennom EU-forordninga ESA 2010.
SSB representerer Noreg i statistikkomiteen i OECD (Committee on Statistics and Statistical Policy), og for tida er administrerande direktør i SSB styreleiar for komiteen. Noreg, ved SSB, er i 2026–2029 òg medlem i FNs statistiske komité under det økonomiske og sosiale rådet (ECOSOC).
SSBs utviklingssamarbeid blir gjennomført i samarbeid med Utanriksdepartementet og Norad, og er i tråd med norsk utviklingspolitikk. SSB tek mellom anna del i fleire av Kunnskapsbankens program og relevante faglege samordningsfora.
Budsjett for 2027
Det blir føreslått å setje utgiftsramma til SSB for 2027 til 1 070,9 mill. kroner. Dette er ein auke på 1,5 pst. frå Saldert budsjett 2026. Løyvinga skal brukast i samsvar med måla og prioriteringane som er omtalte ovanfor.
Post 01 Driftsutgifter
Det blir føreslått ei løyving på 823,3 mill. kroner på posten, som skal dekkje lønsutgifter og andre driftsutgifter. Dette er 3 pst. meir enn i Saldert budsjett 2026. Auka er i all hovudsak knytt til løns- og prisvekst på om lag 22,1 mill. kroner. Det blir føreslått å løyve 10 mill. kroner knytt til kostnader med å leggje KOSTRA over på Altinn 3. 10 mill. kroner gjeld auka kapasitet til arbeid med Dapla i 2027. Midlane er rammeoverført frå Kommunal- og distriktsdepartementets budsjett og skal førast tilbake i budsjettet for 2031. Forslaget inneber òg skjerpa krav til effektivisering og innsparingar på grovt rekna 3 mill. kroner.
Post 21 Spesielle driftsutgifter, kan overførast
Spesielle driftsutgifter er knytte til brukarfinansierte oppdrag. Det blir føreslått ei løyving på 243,2 mill. kroner på posten, 3,2 pst. lågare enn i Saldert budsjett 2026.
Ved brukarfinansierte oppdrag blir utgiftene posterte på kap. 1620 Statistisk sentralbyrå, post 21 Spesielle driftsutgifter. Inntekta frå slike oppdrag skal dekkje dei tilhøyrande utgiftene og blir postert på kap. 4620 Statistisk sentralbyrå, post 02 Oppdragsinntekter.
SSB kan overskride løyvinga til oppdragsverksemda på kap. 1620, post 21 Spesielle driftsutgifter, med eit beløp som svarer til meirinntektene på kap. 4620, post 02 Oppdragsinntekter. Eventuelle unytta meirinntekter kan reknast med ved utrekning av beløp som kan overførast på post 21, jf. forslag til romartalsvedtak.
Post 45 Større utstyrskjøp og vedlikehald, kan overførast
Posten omfattar oppgraderingar og utviklingstiltak for systema til SSB og for infrastruktur på IKT-området. Det blir føreslått ei løyving på 4,5 mill. kroner på posten.
Kap. 4620 Statistisk sentralbyrå
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
02 |
Oppdragsinntekter |
246 936 |
255 833 |
247 759 |
|
85 |
Tvangsmulkt |
11 127 |
10 000 |
10 000 |
|
Sum kap. 4620 |
258 063 |
265 833 |
257 759 |
Post 02 Oppdragsinntekter
Sjå omtale under kap. 1620, post 21.
Inntektene skal dekkje SSB sine driftsutgifter knytte til brukarfinansierte oppdrag, inkludert meirverdiavgifta i samband med slike oppdrag, og som blir å belaste kap. 1633 Nettoordning, statleg betalt meirverdiavgift.
Det blir vist til forslag til fullmakt til å overskride løyvinga under kap. 1620, post 21 Spesielle driftsutgifter med eit beløp tilsvarande meirinntekter under kap. 4620, post 02 Oppdragsinntekter, jf. forslag til romartalsvedtak.
Post 85 Tvangsmulkt
SSB har med heimel i statistikklova høve til å ileggje tvangsmulkt.
Programkategori 23.40 Andre føremål
Utgifter under programkategori 23.40 fordelte på kapittel
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Kap. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
1632 |
Kompensasjon for meirverdiavgift |
35 587 303 |
36 450 000 |
37 420 000 |
2,7 |
|
1633 |
Nettoordning, statleg betalt meirverdiavgift |
13 188 027 |
11 500 000 |
14 500 000 |
26,1 |
|
1635 |
Forskottering av erstatningskrav |
20 000 |
1 000 |
1 000 |
0,0 |
|
Sum kategori 23.40 |
48 795 330 |
47 951 000 |
51 921 000 |
8,3 |
Kap. 1632 Kompensasjon for meirverdiavgift
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
61 |
Tilskot til kommunar og fylkeskommunar, overslagsløyving |
32 871 653 |
33 600 000 |
34 500 000 |
|
72 |
Tilskot til private og ideelle verksemder, overslagsløyving |
2 715 650 |
2 850 000 |
2 920 000 |
|
Sum kap. 1632 |
35 587 303 |
36 450 000 |
37 420 000 |
Post 61 Tilskot til kommunar og fylkeskommunar, overslagsløyving
Føremålet med ordninga er at meirverdiavgifta i minst mogleg grad skal påverke avgjerdene som kommunane tek om anten å produsere avgiftspliktige tenester med eigne tilsette eller å kjøpe dei frå andre.
Samla mva.-kompensasjon til kommunar og fylkeskommunar i 2027 er talfesta til 34 500 mill. kroner.
Post 72 Tilskot til private og ideelle verksemder, overslagsløyving
Private og ideelle verksemder som utfører sosiale tenester og helse- og undervisningstenester som kommunane ved lov er pålagde å utføre, er omfatta av ordninga. Dei private og ideelle verksemdene som er omfatta av ordninga, skal sende krav etter dei same kriteria som kommunane.
Det blir føreslått ei løyving på 2 920 mill. kroner under denne posten.
Kap. 1633 Nettoordning, statleg betalt meirverdiavgift
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
01 |
Driftsutgifter, overslagsløyving |
13 188 027 |
11 500 000 |
14 500 000 |
|
Sum kap. 1633 |
13 188 027 |
11 500 000 |
14 500 000 |
Post 01 Driftsutgifter, overslagsløyving
Nettoføringsordninga inneber at forvaltingsorgana som er inkluderte i ordninga, ikkje blir belasta meirverdiavgift for utgifter på postane 01–49 i budsjetta og rekneskapane sine, men fører utgiftene til meirverdiavgift på eit sentralt kapittel for meirverdiavgift under Finansdepartementet (kap. 1633, post 01). Det vil òg i 2027 vere uvisse om løyvingsbehovet til ordninga.
Det blir føreslått ei løyving på 14 500 mill. kroner.
Kap. 1635 Forskottering av erstatningskrav
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
70 |
Utbetaling av erstatning, kan overførast |
20 000 |
1 000 |
1 000 |
|
Sum kap. 1635 |
20 000 |
1 000 |
1 000 |
Det danske forsikringsselskapet Alpha Insurance gjekk konkurs i mai 2018. Fleire norske selskap hadde yrkesskadeforsikring for sine tilsette i Alpha Insurance, anten via den norske filialen til Alpha Insurance eller direkte i det danske morselskapet. I dei tilfella der arbeidsgjevar hadde teikna forsikring direkte hos det danske selskapet, dekkjer korkje den norske Garantiordninga for skadeforsikring eller den danske garantiordninga krava som yrkesskadde arbeidstakarar har mot konkursbuet. Konsekvensen er at dei råka arbeidstakarane berre får utbetalt dividende (sin del) frå konkursbuet, og det vil fyrst skje når buet er endeleg gjort opp. Dette kan ta fleire år.
Staten har inga juridisk plikt til å forskottere erstatningskravet, men regjeringa har likevel valt å gjere det for krav frå norske skadelidde mot det danske morselskapet i Alpha Insurance. For 2027 er det føreslått ei løyving på 1 mill. kroner til føremålet. Løyvinga skal dekkje allereie godkjende krav og eventuelle nye krav som kjem i 2027. I yrkesskadeforsikring kan krav meldast mange år etter at skaden skjedde, og det er difor ikkje mogeleg å rekne ut nøyaktig kor store forpliktingane vil bli. Talet på nye saker er venta å gå ned over tid.
Forvaltinga av ordninga er lagt til Garantiordninga for skadeforsikring, som ligg i Finanstilsynet. Garantiordninga følgjer opp regresskrav som staten overtek frå dei skadelidne overfor buet, etter praksis for tilsvarande saker under garantiordninga. Løyvinga inkluderer òg utgifter ved å administrere ordninga. Eventuelle inntekter som følgje av regresskrav staten overtek, vil kunne budsjetterast på kap. 4635, post 70. Det er ikkje budsjettert med inntekter frå regresskrav i 2027.
Ordninga er heimla i kapittel 20A i forskrift 9. desember 2016 nr. 1502 om finansforetak og finanskonsern (finansforetaksforskrifta), jf. finansforetakslova §§ 20A-1 og 20A-6.
Stortinget vedtok i desember 2025 endringar i finansforetakslova om at Garantiordninga for skadeforsikring òg skal dekkje forsikringskrav ved konkurs i forsikringsføretak som driv grensekryssande verksemd i Noreg. Endringane skal hindre at norske skadelidde kjem i same situasjon som etter konkursen i Alpha Insurance. Det må fastsetjast utfyllande forskrifter til lova før endringane kan ta til å gjelde.
Kap. 4634 Kompensasjon for inntektssvikt som følgje av virusutbrotet
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
85 |
Tilskot til verksemder med rett til stønad – tilbakebetaling |
1 461 |
||
|
Sum kap. 4634 |
1 461 |
I 2025 blei det inntektsført i underkant av 1,5 mill. kroner på post 85 Tilskot til verksemder med rett til stønad – tilbakebetaling. For 2027 er det ikkje budsjettert med inntekter på posten.
Programområde 24 Statleg gjeld og krav, renter og avdrag m.m.
Programkategori 24.10 Statsgjeld, renter og avdrag m.m.
Utgifter under programkategori 24.10 fordelt på kapitler
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Kap. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
1650 |
Statsgjeld, renter m.m. |
17 833 835 |
20 081 400 |
24 399 107 |
21,5 |
|
1651 |
Statsgjeld, avdrag og innløysing |
77 832 000 |
61 143 000 |
54 975 000 |
-10,1 |
|
Sum kategori 24.10 |
95 665 835 |
81 224 400 |
79 374 107 |
-2,3 |
Det oljekorrigerte underskotet på statsbudsjettet, slik det er berekna ved nysalderinga av budsjettet, blir finansiert med overføring frå Statens pensjonsfond utland. Det er difor ikkje nødvendig å låne for å dekkje staten sitt budsjettunderskot. Staten låner for å finansiere kapitaltransaksjonane sine, som mellom anna er avdrag på statsgjelda, netto utlån og kapitalinnskot til statsbankane. Desse blir dekka med låneopptak i marknaden og/eller ved trekk på den statlege kontantbehaldninga.
Det er lagt opp til at finansieringsbehovet til staten skal dekkjast ved å ta opp nye langsiktige lån innanlands eller ved å trekke på statens kontantbehaldning. Av omsyn til at opplåninga skal vere forutsigbar for deltakarane i statspapirmarknaden, blir det vanlegvis lagt opp til å glatte ut den langsiktige opplåninga over fleire år. Den kortsiktige opplåninga skjer mellom anna for å fange opp behovet i marknaden for kortsiktige papir. For 2027 ber Finansdepartementet om fullmakter for statleg opplåning i Prop. 1 S (2026–2027) Statsbudsjettet for budsjettåret 2027 (Gul bok).
Tabell 4.9 viser den innanlandske statsgjelda per 31. desember 2025, medrekna kontolån frå ordinære fond i statskassa.
Tabell 4.9 Innanlandsk statsgjeld per 31. desember 2025
|
Type lån |
Beløp (mill. kr) |
|---|---|
|
Faste innanlandske lån |
597 198 |
|
Statskassevekslar |
49 800 |
|
Kortsiktige kontolån |
90 488 |
|
Kontolån frå ordinære fond1 |
72 969 |
|
Sum |
810 456 |
1 Gruppe 81 i Statsrekneskapen. Er ikkje omfatta av dei ordinære lånefullmaktene.
Kap. 1650 Statsgjeld, renter m.m.
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
89 |
Renter og provisjon m.m. på innanlandsk statsgjeld, overslagsløyving |
17 833 835 |
20 081 400 |
24 399 107 |
|
Sum kap. 1650 |
17 833 835 |
20 081 400 |
24 399 107 |
Post 89 Renter og provisjon m.m. på innanlandsk statsgjeld, overslagsløyving
|
(mill. kr) |
||||
|---|---|---|---|---|
|
Underpost |
Underpostnamn |
Rekneskap 20251 |
Saldert budsjett 2026 |
Forslag 2027 |
|
89.11 |
Faste lån |
13 461 |
9 139 |
15 047 |
|
89.12 |
Gjenkjøps- og rentebyteavtalar |
138 |
41 |
42 |
|
89.13 |
Kontolån |
410 |
376 |
514 |
|
89.14 |
Kontolån frå ordinære fond |
1 737 |
718 |
1 976 |
|
89.15 |
Statskassevekslar |
2 081 |
1 914 |
1 968 |
|
89.17 |
Nye faste lån |
4 238 |
4 853 |
|
|
Sum kap. 1650, post 89 |
17 827 |
16 426 |
24 399 |
1 I rekneskapen blir faste lån og nye faste lån ført samla.
Til grunn for overslaget for renteutgiftene under kap. 1650, post 89, ligg dels eksisterande lån og dels overslag over behovet for låneopptak i 2027. Renteutgiftene blir påverka av omfanget av ny opplåning, førtidig innfriing og endringar i den statlege portefølja av rentebyteavtalar. Renteutgiftene blir òg påverka av utviklinga i marknadsrentene. Overslaget over renteutgifter er usikkert.
Underpost 89.11 Faste lån
Under denne underposten blir det budsjettert renteutgifter på obligasjonslån som er tekne opp før 1. januar 2026. Ved opptak av statsobligasjonslån kan det på grunn av skilnad mellom kupongrenta på det aktuelle lånet og marknadsrenta på lånetidspunktet oppstå ein over- eller underkurs. For å gje eit meir korrekt bilete av dei årlege finansieringskostnadene for staten, blir ein slik over- eller underkurs ikkje inntekts- eller utgiftsført på lånetidspunktet, men avrekna mot ein balansekonto i statsrekneskapen (gruppe 77) og inntekts- eller utgiftsført på post 89.11 over den løpetida som står igjen for lånet. Renteutgiftene på faste lån i 2027 kjem dermed fram som kupongrenta, justert for den delen av over- eller underkursen som blir inntekts- eller utgiftsført i 2027. For 2027 er renteutgiftene på faste lån anslått til 15 047 mill. kroner.
Underpost 89.12 Gjenkjøps- og rentebyteavtalar
Posten omfattar dels renteutgifter i samband med utlån av statspapir til primærmeklarane (gjenkjøpsavtalar). Staten betaler rente på kontantinnskotet som primærmeklarane stiller som sikkerheit i utlånsperioden. I tillegg blir nettoeffekten på renteutgiftene frå rentebyteavtalar i norske kroner ført på denne underposten. For tida er det ingen uteståande rentebyteavtalar. I 2027 reknar ein med ei netto utgift på denne underposten på 42 mill. kroner.
Underpost 89.13 Kontolån
Statsinstitusjonar og statlege fond skal etter avtale plassere ledige midlar som innskot (kontolån) i statskassa. For dei fleste av desse innskota betaler staten rente. Kontolånsplasseringar som kjem frå overskotslikviditet i samband med skatte- og avgiftsbetalingar, blir ikkje forrenta. For 2027 er renteutgiftene på kontolån anslått til 514 mill. kroner.
Underpost 89.14 Kontolån frå ordinære fond
Inneståande kontolån frå ordinære fond (gruppe 81 i Statsrekneskapen) var ved utgangen av 2025 på 73 mrd. kroner. For 2027 er renteutgiftene på kontolån frå ordinære fond anslått til 1 976 mill. kroner.
Underpost 89.15 Statskassevekslar
Den ordinære kortsiktige opplåninga i marknaden skjer gjennom auksjon av statskassevekslar. Dette er renteberande papir utan kupongrente, der rentekostnaden følgjer av underkursen som papira blir lagde ut til. Den effektive renta på statskassevekslane er såleis avhengig av kursen som staten oppnår i auksjonane. For 2027 er renteutgiftene på statskassevekslar anslått til 1 968 mill. kroner.
Underpost 89.17 Nye faste lån
Underposten omfattar renteutgifter på innanlandske obligasjonslån med faste rente- og avdragsterminar, tekne opp etter 1. januar 2026. Over- eller underkurs er budsjettert som omtalt under post 89.11. For 2027 er renteutgiftene på nye faste lån anslått til 4 853 mill. kroner.
Kap. 1651 Statsgjeld, avdrag og innløysing
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
98 |
Avdrag på innanlandsk statsgjeld, overslagsløyving |
77 832 000 |
61 143 000 |
54 975 000 |
|
Sum kap. 1651 |
77 832 000 |
61 143 000 |
54 975 000 |
Posten omfattar avdrag på langsiktige statsobligasjonslån, og frå og med 2023 er det forfall i statsobligasjonslån kvart år. Noregs Bank har planlagt tilbakekjøpsauksjonar i marknaden i 2026 i lånet som forfell i 2027. Kjøpte beløp blir då å rekne som avdrag i 2026 og vil samstundes redusere forfallet i 2027. Det er ikkje mogleg å gje gode overslag for omfanget av tilbakekjøp, og slike er difor ikkje teke omsyn til i budsjettforslaget. Det er heller ikkje ynskjeleg å gå ut med overslag her, sidan dette kan gje staten mindre handlefridom i marknaden.
Programkategori 24.20 Statlege krav, avsetningar m.m.
Inntekter under programkategori 24.20 fordelte på kapittel
|
(i 1 000 kr) |
|||||
|---|---|---|---|---|---|
|
Kap. |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
Endring i pst. |
|
5341 |
Avdrag på uteståande fordringar |
6 000 000 |
6 000 000 |
4 000 000 |
-33,3 |
|
5351 |
Overføring frå Noregs Bank |
30 102 793 |
20 100 000 |
13 400 000 |
-33,3 |
|
5600 |
Overføring frå Statens pensjonsfond Norge |
11 700 000 |
12 300 000 |
13 410 000 |
9,0 |
|
5605 |
Renter av kontantar i statskassa og av andre fordringar |
13 965 519 |
11 671 900 |
11 578 319 |
-0,8 |
|
5692 |
Utbyte av statens kapital i Den nordiske investeringsbanken |
189 157 |
190 000 |
198 000 |
4,2 |
|
5693 |
Utbyte av aksjar i ymse selskap m.m. |
1 927 |
1 652 |
1 652 |
0,0 |
|
Sum kategori 24.20 |
61 959 396 |
50 263 552 |
42 587 971 |
-15,3 |
Den nordiske investeringsbanken (NIB)
Den nordiske investeringsbanken (NIB) blei oppretta i 1975 etter avtale mellom regjeringane i dei nordiske landa, og starta verksemda i august 1976. Banken markerer dermed 50-årsjubileum i 2026, og har hovudsete i Helsingfors, Finland. Frå 1. januar 2005 blei Estland, Latvia og Litauen medlemar av banken.
Låne- og garantiordninga i NIB
Hovudtyngda av bankverksemda er vanlege investeringsutlån og garantiar til aktivitetar i eigarlanda. NIB gjev lån til aktivitetar som styrkjer konkurransekrafta og produktiviteten i regionen, og som betrar klima og miljø. Utlåna blir i hovudsak finansierte gjennom NIB sine eigne låneopptak i den internasjonale kapitalmarknaden. Grunnkapitalen ligg til grunn for den høge kredittverdigheita til banken (AAA/Aaa-rating). I 2025 vedtok styret i NIB at investeringsutlån òg kan omfatte finansiering av forsvarsrelaterte prosjekt. I samband med 50-årsjubileet i september 2026 formaliserte banken dette i ein ny strategi, der resiliens blir ei av tre hovudprioriteringar, ved sida av konkurransekraft og berekraft.
Grunnkapitalen
Grunnkapitalen er dels innbetalt kapital og dels garantikapital frå medlemslanda. Den norske kapitalen utgjer 21,5 pst. av den samla kapitalen i NIB. Noregs innbetalte kapital utgjer 181 832 487 euro, medan garantikapitalen fråtrekt innbetalt kapital er 1 617 872 454,48 euro. Dette er uendra frå 2026-forslaget.
I tråd med ovannemnde tilrår departementet at Stortinget gjev Finansdepartementet fullmakt til å gje garantiar i 2027 for Noregs del av grunnkapitalen til NIB, fråtrekt innbetalt kapital, innanfor ei samla ramme for nye tilsegner og gammalt ansvar på 1 617 872 454,48 euro, jf. forslag til romartalsvedtak. Med eurokursen per 13. mai 2026 (10,7415) utgjer ansvaret om lag 17 400 mill. kroner.
Kap. 5341 Avdrag på uteståande fordringar
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
98 |
Avdrag på eigenbehaldning statsobligasjonar |
6 000 000 |
6 000 000 |
4 000 000 |
|
Sum kap. 5341 |
6 000 000 |
6 000 000 |
4 000 000 |
Post 98 Avdrag på eigenbehaldning statsobligasjonar
Posten omfattar avdrag som staten får innbetalt på eigenbehaldning av statsobligasjonar som blir nytta til marknadspleie.
Kap. 5351 Overføring frå Noregs Bank
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
85 |
Overføring |
30 102 793 |
20 100 000 |
13 400 000 |
|
Sum kap. 5351 |
30 102 793 |
20 100 000 |
13 400 000 |
Etter retningslinjene for Noregs Banks årsoppgjersdisposisjonar skal eit eventuelt overskot setjast av til bankens kursreguleringsfond inntil fondet utgjer ein bestemt del av dei innanlandske og utanlandske aktiva som inneber ein kursrisiko for banken. Eventuelt overskot etter avsetjingar til kursreguleringsfondet skal setjast av i eit overføringsfond. Ved kvart årsoppgjer skal eit beløp svarande til ein tredel av inneståande beløp i overføringsfondet overførast til statskassa.
Basert på vurderingar av risikoen for svingingar i resultatet til Noregs Bank i åra framover er storleiken på kursreguleringsfondet sett til 40 pst. av bankens netto internasjonale fordringar og 5 pst. av bankens behaldning av innanlandske verdipapir. Retningslinjene er nærare omtalte i St.prp. nr. 40 (2002–2003). I 2025 blei det overført 30,1 mrd. kroner til statskassa. I 2026 vil det bli overført 20,1 mrd. kroner, og for 2027 reknar ein førebels med ei overføring til staten på 13,4 mrd. kroner. Endeleg beløp blir fastlagt ved Noregs Banks avslutning av rekneskapen for 2026.
Kap. 5600 Overføring frå Statens pensjonsfond Norge
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
85 |
Overføring frå Statens pensjonsfond Norge |
11 700 000 |
12 300 000 |
13 410 000 |
|
Sum kap. 5600 |
11 700 000 |
12 300 000 |
13 410 000 |
For å løyse utfordringa med den høge eigardelen Statens pensjonsfond Norge (SPN) har på Oslo Børs, blei det frå og med statsbudsjettet for 2025 innført ein regel om årlege uttak frå SPN. Dei årlege uttaka vil vere tre pst. av fondsverdien ved inngangen til budsjettåret.
På dette grunnlaget blir det føreslått ei inntektsløyving på 13,4 mrd. kroner på kap. 5600, post 85 Overføring frå Statens pensjonsfond Norge.
Kap. 5605 Renter av kontantar i statskassa og av andre fordringar
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
80 |
Av statskassas foliokonto i Noregs Bank |
9 368 964 |
7 810 000 |
7 897 500 |
|
81 |
Av verdipapir og bankinnskot i utanlandsk valuta |
230 |
200 |
200 |
|
82 |
Av innanlandske verdipapir |
1 875 316 |
1 849 900 |
2 046 319 |
|
83 |
Av alminnelege fordringar |
296 224 |
150 000 |
150 000 |
|
84 |
Av driftskreditt til statsverksemder |
2 424 785 |
1 861 800 |
1 484 300 |
|
Sum kap. 5605 |
13 965 519 |
11 671 900 |
11 578 319 |
Post 80 Av statskassas foliokonto i Noregs Bank
Ved utgangen av 2025 var den statlege kontantbehaldninga i Noregs Bank om lag 166 mrd. kroner, som er 108 mrd. kroner lågare enn ved utgangen av 2024.
Alle betalingar til og frå staten blir avrekna mot staten sin foliokonto i Noregs Bank. Det er store daglege svingingar på kontoane til staten, m.a. som følgje av skatteinnbetalingar og overføringar til Statens pensjonsfond utland. Utviklinga i kontantbehaldninga er uviss.
Renta av det inneståande på foliokontoen blir rekna ut på bakgrunn av den renta som Noregs Bank får på sine utanlandske krav, avrunda til næraste ¼ prosenteining, og blir endra kvartalsvis. Anslaget for dei samla renteinntektene i 2027 under denne posten er rekna til 7 898 mill. kroner.
Post 81 Av verdipapir og bankinnskot i utanlandsk valuta
Posten omfattar m.a. renter på statlege bankinnskot til bruk på utanriksstasjonane. For 2027 er renteinntektene under denne posten rekna til 0,2 mill. kroner.
Post 82 Av innanlandske verdipapir
Posten omfattar for det meste renteinntekter som staten får på eigenbehaldninga av statspapir som blir brukt til marknadspleieføremål.
For å gje eit meir korrekt bilete av dei årlege renteinntektene på eigenbehaldninga og dermed av dei årlege netto finansieringskostnadene til staten, blir over- eller underkurs ført etter dei same prinsippa som for statsgjelda, jf. omtale under kap. 1650, post 89. For 2027 er renteinntektene under denne posten rekna til 2 046,3 mill. kroner.
Post 83 Av alminnelege fordringar
Posten omfattar renteinntekter av innskot frå statens rekneskapsførarar i bankar utanom konsernkontoordninga, utlån som blir forvalta av Finansdepartementet og andre departement, og andre renteinntekter av alminnelege krav. Posten omfattar òg tidvis negative renter av innskot.
Inntektene på denne posten er vanskeleg å føreseie. På usikkert grunnlag er det for 2027 ført opp inntekter på 150 mill. kroner.
Post 84 Av driftskreditt til statsverksemder
Dei regionale helseføretaka kan ta opp lån i statskassa til investeringsføremål. Føretaka skal ikkje betale renter i opptrekksperioden. Rentene i denne perioden skal i staden kapitaliserast og leggjast til låna gjennom ei særskild låneløyving for opptrekksrenter under Helse- og omsorgsdepartementet, jf. kap. 732, post 83. Post 84 her er den motsvarande inntektsposten. Etter opptrekksperioden skal rentene på låna innbetalast av føretaka og inntektsførast på særskilde postar under fagdepartementet.
Føretaka betaler renter av trekka på driftskredittramma, og desse rentene blir òg inntektsførte under post 84.
For 2027 er renteinntektene under denne posten rekna til 1 484,3 mill. kroner.
Kap. 5692 Utbyte av statens kapital i Den nordiske investeringsbanken
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
85 |
Utbyte |
189 157 |
190 000 |
198 000 |
|
Sum kap. 5692 |
189 157 |
190 000 |
198 000 |
Den nordiske investeringsbanken betaler utbyte til medlemslanda i høve til den innskotne kapitalen. Storleiken på utbytet blir vedteken av årsmøtet (guvernørrådet) i banken, etter tilråding frå styret, på grunnlag av resultatet av verksemda året før.
For overskotet i 2025 betalte banken i 2026 utbyte til den norske staten med nær 18,5 mill. euro eller i overkant av 198,5 mill. kroner basert på eurokursen 13. mai 2026.
I tråd med praksis er det føreslått å føre opp ei inntekt på posten i 2027 som svarar til utbytet året før. Beløpet er ikkje førande for korleis Noreg røystar i årsmøtet i 2027.
Kap. 5693 Utbyte av aksjar i ymse selskap m.m.
|
(i 1 000 kr) |
||||
|---|---|---|---|---|
|
Post |
Nemning |
Rekneskap 2025 |
Saldert budsjett 2026 |
Forslag 2027 |
|
85 |
Utbyte frå Folketrygdfondet |
1 927 |
1 652 |
1 652 |
|
Sum kap. 5693 |
1 927 |
1 652 |
1 652 |
Det er tidlegare lagt til grunn at staten skal ha normalt utbyte av den innskotne ansvarlege kapitalen i Folketrygdfondet, jf. Prop. 1 S (2009–2010) for Finansdepartementet. Statens utbyte for året 2025 blei på 1,9 mill. kroner. Utbytekravet er fastsett med utgangspunkt i ei femårig statsobligasjonsrente. For 2027 er det difor budsjettert med eit utbyte på om lag 1,7 mill. kroner.