Del 2
Norge i det globale matsystemet
Figur 3.1
3 Samfunnsutviklingen påvirker matsystemet
Det norske matsystemet er tett integrert med de globale matsystemene og påvirkes av den globale og den nasjonale samfunnsutviklingen. Hvilke og hvor store effekter den generelle samfunnsutviklingen vil ha på matsystemet, og hvordan ulike utviklingstrekk påvirker hverandre, er usikkert. I de påfølgende avsnittene beskrives noen sentrale globale og nasjonale utviklingstrekk utvalget mener vil kunne påvirke det norske matsystemet fremover.
3.1 Et skifte i geopolitikk, handel og økonomi
Geopolitisk uro, klimaendringer og større usikkerhet rundt en regelbasert internasjonal handel har aktualisert nye prioriteringer og dilemma i matsystemet. Utviklingen av matsystemet kan ikke forstås gjennom enkeltstående mål eller lineære trender. Politikkutforming og strategiske valg må ta hensyn til et komplekst samspill mellom miljømessige, økonomiske, teknologiske og sikkerhetspolitiske drivkrefter, der tiltak som styrker beredskap og selvforsyning i noen tilfeller kan komme i konflikt med bærekraftsmålene.
Et tett og sammenvevd verdensmarked har gitt store og gjensidige gevinster. Globalisering har også gitt adgang til kunnskap og teknologiutvikling på tvers av landegrenser og bidratt til omstilling i lands økonomier mot mer produktiv aktivitet, høyere avlønning av arbeid og avkastning på investeringer. Globaliseringen har brakt millioner av mennesker ut av fattigdom og bidratt til velstandsøkning, selv om den er ujevnt fordelt. Samtidig har globalisering bidratt til økende utslipp av klimagasser, forurensning og nedbygging av natur. Etter 30 år med sterk økonomisk globalisering, har endrede geopolitiske strømninger ført til en tilbakegang for multilateralt samarbeid, der maktpolitikk har blitt mer fremtredende. I takt med at nye fremvoksende økonomier er blitt integrert i verdensøkonomien, skjer det en demografisk og økonomisk tyngdeforskyving mot det globale sør. Kina og India representerer alene over en tredjedel av verdens befolkning, og står for en stadig større andel av den globale økonomiske veksten. Målt i kjøpekraftsparitet, står BRICS-landene1 for over 35 pst. av globalt brutto nasjonalprodukt (BNP). Denne andelen forventes å øke ytterligere. Vestlige økonomier, på sin side, har relativ lav vekst og en aldrende befolkning. Dette forskyver både markedsmakt, investeringsstrømmer og politisk innflytelse mot det globale sør, og disse økonomiene tar nå en større rolle i utformingen av regler og normer for økonomisk samhandel (Meld. St. 31 (2023–2024) Perspektivmeldingen).
I Norge er offentlige finanser i en overgangsfase. Inntektene ventes fortsatt å vokse i årene fremover for deretter å avta. Perspektivmeldingen peker på at statens kontantstrøm fra petroleumssektoren ventes å avta, i tråd med avtakende petroleumsaktivitet. Dette vil føre til lavere vekst i oljefondet og dermed redusere handlingsrommet for bruk av disse midlene. Samtidig vil aldringen av befolkningen medføre økte statlige utgifter. På lengre sikt antas det at utgiftene til velferdsstaten vil stige mer enn de samlede inntektene.
Parallelt med at utgiftene til velferdsordningene er beregnet å øke, vil det være nødvendig å støtte opp under investeringer i den grønne omstillingen i norsk næringsliv for å utvikle nye bærekraftige løsninger. En mer effektiv ressursbruk og nye arbeidsformer vil være nødvendig for å kunne levere gode tjenestetilbud over hele Norge. Derfor må økt vektlegging av produktivitet, innovasjon og omstilling prege utviklingen av både det offentlige og næringslivet.
Med en endret geopolitisk situasjon, og med økt vektlegging av sikkerhet og beredskap, har det vært en betydelig prioritering av forsvarsbudsjettet de senere årene, i tråd med langtidsplanen for forsvarssektoren. Matsikkerhet har også blitt satt tydeligere på dagsorden i Norge. De siste årene har jordbrukssektoren hatt den nest største økningen på statsbudsjettet etter forsvarssektoren, blant annet begrunnet med behovet for økt selvforsyning av matvarer.
Utviklingen i EU setter i økende grad agendaen for norsk politikk
I Draghi-rapporten The Future of European Competitiveness, som har fått mye oppmerksomhet også i Norge, fremheves det at Europa står ved et strategisk veiskille (Draghi, 2024). Det tegnes et bilde av en europeisk økonomi som utfordres fra flere kanter: lav produktivitetsvekst, økende geopolitiske spenninger, demografisk tilbakegang og et teknologisk innovasjonsgap mot USA og Kina. I rapporten advares det mot en fremtid preget av stagnasjon og svekket velferd dersom EU ikke gjennomfører omfattende reformer og investeringer.
Rapportens hovedbudskap er at konkurransekraften må styrkes gjennom en ny industriell strategi, der grønn omstilling, digitalisering og strategisk uavhengighet står sentralt. Den peker på behovet for å investere mellom 750 og 800 mrd. euro årlig for å møte klimamålene, sikre energiforsyning, utvikle ny teknologi og skape fremtidens arbeidsplasser. Dette krever en ny finanspolitisk arkitektur, bedre koordinering mellom medlemslandene og mer effektiv bruk av EU-midler.
For å møte disse utfordringene har EU lansert Clean Industrial Deal (European Commission, 2025a), en videreutvikling av EUs Green Deal. Det er en omfattende strategi som skal gjøre grønn omstilling til en motor for økonomisk vekst og industriell fornyelse.
Utviklingen i EU vil prege norsk politikk også i årene fremover. Norge er sterkt integrert med EU på områder som klimapolitikk, energipolitikk, matpolitikk og sirkulærøkonomi – og strategiske valg som fattes i EU vil få konsekvenser for Norge.
3.2 Klima- og miljøutfordringer og behov for omstilling
Økte utslipp av klimagasser, arealbruk og arealbruksendringer, levesett og forbruker- og produksjonsmønstre, har ført til at verden står i en global klima-, natur- og miljøkrise. Den globale gjennomsnittstemperaturen på jorda har økt med ca. 1,2 °C siden 1850-tallet og temperaturen fortsetter å stige. Økningen skjer nå raskere enn forskerne noen gang har observert. Oppvarmingen skjer i atmosfæren, i havet og på land. Menneskeskapte klimaendringer fører allerede til en økning i ekstreme værhendelser i alle regioner i verden, med økende antall hetebølger, tørkeperioder, styrtregn og oversvømmelser. Værhendelsene blir også mer intense. Konsekvensene er store, både for mennesker og natur. Tap av naturmangfold truer grunnlaget for matproduksjon både på land og i havet. Økosystemtjenester som pollinering, jordhelse, vannrensing og genetisk mangfold, er avgjørende for et velfungerende matsystem. Når naturen forringes, svekkes disse tjenestene, og matsystemet blir mer sårbart, både økologisk og økonomisk. Naturpanelet (IPBES, 2019b) anslår at økosystemtjenester globalt bidrar med verdier tilsvarende flere titalls milliarder dollar per år, selv om mange av disse tjenestene ikke prises i markedet. Arealbruk, arealbruksendringer, klimaendringer, ressursbruk og forurensning er de store årsakene til tap av natur og naturmangfold.
Naturens tilstand er tett knyttet til omfanget av forurensning, som både påvirker og påvirkes av matsystemet. Der tap av natur svekker økosystemenes funksjoner, bidrar forurensning til å akselerere denne utviklingen. Forringet natur gjør økosystemene mindre i stand til å absorbere og bryte ned forurensning, noe som skaper en negativ spiral.
Klima- og miljøutfordringene må håndteres også i Norge. Perspektivmeldingen 2024 understreker at miljøutfordringene krever nasjonal omstilling, men også internasjonalt samarbeid (Meld. St. 31 (2023–2024)). Norge må både bidra til globale løsninger og utvikle egen politikk for å redusere utslipp og miljøskader. Perspektivmeldingen fremhever behovet for en bred omstilling som innebærer effektiv ressursbruk, utvikling av ny teknologi og endringer i produksjons- og forbruksmønstre.
Kampen om naturgrunnlag og ressurser vil øke når Norge og resten av Europa skal styrke totalberedskapen, samtidig som samfunnet må omstilles for å møte utfordringer med demografi, klima og natur. Dette må skje samtidig som høy verdiskaping i næringslivet og befolkningens levestandard og livskvalitet opprettholdes. Arealkonflikter vil også påvirke matsystemet, ved å legge press på arealer som brukes, eller kan brukes til å produsere mat. Grønn omstilling innebærer også en gjennomgripende endring i hvordan vi produserer, distribuerer og konsumerer mat, med mål om å redusere klimagassutslipp, bevare naturmangfold og sikre bærekraftig bruk av bioressursene.
3.3 Teknologi tilbyr løsninger, men også nye utfordringer
Teknologiutviklingen de siste 50 årene har vært eksplosiv og en sterk driver for økonomisk vekst, samfunnsutviklingen og bærekraftige løsninger. Det forventes at teknologiutviklingen også fremover vil være en sterk og helt nødvendig driver for å løse fremtidens bærekraftsutfordringer, blant annet gjennom utslippskutt, mer effektiv ressursbruk, sirkulær økonomi og bedre forvaltning av naturressursene.
Kunstig intelligens (KI) tas i bruk på stadig flere områder av samfunnet og antas å få en større rolle på tvers av sektorer og virksomheter fremover. KI representerer et enormt potensial, men også en betydelig risiko (World Economic Forum, 2024). World Economic Forum peker på KI som en avgjørende teknologi for å møte globale utfordringer som klimaendringer, matsvinn og ineffektiv ressursbruk. KI kan brukes til prediktiv modellering av avlinger, optimalisering av vannforbruk, og utvikling av plantebaserte alternativer med høy næringsverdi.
Den mest alvorlige risikoen på kort sikt, er desinformasjon og spredningen av manipulert innhold. Dette truer demokratiske prosesser, som valg, og kan skape sosial uro. Eksperter uttrykker bekymring for at samfunnet undervurderer de langsiktige konsekvensene av KI, som tap av arbeidsplasser, økt polarisering og manglende regulering.
Bioteknologi har et stort transformerende potensial for matsystemet, for eksempel innenfor medisin, matproduksjon og industriell bioteknologi (produksjon av kjemikalier, papir, tekstiler og mat). På den annen side er det også utfordringer knyttet til etikk og risiko som må håndteres.
3.4 Endringer i demografi, bosetning og sosial ulikhet
Nåværende fremskrivninger tilsier at verdens befolkning vil øke til ni milliarder mennesker i 2050. Befolkningsveksten øker etterspørselen etter mat, og fører til økt behov for produksjon av matvarer. Samtidig må aktørene i matsystemet tilpasse seg endrede produksjonsvilkår. Større matproduksjon krever mer vann, areal, jord, energi og innsatsmidler som gjødsel og fôr. Dette fører til økt belastning på begrensede ressurser i matsystemet og økt påvirkning på klima og miljø.
Det forventes økt befolkningsvekst også i Norge, men befolkningsøkningen forventes primært å skje i de eldste aldersgruppene. I løpet av de neste 40 årene forventes det 700 000 flere personer over 67 år (Meld. St. 31 (2023–2024)). Dette vil blant annet gi økte behov for helse- og omsorgstjenester.
Norge har, i likhet med mange land, opplevd en sterk sentraliseringstrend over lang tid. I dag bor mer enn 80 pst. av Norges befolkning i byer og tettbygde strøk (SSB, 2023b). I NOU 2020: 15 Det handler om Norge – bærekraft i hele landet ble det pekt på tre demografiske utfordringer i distriktene som følge av urbanisering; befolkningsnedgang, aldring og spredt bosetting. De tre utfordringene har en tendens til å opptre samtidig og forsterke hverandre. Befolkningsnedgang, aldring og spredt bosetting vil fremover gi utfordringer med å tiltrekke seg kompetent arbeidskraft for næringslivet, skape sterkt press på offentlige tjenester i distriktskommunene, og å legge til rette for attraktive lokalsamfunn for innbyggerne.
Den globale utviklingen de siste tiårene har vært preget av økt velstand, der mange land har opplevd økonomisk vekst, redusert fattigdom og bedre levekår. Parallelt har ulikhetene økt, både innad i land og mellom land og regioner, slik at gevinstene av veksten i stor grad tilfaller enkelte grupper og regioner. Denne kombinasjonen av økt samlet velstand og økende ulikhet, preger også rike land. Velstandsøkningen kan i stor grad forklares med mer effektiv ressursbruk, mer kapital bak hver time med arbeid og en betydelig økning i yrkesdeltakelsen blant kvinner. Utvinning av petroleum har gitt store vekstimpulser til økonomien, særlig siden årtusenskiftet, og teknologiske nyvinninger har endret hvordan vi samarbeider, kommuniserer og deltar i samfunnet.
Referanseforløpet for norsk økonomi tilsier moderat vekst i verdiskapingen frem mot 2060 sammenlignet med de siste 50 årene, og det er forventet at velstandsnivået fortsatt vil være høyt (Meld. St. 31 (2023–2024)). De globale trendene med økt konsentrasjon av kapital, skjevere fordeling av lønnsinntekter og demografiske endringer, påvirker også Norge. Det er også utfordringer med sosiale forskjeller i Norge, selv om den sosiale ulikheten fortsatt er lav sammenlignet med mange andre land.
Økende polarisering er en utfordring som oppstår i kjølvannet av ovennevnte utfordringer. Økt polarisering fører ofte til at folk beveger seg mot ytterpunktene i et spørsmål. Da blir det vanskeligere å finne felles grunn eller kompromiss. Internasjonalt øker den politiske polarisering både mellom geopolitiske blokker, og internt i unioner, allianser og land. Demokratiske verdier og narrativ utfordres i større grad. Polarisering påvirkes blant annet av økonomisk ulikhet og politisk retorikk, og forsterkes av sosiale medier og medielandskapet, og kan føre til redusert tillit mellom grupper, til myndigheter og til demokratiet. Dette kan svekke tilliten til institusjoner, skape motstand mot endringer, øke konfliktnivået, føre til handlingslammelse, radikalisering og konflikter. Polarisering kan eskalere raskt som følge av kriser, falsk informasjon, politiske hendelser eller økonomisk uro.
Selv om graden av polarisering i Norge ikke er så høy, er erfaringen med økt konflikt, hets og ytringsvegring, reell for mange samfunnsaktører (NOU 2022: 9). Dette gjelder også innenfor matsystemet, hvor spørsmål om matproduksjon, bærekraft, dyrevelferd, teknologi, kosthold og forbrukervalg ofte utløser sterke meninger og verdikonflikter.
4 Norges handel med mat og drikke
Handel med mat og innsatsfaktorer til matproduksjon over landegrenser bidrar til matsikkerhet, velferd og økonomisk vekst. Samtidig bidrar økt produksjon, forbruk og transport til økte utslipp og press på naturressurser. Internasjonalt samarbeid og handelsregler er derfor avgjørende for å legge til rette for en bærekraftig utvikling. Dette kapittelet ser nærmere på Norges handel med mat og drikke, betydningen av multilaterale og bilaterale handelsavtaler for å regulere handel og samarbeid internasjonalt, samt de særlige handelsvilkårene for sjømatsektoren og jordbrukssektoren.2
Det norske matsystemet er en del av det globale matsystemet gjennom handelsavtaler og internasjonalt samarbeid, samt handel med mat og innsatsfaktorer til matproduksjon. Norge er, som de fleste land i verden, avhengig av å delta i den internasjonale handelen med matvarer og innsatsvarer til matproduksjon. Samhandlingen med omverden har økt over tid med utvikling av handelsavtaler og økt handel. Over halvparten av maten den norske befolkningen spiser, målt på energibasis, er importert. Samtidig er Norge verdens nest største eksportør av sjømat etter Kina.
Norge er avhengig av, og en forsvarer av, multilateralt samarbeid og internasjonal orden basert på folkeretten. I Verdens handelsorganisasjon (WTO) har medlemslandene utviklet et forpliktende, felles regelverk som grunnlag for en åpen og regelbasert handel. I tillegg har Norge innenfor rammene av det multilaterale regelverket inngått handelsavtaler med en rekke handelspartnere. Den mest omfattende handelsavtalen er EØS-avtalen, men Norge har også inngått en rekke bilaterale handelsavtaler, hvorav de fleste er gjennom EFTA-samarbeidet.
4.1 Nøkkeltall for norsk import og eksport
Norge importerer stadig mer jordbruksvarer til både mat og fôrproduksjon. Eksporten av jordbruksvarer til både mat og fôr er forholdsvis liten, men svakt økende. Eksporten av varer fra sjømatsektoren (både til mat og andre formål) har hatt en kraftig økning den siste tiårsperioden. Importen av varer fra sjømatsektoren (både til mat og andre formål) er liten i forhold til eksporten, men svakt økende.
Handelsstatistikk for varer fra jordbruks- og sjømatsektoren blir sjelden sammenstilt. For å få et samlet tallgrunnlag for den norske eksporten og importen av varer fra hav og land, er det i dette delkapittelet tatt utgangspunkt i WTO-definisjonen for henholdsvis jordbruks- og sjømatsektoren. I tillegg er det gjort noen tilpasninger for varer der avgrensningen mellom de to sektorene er uklar. Dette for å unngå dobbelttelling av produkter. Tallene vil derfor avvike noe fra andre sektorvise fremstillinger, men er basert på SSBs statistikk. Total import av jordbruksvarer og varer fra sjømatsektoren (både til mat og andre formål) var i 2025 på 133,4 mrd. kroner. Av dette utgjorde import av mat- og drikkevarer 70 mrd. kroner, mens importen av ikke-spiselige produkter utgjorde 63,4 mrd. kroner. Av total import av mat- og drikkevarer utgjorde jordbruksvarer 87 pst. med en importverdi på 60,7 mrd. kroner. Importen av sjømatprodukter til humant konsum var på 9,2 mrd. kroner. Målt i 2025-kroner økte importen av mat- og drikke med 45 pst. fra 2015.
Total eksport av jordbruksvarer og varer fra sjømatsektoren (både til mat og andre formål) var i 2025 på 196,3 mrd. kroner. Av dette utgjorde eksport av mat- og drikkevarer over 183,4 mrd. kroner, hvorav sjømat utgjorde 96 pst. Det var en økning i eksporten av mat- og drikkevarer på 75 pst. fra 2015, da eksporten var på 104,5 mrd. kroner målt i 2025-kroner.
Verdien av eksporten fra sjømatsektoren (både til mat og andre formål) var i 2025 på 179,4 mrd. kroner, hvorav nesten 98 pst. var mat. Samme år ble det eksportert jordbruksvarer for i overkant av 16,9 mrd. kroner, hvor 48 pst. var jordbruksvarer til mat.
Handelen med fôrvarer har økt betydelig utover på 2000-tallet som følge av volumøkningen i havbruksnæringen. Importen av ingredienser til fiskefôr har økt med 75 pst. i verdi fra 18,7 mrd. kroner i 2015 (2025-kroner) til 32,7 mrd. kroner i 2025. I volum har økningen vært fra om lag 1,4 mill. tonn i 2015 til om lag 2,2 mill. tonn i 2025. Det vises til kapittel 4.1.3 for nærmere beskrivelse av utviklingen på dette området.
Figur 4.1 gir en oversikt over utviklingen i verdien av Norges handel med matvarer eksklusiv fôrråvarer og annet som ikke går til mat i perioden 2015–2025, målt i 2025-kroner.
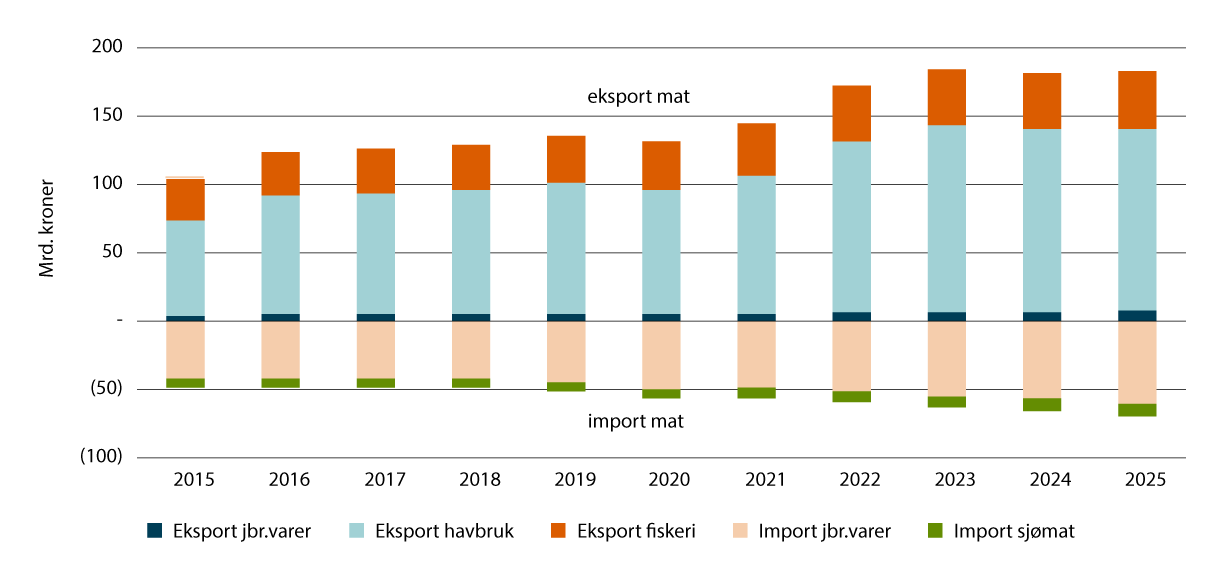
Figur 4.1 Anslag på import og eksport av matvarer (eksklusiv fôr m.m.) 2015-2025, mrd. kroner. KPI-justert
Kilde: Statistikk fra SSB, sammenstilt av Landbruksdirektoratet
Norge handler aller mest med land i nærområdene. I 2025 gikk 86 pst. av all eksport av varer til Europa, og særlig til EU-land som mottok 66 pst. av norsk vareeksport. 55 pst. av vareimporten kom fra EU i 2025. Tendensen er økende handel med våre regionale nærområder. Et eksempel er mathvete, der 92 pst. av importen i 2025 kom fra Tyskland, Polen og Sverige jf. figur 4.2. Til sammenligning var kornimporten fra disse områdene 79 pst. i 2024.
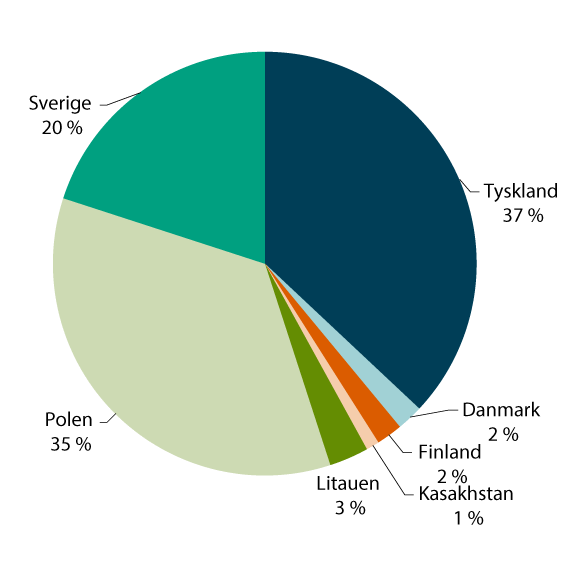
Figur 4.2 Andel import av mathvete per opprinnelsesland 2025
Kilde: Landbruksdirektoratet (2026b)
EU er det viktigste eksportmarkedet for både sjømat og jordbruksvarer. Figur 4.3 og figur 4.4 viser Norges største handelspartnere for henholdsvis jordbruksvarer og sjømat. Om lag 60 pst. av importen av jordbruksvarene kommer fra EU.
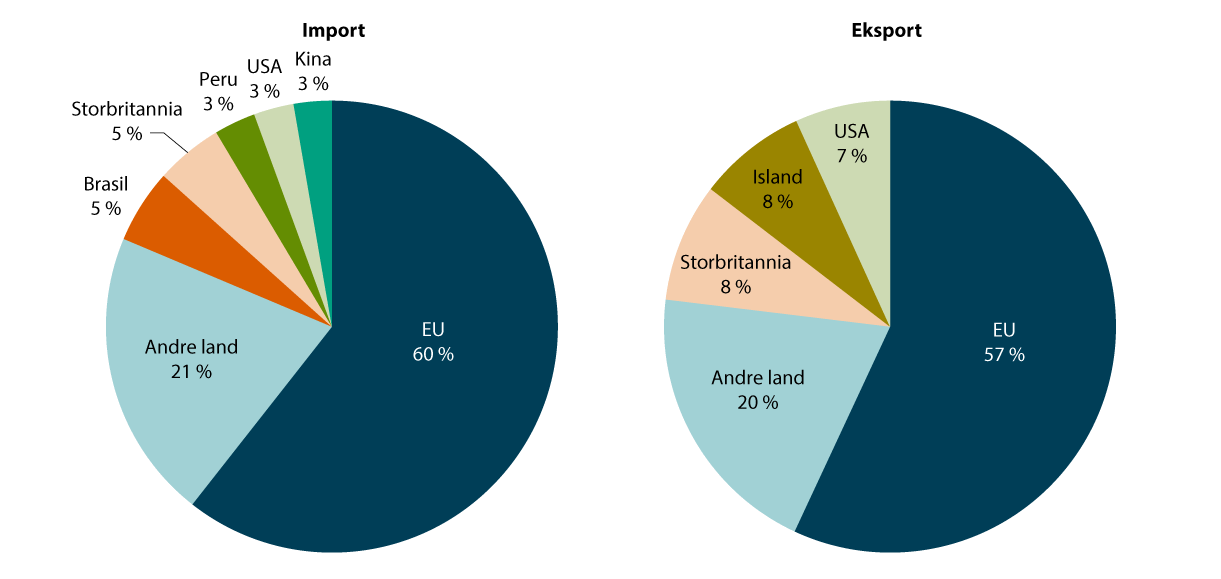
Figur 4.3 Norges største handelspartnere for jordbruksvarer rangert etter importverdi i venstre diagram og etter eksportverdi i høyre diagram, 2025
Kilde: Beregning gjort av Landbruksdirektoratet med statistikk fra SSB
EU er det viktigste eksportmarkedet for norsk sjømat, og i 2025 gikk 53 pst. av eksporten målt i verdi og 55 pst. av eksportvolumet til EU. De største enkeltmarkedene for norsk sjømat i 2025 var Polen, USA og Kina.
Eksporten av sjømat til Europa (ekskludert Russland) utgjorde 72 pst. av total eksportverdi i 2013. I 2025 var andelen 63 pst., grunnet økning i eksporten til både Asia og Nord-Amerika. Mellom 2013 og 2025 har andelen av eksportverdien som går til Asia økt fra 18 pst. til 22 pst., hvorav andelen til Kina har økt fra 5 pst. til 7 pst. Eksportandelen til USA har økt fra 3 pst. til 9 pst. Fordeling av eksportert volum viser de samme trendene i de fleste markeder. Når det gjelder import av sjømat, så importeres det mest fra EU. I 2025 var over 2/3 av importen fra EU fôrråvarer, mens resten var mat. I 2025 besto sjømatimporten fra Storbritannia, Russland, Grønland og Vietnam av mat. Fra Færøyene var over to tredeler av importen mat, mens importen fra de øvrige landene i figur 4.4 hovedsakelig besto av fôringredienser.
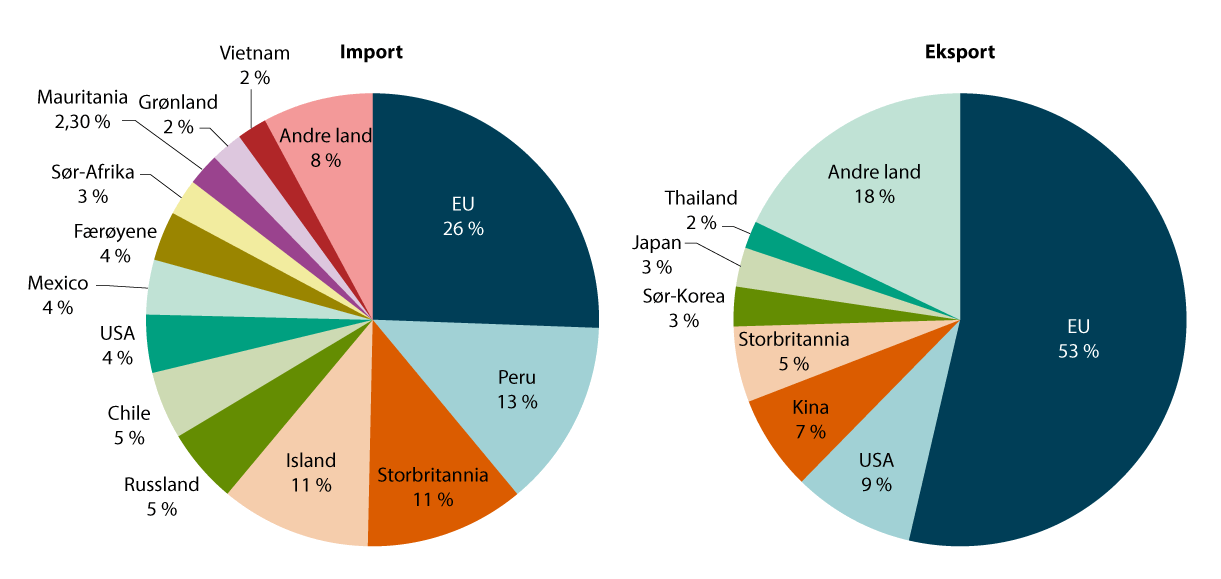
Figur 4.4 Norges største handelspartnere for sjømatimport rangert etter importverdi i venstre diagram og etter eksportverdi i høyre diagram, 2025
Kilde: Basert på statistikk fra Norges sjømatråd
Import av mat og innsatsvarer til matproduksjon er nødvendig for å ivareta matsikkerhet og for å ivareta befolkningens velferd og preferanser for mat og drikke.
Boks 4.1 Selvforsyningsgrad måler den norskproduserte andelen av matvareforbruket på energibasis
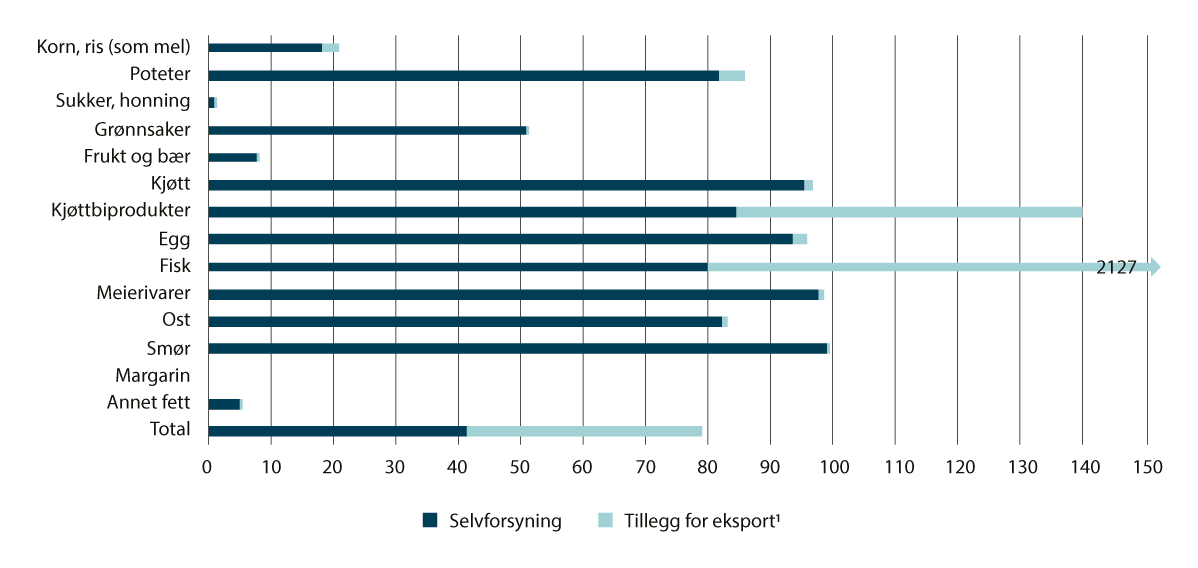
Figur 4.5 Selvforsyningsgrad og dekningsgrad for ulike matvarer målt i prosent 2024.
1 Summen av selvforsyning og tillegg for eksport utgjør dekningsgraden. For fisk er dette beregnet til 2 127 pst.
Kilde: Helsedirektoratet (2025)
Selvforsyningsgraden er definert som hjemmemarkedsandelen målt i energi og er et av flere mål for hvilken markedsandel den norske matsektoren har i det norske matmarkedet. For jordbruksprodukter og sjømat har samlet selvforsyningsgrad variert mellom 40 og 50 pst. i flere tiår. For jordbruksvarer var selvforsyningsgraden 40 pst. i 2024 og 34 pst. dersom det korrigeres for import av fôr til husdyrproduksjon.1 For jordbruksvarer produsert i norsk jordbruk var selvforsyningsgraden 33 pst. i 2024, mens selvforsyningsgraden for sjømat har ligget stabilt på 80 pst. de siste 20 årene. Beregningen av selvforsyningsgraden viser at sjømat utgjør 1,7 pst. av nordmenns energiinntak.2
I andre land enn Norge er det vanlig å bruke begrepet selvforsyningsgrad om det vi i Norge beskriver som dekningsgrad.3 Dekningsgraden defineres som selvforsyningsgrad inkludert eksport, og tar ikke hensyn til import av fôrråvarer hverken til havbruk eller jordbruk. Også den norske dekningsgraden varerier og påvirkes særlig av kornavlingene. I 2023 var dekningsgraden i Norge 86,6 pst., mens den i 2024 var 79,1 pst. Figur 4.5 viser selvforsyningsgrad og dekningsgrad i prosent for ulike matvarer.
Selvforsyningsgraden påvirkes av faktorer som naturgitte produksjonsforhold, vær, ulike kvalitetskrav, forbrukerpreferanser, priser, jordbrukspolitiske virkemidler og internasjonale handelsavtaler. Den norske definisjonen av selvforsyningsgrad tar ikke hensyn til eksport, eller muligheten for å legge om produksjonen til produkter med høyere energitetthet dersom situasjonen skulle kreve det. Hvor stor andel av innsatsfaktorene som er norskprodusert er heller ikke tatt hensyn til med unntak av import av fôr til husdyr. En betydelig del av innsatsfaktorene i matproduksjonen, i tillegg til deler av råvarene, er importert. Dette gjelder blant annet maskiner, medisiner og diesel.
1 I beregningene som inkluderer sjømat korrigeres det ikke for import av fiskefôr.
2 Budsjettnemnda for jordbruket, (2026b)
3 Lohre mfl. (2026)
4.1.1 Sjømat er Norges største fastlandseksport
Norge er verdens nest største sjømateksportør etter Kina, og i 2025 ble det i følge Norges sjømatråd eksportert 2,8 mill. tonn sjømat til en verdi av 181,5 mrd. kroner. Eksporten var på om lag samme nivå som i 2024 i både volum og verdi målt i 2025-kroner. Det eksporteres mer enn 60 arter sjømat til over 150 ulike land. Selv om eksportvolumene har holdt seg relativt stabile i perioden 2015–2025, har eksportverdien av norsk sjømat økt betydelig, også målt i faste kroner. Det har tett sammenheng med utviklingen i den norske kronen og høy etterspørsel etter sjømat globalt.
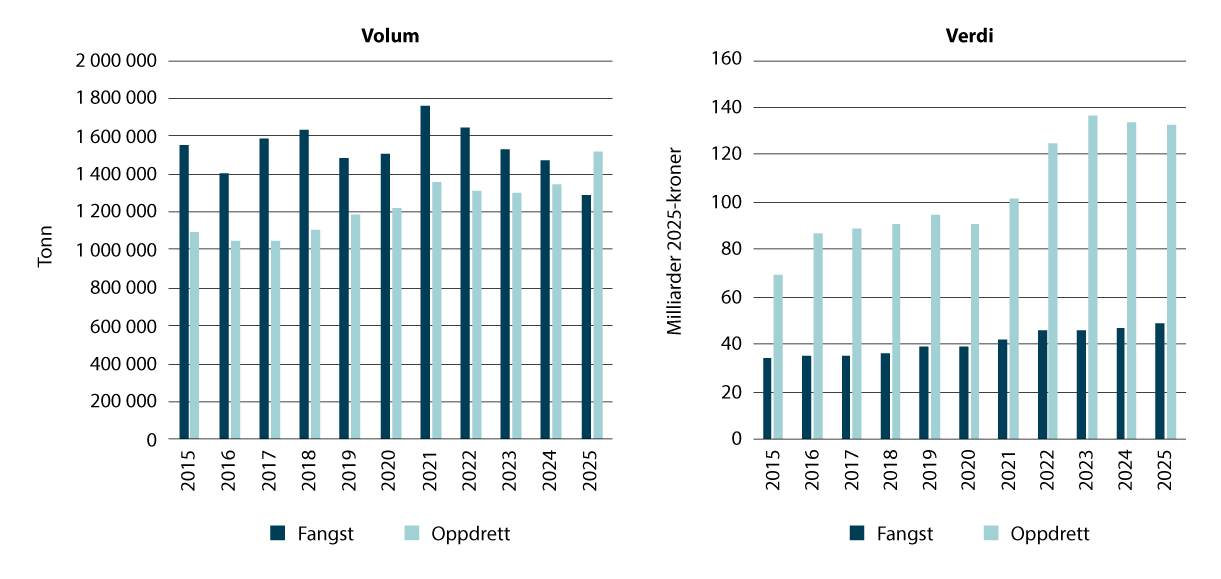
Figur 4.6 Eksport av norsk sjømat 2015-2025 fordelt på fiskeri og havbruk, volum og verdi, KPI-justert
Kilde: Basert på statistikk fra Norges sjømatråd
Produkter fra havbruk utgjorde 73 pst. av eksportverdien av sjømat i 2025, med 133 mrd. kroner og fiskeri utgjorde 27 pst., med 48 mrd. kroner. I volum var gruppene nesten like store, med eksport fra havbruk på 1,5 mill. tonn og 1,3 mill. tonn fra fiskeriet. For havbruk er det en volumvekst på 13 pst., men i fiskeriet falt volumet med 13 pst.
Laks er den klart største arten med en eksportverdi på 124,3 mrd. kroner, en økning på 1 pst. fra året før. Totalt ble det eksportert 1,4 mill. tonn laks. Torsk fulgte med en samlet verdi på 12,7 mrd. kroner. Makrell ble eksportert for 8,4 mrd. kroner, etterfulgt av ørret med en verdi på 7,4 mrd. kroner.
Blant andre arter var eksportverdien av sei på 4,3 mrd. kroner, og eksport av sild på 4,2 mrd. kroner. Snøkrabbe hadde en eksportverdi på 1,6 mrd. kroner og kongekrabbe 1,2 mrd. Reker endte på 1,8 mrd. kroner i eksportverdi.
4.1.2 Beskjeden, men økende eksport av jordbruksvarer
Eksporten av jordbruksvarer er beskjeden med et eksportvolum på 1,3 mill. tonn til en verdi av 16,9 mrd. kroner i 2025. Eksporten har likevel økt fra 2015, da eksporten av jordbruksvarer var på 10,5 mrd. kroner målt i 2025-kroner. Eksport av jordbruksvarer til mat utgjorde om lag 48 pst. av total eksport av jordbruksvarer i 2025 mot 44 pst. i 2015.
Det eksporteres mange jordbruksvarer som ikke direkte benytter råvarer fra norsk jordbruk. Dette er produkter som tilberedte næringsmidler, dyrefôr, marine oljer, fiskefôr og soyaolje produsert av importerte soyabønner som dominerende eksportkategorier. Av ferdigvarer er bakevarer og drikkevarer to kategorier av en viss størrelse, med en eksportverdi på hhv. 1 mrd. kroner og cirka 1,3 mrd. kroner. Innen bakevarer er det en spesielt stor økning i eksport av knekkebrød, hvorav halvparten gikk til USA. Eksporten av meierivarer har vært relativ beskjeden og i all hovedsak knyttet til eksport av ost og myse.
Sverige og Danmark er de største landene for eksport av norske jordbruksprodukter, etterfulgt av Storbritannia, Island, USA og Tyskland. Dominerende eksportvarer til våre naboland Sverige og Danmark er ingredienser til bruk i dyrefôr (blant annet soyamel, olje, mel, fett og oljer av fisk, tilberedte næringsmidler og pellets av fisk).
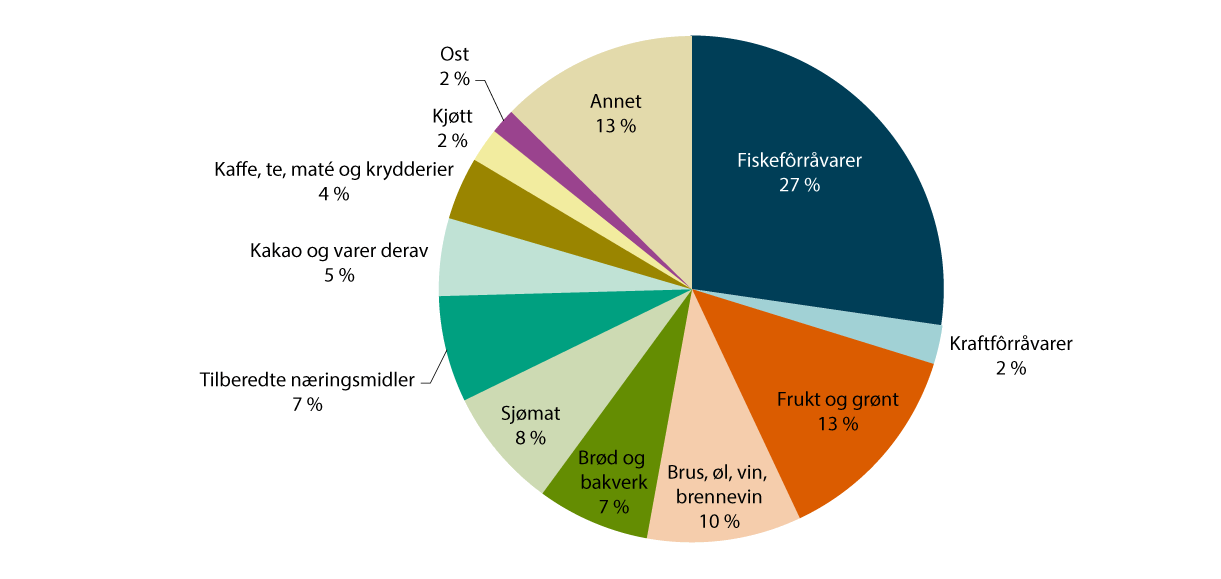
Figur 4.7 Import av matvarer (sjømat og jordbruk) og fôrvarer 2025 fordelt på ulike grupper, pst.
Kilde: Beregninger gjort av Landbruksdirektoratet med statistikk fra SSB
4.1.3 Import av mat og fôringredienser øker
Import av mat- og drikkevarer til Norge har vært økende over år, og har økt vesentlig fra 2000-tallet og utover.
Importen av jordbruksvarer utgjorde i overkant av 10 pst. av Norges totale vareimport i 2025, med en total verdi på 113 mrd. kroner. Høye verdensmarkedspriser, økte volum og en svak norsk krone har bidratt til økningen i verdi de siste årene. Vekst i havbruksnæringen har de siste årene ført til økt import av jordbruksvarer i form av fiskefôrråvarer, som står for om lag 27 pst. av den totale importverdien av jordbruks- og sjømatvarer, jf. figur 4.7. Landbruksdirektoratet, som overvåker handelen med jordbruksvarer, forventer at importen vil fortsette å øke.
I 2025 ble det importert varer fra sjømatsektoren (både til mat og andre formål) for om lag 20,4 mrd. kroner. Om lag 55 pst. av denne importen besto av ingredienser til fiskefôr, hovedsakelig fiskeolje og -mel. Øvrig import av sjømat er i hovedsak egnet til humant konsum. Dette innebærer ikke nødvendigvis at det går til konsum i Norge. 341 684 tonn fisk ble landet i Norge av utenlandske fartøy i 2025. Fisken kan enten gå direkte på tollager for videretransport uten å innfortolles i Norge, men fisken kan også innfortolles. Denne fisken blir som hovedregel reeksportert.
Boks 4.2 Norsk handel med mat sammenlignet med andre nordiske land
De fleste nordiske land importerer mer mat- og drikkevarer enn de eksporterer.
Sverige eksporterte mat og drikke for 132,6 mrd. SEK i 2025.1 Til sammenligning var verdien av de importerte mat og drikke 212,8 mrd. SEK.1 Import for videreeksport er inkludert i tallene. De største eksportvarene målt i verdi er; korn og kornvarer, kaffe, te, kakao, krydder og drikker. De viktigste eksportmarkedene i 2025 var nabolandene i Norden, Polen, Frankrike og samt Tyskland.
Finland eksporterte mat og drikke for rundt 2,3 mrd. EUR i 2024. Til sammenligning var importverdien på nesten 6,2 mrd. EUR.2 Mer enn 60 pst. av eksporten gikk til andre EU-land. Kina er det viktigste eksportmarkedet utenfor Europa. De viktigste eksportvarene målt i verdi er; melk og melkeprodukter, bearbeidede matvarer, alkohol, drikkevarer og sukkervarer, samt korn og kornprodukter.
Danmarks jordbrukssektor står for eksport av mat- og drikkevarer til en verdi av 155,6 mrd. DKK,3 med Tyskland, Sverige, Polen, Storbritannia og Nederland som de viktigste markedene. Viktigste eksportprodukter er svin, fisk og meieri. Importen av mat og drikke til Danmark var på 109,8 mrd. DKK.3
1 (Landbruksdirektoratet med tall fra SCB/Statistics Sweden )
2 (Landbruksdirektoratet med tall fra Tulli/Finnish Customs)
3 (Landbruksdirektoratet med tall fra Danmarks Statistik)
Det meste av importen av jordbruksvarer består av varer som ikke produseres i Norge, eller som er nødvendige innsatsvarer til næringsmiddelindustri eller havbruksnæring. I 2025 utgjorde importen av frukt og grønnsaker 13 pst. av importverdien, mens importen av brus, øl, vin og brennevin utgjorde 10 pst. av importverdien. Verdien av tollfrie importvarer, som råvarer til fiskefôr, bananer, sitrusfrukter, ris og kaffe/te har steget kraftig de siste årene, og utgjør nå over 80 pst. av importverdien. Norge gir normalt tollfri adgang for jordbruksvarer som ikke produseres i vesentlig grad innenlands. Råvarer til bruk i fiskefôr utgjorde 32 pst. av dette.
Norge importerer hovedsakelig jordbruksvarer fra EU-land, særlig fra Nederland, Danmark, Sverige og Tyskland. De siste ti årene har andelen importerte jordbruksvarer fra EU variert mellom 57 og 65 pst. Målt i mengde er EU-importen av jordbruksvarer noe lavere og har variert mellom 52 og 60 pst. de siste ti årene. Fra land utenfor EU, importerte Norge mest jordbruksvarer fra Brasil, Storbritannia, Peru, USA og Kina målt i verdi i 2025. Størstedelen av importen fra Brasil var tilberedt dyrefôr, kaffe, soyaproteinkonsentrat, gjær og bakepulver, samt soyabønner til fôrproduksjon.
Utviklingsland gis preferanser i form av lavere tollsatser inn til det norske markedet innenfor rammen av den norske GSP-ordningen.3 Varer fra nulltoll-land, det vil si de minst utviklede landene (såkalte MUL-land) og varer fra andre lavinntektsland med en befolkning på under 75 mill. innbyggere, kan importeres tollfritt. Varer fra øvrige utviklingsland ilegges preferensielle tollsatser. Importen fra utviklingsland består for en stor del av råvarer som brukes i fiskefôr, soya fra Brasil, avskårne blomster og tropiske produkter som det ikke er forutsetninger for å produsere i Norge. Målt i verdi kommer nesten en firedel av importen av jordbruksvarer fra utviklingsland (inkludert nulltoll-land).
Samlet importverdi fra såkalte nulltoll-land var på 1,65 mrd. kroner i 2025 og utgjorde dermed en svært lav andel av den totale importverdien. Det meste av denne importen kom fra Kenya, Etiopia og Mauritania og bestod av snittblomster, fett og oljer av fisk, samt kaffe (Landbruksdirektoratet, 2026b).
Import av jordbruksvarer som også produseres i Norge
Selv om Norge produserer korn, frukt, bær og grønnsaker, utgjør disse varegruppene en betydelig del av jordbruksimporten. Kornimporten avhenger av det norske avlingsnivået og kvaliteten på matkornet. Krevende værforhold, som ekstremværet Hans i 2023, ga svak avling og behov for økt import av matkorn. I 2025 falt importen igjen, hovedsakelig som følge av gode norske kornavlinger i både 2024 og 2025. Som følge av underskudd i det norske markedet økte importen av kjøtt og kjøttvarer med hele 50 pst. i volum i 2025. Importen av frukt og grønt økte også noe i 2025, mens importen av poteter ble halvert, noe som trolig hadde sammenheng med overgang fra kronetoll til prosenttoll på poteter.
Import av fôrvarer
Import av fôrvarer har økt over tid, særlig som følge av veksten i havbruksnæringen, men også veksten i forbruket av svinekjøtt, kylling og egg har bidratt til økt bruk av kraftfôr. Figur 4.8 synliggjør utviklingen i både import og eksport av fôrvarer i perioden 2015–2025. Import av fôrvarer kan være både ferdigvarer og råvarer, men består hovedsakelig av råvarer.
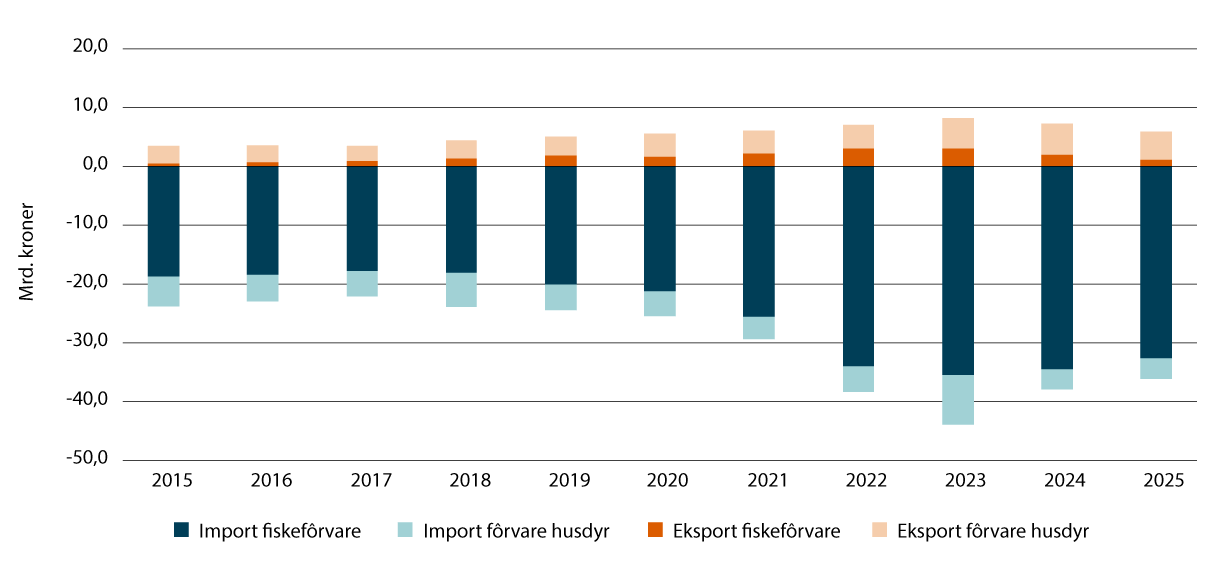
Figur 4.8 Import og eksport av fôrvarer 2015–2025, mrd. kroner, KPI-justert
Kilde: Beregninger gjort av Landbruksdirektoratet med statistikk fra SSB
Importen av ingredienser til fiskefôr har økt fra i underkant av 1,4 mill. tonn i 2015 til om lag 2,2 mill. tonn i 2025. I samme periode har produksjonen av oppdrettsfisk (laks, regnbueørret og ørret) økt fra i underkant av 1,4 mill. tonn i 2015 til i underkant av 1,9 mill. tonn i 2025. I overkant av 90 pst. av fôrråvarene til havbruksnæringen importeres. Fordelt på opprinnelsesland er 52 pst. av total import fra Europa utenom Russland og Belarus, nærmere 12 pst. fra Russland og Belarus, mens 27 pst. av råvarene importeres fra land utenfor Europa (Wold mfl., 2025). Norge innførte tilleggstollsatser på 50 pst. med virkning fra 1. juli 2026 på import av jordbruksprodukter fra Russland og Belarus. Dette gjør det sannsynlig at importen fra disse landene vil opphøre. Norsk eksport av fiskefôrvarer har siden 2018 ligget i spennet fra 92 000 til 140 000 tonn, med unntak av 2025 hvor det ble eksportert om lag 54 000 tonn.
Import av fôringredienser til de jordbruksbaserte husdyrproduksjonene var i overkant av 790 000 tonn råvarer i 2025. Dette tilsvarer en norskandel på totalt 62 pst., en økning på 11 prosentpoeng sammenlignet med 2024. Det importeres fôrvarer i all hovedsak fra Europa. Import av soyabønner har tidligere i all hovedsak kommet fra Brasil, mens det nå importeres omtrent like mye fra Brasil og Canada (Landbruksdirektoratet, 2026b). Import av mikroingredienser som vitaminer og mineraler til fôr kommer i stor grad fra Øst-Asia.
Boks 4.3 Forsyningskjedene for enkelte importvarer
Verdikjedene for mat i det norske matsystemet er tett vevd sammen med de internasjonale verdikjedene. Oslo Economics (2023a) har gått igjennom sårbarheten i de globale forsyningskjedene for matvarer og ulike innsatsvarer som Norge er avhengige av.
Gjennomgangen omfattet blant annet verdikjedene for mineralgjødsel, matkorn, fisk og sjømat, kraftfôr, kjøtt, egg, meieriprodukter, frukt, grønnsaker og ferdigvarer. Selv om Norge har store mineralgjødselaktører som Yara, med fabrikker i Norge, er produksjonen avhengig av import, særlig av fosfor og kalium.
I 2020 var de fem største eksportørene av fosfor Marokko, Kina, Russland, USA og Saudi-Arabia. Etter at Yara mistet tilgangen på fosfatstein i Russland, skjer importen nå fra nordafrikanske og sørafrikanske selskap. Den globale produksjonen av fosfor er i noen grad konsentrert, men mange land eksporterer fosfor. Mineralet står på EUs liste over kritiske råvarer og det er liten grad av muligheter for substitusjon i tilbudet av fosfor. Produksjonen av kalium for det internasjonale markedet finnes for det meste i Russland, Belarus, Canada og Tyskland. Etter innføring av importrestriksjoner har mye av kaliumet nå blitt handlet fra Canada.
Innen fiskeoppdrett produseres fiskefôret i all hovedsak i Norge gjennom selskaper som Biomar, Cargill, Mowi Feed, Polarfeed og Skretting. De aller fleste ingrediensene i fiskefôret er imidlertid importert til Norge. Importen av fôrråvarer er spredd på svært mange land. Oslo Economics vurderte at verdikjeden for forsyningen av sjømat er robust, men at det er visse sårbarheter knyttet til tilgangen på mikroingredienser (med Kina som stor produsent), samt fremstilling av soyaproteinkonsentrat hvor råvarene og produksjonen stort sett befinner seg på noen få områder (i hovedsak Brasil). Det finnes også kun en gitt mengde viltlevende marine ressurser, som gjør importen av marine ingredienser sårbar for bortfall av produksjon i en del av verden.
I det store var vurderingen fra Oslo Economics i 2023 at forsyningslinjene for viktige importvarer til norsk matvareforsyning er robuste for hendelser i internasjonale markeder, men at Norge er mer sårbar for forstyrrelser i samhandlingen med andre land, som følge av handelskonflikter, handelsrestriksjoner og andre barrierer som kommer etter sjokk og kriser. Bevaring av ressursgrunnlaget for matproduksjon og sikre et åpent og velfungerende handelssystem ble fremhevet som svært viktig for å redusere sårbarhetene i forsyningskjedene.
Kilde: Oslo Economics (2023a)
4.2 Handelsavtaler
Handel og økonomisk samarbeid med andre land er viktig for velferd og verdiskaping både i Norge og resten av verden. Norges viktigste handelspolitiske interesse er forutsigbare rammebetingelser basert på omforente spilleregler for internasjonal handel (Prop. 1 S (2025–2026) under Utenriksdepartementet). Som en åpen, liten økonomi er Norge avhengig av WTO, som utgjør fundamentet for et regelbasert globalt handelssystem. I en tid der handelspolitikk og globale verdikjeder benyttes i rivaliseringen mellom stormaktene og det multilaterale systemet er under press, øker betydningen av bilaterale og regionale handelsavtaler. Norges handelsavtaler skal også bidra til bærekraftig utvikling, herunder hensynet til klima, miljø og sikkerhet. I Norge er det Utenriksdepartementet som har det overordnede ansvaret for handelspolititikken.
4.2.1 Verdens handelsorganisasjon (WTO)
WTO utgjør et folkerettslig bindende avtaleverk, som legger overordnede rammer for Norges handel med omverdenen. Organisasjonen har per september 2026 166 medlemsland, hvorav tre fjerdedeler er utviklingsøkonomier eller minst utviklede land. WTO ble opprettet i 1995, som et resultat av en flerårig forhandlingsperiode, kjent som Uruguayrunden. Forhandlingsrunden resulterte både i videreutvikling av regelverket for handel med varer under generalavtalen for tolltariffer og handel (GATT) og om nye avtaler om regelverk for tjenester (GATS) og handelsrelaterte immaterielle rettigheter (TRIPS). Videre ble henholdsvis landbruksavtalen og avtalen om anvendelse av veterinære og plantesanitære tiltak (SPS-avtalen) opprettet som avtaler under GATT-avtalen (vareregelverket). Det ble også opprettet en avtale om tvisteløsning som fastsetter prosedyrer og regler for håndtering av handelsrelaterte tvister mellom medlemslandene.
I tillegg til avtalene om landbruk og veterinære og plantesanitære forhold, gir en rekke andre avtaler under GATT utfyllende bestemmelser for handel med varer, eksempelvis subsidieavtalen, avtalen om opprinnelsesregler, avtalen om tekniske handelshindre, lisensieringsavtalen og antidumpingavtalen.
Landbruksavtalen gir spesifikke rettigheter og plikter for landbruksvarene som omfattes av avtalen. For forhold ved handel med landbruksvarer som ikke er dekket av landbruksavtalen, gjelder øvrig vareregelverk.4 For handel med sjømat gjelder det generelle regelverket for handel med varer. Første del av ny fiskerisubsidieavtale trådte i kraft i 2025. WTOs SPS-avtale omhandler mattrygghet, dyre- og plantehelse og fastsetter regler som legger til rette for å beskytte mennesker, dyr og planter uten å etablere utilbørlige handelsbarrierer.
Regelverket på de ulike områdene er forankret i overordnede normer og prinsipper. Prinsippene om ikke-diskriminering og bestevilkårsbehandling innebærer at WTO-land må gi like vilkår for alle WTO-medlemmer. Samtidig er det unntak for disse prinsippene, for eksempel ved å etablere en tollunion eller frihandelsavtale eller ved å gi bedre betingelser til utviklingsland. Prinsippet om nasjonal behandling innebærer at når en vare eller tjeneste har passert landegrensen, skal de ikke ha dårligere vilkår enn hva varer og tjenester som er produsert nasjonalt har.
Ved norsk samtykke om ratifikasjon av Avtalen for opprettelse av WTO (St.prp. nr. 65 (1993–1994), oppga Norge også sin bindingsliste til WTO. Bindingslisten fastslår Norges spesifikke forpliktelser med utgangspunkt i felles regler. Bindingslistene for varer gir øvre tillatte tollsatser for alle varer. I tillegg angir bindingslistene kvantum og tollsatser for importkvoter, nivå på eksportstøtte og nasjonal støtte for landbruksvarer. Adgangen til å bruke eksportsubsidier ble avviklet fra 31. desember 2020.
WTO-avtalene og bindingslistene som land har forpliktet seg til fremmer forutsigbarhet og mer rettferdig konkurranse i internasjonal handel. Avtaleverket gir rom for å ivareta nasjonale hensyn knyttet til helse, miljø og dyrevelferd, under visse vilkår, herunder når tiltakene er vitenskapelig begrunnet og ikke-diskriminerende.
Gjennomganger av nasjonale rapporter til ulike enheter i WTO-systemet i tillegg til WTOs tvisteløsningsmekanisme, gjør håndhevelsen av forpliktelsene innenfor WTOs avtaleverk sterkere enn hva tilfellet er for håndheving av forpliktelser innenfor andre globale avtaler. Samtidig er dette en årsak til kritikk av WTO-systemet (Meld. St. 29 (2014–2015)).
WTO og miljø
I forordet til Marrakech-avtalen som etablerte WTO, er bærekraftig utvikling og beskyttelse av miljøet spesifikt nevnt som forhold som det skal tas hensyn til. Det er ikke etablert egen avtale for miljø, men ved opprettelsen av WTO ble det blant annet opprettet en egen komite for handel og miljø, der landene drøfter konsekvenser for handelen ved iverksetting av miljøtiltak.
WTO-reglene tillater medlemslandene å innføre handelsrelaterte miljøtiltak, så lenge disse møter de grunnleggende kravene for likebehandling som forhindrer at tiltakene misbrukes med formål om å verne nasjonal produksjon. Miljøhensyn ivaretas gjennom arbeidet i ulike organisatoriske enheter i WTO og da særskilt komiteen for handel og miljø.
I GATT–avtalen er det unntaksbestemmelser som innebærer at, det etter visse vilkår, er mulig å iverksette tiltak som er i strid med de generelle prinsippene, for eksempel tiltak som er nødvendige for å beskytte menneskene, dyr og planteliv og begrensede naturresurser. For å iverksette tiltak basert på disse bestemmelsene kreves det at tiltakene ikke medfører ubegrunnet diskriminering eller er en skjult restriksjon for internasjonal handel. I vurderingen om tiltaket er nødvendig skal det også vurderes om det finnes alternative tiltak som langt på vei oppnår samme målsetting og som er mindre handelsforstyrrende.
Landbruk har en særstilling i WTO
Landbruksavtalen i WTO gir sammen med medlemslandenes egne bindingslister, rettigheter og forpliktelser innenfor markedsadgang (tollsatser og tollkvoter), internstøtte (subsidiering av nasjonal produksjon) og eksportkonkurranse (forpliktelser i tilknytning til eksportkonkurranse). For forhold som ikke reguleres i landbruksavtalen, gjelder GATT-avtalen og øvrig regelverk for varer.
Som følge av beslutning på WTOs ministermøte i 2015, måtte Norges bruk av eksportsubsider opphøre innen utgangen av 2020.
Norges markedsadgangsforpliktelser setter begrensninger for hvor høye tollsatser som tillates. Videre har Norge forpliktelser til å legge til rette for import til lavere tollsats innenfor en kvantumsbegrensning (tollkvoter). Nærmere omtale av tollvernet følger i kap. 4.3.2.
I WTO kategoriseres økonomiske virkemidler overfor jordbruket etter virkningen disse har på produksjon og handel. Internstøtteforpliktelsene har medført begrensninger i utformingen av jordbrukspolitikken. Blant annet har Norge lagt om markedsordningene for alle produksjoner som har hatt et målprissystem, med unntak av korn for å overholde forpliktelsene om bruk av handelsvridende støtte.
Veien videre på landbruksområdet
Basert på landbruksavtalens artikkel 20 fra Uruguayrunden, er medlemmene forpliktet til å forhandle videre om reformer på landbruksområdet. Disse forhandlingene startet i 2001 som en del av en bred forhandlingsrunde om handel med både varer og tjenester (Doha-runden). Medlemslandene har ikke lykkes med å komme i mål med den brede forhandlingsrunden, men har kommet til enighet på enkelte begrensede områder, som utfasing av bruken av eksportsubsidier for jordbruksvarer.
Landbruk er viktig for medlemslandene i WTO, og for mange land er det en hovedprioritet å komme til enighet om en videre landbruksreform med reduksjoner i støtte og beskyttelse. Samtidig slås det fast i forordet til WTOs landbruksavtale at ved reformering av landbrukspolitikken skal det tas hensyn til ikke-handelsmessige hensyn, (non-trade concerns), inkludert matvaresikkerhet og behovet for å beskytte miljøet. Vektleggingen av ikke-handelsmessige hensyn gjentas i artikkel 20 som omhandler videreføringen av reformprosessen.
Etter at ministrene på WTOs ministerkonferanse i mars 2026 ikke ble enige om veien videre for forhandlinger på landbruksområdet, er det uklart hvordan dette arbeidet blir fremover. Manglende fremdrift i forhandlingene kan medføre at det bli mer oppmerksomhet på hvordan medlemslandene tolker og tilpasser seg gjeldende bestemmelser, og da spesielt støtteordninger som er unntatt fra reduksjonsforpliktelsene.
Selv om det blant mange av WTOs medlemmer er enighet om at jordbrukssektoren bør bli mer bærekraftig, er det svært ulike syn på hvilke landbrukspolitiske tiltak som kan brukes for å få dette til. Diskusjonen preges av hvilke handelspolitiske interesser de ulike medlemslandene har. Mens noen anser at reduserte subsidier vil øke bærekraften, mener andre at positivt forsterkende virkemidler er nødvendig for å få nå ønskede målsettinger. Det diskuteres også om tollvernet kan benyttes for å få en mer bærekraftig jordbruksproduksjon. Det er imidlertid ulike syn på hva som er miljøvennlige og bærekraftige jordbruksprodukter. Under forhandlinger om internasjonale klima- og miljøforpliktelser er det tilsvarende diskusjoner om ulike produksjonsmetoder og påvirkning på klima og miljø.
SPS-avtalen og TBT-avtalen
Den internasjonale handelen med mat, landbruksvarer og innsatsfaktorer reguleres ikke bare gjennom bruk av tollavgifter og tollkvoter, men også i økende grad av tekniske og regulatoriske krav. Betydningen av sanitære og plantesanitære og tekniske handelshindre, ofte omtalt som ikke-tariffære handelshindre, har økt betydelig. Disse tiltakene er i mange tilfeller avgjørende for hvilken markedsadgang varer faktisk får, særlig for matvarer og innsatsvarer hvor hensynet til mattrygghet, dyre- og plantehelse, miljø og forbrukervern står sentralt.
WTO-avtalen om veterinære og plantesanitære tiltak (SPS-avtalen) regulerer medlemsstatenes adgang til å innføre tiltak for å beskytte menneskers, dyrs og planters liv og helse, herunder mattrygghet, dyrehelse, plantehelse og beskyttelse mot spredning av skadedyr og sykdommer. Avtalen anerkjenner eksplisitt statenes rett til å fastsette sitt eget beskyttelsesnivå, men stiller samtidig krav om at tiltakene skal være vitenskapelig begrunnet, basert på risikovurderinger og ikke anvendes på en vilkårlig eller diskriminerende måte. Videre skal tiltakene ikke være mer handelshindrende enn nødvendig for å oppnå det helse- eller miljømessige formålet. For å hindre at helse- og smitteverntiltak brukes som skjulte handelshindre legger avtalen stor vekt på harmonisering med internasjonale standarder. Medlemsland står fritt til å innføre strengere tiltak enn disse standardene, men må da kunne dokumentere et vitenskapelig grunnlag for det høyere beskyttelsesnivået.
I tillegg er WTOs avtale om tekniske handelshindre (TBT-avtalen) av stor betydning for handelen med mat og innsatsvarer. Avtalen om tekniske handelshindre omfatter tekniske forskrifter og standarder som gjelder blant annet merking, emballasje, kvalitet, sammensetning og forbrukerhensyn. Avtalen om tekniske handelshindre er også relevant for tekniske krav knyttet til miljø, klima og bærekraft, for eksempel regler om produkters miljøegenskaper, miljømerking, og krav til dokumentasjon eller sertifisering knyttet til bestemte produktstandarder.
Sammenhengen mellom tekniske handelshindre på den ene siden og toll og tollkvoter på den andre, er sentral for å forstå dagens handelspolitiske virkemidler. I praksis kan lave tollsatser kombineres med komplekse og strenge tekniske krav som gjør markedsadgangen minst like begrenset som ved høye tollnivåer eller kvoter. Dette er særlig tydelig for handel med matvarer, hvor produktene er tidskritiske, biologiske og ofte underlagt strenge helsekrav. For mange eksportører, særlig små og mellomstore foretak og aktører i utviklingsland, kan kostnadene ved å etterleve ulike nasjonale regler for veterinære- og plantesanitære tiltak og tekniske handelshindre være avgjørende for om handel i det hele tatt er mulig.
Tekniske handelshindre fremstår derfor som særlig viktige i den faktiske gjennomføringen av internasjonal handel. De former ikke bare handelsstrømmene, men også strukturen i verdikjedene, konkurranseforholdene og fordelingen av kostnader mellom handelspartene. Selv når tiltakene er legitime og WTO-rettslig tillatte, innebærer de et betydelig byråkratisk apparat med meldesystemer, dokumentasjonskrav, kontroller og løpende oppfølging. Tekniske handelshindre har i praksis har fått en rolle som i mange tilfeller er vel så viktig som, og ofte viktigere for internasjonal handel enn tradisjonelle handelshindre som toll.
WTOs fiskerisubsidieavtale
Fiskerispørsmål drøftes primært i andre internasjonale organisasjoner enn WTO, men næringsstøtte (subsidier) er regulert av WTO-regelverket. Som en del av den brede agendaen i Doha-runden, ble fiskerisubsidier utpekt som et område der medlemslandene skulle ha som mål å klargjøre og forbedre regelverket innenfor rammene av forhandlinger om antidumping og subsidier (kjent som regelverksforhandlingene).
Formålet er å bidra til å forhindre overutnyttelse av fiskebestander, samt å forhindre støtte til ulovlig, uregulert og urapportert fiske (UUU-fiske). Forhandlingene fikk en ny aktualitet da FN i 2015 slo fast i bærekraftsmål 14.6 at man innen 2020 skal forby visse former for fiskerisubsidier som bidrar til overkapasitet og overfiske, og avskaffe subsidier som bidrar til ulovlig, urapportert og uregulert fiske, samt la være å introdusere nye slike subsidier. I juni 2022 ble WTOs medlemmer enige om første del av en avtale som retter seg mot subsidier som bidrar til å opprettholde ikke-bærekraftig fiske, og som forbyr subsidier til UUU-fiske og på overfiskede bestander. Avtalen trådte i kraft høsten 2025. Det forhandles videre om å inkludere forbud mot visse former for subsidier som bidrar til overkapasitet og overfiske. Dersom slike forbud ikke inkluderes i avtalen vil den automatisk opphøre innen fire år etter avtalens ikrafttredelse, dersom ikke WTO-medlemmene bestemmer annet.
Reformer i WTO
Reform av WTO har i lengre tid preget dagsorden til organisasjonen, og ble for alvor et hovedtema fra 2018 som en konsekvens av at USA blokkerte utnevnelsen av nye medlemmer til ankeorganet. Et flertall av WTOs medlemmer støtter reform. Målsettingen er å sikre et mer velfungerende multilateralt handelssystem. Det er tre viktige elementer i reformarbeidet; beslutningstaking, like konkurransevilkår og utviklingsdimensjonen.
Beslutningstaking er sett på som en nøkkel generelt for reformforhandlingene fordi man trenger beslutninger for å få fremforhandlet og innlemmet nye eller reviderte avtaler. Utfordringen for beslutningstaking er at konsensus har blitt misbrukt som de facto vetorett, også når det ikke synes å være noen tydelig nasjonal interesse som må sikres. Det er imidlertid bred enighet om å bevare konsensusprinsippet som det grunnleggende utgangspunktet.
Diskusjon om like konkurransevilkår dekker alt fra spørsmålet om regelverksutvikling for å hindre overkapasitet skapt av støtte og urettferdig praksis, til hva som kan gjøres med negative konsekvenser av overkonsentrasjon og markedsdominans som økonomisk tvang, til hvordan land kan beskytte seg selv (alene eller sammen med flere) når de ikke kan endre andres urettferdige praksis og støtte.
Utviklingsdimensjonen handler om at ikke alle økonomier starter fra samme utgangspunkt, og det vurderes hvordan WTOs nåværende arbeid, og eventuelle nye regler, bør utformes for å beskytte og fremme utviklingslandenes interesser. Diskusjonen har vært sentrert rundt konseptet «spesiell og differensiert behandling» (SDT), altså spesialbehandlingen utviklingsland får under WTO-avtalene. Denne behandlingen inkluderer lengre tidsfrister for å gjennomføre nye forpliktelser, teknisk assistanse til reformarbeid, og noen ganger et annet nivå av forpliktelser sammenlignet med utviklede land. Reformarbeidet ser både på hvor godt eksisterende spesiell og differensiell behandling fungerer, og hvordan differensiert behandling bør se ut i fremtidige regelverk.
4.2.2 Avtaler med EU, inkludert EØS-avtalen
Da EØS-avtalen ble inngått i 1992 var det et bevisst politisk valg at avtalen hverken skulle omfatte landbruks- eller fiskeripolitikken. Hensynet til å bevare nasjonal kontroll over landbruks- og fiskeripolitikken ble vektlagt.
For landbruket var det viktig å sikre muligheten til å opprettholde støtteordninger, markedsregulering og importvern for å beskytte norsk matproduksjon og bosetting i hele landet. Landbruket ble dermed ikke en del av EØS-avtalens hoveddel, og norske myndigheter beholdt et betydelig handlingsrom til å utforme en selvstendig landbrukspolitikk. Samtidig vektlegger avtalen at Norge og EU skal gjennomgå vilkårene for handelen med basis jordbruksvarer med mål om gradvis liberalisering. Avtalen skal være til fordel for begge parter, og oppdateringer skal skje innenfor rammen av partenes respektive landbrukspolitikk. Dette har resultert i tre artikkel 19-avtaler (2003, 2012 og 2018), hvor det er blitt enighet om økte tollfrie kvoter eller redusert toll på utvalgte produkter. Importen til Norge av slike varer fra EU har økt betydelig siden 1990-tallet, og norske forbrukere har fått tilgang til et bredere utvalg matvarer. Bearbeidede jordbruksvarer omfattet av EØS-avtalens protokoll 3 (blant annet barnemat, brød, sjokolade, ferdigretter, supper, pizza, pasta, mineralvann, samt enkelte meieribaserte produkter), er underlagt EØS-avtalens generelle bestemmelser om fri bevegelighet av varer. Avtalen åpner for at avtalepartene kan anvende toll og prisnedskriving på råvarene for å utjevne prisforskjeller på råvarer som inngår i ferdigvarene. Hensikten er å utjevne konkurransevilkårene for produsenter av bearbeidede jordbruksvarer i EØS-området og gi grunnlag for økt handel. Den såkalte råvarepriskompensasjonsordningen (RÅK-ordningen) skal utjevne konkurransevilkårene for produsenter av bearbeidede jordbruksvarer, og dermed bidra til at norsk næringsmiddelindustri kan produsere og levere industrielt bearbeidede produkter basert på norske jordbruksråvarer til en pris som kan konkurrere med importerte ferdigvarer (se også nærmere omtale av dette i kapittel 13). Samtidig har dette skapt økt konkurranse for norske produsenter, og det har vært politisk debatt om hvorvidt utviklingen har vært i tråd med intensjonen om gjensidig fordelaktig handel og hensynet til norsk matproduksjon. Artikkel 19-forhandlingene har vært krevende, fordi de skal balansere ønsket om økt handel med behovet for å beskytte norsk landbruk. I tråd med intensjonen i artikkel 19 om at forhandlingene skal skje «innenfor rammen av partenes respektive landbrukspolitikk», er avtalene derfor utformet slik at de ikke griper inn i selve landbrukspolitikken, men kun regulerer importvernet for utvalgte varer. Med ulik utvikling i råvarepriser i Norge og EU, har det også vært debatt om virkemidlene som skal utjevne for ulik råvarepris fungerer etter intensjonen.
EØS-avtalen etablerer ikke en felles fiskeripolitikk, hverken når det gjelder ressursforvaltning, reguleringer og kvoter, vedrørende strukturpolitikk eller utøvelse av fisket. Sjømathandelen mellom Norge og EU er regulert i hovedsak gjennom EØS-avtalens protokoll 9. I tillegg er det såkalte fiskebrevet av 1973 og et sett med tilleggsavtaler som er knyttet til frihandelsavtalen av 1973. Tilleggsavtaler fra 1986, 1995, 2004, 2007 og 2013 ble etablert i forbindelse med kompensasjon for tapt markedsadgang ved EU-utvidelser. Tilleggsavtaler med tidsbegrensede tollfrie importkvoter ble forhandlet frem i forbindelse med reforhandling av EØS-midlene for perioden 2009–2014, 2014–2021 og 2021–2028. Selv om Norge har frihandel for de fleste hvitfiskprodukter inn til EU og tollpreferanser for en rekke andre produkter, er det ikke frihandel for sjømat gjennom de foran nevnte avtalene. Mye norsk sjømat ilegges derfor fortsatt toll inn til EU, herunder norske eksportprodukter som laks, sild, makrell og reker. Enkelte produkter dekkes av tollkvoter som gir tollfrihet for et visst kvantum, som handelen begrenses av. Størstedelen av norsk eksport av sjømat til EU ilegges toll, og satsene øker med bearbeidingsgraden. Utover forhandlingene parallelt med forhandlinger om EØS-midlene, er det få muligheter for Norge å drøfte markedsadgang med EU.
Av hensyn til nasjonal fiskeripolitikk var det avgjørende å sikre nasjonal kontroll over ressursforvaltningen i norske farvann og å unngå at EU-fartøy fikk fri adgang til norske fiskeressurser. I stedet har Norge og EU inngått egne bilaterale fiskeriavtaler, som regulerer kvotebytte, gjensidig adgang til å fiske i hverandres soner og forvaltning av felles bestander, særlig i Nordsjøen og Skagerrak. Disse avtalene bygger på rammeavtalen fra 1980 og de såkalte fiskebrevene fra 1992, og fornyes årlig gjennom forhandlinger. At fiskeripolitikken ikke er en del av EØS-avtalen, innebærer at norsk eksport til EU blir ilagt en toll på to prosent for fersk og frossen fisk, mens bearbeidede produkter får en tollbelastning på 13 prosent.
Fiskeriavtalene har vært preget av både samarbeid og konflikt, særlig om fordeling av kvoter og adgang til fiskefelt. Norge har vært opptatt av å sikre bærekraftig forvaltning og nasjonal kontroll, mens EU har ønsket større tilgang til norske ressurser. Avtalene har likevel vært avgjørende for å sikre stabile rammevilkår for norsk sjømatnæring og for å ivareta Norges interesser i internasjonal ressursforvaltning.
EØS- og veterinæravtalen
EØS-avtalen ga Norge tilgang til det indre markedet, men selv om veterinære og plantesanitære forhold var omfattet av et eget vedlegg til EØS-avtalen fra starten av, ble området ikke fullt integrert i det indre markedet ved EØS-avtalens ikrafttredelse i 1994. Norge opprettholdt i stor grad veterinær grensekontroll, blant annet på grunn av bekymringer knyttet til dyrehelse, smittevern, mattrygghet og nasjonal kontroll over import av levende dyr og animalske produkter. På slutten av 1990-tallet ble det imidlertid klart at manglende harmonisering på veterinærområdet skapte betydelige praktiske utfordringer. Norske eksportører av fisk, kjøtt og meieriprodukter møtte omfattende grensekontroll og tekniske handelshindre ved eksport til EU-land. Dette svekket konkurranseevnen og skapte behov for en mer helhetlig tilnærming. Etter omfattende forhandlinger ble den såkalte veterinæravtalen inngått som en tilleggsavtale til EØS-avtalen.
Vedlegg I til EØS-avtalen (veterinæravtalen) trådte i kraft i 1999, og innebar at regelverk langs hele matområdet ble innlemmet i EØS-avtalen. Dette var et viktig skritt i Norges tilpasning til det europeiske regelverket for mattrygghet og dyrehelse. Avtalen hadde som mål å sikre fri handel med animalske produkter innenfor EØS-området, samtidig som nasjonale hensyn til menneskers og dyrs liv og helse ble ivaretatt. Veterinæravtalen har hatt stor betydning for norsk næringsmiddelindustri, særlig innen sjømatsektoren, som har fått bedre tilgang til det europeiske markedet. Omtrent 40 pst. av alle nye rettsakter som innlemmes i EØS-avtalen i dag er på matområdet. Det vises til nærmere omtale av mattrygghetsregelverket i kapittel 16.
Boks 4.4 Salmonellagarantien
Salmonellagarantien er en særordning innenfor EU/EØS som gir Norge, på lik linje med Sverige og Finland, rett til å kreve at ferskt kjøtt (storfe, svine og fjørfe) og konsumegg som importeres, skal være testet og dokumentert fri for salmonella før de bringes inn i landet. Garantien bygger på at disse landene gjennom langvarige nasjonale kontroll- og overvåkingsprogrammer kan dokumentere en særlig lav forekomst av salmonella, og således oppfyller vilkårene for å få særskilte handelsmessige beskyttelsestiltak innenfor EØS-systemet.
Formålet med salmonellagarantien er å opprettholde denne gunstige situasjonen ved å hindre innførsel av smitte, og dermed beskytte både dyrehelsen og folkehelsen. Ordningen innebærer samtidig direkte og indirekte kostnader. Kostnadene må vurderes opp mot alternativet, som er økt forekomst av salmonella i hele produksjonskjeden.
4.2.3 Bilaterale frihandelsavtaler
De fleste av Norges frihandelsavtaler forhandles sammen med de andre EFTA-statene Island, Liechtenstein og Sveits, men gjelder bilateralt mellom Norge og avtaleparten. Gjennom EFTA-samarbeidet er det inngått 35 frihandelsavtaler med til sammen 50 land. I tillegg har Norge frihandelsavtaler gjennom EFTA-konvensjonen, avtalen mellom EØS/EFTA-statene (Island, Liechtenstein og Norge) og Storbritannia samt at Norge har inngått frihandelsavtaler med Færøyene og Grønland.
Gjennom EFTA-samarbeidet fremstår landene samlet sett som et større marked og som en mer interessant handelspartner enn Norge alene. Avtalene gir norske eksportbedrifter markedsadgang og konkurransedyktige vilkår i utlandet. EFTA har et modellkapittel om handel og bærekraftig utvikling, som blir oppdatert i lys av erfaringer fra forhandlinger og den internasjonale utviklingen på området. EFTA og Norge jobber for å få inn kapittelet i alle handelsavtaler. Det er fra norsk side ønskelig at avtalene skal støtte opp om bærekraftig handel. Dette inkluderer forpliktelser som miljø, klima, arbeidstakerrettigheter og likestilling.
EFTA-statene inngikk nylig en frihandelsavtale med India som trådte i kraft 1. oktober 2025. India har til dels svært høye tollsatser. Avtalen innebærer for Norges del en nulltoll for ca. 42 prosent av norsk eksport ved ikrafttredelse av avtalen og etter ti år skal over 90 prosent av norsk eksport importeres tollfritt til India.5 For sjømat innebærer avtalen at 88 prosent av handelen (målt i indisk import fra Norge i 2022) får nulltoll enten ved avtalens ikrafttredelse eller etter maksimalt ti års nedtrapping. Norges sensitive jordbruksinteresser er ivaretatt, samtidig som India har fått forbedret og tollfri markedsadgang for de fleste jordbruksvarer som de eksporterer til Norge, inkludert fiskefôr. India har for første gang akseptert å innta et eget kapittel om handel og bærekraftig utvikling i en handelsavtale. Kapittelet tilsvarer ikke forpliktelsesnivået i EFTAs standardbestemmelser, men ble av avtalepartene likevel vurdert som et akseptabelt nivå gitt Indias utgangspunkt.
I desember 2024 fullførte EFTA-statene og Ukraina moderniseringen av frihandelsavtalen, som har vært i kraft siden 2012. Den moderniserte avtalen vil inkludere et nytt kapittel om bærekraftig utvikling samt reviderte bestemmelser om varehandel. Partene gjennomgikk også markedsadgang for varer, noe som resulterte i liberalisering av handel innenfor visse produktkategorier som for eksempel råvarer til fiskefôr. Utover handel har avtalen også stor utenrikspolitisk betydning, fordi den støtter at Ukraina innlemmes i det europeiske fellesskap.
Et annet eksempel på nylig inngått frihandelsavtale, er avtalen mellom EFTA-statene og MERCOSUR-landene Argentina, Brasil, Paraguay og Uruguay. Avtalen ble undertegnet 16. september 2025. For jordbruk er det gitt konsesjoner innenfor eksisterende landbrukspolitikk. Sensitive jordbruksprodukter er skjermet. Dette gjelder eksempelvis for de grasbaserte produksjonene som storfe og sau. Norge har i hovedsak gitt MERCOSUR bilaterale importkvoter og tollettelser på jordbruksvarer der Norge har import i dag, og der importen ikke går på bekostning av norsk produksjon. Dette inkluderer mais, melasse og soyamel. Soya importeres generelt tollfritt inn til Norge. De aller fleste sjømatproduktene vil få nulltoll som følge av avtalen. Noen få ved avtalens ikrafttredelse, mens de fleste vil oppnå nulltoll etter en nedtrappingsperiode på mellom 4 og 15 år.
Etter at avtalene med India og MERCOSUR er trådt i kraft, vil mer enn 80 prosent av Norges totale samhandel med andre land være dekket av handelsavtaler (Prop. 1 S (2025–2026) Nærings- og fiskeridepartementet).
4.3 Handelsvilkår for sjømat og landbruk
4.3.1 Sjømat
Det er ikke tollsatser på sjømat inn til Norge. For import til Norge fra land utenfor EØS, gjelder EØS-regelverket og EUs bestemmelser om hvilke land og produktkategorier som kan importeres til det indre marked. Den veterinære grensekontrollen i Norge gjøres på vegne av hele det indre marked.
Når det gjelder eksportvilkår, møter norsk sjømat tollavgifter og ikke-tariffære handelshindre i en rekke markeder. Godkjenning av norske virksomheter for eksport til markeder utenfor EØS kan være ressurs- og tidkrevende. Enkelte lands myndigheter krever listeføring av norske virksomheter. Det kan være krav om at helsesertifikater må omfatte mer informasjon enn nødvendig eller såkalte «særkrav» for importtillatelse for enkelte produktkategorier. Enkelte land stiller krav om importlisenser eller de stiller krav om avtaler på myndighetsnivå for å kunne eksportere enkelte arter mv. Disse ulike kravene kan være uproblematisk å oppfylle, men det pålegger virksomhetene og myndighetene merarbeid.
Nærmere om markedsadgang til EU for sjømat
EU er det viktigste markedet for norsk sjømat. I 2025 eksporterte norske sjømatprodusenter 1,55 mill. tonn sjømat til EU for 97 mrd. kroner. Dette utgjorde 54 pst. av den samlede norske sjømateksporten målt i verdi. Som en del av EUs indre marked har norsk sjømat fri adgang til det europeiske markedet fordi vi har felles veterinært og teknisk regelverk. Samhandelen med sjømat mellom Norge og EU er effektiv og forutsigbar, men enkelte fiskeslag ilegges til dels høye tollsatser. Dagens avtaleverk, inkludert importkvotene, innebærer tilnærmet nulltoll for produkter av hvitfisk. For produkter av mange andre arter møter vi toll, spesielt for produkter av laks, makrell, reker, sild og sjøkreps, som under EØS-forhandlingene ble definert som sensitive av EU. Tollsatsene øker med bearbeidingsgraden.
En utfordring knyttet til de tidsavgrensede tollfrie kvotene som forhandles frem parallelt med EØS-midlene, er at det har tatt tid før sjømatnæringen har kunnet ta disse i bruk. Kvotene for perioden 1. mai 2021 til 30. april 2028 ble først åpnet 1. januar 2025. Dette skyldes en tidkrevende forhandlingsprosess og fastsatte prosedyrer for godkjennelse av avtalen. Det avtalte kvotevolumet som dekker perioden 1. mai 2021 til 1. januar 2024 ble fordelt på den resterende avtaleperioden frem til 30. april 2028. Dersom kvotene ikke blir fullt utnyttet, vil det være mulig å trekke på gjenstående, akkumulert volum frem til 30. april 2030, eller inntil en eventuell ny avtale kommer på plass.
4.3.2 Jordbruk
Norges WTO-forpliktelser setter maksimalt tillatte tollsatser. Innenfor rammene av dette fastsettes tollsatsene årlig som en del av Stortingets behandling av statsbudsjettet. Tollsatsene er et sentralt virkemiddel i landbrukspolitikken. I Norges bindingslister til WTO har Norge benyttet seg av muligheten til å binde både kronetoll og prosenttoll for de fleste av de mest sentrale produktene i norsk landbruk. De anvendte tollsatsene fastsettes årlig i tolltariffen (tollproposisjonen), og er enten krone- eller prosenttoll. Det har i hovedsak vært benyttet kronetoll for disse varene, men de senere årene er prosenttoll tatt i bruk for flere produkter. Over 50 pst. av toll-linjene på landbruksområdet er tollfrie, og rundt 80 pst. av importen av landbruksvarer skjer i dag til nulltoll.
Gjennom WTO-bindingene har Norge forpliktet seg til å legge til rette for import til lavere tollsats innenfor kvantumsbegrensninger for spesifikke landbruksvarer (tollkvoter). I tillegg er det gitt tollkvoter innenfor frihandelsavtaler. Gjennom frihandelsavtaler og ensidige tollreduksjoner til utviklingsland kan det importeres til lavere tollsatser (preferansetoll) fra en rekke land. Toll- og kvotefri markedsadgang for produkter fra de fattigste landene er, og har lenge vært, et sentralt tiltak i norsk handels- og utviklingspolitikk. Alle land kategorisert som minst utviklede land (MUL) på OECDs DAC-liste (2025b) og lavinntektsland med mindre enn 75 mill. innbyggere, omfattes i dag av nulltoll-ordningen. Andre utviklingsland, fra lavinntekts- til øvre mellominntektsland, får også vesentlige tollreduksjoner ved eksport til Norge gjennom ordningen med generelle tollpreferanser, GSP-ordningen. Namibia, Botswana og Eswatini har i tillegg særskilte eksportmuligheter til Norge, innenfor årlige kvoter for storfe- og sauekjøtt.
Det meste av importen består av varer som ikke produseres i Norge eller som er nødvendige innsatsvarer til næringsmiddelindustri eller havbruket. Fiskefôr eller råvarer til fiskefôr utgjorde 27 pst. av jordbruksvareimporten. For de fleste varene som produseres i Norge legges det toll på import. Dette gjelder for kjøtt, meierivarer, korn, potetprodukter og grønnsaker. For animalske produkter og korn er det høye tollsatser,6 mens tollsatsene for grønnsaker, frukt og bær generelt er lavere. Utenom norsk sesong er det også tollfrihet på frukt og grønnsaker som produseres i Norge. Bearbeidede jordbruksvarer som er omfattet av protokoll 3 til EØS-avtalen er omfattet av et system med råvaretoll. Disse varene har lavere tollsatser enn mindre bearbeidde produkter.
Prisdifferansen mellom norsk og internasjonal pris omtales gjerne som skjermingsstøtte. Nivået på prisdifferansen avhenger av utvikling i hhv. norske og internasjonale priser, samt valutasvingninger. Utviklingen over tid har medført at tollvernet setter begrensninger for prisutviklingen for flere norske jordbruksprodukter, inkludert innenfor grøntsektoren.
Det norske importvernet for jordbruksvarer kan forenklet sett deles inn i fire grupper med ulikt tollvern jf. figur 4.9.
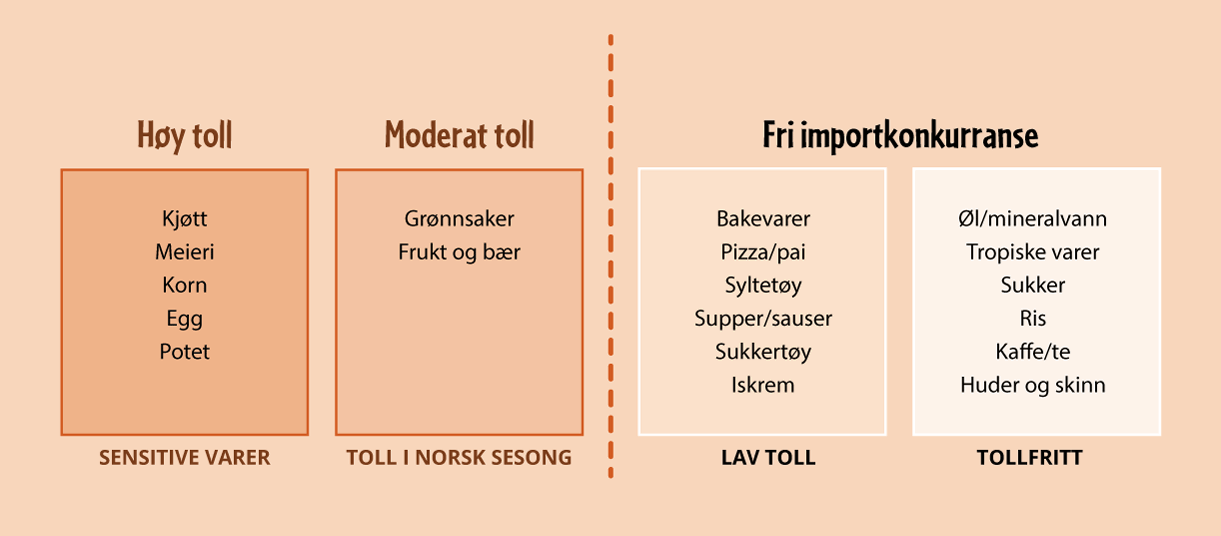
Figur 4.9 Jordbruksvarer med og uten tollvern
Kilde: Landbruks- og matdepartementet
Tollvernet forvaltes fleksibelt ved at det legges til rette for import gjennom tollnedsettelser ved underskudd i det norske markedet, samt i tilfeller hvor den importerte varen ikke anses å være i konkurranse med norsk produksjon. Landbruksdirektoratet har ansvaret for å forvalte tollvernet.
4.4 Utvalget oppsummerer
Det norske matsystemet er integrert i det globale matsystemet gjennom internasjonal handel. Både import og eksport av matvarer har stor betydning for forsyningssikkerhet, verdiskaping og utvikling i verdikjedene. Et åpent og velfungerende handelssystem gir tilgang på matvarer og innsatsfaktorer som ikke produseres i Norge, som tropiske råvarer, frukt og grønnsaker utenom sesong, og store deler av råvarene til fiskefôr, samt markedsadgang for eksport av sjømat fra Norge. Vi handler mest med våre nærområder, og særlig med EU-land.
Norges handelspolitikk er forankret i WTO, EØS-avtalen og en rekke frihandelsavtaler. WTO legger den globale rammen, som EØS-avtalen og andre handelsavtaler utformes innenfor. Selv om WTO nå er preget av reformutfordringer og et tvisteløsningssystem med redusert funksjonalitet, er WTOs løpende arbeid med oppfølging av eksisterende avtaleverk viktig for overvåking av medlemmenes forpliktelser og for tolkning av regelverket. EØS-avtalen sikrer at norsk mat møter de samme standarder og krav som like produkter fra EU.
Matproduksjon og tilgang til nok og trygg mat er viktig for alle land. Dette gjenspeiler seg i det store engasjementet som er rundt matproduksjon og matsystemene i internasjonale fora, og i de enkelte lands posisjoner i forhandlinger om utvikling av handelsavtaler. Landbruk og hensynet til nasjonal landbruksproduksjon har en særstilling, og erkjennelsen av dette er reflektert i at landbruksvarer har et særskilt regelverk i WTO.
De fleste varene som produseres i norsk jordbruk beskyttes av et importvern som er viktig for å opprettholde norsk matproduksjon basert på norske ressurser, og nå de landbrukspolitiske målene. Toll på jordbruksvarer som importeres til Norge, gjør at sentrale norske jordbruksprodukter kan selges til en høyere pris enn på verdensmarkedet. Tollsatsene gir dermed muligheter for at prisene på norskproduserte jordbruksprodukter kan ligge på et nivå som, sammen med budsjettstøtte, kompenserer for kostnadsulemper for norsk produksjon som skyldes klima, topografi, politiske prioriteringer og et generelt høyt norsk kostnadsnivå. Samtidig er importvernet og et høyt tollnivå på enkelte varer et av flere virkemiddel som bidrar til høyere matpriser i Norge enn i andre land.
Sjømatsektoren er en av landets største eksportnæringer, og er avhengige av stabile og forutsigbare markedsvilkår til internasjonale markeder.
Importen av mat, råvarer og andre innsatsfaktorer til matproduksjon har økt over tid. Importen utgjør en stor andel av og er helt avgjørende for matforsyningen, og gir forbruker et økt mangfold av matvarer. Samtidig møter norsk næringsmiddelindustri tøffere konkurranse, særlig i segmentet for bearbeidede jordbruksvarer (RÅK-varer). Importen av slike varer utfordrer norsk industris markedsandeler og illustrerer spenningen mellom målet om økt norsk verdiskaping og betydningen av handel som gir forbrukerne et større utvalg.
5 Hovedtrekk ved det globale matsystemet
Utviklingstrekkene som presenteres i dette kapittelet gir muligheter til å se det norske matsystemet i et større perspektiv. Kapittelet utgjør en referanseramme for vurderingene av bærekraften i det norske systemet, i tillegg til å se hvordan det globale og det norske matsystemet påvirker hverandre og for å vurdere det norske systemets bidrag til det globale matsystemet.
5.1 Global matproduksjon, handel, prisutvikling og konsum
Global matproduksjon har økt betydelig og bidratt til bedre matsikkerhet, redusert fattigdom, økt sysselsetting og økonomisk vekst til en voksende verdensbefolkning. Verdens jordbruksproduksjon er mer enn tredoblet siden 1960-tallet, mens globalt har produksjon og fangst av sjømat vokst med i overkant av 70 pst. siden år 2000. Økningen i verdens matproduksjon har særlig vært drevet av teknologiutvikling og betydelig økt bruk av landareal til jordbruk, vann og andre naturressurser (Dombu mfl., 2021).
5.1.1 Økende global matproduksjon
Til tross for krig og konflikter i verden, har matvareproduksjonen totalt sett vært økende frem til 2025. Produksjon av korn, mais og ris er grunnleggende for matforsyningen til verdens befolkning. FAO viser til at verdens kornvareproduksjon (hvete, mais og ris), i gjennomsnitt har hatt en årlig økning på 3,8 pst. siden 2013. FAOs prognoser for produksjonen av korn i markedsåret 2026/2027 er 2 980 mill. tonn, noe som vil være en reduksjon på 2 pst. sammenlignet med forutgående sesong. Om sesongen blir i samsvar med prognosen, blir dette likevel den nest høyeste avlingen som noen gang er registrert. Verdens forbruk av korn forventes å øke med 0,2 pst. til 2 965 mill. tonn. Til tross for noe lavere prognosert produksjon enn foregående år, forventes det at verdens kornlagre vil være uendrede fra foregående sesong. Figur 5.1 synliggjør utviklingen i den globale produksjonen av kornvarer, utnyttelsesgrad og lager fra 2017/2018 til 2026/2027 (FAO, 2026j).
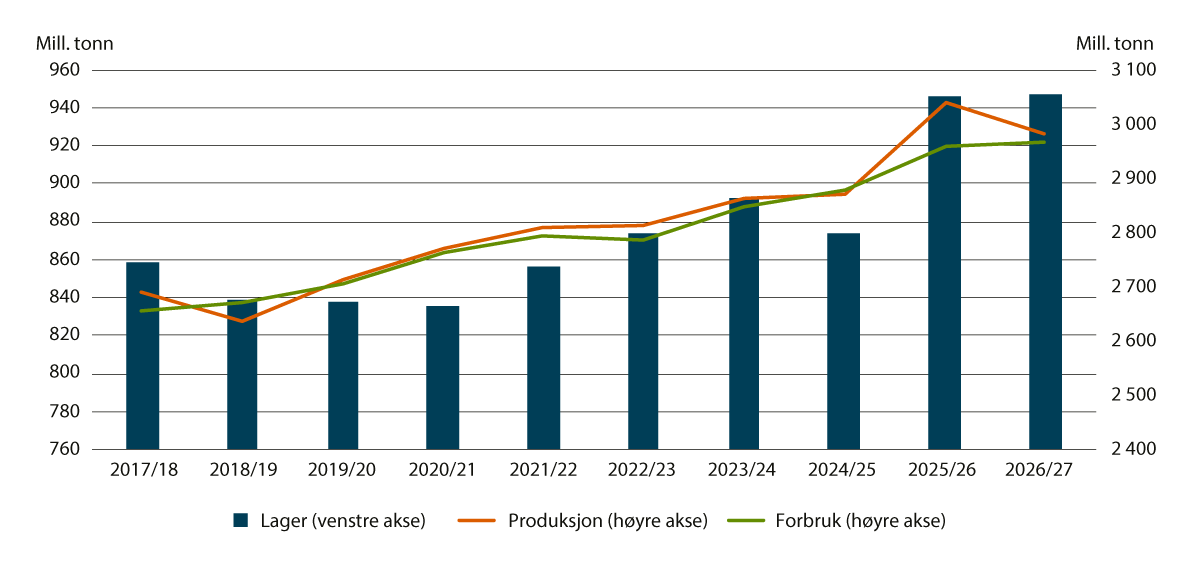
Figur 5.1 Utvikling i global produksjon, forbruk og lagerhold av kornvarer. Mill. tonn. 2026/2027 er prognose per september 2026
Kilde: FAO (2026J)
FAO anslår produksjonen av hvete globalt til 810,7 mill. tonn for markedsåret 2026/2027. Dette er en reduksjon på 3,8 pst. sammenlignet med det foregående markedsåret. Mens produksjon i Europa er redusert grunnet tørke og høy varme, er prognosene for andre store hveteprodusenter justert opp (FAO, 2026j). Kina og EU har over år vært de to største produsentene av hvete, etterfulgt av India, Russland og USA.
Statistikk fra FAO viser at den globale produksjonen av kjøtt var på 381 mill. tonn i 2025, noe som er en økning på 3,7 pst. fra 2024 (FAO, 2026c). Verdenshandelen med kjøtt øker, blant annet som følge av høy etterspørsel etter storfekjøtt, særlig i USA der produksjonene er fallende. Høy etterspørsel og lavt tilbud har drevet opp prisene på storfekjøtt.
Som figur 5.2 viser, drives veksten i kjøttproduksjonen av økt produksjon av kylling og svin. Kina var i 2025 verdens største produsent av både svine- og fjørfekjøtt (Landbruksdirektoratet, 2026b). Fem økonomier sto for 82 pst. av svineproduksjonen (Kina, EU, USA, Brasil og Russland) og 57 pst. av fjørfeproduksjonen (Kina, USA, Brasil, EU og Russland) globalt, men med ulik innbyrdes rekkefølge.
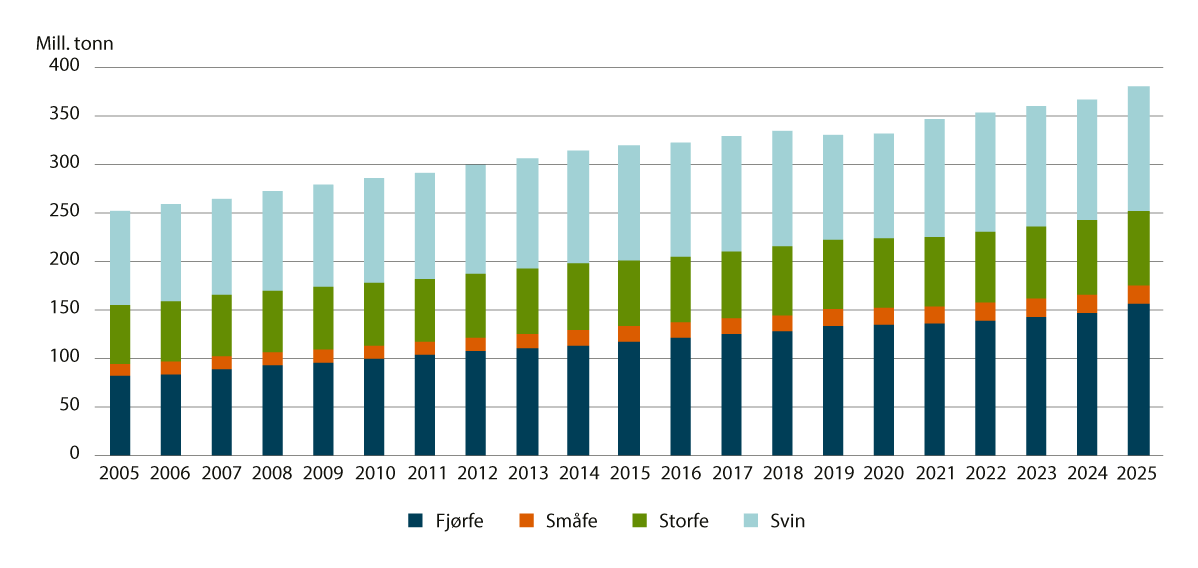
Figur 5.2 Verdens produksjon av kjøtt fordelt på dyreslag, mill. tonn
Kilde: FAOSTAT
Det neste tiåret forventer OECD/FAO at kjøttforbruket per person vil øke til cirka 30 kg per år. Dette tilsvarer en vekst på 3 pst., som er halvparten av veksten det foregående tiåret. Fjørfekjøtt forventes å stå for den største delen av veksten. Særlig i høyinntektsland er det forventet at forbruket av fjørfekjøtt vil fortsette å øke på bekostning av rødt kjøtt. Økningen i totalt kjøttforbruk vil i hovedsak drives av en økende middelklasse og urbanisering i mellominntektsland i kombinasjon med befolkningsøkning (OECD & FAO, 2026).
Ifølge EU-kommisjonens prognoser ventes det en nedgang i samlet produksjon og forbruk av kjøtt mot 2035, særlig for storfe, svin og småfe, som følge av blant annet strengere miljø- og dyrevelferdskrav og økt bevissthet om bærekraft hos forbrukerne. Det pekes på at kylling fortsatt er unntaket, siden kylling ses på som et enkelt, sunt og rimelig produkt. Produksjonsveksten kan likevel ventes å avta som følge av behov for omstilling til mer bærekraftige produksjonssystemer. Spredning av dyresykdommer bidrar også til betydelig usikkerhet fremover (European Commission, 2025c).
Boks 5.1 Eksporten av enkelt jordbruksvarer er konsentrert på få aktører
WTO-sekretariatet utarbeider årlig en rapport som viser medlemmenes deltagelse i verdenshandelen med jordbruksvarer. Rapporten viser at eksporten av landbruksvarer har økt med 40 pst. i verdi i perioden 2014–2024. Verdiene er målt i amerikanske dollar og ikke inflasjonsjustert. Varene som utgjør størst andel av eksporten er frukt, vegetabilske oljer, bearbeidet frukt og grønnsaker, storfekjøtt og grønnsaker.
Av oversikten går det frem at selv om totale kvantum som eksporteres varierer mye mellom ulike produkter og produktgrupper, er det et fellestrekk for de aller fleste av disse at de fem største eksportørene står for mer enn halvparten av den totale eksporten globalt. For store handelsvarer som hvete og soyabønner, sto de fem største eksportørene for henholdsvis 76 pst. og 95 pst. av verdens eksport i 2024. For soyabønner har Brasil alene 56 pst., mens Brasil og USA til sammen står for 85 pst., av total eksport. For hvete er eksporten mer jevnt fordelt blant de fem største eksportørene med Russland, EU og Canada som de største med henholdsvis 18 pst., 18 pst. og 13 pst. av eksporten. Brasil er den største eksportøren også for storfekjøtt (25 pst.), fjørfekjøtt (37 pst.) og sukker (60 pst.). For ris står de fem landene India (32 pst.), Thailand, Vietnam, Pakistan og USA for til sammen 81 pst. av eksporten. EU er den største eksportøren av ost (35 pst.) og står sammen med USA, New Zealand, Belarus og Storbritannia for 75 pst. av eksporten. For sukker sto Brasil i 2024 alene for 60 pst. av eksporten.
Kilde: WTO (2025)
Globalt har produksjon og fangst av sjømat ifølge FAO vokst med i overkant av 70 pst. i perioden 2000-2024, og nådde 235 mill. tonn i 2023. Marine fiskearter utgjorde 36 pst. av produksjon og fangst, etterfulgt av ferskvannsfisk (34 pst.), bløtdyr og krepsdyr. Figur 5.3 viser utvikling i fiskeri- og akvakulturproduksjon. I løpet av de siste tre tiårene har akvakultur vært den viktigste drivkraften bak økningen i sjømatproduksjonen og nådde rekordhøye 142 mill. tonn i 2024. Av dette var 103 mill. tonn akvatiske dyr og 39 mill. tonn alger. Akvakultur i ferskvann sto i 2024 for 63 pst. av total mengde produksjon av akvatiske dyr fra akvakultur. Fiskeriene derimot, har holdt seg relativt stabilt siden 1990-tallet (FAO, 2026d).
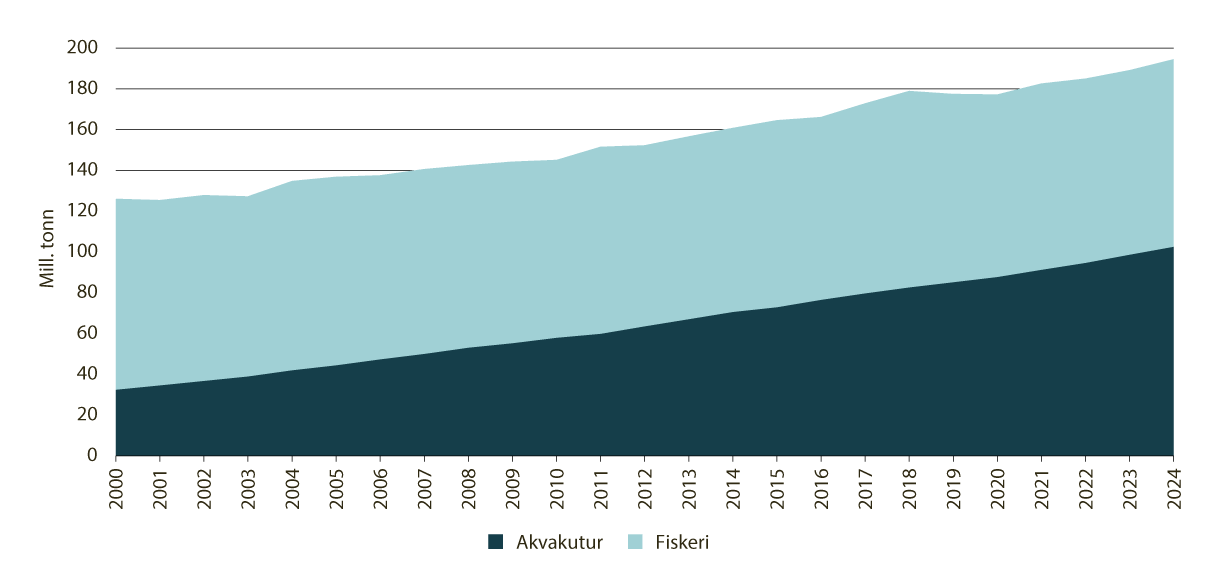
Figur 5.3 Utvikling i verdens fiskerier og akvakulturproduksjon
Kilde: FAO-stat
Asia dominerer globalt innen akvakultur, der Kina står for over 55 pst. av produksjonen. Innen fiskerier står Kina, Indonesia og India for til sammen 30 pst. av all fangst. Den internasjonale handelen med sjømat ble verdsatt til 182 mrd. USD i 2023. USA, Kina og Japan var de tre største importørene og stod for 34 pst. av all importverdi, mens Kina, Norge og Vietnam var de tre største eksportørene med 25 pst. av all eksportverdi (FAO, 2025e).
5.1.2 Utvikling i internasjonale matvarepriser
Økte geopolitiske spenninger og økte kostnader har gitt betydelige prissvingninger i de ulike råvaregruppene de siste årene. Figur 5.4 synliggjør svingningene for ulike råvaregrupper i perioden 2015-2025. Etter Russlands invasjon av Ukraina nådde FAOs matvareprisindeks i mars 2022 sitt høyeste nivå siden den ble etablert i 1990, deretter falt indeksverdien gjennom 2023. I 2026 har prisene økt hver måned, og var i august 7 pst. høyere enn i januar. Indeksen er likevel nesten 17 pst. under toppnivået i mars 2022. Valutakurser, energipriser, fraktkostnader, forstyrrelser i fraktruter og gjødselpriser er faktorer som særlig påvirker matvareprisene. I 2026 har konflikten i Midtøsten hatt stor betydning for prisutviklingen.
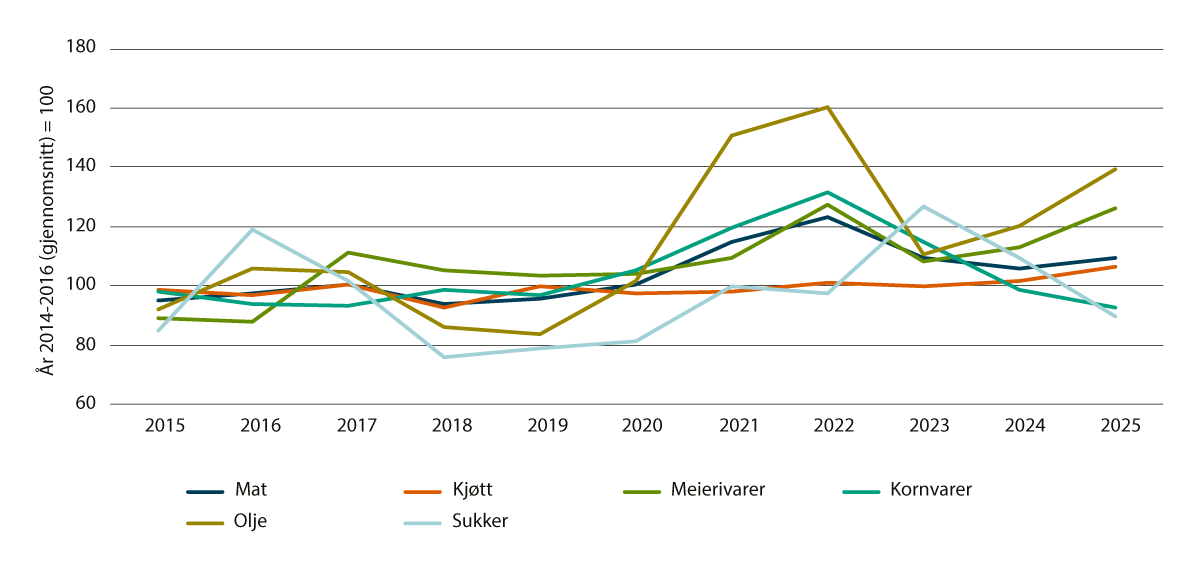
Figur 5.4 FAOs prisindeks for mat og matråvarer 2015–2025. År 2014-2016 = 100. Inflasjonsjustert
Kilde: Statistikk hentet fra FAO Food Price Index
5.1.3 Fremskrivninger i global produksjon, handel og konsum
I OECD og FAOs årlige rapporter om trender og fremskrivninger i et ti-års perspektiv av matproduksjon, konsum, handel og prisutvikling anslås det en økning i bruttoverdien (målt i amerikanske dollar) av den globale matproduksjonen på i overkant av 13 pst. frem mot 2035. Husdyrproduksjon forventes å øke mest med cirka 15 pst., fulgt av plantevekster med 12,5 pst. og sjømat med 11 pst. Økningen ventes å være særlig drevet av økt produktivitet i mellominntektslandene, med gradvis økning i bruk av forbedrede teknologier, investeringer og en mer intensiv bruk av gjødsel, fôr og andre innsatsvarer. Mens veksten i jordbruksproduksjonen trolig i all hovedsak vil skje som følge av økt produktivitet, kan det også ventes økt arealbruk til husdyr- og planteproduksjon, særlig i Afrika og Sør-Asia, der det fremdeles ventes en begrenset tilgang til moderne jordbruksteknologi. Det forventes vekst i alle regioner, men vekstpotensialet i Nord-Amerika, Europa og Sentral-Asia forventes å være begrenset grunnet ressursbegrensninger og reguleringer.
Andelen fisk og akvakultur av den totale matproduksjonen er svakt synkende i nesten alle regionene. Selv om det totale produksjonsvolumet fortsatt forventes å øke, tilsier prognosene at veksten i fiskeri- og akvakultuproduksjonen vil avta. Dette skyldes reduserte produktivitetsgevinster globalt, som følge av strengere miljøreguleringer og redusert tilgang til optimale produksjonssteder.
Det totale forbruket av jordbruks- og sjømatprodukter ventes å øke med 12,5 pst. målt i faste amerikanske dollar innen 2035. Nesten all økning vil komme i lav- og mellominntektslandene, enten som følge av velstandsvekst eller befolkningsøkning.
Daglig kaloriinntak per person forventes å øke mest i lavere mellominntektsland fulgt av øvre mellominntektsland, der det forventes at det totale kaloriinntaket flater ut mot slutten av tiåret. I lavinntektsland forventes det at moderate økninger i disponible husholdningsinntekter bare vil gi rom for moderat økning i matforbruket sammenliknet med mellominntektslandene. Forbrukere i høyinntektsland vil ha en marginal økning i kaloriinntak.
Med økt velstand forventes det at kostholdet, særlig i mellominntektsøkonomiene, vil dreies mot mer variert og næringsrik mat, med økt forbruk av animalske produkter. Det ventes derimot ingen store endringer i kostholdsmønstre når det gjelder høyinntektslandene, særlig for kjøttkonsum. Det pekes på at nylige trender tyder på at reduksjoner av kjøttkonsum i stor grad har vært drevet av prisfluktuasjoner, mer enn et vedvarende preferansedrevet skift i kostholdsvaner. Det anses derfor som lite trolig at signifikante forbruksendringer vil finne sted på kort sikt. Mer markante tilpasninger kan imidlertid oppstå på lengre sikt etter hvert som preferansene endrer seg mellom generasjoner.
Det forventes også høy vekst i forbruket i lavinntektslandene, spesielt i Afrika sør for Sahara. Mens veksten i husholdningenes inntekter forventes å være mer moderate enn i Asia, vil rask befolkningsvekst generere sterk etterspørsel etter mat, spesielt basisvarer. Til tross for forventet fremgang, vil det fremdeles være store utfordringer med matsikkerhet i disse landene. Det daglige inntaket av næringsrik mat i lavinntektslandene vil ventelig forbli lavt. Prognosene peker spesielt på utfordringen med å komme opp på anbefalt inntak av næringsrike animalske matvarer.
Figur 5.5 viser forventet utvikling i fordeling av kalorier per innbygger fra ulike matvaregrupper i ulike typer økonomier frem mot 2035. Selv om disse prognosene er presentert som regionale kostholdsmønstre, er det betydelige ulikheter i distribusjon og konsum både mellom land og innad i de ulike landene (OECD & FAO, 2026).
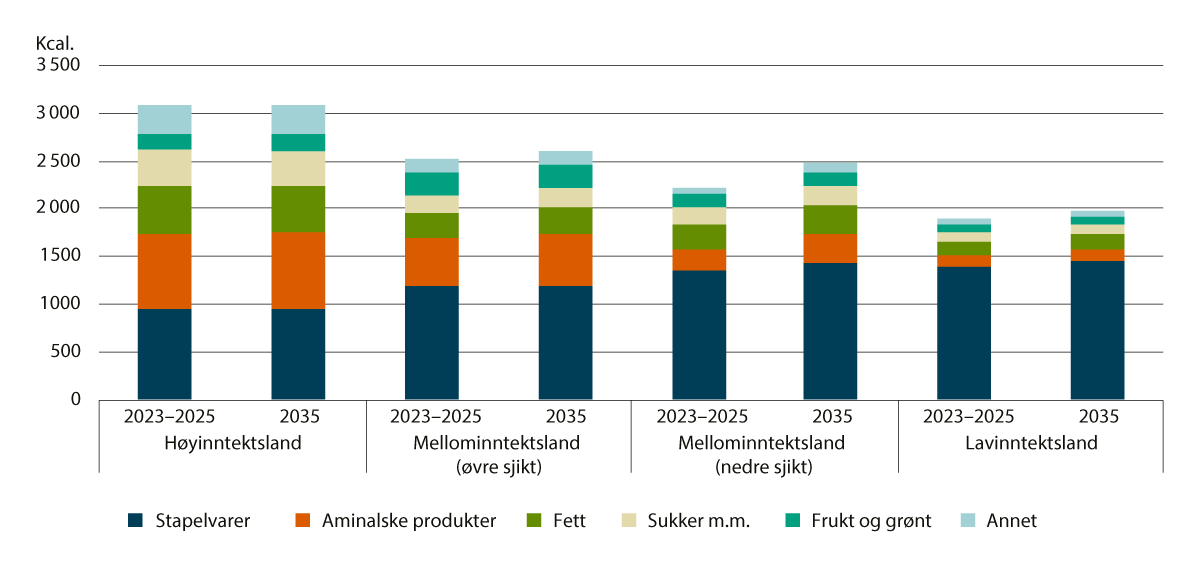
Figur 5.5 Matvaregruppenes bidrag til det totale konsumet av kalorier per innbygger
Kilde: OECD & FAO (2026)
I løpet av prognoseperioden, vil produktiviteten i husdyrproduksjonene øke. Denne trenden vil være spesielt tydelig for lavere mellominntektsland. De vedvarende produktivitetsforbedringene er drevet av mer intensive fôringsregimer, som sammen med økte dyrebesetninger, forventes å føre til 13,5 pst. økning i det globale forbruket av proteinbasert fôr. Andre faktorer som bidrar til økt effektivitet i produksjonen er bedre sykdomshåndtering, bruk av matavfall til fôr og optimerte avlsprogrammer. Disse fremskrittene vil være viktige for å møte etterspørselen, samtidig som miljøpåvirkningen minimeres.
Prognosene om økt global produksjon, både av landbruksprodukter og fisk, er delvis basert på økte dyrebestander og produksjonsarealer, og vil føre til økning i de direkte klimagassutslippene det neste tiåret. Mesteparten av denne økningen er forventet å komme i Sør-Asia og Afrika sør for Sahara, hvor drøvtyggerbestandene er forventet å øke. Utslippene fra industrialiserte land i Asia, Nord-Amerika, Europa og Sentral-Asia vil derimot bare øke marginalt, siden produksjonen av drøvtyggere stagnerer. I regionene der det forventes størst økning i utslippene, er det potensiale for å iverksette tiltak for å få økt produktivitet, inkludert økt produksjon per dyr. Dette vil redusere utslippene av klimagasser.
Etter at landbruksavtalen i WTO trådte i kraft i 1995 og Kinas tiltredelse til WTO i 2001, har handelen med landbruksvarer økt merkbart. Til tross for utfordringer som koronapandemien, geopolitiske konflikter, handelsproteksjonisme og flaskehalser i forsyningskjedene, har internasjonal handel vist en evne til tilpasning og til å fortsatt fungere. Likevel er veksten i andelen av produksjonen som passerer landegrenser stabilisert, og varierer mellom 22 og 23 pst., mot 16 pst. i år 2000.
Ifølge rapporten skjer landbruksproduksjonen ofte i andre geografiske områder enn der etterspørselen etter mat og fôr er forventet å øke mest, og at et velfungerende, regelbasert handelssystem derfor er viktig. Den økende forskjellen mellom netto-eksporterende regioner og netto-importerende regioner vil vedvare det neste tiåret. Det forventes at netto-eksporterende regioner som Latin-Amerika, Nord-Amerika, Europa og Sentral-Asia vil øke sine overskuddsvolumer. På den andre siden forventes det at regioner med betydelig befolkningsvekst og en økende middelklasse vil øke netto-importen i takt med økt forbruk.
Rapporten fremhever at internasjonal handel med landbruksvarer spiller en sentral rolle i balanseringen av matunderskudd og -overskudd mellom land, og videre til stabilisering av matpriser og tilbud av mer variert og næringsrik mat til forbrukere over hele verden (OECD & FAO, 2026).
5.2 Utfordringer i det globale matsystemet
På globalt nivå produseres det nok mat for å dekke hele verdens behov. Sult og feilernæring et likevel et stort problem i verden. De siste 20 årene har det vært en nedgang i andel underernærte, mens det er en dobling av antall akutt matusikre det siste tiåret. Den globale matproduksjonen har også kraftige miljøavtrykk.
Dette kapittelet beskriver utfordringer i det globale matsystemet knyttet til matsikkerhet, matproduksjonens påvirkning på klima, natur og miljø globalt, samt plante- og dyresykdommer.
5.2.1 Status for matsikkerhet
Målet med et bærekraftig matsystem er å sikre matsikkerhet og god ernæring til alle. Feilernæring inkluderer både sult og underernæring, samt overvekt og fedme.
Sult og underernæring er utbredt, spesielt i Afrika
Det globale bildet viser fortsatt utbredt sult og underernæring. Det er noe variasjon i beregninger av sult, men anslagene viser en nedgang i både absolutte tall og i pst. av befolkningen de siste 20 årene. Det høyeste antallet underernærte de siste 25 årene var i 2002. Da var det anslagvis 835,7 millioner underernærte, som utgjorde 13,2 pst. av verdens befolkning (FAO mfl., 2020). De tilsvarende anslagene for 2025, er 645 millioner underernærte, som utgjorde 7,8 pst. av verdens befolkning (FAO mfl., 2026).
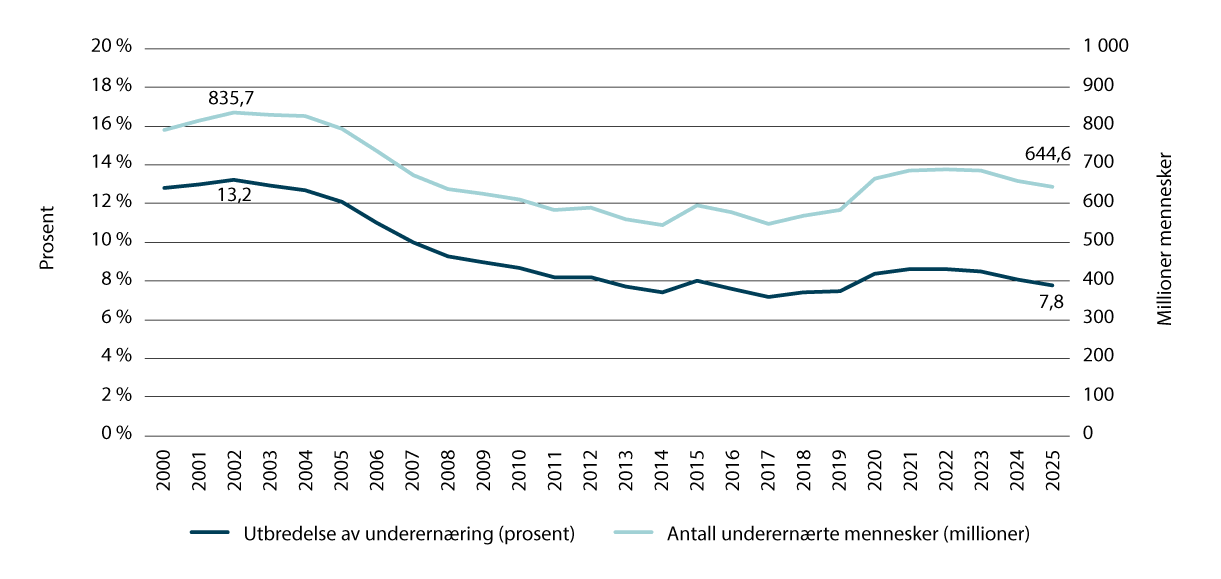
Figur 5.6 Global utbredelse av underernæring fra 2000 til 2025
Kilde: Statistikk hentet fra FAOSTAT
Det er store regionale forskjeller i utbredelsen av sult. Nedgangen i sult i asiatiske land som India og Kina har vært så betydelig at det har gitt tydelig utslag på den globale statistikken. Utbredelsen av sult er i hovedsak en utfordring i Afrika, Sør-Asia, Midtøsten og enkelte land i Sør- og Mellom-Amerika (FAO, 2025e). Koronapandemien bidro til en økning i underernærte etter noen år med positiv utvikling. Antall underernærte forventes å bli redusert i årene fremover. En stor andel underernærte vil fortsatt befinne seg i Afrika. Dette har sammenheng med regionens lave produktivitet i primærnæringene og høye importavhengighet. Tilgjengeligheten på mat i Afrika har stagnert de siste årene, og den er lavere enn i andre regioner (FAO, 2025a).
Hovedårsakene til sult og underernæring, er krig, konflikt, klimaendringer, fattigdom, ulikhet og manglende økonomisk og demokratisk utvikling. Økonomiske faktorer som redusert og ulik økonomisk vekst, utbredt gjeldsbyrde og høye matpriser påvirker matsikkerheten. Effektene av koronapandemien og Russlands invasjon av Ukraina påvirket spesielt prisene på både innsatsfaktorer og mat på verdensmarkedet i perioden 2021–2023. Dette slo hardest ut for land med stor importavhengighet fra Russland og Ukraina. For eksempel fikk Eritrea all sin hvete fra Russland og Ukraina. Også flere andre afrikanske land var store nettoimportører av hvete fra disse to landene (FAO, 2023a). Dette er med å forklare økningen i antall underernærte den siste femårsperioden, som vist i figur 5.6.
Rent vann er en viktig forutsetning for god helse. Hele 25 pst. av verdens befolkningen har ikke tilgang til trygge drikkevannskilder. Det er store regionale forskjeller, men de største utfordringene er i Afrika og enkelte land i Sør-Amerika og Asia (WHO & UNICEF, 2025b).
Trygg mat er en del av matsikkerheten. WHO publiserte i 2026 en oppdatert sykdomsbyrdeberegning som anslår at matbårne sykdommer forårsaket om lag 866 millioner sykdomstilfeller og 1,5 millioner dødsfall globalt i 2021. Den største utfordringen var i Afrika og Sørøst-Asia, der barn under fem år var mest utsatt. Dette har sammenheng med blant annet tilgang til rent vann og hygiene.
Økning i akutt matusikkerhet
For akutt matusikkerhet er det spesielt kombinasjonen av konflikter, klimaendringer og økonomisk sjokk som er utfordrende. Mens andelen av underernærte har gått ned de siste 20 årene (se figur 5.6), har andelen som lider av akutt matusikkerhet doblet seg det siste tiåret, fra 11,3 pst. i 2016 til 22,9 pst. i 2025 (Global Network Against Food Crises, 2026). Nær 70 pst. av menneskene som er utsatt for akutt matusikkerhet, bor i sårbare eller konfliktrammede land (World Food Programme, 2025). For første gang i historien til Verdens matvareprogram er det registrert hungersnød to steder i verden samtidig – i deler av Sudan og Palestina (Gazastripen), der millioner av mennesker er helt avhengig av nødhjelp for å overleve, og nødhjelp brukes som våpen (Jabali mfl., 2025). To-tredeler av alle mennesker som opplever akutt matusikkerhet i 2025, befinner seg i ti land: Afghanistan, Bangladesh, Den demokratiske republikken Kongo, Jemen, Myanmar, Nigeria, Pakistan, Sudan, Syria og Sør-Sudan (Global Network Against Food Crises, 2026).
Ekstremvær med tørke, oversvømmelse og stormer kommer oftere og er mer intense, og rammer hardest de som allerede er sårbare. I Midtøsten og Nord-Afrika har langvarig tørke kraftig redusert avlingene. Halvparten av provinsene i Afghanistan er rammet av tørke og regelmessige jordskjelv.
Både underernæring, overvekt og fedme er utbredt
Overvekt og fedme er et av de største helseproblemene i verden blant barn over fem år og voksne. Forekomsten av overvekt og fedme er nå høyere enn forekomsten av undervekt i store deler av verden, bortsett fra i Afrika sør for Sahara og Sør-Asia (WHO, 2025). Fedme er utbredt og økende i den voksne befolkningen i alle regioner i verden. Fra 1990 til 2022 ble forekomsten mer enn doblet. Forekomsten varierer mellom regioner. Latin-Amerika, Karibia og Stillehavsområdet har den høyeste utbredelsen av fedme på drøye 30 pst., etterfulgt av Nord-Amerika og Europa (26,5 pst), Afrika (16,6 pst.) og Asia (11,2 pst.) (FAO mfl., 2026). I mange lav- og mellominntektsland er det en utfordring med sult og næringsmangel, samtidig som urbanisering, høyere inntekter og økt tilgang på mat som er rik på energi, men fattig på andre næringsstoffer, fører til en rask økning i overvekt og livsstilssykdommer (Sahiledengle & Mwanri, 2024).
I den vestlige delen av verden utgjør de ikke-smittsomme sykdommene en betydelig del av sykdomsbyrden. Data fra EUs medlemsland viser at hjerte- og karsykdommer står for 1,7 millioner for tidlig dødsfall årlig, påvirker 62 millioner mennesker, og koster EU-landene 282 mrd. euro årlig (OECD, 2025c).
FAO anslår at rundt 2,7 milliarder (32,7 pst.) mennesker i verden ikke har råd til et sunt kosthold (FAO mfl., 2026). Selv om den globale matproduksjonen har økt kraftig, er tilgangen til næringsrik mat svært ulikt fordelt. Økte matvarepriser, inflasjon, fattigdom, konflikter og klimaendringer gjør det vanskelig for store deler av verdens befolkning å oppnå et sunt og variert kosthold. Det er et potensial til å utnytte mangfoldet av plantevekster som brødfør verden bedre.
Små barn og kvinner er sårbare
Hver tredje kvinne og to av tre småbarn har ikke et tilstrekkelig variert kosthold, noe som utsetter dem for risiko for å ikke få tilstrekkelig inntak av essensielle vitaminer og mineraler for god ernæring og helse (FAO mfl., 2026).
Sentrale indikatorer for ernæringsstatus hos barn er kronisk og akutt underernæring, i tillegg til overvekt og fedme. I 2026 var 148,1 millioner barn under fem år rammet av lav vekt i forhold til sin alder som skyldes langvarig mangel på energi og næringsstoffer. Dette kan ha livslange konsekvenser for fysisk vekst, kognitiv utvikling og fremtidig produktivitet. 45 millioner barn er rammet av lav vekt i forhold til sin høyde, som ofte skyldes sykdom eller akutt matmangel, som øker risikoen for død. 37 millioner barn lider av overvekt eller fedme, noe som øker risikoen for utvikling av ikke-smittsomme sykdommer senere i livet (WHO mfl., 2025).
En av de mest positive globale utviklingstrekkene de siste tjue årene, er reduksjonen i kronisk underernæring blant barn under fem år. Forekomsten av akutt underernæring er også noe redusert, mens forekomsten av overvekt og fedme er relativt stabil i denne gruppen. De fleste barn med underernæring lever i Afrika og Asia og kommer fra familier med lav eller middels inntekt (UNICEF mfl., 2025).
Andelen spedbarn som fullammes de første seks månedene har økt betydelig de siste årene, og den globale andelen nådde 48 pst. i 2024 (WHO & UNICEF, 2025a). Amming bidrar til bedre ernæring, redusert sykdomsrisiko og lavere barnedødelighet. Globalt får flere barn enn tidligere tilstrekkelig ernæring og overlever de første leveårene.
5.2.2 Klimaendringer øker behovet for klimatilpasning
Klimaendringer utgjør en økende utfordring og påvirker landarealer og matsystemer på en grunnleggende måte, med konsekvenser for produksjon, økonomisk stabilitet og matsikkerhet (IPCC, 2019a). Oppvarmingen av landarealer har vært nesten dobbelt så stor som den globale gjennomsnittstemperaturen. Økende temperaturer, mer uforutsigbare nedbørsmønstre og hyppigere ekstremvær som tørke, flom og stormer bidrar til redusert produktivitetsvekst og økt risiko for avlingssvikt. Avlingssvikt øker igjen risikoen for prisøkninger og matmangel. Klimaendringene har allerede redusert avlinger av viktige vekster som mais og hvete i lavere breddegrader, mens enkelte høyere breddegrader har sett økte avlinger. Fremtidige scenarioer viser at ved 1,5 °C oppvarming globalt øker risikoen for vannmangel i tørre områder, skogbranner og ustabil matforsyning, mens ved 2 °C eller mer, blir risikoen for alvorlig matmangel og landforringelse svært høy, spesielt i tropiske og subtropiske regioner. De mest sårbare gruppene, kvinner, barn, eldre og fattige er de som rammes hardest. Klimatilpasning er helt sentralt for å sikre global matproduksjon i møte med klimaendringene, samtidig som behov for klimatilpasning må ses i sammenheng med utslippsreduksjon. At verden klarer å kutte klimagassutslipp for å unngå katastrofale og irreversible klimaendringer er avgjørende for å unngå de alvorligste konsekvensene som følge av klimaendringer.
Klimaendringer i havet får allerede tydelige og økende konsekvenser for verdens fiskerier (IPCC, 2019b). Oppvarming, forsuring og oksygentap endrer grunnleggende økologiske forhold og påvirker fiskebestander gjennom hele næringskjeden. Dette fører til lavere vekst, reproduksjon og overlevelse, og har allerede redusert bestandenes evne til å fornye seg med rundt 3 pst. per tiår og den maksimale fangstkapasiteten med om lag 4 pst. i mange områder.
Endringene påvirker også hvor fisken finnes. Mange arter flytter seg mot kjøligere områder og høyere breddegrader, noe som endrer sammensetningen av fangstene. Samtidig skaper slike forskyvninger utfordringer for forvaltning og økonomi, fordi fiskebestander krysser grenser mellom land og forvaltningsområder, noe som øker risikoen for konflikter og svekker dagens styringssystemer. I tillegg bidrar endringer i næringsstofftilførsel og primærproduksjon til redusert biologisk produktivitet i havet. Dette kan gi lavere total fiskeproduksjon globalt, særlig i tropiske områder. Samtidig er viktige oppvekstområder for mange arter, som korallrev, tareskog og sjøgressenger, under sterkt press og i tilbakegang, noe som ytterligere svekker fiskeressursene.
Fremover forventes disse trendene å forsterkes. Modellberegninger viser at både biomassen av marine dyr og det globale fangstpotensialet vil avta, med en nedgang i fangstpotensial på opptil 20 til 25 pst. i et høyt utslippsscenario (IPCC, 2019b). Samlet innebærer dette økt risiko for matusikkerhet, redusert inntektsgrunnlag og truet livsgrunnlag for millioner av mennesker som er avhengige av fiskeri, samt større press på eksisterende forvaltningssystemer.
Klimaendringene krever en mer fleksibel og adaptiv forvaltning av fiskeriene. Endringer i bestander og økosystemer gjør at tradisjonelle forvaltningsregimer blir mindre effektive. Det er derfor behov for dynamiske reguleringer basert på oppdatert kunnskap og overvåking. FAO peker på behovet for bedre datagrunnlag, risikovurderinger og integrering av klimahensyn i nasjonale planer og forvaltningssystemer (FAO, 2022a). Dette innebærer blant annet hyppigere justering av kvoter, bedre overvåkning av bestander og mer fleksible tilganger til fiskeressurser.
Klimaendringene gjør økosystemene i havet mindre motstandsdyktige. Dette gir mer uforutsigbare produksjonsforhold for havbruket, og økt miljøbelastning fra produksjonen. Klimatilpasningsarbeid knyttet til utvikling av mer robuste arter, forbedret sykdomshåndtering, tilpasning av lokalisering og utforming av anlegg til endrede temperatur- og miljøforhold vil bli viktig for å sikre fortsatt bærekraftig drift. FAO understreker også betydningen av å utvikle bærekraftige «blue food systems», der havbruk og fiskeri inngår i en helhetlig forvaltning av havressursene.
5.2.3 Matproduksjonen har stor påvirkning på natur, klima og miljø
Det globale matsystemet påvirker i stor grad klima og miljø, men matproduksjon er også avhengig av et stabilt og forutsigbart klima, naturens ressurser og økosystemtjenester (se omtale i kapittel 7.2). Klimaendringer, tap av naturmangfold og forurensing er tett sammenvevd og forsterker hverandre. Klimagassutslipp fra matproduksjon, spesielt de som kommer fra biologiske kilder, er vanskelige å unngå, men likefullt bidrar de til den globale oppvarmingen, som igjen påvirker økosystemer, arter og produksjonsgrunnlaget. Arealbruksendringer, avskoging og intensiv matproduksjon med høy bruk av innsatsfaktorer, fører til tap av leveområder og naturmangfold. I tillegg bidrar matsystemet til forurensning og forringelse av jord, vann og luft, blant annet gjennom næringsstoffavrenning, plantevernmidler, plast og antibiotika.
Matproduksjon krever areal, vann, energi og arbeidskraft. Råvarer må høstes, bearbeides, transporteres og lagres før maten når forbrukeren. Jo mer bearbeidet maten er, og desto høyere opp i næringskjeden den kommer (for eksempel kjøtt), desto mer ressurser krever produksjonen. En økende matproduksjon setter press på ressursgrunnlaget, slik som natur, jord, vann og klima.
Utviklingen i jord- og vannressursene
Jordforringelse anses som en av de store miljømessige utfordringene som må håndteres fremover for å sikre at den globale matproduksjonen skal kunne øke i produktivitet. FAO påpeker at jordforringelse er en av de tre sammenvevde globale utfordringene som oppgis i FNs Rio-konvensjon om forørkning, men som er mindre forstått enn både klimaendringer og tap av naturmangfold (FAO, 2025c).
Jordforringelse er definert som en negativ trend i arealtilstand, forårsaket av direkte eller indirekte menneskeskapte prosesser, inkludert menneskeskapte klimaendringer, uttrykt som langvarig reduksjon eller tap av minst ett av følgende: biologisk produktivitet, økosystemfunksjoner, eller verdi for mennesker (FAO, 2026b).
Årsakene til jordforringelse varierer mellom produksjoner og regioner; noen steder er jordforringelse naturbetinget, mens andre steder et resultat av lite bærekraftig jordbrukspraksis. Konsekvensene av jordforringelse og påfølgende avlingstap er mest merkbare i regioner med småskala jordbruk og stor sosioøkonomisk sårbarhet, som i Sør-Asia og deler av Afrika. Jordforringelse i disse områdene kommer i stor grad som følge av salinisering (økt saltinnhold i jord), mangel på kunnskap, agronomisk praksis, teknologi og innsatsfaktorer. I høyinntektsland maskeres i stor grad effekten av forringelse av jordbruksjord av en svært intensiv bruk av innsatsfaktorer som mineralgjødsel. FAO peker på at denne strategien er kostnadsdrivende samtidig som avlingsgevinstene er avtagende og bidrar til ytterligere jordforringelse og andre miljøproblemer.
Overbeiting, som følge av høy husdyrtetthet som overskrider ressursgrunnlaget, fører også til jordforringelse i enkelte regioner. Slik overbeiting kan resultere i erosjon, jordpakking og endringer i vegetasjon og naturmangfold.
FAO presenterte i 2015 en oversikt over tilstand og utvikling for verdens jordressurser (FAO & ITPS, 2015). Det er estimert at 33 pst. av jordarealene er moderat til sterkt forringet på grunn av erosjon, forsalting, jordpakking, forsuring og kjemisk forurensning av jord. FAO advarte mot at ytterligere tap av produktiv jord vil skade matproduksjonen og matsikkerheten, føre til mer ustabile og høyere matvarepriser, og føre millioner av mennesker ut i sult og fattigdom. Bærekraftig jordforvaltning, basert på vitenskapelig og lokal kunnskap og veldokumenterte metoder og teknologier, kan redusere jordforringelse og samtidig øke matproduksjon, bidra til klimaregulering og beskytte økosystemer. FAO pekte også på at utfordringen med jordforringelse globalt må håndteres på en måte som unngår intensivering basert på for eksempel kontinuerlig høsting, bruk av monokulturer og et overforbruk av kjemiske plantevernmidler, som ikke er bærekraftig på lang sikt.
Jordforringelse får hovedsakelig konsekvenser i de regionene som er direkte utsatte, men kan også få fremtidige konsekvenser for den globale matsikkerheten. Samtidig som jordkvaliteten i eksisterende jordbrukslandskap forringes på global basis, fører utvidelse av jordbruksområder i mange områder til både tap av naturmangfold, skog og våtmarker, samt utslipp av klimagasser og negativ påvirkning på vannressurser og jordsmonn. Økt matproduksjon innenfor miljømessig bærekraft må skje uten utvidelse av jordbruksområder (IPBES, 2019a).
FAO viser til at verden har store arealreserver som i teorien kan konverteres til dyrket jord, men dette vil gå utover områder med viktige økologiske funksjoner. Arealreservene er i stor grad lokalisert i noen få land i Latin-Amerika og Afrika sør for Sahara. Dette er regioner med svak infrastruktur som kan begrense bruken i hvert fall på kort sikt. Når man tar disse begrensningene i betraktning, antyder FAO at innen 2050 kan arealer med dyrket jord øke med 70 mill. hektar, eller om lag 5 pst. Økningen vil være nettobalansen mellom en utvidelse med 120 mill. hektar i utviklingsland og en reduksjon av dyrket jord som nedbygges for annen bruk i utviklede land med 50 mill. hektar.
Vannmangel og forringet vannkvalitet er en global trussel mot landbasert matproduksjon som griper inn i hele verdikjeden fra primærproduksjon, foredling og forbruk (FAO, 2025d). Vann er en ressurs som er ulikt fordelt mellom regioner. Klimaendringene bidrar til å forsterke forskjellene ytterligere. En utfordring i tørre regioner, er å øke jordbrukets vanneffektivitet.
Globalt går 70 pst. av ferskvannsforbruket til jordbruk, og mangel på ferskvann er en økende utfordring. De kommende tiårene forventes mange regioner rundt om i verden å møte enten kronisk eller sesongmessig vannmangel. Årsaker er økende konkurranse om vann mellom jordbruk og andre sektorer, og en mer variabel tilgjengelighet av vann på grunn av klimaendringer.
Utviklingen i globale fiskebestander
FAO har regelmessig publisert analyser over statusen for globale fiskeressurser siden begynnelsen av 1970-tallet (FAO, 2024b). Som vist i figur 5.7, har andelen marine fiskebestander som befinner seg innenfor biologisk bærekraftige nivåer (se boks 5.2) minket jevnt og nådde det laveste nivået, siden analysene startet, i 2021 på 62 pst. (FAO, 2026h). I 1974 lå dette nivået på 90 pst. Andelen fisk som blir fisket på en ikke- bærekraftig måte, har økt siden midten av 1970-tallet fra 10 pst. i 1974 til 37,6 pst. i 2021.
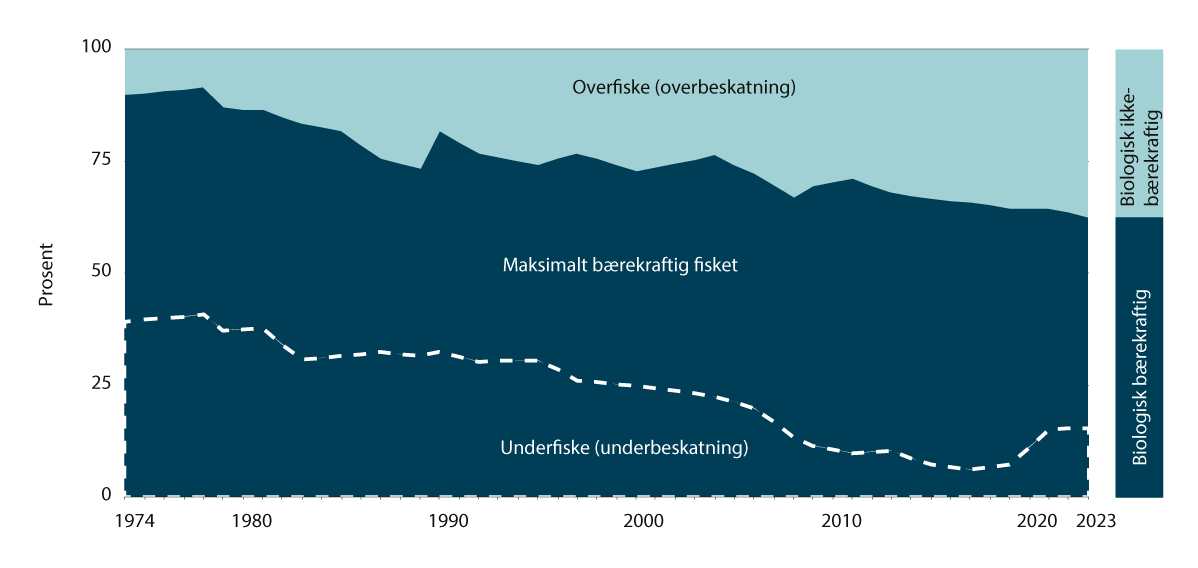
Figur 5.7 Globale trender i globale marine fiskebestander, år 1974 – 2021
Kilde: FAO (2026h)
FAOs vurdering for 2023 viser betydelige regionale forskjeller i andelen biologisk bærekraftige fiskebestander (jf. figur 5.8). I Stillehavet hadde det nordøstlige Stillehavet den høyeste andelen bærekraftige bestander (89,3 pst.), tett fulgt av det sørvestlige Stillehavet (86,8 pst.). Andelen var lavere i det vestlige sentrale Stillehavet (55,1 pst.), det østlige sentrale Stillehavet (64 pst.) og det nordvestlige Stillehavet (67 pst.). Det sørøstlige Stillehavet hadde den laveste andelen i regionen, med 52 pst. biologisk bærekraftige bestander.
I Atlanterhavet varierte andelen biologisk bærekraftige bestander fra 47,1 pst. i det østlige sentrale Atlanterhavet til 68,5 pst. i det vestlige sentrale Atlanterhavet (Karibia). Det nordøstlige Atlanterhavet hadde en andel på 67,3 pst, det sørøstlige Atlanterhavet 60 pst., det nordvestlige Atlanterhavet 58,5 pst. og det sørvestlige Atlanterhavet 55,2 pst.
I Det indiske hav ble 58,3 pst. av bestandene i den vestlige delen og 65,1 pst. i den østlige delen vurdert som biologisk bærekraftige. Middelhavet og Svartehavet hadde den laveste andelen av alle FAOs hovedfiskeområder, med 45,7 pst. biologisk bærekraftige bestander. Samtidig var dette området det som viste størst forbedring siden 2021, med en økning på 11 prosentpoeng.
Alle de vurderte fiskebestandene i Antarktis (100 pst.) ble klassifisert som biologisk bærekraftige. Samlet sett viser resultatene at havområder på høye breddegrader gjennomgående har høyest bærekraftsnivå, noe som knyttes til velfungerende og kunnskapsbaserte forvaltningssystemer. Samtidig viser forbedringene i blant annet Middelhavet og Svartehavet, det vestlige sentrale Atlanterhavet, det nordvestlige Stillehavet og det sørøstlige Stillehavet, at vitenskapsbasert forvaltning kan bidra til gjenoppbygging av fiskebestander og økt bærekraft over tid (FAO, 2026h).
Boks 5.2 Biologisk bærekraftige fiskebestander
Begrepet «biologisk bærekraftige nivåer for fiskebestander» knytter seg til bærekraftsmål 14 – livet under vann og SDG indikator 14.4.1. andel fiskebestander som befinner seg innenfor biologisk bærekraftige nivåer.
Indikatoren måler bærekraften i verdens marine fiskerier basert på størrelsen på fiskebestandene. En fiskebestand klassifiseres som biologisk bærekraftig når bestanden er på eller over det nivået som kan opprettholde maksimalt bærekraftig utbytte (MSY). Når bestanden er mindre enn dette nivået, anses den som biologisk ikke-bærekraftig. Indikatoren benyttes for å overvåke fremgangen mot delmål 14.4 i FNs bærekraftsmål.
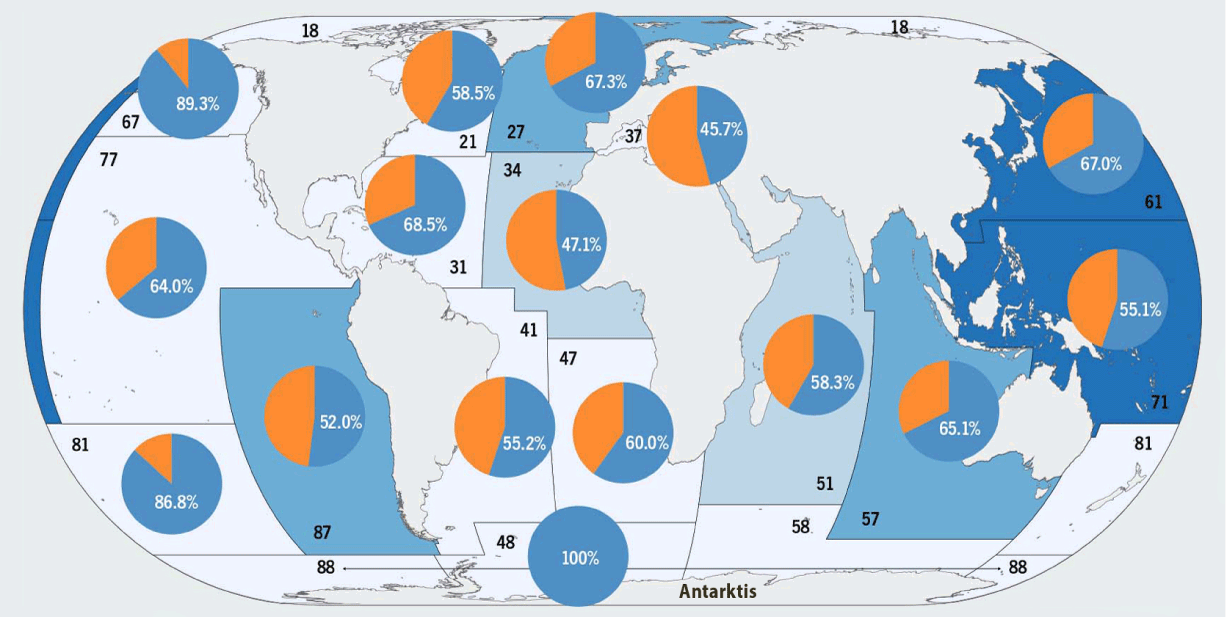
Figur 5.8 Andel biologisk bærekraftige og ikke-bærekraftige fiskebestander. Prosentene viser andel bærekraftige bestander
Kilde: FAO (2026h)
Klimagassutslipp fra det globale matsystemet
De globale klimagassutslippene har økt betydelig de siste tiårene og ligger i dag på rundt 50 til 60 mrd. tonn CO2-ekvivalenter årlig (Dhakal mfl., 2022). Økningen er i stor grad drevet av økonomisk vekst og fortsatt høy bruk av fossile energikilder, som er den viktigste kilden til utslipp globalt. Energisektoren dominerer klart og står for om lag tre fjerdedeler av de totale utslippene. Innenfor denne sektoren er produksjon av elektrisitet og varme den største enkeltkilden, etterfulgt av transport, industriell energibruk og utslipp fra bygninger. Utslippene stammer i hovedsak fra forbrenning av kull, olje og naturgass.
Den nest største bidragsyteren til klimagassutslipp er jordbruk, skogbruk og annen arealbruk. Dette utgjør omtrent 30 pst. av globale utslipp. Direkte utslipp fra jordbruk utgjør rundt 10–15 pst. av de globale utslippene, men dersom man inkluderer hele matsystemet – som avskoging, transport, prosessering og avfall – er andelen større. I henhold til FAO var utslippene fra matsystemet 16,2 mrd. tonn CO2-ekvivalenter i 2022. Utslippene fra matsystemet har økt med 10 pst. siden år 2000. På samme tid har det relative bidraget til totale klimagassutslipp minket fra 38 pst. Viktige kilder til utslipp i matsystemet er metanutslipp fra husdyr, lystgass fra gjødsling av jordbruksarealer og CO2-utslipp fra avskoging og arealendringer (FAO, 2024a).
De klimagassene som dominerer utslippene globalt, er CO2 og metan. CO2 utgjør rundt tre fjerdedeler av de totale utslippene, i hovedsak fra forbrenning av fossile energikilder. Metan står for rundt 18 pst., særlig fra landbruk og energiproduksjon. Lystgass og fluorholdige gasser utgjør mindre andeler, men har høy oppvarmingseffekt per utslippsenhet og spiller derfor en viktig rolle i klimasystemet.
Utslippsintensiteten av klimagasser varierer regionalt. I Afrika, Amerika og Oseania er utslippsintensitet per produsert enhet høyere enn i Europa og Asia. De største bidragsyterne til matsystemets klimagassutslipp er Kina, Indonesia, USA, Brasil, EU og India (FAO, 2024a).
Klimagassutslipp fra det globale matsystemet inkluderer utslipp fra jordbruk, endringer i arealbruk, produksjon, prosessering, transport, lagring, emballering og avfallshåndtering. Jordbruket alene, inkludert husdyrhold og gjødselbruk, bidro med omtrent halvparten av utslippene fra det globale matsystemet i 2022. Endringer i arealbruk, som avskoging for jordbruksformål, bidrar også sterkt. I tillegg kommer utslipp fra pre- og post-produksjonsleddene, som inkluderer innsatsfaktorer, bearbeiding og distribusjon. Disse leddene har hatt en økning i klimagassutslipp på 50 pst. siden år 2000 (FAO, 2024a).
Fiskeri og akvakultur er vanligvis ikke inkludert i de internasjonale estimatene for klimagassutslipp fra matsystemet, slik de rapporteres av FAO. Selv om fangst og akvakultur er viktige deler av den globale matforsyningen, omtaler FAO fisk og sjømat i egne kategorier, uten å inkludere dem i matsystemets samlede klimagassregnskap (OECD & FAO, 2026). FAO har utgitt tekniske rapporter som gir retningslinjer for kvantifisering og reduksjon av utslipp fra akvakultur, blant annet i FAO Technical Paper 626 (FAO, 2019a). For å få et helhetlig bilde av utslipp fra matproduksjon, bør fiskeri og akvakultur analyseres parallelt med jordbruket, og det bør utvikles metodiske rammeverk, som i større grad fanger opp utslipp fra sjømatnæringene.
Naturmangfold
Verden står ovenfor en global naturmangfoldskrise. Den globale utryddelsesraten for arter er nå minst ti til hundre ganger høyere enn gjennomsnittet de siste ti millioner årene, og den øker (IPBES, 2019a). Omtrent en fjerdedel av vurderte arter på tvers av terrestriske, ferskvanns- og marine økosystemer, er truet av utryddelse. Det globale matsystemets påvirkning på arealbruk og naturmangfold er omfattende. Ifølge FAO har dyrket mark økt med 78 mill. hektar siden 2001, mens beitemark har gått tilbake med 150 mill. hektar (FAO, 2025b). Samtidig har landbruket blitt mer intensivt, med økt bruk av mineralgjødsel, plantevernmidler og monokulturer.
Boks 5.3 Den grønne revolusjonen i jordbruket
Den såkalte grønne revolusjonen, som fikk sitt internasjonale gjennombrudd på 1960-tallet, førte til omfattende utbredelse av et begrenset antall høytytende sorter av hvete, ris og mais. Dette bidro til betydelige avlingsøkninger, spesielt i Asia og Latin-Amerika, men også til bekymring for redusert genetisk mangfold i jordbruket. Utstrakt bruk av irrigasjon, plantevernmidler og mineralgjødsel, var en forutsetning for produksjonsøkningen. IPBES understreker at tap av lokale raser av husdyr og sorter av kulturplanter, utgjør en alvorlig risiko for global matsikkerhet ved å redusere matproduksjonens motstandsdyktighet mot sykdommer, patogener og klimaendringer. I 2016 var anslagsvis 559 av 6 190 husdyrraser (over 9 pst.) blitt utryddet og minst 1000 flere er truet. I tillegg er mange ville slektninger til kulturplanter, som utgjør viktig genetiske ressurser i naturen, uten beskyttelse.
Kilde: IPBES (2019a)
Utviklingen i jordbruket har ført til fragmentering av naturlige habitater og redusert økologisk funksjonalitet. IPBES anslår at 75 pst. av jordens landareal er sterkt endret av menneskelig aktivitet, og at over én million arter står i fare for utryddelse (IPBES, 2019a). Landbruk er den største enkeltfaktoren bak tap av naturmangfold globalt. Tropiske regioner som Brasil, Indonesia og Madagaskar er spesielt utsatt, der avskoging og konvertering til jordbruk skjer i stor skala, ofte drevet av internasjonal etterspørsel etter varer som storfekjøtt, soyabønner og palmeolje (Ritchie, 2021). Intensivering av landbruk kan i enkelte tilfeller skade biodiversitet mer enn ekspansjon, særlig når naturlige buffersoner fjernes og kjemikaliebruk øker.
IPBES (2019b) beskriver marine økosystemer som i økende grad påvirket av menneskelig aktivitet, fra kystområdene til dyphavet. Omfattende påvirkning fra fiskeri, klimaendringer, havforsuring, forurensning og andre menneskeskapte belastninger har ført til betydelige endringer i havmiljøet. Tilstanden er særlig utfordrende i kystnære marine økosystemer. Sjøgressenger, som er viktige leveområder for en rekke arter og bidrar til karbonlagring og kystbeskyttelse, ble redusert med mer enn 10 pst. per tiår mellom 1970 og 2000. Korallrevene er også under betydelig press. Globalt har levende koralldekke blitt redusert med nær halvparten de siste 150 årene, og nedgangen har akselerert de siste tiårene som følge av stigende havtemperaturer og havforsuring. Tap og forringelse av slike økosystemer svekker både naturmangfoldet og de økosystemtjenestene som havet leverer til mennesker. Marine arter opplever en økende risiko for bestandsnedgang, tap av genetisk mangfold og endringer i artenes utbredelse som følge av klimaendringer og andre menneskeskapte påvirkninger.
Forurensning
Det globale matsystemet er en betydelig kilde til ulike former for forurensning, som påvirker jord, vann og luft, og skaper globale miljø- og helseutfordringer. Forurensning fra matsystemet skjer gjennom hele verdikjeden. Jordbruket er den største kilden til næringsstoffavrenning globalt, særlig nitrogen og fosfor, noe som fører til eutrofiering i innsjøer og kystområder. Ifølge FAO og FNs miljøprogram (UNEP) står jordbruket for 70–78 pst. av denne typen vannforurensning (Ritchie mfl., 2022). Globalt er jordbruk den dominerende kilden til atmosfærisk ammoniakk som fører til forurensing av fint svevestøv og gir redusert luftkvalitet og negative virkninger på helse, natur og klima. Når ammoniakk avsettes på land (atmosfærisk nedfall) bidrar det til forsuring av jord og ferskvann, og til overgjødsling av naturlig vegetasjon. Økte tilførsler av nitrogen i økosystemer som fra tidligere er næringsfattige kan føre til endret artssammensetning og lavere diversitet. Jordbruket bidrar til ca. 80 pst. av utslippene globalt. I EU står jordbruket for over 90 pst. av utslippene (Leip m.fl., 2023).
Bruk av plantevernmidler utgjør en særlig trussel mot naturmangfoldet globalt. En syntese i Nature fra 2025 viser at slike midler har negative effekter på over 20 000 biologiske responser hos ikke-målorganismer, inkludert insekter, amfibier og mikroorganismer. Insektsmidlene neonicotinoider og pyretroider er spesielt skadelige for pollinatorer som bier og sommerfugler, og har vært knyttet til betydelige bestandsnedganger (Guzman mfl., 2024). Plantevernmidler kan også svekke økosystemtjenester som pollinering, jordhelse og naturlig skadedyrkontroll, og dermed undergrave matsystemets langsiktige bærekraft.
Havbruk gir belastning på vannmiljø gjennom utslipp av næringsstoffer og organisk materiale. Sykdomsutbrudd og bruk av veterinære legemidler er andre utfordringer knyttet til globalt havbruk og det er et særlig behov for styrket biosikkerhet og tiltak for å redusere utviklingen av antimikrobiell resistens (AMR) (FAO, 2026h).
Matsystemet står også for en betydelig andel plastforbruk og plastforurensning. Årlig produseres det ca. 400 mill. tonn plast i verden, og dette forventes å øke til tre ganger så mye innen 2060 (UNEP, 2025). I jordbruket brukes det globalt ca. 12,5 mill. tonn plast og 37 mill. tonn til matemballasje (FAO, 2021). Plast er en viktig del av moderne matproduksjon, og bidrar til økt effektivitet og produktivitet. Plastemballasje beskytter også maten mot skade og forringelse under transport og lagring, noe som blant annet kan bidra til redusert matsvinn.
Plast kan imidlertid også bidra til forurensning dersom den blir liggende i naturen, graves ned, deponeres eller brennes. Verdens fiske står for en betydelig andel av plastforurensingen i havet. Det regnes med at ca. 640 000 tonn eller 10 pst. av plasten i havet kommer fra tapte fiskeredskaper (Environmental Investigation Agency, 2021). Dette gjør fiske til den dominerende marine kilden til plastforurensing. Konsekvensene av denne omfattende plastbruken er betydelige. Hvert år lekker mellom 19 og 23 mill. tonn plast ut i hav, elver og innsjøer, der den bidrar til økosystemskader og biodiversitetstap (UNEP, 2026c). Tapte fiskeredskaper fører også til betydelige skader på dyreliv i havet. Ifølge UNEP trues 66 pst. av marine arter av plastforurensing. Plast fra fiskeredskaper anses å være blant de alvorligste truslene og fører til skader når dyr setter seg fast i fiskenett eller når de får plast inn i fordøyelsessystemet (UNEP, 2026b).
I tillegg brytes plast ned til mikroplast, som nå finnes både i jordbruksjord, vannmiljøer og i næringskjeder. Mikroplast kan påvirke jordkvalitet, plantevekst og potensielt også menneskers og dyrs helse (FAO, 2021).
Matsvinn – verdifulle ressurser går tapt
I en situasjon med utbredt sult og store klima- og miljøavtrykk av matproduksjonen, oppfordrer FN til å stoppe tapet av mat og redusere matsvinn for mennesker og planeten.
I 2022 ble det kastet anslagsvis 1,05 mrd. tonn mat til sammen i omsetningsleddet, utsalgssted og i husholdninger. Dette utgjør 132 kg per person per år. Rundt 60 pst. av dette gikk tapt i husholdningene (UNEP, 2024). I tillegg går anslagsvis 13 pst. av maten som produseres globalt tapt etter innhøsting og før den når butikkhyllene. Det er innen frukt og grønnsaker, som er viktige deler av et ernæringsrikt kosthold, det er høyest matsvinn. Dette øker den globale utfordringen (FAO, 2019b). Det er også store økonomiske tap knyttet til tapt mat. IPPC anslo at det globalt matsvinn og tap mellom 2010 og 2016 bidro med rundt 8-10 pst. av totale menneskeskapte klimagassutslipp (IPCC, 2022a). Matsvinn påvirker også naturgrunnlaget, og FAO har beregnet at området som behøves for å produsere det som går tapt, utgjør 28 pst. av verdens landbruksjord (FAO, 2013).
5.2.4 Plante- og dyresykdommer krysser grenser
Klimaendringer, endret arealbruk, tap av naturmangfold, urbanisering og et stadig mer sammenvevd globalt matsystem gir økt sårbarhet for mattryggheten. Endringene påvirker både sykdomsforekomster, matproduksjon og økosystemer, og konsekvensene kan spre seg raskt mellom land gjennom internasjonal handel og transport. Utbrudd av sykdom, svikt i produksjonen eller innføring av handelsrestriksjoner kan påvirke både tilgang på mat og matpriser langt utenfor området der hendelsen oppstår.
Zoonoser, det vil si sykdommer som kan smitte mellom dyr og mennesker, forårsaker om lag 60 pst. av de kjente infeksjonssykdommene hos mennesker. En stor andel av infeksjonssykdommene som har oppstått de siste tiårene har sitt opphav i dyr. Smitte kan skje gjennom direkte kontakt med dyr, via mat eller vann, eller gjennom sykdomsbærere som mygg og flått. Alvorlige utbrudd som SARS, influensa A (H5N1 og H1N1) og covid-19 viser hvordan sykdommer som oppstår i grenseflaten mellom dyr, mennesker og miljø kan få omfattende konsekvenser for folkehelse, matproduksjon, handel og samfunnsøkonomi.
Risikoen for nye smittehendelser påvirkes også av hvordan mennesker bruker naturressursene. Avskoging, utvidelse av produksjonsarealer og annen utbygging, er eksempler på inngrep i naturen som fører til at leveområder for ville dyr reduseres og fragmenteres. Dette øker kontakten mellom ville dyr, husdyr og mennesker. Urbanisering bidrar ytterligere til denne utviklingen, ved å samle mennesker og dyr i tett befolkede områder. Klimaendringene påvirker samtidig utbredelsen av dyrearter og sykdomsbærere. Disse utviklingstrekkene øker risikoen for at sykdommer oppstår og spres på tvers av arter.
Antimikrobiell resistens er en av vår tids store helsetrusler og et illustrerende eksempel på en utfordring som berører flere sektorer samtidig. Bruk av antibiotika til mennesker og dyr bidrar til utvikling av resistente mikroorganismer. Dette gjør behandling av infeksjoner vanskeligere og smittevern innen human- og veterinærmedisin mer krevende. Tilgang til effektive antibiotika er også en forutsetning for store deler av moderne medisin, som avansert kirurgi og bruk av ulike former for immunterapi. Tilsvarende kan resistens mot plantevernmidler få konsekvenser for plantehelse og avlingsnivå. Bruken av antibiotika i husdyrproduksjonen varierer betydelig mellom land og regioner. Mens flere europeiske land, herunder Norge, har redusert bruken gjennom strenge reguleringer og forebyggende helsearbeid, er forbruket langt høyere i andre deler av verden.
Boks 5.4 Én-helse
Én-helse er et systemperspektiv som kan bidra til å identifisere, forebygge og håndtere risiko på tvers av sektorer og landegrenser i et stadig mer sammenkoblet globalt matsystem. WHO, FAO, WOAH og UNEP definerer én-helse slik:
Én-helse er en integrert, forenende tilnærming som tar sikte på å balansere og optimalisere helsen til mennesker, dyr og økosystemer på en bærekraftig måte. Den anerkjenner at helsen til mennesker, husdyr og ville dyr, planter og det utvidede miljøet (inkludert økosystemer) er nært knyttet og avhengig av hverandre. Tilnærmingen mobiliserer ulike sektorer, disipliner og samfunn på ulike nivåer til å jobbe sammen for å fremme velvære og takle trusler mot helse og økosystemer, samtidig som den adresserer det kollektive behovet for rent vann, energi og luft, trygg og næringsrik mat, og griper inn mot klimaendringer, og bidrar til bærekraftig utvikling.
Den økende forekomsten av zoonoser, den tette koblingen mellom dyre- og menneskehelse og fremveksten av antimikrobiell resistens er en utvikling som innebærer en systemisk risiko. Store sykdomsutbrudd kan ramme matproduksjonen, lamme globale forsyningskjeder og føre til mangel på mat og økte priser. Utviklingen har synliggjort begrensningene ved en sektorvis tilnærming til helse.
Én-helse-tilnærmingen ble utviklet på begynnelsen av 2000-tallet som en respons på denne erkjennelsen. Tilnærmingen bygger på at menneskers helse, plantehelse, dyrehelse og miljø henger tett sammen, og må ses i sammenheng. Én-helse-tilnærmingen legger til rette for tettere samarbeid mellom sektorer og land, med mål om å forebygge sykdomsutbrudd tidligere, styrke overvåkning og beredskap og redusere risikoen for smittespredning og antibiotikaresistens. Internasjonale organisasjoner som WHO, FAO og WOAH har utviklet felles rammeverk og overvåkningssystemer basert på denne tilnærmingen. I en situasjon der helseutfordringene i økende grad er globale og sammensatte, fremstår én-helse-tilnærmingen som et nødvendig rammeverk for å forstå og håndtere de sammensatte og grenseoverskridende helseutfordringene i dagens globale matsystem.
Kilde: FAO mfl. (2022)
Innen husdyrhold brukes antimikrobielle midler i stor grad til behandling av dyr, forebygging eller som vekstfremmere. Ufornuftig bruk av slike midler til matproduserende dyr og i akvakultur er en vesentlig medvirkende årsak til spredning av antimikrobiell resistens. I 2010 var det fem land som stod for en betydelig andel av det globale forbruket av antibiotika i husdyrproduksjonen: Kina (23 pst.), USA (13 pst.), Brasil (9 pst.), Tyskland (3 pst.) og India (3 pst.). Det blir stadig strengere reguleringer av antibiotikabruk i EU. Frem mot 2030 forventes bruken å øke i mange land, og størst forventet økning er det i Myanmar (205 pst.), Indonesia (202 pst), Nigeria (163 pst.), Peru (160 pst.), og Vietnam (157 pst.). BRICS-landene forventes å ha en økning på 99 pst. innen 2030 (Ibrahim mfl., 2020).
I Norge er forekomsten av antibiotikaresistens fortsatt lav i bakterier fra mennesker og dyr. Dette skyldes lavt forbruk av antibiotika, et fordelaktig forbruksmønster, og effektive tiltak mot spredning av resistente bakterier (Alfset mfl., 2025).
5.3 Global innsats for å møte globale utfordringer
Fremtidens utfordringer i det globale matsystemet handler ikke bare om å produsere mer mat, men også om å utvikle matsystemer som fordeler ressursene bedre, reduserer miljøpåvirkningen, begrenser matsvinn og sikrer en mer rettferdig verdiskaping gjennom hele verdikjeden.
Utfordringene som ligger i å sikre mer bærekraftige matsystem søkes å håndteres gjennom globalt samarbeid på en rekke ulike områder og arenaer internasjonalt. Dette delkapittelet beskriver hvordan matsystemer ble satt på den globale dagsorden, de mest sentrale organisasjonene og avtalene i den internasjonale arkitekturen på matområdet, og arbeid med å møte de globale utfordringene.
5.3.1 Matsystemer på den globale dagsordenen
I 2021 ble verdens første toppmøte om bærekraftige matsystemer arrangert av FN i New York. Dette var en del av FNs tiår for å sette fart på gjennomføringen av FNs 17 bærekraftsmål, som FNs generalsekretær hadde annonsert året før. Omstilling av matsystemene ble sett på som sentralt for å nå en rekke av bærekraftsmålene.
Arbeid med utvikling og sult- og fattigdomsbekjempelse har vært en sentral oppgave for FN siden opprettelsen i 1945. En rekke milepæler de siste femti årene ledet frem til bærekraftsmålene, som ble vedtatt i 2015. Dette inkluderer fremforhandling av internasjonale avtaler, slik som FNs havrettskonvensjon. Den ble vedtatt i 1982, og regulerer hvem som har krav på ressursene i havet, hvem som har jurisdiksjon over hvilke deler av havet, og hvilke regler som gjelder på åpent hav. I 1987 leverte Verdenskommisjonen for miljø og utvikling (Brundtland-kommisjonen) sin rapport Vår felles framtid. På verdens mattoppmøte i Roma i 1996 ble det enighet om definisjonen av matsikkerhet og fastsatt et mål om å halvere antall underernærte mennesker innen 2015.
2030-agendaen og bærekraftsmålene
På generalforsamlingen i 2015 vedtok alle de 193 medlemslandene i FN en felles handlingsplan for å løse de globale utfordringene med fattigdom, feilernæring og sult, krig og konflikt, klimaendringer, og urettferdig fordeling av ressursene. Toppmøteerklæringen med 2030-agendaen for bærekraftig utvikling inkluderte 17 bærekraftsmål og 169 delmål, som skulle samle verdens innsats for å nå disse innen 2030. De 17 bærekraftsmålene er vist i figur 5.9. Sentrale bærekraftsmål for matsystemet er mål 2 om å utrydde sult, mål 3 om god helse og livskvalitet, mål 12 om ansvarlig forbruk og produksjon (som inkluderer redusert matsvinn), mål 13 om å stoppe klimaendringene, mål 14 om livet i havet og mål 15 om livet på land.
Bærekraftsmålene er universelle, og forplikter alle land, uavhengig av utviklingsnivå, til å samarbeide for en bærekraftig utvikling gjennom samstemt, helhetlig og langsiktig arbeid globalt, nasjonalt og lokalt. Et indikatorsett følger målene og alle land rapporterer regelmessig på nasjonal status. Manglende finansiering, koronapandemien og konflikter har bremset fremgangen på bærekraftsmålene, og som omtalt i tidligere avsnitt, er sult fremdeles utbredt (FN, 2025b).
Figur 5.9 De 17 bærekraftsmålene
Figurnote: De 17 bærekraftsmålene har til sammen 169 delmål som presiserer målsettinger under hvert område. For å overvåke fremskritt mot målene, er det utarbeidet et globalt sett på i alt 234 indikatorer.
Kilde: FN-sambandet
2030-agendaen understreker at bærekraftsmålene er gjensidig avhengige av hverandre og må sees i sammenheng. Innsats på ett område vil påvirke fremdriften på andre, og det er balansen mellom den miljømessige, sosiale og økonomiske dimensjonen som avgjør om utviklingen samlet sett er bærekraftig.
Et grunnprinsipp i 2030-agendaen er at ingen skal utelates. Dette innebærer en rettighetsbasert tilnærming der alle mennesker, inkludert de mest sårbare og marginaliserte gruppene, ikke skal utelates fra bærekraftig utvikling. Respekt for menneskerettigheter og rettsstatsprinsipper er avgjørende for å sikre at ingen ekskluderes, og at individers og minoriteters rettigheter ivaretas. Retten til mat er anerkjent som en universell menneskerettighet, som del av de internasjonale økonomiske, sosiale og kulturelle rettighetene.
For å løfte bærekraftsmålene politisk, utnevnte FNs generalsekretær en pådrivergruppe i 2016. Fra oppstart ble denne ledet av daværende statsminister Erna Solberg sammen med Ghanas president Nana Addo Dankwa Akufo-Addo. I dag ledes arbeidet videre av Barbados’ statsminister og Spanias president.
Boks 5.5 Svalbard globale frøhvelv retter politisk oppmerksomhet på bærekraftsmålene
I februar 2020 inviterte daværende statsminister Erna Solberg og president Nana Addo Dankwa Akufo-Addo, sammen med medlemmer av FNs pådrivergruppe for bærekraftsmålene og partnere, til møte på Svalbard for å løfte koblingene mellom matsikkerhet og klimaendringer. Bevaring av genetisk mangfold er et eget delmål under bærekraftsmål 2 om å utrydde sult. Pådrivergruppen for bærekraftsmålene vedtok erklæringen Arctic Call to Action on Food Security (2020), som blant annet slo fast koblingene mellom de enkelte bærekraftsmålene og at vi ikke vil nå målene om vi ikke utrydder sult og bekjemper klimaendringene.
Kilde: SDG Advocacy Group (2020)
Toppmøter om bærekraftig matsystem
I FNs rapport om global status for fremgang på måloppnåelse på tvers av bærekraftsmålene fra 2019, ble det identifisert seks områder med størst potensial for å oppnå ønsket transformasjon mot en bærekraftig utvikling i nødvendig skala og hastighet. Matsystem var ett av disse områdene. Videre pekte rapporten på fire mekanismer, der man gjennom å sette disse i verk på en sammenhengende måte, kan få til de nødvendige endringene, herunder styring og samordning, økonomi og finans, individuell og kollektiv handling, samt forskning og teknologi (FN, 2019).
Å iverksette tiltak for et mer bærekraftig forbedret matsystem har et stort potensial for å øke tempoet på fremgangen på tvers av en rekke mål, som økt produktivitet i primærproduksjonen, forbedret ernæring og helse i befolkningen, styrket den miljømessige bærekraften, fremming av inkluderende økonomisk vekst og verdiskaping og utfordringer knyttet til blant annet likestilling. FAO viser til at fremgang på alle disse områdene er sentralt for å oppnå matsikkerhet (FAO, 2025f). En slik tilnærming får også støtte fra OECD. Deres policydokument «Making Better Policies for Food Systems» fra 2021, vier særlig oppmerksomheten mot et økende behov for en helhetlig matsystemtilnærming. Dette handler særlig om at det er både potensielle synergier og dilemmaer mellom de tre områdene matsikkerhet og ernæring, verdiskaping og miljømessig bærekraft (OECD, 2021a).
FNs komite for matsikkerhet (CFS) er et særlig viktig FN-forum for utviklingen av tilnærmingen til matsystemer. Det var gjennom rapporter fra CFS og deres organ High Level Panel of Experts (HLPE) at matsystemtilnærmingen virkelig fant sin form (HLPE, 2020).
Initiativ og aktivitet til organisasjoner som for eksempel EAT, bidro også til å sette matsystem på den globale dagsorden. EAT ble etablert som et felles initiativ fra Gunhild Stordalen og hennes stiftelse og professor Johan Rockström og Stockholm Resilience Centre i 2011. EAT har spesielt påvirket den globale diskusjonen om bærekraftig matsystem gjennom EAT-Lancet kommisjonen og dens rapport fra 2019. For første gang ble forskere fra flere fagområder samlet for å definere hvordan verden kan gi en voksende befolkning et sunt kosthold innenfor klodens tålegrenser. Ved å koble sammen helse, klima og matsikkerhet, ga rapporten et vitenskapelig grunnlag for politiske beslutninger, nasjonale kostråd og debatten om bærekraftige matsystemer fra et globalt perspektiv. Rapporten introduserte begrepet «Planetary Health Diet», for å beskrive hvordan et sunt kosthold, som også tar hensyn til klodens tålegrenser, kan settes sammen.
Boks 5.6 Transformasjon av matsystemet
Gitt de store globale utfordringene med sult og feilernæring og miljø- og klimaendringer er det ofte i FN-fora og i andre internasjonale sammenhenger tatt til orde for at matsystemet er «ødelagt» (broken food systems) og at det er et behov for transformasjon av systemet. Med en transformasjon av systemet ser man for seg et system som leverer bedre resultater på tvers av økonomi, miljø, samfunn og helse, som dermed bidrar til realiseringen av retten til mat.
Kilde: FAO (2025f)
FNs generalsekretær António Guterres tok initiativ til å arrangere et toppmøte for matsystem i 2021. Det ble opprettet et vitenskapelig råd som publiserte en rekke grunnlagsdokumenter og analyser av det globale matsystemet (von Braun mfl., 2023). Frem mot toppmøtet ble det arrangert en rekke digitale møter og diskusjonsforum, fordelt på fem handlingsspor: sikre trygg og ernæringsrik mat til alle, overgang til sunne og bærekraftige forbruksmønstre, fremme naturpositiv produksjon, forbedre likeverdige levekår, og bygge motstandsdyktighet mot sårbarheter, uforutsette hendelser og kriser (FN, 2021b). Stater, næringsliv og sivilsamfunn ble oppfordret til å foreslå mulige løsninger for å transformere matsystemene. Alle land ble også oppfordret til å utpeke en nasjonal kontaktperson og avholde nasjonale dialoger, der formålet var å bringe sammen ulike aktører fra verdikjeden for mat og fra ulike sektorer, slik at man i fellesskap kunne få dypere forståelse for de ulike delene av systemet, sammenhengene mellom disse og utarbeide visjoner for bærekraftige matsystem. Toppmøtet i 2021 ble kalt «folkets toppmøte» for å understreke ønsket om sterk involvering, men ble kritisert fra en rekke sivilsamfunnsorganisasjoner for å i for stor grad gi rom for privat næringsliv (FN, 2021a).
I etterkant av toppmøtet i 2021 har det blitt arrangert to oppfølgende toppmøter om bærekraftige matsystemer i regi av FN, i Roma, Italia i 2023 og i Addis Abeba, Etiopia i 2025. Disse påfølgende toppmøtene har fått vesentlig mindre oppmerksomhet enn mattoppmøtet i 2021, selv om FNs generalsekretær i forkant av møtet i 2025 påpekte at omfattende arbeid gjensto for å transformere matsystemene tilstrekkelig til å nå bærekraftsmålene. Han påpekte blant annet behovet for å inkludere strategier for matsystem i all nasjonal politikk for bærekraftig utvikling, etablering av helhetlig forvaltning av matsystem som inkluderer alle sektorer og alle aktører, og behovet for mer investering i forskning, innovasjon og teknologi (Fotiou & Norbert-Munns, 2024). FNs videre arbeid knyttet til bærekraftige matsystemer koordineres fra en enhet tilknyttet FAO, UN Food System Coordination Hub. Etableringen av denne hubben skapte bekymring fra forskningshold og i sivilsamfunnet om den ville undergrave den etablerte medlemsstyrte og rettighetsorienterte CFS. I dag eksisterer de to enhetene side om side, og arbeidsdelingen er at CFS står for normutvikling, mens hubben er en arena for koordinering og deling av nasjonal erfaring om gjennomføring.
Et annet viktig initiativ på feltet som ble etablert i prosessen rundt matsystemtoppmøtet er alliansen Food System Countdown Initative, som regelmessig publiserer oppdaterte indikatorer for bærekraft for matsystem på landnivå.
5.3.2 Multilateralt samarbeid om bærekraftige matsystemer
Det multilaterale systemet består av en rekke internasjonale avtaler og institusjoner, der FN står i en særstilling med generalforsamlingen, spesialiserte organisasjoner som FAO og WHO og program som UNEP. I tillegg er en rekke andre organisasjoner som WTO og WOAH betydningsfulle i internasjonalt samarbeid som berører matsystem. Det er i hovedsak verdens land som er medlemmer i de ulike organisasjonene og som forplikter seg til å gjennomføre internasjonale målsetninger og andre bestemmelser landene blir enige om. Andre aktører som næringsliv, forskningsinstitusjoner og sivilsamfunn er også aktive i det multilaterale samarbeidet.
Det multilaterale systemet fyller en rekke funksjoner. Det er viktig for regel- og normutvikling, iverksetting og gjennomføring, som tvisteløser og overvåker, som idé- og kunnskapsprodusent, og ikke minst som en møteplass for alle verdens land og andre aktører. Meld. St. 27 (2018–2019) Norges rolle og interesser i multilateralt samarbeid legger vekt på at Norge er særlig avhengig av et velfungerende og velregulert internasjonalt samfunn på grunn av Norges territorielle, ressursmessige og økonomiske særtrekk.
Boks 5.7 Kort om sentrale multilaterale organisasjoner som jobber med å øke bærekraften i matsystemene
CGIAR-systemet er verdens største globale nettverk av landbruksforskning og innovasjon. Systemet består av 13 forskningssentre, herunder WorldFish, International Food Policy Research Institute (IFPRI) og International Maize and Wheat Improvement Center (CIMMYT). CGIAR-systemet er til stede i 89 land og har mer enn 3000 partnere globalt.
Det internasjonale fondet for landbruksutvikling (IFAD) jobber for å bekjempe sult og fattigdom på landsbygda i utviklingsland gjennom finansiering og lån. IFAD ble opprettet på 1970-tallet som svar på den daværende globale matmangelen, som bidro til alvorlig hungersnød, underernæring og dødsfall, særlig i Sahel-regionen i Afrika.
FNs komite for matsikkerhet (CFS) er en internasjonal og mellomstatlig plattform for matsikkerhet og ernæring, som inkluderer representanter fra både myndigheter, FN-organer, sivilsamfunn, urfolk, forskning og privat sektor. CFS utvikler og vedtar politiske anbefalinger og retningslinjer innenfor matsikkerhet og ernæring.
FNs mat- og landbruksorganisasjon (FAO) sitt hovedmål er å bekjempe sult og sikre matsikkerhet gjennom teknisk bistand og politikkutvikling, dokumentasjon og statistikk. FAO er et fagorgan som jobber langsiktig, og arbeidet omfatter å fastsette internasjonale standarder og retningslinjer innenfor jordbruk, skogbruk, fiskeri og akvakultur, samt bistå medlemsland i utforming og gjennomføring av politikk og regelverk for matproduksjon.
FNs miljøprogram (UNEP) leder FNs miljøarbeid, og har blant annet ansvar for sekretariatene til miljøkonvensjoner som klimakonvensjonen og biomangfoldkonvensjoen.
Organisasjonen for økonomisk samarbeid og utvikling (OECD) er et forum for medlemsland og kunnskapsbase for data, analyse og god forvaltning. De setter internasjonale standarder og støtter gjennomføringen av dem, også innenfor matsystemets område.
Verdens helseorganisasjon (WHO) har som mål å redusere sult, feilernæring og kostholdsrelaterte sykdommer, og å utvikle faglige retningslinjer, styrke overvåkning og kontrollsystemer og hjelpe nasjonale myndigheter med å utforme politikk som fremmer sunnere og mer bærekraftige matsystemer.
Verdens matvareprogram (WFP) gir nødhjelp i krisesituasjoner for å bekjempe sult og bedre matsikkerheten globalt. WFP gir også mer langsiktig hjelp, som skolematprogram for bedre ernæring for barn. I 2020 ble de tildelt Nobels fredspris for sin innsats i kampen mot sult, og for å være en pådriver i arbeidet mot bruk av sult som våpen i krig og konflikt.
Verdens organisasjon for dyrehelse (WOAH) jobber med å spre informasjon om dyresykdommer og forbedre dyrehelse globalt.
De ulike organisasjonene fyller forskjellige funksjoner. Å utvikle kunnskapsgrunnlaget med tilgjengelig data, statistikk og overvåkning av utvikling er en viktig oppgave for blant annet OECD og FAO, som årlig gir ut rapporter om matproduksjonen og internasjonal handel. Status og utvikling for sult og feilernæring blir hvert år publisert i samarbeid mellom FN-organene IFAD, UNICEF, WFP og WHO. Internasjonal standardsetting for mattrygghet er en kjerneoppgave for WHO, FAO og Codex Alimentarius, jf. kapittel 4 om handel. Disse har høy grad av forpliktelse ved å være førende i det internasjonale handelssystemet. Flere FN-organisasjoner utarbeider mer frivillige retningslinjer som kan veilede land på ulike felt. CGIAR-systemet består av 13 internasjonale landbruksforskningssentre, og bidrar med forskning på både utfordringer og mulige løsninger for mer bærekraftig matsystem. Én helse-tilnærmingen er et eksempel på hvordan kunnskapsutvikling internasjonalt har kommet opp med måter å håndtere felles globale utfordringer.
Rapportene fra CFS’ ekspertpanel danner et viktig kunnskapsgrunnlag for å operasjonalisere retten til mat og forståelsen av matsystem. Spesielt etablert og anerkjent som kunnskapsformidler er det internasjonale klimapanel (IPPC). IPPC publiserer hovedrapporter med noen års mellomrom, som sammenfatter all kjent forskning på klimagassutslipp og klimaendringer. Spesialrapporten fra 2019 dokumenterte sammenhengene mellom klimaendringer, landforringelse, bærekraftig forvaltning og matsikkerhet. Det internasjonale naturpanelet (IPBES) publiserte sin første hovedrapport i 2019, om den globale statusen for naturmangfold, og identifiserte arealbruksendringer, klimaendringer, fremmede arter, forurensing og overutnyttelse som de viktigste årsakene til tap av naturmangfold. Det internasjonale ressurspanelet (IRP) sammenstiller kunnskap om hvordan bruke og gjenbruke naturressurser mer effektivt og miljøvennlig og utvikle bærekraftige samfunn.
5.3.3 Sentrale klima- og miljøforpliktelser
Matsystemets klima- og miljøpåvirkning globalt ble redegjort for i kapittel 5.2.2 og 5.2.3. Den globale innsatsen for å møte disse utfordringene skjer gjennom multilaterale organisasjoner, og ikke minst står de tre Rio-avtalene for henholdsvis klima (UNFCCC), biomangfold (CBD) og forørkning (UNCCD) sentralt. Bestemmelser under disse avtalene berører matsystemene, og med matsystem på den globale dagsorden, blir partsmøter under disse konvensjonene også arenaer der partsland og ikke-statlige aktører diskuterer matsystemet.
Klimakonvensjonen og Paris-avtalen
Verdenssamfunnet har gått sammen om å redusere klimagassutslipp og stanse den globale oppvarmingen under FNs klimakonvensjon. Parisavtalen fra 2015 har som mål å begrense den globale oppvarmingen til 1,5 ºC sammenlignet med førindustriell tid. Alle partsland til Parisavtalen er forpliktet til å utarbeide og oppdatere nasjonale klimamål (Nationally Determined Contribution, NDC) og ambisjonsnivået skal skjerpes over tid. For de mest utviklede landene som Norge er det en forventning om at forpliktelsene vi påtar oss skal være økonomidekkende, og dermed også omfatte matsystemet.
Betydningen av å ivareta matproduksjon er fremhevet i formålsparagrafen i både klimakonvensjonen og Parisavtalen, med vekt på at klimaarbeidet skal løses slik at det ikke truer matproduksjonen. Koblinger mellom matproduksjon, klimatilpasning og utslippsreduksjon er på dagsorden i klimaforhandlingene i form av et eget arbeidsprogram, Sharm el-Sheikh Joint Work on Implementation of Climate Action on Agriculture and Food Security (SSJW), som har avløst tidligere arbeidsprogram om jordbruk, Koronivia Joint Work on Agriculture (KJWA) som ble etablert under COP23 i 2017.
Som vertsland for det 28. partsmøte til klimakonvensjonen i 2023, tok De forente arabiske emirater initiativ til en erklæring om bærekraftig landbruk, motstandsdyktige matsystem og klimahandling. 159 statsledere signerte erklæringen (FN, 2026a). På dette partsmøtet ble matsystem inkludert tettere i klimaarbeidet, også gjennom å bli del av den første globale gjennomgangen av klimaarbeidet. En allianse av Norge, Brasil, Sierra Leone, Rwanda og Kambodsja lanserte en høyambisjons-allianse for matsystemomstilling, FAO lanserte et globalt veikart for bærekraftig matsystem, og ikke-statlige aktører forpliktet seg til å bidra til klimareduksjon i matsystemet (Davey, 2023). Matsystemet ble også diskutert på det 29. partsmøtet, men ble i mindre grad inkludert i sentrale vedtak (International Institute for Sustainable Development, 2024). Brasil fulgte opp som vertsland til det 30. partsmøte til klimakonvensjonen i 2025 med en erklæring om å koble klimahandling til å utrydde sult, sikre tilgang til mat og sosial beskyttelse, men matsystem ble ikke med i de formelle vedtakene (iPES FOOD, 2025).
Konvensjonen om biologisk mangfold og naturavtalen
Det globale Kunming-Montreal-rammeverket for naturmangfold (naturavtalen) ble vedtatt i Montreal i Canada, i 2022 på det 15. partsmøtet (COP15) til FNs konvensjon om biologisk mangfold. Naturavtalen viser hvordan verdens land skal kunne snu den negative utviklingen for naturmangfoldet. Den fastsetter fire globale langsiktige hovedmål frem mot 2050, og 23 handlingsrettede globale mål frem mot 2030. Disse beskriver tiltak som må gjennomføres for å kunne nå de langsiktige hovedmålene. Videre har avtalen tilhørende vedtak om overvåkning, gjennomføringsmekanismer, ressursmobilisering, kapasitetsbygging og digital sekvensinformasjon.
Digital sekvensinformasjon er digitalisert informasjon om genetiske ressurser, og er ofte offentlig tilgjengelig i store, internasjonale databaser. Et formål med biomangfoldkonvensjonen er å sikre rettferdig fordeling av goder som blir til ved kommersialisering av genetiske ressurser. På COP 15 ble medlemslandene enige om at det også skal være fordelsdeling knyttet til bruk av digital sekvensinformasjon fra genetiske ressurser, og ikke bare fra utnyttelse av de fysiske genetiske ressursene. Genetiske ressurser og digital sekvensinformasjon er viktig innen blant annet farmasi, kosmetikk, planteforedling og husdyravl.
Naturavtalen skal bidra til bevaring og bærekraftig bruk av naturmangfold gjennom god arealforvaltning, bevaring av viktige arter og naturområder og restaurering av natur for å forbedre den økologiske tilstanden og naturens evne til å produsere naturgoder. Over halvparten av de globale målene har direkte relevans for matsektoren (FAO, 2022b). Mål som er direkte relevant for matsystemet, inkluderer mål om bevaring av genetisk mangfold for mat og landbruk (mål 4), reduksjon i tap av næringsstoffer til miljøet og risikoen ved plantevernmidler (mål 7), bærekraftig forvaltning av areal der det drives matproduksjon (mål 10) og halving av matsvinnet (mål 16).
Partsland til konvensjonen for biologisk mangfold er forpliktet til å oppdatere sine nasjonale biomangfoldstrategier og planer (National Biodiversity Strategy and Action Plan, NBSAP), og vise hvordan de bidrar til at de globale målene i naturavtalen kan bli nådd. Utkast til den første globale gjennomgangen av gjennomføring av naturavtalen i forkant av det 17. partsmøtet høsten 2026, viser blant annet progresjon i fiskeriforvaltningen gjennom tiltak som lisenssystem, fangstkvoter, overvåkning av fartøy og tiltak for bifangst, mens det er færre rapporterte tiltak for å styrke bærekraften i havbruk. Når det gjelder jordbruk, har flere land rapportert om tiltak for å fremme agroøkologi, skoglandbruk, bevaring av genetiske ressurser og såfrøbanker, integrert plantevern og veiledningstjenester (UNEP, 2026a).
Forørkningskonvensjonen
Partsland til forørkningskonvensjonen er forpliktet til å bekjempe ørkenspredning og fremme bærekraftig forvaltning av land- og vannressurser. Dette er viktige ressurser for matproduksjonen, og i oktober 2025 fornyet UNCCD-sekretariatet sitt samarbeid med FAO om bærekraftig forvaltning av land, jord og vann. Det 16. partsmøte i Riyadh i 2024 inkluderte for første gang en dedikert dag til matsystem.
Internasjonale forpliktelser og ulike produksjonsmetoder
Både bærekraftsmålene (delmål 2.4) og naturavtalen (mål 10) har «bærekraftig jordbruk» som en indikator. Jordbruk påvirker miljøet på ulike måter, blant annet gjennom klimagassutslipp, tap av naturmangfold, bruk av areal, vannforbruk og avrenning, jf. kapittel 5.2.2 og 5.2.3. Ulike produksjonssystemer har ulike styrker og svakheter langs disse dimensjonene, og hvilken produksjonsform som samlet sett gir best miljøresultat vil avhenge av tidsperspektiv og avkastningskrav, naturressursgrunnlag, lokale forhold og hvilke helse- og miljøindikatorer som legges til grunn.
I matproduksjonen på land benyttes i ulik grad innsatsfaktorer som mineralgjødsel og plantevernmidler, og dette medfører ulik grad av negativ miljøpåvirkning når det gjelder forurensing og næringsstoffer på avveie. Ulike produksjonsmetoder har også ulike krav til arbeidsintensivitet og bruk av maskiner, der mer miljøvennlig produksjon når det gjelder for eksempel ugressbekjempelse (mekanisk) kan kreve mer arbeidsinnsats. I hvilken grad de ulike produksjonsmetodene er bedre eller dårligere enn andre når det gjelder miljømessig bærekraft er komplisert, og må også vurderes basert på de ulike forutsetninger naturgrunnlaget gir for matproduksjon med videre. I den internasjonale diskusjonen om matsystem brukes ulike betegnelser, der spesielt industrielt landbruk og agroøkologiske tilnærminger er utbredte måter å beskrive ulike typer produksjoner på.
-
Intensivt/industrielt jordbruk er en vanlig betegnelse for storskala, intensiv matproduksjon, som fokuserer på maksimal produksjon av planter og dyr gjennom mekanisering, monokulturer, genmodifisering, og utstrakt bruk av mineralgjødsel, sprøytemidler og andre innsatsfaktorer.
-
Agroøkologi er en helhetlig og integrert tilnærming til matproduksjon som baserer seg på økologiske og sosiale prinsipper i utviklingen og omformingen av bærekraftige landbrukssystemer (FAO, 2026a). Tilnærminger som spesielt har oppmerksomhet på å forbedre jordhelse, blir ofte omtalt som regenerativt landbruk.
Dette representerer to hovedgrupper innen global jordbruksproduksjon som diskusjonen kretser omkring globalt. I realiteten finnes det et bredt spekter av produksjonsformer som i ulik grad har agroøkologiske eller industrielle trekk. Disse hovedgrupperingene har også koblinger til en todelt forståelse av hva som er mest bærekraftig arealforvaltning. Et perspektiv er at en intensivering av produksjonen gir høyere produktivitet og kan dermed redusere behovet for jordbruksareal og mer areal kan forbli natur. En annen tilnærming er en integrert produksjon der mer naturmangfold bevares og brukes innen jordbruksarealet. Dette kan ha lavere produktivitet og kreve større arealbruk, men ha høyere bevaring av naturmangfold.
For å få frem at det er flere produksjonsmetoder som er egnet til å bidra til bærekraftig matsystem, har CFS etablert «agroøkologiske og andre innovative tilnærminger» som et omforent begrep for å favne kompleksiteten (HLPE, 2019). Dette begrepet ser vi igjen iblant annet naturavtalens mål 10 om bærekraftig jordbruk: «…betydelig økt bruk av naturmangfoldvennlige driftsformer, for eksempel bærekraftig intensivering, agroøkologiske og andre nyskapende tilnærminger…». Internasjonalt er det delte meninger om blant annet størrelse på driftsenheter, bruk av genteknologi og syntetisk mineralgjødsel. CFS anbefaler at omstilling av matsystemene bør være tilpasset ulik kontekst og lokale forventninger.
5.3.4 Oppfølging etter mattoppmøtet i 2021
Oppfølging av matsystemtoppmøtene er i stor grad knyttet til landenes forpliktelser til bærekraftsmålene. 156 land har oppnevnt nasjonale kontaktpersoner, 130 land utarbeidet nasjonale planer for omstilling av matsystemet, hvorav 39 land har oppdatert sine planer (UN Secretary- General, 2026). Samtidig viser en gjennomgang at planene for omstilling i stor grad handler om matproduksjon og har lave ambisjoner når det gjelder omstilling knyttet til fordeling, forbruk, miljøpåvirkning og arbeidsforhold (Candel mfl., 2025). Det er ikke tvil om at bærekraftsmålene har hatt sterk påvirkning på politikkutforming. Mens det nå gjenstår kun fire år for at målene skal være nådd, settes det stadig spørsmålstegn ved om oppmerksomheten målene har fått står i samsvar med reell endring og resultat (Biermann mfl., 2022).
Under toppmøtet i 2021 oppfordret FN land, næringsliv, sivilsamfunn, organisasjoner og forskningsinstitusjoner til å etablere koalisjoner for å fremme endring i matsystemene. Agroøkologikoalisjonen jobber for å fremme agroøkologiske tilnærminger, og Norge har sluttet seg til denne, sammen med om lag 50 andre land (Landbruks- og matdepartementet, 2022). Skolematkoalisjonen består av 110 medlemsland, flere enn 160 partnere og 6 regionale organisasjoner, som sammen fremmer skolemat som en strategisk investering i utdanning, matsystem og langsiktig nasjonal utvikling (School Meals Coalition, 2026).
Koalisjonene bidrar til å skape møteplasser for land og aktører som har felles prioriteringer, reise problemstillinger og dele erfaringer. En annen koalisjon handlet om urfolks matsystem, og bidro dermed til å sette matsystemene til urfolk på den globale dagsorden. En oppgave FN utfører er å gi folkeopplysning om sentrale temaer, og mobilisere politisk vilje og ressurser til å håndtere globale utfordringer gjennom å etablere internasjonale dager og uker, eller år eller hele tiår til bestemte temaer. For eksempel er verdens dag for matsvinn og mattap 29. september, og vi er inne i FNs tiår for ernæring (opprinnelig fra 2016 til 2025, men nå forlenget til 2030) og FNs tiår for familielandbruket (2019–2028).
Boks 5.8 Urfolks matsystem
Globalt er det anslagsvis 476,6 millioner urfolk, som utgjør rundt 6,2 pst. av verdens befolkning. FAO har en egen enhet for urfolk, og under det globale toppmøtet om matsystemer i 2021 ble urfolks matsystem løftet som et bidrag til å gjøre matsystemene mer bærekraftige. Koalisjonen for urfolks matsystemer var en av koalisjonene som ble opprettet i forbindelse med toppmøtet. Blant annet ble det fremhevet at urfolk forvalter en stor andel av verdens gjenværende naturmangfold. I 2026 publiserte CFS’ ekspertpanel en rapport om hvordan urfolks mat- og kunnskapssystem og tradisjonelle praksiser for bærekraftig matsystem kan bevares, strykes og fremmes.
Det norske Sametinget er medlem av urfolkskoalisjonen, og har tatt initiativ til en egen satsing for å styrke urfolks matsystemer i Sápmi.
Kilde: Rishabh mfl. (2019), HLPE (2026)
5.3.5 FN-reform i en endret geopolitisk situasjon
Det multilaterale samarbeidet har en sentral normativ funksjon ved å sette saker på dagsorden, få felles problemforståelse og enighet om felles målsetning. Dette gjør at land handler i samme retning. FNs organisasjoner har viktige funksjoner både normativt og operativt. Bærekraftsmålene er verdens felles handlingsplan, og det har vært bred oppslutning om disse globalt, selv om ulike land har hatt ulike prioriteringer. Verden står overfor store globale utfordringer som ingen enkelt stat kan løse alene. Samtidig ser vi en tendens til at multilaterale organisasjoner i mindre grad enn før blir benyttet til å løse felles utfordringer gjennom kompromisser og samarbeid.
Etter at Trump-administrasjonen begynte sitt virke igjen i USA i 2025, er det nå USAs uttalte posisjon at de er imot bærekraftsmålene. Trump har også meldt USA ut av flere titalls FN-organisasjoner, inkludert WHO, og meldt USA ut av Parisavtalen. Det endrede geopolitiske landskapet påvirker også internasjonalt utviklingssamarbeid. USA, som har vært en av de største donorene til flere FN-organisasjoner og toneangivende på nødhjelp, har lagt ned sitt bistandsorgan (U.S. Agency for International Development). I tillegg har land som Frankrike, Tyskland, Storbritannia og Japan også redusert sin bistand (Norad, 2026).
FN er derfor under økt politisk og finansielt press, samtidig som de globale utfordringene som sult, klimaendringer og tap av naturmangfold er store. Med knappere ressurser, er det derfor behov for tydeligere prioriteringer og større krav til FN.
Våren 2025 lanserte FNs generalsekretær FN80-initativiet, med formål om å reformere organisasjonen etter at den ble opprettet for 80 år siden (FN, 2026b). FN har gjennom åtte tiår bidratt til fred, utvikling og fremming av menneskerettighetene, men utfordringene er mange og komplekse. Under FN80-initativet forhandles det om å forbedre FN-sekretariatet, stramme opp mandatene til de ulike FN-organene, samt redusere fragmentering og vurdere sammenslåinger for å få bedre resultater på bakken. Norge har i tillegg engasjert seg sammen med åtte andre land fra til sammen fem regioner som alle ønsker å styrke multilateralt samarbeid. Målet er å gi konkrete anbefalinger for FN-reform til ny generalsekretær i FN, som etter planen tiltrer i 2027.
5.4 EU som drivkraft for omstilling av matsystemene
EU er en drivkraft for omstilling av matsystemet ikke bare ved å bidra i det internasjonale arbeidet, men vel så mye ved å lede vei i gjennomføring regionalt og nasjonalt.
Høye ambisjoner og egen matsystemstrategi
I 2019 publiserte EU sin grønne vekststrategi (European Green Deal) for grønn omstilling og mål om å gjøre EU klimanøytralt innen 2050. De klare ambisjonene gjorde EU til en foregangsregion for å gjennomføre de globale klimaforpliktelsene og omsette dem til nasjonal og regional politikk. EUs tydelige politikk ga også EU et klart mandat i internasjonale fora for å fremme bærekraftig matsystem og grønn omstilling. Farm to Fork-strategien, som ble lagt frem i 2020, beskrev hvordan Kommisjonen ville jobbe for et mer rettferdig, sunt og miljøvennlig matsystem som ivaretar menneskers tilgang til nok, sunn og trygg mat (European Commission, 2020). Strategien skulle også bidra til å gjennomføre FNs bærekraftsmål, Paris-avtalen og målene under EUs biodiversitetsstrategi. Strategien omfattet hele matsystemet fra produksjon, transport og distribusjon til markedsføring og forbruk, og inneholdt tiltak innenfor de tematiske områdene bærekraftig matproduksjon, bærekraftig foredling, engroshandel, detaljomsetning og serveringsnæring, bærekraftig matforbruk og tilrettelegging for endring til sunt og bærekraftig kosthold og redusert mattap og matsvinn.
Farm to Fork-strategien inkluderte en handlingsplan med 27 initiativer, inkludert et nytt rammeverk for bærekraftige matsystemer, samt en rekke mål, som beskrevet i boks 5.9.
Boks 5.9 Sentrale mål i Farm to Fork-strategien
Strategien inneholdt både rettslige og ikke-rettslige tiltak, som var tenkt å danne grunnlaget for de systemiske endringene. EU-kommisjonen anså dem som nødvendige for å fremskynde overgangen til et mer bærekraftig matsystem. Ved siden av de allmenne målene i strategien, skulle følgende kvantitative felleskapsmål nås innen 2030:
-
redusere bruken av, og risikoen ved bruk av, plantevernmidler med 50 pst.
-
redusere bruken av kjemiske plantevernmidler med høyest risiko med 50 pst.
-
redusere bruken av gjødsel med minst 20 pst. og tapet av næringsstoffer med minst 50 pst.
-
redusere det totale salget av antimikrobielle midler til landdyr og innen akvakultur med 50 pst.
-
minst 25 pst. av landbruksarealet i EU skal drives økologisk og andelen økologisk akvakultur skal økes signifikant,
-
redusere matsvinnet i dagligvarehandelen og forbrukerleddet med 50 pst.
Farm to Fork-strategien dannet grunnlaget for EUs mandat til forhandlingene av naturavtalen, og flere av målene i naturavtalen gjenspeiler målene i EUs strategi. Ambisjonene fra strategien kommer også til syne i EUs avskogingsforordning (EUDR), som ble vedtatt i 2023. Forordningen har som formål å redusere EUs bidrag til avskoging og skogforringelse globalt, og å redusere EUs bidrag til klimagassutslipp og tap av naturmangfold, jf. boks 5.10.
Motbør og justering av kursen gjennom ny visjon for jordbruket, og fokus på konkurransekraft, forenklinger og sikkerhet
Det var opprinnelig planlagt at alle initiativene i Farm to Fork-strategien skulle vært startet opp i løpet av 2024, men det ble etter hvert store forsinkelser i arbeidet, og flere av initiativene, herunder det rettslige rammeverket for bærekraftige matsystemer, bærekraftsmerking og dyrevelferdsmerking, stoppet helt opp høsten 2023 og våren 2024 i påvente av en ny EU-kommisjon. Samtidig var det store demonstrasjoner i enkelte EU-land mot oppfølging av strategien. For eksempel skapte diskusjonen om ernæringsmerking på forsiden av produkter stor debatt, blant annet i Italia (Laske, 2024). Protestene mot strategien kom blant annet fra jordbrukssektoren, som opplevde strategien som et diktat fra Brussel, uten at store berørte interessegrupper hadde vært tilstrekkelig involvert. Som en følge av jordbrukssektorens protester, ble det gjennomført en strategisk dialog om fremtiden til landbruket i EU i 2024, der 29 aktører fra alle deler av matsystemet deltok. Rapporten, med anbefalinger, ble overlevert lederen for EU-kommisjonen (European Commission, 2024).
Basert på den nye EU-kommisjonens fire hovedprioriteringer (konkurransekraft, sikkerhet, strategisk autonomi og forenkling), og dialogen med aktørene i matsystemet, la kommisjonen i 2025 frem en ny visjon for landbruk og mat mot 2040 (European Commission, 2025c). Visjonen slår fast at jordbruk og matproduksjon, inkludert fiskeri, er strategisk viktige sektorer for EU, og at europeisk matsikkerhet og matsuverenitet er elementer som ikke kan nedprioriteres. Visjonen vektlegger matproduksjonens betydning for arbeidsplasser, bosetting i distriktene og at matsystemet er en del av løsningen på utfordringene knyttet til natur, jord, vann, naturmangfold og klima. Det pekes på at den europeiske landbruks- og matsektoren har mange styrker, spesielt innen helse, sikkerhet, kvalitet, bærekraft og innovasjon. Disse styrkene må videreutvikles. Mens Farm to Fork-strategien i stor grad la vekt på klima, miljø og folkehelse, setter den nye visjonen i større grad bonden, matproduksjonen og sektorens økonomiske bærekraft i sentrum, og søker en bredere balanse mellom bærekraft, konkurransekraft og matsikkerhet. Forbruker- og kostholdsaspektet er vesentlig mindre vektlagt, og visjonen har ikke den samme systemtilnærmingen. Det legges større vekt på forenkling av regelverk fremfor innføring av nytt regelverk. Visjonen viser videre til at en mer offensiv politikk er nødvendig for å sikre strategisk autonomi og matsikkerhet, samtidig som naturvern og utslippsreduksjoner ivaretas.
Tiltak for å redusere utslipp av klimagasser fra matvaresektoren fremheves fortsatt som svært viktige for at EU skal nå sine klimamål for 2050. Visjonen skisserer fire prioriterte områder som skal bidra til å utvikle en attraktiv matproduksjon mot 2040:
-
bedre inntektsmuligheter, inkludert rekruttering
-
en konkurransedyktig og motstandsdyktig sektor
-
utvikling av matvaresektoren i pakt med naturen
-
verdsetting av mat og utvikling av gode bo- og arbeidsforhold i distriktene
Gjennom utviklingen av visjonen for landbruk og mat, har Kommisjonen i betydelig større grad enn tidligere utviklet politikken i samråd med de berørte aktørene, herunder jordbruket og deres organisasjoner. Det er signaler om at Kommisjonen planlegger å fortsette denne tilnærmingen. De har blant annet etablert en rådgivende gruppe for utforming av landbrukspolitikken. Denne gruppen skal møtes fire til seks ganger i året, for å drøfte utviklingen i landbrukspolitikken fremover. Selv om politikken nå i større grad utformes med innspill fra de berørte partene, er det fortsatt spenninger mellom kommisjonen og landbruket blant annet fordi landbruket mener at Kommisjonene i sitt forslag til ny landbrukspolitikk i perioden 2028-2034 ikke følger opp forventningene knyttet til den med et tilstrekkelig budsjett.
En ny strategi for husdyrområdet, EU Livestock Strategy, ble vedtatt av EU-kommisjonen sommeren 2026. I tillegg arbeider Kommisjonen med en langsiktig strategi for fiskeri og akvakultur, Vision 2040 for fisheries and aquaculture, som ble varslet i arbeidsprogrammet for 2026, og som er under utvikling etter en offentlig høring gjennomført våren 2026. Høsten 2025 lanserte EU en ny strategi for bioøkonomi, som retter oppmerksomheten mot industriell utvikling, sirkularitet, markedsoppskalering og konkurransekraft. Denne skal bidra til økt bruk av fornybare biologiske ressurser for å fremme en mer sirkulær og avkarbonisert økonomi. Dette kan stryke EUs strategiske autonomi, ved å redusere avhengigheten av fossil import (European Commission, 2025b).
EU setter premisser for norsk politikk
I tillegg til å være en pådriver globalt for hvordan det jobbes med å gjøre matsystemene mer bærekraftig, setter EU en rekke premisser for norsk politikk jf. kapittel 4.2.2 om Norges avtaler med EU, inkludert EØS-avtalen. EUs avskogningsforordning illustrerer både hvordan EU tar initiativ til og gjennomfører ny politikk, og hvordan mer tverrsektoriell EU-politikk gjør det mer krevende å iverksette EØS-relevante EU-rettsakter for Norge, siden det må gjøres vurderinger om hva som er innenfor og utenfor EØS’ virkeområde.
Boks 5.10 EUs avskogingsforordning (EUDR)
EUs avskogingsforordning (EUDR) ble vedtatt i EU i 2023. Forordningen har til formål å redusere EUs bidrag til avskoging og skogforringelse globalt, og å redusere EUs bidrag til klimagassutslipp og tap av naturmangfold. Avskogingsforordningen har regler for import, eksport og omsetning av de varene som etter EU-kommisjonens vurdering har vist seg å forårsake mest avskoging og skogforringelse globalt. Dette er varer innenfor råvarekategoriene trevirke, storfe, kakao, kaffe, oljepalme, gummi og soya. Reglene innebærer at disse varene bare kan importeres til, omsettes i eller eksporteres fra EU, dersom følgende kriterier er tilfredsstilt:
-
varene er avskogingsfrie
-
varene er lovlig produsert
-
virksomheter som importerer, produserer eller eksporterer varene, må registrere en aktsomhetserklæring. For små virksomheter gjelder forenklede regler
Med formuleringen «avskogingsfri» menes at varen ikke inneholder, har blitt fôret med, eller har blitt produsert ved hjelp av andre produkter som omfattes av forordningen, og som er blitt produsert på arealer som er blitt avskoget etter år 2020. Forordningen regulerer kun avskoging for jordbruksformål, fordi EU-kommisjonen vurderer at dette er den viktigste avskogingsårsaken globalt.
EUDR omfatter råvarekategoriene tre, kaffe, gummi, oljepalme, kakao og soya. EU har gjort endringer i forordningen, slik at hud- og skinnprodukter fra storfe ikke lenger omfattes. Varekategoriene som er inkludert i EUDR er i ulik grad omfattet av EØS-avtalen. Det er på nåværende tidspunkt ikke fattet vedtak i EØS-komiteen om innlemmelse av forordningen i EØS-avtalen.
Genteknologi er et annet eksempel på et område der regelverksutviklingen i EU påvirker Norge gjennom EØS-avtalen. Norge har ikke fullt ut tatt inn alle de fire rettsaktene om genmodifiserte organismer (GMO) som eksisterer i EU-lovgivningen. Hovedelementene med godkjennings- og merkekrav for prosesserte (ikke-reproduserbare) produkter laget av genmodifiserte organismer er inkludert i nasjonalt regelverk under Matloven. Norge har fått nasjonal tilpasning til gjennomføring av EUs utsettingsdirektiv, ved at Norge kan vurdere godkjenning av levende GMO i tråd med den norske genteknologiloven. I tillegg til helse- og miljøkriterier, har genteknologiloven kriterier for bærekraftig utvikling, samfunnsnytte og etikk.
Omfattende miljø- og risikovurderinger av GMO i Europa blir ansett som et hinder for utvikling innen genteknologi i Europa sammenlignet med USA og Kina. Ifølge dagens europeiske regelverk blir genredigering regulert på samme måte som genmodifisering. I 2023 la derfor EU-kommisjonen frem forslag til endringer i GMO-regelverket om planter, mat og fôr fremstilt ved hjelp av nye genomteknikker (NGT), herunder genredigering. Formålet med forslaget var å forenkle regelverket slik at det ikke er til hinder for innovasjon og en bærekraftig utvikling, samtidig som helse og miljø beskyttes.7 Det nye regelverket skal etter planen tre i kraft sommeren 2028.
En innlemmelse av dette regelverket i Norge vil gjøre bruk av genredigering mer aktuelt i planteforedling i Norge, og kan gi nye muligheter for raskere å utvikle nye og mer robuste sorter, blant annet gjennom mer effektive muligheter til å bygge sykdomsresistens. I Norge gjøres det forskning ved bruk av genredigering, blant annet ved Havforskningsinstituttet, Norsk institutt for bioøkonomi (NIBIO), Norges miljø- og biovitenskapelige universitet og Nofima. Foredlings- og avlselskapene Graminor, Norsvin, GENO og AquaGen er de norske aktørene som har vist størst interesse for å ta teknologien i bruk (Norsvin mfl., 2024).
Hvordan dette området vil utvikles fremover vil blant annet være avhengig av hvilke utfordringer teknologien vil klare å løse, befolkningens aksept og regelverksutviklingen. De ulike holdningene i Norge til genmodifisering og genredigering er godt belyst i NOU 2023: 18 Genteknologi i en bærekraftig fremtid og omtalt i boks 5.11.
Boks 5.11 Genteknologi i en bærekraftig fremtid
NOU 2023: 18 Genteknologi i en bærekraftig fremtid ble lagt frem i juni 2023, og er en utredning om hvordan fremtidens reguleringer om genteknologi bør se ut. Et samlet utvalg konkluderte med at regelverket bør moderniseres og at hensynet til helse, miljø, bærekraft, etikk, åpenhet og innovasjon fortsatt bør stå sentralt. Uenighetene som fremkom i NOU-en illustrerer de grunnleggende dilemmaene som preger den pågående debatten om genteknologi, og omfatter i hovedsak hvordan endringene bør være, og hvordan risiko ved genteknologi skal forstås. Flertallet mente at dagens regelverk i for stor grad hindrer utvikling og bruk av genteknologi som verktøy for å møte utfordringer knyttet til blant annet klimaendringer, matsikkerhet og bærekraftig ressursforvaltning. Flertallet la til grunn at risiko i hovedsak bør vurderes ut fra egenskapene til det ferdige produktet, og foreslo en mer differensiert regulering, med enklere krav for genredigerte organismer som tilsvarer endringer som kunne oppstått gjennom tradisjonell avl. Mindretallet mente at usikkerheten knyttet til genetiske endringer i levende organismer fortsatt tilsier en restriktiv tilnærming, og at alle genmodifiserte organismer fortsatt bør omfattes av GMO-regelverket og vurderes individuelt. Mindretallet la særlig vekt på føre-var-prinsippet, naturmangfold, sporbarhet, merking og offentlig innsyn. Begge posisjoner bygger på et ønske om bærekraftig utvikling, men representerer ulike vurderinger av hvordan dette best kan oppnås.
Oppfølging av NOU 2023: 18 ble mindre omfattende enn hva flertallet i utvalget tok til orde for, fordi anbefalingene lå utenfor Norges handlingsrom i EØS-avtalen. Norsk regulering av GMO må være i tråd med den til enhver tid gjeldende EØS-regelverket på området. På områder uten relevante direktiver eller forordninger står Norge friere til å vedta egne regler, også regler som er like de som gjelder i EU, men som ikke er tatt inn i EØS-avtalen.
5.5 Norges deltagelse og bidrag globalt
Norge deltar aktivt i utviklingen av det globale matsystemet gjennom deltakelse og pådriverroller i multilateralt samarbeid, ved å fremme forvaltning av globale fellesgoder og som betydelig bistandsgiver.
5.5.1 Norge deltar aktivt i det multilaterale systemet
Norge deltar aktivt som medlemsland i de fleste av FNs særorganisasjoner og programmer som har betydning for matsystemet, i tråd med de lange linjene i norsk utenrikspolitikk. Aktiv deltakelse i multilateralt samarbeid knyttet til matsystemer inkluderer både normativt arbeid, faglige og politiske problemstillinger, og utviklingshjelp. Det er flere departementer som representerer Norge i ulike internasjonale organer. Det normative arbeidet ledes ofte av de relevante fagdepartement og den utviklingspolitiske innsatsen ledes av Utenriksdepartementet.
Å støtte opp om den regelstyrte verdensordenen handler om å støtte opp om demokrati som styringsform, frihandel som økonomisk prinsipp, og såkalt multilateralitet, som innebærer samarbeid mange stater imellom i multilaterale organisasjoner, som arbeidsmåte (Neumann, 2025). Som et lite land har Norge sterke egeninteresser av et forutsigbart multilateralt samarbeid. I de fleste FN-organ er alle land likestilte, med én stemme til alle land, uavhengig av størrelse.
Norge fremhever ofte den normative funksjonen til de mellomstatlige organisasjonene, kunnskapsutvikling, god statistikk og utarbeidelse av veiledende materiale. Nedenfor nevnes et eksempel på arbeid under FN der Norge er en aktiv bidragsyter. Norge har lang tradisjon med å innta en brobyggerrolle mellom land fra det globale nord og det globale sør. Dette har delvis sammenheng med at Norge kan innta en mer fleksibel posisjon i mange spørsmål enn andre land i vår region, som er med i EU.
Genetisk mangfold er grunnsteinen for all matproduksjon
Forvaltningen av det genetiske mangfoldet er forvaltning av et sentralt globalt fellesgode. Genetisk mangfold er variasjonen som finnes innen ulike husdyrraser, oppdrettsarter og plantevekster. Disse genetiske ressursene gjør det mulig å utvikle nye sorter og ha systematisk avl for å få mer robuste produksjonsdyr.
I FAO er det et eget mellomstatlig organ for å organisere det internasjonale arbeidet, Kommisjonen for genetiske ressurser for mat og landbruk. Kommisjonen lager globale statusrapporter, som gir et kunnskapsgrunnlag for globale handlingsplaner for både plante-, husdyr-, skogtre- og akvagenetiske ressurser. Dette er støttende for medlemslandenes egne nasjonale programmer. Norge bidrar også til det globale kunnskapsgrunnlaget ved å rapportere nasjonale data til FAOs ulike databaser for genetiske ressurser for mat og landbruk: AquaGRIS, SilvaGRIS (skog), DAD-IS (husdyr), og WIEWS (planter).
I tillegg er det en egen rettslig bindende avtale for bevaring, bærekraftig bruk og rettferdig fordeling av godene fra utnyttelse av plantegenetiske ressurser for mat og landbruk: Den internasjonale traktaten for plantegenetiske ressurser. Alle land er avhengig av plantegenetisk mangfold fra andre land for å sikre sin egen produksjon. Selv om noen land har et større mangfold enn andre, er ingen land selvforsynte.
Norge deltar aktivt i dette mellomstatlige samarbeidet ved å delta regelmessig på møter, ta ledende roller, og følge opp nasjonalt. Det mest sentrale globale bidraget fra norsk side, er etablering og drift av Svalbard globale frøhvelv. Frøhvelvet ble åpnet i 2008 og tilbyr sikkerhetslagring av frøsamlinger til genbanker verden over. Til nå har 134 genbanker til sammen lagret nær 1,4 millioner sikkerhetskopier av såfrø fra sine samlinger.
Førende for norsk posisjon i det mellomstatlige samarbeidet om genetiske ressurser, er å være en brobygger mellom det globale sør og det globale nord. Forenklet sagt, er det globale sør rikt på genetisk mangfold, mens det globale nord har næringslivsaktører og kunnskap til kommersielt å utnytte de genetiske ressursene. Dette har ført til polariserte forhandlinger i flere ulike FN-fora.
5.5.2 Nasjonal oppfølging av internasjonale forpliktelser
Effekten av internasjonale målsetninger og avtaler hviler i stor grad på nasjonal oppfølging. Her omtales kort hvordan Norge har fulgt opp mattoppmøtet og bærekraftsmålene. Mer konkret om hva Norge gjør og status i Norge for de enkelte temaene, herunder nasjonal oppfølging av klima- og miljøforpliktelser, redegjøres for i del III.
Oppfølging av mattoppmøtet i Norge
Norge deltok aktivt i forberedelsene i forkant og underveis av toppmøtet om matsystemer i 2021. Nasjonalt fulgte Norge opp ved å utpeke en nasjonal koordinator for arbeidet på politisk nivå (statssekretær i Landbruks- og matdepartementet). Vedkommende var den formelle verten for de nasjonale dialogene, som ble arrangert henholdsvis sommeren 2021 og høsten 2023. De nasjonale dialogene ble organisert i fellesskap av Landbruks- og matdepartementet, Klima- og miljødepartementet, Helse- og omsorgsdepartementet, Nærings- og fiskeridepartementet og Utenriksdepartementet, og samlet representanter fra offentlige myndigheter, næringsliv, forskning og frivillig sektor. Som ett av 130 land har Norge sendt inn sin nasjonale handlingsplan for oppfølging av matsystemer i 2024 (Landbruks- og matdepartementet, 2024). Norge deltar også i regionale møter for erfaringsutveksling organisert av hubben, som ble etablert av FN i etterkant av mattoppmøtet i 2021.
Oppfølging av bærekraftsmålene i Norge
Ansvaret for å koordinere de ulike 17 bærekraftsmålene er fordelt på de forskjellige departementene, som inkluderer rapportering på oppfølgingen i sine årlige budsjettproposisjoner. Meld. St. 24 (2016–2017) Felles ansvar for felles fremtid – Bærekraftsmålene og norsk utviklingspolitikk la til grunn at bærekraftsmålene og 2030-agendaen skulle være den overordnede rammen for norsk utviklingspolitikk. Den første helhetlige nasjonale handlingsplanen ble presentert i Meld. St. 40 (2020–2021) Mål med mening. Meldingen gikk gjennom samtlige av de 17 bærekraftsmålene og de 169 delmålene, beskrev utfordringene for Norge, og regjeringens politikk på disse områdene. Et sentralt grep var å identifisere mulige nasjonale målepunkter for hvert av bærekraftsmålene, som kunne være mer egnet for å vurdere måloppnåelse ut fra nasjonale forhold. Dette er pågående arbeid som ledes av Statistisk sentralbyrå (SSB).
I 2025 kom en oppdatert statusmelding og videre strategi frem mot 2030 i Meld. St. 35 (2024–2025) Norges arbeid med bærekraftsmålene – Status, utfordringer og veien videre. Denne meldingen rettet spesiell oppmerksomhet mot områder med forbedringspotensial, som ble plassert innenfor tre tematiske områder: et trygt og bærekraftig velferdssamfunn, et motstandsdyktig lavutslippssamfunn, og grønn og inkluderende vekst og verdiskaping. Norge deler sine nasjonale erfaringer med gjennomføring av bærekraftsmålene med andre land i verden gjennom såkalte Voluntary National Reviews, sist sommeren 2026 (Digitaliserings- og fovaltningsdepartementet & Utenriksdepartementet, 2026). Disse blir diskutert på FNs høynivåforum for bærekraftig utvikling.
En sentral internasjonal målsetning i det multilaterale samarbeidet, er at land i det globale nord støtter nasjonal oppfølging av internasjonale målsetninger i det globale sør.
5.5.3 Norges rolle som bistandsgiver
I 2025 ga Norge 58,9 mrd. kroner i bistand (Norad, 2026). Det utgjør 1,03 pst. av bruttonasjonalinntekt (BNI) og var dermed høyere enn det uttalte norske målet om 1 pst. Norsk bistand har både en fattigdomsorientering og gir støtte til globale fellesgoder (Haugevik & Svendsen, 2025). Selv om det totale bistandsnivået i 2025 ble opprettholdt, er bistanden i større grad rettet mot Ukraina og andre sikkerhetspolitiske utfordringer, samtidig som klima- og miljøinnsatsen har økt. Store regnskogsland, som Brasil og Indonesia, står høyt på lista over mottaksland, sammen med konfliktrammede land med utbredt sult, som Palestina og Sør-Sudan. Blant de øverste ti landene for mottakere av norsk bistand, representerer Malawi det tradisjonelle samarbeidslandet med langsiktig bistand, der landbruk er den største sektoren. Globalt var Norge det landet som ga høyest andel av BNI til bistand for tredje året på rad. Kun fire land i OECDs utviklingskomite (DAC) nådde FNs mål om minst 0,7 pst. av BNI til bistand i 2025: Luxembourg, Sverige, Danmark og Norge. Norge var på topp i prosentandel og på tiendeplass av medlemslandene i DAC, målt i USD (Norad, 2026).
Norge er en betydelig bistandsyter til organisasjoner som jobber med matsystemer, slik som WHO, FAO, WFP og IFAD. I 2024 forpliktet Norge seg til å bidra med 1 mrd. kroner til WHO i perioden 2025–2028, tilsvarende om lag 250 mill. kroner årlig. Dette kommer i tillegg til Norges pliktige medlemsbidrag og støtte til WHOs beredskaps- og kriseinnsats.
Fra Norges aller første u-hjelpsprosjekt, som var et fiskeriprosjekt i India i 1952, har matsikkerhet vært et sentralt tema i norsk utviklingspolitikk. I 2019 stod hele syv statsråder fra fem departement bak en felles handlingsplan for bærekraftige matsystemer i norsk utenriks- og utviklingspolitikk. Nåværende strategi er utstedt kun fra Utenriksdepartementet, og har en nedtonet bruk av matsystembegrepet, men like fullt ligger mange av de samme elementene inne i strategien Kraftsamling mot svolt – ein politikk for auka sjølvforsyning (Utenriksdepartementet, 2022). Målene er å øke lokal matproduksjon og lokal verdiskapning, og redusere feil- og underernæring og omfanget av sultkriser.
Norsk utviklingshjelp kanaliseres gjennom partnere fra FN- og banksystemet, sivilt samfunn, akademia og privat sektor. Hjelpen skal særskilt støtte opp under bærekraftsmål 2 om å utrydde sult, oppnå matsikkerhet og bedre ernæring og fremme bærekraftig landbruk. Mellom 2016 og 2020 var det en relativt stabil bistand til landbruk, fiskeri og matsikkerhet på rundt omtrent 2 mrd. kroner årlig. Fra 2021 var det en opptrapping, som nådde en topp i 2023, med årlig støtte på 6,4 mrd. kroner. Denne toppen var knyttet til en ettårig ekstrabevilgning («sørpakka») på 5 mrd. kroner, for økt humanitær innsats og økt innsats for matsikkerhet og kampen mot sult. Både i 2024 og i 2025 var det en årlig støtte på drøye 4 mrd. kroner. Nedgangen etter 2023 er en større reduksjon enn det som følger fra avviklingen av «sørpakka». (Norad, 2026).
Regjeringen lanserte en ny strategi for norsk humanitær politikk i 2024, der styrket innsats mot sult er ett av tre hovedmål. Dette skal følges opp gjennom styrket innsats i sultkriser og aktivt arbeide for å forhindre sultkatastrofer i områder med væpnet konflikt. I tillegg vil regjeringen bidra til å forebygge sultkriser og redusere fremtidig sårbarhet gjennom støtte til systemer for beredskap, tidlig varsling og handling i forkant av humanitære kriser. Oppfølging av strategien skjer blant annet gjennom norsk støtte til FAOs fleksible humanitære fond for rask respons på matkriser (SFERA). Fondet gir finansiering som kan brukes umiddelbart ved kriser for å beskytte og gjenopprette menneskers tilgang til mat. Midlene kan blant annet brukes til såfrø, veterinærtjenester, reparasjon av kritisk infrastruktur og andre tiltak som reduserer konsekvensene av tørke, flom og andre katastrofer.
Under følger noen eksempler på norsk utviklingssamarbeid, som støtter opp om mer bærekraftige globale matsystemer.
Kunnskapsbanken – norske statlige institusjoner deler kompetanse
Kunnskapsbanken samler en rekke bistandsprogrammer hvor norske statlige virksomheter bidrar til å styrke offentlige institusjoner i utviklingsland. Både direktorater, institutter, universiteter, høyskoler, frittstående statsinstitusjoner og statlig eide selskaper deltar i det operative arbeidet. Spesielt programmene for henholdsvis fisk, hav og landbruk har relevans for matsystemet. Blant annet har SSB bidratt med å støtte nasjonale statistikkontorer i en rekke afrikanske land ved å utarbeide matsikkerhetsstatistikk.
Havet som matfat og kunnskapsbasert, bærekraftig fiskeriforvaltning
Bedre utnyttelse av havet som matfat gjennom kunnskapsbasert og bærekraftig fiskeriforvaltning og havbruk, EAF Nansen-programmet og oppfølging av handlingsplanen for Høynivåpanelet for en bærekraftig havøkonomi relatert til matsikkerhet og akvatisk mat, er et viktig område i norsk bistand.
EAF-Nansen-programmet (Ecosystem Approach to Fisheries) utgjør en sentral del av Norges innstas for å fremme bærekraftig havforvaltning i utviklingsland, ved å innhente marine data fra forskingsfartøyet Dr. Fridtjof Nansen. Norge fullfinansierer programmet, og vil bruke 1 mrd. kroner på programmet i perioden 2024–2028. EAF-Nansen-programmet bistår 32 kystland i Afrika og Bengalbukta med å utvikle en kunnskapsbasert og bærekraftig fiskeriforvaltning.
Programmet blir gjennomført i et trepartssamarbeid mellom Norad, Havforskningsinstituttet og FAO. Programmet ble etablert i 1975 og er det største og det mest langvarige enkeltprosjektet i norsk fiskeribistand. Programmet har bidratt til å få viktig kunnskap og kompetanse om fiskeriressurser og det marine miljøet i store deler av verden. Gjennom det har Norge hjulpet utviklingsland med å utvikle en bærekraftig forvaltning av ressursene.
Norge er ellers initiativtaker og drifter av Handlingsnettverket for bærekraftige akvatiske matsystem, som en del FNs forlengede ernæringstiår 2015-2030 (Global Action Network, 2026).
Klima- og skoginitiativets rolle i den globale innsatsen for klima og miljø
Norges internasjonale klima- og skoginitiativ er Norges mest sentrale internasjonale økonomiske bidrag for å bekjempe klimaendringene og bevare naturen. Hovedmålet med initiativet er å bidra til at redusert og reversert tap av tropisk skog, gir et mer stabilt klima, bedre bevart naturmangfold og en mer bærekraftig utvikling. Under hovedmålet er det to delmål: å bidra til bærekraftig skog- og arealforvaltning i utviklingsland og å bidra til redusert press på tropiske skogareal fra globale markeder. Klima- og skoginitiativet inkluderer også tiltak for å gi alternativer til småbønder, slik at de bidrar til mindre avskoging, og til å styrke urfolks rettigheter for å sikre fortsatt lokal forvaltning av skogen.
Etterspørsel etter soya (fôr), palmeolje, kakao og storfekjøtt er en sentral driver for avskoging av tropisk skog. Klima- og skoginitiativet har relevans for å styrke bærekraften i matsystemene både nasjonalt i utviklingsland og globalt. Forbedring av nasjonal arealforvaltning kan innebære å styrke rettigheter og situasjonen til småbønder og lokalbefolkningen, slik at de ikke behøver å rydde nytt land. Globalt er etterspørsel etter produkter knyttet til matsystemet en trussel mot tropisk skogareal, jf. boks 5.10 om EUs avskogningsforordning.
I 2025 ble det utbetalt 3,6 mrd. kroner til klima- og skoginitiativet, en reduksjon på over 470 mill. kroner fra 2024. Reduksjonen forklares først og fremst av lavere utbetalinger til Indonesia og globale tiltak tilknyttet FNs arbeid med å betale land i det globale sør for å stoppe avskoging og beskytte sin regnskog (REDD+). Etter tre år med Indonesia som det største mottakerlandet av bistand gjennom klima- og skoginitiativet, var igjen Brasil det største mottakerlandet med 1,1 mrd. kroner i 2025 (Norad, 2026).
Blant aktiviteter som er støttet gjennom klima- og skoginitiativet er The Food and Land Use Coalition (FOLU), som driver policyarbeid for mer bærekraftig matsystem globalt og i partnerland.8
5.6 Utvalget oppsummerer
Det globale matsystemet står overfor tre hovedtyper utfordringer: forbedre matsikkerheten, redusere miljø- og klimabelastningen, og sikre sosial og økonomisk bærekraft for dem som arbeider i matsystemet. Gjennom multilateralt samarbeid kan land lære av hverandre, ha felles innsats for å møte felles utfordringer, og styrke globale fellesgoder som et regelbasert handelssystem, fravær av sykdommer som kan spres over landegrensene, stabilt klima og rent hav. Den økte akutte matusikkerheten må møtes med humanitær hjelp på kort sikt og innsats mot krig, konflikt og klimaendringer på lengre sikt.
Det globale matsystemet produserer i dag store mengder mat, og har gjennom flere tiår økt produksjonen betydelig, både på land og i havet. Likevel er tilgangen til mat og ressurser for matproduksjon ujevnt fordelt. Sult og feilernæring er utbredt globalt selv om det er en nedgang i sult både i absolutte tall og i prosent av befolkningen de siste 20 årene. Den positive trenden ble avbrutt av pandemien, og andelen som lider av akutt matusikkerhet har doblet seg det siste tiåret. I tillegg er befolkningsøkning, velferdsutvikling, og endret etterspørsel etter mat utfordringer som det globale matsystemet må håndtere de neste tiårene.
Matsystemet er tett knyttet til globale klima-, natur- og miljøutfordringer. Matproduksjonen krever store arealer, innsatsfaktorer og energi, og bidrar betydelig til utslipp av klimagasser, tap av naturmangfold og forurensning av jord, vann og luft. Industrialisering av matproduksjon og bruk av plantevernmidler og mineralgjødsel har effektivisert produksjonen, men har også forsterket miljøpåvirkningen. Også havbasert produksjon står overfor press, blant annet gjennom klimaendringer som påvirker oppdrett, fiskebestander og marine økosystemer. Globale endringer knyttet til temperatur, havforsuring, ekstremvær og endringer i sykdomsmønstre gjør både land- og havbaserte produksjonssystemer mer sårbare. Med stort matsvinn bidrar det globale matsystemet til dårlig ressursutnyttelse i tillegg til det store negative avtrykket på klima, natur og miljø.
Konflikter, krig, økonomiske sjokk og dyre- og plantesykdommer påvirker matsystemet og gjør det mer sårbart. Økte matvarepriser og ustabile forsyningskjeder svekker tilgangen på næringsrike matvarer, særlig i lav- og mellominntektsland, med spesielt store utfordringer i Afrika. Samtidig går store mengder mat tapt i produksjon, transport og distribusjon. Det globale systemet preges av store ulikheter i infrastruktur og teknologi, og mange land mangler kapasitet til å sikre robuste verdikjeder fra produksjon til forbruk. Småskalaprodusenter, både bønder og fiskere, står ofte i en utsatt situasjon med begrenset tilgang til teknologi, kapital og markeder.
Internasjonale organisasjoner med FNs generalforsamling, FAO, WHO, CFS, WTO og OECD setter rammene for globalt arbeid med matsystemer, og 2030-agendaen gir en felles målstruktur for matsikkerhet, ernæring, helse, klima og bærekraftig bruk av naturressurser. Globale prosesser setter i økende grad matsystemet inn i et bredt samfunnsmessig perspektiv der klima, helse, ernæring, ulikheter og økonomisk utvikling ses i sammenheng. Norge deltar aktivt som medlemsland i disse prosessene, blant annet med kunnskap innen jordbruk, fiskeri, akvakultur, mattrygghet og forvaltning. Gjennom utviklingssamarbeid støtter Norge klimatilpasset landbruk, bærekraftig fiskeriforvaltning, styrking av verdikjeder for mat og mattrygghet i utviklingsland.
EU spiller også en viktig rolle. I kontekst av den endrede geopolitiske virkeligheten og interne politiske forhold i EU-landene har EU dreid politikken fra den matsystemorienterte Farm to Fork-strategien til Vision of Agriculture and Food, som vektlegger matsikkerhet, konkurransekraft og forenkling, samtidig som natur- og klimamål opprettholdes. For Norge vil EUs kursendring påvirke rammer for både jordbruk, fiskeri og havbruk. Dette inkluderer både regelverksforenklinger og kommende og nylig vedtatte strategier for husdyr, bioteknologi og det akvatiske området. En lærdom fra Farm til Fork-strategien som møtte sterk motbør da den skulle gjennomføres, er å sikre forankring hos og involvering av aktørene som er berørt, tilstrebe å møte globale utfordringer gjennom lokalt tilpassede løsninger, og balansere de tre dimensjonene av bærekraft.
De samlede utfordringene globalt er alvorlige, og øker usikkerheten for det norske matsystemet, som er tett integrert i det globale matsystemet. Nasjonal gjennomføring av de internasjonale forpliktelsene er det sentralt bidrag fra Norge til å styrke bærekraften i den globale matsystemene. Norge deltar videre aktivt i multilateralt samarbeid, bidrar med fagkunnskap, og gjennom utviklingssamarbeid støtter Norge klimatilpasset landbruk, bærekraftig fiskeriforvaltning, styrking av matverdikjeder og beredskap i utviklingsland. Globale utfordringer må møtes med multilateralt samarbeid og følges opp nasjonalt med tiltak tilpasset nasjonal kontekst.
Fotnoter
Brasil, Russland, India, Kina, Sør-Afrika, Saudi-Arabia, Egypt, Etiopia, Indonesia, Iran og De forente arabiske emirater.
Jordbruksvarer brukes her i samsvar med norsk oversettelse av WTOs avtale om landbruk artikkel 2: «Denne avtale gjelder for de produktene som er oppført i vedlegg 1 til denne avtale, heretter kalt jordbruksprodukter.», jf. lovdata: Avtale om landbruk.
Hvilke land som er omfattet av GSP-systemet, er fastsatt i tollavgiftsforskriften. Systemet er basert på listen over mottakere av offisiell bistand (Official Development Assistance, ODA). Listen utarbeides av OECDs komité for utviklingshjelp (Development Assistance Committee, DAC). Listen omfatter de minst utviklede landene slik de er definert av FN. Videre omfatter den lav- og mellominntektsland rangert etter brutto nasjonalinntekt per innbygger. GSP-systemet innebærer at fattige land gradvis mister retten til reduserte satser i takt med landenes økonomiske vekst. Land som når et visst inntektsnivå, utgår fra DAC-listen og også GSP-systemet. Kilde: Prop. 1 LS (2025–2026) Skatter og avgifter 2026
Artikkel 21 i landbruksavtalen: «Bestemmelsene i GATT 1994 og de andre multilaterale handelsavtaler i vedlegg 1A til WTO-avtalen skal gjelde med forbehold for bestemmelsene i denne avtale.»
Sjømat, gjødsel, sjokolade og bakevarer er blant varene der tollen gradvis vil trappes ned mot nulltoll i en periode på 5-10 år.
Gjeldende tolltariff er 344 pst. for storfekjøtt, 443 pst. for mjølk og 429 pst. for kjøtt fra lam. Se ellers tolltariffer på Tolletatens nettsider.
NTG-produkter deles inn i to kategorier: kategori 1 omfatter genredigerte planter og planteprodukter der de genetiske endringene anses å være sammenlignbare med endringer som kan oppstå naturlig eller gjennom konvensjonell planteforedling. Kategori 2 omfatter planter med mer komplekse genetiske endringer som går utover det som anses sammenlignbart med naturlige eller konvensjonelt fremavlede endringer. For kategori 1 foreslås en forenklet regulering, mens produkt under kategori 2 fremdeles skal omfattes av regelverket for GMO
FOLU er grunnlagt av Norge og det norske klima- og skoginitativet er hoveddonor.