Del 3
Det norske matsystemet
Figur 6.1
En sentral del av utvalgets mandat er å beskrive det norske matsystemet med utgangspunkt i tilgjengelig kunnskap, herunder også sammenhenger med de globale matsystemene. I del III gis en statusbeskrivelse av ulike elementer i det norske matsystemet. Beskrivelsene danner grunnlag for en samlet vurdering av styrker og svakheter i systemet, som igjen ligger til grunn for å identifisere tiltak for å styrke bærekraften mot 2050.
Som vist i del II, er det norske matsystemet integrert i de globale matsystemene, blant annet gjennom handel, internasjonalt regelverk, arbeidskraft og internasjonalt samarbeid. Utviklingen i de globale matsystemene og Norges forpliktelser og handelsavtaler påvirker utviklingen i det norske matsystemet. Samtidig er det en rekke særegenheter ved det norske matsystemet, som er av betydning når bærekraften skal vurderes.
6 Politiske mål i det norske matsystemet
Kapittel 6 gir en beskrivelse av sentrale politiske mål som i dag inngår i det norske matsystemet, og avsluttes med en kort beskrivelse av forbrukerpolitikk og forbrukeren i matsystemet.
6.1 I skjæringspunktet mellom flere politikkområder
Matsystemet befinner seg i skjæringspunktet mellom flere politikkområder og samfunnsmål, og berører sentrale samfunnsmål knyttet til matpolitikk, næringspolitikk, kostholdspolitikk, landbrukspolitikk, fiskeripolitikk, distriktspolitikk, handelspolitikk og klima- og miljøpolitikk. Internasjonalt regelverk og forpliktelser som WTO og EØS-avtalen, og klima- og naturmål setter også viktige betingelser for nasjonale mål og for nasjonal politikkutvikling og virkemiddelbruk. De samlede politikkområder og samfunnsmål som skal nås innenfor matsystemet, innebærer både målkonflikter mellom de ulike sektorområdene og innad i den enkelte sektor.
Figur 6.2 gir en oversikt over sentrale politiske mål med relevans for det norske matsystemet under de mest relevante departementene. Noen av målene i figuren er uttrykt eksplisitt som hovedmål for politikken, som de ulike departementene forvalter. Dette gjelder for eksempel de fire målene til Landbruks- og matdepartementet og de tre første målene til Helse- og omsorgsdepartementet. Andre mål er uttrykt gjennom lovverk, stortingsmeldinger og strategier.
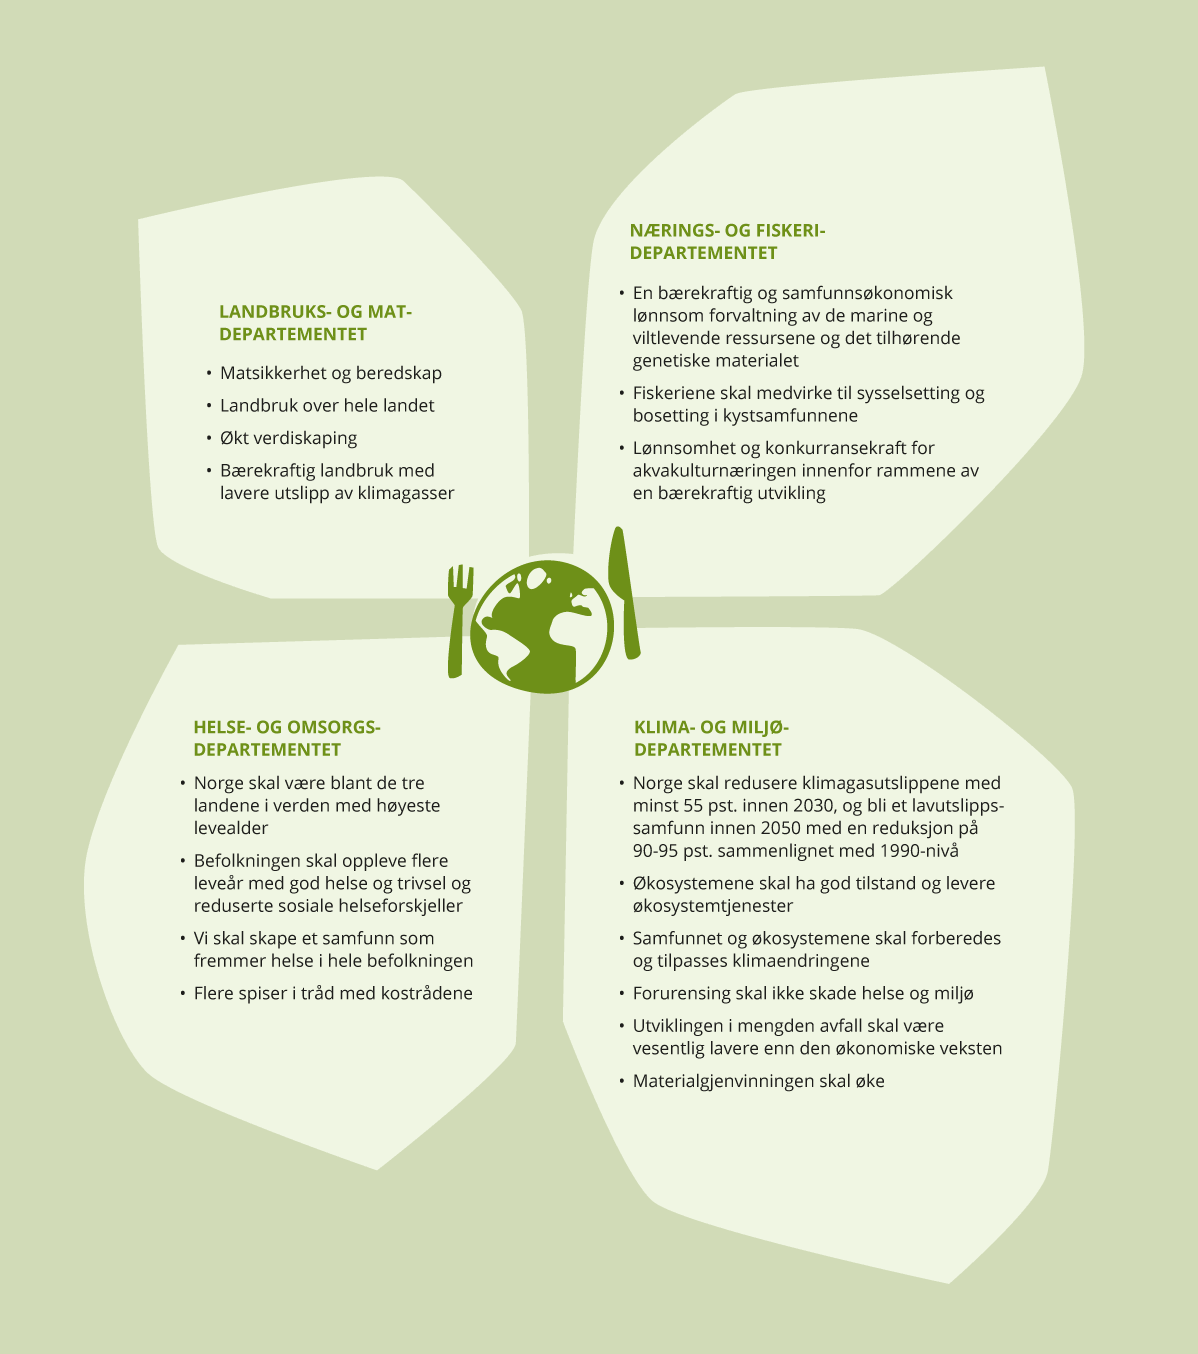
Figur 6.2 Sentrale politiske mål i det norske matsystemet
6.1.1 Mål og rammer for landbruks- og matpolitikken
Målbildet for landbruks- og matpolitikken, slik det fremgår av Landbruks- og matdepartementets årlige budsjettproposisjon til Stortinget, viser at politikken skal bidra til å oppnå vesentlig mer enn produksjon av mat. De fire overordnede målene jf. figur 6.2 er:
-
Matsikkerhet og beredskap
-
Landbruk over hele landet
-
Økt verdiskaping
-
Bærekraftig landbruk med lavere utslipp av klimagasser
Hovedtrekkene i målene har vært relativt stabile gjennom flere tiår med skiftende regjeringer og Storting. De senere årene har beredskap kommet inn som et hovedmål sammen med matsikkerhet. Under målet om bærekraftig landbruk er det tydeliggjort et mål om lavere utslipp av klimagasser. I tillegg til de fire hovedmålene finnes det 19 tilhørende delmål som utdyper de fire hovedmålene, samt tre tverrgående mål knyttet til forvaltning, forskning og utvikling i sektoren, og arbeid med internasjonale prosesser.
De senere årene har landbrukspolitikken hatt særlig oppmerksomhet på målsettinger knyttet til selvforsyning og inntekt for jordbruket. I forbindelse med Stortingets behandling av Meld. St. 11 (2023–2024) Strategi for auka sjølvforsyning av jordbruksvarer og plan for opptrapping av inntektsmoglegheitene i jordbruket, sluttet Stortinget seg til regjeringen Støres mål om at 50 pst. selvforsyning, korrigert for import av fôr, skal nås innen 2030. I den samme stortingsmeldingen la regjeringen frem en opptrappingsplan med målsetting om at gapet mellom jordbrukets sammenligningsinntekt og andre grupper skal tettes innen 2027.
Sentrale juridiske rammer som følger opp jordbrukspolitikken er jordlova, konsesjonsloven og odelsloven, som samlet regulerer omsetning og bruk av landbrukseiendom og bruk og vern av jordbruksarealer. Omsetningsloven skal gjennom samvirke fremme omsetning av visse jordbruksvarer og bidra til stabil forsyning av jordbruksvarer. Den viktigste arenaen for gjennomføring av de landbrukspolitiske målsettingene er gjennom avtaleinstituttet som er etablert mellom staten og jordbrukets næringsorganisasjoner, der det årlig forhandles om en jordbruksavtale.
6.1.2 Mål og rammer for fiskeri- og havbrukspolitikken
Sammenlignet med landbrukspolitikken, er ikke målene for fiskeri-politikken like eksplisitt formulert, men hovedlinjene har stått seg over mange tiår. Det er bred politisk enighet om at forvaltningen av fiskeressursene skal sikre tre hovedmål: bærekraftige fiskebestander, samfunnsøkonomisk lønnsomhet og sysselsetting og bosetting i kystsamfunnene. Rammene for myndighetenes forvaltning av fiskeressursene er nedfelt i lovverket, hovedsakelig i lov om forvaltning av viltlevende marine ressurser (havressurslova), lov om retten til å delta i fiske og fangst (deltakerloven) og lov om førstehåndsomsetning av viltlevende marine ressurser (fiskesalslagslova). Havressurslova regulerer uttaket av de marine ressursene i Norge og angir prinsipper for fiskeriforvaltningen.
I Meld. St. 24 (2024–2025) Fremtidens havbruk fremheves det at næringspolitikken skal legge til rette for størst mulig verdiskaping og en effektiv og bærekraftig forvaltning og bruk av samfunnets ressurser, og at de overordnede målene danner grunnlaget for den fremtidige reguleringen av havbruksnæringen. Et annet sentralt punkt i havbrukspolitikken er tilrettelegging for global markedsadgang for norske produkter. Målene som er trukket frem for fiskeri- og havbrukspolitikken i figur 6.2 er:
-
En bærekraftig og samfunnsøkonomisk lønnsom forvaltning av de marine viltlevende ressursene og det tilhørende genetiske materialet
-
Fiskeriene skal medvirke til sysselsetting og bosetting i distriktene
-
Lønnsomhet og konkurransekraft for havbruksnæringen innenfor rammene av en bærekraftig utvikling
6.1.3 Mål og rammer for kostholdspolitikken
Helse- og omsorgsdepartementet er hovedansvarlig departement for kostholdspolitikken. Politikken skal bidra til å fremme gode kostholds- og måltidsvaner og forebygge kostholdsrelaterte sykdommer. Et kosthold som fremmer god helse og livskvalitet skal gi hver enkelt mulighet til å leve et aktivt og meningsfylt liv, ta vare på seg selv og bidra til fellesskapet. Kostholdspolitikken skal bidra til at Norge når de tre overordnede målene for folkehelsepolitikken, som det er bred tverrpolitisk enighet om. Målene ble lansert i Meld. St. 34 (2012–2013) God helse – felles ansvar og har vært de samme siden 2012. Kostholdsarbeidet er forankret i lov om folkehelsearbeid (folkehelseloven) og prioriteringene gitt gjennom Meld. St. 15 (2022–2023) Folkehelsemeldinga – Nasjonal strategi for utjamning av sosiale helseforskjellar. Det har vært et nasjonalt politisk mål siden begynnelsen av 2000-tallet å dreie befolkningens kosthold i retning av kostrådene. Målet ble tydelig operasjonalisert i den tverrdepartementale handlingsplanen Oppskrift for et sunnere kosthold (2007–2011), som fulgte opp St.meld. nr. 16 (2002–2003) Resept for et sunnere Norge, og den påfølgende Nasjonal handlingsplane for bedre kosthold (2017–2021) Sunt kosthold, måltidsglede og god helse for alle.
Målene som er trukket frem for folkehelse- og kostholdspolitikken i figur 6.2 er:
-
Norge skal være blant de tre landene i verden med høyeste levealder
-
Befolkningen skal oppleve flere leveår med god helse og trivsel og reduserte sosiale helseforskjeller
-
Vi skal skape et samfunn som fremmer helse i hele befolkningen
-
Øke andelen som spiser i tråd med myndighetenes kostråd
Selv om Helse- og omsorgsdepartementet er ansvarlig departement for kostholdspolitikken, er kostholdsarbeidet tverrsektorielt der mange av virkemidlene ligger i andre sektorer, for eksempel i utdanningssektoren. Helse- og omsorgsdepartementet har også ansvaret for drikkevannsforvaltningen.
6.1.4 Delt ansvar for mattrygghet m.m.
Landbruks- og matdepartementet, Helse- og omsorgsdepartementet og Nærings- og fiskeridepartementet har et delt ansvar for å følge opp områdene som følger av matloven. Matlovens formål er å sikre helsemessig trygg mat og fremme helse, kvalitet og forbrukerhensyn langs hele produksjonskjeden, samt å ivareta miljøvennlig produksjon. Loven skal også fremme god plante- og dyrehelse. Politikkområdet omfatter hele matkjeden, fra innsatsvarer og primærproduksjon til foredling, omsetning og forbruk, herunder også vilkår knyttet til markedsadgang i utlandet. Mål og virkemidler skal ses i sammenheng gjennom hele kjeden.
Loven erstattet en rekke tidligere sektorlover og etablerte et helhetlig rammeverk for matforvaltningen, og blir håndhevet av Mattilsynet. I tillegg til matloven, ivaretas politikken gjennom omfattende forskriftsreguleringer, som i betydelig grad er harmonisert med EU gjennom EØS-avtalen.
Innenfor dette området har Landbruks- og matdepartementet et særskilt koordineringsansvar ved å ha den administrative styringen av Mattilsynet, herunder budsjettansvaret. Departementet har også ansvaret for krav knyttet til blant annet dyrehelse og dyrevelferd, plantehelse og mattrygghet i primærproduksjonene fra jordbruket. Helse- og omsorgsdepartementet har ansvar for mattrygghet i industri- og omsetningsleddet, kvalitet, ernæring og forbrukerhensyn, mens Nærings- og fiskeridepartementet har ansvar for sjømattrygghet og fiskehelse i primærproduksjonene, samt markedsadgang for sjømatnæringen. Samarbeidet er institusjonalisert gjennom felles, faglig styring av Mattilsynet og koordinering av regelverksutvikling, beredskap og internasjonalt arbeid.
6.1.5 Mål og rammer for klima-, miljø-, og forurensingspolitikken
I motsetning til de sektorspesifikke målene innen landbruks-, fiskeri- og havbrukspolitikken, inngår klima- og miljømålene i alle sektorer. Mål knyttet til klima, miljø og forurensing må derfor følges opp som en integrert del av øvrige politikkområder. Klima- og miljødepartementet har en koordinerende rolle i dette arbeidet, i tillegg til at departementet forvalter egne lovverk, som forurensingsloven og naturmangfoldloven. Målene som er trukket frem for klima-, miljø- og forurensingspolitikken i figur 6.2 er:
-
Norge skal redusere klimagassutslippene med minst 55 pst. innen 2030, og bli et lavutslippssamfunn innen 2050 med en reduksjon på 90–95 pst. sammenlignet med 1990-nivå
-
Økosystemene skal ha god tilstand og levere økosystemtjenester
-
Samfunnet og økosystemene skal forbedres og tilpasses klimaendringene
-
Forurensing skal ikke skade helse og miljø
-
Utvikling i mengden avfall skal være vesentlig lavere enn den økonomiske veksten
-
Materialgjenvinning skal øke
6.1.6 Andre politikkområder
Det er flere andre politiske mål og ambisjoner som danner rammer for politikkutviklingen på områder innenfor matsystemet. Som vist i del II av utredningen, er også utenriks- og handelspolitiske mål av betydning for det norske matsystemet. Arbeidet for å sikre markedsadgang for norsk næringsliv, forsvare et regelbasert handelssystem, bidra til grønn omstilling og bærekraftig utvikling og styrke norsk konkurransekraft og eksport, er også avgjørende for det norske matsystemet.
Videre vil både nærings- og industripolitikk, konkurransepolitikk og mål knyttet til beredskap og forsyningssikkerhet utgjøre viktige rammer. På flere slike områder er ikke målene eksplisitt definerte, men ambisjonene uttrykkes gjennom stortingsmeldinger, lovverk m.m. Meld. St. 16 (2024–2025) Industrien – konkurransekraft for en ny tid vektlegger konkurransekraft, utviklingen av lønnsom næringsvirksomhet og nye lønnsomme vekstbedrifter innenfor hele bredden av industrien, ved å legge til rette for høy grad av produktivitet, omstilling, innovasjon og bærekraft.
Konkurransepolitikkens mål er å sikre effektiv bruk av samfunnets ressurser ved å fremme virksom konkurranse til det beste for næringsliv, forbruker og samfunn. Konkurransepolitikken gjøres blant annet rede for i de årlige budsjettproposisjonene fra Nærings- og fiskeridepartementet. Lov om konkurranse mellom foretak og kontroll med foretakssammenslutninger (konkurranseloven), danner en sentral regulatorisk ramme for konkurransepolitikken.
6.1.7 Samfunnsinteresser, sektorinteresser og motsetninger
Hver for seg bidrar de politiske målene til å nå sentrale samfunnsinteresser, men sett i sammenheng betyr det også motsetninger. Noen av de mest fremtredende målkonfliktene dreier seg om å balansere forholdet mellom matproduksjon i hele landet, styrking av konkurransekraft og produktivitet, samtidig som det skal kuttes klimagassutslipp og forurensing fra matsystemet og ivareta naturmangfold og andre miljømessige og sosiale goder som matsystemet gir. Myndighetenes kostråd innebærer at enkelte grupper i befolkningen bør redusere sitt forbruk av rødt og bearbeidet kjøtt. Store omlegginger i konsum kan få potensielt store konsekvenser for norsk jordbruksproduksjon. Det er videre økende konkurranse om bruk av arealer til ulike samfunnsformål, både på land og til havs, noe som legger press på natur og naturmangfold, og påvirker mulighetene for både jordbruks- og reindriftsproduksjon, fiskeri og havbruk.
Målkonfliktene finnes ikke bare mellom sektorer, men også innad i enkeltsektorer. Det er for eksempel krevende å nå målet om landbruk over hele landet samtidig med målet om økt verdiskaping, da det er ulike geografiske forutsetninger for lønnsom matproduksjon. Videre kan målet om bærekraftig landbruk med lavere utslipp av klimagasser også være utfordrende å nå, samtidig som mål om økt verdiskaping og landbruk over hele landet skal ivaretas. I en evaluering av norsk landbrukspolitikk fra 2021 pekte OECD på at Norge presterer ujevnt på tvers av sine fire landbrukspolitiske mål. Selv om Norge har et høyt nivå av matsikkerhet og når målet om å opprettholde landbruksproduksjon over hele landet, ble det påpekt at støttepolitikken går til de mer produksjonsrettede målene på bekostning av klima- og miljømålene og målet om effektiv verdiskaping langs matkjeden (OECD, 2021b).
Figur 6.3 Diskusjoner rundt matsystemets middagsbord
6.2 Forbrukerpolitikk og forbrukeren i matsystemet
Forbrukerens valg og handlinger har betydning for den enkeltes hverdag og helse, men også for hvilke produkter som produseres og tilbys i markedet, hvordan ressursene i matsystemet utnyttes, og for hvilken påvirkning matsystemet har på natur, klima og miljø. Samtidig er forbrukeren ikke en uavhengig aktør som fritt former matsystemet basert på egne preferanser. Smakspreferanser, tilgjengelighet, prisnivå, produktutvalg, markedsføring, merking, emballasje, kulturelle normer og informasjon påvirker hvilke valg som fremstår som mulige og attraktive. Dagligvarehandelens sortiment, industriens produktutvikling og offentlige reguleringer legger rammer for hva som tilbys og hvilke alternativer som er lettest tilgjengelige. Forbrukernes handlingsrom formes dermed også av beslutninger som tas av andre aktører i matsystemet.
I møte med kommersielle markedskrefter kan forbrukeren stå svakt, og forbrukeren er i utgangspunktet svakere organisert enn mange andre interessegrupper. I 1985 vedtok FN retningslinjer for forbrukervern. Disse omfatter blant annet rettigheter knyttet til et sunt miljø, et digitalt forbrukervern, retten til å klage og vern av sårbare forbrukere. Dette danner grunnlaget for forbrukerpolitikken også i Norge (Meld. St. 25 (2018–2019).
I matsystemet ivaretas forbrukernes interesser gjennom ulike former for reguleringer, gjennom offentlige institusjoner som Forbrukerrådet, og gjennom ulike interesseorganisasjoner og sivilsamfunnsaktører som arbeider med forbrukerrettigheter, folkehelse, natur, miljø og/eller klima. Regelverk for mattrygghet og forbrukerinformasjon er eksempler på reguleringer som beskytter forbrukeren mot at matvarer inneholder skadelige eller sykdomsfremkallende stoffer, og produktmerking skal gi forbrukeren hjelp til å ta informerte valg, for eksempel knyttet til miljø (blant annet svanemerking og holdbarhetsmerking), helse (nøkkelhullet, brødskalaen) eller sosial bærekraft (fair-trade produkter), jf. omtale av regelverket om matmerking i kapittel 13 og 17.
Norske forbrukere har jevnt over høy kjøpekraft, tilgang på et stort og mangfoldig tilbud av varer og tjenester, inkludert mat- og drikkevarer fra hele verden, og har generelt et sterkt forbrukervern. Enkelte grupper er imidlertid mer sårbare på grunn av sosiodemografiske årsaker som følge av alder, inntekt og utdanning. I Meld. St. 25 (2018–2019) Framtidas forbrukar– grøn, smart og digital pekes det særlig på digitaliseringen av samfunnet og nye forretningsmodeller som et utviklingstrekk som fremmer større valgmuligheter for forbrukeren, men som også skaper utfordringer for forbrukerrettigheter, personvern og markedsføring. Matmarkedet kjennetegnes av et stort informasjonsoverskudd, komplekse verdikjeder og betydelige asymmetrier når det gjelder kunnskapen mellom forhandlerne og forbrukerne. I tillegg påvirker algoritmer og kunstig intelligens hvordan forbrukerne finner informasjon og tar valg. Informasjon og reklame har blitt mer målrettet, noe som gir forbrukerne mer relevant informasjon, men gjør dem også mer sårbare for å bli manipulert og lurt.
Matomgivelsene, det vil si alle sammenhenger der forbrukeren møter matsystemet i hverdagen og alt som er med på å påvirke hva folk spiser, utgjør en sentral ramme for hvilke muligheter forbrukeren har for å ha et sunt kosthold. For forbrukeren i matsystemet står matindustrien og dagligvaremarkedet sentralt. Et godt dagligvaremarked kjennetegnes av at forbrukeren kan foreta informerte valg i tråd med egne preferanser, der det er god tilgang til et bredt utvalg av trygge og sunne dagligvarer av god kvalitet i ulike priskategorier og med god merking. Dagligvaremarkedet og forbrukeren er videre avhengige av at matindustrien produserer produkter av god kvalitet. Matbransjen former også matomgivelsene gjennom markedsføring og reklame, jf. nærmere omtale av matomgivelser i kapittel 17. Utviklingen i dagligvarebransjen med få aktører med stor makt over dagligvaremarkedet og få alternative markedskanaler, utfordrer mulighetene for at forbrukeren skal kunne ha et godt vareutvalg til lavest mulig pris. Konkurranseregelverket og konkurransetilsynets virkemidler kan derfor også sies å være en del av forbrukerpolitikken. Konkurranseforholdene i verdikjeden for mat omtales nærmere i kapittel 15.
Forbrukerens valg av mat og drikke har også betydning for klima- og miljøavtrykket fra matsystemet. Hvilke produkter som kjøpes, valg av butikk, prisfokus og hvordan produktene brukes og ev. kastes, vil være med på å påvirke produksjon, sortiment og svinn i verdikjeden. Det er gjort enkelte forsøk på å stimulere forbrukeren til å ta klima- og miljøhensyn i sine matvalg, blant annet gjennom frivillige merkeordninger, men resultatene har vært varierende. Resultater fra NewTools-prosjektet viser at klima og miljø ikke er den faktoren som kommer høyest på prioriteringslisten ved valg av mat- og drikkevarer, at forbrukerne synes det er vanskelig å vite hvordan ulike matvarer påvirker klima og miljø, og at de ikke er villige til å betale mer for matvarer med mindre klima- og miljøavtrykk (Folkehelseinstituttet, 2025a).
Forbrukermakt utøves ikke bare gjennom matvalg, men også gjennom deltakelse i samfunnsdebatten, i organisasjonsliv og gjennom interessegrupper. Forbrukernes forventninger til at matproduksjon og omsetning skal ta hensyn til sosial og miljømessig bærekraft bidrar også til endringer, der skiftet til en mer saktevoksende kyllingrase i norsk kyllingproduksjon eller utfasing av palmeolje i matvarer, er eksempler på at forbruker- og organisasjonsmakt gir endringer i produksjon og omsetning av mat.
Forbrukernes erfaringer, behov og prioriteringer er viktige i utviklingen av politikk for matsystemet. Generelt er tilliten til norsk matproduksjon høy i befolkningen (Bugge mfl., 2025). Dette er en viktig forutsetning for at matsystemet skal fungere godt også fremover.
7 Ressursgrunnlaget for matproduksjon
All matproduksjon er avhengig av naturen og biologiske prosesser. Fotosyntesen i planter og alger er grunnlaget for all matproduksjon ved at sollys, karbondioksid og vann omdannes til karbohydrater og oksygen.
Norges natur, klimatiske forhold og arealressurser både på land og til havs danner grunnlaget for vår nasjonale matproduksjon. For eksempel er matproduksjonen avhengig av kvalitet på matjord, friske hav, og tilgang på vann, fôrressurser og økosystemtjenester, jf. Kapittel 7.2. Hvordan produksjonen foregår og hvordan ressursene forvaltes, påvirker igjen naturen og dermed mulighetene til å opprettholde produksjonen både på kort og lang sikt.
Matproduksjon foregår både i naturlandskap og kulturlandskap. Naturlandskap er landskap som i stor grad er er dominert av naturlige prosesser med lite historisk påvirkning fra mennesker, mens kulturlandskap er landskap som er formet av menneskelig aktivitet over tid, for eksempel gjennom dyrking og bosetting. Jordbrukets kulturlandskap har blitt formet gjennom flere tusen år gjennom interaksjon mellom menneske, dyr og natur. Det særpregede naturmangfoldet er i stor grad avhengig av fortsatt menneskelig aktivitet som tradisjonell skjøtsel (slått og beite) om det skal opprettholdes slik som i dag. Fiskeri og havbruk skjer i et naturlandskap, der mennesker høster ville arter eller bruker sjøen som areal for oppdrett. Det er utfordringer knyttet til intensiv menneskelig arealbruk og påvirkning både i hav og på land, mens utfordringen for kulturlandskapets naturmangfold også knytter seg til opphør av menneskelig bruk, slik som jordbruksaktivitet.
7.1 Naturgitte forutsetninger for matproduksjon
Norge er et langstrakt land med varierende klima, topografi, berggrunn, løsmasser og kystlinje. Arealressursene på land, utenom Svalbard, er på 323 807 km², mens arealet av de norske havområdene er det seksdobbelte av dette. Generelt er det krevende å drive jordbruk i Norge sammenlignet med mange andre land, men det er gode naturgitte forutsetninger for fiskeri og havbruk, noe som også gir et konkurransefortrinn. Norge har en kystlinje på over 100 000 km, inkludert øyer, skjær og holmer.
7.1.1 Hav og kyst
Norges lange kystlinje strekker seg over 25 000 km langs fastlandskysten. Kystlinjen er preget av fjorder, øyer og skjær som gir tilgang til store og varierte marine områder med gode forhold for både fiskeri og havbruk. Fjordene og skjærgården gir naturlig beskyttelse mot vær og bølger, noe som reduserer driftsrisiko og skaper stabile rammer for oppdrettsanlegg. Dette gir grunnlag for en robust og konkurransedyktig fiskeri- og havbruksnæring. Havet som omgir kysten påvirkes av både kaldt og varmt atlanterhavsvann og brakt kystvann.
Norskekysten ligger i et av verdens mest produktive havområder. Golfstrømmen og tilhørende havstrømmer tilfører varme og næringsstoffer som gir stabile temperaturer og høy biologisk produksjon. Dette skaper gunstige vekstvilkår for viktige kommersielle fiskebestander som torsk, sild, makrell og hyse, samt for oppdrett av laks og ørret. I tillegg har Norge et rikt og variert økosystem som gir grunnlag for verdiskaping gjennom hele verdikjeden, fra fangst og oppdrett til bearbeiding og eksport. Dette gir muligheter for utvikling av nye produkter og utnyttelse av biprodukter, noe som gir grunnlag for bærekraftig ressursutnyttelse og verdiskaping.
Barentshavet
Barentshavet er et stort, grunt sokkelhav som dekker et område på omtrent 1,6 mill. km² med gjennomsnittlig dybde på ca. 220 meter. Havet avgrenses av eggakanten nordover forbi Svalbard, kontineltalsokkelkanten i nord og Novaya Semlja i øst. Varmt og salt atlanterhavsvann strømmer inn fra sørvest gjennom Bjørnøyrenna, som er opptil 500 meter dyp, og fyller de sørlige og sentrale områdene. I kontrast fyller salt og kaldt vann det nordlige Barentshavet, som også er islagt gjennom vinteren. Havstrømmen fører også med seg plankton, fiskeegg og yngel. Lodde, torsk, ung sild og polartorsk har Barentshavet som oppvekstområde, mens sild og torsk forlater Barentshavet for henholdsvis videre beiting og gyting. Barentshavet er et viktig sommerbeite for flere hval og sjøfugl som benytter seg av de rike forekomstene av dyreplankton og fisk. Sjøfugl fra hele Atlanterhavet hekker på både små og store øyer og krepsdyr, fisk og fiskelarver gir viktig næring til fugleyngel.
Norskehavet
Norskehavet er et dyphav og grenser i sør mot Nordsjøen, i øst med Barentshavet og i vest og nord med Grønlandshavet. Havet dekker mer enn 1,1 mill. km2, og består av to dypvannsbassenger med dybder mellom 3 000–4 000 meter. Det finnes hovedsakelig tre typer vannmasser i Norskehavet: salt og varmt atlanterhavsvann, kaldt og ferskt arktisk vann, samt brakt kystvann. De to dypvannsbassengene er viktige overvintringsområder for plankton som transporteres om våren og sommeren til nærliggende havområder og kyst. Blant de viktigste artene finner vi pelagiske arter som sild, makrell og kolmule som utgjør grunnlaget for kommersielt fiske i området. Norskehavet er også en viktig rute for migrerende hvalarter og sjøfugl.
Nordsjøen
Nordsjøen, inkludert Skagerak, er et grunt sokkelhav som strekker seg 750 000 km2 og har en gjennomsnittlig dybde på omtrent 95 meter. To tredjedeler av havet har en dybde på under 100 meter, med unntak av Norskerenna, som har dybder på over 700 meter. Salt atlanterhavsvann strømmer hovedsakelig nordfra, mens mindre salt kystvann fra sørlige Nordsjøen, brakkvann fra Østersjøen gjennom Kattegat og ferskvannstilførsler lokalt fra land er de viktigste vannmassene i sjøen. Norskerenna, er et viktig habitat for overvintrende plankton. I Nordsjøen finner vi gytefelt for tobis, øyepål og brisling som er viktige byttedyr for en rekke større fiskearter, pattedyr og fugl. Bunnfaunen er mangfoldig og varierer geografisk.
7.1.2 Arealressurser for jordbruksproduksjon
Norge har begrensede arealressurser for jordbruksproduksjon. Av Norges samlede landareal er 3,5 pst. definert som jordbruksareal. I tillegg så finnes det omtrent like stor andel dyrkbare jordreserver, som kan opparbeides til jordbruksareal gjennom nydyrking. Av denne jordreserven er det kun en liten andel som vil kunne egne seg til matkornproduksjon.
Produksjonsgrunnlaget for norsk jordbruk og skogbruk blir vist gjennom det nasjonale arealressurskartet, AR5. Kartgrunnlaget viser at Norge har lite dyrket jordbruksareal både som andel av totalarealet og samlet areal. Jordbruksarealet i Norge er på totalt 11,3 mill. dekar og av dette så er ca. 10 mill. dekar i aktiv drift (NIBIO, 2025a; SSB, 2025a). Om lag 1/3 av arealet som kan benyttes til jordbruk, er egnet til å dyrke korn, grønnsaker, belgvekster, oljevekster og frukt og bær. Av Norges totale landareal er om lag 95 pst. utmark, og om lag 50 pst. av dette er egnet til beite (Bakken & Mittenzwei, 2023).
Jordbruksareal omfatter fulldyrket jordbruksareal, overflatedyrket jordbruksareal og innmarksbeite. Fulldyrket jord er areal som kan nyttes til åkervekster, eng eller beite og som kan fornyes ved pløying. Overflatedyrket jord er arealer der det er gjort rydding og sletting av overflaten slik at maskinell høsting er mulig, i all hovedsak av gras til fôr. Innmarksbeite er areal som kan brukes til beite, men som ikke kan høstes maskinelt. Minst 50 pst. av arealet skal være dekket av grasarter eller urter som tåler beiting.
De dyrkbare reservene i Norge er oppgitt til å være 12,5 mill. dekar. Dette er areal som etter oppdyrking kan holde kravene til fulldyrket- eller overflatedyrket areal. Reguleringer og lovverk, samt endrede driftstekniske forutsetninger påvirker hva som, ut fra dagens vilkår, kan ansees som aktuelt dyrkbart areal. Basert på nye analyser av datasettet har NIBIO estimert at det aktuelle potensialet for nydyrking utgjør 45 pst. av de dyrkbare reservene, dvs. 5,6 mill. dekar (Bardalen mfl., 2023). Det er svært lite av de dyrkbare reservene som egner seg til å dyrke matkorn. Samlet sett er dagens jordbruksareal en begrenset ressurs, som er vanskelig å erstatte gjennom nydyrking.
Boks 7.1 Nøkkeltall arealressurser til jordbruk
Totalt jordbruksareal i Norge 11,3 mill. dekar (3,5 pst.)1
-
Fulldyrket jord 8,8 mill. dekar (2,7 pst.)
-
Overflatedyrket jord 0,3 mill. dekar (0,1 pst.)
-
Innmarksbeite 2,2 mill. dekar (0,7 pst.)
I underkant av 10 mill. dekar av jordbruksarealene var i drift i 2022.2
-
3,3 mill. dekar blir brukt til åkervekster og hage
-
6,5 mill. dekar brukt til eng og beite
-
1,5 mill. dekar blir brukt som innmarksbeite
-
90 pst. av jordbruksarealet blir brukt til å dyrke fôr til husdyr3
1 NIBIO (2025a)
2 SSB (2026c)
3 Steinshamn mfl. (2016)
Jordsmonn
Det norske jordsmonnet varierer mellom ulike deler av landet, og er blant annet avhengig av utgangsmaterialet (som morenemateriale, elve- eller havbunnsavsetninger).
Planter og jordlevende organismer spiller en viktig rolle for utviklingen av jordsmonn. Menneskelige inngrep og drift av jordbruksjord fører imidlertid til den største og raskeste endringen av jordsmonnet. Oppdyrking og agronomiske tiltak som gjødsling og kalking, grøfting og planering er eksempler på menneskelig påvirkning på jordsmonnet. Mengden organisk materiale i jorda påvirkes vesentlig av hvilken type jordbruksdrift som utføres. Grasproduksjon med bruk av husdyrgjødsel har større tilførsel av karbon enn produksjon av åpen-åker-vekster som korn og grønnsaker, der det hovedsakelig blir brukt mineralgjødsel. Bruk av husdyrgjødsel gir et høyere innhold av organisk materiale i jorda på husdyrbrukene. Overgangen til jordbruksdrift med bare åpen-åker-vekster på flatbygdene, som i hovedsak er et resultat av kanaliseringspolitikken innført på 1950-tallet, jf. kapittel 9, har bidratt til en nedgang i karboninnholdet i disse områdene som fortsatt vedvarer (Riley & Bakkegard, 2006; Riley mfl., 2022).
På 1960- og 1970-tallet ble store jordbruksarealer i de marine områdene på Østlandet og i Trøndelag planert. Vanlig planeringspraksis var å legge den gamle kulturjorda1 i forsenkninger og dekke til med undergrunnsjord, slik at undergrunnsjord ble flyttet opp i det øverste jordsjiktet. I slike tilfeller ble jordsmonnutviklingen startet på nytt (med oppbygging av organisk materiale i toppsjiktet). Det samme kan skje ved inngrep som jordflytting, vassdragsreguleringer, anleggsvirksomhet og nedbygging av matjord (Lågbu mfl., 2018).
Av dyrket jord i bruk i dag er drøyt 600 000 dekar registrert som organisk jord fra tidligere myrområder. Slikt jordsmonn er karakterisert av en høy andel torv og råhumus og et relativt lavt mineraljordsinnhold. Disse arealene egner seg hovedsakelig til grasproduksjon og i liten grad til dyrking av korn.
7.1.3 Ulike klimasoner og agroklimatiske soner
Klimaforhold i Norge er meget varierende siden landet strekker seg over 13 breddegrader helt fra 58 °N i sør til 71°N i nord. Store daglengdeforskjeller og kyst-, fjell- og innlandsklima, påvirker forutsetningene for å produsere mat. Langs kysten, særlig på Vestlandet, er klimaet mildt og fuktig. Golfstrømmen bidrar til relativt milde vintre og kjølige somre. Det er mye nedbør, spesielt i høst- og vintermånedene, og det kan være vindfullt. I innlandet, på Østlandet og i Nord-Norge, er det kaldere vintre og varmere somre sammenlignet med kysten. Nedbørsmengden er generelt lavere, og det er større temperaturforskjeller mellom dag og natt.
For å beskrive dyrkingsforholdene i de forskjellige delene av landet basert på klima, benyttes en modell med inndeling i seks agroklimatiske soner. Modellen ble først utviklet av Skjelvåg (1987). Den er basert på modning av korn og avlingspotensial for gress. De mest egnede sonene for matkorndyrking finnes i hovedsak på flatbygdene på Østlandet og i Trøndelag. Modellen er senere blitt oppdatert med den seneste normalperioden for temperatur og nedbør (1991–2020) av Kolberg mfl. (2026).
Figur 7.1 gir en oversikt over hvor de agroklimatiske sonene er i landet.
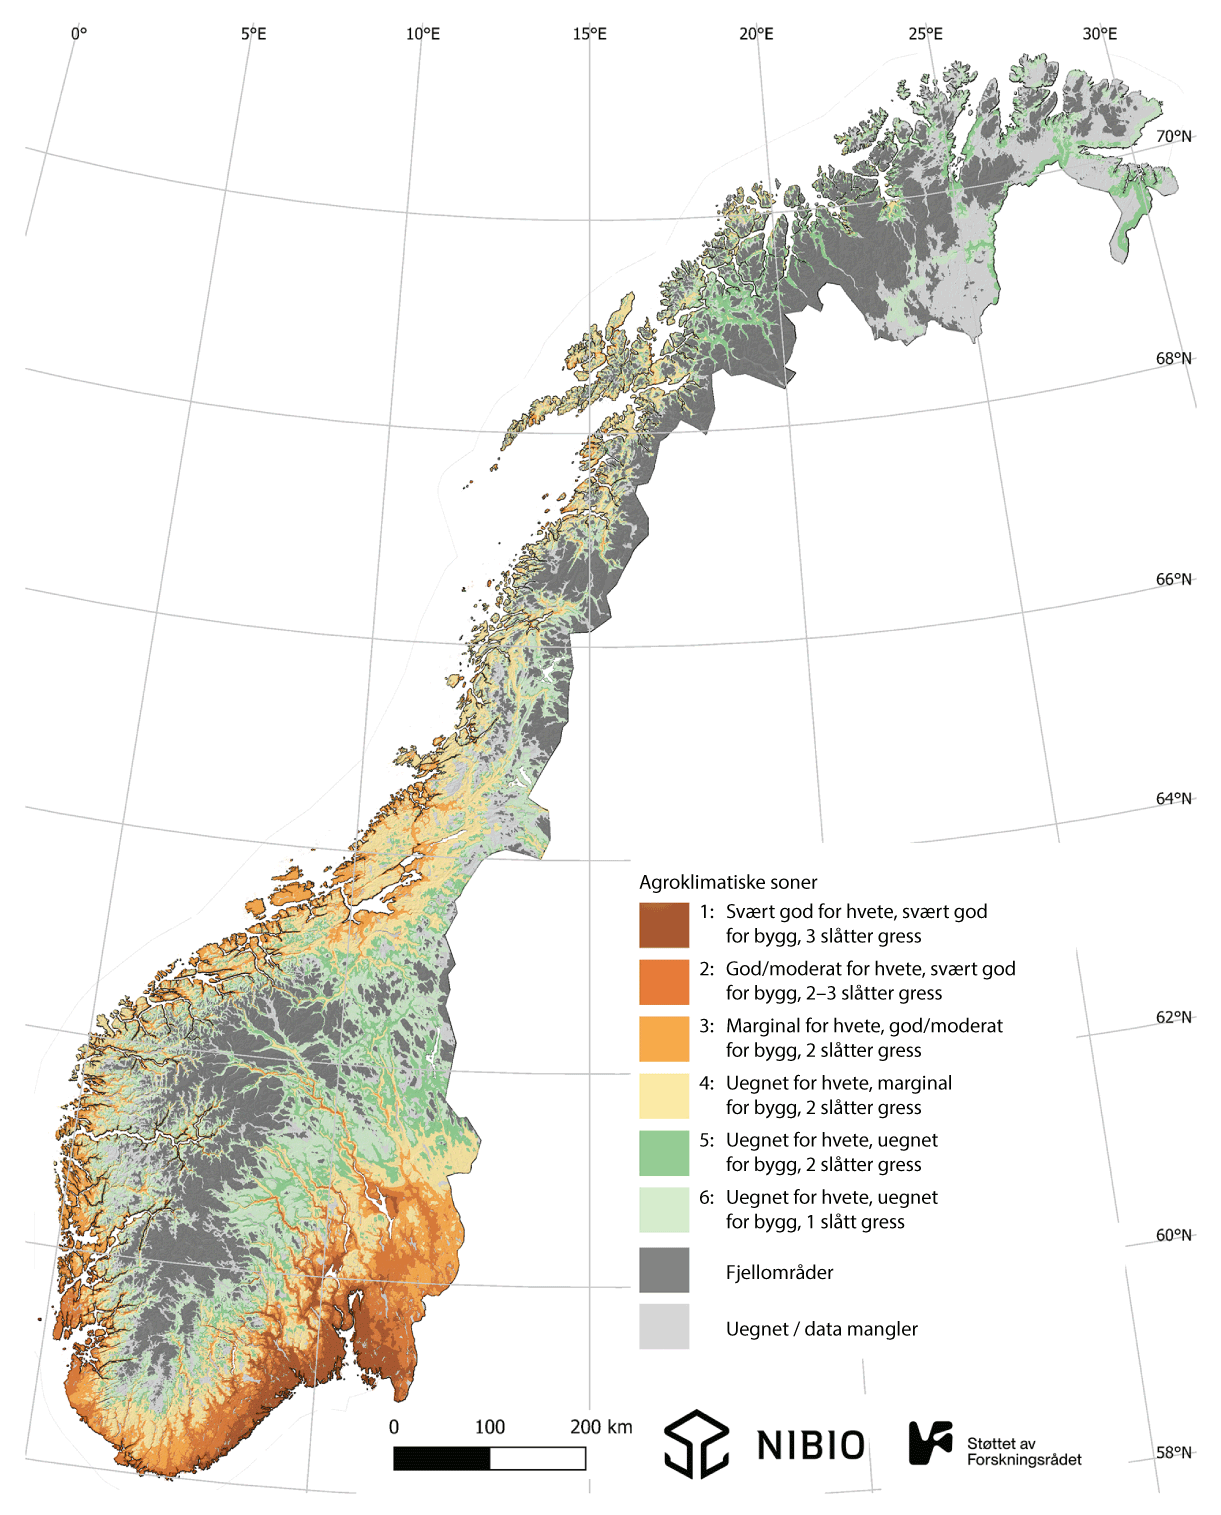
Figur 7.1 Agroklimatiske soner
Kilde: Kolberg mfl. (2026)
7.2 Betydningen av økosystem og økosystemtjenester
Naturen rundt oss består av mange ulike økosystem både på land og i hav.2 Disse økosystemene er en integrert del av ressursgrunnlaget for matproduksjon. I og mellom disse økosystemene beveger vann, karbon, nitrogen, fosfor og andre stoffer seg i små og store kretsløp, som alle drives av energien fra sola. Primærproduksjonen fanger solenergi gjennom fotosyntesen og konsumenter, som beitedyr og rovdyr, lever av planter og andre dyr. Nedbrytere gjenvinner karbon og næringsstoffer fra døde dyr og planter, og gjør dem tilgjengelige for andre organismer. Mennesker har alltid høstet fra disse økosystemene, men med jordbruket og faste bosetninger begynte mennesket å påvirke kretsløpene i større grad.
Næringsstoffer som karbon, nitrogen, fosfor og kalium eksisterer i naturlige kretsløp. Disse kretsløpene er avgjørende for å opprettholde balansen av stoffene i jordens økosystemer og sikre at det er tilgjengelig for alle levende organismer. Matproduksjon påvirker disse kretsløpene gjennom tilførsel av næringsstoffer fra fôr og gjødsel og fjerning av næringsstoffer gjennom de produkter som hentes ut av produksjonen (fôr, vegetabiler, egg, melk, fisk og skalldyr og kjøtt). Ubalanse mellom det som tilføres og det som tas ut kan skape miljø- og ressursproblemer.
Økosystemtjenester omfatter alle goder og funksjoner naturen gir mennesker, direkte eller indirekte, og er et resultat av samspillet mellom arter, økosystemer og fysiske og kjemiske prosesser i naturen. Betydningen av disse tjenestene varierer mellom ulike produksjoner, men er grunnleggende for all matproduksjon. Jordbruket er avhengig av blant annet pollinering, jordkvalitet, stabile klimatiske forhold og økologiske prosesser som opprettholder jordhelse og gir tilgang på næringsstoffer. Videre er hydrologiske økosystemtjenester som våtmarker, skog og intakte nedbørfelt viktige for å holde tilbake vann ved kraftig nedbør og redusere risikoen for flom og erosjon. Økosystemtjenester bidrar til å beskytte jordbruksarealer, infrastruktur og produksjonsgrunnlaget mot skader som kan redusere avlingene eller føre til tap av matjord.
Fiskeri og havbruk er tilsvarende avhengige av velfungerende marine økosystemer. For fiskeriene er stabile og høstbare bestander avgjørende, noe som forutsetter gode økologiske forhold, inkludert tilstrekkelig næringstilgang, egnet temperatur og god vannkvalitet. Grunnleggende økosystemprosesser som biogeokjemiske kretsløp og havets evne til å regulere klima, rense vann og håndtere forurensning er sentrale for å opprettholde disse forholdene.
Havbruk er også avhengig av slike tjenester, herunder vannrensing, klimaregulering, nedbryting av organisk materiale og stabile fysiske forhold som temperatur, pH og vannstrøm. Disse prosessene er avgjørende for stabile produksjonsforhold både i sjø og på land.
Naturmangfold omfatter variasjonen av liv på alle nivåer, fra genetisk variasjon innen arter, til mangfoldet av arter og økosystemer. Dette mangfoldet er selve grunnlaget for stabile og robuste økosystemer, og dermed for de økosystemtjenestene som samfunnet er avhengig av.
Et rikt naturmangfold gjør økosystemer mer motstandsdyktige og bedre i stand til å tilpasse seg endringer, som klimaendringer og andre påvirkninger. God økologisk tilstand er derfor en forutsetning for langsiktig matproduksjon og tilgang på sentrale samfunnsgoder (NOU 2024: 2). Naturens genetiske ressurser ligger til grunn for dagens jordbruksvekster, husdyrraser og oppdrettsfisk, og har gjennom seleksjon, planteforedling og avl blitt tilpasset menneskelige behov. Et redusert genetisk mangfold i matplanter og husdyr kan gjøre produksjonssystemene mer sårbare på lengre sikt. Artsmangfoldet i norske kulturplanter, gamle husdyrraser og villfisk utgjør en viktig genetisk reserve. Naturmangfoldsloven fastsetter at genetisk materiale fra naturen er en felles ressurs som tilhører fellesskapet i Norge og forvaltes av staten. Utnyttingen skal være til mest mulig gagn for miljø og mennesker i både nasjonalt og internasjonalt perspektiv. En rekke organismer har viktige roller i jordbruket, blant annet jordorganismer som bidrar til nedbrytning og næringsstoffkretsløp, og nyttedyr som kontrollerer skadedyr. Pollinatorer er nødvendige for frøsetting og avling i en rekke produksjoner, som frukt, bær, oljevekster og belgvekster. Tap av slike arter innebærer økt risiko for disse produksjonene.
7.3 Utvalget oppsummerer
Matproduksjonen både til havs og til lands er helt avhengig av de naturgitte forutsetningene, men den påvirker også det naturgitte ressursgrunnlaget.
Norge har med sine fjorder, langstrakte kystlinje og varierte marine områder en rekke naturgitte forutsetninger som gir grunnlag for en robust og konkurransedyktig fiskeri- og havbruksnæring. Den norske jordbruksproduksjonen er begrenset av arealressurser og klima, topografi og jordsmonn. Dette får betydning for hva som kan dyrkes hvor i landet. Arealet som kan benyttes til jordbruk utgjør om lag 3,5 pst. av arealet på fastlandet, der kun 1/3 av dette arealet er egnet til å dyrke korn, grønnsaker frukt og bær.
Et rikt naturmangfold er grunnlaget for velfungerende økosystemer som igjen er bedre i stand til å tilpasse seg ytre påvirkninger som klimaendringer. Naturmangfoldet i Norge er rikt, men under press, særlig fra arealendringer, klimaendringer, forurensning, spredning av fremmede arter og overhøsting av naturressursene. Økosystemtjenestene er grunnlaget for produksjon av mat, medisiner og en rekke materialer.
8 Matsystemets påvirkning på klima, miljø og natur
Produksjon, foredling, distribusjon og forbruk av mat har betydelige klima- og miljøpåvirkninger. Utslipp av klimagasser fra jordbruket, arealbruksendringer, påvirkning på naturmangfold og avrenning til vannmiljøet er blant de største utfordringene. Samtidig legger klimaendringene og miljøtilstanden i økosystemene viktige premisser for matsystemet, blant annet gjennom endringer i ressursgrunnlag og nye reguleringer.
Som beskrevet i kapittel 7 skiller ressursgrunnlaget for det norske matsystemet seg fra mange andre land ved at Norge er et langstrakt land med lang kystlinje, kaldt klima og begrenset andel dyrkbar jord, der om lag to tredjedeler av jordbruksarealet kun er egnet til grasproduksjon, og en stor andel naturressurser er knyttet til utmark og hav og kyst. Dette gir både muligheter og begrensninger for bærekraftig matproduksjon. Husdyrhold basert på grovfôr, fiskeri og havbruk er eksempler på næringer som utnytter norske fortrinn, men som også har egne miljøutfordringer.
Klima- og miljøpåvirkningen fra matsystemet må vurderes i et helhetlig perspektiv, der både påvirkningen fra matsystemet på klima og miljø og sårbarheten for endringer i klima og miljø inngår. Det innebærer å se sammenhenger mellom ulike sektorer, og mellom nasjonale mål og reguleringer og globale rammer.
I dette kapitlet gjennomgås sentrale felles utfordringer i matsystemet knyttet til klimagassutslipp, klimaendringer, natur, naturmangfold og forurensing. I kapittel 9, 10, 11 og 12 gjennomgås miljøutfordringer knyttet til henholdsvis jordbruk, havbruk, fiskeri og reindrift.
8.1 Klimagassutslipp fra matsystemet
Matsystemet, som omfatter primærproduksjonene jordbruk, fiskeri og havbruk, næringsmiddelproduksjon, transport, lagerhold og dagligvare og forbrukerne, er en sentral del av den norske omstillingen til et lavutslippssamfunn i 2050. For å nå klimamålene må utslippene fra hele matsystemet reduseres. Samtidig kan det legges til grunn at andre mål for matsystemet som matsikkerhet og selvforsyning også må ivaretas.
De fossile utslippene fra matsystemet må fases ut eller reduseres betydelig for å nå klimamålene. Det betyr at prosesser som bruker fossil energi, som maskinbruk, transport og oppvarming, må over til utslippsfrie løsninger. De biologiske prosessene som er grunnlaget for matproduksjonen, fører både til utslipp og opptak av klimagasser. Klimautvalget 2050 (NOU 2023: 25) peker på at matproduksjon er ett av få områder der det vil være gjenværende utslipp også i 2050, men målet er å redusere disse så langt som mulig.
Klimautvalget 2050 peker også på behovet for mer kunnskap om utslippene fra det norske matsystemet og hvordan konsum, organisering og distribusjon, grossistledd, bearbeiding og primærproduksjon påvirker utslipp i de ulike delene av matsystemet. Det er behov for mer kunnskap om lagring av karbon i jord og i havet, og hvordan karbonlagre i havet påvirkes av havbruk og fiske.
Boks 8.1 Klimautvalget 2050 – anbefalinger for matsystemet
Klimautvalget 2050 pekte på at matproduksjon er ett av få områder der vi må forvente noen gjenværende utslipp også i 2050. Utvalget vektla at politikken for matsystemet må trekke i samme retning som klimapolitikken og at de politiske målene for matsystemet må baseres på at Norge skal bli et lavutslippssamfunn i 2050. De fleste forslagene til Klimautvalget 2050 som omhandlet matsystemet var knyttet til tiltak for reduksjon av klimagassutslipp fra primærproduksjonen. Utvalget anbefalte å fjerne alle klimagassutslippene fra jordbrukssektoren som ikke er biologiske, samtidig som utslippene fra de biologiske prosessene minimeres. For å redusere de biologiske utslippene ble det blant annet pekt på teknologi, produksjonsforbedring og nedskalering av forbruket og produksjonen av kjøtt. Videre anbefalte utvalget å innrette jordbruksavtalens støtteordninger slik at de i større grad støtter opp under omstilling av jordbruket til et lavutslippssamfunn, ivaretakelse av kulturlandskap og naturmangfold, samtidig som øvrige mål for jordbruket tas hensyn til. For havbrukssektoren anbefalte de å redusere utslippene ved å legge om til fôr som gir lavere klimagassutslipp. De anbefalte videre å redusere matsvinnet, blant annet gjennom oppfølging av Matsvinnutvalgets anbefalinger. Det ble pekt på behovet før å øke kunnskapen om primærnæringenes effekt på en rekke områder, blant annet knyttet til hvordan fiskeri og havbruk påvirker karbonlagrene i havet, en kunnskap som i dag er svært mangelfull.
All matproduksjon gir klimagassutslipp, men produksjon av ulike matvarer gir ulike klimagassutslipp per kilo produsert vare og har ulik påvirkning på miljøet.
Plantebasert mat har i de fleste tilfeller lavere klimagassutslipp enn animalske produkter. Produksjon av kjøtt fra drøvtyggerne storfe og sau gir høyere klimagassutslipp enn produksjon av svin, kylling og sjømat. Figur 8.1) viser klimagassutslipp per kilo produkt, fordelt over leddene i verdikjeden.
Mat fra havet kommer både fra oppdrett og fangst av ville bestander. Klimagassutslippene fra sjømat varierer mye på grunn av ulike produksjons- og fangstmetoder. For eksempel vil fiskefôr med lavere klimaavtrykk direkte redusere klimaavtrykk for oppdrettslaks (Johansen mfl., 2022) og gi et lavere klimaavtrykk for oppdrettslaks enn det som fremgår av figur 8.1. Oppdrettsfisk har et lavere klimaavtrykk enn kjøtt fra drøvtyggere, men høyere enn melk og kjøtt fra enmagede dyr som fjørfe og svin. Villfanget fisk har det laveste klimaavtrykket blant animalske proteinkilder. Oppdrett av arter som blåskjell og tare (lavtrofiske arter) gir svært lave klimagassutslipp i produksjonen siden produksjonen ikke trenger fôr.
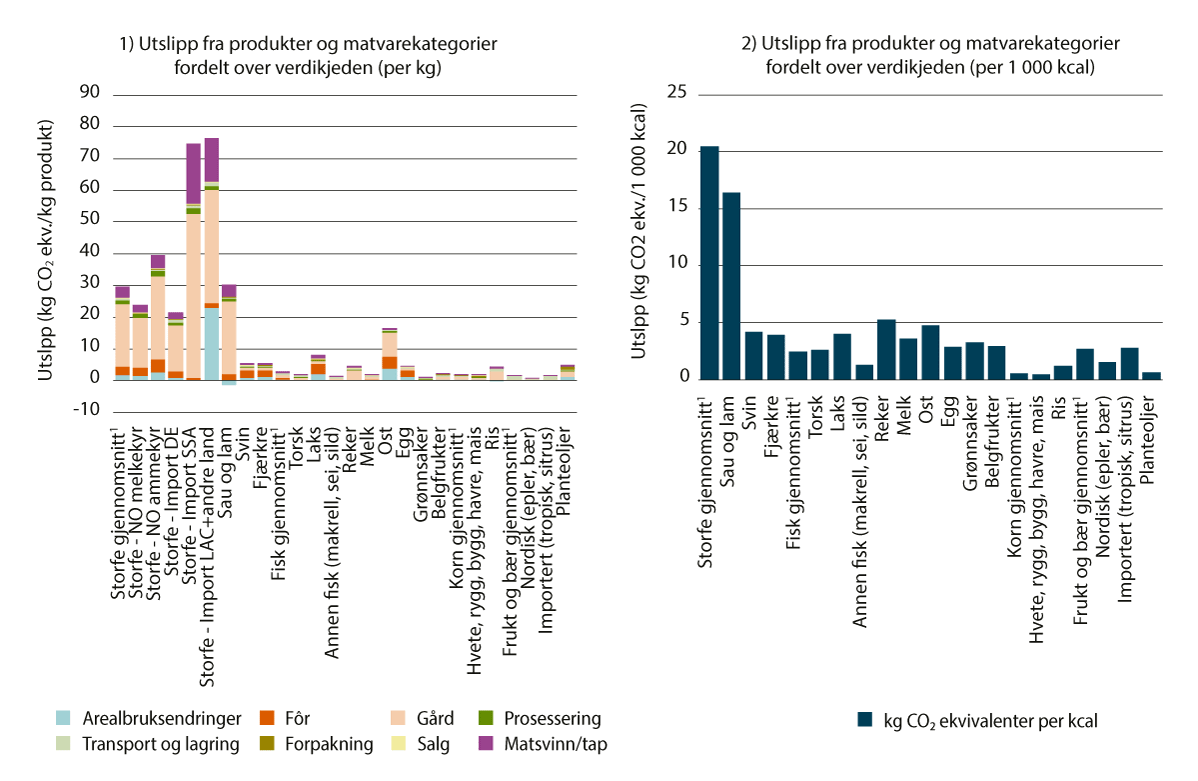
Figur 8.1 Utslipp per produkt som produseres eller importeres til Norge. Figurene viser utslipp per 1) per kilo og 2) per 1 000 kalori
Figurnote: Utslipp i leddene i verdikjeden er avhengig av produksjonsmetoder, bruk av innsatsmidler, og lokalt klima. Utslippene reflekterer forbruk i Norge av norske varer og importvarer, der transport inkluderer et snitt for både internasjonal og nasjonal transport. (DE=Tyskland, SSA= Sub Saharan Africa, LAC= Latin American & Caribbean)
1 Vektet i henhold til forbruket
Kilde: 1)Van Oort, Holmelin, Milford, 2021, Offentlige innkjøp som klimapolitisk virkemiddel: potensialet for å kutte utslipp i matsystemet 2)Van Oort, 2026, upublisert
Klimagassutslippene oppstår langs hele verdikjeden for mat, men er høyest i primærproduksjonen. Det er komplekse sammenhenger mellom valg som tas i ulike ledd av verdikjeden og utslipp av klimagasser. En mindre andel klimagassutslipp fra matsystemet tilskrives transportutslipp fra distribusjon, import og eksport av matvarer. Mesteparten av mat og fôr som importeres til Norge kommer med skip eller lastebil. Matvarer som importeres eller eksporteres med fly har betydelig høyere klimagassutslipp enn andre transportformer. Et sentralt tiltak for å redusere utslipp fra distribusjon er effektiv logistikk som gir færre kjørte kilometer med vare- og lastebiler. Dagligvarehandelens største direkte utslipp er knyttet til transport og energibruk. I tillegg har dagligvarehandelen stor påvirkning på hva kundene kjøper, gjennom for eksempel plassering av varer i butikk, merking av mat og kampanjer. Forbrukernes valg av matvarer påvirker også utslippene, jf. kapittel 17. Dagligvarehandelen har mulighet til å bruke plassering av matvarer, merking, kampanjer eller andre informasjonstiltak for å påvirke hva folk handler i butikken, såkalt dulting eller nudging. Slike tiltak kan brukes i arbeidet med å redusere matsvinn og fremme et mer klimavennlig kosthold.
Hvor mye av Norges totale klimagassutslipp som kan tilskrives matsystemet, mangler det pålitelige data for. Dette skyldes både måten klimagassutslippene rapporteres på og manglende kunnskap, særlig om de marine klimagassutslippene. Også internasjonalt mangler det sammenstillinger av klimagassutslipp fra matsystemet som inkluderer utslipp fra fiskeri og havbruk, jf. kapittel 5.2.2.
Klimautvalget 2050 pekte på at kunnskapsgrunnlaget knyttet til opptak i karbonlagre og omfanget av aktiviteter som bidrar til utslipp i havet, er mangelfullt (NOU 2023: 25). Som en del av oppfølgingen av utvalget fikk Miljødirektoratet i oppdrag å samle det eksisterende kunnskapsgrunnlaget om utslipp og opptak i hav, og identifisere tiltak i marine økosystemer for økt opptak eller redusert utslipp av CO2 i havet. Miljødirektoratet har også beskrevet mulig innretning av et regnskap for opptak og utslipp av CO2 i havet, sett i sammenheng med arbeidet som pågår i FN. I Meld. St. 25 (2024–2025) Klimamelding 2035 – på vei mot lavutslippssamfunnet, signaliserte regjeringen at den vil jobbe for å samle det eksisterende kunnskapsgrunnlaget om utslipp og opptak i hav, og oppdatere dette for å kunne sette inn tiltak for å øke det langsiktige opptaket og redusere utslippene fra havarealene.
Miljødirektoratet viser til at arbeidet med et marint klimagassregnskap i Norge befinner seg på et tidlig stadium, og det finnes både et betydelig kunnskapsgrunnlag og samtidig store mangler som må lukkes for at et helhetlig, rapporteringsklart regnskap skal kunne etableres. Mens dagens nasjonale klimagassregnskap i all hovedsak dekker landbaserte utslipp og fossile utslipp til havs, er det bred faglig enighet om at marine økosystemer både tar opp og lagrer store karbonmengder, noen ganger på nivå med eller større enn økosystemene på land. Likevel er datagrunnlaget i dag for svakt til at slike utslipp eller opptak, kan inkluderes i rapporteringen til FNs klimakonvensjon.
8.1.1 Klimapolitikken
Norge har i Parisavtalen forpliktet seg til omfattende utslippskutt.
Klimamålene er lovfestet og skal bidra til å oppfylle Parisavtalen og sikre en overgang til et lavutslippssamfunn. Målet for 2030 er å redusere klimagassutslippene med minst 55 pst. sammenlignet med 1990-nivået. For 2035 er målet å redusere utslippene med minst 70–75 pst., sammenlignet med 1990, og for 2050 er målet å bli et lavutslippssamfunn med 90–95 pst. reduksjon.
Norge er tett knyttet til EUs klima- og miljøpolitikk gjennom EØS-avtalen og deltar i de klimaregelverkene EU har vedtatt for å oppfylle sitt klimamål for 2030. Det er regjeringens intensjon å fortsette klimasamarbeidet med EU (også utover deltakelse i kvotesystemet) i gjennomføringen av klimamålet for 2035 under Parisavtalen. Hvordan EU utformer sitt klimaregelverk har betydning både for Norges oppfyllelse av klima- og miljømål, samtidig som EU-regelverk påvirker konkurransevilkårene for norsk næringsliv. I dag er nærmere 80 pst. av norsk regelverk på klima- og miljøområdet basert på EU-regelverk innlemmet i EØS-avtalen (Meld. St. 25 (2024–2025)).
EUs klimaregelverk består av tre hoveddeler: Klimakvotesystemet, innsatsfordelingsforordningen og skog- og arealbruksregelverket. Til sammen omfatter de tre EU-regelverkene alle utslipp og opptak som inngår i EUs mål under Parisavtalen. Norge deltar i EUs klimakvotesystem. I perioden 2021–2030 har Island og Norge valgt å utvide samarbeidet med EU til også å omfatte innsatsfordelingsforordningen og skog- og arealbruksforordningen. Deltagelsen i gjennomføringen av disse tre EU-regelverkene, kan bidra til at Norge når sine forpliktelser under Parisavtalen, men inneholder også forpliktelser utover det som følger av Parisavtalen (Klima- og miljødepartementet, 2025c).
Kvotepliktige utslipp
Norge har deltatt i EUs kvotesystem på lik linje med andre europeiske land siden 2008. Omtrent halvparten av de norske utslippene er omfattet av kvotesystemet. Dette er mesteparten av utslippene fra fastlandsindustrien, petroleumssektoren og flytrafikken, og deler av utslippene fra energiforsyningen.
Det er ikke egne krav til utslippskutt i Norge eller andre land innenfor kvotesystemet. Norges deltakelse i kvotesystemet skal regnes inn mot Norges mål under Parisavtalen, men det er ikke avklart hvordan dette skal gjøres. I det norske matsystemet er det først og fremst næringsmiddelindustrien som hører til under kvotepliktig sektor.
Innsatsfordelingsordningen
Utslipp fra transport (bortsett fra mesteparten av luftfarten) og jordbruk er omfattet av innsatsfordelingen. I tillegg omfattes utslipp fra en rekke andre kilder, som oppvarming av bygg, avfallsdeponier, hydrofluorkarboner (HFK-er) fra kuldeanlegg og deler av utslippene fra industri, olje- og gassutvinning og energiforsyning.
I motsetning til kvotesystemet, som gjelder for bedriftene, gjelder dette regelverket for hvert enkelt land. Her etableres nasjonale mål for kutt i utslippene som omfattes av regelverket. Innsatsen som er nødvendig for at EU samlet skal kutte disse utslippene med 40 pst. fra 2005 til 2030, fordeles mellom medlemsland primært ut fra landets brutto nasjonalprodukt per innbygger (Klima- og miljødepartementet, 2025c).
Gjennom samarbeidet med EU har Norge fått en utslippsforpliktelse for disse utslippene, som er en reduksjon på 40 pst. i norske utslipp i 2030 sammenlignet med 2005. Norge har fått et utslippsbudsjett i perioden 2021–2030, og det er fastsatt et gradvis skjerpet tak for utslippene for hvert enkelt år i perioden 2021–2030. Ved en oppdatering av avtalen med EU vil Norge trolig få et mål om å redusere utslippene med 50 pst., og dermed et strammere utslippsbudsjett.
De norske utslippene omfattet av innsatsfordelingen er noe lavere nå enn i 1990, og har hatt en nedadgående trend siden 2014. Fremskrevne utslipp basert på vedtatt politikk viser en videre nedgang frem til 2030, men den er ikke stor nok til at Norge holder seg innenfor utslippsbudsjettene satt for perioden 2021–2030.
For å holde oss innenfor budsjettet må vi redusere mer av utslippene nasjonalt, eller bruke ulike former for fleksibilitet. Fleksibiliteten kan være kjøp av kvoter fra europeiske land, et begrenset antall kvoter fra EUs kvotesystem og et begrenset antall kreditter som representerer opptak fra skog- og arealbrukssektoren. Det er også adgang til å spare overskudd til fremtidige år, og en begrenset adgang til å gjøre opp for underskudd i senere år. Norge må i 2027 gjøre endelig opp for de fem første årene i utslippsbudsjettet (2021–2025) og i 2032 for de fem siste årene (2026–2030).
Opptak og utslipp i skog og annen arealbruk
EUs regelverk for skog og annen arealbruk pålegger hvert land å sikre at utslippene fra sektoren ikke overstiger opptaket for perioden 2021–2025. Det er endringene fra et gitt referansenivå som skal telles med og regnes mot forpliktelsen for sektoren. For perioden 2026–2030 har EU forsterket regelverket, og det nye målet er å øke opptaket til 310 mill. tonn CO2-ekvivalenter for EU totalt.
Norge og andre land skal gjøre opp status for forpliktelsen (balanse mellom totalt utslipp og totalt opptak i sektoren) i 2027 og 2032. Det er ikke avklart hvordan Norges deltakelse i skog- og arealbruksregelverket skal inkluderes i Norges mål under Parisavtalen. Det er heller ikke avklart hva Norges mål for perioden 2026–2030 kan bli, dersom Norge deltar i EUs forsterkede regelverk.
Det er to viktige koblinger mellom innsatsfordelingen og skog- og arealbruksregelverket. For det første, dersom et land ikke oppfyller sine forpliktelser under skog- og arealbruksregelverket, må landet sørge for utslippsreduksjoner under innsatsfordelingen tilsvarende det som måtte mangle på oppfyllelsen under skog- og arealbruksregelverket. For det andre er det rom for fleksibilitet mellom de to regelverkene, ved at et land på visse vilkår kan overføre et overskudd fra innsatsfordelingen til skog- og arealbrukssektoren, og motsatt.
Virkemidler for klimaomstilling
Prising av klimagassutslipp gjennom klimaavgifter og deltakelse i EUs kvotesystem (EU ETS) er hovedvirkemidlene i norsk klimapolitikk (Meld. St. 25 (2024–2025)). Om lag 85 pst. av norske klimagassutslipp er ilagt enten klimaavgift, kvoteplikt eller begge deler.
Prisen på disse utslippene gir aktørene insentiver til å gjennomføre utslippsreduserende tiltak, for eksempel ved å legge om produksjonsmetoder eller investere i renseutstyr, uten at myndighetene pålegger spesifikke tiltak. Prising av klimagassutslipp bidrar til at forurenser betaler for sine utslipp, og bidrar til å vri forbruket mot varer og tjenester med lavere utslipp. Når alle aktører møter samme karbonpris, oppnår man utslippsreduksjoner til lavest kostnad for samfunnet (Prop. 1 LS (2025–2026)). En riktig fastsatt pris skal reflektere samfunnets kostnader av utslippene, og prisingen gjør det relativt sett mindre lønnsomt å forurense.
Utslipp som hverken er ilagt kvoteplikt eller avgift, tilsvarte i 2025 om lag 7,3 mill. tonn CO2-ekvivalenter. Dette utgjør om lag 15 pst. av Norges samlede utslipp av klimagasser og om lag 30 pst. av Norges utslipp av klimagasser under innsatsfordelingen (se figur 8.2).
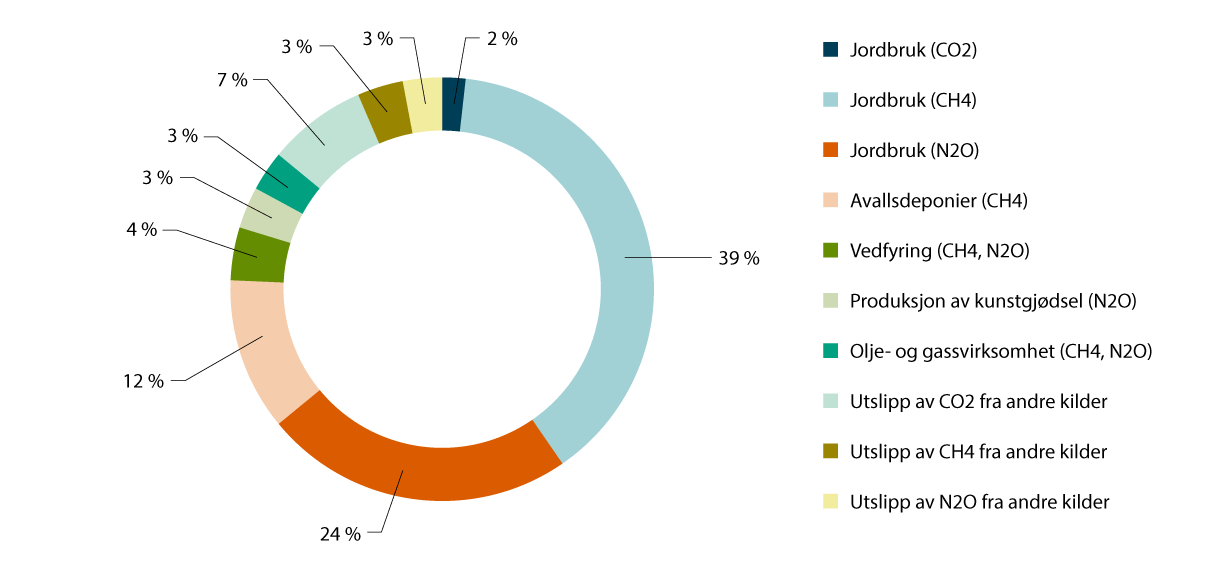
Figur 8.2 Utslipp av klimagasser som ikke er ilagt kvoteplikt eller avgift, beregnet som CO2-ekvivalenter, tall fra 2024
Kilde: Finansdepartementet
Det er mange hensyn som former klimapolitikken som blant annet rettferdig omstilling og fordeling av byrder, helhetlig ressursforvaltning og samarbeid og medvirkning.
Klimautvalget 2050 anbefalte at omstillingen til et lavutslippssamfunn i 2050 skal bygge på noen overordnede prinsipper som skal sikre en effektiv, langsiktig og rettferdig klimapolitikk (NOU 2023: 25). Klimautvalget vektla at politikken bør være forutsigbar og styringseffektiv, slik at innbyggere og næringsliv kan gjøre nødvendige investeringer med trygghet om fremtidige rammevilkår. Omstillingen må også være kostnadseffektiv, der samfunnets samlede kostnader vurderes i et langsiktig perspektiv, og ikke bare ut fra kostnaden ved enkeltstående tiltak. Videre må beslutninger være langsiktige og bidra til å forebygge utslipp, uten å begrense mulighetene for videre utslippsreduksjoner etter 2050.
Klimautvalget understreker også at omstillingen må være ressurs- og arealeffektiv, slik at klima- og naturhensyn ses i sammenheng, og at den samlede belastningen på natur og miljø blir minst mulig. Samtidig bør nasjonal politikk utformes med utgangspunkt i globale klimamål, der en vurderer både utslipp og andre virkninger utenfor Norges grenser. Fordelingsvirkninger av klimatiltak må ivaretas på en rettferdig måte, uten at kompensasjonsordninger svekker effekten av tiltakene. Til slutt anbefaler utvalget at samfunnsplanleggingen styres mot målet om et lavutslippssamfunn, fremfor å ta utgangspunkt i prognoser som viderefører dagens utslippsintensive utvikling. Dette innebærer at beslutninger om energi, transport, arealbruk og ressursforvaltning må ta utgangspunkt i hvor samfunnet skal, ikke hvor det kommer fra.
8.1.2 Rapportering på klimagassutslipp
Norge har forpliktet seg til å rapportere klimagassregnskap i henhold til bestemmelser vedtatt på partsmøtene til FNs klimakonvensjon og Parisavtalen (se også omtale av Parisavtalen i kapittel 5). Disse bestemmelsene setter visse krav til regnskapene, men gir også rom for nasjonale tilpasninger og vurderinger av hvilke utslipp og opptak som skal inkluderes, og hvordan det skal beregnes.
Formålet med nasjonale klimagassregnskap er å kartlegge og rapportere utslipp og opptak av klimagasser fra ulike sektorer i et land. Dette gir en oversikt over hvordan utslippene utvikler seg over tid, og hjelper med å vurdere om landet er på rett vei for å nå sine klimamål.
Klimagassregnskapet hjelper også med å identifisere hvilke sektorer som bidrar mest til utslippene, slik at man kan planlegge og iverksette effektive tiltak for å redusere dem. Det brukes videre som utgangspunkt for å sette nasjonale mål og viser om land oppfyller sine internasjonale forpliktelser.
Norge er forpliktet til å rapportere sine utslipp og opptak av klimagasser til EU og FNs klimakonvensjon hvert år, for to år tilbake i tid. Sammen med utslippstallene leverer Miljødirektoratet en rapport som beskriver metoder og datakilder bak beregningene, og forklarer utviklingen i tallene over tid. Denne rapporten kalles National Inventory Document.
Klimagassregnskapet skal følge internasjonale retningslinjer som er utarbeidet av FNs Klimapanel (IPCC). IPCC er FNs organ for vurdering av forskning relatert til klimaendringer.
I retningslinjene for rapportering er det presisert at det er obligatorisk å rapportere på utslipp og opptak av klimagassene CO2, metan (CH4), lystgass (N2O), perflourkarboner (PFK), HFK, svovelheksaflourid (SF6) og nitrogentrfluorid (NF3) innenfor norsk territorium.
Bruk av vektfaktorer for å sammenligne utslipp på tvers av gasser og sektorer
I klimapolitikk og samfunnsøkonomiske analyser brukes vektfaktorer for å omgjøre utslipp av ulike klimagasser til en felles enhet, CO2-ekvivalenter.
Formålet med slike vektfaktorer er ikke å beskrive alle detaljer i klimasystemet3, men å gjøre det mulig å sammenligne klimaeffekten av tiltak på tvers av gasser og sektorer. Uten en slik felles måleenhet ville det vært vanskelig å vurdere kostnader og effekter av klimatiltak i ulike deler av samfunnet. Det finnes flere mulige vektfaktorer for å sammenligne klimagasser. Valget av vektfaktor innebærer derfor også et valg av hvilket tidsperspektiv, eller hvilket klimamål man ønsker å vektlegge.
Global Warming Potential (GWP) er den mest brukte vektfaktoren for å sammenligne effekten av ulike klimagasser. Den benytter strålingspådriv4 for å uttrykke samlet oppvarming av et utslipp av en klimagass over en valgt tidsperiode (for eksempel 20, 50 eller 100 år), sammenlignet med samme mengde CO2. Det finnes også andre vektfaktorer som beregner effekten av et utslipp på global middeltemperatur, som Global Temperature change Potential (GTP). GTP estimerer temperaturendringen på et bestemt tidspunkt etter utslippet, og tar hensyn til både strålingspådrivet og klimasystemets treghet (IPCC, 2022b).
GWP100 er standardmetoden som er valgt i klimaregnskap og rapportering under FNs klimakonvensjon og Parisavtalen. Tiltaksanalyser som bruker denne vektfaktoren er derfor konsistente med hvordan utslipp faktisk rapporteres og reguleres internasjonalt. I tillegg beregner og oppdaterer IPCC vektfaktorene i sin hovedrapport, basert på den beste tilgjengelige klimakunnskapen.
GWP har blitt kritisert fordi vektfaktoren blant annet ikke fanger opp forskjellen mellom kortlevde og langlevde klimagasser. De siste årene har derfor GWP* blitt utviklet som et alternativ til GWP for å sammenligne klimaeffekten av kort- og langlevde klimagasser. Til forskjell fra GWP tar GWP* hensyn til hvordan utslipp av kortlevde klimadrivere, som for eksempel metan (se boks 8.2), endrer seg over tid – ikke bare utslippsnivået – og gir dermed en verdi som bedre gjenspeiler deres bidrag til global oppvarming. GWP* fanger for eksempel opp at konstante utslipp av kortlevde klimadrivere over tid, opprettholder den globale oppvarmingen som allerede har funnet sted, uten å bidra til ytterligere oppvarming.
Fra 2024 ble det tillatt å rapportere tilleggsinformasjon med andre vektfaktorer i analyser, politiske vurderinger, vedlegg eller forklaringer, men GWP100 er fortsatt obligatorisk rapporteringsstandard. Vitenskapelige vurderinger av vektfaktorer gjøres kontinuerlig, både internasjonalt og nasjonalt, men det har ikke gitt grunnlag til en enighet om at det er andre vektfaktorer som er bedre egnet enn GWP100.
Siden metan er en kortlevd klimagass vil for eksempel ikke stabile metanutslipp fra drøvtyggere, det vil si at antall drøvtyggere hverken går opp eller ned, bidra til ytterligere oppvarming på lang sikt. Derimot vil både en økning og en reduksjon i antall drøvtyggere, bidra til at metanutslippene øker eller reduserer oppvarmingshastigheten i atmosfæren på kort sikt. En reduksjon i oppvarmingshastigheten er viktig for å nå 1,5-gradersmålet og for å unngå irreversible vippepunkter i klimasystemet. I IPCCs 1,5-gradsrapport fremheves viktigheten av å redusere både kortlevde og langlevde klimagasser og det er behov for rundt 35 pst. reduksjon i globale metanutslipp i 2050 om det skal være mulig å begrense oppvarmingen ned mot 1,5 grader (IPCC, 2018).
I juni 2026 lanserte FNs generalsekretær en «Call to Action on Methane», som er en spesialrapport som oppfordrer til raske og omfattende kutt i metanutslipp fra særlig fossil energi, men også avfall og jordbruk, som et av de mest effektive tiltakene for å bremse global oppvarming på kort sikt. Samtidig krever stabilisering av klimaet på lang sikt at CO2-utslippene bringes ned mot netto null. Reduksjon av metan kan derfor ikke erstatte CO2-kutt, men må skje i tillegg til dem.
Boks 8.2 Egenskaper ved metan og kilder til utslipp
Metan er den nest største bidragsyteren til menneskeskapt global oppvarming etter CO2, og har bidratt med 20 pst. av oppvarmingen siden 1750.1 Metan er en kortlevd klimagass med en levetid i atmosfæren på ca. 10–12 år. Selv om levetiden er relativt kort sammenlignet med CO2, som er akkumulativ og kan bli værende i atmosfæren i hundrevis av år, rekker metan å påvirke klimasystemet betydelig i den perioden det oppholder seg i atmosfæren. Ifølge IPCC har metan en oppvarmingseffekt (GWP) som er om lag 80 ganger sterkere enn CO2 over en 20-årsperiode og rundt 30 ganger sterkere over en 100-årsperiode. Den høyere verdien over en 20-årsperiode gjenspeiler at metan er en kraftig kortlevd klimagass som har mest klimaeffekt i tiden rett etter utslippet mens den lavere verdien over 100 år skyldes at mesteparten av metanet er brutt ned i løpet av denne perioden.
Ifølge UNEPs Global Methane Assessment som ble utgitt i 2021, kommer 60 pst. av verdens metanutslipp fra menneskelige aktiviteter og 40 pst. kommer fra naturlige kilder.2 Av de menneskeskapte utslippene kommer 35 pst. fra fossil energi, 20 pst. fra avfallssektoren og 40 pst. fra jordbruk. Det er stor usikkerhet knyttet til hvor store de forskjellige utslippskildene er. De menneskeskapte metanutslippene deles inn i biologiske og fossile utslipp. Karbonet i biologiske metanutslipp (biogent metan), for eksempel utslipp fra drøvtyggere og rismarker, stammer fra CO2, som nylig er tatt opp av planter gjennom fotosyntesen. Karbonet i fossilt metan stammer derimot fra karbon som har vært lagret i jordskorpen i millioner av år, og tilfører dermed nytt karbon til atmosfæren når det utvinnes og forbrennes, eller slippes ut. Det ekstra CO2-bidraget fra fossilt metan gjør at IPCC tilordner fossilt metan en noe høyere klimaeffekt (30 med GWP100) enn biogent metan (28 med GWP100).
1 IPCC, 2021
2 UNEP & CCAC, 2022
8.2 Natur og naturmangfold
Matproduksjon foregår i naturen og er avhengig av en rekke økosystemtjenester som naturen tilbyr. Norges rike og rene natur er en forutsetning for å kunne drive med oppdrett i sjø i den skalaen som det gjøres i dag, og for videre vekst i næringen. I jordbruket er god jordhelse, flomdemping og temperaturregulering, pollinerende insekter og genetisk mangfold eksempler på viktige økosystemtjenester som naturen gir oss. Matproduksjonen kan bli truet dersom vi bygger ned og forringer for mye natur.
Naturrisikoutvalget beskriver naturrisiko som faren for negative konsekvenser for aktører og samfunn som følge av tap og forringelse av natur og naturmangfold (NOU 2024: 2). For fiskeri og havbruk er denne risikoen særlig knyttet til avhengigheten av intakte marine økosystemer. Fysisk naturrisiko oppstår når naturen endres direkte, for eksempel gjennom havforsuring, temperaturøkning, tap av arter eller endringer i næringskjeder. Slike endringer kan redusere fangstgrunnlaget, svekke bestander og øke sykdomsrisiko i oppdrettsanlegg. For havbruk kommer i tillegg utfordringer knyttet til arealkonflikter og forringelse av kystsonen, som kan begrense mulighetene for videre vekst.
For jordbruket er naturrisikoen særlig knyttet til avhengigheten av økosystemtjenester som fruktbar jord, pollinering, vannressurser og genetisk mangfold. Fysisk naturrisiko oppstår når naturen endres direkte, for eksempel gjennom tap av jordkvalitet, redusert pollinatorbestand, erosjon eller endringer i hydrologiske systemer. Slike endringer kan svekke produksjonsevnen, øke kostnader og redusere matsikkerheten. Naturrisikoutvalget peker på at jordbruket både påvirker og er avhengig av naturen, og at naturtap kan gi betydelige økonomiske og driftsmessige konsekvenser.
Overgangsrisiko oppstår som følge av endringer i rammevilkår og reguleringer som skal stanse naturtap. For jordbruket kan dette innebære strengere krav til arealbruk, redusert nydyrking, vern av naturtyper, og økt dokumentasjonsplikt for naturpåvirkning. For havbruket kan det handle om krav til arealbruk, utslipp og naturpåvirkning fra ulike fangstredskaper. Det kan føre til økte kostnader og behov for omstilling i næringen. Eksempler er innføring av nye krav til dokumentasjon av naturpåvirkning, vern av sårbare marine områder, og endringer i forbrukerpreferanser mot mer naturvennlige produkter. Endringene i rammebetingelser kan skape betydelige økonomiske utfordringer for aktører som ikke tilpasser seg, men også åpne muligheter for de som utvikler mer bærekraftige løsninger og teknologi.
8.2.1 Politikk for naturmangfold
De nasjonale målene for naturmangfold er:
-
økosystemene skal ha god tilstand og levere økosystemtjenester
-
ingen arter eller naturtyper skal utryddes, og utviklingen for truede og nær truede arter og naturtyper skal bedres
-
et representativt utvalg av norsk natur skal bevares for kommende generasjoner
I tillegg til de overordnede nasjonale målene for naturmangfold, gjelder enkelte spesifikke mål for bestemte arter eller naturtyper/økosystemer, som de egne bestandsmålene for rovvilt vedtatt av Stortinget, jf. rovviltforlikene fra 2004 og 2011, og bestandsmålet for ulv og ulvesone fra 2016. Et annet eksempel er målet om ti pst. skogvern, som Stortinget vedtok i forbindelse med behandlingen av Meld. St. 14 (2015–2016) Natur for livet i 2016. Også andre sektorvise miljømål og samfunnsmål kan ha betydning for naturmangfold.
De nasjonale målene for naturmangfold ble bekreftet i Meld. St. 35 (2023–2024) Bærekraftig bruk og bevaring av natur – Norsk handlingsplan for naturmangfold. Denne meldingen beskriver norsk oppfølging av de globale målene i naturavtalen, som ble vedtatt i Montreal i 2022 (jf. kapittel 5.3.3.), og gir retning for arbeidet med naturmangfold og naturforvaltning i årene fremover. Oppfølgingen av meldingen oppsummeres nedenfor.
En bærekraftig forvaltning av naturen bør ta utgangspunkt i kunnskap om tilstanden i økosystemene, den samlede belastningen fra menneskelig aktivitet og nytten av denne aktiviteten. Regjeringen vil hvert fjerde år legge frem en samlet oversikt over status, måloppnåelse og tiltak i oppfølgingen av handlingsplanen for naturmangfold. De regelmessige oversiktene vil bidra til en mer systematisk og helhetlig forvaltning på naturområdet. Den første oversikten er forventet å bli presentert for Stortinget høsten 2027. Oversiktene skal blant annet bygge på naturregnskap og menyer av tiltak for økosystemene. Naturregnskapet vil gi oppdatert kunnskap om utbredelsen av og tilstanden til de ulike økosystemene og om hvilke tjenester naturen gir. Miljødirektoratet og SSB med bidrag fra blant annet NIBIO, lager det første nasjonale naturregnskapet, som vil bli publisert i løpet av 2026. Det jobbes også med arealregnskap og naturregnskap for lokalt og regionalt nivå, som del av kunnskapsgrunnlaget for arealplanlegging og for å vurdere konsekvenser av fremtidig arealbruk.
Naturmeldingen presenterte en meny av tiltak for skog, som beskriver hvilke tiltak som vil bli gjennomført for å opprettholde eller forbedre den økologiske tilstanden i skog, samtidig som samfunnets behov ivaretas. Basert på erfaringene fra dette arbeidet, vil det også bli etablert tilsvarende menyer av tiltak for hovedøkosystemene fjell og kulturlandskap og åpent lavland. Det er allerede etablert helhetlig forvaltning for økosystemene i hav, kyst, vann og våtmark gjennom helhetlige forvaltningsplaner for havområdene, vannforvaltningsplaner etter EUs vanndirektiv og Naturstrategi for våtmark.
Handlingsplanen beskriver Norges bidrag til alle de 23 globale målene i naturavtalen. For mål 1 i naturavtalen har Norge fastsatt en målsetning om å redusere nedbyggingen av særlig viktige naturarealer innen 2030 og begrense netto tap av særlig viktige naturarealer til et minimum innen 2050. Målet skal nås gjennom en deltakende og helhetlig arealplanlegging, med utgangspunkt i lokalt selvstyre og respekt for urfolks rettigheter. En rekke prinsipper for en mer arealgjerrig og bærekraftig arealforvaltning på land gir nasjonale politiske føringer, som skal praktiseres innenfor gjeldende lover, forskrifter og statlige planretningslinjer. Et av disse innebærer å unngå negativ påvirkning på natur og landbruksarealer ved planlegging og gjennomføring av utbygginger.
Kommunene har en nøkkelrolle i arbeidet med å nå naturmålene, blant annet gjennom ansvaret for arealplanlegging. Regjeringen vil styrke kommunenes kompetanse og kapasitet i arealforvaltningen og legge bedre til rette for faglig bistand, nettverk og tidlig og samordnet veiledning, med vekt på natur, klima, miljø og jordvern. Det utredes i tillegg mulige endringer i plan- og bygningsloven for å styrke hensynet til natur. I august 2026 satte regjeringen også ned et utvalg som skal se på hvordan et prinsipp om arealnøytralitet kan fungere i praksis. Arealnøytralitet innebærer at fysisk tap av naturarealer kompenseres for gjennom tilbakeføring av tilsvarende naturarealer. Ett sentralt mål i naturavtalen er å bevare 30 pst. av land og hav gjennom vern og andre effektive arealbaserte bevaringstiltak (OECM). Norges nasjonale bidrag er et nasjonalt mål om at 30 pst. av Norges landareal skal bevares. Status i dag er at 25,8 pst. av landarealene, inkludert Svalbard og Jan Mayen, er vernet. Norge vil vurdere hvordan det skal fastsette et mål om bevaring for havarealene under norsk jurisdiksjon. Status i dag er at ca. 4 pst. av havet er vernet. Regjeringen vil også klargjøre omfanget av forringede arealer og øke innsatsen for restaurering av natur.
Meldingen fastslår at sektoransvaret ligger fast. Det innebærer at ansvaret for å gjennomføre besluttede tiltak vil ligge hos de ulike sektorene. Spesielt målene knyttet til bærekraftig bruk av naturmangfold er relevant for jordbruk, fiskeri, havbruk og reindrift.
Økosystembasert forvaltning
Norsk naturforvaltning er økosystembasert og tar utgangspunkt i de syv hovedøkosystemene; fjell, skog, kulturlandskap og åpent lavland, hav og kyst, ferskvann, våtmark og polare økosystem.
Matproduksjon i Norge foregår hovedsakelig i kulturlandskapet og i havet, men det omfatter også økosystemene fjell og arktisk (reindrift, arktisk jordbruk) og ferskvann (ferskvannsoppdrett). Matsystemet påvirker også flere økosystem gjennom utslipp og arealbruk. Utslipp av næringsstoffer til luft og vann kan føre til eutrofiering av både elver, innsjøer og kyst. Atmosfærisk nedfall kan føre til eutrofiering av terrestriske økosystem. Opparbeidelse av nye jordbruksarealer til beite eller dyrking kan innebære avskoging.
Her legges vekt på å beskrive jordbrukets kulturlandskap og det marine økosystemet, der mesteparten av norsk matproduksjon finner sted, og vil trekke inn påvirkning på øvrige økosystem der det er tematisk relevant.
8.2.2 Økosystemet kulturlandskap og åpent lavland
Kulturlandskap regnes som alt landskap som er formet av menneskelig aktivitet slik som dyrking, beiting, grøfting og oppføring av bygninger.
Jordbrukets kulturlandskap har blitt skapt gjennom tradisjonell skjøtsel og bruk gjennom tusenvis av år. Noen av de mest artsrike naturtypene i Norge finnes i kulturlandskapet. Disse omfatter seminaturlige naturtyper som boreal hei, kystlynghei, slåttemark og naturbeitemark, og regnes som spesielt artsrike. Definisjonen av kulturlandskap er bred, og selv om begrepet ofte brukes for å beskrive det tradisjonelle jordbrukslandskapet kan alt jordbruksareal sies å være en del av kulturlandskapet. Verdien av kulturlandskapet varierer imidlertid, der noen områder har høy kulturhistorisk og biologisk verdi og andre lav.
Et mangfoldig kulturlandskap med innslag av både dyrket mark, beitemark og semi-naturlige-naturtyper har ofte kulturhistoriske spor og naturmangfold knyttet til tradisjonell jordbruksdrift. Mer intensivt drevet jordbruk med mer ensidig plantedyrking har ofte færre innslag av kulturhistoriske spor og særpreget naturmangfold. Kulturlandskapet består også av nydyrket areal uten kulturhistoriske elementer eller landskapsmessig tilpasning. Disse arealene har også ofte en svakere kulturlandskapsverdi, for eksempel knyttet til kulturarv eller særpreget naturmangfold. Industrielt pregede områder, med for eksempel store drivhus eller plastdekke, har mindre estetisk og kulturhistorisk verdi.
Kulturlandskapet er i kontinuerlig endring og utvikler seg med endrede driftsformer, teknologi og økonomiske rammer. Når tradisjonelle mosaikklandskap (med små teiger, beiteareal, slåtteenger) erstattes av intensivert drift, skjer en forenkling av landskapet med mindre variasjon i vegetasjon og landskapsformer og et redusert naturmangfold og færre kulturhistoriske elementer.
Etter 1950 har jordbruket i stor grad gått fra tradisjonelle driftsformer til en mer effektiv og intensiv matproduksjon. Tradisjonelle driftsformer med lav produksjon per areal er mange steder erstattet med mekanisering og bruk av mineralgjødsel og plantevernmidler.
Semi-naturlige naturtyper og landskapsmosaikk preget av et småskala jordbruk, utgjør i dag en liten andel av det norske jordbruksarealet, anslagsvis fem til ti pst. (NIBIO, 3Q-programmet).5 Disse arealene brukes primært til beite og grovfôrproduksjon, ikke til korn eller grønnsaksproduksjon.
Det finnes ingen offisiell nasjonal statistikk som direkte viser hvor stor andel av matproduksjonen som foregår i tradisjonell kulturmark, men den delen av matproduksjonen som foregår her, er sannsynligvis begrenset. Noe av høstet grovfôr (slått og beite) kommer fra tradisjonell kulturmark. Avlingsnivået er ofte lavere på disse arealene, på grunn av mer ekstensiv drift, mens de kan ha stor betydning for å opprettholde naturmangfold. Alle typer gammel kulturmark er nå rødlistet, og nær en tredjedel, 29 pst., av de truede artene på den Norske rødlista for arter er kulturavhengige og avhengig av skjøtsel (Artsbanken, 2021). Det er totalt 15 truede naturtyper og 1 546 truede arter i Norge som i hovedsak er tilknyttet semi-naturlig mark og åpent lavland. Naturtypene i kulturlandskap og åpent lavland er spesielt viktige leveområder for blant annet pollinerende insekter og bakkehekkende fugl. Norsk hekkefuglovervåking6 viser at fugler i jordbrukslandskapet er redusert til halvparten av det som ble målt på slutten av 1990-tallet.
Naturindeksen for Norge (se boks 8.3) viser at tilstanden i åpent lavland, som omfatter naturlige og semi-naturlige naturtyper under tregrensen, har hatt en svak negativ utvikling siden 2000, med en indeksverdi på om lag 0,45 i 2024. Dette reflekterer en betydelig avstand til referansetilstanden, og indikerer et presset naturmangfold. Hovedårsaken til den svake tilstanden er endringer i arealbruk, særlig opphør eller reduksjon av tradisjonell skjøtsel som beite og slått, noe som fører til gjengroing og tap av leveområder for artsrike, semi-naturlige naturtyper. I tillegg bidrar utbygging, skogplanting, forurensning, fremmede arter og klimaendringer til ytterligere forringelse. Sentrale naturtyper som kystlynghei og semi-naturlig eng er i tilbakegang og er klassifisert som truet, noe som understreker at økosystemets tilstand i stor grad er avhengig av aktiv forvaltning og videre bruk, for å kunne opprettholdes.
Et variert landskap er viktig for å ha leveområder for ulike arter, for eksempel av pollinerende insekter, men også for fugler. Det å ta vare på ulike elementer som stykker opp landskapet er fordelaktig for naturmangfoldet (Stokke, 2024).
8.2.3 Det marine økosystemet
Det marine økosystemet i Norge omfatter områdene i kystsonen og de norske delene av Barentshavet, Norskehavet, Nordsjøen og Skagerrak, samt overgangen fra sjø til land langs kysten av Fastlands-Norge og Svalbard. Havområdene Norge forvalter har et areal som er omtrent seks ganger så stort som Norges landareal. Økosystemene i havet rommer ulike naturtyper og et rikt dyre- og planteliv. Dette biologiske mangfoldet er verdifullt for naturen i seg selv, men også for den norske økonomien. Noen av verdens største fiskebestander lever i norske havområder. I tillegg rommer havet andre naturressurser, som for eksempel olje og gass, mineraler og havvind.
De helhetlige forvaltningsplanene for norske havområder utgjør rammen for en økosystembasert og kunnskapsbasert forvaltning av Barentshavet–Lofoten, Norskehavet og Nordsjøen–Skagerrak (Meld. St. 21 (2023–2024)). Planene samler og systematiserer kunnskap om miljøtilstand, påvirkningsfaktorer og næringsaktivitet. Dette danner grunnlag for politiske prioriteringer og tiltak som skal sikre bærekraftig bruk av havet. Et sentralt element i arbeidet er å vurdere den økologiske tilstanden, det vil si i hvilken grad økosystemene opprettholder struktur, funksjon og naturmangfold over tid.
Vurderingene av økologisk tilstand bygger på et bredt sett av indikatorer, inkludert tilstanden for arter og bestander, utviklingen i naturtyper og leveområder, samt nivået av menneskelig påvirkning som klimaendringer, fiskeri, forurensning og andre aktiviteter.
Den økologiske tilstanden i norske havområder er samlet sett preget av betydelig menneskelig påvirkning, men også av vedvarende naturverdier og delvis robuste økosystemer. Tilstanden varierer mellom havområdene, der forholdene generelt er best i nord og mest utfordrende i sør.
I Barentshavet og havområdene utenfor Lofoten er den økologiske tilstanden vurdert som relativt god sammenlignet med andre norske havområder. Økosystemet er fortsatt produktivt og flere av de kommersielt viktige fiskebestandene er i god forfatning. Samtidig er dette området i rask endring, i stor grad drevet av klimaendringer. Redusert havis i Barentshavet, økende temperaturer og forskyvning av arter mot nord, påvirker artssammensetning og økologiske prosesser. I tillegg viser flere bestander av sjøfugl en langvarig negativ utvikling, og fremmede arter, som stillehavslaks og kongekrabbe, har fått økt utbredelse. Dette innebærer at selv om tilstanden fremdeles vurderes som relativt god, er systemet i økende grad under press.
I Norskehavet fremstår tilstanden som moderat god, men med tydelige tegn til økende påvirkning. Klimaendringer påvirker også her økosystemets struktur og dynamikk, blant annet gjennom endringer i planktonsamfunn og næringsgrunnlag for høyere trofiske nivåer. Fiskeriene er gjennomgående regulerte, men enkelte bestander har i perioder vært utsatt for høyt beskatningsnivå. Særlig bekymringsfull er utviklingen for sjøfugl, hvor mange arter har hatt betydelig tilbakegang over tid. Forurensningsnivåene i Norskehavet er generelt lave, men det finnes lokale påvirkninger knyttet til petroleumsvirksomhet, shipping og havbruk. Samlet sett indikerer dette et økosystem som fortsatt fungerer relativt godt, men hvor viktige komponenter er svekket.
Nordsjøen og Skagerrak er de mest belastede havområdene, og den økologiske tilstanden vurderes flere steder som moderat til dårlig, særlig i kystnære områder. Dette reflekterer en lang historie med intensiv ressursutnyttelse, høyt fiskepress og omfattende tilførsel av næringssalter og miljøgifter. Overgjødsling har ført til eutrofiering og oksygenproblemer i enkelte fjordsystemer, mens miljøgifter og plastforurensning utgjør vedvarende utfordringer. Flere fiskebestander er svekket, og tilstanden for kystnære økosystemer som tareskog er dårligere enn tidligere, særlig i sør. Oslofjorden er et eksempel på et område med alvorlige økologiske problemer der økosystemet har vært under langvarig press og hvor gjenoppretting vil kreve betydelig innsats (se også boks 8.4).
Klimaendringer fremstår som den viktigste langsiktige påvirkningsfaktoren, med effekter på temperatur, havforsuring, isforhold og artsutbredelser. I tillegg foregår det mange aktiviteter i havområdene som påvirker økosystemene direkte og indirekte. Dette gjelder fiske, olje- og gassproduksjon, seismikkskyting, shipping, forsvarsaktiviteter, samt ulike former for forurensning, inkludert utslipp av plast og miljøgifter. Fremmede og nye arter representerer også en økende utfordring. Fremover er det lagt til rette for økt aktivitet gjennom en satsing på havvind, gruvedrift på havbunnen og havbruk til havs.
Situasjonen for sjøfugl er alvorlig og er blant de mest truede artsgruppene i norske havområder. En stor andel av artene er rødlistet, og nedgangen skyldes blant annet redusert tilgang på mat, klimaendringer og annen menneskelig påvirkning.
Naturindeksen viser at tilstanden i havøkosystemene samlet sett er relativt god med en indeksverdi på rundt 0,73 i 2024, men utviklingen er preget av variasjon og tegn til svekkelse over tid etter en nedgang frem mot 2019. Tilstanden skjuler imidlertid betydelig påvirkning og kunnskapsmangler, og indeksen kan gi et noe for optimistisk bilde fordi sentrale indikatorer og artsgrupper er mangelfullt representert. De viktigste påvirkningsfaktorene er klimaendringer, høsting og arealinngrep, som samlet bidrar til endringer i artssammensetning, næringskjeder og økologiske prosesser. Økende havtemperatur og havforsuring påvirker i særlig grad utbredelse og livsbetingelser for marine arter. Klimaendringene gjør det vanskeligere å beregne hva som er bærekraftig høsting. Dette øker risikoen for å fiske på et nivå som over tid reduserer bestandens evne til å opprettholde seg selv (overfiske) og kan gi større risikoer for økosystemene. Samtidig forventes det økende press fra nye næringer og samlet belastning fra flere påvirkningsfaktorer, noe som understreker behovet for styrket kunnskapsgrunnlag og helhetlig forvaltning av havøkosystemene.
Kystvann
Naturindeksen for Norge (se boks 8.3) for kystvann viser ved siste vurdering i 2024 at tilstanden i kystvann er relativt god, med en indeksverdi på om lag 0,77, men utviklingen har vært negativ siden rundt 2010. Nedgangen er tydeligst for Østlandet og Sør-Norge. Her finner vi også de laveste verdiene. For Vestlandet er det tegn til en svak bedring de siste fem årene. Midt- og Nord-Norge har de høyeste naturindeksverdiene, men det er større usikkerhet i indikatorverdiene på Øst-, Sør- og Vestlandet.
Resultatene for Naturindeksen 2024 viser en nedgående trend i den økologiske tilstanden langs kysten i løpet av de siste tiårene. Klimaendringene er pekt ut som den viktigste faktoren og påvirker alle deler av økosystemet i alle regioner. Økte havtemperaturer endrer artssammensetningen langs kysten ved at arter trekker nordover eller dypere. Samtidig får fremmede arter bedre forhold for å etablere seg. Tilstanden påvirkes også av næringstilførsel og annen forurensning, fra akvakultur, jordbruk, avløp og industri, som bidrar til overgjødsling og oppblomstring av hurtigvoksende alger. I tillegg påvirker arealinngrep, fiskeri og havbruk økosystemet, blant annet gjennom endringer i næringskjeder og leveområder. Havforsuring, som skyldes økt CO2-opptak i havet, skader organismer som bygger skjell og skjelett av kalsiumkarbonat. Det gjelder blant annet muslinger og koraller. I tillegg bidrar økt snø- og issmelting og mer og kraftigere nedbør til kystformørking.7
Utviklingen i naturindeksen indikerer en gradvis svekkelse av økologisk tilstand, samtidig som manglende data for sentrale naturtyper og arter kan innebære at tilstanden fremstår bedre enn den faktisk er.
Boks 8.3 Naturindeksen for Norge
Naturindeksen for Norge er et sentralt verktøy for å beskrive tilstanden til naturmangfold, og gir et samlet, kvantitativt mål på økologisk tilstand til de ulike hovedøkosystemene. Indeksen uttrykkes som en skalert verdi mellom 0 og 1, der verdien 1 tilsvarer en referansetilstand som skal representere et tilnærmet intakt økosystem med begrenset menneskelig påvirkning. Den er basert på et omfattende sett av indikatorer, i hovedsak knyttet til bestandsutvikling for arter, men også indikatorer som beskriver habitatforhold og økologiske funksjoner.
Datagrunnlaget for naturindeksen er sammensatt og bygger på en kombinasjon av overvåkingsdata, modellberegninger, ekspertvurderinger og estimerte verdier der data mangler. Naturindeksen gir først og fremst et bilde av utvikling og relativ tilstand, men i mindre grad forklarer årsakene til endringene. Den gir heller ikke en fullstendig fremstilling av økologisk tilstand, blant annet fordi den i begrenset grad fanger opp endringer i areal, habitatkvalitet og romlig struktur i økosystemene. Resultatene må derfor tolkes i lys av disse metodiske begrensningene.
Kilde: Naturindeksen for Norge (2025)
8.3 Arealkonflikter på land og til havs
Konkurranse om bruk av arealer til ulike samfunnsformål, både på land og til havs, legger press på natur og naturmangfold og påvirker mulighetene for både jordbruks- og reindriftsproduksjon, fiskeri og havbruk.
Arealbruk og arealbruksendringer er den største trusselen mot naturmangfold. Samtidig er kun ca. 1,7 pst. av Norges samlede areal bebygd, og ca. 3,5 pst. er dyrket mark. Det aller meste av norsk natur er ikke bygget ned eller dyrket opp, men nedbygging av natur påvirker mer enn bare det arealet som bygges ned.
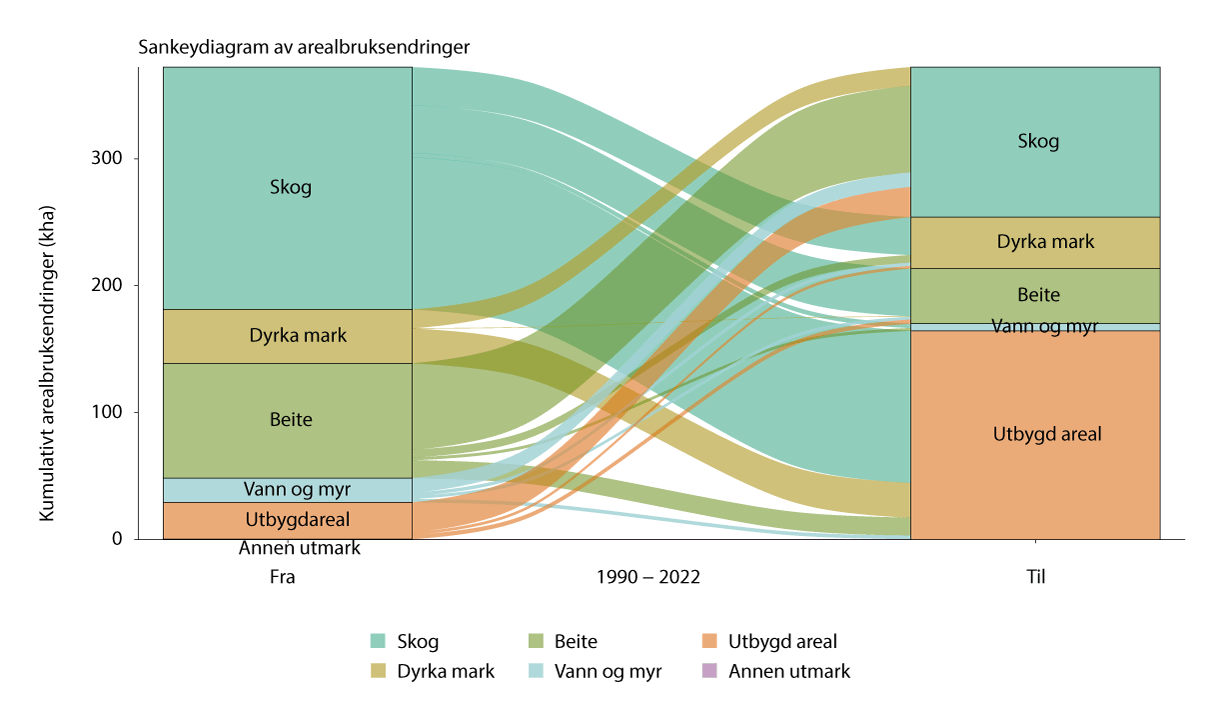
Figur 8.3 Endringer i arealbrukskategorier mellom 1990 og 2022
Kilde: NIBIO, basert på tall fra Landsskogtakseringen
Figur 8.3 viser endringer i arealbrukskategorier mellom 1990 og 2022. I jordbruket dreier endringene seg først og fremst om omdisponering av dyrket mark til andre samfunnsformål, som energiutbygging, veier, industri- og næringsparker samt boligutbygging. Jordbruket står selv for en del nedbygging av jordbruksareal til driftsbygninger og moderne fjøs. Dette er det lagt økt vekt på i den nye jordvernstrategien fra 2023.
Det er ofte de arealene som er mest egnet til å dyrke matvekster, som samtidig er mest utsatt for nedbyggingspress. Produktiv matjord er vanskelig å erstatte gjennom nydyrking, samtidig som nydyrking i større grad begrenses av hensynet til miljø og klima. Bosetningsmønsteret har tradisjonelt vært knyttet til forekomsten av produktive arealressurser (Bardalen mfl., 2023). Felles for fremveksten av de fleste tettsteder i Norge var at de hadde god tilgang til jordbruksprodukter fra sine nære omgivelser. Som en følge av dette oppstår det raskt konflikter knyttet til jordbruksareal når tettsteder ekspanderer.
Et sterkt jordvern og nasjonal politikk om økt matproduksjon bidrar til økt nedbyggingspress på andre arealtyper, som for eksempel skog, både til bruk for utbygging og til omlegging til innmarksbeite eller nydyrking (Breidenbach mfl., 2017). Om lag 60 000 dekar avskoges årlig i Norge, hvorav ca. en tredjedel til jordbruksformål. Drivkrefter bak avskoging til jordbruksformål er knyttet til politiske mål om økt matproduksjon, strukturendringer i jordbruket med behov for større og mer sammenhengende arealer, og endringer i husdyrproduksjonen, for eksempel overgang til mer arealkrevende driftsformer som ammeku. En betydelig del av avskogingen til jordbruksformål representerer ikke nødvendigvis helt ny omdisponering, men kan knyttes til gjenåpning av tidligere jordbruksarealer, som har grodd igjen med skog over tid. Dette illustrerer at arealendringene kan være del av langsiktige sykluser mellom skog og jordbruk, snarere enn en entydig overgang i én retning (Breidenbach mfl., 2017).
Avskogingen fører til betydelige bidrag til klimagassutslipp og utfra et klimahensyn er det ønskelig at utbygging skjer på mindre karbonrike arealer (Tveiten mfl., 2026). Begrensinger på areal som omdisponeres fra skog til dyrket mark eller innmarksbeite kan komme i direkte motsetning til målsetninger knyttet til jordbruksproduksjon, dersom det ikke er andre arealer som er tilgjengelig for nydyrking. Begrensninger på nydyrking og etablering av innmarksbeite kan også påvirke lønnsomheten i næringen negativt (Miljødirektoratet mfl., 2023). Siden 2020 har det vært et generelt forbud mot nydyrking av myr i Norge. Forbudet ble innført av hensyn til klima og naturmangfold. Myr er et av våre viktigste karbonlagre og hjem til en rekke truede arter.
Bruk av utmark medfører konflikter knyttet til jordbruk, reindrift og rovdyrforvaltning, i tillegg til energiutbygging, hyttebygging, mineralutvinning, forsvarsaktivitet og annen nedbygging.
I blå sektor oppstår det areal- og ressurskonflikter mellom ulike næringer som fiskeri, havbruk, olje og gass, havvind, skipsfart, forsvar, mineralutvinning og reiseliv. Alle med behov for tilgang til de samme havområdene. Petroleums- og fiskerisektoren er de næringene som oftest har motstridende interesser. Først og fremst gjelder det seismisk datainnsamling fordi både fiskerivirksomheten og de seismiske undersøkelsene krever stort areal (BarentsWatch, 2023). Men også havvind som planlegges utbygd i tradisjonelle fiske- og gytefelt kan skape interessekonflikter. Arealkonflikter oppstår også knyttet til naturmangfold, forurensing og brukerinteresser.
Arealbruk til havs er et stadig mer sentralt tema i norsk havforvaltning, etter hvert som aktiviteten i havområdene øker. Tradisjonelle næringer som fiskeri, petroleumsvirksomhet og skipsfart opererer allerede side om side, men nye aktiviteter som havvind, havbruk til havs, mineralutvinning og lagring av CO2 bidrar til ytterligere kamp om de samme arealene. Dette fører til økende press på areal, og kan føre til konflikter både mellom ulike næringer og mellom næringsaktivitet og hensynet til naturmangfold og økosystemer.
Særlig konfliktutsatt er forholdet mellom fiskeri og andre aktiviteter. Fiskerinæringen er avhengig av store og fleksible områder, og kan komme i konflikt med både petroleumsinstallasjoner, som medfører sikkerhetssoner og begrensninger, og med havvind, som beslaglegger arealer og kan gjøre det vanskelig å bruke visse typer redskap. I tillegg kan havvindutbygging påvirke skipsfartens ruter og kreve omlegging av trafikk, eller komme i konflikt med militær aktivitet og behov for øvingsområder.
Slike konflikter kan sjelden unngås, og må håndteres gjennom arealforvaltning. De norske forvaltningsplanene for havområdene er utviklet for å legge til rette for sameksistens, ved å samordne hensyn til næringsutvikling, miljø og ulike brukerinteresser. Dette innebærer blant annet systematiske vurderinger av hvor ulike aktiviteter kan lokaliseres, bruk av kunnskapsgrunnlag om miljøverdier og sårbarhet, og dialog mellom sektorer før nye arealer tas i bruk.
Særlig verdifulle og sårbare områder (SVO) spiller en viktig rolle i denne sammenhengen. Selv om slike områder ikke automatisk gir juridiske restriksjoner, fungerer de som et signal om at det må vises økt aktsomhet, og kan danne grunnlag for strengere vurderinger av aktiviteter. Havforvaltning vil i økende grad innebære komplekse avveininger mellom ulike interesser, som må håndteres på en måte som både sikrer bærekraftig bruk av havet og bevaring av havets økosystemer.
Kystsonen i Norge er preget av økende konkurranse om arealer, der ulike næringer og samfunnsinteresser møtes i det kommunale plansystemet. Arealkonflikter oppstår som følge av økt bruk av kystområdene og fremveksten av flere og mer arealkrevende aktiviteter, særlig innen havbruk. Havbruksnæringen fremstår som en sentral drivkraft i denne utviklingen, både fordi den har et betydelig behov for arealer og nye lokaliteter, og fordi dens aktivitet påvirker andre brukerinteresser og miljøforhold. Konflikter oppstår særlig i møtet mellom havbruk og andre marine næringer som fiskeri, men også med tanke på friluftsliv, miljøhensyn og lokal arealbruk.
Kommunal kystsoneplanlegging er det viktigste verktøyet for å håndtere disse konfliktene. Planene skal avklare fremtidig arealbruk og bidra til å balansere ulike hensyn. Samtidig er det stor variasjon mellom kommuner i hvordan planleggingen gjennomføres, blant annet når det gjelder bruk av arealformål, grad av medvirkning og kvaliteten på kunnskapsgrunnlaget. Dette fører til at konflikter håndteres ulikt fra sted til sted.
En viktig utfordring er at mange kystsoneplaner er utdaterte og ikke tilpasset dagens behov, særlig med tanke på den raske utviklingen i havbruksnæringen. Dette bidrar til økt bruk av dispensasjoner og en mer fragmentert forvaltning, noe som igjen kan forsterke konfliktnivået. I tillegg fører uklare ansvarsforhold mellom kommunale planmyndigheter og statlige sektormyndigheter til ytterligere spenninger, spesielt i saker som gjelder regulering av havbruk.
For å møte disse utfordringene har det i økende grad blitt tatt i bruk interkommunale planprosesser, med mål om å se større sjøområder i sammenheng og håndtere konflikter på tvers av administrative grenser. Erfaringene viser imidlertid at slike samarbeid bare delvis lykkes i å samordne arealbruken, ettersom beslutninger ofte fortsatt tas på kommunenivå.
8.4 Klimaendringer
Klimatiske forhold utgjør en av de mest grunnleggende rammebetingelsene for fremtidig matproduksjon i Norge. Endringer i naturen som følge av et endret klima kan isolert sett medføre både positive og negative effekter for matproduksjonen.
Klimaendringene påvirker allerede matproduksjonen både på land og i hav gjennom økende temperaturer, skiftende nedbørsmønstre, endringer i havstrømmer, fremmede arter, sykdommer og høyere frekvens av ekstreme værhendelser (NOU 2024: 2). Lengre vekstsesong kan virke positivt for jordbruksnæringen mens ekstremvær og tørke, og økt forekomst av plante- og dyresykdommer som følge av klimaendringene, bidrar til å redusere produktiviteten.
Klimaendringer fører til at havet blir varmere, mørkere, surere og mindre oksygenrikt. Endringene gir konsekvenser for hele næringskjeder i havet. Arter flytter seg og endrer adferdsmønster. Det påvirker både kystfiske og oppdrettsanlegg.
8.4.1 Klimaendringene skjer nå og vil forsterkes frem mot 2100
Klimaendringene skjer allerede og global gjennomsnittstemperatur har økt med 1,1 grader celsius (°C) siden førindustriell tid. Vi opplever allerede nå hyppigere og mer ekstreme værhendelser, skogbranner, flom og skred, og isbreer som smelter.
Klimafremskrivingene for Norge viser en økning i temperatur fra dagens referanseperiode og frem til 2100 på rundt 3,4 °C (Dyrrdal mfl., 2025). Økningen blir større i nord enn i sør og større i øst enn i vest. Oppvarmingen er og vil bli større om vinteren enn om sommeren, og temperaturendringene gir kortere vintersesong og lengre sommersesong. Temperaturendringene gir generelt sett lengre vekstsesong og færre frostdager, men samtidig økt frostfare i vekstsesongen i en del kystnære områder. Større områder vil oppleve hetebølger og tropenetter i fremtiden. Klimaet blir våtere med mer nedbør totalt sett, samtidig som det er en økning i kortidsnedbør (1–3 timer). Denne økningen er kraftigere enn økningen i døgnnedbør. De høyeste verdiene i fremskrivningene for korttidsnedbør finner vi langs kysten i Sør-Norge, inkludert Oslofjorden. Sesongen for snødekte jordbruksarealer blir kortere. Årlig snømengder vil minke i nesten hele landet, og en forventer hyppigere situasjoner rundt 0 °C der nedbør skifter fase (fra snø til regn eller omvendt). Fremskrivninger viser at forekomsten av tørke øker over store områder, og at det blir tørrere forhold i jorden i sommersesongen. Gjennomsnittlig avrenning i Norge er omtrent 1150 mm i året. Avrenningen vil si den delen av nedbør eller snøsmelting som ikke fordamper. Avrenningen har økt de siste årene selv om det er tørrere forhold i bakken om sommeren. Fremskrivninger viser en videre økning på rundt 10 pst. frem mot slutten av århundret. Sesongavrenning kan øke betydelig mer enn årsavrenning, med størst økning om vinteren de fleste steder. Om sommeren reduseres avrenningen de fleste steder.
8.4.2 Klimaendringenes påvirkning på matsystemet
Konsekvenser av klimaendringer for norsk jordbruksproduksjon må vurderes i lys av at produksjonen foregår i agroklimatiske regioner der produksjonsvilkårene varierer mye fra nord til sør, mellom kyst og innland, og flatbygder og fjellbygder innen store gradienter. Mange kulturer dyrkes opp mot grenseområdet for deres utbredelse. Klimatiske begrensninger for dyrking av energi- og/eller proteinrike matplanter er derfor én av flere årsaker til lav selvforsyningsgrad, sammen med driftsmessige utfordringer. Klimaendringer skaper derfor både utfordringer og muligheter for norsk matproduksjon (Dombu mfl., 2021).
På den positive siden vil høyere temperaturer, økt CO2-konsentrasjon og en lengre vekstsesong gi bedre vekstvilkår for mange vekster. Dette kan føre til høyere avlinger i korn- og grovfôrproduksjonen, lengre beitesesong og mulighet for flere slåtter i eng (Landbruksdirektoratet & Miljødirektoratet, 2026b). Klimaendringene kan også gjøre det mulig å utvide dyrkingsarealet nordover og til høyereliggende områder, samt ta i bruk nye og mer varmekrevende arter og sorter innen korn, grovfôr, frukt, bær, poteter og grønnsaker. For frukt- og bærdyrking kan et varmere klima gi høyere avlinger, bedre kvalitet og åpne for dyrking av nye arter og nisjeproduksjoner.
Klima og værforhold i endring gjør samtidig produksjonen mer krevende, og skaper økende behov for tilpasning til klimaendringer. Økt nedbør, mer intensiv nedbør og hyppigere ekstremvær kan føre til vannmettet jord, oversvømmelser, erosjon, næringstap og større problemer med jordpakking. Våte forhold om våren kan vanskeliggjøre såing og etablering av avlinger, mens våte forhold om høsten kan gjøre innhøsting og lagring mer krevende og gi redusert kvalitet på produktene. Selv om årsnedbøren forventes å øke, kan enkelte områder samtidig oppleve mer tørke og flere varmeperioder, noe som kan redusere avlingene på tørkeutsatte jordtyper.
Klimaendringene kan også påvirke plantehelsen. Et varmere og våtere klima forventes å gi økt forekomst av sykdommer, skadedyr og ugras, samtidig som nye arter kan etablere seg. Mildere og mer ustabile vintre kan svekke plantenes vinterherdighet, øke risikoen for frostskader og skape nye utfordringer knyttet til overvintring. For frukt- og bærproduksjon kan klimaendringene gi større risiko for vårfrost, ustabil blomstring, sprekkdanning i frukt og økt sykdomspress.
For reindriften vil klimaendringer og endrede snøforhold kunne gi både økt risiko for låste vinterbeiter, problemer med flytting mellom årstidsbeitene og økt fare for ulykker som drukning (NIBIO & Landbruksdirektoratet, 2023). Økt behov for fôring gir økt risiko for fôringsrelaterte sykdommer og økt smittepress. Endringer i tidspunkt for islegging, gjør ferdsel og flytting av rein mer usikkert. Andre konsekvenser er varmestress, insektplager og økning i såkalte klimasensitive sykdommer samt økt forekomst av parasitter og flåttbårne sykdommer. Dette påvirker både produksjon, økonomi og den tradisjonelle driftsmåten negativt. Reindriften påvirkes også negativt av klimatiltak i andre sektorer som utbygging av kraftproduksjon. Reinen vil trekke unna disse installasjonene, slik at det reelle beitetapet blir større enn det konkrete tiltaket.
Flere fiskearter i det nordøstlige Atlanterhavet vil kunne reagere positivt på klimaendringene, til tross for at forskningen viser at klimaendringer generelt sett vil ha en negativ påvirkning på produktiviteten i fiskeriene globalt. På den annen side kan bestandene i Nordsjøen, som torsk, sei og hyse, slite når vannet blir varmere. Negativ utvikling i disse kommersielt viktige bestandene vil kunne få store negative konsekvenser for fiskerinæringen. Forflyttingen av arter kan påvirke hva som blir lønnsomt og mulig å høste, hva som blir den beste teknologien, samt skape usikkerhet rundt fremtidige fiskemuligheter for flåten. Samlede virkninger fra en rekke andre næringer og aktiviteter kan i sum påvirke fiskeriene, og utgjøre en fysisk naturrisiko for bransjen.
Økte havtemperaturer kan også bety at optimalområdene for de fleste av dagens norske oppdrettsarter flyttes nordover. Temperaturer over 20 °C stopper for eksempel vekst og gir forhøyet dødelighet hos laks. Økte temperaturer kan også være gunstig for visse sykdomsfremkallende organismer og øke deres spredningspotensiale, samtidig som det øker risikoen for hyppigere og kraftigere oppblomstring av skadelige alger og maneter. Mer ekstremvær kan også sette større krav til konstruksjoner og tekniske løsninger. Klimaendringer som trussel for matsystemet omtales under kapittel 23 om beredskap.
Klimaendringene påvirker de ville fiskebestandene negativt og rekrutteringen (tilførselen av nye individer til bestandene) er lav for svært mange arter. Dette gjelder både fisk som lever i de frie vannmassene (pelagiske arter) som makrell, sild, lodde og tobis, og fisk som lever nær eller på havbunnen (bunnfisk) som torsk og sei. Havforskningsinstituttet peker på at denne utviklingen henger sammen med at havtemperaturene har økt betydelig, og at planktonbiomassen, som er grunnlaget for mye av næringskjeden, er lavere enn normalt i både Norskehavet og Barentshavet (Huse mfl., 2026). Samtidig er planktonsammensetningen i endring, med en forskyvning mot mindre arter, som for eksempel små hoppekreps. Dette påvirker mattilgangen for fisk i tidlige livsstadier, og bidrar til den svake rekrutteringen som nå kjennetegner store deler av økosystemet i havet. Den samlede biomassen av kommersielt viktige fiskebestander er nå på sitt laveste nivå i den moderne tidsserien. Særlig pelagiske bestander viser en tydelig nedgang. Makrellbestanden er på et kritisk lavt nivå etter mange år med svak rekruttering og høyt fiskepress, og lodda i Barentshavet har hatt en negativ utvikling over flere år. For norsk vårgytende sild er bildet mer positivt, med sterkere årsklasser i 2021 og 2022 som forventes å løfte bestanden fremover. For bunnfisk viser nordøstarktisk torsk en klar tilbakegang fra toppnivået i 2013. Bestandens gytebiomasse ligger nå mellom føre-var-nivået og det kritiske nivået, først og fremst som følge av mange år med dårlig rekruttering. Hysebestanden har imidlertid begynt å ta seg opp igjen etter gode årsklasser de siste årene. Seibestanden nord for 62°N svekkes som følge av en svært svak 2020-årsklasse. I Nordsjøen er torskebestanden særlig utsatt. Den sørlige delen av bestanden har ligget under kritisk nivå siden 2017, til tross for redusert fiskedødelighet.
Klimaendringene er ikke eneste årsak til nedgang i fiskebestandene. Fiskepresset, i form av for høyt uttak av fisk, er en viktig medvirkende faktor til reduksjonen i flere av bestandene. For omtrent halvparten av de vurderte fiskeressursene, ligger fiskedødeligheten høyere enn nivået som gir maksimalt langtidsutbytte.8 Dette gjelder ikke bare pelagiske arter, men også flere dyphavsbestander som blåkveite, lange og enkelte uerbestander. Hyse i Nordsjøen, hvitting og rødspette er imidlertid blant bestandene der både antall fisk, rekruttering av fisk og grad av fiske vurderes som gode. Likevel er dette unntaket i et større bilde som domineres av svak rekruttering, presset biomasse og en betydelig fiskeaktivitet.
Økt vanntemperatur, hyppigere marine hetebølger, større nedbørsmengder, mer avrenning fra land (næringsstoffer, miljøgifter og avløp), lavere saltholdighet og redusert oksygennivå i vannmassene fører til mindre robuste økosystemer. Dette reduserer ressursgrunnlaget og mulighetene for å drive havbruk både gjennom endrede betingelsene for oppdrettsfisken, men også gjennom endring i den samlede påvirkning på miljøet fra havbruk (Grefsrud mfl., 2026).
Klimaendringene forsterker mange av dagens utfordringer knyttet til fiskevelferd, sykdom, rømming og miljøpåvirkning. Dette fører til et mindre robust økosystem og en høyere samlet risiko for både oppdrettsfisk, vill laksefisk og marint miljø.
8.5 Matsystemet står for store tap av næringsstoffer
Matproduksjon krever innsatsfaktorer som gjødsel og fôr. Jordbruk og havbruk foregår for en stor del i åpne systemer, og noe tap av næringsstoffer til miljøet vil det alltid være. Tap av næringsstoffer fører til forurensing, særlig av luft og vann, men også atmosfærisk forurensing (nedfall). Det ligger en utfordring i å begrense disse tapene samtidig som produksjonen opprettholdes.
Både jordbruk og havbruk har utslipp av næringsstoffer til vann, mens utslipp til luft i form av lystgassutslipp og ammoniakk, hovedsakelig skjer fra jordbruket. Utslipp til luft fra jordbruk omtales under kapittel 9.
8.5.1 Mål og forpliktelser
Nitratdirektivet (EUs direktiv 91/676/EEC) fastsetter bestemmelser om beskyttelse av vann mot nitratforurensing fra jordbrukskilder. Direktivet krever at medlemsstatene og EØS-landene utpeker vannforekomster, herunder både overflate- og grunnvannsforekomster, og områder som drenerer til disse vannforekomstene, som påvirkes av og står i fare for å bli påvirket av nitratforurensning fra jordbruket som sårbare områder. Nitratdirektivet pålegger videre landene å utarbeide og gjennomføre handlingsprogram med tiltak i disse områdene.
På 1990-tallet identifiserte Norge kystvannet i indre Oslofjord og i Glomma-estuariet som nitratfølsomme områder. Virkeområdet og virkemiddelbruk er under vurdering i forbindelse med oppfølgning av regjeringens Oslofjordplan.
Vanndirektivet (EUs rammedirektiv for vann) er innført i norsk rett gjennom vannforskriften som trådte i kraft 1. januar 2007. Vanndirektivet fastsetter miljømål som skal sikre en helhetlig beskyttelse og bærekraftig bruk av vannforekomstene. Formålet er å beskytte, og om nødvendig forbedre, miljøtilstanden i alle elver, innsjøer, grunnvann og kystnære områder. Der miljømålene om god tilstand ikke nås, skal det gjennomføres tiltak for å nå målene om god økologisk og kjemisk tilstand. Regjeringen ga i 2025 nasjonale føringer for den pågående oppdateringen av vannforvaltningsplanene og tiltaksprogrammene.
Nordsjøavtalene (fra 1987 og senere) omhandler blant annet reduksjon av næringssaltene fosfor og nitrogen til sårbare områder av Nordsjøen. Norge er i avtalen forpliktet til å redusere utslippene med 50 pst. i forhold til 1985-nivået langs kyststrekningen Lindesnes–Svenskegrensa. Målet for nitrogen er ikke nådd.
8.5.2 Utslipp til vann
Næringsstoffer som nitrogen og fosfor slippes ut i kystvann fra befolkning (kloakk), industri, jordbruk, akvakultur og fra bakgrunnsavrenning fra nedbørsfeltet.
Tap av næringsstoffer i jordbruket skjer gjennom lagring og bruk av gjødsel, både som punktutslipp og diffus avrenning. Arealavrenning fra jorder er også en viktig kilde som fører med seg både vannløselige og partikulært bundne næringsstoffer som mobiliseres i vannmiljøet og blir tilgengelig for opptak i alger. I akvakultur skjer tap av næringsstoffer hovedsakelig fra produksjon i åpne merder. Næringsstoffer frigjøres til vannmassene fra fôrspill og avføring.
Fra svenskegrensen til Rogaland er det hovedsakelig jordbruk og avløp av de menneskeskapte kildene, som bidrar til utslippene til kystvann, mens fra Rogaland til Finnmark er havbruk den største kilden. I tillegg kommer ekstra næringssalter til norske kystområder som langtransporterte tilførsler, hovedsakelig med kyststrømmen med opprinnelse i Østersjøen og sørlige Nordsjøen.
Den såkalte Teotil-modellen beregner årlige kildefordelte tilførsler av fosfor og nitrogen til norske kyst- og havområder fra ulike kilder (Sample, 2025). Datagrunnlaget kommer fra nasjonale register med utslippsdata fra avløpssektoren, industribedrifter, produksjonsdata fra fiskeoppdrett og utslippsdata fra jordbruket.
Nitrogen
Tilførselen av nitrogen til norske havområder har økt de siste 30 årene med 22 pst. Økningen i utslipp har vært størst til Barentshavet (68 pst.) og Norskehavet (47 pst.), mens økningen til Nordsjøen er på 1,5 pst. siden 1990. De største menneskeskapte kildene til nitrogen kommer i dag fra havbruk (67 000 tonn), jordbruk (42 500 tonn) og avløp (17 850 tonn), mens bakgrunnsavrenningen er på 58 800 tonn, se figur 8.4. Utslipp fra havbruk har økt med 930 pst. siden 1990, mens utslipp fra både jordbruk og avløp har økt med ca. 17 pst. fra nivåene i 1990.
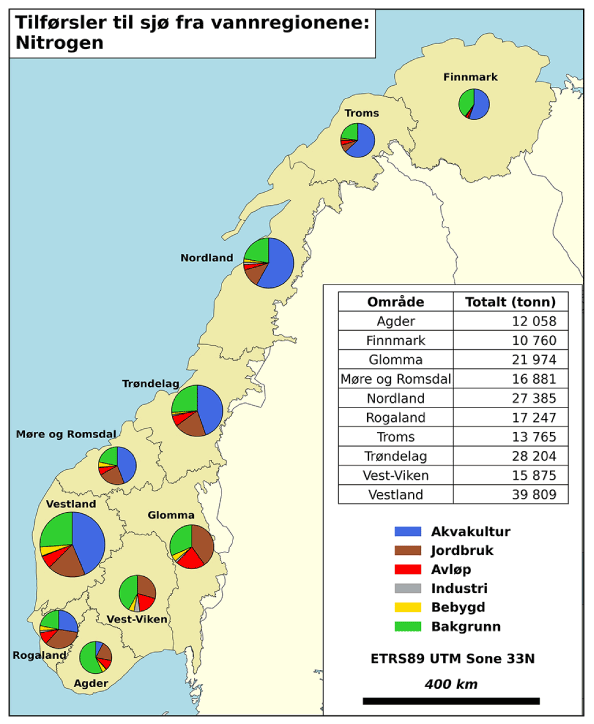
Figur 8.4 Totale utslipp av nitrogen til norskekysten i 2024, fordelt på ulike kilder, tonn
Kilde: Sample (2026)
Fosfor
Utslippene av fosfor til norske kyst- og havområder har økt med 160 pst. fra nivåene i 1990. Økningen er størst til Barentshavet (410 pst.), fulgt av utslipp til Norskehavet (230 pst.) og Nordsjøen (67 pst). De største menneskeskapte kilder kommer fra havbruk (11 718 tonn), jordbruk (1 189 tonn) og avløp (1 214 tonn), se figur 8.5. Utslipp fra havbruk har økt med 750 pst. siden 1990, mens avløp har økte med 20 pst. og utslipp fra jordbruk er redusert med 8 pst. fra nivåene i 1990.
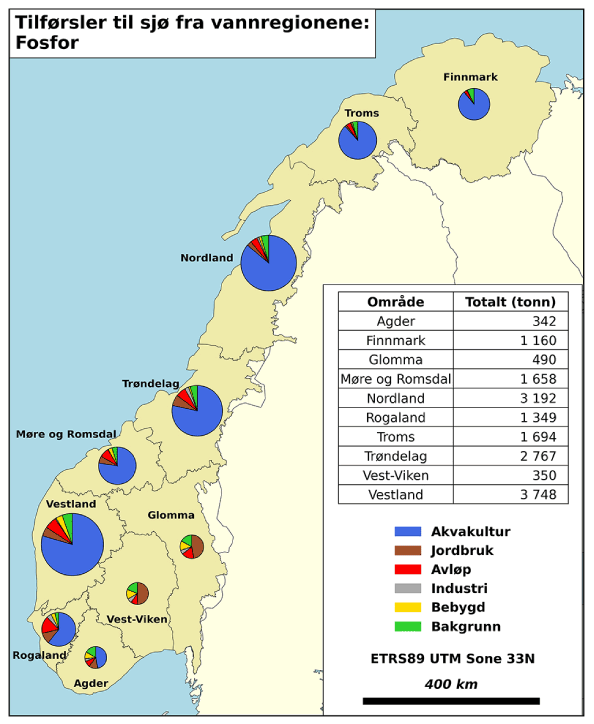
Figur 8.5 Totale utslipp av fosfor til norskekysten i 2024, fordelt på ulike kilder, tonn
Kilde: Sample (2026)
8.5.3 Eutrofiering i ferskvann, kyst og hav
Det er godt dokumentert at økt konsentrasjon av løste næringssalter (løst nitrogen og fosfor) kan gi uønskede miljøeffekter både i ferskvann og i marine miljøer (Grefsrud mfl., 2026).
Eutrofiering skjer når vannmiljøer tilføres for mye næringsstoffer. Eutrofiering fører til økt primærproduksjon i form av algevekst og påvirker artsmangfoldet i innsjøene ved å favorisere hurtigvoksende arter på bekostning av mer sensitive organismer, noe som gir en forenklet og mindre robust økologisk struktur. Eutrofiering kan føre til langvarige økologiske endringer som er vanskelige å reversere, og utgjør en alvorlig trussel mot både naturmiljøet og vannressursene. I de mest alvorlige tilfellene kan den påfølgende nedbrytingen av alger skape oksygenmangel, og føre til fiskedød, tap av bunndyr og redusert naturmangfold. I tillegg kan eutrofiering føre til at giftige algeoppblomstringer oppstår, noe som forringer vannkvaliteten og gjør vannet uegnet til drikkevann for mennesker og dyr, samt til fiske og friluftsliv.
Solheim mfl. (2022) peker på at eutrofiering fortsatt er et betydelig miljøproblem i Norge, til tross for flere tiår med tiltak. Eutrofiproblemene er særlig utbredt i Akershus og Østfold, Hadeland, områdene på begge sider av Mjøsa, Drammensregionen, Vestfold og de kystnære delene av Telemark, som alle drenerer til Oslofjorden. Eutrofi er også utbredt på Jæren og i Nordhordland. I Trøndelag er eutrofieringen særlig merkbar i deler av sideelvene. I øvrige vannregioner er det lokale utfordringer, med unntak av i Troms og Finnmark.
Norge er forpliktet etter EUs rammedirektiv for vann å nå målene om god økologisk tilstand i elver, innsjøer og kystvann innen 2033 (Klima- og miljødepartementet, 2025b).
Overvåkningsdata fra Vann-Nett (Vann-Nett, 2025) viser at 2658 vannforekomster (elver, innsjøer og kystvann) er i middels eller stor grad påvirket av jordbruk. Av disse er det 2 153 vannforekomster som ikke når miljømålet om god økologisk tilstand, og 1 030 og 930 vannforekomster som ikke når miljømålene for henholdsvis fosfor og nitrogen.
Totalt 396 vannforekomster er i middels eller stor grad påvirket av havbruk. Av disse er det 340 vannforekomster som ikke når målet om god økologisk tilstand. Av disse igjen, er det 46 vannforekomster som ikke når miljømålet for fosfor, og 84 som ikke når miljømålet for nitrogen.
Norsk institutt for vannforskning (NIVA) gjennomførte en analyse av eutrofe innsjøer i 2022 (Solheim mfl., 2022). Studien gir en omfattende oversikt over tilstanden og utviklingen i eutrofiering basert på data fra perioden 2009–2020. Analysen omfatter 366 innsjøer med målinger av totalfosfor, totalnitrogen, klorofyll og biologiske indikatorer. Resultatene viser at omtrent halvparten av de undersøkte innsjøene ikke oppnår miljømålet og har moderat, dårlig eller svært dårlig økologisk tilstand.
Som del av rapporten ble det gjennomført trendanalyser for 125 innsjøer med minst fire års data etter 2008. De fleste innsjøene viser ingen tydelig trend, noe som indikerer at tilstanden er relativt stabil, men ikke nødvendigvis god. Blant de innsjøene med endring er det 24 som har en forverring med økende fosfor- eller klorofyllverdier, mens 36 innsjøer har forbedret tilstand. Forbedringene er særlig registrert i vannområder som Morsa, Haldenvassdraget og Jæren, der det har vært gjennomført omfattende tiltak mot avløps- og jordbruksforurensning over lang tid. Dette viser at målrettede tiltak kan gi resultater, men at effekten ofte kommer gradvis.
Utslipp av næringssalter fra jordbruk og avløp er fortsatt de viktigste årsakene til eutrofiering i Norge. Klimaendringer forventes å forsterke utfordringene ved å øke tilførselen av næringsstoffer gjennom mer intens nedbør og flom, samtidig som høyere temperaturer kan forlenge vekstsesongen for alger og øke risikoen for oppblomstringer.
Eutrofiering er hovedsakelig et problem i ferskvann og enkelte kystområder (herunder Oslofjorden, se boks 8.4), men er ikke påvist som et problem i de åpne havområdene. Nyere undersøkelser viser imidlertid tegn på reduserte oksygennivåer i bunnvannet i flere norske farvann, noe som kan være en indikasjon på økt nedbrytning som følge av økt organisk materiale, både fra utslipp og økt primærproduksjon i vannet (Staalstrøm mfl., 2025).
Staalstrøm mfl. (2025) dokumenterer en tydelig nedgang i oksygennivåene i flere vestlandsfjorder de siste tretti årene. I fjorder som Sognefjorden, Storfjorden og Byfjorden har oksygeninnholdet i bunnvannet falt med rundt 15 pst. Oksygen er livsnødvendig for alle høyere marine organismer, og en fortsatt reduksjon kan få alvorlige konsekvenser for fiskebestander og naturmangfold.
Hovedårsakene til oksygentapet er klimaendringer og økte tilførsler av næringssalter og organisk materiale. Klimaendringer bidrar til varmere vann, som igjen reduserer oksygenopptaket og gjør fjordene mer sårbare. Ifølge analysen står klima for omtrent en tredel av oksygentapet. Den største driveren er imidlertid menneskeskapte tilførsler, som utgjør om lag to tredeler av reduksjonen. Disse tilførslene kommer fra oppdrettsnæringen, jordbruk, avløpssystemer og industri, og fører til økt biologisk aktivitet i vannmassene. Når organismer brytes ned, forbrukes oksygen i dypvannet, noe som forsterker problemet.
Vestlandsfjordene er spesielt utsatt på grunn av sin topografi. De har grunne terskler ved innløpet og dype bassenger innenfor, noe som begrenser vannutskiftingen. Når oksygenfattig vann blir liggende lenge i dypet, og tilførslene av næringsstoffer øker samtidig som temperaturen stiger, skapes en situasjon der oksygenmangel kan utvikle seg raskt. Miljøtilstanden i Sognefjorden har gått fra «svært god» til å nærme seg «god», og flere fjorder sør for Trondheim kan oppleve lignende utvikling dersom tiltak ikke iverksettes (Staalstrøm mfl., 2025).
Hardangerfjorden viser også en nedgang i vannkvalitet, og Statsforvalteren har siden 2023 varslet om at fjorden begynner å nærme seg tålegrensen for utslipp av næringsstoffer. Statsforvalteren sier nå nei til nye oppdrettsanlegg og utvidelser i området (Statsforvaltaren i Vestland, 2026). Overvåkingsdata med målinger fra de dypeste bassengene i fjorden viser en klar og langvarig nedgang i oksygenkonsentrasjonen. Det er også observert fremvekst av trådalgen lurv, som trives godt i vann med mye nitrogen og som kveler annen bunnvegetasjon. Statsforvalteren peker på klimaendringene som en medvirkende og forsterkende årsak til at vannkvaliteten forverres.
Boks 8.4 Oslofjorden
Oslofjorden er under stort press. Regjeringen lanserte i 2021 en helhetlig tiltaksplan for Oslofjorden. Tiltaksplanen inneholder 63 tiltak og 19 punkter for kunnskapsinnhenting innen sju ulike innsatsområder. Målene med planen er at fjorden skal oppnå god miljøtilstand, viktige naturverdier skal restaureres, det biologiske mangfoldet i fjorden skal ivaretas, og et aktivt friluftsliv skal fremmes. En av de mest bekymringsfulle utviklingene i Oslofjorden er nedgangen i naturmangfold. Bestanden av torsk og andre torskefisk har falt dramatisk, og viktige marine planter som stortare og ålegras har gått tilbake. Disse artene er avgjørende for økosystemets stabilitet, og tapet har store konsekvenser for både fiskeri og rekreasjon. Samtidig sprer trådformede alger, kjent som «lurven», seg i fjorden, og flere fremmede arter etablerer seg. Dette skaper ytterligere press på opprinnelige arter og forverrer tilstanden i fjorden.
Langvarig menneskelig påvirkning er identifisert som hovedårsaken til problemene. Forurensning fra landbruk, avløp og industri har ført til høye tilførsler av nitrogen og fosfor, som gir overgjødsling og algevekst. I tillegg har overfiske og omfattende bygging i strandsonen redusert livsmiljøene for mange arter. Utfordringene for fjorden er sammensatte, og påvirkning fra miljøgifter og mikroplast spiller også en rolle. Klimaendringer forsterker effekten av disse påvirkningene ved å øke temperaturen og endre hydrologiske forhold, noe som gir dårligere oksygenforhold og økt stress for marine organismer.
Selv om det finnes enkelte tegn på forbedring, som noe bedring i indre Oslofjord og reduksjon i enkelte miljøgifter, går arbeidet med å redde Oslofjorden sakte, og virkemidlene som er iverksatte, er ikke tilstrekkelige.1 Det er behov for kraftigere og mer samordnede tiltak på tvers av sektorer.
En oppdatert Oslofjordplan, med forslag til forsterket tiltaksgjennomføring og virkemiddelbruk, ble sendt på høring i juni 2026, med frist for høringsinnspill på høsten.
1 Frigstad mfl., (2025)
8.6 Utvalget oppsummerer
Det norske matsystemet er tett knyttet til klima, natur og miljø, både gjennom sin påvirkning på og avhengighet av disse ressursene. Produksjon, foredling, distribusjon og forbruk av mat gir opphav til klimagassutslipp, arealbruksendringer og utslipp av næringsstoffer til jord, vann og luft. Samtidig er matproduksjonen avhengig av naturressurser som jord, vann, naturmangfold og produktive marine økosystemer.
Klimagassutslippene fra matsystemet oppstår gjennom hele verdikjeden, men den største delen er knyttet til primærproduksjonen. Utslippene varierer betydelig mellom ulike matvarer og produksjonsformer. Plantebaserte produkter har generelt lavere utslipp enn animalske produkter, mens utslippene fra sjømat varierer mellom ulike arter og produksjonsmetoder. Samtidig er kunnskapsgrunnlaget om klimagassutslipp og karbonlagring i marine økosystemer fortsatt begrenset.
Norske naturgitte forhold preger matsystemet. Begrenset dyrkbar jord, et kjølig klima og store naturressurser i hav, kyst og utmark gjør at husdyrhold basert på grovfôr, fiskeri og havbruk spiller viktige roller i matproduksjonen. De ulike delene av matsystemet har ulike former for miljøpåvirkning og står overfor ulike utfordringer knyttet til klima og natur.
Naturmangfold og økosystemtjenester er grunnleggende forutsetninger for matproduksjon. Jordbruket er avhengig av blant annet god jordhelse, pollinering og vannregulering, mens fiskeri og havbruk er avhengige av produktive og robuste marine økosystemer. Samtidig viser gjennomgangen at både kulturlandskap og marine økosystemer er under press fra klimaendringer, arealbruk, forurensning og annen menneskelig aktivitet. Naturindeksen viser en svak negativ utvikling for åpent lavland og tegn til svekket tilstand i flere marine og kystnære økosystemer.
Arealbruk har stor betydning både for matproduksjon og naturforvaltning. På land oppstår det konflikter mellom jordvern, utbygging, skogbruk, energiutbygging og behovet for økt matproduksjon. I havområdene øker konkurransen om arealene mellom fiskeri, havbruk, skipsfart, energiproduksjon, petroleumsvirksomhet og hensynet til naturmangfold. Disse interessene må i økende grad balanseres gjennom helhetlig arealforvaltning.
Klimaendringene vil påvirke matproduksjonen i økende grad. Høyere temperaturer, endrede nedbørsmønstre, økt forekomst av ekstremvær og endringer i havmiljøet påvirker både jordbruk, fiskeri, havbruk og reindrift. For jordbruket kan et varmere klima gi lengre vekstsesong og nye dyrkingsmuligheter, samtidig som risikoen for tørke, erosjon, sykdommer og avlingsskader øker. I havet fører høyere temperaturer, havforsuring og endringer i næringskjedene til forskyvninger i artsutbredelse og endrede produksjonsvilkår for både fiskeri og havbruk.
Jordbruk og havbruk bidrar til utslipp av nitrogen og fosfor, som kan føre til eutrofiering i elver, innsjøer og kystområder. Tilførselen av næringsstoffer til norske kystområder har økt siden 1990, særlig som følge av veksten i havbruksproduksjonen. Eutrofi er i mindre grad påvist langs norskekysten, men er fortsatt en utfordring særlig i Oslofjordområdet og i flere jordbruksintensive regioner.
9 Jordbruk
Norge har lite jordbruksareal sammenlignet med mange andre land, og kun 3,5 pst. av arealet er definert som jordbruksareal, jf. omtale av dette i kapittel 7. Forhold som klima, geografi, og jordsmonn påvirker hva som kan produseres hvor. Jordbruksproduksjonen foregår likevel i hele landet, med betydelig vekt på husdyrproduksjon. En omfattende struktur- og produktivitetsutvikling de siste femti årene er sentrale utviklingstrekk for den norske jordbruksnæringen. I dag står jordbruket overfor nye omstillingsbehov der særlig behovet for å redusere klima- og miljøavtrykket fra produksjonen er sentralt, samtidig som produksjonen skal opprettholdes og lønnsomheten i drifta skal ivaretas.
De fire overordnede målene i landbrukspolitikken (matsikkerhet og beredskap, landbruk over hele landet, økt verdiskaping og bærekraftig landbruk med lavere utslipp av klimagasser), reflekterer at det er flere samfunnsmål som skal nås gjennom norsk jordbruk, som også er relevante for vurderingen av jordbruksproduksjonens bærekraft.
9.1 Utviklingstrekk og status
Jordbruket i Norge har de siste femti årene vært gjennom en omfattende strukturendring og effektivisering. Antall bedrifter er redusert med 75 pst., samtidig som produksjonen har økt i volum med 50 pst. og arealet er opprettholdt. Produksjon per bruk har økt betydelig. Areal per bedrift er om lag firedoblet og produksjonsvolumet for plante- og husdyrprodukter per bedrift er seksdoblet siden 1970. Totalt antall timeverk per bedrift, inkludert leid arbeid, er redusert med nesten 20 pst. i perioden, ifølge SSBs arbeidsbruksundersøkelser.
I sum har jordbruket økt matproduksjonen i takt med en befolkningsvekst på over 40 pst. siden 1970, uten endring i totalt arealbruk. Nedgangen i antall bruk har vært svakere de siste ti årene enn det forutgående tiåret.
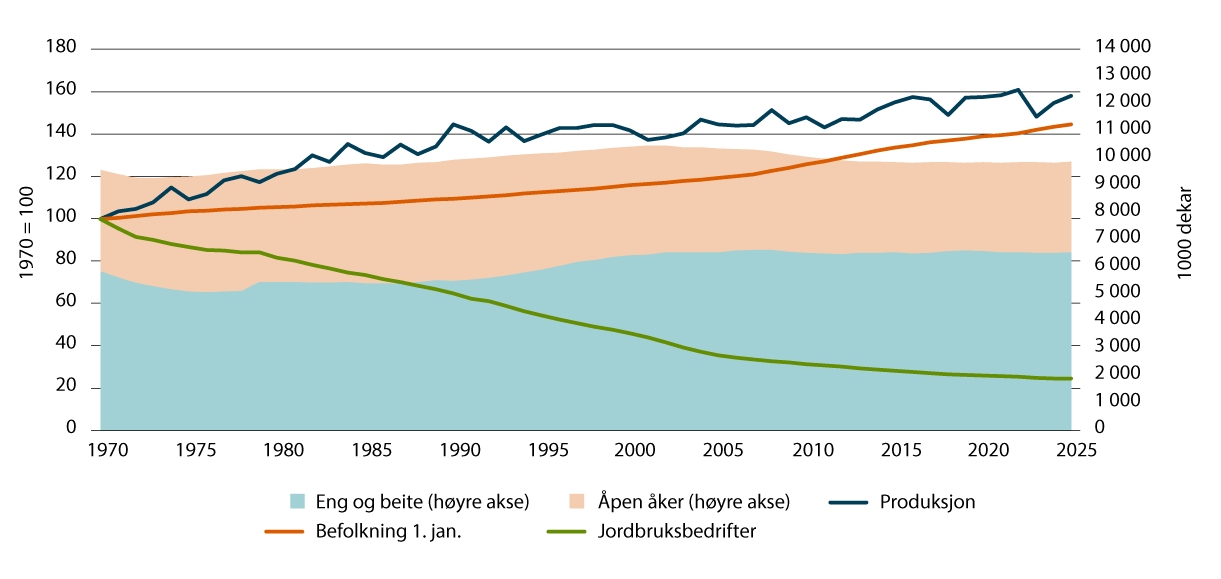
Figur 9.1 Utvikling i befolkning, areal, produksjon, antall jordbruksbedrifter i perioden 1970–2025
Kilde: Basert på statistikk i de årlige publikasjonene fra Budsjettnemnda for jordbruket og SSBs befolkningsstatistikk
Figur 9.1 viser utviklingen i areal, produksjoner, antall jordbruksbedrifter samt i befolkningen i Norge siden 1970. Produktivitetsveksten i jordbruket har historisk vært vesentlig høyere enn i resten av fastlandsøkonomien. Utviklingen har vært mulig gjennom foredling, avl, forbedret dyre- og plantehelse, stor grad av mekanisering og automatisering av arbeidsoperasjoner og endring i ulike former for driftsteknikker. Eksempelvis blir nærmere 70 pst. av alle melkekyr i dag melket av en melkerobot. Dette har også gjort bondens arbeidshverdag mer fleksibel. I tillegg til at roboten melker kua, samler roboten en mengde data som kan benyttes til å overvåke kuas helse og velferd, samt inngå i fremtidig utviklingsarbeid. Presisjonsjordbruk, som er bruk av ulike teknologiske og digitale løsninger for å tilpasse rett mengde av innsatsfaktorer til jorda og planteproduksjonen, benyttes i stadig større grad. Bruk av virtuelle gjerdesystemer for beitedyr er et annet eksempel på bruk av teknologi som bidrar til redusert ressursbruk for bonden.
9.1.1 Eierform, struktur, omfang og geografisk utbredelse
Den dominerende eierformen i norsk jordbruk er enkeltpersonforetak med personlig ansvar. Gjennomsnittlig jordbruksareal per bruk var 269 dekar i 2025, en økning på over 82 pst. siden 1999 (NIBIO, 2024b). Leie av tilleggsjord har økt betraktelig. I 2024 var andel leiejord 49 pst. av totalt jordbruksareal i drift, en tredobling siden 1999.
Strukturutviklingene de siste 50 årene innebærer i hovedsak at jordbruksbedriftene har blitt mer spesialiserte og deler av driften mer intensivert. Det er investert i nye teknologisk løsninger, maskiner og innsatsfaktorer som har optimalisert produksjonen.
Jordbruksproduksjonen består i dag av om lag 36 600 jordbruksbedrifter med i overkant av 31 600 familieårsverk (Budsjettnemnda for jordbruket, 2026b). Figur 9.2 gir en oversikt over fordelingen av jordbruksbedrifter i de ulike fylkene i landet. Som figuren viser er det jordbruksbedrifter i hele landet, men det er flest i Innlandet, tidligere Viken, Vestland, Rogaland og Trøndelag.
Strukturutviklingen, med større og færre bruk, har noen regionale særtrekk. For de tre nordligste fylkene (Nordland, Troms og Finnmark), har nedgangen i antall bruk vært stor de siste tjue årene. Troms fylke har mistet 61 pst. av gårdsenhetene og 11 pst. av dyrka areal siden 2000. Nedgangen i antall bruk i landsdelen var størst mellom 2000 og 2010, men har avtatt noe de siste ti årene (Aune-Lundberg mfl., 2024). Regionen har i dag i overkant av 2 700 jordbruksforetak. Jordbruksareal per jordbruksbedrift er i snitt noe større enn snittet for landet for øvrig.
Strukturendringen i jordbruket er ikke særegen for Norge. Gjennomsnittlig areal i EU er 110 dekar. Mellom 2005 og 2023 var reduksjonen i antall bruksenheter i EU på nærmere 40 pst., mens arealbruken var som i Norge tilnærmet uendret (0,6 pst. reduksjon). Det generelle utviklingstrekket er stor reduksjon i de små landbrukseiendommene (under fem dekar) og en økning av de større eiendommene (over 100 dekar). Det er imidlertid noen ulike utviklingstrekk mellom land, der for eksempel Danmark i perioden har opplevd vekst både i de aller minste bruksenhetene (under fem dekar) og de største. Mangfold preger likevel EUs jordbruk. Fremdeles er nærmere 63 pst. av bruksenhetene i EU på under fem dekar, mens i underkant av 8 pst. av bruksenhetene er på mer enn 50 dekar. Sistnevnte enheter har nærmere 70 pst. av EUs jordbruksareal. EU-kommisjonen peker på at de små enhetene kan spille en viktig rolle i reduksjon av fattigdom i rurale strøk og gi ekstra muligheter for både inntekt og matproduksjon (Eurostat, 2026).
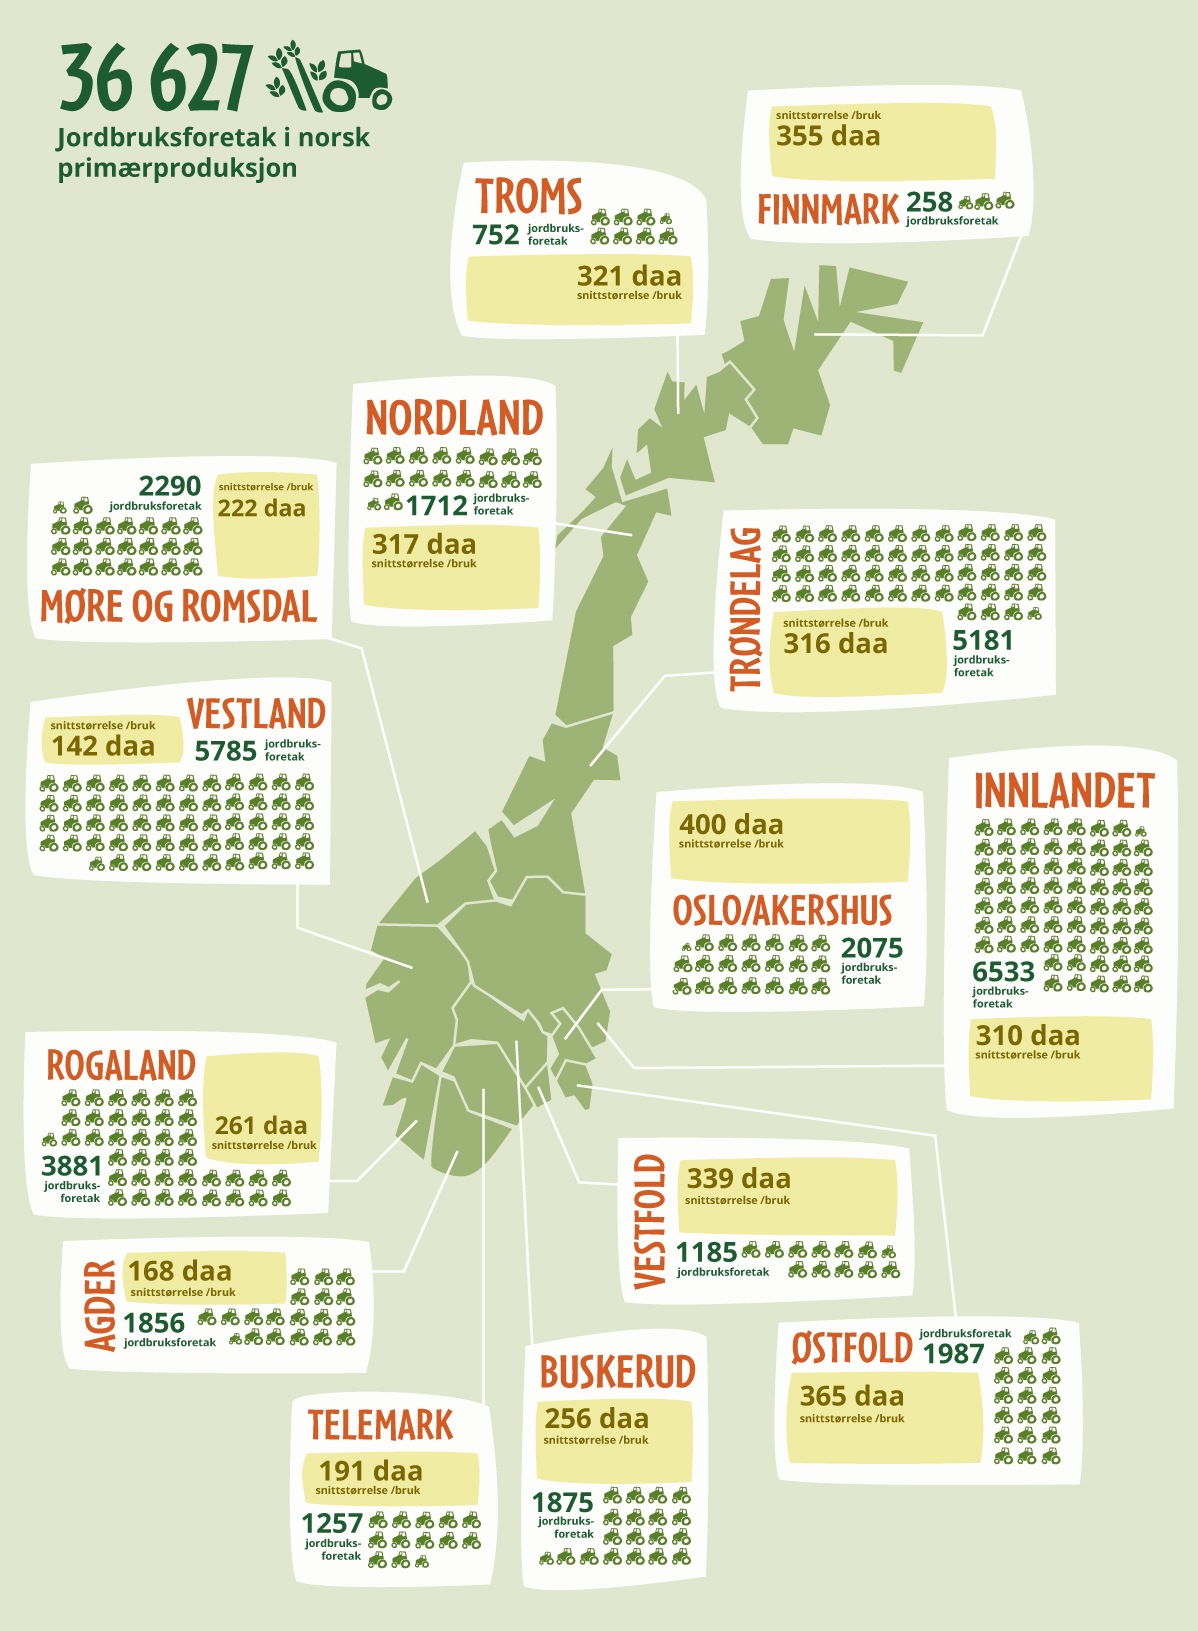
Figur 9.2 Antall jordbruksbedrifter fordelt på fylker 2025
Kilde: Basert på tallgrunnlag fra Budsjettnemnda for jordbruket (2026b)
Politikk og virkemiddelbruk har siden 1950-tallet lagt til rette for at de mest produktive arealene på Østlandets flatbygder og deler av Trøndelag utnyttes til produksjon av korn, grønnsaker og potet, mens tyngden av husdyrproduksjon basert på grovfôr og beite finnes i områder som er mindre egnet for korn- og grønnsaksproduksjon. Hensikten er å oppnå høyere samlet matproduksjon enn om husdyrproduksjonen i større grad hadde foregått i områdene som er best egnet for kornproduksjon. Dette omtales ofte som kanaliseringspolitikken.
Den mest dominerende produksjonsformen i jordbruket er melk- og kjøttproduksjon, med over 22 000 næringsdrivende. I overkant av 10 800 jordbruksbedrifter driver med produksjon av matplanter.
Selvforsyningsgraden er i Norge definert som hjemmemarkedsandelen målt på energibasis, og er et mål for hvor stor del av det totale forbruket målt i energi som er produsert innenlands. Selvforsyningsgraden av jordbruksvarer påvirkes av faktorer som naturgitte produksjonsforhold, vær, ulike kvalitetskrav, forbrukerpreferanser, priser, jordbrukspolitiske virkemidler og internasjonale handelsavtaler. Det meste av det norske forbruket (målt i energi) av melk, meieriprodukter, egg, kjøtt og poteter er basert på den norske jordbruksproduksjonen. Dette er følgelig varer som vi i stor grad er selvforsynte på. Selvforsyningsgraden for grønnsaker, frukt og bær varierer mellom de ulike artene. I underkant av 8 pst. av forbruket av frukt og bær er produsert av norsk jordbruk og ca. halvparten av forbruket av grønnsaker. For matkorn varierer selvforsyningsgraden mye mellom år, men ligger i snitt under 50 pst. (Helsedirektoratet, 2025).
Tabell 9.1 Selvforsyningsgrad for jordbruksvarer
|
1999 |
2009 |
2019 |
2021 |
2022 |
2023 |
2024 |
20251 |
|
|---|---|---|---|---|---|---|---|---|
|
Selvforsyningsgrad for jordbruksvarer |
43 |
47 |
40 |
45 |
46 |
46 |
40 |
41 |
|
Fôrkorrigert |
40 |
42 |
33 |
40 |
40 |
41 |
34 |
36 |
Tabellnote: Foreløpige tall
Kilde: Budsjettnemnda for jordbruket. (2026c)
Tabell 9.1 viser utvikling i selvforsyningsgrad for jordbruksvarer fra 1999 til 2025. Stortingets målsetting om at Norge skal ha en selvforsyningsgrad for jordbruksvarer på 50 pst. innen 2030, legger til grunn en justering for import av fôrråvarer, som er en av flere innsatsfaktorer i matproduksjonen som importeres. Selvforsyningsgraden avhenger særlig av kornavlingene. For eksempel er selvforsyningstallene for 2024 sterkt påvirket av svært dårlige kornavlinger i 2023 som følge av både tørke og flom i samme sesong.
9.1.2 Økonomiske forutsetninger i primærproduksjonen
God lønnsomhet i jordbruksnæringen er viktig for å opprettholde matproduksjon og andre fellesgoder, samt stimulere til investering og rekruttering til næringen. Inntekt er derfor et viktig virkemiddel for at samfunnet skal nå målene sine med jordbrukspolitikken.
Hvordan inntektene i norsk jordbruksproduksjon skal beregnes og hvordan et inntektsmål for jordbruket skal forstås, har vært en særskilt diskusjon de siste årene. Bønder er selvstendig næringsdrivende. Det økonomiske resultatet for jordbruksbedriften avhenger i stor grad av den enkeltes beslutninger om, og gjennomføringer av, investeringer og drift. I tillegg vil økonomien påvirkes av forhold som den enkelte bonde ikke rår over, slik som vær, makroøkonomiske svingninger og endringer i forbrukernes etterspørsel. Dette gjør at det kan være stor variasjon i inntekten mellom bønder, og fra et år til et annet for den enkelte bonde.
Regjeringen Støre startet i 2022 en opptrapping av inntektsmulighetene i jordbruket og la i 2024 frem Meld. St. 11 (2023–2024) som omfattet en opptrappingsplan for inntektsmuligheter i jordbruket, samt tekniske forutsetninger for tallgrunnlaget for nivåsammenligning med en sammenligningsgruppe av lønnsmottakere. Meldingen hadde grunnlag i NOU 2022: 14 Inntektsmåling i jordbruket. Våren 2025 behandlet Stortinget en ny melding til Stortinget om prinsipper for tallgrunnlag m.m. der målet er å tette det gjennomsnittlige inntektsgapet mellom jordbruket og andre grupper innen 2027 (Meld. St. 10 (2024-2025)). Spørsmål om inntekstberegning for jordbruket følger ellers prosesser knyttet til jordbruksforhandlingene mellom staten og jordbruket.
Budsjettnemnda for jordbruket produserer årlig regnskap, budsjett og statistikk for den økonomiske utviklingen til jordbruket. NIBIO er sekretariat for budsjettnemnda. Dette tallmaterialet danner grunnlaget for de årlige jordbruksforhandlingene.9
Årsresultatet for aktive jordbruksbedrifter er for opptrappingsperioden 2021 til prognosen for 2026 beregnet å øke med 9 mrd. kroner til 18,8 mrd. kroner. Det tilsvarer en vekst på 93 pst. Det er betydelig inntektsvekst for alle produksjoner. Opptrappingene er gjennomført i en periode med ekstraordinær kostnadsvekst, blant annet som følge av den nåværende geopolitiske situasjonen.
I jordbruksoppgjøret 2026 ble det lagt til rette for at jamstilling med sammenligningsgruppen kan bli nådd i 2027, korrigert for jordbrukets økonomiske ansvar for overproduksjon. Det vil si at jordbrukets sammenligningsinntekt per familieårsvek kan bli 746 600 kroner. Jordbrukets sammenligningsinntekt er beregnet ut fra prinsippene Stortinget har fastlagt, herunder at antall timer i et årsverk er redusert fra 1 845 timer til 1 700 timer.
For å vurdere fordelingseffekt av en økonomisk ramme i de årlige jordbruksoppgjørene benyttes referansebruk, med regnskap på foretaksnivå for ulike produksjoner, størrelser og geografiske områder.10
Tabell 9.2 Median for årsresultat per familieårsverk og høyeste og laveste halvdel for referansebrukene. Kroner per familieårsverk
|
Laveste halvdel |
Median |
Høyeste halvdel |
||
|---|---|---|---|---|
|
1 |
Melk. 35 årskyr. 281 bruk |
249 317 |
489 364 |
802 920 |
|
2 |
Korn. 559 dekar korn. 70 bruk |
142 223 |
819 687 |
1 679 706 |
|
3 |
Sau. 157 vinterfôra sauer. 116 bruk |
32 009 |
228 584 |
474 623 |
|
4 |
Melkeproduksjon geit. 166 årsgeiter. 20 bruk |
435 771 |
633 080 |
800 280 |
|
5 |
50 avlssvin + 404 dekar korn. 25 bruk |
53 417 |
478 389 |
1 375 479 |
|
6 |
6325 høner + 288 dekar korn. 20 bruk |
451 760 |
948 167 |
1 506 007 |
|
7 |
134 dekar poteter + 259 dekar korn. 20 bruk |
191 414 |
878 893 |
1 430 954 |
|
8 |
30 ammekyr. 67 bruk |
-47 325 |
257 624 |
630 401 |
|
9 |
60 dekar frukt og bær. 26 bruk |
362 925 |
775 923 |
1 341 559 |
|
10 |
174 dekar grønnsaker+273 dekar korn. 16 bruk |
280 007 |
1 022 159 |
1 881 499 |
|
11 |
Fjørfekjøtt/planteprodukter. 20 bruk |
611 696 |
1 226 617 |
2 437 558 |
Kilde: Budsjettnemnda for jordbruket (2026a)
Det er stor variasjon i observasjonene bak gjennomsnittet for referansebrukene i alle produksjoner. Tabell 9.2 viser median for årsresultat per familieårsverk i 2024 og resultatet for laveste og høyeste halvdel for referansebrukene.
Figur 9.3 viser andelen markedsinntekt av bruttoinntekt for de utvalgte referansebrukene. Som figuren viser henter fjørfe-, svin- og planteprodusenter (eksklusiv frukt og bær) en vesentlig større del av sine inntekter i markedet enn særlig sau, geit og ammekuprodusenter.
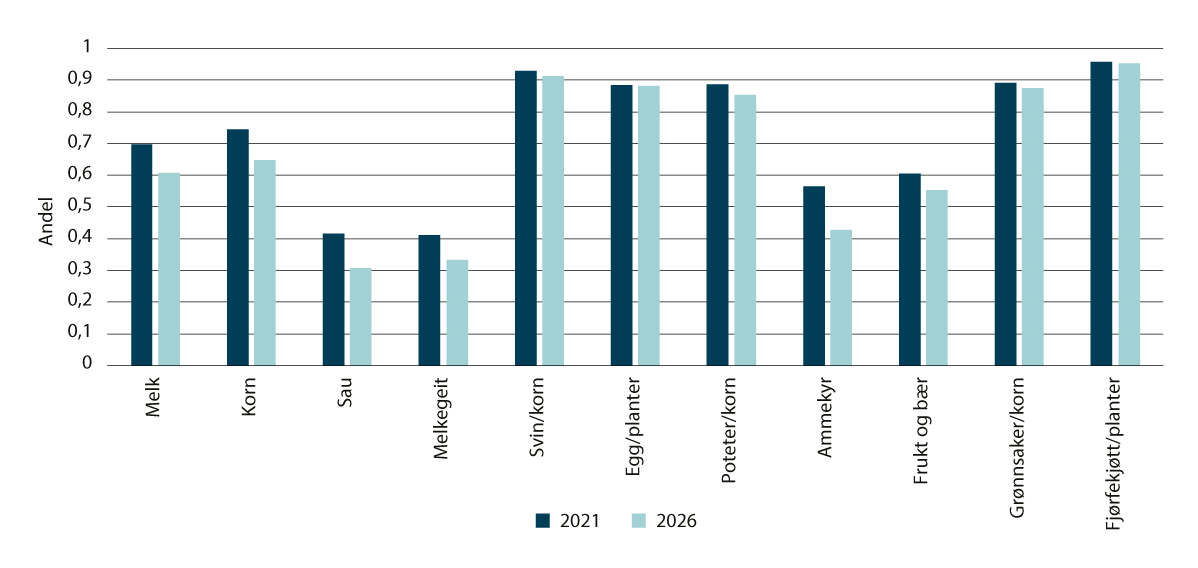
Figur 9.3 Andelen markedsinntekt av bruttoinntekt for referansebruk 2021–2026
Kilde: Sammenstilling basert på tall fra Budsjettnemnda for jordbruket, (2021) og (2026a)
Etter mange år med høy produktivitetsvekst i jordbrukssektoren har veksten avtatt. Budsjettnemda for jordbruket viser til at gjennomsnittlig vekst i bruttoprodukt per timeverk har vært på 0,7 pst. per år de siste ti årene. Gjennomsnittet for Fastlands-Norge var 1,0 pst og 0,3 pst. for industrien (Prop. 98 S (2025–2026)).
Investeringer og gjeld
Bruttoinvesteringene i jordbruket, inkludert leasing, har variert rundt 12 mrd. kroner i året de siste 25 årene, målt i faste priser, ifølge Budsjettnemnda for jordbruket. Investeringene økte klart i 2025, og nemnda prognoserte i 2025 ytterligere økning i 2026, etter at både inntektsmuligheter og investeringstilskuddene er økt vesentlig de siste årene (Budsjettnemnda for jordbruket, 2026b).
Skattestatistikken viser at jordbrukshusholdningene har vesentlig høyere gjeld enn andre yrkestilknyttede husholdninger. Gjelden øker med økt alder frem til midten av 30-årene, og deretter er den avtakende med økt alder. Median gjeld og gjeldsgrad er ganske like for bønder og andre yrkestilknyttede fra omtrent 50-årsalderen. Gjeld og gjeldsgrad antas å henge nært sammen med driftsmessige variasjoner gjennom eierperioden (NOU 2022: 14). Ifølge Budsjettnemnda for jordbruket økte både gjeldsandel og gjeldsgrad (målt som gjeld/driftsoverskudd) fra 2000 til om lag 2020. Deretter har gjeldsandel og gjeldsgrad falt, spesielt gjeldsgraden målt som gjeld dividert på driftsoverskudd. Det kan ses som et resultat av den sterke opptrappingen av inntektsmulighetene som har vært gjennomført siden 2021.
Samspillet mellom næring og husholdning, og at jordbruksfortakene i stor grad er enkeltpersonforetak, innebærer at konkursrisikoen i jordbruket er lav og at kredittilgang og -betingelser er gode. Andelen konkurser i jordbruket har lenge ligget på 0,01–0,02 pst. ifølge SSB.
9.1.3 Rekruttering og likestilling
Stabil rekruttering av kompetente næringsutøvere i jordbruket er nødvendig for å ivareta en bærekraftig matproduksjon. Det fremheves ofte at det er rekrutteringsutfordringer i jordbruket. Det uttrykkes bekymringer for høy gjennomsnittsalder for norske bønder, og at andelen bønder og aktive gårdsbruk i enkelte områder etter hvert er kritisk få, slik at gode produsentmiljø står i fare for å forsvinne. Gjennomsnittsalderen for den norske bonden har de siste tiårene ligget et sted mellom 51 og 54 år. I 2025 var gjennomsnittsalderen til bonden 52,7 år. 19 pst. av bøndene var under 40 år, mens andelen over 50 år var 59 pst. Diskusjonen om rekruttering er ikke særnorsk. I EU er gjennomsnittsalderen for bønder nå 57 år, og kun 12 pst. av næringsutøverne er under 40 år (European Commission, 2025d).
Høy gjennomsnittsalder i jordbruket handler særlig om at yrkesaktiv periode strekker seg lenger enn generasjonsintervallet. De fleste som kjøper en jordbrukseiendom, enten ved generasjonsskifter eller ved kjøp av gård på det åpne markedet, har en lang tidshorisont for sin aktivitet med utgangspunkt i gården og dens ressurser. Ved oppstart av ny produksjon er investeringskostnadene ofte svært høye, og planleggingshorisonten er gjerne 20–30 år. Mange har en utdanning og en yrkeskarriere bak seg, eller med seg, når de starter opp eller overtar en landbruksproduksjon. At kommende generasjon utnytter sin utdanning og arbeidskapasitet i andre deler av samfunnet før overtagelse av gården, og at den eldste generasjonen utnytter sin arbeidskapasitet på gården så lenge som mulig, kan også ses på som god utnyttelse av humankapital.
Kvinner er i mindretall som drivere av jordbruksforetak, men over tid har andelen jordbruksforetak drevet av kvinner økt. I 2025 var andelen 18 pst., mot 14 pst. i 2010, ifølge tall fra SSB. Statistikken gir likevel ikke et fullstendig bilde av kvinners samlede deltagelse i driften av norske jordbruksforetak. En årsak til dette er at det bare er én person som kan stå oppført som søker av produksjonstilskudd per enkeltpersonsforetak. Kvinner er høyt representert i utvikling av landbruksbaserte næringer utenom tradisjonell landbruksproduksjon som lokalmat, reiseliv og velferdstjenestetilbud med gården som arena (innenfor skole, omsorg og arbeid). Eksempel på sistnevnte er Inn på tunet der blant annet kommuner, fylkeskommuner, og i noen tilfeller NAV, kjøper tjenester fra bonden innen blant annet opplæring, omsorgstjenester og arbeidstrening.
Økonomi, forutsigbare rammebetingelser og et godt opplærings- og utdanningstilbud, blir ofte fremhevet som viktige forhold for å fremme stabil rekruttering av kompetente næringsutøvere til sektoren. Det handler blant annet om tilgang til kapital i forbindelse med oppstart eller generasjonsskifte, men også trygghet for den løpende driften av foretaket.
Odelsloven legger til rette for at eiendommene som omfattes av loven blir værende i familiens eie. Odelsloven har blitt revidert i flere omganger, og odelsrekken er kraftig innskrenket. Odelstaksten setter en øvre grense for hvilken pris eiendommen kan omsettes for når formålet er landbruk. Åsetestaksten gir den åsetesberettigede arving rett til å få overta til en pris som gjør det økonomisk mulig å overta eiendommen. Videre gjør konsesjonsplikt ved omsetning av landbrukseiendom det mulig å ha kontroll med eierskap til, og bruk av, arealressursene. Det har nær sammenheng med mulighetene for norsk matproduksjon og etablering og opprettholdelse av levende bygdesamfunn med arbeidsplasser og bosetting.
Jordbruksavtalen som helhet inneholder de viktigste økonomiske virkemidlene for å fremme rekruttering til jordbruket. I tillegg til å gi inntektsmuligheter finnes det innenfor jordbruksavtalen en rekke ordninger som er særlig relevant for rekrutteringen til jordbruket. Jordbruksavtalens velferdsordninger gir jordbrukerne ytelser som ikke gis til andre selvstendig næringsdrivende. Velferdsordningene omfatter tilskudd til avløsning ved sykdom og fødsel mv., tilskudd til avløsning ved ferie og fritid, tilskudd til landbruksvikarvirksomhet, tilskudd til sykepengeordningen i jordbruket og tilskudd til tidligpensjonsordning for jordbrukere. Sistnevnte ordning skal bidra til å lette generasjonsoverganger i jordbruket for de som har hatt hoveddelen av sine inntekter fra jordbruk, gartneri og skogbruk. Hensikten er å bidra til tidligere generasjonsskifter og dermed stimulere rekrutteringen.
De bedriftsrettede virkemidlene forvaltet av Innovasjon Norge anses som et målrettet virkemiddel for rekruttering, siden de bidrar med nødvendig risikoavlastning i forbindelse med investeringer og bedriftsutvikling med utgangspunkt i landbrukseiendommens ressursgrunnlag. I deler av regelverket er unge under 35 år særlig prioritert. Et eget generasjonsskiftetilskudd skal bidra med tilskudd til mindre investeringer i forbindelse med generasjonsskifter. Det er jevnt over stor pågang etter investeringsvirkemidler i jordbruket. Statistikk fra Innovasjon Norge viser at 27 pst. av investeringstilskudd øremerket investeringer i jordbruket gikk til personer under 35 år i 2025 (Prop. 98 S (2025–2026)).
Et godt opplærings- og utdanningstilbud er avgjørende for at utøverne i jordbruket skal ha tilgang til å tilegne seg rett kompetanse. Alle landets fylker har frem til nå tilbudt landbruksutdanning i videregående opplæring under utdanningsprogrammet Naturbruk. Interessen for landbruksfagene i ordinær videregående skole varierer. Flere fylker har fagskoletilbud i ulike landbruksfag, og i høyere utdanning er det tilbud om landbruksutdanning på tre ulike steder i landet – ved Nord universitet, Universitetet i Innlandet og Norges miljø- og biovitenskapelige universitet.
På kompetanseområdet bidrar jordbruksavtalen med virkemidler som skal supplere det formelle utdanningstilbudet. Virkemidlene omfatter særlig tiltak som skal bidra til kompetanseheving og etterutdanning. Mange av dagens næringsutøvere som går inn i landbruket har en annen utdanningsbakgrunn enn landbruk. Voksenagronomen har vist seg å være et etterspurt og målrettet tilbud for de som er på vei inn i næringen eller nettopp har tatt over et gårdsbruk, jf. omtale i boks 9.1. På landsbasis er oppslutningen omtrent på samme nivå som antall elever i det ordinære skoleløpet for å bli agronom.
Boks 9.1 Voksenagronomen
I 2017 ble partene i jordbruksoppgjøret enige om å etablere en nasjonal modell for voksenagronomopplæring, der opplæringsloven ble lagt til grunn. Voksenagronomen er et toårig samlingsbasert opplæringsløp for deltagere over 25 år som i utgangspunktet har brukt opp retten sin til videregående opplæring. Det betyr at man etter to år avlegger eksamen og får den samme sluttkompetansen med yrkestittel agronom, som det ordinære elever i videregående skole får etter tre år i skole på naturbruk (vg1 naturbruk, vg2 landbruk og gartner og vg3 landbruk). Ordningen tilbys i dag ved 20 av landets naturbruksskoler, fordelt på 13 av landets fylkeskommuner. Ordningen ble evaluert av SINTEF i 2024. Evalueringen viser at den nasjonale modellen for voksenagronomen treffer målgruppen, og at ordningen har fungert etter hensikten. Det er et stort behov for kompetanse ute i sektoren, som opplæringen i stor grad dekker hos deltagerne. Evalueringen viser også at nettverket som etableres blant deltagerne er viktig. Naturbruksskolene rapporterer at det er gode synergier i å tilby opplæring for voksne, motiverte deltagere. Imidlertid rapporterer flere av skolene om knappe ressurser, og et gjennomgående tema er utfordringen med at det er store sprik i praktisk kompetanse hos deltagerne, som gjør det utfordrende å få gitt tilstrekkelig tilpasset opplæring.
Kilde: Haugseth mfl. (2024)
I tillegg til det formelle utdanningssystemet, er ulike rådgivingstjenester, nettverk og kurs m.m. viktige kilder til kompetanseheving for næringsutøverne i jordbruket. Det landsdekkende rådgivingsforetaket Norsk Landbruksrådgiving SA tilbyr flere tjenester for dem som starter opp med en ny produksjon.
Gårdsbruk i dag er som regel et enkeltpersonsforetak, der bonden i perioder jobber lange dager. Ferie og frihelger er ikke alltid lett å få til. Disse forholdene kan være utfordrende å kombinere med familieliv. Timebruken varierer med produksjon og sesong gjennom året. Mange har jobb utenfor gården i tillegg til gårdsarbeidet. Arbeidskrevende produksjoner slik som melkeproduksjon, gir mindre rom for arbeid utenfor gården, mens kornprodusenter ofte har arbeid utenfor. Nye former for automatisert teknologi og organisering av arbeidet gjør det mulig å ha en mer fleksibel arbeidsdag. Melkerobot og nettbasert fjøskontroll, presisjonsjordbruk og ulike former for samarbeid er eksempler på dette. Friheten til å planlegge sin egen dag, og nærhet til hjem og familie er andre positive sider med bondens arbeidssituasjon.
9.1.4 Ulykker i jordbruket
Til tross for at jordbruket har en lav andel av total sysselsetting i Norge er det den fastlandsnæringen med høyest andel dødsfall per 100 000 sysselsatte per år. En rapport fra arbeidstilsynet om arbeidsskadedødfall fra 2025 viser at jordbruksnæringen i snitt hadde 11,9 arbeidsskadedødsfall per 100 000 sysselsatte per år i perioden 2020–2024. De vanligste ulykkestypene omfatter klemt/fanget, ulykker med kjøretøy i bevegelse og kollisjon mellom person og kjøretøy. Det er en økende andel omkomne som følge av traktorbruk og kontakt med storfe. I perioden 2020–2024 omkom 22 personer, hvorav 21 menn og 1 kvinne, i jordbruket. I 19 av tilfellene jobbet den omkomne alene (Arbeidstilsynet, 2025).
Landbrukets mål er at det ikke skal forekomme dødsulykker i næringen. 15 aktører i privat og offentlig sektor og organisasjoner i landbruket har skrevet under på en intensjonsavtale om å redusere antall ulykker. Disse aktørene utgjør også Nasjonalt samarbeidsforum for HMS i landbruket som diskuterer ulike problemstillinger innen fagområdet. Jordbruksnæringens eget internkontrollsystem i landbruket Kvalitetssystemet i landbruket, vektlegger også HMS. Over jordbruksavtalen er det finansiert en rådgivingstjenester innenfor fagområdet HMS i landbruket, og krisebistand som kostnadsfritt skal tilbys bønder. Til tross for at det er mange tiltak for å styrke HMS-arbeidet i jordbruket er det behov for å jobbe videre med forebygging av ulykker og med arbeidsforholdene i landbruket. Se kapittel 9.6.3 for omtale av utenlandsk sesongarbeidskraft i jordbruket.
9.2 Jordbrukets betydning for sysselsetting og bosetting
Landbrukspolitikken er tett knyttet til distriktspolitikken, med mål om landbruk i hele landet. Virkemiddelbruken i jordbruket har en tydelig distriktsprofil og er i betydelig grad innrettet for å ivareta landbruk også i geografiske områder der produksjonsforholdene er ekstra krevende for å få til en lønnsom drift.
Selv om den aktive jordbruksproduksjonen foregår på i overkant av 36 000 foretak, finnes det til sammen over 182 500 landbrukseiendommer i Norge. I dag bor det 90 000 færre personer på landbrukseiendommene enn for 145 år siden (SSB, 2024).
Jordbruksproduksjon finnes i hele landet, men det er forskjeller i både jordbrukets absolutte og relative størrelser mellom fylkene. En ringvirkningsanalyse utført av Menon Economics og Agri Analyse (2025), viser at de tre største jordbruksfylkene i Norge, Innlandet, Rogaland og Trøndelag, samlet sett stod for omtrent 55 pst. av både omsetningen og verdiskapingen fra jordbruket. Rogaland er fylket med størst verdiskapingseffekt fra jordbruket, mens Innlandet har størst andel direkte og indirekte sysselsatte i privat sektor som kommer fra jordbruket (9 pst). Figur 9.4 viser den fylkesfordelte verdiskapingen og antall bruk i jordbruket i 2023. En annen ringvirkningsanalyse gjennomført av Samfunnsøkonomisk analyse for TINE viser at hver TINE-gård bidrar til 2,5 årsverk utenfor gården (TINE, 2021).
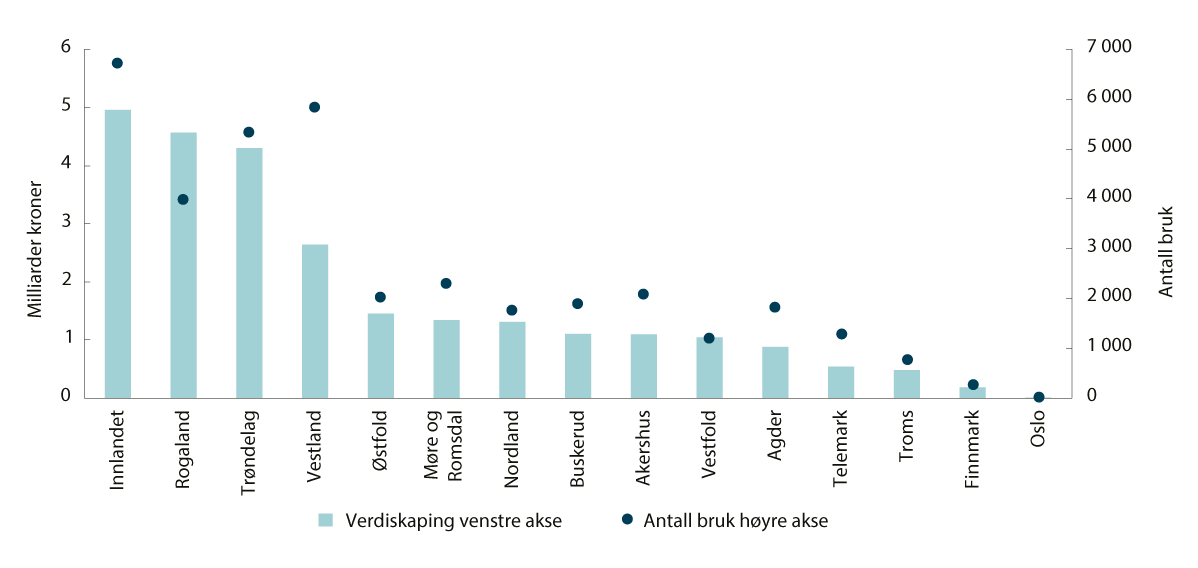
Figur 9.4 Verdiskaping (mrd. kroner) og antall bruk fordelt på fylker
Kilde: Menon Economics (2025)
Analysene til Menon Economics og Agri Analyse pekte videre på at jordbrukets betydning for sysselsettingen er størst i de minst sentrale kommunene, da en stor andel av jordbrukets årsverk finnes i kommuner med sentralitetsklasse fem og seks.11
9.3 Utviklingstrekk ved jordbruksproduksjonene
Det norske jordbruket produserer et bredt spekter av råvarer innenfor husdyrproduksjon og matplanter i form av korn, grønnsaker, poteter, frukt og bær. Det produseres i all hovedsak for det norske markedet og den norske forbrukeren.
I perioden 2017–2026 (basert på prognosert volum for 2026) har produksjonen av korn, erter og oljefrø økt med ca. 7 pst. For poteter har økningen vært om lag 32 pst., mens den for grønnsaker har vært 1,1 pst. Produksjonen av frukt har hatt en økning på hele 49 pst. den siste tiårsperioden. For eksempel var det økt omsetning av norske epler i 2025, både som følge av et godt epleår og på grunn av den store satsingen på sortsutvikling og lagringsteknologi de siste årene.
Total produksjon av kjøtt økte med 4 pst. i perioden 2017–2026 (prognosert volum for 2026), men det er variasjon i utviklingen for de ulike kjøttslagene. Mens produksjonen av fjørfe har hatt en økning på 25 pst. i perioden, har produksjonen av sau/lam og svin gått ned med henholdsvis 21 pst. og 3 pst. Produksjonen av storfe og kalv økte med 4 pst. Mens produksjonen av kumelk har vært relativt stabil, har produksjonen av geitemelk gått ned med 9 pst. (Prop. 98 S (2025–2026)).
9.3.1 Husdyrproduksjoner
Melk- og kjøttproduksjon
Den største produksjonen innenfor husdyrproduksjonene i jordbruket er melke- og kjøttproduksjonen. De fleste kuene i Norge kommer fra kurasen Norsk rødt fe og omtales ofte som kombikuer, fordi man får både kjøtt og melk fra det samme dyret. Dette reduserer fôrforbruk og andre innsatsfaktorer og gir lavere klimautslipp per produsert kilo melk og kjøtt sammenlignet med kyr som er spesialisert på enten melkeproduksjon, eller kjøttproduksjon.
Melkeproduksjonen blir ofte betegnet som bærebjelken i norsk jordbruk. Produksjonen foregår i hele landet, men flest melkebruk finnes i Trøndelag, Rogaland, Vestland, Innlandet og Nordland.
Det produseres samme mengde melk som for 25 år siden, men på færre bruksenheter og med høyre avdrått per ku. Fra 1999 til 2024 gikk antall foretak som driver melkeproduksjon ned med ca. 70 pst. I dag er det ca. 6 200 melkeprodusenter i Norge (Budsjettnemnda for jordbruket, 2025). I 2024 var det gjennomsnittlig 33,5 kyr per bruk, men variasjonene er store. De fleste bruk har i dag besetninger med mer enn 20 kyr. Produksjonen av kumelk styres av kvoter på bruksnivå som kan omsettes innenfor regioner. Hensikten er å sikre at produksjon av melk er tilpasset behovet i markedet, og å ivareta målsetninger Stortinget har fastsatt for distrikts- og strukturhensyn.
Melkeproduksjon er en av de mest arbeidskrevende produksjonene i jordbruket. Med økende effektivisering og modernisering har ny teknologi, som automatiserte melkings- og fôringsanlegg og melkerobot, blitt tatt i bruk. Den teknologiske utviklingen, avlsfremgang, bedre og mer energirikt fôr og bedre driftsopplegg for melkekyrne har ført til at melkeytelsen har økt de siste tiårene. Utviklingen har i tillegg hatt stor innvirkning på arbeidssituasjonen til den enkelte næringsutøver.
Det er i dag et stort behov for modernisering av driftsapparatet i norsk melkeproduksjon, og næringen står i dag i en stor omstilling. Driftsapparatet som ble bygd under den siste store investeringsbølgen i jordbruket på 1980-tallet, er utslitt, og mange har allerede investert eller må investere de neste årene. Krav knyttet til dyrevelferd, og særlig kravet som kom i 2004 om løsdrift for storfe innen 2034, innebærer at de som har sine dyr i såkalte båsfjøs må investere i nye løsdriftsfjøs for å kunne drive produksjonen videre fra 2034. Det kan ventes at flere mindre bruk med gammelt produksjonsapparat vil legge ned produksjonen de nærmeste årene. Investering i løsdriftsfjøs gjør det også mulig å ta i bruk ny teknologi som melkerobot, som gjør arbeidshverdagen betydelig enklere. Strukturutviklingen i melkeproduksjonen er derfor en kombinasjon av tidsmessig behov for modernisering, tilpassing til nye dyrevelferdskrav og ønske om å ta i bruk ny teknologi.
Nesten seks av ti melkefjøs er i dag løsdriftsfjøs, ifølge data fra TINE SA. Tall fra TINE og Kukontrollen viser at 80 pst. av melka i 2025 ble produsert i løsdriftsfjøs. En betydelig andel av de gjenværende båsfjøsene er på små og mellomstore bruk der ressursgrunnlaget tilsier at det er krevende å øke produksjonen vesentlig for å oppnå tilfredsstillende økonomi i driften dersom løsdrift skal innføres. Tall fra oktober 2024 viser at det er flest båsfjøs i Vestland, etterfulgt av Innlandet, Trøndelag og Rogaland (Gran mfl., 2025).
TINE gjennomførte høsten 2025 en spørreundersøkelse blant norske melkeprodusenter om deres fremtidsplaner. I undersøkelsen svarte 64 pst. av produsentene med båsfjøs at de anser det som ganske eller helt usannsynlig å fortsette driften etter 2034. For å imøtekomme investeringsbehovet, har tilskudd til investeringstiltak i jordbruket blitt prioritert over jordbruksavtalen, med en bevilgning på over 1,3 mrd. kroner for 2026. For å imøtekomme utfordringene med omstilling av små og mellomstore bruk, blir disse særskilt prioritert ved tildeling av tilskudd. Etterspørselen etter investeringstilskudd til bygging av løsdriftsfjøs er stor og tyder på at det stor investeringsvilje. De fleste som investerer utvider produksjonen.
Storfeproduksjon
Antallet bedrifter som produserer kjøtt fra storfe (ammeku) har økt med om lag 10 pst., og gjennomsnittlig antall kyr per bedrift er tredoblet, de siste 20 årene. I 2024 var det 5 860 foretak som drev med ammekuproduksjon og gjennomsnittlig antall ammekyr per foretak var 18,7. Ammekuproduksjon er ofte tilleggsproduksjon til annen virksomhet. De fleste jordbruksforetak med ammeku (ca. 90 pst.) har besetningsstørrelse på under 39 ammekyr (Budsjettnemnda for jordbruket, 2025).
Produksjonen av storfekjøtt økte i perioden 2019 til 2024 i mange av de sørligste fylkene. Eksempelvis var økningen på mer enn 20 pst. i Akershus og i Vestfold.
Småfeproduksjon
Innen produksjon av sau og geit er det mange små foretak, og produksjonene har en tydelig distriktsprofil. 12 906 jordbruksforetak hadde saueproduksjon i 2024. Selv om antallet bedrifter med sau er redusert med om lag 40 pst. de siste tjue årene, har mer enn halvparten av bedriftene fremdeles mindre enn 50 vinterfôra sauer. De fleste saue- og geiteprodusentene henter derfor i tillegg inntekter fra annen virksomhet. Det produseres mest sau og lam i Rogaland, etterfulgt av Vestland og Innlandet. Troms er det største geitefylket. Det finnes om lag 30 000 melkegeiter i Norge, fordelt på ca. 300 besetninger med en gjennomsnittsstørrelse på ca. 100 dyr. Det har i enkelte år vært svært store overskudd av lammekjøtt som ga lave produsentpriser og høyt nivå på omsetningsavgiften. De siste årene har imidlertid markedet for lam vært i balanse, mens det har vært overskudd av sauekjøtt. I matproduksjon benyttes geit hovedsakelig i produksjon av melk til ost. Geitekjøtt benyttes i industrien til råstoff i pølse, men utnyttes i liten grad ut over det. Hvert år fødes rundt 55 000 geitekillinger, hvorav halvparten avlives og kastes som avfall rett etter fødselen.
Svin- og fjørfeproduksjon
Svin- og fjørfeproduksjon blir regulert av husdyrkonsesjonsregelverket, og tilhører de kraftfôrbaserte produksjonene i jordbruket. Formålet med konsesjonsordningen er å legge til rette for spredning av svine- og fjørfeproduksjonene på flere enheter, og sette grenser for hvor stor produksjon av svin og fjørfe en produsent kan ha (Landbruksdirektoratet, 2022a). Ordningen skal hindre storskala industrialisering av næringene.
Frem til 1980-tallet utgjorde fjørfekjøtt en marginal del av nordmenns kosthold. Veksten har siden 1990-tallet vært stor, spesielt for kylling. Økningen i kjøttkonsum i befolkningen de siste tjue årene er i all hovedsak knyttet til økt inntak av fjørfekjøtt. Fjørfekjøttproduksjonen er konsentrert hos et fåtall store produsenter sammenlignet med de andre husdyrproduksjonene, jf. omtale i boks 9.2. Variasjonen i besetningsstørrelse er også mindre enn i de andre produksjonene. Produksjonen av fjørfekjøtt foregår stort sett på sentrale Østlandet, i Rogaland og i Trøndelag. Grense for konsesjonsfri drift i slaktekyllingproduksjon er at et jordbruksforetak kan ha en produksjon med inntil 280 000 omsatte og slaktede kyllinger per år. I 2023 utgjorde jordbruksbedriftene med over 100 000 slaktekyllinger 69 pst. av alle jordbruksbedrifter med fjørfeproduksjon mot 9 pst. i 2001. Endringen i jordbruksbedrifter og antall kyllinger siste år sees i sammenheng med endringer i markedet. Antall kyllinger i gjennomsnitt per bedrift økte fra 62 200 til 142 600 kyllinger fra 2001 til 2023. Produksjonssyklusen for kyllingkjøttproduksjon er forholdsvis kort. En kylling har tidligere normalt blitt slaktet ut etter ca. 30–35 dager. Med overgang til mer saktevoksende raser, skjer utslakting ved 44–48 dager. Fordi markedet er i vekst, er det relativt enkelt å styre produksjonsomfanget, som i dag skjer gjennom kontrakter mellom produsent og markedsaktør.
Også produksjonen av egg har vokst i takt med etterspørselen. Produksjonen har større geografisk spredning enn fjørfekjøttproduksjonen, men er i stor grad lokalisert i de samme områdene. Det totale antallet jordbruksbedrifter med høner ble redusert med 66 pst. i tidsrommet 1999 til 2024, mens antall høner økte med 45 pst. i samme periode. Grensen for konsesjonsfri drift i denne produksjonen er maksimalt 7 500 innsatte høner på ethvert tidspunkt. Det er ca. 1 400 jordbruksbedrifter som driver med eggproduksjon. Driftsomfanget blant bedriftene med mer enn 500 verpehøner er i stor grad tilpasset grensen for konsesjonsfri drift, og 91 pst. av disse bedriftene har mer enn 5 000 verpehøner.
Boks 9.2 Verdikjeden til fjørfeproduksjon
Det er tre store aktører i kyllingmarkedet. I 2025 hadde Nortura (Prior) om lag 44 pst. av markedet på slaktenivå, Scandi Standard (Den stolte Hane) om lag 26 pst. av markedet og Norsk Kylling (eid av REMA 1000) om lag 22 pst. av markedet på slaktenivå. Scandi Standard er et skandinavisk selskap som er eid av det svenske bondesamvirke Lantmännen og private-equity firmaet Cap Vest. Verdikjeden for kylling preges av vertikal integrasjon jf. figur 9.5, der for eksempel REMA 1000 har en helintegrert verdikjede fra produsent og ut til butikk.
Ut over verdiskapingen gjennom produksjon av mat til forbrukerne, bidrar produksjonene stadig mer til et økende marked for norsk fôrkorn, og dermed arealbruk. Det er relativt få produsenter og lokaliseringen er såpass konsentrert, at aktiviteten har relativt liten direkte distriktspolitisk betydning.
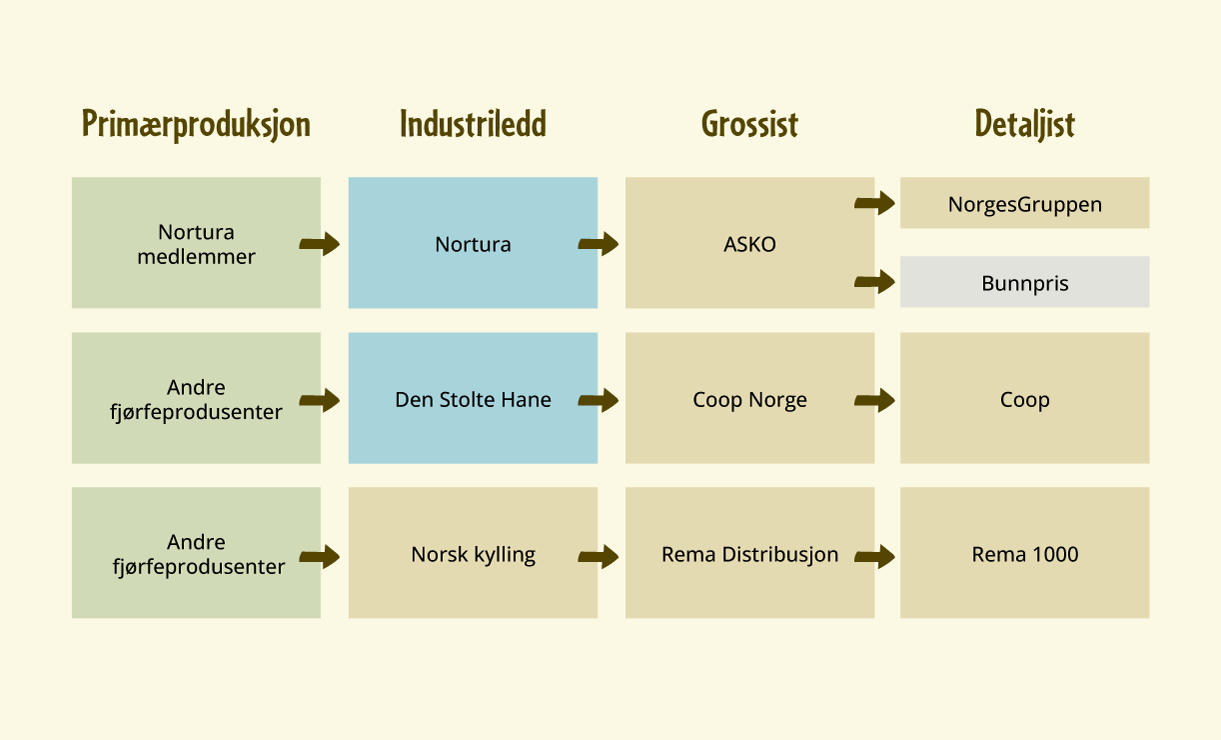
Figur 9.5 Aktører i verdikjeden for kyllingproduksjon
Figurkilde: Bakken mfl. (2023)
Kilde: Tall for markedsandeler er basert på slaktestatistikk for 2025 fra Landbruksdirektoratet.
I svinenæringen har det de siste tjue årene skjedd en omfattende strukturendring. Kravet om løsdrift for purker fra år 2000 og økning i grensene for konsesjonsfri drift i husdyrkonsesjonsregelverket i 2004, er viktige grunner til dette. En årspurke produserer ca. 670 kg mer kjøtt i dag enn for tjue år siden.12 Effektivitetsøkningen skyldes en kombinasjon av målrettet avl, profesjonalisering og kompetanseøkning blant produsentene, overgang til puljedrift, bedre smittebeskyttelse, bedre fôr og fôringsrutiner, samt generell forbedring av miljøet og driftsrutiner i det enkelte grisehus. Gjennomsnittsstørrelsen på besetningene har økt fra 27 purker per besetning i 1999 til 80 purker i 2024. Den relative andelen jordbruksbedrifter med over 150 purker har økt fra én pst. i 1999 til 15 pst. i 2024.
Honnningproduksjon
Honningbier regnes som husdyr. I overkant av 1 000 birøktere har en produksjon av en slik størrelse at de mottar produksjonstilskudd. Utvikling i salgsvolum av honning tyder på økende etterspørsel. I 2025 økte salget av honning med 24 pst. sammenlignet med 2024. Samtidig økte importen med 10 pst. Samfunnsverdien av pollinering er trolig langt større enn verdien av honningproduksjonen alene. Klimaendringer, nye sykdommer og parasitter er noen forhold som har gjort næringen mer sårbar de siste årene.
9.3.2 Korn, grønt, poteteter, frukt, bær m.m.
De største planteproduksjonene til mat i Norge er kornproduksjon og produksjon av grønnsaker og poteter.
Produksjon av korn m.m.
I overkant av 9 400 jordbruksforetak har i dag produksjon av korn eller oljevekster (Budsjettnemnda for jordbruket, 2026b). Dyrkingen av korn er i stor grad konsentrert til Østlandet (85 pst.), og særlig i fylkene rundt Oslofjorden og ved Mjøsa i Innlandet. I kapittel 7.1.3 gis en oversikt over hvilke områder som er særlig egnet for kornproduksjon i Norge basert på agroklimatiske soner.
Værforhold gjør at andelen korn som går til henholdsvis mat og fôr varierer mellom år. Siden 1990-tallet har arealet som benyttes til kornproduksjon gått ned. Produksjonen er ikke tilsvarende redusert. Dette betyr at korn dyrkes og produseres mer effektivt i dag. Økt effektivitet skyldes blant annet utvikling innen agronomi og nye kornsorter (Partssammensatt arbeidsgruppe, 2025).
Hver kornprodusent må ta et valg om hvilke kornslag som skal produseres. Det avhenger i stor grad av de agroklimatiske forutsetningene for å dyrke de enkelte kornslagene, men også den enkelte kornprodusents vurdering av økonomi, driftsopplegg, kunnskap og erfaring.
I sesongen 2024/2025 ble det dyrket til sammen 1,2 mill. tonn korn, hvorav 68 000 tonn var mathvete. Som vist i figur 9.6 har produksjonen av korn i Norge vært relativ stabil de siste årene med unntak av 2018 (pga. tørke) og 2023 (pga. tørke og flom). Norge er nokså selvforsynt med kornslag som bygg, havre og rug, men importerer en del mathvete. I perioden 2020–2024 leverte norske bønder i gjennomsnitt 162 000 tonn mathvete per år, mens importen av mathvete til mel utgjorde ca. 104 000 tonn per år. Importen av mathvete i halvfabrikata bakevarer tilsvarte om lag 140 000 tonn mathvete per år (Arnoldussen mfl., 2014).
I dag dyrkes det for mye bygg og for lite mathvete sammenliknet med den innenlandske etterspørselen. Det krever høyere arbeidsinnsats, er mer avhengig av gunstige værforhold gjennom sesongen og mer bruk av gjødsel for å dyrke mathvete. I tillegg er det høyere kostnader forbundet med å satse på mathvetekvalitet (NIBIO, 2026b). Hvete som ikke holder matkornkornkvalitet brukes i fôrproduksjon og er en etterspurt råvare i fôrindustrien. Det investeres i liten grad i utviklingsrettet arbeid for utnyttelse av norsk matkorn i verdikjedene for matvarer, og det har vært vanskelig å få forbrukerne til å kjøpe produkter basert på norske kornsorter som for eksempel bygg.
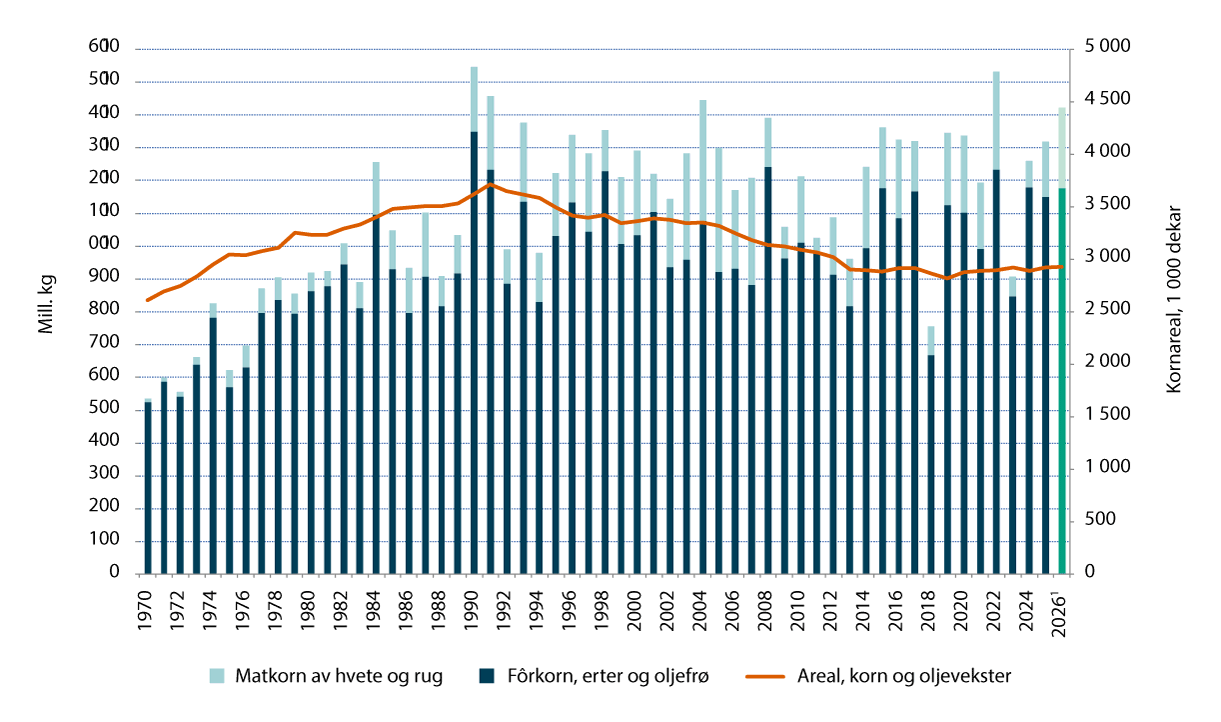
Figur 9.6 Produksjon av matkorn og fôrkorn 1970–2026, normalårsprognose for 2026. Mill. kg. Kornareal på høyre akse
1 Tall per september 2026
Kilde: Budsjettnemnda for jordbruket samt Felleskjøpet Agris prognoser per september 2026
Kornprodusentene leverer kornet til kornmottak. Disse håndterer både matkorn og fôrkorn, og domineres i dag av fire aktører: Felleskjøpet Agri, Fiskå Mølle, Norgesfôr og Felleskjøpet Rogaland Agder. Norgesmøllene AS og Lantmännen Cerealia dominerer melmarkedet i Norge.
Det aller meste av melet som blir produsert i Norge blir solgt til bakevareindustrien. Bakevareindustrien er avhengig av stabil kvalitet på melet for å hindre matsvinn og økonomisk tap, og kravene til proteininnhold i matmelet har økt. Det er i flere rapporter pekt på at mer forutsigbar kvalitet i matkornet er en forutsetning for at flere møllere og bakere skal benytte seg av norsk matkorn istedenfor import (Matkornpartnerskapet, 2023).
De siste årene har oppmerksomheten rundt økt norsk kornproduksjon vært høy, og det har blitt iverksatt flere tiltak for å stimulere til økt produksjon, særlig i lys av mål om økt selvforsyning. Det er imidlertid også viktig å ha med seg at frem til 1970-tallet ble så godt som all mathvete i Norge importert, som omtalt i boks 9.3. Utviklingen i norsk produksjon av mathvete er et eksempel på at innovasjon på matproduksjonsområdet ofte skjer gradvis og uten at dette får stor oppmerksomhet i befolkningen for øvrig.
Boks 9.3 Fra 100 pst. import til 50 pst. selvforsyning gjennom kunnskapsbasert utvikling
Frem til rundt 1970 importerte Norge all mathvete. Kun et fåtall kornprodusenter dyrket hvete i Norge, og kvaliteten var for dårlig til at dette kunne selges som mathvete. Norske bønder konsentrerte seg i all hovedsak om dyrking av korn til kraftfôr.
En samlet forskningsinnsats på hvetesorter tilpasset norske forhold, proteinkvalitet i ulike sorter for å øke bakekvaliteten, og optimal nitrogengjødsling har ført til en formidabel kvalitetsøkning siden 1970-tallet. I et godt år er 75 pst. av mathveten norskprodusert, men svinger betydelig. Selvforsyningsgraden er avhengig av tilstrekkelig store arealer, sammensetningen av sortene på arealene, og ikke minst værforhold som gir god kvalitet på det som høstes.
Kilde: NIBIO (2019)
I 2021 ble det etablert et matkornpartnerskap som skal bidra til økt bruk av norsk matkorn og planteprotein i mat. Partnerskapet er et forpliktende samarbeid mellom aktører i hele verdikjeden for norsk matkorn og planteprotein. Ett av matkornpartnerskapets mål er å øke andelen matkorn av norsk opprinnelse fra dagens 50 pst. til 90 pst. innen 2030. Partnerskapet har blant annet vist hvordan sortering og lagring av norsk mathvete etter sort- og kvalitetsgrupper kan tas i bruk for å sørge for at produksjonspotensialet for norsk mathvete blir utnyttet (Opplysningskontoret for brød og korn, 2025).
En partssammensatt arbeidsgruppe som gikk igjennom korn- og kraftfôrpolitikken i forkant av jordbruksoppgjøret i 2025, konkluderte blant annet med at det er et etterslep i investeringer i infrastrukturen på mottaksleddet, at regjeringens målsetning for økt selvforsyning forsterker behov for nyinvesteringer og oppgradering, og at det i dag ikke er tilstrekkelig kapital i mottaksleddet for slike investeringer. Rapporten fra den partssammensatte arbeidsgruppen omhandler også økologisk kornproduksjon og såkornberedskapen (Partssammensatt arbeidsgruppe, 2025).
Produksjon av grønnsaker, potet, frukt og bær
Grøntsektoren karakteriseres av intensiv produksjon med høy verdiskaping per arealenhet. Frukt og grønnsaker dyrkes både i veksthus, i plasttuneller og på friland. Produksjon på friland er særlig avhengig av været, mens produksjon i veksthus er energikrevende.
Næringen består i dag av om lag 2 500 primærprodusenter (Landbruksdirektoratet, 2020a). De fleste frukt- og grønnsaksprodusenter er tilknyttet en av de tre produsentorganisasjonene (Produsentforeningen 1909, Gartnerhallen og Nordgrønt) som igjen leverer til én eller flere dagligvarekjeder, jf. figur 9.7. Det er stor grad av vertikale bindinger i næringen, der de store dagligvarekjedene har etablert egne varestrømmer fra primærprodusent til forbruker. Konkurransen fra import er stor i markedet for frukt og grønt.
Til forskjell fra de fleste øvrige produksjonene i jordbruket produserer de fleste grøntprodusentene varer til grossister og industrien på kontrakt (Landbruksdirektoratet, 2025a). Dette innebærer at produsentene, eventuelt gjennom en produsentorganisasjon, inngår bindende leveringsavtaler om hva de skal dyrke, hvor mye, og til hvilken pris. Kontrakten gir en salgsmulighet, men i hovedsak ikke en kjøpsplikt. Produsent og pakkeri må tilpasse seg krav og ønsker fra grossister eller dagligvarekjeder om sorter, emballasje eller forpakningsstørrelse, for å være konkurransedyktige. Samtidig som dette gir en forutsigbarhet for avsetning av råvarer for produsent, medfører dette systemet at det er barrierer for nye produsenter som vil inn i næringen.
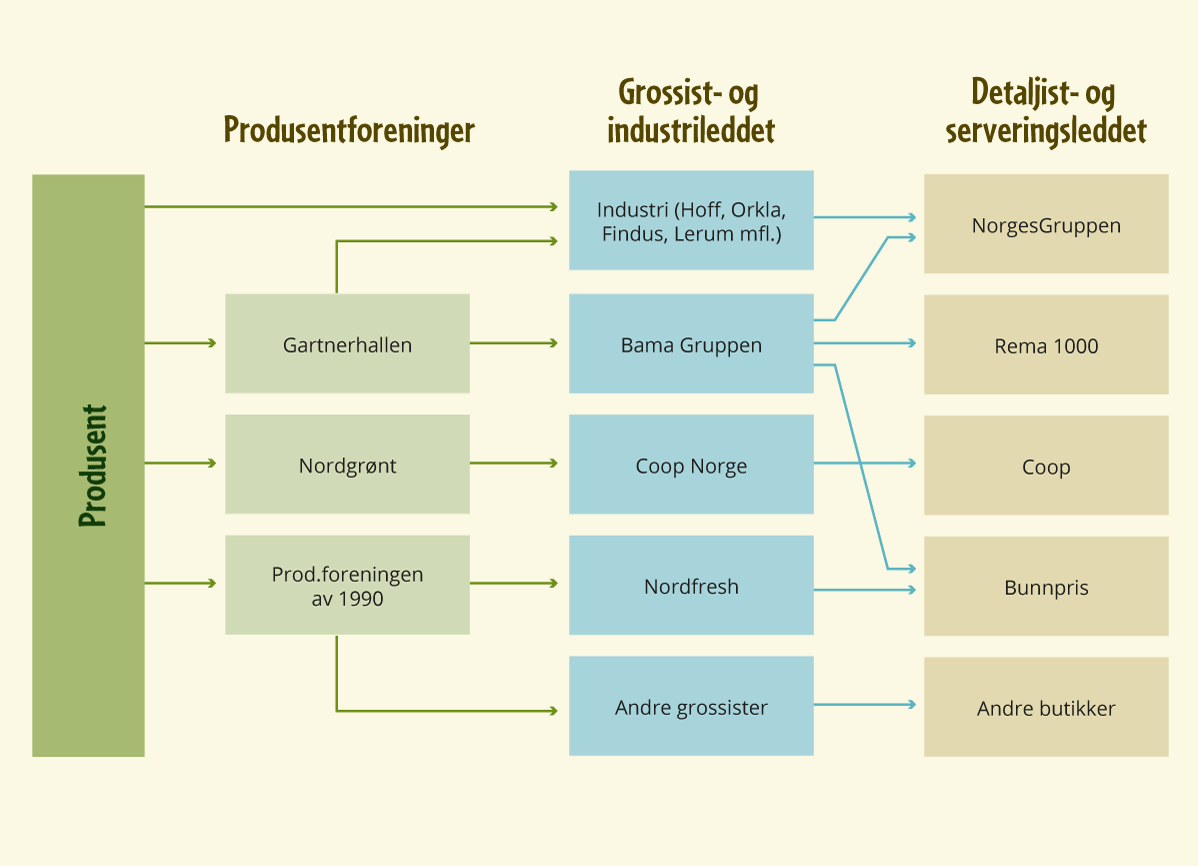
Figur 9.7 Verdikjeden for norsk frukt og grønt
Kilde: Bearbeidet versjon etter Landbruksdirektoratet (2020a)
Grøntsektoren bidrar med en betydelig verdiskaping i jordbruket. Den henter store deler av sine inntekter i markedet og mindre gjennom offentlige overføringer, jf. figur 9.3. I perioden fra 2016 til 2025 har det samlede produksjonsvolumet av planteprodukter økt med drøyt 4 pst.
Norge hadde i 2025 en import av grønnsaker til en samlet verdi på omtrent 16,3 mrd. kroner, dvs. 13 pst. av samlet importverdi av jordbruksprodukter (Landbruksdirektoratet, 2026b). Mye av importen består av produkter som ikke produseres i Norge, for eksempel tropiske produkter, produkter der det ikke er markedsdekning av norske varer, eller der det er tilgang til norsk vare kun i deler av året. Omsetningsverdien på frisk frukt og grønt i dagligvarehandelen, inklusive netthandel, ble på ca. 27,4 mrd. kroner i 2025. Økningen fra 2024 til 2025 var på ca. 7 pst. (Opplysningskontoret for frukt og grønt, 2026).
I frukt- og grøntsektoren er det et potensiale for å øke den norske andelen i markedet, både gjennom å ta andeler fra import og ved å øke andelen frukt og grønt av den totale omsetningen. Andelen omsetning av norsk vare av den totale omsetningen har vært relativt stabil for en rekke av grønnsakene de siste årene, men det er stor variasjon fra produkt til produkt. I 2025 var norskandelen på frukt og grønt 44 pst. Flere grønnsaker har en norskandel på over 80 og 90 pst. av totalforbruket. For frukt er andelen norsk av total omsetning lav, men den har vist en svak økning de siste årene. Andelen norske bær av den totale omsetningen er lav. Det er en betydelig økning i produksjon av eplesaft til forbrukermarkedet og til videre bearbeiding (sider m.m.). Figur 9.8 viser produksjonsverdien i sektoren for frukt- og grønt, poteter og bær fordelt på ulike produksjoner.
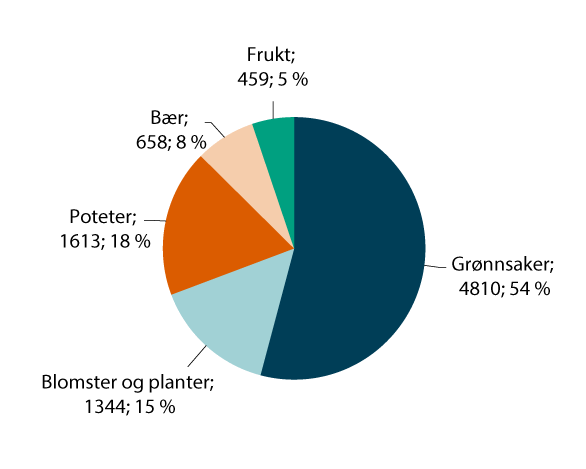
Figur 9.8 Produksjonsverdien i frukt- og grøntsektoren, 2025. Mill. kr. og prosent av totalen
Kilde: Landbruksdirektoratet (2026a)
I 2019 ble det nedsatt et rådgivende utvalg bestående av aktører i grøntbransjen som skulle legge frem en langsiktig plan for styrket innovasjon, vekst og økt norskandel i grøntsektoren. I utvalgets rapport, Grøntsektoren mot 2035, ble det uttrykt en vekstambisjon for totalmarkedet frem mot 2035 på 75 pst., i tillegg til at norskandelen skulle øke med 50 pst. sammenlignet med 2020-nivået. Ambisjonen for sektoren var knyttet til målet om «fem om dagen», jf. det tidligere kostrådet om å innta fem porsjoner grønnsaker, frukt og bær per dag. Utvalget la frem forslag til tiltak innenfor seks områder, som beskrevet i boks 9.4, og anbefalte at tyngdepunktet i innsatsen måtte flyttes fra produktivitet, til innovasjon og produktutvikling basert på norsk særpreg og kvalitet (Landbruksdirektoratet, 2020a).
Boks 9.4 Grøntutvalgets seks anbefalingsområder
-
1. Øke etterspørselen hos forbrukere og i de ulike markedskanalene. Utvalget foreslår tiltak for å øke etterspørselen etter norske grønnsaker, frukt, bær, poteter, planteskole- og prydplanter hos forbrukere og i markedskanalene.
-
2. Utnytte innkjøpskraften i offentlig sektor. Utvalget mener at det offentlige må gå foran, og foreslår tiltak for å øke norskandelen av grønnsaker, frukt, bær, poteter, planteskole- og prydplanter i offentlige innkjøp
-
3. Utvikle bærekraft som tydelig konkurransefortrinn. Utvalget foreslår at det settes konkrete mål for bærekraft, at bærekraftskompetansen styrkes og det settes inn tiltak for å videreføre den gode statusen for plantehelse.
-
4. Styrke produsentøkonomi og rekruttering. Utvalget foreslår riskoavlastende tiltak og revitalisering av gartnerutdanningen.
-
5. Øke kvalitet, styrke produktutvikling og utvide sesonger. Utvalget foreslår tiltak for utvidet sesong, forbedret kvalitet, lagerkapasitet og produktutvikling for norske produkter.
-
6. Samordne strategisk satsing på forskning og innovasjon. Utvalget foreslår tiltak for samordning av næringens innsats innen forskning og innovasjon, prioriterte områder for forskning og innovasjon og rekrutering av nøkkelkompetanse.
Grøntutvalgets anbefalinger har blitt fulgt i de årlige jordbruksoppgjørene gjennom styrket innsats på FoU-tiltak og prosjekter knyttet til sortsutvikling, markedsorientering, lagringsteknologi, prioritering av grøntsektoren når det gjelder tilgang til investeringsvirkemidler og styrking av tilskudd til grøntsektoren. Det er videre gitt betydelig støtte til prosjektet Bærekraft som konkurransefortrinn for norsk grøntproduksjon, der grøntnæringen har som mål at bærekraft skal posisjoneres som det viktigste verktøyet for økt verdiskaping og markedsposisjon i den norske grøntsektoren. Videre har det blitt gitt støtte til prosjektet Det Store Norske Grøntløftet, som er et samarbeidsinitiativ i hele grøntnæringen i Norge, inkludert dagligvarehandelen. Formålet med prosjektet er å øke både forbruket og andelen av norsk frukt og grønnsaker, herunder også økologiske grøntprodukter.
Undersøkelsen 5 a day Europe, der respondentene oppgir eget forbruk av frukt, bær og grønnsaker, viser at nordmenn i 2026 har et gjennomsnittlig daglig forbruk av frukt/bær og grønnsaker på 3,3 porsjoner per dag. Dette er identisk med målte resultater fra de to forutgående årene. I overkant av 25 pst. av befolkningen oppgir at de spiser minst fem porsjoner frukt/bær eller grønnsaker per dag, en økning på i underkant av ett prosentpoeng fra 2024. For barn er økningen på over to prosentpoeng til 29,4 pst.13 Utvikling av volum av frisk frukt, bær og grønnsaker per capita i Norge i perioden 2005-2024 er likevel et uttrykk for at forbruket ser ut til å holde seg relativt stabilt (Opplysningskontoret for frukt og grønt, 2025).
Potensiale for nye produksjoner, produksjonsmåter og produktutvikling
Det pågår mye utviklingsorientert arbeid i den norske grøntproduksjonen. Presisjonsjordbruk, automatisering og bruk av annen teknologi som gjør produksjon og høsting mer effektivt har et særlig potensial for å effektivisere grøntproduksjonen og gjøre den mer miljøvennlig.
På produksjonssiden er det mange muligheter for å øke produksjonen. Et eksempel er Greenroad-prosjektet som har utviklet nye mulighetskart for grønnsaksproduksjon. Prosjektet er gjennomført i samarbeid mellom forskere, rådgivere, landbruksnæring og grossister, der formålet har vært å levere kunnskap og løsninger for økt verdiskaping og bærekraft i den norske grøntsektoren. Det har blitt utarbeidet kart som viser dagens utbredelse av grønnsaksdyrking og hvor det er størst mulighet for å starte opp grønnsaksdyrking i fremtiden basert på dyrkingsforhold.
Flere forsknings-, utviklings- og innovasjonsprosjekter har blitt gjennomført for å styrke arbeidet med kvalitetsutvikling, lager og utvidelse av sesong, særlig for norsk frukt. Som et resultat av dette tilbys den norske forbrukeren nå epler vesentlig lenger i butikk enn tidligere.
En stor utfordring på grøntsiden synes likevel å være på markeds- og konsumentsiden, og behovet for å jobbe med produktutvikling og innovasjon på markedssiden. Grøntutvalget viste til at grøntsektoren er preget av sterk konkurranse fra import, og at verdikjeden er dominert av få store markedsaktører. Det er mangelfull koordinering mellom produsenter, industri, grossister og dagligvarekjeder, noe som kan gjøre det vanskelig å utvikle nye produkter, bygge volum og sikre avsetning for norske varer. Videre er det utfordringer knyttet til produsentøkonomi, investeringsbehov, tilgang på arbeidskraft og sesongvariasjoner (Landbruksdirektoratet, 2020a). Utviklingen innen norsk tomat- og agurkproduksjon er imidlertid gode eksempler på områder der det er tatt store markedsandeler fra import de senere årene.
9.3.3 Økologisk jordbruksproduksjon
Økologisk jordbruk fremheves ofte som en praksis med god miljømessig bærekraft (Landbruks- og matdepartementet, 2025a). Målet er blant annet å sikre høye standarder for dyrevelferd, fremme god jordhelse, beskytte miljøet og det biologiske mangfoldet. Den økologiske driftsformen bygger på forutsetninger om at det ikke skal brukes mineralgjødsel eller kjemiske plantevernmidler i produksjonen. Vekstskiftet skal være mest mulig variert, og plantedyrkingen skal være lagt opp slik at den forebygger ugress, sykdommer og skadedyr, og med mest mulig resirkulering av organisk materiale. I økologisk jordbruk står jordhelse sentralt i driftspraksisen, samtidig som god jordhelse er viktig både for økologisk og konvensjonelt jordbruk. I dag har mange bønder, både de som drive økologisk og konvensjonelt, tatt i bruk ulike jordhelsepraksiser. Metoder og erfaringer er ofte hentet fra økologisk jordbruk. I dyreproduksjonene skal det tas hensyn til husdyrenes naturlige behov, og det stilles for eksempel krav til mer plass og uteareal enn i konvensjonelt husdyrhold.
Det finnes flere beslektede produksjonsmetoder til økologisk jordbruk, som bygger på mange av de sammen prinsippene, for eksempel agroøkologi, men disse er vanskeligere å definere. Begrepet økologisk er beskyttet gjennom offentlig regelverk for økologisk produksjon, der både mål og prinsipper er nedfelt. Regelverket for økologisk produksjon, som omfatter både jordbruksprodukter, havbruksprodukter, næringsmidler og fôr, er en del av EØS-avtalen og dekker hele matproduksjonskjeden. Produkter som skal markedsføres som økologisk må følge EØS-regelverket for økologisk produksjon og være kontrollert av Debio, som har fått delegert tilsynsansvar fra Mattilsynet. Både Debios Ø-merke og EU-logoen for økologiske produkter kan brukes til å merke økologiske produkter i Norge.
I 2025 ble det lagt frem en nasjonal strategi for økologisk jordbruk i Norge, der det er satt et mål om at 10 pst. av det totale jordbruksarealet skal være økologisk innen 2032. Samtidig skal det stimuleres til økt omsetning og etterspørsel i markedet. Dette målet er også vedtatt av Stortinget. Strategien vektlegger tiltak som skal synliggjøre fortrinnene ved økologisk produksjon, utvikling av tiltaksplaner for viktige produksjoner (melk, korn, frukt og grønt), stimulering til økt forbruk av økologisk mat og bedret statistikkgrunnlag knyttet til økologisk produksjon og forbruk.
Både produksjon og omsetning av økologiske jordbruksprodukter er lav i Norge. I 2025 var 4,5 pst. av det totale jordbruksarealet i Norge økologisk (inkludert karensarealer). Arealet er omtrent uendret de siste tre årene. Samtidig økte produksjonen av økologisk korn og økologiske egg, mens produksjonen av økologisk kjøtt holdt seg relativt stabil. Volumet av omsatt økologisk melk var rekordhøyt i 2025, mens omsetningen av økologisk frukt og grønt holdt seg relativt stabil.
Det ble i 2025 omsatt økologiske matvarer i dagligvarehandelen til en verdi av 4,3 mrd. kroner. Det er en betydelig vekst, med en økning på 17,6 pst. fra året før. Økologisk andel av dagligvaremarkedet ligger stabilt på rundt 2 pst. I andre salgskanaler har det vært en samlet vekst på 13,9 pst. fra 2024, noe som er en vesentlig høyere vekst enn året før. Storhusholdningsmarkedet og bakeri, inkludert kaféutsalg, er de største salgskanalene av disse. En del av den totale omsetningen av økologiske matvarer er importerte varer (Landbruksdirektoratet, 2026c).
Utfordringer og muligheter for økt økologisk produksjon og forbruk
I Nasjonal strategi for økologisk jordbruk 2025–2032 er det pekt på utfordringer både knyttet til produksjonssiden og i verdikjeden for øvrig knyttet til volum, logistikk og marked, samt på forbrukerleddet. God agronomisk kunnskap er avgjørende for å lykkes med økologisk matproduksjon. For produsenten innebærer økologisk jordbruksproduksjon gjerne et høyere arbeidsbehov, lavere avlinger per dekar, høyere risiko for avlingstap og lavere produktivitet i husdyrholdet enn i konvensjonell jordbruksproduksjon. Samtidig fører fraværet av kunstgjødsel og kjemiske plantevernmidler til lavere kostnader knyttet til innsatsfaktorer. En kartlegging av økonomien i økologisk jordbruk viser at det er variasjon i lønnsomhet mellom de ulike produksjonene (Landbruks- og matdepartementet, 2025a).
På markedssiden er lav anvendelsesgrad en utfordring for flere produktgrupper, spesielt melk og kjøtt, der en stor andel av råvaren ikke blir solgt som økologisk vare. Lave og varierende produksjonsvolum er også en utfordring for en effektiv varestrøm, og skaper ubalanse mellom tilbud og etterspørsel. Selv om omsetningen av økologisk mat har økt de siste årene, tyder tidligere undersøkelser på at kunnskapen om økologisk mat blant nordmenn er begrenset sammenlignet med andre land. En studie gjennomført i syv europeiske land, inkludert Norge, viste at norske forbrukere ofte svarer «vet ikke» på spørsmål om bruk og regulering av ulike innsatsfaktorer i økologisk produksjon. En mulig forklaring på manglende kunnskap og interesse kan være den høye tilliten til norsk matproduksjon generelt (Haugdal, 2022).
Selv om økologisk produksjon er mindre avhengig av eksterne innsatsfaktorer er det likevel utfordringer for å få til dette i praksis. Ett eksempel er at EØS-regelverket for økologisk produksjon stiller krav om at man i økologisk husdyrproduksjon må bruke en bestemt andel egenprodusert fôr. Svin og fjørfe skal ha minst 30 pst. egenprodusert fôr, mens drøvtyggere skal ha minst 70 pst. egenprodusert fôr. Den norske produksjonen av økologisk fôrkorn er ikke stor nok til å møte dette behovet, slik at store deler av fôret til de økologiske husdyrene blir importert. Den norske økologiske produksjonen av fôrkorn varierer med avlingsnivået det enkelte år, men normalt sett er norskandelen for økologisk kraftfôr på 30 pst. Det jobbes målrettet med å øke den norske produksjonen av økologisk korn.
Det importeres en del økologiske produkter som det også er mulig å produsere i Norge, særlig innen frukt og bær. Det er følgelig markedsmuligheter for økt økologisk produksjon av disse produktene i Norge.
Virkemiddelbruk
I de siste års jordbruksoppgjør har tilskuddene til økologisk produksjon av melk, korn, frukt, bær og grønnsaker, samt arealtilskuddet, blitt ytterligere styrket. Det stimuleres også til ulike utviklingsprosjekter knyttet til markedsutvikling, både innen produktutvikling av økologisk mat og drikke, omsetningstiltak for storhusholdningsmarkedet, og informasjonstiltak rettet mot forbrukerne, samt rekruttering og mobilisering av nye og eksisterende økologiske produsenter.14 Stiftelsen Norsk Mat har ansvar for arbeidet med forbrukerrettet informasjon om økologisk mat og økologiske produkter til forbrukerne.
Status sammenlignet med andre land
2,1 pst. av det totale jordbruksarealet i verden er økologisk. Andelen har vært stabil eller noe nedadgående i de fleste regioner i 2024. EU har en målsetning om 25 pst. økologisk jordbruksareal og har i dag en andel økologisk jordbruksareal på 11,1 pst. Spania, Frankrike, Italia og Tyskland hadde størst økologisk areal, og sto for nesten 60 pst. av EUs totale jordbruksareal. Østerrike hadde størst andel økologisk areal med 27,2 pst. I Norden er Sverige landet med størst andel økologisk jordbruksareal, men andelen har gått noe ned de siste årene, til 16,5 pst. i 2024. Nedgangen forklares blant annet med relativt lav lønnsomhet sammenlignet med konvensjonell produksjon og mindre etterspørsel etter økologiske varer. I Danmark har andelen økologisk areal ligget på drøyt 11 pst. de siste årene. Globalt nådde omsetningen av økologiske varer et nytt rekordnivå i 2024. Det økologiske markedet står for ca. 4,5 pst. av det totale markedet i EU (Landbruksdirektoratet, 2025c).
9.4 Status for dyrehelse og dyrevelferd
I Norge har dyrehelse og dyrevelferd lenge vært betraktet både som et samfunnsgode og et samfunnsansvar. Hvordan vi behandler dyra våre er et uttrykk for samfunnets etiske standarder. Gjennom åpenhet, tillit og ansvar har forvaltningen, kunnskapssektoren og næringen over tid samarbeidet om å sikre god dyrehelse, god dyrevelferd og trygg matproduksjon. Friske, sunne dyr gir grunnlag for en mer bærekraftig og effektiv produksjon, jf. omtale av mattrygghet gjennom hele verdikjeden i kapittel 16.
Dyrehelse i norsk husdyrproduksjon
God dyrehelse innebærer at dyr holdes fri for smittsomme sykdommer, parasitter og andre helseproblemer. Friske dyr har bedre tilvekst, reproduksjonsevne og fôrutnyttelse enn syke dyr, og dyr med god helsestatus har redusert behov for behandling, lavere dødelighet og bedre produksjonsevne. Dette styrker lønnsomheten i husdyrproduksjonen og bidrar til en stabil og konkurransedyktig matproduksjon.
Historisk var tapsnivået i husdyrproduksjonen høyt som følge av smittsomme sykdommer som tuberkulose, brucellose og munn- og klovsyke. Utviklingen av veterinærmedisin, vaksinasjon og systematisk sykdomsbekjempelse har vært avgjørende for produktivitetsøkningen i moderne husdyrhold. Det lave sykdoms- og tapsnivået i Norge er også resultat av målrettet smittevern, løpende overvåking og rask oppfølging ved mistanke om sykdom. God dyrehelse avhenger videre av forsvarlig drift, godt stell, riktig fôring og tilgang til veterinærfaglig kompetanse. Forebyggende tiltak er som regel mer effektive og mindre ressurskrevende enn behandling etter at sykdom har oppstått. Forebygging er derfor et grunnleggende prinsipp i dyrehelsearbeidet i Norge og Europa.
Arbeidet med dyrehelse er forankret i dyrehelseforskriften, som gjennomfører EUs dyrehelseforordning (Animal Health Law) i norsk rett. I regelverket er det bestemmelser om sykdomsovervåking, tidlig varsling og bekjempelsestiltak ved utbrudd av smittsomme dyresykdommer, samt krav til biosikkerhet, registrering av dyrehold og sporbarhet ved forflytning av dyr og avlsmateriale. Regelverket tydeliggjør at næringsaktørene har ansvar for dyrehelsen i egen virksomhet. Mattilsynet fører tilsyn med etterlevelsen av regelverket og håndterer sykdomsutbrudd og andre hendelser som kan true dyrehelsen.
I tillegg til myndighetenes arbeid spiller næringens egne organisasjoner og systemer en viktig rolle i arbeidet med dyrehelse. Sentralt står husdyrkontrollene, herunder Kukontrollen og Geitekontrollen i regi av TINE, samt Storfekjøttkontrollen, Sauekontrollen, Ingris og Ammegeitkontrollen i regi av Animalia. Gjennom registrering og analyse av data om helse og produksjonsresultater gir ordningene grunnlag for avlsarbeidet og oppfølging av den enkelte besetning.
Utover ansvaret for flere av husdyrkontrollene spiller Animalia en særlig rolle som næringens kompetanse- og utviklingsorgan for kjøtt- og eggsektoren. Organisasjonen drifter og utvikler helsetjenester og overvåkingsprogrammer i tillegg til å bidra med faglig utviklingsarbeid og praktiske verktøy rettet mot produsenter og slakterier, jf. omtale i boks 9.5. Animalia fungerer også som bindeledd mellom forskning, forvaltning og næring.
Viktig er også Kvalitetssystem i landbruket, som eies og driftes av Stiftelsen Norsk Mat. Kvalitetssystemet i landbruket er bondens verktøy for å sikre gode rutiner for dyrehelse, dyrevelferd og HMS, og for å kunne dokumentere etterlevelse av regelverk og bransjekrav. Gjennom egenrevisjoner og eksterne revisjoner følges kravene opp og avvik identifiseres, noe som over tid legger grunnlaget for kontinuerlig forbedring. KSL-godkjenning er normalt en forutsetning for levering til sentrale markedsaktører og for bruk av merkeordningen Nyt Norge.
Veterinærinstituttet er nasjonalt fagorgan for diagnostikk, overvåking og risikovurdering av dyresykdommer, og det bidrar med kunnskapsgrunnlag for forvaltningens og næringens arbeid med dyrehelse. Instituttet utgir en årlig statusoppdatering for smittsomme sykdommer og velferd i den norske landdyrpopulasjonen, inkludert vilt. Dyrehelserapporten 2025 beskriver dyrehelsen og dyrevelferden i Norge som meget god i internasjonal sammenheng, og viser til at det er få listeførte sykdommer som utgjør et problem hos norske landdyr (Falk mfl., 2026). Den gode dyrehelsestatusen bygger på mange års systematisk arbeid med smittevern, overvåking og sykdomsbekjempelse, kombinert med begrenset import av levende dyr. Norges geografiske beliggenhet med kaldt klima og god avstand mellom besetningene i mange områder har også bidratt til den gunstige situasjonen.
Den viktigste strategien for å beskytte norsk dyrehelse er fortsatt å begrense importen av levende dyr, kombinert med et høyt smittevernnivå. Dette blir stadig viktigere ettersom sykdomspresset i Europa øker.
Boks 9.5 Næringssamarbeid gjennom KOORIMP
På midten av 90-tallet samlet aktører i hele husdyrnæringa seg bak Norsk Kjøtts fagsenter (senere Animalia) for å etablere KOORIMP – Husdyrnæringas koordineringsenhet for smittebeskyttelse ved import. Bakgrunnen var frykt for at WTO-forpliktelser og utvidelsen av EØS-avtalen skulle føre til økt import av levende dyr til Norge, og med det økt fare for innførsel av smittsomme sykdommer. Historikken siden 1990 viser at importen av storfe, svin og småfe gjennomgående har vært lav. Animalia forklarer dette delvis som et resultat av KOORIMPs arbeid, der det samarbeides i verdikjeden om effektive sanksjonsmuligheter ved behov, et godt nasjonalt avlsarbeid, og en høy bevissthet i næringa om viktigheten av å ivareta norsk dyrehelse. Spådommene om at norsk dyrehelse ville bli dårligere som følge av introduksjon av nye sjukdommer grunnet endringen midt på 1990-tallet slo ikke til. Det pekes på at forebyggende helsearbeid og kompetente produsenter og veterinærer tvert imot har sikret en bedring av dyrehelsa de siste tretti årene. Det gjelder både for produksjonssjukdommer og smittsomme sjukdommer.
Kilde: Animalia (2025)
Ser vi nærmere på de enkelte husdyrproduksjonene finner vi at norske storfe generelt har god helsestatus, og at Norge er fritt for de fleste alvorlige smittsomme sykdommer hos storfe. De senere årene har det allikevel forekommet utbrudd av sykdommer som Norge lenge har vært fri for, eller var nær ved å utrydde, slik som blåtunge, ringorm og enkelte tilfeller av storfetuberkulose. Helsekortsystemet og gode rapporteringsrutiner gir en god oversikt over helsetilstanden i storfepopulasjonen.
Boks 9.6 Friskere geiter
I perioden 2001–2014 ble det gjennomført et stort saneringsprosjekt i norsk geitehold kalt Friskere geiter. Gjennom prosjektet ble forekomsten av både CAE1, paratuberkulose og byllesjuke vesentlig redusert. Da prosjektet startet i 2001, var nærmere 90 pst. av melkegeitene infisert av en av sykdommene. Per 2025 var det ingen kjente besetninger med paratuberkulose i Norge. Prosjektet har gitt norsk geitehold en unik helsestatus sammenlignet med mange andre land. Prosjektet ble støttet over jordbruksavtalen, totalt i størrelsesorden 150 mill. kroner, inkludert kompensasjon for bortfall av produksjonstilskudd. Sykdomssaneringen har i dag resultert i svært god helsetilstand i geitebesetningen, samt høy kvalitet på geitemelka.
1 Caprin artritt / encefalitt (CAE) er en kronisk virusinfeksjon hos geit som forårsaker leddbetennelse, hjernebetennelse, jurbetennelse og lungebetennelse. Kan også forekomme hos sau
Kilde: Prop. 106 S (2013-2014) og Veterinærinstituttet (2025b)
I småfeproduksjonen (sau og geit) er det gjennomgående lav forekomst av alvorlige smittsomme sykdommer, selv om blåtunge de senere årene har gitt utfordringer også hos sau. Saneringsprosjekter som Friskere geiter og Friske føtter har bidratt vesentlig til den gode helsestatusen, jf. omtale i boks 9.6. Flere smittsomme sykdommer hos småfe har lang inkubasjonstid og kan være vanskelige å oppdage tidlig. Et strengt regelverk for forflytning av dyr skal begrense smittespredning. Produksjonen er samtidig utsatt for infeksjons- og parasittsykdommer som varierer med klima, beiteforhold og driftsform.
Norsk svineproduksjon har en særlig gunstig smittestatus og er fri for flere alvorlige virussykdommer som forekommer internasjonalt, herunder afrikansk svinepest og klassisk svinepest. Begrenset import av levende dyr, kombinert med svinenæringens system for styrt dyreflyt og helseovervåking gjennom avls- og helsepyramiden, er viktige forklaringer på dette. Det arbeides også systematisk med overvåking og kontroll av husdyrassosiert MRSA av hensyn til både dyre- og folkehelsen. De viktigste helseutfordringene er ellers knyttet til produksjonsmiljø, fôring og driftsforhold.
Også fjørfeproduksjonen kjennetegnes av god helsestatus, med få utbrudd av alvorlige smittsomme sykdommer og lav forekomst av zoonoser. Den viktigste smittetrusselen er høypatogen aviær influensa, som jevnlig påvises hos villfugl og enkelte ganger i fjørfebesetninger. Forekomsten av salmonella er svært lav som følge av omfattende overvåking og kontroll gjennom hele verdikjeden. Campylobacter forekommer i begrenset omfang og følges opp gjennom løpende kontrolltiltak.
Dyrevelferd i norsk husdyrproduksjon
Dyrevelferd går lenger enn sykdomsfrihet og omfatter dyrenes fysiske og mentale tilstand og hvordan denne påvirkes av miljøet og driftsforholdene dyra lever under. God dyrevelferd innebærer at dyr holdes under forhold som ivaretar behovet for ernæring, lys og luft, plass og underlag, bevegelse, sysselsetting og sosial kontakt. Dyrene skal ha mulighet til å utøve naturlig atferd med minst mulig opplevelse av smerte og stress. Dyrevelferd er både et etisk mål og en produksjonsfaktor. God velferd reduserer sykdomsforekomst, dødelighet og tap i produksjonen.
Arbeidet med dyrevelferd i Norge er forankret i dyrevelferdsloven fra 2009, som fastslår at dyr har egenverdi og skal beskyttes mot unødige påkjenninger og belastninger. Loven stiller krav til hvordan dyr skal holdes og behandles, herunder krav til kompetanse, tilsyn og oppfølging. Regelverket er utdypet i egne forskrifter for ulike dyreslag, som regulerer blant annet plass, liggeareal, fôrtilgang og håndtering, såkalte holdforskrifter. EUs dyrevelferdsregelverk er en del av EØS-avtalen og gjelder dermed også i Norge. Det norske regelverket går lenger enn EUs minstestandarder, blant annet gjennom løsdriftskravet for storfe, krav om tilgang til strø- og rotemateriale for svin og strengere krav til dyretetthet i slaktekyllingproduksjonen. I 2017 opprettet EU en dyrevelferdsplattform, som er et forum for erfaringsutveksling, samarbeid og utvikling av beste praksis innen dyrevelferd mellom myndigheter, næringsaktører og forskningsmiljøer. Norge har deltatt i dette siden opprettelsen.
Det er Mattilsynet som har ansvaret for tilsyn og håndheving av dyrevelferdsregelverket. Kjøttkontrollen ved slakteriene er en viktig kilde til informasjon om dyrevelferden i husdyrproduksjonen. Veterinærinstituttet og andre fagmiljøer bidrar med kunnskapsgrunnlag for risikovurderinger og regelverksutvikling.
Dyrevelferdsprogrammene er næringens eget rammeverk for dokumentasjon og forbedring av dyrevelferden i husdyrbesetninger. Programmene omfatter svin, fjørfe, storfe og sau, og drives av næringen gjennom bransjeretningslinjer godkjent av Mattilsynet. Regelmessige revisjoner i regi av Kvalitetssystem i landbruket inngår i programmene. Manglende deltakelse eller oppfølging kan medføre krav om redusert dyretetthet eller trekk i oppgjøret ved levering til slakteri eller annen varemottaker.
De siste tiårene har husdyrproduksjonen i økende grad gått over til løsdriftssystemer, noe som har styrket dyrenes mulighet til bevegelse, sosial kontakt og naturlig atferd. Samtidig har strukturutviklingen i landbruket ført til større besetninger og mer komplekse driftsmiljøer. Dette stiller økte krav til kunnskap om dyrenes biologi og adferd, samt om smittevern, hygiene og driftsrutiner. Kompetanseutvikling i husdyrproduksjonene er derfor et viktig virkemiddel i det videre arbeidet med god dyrevelferd. Bruk av objektive målemetoder som velferdsindikatorer forventes å få økende betydning. Der regelverket i stor grad stiller krav til plass, innredning og stell, tar velferdsindikatorene utgangspunkt i dyrene selv og status for blant annet helse, skader, dødelighet, kroppskondisjon og adferd. Indikatorene er dermed ment å gi et mer direkte bilde av selve velferden til dyret. Utviklingen går i retning av å legge større vekt på indikatorer som viser at dyrene fungerer godt og mestrer omgivelsene sine, og ikke bare fravær av sykdom og skader.
Erfaringer fra tilsyn, forskning og næringens egne registreringer viser at det fortsatt finnes dyrevelferdsutfordringer i enkelte produksjoner. I svineproduksjonen gjelder dette blant annet halebiting, bogsår og oppfølging av syke og skadde dyr, mens det i fjørfeproduksjonen har vært oppmerksomhet om beinhelse, dødelighet og konsekvenser av høy tilvekst. Samlet sett vurderes likevel dyrevelferden i det landbaserte husdyrholdet som gjennomgående god i Norge, men utfordringene viser at det fortsatt er behov for kontinuerlig forbedringsarbeid.
Dyrevelferdsmeldingen fra 2024 gir en helhetlig gjennomgang av status og tiltak (Meld. St. 8 (2024–2025)). Meldingen understreker at god dyrevelferd krever et tydelig regelverk, effektivt tilsyn og kompetente dyreeiere. I meldingen vektlegges forutsigbarhet og prioritet for tiltak med størst mulig effekt innenfor akseptable økonomiske rammer. Målet er at driftssystemene tilbyr dyrene tilstrekkelig plass og skaper mer varierte og stimulerende miljøer som bedre legger til rette for naturlig adferd. I en del tilfeller vil det ikke være økonomisk bærekraftig å oppnå dette i eksisterende driftsbygninger på grunn av store investeringsbehov. I slike tilfeller må det utredes hvordan løsninger som i større grad ivaretar dyrenes adferdsbehov kan fases inn i fremtidige driftssystemer. Dyrevelferdsmeldingen peker ut en retning for videre styrking av dyrevelferden, og prioriterte tiltak omfatter blant annet utfasing av burhøns, avvikling av gjenværende unntak for fiksering av purker og krav om dagslys eller dagslyslignende belysning i fjørfehold.
Dyrevelferdsmeldingen peker også på at tap av dyr på beite fortsatt er en betydelig dyrevelferdsutfordring, særlig for sau på utmarksbeite og tamrein. Rovvilt er en viktig tapsårsak i enkelte områder, men dyr går også tapt som følge av sykdom, skader, ulykker og krevende værforhold. Samtidig er beite en viktig del av god dyrevelferd fordi det gir dyrene mulighet til å utøve naturlig atferd. For å redusere tap og lidelse fremheves risikobasert beitebruk og forebyggende tiltak som økt tilsyn, elektronisk sporing og tidlig sanking.
Tilgang på veterinærer og veterinære legemidler i husdyrproduksjonen
Tilgang til veterinærtjenester og veterinære legemidler er vesentlig for velfungerende husdyrproduksjoner. Veterinærfaglig kompetanse er nødvendig for å kunne diagnostisere og behandle sykdom og for det forebyggende helsearbeidet gjennom rådgivning om smittevern, vaksinasjon, fôring og driftsrutiner. Veterinærene bidrar dermed til god dyrehelse, dyrevelferd og effektiv produksjon. Internasjonalt anses veterinærtjenester som en sentral del av landbrukets infrastruktur.
Norge har ikke et offentlig veterinærvesen med klinisk virksomhet. Systemet med veterinærdirektør, fylkesveterinærer og distriktsveterinærer ble endelig opphevet ved opprettelsen av Mattilsynet i 2004. Husdyrprodusentene er derfor avhengige av privatpraktiserende veterinærer. Kommunene har ansvar for å sikre tilfredsstillende tilgang til veterinærtjenester og organisere klinisk veterinærvakt utenom ordinær arbeidstid, støttet av øremerkede statlige tilskudd. Rekruttering og stabil bemanning er utfordrende i deler av landet, særlig i distrikter med lange avstander og få husdyrbesetninger. En arbeidsgruppe oppnevnt av Landbruks- og matdepartementet la i 2023 frem rapporten Tilgang på veterinærtjenester i Norge og det er siden iverksatt flere tiltak, blant annet en mentorordning for nyutdannede veterinærer (Landbruks- og matdepartementet, 2023).
I nær tilknytning til behovet for veterinærer er behovet for veterinære legemidler. Tilgang til veterinære legemidler, herunder vaksiner og antibiotika, er helt nødvendig i arbeidet med å forebygge og behandle dyresykdommer. Tilgangen til veterinære legemidler er gjennomgående god, men det norske markedet er lite, og enkelte preparater markedsføres ikke i Norge eller kan være utsatt for leveringssvikt. Direktoratet for medisinske produkter overvåker legemiddelmangler og kan blant annet legge til rette for bruk av alternative preparater eller legemidler på godkjenningsfritak når det ikke finnes egnede produkter på det norske markedet. God tilgang til legemidler må samtidig kombineres med faglig forsvarlig bruk blant annet for å begrense utviklingen av antibiotikaresistens. God dyrehelse, restriktiv legemiddelbruk og tett samarbeid mellom veterinærer, myndigheter og næringen har bidratt til et lavt antibiotikaforbruk i norsk husdyrproduksjon. Utviklingen overvåkes gjennom NORM-VETs årlige rapportering om antibiotikabruk og antibiotikaresistens hos dyr (Börjesson mfl., 2025).
9.5 Status for plantehelse
God plantehelse er en grunnleggende forutsetning for lønnsom og bærekraftig vegetabilsk matproduksjon. Plantehelse handler ikke bare om fravær av sykdom og andre skadegjørere, men også om plantenes evne til vekst, utvikling og produksjon under de forholdene de dyrkes i. Friske planter med god vekstevne gir stabile avlinger, høy kvalitet og effektiv utnyttelse av jord, vann, næringsstoffer og andre innsatsfaktorer. Dårlig plantehelse kan føre til lavere avlinger og redusert kvalitet, med konsekvenser for både verdiskaping, matsikkerhet og matberedskap.
Grunnlaget for god plantehelse legges lenge før såing eller planting. Naturgitte forhold som geografi, topografi, geologi, jordsmonn og klima bestemmer hvilke plantekulturer som kan dyrkes hvor. For å utnytte naturgrunnlaget på en god måte kreves tilpassede agronomiske tiltak. Jordarbeiding, drenering, vekstskifte og balansert gjødsling skal legge til rette for god plantevekst, effektiv ressursutnyttelse og redusert risiko for sykdommer, skadedyr og ugress.
I tillegg til gode vekstforhold forutsetter god plantehelse at forekomsten av planteskadegjørere holdes på et lavt nivå. Planteskadegjørere er organismer som kan forårsake sykdom som sopp, bakterier og virus, skadedyr som insekter, midd og nematoder, samt ugress som konkurrerer med kulturplantene om lys, vann og næring. Planteskadegjørere kan gi betydelige tap i avling og kvalitet. Mange skadegjørere sprer seg med vind og vann, men også ved flytting av planter, plantemateriale, jord og maskiner, både innenlands og over landegrensene. Enkelte insekter kan dessuten overføre bakterier og virus som forårsaker plantesykdommer.
Arbeidet med plantehelse skal hindre introduksjon, etablering og spredning av planteskadegjørere. Matloven danner den overordnede rettslige rammen, mens de detaljerte reglene er fastsatt i plantehelseforskriften. Regelverket omfatter blant annet krav til import og omsetning av planter og plantemateriale, overvåking av planteskadegjørere, meldeplikt, bekjempelsestiltak og sporbarhet. Plantehelseforskriften er en nasjonal forskrift, men regelverket er i stor grad tilpasset EUs plantehelseregelverk, for å legge til rette for handel og et mest mulig harmonisert plantehelsearbeid på tvers av landegrensene. Mattilsynet fører tilsyn med regelverket og har ansvar for å håndtere utbrudd av alvorlige planteskadegjørere. NIBIO bidrar med overvåking, diagnostikk og kunnskapsutvikling, blant annet gjennom Planteklinikken på Ås. Også på plantehelseområdet er tilgang på analyse- og diagnostikkapasitet viktig for tidlig oppdagelse og effektiv håndtering av nye skadegjørere.
Næringen har også en viktig rolle i plantehelsearbeidet. Norsk Landbruksrådgiving SA er den sentrale rådgivingsaktøren på området og bistår produsenter med varsling av skadegjørere, integrert plantevern, sortsvalg og dyrkingstiltak som kan forebygge plantehelseproblemer. Gjennom rådgiving, varslingstjenester og kunnskapsformidling bidrar Norsk Landbruksrådgivning SA til at skadegjørere forebygges og bekjempes på et tidlig stadium slik at behovet for kjemiske plantevernmidler kan holdes på et lavest mulig nivå. Dette er i samsvar med det lovpålagte kravet om integrert plantevern.
I tillegg fungerer Kvalitetssystem i landbruket som næringens system for internkontroll og kvalitetssikring også i produksjon av korn, poteter, grønnsaker, frukt og bær. Gjennom dokumentasjon, journalføring og egenrevisjoner bidrar systemet til etterlevelse av regelverk og bransjekrav knyttet til plantevern og produksjonsrutiner.
Ulike plantekulturer er utsatt for ulike typer skadegjørere. I kornproduksjonen dominerer soppsjukdommer som bladflekksjukdommer, rust, mjøldogg og Fusarium. Fusarium-sopp er av særlig betydning på grunn av risikoen for mykotoksiner i kornet. Skadedyr som bladlus kan i tillegg spre virus.
Potetproduksjonen er særlig utsatt for tørråte, men også nematoder, virus og bakteriesjukdommer kan gi betydelige avlings- og kvalitetstap.
Grønnsaksproduksjonen er preget av et mer sammensatt skadebilde, der soppsjukdommer, bakterier, virus, skadedyr og ugress opptrer i varierende kombinasjoner. Også i frukt- og bærproduksjonen er soppsjukdommer og skadedyr de viktigste utfordringene, men skadebildet varierer mellom arter, sorter og dyrkingssystemer.
Norge har gjennom lang tid hatt en gunstig plantehelsestatus, og forekomsten av mange skadegjørere holdes på et lavt nivå. Flere alvorlige planteskadegjørere som forekommer internasjonalt, er ikke etablert her. Enkelte skadegjørere kan imidlertid i år med gunstige forhold forårsake betydelige avlings- og kvalitetstap, og utfordringene varierer mellom ulike plantekulturer og produksjonsområder.
Den gode plantehelsen utfordres i økende grad av klimaendringer og internasjonal handel. Høyere temperaturer og endrede værforhold gir bedre vilkår for nye skadegjørere, og økt handel med planter og plantemateriale øker risikoen for introduksjon og etablering av arter som tidligere ikke har vært til stede i Norge. Forvaltningen har derfor styrket arbeidet med overvåking, digitalisering, blant annet et digitalt system for plantesunnhetssertifikater til bruk ved handel, samt videreutvikling av regelverket.
Utviklingen innen frukt- og bærproduksjonen illustrerer avveiningen mellom hensynet til plantehelsen og behovet for tilgang til nytt plantemateriale. Frem til 2015 var import av formeringsmateriale for flere frukt- og bærkulturer i hovedsak forbudt. Etter at det ble åpnet for import av blant annet jordbær, eple og pære, har tilgangen på nytt plantemateriale blitt bedre, men samtidig har risikoen for introduksjon av planteskadegjørere økt. Økt forekomst av pærebrann i fruktproduksjonen og påvisning av rød marg (Phytophthora fragariae) hos jordbær viser hvordan handel med planter utfordrer den norske plantehelsestatusen.
9.6 Innsatsfaktorer i jordbruksproduksjonen
Jordbruksproduksjonen er avhengig av en rekke innsatsfaktorer som fôr, såvarer, gjødsel, plantevernmidler, arbeidskraft, teknologi, utstyr, maskiner, kapital, energi og digital infrastruktur. En betydelig andel av innsatsfaktorene er importerte.
9.6.1 Fôr
For å sikre optimal vekst og utvikling hos dyret, må fôret være satt sammen på en måte som gjør at dyret får dekket sine ernæringsmessige behov. I tillegg til at det må være trygt, slik at dyret ikke blir sykt av å spise det og at produktene fra dyret blir trygge. Tilgang på trygt og sunt fôr med lav miljøbelastning i husdyrproduksjonen er en forutsetning for bærekraftig matproduksjon.
Boks 9.7 Grovfôr og kraftfôr
Den landbaserte husdyrproduksjonen benytter seg av to typer fôr, grovfôr og kraftfôr. Grovfôr er plantebasert dyrefôr som gress, surfôr, høy og halm og er den viktigste protein- og energikilden for drøvtyggere. Kraftfôr inneholder nøye sammensatte mengder karbohydrater, protein, fett, vitaminer og mineraler, og er laget for å være tilpasset ulike dyreslag og produksjonsformer. Råvarene i kraftfôret kommer hovedsakelig fra korn (bygg, havre og hvete), oljevekster (raps og rybs) og soya, erter og åkerbønner, samt vitaminer og mineraler. Sammensetningen av råvarer i fôret varierer avhengig av hvilke husdyr kraftfôret er til, men råvarene er stort sett de samme.
De ulike råvarene i kraftfôret inneholder ulike mengder karbohydrater, protein og fett. Karbohydrater utgjør hovedandelen i de fleste kraftfôrtyper, og mesteparten av karbohydratene kommer fra norsk korn. Kornet bidrar også med fiber. Rapspellets og soyamel med utenlandsk opprinnelse er de viktigste proteinråvarene i kraftfôret. Andelen soya i norsk kraftfôr er betydelig redusert de siste 15 årene med vekst i forbruket av rapspellets. I tillegg er det økende bruk av åkerbønner der norsk produksjon per i dag utgjør om lag halvparten. Fettet i kraftfôret kommer hovedsakelig fra oljevekstene raps og rybs.
I fjørfeproduksjon benyttes kun kraftfôr, og i svineproduksjon utgjøre kraftfôr tilnærmet alt foret. Det er likevel betydelige forskjeller i fôrkilder til disse produksjonene.
Omtrent 65 pst. av det dyrkede jordbruksarealet i Norge brukes til grovfôr. Kvaliteten på grovfôret avhenger av hvor det er dyrket (landsdel), værforhold, agronomi, høstetidspunkt og konserveringsmetode. Tilnærmet alt grovfôr som benyttes i Norge dyrkes i Norge. Tabell 9.3 gir en oversikt over andel fôr som benyttes til ulike husdyrslag og norskandel i fôret, og grovfôr og kraftfôr er beskrevet i boks 9.7. Det er store forskjeller i norskandelen i kraftfôret mellom år og mellom dyreslag. Norskandelen i kraftfôr til husdyr varierer med kornavlingene. I gode år kan det være over 60 pst., mens det i dårlige år er nærmere 45 pst. Andelen norske råvarer i fôret er lavest i produksjonen av kylling (45 pst.) og egg (57 pst.). Norskandelen er hhv. 97 og 95 pst. for ammeku og sau.
Husdyr på land spiser i dag om lag 2 mill. tonn kraftfôr årlig. Bruken av kraftfôr har økt med nærmere 300 000 tonn siden 1997. En viktig årsak er sterk vekst i produksjon av svinekjøtt, kylling og egg. Omtrent 60 pst. av kraftfôrvolum til drøvtyggere går til besetninger med melkeproduksjon. Til tross for at den totale mengden kraftfôr er uendret for melkeproduksjon, har avl med høyere ytelse per ku og den enkelte bondes valg i produksjonen bidratt til at mengde kraftfôr har økt per ku. For svin er kraftfôrforbruket relativt stabilt, til tross for betydelig økning i produksjonen (Wold mfl., 2025).
Tabell 9.3 Andel fôrtype og norskandel i ulike husdyrproduksjoner, 2024
|
Type husdyr |
Norskandel totalt (pst.) |
Kraftfôrandel (pst.) |
Norskandel i kraftfôret (pst.) |
Grovfôrandel (pst.) |
|---|---|---|---|---|
|
Storfe-melkeku |
78 |
46 |
51 |
54 |
|
Storfe-ammeku |
97 |
7 |
49 |
93 |
|
Storfe okser |
85 |
44 |
65 |
56 |
|
Sau/lam |
95 |
10 |
54 |
90 |
|
Geit1 |
81 |
37 |
46 |
63 |
|
Svin2 |
66 |
88 |
62 |
2 |
|
Kylling |
45 |
100 |
45 |
0 |
|
Egg |
57 |
100 |
57 |
0 |
1 Omfatter både melke- og ammegeitproduksjon
2 Ti prosent av den totale fôrrasjonen til svin er miljøfôr
Kilde: Animalia (2024)
Den innenlandske produksjonen av proteinrike vekster utgjør i underkant av én pst. Norge er derfor svært avhengig av importert oljefrø, soya og andre plantebaserte proteinkilder. For den jordbruksbaserte husdyrproduksjonen har det både blitt lagt vekt på å bedre kvaliteten på grovfôr for slik å kunne redusere andelen kraftfôr, samt å redusere importen av soya, rapsmel, åkerbønner med mer ytterligere gjennom å finne norskproduserte proteinkilder i kraftfôret. Gjennom samfunnsoppdraget for bærekraftig fôr er det satt et mål om å øke andelen norskproduserte råvarer i kraftfôr til husdyr fra 55 til 70 pst. og å øke kvaliteten på grovfôr i fôrrasjonene til drøvtyggere.
Det har over tid vært høy oppmerksomhet på å øke andelen norskbaserte fôringredienser til primærproduksjonen. Begrunnelsene har vært knyttet til både miljømessige og økonomiske hensyn, og de senere årene økende oppmerksomhet på forsyningssikkerhet og beredskap. I 2025 var 85 pst. av fôret til norske husdyr produsert i Norge på norske råvarer. Se kapittel 19 for nærmere omtale av samfunnsoppdraget for bærekraftig fôr.
I den globale produksjonen av fôrvekstene soya, mais og raps er bruk av GMO utbredt. Foreløpig er ingen GMO-er godkjent til fôr i jordbruket i Norge. Landbruket har en selvpålagt restriktiv holdning og ønsker per i dag ikke å ta i bruk genmodifisert fôr, blant annet begrunnet i miljøpåvirkning i produsentland og som en føre-var-tilnærming. Landbrukssektoren får merkostnaden tilknyttet GMO-frie varer dekket av staten gjennom jordbruksavtalen.
9.6.2 Sortsutvikling og husdyravl
Planteforedling og husdyravl er et kontinuerlig og langsiktig innovasjonsarbeid som legger grunnlaget for all matproduksjon.
Planteforedling av sorter tilpasset norske forhold
Utvikling av nye plantesorter er helt nødvendig for å øke matproduksjonen og for å gjøre jordbruket i stand til å takle nye plantesykdommer, nye produktkrav og produksjonsmetoder og kommende klimaendringer. I Norge er planteforedling samlet i Graminor AS, som eies av Felleskjøpet Agri, staten (ved Landbruks- og matdepartementet, Norges miljø- og biovitenskapelige universitet og NIBIO), Strand Unikorn og Gartnerhallen. Graminor driver foredling i de viktigste kulturvekstene i Norge, deriblant gress og kløver til fôrproduksjon, korn (bygg, hvete og havre), potet, frukt og bær. Njøs frukt- og bærsenter utfører foredlingen på frukt (epler, pærer og plommer) og bær (jordbær og bringebær) på oppdrag for Graminor. Målet er å utvikle nye sorter tilpasset norske og nordiske vekstforhold. I tillegg til egen sortsutvikling, tester Graminor utenlandske sorter for norske forhold.
Det er i praksis ingen norsk planteforedling av grønnsaker. Nesten alt av grønnsaksfrø som brukes i Norge, importeres fra utlandet, og den innenlandske frøproduksjonen er svært begrenset (Andersen mfl., 2026).
Graminor sin markedsandel er 53,4 pst. av totalt omsatt såvare (såkorn og olje- og proteinvekster). I de artene Graminor har bearbeidingsprogram er markedsandelene høyere: i seksradsbygg (89,8 pst.), i havre (85,6 pst.) og vårhvete (61 pst.). Av antall solgte settepoteter, utgjør Graminor-sorter ca. 25 pst. De ulike sortene er egnet til ulik bruk, fra matpotet, til chips og pommes frites.
Fra 2021 har Graminor inkludert proteinvekster i sin aktivitet ved å starte uttesting av sorter av åkerbønner og erter som er aktuelle for norske vekstforhold. Dette vil kunne bidra til å møte etterspørsel etter økt norskandel av protein i fôr og plantebasert kosthold.
Planteforedling er et langsiktig arbeid, der det kan ta fra 12 til 22 år å foredle frem nye sorter, avhengig av planteart. For å redusere tiden det tar å utvikle robuste plantesorter, investerer nå Graminor i «speed breeding», se omtale i boks 9.8.
Boks 9.8 Speed breeding
Speed breeding er en innovativ metode innen plantevitenskapen, hvor målet er å akselerere utviklingen av nye plantesorter. Metoden går ut på å dyrke de fire til fem første generasjonene av en potensiell ny sort innendørs i løpet av ett år, fremfor å bruke fire til fem år på dette i felt. Ved bruk av speed breeding-plattformen vil det ta anslagsvis 8 til 10 år å utvikle en ny kornsort fremfor 12 til 14 år, som er vanlig tidsbruk i dag. Ved å korte ned utviklingstiden på denne måten, vil Graminor bli i stand til å øke den genetiske fremgangen for ønskede egenskaper raskere enn i dag. Over jordbruksoppgjøret i 2025, fikk Graminor bevilget 15 mill. kroner i startfinansiering, og har fått resten av investeringskostnadene dekket av SpareBank 1 Østlandet, Innlandet fylkeskommune og omsetningsrådet.
I Norge kan sortseier få tidsbegrenset kommersiell enerett til nye sorter i tråd med planteforedlerloven. Denne loven gir rom for at bønder i Norge vederlagsfritt kan ta vare på, bruke og bytte såvare spart fra egen avling, også av beskyttet såvare (FAO, 2019c). Graminor mottar statlig tilskudd til sortsutvikling på oppdrag fra det offentlige innen vekster der markedsinntektene alene ikke kan finansiere foredlingen.
Graminors hovedformål er å bidra til plantemateriale tilpasset norske forhold og erfarer at disse sortene også blir etterspurt i Sverige, Finland og de baltiske landene, som har tilsvarende dyrkingsforhold. I tillegg viser pæresorten Celina at også norsk foredling kan ha et større nedslagsfelt, ved at sorten nå er i kommersiell produksjon i et titallsland, herunder i Frankrike, Sør-Afrika, Chile og Australia.
Robust husdyravl med brede avlsmål
Husdyravl i Norge er regulert av husdyravlsloven, som har som formål å sikre forsvarlig avl ved kunstig overføring av sæd, egg og embryo. Loven krever at organisasjoner som driver med avl for storfe, svin, sau og geit må være godkjent av Mattilsynet, og den gir rammer for blant annet avlsprogram, føring av stambok og tilsyn. Gjennom EØS-avtalen er norsk lov for husdyravl harmonisert med tilsvarende EU-regelverk, slik at avlsarbeidet følger internasjonale standarder.
Norge har et godt nasjonalt avlsarbeid som gir tilgang til dyremateriale av høy kvalitet. Sentrale aktører er GENO, Norsvin, Norsk Sau og Geit og Norsk Kjøttfeavlslag. Avlsarbeidet omfatter gris, storfe, sau og geit, og har som mål å oppnå genetisk fremgang for produksjonsegenskaper, helse, fruktbarhet og dyrevelferd.
Norsvin SA er verdensledende innen svineavl. Som et samvirkeforetak eid av rundt 1 200 svineprodusenter, driver Norsvin med genetikkutvikling og produksjon av rånesæd til kunstig inseminering. Avlsarbeidet er basert på norske linjer som Landrace og Duroc, samt hybridkombinasjoner som gir høy fruktbarhet og god kjøttkvalitet. I 2024 omsatte Norsvin for ca. 292 mill. kroner og hadde 90 ansatte. Omtrent halvparten av inntektene kommer fra internasjonal virksomhet gjennom Topigs Norsvin, som eksporterer genetisk materiale til over 50 land.
Boks 9.9 Resistens mot virussykdom
Det nederlandsk-norske avlsselskapet Topigs Norsvin har lansert R3silience, en avlsindeks som gjør det mulig å produsere griser som tåler sykdomsutbrudd bedre. Ifølge selskapet gir avlsdyr med høy R3silience-indeks avkom med betydelig lavere dødelighet ved virus- eller bakterieutbrudd. Dette inkluderer PRRS (Porcine Reproductive and Respiratory Syndrom), som er en av svinenæringens mest fryktede virussykdommer globalt.
Topigs Norsvin har gjennom en årrekke kartlagt egenskaper ved et stort antall dyr. Dette datasettet kan nå brukes for å selektere de avlsdyrene som har større genetisk potensial for generell motstandsdyktighet mot sykdommer. Topigs Norsvin ser dette som en bedre strategi enn å redigere enkeltgener mot spesifikke patogener. De mener at avl for generell motstandsdyktighet er en mer robust avlsstrategi, siden det alltid er en fare for at viruset kan mutere og omgå resistensen. Ved å satse på generell robusthet reduseres også risikoen for at viruset muterer til mer aggressive eller dødelige varianter.
Kilde: Topigs Norsvin (2026)
Geno SA driver med storfeavl, og er et bondeeid samvirkeforetak med over 8 000 eiere. Selskapet har ansvar for norsk rødt fe (NRF), en kombinasjonsrase utviklet for både melk og kjøtt, med vekt på helse, fruktbarhet og tilpasningsevne. Geno produserer årlig rundt 1,3 millioner doser NRF-sæd og har en omsetning på ca. 457 mill. kroner med 232 ansatte. Gjennom datterselskapet Geno Global AS eksporterer de til en rekke land og har egne selskaper i Polen og USA.
For kjøttfe er Norsk Kjøttfeavlslag den nasjonale avls- og interesseorganisasjonen. De organiserer renrase- og krysningsbesetninger for raser som Angus, Hereford, Charolais, Limousin og Simmental. Norsk Kjøttfeavlslag har over 2 000 medlemmer og driver teststasjon for okser, samt samarbeid med Geno om sæduttak og distribusjon. Det finnes også avlsorganisasjoner for andre storferaser, herunder Landslaget for telemarksfe og Avlslaget for sidet trønderfe og nordlandsfe.
Norsk Sau og Geit har ansvar for småfeavl. Organisasjonen har ca. 9 500 medlemmer og 310 lokallag som driver avlsarbeid for sau og geit. De viktigste rasene er norsk kvit sau, spælsau, sjeviot og pelssau, i tillegg til bevaringsverdige norske raser.
Norsvin og Geno er store samvirkeforetak med betydelige ressurser og eksportvirksomhet, mens Norsk Kjøttfeavlslag og Norsk Sau og Geit er mindre medlemsorganisasjoner med fokus på nasjonalt avlsarbeid og rådgivning.
For fjørfe, som er Norges største kjøttslag, er hele verdikjeden basert på importert genetisk materiale. Dagens 75 millioner fjørfe er oppformert i Norge, men all kommersiell fjørfeproduksjon er tuftet på import av avlsmateriale etter at nasjonalt avlsarbeid ble avsluttet på midten av 1990-tallet. I 2019 ble det importert totalt 1,7 millioner fjørfe, enten som rugeegg eller som daggamle kyllinger.
Besteforeldredyr og rugeegg kommer fra internasjonale avlsselskaper, hovedsakelig fra Sverige og andre europeiske land. Denne importavhengigheten har skapt utfordringer, særlig knyttet til mangel på rugeegg. For å redusere sårbarheten har aktører som Norsk Kylling startet nye satsinger på økt nasjonal rugeeggproduksjon. Målet er å styrke selvforsyningen og redusere risikoen ved internasjonale leveranseproblemer, men det krever store investeringer og høy kompetanse hos produsentene. Selv med disse tiltakene vil Norge fortsatt være avhengig av importert genetikk, og avlsarbeidet globalt er konsentrert hos noen få store internasjonale aktører.
Genetiske ressurser
De genetiske ressursene er den vesentlige innsatsfaktoren for foredling og avl. Disse ressursene representerer muligheter til å tilpasse matproduksjonens ulike vekstbetingelser og avle robuste og sunne husdyr og fisk. Konvensjonen om biologisk mangfold, naturavtalen og FAOs plantetraktat forplikter statene til å bevare og bruke de genetiske ressursene på en bærekraftig måte.
Forvaltningen av genetisk mangfold av planter, husdyr og skogstrær baserer seg på nasjonal strategi fra Landbruks- og matdepartementet, som er nærmere operasjonalisert gjennom tiltaksplan for bevaring og bærekraftig bruk av genetiske ressurser for mat og landbruk (2024–2028). For å sikre det genetiske mangfoldet fremover, vektlegges nasjonalt samarbeid mellom forvaltning, forskning og organisasjoner, etablering av et helhetlig bevaringsprogram og stimulering til økt bruk og næringsutvikling basert på de genetiske ressursene. Norge deltar aktivt i internasjonalt arbeid for bevaring av genetisk mangfold gjennom FAOs kommisjon for genetiske ressurser og Plantetraktaten. Dette gir tilgang til globale genressurser og styrker norsk planteforedling. Sammen med de andre nordiske landene har Norge et felles genressurssenter (NordGen) og genbank for såfrøformerte kulturvekster. Gjennom det nordiske samarbeidet styrkes også nasjonal planteforedling gjennom felles prosjekter for å identifisere genetiske ressurser som utgangspunkt for foredling innen for eksempel havre, hvete og potet.
For vegetativt formerte vekster, har Norge nylig opprettet nasjonale klonbanker for henholdsvis potet ved NIBIO på Ås, grønnsaker og urter ved NIBIO Landvik og frukt og bær ved Njøs frukt og bærsenter i Leikanger. Klonbankene skal bevare ulike sorter innen disse vekstgruppene og gjøre dem tilgjengelige for foredling, forskning og formidling.
De norske avlsorganisasjonene Geno og Norsk Sau og Geit (NSG) har genbanker med nedfrosset sæd av de norske husdyrrasene, både de truede og ikke-truede nasjonale rasene, innen disse artene. Det finnes ingen tilsvarende genbank for svin.
Boks 9.10 Genbanken på Hvam
Genbanken for verpehøns på Hvam videregående skole har hønseraser med genetisk og kulturhistorisk betydning for Norge. Det er stor variasjon mellom rasene; noen er hvite, noen er brune og andre har flere farger. Noen raser er lette, andre er tyngre og noen legger brune egg, mens andre legger hvite egg. Genbankens viktigste oppgave er å ta vare på disse rasene i tilfelle de har egenskaper som samfunnet etterspør en gang i fremtiden. Genbanken ble grunnlagt i 1974, da norsk fjørfeavl gikk fra spredte avlsstasjoner og upresise observasjoner til et nasjonalt avlsprogram, som bestod frem til 1990-tallet.
Kilde: Kolstad (2025), Svartedal (2025)
Korn og kjøtt fra bevaringsverdige sorter og raser utgjør nye økonomiske muligheter i nisjeproduksjon. Over jordbruksavtalen gis det produksjonstilskudd til husdyr av bevaringsverdige husdyrraser innen storfe, hest, sau og geit.
9.6.3 Andre sentrale innsatsfaktorer
Såvarer
Såvarer omfatter både såkorn, settepotet og såfrø til fôrvekster og grønnsaker. En rekke selskaper oppformerer og selger såvare, blant annet Felleskjøpet A/S, Strand Unikorn A/S, Norgro A/S, Agrokonsult A/S, Gartnerhallen, Økofrukt D/A og enkelte små firmaer og initiativer. Det er flere titalls registrerte såvareforretninger, men kun ni sertifiserte settepotetforretninger.
Såvareproduksjon er regulert i forskrift om såvarer, som gjennomfører EØS-regelverk på området. Mattilsynet har ansvar for tilsyn og godkjenning, og kun registrerte såvareforretninger kan produsere og omsette såvarer. Sertifisering krever analyser av spireevne, renhet og fravær av skadegjørere som floghavre. Hele verdikjeden er underlagt strenge krav til sporbarhet og dokumentasjon. Oppformering og omsetning av settepoteter i Norge er regulert av forskrift om settepoteter. Utgangspunktet for all sertifisert settepotet er miniknoller fra Overhalla Klonavlsenter AS.
Salg av sertifisert såkorn består i stor grad av norskprodusert såkorn, men det suppleres med import. Importen er størst i år hvor kornhøsten er lav, eller hvis vær og vekstforhold har gitt dårlig kvalitet i såkorndyrkingen. Landbruksdirektoratet anslår at om lag 85 pst. er sertifisert såkorn, og 15 pst. egenprodusert såkorn i Norge. Til sammenligning, er 70 pst. av såkornet egenprodusert i Finland, mens fordelingen i Sverige er omtrent som i Norge.
Et spesielt trekk ved det norske såvaremarkedet er den kollektive eierskapsstrukturen i flere av de sentrale selskapene (Andersen, 2011). Norsk lovgivning gir bønder rett til vederlagsfritt å ta vare på såvare fra egen avling. Norge har dette handlingsrommet, fordi Norge er tilsluttet 1978-versjonen av UPOV-konvensjonen. Konvensjonen har også en 1991-versjon, som gir mindre handlingsrom for å tillate bønder å bruke eget renset såvare av beskyttede sorter.
Gjødsel
Tilførsel av gjødsel er avgjørende for kvalitet og avlingsnivå i jordbruket. Nitrogen, fosfor og kalium blir regnet som hovednæringsstoff, mens en rekke andre grunnstoffer er nødvendige i mindre mengder. Gjødsel tilføres i form av mineralgjødsel, organisk gjødsel eller en kombinasjon av disse. Mineralgjødsel er helt eller delvis industrielt fremstilt, mens organisk gjødsel i all hovedsak er husdyrgjødsel, selv om det også kan omfatte andre organiske ressurser. For nærmere omtale av husdyrgjødsel og miljøutfordringene ved bruk av gjødsel vises det til kapittel 9.8.2.
I 2024 var til sammen 140 000 tonn nitrogen og 19 000 tonn fosfor i mineral- og husdyrgjødsel tilgjengelig for jordbruket. Ifølge utregninger fra 2024 utgjorde husdyrgjødsel 85 900 tonn totalnitrogen eller 48 800 tonn lett tilgjengelig nitrogen og 11 400 tonn fosfor (SSB, 2025b).
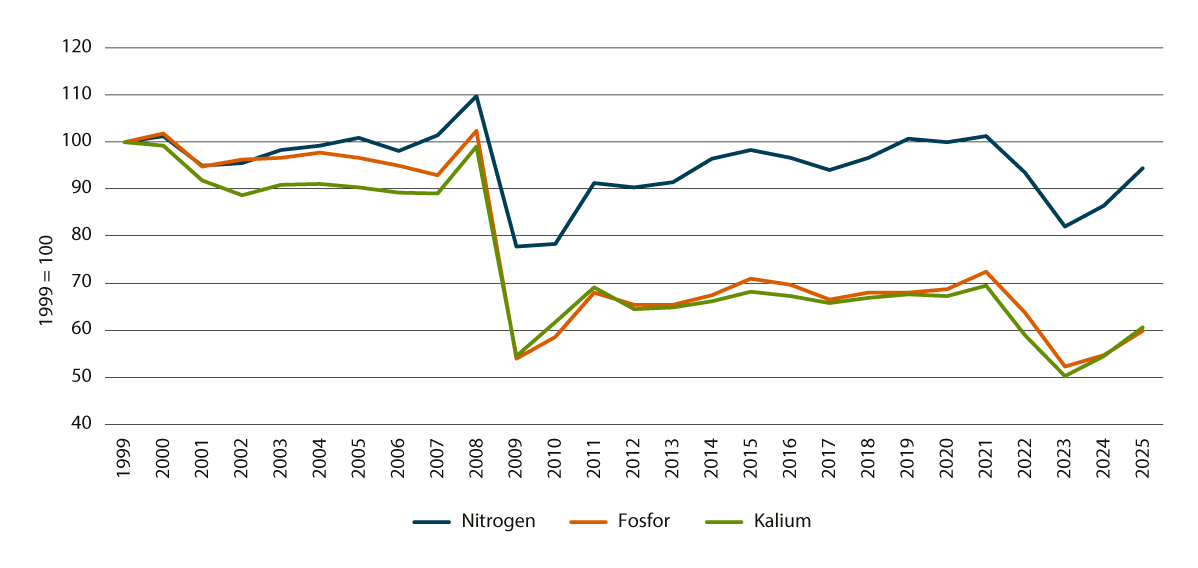
Figur 9.9 Utviklingen i omsetning av mineralgjødsel de siste 25 årene, indeks, år 1999=100
Kilde: Tallgrunnlag basert på NIBIOs omsetningsstatistikk for mineralgjødsel
Mineralgjødsel utgjør en betydelig innsatsfaktor for jordbruket. Kostnadene varierer med prisutviklingen på energi og andre råvarer som inngår i produksjonen. Norsk jordbruk er avhengig av importerte råvarer, særlig fosfor og kalium, til produksjon av mineralgjødsel. Prisene på mineralgjødsel steg kraftig i kjølvannet av energikrisen og Russlands invasjon av Ukraina i 2022. Siden 2023 har prisene falt betydelig både i Norge og internasjonalt, men ligger fortsatt over gjennomsnittet for perioden 2015–2019. Utviklingen over tid er at jordbruket har redusert sin bruk av mineralgjødsel, se figur 9.9. Reduksjonen har vært størst for fosfor og kalium, mens reduksjonen har vært mer moderat for nitrogen. Figuren viser tydelige brudd i 2009 og i 2022–2023, som var perioder med uro i internasjonale råvaremarkeder og høye gjødselpriser.
Norske Yara er den største produsenten av mineralgjødsel til det norske markedet, og også et stort internasjonalt selskap. Anlegget i Porsgrunn har Europas største produksjonskapasitet for NPK-gjødsel basert på nitrofosfatmetoden.
Plantevernmidler
Bruken av plantevernmidler er en nødvendig del av moderne jordbruk. Uten plantevernmidler risikerer man betydelige avlingstap. Plantevernmidler har en negativ effekt på helse- og miljø. Det jobbes derfor for å begrense bruken av plantevernmidler og redusere negative effekter av disse. I 2022 ble ca. 32 pst. av jordbruksarealet behandlet med plantevernmidler, hvorav 90–98 pst. ble brukt til korn- og grønnsaksproduksjon. Størst andel, 64 pst., av plantevernmidlene brukes mot ugress, 20 pst. mot soppsykdommer og 2 pst. mot insekter.
I tillegg til å bidra til stabile avlinger kan plantevernmidler redusere angrep av plantesykdommer og andre skadegjørere. Særlig kan bekjempelse av enkelte soppsykdommer bidra til å redusere forekomsten av mykotoksiner i korn og andre planteprodukter. Dette gir bedre råvarekvalitet og bidrar til at grenseverdiene for mykotoksiner i mat og fôr overholdes.
Bruken av plantevernmidler i Norge er underlagt et omfattende regelverk som skal ivareta behovet for effektiv plantebeskyttelse, samtidig som menneskers helse, dyrehelsen og miljøet beskyttes. Regelverket er i stor grad harmonisert med EØS-regelverket.
Godkjenninger gis på EU-nivå og kun for en begrenset periode og må fornyes på grunnlag av oppdaterte vurderinger. For markedsføring og bruk i Norge, kreves i tillegg en særskilt godkjenning fra Mattilsynet. Ved godkjenningen vurderes blant annet preparatets effekt mot aktuelle skadegjørere og om preparatet kan brukes uten uakseptabel risiko under norske forhold.
Også selve bruken av plantevernmidler er regulert. De fleste plantevernmidler er klassifisert som yrkespreparater, og den som skal kjøpe eller bruke slike preparater må ha gyldig autorisasjonsbevis. For å få autorisasjonsbevis kreves blant annet gjennomført teoretisk og praktisk opplæring. Regelverket stiller videre krav om integrert plantevern, journalføring, sikker oppbevaring av plantevernmidler, funksjonstesting av spredeutstyr og tiltak for å redusere risikoen for avdrift og forurensning av vannmiljøet. Mattilsynet fører tilsyn med at regelverket etterleves. I tillegg følger både Miljødirektoratet og Landbruksdirektoratet opp miljø- og bærekraftshensyn i forvaltningen av plantevernmiddelområdet.
Det har vært arbeidet systematisk over mange år for å redusere både bruken av kjemiske plantevernmidler og risikoen for negative helse- og miljøeffekter ved bruk av slike midler i Norge. Det er likevel behov for en styrket innsats for å redusere avhengigheten av kjemiske plantevernmidler og redusere risiko for negative helse- og miljøeffekter ved bruk av plantevernmidler. For å opprettholde produksjonen er det behov for gode alternative strategier til kjemiske plantevernmidler. Ikke-kjemisk plantevern, også kjent som integrert plantevern, er en strategi som fokuserer på å forebygge og bekjempe plantesykdommer og skadedyr, eller ved å minimere bruken av dem. Alle yrkesbrukere av plantevernmidler er siden 2015 pålagt å sette seg inn i og anvende prinsippene for integrert plantevern. I handlingsplan for bærekraftig bruk av plantevernmidler (2026–2030) er det satt mål om å redusere risiko for helse og miljø og avhengigheten av kjemiske plantevernmidler (Landbruks- og matdepartementet, 2026). En rekke prosjekter og aktiviteter er gjennomført og pågår for å følge opp tiltakene i handlingsplanen.
Arbeidskraft
I mange produksjoner er tilgang på ekstra arbeidskraft nødvendig i større eller mindre grad, blant annet i perioder med innhøsting og planting. Dette gjelder særlig i grøntnæringen, hvor arbeidskraftbehovet er stort i sommermånedene. Utenlandske arbeidstakere har blitt viktige for å imøtekomme behovene for sesongbasert arbeidshjelp. Det er lite helhetlig, oppdatert statistikk over det samlede omfanget av bruken av sesongarbeidskraft, inkludert utenlandsk sesongarbeidskraft i jordbruket. I SSBs landbrukstelling fra 2020 er det registrert i overkant av 5 500 sesongarbeidere i hagebrukssektoren som ikke er bosatt i Norge. Disse kommer hovedsakelig fra land som Polen, Litauen, Ukraina og Vietnam (Gundersen & Myrli, 2021).
Etter EØS-utvidelsen i 2004, var arbeidsinnvandringen fra Øst- og Sentral-Europa særlig sterk. De senere årene har det blitt betydelig vanskeligere å rekruttere utenlandsk arbeidskraft, særlig fra EØS-området. I land som Polen, som har hatt en høy økonomisk vekst de siste årene, er det mindre attraktivt å ta en sesongbasert jobb i Norge, da lønnen er forholdsvis lav. Etter hvert har det derfor blitt vanligere med sesongarbeidere fra land utenfor EU/EØS-området, herunder Vietnam, Filippinene og Thailand. Disse arbeidstagerne rekrutteres ofte gjennom bemanningsbyråer eller direkte av produsentene selv. Fra primærprodusentenes side, fremheves det at å få tak i sesongarbeidere utenfor EØS-området utløser et betydelig byråkrati (Prestvik mfl., 2020).
Koronapandemien skapte utfordringer med tilgang til utenlandsk arbeidskraft i jordbruket, og synliggjorde sårbarheten ved å være avhengig av arbeidskraft som etter hvert hentes langt fra Norge.
Det har vært flere saker knyttet til bruken av utenlandske arbeidstakere i grøntsektoren. Arbeidstilsynet har avdekket ulovlige forhold knyttet til lønns- og arbeidsvilkår. Våren 2025 hadde Aftenposten en serie med reportasjer knyttet til slike saker blant grøntprodusenter på Østlandet (Horenfeldt mfl., 2025).
I 2025 ble det etablert et treparts bransjeprogram for jordbruks- og gartnernæringen. Bransjeprogrammet skal være en samarbeidsarena mellom regjeringen, partene i arbeidslivet og jordbruks- og gartnernæringen, med særlig vekt på å fremme et godt arbeidsmiljø og bekjempe sosial dumping og arbeidslivskriminalitet. Ved oppretting av bransjeprogrammet ble blant annet utfordringer knyttet til arbeidsforhold og innkvartering av sesongarbeidere vektlagt.
Teknologi, utstyr og maskiner
Den teknologiske og digitale utviklingen endrer hvordan jordbruket drives, og påvirker produktivitet, ressursutnyttelse og behovet for arbeidskraft. Ny teknologi kan bidra til mer effektiv ressursbruk og høyere produktivitet, men gevinstene varierer mellom produksjoner og avhenger av at teknologien tas i bruk på en hensiktsmessig måte. Eksempler er presisjonsjordbruk basert på GPS-styring og sensorer, automatiserte fôrings- og melkesystemer, digitale styringsverktøy for gårdsdriften og overvåkingsløsninger for dyrehelse og produksjon. I planteproduksjonen brukes blant annet klimastyrte drivhus, vanningssystemer og mekaniserte eller robotiserte løsninger for høsting og håndtering. I mange tilfeller kan teknologien bidra til å øke kapasiteten i arbeidsintensive og tidskritiske operasjoner som innhøsting.
Samtidig medfører den teknologiske utviklingen noen nye utfordringer. Jordbruket er i stor grad avhengig av importerte maskiner, programvare og reservedeler, noe som kan gjøre næringen sårbar ved forstyrrelser i leveransekjeder eller digital infrastruktur. Moderne teknologi krever dessuten ofte store investeringer.
9.7 Arealbruk og vern om matjorda
Befolkningsveksten og den generelle samfunnsutviklingen har skapt et stort arealbehov – særlig i områdene rundt tettsteder og byer, der også den beste matjorden ligger. Behovet for boligutbygging, industriutvikling, nye jernbanetraseer og veier har i praksis stadig måttet veies opp mot jordvern. I tillegg er også jordbruket selv en bidragsyter til nedbygging av matjord. Konfliktnivået er til tider svært høyt, og presset på jordressursene er store.
I årene 1949–2019 har rundt 650 000 dekar dyrket jord blitt omdisponert. Størst nedbygging skjer i vekstområder som Oslo, Akershus, Rogaland og omkring Bergen. Jord bygges ikke bare ned ved utbygging, men går også ut av drift og gror igjen, ofte ved at små skogspartier skyter opp på marginal jordbruksmark (NIBIO, 2026c).
Totalt har 500 000 dekar jordbruksareal gått ut av drift siden 1999. Statistikken viser ikke til årsaker, men NIBIO peker på at små og spredte jordteiger ofte er kostbare å drive og dermed vanskelige å holde i drift med de effektivitetskravene som stilles til dagens jordbruk (NIBIO, 2024a).
Samtidig har det tilkommet nytt jordbruksareal gjennom nydyrking, som ofte innebærer å omdanne naturlandskap (skog, myr og utmark) til dyrket mark. Nydyrking reguleres gjennom forskrift om nydyrking. Statistikken viser at nydyrking har gått kraftig ned de siste tiårene. De senere årene har miljøhensyn og vern av myr i økende grad begrenset nydyrkingen. På 1980-tallet ble det nydyrket ca. 20–30 000 dekar per år mens det i dag kun nydyrkes 2 000–5 000 dekar per år. Selv om det finnes noen opplysninger om nydyrking tilbake til 1950-tallet er det ikke mulig å beregne akkumulerte tall for nydyrking. Det er mest skog og myr som har blitt dyrket opp til jordbruksareal. Nydyrking av myr er imidlertid forbudt siden 2020 og dagens nydyrking skjer primært i skog og marginale arealer
Forutsetningen for matproduksjon i norsk jordbruk, både på kort og lang sikt, er at jordbruksarealene bevares. Det betyr tilstrekkelige store arealer for å produsere til en økende befolkning, men også at jordsmonnet har god kvalitet som gir grunnlag for både høy arealproduktivitet og stabil produksjon (Bardalen mfl., 2023).
Mens arealer til matproduksjon har økt noe de siste 25 årene, har den beste matjorda, der det kan dyrkes korn, poteter og grønnsaker, blitt redusert. Det har blitt mer innmarksbeite, mens fulldyrket jord mange steder er blitt omdisponert eller tatt ut av drift. Matjord som er bygd opp gjennom tidene er selve fundamentet for jordbruket. Matjorda har oppstått gjennom langsomme fysiske og biologiske prosesser, og som ved langsiktig kultivering har skapt matjorda jordbruket har i dag. Jordbruket avhenger derfor av oppbygging og opprettholdelse av god jordkvalitet. I Norge er jordbruksarealer en begrenset ressurs, særlig arealer egnet for korn og andre matvekster.
Gjennom sitt ansvar for lokal arealforvaltning er kommunene sentrale aktører i gjennomføringen av nasjonale og regionale jordvernhensyn. Jordlova og plan- og bygningsloven utgjør de viktigste rettslige rammene for kommunenes forvaltning av jordbruksarealene. Gjennom den reviderte plan- og bygningsloven, som trådte i kraft 1. juli 2009, har kommunen fått flere virkemidler for å styrke jordvernet. De siste årene har jordvern hatt en mer fremtredende plass i planleggingen av nye samferdselsprosjekter, boligutbygging og næringsutvikling.
Den nasjonale jordvernstrategien fra 2023 har et mål om at omdisponering av dyrket mark skal være maksimalt 2 000 dekar per år. Målet skal være nådd innen 2030. Omdisponeringen i 2025 endte på et historisk lavt nivå med omdisponering av i overkant av 1 760 dekar (foreløpig tall). Dette betyr at Norge for første gang klarte å nå målet. Selv om årlig omdisponering av dyrka mark har gått vesentlig ned de siste 20 årene, er et hovedproblem at det ofte er den beste jorda som blir omdisponert. Riksrevisjonens undersøkelse av matsikkerhet og beredskap på landbruksområdet i jordbruket viste at over 70 pst. av omdisponert jordbruksareal i 2004–2015 var av svært god kvalitet. Jordvern er et nasjonalt hensyn, men kan og må avveies mot andre interesser. Dette fører til at jordvernet ofte må vike for andre interesser i arealplanprosessene. Riksrevisjonen pekte på kommunenes betydelige ansvar for å ivareta disse arealene i tråd med nasjonale og regionale føringer, og at kommunene og de statlige myndighetene ikke bruker virkemidlene godt nok for å ta vare på dyrket og dyrkbar jord.
Mens Norge har lite matjord, er det rikelig med gress og beiteareal, som nyttiggjøres i husdyrhold. En betydelig andel av fôropptaket foregår på utmarksbeite og på innmarksbeite, der ressursene utnyttes mer slik de er fra naturens side, herunder i karakteristiske landskap som kystlynghei, seterlandskap og i og rundt innmarka langs fjorder, daler og i lavlandet. I vår del av verden er omfattende bruk av utmarksbeite og naturbeitemark på innmark unikt for Norge og et fåtall andre land. At husdyr kan beite utendørs i Norge er viktig for dyrevelferden. Det er særlig ved beitebruk at dagens jordbruk i større skala kan kombinere kontinuitet i driften og ivaretakelse av naturverdier. De siste fem årene har det generelle beitetilskuddet og tilskudd til utmarksbeite økt betydelig, mens antall husdyr på beite har vært nokså stabilt, jf. figur 9.10.
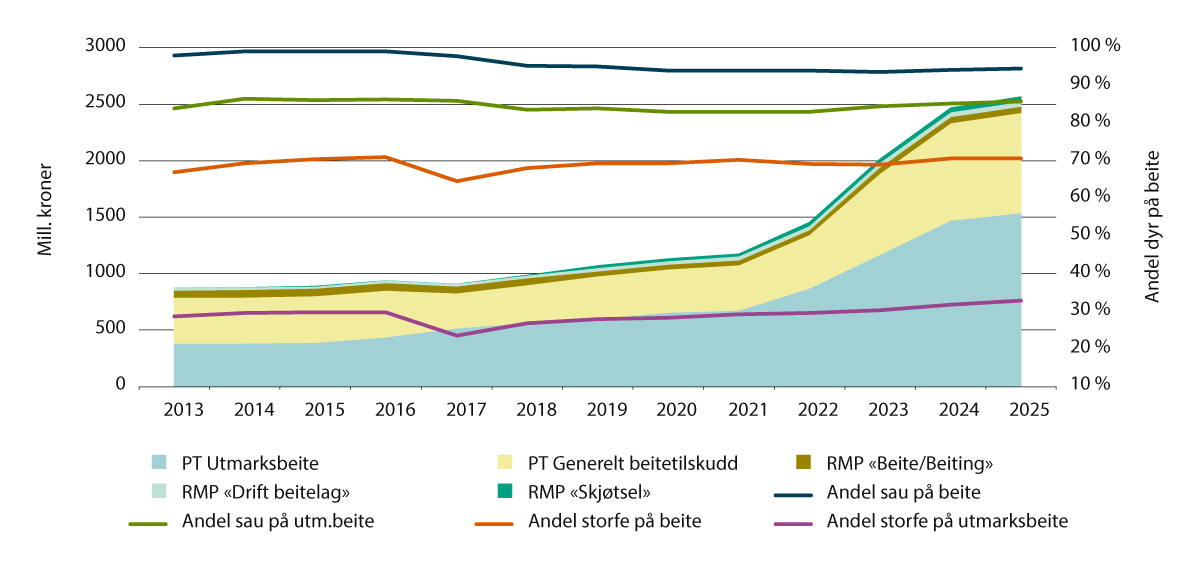
Figur 9.10 Utvikling av beitetilskudd jordbruksforetak og andel dyr på beite
RMP - regionale miljøprogram, PT - produksjonstilskudd
Kilde: Prop 98 S (2025–2026)
Norge har en todelt målsetting om å ivareta både levedyktige rovviltbestander og beitenæringer. Utmarksbeite er viktig for landbruksproduksjonen i en rekke utmarkskommuner, samtidig som det er i mange av disse kommunene at rovvilt er en stor utfordring. Konflikten mellom rovvilt og dyr på utmarksbeite er dermed av ulik styrke i ulike deler av landet.
9.8 Jordbrukets påvirkning på klima, natur og miljø
Dette kapitlet gir en oversikt over jordbrukets påvirkning på miljøet, blant annet gjennom forurensning og klimagassutslipp fra produksjonen, med vekt på biologiske utslipp. Jordbrukets påvirkning på natur og naturmangfold er beskrevet i kapittel 8.2.2. og 8.3.
9.8.1 Klimagassutslipp fra jordbruket
Utslipp fra jordbrukssektoren, slik det bokføres i det nasjonale klimagassregnskapet, omfatter enterisk metan fra husdyrenes fordøyelse, metan og lystgass fra gjødselhåndtering, lystgass og CO2 fra jordbruksjord. Det finnes også andre jordbruksrelaterte utslipp som bokføres i andre sektorer som energibruk i bygg og maskiner og utslipp fra dyrket mark og beite som bokføres i arealbrukssektoren (LULUCF) (Regnskapsgruppa for klimaavtalen mellom jordbruket og staten, 2024).
I jordbruket kommer den største andelen av klimagassutslipp fra biologiske prosesser, og de dominerende kildene er i hovedsak metan fra husdyrtarmgass og gjødsellager, og lystgass fra gjødsellager, gjødsling og organisk jord. Jordbruket står for om lag 10 pst. av Norges klimagassutslipp og henholdsvis for 58 og 77 pst. av de totale utslippene av metan og lystgass i Norge. Foreløpige tall viser at de samlede utslippene fra jordbrukssektoren i 2025 var på 4,4 millioner tonn CO2-ekvivalenter15. Utslippene er redusert med 9,5 pst. siden 1990, hovedsakelig på grunn av mindre bruk av nitrogenholdig mineralgjødsel og høyere ytelse i melkeproduksjonen, som har redusert antallet melkekyr. I samme tidsperiode har produksjonsvolumet i norsk jordbruk økt med 12,5 pst. (Klima- og miljødepartementet, 2026b).
Utslipp fra energibruk (for eksempel oppvarming) i jordbruket har gått ned med 26 pst. siden 1990, takket være mindre bruk av fossile brensler og økt effektivitet. Utslipp fra arealbruk har imidlertid økt med 35 pst. siden 1990, hovedsakelig på grunn av oppdyrking av myr og skog. Årsaken til den betydelige økningen er økt omdisponering av arealer til beite og at nydyrking og drenering av organisk jord i tidligere og nyere tid fortsetter å frigjøre karbon, og vil gi utslipp i mange år etter at endringen har skjedd.
I fremskrivingene av klimagassutslipp i Nasjonalbudsjettet 2027 anslås det at dersom dagens praksis og politikk videreføres, vil utslippene fra jordbruket holde seg omtrent på samme nivå frem mot 2030 og 2035, særlig som følge av forventet befolkningsvekst (Klima- og miljødepartementet, 2026b). I Regjeringens klimastatus og -plan for 2027 legges det til grunn at effekten av planlagt politikk er at utslippene i jordbruket reduseres med 0,2 millioner tonn i 2030. Figur 9.11 viser hvordan utslippene fra jordbruket har utviklet seg siden 1990, og hvordan de er forventet å utvikle seg frem mot 2050.
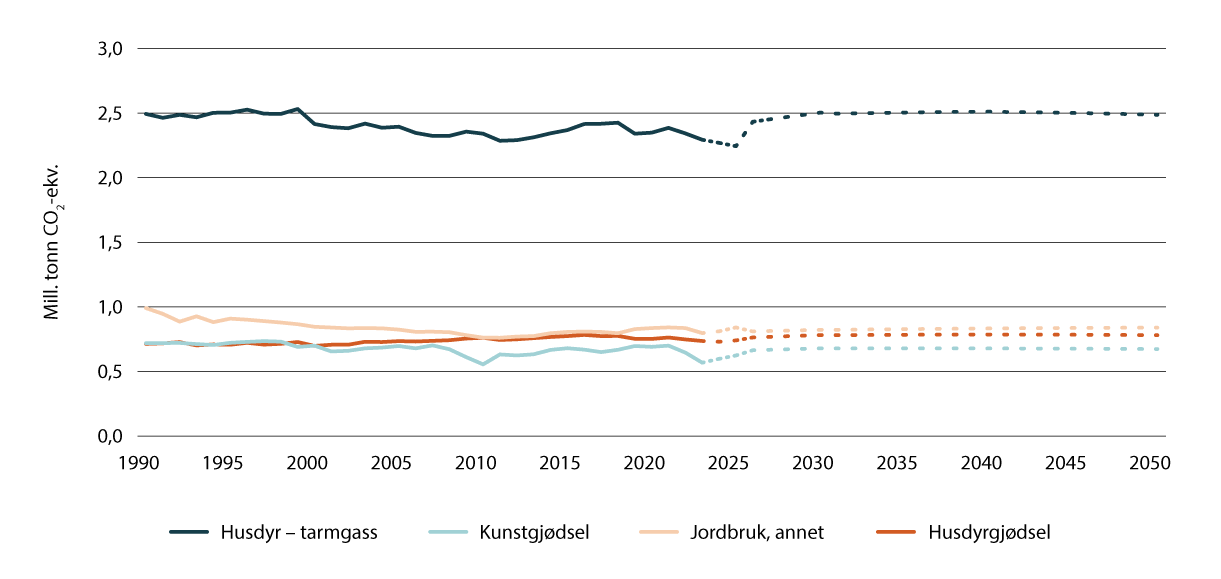
Figur 9.11 Utslipp fra jordbruk – historiske utslipp og fremskrivning gitt dagens politikk
Kilde: Finansdepartementet, Miljødirektoratet og Statistisk sentralbyrå
9.8.2 Utslipp og forurensing fra jordbruket
Forurensning fra jordbruket stammer fra flere kilder som påvirker luft, vann og jord. I tillegg til klimagassene metan og lystgass, frigjøres ammoniakk under lagring og spredning av husdyrgjødsel, noe som ved atmosfærisk nedfall kan bidra til forsuring og eutrofiering av terrestriske og akvatiske økosystemer. Avrenning av næringsstoffer til vann er en sentral kilde til forurensning. Dette er nærmere omtalt i kapittel 8.5. Nitrogen og fosfor fra mineralgjødsel og organisk gjødsel kan lekke ut til bekker, elver og innsjøer, og føre til eutrofiering og oksygenmangel i vannforekomster. Gjødsling med organiske gjødselvarer kan også føre til utslipp av miljøgifter. Bruk av plantevernmidler og pesticider kan forurense både overflatevann og grunnvann, mens erosjon fra åpen åker og dårlig drenerte områder bidrar til at jordpartikler tapes fra jordene.
Utslipp av ammoniakk
I Norge står jordbruket for 95 pst. av ammoniakkutslippene med en svak nedadgående trend fra 2021. Lagring av husdyrgjødsel, beitedyr og spredning av gjødsel (husdyrgjødsel, mineralgjødsel, avløpsslam og annen organisk gjødsel) gir opphav til utslipp av ammoniakk. Omtrent 90 pst. kommer fra husdyrgjødsel og resterende 5 pst. fra mineralgjødsel og ammoniakkbehandling av halm. Antall dyr, hva slags fôr som brukes og hvordan gjødselen lagres og spres, avgjør hvor store utslippene blir.
Norge har gjennom Gøteborgprotokollen forpliktet seg til å redusere utslippene med 8 pst. i 2020 og fremover, sammenlignet med utslippene i 2005. Ammoniakkutslippene har gradvis gått ned, og 2023 var det første året Norge oppfylte sine forpliktelser i Gøteborgprotokollen. I 2024 oppnådde Norge en reduksjon på 10 pst. sammenlignet med 2005-nivå. Fremskrivinger tilsier at ammoniakkutslippene vil øke med 3 pst. fra 2022 til 2030 i jordbrukssektoren (Landbruksdirektoratet & Miljødirektoratet, 2026a). I høringsforslaget for nytt utslippstak-direktivet (NEC-direktivet) er det foreslått en reduksjon av nasjonale utslipp av ammoniakk i intervallet 12–15 pst. i 2030 sammenlignet med 2005-nivå.
Bruk av kjemiske plantevernmidler
I 2022 ble 32 pst. av alt jordbruksareal i drift sprøytet. Sammenlignet med 2021 viser dette en liten nedgang, men utviklingen varierer mellom år. Mens bare 5,7 pst. av eng og beitearealet ble sprøytet, ble 91 pst. av det resterende jordbruksarealet behandlet (Bjørlo, 2023). Forbruket av ugressmidler er størst, etterfulgt av soppmidler, mens skadedyrmidler brukes i vesentlig mindre mengder. SSBs statistikk over jordbruksforetak som gjennomfører bruk av integrert plantevern, som er en kombinasjon av flere metoder for å forebygge og bekjempe planteskadegjørere på en helhetlig og miljøvennlig måte, tyder på at dette er utbredt praksis i mange produksjoner.16
Plastforurensing
SSB anslår at jordbruk, skogbruk og fiske samlet genererte om lag 22 300 tonn plastavfall i 2023. Selv om returordningene har høy innsamlingsgrad, med opptil 93 pst. materialgjenvinning for rundballeplast blir fortsatt flere hundre tonn plast ikke samlet inn og kan havne i naturen (Plastretur, 2026).
Jordbruksplast er en viktig innsatsfaktor i norsk landbruk, men representerer også en betydelig miljøutfordring. Plast brukes til rundballefolie, fiberduk, dekkeplast og andre produkter som sikrer effektiv drift og god kvalitet på fôr og avlinger. I 2022 ble det omsatt rundt 13 700 tonn landbruksplast (Grønt Punkt Norge, 2026).
Problemet med jordbruksplast handler ikke bare om synlig forsøpling, men også om mikroplast. Plastfilm og folier som brukes i landbruket kan fragmenteres til mikroplastpartikler som spres til jord og vann (Nizzetto mfl., 2021). I tillegg brytes bionedbrytbare plastprodukter ned svært langsomt under norske forhold med bare 8–44 pst. vekttap over to år (Gulden, 2023). Dette betyr at selv produkter markedsført som miljøvennlige kan bidra til mikroplastforurensning. I tillegg til plastfolie er bruk av avløpsslam som gjødsel/jordforbedring i jordbruket en betydelig kilde til mikroplast i miljøet. Mesteparten av mikroplasten som kommer inn i renseanlegg ender i avløpsslammet, og slammet kan inneholde i gjennomsnitt 6 077 mikroplastpartikler per kilo tørrstoff (variasjon: 1 701–19 837 partikler/kg). Basert på dagens bruk av slam i Norge, anslås det at over 500 mrd. mikroplastpartikler tilføres jord årlig via slam (Lusher mfl., 2017).
Plastbiter i biorest er en barriere for å ta i bruk biorest som gjødsel. Plast kommer hovedsakelig inn i biogassanleggene gjennom utsortering av matavfall.
9.8.3 Klima- og miljøtiltak i jordbruket
Klima- og miljøvirkemidler i jordbruket består hovedsakelig av økonomiske insentiver, juridiske virkemidler, administrative virkemidler som informasjon og rådgiving og frivillige avtaler. Jordbruksavtalen er det viktigste virkemidlet for klima- og miljøarbeidet i jordbruket. I forhandlingene 2026 ble det bevilget i overkant av 12,4 mrd. kroner til ordninger med klima- og miljøeffekt. Dette omfatter tilskuddsordninger som er målretta med et tydelig klima- og miljøformål, og tilskuddsordninger med et bredere hovedformål, for eksempel et aktivt jordbruk over hele landet, men som i tillegg gir en nøytral eller positiv klima- og miljøeffekt. Til de mest målretta klima- og miljøordningene, regnes regionale miljøprogram og spesielle miljøtiltak i jordbruket. Disse utgjør ca. 1,7 mrd. kroner og skal bidra til å redusere utslipp til luft og vann og stimulere til miljøgoder som kulturlandskap og naturmangfold.
Regionale miljøprogram i jordbruket
Jordbrukets miljøinnsats skal bidra til å oppfylle internasjonale klima- og miljøavtaler og mål, nasjonale klima- og miljømål og mål for landbrukspolitikken. Virkemiddelbruk på regionalt nivå koordineres gjennom regionale miljøprogram. Hvert statsforvalterembete utarbeider regionalt miljøprogram for jordbruket i sin region. Dette gjøres i samråd med det regionale partnerskapet.
Tiltakene innenfor regionale miljøtilskudd er fordelt på ni miljøtema: Kulturlandskap; biologisk mangfold; kulturminner og kulturmiljøer; friluftsliv og tilgjengelighet; jord og jordhelse; avrenning til vann; utslipp til luft; plantevern; miljøavtale og klimarådgiving. Bevilgninger til ulike miljøtemaer og til fylkene følger en nasjonal fastsatt fordelingsnøkkel. Statsforvalteren har imidlertid mulighet å prioritere tildelte midler til de miljøutfordringene som har størst behov for tiltak innenfor hvert fylke.
Behovet for målrettet miljøinnsats i jordbruket har økt over flere år, og den økonomiske rammen til regionale miljøtilskudd har økt i takt med dette, til over 1,4 mrd. kroner for 2027. Regionale miljøtilskudd er nå et av de viktigste virkemidlene i jordbrukets miljøarbeid. I takt med at klimautfordringene har fått økt betydning, ble «utslipp til luft» innfaset som et miljøfaglig område i de regionale miljøprogrammene i 2018, og i 2021 kom «jord og jordhelse» inn som eget område. I 2019 ble intensjonsavtalen om klima mellom staten og organisasjonene i jordbruket undertegnet, og virkemidler gjennom de regionale miljøprogrammene er sentralt for oppfølging av avtalen.
I jordbruksoppgjøret 2022 ble partene enige om en øremerket «pott» over de regionale miljøprogrammene til vannmiljøtiltak, som en oppfølgning av Helhetlig plan for Oslofjorden, på 70 mill. kroner. Øremerkinga til Oslofjorden er i 2027 på totalt 220 mill. kroner.
Tilskuddsordningen ble evaluert til jordbruksoppgjøret 2026. Hovedkonklusjonen i evalueringsrapporten er at regionale miljøtilskudd i hovedsak fungerer etter hensikten, treffer regionale utfordringer og bidrar til god miljøeffekt. Den regionale forvaltningsmodellen vurderes som hensiktsmessig og foreslås videreført av NIBIO, siden den gir nødvendig rom for regionale tilpasninger. Evalueringen viser imidlertid også at det er noen utfordringer. Blant disse er ressurskrevende forvaltning og svake digitale løsninger for søknad og saksbehandling. Det trekkes videre frem utfordringer knyttet til ulik praksis i fastsettelse av tilskuddssatser mellom fylker i tilfeller der utfordringene som skal løses er relativt like. Sist nevnte gjelder spesielt i områder med juridiske krav knyttet til oppfølging av Oslofjordplanen, der tilskuddene gis som økonomisk kompensasjon for kostnader og ulemper ved juridiske krav.
Intensjonsavtalen om klima
I 2019 inngikk jordbruket ved Norges Bondelag og Norsk Bonde- og Småbrukarlag og regjeringen en intensjonsavtale om å arbeide for å redusere klimagassutslipp og øke opptaket av karbon fra jordbruket (Landbruks- og matdepartementet, 2019). Målet for avtalen er å redusere utslippene med 5 mill. tonn CO2-ekvivalenter i perioden 2021–2030. Intensjonsavtalen ligger til grunn for regjeringens klimaarbeid i sektoren og består av tre deler: Del A) som omhandler jordbrukets bidrag til reduksjoner i klimagassutslipp og opptak, del B) som omhandler statens arbeid med forbruksendringer som indirekte kan føre til utslippskutt og en del C) som omfatter regler om hvordan avtalen skal følges opp og hvordan tiltak skal regnskapsføres. Det er effekten av både del A og B som samlet skal gi utslippskutt som oppfyller målet for perioden.
Det er opprettet en regnskapsgruppe som har ansvar for å føre regnskap for oppfølging av klimaavtalen, og skal gjøre opp status for avtalepartenes arbeid med å oppfylle avtalen. Regnskapsgruppa ledes av Landbruks- og matdepartementet og inkluderer representanter fra Klima- og miljødepartementet, Finansdepartementet, Norges Bondelag og Norsk Bonde- og Småbrukarlag, med Miljødirektoratet og Landbruksdirektoratet som sekretariat. Regnskapsgruppa leverer årlige rapporter til jordbruksoppgjøret og mer omfattende statusrapporter hvert tredje år.
Intensjonsavtalen legger til grunn at jordbruket står fritt til å selv bestemme hvilke tiltak de ønsker å gjennomføre for å oppfylle sin del av avtalen. Jordbruket har også utarbeidet en klimaplan som synliggjør hvordan jordbruket følger opp intensjonsavtalen om klima. Denne planen legger opp til at målet om utslippskutt kan nås i sin helhet gjennom tiltak i jordbruket. Klimaavtalen med jordbruket bygger på det allerede institusjonaliserte samarbeidet som er etablert mellom staten og jordbruksnæringen, som legger til rette for utvikling og ansvarliggjøring, gjennom medbestemmelse.
Enkelte har pekt på at bruk av frivillige avtaler for å oppnå kutt i klimagassutslipp står i konflikt med grunnprinsippet i norsk klimapolitikk om kostnadseffektive klimatiltak (jf. kapittel 8.1.3). Kokemohr mfl. (2026) har for eksempel vist at kun en begrenset del av kuttambisjonene på norske melkebruk er kostnadseffektive, som betyr at de påfører samfunnet mer kostnader enn klimagassutslipp fra andre kilder som er ilagt klimaavgift eller kvoteplikt.
Riksrevisjonen la i 2025 fram en rapport der de gjennomgår Landbruk- og matdepartementets arbeid med å redusere klimagassutslepp fra jodbruket (Riksrevisjonen, 2025). Riksrevisjonen konkluderer med at ingenting tyder på at det er mulig å nå målet i jordbrukets klimaavtale om å kutte 5 millioner tonn CO2-ekvivalenter innen 2030, da regjeringen samlet sett ikke har lagt til rette for tilstrekkelig virkemiddelbruk. Riksrevisjonen peker også på at det er krevende målkonflikter mellom de landbrukspolitiske målene, og selv om dette var godt kjent da avtalen ble inngått, har man ikke kommet langt i å synliggjøre hvordan disse målkonfliktene skal håndteres.
Den første hovedrapporteringen fra regnskapsgruppa ble levert i 2024. Denne inkluderte en gapanalyse17 som en del av en grundigere satusrapportering (Regnskapsgruppa for klimaavtalen mellom jordbruket og staten, 2024).
Gapanalysen viste at for å nå målet om en reduksjon på 5 mill. tonn CO2-ekivalenter perioden for avtalen, gjensto det en reduksjon på 4,94 mill. tonn CO2-ekivalenter mot 2030. Dette inkluderte ikke utslippsutviklingen i arealbrukssektoren og viste derfor ikke hele bildet. Resultatene fra første hovedrapporten er lagt til grunn for Riksrevisjonens konklusjoner.
Den andre hovedrapporten fra regnskapsgruppa ble levert 16. oktober 2026. I denne rapporteringen viser resultatene at utslippene fra jordbrukesaktivitet (energibruk og areal inkludert) for avtalens første fire år (2021–2024), er 2,338 mill. tonn CO2-ekivalenter lavere enn forventet i referansegrunnlaget for avtalen. Arealsektoren sto for den største delen av dette (1,48 mill. tonn CO2-ekivalenter). For jordbrukssektoren viste gap-analysen at utslippene er redusert med 0,9 mill. tonn CO2-ekvivalenter sammenlignet med forventningene om utvikling da avtalen ble inngått (referansebanen). Nedgangen kan først og fremst forklares med lavere dyretall (særlig sau og storfe) enn det som lå til grunn i referansebanen. Færre dyr fører i sin tur til lavere gjødselmengde enn forventet. Nedgangen i lystgassutslipp skyldes lavere bruk av mineralgjødsel enn forventet. (Regnskapsgruppa for klimaavtalen mellom jordbruket og staten, 2026).
Gapanalysen for andre hovedrapportering for avtalen viser at dersom utslippene utvikler seg i tråd med de nyeste framskrivingene, vil de akkumulerte utslippene i perioden 2021–2030 bli 2,84 mill. tonn CO2-ekivalenter lavere enn i referansegrunnlaget for avtalen, altså 2,2 mill. tonn CO2-ekivalenter unna målet om utslippskutt på 5 mill. tonn CO2-ekvivalenter.
Klimatiltak i produksjonen
Tiltak som kan gi reduserte utslipp og økt opptak i produksjonen handler til stor grad om forbedringer i drift og agronomi. Dette omfatter bedre lagring og håndtering av husdyrgjødsel og å tilføre gjødsel i riktig mengde for å unngå at næringsstoffer går tapt.
Tiltak som miljøvennlig spredning, bruk av husdyrgjødsel til biogass, presisjonsgjødsling, drenering og kalking, reduserer utslipp av metan, lystgass og ammoniakk og forbedrer vekstforholdene for plantene slik at næringsstoffene utnyttes bedre. Slike tiltak reduserer behovet både for mineralgjødsel og husdyrgjødsel, og reduserer utslippene av lystgass fra gjødselspredning. Ved å unngå arealbruksendringer på karbonrike arealer, som nydyrking av myr og avskoging for å etablere dyrka mark og beite, forblir karbonet lagret i jord, trær og annet organisk materiale. Forbedringer innen fôring, avl og produksjonsstyring vil redusere utslippene fra husdyrene. Økt effektivitet og optimalisering av produksjonen har gitt reduserte utslipp historisk. Et av tiltakene med størst potensiale for reduksjon framover, er bruk av metanhemmere i fôret til drøvtyggere (Regnskapsgruppa for klimaavtalen mellom jordbruket og staten, 2024). Jordbruket kan også redusere utslippene fra produksjonen ved å erstatte bruk av fossil energi til oppvarming og i maskinparken.
Indirekte klimatiltak som påvirker etterspørselen
Regjeringens arbeid med forbruksendringer kan indirekte medføre reduksjoner i klimagassutslipp fra jordbrukssektoren. Tiltakene som er omtalt i intensjonsavtalen er å oppnå målet om å redusere matsvinn med 50 pst. per person innen 2030 og å endre matforbruket i den norske befolkningen slik at matforbruket i størst mulig grad blir i tråd med de nasjonale kostholdsrådene. Kostholdstiltaket reduserer utslipp gjennom at lavere etterspørsel etter rødt kjøtt fører til en reduksjon i dyretallet for storfe, sau og svin. Dette gir først og fremst lavere utslipp av enterisk metan, men også reduserte utslipp fra husdyrgjødsel og fôrproduksjon.
Regionale miljøkrav
Statsforvalteren i Østfold, Buskerud, Oslo og Akershus, Statsforvalteren i Vestfold og Telemark og Statsforvalteren i Innlandet har innført regionale miljøkrav i deler av sine fylker. Bakgrunnen for de regionale miljøkravene er de nasjonale føringene for vannforvaltningen fra mars 2019. Der pekes det på behov for forsterket innsats mot forurensning fra jordbruk for å oppnå målet om god tilstand i alle landbrukspåvirkede vannforekomster slik at miljømålene etter vannforskriften nås innen 2027 og senest innen 2033. Statsforvalteren fikk i januar 2021 utvidet hjemmel etter jordlova til å stille regionale miljøkrav. Behovet for krav ble ytterligere forsterket i Oslofjordfylkene gjennom Helhetlig plan for Oslofjordplanen. Statsforvalterembetene har ved innføringen av regionale miljøkrav gjennomført vurderinger av konsekvenser for matproduksjonen og avveid dette mot vannmiljøhensyn. De aller fleste miljøkravene omfatter tiltak som også er en del av regionale miljøtilskudd, slik at det er mulig for jordbruksforetakene å søke om tilskudd for gjennomføring av de regionale miljøkravene. Miljøkravene er tiltak som gjennom undersøkelser har vist seg effektive mot erosjon og næringsavrenning fra jordbruket og som samtidig kan gjennomføres til relativt lave kostnader, for eksempel krav til redusert jordarbeiding om høsten, bruk av fangvekster, gressdekte buffersoner langs vassdrag, forbud mot jordbearbeiding nær nedløpskummer og grøfteutløp, og restriksjoner på høstpløying i erosjonsutsatte dråg.
Virkemidler for å ivareta kulturlandskap og naturmangfold
For å opprettholde naturverdiene i kulturlandskapet kreves det en kombinasjon av tiltak på ulike nivåer. Figur 9.12 viser hvordan de ulike tilskuddene over jordbruksavtalen virker sammen for å ivareta kulturlandskapet.
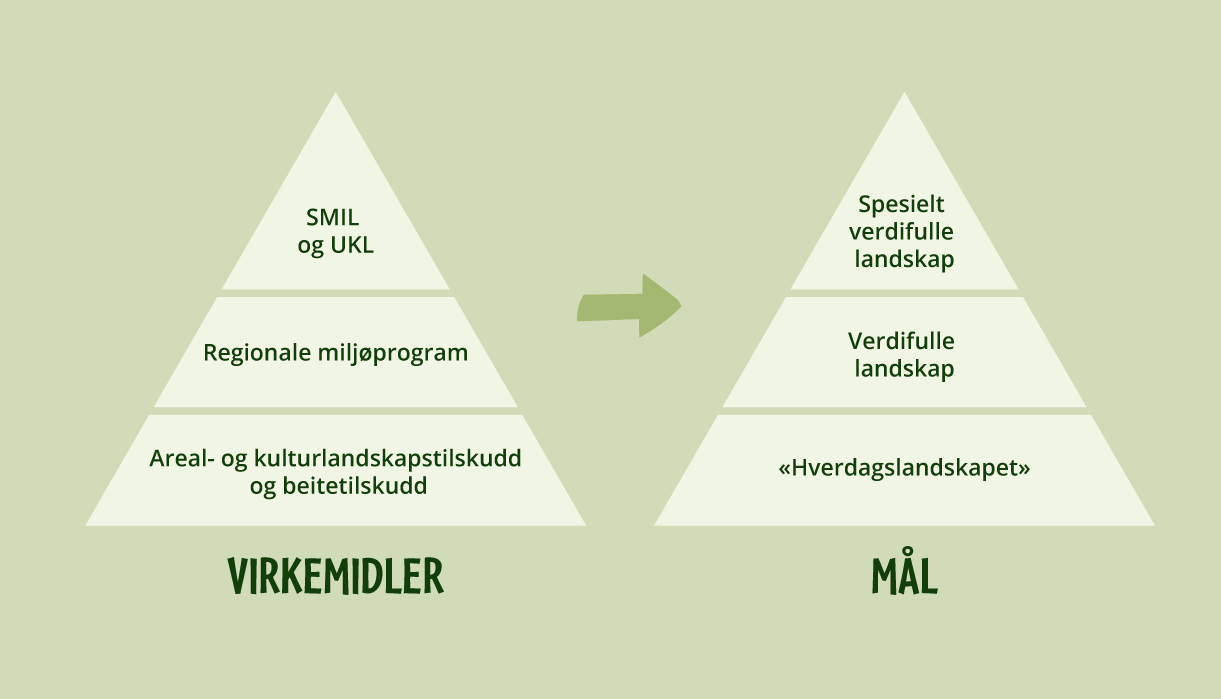
Figur 9.12 Eksempel på samspill mellom bredere og mer generelle ordninger og mer målretta ordninger som skal ivareta arealer med større naturverdier.
SMIL - spesielle miljøtiltak i landbruket. UKL - utvalgte kulturlandskap
Kilde: Videreutviklet fra Landbruksdirektoratet (2022b)
Areal- og kulturlandskapstilskuddet er den største ordningen som skal bidra til å ivareta kulturlandskapet, og den utgjør ca. 20 pst., 6. mrd. kroner, av jordbruksavtalen. Tilskuddet skal oppfylle flere formål som å bidra til å skjøtte, vedlikeholde og utvikle kulturlandskapet gjennom aktiv drift, og til å holde jordbruksareal i drift i samsvar med gjeldende landbrukspolitiske mål. Tilskuddet skal også bidra til å styrke og jevne ut inntektene mellom ulike produksjoner og mellom distrikt med varierende driftskostnader og avlingsnivå. Tilskuddet forvaltes som en del av produksjonstilskuddet i jordbruket. Beitetilskuddet utgjør ca. 9 pst. av jordbruksavtalen. Foretak som har dyr på beite eller utmarksbeite kan motta tilskudd. Tilskuddet beregnes med en sats per dyr som fremgår av jordbruksavtalen. Regionale miljøprogram i jordbruket og spesielle miljøprogram er i større grad rettet mot å ivareta natur av særlig høy verdi, som truede naturtyper og arter.
Gjødselbrukforskriften
Gjødselbrukforskriften og gjødselvareforskriften trådte i kraft 1. februar 2025 og disse to forskriftene erstatter gjødselvareforskriften fra 2003. Formålet med gjødselbrukforskriften er å sikre at gjødselvarer utnyttes som ressurs, samtidig som risiko for forurensning og helseskader forebygges. Den skal bidra til god avling, effektiv utnytting av næringsstoffer og redusert tap til vann og luft, samt ivareta naturmangfold og miljøforsvarlig forvaltning av jordsmonn.
Tidligere ble bruken av organiske gjødselvarer (med unntak av husdyrgjødsel) begrenset utfra hvor mye tungmetaller de inneholdt. Den nye forskriften stiller krav til at spreding av alle gjødselvarer, inklusive mineralgjødsel, begrenses utfra hvor mye fosfor som er tillatt å spre per dekar. De nye bestemmelsene skal sørge for at det ikke tilføres for mye gjødsel, at gjødselen som tilføres utnyttes mer effektivt og at gjødselressurser blir bedre fordelt både lokalt, regionalt og nasjonalt.
Dagens grense på 3,5 kg fosfor per dekar gjelder frem til 2028, men fra 2028 innføres en gradvis reduksjon ned til 2,3 kg fosfor per dekar fra 2030 med en viss geografisk differensiering (2,8 kg per dekar i Rogaland og 2,5 kg fosfor per dekar i Troms og Finnmark). Fosforgrensen omfatter alle fosforkilder som tilføres jorda som gjødsel. Fra 2027 kan foretak velge mellom faste grenser eller balansegjødsling, der fosforstrømmen inn til gården ikke skal overstige fosforstrømmen ut over en treårsperiode.
Forskriften innfører også krav til gjødslingsplan og gjødseljournal. Fra 2026 blir det obligatorisk å føre gjødseljournal, og gjødslingsplanlegging skal baseres på jordprøver som ikke er eldre enn åtte år (fire år ved balansegjødsling eller fosforkrevende vekster). Det innføres strengere regler for spredetidspunkt, med hovedregel om siste spredning før 15. september, og enda strengere frister i områder som Oslofjorden og Jæren (1. september). Forskriften åpner for regionale tilpasninger der vannmiljømål ikke er nådd.
Samlet sett representerer den nye gjødselbrukforskriften en betydelig styrking av miljøkravene i jordbruket. Den skal bidra til å redusere avrenning til sårbare vannmiljøer, inkludert Oslofjorden, og samtidig sikre en mer bærekraftig og ressursorientert gjødselhåndtering.
Tiltak for bedre jordhelse
FAOs definisjon av jordhelse oversatt til norsk er «jordas evne til å fungere som et levende system, som bidrar til å opprettholde plante- og dyreproduksjon, opprettholde eller forbedre vann- og luftkvalitet, og fremme plante- og dyrehelse» (Landbruksdirektoratet, 2020b). Det dekker både status for livet i jorda og de fysiske og kjemiske egenskapene som bestemmer hvor godt livsgrunnlag jorda gir for jordboende organismer og kulturplanter.
Jordhelse påvirkes av faktorer som intensive/ekstensive driftsformer, jordarbeiding, gjødslingsregimer og type gjødsel, type planteproduksjon, vekstskifte, forurensing, nedbør og erosjon, drenering mv. Det finnes i dag ingen undersøkelser som dokumenterer status for jordhelse i Norge, men det finnes mye kunnskap om hva som påvirker jordhelsen negativt og hva som fremmer god jordhelse generelt (Svendgård-Stokke mfl., 2021).
Jordbruksjord egnet til matkorn er hovedsakelig konsentrert på det sentrale Østlandet. Ensidig dyrking av korn i denne regionen kan føre til at innholdet av organisk karbon (moldinnholdet) gradvis reduseres i jorden. Dette kan i sin tur påvirke kornavlingene negativt på lang sikt. Jordpakking18 i matjordlaget og i undergrunnen kan forringe vannledningsevne og luftvekslingskapasitet i jorda. Kalktilstand (pH) er med på å bestemme hvor godt livsgrunnlaget er for kulturplanter og jordlevende organismer.
Også i Norge er det økende oppmerksomhet rundt jordhelse, og mange bønder er i gang med å bedre matjorda si. Slik innsats krever ekstra ressursbruk, som stimuleres gjennom insentiver og kunnskapsutvikling. Det er behov for mer kunnskap, eksempelvis om forekomst og effekter av rester av plantevernmidler, miljøgifter og mikroplast i jordbruksjord. Fra 2023 er jordhelse tema for egne tilskudd over de regionale miljøprogrammene. Det nasjonale jordovervåkingsprogrammet på jordbruksjord (JordVAAK) skal gi en oversikt over jordbruksjordas tilstand og endring over tid. Overvåkingsprogrammet vil gi landsdekkende kunnskap om egenskaper som har betydning for jordhelsa: Erosjon, jordpakking, tap av organisk materiale og næringsstoffer, tap av jordbiodiversitet og forurensning. I følge NIBIO vil JordVAAK gi mulighet for å sette inn effektive forbedringstiltak hvis det viser seg at jordas egenskaper ikke fungerer optimalt, til det beste for bonden og for landets matproduksjon. Også i EU pågår det arbeid på flere fronter, blant annet med et direktiv om styrket overvåking og motstandsevne for jordsmonn, sertifiseringssystem for opptak av karbon i jord, og et samfunnsoppdrag om jordhelse i forskningsprogrammet Horisont Europa, der også Norge deltar.
9.9 Reguleringer og virkemidler i jordbrukspolitikken
Sentrale virkemidler i jordbrukspolitikken er særlig knyttet til økonomiske virkemidler over jordbruksavtalen, toll, ordningen for balansering av markedet for jordbruksvarer og juridiske virkemidler som konsesjonsloven, odelsloven og jordloven. I tillegg er politiske målsetninger som jordvern som sendes som styringssignal vesentlige.
Markeder for matvarer kjennetegnes av lav priselastisitet. Dette betyr at etterspørselen endrer seg lite selv om prisen øker eller synker. Selv begrenset overskudd i markedet kan medføre sterkt prisfall, og motsatt vil selv begrenset underdekning medføre sterk prisvekst. Denne effekten i kombinasjon med lange ledetider i produksjonen, og at jordbruket består av mange små produsenter som i liten grad selv kan påvirke markedet, gjør at ulike former for juridiske og økonomiske reguleringer har vært svært utbredt i store deler av verden.
Markedsbalanseringen har vært en del av norsk landbrukspolitikk siden omsetningsloven ble innført i 1930. Formålet med markedsbalanseringen er å stabilisere produsentpriser og å sikre en stabil forsyning av varer i alle markeder til en tilnærmet lik pris. Den skal også sikre produsentene stabil avsetning og stabile priser i tråd med jordbruksavtalens bestemmelser. Gjennom de produsenteide landbrukssamvirkene TINE SA, Nortura SA og Felleskjøpet SA har bøndene selv ansvar for markedsbalansering innen henholdsvis melke-, kjøtt- og kornsektoren, og har rollen som markedsregulator. Dette innebærer for eksempel at Norsk melkeråvare regulerer melkemarkedet på vegne av alle melkeprodusenter og ikke bare egne medlemmer. De har mottaksplikt for rå melk fra alle ku- og geitemelkprodusenter til de samme prisene og leveringsvilkårene som for egne leverandører. De har også forsyningsplikt av rå melk og plikt til å sikre at det er tilstrekkelig med råvarer tilgjengelig i det norske markedet. TINE og Nortura har også ansvar for å sette en planlagt gjennomsnittlig engrospris i markedet to ganger i året. Denne prisen er også maksimalpris for halvåret. For å sikre balanse i markedet, kan TINE bruke ulike reguleringstiltak som for eksempel lagring av melk for å møte etterspørselen i perioder med underbalanse. Tilsvarende gjelder for kjøtt, der Nortura har rollen som markedsregulator, og for Felleskjøpet, som er markedsregulator for korn. Markedsreguleringen starter med å utarbeide prognoser for produksjon og salg, som deretter oppdateres løpende.19
Ved omsetning av jordbruksprodukter kreves det, i samsvar med omsetningsloven, inn en avgift fra produsenten som går inn til et fond for hver sektor. Fondet skal blant annet bidra til finansering av overskudd, produksjonsregulerende tiltak, opplysningsvirksomhet og faglige tiltak (for eksempel opplysningskontorene, avlstiltak og arbeid med mattrygghet). Markedsregulatorene har på sin side plikt til å motta jordbruksvarer fra alle primærprodusenter, plikt til å selge råvarer og forsyning til uavhengig industri, samt plikt til å sikre at alle markedsaktører har lik tilgang til informasjon knyttet til markedsbalanseringsansvaret. For korn ble det for eksempel et betydelig overskudd av bygg i 2025. Dette gav en økt kostnad til regulering på om lag 50 mill. kroner, som da ble finansiert av omsetningsavgiften.
Jordbrukspolitikken er i stor grad institusjonalisert gjennom årlige forhandlinger mellom staten (ved et forhandlingsutvalg stort sett bestående av representanter fra Landbruks- og matdepartementet, Finansdepartementet og Klima- og miljødepartementet) og faglagene i jordbruket ved Norges Bondelag og Norsk Bonde- og Småbrukarlag. I jordbruksforhandlingene forhandles det i hovedsak om inntektssiden for bøndene, herunder tilskuddsordninger, tilskuddssatser og hvilke priser som kan oppnås på enkelte varer. Avtalesystemet gir jordbruksorganisasjonene både innflytelse og medansvar for utforming av virkemidler innenfor de retningslinjene som Stortinget har lagt, og er en del av den norske modellen der samfunnsutvikling foregår i samarbeid mellom staten og berørte parter.
Hovedavtalen for jordbruket regulerer prosessene i jordbruksforhandlingene, og ble for første gang inngått i 1950. Jordbruksavtalen begynte som en prisavtale, men over tid er omfanget av administrerte priser, såkalte målpriser, redusert.20 Om lag 80 pst. av markedsinntektene til jordbruket kommer nå fra produksjoner som ikke har noen offentlig administrert pris, og støtte i form av tilskudd over statsbudsjettet har derfor blitt en mer sentral del av forhandlingene (NOU 2022: 14). Jordbruksavtaler må være innenfor til enhver tid gjeldende lover og stortingsvedtak, og kan heller ikke kreves gjennomført i strid med traktater som er bindende for staten. I jordbruksoppgjøret i 1982 ble det slått fast at kostnadene ved overproduksjon normalt skal dekkes av næringen selv. Andre vilkår knyttet til budsjettstøtten som gis er knyttet til god produktivitetsutvikling for sektoren og det økonomiske handlingsrommet i statsbudsjettet for øvrig.
Jordbruksavtalen har etter hvert blitt omfattende og detaljrik. Gjennomføring av politikken med store krav til produsentene om å forholde seg til mange reguleringer, er vanskelig å få til uten organisasjonenes medvirkning og medansvar. Samtidig er det totale sett av tilskuddsordninger over jordbruksavtalen komplekst. Hver for seg kan den enkelte tilskuddsordning ha gode begrunnelser sett opp mot de landbrukspolitiske målene hvor også en rekke målkonflikter må avveies. I sum er kompleksiteten i virkemiddelsystemet krevende med hensyn til forvaltning og effektiv prioritering av virkemiddelbruk. I 2014 ble det nedsatt en arbeidsgruppe som skulle se på muligheter for forenkling av jordbruksavtalens tilskuddsordninger med sikte på et enklere og mer oversiktlig virkemiddelsystem som innebar forenklinger for både forvaltningen og for næringslivet. Gruppen vurderte ulike forenklingsalternativer, men tok ikke stilling til valg av forenklingsalternativer. Gruppa pekte blant annet på at kompleksiteten også representerer et demokratisk problem, men at en radikal forenkling ville medføre et mer grovmasket system med mindre mulighet til å påvirke tilpasningen mot mer spesifikke og detaljerte mål og hensyn (Landbruks- og matdepartementet, 2016a). I etterkant ble det gjennomført noen mindre forenklinger og avviklinger av tilskuddsordninger. En stor endring i virkemiddelsystemet ville potensielt ha gitt store utslag for enkeltbruk noe som ville vært krevende med tanke på behovet for langsiktighet. Store endringer ville også ha krevd betydelige endringer og investeringer i de digitale tilskuddssystemene.
9.9.1 Økonomiske virkemidler over jordbruksavtalen
Nesten alle verdens land støtter sin jordbruksproduksjon økonomisk fordi man ønsker en nasjonal matproduksjon, mens størrelsen på støtten og hvilken støtte som gis varierer mye. De siste årene har støtten til norsk jordbruksproduksjon økt betydelig. Fra 2021 til jordbruksavtalens budsjett for 2027 har budsjettstøtten økt fra 16,9 mrd. kroner til 33,3 mrd. kroner (97 pst.). Økningen har særlig vært begrunnet i økte kostnader som følge av korona-pandemien og krigen i Ukraina, sammen med en politisk prioritering om å gi bøndene inntektsmuligheter som er sammenliknbare med andre grupper i samfunnet. Støtten har også vært begrunnet i målet om å øke selvforsyningen av norske jordbruksprodukter.
OECDs analyse av estimat av PSE-støtte (producer support estimate) viser næringsstøttens andel av jordbrukets samlede brutto inntekt. Beregningen omfatter både budsjettstøtte og virkninger av importvernet (skjermingsstøtte). I tillegg kommer verdien av særskilte skatte- og avgiftsordninger. Beregningene skal i prinsippet gi et totalmål for støtten til produsentene.21
Norge har sammen med Island, Sveits og Sør-Korea, den mest omfattende jordbruksstøtten blant OECD-landene, med en PSE-pst. på nærmere 47 i perioden 2022–2024. Selv om mye av støtten er produksjonsavhengig, viser OECD også til at land som har høyt nivå av produsentstøtte også har høyt nivå av støtte til mer universelle tjenester (som for eksempel til forskning og utvikling og annen infrastrukturstøtte). Det vises til at Norge er et av de landene som allokerer betydelig støtte til kunnskaps- og innovasjonssystemet med utgifter på opp til 4,2 pst. av produksjonsverdi.
CSE (Consumer Support Estimate) måler netto overføringer mellom forbrukere og jordbrukssektoren og er et uttrykk for den «implisitte skatt» som pålegges forbrukerne som følge av landbrukspolitikken (negativ verdi fordi det er en overføring fra forbrukerne). En negativ verdi betyr at forbrukerne i praksis betaler høyere priser enn verdensmarkedsnivået, altså en implisitt kostnad for forbrukerne. Norges prosentvise CSE var i 2024 på -4,4 pst. Gjennomsnittet for OECD-land lå på -3,3 pst (OECD, 2025a).
Mange av ordningene over jordbruksavtalen har både en distriktsprofil og en strukturprofil. Hovedformålet med de distriktsdifferensierte tilskuddene er å jevne ut bøndenes inntekter som skyldes geografiske ulikheter i produksjonskostnader og inntektsmuligheter. Hensikten med strukturdifferensieringen er å kompensere for ulemper ved småskala drift, og utjevne inntektsforskjellene mellom små og store bruk. Støttenivået i melkeproduksjonen varierer stort geografisk sett. Der produksjonsforholdene er gunstige og strukturen er tilpasset effektiv drift, som i Rogaland og deler av Innlandet og Trøndelag, kan melkeproduksjonen oppnå en høyere andel av inntektene gjennom markedet alene. I Nord-Norge og i fjord- og fjellområder er melkeproduksjonen derimot sterkt avhengig av støtte for å opprettholde produksjonen.
Nærmere om virkemiddelbruk over jordbruksavtalen
Store deler av budsjettrammen over jordbruksavtalen avsettes som direkte produksjonsrettede tilskudd til ulike produksjoner. Disse omtales som pristilskudd og direktetilskudd.
Tabell 9.4 gir en grov oversikt over de ulike budsjettpostene på jordbruksavtalen for 2027.
Tabell 9.4 Budsjett jordbruksavtalen 2027
|
Type tiltak |
mill. kroner |
|---|---|
|
Landbrukets utviklingsfond |
2 970 |
|
Markedstiltak, grønt |
408 |
|
Tilskudd ved produksjonssvikt og kompensasjon kadmium i løk |
137 |
|
Pristilskudd |
7 406 |
|
Direktetilskudd |
19 590 |
|
Utviklingstiltak; dyreavl, frøavl, rådgiving m.m. |
521 |
|
Velferdsordninger |
2 256 |
|
Markedsordningen for korn |
1 |
|
Annet, driftsutgifter |
32 |
|
SUM |
33 322 |
Kilde: Prop. 98 S (2025–2026)
Det gis mest pristilskudd til produksjonene kjøtt, korn og melk. Videre gis det tilskudd som omtales som direkte tilskudd. Dette omfatter driftstilskudd, tilskudd til husdyr, beite, areal og kulturlandskap, regionale miljøprogram og økologisk jordbruk.
Nærmere 3 mrd. kroner av budsjettet for 2027 går til Landbrukets utviklingsfond. Disse midlene går til utviklingstiltak, herunder investeringstilskudd, bedriftsrettet støtte, forskningsmidler, rekrutterings- og kompetansehevingstiltak, samt utviklingstiltak knyttet til miljø- og klimaområdet. Dette er ordninger som i vesentlig grad bidrar til omstillingstiltak i jordbruket.
I overkant av 2,2 mrd. kroner i 2027 går til velferdsordninger. Velferdsordningene bidrar til at det økonomisk sett blir enklere for jordbrukere å leie inn avløser for å ha ferie og fritid, når de får barn og når de blir syke. Tilskudd til avløsning ved sykdom og fødsel mv. utfyller ytelsene som bønder som næringsdrivende har rett på gjennom folketrygden. Satsene i avløsertilskuddene har økt mer enn lønnsveksten de siste årene.
De utviklingsrettede ordningene over jordbruksavtalen har ikke direkte effekt på kort sikt når det skal beregnes inntektsvirkning av jordbruksoppgjøret. Det er derfor en viss spenning mellom ønsket om å avsette budsjettstøtte til tilskudd som har direkte inntektseffekt og tilskudd knyttet til utvikling av jordbruksnæringen (for eksempel tilskudd til forskning og utvikling).
9.10 Utvalget oppsummerer
Til tross for at Norge har lite jordbruksareal sammenlignet med mange andre land, foregår det jordbruksproduksjon i hele landet. Med utgangspunkt i klima, jordsmonn og geografi har Norge lagt betydelig vekt på husdyrproduksjon, der to tredeler av arealet benyttes til gressproduksjon. Politikk og virkemiddelbruk har siden 1950-tallet lagt til rette for at de mest produktive arealene på Østlandets flatbygder og deler av Trøndelag utnyttes til produksjon av korn, grønnsaker og potet. Hensikten er å oppnå høyere samlet matproduksjon totalt sett. Dette omtales ofte som kanaliseringspolitikken.
Høy produktivitetsvekst, delvis drevet frem av avl, foredling, mekanisering og automatisering, stor strukturutvikling med større og færre bruk samtidig som produksjonsvolumet har blitt opprettholdt, er sentrale utviklingstrekk i norsk jordbruk de siste femti årene.
Det er store variasjoner i lønnsomheten både mellom de ulike produksjonene og innad i produksjonene. De senere års jordbruksoppgjør har lagt betydelig vekt på å styrke inntektsgrunnlaget for jordbruksnæringen. Inntekt kan likevel ikke vedtas for bøndene som er selvstendig næringsdrivende.
Stortinget har satt et mål om at Norge skal ha en selvforsyningsgrad for jordbruksvarer på 50 pst. innen 2030, korrigert for import av fôrråvarer. Selvforsyningsgraden for jordbruksvarer er i dag beregnet til 41 pst., og den fôrkorrigerte selvforsyningsgraden til 36 pst. Det er et potensial for å øke selvforsyningsgraden på både matkorn, frukt og grønt og det er etablert flere initiativ og betydelig økonomisk virkemiddelbruk over jordbruksavtalen for å stimulerer til dette. Det er fremdeles behov for systematisk jobbing med utviklingsrettet arbeid langs hele verdikjeden og ut mot forbrukerne.
Økologisk produksjon og andre agroøkologiske tilnærminger bidrar til et mangfold i den norske jordbruksbaserte matproduksjonen. Både produksjon og omsetning av økologiske jordbruksprodukter er lavt i Norge. Det er viktig å ivareta produksjonspraksiser som styrker arbeidet med jordhelse, økt sirkularitet i ressursbruken og mindre bruk av plantevernmidler.
Mange av innsatsfaktorene i jordbruksproduksjonene importeres. Dette gjelder for eksempel fôrråvarer, maskiner, teknologi, arbeidskraft, plantevernmidler og innsatsvarer til mineralgjødsel. Det har vært særlig høy oppmerksomhet på import av fôr. Tilgang på trygt og sunt fôr med lave klimagassutslipp i husdyrproduksjonen er en forutsetning for bærekraftig matproduksjon. Mens over 90 pst. av fôret til sau og ammekuproduksjon er basert på grovfôr, er kylling og svineproduksjonen helt avhengig av kraftfôr, men med store ulikheter i fôrsammensetning. For den jordbruksbaserte husdyrproduksjonen har det blitt lagt vekt på å bedre kvaliteten på grovfôret slik at behovet for kraftfôr blir mindre og å redusere importen av soya gjennom å finne norskproduserte proteinkilder i kraftfôret. I 2025 var 85 pst. av alt fôret til norske husdyr produsert i Norge på norske råvarer. For kraffôret var andelen 55 pst.
Dyrehelsa i norsk jordbruksproduksjon vurderes av Veterinærinstituttet som svært god for alle husdyrproduksjoner i internasjonal sammenheng, med lav forekomst av alvorlige sykdommer som er en betydelig utfordring i mange europeiske land i dag. Antibiotikabruken er lav, og delvis som følge av dette, også lav forekomst av resistente bakterier. Dyrehelseregelverket er omfattende og i stor grad harmonisert med EUs regelverk på området. Det utføres systematiske kontroll, overvåking og tilsyn av status. Et særtrekk ved håndtering av dyrehelse i norsk jordbruksproduksjoner jordbruksnæringens egne bransjekrav og egenkontroll i form av husdyrkontrollene, Kvalitetssystemet i landbruket, helsetjenester og utviklingsprogram gjennom Animalia, samt samarbeid gjennom hele verdikjeden. Dyrevelferden vurderes også som gjennomgående god, selv om hver produksjon har sine utfordringer. De siste tiårene har det vært en generell trend med overgang til løsdrift i produksjonssystemene.
En tydelig trend er at husdyrorganisasjonene tar en mer aktiv rolle i velferdsarbeidet blant annet gjennom utvikling av dyrevelferdsprogram og bransjeerklæringer. Tilgang på veterinærer er en vedvarende utfordring i distriktene.
God plantehelse er en grunnleggende forutsetning for sikker, lønnsom og bærekraftig matproduksjon. Klimaendringene, særlig økende temperaturer, gir bedre livsbetingelser for fremmede arter og øker risikoen for at skadegjørere etablerer seg i Norge. Arbeidet med plantehelse bygger på prinsippet om forebygging og det jobbes gjennom både tilsyn, overvåking og ulike utviklingstiltak. Mattilsynet vurderer at tilstanden for plantehelse er god i Norge sammenlignet med mange andre land, men import av planter og andre smitteførende varer er en betydelig risiko for introduksjon av nye, alvorlige planteskadegjørere.
Landbrukspolitikken er tett knyttet til distriktspolitikken, med mål om landbruk i hele landet. Virkemiddelbruken i jordbruket har en betydelig distriktsprofil og er innrettet for å i å ivareta landbruk, også i områder der produksjonsforholdene er ekstra krevende for å få til lønnsom drift. De tre største landbruksfylkene i Norge er Innlandet, Trøndelag og Rogaland som samlet sett stod for over 50 pst. av landbrukets verdiskaping i 2023 ifølge tall fra Menon Economics. Næringen bidrar også til betydelige ringvirkninger blant annet ved kjøp av varer og tjenester lokalt og regionalt. Rogaland er fylket med størst verdiskapingseffekt fra jordbruket, direkte og indirekte, mens Innlandet har størst direkte og indirekte sysselsetting fra jordbruket som andel av sysselsettingen i privat sektor. Jordbrukets betydning for sysselsetting er størst i de minst sentrale kommunene. Jordbruksproduksjonen bidrar også til andre samfunnsgoder for lokalsamfunn som miljøverdier i form av velstelte kulturlandskap. Næringsutvikling knyttet til lokalmat, landbruksbasert reiseliv og andre aktiviteter med utgangspunkt i landbrukseiendommens ressurser bidrar også til lokal samfunnsutvikling.
Som i andre europeiske land er gjennomsnittsalderen til næringsutøverne i jordbruket høy, og kun 19 pst. av næringsutøverne er under 40 år. Den største utfordringen for rekruttering til landbruket er likevel knyttet til jordbruksproduksjonens lange planleggingshorisont, der store investeringskostnader ved oppstart og vedvarende usikkerhet knyttet til produksjonen og svingninger i kostnadsbilde skaper betydelig usikkerhet. Forutsigbare rammebetingelser blir viktige for at det skal være attraktivt å bli bonde også fremover i tid. Det finnes en rekke juridiske og økonomiske virkemidler som er innrettet for å støtte opp under generasjonsskifter, investeringer, og kompetanseheving. Videre er jordbruksavtalen i stort et betydelig virkemiddel for økonomisk forutsigbare rammer.
Forutsetningen for matproduksjon i norsk jordbruk, både på kort og lang sikt, er at jordbruksarealene bevares. Selv om årlig omdisponering av dyrka mark har gått vesentlig ned de siste 20 årene, blir ofte er den beste jorda omdisponert. Jordvern er et nasjonalt hensyn, men må avveies mot andre interesser.
Jordbruket påvirker naturen, klimaet og miljøet på flere måter, blant annet gjennom driftsform og arealbruk, påvirkning på vannmiljøet, effekter på naturmangfoldet og ulike former for forurensning. Jordbruket står for 10 pst. av Norges klimagassutslipp, som i all hovedsak kommer fra biologiske prosesser, der den største kilden er utslipp av metan og lystgass fra husdyr, gjødsellager, gjødsling og organisk jord. Fremskrivninger av klimagassutslipp med videreføring av dagens politikk og med utgangspunkt i en forventet befolkningsøkning tilsier at utslippene fra jordbruket vil ligge på samme nivå frem mot 2030 og 2035.
Både effektivisering av jordbruksproduksjonen og opphør av drift gir utfordringer for kulturmiljøet og naturmangfold. De mest artsrike naturtypene i kulturlandskapet har de siste tiårene vært i tilbakegang som følge av dette. Avrenning av næringsstoffer til vann er en sentral kilde til forurensing. Nitrogen og fosfor fra mineralgjødsel og organisk gjødsel, utslipp av ammoniakk og bruk av plantevernmidler er sentrale kilder til forurensing.
Det jobbes bredt med klima- og miljøtiltak i jordbruket. Intensjonsavtalen mellom jordbruket og staten om å arbeide for å redusere klimagassutslipp og øke opptaket av karbon i jordbruket utgjør en viktig ramme for klimaarbeidet i sektoren. Forsknings- og utviklingstiltak, rådgiving, regulatoriske virkemidler og virkemidler tilpasset regionale- og lokale utfordringer er sentrale verktøy. Det er avsatt betydelig økonomiske virkemidler til formålet over jordbruksavtalen, men det er likevel en utfordring å stimulere til nok tiltaksgjennomføring og omstilling for å nå målsetningene innenfor klima, vannmiljø og naturmangfold.
Jordbrukssektoren er i betydelig grad prioritert gjennom offentlig budsjettstøtte, og det institusjonaliserte samarbeidet mellom staten og jordbruket har vært ansett som en god modell for medbestemmelse og medansvar. Jordbruksavtalen er imidlertid omfattende og detaljert med et komplekst sett av virkemidler. Kompleksiteten i virkemiddelsystemet er krevende med hensyn til forvaltning og transparens. Mange detaljerte mål og hensyn vanskeliggjør en effektiv prioritering av virkemiddelbruk.
10 Havbruk
Norge har en lang kystlinje, store havområder og naturgitte forhold som gir gode forutsetninger for havbruk.22 Havbruksvirksomheten er i hovedsak konsentrert langs kysten, med oppdrett av laks og regnbueørret som de dominerende produksjonene. Havbruksnæringen er i dag en høyteknologisk og internasjonalt orientert næring med stor betydning for verdiskaping og arbeidsplasser langs kysten.
Oppdrett av atlantisk laks er Norges største husdyrproduksjon målt både i tonn og verdi. I global kontekst er Norge verdens største produsent og eksportør av oppdrettet atlantisk laks. Eksportverdien av norsk havbruksproduksjon har ligget langt over eksportverdien av fiskeriene i flere tiår. I 2025 passerte eksportvolumet fra havbruksproduksjonen for første gang også eksportvolumet fra fiskeriene. Havbruksproduksjonen er avhengig av betydelig import av råvarer til fiskefôr.
Havbruksnæringen har utfordringer knyttet til lakselus, rømming, fiskevelferd og utslipp. Næringens videre utvikling er tett knyttet til hvordan disse utfordringene blir løst. Samtidig har næringen gjennomgående høy lønnsomhet og betydelig evne til å investere i ny teknologi, noe som gir den gode forutsetninger for å redusere miljøpåvirkningen.
10.1 Utviklingstrekk og status
Etter forsøk med havbruksproduksjon av ulike fiskeslag på 1960-tallet, fikk man et gjennombrudd med utsett av atlantisk laks i sjø i 1970. Siden den gang har næringen vært i sterk utvikling og vekst i produksjonsvolum, sysselsetting og verdiskaping. I dag er Norge en av verdens ledende havbruksprodusenter.
Havbruksproduksjonen inngår i en større verdikjede som omfatter blant annet slakting, bearbeiding, transport, eksport og omsetning.
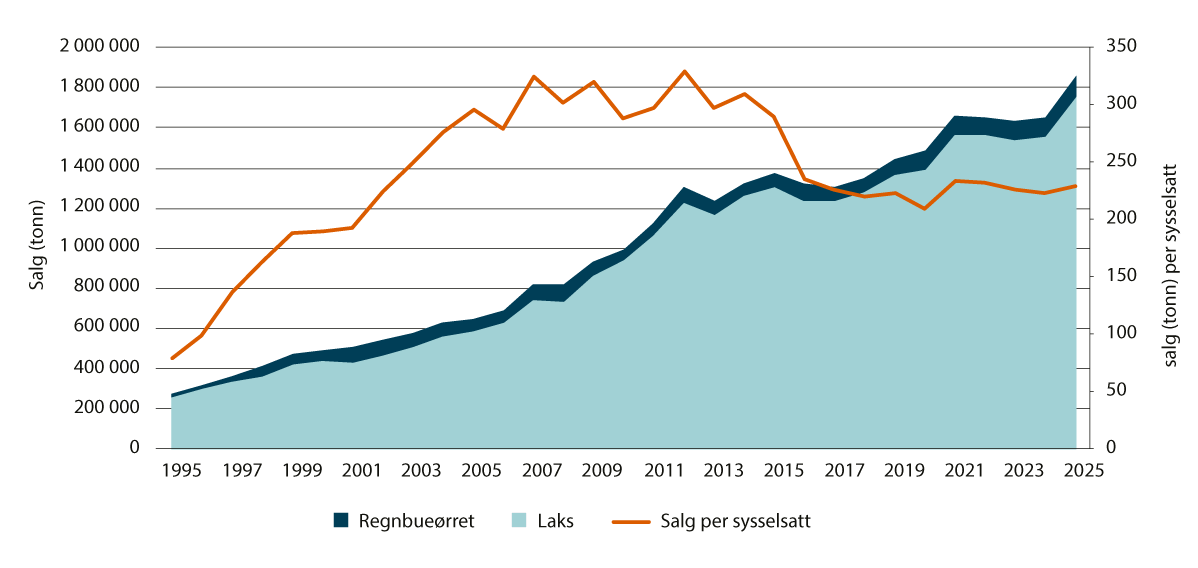
Figur 10.1 Salg av oppdrettet laks og regnbueørret, og salg per sysselsatt i perioden 1995–2025
Kilde: Tallgrunnlag fra Fiskeridirektoratet, 2026
Det finnes havbruksproduksjon langs hele kysten. Tyngdepunktet er i Vestland, Trøndelag og Nordland fylke. Sør- og Østlandet har svært lite produksjon, mens produksjonen er økende i de nordligste fylkene.
Mesteparten av den norske havbruksproduksjonen foregår i åpne merder i kystnære områder. I sjøbasert oppdrett drar produksjonen nytte av en lang rekke økosystemtjenester som sørger for vannutskiftning, temperaturregulering og lysstyring i tråd med fiskens biologi.
I 2025 ble det produsert 1,88 millioner tonn oppdrettsfisk i Norge. Dette er mer enn en firedobling sammenlignet med 1998. Produksjonen økte med ca. 200 000 tonn fra 2024 til 2025, hovedsakelig som følge av økt produksjon av laks. Samtidig har produksjonsveksten avtatt sammenlignet med tidligere tiår, hovedsakelig på grunn av miljømessige forhold som har begrenset økningen i tillatelseskapasitet for laks, ørret og regnbueørret i sjø.23 Dette kan særlig knyttes til utfordringene med lakselus. Samtidig har salgsprisen på laks steget, og kronekursen har svekket seg. Det har ført til at førstehåndsverdien av samlet produksjon av laks har økt betydelig de siste årene. Figur 10.1 viser utviklingen i salg av laks og regnbueørret i perioden 1995 til 2025 målt i volum samt salg per sysselsatt.
Strukturen i norsk havbruksnæring er variert. Totalt sett er det om lag 120 selskaper innen kommersiell matfiskproduksjon av laksefisk. Det er et fåtall store selskaper, og flere små og mellomstore aktører. De største selskapene kontrollerer imidlertid en stor andel av den totale produksjonskapasiteten, målt i antall kommersielle oppdrettstillatelser, som vist i figur 10.2. Tall fra Fiskeridirektoratet viser at de ti største havbruksselskapene solgte om lag 71 pst. av det totale volumet matfisk i 2025, hvorav de fire største sto for 54 pst. Til sammenligning solgte de ti største selskapene for 19 pst. av volumet i 1996.
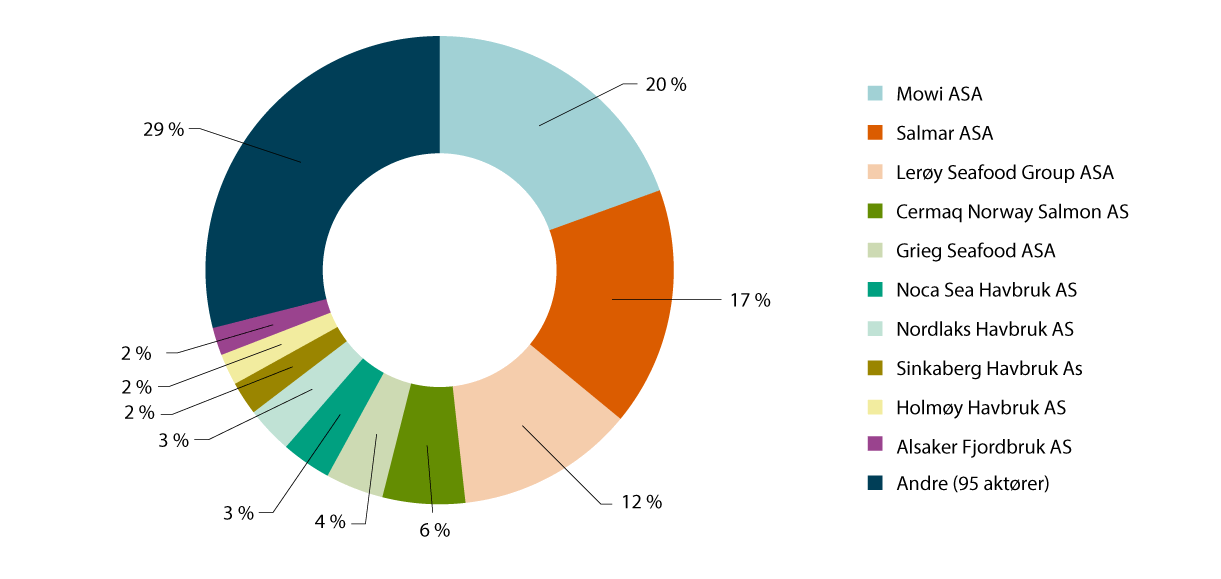
Figur 10.2 Eierandeler innen havbruksnæringen målt i pst. i 2025
Kilde: Tallgrunnlag fra Fiskeridirektoratet, 2026
Boks 10.1 Strukturendringer og konkurs i havbruksnæringen
Norske havbruksbedrifter har blitt større og færre over tid, både på grunn av vekst i produksjonen og som følge av konsolideringer i næringen. Frem til 1991 måtte all norsk oppdrettslaks omsettes gjennom Fiskeoppdretternes Salgslag, et samvirke eid av fiskeoppdretterne som garanterte en minstepris for laksen. For å holde prisene oppe innførte Fiskeoppdretternes Salgslag rundt slutten av 80-tallet en innfrysingsordning der fisken ble lagret hvis prisen falt under en bestemt sum. Ordningen skjermet oppdretterne fra markedssignaler og bidro til sterk produksjonsvekst. Etter hvert oversteg tilbudet av laks etterspørselen i markedet, noe som bidro til fallende priser.
I 1991 var mengden innfryst laks i regi av Fiskeoppdretternes Salgslag vokst til et nivå som skapte betydelige økonomiske utfordringer for organisasjonen. En videreføring av ordningen ville medført betydelige kostnader for staten, i størrelsesorden 1-1,5 mrd. kroner. Fiskeoppdretternes Salgslag ble avviklet og mange oppdrettsselskaper gikk konkurs. Dette førte til store og varige strukturelle endringer i næringen. I årene som fulgte ble eierreguleringene gradvis liberalisert, og havbrukspolitikken la i større grad vekt på lønnsomhet, konkurransekraft og verdiskaping.
10.1.1 Lønnsomhet, verdiskaping og konkurransekraft
Verdiskapingen i havbruksnæringen er svært høy og økende. Som vist i figur 10.3 har havbruksnæringen fått økt betydning for verdiskapingen i Norge. Verdiskapingen i sektoren utgjorde 45,7 mrd. kroner i 2024, tilsvarende 1,3 pst. av Norges fastlands-BNP (Nyrud mfl., 2025). Verdiskapingen var størst i Vestland, Nordland og Trøndelag fylke. Det er sjøfasen av produksjonen av oppdrettsfisk som genererer den største verdiskapingen, men sektoren har også en stor og voksende leverandørindustri.
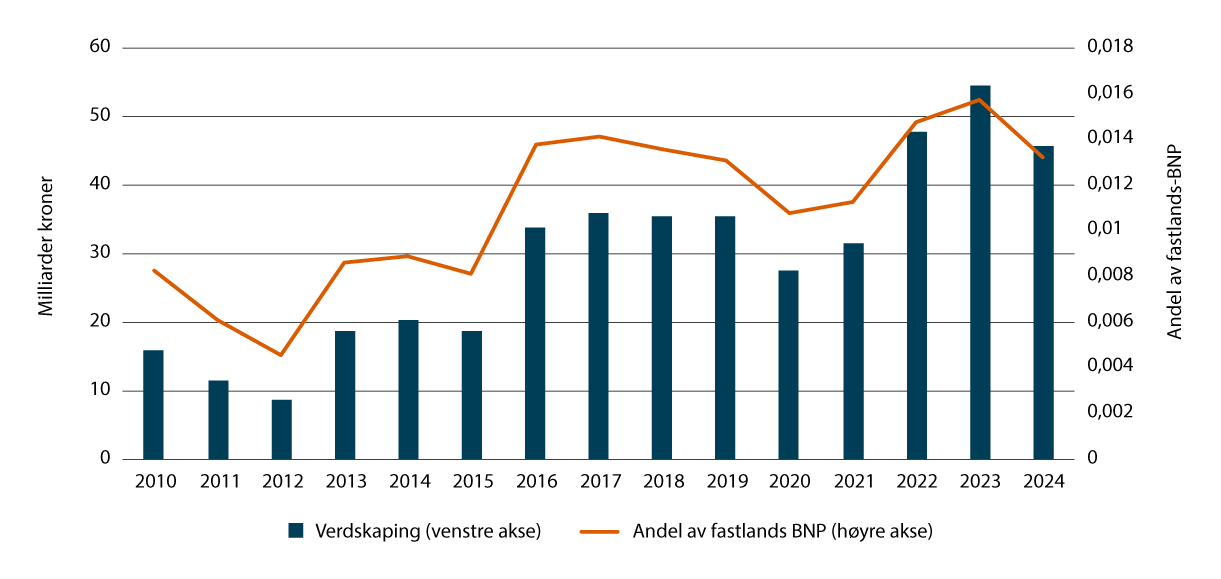
Figur 10.3 Utvikling over tid i havbruksnæringens verdiskaping, totalt og som andel av BNP for fastlands-Norge
Kilde: Nofima (2025)
Tillatelser til oppdrett av laks, ørret og regnbueørret tildeles av staten og gir en ekslusiv rett til næringsutøvelse. Tillatelsene er antallsbegrenset og gitt uten tidsbegrensninger.
Tildeling av akvakulturtillatelser har skjedd med ujevne mellomrom og med varierende kriterier. Mellom 1973 og 1989 ble det tildelt 421 vederlagsfrie tillatelser. Mellom 1989 og 2002 ble det ikke tildelt noen nye tillatelser. Fra 2002 ble det adgang til å kreve vederlag og tillatelser ble solgt til fastpris. Fra 2018 ble det innført auksjon i tildelingen av nye akvakulturtillatelser i områder hvor det har vært grunnlag for vekst (NOU 2019: 18). Prisene som har blitt oppnådd i auksjon har vært langt høyere enn fastprisen.
Over tid har havbruksnæringen skapt en merinntekt utover det som er nødvendig for å dekke produksjonskostnader og normal fortjeneste gjennom utnyttelse av begrensede naturressurser. Denne merinntekten kalles grunnrente, eller ressursrente. Siden 2010-tallet har den estimerte grunnrenten i havbruksnæringen økt kraftig, fra -0,4 mrd. kroner i 2004 til 28 mrd. kroner i 2022 (Dalen mfl., 2023).
Grunnrenten som har oppstått i havbruk har i all hovedsak tilfalt eierne av akvakulturtillatelser (NOU 2022: 20). Med bakgrunn i dette foreslo Havbruksskatteutvalget å innføre en grunnrenteskatt på 40 pst. på havbruksvirksomhet i 2019, tilsvarende skattenivået i andre naturbaserte næringer (NOU 2019: 18). Formålet med grunnrenteskatten på havbruk er å sikre at fellesskapet får en andel av den ekstraordinære avkastningen som skapes ved utnyttelse av felleseide naturressurser i havet.
Regjeringen fremmet et forslag om en effektiv grunnrenteskattesats på 35 pst. i 2023. Forslaget ble møtt med stor motstand fra havbruksnæringen. Stortinget vedtok en formell grunnrenteskattesats for havbruksvirksomheter på 32,1 pst., tilsvarende en effektiv sats på 25 pst. (Finanskomiteen, 2023).
Da havbruksskatten ble innført, anslo Finansdepartementet at den ville gi staten omtrent 3,5 mrd. kroner i skatteinntekter i 2023. De faktiske inntektene ble imidlertid lavere. I 2023 ble det betalt inn 868 mill. kroner i grunnrenteskatt, og i 2024 falt beløpet til 468 mill. kroner.
Mange oppdrettsselskaper betalte lite eller ingen grunnrenteskatt. I 2024 var det 77 skattepliktige selskaper som ikke betalte grunnrenteskatt. Dette gjaldt også flere av de største oppdrettskonsernene, blant annet Mowi, SalMar og Grieg Seafood.
Det er flere mulige forklaringer på de relativt lave skatteinntektene. En forklaring er at selskapene kan ha tilpasset organiseringen av virksomheten til skattereglene. Grunnrenteskatten omfatter bare den sjøbaserte delen av produksjonen, mens landbasert aktivitet faller utenfor skattegrunnlaget. Organiseringen av virksomheten kan derfor påvirke hvor stor del av verdiskapingen som inngår i grunnrenteinntekten. Det er også pekt på at internprising og andre disposisjoner kan påvirke skattegrunnlaget. For å begrense slike tilpasningsmuligheter ble Prisrådet for havbruk og ordningen med normpriser etablert. Stortinget har senere bedt regjeringen legge frem forslag om å avvikle ordningen med normpriser fra og med inntektsåret 2027. Hvordan inntektsfastsettingen skal skje etter en eventuell avvikling, er foreløpig ikke avklart. En avvikling kan gi større rom for ulik inntektsfastsetting mellom selskapene.
De lave skatteinntektene skyldes også andre forhold. Ved innføringen av grunnrenteskatten fikk selskapene fradrag for investeringer og verdier opparbeidet før skatten ble innført. Disse overgangsordningene reduserer skatteinntektene midlertidig, men effekten vil avta etter hvert som fradragene benyttes.
I tillegg er det uenighet mellom næringen og skattemyndighetene om den skattemessige behandlingen av inngående biomasse, altså fisk som sto i sjøen før grunnrenteskatten ble innført, men som ble slaktet etter at skatten trådte i kraft. Videre har alle selskaper et årlig skattefritt bunnfradrag på 70 mill. kroner. Dette innebærer at de første 70 millionene av det beregnede overskuddet ikke skattlegges. Fradraget er ment for å skjerme mindre aktører, men den bidrar også til at den samlede skatteinngangen blir lavere.
Havbruksnæringen mottar i dag ikke direkte subsidier fra staten. Myndighetene har i stedet bidratt til næringens utvikling gjennom regulering, forskning, kompetansebygging og arbeid for markedsadgang. Fra oppbyggingen av næringen på 1970-tallet og frem mot 2000-tallet ble det etablert et omfattende samspill mellom myndigheter, forskningsmiljøer og næringsaktører. Dette bidro til utvikling av teknologi, kompetanse og forvaltningssystemer som la grunnlaget for næringens videre vekst og internasjonale konkurransekraft.
Den offentlige tilretteleggingen var særlig viktig i en fase der oppdrettsnæringen var umoden og preget av betydelig teknologisk og kommersiell risiko. Etter hvert som næringen har blitt en moden og lønnsom eksportnæring er virkemiddelbruken i større grad blitt innrettet etter de samme prinsippene som gjelder for øvrig næringsliv. I dag er havbruksnæringen i hovedsak omfattet av de ordinære ordningene for forskning, innovasjon, kompetanseutvikling og næringsrettede virkemidler.
10.1.2 Arbeidsplasser og lokalsamfunn
Da havbruksnæringen ble utviklet, hadde man liknende politiske målsettinger for den nye sektoren som for landbruk og fiskeri. Det ble lagt vekt på at havbruk skulle lokaliseres i distrikter med få alternative arbeidsplasser, at den nye næringen skulle bidra til å opprettholde bosetting og sikre fiskemottak og fiskeindustrien råstoff. Fra 1990-tallet ble hensynet til lønnsomhet, konkurransekraft og verdiskaping gradvis ilagt større vekt i utformingen av rammevilkårene for næringen. På grunn av havbruksnæringens lokalisering langs kysten er den likevel fremdeles en viktig distriktsnæring, og i flere kommuner står havbruk for en betydelig andel av sysselsettingen.
Lakseproduksjonen er i dag omtrent 25 ganger større enn på 80-tallet, men sysselsettingen har ikke vokst tilsvarende. Det skyldes blant annet automatisering og effektivisering av produksjonen, samtidig som mange tjenester i dag gjøres av en stor og spesialisert leverandørindustri. Av havbruksnæringens kostnader utgjør 71 pst. kjøp fra leverandører.
Arbeidsplassene som skapes i havbruksnæringen, har blitt viktige for mange kystkommuner. I mange av disse kystkommunene har havbruksnæringen tatt over for fiskerinæringen som viktig sysselsetter (Holm & Henriksen, 2016). Andelen sysselsatte med høyere utdanning er lavere i havbruksnæringen enn resten av norsk økonomi. Av de 57 800 arbeidsplassene i havbruksnæringen er 38 000 av dem knyttet til leverandørleddet og støttefunksjoner. 19 700 jobber er direkte knyttet til produksjon, bearbeiding og salg. Havbruk skaper dermed et stort antall indirekte arbeidsplasser, i tillegg til de som jobber på selve anleggene. Hver sysselsatt i havbruksnæringen bidrar i gjennomsnitt til om lag fire ganger så høy verdiskaping som gjennomsnittet for norsk økonomi.
Kommuner med havbruksproduksjon mottar utbetalinger gjennom Havbruksfondet. Fondet ble opprettet for å sikre at verdiene fra havbruksnæringen skal komme lokalsamfunnene til gode. Havbruksfondet tilføres 55 prosent av inntektene for salg av nye oppdrettstillatelser, og produksjonsavgiften på fisk i sin helhet. Dette fordeles til kommuner og fylkeskommuner med havbrukslokaliteter. Siden Havbruksfondets første utbetaling i 2017 er det overført 15,7 mrd. kroner til kommuner og fylkeskommuner (Meld. St. 24 (2024–2025)). I kommuner med omfattende havbruksvirksomhet kan inntektene fra Havbruksfondet utgjøre et vesentlig bidrag til finansiering av investeringer og kommunale tjenester.
10.1.3 Rekruttering og arbeidsforhold
Søkertallene til vg2-linjer i havbruk har økt jevnlig over tid og har et høyt antall søkere i forhold til ledige plasser.
Gjennomsnittlig lønn per timeverk i havbruksnæringen er på nivå med norsk industri for øvrig. Selv om lønnsomheten i havbruksnæringen har økt betydelig siden 2010-tallet, har ikke lønnsnivået økt tilsvarende (NOU 2019: 18).
Kvinneandelen i havbruksnæringen er større enn i fiskeriene og har vært i jevn vekst. I 2025 var i underkant av en fjerdedel av de sysselsatte i primærleddet i havbruksnæringen kvinner.
Primærnæringene skiller seg generelt ut med høyere ulykkes- og dødsrisiko enn i andre næringer. Havbruk er ikke et unntak. Arbeid på sjøen, bruk av fartøy og håndtering av tungt utstyr bidrar til et høyere risikonivå enn i andre deler av arbeidslivet. Oppdrettsanlegg er blant de mest risikoutsatte arbeidsplassene i Norge. Fall, treff av gjenstand og klemskader er de vanligste hendelsene. I gjennomsnitt dør én person i året i havbruksnæringen. De fleste dødsfallene skjer om bord i fartøy i tilknytning til havbruksanleggene (Thorvaldsen mfl., 2023). Yrkesdykking ved havbruksanlegg trekkes også ofte frem som et område med særskilte HMS-utfordringer. Arbeidet utføres ofte langt fra land, under skiftende værforhold og i situasjoner der det kan være behov for rask respons for å unngå driftsproblemer eller rømming.
Den teknologiske utviklingen i havbruksnæringen har vært stor, men personsikkerhet har ikke vært en sentral driver for dette. I HMS-undersøkelsen i havbruk 2023 rapporterte 62,4 pst. av de spurte deltakerene at de har opplevd nestenulykker på jobb i løpet av de to siste årene (Thorvaldsen, T. mfl. 2023). I rapporten har SINTEF sammenlignet HMS-forholdene i tradisjonelle havbruksanlegg med nye typer produksjonsanlegg. Dette gjelder offshore, eksponerte, nedsenkbare, lukkede, semilukkede og landbaserte anlegg. Rapporten viser at HMS-arbeidet i tradisjonelle havbruksanlegg er reaktivt og har lav prioritet. Til sammenligning har de nye typene produksjonsanlegg er mer proaktivt HMS-arbeid, med et vesentlig større fokus på sikkerhet allerede i design- og planleggingsfasen.
10.2 Regulering av havbruk
Akvakulturloven regulerer produksjonen av vannlevende dyr og planter, og har som formål å fremme havbruksnæringens lønnsomhet og konkurransekraft innenfor rammene av en bærekraftig utvikling og bidra til verdiskaping langs kysten.
Havbruk i Norge er areal- og tillatelsesbasert. Alt havbruk krever konsesjon etter akvakulturloven, og drift uten tillatelse er forbudt. En oppdrettstillatelse gir ikke i seg selv rett til å bruke et konkret sjøareal, men må knyttes til én eller flere godkjente lokaliteter. En lokalitet er et geografisk avgrenset område der havbruk kan drives innenfor fastsatte rammer for produksjon, miljø og fiskevelferd.
Produksjonskapasiteten i lakse- og ørretoppdrett reguleres gjennom to trinn: tildeling av tillatelser med en samlet biomasseramme og klarering av lokaliteter der denne biomassen kan realiseres.
10.2.1 Klarering av oppdrettslokaliteter
Tildeling og klarering av oppdrettslokaliteter skjer gjennom en flertrinns forvaltningsprosess der flere myndigheter og forvaltningsnivåer er involvert. Prosessen er i dag i hovedsak desentralisert til fylkeskommunene, som er tillatelsesmyndighet for lokaliteter i sjø. Søknader om lokalitet behandles etter en samordnet prosess, der fylkeskommunen koordinerer uttalelser og vedtak fra relevante sektormyndigheter.
For at en lokalitet skal kunne godkjennes må den være i samsvar med kommunal arealplan etter plan- og bygningsloven. Kommunene fastsetter gjennom kystsoneplanlegging hvilke sjøområder som kan benyttes til havbruk. Lokalitetsklarering forutsetter at tiltaket ligger innenfor avsatte havbruksområder, eventuelt at det gis dispensasjon etter plan- og bygningslovens regler.
I tillegg til kommunens planmyndighet inngår flere sektormyndigheter i klareringen av en lokalitet. Fiskeridirektoratet vurderer søknaden opp mot tradisjonelle fiskeriinteresser, gyteområder og marint naturmangfold. Statsforvalteren behandler utslippstillatelse etter forurensningsloven og vurderer blant annet påvirkning på naturmangfold og vannmiljø, se omtale i kapittel 10.4.5. Mattilsynet vurderer lokaliteten etter regelverk for fiskehelse og fiskevelferd. Kystverket vurderer hensynet til sikker ferdsel og fremkommelighet etter havne- og farvannsloven, mens Norges vassdrags- og energidirektorat involveres der tiltaket berører ferskvann eller vassdrag. Først når alle nødvendige sektorvedtak foreligger, kan fylkeskommunen fatte endelig vedtak om lokalitetsklarering.
Klareringen fastsetter blant annet maksimal tillatt biomasse tillatt ved lokaliteten, eventuelle vilkår for drift, krav til miljøovervåking og rammer for samlokalisering med andre tillatelser. Lokalitetsklareringer kan trekkes tilbake eller endres dersom vilkår brytes, eller dersom miljøpåvirkningen viser seg å være uakseptabel.
Antall lokaliteter i sjø for produksjon av laks, regnbueørret og ørret har gått ned fra 1 136 i 2006 til 998 i 2025. Samtidig har produksjonen økt vesentlig. Solgt mengde laks, regnbueørret og ørret var på 692 000 tonn i 2006 og 1 859 000 tonn i 2025.
10.2.2 Tildeling av akvakulturtillatelser
Akvakulturtillatelse er statens sentrale virkemiddel for å regulere omfanget av havbruk i Norge. En akvakulturtillatelse gir rett til å drive havbruk innenfor fastsatte rammer, men gir i seg selv ikke rett til å benytte et bestemt areal. Tillatelsen må kombineres med én eller flere godkjente lokaliteter før produksjon kan finne sted. Tildelingen av tillatelser bestemmer dermed hvem som kan drive oppdrett og hvor stor samlet produksjonskapasitet aktøren kan råde over, målt i maksimal tillatt biomasse.
Antallet tillatelser og samlet maksimalt tillatt biomasse fastsettes av staten, og ny kapasitet kan bare tildeles når myndighetene beslutter det. Når ny kapasitet tilbys, skjer dette normalt gjennom auksjon der eksisterende aktører kan kjøpe økt maksimalt tillatt biomasse. Utnyttelsen av denne biomassen forutsetter at aktørene har eller får klarert tilstrekkelige lokaliteter.
Inntektene fra auksjonene tilfaller i hovedsak staten, med en andel til kommunesektoren gjennom Havbruksfondet. Systemet er ment å sikre at vekst i næringen skjer innenfor miljømessig bærekraftige rammer, og at retten til å utnytte fellesskapets naturressurser har en pris.
I tillegg til kapasitetsøkning gjennom trafikklyssystemet, kan det tildeles tillatelser uten vederlag til særskilte formål, blant annet til forskning og utvikling, undervisning, visningsanlegg og stamfiskproduksjon. Slike tillatelser er formålsbegrensede og tidsavgrensede, og skal ikke brukes til ordinær kommersiell produksjon. I perioden 2015–2017 var det mulig å søke om såkalte utviklingstillatelser. Utviklingstillatelsene var en midlertidig ordning som ble tildelt prosjekter som innebar betydelig innovasjon og investeringer.
For andre arter enn laks, ørret og regnbueørret gjelder et annet tildelingssystem, der tillatelser kan tildeles etter søknad. Her fastsettes produksjonskapasiteten individuelt, basert på blant annet miljøvurderinger og uten betaling for selve tillatelsen. Det kan ikke gis tillatelse til arter som ikke forekommer eller tidligere har forekommet naturlig i området. En lokalitet kan bare klareres dersom det er miljømessig forsvarlig, arealinteressene er avveide og nødvendige tillatelser etter annet regelverk er gitt. Det gjelder blant annet regelverk om mattrygghet, forurensning og dyrevelferd.
10.2.3 Vedtatte føringer for fremtidig havbruksregulering
Som følge av utviklingen i lus, dødelighet og fiskevelferd står reguleringen av havbruksnæringen overfor større endringer. Havbruksutvalget pekte på at tilpasninger over tid har resultert i at tillatelsessystemet gradvis har blitt fragmentert og komplekst, og at det ikke fungerer på en tilstrekkelig effektiv og hensiktsmessig måte (NOU 2023: 23). Videre konkluderte utvalget med at de individuelle insentivene for ivaretagelse av miljø ikke er sterke nok.
NOU-en ble fulgt opp gjennom Meld. St. 24 (2024–2025) Fremtidens havbruk (havbruksmeldingen), som ble lagt frem juni 2025. Meldingen varslet en omlegging av havbruksreguleringen, der reguleringen i større grad skal rettes mot den faktiske påvirkningen på miljø, fiskehelse og fiskevelferd. Stortinget sluttet imidlertid ikke opp om én konkret reguleringsmodell. Regjeringen ble bedt om å utrede ulike modeller for fremtidig regulering basert på faktisk miljøpåvirkning og individuelle insentiver. Utredningene skal sendes på offentlig høring, og valg av reguleringsmodell skal legges frem for Stortinget til endelig behandling. Dagens reguleringssystem videreføres inntil en ny modell er på plass.
Stortingets vedtak ga samtidig flere føringer for den videre utviklingen av reguleringen. Regjeringen skal blant annet styrke kunnskapsgrunnlaget om miljøpåvirkning, bruke erfaringene fra evalueringen av trafikklyssystemet i utviklingen av en eventuell ny regulering og vurdere konsekvensene av å oppheve maksimalt tillatt biomasse på selskapsnivå. Stortinget har også bedt regjeringen gjennomføre tiltak for raskere og mer samordnet behandling av lokalitetssøknader.
På fiskevelferdsområdet har Stortinget bedt regjeringen iverksette tiltak for å nå målsettingen fra dyrevelferdsmeldingen om dødelighet for alle fiskearter i havbruk ned mot 5 pst. (Meld. St. 8 (2024–2025)). Det er også vedtatt å innføre en teknologinøytral miljøteknologiordning der nedtrukket kapasitet i røde produksjonsområder kan tas i bruk i anlegg med nullutslipp, samt å utvikle en ordning som også omfatter lavutslippsløsninger.
10.3 Kjennetegn ved norsk havbruksproduksjon
Norsk havbruksproduksjon er i dag dominert av atlantisk laks og regnbueørret (99 pst.), hvor produksjonen av laks er desidert størst, som vist i figur 10.4. I tillegg oppdrettes det andre fiskearter som torsk, kveite og røye. Det oppdrettes også lavtrofiske arter som tang og tare og blåskjell. Til biologisk bekjempelse av lakselus produseres det rensefisk som rognkjeks og ulike arter leppefisk, selv om denne produksjonen er i tilbakegang.
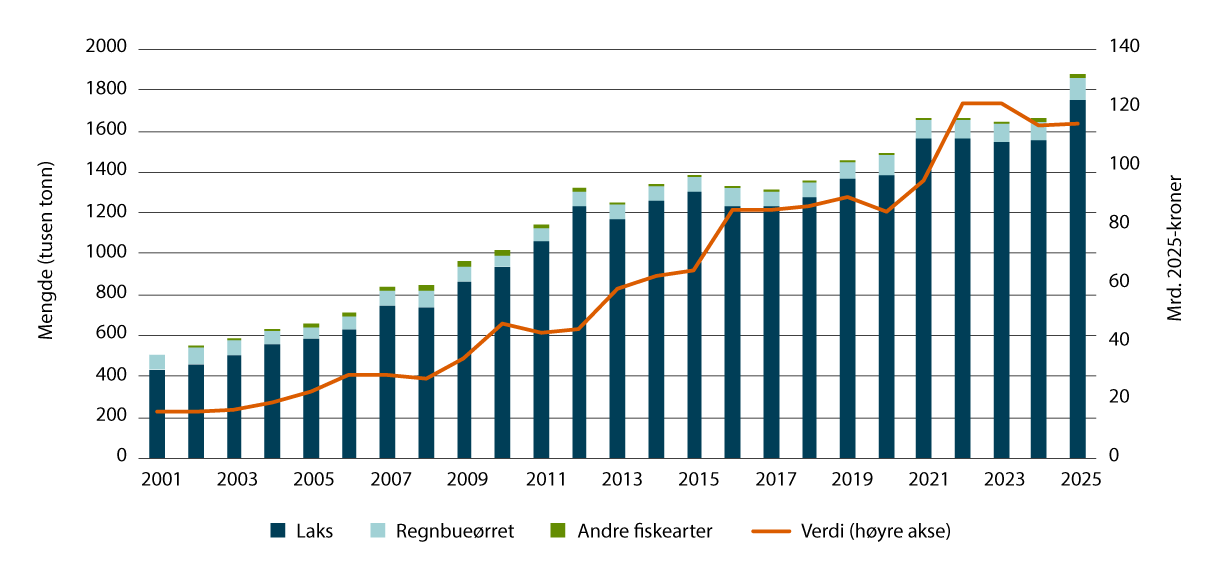
Figur 10.4 Utviklingen i produksjon og førstehåndsverdi av oppdrettsfisk i perioden 2001–2025. Mrd. 2025-kroner på høyre akse. Mengde (tusen tonn) på venstre akse
Kilde: Tallgrunnlag hentet fra Fiskeridirektoratet
10.3.1 Produksjonssystemer i havbruk
Produksjonssystemene i havbruk er tett knyttet til de biologiske og driftsmessige kravene til de ulike artene. I dette avsnittet omtales de viktigste produksjonssystemene for sentrale havbruksarter i Norge.
Laks og ørret
Produksjonen av laks og regnbueørret består av tre hovedfaser: produksjon av rogn og settefisk på land, oppfôring av matfisk i sjø og slakting og bearbeiding etter at fisken har nådd slaktevekt.
Atlantisk laks og regnbueørret er anadrome, og har tilnærmet lik produksjon. I naturen klekkes fiskelarven i ferskvann. Etter hvert vandrer den ut i havet for å beite. Etter flere år i havet vandrer fisken tilbake til ferskvann for å gyte. For å tåle vandringen mellom ferskvann og saltvann må anadrom fisk gjennom en fysiologisk prosess kalt smoltifisering. Oppdrettet laks og regnbueørret klekkes i kar fylt med ferskvann på et settefiskanlegg på land. Yngelen er velutviklet når den klekkes og kan startfôres på pellets, som har vært en viktig forutsetning for utviklingen av laks og ørret som husdyr. På settefiskanlegget blir temperatur, oksygen, salinitet, strøm og lys kunstig styrt i 8–18 måneder før fisken smoltifiserer.
Etter smoltifisering transporteres fisken til sjøanlegg, som normalt består av flytende merder forankret til havbunnen. Når fisken står i sjø kalles den matfisk. Her fôres og overvåkes den daglig. Store deler av driften styres fra fôrflåter eller kontrollrom på land, og produksjonen omfatter blant annet fôring, helseoppfølging, lusetelling, vedlikehold av anlegg og kontroll av miljøforholdene rundt merdene. Sjøfasen varer i ett til to år til fisken når optimal slaktevekt.
Den lange produksjonstiden i åpne merder i sjø gjør oppdrettslaksen utsatt for lakselus, patogener, maneter, alger og andre negative miljøpåvirkninger. Blir lusetallene for høye, dyrevelferden for dårlig, eller fisken smittes av listeførte sykdommer, må den slaktes. For å korte ned produksjonstid i sjø og redusere eksponering for sykdommer og lakselus, er det flere aktører som satser på produksjon av større settefisk, kalt postsmolt. Det har tidligere vært vanlig å sette ut smolt på 40–100 gram, men nå setter mange oppdrettere ut smolt over 250 gram. Det er fremdeles usikkerheter knyttet til hvilke effekter dette har på laksen i sjøfasen, og om postsmolt er mer eller mindre robust enn mindre smolt (Ytrestøyl mfl., 2023).
Den dominerende produksjonsteknologien i lakseoppdrett er åpne merder i sjø. Over tid har merdene blitt større og dypere, og produksjonen har blitt mer teknologiintensiv. Fôringen styres i økende grad fra kontrollrom på land, og produksjonen overvåkes ved hjelp av sensorer, avanserte kameraer, kunstig intelligens og automatiserte systemer for registrering av vekst, fiskehelse og miljøforhold. Teknologiske løsninger som laser brukes også i arbeidet med å redusere lakselus.
Samtidig utvikles og tas det i bruk nye produksjonsløsninger. Semilukkede anlegg reduserer kontakten mellom oppdrettsfisken og det omkringliggende miljøet gjennom fysiske barrierer eller kontrollert vanninntak, mens lukkede anlegg i større grad skjermer fisken mot sykdommer, parasitter og miljøpåvirkning utenfra. I tillegg pågår det utvikling av havbaserte anlegg som er konstruert for drift i mer eksponerte havområder enn tradisjonelle kystlokaliteter.
De nye teknologiene er utviklet for å håndtere utfordringer knyttet til blant annet lakselus, sykdom, rømming og arealbegrensninger. Samtidig er mange av løsningene fortsatt under utvikling eller i en tidlig kommersiell fase, og det er fortsatt usikkerhet knyttet til kostnader, biologiske resultater og hvilke løsninger som vil få størst utbredelse i fremtiden.
Torsk
Forsøk med oppdrett av torsk startet samtidig som utviklingen av lakseoppdrett på 70-tallet, men torsken har vært en langt vanskeligere art å utvikle til husdyr enn laks. Torskeyngel er små når de klekker og har andre biologiske krav til startfôring enn laksefisk. I tillegg har det vært utfordringer med sykdom, tidlig kjønnsmodning, kannibalisme og rømming.
Lønnsomheten i torskeoppdrett har vært nært knyttet til utviklingen i markedet for villfanget torsk. Høye kvoter og god tilgang på vill torsk har redusert konkurransefortrinnet til oppdrettstorsk, mens perioder med lave kvoter og høyere priser har styrket interessen for oppdrett som et supplement til villfangst.
I 2001 la Statens nærings- og distriktsutviklingsfond og Norges Forskningsråd frem en nasjonal handlingsplan for torskeoppdrett. Det nasjonale avlsprogrammet for torsk ble startet i 2002, og fra 2002 til 2005 økte produksjonen av oppdrettstorsk fra 1 258 tonn til 7 410 tonn jf. figur 10.5.
Etter hvert som torskeoppdrettet ekspanderte utover 2000-tallet ble det klart at alle stadiene av torskeoppdrett, fra yngel til slaktemoden fisk, hadde unike utfordringer som ikke kunne sammenlignes med laks. Dette førte til at torskeoppdretterne produserte med tap. I tillegg var det motstand mot den nye havbruksnæringen knyttet til bekymring rundt forurensning, påvirkning på vill torsk og smittefare, i tillegg til arealkonflikter med fiskere, hytteeiere og lakseoppdrettere. Som følge av økte torskekvoter etter 2007 og finanskrisen i 2008 gikk de fleste selskapene som drev med torskeoppdrett konkurs i årene som fulgte.
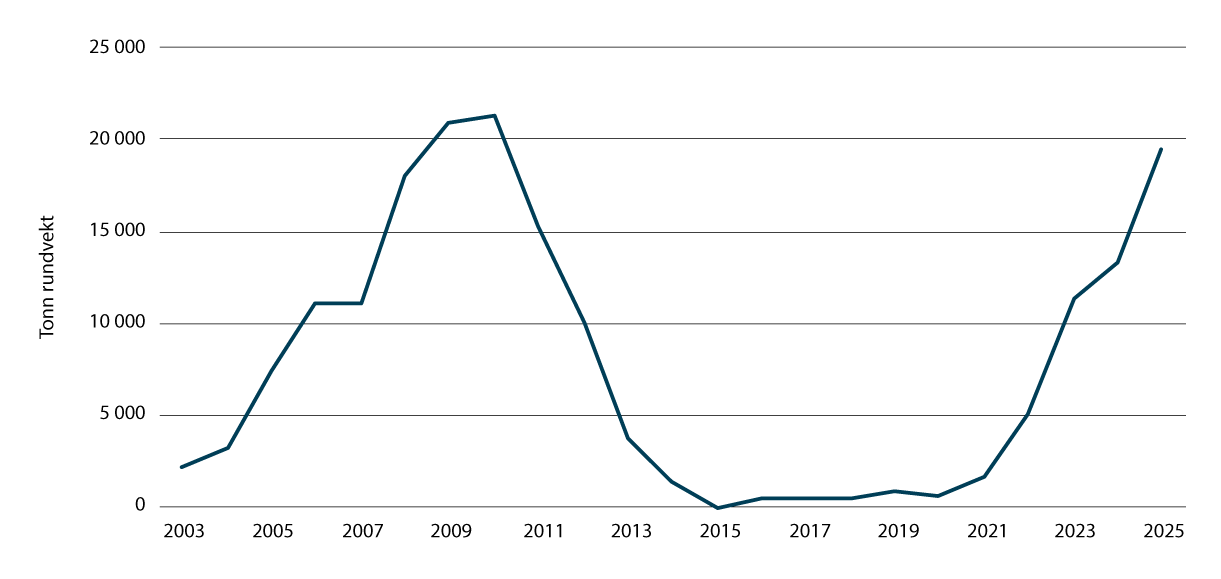
Figur 10.5 Produksjon av oppdrettstorsk i Norge i perioden 2003-2025
Kilde: Tallgrunnlag hentet fra Fiskeridirektoratet og SSB
Selv om den kommersielle driften av torskeoppdrett forsvant, ble Torskeavlsprogrammet videreført. Programmet drives av Nofima på oppdrag fra Nærings- og fiskeridepartementet, og har som mål å avle frem en oppdrettstorsk som har bedre vekstegenskaper enn villtorsk og høyere resistens mot fiskesykdommer. I dag bruker oppdrettstorsken 18 måneder på å bli fire kilo. Den første generasjonen brukte fire år.
Forskningen i torskeavlsprogrammet har bidratt til betydelig forbedring av produksjonsmetodene for torskeyngel. Dette har resultert i produksjon av yngel som har bedre vekst, høyere overlevelse, mindre spredning i størrelse, mindre innslag av deformiteter og mindre dødelighet etter utsetting i sjø. Forbedringene som er gjort, både avlsmessig og produksjonsmessig, gjør at torskeoppdrettere har et bedre utgangspunkt for produksjon enn de hadde på 2000-tallet. Det gir økt forutsigbarhet og økte muligheter for å oppnå lønnsomhet i torskeoppdrett, men flere utfordringer gjenstår.
Torskeoppdrett har felles utfordringer som lakse- og ørretoppdrett når det gjelder klimagassutslipp, beslag av areal og utslipp av medisiner, fôr og avføring. I tillegg har torskeoppdrett noen særskilte utfordringer knyttet til kjønnsmodning og rømming.
Kjønnsmodning er uønsket i havbruk. For oppdretter betyr kjønnsmodning tapt vekst. For miljøet kan det være risiko for spredning av befruktede egg i vannmassene og mulig fremtidig krysning med villfisk. I torskeoppdrettet på 2000-tallet måtte oppdrettstorsken gjennom to til tre kjønnsmodninger før den var stor nok til å slaktes. Dagens oppdrettstorsk vil gjennomgå en «førstegangsmodning» innen to år etter klekking. Denne første kjønnsmodningen er lettere å redusere/forskyve en andre kjønnsmodning ved hjelp av lysstyring, men oppdrettstorsk gyter fremdeles i sjø. For å redusere utfordringen med gyting i merd gjøres det i dag forsøk med å kjønnssortere torskeyngel ved hjelp av medisinsk ultralyd og kunstig intelligens før utsett i sjø.
Torsk har en naturlig adferd for å inspisere og nappe i løse tråder, som betyr at de er i stand til å lage hull i oppdrettsnøter. Selv om denne adferden er redusert gjennom avl, er det fremdeles en utfordring at oppdrettstorsk rømmer.
Lakselus er ikke en utfordring i torskeoppdrett, men det finnes andre og lignende fiskelus som angriper torskefisk. Disse parasittene har foreløpig ikke vært et problem i torskeoppdrett. Det er begrenset kunnskap om det vil kunne utgjøre et problem dersom torskeoppdrett vokser i omfang.
Det er kun oppdrett av laks og ørret som omfattes av trafikklyssystemet, se nærmere omtale av trafikklyssystemet i kapittel 10.4.5. Torskeoppdrettstillatelser gis med hjemmel i andre arter-forskriften. Det er fylkeskommunen som tildeler tillatelser til torskeoppdrett etter søknad. Lokaliteter for torskeoppdrett kan klareres dersom det er miljømessig forsvarlig, men skal ikke etableres i gyteområder eller gytefelt for vill torsk. Det stilles strenge miljøkrav for å unngå at torskeoppdrett skal få negative virkninger for sårbare kystbestander. Derfor tar søknadsprosessen for å få godkjent en ny torskeoppdrettslokalitet ofte mellom 1–2 år.
De siste årene har torskeoppdrett igjen økt som følge av lave torskekvoter, fremskritt i avlsprogrammet og tilgang på kapital. I tillegg har det blitt jobbet mer målrettet med markedsbygging og å utvikle oppdrettstorsk som et eget produkt i markedet. Jevn tilgang gjennom hele året, forutsigbare leveranser og ensartet kvalitet trekkes frem som sentrale konkurransefortrinn sammenlignet med villfanget torsk. Oppdrettstorsk markedsføres derfor i økende grad enn tidligere som et supplement til, snarere enn en erstatning for, vill torsk. Produksjonen av oppdrettstorsk har økt jevnt fra 4 976 tonn i 2022 til 19 473 tonn i 2025. I 2025 var det 241 akvakulturtillatelser for torsk.
Rensefisk
Rognkjeks og flere arter av leppefisk brukes som rensefisk i oppdrett av laks og ørret. Villfanget leppefisk har vært benyttet til biologisk avlusning siden 1980-tallet, men de siste årene har fangstene falt og ligget betydelig under kvoten. I tillegg oppdrettes rognkjeks og berggylt for samme formål.
Innrapportert utsett av rensefisk til bekjempelse av lakselus har gått ned fra over 60 mill. individer i 2019 til 19 millioner i 2025, og det er sjette året på rad med reduksjon i utsett av rensefisk. Nedgangen knyttes blant annet til høy dødelighet hos rensefisken, utfordringer med å sikre god helse og velferd, strengere krav til bruk av rensefisk, utvikling av alternative avlusningsmetoder og økt kritisk oppmerksomhet fra forskningsmiljøer og forbrukere (Overton mfl., 2026).
Både leppefisk og rognkjeks har naturlige habitat som skiller seg stort fra miljøet i en oppdrettsmerd som er tilpasset laks og ørret. Begge arter svømmer mye dårligere enn laksefisk og vil ikke trives på lokaliteter med mye strøm og vær. Flere store oppdrettskonsern, som Cermaq og SalMar, har gått helt bort fra å bruke rensefisk på sine lokaliteter på grunn av dårlig fiskehelse og velferd for rensefisken.
Andre arter og muligheter fremover
Parallelt med utviklingen av lakse-, ørret- og torskeoppdrett, har det vært arbeidet med andre arter i oppdrett. I perioder har det vært til dels betydelige satsinger fra både næringsliv og myndigheter på piggvar, røye, kveite, blåskjell, kråkeboller, hummer, kamskjell og flekksteinbit, men produksjonen forblir beskjeden.
Røye har vært oppdrettet i Norge siden tidlig på 1970-tallet, og produksjon av matfisk foregår i dag både i sjø og i ferskvann. Røyas livssyklus er relativt lik som for laks og ørret, men oppdrettet preges av små produsenter som selv tar hånd om hele produksjonssyklusen fra rogn til salgbart produkt. Sjørøye forekommer naturlig hovedsakelig i Nord-Norge, og hensynet til genetisk påvirkning av ville bestander har begrenset mulighetene for sjøoppdrett i deler av landet.
På 90-tallet ble det satset på flekksteinbit, og det ble bygget opp en helintegrert produksjon fra stamfisk til kommersiell matfiskproduksjon. I 2007 døde hele stamfiskbestanden i en pumpesvikt, og steinbitsatsingen ble lagt ned. Etter en periode med manglende satsing har den fått fornyet interesse i senere år. Yngelproduksjonen er forholdsvis enkel siden den nyklekte yngelen kan fôres med tørrfôr fra første dag. Arten er robust i oppdrett og det er så langt registrert lite sykdomsproblemer. Flekksteinbiten tåler høy tetthet, har lav fôrfaktor og høyt filétutbytte. Til tross for gode produksjonsegenskaper er markedet fortsatt relativt lite, og manglende storskala produksjon gjør at det er usikkerhet knyttet til lønnsomheten ved en større kommersialisering.
Forsøk med produksjon av kveite i Norge har pågått siden midten av 1980-tallet. Flere forskningsinstitusjoner og kommersielle aktører satset på et gjennombrudd for kveite som oppdrettsart. Grunnet komplisert biologi i tidlige livsstadier med vanskelig yngelproduksjon lykkes man ikke kommersielt.
Noen få oppdrettere fortsatte imidlertid arbeidet med å utvikle kveiteoppdrett. I 2013 innvilget EU prosjektet DIVERSIFY, hvor Havforskningsinstituttet satte søkelys på flaskehalser i produksjon av kveite. I dag er mange av de biologiske flaskehalsene som tidligere begrenset produksjonen redusert eller løst. Oppskalering hemmes fortsatt av relativt lange produksjonssykluser, høyt kapitalbehov og behovet for ytterligere markedsutvikling.
Dyrking av blåskjell hadde en topp rundt år 2005, men har etter en reduksjon frem til 2009 ligget stabilt og svakt økende på rundt 2 000–3 000 tonn per år. Dyrkingen foregår naturlig ved at frittlevende blåskjellarver slår seg ned på spesiallagde vertikale tau eller strømper som henger fra horisontale bæreliner. Produksjonstiden frem til høsting er omtrent tre år. Det meste av produksjonen, som er relativt arealkrevende, skjer i Trøndelag og Nordland. Produksjonen er biologisk relativt enkel, men næringen har hatt utfordringer knyttet til lønnsomhet, markedstilgang og kostnader.
Norge har i mange år høstet tang og tare for bearbeiding og eksport, hovedsakelig som alginater. Alginater er naturlige polysakkarider utvunnet fra brunalger som brukes som fortyknings-, stabiliserings- og geleringsmidler, blant annet i næringsmidler, farmasøytiske produkter og kosmetikk. Dyrking av makroalger (tang og tare) er imidlertid en relativt ny næring i Norge, hvor mesteparten av innsatsen har vært rettet mot sukkertare. Produkter av tang og tare har mange anvendelsesområder innen for eksempel mat og matingredienser, fôr, farmasi, kosmetikk, bioenergi og gjødsel, men møter utfordringer med akkumulering av tungmetaller og enkelte næringsstoffer som er vanskelig å fjerne gjennom prosessering.
Boks 10.2 Fangstbasert, lavtrofisk og integrert akvakultur
I tillegg til tradisjonelt oppdrett finnes det andre former for akvakultur. Fangstbasert akvakultur innebærer at ville organismer fanges og holdes levende for oppfôring, mellomlagring eller kvalitetsforbedring før salg. I Norge har dette blant annet vært aktuelt for kongekrabbe og kråkeboller. Lavtrofisk havbruk omfatter arter som befinner seg lavt i næringskjeden, som blåskjell, kamskjell, tang og tare, sekkedyr (tunikater) og enkelte arter av børstemark. Integrert multitrofisk akvakultur (IMTA), også omtalt som integrert havbruk, innebærer samdyrking av arter fra ulike nivåer i næringskjeden. Et eksempel er kombinasjoner av fisk, skjell og alger i samme produksjonssystem. I Norge finnes det kommersiell produksjon av enkelte lavtrofiske arter, særlig blåskjell og makroalger, men produksjonsvolumene er små sammenlignet med fiskeoppdrett. Fangstbasert akvakultur og integrert havbruk har i hovedsak vært utviklet gjennom forsknings- og utviklingsprosjekter og har foreløpig begrenset kommersiell utbredelse.
Nærings- og fiskeridepartementet bestilte en rapport om kunnskapsgrunnlaget for nye arter i oppdrett i 2019. Rapporten ble levert av Norges forskningsråd, og gjennomført av Akvaplan-niva, Havforskningsinstituttet, Norsk institutt for vannforskning og Samfunns- og næringslivsforskning. I rapporten ble 31 potensielle havbruksarter vurdert etter markedspotensial, lønnsomhet, miljømessig bærekraft, utviklingsstatus og utnyttelse av Norges fortrinn. Kamskjell, flekksteinbit, piggvar og blåskjell fikk høyest samlet resultat, mens sekkedyr, blåskjell og piggvar ble vurdert høyest på miljømessig bærekraft. Torsk kom dårligst ut av 31 arter på miljømessig bærekraftig (Akvaplan-niva, 2019).
Erfaringene fra norsk havbruk viser at utviklingen av nye oppdrettsarter ofte tar lang tid. Selv når biologiske utfordringer løses gjenstår ofte betydelige utfordringer knyttet til produksjonskostnader, markedstilgang, avlsarbeid og oppskalering. Laks og regnbueørret skiller seg ut ved at de over flere tiår har vært gjenstand for omfattende forskning, systematisk avlsarbeid og store investeringer. Torsk er den eneste nye arten som har vært gjenstand for en tilsvarende langsiktig nasjonal satsing. For de fleste øvrige artene har satsingene vært mer begrenset, noe som bidrar til å forklare hvorfor produksjonen fortsatt er liten til tross for at flere av artene vurderes å ha et betydelig potensial.
10.3.2 Avlsarbeid og forskning på genredigering
Avlsarbeidet for oppdrettsfisk i Norge har utviklet seg fra småskalaforsøk på 1970-tallet til en høyt spesialisert og kommersialisert virksomhet. Det startet med innsamling av stamfisk fra mange norske elver og etablering av systematiske avlsprogrammer for atlantisk laks. Etter hvert ble forskningsmiljøene supplert av kommersielle aktører som blant annet AquaGen, MOWI og SalmoBreed, som i dag driver avanserte familie- og genomavlsprogrammer. Disse programmene har som mål å forbedre egenskaper som vekst, fôrutnyttelse, kjøttkvalitet, sykdomsresistens og robusthet.
Rammeverket for avlsarbeidet er matloven, dyrehelseforordningen og havbruksregelverket. Disse stiller blant annet krav til sporbarhet, biosikkerhet og dokumentasjon. Mattilsynet har tilsynsansvar, mens Veterinærinstituttet og forskningsinstitusjoner, som Nofima, bidrar med genetisk forskning og metodikk. Verdikjeden omfatter stamfisk, rogn, settefisk og matfisk. Norsk genetikk har høy verdi internasjonalt, og avlsmateriale eksporteres til oppdrettsnæringer i mange land. Eksporten er en viktig del av havbruksøkonomien.
Fremtidige utfordringer for fiskeavl er komplekse. Klimaendringer og økende havtemperaturer kan endre sykdomsbildet og skape nye helseutfordringer. Det er behov for å balansere flere avlsmål, herunder produktivitet, dyrevelferd og redusert dødelighet, unngåelse av innavl og bevaring av genetisk variasjon. Lakselus og andre parasitter vil fortsatt være en stor utfordring, og avlsarbeidet må integrere resistensegenskaper uten å gå på bekostning av vekst og kvalitet. I tillegg må næringen håndtere økende krav til bærekraft, dokumentasjon og sporbarhet fra både myndigheter og markedet.
Det nasjonale avlsprogrammet for oppdrettstorsk selger befruktet rogn til private næringsaktører for matfiskproduksjon. Den private aktøren Havland har sitt eget avlsprogram for torsk og selger yngel til samme næring. Nasjonal produksjonen av oppdrettstorsk til konsum har økt i senere tid.
Bruk av genomredigering til å styrke fiskehelsen er et aktivt forskningsområde i Norge i både offentlig og privat sektor. Ved Havforskningsinstituttet undersøkes muligheten for å genredigere laks for å oppnå resistens mot to virus-sykdommer som forårsaker store problemer for oppdrettsnæringen; pankreassykdom og kardiomyopatisyndrom. For disse to sykdommene kjenner man noe av det genetiske grunnlaget for resistens, og denne kunnskapen ønskes brukt til å lage målrettede endringer i genomet for å styrke laksens resistens mot viruset (NOU 2023: 18). Nofima leder et stort internasjonalt konsortium (CrispResist) som undersøker om det er mulig å oppnå høy eller full lakselusresistens hos oppdrettslaks ved å utnytte genetiske egenskaper og mekanismer for lakselusresistens i stillehavslaks, for eksempel gjennom genredigering.
Avlsprogrammene har sitt utgangspunkt i genetiske ressurser fra villfisk. Siden moderne avlslinjer innen oppdrettsfisk regnes som private avlspopulasjoner til de ulike selskapene, har Nærings- og fiskeridepartementet et forvaltningsprogram kun for oppdrettstorsk. For bevaring av villaks i Norge opprettet daværende Direktorat for naturforvaltning en genbank i 1986. De ulike norske laksestammene har genetiske tilpasninger til sine lokale miljøforhold. Statkraft er en viktig samarbeidspartner da genbanken og settefiskanlegg med fisk fra viktige lakseelver brukes til å reintrodusere laksestammer ved behov, for eksempel etter sykdomsutbrudd.
Avlsarbeidet for oppdrettsfisk i Norge er en nøkkelkomponent i havbruksnæringens utvikling, med stor betydning for verdiskaping, matsikkerhet og internasjonal konkurransekraft, men det krever kontinuerlig innovasjon og tilpasning til biologiske, miljømessige og regulatoriske endringer.
10.3.3 Fôr – en sentral innsatsfaktor
Fiskefôr er den desidert viktigste innsatsfaktoren i norsk havbruk og utgjør rundt 40 pst. av de totale produksjonskostnadene i matfiskproduksjon av laks, ørret og regnbueørret (NOU 2023: 23). Dette gjør fôr til én av de mest styrende kostnadsdriverne for lønnsomheten i næringen. Dagens fiskefôr består i all hovedsak av fiskemel, fiskeolje, planteproteiner og vegetabilske oljer. Samtidig jobbes det med å utvikle nye fôrkilder som alger, insekter, mikroorganismer og andre alternative råvarer.
Fôret er avgjørende for fiskens vekst, helse og velferd, og sammensetningen må dekke fiskens behov for energi, protein, fett, vitaminer og mineraler. Utviklingen av moderne fiskefôr har derfor vært en viktig forutsetning for veksten i norsk havbruk. I næringens tidlige fase ble fisken fôret med oppmalt fisk, fiskeavskjær og andre marine råvarer. Utviklingen av pelletert og senere ekstrudert tørrfôr gjorde det mulig å produsere fôr med mer stabil kvalitet, bedre lagringsegenskaper og høyere næringsinnhold. Fôrsammensetningen kunne også tilpasses fiskens ernæringsbehov mer presist.
Frem til rundt årtusenskiftet besto laksefôret hovedsakelig av marine råvarer i form av fiskemel og fiskeolje produsert fra villfisk og restråstoff fra fiskeriene. Etter hvert som havbruksproduksjonen økte, ble tilgangen på marine råvarer en begrensende faktor. Produksjonen av fiskemel og fiskeolje vokste ikke i samme takt som oppdrettsnæringen, og prisene på marine råvarer steg. Næringen erstattet derfor deler av fiskemelet og fiskeoljen med plantebaserte ingredienser som soyaprotein, hvete, raps og vegetabilske oljer.
Uten bruk av plantebaserte råvarer ville tilgangen på marine ingredienser trolig ha satt begrensninger for hvor mye oppdrettsfisk som kunne produseres. Samtidig har overgangen reist nye problemstillinger. Laks er evolusjonært tilpasset en diett rik på marine fettsyrer, og vegetabilske råvarer har en annen næringssammensetning enn fiskemel og fiskeolje. Dette har gjort ernæring til et sentralt forskningsområde. Man har i stor grad lykkes med å opprettholde god vekst og produksjon, men overgangen til vegetabilske ingredienser har blant annet påvirket fettsyresammensetningen i oppdrettslaksen og flyttet deler av ressurs- og miljøbelastningen fra hav til land.
Til sammen bruker norsk havbruk flere millioner tonn fôr årlig, og størstedelen av råvarene hentes gjennom globale verdikjeder. Omtrent 70 pst. av fôringrediensene er i dag plantebaserte, og 30 pst. er basert på marine råstoff. Prisene på fôrråvarene påvirkes av globale forhold som klimaendringer, geopolitikk, matvarekonkurranse og handelspolitikk. Små prisøkninger i råvaremarkedet gir store utslag i totalkostnadene for oppdrettere.
Den norske andelen av råvarene i laksefôret er i dag relativt lav, og hovedtyngden av råvarene importeres. Dette gjør næringen avhengig av internasjonale råvaremarkeder. Utvikling av nye fôrråvarer og mer bærekraftige fôrressurser har blitt et sentralt tema i norsk havbruk. Dette står også sentralt i det nasjonale samfunnsoppdraget om bærekraftig fôr, som skal bidra til at norskprodusert fôr får lavere klima- og miljøavtrykk.
Fôrutnyttelse, det vil si hvor effektivt fisken omsetter fôr til biomasse, er et kritisk økonomisk punkt. Selv små forbedringer i fôrfaktor (for eksempel fra 1,30 til 1,25 kg fôr per kg slaktevekt) kan gi betydelige økonomiske gevinster i en næring med store produksjonsvolumer (NOU 2023: 23). Utvikling av fôrteknologi, sensorer, undervannskameraer og automatiserte fôringssystemer har derfor vært viktige virkemidler for å øke produksjonseffektiviteten.
Fôr er også den viktigste kilden til klimaavtrykket fra norsk havbruk. Produksjon, prosessering og transport av fôrråvarer står for størstedelen av næringens samlede klimagassutslipp. En betydelig del av utslippene skjer utenfor Norge siden mange av råvarene importeres fra globale markeder. Effektiv bruk av fôr er derfor viktig, både av økonomiske og miljømessige årsaker.
Miljøpåvirkningen fra fôret er i tillegg knyttet til utslipp av organisk materiale og næringssalter gjennom fôrspill og avføring. Disse utslippene tilfører nitrogen, fosfor og organisk materiale til sjømiljøet. Selv om påvirkningen vurderes som begrenset på nasjonalt nivå, kan den lokalt være betydelig og påvirke bunnforhold og oksygennivå i områdene rundt oppdrettsanlegg.
Genmodifisert fôr
Globalt er genmodifisering av sentrale fôrvekster som soya, mais og raps utbredt. Genteknologi omfatter forskjellige metoder for å endre arvestoffet for å utvikle planter eller dyr med nye egenskaper. De mest utbredte egenskapene er toleranse mot visse typer sprøytemidler, insektresistens eller sykdomsresistens.
EUs regelverk på GMO-området er ikke fullstendig innlemmet i EØS-avtalen. Alle GMO-er som ønskes omsatt i Norge må derfor risikovurderes og eventuelt godkjennes i Norge. Det er Vitenskapskomiteen for mat og miljø som gjør risikovurderingen, og Mattilsynet er godkjenningsmyndighet.
I 2023 godkjente Mattilsynet for første gang en GMO til fôr i oppdrettsnæringen. Dette gjelder en rapsolje som er genmodifisert til å produsere langkjedede omega-3 fettsyrer som ellers blir utvunnet av marine organismer. Våren 2026 sendte Mattilsynet forslag til endringer i forskrift om fôrvarer på høring, med forslag om at de ca. 100 GMO-fôrvarene som allerede er godkjent i EU skal kunne omsettes i Norge til bruk i fiskefôr. Dagens krav til GMO-frie råvarer anslås å ha en ekstra kostnad på omtrent 1,8 mrd. kroner for oppdrettsnæringen (Prop. 69 L (2024–2025)).
10.3.4 Fiskehelse- og velferd
God fiskehelse reduserer tap knyttet til dødelighet, behandlingskostnader, produksjonsforstyrrelser og redusert produktkvalitet. Frisk fisk har bedre vekst, høyere overlevelse og mer effektiv fôrutnyttelse enn fisk med helseproblemer. Arbeidet med fiskehelse innebærer systematisk forebyggende arbeid, herunder god vannkvalitet, tilpasset fôring, riktig tetthet, robuste produksjonsstrategier og tett oppfølging fra fiskehelsepersonell. Effektive smitteverntiltak og ansvarlig bruk av legemidler er også viktig. Bakterielle og virale sykdommer som furunkulose og infeksiøs lakseanemi har vært en betydelig utfordring i norsk havbruk. Utviklingen av fiskehelsefaglig kompetanse, vaksinering, biosikkerhetstiltak og systematisk overvåking har vært avgjørende for produktivitetsveksten i moderne havbruksnæring.
Veterinærinstituttets Fiskehelserapport for 2025 peker på at høy dødelighet blant oppdrettsfisk fortsatt er en betydelig utfordring, selv om enkelte indikatorer viser noe bedring sammenlignet med 2024. Ifølge de månedlige rapporteringene døde det i 2025 om lag 43,3 millioner laks, 2,84 millioner regnbueørret og 2,44 millioner torsk over 3 gram i settefiskproduksjon på land (Moldal mfl., 2026). Dette er en nedgang for laks og regnbueørret sammenlignet med 2024, men en økning for torsk. I sjøfasen døde det om lag 54,8 millioner laks, 3,2 millioner regnbueørret og 2,4 millioner torsk.
De viktigste helseproblemene i dagens produksjon av laks er skader etter avlusningsbehandling, kompleks gjellesykdom og sårproblematikk. I tillegg viser Fiskehelserapporten en økende betydning av enkelte smittsomme sykdommer, særlig infeksiøs pankreasnekrose, som i 2025 hadde en markant økning i antall registrerte tilfeller sammenlignet med året før. Samlet sett viser Fiskehelserapporten at utfordringene knyttet til fiskehelse og fiskevelferd fortsatt er betydelige, og at videre målrettet innsats er nødvendig.
På 80- og 90-tallet ble det brukt store mengder antibiotika til å behandle oppdrettsfisk. Dette utløste et behov for å utvikle vaksiner. Vaksinasjon er nå hovedstrategien for sykdomsreduksjon i havbruk, og det finnes i dag effektive vaksiner for flere av de mest utbredte bakterie- og virussykdommene blant oppdrettsfisk. Dette har bidratt til å redusere antibiotikabruken med mer enn 99,9 pst. I 2025 ble 1 pst. av oppdrettet laks og ørret behandlet med antibiotika (Alfset mfl., 2025).
God fiskevelferd innebærer at fisk utsettes for minst mulig stress, smerte og skade, og at produksjonen tilpasses fiskens biologiske behov gjennom hele livssyklusen. Dette inkluderer håndtering i forbindelse med transport, avlusing og slakting. Mange av de tilgjengelige behandlingene mot lakselus krever håndtering som utgjør et velferdsproblem for oppdrettet laksefisk. Metodene for bekjempelse av lakselus er medikamentell behandling gjennom tilsetning av avlusningsmiddel i laksefôret, mekanisk og termisk avlusning, eller bruk av rensefisk. De siste årene har også bruk av laser økt (Martinsen & Årdal, 2024). I 2022 brukte havbruksnæringen mellom 3,5 til 4 mrd. kroner til forebygging og behandling av lakselus.
I tillegg til at selve behandlingen kan gi stress, ubehag og skader i hud og slimlag, er prosessen med å trenge fisken sammen og pumpe den ut og inn av en brønnbåt belastende. Under trenging og pumping kan fisken få for lite oksygen, og det er ikke uvanlig at fisk får skader som en konsekvens av behandlingen. Hvor mange ganger en oppdrettslaks behandles i løpet av produksjonssyklusen varierer fra null til over ti ganger årlig. Medikamentfri behandling mot lakselus er bedre for naturmiljøet enn bruk av legemidler, men dyrevelferden er dårligere, og flere av metodene har lav effekt mot fastsittende lus.
I 2025 viste Havforskningsinstituttet sine analyser at det var høy risiko for dårlig velferd hos oppdrettslaks i sjø i syv av tretten produksjonsområder. Tall fra Fiskeridirektoratet viste at 67 millioner oppdrettslaks døde i 2025. Over 54 millioner døde i merdene, rundt 2,5 millioner ble sortert bort i slakteriet, 26 000 fisk rømte, og nesten 10 millioner ble registrert tapt av uspesifiserte årsaker. Det var en reduksjon i dødelighet i 2025 sammenlignet med 2024, men risikoen for dårlig velferd ble fremdeles vurdert som høy i de fleste produksjonsområdene. Bare ett område ble vurdert til å ha lav risiko.
10.4 Havbruksnæringens påvirkning på klima og miljø
Havbruksnæringen er Norges største husdyrproduksjon med nærmere 500 millioner oppdrettsfisk. Den dominerende produksjonsformen er i åpne merder i sjø. Tettheten og mengden oppdrettslaks har bidratt til å gi parasitten lakselus gode forhold, noe som påvirker både oppdrettslaks og villaks.
Rømt oppdrettsfisk kan påvirke ville fiskebestander genetisk dersom den formerer seg med villfisk. Produksjon av oppdrettsfisk medfører også utslipp av næringsstoffer, som nitrogen og fosfor. Økt konsentrasjon av disse stoffene kan gi uønskede miljøeffekter i marine miljøer. I tillegg fører oppdrett til utslipp av partikulært organisk materiale, antigroemiddel, avlusningsmidler, miljøgifter fra fiskefôr og bruk av legemidler (NOU 2023: 23).
Fôret står for hoveddelen av klimagassutslippene fra havbruksproduksjonen frem til slakting, mens flytransport er den største utslippskilden ved frakt med fly. Redusert dødelighet, bedre fôrutnyttelse, endringer i fôrråvarer og mindre bruk av flytransport er blant tiltakene som kan redusere klimaavtrykket.
For å redusere miljøutfordringene i lakseproduksjonen, hovedsakelig knyttet til lakselus, utvikles det stadig nye driftsformer. Lukkede, semi-lukkede og nedsenkbare merder, åpne havmerder og landbaserte anlegg er noen av de nye produksjonsformene. Mange av dem er i en tidlig utviklingsfase.
10.4.1 Klimagassutslipp
SINTEF har kvantifisert klimagassutslippene fra elleve norske lakseleverandørkjeder med bruk av livsløpsanalyser (LCA) (Johansen mfl., 2022). Eksport av fisk med fly utgjør det største utslippet per produsert kilo spisbart produkt. Etter flyfrakt er fôrproduksjon den største bidragsyteren til utslipp, og ca. 75 pst. av totale utslippet frem til slakting skyldes fôrproduksjon. Slakting og bearbeiding bidrar til mindre enn 2 pst. av det totale klimaavtrykket for alle produkter, mens emballasje står for 1–5 pst. av klima-avtrykket.
Utslippene fra laksefôr oppstår i landene som fôret og fôringrediensene importeres fra, ofte land i Sør-Amerika, og inngår derfor ikke i det norske klimaregnskapet. Effektiv bruk av fôr er et viktig tiltak for å holde klimagassutslippene fra havbruksnæringen så lave som mulig.
Andre utslippskilder i havbruksnæringen er bruk av servicefartøy og brønnbåter i tilknytning til primærproduksjonen. Veksten i havbruksaktivitet har ført til vekst i antall havbruksfartøy og påfølgende økte klimagassutslipp. Det foreligger ingen offisiell statistikk over energibruk eller utslipp for fartøy tilknyttet havbruksnæringen. Sjøfartsdirektoratets beregninger (2023b) viser at de samlede klimagassutslippene fra fartøy i havbruksnæringen trolig er på rundt 450 000 tonn CO2-ekvivalenter (Sjøfartsdirektoratet, 2023b). Rundt 200 000 tonn kommer fra utslipp fra arbeidsfartøy og mindre båter. Resterende 250 000 tonn gjelder større skip tilknyttet havbruksnæringen. Sjøfartsdirektoratets fremskrivninger indikerer at de samlede klimagassutslippene fra fartøyene i havbrukssektoren forventes å bli på 882 300 tonn CO2-ekvivalenter i 2050 (Meld. St. 25 (2024–2025)). Dette er en tilnærmet dobling fra dagens nivå.
Oppdrett av fisk krever bruk av energi, og forbruket varierer med produksjonsmetode. Konvensjonelt havbruk i åpne merder bruker relativt lite energi sammenlignet med oppdrett på land eller i lukkede anlegg.
I en analyse av 19 mulige klimatiltak ble blant annet redusert dødelighet og økt fôreffektivitet, endringer i sammensetningen av fôrråvarer, økt utnyttelse av biprodukter, overgang fra fly- til sjøtransport og nye energibærere for brønnbåter vurdert som tiltak med potensial for å redusere klima-avtrykket (Johansen mfl., 2022). Flere av tiltakene ble også vurdert å kunne redusere produksjonskostnadene, men kostnadsvurderingene var grove.
10.4.2 Påvirkning på natur og naturmangfold
Havbruk er avhengig av friske og produktive økosystemer, samtidig som produksjonen påvirker naturgrunnlaget den bygger på.
Lakselus
Lakselus er en naturlig del av økosystemet, men den økende tettheten av lakselus i oppdrettsanlegg langs norskekysten har ført til en betydelig økning i smittepresset på vill laksefisk, noe som spesielt rammer villaks og sjøørret. Oppdrettsanlegg fungerer som «smitteforsterkere» siden det holdes store mengder fisk tett sammen, noe som gir gode forhold for lakselus til å formere seg raskt. Luselarver spres deretter med havstrømmer og kan infisere villfisk som passerer langs kysten. Dette har ført til geografiske soner med høyt smittepress, særlig i områder med intensiv oppdrettsvirksomhet (Karlsen mfl., 2023).
Villaksen er en truet art og er mest sårbar i smoltstadiet, når ungfisken vandrer fra elvene til havet. I denne fasen har fisken begrenset immunforsvar og liten kroppsstørrelse, noe som gjør den ekstra utsatt for parasittinfeksjoner.
Infisert fisk kan få redusert svømmeevne, dårligere vekst og endret vandringsmønster. Dette kan gjøre dem mer utsatt for predasjon eller føre til at de ikke klarer å nå oppvekstområdene sine. I verste fall kan dette føre til at fisken omkommer før den når sine beiteområder i havet. Effekten av lakselus er derfor ikke bare direkte, gjennom økt dødelighet, men også indirekte gjennom redusert kondisjon og livskraft.
For sjøørret, som oppholder seg lenge i kystnære områder, kan belastningen være enda større enn for villaks. Den eksponeres over lengre tid og kan derfor få høyere lusenivåer. Dette har i flere fjordsystemer ført til dokumenterte bestandsnedganger.
Påvirkning fra lakselus på villaks er i dag den miljøindikatoren som regulerer veksten i norsk lakseoppdrett gjennom trafikklyssystemet. Påvirkningen vurderes ut fra beregnet lakselusindusert dødelighet hos vill laksesmolt. En lang rekke tiltak er tatt i bruk for å redusere problemet. Likevel er lakselus fortsatt vurdert som en av de største truslene mot villaks i Norge i dag.
I havbruksmeldingen foreslår regjeringen å erstatte dagens regulering av produksjonskapasitet gjennom trafikklyssystemet med en mer direkte regulering av utslipp av lakselus. Det foreslås blant annet å innføre omsettelige kvoter for luseutslipp, der den samlede utslippsmengden fastsettes ut fra hva miljøet tåler i det enkelte området.
Rømming og genetisk innkryssing
Fisk og andre organismer som lever i oppdrettsanlegg kan, som følge av både eksterne hendelser og normal drift, rømme fra anleggene. Oppdrettsfisk er gjennom målrettet avl blitt genetisk forskjellig fra sitt ville opphav. Innkryssing kan endre de ville bestandenes genetiske sammensetning og svekke egenskaper som er tilpasset lokale miljøforhold.
Rømmingshendelser skal rapporteres til Fiskeridirektoratet, som fører statistikk og publiserer informasjon om disse hendelsene på sine nettsider. Det observeres årlig rømt oppdrettslaks i naturen som ikke kan knyttes til innrapporterte rømminger, og Fiskeridirektoratet vurderer at rømmingstallene er usikre.
Overvåkning av rømt oppdrettslaks i vassdrag har pågått siden 1989, og har vært utført av flere institusjoner og med en rekke oppdragsgivere. I 2013 fikk Havforskningsinstituttet, på oppdrag fra Fiskeridirektoratet, ansvaret for å organisere den nåværende overvåkningen i et nasjonalt overvåkningsprogram. Formålet med programmet er å skaffe nødvendig kunnskap for forvaltningen (Utne mfl., 2026).
Ifølge Havforskningsinstituttet oppholder de fleste rømte oppdrettslaks seg i hovedsak i havet, men likevel vandrer flere tusen individer opp i norske vassdrag årlig. Vestland og Nordland har flest elver med høye innslag av rømt laks, mens Sør- og Østlandet har lavere innslag. I Norge er det dokumentert eller indikert innkryssing i rundt to tredeler av 227 undersøkte villaksbestander. I om lag 30 pst. av de undersøkte bestandene er innkryssingen av oppdrettslaks dokumentert å være over 10 pst. Rømmingsandelen i elvene har i stor grad stabilisert seg, men risikoen for genetiske endringer hos villaks er fortsatt høy i fire produksjonsområder. I enkelte områder er risikoen økende på grunn av flere rømmingsepisoder i 2024 og 2025 (Grefsrud mfl., 2026).
Utfordringen med genetisk innkryssing er ikke avgrenset til villaks. Også villtorsk lever hele sin livssyklus i marint miljø og rømt oppdrettstorsk vil ha flere muligheter til å krysse seg med vill torsk.
Oppdrettsnæringens påvirkning på sjøfugl
Havbruksnæringen påvirker sjøfugl gjennom arealbeslag, forstyrrelser, forurensning og risiko for fysisk skade. Havbruksanlegg etableres ofte i kystområder som også fungerer som viktige hekke-, raste- og næringssøkingsområder for sjøfugl. Anleggene kan føre til tap eller fortrengning fra slike områder, mens støy, lys og økt aktivitet kan påvirke fuglenes atferd og habitatbruk. Utslipp av organiske og kjemiske stoffer kan påvirke den økologiske tilstanden i nærliggende områder og dermed næringsgrunnlaget for sjøfugl. I tillegg kan sjøfugl kollidere med eller bli fanget i nett, tauverk og annet utstyr knyttet til havbruksvirksomhet. Nasjonal handlingsplan for å bedre situasjonen for sjøfuglbestandene 2025–2035 viser at det fortsatt er behov for mer kunnskap om omfanget av flere av disse påvirkningene (Klima- og miljødepartementet, 2025a). Det pekes samtidig på at økt hensyn til sjøfugl må integreres i forvaltningen av både fiskeri- og havbruksnæringen for å redusere den samlede belastningen på bestandene.
10.4.3 Utslipp og forurensning
Forurensning fra havbruk kommer hovedsakelig fra fôrrester, avføring, oppløst død fisk, legemidler, kjemikalier, notimpregnering og plast. Effekten av disse utslippene vil avhenge av mengde og konsentrasjon samt fysiske, kjemiske og biologiske egenskaper ved utslippsområdet (NOU 2023: 23).
Hvor mye havbruksproduksjon hvert enkelt område tåler innenfor miljømessige bæreevne vil avhenge av mange ulike faktorer som tilstanden til villfiskpopulasjonene, overlapp mellom oppdrettsaktiviteten og gyte- og vandringsruter for vill laksefisk, forekomst av sårbare naturtyper i områder med stor påvirkning av organisk materiale, miljøgifter og tungmetaller, samt hvor raskt næringssaltene som slippes ut fra anleggene spres og fortynnes.
Utslipp av organisk materiale og næringsstoffer
Oppdrettsfisk i Norge produseres i all hovedsak i åpne merdanlegg, og organisk materiale fra avføring, fôr som ikke spises (fôrspill) og oppløst død fisk samler seg under merdene og gir lokal påvirkning direkte under og nært oppdrettsanleggene (Grefsrud mfl., 2026).
Partikler fra et fiskeoppdrettsanlegg bunnfeller vanligvis innfor én kilometer fra anlegget, og de fleste innenfor en avstand av 500 meter, men påvirkning på bunnhabitater er målt ut til én km. Mengden av organiske utslipp fra fiskeoppdrett er høy, men hvor mye dette påvirker bunnsystemene, varierer med de lokale forholdene. Lokalitetens bæreevne er en kombinasjon av naturgitte forhold som strøm, topografi, bunntype og faunasamfunn, samt mengden fisk som produseres, dvs. forholdet mellom lokalitetens robusthet og produksjonsintensiteten.
Gode strømningsforhold i alle dyp og lav synkehastighet på utslippet er ønskelig for å sikre god spredning av partiklene og begrense sedimentering under oppdrettsanleggene. Fjordene er mer utsatt for negativ påvirkning av utslipp fra havbruk sammenlignet med ytre kystområder, selv om anleggene på kysten ofte er mye større. Faktorer som terskeldyp, mengde naturlig tilførsel fra andre kilder, vannvolum i dypbassengene og frekvensen av utskiftning av dypvannet vil være avgjørende for hvor mye organisk materiale fjorden tåler. Større dyp er også ønskelig, men er ikke nok for å redusere påvirkningen hvis det ikke samtidig er god strøm.
Havforskningsinstituttet vurderte i sin seneste risikovurdering av norsk oppdrett at utslipp av løste næringssalter medfører lav risiko for overgjødsling i alle produksjonsområder langs norskekysten, selv om det i enkelte fjordområder kan forekomme lokal forhøyet risiko ved høy produksjonsintensitet (Grefsrud mfl., 2026).
Antigroemidler
For å hindre begroing på nøtene brukes ulike antigroemidler. Over tid lekker disse midlene ut i vannet og spres med vannstrømmen. En del faller av og synker ned under eller i nærsonen til anlegget avhengig av partikkelstørrelse, sedimentasjonshastighet og strømmønster.
Kobber har tradisjonelt vært mye brukt, men bruken har gått ned, og andre virkestoffer, blant annet tralopyril og sinkpyrition, har fått større betydning. Stoffene er biocider som skal hindre eller drepe organismer som gror på nøtene, og utslipp kan påvirke det marine miljøet. Kobber kan blant annet akkumuleres i sedimentene og påvirke organismer på og nær sjøbunnen. Det er også behov for mer kunnskap om miljøeffektene av enkelte alternative antigroemidler.
Legemidler
Utslipp av legemidler inkluderer legemidler brukt mot lakselus, vaksiner mot bakterie- og virussykdommer, legemidler brukt for å behandle overflateinfeksjoner og bedøvelsesmidler. Utslipp av legemidler til miljøet kan være skadelig blant annet ved at det påvirker andre vannlevende organismer. Bruk av fiskefôr med legemidler kan hovedsakelig påvirke organismer på havbunn, mens badebehandling primært påvirker organismer i vannsøylen. Oppdrettsfiskens opptak, distribusjon og nedbryting av legemidler kan også gi en påvirkning på miljøet.
Direktoratet for medisinske produkter vurderer blant annet miljøpåvirkning når legemidler til fisk godkjennes. Godkjenningen gjelder en bestemt bruk som er beskrevet i preparatomtalen. Legemidler kan under bestemte vilkår brukes på andre måter enn det som følger av markedsføringstillatelsen. Slik bruk omtales gjerne som bruk utenfor godkjent preparatomtale eller «off-label»-bruk. Miljøpåvirkningen ved den aktuelle bruken er da ikke nødvendigvis vurdert som del av godkjenningen. Mattilsynet understreker at slik bruk skal være et unntak og krever et særskilt faglig grunnlag.
10.4.4 Fremvekst av nye produksjonsformer
Den norske havbruksnæringen står overfor flere miljøutfordringer som påvirker både produksjonen og økosystemene langs kysten. Særlig utfordringer knyttet til lakselus, biosikkerhet og fiskevelferd, men også tilgang på egnede arealer og behov for tilpasning til klimaendringer, har bidratt til teknologiutvikling og utprøving av alternative produksjonsformer. Lukkede, semilukkede og nedsenkbare merder, havbaserte anlegg og landbasert oppdrett representerer ulike tilnærminger til disse utfordringene. Mange av produksjonsformene er fortsatt under utvikling, mens åpne merder i sjø fortsatt dominerer norsk lakseoppdrett.
Blant løsningene som utvikles i dag er lukkede og semilukkede merder i sjø, nedsenkbare merder, havbruk til havs, samt landbaserte anlegg, basert på resirkulerende havbruksystemer.
Lukkede merder skiller fisken helt fra det ytre miljøet, samtidig som vanninntak kontrolleres og hentes fra dypere vannlag med langt lavere forekomst av lakseluslarver. Lukkede systemer kan redusere eksponeringen for lakselus og dermed behovet for lusebehandling. Dette kan ha positive effekter på fiskevelferd og dødelighet. Muligheten for å samle opp slam og fôrrester gjør at også utslippene til sjøen kan reduseres betydelig.
Semilukkede merder benytter duker eller presenninger som skaper en delvis fysisk avgrensning mot det ytre miljøet, samtidig som vannstrøm og oksygen reguleres. Semilukkede merder gir betydelig reduksjon i lusepåslag gjennom bruk av dypt vanninntak og kan redusere rømmingsrisiko og utslipp, men er enklere enn fullstendig lukkede systemer. Flere modeller er i kommersiell drift.
Nedsenkbare merder representerer en annen strategi for å redusere lusepress, ved at merdene senkes under overflatelagene der lusen er mest konsentrert. Teknologien har vist lovende resultater når det gjelder å redusere lusepåslag, men det er behov for mer systematisk dokumentasjon. Det er også tekniske utfordringer knyttet til styring, inspeksjon og fiskevelferd som gjør at systemene fortsatt er i utviklingsfasen.
Havbruk til havs er en annen mulig produksjonsform. Formålet er å legge til rette for havbruk i områder lenger fra kysten, der anleggene må dimensjoneres for mer eksponerte forhold. Slike områder kan gi tilgang til nye produksjonsarealer og potensielt redusere enkelte av utfordringene ved kystnært havbruk, blant annet ved større avstand til andre oppdrettsanlegg. Samtidig stiller havbruk til havs større krav til konstruksjoner, logistikk og energibruk, og kunnskapen om miljøpåvirkningene er fortsatt begrenset. SINTEFs analyser viser blant annet at material- og energibruken kan være høyere enn ved tradisjonell produksjon (Strand mfl., 2024).
Norske myndigheter har over flere år utviklet rammeverket for havbruk til havs. I 2022 ble Norskerenna sør, Frøyabanken nord og Trænabanken valgt ut for konsekvensvurdering, og en overordnet konsekvensvurdering ble levert i 2024. I 2025 besluttet regjeringen at det skulle lyses ut areal for havbruk til havs. I 2026 ble regelverket endret slik at større områder kan tildeles, og yttergrensene for områder som kan lyses ut ble fastsatt i kongelig resolusjon i februar 2026.
Landbasert oppdrett, blant annet i resirkulerende havbruksystemer, gjør det mulig å kontrollere vannmiljøet og redusere utfordringer knyttet til lakselus, samtidig som slam kan samles opp og behandles. Teknologien er imidlertid energi- og kapitalkrevende, legger beslag på landarealer og innebærer andre biologiske og tekniske utfordringer, blant annet knyttet til vannkvalitet og sykdom. Landbasert oppdrett gjør samtidig produksjonen mindre avhengig av de naturgitte forholdene som norsk lakseoppdrett tradisjonelt har bygget på, og gir større fleksibilitet i lokaliseringen, blant annet nærmere markedene. Dersom landbasert produksjon blir konkurransedyktig i større skala, kan dette over tid redusere betydningen av Norges naturgitte konkurransefortrinn.
Lukkede og semilukkede merder, nedsenkbare løsninger, havbruk til havs og landbasert oppdrett bygger på ulike tilnærminger og har ulike fordeler og utfordringer. Ingen av produksjonsformene løser alle utfordringene, og nye løsninger kan medføre økt energi- og materialbruk, andre miljøpåvirkninger eller nye driftsmessige utfordringer. Det er foreløpig for tidlig å si hvilke produksjonsformer eller kombinasjoner av produksjonsformer som vil få størst utbredelse fremover.
10.4.5 Klima- og miljøvirkemidler i havbruksnæringen
Trafikklyssystemet
For å legge til rette for en forutsigbar og miljømessig bærekraftig utvikling av havbruksnæringen, der hensynet til ville laksebestander inngår i reguleringen av produksjonskapasiteten, ble trafikklyssystemet etablert i 2017. Systemet innebærer at produksjonskapasiteten innenfor hvert produksjonsområde reguleres ut fra miljøpåvirkningen. Påvirkningen av lakselus på vill laksefisk er miljøindikatoren som brukes.
Norskekysten er delt inn i tretten produksjonsområder. Miljøstatusen i hvert produksjonsområde vurderes årlig av en ekspertgruppe ut fra omfattende overvåkningsdata og modeller opp mot gitte grenseverdier for påvirkning. Basert på dette gjør Nærings- og fiskeridepartementet en samlet vurdering annethvert år hvor produksjonsområdene klassifiserer som grønne, gule eller røde. I grønne områder kan myndighetene tilby økt produksjonskapasitet inntil 6 pst., i gule områder fryses kapasiteten, mens i røde områder kan kapasiteten reduseres inntil 6 pst. Figur 10.6 viser vurderingen av produksjonsområdenes miljøpåvirkning fra lakselus for 2026.
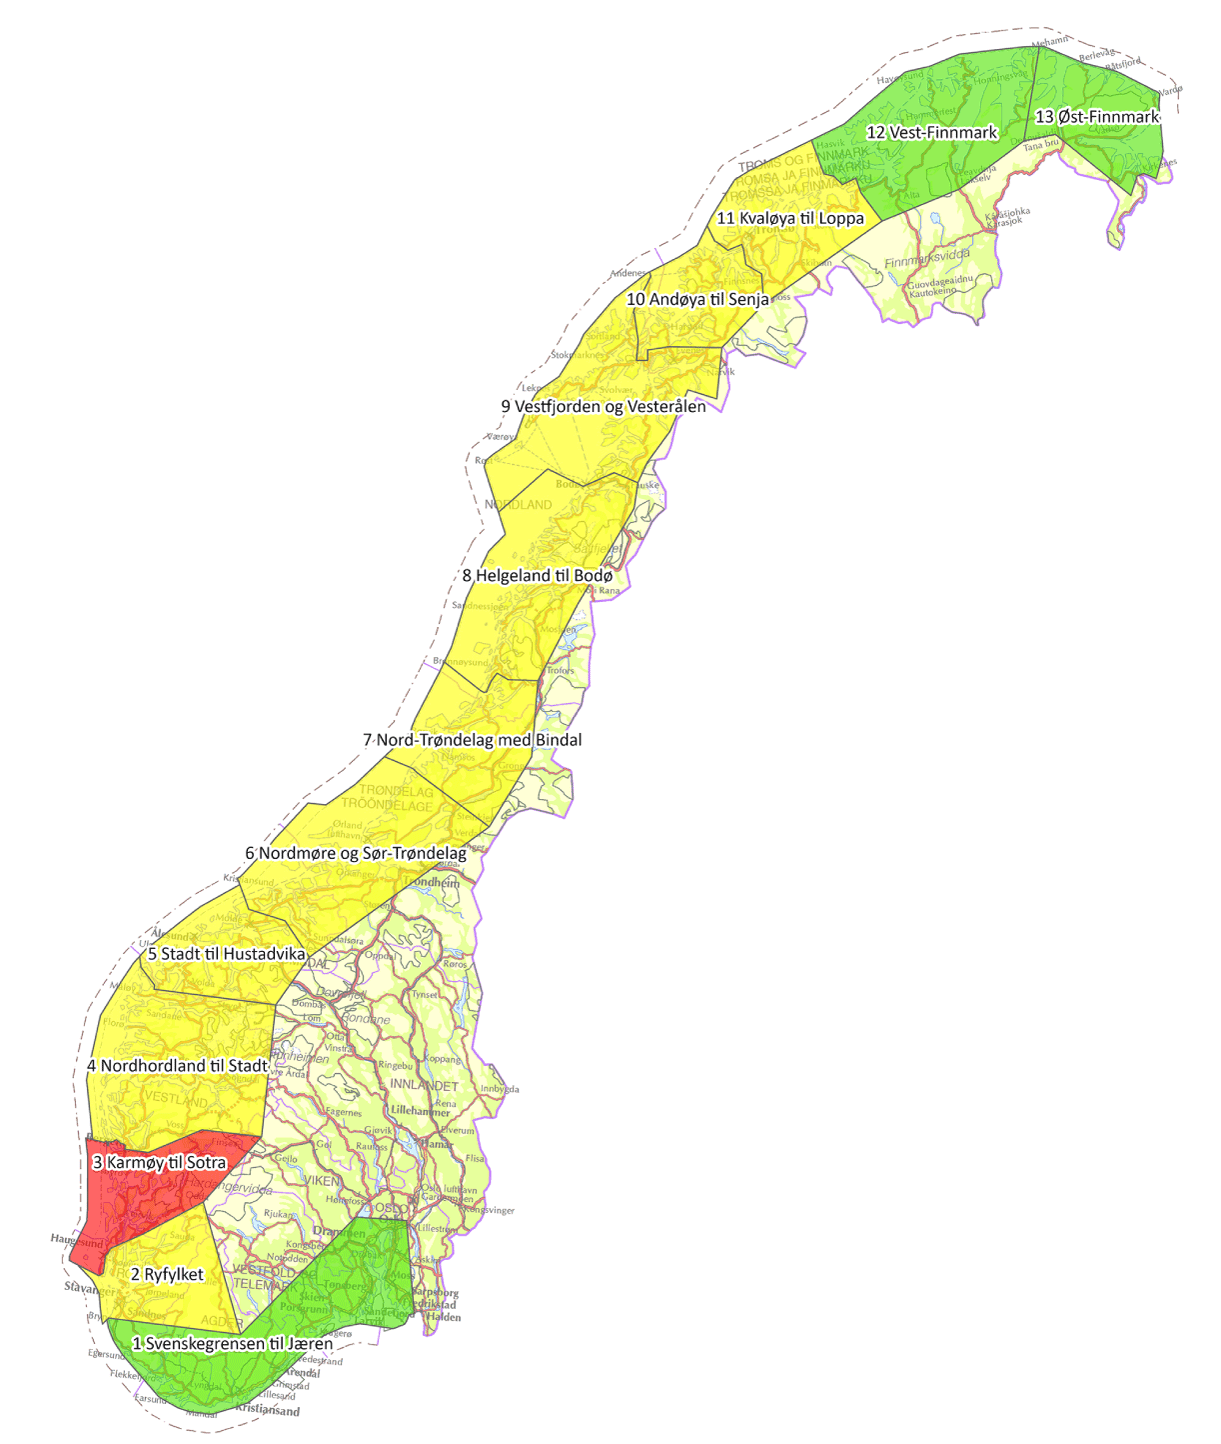
Figur 10.6 Vurdering av produksjonsområdenes miljøpåvirkning fra lakselus 2026. Grønn=akseptabel, gul=moderat, rød=uakseptabel
Kilde: Fiskeridirektoratet
Til tross for innføringen av trafikklyssystemet har det vært krevende å få kontroll med lakselus. Et høyt antall lokaliteter med åpne merder, stor mengde laksefisk og tett smittekobling mellom lokalitetene gjør det krevende å holde lusenivåene lave. Havforskningsinstituttet vurderer at lakselussituasjonen over tid har forverret seg både for utvandrende laksesmolt og sjøørret/sjørøye. I vurderingen for 2026 ble risikoen for negative effekter av lakselussmitte på sjøørret og sjørøye vurdert som høy i ni av tretten produksjonsområder, moderat i to og lav i to (Grefsrud mfl., 2026). De varme somrene i 2024 og 2025 førte til svært høye lakselusnivåer, og særlig belastning på sjøørret og sjørøye som oppholder seg lenge i kystsonen. Økt produksjon i nord har også bidratt til økt risiko.
Klimavirkemidler
Hovedvirkemidlet i norsk klimapolitikk er sektorovergripende klimaavgifter og deltakelse i kvotesystemet i EU. Fiske og havbruk er ikke omfattet av kvotesystemet, men er underlagt CO2-avgift på bruk av diesel og annet fossilt drivstoff på fartøy og skip.
Regjeringen arbeider for å redusere klimagassutslippene fra havbruksnæringen. Forslag til forskrift om klimagassreduksjoner for arbeids- og passasjerfartøy i havbruksnæringen har vært på høring (Sjøfartsdirektoratet, 2025a).
Regulering av utslipp fra havbruk
Utslipp fra havbruk reguleres etter akvakulturforskriften, forurensningsforskriften og gjennom individuelle tillatelser etter forurensingsloven. Regelverket stiller i dag krav til overvåking og rapportering av miljøtilstand, men ikke til fullstendig rensing av utslipp. Forurensningsforskriften og akvakulturdriftsforskriften regulerer lokal miljøpåvirkning (bunnpåvirkning, kjemikalier, kobber, organisk materiale), men har ingen krav om å redusere oppløste næringsstoffer i vannmassene.
For å få etablert et havbruksanlegg må bedriften søke om tillatelse fra flere myndigheter, herunder forurensningsmyndigheten. Det er statsforvalteren som vurderer søknaden etter forurensningsloven. Statsforvalterens myndighet etter forurensningsloven følger fylkesgrensene og strekker seg ut til tolv nautiske mil utenfor grunnlinjen. Utenfor dette området er Miljødirektoratet forurensningsmyndighet for havbruk og den som vurderer eventuelle søknader om tillatelse. Stasforvalteren kan også gi uttalelse til fylkeskommunen om hensynet til naturmangfold, friluftsliv og fiske- og viltinteresser. Statsforvalteren kan i sin behandling av søknaden etter forurensningsloven fraråde etablering eller utvidelse av havbruksanlegg ut fra ovennevnte hensyn.
Når statsforvalteren avgjør om tillatelse skal gis, og på hvilke vilkår, skal det legges vekt på de forurensningsmessige ulempene sammenholdt med andre fordeler og ulemper aktiviteten vil medføre. Naturmangfoldlovens prinsipper legges også til grunn for avgjørelsen. Kravene i vannforskriften vurderes for å se om de er til hinder for å gi tillatelse.
I tillatelsen setter statsforvalteren en øvre grense for hvor mye fisk som til enhver tid kan være på lokaliteten. Tillatelsene inneholder en rekke vilkår om hvordan anlegg skal innrettes og driftes for å redusere miljøpåvirkningen. Det gjelder utslipp til både luft og vann, støy og avfall.
Oppdrett i sjø skjer vanligvis i åpne merder der mengden utslipp er vanskelig å måle. Utslippene kan beregnes på bakgrunn av mengden fôr som går inn i produksjonen og mengden fisk som er produsert. Utslippene fortynnes og omsettes i vannet, og for å påse at utslippene ikke er høyere enn det miljøet tåler stilles det krav om regelmessig miljøovervåking under og i området nær anlegget. Dersom overvåkingen viser at utslippet gir en uakseptabel miljøpåvirkning må oppdretter gjennomføre tiltak slik at forurensningen reduseres.
Dersom det i ettertid av gitt tillatelse viser seg at forurensningen fra anlegget blir vesentlig større eller annerledes enn da tillatelsen ble gitt, eller det er utviklet ny teknologi som gjør det mulig å minske forurensningen i vesentlig grad, har statsforvalteren anledning til å endre eller trekke tillatelsen tilbake.
Det finnes teknologi som samler opp det organiske materialet før det forsvinner ut av merdene, og dette kan redusere utslippene til miljøet betraktelig. Det er blant annet utviklet ulike systemer som samler inn organisk avfall fra oppdrettsanlegg, men disse systemene er foreløpig ikke tatt i bruk i større skala.
10.5 Utvalget oppsummer
Norsk havbruk har på få tiår utviklet seg til en stor og lønnsom matproduksjon. Oppdrett av atlantisk laks er Norges største husdyrproduksjon målt i tonn og verdi, og Norge er verdens største produsent av oppdrettet atlantisk laks. Næringen bidrar dermed til en betydelig produksjon av sjømat for både norske og internasjonale markeder. Næringen har utviklet teknologi, kompetanse og en omfattende leverandørindustri, og bidrar med betydelig verdiskaping langs kysten.
Havbruk påvirker omgivelsene blant annet gjennom lakselus, rømming og utslipp, samtidig som dødeligheten blant oppdrettsfisk er for høy. Havbruksmeldingen peker på betydelige utfordringer knyttet til miljøpåvirkning, biosikkerhet og dyrevelferd, og vurderer dagens regulering som lite treffsikker for å regulere lakseluspåvirkningen.
Utfordringene kan forsterkes av klima- og miljøendringer. Samtidig har havbruksnæringen økonomiske og teknologiske forutsetninger for omstilling. Havbruksmeldingen peker derfor på behovet for reguleringer og insentiver som bidrar til nødvendig omstilling. Målet er at reguleringen i større grad skal rette seg mot den faktiske miljøpåvirkningen og gi individuelle insentiver til å redusere denne.
Dagens system har gitt rom for lønnsomhet og verdiskaping, men har ikke vært tilstrekkelig til å nå alle målene for miljø og fiskevelferd. Norsk havbruk står derfor overfor en omstilling der videre vekst avhenger av at miljøpåvirkning og fiskevelferd håndteres bedre. Lykkes næringen med dette, kan det samtidig gi grunnlag for økt bærekraftig matproduksjon og verdiskaping. Oppfølgingen av havbruksmeldingen blir derfor viktig.
11 Fiskeri
Norge er en fiskerinasjon, og høsting av ville ressurser fra havet har sikret mat, arbeid og inntekt i Norge i flere tusen år. I dag er fiskeriene en moderne og teknologisk avansert næring, kjennetegnet av høy produktivitet og et omfattende reguleringssystem. Norske fiskerier høster marine ressurser fra noen av verdens mest produktive havområder, og leverer store mengder sjømat til det internasjonale markedet, i tillegg til å forsyne egen befolkning. Den norske fiskeflåten opererer både langs kysten og i åpne havområder, og bidrar til lokal verdiskaping og sysselsetting i kystsamfunnene, og med råstoff til sjømatindustrien.
Rammene for forvaltning av fiskeressursene er hovedsakelig nedfelt i lov om forvaltning av viltlevande marine ressursar (havressurslova), lov om retten til å delta i fiske og fangst (deltakerloven) og lov om førstehandsomsetning av viltlevande marine ressursar (fiskesalslagslova). Forvaltningen av fiskeressursene skal sikre tre hovedmål: bærekraftige fiskebestander, samfunnsøkonomisk lønnsomhet og sysselsetting og bosetning i kystsamfunnene.
Sammenlignet med jordbruk og havbruk, som er produksjonssystemer, innebærer fiskeri høsting av ville marine ressurser. Fangsten kan variere mye mellom år, og endringer i havmiljøet kan gi store utslag for bestandene.
Mange av de viktigste fiskebestandene deles med andre land og forvaltes gjennom bilaterale og multilaterale avtaler. Internasjonalt samarbeid om ressursforvaltning har derfor stor betydning for norske fiskeriinteresser. Geopolitisk spenning, endringer i internasjonale maktforhold og økt konkurranse om marine ressurser kan påvirke både forvaltningen av bestandene og rammevilkårene for norsk sjømatnæring.
Fremover vil fiskeriene i økende grad påvirkes av klimaendringer og endringer i havet. Bestander flytter seg geografisk, og sammensetningen av arter endres. Økt temperatur, havforsuring og nye arter vil gi både utfordringer og muligheter. Klimaendringene kan også gjøre den internasjonale forvaltningen mer krevende, dersom bestander i større grad krysser etablerte soner. En viktig oppgave for forvaltningen vil være å tilpasse høstingen til disse endringene.
11.1 Utviklingstrekk og status
Norske havområder omfatter Norges økonomiske sone (NØS), Fiskevernsonen ved Svalbard og Fiskerisonen ved Jan Mayen. Til sammen utgjør disse områdene nesten 1,8 mill. km2, som tilsvarer om lag fem ganger Norges landareal. De siste ti årene har totalt fangstvolum ligget mellom 2,1 og 2,7 mill. tonn. Det har vært en nedgang i fangstvolum i de senere årene, til tross for at det har blitt utviklet kommersielt fiske etter flere nye arter, og at flere arter har blitt fjernet fra rødlisten for truede arter. Nedgangen skyldes blant annet redusert størrelse på flere store og viktige fiskebestander, som torsk i Barentshavet og makrell i Nordsjøen. I 2025 lå fangstvolumet på 2,1 mill. tonn. Samtidig har verdien av fangsten økt, blant annet som følge av en svak norsk krone. I 2025 eksporterte Norge villfanget fisk og fiskeprodukter for 48,1 mrd. kroner, noe som var ny rekord.
Norge deler rundt 90 pst. av de kommersielle fiskeressursene med andre land. Hvor fiskeriaktiviteten er størst er avhengig av fiskens vandringsmønster, bunn- og dybdeforhold, samt forvaltningstiltak som stengte områder og havdeling. Figur 11.1 viser fiskeriaktiviteten fra norske og utenlandske fartøy i norske havområder i tidsperioden 2015–2025.
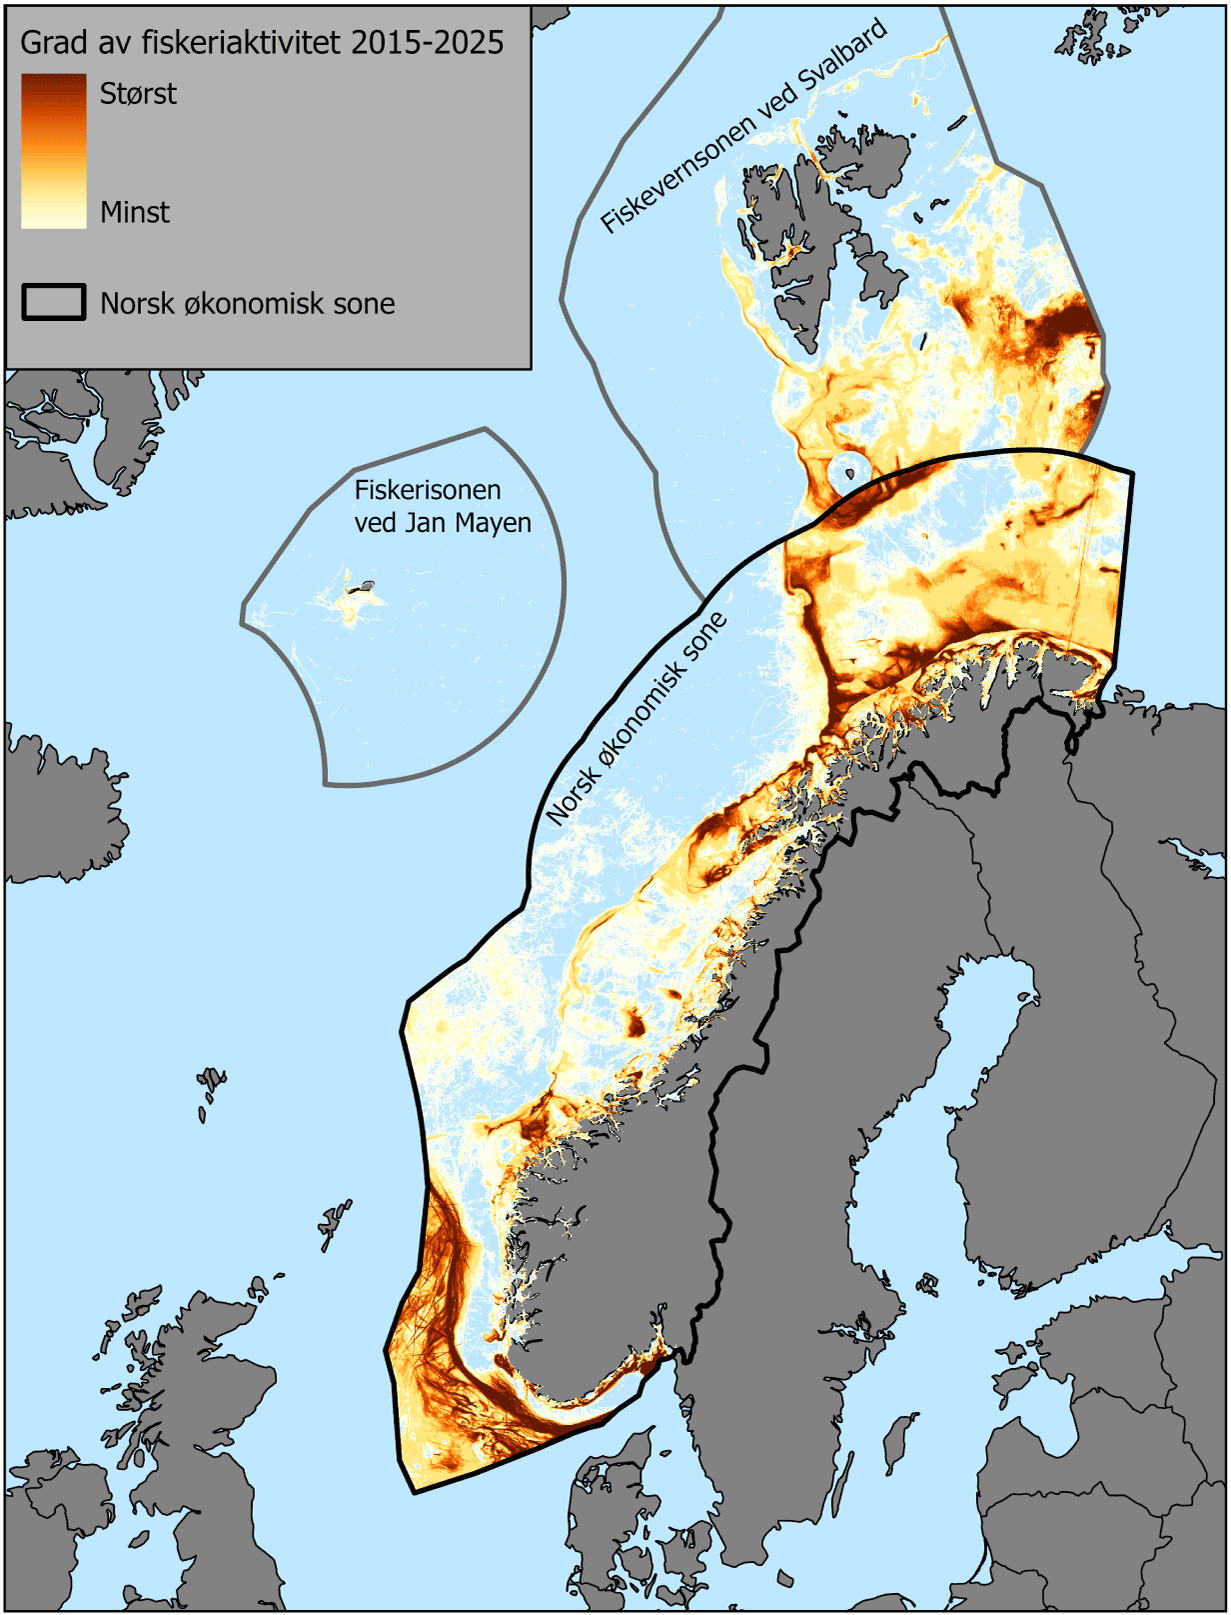
Figur 11.1 Kartet viser fiskeriaktivitet i Norsk økonomisk sone, fiskevernsonen ved Svalbard og fiskerisonen ved Jan Mayen
Figurnote: Fiskeriaktivitet er basert på sporingsdata og fangstrapportering fra både norske og utenlandske fartøy i perioden 2014–2024, og vises med mørkere farge jo flere fangstoperasjoner som er gjennomført per kvadratkilometer.
Kilde: Fiskeridirektoratet
Dagens fiskeri er svært spesialisert og effektivisert sammenlignet med tidligere. Over tid har både antall fiskere og fartøy blitt redusert, noe som til dels har vært en ønsket utvikling. I 1985 var det nesten 30 000 registrerte fiskere og om lag 24 000 fartøy. 40 år senere er antallet redusert til i overkant av 10 000 fiskere og i underkant av 5 000 fartøy.
Den norske fiskeflåten omfatter alt fra små fartøy som driver kystnært fiske med tradisjonelle redskaper, til de største havgående trålerne med kapasitet for prosessering og frysing om bord.
11.1.1 Lønnsomhet, verdiskaping og konkurransekraft
Lønnsomheten i fiskeflåten har økt betydelig siden 80-tallet. I dag gjenstår det kun noen få direkte subsidieordninger i fiskeriene, som føringstilskudd, CO2-kompensasjonsordningen og tilskudd til drivstoff for kystrekeflåten. Figur 11.2 viser utviklingen i statstilskudd tildelt fiskeflåten i perioden 1980–2025.
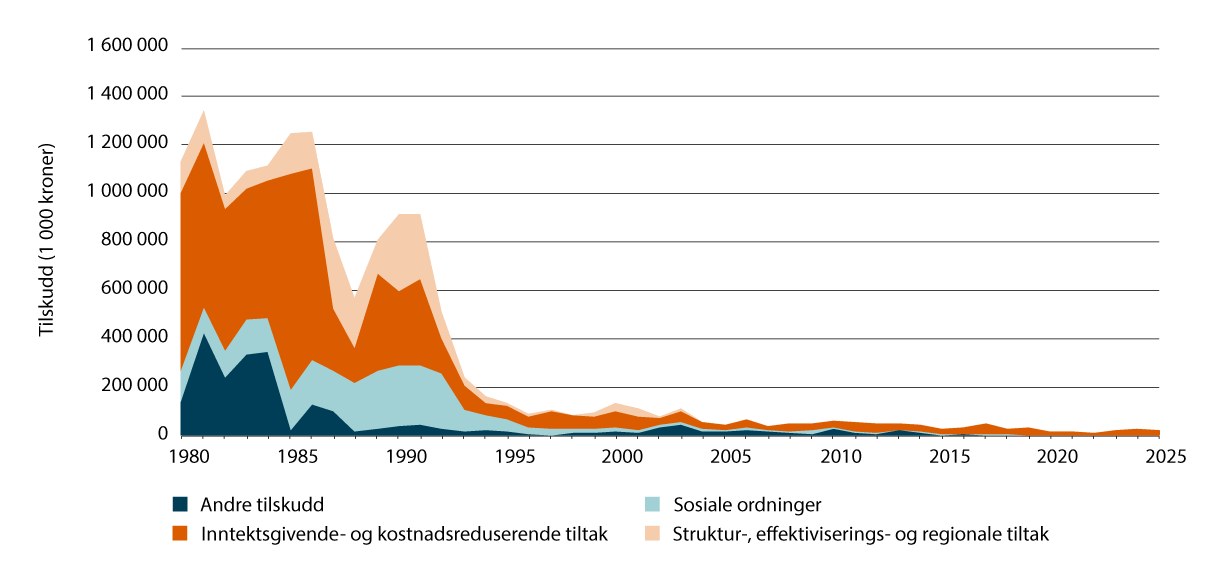
Figur 11.2 Statstilskudd (nominelle verdier, 1 000 kroner) tildelt fiskeflåten 1980–2025
Kilde: Fiskeridirektoratet
Økningen i totalkapitalrentabiliteten har imidlertid vært mindre enn økningen i driftsmarginen. Dette henger sammen med økte kapitalbindinger i flåteleddet, både knyttet til investeringer i nye fartøy og oppbygning og omsetning av kvoteverdier (Steinsbø mfl., 2023). Fiskeflåten tjener altså mer penger enn før, men det kreves også langt større investeringer for å drive med fiskeri. Økte fartøy- og kvoteverdier har gjort flåten mer effektiv og lønnsom, men har samtidig økt kapitalbehovet og gjort det mer krevende å etablere seg som fisker. Figur 11.3 viser forholdet mellom totalkapitalrentabilitet og driftsmargin i den norske fiskeflåten i perioden 1980–2024.
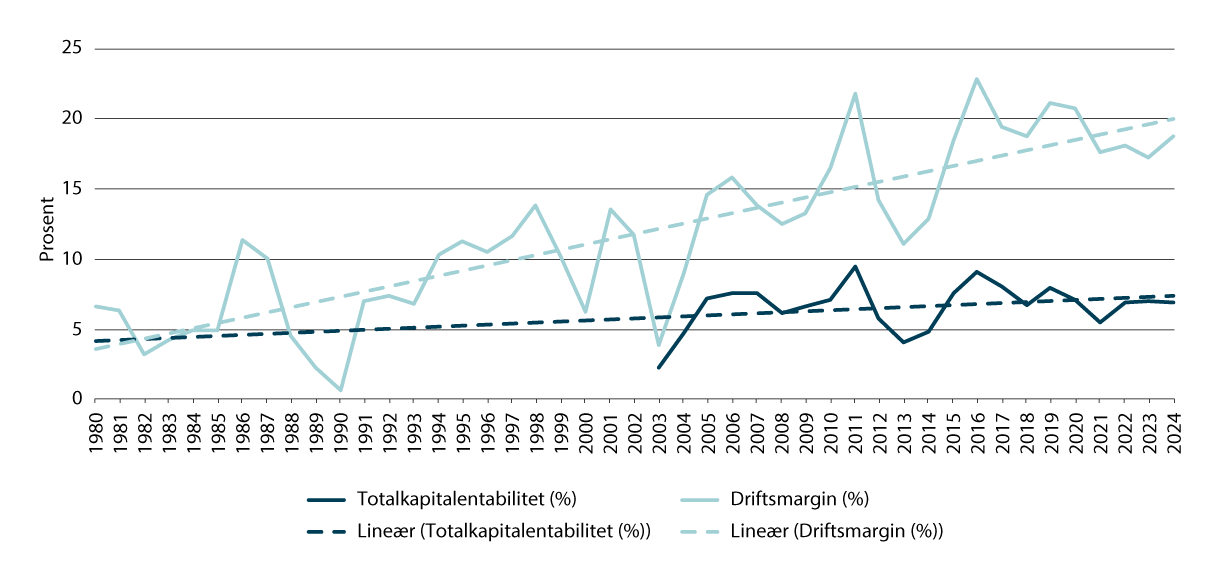
Figur 11.3 Totalkapitalrentabilitet og driftsmargin i norsk fiskeflåte, 1980–2024.
Kilde: Fiskeridirektoratet
Utviklingen mot et mer lønnsomt norsk fiskeri, med mindre behov for statlige subsidier, har vært knyttet til en betydelig reduksjon i antall fiskere og fiskefartøy. Lukkingen av fiskeriallmenningen for kystflåten og innføringen av strukturordninger for kyst- og havfiskeflåten har bidratt til dette. Fiskeriallmenningen innebar at alle hadde adgang til å høste fritt av havets ressurser. Dette ble endret 18. april 1989, da vårfisket etter torsk for første gang ble stengt for kystflåten (Holm mfl., 2014). Strukturkvoteordningen ble innført i 2004 og innebærer at kvoter fra to fartøy kan samles på ett fartøy innenfor samme fartøygruppe, mot at ett fartøy tas permanent ut av fisket. Det er samtidig satt begrensninger på hvor mye hver flåtegruppe kan strukturere for å bevare en variert flåte (Meld. St. 7 (2023–2024)).
Siden den varige lukkingen av kystfiskeflåtens fiske etter torsk ble innført i 1990, har produktivitetsveksten i fiskerinæringen vært stor. Figur 11.4 viser antall registrerte fiskere, fangstkvantum og fangst per fisker fra 1950 frem til 2025. Fangst per fisker har økt fra 58 tonn i 1990 til 185 tonn i 2025, tilsvarende en gjennomsnittlig årlig vekst på 3,4 pst.
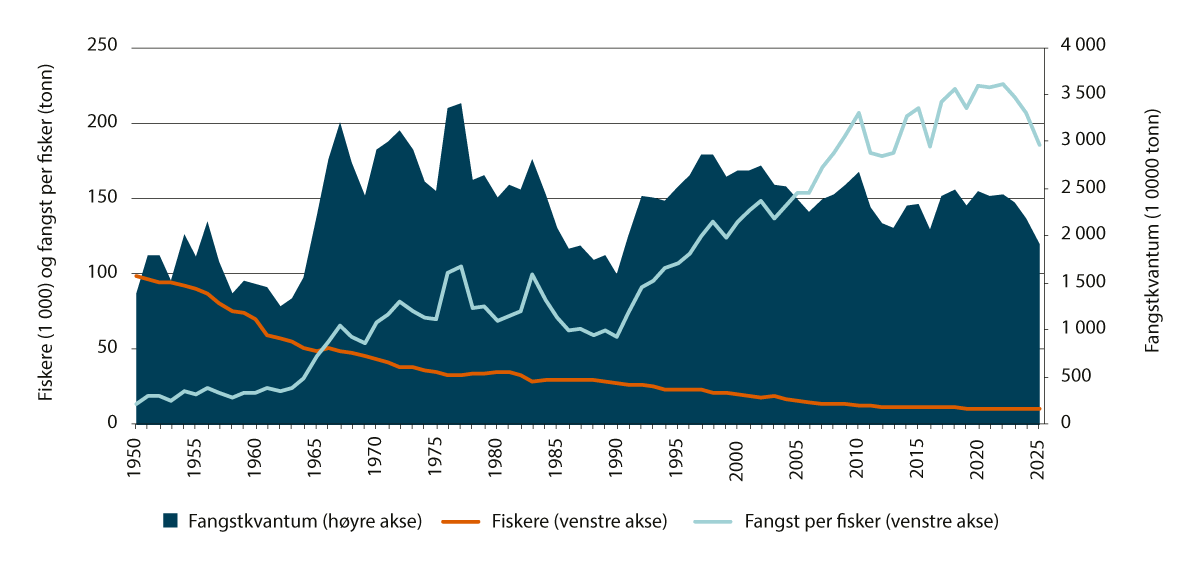
Figur 11.4 Fangstkvantum, antall fiskere og fangst per fisker i norsk fiskerinæring, 1950–2025
Kilde: Fiskeridirektoratet
Fiskerisektoren bidrar til betydelig verdiskaping i Norge. I 2023 var netto verdiskaping i fiskeriene 15,7 mrd. kroner (Steinsbø mfl., 2023). Mesteparten av verdiskapingen fant sted i Nordland, Møre og Romsdal og Vestland. Havfiskeflåten genererer litt større verdier enn kystfiskeflåten. I 2023 var verdiskapingen beregnet til henholdsvis 9 og 7 mrd. kroner ifølge Nofima. Det er de største fartøyene som står for den største andelen av verdiskapingen. Den minste delen av fiskeflåten, kystflåten under 28 meter, står likevel for 1/3 av verdiskapingen.
Ressursrenten i fiskerinæringen har gått fra å være negativ over mange år til å bli positiv de siste 10-15 årene (Greaker & Lindholt, 2022). Dette henger blant annet sammen med strukturkvoteordningen, omsetningen av kvoteverdier i fiskeflåten og økning av disse verdiene over tid, samt en økning i prisene på flere fiskearter i første hånd. Ressursrenten som oppstår i fiskeriene skattlegges ikke i dag gjennom en egen grunnrenteskatt. Samtidig har markedsverdien av fartøy med fiskeritillatelser økt betydelig over tid.
Selv om fiskeressursene tilhører fellesskapet, gir fiskeritillatelsene eksklusiv adgang til å delta i bestemte fiskerier, og til å høste en andel av de kvotene som myndighetene fordeler årlig. Det er ikke de årlige kvotene som omsettes som formuesobjekter, men fartøy og fiskeritillatelser omsettes i et marked der verdien påvirkes av forventningene til fremtidig inntjening. Det betyr i praksis at store verdier tilfaller innehaverne av fiskefartøy med fiskeritillatelser når disse blir omsatt. Ressursrenten som oppstår i fiskeriene, blir dermed kapitalisert i verdien av fiskefartøy og tilhørende fiskeritillatelser.
Økt lønnsomhet og høyere kvotepriser har samtidig gjort det dyrere å etablere seg som fisker. Riksrevisjonen har pekt på at økende priser på fartøy med tilhørende fiskeritillatelser gjør det vanskelig for unge fiskere å komme inn i næringen. For fiskeriavhengige kommuner er det viktig å legge til rette for rekruttering av nye fiskere, som kan bosette seg og skape aktivitet lokalt.
Fisken som fanges inngår i en verdikjede med blant annet mottak, bearbeiding, omsetning og eksport. Hvordan råstoffet utnyttes videre i verdikjeden har betydning for samlet verdiskaping, ressursutnyttelse og aktivitet i kystsamfunn. Dette omtales særlig i kapittel 13.
11.1.2 Arbeidsplasser og lokalsamfunn
Ved siden av målet om bærekraftig ressursforvaltning og lønnsom drift, har fiskeripolitikken hatt som mål å bidra til aktivitet, sysselsetting og bosetting langs kysten. Dette kommer blant annet til uttrykk gjennom målet om å opprettholde en differensiert flåtestruktur med fartøy av ulik størrelse og driftsform, og gjennom reguleringer som skiller mellom ulike fartøygrupper og redskapsgrupper.
Kvotesystemet inneholder flere ordninger som bidrar til å opprettholde en variert flåtestruktur. Fordelingen av fiskerettigheter mellom havfiskeflåten og kystflåten, særskilte reguleringer for mindre fartøy og begrensninger på strukturering i deler av flåten, er eksempler på virkemidler som har vært begrunnet med hensynet til aktivitet og eierskap langs kysten. Forvaltningen har dermed lagt vekt på at fiskeressursene skal bidra til verdiskaping i ulike deler av landet og gi grunnlag for næringsvirksomhet i både små og store kystsamfunn.
Fiskeriene har gjennom lang tid vært et viktig grunnlag for bosetting og sysselsetting langs norskekysten. Historisk var fiskerne i stor grad bosatt i nærheten av fartøyenes hjemmehavner, og verdiskaping, arbeidsplasser og bosetting var tett knyttet sammen. De siste tiårene har endringer i flåtestruktur og teknologiutvikling ført til at antallet fiskere er redusert, samtidig som produktiviteten og verdiskapingen har økt. Fiskere er i dag mindre avhengige av å bo der fartøyet har base, særlig med tanke på den havgående flåten og de største kystfartøyene. Dette har bidratt til å svekke den direkte sammenhengen mellom fiskeriaktivitet og bosetting. Fiskeriene, og særlig sjømatindustrien, er fortsatt viktige for mange kystkommuner, men forskning tyder på at befolkningsutviklingen i distriktene i større grad påvirkes av generelle demografiske forhold (Iversen mfl., 2016). Fødselsunderskudd i distriktene og et sentraliserende flyttemønster er de viktigste forklaringsfaktorene for distriktenes svake befolkningsutvikling (NOU 2020:15). Utviklingen av arbeidsplasser i næringslivet forklarer kun en liten del av utviklingen i distriktene (NOU 2020: 12).
11.1.3 Rekruttering og arbeidsforhold
Rekrutteringen til fiskeriene er generelt god, og arbeid på fiskefartøy er attraktivt for mange. Vg2 fiske og fangst er en populær linje på videregående skole, og har i dag flere søkere enn antall skoleplasser. I 2026 var det i følge statistikk fra Utdanningsdirektoratet 301 søkere, som er mer enn en dobling siden 2016 (Utdanningsdirektoratet, 2026b). I 2025 var 24 pst. av registrerte fiskere yngre enn 30 år. Høyt lønnsnivå, lange sammenhengende friperioder og muligheter til å bosette seg hvor som helst i landet er årsaker til at særlig jobbene som mannskap på større fiskebåter er attraktive.
Samtidig er det viktig å skille mellom å være mannskap på en fiskebåt og å være fartøyeier. Det er få økonomiske barrierer for å begynne som mannskap på et fiskefartøy, mens etablering som fartøyeier krever betydelig kapital til kjøp av fartøy og nødvendige fiskeritillatelser. De største rekrutteringsutfordringene gjelder derfor ikke nødvendigvis tilgangen på arbeidskraft, men overgangen fra mannskap til å bli fartøyeier.
Dette er særlig relevant for de minste fartøygruppene. For mange fiskere har de minste fartøyene tradisjonelt vært inngangsporten til å bygge erfaring og kapital, og gradvis utvikle egen virksomhet. Når verdien av fartøy med fiskeritillatelser øker, øker også terskelen for å etablere seg som eier i disse gruppene. Selv om det fortsatt er god tilgang på personer som ønsker å arbeide i fiskerinæringen, kan høye etableringskostnader gjøre det vanskelig for unge fiskere å ta steget fra mannskap til fartøyeier.
Inntekten til en fisker kan variere, blant annet fordi mange fiskere ikke har fast lønn, men arbeider etter det andelsbaserte «lott»-systemet, der inntekten fastsettes ut fra verdien av fangsten. I dette systemet trekkes felles kostnader som drivstoff, agn, is og redskap fra brutto fangstverdi, og det gjenværende beløpet fordeles mellom fartøyeier og mannskap. Det er betydelige forskjeller mellom fartøytyper. Kystfiskere tjener vanligvis mindre, mens mannskaper på større havgående fartøy kan oppnå vesentlig høyere inntekter.
Fiskerinæringen er mannsdominert. Dette er historisk betinget, og gjelder både om bord i båtene, blant de tillitsvalgte, og i styrene til tilknyttede interesseorganisasjoner og samvirkebedrifter. Nofima peker på tre hovedårsaker til lav kvinnedeltakelse i fiskeriene: en mannsdominert og tidvis røff kultur og sjargong, større utfordringer for kvinner enn menn i å kombinere fiskeryrket med å føde og ha ansvar for barn, og kvinners egne preferanser når det gjelder yrkesvalg (Henriksen & Nyrud, 2021).
Kvinneandelen i fiskeriene har vært økende over tid, men er fremdeles lav. Andelen jenter på videregående utdanning innen fiske og fangst har økt de siste ti årene. I skoleåret 2026–2027 var 13 pst. av søkerne til fiske og fangst jenter. Til sammenligning var jenteandelen på søkerne til de ulike landbrukslinjene 57 pst. og havbruklinjene 38 pst. (Utdanningsdirektoratet, 2026b). Kun 5,5 pst. av registrerte fiskere var kvinner i 2025. Kvinnelige fiskere har lavere gjennomsnittsalder enn sine mannlige kolleger, men er eldre når de blir registrert i fiskermanntallet.
Høsten 2021 sto flere kvinnelige fiskere frem i media og fortalte om seksuell trakassering i fiskerinæringen. I 2022 ble det derfor signert en samarbeidsavtale mellom Sjøfartsdirektoratet, Likestillings- og diskrimineringsombudet og aktører fra fiskerinæringen om å forebygge og hindre trakassering. Avtalen ble forlenget i 2023. Tall fra 2025 viser at mobbing og seksuell trakassering fortsetter å være en utfordring i fiskerinæringen, særlig gjelder dette blant sjøansatte på større fartøy. En rapport fra Sjøfartsdirektoratet viser at 22,5 pst. av de sjøansatte hadde blitt utsatt for mobbing eller trakassering i løpet av en tolvmånedersperiode (Sjøfartsdirektoratet, 2023a). I rapporten ble det oppgitt at 15 pst. av kvinnene hadde opplevd seksuell trakassering. I mars 2026 ble samarbeidsavtalen utvidet fra å handle om trakassering til også å omfatte likestilling, rekruttering og inkludering i fiskerinæringen. Avtalen involverer nå blant annet Nærings- og fiskeridepartementet, Fiskeridirektoratet, Sjøfartsdirektoratet, Likestillings- og diskrimineringsombudet og sentrale organisasjoner i fiskerinæringen.
I 2023 ble det etablert en nullvisjon for omkomne og hardt skadde i havnæringene. Bakgrunnen var vedvarende høye tall på omkomne og skadde i sjøfarten. De fem foregående årene hadde 39 personer omkommet på næringsfartøy og dødsraten var betydelig høyere enn sammenlignbare yrker på land. Fiskerinæringen er fortsatt blant de mest ulykkesutsatte næringene i Norge. Støt- og klemskader og fall om bord er den største årsaken til arbeidsfravær på næringsfartøy, mens fall til sjø og fall om bord er de vanligste årsakene bak dødsulykker. Dødsulykker forekommer i større grad i den minste kystflåten, og fiskere som er alene om bord er spesielt utsatte (Sjøfartsdirektoratet, 2025b).
11.2 Reguleringen av fiskeriene
Selv om mange bestander forvaltes i samarbeid med andre land, skjer fastsettingen av detaljerte reguleringer i stor grad nasjonalt. Sammenlignet med mange andre deler av verden kjennetegnes fiskeriforvaltningen i norske havområder av bred datainnsamling, høy grad av kontroll og tett kobling mellom vitenskapelige råd og fastsatt regulering.
Fiskere i norske farvann er underlagt et omfattende regelverk med kvoter, tekniske reguleringer og kontrollordninger som skal sikre at uttaket skjer innenfor bærekraftige rammer med minst mulig negativ påvirkning på marine økosystemer.
11.2.1 Sentrale mål i fiskeripolitikken
Gjennom historien har fiskeriene vært livsgrunnlaget for store deler av kystbefolkningen i Norge. Havet har sørget for mat, inntekt og arbeidsplasser. Fiskerireguleringene har hatt som formål å bidra til å sikre fiskerne gode og stabile rammevilkår og å sikre at fiskeressursene kan utnyttes bærekraftig over tid, samtidig som de skaper verdier for samfunnet. At fiskeriene skal medvirke til sysselsetting og bosetting i kystsamfunnene er kjernen i fiskerienes samfunnskontrakt. Dette opprettholdes i dag blant annet gjennom formålsparagrafen til sentrale deler av fiskerilovverket.
Havressurslova slår fast at de marine ressursene tilhører fellesskapet i Norge. Loven regulerer uttaket av de marine ressursene og angir prinsipper for fiskeriforvaltningen. Et sentralt prinsipp i loven er føre var-prinsippet. Forvaltningen skal ta høyde for usikkerhet i kunnskapsgrunnlaget og unngå tiltak som kan føre til alvorlig eller irreversibel skade på ressursene. Loven legger også til grunn en økosystembasert tilnærming, der uttak av én art skal vurderes i sammenheng med virkninger for andre arter og for det marine miljøet som helhet.
Videre fastslår loven at ressursforvaltningen skal være kunnskapsbasert. Vitenskapelige råd, særlig fra Havforskningsinstituttet og internasjonale forskningsmiljøer, er et viktig grunnlag for fastsettelse av kvoter og reguleringer. Samtidig åpner loven for at andre relevante hensyn, som næringsstruktur og regionale virkninger, kan inngå i beslutningene.
Havressurslova gir hjemmel til å regulere fisket gjennom ulike typer kvoter og reguleringstiltak. De viktigste virkemidlene er nasjonale totalkvoter24, som fastsetter hvor mye som kan høstes av en bestand i løpet av et år. Disse kvotene fordeles videre på grupper av fartøy og på enkeltfartøy gjennom gruppekvoter og fartøykvoter.
Loven åpner også for bruk av distriktskvoter og andre ordninger som kan ivareta regionale hensyn. Slike virkemidler kan brukes for å styrke grunnlaget for sysselsetting og aktivitet i utvalgte områder, innenfor rammen av en bærekraftig ressursutnyttelse.
I tillegg til kvoter gir havressurslova adgang til å regulere fisket gjennom tekniske tiltak, som redskapsbegrensninger, minstemål, fredningsområder og tidsbegrensninger. Disse tiltakene brukes for å beskytte gyteområder, redusere bifangst og sikre god ressursutnyttelse.
Havressurslova er en rammelov som gir vide fullmakter til forvaltningen. De nærmere reglene om gjennomføring av fisket fastsettes i hovedsak gjennom årlige reguleringer og forskrifter. Denne modellen gir fleksibilitet til å tilpasse reguleringene til endringer i bestandsstatus, markedssituasjon og andre forhold, samtidig som de overordnede målene ligger fast.
Deltakerloven regulerer hvem som kan tildeles fiskeritillatelser. Lovens formål er å tilpasse fangstkapasiteten til ressursgrunnlaget, og trygge bosetning og arbeidsplasser i kystdistriktene gjennom økt lønnsomhet og verdiskapning. Adgangen til fiske i sjøen var opprinnelig en allemannsrett. Dette er innskrenket gjennom adgangsbegrensninger i deltakerloven. Et grunnleggende element i deltakerloven er kravet om at fartøy som deltar i ervervsmessig fiske i norske farvann skal være norske. Dette innebærer at fartøyet må være registrert i Norge, og at det som hovedregel må være eid av norske statsborgere eller norske selskaper. Nasjonalitetskravet bidrar til å sikre nasjonal kontroll over fiskeressursene og over verdiskapingen.
Et annet sentralt prinsipp i deltakerloven er kravet om at fisket som hovedregel skal drives av aktive fiskere. Dette kravet innebærer at personen eller selskapet som eier fartøyet og har fiskeritillatelsen, selv må ha sitt virke i fisket og delta i den daglige driften.
For enkeltpersoner betyr dette at eieren normalt må være registrert som yrkesfisker. For selskaper stiller loven krav om at aktive fiskere skal ha reell kontroll over virksomheten, blant annet gjennom eierandel og stemmerett. Formålet er å hindre at fisket organiseres og kontrolleres av passive kapitalinteresser uten tilknytning til næringen. Det bidrar også til å holde adgangen til fisket knyttet til yrkesutøvelse, ikke finansielle plasseringer.
Fiskesalslagslova regulerer førstehåndsomsetningen av viltlevende marine ressurser. Loven fastsetter at all fangst som landes i Norge, som hovedregel skal omsettes gjennom, eller med godkjenning fra, et fiskesalgslag.
Fiskesalgslagene er samvirkeorganisasjoner eid og styrt av fiskerne selv. De er ikke statlige organer, men har fått offentligrettslige oppgaver gjennom loven. Salgslagene regulerer førstehåndsmarkedet for fangst innenfor sine geografiske områder og for bestemte arter. Formålet med fiskesalslagslova er å sikre fiskerne stabile og forutsigbare inntektsforhold, og å legge til rette for en ryddig og etterprøvbar omsetning av fangst.
11.2.2 Nasjonale fiskerireguleringer
Etter at totalkvoter (TAC), er fastsatt gjennom internasjonale forhandlinger og den norske andelen av delte bestander er avklart, fastsettes de nasjonale reguleringene for gjennomføringen av fisket. Det har over tid blitt utviklet et tett samarbeid mellom forskning, næring og forvaltning i Norge, blant annet gjennom det årlige reguleringsmøtet. Reguleringsmøtet er en høringsarena hvor Fiskeridirektoratet legger frem forslag til reguleringer for de enkelte fiskeriene med deltakelse fra næringen, forskningsmiljøer, interesseorganisasjoner og forvaltning. Møtet inngår som en del av beslutningsgrunnlaget for de årlige reguleringene og bidrar til informasjonsutveksling.
Reguleringssystemet har historisk vært utviklet for å ivareta bærekraftig ressursforvaltning, verdiskaping, aktivitet langs kysten og en effektiv gjennomføring av fisket. Klima ble for første gang løftet frem som et eget tema i vurderingen av fiskerireguleringer på reguleringsmøtet i 2024. Fiskeridirektoratets gjennomgang viser at reguleringer knyttet til blant annet kvoter, redskapsbruk, områdebruk og sesongstruktur kan påvirke energibruk og klimagassutslipp i fiskeflåten.
Norge har et omfattende system for ressurskontroll både på land og på havet. Ressurskontroll innebærer å føre kontroll med høstingsaktivitetene, registrere uttak av fangst, samt å forebygge og avdekke brudd på reglene som regulerer fiskeriaktivitetene. Målsettingen er å sikre en bærekraftig høsting av fiskeressursene og tilrettelegge for like konkurransevilkår, slik at man lykkes med en god og ansvarlig fiskeriforvaltning. Ressurskontrollen retter seg mot hele verdikjeden. I Norge har Fiskeridirektoratet ansvaret for fiskerikontrollen sammen med fiskesalgslagene og Kystvakten. Toll- og skattemyndighetene, Justervesenet og politiet er viktige samarbeidspartnere. Mattilsynet er også sentralt, ettersom de utsteder eksportdokumenter for alt som eksporters til land utenfor EU. Ettersom Norge deler de fleste fiskebestandene med andre land, er ressurskontrollen også avhengig av internasjonalt kontrollsamarbeid. Gjennom globale og regionale organisasjoner, samt bilaterale avtaler, arbeides det aktivt for å harmonisere regelverk og kontrolltiltak.
Boks 11.1 Lokale fiskerireguleringer
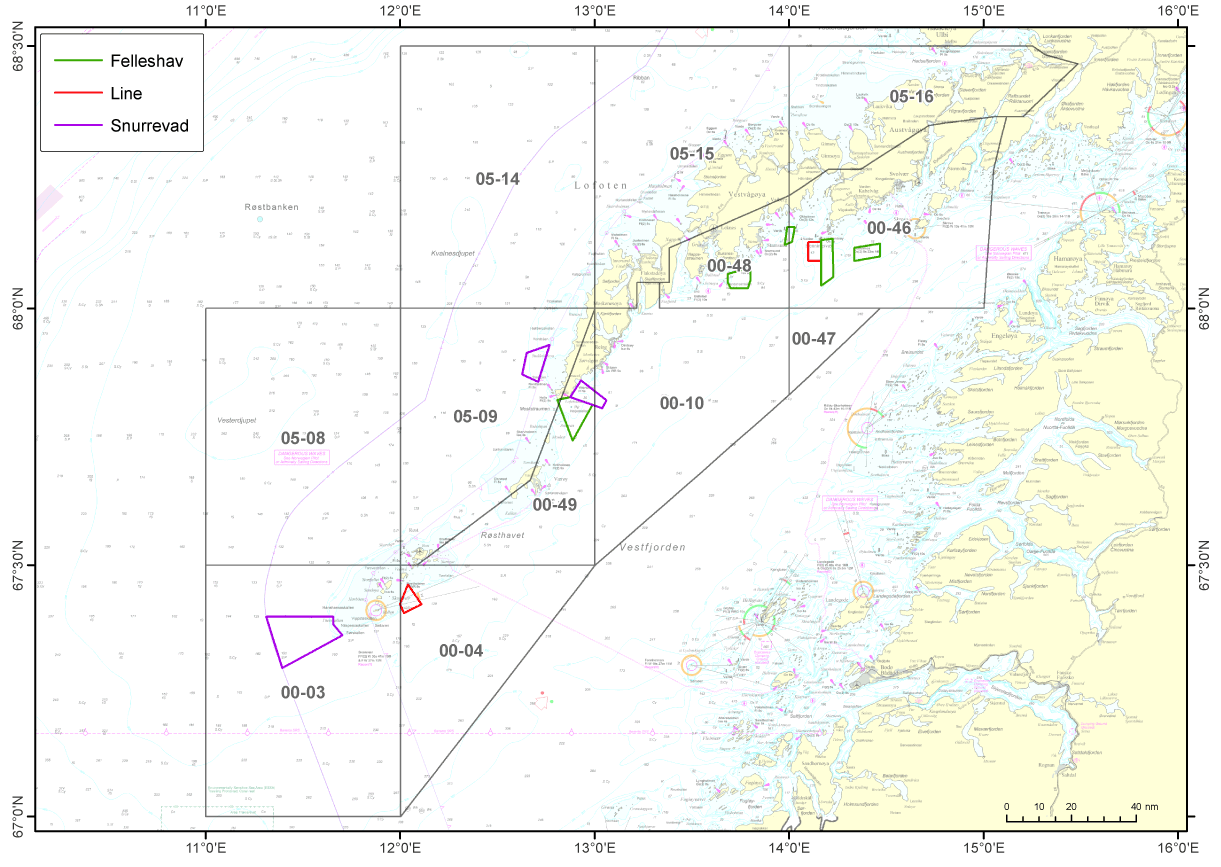
Figur 11.5 Regulering av Lofotfiske i 2026 hentet fra J-meldingen J-236-2025
Kilde: Fiskeridirektoratet
For å sikre bærekraftig høsting av fiskebestandene og redusere konflikter mellom ulike fartøy- og redskapsgrupper er norsk fiskeriforvaltning detaljert og dynamisk. Reguleringene omfatter blant annet totale kvoter, fartøykvoter, sesongreguleringer, områdebegrensninger, minstemål, krav til maskevidde og regler for bruk av ulike redskap.
Reguleringene tilpasses løpende etter utviklingen i fiskeriene. Fiskerimyndighetene gjennomfører blant annet prøvetaking av fangster for å kontrollere innblanding av fiskeyngel og fisk under minstemål. Dersom innblandingen overstiger fastsatte grenser, kan områder stenges for fiske på kort varsel. Slike stengninger kan vare fra noen dager til flere uker.
En viktig del av dette regelverket formidles gjennom såkalte J-meldinger. J-meldinger er meldinger fra Fiskeridirektoratet som kunngjør gjeldende reguleringer, endringer i regelverket og andre bestemmelser av betydning for fiskeriene. Meldingene brukes til å informere næringen om årlige reguleringer og løpende justeringer som følge av kvoteutnyttelse, biologiske forhold eller andre forvaltningsmessige behov.
11.2.3 Kvotesystemet
Det norske kvotesystemet regulere hvem som får fiske, hvor mye de kan fiske og under hvilke rammer fisket kan foregå. Systemet bygger på et grunnleggende prinsipp om at fiskeressursene i havet tilhører fellesskapet, og at staten forvalter ressursene på vegne av samfunnet. Kvoter gir ikke eiendomsrett til fisken, men en begrenset og betinget rett til å høste fisk innenfor fastsatte rammer.
Tidligere var adgangen til fiske i stor grad åpen for alle. Etter hvert som fiskeriene ble mer teknologisk effektive, og presset på ressursene økte, oppsto behovet for å begrense antall fartøy og samlet fangstkapasitet. Dette førte til at de fleste kommersielt viktige fiskeriene etter hvert ble lukket. Lukking innebærer at det bare er fartøy som oppfyller bestemte krav og har nødvendige tillatelser, som får delta i det kvoteregulerte fisket.
I dagens system deles fiskeflåten inn i grupper. Kystflåten består i hovedsak av mindre fartøy som fisker relativt nær kysten og som ofte leverer fangst lokalt. Havfiskeflåten består av større fartøy som kan operere over større havområder og være lenge til havs.
Innenfor kystflåten skilles det videre mellom ulike fartøygrupper, blant annet etter fartøylengde. Havfiskeflåten består av egne grupper, som for eksempel trålere og ringnotfartøy, som har egne reguleringer og kvoteandeler.
Kvotene fordeles først til hovedgruppene. Fordelingen bygger på historiske fordelingsnøkler, som er politisk fastsatt og har ligget relativt fast over tid. Fordelingen mellom kystflåten og trålgruppen varierer med størrelsen på totalkvoten. Ved lave kvoter får kystflåten en relativt større andel, mens trålflåtens andel øker når kvotene blir større. Innenfor hver flåtegruppe fordeles kvotene videre til de enkelte fartøyene.
Det skilles også mellom åpen og lukket gruppe i flere fiskerier. Åpen gruppe er fiskerier der fartøy uten deltakeradgang i lukket gruppe eller fisketillatelse kan delta, ofte innenfor en samlet totalkvote for gruppen. Disse fartøyene fisker med maksimalkvoter, og fisket stanses når gruppekvoten er brukt opp. Det er fri etablering i åpen gruppe. Lukket gruppe består av fartøy som har en fast deltakeradgang og individuelle kvoteandeler. Å delta i lukket gruppe gir større forutsigbarhet og bedre muligheter for inntjening for det enkelte fartøy, men krever at fartøyet oppfyller bestemte historiske aktivitetskrav. Dersom man ønsker å etablere seg i lukket gruppe, må man som hovedregel kjøpe et fartøy som allerede har deltakeradgang i lukket gruppe.
Hvilke fartøygrupper som eksisterer, og hvem som kan delta i dem, utvikles over tid gjennom politiske beslutninger og forvaltningsvedtak. Når nye fiskerier utvikles, eller nye ressurser blir kommersielt interessante, må myndighetene ta stilling til om fisket skal være åpent, eller om adgangen skal begrenses gjennom lukking. I nyere tid har fisket etter leppefisk og snøkrabbe blitt lukket. Deltakeradgangene og tillatelsene ble tildelt uten vederlag til fartøy som oppfylte nærmere fastsatte aktivitetskrav i referanseperiodene. Etter at fiskeriene ble lukket, har tillatelsene fått en betydelig økonomisk verdi og indirekte blitt omsatt gjennom salg av fartøy med deltakeradgang.
Hvilke arter et fartøy kan fiske, og hvor det kan fiske, avhenger av både fartøygruppe, redskapstype og hvilke tillatelser fartøyet har. Hovedregelen i norsk fiskeriforvaltning er at området innenfor 12 nautiske mil (territorialfarvannet) i stor grad er forbeholdt kystflåten. Dette følger både av tradisjonell reguleringspraksis og av formålet om å sikre kystnær aktivitet, sysselsetting og leveranser til kystsamfunnene. Havfiskeflåten, som inkluderer større havgående fartøy som trålere, ringnotfartøy og større konvensjonelle fartøy har derfor normalt sine fiskemuligheter utenfor 12 nautiske mil.
11.3 Kjennetegn ved norske fiskerier
Fiskeri innebærer høsting av ville bestander. Dette skiller fiskeriene fra andre matproduserende sektorer, og understreker behovet for løpende kunnskapsinnhenting, bestandsvurderinger og tilpasning av forvaltningen for å sikre et bærekraftig uttak.
FNs havrettskonvensjon fra 1982 blir kalt «havets grunnlov» og er det overordnede folkerettslige rammeverket for all aktivitet som foregår til havs, inkludert fiskeri. Etter havrettskonvensjonen har et land som grenser til havområder der en bestand oppholder seg og fiskes (kyststat) en plikt til å samarbeide for å bevare fiskebestander som vandrer mellom økonomiske soner, eller mellom økonomiske soner og internasjonalt farvann. I tillegg er kyststater som fisker i internasjonalt farvann, gjennom FN-avtalen om fiske på det åpne hav, pålagt å delta i regionalt samarbeid om forvaltningen av vandrende bestander. Dette gjøres blant annet gjennom regionale fiskeriforvaltningsorganisasjoner (RFMO-er). FN-avtalen om fiske på det åpne hav slår også fast en rekke forvaltningsprinsipper som skal sikre langsiktig bevaring og bærekraftig bruk av vandrende og langtmigrerende bestander. Selv om avtalen i utgangspunktet kun gjelder på det åpne havet, slår den fast at det skal være samsvar mellom forvaltningen på det åpne havet og i nasjonale farvann. Disse prinsippene benyttes derfor også aktivt i norsk fiskeriforvaltning, og er blant annet nedfelt i havressurslova.
Norge deler rundt 90 pst. av fiskeressursene som vi høster av med andre land, og forhandler og inngår årlige fiskeriavtaler for å fastsette totalkvoter, andre forvaltningstiltak og kontrollsamarbeid. Avtalene skal sikre at høstingen av fiskebestandene er bærekraftig. Forvaltningen er derfor i stor grad basert på uavhengige vitenskapelige råd. For bestander Norge deler med andre land gir hovedsakelig det internasjonale havforskningsrådet (ICES) råd, mens for bestander Norge forvalter alene kommer rådene fra Havforskningsinstituttet. For bestandene vi deler med Russland i Barentshavet, gir en norsk-russisk forskergruppe råd etter at Russland meldte seg ut av ICES. Et viktig mål i de ulike forhandlingene er å bli enige om høstingsregler som er i tråd med føre var-prinsippet.
11.3.1 Viktige kommersielle bestander
De kommersielle fiskeriene omfatter en rekke arter. Målt i førstehåndsverdi er torsk, makrell, sild, sei og reke blant de viktigste. Målt i fangstvolum dominerer arter som makrell, sild og kolmule.
Fiskeriene deles ofte inn i bunnfiskfiskerier og pelagiske fiskerier. Bunnfisk er arter som oppholder seg nær havbunnen, som torsk, sei og hyse. Pelagisk fisk er arter som lever i de frie vannmassene, som sild, makrell og kolmule. I tillegg fiskes det ulike typer krepsdyr og bløtdyr som reker, taskekrabber og kongekrabbe. De ulike fiskeriene foregår i ulike områder, til ulike tider av året og med ulike fartøy og redskap.
Bestandsutviklingen varierer mellom arter. Enkelte bestander har vokst betydelig over tid som følge av gunstige miljøforhold og god forvaltning. Bestanden av nordøst-arktisk torsk nådde et historisk høyt nivå rundt 2013, men har siden hatt en nedadgående utvikling som følge av svak tilvekst og endringer i økosystemet. Dette har ført til betydelige reduksjoner i kvoter de senere årene. Også makrellbestanden har falt markant siden midten av 2010-tallet, og kvoterådene (forskningsbaserte anbefalinger om hvor mye fisk som kan fiskes fra en bestand) er kraftig redusert.
Lavere kvoter er i stor grad et resultat av at forvaltningen tilpasser uttaket til den biologiske utviklingen i bestandene. Kvotene fastsettes på grunnlag av vitenskapelige råd om hvor mye som kan høstes uten å svekke bestandenes evne til å fornye seg. Når bestandene blir mindre, reduseres kvotene. Når bestandene vokser, kan kvotene økes. Formålet er å sikre at høstingen skjer innenfor bærekraftige rammer over tid.
Fiskebestander varierer som følge av naturlige svingninger i tilvekst, mattilgang, predasjon og miljøforhold, i tillegg til fangst. Bestandene påvirkes også av endringer i havklima, temperatur og økosystemene de er en del av. Slike forhold kan føre til at bestandene blir mindre selv om fiskeriene forvaltes innenfor bærekraftige rammer. Det er knyttet økt usikkerhet til hvordan klimaendringer og endringer i økosystemene vil påvirke bestandene i årene fremover. Dette gjør det viktig å følge utviklingen tett, og løpende tilpasse forvaltningen til ny kunnskap om bestandene og deres leveområder.
Boks 11.2 Ulike redskaper i norske fiskerier
Det brukes ulike redskaper i norske fiskerier, avhengig av art, fangstområde og fartøytype. Redskapene deles ofte inn i aktive og passive redskaper. Aktive redskaper beveges gjennom vannet eller langs havbunnen for å oppsøke og samle fisk. Passive redskaper står i ro i vannet og fanger fisk eller skalldyr som oppsøker dem. Redskapstypene har ulike egenskaper når det gjelder fangsteffektivitet, selektivitet, råstoffkvalitet og miljøpåvirkning. Selektivitet er redskapets evne til å fange ønskede arter og størrelser, samtidig som fangst av andre arter og størrelser begrenses.
Trål: Et nett som slepes gjennom vannmassene eller langs havbunnen av et fartøy. Trål brukes både til fiske etter arter som lever nær bunnen, som torsk og hyse, og til fiske etter arter som svømmer fritt i vannmassene, som sild, makrell og kolmule. Redskapet kan høste store fangstmengder effektivt, men selektiviteten varierer mellom fiskerier og tråltyper. Bunntrål kan påvirke havbunnen gjennom fysisk kontakt med bunnhabitater.
Not: Et stort nett som brukes til å omslutte og samle fiskestimer. Not brukes særlig i de pelagiske fiskeriene etter arter som sild og makrell, som ofte opptrer i store stimer. Notfiske regnes generelt som et selektivt fiskeri med begrenset påvirkning på havbunnen.
Line: Lange snører med et stort antall agnede kroker. Linefiske brukes særlig etter bunnfisk som torsk, hyse og brosme, og gjør det mulig å fiske selektivt etter bestemte arter. Siden fisken fanges enkeltvis på krok, regnes line som et relativt selektivt redskap. Bifangsten er ofte lavere enn i flere andre fiskerier, men det kan forekomme bifangst av sjøfugl.
Snurrevad: Et redskap som består av et nett og lange tau som legges ut på havbunnen for å samle fisken inn mot nettet før det trekkes om bord. Snurrevad brukes særlig i kystnære fiskerier etter torsk, hyse og sei. Redskapet har mange likhetstrekk med bunntrål, men opererer ofte i mindre skala og med mindre kontaktflate mot bunnen. Selektiviteten er vanligvis relativt høy.
Teiner: Bur eller fangstinnretninger som settes ut på havbunnen og trekkes opp etter en viss tid. Teiner brukes blant annet til fangst av hummer, krabbe og snøkrabbe. Teiner regnes som svært selektive redskaper med begrenset påvirkning på havbunnen, men tapte teiner kan fortsette å fange dyr over tid dersom de ikke brytes ned eller blir hentet opp.
Garn: Vegger av nett som settes ut i sjøen og fanger fisk som svømmer inn i maskene. Garn benyttes blant annet i fisket etter torsk, sei og kveite, og er særlig utbredt i deler av kystflåten. Selektiviteten påvirkes blant annet av maskestørrelsen. Garn kan også medføre bifangst av sjøpattedyr og sjøfugl i enkelte fiskerier. Tapte eller etterlatte garn kan fortsette å fange fisk og andre organismer over tid.
Bunnfiskerier
Torsk, hyse og sei er de viktigste bunnfiskartene i norske fiskerier, både når det gjelder fangstmengde og økonomisk verdi. Mesteparten av fiskeriet på disse artene foregår nord for 62°N, i Barentshavet og langs norskekysten. Bestandene av nordøst-arktisk torsk og hyse, samt blåkveite og snabeluer, forvaltes i samarbeid mellom Norge og Russland.
Den nordøst-arktiske torsken er den kommersielt viktigste bestanden i norsk fiskeri. Gjennomsnittlig årlig fangst mellom 1994 og 2005 var 300 000 tonn. Norsk fangst har de siste årene vært om lag 45 pst. av total rapportert internasjonal fangst av denne bestanden. Nesten alt utenlandsk fiske skjer med bunntrål, mens 65–70 pst. av norsk fangst er tatt med andre redskap. Bestanden minket frem til tusenårsskiftet, men økte så til et svært høyt nivå, trolig etter forvaltningstiltak, redusert overfiske, og god mattilgang for torsken grunnet høyere temperaturer. Den delen av bestanden som er gammel nok til å gyte og produsere nye årsklasser (gytebestanden) har i perioden 2009–2019 vært på det høyeste nivået siden etterkrigstiden. Toppen for bestanden ble nådd i 2013, men har siden avtatt. Utviklingen i den nordøst-arktiske torskebestanden er illustrert i figur 11.6. Tilveksten har vært dårlig og fiskepresset har vært over det nivået forvaltningsplanene tilsier, mens gytebestanden nå er under det nivået som gir en sikkerhetsmargin mot alvorlig nedgang i bestanden (føre var-nivå).
Norge og Russland fastsatte en totalkvote for nordøst-arktisk torsk på 285 000 tonn for 2026. Dette er den laveste kvoten siden 1991. Kvoterådet fra norske og russiske forskere var noe lavere, men det avtalte fangstnivået vil innebære at både gytebestanden og totalbestanden forventes å øke litt fra 2026 til 2027.
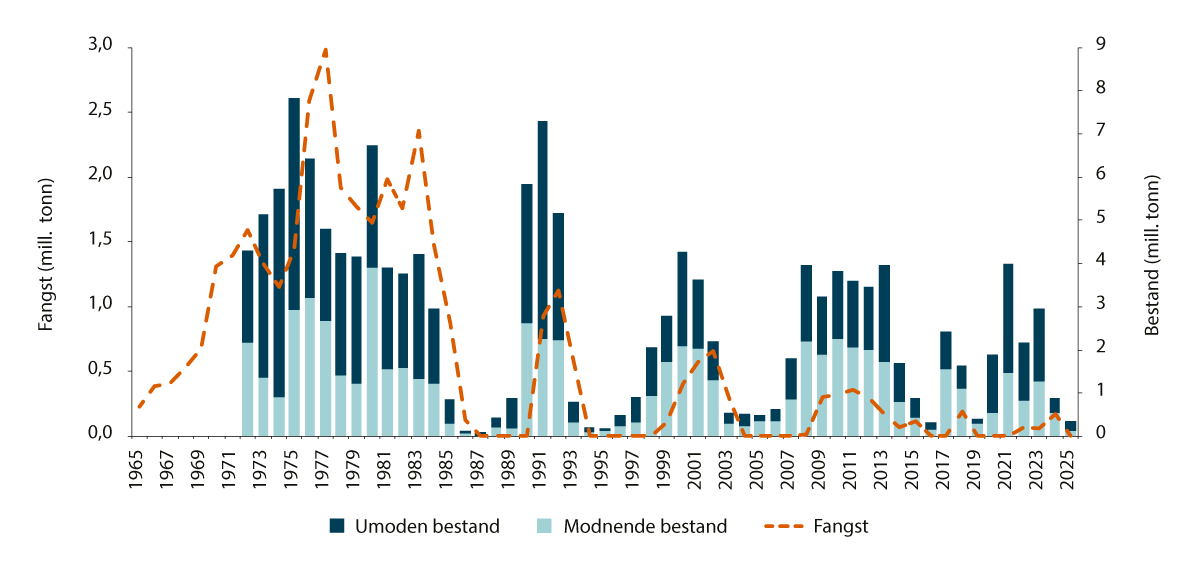
Figur 11.6 Utviklingen i bestand og fangst av nordøst-arktisk torsk
Kilde: Meld. St. 5 (2025–2026)
For nordøst-arktisk hyse er utviklingen mer positiv. Kvoten for 2026 ble fastsatt til 153 293 tonn, en økning på 18 pst. fra 2025. Kvoten ble satt i tråd med rådet fra forskerne.
Nordøst-arktisk sei er en norsk bestand, og totalkvoten fastsettes derfor uten forhandlinger med andre land. Kvoten for 2026 er på 164 149 tonn, en nedgang på 15 pst. sammenlignet med året før.
For blåkveite er bestandssituasjonen mer usikker. Det ble avtalt en totalkvote på 19 000 tonn for 2026, en videreføring av nivået fra 2025. Det er ventet en svak økning i bestanden i årene fremover. Kvoten av snabeluer for 2026 er på 69 177 tonn, det vil si en økning på 3 pst. Det ventes at bestanden holder seg stabil i årene fremover.
I Nordsjøen er sei den viktigste bunnfiskarten for norske fiskere. Nordsjøen er et havområde med høy fiskeriaktivitet og mange kyststater, og forvaltningen skjer i samarbeid mellom Norge, EU og Storbritannia, og for enkelte bestander også med andre kyststater. Dette gjør forvaltningen mer kompleks enn for flere av bestandene i nord. Flere bestander i Nordsjøen har over tid hatt svak tilvekst og lav bestandsstørrelse, og for enkelte bestander har fiskepresset vært høyere enn det som er forenlig med maksimal langsiktig avkastning. Særlig er situasjonen for nordsjø-torsken krevende. Bestanden er betydelig redusert sammenlignet med historiske nivåer, og gytebestanden har de senere årene ligget på et lavt nivå.
Pelagiske fiskerier
De viktigste pelagiske fiskebestandene både i form av biomasse (samlet vekt av fisk i en bestand) og kommersiell verdi, er norsk vårgytende sild (NVG-sild), makrell og kolmule. Det har vært uenighet mellom kyststatene om fordeling av disse bestandene, noe som har ført til at kyststatene har fastsatt kvoter som har oversteget kvoteanbefalingene fra forskerne. Dette har gitt en høyere fangst enn tilrådd. Disse fiskeriene har det største fangstvolumet, men verdien av fisken er lavere per kg enn den er for eksempelvis torsk. I det pelagiske fisket benyttes hovedsakelig flytetrål og ringnot. Hvem som regnes som kyststat varierer for de ulike bestandene, men omfatter i de fleste tilfeller Norge, Island, Færøyene, Storbritannia og Russland. EU er også en aktiv part.
For NVG-sild har situasjonen vært alvorlig, men bestanden er i en god utvikling. Kyststatene var enige om en totalkvote for NVG-sild i 2026 på 533 914 tonn, som var en oppgang på 33 pst. sammenlignet med 2025, og i tråd med anbefalingen fra ICES. Kyststatene har ikke klart å komme til enighet om en helhetlig fordeling av denne bestanden, men i 2024 ble Norge og Færøyene enig om en bilateral avtale som tok ned det totale fisketrykket med nesten 24 pst. Norge arbeider for en helhetlig avtale om fordeling av bestanden som inkluderer alle kyststater og aktive parter.
Kyststatene ble enig om en totalkvote på kolmule i 2026 på 851 344 tonn. Dette var en nedgang på 41 pst. sammenlignet med 2025, og i tråd med rådet fra ICES. Kvoten var til tross for nedgang fortsatt på et høyt nivå. Norge har fastsatt sin kvote ut fra den andelen vi hadde sist det forelå en avtale med de andre kyststatene om fordelingen. Det har ikke vært enighet om en ny fordelingsavtale for bestanden. EU, Island, Færøyene og Storbritannia har fastsatt høyere ensidige andeler enn det som fulgte av den tidligere fordelingsavtalen.
Makrellbestanden er i nedgang, og i kvoterådet for 2026 anbefalte ICES en TAC på 174 357 tonn, som var en nedgang på 70 pst. sammenlignet med kvoterådet for 2025. Norge, Storbritannia, Island og Færøyene inngikk en firepartsavtale i desember 2025 om fordeling og forvaltning av makrellbestanden. Det nye er at Island ble med i en avtale. Firepartsavtalen tar utgangspunkt i en totalkvote på 299 010 tonn. Dette er høyere enn det som er anbefalt fra ICES, men ble ansett som nødvendig for å få til en avtale. Avtalen bidrar til å redusere det totale fiskepresset med 48 pst. og er forventet å øke den totale gytebestanden. Det overordnede målet for Norge er fremdeles å få til en avtale som omfatter alle kyststatene.
På bakgrunn av bestandssituasjonen, ble det ikke åpnet for loddefiske i Barentshavet i 2026. Kvoterådet for 2027 blir også sannsynligvis nullfiske. Lodde i fiskerisonen ved Jan Mayen gjør at Norge er kyststat til loddebestanden ved Island, Grønland og Jan Mayen. For sesongen 2025–2026 er det fastsatt en totalkvote på 197 474 tonn.
Etter kyststatsforhandlingene mellom Norge, Island og Grønland høsten 2022, valgte Island å si opp rammeavtalen mellom landene. Norge forhandler med Island om vilkår for fiske etter lodde i Islands økonomiske sone. Vilkårene er viktige elementer som vil inngå i ny rammeavtale mellom de tre partene.
Norge fikk i 2026 gjennom forhandlinger i The International Commission for the Conservation of Atlantic Tunas, som er den regionale fiskeriforvaltningsorganisasjonen for tunfisk i Atlanterhavet, en økning i totalkvoten på 39 pst., totalt 461 tonn, i fisket etter makrellstørje. Dette er en tunfiskart som har hatt en positiv bestandsutvikling i senere år, hvor det er potensial for å høste mer enn i dag.
Brislingen deles inn i to ulike bestander, der EU setter kvotene for havbrislingen, som i stor grad går til produksjon av fiskemel- og olje, mens kystbrislingen i utgangspunktet er fredet, kun med åpning for fiske i noen få fjorder på høsten. Kystbrislingen går hovedsakelig til konsum, blant annet til hermetikk.
Hvalfangst
Hvalbestandene i norske farvann er store og i god tilstand. Særlig gjelder dette vågehval i Nordøst-Atlanteren, hvor bestandsestimatene viser høye nivåer. Hval konsumerer betydelige mengder fisk, krill og andre marine organismer, og inngår som en viktig del av næringsnettene i havet. Hval og kommersielt fiske utnytter til dels de samme ressursene, men sammenhengene i økosystemene er komplekse. Det er derfor usikkert i hvilken grad endringer i hvalbestandene vil påvirke størrelsen på kommersielt viktige fiskebestander. Forvaltningen må ses i lys av en økosystembasert tilnærming, der samspillet mellom arter, bestander og næringsgrunnlag vurderes samlet.
Til tross for store bestander er den kommersielle fangsten av hval i Norge i dag begrenset. Dette skyldes i hovedsak lav etterspørsel i markedene. Forbrukeraksepten for hvalprodukter er redusert over tid, både i Norge, men særlig internasjonalt. Selv om det fastsettes årlige kvoter for fangst av vågehval, blir disse i liten grad utnyttet. Fangst og omsetning av hval utgjør derfor i dag en svært liten del av verdiskapingen i sjømatsektoren.
Samtidig kan hvalressursene ha betydning i et beredskaps- og forsyningsperspektiv. Hval er en tilgjengelig marin proteinressurs som i prinsippet kan utnyttes i en situasjon med svikt i andre deler av matsystemet. Historisk har hvalfangst hatt betydning for matforsyning og oljeproduksjon. I en moderne beredskapssammenheng kan hval bidra til å økt fleksibilitet i tilgangen til mat, selv om praktisk utnyttelse vil avhenge av både reguleringer, fangst- og bearbeidingskapasitet. Forbrukeraksept vil fremdeles ha betydning i krise.
Andre fiskerier
Med kvotenedgang i viktige fiskerier har fiskepresset økt på arter det tidligere ikke har vært stort fiske på. Noen av disse bestandene har vi derfor mindre kunnskap om, såkalte datafattige bestander, og det må dermed legges til grunn en større grad av føre var-prinsippet i kvotefastsettelsen. Eksempler på disse artene er brosme, lange og kveite. Med økt fisketrykk har forvaltningen regulert uttaket strengere, og det har blitt fastsatt kvoter og begrensninger på deltakelsen i fisket.
Dypvannsreke høstes av reketrålere i Barentshavet, som koker og fryser rekene om bord, og langs kysten av kystreketrålere, som i stor grad koker rekene og leverer dem ferske. For reke i Barentshavet har bestanden i senere år vært på et høyt nivå og det har vært høstet langt under kvoterådet, men i 2026 ble kvoterådet nedjustert kraftig til et mer normalt nivå. Norske rekefartøy landet 34 254 tonn i 2025. Kystrekeflåten består av mange mindre fartøy som fisker nær kysten og leverer ferske reker til lokale mottak og direkte konsum. Flåten har generelt mindre fangstgrunnlag og svakere stordriftsfordeler enn de større havgående reketrålerne i Barentshavet. Kvotene har vært nedadgående over tid, og for reke i sør er kvoten for norske fartøy 2 511 tonn. Kystreketrålerne har de senere årene mottatt et særskilt drivstofftilskudd. Ordningen ble innført for å avhjelpe en krevende økonomisk situasjon som følge av høye drivstoffkostnader og reduserte rekekvoter, særlig i fisket etter reker sør for 62° N. Ordningen er videreført i 2026. Trålerne fanger også sjøkreps i fisket sør i Norge, både som bifangst og i et direktefiske. Sjøkreps fiskes også med teiner, både av yrkesfiskere og fritidsfiskere. Sjøkreps er ikke regulert med kvoter og det er begrenset kunnskap om bestanden.
Det foregår i dag noe yrkesfiske på hummer, som fanges med hummerteiner, men dette er i stor grad et fritidsfiske. Fritidsfisket etter hummer er imidlertid svært omfattende, og det er i senere år innført både registreringsordning og strenge krav for å beskytte hummeren, som ble inkludert på rødlisten i 2021.
Kongekrabbe er en introdusert fremmed art i norske farvann. Etter at den ble satt ut i russisk farvann på 1960-tallet, har den spredd seg øst- og vestover i det sørlige Barentshavet, herunder langs deler av norskekysten. Det ble først i 1992 registrert større mengder kongekrabbe i norske områder, og ikke før i 2002 ble det åpnet for kommersiell fangst. Kongekrabbe høstes i et kystnært teinefiske, er kvotebelagt og strengt regulert i området øst for Nordkapp, mens det er fritt fiske (desimeringsfiske) etter arten lenger vest. Det todelte forvaltningsregimet ble innført for å ivareta Norges internasjonale forpliktelser til å begrense spredningen av en fremmed art. Grunnet den høye verdien er kongekrabbefangsten blitt et viktig fiske i Finnmark. Snøkrabbe er ikke en introdusert art, men er også forholdsvis ny i norske farvann. De senere årene har bestanden økt i sitt utbredelsesområde nord i Barentshavet. Snøkrabbefangsten ble i begynnelsen utøvd av store havgående fartøy som driver ombordproduksjon av snøkrabbe, men de senere årene har også mindre fartøy deltatt i fiskeriet, og det har utviklet seg en industri knyttet til levende snøkrabbe, særlig rettet mot asiatiske markeder.
Det foregår også et teinefiske fra mindre fartøy etter taskekrabbe i kystnære områder, særlig i Vestland fylke og Trøndelag fylke. Fisket økte i løpet av 1990-tallet og det har siden 2000 årlig vært landet 5 040 tonn i gjennomsnitt.
Krillfisket i Antarktis foregår i et område uten nasjonal jurisdiksjon og reguleres gjennom internasjonalt samarbeid i The Commission for the Conservation of Antarctic Marine Living Resources. Fisket involverer fartøy fra blant annet Norge, Kina og enkelte andre land, og har vært gjenstand for internasjonal debatt om forvaltning av marine ressurser og vern av økosystemer i Sørishavet. Norske fartøy fisker store mengder krill i havområdene rundt Antarktis. Det er i dag tre norske fartøy som deltar. Krillen brukes i hovedsak til kosttilskudd og fôr til fisk.
Boks 11.3 Betydelig uttak av marine ressurser gjennom fritids- og turistfiske
Ved siden av det kommersielle fisket tas det betydelige uttak av marine ressurser gjennom fritids- og turistfiske. Dette fisket er i liten grad kvoteregulert, og datagrunnlaget for å fastsette fiskerireguleringer er svakere. I enkelte fiskeri (for eksempel nordøst-arktisk torsk og sei) settes det av kvantum av den norske totalkvoten som skal dekke uttaket fra blant annet fritids- og turistfisket. Det er lite kunnskap om hvor mye som faktisk blir fisket. Forvaltningen bygger derfor i stor grad på spørreundersøkelser, stikkprøver og modeller. Det gir større usikkerhet om samlet uttak, særlig for arter som også er viktige i kystnære økosystemer, som torsk, sjøørret og hummer.
Usikkerheten har fått økt oppmerksomhet etter hvert som flere bestander, særlig i Sør-Norge, har blitt svekket. For enkelte arter er det etablert egne vernetiltak. For hummer er det for eksempel opprettet fredningsområder langs kysten. I disse områdene er alt hummerfiske forbudt. Erfaringene viser at bestandene vokser innenfor reservatene, og at dette også kan styrke bestanden i nærliggende områder.
I Oslofjorden er det innført omfattende fiskerestriksjoner for både yrkesfiskere og fritidsfiskere. Formålet er å bidra til gjenoppbygging av økosystemet i fjorden. Reguleringene omfatter blant annet forbud mot fiske etter torsk, stenging av gyteområder og etablering av områder hvor alt fiske og annen høsting av marine ressurser er forbudt.
Fritidsfiske innebærer også utfordringer knyttet til tapte redskap. Det anslås at et betydelig antall teiner og garn mistes hvert år, og disse kan fortsette å fange fisk og skalldyr i mange år, såkalt spøkelsesfiske.
Turistfisket har økt i omfang og er blitt regulert strengere de siste årene. Blant annet er det innført krav om registrering av virksomheter som tilbyr turistfiske, og det er satt grenser for hvor mye fisk turister kan ta med ut av landet. Kvotene for utførsel er redusert og differensiert mellom registrerte og uregistrerte aktører. Formålet er å bedre kontrollen med uttaket og sikre bedre datagrunnlag for forvaltningen.
11.3.2 Det internasjonale fiskerisamarbeidet byr på krevende forhandlinger
Norsk fiskerinæring er avhengig av internasjonalt samarbeid om forvaltning av havområder og marine ressurser. Mange av de viktigste fiskebestandene vandrer mellom ulike lands økonomiske soner og internasjonalt farvann, og forvaltningen av disse bestandene skjer gjennom avtaler og samarbeidsordninger mellom flere stater.
I Barentshavet deles flere sentrale fiskebestander mellom Norge og Russland. Dette gjelder blant annet torsk, hyse og lodde. Bestandene forvaltes gjennom samarbeidet i Den blandede norsk-russiske fiskerikommisjon, hvor partene blant annet fastsetter kvoter og andre forvaltningstiltak. Fiskerisamarbeidet er blitt videreført i en periode preget av økte sikkerhetspolitiske spenninger mellom Russland og vestlige land.
For flere pelagiske bestander i Nordøst-Atlanteren skjer forvaltningen gjennom konsultasjoner mellom flere kyststater. For flere av bestandene har det over tid ikke foreligget en samlet avtale om hvordan bestanden skal fordeles. I denne situasjonen har partene fastsatt egne nasjonale kvoter. Samlet fangstnivå har i flere år vært høyere enn nivåene som følger av de vitenskapelige rådene for bestandene.
Makrellbestanden er illustrerende for denne problemstillingen. Bestanden vandrer gjennom havområdene til flere kyststater, og fordelingen av kvoter inngår i konsultasjoner mellom Norge, EU, Storbritannia, Island, Færøyene og Grønland. Samtidig har det over lengre tid vært ulike syn på hvordan kvotene skal fordeles. Dette har bidratt til at forvaltningen i stor grad har vært basert på nasjonalt fastsatte kvoter fremfor en samlet fordelingsavtale. Den samlede fangsten av makrell i de ulike landene har derfor vært høyere enn anbefalt over flere år.
Storbritannias utmelding av EU har også endret rammene for fiskerisamarbeidet i Nordøst-Atlanteren og Nordsjøen. Mens Storbritannia tidligere inngikk i EUs felles forhandlingsposisjoner, opptrer landet nå som selvstendig kyststat. Dette har medført nye konsultasjonsprosesser om fordeling av fiskemuligheter, gjensidig adgang til fiskerisoner og forvaltning av delte bestander.
Norge og EU har ulike interesser i flere fiskerispørsmål, blant annet knyttet til tilgangen til marine ressurser ved Svalbard og i områder i Norskehavet utenfor norsk økonomisk sone. Et eksempel er forvaltningen av snøkrabbe på kontinentalsokkelen ved Svalbard. Norge og EU har over tid lagt til grunn ulike rettslige vurderinger av adgangen til å delta i dette fisket.
Nordområdene har samtidig fått økt oppmerksomhet internasjonalt. Russland, USA, Kina og andre stater har interesser knyttet til blant annet havområder, transportkorridorer, energiressurser, mineralressurser, forskning og sikkerhetspolitiske forhold. For Norge har dette særskilt betydning fordi de norske havområdene utgjør ressursgrunnlaget for den akvatiske matproduksjonen. Fiskeriene er avhengige av tilgang til produktive havområder og av fungerende internasjonale ordninger for forvaltning av bestander som krysser landegrenser. Utviklingen i internasjonale relasjoner, havrettslige spørsmål og samarbeidet om felles ressurser utgjør derfor en del av rammebetingelsene for norsk fiskeri.
11.4 Fiskerienes påvirkning på klima og miljø
Fiskeriaktivitet påvirker klima og miljø på flere måter. Den største utslippskilden er bruken av fossile drivstoff i fiskefartøyene. Utslippsnivået varierer mellom fiskerier, og påvirkes blant annet av fartøystørrelse, driftsmønster og valg av fiskeredskap. Trålfiske er mer drivstoffkrevende enn mange andre fiskemetoder; samtidig har trål en høy fangsteffektivitet, som betyr at trålfanget fisk kan ha et lavt klimaavtrykk per kilo.
Fiskeredskap påvirker også det marine miljøet. Bunntrål påvirker havbunnen og bunnhabitater gjennom fysisk kontakt med sjøbunnen. Garn, teiner og andre passive redskaper kan føre til spøkelsesfiske dersom de mistes eller etterlates i sjøen. Alle fiskeredskaper har dessuten potensial for bifangst av arter som ikke er mål for fiskeriet, herunder andre fiskearter, sjøfugl og sjøpattedyr. Fiskeriaktivitet kan også bidra til plastforurensning, blant annet gjennom tap eller slitasje på fiskeredskaper og annet utstyr.
11.4.1 Klimagassutslipp fra fiskeriene
Klimagassutslippene i fiskeriene er knyttet til drivstofforbruket, som påvirkes av valg av fangstredskap, fangsteffektivteten til fangstredskapet og fartøydesign. Bestandenes geografiske fordeling, avstanden til fangstfeltene og hvor tett fisken står i havet, har også stor betydning. Fiskerier der fangsten kan tas på korte avstander og med høy fangstrate vil normalt ha lavere utslipp per kilo fangst enn fiskerier som krever lange seilingsdistanser eller omfattende leteaktivitet.
Utslipp fra fiskeflåten var i henhold til SSBs utslippsregnskap 774 000 tonn CO2-ekvivalenter i 2024 (SSB, 2026f). Det utgjør 1,7 pst. av de samlede norske utslippene og 3,3 pst. av utslippene under innsatsfordelingsforordningen. De registrerte utslippene steg jevnt i perioden 2015–2023, før de falt med 17 pst. i 2024. Reduksjonen skyldes blant annet at omsetningskravet for innblanding av drivstoff trådte i kraft 1. oktober 2023, med et krav om 6 pst. av omsatt drivstoff i sjøfarten skal være biodrivstoff. SSBs utslippstall avgrenses til utslipp som registreres i det norske utslippsregnskapet, og det er kjent at mange norske fiskefartøy bunkrer drivstoff i utlandet. De samlede utslippene fra den norske fiskeflåten er trolig derfor høyere enn det fremgår av SSB-statistikk.
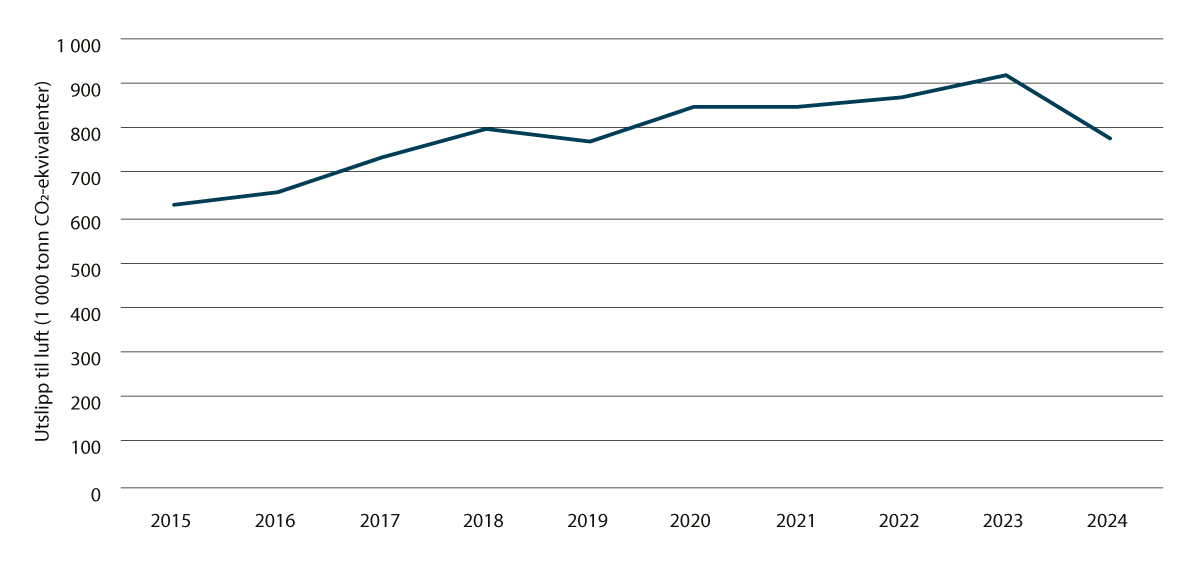
Figur 11.7 Utvikling i klimagassutslipp fra fiskeflåten 2015–2024
Kilde: Statistikk hentet fra SSB
Enova har hatt flere støtteordninger rettet mot omstilling til nullutslippsløsninger i fiskeflåten, men omstillingen går langsomt. Selv om det skjer en gradvis fornyelse av flåten og utvikling av mer energieffektive fartøy og driftsformer, finnes det i dag få eller ingen modne nullutslippsløsninger som fullt ut kan erstatte diesel uten konsekvenser for rekkevidde, lastekapasitet eller drift. Når det gjelder mindre fiskefartøy har elektrifisering hatt størst fokus, og det er i hovedsak hybride løsninger, hvor batteri inngår, som er tatt i bruk. I mange kystområder hvor den norske fiskeflåten opererer er imidlertid tilgangen på kraft og landstrøm en stor utfordring.
Blant havfiskefartøyene har omstillingstakten vært høyere, og det er bygget flere nye fartøy i senere år med mer klimavennlige løsninger. Et eksempel er tråleren ECOFIVE, som har redusert drivstofforbruket med 25 pst. ved å bruke hybride fremdriftsløsninger. Nullutslippsløsninger for havfiskeflåten ligger derimot lengre frem i tid. Fiskefartøy må ha store lasterom for å ta vare på fangst og har derfor ikke plass til store nye fremdriftssystemer. Selv fremdriftssystemer drevet av hydrogen, ammoniakk og batterier er under utvikling, finnes det i dag ingen nullutslippsløsninger som er kommersielt modne og bredt anvendelige for den havgående fiskeflåten.
Boks 11.4 Paragrafbåter
I flere fiskerier er kvotefordelingen knyttet til fartøyets lengde. Formålet er å legge til rette for en differensiert fiskeflåte. Dette gir fartøyeier insentiver til å maksimere fangsteffektivitet innenfor de fastsatte lengdegrensene. Over tid har særlig fartøyeiere i de mindre lengdegruppene økt fangsteffektiviteten ved å øke bredden og dybden på fartøyene. Dette har gitt fiskefartøy med dårligere sjøegenskaper, og høyere drivstofforbruk enn tidligere. Dersom små fiskefartøy hadde blitt inndelt i reguleringsgrupper basert på lasteromsvolum i stedet for lengde ville klimagassutslippene og drivstoffkostnadene gått ned.
Kilde: Grimaldo (2026)
11.4.2 Bifangst
Bifangst er definert som fangst av arter som ikke er målet for fisket. Bifangst kan være lovlig og i tråd med gjeldende regelverk, eller den kan være utilsiktet ved at art eller størrelse ikke er lov å fiske. Sistnevnte kan være et miljøproblem både i norske og internasjonale fiskeri. Bifangst påvirker både enkeltindivider og bestander, og kan bidra til økosystemendringer i marine miljøer. Bifangst er også en internasjonal problemstilling. Flere eksportmarkeder, blant annet USA, stiller stadig strengere krav til dokumentasjon og tiltak som reduserer bifangst av sjøpattedyr (Haanes, 2019).
Bifangst av fisk og annen utilsiktet fangst
Utilsiktet fangst av ulike typer fisk og marine organismer utgjør størstedelen av bifangsten i norske fiskerier. Dette kan være individer av kommersielle arter som er under minstemål, fisk som fiskeren ikke har kvote på, eller arter med lav eller ingen kommersiell verdi. Eksempler er bifangst av yngel og ungfisk, hai, krepsdyr, bunndyr og andre arter som fanges sammen med arten man er ute etter.
Utilsiktet fangst kan ha betydning både for enkeltarter og for økosystemet som helhet. Særlig kan fangst av ungfisk redusere tilveksten til bestandene dersom omfanget blir for stort. Bifangst av sårbare arter, som enkelte hai- og rokkearter, kan også være utfordrende fordi disse artene ofte vokser sakte og har lav reproduksjonsevne. Med dagens teknologi er det ikke mulig å eliminere all bifangst, siden flere arter ofte opptrer i de samme områdene.
Norske fiskerier er underlagt omfattende reguleringer for å begrense utilsiktet fangst. Dette omfatter blant annet krav til maskevidde, sorteringsrister, seleksjonsinnretninger, minstemål og regler om stenging av områder med høy innblanding av ungfisk eller uønskede arter. Det arbeides også kontinuerlig med utvikling av mer selektive redskaper som gjør det lettere å slippe ut arter og størrelsesgrupper som ikke er ønsket i fangsten. Målet er å redusere utilsiktet dødelighet.
Bifangst av sjøfugl
I norske farvann er bifangst av sjøfugl dokumentert i flere fiskerier, blant annet i garn-, line- og notfiske (Tenningen mfl., 2024). Sjøfugler tiltrekkes ofte av fiskeredskaper fordi disse samler byttedyr og dermed gir lett tilgang på mat. Dette øker risikoen for at fuglene vikler seg inn i redskapene eller hekter seg fast og drukner.
Bifangst av sjøfugl er en uønsket, men relativt vanlig, del av fiskerivirksomhet (NINA, 2026). Omfanget varierer med redskapstype, område, sesong og hvilke arter som er til stede. Samtidig har mange sjøfuglbestander langs norskekysten gått kraftig tilbake de siste tiårene, og bifangst regnes som en av flere viktige faktorer som kan påvirke bestandene negativt.
Særlig garn- og linefiske kan føre til bifangst av sjøfugl. I notfiske er risikoen ofte knyttet til korte perioder i sluttfasen av fisket, når fugler samles tett rundt fangsten og kan bli fanget i noten. Selv om slike hendelser kan være episodiske, kan de likevel få konsekvenser for lokale bestander, særlig for arter som allerede er truet.
Fiskeri og havbruk påvirker sjøfugl både direkte og indirekte, og er identifisert som viktige påvirkningsfaktorer i den nasjonale handlingsplanen for sjøfugl (Klima- og miljødepartementet, 2025a). Fiskeri påvirker særlig sjøfugl gjennom endringer i næringsgrunnlaget og gjennom utilsiktet bifangst. Mange sjøfuglarter er avhengige av fiskeyngel og småfisk, og endringer i fiskebestander, konkurranse om næringsressurser og redusert tilgang på mat kan bidra til lavere hekkesuksess og bestandsnedgang. Samtidig fører utilsiktet bifangst i garn- og linefiskerier til økt dødelighet hos sjøfugl, og regnes som en av de viktigste menneskeskapte truslene mot flere bestander. Tapte fiskeredskaper og marin forsøpling kan også skade sjøfugl gjennom innvikling eller ved at plast forveksles med mat.
Bifangst av sjøpattedyr
Sjøpattedyr som niser og sel påvirkes også av bifangst i norske fiskerier. Garnfiske er spesielt problematisk fordi dyrene ikke alltid oppdager redskapene og derfor kan sette seg fast og drukne (Moan mfl., 2024).
Havforskningsinstituttet har anslått at flere tusen niser blir fanget i garn årlig i Norge (om lag 2800 individer), selv om rapporteringen av slike hendelser er mangelfull (Moan mfl., 2020). Det reelle omfanget av bifangst av sjøpattedyr kan være betydelig høyere enn det offisielle tall viser.
Fiskeridirektoratet peker på behovet for bedre rapportering og forvaltning av bifangst av sjøpattedyr, blant annet gjennom krav om registrering og om utvikling av tiltak for å redusere slike hendelser. Det finnes også tiltak som bruk av akustiske skremmemidler (såkalte pingere) for å redusere bifangst av niser i garnfiske, men effekten varierer mellom fiskerier og områder.
11.4.3 Påvirkning på havbunn og bunnhabitat
Bunntråling er utbredt i norske havområder, særlig i Barentshavet, Norskehavet og Nordsjøen. Bunntråling medfører direkte fysisk påvirkning på havbunnen. Tråldører, kjettinger og bunngir skraper og pløyer sedimentene, og kan lage dype spor (Løkkeborg mfl., 2023). Oppvirvling av sedimenter endrer både havbunnens struktur og lysforhold i vannmassene. Effektens omfang varierer med bunnforhold og tråltype. Bløte sedimentbunner (leire og silt) er særlig sårbare, og her kan påvirkningen være mer omfattende og langvarig enn på hardbunn.
Sårbare bunnhabitater som korallrev, korallhager, svampsamfunn og andre strukturdannende bunnsamfunn er særlig utsatt for fysisk påvirkning fra fiske fordi mange av artene vokser langsomt og bruker lang tid på å gjenoppbygges etter skade. Disse habitatene fungerer som leveområder, oppvekstområder og skjulesteder for en rekke fiskearter og bunndyr. Når slike strukturer skades eller fjernes, kan det føre til redusert naturmangfold og endringer i artssammensetningen lokalt.
Gjentatt bunntråling kan også påvirke økosystemfunksjonene på havbunnen ved å endre sammensetningen av bunnlevende organismer. Arter som bygger tredimensjonale strukturer eller graver i sedimentene kan bli erstattet av andre arter. Dette kan endre økosystemene og påvirke næringsnett og økologiske prosesser i bunnsamfunnene.
Mange bunnlevende organismer bidrar til å blande og ventilere sedimentene gjennom graving, filtrering og annen biologisk aktivitet. Denne prosessen er viktig for transport av oksygen og næringsstoffer mellom vannmassene og havbunnen. Når bunntråling reduserer forekomsten av slike arter, eller endrer bunnsamfunnenes sammensetning, kan det påvirke oksygensirkulasjonen.
Marine sedimenter fungerer som et viktig karbonlager, hvor organisk materiale fra døde organismer akkumuleres over tid. Når bunnen forstyrres av trålredskap, blir sedimentene omrørt, og dette kan føre til at organisk karbon eksponeres for oksygen og brytes ned raskere gjennom såkalt remineralisering. Denne prosessen omdanner organisk karbon til uorganisk karbon, blant annet CO2 som kan frigjøres til vannmassene og potensielt videre til atmosfæren. Havforskningsinstituttet peker på at prosessene er svært komplekse og at bunntråling både kan øke og redusere karbonlagring, avhengig av lokale forhold (Løkkeborg mfl., 2023). For eksempel kan oppvirvling også føre til transport av partikler til nye områder hvor karbon kan begraves på nytt, eller påvirke biologiske prosesser som enten øker eller reduserer nedbrytningshastigheten.
De senere årene er det utviklet flere teknologiske løsninger som kan redusere miljøpåvirkningen fra bunntrål. Dette omfatter blant annet semipelagiske trålsystemer, lettere redskapskomponenter, forbedrede tråldører, sensorteknologi og andre løsninger som reduserer slepemotstand eller kontakten mellom redskap og havbunn. Teknologien er i begrenset grad blitt tatt i bruk.
11.4.4 Plastforurensning
Plastforsøpling langs norskekysten er i stor grad knyttet til fiskeri og annen maritim aktivitet. Plast utgjør over 90 pst. av avfallet, særlig i form av hardplast, mykplast, tau og polystyren. Blant de identifiserbare gjenstandene er kategorien «tau og maritimt» den mest fremtredende, noe som peker mot fiskerirelatert aktivitet som en viktig kilde til forsøplingen (Haave mfl., 2024).
Spesielt er små biter av tau og avkapp fra bøting (reparasjon av redskap) blant de vanligste plastgjenstandene som finnes i strandsøppelet. I tillegg bidrar større gjenstander som tau, trålrester og nett betydelig til avfallets totale vekt, noe som viser at både små fragmenter og hele fiskeredskaper er viktige deler av forsøplingsproblemet.
De største kildene til plastforurensning i Norge er plastavfall fra fiskeri- og havbruksnæringen, samt forbrukeravfall (Miljødirektoratet, 2026b). Det er etablert flere tiltak for å redusere plastforurensning, blant annet forbud mot enkelte engangsprodukter i plast og produkter tilsatt mikroplast, og krav til design av visse produkter, som hindrer forsøpling. Utvidet produsentansvar for enkelte engangsprodukter i plast, som ble forskriftsfestet 12. november 2025, vil også kunne bidra til redusert forsøpling av plast. Tilsvarende ble utvidet produsentansvar for utstyr til fiskeri, fritidsfiske og havbruk som inneholder plast forskriftsfestet 18. desember 2025. Tilskuddsordningen for opprydding og krav til havner knyttet til mottak av plastavfall, reduserer risikoen for at plast havner på avveier i naturen. Tilskuddsordningen for kasserte fritidsbåter bidrar til økt innsamling og forsvarlig behandling av kasserte fritidsbåter av plast og andre materialer. Internasjonalt arbeid under Baselkonvensjonen og forhandlingene om en global avtale mot plastforurensning er også viktig for å sørge for mer bærekraftige plastprodukter og forsvarlig håndtering av plastavfall. Norge har en ledende rolle i arbeidet med en global plastavtale, og har videreført bistandsprogrammet mot plastforurensning. Bransjeinitiativ og samarbeid som Plastløftet og Plastpartnerskapet viser engasjement for forbruksreduksjon og materialgjenvinning.
11.4.5 Klima- og miljøvirkemidler i fiskerinæringen
Mens jordbruket omfattes av nasjonale utslippsregnskap, løpende utslippsberegninger og et systematisk klimaarbeid gjennom klimaavtalen mellom staten og jordbruket, finnes det ikke et tilsvarende system for fiskerinæringen. Det samles inn data om blant annet fangster, fartøyaktivitet og ressursuttak, men det skjer i begrenset grad en systematisk innsamling og sammenstilling av data som kan brukes til å analysere klimagassutslipp, karbonopptak og klimaeffekter av ulike driftsformer og reguleringer. Kunnskapsgrunnlaget er derfor svakere enn for jordbruket.
Hovedvirkemidlet i norsk klimapolitikk er sektorovergripende klimaavgifter og deltakelse i kvotesystemet i EU. Fiske er ikke omfattet av kvotesystemet, men er underlagt CO2-avgift på bruk av diesel og annet fossilt drivstoff på fartøy og skip. En gradvis økning av CO2-avgiften på mineralske produkter (olje, bensin, gass etc.) er hovedvirkemiddelet for å få ned utslippene. Denne avgiften gir insentiver til utvikling av nye utslippsvennlige teknologier eller justeringer i skipsdesign og fangstmønster. Utslipp fra fiske og fangst i fjerne farvann var fritatt fra CO2-avgift på mineralske produkter frem til 2024. I Klimastatus og -plan for 2024 varslet regjeringen at dette fritaket ville avvikles gradvis over perioden 2025 til 2028.
I 2025 innførte regjeringen en redusert CO2-avgift for drivstoff til fiske og fangst i fjerne farvann på grunn av karbonlekkasje. En del av drivstoffet som brukes av norske fiskere kjøpes i utlandet, eller i internasjonale farvann fra bunkersbåter. Begge steder kan norske fartøy fylle drivstoff avgiftsfritt. I henhold til IPCCs retningslinjer føres alt drivstoff som er kjøpt innenfor norsk territorium til bruk i fiskefartøy i det norske utslippsregnskapet. Dette skjer uavhengig av om fisket skjer innenfor territoriet eller ikke, og uavhengig av nasjonalitet på fiskefartøyet.
Utslipp fra fiskeflåten er omfattet av innsatsfordelingen i klimaavtalen med EU. Under innsatsfordelingen har Norge forpliktet seg overfor EU til å oppfylle årlige, bindende utslippsbudsjett for årene 2021–2030, dette er nærmere omtalt i kapittel 8.1.2. Dersom ikke fiskeflåten reduserer utslipp, vil det legge et større press på å kutte utslipp i andre sektorer innenfor innsatsfordelingen, eller kjøp av flere kvoter fra EU/EØS-land. Hvorvidt denne fleksibiliteten kan benyttes avhenger av både tilgangen og prisen på kvoter.
Fiskerinæringen har tilgang på ulike støtteordninger knyttet til tiltak for å kutte utslipp. De mest relevante tilskuddsordningene er administrert av Enova. De viktigste programmene for fiske er i dag «elektrifisering av sjøtransport» og «batteri i fartøy», som bidrar til elektrifisering og hybridisering av fartøy.
Havressurslova legger til rette for at det skal tas miljøhensyn i fiskeriforvaltningen. Fiskeriforvaltningens miljøvirkemidler inkluderer redskaps- og områdebegrensninger. Beskyttelse av store uberørte havbunnsarealer, koraller og svamper er eksempler på dette. Det er også satt en rekke begrensninger på hvordan bunntrål eller snurrevad kan være utformet. I territorialfarvannet og indre farvann er mange områder stengt for fiske med trål og snurrevad. De stengte områdene for fiske ved Svalbard er begrunnet ut fra hensynet til beskyttelse av sårbare arter og habitater. Det er i nyere tid opprettet en stor mengde hummerfredningsområder, hvor alt bunnberørende fiske er forbudt. Ulike arealbaserte tiltak etter fiskerilovgivningen brukes aktivt som virkemidler for en miljømessig bærekraftig forvaltning og dekker i alt 44 pst. av norsk økonomisk sone (Meld. St. 35 (2023–2024)).
Fiskerireguleringene er historisk utviklet for å sikre bærekraftig høsting av bestandene og legge til rette for lønnsom aktivitet langs kysten. Regler om kvoter, fartøygrupper, strukturordninger, redskapsbruk og områdeadgang har derfor i hovedsak vært utformet for å ivareta hensynet til ressursforvaltning, næringsutvikling og kystsamfunn.
Reguleringene påvirker samtidig energibruk, drivstofforbruk og andre former for miljøpåvirkning i fiskeflåten. Klima- og miljøeffekter har likevel i begrenset grad vært et eksplisitt tema i reguleringsarbeidet. Først i forbindelse med reguleringsmøtet i 2024 ble klima løftet frem som et eget tema, da Fiskeridirektoratet pekte på hvordan ulike reguleringer kan påvirke energibruk og klimagassutslipp i fiskeflåten.
Meld. St. 32 (2018–2019) Et kvotesystem for økt verdiskaping og Meld. St. 7 (2023–2024) Folk, fisk og fellesskap – en kvotemelding for forutsigbarhet og rettferdig fordeling har i stor grad vært innrettet mot hvordan fiskeressursene skal fordeles mellom fartøygrupper, hvordan flåtestrukturen skal utvikles, og hvordan fiskeriene kan bidra til verdiskaping og aktivitet langs kysten. Den siste kvotemeldingen avklarte blant annet spørsmål knyttet til strukturkvoter, strukturgevinster og fordelingen mellom kystflåten og havfiskeflåten. Klima- og miljøhensyn har i liten grad vært en del av de sentrale problemstillingene som har blitt behandlet i kvotemeldingene.
11.5 Utvalget oppsummerer
Fiskerinæringen bygger på høsting av viltlevende marine ressurser fra noen av verdens mest produktive havområder. Næringen er tett regulert gjennom et omfattende system for kvoter, deltakelse, ressurskontroll og tekniske reguleringer. Reguleringene er utviklet for å sikre en bærekraftig og samfunnsøkonomisk lønnsom forvaltning av de viltlevende marine ressursene, og for å bidra til sysselsetting og bosetting i kystsamfunnene.
Norsk fiskerinæring er videre avhengig av internasjonalt samarbeid om forvaltning av havområder og marine ressurser. Mange av de viktigste fiskebestandene vandrer mellom ulike lands økonomiske soner og internasjonalt farvann, og forvaltningen av disse bestandene skjer gjennom avtaler og samarbeidsordninger mellom flere stater. Fiskerinæringen påvirker klima og miljø på flere måter. Den viktigste kilden til klimagassutslipp er bruk av fossilt drivstoff i fiskeflåten. Det er behov for teknologisk innovasjon som kan gi større utslippsreduksjoner i næringen. Næringen påvirker også miljøet gjennom bifangst, påvirkning på havbunnen, plastforurensning og tap av fiskeredskaper. Samtidig er fiskeriene svært avhengige av velfungerende marine økosystemer og bærekraftige bestander.
Klima- og miljøhensyn har i begrenset grad vært styrende for utviklingen av fiskerireguleringene. Reguleringene har historisk vært innrettet mot ressursforvaltning, verdiskaping, sysselsetting, bosetting og fordeling av fiskeressursene. Klima ble først løftet frem som et eget tema i reguleringsmøtet i 2024.
Adgangen til kommersielt fiske bygger på offentlige tillatelser og kvoterettigheter. Fiskeriforvaltningen kan derfor påvirke rammebetingelsene for omstilling. Samtidig er store deler av ressursgrunnlaget bundet opp gjennom etablerte deltakeradganger, konsesjoner, strukturkvoter og kvotefaktorer. De siste kvotemeldingene og avklaringene knyttet til strukturkvoteordningene har i stor grad videreført eksisterende fordelingsprinsipper og gitt økt forutsigbarhet for rettighetshaverne i fiskeriene. Handlingsrommet for å bruke eksisterende kvoterettigheter som et direkte klimatiltak fremstår derfor som begrenset.
12 Reindrift
Reindriften som næring, kultur og livsform er unik både i nasjonal og internasjonal sammenheng, og har betydning både for næringsmessig mangfold og som bærer av samisk kultur. Den samiske reindriftens rettigheter er vernet i Grunnloven, gjennom folkerettslige konvensjoner og gjennom nasjonal lovgivning. Driftsformen, med helårsbeite i marginale utmarksområder og sesongmessige forflytninger mellom årstidsbeiter, medfører behov for store geografiske områder og er dermed sårbar for endret arealbruk, rovvilt og klimaendringer. Hovedmålet i reindriftspolitikken er bærekraftig reindrift langs dimensjonene økologisk, økonomisk og kulturell bærekraft. I dette ligger også behovet for et reintall som er tilpasset beitegrunnlaget.
12.1 Reindriften – størrelse og omfang
Reindriften utnytter ressurser i marginale fjell- og utmarksområder og drives på tradisjonell måte med sesongmessige forflytninger mellom årstidsbeitene. For reindriftssamene innebærer flytting av reinflokkene mellom sesongbeitene ofte flytting over kommune- og fylkesgrenser. Enkelte flytter også på tvers av landegrensene, slik driften har foregått i flere hundre år.
I Norge har reindriften sitt opphav hos den samiske befolkningen. Samisk reindrift utøves hovedsakelig i fjell- og utmarksområder i Finnmark, Troms, Nordland, Trøndelag og i Innlandet. Det samiske reinbeiteområdet er delt inn i seks regionale beiteområder, som igjen er delt inn i 82 reinbeitedistrikter. Et reinbeitedistrikt utgjør en administrativ enhet for en eller flere siidaer. Sistnevnte er familiegrupper eller arbeidsfellesskap som samarbeider om de ulike oppgavene som inngår i reindriften. Bare personer som har rett til reinmerke har rett til å eie rein i det samiske reinbeiteområdet. Det drives også samisk reindrift i Trollheimen.
Det drives også reindrift gjennom fire reinlag i Sør-Norge: Lom, Vågå, Fram og Filefjell reinlag. Reinlagene er organisert som aksjeselskap/andelslag av lokalbefolkning/grunneiere og andre som driver reindrift i fellesskap. I tillegg utøver Rendal Renselskap og Hardanger og Voss reinsdyrlag en særegen reindrift, basert på jakt av privateide dyr. Disse er gitt konsesjon etter reindriftsloven til utøvelse av reindrift utenfor det samiske reinbeiteområdet.
Selv om næringen er liten i nasjonal målestokk, er den viktig for sysselsetting og verdiskaping i mange kommuner. Rundt 78 pst. av alle årsverkene innenfor reindriftsnæringen skjer i de minst sentrale kommunene i Norge, dvs. kommuner som SSB klassifiserer i sentralitetsklasse seks.
Overføring av tradisjonell kunnskap om dyrehold, natur, klima og praktisk reindrift fra generasjon til generasjon er sentralt i reindriften. Samtidig krever endrede produksjonsforhold, med klimaendringer og press på arealene, ny kunnskap. Arealrådgivningstjenesten hos Norske Reindriftsamers Landsforbund, Helsetjenesten for rein hos Veterinærinstituttet og HMS-tjenesten hos Norsk Landbruksrådgivning bidrar med kunnskap og rådgivning. Selv om reindriften fortsatt følger tradisjonelt driftsmønster der aktivitetene styres av årstidene og flytting mellom årstidsbeitene, har reindriftsnæringen effektivisert og rasjonalisert driften ved å ta i bruk nye hjelpemidler og teknologi, slik som ulike typer motorkjøretøy, droner og GPS-merking av rein.
Reindriften bidrar også til utvikling av annen virksomhet i områder med reindrift, slik som slakteri og næringsmiddelindustri, ulike typer vare- og utstyrshandel og transport samt turisme. Produksjonen av reinkjøtt har vært i underkant av fem promille av den samlede kjøttproduksjonen i Norge de siste årene, men kan bidra til lokal matsikkerhet i nordområdene.
Det samiske reinbeiteområdet utgjør om lag 40 pst. av Norges landareal. I dette området får de særlige reglene for samisk reindrift anvendelse. Samtidig er det innenfor det samiske reinbeiteområdet omfattende områder som reinen ikke har tilgang til, da reindriften bare har rett til beite i fjell og utmark, samtidig som disse områdene også berøres av økt ferdsel og utbygginger til ulike formål. Arealet som er tilgjengelig for reindrift er derfor mindre enn 40 pst.
Reindriften er størst i Finnmark. Litt over 3000 mennesker er tilknyttet den samiske reindriften, 2200 av dem i Finnmark. Antallet rein varierer fra år til år, men det er om lag 215 000 tamrein i vårflokk (før kalving), hvorav 70 pst. (om lag 150 000 tamrein) i Finnmark. De fire tamreinlagene i Sør-Norge har har i overkant av 10 000 dyr (Landbruksdirektoratet, 2025e).
I perioden 2012 til 2025 har reintallet blitt redusert fra 258 500 til om lag 217 000 rein ifølge foreløpige reintall for 2025. Flere reinbeitedistrikter i Finnmark ligger nå over sitt øvre reintall. Disse blir fulgt opp gjennom reindriftslovens bestemmelser.
Figur 12.1 viser reintall fordelt på reinbeiteområder fra 2023 til 2025.
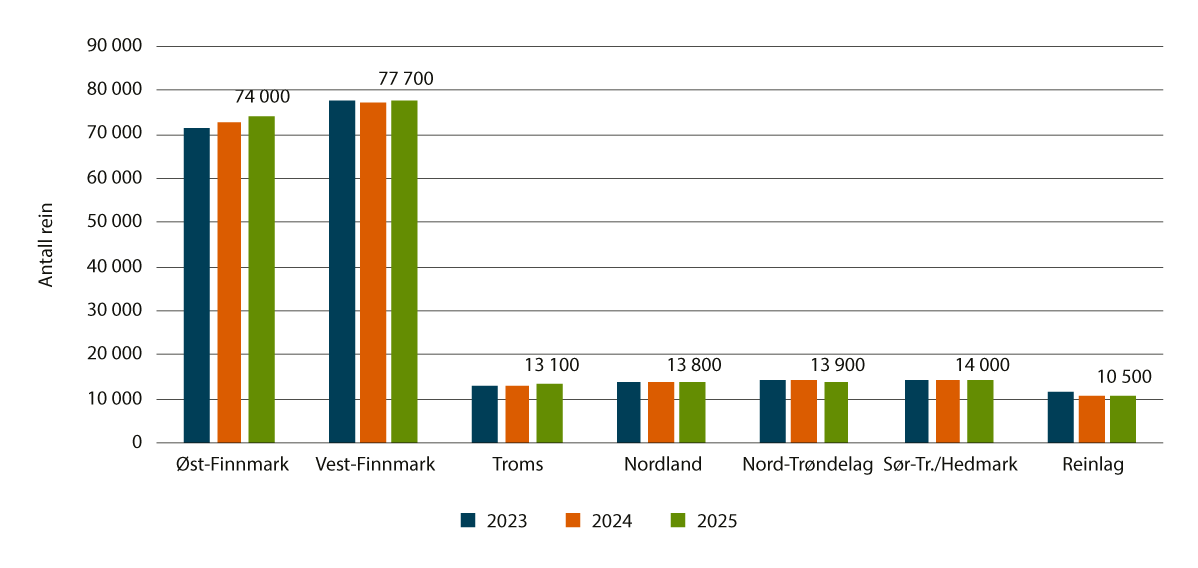
Figur 12.1 Reintall fordelt på reinbeiteområder 2023–2025, foreløpige tall for 2025
Kilde: Tallgrunnlag hentet fra Landbruksdirektoratet
12.2 Verdiskaping i reindriften
Kjøttproduksjonen er den viktigste inntektskilden i reindriften. Det slaktes om lag 70 000–75 000 rein årlig, tilsvarende et slaktekvantum på ca. 1 700 tonn. Reineiernes private forbruk utgjør om lag 300 tonn, resten omsettes i markedet, via om lag 20 registrerte slakterier i Norge. I 2024 sto fire slakterier for 87 pst. av slaktingen. De senere årene har beitekriser som følge av låste beiter hatt innvirkning på produksjonen, i tillegg til årlige variasjoner i beiteforhold, kalvetilgang og rovdyrtap.
Reinkjøttmarkedet er avhengig av en velfungerende verdikjede som sikrer slakting, produktutvikling, videreforedling og omsetning. Markedsutvalget for reinkjøtt bidrar med generisk markedsføring under tittelen «Rein – helten på vidda».
I 2024 var de totale inntektene i reindriftsnæringen på 582,1 mill. kroner. Av dette utgjorde de produksjonsbaserte inntektene 225,2 mill. kroner, mens tilskuddene utgjorde 191,2 mill. kroner og erstatninger for tap av rein utgjorde 165,8 mill. kroner. Det er imidlertid store forskjeller i produksjon og resultat mellom reinbeiteområdene. Det kan også være store forskjeller innad i de respektive områdene.
Figur 12.2 viser de samlede inntektene fra 2021 til 2024 og budsjett for 2025, fordelt på produksjonsbaserte inntekter, tilskudd og erstatninger.
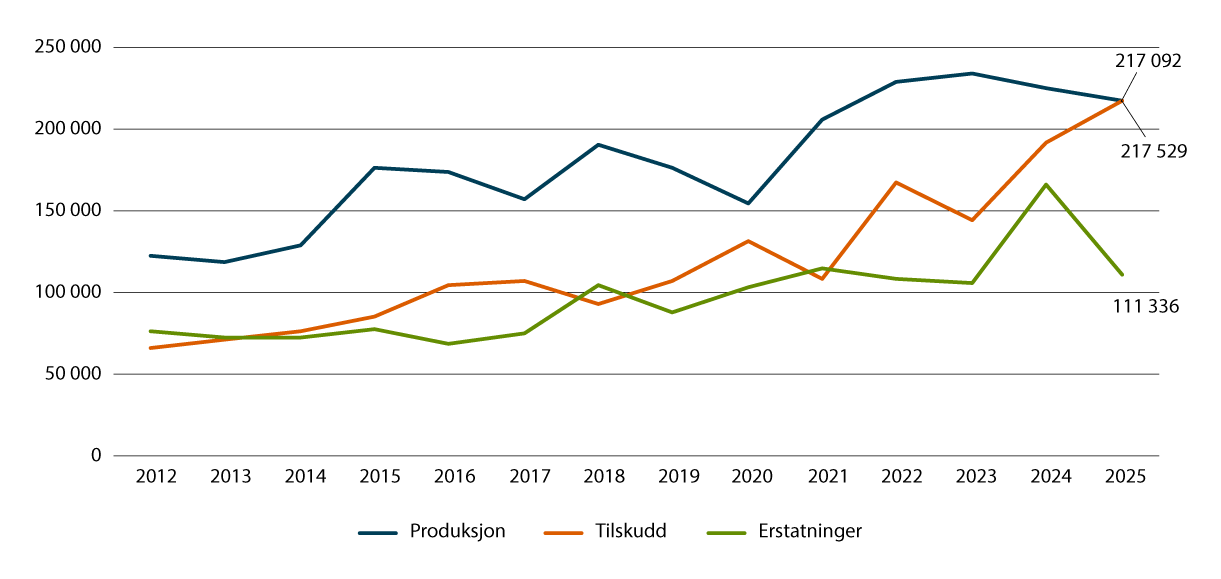
Figur 12.2 Inntekter (1 000 kroner) i reindriften 2021–2024 og budsjett 2025
Kilde: Landbruksdirektoratet (2025d)
Reindrift har potensial for økt verdiskaping utover dagens nivå knyttet til bearbeiding av reinkjøtt og tilleggsprodukter fra rein, reiseliv og formidling av samisk reindriftskultur og levesett. Bevilgninger over reindriftsavtalen til Utviklingsprogrammet for landbruks- og reindriftsbasert vekst og verdiskaping stimulerer til innovasjon, tilleggsnæringer og reiseliv.
12.3 Sentrale mål i reindriftspolitikken
Hovedmålet i reindriftspolitikken er bærekraftig reindrift, med delmålene økologisk, økonomisk og kulturell bærekraft. En bærekraftig reindrift skal gi dagens reindriftsutøvere mulighet til å utøve reindrift samtidig som den ikke skal ødelegge fremtidige generasjoners muligheter til å videreføre driften. Økologisk bærekraft gir grunnlag for økonomisk bærekraft, og sammen gir økologisk og økonomisk bærekraft mulighet for å ivareta og utvikle kulturell bærekraft.
For økologisk bærekraft trekkes beiteressurser og tilgjengelige arealer frem som viktig. Forholdet mellom tilgjengelig areal, kvalitet på beiteressursene og antallet rein er sentralt.
Det er viktig for den økonomiske bærekraften at reindriften gir et tilstrekkelig økonomisk livsgrunnlag for reindriftsutøverne i et langsiktig perspektiv. Den økonomiske bærekraften vil avhenge av flere faktorer, som ressursgrunnlag, markedsmuligheter og sysselsetting i næringen, samtidig som den er avhengig av at den enkelte reindriftsutøver utnytter det økonomiske handlingsrommet i eget driftsgrunnlag.
Etter at bærekraftsmålene i reindriften første gang ble presentert, i forbindelse med Meld. St. nr. 28 (1991-92) En bærekraftig reindrift, er bærekraftsmålene videreført i Stortingets behandling av de årlige reindriftsavtalene og i den siste stortingsmeldingen om reindriftspolitikken, Meld. St. 32 (2016–2017) Reindrift – Lang tradisjon – unike muligheter. Med forankring hos reindriften og Sametinget, har Landbruks- og matdepartementet fastsatt kriterier og indikatorer som skal gi et bedre grunnlag for å både vurdere måloppnåelsen og operasjonalisere målene i reindriftspolitikken. Settet med kriterier og indikatorer for reindriftspolitikken brukes i rapporteringen til Stortinget gjennom de årlige reindriftsavtaleproposisjonene, og i styringsdialogen med statlige virksomheter. Kriteriene og indikatorene vil også kunne brukes i evalueringer av reindriftspolitikkens virkemidler, blant annet tilskuddsordningene. Siste rapportering på status for bærekraftig reindrift er inntatt i Prop. 92 S (2025–2026) Endringer i statsbudsjettet 2026 under Landbruks- og matdepartementet (Reindriftsavtalen 2026/2027).
12.4 Sentrale utfordringer
Reindriften har flere utfordringer, som truer de overordnede målene i reindriftspolitikken.
Arealproblematikk
Reindriften er en arealavhengig næring, og tilgang på nødvendige arealer er en sentral forutsetning for at næringen kan drive lønnsomt og øke sin produksjon.
Reindriftsloven skal bidra til sikring av reindriftsarealene i det samiske reinbeiteområdet. Ansvaret for sikring av arealene påhviler både innehavere av reindriftsretten, øvrige rettighetshavere og myndighetene.
I det samiske reinbeiteområdet har reindriften rett til beite i utmark. Utmarksarealer kan gå tapt til by- og tettstedutvidelse. Også i områder som fortsatt regnes som utmark mister reinen beite ved utbygging av veier, vannkraft, vindkraft, bergverk med videre. Ved slike tiltak tapes ikke beite bare på grunn av selve tiltaket, som veien eller vindturbinen, men også til omkringliggende areal da reinen vil trekke seg unna slike installasjoner. I en SSB-analyse ble det beregnet at om lag 89 pst. av de samiske reinbeiteområder ligger innen fem kilometer fra fysiske inngrep som bygninger og infrastruktur (Engelien mfl., 2020). Rovvilt i reinbeiteområdene forsterker utfordringen ved arealinngrep. Ivaretakelse av reindriftens arealer er et sentralt arbeidsområde for reindriftsmyndighetene.
Konfliktnivået mellom reindrift, jordbruk og grunneierinteresser og andre utbyggingsinteresser, for eksempel fornybar energi, har de siste årene økt. Særlig har dette vært tydelig etter Høyesterettsdommen i Fosen-saken. Som en følge av arbeidet med oppfølgingen av staten sin forpliktelse etter meklingsavtalene i Fosen-saken, ble det oppnevnt et utvalg som skulle foreslå mulige tiltak for å få til bedre sameksistens mellom jordbruk og reindrift i tilknytning til den sørlige grensen for det samiske reinbeiteområdet. Målet med arbeidet var å etablere en felles forståelse av dagens utfordringer og bygge tillit mellom to viktige næringer i fjellregionen, og ha synergieffekter også for andre konflikter mellom jordbruk og reindrift. Utvalget overleverte sin rapport 15. juni 2026. Landbruks- og matdepartementet arbeider nå med oppfølging av utvalgets forslag.
Regjeringens tiltakspakke for å legge til rette for bedre ivaretakelse av reindriften ved planlegging og utbygging av energi skal ivareta hensynet til både reindrift og utbygging av kraft og nett. Tiltakspakken omfatter 23 tiltak for Energidepartementet, Justisdepartementet, Klima- og miljødepartementet, Kommunal- og distriktsdepartementet og Landbruks- og matdepartementet. Det gis en rapportering på oppfølging av tiltakene gjennom den årlige reindriftsavtaleproposisjonen.
Landbruks- og matdepartementet ga i 2024 NIBIO i oppgave å utarbeide en metodikk for arealregnskap for reindrift. Arealregnskapet for reindrift skal bygge på felles grunnkart for arealregnskap, som er utarbeidet av NIBIO, SSB, Kartverket og Miljødirektoratet, og vil over tid gi oversikt over utviklingen i tilgjengelige arealer for reindrift.
Tap av rein til rovvilt
Reindriften har alltid måttet forholde seg til ulike forekomster av rovvilt. Etter omlegging av rovviltpolitikken gjennom 2000-tallet, har bestanden av de ulike rovviltartene økt og tap av rein til rovvilt har økt. Dette påvirker produksjon og lønnsomhet i reindriften negativt, og er i mange reinbeitedistrikt en stor utfordring. I enkelte reinbeitedistrikt erstatter miljøvernmyndighetene opp mot halvparten av kalveproduksjonen som tap til rovvilt. Tap til rovvilt kan utfordre både den økonomiske, kulturelle og økologiske bærekraften i næringen.
Rovvilt i Norge har et folkerettslig vern etter Bernkonvensjonen, og samisk reindrift har et folkerettslig vern i FNs konvensjon om sivile og politiske rettigheter. Som en oppfølging av regjeringens tiltakspakke for reindrift og energi ble det i 2024 nedsatt et ekspertutvalg som skal vurdere Norges forpliktelser etter Bernkonvensjonen og de folkerettslige forpliktelsene overfor reindriften, og forholdet mellom disse. Formålet med dette arbeidet er å se om forpliktelsene gjør det nødvendig, eller gir rom for, å gjøre endringer i det gjeldende nasjonale regelverket om forvaltningen av rovvilt. Ekspertutvalget leverte sin utredning 5. mars 2026. Utvalget viser til at tapene til rovvilt er så store i enkelte reinbeitedistrikt at det kan stilles spørsmål ved om FNs konvensjon om sivile og politiske rettigheter etter artikkel 27 er krenket og at dagens situasjon i disse distriktene kan innebære et folkerettsbrudd. I rapporten har utvalget pekt på flere tiltak som kan gjennomføres for å sikre at rovviltforvaltningen verken kommer i konflikt med miljøkonvensjonene eller de folkerettslige urfolksforpliktelsene.
Klimaendringer, -tilpassing og -beredskap
Reindriften er en av de næringene som merker klimaendringene godt. Det siste tiåret har låste beiter med is, skare eller store snømengder flere ganger medført behov for fôring av rein i deler av det samiske reinbeiteområdet. Gjennom endringer i snøforhold, beitegrunnlag og økosystemer, svekkes reindriftens grunnlag for dyrevelferd, næring og tradisjonell drift. Økt fôring vil gjøre reinen vant til enkel tilgang til mat, øke risikoen for fôringsrelaterte sykdommer og øke smittepresset dersom reinen står tett over tid. Økte sommertemperaturer fører til økning i varmestress. Sammen med redusert tilgang til lufteplasser og snøflekker for å redusere stress som følge av insektsplager, vil dette gi dyrene mindre ro til beiting og diing.
Reindriften påvirkes også av klimatiltak som gjennomføres i andre sektorer, slik som utbygging av fornybar energi. Dette gir færre tilgjengelige og mer fragmenterte beitearealer, som igjen gir mindre fleksibilitet og en mindre hardfør reindrift.
Klimatilpasning og klimaberedskap har over flere år vært en hovedprioritering i reindriftsavtalen, og det er blitt bygget opp et system for klimaberedskap i reindriften. Beredskapsutvalgene har et operativt ansvar gjennom blant annet å gjennomføre befaringer og erklære beitekrise. Statsforvalterne i henholdsvis Trøndelag, Nordland og Troms og Finnmark har ansvar for å lede arbeidet i beredskapsutvalgene for reindrift. Dette gjøres gjennom dialog og samhandling med næring og forvaltning. Landbruksdirektoratet har en koordinerende rolle i arbeidet med beredskap i reindriften og rapporterer tilbake til Landbruks- og matdepartementet. Systemet skal støtte opp om reindriften i håndtering av beitekriser for å sikre dyrevelferden og legge til rette for fremtidig produksjon. Sammen med sikring av reindriftens arealressurser er klimaendringene det som fremover vil utfordre dagens reindrift sterkest.
Et reintall tilpasset beitegrunnlaget
Et reintall tilpasset beitegrunnlaget er avgjørende for å nå målet om en bærekraftig reindrift, inkludert for å bevare naturen, sikre god dyrevelferd og opprettholde en levedyktig reindrift. Reindriftsloven har regler om fastsetting av et øvre reintall for siidaer og regler om reduksjon av reintall som overstiger siidaenes øvre fastsatte reintall. Hensikten med reglene er å sikre en økologisk bærekraftig utnytting av distriktets beiteressurser.
Reindriftsloven gir siidaen et virkemiddel til å lage en reduksjonsplan, dersom den er over sitt øvre fastsatte reintall. Dersom siidaen ikke lager en slik plan, er Reindriftsstyret gitt myndighet til å vedta en reintallsreduksjon for siidaen som innebærer et likt reintall for alle siidaandelene. Det er avgjørende for en bærekraftig reindrift at reindriftsmyndighetene har god oversikt over reintallet og at siidaer som har et for høyt reintall blir fulgt opp etter reindriftslovens regler.
12.5 Avl, helsetilstand og dyrevelferd
Avl på tamrein skiller seg fra avlsarbeidet for produksjonsdyr i jordbruket. I reindriften styres i hovedsak avl av den enkelte reindriftsutøver gjennom utvalg av livdyr og slaktedyr. Både økonomiske og bruksmessige egenskaper, som flokkatferd, tillegges vekt.
Driftsformen med helårs beite over store områder med lav dyretetthet, der reinen lever i sine naturlige leveområder, gir et godt utgangspunkt for god dyrevelferd og -helse. En velordnet reindrift i samsvar med reindriftslovens bestemmelser skal også legge til rette for god dyrevelferd, der reinens behov ivaretas. Utfordringer på grunn av klimaendringer vil kunne ha påvirkning på både helse og velferd for tamreinen. Friske dyr og stabile produksjonsforhold er også nødvendig for å kunne sikre reindriftsnæringens rolle som beredskapsaktør.
Tamrein i Norge har gjennomgående god helse, det er nesten ingen tilfeller av alvorlig smittsomme sykdommer og det brukes lite medisiner på dyrene. God helsetilstand på reinen er viktig for å sikre god dyrevelferd, effektiv matproduksjon av høy kvalitet, og for å ivareta reindriften som en bærekraftig næring. Helårs beiting medfører at den årlige kjøttproduksjonen kan påvirkes av flere ytre faktorer. Et eventuelt utbrudd av en smittsom sykdom i reindriften vil være krevende å håndtere, blant annet fordi reindriften er en nomadisk næring, som medfører at eventuell smitte kan spres til store områder. Videre vil håndteringen og iverksettelsen av tiltak kompliseres der det foregår grensekryssende reindrift. Den mest alvorlige sykdommen påvist hos viltlevende hjortedyr er skrantesyke, se boks 12.1.
Boks 12.1 Skrantesyke (Chronic Wasting Disease – CWD)
Skrantesyke, som er påvist på villrein i Nordfjella og på Hardangervidda, er den mest alvorlige sykdommen som er påvist hos viltlevende hjortedyr i Norge. Det finnes ingen behandling for sykdommen, som er dødelig for hjortedyr. Vedvarende smittepress blant villrein øker risikoen for at smitten spres til områder med tamrein. Smitte vil føre til tap av næringsgrunnlag og ha store økonomiske og kulturelle konsekvenser for reindriften og for den samiske reindriftskulturen. I Mattilsynets beredskapsplan for skrantesyke i reindriften beskrives håndtering av mistanke om eller påvisning av skrantesyke. Følsomheten for skrantesyke hos flere hjortedyrarter er avhengig av genetisk variasjon. Norges miljø- og biovitenskapelige universitet/Veterinærhøyskolen gjennomfører i samarbeid med deler av reinnæringen et prosjekt som innebærer genetiske undersøkelser for å kartlegge følsomhet for skrantesyke i disse reinflokkene. Målet er å benytte kunnskapen til målrettet avl for å redusere andelen dyr som er sensitive for smitte, og dermed redusere risikoen for utbrudd av sykdommen.
Kilde: Meld. St. 8 (2024–2025)
Reindrift er omfattet av en rekke forskrifter som er hjemlet i EØS-avtalen. Forskrift om velferd for produksjonsdyr omfatter også hold av rein. Avliving av reinsdyr er regulert i forskrift om avliving av dyr, som implementerer EU-forordning 1099/2009 om avliving av dyr for produksjon av næringsmidler mv. Forordningen åpner for nasjonale regler for avliving av dyr utenfor slakteri. Med medhold i dette, er det gitt en nasjonal forskrift som tillater bruk av krumkniv ved avliving av rein til eget bruk. Transport av reinsdyr er omfattet av forskrift om næringsmessig transport av dyr. Forskriften implementerer EU-forordning 1/2005 og gir nasjonale tilleggsregler for transport av tamrein.
Både i og utenfor det samiske reinbeiteområdet skal reindriftsloven bidra til å sikre forsvarlig dyrevelferd for tamrein. En velordnet reindrift i samsvar med lovens bestemmelser legger til rette for god dyrevelferd der hensynet til reinens behov ivaretas. Etter § 33 i loven skal all rein i det samiske reinbeiteområdet merkes med eierens merke. Slik merking skal skje i henhold til bestemmelsene i dyrevelferdsloven. Rovdyrangrep, sykdom, dårlig ernæring, arealinngrep og menneskelig aktivitet, inkludert påkjørsler på vei og jernbane, utgjør hovedutfordringene for velferd hos tamrein. Det er store lidelser forbundet med skader og tap av dyr på beite, og det har en negativ påvirkning på produksjon og lønnsomhet.
Reinhelsetjenesten skal styrke kunnskapen om god dyrehelse og -velferd i reindriften og blant veterinærer, samt bidra til et bedre kunnskapsgrunnlag og legge grunnlag for et system for analyse og overvåkning av sykdommer hos tamrein. Bedret kunnskap om tamrein hos veterinærene er viktig for god og målrettet helsehjelp, og dermed bedret dyrevelferd.
12.6 Helse, miljø og sikkerhet (HMS)
Innenfor reindriften er det stor risiko for arbeidsulykker, blant annet på grunn av arbeid under harde klimatiske forhold, lange arbeidsdager og bruk av ulike typer kjøretøy i ulendt terreng. Endringer i klimaet har de siste årene økt risikoen for ulykker, eksempelvis ved at innsjøer og elver som tidligere har vært trygge å passere, ikke lenger er like trygge. Beitekriser medfører også større behov for utkjøring av fôr, mer gjeting og økt arbeidsbelastning.
Over reindriftsavtalen er det etablert en HMS-tjeneste for reindriften. HMS i reindriften er en del av Norsk Landbruksrådgivning, og skal levere rådgivningstjenester og utarbeide kurs- og veiledningsmateriell, holde kurs og veiledningsmøter og tilby bedriftshelsetjeneste for næringen ved behov.
12.7 Virkemidlene i reindriftspolitikken
Reindriftsloven fastlegger, sammen med rettspraksis, rettslige rammer for utøvelse av reindrift i Norge. I tillegg fastlegger Grunnloven § 108 og menneskerettsloven av 1999, samt andre nasjonale lover som berører reindriften, juridiske rammer for reindriftspolitikken. Internasjonale konvensjoner og erklæringer inneholder videre standarder som myndighetene må forholde seg til, både ved fastlegging av nasjonal reindriftspolitikk og i utarbeidelsen av lover og annet regelverk.
Den tredelte målsetningen om en bærekraftig reindrift er inntatt i reindriftslovens formål, som legger til grunn at loven skal «legge til rette for en økologisk, økonomisk og kulturelt bærekraftig reindrift med basis i samisk kultur, tradisjon og sedvane til gagn for reindriftsbefolkningen selv og samfunnet for øvrig», jf. reindriftsloven § 1.
Reindriftsloven er næringslov for reindriften, og den er viktig for både reindriftsnæringen og for forvaltningen. Endringer av reindriftsloven og jordskiftelova i 2025 støtter opp om reindriften som næring, og de reindriftspolitiske målene om økonomisk, økologisk og kulturell bærekraft. Reindriften ble gjennom lovendring gitt lik tilgang til jordskifterettens virkemidler som andre rettighetshavere til fast eiendom.
Reindriftsavtalen er, ved siden av reindriftsloven, det viktigste redskapet for å følge opp målene og retningslinjene i reindriftspolitikken. Den første reindriftsavtalen ble inngått i 1976 mellom Norske Reindriftsamers Landsforbund og staten ved Landbruksdepartementet. Reindriftsavtalen med tiltak skal legge til rette for en utvikling av reindriftsnæringen i samsvar med de til enhver tid vedtatte politiske mål og retningslinjer for reindriftspolitikken. Tiltakene omfatter ikke bare økonomiske virkemidler, men avtalen muliggjør også kunnskapsinnhenting, markedstiltak, HMS-tjeneste i reindriften, og en egen reinhelsetjeneste. Partene kan også kunne kreve forhandlinger om faglige, sosiale, organisasjonsmessige og andre spørsmål av betydning for en utvikling av næringen mot de mål som er fastsatt for reindriftspolitikken. Denne muligheten skiller seg fra forhandlingene om jordbruksoppgjøret.
I tråd med gitte mål har det over år blitt prioritert tiltak som legger til rette for en økologisk bærekraftig reindrift, samt økt produksjon og lønnsomhet i næringen. Forhandlingene og avtalen er hjemlet i Hovedavtalen for reindriften, som fastsetter rammer og prosedyrer for årlige forhandlinger.
Inneværende reindriftsavtale, Reindriftsavtalen 2026/2027, har en ramme på 275 mill. kroner. Dette er en økning på 25,0 mill. kroner fra Reindriftsavtalen 2025/2026. Avtalepartenes hovedprioriteringer er økt lønnsomhet og produksjon, et reintall som er tilpasset beitegrunnlaget, direkte tilskudd, klimatilpasning og beredskap, og ivaretakelse av reindriftens arealer. Hovedprioriteringene styrker rammevilkårene for de reineierne som har reindrift som hovedvirksomhet.
12.8 Grunnloven og folkerettslige prinsipper
Den samiske reindriftens rettigheter er vernet både i Grunnloven, gjennom folkerettslige konvensjoner og gjennom nasjonal lovgivning. I reindriftsloven § 3 er det slått fast at loven skal anvendes i samsvar med folkerettens regler om urfolk og minoriteter.
Vernet om kultur i Grunnloven § 108 omfatter også det materielle grunnlaget for kulturen. Reindriften er en viktig samisk næring, og er en del av det materielle grunnlaget for samisk kultur. Samisk reindrift som kultur beskyttes dermed av bestemmelsen.
Konvensjon om sivile og politiske rettigheter (SP-konvensjonen) er inkorporert i norsk rett gjennom menneskerettsloven § 2 nr. 3. Konvensjonen går foran bestemmelser i annen lovgivning ved motstrid, jf. menneskerettsloven § 3. SP-konvensjon artikkel 27 beskytter etniske, religiøse og språklige minoriteters rett til utøvelse av kultur, religion og språk. Konvensjonsbestemmelsen verner mot inngrep som fører til vesentlige negative konsekvenser for muligheten til kulturutøvelse.
ILO-konvensjon nr. 169 om urfolk og stammefolk i selvstendige stater inneholder bestemmelser om statenes plikt til å konsultere urfolk når det vurderes å gjennomføre tiltak som kan få direkte betydning for urfolket, og å iverksette hensiktsmessige måter å sørge for at dette blir gjennomført. Konsultasjonene skal tilbys tidlig i prosessen, og skal gjennomføres i god tro og med formål om å oppnå enighet. Bestemmelsene i ILO nr. 169 om konsultasjoner er ivaretatt gjennom sameloven kapittel 4.
12.9 Utvalget oppsummerer
Reindriften er en viktig næring, livsform og språk- og kulturbærer for det samiske folket. Reindriften er unik både i nasjonal og internasjonal sammenheng, og bidrar til næringsmessig mangfold i Norge. Samtidig som særpreget ved denne næringen ivaretas, må også denne delen av matsystemet videreutvikles og målkonflikter løses dersom næringen skal være bærekraftig i 2050. Arealproblematikk, tap av rein til rovvilt, klimaendringer og et reintall tilpasset ressursgrunnlaget er vedvarende utfordringer for bærekraften i reindriftsnæringen. For å opprettholde reindriften som en samisk kulturbærer, er det viktig å sikre at reindriftskulturen videreføres til kommende generasjoner. Dette følger også av Norges folkerettslige forpliktelser.
13 Næringsmiddelindustrien
Næringsmiddelindustrien foredler råvarer fra primærproduksjonene til mat, drikke med mer som forbrukerne etterspør, samt produserer fôrvarer til oppdrettsnæringen og husdyrproduksjonene. Med bedrifter spredt over hele landet bidrar også industrien til arbeidsplasser, matvareberedskap og verdiskapning.
Både den landbruksbaserte industrien og sjømatsindustrien foredler i all hovedsak norskproduserte råvarer, og har tilgang på råvarer av høy kvalitet. Produksjon av fôrvarer til oppdrettsnæringen er imidlertid i hovedsak basert på importerte råvarer. En konkurransedyktig og lønnsom industri lokalisert over hele landet, er en forutsetning for foredling og omsetning av råvarer fra jordbruk, reindrift og sjømatnæringen. Industrien skaper også store ringvirkninger gjennom kjøp av varer og tjenester i nærmiljøet og deltakelse i lokalmiljøet.
Næringsmiddelindustrien er Norges største landbaserte industri, både regnet etter sysselsetting og etter verdiskaping. Mens store deler av sjømaten eksporteres, er den landbruksbaserte industrien i all hovedsak rettet inn mot hjemmemarkedet.
Produktivitetsveksten i norsk næringsmiddelindustri har vært relativt svak de siste ti årene (SSB, 2026d). Behovet for omstilling for å møte klima- og miljøkrav i produksjonen, økt internasjonal konkurranse og knapphet på arbeidskraft, er noen sentrale utfordringer for industrien fremover.
13.1 Struktur og nøkkeltall
Det er i overkant av 3 400 små og store bedrifter i norsk næringsmiddelindustri, derav nærmere 2 900 bedrifter i den landbruksbaserte industrien og i overkant av 500 sjømatbedrifter. Eierskapet innen næringsmiddelindustrien er alt fra enkeltpersonsforetak og familiebedrifter til store aksje- og samvirkeforetak med milliardomsetning, inkludert bedrifter som er del av store internasjonale selskaper.
Norge har en stor næringsmiddelindustri, og sysselsettingen i denne delen av industrien har over tid utgjort en stadig økende andel av samlet sysselsetting i industrien, som følge av at sysselsetting i annen industri har gått ned (Meld. St. 16 (2024–2025)). Samlet sett sysselsetter mat- og drikkeindustrien i underkant av 52 900 personer, hvorav 39 400 i den landbruksbaserte og 13 600 i den sjømatbaserte industrien. Dette utgjorde i overkant av 23 pst. av samlet industrisysselsetting og 22 pst. av totalt antall årsverk i industrien i 2023 (SSB 2026e). Industrien er spredd over hele landet, og utgjør en stor del av sysselsettingen i mange lokalsamfunn. I tillegg legger næringsmiddelindustrien grunnlaget for mer enn 57 000 årsverk i andre næringer (Oslo Economics, 2025).
Forbruket av matvarer er mindre konjunkturavhengig enn forbruket av andre varer, og sysselsettingen innenfor næringsmiddelindustrien har vært relativt stabil over tid. Utviklingen i sysselsettingen varierer imidlertid mellom de ulike sektorene. Mens antall sysselsatte i kjøttindustrien har gått ned med 11 pst. fra 2017 til 2023, har tallet på sysselsatte i sjømatindustrien økt med 16 pst. i samme periode. Økningen i sjømatindustrien følger først og fremst av den sterke veksten som har vært i havbruksnæringen, med økt foredling av fersk filet av laks.
Næringsmiddelindustrien kjennetegnes av mange små bedrifter, men det er stor variasjon mellom de ulike sektorene, jf. tabell 13.1. Mens de 1 150 bedriftene som produserer bakeri- og pastavarer har i underkant av åtte ansatte i gjennomsnitt, har de 200 bedriftene som produserer meierivarer og iskrem i gjennomsnitt nær 31 ansatte. Kjøttbedriftene og sjømatbedriftene har begge rundt 25 ansatte i gjennomsnitt. Innenfor den landbruksbaserte industrien har om lag 85 pst. av bedriftene 20 eller færre ansatte, samtidig som de resterende 15 pst. av bedriftene står for 80 pst. av omsetningen.
Samlet omsetning i næringsmiddelindustrien var på nær 389 mrd. kroner i 2023. Av dette stod sjømatindustrien for 40 pst., og kjøttindustrien og fôrvareindustrien for henholdsvis 17 og 16. pst.
Tabell 13.1 Oversikt over de ulike sektorene innen norsk næringsmiddelindustri. Antall bedrifter, sysselsatte og omsetning i næringsmiddelindustrien 2023
|
Sektor |
Antall bedrifter |
Sysselsatte |
Omsetning mill. kroner |
Bearbeidings-verdi (verdiskaping), mill. kroner |
|---|---|---|---|---|
|
Produksjon, bearbeiding og konservering av kjøtt og kjøttvarer |
405 |
9 970 |
66 486 |
9 005 |
|
Bearbeiding og konservering av fisk, skalldyr og bløtdyr |
541 |
13 551 |
153 684 |
47 290 |
|
Bearbeiding og konservering av frukt og grønnsaker |
126 |
1 719 |
7 956 |
1 884 |
|
Produksjon av vegetabilske og animalske oljer og fettstoffer |
42 |
819 |
8 669 |
1 747 |
|
Produksjon av meierivarer og iskrem |
202 |
6 222 |
28 449 |
7 774 |
|
Produksjon av kornvarer, stivelse og stivelsesprodukter |
60 |
712 |
6 273 |
809 |
|
Produksjon av bakeri- og pastavarer |
1 150 |
9 055 |
13 784 |
4 689 |
|
Produksjon av andre næringsmidler |
425 |
4 996 |
21 093 |
6 185 |
|
Produksjon av fôrvarer |
122 |
2 608 |
63 514 |
4 983 |
|
Produksjon av drikkevarer |
354 |
3 252 |
18 604 |
4 294 |
|
SUM |
3 427 |
52 904 |
388 510 |
88 660 |
Kilde: SSB. Tabell 12910. Hovedtall for alle foretak og bedrifter, etter næring (SN2007), år og foretak/bedrift
Med bearbeidingsverdi menes summen av produksjonsverdien når kjøp av varer og tjenester er fratrukket, og brukes som et mål på verdiskaping. Verdiskapingen i næringsmiddelindustrien har variert mellom 61,5 mrd. og 88,7 mrd. kroner i perioden 2017–2024. I 2023 utgjorde verdiskapingen i næringsmiddelindustrien 29 pst. av total verdiskaping for industrien (SSB, 2026e)
Næringsmiddelindustrien har bedrifter over hele landet. De landbruksbaserte råvarene bearbeides i stor grad i nærheten av der de er produsert. Særlig for slaktedyr er det en begrensning i hvor lange transportavstandene kan være. Det medfører at store jordbruksfylker også har en stor landbruksbasert mat- og drikkeindustri. Figur 13.1 synliggjør de geografiske tyngdepunktene i henholdsvis landbruksbasert næringsmiddelindustri og sjømatindustri. Tyngdepunktet for den landbaserte næringsmiddelindustrien finner vi på Østlandet og Vestlandet. Den sjømatbaserte næringsmiddelindustrien har sitt tyngdepunkt i Nordland, etterfulgt av Møre og Romsdal, Finnmark, Vestland, Troms, Trøndelag og Rogaland.
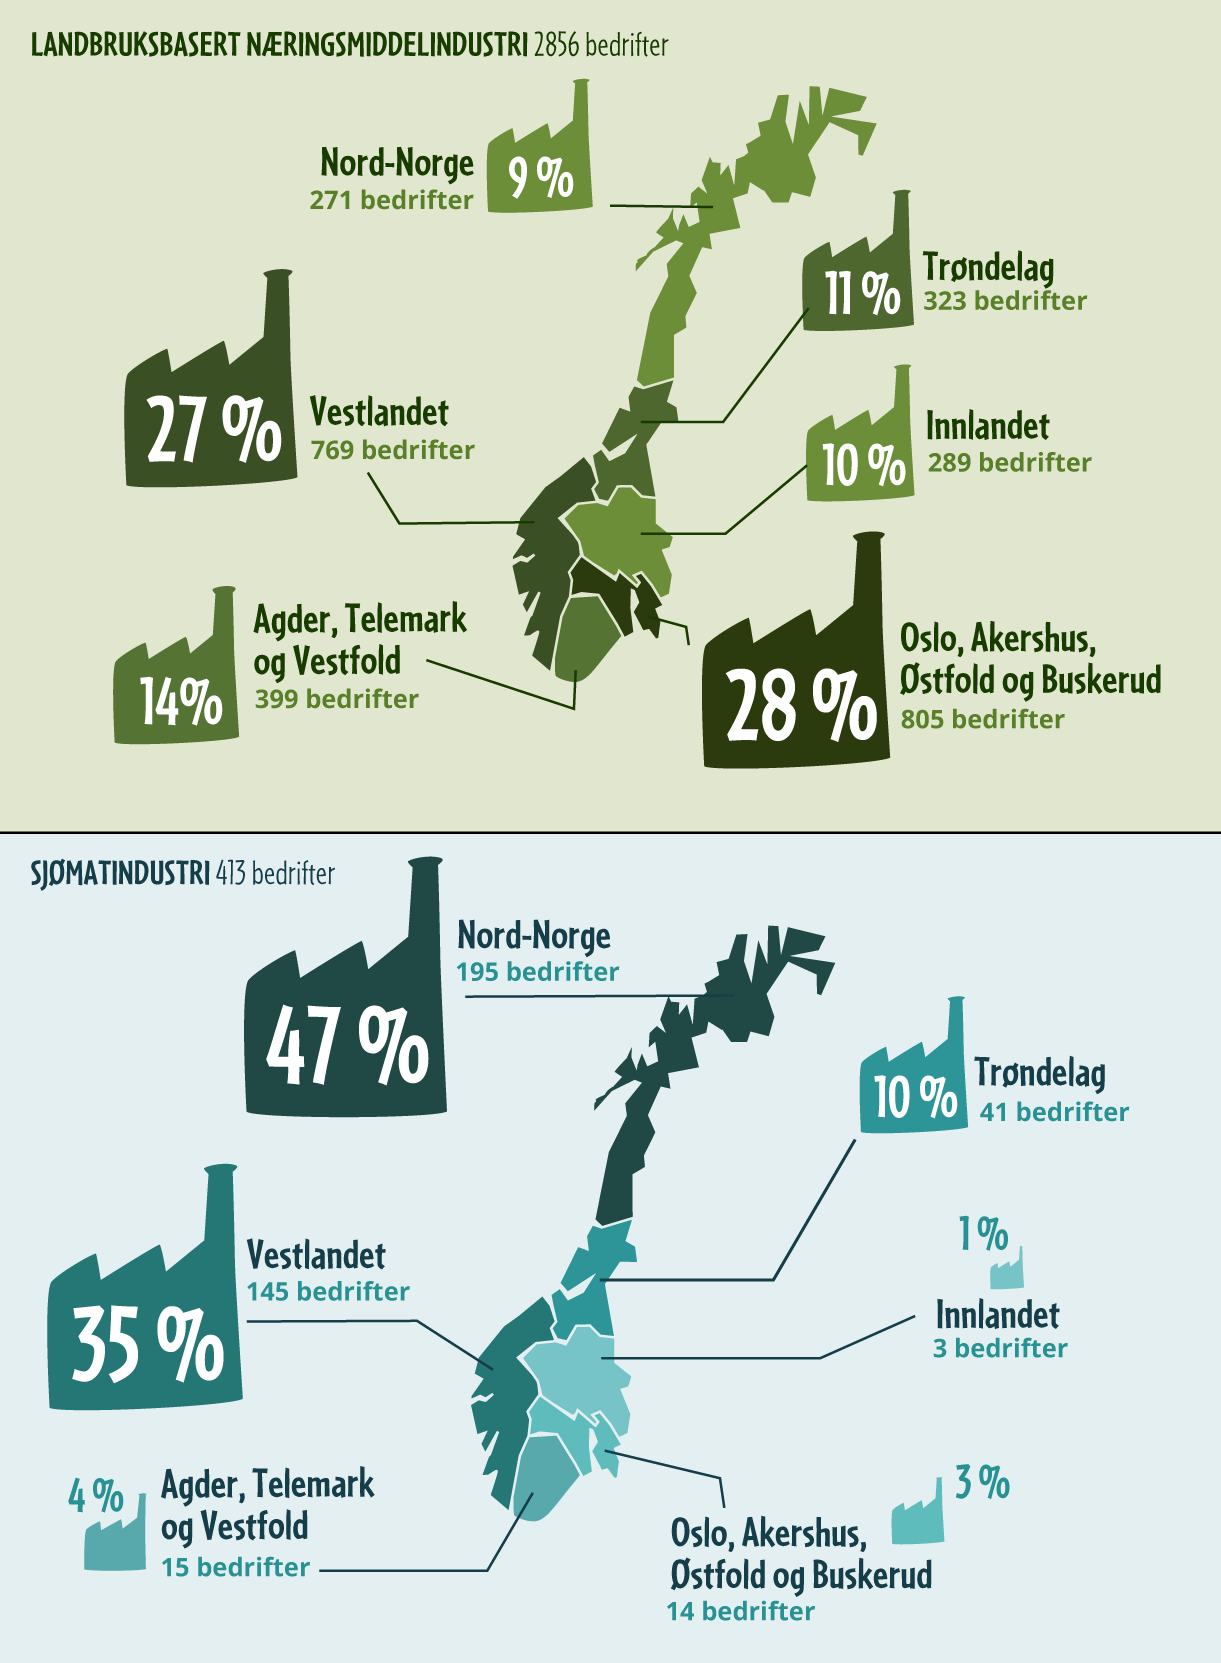
Figur 13.1 Geografisk fordeling av næringsmiddelbedrifter
Figurnote: Tallene for sjømatbedrifter avviker fra tabell 13.1 ettersom det er benyttet andre kilder for å hente ut tall brutt ned på regionsnivå.
Kilde: Tallgrunnlag hentet fra SSB (landbruksbasert industri) og Nofima (sjømatindustri)
Den landbruksbaserte mat- og drikkeindustrien omfatter et bredt spekter av bedrifter, som slakterier, meierier, møller, bakerier, konserveringsbedrifter, øl- og mineralvannsprodusenter, pakkerier og produsenter av mer bearbeidede næringsmidler, som pizza, supper og andre ferdigprodukter, samt fôr og fôrprodukter. Produksjonen baserer seg på alt fra håndtverkskunnskap til høyteknologiske løsninger og automatiserte prosesser. Kjøtt-, meieri- og bakerbransjen står for over 60 pst. av sysselsettingen i den landbruksbaserte industrien.
Samtidig som nedlegging av anlegg i den landbruksbaserte industrien har ført til sentralisering av foredlingsanlegg i bynære strøk, har det vært en fremvekst av mindre bedrifter i distriktene, som gårdsysterier, siderproduksjon og småskala kjøttbedrifter, ofte basert på foredling av lokale råvarer.
Innen flere av jordbruksproduksjonssektorene finnes det aktører som er organisert som samvirker, der eierne av samvirket også er leverandører til eller kunder av foretaket. Samvirke som organisasjonsform, og samvirkebedrifter med ansvar for markedsreguleringen, er omtalt i kapittel 9. I tillegg til samvirkebedriftene er det en rekke andre aktører som primærprodusentene kan levere sine råvarer og slaktedyr til. Samvirke og andre aktørers markedsandeler varierer mellom sektorer og geografiske områder. Som industriaktør operer samvirke på linje med, og i konkurranse med, øvrig industri. Noen industribedrifter mottar slaktedyr eller råvarer direkte fra produsenten og bearbeider disse til produkter, som omsettes gjennom dagligvare- eller serveringsbransjen. Andre industribedrifter baserer sin produksjon på leveranser fra annen industri, som grunnlag for videreforedling til ferdige produkter. Dette kan for eksempel være skjærebedrifter, som videreforedler slakt, eller bedrifter som lager bearbeidede varer.
Sjømatindustrien utgjør en voksende andel av næringsmiddelindustrien målt i verdiskaping, men industrien har hatt en viss tilbakegang etter 2023. Denne delen av industrien utgjorde i 2023 om lag 40 pst. og i 2024 om lag 30 pst. av total omsetningsverdi for næringsmiddelindustrien. Det meste av sjømaten eksporteres ut av landet ubearbeidet. Mens lønnsomheten i fiskerier og havbruk har vært god, har deler av sjømatindustrien utfordringer.
Sjømatbedriftene er svært ulike når det gjelder eierskap, selskapsstørrelse og -struktur, men også når det kommer til hvilke produkter som lages. To store aktører, Lerøy Seafood Group AS og Insula AS, eier flere av bedriftene som leverer til det norske markedet, men det er også mange små og mellomstore bedrifter som er innrettet mot det norske markedet. De siste årene har det skjedd en viss konsolidering innen leverandører av sjømat, antall leverandører er redusert og det har kommet større leverandører til som kan levere et bredt produktsortiment, ofte med utgangspunkt i laks (Heide, 2020).
Norsk sjømatindustri kan grovt deles inn i tre sektorer: Hvitfisksektoren, pelagisk sektor og havbrukssektoren. Det finnes mange sjømatprodusenter som faller utenfor denne hovedinndelingen. Disse driver med alt fra fiskematproduksjon, rekeindustri og krabbeproduksjon, til bearbeiding av sjøpattedyr og tang og tare. I tillegg er det aktører som bruker restråstoff til å lage dyrefôr, menneskemat, kosttilskudd og ulike farmasøytiske produkter.
13.2 Tilgang på råvarer
Norsk jordbruk og sjømatnæring er de viktigste leverandørene av råvarer til næringsmiddelindustrien. Industrien kjøper og bearbeider i hovedsak norske råvarer, og er avhengig av stabil tilgang på råvarer av riktig kvalitet og til konkurransedyktige priser. Samtidig er industrien avhengig av å kunne importere råvarer og innsatsfaktorer som Norge selv ikke har forutsetninger for å produsere, eller der produksjonen er for liten. Supplerende import er for enkelte produkter en forutsetning for at industrien kan bruke norske råvarer i produksjonen
Fôr til både husdyr og oppdrettsnæringen produseres av norsk industri, men er basert på både norske og importerte råvarer. Mens 50–60 pst. av råvarene til kraftfôr til husdyr er norskprodusert, er andelen norskproduserte råvarer som inngår i fiskefôret til oppdrettsnæringen i underkant av 10 pst.
Produksjonskapasiteten i den landbaserte industrien er i hovedsak dimensjonert ut fra tilgangen på råvarer fra norsk jordbruk og salg til hjemmemarkedet. I deler av landet er også reindriften en viktig leverandør av råvarer, og bidrar til utnytting av slakte- og foredlingskapasitet i industrien. Hjemmemarkedsandelen til industrien har vært svakt fallende over tid og ligger nå i underkant av 80 pst. Resterende konsum dekkes gjennom import og grensehandel.
Norsk sjømatnæring fisker, høster og produserer langt mer sjømat enn hva den norske etterspørselen er. I hvor stor grad norsk sjømat bearbeides før den eksporteres, varierer mellom hvitfisksektoren, pelagisk sektor og havbrukssektoren, og mellom arter. Bearbeidingsgraden for hvit fisk har falt, mens den i pelagisk sektor har økt med større innslag av filetproduksjon. Andelen laks og ørret som blir bearbeidet i Norge før eksport har også økt, og i 2020 ble det eksportert 30 pst. mer bearbeidet laks og ørret enn bearbeidet hvitfisk. I 2023 er dette tallet økt til 61 pst. Andelen torsk og hyse som eksporteres bearbeidet har falt i den siste tiårsperioden, mens for sei har bearbeidingsgraden vært stabil.
Det synes ikke å være en enkeltårsak som kan forklare nedgangen i bearbeidingsgrad av disse fiskeslagene, og mye ligger antagelig i vurderinger som gjøres hos hver enkelt bedrift. Aktørene responderer på rammevilkår, skiftende kvotestørrelser, priser og etterspørsel. Dette har ført til en dreining mot mindre bearbeiding av torsk og hyse. Særlig har en vridning mot mindre arbeidskrevende produksjon av hodekappet og sløyd torsk, vært en strategi for mange sjømatindustribedrifter i år med høye kvoter, spesielt i sesongtoppene når store mengder torsk kommer på land i korte perioder. Fersk hodekappet torsk som pakkes i kasser med is, er et eksempel på et produkt som ikke krever bearbeiding, men som har høy etterspørsel.
13.3 Marked og konkurransekraft
Den viktigste kunden for næringsmiddelindustrien er norsk dagligvare, men for mange bedrifter er storhusholdning, restaurant og servicehandel viktige avsetningskanaler.
Konkurransekraft i matsektoren er avgjørende for å opprettholde og øke norskandelen i hjemmemarkedet i tråd med etterspørselen. Det er flere faktorer som påvirker konkurransekraften, som pris både på råvarene og til kjøperne, innovasjonsevne, kostnadseffektivitet, kvalitet og produksjonsmåte. I tillegg er evnen til å møte endringer i langsiktige forbrukertrender viktig, likedan tilgang til kapital for videre vekst. Konkurransen om forbrukerne blir stadig mer krevende, og innovativ produktutvikling er derfor et prioritert område for industrien. Investering i forskning, utvikling og innovasjon er viktig for å stimulere til langsiktig konkurransekraft i mat- og drikkenæringen.
Næringsmiddelindustrien har over tid gjennomgått en vesentlig strukturutvikling, modernisering og effektivisering. Utviklingen har vært drevet av økt internasjonal handel, teknologiske fremskritt, strukturendringer og endringer i forbrukeradferd. I tillegg er utvikling i generelt kostnadsnivå, renter og valuta av stor betydning for næringsmiddelindustriens konkurransekraft. Konkurransen varierer fra sektor til sektor, men generelt har utviklingen medført at industrien har vært nødt til å tilpasse økonomi, produktivitet og kostnadsnivå til økende internasjonal konkurranse.
Teknologisk fremgang og økt konkurranse har bidratt til en konsolidering, effektivisering og strukturendring på alle områder i mat- og drikkeindustrien, dels gjennom nedleggelse av produksjonsenheter, dels gjennom oppkjøp og fusjoner. Innenfor deler av næringsmiddelindustrien har oppkjøp og konsolideringer medført endringer i struktur og eierskap, samtidig som det har vært en fremvekst av nye bedrifter innenfor enkelte industrisektorer.
Dagligvarekjedenes integrasjon bakover i verdikjeden i form av eierskap i industri og avtaler om produksjon av ulike kategorier for egne merkevarer, er et annet trekk i utviklingen av marked og konkurransekraft for næringsmiddelindustrien jf. omtale av dette i kapittel 14.
Særtrekk ved landbruksbasert næringsmiddelindustri
Samvirkebedriftene er etablert for å sikre at medlemmene får levert varene sine til markedet til en best mulig og forutsigbar pris. Som markedsregulatorer har samvirkebedriftene påtatt seg plikt til å ta imot råvarer og slakt også fra andre enn sine medlemmer (primærprodusentene), og har samtidig plikt til å levere råvarer til andre industriaktører og konkurrenter på like vilkår, som til sin egen industri. Samvirkebedriftene har fortsatt en stor andel av mottaket av produkter fra primærprodusentene for kjøtt, melk og korn, men møter i økende grad konkurranse fra andre aktører med både norsk og internasjonalt eierskap ved salg av ferdige produkter til grossist/omsetningsledd. Innenfor meierisektoren har utviklingen gått fra et marked med nasjonalt monopol frem til 1990-tallet til at TINE i dag har Q-meieriene og Synnøve Finden som de største konkurrentene. TINE har 93 pst. av mottaket fra melkeprodusentene (Konkurransetilsynet, 2024a) og 75 pst. av anvendt melk (Landbruksdirektoratet, 2026a). Innenfor kjøttindustrien mottar Nortura i overkant av 60 pst. av slaktet av firbente dyr (Animalia, 2025), men har en markedsandel mellom 14 og 59 pst. for egen merkevare i ulike produktkategorier (Nortura SA, 2025). Innenfor grøntsektoren (frukt, bær, grønnsaker og potet) er Gartnerhallens rolle endret til å være en ren produsentorganisasjon uten markedsregulatoransvar. Gartnerhallen er hovedleverandør til BAMA, som har tatt over som den største aktøren i denne sektoren, og er leverandør til både NorgesGruppen og REMA 1000, som til sammen har 67,5 pst. av dagligvaremarkedet, og i tillegg er leverandører til storhusholdningsmarkedet.
For den landbruksbaserte næringsmiddelindustrien utgjør landbrukspolitikken, jordbruksavtalen og importvernet viktige rammevilkår for produksjon av råvarer til industrien og for industriens konkurransekraft. Importvernet gir rom for et høyere produktprisnivå i Norge enn i markedene det importeres varer fra, samtidig som utviklingen går i retning av økt internasjonal konkurranse også for den norske næringsmiddelindustrien. Høyere prisvekst i Norge enn internasjonalt over tid, kombinert med en gradvis liberalisering av handelen gjennom internasjonale handelsavtaler, har redusert den prismessige preferansen for norske jordbruksbaserte mat- og drikkevarer.
For industrien er det en utfordring å beholde eller øke markedsandelen innenfor det voksende markedet for bearbeidede landbruksvarer, som er omfattet av EØS-avtalens protokoll 3 (RÅK-varer). Varer som barnemat, brød og brødvarer, sjokolade og sukkervarer, kjeks og bakervarer, is, ferdigretter, sauser, supper, pizza, pasta, mineralvann og andre alkoholfrie drikkevarer, samt enkelte meieribaserte produkter, er underlagt generelle bestemmelser om fri bevegelighet av varer.
EØS-avtalens protokoll 3 åpner for at avtalepartene kan anvende toll ved import og tilskudd i form av prisnedskriving på råvarene som inngår i den innenlandske produksjonen. Hensikten med ordningen for råvarepriskompensasjon (RÅK-ordningen) er å utjevne konkurransevilkårene for produsenter av bearbeidede jordbruksvarer ved å utjevne prisforskjeller på bestemte råvarer som inngår i ferdigvarene. Samtidig skal dette gi mulighet for fri konkurranse på industrileddet, og derigjennom gi grunnlag for økt gjensidig handel.
Ordningen bidrar til at norsk næringsmiddelindustri kan produsere og levere industrielt bearbeidede produkter basert på norske jordbruksråvarer, og ordningen har derfor betydning både for næringsmiddelindustrien og for primærjordbruket.
Importen av RÅK-varer har over tid vært økende både i verdi og mengde, noe som indikerer at norsk industri taper konkurransekraft. I 2025 ble det importert 659 000 tonn RÅK-varer til en verdi av rundt 25,6 mrd. kroner. Dette var en økning på 5 pst. fra året før. Eksporten var uendret på 70 140 tonn.
Særtrekk ved sjømatindsutrien
Lav lønnsomhet har preget store deler av sjømatindustrien over mange år, med unntak av den delen av industrien som produserer fiskemel og fiskeolje. Dette bidrar til at den har utfordringer med å gjøre nødvendige investeringer, satse på innovative løsninger og bli konkurransedyktig på råstoffmarkedet, i et krevende arbeidsmarked og i et globalt sjømatmarked. Som for den landbruksbaserte næringsmiddelindustrien, er det generelle kostnadsnivået i Norge en utfordring for sjømatindustrien og det er nødvendig for sjømatindustrien å styrke konkurransekraften sin.
Sjømatindustrien er i en annen konkurransesituasjon enn den landbruksbaserte industrien. Omsetningen av råvarer fra fiskeriene er monopolisert, og fiskereide samvirkeforetak bestemmer førstehåndsprisene og hvor fisken skal leveres. Sjømatindustriens tilgang på råvarer av hvitfisk er nær halvert siden 2014. Sjømatindustrien er underlagt vanlig konkurranserett og uten mulighet til å samarbeide om innkjøpsvilkår. Samtidig står den overfor merkbare handelshindringer på de viktigste eksportmarkedene i EU og Storbritannia. Likevel har det vært en kraftig vekst i sjømatindustrien, antagelig først og fremst på grunn av voksende volumer fra havbruksnæringen.
De to store leverandørene til det norske dagligvaremarkedet, Lerøy Seafood Group ASA og Insula AS, eier flere av bedriftene som er sentrale i det norske dagligvaremarkedet, som Sjømathuset AS, Lofotprodukt AS og Frøya Salmon. Videre består markedet av mange små og store aktører. Noen av aktørerene i sjømatindustrien er vertikalt integrert (eier oppdrettsanlegg og fiskefartøy) og er i stor grad selvforsynte med råstoff fra egne oppdrettsanlegg og fiskefartøy. Andre er delvis selvforsynt, mens noen bedrifter er totalt avhengig av å kjøpe råstoff fra oppdretts-/fiskenæringen.
Fiskerilovgivningen utgjør et sentralt rammevilkår for de sjømatindustribedriftene som bruker råstoff fra villfisk. Deltakerloven og fiskesalslagslova støtter opp om en markedsbasert verdikjede med adskilte ledd før og etter kaikanten. Dette innebærer at den villfangstbaserte sjømatindustriens muligheter til å påvirke tilgangen og prisen på råstoff er begrenset.
Den delen av sjømatindustrien som baserer seg på råstoff fra fiskeoppdrett, er derimot mye tettere integrert med andre ledd i verdikjeden for sjømat. Å sikre god markedsadgang for bearbeidede sjømatprodukter er viktig for alle deler av sjømatindustrien.
Skiftende regjeringer har fremmet ønske om å øke verdiskaping og bearbeiding basert på norsk sjømatindustri, blant annet ble det nedsatt et utvalg oppnevnt av Nærings- og fiskeridepartementet i 2021, for å vurdere hvordan det kan tilrettelegges for økt bearbeiding av sjømat i Norge. Utvalget pekte blant annet på behovet for å styrke koordinering mellom fiskeflåtens fangstmønster og industriens behov for mer forutsigbar og jevnere råstofftilgang, behov for endringer i fiskesalslagslova, potensial til forbedring av overordnet råstoffkvalitet og en bedre sammenheng mellom rammevilkårene som regulerer forholdene mellom sjøsiden og landsiden i sjømatnæringen (Tveiten mfl., 2026).
Innovasjon og teknologiutvikling tjener flere formål
Mat- og drikkeproduksjonen er blitt mer automatisert og digitalisert. Roboter, sensorteknologi og avanserte styringssystemer har økt effektiviteten, redusert kostnadene og forbedret mattryggheten. Maten har nå lengre holdbarhet og kan fraktes over lengre distanser uten å bli ødelagt. Dette er gjort mulig gjennom bruk av nye produksjonsmetoder, utvikling av nye typer emballasje, forbedrede lagringssystemer og muligheter for å transportere mat gjennom ubrutte kjølekjeder.
Innvestering i forskning, utvikling og innovasjon har betydning for næringsmiddelindustriens konkurransekraft og evnen til å tilpasse produksjonen til endrede forutsetninger. Behovet er særlig knyttet til produktutvikling og omstilling for å møte klima- og miljøkrav, samt behovet for effektivisering av produksjonen. I dette ligger blant annet behovet for redusert svinn og bedre og mer effektiv ressursutnyttelse.
Samarbeid og nettverk mellom forskningsmiljøer og industri bidrar til at forskningen som utføres er relevant for industrien, og for at små bedrifter med begrensede ressurser kan finne løsninger på sine utfordringer. Samarbeid mellom bedrifter, og mellom bedrifter og ulike forskningsmiljøer står sentralt i den norske teknologiplattformen NTP Food for Life, se omtale i boks 13.1.
Boks 13.1 Nasjonal teknologiplattform (NTP) Food for Life
Plattformen er en norsk plattform under den europeiske teknologiplattformen ETP Food for Life, og samler bedrifter, bransjeorganisasjoner og FoU-miljøer i matsektoren for å skape et felles, slagkraftig løft innen mat og helse, bærekraftig matproduksjon, og styrket internasjonalt samarbeid.
Hovedmål:
-
Fremme samarbeid i norsk matindustri for å løse felles FoU-behov.
-
Øke kunnskapsbasert verdiskaping og innovasjon.
-
Identifisere og synliggjøre prioriterte forskningsområder nasjonalt og internasjonalt.
-
Initiere forsknings- og utviklingsprosjekter innen prioriterte områder.
-
Overføre kunnskap fra forskningsprosjekter til næringen.
-
Prioriterte forskningsområder er bærekraftig verdiskaping, matglede og helse og kostnadseffektiv produksjon.
Kilde: Food for Life (2026)
13.4 Rekruttering, utdanning og arbeidskraft
Næringsmiddelindustrien har behov for arbeidskraft med variert og riktig kompetanse. Bedrifter som har tatt i bruk roboter, sensorteknologi og avanserte styringssystemer, har for eksempel behov for arbeidskraft som kan håndtere avansert teknologi. Bedrifter som baserer sin drift på håndverkskunnskap, har på sin side behov for arbeidstakere med praktisk erfaring i produksjonsprosessen. For å møte behovene hos ulike typer bedrifter også fremover, er det nødvendig å legge til rette for relevant kompetanse gjennom utdanning, arbeidserfaring og opplæring i bedrift.
NHOs kompetansebarometer for 2024 viste at 64 pst. av medlemsbedriftene i NHO Mat og Drikke hadde et udekket kompetansebehov. NAV oppgir at nærings- og nytelsesmiddelindustrien manglet om lag 650 arbeidere i 2024.
Tall fra Utdanningsdirektoratet viser at søkertallene til restaurant- og matfag har vært nedadgående over lang tid. Nedgangen i søkertall ser ut til å ha stoppet opp for kokkeutdanningene, men ikke for matproduksjonsfagene. Videre er det utfordrende at det er få som søker læreplass i matindustrien. Bransjen sliter med rekruttering av fagarbeidere, blant annet arbeidere med teknologibakgrunn.
I tillegg er det et økende behov for personer med matvitenskapelig utdanning, fra fagskolekandidater til personer med utdanning på universitets- og høyskolenivå. På bachelor- og masternivå tilbys det matfag som er relevante for næringsmiddelindustrien. Matvitenskapelig kompetanse er etterspurt og nødvendig for å utvikle konkurransedyktige produkter og for rekruttering til nødvendig forskning. Norges teknisk-naturvitenskapelige universitet og Norges miljø- og biovitenskapelige universitet er eksempler på studiesteder som har tilbud innenfor matvitenskapelige fag.
Deler av sjømatindustrien er sesongbasert. Sesongsvingningene i fiskeindustrien er store både i hvitfisksektoren, pelagisk sektor og i oppdrettsnæringen. Dette gjør det mer utfordrende å rekruttere. En rapport fra Nofima fra 2017 viser at over halvparten av sysselsettingen i sjømatindustrien er basert på utenlandsk arbeidskraft (Henriksen mfl., 2012).
Utfordringer med rekruttering til næringsmiddelindustrien, sammen med lav interesse for matfaglig utdanning, var bakgrunnen for at regjeringen satte ned et rådgivende utvalg for rekruttering til mat- og måltidsbransjen. I 2021 leverte utvalget rapporten Uten fagarbeidere – ingen matnasjon. Utvalget pekte blant annet på behovet for økt prioritering av faget mat og helse i skolen, og bedre kunnskap om utdannings- og karrieremuligheter hos karriereveiledere i grunnskolen. Utvalget pekte på betydningen av bedre samarbeid og koordinering mellom de fem samfunnsaktørene som er viktige for økt rekruttering til mat- og måltidsbransjen: Den enkelte skole, fylkeskommunen, opplæringskontorene, den enkelte bedrift og NAV. Prosjektet Velg mat har senere blitt etablert som et samarbeidsprosjekt mellom utdanningsaktører, NHO Mat og Drikke og landbruksnæringen for å mobilisere til rekruttering til mat- og måltidsbransjen.
13.5 Næringsmiddelindustriens ansvar for mattrygghet
Næringsmiddelindustrien forvalter et særskilt ansvar i samfunnet. Store deler av befolkningen konsumerer daglig maten som produseres og omsettes, og god mattrygghet er derfor en grunnleggende forutsetning for folkehelsen og tilliten i matsystemet. Svikt i mattryggheten i næringsmiddelindustrien kan få konsekvenser for enkeltpersoner, men også for næringslivet og samfunnet gjennom sykdomsutbrudd, produkttilbakekallinger, matsvinn, omdømmetap og handelshindringer.
Biologiske, kjemiske og fysiske farer
Næringsmiddelindustriens ansvar for mattrygghet retter seg mot biologiske, kjemiske og fysiske farer i mat og drikke. Biologiske farer omfatter virus, bakterier og parasitter som kan overføres gjennom mat eller vann og forårsake sykdom hos mennesker. Sykdomsbildet varierer fra kortvarige mage- og tarminfeksjoner til alvorlig sykdom og død hos sårbare grupper.
Kjemiske farer omfatter stoffer som kan gi helseskade i form av akutt forgiftning, men særlig som en følge av langvarig eksponering for doser over farenivå. Dette inkluderer rester av plantevernmidler og veterinære legemidler, miljøforurensninger som tungmetaller, dioksiner, polyklorerte bifenyler (PCB) og per- og polyfluorerte alkylstoffer (PFAS), mykotoksiner, naturlige plantetoksiner og stoffer som dannes under bearbeiding og tilberedning av mat. Tilsetningsstoffer tilsettes maten med et bestemt teknologisk formål og er underlagt egne godkjenningsordninger.
Fysiske farer omfatter fremmedlegemer som ikke er ment å være i maten, blant annet glasskår, metallfragmenter, plastbiter, stein og benrester. Slike fremmedlegemer kan føre til blant annet kvelning, tannskader og kuttskader.
De ulike faretypene har ulik opprinnelse og reguleres på ulike måter. For biologiske farer er forebygging, hygiene og mikrobiologiske kriterier sentrale virkemidler. Kjemiske farer reguleres hovedsakelig gjennom godkjenningsordninger og grenseverdier, mens fysiske farer håndteres gjennom forebyggende hygienetiltak, kontrollrutiner og tekniske barrierer i produksjonen.
Næringsmiddelhygiene og internkontroll i industrien
For å forebygge og kontrollere biologiske, kjemiske og fysiske farer, stiller regelverket omfattende krav til virksomhetenes styringssystemer. De grunnleggende prinsippene følger av matloven, mens næringsmiddelhygieneforskriften og animaliehygieneforskriften inneholder mer detaljerte bestemmelser. Regelverket er harmonisert med EUs hygieneregelverk og bygger på en risikobasert tilnærming, der innsatsen skal rettes mot de farene som har størst betydning for mattryggheten. Virksomhetene skal systematisk planlegge, gjennomføre og dokumentere hvordan risiko forebygges og regelverket etterleves, blant annet gjennom styringssystemer basert på HACCP-prinsippene (Hazard Analysis and Critical Control Points). Kravene skal tilpasses virksomhetens størrelse og aktivitet.
I tillegg til offentlig regulering har næringen i stor grad knyttet seg til private standarder, som BRCGS, IFS og FSSC 22 000. Disse bygger på de samme grunnprinsippene som regelverket, men stiller ofte mer detaljerte krav til dokumentasjon, kvalitetssystemer og kontinuerlig forbedring. Standardene innebærer også regelmessige eksterne revisjoner.
Mattilsynet fører tilsyn med at regelverket etterleves og gir veiledning om kravene, men ansvaret for at maten er trygg, ligger hos virksomhetene selv.
13.5.1 Matinformasjon, merking og emballasje
Matinformasjon og merking spiller en viktig rolle i samspillet mellom næringsmiddelindustrien, forbrukerne og myndighetene. Forbrukerne har begrensede muligheter til selv å vurdere innhold, sammensetning, opprinnelse og egenskaper ved næringsmidlene. Informasjon på emballasjen er derfor en viktig forutsetning for at de skal kunne gjøre informerte valg og bruke produktene på en trygg måte. God og pålitelig informasjon bidrar samtidig til tillit i matvaremarkedet, og til velfungerende konkurranse mellom virksomhetene.
Obligatoriske krav til matinformasjon (merking)
Kravene til merking av næringsmidler er regulert i matinformasjonsforskriften. Formålet er å sikre at forbrukerne får klar, korrekt og lett forståelig informasjon om næringsmidler, samtidig som villedende informasjon skal motvirkes. Kravene gjelder både informasjon på emballasje, der ingrediensliste og næringsdeklarasjon skal inngå, og informasjon som gis gjennom andre kanaler, som netthandel og markedsføring.
Produktene skal også merkes med holdbarhetsdato, enten som «best før» eller «siste forbruksdag», avhengig av om merkingen primært gjelder kvalitet eller mattrygghet. Holdbarhetsmerkingen gir forbrukeren viktig informasjon om produktets forventede holdbarhet og sikker bruk.
For enkelte næringsmidler er i tillegg opprinnelsesmerking obligatorisk. Formålet er å hindre at forbrukerne villedes om hvor produktet kommer fra. Dette gjelder blant annet ferskt, kjølt og fryst kjøtt fra storfe, svin, sau, geit og fjørfe.
For næringsmiddelindustrien innebærer merkekravene et betydelig ansvar for å sikre at opplysninger om ingredienser, allergener, opprinnelse og næringsinnhold er korrekte og oppdaterte. Endringer i råvarer eller produksjonsprosesser kan utløse behov for endring av etiketter og annen produktinformasjon. Regelverket stiller også krav til hvordan opplysningene skal presenteres. Manglende etterlevelse av merkekravene kan føre til pålegg om retting, tilbaketrekking av produkter, økonomiske reaksjoner og omdømmetap.
Frivillig merking og merkeordninger
I tillegg til de lovpålagte kravene til matinformasjon benytter næringsmiddelindustrien ulike former for frivillig merking. Dette omfatter både ernærings- og helsepåstander og ulike merkeordninger. Slik merking brukes for å synliggjøre visse egenskaper ved produktene eller produksjonsformer, og kan fungere som et konkurransefortrinn i markedet. Eksempel på dette er:
-
Nøkkelhullet, som er myndighetenes merkeordning for å gjøre det enklere å ta sunne valg.
-
Nyt Norge, som skal synliggjøre norsk råvareopprinnelse og foredling.
-
Debio-merket, som viser at matvaren er økologisk produsert.
-
Dyrevernmerket, som fremmer høyere standarder for dyrevelferd.
I tillegg finnes internasjonale merkeordninger, som Fairtrade og Marine Stewardship Council (MSC) om bærekraftig fiskeri. Det finnes også en rekke klima- og miljømerker, som for eksempel Svanemerket.
Ordningenes legitimitet og effekt avhenger av at kriteriene for bruk av merket er tydelige, etterprøvbare, basert på troverdig kontroll og at budskapet er enkelt å forstå for forbrukerne.
Emballasje og etiketter
Emballasje har stor betydning for hvordan næringsmidler produseres, distribueres og omsettes. Valg av emballasjeløsninger påvirker blant annet holdbarhet, lagring, transport og presentasjon av produktene i butikk. Emballasjen beskytter maten mot forurensning og skade, og bidrar til redusert matsvinn. Samtidig er emballasje en betydelig innsatsfaktor for næringsmiddelindustrien og har stor betydning for hvordan virksomhetene håndterer materialbruk, avfall og krav til gjenvinning. Krav til bruk av emballasje er regulert både av hensyn til mattrygghet, holdbarhet og miljø.
Norge har noe egenproduksjon av emballasje, særlig basert på fiber, men er i stor grad avhengig av importerte råvarer og emballasjematerialer.
Det nye europeiske regelverket for emballasje og emballasjeavfall innebærer skjerpede krav til blant annet emballasjeminimering, ombruk, gjenvinnbarhet og bruk av resirkulert materiale. I Norge har særlig ombrukskravene vært omdiskutert i forbindelse med den etablerte panteordningen for drikkevareemballasje, der brukt emballasje samles inn for materialgjenvinning fremfor å inngå i et ombrukssystem. Ved å ta i bruk en unntaksbestemmelse i regelverket, kan dagens pantesystem likevel videreføres inntil videre. Norge har samlet sett relativt høy materialgjenvinningsgrad for emballasje, men det er betydelige forskjeller mellom materialslagene. Plastemballasje utgjør den største utfordringen.
Etiketten er den delen av emballasjen som formidler den lovpålagte produktinformasjonen til forbrukeren. Endringer i ingredienser eller regelverk kan utløse behov for nye etiketter. Slike endringer kan medføre betydelige kostnader knyttet til design, produksjon, lagerhold og utfasing av eksisterende emballasje, og krever ofte lang planleggingstid i virksomhetene.
I sum har næringsmiddelindustrien et omfattende ansvar for ivaretakelse av mattrygghet, kontroll, merking og produktinformasjon. Regelverket er harmonisert med EUs regelverk og industriens behov for tett kontakt med myndigheter er derfor stort.
13.6 Klima, miljø og energi
Næringsmiddelindustrien påvirker klima og miljø gjennom blant annet energiforbruk, arealbruk, forurensing til vann, samt emballasje og avfall. Næringsmiddelindustrien må i likhet med annen industri redusere sitt klima- og miljøavtrykk. Fremover må det planlegges for bruk av råvarer og innsatsfaktorer med lavest mulig klima- og miljøbelastning per produserte enhet. Elektrifisering, energieffektivisering, økt overføringskapasitet og CO2-håndtering vil være viktige tiltak, som også næringen selv peker på. For mange bedrifter vil en energiomlegging kunne innebære betydelige investeringer og være krevende å realisere (NHO Mat og Drikke, 2025).
I verdikjeden for mat oppstår det flere typer rester og sidestrømmer, herunder fiskeslam, husdyrgjødsel, matavfall og slakteavfall. Det ligger et stort potensial i å utnytte denne typen næringsrike restråstoff i sirkulære kretsløp, for eksempel i produksjon av høyverdiprodukter som kosttilskudd, fôr til oppdrettsfisk og husdyr, gjødselprodukter eller til energiproduksjon. Gjennom bedre utnyttelse av sidestrømmer kan både utslipp til vann og avfall reduseres. Nærmere omtale av denne tematikken følger i kapittel 18.
Industrielle symbioser, der industribedrifter samarbeider innenfor et geografisk område, kan være en løsning for bedre ressursutnyttelse knyttet til bedre bruk av energi, vann og bioressurser. Industrielle symbioser kan bidra til å kutte utgifter fra avfallshåndteringen og råvarekostnadene, skape verdier, samt redusere klimagassutslipp, ressursbruk og forurensing. På Kviamarka i Rogaland er det for eksempel utviklet et bedriftsnettverk der overskuddsvarme fra meieriindustri utnyttes som energikilde til grønnsaksproduksjon i veksthus (Landbruks- og matdepartementet, 2025c).
Klima- og miljøregelverket som tas inn i EØS-avtalen, setter rammer for industrivirksomhet i Norge. I tillegg kommer produktregelverket, som stiller krav om bærekraft i alle ledd, og reglene om fornybar energi og energieffektivisering, grønne offentlige anskaffelser og statsstøtte for klima- og miljøformål. For norsk industri vil harmonisering i felleseuropeisk regelverk bidra til færre handelshindringer og like konkurransevilkår med andre europeiske aktører. Samtidig vil klima- og miljøregelverket som følger av EØS-avtalen, kunne innebære økte kostnader for bedriftene.
Næringsmiddelindustrien har betydelige utslipp av organisk materiale, nitrogen og fosfor til vann, jf. figur 8.4 og 8.5. Graden av rensing varierer avhengig av hvor i landet industrien er lokalisert. Mange industrianlegg mangler egne renseanlegg, og slipper prosessvannet til kommunale avløpsrenseanlegg. Nye utslippskrav gjennom industriutslippsdirektivet kan være krevende å møte for norske bedrifter, fordi anleggene er mindre enn i EU og fordi mange industrianlegg og avløpsanlegg langs kysten mangler avansert renseteknologi for utslippene. Formålet med industriutslippsdirektivet er å sette felles miljøstandarder for europeisk industri. Direktivet og underliggende BAT25-konklusjoner fastsetter forpliktende utslippsnivåer som forurensningsmyndighetene er forpliktet gjennom EØS-avtalen å vedta, uavhengig av lokale resipientvurderinger.
13.7 Utvalget oppsummerer
En konkurransedyktig og lønnsom næringsmiddelindustri med bedrifter spredt over hele landet, er en forutsetning for foredling og omsetning av råvarer fra primærnæringene for det norske markedet. Industrien og ringvirkningene av industriens aktivitet, er også viktig for mange lokalsamfunn i hele landet.
Både den landbruksbaserte og den sjømatbaserte næringsmiddelindustrien foredler i hovedsak norske råvarer. Det er derfor en gjensidig avhengighet mellom primærproduksjonene og næringsmiddelindustrien. Primærproduksjonene er avhengig av en konkurransedyktig næringsmiddelindustri som kundebase, og næringsmiddelindustrien er avhengig av råvarer som er konkurransedyktige på både pris og kvalitet. Begge er avhengige av at produktene får innpass i omsetningskanalene i det norske markedet, og at forbrukerne velger deres produkter, eller at produktene kan finne sin avsetning i eksportmarkeder.
Innvestering i forskning, utvikling og innovasjon vil være viktig for næringsmiddelindustriens konkurransekraft i møte med økende internasjonal konkurranse. Evnen til å utnytte råvarer mer effektivt vil bidra til å redusere miljø- og klimaavtrykket av produksjonen, samtidig som det kan gi økt lønnsomhet. For å realisere dette potensialet, vil samarbeid om å utnytte synergieffekter mellom blå og grønn sektor være sentralt. Produktutvikling for å møte endrede og, i økende grad, varierte forbrukerpreferanser, er avgjørende for konkurransekraften. Investeringer i nye teknologiske løsninger vil bidra til å effektivisere produksjonsprosessen og redusere usikkerheten som følger av mangel på arbeidskraft med relevant kompetanse.
Et viktig premiss for å sikre normalitet i matforsyningen, er å opprettholde kompetanse og kapasitet til å produsere og foredle mat- og drikkevarer. Dette sikres best gjennom kontinuerlig produksjon. Da kan spesialisert kunnskap om jordbruk, matproduksjonsteknikker og næringsmiddelteknologi beholdes og videreutvikles.
Mattrygghet er en grunnleggende forutsetning for næringsmiddelindustriens virksomhet og for tilliten til maten som produseres og omsettes. Regelverket bygger på at virksomhetene selv har ansvaret for å sikre at maten er trygg, gjennom systematisk internkontroll, gode hygienerutiner, fareanalyser og risikostyring. Mattryggheten understøttes av risikobaserte krav til produksjon, prøvetaking, sporbarhet, beredskap og dokumentasjon, samt av private sertifiseringsordninger som ofte stiller ytterligere krav til kvalitet.
Matinformasjon, merking og emballasje er sentrale virkemidler for å ivareta forbrukerhensyn, mattrygghet og tillit i matmarkedet. For næringsmiddelindustrien innebærer dette et betydelig ansvar. Harmonisert regelverk gir økt rettslig forutsigbarhet og like vilkår for matindustrien, og fremmer innovasjon og nyskapning på et solid og etterprøvbart grunnlag. Harmoniserte krav gjør det enklere for produsentene å markedsføre sine produkter på tvers av landegrenser, samtidig som forbrukerne kan ha tillit til at påstander har samme betydning og vitenskapelige grunnlag, uavhengig av hvor i EØS-området varen selges.
Samlet sett opererer norske næringsmiddelvirksomheter innenfor et omfattende regelverk på flere områder, som i stor grad er harmonisert med EU gjennom EØS-avtalen. Kompleksiteten som et omfattende regelverk innebærer, kan bidra til utfordringer for mange industribedrifter når endringer og nye krav innføres på flere områder innenfor et begrenset tidsrom. Samtidig gir regelverket forutsigbare konkurransevilkår i møte med andre aktører i markedet, og bidrar til å skape tillit mellom forbrukerne og matindustrien.
14 Omsetningskanaler for mat- og drikkevarer
Mat- og drikkevarer i det norske matsystemet omsettes i hovedsak gjennom dagligvaremarkedet, serverings- og storhusholdningsmarkedet (hotell, restaurant, kantine/catering og institusjoner) og servicemarkedet (kiosker og bensinstasjoner). I tillegg omsettes det mat og drikkevarer gjennom direktesalg fra produsenter på Bondens marked, gårdsbutikker, gjennom REKO-ringer og netthandel. Til totalmarkedet for matvarer regnes også taxfree- og grensehandelsbutikker. Kapittelet omtaler grossistjenester og salgskanaler for omsetning av mat- og drikkevarer til forbrukerne.
14.1 Utviklingstrekk for omsetning av dagligvarer
Det har skjedd store konsolideringer i dagligvare-, service- og storhusholdningsmarkedet de senere årene, i hovedsak gjennom ulike former for vertikale bindinger. Det aller meste av dagligvarene omsettes gjennom en av de tre store dagligvarekonsernene. Service- og dagligvaremarkedet er i dag i stor grad nasjonale markeder med liten grad av regional- og lokal variasjon.
Økende grad av vertikale bindinger og koordinering
Et vesentlig trekk over tid i verdikjeden for dagligvarer har vært en utvikling av ulike former for vertikale bindinger mellom aktører på ulike ledd. Eksempler på vertikale bindinger er leverandørkontakter om produksjon av dagligvaregrupperingenes egne merkevarer, vertikal integrasjon, felles markedsføringstiltak, etablering av eksklusive distribusjonskanaler og rabattutforming i leverandørkontakter (Meld. St. 27 (2019–2020)).
De store dagligvarekonsernene eier selskaper i flere ledd i verdikjeden. I tillegg har NorgesGruppen og Reitangruppen virksomheter i tilgrensende markeder, som kiosk, bensin, servicehandel og storhusholdning. Vertikale bindinger bidrar til å endre verdikjeden for mat- og drikkevarer, blant annet blir maktforholdene mellom detaljist og leverandør påvirket.
Alle dagligvaregrupperingene har opprettet egne eiendomsselskaper, som er inne på eiersiden i en lang rekke eiendomsselskaper. Konkurransetilsynets kartlegging av dagligvarekonsernenes eierskap viser at Coop-konsernet har eierskap i totalt (alle eierandeler) 459 selskaper innenfor eiendom. Tilsvarende tall for NorgesGruppen-konsernet er 901 og for Reitan-konsernet 360. Eiendom er en viktig innsatsfaktor i dagligvaremarkedet, og målet for eiendomsselskapene er langsiktig og strategisk arbeid med å skaffe egnede butikklokaler.
Kontraktsdyrking er en form for vertikal koordinering i verdikjeden, hvor produsenter og kjøpere inngår forhåndsavtaler om produksjon og levering av råvarer. Dette er blant annet utbredt i grøntbransjen. Slike avtaler kan bidra til økt forutsigbarhet, kvalitetskontroll og innovasjon i verdikjeden, samtidig som de skaper tettere koblinger mellom primærproduksjon, industri og marked. Dette kan også gjøre det vanskeligere for nye og mindre produsenter å få innpass i markedet.
14.1.1 Grossist- og distribusjonsleddet
Grossister er aktører som utfører tjenester som innkjøp, lagerhold, og videresalg i verdikjeden mellom produsenter eller leverandør og dagligvarehandel eller serveringsbedrifter. Formålet med grossisttjenesten er å effektivisere varestrømmen fra leverandør eller produsent til dagligvare- eller serveringsvirksomhet. Distribusjonsvirksomheter står for transport av varene ut til butikker og serveringssteder. Aktørene innen grossist- og distribusjonsvirksomhet kan deles i fire kategorier: fullsortimentsgrossister, spesialgrossister, direktedistributører og importører. I det norske mat- og drikkemarkedet omsettes en svært stor andel av varestrømmen i dag gjennom dagligvarekjedenes egne integrerte fullsortiments grossist- og distribusjonsløsninger (Skogli mfl., 2020).
Grossistvirksomheten har blitt stadig mer automatisert. Sammen med automatiseringen har lagerstrukturen til kjedegrossistene blitt mer sentralisert og plassert ved logistiske knutepunkter. Dette sparer transportkostnader for grossistene og reduserer klimagassutslipp. Store grossister som leverer et bredt vareutvalg, får høyere fyllingsgrad på sin transport. NorgesGruppen, Coop og REMA 1000 eier alle sine egne fullsortimentsgrossister. I tillegg utføres grossist- og distribusjonstjenester av selskaper som paraplykjedene har minoritetseierskap i. BAMA, som både NorgesGruppen og REMA 1000 har eierskap i, er ett eksempel på dette. Tidligere sto leverandørene selv for distribusjon til butikkene, men i dag er det kun TINE blant de store leverandørene, som fremdeles distribuerer egne varer til butikkene. TINE tilbyr også frakt- og logistikkløsninger for kunder i hele Norge. I tillegg finnes det flere små, uavhengige grossister, som leverer til dagligvaremarkedet og/eller storhusholdningssegmentet (Skogli mfl., 2024).
Innen storhusholdning konkurrerer henholdsvis NorgesGruppen og REMA 1000 sine grossister med storhusholdningsgrossistene om markedet. Servicegrossistene er en stor aktør som kun leverer til storhusholdningssegmentet. En annen landsdekkende fullsortiments grossist som primært leverer til storhusholdning, er DLRVY, som består av 17 grossister, blant annet Godt Lokalt. I dette markedet er det også mer direktedistribusjon, blant annet leverer Coca-Cola og Ringnes egne drikkevarer (Skogli mfl., 2024).
14.1.2 Dagligvaremarkedet
Dagligvarer omsettes i hovedsak gjennom den tradisjonelle dagligvarehandelen. Matkasser, REKO-ringer, Bondens marked og gårdsutsalg har blitt vanligere de senere årene, men utgjør fortsatt en liten andel av matmarkedet.
De tre store konsernene i dagligvarebransjen, NorgesGruppen, Coop Norge SA og REMA 1000 Norge AS, hadde i 2025 til sammen mer enn 96 pst. av den tradisjonelle dagligvarehandelen med markedsandeler på henholdsvis 43,5, 29,2 og 24,0 pst. Dagligvarekjeden Bunnpris hadde 3,4 pst. av dette markedet. Paraplykjendenes markedsandeler har vært relativt stabile i 5-årsperioden fra 2020.
Rollen som innkjøper håndteres i dag av dagligvarekjedene gjennom de årlige forhandlingene med leverandørene om vareutvalg og volum, innkjøpspriser, rabatter, markedsføringsmidler, hylleplassering og nye produkter. Siden kjedene kontrollerer grossist- og distribusjonsleddet, er de ansvarlige for varebeholdningen, fra den hentes hos leverandør til den tas imot ute i butikkene. Denne organiseringen gir effektive verdikjeder.
I de senere årene har andre aktører som leverer mat- og drikkevarer hjem til forbrukerne kommet på markedet. Eksempler på dette er Oda, som leverer mat- og drikkevarer rett hjem, og leverandører av matkasser, slik som Godtlevert og HelloFresh. I tillegg har ordinære dagligvareaktører også nettbutikker, som Meny. Det har vært en økning i netthandel av dagligvarer de siste ti årene. Netthandelen utgjorde 2,3 pst. av det totale matmarkedet i 2025 (Möhring, 2026). Netthandel er ikke en egen bransje, men en salgskanal. Oda har avtale med REMA 1000 om innkjøp og distribusjon. Godtlevert får sine varer fra et utvalg små og større leverandører.
Nordmenn kjøpte i 2025 dagligvarer for 280 mrd. kroner. 85,1 pst. av dette kom fra tradisjonelle dagligvarebutikker (Kiwi, REMA 1000, Coop Extra og Bunnpris). Øvrige dagligvarer kjøpes via netthandel, servicehandel, verdibutikker og annen dagligvare. Lavprissegmentet i dagligvarehandelen dominerer, og utgjorde 67 pst. av butikksegmentenes omsetningsandeler i 2025 (Daglivarehandelen, 2026).
Tilgangen til en dagligvarebutikk er stor i Norge. I 2025 var det 3 809 dagligvarebutikker, som tilsvarer 6,7 butikker per 10 000 innbyggere. Til sammenlikning finnes det 3 186 dagligvarebutikker i Sverige, der befolkningen er dobbelt så stor som i Norge (Skogli mfl., 2024). Samtidig viser Konkurransetilsynets kartlegging (2025) at det er til dels store avvik mellom kjedenes nasjonale markedsandeler og deres markedsandeler i ulike regioner i Norge. NorgesGruppen er den største nasjonale aktøren, men har lavere markedsandeler i Midt- og Nord-Norge, der Coop står sterkere. I de 50 minst folkerike kommunene har Coop nesten halvparten av omsetningen, mens REMA 1000 har minst.
14.1.3 Servering, storhusholdning og servicehandel
Servering- og storhusholdningsbransjen (HORECA-markedet) omfatter tilberedning og servering av mat og drikke utenfor private hjem, slik som restauranter, kaféer, kantiner, cateringvirksomheter og institusjonskjøkken (som på sykehus, skoler og forsvaret). Serveringsbransjen omsatte for om lag 71 mrd. kroner og sysselsatte rundt 83 000 personer i 2023. Det er over 8 000 serveringsbedrifter spredt over hele landet, fra små lokale aktører til store kjeder og konsern (NHO Reiseliv, 2024). Bransjen kjennetegnes av høy aktivitet, mange nyetableringer og sterk konkurranse, men også relativt lave marginer og behov for kontinuerlig tilpasning til endrede forbrukerbehov og -preferanser. Bransjen påvirkes også av myndigheter og organisasjoner, som regulerer virksomheten gjennom krav til hygiene, arbeidsforhold og bevillinger, og av interesseorganisasjoner som NHO Reiseliv, som representerer næringen og arbeider for gode rammebetingelser (NHO Reiseliv, 2024). Både NorgesGruppen og Reitangruppen er aktører i servicehandelsmarkedet, der NorgesGruppen eier MIX, Jafs og Deli De Luca, mens Reitangruppen eier Narvesen og 7-Eleven.
14.2 Offentlige innkjøp av mat og drikke
I 2023 utgjorde innkjøp til offentlig sektor rundt 780 mrd. kroner (SSB, 2025c). Det finnes ingen oversikt over hva det offentlige kjøper inn av mat og måltidsløsninger, men det antas at en betydelig andel av offentlige innkjøp går til mat- og måltidstjenester.
Det rettslige rammeverket for offentlige anskaffelser er lov om offentlige anskaffelser (anskaffelsesloven), med tilhørende forskrifter. Lovendringen 1. juli 2026 innebar blant annet at beløpsgrensen for når anskaffelsesregelverket kommer til anvendelse ble hevet fra 100 000 til 500 000 kroner eksklusive moms. Videre ble ivaretakelse av sikkerhets- og beredskapshensyn inntatt med eget formål og egen bestemmelse. Plikten til å ha anskaffelsesstrategi og -rutiner er knyttet til de samfunnshensynene som reguleres i anskaffelsesloven. Dette omfatter blant annet hensyn til klima- og miljø, sikkerhet og beredskap, lønns- og arbeidsvilkår, bruk av lærlinger, menneskerettigheter, universell utforming og innovasjon.
Regelverket er EØS-basert og har som formål å sikre effektiv bruk av offentlige midler, rettferdig konkurranse og ivaretakelse av viktige samfunnshensyn som klima, miljø og anstendige arbeidsforhold. EU-kommisjonen har satt i gang et arbeid med revisjon av anskaffelsesdirektivene. Revisjonen skal gjøre det mulig å gi fordeler til europeiske produkter i offentlige innkjøp, noe som skal bidra til verdiskaping i EU og sikre tilgang på teknologier, produkter og tjenester. Videre skal innkjøpsreglene moderniseres og forenkles, samtidig som de skal være et verktøy for strategiske investeringer.
Offentlige oppdragsgivere bruker i hovedsak to modeller for matanskaffelser – innkjøp av måltidstjenester eller innkjøp av mat- og drikkevarer. Ved kjøp av måltidstjenester kan oppdragsgiveren stille krav til måltidene og produktene, mens når maten lages i egen virksomhet, kjøpes råvarer inn gjennom rammeavtaler. I slike tilfeller har oppdragsgiveren mindre kontroll over hva som faktisk bestilles og serveres, fordi dette avhenger av interne rutiner og bestillerens (ofte kjøkkenpersonalets) valg. Hvilken mat som serveres i offentlig sektor påvirkes derfor ikke bare av krav som stilles til selve anskaffelsen, men også av interne strategier, rutiner og prioriteringer i virksomhetene.
Det er pekt på flere barrierer knyttet til utnytting av regelverket for offentlig anskaffelse for kjøp av mat fra flere typer leverandører. For kommunesektoren kan flere leverandørører og flere avtaler bety økt ressursbruk. Det kan være vanskelig å holde seg orientert om tilbudet av lokale og regionale leverandører, og spesifikke kvalitetskrav kan være vanskelig å oppfylle i anbudskonkurransen for en liten leverandør.
14.3 Lokalmat og -drikke
Det har over lang tid vært en satsing på å fremme produksjon av lokalmat og -drikke i Norge. Lokale produkter med særegne kvaliteter kan bidra til høyere inntjening enn ved tradisjonell driftsform og andre omsetningskanaler. Produksjonen av lokalmat og -drikke bidrar til å synliggjøre norsk matkultur og matproduksjonen på en annen måte enn øvrig primærproduksjon og matindustri.
Det er ingen entydig definisjon av lokalmat og -drikke, men produksjonen kjennetegnes ved geografisk nærhet mellom produsent og forbruker, kvalitetsmessige forhold ved maten, måten den er produsert på, opprinnelse og tradisjon. Det antas at det er om lag 1 800 lokalmat- og drikkeprodusenter i Norge.26
I Meld. St. 11 (2023–2024) Strategi for auka sjølvforsyning av jordbruksvarer og plan for opptrapping av inntektsmoglegheitene i jordbruket ble det satt et mål om at omsetningen av lokalmat og -drikke skal være på 25 mrd. kroner innen 2035. Salgsmåling av lokalmat og -drikke for 2025 viste en omsetning på 13,55 mrd. kroner, og det har vært en økning i omsetning over tid.
De fleste lokalmatprodusenter er i dag små og selger i nærmarked. Korte verdikjeder, som disse markedsløsningene representerer, står i stor kontrast til det som ellers møter forbrukerne i matmarkedet, med få og store aktører og lengre transportetapper. Initiativ som Bondens marked og etablering av merkeordninger for å blant annet synliggjøre geografisk opprinnelse og særpreg, bidrar til å fremme omsetning av lokalmat, jf. boks 14.1. Noen produserer i større volum og selger over hele landet, mens noen få eksporterer sine produkter. For eksempel ble det solgt sider for rundt 100 mill. kroner i 2021, inkludert salg fra gårdsutsalg, på vinmonopol, gjennom dagligvarehandelen og på restaurantmarkedet. Omsetningen av lokalmat og -drikke har økt i alle salgskanaler, både i dagligvare, storhusholdning og gjennom direktesalg (Bondens marked og REKO-ringer). Over jordbruksavtalen er det avsatt egne virkemidler som skal bidra til å fremme en positiv utvikling for disse næringene.
Boks 14.1 Lokale verdikjeder gjennom Bondens marked m.m.
Figur 14.1 Merkeordningene Beskyttede geografiske betegnelser og Spesialitet
Bondens marked ble etablert i Norge i 2003 etter modell fra det internasjonale konseptet Farmers Market. Bondens marked er et beskyttet merke, eid og kontrollert av Stiftelsen Bondens marked Norge. Stifterne bak Bondens marked Norge var Norsk Landbrukssamvirke, Norges Bondelag, Norsk Bonde- og Småbrukarlag, HANEN og Oikos – Økologisk Norge. I Bondens marked stilles det krav til matprodusentene om at råvarene skal være lokale og sporbare, bearbeidingen skal ha et håndverksmessig og småskala preg, og matprodusenten skal selv stå for salget.
Det er etablert flere merkeordninger slik at forbrukerne skal kjenne igjen lokalmatproduktene. Stiftelsen Norsk Mat forvalter merkeordningene Nyt Norge og Spesialitet, som er private merker. Merkeordningen Beskyttede betegnelser er en offentlig merkeordning opprettet etter tilsvarende ordning i EU. Ordningen reguleres av en forskrift forvaltet av Mattilsynet i samarbeid med Stiftelsen Norsk Mat og gir mulighet til å lovbeskytte produktbetegnelser på landbruksbaserte næringsmidler, fisk og sjømat, som har en spesiell geografisk tilhørighet, tradisjon eller særpreg. Merket Spesialitet er et privat informasjonsmerke som tildeles lokalmat og -drikke etter fastsatte kriterier, og gjør produktene enklere å finne i butikken.
Kilde: Bondens marked og Stiftelsen Norsk Mat
For at det skal være enkelt for både offentlige og private innkjøpere, inkludert forbrukerne, å finne frem til produsenter av lokalmat og -drikke, har Stiftelsen Norsk Mat utviklet en digital database (Lokalmat.no), som omfatter mange produsenter av lokalmat og -drikke. Utvikling av digitale plattformer gjør det lettere for produsenter som selger lokalmat og -drikke, å kutte mellomledd. Dette benytter også REKO-ringen seg av, som er en omsetningskanal for lokalprodusert mat direkte fra produsent til forbrukeren.
Alternativ matforsyning
Selv om de aller fleste nordmenn handler sin mat gjennom matvarebutikker, lokale utsalg eller via nettsalg, finnes det også ulike kanaler for alternativ matforsyning.
Jakt, fiske og bærsanking er fremdeles tradisjonsrike måter for å skaffe seg mat direkte fra naturen. Over 130 000 personer oppgir at de jakter hvert år, og storviltjakten gir mer enn 22 mill. porsjoner kjøtt til norske middagsbord (Norges Jeger- og Fiskerforbund, 2025). Fritidsfiske er utbredt langs kysten, i innsjøer og elver, og gir tilgang til fersk fisk som torsk, ørret og laks. Havforskningsinstituttet har beregnet at fritidsfiskere lander ca. 2 160 tonn torsk i Troms og 73 tonn i Hordaland per år, men det finnes ingen landsdekkende tall (Ferter mfl. 2022).
Andelslandbruk er en annen form for kortere verdikjeder mellom produksjon og forbruk. Andelslandbruk er et organisert samarbeid mellom en medlemsorganisasjon av forbrukere og en gårdbruker. Gjennom å betale en avgift og bidra med arbeidskraft, kan medlemmene ta del i produksjonen på gården.
Urbant landbruk omfatter private og offentlige initiativ til produksjon av mat i byer og tettbygde strøk. Urbant landbruk kan bidra til lokale matproduksjonsinitiativ og kunnskapsutveksling mellom jordbruksproduksjonen og bybefolkningen, men er i likhet med andelslandbruket liten i skala, og ikke en del av den ordinære landbruksproduksjonen.
Det dyrkes også poteter, frukt, bær og grønnsaker i private hager, parsellhager og kolonihager. Det finnes ikke nasjonal statistikk over hobby- og fritidsdyrking av disse matvarene, men de representerer for mange husholdninger en viktig kilde til fersk frukt, poteter, bær og grønnsaker i sesong.
14.4 Grensehandel
Grensehandel er definert som handling på dagsturer til utlandet. SSBs grensehandelsstatistikk viser at mat- og dagligvarer er den største varegruppen i nordmenns grensehandel, og at en stor del av handlekurven ved grensehandelen inneholder alkoholholdige drikkevarer, brus, tobakk, snus, sjokolade og godteri. Grensehandelen bidrar til redusert omsetning, verdiskaping og sysselsetting i den norske mat- og drikkenæringen.
For forbrukerne kan grensehandel gi et større produktmangfold av dagligvarer og lavere priser. Det er ulike grunner til at nordmenn grensehandler, men en del av forklaringen knyttes til et høyere kostnadsnivå i Norge, enn i nabolandene hvor det grensehandles. Forhold som ulikt vareutvalg, forskjeller i pris, skatter og avgifter, påvirker graden av grensehandelen.
I 2025 grensehandlet nordmenn i Sverige for rundt 11,3 mrd. kroner. 4,5 mrd. kroner av dette var dagligvarer, som var en liten nedgang fra 2024. Handelen er fortsatt en god del lavere enn i 2019 (før koronatiltakene ble iverksatt). Da var den på totalt 16 mrd. kroner (Saxegaard, 2025). Grensehandel er ikke et særnorsk fenomen. Tilsvarende finnes for eksempel mellom Danmark og Tyskland, og både Sveits og Østerrike har grensehandel til flere naboland. I Danmark har danske skattemyndigheter siden år 2000 jevnlig utarbeidet analyser av grensehandelens omfang og utvikling. Grensehandel utgjør en betydelig økonomisk aktivitet i grenseområder og tillater forbrukere fra land med høyere kostnader å kjøpe varer til lavere priser i nabolandene. Dette bidrar til økt kjøpekraft i grenseområdene, samtidig som det reduserer skatte- og avgiftsinntekter nasjonalt, tar markedsandeler fra lokale forhandlere og påvirker arbeidsmarkedene i grenseområder (Kluser, 2025).
14.5 Utvalget oppsummerer
De fleste forbrukerne kjøper maten sin gjennom dagligvarehandelen, enten i butikk eller via hjemlevering. Butikktettheten er stor over hele landet, mens hjemlevering kun tilbys i mer sentrale strøk.
Verdikjeden for dagligvarer kjennetegnes i dag av en stor grad av vertikale bindinger. Alle de tre store dagligvarekjedene eier sine egne fullsortimentsgrossister, og flere inngår forhåndsavtaler om produksjon og levering av råvarer. Det vertikale eierskapet og samarbeidet har blant annet ført til mer effektive varestrømmer, større forutsigbarhet og bedre kvalitetskontroll. Det har også ført til tettere koblinger mellom primærproduksjon, industri og marked, og endrede maktforhold i verdikjeden, som omtales nærmere i kapittel 15. Disse bindingene kan føre til at det blir vanskelig for nye og mindre produsenter å få innpass i markedet.
Offentlig innkjøp av mat og drikke til blant annet kantiner og institusjoner, utgjør en stor omsetningskanal. Rammene for offentlig innkjøp er lagt i anskaffelsesregelverket, der formålet er å fremme effektiv og bærekraftig bruk av samfunnets ressurser. Det er pekt på flere barrierer knyttet til utnytting av regelverket for offentlig anskaffelse for kjøp av mat fra flere typer av leverandører. For kommunesektoren kan for eksempel flere leverandører og flere avtaler bety økt ressursbruk.
Lokal mat og drikke har fått en større utbredelse de siste årene, både gjennom dagligvarekjedene og lokale utsalg. Gjennom omsetningskanaler som Bondens marked og REKO-ringer er det etablert kortere verdikjeder mellom produsent og forbruker.
Konkurransesituasjonen, utvalget og prisnivået i Norge påvirker i hvor stor grad forbrukerne velger å grensehandle. Grensehandel bidrar til redusert omsetning, verdiskaping og sysselsetting i den norske mat- og drikkenæringen, men kan gi forbrukerne et større produktmangfold til lavere priser. Forhold og tiltak som fører til økte matpriser i Norge kan derfor medføre økt grensehandel av mat- og drikkevarer.
15 Konkurranseforhold og markedsmakt i verdikjeden
Konkurranse i verdikjeden for mat er nødvendig for å sikre effektiv ressursbruk i matsystemet. I tillegg har konkurranse og markedsmakt betydning for sosial bærekraft både ved prisdannelse og som bidrag til rettferdig fordeling. Konkurransens viktigste formål er å ivareta forbrukerinteressene, blant annet ved å stimulere til bærekraftig produktivitetsvekst på kort og lang sikt.
15.1 Konkurransesituasjonen i den norske verdikjeden
For at norske forbrukere skal ha tilgang til mat og drikke av god kvalitet, et størst mulig vareutvalg og lavest mulig priser, er det avgjørende med konkurranse i alle deler av matsystemet. Lav konkurranse kan gi høye priser i tillegg til å fjerne insitamenter for innovasjon. For å sikre god konkurranse i et marked, er det viktig at det finnes flere tilbydere i markedet, at det er fri etablering, lave inngangsbarrierer og åpenhet om kvalitet og priser. I tillegg er det viktig med et regelverk som hindrer misbruk av markedsmakt.
Jf. beskrivelsene i kapittel 13 og 14, har norsk matbransje en sterk konsentrasjon av aktører på flere ledd i verdikjeden. Vertikale bindinger har bidratt til å endre maktforholdene mellom leddene i verdikjeden for mat, også mellom detaljist og leverandør. I dagligvaremarkedet kontrollerer de tre store dagligvarekjedene NorgesGruppen, Coop og REMA 1000, med egne integrerte grossist- og distribusjonsløsninger, over 96 pst. av markedet.
Innenfor de jordbruksbaserte verdikjedene er det særlig verdikjedene for bakervarer, grønnsaker og kylling som er preget av vertikal integrasjon. På sjømatsiden er det først og fremst sterk konsentrasjon i førstehåndsomsetningen av villfisk gjennom lovbestemte salgsmonopoler. Det er store forskjeller i maktforholdet i sjømatsektoren mellom fiskeflåten og sjømatindustrien, hvor fiskeflåten har flere konkurransemessige fordeler gjennom fiskerilovgivningen. Det er til sammenlikning relativt begrenset konsentrasjon i havbruksnæringen, til tross for store foretak i norsk sammenheng, og i sjømatindustrien. Samlet sett har dette bidratt til høy effektivitet, god logistikk og landsdekkende distribusjon av mat, men har samtidig skapt konkurranseutfordringer som kan påvirke priser, vareutvalg, markedsadgang og innovasjon negativt.
I Konkurransetilsynets dagligvarerapport for 2025 vises det til at lite har endret seg i dagligvaremarkedet det siste året. Dagligvarekjedenes markedsandeler har vært stabile over tid, med NorgesGruppen som den største aktøren. Oppmerksomheten om maktforhold i matsystemet har vært størst knyttet til dagligvarehandelen, men det er tilsvarende problemstillinger i andre ledd av verdikjedene for mat. Konkurransetilsynet følger konkurranseforholdene i dagligvaremarkedet og verdikjedene for mat tett. De fire daglivareaktørene NorgesGruppen, Coop, REMA 1000 og Bunnpris IK Lykke AS har utvidet opplysningsplikt. Tilsynet følger også spesielt med på konkurransesituasjonen i meierimarkedet, som følge av TINEs sterke markedsposisjon. I dagligvarerapporten for 2023 ble det vist til at importvernet på landbruksvarer og annen landbruksregulering utgjør en betydelig etableringshindring både for utenlandske og nasjonale aktører. Det ble videre vist til at for leverandører og dagligvarekjeder i det norske dagligvaremarkedet betyr dette vernet effektiv beskyttelse mot konkurranse.
Konkurransetilsynet har gjennomført, eller er i ferd med å gjennomføre, en rekke kartlegginger av ulike forhold ved verdikjeden for dagligvarer. Dette omfatter forskjeller i innkjøpspriser, samt dagligvarekjedenes egne merkevarer, eksklusive leieavtaler og selskapsstrukturer.
I gjennomgangen av dagligvarekjedenes egne merkevarer legger Konkurransetilsynet til grunn en noe bredere kategori for egne merkevarer enn andre analyser, jf. Samfunnsøkonomisk Analyse sin rapport, som omtales i kapittel 15.2. Kartleggingen omfatter også merkevarer som dagligvarekjedene har en så sterk tilknytning til, og innflytelse over, at det kan likestilles med eierskap til varemerket. Sammenliknet med gjennomsnittet i Europa, som ligger i underkant av 40 pst., er andelen egne merkevarer i Norge på 24,2 pst. Samtidig er det store variasjoner mellom ulike produktkategorier. Konkurransetilsynets kartlegging omfatter ikke en vurdering av konkurransevirkninger av egne merkevarer, men dette vil kunne inngå som grunnlag for slike vurderinger. Konkurransetilsynet vil gjennomføre jevnlige kartlegginger og følge opp dersom kartleggingen tilsier at dette er nødvendig (Konkurransetilsynet, 2025).
Gode butikklokaler med sentral beliggenhet er viktig for å drive dagligvarebutikk, og tilgang til slike lokaler anses som en vesentlig hindring for etablering og ekspansjon. Nærings- og fiskeridepartementet vedtok i 2024 forskrift om forbud mot negative servitutter som begrenser etablering av dagligvarevirksomhet. Undersøkelser gjennomført av Konkurransetilsynet dannet grunnlaget for vedtaket, og tilsynet har i ettertid gjennomført tilsvarende undersøkelser av leieavtaler med eksklusivitetsklausuler. Tilsynet konkluderte med at det er grunn til å fortsette å følge med på forhold som kan påvirke tilgangen til egnede lokaler (Konkurransetilsynet, 2025).
Det har vært økonomisk, juridisk og politisk vanskelig å få til endringer som bidrar til etablering av flere aktører på detaljistleddet og et større leverandørmangfold. Konkurransetilsynet har ved flere anledninger påpekt at etableringshindringene er høye, noe som kan virke begrensende på produktivitetsveksten på industri- og handelsleddet over tid. Forholdet mellom sektorpolitiske hensyn og øvrig næringspolitikk er et av flere dilemmaer. Som eksempel bidrar jordbrukspolitikken og importvernet til et høyere prisnivå på matvarer i Norge. Importvernet bidrar trolig også til at det er lite attraktivt for utenlandske dagligvarekjeder å etablere seg i Norge. Konkurransetilsynet har pekt på importvernet for jordbruksprodukter som en primær kilde til etableringshindringer på ulike ledd i verdikjeden (Konkurransetilsynet, 2024b).
15.2 Utredninger og tiltak for å bedre konkurransesituasjonen
En rekke rapporter og utredninger er gjennomført for å kartlegge utfordringene med konkurranseforholdene i verdikjeden for mat, og det er iverksatt flere større og mindre tiltak med mål om økt konkurranse.
I NOU 2011: 4 Mat, makt og avmakt ble status og utviklingstrekk for styrkeforholdene i verdikjeden for mat i Norge utredet. Utvalget kom med en rekke anbefalinger og forslag for å redusere konsentrasjonen av makt i detaljist-, grossist-, og leverandørleddene, herunder forslag om en lov om forhandlinger og god handelsskikk i dagligvaresektoren. Sistnevnte forslag ble senere utredet i NOU 2013: 6 God handelsskikk i dagligvarekjeden, og lov om god handelsskikk trådte i kraft i 2020. Samtidig ble det etablert et Dagligvaretilsyn (fra 2021), som skulle føre tilsyn med håndhevelsen av loven. Dagligvaretilsynet ble lagt ned 1. mai 2026, og tilsynsansvaret for å håndheve loven om god handelsskikk har blitt overført til Konkurransetilsynet.
Virkningene av vertikal integrasjon og dagligvarekjedenes egne merkevarer på konkurranse, innovasjon og produktmangfold, ble sist utredet av Samfunnsøkonomisk Analyse i 2023. I analyser av dagligvaremarkedet er det vanskelig å påvise hvor sterk eller svak konkurransen er. Utvalget av egne merkevarer har økt med 34 pst. samtidig som norske dagligvarekjeder har redusert sitt utvalg med 166 produkter fra uavhengige produsenter de siste to årene (Gussiås, 2025). Samfunnsøkonomisk analyse AS peker på at dette ikke trenger å være negativt for utvalget i butikkene, men det er negativt for utvalget av varer til forbrukerne dersom egne merkevarer fortrenger andre merkevarer.
På oppdrag fra Nærings- og fiskeridepartementet gjennomførte Konkurransetilsynet i 2023 en marginstudie i dagligvaremarkedet som omfattet de tre største dagligvareaktørene. Totalt sett viste kartleggingen at det jevnt over var lønnsomt å både produsere og selge dagligvarer i Norge. Avkastningen i driften for flertallet av de kartlagte aktørene var betydelig høyere enn forventet i et marked med få etableringshindringer og hard konkurranse. Kartleggingen viste videre at det er store forskjeller knyttet til inntjeningen i dagligvarebransjen på ulike produkter. Inntjeningen var høyere på produktgruppene «sjokolade og snacks» og «alkoholfri drikke», mens inntjeningen var lavere i produktgruppene «kjøtt», «sjømat» og «egg». Kartleggingen viste også at bruttomarginene for egne merkevarer var 12 prosentpoeng lavere enn for merkevarene som ble kartlagt. Mot slutten av kartleggingsperioden vinteren 2022 (ved slutten av koronapandemien og rundt krigsutbruddet i Ukraina) begynte både leverandørenes og kjedens kostnader, og forbrukerpriser på dagligvarer, å øke raskt. Studien viste at leverandørenes marginer falt i denne perioden, mens dagligvarekjedenes marginer forble stabile (Konkurransetilsynet, 2024c).
Regjeringen la høsten 2026 frem ytterligere forslag til tiltak og lovendringer med mål om et bedre dagligvaretilbud, med mer konkurranse og riktig pris ut til folk. Høringsforslaget om grossistdistribusjon skal gjøre det enklere for små aktører å få tilgang til varer og distribusjon. Dette innebærer blant annet at små dagligvarebutikker skal få rett til å kjøpe varer fra de etablerte kjedenes grossister, og et forbud mot at kjedenes grossister favoriserer egne merkevarer over andre leverandører på en konkurranseskadelig måte. I lovproposisjonen foreslås endringer i lov om god handelsskikk som skal gi tydeligere regler for forhandlinger i dagligvarebransjen, hvor målet er å legge til rette for mer rettferdige og transparente forhandlinger mellom aktørene i dagligvarebransjen. Lovendringene innebærer blant annet at små aktører jevnt over styrkes, strengere krav til skriftlige avtaler og tydeligere regler for å hindre etterligninger av andres produkter i utvikling av kjedenes egne merkevarer (Nærings- og fiskeridepartementet, 2026).
15.3 Konkurransesituasjonen i EUs matbransje
Matvaremarkedene i andre land kjennetegnes av en betydelig konsentrasjon, særlig i detaljistleddet, men også i deler av foredlings- og industrileddet.
I EU-landene er mat- og drikkevareindustrien preget av et todelt strukturbilde. På den ene siden finnes et stort antall små og mellomstore produsenter, særlig innen primærforedling og nisjeprodukter. Markedskonsentrasjonen er høyere på foredlings- og industrileddet. Til tross for at sektoren utgjør en kombinasjon av små og mellomstore foretak, som utgjøre nærmere 96 pst. av EUs mat- og drikkeindustri, er den i stor grad dominert av store multinasjonale foretak i viktige undersektorer, for eksempel knyttet til bearbeiding av kjøtt, såvarer, meieri- og drikkevarer. Disse foretakene står for nærmere 60 pst. av verdiskapingen i matindustrien og nærmere 70 pst. i drikkevareindustrien.
På engros- og detaljistleddet varierer graden av konsentrasjon fra moderat til høy både på nasjonalt og regionalt nivå. I flere nord- og vesteuropeiske land har de fire største dagligvarekjedene en samlet markedsandel på mellom 70 og 95 pst., med Nederland (ca. 95 pst.), Danmark, Finland og Sverige i øvre sjikt. I større og mer fragmenterte markeder, som Italia, Hellas, Romania og Bulgaria, ligger tilsvarende andel ofte under 40 pst (OECD, 2024a).
For å motvirke uheldige maktforhold i matvarekjeden vedtok EU i 2019 direktivet om urimelige handelspraksiser (UTP-direktivet, direktiv (EU) 2019/633). Formålet er å beskytte bønder og mindre leverandører mot blant annet sen betaling, ensidige kontraktsendringer og plutselige avbestillinger.
EU-kommisjonens evaluering fra desember 2025 viser at direktivet har bidratt til økt håndheving og større bevissthet, men også at leverandører fortsatt vegrer seg for å rapportere brudd av frykt for represalier. På bakgrunn av evalueringen har Kommisjonen varslet en videre revisjon av regelverket, med forslag ventet mot slutten av 2026.
15.4 Utvalgets oppsummerer
Det er viktig å ha konkurranse i alle ledd av verdikjeden for å sikre norske forbrukere tilgang til mat- og drikkevarer av god kvalitet, et størst mulig vareutvalg og lavest mulig priser. Samlet sett fungerer konkurransen i det norske markedet godt, men det er svakheter på noen områder. For eksempel er konkurransen i det norske matsystemet preget av sterk konsentrasjon på flere ledd i verdikjedene, og særlig knyttet til dagligvarebransjen.
Det har vært gjennomført en rekke utredninger på området, blant annet Konkurransetilsynets marginstudie fra 2023, NOU 2011: 4 Mat, makt og avmakt og NOU 2013: 6 God handelsskikk i dagligvarekjeden. Det er også iverksatt flere tiltak fra myndighetene i et forsøk på å bedre konkurransen. Regjeringen la høsten 2026 frem en lovproposisjon med endringer i lov om god handelsskikk som skal tydeliggjøre reglene for forhandlinger i dagligvarebransjen (Nærings- og fiskeridepartementet, 2026).
Også i EU er det en sterk konsentrasjon av aktører på industri- og detaljistleddet i matbransjen. Konsentrasjonen på butikkleddet i Norge skiller seg ikke vesentlig fra situasjonen i våre naboland.
16 Mattrygghet gjennom hele verdikjeden
Mattrygghet skapes gjennom innsatsen til aktørene langs hele verdikjeden. For å understøtte dette er det utviklet et omfattende system av regelverk, kontrollordninger og ansvarsfordeling mellom virksomheter og myndigheter. Gjennom EØS-avtalen fra 1994 og veterinæravtalen fra 1998 er den norske verdikjeden for mat omfattet av et regelverk for mattrygghet og dyrehelse som i stor grad er harmonisert med EUs regelverk. Dette kapitlet beskriver de sentrale rammene og prinsippene for arbeidet med mattrygghet og hvordan regelverk, tilsyn og andre virkemidler skal sikre et høyt nivå av beskyttelse av folkehelsen og bidra til tillit gjennom hele matsystemet.
16.1 Rammeverk og grunnleggende prinsipper for arbeidet med mattrygghet
Matloven er det overordnede rettslige rammeverket for arbeidet med mattrygghet i Norge. Loven ble vedtatt i 2003 som en sentral del av matreformen og samlet tidligere sektorlover i ett felles regelverk for mat, fôr, plantehelse og dyrehelse. Loven bygger på de samme grunnleggende prinsippene som EUs General Food Law. Formålet er å sikre trygge næringsmidler, ivareta forbrukernes interesser og legge til rette for en helhetlig forvaltning av matkjeden.
Arbeidet med mattrygghet tar utgangspunkt i risikoanalyseprinsippet, som innebærer et skille mellom risikovurdering, risikohåndtering og risikokommunikasjon. Risikovurderingene skal være uavhengige og vitenskapsbaserte. På europeisk nivå utføres disse av Den europeiske myndighet for næringsmiddeltrygghet (EFSA), mens Vitenskapskomiteen for mat og miljø har en tilsvarende rolle i Norge. Vurderingene danner grunnlag for risikohåndteringen, der myndighetene fastsetter regelverk og eventuelt beslutter andre tiltak for å forebygge eller redusere risiko. Risikokommunikasjonen skal bidra til at myndigheter, virksomheter og forbrukere har tilgang til relevant informasjon om risiko og tiltak.
Myndighetenes ansvar er delt mellom Helse- og omsorgsdepartementet, Landbruks- og matdepartementet og Nærings- og fiskeridepartementet. Mattilsynet er den sentrale tilsyns- og forvaltningsmyndigheten.
Regelverket er innrettet mot å identifisere og håndtere risiko før den fører til helseskadelig mat og drikke. Forebyggingsperspektivet kommer til uttrykk gjennom helkjedeperspektivet, ofte beskrevet som «fra jord eller fjord til bord». Mattrygghet skal ivaretas gjennom hele verdikjeden, fra innsatsvarer og primærproduksjon til foredling, transport, distribusjon og omsetning. Risiko kan oppstå på ethvert stadium, og svikt i ett ledd kan få konsekvenser for resten av kjeden. Regelverket omfatter derfor hele produksjonssystemet og ikke bare det ferdige næringsmiddelet. Utgangspunktet er at risiko bør håndteres der den oppstår, fremfor i sluttleddet når produktet allerede er på markedet. Dette har vært et bærende prinsipp i norsk matforvaltning siden matreformen og er sentralt både i matloven og EUs regelverk.
Et sentralt element i denne modellen er at ansvaret for trygg mat ligger hos virksomhetene selv. Myndighetenes oppgave er å fastsette regelverk og føre tilsyn med at dette etterleves. Virksomhetene plikter å etablere rutiner og styringssystemer som sikrer at risiko forebygges og håndteres gjennom hele produksjonen.
En svært viktig forutsetning for effektiv risikohåndtering hos virksomhetene er sporbarhet. Virksomhetene skal kunne identifisere hvor et produkt kommer fra og hvem det er levert til, ofte omtalt som prinsippet om «ett ledd tilbake og ett ledd frem». Dette forutsetter systemer for registrering av leverandører, kunder, varepartier og leveranser. Kravene til sporbarhet skal gjøre det mulig å identifisere berørte produkter raskt, trekke dem fra markedet og gi målrettet informasjon til myndigheter, virksomheter og forbrukere dersom det oppstår mistanke om helserisiko.
For å muliggjøre effektivt og risikobasert tilsyn stiller regelverket krav om registrering av alle som produserer, importerer, bearbeider, lagrer eller omsetter næringsmidler, hos Mattilsynet. Enkelte virksomheter som håndterer animalske produkter er i tillegg underlagt krav om godkjenning. Disse ordningene skal gi myndighetene oversikt over aktørene i matkjeden og legge til rette for målrettet kontroll.
Til sammen danner disse prinsippene grunnlaget for arbeidet med mattrygghet i Norge og for den høye tilliten som norske forbrukere og handelspartnere har til norsk matproduksjon.
16.2 Offentlig kontroll
Mattrygghet sikres ikke bare gjennom kravene som stilles til virksomhetene, men også gjennom offentlig overvåking, kontroll og tilsyn. Formålet er å avdekke risiko, kontrollere at regelverket etterleves i praksis og sikre at nødvendige tiltak kan settes inn raskt dersom det oppstår fare for menneskers eller dyrs helse. Offentlig kontroll er dermed et viktig supplement til virksomhetenes eget ansvar for trygg mat.
16.2.1 Overvåking og risikobasert kontroll
Rammene for offentlig kontroll følger av kontrollforordningen ((EU) 2017/625), som er gjennomført i norsk rett i forskrift om offentlig kontroll for å sikre etterlevelse av regelverket for mat, fôr, plantevernmidler, dyrehelse og dyrevelferd. Forordningen samler reglene for offentlig kontroll på matområdet i ett felles system. Formålet er å sikre et høyt nivå av beskyttelse for folkehelse, dyrehelse, dyrevelferd og miljø, samtidig som regelverket håndheves på en enhetlig måte i hele EU/EØS. Kontrollsystemet bygger på de samme grunnleggende prinsippene som matregelverket ellers, nemlig at kontrollen skal være risikobasert, forebyggende og omfatte hele verdikjeden.
Et sentralt prinsipp er at tilsynsressursene skal rettes mot områdene der risikoen er størst. Mattilsynet planlegger derfor kontrollvirksomheten på grunnlag av risikovurderinger av produkter, produksjonsformer, virksomheter og tidligere regelverksetterlevelse. Virksomheter og aktiviteter som innebærer høy risiko for mattryggheten kontrolleres som hovedregel oftere og mer omfattende enn virksomheter med lav risiko. Kontrollene gjennomføres blant annet som inspeksjoner, revisjoner, dokumentkontroller, prøvetaking og analyser. Formålet er både å avdekke regelbrudd og forebygge at nye avvik oppstår.
Risikobasert kontroll støttes av omfattende overvåkings- og kartleggingsprogrammer. Gjennom nasjonale overvåkingsprogrammer undersøkes blant annet forekomsten av visse forurensende stoffer, veterinære legemiddelrester, plantevernmiddelrester og andre uønskede stoffer i næringsmidler og fôr. Resultatene gir myndighetene kunnskap om utviklingstrekk og risikofaktorer, og bidrar til at kontrollinnsatsen kan rettes inn mot områder der behovet er størst. Data fra overvåkingsprogrammene danner også grunnlaget for ny eller revidert regulering.
Importkontrollen utgjør en særlig viktig del av kontrollsystemet. Som del av EØS-områdets yttergrense har Norge ansvar for å kontrollere import av varer fra tredjeland for å hindre innførsel av produkter som kan utgjøre en risiko for folkehelsen, dyrehelsen eller plantehelsen. Kontrollene gjennomføres ved grensekontrollstasjoner, hvor enten dokumentasjonen eller identiteten og selve varen kontrolleres før produktene får adgang til EØS-markedet.
Blant de mest omfattende kontrollordningene er kjøttkontrollen. Slaktedyr undersøkes både før og etter slakting for å avdekke sykdommer, skader og forhold som kan gjøre kjøttet uegnet som mat. Kjøttkontrollen har stor betydning for å forebygge overføring av zoonoser (infeksjonssykdommer som kan smitte mellom mennesker og dyr) og andre smittestoffer mellom dyr og mennesker, og er et sentralt virkemiddel for å opprettholde den gode dyrehelsen, ivareta dyrevelferden og den høye mattryggheten som kjennetegner norsk kjøttproduksjon.
I sluttleddet av matkjeden er smilefjesordningen et viktig virkemiddel for å styrke etterlevelsen av regelverket og gi forbrukerne informasjon om hygienestatus ved serveringssteder. Resultatene fra Mattilsynets tilsyn skal, i form av en standardisert rapport, henges opp godt synlig på serveringsstedet. Ved å synliggjøre tilsynsresultatene for publikum gir ordningen virksomhetene et insentiv til å opprettholde gode hygienerutiner og etterleve regelverket.
Også den offentlige kontrollen er underlagt kontroll. EFTAs overvåkingsorgan (ESA) fører tilsyn med at Norge oppfyller sine forpliktelser etter EØS-avtalen, herunder at Mattilsynet utøver offentlig kontroll i samsvar med EØS-regelverket. Tilsvarende følger EU-kommisjonen opp kontrollsystemene i medlemsstatene. Formålet er å fremme en mest mulig ensartet håndheving av regelverket, og dermed bidra til like konkurransevilkår og gjensidig tillit til matvarer som omsettes innenfor EØS-området.
16.2.2 Prøvetaking, analyser og laboratoriekapasitet
Prøvetaking og laboratorieanalyser er en grunnleggende del av den offentlige kontrollen. Gjennom analyser kan myndighetene dokumentere om regelverket etterleves, avdekke helsefare og følge utviklingen av biologiske, kjemiske og fysiske risikofaktorer i matkjeden. Resultatene brukes både i løpende tilsyn, overvåkingsprogrammer og ved mistanke om sykdomsutbrudd eller andre hendelser som kan true mattryggheten.
Kontrollforordningen stiller omfattende krav til laboratorier som utfører analyser i offentlig kontroll. Laboratoriene skal være utpekt av kompetent myndighet, være akkreditert etter internasjonale standarder, benytte validerte analysemetoder og delta i sammenlignende tester for å dokumentere kvalitet og pålitelighet. Regelverket stiller også krav til dokumentasjon og sporbarhet av prøver og analyseresultater, samt til et system av nasjonale og europeiske referanselaboratorier som skal bidra til harmoniserte metoder og sammenlignbare resultater på tvers av land.
Norge gjennomfører hvert år omfattende overvåkings- og kontrollprogrammer, og slike programmer forutsetter laboratorier med tilstrekkelig kapasitet, kompetanse og analysekvalitet. Det er imidlertid ikke bygget opp et eget statlig laboratorienettverk under Mattilsynet. I stedet er analyseoppgavene fordelt mellom utpekte offisielle laboratorier, nasjonale referanselaboratorier og spesialiserte forskningsmiljøer. Veterinærinstituttet har en sentral rolle innen dyrehelse, zoonoser og smittestoffovervåking. Innen plantehelse og jordbruksrelaterte analyser er NIBIO et viktig fagmiljø, mens Havforskningsinstituttet har sentrale oppgaver knyttet til fiskehelse, sjømattrygghet og miljøgifter. Folkehelseinstituttet har en særlig rolle i arbeidet med å koble laboratoriefunn til sykdom hos mennesker. Ved å sammenstille data fra mat, dyr og pasienter kan helse- og matmyndighetene identifisere smittekilder, oppdage utbrudd og iverksette målrettede tiltak. Samspillet mellom prøvetaking, laboratorieanalyser, tilsyn og folkehelseovervåking er derfor en viktig del av den norske beredskapen mot matbårne sykdommer.
Det norske laboratoriesystemet er tett integrert i de nasjonale og europeiske kontrollordningene og holder gjennomgående høy faglig kvalitet. Samtidig er analysekapasiteten konsentrert i et begrenset antall spesialiserte fagmiljøer. Evnen til å opprettholde tilstrekkelig kapasitet, metodekompetanse og samordning mellom prøvetaking, analyse og oppfølging vil derfor være viktig for fremtidig mattrygghet og beredskap.
16.2.3 Kvalitet og svindel med mat
Arbeidet med kvalitet er en del av formålet med matloven og inngår, sammen med mattrygghet og forbrukerhensyn, i myndighetenes oppfølging av matproduksjonskjeden. Da loven ble vedtatt, samlet den blant annet tidligere regler om kvalitetskontroll av landbruksvarer og sjømat i et felles rammeverk for produksjon, omsetning og kontroll av mat.
I matregelverket omfatter kvalitet egenskaper ved maten som går utover mattryggheten. Det gjelder blant annet produktets sammensetning, råvareinnhold, opprinnelse, produksjonsmåte og identitet. Et grunnleggende prinsipp er at maten skal være det den utgir seg for å være. Regelverket stiller derfor krav til hvilke betegnelser som kan brukes, og hvilke egenskaper et produkt må ha for å kunne markedsføres under en bestemt betegnelse.
Kvalitetsregulering har også betydning for handel og verdiskaping. Dokumenterte kvalitetsegenskaper og anerkjente produktbetegnelser kan være avgjørende for markedsadgang, omdømme og prisoppnåelse for produkter som sjømat, kjøtt, meierivarer, frukt og grønnsaker. Kontroll med kvalitet bidrar derfor både til forbrukervern og til rettferdig konkurranse mellom virksomheter.
Mange av kravene bygger på internasjonale standarder utviklet gjennom Codex Alimentarius27. Standardene fastsetter blant annet krav til sammensetning, identitet, merking og produktbetegnelser for en rekke matvarer. Honning er et godt eksempel. Etter Codex-standardene skal honning være et naturlig produkt fremstilt av bier. Dersom produktet er tilsatt sukker- eller sirupsløsning, oppfyller det ikke lenger kravene til å betegnes som honning, selv om det kan være helsemessig trygt å spise. Eksempelet illustrerer forskjellen mellom mattrygghet og kvalitet. Produktet er ikke utrygt å spise, men det er ikke det produktet forbrukeren forventer å kjøpe.
Arbeidet med kvalitet henger derfor tett sammen med innsatsen mot matsvindel og annen villedende praksis. Svindel med mat er en form for økonomisk motivert kriminalitet der matvarer bevisst manipuleres, forfalskes eller feilmerkes for å oppnå økonomisk gevinst. Typiske eksempler er olivenolje fortynnet med billigere oljer, fisk som selges under feil artsbetegnelse eller manipulasjon av holdbarhetsmerking.
EU har etablert Knowledge Centre for Food Fraud and Quality som samler og analyserer informasjon om matsvindel. De publiserer månedlige rapporter om svindeltilfeller i Europa, og samarbeider med Europol for å avdekke organisert kriminalitet i matsektoren. Det er relativt få offentlig kjente saker om matsvindel i Norge sammenlignet med mange europeiske land. Likevel vurderer Mattilsynet at matsvindel også forekommer i Norge, særlig gjennom internasjonale verdikjeder og importerte produkter. Norske myndigheter følger derfor med på utviklingen i Europa og retter særskilt oppmerksomhet mot produkter og verdikjeder som internasjonalt vurderes som særlig utsatt for matsvindel, herunder høyt prisede produkter.
16.2.4 Arbeidet med markedstilgang
Kravene til mattrygghet er avgjørende for å beskytte folkehelsen, men kravene kan samtidig fungere som tekniske handelshindre i internasjonal handel, jf. kapittel 4.2.1. I praksis innebærer dette at internasjonal handel med matvarer er underlagt et komplekst system av sertifikater, inspeksjoner og standarder, som balanserer behovet for trygg mat med prinsippet om fri handel.
Arbeidet med markedsadgang er en integrert del av det norske systemet for mattrygghet og offentlig kontroll. Dette er også forankret i matloven § 1, hvor det fremgår at loven skal ivareta hensynet til aktørene langs hele matproduksjonskjeden, herunder markedsadgang i utlandet. Norges adgang til eksportmarkeder bygger i stor grad på tillit til den offentlige kontrollen som utøves av Mattilsynet, og til dokumentasjonen norske myndigheter kan fremlegge om mattrygghet, plantehelse og dyrehelse. Helsesertifikater og andre attester som utstedes ved eksport er basert på denne kontrollen og fungerer som myndighetsgarantier overfor importlandene.
Innenfor EU/EØS er handelen med matvarer i stor grad basert på harmonisert regelverk og gjensidig tillit mellom myndighetene. Om lag 60 pst. av handelen med mat fra Norge går til EU/EØS-land, hvor eksporten i hovedsak kan skje uten særskilte sertifikater. For eksport til land utenfor EU/EØS stilles det derimot ofte krav om helsesertifikater, virksomhetsgodkjenning, listeføring av eksportører og dokumentasjon av etterlevelse av særskilte veterinære eller plantehelsemessige krav. Mattilsynet har en sentral rolle i dialogen med importlandenes myndigheter om slike krav, både for å opprettholde eksisterende markedsadgang og for å åpne nye markeder.
Arbeidet har betydelig økonomisk betydning. Norge eksporterte i 2025 om lag 2,8 mill. tonn sjømat til en verdi av 181,5 mrd. kroner fordelt på mer enn 150 land. I tillegg eksporteres blant annet meieriprodukter, kjøttprodukter, avlsmateriale, fôr og animalske biprodukter. Mattilsynet opplyser at etaten bidrar til å sikre norske varers tilgang til om lag 120 markeder utenfor EU/EØS. Omfanget av sertifikatarbeidet er betydelig og økende. I 2024 ble det utstedt nær 110 000 helsesertifikater for eksport, hvorav om lag 100 000 gjaldt fisk og sjømat. Samme år ble det utarbeidet nær 40 nye helsesertifikater og fire nye erklæringer, i tillegg ble ti eksisterende helsesertifikater oppdatert som følge av endringer i importlandenes krav.
En viktig del av markedsadgangsarbeidet er samarbeidet med myndighetene i tredjeland. Mange importland gjennomfører revisjoner og inspeksjoner av det norske kontrollsystemet før markedsadgang gis eller videreføres. Slike prosesser omfatter gjerne vurderinger av regelverk, tilsynsordninger, laboratoriekapasitet, sporbarhet og virksomhetskontroll, og illustrerer hvordan markedsadgang er tett knyttet til tilliten til den offentlige forvaltningen av mattrygghet. Norge arbeider også løpende med å dokumentere og synliggjøre sin gunstige dyrehelsestatus, blant annet gjennom internasjonale fristatusordninger i regi av Verdens dyrehelseorganisasjon, noe som kan bidra til bedre markedsvilkår for enkelte animalske eksportprodukter.
De senere årene har digitalisering blitt en stadig viktigere del av eksportforvaltningen. Et sentralt mål er å erstatte papirbaserte sertifikater med elektronisk sertifikatutveksling mellom myndighetene i eksport- og importland. Mattilsynet har utviklet en egen digital eksportløsning som legger til rette for elektronisk utstedelse av sertifikater og mer automatisert saksbehandling. Omtrent halvparten av alle eksportsertifikater blir utstedt gjennom denne løsningen. Samtidig øker andelen sertifikater som utveksles elektronisk mellom myndigheter. Elektronisk sertifikatutveksling bidrar til raskere og sikrere handelsprosesser, reduserer administrativ belastning for næringsaktører og myndigheter og styrker sporbarheten i eksportkjeden.
Markedsadgang er dermed et eksempel på hvordan offentlig kontroll har betydning utover de tradisjonelle målene om mattrygghet, dyrehelse og plantehelse. Kontrollsystemenes troverdighet og evne til å dokumentere regelverksetterlevelse er samtidig en forutsetning for at norske produkter kan omsettes i internasjonale markeder. Internasjonale standarder og handelsregelverk, herunder standarder utarbeidet gjennom Codex Alimentarius, bidrar til felles referanserammer for slike vurderinger, men markedsadgang oppnås i stor grad gjennom løpende myndighetssamarbeid og tillit mellom eksport- og importlandenes kontrollmyndigheter.
16.2.5 Håndtering av hendelser
Matrelaterte beredskapssituasjoner varierer i omfang fra mindre lokale hendelser til nasjonale hendelser med betydelige konsekvenser for matproduksjonen, handelen eller folkehelsen. Slike hendelser kan for eksempel være utbrudd av matbårne sykdommer, funn av forurensede mat- eller fôrvarer, alvorlige dyresykdommer, planteskadegjørere eller radioaktivt nedfall.
Håndteringen tar utgangspunkt i ansvarsprinsippet, dvs. at virksomhetene har ansvar for å sikre at produktene de omsetter er trygge, og de plikter å trekke tilbake produktet fra verdikjeden eller tilbakekalle produkter omsatt til forbrukerne dersom produktet ikke er å anse som trygt. I tillegg bidrar Mattilsynet gjennom overvåkingsprogrammer, prøvetaking, tilsyn og meldesystemer med å avdekke hendelser på et tidlig tidspunkt og sørge for at nødvendige tiltak blir gjennomført. Slike tiltak kan blant annet omfatte sporing av produkter, pålegg om tilbaketrekking av varer, restriksjoner på omsetning, bekjempelsestiltak ved sykdomsutbrudd og informasjon til forbrukere og næringsaktører.
Beredskapsarbeidet bygger på et tett samarbeid mellom tilsynet, de ansvarlige departementene, kunnskapsmiljøer og næringen. Ved større hendelser inngår også andre nasjonale myndigheter og internasjonale varslingssystemer i håndteringen. Gjennom EØS-avtalen deltar Norge i det europeiske samarbeidet om mattrygghet og varsling, noe som gir norske myndigheter tilgang til informasjon om hendelser som kan få betydning for norsk matproduksjon, import eller eksport.
16.3 Overordnet status for mattryggheten i Norge
Mattryggheten i Norge er høy etter internasjonal målestokk. Forekomsten av mange av de viktigste smittestoffene og dyresykdommene som kan overføres til mennesker gjennom mat er gjennomgående lav. Dette må ses i sammenheng med god dyre- og plantehelse, et omfattende og EØS-harmonisert regelverk, virksomhetenes ansvar for trygg mat, systematisk overvåking og kontroll, samt god beredskap og sporbarhet gjennom hele matkjeden.
Mattrygghet er ikke en statisk tilstand, men et område som krever kontinuerlig oppfølging. Hvert år registreres flere tusen tilfeller av sykdommer som kan smitte gjennom mat, vann eller kontakt med dyr. Mange av disse er knyttet til smitte i utlandet, mens smittestedet for en betydelig andel av tilfellene er ukjent.
Ifølge Folkehelseinstituttet sin årsrapport for 2025 var forekomsten av de fleste mat- og vannbårne infeksjonssykdommer på nivå med tidligere år. Campylobacteriose var den vanligste sykdommen med 3 308 meldte tilfeller, etterfulgt av salmonellose med 861 tilfeller og EHEC med 618 tilfeller. Det ble også registrert enkelte større sykdomsutbrudd, blant annet ett hepatitt A-utbrudd knyttet til en restaurant i Oslo.
De fleste matbårne infeksjoner gir relativt milde og kortvarige sykdomsforløp, men kan være alvorlige for små barn, eldre og personer med svekket immunforsvar. Enkelte infeksjoner kan føre til alvorlige komplikasjoner, sykehusinnleggelse og i sjeldne tilfeller dødsfall. Matbårne sykdommer medfører dessuten betydelige samfunnskostnader gjennom smitteoppsporing, laboratorieanalyser, tilbaketrekking eller tilbakekalling av produkter, behandlingskostnader og produksjonstap.
Dyrehelsen i Norge er god, men under press. Arbeidet med å ta vare på den gode statusen på dyrehelse og mattrygghet i Norge krever kontinuerlig arbeid og oppmerksomhet. Utbrudd av zoonoser og andre dyresykdommer som Salmonella, fugleinfluensa, storfetuberkulose og blåtunge i husdyrhold med landdyr vil kunne true mattryggheten og matforsyningen.
Selv om statusen samlet sett er god, står matforvaltningen overfor et risikobilde i endring. Klimaendringer, økt internasjonal handel, mer komplekse forsyningskjeder, nye smittestoffer og økt geopolitisk usikkerhet kan påvirke både mattryggheten og beredskapen i årene fremover. Mattilsynet peker derfor på behovet for fortsatt sterk innsats innen overvåking, risikovurdering, offentlig kontroll, laboratoriekapasitet og internasjonalt samarbeid (Mattilsynet, 2025).
16.4 Utvalget oppsummerer
Mattrygghet er en grunnleggende forutsetning for folkehelse, forbrukertillit og velfungerende markeder for mat og drikke. Konsekvensene av svikt kan være alvorlige for enkeltpersoner, næringsaktørene og samfunnet.
Norge har et omfattende og godt utviklet system for å sikre trygg mat. Systemet bygger på et regelverk som i stor grad er harmonisert med EU gjennom EØS-avtalen, og på grunnleggende prinsipper om forebygging, virksomhetenes ansvar, helkjedeperspektivet, risikobasert forvaltning og sporbarhet. Regelverket omfatter hele verdikjeden, fra innsatsvarer og primærproduksjon til omsetning av ferdige produkter.
Mattryggheten understøttes av krav om registrering og godkjenning av virksomheter, risikobasert offentlig kontroll, overvåkingsprogrammer, laboratorieanalyser, importkontroll og beredskap. Samlet skal dette bidra til at risiko identifiseres og håndteres tidlig, og at produkter som ikke oppfyller kravene i regelverket kan spores og fjernes fra markedet. Systemet for dokumentasjon av mattrygghet, kvalitet med mer sikrer også enhetlige standarder for handel med mat på tvers av landegrenser.
Utvalget viser til at mattryggheten i Norge gjennomgående er god. Norge har lav forekomst av flere viktige smittestoffer og husdyrsykdommer sammenlignet med mange andre land, og det er høy tillit til maten som omsettes på det norske markedet. Samtidig forekommer det hvert år sykdomstilfeller og hendelser som krever oppfølging fra virksomheter og myndigheter, noe som understreker betydningen av et velfungerende kontroll- og beredskapssystem.
Etter utvalgets vurdering er den gode mattryggheten i Norge resultatet av et langsiktig og systematisk arbeid fra virksomheter, myndigheter og kunnskapsmiljøer. Høy mattrygghet er ikke en tilstand som kan tas for gitt, men et resultat som må opprettholdes gjennom kontinuerlig etterlevelse av regelverk, overvåking, kontroll og beredskap.
17 Befolkningens kosthold
Mat og drikke har stor betydning for den enkelte og for samfunnet. Nordmenns matvaner har endret seg mye de siste 50 årene, men næringsstoffinntaket har vært relativt stabilt. Selv om mye er bra med dagens kosthold og utviklingen på flere områder har vært positiv, viser kostholdsundersøkelser at mange ikke følger kostrådene og at det er tydelige sosiale helseforskjeller i befolkningens kosthold. Dette påvirker den enkeltes helse, men påfører også samfunnet store kostnader.
17.1 Matkultur og matglede
Mat og drikke er av grunnleggende betydning for menneskers liv og helse. Gjennom mat og drikke får kroppen energi og næringsstoffer som er nødvendige for vekst, utvikling og opprettholdelse av kroppens normale funksjoner. Matens betydning strekker seg imidlertid ut over det rent ernæringsmessige. Måltidet er for eksempel en viktig arena for fellesskap, samhandling og relasjonsbygging. Å spise sammen skaper glede og tilhørighet, styrker sosiale bånd og bidrar til opplevelse av normalitet og struktur i hverdagen, enten i familien, blant venner, i arbeidslivet eller i institusjoner som barnehager, skoler og helsehus.
Mat og måltider er også viktige kulturbærere. Matkultur kan defineres som de tradisjonene, vanene, verdiene og holdningene man har til matproduksjon, tilberedning, servering og konsum av mat i en gruppe eller et samfunn. Tradisjoner, høytidsmat og familiemåltider gir positive opplevelser og følelse av tilhørighet. Det vi opplever som god mat og hyggelige måltider er i stor grad kulturelt lært. Matkulturen bidrar derfor til å forme hva som gir matglede, samtidig som matglede kan bidra til å videreføre matkulturen. Å spise med glede og tilfredshet kan bidra til trivsel og utvikling av sunne spisevaner (Bédard mfl., 2020).
I et folkehelseperspektiv er både matglede og matkultur viktige elementer. Matkulturen legger rammer for hvilke matvalg som oppleves som naturlige, attraktive og tilgjengelige. Matglede gir positive opplevelser knyttet til mat og måltider, og omfatter både sanselige, sosiale, kulturelle og emosjonelle dimensjoner. Dette understrekes også i Helsedirektoratets kostråd – der det første rådet er å spise med glede. Matglede ble også eksplisitt trukket frem i Nasjonal handlingsplan for bedre kosthold 2017–2021/23.
17.2 Norsk matkultur i endring
Matkultur er sterkt knyttet til identitet, religion og geografi og videreføres ofte mellom generasjoner. Samtidig vil matkulturen endres over tid og påvirkes av den generelle samfunnsutviklingen, som teknologisk utvikling, demografiske endringer og globalisering. Globalisering og demografiske endringer har for eksempel bidratt til at pizza, taco og sushi er blitt like naturlig til middag for mange, som kjøttkaker, fiskepinner eller gryteretter, og hurtigmatkjeder som McDonald’s og Burger King finnes i de fleste regioner i Norge.
Endringer i husholdnings- og familiestrukturer har påvirket måltidsmønstrene. Høyere yrkesdeltakelse og tidsknapphet i hverdagen både blant kvinner og menn har redusert tiden som brukes på matlaging i mange familier, og bidratt til økt etterspørsel etter halvfabrikata, ferdigretter og bearbeidede produkter. I tillegg spises flere måltider nå i barnehagen, på skolen eller på jobben. Det er også blitt mer vanlig å spise «på farten», kjøpe «takeaway» eller spise på restaurant. Halvparten av unge voksne under 30 år har brukt apper for matleveringstjenester som Foodora og Wolt til å bestille mat (Bugge, 2021). Utviklingen frigjør tid til annet enn matlaging i hjemmet, men gjør at andre arenaer, slik som barnehage, skole og kantiner, får større betydning for befolkningens matvalg. Samtidig har fremveksten av ferdigmat, måltider utenfor hjemmet og andre bekvemmelighetsløsninger sammenfalt med mindre matlaging i hjemmet. Dette kan på sikt føre til svekket overføring av praktiske matlagingsferdigheter mellom generasjoner og redusert kunnskap om råvarer og matlaging fra grunnen av (Griffith mfl., 2022).
Økt utdanningsnivå og større helsebevissthet påvirker også matkulturen. Kunnskap om ernæring, bærekraft, dyrevelferd og matsystemer har gjort mat til et område hvor mange uttrykker verdier og identitet gjennom sine valg. Dette har bidratt til økt oppmerksomhet om plantebasert kosthold, bruk av lokale råvarer, å spise mat som er i sesong og å lage mat fra bunnen av. I en undersøkelse gjennomført av Folkehelseinstituttet, oppgir 61 pst. av respondentene å ha endret matvanene sine de siste tre årene for å redusere sin miljøpåvirkning fra mat og drikke (Folkehelseinstituttet, 2025). Folk bosatt i Oslo og kvinner er mer opptatt av å ta bærekraftige valg når de gjør matinnkjøp enn folk bosatt andre steder og menn (Folkehelseinstituttet, 2025a), men betalingsviljen varierer og respondentene oppgir å være usikre på hva som egentlig er bærekraftige matvalg.
Det er et gap mellom intensjoner og faktisk handling. Respondentene etterlyser bedre merking og informasjon om matens ernæringsmessige kvalitet, opprinnelse, produksjonsmetoder og miljøpåvirkning (Bugge mfl., 2025). I kjølvannet av den økte oppmerksomheten rundt ultraprosessert mat, rapporterer Coop (2026) om økt salg av enkelte mindre bearbeidede produkter og råvarer, samtidig som mer prosesserte alternativer går tilbake.
Gjennom digitalisering og sosiale medier har flere mulighet til å uttrykke seg og til å ha en stemme i samfunnsdebatten. Dette påvirker mattrender og nye vaner sprer seg fortere enn tidligere. Det er imidlertid usikkert hvordan, og i hvilken grad, dette påvirker de faktiske kostholdsvanene.
17.3 Utviklingen i nordmenns kosthold
Helsedirektoratets rapport Utviklingen i norsk kosthold 2025 gir en omfattende oversikt over nordmenns matvaner fra 1950-tallet og frem til og med 2024. Rapporten er hovedsakelig basert på matforsyningsstatistikk, men inkluderer også tallmateriale fra de nasjonale kostholdsundersøkelsene, Norsk spisefakta og forbruksundersøkelser. En nærmere beskrivelse av de ulike kostholdsundersøkelsene er gitt i boks 17.1.
Engrosforbruket av matvarer har endret seg fra 1970 og frem til i dag. Som vist i tabell 17.1 har befolkningen et høyere engrosforbruk av grønnsaker, frukt, bær og korn i dag enn i 1970, selv om inntaket har sunket noe igjen de senere årene. Engrosforbruket av matpoteter har gått mye ned, mens forbruket av bearbeidede potetprodukter har økt. Over halvparten av den totale potetomsetningen på engrosnivå går i dag til produksjon av pommes frites, chips, potetmos mv.
Engrosforbruket av konsummelk har gått betydelig ned over tid. Overgangen fra fete til magre melketyper har vært markant fra 1980-årene, men nylig har nedgangen vært størst for de magre variantene. Forbruket av ost og yoghurt har økt siden 2013, mens forbruket av fløte, rømme og smør har holdt seg stabilt de siste tjue årene. Forbruket av margarin er mer enn halvert siden 1970.
Tabell 17.1 Forbruk på engrosnivå av matvarer (kg/innbygger/år) i Norge i utvalgte år fra 1970 til 2024
|
1970 |
1999 |
2019 |
2023 |
2024* |
|
|---|---|---|---|---|---|
|
Korn (som mel) |
69,1 |
83,1 |
77,2 |
74,4 |
74,4 |
|
Poteter, friske1 |
78,8 |
32,0 |
15,4 |
12,8 |
17,8 |
|
Potetprodukter2 |
7,0 |
27,0 |
28,0 |
34,7 |
33,4 |
|
Sukker/Sukkervarer3 |
42,0 |
43,8 |
23,9 |
24,2 |
24,3 |
|
Grønnsaker4 |
40,2 |
60,6 |
81,2 |
72,1 |
77,7 |
|
Frukt og bær5 |
66,8 |
68,7 |
84,9 |
77,6 |
77,8 |
|
Kjøtt og kjøttbiprodukter6 |
42,8** |
62,8 |
72,3 |
71,0 |
70,7 |
|
Rødt kjøtt |
36,9** |
48,6 |
48,2 |
45,8 |
45,5 |
|
Hvitt kjøtt |
1,4** |
8,4 |
20,1 |
21,5 |
22 |
|
Egg |
9,5 |
10,8 |
13,6 |
13,4 |
13,6 |
|
Fisk7 |
- |
- |
19,4 |
18,5 |
18,1 |
|
Helmelk8 |
172,0 |
32,4 |
17,4 |
17,0 |
17,8 |
|
Lettmelk8 |
- |
72,6 |
34,8 |
29,7 |
30,3 |
|
Skummetmelk8 |
14,2 |
22,2 |
30,9 |
27,6 |
26,2 |
|
Yoghurt8 |
- |
6,8 |
10,7 |
11,1 |
11,5 |
|
Ost8 |
9,0 |
14,5 |
18,7 |
19,7 |
20,4 |
|
Smør8 |
5,4 |
3,3 |
3,5 |
3,5 |
3,7 |
|
Margarin8 |
18,8 |
12,1 |
7,6 |
7,5 |
7,4 |
|
Grensehandel9 |
- |
12,6 |
13,5 |
6,7 |
7,6 |
* foreløpige tall
** tall fra 1969
1 Poteter, friske er matpoteter.
2 Potetprodukter er omregnet til friske poteter f.o.m. 1989.
3 Sukker omfatter sukker, honning og sukkervarer (omregnet til sukker). F.o.m. 1999 er det gjort anslag for grensehandel av sukker og sukkervarer. Dette volumet inngår kun i gruppen «Grensehandel».
4 Grønnsaker revidert serie i 1980 og 1986.
5 Frukt og bær revidert i 1977, 1986 og 1999.
6 Kjøtt totalt omfatter kjøtt fra alle typer husdyr, kjøttbiprodukter (innmat og andre spiselige deler som ikke er rent muskelkjøtt), hval og vilt. Metoden for beregning av mengde kjøttbiprodukter er endret f.o.m. 2002. Rødt kjøtt er kjøtt fra storfe, svin, sau og geit.
7 Tall for fisk er angitt som produktvekt og er usikre, samt at de er beregnet med en annen metode enn øvrige matvarer. Omfatter ikke tall fra fritidsfiske.
8 Diverse revideringer gjennomført i 2008 omfatter justeringer tilbake til 1999, herunder a) Skummet melk omfatter også lettmelk med 0,7 pst. fett eller mindre (tidligere betegnet ekstra lettmelk). b) Yoghurt trukket ut fra andre Melkekategorier. c) Justering av faktorer og omfang av gruppen konserverte melkeprodukter. d) Slutt med lagerføring av ost og smør. e) Justering av smør i smørblandet margarin. f) Lettmargarin definert av markedsaktørene, med tillegg for all margarin som inngår i smørblandet margarin, samt matfett.
9 F.o.m. 1999 er det gjort anslag av grensehandel. Anslaget er usikkert, og holdes derfor utenom de øvrige tallene. Anslaget omfatter matvaregruppene kjøtt, meieri, sukkervarer, sukker i brus og kakao (sjokolade).
Kilde: Utviklingen i norsk kosthold, basert på tabell 2.47.
Boks 17.1 Datakilder for beskrivelse av kosthold
Data om befolkningens kosthold bygger på ulike typer datasett. Noen typer data gir informasjon om tilgang og forbruk på engrosnivå av matvarer, mens andre gir mer detaljert informasjon om forbruk og inntak av matvarer og/eller næringsstoffer på individ- og gruppenivå.
Gjennom matforsyningsstatistikken måles forbruk på engrosnivå, dvs. hvor mye mat som står til rådighet for befolkningen. Matforsyningsstatistikken brukes særlig for å følge utviklingen i matvareforbruk over tid. Tallene i statistikk over engrosforbruk er ofte høyere enn tallene i nasjonale kostholdsundersøkelser som måler hva befolkningen faktisk spiser og drikker i landsrepresentative utvalg av befolkningen. Norkost 4 er den nyeste nasjonale kostholdsundersøkelsen blant voksne (18–80 år) og ble gjennomført i 2022–2023, Ungkost 3 (2015–2016) den mest oppdaterte kostholdsundersøkelsen blant barn og unge, og Spedkost 3 (2018–19) og Småbarnskost 3 (2019) de mest oppdaterte kostholdsundersøkelsene blant henholdsvis 6, 12 og 24 måneder gamle barn.
Forbruksundersøkelser viser hvor mye mat som blir anskaffet (dvs. kjøpt, egenprodusert, fått i gave o.l.) av et representativt utvalg privathusholdninger. Maten som blir kjøpt og spist utenfor husholdningen (for eksempel på kafé og i kantiner) inkluderes ikke i denne typen undersøkelser. Etter et opphold i gjennomføringen av forbruksstatistikk på kostholdsområdet etter 2012, har nå SSB, på oppdrag fra Helsedirektoratet, utviklet en ny kostholdsstatistikk basert på informasjon om hva befolkningen kjøper av mat og drikke i dagligvarehandelen. Den nasjonale folkehelseundersøkelsen (NHUS) er en annen type spørreundersøkelse som gjennomføres årlig og som blant annet inneholder spørsmål om kosthold.
Kilde: Helsedirektoratet (2025)
Engrosforbruket av fisk og sjømat har vist en nedadgående trend over tid. I henhold til Norkost 4 spiser nordmenn i gjennomsnitt 231 gram fisk og sjømat per uke. Engrosforbruket av kjøtt og kjøttbiprodukter har økt jevnt fra 1969 frem til rundt 2020 for deretter å falle noe. I henhold til Norkost 4 spiser voksne nordmenn i gjennomsnitt 623 gram rødt kjøtt og 343 gram bearbeidet kjøtt (både rødt og hvitt) per uke, men inntaket varierer mye mellom grupper i befolkningen. Som vist i figur 17.1 skyldes økningen i engrosforbruket av kjøtt i befolkningen de siste 30 årene først og fremst en økning i forbruket av fjørfekjøtt (hvitt kjøtt), dernest en økning i forbruket av svin (rødt kjøtt). Engrosforbruket av storfe har ikke endret seg vesentlig siden 1978.
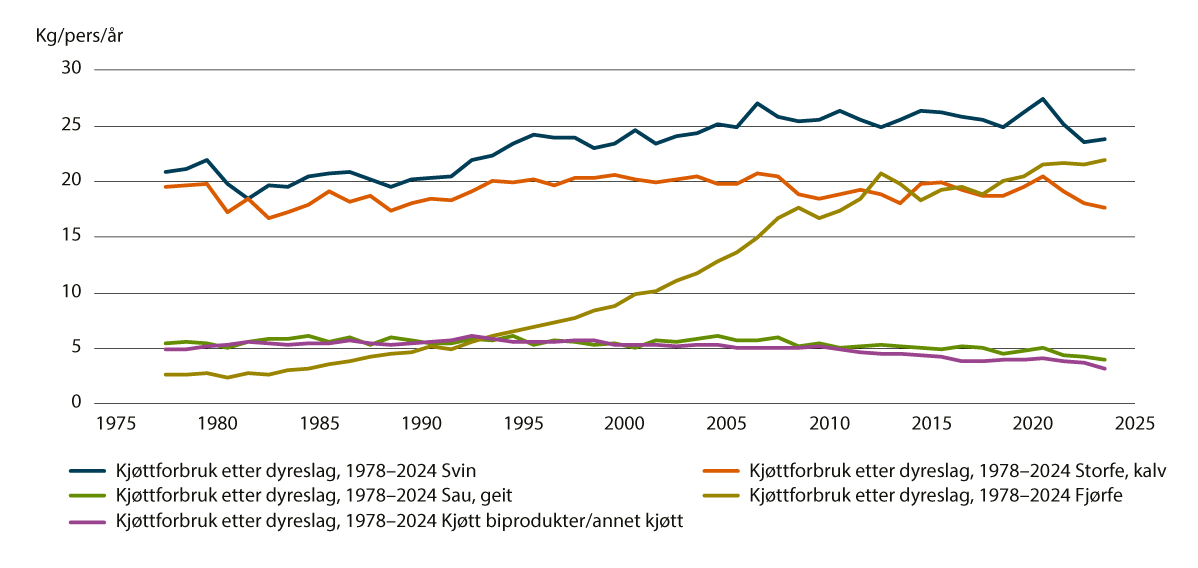
Figur 17.1 Utviklingen i kjøttforbruk etter dyreslag i perioden 1978–2024, matforskning (kg/pers/år)
Kilde: Helsedirektoratet (2025)
På næringsstoffnivå har innholdet av fett på engrosnivå holdt seg relativt stabilt fra 1980 og frem til i dag, mens innholdet av karbohydrat er noe redusert og innholdet av protein noe økt. Energiprosenten fra tilsatt sukker er gått ned siden år 2000, og engrosnivået av tilsatt sukker er nesten halvert siden 1970-tallet, jf. tabell 17.1.
Norkost 4 viser at kjøtt, kjøttprodukter og ost er de matvaregruppene som bidrar mest til kostens innhold av fett, inkludert mettet fett. Brød, knekkebrød og andre kornprodukter er de største kildene til karbohydrat, mens sukker og søtsaker, saft og brus med sukker, i tillegg til kaker, er de viktigste kildene til både tilsatt28 og fritt sukker29. Brød/knekkebrød, andre kornprodukter og grønnsaker er de største kildene til fiber. De fleste grupper i befolkningen får i seg nok vitaminer og mineraler, men enkelte grupper har et lavere inntak av vitamin D og jern enn anbefalt.
Endringer i kostholdet påvirker hvilke næringsstoffer befolkningen får i seg, både gjennom vridninger i forbruket og gjennom endringer i næringsinnholdet i matvarene. Engrosdata viser at kjøtt og kjøttprodukter i dag bidrar med om lag dobbelt så mye protein som melk og meieriprodukter, mens forholdet var omvendt på 1950-tallet. Videre viser dataene at fettkildene siden 1970-tallet har forskjøvet seg fra melk og smør til ost og fløte og at det har vært en vridning i kildene til fett fra melk og meieriprodukter til fett fra kjøtt (Helsedirektoratet, 2025).
Det er også eksempler på at næringsinnholdet i matvarene har endret seg over tid. De siste 30 årene har for eksempel fettinnholdet i svine- og lammekjøtt blitt redusert betydelig, mens det har økt i storfekjøtt. Tilsvarende har innholdet av mettet fett gått ned i svin og lam, men opp i storfe. Endringene skyldes blant annet avl, rasesammensetning og endringer i fôrpraksis (Henriksen mfl., 2025). Det er også gjort endringer i produkters sammensetning. Palmeolje ble for eksempel fjernet fra en rekke matvarer i Norge i perioden 2010–2020.
Det samlede datagrunnlaget viser at befolkningen i liten grad oppfyller kostrådene innenfor hver matvaregruppe, som vist i figur 17.2. Helseundersøkelsen i Trøndelag (HUNT) viser at det kun er 1,5 pst. av befolkningen i Trøndelag som etterlever kostrådet både for frukt, bær og grønnsaker, fullkorn, fisk og rødt kjøtt.30 Tall fra den nasjonale helseundersøkelsen NHUS viser at eldre generelt spiser mer i tråd med kostrådene enn yngre voksne (Folkehelseinstituttet, 2021).
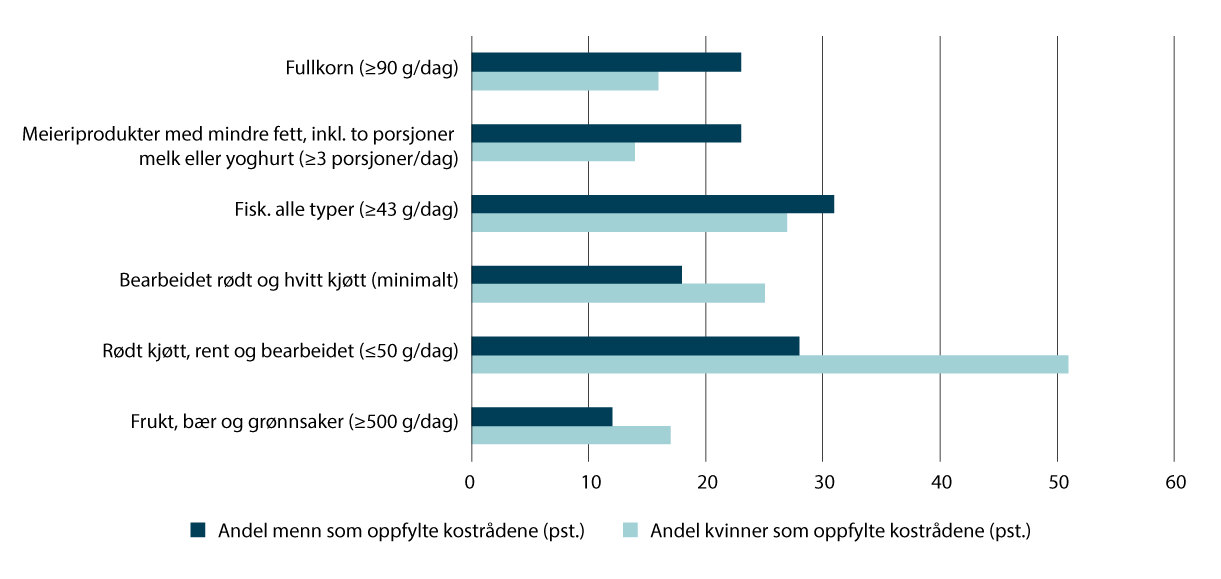
Figur 17.2 Andel av den voksne befolkningen (fordelt på kvinner og menn) som spiser i henhold til kostrådene
Kilde: Helsedirektoratet (2024a)
Dagens norske kosthold klassifiseres i internasjonal sammenheng som et såkalt vestlig kosthold som blant annet kjennetegnes av et høyt inntak av ferdigmat, raffinerte kornprodukter, rødt og bearbeidet kjøtt og sukkerholdige drikker, godteri og søtsaker (Clemente-Suárez mfl., 2023). Det er mangel på sammenliknbare kostholdsdata mellom land, blant annet på grunn av ulike metoder for datainnsamling og lav grad av standardisering. Enkelte studier tyder likevel på at befolkningen i Norge spiser mer fisk og brød, inkludert grovt brød, enn i mange andre europeiske land. Samtidig er inntaket av frukt, grønnsaker, vegetabilske oljer og belgvekster i Norge blant det laveste i Europa (Huseinovic mfl., 2016). Sammenliknet med de øvrige nordiske landene, har nordmenn lavere inntak av kjøtt, søtsaker og snacks. Norge har sammen med Finland det laveste inntaket av rødt kjøtt i Norden. Inntaket av frukt og grønnsaker er ganske likt i de nordiske landene, mens inntaket av søte drikker og meieriprodukter er høyere i Norge enn i de andre nordiske landene. Samlet sett har det nordiske kostholdet blitt mindre sunt de siste 10–12 årene, fordi inntaket av frukt, grønnsaker og fullkorn har gått ned, mens inntaket av søte mat- og drikkevarer har økt (Nordisk ministerråd, 2025).
Norge er ett av få land som har inkludert tall for morsmelkproduksjon i sin nasjonale matvarestatistikk. Det er beregnet at norske mødre til sammen produserer ca. 10,1 mill. liter morsmelk per år (Helsedirektoratet, 2025). Ifølge Spedkost 3 (2018–19) ble 81 pst. av barna fullammet ved fire ukers alder, 39 pst. ved 4 måneders alder og 5 pst. ved 5,5 måneders alder (Paulsen, 2020).
De nasjonale kostholdsundersøkelsene blant barn (jf. boks 17.1) viser at kostholdet til norske barn i stor grad er i tråd med Helsedirektoratet sine kostråd, men at mange spiser for lite frukt, grønnsaker og fisk og har et for høyt inntak av tilsatt sukker, salt og mettet fett. Data fra Ungkost 3-undersøkelsen viser at mat- og drikkevarer som det anbefales et begrenset inntak av, i gjennomsnitt bidro med 20 pst. av energiinntaket blant barn i alderen 9–14 år (Paulsen mfl., 2023).
I de senere årene har det vært en økende oppmerksomhet rundt hvilken betydning prosessering av mat og drikke kan ha på befolkningens helse. I flere observasjonsstudier og noen kontrollerte studier er ultraprosessert mat og drikke blitt satt i sammenheng med en rekke negative helseutfall (Lancet, 2025). Årsakene til en slik sammenheng er foreløpig ikke kjent, men flere hypoteser er fremsatt.
I en undersøkelse fra 2024 ble det estimert at 48 pst. av nordmenns totale energiinntak kom fra ultraprosesserte produkter (NOVA 4), mens minimalt bearbeidede matvarer sto for 28 pst. av energiinntaket (NOVA 1) (Slaathaug mfl., 2024). Denne studien viste også at de ultraprosesserte produktene var av lavere ernæringsmessig kvalitet enn de minimalt prosesserte produktene. I gjeldende kostråd er det ikke gitt et generelt råd om å unngå ultraprosessert mat, men det er gitt råd om bearbeidingsgrad i de matvaregruppene hvor det foreligger tilstrekkelig vitenskapelig evidens for at det er en sammenheng med negative helseutfall, slik som for bearbeide kjøttprodukter, sukkerholdige drikker mv. Likevel oppgir nesten 70 pst. at de legger vekt på grad av prosessering når de handler mat (Helsedirektoratet, 2025).
17.4 Sosioøkonomiske forhold og sosiale helseforskjeller
De sosiale forskjellene i Norge har tradisjonelt vært små, og er mindre enn i mange andre land. Andel personer med lav inntekt i Norge har imidlertid ligget stabilt i overkant av ti pst. de siste ti årene (SSB, 2026g). Sosial ulikhet gir systematiske forskjeller mellom individer og grupper i et samfunn når det gjelder tilgang til ressurser, muligheter og levekår, og innebærer at noen grupper har bedre forutsetninger for å leve gode liv enn andre. Forskjellene i levekår har økt mellom sosiale grupper de siste tiårene til tross for en generell forbedring i levestandard.
Det er en tydelig sammenheng mellom sosioøkonomiske forhold og helseforskjeller i samfunnet. Personer med høy inntekt og utdanning har i gjennomsnitt bedre helse, høyere levealder og større muligheter for deltakelse i arbeids- og samfunnsliv. Personer med lav inntekt og lav utdanning har dårligere levekår, svakere helse og økt risiko for utenforskap. Sosiale forskjeller kan overføres gjennom generasjoner, for eksempel ved at barn som vokser opp i familier med lav inntekt får dårligere utdannings- og livsmuligheter. Ifølge Nasjonalforeningen for folkehelsen kunne Norge samlet hatt 170 000 flere leveår bare på ett år dersom det ikke fantes sosial ulikhet i helse, og opptil 40 pst. av tapte leveår i befolkningen kunne vært spart dersom man hadde utjevnet sosiale helseforskjeller (Elstad & Dahl, 2022).
Ser man på hvordan ulike deler av befolkningen spiser, viser undersøkelser at det er store sosiale forskjeller i kosthold som følge av forskjeller i kjønn, utdanning, inntekt og bosted. For eksempel har menn et høyere inntak av kjøtt/kjøttprodukter, særlig rødt kjøtt, enn kvinner. Eldre har et kosthold med mer poteter, frukt, bær og fisk enn yngre. Det samlede inntaket av frukt, bær og grønnsaker er høyere i Oslo og tidligere Viken enn i Nord-Norge, og de med lengre utdanning spiser stort sett mer i tråd med kostrådene enn de med lavere utdanning. Personer med kortere utdanning har generelt et høyere inntak av sukkerholdig drikke og lavere inntak av frukt, bær, grønnsaker, grove kornprodukter og fisk enn de med lenger utdanning (Helsedirektoratet, 2024a). Lavinntektsfamilier bruker i gjennomsnitt en større andel av sin inntekt enn andre for å kunne spise i tråd med kostrådene (Uldahl & Bere, 2023). For de aller yngste er fullamming og ammelengde positivt assosiert med foreldrenes, særlig med mors, utdanningsnivå (Kristiansen mfl., 2010). Frukt og grønnsaker er de kostvariablene som viser sterkest og mest systematisk sammenheng med sosiale forhold i ulike deler av befolkninger, også over tid (Holmboe-Ottesen mfl., 2004).
Resultater fra kostholdsundersøkelsene blant 4-, 9- og 13- åringer viser at barn av foreldre med lav utdanning har høyere inntak av energi fra fett og sukker enn barn av foreldre med høy utdanning, og at andelen overvektige barn er høyere hos barn der foreldrene har kort utdanning sammenliknet med barn som har foreldre med lang utdanning, jf. figur 17.3. Tilsvarende funn er gjort for barn hvor foreldrene er skilt sammenliknet med barn som har gifte foreldre.
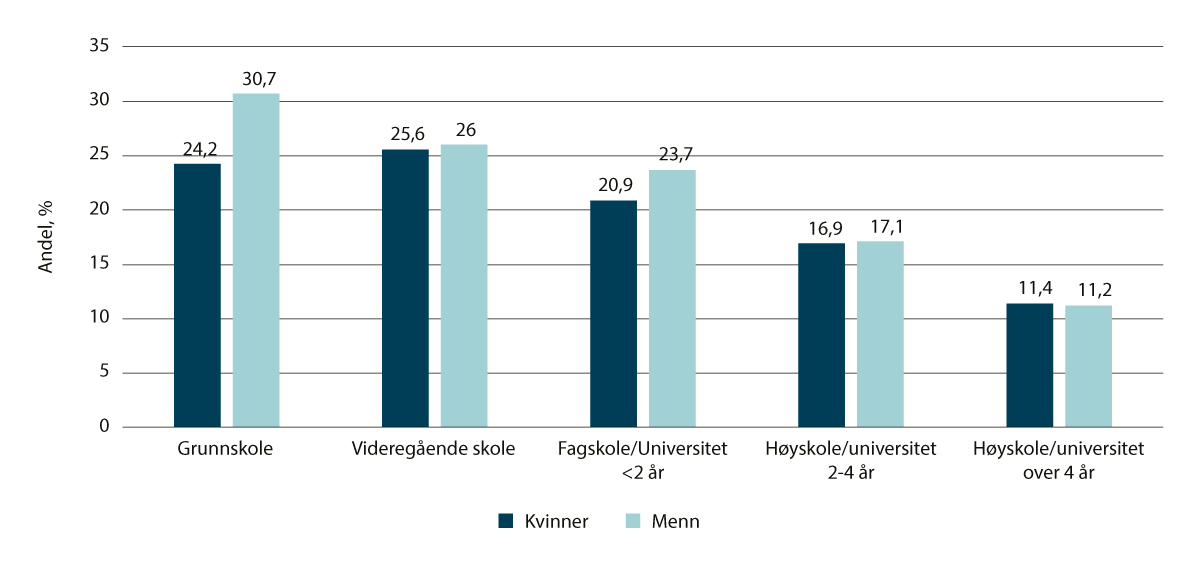
Figur 17.3 Andel med fedme i ulike utdanningsgrupper fordel på kjønn
Kilde: Folkehelseinstituttet (2026c)
Forekomsten av overvekt og fedme henger også sammen med utdanning. Forekomsten av fedme hos unge kvinner og menn er for eksempel høyere blant de med lav utdanning sammenliknet med de som har høy utdanning (Folkehelseinstituttet, 2022).
Det er geografiske forskjeller i omfanget av både ikke-smittsomme sykdommer og overvekt (Folkehelseinstituttet, 2025b). Forekomsten av ikke-smittsomme sykdommer og overvekt og fedme er 50 pst. høyere på landsbygda enn i byene, og høyere i Nord-Norge enn i Sør-Norge. Resultater fra den samiske befolkningen (SAMINOR, 2026) viser en høyere forekomst av fedme blant samiske enn ikke-samiske deltakere.
Resultater fra en spørreundersøkelse gjennomført blant 10 000 elever i videregående skoler i Viken fylkeskommune om frokostvaner, viste at andelen som aldri spiste frokost var høyere for elever med lav sosioøkonomisk status sammenliknet med elever med høy sosioøkonomisk status (31 pst. vs. 16 pst) (Folkehelseinstituttet, 2024a). Nyere undersøkelser viser at halvparten av familier med enslige forsørgere rapporterer om lav matsikkerhet og at sosialhjelp ikke er tilstrekkelig for å dekke nødvendige behov (Skuland mfl., 2025).
For de fleste helseindikatorene kommer innvandrere som helhet dårligere ut enn resten av befolkningen, samtidig som det er stor variasjon mellom innvandrere med ulik landbakgrunn. Folkehelserapporten (2022) viser at forekomsten av overvekt og fedme hos enkelte innvandrergrupper generelt er høyere enn hos etniske nordmenn. Diabetes type 2 er også mer utbredt blant de fleste innvandrergrupper og hos de med lavere sosioøkonomisk status (Dalene mfl., 2026).
En av de mest sentrale rapportene om sosial ulikhet i helse er rapporten Fair Society, Healthy Lives (Marmot mfl., 2010). Hovedbudskapet i rapporten er at helseforskjeller i stor grad skyldes de sosiale og økonomiske forholdene individet lever under og at sosiale helseforskjeller må reduseres gjennom politikk som forbedrer oppvekstsvilkår, utdanning, arbeid, inntekt og lokalmiljø. Et viktig budskap i rapporten er at tiltak bør være universelt innrettet, men ha størst effekt for dem som trenger dem mest, såkalt proporsjonal universalisme. Det er utarbeidet en tilsvarende rapport for Norge, som fremhever lovende praksiseksempler fra flere kommuner i Norge som er mulig å skalere opp eller spres (Goldblatt mfl., 2023). Folkehelsemeldingen fra 2023 er inspirert av prinsippene fra disse rapportene.
17.5 Matomgivelsene påvirker folks valg
Ubevisste mekanismer har stor betydning for forbrukernes valg av mat- og drikkevarer. Dette skyldes at valgene er mange, foretas ofte og raskt, er vanebaserte og sterkt påvirket av kontekstuelle faktorer som tilgjengelighet, presentasjon og sosiale omgivelser (Gillison mfl., 2022). Det er estimert at hver og en av oss tar et svært høyt antall matrelaterte beslutninger hver dag (Sobal & Bisogni, 2009). Høy lojalitet til faste handlemønstre og produkter gjør endringer vanskelige og langsomme.
Det er en økende erkjennelse av at forbrukerens valg ikke bare er et uttrykk for individuelle preferanser, men også et resultat av hvordan samfunnet organiserer markeder, infrastruktur og informasjon. Det er i denne konteksten at begrepet matomgivelser, og hvordan disse kan påvirke forbrukeradferd, har vokst frem. Matomgivelser kan defineres som alle sammenhenger der forbrukerne møter matsystemet i hverdagen, og alt som er med på å påvirke hva folk spiser. Begrepet omfatter blant annet utsalgssteder for mat og drikke i lokalsamfunn, butikkinnredninger, tilbud og reklame, mat som blir tilbudt i offentlig og privat sektor og matpriser. De siste årene har også digitale matomgivelser gjort seg stadig mer gjeldende (Granheim mfl., 2025). Nyere forskning tyder på at tiltak som retter seg mot matomgivelsene, som prisvirkemidler, regulering av tilgjengelighet og markedsføring, ofte er mer effektive på befolkningsnivå enn tiltak som utelukkende retter seg mot individers kunnskap og atferd. Slike tiltak har også et større potensial til å utjevne sosiale forskjeller i helse (Mozaffarian mfl., 2018).
I Helsedirektoratet sin rapport om Utviklingen i Norsk kosthold fra 2025, svarer folk at pris er den viktigste faktoren for valg av mat og drikke, etterfulgt av smak og tilgjengelighet. Beregninger viser at et kosthold i tråd med kostrådene ikke trenger å være dyrere enn et vanlig norsk kosthold, dersom man for eksempel bytter ut mer kostbare råvarer (slik som kjøtt) med rimeligere varer (slik som belgvekster og sei), og reduserer matvarer som brus og alkohol (Lillegaard mfl., 2025). Det krever imidlertid kunnskap og tid å sette sammen et sunt kosthold basert på et trangere budsjett. Dagens matpriser reflekterer i begrenset grad de samfunnsøkonomiske kostnadene som følger av avviket mellom kostråd og det faktiske kostholdet. Dette innebærer at kostholdsrelaterte helsekonsekvenser, herunder økte behandlingskostnader og redusert arbeidsdeltakelse, i stor grad bæres av samfunnet og ikke fullt ut av markedet (negativ eksternalitet) (FAO, 2023b). Virkemidler som subsidiering av matvarer i tråd med kostrådene, kombinert med avgifter på produkter med dokumentert negativ helseeffekt, kan bidra til å korrigere prissignalene og fremme et mer helsefremmende kosthold (WHO, 2024). Dette gjelder også de miljømessige kostnadene ved enkelte matvarer.
Barnehager og skoler er arenaer der mange barn er til stede og disse utgjør viktige elementer i barnas matomgivelser. Disse arenaene kan brukes til å lære barn om kosthold, bruk av råvarer, praktisk matlaging, mat og matkultur, og til å skape matglede. I tillegg kan måltidet bidra til at barna får utforske nye matvarer og smaker, delta i et sosialt fellesskap, utvikle selvstendighet og mestring gjennom å spise og forsyne seg selv, og oppleve trygghet og trivsel i spisesituasjonen (Helsedirektoratet, 2024b). Tiltak som gjøres på arenaer der de fleste barn og unge er til stede, kan også bidra til å utjevne sosiale helseforskjeller.
For eldre mennesker kan fellesarenaer som skaper matglede være særlig viktig for å opprettholde matlyst, ernæringsstatus og livskvalitet. Kjente smaker, tradisjonelle retter og gode måltidsmiljøer kan bidra til trygghet, identitet og sosial tilhørighet.
Alle aktørene i matsystemet kan påvirke matomgivelsene og derigjennom forbrukernes valg, men myndighetene, media, influensere og matbransjen er særlige sentrale. Myndighetene kan påvirke matomgivelsene gjennom reguleringer, slik som forskrift om forbud mot markedsføring av usunn mat og drikke til barn, informasjonskampanjer, eller gjennom tilrettelegging for økt inntak av ulike matvarer, slik som skolefruktordningen, jf. nærmere omtale av kostholdspolitikken og kostholdsarbeidet i kapittel 17.7. Også politikk innenfor andre områder i matsystemet kan indirekte påvirke forbrukernes valg. Tollvern og støtteordninger vil for eksempel kunne påvirke prisnivået og utvalget i markedet.
Boks 17.2 Matvalget som tilrettelegger for sunt kosthold i kantina
Matvalget er en veiledningstjeneste for offentlige og private virksomheter som ønsker å lage bærekraftige måltider til andre. Matvalget består av et tverrfaglig team med kompetanse innen blant annet kokk- og matfag, ernæring, miljøanalyse, kommunikasjon og prosessledelse. Matvalget eies av Debio og har gjennom flere år mottatt prosjektmidler fra Landbruksdirektoratet. I perioden 2021–2024 samarbeidet Matvalget med daværende Viken fylkeskommune om å lage en ny standard for videregående skolekantine, som forener folkehelse og bærekraft. Arbeidet førte til at det ble vedtatt en tydelig mat- og måltidspolitikk i fylkeskommunal regi, og at det var mulig å sette teori ut i praksis. Matvalget har også utviklet et analyseverktøy for å kartlegge matinnkjøpet som er tatt i bruk ved kantiner i de videregående skolene i tidligere Viken fylkeskommune.
Evalueringen av Matvalgets arbeid i utvalgte videregående skoler i Viken viser tydelige forbedringer i mattilbudet. Skolene har i større grad innrettet tilbudet etter Helsedirektoratets retningslinjer, samtidig som andelen økologiske produkter og bruken av råvarer har økt. Resultatene tyder også på at effektene av veiledningen i stor grad varer over tid, selv om utviklingen i det første kullet kan indikere behov for oppfølging for å sikre at resultatene opprettholdes på lengre sikt.
Kilde: Matvalget (2024)
Forbrukernes valg er i stor grad avhengig av hvilken mat og drikke som tilbys, enten det er gjennom dagligvarekjedene, serveringsbransjen eller andre utsalgssteder. I den senere tid har systemene, praksisene og påvirkningsstrategiene som kommersielle aktører anvender for å påvirke helserelatert adferd, såkalte kommersielle helsedeterminanter, fått stadig mer oppmerksomhet. Disse aktørenes påvirkning kan komme til uttrykk gjennom produktutvikling, markedsføring og prissetting, men også gjennom påvirkning av samfunnsnormer, kunnskapsgrunnlaget og politiske prosesser (Lancet, 2023). De kommersielle aktørene er følgelig med på å forme både markedene, matomgivelsene, kunnskapsgrunnlaget og politikkutviklingen.
Boks 17.3 Kommersiell påvirkning av ammeforekomst
Norge har, sammenlignet med mange andre land, hatt høy ammeforekomst over tid. God ammeveiledning i helse- og omsorgstjenestene, gode foreldrepermisjonsordninger, et generelt høyt kunnskapsnivå og fravær av kommersiell påvirkning av alternativene, har til sammen bidratt til å gjøre amming til et naturlig, tilgjengelig og støttet valg for mange foreldre. I andre deler av verden har kommersielle aktører i større grad påvirket foreldrenes valg, blant annet gjennom omfattende markedsføring av morsmelkerstatning. Dette har, sammen med mindre utbygget helsevesen og permisjonsordninger, vært en medvirkende årsak til at bruken av morsmelkerstatning har vært høyere i disse delene av verden enn i land som Norge (WHO, 2022a). Disse erfaringene viser hvordan offentlig politikk og helsefremmende tiltak kan bidra til å støtte anbefalt praksis, men også hvordan kommersielle interesser kan påvirke de samme valgene i motsatt retning.
Eksempler på endringer i matomgivelsene som kan bidra til å fremme sunnere valg, er at grønnsaker og frukt plasseres først ved inngangen i en dagligvareforretning (Vogel mfl., 2026), at det legges restriksjoner på muligheten til å markedsføre usunn mat og drikke (WHO, 2023), at matomgivelsene på skolene tilrettelegger for sunnere matvalg (Chortatos mfl., 2018), og at barnehager, sykehus og helsehus serverer mat som er i tråd med kostrådene og tilpasset den aktuelle brukergruppens behov (Braut, 2023). Det er utviklet prosedyrer og indikatorer for å kartlegge matomgivelsene i samfunnet og for å vurdere i hvilken grad matomgivelsene legger til rette for sunne matvalg (Uldahl & Torheim, 2023). Endringer i matomgivelsene vil gi individet bedre mulighet til å ta sunnere matvalg uten å frata individet retten til selv å velge hva han eller hun skal spise.
17.6 Konsekvenser av et usunt kosthold
Et usunt kosthold er blant de viktigste modifiserbare risikofaktorene for ikke-smittsomme sykdommer, slik som diabetes type 2, enkelte typer kreft og hjerte- og karsykdommer. Slike sykdommer står for ca. 70 pst. av den totale sykdomsbyrden og mer enn 90 pst. av alle dødsfall, og utgjør dermed en av de største helseutfordringene i Norge (Folkehelseinstituttet, 2025b). Ikke-smittsomme sykdommer er en av de største årsakene til for tidlig død i Norge – definert som død mellom 30 og 69 år. De fleste ikke-smittsomme sykdommene lar seg imidlertid forebygge gjennom røykeslutt, sunt kosthold, fysisk aktivitet og begrenset alkoholbruk.
Hva hver enkelt velger å spise har betydning for sykdomsutvikling, men det påvirker også risikofaktorer som høyt blodtrykk, forhøyet kolesterol og overvekt og fedme. Et usunt kosthold er i denne sammenhengen definert som kostholdsmønstre som inneholder for lite grove kornprodukter, frukt, grønnsaker, bær, fisk og sjømat og for mye salte snacks, søtsaker, brus og rødt og bearbeidet kjøtt. Som vist i figur 17.4 kan de fleste dødsfallene knyttet til kosthold tilskrives at befolkningen spiser for mye bearbeidet og rødt kjøtt, og for lite fullkorn, grønnsaker, frukt, nøtter og frø. Kostholdsfaktorer er rapportert som den femte største risikofaktoren for sykdomsbyrde i Norge (Folkehelseinstituttet, 2026a), og kostholdsfaktorer og overvekt/fedme er to av de viktigste faktorene til helsetapsjusterte leveår (Folkehelseinstituttet, 2024b). Se nærmere omtale av hvordan sykdomsbyrde måles i boks 17.4.
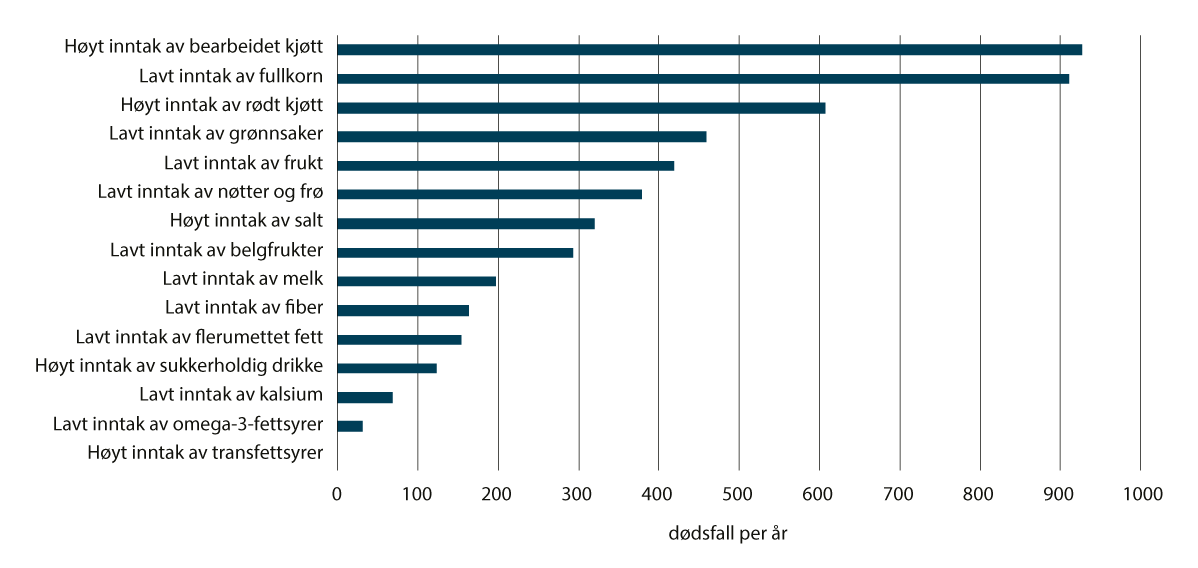
Figur 17.4 viser antall dødsfall per år tilskrevet ulike kostholdsfaktorer i Norge
Kilde: Knudsen mfl. (2026)
Om lag 83 pst. av sykdomsbyrden fra ikke-smittsomme sykdommer i Norge skyldes påvirkbare risikofaktorer, deriblant et usunt kosthold (Folkehelseinstituttet, 2022). Usunt kosthold står for ca. 25 pst. av sykdomsbyrden for hjerteinfarkt, 30 pst. for diabetes type 2 og 8 pst. for alle kreftformer. Et usunt kosthold kan også føre til overvekt og fedme som de siste ti årene har fått større betydning for sykdomsbyrden. Det er beregnet at nesten 3 900 nordmenn dør for tidlig av sykdommer knyttet til usunt kosthold hvert år (Knudsen mfl., 2026).
Boks 17.4 Måling av sykdomsbyrde
Sykdomsbyrde gir en oversikt over folkehelsen gjennom å tallfeste hvilke faktorer som bidrar til tidlig død og redusert helse i en befolkning. Sykdomsbyrdeanalyser viser hvordan sykdom, skade og risikofaktorer bidrar til tidlig død og redusert helse i befolkningen. Ved å se på tidlig død og redusert helse samlet, beregnes hvor mange friske leveår som går tapt i befolkningen på grunn av sykdom, skade og risikofaktorer. Analysen tar hensyn til at enkelte sykdommer fører til mange tapte leveår selv om få dør av dem, for eksempel ulykker tidlig i livet, mens andre sykdommer fører til mange dødsfall senere i livet, for eksempel hjerte- og karsykdommer. Den beregner også helsetapet fra sykdommer som ikke nødvendigvis er dødelige, for eksempel muskel- og skjelettlidelser og psykiske lidelser. Det benyttes i hovedsak seks mål på sykdomsbyrde: dødsfall, tapte leveår på grunn av for tidlig død (years of life lost, YLL), år levd med helsetap (years lived with disability, YLD), helsetapsjusterte leveår (disability adjusted life year, DALY) – summen av YLL og YLD, forventet levealder (life expectancy, LE) og forventede friske leveår (healthy life expectancy, HALE). Kvalitetsjusterte leveår (quality-adjusted life year, QALY) kombinerer levetid og helserelatert livskvalitet. Ett QALY tilsvarer ett leveår i full helse, og måler helsegevinst. QALY brukes særlig i helseøkonomiske analyser for å vurdere helsegevinsten av ulike tiltak og behandlinger.
Kilde: Folkehelseinstituttet
I tillegg til å øke risikoen for sykdom og tapte leveår, kan et usunt kosthold føre til redusert livskvalitet. Det kan også påvirke arbeidsdeltakelsen og medføre betydelige kostnader for samfunnet gjennom økte helseutgifter, redusert produktivitet og høyere utgifter til velferdsordninger, som vist i figur 17.5. Helsedirektoratet har estimert at samfunnet årlig kan spare mellom 250 og 300 mrd. kroner målt i 2023-priser dersom befolkningen spiser i tråd med kostrådene. I tillegg vil hver person få i gjennomsnitt to friske leveår ekstra (Sælensminde mfl., 2016). Oslo Economics har beregnet den samfunnsøkonomiske verdien av tapte leveår og ikke-dødelig helsetap som kan tilskrives overvekt og fedme i 2022, til 132 mrd. kroner (Skogli mfl., 2023).
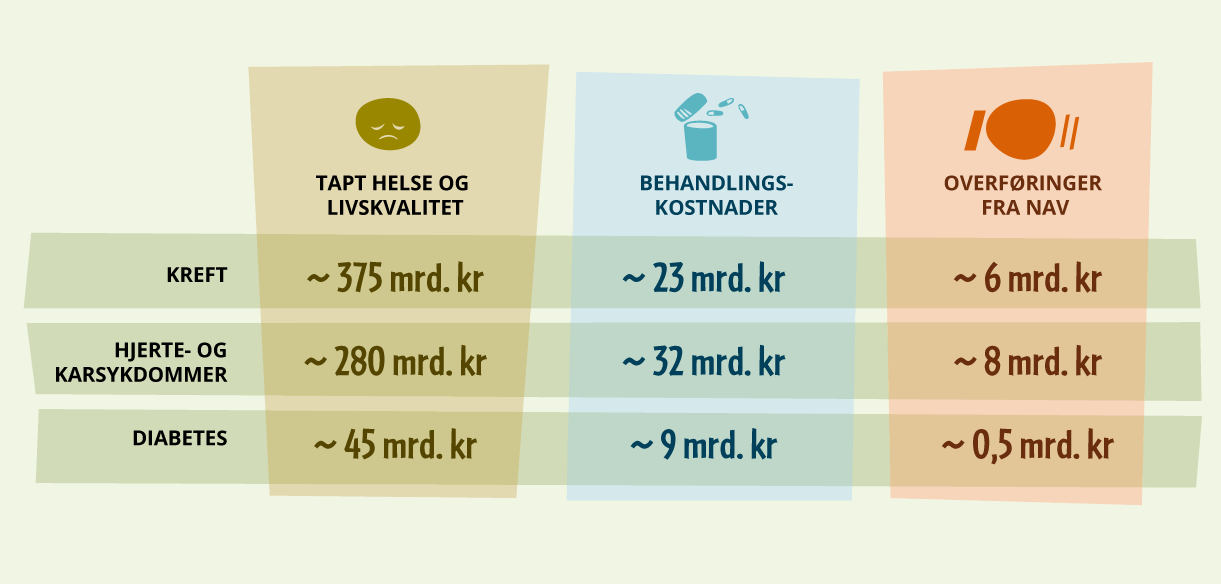
Figur 17.5 viser de samfunnsøkonomiske kostnadene ved ikke-smittsomme sykdommer fordelt på tapt helse og livskvalitet, behandlingskostnader og overføringer fra NAV i Norge
Figurkilde: Omarbeidet fra Oslo Economics (2023b)
De senere årene har det vært en nedgang i dødelighetene fra ikke-smittsomme sykdommer for begge kjønn. Nedgangen skyldes særlig nedgang i antall røykere, bedre behandling av hjerte- og karsykdommer, mer effektiv kreftdiagnostikk og -behandling, enkelte kostholdsendringer og økt fysisk aktivitet. Det er flere menn enn kvinner som dør for tidlig av ikke-smittsomme sykdommer. Det er et potensial til fortsatt nedgang i dødelighet fra de ikke-smittsomme sykdommene, blant annet ved at en større andel av befolkningen spiser i tråd med kostrådene.
Overvekt og fedme er selvstendige risikofaktorer for utvikling av ikke-smittsomme sykdommer. Tilstandene medfører biologiske endringer, blant annet kronisk lavgradig inflammasjon, som over tid kan føre til utvikling av hjerte- og karsykdom, diabetes type 2 og enkelte kreftformer (Cifuentes mfl., 2025). I tillegg øker overvekt og fedme risikoen for søvnapné, muskel- og skjelettplager og psykiske lidelser. Det finnes ikke landsrepresentative måledata for forekomsten av overvekt og fedme i Norge. Helseundersøkelsene fra Trøndelag (HUNT) og Tromsø undersøkelsen viser imidlertid at 77 pst. av mennene og 58 pst. av kvinnene i aldersgruppen 40–49 år har overvekt (KMI ≥ 25) eller fedme (KMI ≥ 30). Andelen med fedme har økt betydelig for begge kjønn siden undersøkelsene startet på 1980-tallet frem til i dag, hvor omtrent en av fire voksne har fedme. Andelen med overvekt og fedme hos barn har de siste årene ligget stabilt på ±20 pst. (avhengig av alder og kjønn) (Folkehelseinstituttet, 2022). Barn med overvekt, har økt risiko for å ha overvekt også i voksen alder. Enkelte studier antyder også at overvekt i tenårene kan påvirke helsetilstanden til fremtidige barn (Kitaba mfl., 2025). Overvekt og fedme representerer derfor en betydelig folkehelseutfordring, og kosthold er en viktig faktor i utviklingen av disse tilstandene.
17.7 Kostholdspolitikken og kostholdsarbeidet
Hovedmålet med kostholdspolitikken i Norge er å øke andelen av befolkningen som følger Helsedirektoratets kostråd og å redusere sosiale forskjeller i kosthold. Politikken skal bidra til å fremme gode kostholds- og måltidsvaner og forebygge kostholdsrelaterte sykdommer. Et kosthold som fremmer god helse og livskvalitet skal gi hver enkelt mulighet til å leve et aktivt og meningsfylt liv, ta vare på seg selv og bidra til fellesskapet. Kostholdsarbeidet er forankret i folkehelseloven, og følges opp av Helse- og omsorgsdepartementet.
Et kosthold i tråd med anbefalingene kan settes sammen på mange måter, men bør være variert og hovedsakelig bestå av mat fra planteriket. Helsedirektoratet har ansvar for å kommunisere kostrådene og har utarbeidet en rekke retningslinjer og veiledere, blant annet retningslinjer for mat og måltider i barnehage (Helsedirektoratet, 2018) og skole/SFO (Helsedirektoratet, 2026), og veileder for ernæringshensyn i offentlige anskaffelser av mat- og måltider (Helsedirektoratet, 2020). Kampanjen Lev er et eksempel på hvordan helsemyndigheten kommuniserer om og motiverer til gode levevaner.
Etter folkehelseloven er det fylkeskommunen og kommunene som har ansvaret for det lokale kostholdsarbeidet. Både midtveisevalueringen (Folkehelseinstituttet, 2020) og sluttrapporten (Helsedirektoratet, 2024b) for Nasjonal handlingsplan for bedre kosthold (2017–2021/23) viste at det varierer i hvilken grad kostholdsarbeidet prioriteres, og hvordan dette inngår i lokale planer og strategiske satsinger. Såkalte ildsjeler nevnes som årsak til at det er jobbet godt med kosthold og ernæring i enkelte kommuner. Flere fylkeskommuner og kommuner kjenner til de nasjonale veilederne og retningslinjer for kostholdsarbeid, men de blir ikke alltid benyttet (Totland mfl., 2023). Kostholdsarbeidet utfordres også av at informasjon om innbyggernes ernæringsstatus ikke finnes i de kommunale folkehelseprofilene.
Fordi mat- og drikkevaner dannes i barneårene, har tiltak rettet mot barn og unge lenge vært prioritert i kostholdsarbeidet. Eksempler på dette er skolefruktordningen og Fiskesprell. Myndighetene bidrar også med midler til initiativer i barnehage og SFO/AKS slik som for eksempel Matjungelen.
Virkemidlene som benyttes på kostholdsområdet omfatter både pedagogiske, regulatoriske og samarbeidsbaserte tiltak. Pedagogiske virkemidler omfatter blant annet informasjonskampanjer, retningslinjer og veiledning. De senere årene er det tatt i bruk flere regulatoriske virkemidler, slik som forskrift som forbyr markedsføring av usunn mat og drikke spesielt rettet mot barn, og aldersgrense for salg av energidrikk. I tillegg stiller folkehelseloven krav til det systematiske folkehelsearbeidet i fylker og kommuner, og forskrift om helse og miljø i barnehager og skoler stiller krav til skolemåltidets rammer.
Videre er det gitt regelverkskrav til både obligatorisk og frivillig merking med formål om å gi forbrukerne opplysninger om matvarenes sammensetning og kvalitet. Samarbeid mellom statlige myndigheter, matvarebransjen og frivillige aktører er også en sentral del av kostholdspolitikken.
De mest sentrale virkemidlene som er benyttet i kostholdspolitikken de siste årene, er omtalt nedenfor.
17.7.1 Kostråd som grunnlag for kostholdspolitikken
Helsemyndighetens kostråd beskriver hvordan kostholdet kan settes sammen for å fremme helse og forebygge utvikling av ikke-smittsomme sykdommer og for tidlig død. Rådene er utarbeidet basert på systematiske kunnskapsoppsummeringer om sammenhengen mellom kosthold og helse, og bygger på de nordiske ernæringsanbefalingene (NNR). De nasjonale kostrådene er gjengitt i boks 17.5. Rådene omfatter også anbefalinger om næringsstoffer, dvs. protein, fett, karbohydrater, og fordelingen mellom disse, og for vitaminer og mineraler, sukker og salt.
Kostrådene danner grunnlaget for kostholdsarbeidet i staten, fylkeskommuner og kommuner, men også i frivillige organisasjoner og i visse sammenhenger for næringslivet. Kostrådene gjelder for alle voksne og barn over to år. For grupper med særskilte behov, blant annet for spedbarn, gravide, ammende og personer med vegansk kosthold, er det utarbeidet egne anbefalinger. Det er også utarbeidet en egen veileder for ernæringsarbeid i helse- og omsorgstjenesten (Kosthåndboken). Denne er under revisjon og planlegges erstattet av en nasjonal faglig retningslinje for mat, måltider og ernæring i helse- og omsorgstjenesten.
Boks 17.5 Helsemyndighetens kostråd
-
1. Ha et variert kosthold, velg mest mat fra planteriket og spis med glede.
-
2. Frukt, bær eller grønnsaker bør være en del av alle måltider.
-
3. La grovt brød eller andre fullkornsprodukter være en del av flere måltider hver dag.
-
4. Velg oftere fisk og sjømat, bønner og linser enn rødt kjøtt. Spis minst mulig bearbeidet kjøtt.
-
5. Ha et daglig inntak av melk og meieriprodukter. Velg produkter med mindre fett.
-
6. Godteri, snacks og søte bakevarer bør begrenses.
-
7. Drikk vann!
17.7.2 Samarbeid med matbransjen
Helsemyndighetene har i flere år samarbeidet med matbransjen (næringsorganisasjoner, mat- og drikkeprodusenter, dagligvarehandel, opplysningskontorene og serveringsbransjen) for å bedre kostholdet i befolkningen. Samarbeidet ble første gang formalisert etter et initiativ fra NHO Mat og Drikke i 2016, gjennom Intensjonsavtalen om tilrettelegging for et sunnere kosthold (intensjonsavtalen). Målet med avtalen var å øke andelen av befolkningen som har et balansert kosthold i tråd med Helsedirektoratet sine kostråd.
Hensikten med samarbeidet har vært å arbeide mer helhetlig, koordinert og målrettet for å gjøre det enklere for forbrukeren å ta sunnere valg. Avtalens innsatsområder og målsetninger har bygget oppunder myndighetens kostråd. Avtalen ble forlenget i 2021 og utløp 31. desember 2025. Partene i avtalen ble imidlertid enige om å revidere avtalen. En ny avtale, Kostholdspartnerskapet, ble signert 12. oktober 2026.
Kostholdspartnerskapet bygger på de samme prinsippene som i intensjonsavtalen, og skal bidra til å fremme et sunnere kosthold ved å gjøre sunnere valg enklere. Avtalen beskriver innsatsområder, mål og delmål, aktørenes ansvarsområder og leveranser og organisering av arbeidet. Alle de tidligere innsatsområdene er videreført i den nye avtalen. I tillegg er det inkludert et nytt innsatsområde om økt forbruk av melk og meieriprodukter med mindre fett. I tillegg er opplysningskontorene invitert med i samarbeidet. Det er satt mer konkrete mål og større krav til egenrapportering for å følge opp svakheter som påpekt i evalueringene til Fafo (Hatløy mfl., 2022) og Folkehelseinstituttet (Abel mfl., 2025). Partene skal blant annet rapportere årlig på måloppnåelse og fremdriften skal evalueres jevnlig. Endringene som er foretatt i avtalen skal bidra til et mer forpliktende samarbeid og bedre måloppnåelse.
17.7.3 Merking av mat med ernæringsinformasjon
Merking av matvarer er et verktøy som skal hjelpe forbrukerne med å ta informerte valg om produktene, for eksempel om produktets næringsinnhold. Eksempeler på dette er Nøkkelhullsmerket og Brødskalaen.
Nøkkelhullet er en frivillig merkeordning som myndighetene i Norge, Sverige, Danmark og Island står sammen om. Formålet er å veilede forbrukerne til å ta sunnere mat- og drikkevalg innenfor en kategori av matvarer. Det er forskriftsfestede felles kriterier for bruk av merket, som blant annet setter krav til maksimalt innhold av salt, mettet fett og tilsatt sukker og minimumsinnhold av fiber, fullkorn og grønnsaker. Mange kjenner til Nøkkelhullsmerket (96 pst. i 2025), og andelen som opplever at Nøkkelhullet gjør det enklere å velge sunnere har ligget relativt stabilt rundt 46–49 pst. de siste årene (Helsedirektoratet, 2025). Brødskalaen er et annet frivillig merke med mål om å veilede forbrukerne til å ta sunnere valg innen brød- og bakervarer. Brødskalaen eies av Baker- og Konditorbransjens Landsforening, men er utviklet i samarbeid med Helsedirektoratet, Mattilsynet og Forbrukerrådet. Studier viser at ernæringsmerking kan være et effektivt virkemiddel for å få befolkningen til å spise sunnere, men at det i størst grad er allerede helsebevisste forbrukere, og de med høyere utdanning og sosioøkonomisk status, som benytter seg av denne typen merking (Shrestha mfl., 2023).
Som en del av EUs Farm to Fork-strategi, ble det signalisert at det skulle utvikles et felles europeisk ernæringsmerke på forsiden av matemballasjen og et bærekraftsmerke for mat. Disse prosessene er imidlertid lagt på is, blant annet som følge av omfattende diskusjoner om hvilke kriterier merkene skulle baseres på, og forbrukernes mulighet til å forstå og bruke informasjonen. Det er imidlertid flere land i Europa som på eget initiativ har innført frivillige ordninger om forsideernæringsmerking, slik som Nutri-Score. Siden internasjonale selskaper operer i flere europeiske land, inkludert Norge, finnes denne typen merking også på enkelte produkter som omsettes på det norske markedet.
17.7.4 Skolefruktordningen skal øke forbruket av frukt og grønnsaker
Skolefruktordningen skal fremme sunne matvaner blant barn og unge. Ordningen gir elever i grunnskolen tilgang til frukt og grønnsaker i løpet av skoledagen, enten gjennom gratis tilbud delfinansiert av kommunen eller som en abonnementsordning der foreldre betaler en subsidiert pris. Ordningen driftes av Opplysningskontoret for frukt og grønt på oppdrag fra Helsedirektoratet. Formålet er å øke inntaket av frukt og grønt, bidra til bedre konsentrasjon og læring, og forebygge utvikling av usunne kostvaner og ikke-smittsomme sykdommer senere i livet. Skolefrukt kan dermed være et viktig forebyggende folkehelsetiltak som retter seg mot alle barn gjennom skolen som arena. Det har vært en nedgang i andelen elever som deltar i skolefruktordningen siden 2015, og etter koronapandemien er antall abonnementer halvert. I 2015 mottok 11 pst. av alle grunnskoleelevene skolefrukt, mens det i dag er 6,5 pst. Undersøkelser blant skoleledere og skoleansvarlige peker på tre hovedårsaker til den reduserte oppslutningen om den foreldrebetalte ordningen: flere elever har med seg frukt hjemmefra, lav oppslutning i klassene gjør ordningen mindre attraktiv, og prisen oppfattes som høy av enkelte foreldre. For å se på hvordan den negative utviklingen kan snus, gjennomførte Opplysningskontoret for frukt og grønt et pilotprosjekt våren 2026 hvor de testet ut en ny ordning. Erfaringene fra pilotprosjektet er gode, og en eventuell omlegging av ordningen vurderes.
17.7.5 Kunnskap om praktisk matlaging, kosthold og helse
Grunnleggende kompetanse om råvarer, mat og matlaging er viktig for å kunne lage god og næringsrik mat og sette sammen sunne måltider, både hjemme, i matbransjen og i ulike offentlige institusjoner. Med denne kunnskapen vil det være lettere å utnytte tilgjengelige ressurser, utvikle produkter med god smak og ernæringsmessig kvalitet, redusere matsvinn og omsette ernæringsfaglige anbefalinger til praktisk handling.
Mat- og helsefaget er et obligatorisk fag i grunnskolen. Faget skal bidra til å utvikle elevenes kunnskap om mat, ernæring, helse og bærekraftige matvalg, gi elevene praktiske ferdigheter, forståelse for sammenhengen mellom kosthold og helse, og innsikt i hvordan matvalg påvirker miljø og samfunn. I læreplanen er faget bygget opp rundt tre kjerneelementer: mat og helse, mat og forbruk, og mat og kultur. Dette innebærer at elevene både skal lære å lage mat, utvikle gode måltidsvaner, forstå ernæringsanbefalinger og reflektere over hvordan mat henger sammen med identitet, tradisjoner og global utvikling. Faget omfatter totalt 197 timer fordelt på ulike trinn. Til sammenlikning har kroppsøving 701 timer, kunst og håndverk 623 timer og musikk 368 timer (Utdanningsdirektoratet, 2026a).
Erfaringer viser at det er stor variasjon i hvordan skolene organiserer mat- og helsefaget, og i bruk av ressurser til faget (Rådgivende utvalg for rekruttering til mat- og måltidsbransjen, 2021). Over halvparten av lærerne som underviser i mat- og helsefaget i dag, har ikke formell utdanning i faget (Bjørkkjær mfl., 2026), og mat- og helsefaget er det faget med høyest andel lærere uten relevante studiepoeng (Arnesen mfl., 2022). Gjennom prosjektet Tidlig innsats i skolefaget mat og helse er det samlet systematisk dokumentasjon som viser stor variasjon i undervisning i faget på 1.–4.trinn. (Ask mfl., 2020). Skolene har frihet til å fordele timeantallet i faget gjennom grunnskolen, men om den tapte undervisningen kompenseres for gjennom flere timer i 5.–7. trinn, finnes det lite dokumentasjon på. Skolene har også mulighet til å omdisponere inntil ti pst. av timene mellom fag og til tverrfaglige aktiviteter etter lokal forskrift. En studie viser at de som har studiepoeng i mat- og helsefaget i større grad vektlegger undervisning i kostrådene og bruker mer fisk og sjømat i undervisningen (Bjørkkjær mfl., 2026).
I tillegg til god kompetanse hos lærere som underviser i mat- og helsefaget i grunnskolen, er det viktig med tilstrekkelige ressurser og kompetanse om matfagene på universitets- og høgskolenivå, både for å utdanne personer til å jobbe i matbransjen, men også for å rekruttere til matfagene. Personer med mat- og ernæringsfaglig kompetanse er helt sentrale for kvaliteten på mattilbudet ved offentlige institusjoner, inkludert sykehusene, hoteller og restauranter m.m.
Det blir arbeidet på flere måter for å øke kunnskapen og kompetansen om råvarer. Dette inkluderer hvordan disse kan settes sammen til næringsrike måltider, og om sammenhengene mellom mat og helse, både i befolkningen og hos enkeltgrupper slik som barn, unge og eldre. Flere aktører er engasjert for å lære barn om mat, matlaging, matkultur og matglede. Geitmyra matkultursenter for barn gir praktisk kunnskap og matglede til barn og ungdom gjennom skoleundervisning, kurs og arrangementer. Matjungelen er et aktivitetsprogram der barn i barnehage og SFO/AKS kan utforske, leke og lære om mat som er bra for kroppen og kloden. Gjennom konseptet «5 om dagen – barnehage» gir Opplysningskontoret for frukt og grønt, informasjon og inspirasjon til barnehagen, barna og til foreldrene deres om råvarer, kosthold og matlaging. Fiskesprell formidler kunnskap og inspirasjon til barn om sjømat gjennom kurs, materiell og støtte. Nettstedet MatStart, som er en del av Matprat, har utarbeidet et digitalt opplæringsverktøy for matlaging tilpasset barn. Også Opplysningskontoret for korn og brød har undervisningsmateriell for barn og unge, herunder en egen brødkalkulator som regner ut grovhet i egen bakst. Fiskesprell er evaluert både i barnehage (Ipsos, 2020) og SFO (Christensen & Johnsen, 2026). Evalueringene viser at programmet kan bidra til helsefremmende matomgivelser ved å introdusere flere barn for fisk og sjømat, men mangel på tid, økonomi og kjøkkenfasiliteter begrenser de ansattes muligheter til å implementere Fiskesprell.
Tross mange gode initiativer, er det stor variasjon i befolkningens kunnskap om råvarer, praktisk matlaging og om sammenhengene mellom mat og helse. Rekrutteringen til mat- og måltidsbransjen er sviktende (Rådgivende utvalg for rekruttering til mat- og måltidsbransjen, 2021), samtidig som et generasjonsskifte er på gang både i matbransjen, i det offentlige og i lokalmatnæringen.
17.7.6 Eksempler på ernæringsarbeid i fylker og kommuner
Mange fylkeskommuner og kommuner gjør mye godt kostholds- og ernæringsarbeid. I enkelte tilfeller bidrar også privat og frivillig sektor. Nedenfor følger noen eksempler på hvordan disse aktørene jobber med å tilrettelegge for at den enkelte innbygger lettere skal kunne ta sunne mat- og drikkevalg i lokalmiljøet.
Agder fylkeskommune har integrert folkehelse og levekår i regionale planer og deltar i forsknings- og innovasjonssamarbeid om sunt og bærekraftig kosthold sammen med kommuner, forskningsmiljøer og andre aktører. De har utarbeidet retningslinjer for bestilling av mat til møter, seminarer og konferanser som har fokus både på ernæring og lokal mat. Fylket har også hatt et klimasatsprosjekt hvor formålet var å kartlegge status for innkjøp av sunn og bærekraftig mat i barnehager og skoler (Agder fylkeskommune, 2026). Sommeren 2025 vedtok Agder fylkeskommune et totalforbud mot salg av energidrikk i kantinene ved fylkets videregående skoler (Agder fylkeskommune, 2025).
I Kristiansand kommune har de utviklet en egen veileder for mat og måltider i kommunale barnehager. Veilederen beskriver krav til måltidstilbudet og hvordan Helsedirektoratets kostråd skal følges. Den omtaler også måltidet som pedagogisk arena, betydningen av matglede og bærekraft samt bruk av kjøkkenressurser og organisering av arbeidet. Dette er et eksempel på hvordan kommunen kan standardisere praksis slik at barn møter mer likeverdige og helsefremmende matomgivelser uavhengig av hvilken barnehage de går i.
Bergen kommune har utviklet en egen strategi for folkehelsearbeidet der ernæring er en integrert del av planen (Bergen kommune, 2025). Folkehelsearbeidet er forankret i kommunens planverk, og der det legges til rette for systematisk ernæringsarbeid på tvers av sektorer. Strategien omfatter hele livsløpet og legger også til rette for kompetanseheving blant ansatte.
En annen kommune som har hatt stor oppmerksomhet på kosthold, er Oslo kommune. Kommunen har blant annet utviklet verktøy for menyplanlegging og innkjøp av måltider i barnehagen. De tilbyr også Fiskesprellkurs (Oslo kommune). De har også prøvd ut gratis skolemat i store deler av skolen (Oslo kommune, 2025).
I 2018 ble prosjektet Matgledekorpsene etablert som et offentlig initiativ blant annet for å følge opp Meld. St. 15 (2017–2018) Leve hele livet En kvalitetsreform for eldre. Matgledekorpset startet opp i Innlandet og Trøndelag, men ble senere utvidet til å også omfatte fylkeskommunene Rogaland, Vestfold og Telemark, Oslo og Viken, Møre- og Romsdal og Vestland. Det ble også opprettet et arktisk matgledekorps som var et samarbeid mellom Nordland og Troms og Finnmark. Matgledekorpset rettet seg mot matfagarbeidere og de som hadde pleieoppgaver i institusjoner og i hjemmetjenesten. Formålet med Matgledekorpsene var å;
-
øke forståelsen for sammenhengen mellom god mat, helse og trivsel
-
forebygge feil- og underernæring blant eldre
-
veilede ansatte i sykehjem og hjemmetjenester om ernæring, menyutvikling og måltidspraksis
-
skape hyggeligere måltidssituasjoner for de eldre, med større grad av brukermedvirkning og tilpasning til den enkeltes ønsker
-
redusere matsvinn og stimulere til bedre bruk av råvarer og lokalmat
-
bidra til samarbeid mellom helsepersonell, kjøkkenpersonell og kommuneledelse
Den regionale gjennomføringen har i hovedsak skjedd gjennom statsforvalterne, men ordningen har vært eid og finansiert av Landbruks- og matdepartementet. Den statlige finansieringen av Matgledekorpsene er senere avviklet. Erfaringene og kompetansen som ble bygget opp gjennom arbeidet, kan fortsatt komme til anvendelse regionalt og lokalt.
17.8 Ekspertgruppe om effektive kostholdstiltak
Siden Norge er langt fra å nå de nasjonale målsetningene på kostholdsområdet, ble det i 2023 satt ned en ekspertgruppe som skulle gi anbefalinger om kostnadseffektive tiltak på kostholdsområdet (Braut, 2023). Ekspertgruppen valgte å konsentrere seg om ansvaret myndighetene har for å legge til rette for et sunt kosthold på befolkningsnivå, selv om individet også har et ansvar for eget kosthold ut ifra sine forutsetninger. Den tilstrebet å finne strukturelle tiltak som vil treffe alle innbyggere, men med fokus på barn og unge, samtidig som tiltakene skulle ha potensial til å redusere sosial ulikhet i helse. Ekspertgruppen anbefalte fem hovedtiltak og ni supplerende tiltak på befolkningsnivå for å få flere til å spise i tråd med kostrådene. De fleste av tiltakene er juridiske og økonomiske tiltak som har som formål å legge bedre til rette for sunnere valg på samfunnsnivå (strukturelle virkemidler). De fem hovedtiltakene er;
-
gratis frukt og grønt til barn og unge
-
avgifter på sukkerholdig drikke
-
forbud mot markedsføring av usunn mat og drikke til barn
-
obligatorisk matmerking
-
reformulering og reduksjon av porsjonsstørrelser
I tillegg ble det identifisert ni supplerende tiltak som kan støtte, supplere eller forsterke de fem tiltakene, som gratis skolemåltid, styrke mat- og helsefaget, sette ernæringskrav ved offentlige innkjøp, subsidier og andre prisvirkemidler, forbud mot kjøp og salg av koffeinholdig drikke til barn og unge, menymerking, kampanjer, ernæringskompetanse i utdanninger og i kommuner og dulting.
Regjeringen har fulgt opp anbefalingene fra ekspertgruppen om å innføre et forbud mot markedsføring av usunn mat og drikke til barn gjennom forskrift om forbud mot markedsføring av visse næringsmidler rettet spesielt mot barn. Forskriften trådte i kraft i oktober 2025. Fra 1. januar 2026 ble det forbudt å selge energidrikk til barn under 16 år. Arbeidet med reformulering av produkter pågår gjennom Kostholdspartnerskapet, jf. omtale i kapittel 17.7.2.
17.9 Virkninger av utvalgte kostholdstiltak
På oppdrag fra matsystemutvalget har Menon Economics utarbeidet rapporten Virkninger av kostholdstiltak (2026), der formålet var å belyse sentrale virkningsmekanismer og konsekvenser for forbrukere, næringsliv og myndigheter av utvalgte tiltak for å fremme sunnere kosthold. Tiltakenes effekt på helse ble ikke særskilt belyst i rapporten, da disse vurderingene allerede foreligger i andre rapporter, blant annet gjennom ekspertgruppens rapport om effektive kostholdstiltak, som er omtalt ovenfor. Menon Economics sine vurderinger av konsekvenser på forbrukervelferd, sosiale forskjeller, næringsstruktur, konkurranseforhold, offentlige budsjetter og administrasjon av de utvalgte tiltakene er oppsummert nedenfor.
Gratis frukt og grønt i barnehage og skole
Tiltaket innebærer at barn og unge får gratis frukt og grønt i løpet av skole- eller barnehagedagen. Erfaringer viser at dette øker inntaket, men at det kan være en utfordring med matsvinn og praktiske problemer knyttet til håndtering av utdelingen og håndtering av avfall. Tiltaket har relativt høye kostnader, og vil kunne beløpe seg til over 1 mrd. kroner årlig ved en nasjonal ordning.
Gratis skolemåltid
Gratis skolemåltid gir elever tilgang til mat i løpet av skoledagen uten kostnad for de som mottar maten. Tiltaket kan ha positive effekter på kostholdet til elevene, men kunnskapen om langtidseffekter og sosial utjevning er begrenset. Deltakelsen varierer mellom elever, og det kan oppstå matsvinn, særlig ved varme måltider. Kostnadene er betydelige og varierer med modell, fra omtrent 3,5 til 8 mrd. kroner årlig.
Avgifter og subsidier (prisvirkemidler)
Økonomiske virkemidler kan påvirke forbruk, men effekten er avhengig av utforming. Avgift på sukkerholdig drikke anses som kostnadseffektivt og gir inntekter til staten, men rammer personer med lav inntekt relativt sterkere. Subsidier på frukt og grønt har mer usikker effekt, blant annet fordi prisreduksjoner ofte ikke fullt ut når forbrukerne. Kombinerte tiltak (for eksempel skatt på kjøtt og subsidier på grønt) kan ha større effekt, men er mer komplekse og kan ha konsekvenser for norsk landbruk og industri.
Ernæringskrav i offentlige anskaffelser
Tiltaket innebærer at offentlige virksomheter stiller krav til ernæringsinnhold ved innkjøp av mat og drikke. Dette kan bidra til sunnere standardtilbud i offentlige institusjoner, men effekten avhenger av tydelige krav og oppfølging. Uten kontroll kan effektene bli begrensede. Tiltaket kan medføre økt administrasjon, påvirke innkjøpskostnader og stille nye krav til leverandører.
Kompetansekrav for lærere i mat- og helsefaget
Tiltaket går ut på å sette ytterligere krav til faglig kompetanse hos lærere i mat- og helsefaget. Effekten på kosthold er indirekte, og avhenger av kvaliteten på undervisningen og elevenes læring. Det er usikkerhet knyttet til hvor store effektene blir, og tiltaket krever økt ressursbruk til utdanning og rekruttering. Det kan også skape utfordringer med hensyn til ressurser og mulige fortrengningseffekter, særlig i små skoler og distrikter.
Reformulering av matvarer
Tiltaket innebærer krav til redusert innhold av for eksempel salt, sukker eller mettet fett i mat- og drikkevarer, og skal bidra til at matvarene blir sunnere. For næringslivet kan tiltaket medføre betydelige kostnader knyttet til produktutvikling og omstilling, noe som kan føre til høyere priser. Det må eventuelt utarbeides et nasjonalt regelverk og føres kontroll fra myndighetene. Et eventuelt nasjonalt regelverk må være i tråd med gjeldende EØS-regelverk.
Obligatorisk merking med Nutri-Score
Merking kan påvirke forbrukernes valg og kan hjelpe dem med å gjøre sunnere valg. En merkeordning kan også bidra til at produsenter endrer innholdet i produktene sine slik at de får en bedre ernæringsmessig sammensetning. Effekten av merkeordninger vurderes som positiv, men usikkert i omfang. For næringslivet innebærer tiltaket administrative kostnader, særlig knyttet til dokumentasjon og endring av emballasje, mens myndighetene må etablere regelverk og kontrollsystemer.
17.10 Utvalget oppsummerer
Mat og drikke er av stor betydning for helse, trivsel og sosialt samvær. Sunn mat bidrar til god helse. Felles måltider bygger relasjoner, gir tilhørighet og struktur i hverdagen. Matkultur bidrar til identitet, felleskap og gode matopplevelser. I et folkehelseperspektiv er både matkultur og matglede sentrale elementer i arbeidet med å fremme et sunt kosthold, og kan med fordel vektlegges mer.
Hva befolkningen velger å spise påvirkes av smak, tilgjengelighet og pris, den generelle samfunnsutviklingen, kostholdstrender, hvor maten kommer fra og av den offentlige debatten om kosthold og helse. I de senere årene er kosthold blitt mer fremtredende i den offentlige debatten, men også mer fragmentert og polarisert. Diskusjonen om ultraprosessert mat har vært særlig fremtredende.
Sammenliknet med 1970-tallet har befolkningen økt sitt forbruk av korn, grønnsaker, frukt og bær, selv om forbruket av disse matvarene har gått noe tilbake det siste tiåret. Innenfor meierivarer har det vært en overgang fra helmelk til magrere melketyper siden 1980-tallet, men forbruket av de magre variantene har falt mest de siste årene. Forbruket av kjøtt og kjøttprodukter har økt mye fra 1970-tallet og frem til i dag. Økningen de siste 30 årene har først om fremst vært i forbruket av fjørfekjøtt og noe svinekjøtt, mens økningen i forbruket av storfekjøtt har holdt seg relativt stabil i perioden. Forbruket av fisk og sjømat har falt det siste tiåret.
Selv om kildene til protein, fett og karbohydrat har endret seg siden 1970-tallet, har fordeling mellom næringsstoffene i kosten holdt seg relativt stabilt, med en liten øking i innholdet av protein og en liten reduksjon i karbohydratinnholdet. Energiprosenten fra fett i kostholdet har vært relativt stabil. Kostens innhold av tilsatt sukker har imidlertid falt med nærmere 45 pst. de siste 25 årene.
De aller fleste i befolkningen får dekket sitt behov for energi og næringsstoffer, og befolkningen har tilgang til et variert utvalg av mat- og drikkevarer. Likevel viser de nasjonale kostholdsundersøkelsene at mange ikke følger kostrådene. Befolkningen får generelt i seg for lite frukt, bær, grønnsaker, fullkornsprodukter, fisk og sjømat, og for mye rødt og bearbeidet kjøtt, i tillegg til for mye salt, sukker og mettet fett. I hvor stor grad befolkningen følger kostrådene, varierer mellom grupper, og påvirkes av utdanningsnivå, inntekt, geografi, alder og kjønn. Voksne personer med lav utdanning og/eller inntekt spiser for eksempel mindre frukt og grønnsaker enn de med høy utdanning og/eller inntekt, og menn spiser generelt mer kjøtt enn kvinner.
Forekomsten av ikke-smittsomme sykdommer, overvekt og fedme i befolkningen er høy, og en stor del av sykdomsbyrden i Norge kan tilskrives usunt kosthold. Ikke-smittsomme sykdommer, overvekt og fedme påfører den enkelte helseplager og redusert livskvalitet, i tillegg til å påføre samfunnet store utgifter blant annet knyttet til behandling av kostholdsrelaterte sykdommer, redusert produktivitet og sykefravær.
Målet med kostholdspolitikken i Norge er å øke andelen av befolkningen som spiser i tråd med Helsedirektoratets kostråd, og å redusere sosiale forskjeller i kostholdet. Kostrådene danner grunnlaget for kostholdspolitikken og tiltak som iverksettes. Det er iverksatt flere tiltak for å fremme et sunt kosthold i befolkningen, både fra myndighetene, matvarebransjen og enkelte frivillige organisasjoner. Det finnes for eksempel regelverk om merking av matvarer med ernæringsinformasjon, slik som Nøkkelhullet, faglige retningslinjer basert på kostrådene, forskningsbasert informasjon til forbrukerne om kosthold og helse, opplæring om mat og helse i skolen, og ordninger som skolefrukt. Det har vært et langvarig samarbeid mellom myndighetene og matbransjen gjennom Intensjonsavtalen om tilrettelegging for et sunnere kosthold for å gjøre det enklere for forbrukerne å velge sunt. De iverksatte tiltakene har imidlertid vist seg å ikke være tilstrekkelige til å få flere til å følge kostrådene. I tillegg mangler det et systematisk kostholdsarbeid i flere fylker og kommuner.
Tiltakene som hittil har vært benyttet for å få befolkningen til å spise sunnere, har i stor grad vært rettet mot individet. I den senere tid har kunnskapen om betydningen av kommersielle helsedeterminanter, og hvordan matomgivelsene er sentrale for forbrukernes matvalg, kommet tydeligere frem. Kostholdsvaner bør derfor forstås som mer enn et resultat av individuelle valg. De oppstår i et samspill mellom individuelle valg, sosiale forhold og de matomgivelsene valgene skjer i. Forbrukerne møter i dag matomgivelser som er preget av høy tilgjengelighet av bearbeidede produkter, omfattende markedsføring av usunne produkter, strategisk produktplassering og hyppige pris- og kampanjetiltak, noe som vanskeliggjør sunnere valg. Denne kunnskapen understøtter behovet for å prioritere strukturelle tiltak i kostholdsarbeidet.
Helsedirektoratet har estimert de potensielle samfunnsøkonomiske gevinstene av at befolkningen følger kostrådene til om lag 154 mrd. kroner årlig i 2013-kroner (som tilsvarer om lag 250–300 mrd. 2023-kroner), målt i form av bedre helse, flere gode leveår, reduserte helsetjenestekostnader og økt produktivitet. Flere av tiltakene som er foreslått av WHO, Helsedirektoratet og andre for å bedre befolkningens kosthold, er kostbare, til dels forvaltningsmessig krevende og berører mange aktører. Utfordringene må imidlertid ses opp mot de store helse- og samfunnsøkonomiske gevinstene ved at en større del av befolkningen har et kosthold i tråd med kostrådene.
Arbeidet med å få befolkningen til å spise i tråd med kostrådene er tverrsektorielt og krever innsats fra flere deler av matsystemet og fra andre sektorer. Det er en utfordring at mange av virkemidlene i kostholdsarbeidet ligger i andre sektorer enn i helse- og omsorgssektoren. I tillegg til at kommunen, som har en sentral rolle i det forebyggende kostholdsarbeidet, i liten grad har kapasitet til å følge opp det systematiske kostholdsarbeidet. Selv om evalueringene av intensjonsavtalen for et sunnere kosthold har vist begrenset effekt, mener utvalget at myndighetene bør fortsette samarbeidet med matbransjen fordi matbransjen har en sentral rolle i kostholdsarbeidet. Utvalgsmedlemmene er derfor positive til etablering av Kostholdspartnerskapet.
Oppsummert utgjør usunt kosthold og sosiale forskjeller i kostholdet en betydelig utfordring for bærekraften, ikke bare i matsystemet, men i det norske samfunnet generelt.
18 Ressursutnyttelse, avfallshåndtering og resirkulering i matsystemet
God ressursutnyttelse, avfallshåndtering og resirkulering av næringsstoffer er en viktig del av matsystemet. Organisk restmateriale oppstår hos forbrukeren, i primærproduksjonen, i næringsmiddelindustrien, i sjømatnæringen og i avløpssektoren. Organisk restmateriale inneholder ressurser som kan utnyttes og tilbakeføres til produktive kretsløp og omtales ofte som bioressurser. Den mest effektive ressursutnyttelsen bygger på prinsippene i avfallshierarkiet (jf. boks 18.1), og oppnås når mest mulig organisk restmateriale kan inngå i ny produksjon og verdiskaping, og minst mulig blir til avfall som må gjennomgå sluttbehandling. Hvor stor ressursverdien er, avhenger imidlertid av i hvilken grad materialene samles opp, behandles og omdannes til produkter som kan erstatte andre innsatsfaktorer i matproduksjonen.
Boks 18.1 Avfallshierarkiet
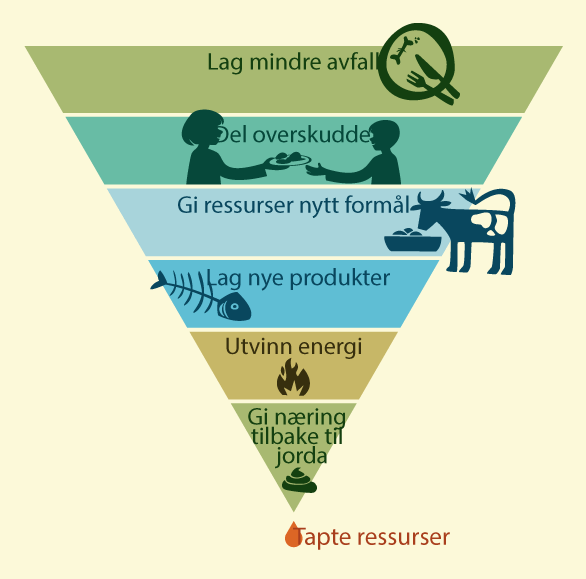
Figur 18.1 Avfallshierarkiet
Avfallshierarkiet beskriver de prioriteringer som ligger til grunn i avfallspolitikken i både EU og Norge. Hierarkiet er symbolisert ved en omvendt pyramide, der målet for politikken er å få behandlet avfall så nær toppen som mulig.
Avfallshierarkiet består i sin opprinnelige form av fem nivåer: forebygging, ombruk, materialgjenvinning, energigjenvinning og deponering. De øverste nivåene gir størst positiv effekt for klima og ressursutnyttelse. Figur 18.1 viser en viderutvikling av avfallshierarkiet, tilpasset matsystemet.
Forebygging av avfall er det mest effektive tiltaket, og kan for eksempel innebære å redusere mengden mat som blir til avfall i hele verdikjeden fra primærproduksjon til forbruk. Dette kan oppnås gjennom bedre planlegging, forbedrede lagringsmetoder, optimalisering av produksjon og distribusjon, samt økt bevissthet hos forbrukere og aktører i verdikjeden.
Ombruk innebærer at overskuddsmat benyttes til menneskelig konsum eller som fôr til dyr fremfor å bli avfall. Dette kan for eksempel være redistribusjon av usolgte varer til veldedige organisasjoner, eller bruk av råvarer som ikke oppfyller estetiske krav. Slik praksis forlenger matens levetid og reduserer behovet for ny produksjon.
Dersom avfall ikke kan forebygges eller ombrukes, bør materialgjenvinning prioriteres. Dette kan for eksempel innebære å lage nye produkter av råstoffer i bioressursene. Biologisk behandling som kompostering eller anaerob nedbrytning (biogassproduksjon) gjør det mulig å tilbakeføre næringsstoffer til kretsløpet og produsere energi i form av biogass, som kan erstatte fossile energikilder.
Der materialgjenvinning ikke er mulig, kan avfallet utnyttes til energigjenvinning, for eksempel ved forbrenning med energiproduksjon. Selv om dette gir energiutnyttelse, medfører det tap av materialressurser og næringsstoffer. Det er imidlertid mulig å utvinne fosfor fra askerester.
Deponering er nederst i hierarkiet og bør unngås, da det medfører et tap av ressurser og kan føre til utslipp av klimagasser, særlig metan fra nedbrytning av organisk materiale. Det er forbudt å deponere våtorganisk avfall i Norge med noen få strenge unntak.
En mer sirkulær bruk av bioressursene
Norge har rikelig med bioressurser både fra landbasert og havbasert produksjon. Det er et stort potensial for økonomisk aktivitet (bioøkonomi) knyttet til utnyttelse av fornybare, biologiske ressurser (som planter, dyr, mikroorganismer og biomasse), til mat, fôr, materialer, kjemikalier, medisiner og energi.
Bioøkonomi er en naturlig del av matsystemet og består i dag både av lineære og sirkulære verdikjeder, men har gode forutsetninger for å bli mer sirkulær og bidra til å utvikle den sirkulære økonomien i stort. En mer sirkulær bioøkonomi vil styrke den miljømessige bærekraften i matsystemet fordi det muliggjør at organiske ressurser kan føres tilbake til naturen og inngå i nye produksjonsprosesser på en mer klima- og miljøvennlig måte. Bioressurser som ikke utnyttes og sirkuleres på en hensiktsmessig måte kan forurense luft og vann. I tillegg kan de bli økonomisk utilgjengelige for ressursutnyttelse og materialgjennvinning, for eksempel ved at de går tapt til vann og luft på ubestemt tid. I matsystemet innebærer en mer sirkulær håndtering av bioressurser at biologisk avfall og restråstoffer kan omdannes til ressurser, som for eksempel gjødsel og jordforbedringsmidler, fôr eller bioenergi. Dette bidrar til å redusere ressursuttak, avfallsmengder og klimagassutslipp, og medvirker dermed til et mer bærekraftig og kretsløpsbasert matsystem. I dette kapitlet beskriver vi bioressurser som oppstår i matsystemet, status for håndtering og utnyttelse av disse, og utfordringer som det bør arbeides mot å finne bedre løsninger på.
Boks 18.2 Strategier for bioøkonomi og sirkulær økonomi
Den nasjonale bioøkonomistrategien fra 2016 hadde som hovedmål å øke verdiskaping og sysselsetting, redusere klimagassutslipp og sikre effektiv utnyttelse av fornybare biologiske ressurser.1 Strategien for en grønn, sirkulær økonomi fra 2021 bygger videre på disse målene, men introduserer et tydelig skifte mot sirkularitet. Bioøkonomien pekes ut som en av de prioriterte verdiområdene for omstilling, og strategien fremhever behovet for lengre levetid og bedre utnyttelse av biologiske ressurser gjennom ombruk, gjenvinning og industriell symbiose. Nye tiltak inkluderer økt foredling i Norge for å redusere eksport av råvarer, satsing på digitalisering og datadeling for sporing av ressursstrømmer, og bruk av offentlige anskaffelser som verktøy for å fremme biobaserte og sirkulære løsninger. Strategien legger også vekt på tilpasning til EUs regelverk for økodesign og produsentansvar, samt etablering av giftfrie kretsløp for trygg materialgjenvinning. Regjeringen la i 2023 frem en handlingsplan for sirkulærøkonomi.2 Denne handlingsplanen har få tiltak rettet mot bioressurser.
EU la frem sin nye bioøkonomistrategi i november 2025.3 Strategien fokuserer på å styrke konkurransekraften og akselerere overgangen til en sirkulær og bærekraftig økonomi. Den nye strategien markerer et skifte fra en ren forsknings- og innovasjonsagenda til en industriell og markedsorientert tilnærming. Et sentralt grep er forenkling av regelverket, blant annet gjennom harmonisering og raskere godkjenninger for biobaserte løsninger, samt en planlagt European Biotech Act som skal styrke europeisk konkurranseevne, innovasjon og selvforsyning innen bioteknologi og bioproduksjon. Strategien legger stor vekt på investeringer, med egne finansieringsordninger for å lukke et betydelig investeringsgap.
1 Landbruks- og matdepartementet, 2016b
2 Klima- og miljødepartementet & Nærings- og fiskeridepartementet, 2024
3 European Commission, 2025b
18.1 Forebygging av matsvinn
I Norge har arbeidet med å forebygge at mat kastes i stor grad vært rettet mot matsvinn. Matsvinn defineres som alle nyttbare deler av mat produsert for mennesker som enten kastes eller tas ut av matkjeden til andre formål enn menneskeføde etter at dyr eller planter er slaktet eller høstet. Dette innebærer at også mat som omdirigeres til for eksempel dyrefôr kan regnes som matsvinn jf. bransjeavtalen. Matavfall er et bredere begrep som omfatter all mat som blir til avfall, inkludert ikke-spiselige deler som skall, bein og kaffegrut.
Matsvinndefinisjonen omfatter kun produkter som opprinnelig var ment som menneskemat. Betydelige matressurser faller derfor utenfor definisjonen, blant annet verpehøns, geitekillinger, nedpløyde grønnsaker og korn som brukes til dyrefôr (Matsvinnsutvalget, 2023). Norge har forpliktet seg til å halvere matsvinnet innen 2030, i tråd med FNs bærekraftsmål 12. I 2024 utgjorde matsvinnet 407 100 tonn, tilsvarende 73,4 kg per innbygger. Fra 2015 til 2024 ble matsvinnet redusert med 24 pst. målt i kilogram per innbygger. Den største nedgangen har skjedd i dagligvarehandelen, matindustrien og husholdningene. Til tross for positiv utvikling er det behov for ytterligere innsats for å nå målet om 50 pst. reduksjon innen 2030.
Matsvinn oppstår i hele verdikjeden, fra primærproduksjon til forbruk. I jordbruket utgjorde matsvinnet om lag 10 pst. av totalen i 2021, og oppstår særlig i grøntsektoren som følge av kvalitetskrav, værforhold og utfordringer med å tilpasse produksjonen til etterspørselen. Sjømatindustrien stod for om lag 3 pst. av matsvinnet, og svinnet oppstår hovedsakelig gjennom håndteringsfeil, kvalitetsavvik og logistikkutfordringer knyttet til kort holdbarhet.
I matindustrien er matsvinn ofte knyttet til feil etterspørselsprognoser, produksjonsfeil, tekniske problemer og kvalitetsavvik. I dagligvarehandelen oppstår svinn når varer ikke selges før holdbarheten utløper eller kvaliteten forringes. Krav om stort vareutvalg og høy tilgjengelighet bidrar til overskuddsmat, særlig for brød, frukt og grønnsaker. I serveringsbransjen er matsvinn ofte knyttet til buffeer, store porsjoner og usikkerhet om antall gjester, mens offentlig sektor møter utfordringer knyttet til planlegging, ansvar og kompetanse.
Husholdningene står for rundt halvparten av matsvinnet. Vanlige årsaker er at mat glemmes, kjøpes inn i for store mengder eller kastes etter at datomerkingen er passert. Manglende planlegging, tidsmangel og begrenset kunnskap om holdbarhet bidrar også til at store mengder spiselig mat går til spille.
På tvers av verdikjeden kan matsvinn knyttes til noen felles drivere: høye kvalitets- og utvalgsforventninger, usikkerhet i planlegging og prognoser, økonomiske insentiver som prioriterer tilgjengelighet fremfor svinnreduksjon, mangelfulle systemer for utnyttelse av overskuddsmat og kompetanseutfordringer hos både virksomheter og forbrukere.
Arbeidet mot matsvinn er styrket betydelig det siste tiåret. Et sentralt virkemiddel har vært bransjeavtalen om reduksjon av matsvinn, inngått i 2017 mellom myndighetene og aktører i matbransjen. Målet er å redusere matsvinnet med 50 pst. innen 2030 sammenlignet med 2015. Delmålet om 15 pst. reduksjon innen 2020 ble ikke nådd, men målet om 30 pst. reduksjon innen 2025 er oppnådd.
For å styrke innsatsen oppnevnte regjeringen i 2023 et matsvinnutvalg som foreslo 33 tiltak for å redusere matsvinnet (Matsvinnsutvalget, 2023). Blant de viktigste forslagene var lovfestet aktsomhetskrav, styrket rapportering, donasjonsplikt for overskuddsmat, nedprising av varer med kort holdbarhet, harmonisering av datomerking, bedre datadeling og økt forbrukerinformasjon. Tiltak som en bedre og mer fleksibel datomerking, ny teknologi og økt bevissthet hos forbrukerne om eget matsvinn er også trukket frem som viktige virkemidler.
På bakgrunn av anbefalingene vedtok Stortinget en ny lov om matsvinn i 2025. Loven gjelder virksomheter som produserer, distribuerer, selger eller serverer mat, og den innfører krav om å kartlegge risiko for matsvinn og iverksette forebyggende tiltak. Den inneholder også bestemmelser om blant annet donasjon av overskuddsmat og nedprising av varer med kort gjenværende holdbarhet.
Matsvinnloven markerer et skifte fra hovedsakelig frivillige tiltak til en kombinasjon av frivillige og juridisk bindende virkemidler. Samtidig vil ikke loven alene være tilstrekkelig for å nå målet om 50 pst. reduksjon innen 2030. Videre fremgang vil kreve fortsatt innsats fra myndigheter, næringsliv og forbrukere. Reduksjon av matsvinn er viktig både for ressursutnyttelsen i matsystemet og som klimatiltak, fordi det reduserer behovet for areal, energi, vann, transport og andre innsatsfaktorer i matproduksjonen.
18.2 Redusere og resirkulere emballasje
Bruk av emballasje i matsystemet er en nødvendighet, som bidrar til redusert matsvinn. Samtidig utgjør det også en miljøbelastning som en betydelig kilde til avfall og klimagassutslipp, særlig når den ikke gjenvinnes eller havner i naturen.
I Norge ble det i 2023 generert 800 000 tonn emballasjeavfall, fordelt på plast, kartong, glass, metall og treverk (Miljødirektoratet, 2026b). Brunt papir og kartong, samt plastemballasje utgjør betydelige andeler, med henholdsvis 355 267 og 238 478 tonn. Grønt Punkt Norge oppgir for sine medlemmer en materialgjenvinningsgrad på 78 pst. for emballasjekartong og 59 pst. for drikkekartong. For plast ligger materialgjenvinningsgraden på 34 pst. (Grønt Punkt Norge, 2026). Selv om gjenvinningen har økt, er det fortsatt store utfordringer knyttet til plast, som ofte ender som restavfall eller i naturen.
Den største andelen emballasjeavfall oppstår i sluttleddet hos forbrukerne og i detaljhandelen. Ferdigpakkede produkter til husholdninger står for den største mengden plast og kartongavfall. Transport- og distribusjonsleddet bidrar også betydelig, særlig med bølgepapp og treemballasje brukt til lagring og frakt.
EU og Norge har satt ambisiøse mål for å redusere miljøbelastningen fra emballasje. Innen 2030 skal all emballasje være gjenvinnbar, og det innføres strengere krav til ombruk og reduksjon av overflødig emballasje (European Commission, 2026b). For å nå målet vil det kreve innovasjon i materialvalg, design og logistikk, samt økt bevissthet hos forbrukere og aktører i hele verdikjeden.
18.3 Utnyttelse av restråstoff
Restråstoff er en samlebetegnelse som inkluderer alle biprodukter, både spiselige og uspiselige, som oppstår i matkjeden. Begrepet restråstoff rommer mange av sidestrømmene som oppstår i primærproduksjonen, men ikke tap som skjer etter at råstoffet har blitt mat, og kun delvis tap som skjer gjennom primærproduksjonen. Den norske definisjonen av matsvinn er avgrenset til å gjelde etter slakting og høsting.
Markedet for restråstoffprodukter er ofte preget av lav verdi, noe som gjør innovasjon og produktutvikling avgjørende for lønnsomhet. Prosjektet BioDigSirk peker på at restråstoffet som i dag har et høyt gjenbruk ofte brukes på et lavt verdinivå og at det er potensiale for å bruke dette høyere i verdihierarkiet (Brønnøysundregistrene, 2022).
Prosjektet peker på to hovedutfordringer for å lykkes med å komme i front på optimal ressursbruk i bionæringene gjennom næringsutvikling. For det første må mer råstoff omsettes til en høyere pris. Det trengs en økt og endret etterspørsel, som samlet sett kan resultere i høyere betalingsvilje for restråstoffene. Økonomiske insentiver er nødvendige for å styrke verdiskapingen innen bionæringene. For det andre kreves det et koordinert og strategisk samarbeid for å øke tempoet slik at Norge kan bli et foregangsland innen sirkulær bioøkonomi. Arbeidet må skje i et samarbeid mellom myndighetene og næringene, der man ved å etablere et velfungerende markedssystem (inkludert digitale markedsplasser), kan oppnå en sirkulær ressursutnyttelse i bionæringene.
Status for utnyttelse av restråstoff i fiskeri- og havbruksnæringen
Restråstoff fra norsk havbruk og fiskeri representerer en stor ressurs med fortsatt betydelig potensial for økt utnyttelse og verdiskaping. Av det som slaktes og bearbeides i Norge fra lakseoppdrett utnyttes 94 pst. tilbake i ulike produkter, 88 pst. totalt i sjømatnæringen. Utnyttelsesgraden har økt over tid, og det er stort potensial til å øke verdien av produktene (Fiskeri- og havbruksnæringen forskningsfinansiering, 2024). I pelagisk sektor utnyttes 100 pst. av fisken til mat og fôringredienser. Hvit fisk- sektoren har potensial til å utnytte mer av restråstoff ved slakting tilbake i matsystemet. Samtidig eksporteres mye sjømat ut av landet for videre bearbeiding, som fører til at vi ikke vet restråstoffets utnyttelsesgrad. Restråstoff fra den norske sjømatverdikjeden importeres også tilbake til Norge, etter å ha blitt prosessert i Europa. Marint restråstoff hadde en samlet bruttoverdi på ca. 8,3 mrd. kroner i 2023 med en verdiøkning på ca. 3,8 mrd. kroner fra omsetning i første hånd. Marint restråstoff som ikke utnyttes utgjør dermed store verdier, i tillegg til at det ligger miljømessige og etiske gevinster av å ta det i bruk.
Utnyttelsen av restråstoff er høy og økende, og matsvinnet er begrenset. For laks er det kun blodet som går til spille, og det forskes på mulige anvendelser for dette restråstoffet, for eksempel til jerntilskudd som er et kommersielt produkt. Dette er bare ett eksempel av en betydelig forskning og innovasjon som pågår for å utvikle mer verdi av restråstoff i ulike ledd i sjømatnæringen.
Selv om det meste av restråstoffet utnyttes, går kun 114 tonn til humant konsum. Den største andelen av restråstoffet og død fisk i oppdrett går til produksjon av fiskeensilasje, som hovedsakelig brukes til biodrivstoff og fôr. Ensilasjemengdene har økt fra 259 000 tonn i 2012 til 511 000 tonn i 2024 (SINTEF Ocean & Kontail Analyse, 2024). Fiskemel og fiskeolje er den nest største anvendelsen, med 347 000 tonn restråstoff i 2024. Til sammenligning gikk bare 114 000 tonn til humant konsum.
I fiskeriene er det større mengder av restråstoffet som ikke utnyttes, men det er store forskjeller mellom ulike fiskerier. I de pelagiske fiskeriene fanges og eksporteres fisken som hovedregel hel, eller så blir hele fisken prosessert. Derfor oppstår det ikke noe restråstoff fra disse fiskeriene i Norge. Hvordan innvoller, skinn og bein utnyttes i importlandet vet vi derimot lite om. Mesteparten av det uutnyttede restråstoffet oppstår i bunnfiskeriene, hovedsakelig om bord i større havgående fartøy, som sløyer eller prosesserer fangsten om bord. Norge var tidlig ute med å innføre ilandføringsplikt i fiskeriene. Plikten pålegger fiskere å bringe all fangst til land og forbyr utkast av bifangst. Dette har vært viktig for å gi forvaltningen oversikt over uttaket av marine ressurser. Det er tillatt å sløye fisken og kaste innvoller, hoder og andre rester på havet. Mange fartøy velger å ikke ta med disse restene til land, ofte på grunn av begrenset lasteromskapasitet.
Kvalitetstap er den viktigste årsaken til svinn og verdiforringelse i primærleddet i fiskeri, og skyldes blant annet reguleringer, markedsforhold og tilgjengelig teknologi. Mange kommersielle arter fiskes i korte sesonger, noe som kan gi høye fangstvolum, men lavere kvalitet. Fangstmetoder som snurrevad og garn er effektive, men kan også gi skader på fisken. Mangelfull fangstbehandling, bløgging og nedkjøling bidrar ytterligere til kvalitetstap. Slike tap kan ikke hentes inn senere og påvirker både holdbarhet og mulighetene for høyverdig utnyttelse av råstoffet videre i verdikjeden.
Status for utnyttelse av restråstoff fra jordbruket
Restråstoff fra norsk jordbruk representerer en stor ressurs som i økende grad utnyttes, men fortsatt har et betydelig større potensial for verdiskaping. Restråstoff omfatter rester fra slakt, rester fra planteproduksjon og utrangerte produksjonsdyr som verpehøner. Ifølge Animalia består restråstoff fra kjøttproduksjon av det som er igjen etter slakte- og skjæreprosesser, inkludert hud, skinn, ull, naturtarm, innmat, sener, blod, bein, fett, fjær og eggeskall. Disse ressursene bidrar til merverdier fra slakting og nedskjæring på alle dyreslag, og utnyttelsen av hele dyret blir stadig viktigere både av hensyn til miljø og økonomi (Animalia, 2026).
Samtidig pågår det innovasjon for å øke verdiskapingen fra restråstoff. Flere prosjekter utvikler biobaserte emballasjematerialer fra landbruksavfall, som kan erstatte plast og bidra til sirkulær økonomi. Det forskes også på proteinhydrolysater fra fjørfe og storfe til bruk i spesialfôr, ernæringsprodukter og helsekost. Disse løsningene kan gi høyere økonomisk verdi og styrke bioøkonomien, men krever investeringer i teknologi og markedstilgang (NIBIO, 2026a).
Utrangering av produksjonsdyr, som verpehøns og ammegeiter, innebærer at hele dyret destrueres. Utnyttelsen er langt ned i verdihierarkiet på grunn av lav slakteverdi. Det arbeides med prosjekter som ser på løsninger for å bruke hønsekjøtt i ferdigprodukter, dyrefôr eller som råstoff til proteiningredienser, noe som kan gi bedre ressursutnyttelse (Nofima, 2026).
Utfordringene for å øke bruken av restråstoff er først og fremst knyttet til logistikk, kostnader og regelverk. Innsamling og transport krever effektiv organisering, og strenge krav til hygiene og sporbarhet begrenser bruken i enkelte segmenter. I tillegg er markedsstimulering, innovasjon og produktutvikling avgjørende for bedre utnyttelse av restråstoffprodukter preget av lav verdi.
18.4 Bedre ressursutnyttelse av næringsstoffer fra husdyrgjødsel og organisk avfall
I primærleddet oppstår det flere ulike rester av organisk opphav, slik som fôrrester, planterester, husdyrgjødsel og fiskeslam. Disse restene blir i varierende grad samlet opp, håndtert og resirkulert på en ressursmessig effektiv måte.
Innføring av krav om økt utsortering av matavfall og nye krav til avløpsrensing fører til økte mengder organisk avfall som skal gjennomgå avfallsbehandling. I tillegg øker mengden fiskeslam og fiskeavfall (Miljødirektoratet, 2026b). Det forventes at mer organisk restmateriale vil gå til biogassbehandling fremover, og flere anlegg er planlagt eller under oppføring.
Husdyrgjødsel er et biprodukt av jordbruksproduksjonen som har god gjødslingsverdi, og blir i stor grad kanalisert tilbake til matproduksjonen. Dette er dermed en viktig innsatsfaktor og ressurs i jordbruket. Andre organiske restmaterialer som brukes som gjødsel og jordforbedring er avløpsslam, matavfall og fiskeslam. I fremtiden forventes det at fiskeslam og fiskeensilasje får økt betydning som kilder til resirkulerte næringsstoffer i takt med utviklingen i havbruksnæringen (Zivanovic & Brod, 2025).
I enkelte regioner i Norge er husdyrtettheten stor og det kan oppstå utfordringer med gjødseloverskudd, særlig når økende mengder gjødsel fra organiske kilder blir kanalisert tilbake til jordbruket lokalt. Når nye regler for gjødselbruk trer i kraft i 2028, som begrenser mengden gjødsel som kan spres i jordbruket, vil disse utfordringene forsterkes.
Nitrogenressurser
Nitrogen er en viktig innsatsfaktor i jordbruket og helt avgjørende for å oppnå og opprettholde gode avlinger. Årlig tilføres jordbruket ca. 90 000 tonn nitrogen med mineralgjødsel. Husdyrgjødsel, som er den nest største kilden til nitrogen tilført jordbruket, bidrar med 86 000 tonn nitrogen årlig.
Kilder til nitrogen fra organiske avfallsressurser kommer hovedsakelig fra matavfall, avløpsslam, fiskeslam og fiskeensilasje. Tilgjengelige mengder nitrogen i organiske avfallsressurser utgjør ca. 7000 tonn nitrogen per år (Frøseth mfl., 2025).
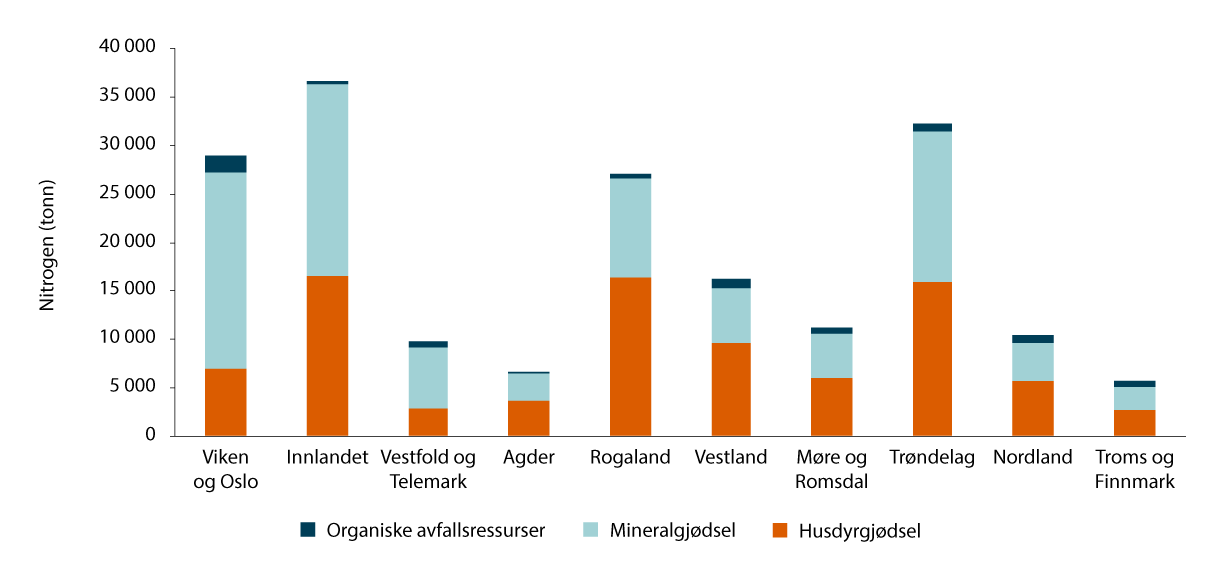
Figur 18.2 Regional fordeling av tilgjengelige nitrogenmengder i ulike organiske avfallsressurser, husdyrgjødsel og mineralgjødsel (tonn totalnitrogen per år).
Kilde: Frøseth mfl. (2025)
Bruk av mineralgjødsel står for den største tilførselen særlig i kornområdene, mens husdyrgjødsel dominerer i husdyrtette regioner. I tillegg bidrar atmosfærisk nedfall av nitrogen og biologisk nitrogenfiksering fra belgvekster til den totale nitrogenmengden. Dette gir et samlet overskudd som, dersom det ikke utnyttes effektivt, kan føre til miljøbelastning. I nedbørsfeltet til Oslofjorden tapes det omtrent 7 kg nitrogen per dekar, basert på tilgjengelige opplysninger om gjødselbruk og opptak i avlinger (Fischer mfl., 2025). Det er imidlertid knyttet en del usikkerheter til disse tallene som følge av aggregert data for gjødselbruk og nitrogeninnhold i særlig eng og grønnsaksproduksjon.
Utover de organiske nitrogenkildene som er tilgjengelige for ressursutnyttelse, så går det hvert år tapt vesentlige mengder nitrogen fra havbruksnæringen. Det er bare fiskeslam fra landbaserte anlegg (hovedsakelig settefisk), som har krav til rensing av utslipp, der slam samles opp og blir tilgjengelig som nitrogenkilde til jordbruket. NIBIOs estimat viser at det var totalt 1 960 tonn tilgjengelig nitrogen i fiskeslam i 2021. Dette restråstoffet oppstår langs kysten, fra Rogaland til Troms og Finnmark, i betydelige mengder. Tilsvarende tall for fosfor var 700 tonn (Øgaard mfl., 2024). Det er beregnet en tredobling fra dette nivået mot 2030, basert på ekspertvurderinger om produksjonsøkning og økt oppsamlingsgrad. Broch & Ellingsen (2020) kvantifiserte nitrogenutslipp til sjø fra sette- og matfiskanlegg (laks og ørret) til henholdsvis 925 og 66 000 tonn. Tilsvarende tall for fosfor er 150 og 14 000 tonn. Beregningene ble basert på produksjon og fôrforbruk i 2019.
Fosforressurser
Fosfor, som inngår i mineralgjødsel, er en begrenset ressurs. Den kommersielle tilgangen begrenses ytterligere av handelsrestriksjoner med Russland og utfordringer med høye verdier av kadmium i fosfat fra Marokko. Tilgangen på sekundære fosforressurser i organisk restmateriale i Norge er stor. Øgaard mfl. (2024) har kartlagt de viktigste organiske fosforkildene i Norge og estimert dagens og fremtidige mengder. Husdyrgjødsel er den klart største kilden, med om lag 11 512 tonn fosfor per år, mer enn den totale mengden fosfor i mineralgjødsel omsatt i jordbruket (8 335 tonn). Av dette er det rundt 9 896 tonn (86 pst.) som samles opp, mens resten blir igjen på innmarks- og utmarksbeite.
Avløpsslam er den nest største kilden, med 2 251 tonn fosfor i 2020, og forventes å øke til 3 231 tonn i 2030 som følge av strengere rensekrav og befolkningsvekst. I dag brukes 71 pst. av fosforet i avløpsslam i jordbruket, mens resten går til grøntareal og produksjon av jordblandinger.
Matavfall utgjør en relativt liten mengde, 923 tonn fosfor i 2016, med forventet økning til 1 023 tonn i 2035. Nye krav om utsortering vil øke tilgjengeligheten fra 38 pst. til 70 pst. i matavfallet, noe som gir mer enn en dobling av fosfor som kan utnyttes.
Fiskeslam fra oppdrett er i dag en lite utnyttet ressurs, med 700 tonn fosfor per år, og som kan tredobles til 2 100 tonn med nye krav og økt landbasert produksjon. Fosfortap fra havbruk var rundt 16 000 tonn per år i 2021, og forventes å bli 34 000 tonn i 2030. Kun en liten del kan realistisk samles opp fra åpne merder.
Fiskeensilasje, som består av kvernet død fisk, bidrar med 586 tonn fosfor i dag, og kan øke til 1 120 tonn dersom alt brukes i norsk biogassproduksjon. Andre kilder, som treaske, er neglisjerbare til sammenligning.
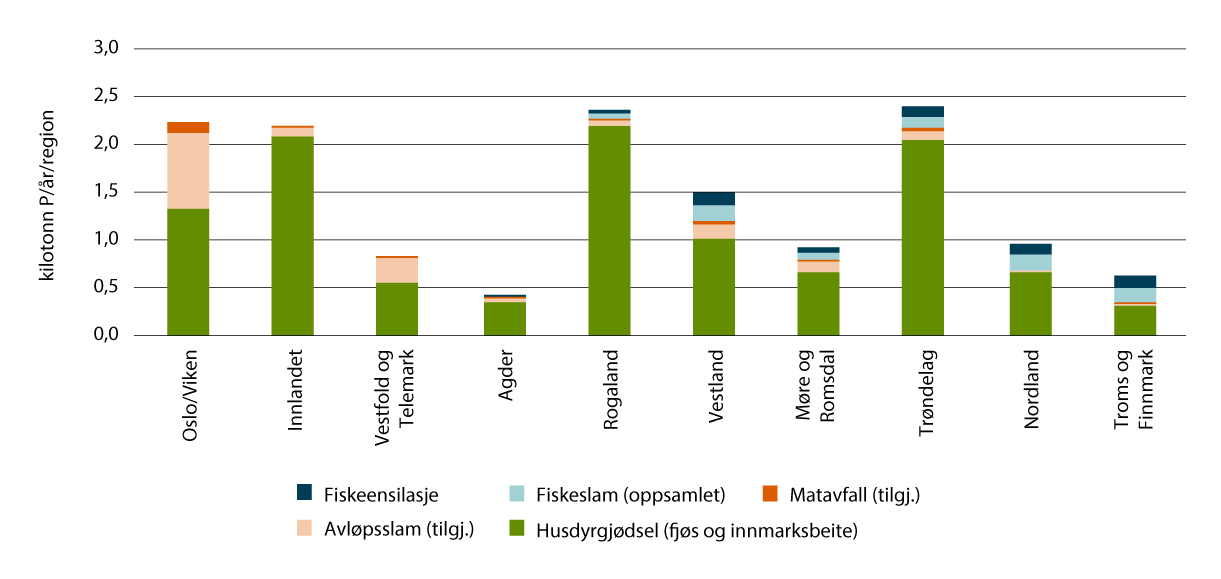
Figur 18.3 Regional fordeling av tilgjengelige fosformengder i ulike organiske avfallsressurser og husdyrgjødsel (kilotonn fosfor/år)
Kilde: Øgaard mfl. (2024)
En utfordring med organiske kilder til fosfor og nitrogen, er at plantetilgjengeligheten ofte er lavere enn for mineralgjødsel og husdyrgjødsel. En høy grad av resirkulering av organiske restmaterialer er dermed ikke entydig med høy grad av utnyttelse av fosforressursene, siden alt fosfor som tilføres, ikke nødvendigvis blir effektivt utnyttet til plantevekst.
18.5 Barrierer for bruk av resirkulerte næringsstoffer
Barrierene for økt bruk av resirkulert nitrogen- og fosforgjødsel er betydelige. Kostnader og energibruk er de største utfordringene, sammen med behov for regelverksendringer og etablering av kvalitetsstandarder. Samtidig finnes det store muligheter: bedre utnyttelse av nitrogen og fosfor fra husdyrgjødsel og fiskeslam kan redusere importbehovet for mineralgjødsel, kutte klimagassutslipp og styrke norsk landbruk i retning av sirkulærøkonomi. Dette fordrer at man lykkes med å fremstille produkter av tilfredsstillende kvalitet, som kan spres med eksisterende teknologi og omsettes i et marked.
I følge statistikk fra SSB 2024 ble 528 000 tonn råvarer benyttet til biogassproduksjon, mens 218 000 tonn råvarer gikk til kompostering (Hjertaas, 2026). Gjennom biogassproduksjon kan bioressurser utnyttes både til energi og som gjødsel. Behandlingsmetoden reduserer det organiske materialet gjennom utråtning og gassproduksjon (metan og CO2). Den totale mengden biomasse reduseres mens næringsstoffer som nitrogen og fosfor blir bevart i bioresten. Nitrogen i biorest blir mer biotilgjengelig gjennom biogassproduksjonen, ved at organiske forbindelser brytes opp og frigjør nitrogen til en mer tilgjengelig form.
Biorest som overholder kvalitetskravene til gjødselvarer kan brukes direkte som gjødsel i jordbruket uten videre behandling. Biorest som ikke er videre behandlet kan ha en relativt ubalansert sammensetning av næringsstoffer, og føre til at det blir brukt mer fosfor eller nitrogen enn hva det faktiske gjødslingsbehovet tilsier.
Det er krevende og dyrt å håndtere biorest. Strukturelle utfordringer, som regional skjevfordeling av fosforressurser og strengere begrensninger for spredning av gjødsel, gir behov for å transportere bioresten til nye markeder. Teknologiutvikling kan åpne for langt mer avansert utnyttelse av næringsstoffer gjennom å lage gjødselprodukter med fysiske og kjemiske egenskaper som gjør at de kan konkurrere med mineralgjødsel på kvalitet. Høyere produksjonskostnader for resirkulerte gjødselprodukter gjør det imidlertid vanskelig å konkurrere på pris. Produksjonen av organisk og organisk-mineralsk gjødsel er fortsatt begrenset i Norge (Zivanovic & Brod, 2025). For å lykkes med økt gjenvinning har flere utredninger pekt på behov for reguleringer og insentiver, som innblandingskrav eller avgifter på råfosfat, for å gjøre resirkulerte produkter mer konkurransedyktige.
Organisk avfall (inkludert biorest) som ikke overholder kravene i gjødselvareforskriften, eller som det ikke finnes et bruksmarked for, kan for eksempel forbrennes. Dette kan være et kostnadsbesparende alternativ fremfor å produktutvikle bioresten, men innebærer en dårligere utnyttelse av ressursene lavere ned i verdihierarkiet. Fosfor kan imidlertid utvinnes fra aske og inngå i videre gjødselproduksjon. Ved forbrenning kan overskuddsvarme utnyttes i fjernvarmeanlegg der forholdene ligger til rette for dette. Det siste alternativet er å forbrenne organisk avfall uten energiutnyttelse eller materialgjenvinning. Dette bør være en siste utvei, forbeholdt materiale som er forurenset og av den grunn ikke bør brukes til ny matproduksjon.
Bioressurser med egenskaper som gjør de egnet for verdiskaping høyere opp i hierarkiet kan også være ettertraktede som energibærere i biogassanlegg og forbrenningsanlegg. Dersom ressurser som kan brukes til fôrproduksjon, ingredienser eller avanserte bioprodukter i stedet går til biogass eller forbrenning, kan samfunnet gå glipp av betydelig verdiskaping og redusert importbehov. Store offentlige investeringer i en gitt behandlingsteknologi kan skape en uheldig stiavhengighet, der bioressurser trekkes mot energiproduksjon selv når ny teknologi muliggjør høyere verdiskaping.
Valg av teknologi (jf. boks 18.3) avhenger av råvaretilgang, geografiske forhold og økonomiske rammer. I områder med store mengder husdyrgjødsel kan mekanisk separering og biogass være mest aktuelt, mens ammoniakkstripping og membranteknologi kan være relevant der det er behov for konsentrerte produkter til kornområder. En kombinasjon av teknologier kan gi best effekt, for eksempel ved å bruke biogassbehandling som første trinn og deretter stripping for å produsere ammoniumsalter som kan inngå i gjødselprodukter.
Boks 18.3 Teknologier for økt resirkulering av næringsstoffer til gjødsel
Teknologier som kan øke kvaliteten og mengden resirkulerte næringsstoffer kan deles inn i to hovedkategorier: lavt prosesserte organiske gjødselprodukter og høyt prosesserte produkter som gir mineralgjødsel-lignende kvalitet.1
Lavt prosesserte produkter omfatter husdyrgjødsel, biorest fra biogassanlegg, kompost og mekanisk separerte fraksjoner. Disse løsningene er relativt enkle og kostnadseffektive, og gir produkter med både nitrogen og organisk materiale som bidrar til god jordhelse. Samtidig kan produktene ha et ufordelaktig forhold mellom nitrogen og fosfor. Videre gir høyt vanninnhold høye transportkostnader. Biogassbehandling og separering i en fast del med høyt innhold av fosfor og en flytende del med høyt innhold av nitrogen, kan redusere volumet og gjøre håndtering enklere, men krever investeringer i utstyr og logistikk.
Høyt prosesserte produkter inkluderer teknologier som struvittfelling, ammoniakkstripping og skrubbing, membranfiltrering, utfelling av nitrogenforbindelser og elektrodialyse. Disse metodene kan produsere konsentrerte og stabile fosfor- og nitrogenprodukter med egenskaper som ligner på mineralgjødsel. Disse teknologiene kan bidra til å utløse potensialet som finnes for bedre utnyttelse av nitrogen og fosfor fra biorest og annet organisk avfall. Samtidig er disse løsningene teknologisk avanserte og krever mer kompetanse, kapital og energi. I tillegg må barrierer som kostnader, regelverk og markedstilgang håndteres.
Det finnes eksempel på kommersialisering av gjødselprodukter fremstilt av avløpsslam.
Norges største avløpsrensingsselskap VEAS henter ut deler av nitrogenet som renses ut fra avløpsvannet som en ressurs gjennom en teknologi som kalles nitrogenstripping. I 2025 ble det produsert 5 134 tonn nitrogenløsning i form av ammoniumsulfat. Produktet er CE-merket og brukes blant annet som gjødsel, råstoff i gjødselproduksjon, og som innsatsmiddel i industrielle renseprosesser.
Et annet eksempel er den svenske bedriften EasyMining som har utviklet Ash2Phos; en våtkjemisk prosess som utvinner fosfor fra monoforbrenningsaske fra avløpsslam. Hovedproduktet er høyrent kalsiumfosfat (RevoCaP), som kan brukes i gjødsel eller fôrprodukter.
1 Zivanovic & Brod, 2025
18.6 Utvalget oppsummerer
Matsystemet inneholder store mengder bioressurser, der betydelige mengder fortsatt går tapt eller utnyttes på lavt verdinivå. Samtidig finnes det et betydelig potensial for økt ressursutnyttelse gjennom redusert matsvinn, bedre bruk av restråstoff og mer effektiv gjenvinning av næringsstoffer. Bærekraften i matsystemet er tett knyttet til utviklingen av en mer sirkulær bioøkonomi, der ressurser holdes i kretsløp over lengre tid og inngår i nye produksjonsprosesser.
Avfallshierarkiet danner rammen for norsk og europeisk avfallspolitikk. Hierarkiet prioriterer først å forebygge at avfall oppstår, deretter ombruk, materialgjenvinning, energigjenvinning og til slutt deponering.
Bioøkonomien er en viktig del av det norske matsystemet. Norge har store biologiske ressurser fra både landbruk og havbruk, og det finnes et betydelig potensial for å utnytte disse ressursene mer effektivt gjennom sirkulære løsninger. Organiske restressurser som tidligere har blitt betraktet som avfall, kan inngå i nye verdikjeder som råstoff til mat, fôr, gjødsel, materialer, kjemikalier og energi. Samtidig er det mye av ressursgrunnlaget som fortsatt utnyttes på lavt verdinivå eller går tapt.
Matsvinn oppstår gjennom hele verdikjeden, men om lag halvparten skjer i husholdningene. Årsakene varierer mellom sektorene og omfatter blant annet kvalitetskrav, feil i planlegging og prognoser, overskuddsproduksjon, kort holdbarhet og forbruksvaner. De siste årene har arbeidet mot matsvinn blitt styrket gjennom bransjeavtaler og ny lovgivning som stiller krav til forebygging, rapportering og håndtering av overskuddsmat.
Emballasje er en nødvendig del av matsystemet og en kilde til miljøbelastning. Emballasje bidrar til å beskytte mat og redusere matsvinn, men genererer samtidig store avfallsmengder. I Norge genereres ca. 800 000 tonn emballasjeavfall årlig, og særlig plastemballasje har relativt lav materialgjenvinningsgrad sammenlignet med andre emballasjetyper. Utviklingen av mer gjenvinnbare materialer, ombruksløsninger og redusert emballasjebruk er en viktig del av den sirkulære omstillingen.
Restråstoff er en betydelig og ofte underutnyttet ressurs i matsystemet. Restråstoff omfatter biprodukter som oppstår i jordbruk, fiskeri, havbruk og matindustri. Mye av dette utnyttes allerede, men det meste går til produkter med relativt lav verdi, som fiskeensilasje, fiskemel, kjøttbeinmel og gjødsel. Det pågår forskning og innovasjon for å utvikle produkter med høyere verdi, blant annet ingredienser til mat, fôr, helseprodukter og biobaserte materialer.
Resirkulering av næringsstoffer fra matavfall, husdyrgjødsel, avløpsslam og fiskeslam er en sentral utfordring fordi Norge har store overskudd som kan gi betydelige avfalls- og forurensningsutfordringer dersom det ikke resirkuleres inn i ny mat- og fôrproduksjon. Disse ressursene inneholder betydelige mengder nitrogen og fosfor som kan brukes i landbruket. Husdyrgjødsel er den største kilden til både nitrogen og fosfor i norsk jordbruk, mens matavfall, avløpsslam og fiskeslam representerer tilleggskilder. Samtidig varierer graden av innsamling, bearbeiding og utnyttelse betydelig mellom ressursene.
Nitrogen og fosfor er sentrale innsatsfaktorer i matproduksjonen. Fosfor er en begrenset global ressurs, mens produksjon av mineralsk nitrogen er energikrevende. Derfor legges det vekt på mulighetene for å gjenvinne næringsstoffer fra organiske reststrømmer. Ved bruk av mer avansert teknologi kan det utvinnes nitrogen- og fosforprodukter med høyere kvalitet og bedre transportegenskaper enn dersom råstoffet brukes ubearbeidet som gjødsel. Samtidig er kostnader, energiforbruk, regelverk og manglende markeder viktige barrierer for økt bruk av resirkulerte næringsstoffer.
19 Systemet for forskning, utvikling og innovasjon
Forskning, utvikling og innovasjon (FoUI) har vært avgjørende, og en sentral drivkraft, for utviklingen av dagens matsystem. Arbeidet har bidratt til utvikling av ny kunnskap og nye løsninger som blant annet har gitt økt konkurransekraft og verdiskaping i verdikjeden, bedre ressursutnyttelse, økt mattrygghet, redusert klima- og miljøavtrykk og mer kunnskap om sammenhengene mellom kosthold og helse. Offentlig tilgang til data, ny teknologi og digitalisering har vært en forutsetning for utvikling av raske og gode løsninger innenfor de ulike delene av matsystemet. I dette kapittelet avgrenses omtalen av FoUI-arbeidet til det norske matsystemet, og beskriver i korte trekk aktører og overordnede prioriteringer.
19.1 Sentrale aktører innen FoUI i matsystemet
Forskningsbasert kunnskap og utdanning er sentralt for utvikling av kunnskap i, og om, matsystemet. FoUI i matsystemet ivaretas av norske universiteter og høyskoler, institutter, helseforetak, uavhengige forskningsstiftelser og andre forsknings- og analyseenheter, rådgivingstjenester, og i næringslivet for øvrig. Mange FoUI–miljøer bidrar i avgrensede deler av matsystemet. Norge har også etablerte FoUI-miljøer som dekker hele, eller flere sektorer, i matsystem.
Universitets- og høyskolesektorens rolle er å tilby høyere utdanning av høy kvalitet og drive både langsiktig grunnforskning og anvendt forskning for å løse store samfunnsutfordringer. De skal også bidra til at vitenskapelige resultater blir gjort kjent og kan tas i bruk i samfunnet, næringslivet og av den offentlige forvaltningen. Norge har også en sterk instituttsektor, der mange har definerte samfunnsoppdrag for hele eller deler av matsystemet. Veterinærinstituttet, Folkehelseinstituttet, Havforskningsinstituttet og NIBIO har alle sentrale forvaltningsoppgaver, i tillegg til å levere forskningsbasert kunnskap og overvåkning innenfor matsystemet. Enkelte av instituttene er nærmere beskrevet nedenfor. Samtlige institutter yter kunnskapsstøtte til hele eller deler av forvaltningen innenfor matsystemet, blant annet til departementene og underliggende etater som Mattilsynet og Fiskeridirektoratet. Noen av instituttene har flere lokasjoner i ulike deler av landet. Alle instituttene har en fri og uavhengig rolle i faglige spørsmål i henhold til forskningsetisk lov og retningslinjer.
Nærmere om universitets- og høyskolesektoren
Universitets- og høyskolesektoren i Norge består av 11 universiteter, 9 vitenskapelige høyskoler og 15 akkrediterte høyskoler. I tillegg til de generelle formålene om utdanning, forskning og formidling, har sektoren ifølge universitets- og høyskoleloven et fjerde samfunnsoppdrag med å bidra til en miljømessig, sosialt og økonomisk bærekraftig utvikling. For å styrke universitetenes bidrag til FNs bærekraftsmål, har universitetene etablert en nasjonal komité for bærekraft i akademia. Målet med bærekraftkomiteen for høyere utdanning er å videreutvikle universitetenes rolle i den globale debatten om samfunnsutfordringene i Agenda 2030, både nasjonalt og internasjonalt. Ledelsen av komiteen går på rundgang mellom medlemmene. Fra 2027 tar OsloMet over som ny leder etter Norges miljø- og biovitenskapelige universitet.
Norske universiteter har fagmiljøer innenfor alle deler av matsystemet. De fire breddeuniversitetene, Universitet i Oslo, Universitetet i Bergen, Norges teknisk-naturvitenskapelige universitet og UiT Norges arktiske universitet, har alle naturvitenskap (inkludert medisin), samfunnsfag og humaniora i sin portefølje. Undervisningsprogram og forskning er omfattende ved disse universitetene, der flere er relevante for matsystemet. For eksempel har Universitetet i Bergen masterprogram i bærekraft, både Universitetet i Bergen og UiT Norges arktiske universitet tilbyr profesjonsstudie i fiskemedisin, mens Universitet i Oslo har lang erfaring med kostholdsforskning. Norges miljø- og biovitenskapelige universitet har en ressurs- og miljøfaglig profil med studier og forskning på bærekraftig utvikling, matproduksjon på land og til havs samt areal- og ressursforvaltning. Utdanningsinstitusjonen er den eneste som tilbyr veterinærutdanning i Norge. Det var også landbruksforskningen og erfaringene med husdyravl ved Norges Landbrukshøgskole på Ås (nå Norges miljø- og biovitenskapelige universitet), som på 1960-tallet bidro til oppstarten av oppdrett av fisk. Også øvrige universitets- og høyskoler, som OsloMet og Nord Universitetet, tilbyr undervisning og driver forskning innenfor flere områder av matsystemet.
Samarbeid mellom kunnskapssektoren og andre aktører er utbredt. Et eksempel er samarbeidet mellom forskere ved Universitet i Oslo, Helsedirektoratet og Folkehelseinstituttet om gjennomføring av de nasjonale kostholdsundersøkelsene, som har foregått i mer enn 20 år.
Boks 19.1 Forskningsinfrastruktur for matsystemet
Norge har en omfattende forskningsinfrastruktur for matsystemet. Det er en konsentrasjon rundt kunnskapsmiljøene på Ås, i Oslo, Bergen, Trondheim og Tromsø, men dette omfatter også et landsdekkende nettverk av forsøksgårder, feltstasjoner, forskningsfartøy og testanlegg. Forskningsrådets veikart for forskningsinfrastruktur beskriver disse som sentrale nasjonale ressurser for forskning, innovasjon og næringsutvikling.1 Datainfrastruktur spiller en stadig viktigere rolle. EU har satt som mål at alle offentlig finansierte forskningsdata skal være så gjenfinnbare, tilgjengelige, samhandlende og gjenbrukbare (FAIR) som mulig. Norge har langt på vei lagt seg på samme linje.
På Campus Ås er Norges miljø- og biovitenskapelige universitet, Veterinærinstituttet, NIBIO og Nofima samlokalisert med laboratorier for blant annet mattrygghet, veterinærmedisin og akvakultur. Forskningsinfrastrukturene omfatter også veksthus, klimakamre, husdyrfasiliteter, fiskeforsøksanlegg, biogasslaboratorier, fôrteknologianlegg og pilotanlegg for matproduksjon. For marin matproduksjon er forskningsinfrastrukturen særlig knyttet til Havforskningsinstituttet, Nofima og SINTEF Ocean. Dette omfatter forskningsfartøy som overvåker havmiljø og fiskebestander, marine forskningsstasjoner, samt avanserte akvakulturanlegg for forskning på fiskeri og havbruk. I Trondheim disponerer SINTEF Ocean og Norges teknisk-naturvitenskapelige universitet havbasseng, bølge- og strømtestanlegg og fullskala testinfrastruktur for utvikling av fremtidens havbruks- og sjømatnæringer. Norsk havteknologisenter, som er under utvikling og forventes ferdigstilt i 2030, vil ytterligere styrke denne kapasiteten. Forskningsmiljøet innen ernæring og kosthold ved Universitet i Oslo bruker avansert forskningsutstyr, laboratorier, databaser og andre fasiliteter som gjør det mulig å gjennomføre blant annet kliniske ernæringsstudier.
Samlet gir disse infrastrukturene Norge forskningskapasitet innen hele matsystemet. Det norske veikartet for forskningsinfrastruktur skal bidra til økt samarbeid mellom forskningsinstitusjoner og internasjonalt samarbeid, siden forskningsinfrastruktur som vitenskapelig utstyr og databaser ofte er for kostbart for én institusjon alene.
1 Norges forskningsråd, 2025)
Kort omtale av utvalgte institutter
Veterinærinstituttet er Norges ledende kunnskapsleverandør for nasjonal beredskap innen fiskehelse, dyrehelse, dyrevelferd og fôr- og mattrygghet. Instituttets viktigste funksjon er beredskap og kompetanseutvikling for å avverge og kjempe mot helsetrusler hos dyr, fisk og mennesker gjennom diagnostikk, overvåking, risikovurdering, rådgiving og formidling. Veterinærinstituttets internasjonale aktivitet omfatter bidrag til å bedre dyrehelsesituasjonen i land på flere kontinenter. Gjennom Verdens dyrehelseorganisasjon samarbeider Veterinærinstituttet med andre land spesielt på områdene diagnostikk, sykdomslære og epidemiologi.
Folkehelseinstituttet har i oppdrag å produsere, oppsummere og kommunisere kunnskap for å bidra til godt folkehelsearbeid og gode helse- og omsorgstjenester. I 2023 ble det opprettet et eget senter for bærekraftig kosthold. Senteret skal være et ledende kunnskaps- og forskningssenter som baner vei mot et mer bærekraftig kosthold, gjennom overvåking og tverrfaglig forskning.
Havforskningsinstituttet er det største marine forskningsinstituttet i Europa og arbeider med forsking, rådgiving og overvåking. Havforskningsinstituttets faglige kjerneområder er fiskeri, havbruk, sjømat og økosystem. Instituttet forvalter en betydelig del av norsk marin forskningsinfrastruktur som laboratorier, fartøy og forskningsstasjoner. En betydelig del av instituttets aktiviteter skjer som en direkte oppfølging av internasjonale og nasjonale forpliktelser. Arbeid i Det internasjonale råd for havforskning, Vitenskapskomiteen for mat og miljø, EUs vitenskapelige komité for mattrygghet, fiskeriavtaler, lovverk og reguleringer for fiskeri-, havbruks- og matforvaltningen, forvaltningsplanarbeid for norske havområder og vannforskriften, er eksempel på dette.
NIBIO forsker på og leverer kunnskap om mat- og planteproduksjon, miljø, kart- og geodatatjenester, arealbruk, genressurser og skog. NIBIO har er særlig ansvar for økonomisk statistikk, utredning og forskning på foretaks-, nærings- og samfunnsøkonomi i og i tilknytning til landbruket. Instituttet utarbeider blant annet materiale som grunnlag for arbeidet til Budsjettnemnda for jordbruket, og har sekretariatsoppgaver til nemda.
Matforskningsinstituttet Nofima AS er et anvendt næringsrettet forskningsinstitutt med kompetanse på hele matsystemet og dekker både blå og grønn sektor. Nofimas formål er å levere forskning og innovasjon som former utviklingen av fremtidens matsystem. Instituttet leverer forskning og utvikling innen hele matsystemet for havbruksnæringen, fiskerinæringen og landbasert matindustri.
SINTEF, som har hovedkontor i Trondheim, er en uavhengig forskningsstiftelse med flerfaglig spisskompetanse innen teknologi, naturvitenskap og samfunnsvitenskap. Instituttet har konsernsatsing på fremtidens matsystem, men også en rekke andre relevante fagområder, som fiskeri, global havforvaltning, havbruk, sirkulær økonomi, og sjømatprosessering.
Det er flere miljøfaglige institutter i sektoren som NINA, Cicero og NIVA. NINA er Norges ledende forskningsmiljø for tverrfaglig naturforskning, NIVA er et miljøfaglig forskningsinstitutt med vekt på vannforskning, mens Cicero er et tverrfaglig senter for klimaforskning.
På forbrukerforskning er aktører som SIFO ved OsloMet en sentral aktør, mens Ruralis er et forskningsinstitutt innen rurale studier innen bioøkonomi, klima og ressursforvaltning, og lokal- og distriktsutvikling.
Instituttene er delvis finansiert av sine eierdepartement, direkte eller gjennom Basisfinansieringsordningen, og delvis fra andre kilder. Andelen av forskningsfinansieringen instituttene henter i åpen konkurranse avhenger av samfunnsoppdraget til det enkelte instituttet. Mer forvaltningsoppgaver følges av mer direkte finansiering fra eierdepartementet. For næringsrettede institutter er hovedandelen av omsetningen inntekter fra åpen konkurranse, og primærnæringsinstituttene har som oppgave å utføre direkte FoUI-oppdrag for bedrifter i matsystemet.
Innovasjonsklynger med spesialisert kompetanse
Det er etablert flere innovasjonsklynger, særlig innenfor blå sektor, med regional forankring. NCE Seafood Innovation Cluster i Vestland, Cod Cluster i Nordland, Stiim Aquacluster i Rogaland, NCE Heidner Biocluster i Innlandet, NCE Aquatech cluster i Trøndelag, NCE Blue Legasea i Møre og Romsdal er relevante klynger og pådrivere for innovasjonsarbeidet i deler av blå og grønn sektor. Flere av disse er såkalte Norwegian Centre of Expertise (NCE) og del av en nasjonal satsing for å utvikle Norges mest vekstkraftige og internasjonalt orienterte næringsklynger.
19.2 Prioriteringer og finansiering av FoUI i matsystemet
Totalt sett, og sammenliknet med andre land, bruker Norge en liten andel av sitt bruttonasjonalprodukt (BNP) på forskning. I 2024 var andelen 1,8 pst. av BNP. Til sammenlikning brukte medlemslandene i OECD i gjennomsnitt 2,7 pst. av BNP på forskning samme år (OECD, 2026b). Hvor mye av disse midlene som brukes på forskning på matsystemet er ikke spesifisert.
I OECDs landgjennomgang av norsk forskningspolitikk fra 2017 fikk Norge høy score på mange områder, blant annet for at støtten til næringslivet er «generøs», at porteføljen av virkemidler innenfor så vel forsknings- som innovasjonspolitikken, er velutviklet og velfungerende, og at norske institutter samarbeider godt med sine brukere. Samtidig ble det pekt på at systemet ikke er tilstrekkelig tilpasset de store omstillingsbehovene Norge står overfor, og at forsknings- og innovasjonssystemet må innrettes bedre for å adressere store samfunnsmessige utfordringer som klima, matsikkerhet, aldring i befolkningen og helse (OECD, 2017). Gjennomgangen omfattet hele Norges instituttsektor, og ikke spesielt instituttene som forsker i matsystemet.
I OECDs gjennomgang av den norske landbrukspolitikken i 2021 ble det også sett på innovasjonssystemet i landbruket. Vurderingen var at innovasjonssystemet hadde velutviklede institusjoner, med en høy produksjon av patenter og publikasjoner. Behovet for mer involvering fra privat sektor ble etterlyst, samt behovet for å styrke uavhengigheten og tverrsektorielt samarbeid, styrke arbeidet med bioøkonomi og bygge på komparative fortrinn for eksempel innen husdyravl og styrke internasjonalt samarbeid (OECD, 2021b).
På oppdrag fra Kunnskapsdepartementet gjorde OECD en vurdering i 2022 av oppfølging av organisasjonens anbefalinger fra 2017. OECD-rapporten fra 2022 foreslo flere sett med handlingspunkter, herunder tiltak for å maksimere den økonomiske og samfunnsmessige virkningen av forskning av høy kvalitet, gå utover den tradisjonelle inndelingen av forskningslandskapet mellom universiteter/høyskoler og forskningsinstitutter, og utforme og gjennomføre større og mer transformative nasjonale samfunnsoppdrag. Flere av disse forslagene er fulgt opp i Meld. St. 5 (2022–2023) Langtidsplan for forskning og høyere utdanning 2023–2032.
I Meld. St. 14 (2024–2025) Sikker kunnskap i en usikker verden beskrives behovet for å tilpasse forskningssystemet til en verden i endring. Meldingen understreker behovet for at forskningssystemet bidrar til å løse store samfunnsoppgaver, tar høyde for klima- og miljøendringene, er rustet for det digitale skiftet, og gir grunnlag for vår konkurransekraft. Også behovet for mer samarbeid på tvers av fag og sektorer blir løftet frem. Stortingsmeldingen viser også til at evnen til å omsette kunnskap til løsninger som gir verdiskaping er svak, og at dette krever bedre samspill mellom forskning, innovasjon og politikk.
Dagens prioriteringer for FoUI-sektoren
Dagens overordnede prioriteringer for FoUI-sektoren i Norge er skissert i Meld. St. 5 (2022–2023). I planen er tre av fem tematiske prioriteringer relevante for matsystemet. Det er helse, hav og kyst og klima, miljø og energi. De tverrgående satsningene innenfor muliggjørende og industrielle teknologier, samfunnssikkerhet og beredskap, samt tillit og fellesskap er også relevante for matsystemet. Betydningen av samarbeid mellom sektorer og fagområder i et én-helse-perspektiv er trukket frem i meldingen.
Norges forskningsråd finansier en stor del av forskningen som gjøres innenfor matsystemet ved universiteter, høyskoler, forskningsinstitutter og andre forskningsmiljøer. Forskningsrådet har også en selvstendig rolle i å bygge kunnskap om hvordan ulike deler av matsystemet henger sammen. Både Landbruks- og matdepartementet, Nærings- og fiskeridepartementet, Klima- og miljødepartementet og Helse- og omsorgsdepartementet bevilger midler til Norges forskningsråd som koordinerer forskningsinnsatsen innenfor matsystemet i tråd med departementenes respektive oppdragsbrev. I oppdragsbrevene til Forskningsrådet fra de fire ovenfor nevnte departementene har det de siste årene blitt gitt en felles føring om at «Forskningsrådet skal legge til rette for forskning på tvers av sektorer og fagområder innenfor områdene mat og matproduksjon, inkludert sjømat, trygg mat, ernæring, helse og miljø, hvor én-helse-perspektivet også ivaretas.» Forskningsrådet organiserer sine investeringer og sitt strategiske arbeid i 12 porteføljer, hver med et eget ansvar for investeringer og rådgivning innenfor sitt ansvarsområde. Flere av porteføljene berører matsystemet, men ingen av porteføljene har et helhetlig ansvar for forskning innenfor matsystemet. Forskningsrådet forventer likevel i økende grad at porteføljene samarbeider om tverrgående utfordringer som berører flere sektorer samtidig. For eksempel har de hatt tre fellesutlysninger mellom porteføljene Mat og bioressurser, Klima og miljø og Helse, der forskning på sammenhenger mellom mat, miljø, klima og folkehelse i et én-helse-perspektiv er vektlagt. Det er uklart om dette bidrar til en mer strategisk satsing på forskningsaktiviteter med en systemtilnærming.
Samfunnsoppdraget for fôr og det nye samfunnsoppdraget for sirkulærøkonomi er eksempler på nye måter å adressere samfunnsutfordringer på, gjennom en mer tverrsektoriell tilnærming, der både forskningsaktører, næringsrettet virkemiddelapparat, forvaltning og næringsliv er involvert.
Boks 19.2 Samfunnsoppdraget for bærekraftig fôr
Etter inspirasjon fra Horisont Europa har regjeringen tatt i bruk samfunnsoppdrag som et virkemiddel i forsknings- og innovasjonspolitikken. Spesielt relevant for matsystemet er samfunnsoppdraget om bærekraftig fôr.
Husdyr på land og oppdrettsfisk spiser hver om lag 2 mill. tonn kraftfôr årlig. Andelen importerte råvarer til fôr er om lag 45 pst. for landbasert husdyr. I fôret til oppdrettsfisk er om lag 92 pst. av råvarene importert. Målsettingen for samfunnsoppdraget om bærekraftig fôr er at alt fôr til oppdrettsfisk og husdyr skal komme fra bærekraftige kilder og bidra til å redusere klimagassutslippene i matsystemet innen 2034. Samfunnsoppdraget skal bidra til å bevare naturmangfold, utvikle en sterk fôringrediensindustri og øke forsyningssikkerheten i Norge.
Samfunnsoppdrag som metode baserer seg på at forsking blir koblet sammen med andre virkemidler for å løse konkrete problemer innenfor en gitt tidsfrist. Samfunnsoppdraget for bærekraftig fôr skal bygge videre på og forsterke dagens innsats i det næringsrettede virkemiddelapparatet.
Forskningsrådet er sektretariat for oppdraget, og aktører i hele verdikjeden er representert i arbeidet. En styringsgruppe gir råd til myndighetene om hva som må til for at målene kan nås.
Våren 2026 la styringsgruppen for samfunnsoppdraget frem en rapport med anbefalte tiltak for 2026. Tiltakene omfattet ulike typer utviklings- og investeringstiltak, samt regelverksutvikling og tiltak knyttet til overvåking av sårbarheter. Parallelt med styringsgruppens arbeid, jobber en ekspertgruppe med å utvikle et rammeverk for å vurdere sosial og miljømessig bærekraft i fôr og fôrråstoffer. Rammeverket skal være et nøytralt verktøy, som kan anvendes på både norske og importerte råvarer, og bygge på eksisterende nasjonale og internasjonale sertifiserings- og rapporteringsordninger. Slik vil det kunne danne grunnlaget for et enhetlig rammeverk på tvers av blå og grønn sektor, og som kan benyttes av alle ledd i verdikjeden.
Kilde: Wold mfl. (2025) og Norges forskningsråd
Næringsrettet støtte til innovasjons- og utviklingstiltak
I det norske innovasjonssystemet legges det også til rette for bruk av virkemidler direkte rettet mot innovasjons- og utviklingstiltak på bedriftsnivå. Innovasjon Norge er staten og fylkeskommunenes virkemiddel for å realisere verdiskapende næringsutvikling i hele landet. Selskapet bidrar årlig med ca. 10 mrd. kroner til næringslivet i form av tilskudd, lån og garantier til innovasjonsprosjekter. De tilbyr tjenester innen finansiering, rådgiving, kompetanse, nettverk og profilering med mål om å gjøre norsk næringsliv bedre. Nærings- og fiskeridepartementet og Landbruks- og matdepartementet er de to største oppdragsgiverne til Innovasjon Norge, og bidrar med betydelige virkemidler for å støtte opp under omstilling innen både blå og grønn sektor. Virkemidlene skal stimulere til utvikling og spredning av løsninger som styrker bærekraft, lønnsomhet, ressurseffektivitet, matsikkerhet og beredskap. Innovasjon Norge fungerer som et bindeledd mellom forskning, næringsliv og marked, og bidrar til å omsette kunnskap og teknologi til nye produkter, tjenester og produksjonsformer i matsystemet.
I 2023 ble Bionova etablert som en enhet under Innovasjon Norge. Bionova skal være et verktøy for å nå Norges klimamål for 2030, og målet om å være et lavutslippssamfunn i 2050, gjennom å bidra til reduserte klimagassutslipp og økt karbonopptak og -lagring. Bionova skal også bidra til verdiskaping gjennom overgang til en mer sirkulær bioøkonomi basert på fornybare biologiske ressurser fra hav og land. Målgruppen for ordningene under Bionova er bedrifter i, og i tilknytning til, jordbruks-, skogbruks- og havbruksnæringene. Samlet bevilgning under Bionova for 2026 er på i overkant av 410 mill. kroner og omfatter virkemidlene Verdiskapingsprogrammet for fornybar energi og teknologiutvikling i landbruket og Bioøkonomiordningen. Bionova har også virkemidler til innfasing av ny teknologi på gårdsnivå til utvikling av norsk biodrivstoffproduksjon. Bionova er et verktøy for å kunne utvikle gode løsninger for landbruket når det gjelder klima, miljø og energi og bidra til at målene i klimaavtalen med jordbruket nås.
På flere områder jobber det næringsrettede virkemiddelapparatet med fellesutlysninger. Grønn plattform er et eksempel på en felles konkurransearena i regi av Norges forskningsråd, Innovasjon Norge og Siva – selskapet for industrivekst. Der er formålet å fremme grønn omstilling i næringslivet gjennom verdikjedesamarbeid. Plattformen skal bidra til at hele løpet fra forskning til kommersialisering og markedsintroduksjon ses i sammenheng.
Ressursinnsats i næringslivet
Det norske næringslivet er den største FoU-sektoren i Norge målt i investeringer, og samlet utgjør næringslivets innsats omtrent halvparten av den samlede investeringen i FoU (Norges forskningsråd, 2026). Likevel bruker næringslivet i Norge mindre ressurser på FoU enn næringslivet i andre land relatert til BNP (Rønning, 2026). Primærnæringene og matindustrien investerer generelt også mindre i FoUI enn andre industrier, som blant annet farmasi, teknologi og KI (National Science Board, 2020). I primærnæringene drives innovasjonen i stor grad av selskaper som er underleverandører. Ellers i matsystemet er de sentrale aktørene selv innovasjonsdrivere.
Både jordbruks- og sjømatnæringen har egne forskningsfond som delvis er finansiert gjennom en forskningsavgift på import/eksport eller omsetning av mat. Fiskeri- og havbruksnæringen selv, og dens kunnskapsmiljøer, har mulighet til å søke forskningsmidler gjennom Fiskeri- og havbruksnæringens forskningsfinansiering (FHF). FHF er et statlig aksjeselskap eid av Nærings- og fiskeridepartementet, som finansieres 100 pst. av sjømatnæringen gjennom en forskningsavgift på eksporten av all sjømat på 0,3 pst. Midlene forvaltes gjennom et felles styre og utgjør de viktigste sektorfinansierte forskningsmidlene for norsk pelagisk, hvit fisk og oppdrettsnæringene. FHFs overordnede mål er å skape merverdier for sjømatnæringen gjennom næringsrettet forskning og utvikling.
Innen jordbrukssektoren har næringen et eget fond for forskningsavgift på landbruksprodukter (FFL). I tillegg avsettes det FoU-midler over jordbruksavtalen (JA) på ca. 80 mill. kroner årlig som ses i sammenheng med FFL. Disse midlene forvaltes gjennom et felles styre og utgjør de viktigste sektorfinansierte forskningsmidlene for norsk jordbruk og jordbruksbasert matindustri. Avgiften er i 2026 på 0,35 pst. av brutto fakturagrunnlag for råvarer og 0,25 pst. av importverdien på importerte halvfabrikata/ferdigvarer.
Ifølge rapporten FoU i sjømatnæringen (Rørstad & Wendt, 2026) ble det brukt ca. 5,3 mrd. kroner på forskning og utvikling rettet mot sjømatnæringen i 2023. Av dette gikk nær 4 mrd. kroner til havbruksrelatert forskning, mens i underkant av 1,4 mrd. kroner var knyttet til fiskerirelatert forskning og utvikling. Næringslivet sto for den største delen av forskningsinnsatsen med 2,9 mrd. kroner, mens instituttsektoren bidro med ca. 1,6 mrd. kroner og universitets- og høyskolesektoren med rundt 800 mill. kroner.
Rapporten viste at sjømatnæringen har en omfattende og bredt forankret FoUI-aktivitet på tvers av næringsliv og forskningsinstitusjoner. FoUI knyttet til teknologi og utstyr var det største forskningsområdet samlet sett, med omlag 1,1 mrd. kroner. Innen havbruk var forskning på helse og sykdom størst, med omlag 860 mill. kroner, etterfulgt av forskning på fôr, ernæring og teknologi. Til sammen utgjorde disse områdene over 60 pst. av havbruksforskningen.
Fra 2017 til 2023 økte FoU-investeringene i sjømatnæringen reelt med 9 pst., på linje med veksten i norsk FoU samlet sett. Veksten var særlig sterk innen havbruk, hvor FoU-utgiftene økte med 14 pst. i faste priser. Rapporten illustrerer betydningen av forskning som drivkraft for innovasjon, bærekraft og konkurransekraft i sjømatnæringene.
Til forskjell fra sjømatnæringen finnes det ingen samlet nasjonal kartlegging av FoU-innsatsen i jordbruket eller i matindustrien. En rekke indikatorer viser likevel at sektorene har betydelig forskningsaktivitet som omfatter hele verdikjeden fra primærproduksjon til matforedling, ernæring og forbruk. I 2025 var FFL/JA på ca. 330 mill. kroner.
Ifølge årsrapporten for forskningsmidlene for jordbruk og matindustri for 2025 var klima, dyrehelse, dyrevelferd, foredling samt forbruker- og markedsrelaterte problemstillinger særlig sentrale satsingsområder. Prosjektene dekker hele verdikjeden for norsk matproduksjon (Landbruksdirektoratet, 2024).
Returandelen fra EUs rammeprogram er god, men fremtiden er usikker
Norge er tilknyttet EUs rammeprogram for forskning og utvikling (Horisont Europa). Horisont Europa er verdens største forsknings- og innovasjonsprogram med en budsjettramme på 95,5 mrd. euro. I et matsystemperspektiv er det utlysningene i klynge 1 (helse) og klynge 6 (mat, bioøkonomi, naturressurser, landbruk og miljø) som er mest relevante. Gjennom deltagelse i Horisont Europa har norske aktører mottatt over 13 mill. kroner innenfor de seks søylene, og Norges samlede returandel (delen av de utlyste midlene som går til norske aktører) var per juni 2026 på 2,96 pst. Det er ikke kartlagt hvor mye av disse midlene som går til prosjekter relatert til matsystemet, men returandelen på klynge 1 og klynge 6 er henholdsvis 4,4 pst. og 3,9 pst.
Prosjekter som har fått bevilget midler gjennom Horisont Europa omhandler alt fra mat og miljø, alternative proteinkilder (blant annet insekter og mikroorganismer), økt kunnskap om målemetoder for å forstå sammenhengen mellom kosthold og ikke-smittsomme sykdommer, teknologier for avsløring av matkriminalitet, skadeorganismer i importert plantemateriale til nye genomteknikker i plantebaserte produkter. Andre eksempler er prosjekter som skal hjelpe bønder til å produsere mer bærekraftig gjennom utviklingen av nye forretningsmodeller og politikkutvikling, styrke småbrukernes og kvinners rolle i jordbruket, grasbasert husdyrproduksjon og fremme digitalisering i jordbruket. Det er også etablert såkalte partnerskap under Horisont Europa, hvor flere dekker elementer i matsystemet der Norge deltar. Eksempler er Future Food, Animal Welfare og Blue Economy.
EU arbeider nå med hvordan FoUI skal utvikles fremover med oppstart av ny programperiode i 2028. Som svar på Draghi-rapporten fra 2024 og kritikk av europeisk konkurransekraft, jobbes det med å styrke kommersialiseringen av forskning i form av et konkurranseevnefond. Det er usikkert hvor tydelig matsystemet blir i den nye programperioden for Horisont Europa, da mat og matsystem som begrep er tatt ut av forslaget til ny programperiode. EØS/EFTA-landene jobber for likeverdig tilgang og forutsigbare vilkår også i det kommende rammeprogrammet.
Implementeringsgapet er en utfordring
I Meld. St. 14 (2024–2025) Sikker kunnskap i en usikker verden beskrives behovet for å tilpasse forskningssystemet til en verden i endring. Meldingen understreker behovet for at forskningssystemet bidrar til å løse store samfunnsoppgaver, tar høyde for klima- og miljøendringene, er rustet for det digitale skiftet, og gir grunnlag for vår konkurransekraft. Også behovet for mer samarbeid på tvers av fag og sektorer blir løftet frem. Stortingsmeldingen viser videre til at evnen til å omsette kunnskap til løsninger som gir verdiskaping er svak og at dette krever bedre samspill mellom forskning, innovasjon og politikkutvikling (implementeringsgapet). Dette gjelder også for matsystemene. Årsakene til at det kan være vanskelige å implementere forskning og kunnskap kan skyldes flere faktorer, men økonomiske barrierer, manglende kompetanse, utilstrekkelige virkemidler, regulatoriske forhold og interessekonflikter kan være bidragsytere. Å redusere implementeringsgapet forutsetter tett samarbeid mellom forskning, næringsliv, myndigheter og samfunnsaktører, og krever i tillegg finansiering og hensiktsmessige regulatoriske rammer.
19.3 Utvalget oppsummerer
Norge har sterke kunnskaps- og forskningsmiljøer gjennom hele matsystemet og i forvaltningen. Suksessfaktorer er samarbeid som kombinerer teknologikompetanse med mat- og råvarekompetanse, der næringsaktørene som skal ta i bruk løsningene er med i utviklingen. Det er flere eksempler på at slikt samarbeid gir verdifulle innovasjoner både innenfor grønn og blå sektor, og for matindustrien som dekker begge sektorene.
Norge investerer mindre i FoUI enn mange andre land. Andelen kommersielle virksomheter som investerer i forskning innenfor matsystemet er også lavere sammenliknet med andre næringer. På lik linje med mange andre land, har Norge en utfordring med å kommersialisere og oppskalere forskningsresultater til kraftfulle innovasjoner, også i matsystemet. For mye av forskningen fører til inkrementelle endringer, mens en endring til et mer bærekraftig matsystem vil kreve radikale innovasjoner. Innovasjon Norge og Bionova spiller en viktig rolle i å redusere gapet mellom forskning og praktisk anvendelse.
Offentlig forskningsfinansering, sammen med næringsfinansierte fond i jordbruk, matindustri, havbruk og fiskeri, utgjør den største delen av virkemiddelapparatet for forskningen i matsystemet. Gjennom forskningsbevilgninger fra departementene gis det i stor grad overordnede føringer for forskningsprioriteringer knyttet til matsystemområdet. Forskningsrådet har lagt til rette for mer samarbeid på tvers av fag og sektorer, og samfunnsoppdrag som tilnærming har blitt prøvd ut. Det er likevel usikkert om disse tilnærmingene fører til en mer samordnet og overordnet videreutvikling av forskningen innenfor matsystemet.
Norge har god returandel fra Horisont Europa. Det er av stor verdi for kvaliteten på forskningen, kunnskapsbyggingen og internasjonalt samarbeid, å delta i EU-prosjekter. Derfor er det avgjørende for forskningsbasert utvikling av fremtidens matsystem at Norge er aktivt deltagende også i den kommende programperioden av Horisont Europa. Det fremtidige konkurranseevnefondet vil også være et viktige virkemiddel for å koble forskning tettere til innovasjon, oppskalering og industriell anvendelse.
20 Styring, samordning og koordinering i matsystemet
Summen av politiske mål, internasjonale forpliktelser og avtaler, nasjonalt regelverk, aktørenes handlinger og samhandling i matsystemet, utgjør den organisatoriske og forvaltningsmessige rammen for matsystemets utvikling. Stabile, effektive og rettferdige institusjoner og lover, transparente beslutningsprosesser, medbestemmelse, samarbeid og langsiktighet i beslutninger er avgjørende for retningen på utviklingen i matsystemet og muligheten aktørene har for å bidra til endring. Dette er elementer i det som utgjør den institusjonelle bærekraften i matsystemet.
Styring, samordning og koordinering i matsystemet handler om hvordan politikken innenfor matsystemet utvikles og utøves, og hvilke mekanismer som finnes for samarbeid og koordinering mellom sektorområder, på ulike forvaltningsnivå, og mellom offentlige myndigheter, næringsliv og frivillig sektor.
20.1 Styring, samordning og koordinering innen offentlig forvaltning
Et grunnleggende prinsipp for organiseringen av statlig styring er at det er basert på ministerstyre og sektoransvar. Det vil si at ethvert politikkområde hører inn under en forvaltningssektor hvor det er ett ansvarlig departement, og én konstitusjonelt ansvarlig statsråd. Sektoransvaret er godt innarbeidet i norsk forvaltning og gjenspeiles i strukturen for underliggende direktorater og tilsynsorgan. Sektororganisering har både praktiske og faglige fordeler ved at fagområder kan håndteres med til dels spesialisert kunnskap, og at et primæransvar for ulike politikkområder plasseres ett sted. Det er likevel regjeringskollegiet som helhet som har det overordnede ansvaret for all politikkutvikling.
En utfordring med sektororganiseringer er at tverrgående temaer som krever en helhetlig tilnærming og samordning kan være krevende fordi det vil være behov for stor grad av koordinering mellom de ulike departementene. I tillegg kan ulike departementer til dels ha motstridende målformuleringer og ulike prioriteringer. For å løse denne typen utfordringer, suppleres i dag forvaltningen i større grad enn tidligere med tverrgående strukturer, for eksempel gjennom faste arbeidsgrupper. Disse skal sikre at berørte departementer og sektorer, med tilhørende ansvarsområder og regelverk, er involvert i relevante prosesser og arbeid. Innen politikkutvikling er det flere eksempler på at det samarbeides på tvers av departementer og sektorer, blant annet med stortingsmeldinger og strategier, og deltakelse i internasjonale forhandlinger.
Departementsstrategien Gode hver for oss. Best sammen (2025) vektlegger blant annet departementenes rolle i å gi regjeringen helhetlige og samordnede beslutningsgrunnlag, og at departementsfellesskapet skal være effektivt og enhetlig. Dette er spesielt relevant sett i lys av at samfunnsutfordringene og oppgavene som skal løses fortsetter å bli mer komplekse, og ofte går på tvers av den tradisjonelle sektorinndelingen. Tilsvarende utvikling skjer i EU, noe som også påvirker norsk forvaltning. På politikkområder innenfor matforvaltningen foregår det mye tverrdepartementalt samarbeid, for eksempel knyttet til matsystemet. Flere departementer samarbeider for eksempel om styringen av Mattilsynet og håndtering av politikkområdet knyttet til mattrygghet. Norges oppfølging av bærekraftsmålene er et annet, og det samarbeides også på tvers av departementer i forbindelse med de årlige jordbruksforhandlingene.
Lokaldemokratikommisjonens utredning viser til at ministerstyre regnes som en av grunnene til at Norge har sterke fagdepartementer og sterke sektorer, og relativt svake overdepartementer med samordningsmandat (NOU 2005: 5). Det vises til Finansdepartementet og til dels Statsministerens kontor som et unntak, der Finansdepartementet spiller en sentral samordnende rolle når det gjelder budsjett- og finanspolitikken, og der Statsministerens kontor de siste årene har blitt styrket.
Direktorater som faglige kompetanseorgan og rådgivere
Fiskeridirektoratet, Landbruksdirektoratet, Helsedirektoratet, Miljødirektoratet og Mattilsynet er de sentrale direktoratene med forvaltningsoppgaver innenfor matsystemet. Direktoratene har et betydelig kunnskaps-, forvaltnings- og kontrollansvar innenfor sine områder, og bidrar med faglige råd og analyser til departementene.
Mattilsynet, som både er et tilsyn og et direktorat, har oppgaver knyttet til hele matkjeden, inkludert tilrettelegging for markedsadgang til utlandet. Med forvaltningsansvar for matlovens regelverk håndterer Mattilsynet oppgaver knyttet til mattrygghet, dyrehelse, dyrevelferd og forbruker- og miljøhensyn. Landbruksdirektoratet forvalter økonomiske og juridiske virkemidler innen primærproduksjon, landbruksbasert næringsmiddelindustri og handel, og har et betydelig utredningsansvar, inkludert overvåking av globale matmarkeder. Miljødirektoratet overvåker og kartlegger miljøtilstand, forvalter regelverk og virkemidler, fører tilsyn og styrer og veileder regionalt og lokalt forvaltningsnivå. Fiskeridirektoratet er det sentrale rådgivende og utøvende forvaltningsorganet for fiskeri- og havbruksnæringen, med hovedoppgaver knyttet til produksjonsreguleringer og miljøhensyn av havbruk, samt regulering og kontroll med fiske og fangst. Helsedirektoratet utvikler og formidler kunnskap og gir råd om folkehelse, følger opp nasjonale strategier og handlingsplaner, og gir støtte til kommuner og fylkeskommuner i det systematiske folkehelsearbeidet. Til sammen bidrar direktoratene med betydelig kunnskap og analyser som grunnlag for forvaltning, overvåking og kontroll innenfor sine fagområder.
Det foregår samarbeid på tvers av direktorater. For eksempel mellom Fiskeridirektoratet og Mattilsynet på sjømatområdet, mellom Helsedirektoratet og Mattilsynet på kostholdsområdet og mellom Landbruksdirektoratet og Miljødirektoratet på flere sentrale oppgaver innen klima, miljø og forvaltning. Etatene samarbeider også nært med forskningsinstitutter, andre etater og miljøer nasjonalt og internasjonalt.
Direktoratet for forvaltning og økonomistyring sin gjennomgang av 71 direktorater i norsk forvaltning viser at over tid har direktoratene fått en tydeligere faglig rolle, både som faglig rådgiver for departementene og som kompetanseorgan ut mot sektoren og samfunnet. Siden direktoratene i større grad sitter på faglig spisskompetanse og innsikt i hva som skjer ute i sektoren, er departementene blitt mer avhengige av direktoratenes faglige råd i sitt arbeid. Fagdialogen mellom departement og direktorat er også satt mer i system, med tettere samspill enn tidligere. Samtidig peker Direktoratet for forvaltning og økonomistyring på at den faglige rollen er utsatt, ved at sentrale verdier knyttet til faglighet, faglig uavhengighet og åpenhet utfordres. Direktoratenes betydning for kunnskapsbaserte beslutninger og en opplyst samfunnsdebatt vektlegges (Direktoratet for forvaltning og økonomistyring, 2024).
Oppfølging av nasjonal politikk og samfunnsinteresser regionalt
Statsforvalteren er statens representant i fylket, og skal følge opp mål, retningslinjer og vedtak fra Storting og regjering. Embetene har sentrale oppgaver i oppfølging av kommunal tjenesteproduksjon, økonomiforvaltning og myndighetsutøvelse, samtidig som de er statlig sektormyndighet på områder som klima og miljø, landbruk, sivilt beredskap, helse og sosial og utdanning. Statsforvalteren ivaretar dermed viktige oppgaver knyttet til både gjennomføring av nasjonal politikk, ivaretagelse av samfunnsinteresser og samordning regionalt. Oppgaver som direkte berører matsystemområdet er knyttet til for eksempel innsigelsesmyndighet i kommunale plansaker, veiledning, kontroll overfor kommunene i saker som gjelder jordvern, landbruksforvaltning og arealdisponering og samordning av statlige interesser i planprosesser etter plan- og bygningsloven. Statsforvalteren er også delegert forurensningsmyndighet for en rekke områder knyttet til matsystemet, herunder havbruk, næringsmiddelindustri og punktutslipp fra jordbruket.
En kommunesektor med stort ansvar for utviklingen i matsystemet
Både fylkeskommunene og kommunene har flere roller som påvirker bærekraften i matsystemet gjennom sine roller som hhv. regionale og lokale aktører for regional planlegging og samfunnsutvikling.
Fylkeskommunale oppgaver av særlig betydning for utviklingen av matsystemet, er oppgaver knyttet til arealbruk, naturressursforvaltning, næringsutvikling, utdanning og kompetanseutvikling, samt rollen som regional pådriver for folkehelsearbeidet i fylket.
I tråd med kommuneloven er det et prinsipp at offentlige oppgaver fortrinnsvis skal legges til det beslutningsnivået som er nærmest innbyggerne. Kommunene har derfor et stort ansvar for utviklingen av matsystemet gjennom lokalpolitiske beslutninger blant annet knyttet til areal- og ressursforvaltning. Innen jordbruk forvalter kommunene tilskuddsordninger og har et forvaltningsansvar for jordlov, konsesjonslov og arealplaner. De har også oppgaver innen miljøforvaltning, vannforvaltning, beredskap, folkehelse og næringsutvikling. Kommunesektoren påvirker etterspørsel og markedsadgang som offentlig innkjøper av mat og drikke til skoler, barnehager og helse- og omsorgsinstitusjoner, påvirker de etterspørsel og markedsadgang. Kommunesektorens rolle illustrerer hvordan mange av beslutningene som påvirker matsystemet, treffes på lokalt og regionalt nivå, samtidig som kommunen også inngår i nasjonale og til dels internasjonale styringsrammer.
20.2 Næringslivet og offentlig-privat samarbeid i matsystemet
Det er en betydelig bredde i aktører som representerer matbransjen, fra primærproduksjon, via små og store foretak som driver videreforedling av mat, til dagligvarehandelen og serveringsbransjen. Det norske matsystemet kjennetegnes også av stor bredde i interesseorganisasjoner som representerer ulike deler av verdikjeden for mat.
Næringsorganisasjonene i jordbruket, Norges Bondelag og Norsk Bonde- og Småbrukarlag, representerer primærprodusentene. Selv om Norges Bondelag er en vesentlig større organisasjon enn Norsk Bonde- og Småbrukarlag, har begge organisasjonene et stort antall lokallag og fylkeslag i hele landet. Med sine rundt 60 000 medlemmer, 500 lokallag og 14 fylkeslag, har Norges Bondelag en betydelig organisasjonsmasse. Samlet har de to organisasjonene langt flere medlemmer enn aktive produsenter.
På sjømatsiden er Sjømat Norge den største interesseorganisasjonen for fiskeri- og havbruksnæringen med rundt 900 medlemmer. Organisasjonen dekker bedrifter fra fôrindustri, havbruk, sjømatindustri, sjømatrederi m.m. og er en landsforening i NHO. Fiskebåt er interesseorganisasjonen til den havgående fiskeflåten, med rundt 200 medlemsfartøy. For den landbaserte mat- og drikkeindustrien er NHO Mat og Drikke den sentrale interesseorganisasjonen. Mange små lokalmatbedrifter er organisert gjennom organisasjonen HANEN.
Samlet bidrar organisasjonene til å ivareta medlemsinteresser, kompetanseutvikling og i mange tilfeller felles bransjeløsninger, også på bærekraftsområdet. Organiseringen ivaretar også en effektiv dialog mellom næringslivet og myndighetene om rammevilkår, politikkutvikling og forhandlinger som bygger på lange tradisjoner for samarbeid mellom myndigheter og næringsliv i Norge.
Boks 20.1 Bransjesamarbeid for mer bærekraftige løsninger
Det finnes en rekke samarbeid i matbransjen for å fremme mer bærekraftige løsninger. Et eksempel er Dagligvarehandelens miljøforum som sammen med Dagligvareleverandørenes forening jobber for å fremme mer bærekraftige løsninger i dagligvarebransjen. Dagligvarehandelens miljøforum ble etablert for over 30 år siden av NorgesGruppen, Coop Norge og REMA 1000 Norge, som en oppfølging av frivillige avtaler mellom bransjen og myndighetene knyttet til organisering av gjenvinning av emballasje. Som følge av samarbeidet er det etablert felles løsninger for håndtering av emballasje i verdikjeden for dagligvarer gjennom Grønt punkt Norge. I europeisk sammenheng skårer Norge høyt på emballasjeinnsamling og -gjenvinning.
Næringslivets klimainitiativ SKIFT NORGE er et annet eksempel på bransjeinitiativ fra næringslivet, og skal være en pådriver for at Norge skal nå sine klimamål og øke tempoet i den grønne omstillingen. Flere større organisasjoner fra matbransjen er også knyttet til initiativet.
Videre kan det argumenteres for at samvirkemodellen, som er særlig brukt i verdikjedene til jordbruk og fiskeri, bidrar til å fremme bærekraftige løsninger fordi den styres etter langsiktige medlemsinteresser fremfor kortsiktig profittmaksimering for eksterne investorer. Det offentlige utvalget som utredet lov om samvirkeforetak, pekte på at samvirkeformen representerer et viktig og nødvendig alternativ til de øvrige organisasjonsformene da organisasjonsformen er basert på samarbeid, aktiv brukerdeltakelse og demokratiske prinsipper. I tillegg til at det på en rekke områder er oppgaver som trolig best kan løses ut fra andre prinsipper enn dem som gjelder for overskuddsmaksimering.
Kilde: Dagligvarehandelens Miljøforum, Skift Norge, NOU 2002: 6
Ulike former for samarbeid mellom matbransjen og myndighetene
Myndighetene samarbeider med privat næringsliv og sivilsamfunnet på flere måter og områder innenfor matsystemet. Jordbruksavtalen og reindriftsavtalen er eksempler på formalisert samarbeid mellom myndighetene og næringsorganisasjonene. Samarbeidet er tuftet på den norske modellen, der samarbeid mellom myndigheter og næring gir muligheter for å utvikle en felles forståelse av utfordringene og forankre løsningene gjennom involvering og medansvar. Gjennom jordbruksavtaleinstituttet har næringsorganisasjonene betydelig medbestemmelse i politikkutvikling og prioritering av virkemiddelbruk. Samarbeidsmodellen har også vist seg å være en god modell for samarbeid om enkeltområder. Samarbeidsavtalen som er etablert mellom jordbruket og staten om å redusere klimagassutslipp i jordbruket, har sitt utspring i jordbruksavtaleinstituttet.
Intensjonsavtalen om tilrettelegging for et sunnere kosthold, nå Kostholdspartnerskapet, er en annen samarbeidsform mellom matbransjen og helsemyndighetene. Målet er å øke andelen av befolkningen som har et kosthold i tråd med de nasjonale kostrådene. Hensikten med avtalen er at aktørene skal jobbe mer helhetlig, koordinert og målrettet for å gjøre det enklere for forbrukeren å ta sunnere valg, jf. nærmere omtale i kapittel 17.7.2.
I 2017 inngikk myndighetene og en samlet matbransje en samarbeidsavtale om redusert matsvinn. Målet med avtalen er å halvere matsvinnet i Norge innen 2030, i tråd med FNs bærekraftsmål. Avtalen ble signert av fem departementer og tolv bransjeorganisasjoner, der over 100 bedrifter fra matindustrien, dagligvarehandelen og serveringsbransjen har sluttet seg til.
Det foregår også samarbeid mellom private aktører både på tvers av verdikjeden og på tvers av sektorer. Et eksempel på et slikt samarbeid er Grøntløftet, der det samarbeides gjennom hele verdikjeden for å øke forbruket og andelen av norsk frukt og grønt. Samarbeidet ledes av Opplysningskontoret for frukt og grønt og Stiftelsen Norsk Mat.
På tampen av 2025 inngikk regjeringen en intensjonsavtale for å fremme økologisk mat og jordbruk med medlemmer i Nasjonal ressursgruppe for økologisk jordbruk (Landbruks- og matdepartementet, 2025b). Avtalepartene består av aktører langs hele verdikjeden, interesseorganisasjoner, rådgivingsapparat, forskningsinstitusjoner og Landbruks- og matdepartementet. Formålet med avtalen er å nå målet om at 10 pst. av jordbruksarealet i Norge skal være økologisk drevet innen 2032, og å øke omsetning av og etterspørsel etter økologisk mat og drikke. Intensjonsavtalen er en oppfølging av Nasjonal strategi for økologisk jordbruk 2025–2032 (Landbruks- og matdepartementet, 2025a).
20.3 Sivilsamfunnsorganisasjoners rolle og mulighet for påvirkning
Sivilsamfunnsorganisasjoner er frivillige, ikke-kommersielle organisasjoner som eksisterer uavhengig av stat og marked. En av de viktigste funksjonene sivilsamfunnet har, er å representere ulike interesser og verdier i samfunnet, og påvirke politiske prosesser gjennom å delta, eller komme med innspill til politiske prosesser og forslag til beslutninger. Mange slike organisasjoner har høy faglig kompetanse og fungerer som kunnskapsleverandører, både til myndighetene og offentligheten.
Mens myndigheter og næringsliv ofte fokuserer på økonomiske og administrative hensyn, kan sivilsamfunnsaktører i større grad fremme sosiale, miljømessige og etiske perspektiver. De gir stemme til grupper som ellers kan være mindre synlige, og sørger for at politikkutforming skjer med en bredere demokratisk forankring. De har også en viktig rolle gjennom å overvåke myndighetenes arbeid, avdekke kritikkverdige forhold og kreve ansvarlighet og åpenhet. Dette bidrar til å styrke rettsstaten og beskytte demokratiske prinsipper.
Omfanget av frivillige organisasjoner i Norge er stort, og ofte rangeres Norge på topp i statistikker som sammenligner frivillig sektor på tvers av land. En stor andel (78 pst.) av den norske befolkning er også medlemmer av minst én frivillig organisasjon, og 48 pst. er medlem av minst to organisasjoner. Over 60 pst. av befolkingen oppgir at de har bidratt med frivillig arbeid for en organisasjon det siste året (Frivillighet Norge, 2026). Deltakelse i frivillige organisasjoner bidrar til å styrke sosial kapital, tillit og demokratisk deltakelse, og utgjør en viktig ressurs for samfunnsutvikling og beredskap.
I matsystemet er det flere organisasjoner som er viktige i arbeidet med å utvikle matsystemet i en mer bærekraftig retning, og partnerskap mellom offentlig og frivillig sektor kan bidra til gode løsninger i skjæringspunktet mellom natur, matproduksjon, kultur og kosthold. Norske sivilsamfunnsorganisasjoners engasjement rundt utviklingen av matsystemet kom også tydelig til uttrykk på matsystemutvalgets første innspillsmøte, der flere ulike organisasjoner fra ungdomsorganisasjoner, klima- og miljøorganisasjoner, folkehelseorganisasjoner og jordbruksrelaterte organisasjoner ga sine innspill til matsystemutvalget. Det brede organisasjonsmiljøet innenfor matsystemet understreker potensialet for å involvere sivilsamfunnet i samarbeid for å bevege matsystemet i en mer bærekraftig retning, både på lokalt og på nasjonalt plan.
20.4 Utvalget oppsummerer
Styring, samordning og koordinering i matsystemet handler om hvordan politikken innenfor matsystemet utvikles og utøves, og hvilke mekanismer som finnes for samarbeid og koordinering mellom sektorområder, på ulike forvaltningsnivå, mellom offentlige myndigheter, næringsliv og frivillig sektor. Et tydelig konstitusjonelt ansvar for sentrale politikkområder i matsystem er viktig for å sikre klare ansvarsforhold, demokratisk legitimitet og effektiv styring. Større samfunnsutfordringer krever imidlertid større grad av tverrsektoriell tilnærming. På departementsnivå er det etablert en rekke samarbeidsstrukturer på tvers av departementene for å ivareta behovet for en sterkere samordning og koordinering.
Fiskeridirektoratet, Landbruksdirektoratet, Helsedirektoratet, Miljødirektoratet og Mattilsynet er sentrale direktorater med forvaltningsoppgaver innenfor matsystemet. I sum bidrar direktoratene med betydelig kunnskap og analyser som grunnlag for forvaltning, overvåking, kontroll og råd til departementene innenfor sine fagområder. De bidrar også til gjennomføring av vedtatt politikk.
Forvaltningen på regionalt og lokalt nivå gjennom statsforvalterne, fylkeskommunene og kommunene er av stor betydning for å sikre oppfølging av nasjonale mål og samfunnsinteresser regionalt og lokalt. Særlig kommunene har mange og viktige oppgaver. Arealforvaltningen, med hensynet mellom vern av natur, areal for matproduksjon og andre samfunnsformål, gjør at kommunene står i krevende avveiinger lokalt, med konsekvenser for matsystemet nasjonalt. Hvordan kommunene forvalter sitt handlingsrom og hvilke ressurser de har til rådighet, får betydning for matsystemets utvikling, robusthet og produksjonsevne, både på lokalt og nasjonalt nivå.
Den norske matbransjen fremstår som godt organisert. Det er mange eksempler på formaliserte samarbeidsflater mellom matbransjen og offentlige myndigheter om å trekke matsystemet i en mer bærekraftig retning, særlig knyttet til miljømessig og sosial bærekraft. Den norske samarbeidsmodellen vektlegges i betydelig grad, og enkelte næringsorganisasjoner har betydelig innflytelse på politikk og virkemiddelutforming. Landbrukets organisasjoner står her i en særstilling med egne næringsavtaler. Det er også mange eksempler på at matbransjen selv tar initiativ til samarbeidsløsninger på tvers i verdikjeden.
Det er videre flere gode eksempler på hvordan sivilsamfunnet bidrar, spesielt til den sosiale dimensjonen av bærekraft i matsystemet, noe som kan bidra til å styrke matsystemets legitimitet, omstillingsevne og motstandsdyktighet over tid.
Fotnoter
Kulturjord er jordsmonn som får sine egenskaper formet av menneskelig påvirkning, og ikke bare ved naturgitte prosesser
Naturen i Norge deles forvaltningsmessig inn i hovedøkosystemene hav og kyst, elver og innsjøer, våtmark, skog, kulturlandskap og åpent lavland, fjell og polare økosystem.
Forskningen som vurderer klimaeffekten av å redusere metan benytter ikke enkle vektfaktorer slik som i klimagassrapporteringen. I stedet brukes avanserte klimamodeller, såkalte Earth System Models, som simulerer de fysiske prosessene i atmosfæren og resten av klimasystemet.
Strålingspådriv sier noe om hvor mye ulike aktiviteter og fenomener vil endre jorda sin energibalanse (balansen mellom stråling inn og ut fra jordoverflata). Det kalles strålingspådriv fordi endringen i energibalansen kan drive frem en endring i jordas klima.
«Tradisjonelt kulturlandskap» er en kvalitativ kategori, ikke en offisiell arealklasse i AR5 eller SSB. NIBIOs 3Q-program overvåker tilstand og endringer, men rapporterer ikke produksjonsvolum fra disse arealene.
Prosjektet «Norsk hekkefuglovervåking» utføres i samarbeid mellom Birdlife Norge, Norsk institutt for naturforskning (NINA) og Miljødirektoratet og er det viktigste prosjektet for å overvåke bestandsutviklingen til norske fuglearter på land.
Kystformørking er et miljøfenomen der hav- og kystvann blir gradvis mørkere over tid. Dette skjer fordi økte mengder partikler, næringsstoffer og organisk materiale skylles ut i havet fra land. Fenomenet reduserer lysinntrengningen i vannet betraktelig, noe som har store negative konsekvenser for marine økosystemer
Det høyeste gjennomsnittlige fangstnivået som kan opprettholdes over tid uten å svekke bestandens produksjonsevne.
Statistikken gir en oversikt over de totale inntektene, kostnadene, og arbeidsforbruk i jordbruket, samt forbruket av jordbruksprodukter.
Det gjennomføres årlig regnskapsundersøkelse av ca. 1 000 bruk. De ulike referansebrukene beregnes som gjennomsnitt av brukene som inngår i utvalget.
SSBs sentralitetsindeks er basert på nærhet til arbeidsplasser og servicefunksjoner. Her ligger sentraliteten mellom 0 (kun teoretisk mulig) og 1 000. Disse verdiene er gruppert sammen til seks klasser. Den mest sentrale kommunen vil alltid ha verdi 1 000 (Oslo) og de minst sentrale kommunene har verdier ned mot 300.
Purkene defineres som årspurke fra de blir bedekt som ungpurke og frem til de blir tatt ut av produksjonen.
Upubliserte tall oppgitt fra Opplysningskontoret for frukt og grønt 2026.
I 2025 ble det blant annet øremerket midler til anbud med tema «økologiske og bærekraftige menyer i storhusholdning» og «produktutvikling av økologiske produkter fra norsk jordbruk».
Utslipp fra jordbruksaktivitet som blir bokført i sektorene transport, oppvarming av bygg og arealbruk er ikke inkludert her.
Undersøkelsen så på bruk av vekstskifte, bruk av resistente sorter, tilpasset gjødsling, drenering, bruk av varsling, prognoser mv, tilpassede doser etter behov eller unngått bruk av samme middel år etter år.
Gapanalysen belyser utviklingen i utslipp fra jordbruk og energibruk sammenlignet med forventninger om utvikling da avtalen ble inngått (klimaavtalens referansebane). I tillegg sammenlignes nyeste utslippsframskriving med referansebanen for avtalen fram mot 2030, for å svare på hvordan utviklingen forventes å bli i resterende del av avtaleperioden.
Jordpakking er et fenomen som oppstår når jordpartikler presses tettere sammen, slik at porene mellom dem blir mindre. Dette reduserer jordas porøsitet og dermed dens evne til å holde luft og vann. Jordpakking skjer typisk når tunge maskiner, husdyr eller gjentatt tråkk belaster jorda.
Ordningen med markedsregulering er regulert i forskrift 22. oktober 2008 nr. 1136 om markedsregulering til å fremme omsetningen av jordbruksvarer.
En målpris er en fastsatt gjennomsnittspris for en vare som det skal være mulig å oppnå i et marked.
PSE-prosenten gir ikke et grunnlag for en nøyaktig sammenligning mellom land, fordi det varierer hvor stor andel av jordbruksproduksjonen som inngår og hvilke virkemidler som er inkludert i beregningene.
Havbruk refererer spesifikt til akvakultur som foregår i havet, og er det mest brukte begrepet i norsk kontekst. Akvakultur er produksjon av vannlevende organismer og inkluderer oppdrett av dyr og dyrking av alger i saltvann, brakkvann og ferskvann. Akvakultur er den mest brukte betegnelsen internasjonalt. I denne NOU-en vil begrepet havbruk brukes gjennomgående for det norske matsystemet, med unntak for omtale av bestemmelser i relevant lovverk.
Tillatelseskapasitet er den produksjonskapasiteten som følger av en akvakulturtillatelse, uttrykt som maksimalt tillatt biomasse, som angir hvor mye levende fisk som til enhver tid kan stå i sjøen.
Den samlede mengden fisk som kan fiskes av en bestand i løpet av et år. Totalkvoten fordeles mellom land og fartøygrupper.
Best available technology
Estimat gjort av Stiftelsen Norsk Mat, Lokalmatdatabasen.no og Innovasjon Norge
Codex Alimentarius er en samling av standarder, veiledninger og «best practise» vedtatt av Codex Alimentarius-kommisjonen opprettet av FAO og WHO. Formålet med standardene er å sikre forbruker et trygt og sunt produkt uten forfalskning og å fremme rettferdig praksis for handel med mat.
Tilsatt sukker er sukker som tilsettes maten under matlaging eller mens den spises.
Fritt sukker er summen av tilsatt sukker og sukkerarter som naturlig forekommer i honning, sirup, fruktjuice og fruktjuicekonsentrat.
HUNTs presentasjon på utvalgets innspillsmøte i Trøndelag.