2 De økonomiske utsiktene
2.1 Internasjonal økonomi
Internasjonal økonomi har det siste halve året vært preget av krig i Midtøsten og investeringer i teknologi og forsvar.
Stengningen av Hormuzstredet har preget globale energimarkeder og forsyningslinjer. Petroleumsprisene steg markert etter stengningen og har siden svingt mye. Også andre råvarepriser har steget det siste halvåret, og prisveksten på konsumvarer har økt i internasjonale markeder.
Veksten i verdensøkonomien har likevel holdt seg godt oppe, særlig drevet av investeringer i kunstig intelligens (KI) og forsvar. Det internasjonale pengefondet (IMF) anslår en vekst i verdensøkonomien på 3,0 pst. i år, men med store forskjeller mellom regioner. Utviklingen er svakest i flere fremvoksende økonomier i Afrika og Asia, og i andre land som er nettoimportører av energi. Neste år ventes veksten i global økonomi å ta seg opp og nå gjennomsnittet for årene 2010–2025.
For Norges handelspartnere er BNP-veksten anslått til 1,7 pst. i år og 1,8 pst. neste år, noe under gjennomsnittet for de siste 20 årene.
I amerikansk økonomi er veksten god. Sysselsettingsveksten har avtatt, men arbeidsledigheten har holdt seg forholdsvis stabil i overkant av 4 pst., se figur 2.1. Veksten ventes å være nokså stabil de neste årene, i overkant av 2 pst. Investeringer knyttet til KI og en ekspansiv finanspolitikk bidrar til å holde veksten oppe.
Europa har i flere år hatt en svakere økonomisk utvikling enn USA. Selv om det nå er tegn til et oppsving, er veksttakten fortsatt klart lavere enn i USA. Høyere energipriser vil trekke ned veksten i år, særlig i den kraftkrevende delen av europeisk industri. Neste år ventes BNP-veksten å ta seg litt opp, blant annet drevet av ekspansiv finanspolitikk knyttet til økte investeringer i forsvar og infrastruktur. Arbeidsmarkedet viser lav og stabil ledighet, i overkant av 6 pst., og en liten økning i sysselsettingsveksten.
I Sverige har den økonomiske veksten tatt seg opp det siste året etter en lengre periode med svak utvikling. Arbeidsledigheten har holdt seg nokså stabil, mens sysselsettingsveksten fremdeles er moderat. Også her ventes investeringer i forsvar og infrastruktur å løfte veksten noe fremover, samtidig som ledigheten ventes å avta.
Fortsatt høy prisvekst
Krigen i Midtøsten og de høye råvareprisene bidro til å løfte prisveksten i mange land gjennom våren. Flere sentralbanker og internasjonale prognosemakere justerte opp sine anslag på konsumprisveksten. Siden har prisveksten avtatt noe, se figur 2.2, men ligger likevel over inflasjonsmålene i flere store økonomier. Sverige har skilt seg ut med stort sett avtakende prisvekst siden sommeren i fjor. Dette har blant annet sammenheng med avgiftslettelser og lav lønnsvekst.
Utsikter til høyere inflasjon har ført til at flere store sentralbanker har satt opp renten eller signalisert rentehevinger fremover. Den amerikanske sentralbanken (Fed) hevet styringsrenten med 0,25 prosentenheter til intervallet 3,75–4,00 pst. på rentemøtet i september, og et stort flertall av medlemmene i rentekomiteen venter ytterligere økning i løpet av året.
Den europeiske sentralbanken (ECB) hevet renten til 2,5 pst. på rentemøtet i september, og markedsaktører venter ytterligere heving.
Høy offentlig gjeld og høyere lange renter
Også i finansmarkedene kan utviklingen det siste halvåret ses i lys av krigen i Midtøsten og store investeringer i KI. Utslagene i rentemarkedene har vært særlig store. Rentene på statsobligasjoner med lang løpetid har økt i flere store økonomier, se figur 2.4, og den amerikanske 30-årsrenten nådde i slutten av september det høyeste nivået siden 2004. Det amerikanske finansdepartementet doblet gjenkjøpene av statsgjeld med 10–30 års løpetid i august, for å bidra til å roe markedet. Også rentene på japanske, tyske og franske statspapirer med lang løpetid har steget mye de siste månedene.
Oppgangen i rentene kan ha sammenheng med de høye energiprisene, som har bidratt til å løfte inflasjonsforventningene. Sammen med høy offentlig gjeld kan det gjøre investorer mer bekymret for staters gjeldsbetjeningsevne. Den offentlige gjelden har økt over tid i mange land, blant annet som en konsekvens av tiltak i forbindelse med den internasjonale finanskrisen og pandemien. I tillegg har mange europeiske land brukt offentlige midler for å støtte husholdninger og bedrifter i møte med høye energipriser.
Statsgjelden ventes å fortsette å øke, fordi mange land står overfor en videre opptrapping av forsvars- og infrastrukturinvesteringer, i tillegg til en aldrende befolkning. Med høyere renter er gjelden blitt tyngre å bære, og investorer krever nå en høyere premie enn før for å binde kapitalen over en svært lang periode. En økning i lån til teknologiselskaper, blant annet for å finansiere datasentre og annen KI-infrastruktur, har også bidratt til å trekke opp lånerentene, fordi etterspørselen etter kapital øker.
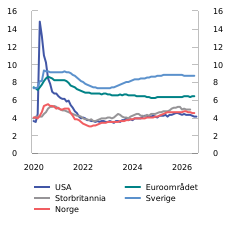
Figur 2.1 Arbeidsledighet. Prosent av arbeidsstyrken. Jan 2020–aug. 2026
Kilder: U.S. Bureau of Labor Statistics, Eurostat, U.K. Office for National Statistics, Statistiska centralbyrån og Statistisk sentralbyrå.
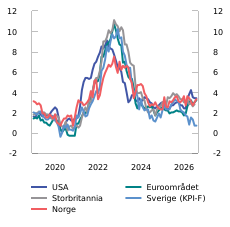
Figur 2.2 Tolvmånedersvekst i konsumpriser. Prosent. Jan. 2020–aug. 2026
Kilder: U.S. Bureau of Labor Statistics, Eurostat, U.K. Office for National Statistics, Statistiska centralbyrån og Statistisk sentralbyrå.
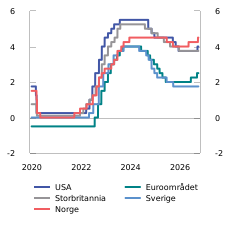
Figur 2.3 Styringsrenter. Prosent. Jan. 2020–sep. 2026
Kilder: European Central Bank, Federal Reserve, Bank of England, Riksbanken og Norges Bank.
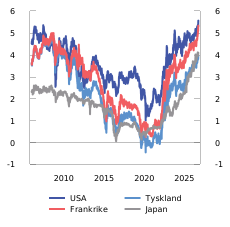
Figur 2.4 Utvikling i 30-årige statspapirrenter. Prosent. Jan. 2006–sep. 2026
Kilder: Macrobond og Federal Reserve.
Boks 2.1 USAs handelspolitikk og betydningen for Norge
Trump-administrasjonen har et tydelig mål om å øke tollsatsene mot omverdenen. For å nå målet har administrasjonen benyttet en rekke forskjellige tolltiltak, og det har vært en betydelig økning i USAs tollsatser mot sine handelspartnere. Usikkerheten knyttet til fremtidig utvikling er stor.
De siste to årene har 8–9 pst. av norsk vareeksport utenom olje og gass gått til USA. Per september 2026 er om lag 75 pst. av norsk vareeksport til USA omfattet av en tilleggstoll på 12,5 pst. Tilleggstollen kommer i tillegg til eksisterende amerikansk toll (bestevilkårstoll). Amerikanske myndigheter innførte tilleggstollen etter å ha gjennomført en undersøkelse der de konkluderte med at Norge «ikke har tilfredsstillende forbud mot import av varer som er produsert med tvangsarbeid». Av de gjenstående 25 pst. av vareeksporten er en del varegrupper unntatt tilleggstoll og ilegges derfor kun bestevilkårstoll. Det gjelder blant annet noen petroleumsprodukter samt enkelte legemidler og metaller. I tillegg har USA med grunnlag i nasjonal sikkerhet innført såkalt produktspesifikk toll (sektortoll) for enkelte varer som stål, aluminium og trevirke på opp mot 50 pst.
Amerikanske handelsmyndigheter gjennomfører ytterligere en undersøkelse av Norge og 15 andre handelspartnere der det hevdes at Norge har «strukturell overkapasitet» og at den norske økonomien ikke er markedsbasert. Det kan ikke utelukkes at denne undersøkelsen vil resultere i høyere toll på norske varer og at økningene vil komme på toppen av eksisterende tollsatser.
De økonomiske konsekvensene for Norge vurderes som moderate på kort sikt, men for enkelte virksomheter kan konsekvensene av tolløkningene bli betydelige. Norsk næringsliv rammes også av indirekte konsekvenser. Uforutsigbarheten er i seg selv krevende for deler av norsk næringsliv. Mange norske bedrifter inngår i internasjonale verdikjeder der USA er sluttmarked, og kan derfor rammes gjennom redusert etterspørsel også uten direkte eksport til USA. EU er Norges klart viktigste eksportmarked, og mange norske bedrifter er del av transatlantiske verdikjeder. Implementeringen av EUs og USAs felles rammeverk for handel vil derfor også være viktig for mange norske bedrifter.
Norske myndigheter har dokumentert overfor amerikanske myndigheter at det ikke er grunnlag for å ilegge norske varer tilleggstoll,1 og jobber videre opp mot den amerikanske administrasjonen for å unngå ytterligere konsekvenser for Norge og norsk næringsliv.
1 301 Investigations – Norway’s written comments: https://www.regjeringen.no/en/topics/business-and-industry/trade-policy/ud_innsikt/handel/id3162742
Boks 2.2 Utvikling i petroleumspriser
USA og Israel innledet i slutten av februar militære angrep mot Iran, og skipstrafikken gjennom Hormuzstredet stanset tilnærmet helt opp. Normalt fraktes om lag 20 pst. av verdens oljeproduksjon og en tilsvarende andel av global produksjon av flytende naturgass (LNG) gjennom stredet, i hovedsak til asiatiske land som Kina, India, Japan og Sør-Korea. Bortfallet har ført til en kraftig reduksjon i tilbudet av olje og gass. Det er fortsatt stor usikkerhet knyttet til den videre utviklingen i konflikten og til når eksportvolumene normaliseres.
Oljeprisen
Oljeprisen har vært markert høyere i år enn i fjor, se figur 2.5. Så langt i år har oljeprisen i gjennomsnitt vært 88 dollar per fat, den høyeste siden 2022. Oljemarkedet har helt siden krigen brøt ut vært preget av periodevise store daglige svingninger i respons på nyheter om konflikten. Terminprisene har imidlertid hele tiden priset inn en forventning om at en politisk løsning ikke er langt unna, noe som har bidratt til å holde oljeprisen lavere enn de fysiske markedsforstyrrelsene isolert sett kunne tilsi.
Prisøkningen henger hovedsakelig sammen med kraftig redusert oljeproduksjon i Midtøsten siden februar, hvor felt har blitt stengt ned av sikkerhetsgrunner eller produserer mindre enn normalt på grunn av begrenset eksportkapasitet og liten lokal lagerkapasitet. Alternative transportruter over land benyttes, men har begrenset kapasitet. I tillegg til at Hormuzstredet er tilnærmet stengt, har Houthi-militsen fra midten av september gjennomført en større offensiv langs Yemens Rødehavskyst, og tatt kontroll over Bab al-Mandeb-stredet. Dette har forsterket trusselen mot Saudi-Arabias oljeeksport gjennom Rødehavet, som landet i økende grad har brukt som alternativ til Hormuz. I tillegg ble Saudi-Arabias øst-vest-rørledning, som har vært landets viktigste eksportrute forbi Hormuz, stengt etter droneangrep. Rørledningen forventes å være stort sett ute av drift i flere uker.
Siden i fjor har OPEC og en del andre produsentland (OPEC+) gradvis økt produksjonskvotene etter noen år med reduserte kvoter for å stabilisere oljemarkedet. Etter krigsutbruddet har OPEC+ økt produksjonskvotene ytterligere. De faktiske produksjonsøkningene har vært vesentlig lavere enn kvoteøkningene skulle tilsi, blant annet fordi den ledige produksjonskapasiteten i gruppen er begrenset.
USA har økt sin oljeeksport betydelig etter at Hormuzstredet stengte. USA har frigitt store volumer fra sine strategiske lagre. Skiferoljeproduksjonen kan tilpasses relativt raskt, men er samtidig prissensitiv, og sektoren er etter en lang ekspansjonsperiode nå i en modningsfase preget av konsolidering. Russland har over tid klart å opprettholde høye eksportvolumer, men produksjonen er i økende grad rammet av ukrainske droneangrep mot oljeinfrastruktur, noe som bidrar til usikkerhet om landets fremtidige eksportkapasitet.
Før konflikten var oljemarkedet preget av et tilbudsoverskudd og omfattende lageroppbygging, herunder store volumer lagret på tankskip, i hovedsak sanksjonert olje fra Russland, Iran og Venezuela. Bortfallet av olje og oljeprodukter fra Midtøsten har siden ført til store globale lagertrekk. I midten av mars annonserte Det internasjonale energibyrået (IEA) en koordinert frigjøring av 400 mill. fat råolje og oljeprodukter fra lagrene, den største lagerfrigjøringen organisasjonen har gjennomført. Kina anslås å ha verdens største oljelager, og da krigen i Midtøsten brøt ut, antas landet å ha erstattet deler av bortfallet fra Midtøsten med lagertrekk. Siden i sommer har kinesisk import tatt seg noe opp igjen, i takt med at oljeleveransene fra Midtøsten har økt noe.
Det er stor usikkerhet om den videre utviklingen i oljemarkedet. Dersom konflikten fortsetter og oljeeksporten fra Midtøsten begrenses, kan prisene forbli høye. I denne meldingen er det beregningsteknisk lagt til grunn at oljeprisen vil utvikle seg i tråd med prisene i terminmarkedet fra midten av juni. Det innebærer en oljepris på 85 dollar per fat i 2026 og 75 dollar per fat i 2027, målt i faste 2027-priser. Det tilsvarer henholdsvis 803 og 703 kroner per fat. Til sammenligning var gjennomsnittlig oljepris i perioden 2022–2025 på 940 kroner per fat (målt i faste 2027-kroner). Som følge av at det legges til grunn en sterkere krone i år enn i fjor er den anslåtte oljeprisøkningen i 2026 mindre målt i kroner enn i dollar.
Gassprisen
Gassprisen viser et litt annet forløp enn oljeprisen. Før krigen i Midtøsten brøt ut, hadde utsikter til høy vekst i tilbudet av flytende naturgass (LNG) bidratt til en nedgang i gassprisen i Europa gjennom 2025, se figur 2.5. Krigen i Midtøsten bidro til at gassprisen tok seg markert opp igjen. Bortfallet av LNG-leveranser gjennom Hormuz har holdt prisene høye og bidratt til svakere lageroppbygging i Europa. Utsikter til lavere lagernivåer i Europa enn normalt inn mot vinteren bidrar igjen til en risikopremie i prisene. Prisene i terminmarkedet indikerer at prisene ventes å fortsette å stige den nærmeste tiden.
Handelen med LNG har blitt stadig viktigere, blant annet som følge av utbygging av mottaksterminaler. Dette gjør at de regionale gassmarkedene har blitt tettere knyttet sammen. Gassprisen bestemmes nå i større grad enn før i et globalt marked der importerende regioner konkurrerer om gassen. Forstyrrelsen i LNG-markedet som følge av krigen i Midtøsten påvirker derfor prisen på gass i Europa. EU dekket i fjor over 40 pst. av gassbehovet sitt med LNG, en andel som er mer enn doblet siden 2021.
Norsk gass eksporteres i hovedsak gjennom rørledninger til Europa, og har de siste årene dekket om lag 30 pst. av det samlede gassbehovet i EU og Storbritannia. Norsk gass er viktigere for Europa enn før som følge av at EU har redusert importen av russisk gass kraftig, og har besluttet å fullføre utfasingen innen november 2027.
Etterspørselen etter LNG i asiatiske land, herunder Kina, har vært svakere enn tidligere ventet, blant annet fordi høyere priser har gjort gass mindre konkurransedyktig sammenlignet med andre energikilder. I Europa er gassbehovet mindre prissensitivt, ettersom mye av forbruket går til oppvarming av bygninger, der det er krevende å raskt gå over til alternative energikilder.
Det sentrale LNG-anlegget i Qatar ble skadet i mars, og en del av eksportkapasiteten der ventes å være ute av drift i flere år. Samtidig bidrar økt LNG-eksport fra andre land, særlig USA, til å dempe noe av bortfallet fra Midtøsten.
Fyllingen av gasslagrene i EU har gått langsomt gjennom sommeren, og lagrene i midten av august var fylt til om lag 60 pst., det laveste nivået for årstiden på flere år. Lave lagernivåer øker behovet for LNG-import fremover, samtidig som usikkerheten om leveranser fra Midtøsten fortsatt er stor.
Det er stor usikkerhet om utviklingen i gassprisen i Europa. Hvor lenge krigen i Midtøsten varer, og hvor raskt tilbudssiden normaliseres, vil ha stor betydning. Det gjelder transporten gjennom Hormuzstredet og Bab al-Mandeb-stredet, samt gjenoppbygging av skadet produksjonskapasitet. Utviklingen i gassprisen vil også avhenge av værforholdene i Europa samt etterspørselsutviklingen i Asia.
I denne meldingen er det for norsk gasseksport beregningsteknisk lagt til grunn en gjennomsnittlig pris på 15,0 dollar per MMBtu i år og 11,5 dollar per MMBtu neste år målt i faste 2027-priser, noe som tilsvarer henholdsvis 5,4 og 4,1 kroner per Sm3. Det er stor usikkerhet om utviklingen i gassprisene og terminmarkedet i midten av september indikerer at prisene kan bli høyere enn dette.
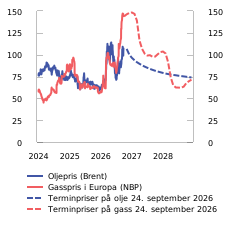
Figur 2.5 Spot- og terminpriser på olje og gass. USD per fat. 2024–20281
1 Daglige obervasjoner t.o.m. 24. september 2026. Månedlige observasjoner for terminpriser fra og med oktober 2026.
Kilder: Macrobond og Finansdepartementet.
Tabell 2.1 Hovedtall for petroleumsvirksomheten
|
2025 |
2026 |
2027 |
2028 |
|
|---|---|---|---|---|
|
Forutsetninger: |
||||
|
Råoljepris, kroner pr. fat |
707 |
785 |
703 |
681 |
|
Råoljepris, 2027-kroner per fat |
749 |
803 |
703 |
666 |
|
Råoljepris, 2027-USD per fat |
72 |
85 |
75 |
71 |
|
Gasspris, 2027-kroner per Sm3 |
4,7 |
5,4 |
4,1 |
3,3 |
|
Gasspris, 2027-USD per MMBtu |
12,0 |
15,0 |
11,5 |
9,2 |
Kilder: Statistisk sentralbyrå, Macrobond, Energidepartementet og Finansdepartementet.
2.2 Norsk økonomi
Aktivitetsveksten i norsk økonomi økte i fjor, men veksttakten har avtatt noe det siste året. Det er ventet at veksten øker igjen fremover, særlig fordi kjøpekraftsutviklingen gir grunnlag for høyere privat konsum. Samtidig påvirkes norsk økonomi av uroen i verden. Også her hjemme har forventningene til prisvekst og rentenivå tatt seg opp siden tidlig på året. Konsumprisveksten ligger over inflasjonsmålet, og Norges Bank har siden i vinter justert kursen fra å planlegge for videre rentenedgang til å sette renten opp og signalisere at flere renteøkninger kan komme. Økt usikkerhet og høyere rentenivå demper aktivitetsveksten.
Prisveksten påvirkes av flere forhold. På den ene siden har petroleumspriser økt, se boks 2.2. I tillegg var lønnsveksten i fjor høyere enn ventet, og mange virksomheter må dekke inn økte kostnader ved å sette opp utsalgsprisene. Krigen i Midtøsten bidrar til usikkerhet om hvordan prisveksten vil utvikle seg fremover ettersom den påvirker prisene på petroleum og andre råvarer som kunstgjødsel og metaller. På den annen side har kronen styrket seg siden inngangen til året. Det bidrar til å dempe prisveksten.
Høyere priser på olje, gass og andre råvarer øker statens inntekter, men vurderes i sum å ha en relativt beskjeden effekt på veksten i fastlandsøkonomien. Siden Norge er en eksportør av petroleum og andre råvarer, har høye priser isolert sett en stimulerende virkning på økonomien. Samtidig vil høyere energipriser trekke inn kjøpekraft fra norske husholdninger. I tillegg vil det, kombinert med økt usikkerhet, dempe veksten hos våre viktigste handelspartnere.
Så sent som i januar anslo Norges Bank at styringsrenten ville bli satt ned i inneværende år. Budskapet ble forlatt ved rentemøtet i mars, og på rentemøtet i mai ble styringsrenten satt opp fra 4 til 4¼ pst., se figur 2.8. Styringsrenten ble satt videre opp til 4½ pst. på rentemøtet i september. I forbindelse med septembermøtet uttalte banken at det trolig vil være behov for å holde renten oppe en tid fremover, og at den er forberedt på å sette renten videre opp dersom inflasjonsutsiktene skulle tilsi det. I sin begrunnelse for en strammere pengepolitikk har banken vektlagt at det må unngås en situasjon hvor bedrifter og husholdninger begynner å planlegge for at prisveksten holder seg høy, siden det i seg selv kan gi mer seiglivet prisvekst.
Kapasitetsutnyttingen er nær normal
Kapasitetsutnyttingen kan vurderes på bakgrunn av ulike økonomiske indikatorer, blant annet for arbeidsmarkedet, BNP-veksten og inflasjonen, som vist i figur 2.6. Figuren illustrerer at den nominelle og den realøkonomiske siden av økonomien nå sender litt ulike signaler. Enkelte av indikatorene er nære eller under sine historiske gjennomsnittsverdier, mens både lønns- og prisveksten fremdeles er høyere.
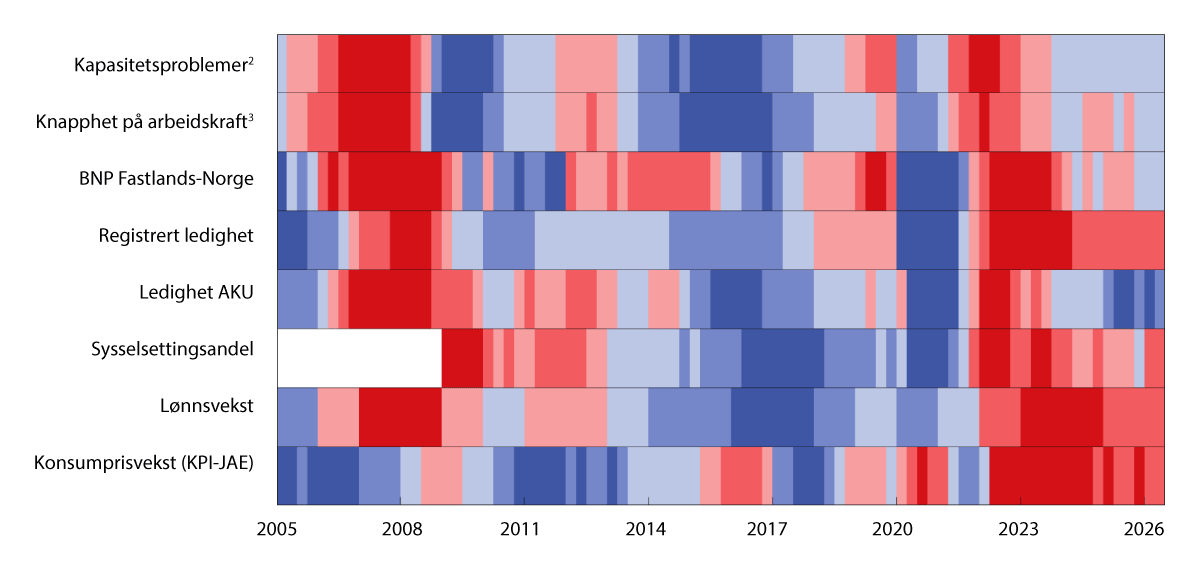
Figur 2.6 Utvalgte indikatorer for kapasitetsutnyttelsen i norsk økonomi.1 1. kvartal 2005–2. kvartal 2026
1 Røde farger er et tegn på høykonjunktur med press i økonomien, mens blå farger er et tegn på lavkonjunktur og ledig kapasitet. Fargeskalaen reflekterer hvor stort gapet er, eller hvor stort avviket fra gjennomsnittet for den aktuelle indikatoren er. De mørkeste fargene representerer den tredjedelen av observasjonene med størst positivt og negativt avvik. Indikatorene er målt som avviket fra gjennomsnittet i perioden figuren viser, der observasjoner fra pandemiårene 2020 og 2021 er tatt ut. Unntaket er prisveksten, som er målt som avvik fra inflasjonsmålet, og BNP som er målt som avviket fra en enkel trend. Det innebærer at det ikke er justert for den unormalt lave aktivitetsutviklingen gjennom pandemien. Trenden er estimert ved hjelp av Hodrick-Prescott-filter, der glattingsparameteren er satt til 40 000.
2 Kapasitetsproblemer viser til andelen av kontaktbedriftene i Norges Banks regionale nettverk som vil ha henholdsvis noen eller betydelige problemer med å øke produksjonen/salget uten å sette inn flere ressurser.
3 Knapphet på arbeidskraft viser til andelen av kontaktbedriftene i Norges Banks regionale nettverk som svarer at knapphet på arbeidskraft begrenser produksjonen/salget.
Kilder: Norges Bank, Statistisk sentralbyrå, Nav og Finansdepartementet.
Andelen bedrifter i Norges Banks regionale nettverk som melder om kapasitetsproblemer, har gradvis avtatt det siste året. Den ligger nå på det laveste nivået siden begynnelsen av 2020. Flere rapporterer også at det er blitt noe lettere å få tak i arbeidskraft, og andelen bedrifter som sier at knapphet på arbeidskraft begrenser produksjonen er noe lavere enn historisk gjennomsnitt. Nedgang i antall ledige stillinger det siste året tyder også på at mangelen på arbeidskraft har dempet seg. Til tross for nedgangen er antallet ledige stillinger fortsatt høyt historisk. Den registrerte ledigheten er fremdeles lav, og ligger godt under gjennomsnittet for de siste 20 årene. Arbeidsledigheten målt ved Arbeidskraftundersøkelsen (AKU) har steget noe de siste årene. En god del av denne økningen kan knyttes til personer som søker arbeid ved siden av skole eller studier, og i år har AKU-ledigheten gått litt ned. Samlet sett viser indikatorene i figur 2.6 at kapasitetsutnyttelsen er nær et normalt nivå.
Etter at veksten tok seg opp i midten av 2024, har veksten i norsk økonomi avtatt noe det siste året. Fortsatt høy prisvekst, noe økt rentenivå og større usikkerhet ventes å dempe veksten i år, selv om det ligger an til god kjøpekraftsutvikling for husholdningene. Husholdningenes konsum ventes å bidra til at veksten tar seg noe opp igjen neste år, se figur 2.7. I årene som kommer ventes vekstbidraget fra offentlig etterspørsel isolert sett å bli om lag som i foregående år. Petroleumsinvesteringene, som de siste årene har bidratt til å holde veksten i norsk økonomi oppe, anslås å falle fra høye nivåer.
Etter å ha økt med 1,7 pst. i fjor, anslås fastlandsøkonomien å vokse med 1,1 pst. i år. Det er lavere enn anslått trendvekst i økonomien, men veksten er ventet å komme opp igjen til nær trendvekst i løpet av året. For 2027 anslås veksten til 1,7 pst.
Tabell 2.2 Hovedtall for norsk økonomi. Prosentvis endring fra året før, der ikke annet er angitt
|
Mrd. kroner1 |
||||||||
|---|---|---|---|---|---|---|---|---|
|
2025 |
2025 |
2026 |
2027 |
2028 |
||||
|
Realøkonomi |
||||||||
|
BNP for Fastlands-Norge2 |
4398 |
1,7 |
1,1 |
1,7 |
1,3 |
|||
|
Sysselsetting |
0,7 |
0,6 |
0,4 |
0,4 |
||||
|
Arbeidsledighetsrate, registrert (nivå) |
2,1 |
2,1 |
2,1 |
2,1 |
||||
|
Arbeidsledighetsrate, AKU (nivå) |
4,5 |
4,5 |
4,5 |
4,5 |
||||
|
Etterspørselskomponenter og BNP 2 |
||||||||
|
Etterspørsel fra Fastlands-Norge3 |
4596 |
1,9 |
1,2 |
1,8 |
2,1 |
|||
|
Privat konsum |
2341 |
2,6 |
1,4 |
1,8 |
2,0 |
|||
|
Bedrifters investeringer |
505 |
2,7 |
1,2 |
1,3 |
3,0 |
|||
|
Boliginvesteringer |
209 |
-3,6 |
-0,4 |
3,2 |
3,8 |
|||
|
Offentlig etterspørsel |
1539 |
1,4 |
1,1 |
1,7 |
1,7 |
|||
|
Petroleumsinvesteringer |
281 |
7,2 |
-2,0 |
-4,0 |
-7,7 |
|||
|
Eksport |
2504 |
2,7 |
2,9 |
-0,3 |
-0,3 |
|||
|
Råolje og naturgass |
1100 |
0,8 |
4,5 |
-2,9 |
-3,0 |
|||
|
Fastlands-Norge |
1216 |
5,9 |
1,2 |
2,1 |
1,9 |
|||
|
Import |
1858 |
2,6 |
1,4 |
1,2 |
2,2 |
|||
|
Bruttonasjonalprodukt (BNP) |
5511 |
1,1 |
1,3 |
0,7 |
0,4 |
|||
|
Priser |
||||||||
|
Årslønn |
4,9 |
4,6 |
4,0 |
3,5 |
||||
|
KPI |
3,1 |
3,3 |
2,7 |
2,4 |
||||
|
KPI-JAE |
3,1 |
3,1 |
2,8 |
2,4 |
||||
|
Råoljepris, USD per fat (nivå) |
68 |
83 |
75 |
72 |
||||
|
Tremåneders pengemarkedsrente (nivå)4 |
4,4 |
4,5 |
4,6 |
4,0 |
||||
|
Importveid valutakurs (I-44, nivå) |
119,6 |
113,4 |
112,9 |
112,9 |
||||
|
Kronekursen5 |
0,6 |
5,4 |
0,5 |
0,0 |
||||
|
Internasjonal økonomi 6 |
||||||||
|
BNP handelspartnerne |
2,0 |
1,7 |
1,8 |
1,8 |
||||
|
KPI handelspartnerne |
2,1 |
2,5 |
2,3 |
2,2 |
||||
1 Foreløpige nasjonalregnskapstall i løpende priser.
2 Veksrater fra og med 2025 angitt i volum.
3 Utenom lagerendring.
4 Tilsvarer prognosen for pengemarkedsrenten fra Norges Banks Pengepolitisk rapport 2/26.
5 Prosentvis endring i den inverse av valutakursindeksen I-44. Positivt tall angir sterkere krone.
6 Norges 10 viktigste handelspartnere vektet sammen med respektive andeler av hhv. norsk eksport av varer u/olje og gass og norsk import av varer u/skip, oljeplattformer og råolje.
Kilder: Statistisk sentralbyrå, IMF, Eurostat, Norges Bank, Nav, Reuters, Macrobond og Finansdepartementet.
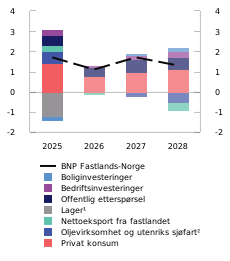
Figur 2.7 Utvikling i fastlands-BNP etter etterspørselskomponent. Vekst i prosent. 2025–2028
1 Lagerendringer og andre statistiske avvik.
2 Oljevirksomhet og utenriks sjøfart beskriver etterspørselen fra disse næringene mot fastlandet.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Prisveksten ventes å holde seg over inflasjonsmålet
Det ventes å ta tid før konsumprisveksten kommer ned mot inflasjonsmålet, se figur 2.9. Så langt i år har prisveksten målt ved både tolvmånedersendringen i konsumprisindeksen (KPI) og konsumprisindeksen justert for avgiftsendringer og uten energivarer (KPI-JAE), ligget rundt 3 pst., om lag som i 2025. I august var tolvmånedersveksten i KPI 3,3 pst., mens den for KPI-JAE var 3,0 pst. Prisveksten tok seg opp fra juli til august som følge av at fjorårets reduksjon i barnehageprisene falt ut av tolvmånedersveksten.
Energiprisene har økt, noe som reflekterer høyere priser på både drivstoff og elektrisitet. Uten strømstøtteordningene ville utslagene i KPI vært større, se boks 2.3. Også de midlertidige reduksjonene i drivstoffavgiftene trakk KPI-veksten litt ned i år, men utviklingen i energiprisene bidrar likevel til at KPI anslås å vokse noe mer enn KPI-JAE i år. Neste år ventes energiprisene å trekke konsumprisveksten en god del ned. Det er likevel små forskjeller mellom anslagene for veksten i KPI og KPI-JAE for 2027. Det skyldes en videre reduksjon i beløpsgrensen i merverdiavgiftsfritaket for elbiler neste år. Det vil ikke påvirke KPI-JAE, men vil ventelig bidra til å løfte tolvmånedersveksten i KPI fra og med januar.
Den importerte prisveksten har økt noe siden i fjor høst, men styrkingen av kronekursen ventes å bidra til at den demper seg de neste årene.
Inflasjonen anslås å holde seg oppe særlig ettersom lønnsveksten ventes å forbli relativt høy uten at det er høy produktivitetsvekst. Effekten av høy lønnsvekst er særlig synlig i bidraget til samlet prisvekst fra tjenester uten husleie, se figur 2.10. Kombinasjonen av prisvekst på nye husleiekontrakter og fortsatt etterslep av KPI-justering i eksisterende leiekontrakter har ført til at den målte veksten i husleier har økt i det siste. Det legges til grunn at veksten i husleier vil bidra til å holde inflasjonen oppe også neste år. Selv om veksten i husleiene de siste årene har vært høyere enn normalt, har en beregnet konsumprisindeks uten husleie, utviklet seg omtrent som KPI.
Fortsatt lav registrert ledighet
I flere av årene etter pandemien har det vært mangel på arbeidskraft. Det har bidratt til at sysselsettingsveksten har vært mer avhengig av tilbudssiden enn etterspørselssiden i arbeidsmarkedet.
I det siste har mangelen på arbeidskraft avtatt noe, men sysselsettingen har fortsatt å øke det siste halvåret i om lag samme takt som de to foregående årene. Det har vært oppgang både i private næringer og i offentlig forvaltning. I andre kvartal i år var det sysselsatt rundt 20 000 flere enn på samme tid i fjor. Vel 70 pst. av oppgangen kom i private næringer. Sysselsettingen ventes å øke videre fremover, med en vekst på 0,6 pst. i år og noe mer avdempet vekst til neste år.
Den registrerte arbeidsledigheten har holdt seg lav i flere i år. Ved utgangen av august var 2,1 pst. registrert som helt ledige, se figur 2.11. Det er samme nivå som gjennomsnittet for i fjor. Arbeidsledigheten målt ved Arbeidskraftundersøkelsen har avtatt noe i år og tilsvarte 4,5 pst. trendjustert i august i år. Samlet sett anslås arbeidsledigheten å endre seg lite fremover. Arbeidsmarkedet er nærmere omtalt i avsnitt 2.4.
Reallønnsvekst i år og neste år
God lønnsomhet i industrien, høy prisvekst og lav registrert arbeidsledighet har bidratt til høy lønnsvekst de siste årene. Årslønnsveksten i fjor var på 4,9 pst., fem tideler høyere enn frontfagsrammen. Det ga betydelig reallønnsvekst.
Lønnsdannelsen i Norge bygger på frontfagsmodellen hvor sentrale tariffområder i konkurranseutsatt sektor (frontfaget) forhandler først og setter normen for de øvrige områdene. NHO anslår, i forståelse med LO, årslønnsveksten i industrien samlet i NHO-området til 4,4 pst. i år.
Lønnskostnadsandelen for industrien er en sentral indikator for å følge frontfagets konkurranseevne. Lønnskostnadsandelen samlet var i 2025 under gjennomsnittet for de siste 20 årene. Det er likevel betydelige forskjeller mellom industrigrener. Innen verkstedindustri og skipsbygging har lønnskostnadsandelen avtatt i flere år. Innen råvarebasert industri falt lønnskostnadsandelen med mer enn 30 pst. fra 2020 til 2022, blant annet som følge av en betydelig økning i råvareprisene. Den reduserte lønnskostnadsandelen for industrien samlet de siste årene gir isolert sett rom for at lønnsveksten kan holde seg høyere enn veksten i prisene fremover. Det er knyttet usikkerhet til utviklingen i både råvarepriser og energipriser. Dersom disse skulle bli redusert vil det dempe lønnsomheten i industrien. Det kan i så fall påvirke lønnsveksten. Endringer i valutakursen vil også påvirke lønnsomheten i industrien.
Arbeidsledigheten er lav i flere deler av arbeidsmarkedet og mange arbeidsgivere har fortsatt utfordringer med å rekruttere arbeidskraft. I denne meldingen legges det samlet sett til grunn en årslønnsvekst på 4,6 pst. i år. Til neste år anslås årslønnen å øke med 4 pst. Det tilsier god reallønnsvekst både i år og til neste år.
Husholdningene trekker litt i bremsen i år
Etter god vekst i konsumet i fjor har veksten dempet seg i første halvår i år. Noe av utviklingen skyldes sterk vekst i bilkjøpene i fjerde kvartal i fjor, som ble fulgt av et markert fall i første kvartal i år. Fra første til andre kvartal var konsumet om lag uendret, og løpende statistikk tilsier at veksten i år vil bli nokså nøktern. Den svakere utviklingen kan indikere at økt usikkerhet og noe høyere renter har gjort husholdningene mer avventende, og at de sparer en høyere andel av inntektene sine enn tidligere.
God inntektsutvikling bidrar til å understøtte husholdningenes konsum. Reallønnsveksten har vært god de senere årene, og anslås å holde seg oppe. Rentene som legges til grunn fremover, er heller ikke til hinder for videre vekst i husholdningenes disponible realinntekter. Veksten i konsumet ventes å ta seg noe opp fra og med neste år.
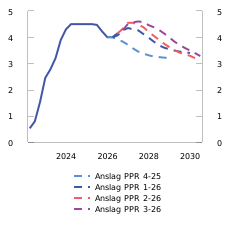
Figur 2.8 Norges Banks styringsrente. Prosent. 1. kvartal 2022–2. kvartal 20301
1 Norges Banks anslag for styringsrenten på forskjellige tidspunkt. Pengepolitisk rapport (PPR) 4/25 ble lagt frem 18. desember 2025, PPR 1/26 26. mars 2026, PPR 2/2026 18. juni 2026 og PPR 3/2026 24. september 2026.
Kilde: Norges Bank.
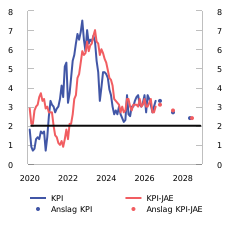
Figur 2.9 Tolvmånedersvekst i KPI og KPI-JAE. Prosent. 2020–2028
Kilder: Statistisk sentralbyrå og Finansdepartementet.
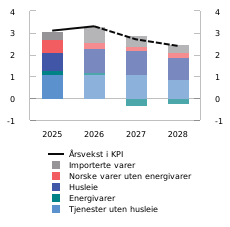
Figur 2.10 Vekst i KPI og bidrag til vekst. Prosent. 2025–2028
Kilder: Statistisk sentralbyrå og Finansdepartementet.
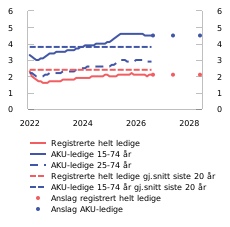
Figur 2.11 Registrert ledige og AKU-ledige som prosent av arbeidsstyrken. Sesongjustert. 2022–20281
1 Historisk gjennomsnitt for arbeidsledigheten er gjennomsnittet for perioden 2006–2019 og 2022–2025.
Kilder: Statistisk sentralbyrå, Nav og Finansdepartementet.
Oppgangen i boliginvesteringene skyves ut i tid
Boliginvesteringene har holdt seg om lag uendret det siste halvannet året, etter å ha falt kraftig i 2023 og 2024. I år var det et tydelig fall i boliginvesteringene i første kvartal, og vekst i andre kvartal. En oppgang i boliginvesteringene har lenge vært ventet, men i de oppdaterte anslagene er oppgangen ytterligere skjøvet ut i tid, se figur 2.12. Flere forhold bidrar til å dempe oppgangen. Høyere renter og økte byggekostnader har trukket aktiviteten i byggenæringen ned. Nyboligsalget har utviklet seg svakt i år og er lavere enn på samme tid i fjor. Samtidig har veksten i bruktboligprisene så langt i år vært forholdsvis svak, se figur 2.13, og lavere enn veksten i prisene på nye boliger. Det bidrar til å opprettholde den unormalt store prisforskjellen mellom nye og brukte boliger, noe som gjør nye boliger mindre attraktive. Nivået på boliginvesteringene anslås å forbli om lag uendret i år. Etter hvert ventes økte realinntekter å bidra til at husholdningene øker sin etterspørsel etter nye boliger. Veksten i boliginvesteringene ventes å ta seg gradvis opp fra neste år.
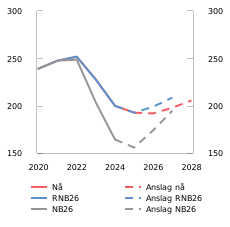
Figur 2.12 Anslag for boliginvesteringene på ulike tidspunkt. Mrd. 2023-kroner. 2020–2028
Kilder: Statistisk sentralbyrå og Finansdepartementet.
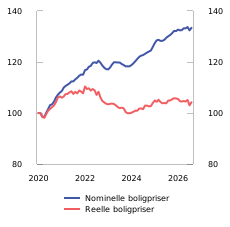
Figur 2.13 Bruktboligpriser.1 Indeks. Jan. 2020=100. Sesongjustert. Jan. 2020–aug. 2026
1 Reelle boligpriser er beregnet ved å deflatere Eiendom Norges serie for sesongjusterte bruktboligpriser med den sesongjusterte konsumprisindeksen (KPI).
Kilder: Eiendom Norge, Eiendomsverdi, Finn.no, Statistisk sentralbyrå og Finansdepartementet.
De lave boliginvesteringene de siste årene betyr også at antallet fullførte boliger har avtatt. Det kan være interessant å se fullføringen opp mot den årlige økningen i antall husholdninger, siden det kan være en enkel rettesnor for hvor mye boligbygging som trengs over tid. De siste årene har antall fullførte boliger fratrukket avgåtte boliger ligget under økningen i antall husholdninger, se figur 2.14. Det kan indikere en oppdemmet etterspørsel etter nye boliger, noe som kan understøtte anslaget om en oppgang i boligbyggingen de nærmeste årene. Samtidig er det vanskelig å fange opp hvor mye ledig kapasitet som finnes i den ubrukte delen av eksisterende boligbeholdning. Videre er det på lengre sikt rimelig å anta at økningen i antall husholdninger vil avta, som følge av lavere befolkningsvekst. Det kan gi et lavere behov for boligbygging lenger frem i tid.
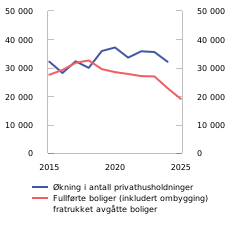
Figur 2.14 Endring i antall privathusholdninger og antall fullførte boliger (inkludert ombygging) fratrukket antall avgåtte boliger. 2015–2025
Kilde: Statistisk sentralbyrå.
Høyere renter demper veksten i bedriftsinvesteringene
Fastlandsbedriftenes investeringer har hatt en beskjeden utvikling de siste årene, se figur 2.15. Bedriftene i Norges Banks regionale nettverk venter moderat vekst i produksjon fremover. Utsiktene er svakest for oljeleverandørene, mens den er sterkest for tjenesteytere som retter seg mot husholdningene. Dersom vi ser bort fra investeringer i kraftforsyning, som ventes å øke markert, innebærer anslagene i denne meldingen nedgang i bedriftenes investeringer i år. Investeringer i kraftforsyning ventes å løfte veksten også i 2027 og 2028. Da ventes lavere renter å bidra til at også investeringene utenom kraft vokser noe.
Lavere vekstimpulser fra petroleumsinvesteringene
Petroleumsinvesteringene har økt kraftig de siste tre årene, i første rekke som følge av feltutbygging, se figur 2.15. Oppgangen må ses i sammenheng med de midlertidige skattereglene vedtatt av Stortinget våren 2020, som ga gunstigere skattevilkår for utbygginger der plan for utbygging og drift (PUD) ble levert innen utgangen av 2022. Ordningen bidro til at det ble levert uvanlig mange PUD-er i 2022. Det har i lang tid vært ventet at nivået på petroleumsinvesteringene vil avta etter hvert som disse utbyggingene ferdigstilles. Dette bildet støttes av rapportering fra oljeselskapene til Sokkeldirektoratet og av SSBs investeringstelling. I denne meldingen er det lagt til grunn at petroleumsinvesteringene avtar gradvis fra og med i år.
Kronen har styrket seg
Kronen, målt ved den importveide valutakursindeksen I-44, har styrket seg markert i år, se figur 2.16. Sammenlignet med årsskiftet er kronen nå om lag 8 pst. sterkere. Styrkingen må ses i sammenheng med oppgangen i petroleumspriser og økt rentedifferanse mot utlandet. Oppgangen i kursen har gjort at det meste av kronesvekkelsen som forekom gjennom 2023 er reversert. Sterkere krone bidrar isolert sett til å dempe inflasjonspresset i norsk økonomi.
I anslagene for norsk økonomi legges det beregningsteknisk til grunn uendret kronekurs, med utgangspunkt i nivået fra midten av juli.
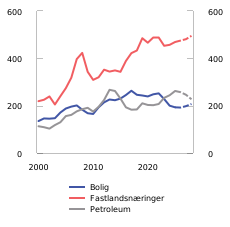
Figur 2.15 Bruttoinvesteringer i fast realkapital. Bolig, fastlandsnæringer og petroleum. Mrd. 2023-kroner. 2000–2028
Kilder: Statistisk sentralbyrå og Finansdepartementet.
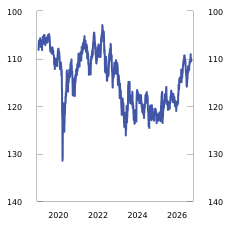
Figur 2.16 Importveid valutakursindeks (I-44).1 1. jan. 2019–24. sep. 2026
1 I-44 er en beregnet valutakursindeks basert på kursene på NOK mot valutaene for Norges 44 viktigste handelspartnere målt i importverdi. En høyere verdi på indeksen angir en svakere krone, og aksene er derfor invertert for å vise utviklingen i kronens verdi målt i utenlandsk valuta.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Forsvarssatsing preger offentlig etterspørsel
Etter flere år med nokså høy vekst i offentlig etterspørsel etter varer og tjenester, var veksten i fjor noe lavere enn det historiske gjennomsnittet og lavere enn veksten i fastlandsøkonomien. Også i år ventes veksten i offentlig etterspørsel å bli lavere enn det historiske gjennomsnittet, og anslaget er nedjustert sammenlignet med revidert nasjonalbudsjett. Det skyldes lavere vekst i forsvarsutgiftene enn ventet. Neste år anslås offentlig etterspørsel å vokse i takt med fastlandsøkonomien. Veksten drives av høy etterspørsel i forsvaret, mens lav investeringsvekst i statlig sivil sektor ventes å dempe veksten noe.
Boks 2.3 Effekten av strømstøtte og Norgespris på KPI
Regjeringen innførte strømstøtteordningen i desember 2021 for å hjelpe husholdninger med å håndtere ekstraordinært høye strømpriser. I oktober 2025 innførte regjeringen Norgespris som et alternativ til den ordinære strømstøtteordningen.
For å illustrere effekten av ordningene med strømstøtte og Norgespris på KPI fra 2021 til 2025 har SSB på forespørsel beregnet en indeks der støtteordningene er tatt ut. I denne indeksen måles kraft til markedspris, mens nettleien er på samme nivå som før ordningene ble innført. Serien heter KPI uten strømstøtte. KPI fanger derimot opp den faktiske kraftprisen som husholdningene står overfor, inkludert strømstøtteordningen, Norgespris og redusert elavgift. Når spotprisen øker, vil gapet mellom KPI uten strømstøtte og KPI øke, se figur 2.17. I august var tolvmånedersveksten i KPI uten strømstøtte 4,9 pst., mens oppgangen i KPI var 3,3 pst. Beregningene som tar utgangspunkt i observerte markedspriser, vil kunne overvurdere betydningen støtteordningene har hatt i å dempe prisveksten noe dersom ordningene i seg selv har påvirket kraftprisene gjennom høyere etterspørsel.
Konsumprisindeksen justert for avgiftsendringer (KPI-JA) viser en lignende utvikling som KPI uten strømstøtte. KPI-JA er en indeks som måler prisutviklingen på varer og tjenester justert for endringer i indirekte skatter og avgifter, som merverdiavgift og særavgifter. SSB anser strømstøtteordningen og Norgespris som subsidier, og KPI-JA måler derfor kraftpriser med markedsprisen på kraft. Historisk sett har gapet mellom KPI og KPI-JA vært svært nær null, men siden 2022 har det vært et vedvarende avvik som samvarierer med nivået på kraftprisen, se figur 2.17.
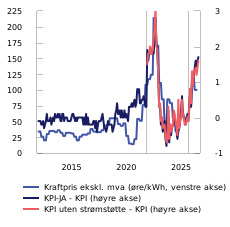
Figur 2.17 Kraftpris og gapet mellom KPI og hhv. KPI uten strømstøtte og KPI-JA. 2012–20261
1 Benevningen for venstre og høyre akse er henholdsvis øre/kWh og tolvmånedersendring i prosent. Vertikale linjer indikerer desember 2021 (da regjeringen innførte strømstøtteordningen) og oktober 2025 (da regjeringen innførte Norgespris).
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Ved utarbeidelsen av anslagene for KPI legges fremtidspriser fra finansmarkedene for elektrisitet til grunn. Fremtidsprisene justeres deretter for å hensynta hvordan strømstøtteordningen og Norgespris påvirker prisene husholdningene møter. I anslagene legges det til grunn at andelen som tar i bruk Norgespris, vil øke noe. I anslagene for KPI uten strømstøtte legges fremtidsprisene til grunn uten slike justeringer. For 2026 forutsettes høyere kraftpriser enn året før. Dette bidrar til at KPI uten strømstøtte anslås å vokse med 4,3 pst. i 2026, mens anslaget for veksten i KPI for samme år er 1,0 prosentenheter lavere, se tabell 2.3. For 2027 og 2028 tilsier fremtidspriser en nedgang i kraftprisene fra året før. Det trekker anslaget på KPI uten strømstøtte markert ned. Anslaget for KPI påvirkes mindre, ettersom støtteordningene også demper virkningen av fallende kraftpriser.
Tabell 2.3 KPI og KPI uten strømstøtte. Prosent.1 2021–2028
|
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
|
|---|---|---|---|---|---|---|---|---|
|
KPI2 |
3,5 |
5,8 |
5,5 |
3,1 |
3,1 |
3,3 |
2,7 |
2,4 |
|
KPI uten strømstøtte3 |
3,6 |
7,7 |
5,4 |
3,0 |
3,2 |
4,3 |
2,4 |
2,1 |
1 Årsvekst.
2 2021–2025 er historisk KPI fra Statistisk sentralbyrå tabell 03014. 2026–2028 er anslag utarbeidet av Finansdepartementet.
3 Strømstøtte inkluderer strømstøtteordningen for kraft og nettleie, samt Norgespris. 2021–2025 er historiske tall utarbeidet av Statistisk sentralbyrå. Tall for 2026–2028 er anslag utarbeidet av Finansdepartementet.
Kilder: Statistisk sentralbyrå, Macrobond og Finansdepartementet.
2.3 Risikobildet
Bakteppet for anslagene er en urolig verden. Krigen i Midtøsten har så langt ikke fått like store konsekvenser for verdensøkonomien som fryktet i vår. Risikoen for vedvarende høy prisvekst fremstår derimot like stor som tidligere i år. De viktigste risikofaktorene er knyttet til:
-
De økonomiske effektene av krigen i Midtøsten. Krigen har bidratt til høyere inflasjonsforventninger og lavere vekstutsikter i verdensøkonomien. Selv om IMF peker på at verdensøkonomien foreløpig har klart seg bedre enn fryktet, vises det til at fortsatt uro kan føre til store bevegelser i energipriser, flaskehalser i produksjon og leveranse av varer og tjenester, økte inflasjonsutsikter og høyere renter. Risikoen går imidlertid begge veier. Dersom konfliktnivået dempes og olje- og gassmarkedet normaliseres raskt, kan det gi verdensøkonomien et løft.
-
Handelspolitikk. Det er vedvarende usikkerhet knyttet til amerikansk handelspolitikk. USA har økt tollen på en betydelig andel av sin import fra Norge, se nærmere omtale i boks 2.1. Det er risiko for at tollen kan øke ytterligere og blir høyere enn den USA ilegger andre land. Den samlede effekten for norsk økonomi av økt toll på eksport til USA vurderes som moderat på kort sikt, men for enkelte virksomheter kan konsekvensene bli betydelige.
-
Vedvarende høy prisvekst i Norge. Konsumprisveksten har ligget over målet i flere år, og lønnsveksten i fjor ble høyere enn ventet. Prisveksten ute ventes å bli høyere som følge av uroen i Midtøsten. Høy prisvekst over tid kan føre til at bedrifter og husholdninger begynner å planlegge for at prisveksten holder seg høy. I så fall kan Norges Bank måtte øke styringsrenten mer enn lagt til grunn. Det kan gi en svakere og mer ubalansert økonomisk utvikling. Motsatt kan et raskere fall i prisveksten enn ventet gi grunnlag for tidligere rentereduksjoner, og en sterkere og mer balansert aktivitetsvekst.
-
Oppgang i lange renter. Økningen i lange renter internasjonalt har sammen med høy offentlig gjeld økt sårbarheten i statsfinansene flere steder, se omtale i kapittel 2.1. Høyere renter gjør det dyrere å refinansiere gjeld og finansiere nye budsjettunderskudd. Over tid kan det begrense det budsjettpolitiske handlingsrommet, særlig i land som allerede har høy gjeld og svak budsjettbalanse. Dersom investorenes tillit til bærekraften i statsfinansene svekkes, kan høyere risikopåslag forsterke renteoppgangen og øke gjeldsbelastningen ytterligere. Det kan føre til brå innstramminger i offentlige budsjetter og svakere økonomisk aktivitet. Samtidig har optimisme knyttet til kunstig intelligens (KI) stimulert investeringer og aktivitet, og bidratt til oppgang i aksjekurser, særlig i USA. Forventninger om høyere produktivitet og inntjening har trolig bidratt til å motvirke noe av den negative effekten oppgang i lange renter normalt har på aksjekurser. Dersom forventningene til gevinstene fra KI blir vesentlig nedjustert, kan både investeringene og aksjekursene falle brått. I kombinasjon med høye lange renter kan dette forsterke uroen i finansmarkedene og svekke vekstutsiktene internasjonalt og i Norge.
2.4 Nærmere om arbeidsmarkedet
Jevn vekst i sysselsettingen
Etterspørselen etter arbeidskraft holder seg oppe. Sysselsettingen har økt jevnt de siste par årene, og veksten har fortsatt i første halvår i år. Tall fra nasjonalregnskapet viser at sysselsettingen økte med 0,2 pst. i andre kvartal i år etter en tilsvarende vekst i kvartalet før. Samlet var det sysselsatt om lag 20 000 flere personer i første halvår i år enn i samme periode i fjor. Tall fra Nav viser videre at tilgangen av ledige stillinger hittil i år er på om lag samme nivå som i fjor, men betydelig høyere enn i årene før pandemien.
Det siste året har sysselsettingen økt i de fleste næringene, se figur 2.18. Det omfatter blant annet varehandel, transportsektoren og i andre private tjenesteytende næringer. Sysselsettingen har også økt innen offentlig administrasjon, herunder forsvar, og innen helse- og sosial tjenesteyting. Innen informasjon og kommunikasjon og bygge- og anleggsvirksomhet har sysselsettingen derimot avtatt noe det siste året. Nedgangen innen bygge- og anleggsvirksomheten har likevel dempet seg i forhold til de to foregående årene.
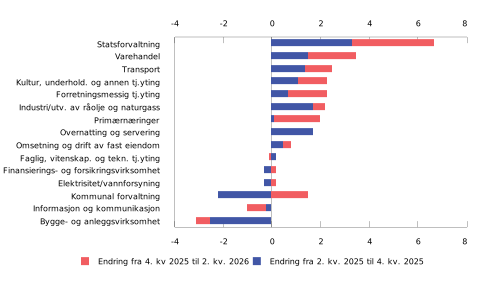
Figur 2.18 Antall sysselsatte etter næring. 1 000 personer. Sesongjustert. Endring fra 2. kvartal 2025 til 2. kvartal 2026
Kilde: Statistisk sentralbyrå.
Om lag 52 000 fordrevne fra Ukraina i aldersgruppen 20–66 år har blitt bosatt i Norge etter Russlands invasjon av Ukraina i februar 2022. Av disse var om lag 25 000 registrert som lønnstakere i august. Det er 5 500 flere lønnstakere enn på samme tid i fjor, se figur 2.19. Det innebærer at nær halvparten av alle fordrevne fra Ukraina var kommet i jobb i august. Arbeidsdeltakelsen øker med botid, og blant dem som har vært bosatt siden 2022, er to av tre kommet i arbeid.
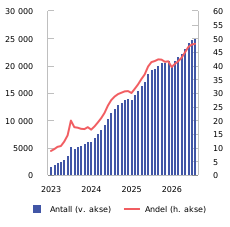
Figur 2.19 Registrerte bosatte lønnstakere fra Ukraina i aldersgruppen 20–66 år. Jan. 2023–aug. 2026
Kilde: Statistisk sentralbyrå.
Sysselsettingsandelen, som viser hvor stor andel av befolkningen i yrkesaktiv alder (15–74 år) som er i arbeid, har vært stabil på rundt 70 pst. de siste årene, se figur 2.20. I første halvår i år var 69,7 pst. av denne aldersgruppen sysselsatt. Det er omtrent som gjennomsnittet i fjor, men noe høyere enn før pandemien. Det skyldes økt sysselsetting blant ungdom som arbeider deltid ved siden av skolegang og økt arbeidsmarkedsdeltakelse blant eldre. I aldersgrupper med tettest tilknytning til arbeidslivet, har derimot andelen sysselsatte blitt noe redusert de siste årene. Det har bidratt til å trekke ned andelen sysselsatte i aldersgruppen 20–64 år, hvor regjeringen har et mål om å øke sysselsettingen til 82 pst. i 2030 og til 83 pst. i 2035. Sysselsettingen er nærmere omtalt i kapittel 5.
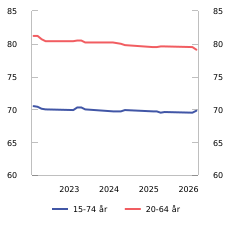
Figur 2.20 Antall sysselsatte. Prosent av befolkningen. Sesongjustert. 1. kvartal 2022–2. kvartal 2026
Kilde: Statistisk sentralbyrå.
Tilbud av arbeidskraft
Yrkesdeltakelsen, dvs. antall personer i arbeidsstyrken som andel av befolkningen i yrkesaktiv alder, har økt litt de to siste årene. Det skyldes dels at flere under 20 år ønsker å jobbe ved siden av skole eller studier. Samtidig er det stadig flere over 60 år som er aktive i arbeidsmarkedet, se figur 2.21. Yrkesdeltakelsen blant personer mellom 40 og 59 år har derimot blitt redusert i den samme perioden. Samlet var vel 73 pst. av befolkningen i aldersgruppen 15–74 år i arbeidsstyrken i andre kvartal i år.
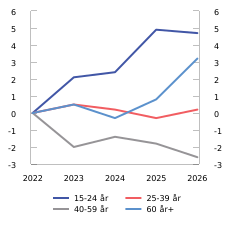
Figur 2.21 Akkumulert endring i arbeidsstyrken etter alder. Prosent av befolkningen. 1. halvår 2022 til 1. halvår 2026
Kilde: Statistisk sentralbyrå.
Innvandring har over tid bidratt til å øke befolkningen i yrkesaktiv alder i Norge. Nettoinnvandringen av fordrevne fra Ukraina har dempet seg betydelig de to siste årene, se figur 2.22. Også innvandringen fra andre land har blitt lavere. Det innebærer svakere vekst i befolkningen og trekker i retning av at arbeidsstyrken vil øke mindre fremover enn i de siste årene.
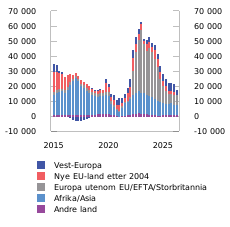
Figur 2.22 Nettoinnvandring. Fire kvartalers vekst. Antall personer. 1. kvartal 2015–2. kvartal 2026
Kilde: Statistisk sentralbyrå.
Arbeidsledigheten holder seg lav
Den registrerte arbeidsledigheten har fortsatt å holde seg lav. Det underbygger at arbeidsmarkedet er stabilt. Antall registrerte helt ledige tilsvarte 2,1 pst. av arbeidsstyrken i august i år, og ledigheten har ligget på dette nivået i hele år.1 Tilstrømmingen av nye ledige har så langt i år vært litt lavere enn i fjor, se figur 2.23. Mange er også bare kortvarig ledige. Av dem som har meldt seg som arbeidssøkere i år, var det bare i underkant av halvparten som fortsatt søkte arbeid tre måneder senere. Mange av dem som slutter å registrere seg som arbeidssøkere ved Nav-kontorene, blir sysselsatt. Tall fra Nav viser at om lag syv av ti er i jobb seks måneder etter registrering.
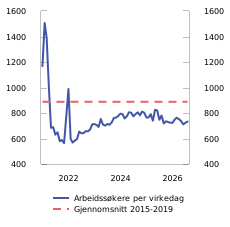
Figur 2.23 Nye arbeidssøkere per virkedag. Antall personer. Sesongjusterte tall. Jan. 2021–aug. 2026
Kilde: Nav.
Arbeidsledigheten blant innvandrere fra Ukraina har gått litt ned det siste året, etter å ha økt noe frem til i fjor. I første halvår var 4 900 innvandrere fra Ukraina registrert som helt ledige, 300 færre enn i samme periode i fjor.
Antall registrerte arbeidsledige har avtatt i de aller fleste yrkesgruppene det siste året. Det gjelder særlig blant bygge- og anleggsarbeidere. I denne yrkesgruppen var det i august i år registrert 800 færre helt ledige enn på samme tid i fjor. Blant personer med yrkesbakgrunn innen ingeniør- og IKT-fag har derimot ledigheten økt noe det siste året, men fra svært lave nivåer.
Arbeidsledigheten målt ved arbeidskraftundersøkelsen (AKU), har avtatt noe gjennom inneværende år og tilsvarte 4,5 pst. av arbeidsstyrken i august ifølge trendjusterte tall. Det er samme nivå som årsgjennomsnittet i fjor, men noe høyere enn de foregående årene. Tilpasningen i arbeidsmarkedet blant unge er med på å forklare variasjonene i den samlede AKU-ledigheten de siste årene. Ungdom har en løsere tilknytning til arbeidsmarkedet enn eldre aldersgrupper, i hovedsak fordi de fleste er under utdanning. De som deltar i arbeidsmarkedet arbeider derfor ofte deltid i lave stillingsbrøker ved siden av skolegang. Den mindre stabile tilknytningen til arbeidsmarkedet innebærer at ungdom oftere skifter status mellom å være sysselsatt, eller søke etter jobb enn eldre aldersgrupper. Mens ledigheten blant ungdom økte gjennom 2024 og frem til i fjor høst, har den avtatt noe igjen så langt i år, se figur 2.24. I andre kvartal i år var det snaut 20 000 flere AKU-ledige under 25 år enn for tre år siden og tre firedeler av denne oppgangen har kommet blant dem som er i utdanning. Samlet forklarer ungdom under 25 år i underkant av halvparten av den samlede oppgangen i AKU-ledigheten de tre siste årene.
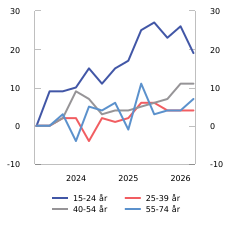
Figur 2.24 Arbeidsledige ifølge AKU etter alder. 1 000 personer. Sesongjustert. Akkumulert endring fra 2. kvartal 2023 til 2. kvartal 2026
Kilde: Statistisk sentralbyrå.
Det er fortsatt mange ubesatte stillinger, selv om antallet har avtatt siden toppen i 2023. I andre kvartal i år var det registrert 40 pst. flere ledige stillinger enn registrerte helt ledige, se figur 2.25. Det er høyere enn i årene før pandemien og underbygger at mange arbeidsgivere fortsatt har utfordringer med å rekruttere arbeidskraft.
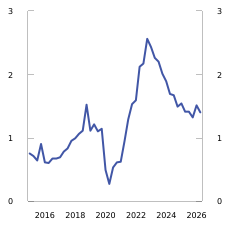
Figur 2.25 Beholdning av ledige stillinger per registrert helt ledig. Sesongjustert. 1. kvartal 2015–1. kvartal 2026
Kilde: Statistisk sentralbyrå.
Fortsatt god utvikling i arbeidsmarkedet fremover
Med utsikter til at økonomien vokser i om lag samme takt som trenden, ventes sysselsettingen å øke moderat fremover. Demografien tilsier at veksten i arbeidsstyrken vil dempe seg noe i årene fremover. Nettoinnvandringen vil trolig bli lavere de neste årene enn de siste årene, og veksten i befolkningen i yrkesaktiv alder ventes i stor grad å komme blant innvandrergrupper med lavere yrkesdeltakelse enn gjennomsnittet i befolkningen. Samtidig kan yrkesdeltakelsen fortsette å øke blant eldre. Samlet anslås sysselsettingen i denne meldingen å øke med 0,6 pst. i år og 0,4 pst. til neste år, i om lag samme takt som den forventede veksten i befolkningen i yrkesaktiv alder. Denne utviklingen tilsier at ledigheten vil endre seg lite fremover.
Tabell 2.4 Utviklingen i arbeidsmarkedet. Prosentvis endring fra året før der ikke annet er angitt
|
Nivå 2025 |
Årlig gj.snitt 2015–2019 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
||
|---|---|---|---|---|---|---|---|---|---|---|---|
|
Etterspørsel etter arbeidskraft: |
|||||||||||
|
Utførte timeverk, mill. |
4 173 |
0,7 |
2,3 |
3,6 |
0,3 |
0,5 |
0,4 |
0,9 |
1,0 |
-0,5 |
|
|
Sysselsetting, 1000 personer1 |
3 013 |
0,8 |
1,1 |
3,8 |
1,2 |
0,7 |
0,7 |
0,6 |
0,4 |
0,4 |
|
|
Tilgang på arbeidskraft: |
|||||||||||
|
Befolkning 15–74 år, 1000 personer |
4 170 |
0,8 |
0,1 |
0,7 |
1,2 |
1,0 |
0,7 |
0,5 |
0,5 |
0,5 |
|
|
Arbeidsstyrken, 1000 personer2 |
3 039 |
0,8 |
1,2 |
1,4 |
1,3 |
0,9 |
1,0 |
0,6 |
0,4 |
0,4 |
|
|
Nivå: |
|||||||||||
|
Yrkesdeltakelse (15–74 år)3 |
71,2 |
72,1 |
72,6 |
72,8 |
72,7 |
72,9 |
73,0 |
72,9 |
72,9 |
||
|
Sysselsettingsandel (15–74 år)4 |
68,1 |
68,9 |
70,3 |
70,1 |
69,7 |
69,6 |
69,7 |
69,6 |
69,6 |
||
|
Sysselsettingsandel (20–64 år)4 |
79,7 |
79,9 |
80,9 |
80,4 |
80,0 |
79,5 |
|||||
|
AKU-ledige5 |
4,4 |
4,4 |
3,2 |
3,6 |
4,0 |
4,5 |
4,5 |
4,5 |
4,5 |
||
|
Gjennomsnitt siste 20 år6 |
3,8 |
||||||||||
|
Registrerte arbeidsledige5 |
2,6 |
3,1 |
1,8 |
1,8 |
2,0 |
2,1 |
2,1 |
2,1 |
2,1 |
||
|
Gjennomsnitt siste 20 år6 |
2,4 |
||||||||||
1 Sysselsatte personer ifølge nasjonalregnskapet. Tilsvarer bosatte og ikke-bosatte personer som er sysselsatt i innenlandsk produksjonsvirksomhet.
2 Arbeidsstyrken ifølge AKU. Tilsvarer summen av antall sysselsatte og arbeidsledige personer bosatt i Norge. Ikke-bosatte lønnstakere sysselsatt i innenlandsk produksjonsvirksomhet inngår ikke i dette målet.
3 Tilsvarer arbeidsstyrken i prosent av befolkningen.
4 Tilsvarer antall sysselsatte i prosent av befolkningen.
5 Antall arbeidsledige i prosent av arbeidsstyrken.
6 Gjennomsnitt fra 2006 til 2025 utenom årene 2020 og 2021 som var sterkt påvirket av nedstenginger og smitteverntiltak.
Kilder: Nav, Statistisk sentralbyrå og Finansdepartementet.
Fotnoter
I juni tilsvarte ledigheten 2,0 pst. av arbeidsstyrken