4 Andre deler av den økonomiske politikken
4.1 Pengepolitikken
Norges Bank er landets sentralbank og den utøvende og rådgivende myndigheten i pengepolitikken. Formålet for sentralbankvirksomheten er, i henhold til sentralbankloven § 1-2, å opprettholde en stabil pengeverdi og fremme stabilitet i det finansielle systemet og et effektivt og sikkert betalingssystem. I tillegg skal sentralbanken bidra til høy og stabil produksjon og sysselsetting.
Sentralbankloven § 1-4 første ledd legger til Kongen i statsråd (regjeringen) å treffe vedtak om de operative målene for sentralbankvirksomheten. Det gjøres gjennom bestemmelsen om pengepolitikken, som presiserer og utdyper målene for sentralbankvirksomheten innenfor lovens rammer.
Bestemmelsen om pengepolitikken
I Meld. St. 26 (2024–2025) Finansmarkedsmeldingen 2025 ble det varslet en evaluering av bestemmelsen om pengepolitikken fastsatt ved kongelig resolusjon 13. desember 2019. Evalueringen har vært bred og åpen med tidlig involvering. Alle interesserte har vært invitert til å komme med skriftlige innspill til departementet om hvordan bestemmelsen har fungert. Våren 2026 avholdt departementet en konferanse om bestemmelsen i samarbeid med Norges Bank, hvor temaet var norske og internasjonale erfaringer med inflasjonsstyring. Hovedinntrykket er at det er bred støtte til inflasjonsstyring og inflasjonsmålet. Det er også bred støtte til at inflasjonsstyringen skal være fremoverskuende og fleksibel, slik at den kan bidra til hensynene formulert i bestemmelsen. Disse hensynene må avveies, og gjør det nødvendig at Norges Bank bruker skjønn. Det er naturlig med ulike syn på avveiingene som må gjøres. Flere mener bestemmelsen gir nødvendig fleksibilitet og rom for skjønn til å håndtere målkonflikter mellom inflasjon og de andre hensynene. Samtidig har det kommet innspill om å innsnevre Norges Banks rom for skjønn. På en side står de som mener det må legges mer vekt på inflasjon, på en annen side de som mener det bør legges mer vekt på sysselsetting.
Norges Bank leverte som forespurt sitt skriftlige innspill til evalueringen våren 2026 og spilte inn at deres erfaringer med bestemmelsen er gode, og at gjennomgang av forskning og internasjonale erfaringer samlet sett ikke gir klare anbefalinger til endringer i bestemmelsen.
Norges Bank er i sin pengepolitiske strategi og innspill til evalueringen tydelig på hvordan de tolker oppdraget som er gitt dem. Departementet rapporterer til Stortinget om utøvelsen av pengepolitikken i de årlige i finansmarkedsmeldingene, og har uttrykt at Norges Bank har utøvd sitt oppdrag i tråd med loven og bestemmelsen.
Evalueringen er nå sluttført. Regjeringen har vedtatt at de sentrale paragrafene i bestemmelsen videreføres, se Boks 4.1 for ny bestemmelse og merknader til paragrafene. § 2 og § 4 i bestemmelsen fastsatt i 2019 utgår, i lys av at innholdet i dem anses fanget opp av bestemmelser i sentralbankloven. Vedtaket innebærer kun regeltekniske justeringer og dermed kontinuitet i styringsrammene for pengepolitikken. I brev av 10. september 2026 om forslaget til ny bestemmelse uttaler Norges Bank bl.a.: «Den nye bestemmelsen vil ikke innebære noen endringer i utøvelsen av pengepolitikken.» Se vedlegg 3 og 4 for departementets brev til Norges Bank og bankens svarbrev med uttalelse.
Bestemmelsen om pengepolitikken fastsetter at det overordnede målet for pengepolitikken er lav og stabil inflasjon, og tallfester et inflasjonsmål. Videre gir den fleksibilitet til at Norges Bank kan vurdere hvor raskt det tas sikte på at inflasjonsmålet skal nås, slik at pengepolitikken kan bidra til høy og stabil produksjon og sysselsetting samt til å motvirke oppbygging av finansielle ubalanser.
Det fremgår at lav og stabil inflasjon er et overordnet mål ved at dette er fremhevet i § 1. Pengepolitikken kan bidra til de andre hensynene i bestemmelsen, men har ikke et hovedansvar for dem. Ordlyden «slik at den kan bidra til» forklarer hvordan fleksibiliteten i inflasjonsstyringen skal utnyttes og indikerer at det er et skille mellom ansvarsområder, og klargjør at inflasjonsutviklingen er pengepolitikkens hovedansvar.
Formuleringene i bestemmelsen peker mot ønsket utfall. Det gir en styringsmekanisme som overlater til sentralbanken å vurdere virkningen av forstyrrelser og i hvilken grad og hvor raskt den skal respondere. Responsen vil avhenge av vurdering av virkningen for norsk økonomi og ikke av den opprinnelige årsaken til forstyrrelsene.
I Innst. 379 S (2025–2026) Innstilling til Stortinget fra finanskomiteen til Meld. St. 9 (2025–2026) Finansmarkedsmeldingen 2026 mente komiteen det kunne være klokt å foreta en vurdering av valg av prisindeks i forbindelse med evalueringen. Departementet har gjort en helhetlig vurdering av innholdet i bestemmelsen, også valg av indeks. Inflasjonsmålet er knyttet til konsumprisindeksen (KPI), som utarbeides av Statistisk sentralbyrå etter internasjonalt anerkjente statistiske metoder. KPI måler prisutviklingen på varer og tjenester som husholdningene kjøper i Norge. Den gir uttrykk for hvordan levekostnadene til norske forbrukere endrer seg over tid. Statistikken benyttes i stor grad som grunnlag for økonomiske beslutninger og analyser i offentlige og private virksomheter, herunder finans- og analysemiljøer. Arbeidstaker- og arbeidsgiverorganisasjoner bruker KPI som grunnlag for å beregne den reelle lønns- og inntektsutviklingen. Konsumprisindeksen er også i utstrakt grad benyttet som grunnlag ved regulering av kontraktsbeløp. Departementets vurdering er at KPI fungerer godt som målvariabel. På kort sikt kan variasjoner i enkeltpriser prege KPI-utviklingen. Norges Bank ser på en rekke indikatorer for underliggende inflasjon i de pengepolitiske vurderingene. I sitt innspill til evalueringen viste Norges Bank til at valg av prisindeks ikke har stor betydning for innretningen av pengepolitikken når inflasjonsstyringen er fremoverskuende og fleksibel, jf. Norges Bank Memo 4/2026 Innspill til evalueringen av bestemmelsen om pengepolitikken.
Innretningen av pengepolitikken
Det overordnede målet for pengepolitikken er lav og stabil inflasjon. I Finansmarkedsmeldingen 2026 bemerket departementet at konsumprisveksten ble 3,1 pst. i 2025, som er høyere enn inflasjonsmålet på 2 pst. Basert på inflasjonsutviklingen gjennom 2025 var det etter departementets vurdering riktig med en pengepolitikk som ble ansett som innstrammende.
Ved inngangen til 2026 var styringsrenten 4 pst. og vurderingen til Norges Banks komité for pengepolitikk og finansiell stabilitet fra desember året før var at det fortsatt var behov for en innstrammende pengepolitikk. Prisveksten var fortsatt for høy. Komiteen så likevel for seg en forsiktig nedgang i renten de neste årene. Komiteen var opptatt av at dersom renten ble satt ned for raskt, kunne prisveksten bli liggende over målet for lenge. På den annen side så det ut til å være litt flere ledige ressurser i økonomien enn anslått i forrige rapport, og komiteen ønsket ikke å bremse økonomien mer enn det som var nødvendig for å få prisveksten ned til målet. Prognosen for styringsrenten var forenlig med at styringsrenten ville bli satt ned 1–2 ganger i 2026.
I mars 2026 ble styringsrenten holdt uendret, men prognosen ble oppjustert og indikerte at styringsrenten ville stige til mellom 4¼ og 4½ pst. ved utgangen av året. En overraskende høy prisvekst og utsikter til høyere lønnsvekst enn tidligere lagt til grunn tilsa at prisveksten fremover ville bli høyere enn komiteen tidligere hadde sett for seg. Økte priser på olje og gass som følge av krigen i Midtøsten kunne løfte prisveksten ytterligere. Samtidig la komiteen vekt på at det var vanskelig å vurdere det underliggende inflasjonspresset, og at usikkerheten om utviklingen i olje- og gassprisene var uvanlig stor. Komiteen ønsket derfor å avvente mer informasjon om inflasjonsutsiktene. Samtidig ble det kommunisert at dersom økonomien utviklet seg om lag slik komiteen så for seg ville renten trolig bli satt opp på et av de nærmeste rentemøtene.
I mai vurderte komiteen at renteutsiktene ikke syntes å være vesentlig endret siden rentemøtet i mars, og styringsrenten ble satt opp til 4,25 pst.
I juni ble styringsrenten holdt uendret, men prognosen for styringsrenten var litt høyere enn i mars og forenlig med at styringsrenten ville bli satt videre opp i løpet av året. Bankens anslag for intervallet for den nøytrale renten ble utvidet fra mellom 2,25 og 3,5 pst. til mellom 2,25 og 3,75 pst.
I september ble styringsrenten satt opp til 4,5 pst. Komiteen var opptatt av at prisveksten fortsatt var klart over målet. Den underliggende prisveksten hadde vært lavere enn ventet, men inflasjonsutsiktene noe frem i tid syntes ikke vesentlig endret. Den sterke veksten i bedriftenes kostnader de siste årene var ventet å bidra til å holde prisveksten oppe fremover. Høy prisvekst over tid kan føre til at bedrifter og husholdninger begynner å planlegge for at prisveksten holder seg høy. Da kan prisveksten bli mer seiglivet og vanskeligere å få ned igjen. Komiteen ønsket ikke å bremse økonomien mer enn nødvendig, men mente det var behov for en noe strammere pengepolitikk for å få prisveksten ned til målet innen rimelig tid. Den siste prognosen for styringsrenten indikerte en rente som holdes oppe noe lenger enn i prognosen fra juni. I prognosen ligger styringsrenten nær dagens nivå i en periode fremover, før den etter hvert avtar noe.
Boks 4.1 Ny og forenklet bestemmelse om pengepolitikken
Bestemmelse om pengepolitikken
Hjemmel: Fastsatt ved kgl.res. 18. september 2026 med hjemmel i lov 21. juni 2019 nr. 31 om Norges Bank og pengevesenet mv. (sentralbankloven) § 1-4 første ledd. Fremmet av Finansdepartementet.
§ 1. Pengepolitikken skal opprettholde en stabil pengeverdi gjennom lav og stabil inflasjon.
§ 2. Det operative målet for pengepolitikken skal være en årsvekst i konsumprisene som over tid er nær 2 pst. Inflasjonsstyringen skal være fremoverskuende og fleksibel, slik at den kan bidra til høy og stabil produksjon og sysselsetting samt til å motvirke oppbygging av finansielle ubalanser.
§ 3. Bestemmelsen trer i kraft straks. Samtidig oppheves bestemmelse 13. desember 2019 nr. 1775 om pengepolitikken.
Merknader til paragrafene
Til § 1
Dette er en videreføring av § 1 i bestemmelsen slik den ble fastsatt i 2019. Paragrafen fastslår at det overordnede målet for pengepolitikken er lav og stabil inflasjon og er en utdyping av sentralbanklovens § 1-2 første ledd som stadfester at sentralbanken skal opprettholde en stabil pengeverdi. Bestemmelsen presiserer at pengepolitikken skal opprettholde en stabil pengeverdi gjennom lav og stabil inflasjon.
Til § 2
Dette er en videreføring av § 3 i bestemmelsen slik den ble fastsatt i 2019, men paragrafen har fått nytt nummer ettersom tidligere § 2 utgår. Paragrafen fastslår at det overordnede målet om lav og stabil inflasjon skal operasjonaliseres ved å styre mot en årsvekst i konsumprisene som over tid er nær 2 pst. Tallfestingen av inflasjonsmålet skal virke som et anker for forventningene om fremtidig prisutvikling. Videre gir paragrafen fleksibilitet til at Norges Bank kan vurdere hvor raskt det tas sikte på at inflasjonsmålet skal nås, slik at pengepolitikken kan bidra til høy og stabil produksjon og sysselsetting samt til å motvirke oppbygging av finansielle ubalanser. Formuleringene i bestemmelsen uttrykker at det er et skille mellom ansvarsområder, og klargjør hva som er pengepolitikkens ansvar. Pengepolitikken har et hovedansvar for inflasjonsutviklingen. Pengepolitikken har ikke et hovedansvar for utviklingen i realøkonomien eller finansiell stabilitet, men kan bidra til høy og stabil produksjon og sysselsetting samt til å motvirke finansielle ubalanser.
4.2 Finansiell stabilitet
Stabil tilgang til finansielle tjenester er viktig for at moderne økonomier skal fungere godt. Det fordrer et velfungerende finanssystem, men også at man unngår oppbygging av finansielle ubalanser. De samfunnsmessige kostnadene ved uro og kriser i finansmarkedene kan nemlig være store og langvarige. Samspillet mellom banksektoren og resten av økonomien kan gi oppbygging av finansielle ubalanser som kan utløse kraftige forstyrrelser og dype økonomiske tilbakeslag. Utsiktene for finansiell stabilitet i Norge påvirkes av utviklingen i norsk og internasjonal økonomi og i internasjonale finansmarkeder.
I flere år har høy gjeld i husholdningssektoren utgjort en sårbarhet for finansiell stabilitet i Norge. Utviklingen i husholdningenes gjeld henger tett sammen med prisutviklingen i boligmarkedet, og de to størrelsene kan gjensidig forsterke hverandre. Økte boligpriser gir høyere panteverdier på boliger og kan dermed gi husholdningene større tilgang på lån. Det kan igjen bidra til økte boligpriser. Erfaringer tilsier at slike vekselvirkninger kan trekke boligpriser og gjeld opp på nivåer som ikke er bærekraftige over tid.
Til tross for en nedgang de siste tre og et halvt årene er husholdningenes gjeld fremdeles høy målt i forhold til inntekt, både historisk og sammenlignet med andre land, se figur 4.1. Norges Bank og Finanstilsynet har i flere år trukket frem høye eiendomspriser og høy gjeldsbelastning som viktige sårbarheter i det norske finansielle systemet, og IMF og OECD har pekt på det samme.
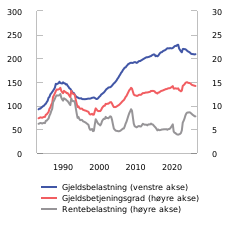
Figur 4.1 Husholdningenes gjeldsbelastning,1 gjeldsbetjeningsgrad2 og rentebelastning.3 1. kvartal 1983–2. kvartal 2026
1 Gjeldsbelastning er lånegjeld i prosent av disponibel inntekt. Disponibel inntekt er inntekt etter skatt og renteutgifter.
2 Gjeldsbetjeningsgraden er renteutgifter og anslåtte avdrag for et annuitetslån i prosent av inntekt etter skatt.
3 Rentebelastning er renteutgifter i prosent av inntekt etter skatt.
Kilder: Statistisk sentralbyrå og Norges Bank.
Nedgangen i gjeldsbelastningen de siste tre og et halvt årene skyldes god inntektsvekst og moderat gjeldsvekst. Gjeldsveksten har i lang tid vært avtakende, men har de siste par årene tatt seg litt opp igjen.
Gjeldsbetjeningsgraden, andelen av husholdningenes inntekter som går til å betjene renter og avdrag, er fremdeles høy sett i historisk perspektiv. Den høye andelen boliglån med flytende rente bidro til at renteøkningene siden 2021 slo raskt ut i husholdningenes økonomi. Virkningen ble noe dempet av at de fleste husholdninger har annuitetslån, der avdragene reduseres når rentene øker.
Selv om de fleste husholdninger har god betjeningsevne og lav risiko for mislighold av gjeld, kan den høye gjelden føre til at husholdningene må stramme kraftig inn på forbruket i møte med økte renter, andre økte utgifter eller uventet bortfall av inntekt. Dette kan i neste omgang svekke bedrifters inntjening og evne til å betjene gjeld. Det kan igjen føre til økte tap på bankenes lån til bedrifter, og bidra til at bankene strammer inn kredittpraksisen og slik forsterker en nedgang i økonomien. Renteøkningene de siste årene har imidlertid ikke ført til store endringer i husholdningenes forbruk. Det må ses i sammenheng med et sterkt arbeidsmarked, vekst i inntektene og at husholdningene har kunnet trekke på oppsparte midler fra pandemien.
Sårbarheten knyttet til husholdningenes gjeld fremover vil blant annet avhenge av hvordan rentene utvikler seg. Selv om gjeldsveksten skulle øke videre, kan husholdningenes sårbarhet bli redusert dersom inntektene vokser raskere enn gjelden, slik tilfellet har vært de siste tre og et halvt årene. Utsiktene for husholdningenes inntekter og forbruk er nærmere omtalt i kapittel 2, mens utlånsforskriften er nærmere omtalt i Finansmarkedsmeldingen 2026.
Etter en lengre periode med sterk vekst har boligprisene vokst saktere enn husholdningenes inntekter siden utgangen av 2022, se figur 4.2. Målt i forhold til inntekt er boligprisene nå omtrent på samme nivå som i 2016. Samlet sett kan det indikere et boligmarked i nokså god balanse, selv om markedet for brukte boliger det siste året har vært preget av høye renter og svak prisvekst. Den svake prisveksten må ses i sammenheng med at mange utleieboliger, særlig i Oslo, er blitt lagt ut for salg. Til tross for den lave prisveksten har omsetningen av brukte boliger vært forholdsvis høy.
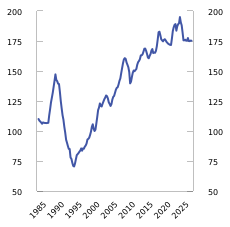
Figur 4.2 Boligpriser i forhold til disponibel inntekt.1 Prosent. 1. kvartal 1983–1. kvartal 2026. Indeks. 4. kv. 1998 = 100
1 Disponibel inntekt per innbygger (15–74 år).
Kilder: Eiendom Norge, Eiendomsverdi, Finn.no, Norges Eiendomsmeglerforbund (NEF), Statistisk sentralbyrå, Norges Bank og Finansdepartementet.
Siden den internasjonale finanskrisen for knappe to tiår siden har også kraftig vekst i prisene på næringseiendommer bidratt til økt sårbarhet i det norske finansielle systemet. Lån med pant i næringseiendom står for nesten halvparten av bankenes utlån til bedrifter og er historisk det segmentet som har gitt de største utlånstapene. Prisene og avkastningskravet på næringseiendom følger utviklingen i det generelle rentenivået tett. Med høyere renter har den forventede avkastningen ved sikre plasseringer, som statsobligasjoner, økt. Selskaper innen næringseiendom har derfor stilt høyere krav til avkastning i sine prosjekter, og isolert sett vært villige til å betale mindre for eiendommer enn tidligere. Dette førte til at prisene på næringseiendom falt kraftig i 2022 og 2023 og siden flatet ut. Et sterkt leiemarked og inflasjonsjustering av leiekontrakter bidro trolig til å dempe prisnedgangen.
Næringseiendomsselskapene har samlet sett høy gjeld i forhold til inntektene. De siste års renteoppgang og prisfall på eiendommer har svekket selskapenes soliditet. Mislighold av lån har likevel holdt seg lavt på grunn av god vekst i leieinntekter og fordi flere selskaper har bedret egenkapitalen ved å selge eiendommer. Norges Bank venter om lag uendrede priser fremover. Samtidig peker de på at oppgangen i lange renter har svekket selskapenes evne til å betjene gjeld. Dersom sysselsettingen i tillegg skulle falle markert og leieinntektene blir lavere enn ventet, vil flere selskaper måtte selge eiendommer for å betjene gjeld. Det kan utløse ytterligere salg og gi økte tap i bankene. Risikoen for bankene er derimot redusert de siste årene ved at de har stilt høyere krav til egenkapital for utlån med pant i næringseiendom.
Norske banker har styrket sin soliditet betydelig siden den internasjonale finanskrisen, i takt med økte kapitalkrav. Kapitalkravene er tilpasset risikoen i det norske finansielle systemet, herunder sårbarhetene forbundet med den høye gjelden i husholdningene og utviklingen i eiendomsmarkedene. Utsiktene for finansiell stabilitet og utviklingen i norske finansinstitusjoner og finansmarkeder er nærmere omtalt i Finansmarkedsmeldingen 2026.
4.3 Sysselsettingspolitikken og det inntektspolitiske samarbeidet
Høy sysselsetting er et overordnet mål for den økonomiske politikken. Det forutsetter et velfungerende samspill mellom flere politikkområder, herunder finanspolitikken, pengepolitikken, sysselsettingspolitikken og det inntektspolitiske samarbeidet. Budsjett- og finanspolitikken er omtalt i kapittel 3, mens pengepolitikken er omtalt i avsnitt 4.1. Det inntektspolitiske samarbeidet er omtalt nedenfor. Strukturpolitiske tiltak som bidrar til effektiv bruk av samfunnets ressurser, har også stor betydning for samlet verdiskaping og sysselsetting, og omtales i kapittel 5.
Sysselsettingspolitikken
Arbeidslinjen står sentralt i regjeringens økonomiske politikk. Arbeidskraften er landets viktigste ressurs, og det skal legges til rette for at alle som kan og vil jobbe, får mulighet til det. Sysselsettingspolitikken skal, sammen med den øvrige økonomiske politikken, sørge for høy sysselsetting og lav arbeidsledighet. Å delta i arbeidslivet er viktig både for den enkelte og for samfunnet. Arbeidsdeltakelse gir inntekter, utjevner sosiale forskjeller og er det viktigste bidraget til å redusere fattigdom. Høy sysselsetting bidrar også til mer bærekraftige velferdsordninger. Det er viktig å finne en god balanse mellom å ta vare på dem som står utenfor arbeidslivet, og å legge til rette for at de som har mulighet, kommer seg i aktivitet og jobb. Et sentralt element i arbeidslinjen er at det skal lønne seg å arbeide. Tiltak som gir bedre insentiver, kompetanse og forutsetninger for å delta i arbeidsmarkedet, kan øke yrkesdeltakelsen blant grupper som i dag står utenfor.
Regjeringen fører en aktiv politikk på flere områder for å øke sysselsettingen og få færre på trygd. Regjeringen har som mål at sysselsettingsandelen i aldersgruppen 20–64 år skal øke til 82 pst. i 2030 og til 83 pst. i 2035, fra dagens nivå på i underkant av 80 pst. For å oppnå dette må flere som står utenfor arbeidsmarkedet komme i jobb, frafallet fra arbeidslivet må reduseres, og eldre må stå lenger i arbeid. Trygde – og skattesystemet må utformes slik at det oppmuntrer til deltakelse i arbeid. Utdannings- og kompetansepolitikken skal bidra til godt samsvar mellom befolkningens kompetanse og arbeidslivets behov.
Arbeidsmarkedstiltak er et viktig virkemiddel i arbeidsmarkedspolitikken for å hjelpe dem som har utfordringer med å komme i arbeid eller utdanning. Eksempler på arbeidsmarkedstiltak er opplæring, oppfølging og arbeidspraksis som bidrar til å styrke den enkeltes arbeidsevne og produktivitet. Lønnstilskudd bidrar til å redusere lønnskostnadene for arbeidsgivere ved ansettelser av personer med usikker eller lav produktivitet. Bevilgningen til arbeidsmarkedstiltak har økt de siste årene, og regjeringen foreslår en ytterligere økning i 2027. Regjeringens tiltak for å øke arbeidsdeltakelsen er nærmere omtalt i kapittel 5.
Det inntektspolitiske samarbeidet
En velfungerende lønnsdannelse og det inntektspolitiske samarbeidet mellom myndighetene og partene i arbeidslivet legger til rette for at vi over tid kan ha høy sysselsetting og lav arbeidsledighet, og samtidig en moderat lønnsvekst. Partene i arbeidslivet har ansvar for gjennomføringen av lønnsoppgjørene. Myndighetene har ansvaret for at lover og regler legger til rette for et velfungerende arbeidsmarked. Kontaktutvalget og Det tekniske beregningsutvalget for inntektsoppgjørene (TBU) legger til rette for en felles forståelse av situasjonen og virkemåten i norsk økonomi mellom partene i arbeidslivet og myndighetene.
Lønnsdannelsen i Norge bygger på frontfagsmodellen. I lønnsoppgjørene forhandler sentrale tariffområder i konkurranseutsatt sektor (frontfaget) først. NHO utarbeider deretter, i forståelse med LO, et anslag for lønnsveksten i industrien samlet i NHO-området (frontfagsrammen). Anslaget danner en norm for lønnsveksten i forhandlingsområdene som følger etter. Det bidrar til at lønnsveksten i økonomien samlet ikke blir høyere enn det konkurranseutsatt virksomhet kan leve med over tid.
Frontfagsmodellen ivaretar konkurranseevnen ved å tilpasse lønnsveksten til den økonomiske situasjonen og bidrar til reallønnsfleksibilitet som er med på å stabilisere økonomien. Industriens lønnsevne påvirkes av prisen på innsatsfaktorer, prisen på norske eksportvarer, kronekursen og produktivitetsvekst. Ved at lønnsveksten i samfunnet tilpasses lønnsevnen i konkurranseutsatt sektor, bidrar lønnsdannelsen i Norge til å fordele gevinstene ved internasjonal handel. Handel og konkurranse med utlandet gir opphav til at Norge kan utnytte sine naturressurser bedre og til effektivitetsgevinster og teknologisk utvikling, som igjen gir grunnlag for lønnsvekst.
Lønnsdannelsen inngår i et samspill med pengepolitikken og finanspolitikken, som ble omtalt av Holden II-utvalget (NOU 2003: 13 Konkurranseevne, lønnsdannelse og kronekurs) hvor partene i arbeidslivet deltok. I Sammendraget i punkt 6 i utredningen heter det:
«Endringen i retningslinjene for pengepolitikken innebærer at rammevilkårene for lønnsdannelsen er endret på et viktig punkt. Det operative målet for pengepolitikken er lav inflasjon. Dette innebærer et endret reaksjonsmønster dersom lønnsveksten blir for høy, fordi det nå i større grad vil være pengepolitikken, og i mindre grad finanspolitikken, som må reagere for å forhindre økt inflasjon. Lønnsvekst som er høyere enn hva som er i samsvar med inflasjonsmålet, kan lede til renteøkning, noe som vanligvis vil medføre en styrking av kronekursen. Styrket krone på toppen av økt lønnsvekst og økt rente innebærer at konkurranseutsatt sektor i større grad enn tidligere må bære byrden dersom lønnsveksten blir for høy. Utvalget mener at dette understreker hvor viktig det er at lønnsveksten ikke kommer ut av kurs – den må være på et nivå som både sikrer konkurranseeevnen og ikke skaper behov for innstramminger i pengepolitikken. Dersom lønnsveksten kommer ut av kurs, og pengepolitikken strammes inn, vil arbeidsledigheten raskt stige, først i konkurranseutsatt sektor og deretter i resten av arbeidslivet».
På lang sikt har lønnskostnadsandelen i industrien samlet sett vist seg å være forholdsvis stabil. På kort sikt vil også knapphet på arbeidskraft og prisveksten kunne påvirke den samlede lønnsveksten. Lønnstakernes andel av verdiskapingen i industrien kan variere på kort sikt. Det kan for eksempel skje dersom valutakursen eller råvarepriser endrer seg raskt. En svakere krone og økte råvarepriser bidro blant annet til at lønnsomheten bedret seg kraftig i deler av industrien fra 2020 til 2022, se figur 4.3. Lønnskostnadsandelen vil også kunne påvirkes av måten produksjonen organiseres på. Bruk av innleid arbeidskraft kan blant annet ha bidratt til lavere lønnskostandsandel i deler av industrien de siste årene.
Ser vi bort fra 2023, har den samlede lønnsveksten i økonomien siden 2019 vært noe høyere enn frontfagsrammen, se figur 4.4. Det kan skyldes flere forhold. I flere av årene har lønnsveksten i andre forhandlingsområder enn i industrien vært høyere enn frontfagsrammen. Lønnsveksten har også i deler av denne perioden vært høyere i bedrifter uten tariffavtale. Store vridninger i sammensetningen av sysselsettingen i løpet av et enkeltår har videre bidratt til at den samlede lønnsveksten har avveket fra frontfagsrammen, slik som i 2016 etter nedgangen i oljeprisen og under pandemien.
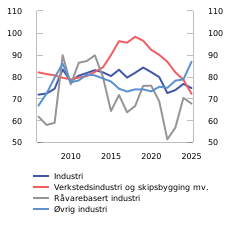
Figur 4.3 Lønnkostnader i industrien. Prosent av faktorinntekter. 2006–2025
Kilde: Statistisk sentralbyrå.
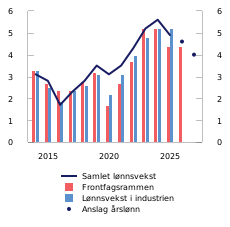
Figur 4.4 Årslønn. Endring fra året før. Prosent. 2014–2027
Kilde: Statistisk sentralbyrå.
4.4 Forvaltningen av Statens pensjonsfond
4.4.1 Innledning
Statens pensjonsfond eies av staten og består av Statens pensjonsfond utland (SPU) og Statens pensjonsfond Norge (SPN). Formålet med sparingen i pensjonsfondet er å støtte opp under finansieringen av folketrygdens pensjonsutgifter og ivareta langsiktige hensyn ved anvendelse av statens petroleumsinntekter, slik at petroleumsformuen kommer både dagens og fremtidige generasjoner til gode.
Finansdepartementet har det overordnede ansvaret for forvaltningen av Statens pensjonsfond og fastsetter investeringsstrategien og øvrige rammer for forvaltningen. Norges Bank og Folketrygdfondet står for den operative gjennomføringen av forvaltningen av henholdsvis SPU og SPN innenfor mandater fastsatt av Finansdepartementet. Målet for investeringene i Statens pensjonsfond er høyest mulig avkastning med en akseptabel risiko. Fondet skal forvaltes ansvarlig. Utviklingen i fondets markedsverdi er vist i figur 4.5.
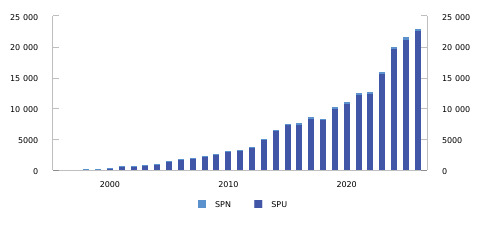
Figur 4.5 Utvikling i markedsverdien til Statens pensjonsfond. Mrd. kroner. 1996–første halvår 2026
Kilder: Norges Bank, Folketrygdfondet og Finansdepartementet.
Finansdepartementet legger vekt på at investeringsstrategien skal være faglig forankret og tilpasset fondenes formål og særtrekk. Strategien er utviklet over tid, basert på faglige utredninger, grundige vurderinger og praktiske erfaringer.
Investeringsstrategien fremgår av forvaltningsmandatene og uttrykkes blant annet gjennom sammensetningen av referanseindeksene og rammer for avvik fra disse. Referanseindeksene angir en fordeling av kapitalen mellom aksjer og obligasjoner, og er et uttrykk for eiers investeringspreferanser og risikotoleranse. Valg av aksjeandel er den viktigste beslutningen for avkastning og risiko i fondene. I SPU er andelen aksjer i fondets referanseindeks satt til 70 pst., mens andelen er 60 pst. i SPN. Obligasjoner står for den resterende delen av referanseindeksene.
Kursene på aksjer og obligasjoner har historisk utviklet seg ulikt. Det gjør at referanseindeksene for aksjer og obligasjoner som regel ikke beveger seg i takt. For å sikre at aksjeandelen i indeksen ikke beveger seg for langt bort fra den valgte aksjeandelen på henholdsvis 70 pst. i SPU og 60 pst. i SPN, er det fastsatt regler for å tilbakevekte aksjeandelen. Slik tilbakevekting igangsettes når avviket fra den faste aksjeandelen overstiger en forhåndsbestemt grense.
Norges Bank og Folketrygdfondet kan i den operative forvaltningen avvike fra sine respektive referanseindekser innenfor en begrenset ramme. Målet med slike avvik er å oppnå en høyere avkastning enn indeksene og sikre en effektiv gjennomføring av forvaltningen.
Rammene for forvaltningen av Statens pensjonsfond er fastsatt av politiske myndigheter, men fondet er ikke et virkemiddel for å oppnå politiske mål utover finansiell sparing. Norges Bank og Folketrygdfondet foretar enkeltinvesteringer og utøver eierrettigheter i selskapene uavhengig av departementet. Dette gir en klar rolledeling som bidrar til å tydeliggjøre ansvar. Styringsstrukturen sørger for at de overordnede beslutningene som er avgjørende for fondets avkastning og risiko, er forankret i Stortinget.
Slik forankring bidrar til at risikoen som tas i forvaltningen er forstått og akseptert av Stortinget. Det støtter opp om evnen til å holde fast ved den valgte investeringsstrategien over tid, også i perioder med markedsuro.
Ansvarlig forvaltning er en integrert del av forvaltningen. Viktige virkemidler i den ansvarlige forvaltningen er å fremme prinsipper om god selskapsstyring og et ansvarlig næringsliv, bidra til utvikling av internasjonale standarder, ha dialog med selskaper og stemme på generalforsamlinger. Videre har Finansdepartementet fastsatt midlertidige etiske retningslinjer for SPU. SPN skal ikke investeres i nordiske selskaper som er besluttet utelukket fra SPU.
Det skal være størst mulig åpenhet om forvaltningen, innenfor rammene av en forsvarlig gjennomføring av forvaltningsoppdraget. Åpenhet er viktig for å bevare fondets legitimitet og Stortingets og befolkningens oppslutning om og tillit til forvaltningen. Norges Bank og Folketrygdfondet rapporterer regelmessig om resultatene i forvaltningen. Finansdepartementet legger årlig frem en melding til Stortinget om forvaltningen av fondet, senest Meld. St. 7 (2025–2026) Statens pensjonsfond 2026. I nasjonalbudsjettet rapporteres det om resultatene i første halvår, samt om arbeidet med aktuelle saker når ny informasjon eller utvikling tilsier det.
4.4.2 Resultater i forvaltningen
Statens pensjonsfond utland
Markedsverdien av SPU ved utgangen av første halvår i år var 22 683 mrd. kroner. Det er 1 416 mrd. kroner høyere enn verdien ved inngangen til året. Bidrag til verdiendringen er vist i figur 4.6. Investeringene var fordelt med 72,1 pst. i aksjer, 25,8 pst. i obligasjoner, 1,6 pst. i unotert eiendom og 0,5 pst. i unotert infrastruktur for fornybar energi, se figur 4.7. Den samlede avkastningen i første halvår var 9,4 pst. målt i fondets valutakurv1 og før fradrag for forvaltningskostnader. Avkastningen av fondets aksje- og obligasjonsportefølje var henholdsvis 13,0 pst. og 0,9 pst. Videre var avkastningen av fondets unoterte eiendoms- og infrastrukturportefølje henholdsvis 3,0 pst. og -0,2 pst.
Målt i norske kroner var samlet fondsavkastning 6,2 pst. Avkastningen var lavere i norske kroner enn i fondets valutakurv fordi kronen styrket seg gjennom første halvår. Det er imidlertid avkastningen av investeringene målt i valutakurven som er relevant for utviklingen i fondets internasjonale kjøpekraft.
Tabell 4.1 Nøkkeltall for Statens pensjonsfond utland per 30. juni 2026. Årlige tall i fondets valutakurv. Prosent
|
Statens pensjonsfond utland |
Hittil i år3 |
Siste 12 mnd. |
Siste 5 år |
Siste 10 år |
Siste 20 år |
|---|---|---|---|---|---|
|
Nominell avkastning |
9,44 |
19,14 |
8,26 |
9,39 |
7,35 |
|
Prisstigning |
2,50 |
3,07 |
3,99 |
2,92 |
2,35 |
|
Forvaltningskostnader |
0,02 |
0,04 |
0,04 |
0,05 |
0,07 |
|
Realavkastning etter kostnader1 |
6,75 |
15,55 |
4,07 |
6,24 |
4,82 |
|
Memo: |
|||||
|
Brutto meravkastning2 |
0,22 |
0,01 |
0,18 |
0,24 |
0,13 |
1 Metoden for inflasjonsjustering gjør at realavkastning etter kostnader ikke er lik nominell avkastning fratrukket prisvekst og forvaltningskostnader.
2 Frem til 2017 ble fondets meravkastning beregnet kun av fondets aksje- og obligasjonsinvesteringer. Fra og med 2017 inngår alle fondets investeringer i beregningen av meravkastning.
3 Tall for siste seks måneder. Ikke annualiserte tall.
Kilder: Norges Bank og Finansdepartementet.
De siste 20 årene har gjennomsnittlig årlig nominell avkastning av SPU vært 7,3 pst. målt i valutakurven. Netto realavkastning i samme periode, målt som nominell avkastning fratrukket forvaltningskostnader og prisstigning, er beregnet til 4,8 pst.
Norges Bank oppnådde i første halvår 2026 en avkastning på investeringene som var 0,22 prosentenheter høyere enn avkastningen av fondets referanseindeks. De siste 20 årene har årlig brutto meravkastning vært i gjennomsnitt 0,13 prosentenheter, se tabell 4.1.
Det er i all hovedsak referanseindeksen som forklarer fondets verdiutvikling. Om lag 97 pst. av fondets verdi kan forklares av tilførte midler og utviklingen i referanseindeksen.
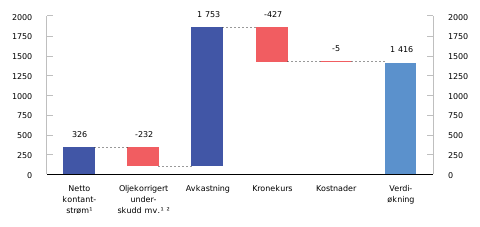
Figur 4.6 Bidrag til verdiendring i SPU. Mrd. kroner. Første halvår 2026
1 Basert på tall fra Statsregnskapets inntekter og utgifter, Statistisk sentralbyrå.
2 Netto overføringer fra staten til SPU gjennom året er basert på estimater for statens netto kontantstrøm fra petroleumsvirksomheten og oljekorrigert underskudd. Avviket mellom det overførte beløpet og det endelige avsatte beløpet i statsregnskapet legges til overføringene det påfølgende året. Slike avvik er inkludert i «Oljekorrigert underskudd mv.».
Kilder: Norges Bank, Statistisk sentralbyrå og Finansdepartementet.
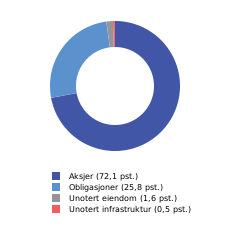
Figur 4.7 Sammensetning av investeringene i SPU. Prosent. 30. juni 2026
Kilder: Norges Bank og Finansdepartementet.
Statens pensjonsfond Norge
Markedsverdien av SPN ved utgangen av første halvår i år var 440,1 mrd. kroner. Det er 23,2 mrd. kroner høyere enn ved inngangen til året. Dette tallet fordeler seg på 30,9 mrd. kroner i porteføljeresultat og 7,6 mrd. kroner i uttak fra fondet. Fondets aksjeportefølje hadde en markedsverdi på 258,7 mrd. kroner, tilsvarende 58,8 pst. av fondskapitalen. Den resterende kapitalen var investert i rentebærende papirer. Avkastningen var 7,4 pst. målt i norske kroner i første halvår i år. Aksjeporteføljen fikk en avkastning på 11,0 pst., mens obligasjonsporteføljens avkastning var 1,0 pst.
Folketrygdfondet oppnådde i første halvår en avkastning som var 0,19 prosentenheter lavere enn avkastningen av referanseindeksen.
Målt over de siste 20 årene har gjennomsnittlig årlig nominell avkastning av SPN vært 8,1 pst. Gjennomsnittlig årlig realavkastning, målt som nominell avkastning fratrukket forvaltningskostnader og prisstigning i Norge, har vært 5,3 pst. Folketrygdfondet har i samme periode hatt en gjennomsnittlig årlig meravkastning før kostnader på 0,99 prosentenheter, se tabell 4.2.
Tabell 4.2 Nøkkeltall for Statens pensjonsfond Norge per 30. juni 2026. Årlige tall i norske kroner. Prosent
|
Statens pensjonsfond Norge |
Hittil i år1 |
Siste 12 mnd. |
Siste 5 år |
Siste 10 år |
Siste 20 år |
|---|---|---|---|---|---|
|
Nominell avkastning |
7,43 |
11,82 |
7,83 |
8,83 |
8,11 |
|
Prisstigning |
1,78 |
2,70 |
4,20 |
3,15 |
2,64 |
|
Forvaltningskostnader |
0,03 |
0,06 |
0,06 |
0,06 |
0,07 |
|
Realavkastning etter kostnader2 |
5,52 |
8,82 |
3,42 |
5,45 |
5,27 |
|
Memo: |
|||||
|
Brutto meravkastning |
-0,19 |
0,35 |
0,93 |
0,79 |
0,99 |
1 Tall for siste seks måneder. Ikke annualiserte tall.
2 Metoden for inflasjonsjustering gjør at realavkastning etter kostnader ikke er lik nominell avkastning fratrukket prisvekst og forvaltningskostnader.
Kilder: Folketrygdfondet, Statistisk sentralbyrå og Finansdepartementet.
4.4.3 Aktuelle saker
Gjennomgang av den aktive forvaltningen i Statens pensjonsfond Norge
Finansdepartementet gjennomfører regelmessige gjennomganger av Folketrygdfondets forvaltning av SPN, og har nå satt i gang arbeidet med en ny gjennomgang.
Departementet har i brev 22. mai 2026 bedt Folketrygdfondet legge frem analyser og vurderinger av gjennomføringen av forvaltningen, herunder om dagens rammer for forvaltningen er hensiktsmessig utformet og tilpasset forvaltningen av SPN.
Departementet tar sikte på å redegjøre for gjennomgangen i fondsmeldingen som legges frem våren 2027.
Ekspertrådet for Statens pensjonsfond utland
Ekspertrådet for SPU er opprettet for å gi råd og vurderinger til departementet om investeringsstrategien for fondet, rammeverket for ansvarlig forvaltning og oppfølgingen av Norges Bank. Rådet består av professor Karen Helene Ulltveit-Moe (leder), sjeføkonom Harald Magnus Andreassen og professor Magnus Dahlquist. Rådet la frem sin første rapport 26. januar 2026, se omtale i Meld. St. 7 (2025–2026) Statens pensjonsfond 2026. Rådets oppdrag for 2026 er å gå gjennom grunnlaget for investeringsstrategien med særlig vekt på obligasjonsinvesteringene, herunder hvilken rolle obligasjonene bør spille i totalporteføljen, sammensetningen av referanseindeksen for obligasjoner og reguleringen av obligasjonsinvesteringene i forvaltningsmandatet. Rapporten skal leveres til departementet innen 25. januar 2027 og legges frem på et åpent seminar.
Som ledd i oppfølgingen av rådets første rapport ba departementet i brev 25. februar 2026 Norges Bank om analyser og vurderinger av investeringsstrategien for obligasjoner, geopolitisk risiko og konsentrasjonsrisiko i aksjeindeksen. Banken oversendte sine vurderinger i to brev 1. september 2026, og anbefaler blant annet endringer i sammensetningen av referanseindeksen for obligasjoner.
I brevet om analyser og vurderinger av investeringsstrategien for obligasjoner skriver banken at departementets tre definerte roller for obligasjonsinvesteringene, å dempe svingninger, bidra med likviditet og høste risikopremier, fortsatt er hensiktsmessige, men at de kan vektlegges noe annerledes enn i dag.
Banken anbefaler at statsdelen i indeksen reduseres fra 70 pst. til 50 pst. Banken viser til at endringen ikke nødvendigvis svekker evnen til å dempe fondets svingninger i vesentlig grad, og simuleringer indikerer at en statsdel på 40 pst. vil være tilstrekkelig for å dekke likviditetsbehovet, også i perioder med uro i finansmarkedene. Norges Bank skriver imidlertid at en statsobligasjonsandel som er høyere enn likviditetsbehovet, representerer en implisitt kostnad i form av noe lavere forventet avkastning. Norges Banks vurdering er at en statsandel på 50 pst. gir en komfortabel margin til den estimerte øvre grensen for likviditetsbehov og reduserer risikoen for vesentlig markedspåvirkning ved en likviditetshendelse. Videre anbefaler Norges Bank at statsdelen vektes etter markedsverdier, fremfor BNP slik det gjøres i dag. Forslaget er begrunnet med at høy statsgjeld nå er et generelt trekk ved utviklede økonomier. Banken viser også til at den øvrige ikke-statlige delen av obligasjonsindeksen bør gi eksponering mot flere risikopremier, og at fondets lange investeringshorisont gjør det godt egnet for å høste slike premier. Banken tilrår derfor at referanseindeksen legges nærmere sammensetningen av det brede markedet, slik det er representert av indeksen Bloomberg Global Aggregate2.
Norges Bank viser i brevet om geopolitisk risiko til at utviklingstrekk de senere årene som krig og konflikt, proteksjonisme og en mer fragmentert verdensøkonomi har skapt usikkerhet, og at dette kan påvirke rammebetingelsene for fondet. Banken redegjør i brevet for en etablert prosess for scenarioanalyser som brukes i stresstester og inngår som en del av bankens helhetlige risikostyring samt i beredskapsøyemed. Banken har stresstestet flere geopolitiske scenarioer, blant annet at verdensøkonomien deles opp i blokker. I slike scenarioer anslår banken at fondsverdien kan falle 30–40 pst. Banken viser til at diversifisering ikke vil skjerme fondet mot hendelser som påvirker et bredt spekter av markeder, aktivaklasser og sektorer samtidig, at geopolitiske hendelser i liten grad lar seg forutse, og at fondets størrelse begrenser mulighetene for raske nedsalg. Banken peker samtidig på at investeringsstrategien forutsetter vilje til å bære risiko, også i perioder med stor usikkerhet, og legger vekt på bred diversifisering som strategi i møte med en skiftende verden. Banken peker videre på at det er viktig at fondets finansielle formål ligger fast og oppfattes slik av omverdenen.
Banken skriver videre at konsentrasjonen i aksjeindeksen har økt de senere årene, hovedsakelig drevet av utviklingen i det amerikanske aksjemarkedet og forsterket av forventninger til kunstig intelligens. Mange av de største selskapene i referanseindeksen er avhengige av de samme forholdene, og et sjokk som rammer disse, vil kunne påvirke en stor del av indeksen. Tilsvarende nivåer av konsentrasjon har imidlertid også forekommet tidligere. Banken viser til at den tidligere har lagt til grunn at en friflytjustert markedsvektet indeks er det naturlige utgangspunktet for referanseindeksen for aksjer, og at avvik fra dette bør begrunnes og ha et konkret formål. Dagens referanseindeks har allerede noe lavere andel i Nord-Amerika, og dermed noe lavere konsentrasjon, enn en friflytjustert markedsindeks. Det skyldes de geografiske justeringsfaktorene departementet har fastsatt i mandatet. Eventuelle tak på markeder, sektorer eller enkeltselskaper forutsetter en skjønnsmessig avgrensning av hva som utgjør uakseptabel konsentrasjon, samtidig som det øker kompleksiteten og medfører transaksjonskostnader. Banken gir ikke råd om å innføre tak på enkeltmarkeder, -sektorer eller -selskaper nå. Risikoen knyttet til nivået på konsentrasjonen i dagens referanseindeks må etter bankens vurdering aksepteres som en egenskap ved en markedsvektet indeks.
Brevene er tilgjengelige på departementets nettsider. Bankens brev vil, sammen med Ekspertrådets rapport, inngå i grunnlaget for departementets videre arbeid med investeringsstrategien. Departementet tar sikte på å legge frem sine vurderinger i fondsmeldingen våren 2027.
Utvalg som vurderer det etiske rammeverket
Regjeringen har oppnevnt et utvalg som skal vurdere utformingen av det etiske rammeverket og andre deler av den ansvarlige forvaltningen av SPU. Bakgrunnen er Stortingets anmodningsvedtak 4. november 2025, som ba regjeringen gjennomgå det etiske rammeverket, og samtidig sikre at fondet fortsatt skal være et bredt diversifisert, globalt fond med mål om høyest mulig avkastning til akseptabel risiko.
Utvalget skal vurdere hvordan rammeverket kan ivareta en god balanse mellom fondets to etiske forpliktelser: hensynet til fremtidige generasjoner og hensynet til å unngå investeringer i selskaper som medvirker til alvorlige normbrudd. Et sentralt spørsmål er omfanget av utelukkelser og konsekvenser for fondets diversifisering, risiko og avkastning. Utvalget er også bedt om å belyse forholdet mellom Norges folkerettslige forpliktelser og de etiske forpliktelsene forvaltningen er underlagt, samt om og hvordan Norges bredere økonomiske, utenrikspolitiske og sikkerhetspolitiske interesser bør tillegges vekt.
Videre skal utvalget vurdere praktiseringen av de atferdsbaserte kriteriene, blant annet selskapers medvirkning i komplekse verdikjeder, og om den endrede sikkerhetspolitiske situasjonen har betydning for kriteriene knyttet til krig og konflikt. Utvalget er også bedt om å vurdere om det i anvendelsen av kriteriene bør tas hensyn til hvor stor andel av et selskaps virksomhet som kan knyttes til eventuelle normbrudd, og om eierskapsutøvelse bør tillegges større vekt som virkemiddel. Utvalget skal også vurdere organiseringen av arbeidet med retningslinjene for observasjon og utelukkelse.
Utvalget skal levere sin rapport innen 15. oktober 2026. Utredningen vil bli sendt på bred høring. Regjeringens vurderinger vil bli lagt frem for Stortinget våren 2027.
Midlertidig ordning i påvente av nytt rammeverk
I påvente av nytt etisk rammeverk gjelder midlertidige etiske retningslinjer, fastsatt av Finansdepartementet. Etikkrådet skal fortsatt overvåke fondets investeringer og informere Norges Bank om selskaper som identifiseres, men skal ikke gi råd om observasjon eller utelukkelse. Norges Bank skal følge opp selskapene gjennom den ordinære eierskapsutøvelsen. Det innebærer blant annet dialog med selskaper, stemmegivning og eventuelt nedsalg innenfor sitt mandat. Det skal være styrket aktsomhet og raskere reaksjon i situasjoner der forutsetningene for fondets investeringer i et land endres vesentlig i løpet av kort tid, for eksempel som følge av krig.
Stortinget har bedt regjeringen fortsatt sikre at Norge gjennom investeringene i SPU ikke bryter med sine folkerettslige forpliktelser. Generelt er risikoen lav for at Norge ikke ivaretar sine folkerettslige forpliktelser som følge av investeringer i enkeltselskaper gjennom SPU. Det kan likevel ikke helt utelukkes. Dersom Norges Bank vurderer det som usikkert om en investering i et selskap trår Norges folkerettslige forpliktelser for nær, legger departementet til grunn at banken vil innhente råd og veiledning og, om nødvendig, foreta nedsalg.
4.5 Statens gjeldsforvaltning
4.5.1 Statens lånebehov og målsettingen for gjeldsforvaltningen
Staten tar opp lån i obligasjonsmarkedet samtidig som de løpende petroleumsinntektene i sin helhet overføres til og spares i Statens pensjonsfond utland (SPU). Formålet med at staten tar opp lån er blant annet å finansiere statsbankenes utlån til sine kunder, særlig utlån fra Husbanken og Statens lånekasse for utdanning. I tillegg benyttes statlige låneopptak til å dekke avdrag på den gjelden som staten allerede har tatt opp. Avdrag på statsgjelden og netto utlån i statsbankene mv. kan også bli dekket ved å trekke på statens kontantbeholdning. For 2027 anslås det at staten har et brutto finansieringsbehov på 93,6 mrd. kroner. Forventet opplåning kan avvike fra dette, se nærmere omtale i kapittel 7 i Prop. 1 S (2026–2027) Statsbudsjettet 2027.
Staten låner kun i norske kroner. Samtidig er midlene i SPU plassert i utlandet. En gradvis innfasing av statens petroleums- og fondsinntekter, i tråd med handlingsregelen for budsjettpolitikken, skjermer kronekursen og norsk økonomi fra den kapitaloppbyggingen som skjer i SPU, og fremmer en stabil utvikling. Dersom kapitalen plassert i utlandet gjennom SPU skulle vært benyttet til å dekke det innenlandske finansieringsbehovet, ville det bidratt til å svekke denne stabiliteten.
Målsettingen for statens gjeldsforvaltning er å dekke statens lånebehov til så lave kostnader som mulig, samtidig som risikoen for staten skal være akseptabel. Innenfor denne overordnede målsettingen legges det vekt på at statens opplåning skal bidra til å opprettholde og utvikle velfungerende og effektive finansmarkeder i Norge.
4.5.2 Hovedtrekk ved statens gjeldsstrategi
Finansdepartementet har det overordnede ansvaret for forvaltningen av statens gjeld. Norges Bank står for den operative gjennomføringen av forvaltningen basert på et mandat fra departementet. Banken skal gjennomføre låneopptak innenfor rammer gitt av Finansdepartementet, herunder bidra til et velfungerende annenhåndsmarked for statspapirer og eventuelt inngå derivatavtaler som rentebytteavtaler.
Staten dekker behovet for langsiktig finansiering ved å selge omsettelige og langsiktige lånepapirer med fast rente (statsobligasjoner) i det innenlandske markedet. Staten låner også kortsiktig i markedet gjennom salg av statskasseveksler, som er lån med løpetid på inntil ett år. At det utstedes både langsiktige og kortsiktige lån, medvirker til at det tilbys statspapirer med et bredt spenn av løpetider i markedet.
Det legges vanligvis ut et nytt tiårig lån hvert år. Lånene bygges deretter gradvis opp ved utvidelser. At det er et tilstrekkelig volum tilgjengelig i markedet, gjør det mulig for markedsaktørene å handle relativt store poster uten at prisene blir vesentlig påvirket, noe som kan redusere risikoen for investorene og dermed også deres avkastningskrav.
Låneopptakene har tidligere vært avgrenset til løpetider på inntil ti år, men høsten 2022 utstedte Norges Bank et lån med 20 års løpetid, og våren 2024 ble det utstedt et lån med 15 års løpetid. Med utsikter til vedvarende høyere finansieringsbehov de neste årene, var det rom for å legge ut lengre lån uten å svekke likviditeten i de øvrige papirene.
Det er normalt utestående fire statskasseveksler med ulik løpetid. Dette er omsettelige lån uten kupongrente, som legges ut med løpetid på ett år eller kortere. I tillegg til å gi gunstige lånevilkår for staten samlet sett, gir statens lånestrategi også en sammenhengende rentekurve uten kredittrisiko, som kan tjene som et utgangspunkt for prising av andre lån med ulik rentebinding. Statens tilbud av statspapirer bidrar på denne måten til å gjøre finansmarkedet i Norge mer effektivt.
I statsgjeldsforvaltningen legges det vekt på å gi aktørene i markedet god informasjon om statens lånestrategi. Et låneprogram med kalender for auksjoner i statsobligasjoner og statskasseveksler, blir normalt publisert for ett år av gangen i desember året før, sammen med planlagt opplåningsvolum. Kalenderen er ikke bindende, noe som innebærer at auksjoner kan avlyses eller suppleres. Ved inngangen til hvert kvartal gis det også informasjon om planlagt opplåningsvolum i kvartalet. I tillegg publiseres det kvartalsrapporter og en årsrapport om forvaltningen av statsgjelden. Informasjonen blir lagt ut på Norges Banks nettsider.
4.5.3 Valg av løpetid for statsgjeldsporteføljen
Historisk har langsiktige lån normalt hatt en høyere markedsrente enn kortsiktige lån. Over tid vil derfor staten trolig kunne oppnå lavere rentekostnader ved å redusere rentebindingen på statsgjelden. På den annen side vil en forvente at rentekostnadene svinger mer ved redusert rentebinding. Staten kan bruke rentebytteavtaler for å redusere rentebindingen på statsgjelden sammenlignet med det som følger direkte av strategien der en sprer opplåningen over ulike løpetider. Dette er kontrakter der staten i en avtalt periode mottar en fast langsiktig rente og betaler en kortsiktig flytende rente på et avtalt underliggende beløp. Motpartene i avtalene er banker. Bruk av rentebytteavtaler gir staten fleksibilitet til å endre gjennomsnittlig rentebinding på gjeldsporteføljen uten at opplåningsstrategien blir endret.
Mandatet for Norges Banks forvaltning av statsgjelden gir banken fullmakt til å inngå rentebytteavtaler i statens navn. Det inngås bare slike avtaler med motparter som har tilfredsstillende kredittvurdering hos de største kredittvurderingsselskapene på avtaletidspunktet. For å redusere statens kredittrisiko knyttet til avtalene, kreves det sikkerhet i form av et kontantinnskudd dersom markedsverdien i statens favør av avtalene overstiger en fastsatt terskelverdi. Dette kontantinnskuddet plasseres på konto i Norges Bank. Terskelverdien varierer med motpartens kredittvurdering. På denne måten holdes kredittrisikoen relativt lav.
Norges Bank har reforhandlet de fleste av disse avtalene, slik at også staten fremover vil måtte innbetale sikkerhet for nye rentebytteavtaler. Slike tosidige avtaler er vanlig markedspraksis mellom banker, og etter hvert for også statsgjeldsforvaltere. Innskudd som sikkerhetsstillelse skiller seg fra vanlige bankinnskudd ved at det potensielle tapet er svært begrenset. Volumet av sikkerhetsstillelsen vil være tilnærmet lik markedsverdien av rentebytteavtalene, slik at netto markedsverdi av stilt sikkerhet tillagt rentebytteavtaler er nær null. Finansdepartementet har bedt Stortinget om fullmakt til å gjennomføre slike innskudd i Prop. 1 S (2026–2027) Statsbudsjettet 2027.
Norges Bank inngår rentebytteavtaler når det anses som lønnsomt for staten. Banken har ikke inngått nye rentebytteavtaler siden 2014. Det utestående volumet har derfor falt over tid, og den siste rentebytteavtalen forfalt i 2024. På Norges Banks nettsider finnes en oversikt over de historiske avtalene.
4.5.4 Utviklingen i statsgjelden
Ved utgangen av 2025 utgjorde statens bruttogjeld om lag 737 mrd. kroner, se tabell 4.3. Statens brutto fordringer var på samme tid om lag 23 231 mrd. kroner, hvorav 21 258 mrd. kroner i SPU. Statskassens netto fordringer var om lag 22 373 mrd. kroner, jf. Meld. St. 3 (2025–2026) Statsrekneskapen 2025.
Tabell 4.3 Sammensetningen av statsgjelden. Mill. kroner
|
31.12.24 |
31.12.25 |
30.06.26 |
|
|---|---|---|---|
|
Langsiktige lån1 |
566 030 |
597 198 |
622 165 |
|
Kortsiktige markedspapirer2 |
49 000 |
49 800 |
50 000 |
|
Andre kortsiktige lån |
158 521 |
90 488 |
123 539 |
|
Statsgjeld i alt |
773 551 |
737 486 |
795 704 |
1 Lån med lengre løpetid enn ett år.
2 Lån med løpetid inntil ett år.
Kilde: Finansdepartementet.
Fra utgangen av 2015 til utgangen av første halvår 2026 er statsgjelden økt fra 483 mrd. kroner til 796 mrd. kroner. Se også figur 4.8, som viser statens markedsgjeld (obligasjoner og veksler) fordelt på ulike låneformer. Fra 2015 til 2025 økte utestående markedsgjeld med 234 mrd. kroner, fra 413 mrd. kroner til 647 mrd. kroner. I samme periode økte utlånene fra statsbankene3 med 185 mrd. kroner. Den største posten er utlånsøkning i Statens lånekasse for utdanning. Også utlånene i Husbanken har økt vesentlig i denne perioden.
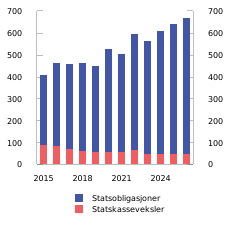
Figur 4.8 Utestående markedsgjeld. Mrd. kroner. 2015–første halvår 2026
Kilde: Finansdepartementet.
4.5.5 Opplåningen i 2026
Langsiktige lån
Statens opptak av langsiktige lån i det innenlandske markedet har siden 1991 i hovedsak skjedd gjennom auksjoner av obligasjoner. Det er for tiden tolv referanselån i markedet, jf. tabell 4.4.
Tabell 4.4 Statsobligasjoner. Utestående i referanselån per 31. august 20261
|
Børsnummer |
Første gang lagt ut |
Forfall |
Nominelt pålydende beløp (mill. kroner) |
Kupongrente |
|---|---|---|---|---|
|
NST 479 |
17.02.17 |
17.02.27 |
54 975 |
1,75 |
|
NST 480 |
26.04.18 |
26.04.28 |
55 480 |
2,00 |
|
NST 481 |
06.03.19 |
06.09.29 |
71 860 |
1,75 |
|
NST 482 |
19.02.20 |
19.08.30 |
66 000 |
1,375 |
|
NST 483 |
17.02.21 |
17.09.31 |
48 360 |
1,25 |
|
NST 484 |
16.02.22 |
18.05.32 |
51 086 |
2,125 |
|
NST 485 |
06.10.22 |
06.10.42 |
21 765 |
3,50 |
|
NST 486 |
15.02.23 |
15.08.33 |
59 098 |
3,00 |
|
NST 487 |
13.02.24 |
13.04.34 |
52 430 |
3,625 |
|
NST 488 |
31.05.24 |
31.05.39 |
33 876 |
3,625 |
|
NST 489 |
12.02.25 |
12.06.35 |
63 505 |
3,75 |
|
NST 490 |
13.02.26 |
03.06.36 |
51 730 |
4,125 |
1 Inkluderer statens egenbeholdning til bruk i markedspleien, der primærhandlerne stiller forpliktende kjøps- og salgskurser i statspapirene for å bidra til et velfungerende annenhåndsmarked.
Kilde: Norges Bank.
Fra inngangen til 2026 og frem til og med utgangen av august har det vært gjennomført auksjoner på 14 datoer, med et samlet volum på 43 mrd. kroner. Den gjennomsnittlige lånerenten i auksjonene i denne perioden har vært 4,35 pst. Gjennomsnittet for auksjonene i hele 2025 var 3,90 pst. Forskjellen reflekterer et høyere rentenivå i markedet for statsobligasjoner hittil i år sammenlignet med fjoråret.
En indikator på hvor vellykket en auksjon har vært, er den effektive renten som oppnås i auksjonen sammenliknet med rentenivået i annenhåndsmarkedet på samme tidspunkt. En slik sammenlikning kan kun gjøres i de tilfellene der en utvider et eksisterende lån.
Renten som har vært oppnådd så langt i år, har ligget mellom samtidig kjøps- og salgsrente i annenhåndsmarkedet på auksjonstidspunktet. Det tilsier at auksjonene har vært relativt vellykkede, og at rentene som kan observeres i annenhåndsmarkedet, er gode indikasjoner på hvilken lånerente staten kan oppnå i en auksjon.
I 2026 har Norges Bank på alle auksjonsdagene latt markedsaktørene by på to obligasjoner med ulike løpetider samtidig. Banken fordeler deretter det annonserte salgsvolumet på de to obligasjonene, noe som gir fleksibilitet til å utnytte etterspørselen som er i markedet. Samtidige auksjoner av to obligasjoner har vært gjennomført siden 2023.
I tillegg til auksjonene er det i 2026 arrangert to syndikeringer i et nytt statsobligasjonslån med forfall i 2036. Første gang var i januar, med et volum på 20 mrd. kroner til markedet, og deretter i mai, med et volum på 15 mrd. kroner. Syndikering er en form for låneopptak hvor låntaker, i dette tilfellet den norske stat, inviterer flere banker – syndikatet – til å samarbeide om å hente inn penger til et nytt lån. Syndikatet kontakter investorer både i Norge og utlandet for å kartlegge interessen for å kjøpe obligasjonen som utstedes. I motsetning til ved en auksjon, der endelig pris er ukjent på forhånd, vil investorene i en syndikering bli fortløpende informert om utsteders forventninger til pris og volum. Syndikering antas å kunne nå frem til flere investorer enn auksjoner. Metoden gir også utsteder mulighet til å påvirke sammensetningen av investorer. Volumet er ofte større i syndikering enn ved en auksjon. Låneformen er samtidig fleksibel med hensyn til hvor mye som lånes og tidspunkt for gjennomføring. I syndikeringen i januar oppnådde staten en lånerente på 4,24 pst., mens syndikeringen i mai oppnådde en lånerente på 4,53 pst. Norges Bank har gjennomført syndikeringer hvert år fra og med 2018.
Kortsiktige lån – statskasseveksler
Den kortsiktige opplåningen i markedet skjer gjennom salg av statskasseveksler. Dette er papirer uten kupongrente, hvor avkastningen er knyttet til kursen de blir lagt ut til. Med dagens opplegg åpnes nye lån med 12 måneders løpetid fire ganger i året. Forfallet er knyttet til oppgjørsdatoene for standardkontrakter i de internasjonale markedene, de såkalte IMM-datoene, som er tredje onsdag i mars, juni, september og desember.
Fra inngangen til 2026 og frem til utgangen av august var det emittert til sammen 32 mrd. kroner i statskasseveksler, med en gjennomsnittlig lånerente på 4,33 pst. I samme periode forfalt det veksler for 37,8 mrd. kroner.
Andre kortsiktige lån
Andre kortsiktige lån omfatter alminnelige kontolån fra statsinstitusjoner og statlige fond, samt eventuelle kontolån fra institusjoner som kan bli pålagt å plassere overskuddslikviditet som kontolån til staten. Ved utgangen av juni 2026 var de totale plasseringene under fullmakten for andre kortsiktige lån om lag 124 mrd. kroner. Dette inkluderer ikke kontolån fra ordinære fond (kontogruppe 81 i statsregnskapet). Den største plassereren av kontolån er normalt den banken som forvalter likviditeten i forbindelse med visse skatte- og avgiftsbetalinger. Kontolånsplasseringene varierer mye gjennom året.
Egenbeholdningen
Primærhandlerne er banker som har forpliktet seg til å bidra til likviditeten i markedet for statspapirer. Hver primærhandler har rett til å inngå gjenkjøpsavtaler med staten i alle statspapirer for et samlet beløp på inntil 4 mrd. kroner i hvert papir. Primærhandlerne låner da statsobligasjoner eller statskasseveksler fra statens egenbeholdning. Egenbeholdningen er 4 mrd. kroner for hvert lån både for alle obligasjoner og de fleste veksler. Det korteste veksellånet har en egenbeholdning på 6 mrd. kroner.
Attestasjonsoppdrag
Siden 2015 har Norges Bank stått for den operative gjennomføringen av statsgjeldsforvaltningen, basert på et mandat fra Finansdepartementet. Som ledd i sin kontrollvirksomhet har departementet bedt Norges Banks representantskap om å gjennomføre årlige attestasjonsoppdrag på områdene regnskapsføring og betaling innenfor den delen av statsgjeldsforvaltningen som utføres av Norges Bank. Tilsynssekretariatet for Norges Banks representantskap har engasjert bankens eksterne revisor (for tiden EY) for å utføre attestasjonsoppdraget. Attestasjonsuttalelsene for perioden 2015–2025 er avgitt uten særskilte merknader.
4.6 Klimapolitikken
En voksende befolkning og økende materiell levestandard har lagt press på verdens natur og økosystemer gjennom utslipp av klimagasser, nedbygging og bruksendring av arealer, forurensning og forsøpling. Det har gitt et klima i endring og bidratt til tap av naturmangfold. Globale utslipp av klimagasser har økt med om lag 53 pst. siden 1990 og nådde et foreløpig rekordnivå på 57,7 mrd. tonn CO2-ekvivalenter i 2024.4 Beregninger fra 2026 anslår den menneskeskapte oppvarmingen for tiåret 2016–2025 til 1,3 °C.5 Årene 2023–2025 er de tre varmeste som er målt.6
Høyere globale temperaturer gir hyppigere og mer intenst ekstremvær, slik som kraftig nedbør og hetebølger. Det fører til flom, tørke og skogbranner. Mer ekstremvær kan påvirke hvor folk vil bo, bidra til økt uro og migrasjon, og øke knappheten på mat, vann og andre ressurser. Omfanget er usikkert og avhenger både av hvor store endringene blir, og av hvordan samfunnet tilpasser seg.
Flere studier viser at de direkte konsekvensene av klimaendringene trolig er moderate i Norge sammenlignet med andre land, men klimaendringene har også negative konsekvenser her. Temperaturen øker raskere i Norge enn det globale gjennomsnittet, og mer nedbør og styrtregn øker faren for flom, skred og overvann.7 Ekspertutvalget om klimatilpasning anslår i rapporten Norge i hardt vær8 at de virkningene i Norge som lar seg tallfeste, gir små utslag i verdiskapingen. Samtidig er det flere virkninger, på blant annet helse og natur, som ikke er prissatt. Utvalget peker på at indirekte virkninger gjennom handel og verdensmarkedspriser kan bli vel så store som de direkte effektene innenlands, men er vanskelige å tallfeste.
Avsnitt 4.6.1 redegjør for det internasjonale klimasamarbeidet og Norges klimamål. I avsnitt 4.6.2 omtales norske virkemidler i klimapolitikken, og i 4.6.3 redegjøres det for norske klimagassutslipp. Avsnitt 4.6.4 presenterer fremskrivinger av utslipp forutsatt at dagens vedtatte innretning på klimapolitikken videreføres. For en fullstendig redegjørelse om norsk klimapolitikk vises det til særskilt vedlegg til Prop. 1 S (2026–2027) under Klima- og miljødepartementet Regjeringens klimastatus og -plan og Meld. St. 25 (2024–2025) Klimamelding 2035 – på vei mot lavutslippssamfunnet.
4.6.1 Internasjonalt klimasamarbeid og Norges klimamål
Norge har over lang tid ført en aktiv klimapolitikk og vært en pådriver i det internasjonale klimasamarbeidet. Norsk klimapolitikk henger tett sammen med våre internasjonale forpliktelser under Parisavtalen og samarbeidet med EU.
Parisavtalen
Parisavtalen ble vedtatt i 2015 og er den første globale klimaavtalen som er juridisk bindende for landene som deltar. Avtalen forplikter partene til å holde gjennomsnittlig global temperaturøkning godt under 2 °C sammenlignet med førindustrielt nivå (perioden 1850–1900) og tilstrebe å begrense temperaturøkningen til 1,5 °C.
Parisavtalen setter et mål om at det skal være balanse mellom menneskeskapte utslipp og opptak av klimagasser i løpet av andre halvdel av dette århundret. Partene tar sikte på at de globale klimagassutslippene skal nå sitt toppunkt snarest mulig, og så reduseres raskt for å oppnå balanse mellom utslipp og opptak. Avtalen erkjenner at utviklingsland vil bruke lengre tid på å nå toppunktet, noe som innebærer at andre land må redusere utslippene mer for å motsvare dette.
Nesten alle verdens land har ratifisert Parisavtalen og er dermed enige om målsettingen om å redusere globale utslipp av klimagasser. Avtalen pålegger landene å melde inn nasjonalt fastsatte bidrag (klimamål). Hvert land bestemmer selv hvor mye de vil bidra gjennom de klimamålene de setter seg. Hvert klimamål som sendes inn under Parisavtalen, skal representere landets høyeste mulige ambisjonsnivå og utgjøre en progresjon fra det forrige klimamålet. I tillegg til målene i Parisavtalen har en rekke land annonsert mål om netto null utslipp fra og med 2050.
Artikkel 6 i Parisavtalen åpner for at land frivillig kan samarbeide om å oppfylle sine klimamål. Samarbeidet kan skje bilateralt eller gjennom en fremtidig sentralisert mekanisme under FN. Et vilkår er at landet der utslippsreduksjonen finner sted, justerer sitt eget utslippsregnskap tilsvarende, slik at samme reduksjon ikke telles av to land. Partene under Parisavtalen er forpliktet til å gjennomføre nasjonale tiltak for å redusere klimagassutslipp med sikte på å nå klimamålene sine, men avtalen setter ingen grense for hvor stor andel av et klimamål som kan oppfylles gjennom frivillig samarbeid. Etter artikkel 9 skal utviklede land dessuten bidra med finansiering av utslippsreduksjoner og klimatilpasning i utviklingsland. Nivået på klimafinansieringen fastsettes gjennom beslutning på klimatoppmøtene.
Etter at Parisavtalen ble inngått, har stadig flere land forsterket sine klimamål og sin klimapolitikk for å legge til rette for at utslippene kan reduseres. I begynnelsen av 2025 skulle landene melde inn mål for perioden etter 2030, og landene ble oppfordret til å melde inn mål for 2035. Etter en treg start har nå de aller fleste land meldt inn nye klimamål. FNs miljøprogram anslår at full gjennomføring av alle innmeldte mål vil redusere globale utslipp i 2035 med om lag 15 pst. fra 2019-nivå.9 Til sammenligning anslår de at utslippskuttet må være om lag 35 pst. fra 2019-nivå i 2035 for å være i tråd med en bane som begrenser temperaturøkningen til 2 °C, og 55 pst. for å begrense temperaturøkningen til 1,5 °C.
FNs miljøprogram anslår i samme rapport at ved full gjennomføring av de innmeldte klimamålene vil verden styre mot en global temperaturøkning på rundt 2,3–2,5 °C i 2100. Med videreføring av dagens politikk er anslaget 2,8 °C. Til sammenligning var tilsvarende anslag på temperaturøkning i intervallet 3–3,5 °C da Parisavtalen ble vedtatt. Nedgangen skyldes fremgang i klimapolitikken og strengere klimamål. Metodeendringer gjør likevel direkte sammenligning over tid usikker. Samtidig legger nå både FNs miljøprogram og Det internasjonale energibyrået (IEA) til grunn at den globale temperaturøkningen vil overstige 1,5 °C. FNs miljøprogram anser det som svært sannsynlig at dette skjer allerede i løpet av det neste tiåret. Skal temperaturøkningen bringes tilbake til 1,5 °C ved utgangen av århundret, må det iverksettes nye og kraftfulle klimatiltak.
Norges klimamål
Norges klimamål for 2030 under Parisavtalen innebærer å redusere utslippene av klimagasser med minst 55 pst. sammenlignet med referanseåret 1990 (klimaloven § 3). Regjeringen planlegger for at målet skal oppnås gjennom utslippskutt i Norge og i samarbeid med EU. Ettersom det trolig ikke er tilstrekkelig, arbeider regjeringen for å få levert 15 mill. tonn utslippsreduksjoner utenfor EU/EØS frem mot 2030 gjennom samarbeid under Parisavtalens artikkel 6.
I juni 2025 meldte Norge inn et klimamål for 2035 som innebærer at klimagassutslippene skal reduseres med minst 70–75 pst. fra utslippsnivået i 1990 (klimaloven § 4). Regjeringen planlegger for at hovedandelen av utslippskutt skal skje gjennom utslippskutt i Norge og i samarbeid med EU, men med den kunnskapen vi har i dag om det kommende klimaregelverket i EU, er det usikkert hvor langt et klimasamarbeid med EU vil ta oss. Regjeringen planlegger derfor for å videreføre arbeidet med kjøp av klimakvoter utenfor EU som et nødvendig tiltak for å nå Norges klimamål.
Utslipp og opptak fra skog- og arealbrukssektoren vil bli tatt med i beregningen av oppfyllelse av Norges mål under Parisavtalen hvis de er addisjonelle. Regjeringen jobber med å avklare metode for å beregne addisjonelt utslipp og opptak.
I tillegg til målene Norge har meldt inn under Parisavtalen, har Norge lovfestet et eget klimamål for 2050. Loven sier at Norge skal bli et lavutslippssamfunn i 2050, og at klimagassutslippene skal reduseres i størrelsesorden 90 til 95 pst. fra utslippsnivået i 1990 (klimaloven § 5). I klimaloven defineres lavutslippssamfunn som et samfunn hvor klimagassutslippene, ut fra beste vitenskapelige grunnlag, utslippsutviklingen globalt og nasjonale omstendigheter, er redusert for å motvirke skadelige virkninger av global oppvarming. Det er presisert at ved vurdering av måloppnåelse skal det tas hensyn til effekten av at Norge deltar i EUs kvotesystem.
For rapportering på Norges forpliktelser etter klimaloven vises det til Regjeringens klimastatus og -plan for 2027.
Klimasamarbeidet med EU frem til 2030
Norge har lenge hatt et tett samarbeid med EU om klimapolitikken og har tilsluttet seg flere av EUs mekanismer for å kutte klimagassutslipp i tråd med Parisavtalen. Klimasamarbeidet med EU består av tre typer forpliktelser:
-
Det europeiske kvotesystemet for bedrifter
-
Innsatsfordelingsforordningen
-
Regelverk for bokføring av utslipp og opptak i skog og andre arealer (LULUCF10-regelverket)
Norge har deltatt i det europeiske kvotesystemet siden 2008. Kvotesystemet setter et samlet tak på utslipp fra alle de deltakende landenes bedrifter i industri, petroleum, kraftproduksjon, kommersiell luftfart og maritim transport.11 Bedriftene og sektorene som omfattes av EUs kvotesystem, skal sammen redusere utslippene med 62 pst. i 2030 sammenlignet med 2005. Virksomheter med kvotepliktige utslipp må årlig levere utslippskvoter tilsvarende mengden av klimagasser som de slipper ut. Kvoter som ikke tildeles vederlagsfritt, kan kjøpes i statlige auksjoner. Kvotepliktige virksomheter kan også kjøpe og selge kvoter seg imellom. Kvoteprisen svinger mye og har hittil i år ligget i intervallet mellom 685 og 1 060 kroner per tonn. Utslippene går ned ved at mengden kvoter i systemet reduseres over tid. Formålet med kvotesystemet er å redusere utslippene der det koster minst, på tvers av sektorer og landegrenser.
En høy kvotepris kan føre til at produksjon og utslipp flyttes til land med svakere klimavirkemidler, se boks 4.2. EUs karbongrensejusteringsmekanisme, CBAM, trådte i kraft i EU 1. januar i år. Målet med CBAM er å prise innholdet av klimagassutslipp i importerte varer. De som importerer varer omfattet av CBAM over en gitt verdi, skal dermed møte samme karbonpris som tilsvarende produksjon innenfor EØS. Systemet gjelder i første omgang import av jern, stål, aluminium, sement, gjødsel, elektrisitet og hydrogen fra land utenfor EØS. Regjeringen arbeider med sikte på at CBAM kan innføres i Norge fra 2027, og har lagt til rette for dette gjennom Prop. 60 LS (2025–2026).
EUs innsatsfordelingsforordning («innsatsfordelingen») omfatter utslipp fra transport (inkl. innenriks skipsfart, men ekskl. utslipp fra kvotepliktig luftfart og utenriks skipsfart), jordbruk, bygg og avfallssektoren. Under innsatsfordelingen er Norge forpliktet til å overholde et utslippsbudsjett for perioden 2021–2030. Regjeringen legger til grunn at budsjettet er basert på en forpliktelse om 50 pst. reduksjon i utslipp i 2030 sammenlignet med 2005.12 Forpliktelsen gir et bindende utslippsbudsjett som må gjøres opp hvert av årene i perioden. Forpliktelsen kan oppfylles gjennom nasjonale utslippsreduksjoner og bruk av fleksible mekanismer, dvs. kjøp av utslippsreduksjoner (kvoter) fra europeiske land som har overoppfylt sin nasjonale forpliktelse.13 Hovedoppgjøret for 2021–2025 starter i slutten av 2027.
Gjennom LULUCF-regelverket har Norge forpliktet seg til å balansere utslipp og opptak fra skog- og arealbrukssektoren i perioden 2021–2030. Skog- og arealbruksregnskapet er stadig gjenstand for store revisjoner og metodeendringer. Norge er i dialog med EU om perioden 2026–2030, der EU har vedtatt et høyere mål for nettoopptak. Denne forpliktelsen kan også nås ved bruk av fleksible mekanismer, dvs. kjøp fra land som overoppfyller sine forpliktelser.
Oppfyllelsene av EU-regelverkene vil bidra til å oppfylle Norges klimamål under Parisavtalen for 2030. Det er foreløpig ikke formelt avklart med EU hvordan norsk deltakelse i kvotesystemet, innsatsfordelingen og skog- og arealbruksregelverket skal reflekteres under Parisavtalen.
EU meldte i november 2025 inn et indikativt bidrag for 2035 under Parisavtalen om å redusere netto klimagassutslipp med 66,25–72,5 pst. sammenlignet med 1990. I mars 2026 vedtok EU et bindende mål om å redusere netto klimagassutslipp med 90 pst. innen 2040. Målet skal i hovedsak nås med utslippskutt i EU, men EUs klimalov åpner for at inntil 5 prosentenheter kan dekkes med klimakreditter under Parisavtalens artikkel 6 fra 2036.
Se Regjeringens klimastatus og -plan for en nærmere omtale av klimasamarbeidet med EU og arbeidet med å nå Norges klimamål.
4.6.2 Virkemidler i klimapolitikken
Hovedvirkemidlene i norsk klimapolitikk er klimaavgifter og deltakelse i EUs kvotesystem (EU ETS), som begge setter en pris på utslipp av klimagasser. Prising av utslipp gir aktørene et økonomisk insentiv til å redusere utslippene, for eksempel ved å endre produksjonsmetodene eller investere i renseutstyr, uten at myndighetene behøver å pålegge bestemte tiltak. Avgift og kvoter bidrar også til å vri forbruket mot varer og tjenester med lavere utslipp. I tillegg kan karbonprising gi økt lønnsomhet i lav- og nullutslippsteknologi og stimulere til innovasjon. Når alle aktørene møter samme karbonpris, reduseres utslippene til lavest kostnad for samfunnet.
I tillegg til karbonprising har Norge en rekke andre virkemidler for å redusere utslipp, som støtteordninger, reguleringer og krav.
Utslipp regulert under EUs kvotesystem
Omtrent halvparten av norske utslipp er omfattet av EUs kvotesystem. Kvotesystemet dekker utslipp fra fastlandsindustrien, petroleumsvirksomheten, kommersiell luftfart i EØS-området, kraftproduksjon og større maritim transport, med noen unntak.14 Utformingen av kvotesystemet etter 2030 er under revisjon og ennå ikke avklart.
Norske bedrifter bidrar på lik linje som andre europeiske virksomheter til å redusere utslippene innenfor systemet. For kvotepliktige utslipp settes de samlede utslippene av kvotetaket i EUs kvotesystem. Hvor store utslippsreduksjoner Norge kan regne med fra kvotesystemet, avklares gjennom avtale med EU, og bidraget er uavhengig av hvilke land kuttene skjer i. Å ilegge virkemidler på disse utslippene utover kvoteplikten bidrar derfor i utgangspunktet ikke til oppfyllelsen av de lovfestede klimamålene. Behovet for teknologiutvikling og innovasjon kan begrunne tiltak også overfor kvotepliktige utslipp, se boks 4.2. For et utvalg næringer som omfattes av kvoteregimet, herunder olje- og gassnæringen, pålegges det en særnorsk avgift i tillegg til kravet om kvoter.
Boks 4.2 Klimapolitikk og konkurranseevne
Norsk klimapolitikk skal bidra til at Norge oppfyller målene i klimaloven. Ved implementeringen av klimapolitikken må det samtidig ses hen til påvirkningen klimapolitikken har på nasjonal konkurranseevne. Med nasjonal konkurranseevne menes evnen til å sikre høyest mulig avlønning av innsatsfaktorene i samfunnet, gitt at man samtidig skal ha full sysselsetting og langsiktig balanse i utenriksøkonomien.
Klimapolitikkens virkning på nasjonal konkurranseevne er ikke nødvendigvis sammenfallende med konsekvensene klimatiltak har for enkeltbedrifters konkurranseevne, dvs. bedriftens produksjonskostnader på kort sikt. I en velfungerende økonomi vil økte kostnader i en sektor med høye utslipp gjøre at arbeidskraft og kapital over tid finner anvendelse i annen virksomhet. Omstillingen kan medføre samfunnsøkonomiske kostnader, som i flere tilfeller kan være geografisk konsentrerte, særlig til steder med ensidig næringsstruktur der kapital og kompetanse vanskelig finner annen lønnsom bruk. I næringer med grunnrente, som olje- og gassutvinning, kan bortfalte inntekter neppe erstattes av avkastning i annen virksomhet. Kostnadene må holdes opp mot samfunnsøkonomiske gevinster av at Norge oppfyller sine internasjonale forpliktelser.
Streng utslippsprising eller annen regulering vil kunne bidra til å flytte produksjon og utslipp til land med svakere virkemidler slik at virkningen på globale utslipp blir begrenset og noen ganger negativ. Faglitteraturen finner så langt små virkninger av strengere utslippskrav på konkurranseevnen: Det er negative virkninger på handel, sysselsetting, lokalisering og produktivitet på kort sikt i et avgrenset utvalg utslipps- og energiintensive næringer, men virkningene er små målt som effekt på BNP.1 Firmanivåstudier finner i liten grad tegn til at regulerte bedrifter har flyttet aktivitet til uregulerte firmaer eller markeder.2 Funnene gjelder et regime med lav kvotepris og romslig tildeling av vederlagsfrie kvoter, og lar seg ikke uten videre overføre til varslede innstramminger. Usikkerheten går i begge retninger.
Deltakelsen i EUs kvotesystem er det viktigste virkemiddelet for kostnadseffektive utslippsreduksjoner i konkurranseutsatt sektor. EU møter lekkasjerisikoen ved å tildele utsatt industri vederlagsfrie kvoter etter utslippsstandarder og aktivitetsnivå, ikke etter faktiske utslipp. En kvote som ikke brukes, kan selges. Gevinsten ved å redusere utslipp tilsvarer derfor kvoteprisen, uavhengig av hvor mange kvoter de tildeles vederlagsfritt, og industrien i deltakerlandene møter i hovedsak samme marginale utslippspris. Gjennomsnittsprisen etter skjerming styrer lønnsomheten i virksomheten som helhet og dermed beslutninger om videre drift, investering og lokalisering. Lekkasjerisiko bør vurderes mot effektiv gjennomsnittspris, mens insentivet til å redusere utslipp bør vurderes mot marginalprisen. EUs karbongrensejusteringsmekanisme (CBAM) ble introdusert for å redusere lekkasjerisikoen på importsiden etter hvert som vederlagsfrie kvoter skal fases ut frem mot 2034. Modellbaserte anslag fra OECD indikerer at CBAM kan redusere karbonlekkasjen betydelig, og i noen tilfeller bidra til at produksjon flytter tilbake til EU, men gir mer begrenset skjerming for næringer som bruker CBAM-varer som innsatsfaktorer.3
Klimapolitikk handler ikke bare om å prise og regulere utslipp, men også om å stimulere til omstilling og teknologiutvikling. På lang sikt forutsetter nasjonal konkurranseevne at norske virksomheter har tilgang til og benytter teknologi og infrastruktur som de trenger i et lavutslippssamfunn. Selv om prising av utslipp øker den privatøkonomiske lønnsomheten av å utvikle klimavennlig teknologi, kan det bli brukt for lite ressurser på slik utvikling. Det kan skje dersom gevinstene av ny teknologi og ny kunnskap tilfaller flere enn de som har investert i utviklingen. Utfordringer med koordinerings- og nettverkseksternaliteter kan gjøre at infrastruktur ikke bygges ut i tilstrekkelig omfang. Videre kan kunnskap fra tidligere innovasjon øke avkastningen av senere innovasjon i samme retning.4
En effektiv klimapolitikk tilsier derfor at prising av utslipp bør suppleres med noe støtte, særlig til utvikling og innfasing av teknologi. Vilkåret er at støtten prøves mot en identifisert markedssvikt som karbonprisen ikke internaliserer. Teknologiutviklingen skjer i hovedsak utenfor Norge, noe som tilsier at verdien av teknologistøtte i Norge for globale utslipp er liten. Samtidig kan Norge ha påvirkningskraft på enkelte områder, for eksempel på grunn av teknologiske eller naturgitte fortrinn. Støttebehovet kan avdekkes gjennom konkurranse om midlene, med krav om privat medfinansiering, nedtrapping ved modning og etterfølgende evaluering. Brede og generelle ordninger reduserer risikoen for tilkarringsvirksomhet. Risikoen begrenses også ved at prioriteringer i størst mulig grad baseres på virkemiddelapparatets faglige vurderinger.
1 Se for eksempel A. Dechezleprêtre og M. Sato. 2017. The Impacts of Environmental Regulations on Competitiveness, Review of Environmental Economics and Policy. Vol. 11, issue 2. Ss. 183–206.
2 Se for eksempel J. Colmer, R. Martin, M. Muûls og U.J. Wagner. 2025. Does Pricing Carbon Mitigate Climate Change? Firm-Level Evidence from the European Union Emissions Trading System, The Review of Economic Studies 92(3). Ss. 1625–1660 som analyserer effekten på franske bedrifter.
3 A. Dechezleprêtre, A. Haramboure, C. Kögel, G. Lalanne og N. Yamano. 2025. Carbon Border Adjustments: The potential effects of the EU CBAM along the supply chain, OECD Science, Technology and Industry Working Papers 2025/02.
4 D. Acemoglu, P. Aghion, L. Barrage og D. Hémous. 2023. Green Innovation and the Transition Toward a Clean Economy, Peterson Institute for International Economics Working Paper 23 oppsummerer og oppdaterer resultatene fra denne forskningen.
Klimaavgifter
I underkant av 60 pst. av norske utslipp er ilagt en klimaavgift. I 2026 ble det gjort systemendringer i CO2-avgiften slik at den nå i hovedsak skal treffe utslipp omfattet av innsatsfordelingen, mens kvotepliktige utslipp utenfor innsatsfordelingen, med unntak av olje- og gassnæringen, er fritatt. Både avgiftsnivået og omfanget av avgiftene i Norge er høyt i internasjonal sammenheng, se boks 4.3.
Boks 4.3 Prising av utslipp globalt og i Norge
Prising av utslipp er blitt mer utbredt, men omfang og nivå varierer betydelig mellom land. Ifølge Verdensbanken var 29 pst. av globale klimagassutslipp omfattet av eksplisitt karbonprising per 1. april i år.1 Veksten kommer i hovedsak fra kvotesystemene, som nå dekker om lag en fjerdedel av globale utslipp. Den utslippsvektede gjennomsnittsprisen på de prisede utslippene anslås til om lag 220 kroner2 per tonn CO2-ekvivalenter, om lag en dobling fra nivået i 2016. De høyeste prisene er i Europa.
Norge var blant de første landene med avgifter på utslipp av klimagasser da dette ble innført i 1991. Fra 1991 ble det lagt avgift på bensin, mineralolje og forbrenning av petroleum og utslipp av naturgass på kontinentalsokkelen. Prosessutslippene i industrien fikk en pris med innføringen av kvotesystemene fra 2005. Norge er nå blant landene med bredest prising. Om lag 85 pst. av norske utslipp var priset gjennom kvoteplikt, klimaavgift eller begge deler i 2024, og nær 55 pst. var ilagt en form for klimaavgift, se figur 4.9. Avgiftsandelen falt noe i 2026 som følge av omleggingen av CO2-avgiften på mineralske produkter til et generelt fritak for kvotepliktige utslipp utenfor innsatsfordelingen. De uprisede utslippene utgjør rundt 16 pst. av samlede utslipp. Om lag to tredjedeler av dette er utslipp av lystgass og metan fra jordbruket.
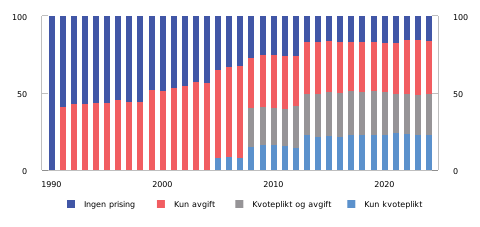
Figur 4.9 Klimagassutslipp etter type prising i Norge. Prosent av samlede utslipp. 1990–2024
Kilder: Statistisk sentralbyrå og Finansdepartementet.
1 World Bank. 2026. State and Trends of Carbon Pricing 2026
2 World Bank oppgir 21 USD i 2025, omregnet med gjennomsnittskursen for 2025 på 10,4 NOK per USD.
Klimaavgiftene treffer de fleste næringer, som veitrafikken, bygg og anlegg, avfallsforbrenning, sjøfart, fiske og fangst, samt deler av industrien og innenriks luftfart. Utslipp av lystgass og metan i jordbruket er ikke priset.
Regjeringen har siden 2022 trappet opp avgiften årlig. I 2026 er det generelle nivået på avgiften 1 639 kroner per tonn CO2-ekvivalenter. For 2027-budsjettet foreslår regjeringen å øke avgiftsnivået med 13 pst. utover prisstigning, i tråd med den varslede opptrappingsbanen for avgiftene på utslipp under innsatsfordelingen, til 2 400 2025-kroner i 2030.15 Regjeringen foreslår å skjerme veitrafikken for virkningen av økt CO2-avgift i 2027. Veibruksavgiften på mineralolje, biodiesel og bensin foreslås derfor redusert slik at de samlede avgiftene på bensin og diesel til bruk i veitrafikken holdes reelt uendret. Dette kommer både folk og næringsliv til gode.
Fra 2028 vil utslipp fra veitransport, bygg og enkelte andre sektorer bli underlagt kvoteplikt gjennom EUs nye kvotesystem, ETS2. ETS2 vil i stor grad prise de samme utslippene som i dag er omfattet av CO2-avgiften i Norge. Klimakvotedirektivet gir adgang til å frita brenselsoperatører fra kvoteplikten i perioden 2028–2030. Regjeringen benytter seg ikke av denne unntaksmuligheten, se kapittel 4.3.1 i Regjeringens klimastatus og -plan. For utslipp som omfattes av både kvotesystemet og innsatsfordelingen, er det summen av avgift og kvotepris som skal følge den varslede opptrappingen.
Se Prop. 1 LS (2026–2027), kap. 10 for en gjennomgang av avgifter på utslipp av klimagasser.
Andre klimapolitiske virkemidler
Sammen med prising av utslipp brukes en rekke andre virkemidler i norsk klimapolitikk, som krav og reguleringer, informasjon og ulike støtteordninger. For mer informasjon om bruk av slike virkemidler, se Regjeringens klimastatus og -plan for 2027.
Krav og reguleringer kan benyttes dersom det er indikasjoner på at aktører ikke gjennomfører tiltak som er samfunnsøkonomisk lønnsomme, for eksempel pga. mangel på informasjon, kortsiktighet mv. Selv om de direkte kostnadene ved slike virkemidler ikke nødvendigvis er like synlige som ved utslippsprising, vil reguleringer, forbud og krav ha en samfunnsøkonomisk kostnad ved at produsenter og forbrukere må tilpasse seg kravene. Reguleringer gir som regel større sikkerhet om størrelsen på utslippsreduksjonene, men legger i mindre grad enn prising av utslipp og andre markedsbaserte virkemidler til rette for at utslippsreduksjonene skjer der kostnadene er lavest.
Støtteordninger for utvikling og innfasing av teknologi kan bidra til å fremme utslippskutt i flere sektorer. Selv om prising av utslipp øker den privatøkonomiske lønnsomheten av å utvikle klimavennlig teknologi, kan det likevel bli brukt for lite ressurser på slik utvikling. En effektiv klimapolitikk tilsier derfor at prising av utslipp under noen forutsetninger bør suppleres med støtteordninger for utvikling, se boks 4.2. For å fremme null- og lavutslippsløsninger er det innført en rekke offentlige støtteordninger, hovedsakelig gjennom Enova.
Norge har også en betydelig internasjonal satsing på klimaområdet, utover klimasamarbeidet med EU, jf. målsetningen under Parisavtalens artikkel 9. Norge har siden 2020 om lag firedoblet årlig klimafinansiering til utviklingsland, som nådde 30,3 mrd. kroner i 2025. Arbeidet for reduserte utslipp fra avskoging og skogsforringelse i utviklingsland er en av de viktigste klima- og natursatsingene. Norge bidrar også til utslippsreduksjoner i utviklingsland gjennom kjøp av klimakvoter fra land utenfor EU/EØS (under Parisavtalens artikkel 6).
Andre forslag i årets budsjett
For å bidra til en raskere innfasing av nullutslippløsninger foreslår regjeringen å videreføre Hurtigbåtprogrammet på samme nivå som i 2026. Det innebærer at det kan inngås avtale om nye tilskudd på 246,7 mill. kroner.
Enova er et sentralt virkemiddel for å stimulere til klima- og energiomstilling, og regjeringen har tilført betydelige midler til Enovas teknologisatsing over flere år. Klima- og energiondet, som Enova forvalter, forventes å være på 36 mrd. kroner ved inngangen til 2027, inkludert overføringer og foreslått bevilgning. Samlet foreslås bevilgningene til fondet redusert med 3,8 mrd. kroner, til 4,1 mrd. kroner. Selv etter denne reduksjonen vil bevilgningene være om lag på samme realverdi som i 2021. Enova vil fortsatt ha et stort økonomisk handlingsrom til å støtte gode klima- og energiprosjekter.
For å kompensere kraftkrevende industri for deler av økningen i strømprisen som følge av EUs kvotesystem foreslår regjeringen å bevilge 7,5 mrd. kroner til CO2-kompenasasjon. Fra og med støtteåret 2024 stilles det krav om at 40 pst. av kompensasjonen skal benyttes på klima- og energitiltak. I tillegg er forskriften revidert slik at en rekke nye sektorer kommer inn i ordningen fra og med støtteåret 2026.
Regjeringen viderefører Klima- og skoginitiativet på et høyt nivå for å ivareta internasjonal klima- og natursatsing. I 2027 legger regjeringen opp til at Norge betaler for utslippsreduksjoner i bilaterale partnerskap som helt eller delvis omfatter betaling for verifiserte utslippsreduksjoner, og samtidig støtter bevaring av naturmangfold og bærekraftig utvikling. Regjeringen foreslår i Prop. 1 S (2026–2027) under Klima- og miljødepartementet å øke fullmakten for kjøp av klimakvoter under Parisavtalens artikkel 6.
Langskip-prosjektet bidrar til utvikling av teknologi for CO2-fangst og -lagring som kan redusere utslipp globalt. I august 2025 ble de første volumene med CO2 fra CO2-fangstanlegget til Heidelberg Materials i Brevik injisert i Northern Lights sitt lager under havbunnen på norsk sokkel, og i juli 2026 hadde om lag 150 000 tonn CO2 blitt fanget, transportert og lagret. Hafslund Celsios CO2-fangstprosjekt på Klemetsrud er under bygging, med planlagt driftsoppstart i 2029. Yara åpnet i begynnelsen av september i år et CO2-fangstanlegg i Sluiskil i Nederland, som er den første internasjonale leveransen inn i Langskip-prosjektet. Bygging og ti års drift av fangstanleggene og lageret i Langskip har en pris- og valutajustert styringsramme (P50) på 35,5 mrd. 2026-kroner, hvorav det statlige bidraget anslås til 23 mrd. 2026-kroner.
Se Regjeringens klimastatus og -plan for en nærmere gjennomgang av regjeringens klimaplan og øvrig politikk for å nå klimamålene.
4.6.3 Norske klimagassutslipp
Foreløpige tall fra SSBs utslippsregnskap viser at norske utslipp av klimagasser var på 44,1 mill. tonn CO2-ekvivalenter i fjor, som er en nedgang på 1,2 pst. fra 2024, se figur 4.10. De peker på at overgangen til elbiler fortsetter å redusere forbruket av bensin og diesel. Elbiler utgjorde 95 pst. av nyregistrerte personbiler.
Olje- og gassvirksomheten har siden 2007 vært den største utslippssektoren i Norge og står for om lag en fjerdedel av norske utslipp. Det meste av utslippene kommer fra produksjon av energi på installasjonene på sokkelen. Fra 2015 til 2025 har utslippene falt med 26 pst. En rekke olje- og gassinstallasjoner har hel eller delvis drift med kraft fra land, noe som har ført til at utslipp per produserte oljeekvivalent har sunket betydelig.
Den nest største utslippssektoren er fastlandsindustrien, som står for nesten en fjerdedel av norske utslipp. Utslippene har falt med om lag 44 pst. siden 1990. Nedgangen skyldes i stor grad reduserte utslipp av andre klimagasser enn CO2 og kommer av bedre teknologi og nedleggelse av virksomheter. Det meste av reduksjonen skjedde i perioden mellom 1990 og 2010. En betydelig andel av utslippene i denne sektoren kommer fra produksjon av metaller og kjemiske råvarer. Fra 2024 til 2025 økte utslippene som følge av at flere industrianlegg åpnet etter driftsstans i 2024.
Veitrafikk er den tredje største utslippssektoren og står for i underkant av 17 pst. av norske utslipp. Ifølge foreløpige tall for 2025 er utslippene fra veitrafikk om lag 8 pst. lavere enn i 1990. Sterke virkemidler, som fritak i engangsavgiften og merverdiavgift på elbil, samt økt innblanding av biodrivstoff og CO2-avgift, har sammen med teknologisk fremgang bidratt til at utslippene har falt betydelig de siste årene. Mens elektrifiseringen av personbiler har pågått lenge, har elektrifiseringen av varebiler, lastebiler og busser gått tregere siden de tyngste kjøretøyene krever stor batterikapasitet.
Utslipp fra luftfart, sjøfart og anleggsmaskiner står for om lag 17 pst. av norske utslipp, og har økt med 39 pst. siden 1990. Mens utslippene fra fiske og luftfart har vært stabile siden 1990, steg utslippene fra sjøfart og anleggsmaskiner frem til 2010. Siden 2010 har utviklingen vært omtrent flat.
Utslippene fra jordbruket var om lag 10 pst. lavere i 2025 enn i 1990. Samtidig utgjør utslipp fra jordbruket om lag samme andel som i 1990, på 10 pst. av totale norske utslipp.
De resterende 8 pst. av norske klimagassutslipp kommer fra oppvarming, energiforsyning og andre kilder som avfall, branner og bruk av produkter med blant annet løsemidler og fluorgasser. Utslippene av fluorgasser har falt betydelig de siste 30 årene.
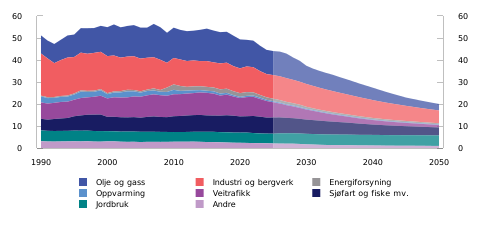
Figur 4.10 Utslipp1 av klimagasser etter hovedkildene i utslippsregnskapet. Mill. tonn CO2-ekvivalenter. 1990-2050
1 Historiske utslipp t.o.m. 2025. Tallene for 2025 er foreløpige. Fremskrevne utslipp etter 2025. Fremskrivingene baseres på vedtatt politikk. Effekten av planlagt politikk som presentert i Regjeringens klimastatus og -plan er ikke inkludert.
Kilder: Statistisk sentralbyrå, Miljødirektoratet og Finansdepartementet.
4.6.4 Fremskriving av norske utslipp og opptak av klimagasser til 2050
I tråd med retningslinjene fra FNs klimakonvensjon skal alle land legge frem utslippsfremskrivinger basert på at dagens innretning av klimapolitikken videreføres (vedtatt politikk).16 Fremskrivingen som presenteres her, inkluderer derfor verken de tiltakene som legges frem i regjeringens forslag til statsbudsjett for 2027, eller regjeringens planer for fremtidig klimapolitikk (planlagt politikk). Siden fremskrivingen ikke gir en beskrivelse av regjeringens mål eller virkninger av ny klimapolitikk, må den ikke forstås som en prognose på den mest sannsynlige utslippsutviklingen. Den gir heller ikke fullstendig informasjon om hvordan Norge ligger an til å nå klimamålene.
Utslippsfremskrivingen er Finansdepartementets anslag på fremtidige utslipp av klimagasser i Norge. Den er basert på antakelser om underliggende utviklingstrekk i Norge og utlandet, herunder økonomiske, teknologiske og befolkningsmessige forhold. Det er stor usikkerhet i fremskrivingen, og usikkerheten øker utover i tid. Norge er en liten åpen økonomi, og utslippsutviklingen vil derfor i stor grad påvirkes av økonomisk aktivitet og teknologisk utvikling i utlandet. Basert på antakelsen om at klimapolitikken også internasjonalt videreføres på dagens nivå, er det som hovedregel lagt til grunn at utviklingen av ny teknologi følger historiske trender. Sentrale forutsetninger er omtalt i boks 4.4. I boks 4.5 omtales sentrale endringer siden Nasjonalbudsjettet 2026. Dette er første gang fremskrivinger for årene 2041–2050 presenteres i nasjonalbudsjettet.
Boks 4.4 Sentrale forutsetninger for fremskrivingene
Utgangspunktet for fremskrivingen er utslippsregnskapet, retningslinjene for rapportering vedtatt av partene under FNs klimakonvensjon og nasjonalregnskapet fra Statistisk sentralbyrå. Nasjonalregnskapet og utslippsregnskapet utgjør datagrunnlaget for Statistisk sentralbyrås økonomiske modell SNOW1, som brukes i fremskrivingen. Fremskrivingen bygger på detaljerte utslippsdata for 2024 og foreløpige utslippstall for 2025. Modellen er i 2026 oppdatert med nytt grunnlagsår, til 2023 som er nyeste år med fullstendig nasjonalregnskap.
Fremskrivingen er konsistent med nasjonalbudsjettets makroøkonomiske forløp. Utslippsfremskrivingen speiler utviklingen i sysselsetting, produksjon, priser på olje og gass, offentlige finanser og driftsbalansen mot utlandet. Kraftproduksjonen er i tråd med NVEs langsiktige kraftmarkedsanalyse fra 2025. Priser på utslippskvoter i EUs kvotesystem fremskrives med terminpriser og rentenivå. Øvrige internasjonale priser videreføres reelt fra referanseåret. Fremskrivingen legger til grunn at dagens klima- og miljøpolitikk videreføres i Norge og internasjonalt. Satser for klimaavgiftene og nivået på overføringene til Enova ligger derfor fast på 2026-nivå.
Kravene til andel av biodrivstoff i omsetningen av drivstoff er vedtatt for 2026 og 2027 og ligger derfor inne i fremskrivingene. For veigående og for ikke-veigående brukes reelle andeler omsatt biodrivstoff på 15,6 pst. for veitrafikk og 11,8 pst. for ikke-veigående. I tråd med opptrappingsplanen øker begge med en prosentenhet i 2026 og ytterligere en til i 2027. For sjøfart og fiske øker innblandingen fra 6 pst. i 2025 til 7 pst. i 2026 og 8 pst. i 2027. For luftfart øker kravet fra 0,5 pst. i 2025 til 2 pst. i 2026. Alle innblandingsprosentene videreføres på 2027-nivå resten av fremskrivingsperioden.
Karbonfangst og -lagringsanlegget på sementfabrikken i Brevik ble ferdigstilt i 2025. På avfallsanlegget på Klemetsrud er det lagt til grunn at karbonfangst og -lagringsanlegget ferdigstilles i 2029. Utslippskuttene som følge av karbonfangst- og lagring ved begge anleggene fases inn over to til tre år på bakgrunn av erfaringer fra Brevik.
Fremskrivingen av utslipp fra olje- og gassvirksomheten bygger på informasjon fra Sokkeldirektoratet. På kort og mellomlang sikt er fremskrivingene i hovedsak basert på operatørenes egne planer og innrapporteringer, herunder forventninger om fremtidig virkemiddelbruk, i tillegg til informasjon om utslipp fra landanlegg.2 På lengre sikt tar fremskrivingen utgangspunkt i Sokkeldirektoratets vurderinger og antakelser. Utslipp fra maritime støttetjenester og helikoptertrafikk i petroleumsvirksomheten inngår i andre utslippskilder.
Utslipp fra personbiler fremskrives med en modell utviklet av Miljødirektoratet. I modellen gjøres det antakelser om utviklingen i kjørelengder, salg av elbiler og krav til omsetning av biodrivstoff for å anslå utslippsforløpet.
På bakgrunn av aktivitetsdata fra Norsk institutt for bioøkonomi (NIBIO) utarbeider Miljødirektoratet fremskrivinger av utslipp fra jordbruket. Det er lagt til grunn en viss effektivisering, slik at utslipp per produserte enhet gradvis går noe ned.
Fremskrivingen av netto opptak fra skog- og arealbrukssektoren frem mot 2100 er utarbeidet av NIBIO. Fremskrivingen gir et bilde på utviklingen gitt dagens situasjon. Den tar ikke hensyn til befolkningsutvikling, endringer i konsum og produksjon av landbruksprodukter, eller andre forhold som kan påvirke arealutviklingen. Historiske tall frem til og med 2024 benyttes i fremskrivingene.
1 Rosnes og Yonezawa. 2024. The SNOW Model for Norway. Notater 2024/16. Statistisk sentralbyrå.
2 Olje- og gassvirksomheten etter denne definisjonen omfatter alle petroleumsinstallasjoner offshore, landanleggene på Kollsnes, Sture, Nyhamna (Ormen-Lange-feltet), Hammerfest LNG-anlegg (Snøhvit-feltet), Mongstad (indirekte utslipp fra råoljeterminal) og Kårstø.
Boks 4.5 Endringer siden Nasjonalbudsjettet 2026 som er innarbeidet i fremskrivingen
Fremskrivinger av miljøskadelige utslipp til luft ble sist oppdatert i Nasjonalbudsjettet 2026 (NB26) og var basert på innretningen av virkemidlene ved utgangen av sommeren 2025. Siden da er klimapolitikken blitt ytterligere forsterket, utslippsstatistikken er oppdatert og det foreligger annen relevant informasjon. Endringer innarbeidet i fremskrivingen:
-
Avgiftene på utslipp under innsatsfordelingen ble økt fra 1 405 kroner per tonn CO2 i 2025 til 1 639 kroner i 2026. Det er i fremskrivingen tatt hensyn til at CO2-avgiften ble satt ned med i gjennomsnitt om lag 30 pst. i fire måneder, etter at Stortinget vedtok midlertidige reduksjoner i drivstoffavgifter 26. mars 2026. Avgiften får dermed om lag 90 pst. av full effekt dette året. For anleggsmaskiner og fiskeflåten er effekten lavere siden avgiftssatsene ble satt ned mer for disse sektorene, og deler av fiskeflåten hadde fritak for avgift i fem måneder.
-
Satsene i veibruksavgiften ble redusert i 2026. Det var i hovedsak for å motsvare økningen i drivstoffpriser som følge av opptrappingen av CO2-avgiften på mineralske produkter. I fremskrivingen er det tatt hensyn til at avgiften ble satt til 0 i fem måneder i 2026, og avgiften får i underkant av 60 pst. av full effekt dette året.
-
Modellen er utvidet med en ny modul for omsetningskravene for innblanding av biodrivstoff. Endringer i omsetningskravene treffer nå de aller fleste næringer i økonomien. Omsetningskravene for vei- og ikke-veigående transport, omtalt i boks 4.3, ble innarbeidet i NB26-fremskrivingen. I år inngår også kravene for sjøfart og luftfart i fremskrivingen.
-
Nytt klimakrav til offshorefartøy er vedtatt og vil bli innført fra 2029.
-
Oppdaterte makroøkonomiske forutsetninger og kvotepriser. Kvoteprisene er anslått å stige fra i overkant av 850 kroner i dag til nærmere 1 200 faste 2026-kroner i 2050.
-
Utslippsfremskrivingen er justert i tråd med endelig utslippsregnskap for 2024 og foreløpig utslippsregnskap for 2025.
-
Nye informasjon om utslippsutviklingen fra olje- og gassvirksomheten basert på Sokkeldirektoratet og Energidepartementet.
-
Oppdatert fremskriving av utslipp fra landbruket utarbeidet av NIBIO og Miljødirektoratet.
Hovedtrekk og endringer siden Nasjonalbudsjettet 2026
Nedgangen i norske utslipp av klimagasser de siste årene ventes å fortsette. I fremskrivingen avtar utslippene i gjennomsnitt med om lag 3 pst. årlig frem mot 2050. Utviklingen skyldes i hovedsak at allerede sterke virkemidler gjør det attraktivt å gjennomføre tiltak som reduserer utslipp, som å forbedre og ta i bruk mer miljøvennlig teknologi eller effektivisere bruken av ressurser som gir utslipp. Denne utviklingen får drahjelp av utviklingen av lavutslippsteknologi som har funnet sted de siste årene, og som forventes å fortsette fremover. Samtidig som utslippene faller, dempes nedgangen av at økonomien og befolkningen ventes å vokse.
Nettoopptaket i skog- og arealbrukssektoren var på om lag 15,4 mill. tonn CO2 i 2024, hvorav stående skog står for den store majoriteten av opptaket. Nettoopptaket faller blant annet fordi den stående skogen blir eldre. Fremskrivinger fra NIBIO tilsier at nedgangen i nettoopptaket vil fortsette frem mot slutten av 2040-tallet, se tabell 4.5. Fremskrivingen av opptak og utslipp i skog- og arealbrukssektoren er svært usikre og følsomme for variasjoner i naturgitte forhold.
De samlede utslippene i 2030 og 2040 anslås å være på om lag samme nivå som i Nasjonalbudsjettet 2026. Både endelige 2024-tall og de foreløpige tallene for 2025 ble lavere enn det som lå til grunn i fjorårets fremskriving. Endringer som skyldes strukturelle forhold, vurderes å påvirke utslippene også fremover. Mer midlertidige endringer, som skyldes for eksempel konjunkturelle forhold eller driftsstans av industrianlegg, skal ikke påvirke fremskrivingene.
Oppdatert informasjon om den makroøkonomiske utviklingen siden i fjor endrer i liten grad utslippsfremskrivingene ettersom anslagene på langsiktig økonomisk vekst er om lag uendret. Økningen i oljeprisen i 2026 reduserer etterspørselen etter fossilt drivstoff, og trekker dermed utslippene ned. Effekten motsvares imidlertid av lettelsene i veibruksavgiften og CO2-avgiften i perioden april til september.
Tabell 4.5 Utslipp og opptak av klimagasser1. Mill. tonn CO2-ekvivalenter
|
1990 |
2005 |
2025 |
2030 |
2035 |
2040 |
2050 |
|||
|---|---|---|---|---|---|---|---|---|---|
|
Utslipp av klimagasser |
51,2 |
54,7 |
44,1 |
37,4 |
32,3 |
27,4 |
20,0 |
||
|
Kvotepliktige utslipp |
22,6 |
27,4 |
21,4 |
18,6 |
16,5 |
13,8 |
9,0 |
||
|
Olje- og gassvirksomheten2 |
7,2 |
12,9 |
10,3 |
7,8 |
6,7 |
5,2 |
2,7 |
||
|
Fastlandsindustri inkl. bergverk3 |
14,6 |
13,4 |
9,8 |
9,6 |
8,6 |
7,5 |
5,3 |
||
|
Øvrige4 |
0,7 |
1,1 |
1,2 |
1,2 |
1,2 |
1,1 |
1,0 |
||
|
Utslipp under innsatsfordelingen |
28,6 |
27,3 |
22,7 |
18,9 |
16,0 |
13,9 |
11,3 |
||
|
Veitrafikk |
7,4 |
9,5 |
6,9 |
4,6 |
3,0 |
2,0 |
1,1 |
||
|
Sjøfart5, fiske, maskiner mv. |
4,6 |
5,5 |
6,3 |
5,4 |
4,7 |
3,8 |
2,8 |
||
|
Jordbruk |
4,9 |
4,7 |
4,4 |
4,8 |
4,8 |
4,8 |
4,8 |
||
|
Øvrige6 |
11,7 |
7,7 |
5,0 |
4,2 |
3,6 |
3,2 |
2,6 |
||
|
Negative utslipp |
0 |
0 |
-0,01 |
-0,2 |
-0,2 |
-0,2 |
-0,2 |
||
|
+ Netto opptak i skog og andre landarealer7 |
-10,2 |
-22,5 |
-6,5 |
-5,5 |
-4,4 |
-1,0 |
-1,6 |
||
|
= Netto utslipp av klimagasser |
41,0 |
32,2 |
37,6 |
31,9 |
27,9 |
26,4 |
18,4 |
||
|
Memo: |
|||||||||
|
Fastlands-Norge8 |
42,9 |
40,6 |
33,2 |
29,1 |
25,1 |
21,8 |
17,1 |
||
1 Fremskrivingene baseres på vedtatt politikk. Effekten av planlagt politikk som presentert i regjeringens klimastatus og -plan er ikke inkludert.
2 Noen av utslippene i olje- og gassproduksjon, i hovedsak metanutslippene, er ikke kvotepliktige. Disse er lagt til «øvrige» under utslipp under innsatsfordelingen.
3 Noen av utslippene i fastlandsindustri og bergverk er ikke kvotepliktige. Disse er lagt til «øvrige» under utslipp under innsatsfordelingen.
4 Inkluderer kvotepliktige utslipp fra i hovedsak luftfart og noe energiforsyning.
5 Inkluderer alle utslipp fra innenriks sjøfart, herunder de som også er kvotepliktige.
6 Inkluderer utslipp under innsatsfordelingen fra olje- og gassvirksomheten, fastlandsindustri (inkl. bergverk), energiforsyning, oppvarming og andre utslippskilder.
7 Tallet for 2025 er fremskriving.
8 Utslipp av klimagasser utenom olje- og gassvirksomheten.
Kilder: Statistisk sentralbyrå, Miljødirektoratet, Norsk institutt for bioøkonomi og Finansdepartementet.
Sammensetningen av utslippene i fremskrivingen
Sammensetningen av utslippene vil endres markant fremover. I dag kommer de største bidragene fra olje- og gassvirksomheten, veitrafikken og industrien. Frem mot 2050 faller utslippene fra olje og gass og fra veitrafikk mest, mens jordbruket anslås å ligge tilnærmet flatt. De gjenstående utslippene kommer dermed i økende grad fra kilder som er krevende å redusere. Industrien fremskrives å bli den største enkeltkilden i 2050, fulgt av jordbruk og sjøfart.
Utslippene fra olje- og gassvirksomheten anslås å falle med i overkant av 70 pst. frem mot 2050, se figur 4.10. Nedgangen skyldes i hovedsak gjennomføring av flere godkjente prosjekter for omlegging til hel eller delvis drift med kraft fra land og at innretninger stenger ned etter hvert som feltene tømmes for ressurser. Det at selskapene har stanset arbeidet med noen kraft fra land-prosjekter i planleggingsfasen, bidrar til at utslippene ligger noe høyere etter 2030 enn tidligere lagt til grunn. En nærmere omtale av utslippsutviklingen i petroleumsvirksomheten er gitt i Prop. 1 S (2026–2027) under Energidepartementet.
Nedgangen i utslippene fra veitrafikk ventes å fortsette, med en anslått reduksjon på over 80 pst. fra dagens nivå frem mot 2050. Nedgangen skyldes særlig at elektrifiseringen av veitrafikken fortsetter. I fremskrivingene utgjør tunge kjøretøy en økende del av de gjenstående veitrafikkutslippene mot 2050. Tempoet i elektrifiseringen av tunge kjøretøy er det viktigste usikkerhetsmomentet.
Utslipp fra sjøfart, fiske og anleggsmaskiner mv. anslås å avta med om lag 50 pst. frem mot 2050, men utviklingen varierer mellom delkildene. Kysttrafikken står for den største andelen og faller mest. Krav om utslippsfrie ferger i nye kontrakter og et nytt klimakrav til offshorefartøy fra 2029 bidrar til nedgangen. For både sjøfart og fiske trekker opptrappingen av innblandingskravet for biodrivstoff utslippene ned.
Utslippene fra fiskeflåten anslås også å falle, men noe mindre enn for sjøfarten. Fiskeflåten er krevende å omstille siden fartøyenes utforming og operasjonsmønster gjør bruk av alternative energibærere teknisk, praktisk og økonomisk utfordrede.
Utslipp fra anleggsmaskiner anslås å falle fremover ettersom tilgangen på elektriske maskiner forventes å øke. Økte omsetningskrav for biodrivstoff til ikke-veigående maskiner bidrar til lavere utslipp fra fossile maskiner. CO2-avgiften, Enova-støtte til utslippsfrie anleggsmaskiner og miljøkravene i anskaffelsesregelverket bidrar til overgangen til utslippsfrie løsninger. Markedsandelen for utslippsfrie anleggsmaskiner er foreløpig lav, og tilbudet er begrenset.
Utslippene fra luftfart anslås å holde seg relativt stabile gjennom perioden. Dette skjer selv om aktiviteten øker og henger sammen med at flyparken blir mer drivstoffeffektiv fremover. I tillegg bidrar kravet om minimum 2 pst. innblanding av biodrivstoff til å holde utslippene nede. Kravene i EU-forordningen ReFuelAviation er ikke med i fremskrivingene ettersom de ikke er tatt inn i norsk regelverk.
Utslipp fra fastlandsindustrien (inkl. bergverk) anslås å falle med om lag 45 pst. frem mot 2050. Det er lagt til grunn at økt aktivitet i næringen blir motsvart av mer effektiv og mindre utslippsintensiv bruk av innsatsfaktorer, og at karbonfangst og -lagring blir tatt i bruk på flere anlegg. Prosjektet i Brevik for karbonfangst og -lagring startet å fange CO2 i 2025. Frem i tid kan flere fangst- og lagringsprosjekter bli realisert. For eksempel har regjeringen økt støttenivået til karbonfangst og -lagring som i fremskrivingen beregningsteknisk videreføres. Sammen med en forventet økning i kvoteprisen kan dette gjøre det mer lønnsomt å ta i bruk utslippsreduserende teknologi over tid, som karbonfangst, økt bruk av biokull og andre fossilfrie løsninger.
Utslippene fra energiforsyning anslås å avta videre gjennom perioden. En vesentlig del kommer fra avfallsforbrenning, og forløpet henger blant annet sammen med at karbonfangst og -lagringsanlegget ved avfallsanlegget på Klemetsrud ferdigstilles i 2029. Ytterligere karbonfangstprosjekter ved andre avfallsforbrenningsanlegg kan bidra til lavere utslipp lengre frem i tid.
Jordbruksproduksjonen anslås å øke i takt med befolkningsutviklingen, mens effekten av økt produksjon på utslipp delvis motvirkes av at utslippene per produserte enhet avtar noe i fremskrivingene. Samlet ligger utslippene tilnærmet flate gjennom perioden. Nye utslippsfaktorer for metan trekker utslippene ned sammenlignet med fjorårets fremskriving, men nedgangen motsvares av økt forventet bruk av mineralgjødsel.
Deler av utslippene som fanges på Klemetsrud og i Brevik, er fra forbrenning av biologisk materiale og regnes dermed som negative. Effekten av de negative utslippene er vist i tabell 4.5.
Utslippene fordelt etter type klimagass
Tabell 4.6 viser utslippene fordelt etter type klimagass. Siden 2015 har CO2-utslippene falt i takt med at forbruket av fossile drivstoff har avtatt, blant annet som følge av økt elektrifisering. Det er ventet at denne utviklingen fortsetter. I fremskrivingen anslås CO2-utslippene 61 pst. lavere i 2050 sammenlignet med 1990.
Tabell 4.6 Utslipp av klimagasser i Norge etter type.1 Mill. tonn CO2-ekvivalenter
|
1990 |
2005 |
2025 |
2030 |
2035 |
2040 |
2050 |
|||
|---|---|---|---|---|---|---|---|---|---|
|
Klimagasser samlet |
51,2 |
54,7 |
44,1 |
37,4 |
32,3 |
27,4 |
20,0 |
||
|
CO2 |
35,0 |
43,3 |
36,5 |
30,0 |
25,3 |
20,6 |
13,6 |
||
|
Andre klimagasser |
16,2 |
11,5 |
7,6 |
7,4 |
7,0 |
6,8 |
6,4 |
||
|
Metan (CH4) |
6,7 |
6,0 |
4,5 |
4,6 |
4,4 |
4,3 |
4,0 |
||
|
Lystgass (N2O) |
3,8 |
3,8 |
2,2 |
2,2 |
2,1 |
2,1 |
2,0 |
||
|
Fluorgasser |
5,7 |
1,7 |
0,9 |
0,7 |
0,5 |
0,4 |
0,4 |
||
|
Endring i klimagasser samlet siden 1990 (pst.) |
- |
+6,9 |
-13,9 |
-26,9 |
-37 |
-46,4 |
-60,9 |
||
1 Fremskrivingene baseres på vedtatt politikk. Effekten av planlagt politikk som presentert i Regjeringens klimastatus og -plan er ikke inkludert.
Kilder: Statistisk sentralbyrå, Miljødirektoratet og Finansdepartementet.
Samlede utslipp av metan og lystgass ventes å falle noe frem mot 2050. Reduksjonen i utslippene av metan skyldes blant annet forbudet mot deponering av avfall, mens reduksjonen i lystgassutslipp først og fremst antas å komme fra ytterligere forbedringer i katalysatorer i kunstgjødselproduksjon. Utslippene av metan og lystgass i jordbruket anslås å være mer konstante over tid.
Fluorgasser er en gruppe klimagasser som fører til global oppvarming. Disse ventes å falle videre mot 2050. Dette er utslipp av perfluorkarboner (PFK), svovelheksafluorid (SF6) og hydrofluorkarboner (HFK). Markedsføring av produkter med fluorgasser og bruk av fluorgasser der det finnes alternativer som er økonomisk og teknologisk gjennomførbare, er forbudt. Utslippene av HFK anslås derfor å bli omtrent halvert mot 2050. Utslippene av SF6 ventes også å falle noe, spesielt fordi bruk av SF6 til isolasjon av vinduer og elektrisk utstyr fases ut. Utslippene av PFK, som i hovedsak kommer fra aluminiumsproduksjon, følger aktiviteten i næringen.
4.6.5 Utslipp av langtransporterte luftforurensinger
Utslippene av langtransporterte luftforurensinger reguleres under Göteborg-protokollen. De består av nitrogenoksider (NOX), svoveldioksid (SO2), ammoniakk (NH3), flyktige organiske forbindelser utenom metan (NMVOC) og partikler (PM2,5). Slike forurensinger spres over landegrenser via atmosfæren og bidrar blant annet til forsuring, overgjødsling, helseskadelige konsentrasjoner av partikler og dannelse av bakkenært ozon. Det pågår en prosess for å revidere Göteborgprotokollen, med mål om å ytterligere redusere de skadelige effektene av luftforurensning på helse og miljø.
Utslippene av langtransporterte luftforurensinger er vist i figur 4.11–4.15 og tabell 4.7. Fra 1990 til 2024 har utslippene av NOX falt med 39 pst. Nedgangen skyldes først og fremst lavere utslipp fra veitrafikk fordi avgasskravene er skjerpet. De senere årene har også økende andel elbiler bidratt. Det anslås at NOX-utslippene vil avta videre, og mer enn halveres frem mot 2050. Nedgangen skyldes blant annet at utslippene fra olje- og gassvirksomheten vil mer enn halveres frem mot 2050. I tillegg anslås utslippene fra sjøfart å avta betydelig som følge av overgang til motorer med lavere NOX-utslipp. Sammenlignet med forrige fremskriving i Nasjonalbudsjettet 2025 er NOX-utslippene i 2040 noe oppjustert, men er likevel godt under Göteborg-forpliktelsen om å kutte utslippene med 23 pst. fra 2005-nivå.
Tabell 4.7 Utslipp av langtransporterte luftforurensinger. 1 000 tonn
|
1990 |
2005 |
2024 |
2030 |
2040 |
2050 |
Göteborg-protokollen |
|
|---|---|---|---|---|---|---|---|
|
Nitrogenoksider (NOX) |
198,2 |
210,4 |
120,5 |
92,1 |
64,9 |
47,0 |
162,0 |
|
Svoveldioksid (SO2) |
49,5 |
23,0 |
12,2 |
11,6 |
9,5 |
7,0 |
20,7 |
|
Flyktige organiske forbindelser (NMVOC) |
311,3 |
236,1 |
121,4 |
107,7 |
101,7 |
98,8 |
141,7 |
|
Ammoniakk (NH3) |
32,3 |
32,7 |
29,4 |
29,9 |
29,8 |
29,4 |
30,1 |
|
Partikler (PM2,5) |
42,1 |
39,2 |
24,0 |
21,6 |
19,0 |
16,9 |
27,4 |
Kilder: Statistisk sentralbyrå og Miljødirektoratet.
Utslippene av svoveldioksid (SO2) har avtatt med 75 pst. mellom 1990 og 2024. Mot 2050 anslås utslippene å fortsette å avta noe. Også disse utslippene er godt under Göteborg-forpliktelsen om en 10 pst. reduksjon i SO2 fra 2005-nivå.
Utslippene av flyktige organiske forbindelser utenom metan (NMVOC) var 61 pst. lavere i 2024 enn i 1990. Det er først og fremst lavere utslipp fra lasting og lagring av råolje på sokkelen som har bidratt. Fremover anslås utslippene av NMVOC å falle videre og holde seg godt under forpliktelsen på 40 pst. reduksjon fra utslippsnivået i 2005. Nye lavere utslippsfaktorer for bruk av løsemidler trekker ned både historiske og fremskrevne utslipp sammenlignet med Nasjonalbudsjettet 2025.
Utslipp av ammoniakk (NH3) kommer først og fremst fra håndtering av husdyrgjødsel. Det gjør at jordbruket i dag står for 95 pst. av utslippene. Göteborg-forpliktelsen pålegger 8 pst. reduksjon i ammoniakkutslippene fra nivået i 2005. På grunn av endringer i bilparken og innsatsen i jordbruket har utslippene gått noe ned de siste årene. Utslippene anslås å holde seg relativt stabile fremover, men det er fremdeles en risiko for at forpliktelsen kan overskrides fremover.
Utslippene av partikler (PM2,5) har falt med 43 pst. fra 1990 til 2024. I 2022 økte utslippene da høye elektrisitetspriser bidro til at fyring med ved økte kraftig. Ved revisjonen av Göteborg-protokollen i 2012 påtok Norge seg å redusere partikkelutslippene med 30 pst. i 2020 sammenlignet med nivået i 2005. Fremover anslås utslippene å avta noe og holde seg under Göteborg-forpliktelsen.
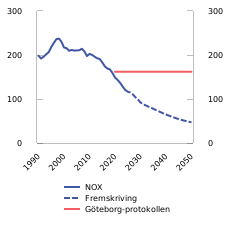
Figur 4.11 Utslipp av NOX. 1000 tonn. 1990–2050
Kilder: Statistisk sentralbyrå og Miljødirektoratet.
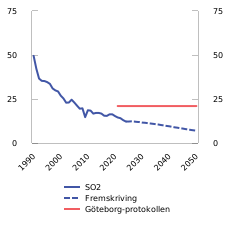
Figur 4.12 Utslipp av SO2. 1000 tonn. 1990–2050
Kilder: Statistisk sentralbyrå og Miljødirektoratet.
Figur 4.13 Utslipp av NMVOC. 1000 tonn. 1990–2050
Kilder: Statistisk sentralbyrå og Miljødirektoratet.
Figur 4.14 Utslipp av NH3. 1000 tonn. 1990–2050
Kilder: Statistisk sentralbyrå og Miljødirektoratet.
Figur 4.15 Utslipp av PM2,5. 1000 tonn. 1990–2050
Kilder: Statistisk sentralbyrå og Miljødirektoratet.
Fotnoter
Fondets valutakurv er en sammenvekting av de valutaer som inngår i fondets referanseindeks.
Bloomberg Global Aggregate brukes ofte for å definere det investerbare globale obligasjonsmarkedet for institusjonelle investorer. Indeksen inkluderer statsobligasjoner, selskapsobligasjoner, pantesikrede obligasjoner og statsrelaterte obligasjoner.
Dette inkluderer eksportkredittordningen og Statens pensjonskasses boliglån til statsansatte.
UNEP. Emissions Gap Report 2025: Off Target. 2024 er siste år med data for globale utslipp.
Forster mfl. (2026), Indicators of Global Climate Change 2025, Earth System Science Data, vol. 18.
World Meteorological Organization (WMO) (2026), «WMO confirms 2025 was one of warmest years on record», 14. januar 2026.
Norsk klimaservicesenter (2025), Klima i Norge 2100 – kunnskapsgrunnlag for klimatilpasning oppdatert i 2025.
Rapport fra ekspertutvalget om klimatilpasning. 2026. Norge i hardt vær: Samfunnsøkonomiske vurderinger av klimatilpasning. Klima- og miljødepartementet.
UNEP. Emissions Gap Report 2025: Off Target. 2024 er siste år med data for globale utslipp.
Land Use, Land-Use Change and Forestry.
I all hovedsak er det utslipp av CO2 som reguleres, men kvotesystemet dekker også enkelte utslipp av lystgass (N2O), metan (CH4) og perfluorkarboner (PFK).
Regelverket Norge sluttet seg til i 2019, var basert på at Norge skulle redusere utslippene med 40 pst. i 2030. Siden det har EUs medlemsland blitt enige om et revidert klimaregelverk hvor Norge trolig vil få et mål om å redusere utslippene med 50 pst. i 2030. Det er dette målet regjeringen legger til grunn.
Tilgangen på fleksibilitet avhenger av EU-lands evne til å redusere utslippene sine og oppnå overskudd i utslippsbudsjettene sine. Se særskilt vedlegg til Prop. 1 S (2026–2027) under Klima- og miljødepartementet, Regjeringens klimastatus og -plan for 2027, for en gjennomgang av fleksibilitetsmekanismene innenfor EU-samarbeidet.
Det er flere unntak i kvoteplikten for mindre foretak, samt produksjon tilknyttet bl.a. FoU, militære aktiviteter og andre offentlige oppgaver. Se forskrift om kvoteplikt og handel med kvoter for utslipp av klimagasser (klimakvoteforskriften) for en fullstendig gjennomgang av kvotepliktige utslipp i Norge.
Opptrappingsplanen for klimaavgiftene ble presentert i klimameldingen (Meld. St. 13 (2020–2021)), lagt frem av regjeringen Solberg i 2021. I Prop. 1 S Tillegg 1 (2021–2022) varslet regjeringen at den vil følge opp planen og trappe opp avgiftene på ikke-kvotepliktige utslipp av klimagasser til om lag 2 000 2020-kroner per tonn CO2 i 2030, tilsvarende om lag 2 400 2025-kroner i 2030. I budsjettet for 2026 varslet regjeringen at den vil videreføre dagens opptrappingstakt etter 2030 til 3 400 2025-kroner i 2035.
Retningslinjene for rapportering av utslipp er vedtatt av partene til FNs klimakonvensjon. Det er et skal-krav om å rapportere «…a ‘with measures’ scenario [that] encompasses currently implemented and adopted policies and measures», se APA 1.7 item 5 transparency.