6 Velferd, fordeling og ulikhet
Høy samlet verdiskaping er viktig, men ikke tilstrekkelig for høy velferd. Den samlede velferden i befolkningen avhenger også av hvordan verdiene fordeles. En krone ekstra er mest verdt for den som har minst. Dette tilsier at den samlede velferden er høyere når verdiene er jevnt fordelt. Lav ulikhet er også viktig for fellesskapsfølelsen og tilliten i det norske samfunnet. Det siste er også viktig for næringslivet og dermed verdiskapingen.
Norge har klart å kombinere høy økonomisk vekst og lav ulikhet. Den nordiske modellen med lav lønnsulikhet, et omfordelende skattesystem og omfattende, skattefinansierte velferdsordninger gir trygghet, fleksibilitet og omstillingsevne. Dette har bidratt til at Norge er et av landene i verden med best levekår og samtidig minst forskjeller i levekår. Norge har gjennom en årrekke kommet godt ut i FNs levekårsundersøkelse, Human Development Index.
Inntektsulikheten i Norge har økt noe de siste 30 årene, men mindre enn i mange andre land. Det er samtidig indikasjoner på at økningen i inntektsulikhet har bremset opp de siste årene.
De globale trendene med økt konsentrasjon av kapital, skjevere fordeling av lønnsinntekter og demografiske endringer har påvirket også Norge, og bidratt til noe skjevere inntektsfordeling. Globalisering, teknologisk utvikling med såkalte «vinneren tar alt»-teknologier og økt markedskonsentrasjon er eksempler på internasjonale drivkrefter som har trukket i retning av økt ulikhet både ute og hjemme. Disse trendene favoriserer kapitaleiere og de med høy utdanning. Dette gjenspeiles i fallende lønnsandel, høy lønnsvekst øverst i lønnsfordelingen og at produktiviteten øker sterkere blant bedriftene som ligger teknologisk i front enn i øvrige bedrifter.
De globale drivkreftene stiller fordelingspolitikken overfor nye utfordringer. Ansvaret for å opprettholde en god fordeling av velferd og inntekt er fordelt på flere politikkområder. En koordinert lønnsdannelse bidrar til jevn fordeling av lønnsinntekter. Konkurransepolitikken skal så langt som mulig bidra til at markedskreftene virker til det beste for samfunnet og hindre at enkeltaktører gis mulighet til å utnytte markedsmakt. Et omfordelende skattesystem og gode overføringsordninger og velferdstjenester som er tilgjengelig for alle uansett inntekt, er avgjørende for en god fordeling og at alle skal få mest mulig like muligheter til å leve gode liv.
Utjevning av sosiale forskjeller har vært en del av hovedprosjektet for denne regjeringen. I tråd med Stortingets anmodning av 19. juni 2026 vil regjeringen nedsette et forskjellsutvalg som skal utarbeide en norsk offentlig utredning for å beskrive omfanget av ulikhet i Norge og foreslå tiltak for å redusere ulikheten, se Innst. 450 S (2025–2026) nr. 1153.
Regjeringen har over tid prioritert skattelettelser til dem med lave og middels inntekter, mens de med høy inntekt og formue har måttet bidra noe mer. I 2026-budsjettet prioriterte regjeringen lettelser i inntektsskatten som kom det store flertallet skattytere til gode, samtidig som inntektsskattens omfordelende egenskaper ble opprettholdt. Denne prioriteringen videreføres i forslaget til 2027-budsjettet. Se punkt 1.4 i Prop. 1 LS (2026–2027) for en mer utfyllende omtale av fordelingsvirkninger av regjeringens skatteforslag.
Regjeringen har de siste årene innført en rekke tiltak for å redusere levekostnader, blant annet støtteordninger som hjelp til å håndtere høye strømpriser og målrettede tiltak for å få ned levekostnadene for barnefamilier. Barnehageprisen er redusert betydelig. En rekke ytelser er også økt, herunder barnetrygden og støtten til studenter. Gode velferdstjenester i hele landet er avgjørende for å gi folk trygghet i hverdagen og for å redusere sosiale og geografiske forskjeller. En god og forutsigbar kommuneøkonomi er sentralt for at kommunene skal kunne yte slike velferdstjenester. Se nærmere omtale av regjeringens tiltak i kapittel 1.
Dette kapitlet beskriver utviklingen i fordeling av inntekt og formue. Kapitlet konsentrerer seg om utviklingen i Norge, selv om det på enkelte punkter sammenlignes med andre land. OECD har publisert mer detaljerte internasjonale sammenligninger.1
6.1 Måling av velferd, livskvalitet og levekår
Fordelingen av velferd i befolkningen kan ikke oppsummeres i ett mål. Det er behov for et sett av indikatorer for å fange opp ulikhet i forskjellige dimensjoner. Både i Norge og internasjonalt pågår det en rekke arbeider for å gi mer dekkende beskrivelser av både levekår og livskvalitet.
FNs Human Development Index (HDI) måler livskvalitet langs dimensjonene helse, utdanning og levestandard. OECDs Better Life Index fanger opp både objektive forhold som er viktige for livskvalitet, som bolig, arbeidsmarked, fritid, luft- og vannkvalitet, og mer subjektive verdier, som tilknytning, trygghet og tilfredshet.
Norge scorer generelt høyt i internasjonale sammenligninger av livskvalitet. Nasjonale målinger av livskvalitet, som gjennomføres av Statistisk sentralbyrå, viser at livskvalitet er ujevnt fordelt i befolkningen.2 Personer med lav inntekt, personer som står utenfor arbeidslivet, personer med helseplager, enslige og ikke-heterofile har lavere livskvalitet enn befolkningen ellers.
Dette kapitlet konsentrerer seg om materiell levestandard, og særlig fordelingen av inntekt og formue i befolkningen. Analysene bygger i hovedsak på data fra Statistisk sentralbyrås inntekts- og formuesstatistikk. Norge har i internasjonal målestokk svært god statistikk på husholdningenes inntekts- og formuesforhold basert på skattemeldinger og andre offentlige registre, se boks 6.1 og 6.3.
I tråd med vanlig praksis i analyser av ulikhet brukes husholdningsjustert inntekt etter skatt. Det vil si at inntektene er justert for at husholdninger med ulik størrelse og sammensetning trenger et ulikt nivå på inntekt for å opprettholde den samme levestandarden, se boks 6.2. Formue analyseres på husholdningsnivå og justeres ikke for stordriftsfordeler.
Den materielle velferden i befolkningen bestemmes av mer enn det som fanges opp i inntekts- og formuesbegrepet.3 For eksempel kan husholdningene ha inntekter og eiendeler som ikke er skatte- eller rapporteringspliktige eller unndratt rapportering, og økonomiske fordeler som er vanskelige å verdsette fordi de ikke omsettes.
Omtalen suppleres med analyser som bygger på utvidete mål på materiell levestandard der dette er tilgjengelig og relevant. Blant annet rapporteres tall fra Statistisk sentralbyrå for ulikhet når tilbakeholdte selskapsoverskudd medregnes i eiernes inntekter. Statistisk sentralbyrå tar sikte på å utrede muligheten for å utvide inntektsregnskapet med flere komponenter som har betydning for husholdningenes forbruksmuligheter.4 De vurderer også om det, til tross for at arveavgiften er fjernet, foreligger tilstrekkelig datagrunnlag for å utvikle offisiell statistikk om mottatt arv.
Det utvikles også internasjonalt bedre metoder for å måle grunnlaget for materiell levestandard, gjennom mer fullstendige beskrivelser av husholdningenes økonomiske ressurser.5 Eurostat publiserer eksperimentell statistikk for EU som blant annet ser husholdningenes inntekt, formue, konsum og sparing i sammenheng for å få et bedre mål på fordelingen av økonomiske ressurser. Det pågår også flere andre arbeider for å få bedre grunnlag for å analysere i hvilken grad den samlede økonomiske veksten kommer hele befolkningen til gode.6
Boks 6.1 Måling av inntekt i offisiell statistikk
Følgende inntektsbegreper brukes i dette kapitlet:
-
Markedsinntekt = Yrkesinntekt + Kapitalinntekt
-
Samlet inntekt = Markedsinntekter + Overføringer
-
Inntekt etter skatt = Samlet inntekt – Skatt mv.
I analysene er negativ inntekt etter skatt satt til null.
I Statistisk sentralbyrås inntektsstatistikk inngår de fleste kontante inntekter, både skattepliktige og skattefrie:
Yrkesinntekter er summen av lønnsinntekter og netto næringsinntekter (overskudd fra næringsvirksomhet).
Kapitalinntekter omfatter avkastning som er realisert på personens hånd. Det vil si at selskapsoverskudd og eventuell øvrig verdistigning på aksjer mv. først registreres som inntekt når det realiseres i form av utbytte eller gevinst. Foruten aksjeutbytte (både skattepliktig og skattefritt) og skattepliktige realisasjonsgevinster og -tap, inngår renteinntekter og andre skattepliktige kapitalinntekter som utleieinntekter mv. Skattefrie utleieinntekter ved utleie av deler av egen bolig omfattes ikke. Renteutgifter er ikke trukket fra. Det skyldes at man ikke har gode nok opplysninger om den økonomiske fordelen av å bo i egen bolig, fremfor å være leietaker. Som en grov korreksjon for at inntekt fra egen bolig ikke omfattes av inntektsbegrepet, har SSB valgt å ikke gjøre fratrekk for renteutgifter.
Overføringer omfatter pensjons- og trygdeinntekter (fra både folketrygden og andre), samt andre ytelser som sykepenger, foreldrepenger, dagpenger, barnetrygd, bostøtte, studiestipend, sosialhjelp mv. En del kommunale ytelser inngår ikke i inntektsbegrepet, som f.eks. kommunal bostøtte eller kommunal kontantstøtte.
Skatt mv. omfatter inntekts- og formuesskatt til stat og kommune. Kommunal eiendomsskatt er ikke inkludert. Enkelte negative overføringer inngår også her, for eksempel pensjonspremier i arbeidsforhold og betalt barnebidrag.
Inntektsbegrepet i SSBs statistikk ligger tett opp til den praktiske definisjonen av inntekt som har til formål å måle inntekter som er tilgjengelig til løpende forbruk, i tråd med internasjonale retningslinjer.1
Dette inntektsbegrepet fanger ikke opp alt som påvirker husholdningenes forbruksmuligheter. I velferdsanalyser er det vanlig å definere inntekt som realverdien av det et individ kan forbruke i en gitt periode uten at formuen reduseres.2 Inntekt er med andre ord summen av individets faktiske forbruk og endring i formue i perioden. Prinsipielt skulle dermed alle formuesendringer, både de som skyldes tilbakeholdte overskudd eller rene verdiendringer, inngå uavhengig av om de realiseres som inntekt på personlig hånd. Som inntekt regnes penger og alt som kan måles i penger. Videre bør inntektsbegrepet omfatte det husholdningene forbruker uten at det omsettes i markedet, herunder offentlige tjenester, egen bolig og ulønnet arbeid i hjemmet m.v.
1 Se anbefalinger fra Canberra-gruppen, en ekspertgruppe som har gitt retningslinjer for produksjon av inntektsstatistikk for husholdninger her United Nations Economic Comission for Europe (2011) Canberra Group Handbook on Household Income Statistics. Second Edition.
2 Dette inntektsbegrepet blir ofte referert til som Schanz-Haig-Simons inntekt, etter Schanz (1896), Haig (1921) og Simons (1938).
6.2 Økonomisk ulikhet i Norge
6.2.1 Inntektsfordeling og inntektssammensetning i 2024
Selv om Norge har relativt lav inntektsulikhet sammenlignet med mange andre land, er inntektene langt fra jevnt fordelt. Nederste ti prosent av befolkningen (1. desil) har under 4 pst. av samlet inntekt, mens de øverste ti prosentene (10. desil) har over 20 pst.
Inntekten i ett enkelt år gir ikke nødvendigvis et dekkende bilde av forbruksmulighetene for den enkelte. Inntekten kan svinge fra år til år, særlig som følge av uttak av aksjeutbytte og realisasjon av gevinster og tap. Når man skal måle fattigdom, ser man derfor typisk på inntekten over flere år, se avsnitt 6.2.6. I tillegg utvikler inntektene seg ulikt over livsløpet. I analysene i dette kapitlet er studenthusholdninger utelatt.
Det er ikke de samme personene som befinner seg i bunnen og toppen av inntektsfordelingen hvert år. Hvert år skiftes om lag 25–30 pst. av personene i den øverste og nederste inntektsgruppen ut. Det er likevel en betydelig gruppe som forblir i topp og bunn over tid. Blant dem som var i 1. desil i 2024, var 37 pst. også i 1. desil ti år tidligere. Tilsvarende var 41 pst. av personene i 10. desil også i 10. desil ti år tidligere.
Figur 6.1 viser inntektsnivå og -sammensetning i ulike deler av inntektsfordelingen. Befolkningen er delt i 10 like store grupper (desiler) etter stigende husholdningsjustert inntekt.
Med unntak av de to nederste inntektsgruppene, hvor mange pensjonister og trygdede befinner seg7, er lønnsinntekt den klart største inntektskilden. Gjennomsnittlig husholdningsjustert lønnsinntekt er 12 ganger så høy i øverste inntektsgruppe som i nederste inntektsgruppe. Overføringer (dvs. pensjon, trygd, sykepenger, barnetrygd mv., se boks 6.1) er jevnere fordelt. Av samlede overføringer går om lag 9 pst. til 1. desil og 8 pst. til 10. desil. Kapital- og næringsinntekter er konsentrert i toppen av inntektsfordelingen. Halvparten av samlet næringsinntekt og nesten 2/3 av samlet kapitalinntekt går til topp 10 pst.
Den nederste inntektsgruppen (1. desil) kjennetegnes blant annet av svak yrkestilknytning, og 55 pst. av personene i denne gruppen har innvandrerbakgrunn. Det understrekes at studenthusholdninger ikke er inkludert i analysen.
I figur 6.2 er den nederste inntektsgruppen delt inn i persentiler, hvor hver persentil utgjør 1 pst. av befolkningen (om lag 54 500 personer). Mens et stort antall i 1. desil trolig har reelle levekårsutfordringer, er det også en del personer med svært høye formuer som havner i denne gruppen, se avsnitt 6.2.5. Dette skyldes både negative kapitalinntekter (realiserte tap) og at det påløper skatt (trygdeavgift, trinnskatt og eventuelt formuesskatt) selv om nettoinntekten er null eller negativ. Dette er årsaken til at særlig den nederste prosenten skiller seg fra resten av 1. desil i figur 6.2.
I figur 6.3 er den øverste inntektsgruppen delt inn i persentiler. Figuren viser at det er stor variasjon i inntektsnivå og -sammensetning også innad i 10. desil. For persentilene 91–99 utgjør lønnsinntekter hoveddelen av inntekten. Den øverste prosenten skiller seg ut, med en langt høyere inntekt og at kapital- og næringsinntekter utgjør en betydelig inntektskilde (nærmere 60 pst. av samlet inntekt). Som i alle OECD-land er kapitalinntekter svært skjevfordelt og konsentrert i toppen av fordelingen. Den øverste prosenten har over 2/3 av de samlede kapitalinntektene, noe som gjenspeiler den høye konsentrasjonen av finansformue, jf. avsnitt 6.2.4.
Kapitalinntektene varierer mye fra år til år, spesielt fordi utbetaling av aksjeutbytter tilpasses endring i skatteregler. De betydelige inntektssvingningene i toppen av inntektsfordelingen gir store utslag i målt ulikhet og gjør det krevende å analysere utviklingen i underliggende inntektsulikhet over tid. I avsnitt 6.2.2 og avsnitt 6.2.5 vises ulikhetsutviklingen med et utvidet inntektsmål hvor overskudd i selskapene inngår i eiernes inntekter uavhengig av om de utbetales eller holdes tilbake i selskapssektoren.
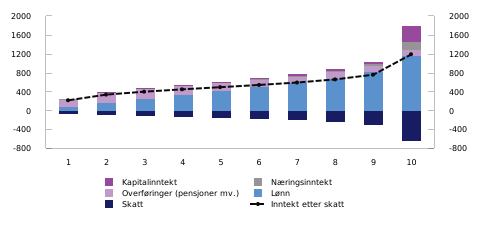
Figur 6.1 Gjennomsnittlig husholdningsjustert inntekt og skatt for ulike inntektsgrupper.1 Tusen kroner. 2024
1 Befolkningen er delt i ti like store grupper (desiler) etter stigende inntekt etter skatt.
Kilder: Finansdepartementet og SSB.
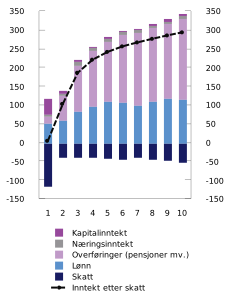
Figur 6.2 Gjennomsnittlig husholdningsjustert inntekt og skatt i nederste inntektsgruppe (1.–10. persentil).1 Tusen kroner. 2024
1 Befolkningen er det i hundre like store grupper (persentiler) etter stigende inntekt etter skatt.
Kilder: Finansdepartementet og SSB.
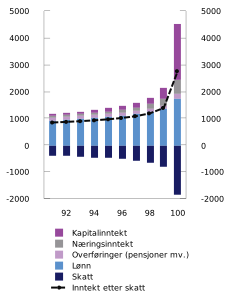
Figur 6.3 Gjennomsnittlig husholdningsjustert inntekt og skatt i øverste inntektsgruppe (91.–100. persentil).1 Tusen kroner. 2024
1 Befolkningen er det i hundre like store grupper (persentiler) etter stigende inntekt etter skatt.
Kilder: Finansdepartementet og SSB.
6.2.2 Overordnede mål på utviklingen i inntektsulikhet
Norge har lenge hatt svært lav inntektsulikhet sammenlignet med andre land.8 Også i Norge har imidlertid ulikheten økt de siste tiårene, men mindre enn i mange andre land. Inntektsveksten i Norge har over tid vært svakest for de med lavest inntekt og sterkest i toppen av inntektsfordelingen.
Det er tegn til at ulikhetsveksten har flatet ut de siste årene, og ulikhetsmålet er på sitt laveste nivå siden 2014. Statistisk sentralbyrå peker blant annet på økt barnetrygd, økt alderspensjon og lavere skatt som årsaker.9
Figur 6.4 viser utviklingen i realinntekt på tre steder i inntektsfordelingen, henholdsvis P10, P50 og P90. P10 er inntekten til den personen som befinner seg akkurat på grensen mellom desil 1 og 2. Det vil si at 10 pst. av befolkningen har inntekt under dette nivået. P50 er medianinntekten, altså det inntektsnivået som deler befolkningen i to like store grupper. P90 er inntekten til den personen som befinner seg akkurat på grensen mellom desil 9 og 10. Det vil si at 90 pst. av befolkningen har inntekt under dette nivået.
Boks 6.2 Justering av inntekten for å kunne sammenligne forbruksmulighetene på tvers av ulike husholdningstyper
Husholdninger er forskjellige. Noen er enslige, noen er par, og noen har barn. Forskjellige husholdninger trenger ulike nivå på inntekten for å opprettholde den samme levestandarden. For å kunne sammenligne ulike husholdningstyper, er det vanlig å ta hensyn til husholdningenes samlede inntekt og sammensetning.
Husholdningsjustert inntekt (også kalt ekvivalensjustert inntekt eller inntekt per forbruksenhet) beregnes ved å summere opp husholdningens samlede inntekt, og deretter dele på antall såkalte forbruksenheter (eller «voksenekvivalenter»).
Forbruksenhetene tar hensyn til at det er stordriftsfordeler ved å bo flere sammen. En husholdning trenger som regel bare én vaskemaskin, ett kjøkken mv. Med EU-skalaen som brukes i dette kapitlet, representerer den første voksne i husholdningen 1 forbruksenhet, den neste voksne 0,5 forbruksenheter, mens barn teller som 0,3 forbruksenheter.
En husholdning med to voksne og to barn vil dermed utgjøre 2,1 forbruksenheter. Dette betyr at denne husholdningen må ha 2,1 ganger så høy inntekt som en énpersonhusholdning for å opprettholde samme forbruksmulighet. Dersom familien har en samlet inntekt på 1 mill. kroner, vil hvert familiemedlem bli tildelt en husholdningsjustert inntekt på 1 000 000 / 2,1 = 476 000 kroner.
Tabellen under viser hvilke inntektsnivåer som markerer grenseverdiene mellom gruppene dersom hele befolkningen deles i ti like store grupper (desiler) rangert etter husholdningsjustert inntekt. For eksempel har ti pst. av befolkningen en husholdningsjustert inntekt under 297 000 kroner (grensen mellom 1. og 2. desil) og ti pst. har over 830 000 kroner (grensen mellom 9. og 10. desil). Medianen er 513 000 kroner. Personene i familien over ville havnet i 5. desil, det vil si litt under midten.
Tabell 6.1 Grenseverdier for husholdningsjustert inntekt etter skatt (EU-skala). 20241
|
Grenseverdi |
|
|---|---|
|
P10 |
297 000 |
|
P20 |
366 000 |
|
P30 |
421 000 |
|
P40 |
468 000 |
|
P50 (median) |
513 000 |
|
P60 |
562 000 |
|
P70 |
619 000 |
|
P80 |
697 000 |
|
P90 |
830 000 |
1 Inntektene er justert for antall personer i husholdningene og sammensetningen av voksne og barn. Negative beløp er satt til null. Omfatter bosatte i privathusholdning ekskl. studenthusholdninger.
Kilde: Statistisk sentralbyrå.
I perioden 2004–2024 økte P90 med 45 pst. målt i realverdi, dvs. en gjennomsnittlig årlig realinntektsvekst på 1,9 pst. Til sammenligning økte medianinntekten (P50) reelt med om lag 1,7 pst. årlig, mens de laveste inntektene (P10) økte med 1,5 pst. årlig.
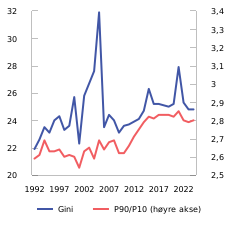
En måte å måle inntektsulikhet på er å se på forholdstallet P90/P10. I 2024 var dette forholdstallet 2,8. Det vil si at inntektsgrensen mellom 9. og 10. desil var 2,8 ganger så høy som inntektsgrensen mellom 1. og 2. desil. Figur 6.5 viser at dette forholdstallet økte særlig i årene 2010–2015.
P90/P10 fanger ikke opp hva som skjer helt i bunn og topp av fordelingen. Figur 6.5 viser også Gini-koeffisienten, et annet mye brukt mål på inntektsulikhet som fanger opp spredningen i hele inntektsfordelingen. Koeffisienten tar verdien 0 hvis alle har lik inntekt og 100 hvis èn person har all inntekt. Samlet over perioden 1992 til 2024 har ulikheten målt ved Gini økt med 13 pst., fra 21,9 til 24,8.
Utviklingen i Gini-koeffisienten illustrerer at det er krevende å analysere ulikhet med et inntektsmål som ikke fanger opp urealiserte kapitalinntekter. Etter at utbytteskatten ble innført, er betydelige selskapsoverskudd holdt tilbake i selskapssektoren, og det har vært store variasjoner fra år til år som følge av tilpasninger til endringer i skattereglene.10 Dette gir kraftige utslag på den målte ulikheten.
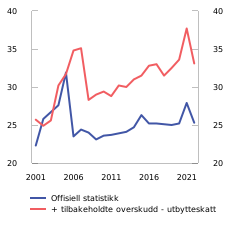
Flere empiriske studier har vist at ulikheten er langt større dersom inntektsbegrepet utvides til å inkludere tilbakeholdte selskapsoverskudd fordelt på eiere, se blant annet Aaberge m.fl. (2020).11 Statistisk sentralbyrå har på oppdrag fra Finansdepartementet oppdatert denne tallserien frem til 2022, se Vestad (2024).12 Figur 6.6 viser utviklingen i Gini når disse inntektene inkluderes og det samtidig trekkes fra en hypotetisk utbytteskatt på hele selskapsoverskuddet. I alle år etter utbytteskatten ble innført i 2006, har ulikheten målt med dette utvidede inntektsmålet vært høyere enn med det offisielle inntektsbegrepet. Dersom en ser på utviklingen i perioden fra 2001 til 2022 med det utvidede inntektsbegrepet, har ulikheten økt med nærmere 30 pst., se nærmere omtale i avsnitt 6.2.5.
Flere studier viser også virkningen av å inkludere verdien av offentlige tjenester og bolig i inntektsbegrepet. Se nærmere omtale i avsnitt 6.2.6 og 6.2.7. Verdien av bolig omfatter både verdistigning og den økonomiske fordelen av å bo i egen bolig fremfor å være leietaker.13 Aaberge m.fl. (2021)14 viser at ulikheten isolert sett reduseres når disse komponentene inkluderes. Samlet sett er likevel ulikheten med et utvidet inntektsmål som inkluderer både verdien av kommunale tjenester (barnehager, skole, helse og pleie og omsorg), verdien av egen bolig og tilbakeholdte selskapsoverskudd, langt høyere enn det som fremgår av offisiell statistikk.
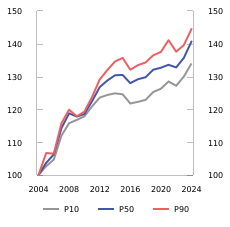
Figur 6.4 Utvikling i realinntekt i ulike deler av inntektsfordelingen. 1 Indeks (2004=100). 2004–2024
1 Husholdningsjustert inntekt etter skatt justert for KPI.
Kilder: Finansdepartementet og SSB.
Figur 6.5 Inntektsulikhet målt ved ulike spredningsmål. 1 1992–2024
1 Husholdningsjustert inntekt etter skatt.
Kilder: Finansdepartementet og SSB.
Figur 6.6 Inntektsulikhet1 med ulike inntektsbegrep.2 Prosent. 2001–2022
1 Gini-koeffisienten for husholdningsjustert inntekt etter skatt.
2 Se boks 6.1. for hva som inngår i inntektsbegrepet i offisiell statistikk. Serien som inkluderer tilbakeholdte overskudd fratrukket en hypotetisk utbytteskatt, er hentet fra Vestad (2024) og fra Aaberge mfl. (2020) for årene 2001–2015.
Kilder: Finansdepartementet og SSB.
6.2.3 Lav, men økende lønnsulikhet
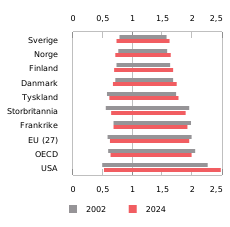
Lønnsinntektene er jevnere fordelt i Norge enn i de fleste andre land. Analyser fra OECD tyder på at den norske modellen for lønnsdannelse, med koordinerte forhandlinger, virker utjevnende sammenlignet med både desentraliserte oppgjør og med systemer der det forhandles på næringsnivå uten koordinering.15 Dette fremheves også av Frontfagsmodellutvalget.16 Figur 6.7 viser at Norge har en sammenpresset lønnsfordeling i internasjonal sammenheng. Figuren viser spennet mellom lave lønninger (P10) og høye lønninger (P90) relativt til medianlønn i det enkelte land i 2002 og 2024. I denne perioden har de lave lønningene i Norge falt fra 76 pst. til 71 pst. av medianlønnen, mens de høye lønningene har økt fra 158 pst. til 164 pst. av medianlønnen i 2024.
Lønnsulikheten har dermed økt også i Norge, men den er fortsatt vesentlig lavere enn i de fleste andre land.
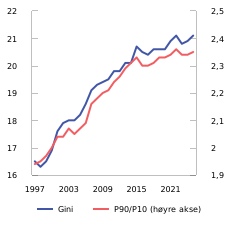
Figur 6.8 viser utviklingen i lønnsulikheten siden 1997 målt som forholdet mellom høye (P90) og lave lønninger (P10), samt utviklingen i Gini-koeffisienten for alle jobber. Økningen i lønnsulikhet er særlig tydelig frem til rundt 2015. Etter dette har lønnsulikheten steget noe saktere. Denne tendensen finner også Lavlønnsutvalget når de undersøker flere indikatorer for lønnsulikhet.17
Det er både fordeler og ulemper med å studere fordelingen av lønnsinntekter isolert. Det er mulig å måle utviklingen mer presist fordi man utelukker kapitalinntekter som varierer mye over tid, jf. drøftingen i avsnitt 6.2.2. Samtidig kan forhold i det enkelte arbeidsmarked gjøre det vanskelig å sammenligne mellom land eller over tid. For eksempel kan personer som går fra en relativt lavt lønnet jobb til en offentlig ytelse, bidra til at lønnsulikheten går ned. Et høyt nivå på de laveste lønningene, slik som i Norge, stiller høye produktivitetskrav. Dette kan svekke sysselsettingen blant arbeidstakere som ikke møter dette kravet, og dermed også senke den målte lønnsulikheten i Norge.
Figur 6.7 Lønnsspredning1 i utvalgte land, EU og OECD. Indeks (medianlønn=1)
1 Lønnsinntekt for heltidsansatte. Søylene viser spredningen fra p10 til p90, dvs. at 80 pst. av befolkningen befinner seg innenfor dette området.
Kilde: OECD Employment and Labour Market Statistics.
Figur 6.8 Utviklingen i lønnsuliketen1 i Norge målt med P90/P10 og Gini. 1997–2025
1 Månedslønn per heltidsekvivalent. Alle jobber.
Kilder: SSB.
6.2.4 Sterk vekst og økt konsentrasjon i formuer
Husholdningenes gjennomsnittlige nettoformue er mer enn doblet nominelt fra om lag 1,7 mill. kroner i 2010 til om lag 3,9 mill. kroner i 2024, se figur 6.9.18 Økningen i formue har vært drevet av høyere boligpriser og en sterk vekst i aksjeformuene. For hoveddelen av norske husholdninger er primærbolig den største formueskomponenten, og samlet utgjør primærboliger 56 pst. av bruttoformuen. Ifølge Statistisk sentralbyrås boligprisindeks doblet gjennomsnittlig kvadratmeterpris for brukte boliger seg fra 2010 til 2024. Økte boligpriser har ført til en kraftig formuesvekst for husholdninger som eier egen bolig.
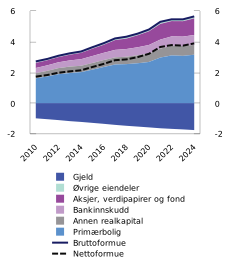
Figur 6.9 Husholdningenes gjennomsnittlige formue. Mill. kroner. 2010–2024
Kilder: Finansdepartementet og SSB.
Den sterke veksten i formue de siste tiårene skaper i seg selv større ulikhet, ettersom formue er svært skjevfordelt. Ulikheten i formue har økt over tid. Figur 6.10 viser gjennomsnittlig nettoformue i ulike formuesdesiler. Den nederste formuesdesilen skiller seg ut med en betydelig gjeld og negativ nettoformue, dvs. at gjelden overstiger verdien av eiendelene. Dette kan delvis skyldes at verdiene av en rekke eiendeler, som bolig og unoterte aksjer, ofte undervurderes i statistikken, se boks 6.3. Husholdningene i den øverste formuesdesilen hadde i 2024 en gjennomsnittlig nettoformue på i overkant av 20 mill. kroner. Denne gruppen har til sammen over halvparten av den totale nettoformuen i befolkningen.
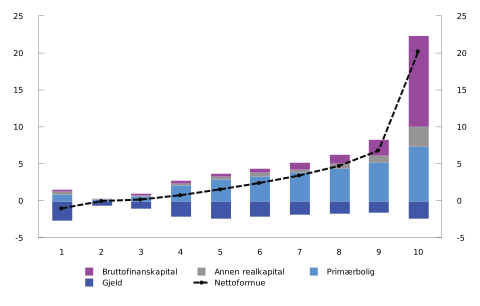
Figur 6.10 Gjennomsnittlig husholdningsformue i ulike formuesgrupper.1 Mill. kroner. 2024
1 Husholdningene er det i ti like store grupper (desiler) etter stigende nettoformue.
Kilde: SSB.
Boks 6.3 Måling av formue i offisiell statistikk
Følgende formuesbegreper brukes i dette kapitlet:
-
Bruttoformue = Realkapital + Brutto finanskapital
-
Nettoformue = Bruttoformue – Gjeld
I Statistisk sentralbyrås formuesstatistikk inngår følgende komponenter i formuen:
Realkapital omfatter beregnet markedsverdi (før verdsettelsesrabatt) av bolig og næringseiendom, samt skattemessig verdi av annen fast eiendom (fritidseiendom mv.), andre eiendeler i næring, innbo og løsøre mv. Skattemessig verdi av fritidseiendom er gjennomgående langt lavere enn markedsverdien, og skattyter kan få nedsatt verdien til 30 pst. av dokumentert verdi.
Brutto finanskapital omfatter bankinnskudd og estimert markedsverdi (før verdsettelsesrabatt) av aksjer og andre verdipapirer, andeler i verdipapirfond og formue i aksjesparekonto.
Gjeld omfatter markedsverdi av gjeld (før reduksjon for verdsettelsesrabatt) til fordringshavere og andel av boligselskapets gjeld for eiere i borettslag.
Formuesstatistikken baseres på skattemeldingene og omfatter kun formuesskattepliktige eiendeler. For en rekke formuesobjekter, som fast eiendom og unoterte aksjer, er det krevende å anslå markedsverdier. De beregnede formuesverdiene vil derfor ofte avvike fra reell markedsverdi. Det er også flere formuesobjekter som i sin helhet ikke inngår i formuesstatistikken, blant annet en rekke immaterielle eiendeler (som for eksempel åndsverk eller patenter), forretningsverdier og offentligrettslige tillatelser. Pensjonsformue, dvs. opptjent pensjon på ethvert tidspunkt eller forventet nåverdi av den fremtidige strømmen av pensjonsytelser, inngår heller ikke i formuesbegrepet.
I analysene i dette kapitlet studeres formue på husholdningsnivå.1 I motsetning til inntektstallene justeres ikke husholdningenes formue for stordriftsfordeler gjennom bruk av forbruksenheter. Det skyldes at det ikke er konsensus om hvorvidt stordriftsfordeler gjelder like klart for formue som for inntekt.2
1 Dette er i tråd med retnigslinjer i OECD (2013): Guidelines for Micro Statistics on Household Wealth, OECD publishing.
2 Se blant annet Halvorsen, E. & Hetland, A. (2021). Pensjonsformue i Norge 2018. SSB rapporter 2021/16.
Figur 6.11 viser topp 10 pst. inndelt i ti like store grupper (persentiler). Figuren viser at det er stor variasjon i nivå og sammensetning av nettoformuen innad i 10. desil. Gjennomsnittet trekkes kraftig opp av den øverste prosenten (om lag 26 200 husholdninger), som har en gjennomsnittlig nettoformue på 85 mill. kroner. Særlig brutto finanskapital er konsentrert i toppen av fordelingen. Brutto finanskapital inkluderer blant annet bankinnskudd, aksjer og andre verdipapirer. Den øverste formuesdesilen eier 2/3 av den samlede brutto finanskapitalen, og 40 pst. er eid av topp 1 pst.
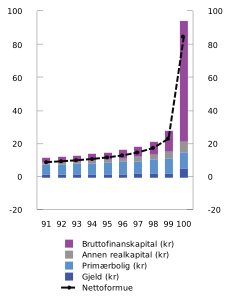
Figur 6.11 Gjennomsnittlig husholdningsformue i øverste formuesgruppe (91.-100. persentil).1 Mill. kroner. 2024
1 Husholdningene er det i hundre like store grupper (persentiler) etter stigende nettoformue.
Kilde: SSB.
Det er flere grunner til at formue er vesentlig mer ujevnt fordelt enn inntekt. Fordelingen av formue i befolkningen avhenger av hvor mye den enkelte har mottatt, og hvor mye av dette som så langt er konsumert. Sparing over livsløpet er dermed en av grunnene til at formue er ulikt fordelt. Figur 6.12 viser hvordan formue og gjeld avhenger av alder. Både gjennomsnittlig og median nettoformue øker med alder frem til aldersgruppen 67–79 år. I denne aldersgruppen er gjennomsnittlig nettoformue per husholdning 6,1 mill. kroner i 2024, mens medianen ligger på 4,2 millioner kroner.
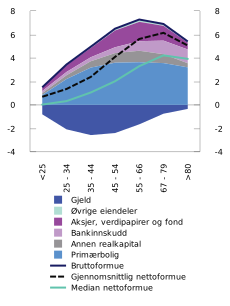
Figur 6.12 Formue per husholdning i ulike aldersgrupper.1 Mill. kroner. 2024
1 Husholdningene er fordelt på aldergrupper etter hovedinntektstaker sin alder.
Kilde: SSB.
Formue er imidlertid mer skjevfordelt enn inntekt også innad i ulike aldersgrupper. Dette skyldes at noen arver og sparer mer, eller oppnår en høyere avkastning på formuen, enn andre. Formuesulikhet er dessuten selvforsterkende ettersom personer med høy formue gjennomgående både sparer mer av inntekten19 og oppnår en høyere avkastning på sparingen.20
Formuesveksten har vært særlig sterk for topp 1 pst. I perioden 2012–2024 vokste samlet nettoformue for de 1 pst. mest formuende husholdningene med 142 pst., mot 88 pst. i resten av befolkningen, se figur 6.13. Dette må ses i sammenheng med en sterk vekst i verdien på aksjer.
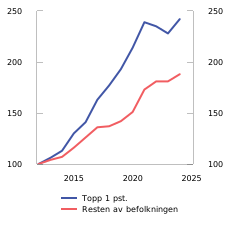
Figur 6.13 Formuesutvikling1 i topp 1 pst. og resten av befolkningen. Indeks (2012=100). 2012–2024
1 Målt ved nominell nettoformue.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
At formue er mer skjevfordelt enn inntekt, må også ses i lys av at en betydelig del av avkastningen på formue ikke inngår i inntektsbegrepet i inntektsstatistikken, men kun fanges opp som en vekst i formuestallene. Se nærmere drøfting i avsnitt 6.2.5.
6.2.5 Nærmere om inntekt og formue for de rikeste
De foregående avsnittene har vist at ulikhetsutviklingen i stor grad drives av hva som skjer i toppen av fordelingen. Mens arbeidsinntekt er den viktigste inntektskilden for flertallet i befolkningen, består inntektene på toppen i stor grad av kapitalinntekter, det vil si avkastning på formue. I utgangspunktet skulle man dermed forvente at høy formue henger tett sammen med høy inntekt.
Figur 6.14 viser at det er en klar, men langt fra entydig, sammenheng mellom å ha høy formue og høy inntekt. Blant de som var i topp 10 pst. av formuesfordelingen, var 37 pst. også i topp 10 pst. av inntektsfordelingen. Det samme gjelder omvendt; blant de som var i topp 10 pst. av inntektsfordelingen, var 37 pst. også i topp 10 pst. av formuesfordelingen.
Husholdninger med høy formue skiller seg fra resten av befolkningen ved at det er større spredning i inntekt innenfor denne gruppen. Dette gjelder spesielt blant de 1 pst. mest formuende, se figur 6.15. Dette gjenspeiles i at det i gruppen med lavest inntekt er enkelte personer med veldig høye formuer, se figur 6.16. Mens flertallet av personer med lav inntekt har en formue nær null, trekkes gjennomsnittet kraftig opp av noen få med svært høye formuer.
At inntektene til de mest formuende varierer mye, skyldes delvis at avkastningen er usikker og kan variere fra år til år. Hovedgrunnen er likevel at inntektene i den offisielle statistikken bare inkluderer den realiserte avkastningen, og at skattetilpasninger har hatt stor betydning for hvor mye som det enkelte år realiseres i form av utbytter. Overskudd som holdes tilbake i selskapssektoren, fanges ikke opp.
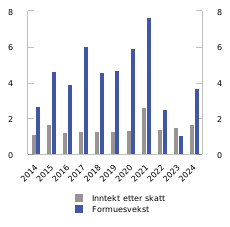
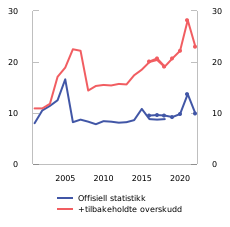
For å få et mer dekkende bilde av inntektene til de mest formuende, kan man studere endringene i formuen deres over tid. Dette er vist i figur 6.17. Alternativt kan man studere et utvidet inntektsbegrep der de tilbakeholdte selskapsoverskuddene tilordnes den enkelte eier, som i figur 6.18.
Figur 6.17 viser årlig formuesvekst og inntekt for de 1 pst. mest formuende i årene 2014–2024. For de fleste årene er formuesveksten gjennomgående langt høyere enn inntektene, slik de måles i inntektsstatistikken. Selv i 2021, et år med ekstraordinært høye utbytter og dermed høye inntekter, var formuesveksten i denne gruppen tre ganger så høy som samlet inntekt etter skatt. Årsaken er at urealisert verdistigning på aksjer mv., herunder verdistigning som skyldes tilbakeholdte overskudd i unoterte selskaper, ikke regnes med i inntekten. Andresen (2022) anslår at de samlede latente, tilbakeholdte overskuddene i norske unoterte selskap vokste med 120 mrd. kroner i gjennomsnitt per år i perioden 2006 til 2016 (fra 700 til 1 900 mrd. 2021-kroner).21 Grindaker og Vestad (2025) viser at de latente eierinntektene fortsatte å øke i perioden 2016–2022.22
Når inntekt måles som i inntektsstatistikken, har andelen av befolkningens samlede markedsinntekt som tilfaller topp 1 pst., ligget rundt 10 pst. de fleste år i perioden 2001–2022. Figur 6.18 viser hvor stor andel av samlet markedsinntekt som tilfaller topp 1 pst. når man inkluderer tilbakeholdte overskudd. Ved å erstatte de realiserte eierinntektene i offisiell statistikk med eiernes andel av årsresultatene i alle selskaper som de eier enten direkte eller indirekte, får man også med den delen av overskuddene som holdes tilbake i selskapene. For å unngå å dobbelttelle inntekter som overføres mellom selskaper, er avsatt utbytte i indirekte eide selskaper trukket fra. Med et slikt utvidet inntektsmål øker andelen av markedsinntekten i topp 1 pst. fra om lag 10 pst. til nærmere 25 pst. over perioden 2001–2022.
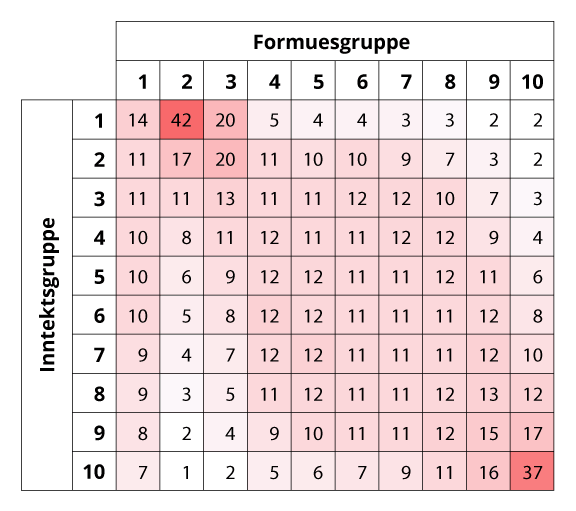
Figur 6.14 Andel husholdninger i ulike inntekts- og formuesdesiler.1 Promille. 2024
1 Husholdningene er rangert etter nettoformue og husholdningsjustert inntekt etter skatt.
Kilder: Finansdepartementet og SSB.
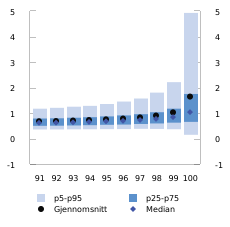
Figur 6.15 Spredning i inntekt.1 Formuespersentil 91–100. Mill. kroner. 2024
1 Husholdningsjustert inntekt etter skatt.
Kilder: Finansdepartementet og SSB.
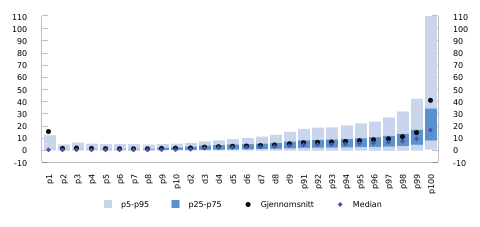
Figur 6.16 Spredning i husholdningsformue i ulike inntektsgrupper.1 Mill. kroner. 2024
1 Befolkningen er delt i persentiler (hundredeler) og desiler (tideler) etter stigende husholdningsjustert inntekt etter skatt.
Kilder: Finansdepartementet og SSB.
Figur 6.17 Gjennomsnittlig inntekt etter skatt og endring i nettoformue fra året før for de 1 pst. mest formuende personene.1 Mill. kroner. 2014–2024
1 Personlig inntekt og formue for personer 17 år og eldre.
Kilder: Finansdepartementet og SSB.
Figur 6.18 Andelen av markedsinntekten1 som tilfalt topp 1 pst. med ulike inntektsbegrep. Prosent. 2001–20222
1 Markedsinntekt er summen av yrkesinntekt (inkl. syke- og foreldrepenger) og kapitalinntekter før skatt og overføringer. Personlig inntekt for alle personer 25 år og eldre.
2 Tallseriene som dekker årene 2016–2022, er hentet fra Vestad (2024). Tall for årene 2001–2018 er hentet fra Aaberge mfl. (2020), og inkluderer ikke andre kapitalinntekter enn eierinntekter.
Kilder: Finansdepartementet og SSB.
6.2.6 Nærmere om bunnen av inntektsfordelingen og ulike fattigdomsmål
Vedvarende lavinntekt er et mål for å kartlegge hvor mange som over tid har lav inntekt sammenlignet med resten av befolkningen. I praksis måles dette ofte som personer som over en periode på tre år har en inntekt som i gjennomsnitt er mindre enn 60 pst. av medianinntekten. Ettersom lavinntekt måles ved inntekt relativt til medianinntekt, kan andelen øke selv om også de med lave inntekter har realinntektsvekst.
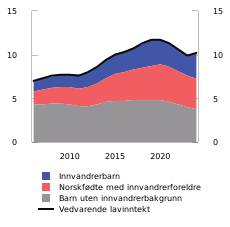
Mellom 2020 og 2023 falt andelen barn som lever i familier med vedvarende lavinntekt etter mange år med til dels kraftig vekst, se figur 6.19. I 2024 økte andelen noe, og var på 10,2 pst., tilsvarende 98 700 barn.
Statistisk sentralbyrå peker på flere årsaker til utviklingen i lavinntekt. En studie viser at en del av økningen fra 1996 til 2019 skyldes at barnetrygden ble holdt nominelt uendret. Tilsvarende peker SSB på at økt barnetrygd de siste årene har bidratt til å løfte flere barnefamilier over lavinntektsgrensen.23
Innvandring har også stor betydning for utviklingen i andel med lavinntekt. Barn med innvandrerbakgrunn er kraftig overrepresentert og utgjør om lag 63 pst. av lavinntektsgruppen. Høy innvandring forklarer en stor del av veksten i lavinntekt siden 2005. Dette betyr ikke nødvendigvis at barn med innvandrerbakgrunn har fått det verre. Gitt at man har innvandrerbakgrunn, har risikoen for lavinntekt sunket noe. I 2024 var 25 pst. av norskfødte med innvandrerforeldre og 47 pst. av innvandrerbarn i vedvarende lavinntekt. Tilsvarende tall for 2006 var hhv. 31 pst. og 44 pst. Dette illustrerer hvordan demografiske endringer kan påvirke inntektsfordelingen.
Endringer i innvandringen har hatt betydning for utviklingen de siste årene. Under korona-pandemien var innvandringen lav. Dermed økte gjennomsnittlig botid for gruppen som helhet. Lengre botid henger ofte sammen med lavere risiko for å være i lavinntekt. Økningen fra 2023 til 2024 skyldes i stor grad at barn i ukrainske familier som ankom i 2022, telles med i statistikken for vedvarende lavinntekt for første gang i 2024. Over 90 pst. av barna i denne gruppen var i vedvarende lavinntekt.24
Figur 6.19 Andel barn med vedvarende lavinntekt.1 Prosent. 2006–2024
1 Personer som over en treårsperiode har holdningsjustert inntekt etter skatt lavere enn 60 pst. av medianen.
Kilder: Finansdepartementet og SSB.
6.2.7 Velferdsstaten bidrar til betydelig omfordeling
Skatter, overføringer og offentlige tjenester bidrar til betydelig omfordeling.
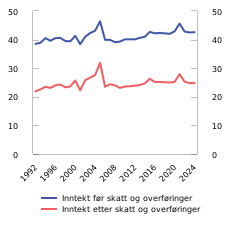
I 2024 var ulikheten målt ved Gini-koeffisienten for markedsinntekt (yrkes- og kapitalinntekt før skatt og overføringer) 42,6, mens den for inntekt etter skatt og overføringer var 24,8. Figur 6.20 viser at Gini-koeffisienten for inntekt etter skatt og overføringer har økt mer eller mindre parallelt med Gini-koeffisienten for markedsinntekter over perioden 1992–2024. Det vil si at det omfordelende bidraget fra skatte- og overføringssystemet har vært relativt stabilt (rundt 40 pst. lavere Gini-koeffisient).
Figur 6.20 Inntektsulikhet før og etter skatt og overføringer.1 Prosent. 1992–2024
1 Gini-koeffisienter for husholdningsjustert inntekt.
Kilder: Finansdepartementet og SSB.
Inntektsulikheten målt i figur 6.20 inkluderer ikke verdien av offentlige tjenester, slik som utdanning, helse og barnehage. Offentlig finansierte tjenester virker i sum utjevnende ettersom de betyr relativt mest for personer med lav inntekt. I Norge tilbys tjenester som utdanning, helse og barnehage med ingen eller lave brukerbetalinger. Uten dette tilbudet ville privatpersoner selv måtte kjøpe tjenestene i markedet. Forskere i Statistisk sentralbyrå har undersøkt hvordan den målte ulikheten endres når man inkluderer disse tjenestene som en del av inntekten.25 Studien inkluderer verdien av helse, pleie og omsorg, utdanning og barnehager. Dette er tjenester som de fleste nordmenn drar nytte av i løpet av livet, uavhengig av inntekt. Resultatet er lavere ulikhet enn det offisielle tall viser. Gini-koeffisienten for inntekt etter skatt reduseres med ytterligere om lag 20 pst. (om lag 5 prosentenheter) når verdien av de offentlige tjenestene inkluderes.
6.2.8 Geografiske forskjeller i inntekt og formue
Det er til dels store regionale forskjeller i inntektsnivå, formue og levekostnader. Geografiske forskjeller i inntekt og formue er krevende å analysere godt. Regioner med høye inntekter har generelt også høyere boligpriser. Dette påvirker formuene, men også levekostnadene i de ulike regionene. Inntektsbegrepet fanger verken opp verdiendringer eller fordelen ved å eie egen bolig. Renteutgifter er heller ikke trukket fra.
Ser man på inntektsnivået isolert, er gjennomsnittlig husholdningsjustert inntekt etter skatt om lag 19 pst. høyere i de mest sentrale kommunene sammenlignet med de minst sentrale, se figur 6.21. Både lønns- og kapitalinntekter er langt høyere i de mest sentrale kommunene. Overføringene er derimot høyest i de minst sentrale kommunene.
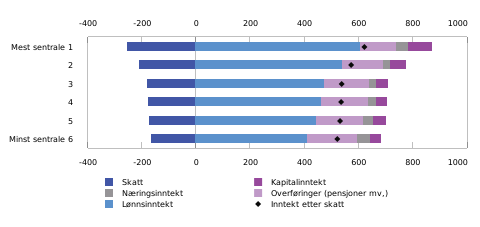
Figur 6.21 Gjennomsnittlig inntekt og skatt1 i sentralitetsklasse 1–6. 2 Tusen kroner. 2024
1 Husholdningsjustert inntekt.
2 Statistisk sentralbyrås sentralitetsindeks basert på nærhet til arbeidsplasser og servicefunksjoner. Sentralitetsklasse 1 omfatter Oslo og fire nabokommuner, mens sentralitetsklasse 6 omfatter de 108 minst sentrale kommunene.
Kilder: Finansdepartementet og SSB.
De mest sentrale kommunene har størst spredning i inntekt, se figur 6.22. Gjennomsnittsinntekten i sentralitetsklasse 1 trekkes kraftig opp av enkelte personer med svært høye inntekter. Samtidig er de laveste inntektene noe lavere enn i resten av landet. Medianinntekten er om lag 11 pst. høyere i sentralitetsklasse 1 enn i sentralitetsklasse 6.
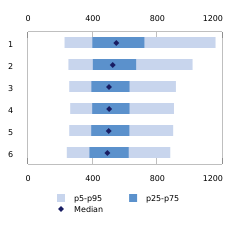
Figur 6.22 Spredning i inntekt etter skatt1 i sentralitetsklasse 1–6.2 Tusen kroner. 2024
1 Husholdningsjustert inntekt.
2 Statistisk sentralbyrås sentralitetsindeks basert på nærhet til arbeidsplasser og servicefunksjoner. Sentralitetsklasse 1 omfatter Oslo og fire nabokommuner, mens sentralitetsklasse 6 omfatter de 108 minst sentrale kommunene.
Kilder: Finansdepartementet og SSB.
Det er en klar geografisk profil også på formuesfordelingen, se figur 6.23. Gjennomsnittlig nettoformue i sentralitetsklasse 1 er mer enn dobbelt så høy som i sentralitetsklasse 6. Særlig verdien av primærbolig er geografisk skjevfordelt, og denne skjevfordelingen har økt i perioden 2010–2024. Dette gjenspeiler at boligprisene har utviklet seg forskjellig i ulike deler av landet. Boligprisveksten har over tid vært sterkest i sentrale strøk, der det også har vært størst befolkningsvekst.
Brutto finansformue er klart høyest i sentralitetssone 1, men veksten siden 2010 har vært størst i sentralitetssone 6 (en økning på 227 pst. siden 2010, sammenlignet med 119–150 pst. vekst i de andre sentralitetsklassene). I 2024 er gjennomsnittlig brutto finansformue høyere i sentralitetsklasse 6 enn i sentralitetsklassene 2–5.
Figur 6.24 viser at gjennomsnittlig formue i alle sentralitetsklassene trekkes opp av enkelte med svært høy formue. Eksempelvis hadde 5 pst. av husholdningene i sentralitetsklasse 1 en nettoformue på over 18,5 mill. kroner.
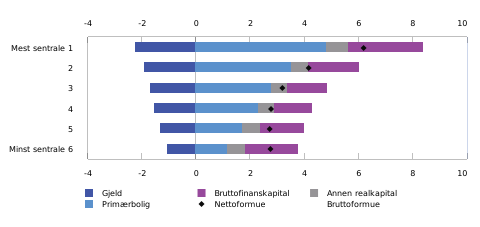
Figur 6.23 Gjennomsnittlig husholdningsformue i sentralitetsklasse 1–6. 1 Mill. kroner. 2024
1 Statistisk sentralbyrås sentralitetsindeks basert på nærhet til arbeidsplasser og servicefunksjoner. Sentralitetsklasse 1 omfatter Oslo og fire nabokommuner, mens sentralitetsklasse 6 omfatter de 108 minst sentrale kommunene.
Kilder: Finansdepartementet og SSB.
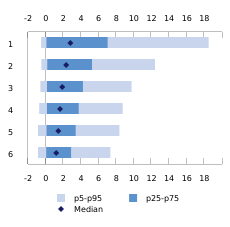
Figur 6.24 Spredning i husholdningenes nettoformue i sentralitetsklasse 1–6.1 Mill. kroner. 2024
1 Statistisk sentralbyrås sentralitetsindeks basert på nærhet til arbeidsplasser og servicefunksjoner. Sentralitetsklasse 1 omfatter Oslo og fire nabokommuner, mens sentralitetsklasse 6 omfatter de 108 minst sentrale kommunene.
Kilder: Finansdepartementet og SSB.
Fotnoter
Se blant annet OECD (2018): A Broken Social Elevator? How to Promote Social Mobility. OECD Publishing og OECD (2011): Divided we stand. Why Inequality Keeps Rising. OECD Publishing.
Støren m.fl. (2024): Sosial ulikhet i livskvalitet. Analyser av Livskvalitetsundersøkelsen 2022 og 2023. Rapporter 2024/22, Statistisk sentralbyrå.
Se bl.a. oppsummering i kapittel 7 i SSB (2023) Økonomisk utsyn over året 2022. Økonomiske analyser 1/2023.
Nasjonalt program for offisiell statistikk 2024–2027 (ssb.no)
Se bl.a. Balestra, C. og F. Oehler (2023) Measuring the joint distribution of household income, consumption and wealth at the micro level, OECD Papers on Well-being and Inequalities, No. 11, OECD Publishing, Paris, https://doi.org/10.1787/f9d85db6-en
Se bl.a. World Inequality Lab (2025) Distributional National Accounts Guidelines (wid.world) og OECD (2024), OECD Handbook on the Compilation of Household Distributional Results on Income, Consumption and Saving in Line with National Accounts Totals, OECD Publishing, Paris, https://doi.org/10.1787/5a3b9119-en.
Pensjonister og trygdede utgjorde i 2024 anslagsvis 41 pst. av 1 og 2. desil, mot 26 pst. av befolkningen som helhet.
Se blant annet OECD-statistikken Income inequality.
Se Hattrem (2025) Fall i inntektsulikheten. Artikkel, Statistisk sentralbyrå, Abrahamsen (2024) Inntektene økte mer enn skatten. Artikkel, Statistisk sentralbyrå og Sandvik (2025) Økte realinntekter for norske husholdninger. Artikkel, Statistisk sentralbyrå.
Utbyttene var særlig høye i årene etter den midlertidige utbytteskatten i 2001 og frem mot innføringen av en varig utbytteskatt i 2006. Etter at utbytteskatten ble innført ble det utbetalt svært lave utbytter. Siden den gang har utbyttene gradvis tatt seg opp, og det har vært særlig høye utbetalinger i forkant av varslede økninger av utbytteskatten i 2016 og 2022.
Aaberge mfl. (2020) Ulikheten – betydelig større enn statistikken viser. Analyse 2020/13. Statistisk sentralbyrå.
Vestad (2024) Utviklingen i inntektsulikhet i perioden 2016–2022. Rapport 2024/32. Statistisk sentralbyrå.
Verdistigning på egen bolig inngår ikke i inntektsstatistikken (heller ikke dersom den realiseres, ettersom gevinst ved salg av egen bolig er unntatt skatteplikt). Å bo i sin egen bolig gir i tillegg en betydelig løpende økonomisk verdi som heller ikke regnes med. Som en grov korreksjon for at verdien av å bo i egen bolig ikke omfattes av inntektsbegrepet, har SSB valgt å ikke gjøre fratrekk for renteutgifter, se boks 6.1.
Aaberge mfl. (2021) Økonomisk ulikhet i Norge i det 21. århundre. Rapport 2021/33. Statistisk sentralbyrå.
Se blant annet OECD (2019), Negotiating our way up: Collective bargaining in a changing world of work, OECD Publishing for en diskusjon av koordinering og lønnsspredning.
NOU 2023: 30 Utfordringer for lønnsdannelsen og norsk økonomi.
Se kapittel 6 i NOU 2024: 11 Lavlønn i Norge.
Tilsvarer en gjennomsnittlig årlig vekst på om lag 7 pst. over perioden.
Se blant annet Fagereng m.fl. (2019). Saving behavior across the wealth distribution: The importance of capital gains (No. w26588). National Bureau of Economic Research.
Se blant annet Fagereng m.fl. (2020). Heterogeneity and persistence in returns to wealth. Econometrica, 88(1).
Andresen, M.E. (2022): Latente eierinntekter og skatteplikt på unoterte aksjer etter aksjonærmodellen. SSB rapporter 2022/37. Statistisk sentralbyrå.
Grindaker, M. og Vestad, O. L. (2025): Latente eierinntekter og skatteforpliktelser på unoterte aksjer i perioden 2011–2022. SSB rapporter 2025/21. Statistisk sentralbyrå.
Eika, L. og Langørgen, A. (2025). Drivere bak utviklingen i fattigdom blant barn.
Normann (2026) Flere barn med vedvarende lavinntekt i 2024. Artikkel, Statistisk sentralbyrå og Hattrem (2026) Nesten 9 av 10 ukrainere hadde vedvarende lavinntekt i 2024. Artikkel, Statistisk sentralbyrå.
Aaberge, R., Langørgen, A. og Lindgren, P. Y. (2021): Offentlige tjenester reduserer ulikhet og fattigdom, SSB analyser 2021/13, Statistisk sentralbyrå.