1 Beregning av strukturell oljekorrigert budsjettbalanse
Det samlede overskuddet på offentlige budsjetter kan endre seg betydelig fra år til år uten at dette er uttrykk for endringer i budsjettpolitikken. For å få et best mulig bilde av den underliggende innretningen av statsbudsjettet er det hensiktsmessig å se på utviklingen i budsjettbalansen utenom inntekter og utgifter fra petroleumsvirksomheten (oljekorrigert budsjettbalanse). I tillegg er det hensiktsmessig å korrigere for blant annet virkningene av konjunktursvingninger på skatter, avgifter og dagpenger, slik at en får frem den underliggende utviklingen i budsjettbalansen i en normalsituasjon (strukturell oljekorrigert budsjettbalanse). Det vil være et mål på underskuddet, det vil si bruken av fondsmidler over statsbudsjettet, som bedre kan vurderes opp mot retningslinjen for bruk av fondsmidler i handlingsregelen.
For å komme fra den oljekorrigerte til den strukturelle oljekorrigerte budsjettbalansen gjøres følgende korrigeringer:
-
Avvik fra anslått trendnivå for skatte- og avgiftsinntekter og dagpenger.
-
Avvik fra anslåtte normalnivå på renteutgifter på statsgjelden, renteinntekter på statens kontantbeholdning mv. og overføringer fra Norges Bank.
-
Diverse regnskapsmessige omlegginger mv. som ikke påvirker den underliggende budsjettbalansen. Herunder korrigeres det for det midlertidige avviket mellom påløpte og bokførte provenyet i skatte- og avgiftsoppleggene og avviket fra normalnivåer for inntekter fra vederlag for oppdrettskonsesjoner og utgifter til pensjonspremier i helseforetakene.
Figur 1.1 viser hvordan utslagene i det strukturelle oljekorrigerte underskuddet er mindre enn utslagene i det oljekorrigerte underskuddet, som følge av at det er korrigert for konjunktursvingninger i tillegg til å holde særskilte regnskapsforhold utenfor.
Tabell 1.1 oppsummerer korrigeringene i budsjettopplegget for 2027 fordelt på ulike forhold. De samlede korreksjonene i 2027 utgjør om lag 46,7 mrd. kroner. Korreksjonene knyttet til skatter og dagpenger og netto renteinntekter er positive i 2026. Det vil si at de anslås å ligge over trend. Under omtales de ulike korreksjonene.
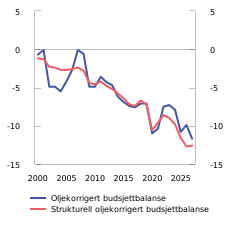
Figur 1.1 Oljekorrigert og strukturell oljekorrigert budsjettbalanse. Prosent av trend-BNP for Fastlands-Norge. 2000–2027
Kilde: Finansdepartementet.
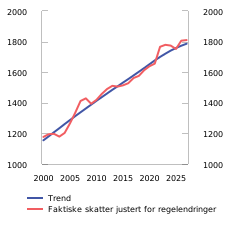
Figur 1.2 Totale skatter og avgifter. Mrd. 2025-kroner. 2000–2027
Kilde: Finansdepartementet.
Tabell 1.1 Den strukturelle oljekorrigerte budsjettbalansen 2027. Mrd. Kroner
|
Oljekorrigert underskudd på statsbudsjettet |
561,7 |
|
+ Avvik fra trend netto renteinntekter |
9,2 |
|
+ Avvik fra trend overføringer fra Norges Bank |
-0,5 |
|
+ Særskilte regnskapsforhold |
11,1 |
|
+ Avvik fra trend skatter |
26,6 |
|
+ Avvik fra trend dagpenger1 |
0,3 |
|
= Strukturelt oljekorrigert budsjettunderskudd |
608,4 |
1 Positivt tall betyr at utgiftene til dagpenger er lavere enn trend.
Kilde: Finansdepartementet.
Utviklingen i det oljekorrigerte og det strukturelle oljekorrigerte overskuddet på statsbudsjettet, inkludert korreksjonene som gjøres, fremgår av tabell 1.4.
Avvik fra trend på skatter og dagpenger
Oppdelingen av skatter, avgifter og dagpenger i en konjunkturell og en strukturell del (trend) kan ikke baseres på direkte observasjoner, men må anslås med utgangspunkt i analyser av regnskapstall, økonomisk statistikk og prognoser for årene fremover. Avviket fra trend i skatter, avgifter og dagpenger omtales ofte som aktivitetskorreksjoner, i tråd med at de ofte er knyttet til variasjoner i den økonomiske aktiviteten.
I 2027 anslås det at faktiske skatter og avgifter, justert for regelverksendringer, er over sitt trendnivå, se figur 1.2. Aktivitetskorreksjonene for skatter og avgifter utgjør 26,6 mrd. kroner, og korreksjoner knyttet til dagpenger tilsvarer 0,3 mrd. kroner.
Den grunnleggende metoden for å beregne strukturelle skatter, avgifter og dagpenger har ligget fast over mange år, og er nærmere omtalt i et eget arbeidsnotat.1 Utgangspunktet i metoden er at skatteseriene først justeres for avvik fra trend for en tilhørende konjunkturindikator (trinn 1). Deretter justeres skatteseriene for anslag på diskresjonære skatte- og avgiftsendringer, før det beregnes en trend på den korrigerte serien i faste priser (trinn 2). Trinn 2 hensyntar at skatte- og avgiftsinntektene kan avvike midlertidig fra sitt trendnivå selv om konjunktursituasjonen er normal.
Over tid er det gjort enkelte tekniske justeringer og forenklinger i hvordan beregningene gjennomføres, først og fremst i omfanget av antall skatteserier som det beregnes strukturelt nivå på.2
Beregningen av strukturelle skatter og avgifter tar utgangspunkt i data for faktiske, inntektsførte tall i statsregnskapet for perioden 1970–2025, samt anslag for prognoseperioden 2026–2027, forlenget med fremskrivinger ti år frem i tid. For fremskrivingsperioden er det tatt utgangspunkt i Finansdepartementets fremskrivinger og videreføring av det foreslåtte skatte- og avgiftsopplegget for 2027. Beregningene omfatter også skatt på inntekt og formue til kommuneforvaltningen. Forutsetningene for beregningene kan oppsummeres slik:3
-
Skatt på arbeid. Kategorien omfatter arbeidsgiveravgift til folketrygden, finansskatt på lønn og personskatter, inklusive formuesskatt fra personer. Utviklingen i antall sysselsatte årsverk brukes som konjunkturindikator for utviklingen i arbeidsgiveravgift til folketrygden og samlede personskatter. Se tabell 2.2 i kapittel 2.
-
Skatt på selskaper. Kategorien omfatter etterskuddsskatter fra selskaper og andre ikke-personlige skattytere utenom petroleumsvirksomhet, inklusive finansskatt på overskudd. Det er lagt til grunn at skatter fra selskaper utenom petroleumsvirksomheten og vannkraftproduksjon vil utvikle seg i takt med BNP for Fastlands-Norge.
-
Avgifter. Kategorien omfatter merverdiavgift, særavgifter og ulike sektoravgifter. Utviklingen i privat konsum brukes som indikator for utviklingen i avgiftene.4
-
På budsjettets utgiftsside korrigeres utgiftene til dagpenger for utviklingen i konjunkturene. Disse justeringene tar utgangspunkt i beregnet trendavvik for antall dagpengemottakere.
Utviklingen i de tre hovedgruppene av skatter og avgifter, samt antall dagpengemottakere, er vist i figur 1.3–1.6.
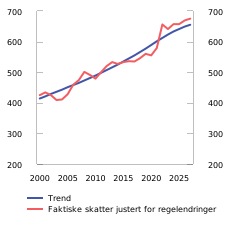
Figur 1.3 Skatt på arbeid1. Mrd. 2025-kroner. 2000–2027
1 Omfatter arbeidsgiveravgift til folketrygden, finansskatt på lønn og alle personskatter, inklusive formuesskatt fra personer. For årene frem til og med 2025 vises faktiske skatter ifølge statsregnskapet justert for endringer i skattesatser og skattegrunnlag og omregnet til faste 2025-kroner.
Kilde: Finansdepartementet.
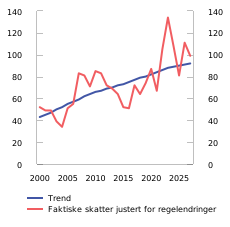
Figur 1.4 Skatt på selskaper1. Mrd. 2025-kroner. 2000–2027
1 Omfatter etterskuddsskatter fra upersonlige skattytere utenom petroleumsvirksomhet, inklusive finansskatt på overskudd. For årene frem til og med 2025 vises faktiske skatter ifølge statsregnskapet justert for endringer i skattesatser og skattegrunnlag og omregnet til faste 2025-kroner.
Kilde: Finansdepartementet.
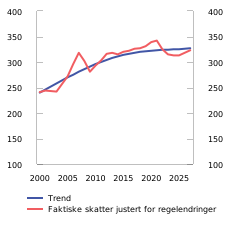
Figur 1.5 Avgifter1. Mrd. 2025-kroner. 2000–2027
1 Omfatter merverdiavgiften, særavgifter og sektoravgifter. For årene frem til og med 2025 vises faktiske skatter ifølge statsregnskapet justert for endringer i skattesatser og skattegrunnlag og omregnet til faste 2025-kroner.
Kilde: Finansdepartementet.
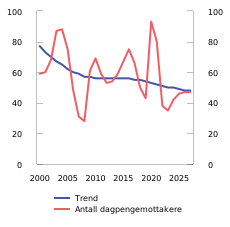
Figur 1.6 Dagpengemottakere1. Antall. 2000–2027
1 Det korrigeres for at dagpengemottakere kan være delvis ledige ved å regne antall mottakere til heltidsekvivalenter.
Kilder: NAV og Finansdepartementet.
Norsk økonomi vokser fortsatt, men veksten har avtatt noe det siste året. Lav arbeidsledighet, sysselsettingsvekst og god reallønnsvekst tilsier at aktiviteten i fastlandsøkonomien vil kunne øke videre framover, og i en høyere takt enn så langt i år. Arbeidsmarkedet går fortsatt godt, og husholdningenes kjøpekraft øker. Antall registrerte arbeidsledige holder seg lavt, men antall dagpengemottakere ligger nå på trend (figur 1.6). Samtidig fører sysselsettingsveksten til at sysselsettingen fortsatt anslås å ligge over trend (figur 1.7). Det bidrar til at skatt på arbeid fortsatt anslås over trend (figur 1.3).
Det anslås at etterskuddsskattene ligger et stykke over sitt trendnivå i 2027 (figur 1.4), noe som skyldes relativt høy forventet påløpt grunnrenteskatt på kraftverk i 2026.
Både avgiftene og privat konsum anslås å ligge litt under trend (figurene 1.5 og 1.8).
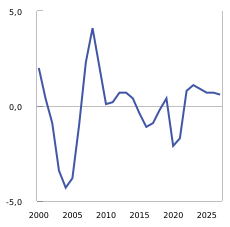
Figur 1.7 Sysselsetting. Årsverk selvstendige og lønnstakere (heltidsekvivalente). Prosentvis avvik fra trend1. 2000–2027.
1 Trenden er beregnet basert på tall for årsverk for selvstendige og lønnstakere for 1970–2025 fra nasjonalregnskapet, fremskrevet med anslag på sysselsettingsveksten i denne meldingen til og med 2027 og videre sammenkoblet med framskrivinger av sysselsettingen i Perspektivmeldingen 2024. Beregningen er gjort med et HP-filter med en lambdaverdi på 100.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
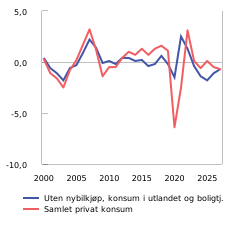
Figur 1.8 Privat konsum. Prosentvis avvik fra trend1. 1970–2027.
1 Trenden er beregnet basert på tall for privat konsum for 1970–2025 fra nasjonalregnskapet, fremskrevet med anslag på konsumveksten i denne meldingen til og med 2028 og videre sammenkoblet med fremskrivinger av privat konsum i Perspektivmeldingen 2024. Beregningen er gjort med et HP-filter med en lambdaverdi på 100.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Figur 1.9 viser hvordan korreksjonene fordeler seg mellom skatt på arbeid og kapital, arbeid og dagpenger. Positive stolper i figuren betyr at skatteinntektene ligger over sitt trendnivå, mens negative stolper tilsier at de er under trend. For dagpenger betyr positive stolper at utgiftene til dagpenger ligger under trend. For 2027 er det skatt på arbeid og kapital som trekker skatteinntektene opp over trend (blå og rød stolpe).
Aktivitetskorreksjonene for de ulike skatteseriene er som nevnt beregnet basert på en totrinnsprosedyre, hvor en først korrigerer skatteseriene for avvik fra trend i ulike konjunkturindikatorer. Dernest beregnes avvik fra trend for de gjenstående skatteseriene (justert for regelverksendringer). Figur 1.10 viser hvordan disse to trinnene hver for seg inngår i de samlede aktivitetskorreksjonene. Figuren viser at variasjonene i skatteseriene i opp- og nedgangskonjunkturer bare delvis kan forklares av variasjoner i konjunkturindikatorene. I enkelte år er det også andre mer særlige forhold som påvirker skatteseriene utover konjunkturelle forhold. I 2022 bidro svært høye innbetalte tilleggsforskudd fra personer som følge av svært høye utbetalte utbytter og realiserte gevinster i 2021 til høye korreksjoner. For årene 2023–2024 bidro svært høye strømpriser til høye inntekter fra grunnrenteskatt fra kraftverk. Det samme gjelder nå for 2026 og 2027 selv om effekten er noe mer moderat.
Pandemien er et særtilfelle hvor konjunkturelle forhold trakk ned, mens øvrige variasjoner i skatteseriene trakk korreksjonene opp. Nedstengningen førte til en konjunkturnedgang, men samtidig til at konsumet skiftet bort fra konsum i utlandet og tjenester og over på varekonsum innenlands. Det førte til relativt høye inntekter fra merverdiavgiften og enkelte særavgifter under pandemien. Aktivitetskorreksjonene for pandemiårene er derfor høyere enn hva konjunktursituasjonen alene tilsier.
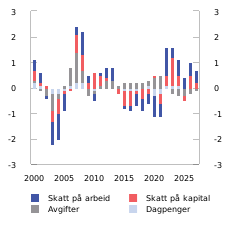
Figur 1.9 Beregnede aktivitetskorreksjoner etter kilde. Prosent av trend-BNP for Fastlands-Norge. 2000–2027
Kilde: Finansdepartementet.
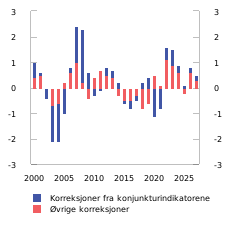
Figur 1.10 Beregnede aktivitetskorreksjoner etter type. Prosent av trend-BNP for Fastlands-Norge. 2000–2027
Kilde: Finansdepartementet.
Andre korrigeringer
Statsbudsjettets netto renteinntekter fra statens kontantbeholdning, statsbankene mv. anslås å ligge om lag 9,2 mrd. kroner over trend i 2027. Et relativt høyt rentenivå bidrar til å trekke både renteinntektene og renteutgiftene opp. Over tid forventes det at netto renteinntekter skal falle ned mot trend.
Norges Bank overfører en andel av overskuddet til statskassen hvert år. Beløpene kan variere en god del fra år til år avhengig av avkastningen på bankens valutareserver. I 2027 anslås det at overføringen blir om lag 13,4 mrd. kroner. Det er om lag på trend.
Særskilte regnskapsforhold for 2027 utgjør om lag 11,1 mrd. kroner. Nytt av året er at det nå er påløpte skatte- og avgiftsendringer skal inngå i beregningen av strukturell oljekorrigert budsjettbalanse, se omtale i Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026, boks 3.4. Det håndteres i praksis ved at akkumulert differanse mellom påløpte og bokførte endringer inngår i de særskilte regnskapsforholdene. Korreksjonene i 2027 som følger av regjeringens forslag til skatte- og avgiftsopplegg for 2027 utgjør om lag 0,8 mrd. kroner, se tabell 1.2. Dette avviket vil reduseres de nærmeste årene og bli borte fra og med 2030.
Tabell 1.2 Regnskapskorreksjoner knyttet til regjeringens forslag til skatte- og avgiftsopplegg for 2027.1 Mill. kroner
|
2027 |
2028 |
2029 |
2030 |
|
|---|---|---|---|---|
|
Påløpte skatte- og avgiftsendringer |
-2 189 |
205 |
295 |
150 |
|
Bokførte skatte- og avgiftsendringer |
-2 956 |
977 |
335 |
200 |
|
Differanse per år |
767 |
-677 |
-40 |
-50 |
|
Akkumulert differanse (= korreksjon) |
767 |
90 |
50 |
0 |
1 Tabellen inneholder kun virkningene av brutto endringer i skatter og avgifter. Tallene avviker derfor noe fra tabell 1.1 i Prop. 1 LS (2026–2027) Skatter og avgifter 2027. Sistnevnte tabell inkluderer også enkelte motposter utenfor skatte- og avgiftssystemet.
Kilde: Finansdepartementet.
I tillegg inneholder de regnskapsmessige korreksjonene også to faste korreksjoner, henholdsvis avvik fra trend for pensjonspremier i helseforetakene på utgiftssiden og vederlag for salg av oppdrettskonsesjoner på inntektssiden. Begge disse størrelsene varierer en god del fra år til år.
Trend BNP Fastlands-Norge
I tillegg til at strukturelt oljekorrigert underskudd oppgis i mrd. kroner, lager Finansdepartementet også nøkkeltall hvor den strukturelle budsjettbalansen er målt som andel av trend BNP for Fastlands-Norge. Figur 1.11 viser utviklingen i denne trendstørrelsen i løpende kroner.
Usikkerhet i beregningene
Erfaringer viser at det er vanskelig å skille virkningen av konjunkturer fra den underliggende trendutviklingen i skatteinntektene. Anslaget på det strukturelle oljekorrigerte underskuddet kan derfor bli betydelig revidert i lys av ny informasjon. Som figur 1.12 viser, kan anslagene revideres både opp og ned. Figuren viser det strukturelle underskuddet slik det ble anslått i de enkelte nasjonalbudsjettene (blå stolper) og oppdaterte anslag basert på statsregnskapet (røde markører), sammenlignet med tallene slik de står nå (blå linje).
For 2020 og 2021 skyldes revisjonene særlig at den vedtatte bruken av fondsmidler ble økt betydelig sammenlignet med de opprinnelige forslagene i nasjonalbudsjettene. For 2023 og 2025 er revisjonene særlig knyttet til ekstrabevilgninger i forbindelse med de reviderte nasjonalbudsjettene for 2023 og 2025.
Tabell 1.3 gir en oversikt over revisjonene i anslagene over budsjettets stilling siden 2011.
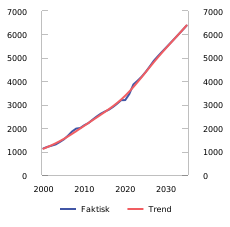
Figur 1.11 BNP Fastlands-Norge.1 Mrd. kroner. Løpende priser. 2000–2035
1 I beregningen ligger det til grunn tall for BNP i løpende og faste priser fra nasjonalregnskapet til og med 2025, deretter departementets anslag i denne meldingen for årene 2025–2027 og framskrivinger utover 2027 fra Perspektivmeldingen 2024. I beregningen av trenden benyttes HP-filter. For trenden i faste priser brukes en lambdaverdi på 400. Prisveksten i BNP Fastlands-Norge antas å slå mer direkte inn i trenden med en lambdaverdi på 25.
Kilde: Finansdepartementet.
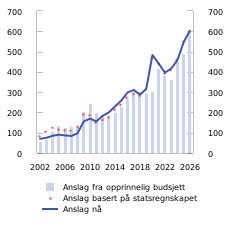
Figur 1.12 Anslag for strukturelt oljekorrigert budsjettunderskudd i ulike budsjettdokumenter. Mrd. 2026-kroner. 2002–2026
Kilde: Finansdepartementet.
Tabell 1.3 Strukturelt oljekorrigert overskudd på statsbudsjettet. Anslag gitt i ulike budsjettdokument. Prosent av trend-BNP for Fastlands-Norge1
|
2011 |
2012 |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
|
NB11 |
-6,3 |
||||||||||||||||
|
RNB11 |
-5,5 |
||||||||||||||||
|
NB12 |
-5,3 |
-5,6 |
|||||||||||||||
|
RNB12 |
-4,5 |
-5,2 |
|||||||||||||||
|
NB13 |
-4,4 |
-5,2 |
-5,3 |
||||||||||||||
|
RNB13 |
-4,3 |
-5,2 |
-5,3 |
||||||||||||||
|
NB14 |
-4,2 |
-4,7 |
-5,2 |
-5,5 |
|||||||||||||
|
RNB14 |
-4,4 |
-4,9 |
-5,1 |
-5,8 |
|||||||||||||
|
NB15 |
-4,5 |
-4,9 |
-5,1 |
-5,8 |
-6,4 |
||||||||||||
|
RNB15 |
-4,5 |
-5,0 |
-5,2 |
-5,8 |
-6,4 |
||||||||||||
|
NB16 |
-4,5 |
-5,0 |
-5,2 |
-5,8 |
-6,4 |
-7,1 |
|||||||||||
|
RNB16 |
-4,3 |
-4,9 |
-5,1 |
-5,9 |
-6,4 |
-7,5 |
|||||||||||
|
NB17 |
-4,4 |
-4,8 |
-5,2 |
-5,9 |
-6,5 |
-7,5 |
-7,9 |
||||||||||
|
RNB17 |
-4,5 |
-4,9 |
-5,2 |
-5,9 |
-6,5 |
-7,2 |
-7,7 |
||||||||||
|
NB18 |
-4,4 |
-4,9 |
-5,2 |
-5,9 |
-6,6 |
-7,2 |
-7,7 |
-7,7 |
|||||||||
|
RNB18 |
-4,4 |
-4,9 |
-5,2 |
-5,9 |
-6,6 |
-7,3 |
-7,5 |
-7,6 |
|||||||||
|
NB19 |
-4,4 |
-4,8 |
-5,2 |
-5,9 |
-6,6 |
-7,3 |
-7,5 |
-7,4 |
-7,5 |
||||||||
|
RNB19 |
-4,4 |
-4,9 |
-5,3 |
-6,0 |
-6,7 |
-7,4 |
-7,6 |
-7,2 |
-7,7 |
||||||||
|
NB20 |
-4,4 |
-4,9 |
-5,3 |
-6,0 |
-6,7 |
-7,4 |
-7,7 |
-7,2 |
-7,8 |
-7,6 |
|||||||
|
RNB20 |
-4,6 |
-5,1 |
-5,5 |
-6,3 |
-7,1 |
-7,8 |
-8,0 |
-7,6 |
-8,0 |
-13,1 |
|||||||
|
NB21 |
-4,6 |
-5,1 |
-5,5 |
-6,3 |
-7,0 |
-7,7 |
-8,0 |
-7,5 |
-7,9 |
-12,3 |
-9,4 |
||||||
|
RNB21 |
-4,4 |
-4,9 |
-5,3 |
-6,1 |
-6,8 |
-7,7 |
-7,9 |
-7,4 |
-7,8 |
-11,7 |
-12,3 |
||||||
|
NB22 |
-4,4 |
-4,8 |
-5,2 |
-6,0 |
-6,7 |
-7,6 |
-7,9 |
-7,3 |
-7,7 |
-11,5 |
-12,1 |
-9,5 |
|||||
|
RNB22 |
-4,4 |
-4,8 |
-5,2 |
-5,9 |
-6,5 |
-7,3 |
-7,4 |
-6,9 |
-7,3 |
-11,4 |
-10,8 |
-10,3 |
|||||
|
NB23 |
-4,3 |
-4,7 |
-5,0 |
-5,8 |
-6,4 |
-7,2 |
-7,3 |
-7,0 |
-7,5 |
-11,3 |
-10,5 |
-9,3 |
-8,8 |
||||
|
RNB23 |
-4,1 |
-4,7 |
-5,1 |
-5,8 |
-6,5 |
-7,4 |
-7,6 |
-7,3 |
-7,8 |
-11,6 |
-10,6 |
-9,5 |
-10,0 |
||||
|
NB24 |
-4,1 |
-4,7 |
-5,1 |
-5,8 |
-6,5 |
-7,4 |
-7,6 |
-7,2 |
-7,8 |
-11,6 |
-10,5 |
-9,5 |
-9,9 |
-10,3 |
|||
|
RNB24 |
-4,3 |
-4,9 |
-5,3 |
-5,9 |
-6,5 |
-7,2 |
-7,2 |
-6,5 |
-7,2 |
-11,0 |
-10,1 |
-9,2 |
-9,7 |
-10,4 |
|||
|
NB25 |
-4,3 |
-4,9 |
-5,3 |
-5,9 |
-6,5 |
-7,4 |
-7,4 |
-6,8 |
-7,4 |
-11,1 |
-10,1 |
-9,1 |
-9,6 |
-10,4 |
-10,9 |
||
|
RNB25 |
-4,3 |
-5,0 |
-5,4 |
-6,1 |
-6,7 |
-7,5 |
-7,7 |
-7,0 |
-7,5 |
-11,1 |
-10,1 |
-9,0 |
-9,5 |
-10,3 |
-12,9 |
||
|
NB26 |
-4,3 |
-4,9 |
-5,3 |
-6,0 |
-6,6 |
-7,5 |
-7,6 |
-6,9 |
-7,5 |
-11,1 |
-10,0 |
-8,9 |
-9,3 |
-10,2 |
-12,6 |
-13,1 |
|
|
RNB26 |
-4,2 |
-4,8 |
-5,2 |
-5,8 |
-6,4 |
-7,2 |
-7,4 |
-6,7 |
-7,2 |
-10,7 |
-9,6 |
-8,6 |
-9,1 |
-9,9 |
-11,6 |
-12,7 |
|
|
NB27 |
-4,2 |
-4,8 |
-5,2 |
-5,8 |
-6,4 |
-7,2 |
-7,4 |
-6,7 |
-7,2 |
-10,6 |
-9,6 |
-8,6 |
-9,0 |
-9,8 |
-11,6 |
-12,7 |
-12,6 |
1 Anslag gitt i nasjonalbudsjettet (NB) og revidert nasjonalbudsjett (RNB) for det enkelte år.
Kilde: Finansdepartementet.
Tabell 1.4 Det strukturelle oljekorrigerte budsjettoverskuddet. Mill. kroner
|
Olje- korrigert overskudd (A) |
Overføringer fra Norges Bank og netto renteinntekter utover beregnet trendnivå (B) |
Særskilte regnskapsforhold (C) |
Aktivitetskorreksjoner (D) |
Strukturelt oljekorrigert overskudd |
|||
|---|---|---|---|---|---|---|---|
|
Mill. kroner (F=A-B-C-D) |
Prosent av trend-BNP for Fastlands-Norge |
Endring fra året før, prosentenheter |
|||||
|
2000 |
-7 943 |
1 244 |
-6 712 |
11 023 |
-13 498 |
-1,2 |
0,6 |
|
2001 |
-1 640 |
2 476 |
3 436 |
7 394 |
-14 947 |
-1,3 |
0,0 |
|
2002 |
-62 392 |
-8 382 |
-19 356 |
-4 850 |
-29 804 |
-2,3 |
-1,1 |
|
2003 |
-66 150 |
-9 649 |
5 334 |
-28 683 |
-33 152 |
-2,4 |
-0,1 |
|
2004 |
-79 246 |
-11 886 |
1 994 |
-30 674 |
-38 679 |
-2,7 |
-0,2 |
|
2005 |
-64 763 |
-10 647 |
792 |
-12 558 |
-42 350 |
-2,7 |
-0,1 |
|
2006 |
-44 002 |
-16 697 |
1 645 |
13 097 |
-42 048 |
-2,6 |
0,2 |
|
2007 |
-1 342 |
-4 338 |
2 292 |
43 265 |
-42 562 |
-2,4 |
0,1 |
|
2008 |
-11 797 |
-2 298 |
858 |
41 894 |
-52 251 |
-2,8 |
-0,4 |
|
2009 |
-96 561 |
-6 869 |
-6 058 |
3 065 |
-86 699 |
-4,4 |
-1,6 |
|
2010 |
-104 070 |
-7 301 |
-1 192 |
1 859 |
-97 437 |
-4,6 |
-0,3 |
|
2011 |
-79 399 |
-3 856 |
4 450 |
12 561 |
-92 555 |
-4,2 |
0,5 |
|
2012 |
-100 898 |
-6 080 |
-1 569 |
18 986 |
-112 234 |
-4,8 |
-0,6 |
|
2013 |
-116 454 |
-7 804 |
-30 |
17 973 |
-126 593 |
-5,2 |
-0,4 |
|
2014 |
-160 008 |
-7 417 |
-667 |
-2 359 |
-149 565 |
-5,8 |
-0,7 |
|
2015 |
-185 312 |
1 749 |
-516 |
-14 664 |
-171 880 |
-6,4 |
-0,6 |
|
2016 |
-208 388 |
17 638 |
512 |
-23 287 |
-203 252 |
-7,2 |
-0,8 |
|
2017 |
-222 826 |
10 776 |
-2 752 |
-14 841 |
-216 009 |
-7,4 |
-0,1 |
|
2018 |
-218 513 |
5 076 |
1 052 |
-19 328 |
-205 313 |
-6,7 |
0,7 |
|
2019 |
-227 623 |
5 219 |
7 161 |
-8 374 |
-231 629 |
-7,2 |
-0,5 |
|
2020 |
-370 525 |
7 221 |
3 205 |
-20 673 |
-360 278 |
-10,6 |
-3,5 |
|
2021 |
-368 969 |
-1 213 |
-3 121 |
-22 879 |
-341 755 |
-9,6 |
1,1 |
|
2022 |
-282 742 |
206 |
-21 217 |
61 759 |
-323 490 |
-8,6 |
1,0 |
|
2023 |
-290 463 |
10 949 |
-2 317 |
57 561 |
-356 656 |
-9,0 |
-0,4 |
|
2024 |
-331 702 |
27 992 |
15 661 |
33 934 |
-409 290 |
-9,8 |
-0,8 |
|
2025 |
-475 709 |
33 037 |
3 504 |
-4 822 |
-507 427 |
-11,6 |
-1,8 |
|
2026 |
-454 776 |
14 146 |
79 678 |
34 831 |
-583 431 |
-12,7 |
-1,1 |
|
2027 |
-561 741 |
8 705 |
11 133 |
26 852 |
-608 430 |
-12,6 |
0,0 |
Kilde: Finansdepartementet.
Tabell 1.5 Strukturelle inntekter og utgifter utenom petroleum. Mill. kroner
|
Strukturelle inntekter utenom petroleum (A) |
Herav: Strukturelle skatter og avgifter |
Strukturelle utgifter utenom petroleum (B) |
Herav: Dagpenger |
Strukturelt oljekorrigert budsjettoverskudd (A-B) |
|
|---|---|---|---|---|---|
|
2000 |
454 428 |
397 465 |
467 926 |
8 027 |
-13 498 |
|
2001 |
476 699 |
423 699 |
491 646 |
8 204 |
-14 947 |
|
2002 |
516 899 |
464 944 |
546 703 |
8 611 |
-29 804 |
|
2003 |
540 079 |
484 966 |
573 231 |
8 617 |
-33 152 |
|
2004 |
563 287 |
507 749 |
601 966 |
8 135 |
-38 679 |
|
2005 |
587 120 |
528 828 |
629 470 |
7 971 |
-42 350 |
|
2006 |
623 130 |
553 450 |
665 178 |
7 820 |
-42 048 |
|
2007 |
656 913 |
593 405 |
699 475 |
8 240 |
-42 562 |
|
2008 |
707 443 |
641 948 |
759 694 |
9 020 |
-52 251 |
|
2009 |
746 765 |
679 802 |
833 465 |
9 146 |
-86 699 |
|
2010 |
770 730 |
711 851 |
868 166 |
10 016 |
-97 437 |
|
2011 |
836 988 |
760 873 |
929 543 |
10 519 |
-92 555 |
|
2012 |
855 993 |
789 010 |
968 227 |
10 714 |
-112 234 |
|
2013 |
901 784 |
831 528 |
1 028 377 |
10 858 |
-126 593 |
|
2014 |
939 176 |
869 953 |
1 088 742 |
11 125 |
-149 565 |
|
2015 |
989 162 |
907 023 |
1 161 043 |
11 527 |
-171 880 |
|
2016 |
1 004 628 |
935 964 |
1 207 879 |
11 443 |
-203 252 |
|
2017 |
1 042 897 |
967 013 |
1 258 907 |
11 835 |
-216 009 |
|
2018 |
1 093 869 |
1 009 135 |
1 299 182 |
12 006 |
-205 313 |
|
2019 |
1 126 611 |
1 039 121 |
1 358 240 |
11 743 |
-231 629 |
|
2020 |
1 160 017 |
1 071 592 |
1 520 295 |
28 336 |
-360 278 |
|
2021 |
1 211 508 |
1 116 740 |
1 553 262 |
20 544 |
-341 755 |
|
2022 |
1 316 913 |
1 208 634 |
1 640 403 |
17 013 |
-323 490 |
|
2023 |
1 419 530 |
1 299 189 |
1 776 186 |
15 112 |
-356 656 |
|
2024 |
1 501 425 |
1 366 345 |
1 910 715 |
15 816 |
-409 290 |
|
2025 |
1 569 879 |
1 422 876 |
2 077 306 |
16 446 |
-507 427 |
|
2026 |
1 622 359 |
1 479 468 |
2 205 790 |
17 371 |
-583 431 |
|
2027 |
1 690 966 |
1 534 629 |
2 299 396 |
17 985 |
-608 430 |
Kilde: Finansdepartementet.
Fotnoter
FIN (2011) Finansdepartementets beregning av strukturell, oljekorrigert budsjettbalanse, arbeidsnotat 18. august 2011, www.regjeringen.no
I denne meldingen er det beregnet avvik fra trend på 5 skatteserier (personskatter, etterskuddsskatter, arbeidsgiveravgift, merverdiavgift og særavgifter) og dagpenger. Opprinnelig ble det beregnet trender på 12 skatteserier og dagpenger.
Trendene beregnes ved bruk av et HP-filter, med en stivhetsparameter (lambda) på henholdsvis 100 for personskatter og arbeidsgiveravgift fra folketrygden og 400 for etterskuddsskatter, merverdiavgift, særavgifter og dagpenger.
Skatteserien for sær- og sektoravgifter korrigeres ikke lenger for avvik fra trend i privat konsum. Det skyldes at variasjonene i inntektene fra disse avgiftene de siste 10–15 årene i liten grad kan forklares med utviklingen i privat konsum, blant annet på grunn av særfordeler for nullutslippskjøretøy i bilrelaterte avgifter.