5 Bedre bruk av samfunnets ressurser
5.1 Betydningen av effektiv ressursbruk
Hvor høy verdiskaping et samfunn kan oppnå over tid, avhenger av hvordan det anvender tilgjengelig arbeidskraft, kapital og naturressurser.
At så mange som mulig er i arbeid, gir et viktig grunnlag for høy velferd. Om lag 70 pst. av befolkningen i alderen 15–74 år er i arbeid. Det er høyt sammenlignet med de fleste andre land. De siste 15 årene har utviklingen likevel gått i feil retning for personer i 40- og 50-årsalderen. Det er de aldersgruppene som har tettest tilknytning til arbeidslivet.
Antallet eldre i befolkningen er ventet å øke raskere enn antallet i arbeidsfør alder fremover. Det reflekterer at velferden og levealderen har økt over tid, men skaper også utfordringer for finansieringen av velferden fremover. Flere eldre gir også økt behov for helse- og omsorgstjenester og dermed økt etterspørsel etter arbeidskraft. Arbeidskraft kan mobiliseres gjennom å inkludere flere av dem som i dag står utenfor arbeidsmarkedet og ved å redusere sykefraværet. Utviklingstrekk i arbeidsmarkedet og tiltak for høy sysselsetting er tema for avsnitt 5.2.
Produktiviteten i norsk økonomi er høy sammenlignet med andre land, men veksten er lavere enn tidligere. Vekst i produktiviteten gir et viktig grunnlag for økt velferd. Produktivitetsutviklingen er omtalt i avsnitt 5.3. Som en liten åpen økonomi vil teknologisk fremgang internasjonalt være særlig viktig for produktivitetsutviklingen i Norge. Men også rammebetingelsene i norsk økonomi har betydning. Kvaliteten på skattesystemet, effektiv regulering og en godt kvalifisert arbeidsstyrke er viktig for omstilling og for at ressurser brukes best mulig. Hva som kan gjøres for å forbedre produktiviteten fremover er tema for avsnitt 5.4.
Om lag 40 pst. av arbeidstakerne i Norge er sysselsatt i offentlig tjenesteproduksjon, og offentlig produksjon av tjenester står for om lag halvparten av offentlige utgifter. Siden offentlige tjenester i mindre grad omsettes i markeder med konkurranse mellom tilbyderne, oppstår særskilte utfordringer for effektiviteten i denne sektoren. Offentlig tjenesteproduksjon er tema for avsnitt 5.5.
Regjeringens tiltak for bedre bruk av samfunnets ressurser omtales i avsnitt 5.6.
5.2 Sysselsetting
5.2.1 Flere eldre og lavere vekst i arbeidsstyrken
Det blir store demografiske endringer fremover, noe som vil påvirke både tilbudet og etterspørselen etter arbeidskraft. Befolkningen i aldersgruppen 20–66 år har økt med i underkant av 30 000 personer i gjennomsnitt årlig siden 2000, men veksten ventes å bli mye lavere fremover og nesten stoppe opp midt på 2030-tallet. Det er i hovedsak innvandrere fra ikke-vestlige land som vil bidra til vekst i befolkningen fremover, se figur 5.1.1 Disse gruppene har gjennomgående lavere yrkesdeltakelse enn gjennomsnittet i befolkningen.
Samtidig vil det bli flere i aldersgruppen over 75 år. Det innebærer økt etterspørsel etter helse- og omsorgstjenester. Basert på noe økning i helsetilbudet og friskere aldring tilsier befolkningsutviklingen et behov for om lag 80 000 flere sysselsatte i helse- og omsorgssektoren frem mot 2040, se figur 5.2.2 Allerede fra 2030 kan behovet for arbeidskraft i helse- og omsorgstjenesten overstige veksten i arbeidsstyrken. Mange kommuner, særlig i de minst sentrale områdene, opplever allerede i dag store utfordringer med å rekruttere arbeidskraft. Arbeidsinnvandring alene kan ikke veie opp for de store demografiske endringene fremover.
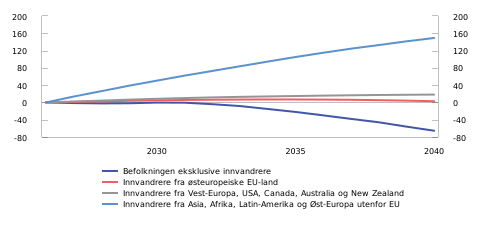
Figur 5.1 Befolkningen i aldersgruppen 20–66 år etter innvandringskategori. 1 000 personer. Akkumulert endring. 1. januar 2026 til 1. januar 2040
Kilde: Statistisk sentralbyrås befolkningsfremskrivinger MMM26.
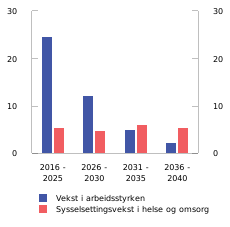
Figur 5.2 Gjennomsnittlig årlig vekst i arbeidsstyrken og fremskrevet behov for sysselsatte i helse og omsorg. 1 000 personer. 2016–2040
Fremskriving av sysselsetting i helse og omsorg følger den demografiske utviklingen, korrigert for en forutsetning om friskere aldring. For perioden 2026–2028 legges det til grunn anslag for arbeidsstyrken fra Nasjonalbudsjettet 2027. Deretter er arbeidsstyrken fremskrevet basert på demografisk utvikling, der det legges til grunn uendrede yrkesfrekvenser for aldersgruppene under 62 år, og gradvis økende yrkesfrekvenser for aldersgruppene fra 62 år og oppover, i tråd med forutsetningene i Perspektivmeldingen 2024.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
5.2.2 Utviklingen i andelen sysselsatte
Blant de yngste og de eldste har andelen av befolkningen som er sysselsatt økt de siste årene, se figur 5.3. I 2025 var 58 pst. i aldersgruppen 15–24 år sysselsatt ifølge tall fra Arbeidskraftundersøkelsen (AKU). Det er seks prosentenheter høyere enn i 2019. For de eldste må økt sysselsetting ses i sammenheng med innføring av pensjonsreformen, bedre helse og økt utdanningsnivå. Blant personer over 60 år var andelen sysselsatte mer enn fire prosentenheter høyere i 2025 enn i 2019. Pensjonsreformen er et godt eksempel på at reformer kan bidra til å øke sysselsettingen.
Utviklingen har vært svakere i de aldersgruppene som har tettest tilknytning til arbeidslivet, og særlig for de mellom 40 og 59 år, se figur 5.4 og tabell 5.2. Det har bidratt til at sysselsettingsandelen i aldersgruppen 20–64 år som helhet har falt de siste årene.
Selv om flere ungdommer har kommet i jobb, har det begrenset betydning for det samlede arbeidstilbudet fordi mange som arbeider i denne aldersgruppen har lave stillingsbrøker. I aldersgruppen 40–59 år er det mest vanlig å arbeide heltid. En nedgang i sysselsettingen i denne aldersgruppen vil derfor kunne påvirke arbeidstilbudet mer. Samlet sett har gjennomsnittlig stillingsbrøk blant de sysselsatte endret seg lite de siste årene, se tabell 5.2.
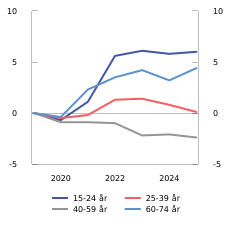
Figur 5.3 Akkumulert endring i antall sysselsatte etter alder. Prosent av befolkningen. 2019–2025
Kilde: Statistisk sentralbyrå.
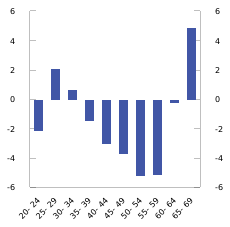
Figur 5.4 Differansen mellom sysselsettingsandelen i Norge og utvalgte land etter femårige aldersgrupper.1 Prosentenheter. 2023–2025
1 Sysselsettingsandelen er antall sysselsatte som prosent av befolkningen. Uvektet gjennomsnitt av Sverige, Danmark, Finland, Island, Tyskland, Nederland og Sveits.
Kilde: Eurostat (AKU).
Regjeringen har som mål at sysselsettingsandelen i alderen 20–64 år skal øke til 82 pst. i 2030 og videre til 83 pst. i 2035. Mens sysselsettingsandelen for denne aldersgruppen har økt i de fleste europeiske land siden 2010, har den falt i Norge, se figur 5.5. I 2025 var den norske sysselsettingsandelen fremdeles over gjennomsnittet i EU, men lavere enn i land som Nederland, Sveits og Sverige. For å nå sysselsettingsmålet innen 2030 må sysselsettingen i denne aldersgruppen øke med om lag 130 000 personer de neste fem årene.
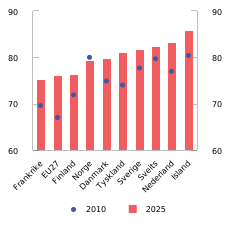
Figur 5.5 Antall sysselsatte i ulike land. Prosent av befolkningen. 20–64 år. 2010 og 2025
Kilde: Eurostat (AKU).
5.2.3 Hvem står utenfor arbeidsmarkedet?
I aldersgruppen 20–66 år var 20 pst., eller om lag 690 000 personer, uten arbeid og ikke i utdanning i 2025, se tabell 5.1. Mottakere av arbeidsavklaringspenger (AAP) og uføretrygd utgjorde om lag halvparten av denne gruppen. Utenforskapet er særlig høyt for personer med lav utdanning. Mer enn 40 pst. av dem med utdanning på grunnskolenivå var uten arbeid eller i utdanning i 2025, hvorav over halvparten mottok AAP eller uføretrygd, se figur 5.6.
Tabell 5.1 Status for personer i aldersgruppen 20–66 år.1 Prosent av befolkningen. 2025
|
|
Hele befolkningen |
Befolkningen eksklusive innvandrere |
Innvandrere |
|||
|---|---|---|---|---|---|---|
|
Kvinner |
Menn |
Kvinner |
Menn |
Kvinner |
Menn |
|
|
I arbeid |
74,5 |
78,8 |
77,3 |
81,6 |
65,1 |
69,8 |
|
I ordinær utdanning |
3,5 |
2,7 |
3,6 |
3,1 |
3,1 |
1,7 |
|
Ikke i arbeid eller ordinær utdanning |
||||||
|
Mottakere av uføretrygd |
9,5 |
6,5 |
10,6 |
7,0 |
5,7 |
4,7 |
|
Mottakere av arbeidsavklaringspenger |
2,8 |
2,1 |
2,6 |
1,8 |
3,4 |
3,1 |
|
Deltakere på arbeidsmarkedstiltak |
1,4 |
1,3 |
0,9 |
1,0 |
3,2 |
2,0 |
|
Registrerte arbeidsledige |
1,2 |
1,6 |
0,7 |
1,1 |
3,1 |
3,3 |
|
Mottakere av AFP/alderspensjon |
1,4 |
1,1 |
1,8 |
1,4 |
0,2 |
0,3 |
|
Annet2 |
5,8 |
5,9 |
2,6 |
3,1 |
16,1 |
15,1 |
|
Pst. ikke i arbeid eller ordinær utdanning |
22,1 |
18,4 |
19,1 |
15,3 |
31,8 |
28,5 |
|
Antall ikke i arbeid eller ordinær utdanning |
370 415 |
322 553 |
245 392 |
204 696 |
125 023 |
117 857 |
1 For personer som har flere statuser samtidig, er følgende status prioritert: Sysselsatt, registrert arbeidsledig, deltakere på arbeidsmarkedstiltak, ordinær utdanning, arbeidsavklaringspenger/uføretrygd, alderspensjon og annet. For eksempel vil en uføretrygdet som arbeider deltid, bli kategorisert som sysselsatt. Introduksjonsstønad regnes som arbeidsmarkedstiltak.
2 Annet inkluderer personer som ikke omfattes av de øvrige kategoriene, og omfatter blant annet personer som mottar etterlattepensjon, supplerende stønad, kontantstøtte, overgangsstønad, sosialhjelp eller har ukjent status.
Kilde: Statistisk sentralbyrå.
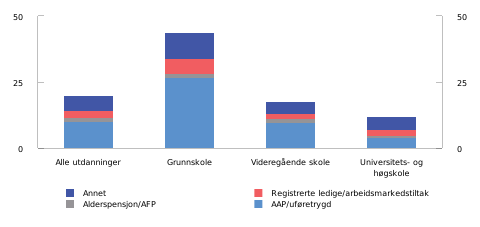
Figur 5.6 Status for personer som ikke er i jobb eller utdanning etter utdanningsnivå. Prosent av befolkningen. 2025
Kilde: Statistisk sentralbyrå.
Arbeidsmarkedstilknytningen er lavere for innvandrere enn for majoritetsbefolkningen, se tabell 5.1 og figur 5.7. I 2025 var om lag 30 pst. av innvandrerne i aldersgruppen 20–66 år uten arbeid eller i utdanning, og utenforskapet er størst blant kvinner. Halvparten av innvandrerne som står utenfor arbeidsmarkedet, verken mottar statlige ytelser, er registrert som ledige eller deltar på arbeidsmarkedstiltak (linjen «Annet» i tabellen). Dette er typisk personer som er forsørget av familien eller mottar sosialhjelp.
Andelen sysselsatte er særlig lav blant innvandrere fra land i Afrika, Asia og Øst-Europa utenom EU. I disse landgruppene har sysselsettingen økt noe mer enn befolkningen de siste ti årene. Det gjelder også i aldersgruppen 40–54 år som vanligvis har tett tilknytning til arbeidslivet. I befolkningen eksklusive innvandrere var derimot andelen sysselsatte i aldersgruppen 40–54 år på om lag samme nivå i 2025 som for ti år siden.
Siden innvandrere fra Øst-Europa utenom EU, Afrika og Asia vil stå for nesten all vekst i den voksne befolkningen de nærmeste ti årene (se figur 5.1), blir det særlig viktig å inkludere flere fra disse gruppene i arbeidslivet for å øke tilbudet av arbeidskraft.
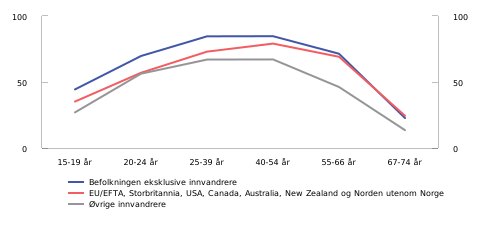
Figur 5.7 Antall sysselsatte etter alder og innvandringskategori.1 Prosent av befolkningen. 4. kvartal 2025
1 Øvrige innvandrere omfatter innvandrere fra Afrika, Asia, Amerika utenom USA og Canada, Europa utenom EU/EFTA og Storbritannia, Oseania utenom Australia og New Zealand, polare områder
Kilde: Statistisk sentralbyrå (registerbasert sysselsetting blant innvandrere).
Sysselsettingen faller raskt med alderen etter fylte 60 år. Andelen sysselsatte blant eldre har likevel økt markert i flere år, se figur 5.8 og tabell 5.2. Det må ses i sammenheng med at pensjonsreformen gir sterke insentiver til å stå lenger i arbeid og mulighet til å kombinere arbeid og pensjon. Bedre helse og økt utdanningsnivå har også bidratt til økt yrkesaktivitet blant eldre. At flere eldre kan stå lenger i arbeid, enten i den jobben de har eller i andre jobber, kan være en del av løsningen på utfordringen med økt mangel på arbeidskraft.
Norge har forholdsvis mange deltidssysselsatte sammenlignet med andre europeiske land. Samtidig har andelen som jobber deltid gått noe ned de siste årene. Deltidsarbeidet er i stor grad frivillig, men det er også en del som ønsker en høyere stillingsandel, særlig i helse- og omsorgssektoren. Økt sykefravær har samtidig bidratt til at gjennomsnittlig arbeidstid per sysselsatt i 2025 lå betydelig lavere enn i årene før pandemien.
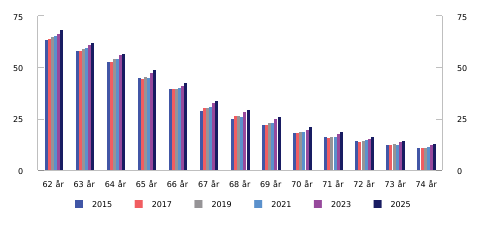
Figur 5.8 Sysselsatte etter alder. 62–74 år. Prosent av befolkningen. 2015–2025
Kilder: Statistisk sentralbyrå.
Tabell 5.2 Indikatorer for arbeidsdeltakelse blant ulike grupper
|
2015–2019 |
2021 |
2022 |
2023 |
2024 |
2025 |
||
|---|---|---|---|---|---|---|---|
|
Sysselsettingsandel 15–74 år |
68,1 |
68,9 |
70,3 |
70,1 |
69,7 |
69,6 |
|
|
Sysselsettingsandel 20–64 år |
79,7 |
79,9 |
80,9 |
80,4 |
80,0 |
79,5 |
|
|
Sysselsettingsandel 40–59 år |
83,2 |
82,6 |
82,6 |
81,4 |
81,5 |
81,1 |
|
|
Eldres yrkesdeltakelse |
|||||||
|
Sysselsettingsandel 62–74 år |
33,4 |
33,8 |
34,6 |
35,4 |
36,0 |
36,6 |
|
|
Innvandreres sysselsetting |
|||||||
|
Sysselsettingsandel 20–66 år. Innvandrere fra landgruppe 3 med minst fire års botid1 |
62,6 |
65,3 |
67,3 |
67,6 |
67,6 |
67,2 |
|
|
Deltid og arbeidstid |
|||||||
|
Deltidssysselsatte. 15–74 år. Prosent av sysselsatte i alt |
30,8 |
28,9 |
28,6 |
28,7 |
27,9 |
27,9 |
|
|
Gjennomsnittlig stillingsprosent. 15–74 år |
88,1 |
88,4 |
88,2 |
88,2 |
88,2 |
88,2 |
|
|
Utførte timeverk per sysselsatt |
1 406 |
1 407 |
1 403 |
1 391 |
1 388 |
1 385 |
|
1 Landgruppe 3 omfatter Afrika, Asia, Sør- og Mellom- Amerika, Øst-Europa utenom EU, Oseania utenom Australia og New Zealand.
Kilde: Statistisk sentralbyrå (registerbasert sysselsetting, nasjonalregnskapet og AKU).
Utvikling i mottakere av helserelaterte ytelser
Andelen som mottar helserelaterte ytelser, har økt det siste tiåret. Målt ved Arbeidskraftundersøkelsen har sykefraværet i Norge vært høyere enn i sammenlignbare land i mange år, se figur 5.9. Sykefraværet i Norge har også økt mer enn i de fleste andre land siden 2019. Ulik innretning av sykepengeordningen, som kompensasjonsgrad, maksimal varighet og oppfølging underveis i sykepengeløpet, samt hvordan andre inntektssikringsordninger er innrettet, kan bidra til å forklare forskjellene mellom land.
Sykefraværet, målt i antall tapte dagsverk som pst. av antall avtalte dagsverk, tilsvarte 6,7 pst. i andre kvartal 2026. Det er nærmere 20 pst. høyere enn i årene før pandemien. Sykefraværsnivået tilsvarer om lag 170 000 årsverk.
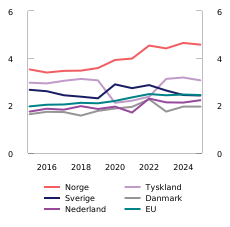
Figur 5.9 Antall fraværende fra arbeid på grunn av sykdom. Prosent av sysselsatte. 20–64 år. 2015–2025
Kilde: Eurostat.
Langvarig sykefravær øker sannsynligheten for frafall fra arbeidslivet. Tall fra Nav viser at om lag 30 pst. av dem som bruker opp sykepengeretten sin, normalt etter ett års fravær, ikke var tilbake i arbeid seks måneder etter. Økningen i sykefraværet de siste årene har bidratt til at flere har gått over til arbeidsavklaringspenger (AAP). Mottakerne av AAP har også stått stadig lenger i ordningen. Ved utgangen av første halvår 2026 mottok i underkant av 170 000 personer AAP, tilsvarende 4,7 pst. av befolkningen i aldersgruppen 18–66 år, se figur 5.10. Flere mottakere av AAP gir etter hvert flere mottakere av uføretrygd, og om lag tre av fire nye mottakere av uføretrygd kommer fra en periode som mottaker av AAP. Ved utgangen av første halvår 2026 mottok 10,6 pst. av befolkningen mellom 18 og 66 år uføretrygd. Personer som mottar inntektssikringsordninger, herunder AAP og uføretrygd, kan også motta tilleggsytelser fra det offentlige. Kombinasjonen av slike ordninger kan svekke motivasjonen til å delta i arbeidsmarkedet.
Blant de yngste i arbeidsfør alder, aldersgruppen 18–29 år, har andelen mottakere av uføretrygd og AAP økt over tid. Sannsynligheten for å komme i arbeid er svært lav for mottakere av uføretrygd. Som følge av at det har blitt flere sysselsatte og færre arbeidsledige var den samlede andelen unge som står utenfor arbeid, utdanning og arbeidsmarkedstiltak (NEET) likevel lavere i 2025 enn i årene før pandemien, se tabell 5.3. NEET-andelen i Norge har endret seg lite de siste årene, og er relativt lav i Norge sammenlignet med andre europeiske land. NEET-andelen er betydelig høyere blant unge innvandrere enn ungdom som er født i Norge. Ungdom i NEET-gruppen har vesentlig høyere sannsynlighet for å stå utenfor arbeidsmarkedet senere i livet enn det andre unge har.
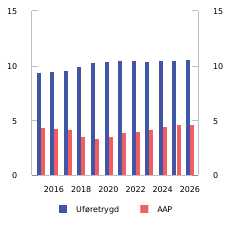
Figur 5.10 Mottakere av arbeidsavklaringspenger eller uføretrygd. Prosent av befolkningen. 18–66 år. 2015–20261
1 Tallet for 2026 er basert på utgangen av første halvår.
Kilde: Nav.
Tabell 5.3 Indikatorer for deltakelse i utdanning og arbeid blant unge
|
2015–2019 |
2021 |
2022 |
2023 |
2024 |
2025 |
||
|---|---|---|---|---|---|---|---|
|
Sysselsetting |
|||||||
|
Sysselsettingsandel. 15–29 år. Prosent |
60,5 |
63,3 |
67,3 |
67,7 |
67,1 |
67,4 |
|
|
Unge utenfor arbeid eller utdanning |
|||||||
|
Andel utenfor arbeid, utdanning eller arbeidsmarkedstiltak. 15–29 år (NEET). Ikke-innvandrere. Prosent |
8,8 |
7,4 |
7,3 |
7,3 |
7,3 |
7,3 |
|
|
Andel utenfor arbeid, utdanning eller arbeidsmarkedstiltak. 15–29 år (NEET). Innvandrere. Prosent |
24,5 |
21,6 |
21,7 |
23,1 |
22,7 |
23,5 |
|
|
Andel mottakere av AAP og uføretrygd 18–29 år. Prosent |
5,1 |
5,8 |
5,9 |
6,1 |
6,3 |
6,4 |
|
Kilder: Statistisk sentralbyrå og Nav.
5.3 Produktivitet
Økt produktivitet innebærer at man kan produsere flere varer og tjenester for en gitt ressursmengde, eller like mye for en mindre ressursmengde. Siden 1970 er Norges BNP firedoblet. Tre firedeler av dette kan henføres til økt arbeidsproduktivitet og en firedel til økt sysselsetting målt i timeverk. Den økte produktiviteten har gitt en kraftig velstandsvekst, med en tredobling av disponibel realinntekt per innbygger, samtidig som arbeidstiden per arbeidstaker er redusert som følge av kortere arbeidstid, lengre ferier og gunstigere permisjonsordninger.
Produktivitetsnivået til norske arbeidstakere er blant de høyeste i OECD-området, se figur 5.11. Også utenom den svært lønnsomme olje- og gassvirksomheten er det norske produktivitetsnivået høyt og over gjennomsnittet i OECD og EU.
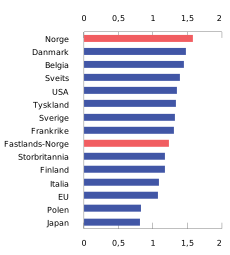
Figur 5.11 Produktivitetsnivå i utvalgte land sammenlignet med gjennomsnittet i OECD. BNP per timeverk. OECD = 1. Kjøpekraftjusterte 2020-priser. 2024
Kjøpekraftsjustert betyr at det er justert for forskjeller i prisnivå mellom land. Man måler mao. reell kjøpekraft per arbeidstime, altså hvor mye en time arbeid faktisk produserer av varer og tjenester, uavhengig av at prisnivåene er ulike. Uten denne justeringen ville land med høyt prisnivå, som Norge og Sveits, automatisk fremstå som mer produktive enn de egentlig er relativt til land med lavere prisnivå.
I figuren er Irland og Luxemburg utelatt. De ville ligget over Norge. Tallene for Irland påvirkes av at mange selskaper er flyttet dit som følge av lav skatt, mens Luxemburgs BNP påvirkes av pendlere som er bosatt i landene rundt.
Ved bruk av faste 2020-priser ser en bort fra den ekstraordinære økningen i olje- og gassprisene i årene fra og med 2022 som ellers ville løftet tallene for Norge betydelig.
Kilder: OECD, Statistisk sentralbyrå og Finansdepartementet.
Produktiviteten i Norge og i Europa steg kraftig de første tretti årene etter andre verdenskrig. USA hadde et teknologisk utvikling før og under krigen som europeiske land dro nytte av i etterkrigsårene. Gjenoppbygging av ødelagt infrastruktur og realkapital bidro også til at den økonomiske aktiviteten var høy. I årene 1946–1977 var gjennomsnittlig produktivitetsvekst i Norge 5,2 pst. per år, se figur 5.12.
Denne lange perioden med høy vekst i produktiviteten i Norge varte til siste halvdel av 1970-tallet. Da hadde produktiviteten i europeiske land nærmet seg nivået i USA, og landene gikk inn i en periode på mer enn ti år med lav vekst. Etter bankkrisen tidlig på 90-tallet tok produktivitetsveksten seg noe opp igjen. Dereguleringer i viktige markeder som kraftmarkedet og telemarkedet, skattereformen i 1992, EØS-avtalen i 1994, overgang til en flytende valutakurs, samt omfattende digitalisering og automatisering bidro til denne oppgangen. Vekstperioden varte til 2006, og siden da har produktivitetsveksten i Norge ligget rundt 1 pst. i gjennomsnitt, som er under halvparten av hva den var gjennom 1990-tallet og frem til 2006.
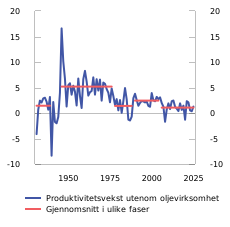
Figur 5.12 Vekst i BNP per timeverk i norske næringer utenom olje- og gassutvinning. Prosent. Faste priser. 1931–2025
Kilde: Statistisk sentralbyrå.
Nedgangen i produktivitetsveksten de siste 20 årene er ikke et særnorsk fenomen, men heller en utvikling som deles med de fleste vestlige land, se figur 5.13. Bakgrunnen for nedgangen har vært drøftet av flere offentlige utvalg og i rapporter både i Norge og internasjonalt. Produktivitetskommisjonen leverte i 2015 og 2016 rapporter som drøftet hva som kunne gjøres for å løfte produktivitetsveksten i Norge.3 OECD har også gjort et omfattende arbeid for å kartlegge årsakene til fallet, samt hvilke tiltak som kan motvirke utviklingen.4
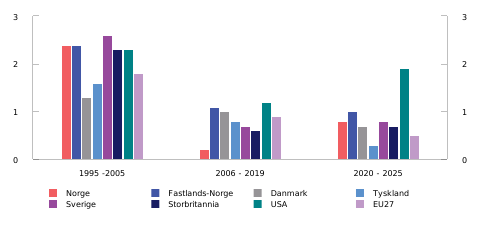
Figur 5.13 Gjennomsnittlig endring i BNP per timeverk for utvalgte land etter tidsperiode. Prosent. 1995–2025
Kilder: Statistisk sentralbyrå og OECD.
Sterk samvariasjon i produktivitetsutviklingen mellom land tyder på at de viktigste drivkreftene for nedgangen i produktivitetsveksten er globale. Mulige årsaker til at produktivitetsveksten har avtatt de siste 20 årene kan være:
-
Virkningen av digitalisering var særlig store på 1990-tallet: OECD har beregnet at digitaliseringen på 1990-tallet kan ha løftet produktivitetsveksten i USA med 1–1½ prosentenhet per år i dette tiåret.5 Dette var en periode med sterk produktivitetsvekst også i Norge, med særlig sterk vekst i varehandel og finansiell tjenesteyting som følge av digitalisering og tilhørende effektivisering i disse næringene. Med unntak av USA etter 2020 har effektene av digitalisering avtatt etter årtusenskiftet.
-
Svekket kompetansespredning mellom foretak og økt konsentrasjon: En viktig mekanisme for produktivitetsveksten er at metoder, teknologier og organisasjonsmodeller spres fra de mest produktive bedriftene til andre bedrifter. Forskning fra OECD viser at avstanden mellom de mest produktive bedriftene og øvrige bedrifter har økt, noe som kan skyldes sterkere markedskonsentrasjon. Lave renter etter den internasjonale finanskrisen kan også ha bidratt til å holde liv i ulønnsomme bedrifter. Svakheter i konkurs- og rekonstruksjonsregelverket som gjør at det tar lang tid å avvikle bedrifter, kan ha forverret disse utfordringene ifølge OECD.
-
Mindre kapital per arbeider: For OECD-området samlet forklarer lavere vekst i kapital per arbeider om lag halvparten av nedgangen i veksten i arbeidsproduktiviteten. Dette er ikke like tydelig i norske data, se figur 5.14 og 5.15.
-
Målefeil: Lav produktivitetsvekst de siste to tiårene kan i noen grad ha sammenheng med at det kan være krevende å måle omfang, kvalitet og produksjonsverdi i ulike næringer, og særlig i IT-relatert produksjon. Sammensetningen av økonomien kan også ha endret seg slik at det produseres flere varer og tjenester hvor det er vanskelig å måle verdiskapingen.
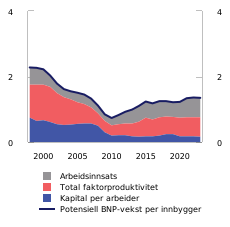
Figur 5.14 Vekst i BNP per innbygger i OECD dekomponert på ulike bidrag.1 Prosent. 1998–2023
1 Vekstratene er glattet for å få frem det underliggende strukturelle bildet.
Kilder: OECD Economics Department Working Papers No. 1859, Statistisk sentralbyrå og Finansdepartementet.
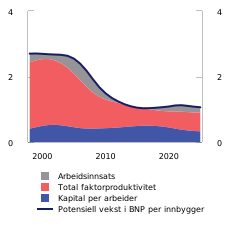
Figur 5.15 Vekst i BNP per innbygger i Fastlands-Norge dekomponert på ulike bidrag.1 Prosent. 1998–2025
1 Vekstratene er glattet for å få frem det underliggende strukturelle bildet.
Kilder: OECD Economics Department Working Papers No. 1859, Statistisk sentralbyrå og Finansdepartementet.
Svakere produktivitetsutvikling de siste 20 årene tyder på at vekstevnen i norsk økonomi og mange andre OECD-land er lavere enn før. I Perspektivmeldingen 2024 ble det lagt til grunn en vekst i arbeidsproduktiviteten på nær 1 pst. per år i tiårene fremover, som er på linje med hva OECD legger til grunn i sine oppdaterte langsiktige fremskrivinger.6
Små forskjeller i produktivitetsvekst mellom land vil over tid akkumulere seg til betydelige forskjeller i økonomisk vekst og velstandsutvikling. Figur 5.16 viser hvordan fremtidig velstandsvekst er svært avhengig av hvilken produktivitetsvekst som legges til grunn. Selv moderate endringer i den langsiktige produktivitetsbanen gir dramatisk forskjellige anslag for BNP per innbygger om 30–40 år.
-
Høyalternativet er basert på en vekst i arbeidsproduktiviteten som i perioden 1990–2005, dvs. 2,4 pst. årlig økning. Levestandarden, målt ved BNP per innbygger utenom oljevirksomhet, vil da mer enn dobles frem til 2060.
-
Videreføringsalternativet er basert på en produktivitetsvekst som i perioden 2006–2025, dvs. 1,1 pst. årlig produktivitetsvekst. Levestandarden vil da stige med vel 35 pst. frem til 2060.
-
Lavalternativet er basert på en produktivitetsvekst på 0,5 pst. per år. Når det også tas hensyn til at befolkningen øker, gir dette kun 11 pst. oppgang i levestandarden fra 2025 til 2060. Trolig vil en del av befolkningen da oppleve å gå ned i levestandard, siden det er sjelden at alle grupper vokser i takt.
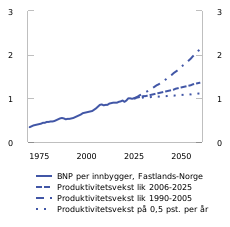
Figur 5.16 BNP per innbygger i Fastlands-Norge med alternative baner for produktivitetsveksten fremover. Indeks. 2025 = 1. 1970–2060
Kilder: Statistisk sentralbyrå og Finansdepartementet.
5.4 Faktorer som påvirker produktiviteten
For et lite, åpent land som Norge bestemmes mye av produktivitetsveksten utenfra, men et lands politikk vil også spille en rolle. I dette avsnittet drøftes områder som har stor betydning for produktivitetsutviklingen i økonomien.
5.4.1 Institusjonelle rammebetingelser
I studier av forskjeller i levestandard mellom land er det særlig kvaliteten på samfunnets institusjoner som skiller fattige fra rike land. Det omfatter blant annet en velfungerende offentlig forvaltning, et velutviklet rettssystem og at innbyggerne har tillit til myndighetene og hverandre. Høy produktivitet krever institusjoner som fremmer innovasjon og konkurranse.
Internasjonale sammenligninger viser at Norge har gode samfunnsinstitusjoner. Norges politiske system er stabilt, og vi har en forholdsvis jevn inntektsfordeling, se kapittel 6. Offentlig forvaltning i Norge er velfungerende i internasjonal målestokk, og kvaliteten på det offentlige tjenestetilbudet er gjennomgående god. Norge er blant landene hvor flest har tillit til myndighetene, bare Sveits og Island ligger foran, se figur 5.17.
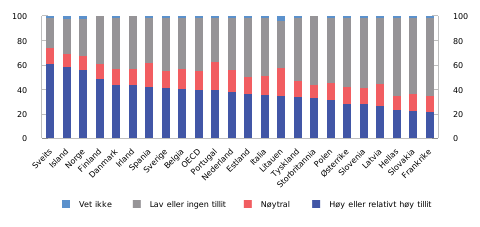
Figur 5.17 Grader av tillit til myndighetene i europeiske OECD-land. Prosent. 2026
Kilde: OECD Trust Survey.
DFØs innbyggerundersøkelse måler tillit mellom innbyggerne og tilliten til offentlige institusjoner. Sammenlignet med andre land har innbyggerne i Norge høy tillit til hverandre. I undersøkelsen fra 2026 svarte 72 pst. at andre er til å stole på. 75 pst. av innbyggerne er fornøyde med de statlige tjenestene, mens 68 pst. er fornøyde med de kommunale tjenestene. Fra 2023 til 2025 økte tilliten til regjeringen og Stortinget, mens tilliten til øvrig offentlig forvaltning og innbyggernes tillit til hverandre gikk noe ned.
Velfungerende finansmarkeder som gir stabile og gode rammebetingelser, er en annen grunnleggende forutsetning for produktivitet og økonomisk vekst. Kapitalmarkedene skal bidra til at lønnsomme prosjekter har tilgang til kapital, at prisene gjenspeiler risikoen og at risiko fordeles på en hensiktsmessig måte. Dette drøftes nærmere i kapittel 4 og i Meld. St. 9 (2025–2026) Finansmarkedsmeldingen 2026.
5.4.2 Utdanning, forskning og utvikling
Kvaliteten på og omfanget av utdanning påvirker omstillingsevnen og evnen til å utvikle og ta i bruk ny teknologi og nye løsninger. For at offentlige virksomheter skal kunne levere gode tjenester til innbyggerne, må det være tilstrekkelig tilgang på riktig kompetanse.
OECD måler kompetansenivå både hos skoleelever og voksne. Den siste PISA-undersøkelsen (2025) viste en nedgang i norske 15-åringers ferdigheter i lesing og matematikk. De siste ti årene har tilbakegangen i lesing, matematikk og naturfag vært betydelig. Norge ligger lavere enn gjennomsnittet for OECD i alle tre fag. PISA-undersøkelsen viser at forskjellene mellom skoler i Norge er blant de minste i OECD. OECD har imidlertid pekt på at variasjonen i PISA-resultater innad i skolene er blant de høyeste i OECD, noe som tyder på betydelig heterogenitet innad i skolene.7 Dersom den grunnleggende kompetansen hos de unge er svak, vil økonomiens omstillings- og innovasjonsevne trolig også bli svakere over tid. Antall lærere per elev og utdanningskostnadene per elev er blant de høyeste i OECD-området.
For den voksne befolkningen presterer Norge godt. PIAAC-undersøkelsen (2023) måler voksnes ferdigheter i lesing, regning og problemløsning. Norge er blant landene med høyest gjennomsnittlig ferdighetsnivå, og resultatene er bedret det siste tiåret.
Andelen med høyere utdanning i Norge ligger over gjennomsnittet i OECD, se figur 5.18. Samtidig må arbeidsstyrkens kompetanse samsvare med arbeidslivets behov. I NHOs kompetansebarometer melder rundt 60 pst. av bedriftene om udekket kompetansebehov.
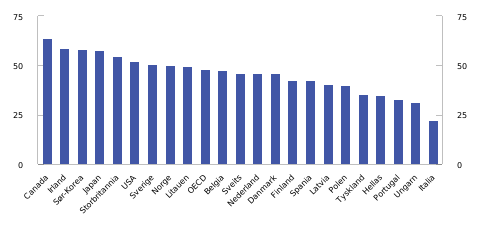
Figur 5.18 Andel av befolkningen 25–34 år med høyere utdanning i utvalgte land. Prosent. 2025
Kilde: OECD.
Forskning og utvikling
Forskning og utvikling (FoU) er viktig for næringslivets innovasjonsevne. For et lite land som Norge er også evnen til å ta i bruk nye metoder og funn fra utlandet av stor betydning for produktiviteten, fordi nesten all ny teknologi utvikles i utlandet.
Næringslivets utgifter til FoU er lavere enn gjennomsnittet i OECD, både målt som andel av samlet BNP og som andel av landets samlede FoU-utgifter, se figur 5.19. Nedgangen i andelen i 2021 og 2022 må ses i sammenheng med den sterke veksten i BNP som følge av økte petroleumspriser. Petroleumssektoren, som utgjør en stor andel av norsk økonomi, har forholdsvis lav FoU-intensitet.8 Norge har også få store foretak og dermed få store FoU-virksomheter. I Europakommisjonens oversikt over de største FoU-foretakene i verden, er det bare to norske foretak.9 Dette er lavt sammenlignet med Sverige (26), Danmark (23) og Finland (12), noe som blant annet har sammenheng med petroleumssektoren.
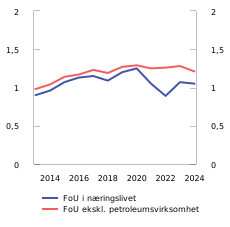
Figur 5.19 FoU i næringslivet samlet og i fastlandsbedriftene.1 Prosent av BNP.2 2013–2024
1 Næringslivets FoU-utgifter gjelder bedrifter med mer enn 10 ansatte. Tallene omfatter også innkjøpte FoU-tjenester, slik det er definert i SSBs statistikk.
2 FoU ekskl. petroleumsvirksomhet er målt i pst. av BNP for Fastlands-Norge.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Offentlig støtte til næringsrettet forskning og innovasjon skjer blant annet gjennom Norges forskningsråd, Innovasjon Norge og som skattefradrag for godkjente FoU-kostnader (Skattefunn). Den offentlige støtten er begrunnet i at støtte som utløser mer FoU vil bidra til økt verdi i foretaket som mottar støtten. Samtidig vil resultater og funn kunne anvendes og videreutvikles av andre.
I European Innovation Scoreboard (EIS) for 2026 klassifiseres Norge som en sterk innovatør. Norge rangeres som nummer 10 av de 41 landene som er vurdert, og scorer bra på områder som humankapital og digitalisering. Sikring av immaterielle verdier, som varemerker og mønsterbeskyttelse, er områder hvor Norge kommer dårligere ut (nummer 31 av 41 land). Landomtalen i EIS trekker frem at de norske resultatene har bedret seg mindre enn i EU over tid, og at utviklingen var negativ det siste året.
5.4.3 Konkurranse og handel
Bedrifter som konkurrerer tvinges til å være effektive, innovative og omstillingsdyktige. Gevinstene for forbrukerne er lavere priser, høyere kvalitet og større utvalg av varer og tjenester, samt at produktiviteten i økonomien øker. En godt utformet konkurranselovgivning og effektiv håndheving og sanksjonering av brudd på konkurransereglene gir effektiv ressursbruk.
Både i Europa og USA har man sett økt markedskonsentrasjon, særlig hos de største bedriftene i teknologibransjen, men også i andre næringer. Det kan indikere økt markedsmakt og mindre konkurranse. I tillegg til økte marginer og priser kan dette dempe bedriftenes insentiv til å investere i produktivitetsfremmende teknologi. Markedskonsentrasjonen i Norge er relativt høy. Gjennomsnittlig næringskonsentrasjon falt betydelig frem til 2005, for deretter å flate ut frem mot 2018. Det er imidlertid stor variasjon mellom næringer, både i nivå og utvikling.10
Av vel 650 000 norske bedrifter har mer enn én av ti blitt skapt det siste året. OECDs landrapport for 2026 peker på at norske bedrifter har en lavere andel som overlever, og lavere vekst de første fem årene, sammenlignet med gjennomsnittet i EU. OECD peker blant annet på høy rapporteringsbyrde og kostnader ved oppfølging av regulering, jf. avsnitt 5.4.4.
Konkurranseloven forbyr konkurransebegrensende samarbeid og misbruk av dominerende stilling, og gir hjemmel til inngrep mot fusjoner og oppkjøp som begrenser konkurransen til skade for forbrukerne. Håndheving av loven har direkte effekt i de sakene hvor Konkurransetilsynet griper inn, men også en indirekte effekt ved at andre bedrifter avstår fra konkurranseskadelig adferd. Konkurransetilsynet fremhever blant annet dagligvarer, drosjer, drivstoff og digitale markeder som prioriterte områder, der flere har høy markedskonsentrasjon og betydelige etableringshindre.
Internasjonal handel og internasjonal konkurranse gjør bedriftene mer produktive. Gjennom handel får norske bedrifter delta i kunnskaps- og teknologiutviklingen i internasjonale markeder. Handel med andre land er særlig gunstig for små land som Norge, som har et forholdsvis ensidig ressursgrunnlag. Konsumenter og bedrifter får tilgang til et bredt utvalg av varer og norsk produksjon får avsetning i større markeder.
Økte geopolitiske spenninger og mer vekt på strategisk konkurranse og sikkerhetsmessige behov har ført til endringer i, og økt usikkerhet om, handelsvilkår. Foreløpig er Norge mindre berørt av økte handelshindre enn andre land, men usikkerheten på dette området er fortsatt stor. Økte handelshindringer kan gi høyere priser på importerte varer, dårligere avsetningsmuligheter for norsk eksport og en svakere verdensøkonomi.
EØS-avtalen og frihandelsavtalen med Storbritannia er viktige grunnlag for Norges markedsmuligheter i Europa. I 2025 gikk godt over halvparten av Norges vareeksport til EU. EØS-avtalen gir Norge adgang til EUs indre marked på like vilkår som EU-land og øvrige EØS-land. I den nye, mer utfordrende handelspolitiske situasjonen internasjonalt har EU imidlertid ikke alltid funnet å kunne unnta EØS-EFTA-landene for globale beskyttelsestiltak innført for EUs tollunion. Slike tiltak kan ha betydelige konsekvenser for norske eksportører.
Ved eksport til USA er norske bedrifter fra juli 2026 pålagt en ekstra tollsats på 12,5 pst. En del varer er unntatt, herunder energivarer, mens enkelte varer som aluminium og bildeler står overfor høyere satser. Norge eksporterer kun små volum av varer som er gjenstand for særlig høye satser. Det vil være særlig uheldig for produktivitet og vekstevne om slike handelsbegrensende tiltak brer om seg.
5.4.4 Reguleringer, næringsstøtte og skattesystem
Rammebetingelsene for et produktivt næringsliv er summen av en rekke politikkområder, herunder offentlige reguleringer, næringsstøtte og skatte- og avgiftssystemet. Gode, ikke-diskriminerende rammebetingelser for næringslivet legger grunnlaget for høy verdiskaping.
Offentlige reguleringer
Reguleringer begrunnet med markedssvikt kan gi mer velfungerende markeder og bedre bruk av ressursene. Dårlig utformet regulering kan medføre høyere priser og mindre effektiv ressursbruk.
OECDs indikatorer for produktmarkedsregulering (PMR) vurderer blant annet i hvilken grad regulering begrenser nyetablering og utvikling av etablerte virksomheter. Norge anslås å ha høyere administrative og regulatoriske byrder enn gjennomsnittet, og OECD har i sin landrapport for Norge anbefalt å redusere de administrative kostnadene for å øke konkurransen og legge bedre til rette for nyetableringer og vekst.11 OECD anslår at ressursene som bedriftene bruker på oppfølging av regulering i Norge, er høyere enn i både USA og gjennomsnittet i Europa, se figur 5.20.
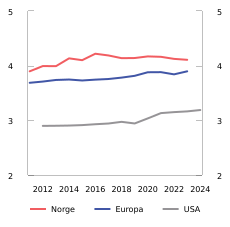
Figur 5.20 Andelen av næringslivets sysselsetting som brukes for å oppfylle myndighetenes reguleringer. Prosent. 2011–2024
Kilde: OECD Economic Surveys: Norway 2026.
Regjeringens arbeid med forenkling er omtalt under punkt 5.6.2, mens regulering av boligbygging er tema for boks 5.1.
Boks 5.1 Regulering av boligbygging
Bygg og anlegg er den største næringen i fastlandsøkonomien, men blant næringene med svakest utvikling i produktiviteten. Boligprisene har økt markert siden 1990-tallet. Det siste tiåret har prisene på boliger økt i takt med konsumprisene, slik at de reelt sett har stått stille. Boligprisene er likevel høye mange steder, særlig i de store byene. Høye boligpriser kan dempe mobiliteten i arbeidsmarkedet, svekke omstillingsevnen i økonomien, og særlig grupper med lave inntekter kan ha problemer med å finne en egnet bolig.
Svak produktivitetsvekst i bygg- og anleggsnæringen og oppgang i boligprisene er en utvikling Norge deler med andre land. OECD peker på at de høye boligprisene bl.a. har sammenheng med at tilbudet reagerer tregt på økt etterspørsel. Det henger sammen med arealreguleringer som begrenser tilbudet av tomter, planreguleringer som gir trege byggeprosesser, samt at byggereguleringer (særlig miljø- og energiregler) og mangel på innovasjon og standardisering i byggebransjen gir høye byggekostnader.1 Dette samsvarer med analysene fra Produktivitetskommisjonens første rapport.2
Byggekostnadene er høyere i Norge enn i Sverige, og bransjeaktører peker på ulike reguleringer som en viktig årsak. De siste årene er det høyere internasjonalt prisnivå på materialer og andre innsatsfaktorer som har bidratt mest til å øke byggekostnadene.
En bredt sammensatt arbeidsgruppe la i 2025 frem 72 forslag for å få raskere byggesaksprosesser og ta ned reguleringstrykket, herunder:3
-
Plan forenklinger og redusert tidsbruk knyttet til plan.
-
Byggesak: økt digitalisering, mer entydig formulerte krav og mindre skjønnsmessige vurderinger.
-
Byggteknisk forskrift (TEK17) og øvrige tekniske krav: Arbeidsgruppen vurderte at kravene i TEK17 i hovedsak ligger på et fornuftig nivå. Likevel ble det foreslått forenklinger av enkeltkrav som oppleves unødige og/eller fordyrende, hvorav flere ligger i andre reguleringer enn TEK17.
Regjeringens oppfølging er omtalt i avsnitt 5.6.2.
1 OECD (2021): Brick by Brick: Building Better Housing Policies, og OECD (2023): Brick by Brick (Volume 2): Better Housing Policies in the Post-COVID-19 Era, OECD Publishing, Paris.
2 NOU 2015: 1 Produktivitet – grunnlag for vekst og velferd.
3 Arbeidsgruppe: Plan og Byggesak. Bruttoliste med tiltak for raskere plan- og byggesaksprosesser for å få fart på boligbyggingen, KS, NHO Byggenæringen, Direktoratet for byggkvalitet og KDD, mai 2025.
Konkurs og rekonstruksjon
Regelverket for konkurs og rekonstruksjon bør sørge for at ulønnsomme bedrifter avvikles, slik at ressursene frigjøres til mer produktive anvendelser, samtidig som levedyktige bedrifter med midlertidige problemer kan videreføres. OECD har kritisert Norge for å legge for stor vekt på rask avvikling av ulønnsomme bedrifter, og at det er for dårlig lagt til rette for rekonstruksjon for levedyktige bedrifter med midlertidige problemer.
Stortinget har i 2026 vedtatt nye regler om rekonstruksjonsforhandling i konkursloven. Formålet med lovendringene er å legge til rette for gode rekonstruksjonsløsninger som kan redde levedyktige virksomheter fra konkurs.
Næringsstøtte
Næringsstøtte innebærer økonomiske fordeler til bestemte næringer eller virksomheter. Det kan være direkte tilskudd (subsidier), reduserte skatter og avgifter (skatteutgifter), særlige reguleringer, tildeling av konsesjoner under markedspris, subsidierte lån og garantier og skjerming fra utenlandsk konkurranse. Næringsstøtte kan bidra til å opprettholde lite produktive virksomheter, hindre at kapital og arbeidskraft flyttes dit det kaster mest av seg, og forsinke omstilling. Næringsstøtte påvirker konkurransen mellom bedrifter og næringer, og dermed hvordan ressursene i økonomien brukes. Offentlig støtte er i utgangspunktet forbudt etter EØS-avtalen. Det er mange unntak fra dette generelle forbudet. Det skyldes blant annet et ønske om å støtte enkelte næringer, særlig landbruket.
Tabell 5.4 viser næringsstøtte i 2025 for ulike næringer og støttekategorier, men gir ikke en fullstendig oversikt.
Budsjettstøtte12 er statlig næringsstøtte som finansieres over statsbudsjettets utgiftsside (tilskudd). Figur 5.21 illustrerer utviklingen i den samlede budsjettstøtten fra 2010. Målt i faste 2025-kroner har støtten over perioden 2010–2025 økt fra om lag 31,4 til 53,0 mrd. kroner. Særlig fra 2019 har det vært en markant økning i budsjettstøtten. Støtte til landbruket, miljø- og energi og CO2-kompensasjon til industrien er størst og har også hatt størst vekst. Miljø- og energistøtte inkluderer blant annet tilskudd fra Enova og tilskudd til CO2-håndteringsprosjekter.
Tabell 5.4 Anslått budsjettstøtte, skatteutgifter og skjermingsstøtte etter næringer i 2025. Mrd. kroner
|
Budsjettstøtte |
Skatteutgifter1 |
Skjermingsstøtte2 |
Sum |
|
|---|---|---|---|---|
|
Industri, tjenesteyting og annet3 |
21,0 |
28,1 |
49,1 |
|
|
Landbruk4 |
28,9 |
1,8 |
6,84 |
37,5 |
|
Sjøfart |
2,5 |
10,5 |
13,0 |
|
|
Fiske og havbruk |
0,7 |
1,2 |
1,9 |
|
|
Sum |
53,0 |
41,6 |
6,8 |
101,4 |
1 Skatteutgifter og -sanksjoner fra tabell 5.6.
2 Skjermingsstøtte i jordbruket beregnes av OECD (2024-tall), og anslår virkningen av importvernet, som gjør at bøndene får høyere priser på sine varer enn de ville hatt i et marked med fri konkurranse.
3 Herunder støtte til klimaomstilling, CO2-kompensasjonsordningen, de næringsrettede ordningene til innovasjon og nyskaping, differensiert arbeidsgiveravgift og Skattefunn.
4 Budsjettmessig støtte til landbruket avviker fra OECDs tall for budsjettstøtte pga. ulike definisjoner.
Kilder: Finansdepartementet og OECD.
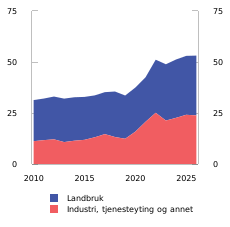
Figur 5.21 Statlig budsjettstøtte fordelt etter næring. Mrd. 2025-kroner. 2010–2026
Kilde: Finansdepartementet.
I tabell 5.5 er budsjettstøtten fordelt etter formål. En del støtteordninger skal oppfylle flere formål samtidig. I tabellen er støtten plassert etter dens primære formål.
Tabell 5.5 Anslag på statlig budsjettstøtte etter formål. Mrd. 2025-kroner.
|
2025 |
2026 |
|
|---|---|---|
|
Landbruk |
28,9 |
29,3 |
|
CO2-kompensasjon |
7,0 |
7,0 |
|
Miljø og energi |
5,6 |
7,8 |
|
FoU |
1,8 |
1,8 |
|
Regional (ekskl. landbruk) |
2,6 |
1,0 |
|
Annet |
7,1 |
6,2 |
|
Sum |
53,0 |
53,1 |
Kilde: Finansdepartementet.
Av den samlede landbruksstøtten går det aller meste til jordbruksavtalen. En mindre del går til reindriftsnæringen, den jordbruksbaserte næringsmiddelindustrien, reiseliv, skogbruk og produksjon av bioenergi. I perioden 2021–2027 har bevilgningen over jordbruksavtalen og reindriftsavtalen hatt en realvekst på om lag 50 pst. For jordbruket utgjør i tillegg skjermingsstøtte (merinntekten som følger av importbeskyttelse) en betydelig del av den samlede støtten. Videre må det legges til grunn at også næringsmiddelindustrien mottar skjermingsstøtte som følge av importvernet, utover det jordbruket mottar.
CO 2 -kompensasjonsordningen er statsstøtte som utbetales til bedrifter i sektorer som anses som særlig strømintensive og konkurranseutsatt i det globale markedet. Støtten er ment å kompensere for økning i strømpriser som følge av EUs klimakvotesystem. Formålet med ordningen er å motvirke karbonlekkasje, dvs. at bedrifter flytter vekk fra land hvor CO2-utslipp er kostbart på grunn av kvoter og avgifter. Fra og med støtteåret 2024, er det innført et bevilgningstak på 7 mrd. kroner. Bevilgningstaket prisjusteres årlig, og CO2-kompensasjon utbetales etterskuddsvis. I 2025, dvs, for støtteåret 2024, ble det utbetalt 7 mrd. kroner, mens det i 2026 er utbetalt 7,3 mrd. kroner. Bevilgningstaket for støtteåret 2026 er 7,5 mrd. kroner.
Budsjettstøtte til miljø og energi omfatter blant annet Klima- og energifondet, som forvaltes av Enova, og støtte til CO2-håndtering (Langskip). Klima- og energifondet har for 2025–2028 som formål å bidra til å nå Norges klimaforpliktelser og fremme effektive klima- og energiomstillingstiltak på veien mot lavutslippssamfunnet. I 2025 var utbetalingene gjennom Klima- og energifondet på 3,1 mrd. kroner. Anslaget for 2026 er 4,7 mrd. kroner. Utbetalt støtte varierer fra år til år, blant annet avhengig av fremdriften i prosjekter som støttes. I 2025 ble det gitt tilsagn om støtte for 10,1 mrd. kroner under Klima- og energifondet. Så langt i 2026 har Enova gitt tilsagn for 3,7 mrd. kroner.
Gjennom Langskip-prosjektet bidrar staten med støtte til fangst, transport og lagring av CO2, anslagsvis totalt om lag 23 mrd. kroner. Prosjektet ble satt i drift i 2025, og med det er det etablert en sammenhengende CO2-håndteringskjede, fra fangst til transport og lagring. Teknologi som brukes i fangstprosjektet er utviklet ved testsenteret for karbonfangst på Mongstad. Lagerinfrastrukturen i Langskip er tilgjengelig for fangstprosjekter både i Norge og utlandet. Utbetalt støtte til prosjektet vil variere mellom år, i tråd med tilskuddsavtaler som staten har inngått med Heidelberg Materials, Hafslund Celsio og Northern Lights. I tillegg til investeringstilskudd og driftsstøtte har staten påtatt seg betydelig risiko gjennom prosjektet, blant annet knyttet til grensesnittene mellom fangst, transport og lagring i det samlede Langskip-prosjektet. I inneværende år er det bevilget 1,9 mrd. kroner til Langskip-prosjektet. I 2027 foreslår regjeringen en samlet bevilgning på 1,3 mrd. kroner. Driftsstøtten fra staten ytes i inntil 10 år.
Fremover vil støtte til utbygging av havvind bli betydelig. Det er inngått kontrakt om utbygging av bunnfast havvind på Sørlige Nordsjø II med en kostnadsramme på 23 mrd. 2023-kroner. Støtten forventes bevilget over en seksårsperiode fra og med 2029. I tillegg kommer utbygging av flytende havvind på Utsira Nord, hvor Stortinget i 2025-budsjettet vedtok en tilsagnsfullmakt med en øvre ramme på 35 mrd. 2025-kroner. Størrelsen på statsstøtten, innenfor den øvre rammen, vil avgjøres gjennom en auksjon. Det ventes at denne støtten vil bevilges over en tre- eller fireårsperiode fra og med 2030.
Skipsfart mottar driftsstøtte gjennom tilskuddsordningen for sysselsetting av sjøfolk, hvor rederier kan søke om tilskudd på grunnlag av innbetalt forskuddstrekk av skatt, trygdeavgift og arbeidsgiveravgift for tilskuddsberettiget mannskap med arbeid om bord på skip i ordningen. Ordningen er utformet som åtte tilskuddsmodeller med ulike vilkår og virkeområder. Samlet støtte over ordningen utgjorde om lag 2,5 mrd. kroner i 2025. I tråd med Stortingets anmodning er regjeringen i dialog med ESA om notifisering av dagens ordning, avgrenset til skip under norsk flagg, begrunnet i hensynet til nasjonal sikkerhets- og beredskapsevne.
Annen budsjettstøtte omfatter blant annet støtte gjennom Norges forskningsråd og Innovasjon Norge.
Skatt
Skatt er nødvendig for å finansiere offentlige tjenester og overføringer. Samtidig påvirker skattesystemet arbeidstilbud og investeringer. For at ressursene i samfunnet skal brukes mest mulig effektivt, bør kostnadene ved beskatningen holdes nede. Hovedprinsippet om skattemessig likebehandling (nøytralitet) er spesielt viktig for beskatningen av næringsvirksomhet. Skatte- og avgiftspolitikken skal samtidig bidra til rettferdig fordeling. Skatte- og avgiftspolitikken omtales i hovedsak i Prop. 1 LS (2026–2027) Skatter og avgifter 2027, mens skatteutgifter for næringslivet, som har klare paralleller til næringsstøtte, er omtalt under.
Skatteutgifter er unntak og særordninger som reduserer skatteinntektene sammenlignet med skattlegging etter de ordinære reglene eller etter hovedprinsippene for skatte- og avgiftssystemet. Den største skatteutgiften til næringslivet er regionalt differensiert arbeidsgiveravgift, men det er også store skatteutgifter til skipsfart og industri.
Nettokostnadene ved særskilte skatte- og avgiftsregler for enkelte deler av næringslivet (skatteutgifter) er vist i tabell 5.6. I tabellen er beregnede skatteutgifter i 2025 og 2026 fordelt etter formål. Bare den delen av skatteutgiftene som er direkte rettet mot næringsaktører, er med i tabellen. Næringsstøtte gjennom skattesystemet kan være næringsspesifikk, men den ytes også til både regionale og forskningspolitiske formål. I tillegg til skatteutgifter som kan knyttes direkte til næringsvirksomhet, vil en del av skatteutgiftene ved fritak, nullsats og reduserte satser i merverdiavgiften tilfalle næringslivet.
Tabell 5.6 Skatteutgifter som reduserer skatteinntektene fra næringslivet1. Mrd. kroner
|
2025 |
2026 |
|
|---|---|---|
|
Regional politikk, herunder regionalt differensiert arbeidsgiveravgift |
14,1 |
14,6 |
|
Skipsfart, herunder særskilte skatteregler for rederier |
10,5 |
10,8 |
|
Industri, herunder fritak for el-avgift |
6,2 |
3,4 |
|
Forskning og utvikling, herunder Skattefunn |
3,6 |
4,1 |
|
Petroleumssektoren og tilknyttede tjenester |
4,4 |
2,4 |
|
Landbruk |
1,8 |
1,9 |
|
Fiske og havbruk |
1,2 |
1,2 |
|
Luftfart |
0,8 |
1,5 |
|
Energiforsyning |
0,3 |
2,0 |
|
Annet, herunder dokumentavgift fra næringsvirksomhet2 |
-1,1 |
2,4 |
|
Sum |
41,6 |
44,3 |
1 Tabellen omfatter skatteutgifter og -sanksjoner som kan knyttes direkte til næringsvirksomhetens skatte- og avgiftsinnbetaling, se vedlegg 1 i Prop. 1 LS (2026–2027) Skatter og avgifter 2027. Skattesanksjoner innebærer at unntaket fra den generelle regelen gjør at skatteinntektene er høyere enn de ellers ville vært, og er oppgitt som negative tall.
2 Forskjellen mellom tallene for 2025 og 2026 skyldes i hovedsak midlertidig redusert veibruksavgift og CO2-avgift i 2026.
Kilde: Finansdepartementet.
5.4.5 Teknologi og infrastruktur
Teknologiutvikling har over tid gitt økt produktivitet gjennom mer effektive produksjonsprosesser og nye og forbedrede produkter og tjenester. En god digital og fysisk infrastruktur er viktig for høy produktivitetsvekst fremover, herunder kvaliteten på samferdselsinfrastrukturen (vei, bane, havn, luftfart) og på data-, tele- og kraftinfrastrukturen.
Samferdselsinfrastruktur
Samferdselsinvesteringene i Norge har økt betraktelig siden årtusenskiftet og er høye sammenlignet med andre land, til tross for en viss nedgang de siste årene, se figur 5.22.
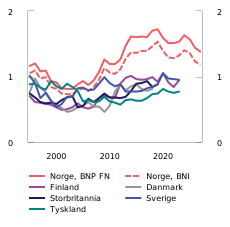
Figur 5.22 Investeringer i offentlig transportinfrastruktur for vei og jernbane. Prosent av BNP.1 1995–2026
1 Tall for Norge er både i prosent av BNP for Fastlands-Norge og i prosent av BNI for Norge fratrukket statens oljeinntekter. De store statlige investeringsprosjektene som inngår i NTP (over 1 mrd. kroner), er for perioden 2024–2027 fremskrevet med budsjettanslag. Øvrige samferdsinvesteringer, dvs. statlige investeringer utenom de store prosjektene og fylkeskommunale og kommunale investeringer, utgjør ca. 25 pst. av totalen og er i fremskrivingen holdt konstant som andel av BNP for Fastlands-Norge.
Kilder: OECD, SSB, Finansdepartementet og Samferdselsdepartementets budsjettproposisjoner.
Samtidig har beregnet netto nytte for store investeringsprosjekter vært negativ i alle Nasjonale transportplaner (NTP) siden 2010, og lønnsomheten har blitt stadig dårligere.13 Det er flere variabler som kan bidra til å forklare den fallende lønnsomheten; redusert tilgang på nye, lønnsomme prosjekter etter hvert som allerede lønnsomme prosjekter er bygget ut, høy kostnadsvekst i transportsektoren sammenliknet med resten av økonomien, endringer i sentrale drivere for transportetterspørsel (som prognoser for økonomisk vekst og befolkningsvekst), internasjonale krav og forpliktelser (f.eks. tunnelsikkerhetsdirektivet og felleseuropeisk jernbaneregelverk), økende forekomst av klimarelaterte naturhendelser og/eller svakere optimalisering av prosjektene. Videre kan prosjektutvelgelsen i økende grad styres av andre hensyn enn samfunnsøkonomisk lønnsomhet, som f.eks. distriktspolitiske hensyn.
I hovedsak har store statlige investeringer de siste årene blitt gjennomført innenfor den kostnadsrammen som er vedtatt av Stortinget. Den lave samfunnsøkonomiske nytten av investeringsprosjektene har således ikke først og fremst sammenheng med hvordan prosjektene gjennomføres, men med valg av og innretning på prosjekter som igangsettes.
En samfunnsøkonomisk analyse skal sammenstille relevante effekter for å gi systematisk, etterprøvbar og beslutningsrelevant informasjon. I samferdselssektoren er en høy andel av prosjektenes virkninger verdsatt i kroner. Det omfatter bl.a. reduserte ulykkeskostnader og kortere reisetid, samt helse- og miljøvirkninger knyttet til luftforurensing og støy. De største og mest vesentlige ikke-prissatte virkningene ligger på prosjektenes kostnadsside, herunder virkninger på naturen. Det er lite som tyder på at verdien av de ikke-prissatte nyttevirkningene har økt tilstrekkelig til at man kan argumentere for at prosjektporteføljene i NTP i senere tid er samfunnsøkonomisk lønnsomme. Produktivitetskommisjonen, OECD og det Rådgivende utvalget for finanspolitisk analyse har anbefalt å vektlegge samfunnsøkonomisk lønnsomhet høyere på alle nivåer i planleggingsprosessen. Se nærmere omtale av regjeringens grep for bedre lønnsomhet i samferdselssektoren i avsnitt 5.6.3.
Digital infrastruktur og kunstig intelligens
Norge har en godt utbygget digital infrastruktur, med høy bredbånds-, tele- og mobildekning over hele landet, og en digital forvaltning som ligger langt fremme internasjonalt, med løsninger som Altinn, ID-porten og digital postkasse til innbyggerne. Sammen med en høyt utdannet befolkning med høy IKT-kompetanse, gir dette et godt grunnlag for å ta i bruk kunstig intelligens (KI). Både OECD og IMF har vurdert ulike lands evne til å oppnå produktivitetsgevinster av KI, og Norge kommer generelt godt ut.
Over tid har Norge investert mye i digital infrastruktur og digitale løsninger. Siden 2007 har digitale investeringer stått for all realvekst i investeringene i fastlandsøkonomien, se figur 5.23. Digitale investeringer er særlig store i tele, IKT-tjenester og finansielle tjenester og detalj- og engroshandel. I disse næringene utgjør de digitale investeringene halvparten eller mer av investeringsutgiftene. Det har vært særlig sterk utvikling i IKT-investeringer i USA, som også har hatt sterkere produktivitetsutvikling enn de fleste andre land, se boks 5.2. Det kan tilsi at det har vært, og kan være fremover, en sammenheng mellom omfang av IKT-investeringer og produktivitetsutviklingen.
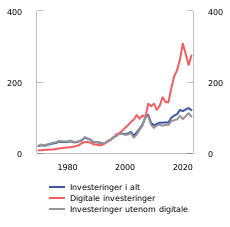
Figur 5.23 Bruttoinvesteringer i fastlandsbedriftene. Indeks. 2007 = 100. 1970–2023
Kilde: Statistisk sentralbyrå.
Dagens KI-teknologi gir muligheter for løft i produktivitetsveksten på enkelte områder, men den samlede virkningen på økonomien er usikker. Det er knyttet usikkerhet til hvordan KI påvirker ulike oppgaver og yrker, og hvordan det påvirker næringsstrukturen og yrkesdeltakelsen i samfunnet. Det er også usikkert hvordan KI-teknologien vil utvikle seg videre, og ytterligere fremskritt i teknologien vil kunne gi større utslag i økonomien. OECD anslår at KI kan løfte den årlige veksten i arbeidsproduktiviteten det nærmeste tiåret med ¼–1¼ prosentenheter, avhengig av hvor raskt teknologien tas i bruk og spres mellom sektorer, se figur 5.24.
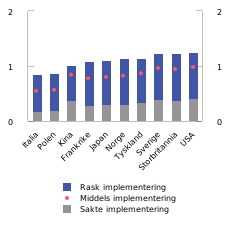
Figur 5.24 KIs anslåtte bidrag til årlig vekst i arbeidsproduktivitet i utvalgte land over en tiårsperiode. Prosentenheter
Kilde: Filippucci, Gal, Laengle, Schief og Yildirim (2026), «AI meets trade: Global linkages and the cross-country distribution of the gains from AI», OECD Artificial Intelligence Papers, No. 57
Boks 5.2 IKT-investeringer har trukket opp produktivitetsveksten i USA
IKT-sektoren har bidratt til at produktivitetsveksten i USA har vært særlig sterk de siste to tiårene, og vesentlig sterkere enn i EU. I Mario Draghis rapport til Europakommisjonen om tiltak for å styrke produktivitetsutviklingen påpekes det at EU har mindre aktivitet i de næringene der mye av produktivitetsveksten har hatt sitt utspring, særlig IKT-sektoren og utnyttelse av storskala digitale tjenester. Holder man de viktigste IKT-sektorene utenfor analysen – produksjon av datamaskiner og elektronikk samt informasjons- og kommunikasjonsvirksomhet – har EU hatt en produktivitetsutvikling som i store trekk har ligget på linje med USA.
Verdiskapingen i IKT-sektoren i USA har også økt, men ikke like mye som produktiviteten, fordi prisene på IKT-produkter har vist et markert fall. Dette er typisk trekk man finner for produkter med sterk produktivitetsvekst, noe som illustrerer at vektlegging av produktivitet alene blir for snevert – man må også se på hvordan verdien av det som er produsert utvikler seg over tid. Gapet mellom produktivitetsutviklingen i EU og USA forsvinner om en korrigerer for forskjeller i prisutvikling.1
1 Se Challenging the Narrative of European Decline: Revised, Free Repost, Paul Krugmans blogg på Substrac (2026), og BNP per innbygger og produktivitet i EU og USA i perioden 1999–2023, SSBs notater 2026/33.
Kraftmarkedet
Velfungerende energimarkeder er viktig for produktivitet og verdiskaping. Når prisene reflekterer knapphet på kraft i ulike områder og til ulike tider, gir det insentiv til effektiv bruk og signaler om hvor det er behov for investeringer i produksjon og nettkapasitet. Kraftforsyningen i Norge er nesten utelukkende fornybar, med en stor andel regulerbar vannkraft. Norsk næringsliv har over lang tid dratt nytte av stabil krafttilgang til priser som har vært lave i europeisk sammenheng.
Det er usikkerhet knyttet til utviklingen i kraftpriser og kraftoverskudd, og utfallsrommet er stort. I NVEs siste langsiktige kraftmarkedsanalyse fra 2025 (LA25), legges det til grunn vekst i kraftforbruket, som følge av elektrifisering, ny industri og datasentre.14 I rapporten Status og utvikling i kraftsystemet 2025–2030 fra 2026, anslås dagens kraftoverskudd i et normalår til om lag 15 TWh i 2025, og at dette vil falle til om lag 4 TWh i 2030.15 Etter 2030 er det lagt til grunn at økt utbygging av vindkraft på land og til havs vil bidra til at kraftoverskuddet økes. I årene fremover forventes økte svingninger i de norske kraftprisene, blant annet som følge av naturlig variasjon i vær og hydrologi samt økt væravhengig kraftproduksjon på kontinentet. Med forutsetningene som er lagt til grunn innebærer NVEs analyser at Norge også i årene fremover i gjennomsnitt vil ha lavere kraftpriser enn i de fleste europeiske land. I sin årlige scenarioanalyse gjør NVE vurderinger av hvordan andre forutsetninger vil påvirke utviklingen i kraftbalanse og priser, for eksempel dersom forbruksveksten blir høyere enn tidligere antatt eller at utbyggingen av vindkraft på land og til havs uteblir, se omtale i Energidepartementets budsjettproposisjon.
Kraftoverskudd, høy andel fornybar kraft og relativt sett lave kraftpriser bidrar til at det er attraktivt å etablere kraftkrevende virksomhet i Norge. Blant forbrukskundene i Statnetts statistikk om tilknytningssaker til strømnettet utgjør datasentre nær halvparten av den reserverte kapasiteten og over halvparten av kapasitetskøen, se figur 5.25. Regjeringen er bedt om å vurdere den samfunnsmessige nytten av ulike datasenteretableringer, jf. Stortingets vedtak nr. 525 (2025–2026). Regjeringen har tatt initiativ til et samarbeid med datasenternæringen for mer effektiv kraftbruk i næringen. Fra mai 2026 er datasentre tatt ut av definisjonen av alminnelig forsyning i konsesjonskraftordningen.
Knapphet på nettkapasitet kan hindre nyetablering og omstilling. Figur 5.26 og 5.27 viser at det har vært stor tilvekst i reservert kapasitet og i kapasitetskøen for forbruk de siste årene. Det er ikke gitt at reservert forbruk eller det som er i kapasitetskø, vil realiseres. Et prosjekt må oppfylle nærmere bestemte modenhetskriterier for å reservere kapasitet eller bli plassert i kapasitetskø, og dersom fremdriften i prosjektet ikke er i henhold til kriteriene, kan det bli fratatt plassen. Statnett har i 2026 innført strengere modenhetskriterier for større forbruksprosjekter (100 MW eller mer). Det kan bidra til at urealistiske prosjekter kan lukes ut for å frigjøre plass til prosjekter med større gjennomføringsevne.
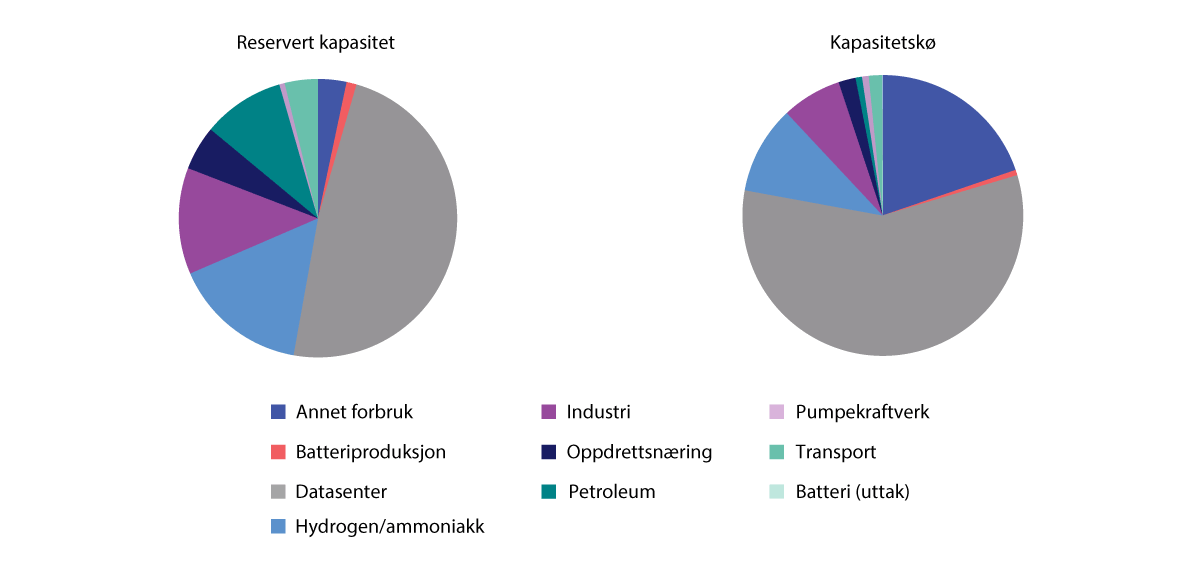
Figur 5.25 Oversikt over reservert kapasitet for forbruk1 og forbruk i kapasitetskø2. MW. Per august 2026
1 Når en forespørsel har blitt vurdert som driftsmessig forsvarlig i eksisterende og/eller planlagt nett og kunden har fått beskjed om dette, kan kunden bestille kapasitet. Når Statnett har mottatt bestillingen og vurdert kunden som moden, reserveres kapasiteten.
2 Dersom det ikke er kapasitet i eksisterende eller planlagt nett, må kunder som har bestilt kapasitet og er tilstrekkelig modne for reservasjon stå i kø for kapasitet som blir tilgjengelig frem i tid.
Kilde: Statnett.
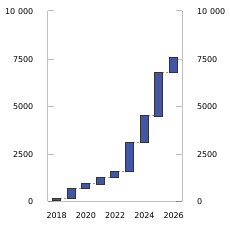
Figur 5.26 Tilvekst i reservert kapasitet for forbruk. MW. 2018–2026
Kilde: Statnett
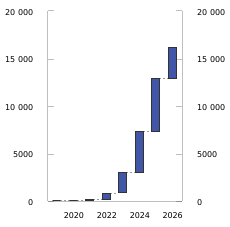
Figur 5.27 Tilvekst i kapasitetskø for forbruk. MW. 2019–2026
Kilde: Statnett.
5.5 Offentlig tjenesteproduksjon
Offentlig tjenesteproduksjon står for om lag 40 pst. av sysselsettingen i Norge, dette tilsvarer i overkant av 1,1 mill. lønnstakere. Litt under 350 000 er ansatte i staten, mens kommunene og fylkeskommunene sysselsetter om lag 580 000 lønnstakere. 200 000 arbeider med offentlig finansiert tjenesteproduksjon i private og offentlig eide foretak. Om lag 40 pst. av lønnstakerne i offentlig tjenesteproduksjon jobber med helse- og sosialtjenester, mens litt under en tredjedel jobber med utdanning og forskning, se figur 5.28.
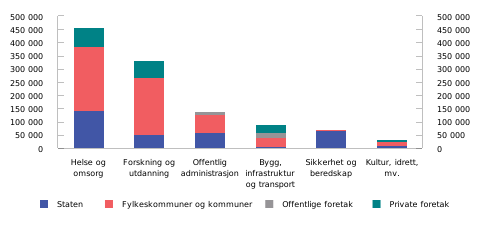
Figur 5.28 Lønnstakere i offentlig tjenesteproduksjon etter næring.1 Personer. 2026
1 Private foretak omfatter her lønnstakere i private virksomheter i næringer hvor en vesentlig andel av virksomhetenes inntekter anslås å stamme fra tilskudd e.l. fra det offentlige. Offentlig eide foretak omfatter foretak som leverer offentlige tjenester, mens offentlig eide foretak med rent forretningsmessige formål er holdt utenfor.
Kilde: Statistisk sentralbyrå og Finansdepartementet.
Når en så stor del av arbeidskraften og de øvrige ressursene i økonomien benyttes i offentlig tjenesteproduksjon, får det betydning for vekst og velferd hvordan disse ressursene benyttes og organiseres. Helse og omsorg står sammen med opplæring og undervisning for i overkant av 70 pst. av offentlig tjenesteproduksjon, så utviklingen i disse sektorene er særlig viktig.
Over tid vil samfunnets behov for tjenester endre seg. Demografiske og teknologiske endringer påvirker hvilke tjenester det offentlige bør tilby, og hvor og hvordan de bør produseres. Derfor må det jevnlig vurderes hvilke oppgaver det offentlige skal løse og om det finnes bedre måter å gjøre det på. Demografiske endringer kan gjøre at regionale inndelinger og fordeling av oppgaver mellom ulike forvaltningsnivåer som tidligere var fornuftig, ikke lenger er hensiktsmessig. Internett og andre forbedringer i kommunikasjon og transport reduserer behovet for fysisk oppmøte og gir mer fleksibilitet for lokalisering av virksomheter.
Offentlig forvaltning i Norge er relativt velfungerende i internasjonal målestokk.16 Kvaliteten på det offentlige tjenestetilbudet er gjennomgående god, og det synes å være mindre problemer med korrupsjon enn i mange andre land. I DFØs innbyggerundersøkelse fra 2026 svarte 75 pst. av innbyggerne at de er fornøyde med de statlige tjenestene, mens 68 pst. er fornøyde med de kommunale tjenestene. Det er også gjennomgående stor tillit til forvaltningen, selv om den har falt noe de seneste årene.17
Det er likevel rom for effektivisering. Senter for økonomisk forskning ved NTNU utfører årlig analyser av effektiviteten i kommunale tjenester, på oppdrag for Teknisk beregningsutvalg for kommunal og fylkeskommunal økonomi (TBU).18 Analysen omfatter sektorene barnehage, grunnskole og pleie og omsorg. I analysene vurderes ressursbruk opp mot tjenesteproduksjon for hvert tjenesteområde. Analysene baseres på en metode der den enkelte kommunes effektivitet måles i forhold til kommunene med høyest målt effektivitet. Effektivitetsanalysen gir et utgangspunkt for vurdering av effektivitet i kommunene samlet, i grupper av kommuner og i noen grad for enkeltkommuner. Resultatene for samlet effektivitet i 2024 indikerer at ressursbruken i de tre kommunale tjenesteområdene som undersøkes i gjennomsnitt kan reduseres med rundt 18 pst. dersom alle blir like effektive som den mest effektive kommunen, uten at målt produksjon reduseres. Dette tyder på at det er et betydelig potensial for økt effektivitet i kommunene. Det ble estimert et samlet effektiviseringspotensial på ca. 21 pst. pleie og omsorg, mens tilsvarende tall for barnehage og grunnskolen var henholdsvis 17 og 15 pst. Figur 5.29 viser utviklingen i beregnet effektivitet i perioden 2008–2024. Analysene gir også indikasjoner på at det er store forskjeller i effektivitet mellom kommuner. Variasjonen er minst i barnehage og grunnskole, og størst i helse og omsorg. Kommuner med et lavt inntektsnivå er ifølge analysene mer effektive enn kommuner med høyt inntektsnivå, og kommuner med mange innbyggere er ofte mer effektive enn de med få innbyggere. Mange små kommuner har høye inntekter, og analyser viser at virkningen av inntektsnivå på effektivitet er sterkere enn virkningen av innbyggertall.
I spesialisthelsetjenesten benytter man kostnad per DRG-poeng som én indikator på produktivitet.19 Figur 5.30 illustrerer produktivitetsutviklingen i sykehusene fra 2017 til 2024. Produktiviteten økte før pandemiåret 2020, men falt betydelig under pandemien – fordi man da måtte vri ressursbruken mot covid-pasienter som i liten grad ble fanget opp i DRG-systemet. I etterkant har produktiviteten økt noe igjen, men var fremdeles lavere i 2024 enn i årene før pandemien. Det bryter med utviklingen i produktiviteten i sykehusene frem mot pandemien. Ifølge Teknisk beregningsutvalg for spesialisthelsetjenestens økonomi (TBU-S), vil årlig produktivitetsvekst på 0,5 prosent kunne frigjøre ressurser tilsvarende rundt én milliard kroner årlig.20 Produktivitetsmålet inkluderer kun somatiske tjenester, og TBU-S har igangsatt et arbeid med sikte på å kunne gi anslag over produktivitetsutviklingen innen psykisk helsevern og tverrfaglig spesialisert behandling av ruslidelser (TSB), og samtidig gjøre det mulig å vurdere produktivitetsutviklingen opp mot utvikling i kvalitet og helsegevinst.
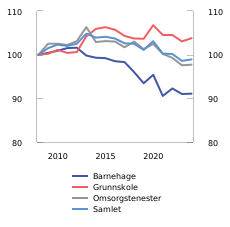
Figur 5.29 Beregnet effektivitet i kommunale tjenester.1 Indeks. 2008 = 100. 2008–2024
1 Beregningen av effektivitet er gjort ved DEA-metoden (Data Envelopment Analysis). Metoden beregner en enhets relative effektivitet opp mot den mest effektive enheten, i dette tilfelle mellom kommuner.
2 På grunnskoleområdet er ressursbruk målt opp mot indikatorer som skolebidrag, grunnskolepoeng og elever i skole og SFO i analysene. Resultater fra PISA-undersøkelsene inngår ikke som en indikator i beregningene av effektivitet i grunnskolesektoren.
Kilde: Senter for økonomisk forskning. Figur er hentet fra vedlegg 1 til NOU 2025: 10.
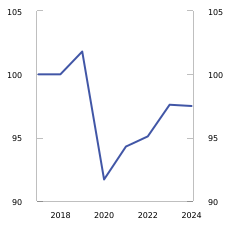
Figur 5.30 Produktivitetsutviklingen i sykehusene basert på DRG-poeng per krone. Indeks. 2017 = 100. Faste priser. 2017–2024
Kilde: Teknisk beregningsutvalg for spesialisthelsetjenestens økonomi, rapport desember 2025.
Regjeringens arbeid for mer effektiv offentlig ressursbruk omtales i slutten av dette kapittelet.
Boks 5.3 Rammeverk for effektiv offentlig ressursbruk
For å bidra til at det tas gode og rasjonelle beslutninger om offentlig ressursbruk er det etablert flere regelverk som stiller krav til hvordan beslutninger utredes og gjennomføres.
Anskaffelsesregelverket skal fremme effektiv ressursbruk og gi tillit til at anskaffelsene skjer på en samfunnstjenlig måte. Målet er gode offentlige ytelser med kvalitet som dekker brukernes behov til en lav kostnad. Regelverket stiller også krav til at offentlige innkjøpere skal ta andre samfunnshensyn, på områder som klima- og miljø og bekjempelse av arbeidslivskriminalitet. Ifølge SSB utgjorde offentlige anskaffelser om lag 864 mrd. kroner i 2025. Et regelverk som legger til rette for gode anskaffelsesprosesser og effektiv konkurranse om kontraktene, vil bidra til effektivitet i offentlige innkjøp og lavere kostnader ved produksjon av offentlige tjenester.
Utredningsinstruksen stiller krav til utredning av statlige tiltak før vedtak fattes, herunder en gjennomgang av forventede positive og negative virkninger. Formålet er å legge et godt grunnlag for beslutninger om statlige tiltak, som for eksempel reformer, regelendringer og investeringer. Ufullstendig eller manglende utredning øker risikoen for at det fattes beslutninger som ikke kan gjennomføres, som gir uønskede virkninger eller som innebærer sløsing med samfunnets ressurser.
Reglene for samfunnsøkonomiske analyser bidrar til at politikere og andre beslutningstakere får solid og sammenlignbar informasjon om konsekvensene av et tiltak når de skal vurdere ulike alternativer opp mot hverandre. Ved systematisk å sammenligne nytte og kostnader ved ulike løsninger får beslutningstakere bedre mulighet til å benytte samfunnets ressurser der de gir størst verdi for samfunnet.
Statens prosjektmodell stiller krav til hvordan store statlige investeringsprosjekter skal utredes. Investeringsprosjekter med anslått samlet kostnadsramme over én milliard kroner (over 300 millioner kroner for digitaliseringsprosjekter) omfattes av kravene. Modellen stiller også krav om at prosjektene skal gjennomgå ekstern kvalitetssikring før beslutningsunderlaget legges frem for regjering og Stortinget. Målet er å unngå feilinvesteringer og holde god kontroll med kostnader og nytte gjennom planlegging og gjennomføring av statlig prosjekter, og på den måten sørge for en mest mulig effektiv bruk av fellesskapets ressurser.
Områdegjennomganger er et verktøy som benyttes i budsjettprosessen og som gir mulighet for grundigere vurderinger av enkelte utgiftsområder. De skal legge til rette for effektiviseringsgevinster, bedre målretting av regler og tiltak eller nedprioritering av aktivitet som ikke lenger anses formålstjenlig. Områdegjennomgangene inngår ofte som en del av arbeid med større strukturendringer. Som hovedregel offentliggjøres rapportene på regjeringen.no sin side for områdegjennomganger og på DFØs nettsted Kudos.no.
KOSTRA er et nasjonalt informasjonssystem utviklet av Statistisk sentralbyrå hvor det samles inn og publiseres data fra alle norske kommuner og fylkeskommuner om de ulike tjenestene (barnehage, skole, helse, omsorg, kultur osv.), ressursbruk (økonomi, bemanning, drift), samt befolkningsdata og strukturelle forhold. Dette gir et godt grunnlag for målrettet arbeid med økt effektivitet. Direktoratet for forvaltning og økonomistyring (DFØ) tilbyr dessuten støtte til kommunene knyttet til regelverksforvaltning og metodeutvikling, tilgjengeliggjøring av styringsinformasjon, veiledningsmateriell og kurs, samt gevinstrealisering og målstyring.
5.6 Hovedtrekk i regjeringens tiltak for bedre bruk av samfunnets ressurser
5.6.1 Regjeringens tiltak for økt arbeidsdeltakelse
Som illustrert i avsnitt 5.2 er nok tilgjengelig arbeidskraft avgjørende for å bevare viktige velferdsordninger når befolkningen blir eldre. Om kort tid vil behovet for arbeidskraft i helse- og omsorgssektoren kunne bli høyere enn veksten i arbeidsstyrken. Vi må derfor sørge for at så mange som mulig er i arbeid. Det er også viktig for å finansiere ordningene. Regjeringen har som mål at sysselsettingsandelen i alderen 20–64 år skal øke til 82 pst. i 2030 og videre til 83 pst. i 2035. For å øke sysselsettingen må flere som står uten arbeid komme i jobb, frafallet fra arbeidslivet må reduseres, og eldre må stå lenger i arbeid. I statsbudsjettet for 2027 foreslår regjeringen å redusere inntektsskatten med om lag 6,4 mrd. kroner, noe som gjør det mer lønnsomt å arbeide. Dette er i tråd med skattekommisjonens anbefalinger og et første skritt i innfasingen av skattereformen. Regjeringen har også iverksatt en forsøksordning med fradrag i arbeidsinntekt for unge mellom 20 og 35 år. Målet er å skaffe kunnskap om hvordan et arbeidsfradrag, og økonomiske insentiver mer generelt, kan påvirke yrkesdeltakelse og hvor mye man jobber.
De siste årenes økning i sykefravær er alvorlig og innebærer at vi må se nærmere på hvordan de ulike aktørenes roller og ansvar fungerer. Fastlegene spiller en viktig rolle, og de må ha gode verktøy og insentiver til å jobbe for at sykefraværet reduseres. Gradert sykmelding kan være bra både for å holde på kontakten med arbeidslivet og utnytte restarbeidsevne. Gradert sykmelding skal være utgangspunktet når man blir syk, og i tilfeller der dette ikke benyttes, skal legene dokumentere at de har vurdert arbeidsevne. Tidligere fikk fastlegene mer betalt for å sykmelde folk enn for å finne andre løsninger. Nå har regjeringen redusert fastlegenes takster for å skrive ut full sykmelding, og innført nye takster for gradert sykemelding og helserelaterte samtaler om jobbmestring. Helsedirektoratet skal utarbeide en ny nasjonal faglig retningslinje om sykmeldingsarbeid som skal gi en likere vurdering av sykmelding på tvers av legekontorer. Regjeringen foreslår å sette i gang utviklingsarbeid for å bedre beslutningsstøtte for sykemeldere. Informasjonsutvekslingen mellom Nav og helsetjenesten skal bedres, i første omgang gjennom innføring av ny sykmeldingsløsning. Regjeringen vil også foreslå endringer i medvirknings- og aktivitetspliktene til sykmeldte og arbeidsgivers tilretteleggingsplikt for å legge til rette for bedre samarbeid og få sykmeldte raskere tilbake i arbeid. Det tas sikte på å fremme en lovproposisjon om dette senere i høst.
Helserelaterte ytelser kan føre til uhensiktsmessig fokus på å sette diagnoser, siden en diagnose ofte er veien til å motta livsopphold fra folketrygden. Ungdomsprogrammet og Aktivitetspenger for unge skal prøve ut om en ytelse uten medisinske inngangsvilkår, i kombinasjon med tett og individuelt tilpasset oppfølging fra Nav, kan hjelpe flere unge i jobb og motvirke varig utenforskap. Midlertidige velferdsytelser bør i større grad være et steg på vei mot arbeid eller utdanning. Å delta i arbeidsmarkedstiltak vil bedre jobbmulighetene for mange. Regjeringen fortsetter satsingen på arbeidsmarkedstiltak i 2027 ved å øke bevilgningene til individuell jobbstøtte (IPS) for unge og forsøk med fireårig lønnstilskudd for unge. Regjeringen foreslår også i årets budsjett å øke bevilgningen til Jobbsjansen, et kvalifiseringsprogram for å få hjemmeværende innvandrerkvinner i ordinært arbeid eller utdanning.
Også andre velferdsordninger må innrettes slik at arbeidsevnen utnyttes godt. Da må det lønne seg å jobbe, samtidig som alle skal kunne leve verdige liv. En enkeltperson vil kunne motta mange ulike stønader fra ulike deler av det offentlige. Disse er ikke alltid godt nok koordinerte, og kombinasjonen av ulike ordninger kan gjøre det lite gunstig å gå over i arbeid. Det trengs bedre innsikt i den samlede virkningen av ulike ordninger. Regjeringen har satt ned et utvalg som blant annet skal vurdere samspillet og arbeidsdelingen mellom bostøtten, det helhetlige inntektssikringssystemet og andre virkemidler på leiemarkedet, samt stønadenes samlede virkning på arbeidsinsentiver. Utvalget skal levere innen utgangen av 2026. Regjeringen har sendt et forslag til omlegging av støtten til nyankomne flyktninger på høring. Forslaget vil gi langt bedre insentiver til arbeid enn i dag. I tillegg fases overgangsstønaden ut for hovedgruppen av mottakere. Ordningen kunne føre til at enslige foreldre ble stående utenfor arbeidslivet eller jobbet mindre enn de kunne. Når en stor del av veksten i arbeidsstyrken fremover vil komme fra innvandring, blir det ekstra viktig å sørge for at de som kommer til landet deltar i arbeidslivet.
Tiltak for å få flere unge i jobb
Regjeringen har mål om at 30 000 flere under 30 år skal være i jobb innen 2030. Ungdomsløftet er regjeringens samlede innsats for å få flere unge som står utenfor arbeidslivet inn i jobb.
Utover tiltakene som er omtalt ovenfor, foreslår regjeringen å øke innsatsen i ungdomsløftet ved å øke bevilgningen med 30 mill. kroner til et program for å rekruttere primært unge som ikke er i arbeid eller utdanning, inn i den kommunale helse- og omsorgssektoren. Regjeringen foreslår videre å øke bevilgningen til markedsarbeidet i Arbeids- og velferdsetaten med 30 mill. kroner i 2027. Formålet med satsingen er å bistå arbeidsgivere som trenger arbeidskraft og som ønsker å rekruttere unge som står utenfor arbeidslivet.
Tiltak for å få flere uføre i arbeid
Regjeringen har økt bevilgningen til varig tilrettelagt arbeid (VTA) gjennom stortingsperioden. I 2025 var det i gjennomsnitt 14 100 VTA-deltakere, mot 12 100 i 2021. I statsbudsjettet for 2027 foreslås det en ytterligere bevilgningsøkning på 49 mill. kroner, tilsvarende om lag 300 flere VTA-plasser. Regjeringen foreslår også at barnetillegget til uføretrygd blir lagt om til et universelt, standardisert barnetillegg. Formålet er å forenkle reglene og styrke arbeidsinsentivene. Personer under 30 år som har mottatt uføretrygd i minst to år, får fra i høst også informasjon om mulighetene for å kombinere arbeid med mottak av trygd, og hvordan Nav kan bistå dem som vil forsøke seg i jobb.
Tiltak for økt yrkesdeltakelse blant eldre
Pensjonsreformen gir gode insentiver til å stå i jobb og bygger på at det er mulig å kombinere arbeid med uttak av pensjon. Særaldersgrenser i offentlig sektor innebærer særskilte pensjonsregler som gir mulighet til å gå av inntil ti år før ordinær pensjonsalder. Personer med særaldersgrense får høyere samlet pensjon gjennom pensjonisttilværelsen jo tidligere man går av, noe som bryter med prinsippene i pensjonsreformen. Yrkesgrupper med særaldersgrenser har betydelig lavere gjennomsnittlig avgangsalder enn resten av arbeidslivet, som viser at Norge taper mye arbeidskraft fra denne gruppen. Regjeringen er opptatt av en videre utvikling av særaldersgrensene som kan ivareta samfunnets behov for å utnytte viktig arbeidskraft lenger enn i dag. Fra 1. januar 2026 ble aldersgrensen for pensjonering for arbeidstakere i staten hevet fra 70 til 72 år, og det er ikke lenger tillatt, å ha interne aldersgrenser under 72 år i bedrifter og kommuner. Nye regler for offentlig tjenestepensjon, som trådte i kraft 1. januar 2025, gjør det mulig å ta ut offentlig tjenestepensjon fra 62 år og jobbe uten at pensjonen blir redusert. Analyser fra Frischsenteret viser at omleggingen allerede har ført til økt arbeidsdeltakelse blant de som omfattes av reformen.
5.6.2 Regjeringens tiltak for et mer produktivt næringsliv
Regjeringen ønsker bred politisk enighet om hovedelementer i skattesystemet. Sentrale mål er å sikre stabile og forutsigbare rammebetingelser og styrke norsk konkurransekraft. En bredt sammensatt skattekommisjon la frem sine anbefalinger i en rapport 24. juni, jf. NOU 2026: 9 Veien mot et bedre og mer forutsigbart skattesystem. Rapporten har vært på høring, og regjeringen tar sikte på å legge frem en stortingsmelding om en helhetlig skattereform tidlig i 2027.
Næringsaktører møter en rekke regelverk fra ulike deler av det offentlige. Selv om kravene hver for seg kan virke rimelige, kan summen skape en uforholdsmessig stor byrde for de næringsdrivende, særlig i mindre foretak. Regjeringen har satt i gang en bred gjennomgang av regelverk for å forenkle reguleringen av næringslivet. Inspirert av EUs arbeid på området skal departementene vurdere utdaterte terskelverdier som ikke er inflasjonsjustert, terskelverdier som er satt lavere enn sammenlignbare land i OECD/EU uten saklig begrunnelse, eller områder der det offentlige pålegger virksomheter rapporteringsplikt, dokumentasjonskrav eller konsesjonsordninger som ikke er proporsjonale med risiko og størrelse. Regjeringen har hevet innslagspunktet for når anskaffelsesloven kommer til anvendelse, fra 100 000 til 500 000 kroner.
Boligbyggenæringen skiller seg ut ved at den har hatt en nedgang i produktiviteten de siste 30 årene, samtidig som boligpriser og byggekostnader har økt. Regelverk som påvirker byggekostnadene er i dag spredt under en rekke departementer og direktorater. Regjeringen ser på hvordan man kan få en mer helhetlig styring av sektoren. Et ledd i dette arbeidet er at direktoratet for byggkvalitet (DiBK) og Husbanken slås sammen til et nytt bolig- og bygningsdirektorat. Regjeringen vil forenkle krav til dokumentasjon, dagslys, ventilasjon, utsyn, radon og lyd i byggteknisk forskrift. En del av kostnadene til boligbygging tilskrives bransjestandarder og normer for hvordan offentlige regler skal forstås. Om bransjen er bundet opp av strenge normer og standarder, vil det bidra til redusert innovasjon og produktivitet. Regjeringen gjennomgår hvilke forhold som bidrar til byggekostnadsveksten og vil ha dialog med næringen om dette.
Regjeringen arbeider med tiltak for bedre og mer effektive planprosesser. Som en del av dette, vil vi se nærmere på bruken av innsigelser, og om terskelen for å fremme innsigelser bør heves. Plan- og arealsaker tar lang tid å avklare, og tidsbruken har økt. Gjennomsnittlig saksbehandlingstid for kommunenes reguleringsplaner har økt fra 577 i 2016 til 890 dager i 2023. Regjeringen har igangsatt et arbeid med nye nasjonale forventninger til regional og kommunal planlegging, hvor det er mål å redusere omfanget av forventninger og samordne forventningene bedre. Det skal klargjøres hvordan prioriterte utbyggingsformål og viktige næringsformål bør veies opp mot andre interesser. Videre vil regjeringen foreslå endringer i plan- og bygningsloven som kan gi raskere planprosesser.
Manglende kapasitet i strømnettet er et problem flere steder. God tilgang på kraft og nett er viktig for prisstabilitet, for å legge til rette for næringsvirksomhet og for å kutte utslipp. Regjeringen vil gjennomføre flere tiltak for raskere utbygging av kraft og strømnett. Målet er å halvere tiden det tar å bygge ut strømnett. Regjeringen vil forenkle utredningskravene til utbygging av kraft og nett slik at det ikke gjennomføres mer omfattende utredninger enn nødvendig, samtidig som viktige samfunnshensyn som natur, miljø, lokal involvering og urfolksrettigheter ivaretas gjennom gode og raske prosesser. Regjeringen vil blant annet fjerne statsforvalterens og andre statlige myndigheters innsigelsesrett på nettanlegg og innføre en behandlingsfrist på to år for NVEs konsesjonsbehandling av kraft- og nettsaker. Statnett skal bes om å prioritere de nettprosjektene som er viktigst for at kraftsystemet skal fungere godt, og de statlige planretningslinjene skal endres slik at kommunene i større grad skal legge til rette for mer fornybar energiproduksjon, blant annet på større utbyggingsområder til industri, næring og når det legges til rette for nytt stort strømforbruk
I 2027 vil regjeringen innføre krav om elektronisk faktura mellom virksomheter, noe som vil forenkle fakturering og bokføring og gjøre det vanskeligere for useriøse aktører og kriminelle. Regjeringen har i tillegg foreslått å etablere et nytt samordnet aksjeeierregister og modernisert aksjebeskatningssystem i Skatteetaten og Brønnøysundregistrene. Tiltaket vil blant annet føre til at offentlige myndigheter kan spare tid på å innhente, kvalitetssjekke og sammenstille den informasjonen de har behov for i et nytt aksjeeierskapsregister. Informasjon om aksjeeierskap brukes i mange sammenhenger som ved ansettelser eller anskaffelser i offentlig sektor. I tillegg vil det nye registeret redusere handlingsrommet for kriminelle aktører, forbedre tjenestene til næringsliv og innbyggere, samt å bidra til å styrke tilliten til det offentlige. Det vil redusere rapporteringsbyrden, gi bedre datakvalitet og legge til rette for gjenbruk av informasjon.
5.6.3 Regjeringens tiltak for mer effektiv offentlig ressursbruk
Organiseringen av offentlige virksomheter har stor betydning for både kvalitet og kostnadene på forvaltningen. Endringer i bosetningsmønstre og kommunikasjonsteknologi reduserer behovet for fysisk tilstedeværelse og spredt geografisk lokalisering av offentlige virksomheter. Digital samhandling gjør det også mulig å lokalisere drift på nye måter og bygge større fagmiljøer på utvalgte steder. Regjeringen vil ta i bruk ny teknologi for å kunne gi et bedre tilbud av tjenester i hele landet. Forenklinger kan også frigjøre arbeidskraft som andre virksomheter vil ha behov for.
Helsepersonellplanen skal bidra til å løse utfordringen med knapphet på arbeidskraft i helsesektoren. Den beskriver hvordan regjeringen blant annet vil gi utvidet henvisnings- og rekvireringsrett for helsepersonell, mer helsetjenester i apotek, nedsette et program for ansvars- og oppgavedeling, bruke mer personell uten formell utdanning og sørge for økt digital samhandling med befolkningen og mellom helsetjenestene. Planen inkluderer tiltak for redusert ufrivillig deltid, redusert sykefravær og bedre utforming av bygg, arealer og botilbud. I tillegg til tiltakene i helsepersonellplanen, vil regjeringen sette et mål for økt produktivitet i sykehusene, der de frigjorte ressursene forblir i sykehusene for å finansiere tiltak for kortere ventetider i tjenesten.
Regjeringen har tatt flere grep for å forenkle styringen av kommunesektoren, blant annet som oppfølging av Kommunekommisjonens første delutredning. Statlige krav og føringer til kommunene kan binde opp arbeidskraft på uheldige måter. Kommunekommisjonen har foreslått å fjerne kravene i helse- og omsorgstjenesteloven til hvilke profesjoner kommunene må ha knyttet til seg. Regjeringen varslet i kommuneproposisjonen for 2027 og i Meld. St. 11 (2025–2026) Helsepersonellplan 2040 at de vil sende på høring et forslag om å oppheve disse kravene. Flertallet i kommisjonen har også foreslått å avvikle lærernormen i grunnskolen, subsidiært at den bør endres til å gjelde på kommunenivå og ikke på hovedtrinn på skolenivå som i dag. Regjeringen har varslet at den vil komme tilbake til kommisjonens forslag om endringer i lærernormen. Det er samtidig varslet at regjeringen vil redusere dagens detaljerte forskriftskrav for ansettelse i lærerstilling på ulike trinn, med sikte på å gi kommuner og fylkeskommuner økt fleksibilitet ved rekruttering og disponering av lærerressurser.
I statsbudsjettet for 2026 ble åtte øremerkede tilskudd på til sammen 1,6 mrd. kroner innlemmet i kommunesektorens rammetilskudd. Regjeringen ønsker å fortsette dette arbeidet og foreslår å innlemme ytterligere syv tilskudd i statsbudsjettet for 2027, på totalt 130 mill. kroner. Økt grad av rammefinansiering legger til rette for en mer effektiv bruk av samfunnets ressurser i tråd med lokale forutsetninger og behov. Regjeringen foreslår også forenklinger i de øremerkede tilskuddene. Flere øremerkede tilskudd foreslås slått sammen i 2027. Det gjelder blant annet tilskudd på KLDs, HODs og KDs område. Videre har regjeringen varslet forenklinger av investeringstilskuddet til heldøgns omsorgsplasser, blant annet ved å avvikle krav i ordningen som ikke følger av annet regelverk. Disse tiltakene bidrar isolert sett til å redusere antall øremerkede tilskudd og gi kommunene økt handlingsrom. Regjeringen har også økt grensen for når det som hovedregel skal gis fritak fra krav om rapportering på øremerkede tilskudd fra 100 000 til én million kroner.
Forenkling av og økt satsing på heldøgns omsorgsplasser, sammen med tiltak for at flere kan bo hjemme lengre, vil også gjøre kommunesektoren bedre rustet til å møte de demografiske endringene fremover.
Offentlige innkjøp utgjorde i 2025 om lag 864 mrd. kroner. En stor del av offentlige innkjøp er spredt på statlige virksomheter, kommuner og fylkeskommuner, noe som gir dobbeltarbeid og hindrer stordriftsfordeler for både virksomhetene og leverandørene. Regjeringen vil derfor styrke Statens innkjøpssenter for å bidra til en enklere, mer effektiv og mer samordnet innkjøpspraksis i statlig og kommunal sektor. Oslo Economics har gjennomført en analyse som viser at dette tiltaket kan gi store gevinster.
Statens utgifter til posttjenester er på 2 mrd. kroner i 2026, en femdobling siden 2016. Brevvolumet har falt kraftig siden årtusenskiftet og vil fortsette å falle i årene fremover. Hver husstand mottar snart bare ett brev i uken i gjennomsnitt. Samtidig er postbudnettet dimensjonert for levering annenhver ukedag. Kostnaden per gjenværende brev blir da svært høy, og statens utgifter til posttjenester vil fortsette å øke i årene fremover. Regjeringen foreslår fortsatt å sikre alle husstander levering av brevpost til postkassen, men normal postgang blir en gang i uken. Avsender kan betale høyere porto for hyppigere levering (tilsvarende dagens leveringsfrekvens eller bedre) til postkassen. I tillegg åpnes det for at mottakere som ønsker det, kan velge hyppigere levering til hentepunkt. Denne modellen gir en anslått innsparing i 2027 på 500 mill. kroner sammenlignet med Saldert budsjett 2026, med en anslått helårseffekt på om lag 1,5 mrd. kroner.
Samferdsel er en sektor det har vært satset på. Norge har hatt et høyere investeringsnivå enn landene vi vanligvis sammenlikner oss med. Det har bidratt til reduserte reisetider mellom sentrale byer og tettsteder, et utvidet togtilbud, styrket kollektivtilbud, og at Norge har den laveste trafikkdødeligheten i Europa på vei. Samtidig har vedlikehold av infrastrukturen blitt underprioritert. I Meld. St. 14 (2023–2024) Nasjonal transportplan 2025–2036 (NTP) tok regjeringen derfor et tydelig strategisk valg om å ta vare på det vi allerede har og utbedre der vi kan, før vi bygger nytt. Å ta vare på infrastrukturen vil som regel være mer samfunnsøkonomisk lønnsomt enn å bygge nytt. Med regjeringens budsjettforslag for 2027 øker bevilgningene til drift og vedlikehold samlet på både riksvei og jernbane sammenliknet med Saldert budsjett 2026. Regjeringens budsjettforslag legger også til rette for rasjonell fremdrift i allerede igangsatte, store investeringsprosjekter inkludert Stad skipstunnel som Stortinget besluttet å starte i 2026.
Det har over lengre tid vært jobbet systematisk for bedre ressursbruk i transportsektoren. I det pågående arbeidet med neste NTP har transportvirksomhetene identifisert flere nye tiltak som kan være aktuelle. Dette gjelder bl.a. mer fleksibilitet i det tekniske regelverket, som veinormalene mv. Transportvirksomhetene skal også blant annet vurdere om det kan gjøres grep i tidlig fase av planleggingen av infrastrukturprosjekter for å styrke den transportpolitiske måloppnåelsen og øke lønnsomheten i prosjektene.
Regjeringen vil også be Statens vegvesen om å oppdatere utredningen fra 2019 om ny tjenesteleveransemodell og tjenestestruktur på trafikant- og kjøretøyområdet. Økt digitalisering har redusert behovet for fysisk oppmøte og medfører at mange trafikkstasjoner i dag har lite besøk.
I forbindelse med at de økonomiske rammene for Langtidsplanen for forsvaret (LTP) ble økt til 1 854 mrd. 2026-kroner frem til 2036, ble også kravet til effektivisering i forsvarssektoren økt, som del av enigheten på Stortinget. Forsvarssektoren skal realisere effektiviseringsgevinster for 31 mrd. 2026-kroner i perioden 2027–2036. Effektiviseringskravet skal bidra til bedre ressursbruk i sektoren, slik at samfunnet får mer forsvarsevne igjen for hver krone investert. Gevinstene som hentes ut fra effektiviseringen, bidrar blant annet til å frigjøre handlingsrom i budsjettene og muliggjør finansiering av andre prioriterte områder innenfor LTP.
Regjeringen foreslår flere grep for mer effektive og tilgjengelige tjenester i justissektoren. En stor investering i politiets digitale systemer vil gi betydelige gevinster i form av mer effektiv kriminalitetsbekjempelse, og økt beredskap i politiet. Under domstolene foreslår regjeringen å avvikle kravet om minimumsbemanning i tingrettene, som vil gi bedre ressursfordeling mellom rettsstedene og være positivt for domstolenes uavhengighet. De frigjorte ressursene skal benyttes til å utvikle en digital førstelinjetjeneste i domstolene for å forbedre rettssikkerheten og tilgang til rettssystemet. Den digitale løsningen vil gi mulighet til å få avklart sivile saker uten å benytte advokat. Etter anbefaling fra Direktoratet for samfunnssikkerhet og beredskap (DSB) foreslår regjeringen å redusere antall sivilforsvarsdistrikter fra dagens 20 til 10. Endringen innebærer at distriktene tilpasses statsforvalterembetene, som er en viktig koordinerende aktør i beredskapsarbeidet. Dette er forventet å gi mer solide fagmiljøer, bedre styring og kontroll gjennom færre lederledd og forenklet samarbeid med øvrige beredskapsaktører.
Det er potensielt store gevinster av bruk av kunstig intelligens (KI) både i offentlig og privat sektor. Staten bør derfor legge til rette for at KI kan tas i bruk av alle offentlige virksomheter på en ansvarlig, trygg og effektiv måte. Mangel på kompetanse er en av de største barrierene for bruk av KI i offentlig og privat sektor, og mange virksomheter er usikre på hva gjeldende regelverk og sikkerhetskrav betyr for bruk av KI. Regjeringen foreslår derfor å styrke KI Norge og gi dem i oppdrag å evaluere KI-modeller på kvalitet, formålsegnethet og sikkerhet, og tilby veiledning. Det foreslås at DFØ får ansvar for å koordinere innkjøp av KI-tjenester og at Digitaliseringsdirektoratet starter arbeidet med en fellesløsning for generativ KI. Tiltak som bidrar til å redusere offentlige virksomheters innkjøps- og brukskostnader eller realisere stordriftsfordeler, kan gi en mer kostnadseffektiv gjennomføring.
Stortingsmelding om utviklingspolitikken skal legges frem våren 2027. Etter betydelige geopolitiske og finansielle endringer for bistand de siste årene, har regjeringen gjennom prosjekt Vendepunkt gjennomført omfattende konsultasjoner for å meisle ut en ny utviklingspolitikk for fremtiden. Fastsettelse av færre og klarere mål for best mulig effekt av bistandsmidlene står sentralt i arbeidet med utviklingspolitikken fremover. Regjeringen vil konsentrere innsatsen innenfor utviklingspolitikken om færre og større tiltak, fremfor å spre ressursene på mange mindre prosjekter. Regjeringen vil fremover prioritere jobbskaping innenfor langsiktig utvikling. Anstendig arbeid er den viktigste veien ut av fattigdom for enkeltmennesker, og økonomisk vekst danner grunnlaget for økt nasjonal ressursmobilisering. Mobilisering av privat kapital til lav- og mellominntektsland er avgjørende for å løse felles utfordringer.
Fotnoter
Innvandrere er definert som personer som har innvandret til Norge, som er født i utlandet, har to utenlandsfødte foreldre og fire utenlandsfødte besteforeldre.
Beregning av fremtidig behov for sysselsatte i helse og omsorg i denne meldingen skiller seg noe fra beregninger i regjeringens Helsepersonellplan 2040, men begge viser økning. Helsepersonellplanen beregner dessuten tilbudet av 14 autoriserte personellgrupper, mens denne meldingen viser til veksten i arbeidsstyrken generelt.
NOU 2015: 1 Produktivitet – grunnlag for vekst og velferd og NOU 2016: 3 Ved et vendepunkt: Fra ressursøkonomi til kunnskapsøkonomi.
Se for eksempel OECD, Foundations for Growth and Competitiveness 2026.
OECD Artificial Intelligence Papers 30 June 2025: Macroeconomic productivity gains from Artificial Intelligence in G7 economies.
OECD Economic Policy Papers No. 34, Global long-run economic scenarios, 2025 update.
OECD Economic Surveys: Norway 2026
Utsyn over norsk økonomi, SSB (2026).
2025 EU Industrial R&D Investment Scoreboard.
Menon Economics (2020) Utvikling i næringskonsentrasjoner og marginer i Norge.
OECD Economic Surveys: Norway 2026.
Det er ikke entydig hva som bør anses som budsjettstøtte. Utbetalinger som har karakter av tjenestekjøp (f.eks. statens kjøp av posttjenester), offentlig finansierte velferdstjenester (f.eks. private skoler) og arbeidsmarkedstiltak, er ikke inkludert.
Uttalelse fra Rådgivende utvalg for finanspolitiske analyser, februar 2026
NVE Rapport 15/2025: Langsiktig kraftmarkedsanalyse. Energiomstilling i urolige tider.
NVE Rapport 17/2026: Status og utvikling i kraftsystemet 2025–2030
OECD – Government at a glance 2025.
DFØs innbyggerundersøkelse for 2026.
Borge, L.-E., Wold, M.F. (2026). «Effektivitet i kommunale tjenester: Analyser for 2023–2024». SØF-rapport nr.01/26. NTNU Samfunnsforskning AS.
DRG står for «diagnose-relaterte grupper». Lignende diagnoser og behandlinger med omtrent samme ressursbruk slås sammen i en gruppe. Når et sykehus behandler en pasient, registreres det DRG-poeng som viser behandlingsaktiviteten. Hver DRG-gruppe gis en kostnadsvekst som angir det relative kostnadsforholdet mellom gruppene, etter hvor ressurskrevende de er. Helsedirektoratet oppdaterer kostnadene for DRG-gruppene årlig basert på kostnadsinformasjon fra helseforetakene.
Se Rapport fra Teknisk beregningsutvalg for spesialisthelsetjenestens økonomi – regjeringen.no (2025)