3 Budsjettpolitikken
Finanspolitikken skal sikre finansiering av offentlige tjenester og velferdsordninger og bidra til en stabil og bærekraftig utvikling i økonomien med høy sysselsetting og jevn inntektsfordeling. Handlingsregelen gir en langsiktig rettesnor for bærekraftig bruk av midlene i Statens pensjonsfond utland (SPU) og legger opp til en bruk av fondsmidler som over tid skal følge den forventede realavkastningen av fondet, anslått til 3 pst. Ved å bevare realverdien av fondet vil inntektene fra petroleumsvirksomheten også komme fremtidige generasjoner til nytte. Se boks 3.2 for nærmere omtale av handlingsregelen.
Samtidig spiller finanspolitikken en viktig rolle i stabiliseringspolitikken. I tråd med handlingsregelen skal innretningen av finanspolitikken tilpasses konjunkturutviklingen, samtidig som det tas hensyn til den langsiktige bærekraften i offentlige finanser.
Regjeringen foreslår i statsbudsjettet for 2027 en bruk av fondsmidler, målt ved det strukturelle oljekorrigerte budsjettunderskuddet, på 608,4 mrd. kroner, tilsvarende 12,6 pst. av trend-BNP for Fastlands-Norge, se tabell 3.1. Målt som andel av økonomien er det om lag uendret fra i år. Bruken av fondsmidler forventes å tilsvare et uttak fra SPU på 2,7 pst. av fondsverdien og 26,6 pst. av statsbudsjettets utgifter. Innretningen av finanspolitikken i 2027 omtales i avsnitt 3.1. Se boks 3.1 for forklaring av nøkkelbegreper i finanspolitikken.
Bruken av fondsmidler i 2026 anslås nå til 583,4 mrd. kroner, målt ved det strukturelle oljekorrigerte budsjettunderskuddet. Anslaget er om lag uendret fra vedtatt Revidert nasjonalbudsjett 2026 og saldert budsjett 2026. Oppdatert budsjettinformasjon om 2026 omtales i avsnitt 3.2.
En oppdatert beregning av handlingsrommet for de kommende årene viser et teknisk beregnet inndekningsbehov på 8 mrd. kroner per år i gjennomsnitt for årene 2028–2030. Inndekningsbehovet er beregnet etter at det er tatt høyde for utgifter som følger av gjeldende politikk og budsjettforslaget for neste år, merutgifter i kommunesektoren og helseforetakene som følge av befolkningsendringer og utgifter som følger av langtidsplan for forsvarssektoren (LTP). Se nærmere omtale av handlingsrommet fremover og finansieringsbehovet frem mot 2060 i avsnitt 3.3.
Et sentralt prinsipp i den økonomiske styringen av kommunesektoren er rammestyring, som innebærer at kommuner og fylkeskommuner må innrette utgiftene etter inntektsrammen. Kommunesektoren forvalter en betydelig del av landets ressurser, og det er derfor viktig at det er samsvar mellom innretningen av kommuneøkonomien og den overordnede økonomiske politikken. Samlet sett anses kommuneøkonomien å være god i år. Regjeringens budsjettforslag for 2027 legger opp til videre vekst i inntektene utover utgifter til demografi på 0,5 mrd. kroner, slik at utsiktene for neste år også er gode. Se nærmere omtale av det økonomiske opplegget for kommunesektoren i avsnitt 3.4.
Det samlede overskuddet i offentlig forvaltning i Norge er høyt sammenlignet med andre land, og gjenspeiler store inntekter fra petroleumssektoren og Statens pensjonsfond utland. Målt som andel av BNP for Fastlands-Norge ventes både offentlige utgifter og offentlige skatter og avgiftsinntekter å reduseres noe fra i år til neste år. Sammenlignet med andre europeiske land er utgiftene i Norge høye. Skatte- og avgiftsnivået er noe lavere enn i Danmark, men om lag på nivå med Sverige. Se nærmere omtale av utviklingen i offentlige finanser og sammenligning med andre land i avsnitt 3.5.
Boks 3.1 Nøkkelbegreper i finanspolitikken
-
Strukturelt oljekorrigert budsjettunderskudd viser den underliggende bruken av fondsmidler, korrigert for at skatte- og avgiftsinntekter, enkelte utgifter som svinger med konjunkturene, samt enkelte andre størrelser, varierer betydelig fra år til år. Se vedlegg 1 for en nærmere beskrivelse av hvordan det strukturelle oljekorrigerte underskuddet beregnes.
-
Oljekorrigert budsjettunderskudd viser statsbudsjettets underskudd utenom inntekter og utgifter fra petroleumsvirksomheten. Det oljekorrigerte underskuddet tilsvarer den faktiske overføringen fra Statens pensjonsfond utland til statsbudsjettet.
-
Budsjettindikatoren beregnes som endringen i det strukturelle oljekorrigerte budsjettunderskuddet som andel av trend-BNP for Fastlands-Norge fra et budsjettår til det neste. Mens det strukturelle oljekorrigerte budsjettunderskuddet som andel av trend-BNP for Fastlands-Norge viser hvor mye fondsmidler som er faset inn i økonomien, gir budsjettindikatoren informasjon om innfasingstakten. Positivt tall betyr at strukturelt oljekorrigert budsjettunderskudd vokser raskere enn trendveksten i fastlandsøkonomien, mens negativt tall viser at underskuddet vokser saktere.
-
Den reelle underliggende utgiftsveksten viser volumveksten i statsbudsjettets underliggende utgifter. Ved beregningen holdes utgifter til statlig petroleumsvirksomhet, renteutgifter og dagpenger til arbeidsledige utenfor. I tillegg korrigeres det for ekstraordinære endringer og enkelte regnskapsmessige forhold, slik at utgiftene blir sammenlignbare fra år til år. Den nominelle veksten i disse underliggende utgiftene omregnes deretter til faste priser for å få volumveksten.
3.1 Innretning av budsjettpolitikken 2027
Innretningen av finanspolitikken
Innretningen av finanspolitikken sikter mot å balansere hensynet til konjunktursituasjonen med de langsiktige målene om bærekraftige statsfinanser og å ivareta vekstpotensialet i økonomien.
Norsk økonomi fortsetter å vokse, selv om veksttakten har avtatt noe det siste året. Prisveksten er over inflasjonsmålet, og Norges Bank har siden i vinter justert kursen fra å planlegge for videre rentenedgang til å sette renten opp og signalisere at flere renteøkninger kan komme. Hensynet til konjunktursituasjonen og hensynet til å ikke overbelaste pengepolitikken tilsier en konjunkturnøytral innretning av finanspolitikken.
Hensynet til bærekraftig utvikling i statsfinansene innebærer at bruken av fondsmidler ved større endringer i fondsverdien bør tilpasses gradvis over flere år. Det bidrar til stabile velferdstjenester og rammebetingelser og reduserer risikoen for at finanspolitikken i seg selv bidrar til ustabilitet i økonomien.
Fondet finansierer nå i overkant av hver fjerde utgiftskrone på statsbudsjettet, se figur 3.4. Fondsmidlene har bidratt til et styrket offentlig tjenestetilbud. Samtidig har de gjort velferdsstaten mer sårbar for fall i finansmarkedene og svingninger i kronekursen. Fondsverdien har økt kraftig de siste årene, men har svingt mye siden nyttår, se figur 3.5 og 3.6. Det er stor usikkerhet om utviklingen fremover. I innretningen av finanspolitikken i det enkelte år må det tas høyde for at fondsverdien er usikker og at fondet kan falle brått.
Finanspolitikken må også ta høyde for at det kan skje uforutsette hendelser som krever kraftig finanspolitisk respons, som under pandemien og som følge av Russlands angrepskrig i Ukraina. Økt pengebruk ved økonomiske tilbakeslag og gradvis tilpasning av pengebruken ved fall i fondsverdien tilsier at bruken av fondsmidler bør være under 3 pst. i normale tider, slik at fondsuttaket over tid tilsvarer forventet realavkastning på 3 pst. I tidligere analyser1 fra Finansdepartementet er det anslått at en pengebruk på 2,7 pst. av fondet i normale tider gir et fondsuttak som over tid tilsvarer forventet realavkastning på 3 pst.
I budsjettforslaget er det lagt til grunn en fondsverdi ved inngangen til 2027 på 22 400 mrd. kroner. Det er 1 100 mrd. kroner mer enn ved inngangen til 2026.
Bærekraften i statsfinansene påvirkes ikke bare av nivået på bruken av fondsmidler, men også av hvordan midlene brukes. Internasjonale erfaringer viser at store inntekter fra utvinning av olje og gass eller andre ikke-fornybare naturressurser ikke er noen garanti for varig høy velstand. Inntekter fra naturressurser kan bli en hvilepute som bidrar til å forsinke nødvendige tiltak eller reformer for å utnytte samfunnets ressurser mer effektivt. Det kan på sikt gi utslag i svakere produktivitetsutvikling og lavere arbeidsdeltakelse. Tiltak på utgiftssiden eller skattesiden som styrker insentivene til å jobbe, øker produktiviteten eller på annen måte bedrer vekstevnen i økonomien, er gunstig for både velferden og budsjettbalansen over tid. Se Meld. St. 31 (2023–2024) Perspektivmeldingen 2024 og kapittel 5 i denne meldingen for nærmere omtale av betydningen av økt produktivitet og effektiv ressursbruk.
Budsjetteffektberegninger
For å måle virkningen av finanspolitikken på den økonomiske aktiviteten må det tas hensyn til at ulike offentlige inntekter og utgifter har forskjellig virkning på økonomien, og at midlertidige konjunkturrelaterte endringer i skatter og ledighetstrygd også påvirker aktiviteten. For eksempel vil skatteinntekter øke og dagpengeutbetalinger reduseres i en høykonjunktur, og motsatt i en lavkonjunktur.
Finansdepartementet anslår ved hjelp av de makroøkonomiske modellene KVARTS og NORA hvordan budsjettpolitikken påvirker den økonomiske aktiviteten. Beregningene viser utslagene på fastlands-BNP sammenliknet med et forløp der veksten i offentlige inntekter og utgifter følger trendveksten i økonomien. Budsjettopplegget for 2027 anslås isolert sett å øke BNP for Fastlands-Norge med 0,1–0,2 pst. neste år, som kan tolkes som en om lag nøytral innretning av finanspolitikken. Effekten på økonomien trekkes noe opp i 2027 ved at offentlig etterspørsel anslås å vokse noe raskere enn trendveksten.
Tabell 3.1 Nøkkeltall i statsbudsjettet. Mrd. kroner og prosent
|
2025 |
2026 |
2027 |
||
|---|---|---|---|---|
|
Strukturelt oljekorrigert budsjettunderskudd |
507,4 |
583,4 |
608,4 |
|
|
Målt i prosent av trend-BNP for Fastlands-Norge |
11,6 |
12,7 |
12,6 |
|
|
Endring fra året før i prosentpoeng (budsjettindikator)1 |
1,8 |
1,1 |
0,02 |
|
|
Målt i prosent av Statens pensjonsfond utland |
2,6 |
2,7 |
2,7 |
|
|
Målt i prosent av statsbudsjettets utgifter |
24,5 |
26,5 |
26,6 |
|
1 Endring i strukturelt oljekorrigert budsjettunderskudd målt som andel av trend-BNP for Fastlands-Norge.
2 Budsjettindikatoren for 2027 er -0,04.
Kilde: Finansdepartementet.
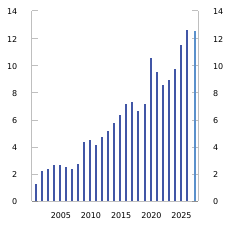
Figur 3.1 Strukturelt oljekorrigert budsjettunderskudd. Prosent av trend-BNP for Fastlands-Norge. 2001–2027
Kilde: Finansdepartementet.
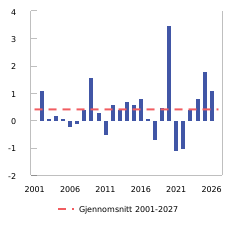
Figur 3.2 Strukturelt oljekorrigert budsjettunderskudd i prosent av trend-BNP for Fastlands-Norge. Endring fra året før (budsjettindikator). 2001–2027
Kilde: Finansdepartementet.
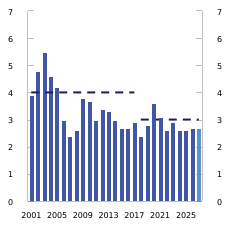
Figur 3.3 Strukturelt oljekorrigert budsjettunderskudd. Prosent av Statens pensjonsfond utland. 2001–2027
Kilde Finansdepartementet.
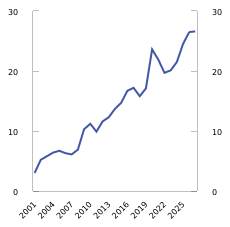
Figur 3.4 Bruken av fondsmidler som andel av utgifter i statsbudsjettet. Prosent. 2001–2027
Kilde: Finansdepartementet.
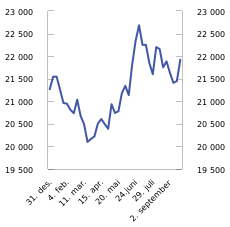
Figur 3.5 Markedsverdi Statens pensjonsfond utland. Mrd. kroner. 31.12.2025–23.09.20261
1 Foreløpige tall for september ettersom måneden ikke er avsluttet.
Kilder: Norges Bank Investment Management og Finansdepartementet.
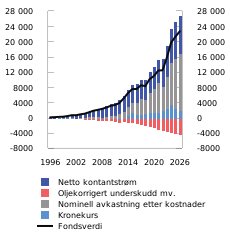
Figur 3.6 Ulike bidrag til endringen i markedsverdien av Statens pensjonsfond utland. Mrd. kroner. 1996–20261
1 Fondsverdien per 31.12. For 2026 vises markedsverdi per første halvår. Nominell avkastning er fratrukket forvaltningskostnader.
Kilder: Norges Bank Investment Management og Finansdepartementet.
Budsjettpolitikken påvirker den økonomiske aktiviteten over flere år. Samlet anslås finanspolitikken de siste årene å ha en nøytral effekt på økonomien i år og neste år. Metodene bak beregningene og forskjeller i beregnede budsjetteffekter i KVARTS og NORA er nærmere beskrevet i vedlegg 2.
Tabell 3.2 Budsjettvirkninger på BNP for Fastlands-Norge ifølge KVARTS og NORA.1 Prosent
|
Virkninger på fastlands-BNP |
||||
|---|---|---|---|---|
|
2025 |
2026 |
2027 |
2028 |
|
|
KVARTS |
||||
|
Budsjettopplegget for 2025 |
-0,3 |
-0,4 |
-0,4 |
-0,3 |
|
Budsjettopplegget for 2026 |
0,0 |
0,1 |
0,2 |
|
|
Budsjettopplegget for 2027 |
0,2 |
0,3 |
||
|
2025–2027 samlet2 |
-0,3 |
-0,4 |
-0,1 |
0,1 |
|
NORA |
||||
|
Budsjettopplegget for 2025 |
-0,2 |
-0,1 |
-0,1 |
-0,1 |
|
Budsjettopplegget for 2026 |
0,0 |
0,0 |
0,0 |
|
|
Budsjettopplegget for 2027 |
0,1 |
0,1 |
||
|
2025–2027 samlet2 |
-0,2 |
-0,1 |
0,0 |
0,0 |
1 Virkningen på den økonomiske aktiviteten tar utgangspunkt i hvordan ulike inntekts- og utgiftsposter (påløpt) for hele offentlig forvaltning utvikler seg sammenlignet med trendveksten i økonomien. Avviket fra referansebanen kombineres med finanspolitiske multiplikatorer. Multiplikatorene er basert på modellene, og beskriver i hvor stor grad endringer i ulike utgifts- og inntektsposter påvirker den økonomiske aktiviteten. Det tas hensyn til effektene av de såkalte automatiske stabilisatorene i budsjettet, dvs. at utgiftene til ledighetstrygd øker og skatteinntektene faller i en lavkonjunktur og motsatt i en høykonjunktur.
2 På grunn av avrundinger kan summering av enkeltelementene ovenfor avvike fra summen presentert i denne raden.
Kilde: Finansdepartementet.
Andre nøkkeltall
Det oljekorrigerte underskuddet er den faktiske overføringen fra Statens pensjonsfond utland til statsbudsjettet. Det anslås til 561,7 mrd. kroner neste år, se tabell 3.3. Det strukturelle oljekorrigerte budsjettunderskuddet måler den underliggende bruken av fondsmidler korrigert for at skatte- og avgiftsinntekter, enkelte utgifter som svinger med konjunkturene, samt enkelte andre størrelser varierer betydelig fra år til år. I 2027 utgjør avvik fra trend for skatter og ledighetstrygd mesteparten av korreksjonene.
Tabell 3.3 Det strukturelle oljekorrigerte budsjettunderskuddet1
|
2025 |
2026 |
2027 |
|
|---|---|---|---|
|
Oljekorrigert underskudd på statsbudsjettet |
475,7 |
454,8 |
561,7 |
|
+ Netto renter og overføringer fra Norges Bank. Avvik fra trend |
33,0 |
14,1 |
8,7 |
|
+ Særskilte regnskapsforhold |
3,5 |
79,7 |
11,1 |
|
+ Skatter og ledighetstrygd. Avvik fra trend |
-4,8 |
34,8 |
26,9 |
|
= Strukturelt oljekorrigert budsjettunderskudd |
507,4 |
583,4 |
608,4 |
1 Se vedlegg 1 for nærmere beskrivelse av hvordan det strukturelle oljekorrigerte budsjettunderskuddet beregnes.
Kilde: Finansdepartementet.
Den reelle underliggende utgiftsveksten på statsbudsjettet anslås til 0,2 pst. fra i år til neste år, se tabell 3.4. Det er lavere enn gjennomsnittet for senere år, som må ses i sammenheng med økte utgifter gjennom 2026, blant annet i forbindelse med revidert nasjonalbudsjett. I tillegg går noe av den økte bruken av fondsmidler neste år til skatte- og avgiftslettelser, mens det i større grad har gått til utgiftsøkninger i de foregående årene.
Tabell 3.4 Statsbudsjettets underliggende utgifter1. Anslag i mill. kroner og prosentvis endring
|
2026 |
2027 |
|
|---|---|---|
|
Statsbudsjettets utgifter |
2 239 372 |
2 321 798 |
|
- Statlig petroleumsvirksomhet |
35 500 |
35 000 |
|
- Dagpenger til arbeidsledige |
16 930 |
17 695 |
|
+ Renteutgifter |
21 524 |
25 300 |
|
= Utgifter utenom petroleumsvirksomhet, dagpenger til arbeidsledige og renteutgifter |
2 165 418 |
2 243 803 |
|
- Flyktninger i Norge finansiert over bistandsrammen |
3 358 |
2 581 |
|
+ Korreksjon for pensjonspremier mv. helseforetak |
2 842 |
3 413 |
|
= Underliggende utgifter |
2 164 903 |
2 244 634 |
|
Verdiendring i pst. |
3,7 |
|
|
Prisendring i pst. |
3,4 |
|
|
Volumendring i pst. |
0,2 |
1 Ved beregning av den underliggende utgiftsveksten holdes statsbudsjettets utgifter til statlig petroleumsvirksomhet, renter og dagpenger til arbeidsledige utenfor. For å gjøre utgiftene sammenliknbare over tid er det på vanlig måte korrigert for ekstraordinære endringer og enkelte regnskapsmessige forhold.
Kilde: Finansdepartementet.
Statens netto kontantstrøm fra petroleumsvirksomheten anslås å falle fra 670,6 til 568,4 mrd. kroner fra 2026 til 2027, se tabell 3.5 og boks 3.4. I tillegg faller de midlertidig høye skatteinntektene som følge av avviklingen av skattetrekkonto-ordningen i 2026 bort. Anslag på nettoavsetningen til Statens pensjonsfond utland faller derfor fra om lag 216 mrd. kroner i 2026 til 6,7 mrd. kroner 2027.
Tabell 3.5 Hovedtall i statsbudsjettet og Statens pensjonsfond. Mrd. kroner
|
2025 |
2026 |
2027 |
|
|---|---|---|---|
|
Totale inntekter |
2 290,1 |
2 455,2 |
2 328,5 |
|
1 Inntekter fra petroleumsvirksomhet |
692,7 |
706,1 |
603,4 |
|
1.1 Skatter og avgifter |
382,9 |
389,1 |
358,9 |
|
1.2 Andre petroleumsinntekter |
309,8 |
317,0 |
244,5 |
|
2 Inntekter utenom petroleumsinntekter |
1 597,4 |
1 749,1 |
1 725,1 |
|
2.1 Skatter og avgifter fra Fastlands-Norge |
1 416,4 |
1 591,6 |
1 560,4 |
|
2.2 Andre inntekter |
181,0 |
157,5 |
164,6 |
|
Totale utgifter |
2 101,8 |
2 239,4 |
2 321,8 |
|
1 Utgifter til petroleumsvirksomhet |
28,7 |
35,5 |
35,0 |
|
2 Utgifter utenom petroleumsvirksomhet |
2 073,1 |
2 203,9 |
2 286,8 |
|
Overskudd på statsbudsjettet før overføring til Statens pensjonsfond utland |
188,3 |
215,8 |
6,7 |
|
- Netto kontantstrøm fra petroleumsvirksomheten |
664,0 |
670,6 |
568,4 |
|
= Oljekorrigert overskudd |
-475,7 |
-454,8 |
-561,7 |
|
+ Overføring fra Statens pensjonsfond utland |
480,2 |
454,8 |
561,7 |
|
= Overskudd på statsbudsjettet |
4,5 |
0,0 |
0,0 |
|
+ Netto avsatt i Statens pensjonsfond utland |
183,8 |
215,8 |
6,7 |
|
+ Rente- og utbytteinntekter mv. i Statens pensjonsfond1 |
462,5 |
460,2 |
515,0 |
|
- Overføring fra Statens pensjonsfond Norge |
11,7 |
12,3 |
13,4 |
|
= Samlet overskudd i statsbudsjettet og Statens pensjonsfond1 |
639,1 |
663,7 |
508,3 |
|
Memo: |
|||
|
Rente- og utbytteinntekter mv. i Statens pensjonsfond utland |
444,4 |
440,1 |
493,7 |
|
Markedsverdien av Statens pensjonsfond utland2 |
19 735 |
21 258 |
22 400 |
|
Markedsverdien av Statens pensjonsfond2 |
20 116 |
21 675 |
22 847 |
|
Folketrygdens forpliktelser til alderspensjoner2,3 |
11 375 |
12 043 |
12 744 |
1 Inneholder ikke kursgevinster eller -tap.
2 Ved inngangen til året.
3 Nåverdien av allerede opptjente rettigheter til fremtidige alderspensjonsutbetalinger i folketrygden.
Kilder: Finansdepartementet og Statistisk sentralbyrå.
3.2 Oppdatert informasjon om budsjettpolitikken i 2026
Bruken av fondsmidler i 2026 anslås nå til 583,4 mrd. kroner, målt ved det strukturelle oljekorrigerte budsjettunderskuddet. Det er om lag uendret både fra anslaget etter stortingsbehandlingen av Revidert nasjonalbudsjett 2026 og fra saldert budsjett 2026, se tabell 3.6. Fra saldert budsjett til revidert budsjett ble anslaget for strukturelle skatter og avgifter2oppjustert, men ble delvis motsvart av økte anslag for utgifter, i all hovedsak til strømstønadsordningene og folketrygden. I tillegg økte det strukturelle budsjettunderskuddet som følge av stortingsvedtaket fra mars om midlertidig reduserte avgifter på drivstoff og enigheten i Stortinget om Revidert nasjonalbudsjett 2026.
Tabell 3.6 Nøkkeltall i budsjettet for 20261. Anslag gitt på ulike tidspunkt.2 Mrd. kroner
|
Saldert |
Endring |
RNB26 |
Endring |
NB27 |
|
|---|---|---|---|---|---|
|
Oljekorrigert underskudd |
456,8 |
14,4 |
471,2 |
-16,5 |
454,8 |
|
Strukturelt oljekorrigert budsjettunderskudd |
584,0 |
-0,1 |
583,8 |
-0,4 |
583,4 |
|
Prosent av trend-BNP Fastlands-Norge |
13,23 |
-0,5 |
12,7 |
0,0 |
12,7 |
|
Prosent av fondskapitalen |
2,8 |
-0,1 |
2,7 |
0,0 |
2,7 |
|
Budsjettindikator4 (prosentenheter) |
0,6 |
0,5 |
1,1 |
0,1 |
1,1 |
|
Reell, underliggende utgiftsvekst (prosent) |
1,5 |
0,9 |
2,4 |
0,4 |
2,7 |
|
Samlet overskudd i statsbudsjettet og Statens pensjonsfond5 |
534,7 |
115,2 |
649,8 |
13,9 |
663,7 |
1 På grunn av avrundinger kan summering av enkeltelementene gi andre tall en dem som er presentert i tabellen.
2 Saldert budsjett 2026 vedtatt høsten 2025 (Saldert), vedtatt Revidert nasjonalbudsjett 2026 etter stortingsbehandlingen i juni 2026 (RNB26) og Nasjonalbudsjettet 2027 (NB27).
3 Nedjusteringen av indikatoren fra saldert budsjett og frem til nå skyldes i hovedsak at SSB har revidert opp historiske tall for BNP for Fastlands-Norge. Dette er nærmere beskrevet i boks 3.1 i Revidert nasjonalbudsjett 2026.
4 Endring i strukturelt oljekorrigert budsjettunderskudd målt som andel av trend-BNP for Fastlands-Norge.
5 Inkludert Statens pensjonsfond utland og Statens pensjonsfond Norge.
Kilde: Finansdepartementet.
Bruken av fondsmidler, målt ved det strukturelle oljekorrigerte budsjettunderskuddet som andel av trend-BNP for Fastlands-Norge, ligger an til å øke med 1,1 prosentenheter til 12,7 pst. fra i fjor til år. Økningen fra 0,6 i saldert budsjett skyldes at det strukturelle underskuddet i 2025 ble lavere enn anslått. Uttaket anslås å utgjøre 2,7 pst. av SPU. Det oljekorrigerte budsjettunderskuddet, som tilsvarer den faktiske overføringen fra SPU, anslås nå til 454,8 mrd. kroner i 2026. Det store avviket mellom anslag på det strukturelle oljekorrigerte budsjettunderskuddet og det oljekorrigerte budsjettunderskuddet skyldes i hovedsak en midlertidig høy skatteinngang i starten av 2026 som følge av Stortingets vedtak om å avvikle ordningen med skattetrekkskonto med virkning fra 1. januar i år. Avviklingen fører til dobbel skatteinnbetaling i januar i år, fordi siste termin for forskuddstrekket for inntektsåret 2025 og forskuddstrekket for januar ble innbetalt samme måned.
Boks 3.2 Det finanspolitiske rammeverket
I likhet med de fleste andre land har Norge et finanspolitisk rammeverk som stiller krav til budsjettets balanse. Rammeverket i Norge er i tillegg tilpasset den spesielle situasjonen med store, midlertidige petroleumsinntekter og store fondsinntekter.
Et viktig formål med det finanspolitiske rammeverket er å omgjøre en midlertidig inntektsstrøm fra utvinning av petroleumsressursene til en varig inntektskilde. Det gjøres ved at inntektene fra petroleumsvirksomheten avsettes i Statens pensjonsfond utland (SPU), og at staten over tid bare bruker den forventede realavkastningen fra fondet over statsbudsjettet.
Hvordan petroleumsformuen spares i SPU og fases inn i økonomien, er regulert i lov om Statens pensjonsfond. Loven sikrer at statens netto kontantstrøm fra petroleumsvirksomheten i sin helhet overføres fra statsbudsjettet til SPU, og at midlene i fondet bare kan overføres til statsbudsjettet etter vedtak i Stortinget. Rente- og utbytteinntekter fra fondsforvaltningen inntektsføres direkte i fondet. Overføringen fra fondet tilsvarer det oljekorrigerte underskuddet på statsbudsjettet, som vedtas av Stortinget i forbindelse med behandlingen av statsbudsjettet, se figur 3.7.
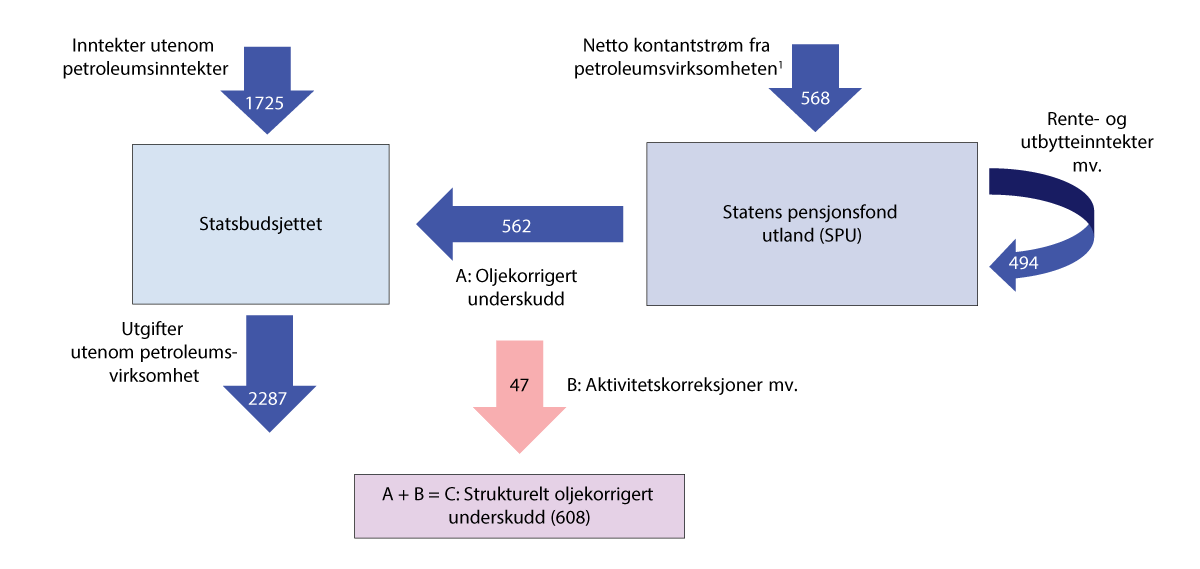
Figur 3.7 Kontantstrømmene mellom statsbudsjettet og SPU. Tall fra Nasjonalbudsjettet 2027. Mrd. kroner
1 Statens inntekter fra petroleumsvirksomheten inngår i statsbudsjettet før netto kontantstrøm fra petroleumsvirksomheten overføres til SPU, men dette er forenklet i illustrasjonen.
Kilde: Finansdepartementet.
Handlingsregelen
Handlingsregelen har siden 2001 gitt en retningslinje for bruken av fondsmidler:
-
Bruken av fondsmidler skal over tid følge den forventede realavkastningen av Statens pensjonsfond utland.
-
Det skal legges stor vekt på å jevne ut svingninger i økonomien for å sikre god kapasitetsutnyttelse og lav arbeidsledighet.
Hensyn og avveiinger ved praktisering av handlingsregelen
Handlingsregelen sier at fondsmidlene skal brukes på en måte som gir en god fordeling mellom generasjonene, og som legger til rette for en stabil utvikling i norsk økonomi. I vurderingen av bruken av fondsmidler må disse hensynene veies mot hverandre.
På den ene siden må bruken av fondsmidler i dag avveies mot hensynet til at formuen også skal kunne brukes i fremtiden. Selv om dette gjerne kalles en generasjonsmessig fordeling av fondsmidlene, innebærer det også at den nålevende generasjonen skal ha midler å bruke både i dag og i fremtiden. Handlingsregelen legger til rette for at realverdien av fondet opprettholdes. En bruk som bevarer realverdien av fondet, vil balansere bruken av fondsmidler i dag og i fremtiden. En godt balansert fordeling av midlene mellom generasjoner bidrar også til stabilitet i økonomien på lang sikt.
På den annen side tilsier hensynet til en stabil økonomisk utvikling fra ett år til det neste at konjunktursituasjonen tillegges stor vekt i vurderingen av bruken av fondsmidler. Det legges også vekt på å unngå at bruken av fondsmidler i seg selv blir en kime til ustabilitet i økonomien. Særskilt store endringer i fondsverdien bør derfor ikke umiddelbart gi store endringer i bruken av fondsmidler. Tilpasningen bør skje over flere år for å bidra til stabile rammebetingelser og unngå brå svingninger i økonomien.
Handlingsregelen sier at bruken av fondsmidler over tid skal følge den forventede realavkastningen, som er anslått til 3 pst. Ved store tilbakeslag i økonomien eller store fall i fondsverdien kan det være behov for å trekke ekstra på oppsparte midler, for å unngå vanskelige tilpasninger med store kutt i budsjettutgiftene eller betydelige skatteøkninger. Kriser er asymmetriske i sin natur. Tilsvarende er kostnaden ved store tilpasninger i budsjettet asymmetrisk; det er mer krevende å foreta store og brå utgiftskutt eller skatteøkninger enn å gjennomføre tilsvarende store utgiftsøkninger eller skattelettelser. Det tilsier at fondsuttaket i normale tider bør ligge under 3 pst.
Beregninger fra Finansdepartementet indikerer at det over tid kan oppstå et merbruk av fondsmidler som følge av ekstraordinære utgifter ved økonomiske kriser, treg utfasing av motkonjunkturpolitikk og en gradvis tilpasning til fall i fondsverdien.1 Merbruken anslås i gjennomsnitt til 0,3 pst. av fondsverdien årlig. Det tilsier at fondsuttaket i normale tider bør ligge rundt 2,7 pst. for at bruken over til skal tilsvare den forventede realavkastningen på 3 pst.
Praktiseringen av retningslinjen er blitt mer krevende etter hvert som fondet har fått større betydning for statsbudsjettet og økonomien. I tillegg kan det ikke lenger forventes at et fall i fondsverdien vil motvirkes av tilførsel av midler til fondet fra petroleumsvirksomheten.
Retningslinjen for bruk av fondsmidler er fleksibel. Det er nødvendig med betydelig skjønnsutøvelse i praktiseringen av handlingsregelen for å gjøre gode avveiinger mellom hensynene og å oppfylle intensjonen til regelen.
Det strukturelle oljekorrigerte budsjettunderskuddet og automatiske stabilisatorer
Bruken av fondsmidler utgjør det strukturelle oljekorrigerte budsjettunderskuddet, som er det oljekorrigerte budsjettunderskuddet korrigert for konjunktursvingninger og andre tilfeldige svingninger i enkelte inntekts- og utgiftsposter, såkalt aktivitetskorrigering. Se vedlegg 1 for nærmere beskrivelse.
I en høykonjunktur er normalt skatte- og avgiftsinntektene høye og utgiftene til arbeidsledighetstrygd lave, mens det er motsatt i en lavkonjunktur. I det strukturelle oljekorrigerte underskuddet på statsbudsjettet korrigeres det for slike konjunkturmessige forhold. Ved at bruken av fondsmidler knyttes til det strukturelle oljekorrigerte underskuddet, virker finanspolitikken automatisk ekspansivt i nedgangstider og innstrammende i oppgangstider. Slik bidrar finanspolitikken til å stabilisere den økonomiske utviklingen. Slike virkninger av finanspolitikken kalles automatiske stabilisatorer og kan være betydelige ved store konjunkturutslag.
Fondsmidlene inngår i en helhetlig budsjettprosess
Ifølge loven om Statens pensjonsfond kan fondsmidlene bare anvendes til en beløpsmessig overføring til statsbudsjettet etter vedtak i Stortinget. Det sikrer åpenhet rundt bruken av fondets midler ved at de inngår og synliggjøres i statsbudsjettet og statsregnskapet. Midlene fra fondet inngår på den måten i en helhetlig budsjettprosess og blir ikke øremerket spesielle formål. Det hindrer at fondet blir en alternativ finansieringskilde for utgifter som ikke når opp i den ordinære budsjettprosessen. Lov om Statens pensjonsfond sier også at så lenge det er midler i fondet, skal et underskudd i statsbudsjettet dekkes ved overføringer derfra, og ikke ved låneopptak.
1 Se arbeidsnotat 2025/2 Statens pensjonsfond utland og finanspolitikk på mellomlangsikt for en beskrivelse av beregningene.
Boks 3.3 Nansen-programmet for Ukraina
Nansen-programmet er Norges program for militær og sivil støtte til Ukraina. Programmet ble opprettet i 2023 med en ramme på 75 mrd. kroner over perioden 2023–2027. Stortinget har i etterkant utvidet varigheten til 2030 og økt rammen og bevilgningene det enkelte år flere ganger. Med regjeringens forslag for statsbudsjettet 2027 vil programmet samlet omfatte en ramme på 344,5 mrd. kroner i perioden 2023–2030.
Tabell 3.7 Sivil og militær støtte til Ukraina.1 Total støtte og bevilgninger over statsbudsjettet. Mrd. kroner
|
Herav: |
|||
|---|---|---|---|
|
År |
Total støtte |
Bevilgning over statsbudsjettet2 |
Donasjoner av militært materiell |
|
2022 |
10,6 |
9,2 |
1,4 |
|
2023 |
19,8 |
13,4 |
6,4 |
|
2024 |
27,0 |
24,5 |
2,5 |
|
2025 |
85,0 |
78,9 |
6,1 |
|
2026 |
85,0 |
82,1 |
2,9 |
|
2027 |
85,0 |
84,1 |
0,9 |
1 Tabellen inkluderer også støtte gitt til Ukraina i 2022 og 2023 før Nansen-programmet ble etablert.
2 Det blir også bevilget midler til gjenanskaffelser av materiell som tidligere er donert til Ukraina. Disse gjenanskaffelseskostnadene inngår ikke bevilgningsnivået for Nansen-programmet i det enkelte år, da de allerede har gitt tilsvarende nedtrekk av bevilgningen i året donasjonen skjedde. I 2027 foreslår regjeringen 4,6 mrd. kroner til gjenanskaffelser av donert materiell.
Kilde: Finansdepartementet.
I 2026 er den samlede rammen for Nansen-programmet på 85,0 mrd. kroner. Av dette er 70 mrd. kroner militær støtte og 15 mrd. kroner sivil støtte. Regjeringen foreslår å videreføre denne rammen i budsjettet for neste år, med samme fordeling mellom militær og sivil støtte. I tråd med føringene for Nansen-programmet skal donasjoner av militært materiell inngå i den samlede verdien av militær støtte. Donasjoner medfører en tilsvarende reduksjon i bevilgningen til militær støtte i det enkelte år. For 2027 er bevilgningen til militær støtte redusert med 0,9 mrd. kroner for å ta høyde for planlagte donasjoner fra Forsvarets egne lagre, se tabell 3.7.
Bevilgningene over statsbudsjettet til Nansen-programmet tilsvarer i år og neste år rett i underkant av 2 pst. av trend-BNP for Fastlands-Norge, se figur 3.8.
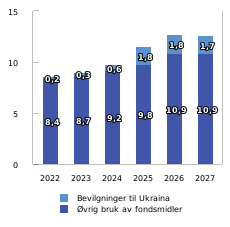
Figur 3.8 Strukturelt oljekorrigert underskudd som andel av trend-BNP for Fastlands-Norge. Med og uten bevilgninger til Ukraina. Prosent
Kilde: Finansdepartementet.
3.3 Handlingsrommet i finanspolitikken fremover
Handlingsregelen har lagt til rette for en betydelig innfasing av fondsmidler i norsk økonomi. Det strukturelle oljekorrigerte underskuddet har økt fra 2 pst. av BNP for Fastlands-Norge da handlingsregelen ble etablert i 2001, til 12,6 pst. som lagt til grunn for budsjettet for 2027.
Langsiktige fremskrivinger i Perspektivmeldingen 2024 indikerer at perioden med innfasing av fondsinntekter nærmer seg slutten. Oppdaterte fremskrivinger viser at statens netto kontantstrøm fra petroleumsvirksomheten bidrar til at Statens pensjonsfond utland vokser videre noen år til, til rundt 4,9 ganger BNP for Fastlands-Norge i 2029. Deretter anslås SPU å avta gradvis som andel av BNP for Fastlands-Norge til 4,5 frem mot 2060. Da vil også offentlig forvaltnings inntekter slutte å vokse raskere enn økonomien, selv om veksten i øvrige skatter og avgifter fortsatt vil være nær veksten i fastlandsøkonomien.
Samtidig ventes offentlige utgifter å tilta i årene fremover, særlig som følge av en eldre befolkning og styrkingen av forsvaret. I løpet av de nærmeste årene er det sannsynlig at Storting og regjering vil oppleve at innretningen av finanspolitikken i mindre grad kan tilpasses årlige økninger i finanspolitisk handlingsrom, og i større grad må innrettes mot å finne finansiering for stadig økt ressursbehov til helse, omsorg og pensjon.
I denne meldingen presenteres både oppdaterte analyser av anslått handlingsrom for de nærmeste årene og finansieringsbehovet frem mot 2060.
Beregning av handlingsrom for perioden 2028–2030
Det disponible handlingsrommet i årene som kommer avhenger i denne beregningen av tre hovedelementer:
-
Konsekvenser av forslag i forbindelse med 2027-budsjettet og tidligere vedtak, for eksempel fremskrivinger av folketrygden og flyktningutgifter (blått felt i figur 3.9).
-
Hvor store overføringer til helseforetak og kommunesektoren som må til for å dekke utgifter som følger av utviklingen i befolkningen, og midler til oppfølging av gjeldende Langtidsplan for forsvarssektoren (rødt og grått felt i figuren).
-
Inntektsveksten, som følger av anslått skatteinngang og fondsuttak i tråd med handlingsregelen (prikker i figuren).
Både utgiftene og inntektene påvirkes av politiske beslutninger om for eksempel skattenivå eller endringer i velferdsordninger. Handlingsrommet kan utvides gjennom omprioriteringer eller utgiftskutt. Handlingsrommet er derfor ikke gitt på forhånd, men kan påvirkes gjennom prioriteringer innenfor dagens utgiftsramme på over 2 300 mrd. kroner. Muligheten for slike omprioriteringer er ikke synliggjort i denne analysen, men slike omprioriteringer har historisk bidratt til å øke det reelle handlingsrommet.
Anslagene bygger dessuten på mange variabler som kan utvikle seg annerledes enn det her er lagt til grunn. På inntektssiden er den største usikkerheten knyttet til verdien av Statens pensjonsfond utland. Det er en risiko for at fondet kan falle betydelig i verdi, og at inntekter fra fondet blir lavere enn lagt til grunn. Fondsverdien kan også øke mer enn anslått, slik den har gjort de siste årene. Utgiftsveksten kan endres som følge av endrede forutsetninger, for eksempel dersom sykefraværet synker eller kostnadene ved igangsatte investeringer blir høyere enn lagt til grunn.
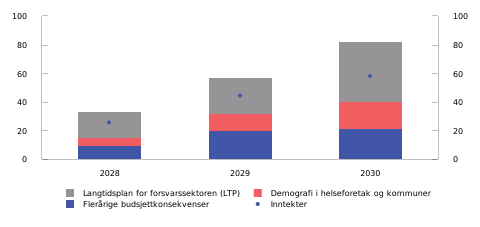
Figur 3.9 Anslag på inntekter og utgifter i 2028–2030 vist som akkumulerte endringer sammenlignet med forslag til 2027-budsjettet.1 Mrd. faste 2027-kroner
1 Anslaget for inntekter er basert på videreføring av fondsuttaket i 2027 målt som andel av fondsverdien.
Kilde: Finansdepartementet.
Nærmere om utviklingen i utgifter frem mot 2030
De flerårige budsjettkonsekvensene viser virkninger av forslag i 2027-budsjettet og tidligere vedtak, jf. blått felt i figur 3.9. Disse øker med i gjennomsnitt 7 mrd. kroner hvert år fremover. Den største økningen er folketrygden, som i gjennomsnitt øker med 12 mrd. kroner hvert av årene. Aldring av befolkningen er den største driveren, som gir økte utgifter til alderspensjon. De siste årene har særlig sykefraværet trukket opp utgiftene til folketrygden, og det er usikkerhet om den videre utviklingen. Det er i fremskrivingene lagt til grunn uendret sykefraværstilbøyelighet. Se nærmere omtale i Gul bok kapittel 5.2.
Utenom folketrygden anslås utgiftene å reduseres med i gjennomsnitt 4 mrd. kroner i årene fremover. Flyktningutgiftene er forutsatt redusert i perioden, i tråd med ankomstprognosene til beregningsgruppen for utlendingsforvaltningen (BGU). I tillegg reduseres utgiftene som følge av tekniske forutsetninger om at flere EU-programmer utløper og byggeprosjekter under Statsbygg og helseforetakene ferdigstilles, uten at de erstattes av nye. Dette gir antakelig ikke en realistisk forutsetning for den totale pengebruken, men det det er opp til Stortinget å vedta hvilke programmer som skal videreføres og hvilke nye bygg som eventuelt skal bygges. Midlene er derfor teknisk sett ikke bundet opp.
Havvindprosjektet Sørlige Nordsjø II anslås å ha et bevilgningsbehov på 6,9 mrd. kroner fra og med 2029. Bevilgningsbehovet er forskjøvet med ett år sammenlignet med tidligere analyser, som følge av at utbyggeren har fått innvilget søknad om utsettelse. I Gul bok kapittel 5.2 redegjøres det mer detaljert for hva som inngår i flerårige budsjettkonsekvenser.
Dersom kommunesektoren og helseforetakene skal kunne dekke merutgifter som følger av befolkningsendringer, samtidig som kvaliteten opprettholdes uten krav til effektivisering, vil statlige bevilgninger til disse sektorene måtte økes. Aldring, som innebærer større behov for helse- og omsorgstjenester, er den viktigste årsaken til økningen.
Utgiftene til langtidsplanen for forsvarsektoren (LTP) er oppjustert i tråd med den reprioriterte planen som er vedtatt av Stortinget. Rammene for LTP er økt med 121 mrd. kroner ut planperioden til 2040. Av dette er 32 mrd. kroner forventet å komme innen 2030.
Økte utgifter til befolkningsutviklingen i helseforetak og kommunesektor samt opptrapping i tråd med LTP, utgjør til sammen 61 mrd. kroner frem til 2030. Utgiftene øker med om lag 24 mrd. kroner i 2028 og 2030 og om lag 12 mrd. kroner i 2029. Den store økningen i 2028 og 2030 skyldes store planlagte opptrappinger i LTP disse årene. Utgiftsvekst til befolkningsendringer og LTP omtales nærmere i Gul bok kapittel 5.3. Der omtales også andre politiske ambisjoner og lovnader som det kan være ønskelig å finansiere i årene som kommer.
Nærmere om utviklingen i inntekter frem mot 2030
Veksten i statens inntekter følger i hovedsak utviklingen i fondsinntektene, i tråd med handlingsregelen, og utviklingen i strukturelle skatteinntekter.
Inntektene anslås å vokse med rundt 19 mrd. 2027-kroner målt som årlig gjennomsnitt for årene 2028–2030. I årene 2028–2030 anslås den årlige veksten i strukturelle skatteinntekter til 12 mrd. kroner i gjennomsnitt, i tråd med anslag for utvikling i sysselsetting og produktivitet.
Anslaget for veksten i fondsuttaket tar utgangspunkt i en fondsverdi på 22 400 mrd. kroner ved inngangen til 2027, og et strukturelt oljekorrigert budsjettunderskudd på 2,7 pst. av fondsverdien i år og neste år. Også for årene 2028–2030 er det lagt til grunn at fondsuttaket videreføres på 2,7 pst. av fondsverdien. Gitt denne forutsetningen blir fondsuttaket værende på dagens nivå målt som andel av verdiskapingen. Tilførselen av petroleumsinntekter til fondet ventes å avta betydelig de nærmeste årene, og fondet anslås derfor å vokse vesentlig mindre fremover. Gitt anslagene for petroleumsinntektene, forventet realavkastning og uttak på 2,7 pst., anslås årlig gjennomsnittlig vekst i fondsuttaket til 7 mrd. kroner for årene 2028–2030 sett under ett.
Handlingsrom i finanspolitikken frem mot 2030
Anslagene i Nasjonalbudsjettet 2026 tilsa et disponibelt handlingsrom på 3–7 mrd. kroner i snitt for årene 2027–2029. Det ble lagt til grunn en uttaksprosent på 2,6 pst. i 2027, og det beregnede intervallet var basert på en gradvis innfasing av fondsmidler opp til en uttaksprosent på 2,7 pst. over enten tre eller fem år.
En oppdatert beregning av handlingsrommet for perioden 2028–2030 viser nå et teknisk beregnet inndekningsbehov på 8 mrd. kroner, se figur 3.9. Endringen fra Nasjonalbudsjettet 2026 skyldes særlig at det nå er lagt til grunn en teknisk forutsetning om videreføring av 85 mrd. kroner til Nansen-programmet i beregningen, mens det i Nasjonalbudsjettet 2026 var forutsatt videreført på 35 mrd. kroner. Den endrede forutsetningen skyldes at nivået på Nansen-programmet nå er foreslått eller vedtatt videreført på 85 mrd. kroner tre år på rad. Varigheten på Nansen-programmet, og ev. endringer i størrelsen på det, vil ha stor betydning for disponibelt handlingsrom til andre formål mot slutten av 2020-tallet og inn på 2030-tallet.
Utgiftene har også økt som følge av den reprioriterte langtidsplanen for forsvarssektoren som er vedtatt av Stortinget. Rammene for LTP er økt med 121 mrd. kroner ut planperioden til 2040. Av dette er 32 mrd. kroner forventet å komme innen 2030.
Finansieringsbehovet frem mot 2060
Langsiktige fremskrivinger i Perspektivmeldingen 2024 og oppdaterte fremskrivinger i denne meldingen illustrerer hvordan aldringen av befolkningen sammen med lavere vekst i Statens pensjonsfond utland bidrar til økende finansieringsbehov frem mot 2060, se figur 3.10. Finansieringsbehovet frem mot 2060 anslås i de oppdaterte fremskrivingene til 5,8 pst. målt som andel av BNP for Fastlands-Norge. Dette er noe lavere enn i perspektivmeldingen.
Beregningene av finansieringsbehovet tar utgangspunkt i dagens innretning av offentlig finansierte velferdsordninger og skattesystemet. Beregningene illustrerer omfanget av tilpasninger av offentlige utgifter eller inntekter for at utviklingen i offentlige netto finansinvesteringer over tid skal være forenlig med handlingsregelen for bruken av fondsmidler og balansert utvikling i kommuneøkonomien.
Beregningene indikerer, i tråd med omtalen av handlingsrommet i finanspolitikken de nærmeste årene, at innretningen av finanspolitikken allerede mot slutten av 2020-tallet ikke lenger kan ta utgangspunkt i årlige økninger i finanspolitisk handlingsrom. I stedet må utgiftsøkninger på prioriterte områder motsvares av effektivisering og innstramminger på andre områder.
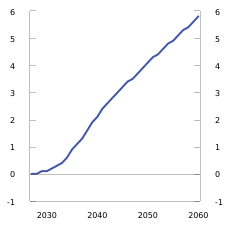
Figur 3.10 Inndekningsbehovet frem mot 2060. Andel av BNP for Fastlands-Norge. Prosent. 2027–2060.
Kilde: Finansdepartementet.
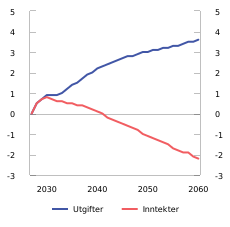
Figur 3.11 Utviklingen i offentlige utgifter og inntekter sammenlignet med 2027. Andeler av BNP for Fastlands-Norge. Prosent. 2027–2060
Kilde: Finansdepartementet.
Lav vekst i befolkningen i yrkesaktiv alder og flere eldre bidrar til at offentlige utgifter til blant annet helse og omsorg vil øke sammenlignet med skatteinntektene og som andel av BNP for Fastlands-Norge, se figur 3.11. Den demografiske forsørgelsesbyrden har økt noe etter hvert som økte fødselskull gjennom 1940-tallet ble motsvart av økt antall i alderen 67–74 år fra rundt 2010, se figur 3.12. Frem mot 2030 vil fødselskullene fra 1940 bidra til at det også blir flere som er 75 år og eldre. Økningen i antall eldre forsterkes etter hvert som levealderen forventes å øke frem mot 2060. Med en nøktern antagelse om nær uendret ressursbruk per innbygger i offentlig tjenesteyting vil behovet for arbeidskraft i helse og omsorg øke mer enn samlet tilgang på arbeidskraft. I fremskrivingene dempes imidlertid veksten i ressursbruken i eldreomsorgen noe ved at eldre ventes å holde seg friske lenger. Av samlet økning i levealderen på fem år frem mot 2060, ventes tre år å være friske leveår.
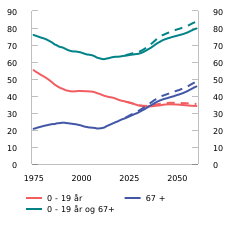
Figur 3.12 Utviklingen i unge og gamle som andel av befolkningen i yrkesaktiv alder (20–66 år).1 Prosent. 1970–2060
1 Stiplede linjer viser til anslåtte forløp fra Perspektivmeldingen 2024.
Kilde: Statistisk sentralbyrå.
I de oppdaterte fremskrivingene øker offentlige utgifter med 3,6 prosentenheter målt som andel av BNP for Fastlands-Norge fra 2027 til 2060, se figur 3.11 og 3.13. Utenom den anslåtte opptrappingen av forsvarsutgiftene og en teknisk forutsetning om gradvis nedtrapping av Nansen-programmet, anslås utgiftsveksten til 2,7 prosentenheter målt som andel av BNP for Fastlands-Norge frem mot 2060.
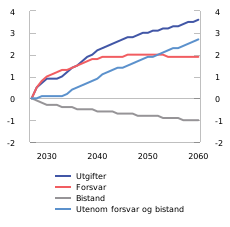
Figur 3.13 Endringer i offentlige utgifter sammenlignet med 2027. Andeler av BNP for Fastlands-Norge. Prosent. 2027–2060
Kilde: Finansdepartementet.
Inntektene fra petroleumsvirksomheten ventes å avta fremover, se boks 3.4. Det vil gi lavere overføringer til fondet, og etter hvert vil fondsfinansieringen av offentlige utgifter vokse mindre enn BNP for Fastlands-Norge, se figur 3.11. Samlet avtar offentlige inntekter som andel av BNP for Fastlands-Norge med 2,2 prosentenheter frem mot 2060.
Beregningene i Perspektivmeldingen indikerte at det frem mot 2060 ville oppstå en underdekning (og et tilpasningsbehov) tilsvarende 6,2 pst. av BNP for Fastlands-Norge. Ny informasjon som har kommet siden PM24 viser omtrent det samme bildet, men anslaget på underdekningen har avtatt litt til 5,8 pst.
Endringene sammenlignet med Perspektivmeldingen 2024 kan i tråd med oversikten i tabell 3.8 knyttes til følgende forhold:
-
Nye befolkningsfremskrivinger fra Statistisk sentralbyrå viser en noe mindre økning i forsørgelsesraten, målt ved unge og gamle sammenlignet med befolkningen i alderen 20–67 år. Mindre markert økning i forventet levealder og høyere netto innvandring bidrar til at forsørgelsesraten (målt ved unge og gamle sammenlignet med befolkningen i alderen 20–67 år) i 2060 er 4,8 pst. lavere enn til Perspektivmeldingen. Dette gir et vesentlig bidrag til at veksten i utgiftene frem mot 2060 er nedjustert med 2,1 prosentenheter målt som andel av BNP for Fastlands-Norge.
-
Fremtidige petroleumsinntekter anslås noe lavere, se boks 3.4.
-
Statens pensjonsfond utland har vokst mer enn ventet det siste året og gir isolert økt handlingsrom i offentlige finanser fremover.
-
Økte offentlige utgifter i årene 2025–2027 trekker opp utgangsnivået for strukturelt underskudd sammenlignet med fremskrivingene i perspektivmeldingen. Noe av økningen skyldes opptrappingen av overføringene til Ukraina, som i fremskrivingene gradvis reverseres frem mot 2060.
-
Veksten i inntektene frem mot 2060 er nedjustert med 1,7 prosentenheter sammenlignet med Perspektivmeldingen. Dette reflekterer hvordan de negative bidragene til offentlige inntekter fra høyere utgangsnivå for strukturelt budsjettunderskudd og nedjusteringen av inntektene fra petroleumsvirksomheten er større enn det positive bidraget fra høyere utgangsnivå for Statens Pensjonsfond utland.
Tabell 3.8 Bidrag til endringer i inndekningsbehovet sammenlignet med PM24. Andeler av BNP for Fastlands-Norge. Prosentenheter
|
2060 |
|
|---|---|
|
Inndekningsbehov PM24 |
6,2 |
|
Utgifter |
-2,1 |
|
Inntekter |
1,7 |
|
Kontantstrøm |
0,8 |
|
Statens pensjonsfond utland |
-1,1 |
|
Strukturelt underskudd mv. |
1,9 |
|
Inndekningsbehov NB26 |
5,8 |
Kilde: Finansdepartementet.
Boks 3.4 Utvikling i petroleumsproduksjon og SNKS
Petroleumsproduksjonen varierer fra år til år, men har samlet sett vært forholdsvis stabil de siste 15 årene, se figur 3.14. De største bevegelsene i statens netto kontantstrøm fra petroleumsvirksomheten (SNKS) kommer fra prisbevegelser.
Oljeproduksjonen økte i fjor, men økningen ble mer enn motvirket av en nedgang i produksjonen av gass, våtgass (NGL) og kondensater. Samlet bestod fjorårets petroleumsproduksjon av 50,4 pst. gass, 44,7 pst. olje og 5,0 pst. NGL og kondensater. Anslagene i denne meldingen innebærer at petroleumsproduksjonen i år øker med 2,1 pst. Det vil i så fall gi den høyeste produksjonen siden 2006. Anslagene er noe oppjustert siden Revidert nasjonalbudsjett. Dette skyldes at produksjonen har vært høyere enn tidligere lagt til grunn.
Disse produksjonsanslagene tilsier, kombinert med antakelsene om prisutvikling i boks 2.2 og kostnadsanslagene som er lagt til grunn i denne meldingen, at SNKS kan anslås til 671 mrd. kroner i 2026, se tabell 3.9. Anslaget på SNKS består av anslåtte skatter og avgifter (58,0 pst.), nettoinntekter fra Statens direkte økonomiske engasjement (38,2 pst.) og utbytte fra Equinor (3,8 pst.). Til neste år anslås SNKS å avta til 568 mrd. kroner. Det er høyt sett i et historisk perspektiv, men samtidig vesentlig lavere enn toppnivået i 2022. Nedgangen fra 2026 til 2027 reflekterer at det er lagt til grunn noe nedgang i både priser og produksjon til neste år.
Ifølge en virkningsberegning vil en økning i oljeprisen på 10 kroner i 2027 føre til at statens netto kontantstrøm fra petroleumsvirksomheten i løpet av 2027 og 2028 blir 11,8 mrd. kroner høyere enn uten prisøkningen, se tabell 3.9. I virkningsberegningen er det lagt til grunn at gassprisen endres prosentvis like mye som oljeprisen.
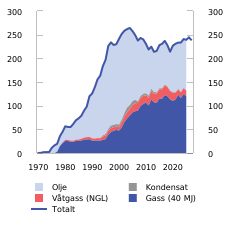
Figur 3.14 Produksjon av petroleum på norsk sokkel. Mill. Sm3 oljeekvivalenter. 1970–2025. Anslag for 2026–2027
Kilder: Sokkeldirektoratet og Energidepartementet.
Tabell 3.9 Hovedtall for petroleumsvirksomheten
|
2025 |
2026 |
2027 |
Virkning av en endring i oljeprisen på 10 kr.1 |
|
|---|---|---|---|---|
|
Produksjon, mill. Sm3 oljeekvivalenter |
||||
|
- Råolje, kondensat og NGL |
119 |
121 |
115 |
|
|
- Naturgass |
121 |
123 |
123 |
|
|
Mrd. kroner: |
||||
|
Betalte skatter og avgifter |
383 |
389 |
359 |
8,3 |
|
Netto inntekt SDØE |
246 |
256 |
185 |
3,4 |
|
Statens netto kontantstrøm (SNKS) |
664 |
671 |
568 |
11,8 |
1 Virkningsberegningen er for en endring i oljeprisen på 10 kroner i hele 2027. I virkningsberegningen er det lagt til grunn at gassprisen endres prosentvis like mye som oljeprisen. En endring i petroleumsprisene i 2027 påvirker SNKS også i det påfølgende året. Tallene her viser den akkumulerte effekten.
Kilder: Energidepartementet, Sokkeldirektoratet og Finansdepartementet.
3.4 Det økonomiske opplegget for kommunesektoren
Kommunesektoren består av kommuner og fylkeskommuner. Sektoren har et omfattende ansvar og forvalter en betydelig del av landets ressurser. Kommunal etterspørsel (konsum og bruttorealinvesteringer) står for om lag 16 pst. av BNP for Fastlands-Norge, og hver femte av de sysselsatte jobber i sektoren.
Sektorens betydelige størrelse innebærer et behov for godt samsvar mellom innretningen av kommuneøkonomien og den overordnede økonomiske politikken. Et slikt samsvar sikres gjennom fastsettelsen av inntektsrammer for sektoren. Den makroøkonomiske styringen av kommunesektoren er en viktig del av finanspolitikken, av hensyn til stabilitet både i økonomien som helhet og i kommunenes økonomi, se boks 3.5.
Kommunesektorens viktigste inntekter er frie inntekter, som omfatter lokale skatteinntekter3 og rammetilskudd fra staten. Frie inntekter fordeles gjennom inntektssystemet, og utgjør om lag 70 pst. av kommunesektorens inntekter. Frie inntekter legger til rette for at kommunene kan foreta prioriteringer og tilby tjenester i tråd med lokale behov. Øvrige inntekter i kommuneopplegget består i stor grad av øremerkede tilskudd fra staten, gebyrer og brukerbetalinger. Enkelte inntekter regnes ikke med i kommuneopplegget, herunder merverdiavgiftskompensasjon, enkelte tilskudd til flyktninger og lignende, netto finansinntekter samt inntekter fra konsesjonsavgifter og konsesjonskraft. For noen kommuner kan slike inntekter utgjøre en betydelig andel av samlede inntekter.
Regjeringens budsjettforslag for 2027
Regjeringens budsjettforslag for 2027 gir en realvekst i kommunesektorens frie inntekter på 3,2 mrd. kroner, se tabell 3.10. I budsjettenigheten på Stortinget om revidert budsjett for 2026 ble bevilgningene til fylkeskommunene økt med 1,45 mrd. kroner, hvorav 1 mrd. var en midlertidig styrking. Veksten i frie inntekter regnes i forhold til anslått inntektsnivå i 2026 etter Stortingets behandling av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026 (RNB26). Fordi midlene som kom i budsjettenigheten løfter nivået som inntektene vokser fra, gir enigheten en varig styrking på 450 mill. 2026-kroner inn i 2027, tilsvarende 467 mill. 2027-kroner, se boks 3.6. Det legges opp til at den foreslåtte veksten i frie inntekter på 3,2 mrd. kroner fordeles med 2,6 mrd. til kommunene og 0,6 mrd. til fylkeskommunene. Hensyntatt videreføringen av bevilgningene som kom i forliket om RNB26, vokser fylkeskommunenes inntekter med 1,1 mrd. kroner.
Regjeringens forslag til vekst i frie inntekter tilsvarer nedre grense av intervallet som ble signalisert i Kommuneproposisjonen 2027, og gir et handlingsrom utover demografi på 0,5 mrd. kroner. Merkostnader til demografi anslås til 2,7 mrd. kroner, som er 0,3 mrd. kroner lavere enn anslaget i RNB26. Merkostnader til demografi kan tolkes som et anslag på økningene i kommunesektorens utgifter fra inneværende år til neste år som følger av endringene i befolkningens størrelse og sammensetning når nivået på sentrale tjenester videreføres.
Realvekst i frie inntekter omtalt i denne meldingen er vekst utover anslått prisvekst på varer og tjenester, lønnsvekst og vekst i pensjonskostnader. Ved beregning av realveksten er det lagt til grunn en kommunal deflator på 3,8 pst.
Basert på oppdaterte anslag på regnskap for inneværende år anslås realveksten i de frie inntektene nå til 6,1 mrd. kroner fra 2026 til 2027. Dette er høyere enn den planlagte veksten, og skyldes at skatteinntektene i år anslås å bli 2,9 mrd. 2027-kroner lavere enn ventet i RNB26. Nedgangen i skatteinntekter gir en midlertidig svekkelse av inntektene, siden inntektsveksten neste år regnes fra RNB-nivået, se boks 3.6. Varige endringer siden regjeringens forslag til RNB26 løfter realinntektsnivået inn i 2027 med 1,1 mrd. kroner. Samlede inntekter anslås å øke med 7,5 mrd. kroner fra i år til neste år. Samlede inntekter innenfor kommuneopplegget omfatter frie inntekter, øremerkede tilskudd fra staten, gebyrer og brukerbetalinger.
Tabell 3.10 Økning i kommunesektorens handlingsrom i 2027. Mrd. 2027-kroner
|
Kommuner |
Fylkeskommuner |
Kommunesektoren |
|
|---|---|---|---|
|
Vekst i frie inntekter1 |
2,6 |
0,6 |
3,2 |
|
- Merkostnader til demografi |
2,2 |
0,5 |
2,7 |
|
= Handlingsrom etter demografi2 |
0,4 |
0,1 |
0,5 |
|
Memo: |
|||
|
+ Videreføring av midler fra forlik om RNB26 3 |
0,5 |
0,5 |
|
|
= Handlingsrom inkl. midler fra forlik om RNB26 |
0,6 |
1,0 |
1 Vekst i frie inntekter er beregnet fra anslått nivå på inntektene i 2026 etter Stortingets behandling av RNB26. Ved beregning av realveksten er det lagt til grunn en kommunal deflator på 3,8 pst. fra 2026 til 2027. Fra og med 2026 inngår merkostnader til pensjon i anslått deflator. Anslaget på den kommunale deflatoren er 3,5 pst. fra 2026 til 2027 uten merkostnader til pensjon. Midlertidige bevilgninger holdes utenfor beregningsgrunnlaget.
2 Innenfor handlingsrommet er 80 mill. kroner begrunnet med opptrappingsplan for psykisk helse.
3 Videreføringen av 450 mill. 2026-kroner i forliket om RNB26 tilsvarer 467 mill. 2027-kroner.
Kilder: Kommunal- og distriktsdepartementet og Finansdepartementet.
Utviklingen i frie inntekter
Figur 3.15 viser realutviklingen i frie inntekter fra 2015 til 2026, justert for oppgaveendringer og merkostnader til demografi, med og uten midlertidig merskattevekst.4 Neste år anslås frie inntekter justert for merkostnader til demografi å være reelt 3,4 mrd. kroner høyere enn i år, målt fra anslag på regnskap. Årsaken til at veksten er høyere enn det planlagte handlingsrommet, er nedjusteringen av skatteinntektene for i år. Inntektsnivået i år og neste år er godt over nivået før pandemien.
Realveksten i frie inntekter utover merutgifter til demografi fra i fjor til i år anslås til 1,9 mrd. kroner målt fra regnskap, se figur 3.15. Veksten er 6,5 mrd. kroner lavere enn det ble lagt opp til i saldert budsjett for 2026. Nedgangen skyldes i hovedsak en høyere skatteinngang i 2025 enn ventet, som hever nivået veksten måles fra, samt en midlertidig skattesvikt i år. Det motsvares av økte bevilgninger som kom i forliket om RNB26. Av dette var 1 mrd. kroner en midlertidig bevilgning til fylkeskommunene som ikke regnes med i realveksten, og som derfor kommer på toppen av veksten i år.
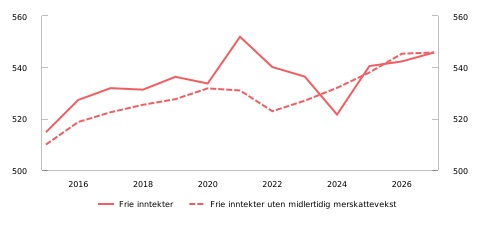
Figur 3.15 Reell utvikling i frie inntekter1 utover merkostnader til demografi. Mrd. 2027-kroner. Med og uten midlertidig merskattevekst2. 2015–2027
1 Korrigert for oppgaveendringer, engangsoverføringer mv. Anslag på merkostnader til pensjon er regnet inn i kommunal deflator.
2 Endring i skatteinntektene etter revidert nasjonalbudsjett i det respektive år.
Kilder: Kommunal og distriktsdepartementet og Finansdepartementet.
Dekomponering av uventede endringer i økonomisk handlingsrom
Handlingsrommet i det enkelte budsjettår kan avvike fra det som ble lagt til grunn i saldert budsjett året før, fordi anslag på skatteinngang, demografikostnader og den kommunale deflatoren revideres gjennom året. Over flere år har kommunesektoren hatt høyere vekst og større handlingsrom enn forutsatt i tidligere vedtatte budsjetter. Særlig har skatteinntektene blitt høyere enn anslått. Merskatteveksten har i flere år mer enn veid opp for uventet kostnadsvekst, og gitt et større handlingsrom enn ventet.
Kostnadsutviklingen har i større grad samsvart med anslag i fremlagte budsjetter, og avvik har vært på både opp- og nedsiden. Figur 3.16 viser hvor mye av endringer fra salderte budsjetter som kan tilskrives henholdsvis høyere eller lavere skatteinngang enn ventet, endret anslag på merutgifter til demografi, og revidert deflator. De grå søylene viser det planlagte handlingsrommet for sektoren utover demografi og pensjon i saldert budsjett. De mørkeblå og lyseblå søylene viser varig og midlertidig merskattevekst, og de lilla søylene viser ekstraordinære økninger i rammetilskuddet. De røde søylene viser den uventede kostnadsveksten. Den sorte linjen viser netto realinntektsendring hvert år. Sektoren kom bedre ut enn ventet i saldert budsjett i årene før 2024, vist ved at linjen ligger over den grå søylen for planlagt handlingsrom. Grunnet uventet kostnadsvekst og en midlertidig skattesvikt kom sektoren dårligere ut enn ventet i 2024, vist ved at linjen er under null. 2026 ligger nå an til å bli noe svakere enn lagt opp til, grunnet en høyere kostnadsvekst enn ventet. Fylkeskommunene fikk 1 mrd. kroner til vedlikehold og investering i fylkesvei i forliket om RNB som ikke er inkludert i fremstillingen fordi den er midlertidig. Dersom denne var inkludert, ville handlingsrommet i år vært større enn lagt opp til.
Figur 3.17 viser de varige merinntektene (varig merskattevekst og ekstraordinært løft i rammetilskudd) og planlagt handlingsrom summert over år, satt opp mot den varige kostnadsøkningen. Den midlertidige merskatteveksten vises for hvert enkelt år. Den sorte linjen viser akkumulert nettoeffekt av alle uventede endringer, og det planlagte handlingsrommet, i de ulike årene. Akkumulert over perioden 2020 til 2026 har kommunesektoren fått et handlingsrom omtrent tilsvarende det som har blitt lagt til grunn i de enkelte budsjettene, vist ved at stolpen for varige merinntekter og kostnader er om lag like høye i figur 3.17. Sektoren har også fått betydelig merskattevekst i enkeltår, særlig i årene før 2024.
Figurene indikerer at den økonomiske situasjonen for kommunesektoren i 2024 i liten grad var knyttet til varige effekter av kostnadsvekst og skatteinngang mv. i foregående år. Dersom kommunene har brukt deler av den midlertidige merskatteveksten de seneste årene til å utvide tjenestetilbudet, har de pådratt seg høyere varige kostnader enn endringene i det varige inntektsgrunnlaget skulle tilsi.
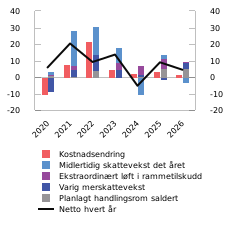
Figur 3.16 Planlagt handlingsrom i saldert budsjett hvert år samt uventede endringer i skatteinngang, rammetilskudd1 og kostnader2 etter saldert budsjett for det enkelte år. Mrd. 2027-kroner. 2020–20263
1 Økningene i rammetilskuddet som er korrigert ut av veksten er ikke inkludert i figuren. De ekstraordinære økningene i rammetilskuddet inkluderer økte midler i 2020 knyttet til endringer i skattesystemet, kompensasjon for forventet varig skattesvikt i 2021, priskompensasjon i Revidert nasjonalbudsjett 2023, tilleggsbevilgning høsten 2024 (som ble videreført i 2025) økte midler i 2025 til å dekke kostnader til pensjon, inkludert ny offentlig AFP, og tilleggsbevilgning på 450 mill. kroner i forliket om RNB26. Planlagt handlingsrom i 2025 inkluderer ikke tilleggsbevilgningen på 5 mrd. kroner, som er håndtert som en varig ekstraordinær økning i 2024.
2 Kostnadsendringer omfatter endringer i deflator samt merkostnader til pensjon og demografi.
3 Anslag for 2026.
Kilder: Kommunal- og distriktsdepartementet og Finansdepartementet.
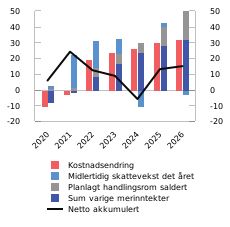
Figur 3.17 Akkumulerte varige endringer i inntekter1 og kostnader2 etter saldert budsjett samt uventede midlertidige skatteinntekter hvert år. Mrd. 2027-kroner. 2020–20263
1 Sum varige merinntekter inkluderer uventede varige endringer i skatteinngang før revidert nasjonalbudsjett hvert år og ekstraordinære rammetilskudd.
2 Kostnadsendringer omfatter endringer i deflator samt merkostnader til pensjon og demografi.
3 Anslag for 2026.
Kilder: Kommunal- og distriktsdepartementet og Finansdepartementet.
Utviklingen i kommuneøkonomien
For sektoren samlet er kommuneøkonomien nå god, men det er betydelig spredning, både mellom enkeltkommuner og mellom fylkeskommuner. Bedringen i den økonomiske situasjonen fra et lavt netto driftsresultat i 2024 er særlig knyttet til en historisk sterk inntektsvekst, men kommunene har også bidratt ved å omstille seg. Utsiktene for neste år er også gode, med forventet videre inntektsøkning.
I lys av et mer begrenset handlingsrom i finanspolitikken fremover, se avsnitt 3.3, vil inntektsveksten trolig være mer moderat i årene som kommer. Sektoren vil derfor være avhengig av godt omstillingsarbeid og god ressursutnyttelse for å opprettholde økonomisk balanse fremover. Samtidig må både staten og innbyggerne ha realistiske forventninger til det kommunale tjenestetilbudet, gitt de rammevilkårene som følger av rammestyringen.
Driftsresultat og fond
Teknisk beregningsutvalg for kommunal- og fylkeskommunal økonomi (TBU) anser netto driftsresultat som den viktigste indikatoren på om kommuneøkonomien er i balanse. I fjor ble netto driftsresultat for kommunesektoren på 2,6 pst. av inntektene, opp fra et resultat på 0,1 i 2024. Resultatet er godt over TBUs langsiktige anbefaling på 2 pst., se figur 3.18.
Spredningen mellom enkeltkommuner og fylkeskommuner er betydelig, selv om forskjellene i resultater gikk ned i fjor. Kommuner med solide disposisjonsfond har et handlingsrom utover den generelle inntektsveksten, og kan dermed velge å redusere gjeldsopptak, gjennomføre investeringer eller ta omstillinger gradvis. Kommuner med lave eller negative fond må derimot omstille seg raskere, og skal etter balansekravet i kommuneloven dekke inn et merforbruk innen to år. Ved utgangen av 2025 var disposisjonsfondene fortsatt store, og noe høyere enn året før. Disposisjonsfondenes størrelse varierer betydelig, men det er få kommuner som har lite eller ingen midler å trekke på, se boks 3.7.
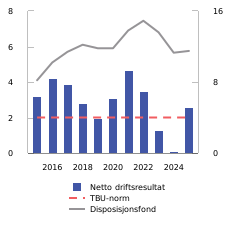
Figur 3.18 Netto driftsresultat (v.a) og disposisjonsfond (h.a) i kommunesektoren. Prosent av brutto driftsinntekter. 2015–2025
Kilder: Kommunal- og distriktsdepartementet, Statistisk sentralbyrå og Finansdepartementet.
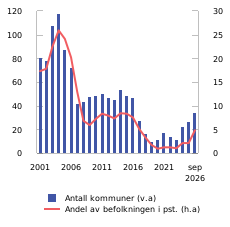
Figur 3.19 Kommuner i ROBEK.1 Antall kommuner og andel av befolkningen.2 2001–2026
1 Alle tall er per 31. desember i det respektive år, med unntak av 2026, hvor tall er hentet 24. september 2026.
2 Andelen er beregnet som produktet av andelen av året kommunen var i ROBEK og befolkningen i kommunen.
Kilder: Kommunal- og distriktsdepartementet, Statistisk sentralbyrå og Finansdepartementet
Kommuner i ROBEK
Antall kommuner registrert i ROBEK5, samt andelen av befolkningen som bor i en ROBEK-kommune, har ligget lavt i historisk sammenheng de siste årene, men har steget de to siste årene, se figur 3.19. Per august 2026 var det 35 kommuner registrert i ROBEK, tilsvarende 4,8 pst. av befolkingen. Økningen må ses i sammenheng med at netto driftsresultat falt i 2023 og videre i 2024, som tømte disposisjonsfondene i flere kommuner, før inntektsveksten tok seg opp igjen i 2025. Før Tromsø kommune ble innmeldt (august 2026), bodde 3,3 pst. av befolkningen i en ROBEK-kommune. Med Tromsø i registeret er andelen av befolkningen som bor i en ROBEK-kommune på det høyeste nivået siden 2017.
Aktivitetsutvikling
For første gang de siste ti årene gikk aktivitetsnivået for kommuneforvaltningen ned i 2025, se figur 3.20. Nedgangen i aktiviteten kan tyde på at det tok tid for sektoren å tilpasse aktiviteten til lavere inntekter i 2024, etter flere år med høyere skatteinntekter enn ventet. I år anslås aktivitetsnivået å ta seg opp igjen, til nivået i 2024.
Som andel av kommunenes løpende inntekter har nivået på bruttorealinvesteringer ligget stabilt over tid, også i år der underskuddet før lånetransaksjoner (negative nettofinansinvesteringer) har tiltatt. Det gjenspeiles i økt gjeld i sektoren.
Avstanden mellom blå stiplet linje for «aktivitetsnivå og overføringer» og rød heltrukken linje for «disponibel inntekt» i figur 3.20 utgjør netto finansinvesteringer, og reflekterer gjeldsutviklingen i sektoren. Netto finansinvesteringer er i nasjonalregnskapet definert som samlede inntekter fratrukket samlede utgifter, der også utgifter til bruttorealinvesteringer inngår, mens lån og avdrag er holdt utenom. Netto finansinvesteringer gikk noe ned i 2025 etter en økning i 2024, men er på et høyt og relativt stabilt nivå.
Sektorens gjeld gikk også noe ned i fjor til 54,6 pst. av inntektene, etter en markant økning i de to foregående årene, se figur 3.21. Et høyt gjeldsnivå gjør isolert sett kommunesektorens økonomi mer sårbar for renteøkninger, men effekten vil delvis motsvares av økte inntekter fra rentebærende plasseringer (bankinnskudd og plasseringer i sertifikat- og obligasjonsmarkedet). Kommunene og fylkeskommunene kan benytte disposisjonsfond til å øke egenfinansieringen av investeringene.
Sysselsettingen i kommuneforvaltningen som andel av total sysselsetting har vært stabil over lengre tid. Om lag 19 pst. av sysselsatte personer og 17 pst. av utførte timeverk i Norge i 2025 var i kommunene og fylkeskommunene. Forskjellen skyldes blant annet at det er høyere andel deltidsansatte i kommunesektoren enn i resten av økonomien.
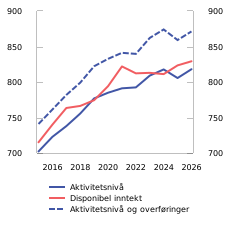
Figur 3.20 Aktivitets- og inntektsnivå i kommunesektoren.1 Mrd. 2026-kroner. 2015–20262
1 Hvordan aktivitet beregnes beskrives nærmere i boks 3.10 i RNB26. Overføringer inkluderer sektorens overføringer til private (utenom ideelle organisasjoner), overføringer til statsforvaltningen, netto anskaffelse av ikke-finansiert ikke-produsert kapital og andre kapitaloverføringer. Disponible inntekter inkluderer sektorens løpende (ukorrigerte) inntekter fratrukket formuesutgifter.
2 Anslag for 2026.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
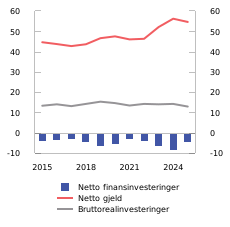
Figur 3.21 Nettofinansinvesteringer og nettogjeld1 i kommunesektoren. Prosent av inntekter2. 2015–2025
1 Netto gjeld utenom arbeidsgivers pensjonsreserver.
2 Løpende inntekter ekskludert formuesinntekter og bompenger
Kilder: Kommunal- og distriktsdepartementet, Finansdepartementet og Statistisk sentralbyrå.
Veien videre
To av de sentrale prinsippene i den økonomiske styringen av kommunesektoren er rammestyring og balansekravet. Rammestyring innebærer at kommuner og fylkeskommuner må innrette utgiftene etter inntektsrammen. Det betyr at kommunene og fylkeskommunene selv, gjennom god økonomistyring, er ansvarlige for å tilpasse aktiviteten til inntektene og derigjennom holde balanse i egen økonomi.
Flere av utfordringene i kommunesektoren er ikke bare knyttet til økonomisk handlingsrom, men henger sammen med endringer i befolkningen og knapphet på arbeidskraft. Utfordringen med knapphet på arbeidskraft ventes å tilta fremover, og må løses med økt arbeidsdeltakelse og mer effektiv ressursbruk. Regjeringen har nedsatt en kommunekommisjon som skal foreslå endringer i statens styring av kommunesektoren som legger til rette for god ressursbruk, fleksibel bruk av personell og effektiv oppgaveløsning i kommunesektoren. Kommisjonens første delutredning ble levert i januar 2026, og regjeringen har allerede fulgt opp flere av kommisjonens anbefalinger. Se nærmere omtale i kapittel 5.
En aldrende befolkning påvirker kommunesektoren både gjennom redusert tilgang på arbeidskraft og ved å endre behovet for tjenester. Det krever en vridning av ressurser mot områder med økende behov, som helse- og omsorg, særlig i distriktene. Kommunene må omdisponere betydelige ressurser i årene fremover, både av hensyn til budsjettbalansen og for å avbøte arbeidskraftutfordringer. Mange kommuner strever allerede med mangel på kompetent arbeidskraft. Riksrevisjonen pekte i en undersøkelse overlevert Stortinget 9. juni på at norske kommuner i liten grad er forberedt på den sterke veksten i antall eldre, og karakteriserte forholdet som kritikkverdig.
Telemarksforsking finner i en utredning for TBU publisert i mai, at det samlede omstillingsbehovet i kommunesektoren er betydelig. Kommuner med høye inntekter eller midlertidige merinntekter kan opprettholde en tjenestestruktur som ikke er tilpasset fremtidig behov. Utredningen finner blant annet at høyinntektskommuner i større grad har utsatt omstillingsarbeidet og har hatt sterkere vekst i driftsutgiftene enn lavinntektskommuner.
Arbeidsgruppe for beregning av vekst i frie inntekter
I Kommuneproposisjonen 2027 ble det varslet at regjeringen vil invitere KS til å delta i et utredningsarbeid for å gjennomgå budsjetteringen av veksten i kommunesektorens frie inntekter, med sikte på å vurdere tiltak som kan gi økt forutsigbarhet og dermed bedre styringsinformasjon for sektoren. Gjennom kommunale skatteinntekter får kommunene en del av verdiskapingen som skjer lokalt. I senere år har nivåene på skatteinntektene utviklet seg annerledes enn anslått i nasjonalbudsjettene. Sektoren fikk betydelig mer skattevekst i årene 2021–2023, mens skatteinntektene ble betydelig lavere enn forventet i 2024. Systemet for finansering av kommunesektoren legger til grunn at kommunene og fylkeskommunene skal håndtere positive og negative overraskelser i skatteinntektene gjennom året. Uforutsigbarhet og svingninger i disse skatteinntektene innebærer samtidig utfordringer for kommunenes og fylkeskommunenes planlegging og gjennomføring av egne budsjetter. Etter planen leveres en kort orientering om arbeidet til det bilaterale konsultasjonsmøtet mellom KDD og KS høsten 2026.
Boks 3.5 Makroøkonomisk styring av kommunesektoren
Det er viktig at innretningen av kommuneøkonomien trekker i samme retning som den overordnede økonomiske politikken. Det sikres gjennom Stortingets vedtak om overføringer til kommunene og fastsettelsen av de kommunale skattørene, som bestemmer andelen av kommunenes inntekter fra skatt, samt gjennom lovkrav til kommunenes økonomiforvaltning.
Skatteinntektene fastsettes i hovedsak som en andel av skatten på alminnelig inntekt og formue for personlige skattytere. Siden 2011 har det vært et mål at skatteinntektene skal utgjøre 40 pst. av de samlede inntektene i kommunesektoren, og skattørene er blitt tilpasset for å oppnå dette. Tilpasningen skjer i statsbudsjettet ved justeringer i skattøren basert på forventet utvikling i skatteinntektene det kommende året. Skatteandelen beregnes med utgangspunkt i at alle kommuner og fylkeskommuner benytter seg av maksimalsats for skattøren. Skatteanslaget som ligger til grunn for skattøren, vil være usikkert. Kommunesektoren får en del av gevinsten ved en bedre utvikling i skatteinntektene enn forutsatt, men må også bære noe av risikoen for et eventuelt skattetap.
I forbindelse med nytt inntektssystem for kommunene blir eierinntekter fra 2025 korrigert ut av kommunenes skattegrunnlag. Dette vil gi kommunesektoren mer stabile inntekter over tid, og styrker finanspolitikkens evne til å stabilisere den økonomiske utviklingen gjennom sektorens inntektsrammer.
Nivået på frie inntekter bestemmes av Stortinget i forbindelse med de årlige statsbudsjettene. For å gi kommunene et utgangspunkt for hva de kan forvente av inntekter når de skal sette opp sine budsjetter, signaliseres det allerede i kommuneproposisjonen som legges frem i mai hvert år, hvor mye regjeringen legger opp til at kommunesektoren skal få neste år. Det tas normalt ikke hensyn til uventede endringer (verken positive eller negative) i kommunenes skatteinntekter for inneværende år etter revidert nasjonalbudsjett når rammen for frie inntekter neste år foreslås i statsbudsjettet. Det bidrar til en mer stabil utvikling i kommunenes inntekter over tid.
Kommuneloven er et viktig verktøy for å sikre at kommunene forvalter sitt ansvar på en god måte. Kommuner og fylkeskommuner skal sørge for at den økonomiske handleevnen blir ivaretatt over tid. Balanse i kommunale budsjetter er viktig for stabiliteten i produksjonen av kommunale tjenester og for å ivareta lokal økonomisk handlefrihet. Samtidig er det viktig å sikre samsvar mellom kommuneøkonomien og den overordnede økonomiske politikken og bidra til finansiell stabilitet.
Boks 3.6 Realnivå og realvekst i kommunesektorens inntekter i budsjettene
For å gi kommunene og fylkeskommunene forutsigbarhet, signaliseres det i mai (i forbindelse med kommuneproposisjonen) hvor stor realvekst i frie inntekter regjeringen legger opp til at kommunesektoren skal få i året som kommer («budsjettåret», år T+1).
Den signaliserte realveksten er basert på anslag på inntektene for inneværende år (T) i RNB som legges frem samtidig med kommuneproposisjonen, justert for eventuelle endringer som følge av Stortingets behandling. Hvilket nivå inntektsveksten fra i år til neste år skal regnes fra, fastsettes altså før sommeren.
Regjeringens endelige forslag til realvekst i kommunesektorens inntekter (for år T+1) presenteres i statsbudsjettet i oktober. Både kommunesektorens inntekter og lønns- og prisveksten kan da se annerledes ut enn det man antok i forbindelse med RNB og kommuneproposisjonen.
Merskattevekst eller skattesvikt kan gjøre at inneværende års (T) inntekter i oktober avviker fra estimatet før sommeren. Slike avvik påvirker ikke det man vedtar om inntektene i budsjettåret (T+1). Merskattevekst eller skattesvikt sammenlignet med estimatet før sommeren gir altså en engangseffekt for kommunene inneværende år (T), men har ikke direkte konsekvenser for kommende år. Hensikten med denne praksisen er at det det gir en forutsigbarhet om hva de nominelle inntektene blir neste år, i tillegg til at det gir en mer stabil utvikling i inntektene over tid.
Kostnadsveksten kan også bli annerledes enn det man antok før sommeren. Kostnadsveksten for kommunene måles med den kommunale deflatoren. Hvis deflatoren blir høyere enn antatt, betyr det at kommunene reelt sett har lavere inntekter i inneværende år (T). Hvis deflatoren blir lavere enn antatt, har kommunene reelt sett høyere inntekter. I motsetning til inntektsavvik, vil dette ha betydning for det reelle inntektsnivået for kommunene i budsjettåret (T+1). Grunnen er at den samme veksten i reelt inntektsnivå fra år T til T+1 vil gi ulikt sluttpunkt i år T+1 avhengig av hvor høyt startpunktet er.
Dette kan illustreres med tallene for 2026 slik de foreligger nå. Den kommunale deflatoren for 2026 er anslått 0,1 prosentpoeng lavere fra RNB26/Kommuneproposisjonen 2027 til nå. En lavere deflator i 2026 betyr alt annet likt at det anslåtte nominelle inntektsnivået for 2026 fra RNB26 tilsier et høyere reelt inntektsnivå i 2026 enn opprinnelig planlagt. Den planlagte reelle inntektsøkningen signalisert i Kommuneproposisjonen 2027 vil da medføre et høyere reelt inntektsnivå i 2027. Dette er fordi realveksten fra 2026 til 2027 ikke påvirkes av endringen i deflator for 2026.
Tabell 3.11 Anslags- og bevilgningsendringer for 2026. Påvirkning på det reelle inntektsnivået i 2026 og 2027. Mrd. 2026-kroner
|
2026 |
2027 |
|||
|---|---|---|---|---|
|
Saldert til RNB |
RNB til nå |
Saldert til nå |
RNB til nå |
|
|
Skatteanslag1 |
3,2 |
-2,8 |
0,4 |
|
|
Kostnadsnivå2 |
-2,7 |
0,6 |
- 2,1 |
0,6 |
|
Bevilgninger3 |
1,45 |
1,45 |
0,45 |
|
|
Samlede endringer |
0,5 |
-0,7 |
-0,2 |
1,1 |
1 Endringer i skatteanslag etter RNB har ikke påvirkning på inntektsnivået det påfølgende året.
2 Endringer i anslått kostnadsnivå består av endrede anslag på den kommunale deflatoren og anslag på merutgifter til demografi.
3 Bevilgningsøkningene i forliket om RNB26 som ikke motsvares av oppgaveendringer. Av bevilgningsøkningene på 1,45 mrd. kroner var 450 mill. en varig styrking.
Boks 3.7 Mindre økonomiske forskjeller mellom kommunene i fjor
To av hovedstørrelsene i kommunenes økonomi er netto driftsresultat og disposisjonsfond. Netto driftsresultat viser hvor mye kommunene kan disponere til avsetninger og investeringer etter at driftsutgifter, renter og avdrag er betalt. Disposisjonsfond er kommunenes oppsparte, frie midler, som blant annet kan brukes til å dekke midlertidige driftsunderskudd. Teknisk beregningsutvalg for kommunal og fylkeskommunal økonomi (TBU) anbefaler at netto driftsresultat for kommunene samlet ligger over 1,75 pst. av driftsinntektene over tid.
I 2025 var det stor variasjon i regnskapstall for kommunene, men forskjellene var mindre enn året før. Figur 3.22 viser spredningen i netto driftsresultat og størrelsen på disposisjonsfond i fjor. Om lag halvparten av kommunene hadde netto driftsresultat under TBUs anbefaling, og 120 kommuner, tilsvarende om lag én av tre kommuner, fikk et negativt resultat. Negative driftsresultater vil ikke være bærekraftig over tid, men kan dekkes så lenge kommunen har oppsparte midler å tære på. Nær syv av ti kommuner med negativt driftsresultat hadde fortsatt midler på disposisjonsfond ved utgangen av året.
Ifølge en rapport fra Oslo Economics og Telemarksforskning bør disposisjonsfond for de fleste kommuner ligge mellom 2 og 6 pst. av driftsinntektene.1 Av kommunene med resultat under TBUs anbefaling på 1,75 pst. hadde om lag halvparten et disposisjonsfond på over 6 pst. av inntektene, og tre av ti hadde disposisjonsfond over 10 pst. av driftsinntektene.
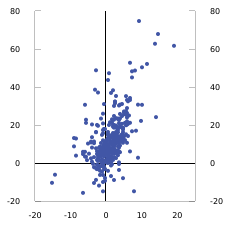
Figur 3.22 Netto driftsresultat (horisontal akse) og disposisjonsfond (vertikal akse).1 Prosent av brutto driftsinntekter. 2025
1 Aukra er tatt ut av figuren av fremstillingshensyn. Aukra hadde disposisjonsfond og netto driftsresultat på hhv. 195,4 pst og 27,6 pst av inntektene i 2025.
Kilder: Statistisk Sentralbyrå.
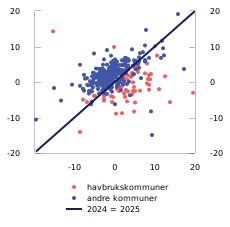
Figur 3.23 Netto driftsresultat i 2024 (horisontal akse) og 2025 (vertikal akse) for «havbrukskommuner»1 og andre kommuner.2 Prosent av inntekter
1 En kommune regnes som en havbrukskommune dersom den har betydelige inntekter fra naturressurser (se fotnote nr. 2) og av disse utgjør inntekter fra havbruk minst 1,75 pst. av brutto driftsinntekter.
2 Aukra og Lurøy vises ikke i figuren. Aukra hadde netto driftsresultat på hhv. 29,5 pst og 27,6 pst. av brutto driftsinntekter i 2024 og 2025. Lurøy hadde netto driftsresultat på henholdsvis 20,9 og 13,8 pst. av brutto driftsinntekter i 2024 og 2025.
Kilder: Statistisk sentralbyrå, Fiskeridirektoratet, Energidepartementet, Norges vassdrags- og energidirektorat.
Den økonomiske situasjonen er særlig krevende for kommuner med negativt driftsresultat og ingen eller negative disposisjonsfond. I 2025 var 32 kommuner i denne situasjonen ved utgangen av året, tilsvarende 4,6 pst. av befolkningen, ned fra 37 kommuner, tilsvarende 5,2 pst. av befolkningen i 2024.
Figur 3.23 viser netto driftsresultat for alle kommunene i 2024 og 2025. Kommunene som ligger over og til venstre for linjen har hatt en resultatforbedring, mens kommunene som ligger under linjen fikk dårligere resultat i 2025 enn i 2024. Sju av ti kommuner forbedret resultatet fra 2024 til 2025. Av kommunene med negativt resultat i 2024 forbedret seks av ti resultatet i fjor, og det var særlig kommunene med dårligst resultater i 2024 som hadde den største resultatforbedringen.
Blant dem som ikke forbedret resultatene fra 2024 til 2025, hadde åtte av ti kommuner betydelige inntekter fra naturressurser2 i 2024 og om lag halvparten hadde betydelige disposisjonsfond (over 10 pst. av inntektene). Inntekter fra naturressurser kan svinge mye fra år til år. Ved å fordele disse inntektene over flere år, vil også netto driftsresultat (som avhenger av inntektene hvert enkeltår og ikke uttak fra disposisjonsfond) variere mye fra år til år. Det var særlig inntekter fra havbruk gikk ned fra 2024 til 2025.
Blant ROBEK-kommunene forbedret 31 av 35 kommuner resultatet, og 11 ROBEK-kommuner gikk fra et negativt til et positivt resultat fra 2024 til 2025.
1 Se «Anbefalinger om nivå på sentrale økonomiske nøkkeltall for kommunal sektor», Oslo Economics-rapport nr. 2025-40.
2 En kommune regnes å ha betydelige inntekter fra naturressurser dersom inntektene fra naturressursene som ikke utjevnes i kommuneopplegget overstiger 2,5 pst. av brutto driftsinntekter. I beregningen av naturressursinntekter utenom inntektssystemutjevningen inkluderes netto inntekter fra konsesjonskraft, konsesjonsavgift, eiendomsskatt for petroleumsanlegg, vindkraftanlegg og vannkraftanlegg, avgift på vindkraft og utbetalinger fra Havbruksfondet. Netto inntekt fra konsesjonskraft viser kommunens realiserte salgsinntekter for den konsesjonskraften som videreselges. Naturressursskatten er holdt utenfor, ettersom denne inngår i inntektsutjevningen i kommuneopplegget. Eiendomsskatt for nettanlegg er ikke inkludert på grunn av manglende tallgrunnlag.
3.5 Utviklingen i offentlige finanser og sammenligning med andre land
Som i andre moderne økonomier ivaretar offentlige myndigheter i Norge fellesgoder som forsvar, politi, rettsvesen og offentlig administrasjon. I Norge står offentlige myndigheter også i stor grad for individrettede tjenester som utdanning, helse og omsorg. I tillegg utbetaler det offentlige betydelige overføringer til private husholdninger (stønader), i form av for eksempel alderspensjoner, uføretrygd og sykepenger.
I fjor var om lag halvparten av offentlige utgifter utbetalinger til private, hvor stønader til husholdninger var størst, se figur 3.24. Den andre halvparten var utgifter knyttet til offentlig produksjon av tjenester og investeringer. Helse- og utdanningstjenester utgjør om lag halvparten av utgiftene til tjenesteproduksjon, se figur 3.25.
Mange av oppgavene det offentlige utfører, er arbeidsintensive. Offentlig sektor sysselsetter om lag en tredel av arbeidstakerne i Norge, og andelen har ligget stabilt over tid.
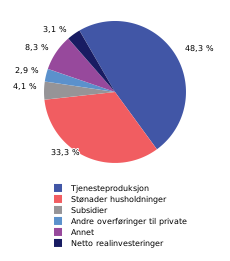
Figur 3.24 Offentlige utgifter fordelt på art.1 Prosent. 2025
1 Tjenesteproduksjon består av lønnskostnader, offentlig kjøp av varer og tjenester og kapitalslit.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
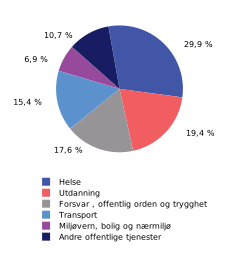
Figur 3.25 Offentlige utgifter til tjenesteproduksjon fordelt på formål.1,2 Prosent. 2025
1 Miljøvern, bolig og nærmiljø inkluderer blant annet vann, avløp og avfallshåndtering.
2 Grunnet forskjell mellom ulike statistikker vil utgifter til offentlig tjenesteproduksjon målt etter formål og art avvike noe.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Utgifter6 i offentlig forvaltning anslås å utgjøre om lag 62 pst. av BNP7 for Fastlands-Norge neste år, se figur 3.26. Det er noe lavere enn i år.
Skatte- og avgiftsinntekter er det offentliges viktigste finansieringskilde. Skatte- og avgiftsinntektene anslås å utgjøre i underkant av 41 pst. av BNP for Fastlands-Norge neste år, som er noe lavere enn i år, se figur 3.26. Skatte- og avgiftsinntektene som andel av verdiskapingen i fastlandsøkonomien var særlig høye i 2021 og 2022, som følge av høye energipriser og tilpasninger til endringer i skatt på utbytte, men er nå noe lavere enn før pandemien.
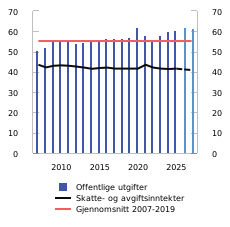
Figur 3.26 Utgifter og skatte- og avgiftsinntekter i offentlig forvaltning.1,2 Prosent av BNP for Fastlands-Norge. 2007–2027
1 Offentlig forvaltning består av stats- og kommuneforvaltningen.
2 Påløpte utgifter og skatte- og avgiftsinntekter ekskludert petroleum. Grunnrente mv., som bl.a. inkluderer inntekter fra konsesjonskraft, høyprisbidrag og konsesjonsavgiften er inkludert i skatte- og avgiftsinntekter. Utgiftene er fratrukket rente-, skatte- og forvaltningskostnader i SPU.
Kilder: Statistisk sentralbyrå Finansdepartementet.
Offentlige utgifter som andel av BNP for Fastlands-Norge er høye sammenlignet med andre land, se figur 3.27. I Norge har offentlige utgifter økt raskere enn verdiskapingen i fastlandsøkonomien over lengre tid. Neste år ventes offentlige utgifter å vokse noe mindre enn verdiskapingen i fastlandsøkonomien. I Danmark vokste offentlige utgifter mindre enn verdiskapingen i årene frem til pandemien, men de siste årene har veksten tiltatt. I Sverige har offentlige utgifter utviklet seg om lag i takt med BNP.
I boks 3.8 justeres offentlige utgifter for brukerbetaling8 og nettobeskatning av ytelser. Dette gjør utgiftene mer sammenlignbare mellom land. Boks 3.9 analyserer hvordan utgiftene har utviklet seg i Norge sammenlignet med Sverige, Danmark og Finland mellom 2001 og 2024.
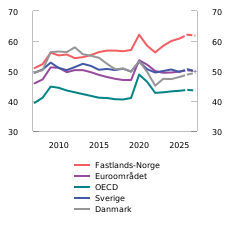
Figur 3.27 Utgifter1 i offentlig forvaltning. Prosent av BNP. 2007–2027
1 For Fastlands-Norge er utgiftene er fratrukket rente-, skatte- og forvaltningskostnader i SPU.
Kilder: OECD og Finansdepartementet.
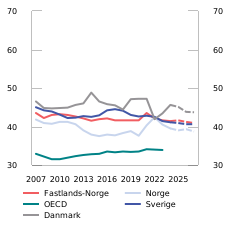
Figur 3.28 Offentlige skatte- og avgiftsinntekter.1 Prosent av BNP. 2007–2027
1 For Sverige og Danmark er tall for 2007–2023 hentet fra OECD. Tall og prognoser for 2024–2027 er hentet fra de to finansdepartementene.
Kilder: Finansdepartementet (Sverige), Finansministeriet (Danmark),OECD og Finansdepartementet.
Norge og de øvrige skandinaviske landene har godt utbygde velferdsordninger. Det krever et forholdsvis høyt skatte- og avgiftsnivå. Norge står likevel i en særstilling siden vi har fondsinntektene fra sparingen i Statens pensjonsfond utland (SPU). Skatte- og avgiftsnivået i fastlandsøkonomien er om lag som i Sverige og noe lavere enn i Danmark. Skatte- og avgiftsnivået er høyere enn gjennomsnittet for OECD-land, se figur 3.28.
I sammenligninger av offentlige utgifter mellom land ses det ofte på utgiftene i forhold til landets BNP, der BNP skal representere anslag på inntekter eller skattegrunnlag. Siden Norge har store fondsinntekter som ikke regnes med i BNP-tallene, gir BNP-tall i en slik sammenligning et ufullstendig bilde av forholdet mellom inntektene i økonomien og statens utgifter. Et annet mål som kan brukes på inntekter og skattegrunnlaget er bruttonasjonalinntekt. Brutto nasjonal inntekt (BNI) tilsvarer BNP pluss lønns- og formuesinntekter fra utlandet. Som følge av størrelsen på SPU, er forskjellen mellom BNP og BNI betydelig større i Norge enn i andre land. Dersom vi bruker justert BNI9 heller enn BNP for Fastlands-Norge, er utgiftsandelen i Norge mer på linje med våre naboland. Utgifter i offentlig forvaltning anslås i år til 52,4 pst. av justert BNI, se figur 3.29. Skatteandelen i Norge målt som andel av justert BNI er lavere enn i våre naboland., se figur 3.30.
Utviklingen i offentlig konsum henger tett sammen med offentlig tjenesteproduksjon. Målt som andel av verdiskapingen i fastlandsøkonomien ligger offentlig konsum høyere i Norge enn i Sverige og Danmark. Andelen har vært stabil de siste årene. I andre europeiske land har andelen avtatt siden pandemien, se figur 3.31.
Offentlig forvaltnings bruttoinvesteringer i realkapital10, har økt som andel av verdiskapingen i fastlandsøkonomien, men har avtatt de siste årene. Nivået har i lang tid ligget høyere i Norge enn i mange andre OECD-land. Forskjellen økte etter 2013 fordi flere land reduserte investeringene for å styrke offentlige budsjetter. De siste årene har Sverige økt investeringene som andel av verdiskapingen og ventes i 2027 å ha om lag like høye investeringer som Norge. Figur 3.32 sammenligner offentlig forvaltnings bruttoinvesteringer i fast realkapital som andel av BNP for Fastlands-Norge med Sverige og Danmark.
Figur 3.29 Utgifter1 i offentlig forvaltning. Prosent av BNI2. 2007–2025
1 For Norge er utgiftene inkludert rente-, skatte- og forvaltningskostnader i SPU.
2 For Norge er BNI fratrukket utbytte fra equinor, inntekter fra Equinor, inntekter fra Statens direkte økonomiske engasjement (SDØE) og påløpte petroleumsskatter.
Kilder: OECD og Finansdepartementet.
Figur 3.30 Offentlige skatte- og avgiftsinntekter fra fastlandet. Prosent av BNI. 2007–20251
1 Seriene for Sverige og Danmark går frem til 2023
Kilder: OECD og Finansdepartementet.
Figur 3.31 Offentlig konsum. Prosent av BNP. 2007–2027
Kilder: OECD og Finansdepartementet.
Figur 3.32 Offentlig forvaltnings bruttoinvesteringer i realkapital. Prosent av BNP. 2007–2027
Kilder: OECD og Finansdepartementet.
Det samlede overskuddet i offentlig forvaltning anslås til 392 mrd. kroner i 2027.11 Det tilsvarer 6,7 pst. av BNP, en nedgang fra året før, se vedleggstabell 3.6. Overskuddet er betydelig lavere enn toppen i 2022, og under gjennomsnittet de foregående ti årene, se figur 3.33.
Utviklingen i overskuddet påvirkes i stor grad av inntektene fra petroleumsvirksomheten og rente- og utbytteinntektene i Statens pensjonsfond. Utenom disse inntektene har staten i nyere tid hatt et økende underskudd. I tråd med lov om Statens pensjonsfond og handlingsregelen dekkes underskuddet av en overføring fra Statens pensjonsfond utland til statsbudsjettet.
Landene i OECD økte gjennomgående sine offentlige underskudd betydelig under pandemien. Senere er underskuddene redusert, se figur 3.33. OECD anslår at medlemslandene samlet vil ha underskudd i offentlig forvaltning tilsvarende 4,8 pst. av BNP i 2026.
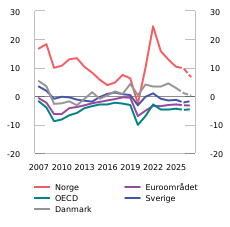
Figur 3.33 Offentlig forvaltnings nettofinansinvesteringer. Prosent av BNP. 2007–2027
Kilder: OECD og Finansdepartementet.
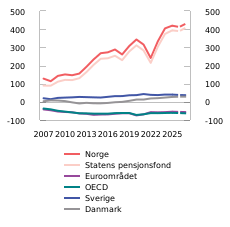
Figur 3.34 Offentlig forvaltnings nettofordringer. Prosent av BNP. 2007–2027
Kilder: OECD og Finansdepartementet.
Medregnet kapitalen i Statens pensjonsfond utland og kapitalinnskudd i statlig forretningsdrift anslås offentlig forvaltnings nettofordringer til om lag 24 000 mrd. kroner ved utgangen av 2027, tilsvarende over fire ganger BNP, se figur 3.34. Det aller meste av dette er kapital i Statens pensjonsfond utland. Svært få OECD-land har positive nettofordringer i offentlig forvaltning. For OECD-landene sett under ett anslås offentlig forvaltning å ha netto gjeld tilsvarende 63,3 pst. av BNP i 2027.
Boks 3.8 Brukerbetaling og skattesystemet påvirker offentlige utgifter mellom land
Det kan være vanskelig å sammenligne offentlige utgifter mellom land fordi land organiserer seg ulikt. I statistikk for offentlige utgifter rapporteres bruttoutgifter. Justering for inntekter som brukerbetaling og beskatning av ytelser er derfor nødvendig for å sammenligne offentlige utgiftsnivåer, målt som andel av BNP, på tvers av land. Nettoutgifter, bruttoutgifter fratrukket inntekter, er vanskelig å måle, men i denne boksen netto justeres utgiftene for de største inntektspostene.
Brukerbetaling er egenandeler som brukere av offentlige tjenester betaler for å motta en tjeneste, og kan dekke deler av, eller hele, utgiften av å tilby tjenesten. De nordiske landene organiserer vann, avløp, avfallshåndtering, helse og barnehage forskjellig, noe som fører til ulike brukerbetalingsnivåer. Ujusterte bruttotall kan derfor overdrive de reelle utgiftsforskjellene mellom landene. Fastlands-Norge har hatt et høyt nivå på brukerbetaling som andel av trend-BNP i perioden 2007–2022, se figur 3.35. Finland har gjennomgående det laveste nivået.
Beskatning av ytelser innebærer at offentlige overføringer, som pensjoner og trygdeytelser, skattlegges hos mottakeren. Siden skattenivået på ytelser varierer mellom land, vil ujusterte bruttotall ikke reflektere utgiftene. Danmark skiller seg fra de øvrige landene med et gjennomgående høyere nivå på beskatning av ytelser, se figur 3.36. Andelene i Norge, Sverige og Finland har over analyseperioden nærmet seg hverandre.
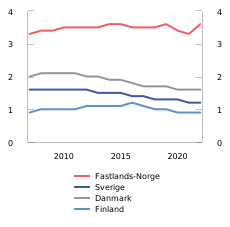
Figur 3.35 Brukerbetaling. Prosent av trend-BNP. 2007–2022
Kilder: OECD og Finansdepartementet
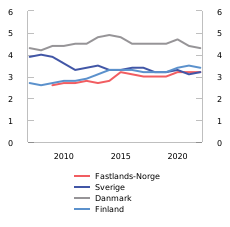
Figur 3.36 Skatt på ytelser. Prosent av trend-BNP. 2007–2022
Kilder: OECD og Finansdepartementet
Selv når det justeres for beskatning og brukerbetaling, er utgiftene høyere for Fastlands-Norge enn de øvrige nordiske landene, se figur 3.37.
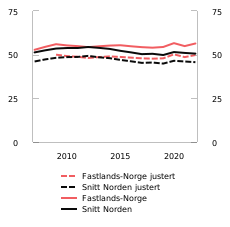
Figur 3.37 Offentlige utgifter. Prosent av trend-BNP. Justert for beskatning av ytelser og brukerbetaling. 2007–2022
Kilder: OECD og Finansdepartementet
Boks 3.9 Utviklingen i offentlige utgifter i Norden
Offentlige utgifter som andel av trend-BNP for Fastlands-Norge har økt med 4,5 prosentenheter fra 2001 til 2024. Veksten har vært betydelig høyere enn gjennomsnittet i Sverige, Danmark og Finland, heretter definert som Norden1. Dette har sammenheng med at Norge i perioden har faset inn fondsmidler i økonomien, hvor om lag 2/3 har gått til økte utgifter.2 I denne analysen sammenlignes utviklingen i offentlige utgifter til ulike formål i perioden 2001 til 2024 med andre nordiske land.3
Figur 3.38 viser hvordan norske offentlige utgifter fordeler seg på formål. Stønader mv. utgjør den klart største posten med over 40 pst. av totale utgifter, etterfulgt av helse og utdanning.
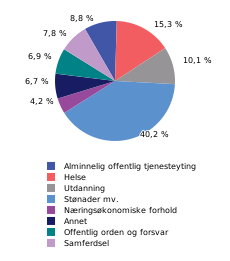
Figur 3.38 Utgifter etter formål som andel av totale offentlige utgifter i Norge. Prosent. 2024
Kilde: Statistisk sentralbyrå.
Denne analysen ser i hovedsak på hvordan utgiftene i Norge har utviklet seg forskjellig fra Norden siden 2001, som kan gi en indikasjon på hva fondsmidlene har gått til. For å kunne sammenligne utgiftsnivået på tvers av land måles utgiftene4 som andel av BNP – et mål som korrigerer for ulikheter i økonomistørrelse, lønns- og prisnivå. For Norge benyttes BNP for Fastlands-Norge for å rense ut svingningene som skyldes variasjoner i petroleumsproduksjonen. Det løfter nivået på utgiftsandelen sammenlignet med beregninger av utgifter målt som andel av samlet BNP eller BNI.5,6
Utgiftene målt som andel av verdiskapingen omtales heretter som utgiftene. I tidsseriefremstillinger er det korrigert for konjunktursvingninger ved å benytte en beregnet serie for trenden i BNP.7 Som figur 3.39 viser, falt utgiftene i alle de nordiske landene på slutten av 1990-tallet. Deretter var utgiftene relativt stabile, før de etter finanskrisen økte frem mot 2012. I denne perioden var utviklingen relativt lik i Norge og Norden. Etter 2012 og frem til 2022 falt utgiftene i Norden, mens de var uendret i Norge. På 2020-tallet har utgiftene økt i alle landene unntatt Danmark.
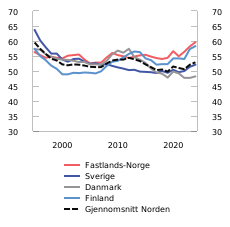
Figur 3.39 Offentlige utgifter i nordiske land1. Prosent av trend-BNP. 1995–2024
1 Gjennomsnitt Norden er et uvektet snitt av Sverige, Danmark og Finland.
Kilder: OECD og Finansdepartementet.
Figur 3.40 viser forskjellen i utgiftsnivå for ulike utgiftskategorier mellom Norge og Norden i 20018 og 2024. Langs den horisontale aksen måles forskjellen i 2001, og langs den vertikale måles forskjellen i 2024. Med unntak av utdanning og alminnelig offentlig tjenesteyting var utgiftene høyere i Norge enn i Norden både i 2001 og i 2024. Dersom utgiftsposten ligger på den diagonale linjen, har utgiftsdifferansen til Norden sett over de 23 årene samlet sett vært uendret. Utgiftsdifferansen har økt over tid hvis den ligger til venstre for diagonalen, og falt om den ligger til høyre. For eksempel var utgiftene til samferdsel og utdanning høyere i Norge enn i Norden i 2001. Frem til 2024 har utgiftene til samferdsel økt relativt til Norden, mens utgiftene til utdanning har blitt redusert. Utgiftene til utdanning var i 2001 høyere i Norge enn i Norden, mens de i 2024 var lavere.
Utgiftsdifferansen har økt i perioden for de fleste kategorier. Unntakene er utdanning og helse, der Norge har redusert utgiftene relativt til Norden. Utgiftsveksten har vært relativt høyere i Norge enn i Norden innen stønader mv., samferdsel og «annet»9.
Analysen er sårbar for valg av start- og sluttpunkt. I perioden 2001–2012 økte utgiftene i Norge relativt til Norden innen samferdsel og annet, mens utgiftene i de øvrige kategoriene falt. Det skyldtes i stor grad at de nordiske landene hadde en vekst i utgiftene i denne perioden, mens utgiftsveksten i Norge var mer moderat, se figur 3.39. I perioden 2012–2024 snudde bildet, og i Norge vokste utgiftene relativt til Norden i samtlige utgiftskategorier. Verdien av SPU vokste kraftig i denne perioden, fra om lag 3 300 mrd. kroner ved inngangen til 2012 til om lag 15 800 mrd. kroner ved inngangen til 2024, noe som i henhold til handlingsregelen åpnet for videre innfasing av fondsmidler i norske budsjetter. Samtidig innførte de øvrige nordiske landene flerårige budsjettregler, og utgiftsandelene i disse landene ble redusert i den samme perioden.
Videre vil analysen gå nærmere inn på kategoriene hvor Norge har hatt den største endringen relativt til Norden: samferdsel, utdanning og stønader mv.
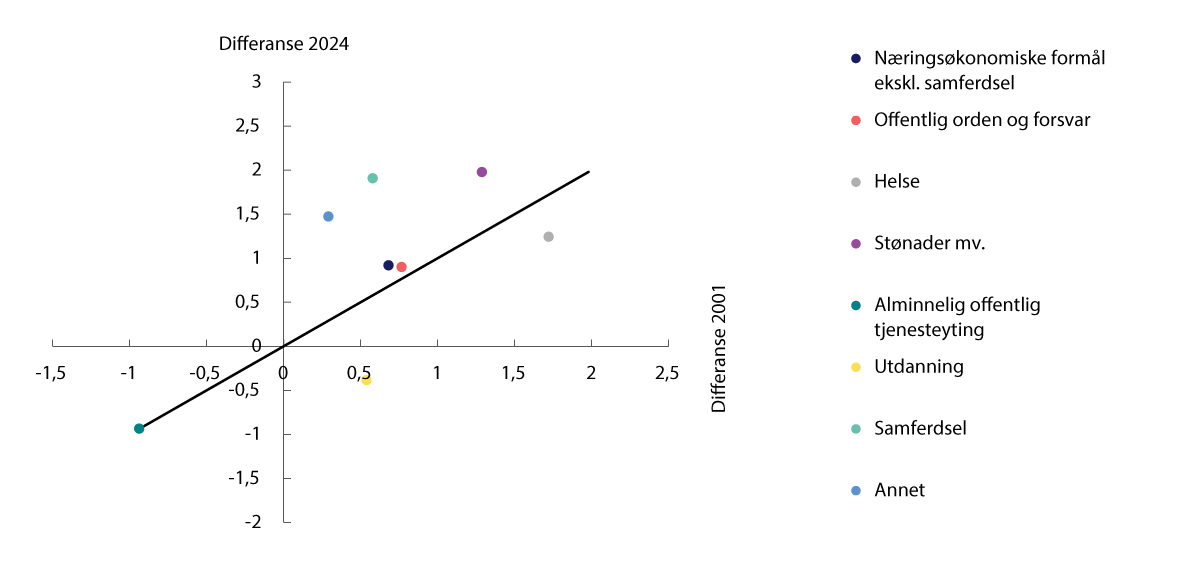
Figur 3.40 Forskjellen mellom offentlige utgifter som andel av BNP1 i Norge og Norden. Prosentenheter. 2001 (horisontal akse) og 2024 (vertikal akse)
1 I figuren benyttes faktisk BNP fremfor trend-BNP for å unngå endepunktsproblematikk knyttet til HP-filteret. 2001 og 2024 er vurdert mot trendanslagene og anses som om lag konjunkturnøytrale.
Kilder: OECD og Finansdepartementet.
Samferdsel
Figur 3.41 viser at samferdselsutgiftene for Fastlands-Norge nær doblet seg som andel av trend-BNP fra 2001 til 2024, se også kapittel 5.4. Økningen er betydelig sterkere enn i de øvrige nordiske landene, særlig fra 2008 og fremover.
Norges topografi og spredte bosetning bidrar til at det er kostbart å bygge og vedlikeholde transportinfrastruktur og drifte kollektivtilbud. Dette kan gjenspeiles i at samferdselsutgiftene i Norge var høyere enn i de andre nordiske landene også på starten av 2000-tallet.
For hele perioden har om lag halvparten av økningen relativt til Norden gått til investeringer i realkapital10, og halvparten gått til økte drifts og vedlikeholdskostnader, se figur 3.42. Frem til 2012 er utviklingen i samferdselsutgiftene totalt sett relativt lik i Norge og Norden. Etter 2012 øker utgiftene relativt til Norden, særlig økte utgiftene til drift- og vedlikehold. Dette sammenfaller med økte NTP-rammer i samme periode.
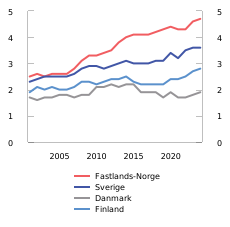
Figur 3.41 Utgifter til samferdsel. Prosent av trend-BNP. 2001–2024
Kilder: OECD og Finansdepartementet.
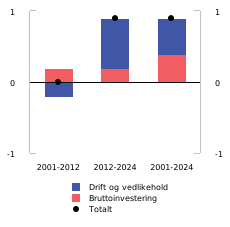
Figur 3.42 Endring1 i differansen mellom samferdselsutgiftene2 i Norge og Sverige, Danmark og Finland, etter utgiftsart3. Prosentenheter
1 I sammenligningen trekkes utgiftene i Norden fra utgiftene i Norge. En positiv verdi betyr at utgiftene i Norge er høyere enn i Norden. Utgiftene til drift og vedlikehold har økt noe mindre i Finland og Sverige enn i Norge over perioden, mens utgiftene i Danmark har blitt redusert.
2 Samferdselsutgiftene målt som andel av trend-BNP.
3 Drift og vedlikehold består av kategoriene løpende overføringer, kapitaloverføringer, lønnskostnader, subsidier og kjøp av varer og tjenester. Kjøp av varer og tjenester er den største kategorien.
Kilder: OECD, Statistisk sentralbyrå og Finansdepartementet.
Utdanning
Figur 3.40 viser at utgifter til utdanning i Norge har falt relativt til de øvrige nordiske landene mellom 2001 og 2024.11 En del av forklaringen er trolig ulik befolkningsutvikling. Utgiftene til utdanning målt mot verdiskapingen påvirkes av hvor mange barn og unge det er sett opp mot antallet i yrkesaktiv alder. Utdanningsbyrden, andelen personer mellom 0 og 19 år i forhold til personer mellom 20 og 64 år, har falt mer i Norge enn i de øvrige nordiske landene i perioden.
Figur 3.43 viser en positiv samvariasjon mellom utdanningsbyrde12 og utgifter til grunnskole og videregående opplæring som andel av trend-BNP for Norge, Sverige og Danmark, illustrert ved de rette linjene som er estimert ved regresjon.13 Norges linje er slakere enn Danmarks og Sveriges, noe som indikerer at samvariasjonen mellom utdanningsbyrden og utgifter er litt svakere i Norge.
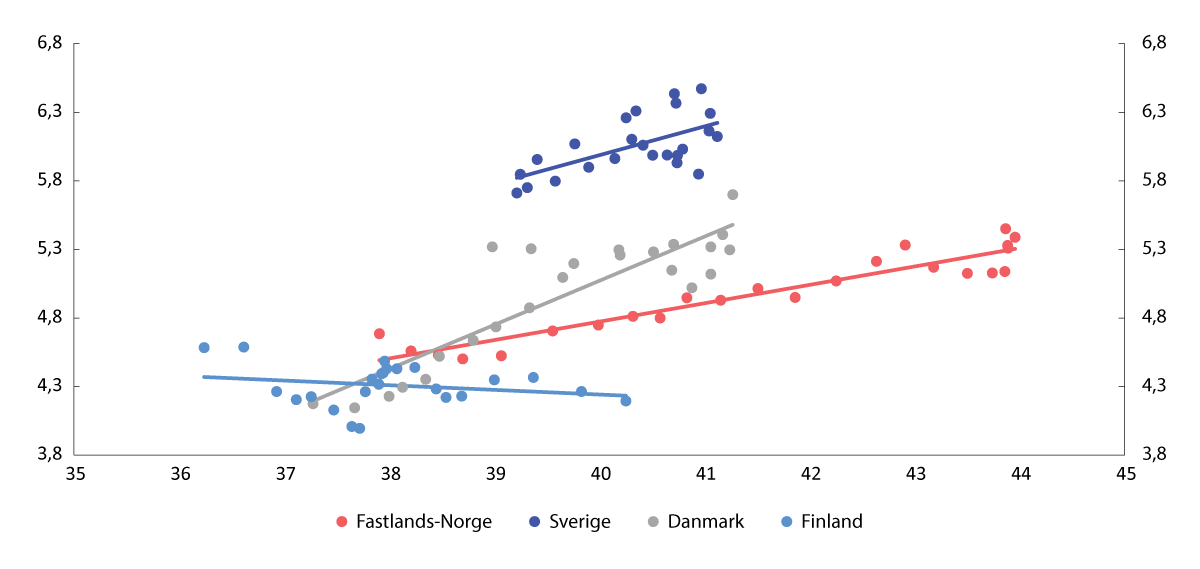
Figur 3.43 Utdanningsbyrde1 (horisontal akse) og utgifter til grunnskole og videregående opplæring, som prosent av trend-BNP (vertikal akse). 2001–2024
1 Utdanningsbyrden er antall personer mellom 0 og 19 år delt på antall personer mellom 20 og 64 år.
Kilder: OECD og Finansdepartementet.
Stønader mv.
Offentlige utgifter til stønader mv. omfatter overføringer og tjenester til enkeltpersoner og husholdninger knyttet til sykdom, uførhet, alderdom, arbeidsledighet og fattigdom. Eksempler er alderspensjon, stønader ved arbeidsledighet og sykepenger. Helseutgifter skal i utgangspunktet klassifiseres under en egen kategori.
Sammenligninger av nivå på utgifter til stønader på tvers av land bør tolkes med varsomhet ettersom ordningene er ulikt utformet, dekningsgraden varierer og klassifiseringspraksis i offentlig statistikk kan avvike mellom land. Samtidig står utgifter til stønader mv. for en stor andel av offentlige utgifter, se figur 3.38, og det er nyttig å sammenligne utviklingen mot utviklingen i de andre nordiske landene. Norges utgifter til stønader mv. som pst. av BNP var høyere enn gjennomsnittet for de nordiske landene i 2001, og denne differansen hadde økt i 2024 se figur 3.40.
Stønader ved sykdom og uførhet er den underkategorien av stønader mv. der Norges utgifter er høyest relativt til gjennomsnittet for de øvrige nordiske landene, og også den kategorien med størst relativ økning sammenlignet med 2001, se figur 3.44. Økningen i differansen skyldes at Sverige og Finland14 har redusert utgiftene som pst. av trend-BNP vesentlig i perioden, mens utgiftene i Norge og Danmark er om lag uendret sett over hele perioden.
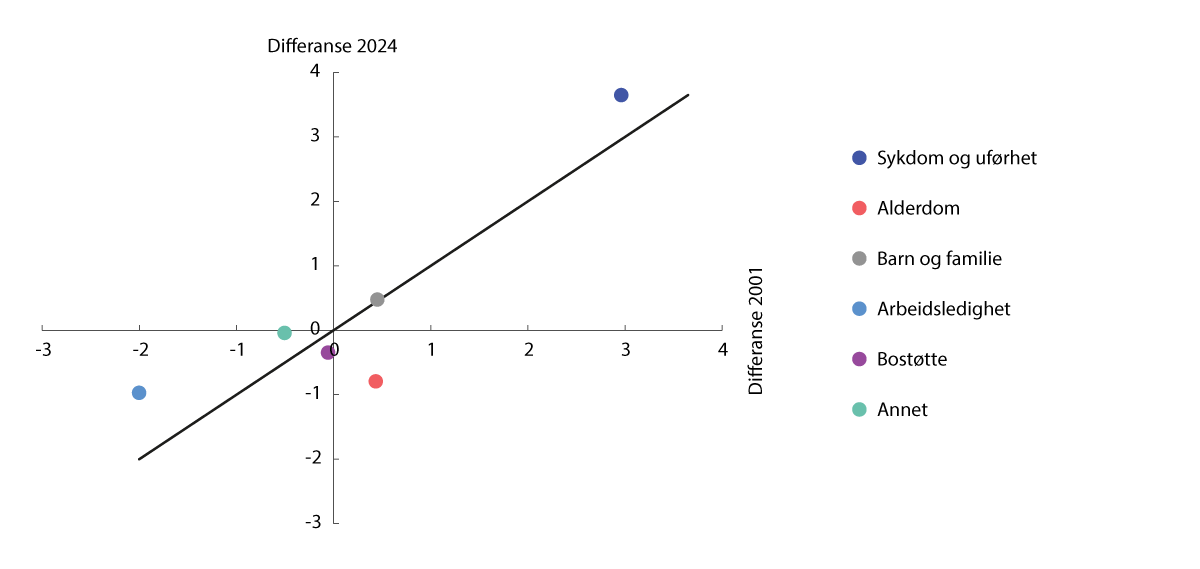
Figur 3.44 Forskjellen mellom offentlige utgifter som andel av BNP1 i Norge og Norden. Underkategorier2 av stønader mv. Prosentenheter. 2001 (horisontal akse) og 2024 (vertikal akse)
1 I figuren benyttes faktisk BNP fremfor trend-BNP for å unngå endepunktsproblematikk knyttet til HP-filteret. 2001 og 2024 er vurdert mot trendanslagene og anses som om lag konjunkturnøytrale.
2 Kategorien «annet» består av utgifter til stønader mv. som ikke faller inn under de øvrige kategoriene, blant annet utgifter til etterlatte. Utgiftene under «annet» står for en liten andel av de samlede utgiftene under stønader mv.
Kilder: OECD og Finansdepartementet.
I kategorien stønader ved arbeidsledighet15 lå utgiftene i Norge under det nordiske gjennomsnittet både i 2001 og 2024, men forskjellen ble noe redusert gjennom perioden. Alle de nordiske landene har redusert utgiftene til stønader ved arbeidsledighet i perioden, samtidig som den registrerte ledigheten var lavere i alle landene i 2024 enn i 2001. Nedgangen i utgiftene til stønader ved arbeidsledighet har vært svakest i Norge, som til gjengjeld hadde betydelig lavere ledighet enn de øvrige landene i 2001. Nedgangen i utgiftene har vært sterkest i Danmark.
I et internasjonalt perspektiv har Norge mange mottakere av helserelaterte ytelser og relativt få personer som mottar dagpenger eller økonomisk sosialhjelp. Når man ser utgifter til uføretrygd/sykdom og arbeidsledighet under ett, er forskjellene mellom Norge og det nordiske gjennomsnittet derfor noe mindre, men har likevel økt i analyseperioden.
Under stønader mv. er alderdom kategorien hvor Norge relativt sett har redusert utgiftene mest sammenlignet med de nordiske landene fra 2001 til 202416. Hoveddelen av utgiftene til alderdom i kategorien stønader mv. går til alderspensjoner, men andelen varierer mellom land.
Offentlige utgifter til alderspensjon17 som pst. av trend-BNP økte i perioden 2001–2024 i alle de nordiske landene, men utviklingen varierer mellom landene.18
Et offentlig pensjonssystem som responderer fullt ut på demografiske endringer, vil typisk vise stigende offentlige utgifter som pst. av BNP når forsørgerbyrden øker. Figur 3.45 viser samvariasjonen mellom forsørgerbyrde og offentlige utgifter til alderspensjoner som pst. av trend-BNP for de fire landene i perioden 2001–2024.19 Forsørgerbyrden er her definert som befolkningen som er 65 år eller eldre som pst. av befolkningen mellom 20 og 64 år, og er et mål på det samlede demografiske trykket på den yrkesaktive befolkningen. For hvert land er det lagt inn en linje som viser den gjennomsnittlige samvariasjonen mellom de to variablene over perioden.20
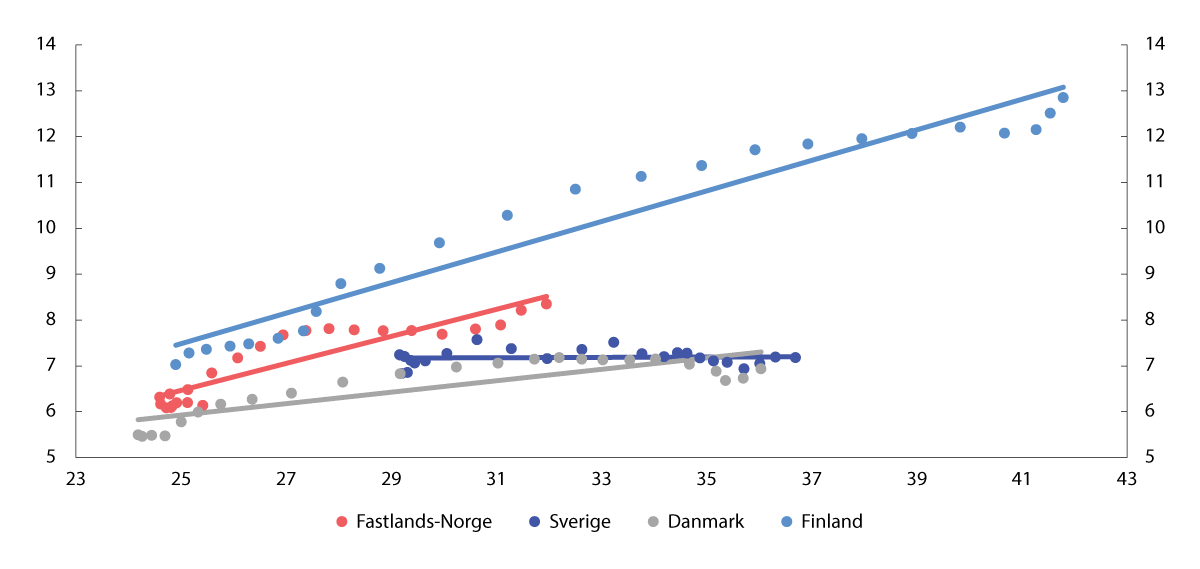
Figur 3.45 Forsørgerbyrde1 (horisontal akse) og offentlige utgifter til pensjon som prosent av trend-BNP (vertikal akse). 2001–2024.
1 Forsørgerbyrde er antall personer som er 65 år eller eldre delt på antall personer mellom 20 og 64 år.
Kilder: OECD, Eurostat og Finansdepartementet.
Landene skiller seg vesentlig i graden av samvariasjon mellom forsørgerbyrde og offentlige utgifter til pensjon. For Sverige er utgiftsnivået nær uendret som pst. av trend-BNP gjennom hele perioden 2001–2024. Dette kan reflektere at det svenske systemet automatisk justerer ytelsene per pensjonist når demografitrykket øker, fremfor å øke de samlede utgiftene til pensjon.21 Finland skiller seg ut i den andre enden, med vesentlig høyere forsørgerbyrde22 og pensjonsutgifter enn de øvrige nordiske landene og en sterk samvariasjon mellom demografisk press og utgiftsvekst gjennom perioden. Finland har gjennomført pensjonsreformer, senest i 2017, der pensjonsalderen gradvis heves til 65 år og knyttes til forventet levealder for de født i 1955 og senere. Reformen innfases imidlertid gradvis, og de store etterkrigskullene som har gått av med pensjon i analyseperioden er i stor grad ikke omfattet av de nye reglene. For både Norge og Danmark er samvariasjonen mellom forsørgerbyrde og utgifter svakere i den siste delen av perioden. Dette kan tyde på at reformtiltak, pensjonsreform med levealdersjustering og fleksibelt uttak i Norge23 og heving av pensjonsalderen i Danmark,24 gradvis har dempet effekten av de demografiske endringene på de offentlige budsjettene. I perioden 2021–2024 økte utgiftene i Norge imidlertid raskere enn i årene 2013–2020, uten en tilsvarende økning i veksttakten for forsørgerbyrden25.
Analysen antyder at demografisk utvikling alene ikke forklarer forskjellene i offentlige utgifter til alderspensjoner mellom landene, og at systemdesign ser ut til å påvirke i hvilken grad demografitrykket slår ut i de offentlige budsjettene.
1 Gjennomsnitt av landene beregnes ved et uvektet gjennomsnitt.
2 Se Revidert nasjonalbudsjett 2025 boks 3.1.
3 Sverige, Danmark og Finland er valgt som sammenligningsland fordi de er likest Norge i struktur og tjenestetilbud. Selv om landene er relativt like, er det relevante forskjeller i brukerbetaling og skattenivå på ytelser, som omtales i boks 3.8.
4 Norske utgifter er fratrukket rente-, skatte- og forvaltningskostnader i SPU i alle fremstillinger, se nærmere omtale i boks 3.10 i Nasjonalbudsjettet 2026.
5 Se boks 3.6 i Meld. St. 1 (2024–2025) Nasjonalbudsjettet 2025.
6 Dersom BNI hadde blitt benyttet, ville renter og utbytte fra Statens pensjonsfond utland inngått i inntektsgrunnlaget samtidig som fondsmidlene finansierer utgiftene i telleren, slik at effekten av fondsbruken ikke isoleres.
7 Trend-BNP er estimert ved bruk av HP-filter med lambda = 100 for fastlands-BNP mellom 1970–2027. HP-filter kan ha endepunktsproblematikk som har betydning for sluttårene i analysen. Det norske estimatet på trend-BNP i boksen er ikke det samme som i resten av meldingen. Dette er gjort for å bruke samme metode for alle fire landene.
8 Analysen starter i 2001. Dette sammenfaller med innføringen av handlingsregelen. Datagrunnlaget for flere av sammenligningslandene er begrenset før dette tidspunktet.
9 «Annet» består av COFOG-kategoriene miljøvern, bolig og nærmiljø og fritid kultur og religion. Kategoriene er slått sammen, da de hver for seg er små målt som andel av BNP, og dermed tillegges mindre vekt i analysen. Økningen relativt til Norden i kategorien «annet» er bredt sammensatt. COFOG (Classification of the Functions of Government) er FNs internasjonale standardklassifikasjon for offentlige utgifter etter formål.
10 I statistikken inntektsføres bompenger, som betyr at bompengeinntektene ikke trekkes fra investeringene. Målt som andel av BNP for Fastlands-Norge har bompengeinntektene blitt redusert mellom 2005 og 2024.
11 Som andel av BNP har utgiftene falt i både Norge og Danmark mens de har vært relativt stabile i Finland og Sverige. Utgiftene til utdanning i Norge var i 2019 blant de høyeste i OECD målt per elev.
12 Utdanningsbyrden i Norge og Finland har blitt redusert monotont over tid. I Danmark og Sverige følger den ikke et fast mønster.
13 Regresjonslinjene er estimert ved minste kvadrats metode (OLS). Helningen på linjene viser hvor mye utdanningsutgiftene endres ved en endring i utdanningsbyrden. OLS-regresjon på tidsseriedata kan gi misvisende resultater dersom to variabler begge vokser over tid.
14 Utgiftene i Finland er stort sett stabile over perioden med unntak av en kraftig reduksjon fra 2014 til 2015. Reduksjonen skyldes et brudd i tidsserien som følge av en omlegging av datakildene for kommunesektoren, som endret klassifiseringen og særlig fordelingen mellom alderdom og sykdom og uførhet under stønader mv.
15 Utgifter til arbeidsmarkedsformål skal ikke inngå i stønader mv., men i kategorien næringsøkonomiske formål.
16 Dette er imidlertid drevet av en kraftig utgiftsvekst i Finland, hvor utgiftene som pst. av trend-BNP er nær doblet over perioden.
17 I analysen er det brukt tall for stønader i kontanter til husholdninger under kategorien alderdom, som i all hovedsak består av utgifter til alderspensjon.
18 Innretningen av pensjonssystemene varierer mellom de nordiske landene, inkludert grad av offentlig vs. privat finansiering. En sammenligning begrenset til offentlige utgifter kan derfor gi et ufullstendig bilde av hva samfunnet årlig bruker på alderspensjoner i det enkelte land.
19 For alle land øker forsørgerbyrden over perioden sett under ett. Danmark og Finland viser en jevn stigning gjennom hele perioden, mens Sverige har en kortvarig og beskjeden nedgang de første to årene. For Norge falt forsørgerbyrden fra 2001 til 2008 før den snudde og steg jevnt frem til 2024.
20 OLS-regresjon på tidsseriedata kan gi misvisende resultater dersom to variabler begge vokser over tid. Supplerende tester som ser bort fra den langsiktige trenden finner ingen statistisk signifikant sammenheng for noen av landene på kort sikt. Figuren bør derfor leses som en illustrasjon av langsiktig samvariasjon, ikke som grunnlag for å trekke slutninger om årsaksforhold.
21 Sverige har en automatisk balanseringsmekanisme i pensjonssystemet. Dersom systemets inntekter ikke lenger dekker forpliktelsene, reduseres indekseringen av løpende pensjoner og opptjente pensjonsrettigheter automatisk i henhold til forhåndsdefinerte regler – uten politisk vedtak. Systemet ble vedtatt reformert i 1994 og balanseringsmekanismen ble lovfestet i 2001.
22 Finland hadde en usedvanlig stor og tett komprimert etterkrigsgenerasjon som forlot yrkesaktiv alder i løpet av 2010-tallet. Samtidig har Finland hatt et kraftigere fall i fruktbarheten og lavere innvandring enn nabolandene.
23 Pensjonsreformen som trådte i kraft fra 2011, innførte to sentrale mekanismer i den norske folketrygden. Levealdersjustering innebærer at jo høyere forventet levealder for et fødselskull, desto lavere blir den årlige pensjonen for en gitt uttaksalder. Den enkelte kan motvirke effekten ved å utsette uttakstidspunktet. Fleksibelt uttak innebærer at alderspensjon kan tas ut fra fylte 62 år, og at den årlige utbetalingen blir høyere jo lenger man venter.
24 Danmarks pensjonsalder er siden 2006 indeksert til forventet levealder for en 60-åring, gjennom en mekanisme innført med Velfærdsaftalen i 2006 og justert med Tilbagetrækningsreformen i 2011. Mekanismen tar sikte på en pensjonsperiode på 14,5 år. Hver enkelt økning må vedtas av Folketinget 15 år i forveien. Den første hevingen etter reformen løftet pensjonsalderen gradvis fra 65 til 67 år i perioden 2019–2022. Pensjonsalderen er videre vedtatt å stige til 68 år i 2030, 69 år i 2035 og til 70 år fra 2040.
25 Dette kan delvis ha sammenheng med at pensjoner fra 2022 reguleres med gjennomsnitt av lønns- og prisvekst. Før 2022 fulgte veksten i alderspensjoner lønnsveksten, men med et fratrekk på 0,75 pst. I 2022 og 2023 var prisveksten høyere enn lønnsveksten.
Fotnoter
Se arbeidsnotat 2025/2 Statens pensjonsfond utland og finanspolitikk på mellomlangsikt for en beskrivelse av beregningene.
Se vedlegg 1 Beregning av strukturell oljekorrigert budsjettbalanse for beskrivelse av hvordan strukturelle skatter og avgifter beregnes.
Skatt på inntekt og formue fra personer, naturressursskatt fra kraftforetak og eiendomsskatt.
I forbindelse med statsbudsjettet regnes veksten i frie inntekter fra nivået som ble signalisert i kommuneproposisjonen som legges frem i mai hvert år. Endringer i skatteanslag før kommuneproposisjonen legges frem er derfor varige, mens skatteendringer etter dette er midlertidige.
ROBEK er registeret over kommuner og fylkeskommuner som er i økonomisk ubalanse eller som ikke har vedtatt økonomiplan, årsbudsjett eller årsregnskapet innenfor fristene som gjelder. Kommunen eller fylkeskommunen blir meldt inn i ROBEK hvis årsbudsjettet eller økonomiplan er vedtatt i ubalanse, dersom et merforbruk i regnskapet ikke dekkes eller ikke planlegges å dekkes inn over to år, eller dersom akkumulert merforbruk overstiger 3 pst.
Utgifter knyttet til forvaltningen av SPU (rente-, skatte- og forvaltningskostnader) har i nasjonalbudsjetter frem til budsjettet for 2025 inngått i målet på offentlige utgifter, men er siden tatt ut ettersom disse utgiftene har sin motpost i store rente- og utbytteinntekter.
Siden Nasjonalbudsjettet 2026 har SSB revidert BNP-tallene, både historisk og for anslagsårene. Indikatorer som måles som andel av BNP, er derfor endret sammenlignet med forrige nasjonalbudsjett.
Når en privatperson betaler for hele eller deler av en offentlig tjeneste kalles det brukerbetaling. Eksempler på brukerbetaling er fastlege og vann og avløp.
For Norge brukes en BNI justert for inntekter fra SDØE, Equinor og petroleumsskatter.
Offentlig forvaltnings bruttoinvesteringer i realkapital er den delen av offentlige utgifter som går til å bygge og vedlikeholde for eksempel veier, jernbane og offentlige bygg.
Målt ved nettofinansinvesteringene i stats- og kommuneforvaltningen sett under ett og inkludert Statens pensjonsfond.