4 Utviklingstrekk på statsbudsjettets utgiftsside i perioden 2017–2027
4.1 Innledning
Dette kapittelet analyserer utviklingen i statsbudsjettets utgifter i perioden 2017–2027. For å gi et bedre bilde av ressursbruken på ulike utgiftsområder over tid beregnes realvekst – det vil si endringer i bevilgningene utover pris- og lønnsvekst. Beregningene er også justert for endringer i oppgavefordelingen mellom forvaltningsnivåer og for enkelte endringer i statsbudsjettets inndeling.
Kapittelet innledes med en oversikt over den samlede utgiftsveksten for statsbudsjettet som helhet (avsnitt 4.2), etterfulgt av en mer detaljert gjennomgang av utviklingen innenfor ulike utgiftsområder (avsnitt 4.3). Deretter sammenlignes utgiftsveksten på disse områdene med den generelle økonomiske utviklingen (avsnitt 4.4). Folketrygdens utgifter (avsnitt 4.5) og bevilgningene over statsbudsjettet til forskning (avsnitt 4.6) omtales særskilt.
Endringer i statsbudsjettets utgifter gjenspeiler både nye politiske prioriteringer og tidligere vedtak. For enkelte rettighetsbaserte ordninger, som pensjons- og trygdeytelser, har demografiske endringer stor betydning for utgiftsutviklingen.
Realvekst i bevilgninger er ikke nødvendigvis et godt mål på resultater eller kvaliteten på tjenester innenfor et utgiftsområde. Hvordan de tildelte midlene brukes, har stor betydning for måloppnåelsen. Økt produktivitet i statlige virksomheter kan bidra til både høyere tjenesteproduksjon og bedre kvalitet uten at ressursbruken øker. Slike forbedringer er imidlertid krevende å måle presist.
Utgiftsutviklingen gir heller ikke et fullstendig bilde av de samlede politiske prioriteringene på et område, særlig i tilfeller hvor skatte- og avgiftspolitikken har stor betydning. For eksempel vil et nytt tilskudd til et formål inngå i analysene, men ikke et tilsvarende skattefradrag.
Beregningene i kapittelet bygger på regnskapstall for 2017–2025, anslag på regnskap for 2026 og forslaget til budsjett for 2027. Anslagene for 2026 er basert på gjeldende budsjett etter Stortingets behandling av forslag til tilleggsbevilgninger våren 2026 og oppdaterte anslag på enkelte områder, jf. omtale i kapittel 6.
Realveksten er beregnet med utgangspunkt i Finansdepartementets anslag for pris- og lønnsutviklingen for ulike typer utgifter, som bygger på prisstatistikk fra Statistisk sentralbyrå og lønnsvekstberegninger fra Det tekniske beregningsutvalget for inntektsoppgjørene. Beregningene er i hovedsak korrigert for endringer i statsbudsjettets inndeling, og tar utgangspunkt i kapittel- og poststrukturen i 2027-budsjettet. Metodikk og datagrunnlag er nærmere omtalt i boks 4.1.
Boks 4.1 Datagrunnlaget for beregningene
Grunnlagsdataene for analysene i dette kapittelet er hentet fra statsregnskapet, anslag på regnskap for 2026 (jf. avsnitt 6.1) og budsjettforslaget for 2027. For noen bevilgninger har det vært nødvendig å foreta en skjønnsmessig gruppering på områder. Lånetransaksjoner er i sin helhet holdt utenfor beregningene.
I analyseperioden har det vært endringer i funksjonsdeling mellom departementene, omlegginger i budsjetteringspraksis og omorganiseringer av statlige virksomheter. Det er derfor foretatt flere korreksjoner for at dataene skal bli mest mulig sammenlignbare mellom år. Det gjelder blant annet overgang til bruttobudsjettering og omdanning av statlige virksomheter.
Fra og med 2017 har de fleste statlige virksomheter som ikke tidligere betalte pensjonspremie, betalt en sjablongmessig beregnet pensjonspremie til Statens pensjonskasse. Fra 2022 er det innført virksomhetsspesifikk hendelsesbasert pensjonspremie for statlige virksomheter. I den forbindelse ble tilskuddet til Statens pensjonskasse under kapittel 612 økt med 1,1 mrd. kroner, mot en tilsvarende netto nedjustering av virksomhetenes bevilgninger. Bevilgningene i tidligere år er korrigert for omleggingen, slik at realveksten mellom år ikke skal påvirkes av 2017- og 2022-reformene. Korreksjonene medfører at det for utgiftsområdene ikke er direkte samsvar mellom de tallene som er brukt her, og de som finnes i andre publikasjoner.
Som følge av endret regjeringssammensetning i 2019 presenteres likestillingsområdet som Kultur- og likestilling, mens Kirke- og livssynsamfunn inngår i Barn, familie, tros- og livssynssamfunn. Etter ny regjering høsten 2021 ble ansvaret for integreringsområdet overført fra Kunnskapsdepartementet til Arbeids- og inkluderingsdepartementet, men integreringsområdet i oversikten presenteres under Utlendingsområdet inkl. integrering av flyktninger. Kystverket, som er overført fra Samferdselsdepartementet til Nærings- og fiskeridepartementet, presenteres i oversikten fortsatt under Andre samferdselsformål. Etter opprettelsen av Digitaliserings- og forvaltningsdepartementet i 2024 er utgiftsområdet Kommunal- og distriktsformål utenom rammetilskudd delt i henholdsvis Digitaliserings- og forvaltningsområdet og Kommunal- og distriktsformål utenom kommunale rammetilskudd. Fra og med statsbudsjettet for 2026 ble sammensetningen av Statlig administrasjon, EØS-finansieringsordninger mv. endret. Utgifter til administrasjon av departementene er fordelt ut på politikkområdene, med unntak av finansadministrasjon, utenriksadministrasjon og konstitusjonelle institusjoner.
For 2017–2025 er det tatt utgangspunkt i regnskapstall, mens anslagene for 2026 er basert på gjeldende budsjett etter Stortingets behandling av forslag til tilleggsbevilgninger våren 2026 samt oppdaterte anslag på enkelte områder.
Statsbudsjettet omfatter svært ulike typer utgifter, og prisutviklingen kan variere betydelig mellom disse. Den samlede prisveksten for utgiftene på et område avhenger dermed både av prisveksten for de enkelte utgiftstypene og av hvordan områdets utgifter fordeler seg på disse. For å anslå realveksten på et område benyttes det derfor ulike prisindekser – deflatorer – tilpasset ulike utgiftstyper, som bygger på prisstatistikk fra Statistisk sentralbyrå og lønnsvekstberegninger fra Det tekniske beregningsutvalget for inntektsoppgjørene. Prisindeksene i beregningene gjelder for relativt brede grupper som statlig lønn, andre driftsutgifter, investeringer og overføringer til kommuneforvaltningen og private.
Metoden er valgt for å anslå volumveksten på de enkelte områdene, det vil si veksten etter korrigering for anslått pris- og lønnsvekst. Tallene gir ikke et bilde av forskjeller i nominell bevilgningsvekst mellom områder. To områder med samme prosentvise nominelle utgiftsvekst kan få ulik anslått realvekst dersom utgiftene har ulik sammensetning. Området med høyere samlet prisvekst får da lavere anslått realvekst, og motsatt.
Realveksten er beregnet basert på bruken av innsatsfaktorer i de enkelte statlige virksomheter. Den årlige veksten i statlige virksomheters produktivitet vil dermed ikke være reflektert i realveksten i dette kapittelet.
4.2 Samlet utgiftsvekst for statsbudsjettet
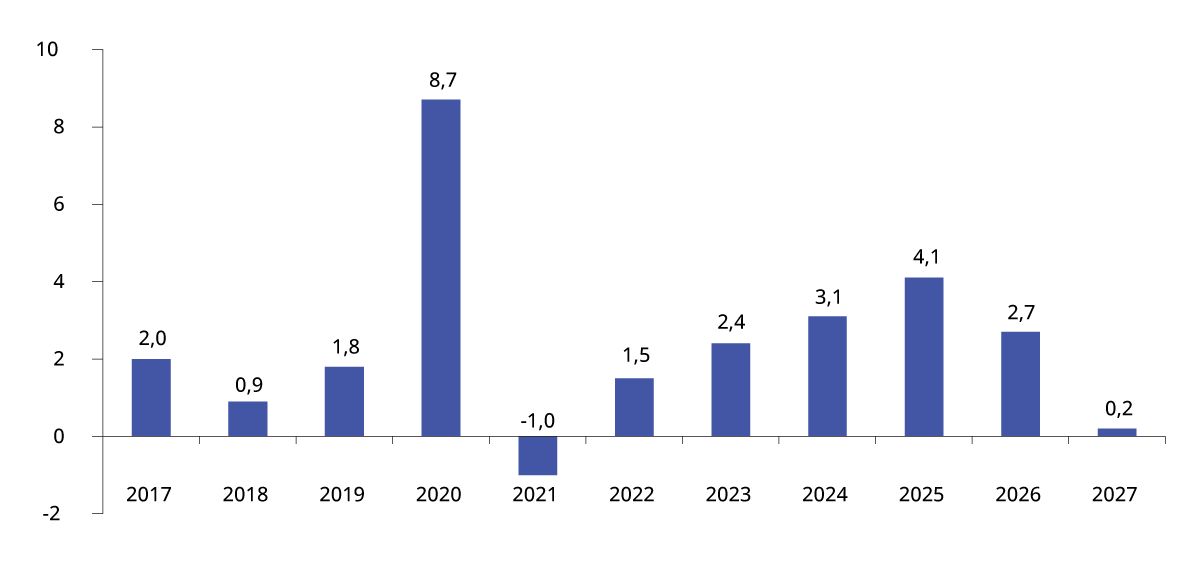
Figur 4.1 Reell, underliggende utgiftsvekst på statsbudsjettet. Prosentvis vekst
Kilder: Finansdepartementet og Statistisk sentralbyrå.
Figur 4.1 viser statsbudsjettets reelle, underliggende utgiftsvekst (medregnet folketrygden) i perioden 2017–2027. Ved beregning av den underliggende utgiftsveksten holdes utgifter til statlig petroleumsvirksomhet, dagpenger og renter utenom, og det korrigeres også for enkelte regnskapsmessige forhold. Se nærmere omtale i boks 2.1.
I 2020 ble utgiftsveksten svært høy som følge av de ekstraordinære tiltakene i møte med pandemien. Også i 2021 var det et betydelig omfang av slike tiltak. Den reelle underliggende utgiftsveksten for 2021 er likevel negativ, siden omfanget av ekstraordinære tiltak var lavere enn året før. De senere årenes budsjetter har vært preget av betydelige merutgifter til blant annet å håndtere de omfattende konsekvensene av Russlands angrepskrig i Ukraina. I tillegg til mottak av flyktninger og støtte til Ukraina har den endrede sikkerhetspolitiske situasjonen gjort det nødvendig å prioritere forsvar, sikkerhet og beredskap høyere enn tidligere.
Veksten fra 2025 til 2026 er nå anslått til 2,7 pst., mot 1,5 pst. i saldert budsjett og 1,0 pst. da budsjettet for 2026 ble fremmet høsten 2025. Økningen sammenlignet med tidligere anslag skyldes både økte utgifter i 2026 og lavere utgifter i 2025. Utgiftene på flere områder ble foreslått økt i forbindelse med Revidert nasjonalbudsjett 2026, blant annet som følge av oppdaterte anslag for utgiftene til Folketrygden, Norgespris og strømstønadsordningen for husholdninger. I stortingsbehandlingen ble utgiftene økt ytterligere, blant annet til økt minstepensjon, toppet bemanning i barnehager, økt satsing på samferdsel i fylkeskommunene og økte utgifter under Enova.
Den reelle, underliggende veksten i statsbudsjettets utgifter fra 2026 til 2027 anslås til 0,2 pst. Det er lavere enn snittet siden 2001, også dersom pandemiårene holdes utenom i beregningen av snittet.
4.3 Realvekst på statsbudsjettets utgiftsområder
Tabell 4.1 viser årlig realvekst i prosent innenfor ulike utgiftsområder. Figur 4.2 viser utgiftsområdenes størrelse i 2027. Folketrygden omtales i avsnitt 4.5.
Utgifter til internasjonal bistand har økt vesentlig over tid, noe som reflekteres i en årlig realvekst på 2,1 pst. i perioden 2017–2021 og 1,2 pst. fra 2021–2026. Neste år er det beregnet en realnedgang på 3,1 pst. Bevilgningene som er inkludert i bistandskategorien i denne analysen, sammenfaller ikke helt med det som inngår i regjeringens forslag til bistandsramme, jf. tabellnote. Regjeringens forslag til bistandsramme i 2027 er 57,6 mrd. kroner, en nominell økning på 1 mrd. kroner sammenlignet med Saldert budsjett 2026. Dette utgjør 0,93 pst. av anslått bruttonasjonalinntekt (BNI).
Statlige bevilgninger til opplæring og barnehager gjelder i hovedsak tilskudd til grunnopplæringen, herunder kvalitetsutvikling og private skoler, statlige øremerkede tilskudd til barnehager og voksenopplæring. Grunnskolen og barnehager er i all hovedsak finansiert over rammetilskuddet til kommunene, som ikke omfattes av denne kategorien. Kategorien dekker dermed bare en liten del av finansieringen av grunnskolen og barnehager. Den samlede veksten fra 2017 til 2021 kan tilskrives økte utgifter i grunnopplæringen, hvor utgiftene har økt med 4,6 pst. årlig i perioden. Fra 2021 til 2026 var det for området samlet sett en nedgang som kan tilskrives utfasing av ekstraordinære pandemitiltak, mens det isolert sett var en realvekst på 8,3 pst. på barnehageområdet i perioden. Økningen skyldes ulike tiltak for å øke kvaliteten og kompetansen i barnehagene. Beregningene viser ingen realendring på området fra 2026 til 2027 samlet sett, men med ulik utvikling på ulike delområder. Det anslås en realvekst i grunnopplæringen tilsvarende 0,9 pst., en realnedgang på barnehageområdet tilsvarende 2,8 pst, og en realnedgang for voksenopplæringen tilsvarende 5,3 pst. Veksten i grunnopplæringen kan blant annet tilskrives økt tilskudd for å heve elevers grunnleggende ferdigheter, i tillegg til flere elever ved private skoler. Nedgangen på barnehageområdet skyldes sammenslåing av tilskudd til poster under skoleområdet. Nedgangen for voksenopplæring skyldes nominell videreføring av tilskudd til folkehøgskoler, i tillegg til kutt i tilskudd til studieforbund. Det er korrigert for innlemming av øremerkede tilskudd i rammetilskuddet.
Høyere utdanning og forskning består i hovedsak av bevilgninger til universiteter, høyskoler, fagskoler og forskningsbevilgninger under Kunnskapsdepartementet. Realveksten i perioden 2017–2021 skyldes midlertidige tildelinger til studieplasser i forbindelse med pandemien og utvidelsen til elleve måneder studiestøtte. Renteveksten i perioden 2021–2026 økte kostnadene ved å gi rentefrie lån under utdanning, og dette forklarer i hovedsak realveksten i perioden. Økningen fra 2026 til 2027 skyldes hovedsakelig økt anslag for utbetaling av tilskudd til studentboliger i tråd med fremdrift, økte kostnader ved å gi rentefrie lån under utdanning og økte anslag for utbetalinger fra Forskningsrådet. SSB og NIFU publiserer årlig en oversikt over nivået på de samlede bevilgningene til forskning og utvikling (FoU) på statsbudsjettet og utviklingen over tid, jf. omtale i avsnitt 4.6.
Boks 4.2 Rammetilskudd til kommuneforvaltningen
Flere av de største offentlige velferdsordningene ivaretas av kommunene. Dette gjelder blant annet barnehage, grunnskole, primærhelsetjenester og eldreomsorg. Kommuneforvaltningens viktigste inntektskilder er lokale skatter og overføringer fra staten. Overføringene fra staten er både generelle rammetilskudd og øremerkede tilskudd til spesifikke formål. Rammetilskuddene fra staten til kommuner og fylkeskommuner er ikke fordelt på de enkelte kommunale utgiftsformålene. Beregningene for de statlige bevilgningene på de ulike utgiftsområdene inkluderer dermed bare de øremerkede tilskuddene til kommunene og ikke finansiering gjennom rammetilskudd. Rammetilskuddene er langt større enn de øremerkede tilskuddene.
I analyseperioden er det foretatt enkelte endringer i oppgavefordelingen mellom staten og kommunene/fylkeskommunene, blant annet på samferdselsområdet. Fra 2020 er en rekke øremerkede tilskudd innlemmet i rammetilskuddene til kommuner og fylkeskommuner. Dette utgjør om lag 5 mrd. kroner. Fra 2022 er rammetilskuddet økt med 1,3 mrd. kroner som følge av barnevernsreformen. Det er korrigert for disse innlemmingene i tallene for rammetilskuddene til kommuner og fylkeskommuner og i presentasjonen av realveksten for de berørte politikkområdene.
Skattenes andel av samlede inntekter for kommunene og fylkeskommunene har blitt justert i løpet av perioden, og dette reflekteres i størrelsen på de statlige overføringene til kommuneforvaltningen. Disse endringene er det i hovedsak ikke korrigert for i rammetilskuddene til kommuneforvaltningen i beregningene i dette kapittelet. For en samlet omtale av kommuneøkonomien vises det til avsnitt 3.4 i Nasjonalbudsjettet 2027.
Tabell 4.1 Utviklingen i utgiftsområder 2017–2027. Nominelle tall i mrd. kroner og gjennomsnittlig årlig realvekst
|
Nominell verdi |
Gjennomsnittlig årlig realvekst |
||||||
|---|---|---|---|---|---|---|---|
|
Utgiftsområde |
2017 |
2021 |
2026 |
2027 |
2017– 2021 |
2021– 2026 |
2026– 2027 |
|
Internasjonal bistand 1 |
28,7 |
35,1 |
46,9 |
46,7 |
2,1 % |
1,2 % |
-3,1 % |
|
Utdanning |
|||||||
|
– Statlige bevilgninger til opplæring og barnehager |
12,6 |
16,3 |
19,2 |
19,7 |
3,4 % |
-1,2 % |
0,0 % |
|
– Høyere utdanning og forskning under Kunnskapsdepartementet |
55,7 |
67,0 |
88,7 |
93,5 |
1,9 % |
1,1 % |
2,6 % |
|
Kultur og likestilling |
17,4 |
25,8 |
27,3 |
28,1 |
7,1 % |
-3,5 % |
0,2 % |
|
Justis og beredskap |
35,2 |
42,2 |
57,7 |
59,4 |
1,5 % |
1,7 % |
0,3 % |
|
Utlendingsområdet inkl. integrering av flyktninger |
24,2 |
11,6 |
28,5 |
25,1 |
-19,2 % |
14,0 % |
-14,2 % |
|
Kommunal- og distriktsformål utenom rammetilskudd til kommunesektoren |
8,3 |
12,0 |
10,2 |
10,2 |
7,0 % |
-7,8 % |
-3,0 % |
|
Digitaliserings- og forvaltningsområdet |
10,8 |
10,0 |
22,9 |
20,9 |
-3,9 % |
11,1 % |
-12,0 % |
|
Arbeid og sosiale formål |
32,0 |
40,1 |
51,5 |
51,7 |
2,8 % |
0,3 % |
-2,4 % |
|
Helse |
|||||||
|
– Spesialisthelsetjenesten |
144,7 |
186,6 |
239,6 |
255,9 |
3,7 % |
0,5 % |
3,2 % |
|
– Andre helseformål |
17,0 |
27,6 |
19,1 |
20,0 |
9,5 % |
-11,3 % |
1,7 % |
|
Barn, familie, tros- og livssynssamfunn |
28,5 |
33,2 |
50,9 |
52,3 |
1,5 % |
4,3 % |
0,0 % |
|
Næringsformål |
|||||||
|
– Næring og fiskeri |
13,0 |
28,0 |
22,8 |
22,3 |
17,4 % |
-8,3 % |
-5,2 % |
|
– Landbruk og mat |
18,2 |
20,7 |
35,0 |
38,2 |
0,1 % |
5,9 % |
5,3 % |
|
Energiformål, inkl. strømstønad (ekskl. statlig petroleumsvirksomhet) |
4,0 |
6,4 |
35,6 |
23,1 |
8,3 % |
35,5 % |
-37,0 % |
|
Samferdselsformål |
|||||||
|
– Vei- og jernbaneformål |
54,6 |
71,4 |
82,5 |
85,6 |
3,4 % |
-1,8 % |
0,7 % |
|
– Andre samferdselsformål |
4,0 |
12,5 |
19,6 |
17,9 |
23,8 % |
3,6 % |
-11,8 % |
|
Forsvarsformål 2 |
48,2 |
62,3 |
171,7 |
184,7 |
3,1 % |
16,9 % |
4,4 % |
|
Klima og miljø 3 |
12,8 |
15,7 |
30,5 |
26,5 |
1,9 % |
8,8 % |
-15,7 % |
|
Statlig administrasjon, EØS-finansieringsordninger mv. 4 |
19,5 |
22,9 |
26,4 |
29,7 |
0,9 % |
-1,8 % |
9,4 % |
|
Underliggende utgiftsvekst i statsbudsjettet, samlet |
2,5 % |
2,8 % |
0,2 % |
||||
|
Rammetilskudd til kommunesektoren 5 |
177,6 |
206,3 |
281,4 |
292,8 |
|||
|
Kompensasjon for merverdiavgift til offentlig forvaltning og private |
31,0 |
38,6 |
49,7 |
51,9 |
|||
|
Renter på statsgjeld |
8,9 |
9,9 |
21,5 |
25,3 |
|||
|
Statlig petroleumsvirksomhet |
26,6 |
24,7 |
35,5 |
35,0 |
|||
1 Internasjonal bistand inkluderer ikke bevilgninger som regnes som bistand under andre departementer enn Utenriksdepartementet, herunder klima- og skogsatsingen under Klima- og miljødepartementet. Utgiftsområdet inkluderer heller ikke ODA-godkjente flyktningutgifter i Norge og kapitaltransaksjoner (kapital til Norfund/Klimainvesteringsfondet). Utgifter til administrasjon som fra 2025 er gått inn i Utenriksdepartementets driftsbevilgninger, er korrigert for og i tabellen presentert under internasjonal bistand.
2 Forsvarsformål er her definert annerledes enn ved rapportering til NATO. Blant annet er ikke bevilgninger til anskaffelsen av nye redningshelikoptre inkludert i tabellen. Administrasjon av Forsvarsdepartementet og den militære delen av Nansen-programmet for støtte til Ukraina inngår.
3 Politikkområdet omfatter utgifter til klima- og miljøtiltak kun på Klima- og miljødepartementets områder og overføringen til Klima- og energifondet på Energidepartementets budsjett.
4 Politikkområdet omfatter i hovedsak utgifter til Kongehuset, Stortinget, regjeringen, samt deler av budsjettene til Utenriksdepartementet og Finansdepartementet som har karakter av fellesadministrasjon, herunder EØS-finansieringsordningene.
5 Realvekst i kommunesektoren omtales i Nasjonalbudsjettet 2027, avsnitt 3.4.
Kilde: Finansdepartementet.
Innenfor området kultur og likestilling var det en sterk vekst i perioden 2017 til 2021, som skyldes ekstraordinære bevilgninger i forbindelse med pandemien. Utfasing av tiltak etter pandemien bidrar til nedgangen i perioden 2021–2026. Samlet er ressursinnsatsen på området økt etter 2017, selv etter den nevnte utfasingen. Det er beregnet en realvekst på 0,2 pst. neste år. Bevilgningsøkninger til blant annet merverdiavgiftskompensasjon og økte utgifter til strømstøtte for frivillige organisasjoner forklarer mye av denne veksten.
Bevilgningene til justis og beredskap hadde i perioden 2017–2021 en realvekst som blant annet skyldes flere store investeringer i sektoren, herunder helikoptre til politiet og redningshelikoptertjenesten, og Politiets nasjonale beredskapssenter. I perioden 2021–2026 økte den årlige realveksten som følge av flere tiltak i møte med krigen i Ukraina og den skjerpede sikkerhetspolitiske situasjonen. Realøkningen fra 2026 til 2027 er på 0,3 pst. Økningen følger blant annet av investeringer i to nye redningshelikoptre, og etablering av helikopterbaser i Bodø og Tromsø, samt økte bevilgninger til politiet. Samtidig reduseres utgiftene til den opprinnelige anskaffelsen av redningshelikoptre og anslagene på regelstyrte poster. Utover dette har JD en rekke byggeprosjekter som gjennomføres i regi av Statsbygg, og som i hovedsak ikke reflekteres i realveksttallene under justis og beredskap.
Utgiftene på utlendingsområdet1 varierer fra år til år fordi tilstrømningen av asylsøkere varierer. Det store antallet ankomster høsten 2015 medførte spesielt høye utgifter på området i perioden 2015 til 2017 og en nedgang i etterkant. I perioden fra 2021 til 2026 har bevilgningsnivået igjen økt kraftig som følge av ankomster fra Ukraina. Fra 2026 til 2027, som fra 2025 til 2026, anslås en reduksjon i utgiftene som følge av en lavere ankomstprognose og at mange fordrevne fra Ukraina har vært i Norge så lenge at de ikke lenger utløser integreringstilskudd.
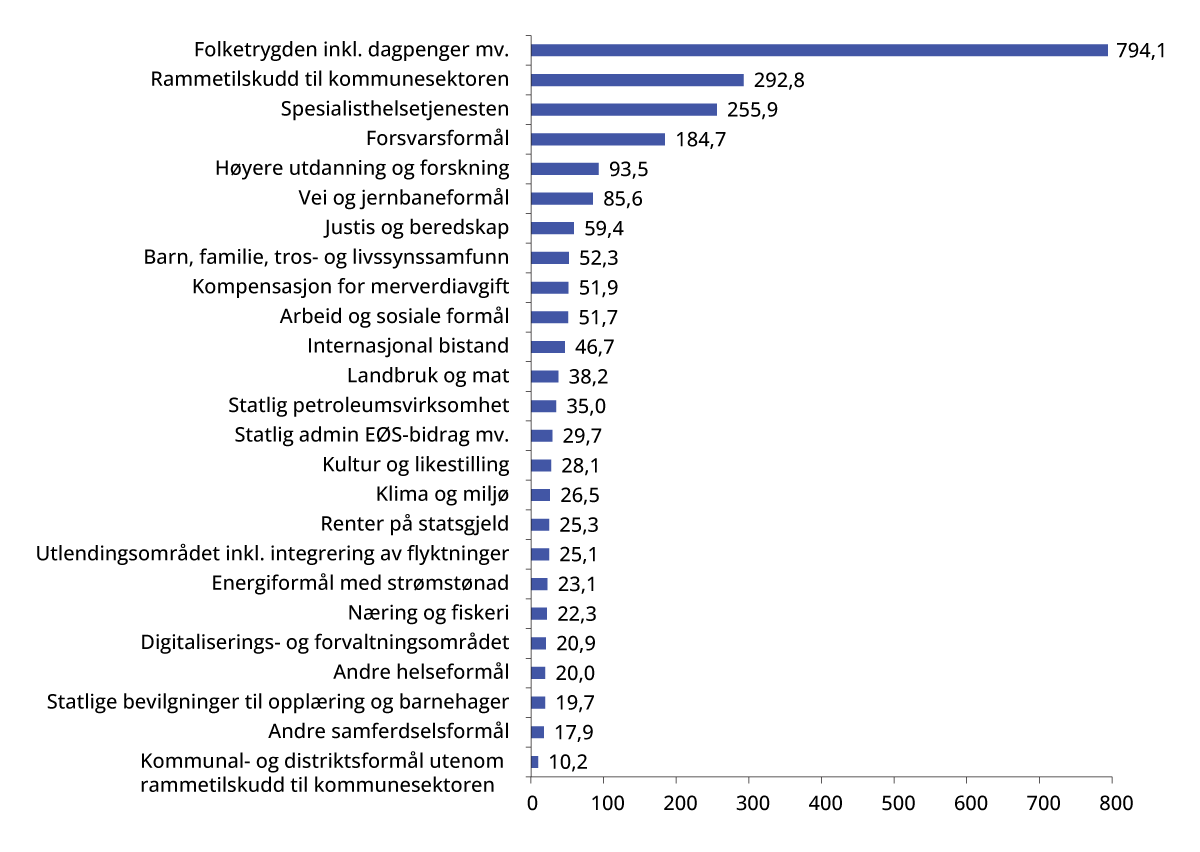
Figur 4.2 Statsbudsjettets utgifter i 2027. Mrd. kroner
Kilde: Finansdepartementet.
Området kommunal- og distriktsformål utenom rammetilskudd til kommunesektoren2 omfatter distriktsutvikling og regional utvikling, samiske forhold og nasjonale minoriteter, og bolig- og bomiljøtiltak. Etter sterk realvekst i perioden 2017–2021 fulgte en nedgang i perioden 2021–2026 som har sammenheng blant annet med utfasing av den kommunale kompensasjonsordningen til lokale virksomheter under pandemien og reduserte regional- og distriktspolitiske tilskudd.3 Nedgangen fra 2026 til 2027 skyldes i hovedsak en reduksjon i de regional- og distriktspolitiske virkemidlene. Kategorien omfatter ikke toppfinansieringsordningen for ressurskrevende tjenester eller rammetilskuddene til kommunesektoren, som utgjør den klart største delen av Kommunal- og distriktsdepartementets budsjett.4 I 2027 foreslår regjeringen en realvekst i kommunesektorens frie inntekter på 3,2 mrd. kroner.
Digitaliserings- og forvaltningsområdet omfatter fellestjenester for departementene og Statsministerens kontor, statsforvalterne, statlige byggeprosjekter og eiendomsforvaltning, forvaltningsutvikling, IT- og ekompolitikk, personvern, og statlig arbeidsgiverpolitikk. Etter en realnedgang i perioden 2017–2021 økte utgiftene til disse formålene kraftig i perioden 2021–2026. Økningen skyldes i hovedsak statlige byggeprosjekter, herunder nytt regjeringskvartal. På grunn av oppstart og ferdigstillelse av byggeprosjekter vil utgiftene til slike prosjekter kunne variere betydelig mellom år, noe som også hovedsakelig forklarer den beregnede realnedgangen på 12 pst. til neste år.
Utgiftsområdet arbeid og sosiale formål hadde i perioden 2017–2021 en realvekst som følge av blant annet midlertidige bevilgningsøkninger til Nav under koronapandemien. I perioden 2021–2026 holdt utgiftsnivået seg stabilt. De midlertidige bevilgningsøkningene til Nav i forbindelse med koronapandemien ble faset ut. I motsatt retning trakk økte bevilgninger til arbeidsmarkedstiltak, økte utgifter til AFP og en vesentlig økning i tilskuddet til Statens pensjonskasse. Utgiftene faller noe fra 2026 til 2027, som følge av blant annet reduserte kompensasjonsutbetalinger til oljepionerene. Det meste av kompensasjonsutbetalingene er ventet å komme til utbetaling i 2026. Folketrygden inngår ikke i dette utgiftsområdet, men omtales i avsnitt 4.5.
For spesialisthelsetjenesten innebar perioden 2021–2026, da ekstraordinære bevilgninger som følge av pandemien ble faset ut, lavere realvekst enn i perioden 2017–2021. Fra 2026 til 2027 anslås det en samlet realvekst på om lag 3,2 pst. Bevilgningene til de regionale helseforetakene øker blant annet for å kompensere for behovet som følger av den demografiske utviklingen. I tillegg foreslås det å øke bevilgningen til investeringslån i 2027, som følge av økte utbetalinger av lån til pågående byggeprosjekter og forslag om å gi et nytt investeringslån fra 2027. Betaling av avdrag på investeringslån er trukket fra de samlede utgiftene i tabell 4.1.
Området Andre helseformål består av tiltak for folkehelsen, helseforvaltning, støtte til helse- og omsorgstjenester i kommunene, tannhelse og oppbygging av kunnskap og kompetanse. Også her skyldes nedgangen i perioden 2021–2026 utfasing av ekstraordinære bevilgninger i 2021, 2022 og 2023 som følge av pandemien, herunder bevilgninger til vaksine mot covid-19 og innkjøp av hurtigtester. For 2027 anslås det en samlet realvekst på om lag 1,7 pst.
Området barn, familie og tros- og livssynssamfunn omfatter barne- og familievern, barnetrygd, kontantstøtte og tiltak innen tros- og livssynssamfunn. Økninger i satsen for ordinær barnetrygd bidro til realvekst i perioden fra 2017 til 2021. I perioden 2021 til 2026 ble satsen for barnetrygd økt videre. Da staten i 2021 overtok ansvaret for den kommunale delen av tilskuddet til tros- og livssynssamfunn, ble nær 0,5 mrd. kroner overført fra kommunerammen til staten. Tilskuddet til andre tros- og livssynssamfunn har siden 2021 økt som følge av flere medlemmer og en økende tilskuddssats. Utgiftene på dette området har også økt siden 2023 som følge av bevaringsstrategi for kulturhistorisk verdifulle kirkebygg. Flere oppholdsdager og økte priser har økt utgiftene til det statlige barnevernet i perioden, og veksten fortsetter i årets budsjettforslag. Videre ventes utbetalingene av barnetrygd å falle i årets budsjettforslag som følge av nominell videreføring av ytelsesnivå og noe færre mottakere.
Den betydelige realveksten på området næring og fiskeri i perioden 2017–2021 skyldes i stor grad ekstraordinære bevilgninger i forbindelse med pandemien. Dette ble etterfulgt av realnedgang i perioden 2021–2026, hvor en vesentlig andel av skyldes utfasing av midlertidige støtteordninger under koronapandemien. Området har en beregnet realnedgang neste år på 5,2 pst. Dette knytter seg blant annet til et tomtekjøp Norsk nukleær dekommisjonering gjorde i 2026. I tillegg foreslås det reduserte bevilgninger under Innovasjon Norge.
Realveksten innenfor området landbruk og mat gjelder i hovedsak bevilgninger til jordbruksavtalen. Utgiftene hadde en nøytral realvekst i perioden 2017–2021. Den betydelige realøkningen fra 2021 til 2026 skyldes den høye veksten i budsjettstøtten over jordbruksavtalen i perioden, jf. opptrappingsplanen for inntektsmuligheter i jordbruket. Også realveksten på 5,3 pst. fra 2026 til 2027 kan tilskrives jordbruksoppgjøret. Det ytes i tillegg betydelig støtte til landbruket gjennom importvernet for landbruksvarer og skattefordeler gjennom jordbruksfradraget som ikke inngår i denne beregningen.
Området energiformål, inkl. strømstønad (ekskl. statlig petroleumsvirksomhet) omfatter Sokkeldirektoratet, Norges vassdrags- og energidirektorat, Havindustritilsynet, tiltak for å fremme CO2-håndtering og overføring til Norges forskningsråd over Energidepartementets budsjett. Realveksten i perioden 2017–2021 skyldes i hovedsak økte bevilgninger til CO2-håndtering i forbindelse med oppstart av Langskip. Den høye realveksten i perioden 2021–2026 forklares i hovedsak av strømstønadsordningen for husholdninger som ble etablert i 2022 og innføringen av Norgespris fra oktober 2025. Realnedgangen på 37 pst. fra 2026 til 2027 skyldes i hovedsak at strømprisene i 2026 anslås å være høyere enn i 2027. Dette gjør at anslåtte utbetalinger til strømstønadsordningene, inkludert Norgespris, reduseres.
Utgiftene til vei- og jernbaneformål5 hadde realvekst i perioden 2017–2021, og en mindre realnedgang i perioden 2021–2026. Nedgangen skyldes blant annet at enkelte ekstraordinære utgifter i forbindelse med pandemien utgikk i perioden, og at deler av jernbaneinvesteringene har vært finansiert av likviditet i Bane NOR. Fra 2026 til 2027 er det en samlet reell økning. Utgiftene til veiformål reduseres med regjeringens budsjettforslag for 2027 med 0,7 pst., mens jernbaneformål øker med 2,8 pst. For veiformål skyldes reduksjonen blant annet anslått fremdrift i OPS-prosjektene som er under bygging. Økningen til jernbaneformål skyldes økt budsjettbehov til store pågående investeringer og at Bane NOR ikke kommer til å finansiere aktivitet i 2027 med tidligere tildelte midler.
For andre samferdselsformål har det vært relativt høy realvekst over perioden fra 2017 under ett. Dette skyldes blant annet økte tilskudd til Avinor, økte utgifter til kjøp av posttjenester, samt halverte maksimaltakster og økt kapasitet på flyrutene staten kjøper på kortbanenettet (FOT-rutene). Fra i år til neste år reduseres utgiftene reelt med 11,8 pst. Dette skyldes blant annet utfasing av bevilgninger til to lufthavnprosjekter, samt reduserte utgifter til kjøp av brevombæring.
Utgiftene til forsvarsformål har økt kraftig de senere årene. Det har vært store bevilgningsøkninger til opptrapping av forsvarsbudsjettet i tråd med foregående og nåværende langtidsplan samt økte utgifter som følge av valutajustering av investeringskostnader. I 2017–2021 var realveksten i stor grad drevet av økte driftsutgifter i Forsvaret, samt materiellanskaffelser i Forsvarsmateriell. I 2021–2026 tiltok realveksten kraftig på grunn av Nansen-programmet for støtte til Ukraina, som ble opprettet i 2023 og senere utvidet. I denne perioden var det også betydelige bevilgningsøkninger til blant annet drift i Forsvaret, materiellanskaffelser, eiendom, bygg og anlegg, samt situasjonsforståelse i Etterretningstjenesten. Fra 2026 til 2027 skyldes den beregnede realveksten til forsvarsformål i stor grad økte driftsrammer til Forsvaret.
Utgiftsområdet klima og miljø omfatter tiltak under Klima- og miljødepartementet. Fra 2017 til 2021 bidro økte bevilgninger til CO2-kompensasjonsordningen for industrien til realvekst på området. Veksten fra 2021 til 2026 skyldes økte overføringer til Klima- og energifondet og Klima- og skoginitiativet, samt ytterligere økte bevilgninger til CO2-kompensasjonsordningen. Nedgangen fra 2026 til 2027 skyldes i hovedsak en reduksjon i overføringene til Klima- og energifondet, blant annet som følge av at øremerkede midler til reduksjon av blandede og biogene utslipp ikke videreføres. I tillegg videreføres ikke øremerkede midler fra forliket om revidert nasjonalbudsjett for 2026, slik at bevilgningen til Klima- og energifondet samlet reduseres med nærmere 5 mrd. kroner fra 2026 til 2027. Beregningene inkluderer også overføringer til Klima- og energifondet under Energidepartementet. Utgifter til klima- og miljøtiltak under andre departementer er ikke medregnet i dette utgiftsområdet. Beregningene gir derfor ikke et fullstendig uttrykk for de samlede prioriteringene av norsk klima- og miljøpolitikk på utgiftssiden. Klima- og miljøpolitikken føres dessuten i stor grad ved hjelp av skatter, avgifter, kvoter og reguleringer.
Utgiftsområdet statlig administrasjon, EØS-finansieringsordningene mv. påvirkes blant annet av at bevilgningen til EØS-finansieringsordningene varierer mye, i hovedsak som følge av variasjon i gjennomføringstakten i prosjektene. I perioden 2017–2021 var den en svak realnedgang i bevilgningene til utgiftsområdet samlet, mens det i perioden 2021–2026 var en svak realvekst. Utenom EØS-finansieringsordningene er det en reell nedgang neste år på om lag 0,2 pst., mens den årlige økningen i gjennomsnitt var 0,4 pst. over perioden 2021–2026. Fra 2026 til 2027 øker bevilgningene til EØS-finansieringsordningene nominelt fra 1,6 mrd. kroner i 2026 til 4,2 mrd. kroner i 2027, tilsvarende en reell oppgang på 162 pst. Økningen fra 2026 til 2027 skyldes at programmene nå er i implementeringsfasen. Flere programmer lyser nå ut midler til prosjekter, noe som dermed utløser flere utgifter. I tillegg er flere fond nå operative.
Tabell 4.1 viser nominelle tall for rammetilskuddene til kommuner og fylkeskommuner. Ettersom rammetilskuddene kun er én av flere finansieringskilder for kommuner og fylkeskommuner, er det ikke beregnet realvekst for dette området. Videre kan rammetilskuddene endres betydelig mellom år som følge av innlemming av øremerkede tilskudd og fastsettelsen av skattørene for kommunene og fylkeskommunene. Det er i tabell 4.1 korrigert for store reformer som påvirker nivået på rammetilskuddene, jf. boks 4.2 Rammetilskudd til kommuneforvaltningen. Når en beregner den samlede underliggende realveksten i statsbudsjettet medregnet folketrygden, korrigeres ofte de kommunale rammetilskuddene for skatteendringer som påvirker veksten i kommuneforvaltningens økonomi. Det er ikke korrigert for endringer i skattereglene i tabell 4.1. Kommuneøkonomien omtales utførlig i den årlige kommuneproposisjonen og av Teknisk beregningsutvalg for kommunal og fylkeskommunal økonomi.
Det gis årlig et betydelig beløp i kompensasjon for merverdiavgift til kommuner, statlige virksomheter og private. I tabell 4.1 er ikke disse bevilgningene fordelt på formål.
Utgiftene til renter av statsgjelden varierer som følge av statens lånestrategi og endringer i rentenivået. Bevilgningene er et resultat av tekniske forutsetninger om låneopptak og renteutviklingen mer enn prioriteringer i budsjettet. I Norge dekkes det oljekorrigerte underskuddet av en overføring fra Statens pensjonsfond utland. Statsbudsjettets renteutgifter er dermed uavhengig av den oljekorrigerte balansen på statsbudsjettet.
Statlig petroleumsvirksomhet omfatter utgifter til statens direkte økonomiske engasjement (SDØE) og utgifter i forbindelse med disponering av innretninger på kontinentalsokkelen. Utgiftene til petroleumsvirksomheten varierer til dels betydelig mellom år. Det er særlig investeringsutgiftene som varierer mye.
4.4 Utvikling i statsbudsjettets utgifter i forhold til BNP-veksten
Det vil normalt være vekst i økonomien. Dette avsnittet viser utviklingen i utgiftsområder sammenlignet med den generelle årlige veksten i økonomien, det vil si i hvilken grad utgiftsområdene følger utviklingen i brutto nasjonalprodukt (BNP) for fastlandet. Høyere vekst på et utgiftsområde enn i økonomien generelt kan peke i retning av at området har vært særlig prioritert, men høyere vekst kan også skyldes endringer i sammensetningen i befolkningen eller andre forhold som ikke er politisk bestemt.
Figur 4.3 sammenligner gjennomsnittlig årlig vekst for de enkelte utgiftsområdene med veksten i fastlands-BNP i perioden 2017–2027. Fra 2017 til 2027 anslås nå veksten i fastlands-BNP til 19,3 pst. reelt og 66,5 pst. nominelt. I figuren er de samme utgiftsområdene som i avsnitt 4.3 vist etter vekst i mrd. 2027-kroner. Utgiftene er her omregnet med nominell vekst i BNP, og ikke de ulike budsjettdeflatorene. Tallene er derfor sammenlignbare på tvers av utgiftsområder og gir et uttrykk for prioritering av områder på statsbudsjettet. Folketrygden er nærmere omtalt i avsnitt 4.5.
I perioden er det utgifter til forsvarsformål, folketrygden, energiformål med strømstønad, andre samferdselsformål og spesialisthelsetjenesten som viser størst vekst målt i kroner utover en vekst tilsvarende fastlands-BNP. Den usedvanlig høye veksten under forsvar skyldes opptrappingen av forsvarsbudsjettet og opprettelsen av Nansen-programmet for Ukraina. Norgespris og strømstønadsordningen gir vekst på energiområdet. Utviklingen for folketrygden omtales under 4.5.
De områdene som går mest ned i forhold til veksten i BNP i perioden, er kategorien andre helseformål og utlendingsområdet inkludert integrering av flyktninger. Nedgangen for andre helseformål skyldes særlig reduksjon i utgiftene til investeringstilskudd til kommunale omsorgstjenester, knyttet til tidligere gitte tilsagn. Nedgangen skyldes også utfasing av forsøk med statlig finansiering av omsorgstjenestene. Ved utfasingen ble finansieringen tilbakeført til rammetilskuddet til deltakerkommunene. Utgiftene til utlendingsområdet, inkludert integrering av flyktninger, påvirkes av både antall ankomster og sammensetningen av flyktninger. Siden 2017 har de årlige utgiftene variert, og som i 2026 anslås det for 2027 en reell nedgang sammenlignet med 2017.
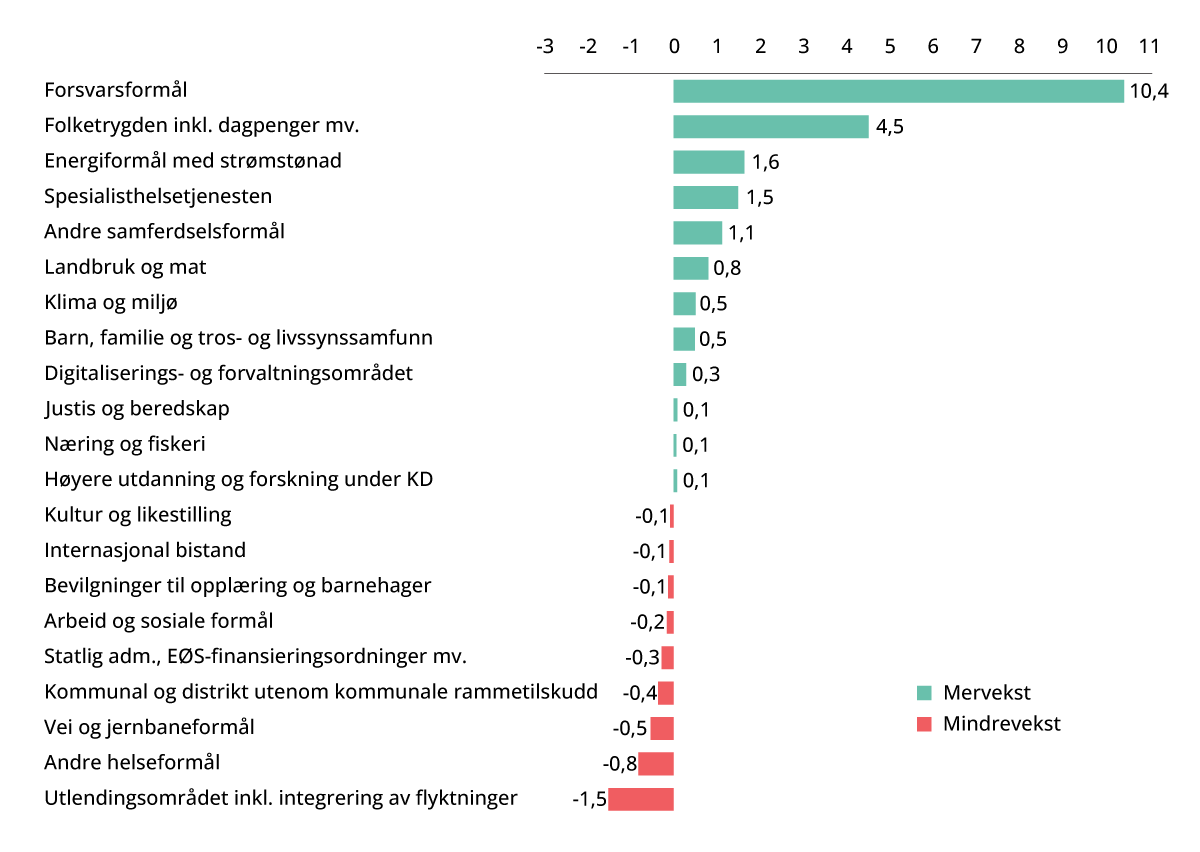
Figur 4.3 Årlig gjennomsnittlig vekst i statsbudsjettet fra 2017 til 2027 målt mot utviklingen i BNP Fastlands-Norge1. Mrd. 2027-kroner
1 Figuren viser vekst i statsbudsjettet for de samme områdene som det er beregnet realvekst for i tabell 4.1. I tillegg er folketrygden inkludert dagpenger mv. tatt med.
Kilde: Finansdepartementet.
Ordinære utgifter på statsbudsjettet finansieres hovedsakelig av løpende skatte- og avgiftsinntekter fra Fastlands-Norge og av overføringen av fondsmidler fra Statens pensjonsfond utland. Samlet har utgiftssiden på statsbudsjettet vokst mer enn BNP i perioden. Samtidig har skatte- og avgiftsinntektene fra Fastlands-Norge over tid vært forholdsvis stabile som andel av BNP for Fastlands-Norge. Dette gjenspeiles i at bruken av fondsmidler som andel av BNP for Fastlands-Norge har økt. Utviklingen i offentlige finanser er nærmere omtalt i kapittel 3 i Nasjonalbudsjettet 2027.
4.5 Realvekst i folketrygdens utgifter
Utviklingen i folketrygdens utgifter vises i tabell 4.2 og figur 4.4, delt inn etter stønadstype. Dagpenger mv. er ikke inkludert.
Beløpene for perioden 2017–2025 er basert på regnskapstall, mens beløpene for 2026 er anslag på regnskap. For neste år brukes utgiftsanslag som følger av regjeringens budsjettforslag i Gul bok 2027. Utgiftene i 2020–2022 er påvirket av midlertidige regelendringer og andre konsekvenser av koronapandemien.
Tall for realvekst i tabellen under illustrerer endringer i utgiftene utover det som skyldes generell prisvekst, lønnsvekst eller andre faste reguleringer som gjelder for de ulike stønadene. Endringer i sykepengeutgiftene skyldes blant annet endringer i sykefravær, antall sysselsatte og saksbehandlingstider. Økningen i utgiftene til alderspensjon skyldes først og fremst flere pensjonister og at nye pensjonister i gjennomsnitt har høyere pensjon enn de som faller fra. For uføretrygd og andre stønader illustrerer tallene hovedsakelig endringer i antall mottakere.
For sykepenger fremkommer realveksten ved at utgiftene justeres for lønnsutviklingen. Utgiftene til arbeidsavklaringspenger, uføretrygd, enslige forsørgere og etterlatte justeres for utviklingen i folketrygdens grunnbeløp (G), mens alderspensjon er justert med G fratrukket 0,75 pst.6 For legemidler vurderes hele den nominelle veksten som realvekst. Samme nominelle vekst vil dermed måles som mindre realvekst for for eksempel uføretrygd sammenlignet med legemidler.
Samlet sett har det vært en realvekst i folketrygdens utgifter hvert år siden 2017. Utgiftsveksten i disse rettighetsbaserte ordningene har redusert handlingsrommet i budsjettpolitikken betydelig, og dette forventes å gjelde også i de kommende årene ved en videreføring av dagens regelverk.
Tabell 4.2 Utviklingen i folketrygdens utgifter etter stønadstype1 2017–2027. Nivå i nominelle mrd. kroner og gjennomsnittlig årlig realvekst i pst.2
|
Nominell verdi |
Gjennomsnittlig årlig realvekst |
||||||
|---|---|---|---|---|---|---|---|
|
Stønadsutgifter |
2017 |
2021 |
2026 |
2027 |
2017-2021 |
2021-2026 |
2026-2027 |
|
Sykepenger |
39,8 |
50,3 |
77,6 |
80,6 |
2,7 % |
3,9 % |
-0,1 % |
|
Arbeidsavklaringspenger |
34,8 |
33,7 |
56,3 |
59,8 |
-3,6 % |
5,4 % |
2,0 % |
|
Uførhet |
83,1 |
104,0 |
141,4 |
150,3 |
2,8 % |
1,2 % |
2,0 % |
|
Alderspensjon |
211,2 |
256,9 |
357,5 |
378,2 |
2,7 % |
2,3 % |
2,2 % |
|
Stønader til enslige forsørgere og etterlatte |
4,9 |
4,3 |
5,7 |
4,6 |
-6,1 % |
0,9 % |
-22,3 % |
|
Foreldrepenger mv. |
19,7 |
23,3 |
33,4 |
35,4 |
1,1 % |
2,5 % |
1,9 % |
|
Legemidler mv. |
11,0 |
15,0 |
20,1 |
21,3 |
7,3 % |
5,3 % |
5,3 % |
|
Andre helseformål |
17,2 |
21,8 |
26,7 |
27,5 |
3,3 % |
-0,7 % |
-0,6 % |
|
Stønader til merutgifter |
10,2 |
10,7 |
16,4 |
17,0 |
-1,1 % |
4,5 % |
1,0 % |
|
Sum |
431,8 |
519,9 |
735,0 |
774,7 |
2,5 % |
1,9 % |
1,6 % |
1 Det er korrigert for større tekniske endringer i perioden. For eksempel er utgiftene til legemidler korrigert for overføring av legemidler til helseforetakene.
2 Stønadsutgiftene følger hovedsakelig kapittelstrukturen i statsbudsjettet, med følgende unntak: Stønader til enslige forsørgere og etterlatte omfatter kap. 2680 Etterlatte, kap. 2620 Stønad til enslig mor eller far og kap. 2531 Bidragsforskott (nytt kapittel fra og med 2024-budsjettet). Bidragsforskott er korrigert for inntekter fra bidragspliktige. Legemidler mv. omfatter i tillegg til kap. 2751, deler av kap. 2752 (refusjon egenbetaling blåreseptmedisiner). Andre helseformål omfatter programområde 30 Stønad ved helsetjenester, unntatt ovennevnte utgifter under kap. 2751 og kap. 2752. Stønader til merutgifter omfatter kap. 2661 Grunn- og hjelpestønad, hjelpemidler mv. (fratrukket inntekter på 5701.88 Hjelpemiddelsentraler mv.) og kap. 2686 Stønad ved gravferd.
Kilde: Finansdepartementet.
Sykepenger
Realveksten i 2018–2019 var i sum om lag null. I 2020–2022 var realveksten sterkt preget av koronapandemien og midlertidige regelendringer for både sykepenger og omsorgspenger. Permanente regelendringer som økt kompensasjonsgrad for sykepenger til selvstendig næringsdrivende i 2017 og 2019 og pleiepengereformen fra 2017, bidro til ytterligere vekst. Disse forholdene bidro til en kraftig realvekst i utgiftene på 15,3 pst. i 2020.
I 2023 og 2024 var realveksten på henholdsvis. 10,3 pst. og 3,9 pst., som følge av sterk vekst i det trygdefinansierte sykefraværet og i bruken av pleiepenger. Det er særlig psykiske lidelser-diagnoser som har bidratt til veksten i sykefraværet over denne perioden. Det var en nedgang i antall sykmeldte personer i perioden, men gjennomsnittlig fraværslengde per sykmeldte økte. Veksten i sykefravær var størst for personer under 40 år. I 2025 var det en svak realnedgang i utgiftene på 0,6 pst.
For 2026 anslås en realvekst på 4 pst. Det skyldes i hovedsak økt innsats for å få ned restanser og saksbehandlingstider, blant annet som følge av at det i forbindelse med Revidert nasjonalbudsjett 2026 ble bevilget 20 mill. kroner til saksbehandling av sykepengesaker i Nav. I 2027 er det anslått en realvekst på -0,1 pst.
Arbeidsavklaringspenger
Realveksten for arbeidsavklaringspenger var negativ i 2018 og 2019, blant annet som følge av innstramminger i varighetsreglene i 2018. Midlertidige regelendringer, generelle forsinkelser i avklaringsløpene og en midlertidig økning i arbeidsledigheten i starten av koronapandemien bidro til lav avgang fra ordningen fra og med 2020. Fra 2022 har nye regler som i større grad gir mulighet til å motta ytelsen utover varighetsgrensen eller å få innvilget en ny stønadsperiode, bidratt til flere mottakere. En presset ressurssituasjon på Nav-kontorene kan også ha bidratt til forsinkelser i avklaringsløpene. Tilgangen har også økt noe fra 2019, noe som fra 2021 særlig skyldes høyere sykefravær. Økt tilgang og lavere avgang har ført til flere mottakere i perioden 2020–2025, og til sterk realutgiftsvekst i årene 2021–2025. Tallet på mottakere har fortsatt å øke i år. Realveksten i utgiftene til arbeidsavklaringspenger i 2026 og 2027 er anslått til 2,9 og 2,0 pst. I 2027 tilsvarer det en økning på om lag 1,2 mrd. 2027-kroner.
Uførhet
Utviklingen i antallet uføre henger blant annet sammen med befolkningsutviklingen og utviklingen for arbeidsavklaringspenger, siden de fleste nye uføre kommer fra arbeidsavklaringspenger. Det har vært en realutgiftsvekst i hele perioden, med særlig stor vekst i 2018 og 2019, med 3,3 og 4,4 pst. Det henger sammen med regelendringene for arbeidsavklaringspenger i 2018. I perioden 2020–2025, og særlig fra 2021, var veksten lavere som følge av regelverksendringer for arbeidsavklaringspenger (midlertidige endringer under koronapandemien og endringer i varighetsreglene fra 2022). I tillegg førte pandemien til forsinkelser i avklaringsløpene for mottakere av arbeidsavklaringspenger. I 2026 og 2027 er det forventet en realvekst på henholdsvis 1,0 og 2,0 pst. I 2027 tilsvarer det en økning på om lag 3,0 mrd. 2027-kroner.
Alderspensjon
Vekst i folketallet over 67 år, høyere pensjonsopptjening i yngre årskull og flere økninger av minste pensjonsnivå har bidratt til en klar realutgiftsvekst i hele perioden. Fra og med 2021 har alderspensjon under utbetaling fra folketrygden blitt regulert med gjennomsnittet av pris- og lønnsveksten. Det har bidratt til sterkere utgiftsvekst de siste årene. Pensjonsreformen, og nedgang i andelen som tar ut alderspensjon før 67 år, har dempet veksten. I 2027 er det anslått at pensjonsreformen alene vil redusere utgiftene til alderspensjon med om lag 27 mrd. kroner.
Utgiftene til alderspensjon vil likevel øke betydelig år for år fremover, hovedsakelig fordi det blir flere alderspensjonister over 67 år og delvis fordi AFP-reformen i offentlig sektor fra 2025 fører til at flere tar ut alderspensjon fra folketrygden før fylte 67 år. Økningen i minste pensjonsnivå fra 1. juli i år, som ble vedtatt i forbindelse med Revidert nasjonalbudsjett 2026, bidrar også til høyere vekst i 2026 og 2027. I 2026 og 2027 er det anslått at realveksten til alderspensjon blir på henholdsvis 2,7 og 2,2 pst. Veksten i 2027 tilsvarer en økning på 8,3 mrd. 2027-kroner.
Stønader til enslige forsørgere og etterlatte
Utgiftene til enslige forsørgere og etterlatte har vært reelt avtakende i hele perioden frem til 2023. Nedgangen for enslige forsørgere kan ha sammenheng med større barnehagedekning, redusert foreldrebetaling i SFO, at flere har delt omsorg og at regelverket for å få overgangsstønad har blitt strammet inn og gjort mer arbeidsrettet. For etterlatte kommer nedgangen av høyere levealder, at stadig flere enker og enkemenn er i arbeid, og at færre barn mister en av eller begge foreldrene.
I 2024 førte etterlattereformen til en betydelig utgiftsvekst som følge av høyere satser og høyere øvre aldersgrense for barnepensjon. Fremover vil den innførte tidsavgrensningen og det at stadig flere enker og enkemenn kommer i arbeid igjen, bidra til nedgang i utgiftene. Utgiftene forventes også gå ned som følge av høyere levealder, siden færre vil bli etterlatte i yrkesaktiv alder.
For stønader til enslige forsørgere var det en nedgang i utgiftene i 2025, og det er forventet en videre nedgang i 2026 som følge av de omfattende endringene som trådte i kraft 1. juli i år. Endringene innebærer at det kun er enslige med aleneomsorg for barn under 14 måneder eller for særlig tilsynskrevende barn som kan motta overgangsstønad og stønad til barnetilsyn. For øvrige enslige er stønadene avviklet. Endringene gjelder kun for nye mottakere fra og med 1. juli, og det forventes derfor en større nedgang i utgiftene i 2027.
Utgiftene fra folketrygden til enslige forsørgere og etterlatte i 2026 og 2027 er forventet å gå ned med henholdsvis 4,3 og 25,0 pst. Den sterke nedgangen i 2027 skyldes innstrammingene i stønader til enslige forsørgere, og at tidsbegrensningen (som hovedregel 3 år) av omstillingsstønad til etterlatte får virkning fra 2027. Nedgangen i 2027 tilsvarer en reduksjon på om lag 1,3 mrd. 2027-kroner.
Stønader til å dekke merutgifter
Stønader til å dekke merutgifter inkluderer grunn- og hjelpestønad, hjelpemiddel m.m., samt stønad ved gravferd som utgjør om lag 2–3 pst. av utgiftene. I perioden 2017–2022 var det i sum en liten realnedgang. I 2020 var det en realnedgang på 3,3 pst. fordi koronapandemien førte til mindre etterspørsel etter hjelpemidler og relaterte tjenester. Utviklingen har siden snudd, og realveksten var særlig høy i 2024 med 11,4 pst. I 2026 og 2027 ventes en realvekst på 2,2 og 1,0 pst. Veksten i 2027 svarer til en økning på om lag 0,2 mrd. 2027-kroner. Årsaken til veksten er flere eldre. Lavere vekst i 2027 skyldes forventet nedgang i utgiftene til grunnstønad som følge av foreslåtte regelendringer for visse grupper som får stønaden på grunnlag av ADHD og cøliaki.
Foreldrepenger mv.
I perioden 2021–2026 har utgiftene til foreldrepenger økt, hovedsakelig på grunn av flere fødsler og dermed flere mottakere. Som følge av flere fødte barn under pandemien økte veksten i 2021. Utgiftene falt i 2022 og 2023, og økte i 2024 og 2025. Realveksten fra 2026 til 2027 skyldes flere fødsler.
Legemidler mv.
Den underliggende volumveksten har vært gjennomgående høy de seneste årene, blant annet som følge av forbruksvekst per pasient og vekst i antall pasienter utover hva befolkningsveksten skulle tilsi. Det anslås en realvekst på 5,3 pst. fra 2026 til 2027. Ulike prisregulerende tiltak, blant annet trinnprisordningen, har bidratt til å dempe veksten i utgiftene til legemidler. Også den årlige maksimalprisrevurderingen av reseptpliktige legemidler har bidratt til innsparinger, selv om perioder med svekket norsk krone har motvirket denne effekten. Realveksten er korrigert for at finansieringsansvaret for enkelte legemidler som forskrives av spesialisthelsetjenesten, er overført til de regionale helseforetakene de senere årene.
Andre helseformål under folketrygden
Utgiftene til andre helseformål har økt gjennom perioden, men vekstraten har variert. Fra 2026 til 2027 forventes det en reell reduksjon på -0,6 pst. Et element som bidrar til reduksjon av utgiftene, er at det har vært en omlegging av finansieringen av fastlegene, der andelen aktivitetsbasert finansiering som dekkes over folketrygden er redusert, og andelen finansiert av kommunene via basistilskuddet per listeinnbygger er økt.
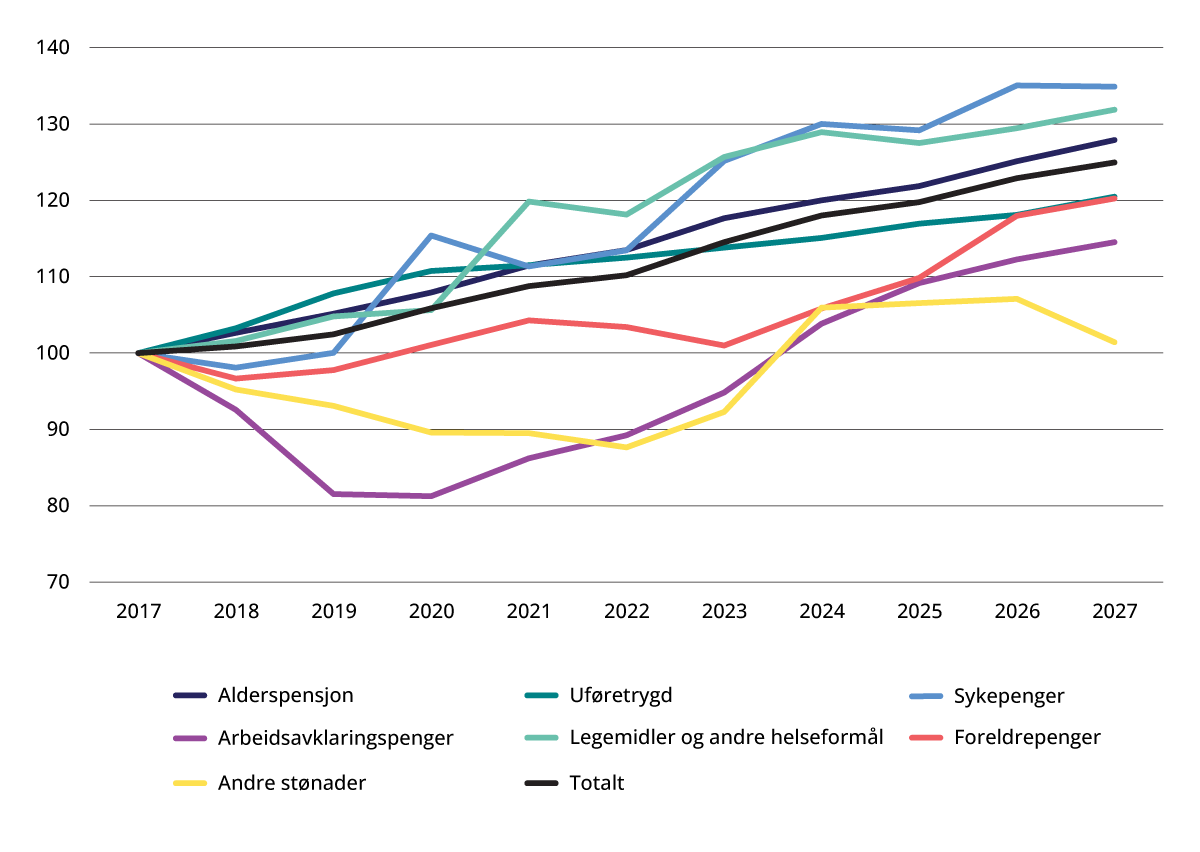
Figur 4.4 Realvekst i utgiftene til utvalgte formål 2017–2027. Justert for oppgaveoverføringer. Indeks. 2017=100
Kilde: Finansdepartementet.
4.6 Bevilgninger over statsbudsjettet til forskning og utvikling
Foreløpige anslag tilsier at den offentlige innsatsen i forskning og utvikling vil være på om lag 55,6 mrd. kroner i 2027 når Skattefunn inkluderes.
Utgiftene til forskning og utvikling er anslått å øke nominelt med om lag 1,2 mrd. kroner fra 2026 til 2027, noe som tilsvarer en realnedgang på 1,1 pst. ekskludert Skattefunn. Realnedgangen skyldes i hovedsak tekniske endringer, særlig reduksjon i bevilgningsbehovet til byggeprosjekter i tråd med fremdriften i prosjektene over Digitaliserings- og forvaltningsdepartementets budsjett.
For perioden 2017–2021 viser utviklingen i bevilgninger til forskning og utvikling over statsbudsjettet en nominell vekst på 4,9 mrd. kroner ifølge SSBs statsbudsjettanalyse. Det tilsvarer en gjennomsnittlig årlig realvekst på 0,9 pst. For perioden 2021–2026 økte bevilgningene til forskning og utvikling med 9,5 mrd. kroner nominelt, tilsvarende en årlig gjennomsnittlig realvekst på -0,6 pst.
For nærmere omtale av bevilgningene til forskning og utvikling vises det til Kunnskapsdepartementets Prop. 1 S (2026–2027), kapittel 6.
Fotnoter
Utlendingsområdet omfatter Utlendingsdirektoratet, Utlendingsnemnda og Integrerings- og mangfoldsdirektoratet, utgifter i forbindelse med innkvartering av asylsøkere og integrering av flyktninger, i tillegg til grunnopplæring av asylsøkere, barnevernets omsorgssentre for enslige mindreårige og statlige utgifter til kommunale barneverntiltak for flyktninger og asylsøkere.
Området omfatter også distrikts- og regionalpolitikk, samiske formål, nasjonale minoriteter, bolig, bomiljø og byutvikling og geodata. Fra 2024 ble det skilt ut følgende områder til Digitaliserings- og forvaltningsområdet: statsforvalterembetene, forvaltningsutvikling, IT- og ekompolitikk, personvern og statlige byggeprosjekter og eiendomsforvaltning.
Det er tatt hensyn til delingen av Kommunal- og distriktsdepartementet og Digitaliserings- og forvaltningsdepartementet.
Se nærmere omtale i boks 4.2.
Det er korrigert for oppgaveendringer i forbindelse med forvaltningsreformen. For 2020 er det korrigert for overføring av veiadministrasjon til fylkeskommunene.
Tilsvarende justering er benyttet også for 2021–2027 selv om reguleringsreglene har blitt endret for disse årene. Effekter av endringer i reguleringsreglene for disse årene vil dermed inngå som en del av realveksten.