Del 1
Hovedtrekk
1 Hovedtrekk i skatte- og avgiftspolitikken
1.1 Regjeringens mål for skatte- og avgiftspolitikken
Regjeringens plan for Norge peker på områder der regjeringen vil gjennomføre reformer og fornye samfunnet. Endringer i skattesystemet skal bygge opp under reformarbeidet, særlig gjennom en helhetlig skattereform.
Regjeringen ønsker et effektivt skattesystem som finansierer fellesskapets oppgaver, legger til rette for verdiskaping, arbeid og omstilling, og bidrar til rettferdig fordeling. Skattepolitikken skal samtidig gi stabile og forutsigbare rammebetingelser for husholdninger og næringsliv.
Ved behandlingen av Perspektivmeldingen 2024 vedtok Stortinget en anmodning om at regjeringen i inneværende stortingsperiode skal legge fram en sak om en helhetlig skattereform for å sørge for et konkurransedyktig skattenivå for norsk næringsliv. Regjeringen vil følge opp vedtaket ved å fremme en stortingsmelding om helhetlig skattereform i 2027. For å få innspill til arbeidet med en stortingsmelding og berede grunnen for et bredt forlik oppnevnte regjeringen en skattekommisjon som la fram sine anbefalinger i NOU 2026: 9 Veien mot et bedre og mer forutsigbart skattesystem. Rapporten var på høring til 24. september. Regjeringen vurderer nå kommisjonens anbefalinger i lys av høringsinnspillene og vil komme tilbake til Stortinget med en melding om oppfølgingen tidlig neste år. Målet er en skattereform som gir stabile og forutsigbare rammebetingelser, styrker norsk konkurransekraft, bidrar til rettferdig fordeling og legger til rette for at flere kan komme i arbeid.
Regjeringen står fast på skatteløftet. Samlede skatter og avgifter på norske privatpersoner og bedrifter skal ikke økes, herunder selskapsskattesatsen. I tråd med dette er de netto skatte- og avgiftsvirkningene av regjeringens forslag anslått til null i 2027.
1.2 Hovedtrekk i skatte- og avgiftsopplegget for 2027
Innretningen av regjeringens forslag til skatte- og avgiftsopplegg for 2027 er et steg i retning av en helhetlig skattereform i samsvar med Skattekommisjonens anbefalinger. Særlig gjelder dette forslaget om å veksle inn økte inntekter fra tetting av skattehull, klimaavgifter og innfasing av merverdiavgift på elbiler med redusert inntektsskatt for personer. Innenfor kapitalbeskatningen ønsker regjeringen å avvente Stortingets behandling av den kommende meldingen om skattereform.
Regjeringen foreslår å redusere inntektsskatten med om lag 6,4 mrd. kroner i 2027. Trygdeavgiften på lønn, trygd og næringsinntekt reduseres med 0,2 prosentenheter, og personfradraget økes med om lag 1 200 kroner utover ordinær justering. Dette gir brede inntektsskattelettelser innenfor skatteløftet, samtidig som skattesystemets omfordelende egenskaper holdes om lag uendret. Forslaget gjør det også mer lønnsomt å jobbe, ettersom man sitter igjen med litt mer etter skatt for hver ekstra krone man tjener. Denne innretningen følger opp regjeringens politikk fra tidligere budsjetter og er i tråd med Skattekommisjonens anbefalinger.
Regjeringen foreslår i tråd med anmodning fra Stortinget å fortsette innfasingen av merverdiavgift på elbiler, ved at innslagspunktet reduseres videre fra 300 000 kroner til 150 000 kroner i 2027. Det gir et merproveny på 3,8 mrd. kroner i 2027.
Det generelle nivået på klimaavgiftene foreslås økt til 1 900 kroner per tonn CO2 i 2027. Økningen er i tråd med opptrappingsplanen for klimaavgiftene som ble lagt frem i klimameldingen (Meld. St. 13 (2020–2021)) av regjeringen Solberg i 2021. Der ble det varslet at avgiftene på ikke-kvotepliktige utslipp av klimagasser skulle trappes opp til om lag 2 400 2025-kroner i 2030. Denne regjeringen har fulgt opp planen i de årlige budsjettene og varslet videre opptrapping frem mot 2035. Forutsigbarhet om framtidig avgiftsnivå gjør det lettere for husholdninger og bedrifter å planlegge langsiktig og styrker insentivene til klimavennlige valg. Samlet gir økte klimaavgifter et merproveny på 2,6 mrd. kroner i 2027. De økte inntektene fra klimaavgiftene tilbakeføres til skattyterne dels gjennom redusert skatt på arbeid, dels gjennom redusert veibruksavgift.
Regjeringen ønsker å skjerme veitrafikken for virkningen av økt CO2-avgift. Veibruksavgiften på mineralolje, biodiesel og bensin foreslås derfor redusert med 1,2 mrd. kroner i 2027, slik at de samlede avgiftene på bensin og diesel til bruk i veitrafikken holdes reelt uendret. Dette kommer både folk og næringsliv til gode.
Tidligere vedtak i Stortinget om 2026-budsjettet gir et betydelig proveny også i 2027 (1,8 mrd. kroner) som er med på å skape rom for prioriterte skattelettelser. Dette omfatter tettingen av skattehull i eiendomssektoren (flertrinnsmodellen) og i merverdiavgift ved internasjonal tjenestehandel, samt innfasingen av merverdiavgift på elbiler i 2026.
Regjeringen foreslår forbedringer i firmabilbeskatningen slik at den i større grad gjenspeiler kostnadsforskjeller mellom ulike motortyper. Det gir en mer treffsikker verdsetting av skattepliktig fordel ved privat bruk av arbeidsgivers bil. De fleste motortyper kommer bedre ut sammenlignet med dagens regler. Endringene gir en samlet lettelse på 325 mill. kroner.
I tillegg prioriterer regjeringen å redusere gjenværende tollavgift på klær og tekstiler til én felles sats på 5 pst., noe som gir norske butikker bedre vilkår i konkurransen med utenlandske nettbutikker.
Andre forslag som berører personer og husholdninger:
-
Pensjonsskattefradraget justeres slik at minste pensjonsnivå for enslige fortsatt vil være skattefritt.
-
Innslagspunktet for trinn 2 i formuesskatten (21,5 mill. kroner) og grensen for lav verdsetting av primærbolig (14 mill. kroner) videreføres nominelt.
-
Samtidig økes bunnfradraget i formuesskatten reelt, til 1 990 000 kroner.
-
Enkelte satser og beløpsgrenser i inntektsskatten videreføres nominelt.
-
Det gjøres en mindre endring i regelen om realisasjon av bolig og fritidsbolig ervervet ved arv eller gave.
-
Skattefritaket for tjenestetillegg i Sivilforsvaret tilpasses tilleggene i Sivilforsvarets nye godgjøringsmodell.
-
Skattefritak og fritak fra opplysningsplikt for vederlag til politiets kilder og kontakter lovfestes.
-
Fritaket for merverdiavgift for transport av postsendinger utvides.
Andre forslag til endringer i klima- og miljøavgifter:
-
Satsen i CO2-avgiften for kvotepliktig innenriks sjøfart økes fra 797 til 972 kroner per tonn CO2 i tråd med den lineære opptrappingsbanen.
-
Offshorefartøy som blir kvotepliktige fra 2027, ilegges den reduserte CO2-avgiftssatsen for kvotepliktig innenriks sjøfart.
-
Det innføres CO2-avgift med redusert sats for ikke-kvotepliktige virksomheter med kjemiske og metallurgiske prosesser.
-
Satsen for veksthusnæringen økes fra 29,1 til 71,6 pst. av den generelle CO2-avgiftssatsen.
Andre forslag som berører næringsvirksomhet:
-
Skattefunn-ordningen endres for å forebygge misbruk.
-
Ordningen med aksjesparekonto utvides til å omfatte aksjer og egenkapitalbevis som omsettes på multilaterale handelsfasiliteter som Euronext Growth.
-
Fritaket for lette elektriske varebiler i trafikkforsikringsavgiften utvides til å gjelde alle elektriske varebiler.
-
Fritaket for sukkeravgift på råstoff i vareproduksjon foreslås utvidet til også å omfatte mindre håndverksbakerier, kafeer mv. hvor produksjon, salg og servering skjer i samme lokale.
-
Safe Harbour-reglene fra Inclusive Framework forankres i suppleringsskatteloven med overordnede bestemmelser.
-
Fratrekksretten for avgift på oppdrettsfisk avgrenses til å gjelde de samme tillatelsene som inngår i grunnrenteskatten.
-
Sektoravgiftene under Helse- og omsorgsdepartementet, Justervesenet, Nasjonal kommunikasjonsmyndighet, Norges vassdrags- og energidirektorat og Havindustritilsynet økes for å finansiere tiltak på de respektive områdene.
-
Fristene for å fremme krav om merverdiavgiftskompensasjon for kommuner, fylkeskommuner og visse private og ideelle aktører utvides.
1.3 Virkninger av forslag til skatte- og avgiftsendringer
Tabell 1.1 viser anslåtte virkninger i 2027 av regjeringens forslag til skatte- og avgiftsendringer for 2027. I tråd med regjeringens skatteløfte er de netto skatte- og avgiftsvirkningene av regjeringens forslag anslått til null i 2027.
Anslåtte virkninger i 2027 av regjeringens forslag til skatte- og avgiftsopplegg for 2027. Negative tall betyr lettelser. Anslagene er regnet i forhold til referansesystemet for 2027. Mill. kroner
|
Inntektsskatt for personer |
-6 370 |
|
Redusere trygdeavgiften i lønn/trygd og næringsinntekt med 0,2 pst.-enheter |
-4 930 |
|
Øke personfradraget til 120 180 kroner |
-1 040 |
|
Justere pensjonsskattefradraget |
-335 |
|
Endre reglene for firmabilbeskatning |
-325 |
|
Nominell videreføring, samspillsvirkninger mv. |
260 |
|
Formuesskatt |
-30 |
|
Videreføre innslagspunkter for trinn 2 og for primærbolig med lav verdsetting nominelt |
100 |
|
Øke bunnfradrag |
-130 |
|
Næringsbeskatning |
110 |
|
Skattefunn – maksimalt fradragsgrunnlag på konsernnivå |
80 |
|
Avgrense fratrekksretten i grunnrenteskatten på havbruk |
30 |
|
Klima- og miljøavgifter |
2 618 |
|
Videre opptrapping av klimaavgifter |
2 340 |
|
Kompensasjon til offentlige transportører |
-26 |
|
Øke redusert CO2-avgift for kvotepliktig innenriks sjøfart1 |
150 |
|
Innføre redusert sats for kvotepliktige offshorefartøy1 |
105 |
|
Innføre CO2-avgift for virksomheter med kjemiske og metallurgiske prosesser |
36 |
|
Øke CO2-avgiften for LPG og naturgass til veksthusnæringen |
13 |
|
Bilavgifter |
-1 225 |
|
Redusere trafikkforsikringsavgiften for elektriske varebiler |
-50 |
|
Redusere veibruksavgiften på mineralolje og biodiesel med 0,50 kroner per liter |
-925 |
|
Redusere veibruksavgiften på bensin med 0,50 kroner per liter |
-250 |
|
Andre særavgifter og tollavgift |
-685 |
|
Endre fritaket for sukkeravgift |
-10 |
|
Redusere gjenværende tollavgift på klær og tekstiler til én felles sats på 5 pst. |
-675 |
|
Merverdiavgift |
3 775 |
|
Redusere beløpsgrensen i fritaket for elbiler fra 300 000 kroner til 150 000 kroner |
3 800 |
|
Frita transport av postsendinger fra merverdiavgift |
-25 |
|
Sektoravgifter |
51,5 |
|
Økt sektoravgift under Helse- og omsorgsdepartementet |
10,2 |
|
Økt sektoravgift under Justervesenet |
6,3 |
|
Økt sektoravgift under Nasjonal kommunikasjonsmyndighet |
6,5 |
|
Økt sektoravgift under Norges vassdrags- og energidirektorat |
22,0 |
|
Økt sektoravgift under Havindustritilsynet |
6,5 |
|
Forslag til nye skatte- og avgiftsendringer i 2027 |
-1 756 |
|
Virkning i 2027 av skatteendringer vedtatt i NB 20262 |
1 690 |
|
Virkning i 2027 av skatteendringer vedtatt i RNB 20263 |
65 |
|
Virkning i 2027 av vedtatte skatte- og avgiftsendringer i 2026 |
1 755 |
|
Sum forslag til nye skatte- og avgiftsendringer i 2027 og virkning i 2027 av skatte- og avgiftsendringer vedtatt i 2026 |
-1 |
1 Virkningen er nettoført, se punkt 10.12.3 for en nærmere beskrivelse.
2 Se tabell 1.2 i Prop. 1 LS (2025–2026) Skatter og avgifter 2026 for hvilke skatteendringer i 2026-budsjettet som har virkning også i 2027.
3 Gjelder vedtak fra Revidert nasjonalbudsjett 2026 om økt CO2-komponent i engangsavgift for varebiler.
Kilde: Finansdepartementet.
Enkelte av regjeringens forslag får virkning for skattyterne utover 2027. Tabell 1.2 viser virkningene i årene 2028 og 2029 for de av regjeringens forslag som har virkning utover 2027. Regjeringens skatteløfte innebærer at innstrammingene som kommer i 2028 og 2029 som følge av forslagene i 2027-budsjettet, vil motsvares av minst tilsvarende skatte- og avgiftslettelser i forslagene til 2028- og 2029-budsjett.
Tabell 1.2 Virkninger i 2028–2030 av forslag til skatte- og avgiftsendringer i vedtatt 2026-budsjett og forslag til 2027-budsjett. Mill. kroner
|
2028 |
2029 |
2030 |
|
|---|---|---|---|
|
Virkninger i 2028 av vedtatt 2026-budsjett1 |
560 |
- |
- |
|
Skattefunn – maksimalt fradragsgrunnlag på konsernnivå |
50 |
- |
- |
|
Redusere trafikkforsikringsavgiften for elektriske varebiler |
-95 |
-5 |
- |
|
Redusere grensen for mva-fritaket for elbiler til 150 000 kroner |
250 |
300 |
150 |
|
Sum virkninger utover budsjettåret 2027 |
765 |
295 |
150 |
1 Redusert innslagspunkt for merverdiavgift på elbiler fra 500 000 kroner til 300 000 kroner har budsjettvirkning også i 2028 (500 mill. kroner). Dette skyldes at det tar flere år å fase inn de nye reglene på leasingkjøretøy. I tillegg har endringer i reglene for jordbrukskonto budsjettvirkning i 2028 (60 mill. kroner), se Prop. 145 LS 2024–2025 Endringar i skatte- og avgiftslovgivinga og Prop. 1 LS (2025–2026) Skatter og avgifter 2026.
Kilde: Finansdepartementet.
1.4 Sosial og geografisk profil på skatteopplegget
Sosiale fordelingsvirkninger
De fleste skatter og avgifter har som hovedmål å skaffe staten inntekter. Enkelte skatter har i tillegg et særlig mål om å bidra til omfordeling. Skatten på inntekt og skattepliktige overføringer er progressivt utformet med personfradrag og med en trinnskatt hvor skattesatsen øker med inntekten i fem trinn. Formuesskatten har også en fordelingspolitisk begrunnelse og bidrar til den samlede progressiviteten. Arbeidsdelingen mellom skatter som har en eksplisitt oppgave i å omfordele, og andre skatter og avgifter, bidrar til at skattesystemet kan være omfordelende uten å gå unødig på bekostning av effektiv ressursbruk, se kapittel 2.
Alle skatter og avgifter påvirker fordelingen av inntekt, formue og forbruk. For skatter og avgifter som ikke har et eksplisitt omfordelingsformål, vil ofte sammenhengene være mer komplekse. For eksempel vil utslagene av avgiftsendringer kunne variere etter hvor stor andel av inntekten husholdninger med lave inntekter typisk bruker på bestemte varer eller tjenester, sammenlignet med de som har høyere inntekter. I hvilken grad avgiftsendringer veltes over i prisene, bestemmes av markedsforholdene for den enkelte vare eller tjeneste. Det vil igjen påvirke i hvilken grad for eksempel en avgiftsreduksjon kommer husholdningene til gode.
De ulike skatte- og avgiftsendringene som regjeringen foreslår, bør ses i sammenheng for å få et bilde av de samlede fordelingsvirkningene. Samtidig er det vanskelig å tallfeste virkningene av alle forslagene. Det kan skyldes mangel på data eller at det kreves for mange usikre antagelser til å tilordne virkninger av et forslag til ulike husholdninger på en tilfredsstillende måte.
For inntekts- og formuesskatten er det et godt data- og modellgrunnlag for å analysere hvordan endringer i hovedreglene slår ut i ulike inntekts- eller formuesgrupper på kort sikt. Lettelser i inntektsskatten er blant regjeringens viktigste prioriteringer. For å måle fordelingsvirkningene av disse lettelsene, sammenlignes forslagene med 2026-regler framført til 2027 (referansesystemet), se tabell 1.3. I tabellen er skattyterne fordelt etter bruttoinntekt og delt inn i ti like store grupper. Beregningene inkluderer endringer i satser, fradrag og beløpsgrenser i inntektsbeskatningen av personer, samt endringer i formuesskatten. Den isolerte, netto lettelsen av endringene som inngår i beregningene, er anslått til om lag 6,1 mrd. kroner.
Tabell 1.3 viser at de brede lettelsene i personbeskatningen kommer det store flertallet av skattytere til gode. 98 pst. av skattyterne anslås å få redusert eller uendret inntektsskatt.
Reduksjonen i trygdeavgift reduserer gjennomsnittsskatten på arbeidsinntekt og trygd med 0,2 prosentenheter på både lave og høye inntekter. Dette gjenspeiles i tabell 1.3.
Økt personfradrag gir like stor lettelse målt i kroner for alle med høy nok alminnelig inntekt til å dra nytte av det økte fradraget. Det bidrar isolert sett til økt omfordeling fordi den relative lettelsen er størst på lave inntekter. I tillegg økes pensjonsskattefradraget. Dette gir lettelser som i gjennomsnitt er størst på lave inntekter.
De samlede fordelingsvirkningene av forslaget til endringer i personbeskatningen er om lag nøytrale. De gjennomsnittlige lettelsene som andel av inntekt er om lag like store på lave og høye inntekter. Dette opprettholder graden av omfordeling.
Gini-koeffisienten er et mye brukt mål på graden av ulikhet. En høyere Gini-koeffisient innebærer større ulikhet. Den samlede husholdningsjusterte inntektsulikheten målt med Gini er om lag uendret som følge av forslaget til endret personbeskatning. Den anslås å øke svakt med 0,01 prosent sammenlignet med referansesystemet.
Den viktigste endringen i personbeskatningen som ikke er inkludert i tabell 1.3, er forslaget om en mer treffsikker firmabilbeskatning.
Tabell 1.3 Anslåtte fordelingsvirkninger av endringer i personbeskatningen for personer 17 år og eldre. Desiler fordelt etter bruttoinntekt. Negative tall er skattelettelser. Sammenlignet med referansesystemet for 2027
|
Desiler |
Bruttoinntekt.1 Kroner |
Gjennomsnittlig skatt i referansen. Kroner |
Gjennomsnittlig skatt i referansen. Prosent |
Gjennomsnittlig endring i skatt. Kroner2 |
Endring i pst. av inntekt etter skatt |
|---|---|---|---|---|---|
|
1 |
0 –194 200 |
2 400 |
3,1 |
0 |
0,1 |
|
2 |
194 200 – 343 800 |
17 400 |
6,2 |
-400 |
-0,2 |
|
3 |
343 800 – 432 600 |
47 400 |
12,2 |
-1 000 |
-0,3 |
|
4 |
432 600 – 520 400 |
78 000 |
16,4 |
-1 000 |
-0,2 |
|
5 |
520 400 – 610 200 |
108 600 |
19,2 |
-1 000 |
-0,2 |
|
6 |
610 200 – 705 200 |
137 600 |
21,0 |
-1 200 |
-0,2 |
|
7 |
705 200 – 811 200 |
168 200 |
22,2 |
-1 600 |
-0,3 |
|
8 |
811 200 – 953 400 |
212 800 |
24,3 |
-1 800 |
-0,3 |
|
9 |
953 400 – 1 228 800 |
292 600 |
27,3 |
-2 000 |
-0,3 |
|
10 |
1 228 800 – |
717 200 |
35,3 |
-3 200 |
-0,2 |
|
I alt |
178 200 |
24,8 |
-1 400 |
-0,2 |
|
1 Omfatter samlet inntekt før skatt. Det vil si lønns-, nærings-, kapital-, trygde- og pensjonsinntekt samt andre skattepliktige og skattefrie ytelser.
2 Tallene er avrundet til nærmeste 200 kroner.
Kilder: Finansdepartementet og Statistisk sentralbyrås skattemodell, LOTTE-Skatt.
I regjeringens forslag til skatte- og avgiftsendringer er netto provenyvirkninger anslått til om lag null i 2027. Lettelser i inntektsskatten, inkludert endringer i firmabilbeskatningen, og redusert tollavgift, finansieres gjennom skjerpelser blant annet i merverdiavgiften og CO2-avgiften. Lettelsene og skjerpelsene berører store deler av befolkningen. Målt i kroner er både lettelsene og skjerpelsene størst for skattytere med høye inntekter. Som andel av disponibel inntekt er samlede endringer i skatter og avgifter relativt lik på tvers av inntektsnivåer. Det betyr at den samlede fordelingsvirkningen av forslagene antas å være nøytral.
Basert på anslag fra Statistisk sentralbyrå antas det at redusert tollavgift på klær og tekstiler (−675 mill. kroner) har en relativt nøytral fordelingsprofil. Ulike inntektsgrupper bruker i gjennomsnitt en tilnærmet lik andel av sin disponible inntekt på kjøp av klær og sko. Det legges til grunn at slike utgifter i stor grad speiler betalt toll på klær og tekstiler.
Videre utfasing av merverdiavgiftsfritaket for elbiler (3 800 mill. kroner) vil gi størst avgiftsskjerpelse i toppen av inntektsfordelingen. I 2025 kjøpte husholdningene med de 20 pst. høyeste inntektene om lag 40 pst. av alle nye elbiler. Hvis mønsteret er likt i 2027, vil avgiftsskjerpelsen som andel av disponibel inntekt bli større for høyinntektsgrupper enn lavinntektsgrupper.
Mer treffsikre regler for firmabilbeskatning (−325 mill. kroner) vil gi de største skattelettelsene i toppen av inntektsfordelingen. I underkant av halvparten av de som hadde firmabil i 2024, tilhørte femtedelen av befolkningen med høyest inntekt. Det taler for at høyinntektsgrupper vil få størst del av lettelsene, også som andel av disponibel inntekt.
Opptrapping av klimaavgiftene (2 570 mill. kroner) gir trolig størst relativ avgiftsskjerpelse i bunnen av inntektsfordelingen, men tilbakeføres til husholdningene dels gjennom brede lettelser i inntektsskatten og dels gjennom redusert veibruksavgift. Om lag to tredjedeler av klimaavgiftene betales av bedriftene, og resten av husholdningene. Husholdningenes andel kommer hovedsakelig fra CO2-avgiften i veitrafikken. Isolert sett er denne delen regressiv: Skjerpelsen er størst som andel av disponibel inntekt for lavinntektshusholdninger selv om den er størst i kroner for høyinntektshusholdninger.1 Forslaget om å redusere veibruksavgiften tilsvarende økningen i CO2-avgiften motvirker denne effekten. Bedriftenes del vil i stor grad veltes over på husholdningene gjennom høyere priser på varer og tjenester generelt. Graden av overvelting er usikker, og det er uklart hvilke husholdninger som får den største kostnadsveksten.
Vedtatte skatte- og avgiftsendringer fra 2026 med virkning i 2027 (1 755 mill. kroner) antas å gi de største relative skjerpelsene i toppen av inntektsfordelingen. Endringene omfatter blant annet tettingen av skattehull i eiendomssektoren (flertrinnsmodellen) og innfasingen av merverdiavgift på elbiler i 2026. Se Prop. 1 LS (2025–2026) for nærmere omtale.
Geografiske fordelingsvirkninger
De geografiske fordelingsvirkningene av forslaget til endret personbeskatning for 2027 er små. Tabell 1.4 viser anslått gjennomsnittlig endring i inntektsskatt for personer i seks sentralitetssoner. Skatteendringene som er hensyntatt i tabellen, er de samme som i tabell 1.3.
Sentralitetssonene følger Statistisk sentralbyrås sentralitetsindeks. Indeksen er basert på tilgang til arbeidsplasser og servicefunksjoner i hver av landets om lag 13 500 bebodde grunnkretser. Data på kretsnivå aggregeres opp til kommunenivå, vektet etter antall innbyggere i kretsene.
Sone 1 er den mest sentrale og omfatter Oslo med enkelte nabokommuner, mens sone 6 er den minst sentrale. Over halvparten av kommunene ligger i sone 5 og 6. Disse kommunene har typisk lang reisetid til arbeidsplasser og tjenester, og mange er små øy- eller distriktskommuner. De anslåtte gjennomsnittlige skattelettelsene er relativt jevnt fordelt geografisk.
Det foreligger ikke tilstrekkelig grunnlag til å anslå de geografiske fordelingsvirkningene av de foreslåtte endringene i firmabilbeskatningen, tollavgift på klær og tekstiler, merverdiavgift på elbiler og opptrapping av klimaavgiftene.
Tabell 1.4 Anslåtte geografiske fordelingsvirkninger av endringer i inntektsbeskatningen for personer 17 år og eldre. Negative tall er skattelettelser. Sammenlignet med referansesystemet for 2027
|
Sentralitet |
Antall |
Gjennomsnittlig bruttoinntekt inkl. skattefrie ytelser. Kroner |
Gjennomsnittlig skatt i referansen. Kroner1 |
Gjennomsnittlig endring i skatt. Kroner |
Endring i pst. av inntekt etter skatt |
|---|---|---|---|---|---|
|
S01 |
859 500 |
827 600 |
230 600 |
-1 400 |
-0,2 |
|
S02 |
1 277 500 |
737 200 |
187 200 |
-1 400 |
-0,2 |
|
S03 |
1 207 000 |
678 600 |
159 800 |
-1 200 |
-0,2 |
|
S04 |
685 500 |
673 400 |
155 000 |
-1 200 |
-0,2 |
|
S05 |
477 000 |
665 400 |
153 000 |
-1 200 |
-0,2 |
|
S06 |
182 700 |
643 800 |
144 600 |
-1 200 |
-0,2 |
|
I alt |
4 689 200 |
718 400 |
178 200 |
-1 400 |
-0,2 |
1 Tallene er avrundet til nærmeste 200 kroner.
Kilder: Finansdepartementet og Statistisk sentralbyrås skattemodell, LOTTE-Skatt.
1.5 Skatte- og avgiftssatser og beløpsgrenser
Tabell 1.5 viser sentrale skattesatser, fradrag og beløpsgrenser i 2026 og regjeringens forslag for 2027. Etter justering med anslått vekst i lønn, pensjon eller priser mv. fra 2026 til 2027 er de generelle fradragene og beløpsgrensene avrundet. Oppjusteringen kan derfor avvike noe fra nivået på de ulike vekstanslagene. Lønnsveksten anslås til 4,0 pst., konsumprisveksten til 2,7 pst. og pensjonsveksten til 3,35 pst. Det vises til forslag til skattevedtak i denne proposisjonen og til oversikt over fradrag og beløpsgrenser på departementets nettside.
Tabell 1.5 Skattesatser, fradrag og beløpsgrenser i 2026 og forslag for 2027
|
2026 |
Forslag 2027 |
Endring 2026–2027 |
|
|---|---|---|---|
|
Skatt på alminnelig inntekt |
|||
|
Personer |
22 pst. |
22 pst. |
- |
|
Personer i innsatssonen1 |
18,5 pst. |
18,5 pst. |
- |
|
Bedrifter2 |
22 pst. |
22 pst. |
- |
|
Skatt på grunnrentenæringer |
|||
|
Petroleum (særskatt)3 |
71,8 pst. |
71,8 pst. |
- |
|
Vannkraft (grunnrenteskatt)4 |
57,7 pst. |
57,7 pst. |
- |
|
Havbruk (grunnrenteskatt)5,6 |
32,1 pst. |
32,1 pst. |
- |
|
Vindkraft (grunnrenteskatt)6 |
32,1 pst. |
32,1 pst. |
- |
|
Trinnskatt |
|||
|
Trinn 1 |
|||
|
Innslagspunkt |
226 100 kr |
235 150 kr |
4 pst. |
|
Sats |
1,7 pst. |
1,7 pst. |
- |
|
Trinn 2 |
|||
|
Innslagspunkt |
318 300 kr |
331 050 kr |
4 pst. |
|
Sats |
4,0 pst. |
4,0 pst. |
- |
|
Trinn 3 |
|||
|
Innslagspunkt |
725 050 kr |
754 050 kr |
4 pst. |
|
Sats |
13,7 pst. |
13,7 pst. |
- |
|
Trinn 4 |
|||
|
Innslagspunkt |
980 100 kr |
1 019 300 kr |
4 pst. |
|
Sats |
16,8 pst. |
16,8 pst. |
- |
|
Trinn 5 |
|||
|
Innslagspunkt |
1 467 200 kr |
1 525 900 kr |
4 pst. |
|
Sats |
17,8 pst. |
17,8 pst. |
- |
|
Trygdeavgift |
|||
|
Nedre grense for å betale trygdeavgift |
99 650 kr |
99 650 kr |
- |
|
Opptrappingssats |
25 pst. |
25 pst. |
- |
|
Sats |
|||
|
Lønnsinntekt |
7,6 pst. |
7,4 pst. |
-0,2 pst.-enhet |
|
Fiske, fangst og barnepass7 |
7,6 pst. |
7,4 pst. |
-0,2 pst.-enhet |
|
Annen næringsinntekt |
10,8 pst. |
10,6 pst. |
-0,2 pst.-enhet |
|
Pensjonsinntekt mv. |
5,1 pst. |
5,1 pst. |
- |
|
Sats på bruttoinntekt for utenlandske arbeidstakere (kildeskatt) |
25 pst. |
25 pst. |
- |
|
Arbeidsgiveravgift |
|||
|
Sone I |
14,1 pst. |
14,1 pst. |
- |
|
Sone Ia8 |
14,1/10,6 pst. |
14,1/10,6 pst. |
- |
|
Sone II |
10,6 pst. |
10,6 pst. |
- |
|
Sone III |
6,4 pst. |
6,4 pst. |
- |
|
Sone IV |
5,1 pst. |
5,1 pst. |
- |
|
Sone IVa |
7,9 pst. |
7,9 pst. |
- |
|
Sone V |
0 pst. |
0 pst. |
- |
|
Maksimale effektive marginale skattesatser |
|||
|
Lønnsinntekt ekskl. arbeidsgiveravgift |
47,4 pst. |
47,2 pst. |
-0,2 pst.-enhet |
|
Lønnsinntekt inkl. arbeidsgiveravgift |
53,9 pst. |
53,7 pst. |
-0,2 pst.-enhet |
|
Pensjonsinntekt9 |
44,9 pst. |
44,9 pst. |
- |
|
Næringsinntekt |
50,6 pst. |
50,4 pst. |
-0,2 pst.-enhet |
|
Utbytte ekskl. selskapsskatt |
37,8 pst. |
37,8 pst. |
- |
|
Utbytte inkl. selskapsskatt10 |
51,5 pst. |
51,5 pst. |
- |
|
Personfradrag |
114 540 kr |
120 180 kr |
4,9 pst. |
|
Minstefradrag i lønnsinntekt mv. 11 |
|||
|
Sats |
46 pst. |
46 pst. |
|
|
Øvre grense |
95 700 kr |
99 550 kr |
4 pst. |
|
Minstefradrag i pensjonsinntekt 11 |
|||
|
Sats |
40 pst. |
40 pst. |
|
|
Øvre grense |
75 400 kr |
77 950 kr |
3,4 pst. |
|
Skattefradrag for pensjonsinntekt |
|||
|
Maksimalt beløp |
39 100 kr |
40 750 kr |
4,2 pst. |
|
Nedtrapping, trinn 1 |
|||
|
Innslagspunkt |
294 200 kr |
306 250 kr |
4,1 pst. |
|
Sats |
19,1 pst. |
19,1 pst. |
- |
|
Nedtrapping, trinn 2 |
|||
|
Innslagspunkt |
437 100 kr |
457 550 kr |
4,7 pst. |
|
Sats |
6,0 pst. |
6,0 pst. |
- |
|
Skattebegrensningsregelen |
|||
|
Avtrappingssats |
55 pst. |
55 pst. |
- |
|
Skattefri nettoinntekt |
|||
|
Enslig |
163 750 kr |
170 300 kr |
4 pst. |
|
Gift |
151 350 kr |
157 400 kr |
4 pst. |
|
Formuestillegget |
|||
|
Sats |
1,5 pst. |
1,5 pst. |
- |
|
Enslig |
200 000 kr |
200 000 kr |
- |
|
Gift |
100 000 kr |
100 000 kr |
- |
|
Særskilt fradrag i Finnmark og Nord-Troms (innsatssonen) 1 |
45 000 kr |
45 000 kr |
- |
|
Særskilt fradrag for sjøfolk |
|||
|
Sats |
30 pst. |
30 pst. |
- |
|
Øvre grense |
86 300 kr |
86 300 kr |
- |
|
Særskilt fradrag for fiskere og fangstfolk |
|||
|
Sats |
30 pst. |
30 pst. |
- |
|
Øvre grense |
160 000 kr |
160 000 kr |
- |
|
Særskilt fradrag i næringsinntekt for jordbruk mv. 12 |
|||
|
Inntektsuavhengig fradrag |
99 600 kr |
99 600 kr |
- |
|
Sats utover inntektsuavhengig fradrag |
38 pst. |
38 pst. |
- |
|
Maksimalt samlet fradrag |
208 900 kr |
208 900 kr |
- |
|
Maksimalt fradrag for innbetaling til individuell sparing til pensjon |
25 000 kr |
25 000 kr |
- |
|
Fradrag for reiser mellom hjem og arbeid |
|||
|
Sats per km |
1,90 kr |
1,90 kr |
- |
|
Nedre grense for fradraget |
12 000 kr |
12 000 kr |
- |
|
Øvre beløpsgrense |
120 000 kr |
120 000 kr |
- |
|
Maksimalt fradrag for gaver til frivillige organisasjoner |
25 000 kr |
25 000 kr |
- |
|
Maksimalt fradrag for innbetalt fagforenings- kontingent mv. |
8 700 kr |
8 950 kr |
2,9 pst. |
|
Boligsparing for ungdom under 34 år (BSU) |
|||
|
Sats for skattefradrag |
10 pst. |
10 pst. |
- |
|
Maksimalt årlig sparebeløp |
27 500 kr |
27 500 kr |
- |
|
Maksimalt samlet sparebeløp i ordningen |
300 000 kr |
300 000 kr |
- |
|
Foreldrefradrag for legitimerte utgifter til pass og stell av barn |
|||
|
Øvre grense13 |
|||
|
Ett barn |
15 000 kr |
15 000 kr |
- |
|
Tillegg per barn utover det første |
10 000 kr |
10 000 kr |
- |
|
Arbeidsfradrag for unge som omfattes av forsøksordningen 14 |
|||
|
Maksimalt fradrag |
125 000 kr |
130 000 kr |
4 pst. |
|
Innslagspunkt for nedtrapping |
345 000 kr |
358 800 kr |
4 pst. |
|
Nedtrappingssats |
40 pst. |
40 pst. |
- |
|
Formuesskatt 15 |
|||
|
Kommune |
|||
|
Innslagspunkt |
1 900 000 kr |
1 990 000 kr |
4,7 pst. |
|
Sats |
0,35 pst. |
0,35 pst. |
- |
|
Stat |
|||
|
Innslagspunkt, trinn 1 |
1 900 000 kr |
1 990 000 kr |
4,7 pst. |
|
Sats, trinn 1 |
0,65 pst. |
0,65 pst. |
- |
|
Innslagspunkt, trinn 2 |
21,5 mill. kr |
21,5 mill. kr |
- |
|
Sats, trinn 2 |
0,75 pst. |
0,75 pst. |
- |
|
Verdsettelse 16 |
|||
|
Primærbolig med lav verdsettelse17 |
25 pst. |
25 pst. |
- |
|
Primærbolig |
70 pst. |
70 pst. |
- |
|
Sekundærbolig (og tilordnet gjeld) |
100 pst. |
100 pst. |
- |
|
Aksjer (inkl. næringseiendom) og tilordnet gjeld |
80 pst. |
80 pst. |
- |
|
Driftsmidler (og tilordnet gjeld) |
70 pst. |
70 pst. |
- |
|
Finansskatt |
|||
|
Finansskatt på lønn |
5 pst. |
5 pst. |
- |
|
Finansskatt på overskudd |
3 pst. |
3 pst. |
- |
|
Avskrivningssatser |
|||
|
Saldogruppe a (kontormaskiner mv.) |
30 pst. |
30 pst. |
- |
|
Saldogruppe b (ervervet forretningsverdi) |
20 pst. |
20 pst. |
- |
|
Saldogruppe c (vogntog, lastebiler, busser, varebiler mv.) |
24 pst. |
24 pst. |
- |
|
Saldogruppe d (personbiler, maskiner og inventar mv.) |
20 pst. |
20 pst. |
- |
|
Saldogruppe e (skip, fartøyer, rigger mv.) |
14 pst. |
14 pst. |
- |
|
Saldogruppe f (fly, helikopter) |
12 pst. |
12 pst. |
- |
|
Saldogruppe g (anlegg for overføring og distribusjon av el. kraft og elektroteknisk utrustning i kraftforetak) |
5 pst. |
5 pst. |
- |
|
Saldogruppe h (bygg og anlegg, hoteller mv.)18 |
4 (6/10/20) pst. |
4 (6/10/20) pst. |
- |
|
Saldogruppe i (forretningsbygg) |
2 pst. |
2 pst. |
- |
|
Saldogruppe j (tekniske installasjoner i forretningsbygg og andre næringsbygg) |
10 pst. |
10 pst. |
- |
1 Innsatssonen for Finnmark og Nord-Troms omfatter alle de 18 kommunene i Finnmark i tillegg til kommunene Karlsøy, Storfjord, Kåfjord, Skjervøy, Nordreisa, Kvænangen og Lyngen i Nord-Troms.
2 Skatt på alminnelig inntekt for finansskattepliktige virksomheter er 25 pst. både i 2026 og i 2027.
3 Siden beregnet selskapsskatt kommer til fradrag i særskattegrunnlaget, vil en formell skattesats på 71,8 pst. tilsvare en effektiv skattesats på 56 pst.
4 Siden grunnrenterelatert selskapsskatt kommer til fradrag i grunnlaget for grunnrenteskatt, vil en formell skattesats på 57,7 pst. tilsvare en effektiv skattesats på 45 pst.
5 Det gis et bunnfradrag i grunnrenteskatten på havbruk på 70 mill. kroner per konsern.
6 Siden grunnrenterelatert selskapsskatt kommer til fradrag i grunnlaget for grunnrenteskatt, vil en formell skattesats på 32,1 pst. tilsvare en effektiv skattesats på 25 pst.
7 Næringsdrivende innenfor fiske og fangst samt barnepass i eget hjem (barn under 12 år eller med særlig behov for omsorg og pleie) har 7,6 pst. trygdeavgift på næringsinntekten i 2026 og 7,4 pst. i 2027. Lavere trygdeavgiftssats for fiske og fangst har sammenheng med at disse næringene betaler produktavgift, som blant annet skal dekke differansen til satsen for annen næringsinntekt.
8 I sone Ia skal det betales arbeidsgiveravgift med en sats på 10,6 pst. inntil differansen mellom det foretaket betaler i arbeidsgiveravgift etter denne satsen, og det foretaket ville ha betalt i arbeidsgiveravgift med en sats på 14,1 pst., er lik fribeløpet. For det overskytende avgiftsgrunnlaget brukes satsen på 14,1 pst. I 2027 er fribeløpet 850 000 kroner per foretak.
9 For personer som omfattes av skattefradraget for pensjonsinntekt, kan den høyeste effektive marginale skattesatsen bli opptil 50,2 pst. både i 2026 og i 2027.
10 Inkluderer selskapsskatt og oppjusteringsfaktor for utbytte mv. Både i 2026 og 2027 er selskapsskatten 22 pst. og oppjusteringsfaktoren for utbytte mv. 1,72.
11 Skattyter som både har lønnsinntekt mv. og pensjonsinntekt, får summen av minstefradrag i lønnsinntekt og pensjon. Øvre grense for minstefradrag i lønnsinntekt gjelder som øvre grense for summen av minstefradragene.
12 Det inntektsuavhengige fradraget i reindriftsfradraget er 99 600 kroner, og det maksimale fradraget er 208 900 kroner i 2027.
13 For barn 12 år og eldre med særskilt behov for omsorg og pleie videreføres grensene på 25 000 kroner for ett barn og 15 000 kroner per barn utover det første i 2027.
14 Fra 2026 gjennomføres en forsøksordning der et tilfeldig utvalg unge, født 1991-2006, får et ekstra fradrag i arbeidsinntekt for en periode av fem år. I 2027 er maksimalt fradrag 130 000 kroner, noe som reduserer skatten med inntil 28 600 kroner. Fradraget trappes ned med 40 pst. av inntekt over 358 800 kroner. Det vil si at fradraget er fullt utfaset ved en inntekt på 683 800 kroner.
15 Innslagspunktene er for enslige skattytere. For ektefeller, som får skatten fastsatt under ett for felles formue, er innslagspunktene det dobbelte av hva tabellen viser.
16 Verdsettelsen gjelder for eiendeler eid direkte av den formuesskattepliktige.
17 Primærbolig med lav verdsettelse gjelder for boligverdi inntil 14 mill. kroner både i 2026 og 2027.
18 Husdyrbygg i landbruket kan avskrives med en forhøyet sats på 6 pst. Bygninger med så enkel konstruksjon at brukstiden må antas å ikke overstige 20 år, kan avskrives med 10 pst. Satsen på 10 pst. gjelder også anlegg hvor brukstiden må antas å ikke overstige 20 år. Kostnader til etablering av frukt- og bærfelt kan saldoavskrives som anlegg med henholdsvis 10 og 20 pst.
Kilde: Finansdepartementet.
Tabell 1.6 viser gjeldende satser for merverdiavgift og særavgifter samt forslag til satser for 2027. Alle særavgiftene er i utgangspunktet oppjustert med 2,7 pst. for å ta hensyn til forventet prisvekst. Små avvik kan skyldes avrundinger av satsene. Det vises også til forslag til avgiftsvedtak i denne proposisjonen.
Tabell 1.6 Avgiftssatser i 2026 og foreslåtte satser for 2027
|
Avgiftskategori |
2026 |
Forslag 2027 |
Endring i pst. |
|---|---|---|---|
|
Merverdiavgift, pst. av omsetningsverdien |
|||
|
Generell sats |
25 |
25 |
- |
|
Redusert sats |
15 |
15 |
- |
|
Lav sats |
12 |
12 |
- |
|
Avgift på alkohol |
|||
|
Brennevinsbaserte drikkevarer over 0,7 vol.pst., kr/vol.pst. per liter |
9,23 |
9,48 |
2,7 |
|
Annen alkoholholdig drikk fra 4,7 til og med 22 vol.pst., kr/vol.pst. per liter |
5,41 |
5,56 |
2,8 |
|
Annen alkoholholdig drikk til og med 4,7 vol.pst., kr/liter |
|||
|
0,0–0,7 vol.pst. |
- |
- |
- |
|
0,7–2,7 vol.pst. |
3,72 |
3,82 |
2,7 |
|
2,7–3,7 vol.pst. |
13,98 |
14,36 |
2,7 |
|
3,7–4,7 vol.pst. |
24,20 |
24,85 |
2,7 |
|
Gjæret alkoholholdig drikk fra 3,7 til og med 4,7 vol.pst. produsert ved små bryggerier. |
varierer |
varierer |
- |
|
Avgift på tobakksvarer |
|||
|
Sigarer, kr/100 gram |
331 |
340 |
2,7 |
|
Sigaretter, kr/100 stk. |
331 |
340 |
2,7 |
|
Røyketobakk, kr/100 gram |
331 |
340 |
2,7 |
|
Snus, kr/100 gram |
102 |
105 |
2,9 |
|
Skrå, kr/100 gram |
135 |
139 |
3,0 |
|
Sigarettpapir, kr/100 stk. |
5,07 |
5,21 |
2,8 |
|
E-væske med nikotin, kr/100 ml |
538 |
553 |
2,8 |
|
Tobakk til oppvarming, kr/100 gram |
331 |
340 |
2,7 |
|
Andre nikotinvarer, kr/100 gram |
50,79 |
52,16 |
2,7 |
|
Engangsavgift på kjøretøy |
|||
|
Personbiler mv. |
|||
|
Alle personbiler |
|||
|
Egenvekt, kr/kg |
|||
|
første 500 kg |
0 |
0 |
- |
|
resten |
12,71 |
13,05 |
2,7 |
|
Personbiler mv. med forbrenningsmotor |
|||
|
Egenvekt, kr/kg |
|||
|
første 1 200 kg |
0 |
0 |
- |
|
resten |
260 |
267 |
2,7 |
|
CO2-utslipp, kr per g/km |
|||
|
første 100 g/km |
800 |
822 |
2,8 |
|
neste 50 g/km |
1 600 |
1 643 |
2,7 |
|
neste 75 g/km |
3 200 |
3 286 |
2,7 |
|
resten |
5 000 |
5 135 |
2,7 |
|
Varebiler klasse 2. |
|||
|
Egenvekt, kr/kg |
|||
|
første 1 200 kg |
0 |
0 |
- |
|
resten |
30 |
31 |
3,3 |
|
CO2-utslipp, kr per g/km |
|||
|
første 100 g/km |
450 |
462 |
2,7 |
|
neste 50 g/km |
600 |
616 |
2,7 |
|
resten |
1 200 |
1 232 |
2,7 |
|
Campingbiler. |
|||
|
Egenvekt, kr per kg |
|||
|
første 500 kg |
0 |
0 |
- |
|
neste 700 kg |
6,71 |
6,89 |
2,7 |
|
neste 200 kg |
16,72 |
17,17 |
2,7 |
|
neste 100 kg |
52,26 |
53,67 |
2,7 |
|
resten |
60,78 |
62,42 |
2,7 |
|
Slagvolum |
varierer |
varierer |
- |
|
Motorsykler.1 |
|||
|
Slagvolumavgift, kr/cm3 |
|||
|
første 500 cm3 |
0 |
0 |
- |
|
neste 400 cm3 |
36,33 |
37,31 |
2,7 |
|
resten |
84,90 |
87,19 |
2,7 |
|
CO2-utslipp, kr per g/km |
|||
|
første 75 g/km |
0 |
0 |
- |
|
neste 60 g/km |
808,35 |
830,18 |
2,7 |
|
resten |
1 093,01 |
1 122,52 |
2,7 |
|
Snøscootere. |
|||
|
Egenvekt, kr/kg |
|||
|
første 100 kg |
17,06 |
17,52 |
2,7 |
|
neste 100 kg |
34,13 |
35,05 |
2,7 |
|
resten |
68,23 |
70,07 |
2,7 |
|
Motoreffekt, kr/kW |
|||
|
første 20 kW |
27,40 |
28,14 |
2,7 |
|
neste 20 kW |
54,83 |
56,31 |
2,7 |
|
resten |
109,63 |
112,59 |
2,7 |
|
Slagvolum, kr/cm3 |
|||
|
første 500 cm3 |
0 |
0 |
- |
|
resten |
12,00 |
12,32 |
2,7 |
|
Minibusser. |
|||
|
Pst. av personbilavgift |
23 |
23 |
- |
|
Avgift på trafikkforsikring, kr/døgn2 |
|||
|
Personbiler, varebiler mv. |
6,52 |
6,70 |
2,8 |
|
Dieselbiler uten fabrikkmontert partikkelfilter |
8,10 |
8,32 |
2,7 |
|
Motorsykler |
5,51 |
5,66 |
2,7 |
|
Traktorer, mopeder mv. |
0,39 |
0,40 |
2,6 |
|
Elbiler |
9,16 |
9,41 |
2,7 |
|
Vektårsavgift |
varierer |
varierer |
- |
|
Omregistreringsavgift |
varierer |
varierer |
- |
|
Veibruksavgift på drivstoff |
|||
|
Bensin, kr/liter |
3,77 |
3,37 |
-10,6 |
|
Mineralolje, kr/liter |
2,28 |
1,84 |
-19,3 |
|
Bioetanol, kr/liter |
2,17 |
2,23 |
2,8 |
|
Biodiesel, kr/liter |
2,28 |
1,84 |
-19,3 |
|
Naturgass, kr/Sm3 |
3,12 |
3,20 |
2,6 |
|
LPG, kr/kg |
4,07 |
4,18 |
2,7 |
|
Avgift på elektrisk kraft, øre/kWh |
|||
|
Alminnelig sats |
7,13 |
7,32 |
2,7 |
|
Redusert sats |
0,60 |
0,60 |
- |
|
Avgift på smøreolje, kr/liter |
2,68 |
2,75 |
2,6 |
|
CO 2 -avgift på mineralske produkter |
|||
|
Bensin, kr/liter |
3,80 |
4,40 |
15,8 |
|
Mineralolje, kr/liter |
|||
|
generell sats |
4,42 |
5,13 |
16,1 |
|
ikke-kvotepliktig innenriks luftfart |
4,18 |
4,85 |
16,0 |
|
kvotepliktig innenriks sjøfart3 |
2,15 |
2,59 |
20,5 |
|
fiske og fangst i fjerne farvann |
1,11 |
1,14 |
2,7 |
|
fiske og fangst i nære og fjerne farvann |
2,76 |
3,13 |
13,4 |
|
Naturgass, kr/Sm3 |
|||
|
generell sats |
3,26 |
3,78 |
16,0 |
|
kvotepliktig innenriks sjøfart3 |
1,59 |
1,93 |
21,4 |
|
fiske og fangst i fjerne farvann |
0,82 |
0,84 |
2,4 |
|
fiske og fangst i nære og fjerne farvann |
2,04 |
2,32 |
13,7 |
|
veksthusnæringen |
0,95 |
2,71 |
185,3 |
|
kjemisk reduksjon mv.4 |
- |
0,95 |
Ny |
|
LPG, kr/kg |
|||
|
generell sats |
4,92 |
5,70 |
15,9 |
|
kvotepliktig innenriks sjøfart3 |
2,40 |
2,92 |
21,7 |
|
fiske og fangst i fjerne farvann |
1,23 |
1,26 |
2,4 |
|
fiske og fangst i nære og fjerne farvann |
3,08 |
3,48 |
13,0 |
|
veksthusnæringen |
1,43 |
4,08 |
185,3 |
|
kjemisk reduksjon mv.4 |
- |
1,43 |
Ny |
|
Avgift på avfallsforbrenning 5, kr/tonn CO2 |
848 |
871 |
2,7 |
|
Avgift på HFK og PFK, kr/tonn CO2-ekvivalenter |
1 639 |
1 900 |
15,9 |
|
Avgift på SF 6, kr/kg |
|||
|
ren SF6 |
38 517 |
44 650 |
15,9 |
|
SF6 som inngår i produkter6 |
7 708 |
8 930 |
15,9 |
|
CO 2 -avgift i petroleumsvirksomheten |
|||
|
mineralolje, kr/liter |
2,92 |
3,00 |
2,7 |
|
naturgass7, kr/Sm3 |
2,57 |
2,64 |
2,7 |
|
naturgass som slippes ut til luft, kr/Sm3 |
23,53 |
27,28 |
15,9 |
|
Svovelavgift, øre/liter |
16,00 |
16,43 |
2,7 |
|
Avgift på NO X, kr/kg |
26,94 |
27,67 |
2,7 |
|
Avgift på oppdrettsfisk, kr/kg |
0,985 |
1,01 |
2,5 |
|
Avgift på viltlevende marine ressurser, pst. av brutto salgsbeløp fratrukket avgift til fiskesalgslaget |
0,42 |
0,42 |
- |
|
Avgift på vindkraft, øre/kWh |
2,42 |
2,49 |
2,9 |
|
Avgift på sukker, kr/kg |
9,67 |
9,93 |
2,7 |
|
Avgift på drikkevareemballasje, kr/stk. |
|||
|
Grunnavgift, engangsemballasje |
1,45 |
1,49 |
2,8 |
|
Miljøavgift |
|||
|
glass og metall |
7,06 |
7,25 |
2,7 |
|
plast |
4,27 |
4,39 |
2,8 |
|
kartong og papp |
1,74 |
1,79 |
2,9 |
|
Flypassasjeravgift, kr/passasjer |
|||
|
Lav sats |
61 |
63 |
3,3 |
|
Høy sats |
350 |
359 |
2,6 |
|
Dokumentavgift, pst. av salgsverdi |
2,5 |
2,5 |
- |
1 Motorsykler der CO2-utslipp ikke er registrert, ilegges stykkavgift og avgift på motoreffekt i tillegg til avgift på slagvolum.
2 Avgiften som den enkelte forsikring utløser, beregnes ut fra de avgiftsatser som gjaldt da forsikringen startet å løpe. For forsikringer som er tegnet eller hadde hovedforfall før 1. mars 2026, gjelder 2025-satser. For forsikringer som tegnes eller har hovedforfall fra 1. mars 2026 til 28. februar 2027, gjelder 2026-satser. For forsikringer som tegnes eller har hovedforfall etter 1. mars 2027, gjelder 2027-satser.
3 Den reduserte satsen utvides til å gjelde kvotepliktige offshorefartøy fra 1. januar 2027, se punkt 10.12.3.
4 Det foreslås å innføre avgift på naturgass og LPG til kjemisk reduksjon mv., se punkt 10.12.3.
5 Fra 1. januar 2026 er det kun ikke-kvotepliktige virksomheter som omfattes av avgiften.
6 Satsen tilsvarer 20 pst. av den ordinære satsen og reflekterer at en andel av gassen vil slippes ut over produktenes levetid.
7 Satsen er lik for CO2 utskilt fra petroleum og sluppet til luft.
Kilde: Finansdepartementet.
1.6 Bokførte virkninger
Tabell 1.7 viser anslagene på bokførte skatte- og avgiftsinntekter for 2027 samt anslag for 2026 og regnskapstall for 2025, fordelt på kapittel og post.
Tabell 1.7 Bokførte skatte- og avgiftsinntekter fordelt på kapittel og post. Mill. kroner
|
Budsjettanslag 2026 |
||||||
|---|---|---|---|---|---|---|
|
Kapittel |
Post |
Betegnelse |
Regnskap 2025 |
Saldert budsjett |
Anslag NB27 |
Forslag 2027 |
|
5501 |
Skatter på formue og inntekt. |
|||||
|
70 |
Trinnskatt, formuesskatt mv. fra personlige skattytere |
134 236 |
158 017 |
164 400 |
153 341 |
|
|
72 |
Fellesskatt mv. fra personlige skattytere |
158 636 |
206 313 |
212 300 |
169 362 |
|
|
74 |
Selskapsskatter mv. fra upersonlige skattytere utenom petroleum |
122 657 |
129 450 |
157 000 |
152 400 |
|
|
76 |
Kildeskatt, utbytte |
11 363 |
14 100 |
11 200 |
11 500 |
|
|
77 |
Kildeskatt, rentebetalinger |
34 |
20 |
20 |
20 |
|
|
78 |
Kildeskatt, royalties |
0 |
1 |
1 |
1 |
|
|
79 |
Kildeskatt, leieinntekter |
16 |
20 |
15 |
15 |
|
|
5502 |
Finansskatt |
|||||
|
70 |
Skatt på lønn |
3 011 |
3 100 |
3 100 |
3 200 |
|
|
71 |
Skatt på overskudd |
2 777 |
3 900 |
3 000 |
3 400 |
|
|
5506 |
70 |
Avgift av arv og gaver |
60 |
0 |
0 |
0 |
|
5507 |
Skatt og avgift på utvinning av petroleum |
|||||
|
71 |
Ordinær skatt på formue og inntekt |
119 371 |
93 300 |
124 900 |
111 400 |
|
|
72 |
Særskatt på oljeinntekter |
254 382 |
198 200 |
253 100 |
235 200 |
|
|
74 |
Arealavgift mv. |
1 259 |
1 600 |
1 200 |
1 400 |
|
|
5508 |
70 |
Avgift på utslipp av CO2 i petroleumsvirksomhet på kontinental- sokkelen |
7 886 |
9 600 |
9 900 |
10 900 |
|
5509 |
70 |
Avgift på utslipp av NOX i petroleumsvirksomheten på kontinentalsokkelen |
0 |
1 |
1 |
1 |
|
5511 |
Tollavgiftsinntekter |
|||||
|
70 |
Tollavgift |
3 384 |
3 300 |
3 800 |
3 175 |
|
|
71 |
Auksjonsinntekter fra tollkvoter |
381 |
300 |
320 |
320 |
|
|
5521 |
70 |
Merverdiavgift |
397 872 |
420 970 |
421 000 |
444 630 |
|
5526 |
70 |
Avgift på alkohol |
16 526 |
16 300 |
16 800 |
16 900 |
|
5531 |
70 |
Avgift på tobakksvarer mv. |
7 816 |
7 700 |
7 900 |
7 900 |
|
5536 |
Avgift på motorvogner mv. |
|||||
|
71 |
Engangsavgift |
7 895 |
7 180 |
7 875 |
7 650 |
|
|
72 |
Avgift på trafikkforsikring |
9 811 |
9 290 |
9 150 |
9 675 |
|
|
73 |
Vektårsavgift |
282 |
300 |
280 |
290 |
|
|
75 |
Omregistreringsavgift |
1 817 |
1 900 |
1 900 |
1 990 |
|
|
5538 |
Veibruksavgift på drivstoff |
|||||
|
70 |
Veibruksavgift på bensin |
3 065 |
2 770 |
1 400 |
2 470 |
|
|
71 |
Veibruksavgift på autodiesel |
6 297 |
5 220 |
3 050 |
3 800 |
|
|
72 |
Veibruksavgift på naturgass og LPG |
4 |
3 |
1 |
1 |
|
|
5541 |
70 |
Avgift på elektrisk kraft |
9 882 |
6 225 |
6 500 |
6 000 |
|
5542 |
71 |
Avgift på smøreolje mv. |
119 |
125 |
125 |
130 |
|
5543 |
Miljøavgift på mineralske produkter mv |
|||||
|
70 |
CO2-avgift på mineralske produkter |
18 091 |
19 532 |
17 500 |
21 126 |
|
|
71 |
Svovelavgift |
2 |
2 |
2 |
2 |
|
|
5546 |
70 |
Avgift på avfallsforbrenning |
658 |
690 |
580 |
600 |
|
5548 |
Miljøavgift på visse klimagasser |
|||||
|
70 |
Avgift på HFK og PFK |
443 |
540 |
500 |
537 |
|
|
71 |
Avgift på SF6 |
113 |
170 |
150 |
179 |
|
|
5549 |
70 |
Avgift på NOX |
43 |
45 |
50 |
50 |
|
5550 |
70 |
Miljøavgift på plantevernmidler |
93 |
65 |
65 |
65 |
|
5551 |
Avgifter knyttet til mineralvirksomhet |
|||||
|
70 |
Avgift på undersjøisk utnyttelse mv. av kalkstein |
1 |
1 |
1 |
1 |
|
|
71 |
Vederlag knyttet til mineraler |
23 |
23 |
51 |
24 |
|
|
5552 |
70 |
Avgift på oppdrettsfisk |
1 555 |
1 510 |
1 550 |
1 580 |
|
5553 |
70 |
Avgift på viltlevende marine ressurser |
142 |
130 |
140 |
140 |
|
5554 |
70 |
Avgift på vindkraft |
330 |
385 |
380 |
395 |
|
5557 |
70 |
Avgift på sukker mv. |
198 |
220 |
220 |
211 |
|
5559 |
Avgift på drikkevareemballasje |
|||||
|
70 |
Grunnavgift på engangsemballasje |
3 032 |
3 100 |
3 150 |
3 300 |
|
|
71 |
Miljøavgift på kartong |
58 |
65 |
50 |
50 |
|
|
72 |
Miljøavgift på plast |
47 |
50 |
40 |
40 |
|
|
73 |
Miljøavgift på metall |
9 |
15 |
10 |
10 |
|
|
74 |
Miljøavgift på glass |
5 |
5 |
5 |
5 |
|
|
5561 |
70 |
Flypassasjeravgift |
1 843 |
1 900 |
1 860 |
1 950 |
|
5565 |
70 |
Dokumentavgift |
14 653 |
15 500 |
14 650 |
15 700 |
|
Sektoravgifter1 |
5 099 |
5 173 |
5 174 |
5 550 |
||
|
5583 |
70 |
Frekvens- og nummeravgift |
677 |
430 |
427 |
438 |
|
5584 |
70 |
Utgåtte avgifter, og renter og tvangsmulkt på særavgifter |
-16 |
0 |
0 |
0 |
|
5700 |
Folketrygdens inntekter |
|||||
|
71 |
Trygdeavgift |
196 958 |
231 189 |
229 900 |
213 460 |
|
|
72 |
Arbeidsgiveravgift |
274 365 |
283 011 |
284 000 |
296 841 |
|
|
|
|
Total |
1 799 262 |
1 862 955 |
1 980 692 |
1 919 325 |
1 Hvilke sektoravgifter som endres, framgår av tabell 1.1 og kapittel 13.
Kilde: Finansdepartementet.
Tabell 1.8 viser bokførte virkninger som følge av nye forslag til regelendringer i 2027, fordelt på kapittel og post.
Tabell 1.8 Anslåtte bokførte provenyvirkninger av skatte- og avgiftsopplegget for 2027 fordelt på kapittel og post. Regnet i forhold til referansesystemet for 2027. Mill. kroner
|
Kap. |
Post |
Betegnelse |
Endring |
|---|---|---|---|
|
5501 |
Skatter på formue og inntekt1 |
||
|
70 |
Trinnskatt og formuesskatt mv. |
-109 |
|
|
72 |
Fellesskatt mv. fra personlige skattytere |
-1 292 |
|
|
74 |
Selskapsskatter mv. fra upersonlige skattytere utenom petroleum |
0 |
|
|
76 |
Kildeskatt på utbytte |
0 |
|
|
77 |
Kildeskatt på rentebetalinger |
0 |
|
|
78 |
Kildeskatt på royaltybetalinger |
0 |
|
|
79 |
Kildeskatt på leiebetalinger for visse fysiske eiendeler |
0 |
|
|
5502 |
Finansskatt |
||
|
70 |
Skatt på lønn |
0 |
|
|
71 |
Skatt på overskudd |
0 |
|
|
5506 |
70 |
Avgift av arv og gaver |
0 |
|
5507 |
Skatt og avgift på utvinning av petroleum |
||
|
71 |
Ordinær skatt på formue og inntekt |
0 |
|
|
72 |
Særskatt på oljeinntekter |
0 |
|
|
74 |
Arealavgift mv. |
0 |
|
|
5508 |
70 |
Avgift på utslipp av CO2 i petroleumsvirksomheten på kontinentalsokkelen |
0 |
|
5509 |
70 |
Avgift på utslipp av NOX i petroleumsvirksomheten på kontinentalsokkelen |
0 |
|
5511 |
Tollavgiftsinntekter |
||
|
70 |
Tollavgift |
-625 |
|
|
71 |
Auksjonsinntekter fra tollkvoter |
0 | |
|
5521 |
70 |
Merverdiavgift |
3 130 |
|
5526 |
70 |
Avgift på alkohol |
0 |
|
5531 |
70 |
Avgift på tobakksvarer mv. |
0 |
|
5536 |
Avgift på motorvogner mv. |
||
|
71 |
Engangsavgift |
0 |
|
|
72 |
Avgift på trafikkforsikring |
-25 |
|
|
73 |
Vektårsavgift |
0 |
|
|
75 |
Omregistreringsavgift |
0 |
|
|
5538 |
Veibruksavgift på drivstoff |
||
|
70 |
Veibruksavgift på bensin |
-230 |
|
|
71 |
Veibruksavgift på autodiesel |
-850 |
|
|
72 |
Veibruksavgift på naturgass og LPG |
0 |
|
|
5541 |
70 |
Avgift på elektrisk kraft |
0 |
|
5542 |
71 |
Avgift på smøreolje mv. |
0 |
|
5543 |
Miljøavgift på mineralske produkter mv. |
||
|
70 |
CO2-avgift på mineralske produkter |
1 926 |
|
|
71 |
Svovelavgift |
0 |
|
|
5546 |
70 |
Avgift på avfallsforbrenning |
0 |
|
5548 |
70 |
Avgift på hydrofluorkarboner (HFK) og perfluorkarboner (PFK) |
57 |
|
71 |
Avgift på SF6 |
19 |
|
|
5549 |
70 |
Avgift på NOX |
0 |
|
5550 |
70 |
Miljøavgift på plantevernmiddel |
0 |
|
5551 |
Avgift knyttet til mineralvirksomhet |
||
|
70 |
Avgift på undersjøisk utnyttelse mv. av kalkstein |
0 |
|
|
71 |
Vederlag knyttet til mineraler |
0 |
|
|
5552 |
70 |
Avgift på oppdrettsfisk |
0 |
|
5553 |
70 |
Avgift på viltlevende marine ressurser |
0 |
|
5554 |
70 |
Avgift på vindkraft |
0 |
|
5557 |
70 |
Avgift på sukker mv. |
-9 |
|
5559 |
Avgift på drikkevareemballasje |
||
|
70 |
Grunnavgift på engangsemballasje |
0 |
|
|
71 |
Miljøavgift på kartong |
0 |
|
|
72 |
Miljøavgift på plast |
0 |
|
|
73 |
Miljøavgift på metall |
0 |
|
|
74 |
Miljøavgift på glass |
0 |
|
|
5561 |
70 |
Flypassasjeravgift |
0 |
|
5565 |
70 |
Dokumentavgift |
0 |
|
Sektoravgifter2 |
51,5 |
||
|
5583 |
70 |
Frekvens- og nummeravgift. |
0 |
|
5700 |
Folketrygdens inntekter |
||
|
71 |
Trygdeavgift |
-4 940 |
|
|
72 |
Arbeidsgiveravgift |
-59 |
1 Virkninger gjelder for staten og kommunesektoren. Det vises til punkt 3.7 for omtale av de kommunale skatteørene.
2 Hvilke sektoravgifter som endres, framgår av tabell 1.9 og kapittel 13.
Kilde: Finansdepartementet.
I Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026 boks 3.4 er det beskrevet hvordan Finansdepartementet fra og med budsjettet for 2027 har justert beregningen av den strukturelle budsjettbalansen, slik at det er den påløpte effekten av skatte- og avgiftsoppleggene som inngår, ikke den bokførte. Slik samsvarer det strukturelle underskuddet det enkelte år bedre med den effekten skatte- og avgiftsopplegget har på økonomien i budsjettåret. Det er nærmere redegjort for beregningen av den strukturelle oljekorrigerte budsjettbalansen i Meld. St. 1 (2026–2027) Nasjonalbudsjettet 2027, vedlegg 1.
Denne omleggingen innebærer også at rent bokføringstekniske forhold rundt skatte- og avgiftsendringer ikke lenger har betydning for innretningen av budsjettpolitikken. Stortinget har fortsatt behov for å bli opplyst om de bokførte virkningene av det enkelte forslag. Fordelingen av de bokførte endringene på kapittel og post framgår av tabell 1.8. Bokførtvirkningen i budsjettåret av det enkelte forslag framgår av tabell 1.9.
Tabell 1.9 Anslåtte bokførte provenyvirkninger i 2027 av regjeringens forslag til skatte- og avgiftsopplegg for 2027. Negative tall betyr lettelser. Anslagene er regnet i forhold til referansesystemet for 2027. Mill. kroner
|
Inntektsskatt for personer |
-6 370 |
|
Redusere trygdeavgiften i lønn/trygd og næringsinntekt med 0,2 pst.-enheter |
-4 930 |
|
Øke personfradraget til 120 180 kroner |
-1 040 |
|
Justeringer i pensjonsskattefradraget |
-335 |
|
Endre reglene for firmabilbeskatning |
-325 |
|
Nominell videreføring, samspillsvirkninger mv. |
260 |
|
Formuesskatt |
-30 |
|
Videreføre innslagspunkter for trinn 2 og for primærbolig med lav verdsetting nominelt |
100 |
|
Øke bunnfradrag |
-130 |
|
Næringsbeskatning |
0 |
|
Skattefunn – maksimalt fradragsgrunnlag på konsernnivå |
0 |
|
Avgrense fratrekksretten i grunnrenteskatten på havbruk |
0 |
|
Klima- og miljøavgifter |
1 976 |
|
Videre opptrapping av klimaavgifter |
2 145 |
|
Kompensasjon til offentlige transportører |
-26 |
|
Øke redusert CO2-avgift for kvotepliktig innenriks sjøfart |
88 |
|
Innføre redusert sats for kvotepliktige offshorefartøy |
-275 |
|
Innføre CO2-avgift for virksomheter med kjemiske og metallurgiske prosesser |
33 |
|
Øke CO2-avgiften for LPG og naturgass til veksthusnæringen |
11 |
|
Bilavgifter |
-1 105 |
|
Redusere trafikkforsikringsavgiften for elektriske varebiler |
-25 |
|
Redusere veibruksavgiften på mineralolje og biodiesel med 0,50 kroner per liter |
-850 |
|
Redusere veibruksavgiften på bensin med 0,50 kroner per liter |
-230 |
|
Andre særavgifter og tollavgift |
-634 |
|
Endre fritaket for sukkeravgift |
-9 |
|
Redusere gjenværende tollavgift på klær og tekstiler til én felles sats på 5 pst. |
-625 |
|
Merverdiavgift |
3 130 |
|
Redusere beløpsgrensen i fritaket for elbiler fra 300 000 kroner til 150 000 kroner |
3 150 |
|
Frita transport av postsendinger fra merverdiavgift |
-20 |
|
Sektoravgifter |
51,5 |
|
Økt sektoravgift under Helse- og omsorgsdepartementet |
10,2 |
|
Økt sektoravgift under Justervesenet |
6,3 |
|
Økt sektoravgift under Nasjonal kommunikasjonsmyndighet |
6,5 |
|
Økt sektoravgift under Norges vassdrags- og energidirektorat |
22,0 |
|
Økt sektoravgift under Havindustritilsynet |
6,5 |
|
Bokført virkning i 2027 av forslag til skatte- og avgiftsendringer |
-2 982 |
Kilde: Finansdepartementet.
1.7 Fordeling av offentlige skatte- og avgiftsinntekter
Tabell 1.10 gir en samlet oversikt over hovedgruppene av skatter og avgifter og hvilken del av offentlig sektor som mottar inntektene fra hver hovedgruppe. De samlede skatte- og avgiftsinntektene er anslått til 2 305 mrd. kroner i 2026. Av dette tilfaller om lag 88 pst. staten, 11 pst. kommunene og 1 pst. fylkeskommunene.
Tabell 1.10 Påløpte skatter og avgifter fordelt på skattekreditorer. Anslag for 2026. Mrd. kroner
|
I alt |
Stat |
Kommune | Fylke | |
|---|---|---|---|---|
|
Personlige skattytere |
820,7 |
559,1 |
218,2 |
43,5 |
|
Skatt på alminnelig inntekt |
449,7 |
200,6 |
205,6 |
43,5 |
|
Skatt på personinntekt |
128,0 |
128,0 |
- |
- |
|
Trygdeavgift |
206,4 |
206,4 |
- |
- |
|
Formuesskatt |
36,6 |
24,0 |
12,6 |
- |
|
Bedrifter (etterskuddspliktige) |
151,6 |
150,0 |
1,4 |
0,3 |
|
Inntektsskatt (medregnet kraftverk) |
150,5 |
148,9 |
1,4 |
0,3 |
|
Formuesskatt |
1,1 |
1,1 |
0,0 |
- |
|
Finansskatt |
6,5 |
6,5 |
0,0 |
0,0 |
|
Skatt på lønn |
3,1 |
3,1 |
- |
- |
|
Skatt på overskudd |
3,4 |
3,4 |
- |
- |
|
Eiendomsskatt |
18,4 |
- |
18,4 |
- |
|
Arbeidsgiveravgift |
288,7 |
288,7 |
- |
- |
|
Avgifter |
526,0 |
526,0 |
- |
- |
|
Merverdiavgift |
426,0 |
426,0 |
- |
- |
|
Særavgifter og toll1 |
100,0 |
100,0 |
- |
- |
|
Petroleum |
419,2 |
419,2 |
0,0 |
0,0 |
|
Skatt på inntekt |
408,3 |
408,3 |
- |
- |
|
Avgift på utvinning mv. |
10,9 |
10,9 |
- |
- |
|
Andre skatter og avgifter |
73,7 |
67,7 |
4,9 |
1,0 |
|
Trygde og pensjonspremier, andre statsregnskaper2 |
42,7 |
36,8 |
4,9 |
1,0 |
|
Skatt på utbytte utenlandske aksjonærer |
11,2 |
11,2 |
- |
- |
|
Andre skatter og avgifter3 |
19,7 |
19,7 |
- |
- |
|
Samlede skatter og avgifter |
2 304,8 |
2 017,1 |
242,9 |
44,8 |
1 Eksklusive enkelte særavgifter og sektoravgifter som føres som skatter og avgifter i statsbudsjettet, men som grupperes som formuesinntekt eller brukerbetalinger i nasjonalregnskapet.
2 Blant annet Statens pensjonskasse.
3 Herunder en del inntektsposter som grupperes som skatteinntekt i nasjonalregnskapet, men som ikke føres som skatteinntekt i statsbudsjettet.
Kilde: Finansdepartementet.
2 Oversikt over skatte- og avgiftssystemet
2.1 Innledning
Kapitlet gir en oversikt over prinsipper for et godt skatte- og avgiftssystem, samt hovedreglene for 2026. Det finnes noen unntak fra disse hovedreglene, såkalte skatteutgifter. Skatteutgiftene er omtalt i punkt 2.8 og er nærmere beskrevet i vedlegg 1.
Direkte skatter omfatter blant annet alminnelige inntektsskatter for personer og bedrifter, grunnrenteskatter, arbeidsgiveravgift, formuesskatt og eiendomsskatt.
Indirekte skatter omfatter merverdiavgift, særavgifter, tollavgifter og sektoravgifter.
Samlede skatte- og avgiftsinntekter anslås til 2 305 mrd. kroner i 2026, se tabell 1.10. Figur 2.1 viser anslag for samlede skatter og avgifter til stat, fylker og kommuner for 2026, fordelt på skattearter med utgangspunkt i tallene i tabell 1.10.
I 2026 utgjør inntektsskatt fra personer, det vil si summen av trygdeavgift, skatt på alminnelig inntekt og trinnskatt, den største andelen (34 pst.) av de samlede skatte- og avgiftsinntektene. Inntektene fra merverdiavgiften og petroleumssektoren utgjør den nest største andelen (om lag 18 pst. hver. Skatter og avgifter i petroleumssektoren inngår i statens netto kontantstrøm fra petroleumsvirksomheten, som overføres Statens pensjonsfond utland.
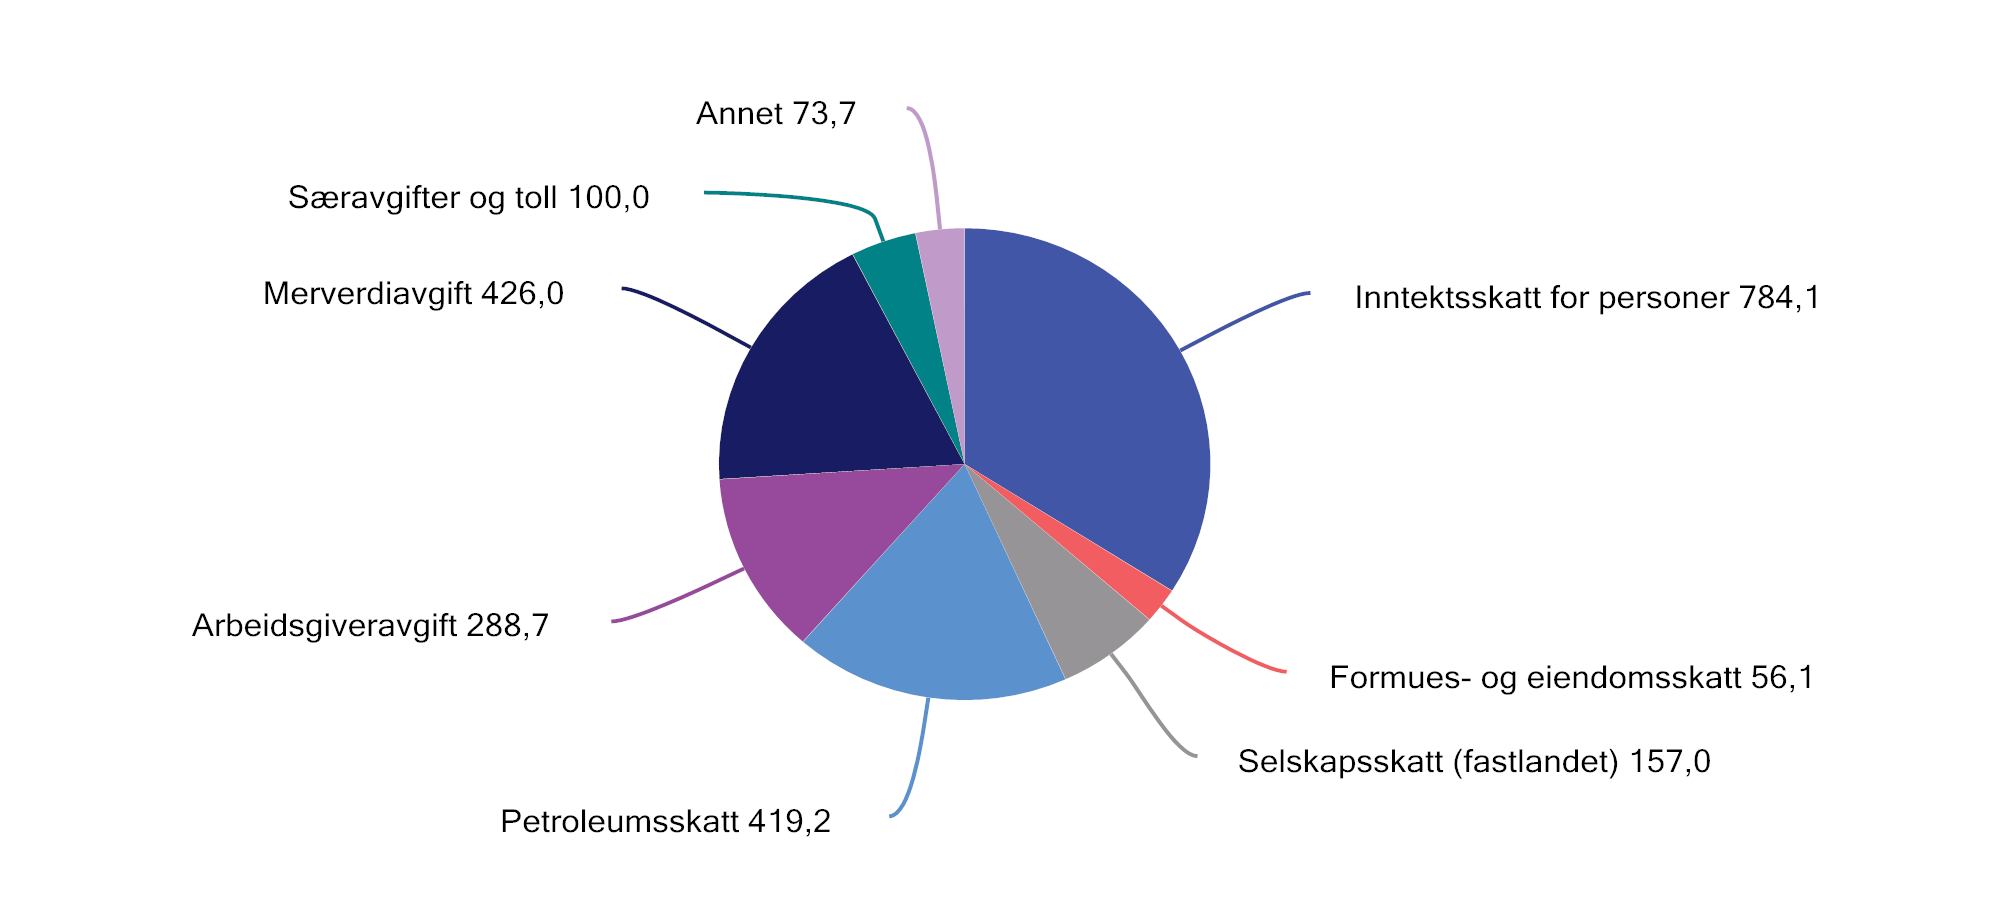
Figur 2.1 Påløpte skatter og avgifter til stat, fylker og kommuner. Anslag for 2026. Mrd. kroner
1 Selskapsskatt inkluderer grunnrenteskatter på havbruk og kraft.
Kilde: Finansdepartementet.
2.2 Retningslinjer for et godt skattesystem
Skatter og avgifter er nødvendige for å finansiere offentlige tjenester og overføringer. Samtidig påvirker skattesystemet arbeidstilbud, forbruk, sparing og investeringer. For at ressursene i samfunnet skal utnyttes mest mulig effektivt, bør utformingen av skattesystemet bygge på noen grunnleggende prinsipper. Viktige prinsipper er likebehandling av næringer, virksomhetsformer og investeringer, samt symmetrisk behandling av inntekter og kostnader. Sammen med brede skattegrunnlag og lave skattesatser, er dette med på å redusere kostnadene ved beskatning.
Brede skattegrunnlag som fanger opp alle typer inntekter, er også en forutsetning for at det progressive skattesystemet faktisk bidrar til den tilsiktede omfordelingen av inntekter og til å stabilisere den økonomiske utviklingen. Godt samsvar mellom skattbar inntekt og faktisk inntekt bidrar til at atferden til personer og bedrifter i mindre grad blir påvirket av skattereglene.
Unntak og særordninger som avviker fra de generelle reglene, gjør skattesystemet mindre effektivt. For å opprettholde skatteinntektene må andre skatter og avgifter økes, og de samfunnsøkonomiske kostnadene ved skattlegging øker vanligvis mer enn proporsjonalt med økte skattesatser. Dersom det er ønskelig å støtte en bestemt aktivitet eller gruppe i samfunnet, er tiltak over budsjettets utgiftsside ofte både mindre kostbare og mer treffsikre. Inntektene fra enkeltskatter og -avgifter bør som hovedregel ikke øremerkes bestemte utgiftsformål. Slike bindinger hindrer reell prioritering av midler over budsjettets utgiftsside.
Brede skattegrunnlag med få unntak og særordninger bidrar til et enklere skatte- og avgiftssystem. Skatte- og avgiftsreglene bør være enkle å etterleve for skattyterne og enkle å håndheve for skattemyndighetene. Det vil redusere de administrative kostnadene, samtidig som det gir bedre rettssikkerhet og forutsigbarhet for skattyterne. Enklere regler med få unntak vil også legge til rette for at rapporteringsløsningene til skattemyndighetene kan forenkles og forbedres gjennom digitalisering og automatisering.
I tillegg må skatte- og avgiftssystemet være utformet slik at det ikke bryter med våre forpliktelser etter EØS-avtalen eller andre internasjonale forpliktelser, se omtale i punkt 2.5 og 2.6.
Offentlig finansiering av omfattende velferdsoppgaver gjør det nødvendig å opprettholde betydelige skatte- og avgiftsinntekter. Det tilsier at en sprer skattleggingen på flere grunnlag, og utnytter skattegrunnlag som kan gi inntekter til lave samfunnsøkonomiske kostnader eller bidra til bedre ressursbruk. Skatte- og avgiftssystemet skal også ivareta andre viktige hensyn utover det å skaffe staten inntekter, i første rekke sosial og geografisk omfordeling og hensyn til miljø, klima og helse.
I noen tilfeller kan det være konflikter mellom ulike mål for skattesystemet. Ved utformingen av skatte- og avgiftsreglene må derfor ulike hensyn veies mot hverandre. Generelt bør én enkelt skatte- eller avgiftsart ikke rettes inn mot flere mål. Det kan medføre at det blir et mindre presist virkemiddel, og at det blir mer ressurskrevende å nå målene.
Skattesystemet bidrar til omfordeling blant annet ved at gjennomsnittsskatten stiger med inntekten, og ved skattlegging av formue. Skatt på lønn trekker i retning av et lavere arbeidstilbud, og det er derfor viktig at skattesystemet i minst mulig grad hemmer arbeidsdeltakelse, utdanning og yrkesvalg.
Personer med de laveste inntektene betaler lite eller ingen skatt på inntekten sin. Endringer i skatt på inntekt har derfor liten betydning for denne gruppen. Mange med vedvarende lav inntekt er ikke i arbeid. Skattereglene bør i størst mulig grad utformes slik at det lønner seg å arbeide. For personer som mottar trygd til erstatning for tapt arbeidsinntekt, er samspillet mellom trygde- og skatteregler vesentlig for insentivene til å komme tilbake i jobb eller å øke arbeidstiden. En utfordring i skatte- og velferdspolitikken er å balansere hensynet til inntektssikring mot hensynet til arbeidsinsentiver. Dette illustreres i boks 2.1, som viser at det i noen tilfeller kan være liten økonomisk gevinst ved å arbeide fremfor å motta trygd.
Boks 2.1 Insentiver til å arbeide avhenger av både skatte- og trygdesystemet
Insentiver til arbeid påvirkes både av skattesatsene på arbeid og av netto overføringer til den enkelte. Inntektssikringssystemet i Norge (i første rekke folketrygden) består av en rekke overføringsordninger for at personer som av ulike grunner ikke er i arbeid, skal ha en inntekt å leve av, for eksempel uføretrygd og dagpenger. Disse ordningene faller ofte helt eller delvis bort når en begynner å arbeide og virker dermed som en ekstra «skatt» på arbeid. Den «effektive skatten» er altså skatten på lønn pluss nettoytelsen (ytelsen etter skatt) som en mister. Dette er ikke en faktisk skattesats, men påvirker insentivet til arbeid.
Figurene 2.2 og 2.3 viser gjennomsnittlige effektive skattesatser på arbeid ved overgang fra arbeidsledighet til fullt arbeid for de nordiske landene for 2025. Beregningene tar i utgangspunktet kun hensyn til nivået på overføringene, men blant annet tidsbegrensning av ytelsene og aktivitetskrav til mottakerne vil også ha betydning for insentivene til arbeid. Beregningene inkluderer ikke behovsprøvde ordninger som bostøtte eller billigere barnehage. Den effektive gjennomsnittsskatten kan bli enda høyere dersom dette inkluderes.1 Beregningene må derfor tolkes med varsomhet.
Eksemplene i figurene er for henholdsvis en enslig forsørger med to barn og et par med to barn hvor den ene er hjemmeværende. Figurene viser at den effektive skattesatsen på arbeid kan bli betydelig. For eksempel har en enslig forsørger med to barn en effektiv gjennomsnittsskatt på 77,5 pst. når en inkluderer bortfall av dagpenger ved arbeidsledighet og antar at hen får en jobb med en lønn tilsvarende 67 pst. av gjennomsnittslønn.
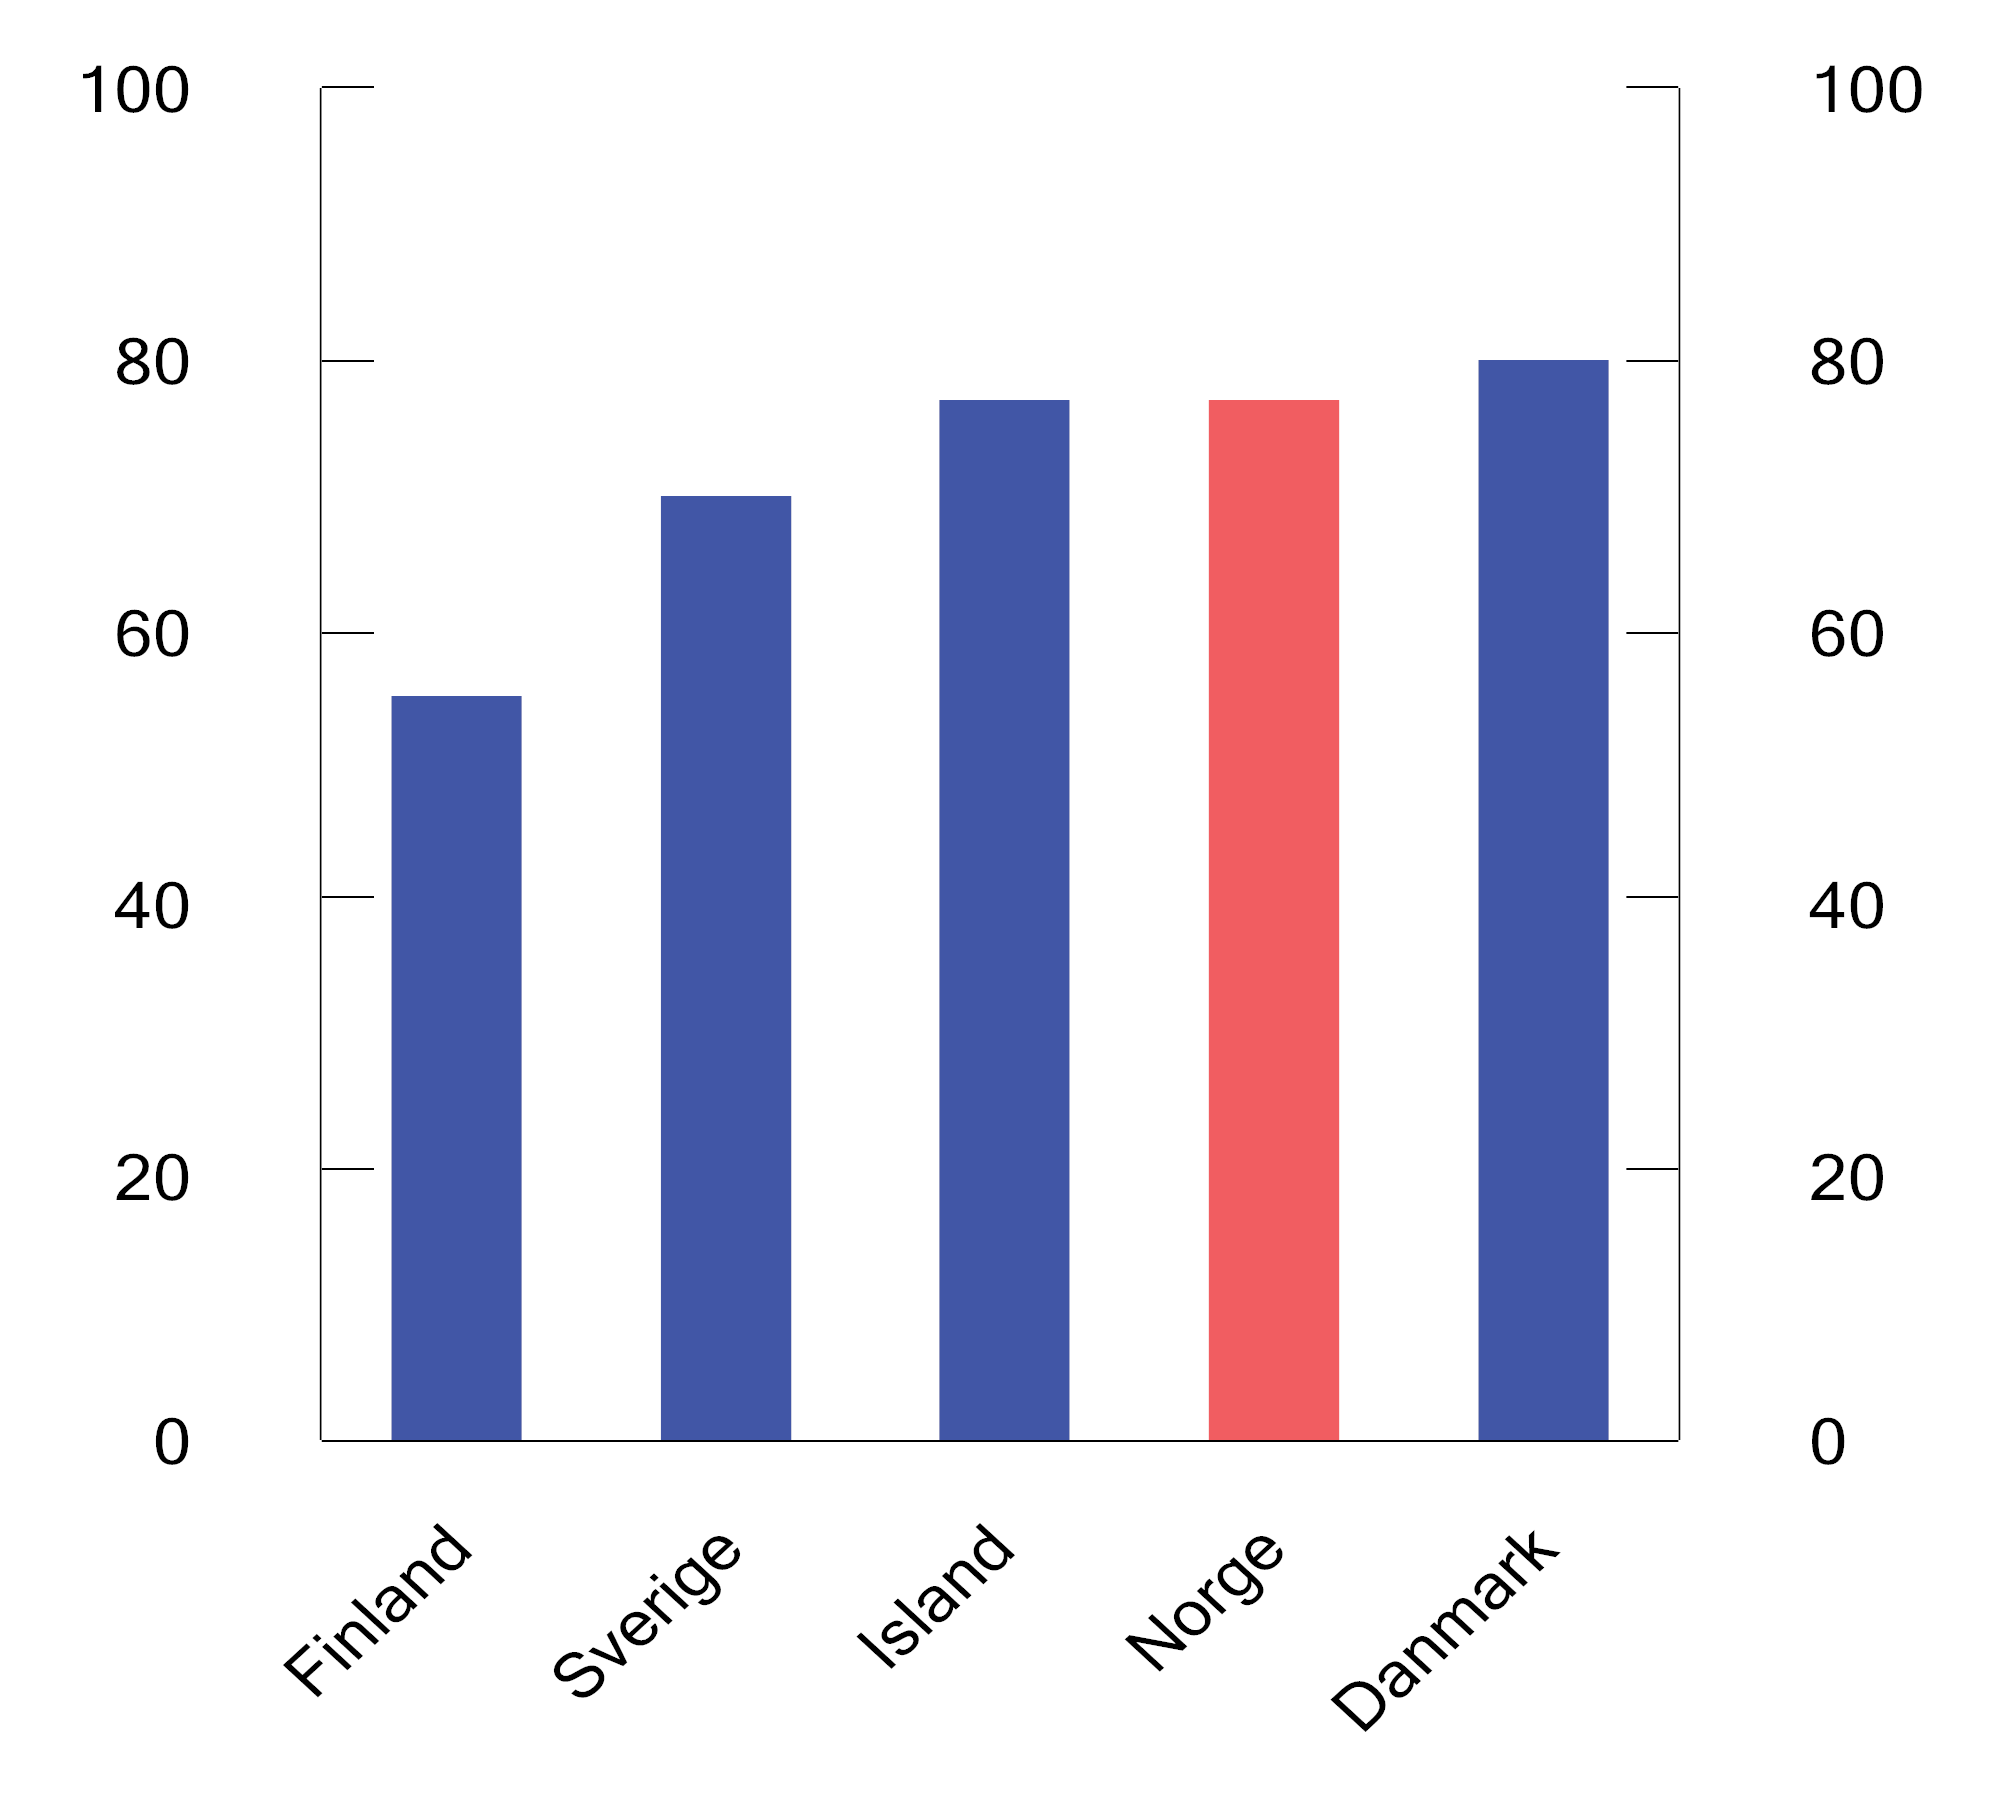
Figur 2.2 Effektiv gjennomsnittsskatt ved overgang fra dagpenger ved arbeidsledighet1 til fulltidsjobb. Enslig forsørger2. 20253. Prosent
1 Beregningene tar utgangspunkt i dagpenger ved arbeidsledighet i de ulike landene. Nivået på ytelsen er for første året i arbeidsledighet.
2 Tar utgangspunkt i 67 pst. av gjennomsnittlig lønn i de ulike landene, både som grunnlag for beregning av ytelsen og som nivå på arbeidsinntekten i fullt arbeid.
3 For Danmark er tall fra 2024 brukt da dette er siste tilgjengelige tall.
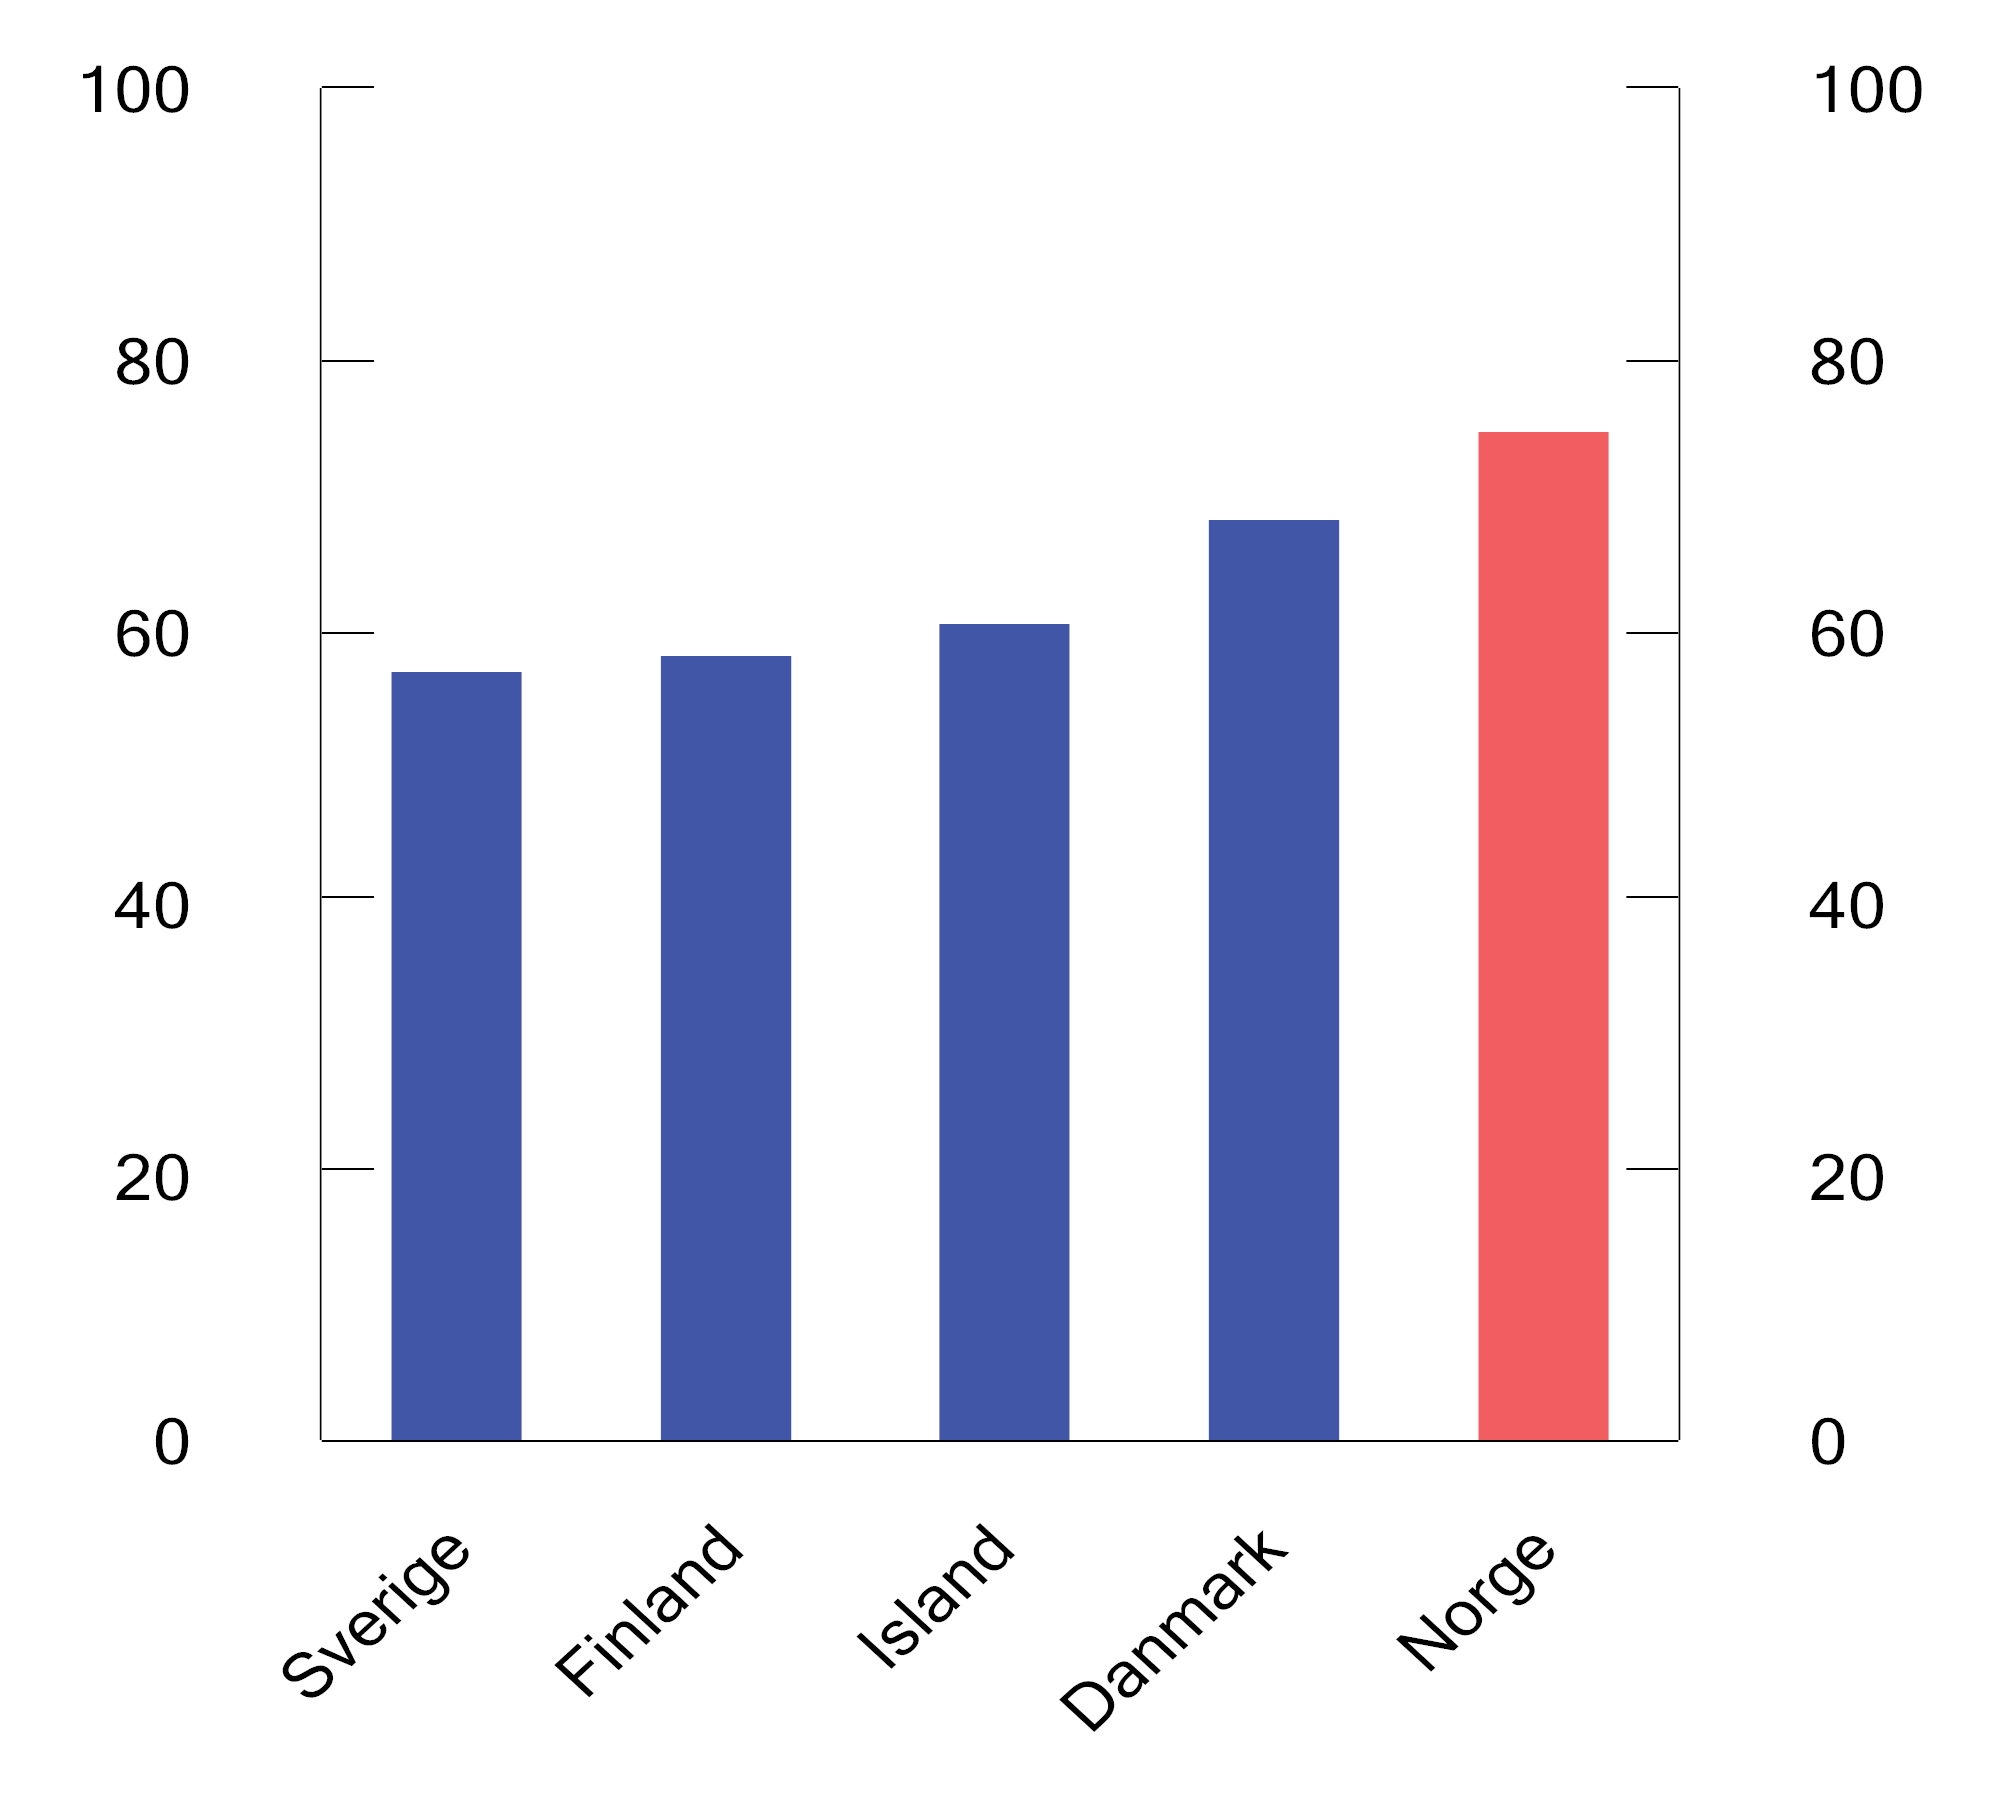
Figur 2.3 Effektiv gjennomsnittsskatt ved overgang fra dagpenger ved arbeidsledighet1 til fulltidsjobb. Par med én yrkesaktiv2 og to barn. 20253. Prosent
1 Beregningene tar utgangspunkt i dagpenger ved arbeidsledighet i de ulike landene. Nivået på ytelsen er for første året i arbeidsledighet.
2 Tar utgangspunkt i 100 pst. av gjennomsnittlig lønn i de ulike landene, både som grunnlag for beregningen av ytelsen og som nivå på arbeidsinntekten ved overgang til fullt arbeid. Ektefellen/samboeren antas å være hjemmeværende.
3 For Danmark er tall fra 2024 brukt da dette er siste tilgjengelige tall.
Kilder: OECD og Finansdepartementet.
1 Dette illustreres for eksempel i boks 3.4 i Meld. St. 31 (2023–2024) Perspektivmeldingen 2024.
Miljø- og klimaavgifter bidrar til en riktigere prising av miljøskadelig aktivitet og klimagassutslipp dersom de utformes riktig. Slike avgifter motiverer personer og bedrifter til mer miljø- og klimavennlig atferd, i tråd med prinsippet om at forurenseren skal betale. Samtidig kan miljø- og klimaavgifter ha uønskede fordelingsvirkninger sosialt eller geografisk. Det er derfor viktig å sørge for at den helhetlige skattepolitikken, sammen med omfordelende stønader og overføringer, ivaretar ønskede fordelingshensyn.
Skatt på bedrifter bør i første rekke rettes inn mot å skaffe staten inntekter, og skatten bør i minst mulig grad påvirke forretningsmessige beslutninger. En mest mulig konsekvent og ensartet skattlegging av alle reelle inntekter bidrar til at ressursbruken i liten grad påvirkes av skattemotiverte investeringer. Overskuddet som beskattes, bør svare til det reelle overskuddet.
Den økte mobiliteten til kapital, varer og tjenester innebærer at forskjeller i beskatning mellom land kan få økt betydning. Norge må ha gode generelle skatte- og avgiftsregler for å beholde og tiltrekke seg næringsvirksomhet og kapital. Lokaliseringsbeslutninger avhenger imidlertid av mer enn skatt. Politisk stabilitet, infrastruktur, tilgang på kvalifisert arbeidskraft, fungerende finansielle markeder, eiendomsrett og et stabilt og forutsigbart regelverk betyr også mye for de samlede rammebetingelsene for næringsvirksomhet.
I næringer som utnytter naturressurser, kan det oppstå en ekstra avkastning i form av grunnrente. Det er ønskelig å sikre fellesskapet en høy andel av denne avkastningen uten at det reduserer investeringer i næringene som utnytter disse naturressursene. Grunnrenteskatter er en god måte å ivareta disse hensynene på. Norge har en særskilt beskatning av overskuddet fra petroleum, vannkraft, landbasert vindkraft og havbruk.
Lave samfunnsøkonomiske kostnader ved skattesystemet kan oppnås ved å ha et stort innslag av skatter og avgifter som bidrar til bedre ressursbruk, som avgifter på helse- og miljøskadelige aktiviteter, og nøytrale skatter, som grunnrenteskatter. For å oppnå tilstrekkelige skatteinntekter og mål om omfordeling må likevel det meste av skatteinntektene komme fra brede, vridende skatter. Da bør en velge skatter som har lave samfunnsøkonomiske kostnader. En godt utformet merverdiavgift med bredt grunnlag gir lavere vridninger enn mange andre skatter. De senere årene har det vært en veksling fra vridende skatter på arbeidsinntekter til skatt på grunnrente, merverdiavgift og avgift på miljøskadelige aktiviteter og klimagassutslipp.
Figur 2.4 sammenligner skatte- og avgiftsinntekter i prosent av bruttonasjonalproduktet (BNP) for Norge, Sverige, Danmark og gjennomsnittet i OECD-landene. Figuren gir et grovt bilde av forskjeller i det samlede skattenivået mellom land. En slik sammenligning tar ikke hensyn til andre inntektskilder enn skatt og heller ikke at andelen skatte- og avgiftsinntekter blant annet avhenger av om offentlige pensjons- og trygdeutbetalinger er skattepliktige. Se kapittel 3.5 i Meld. St. 1 (2026–2027) Nasjonalbudsjettet 2027 for en nærmere omtale av utviklingen i offentlige utgifter og inntekter sammenliknet med andre land.
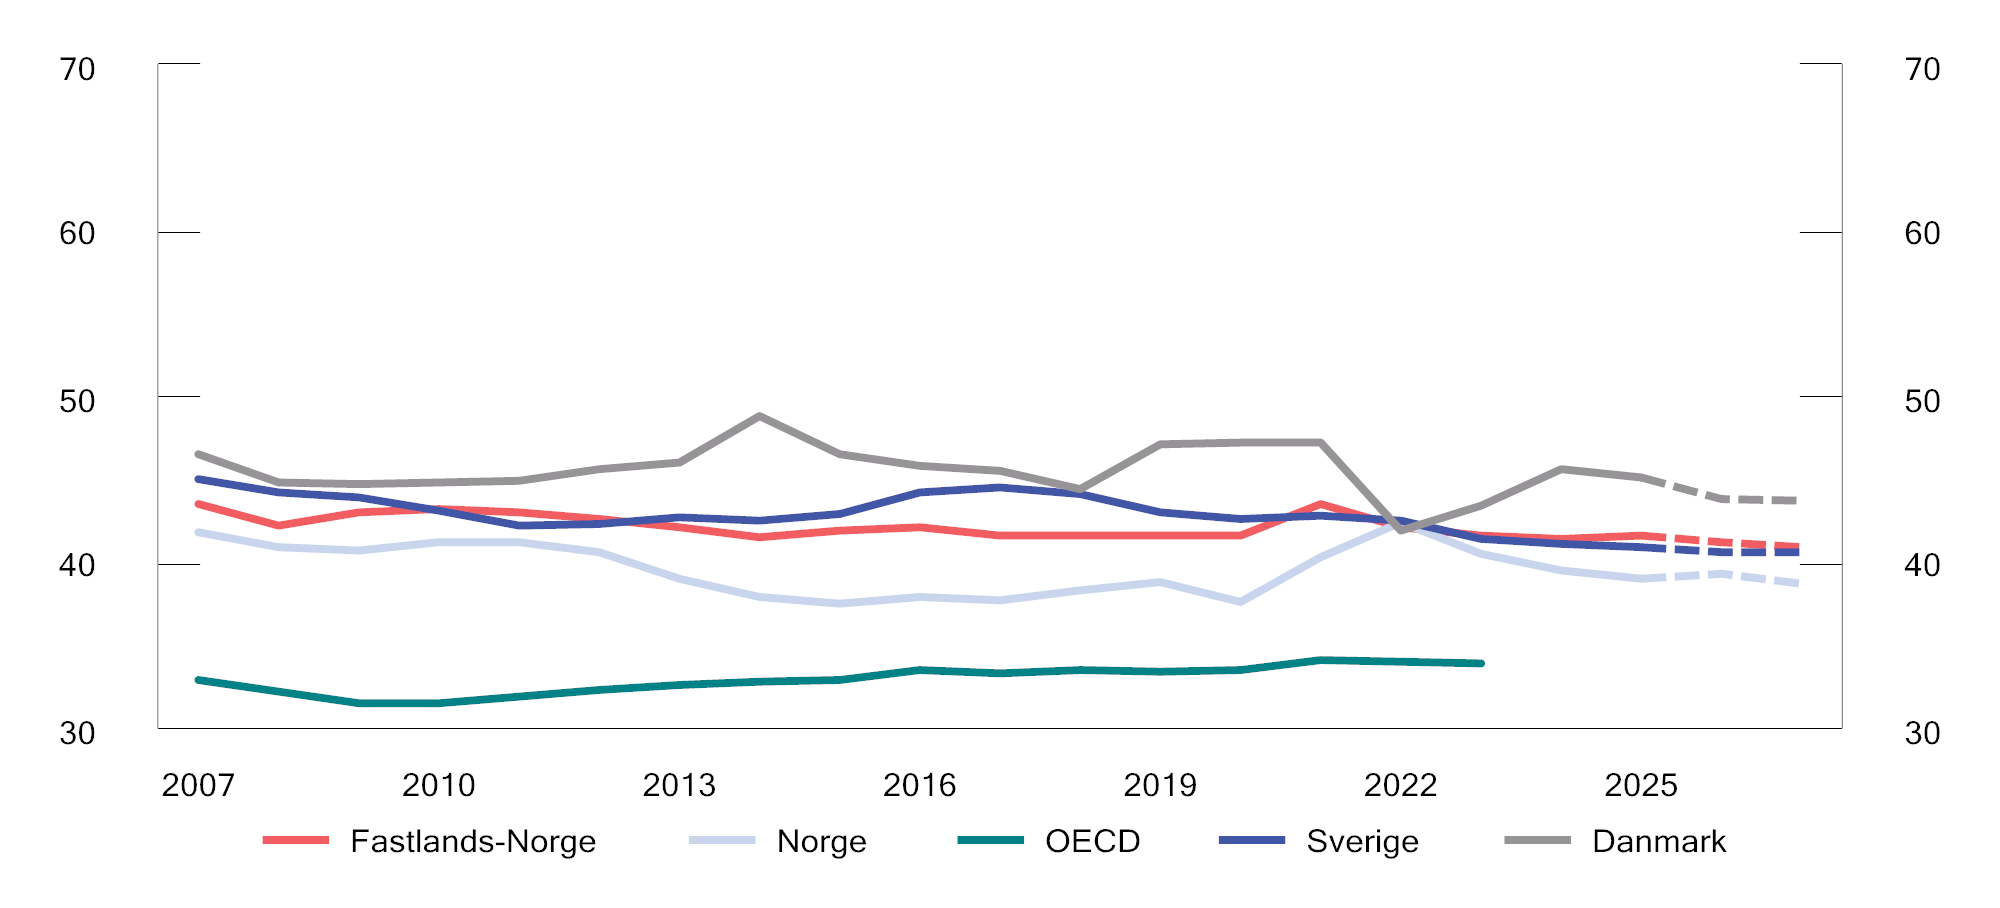
Figur 2.4 Offentlige skatte- og avgiftsinntekter.1,2,3 Prosent av BNP
1 Fastlands-Norge inkluderer skatter og avgifter for sysselsatte i petroleumsvirksomheten.
2 Uveid gjennomsnitt for OECD.
3 For Sverige og Danmark er tall for 2007–2024 hentet fra OECD. Tall og prognoser for 2025–2027 er hentet fra de to finansdepartementene.
Kilder: Finansdepartementet og OECD.
Skatte- og avgiftsnivået, målt som skatte- og avgiftsinntektenes andel av BNP, vil variere fra år til år i ulike land. Siden 1985 har inntektene fra skatter og avgifter i Norge ligget mellom 38 og 44 pst. av BNP. En del av variasjonene skyldes endringer i skatteinntektene fra petroleumsvirksomheten, som overføres til Statens pensjonsfond utland. Det kompliserer sammenligningen med andre land i enkeltår. I Sverige har andelen ligget mellom 40 og 50 pst., mens andelen i Danmark har ligget mellom 42 og 49 pst. av BNP. Det gjennomsnittlige andelen i OECD har i samme periode variert mellom 30 og 35 pst. av BNP.
2.3 Direkte skatter
2.3.1 Inntektsskatt for personlige skattytere
Satsstruktur og skattegrunnlag
Inntektsskatten for personer beregnes på to ulike grunnlag. For det første betales en flat skatt på 22 pst. av alminnelig inntekt fratrukket personfradrag og enkelte særfradrag. Alminnelig inntekt er alle skattepliktige inntekter (lønn inkludert skattepliktige naturalytelser, trygdeytelser, pensjon, netto næringsinntekt, skattepliktig aksjeinntekt og andre kapitalinntekter) fratrukket minstefradrag, fradragsberettigede tap og utgifter som gjeldsrenter og foreldrefradrag.
For det andre betales trygdeavgift og trinnskatt av personinntekt, som er brutto arbeids-, trygde- og pensjonsinntekt, uten fradrag. Beregnet personinntekt for selvstendig næringsdrivende inngår også i personinntekten.
Personer med høy inntekt betaler gjennomgående en større andel av inntekten i skatt enn personer med lav inntekt. Denne progresjonen oppnås gjennom nedre grense for å betale trygdeavgift, bunnfradrag (minstefradrag og personfradrag) og satsstrukturen i trinnskatten. Boks 2.2 viser hvordan inntektsskatten beregnes for en person som kun har lønnsinntekt og standard fradrag med 2026-regler.
Figur 2.5 viser høyeste marginalskatt på lønnsinntekt i enkelte land i 2025. Her inngår arbeidstakers bidrag til trygdeordninger (trygdeavgiften i Norge), mens arbeidsgivers bidrag til trygdeordninger for arbeidstaker (arbeidsgiveravgiften i Norge) holdes utenfor. Figuren viser at høyeste marginalskatt i Norge er på nivå med høyeste marginalskatt i land som Storbritannia, Tyskland og USA, mens en del av de andre nordiske landene har høyere marginalskatt på de høyeste lønningene.
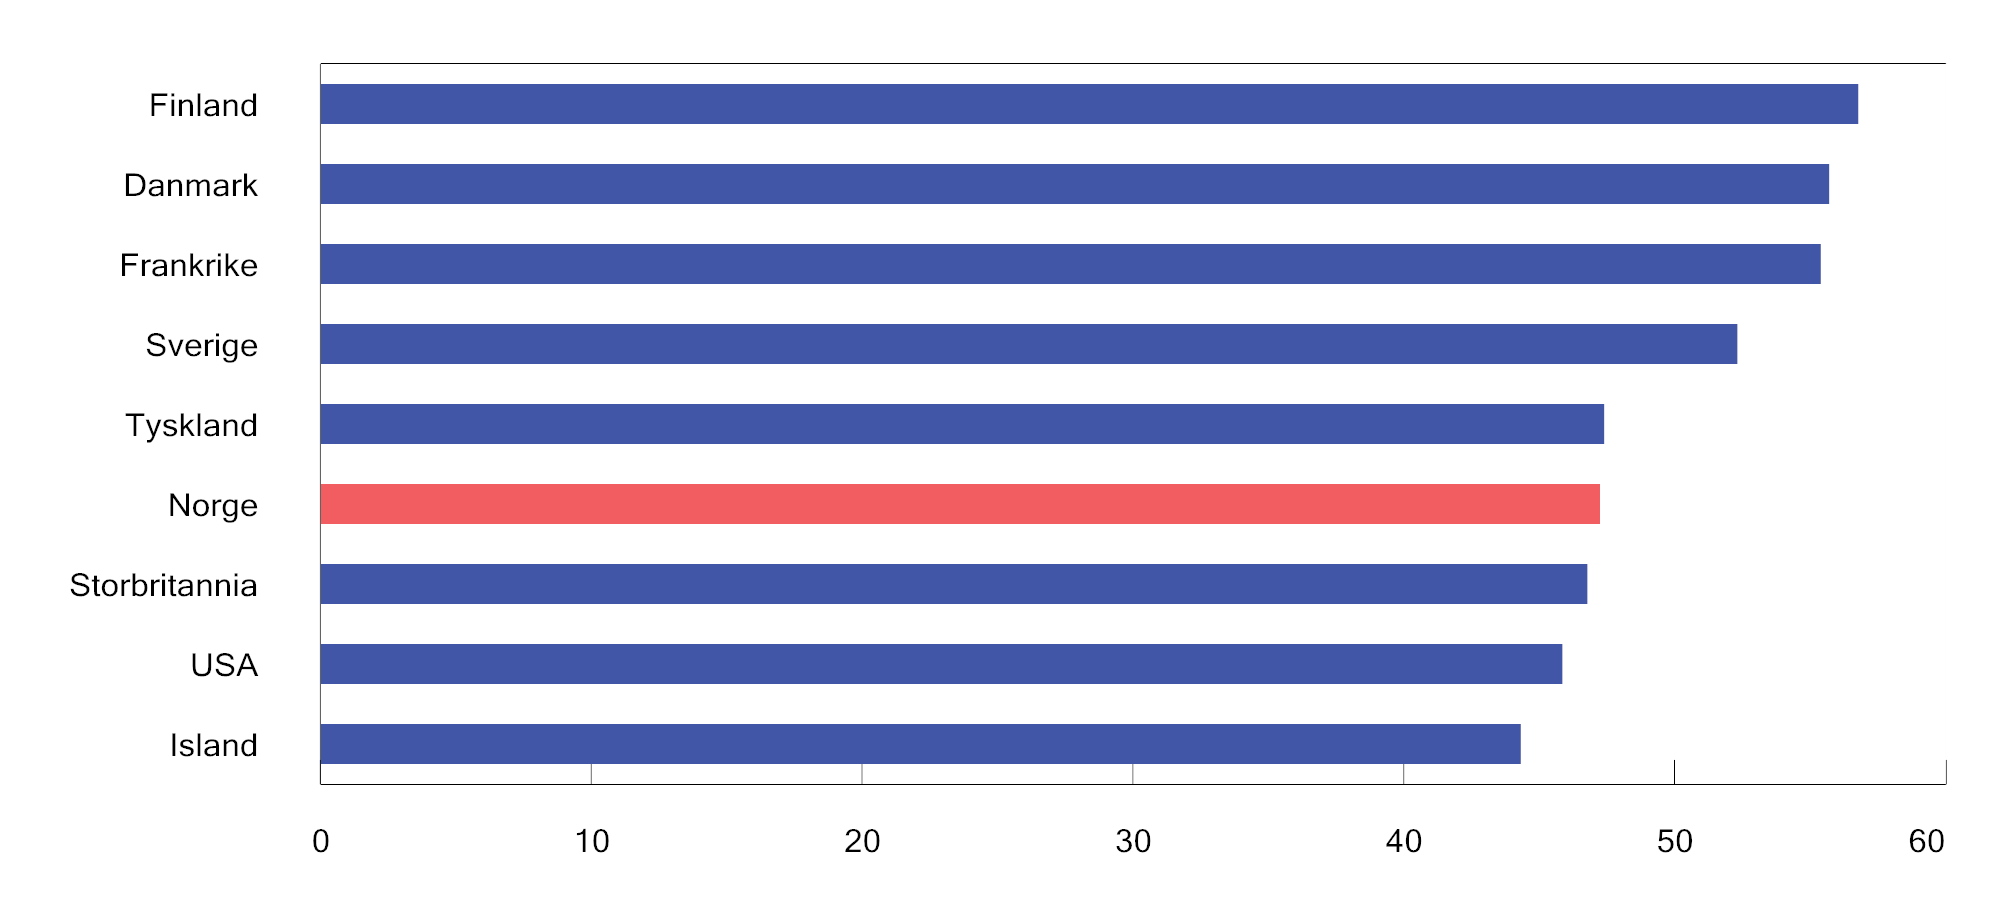
Figur 2.5 Høyeste marginalskatt på lønnsinntekt eksklusive arbeidsgivers bidrag til arbeidstakers trygdeordninger. Noen utvalgte land i 2025. Prosent
Kilder: OECD og Finansdepartementet.
Boks 2.2 Beregning av skatt på lønnsinntekt med 2026-regler
Figur 2.6 viser samlet skatt i kroner på ulike inntektsnivåer for en person som kun har lønnsinntekt og standard fradrag. Tabell 2.1 viser eksempler på hvordan skatten regnes ut for noen utvalgte inntektsnivåer.
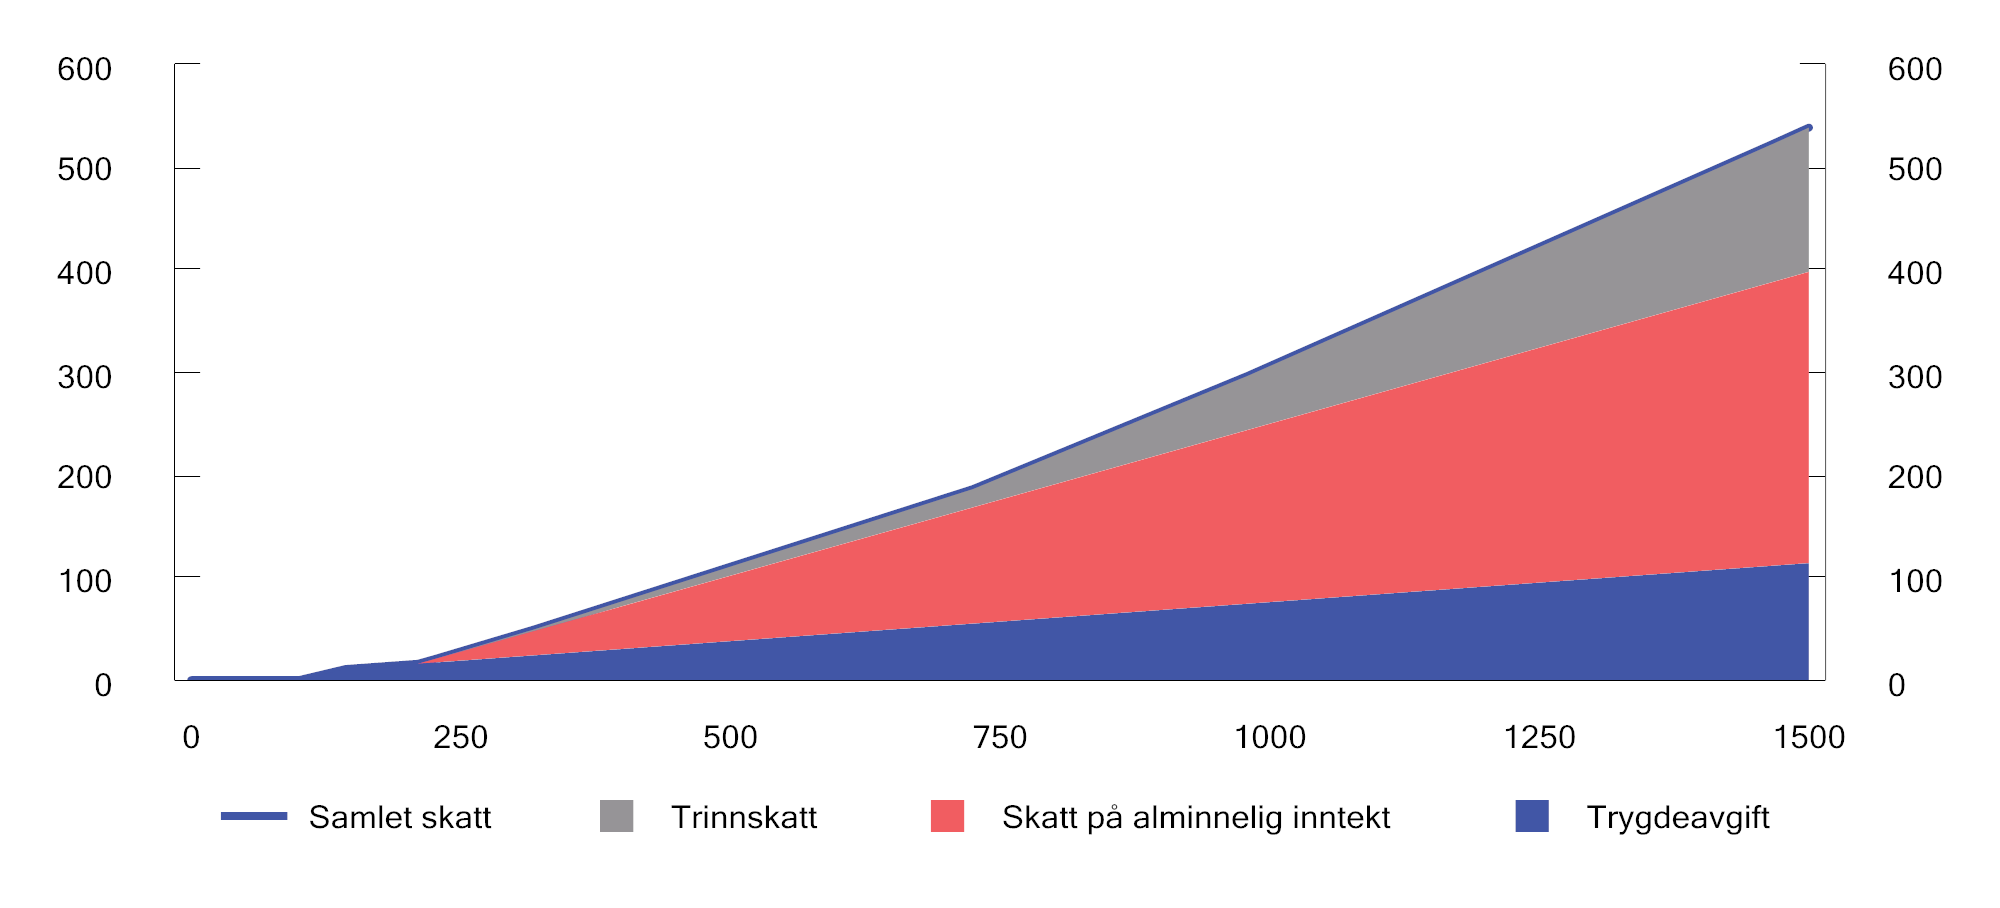
Figur 2.6 Skatt på ulike nivåer for lønnsinntekt for en person som kun har lønnsinntekt og standard fradrag. 2026-regler. Lønnsinntekt og skatt målt i tusen kroner
Kilde: Finansdepartementet.
Tabell 2.1 Beregnet skatt for noen utvalgte lønnsinntekter. 2026-regler. Kroner
|
Lønnsinntekt |
200 000 |
650 000 |
1 000 000 |
|
- Minstefradrag |
92 000 |
95 700 |
95 700 |
|
- Personfradrag |
114 540 |
114 540 |
114 540 |
|
= Skattbar alminnelig inntekt |
0 |
439 760 |
789 760 |
|
Skatt på alminnelig inntekt (22 pst.) |
0 |
96 747 |
173 747 |
|
Trygdeavgift (7,6 pst.) |
15 200 |
49 400 |
76 000 |
|
Trinn 1 (1,7 pst. over 226 100) |
0 |
1 567 |
1 567 |
|
Trinn 2 (4 pst. over 318 300) |
0 |
13 268 |
16 270 |
|
Trinn 3 (13,7 pst. over 725 050) |
0 |
0 |
34 942 |
|
Trinn 4 (16,8 pst. over 980 100) |
0 |
0 |
3 343 |
|
Trinn 5 (17,8 pst. over 1 467 200) |
0 |
0 |
0 |
|
Samlet trinnskatt |
0 |
14 835 |
56 122 |
|
Samlet skatt (pst. av lønnsinntekt) |
15 200 (7,6 pst.) |
160 983 (24,8 pst.) |
305 870 (30,6 pst.) |
Kilde: Finansdepartementet.
I 2026 er satsen for alminnelig inntekt 18,5 pst. i innsatssonen i Nord-Troms og Finnmark. Skattytere i innsatssonen får også et særskilt inntektsfradrag på 45 000 kroner i 2026. For innbyggerne i innsatssonen reduserer det samlet skatt som prosentandel av lønnsinntekt i tabell 2.1 til henholdsvis 21,1 pst. (23 716 kroner lavere skatt for en lønnsinntekt 650 000 kroner) og 27,0 pst. (35 966 kroner lavere skatt for en lønnsinntekt 1 000 000 kroner).
Figur 2.7 viser marginalskatten på lønnsinntekt, det vil si skattesatsen som gjelder for den siste opptjente kronen, og skatten i prosent av lønnsinntekten. Med en progressiv satsstruktur vil de med høyest skattepliktig inntekt betale størst andel av inntekten i skatt. Marginalskatten er med på å påvirke beslutninger om hvor mye arbeidstakere velger å jobbe.
Tabell 2.2 viser anslag på andelen personer 17 år og eldre som har personinntekt i de ulike trinnene i trinnskatten. Tabellen illustrerer andelen personer som ville fått endret marginalskatt som følge av endringer i de ulike satsene i trinnskatten. Som det framkommer av tabellen, vil en endring i trinn 2 påvirke marginalskattesatsen til flest personer. Det er likevel viktig å understreke at personer som har høy nok personinntekt til å betale trinnskatt for eksempel i trinn 4 eller 5, også får en lavere gjennomsnittsskatt dersom satsen i noen av de lavere trinnene blir endret. Marginalskatten deres er imidlertid uendret. Se for øvrig boks 2.6 om virkninger på arbeidstilbudet av redusert skatt på arbeid.
Tabell 2.2 Anslag på andelen i de ulike trinnene i trinnskatten. Personer 17 år og eldre. 2026-regler.
|
Trinn 1 |
6 % |
|
Trinn 2 |
47 % |
|
Trinn 3 |
17 % |
|
Trinn 4 |
10 % |
|
Trinn 5 |
4 % |
Kilder: Finansdepartementet og Statistisk sentralbyrås skattemodell, LOTTE-Skatt.
Figur 2.7 viser at marginalskatten i all hovedsak øker med inntekten, og at gjennomsnittsskatten er lavere enn marginalskatten:
-
Frem til nedre grense for å betale trygdeavgift (99 650 kroner) betales ingen skatt. Deretter betales opptrappingssats (25 pst.) inntil det lønner seg å betale ordinær trygdeavgift (7,6 pst.) av hele inntekten, i 2026 ved en inntekt på 143 175 kroner.
-
Når inntekten overstiger summen av personfradraget og minstefradraget, fra 210 240 kroner, betales skatt av alminnelig inntekt (22 pst.). Marginalskatten øker til 29,6 pst. (7,6 pst. + 22 pst.).
-
Fra 226 100 kroner betales 1,7 pst. i trinnskatt, og marginalskatten øker til 31,3 pst.
-
Deretter øker satsen i trinnskatten i ulike trinn og gir en maksimal marginalskatt på 47,4 pst. fra inntekt på 1 467 200 kroner.
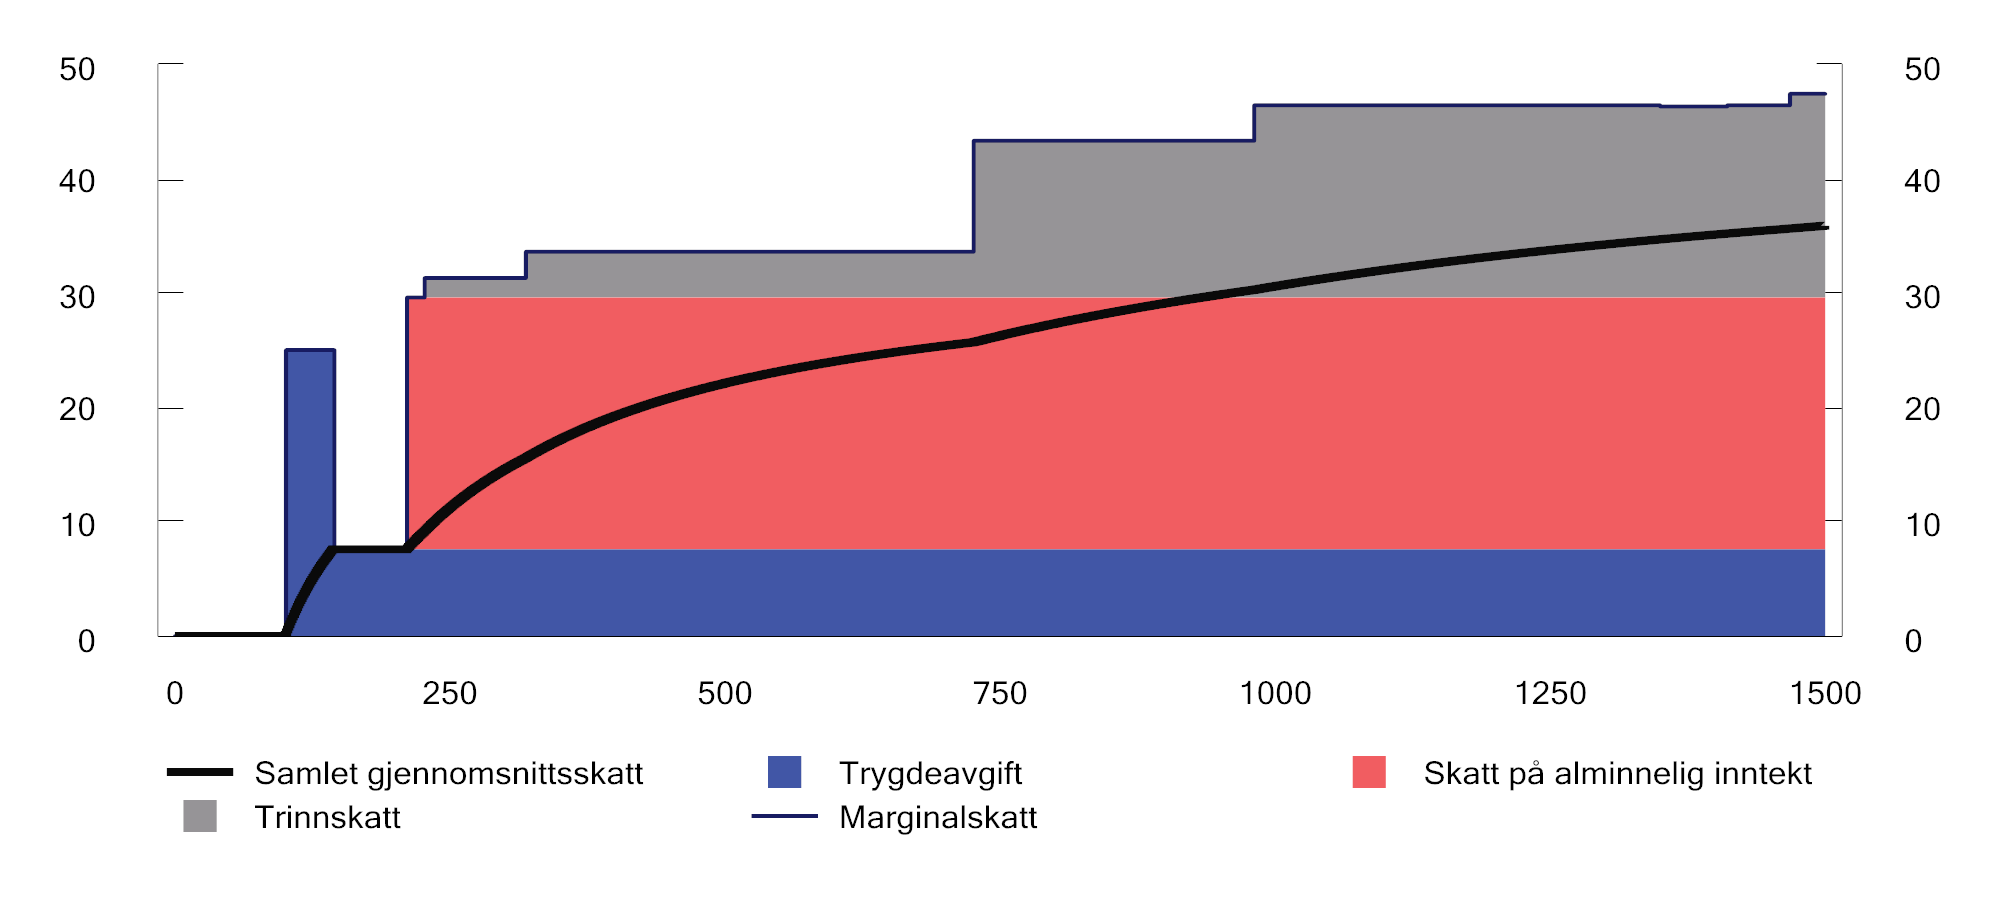
Figur 2.7 Marginalskatt og gjennomsnittsskatt eksklusiv arbeidsgiveravgift på ulike nivåer for lønnsinntekt (tusen kroner) for en lønnstaker som kun har lønnsinntekt og standard fradrag. 2026-regler. Prosent
Kilde: Finansdepartementet.
Skatt på pensjonsinntekt
Særlige skatteregler fører til at pensjonister og mottakere av enkelte trygdeytelser betaler mindre skatt enn lønnstakere. Trygdeavgiften på pensjon er lavere enn på lønn. Minstefradraget er på den annen side noe lavere i pensjonsinntekt enn i lønn.
Det gis et særskilt skattefradrag for pensjonsinntekt for personer med avtalefestet pensjon (AFP) og alderspensjonister. Skattefradraget medfører at det ikke betales skatt av en pensjonsinntekt på inntil om lag 294 000 kroner i 2026, som er noe høyere enn minstenivået for enslige i folketrygdens alderspensjon. Skattefradraget nedtrappes mot pensjonsinntekt over to innslagspunkt, slik at differansen mellom skatt på pensjon og lønn blir mindre når pensjonsinntekten stiger.
Figur 2.8 viser andel skatt med 2026-regler på henholdsvis pensjonsinntekt for AFP-/alderspensjonister og lønnsinntekt for lønnstakere. Det er lagt til grunn at skattyterne ikke har andre inntekter enn henholdsvis pensjon og lønn. Skattyterne har heller ingen andre fradrag enn standard fradrag. Skatten på en alderspensjon på 350 000 kroner utgjør 7,8 pst. av pensjonsinntekten, mens andelen skatt på samme lønnsinntekt er 17,2 pst.
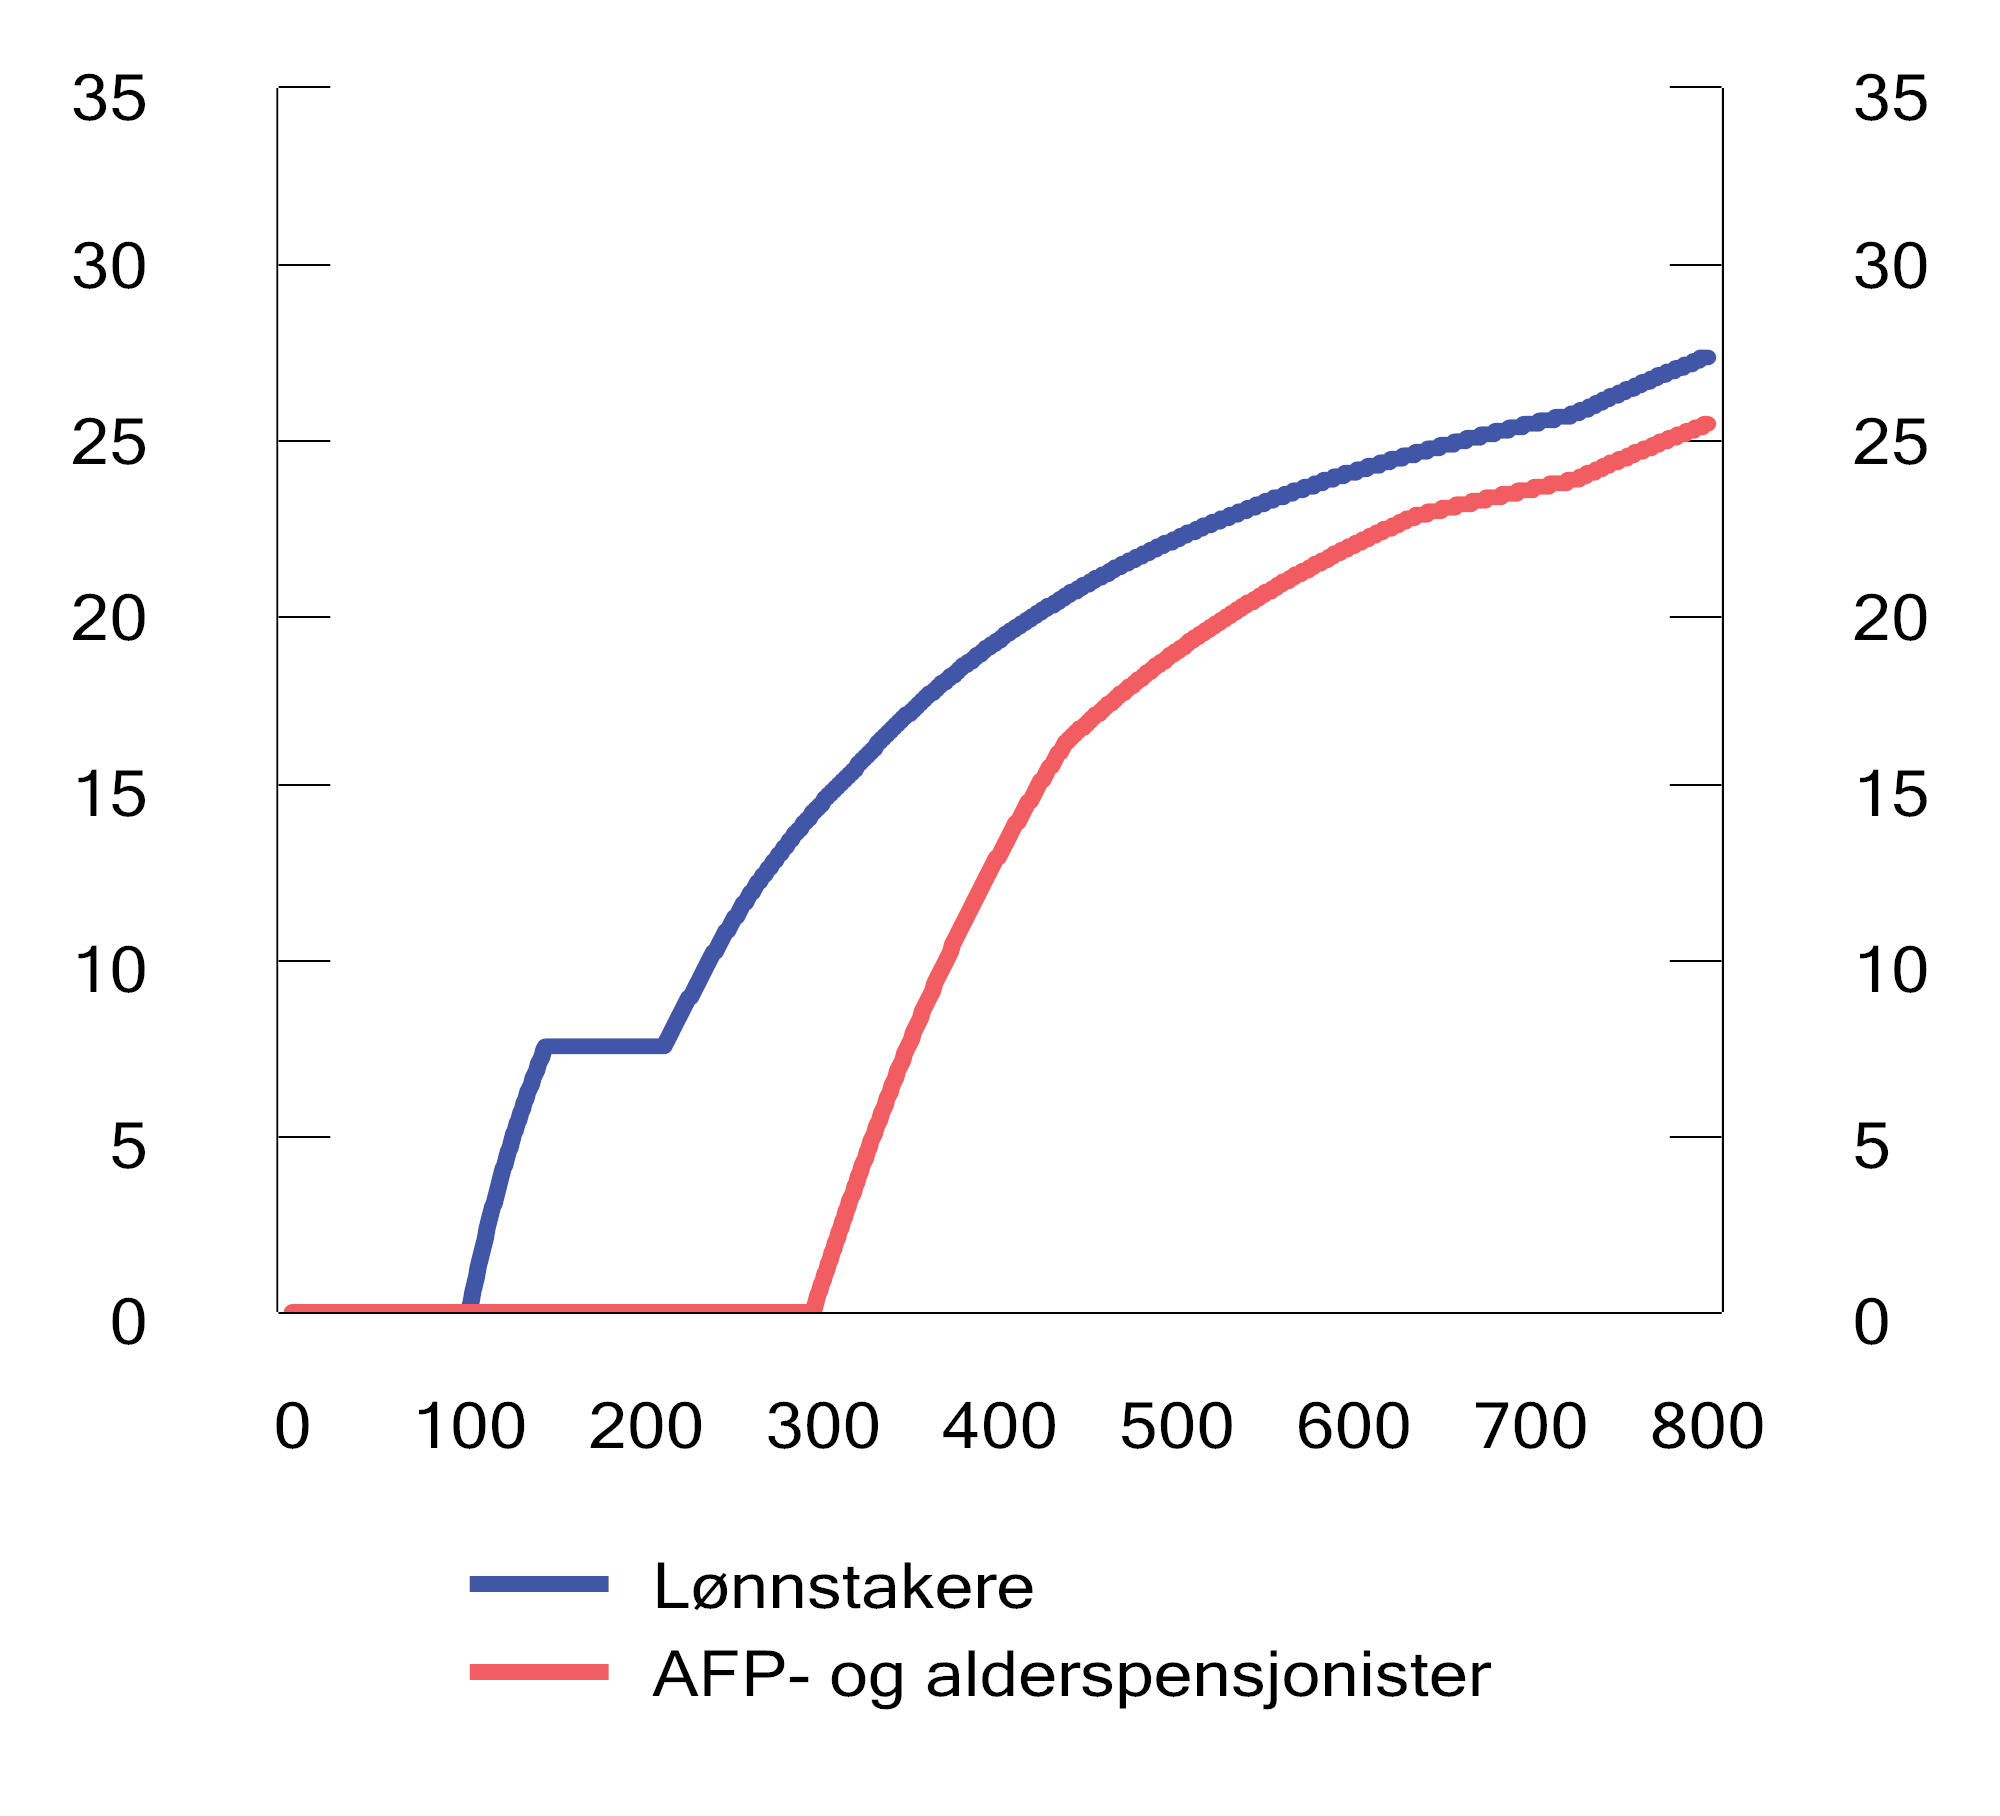
Figur 2.8 Andel skatt på ulike brutto inntektsnivå for henholdsvis lønnstakere og AFP- og alderspensjonister med 2026-regler.1 Prosent
1 Det er forutsatt at skattyterne kun har henholdsvis lønn og pensjon og ikke har fradrag utover standard fradrag.
Kilde: Finansdepartementet.
Skatt på aksjeinntekter til personer
Aksjeinntekter (eierinntekter) består av realiserte utbytter og gevinster fra aksjeselskap til eiere. Forskjellen mellom de høyeste marginalskattesatsene på lønnsinntekt og aksjeinntekt bør ikke være for stor. Med vesentlig lavere marginalskattesats på aksjeinntekt enn på lønnsinntekt vil det lønne seg å ta ut reell arbeidsavkastning som aksjeinntekt for å få lavere skatt (inntektsskifting). For en eier som arbeider i eget selskap, er det derfor relevant å sammenligne samlet skatt på opptjening i selskapet som tas ut som utbytte, det vil si inkludert selskapsskatt, og skatt på lønnsinntekt inkludert arbeidsgiveravgift. I 2026 er forskjellen mellom høyeste effektive marginalskatt på lønn og aksjeutbytte 2,4 prosentenheter, se figur 2.9.
Aksjonærmodellen innebærer at aksjeinntekter til personlige aksjonærer som overstiger et skjermingsfradrag, skattlegges på eierens hånd. Skattepliktige aksjeinntekter multipliseres først med en oppjusteringsfaktor og legges deretter til alminnelig inntekt. Oppjusteringsfaktoren ble innført i 2016 for å opprettholde ønsket nivå på utbytteskatten da skattesatsen på alminnelig inntekt for selskap og person ble redusert. I 2026 er oppjusteringsfaktoren 1,72 og samlet marginalskatt på utbytte 51,5 pst.
Formålet med skjermingsfradraget er å motvirke vridninger i husholdningenes investeringer og selskapenes finansieringsstruktur som følge av utbytteskatten. Skjermingsfradraget regnes ut ved å multiplisere skjermingsgrunnlaget, som er aksjens kostpris tillagt eventuelle ubenyttede skjermingsfradrag fra tidligere år, med en skjermingsrente. Skjermingsrenten er renten på tre måneders statskasseveksler med et tillegg på 0,5 prosentenheter.
Dersom inntektene fra aksjen er lavere enn skjermingsfradraget, legges ubenyttet skjermingsfradrag til skjermingsgrunnlaget for neste år. I praksis betyr dette at ubenyttet skjermingsfradrag fremføres med en rente tilsvarende skjermingsrenten. Ubenyttet skjermingsfradrag følger den enkelte aksje og kan trekkes fra i senere utbytter og realiserte gevinster på aksjen.
Av praktiske hensyn er det eieren av aksjen den 31. desember som får skjermingsfradraget for det året. Ved salg av aksjen får selgeren trekke tidligere ubenyttet skjermingsfradrag fra eventuell gevinst. Ved tap trekkes hele tapet fra i alminnelig inntekt. Eventuelt ubenyttet skjermingsfradrag faller da bort.
For personer som flytter ut av Norge eller overfører eiendeler til noen som er skattemessig bosatt eller hjemmehørende i utlandet, ilegges den latente gevinsten fra aksjer og andeler i verdipapirfond mv. utflyttingsskatt. Utflyttingsskatten fastsettes på den latente gevinsten på utflyttingstidspunktet fratrukket skjermingsfradrag og et bunnfradrag. I 2026 er bunnfradraget 3 millioner kroner for personer som flytter ut, mens det for overføringer gjelder en beløpsgrense på 100 000 kroner. Utflyttingsskatten kan betales ved utflytting, gjennom rentefrie avdrag over 12 år eller utsettelse til 12 år etter utflytting med tillegg av renter.
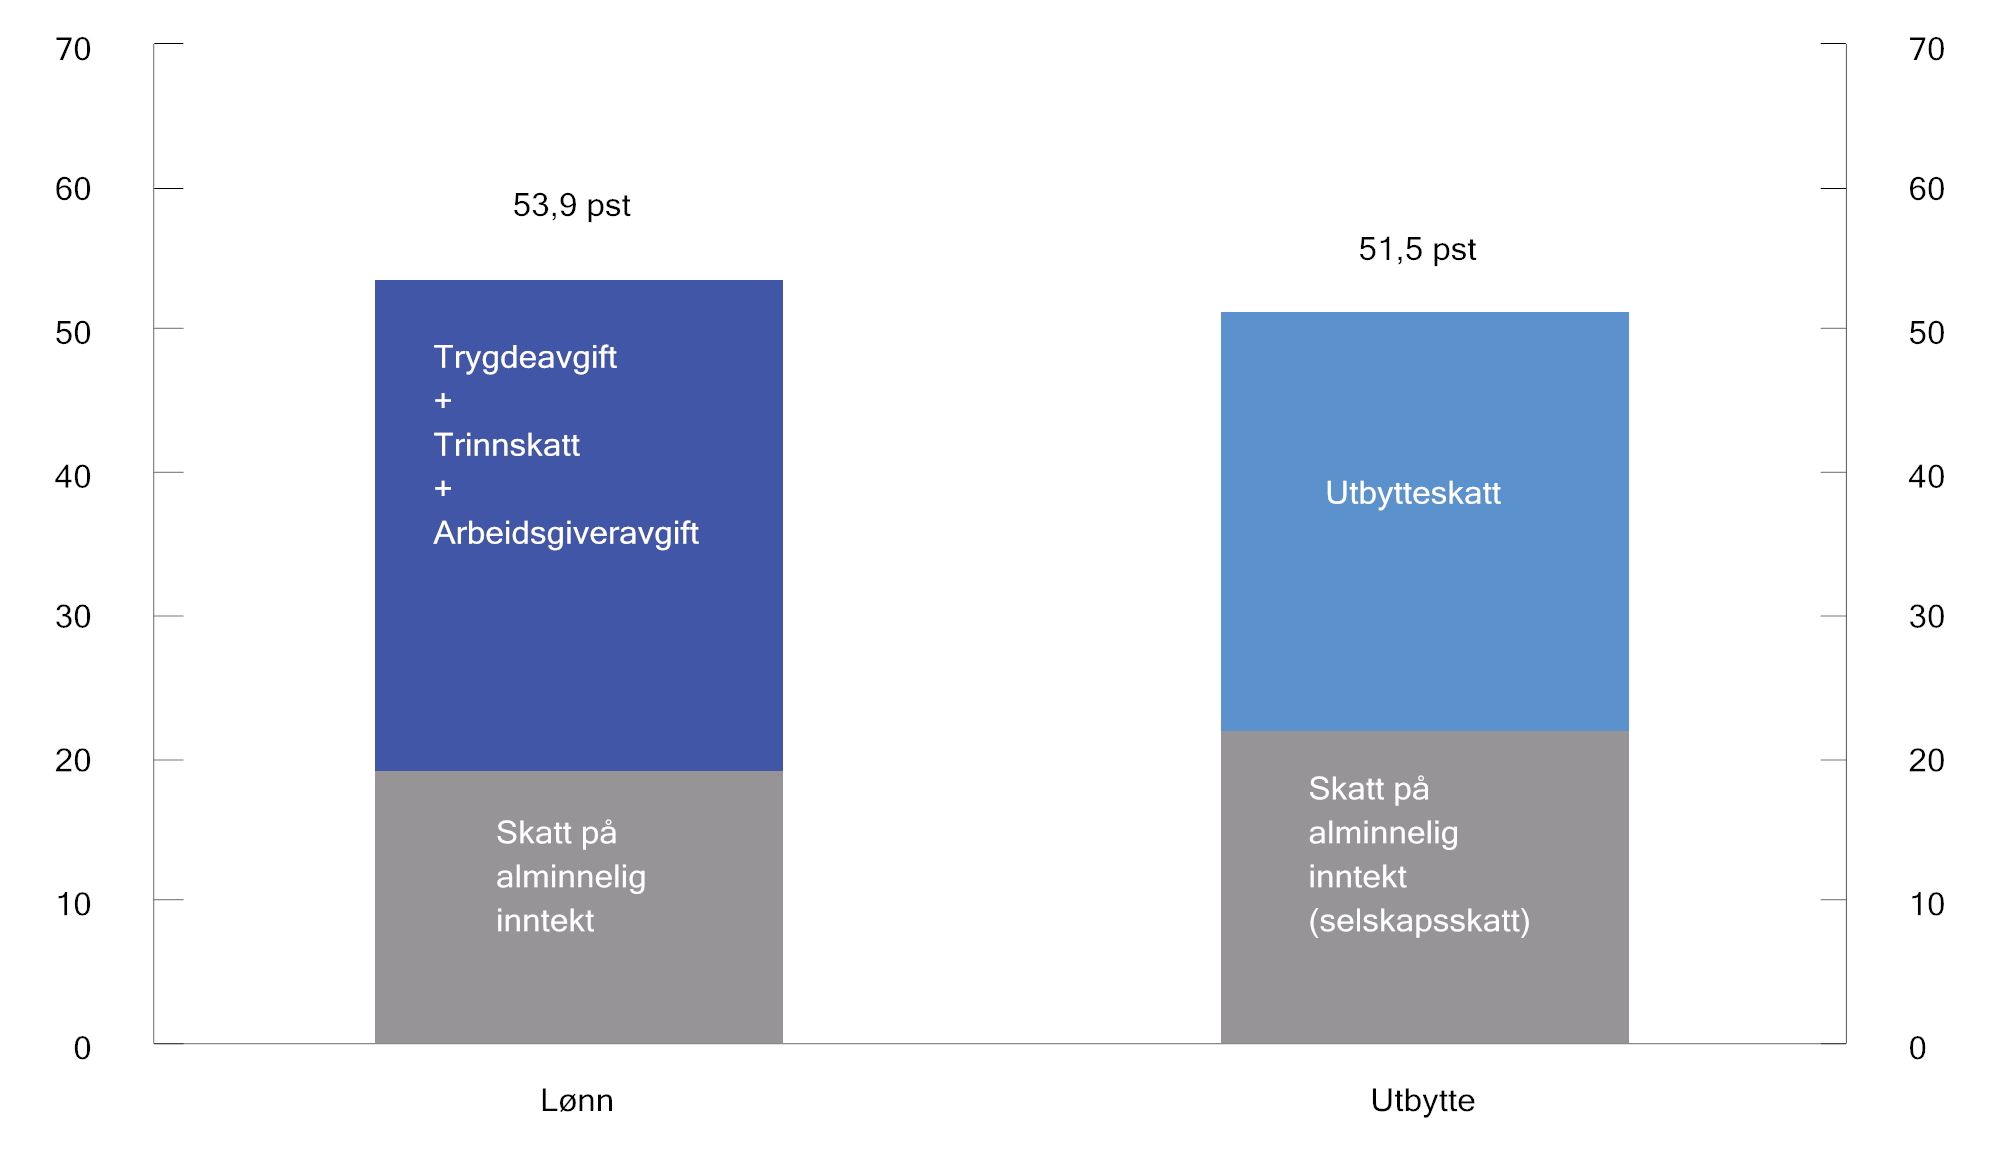
Figur 2.9 Maksimal marginalskatt på lønn og utbytte med 2026-regler.1, 2 Prosent
1 Marginalskatt beregnes som andel av totale lønnskostnader (inkludert arbeidsgiveravgift). Det reduserer andelen skatt på alminnelig inntekt og personskatter på lønnstakere i søylen for maksimal marginalskatt på lønn sammenliknet med om arbeidsgiveravgift ikke var inkludert i de totale lønnskostnadene.
2 I innsatssonen er maksimal marginalskatt på lønn og utbytte henholdsvis 43,9 og 46,8 pst. på grunn av lavere skatt på alminnelig inntekt for personer og ingen arbeidsgiveravgift.
Kilde: Finansdepartementet.
Skatt på næringsinntekt
Eiere av enkeltpersonforetak skattlegges etter foretaksmodellen, mens deltakere i selskap med deltakerfastsetting (ansvarlig selskap, kommandittselskap og andre) skattlegges etter deltakermodellen. Det prinsipielle utgangspunktet for begge disse modellene er det samme som for skattlegging av aksjeinntekter, nemlig at inntekter som ligger innenfor skjermingsfradraget, kun skal skattlegges én gang som alminnelig inntekt. Det gjør at det er stor grad av skattemessig likebehandling ved ulike måter å organisere virksomhet på.
Overskudd i selskap med deltakerfastsetting skattlegges løpende som alminnelig inntekt hos deltakerne. I tillegg skattlegges utdelt selskapsoverskudd over skjermingsfradraget på nytt som alminnelig inntekt på personlige deltakeres hånd, oppjustert med 1,72.
Inntekt fra enkeltpersonforetak ut over skjermingsfradraget skattlegges som beregnet personinntekt og ilegges trinnskatt og trygdeavgift. Den beregnede personinntekten blir altså skattlagt løpende. Aksjeinntekt blir derimot skattlagt som alminnelig inntekt først ved utbytteutbetaling eller realisasjon. Denne forskjellen må ses i sammenheng med at enkeltpersonforetak ikke er egne rettssubjekter. En utdeling av midler vil derfor kun være overføring av midler innenfor eierens egen økonomi.
Selvstendig næringsdrivende betaler en høyere trygdeavgift enn lønnstakere på personinntekten fra næring. På den annen side betaler ikke selvstendig næringsdrivende arbeidsgiveravgift på personinntekten. Samtidig har selvstendig næringsdrivende i en del tilfeller lavere sosiale ytelser enn lønnstakere. Næringsdrivende fiskere betaler trygdeavgift etter mellomsats (som lønnstakere), men ilegges i tillegg en produktavgift på førstehåndsomsetning av fisk.
I tillegg gjelder særskilte fradragsordninger for personer som driver innen primærnæringer. Blant finnes det et særskilt fradrag i næringsinntekt for jordbruk mv., i næringsinntekt fra reindrift, og et fradrag for fiskere og fangstfolk.
2.3.2 Generell næringsbeskatning
Arbeidsgiveravgift
Arbeidsgivere i både privat og offentlig sektor plikter å betale arbeidsgiveravgift av lønn mv. Satsen for arbeidsgiveravgiften er differensiert avhengig av hvor bedriften er lokalisert. Ordningen med differensiert arbeidsgiveravgift innebærer at virksomheter i spredtbygde områder får lavere arbeidsgiveravgift enn virksomheter i andre kommuner. Satsen for arbeidsgiveravgiften varierer fra null i innsatssonen i Nord-Troms og Finnmark til 14,1 pst. i sentrale strøk, se tabell 1.5 i kapittel 1. Målet med ordningen er å motvirke nedgang i folketallet i spredtbygde områder ved å stimulere sysselsetting og grunnlag for næringsvirksomhet.
Ordningen med differensiert arbeidsgiveravgift innebærer statsstøtte. Gjeldende ordning er notifisert til EFTAs overvåkningsorgan (ESA). Ordningen er godkjent for perioden 2022–2027 på nærmere bestemte vilkår som er fastsatt for perioden. Det kan ikke gjøres endringer i støtten uten en ny godkjenning fra ESA. Arbeidsgiveravgiften fører til at marginalskatten på lønn øker, se figur 2.9.
Alminnelig selskapsskatt
Overskudd i selskap skattlegges som alminnelig inntekt med en flat skattesats på 22 pst. i 2026. Underskudd kan fremføres og trekkes fra mot senere overskudd. I bedriftsbeskatningen er det lagt særlig vekt på prinsippene om likebehandling av ulike investeringer, finansieringsformer og organisasjonsformer og symmetrisk behandling av inntekter (gevinster) og kostnader (tap). Dette tilsier blant annet at skattepliktig overskudd så langt som mulig skal fastsettes i samsvar med bedriftsøkonomisk overskudd. «Varige og betydelige» driftsmidler skal aktiveres i ulike saldogrupper og avskrives med satser som i prinsippet skal gjenspeile antatt årlig verdifall.
Fritaksmetoden innebærer at selskap i utgangspunktet fritas for beskatning av mottatt utbytte og gevinst på aksjer mv. Samtidig faller fradragsretten bort for tilsvarende tap. Målet med fritaksmetoden er å unngå kjedebeskatning i selskapssektoren, det vil si at utbytter og gevinster skattlegges flere ganger for selskap som eies av andre selskap.
Selskapsskattesatsen i Norge lå uendret på 28 pst. i perioden 1992–2013. Satsen ble fra 2014 til 2019 gradvis redusert til 22 pst. En selskapsskattesats på 22 pst. er litt under gjennomsnittet i OECD og noe høyere enn gjennomsnittet for Sverige, Danmark og Finland, se figur 2.10.
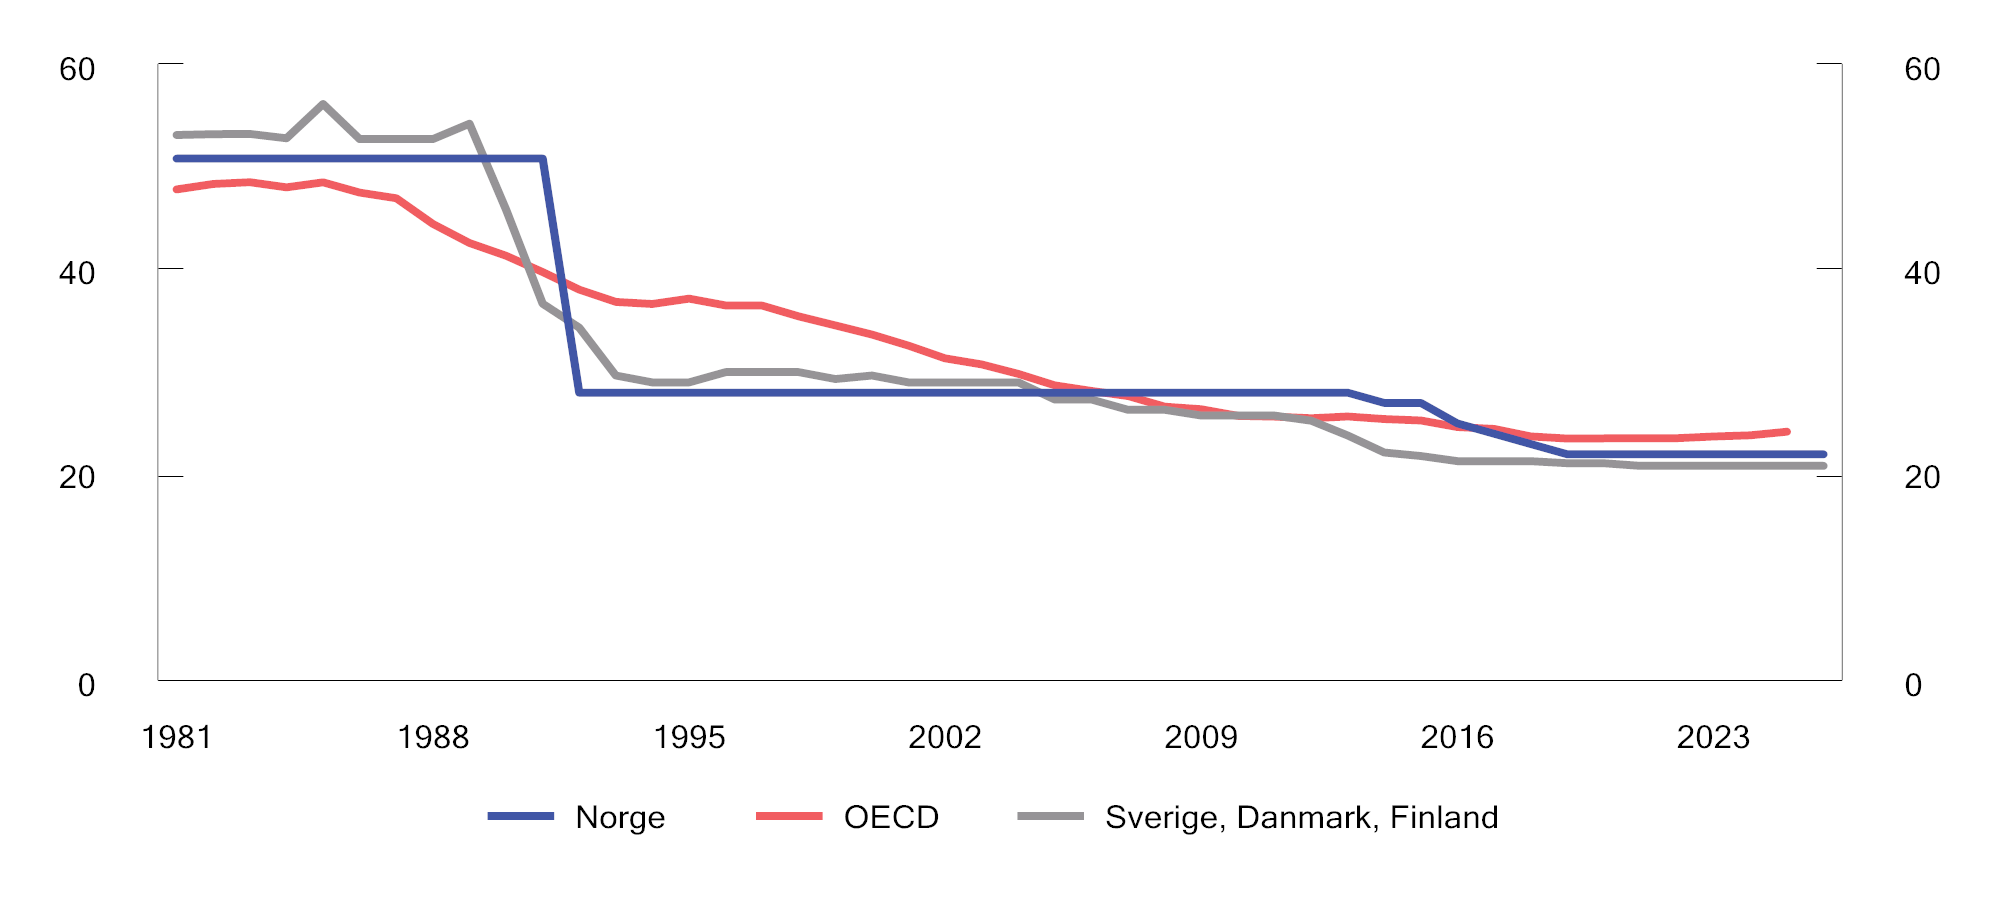
Figur 2.10 Formelle selskapsskattesatser.1 1981–2025. Prosent
1 Uveide gjennomsnitt for Sverige, Danmark og Finland og for OECD.
Kilder: OECD og Finansdepartementet.
Den effektive beskatningen av selskap vil også avhenge av skattegrunnlaget. Effektiv gjennomsnittlig skattesats er betalt skatt som andel av selskapets reelle overskudd. Den vil kunne være lavere enn den formelle skattesatsen på grunn av rentefradrag, eller hvis det er knyttet skattekreditter til investeringene, for eksempel gjennom for høye avskrivningssatser. Det er den effektive gjennomsnittlige skattesatsen som er mest relevant når et selskap ut fra skattemessige hensyn skal velge hvilket land det skal investere i. Den effektive marginale skattesatsen er mest relevant når et selskap skal velge hvor mye som skal investeres.
Selskapenes overskudd skattlegges på eiernes hånd gjennom utbytte- og gevinstbeskatningen, se punkt 2.3.1. Figur 2.11 viser samlet formell marginalskatt på utbytte på selskapets og eiernes hånd i utvalgte land i 2026.
I en liten åpen økonomi med et velfungerende kapitalmarked er det rimelig å anta at en stor del av selskapsskatten over tid bæres av arbeidstakerne. Det understøttes også av empiriske undersøkelser.2
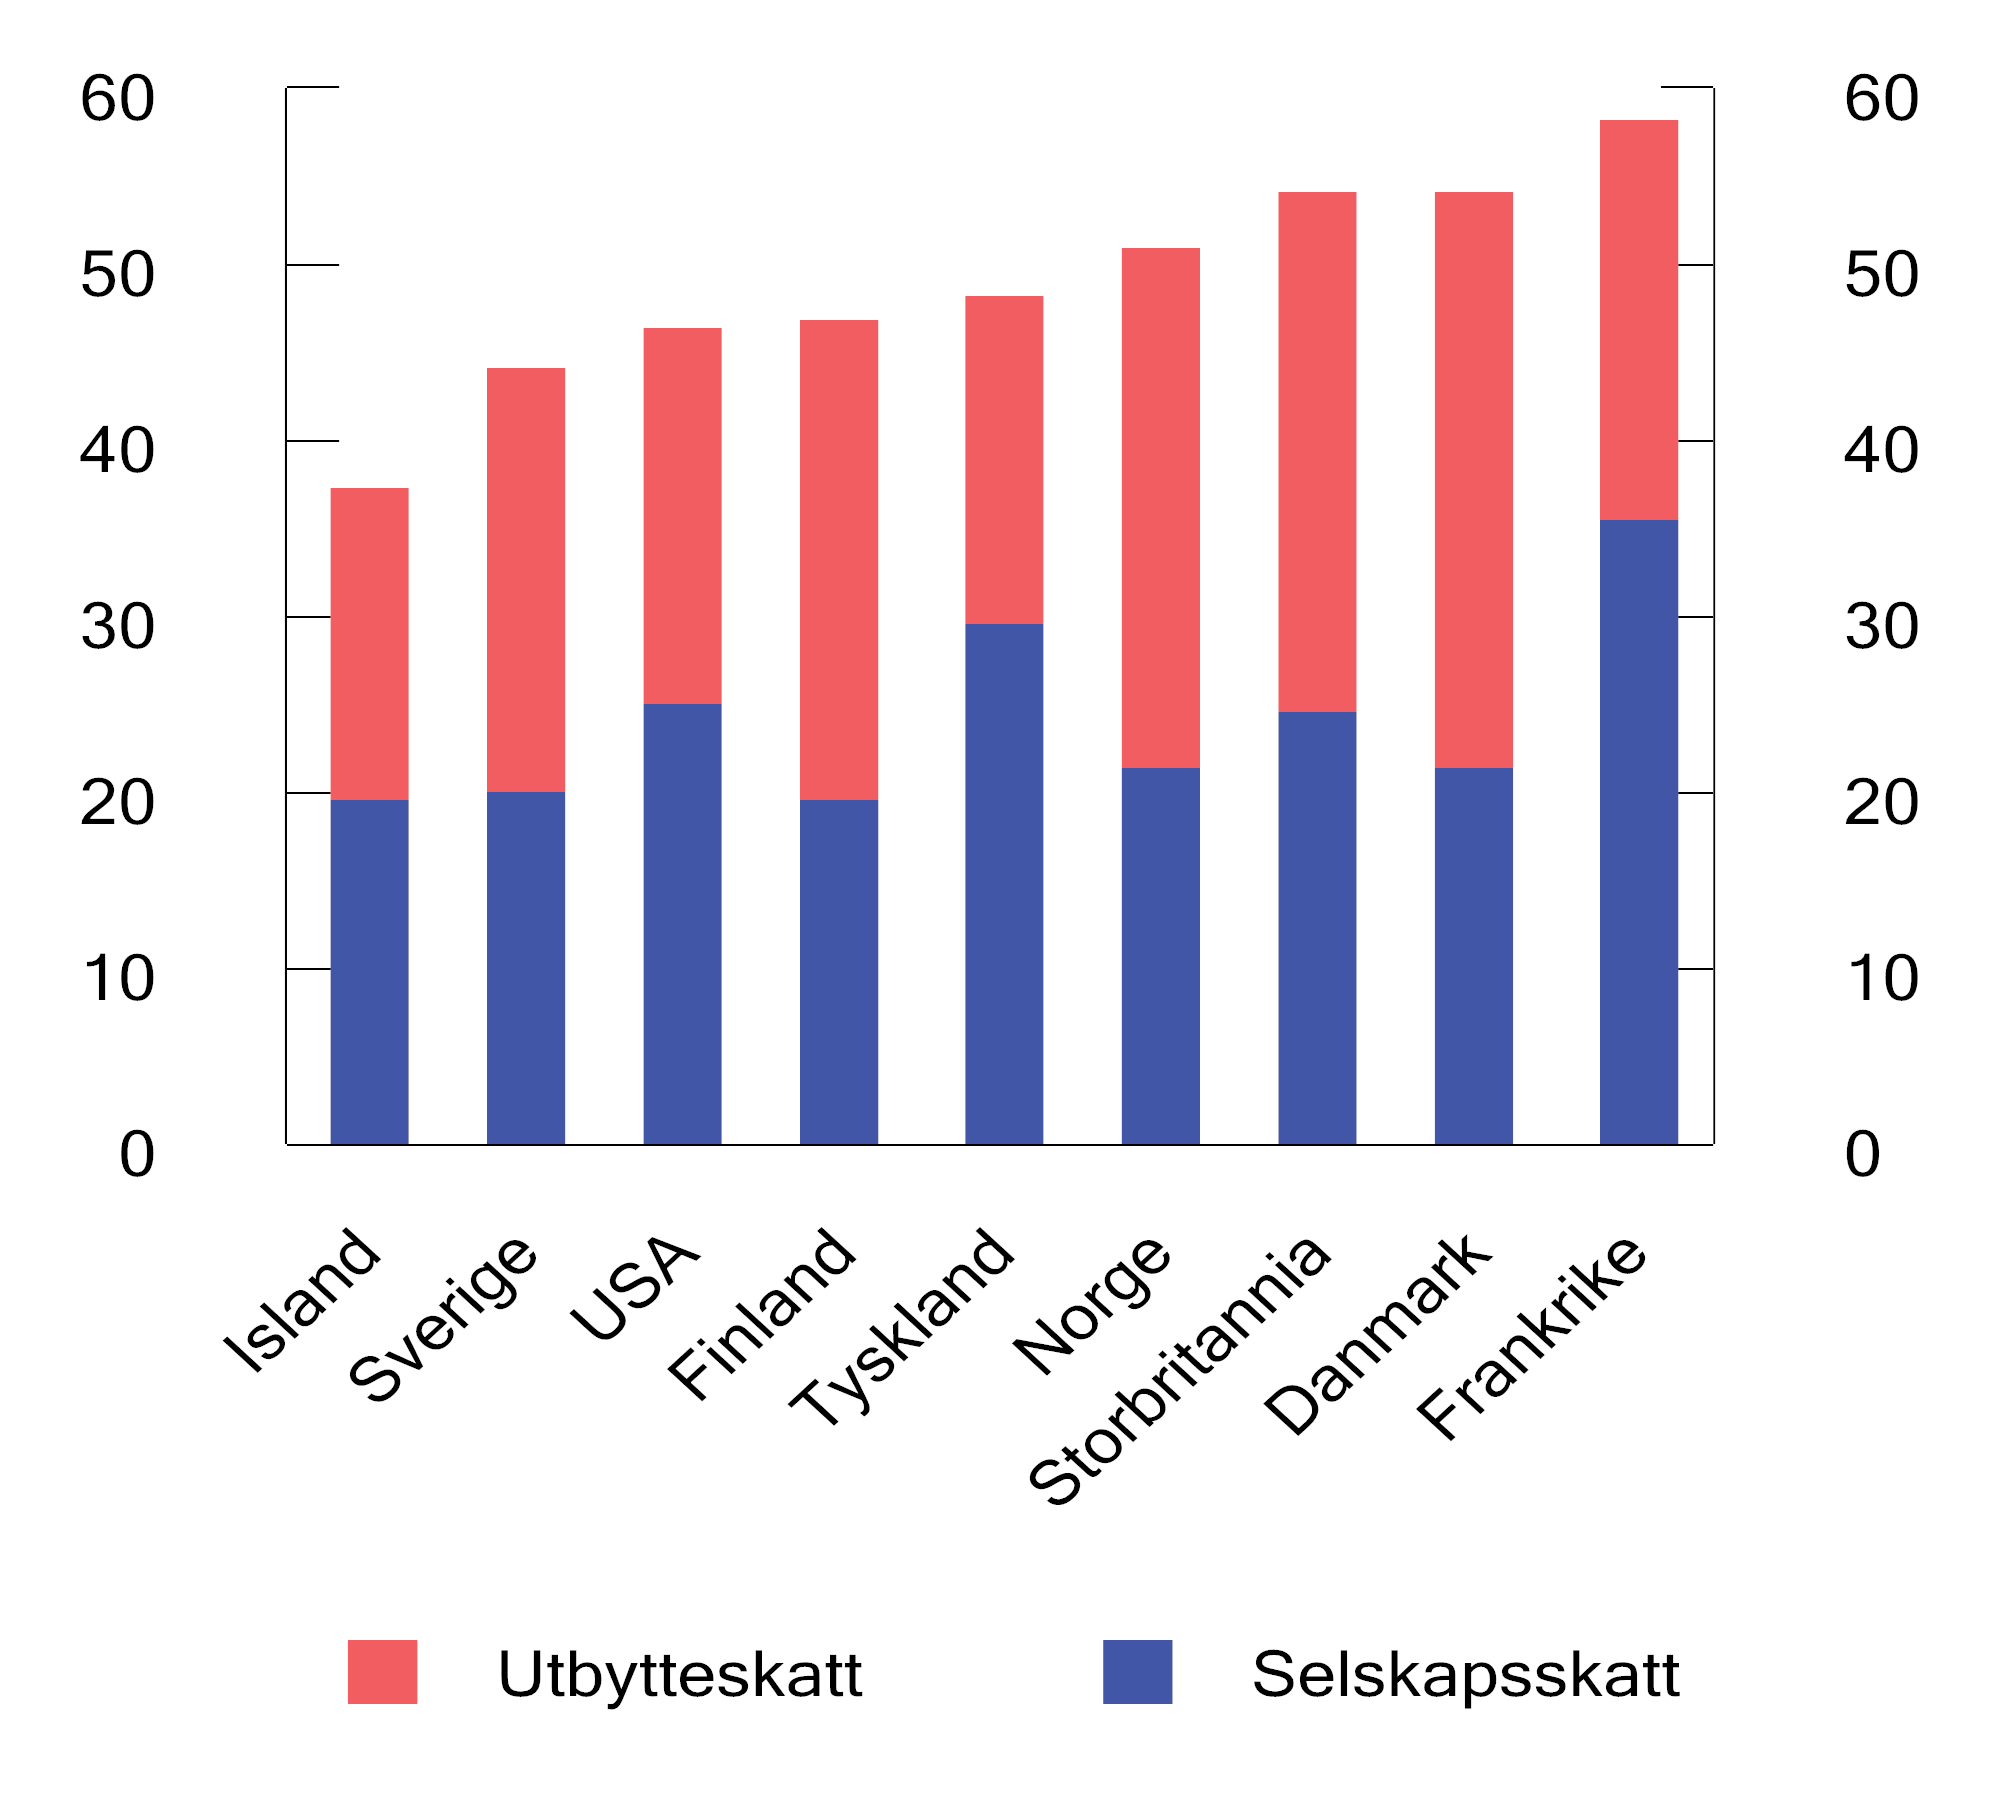
Figur 2.11 Samlet marginalskatt på utbytte på selskapets og eiernes hånd i noen utvalgte land. 2026. Prosent
Kilde: OECD.
Rederibeskatning
Rederibeskattede selskap har fra og med inntektsåret 2007 skattefritak for skipsfartsinntekter og betaler kun en tonnasjeskatt. Tonnasjeskatten er en årlig avgift som beregnes på grunnlag av skipenes nettotonnasje, og satsen varierer med ulike tonnasjeintervaller. Satsen kan reduseres for skip mv. som tilfredsstiller miljøkrav fastsatt av Sjøfartsdirektoratet. Det stilles en rekke krav for å kvalifisere for skattefritak etter rederiskatteordningen, blant annet at selskapet eier eller leier skip av en viss størrelse, og som er i fart over en viss distanse. For eksempel omfatter ordningen ikke skip i rutetrafikk mellom norske havner med kortere distanse, fiske- og fangstfartøy eller lystfartøy.
Finansskatt
Det er en egen skatt på lønninger og overskudd i finansnæringen som erstatning for manglende merverdiavgift på finansielle tjenester. Omsetning og formidling av finansielle tjenester er unntatt fra merverdiavgiftsplikt, først og fremst fordi det ville vært krevende å fastsette et egnet grunnlag for å beregne avgift på marginbaserte tjenester, eksempelvis bankenes rentemarginer. Finansskatten omfatter finansielle virksomheter og består av en skatt på 5 pst. på lønninger (grunnlaget for arbeidsgiveravgift) og en skatt på selskapsoverskudd ved at skattesatsen på alminnelig inntekt er tre prosentenheter høyere enn for annen virksomhet.
2.3.3 Skatt på grunnrentenæringer
I Norge har flere næringer eksklusiv tilgang til verdifulle naturressurser, som vann- og vindkraft, petroleum samt havbruk. Tilgangen til verdifulle naturressurser gjør at slike stedbundne næringer over tid kan oppnå høyere avkastning enn andre næringer, såkalt grunnrente. Prinsippet om at fellesskapet skal ha en stor andel av avkastningen av naturressurser, har tjent Norge godt.
Av de kommersielt utnyttede naturressursene har petroleumsvirksomheten gitt klart høyest grunnrente over tid, etterfulgt av kraftnæringen. Grunnrenten i havbruk har i perioder vært i samme størrelsesorden som grunnrenten i kraftnæringen. Figur 2.12 og 2.13 viser anslått grunnrente i utvalgte næringer i perioden 1984–2022.
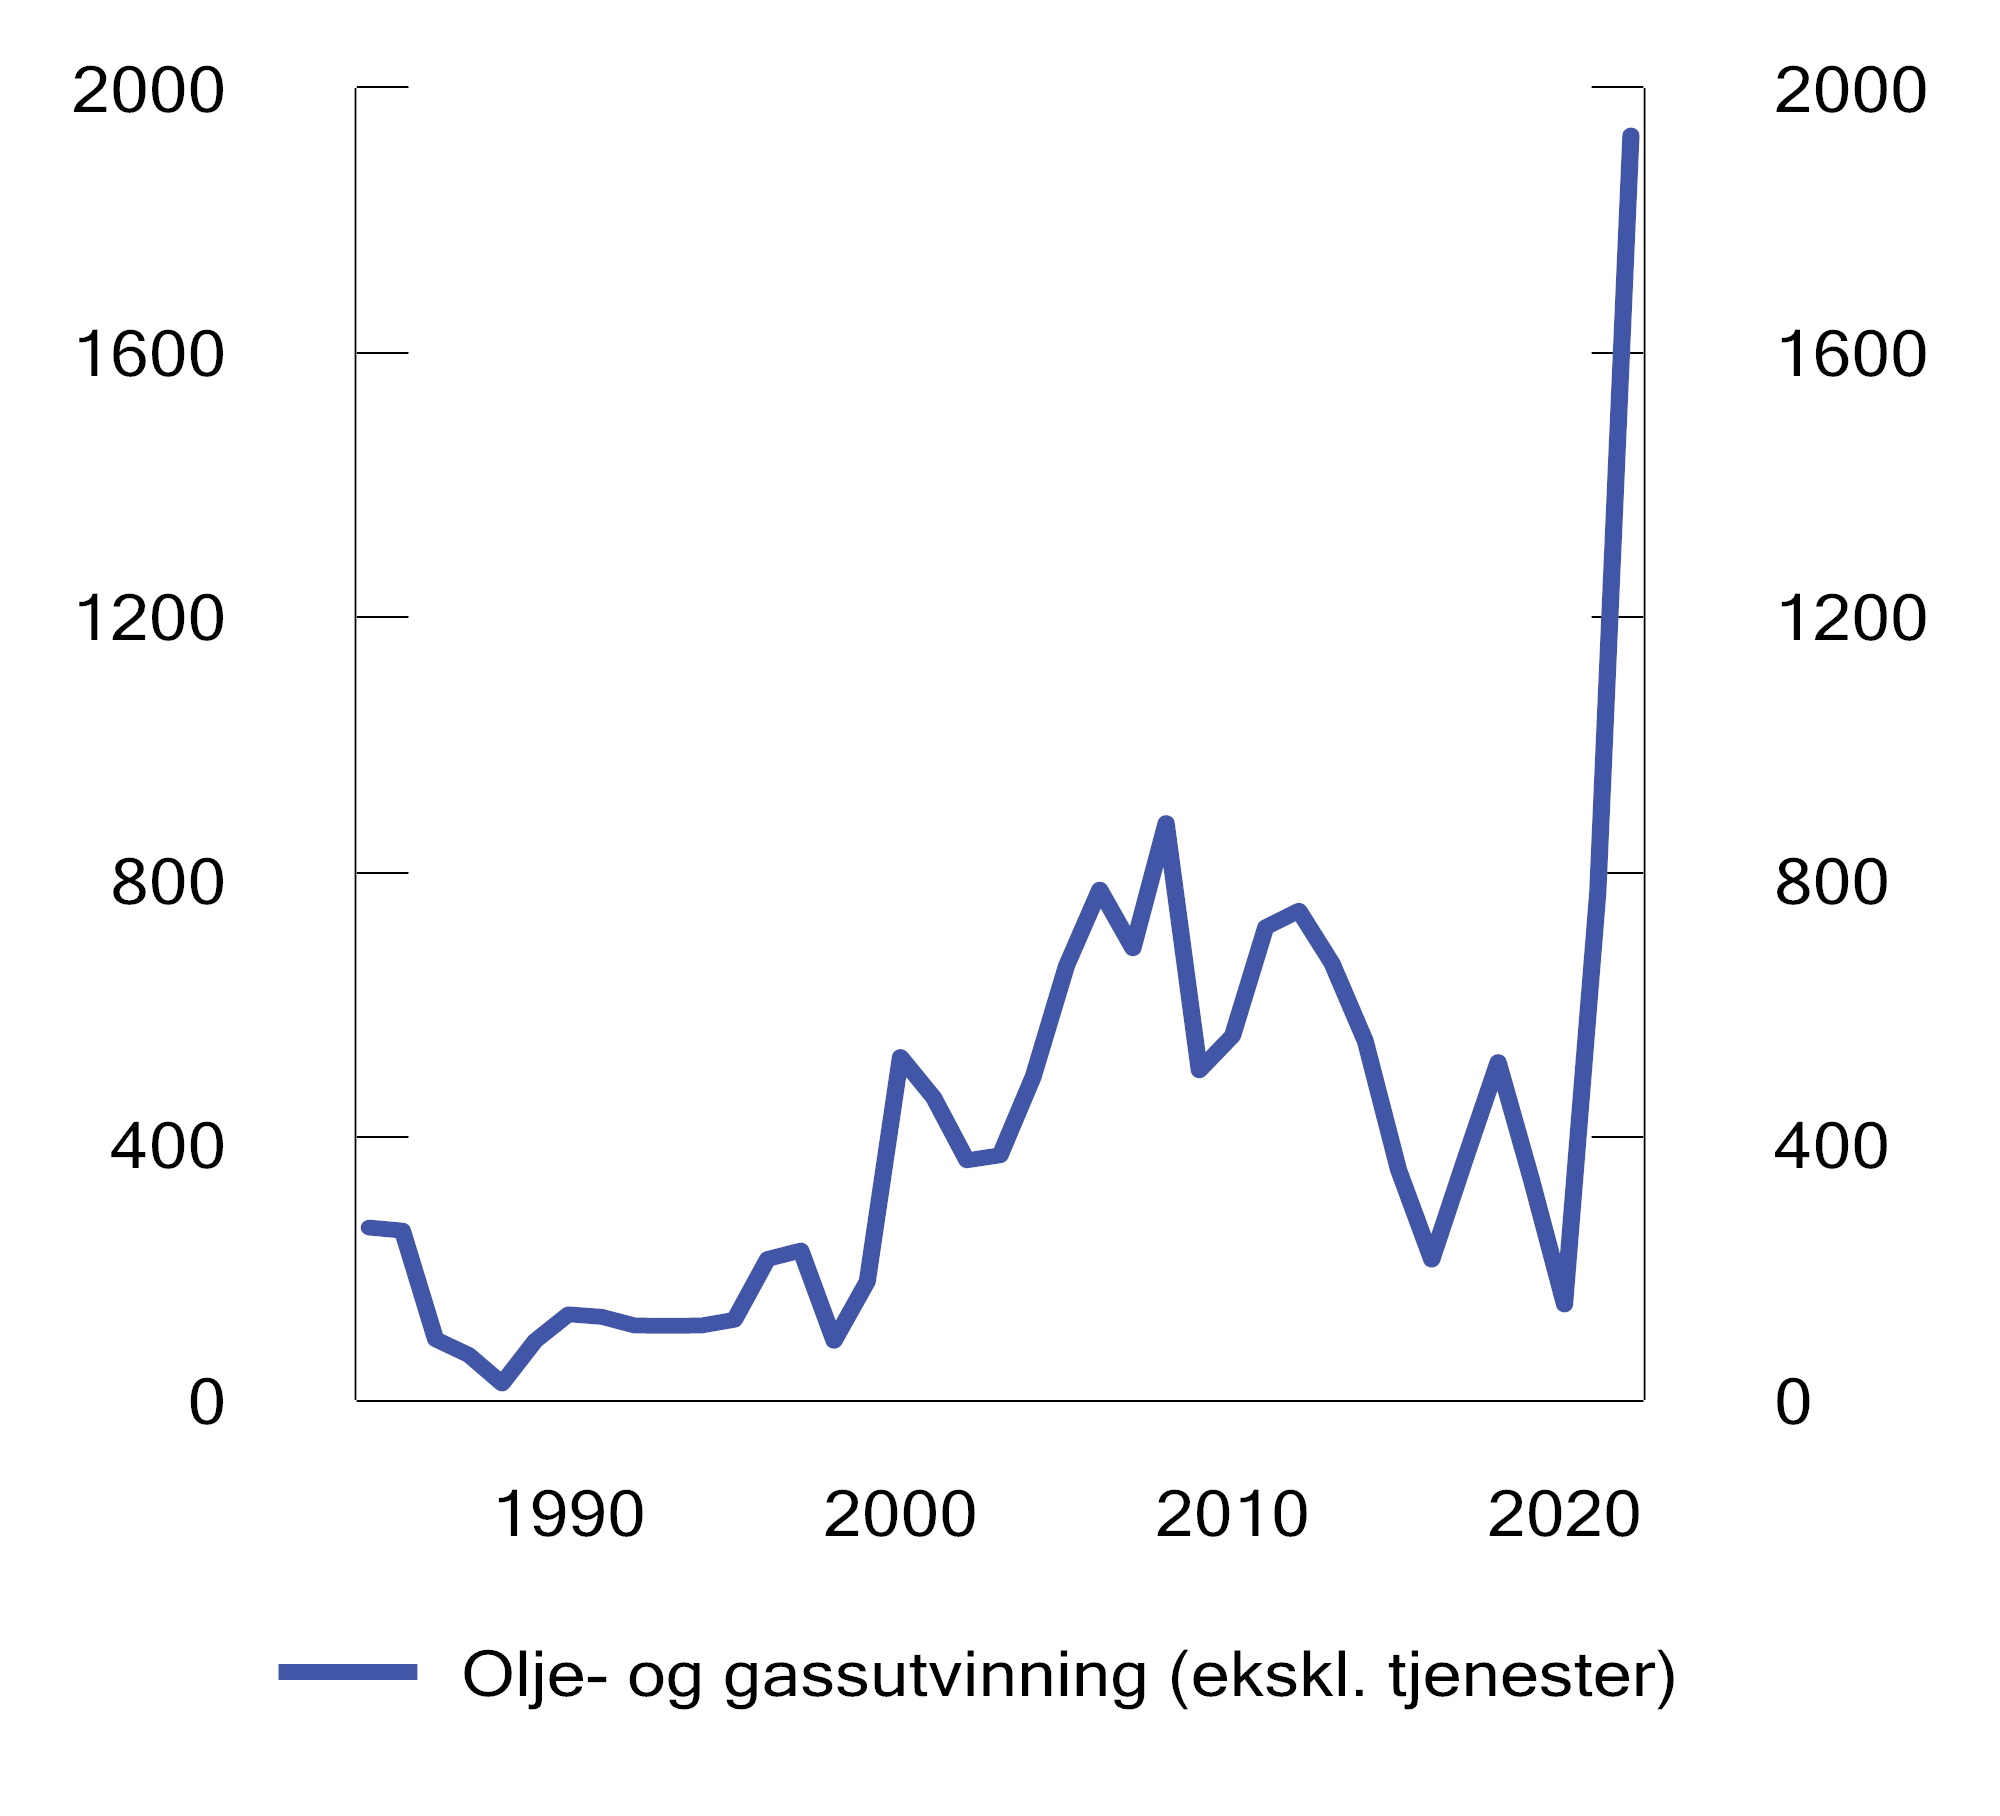
Figur 2.12 Anslått grunnrente for olje- og gassutvinning. 1984–2022. Mrd. 2026-kroner
Kilder: Dalen, Greaker og Hagem (2023) og Finansdepartementet.
Skattesystemet har en avgjørende rolle i å sikre at grunnrenten fra bruk av felles naturressurser kommer fellesskapet til gode. For vannkraft- og petroleumsressursene har grunnrenteskatter vært benyttet i lang tid. De siste årene er det innført grunnrenteskatter også for havbruk og landbasert vindkraft.
Grunnrenteskattene for petroleum, vannkraft, landbasert vindkraft og havbruk bygger på noen felles hovedprinsipper, men med tilpasninger for de enkelte næringene. Grunnrenteskatt betales til staten og kommer i tillegg til ordinær selskapsskatt. Alle grunnrenteskattene er utformet som kontantstrømskatter, som innebærer at investeringskostnader fradragsføres umiddelbart istedenfor over tid. Med en riktig utformet grunnrenteskatt vil investeringer som er lønnsomme før grunnrenteskatt, også være lønnsomme etter grunnrenteskatt og motsatt. Det vil si at grunnrenteskatten virker nøytralt på selskapenes insentiv til å investere. Grunnrenteskatter passer dessuten godt i næringer med varierende lønnsomhet fordi skatten automatisk tilpasses lønnsomheten.
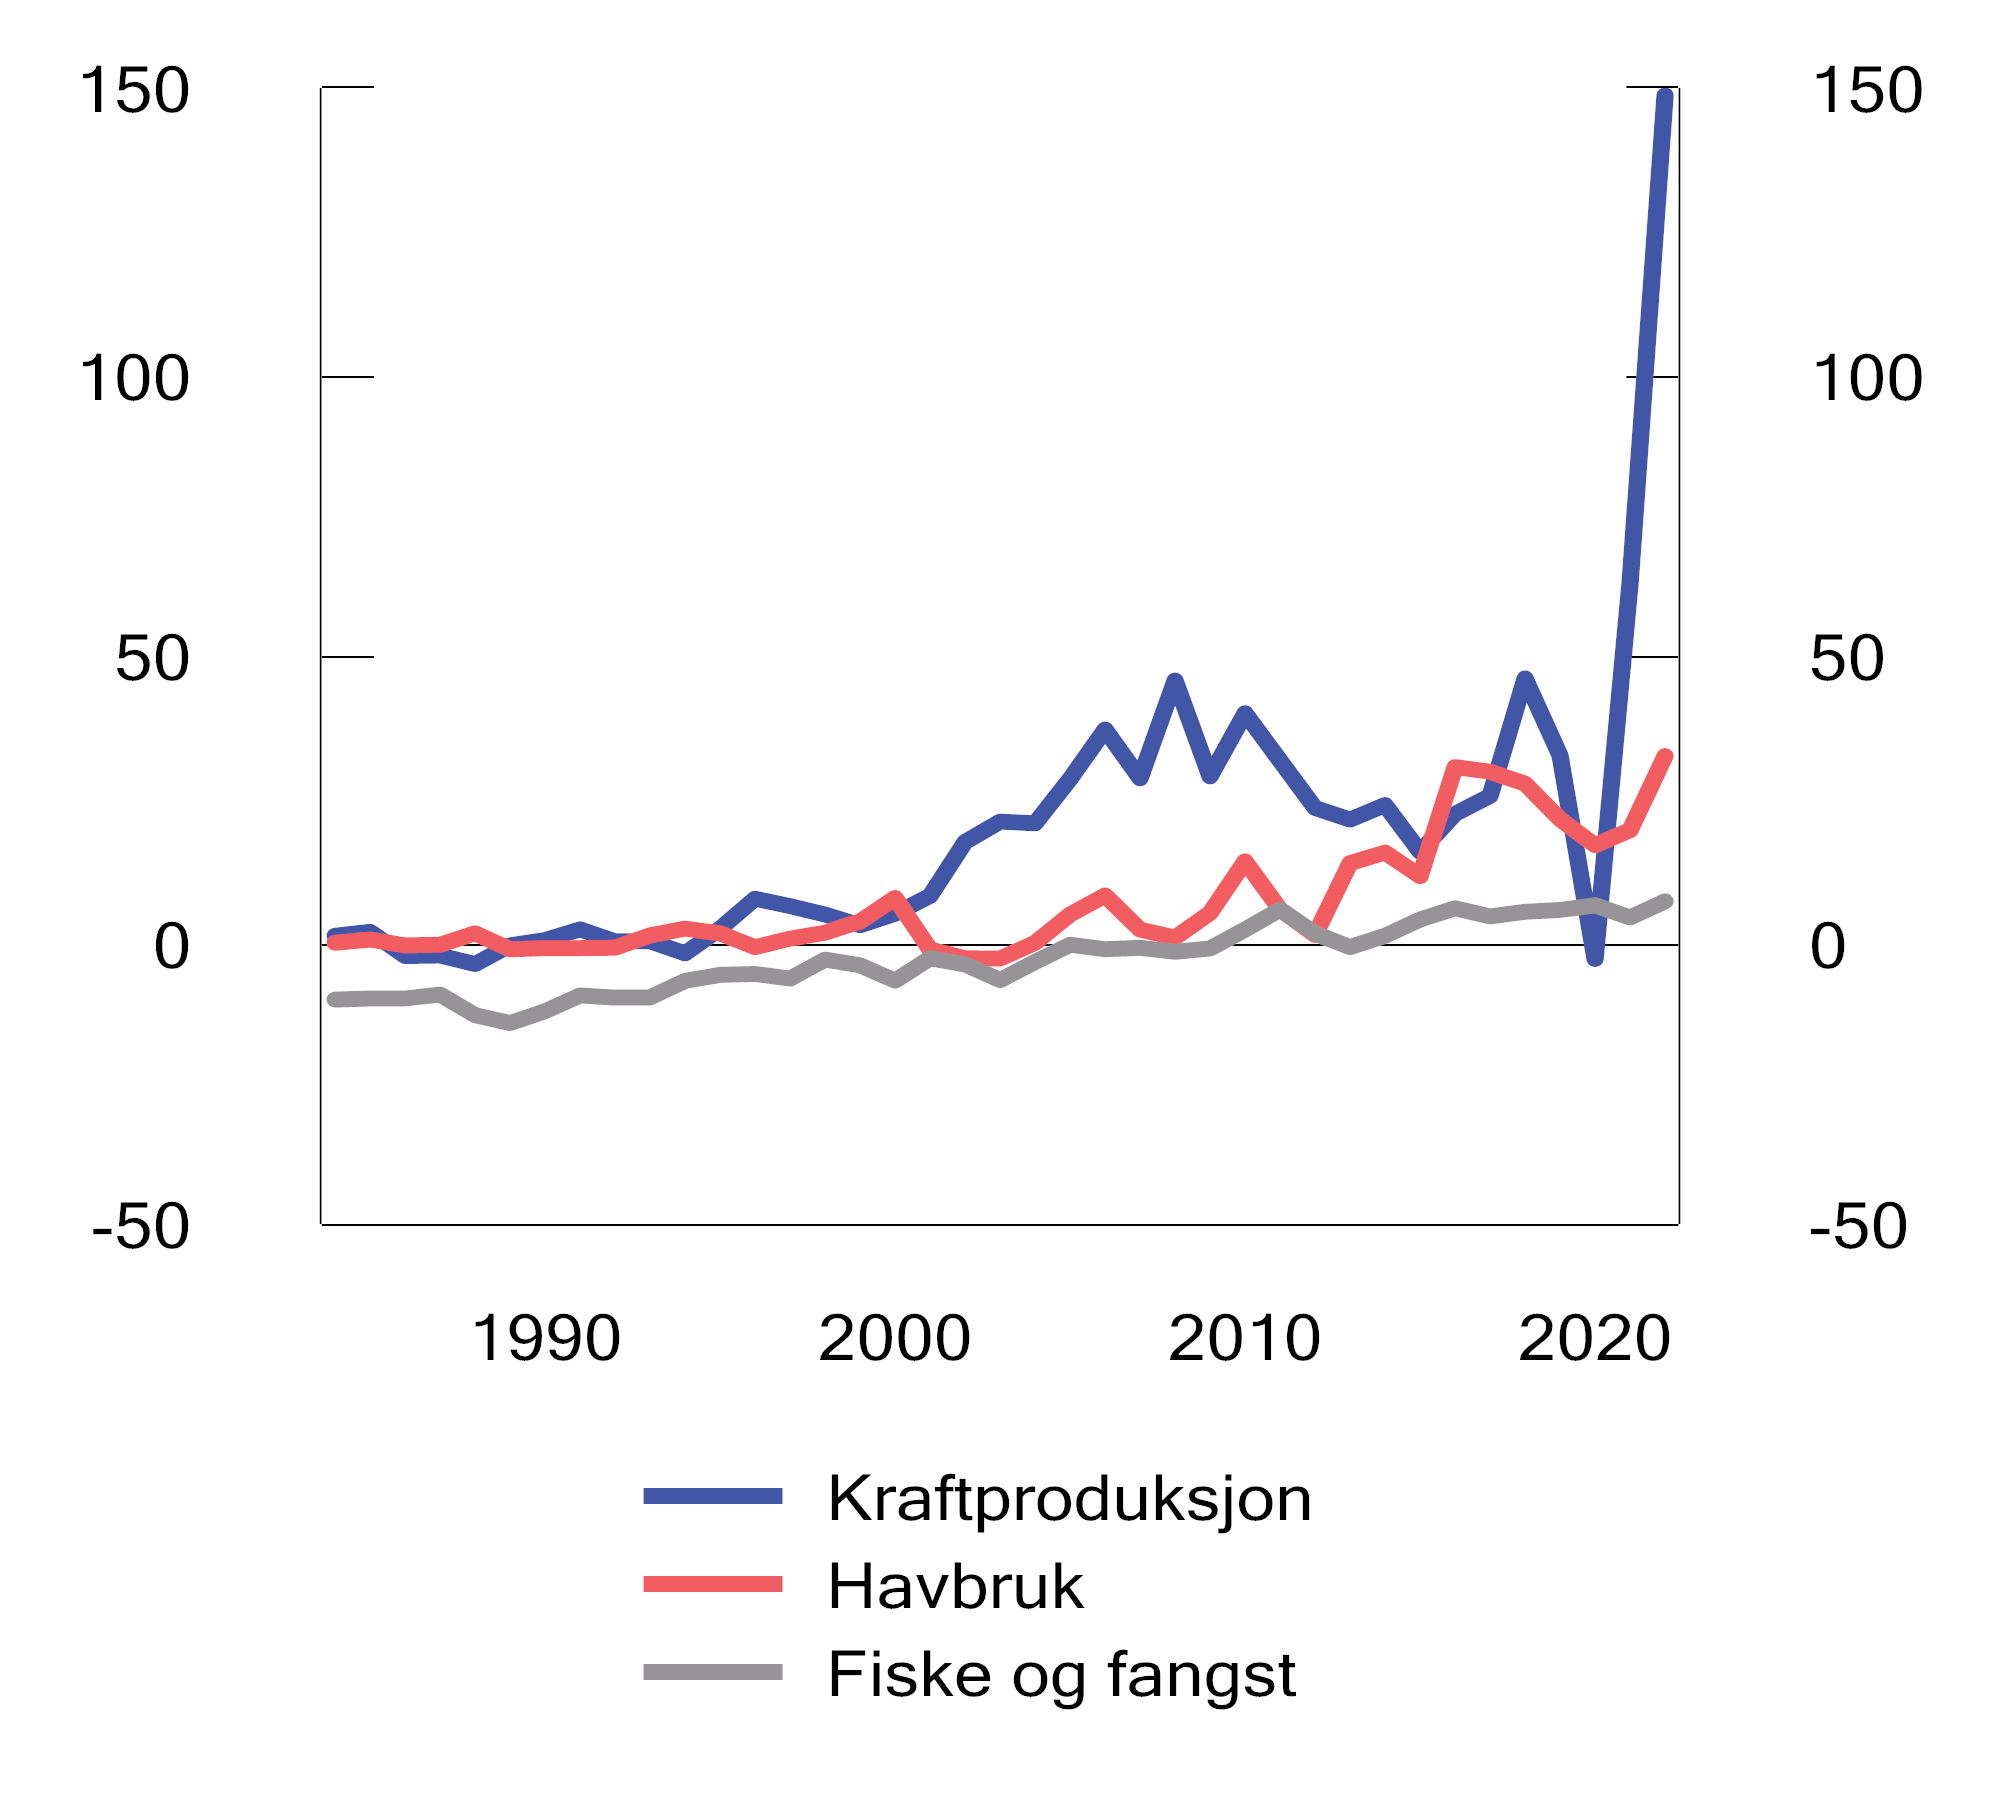
Figur 2.13 Anslått grunnrente for kraftproduksjon1, havbruk og fiske og fangst. 1984–2022. Mrd. 2026-kroner
1 Anslagene for kraftproduksjon omfatter både vann-, vind- og varmekraft, hvorav vannkraft utgjør hoveddelen.
Kilder: Dalen, Greaker og Hagem (2023) og Finansdepartementet.
I tillegg til grunnrenteskatt og ordinær selskapsskatt til staten er det for disse næringene innført flere ordninger som tilgodeser vertskommuner og fylkeskommuner. Det gjør at mange kommuner som er rike på naturressurser, har høye inntekter per innbygger.
Beskatningen av de enkelte næringene beskrives nærmere nedenfor. Tabell 2.3 viser inntekter fra grunnrenteskatter mv. for petroleum, vannkraft, landbasert vindkraft og havbruk for årene 2021–2026.
Petroleum
Petroleumsselskapene har gjennom utvinningstillatelsene enerett til å undersøke, bore og utvinne petroleum på norsk kontinentalsokkel. Petroleum er en svært verdifull ikke-fornybar naturressurs, og inntektene fra salg av petroleum utvunnet på norsk kontinentalsokkel overstiger de samlede produksjonskostnadene. Å besitte en eksklusiv tilgang til en slik naturressurs gir derfor en grunnrente.
Det ble i 1975 innført en særskatt (grunnrenteskatt) til staten på inntekter fra petroleumsutvinning, i tillegg til ordinær selskapsskatt. Effektiv særskattesats er 56 pst. i 2026, noe som gir en samlet skattesats på 78 pst. Det gis fradrag for beregnet selskapsskatt i særskattegrunnlaget. For å oppnå en effektiv særskattesats på 56 pst., er den formelle særskattesatsen 71,8 pst.
Tabell 2.3 Inntekter fra grunnrenteskatter mv. for petroleum, vannkraft, landbasert vindkraft og havbruk per august 2026. Anslag for 2025 og 2026.1 Påløpte størrelser. Mill. kroner. Løpende priser
|
2022 |
2023 |
2024 |
2025 |
2026 |
|
|---|---|---|---|---|---|
|
Petroleum |
|||||
|
Særskatt på petroleum |
619 220 |
317 618 |
260 679 |
203 600 |
270 600 |
|
Statens direkte økonomiske engasjement2 |
529 034 |
276 510 |
219 242 |
246 451 |
256 100 |
|
Vannkraft |
|||||
|
Grunnrenteskatt på vannkraft |
45 668 |
26 553 |
16 940 |
16 900 |
33 100 |
|
Naturressursskatt3 |
1 649 |
1 630 |
1 618 |
1 620 |
1 620 |
|
Landbasert vindkraft |
|||||
|
Grunnrenteskatt på landbasert vindkraft4 |
- |
- |
10 |
14 |
|
|
Avgift på vindkraft3 |
70 |
279 |
333 |
332 |
390 |
|
Havbruk |
|||||
|
Grunnrenteskatt på havbruk4 |
- |
4385 |
2985 |
2 300 |
2 200 |
|
Avgift på oppdrettsfisk3 |
581 |
1 078 |
1 362 |
1 576 |
1 550 |
1 For 2025 er avgift på vindkraft og avgift på oppdrettsfisk statistikk for fastsatt avgift for inntektsåret. Øvrige tall er anslag.
2 Statens direkte økonomiske engasjement (SDØE) er inkludert i tabellen fordi det er en viktig del av statens inntekter fra petroleumsvirksomheten. SDØE er ikke en skatt teknisk sett, men ordningen har samme egenskaper som en feltvis kontantstrømskatt. Nettoinntektene fra SDØE er en bokført størrelse.
3 Naturressursskatt i grunnrenteskatten på vannkraft, samt avgiftene på vindkraft og oppdrettsfisk, er mekanismer for å omfordele inntekter fra grunnrenteskattene til vertskommuner og -fylker. Naturressursskatten for vannkraft kommer til fratrekk krone for krone i skatt på alminnelig inntekt. Avgift på vindkraft og avgift på oppdrettsfisk kommer til fratrekk i fastsatt grunnrenteskatt.
4 Netto grunnrenteskatt, etter fratrekk for henholdsvis avgift på vindkraft og avgift på oppdrettsfisk.
5 Grunnrenteskatt på havbruk for 2023 og 2024 er redusert sammenlignet med skatteoppgjøret. Det skyldes endringer i selskapenes egenfastsetting. Tallene er ikke endelige. Skatteetaten gjennomfører kontroller og kan endre skattefastsettingen i fem år etter inntektsåret.
Kilder: Skatteetaten, statsregnskapet og Finansdepartementet.
Særskatten har siden 2022 vært utformet som en kontantstrømskatt med umiddelbart fradrag for investeringer. I begge skattegrunnlag verdsettes inntekter fra salg av råolje med administrativt fastsatte normpriser. Dersom et selskap går med underskudd i særskattegrunnlaget, utbetales skatteverdien av underskuddet i forbindelse med skatteoppgjøret.
Våren 2020 ble det innført midlertidige regler i petroleumsskatten, se Prop. 113 L (2019–2020) Midlertidige endringer i petroleumsskatteloven og Innst. 351 L (2019–2020). De midlertidige reglene innebærer at det i tillegg til investeringskostnaden umiddelbart fradragsføres en friinntekt i særskattegrunnlaget. Reglene gjelder for investeringer som er omfattet av plan for utbygging og drift (PUD) eller plan for anlegg og drift (PAD) innkommet til Olje- og energidepartementet før 1. januar 2023 og godkjent av departementet før 1. januar 2024, men kun frem til året for planlagt produksjons- eller driftsstart for petroleumsforekomsten/innretningen. Friinntekten i 2026 utgjør 12,4 pst. av investeringskostnaden. Selskapene får dermed umiddelbart fradrag for 112,4 pst. av investeringskostnaden.
Statens direkte økonomiske engasjement (SDØE), hvor staten deltar finansielt direkte i utvinningstillatelser, er også en viktig del av statens inntekter fra sokkelen. SDØE har samme egenskaper som en feltvis kontantstrømskatt, ved at staten løpende dekker sin andel av investeringer og driftskostnader og får den samme andelen av inntektene. SDØEs andel varierer mellom tillatelsene.
Statens inntekter fra SDØE, samt skatter og avgifter fra petroleumsvirksomheten, inngår i kontantstrømmen som i sin helhet overføres til Statens pensjonsfond utland.
Figur 2.14 viser sammensetningen av statens inntekter fra petroleumsvirksomheten. Mesteparten av statens inntekter baserer seg på netto overskudd i petroleumsvirksomheten, og skatteinntektene vil dermed automatisk tilpasse seg lønnsomheten i næringen.
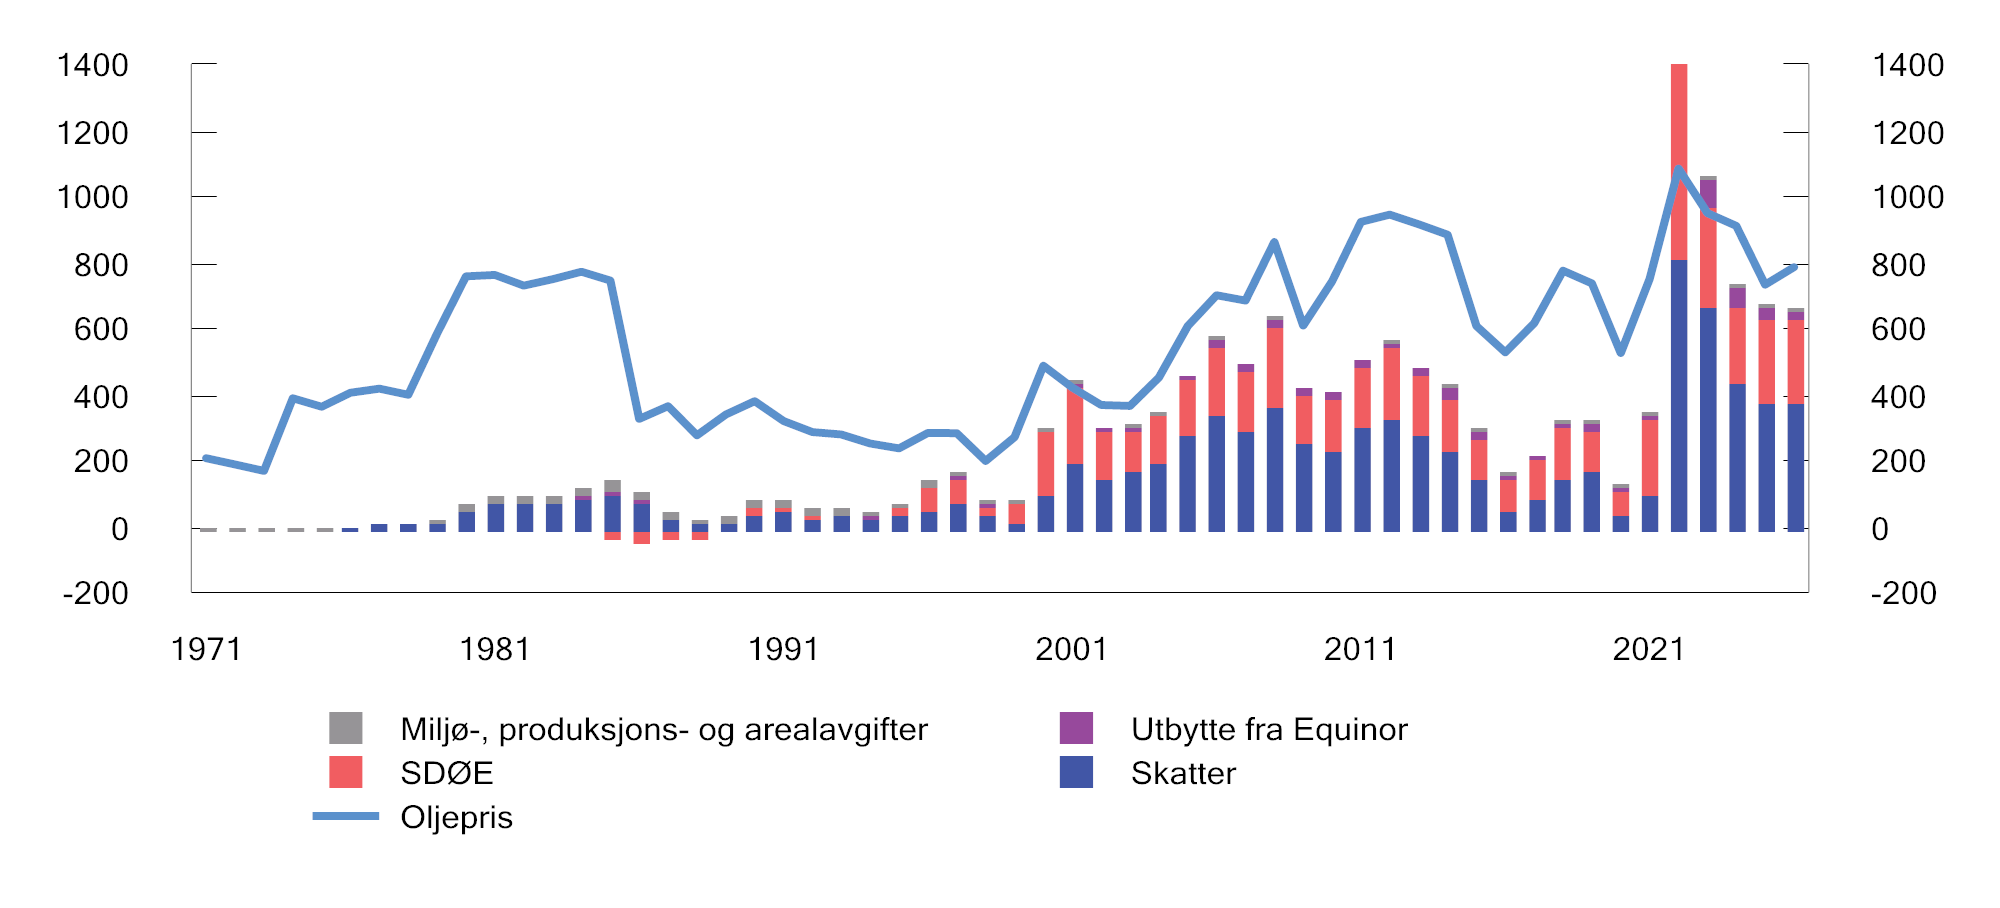
Figur 2.14 Samlede netto inntekter til staten fra petroleumssektoren (mrd. kroner) og oljeprisutvikling (kroner per fat) fra 1971 til 2026. 2026-kroner1
1 Anslag for 2026.
Kilde: Finansdepartementet.
Vannkraft
Klima, topografi og nedbørsforhold skaper et svært godt grunnlag for å drive vannkraftproduksjon i Norge. Vannkraftnæringen har eksklusiv tilgang til en knapp fornybar naturressurs som gir opphav til grunnrente.
For vannkraftverk ble det i 1997 innført grunnrenteskatt til staten, i tillegg til ordinær selskapsskatt. Effektiv grunnrenteskattesats er 45 pst. i 2026, noe som gir en samlet skattesats på 67 pst. Det gis fradrag for beregnet selskapsskatt i grunnrenteinntekten. For å oppnå en effektiv grunnrenteskattesats på 45 pst., er den formelle grunnrentekattesatsen 57,7 pst.
Grunnrenteskatten er i hovedsak nøytralt utformet slik at prosjekter som er lønnsomme før grunnrenteskatt, også er lønnsomme etter grunnrenteskatt. Kraftverk med generatorer under 10 000 kVA (nedre grense) er imidlertid fritatt for grunnrenteskatt, noe som gir selskapene insentiv til å redusere ytelsen i kraftverkene.
Grunnlaget for grunnrenteskatt (grunnrenteinntekten) beregnes som en normert markedsverdi av kraftproduksjonen (hovedregel om faktisk produksjon multiplisert med spotmarkedspriser) fratrukket investeringskostnader, driftskostnader, konsesjonsavgift og eiendomsskatt. For enkelte salgsavtaler legges kontraktsprisen til grunn i inntektsfastsettelsen, i stedet for spotmarkedspriser. Grunnrenteskatten har siden 2021 vært utformet som en kontantstrømskatt med umiddelbar utgiftsføring av nye investeringer. Investeringer fra før 2021 kommer fortsatt til fradrag gjennom avskrivninger og friinntekt. Negativ grunnrenteinntekt i ett kraftverk kan samordnes med positiv grunnrenteinntekt i andre kraftverk i samme skattekonsern. Videre utbetales skatteverdien av eventuell negativ grunnrenteinntekt etter samordning mellom kraftverk.
Vannkraftverk ilegges også en naturressursskatt på 1,34 øre/kWh. Naturressursskatten virker som en særskilt mekanisme for å omfordele en del av grunnrenten fra staten til vertskommuner og -fylker. Naturressursskatt kan trekkes fra krone for krone i fastsatt selskapsskatt til staten, og utgjør derfor normalt ingen ekstra belastning for selskaper. Vannkraftprodusentene betaler også konsesjonsavgift til vertskommuner og staten, og de må avstå konsesjonskraft til vertskommuner og -fylkeskommuner til en kostnadsbasert pris. I tillegg kan kommunene ilegge eiendomsskatt for vannkraftanlegg etter særskilte regler.
Havbruk
Norge har blant verdens beste klimatiske forhold for oppdrett av laks. Norske sjøområder har gode strømforhold og oksygenrikt vann med gunstige temperaturer. Fjordene gir samtidig skjerming for vær og vind. Produksjonen i norske fjorder kan skje til lavere kostnader enn de fleste andre steder i verden. Tillatelser til å drive akvakultur utstedes av staten og gir en beskyttet og tidsubegrenset rett til næringsutøvelse. Grunnrente i havbruk oppstår delvis som følge av de gunstige produksjonsforholdene for havbruksvirksomhet, og delvis som følge av miljøbegrunnede begrensninger på hvor mange tillatelser som kan gis.
Fra 2023 er det innført grunnrenteskatt på havbruk, i tillegg til ordinær selskapsskatt. Effektiv grunnrenteskattesats er 25 pst. i 2026, noe som gir en samlet skattesats på 47 pst. Det gis fradrag for beregnet selskapsskatt i grunnrenteinntekten. For å oppnå en effektiv grunnrenteskattesats på 25 pst., er den formelle grunnrentekattesatsen 32,1 pst.
Grunnrenteskatten er i hovedsak nøytralt utformet slik at prosjekter som er lønnsomme før grunnrenteskatt, også er lønnsomme etter grunnrenteskatt. Det gis et bunnfradrag på 70 mill. kroner per konsern.
Grunnrenteskatten er avgrenset til sjøfasen. Brutto inntekt fastsettes ut fra fiskens markedsverdi på merdkanten, og det gis umiddelbart fradrag for investeringer og driftskostnader i sjøfasen. Eventuelle ubenyttede fradrag fremføres med en risikofri rente, og kommer til fradrag i positiv grunnrenteinntekt i senere år. Et prisråd kan fastsette normpriser til bruk ved inntektsfastsettelsen i grunnrenteskatten.
For å omfordele grunnrenteskatt fra staten til kommunesektoren ilegges produksjon av laks, ørret og regnbueørret i tillegg en avgift på oppdrettsfisk. For 2026 er avgiften 98,5 øre per kg produsert fisk. Avgiften trekkes fra krone for krone i fastsatt grunnrenteskatt, og utgjør derfor normalt ingen ekstra belastning for selskaper som betaler grunnrenteskatt. Inntektene fra avgiften på oppdrettsfisk fordeles til havbrukskommuner og -fylkeskommuner gjennom Havbruksfondet. I tillegg fordeles 55 pst. av inntektene fra salg av nye oppdrettstillatelser til Havbruksfondet.
Landbasert vindkraft
Vindkraftnæringen har eksklusiv tilgang til vindressurser. Ved å utnytte en stedbunden naturressurs kan vindkraftnæringen oppnå grunnrente, dels på grunn av at vindforholdene i Norge er gunstige, dels fordi ressurstilgangen er begrenset av konsesjonssystemet. Ifølge Norges vassdrags- og energidirektorat (NVE) er vindressursene i Norge blant de beste i Europa.
Fra 2024 er det for landbaserte vindkraftverk innført grunnrenteskatt til staten, i tillegg til ordinær selskapsskatt. Effektiv grunnrenteskattesats er 25 pst. i 2026, noe som gir en samlet skattesats på 47 pst. Det gis fradrag for beregnet selskapsskatt i grunnrenteinntekten. For å oppnå en effektiv grunnrenteskattesats på 25 pst., er den formelle grunnrentekattesatsen 32,1 pst.
Grunnrenteskatten er nøytralt utformet for nye investeringer slik at prosjekter som er lønnsomme før grunnrenteskatt, også er lønnsomme for selskapene etter grunnrenteskatt. Det ble vedtatt romslige overgangsordninger som vil redusere grunnrenteskatten for eksisterende vindkraftverk.
Grunnlaget for grunnrenteskatt (grunnrenteinntekten) beregnes som en normert markedsverdi av kraftproduksjonen (hovedregel om faktisk produksjon multiplisert med spotmarkedspriser), fratrukket investeringskostnader, driftskostnader og eiendomsskatt. For enkelte salgsavtaler legges kontraktsprisen til grunn i inntektsfastsettelsen, i stedet for spotmarkedspriser. Investeringer utgiftsføres umiddelbart. Historiske investeringer kommer til fradrag ved at inngangsverdiene (som beregnes etter særskilte regler, se Prop. 2 LS (2023–2024) Grunnrenteskatt på landbasert vindkraft og Innst. 124 L (2023–2024)) avskrives lineært over 5 år, med tillegg av en venterente (tilsvarende friinntekten i grunnrenteskatten på vannkraft). Grunnrenteskatten beregnes per vindkraftanlegg. Selskapene har sikkerhet for full verdi av skattefradragene også når grunnrenteinntekten er negativ.
For å omfordele grunnrenteskatt fra staten til vertskommuner ilegges vindkraftanlegg en produksjonsavgift (avgift på vindkraft). For 2026 er avgiften 2,42 øre/kWh. Produksjonsavgiften kan trekkes fra krone for krone i fastsatt grunnrenteskatt. I tillegg kan kommunene ilegge eiendomsskatt for vindkraftanlegg etter særskilte regler.
2.3.4 Skatt på kapitalbeholdning
Formuesskatt
Personlige skattytere betaler formuesskatt på 1,0 pst. av skattepliktig nettoformue, det vil si bruttoformue fratrukket gjeld, over et bunnfradrag på 1,9 mill. kroner i 2026. Ektefeller får et felles bunnfradrag på 3,8 mill. kroner. For nettoformuer over 21,5 mill. kroner betales formuesskatt med en sats på 1,1 pst. I 2026 anslås inntektene fra formuesskatten samlet til om lag 36 mrd. kroner, hvorav om lag 1 mrd. kroner fra upersonlige skattytere. Formuesskatten fører til at skattesystemet for personer samlet sett virker mer progressivt enn ved inntektsbeskatning alene. Figur 2.15 illustrerer dette. Gjennomsnittlig bruttoinntekt i 6. desil er om lag 570 000 kroner, mens den i 9. desil er om lag 940 000 kroner. For personene i den øverste 0,1 prosenten av inntektsfordelingen er gjennomsnittlig bruttoinntekt om lag 16,4 mill. kroner. Gjennomsnittlig skatt for denne gruppen er om lag 7,1 mill. kroner, som utgjør 44 pst. av inntekten. Av dette er om lag 1,4 mill. kroner formuesskatt.
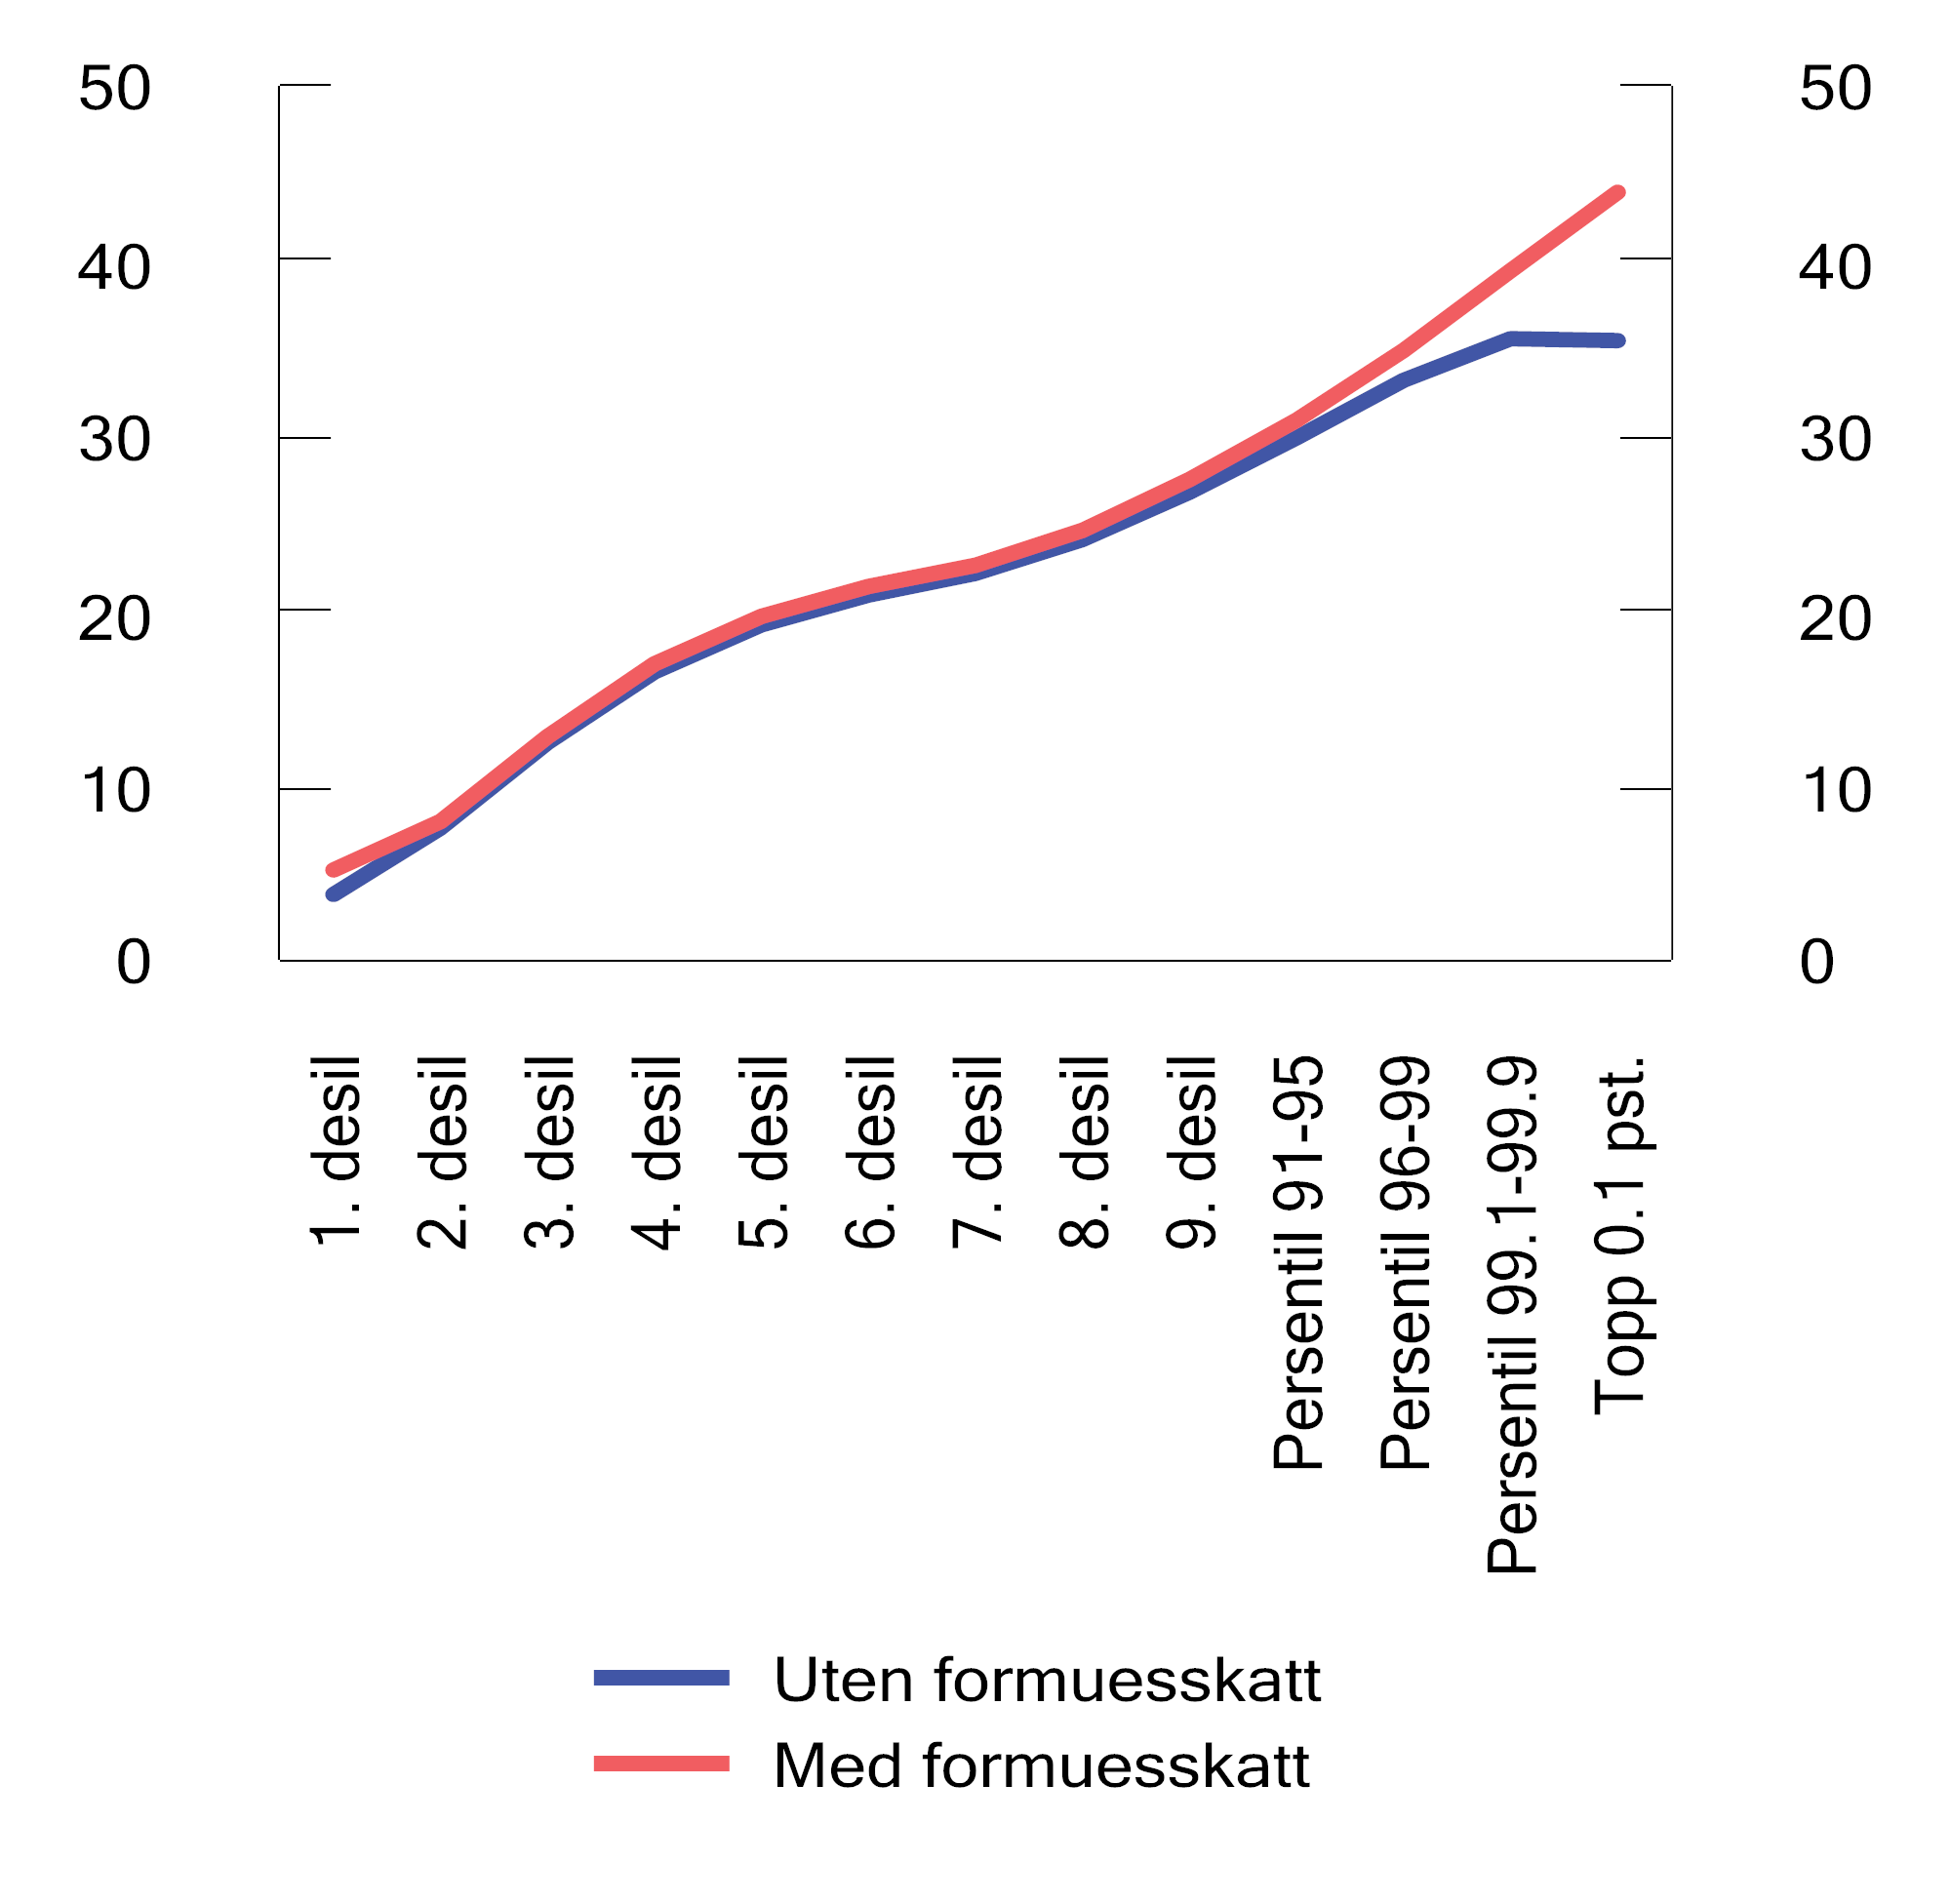
Figur 2.15 Skatt som andel av bruttoinntekt i ulike inntektsgrupper1 i 2024. Prosent
1 Personene 17 år og eldre fordelt i ti like store grupper (desiler) etter stigende bruttoinntekt. Den øverste desilen er igjen delt opp i persentiler (hundredeler).
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Den skattemessige verdien av formueseiendelene skal i utgangspunktet være lik markedsverdi. Flere formuesobjekter verdsettes imidlertid til dels betydelig lavere enn markedsverdi. Dette skyldes både formelle verdsettingsrabatter i skattereglene og at enkelte eiendeler er vanskelige å verdsette.
Primærbolig (boligen eieren bor i) verdsettes til 25 pst. opp til beregnet markedsverdi på 14 mill. kroner, mens overskytende verdi verdsettes til 70 pst. Personlig eide sekundærboliger (boliger utover primærboligen som ikke er nærings- eller fritidseiendom) verdsettes til 100 pst. av beregnet markedsverdi. Eiere av primær- og sekundærboliger og næringseiendom kan få nedsatt den beregnede verdien til en lavere dokumentert verdi (sikkerhetsventilen).
Formuesverdiene av fritidsboliger tar utgangspunkt i historiske byggekostnader og fastsettes ikke som for primær- og sekundærbolig til en andel av anslått markedsverdi. Formuesverdien av fritidsbolig skal likevel utgjøre maksimalt 30 pst. av markedsverdien, og skattyter kan kreve formuesverdien nedsatt til 30 pst. av dokumentert markedsverdi.
Aksjer og næringseiendom verdsettes til 80 pst., mens direkte eide driftsmidler verdsettes til 70 pst. For børsnoterte aksjer er kursverdien utgangspunktet for rabatten, mens ikke-børsnoterte aksjer verdsettes med utgangspunkt i selskapets bokførte verdier med unntak for enkelte immaterielle eiendeler.
Det gis fradrag for gjeld ved fastsettelse av formuesskatt. Gjeld tilordnet næringseiendom, sekundærboliger, bankinnskudd, aksjer og driftsmidler verdsettes med samme formelle prosentsats som eiendelen. Gjelden fordeles forholdsmessig ut fra hvor stor andel de ulike formueseiendelene utgjør av brutto formue. Gjeld tilordnet primærbolig og fritidseiendom verdsettes fullt ut på tross av lav verdsettelse.
Figur 2.16 viser utviklingen i de effektive3 marginale formuesskattesatsene siden 2005. I beregningen er det ikke tatt hensyn til ulik gjeldsavkortning, bunnfradrag eller at noen eiendeler i utgangspunktet er lavt verdsatt.
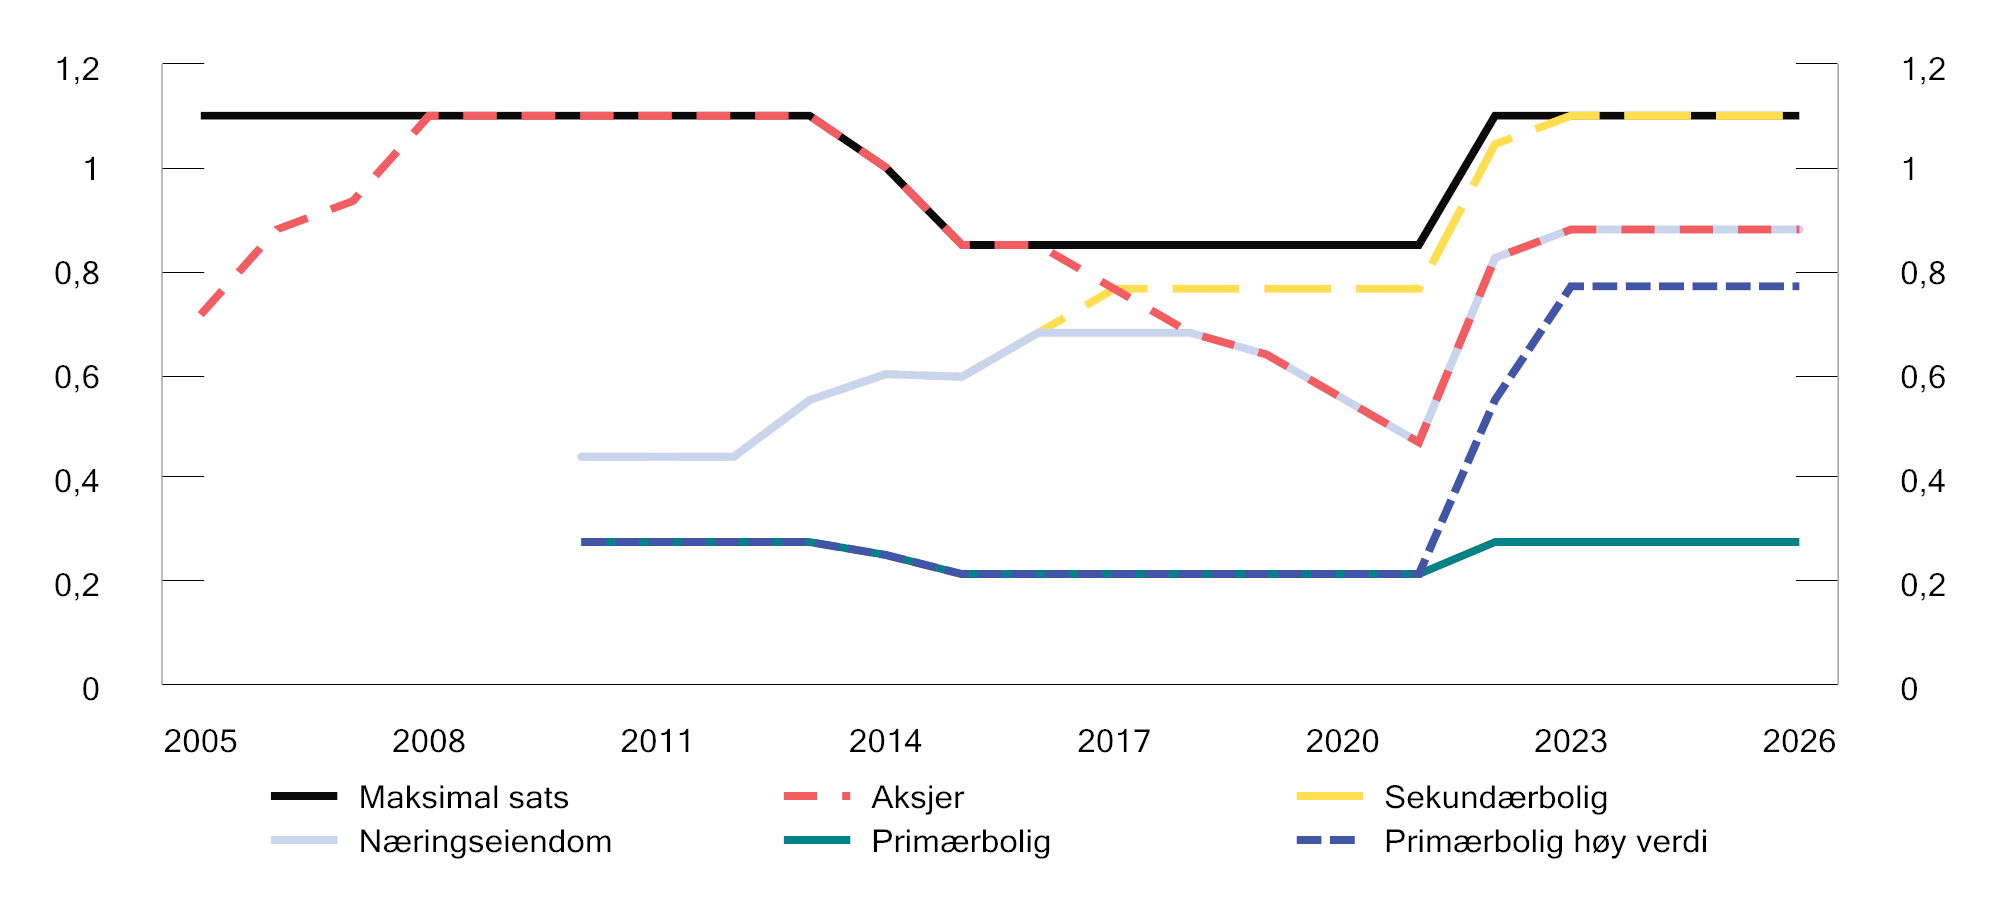
Figur 2.16 Utviklingen i effektive marginale formuesskattesatser1 for trinn 2 for ulike eiendeler i 2005-2026. Prosent
Kilde: Finansdepartementet.
Andelen personer som betaler formuesskatt, er redusert over tid som følge av økt bunnfradrag. Det anslås at om lag 15,2 pst. av skattyterne betaler formuesskatt i 2026, se figur 2.17. Gjennomsnittlig formuesskatt blant de som betaler formuesskatt, har i hovedsak økt de to siste tiårene, og økningen har vært størst fra 2021 til 2022. Økningen over perioden skyldes delvis at formuesskatten er blitt mer progressiv, men også i stor grad at formuene har økt og folk er blitt rikere. Siden 2022 har gjennomsnittlig formuesskatt vært om lag uendret. Anslagene for 2025 og 2026 er usikre og kan bli revidert.
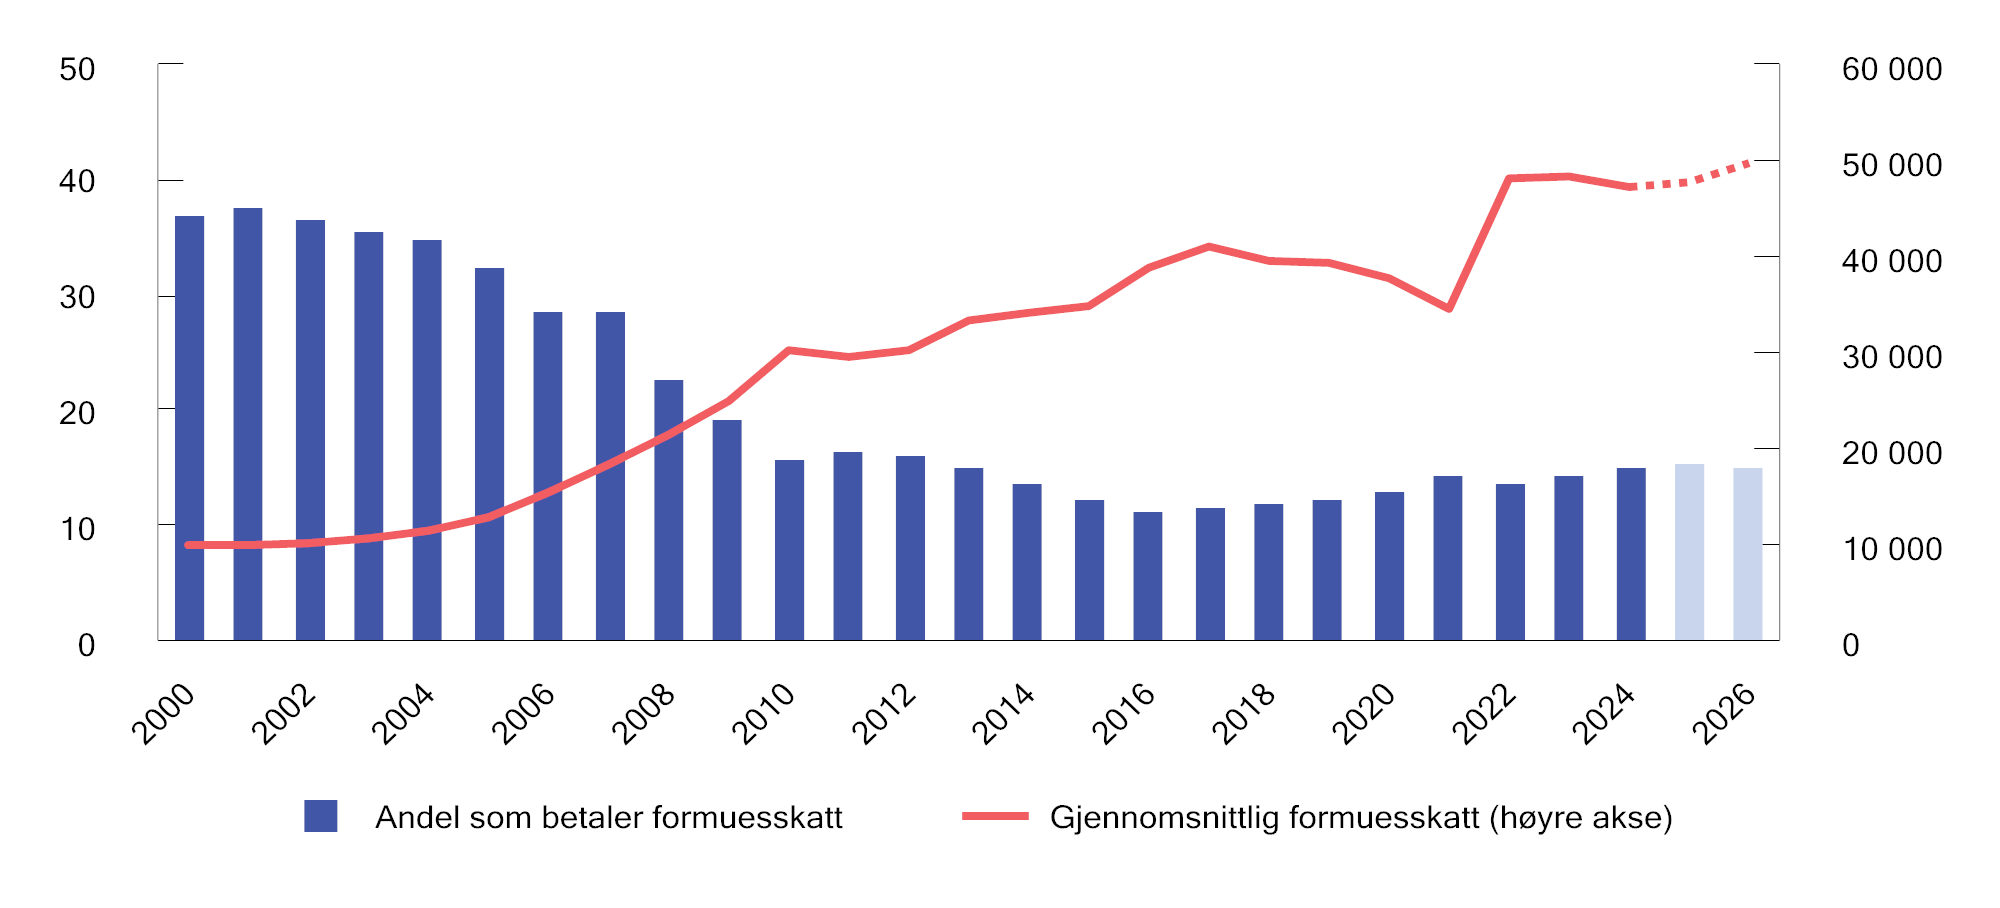
Figur 2.17 Prosentandel (av bosatte personer 17 år og eldre) som betaler formuesskatt1 og gjennomsnittlig formuesskatt. 2000–2026. Anslag for 2025 og 2026. 2026-kroner
1 Formuesskatt før eventuelle nedsettelser som følge av 80-prosentregelen (kun relevant for årene 1999–2008).
Kilder: Finansdepartementet og Statistisk sentralbyrås skattemodell, LOTTE-Skatt.
Figur 2.18 viser gjennomsnittlig beregnet nettoformue fordelt på ulike formueskomponenter i ulike formuesdesiler. Beregnet nettoformue omfatter beregnet bruttoformue fratrukket bruttogjeld uten formelle verdsettingsrabatter. For den første formuesdesilen, med lavest nettoformue, overstiger gjelden verdien av eiendelene. For øvrig er hovedbildet at primærbolig utgjør den største delen av formuen for hoveddelen av befolkningen, mens aksjer utgjør den største eiendelen for de mest formuende (desil 10).
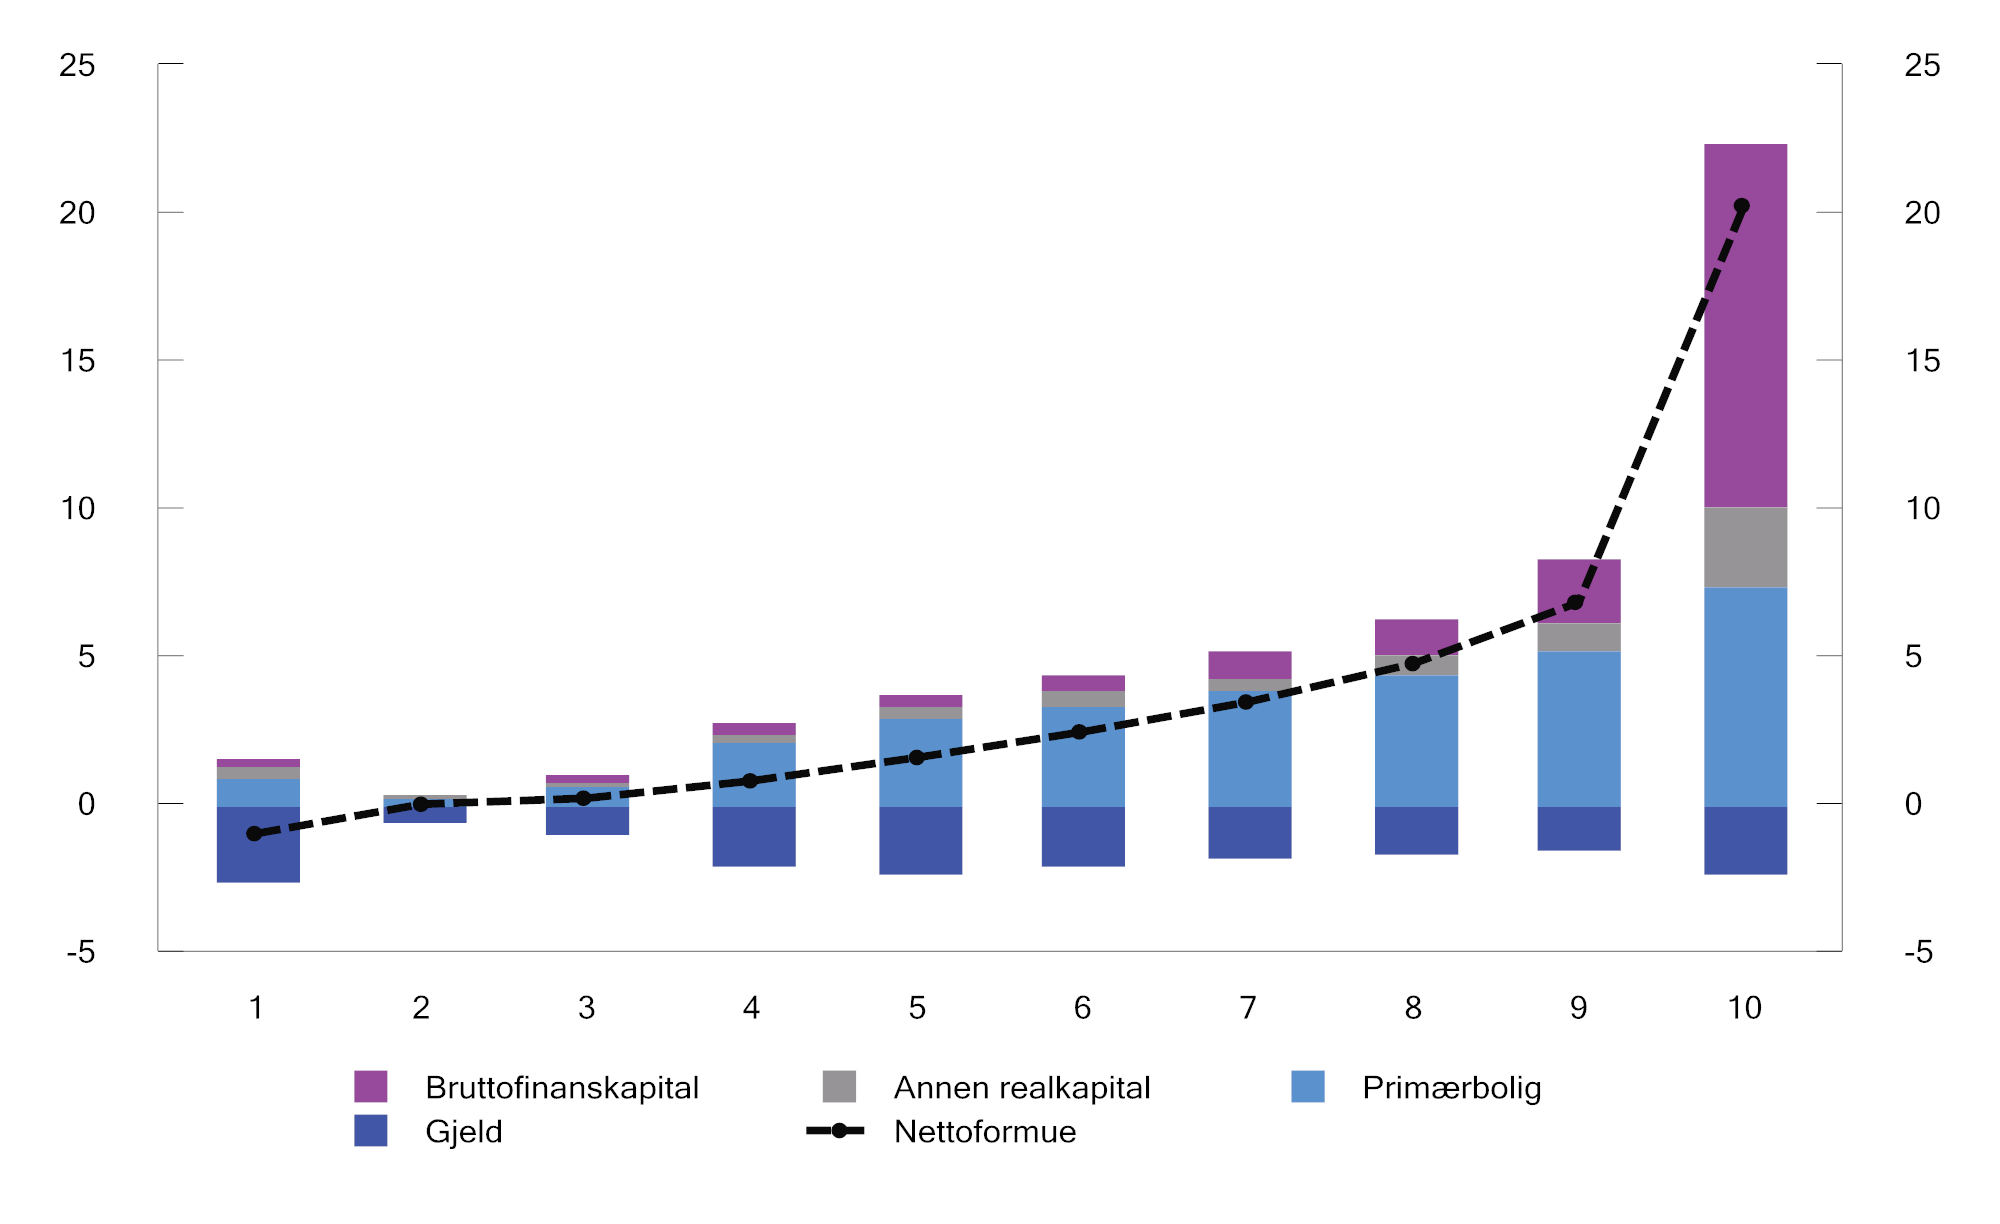
Figur 2.18 Gjennomsnittlig formue i ulike formuesgrupper.1 Mill. kroner. 2024
1 Befolkningen er delt i ti like store grupper (desiler) etter stigende nettoformue
Kilde: Statistisk sentralbyrå.
Eiendomsskatt
Den enkelte kommune avgjør selv om det skal skrives ut eiendomsskatt innenfor rammene av eigedomsskattelova. Inntektene tilfaller i sin helhet kommunen. Kommunenes samlede inntekter fra eiendomsskatten var om lag 18 mrd. kroner i 2025, hvorav 8,6 mrd. kroner var eiendomsskatt på bolig- og fritidseiendommer, se figur 2.19.
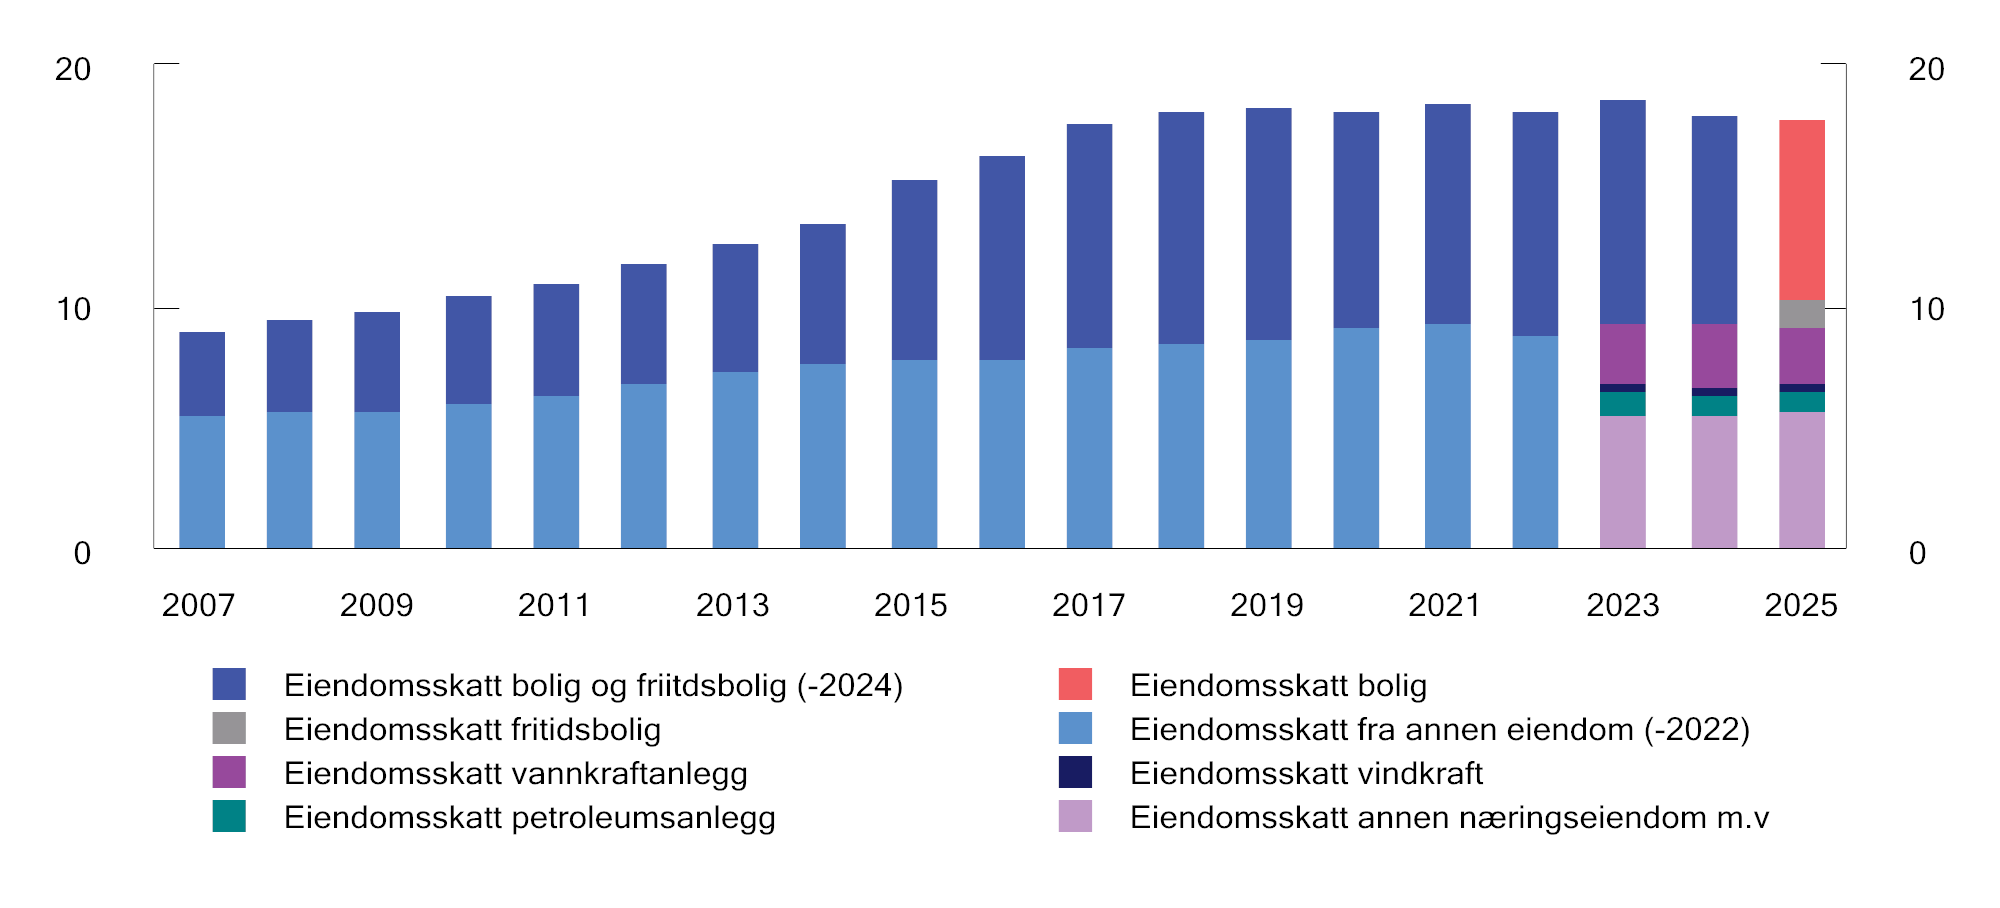
Figur 2.19 Kommunenes eiendomsskatteinntekter 2007–20251. Mrd. 2025-kroner
1 Statistikken ble detaljert med flere kategorier fra og med 2023 og fra og med 2025.
Kilde: Statistisk sentralbyrå (tabell 14155).
Eiendomsskattesatsen skal være mellom 1 og 7 promille av takstgrunnlaget, mens for bolig og fritidsbolig er maksimal skattesats 4 promille i 2026. Eiendomsskattegrunnlaget skal fastsettes ved alminnelig taksering hvert tiende år. For eiendomsskatt på kraftanlegg gjelder egne takseringsregler, som baserer seg på verdien av produksjonen innenfor en minimums- og maksimumsgrense.
For bolig kan kommunene alternativt velge å bruke formuesskattegrunnlagene for verdsettelse. 123 kommuner benytter seg av denne muligheten i 2025, og eiendomsskattegrunnlaget vil da utvikle seg i tråd med markedsprisene.
Kommunene må bruke en reduksjonsfaktor ved taksering av bolig og fritidseiendom på minst 30 pst. 79 kommuner bruker bunnfradrag for å redusere takstgrunnlaget. To kommuner benytter seg av muligheten å frita fritidseiendommer for eiendomsskatt i 2026.
I 2026 har 329 av 357 kommuner innført eiendomsskatt, hvorav 249 har eiendomsskatt på bolig i hele eller deler av kommunen.
Skatt på kapitalbeholdning internasjonalt
Boks 2.3 gir en oversikt over inntekter fra skatt på kapitalbeholdning som andel av samlede skatteinntekter i utvalgte OECD-land.
Boks 2.3 Inntekter fra skatt på kapitalbeholdning i OECD-landene
OECDs skattestatistikk gir oversikt over inntektene fra ulike skattearter. Skatt på kapitalbeholdning omfatter skatter for bruk, eierskap og overføring av kapitalbeholdning, herunder fast eiendom. Skatt på avkastning omfattes ikke. For Norge er både kommunal eiendomsskatt, formuesskatt og dokumentavgift omfattet. Mange land har ikke formuesskatt, men har arveskatt og en til dels betydelig høyere eiendomsskatt.
For enkelte land kan det være forskjell mellom brutto- og nettoskatten på kapitalbeholdning. Det gjelder for eksempel i USA, hvor mange skattytere kan fradragsføre innbetalt lokal eiendomsskatt ved beregning av den føderale inntektsskatten. OECD-tallene er basert på uveide gjennomsnitt av bruttoskattene.
Figur 2.20 viser inntektene fra skatt på kapitalbeholdning i utvalgte OECD-land. Som for andre internasjonale sammenligninger, må tallene tolkes med varsomhet. I Norge utgjør skatt på kapitalbeholdning 1,2 pst. av BNP. Dette er under OECD-gjennomsnittet på 1,7 pst. Samtidig understrekes det at OECD-tallene omfatter ulike skatter som har ulik virkning på atferd.
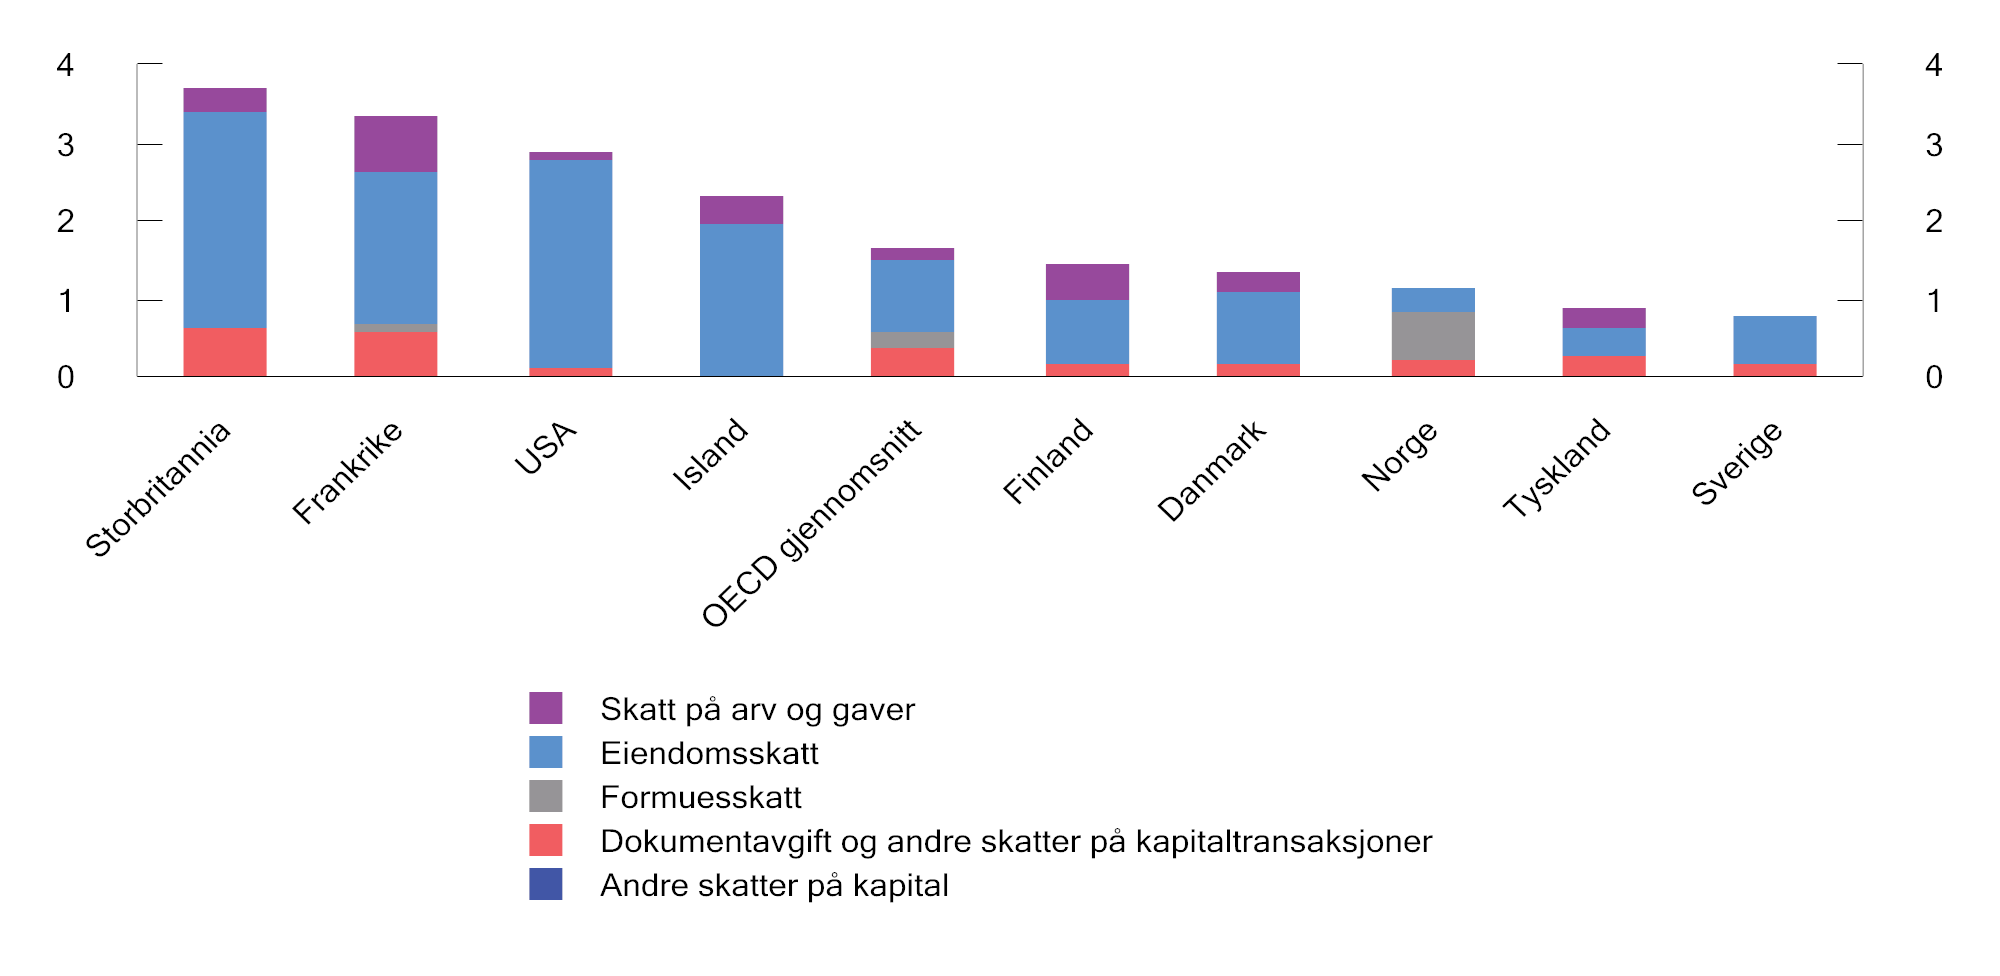
Figur 2.20 Skatt på kapitalbeholdning. Prosent av BNP. 20241
1 Tall for OECD er et uveid gjennomsnitt for de landene som har rapportert for 2023.
Kilder: OECD og Finansdepartementet.
2.4 Indirekte skatter
2.4.1 Merverdiavgift
Merverdiavgift er en generell avgift på innenlandsk forbruk av varer og tjenester og har som formål å skaffe inntekter til staten. I 2026 anslås inntektene fra merverdiavgiften til om lag 420 mrd. kroner. Det utgjør i underkant av en fjerdedel av de samlede skatte- og avgiftsinntektene eksklusive petroleumsinntektene.
Det skal beregnes merverdiavgift i alle omsetningsledd. Merverdiavgiftspliktige virksomheter kan fradragsføre merverdiavgift på varer og tjenester som er til bruk i virksomheten. Dette bidrar til at avgiften ikke belastes de næringsdrivende, men det endelige forbruket av varer og tjenester. Siden avgiften belastes sluttbruken, gir den heller ikke tilpasninger i produksjonen.
Merverdiavgiften skal i minst mulig grad påvirke hvilke varer og tjenester som produseres og forbrukes, og samtidig sikre staten stabile inntekter. I tillegg bør de administrative kostnadene ved innkreving og innbetaling være lavest mulig. Det tilsier at antall unntak, fritak og særordninger begrenses.
Den alminnelige merverdiavgiftssatsen i Norge er 25 pst., samme som i Danmark og Sverige. I boks 2.4 sammenlignes merverdiavgiftssystemene i enkelte OECD-land.
Dagens merverdiavgift er i utgangspunktet en generell avgift på forbruk, men det er flere unntak, fritak og reduserte satser. I Norge ilegges blant annet matvarer en redusert sats på 15 pst., mens flere tjenester er omfattet av lav sats på 12 pst.
Enkelte varer og tjenester har fritak (såkalt nullsats), som innebærer at den næringsdrivende har full fradragsrett for merverdiavgift på varer og tjenester til bruk i virksomheten, men at det ikke beregnes merverdiavgift av omsetningen. Videre er flere tjenester unntatt fra merverdiavgiftsloven, blant annet finansielle tjenester, helsetjenester og undervisning. Virksomheter som er unntatt fra merverdiavgiftsloven, har ikke rett til fradrag for merverdiavgift på varer og tjenester til virksomheten.
Boks 2.4 Merverdiavgiften i OECD-land
Merverdiavgift er innført i over 170 land. I OECD-landene utgjorde i 2022 merverdiavgiftsinntektene i gjennomsnitt 20,8 pst. av samlede skatteinntekter.
OECD sammenligner merverdiavgiftens evne til å skaffe inntekter i de enkelte medlemslandene. De faktiske merverdiavgiftsinntektene sammenlignes da med hva inntektene hadde vært om hele det potensielle skattegrunnlaget var ilagt én generell sats, og merverdiavgiftsinntektene som andel av forbruket følgelig var lik satsen. Lavere inntektsandel enn den generelle satsen kan skyldes flere forhold, herunder reduserte satser, fritak og unntak. Forhold ved skatteinnkreving og etterlevelse, herunder omfanget av skatteplanlegging, unndragelse og svindel, vil også påvirke inntektsandelen. Inntektsandelen må tolkes med forsiktighet, men kan gi et bilde av hvor effektivt merverdiavgiftssystemet fungerer.
Figur 2.21 viser de generelle merverdiavgiftssatsene for Norge, OECD-gjennomsnittet og enkelte andre land. Figuren viser også inntektene fra merverdiavgiften som andel av forbruket. Norge har en like høy generell merverdiavgiftssats som Danmark og Sverige. Danmark har ikke reduserte merverdiavgiftssatser. Inntektene fra merverdiavgift som andel av forbruk er derfor noe høyere i Danmark enn i Norge og Sverige. New Zealand har et merverdiavgiftssystem med én felles sats og få unntak og fritak. Dermed beskattes tilnærmet alt forbruk med den generelle satsen, også offentlig tjenesteyting.
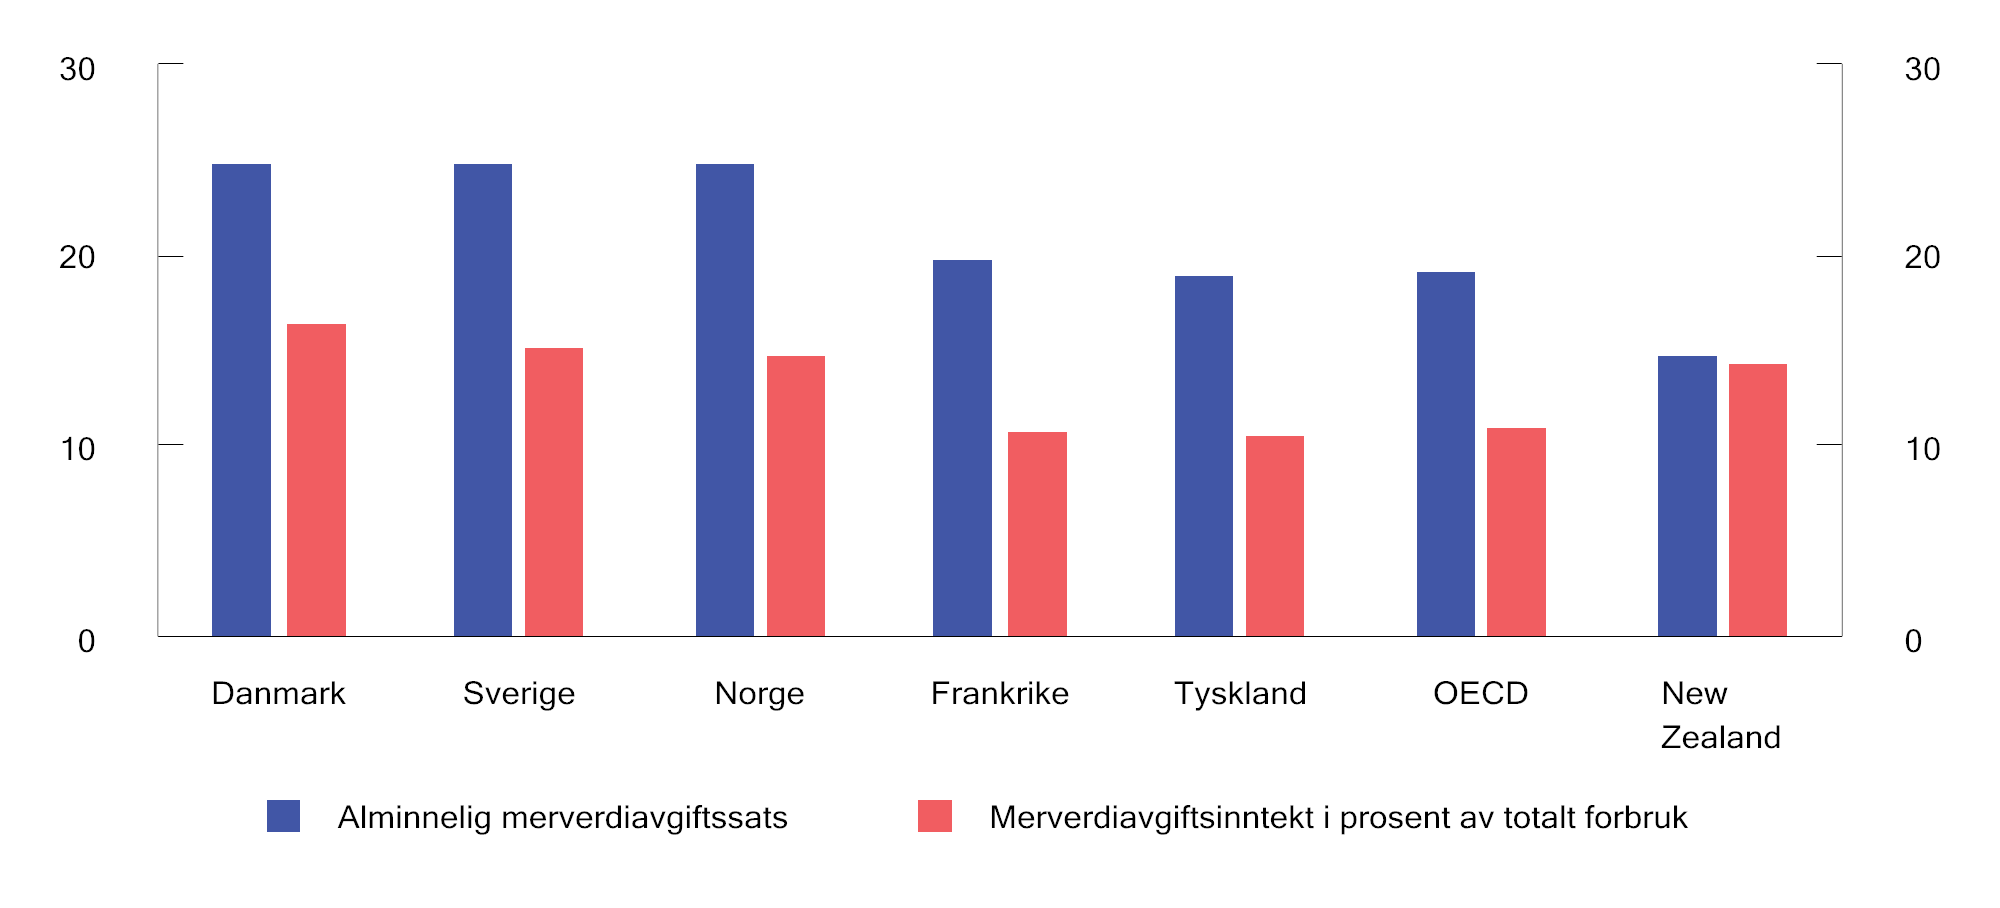
Figur 2.21 Alminnelig merverdiavgiftssats og merverdiavgiftsinntekter i prosent av samlet forbruk. 2022
Kilder: OECD og Finansdepartementet.
Merverdiavgift ved internasjonal handel bygger på destinasjonsprinsippet. Det vil si at beskatningsretten tilhører landet der forbruket skjer. Prinsippet innebærer videre at det beregnes merverdiavgift ved innførsel, men ikke ved eksport. Merverdiavgiften virker da nøytralt med hensyn til hvilket land varer og tjenester er produsert i.
Bruk av reduserte satser, fritak og unntak fører til at merverdiavgiften påvirker prisforholdet mellom varer og tjenester, og dermed sammensetningen av forbruk og produksjon. Virksomheter som har omsetning som er unntatt fra merverdiavgiftsloven, vil ha et insentiv til å produsere tjenester uten avgift selv, i stedet for å kjøpe tjenester med merverdiavgift. I tillegg medfører reduserte satser, fritak og unntak at de administrative kostnadene blir høyere. Merverdiavgiftssystemet er generelt lite egnet til å ivareta fordelingshensyn, støtte bestemte formål eller vri forbruket i en ønsket retning. Hvis man for eksempel ønsker å redusere forbruket av goder som anses skadelig for den enkelte og samfunnet, vil det være mer effektivt å benytte særavgifter eller ordninger over budsjettets utgiftsside.
2.4.2 Særavgifter
Særavgifter er avgifter på bestemte varer og tjenester mv., i motsetning til merverdiavgiften som er en generell avgift på omsetning av alle varer og tjenester. Særavgifter går direkte til statskassen og bidrar til å finansiere offentlige utgifter, uten noen form for øremerking.
For særavgifter på varer (vareavgifter) skal avgiften beregnes ved innenlandsk produksjon og import. Dette bidrar til å holde antall avgiftspliktige, og dermed de administrative kostnadene, nede. Det er produsenter og importører som betaler avgiftene. Det er likevel rimelig å anta at avgiftene i stor grad veltes over i vareprisene, slik at kjøperen helt eller delvis bærer den økonomiske kostnaden. Graden av overvelting avhenger av markedsforholdene.
Enkelte særavgifter har som eneste formål å skaffe staten inntekter og omtales ofte som fiskale avgifter. Andre særavgifter brukes til også å påvirke atferd gjennom virkningen på prisene, for eksempel til å redusere produksjon eller forbruk som er skadelig for helse og miljø.
Avgiftens formål er av betydning for hvordan den utformes. De fiskale særavgiftene bør ikke legges på innsatsfaktorer i produksjon av varer og tjenester. Når avgiften ikke gir tilpasninger i produksjonen, begrenses de samfunnsøkonomiske kostnadene ved beskatningen. Miljøavgifter som skal prise et miljøproblem, bør derimot omfatte alle kilder til miljøproblemet, og avgiftssatsen bør avspeile miljøskaden.
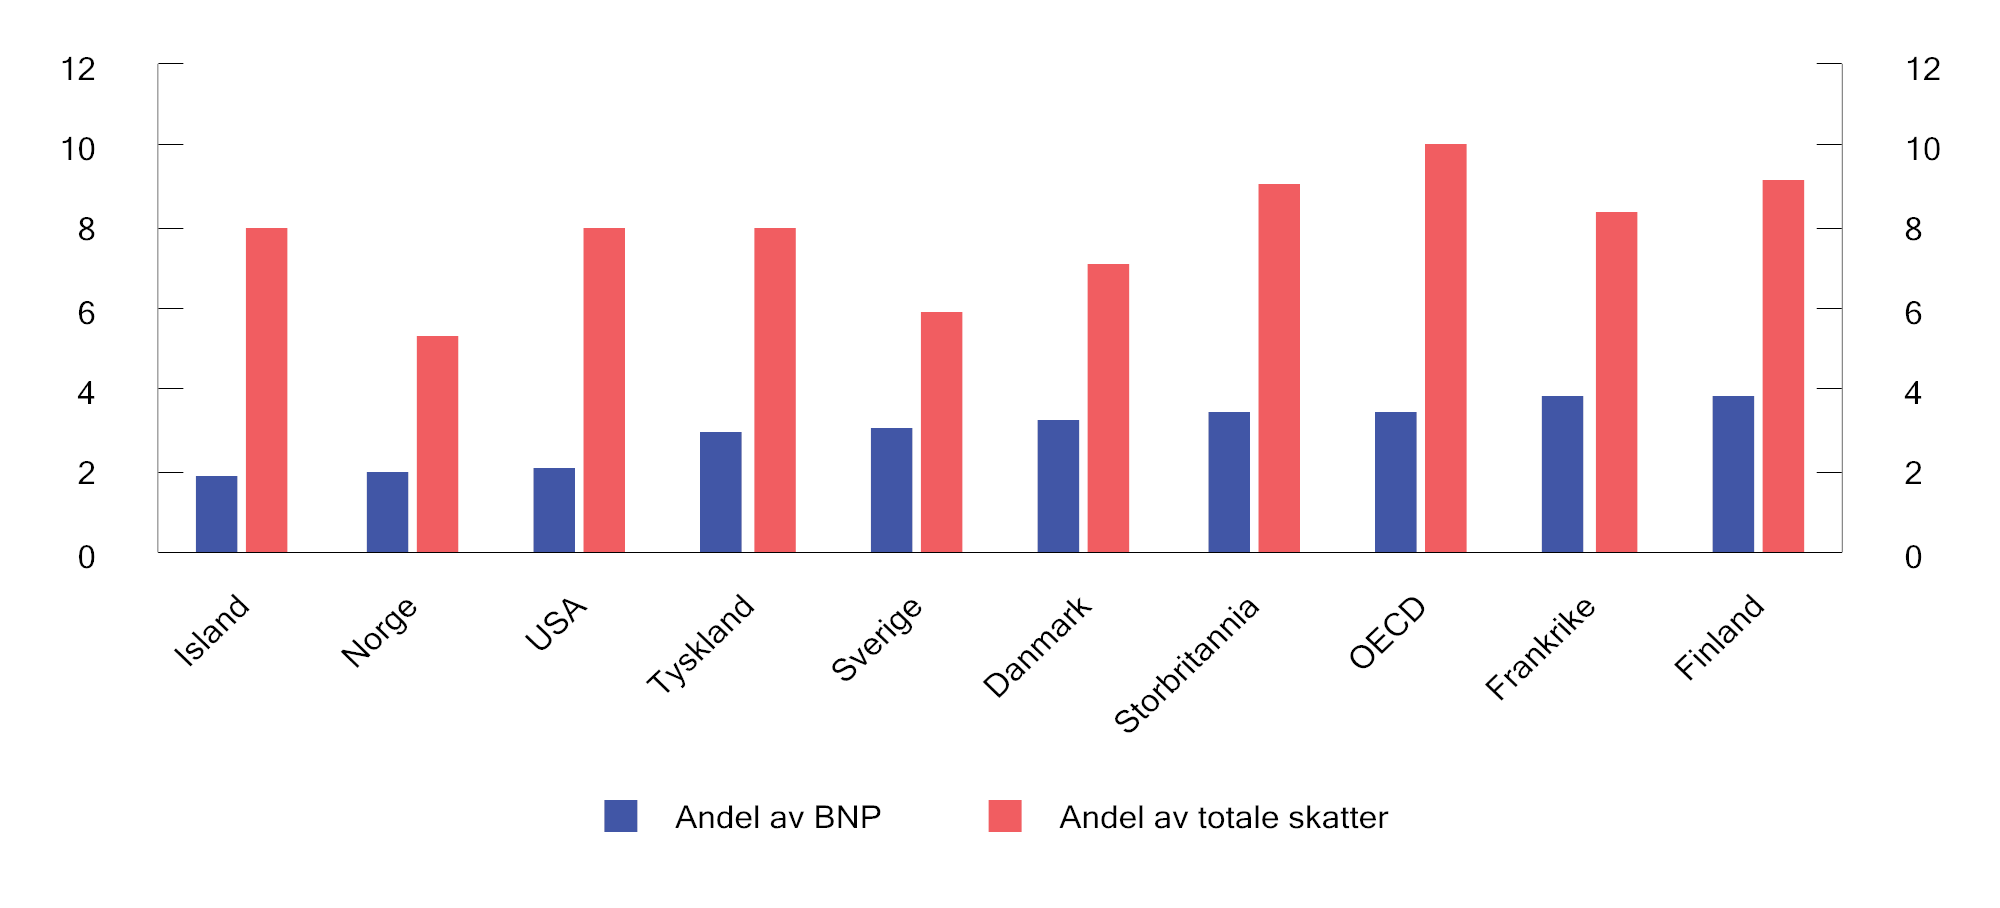
Figur 2.22 Proveny fra særavgifter mv.1,2 i prosent av BNP og samlede skatter. 2024
1 Kategorien 5000 Taxes on Goods and Services fratrukket kategorien 5110 General Taxes on Goods and Services.
2 For OECD gjelder tallene 2023.
Kilder: OECD og Finansdepartementet.
Figur 2.22 viser inntektene fra særavgifter mv. i utvalgte OECD-land, som andel av BNP og samlede skatter, og illustrerer at andelene er lavere i Norge enn i andre sammenlignbare land. Tall fra OECD viser at i OECD utgjorde særavgiftene i gjennomsnitt 4,1 pst. av BNP i 2005 og 3,4 pst. i 2023. I Norge utgjorde særavgiftene til sammenligning 4,2 pst. av BNP i 2005 og 2,2 pst. av BNP i 2024. Særavgiftenes bidrag til samlede skatteinntekter har derfor falt mer i Norge enn i OECD. Dette har særlig sammenheng med det store fallet i inntektene fra bilavgiftene, se omtale i boks 13.3.
Helse- og sosialrelaterte avgifter
Forbruk av enkelte varer, for eksempel alkohol og tobakk, kan medføre sosiale og helsemessige kostnader for samfunnet som normalt ikke gjenspeiles i markedsprisene. Slikt forbruk kan gi både økte helseutgifter som må dekkes av det offentlige, og ulemper for andre enn dem som bruker varene. I tillegg tar forbrukerne ikke nødvendigvis tilstrekkelig hensyn til de langsiktige virkningene av forbruket på sin egen helse. Avgiftene på alkohol og tobakksvarer gir staten inntekter, men bidrar også til at prisene på disse produktene i større grad inkluderer kostnadene bruken påfører samfunnet.
Et høyt avgiftsnivå på forbruksvarer kan medføre økt grensehandel, tax free-handel, smugling og hjemmebrenning av alkohol. Slik uregistrert omsetning svekker kontrollen med forbruket, og innebærer tap av avgiftsinntekter. De positive helseeffektene av redusert forbruk må veies opp mot samfunnsmessige kostnadene ved uregistrert omsetning.
Miljøavgifter og miljørelaterte avgifter
Samfunnets kostnader ved miljøskadelige aktiviteter gjenspeiles normalt ikke i markedspriser. Formålet med miljøavgifter er å øke kostnaden aktørene møter ved miljøskadelige aktiviteter, slik at de tar hensyn til samfunnets totale kostnader ved aktiviteten. Dette er i tråd med prinsippet om at forurenser skal betale. Inntektene fra miljøavgifter kan benyttes til å redusere andre vridende skatter og dermed bidra til et mer effektivt skatte- og avgiftssystem.
Miljøavgiftene består av en rekke avgifter som har til formål å prise miljøskadelige aktiviteter. Blant annet gjelder dette klimaavgifter (se nærmere omtale under), veibruksavgift, smøreoljeavgift, svovelavgift, avgift på utslipp av NOX, miljøavgift på plantevernmidler og miljøavgift på drikkevareemballasje.
I tillegg er det enkelte avgifter som er fiskalt begrunnet, men som også har et miljøformål. Dette gjelder for eksempel engangsavgiften på motorvogner, som blant annet er differensiert etter CO2-utslipp. Avgifter på drivstoff og kjøretøy utgjør en stor andel av provenyet fra de miljørelaterte avgiftene.
Klimaavgifter
Hovedvirkemidlene i norsk klimapolitikk er klimaavgifter og deltakelse i EUs kvotesystem, som begge setter en pris på utslipp av klimagasser. Prising av utslipp gir aktørene et økonomisk insentiv til å redusere utslippene, for eksempel ved å endre produksjonsmetodene eller investere i renseutstyr, uten at myndighetene behøver å pålegge bestemte tiltak. Avgift og kvoter bidrar også til å vri forbruket mot varer og tjenester med lavere utslipp. I tillegg kan karbonprising gi økt lønnsomhet i lav- og nullutslippsteknologi og stimulere til innovasjon. Når alle aktørene møter samme karbonpris, reduseres utslippene til lavest kostnad for samfunnet. Det er bred faglig enighet om at prising av klimagassutslipp er et effektivt virkemiddel for å nå både nasjonale og globale utslippsmål.
Om lag halvparten av norske klimagassutslipp er dekket av EUs kvotesystem, som setter et felles tak på utslipp fra bedrifter i industri, petroleum, kraftproduksjon, kommersiell luftfart og maritim transport. Utslipp som er dekket av EUs kvotesystem, er i hovedsak ikke ilagt klimaavgifter. Sammenhengen mellom EUs klimaregelverk og klimaavgiftene er nærmere omtalt i boks 2.5.
Utslipp utenfor EUs kvotesystem er regulert gjennom EUs innsatsfordelingsforordning (innsatsfordelingen), som blant annet omfatter utslipp fra transport, jordbruk, fiske og avfallsforbrenning. Over 60 pst. av utslippene under innsatsfordelingen er ilagt klimaavgift på generelt nivå, som i 2026 er på 1 639 kroner per tonn CO2-ekvivalenter. Regjeringen har varslet at disse avgiftene skal trappes opp til 2 400 kroner per tonn CO2 i 2030 og til 3 400 kroner per tonn CO2 i 2035, målt i 2025-kroner, se punkt 10.12.
Utslipp fra olje- og gassutvinning på kontinentalsokkelen og på Melkøya ilegges både den særskilte CO2-avgiften i petroleumsvirksomheten og kvoteplikt.
Hvilke karbonpriser de ulike sektorene i Norge står overfor i 2026, er vist i figur 2.23. I figuren skilles det mellom eksplisitte og effektive karbonpriser. Eksplisitte karbonpriser er alle prisingsmekanismer som har som formål å redusere utslipp av klimagasser, som klimaavgifter og kvotepriser. Effektive karbonpriser inkluderer også andre avgifter og mekanismer som påvirker insentivene til å slippe ut klimagasser, uavhengig av formål. For eksempel er mineralolje og bensin i enkelte sektorer også ilagt veibruksavgift, mens kystrekeflåten mottar drivstofftilskudd. Veibruksavgiften har til hensikt å korrigere for andre negative virkninger av veibruk utover klimagassutslipp, se punkt 10.8.
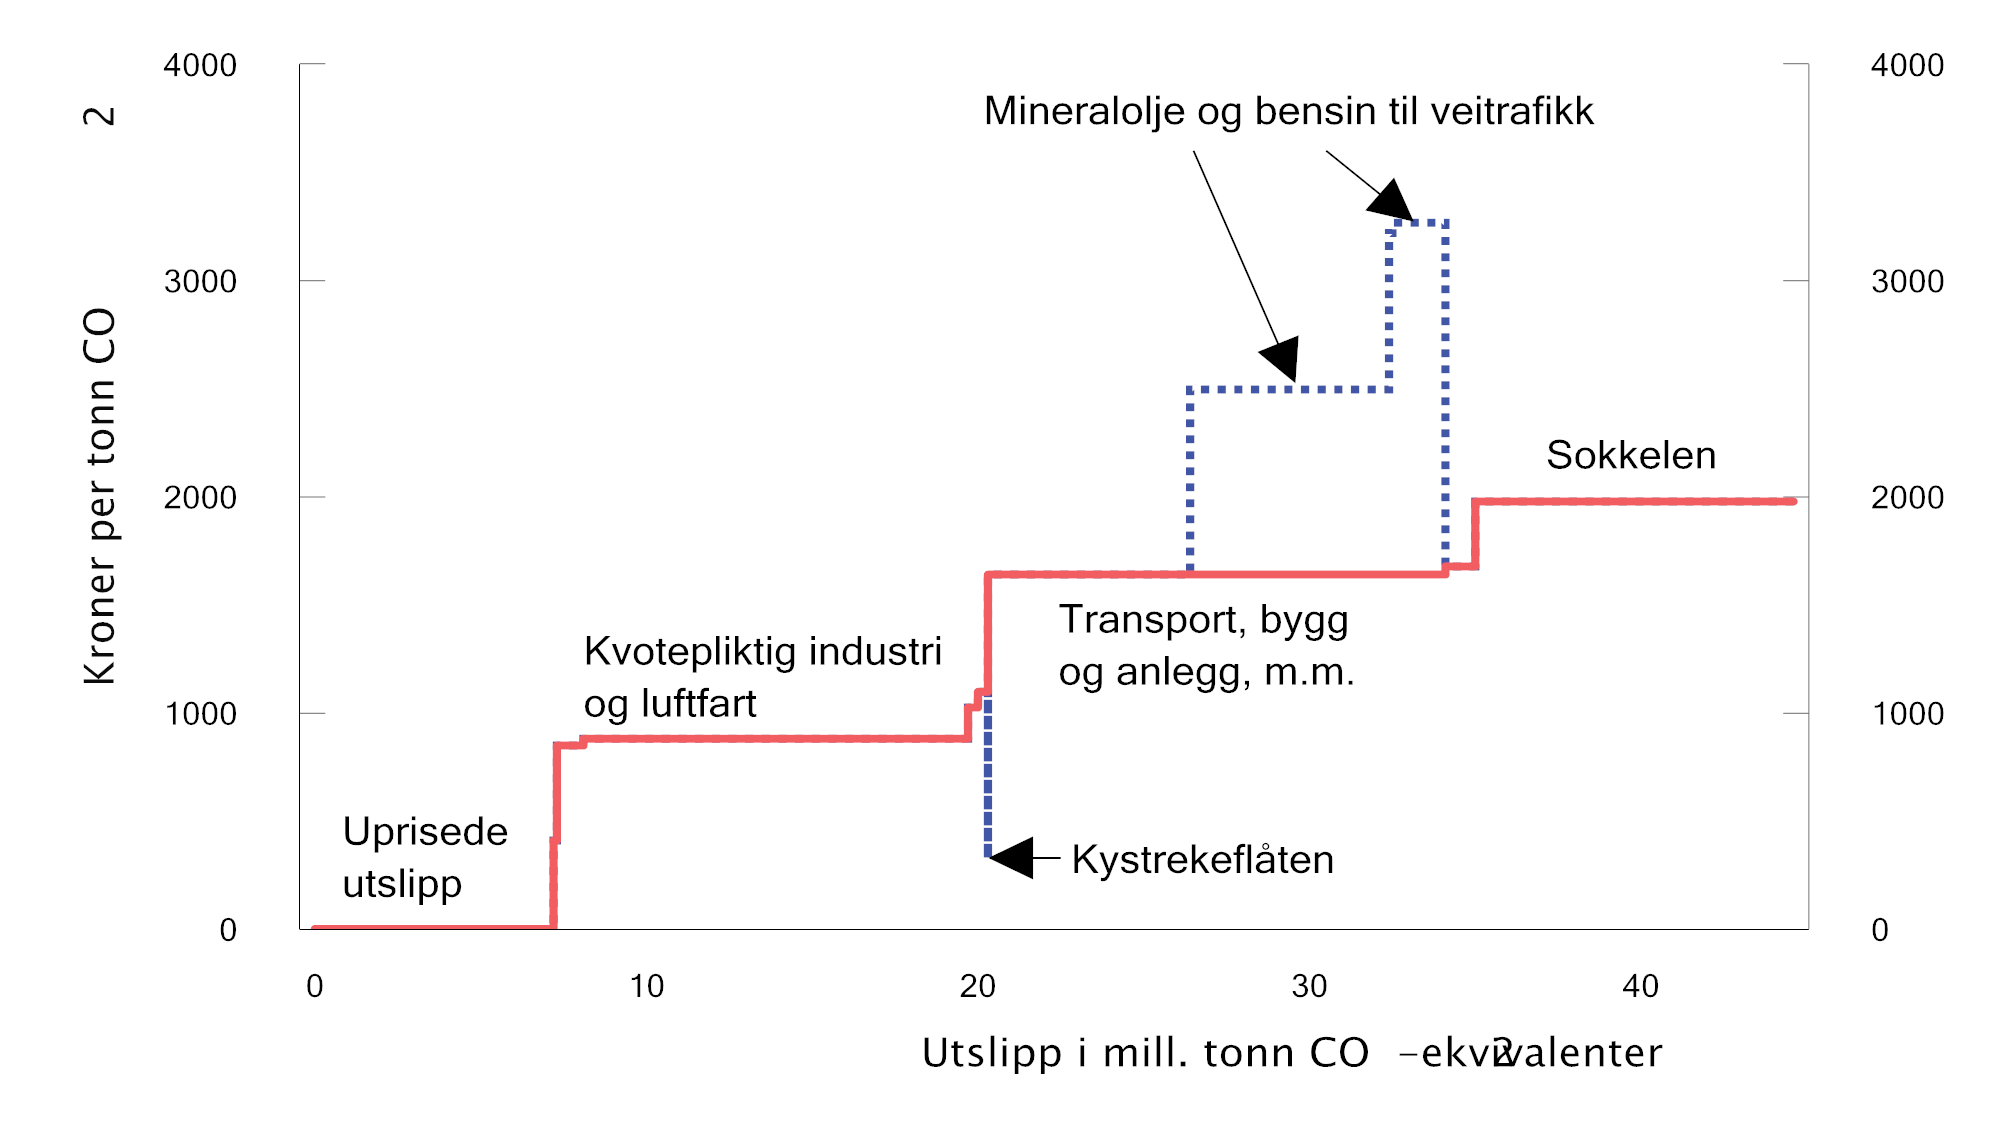
Figur 2.23 Netto eksplisitt (rød linje) og effektiv (blå linje) pris på utslipp av klimagasser i ulike sektorer. Avgiftsnivå i kroner per tonn CO2-ekvivalenter i 20261 og kvotepris på 880 kroner per tonn CO2. Utslippstallene er fra 2024
1 Avgiftsnivåene i denne figuren ser bort fra den midlertidige reduksjonen i drivstoffavgiftene fra 1. mai til 1. september.
Kilder: Statistisk sentralbyrå, Miljødirektoratet og Finansdepartementet.
Boks 2.5 EUs klimaregelverk og innretningen av klimaavgiftene
Norske klimagassutslipp er omfattet av EUs kvotesystem (ETS), innsatsfordelingsforordningen (ESR) eller begge, jf. figur 2.24. Hvilket klimaregelverk utslippene er omfatte av har betydning for innretningen av den norske CO2-avgiften.
For utslipp som omfattes av ETS, bestemmes bidraget fra kvotesystemet til å oppfylle Norges mål under Parisavtalen gjennom en egen oppgjørsmekanisme med EU. Bidraget er uavhengig av i hvilke land utslippsreduksjonene skjer. Ytterligere nasjonale virkemidler overfor kvotepliktige utslipp bidrar derfor som hovedregel ikke til å øke Norges måloppnåelse.
For utslipp som omfattes av innsatsfordelingsforordningen (innsatsfordelingen), har Norge årlige bindende utslippsbudsjetter. Norge bestemmer selv hvilke virkemidler som skal benyttes for å oppfylle forpliktelsen. Klimaavgifter er et hovedvirkemiddel som bidrar til kostnadseffektive utslippsreduksjoner.
CO2-avgiften på mineralske produkter er på denne bakgrunn innrettet etter i hvilket klimaregelverk utslippene er regulert:
-
Utslipp som bare omfattes av innsatsfordelingen, ilegges generell avgiftssats.
-
Utslipp som bare omfattes av ETS, fritas som hovedregel for avgift.
-
Utslipp som omfattes av både ETS og innsatsfordelingen, ilegges redusert avgift slik at samlet karbonpris fra avgift og kvoter tilsvarer det generelle avgiftsnivået.
Innretningen legger til rette for en kostnadseffektiv oppfyllelse av Norges klimaforpliktelser.
Fra 2028 vil deler av utslippene under innsatsfordelingen også omfattes av ETS2. Disse utslippene vil fortsatt inngå i Norges forpliktelse under innsatsfordelingen. Utviklingen i EUs klimaregelverk vil ha betydning for både avgiftsnivået og innretningen på klimaavgiftene.
Systemet over gjelder sektorer som er omfattet av EØS-avtalen, dvs. at utslipp fra jordbruk og fiske ikke er bundet av systemet. Andre klimaavgifter, slik som CO2-avgiften i petroleumsvirksomheten eller avgiften på avfallsforbrenning, følger heller ikke dette systemet, se punkt 10.12.
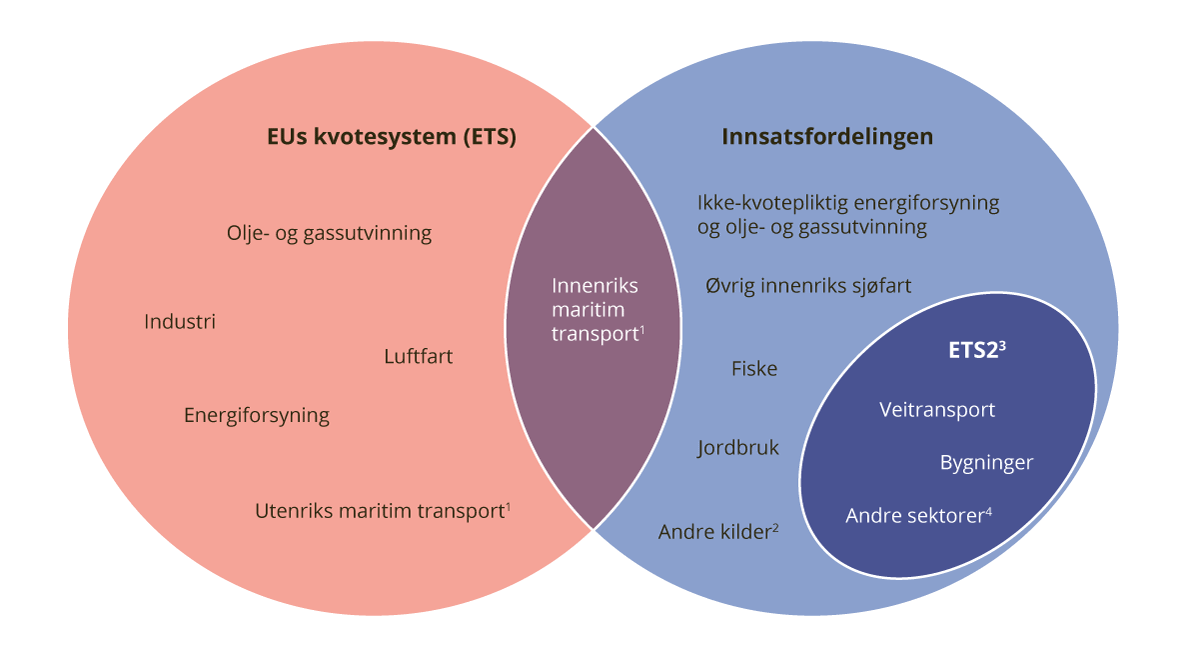
Figur 2.24 Fordeling av utslipp som er regulert under EUs kvotesystem (ETS), EUs innsatsfordeling (ESR) og ETS2
1 Maritim transport inngår i kategorien sjøfart og omfatter utslipp fra kommersiell transport av varer eller passasjerer med skip fra 5 000 bruttotonn og oppover, og som reguleres av MRV-forordningen (2015/757). MRV står for Monitoring, Reporting and Verification. Utslipp fra utenriks maritim transport omfattes ikke av verken Norges utslippsregnskap eller Norges internasjonale klimaforpliktelser.
2 Andre kilder omfatter blant annet avfall og fluorgasser.
3 ETS2 omfatter utslipp fra forbruk av brensel i veitransport, bygninger (oppvarming) og andre sektorer.
4 Andre sektorer omfatter primært bygg- og anleggsvirksomhet og industri som ikke er omfattet av EU ETS.
2.4.3 Tollavgift
Tollavgift har til formål å beskytte innenlandske produsenter mot konkurranse fra utlandet. Tollavgift kan føre til dyrere varer og begrenset vareutvalg for forbrukerne, og til økte produksjonskostnader for næringslivet. Tollavgift reduserer omfanget av handel og bidrar til at de ulike lands relative fortrinn i produksjon av varer og tjenester ikke blir utnyttet fullt ut. Handel med varer og tjenester har åpnet for å utnytte Norges konkurransefortrinn.
Norge er et av landene i verden med minst tollbeskyttelse for industrivarer. Av industrivarene er det bare enkelte typer klær og tekstiler som er ilagt tollavgift. Det gjenstår også tollavgift på noen få varenummer for fiskeprodukter som ikke er egnet som menneskeføde. Tollbeskyttelse på jordbruksvarer er et sentralt landbrukspolitisk virkemiddel. Importvernet bidrar blant annet til at omsetning av norske jordbruksvarer kan skje til priser som er fastsatt i jordbruksavtalen. Tollavgiftssatsene for jordbruksvarer varierer sterkt, avhengig av beskyttelsesbehovet.
Det er fastsatt maksimale tollavgiftssatser gjennom internasjonale avtaler. I likhet med andre industriland gir Norge reduserte tollavgiftssatser til utviklingsland gjennom det generelle preferansesystemet for utviklingsland (Generalized System of Preferences, GSP). Systemet innebærer at utviklingsland gis bedre markedsadgang for deres varer. GSP-systemet er ensidig og kan til enhver tid trekkes tilbake eller endres.
2.4.4 Gebyrer og sektoravgifter
Statlig tjenesteproduksjon og myndighetsutøvelse finansieres normalt ved bevilgninger over statsbudsjettet, men på noen områder brukes gebyrer og sektoravgifter. Finansdepartementet har fastsatt overordnede bestemmelser for statlig gebyr- og avgiftsfinansiering. Gebyrordninger kan etableres når det offentlige utfører en klart definert tjeneste overfor betaleren, og gebyret ikke dekker noe annet eller mer enn kostnaden ved å produsere og levere tjenesten. En kostnadsriktig gebyrfinansiering er dermed ikke å anse som beskatning. Gebyrer som er høyere enn kostnaden ved å produsere og levere tjenesten, vil derimot ha et element av skjult skattlegging. Slik overprising har blitt avviklet over tid.
Sektoravgifter har et videre finansieringsformål og kan anvendes til å finansiere fellestiltak overfor en næring eller sektor. Dette forutsetter at avgiften betales av aktører som tilhører eller har en nær tilknytning til sektoren. For eksempel finansieres virksomheten til flere tilsynsorganer helt eller delvis med sektoravgifter. Endring av avgiftsgrunnlag eller -sats for sektoravgifter regnes derfor som en del av skatte- og avgiftsopplegget. Det følger av Finansdepartementets bestemmelser at det bør utvises stor tilbakeholdenhet med å innføre sektoravgifter for å finansiere statlige utgifter.
2.5 Forholdet til EØS-avtalen
EØS-avtalen inneholder ingen plikt til å harmonisere norske skatte- og avgiftsregler med EUs forordninger og direktiver. EØS-avtalens generelle bestemmelser om de fire friheter og forbudet mot statsstøtte setter imidlertid klare begrensninger på innholdet i de norske skatte- og avgiftsreglene.
De fire friheter sikter til prinsippene om fri bevegelighet av varer, tjenester, kapital og personer, herunder retten tiletablering, innenfor EU/EØS. På skatterettens område er det nærmere innholdet av prinsippene i hovedsak utviklet av EFTA- og EU-domstolen. Norge kan i utgangspunktet ikke ha regler som behandler grenseoverskridende bevegelser og transaksjoner mellom Norge og andre EØS-stater strengere enn nasjonale bevegelser og transaksjoner. Dersom det foreligger en såkalt rettferdiggjørelsesgrunn, kan vi likevel ha regler som i utgangspunktet innebærer en restriksjon. Dette kan for eksempel være for å motvirke skatteomgåelse eller sikre en effektiv skatteinnkreving. For å kunne rettferdiggjøre regelen, kreves i tillegg at den er egnet for å ivareta det aktuelle hensynet, og at den ikke er strengere enn nødvendig for å ivareta dette hensynet (krav om proporsjonalitet).
Statsstøtteforbudet innebærer at Norge i utgangspunktet ikke kan ha skatteregler som gir enkeltforetak eller grupper av foretak gunstigere skattemessig behandling enn det som er hovedregelen for slike foretak. Forbudet rammer både fordeler for enkeltforetak og fordeler for enkelte sektorer eller geografiske områder. EØS-avtalen har imidlertid regler som på nærmere vilkår åpner for å gi statsstøtte. EFTAs overvåkningsorgan (ESA) vedtar retningslinjer for tolkning og bruk av disse reglene. Retningslinjene, som gjenspeiler EUs regelverk på området, setter strenge betingelser for at støtten skal kunne anses forenlig med EØS-avtalen. Slik støtte må notifiseres til ESA, og kan ikke iverksettes før ESA har godkjent den. Det er gjort unntak fra notifikasjonsplikten i den såkalte gruppeunntaksforordningen. I visse tilfeller kan støtte være tillatt også uten notifikasjon eller melding. Dette gjelder støtte som oppfyller kriteriene i forordningen for bagatellmessig støtte.
Norge er ikke en del av EUs tollunion. Norske tollmyndigheter berøres likevel i stadig større grad av regelverk som tas inn i EØS-avtalen på ulike fagmyndigheters område. EU har de senere årene vedtatt en rekke rettsakter som stiller krav til varer som innføres fra tredjeland for omsetning mv. på det indre marked. Kravene er knyttet til produkters tilblivelse, egenskaper mv. Ved innførsel av varer til EU som er omfattet av de aktuelle rettsaktene, blir dokumentasjon for at kravene er oppfylt kontrollert av tollmyndighetene i EU gjennom produktpass, sertifikater og lignende. Når slike regler blir tatt inn i EØS-avtalen, vil norske tollmyndigheter få en tilsvarende oppgave med å kontrollere dokumentasjon på at varer som innføres fra tredjeland, oppfyller kravene.
2.6 Internasjonalt skattesamarbeid
Handel og investeringer over landegrensene kan føre til at inntekter og formue blir dobbeltbeskattet ved at de er skattepliktig i flere land. Det kan igjen hemme handel, investeringer og personers mobilitet. Videre kan ulikheter i skattesystemer og skattenivåer mellom land gi muligheter for uønsket internasjonal skattetilpasning og skadelig skattekonkurranse mellom land. Dette kan redusere lands skatteinntekter og vri beskatningen over på andre skattegrunnlag. I tillegg gir det grobunn for mindre effektive former for beskatning.
Disse problemstillingene krever internasjonalt samarbeid, blant annet for å legge til rette for at land kan håndheve sin nasjonale skattelovgivning. Her står informasjonsutveksling mellom lands skattemyndigheter sentralt. Det pågår i dag flere internasjonale prosesser for å utarbeide multinasjonale standarder og avtaler med sikte på å fremme handel, investeringer og økonomisk utvikling, samt å motvirke uheldige virkninger av skattetilpasninger og skadelig skattekonkurranse. Som en liten åpen økonomi avhengig av et stabilt internasjonalt skatterammeverk, legges det fra norsk side vekt på å delta som en aktiv bidragsyter i alle de pågående prosessene, herunder i OECD, OECD/G20s Inclusive Framework on Base erosion and profit shifting (IF), Global Forum on Transparency and Exchange of Information for Tax Purposes (Global Forum) og FN.
Foruten å utarbeide analyser og statistikk for skatteformål er OECD sentral i arbeidet med å utarbeide og vedlikeholde standarder for bilaterale skatteavtaler, internprisingsretningslinjer og informasjonsutveksling. I IF, som nå teller 145 land og jurisdiksjoner, har man et bredere samarbeid. Dette samarbeidet har gitt oss den globale minimumsskatten for store konsern (pilar 2) som ble innført i Norge gjennom suppleringsskatteloven med virkning fra 1. januar 2024. Flere andre sentrale arbeider pågår i IF, blant annet oppfølgingen av BEPS-prosjektet, en vurdering av forholdet mellom skatt, ulikhet og vekst, global mobilitet av privatpersoner og selskaper, samt en dialog om skattemessige problemstillinger knyttet til en stadig mer digitalisert økonomi.
OECDs standarder for automatisk informasjonsutveksling omfatter rapportering og utveksling av finansiell kontoinformasjon, transaksjoner med kryptovaluta og inntekter fra digitale plattformer. Det er også utarbeidet en standard knyttet til opplysninger om fast eiendom i utlandet, hvor de første utvekslingene er ventet fra 2029. Global Forum, som nå teller 174 medlemsland, er av G20 satt til å overvåke at landene implementerer og etterlever OECDs standarder for utveksling av informasjon.
FNs medlemsland forhandler om en rammekonvensjon om internasjonalt skattesamarbeid. Rammekonvensjonen skal fremforhandles i perioden 2025–2027. Det er bestemt at det samtidig skal utarbeides to protokoller samtidig med rammekonvensjonen. Disse protokollene skal regulere beskatning av grensekryssende tjenester og tvisteløsningsmekanismer.
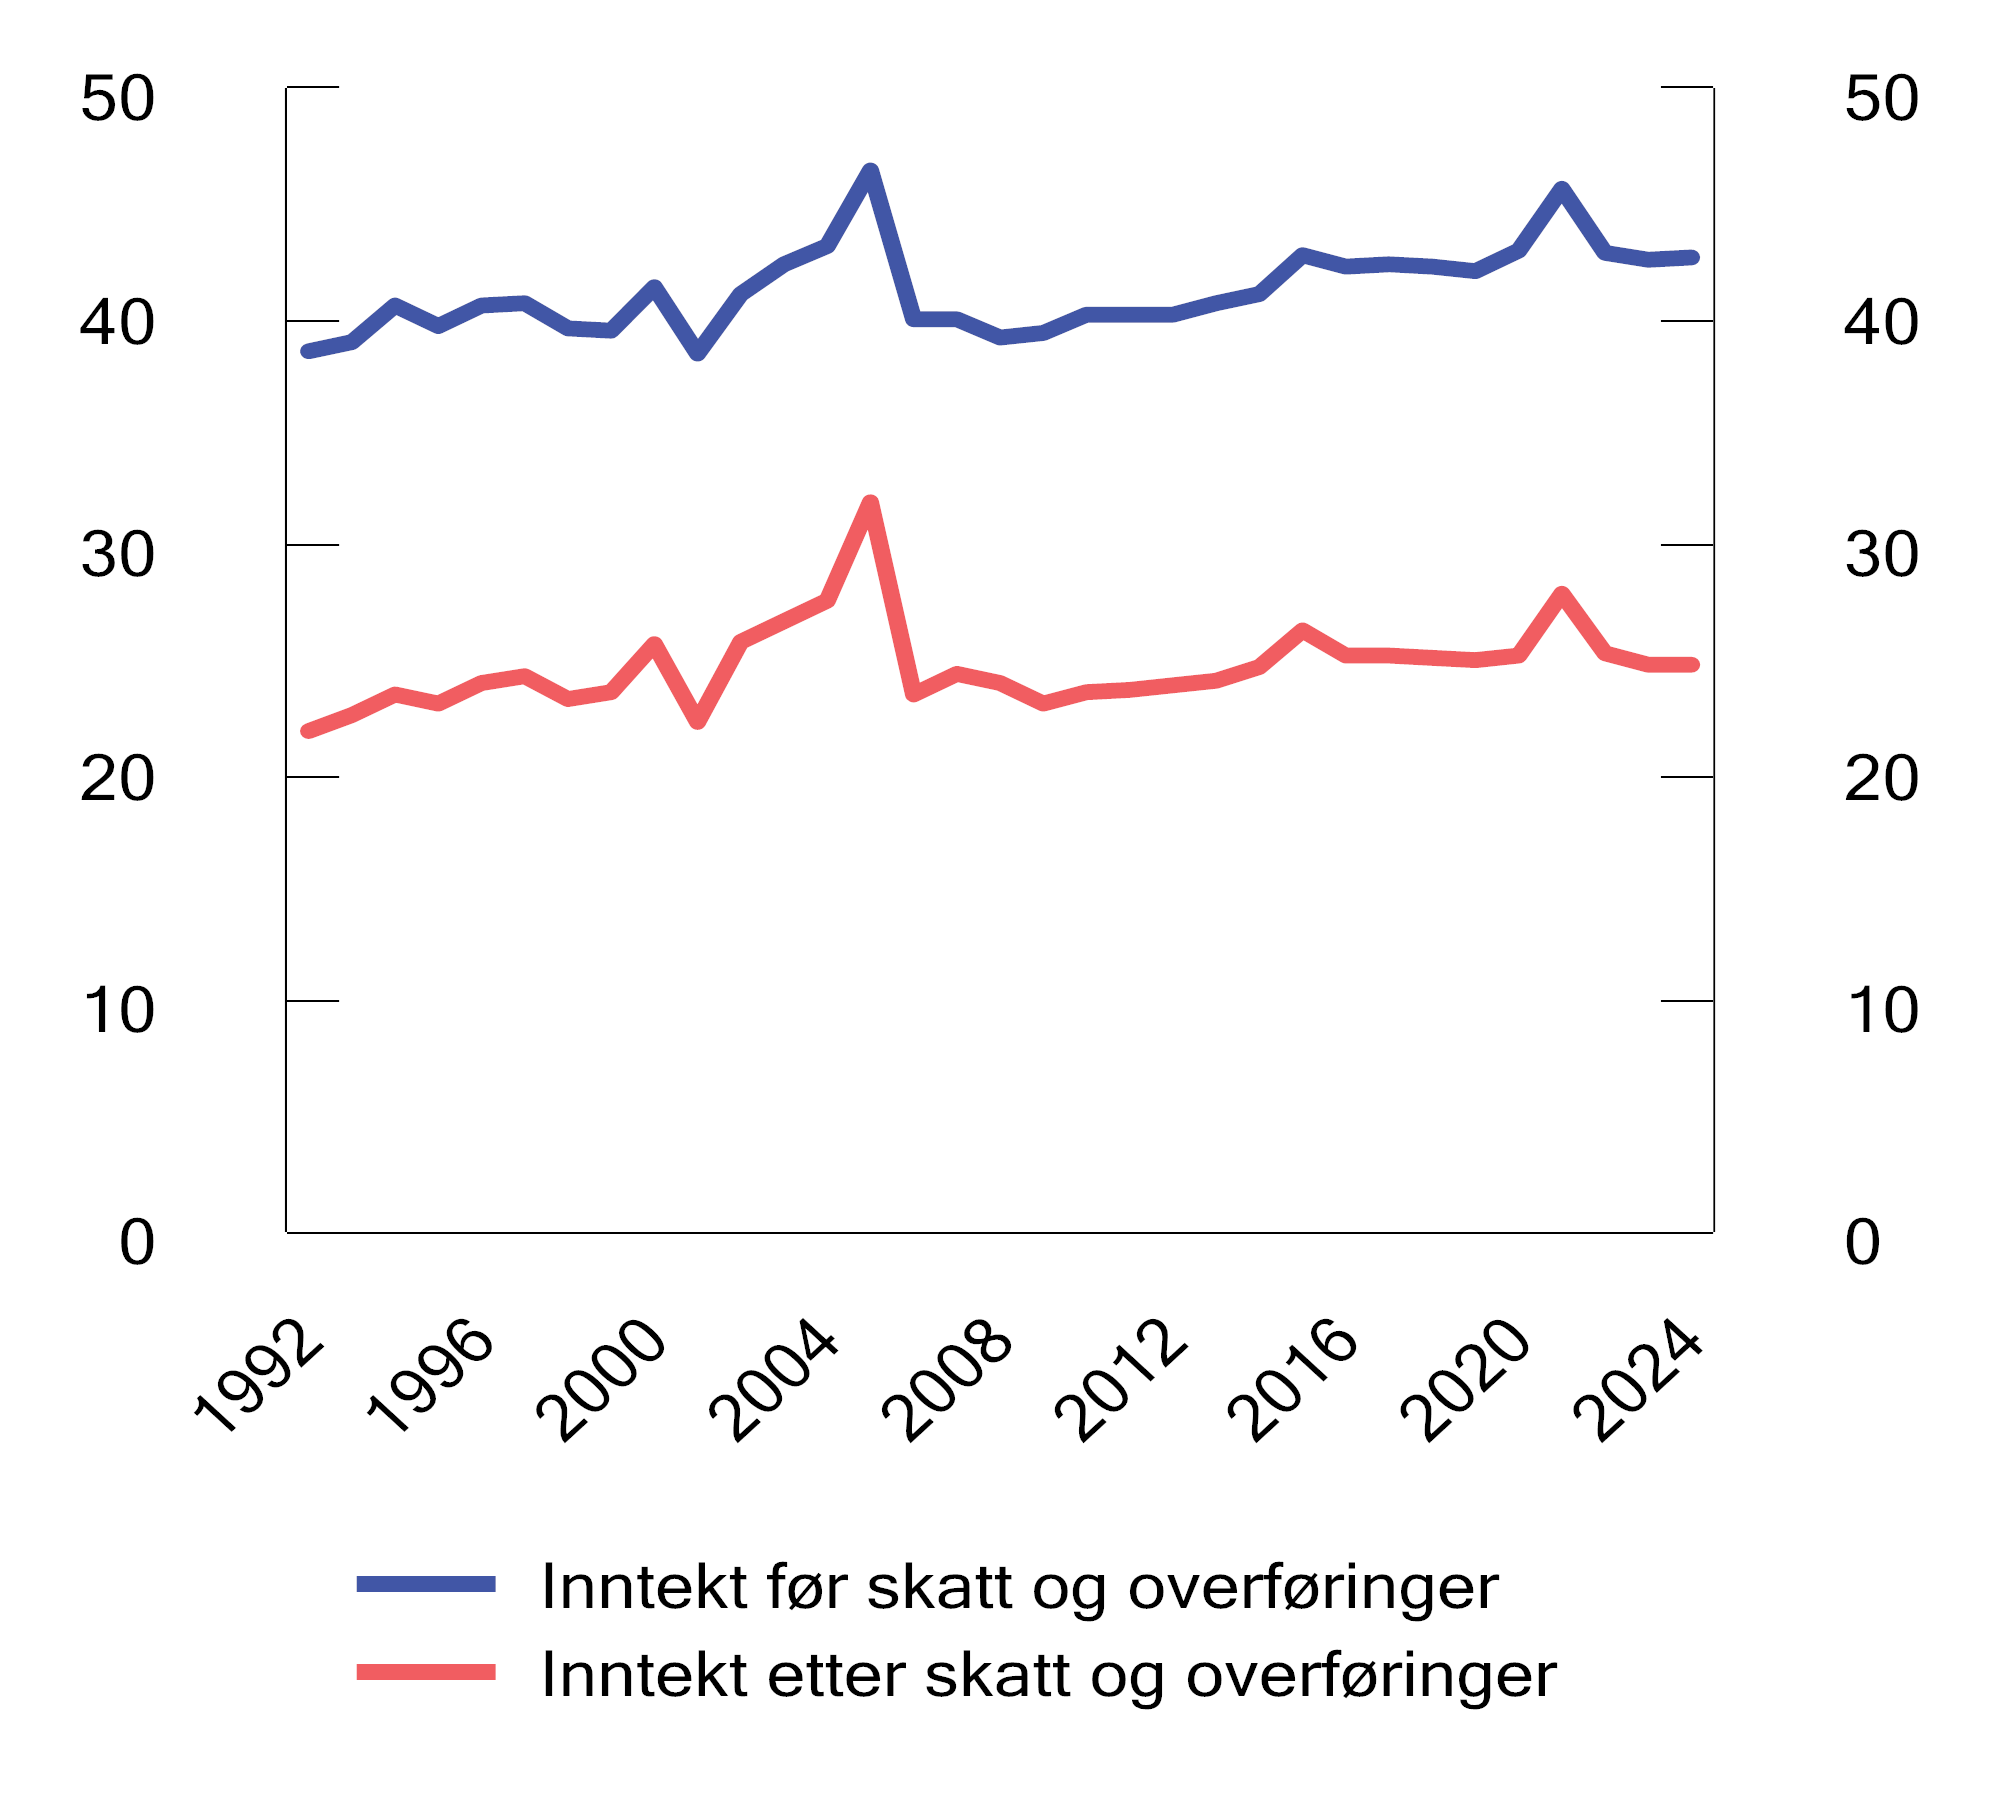
Figur 2.25 Inntektsulikhet før og etter skatt og overføringer. Gini-koeffisienter for ekvivalent inntekt per forbruksenhet (EU-skala). 1992–2024
1 Svingninger rundt årene 2000, 2005, 2015 og 2021 må sees i sammenheng med endringer i skattereglene som har ført til midlertidige skattetilpasninger.
2 Inntekt før skatt og overføringer inkluderer blant annet lønns-, nærings- og kapitalinntekter. I inntekt etter skatt og overføringer er overføringer lagt til, og utlignet skatt og negative overføringer som barnebidrag og pensjonspremier trukket fra.
Kilde: Statistisk sentralbyrå.
2.7 Fordelingsvirkninger av skatte- og avgiftssystemet
Det er mange og sammensatte faktorer som påvirker utviklingen i økonomisk ulikhet. Økonomiske konjunkturer og strukturelle forhold påvirker fordelingen av markedsinntektene, se omtale i Meld. St. 1 (2026–2027) Nasjonalbudsjettet 2027 kapittel 6. Skattesystemet påvirker inntektsfordelingen både direkte og indirekte. Skattesystemet bidrar til å omfordele inntekter blant annet ved at det er progressivt utformet. Det vil si at gjennomsnittlig skattesats øker med nivået på inntekten eller formuen. Skatteinntektene finansierer dessuten overføringer til husholdningene og offentlige tjenester innenfor blant annet helse og utdanning, som også virker utjevnende. Videre kan skatter, sammen med overføringer og offentlige tjenester, påvirke skattyternes økonomiske beslutninger og dermed også fordelingen av markedsinntekt (før skatt).
Det samlede utjevningsbidraget fra skatter og overføringer har vært forholdsvis stabilt de siste 30 årene, se figur 2.26. Figuren viser ulikheten målt ved Gini-koeffisienten for inntekt før og etter skatt og overføringer. Når Gini-koeffisienten er null, har alle lik inntekt, mens 100 innebærer at én person mottar all inntekt. Inntektene er her målt som i inntektsstatistikken til Statistisk sentralbyrå, og omfatter de fleste kontante inntekter som husholdningene mottar. Likevel er det en rekke bidrag til husholdningenes materielle levestandard som ikke fanges av denne inntektsdefinisjonen, blant annet verdien av offentlige tjenester, avkastningen av egen bolig og overskudd som holdes tilbake i private selskaper.
Som følge av at kapitalavkastning kun fanges opp når den realiseres, påvirkes den målte inntektsulikheten kraftig av de ekstraordinært høye utbytteutbetalingene i forkant av at utbytteskatten ble innført i 2006 og varslet økt i 2016 og 2022.
Personskattenes betydning for inntektsfordelingen
Progressiviteten i skattesystemet kommer tydelig frem av figur 2.26, som viser at skatt i prosent av inntekten stiger med inntektsnivået. I denne figuren er både inntektsskatt og formuesskatt inkludert. Figur 2.16 i punkt 2.3.4 viser det samme uten formuesskatt, og viser at skattesystemet er regressivt, det vil si at skatteprosenten faller, helt på toppen av inntektsfordelingen dersom man ikke tar med formuesskatten. Progressiviteten har vært relativt stabil de siste tiårene, unntatt helt øverst i inntektsfordelingen.
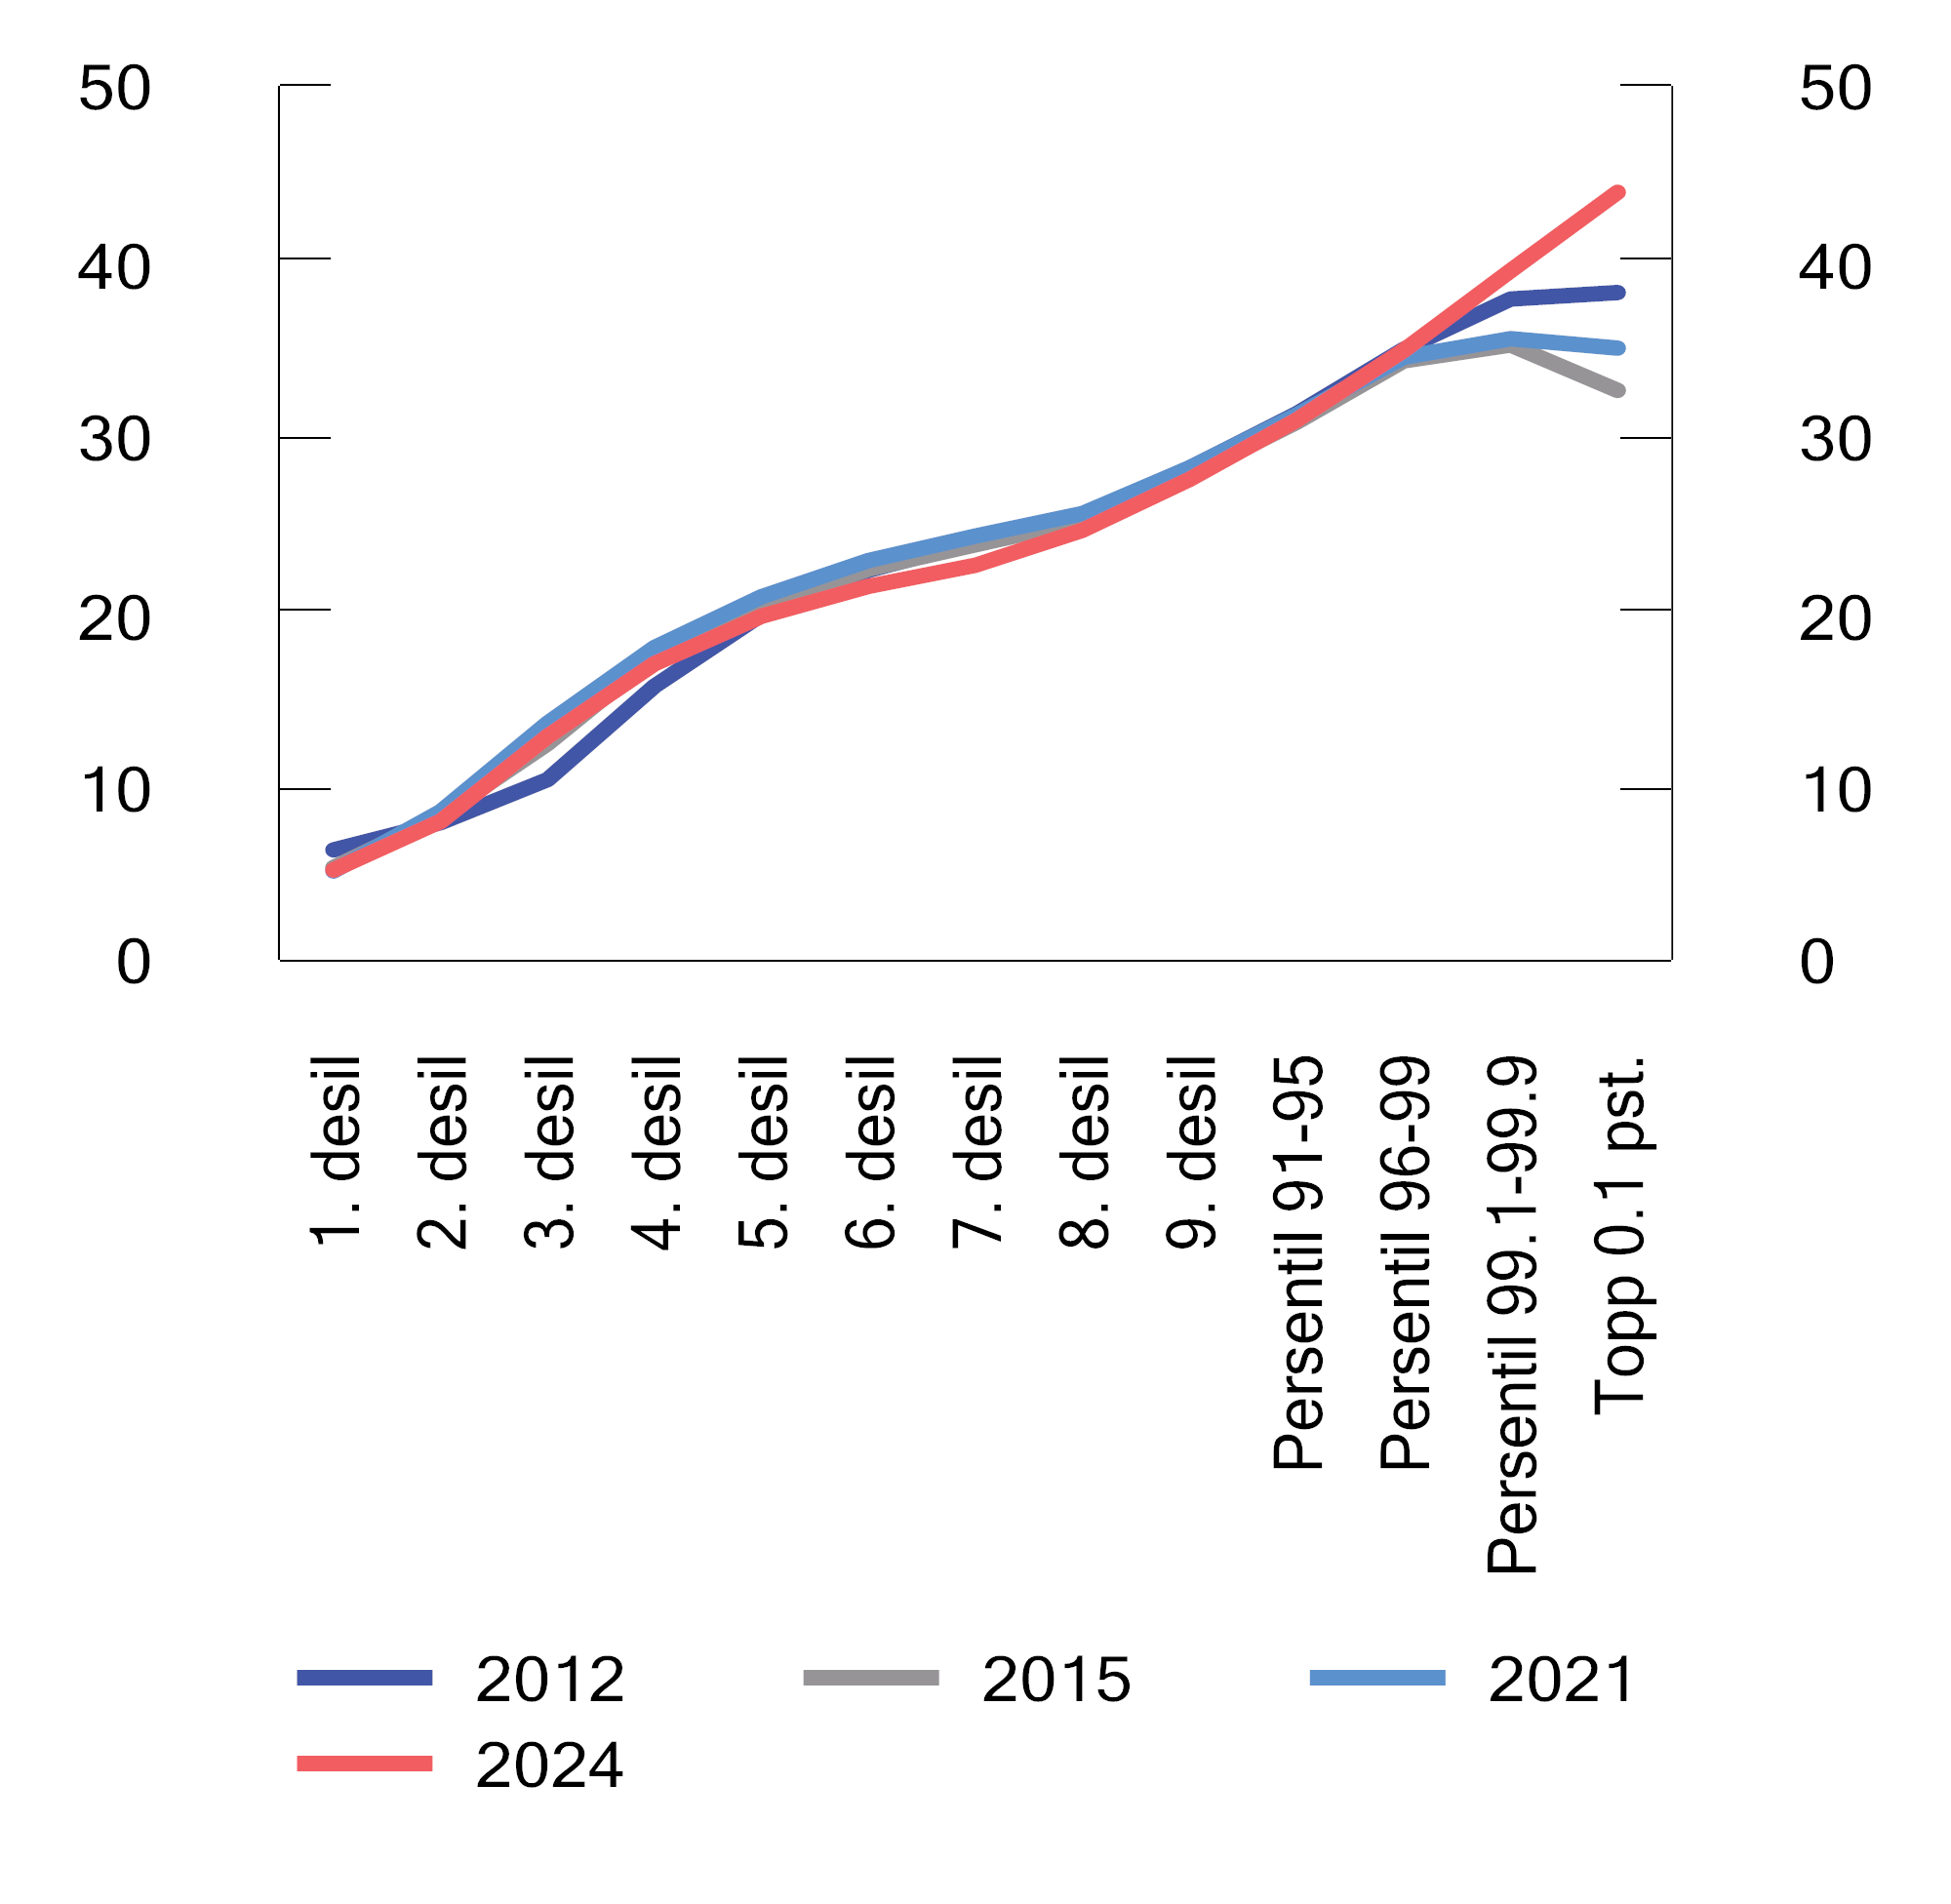
Figur 2.26 Skatt som andel av bruttoinntekt i ulike inntektsgrupper. Prosent
Kilde: Statistisk sentralbyrå.
For dem med aller høyest inntekt, har skatteprosenten variert betydelig over tid. Dette skyldes både endringer i skattereglene for utbytter og tilpasninger i utbytteuttak til disse regelendringene, se figur 2.27. I år med ekstraordinært høye utbytteuttak, som i 2021, øker skatten målt i kroner, mens skatteprosenten faller. Dette skyldes at utbyttene skattlegges med en noe lavere sats enn høye arbeidsinntekter. Skatteprosenten for de med høyest inntekt er likevel på et høyere nivå enn før utbytteskatten ble innført, når man måler skatten i prosent av bruttoinntekt slik det defineres i offisiell statistikk (eksklusive eierinntekt som holdes tilbake i selskapene).
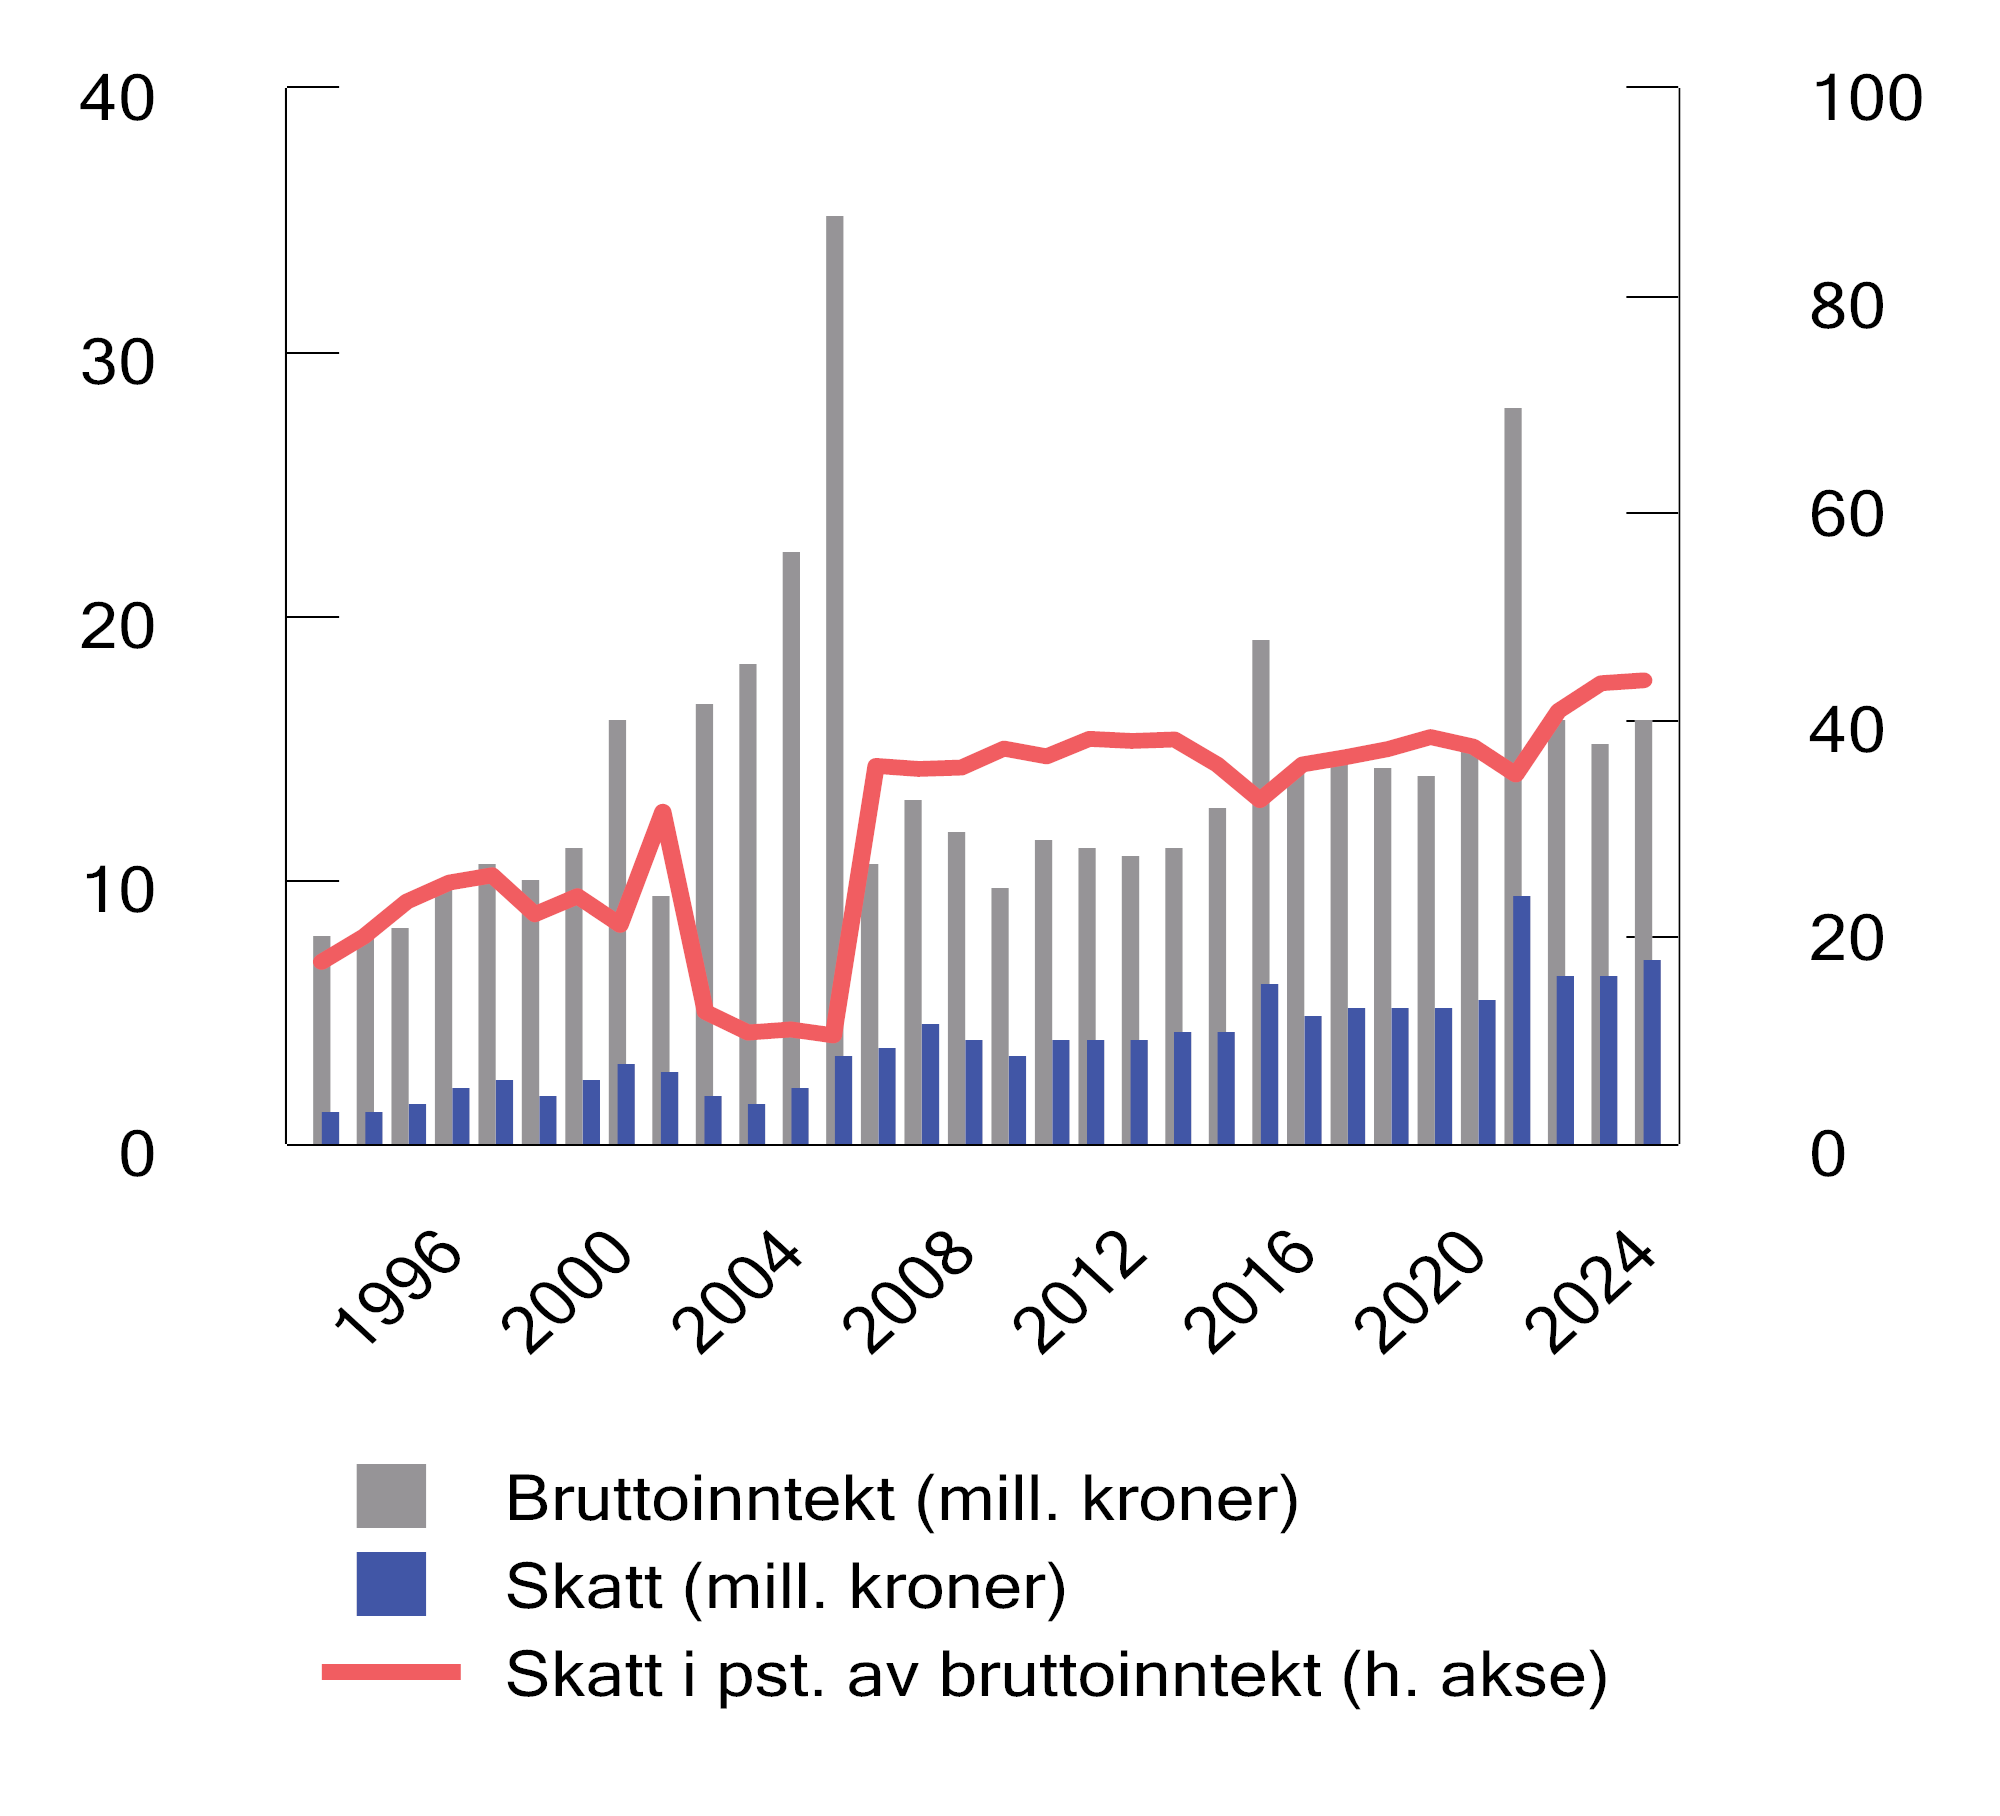
Figur 2.27 Gjennomsnittlig bruttoinntekt, skatt og skatt i prosent av bruttoinntekt for topp 0,1 pst. 2024-kroner. 1993–2024
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Avgiftenes betydning for inntektsfordelingen
Når en skal se på hvordan skatte- og avgiftssystemet påvirker husholdningenes forbruksmuligheter og velferd, bør en ideelt sett ta hensyn til at også avgifter påvirker forbruksmulighetene. Avgifter avhenger ikke av den enkeltes inntekt eller formue. Avgifter er indirekte skatter som, til forskjell fra direkte skatter, normalt ikke ilegges forbruker direkte, men indirekte via avgiftspliktige produsenter og importører. I hvor stor grad avgiftsbelastningen veltes over i prisene til forbrukerne, avhenger av forhold i markedet for varene og tjenestene som omfattes av avgiften. Det foreligger imidlertid ikke sikre tall som viser i hvelken grad avgiftene belastes henholdsvis privatpersoner eller næringsdrivende, eller hvordan avgiftsinnbetalingen fordeler seg på ulike inntektsintervaller. Departementet gir derfor i hovedsak ikke anslag på fordelingsvirkninger av endringer i enkeltavgifter. Figur 2.28 viser anslag på aggregerte avgiftsinntekter fordelt etter inntektsdesiler basert på modellen Lotte-Konsum.
I figuren er hver person tildelt en andel av husholdningens inntekt og skatt justert for stordriftsfordeler (husholdningsjustert inntekt), og deretter rangert etter stigende inntekt i ti like store grupper (inntektsdesiler). Tilsvarende er personene tilordnet en andel av anslåtte avgifter innbetalt av husholdningen. I avgiftsanslagene er det forutsatt at avgiftene i sin helhet veltes over i prisene til forbrukerne.
Figuren viser at personer med lave inntekter har lavere samlet skatte- og avgiftsbelastning enn personer med høye inntekter. Samtidig bidrar avgiftene samlet sett til å svekke progressiviteten i skatte- og avgiftssystemet. Dette skyldes delvis at beregningene tar utgangspunkt i husholdningenes bruttoinntekt. For en person med høy bruttoinntekt utgjør avgiftene en mindre andel av inntekten enn for en person med lav bruttoinntekt. Dersom beregningene var basert på inntekt etter skatt (disponibel inntekt), ville avgiftsbelastningen vært jevnere som andel av inntekt i de ulike inntektsgruppene. Målt i kroner øker det samlede konsumet av avgiftsbelagte varer og tjenester over inntektsfordelingen, og gruppen med de høyeste inntektene har den høyeste avgiftsbelastningen i kroner.
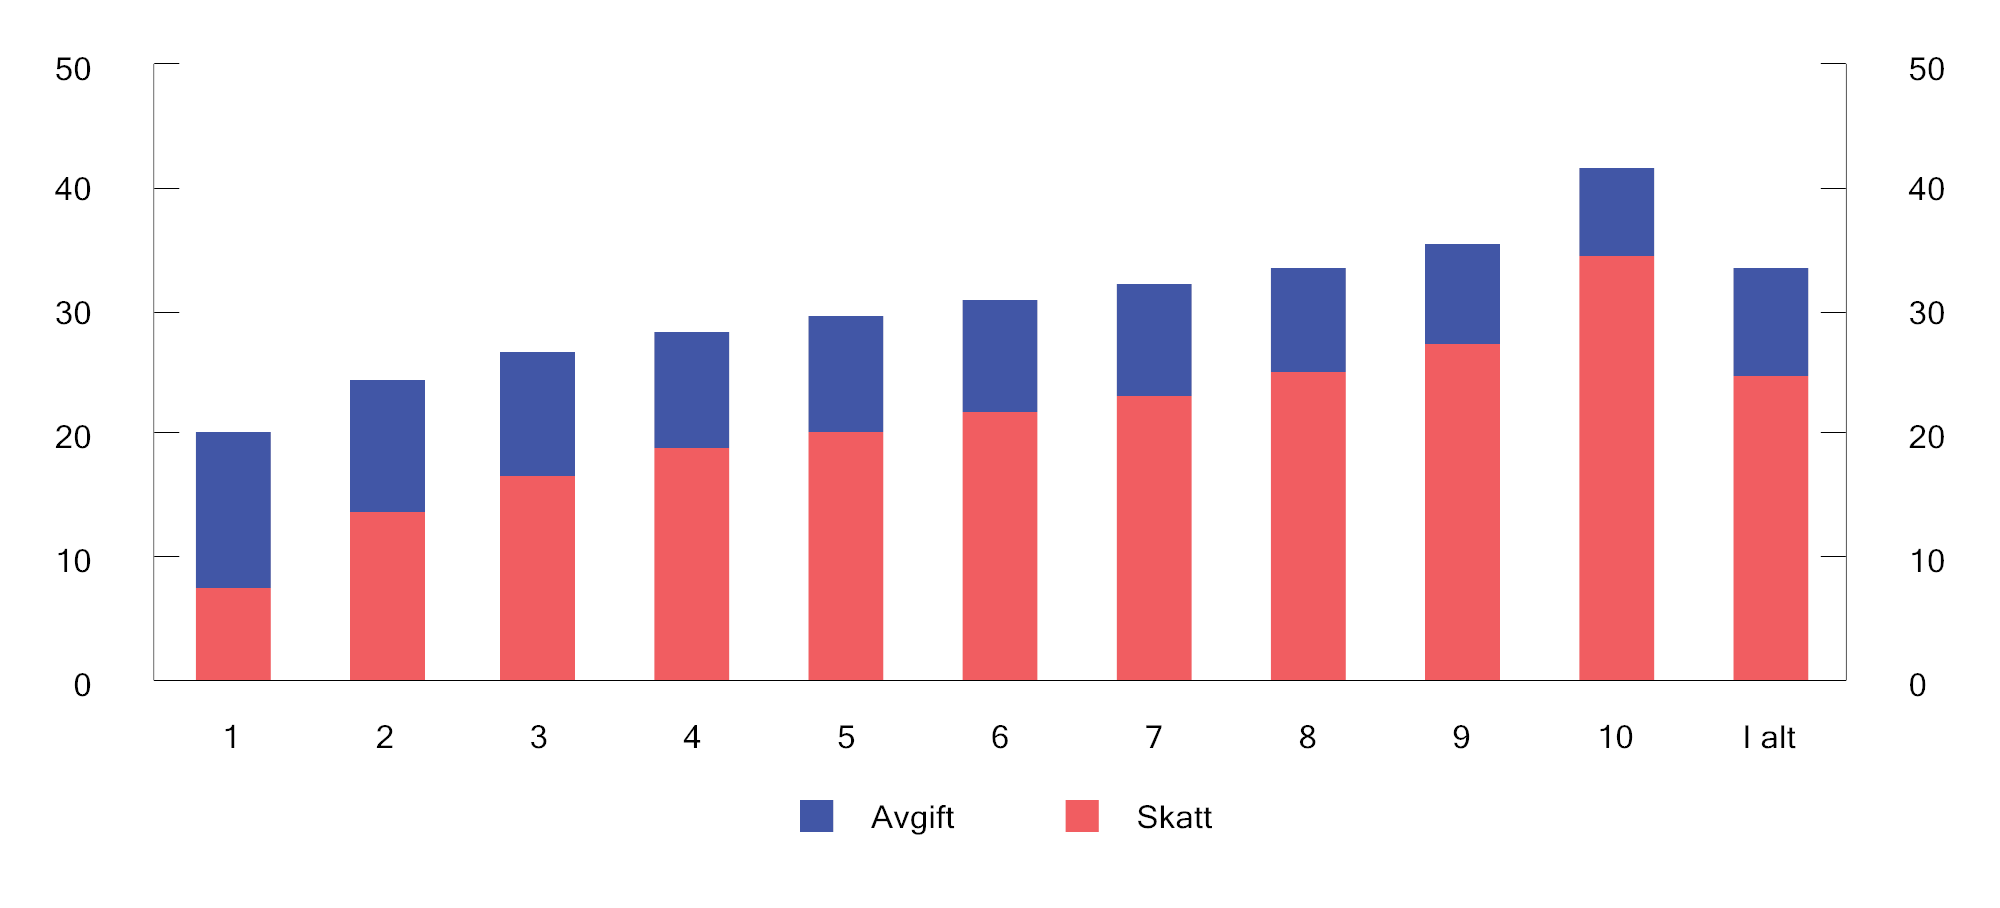
Figur 2.28 Skatt og avgift per person i prosent av husholdningsjustert inntekt etter inntektsdesiler. 2026-regler. Prosent
Kilder: Statistisk sentralbyrå og Finansdepartementet.
2.8 Anslag på skatteutgifter
I skatte- og avgiftssystemet er det en rekke fritak, unntak og særordninger som bidrar til å redusere de offentlige inntektene. De representerer en fordel for dem som omfattes, sammenlignet med å bli skattlagt etter de ordinære reglene.
Det norske skattesystemet bygger på prinsippet om at alle inntekter og verdier skal beskattes, og at skattegrunnlaget skal tilsvare de reelle, økonomiske størrelsene. Når det likevel ikke er slik i enkelte tilfeller, kan det for eksempel være ut fra et ønske om å ivareta andre hensyn eller å tilgodese bestemte formål.
Tilsvarende finnes det i skatte- og avgiftssystemet skatter og avgifter som er høyere enn det som følger av et generelt og ensartet sett av regler eller av sentrale prinsipper. I slike tilfeller blir skatteutgiften negativ. Et eksempel er fiskale avgifter på innsatsfaktorer i næringsvirksomhet.
I motsetning til tiltak over budsjettets utgiftsside vedtar ikke Stortinget nivået på skatteutgifter i de årlige budsjettene. Skatteutgifter blir dermed ikke gjenstand for årlige budsjettmessige prioriteringer på samme måte som ordninger på utgiftssiden. Dette avsnittet er derfor ment å gi supplerende informasjon og synliggjøre budsjettvirkninger av avvik fra skatte- og avgiftsreglene. Oversikten over slike unntak er ikke fullstendig, blant annet har det ikke vært mulig å kvantifisere alle skatteutgiftene. Vedlegg 1 gir en detaljert oversikt over departementets beregninger av skatteutgifter.
Størrelsen på skatteutgifter avhenger av hvordan referansesystemet defineres. I utgangspunktet legges de generelle skatte- og avgiftsreglene til grunn. På noen områder legges hovedprinsipper for utformingen av skatte- og avgiftssystemet til grunn, slik disse er nedfelt blant annet i skattereformene i 1992, 2006 og 2016. Dette gjelder for eksempel for avskrivningssatser, beskatning av bolig og enkelte avgifter. I likhet med de fleste andre land benytter departementet den såkalte inntektstapsmetoden, det vil si at skatteutgiften settes lik skatteinntektene det offentlige går glipp av som følge av lempeligere regler enn referansesystemet tilsier. Skatteutgiftene uttrykker verdien av unntaket i kroner. De gir likevel i mange tilfeller ikke et realistisk anslag på provenyet ved å fjerne eller redusere skatteutgiften, siden metoden ikke fanger opp atferdsendringer. Tallene må derfor brukes med stor varsomhet.
Figur 2.29 viser hvordan netto skatteutgifter i 2026 fordeles på ulike områder. De største skatteutgiftene skyldes unntak og særordninger i merverdiavgiften, manglede inntektsbeskatning av egen bolig og verdsettingsrabatter i formuesskatten.
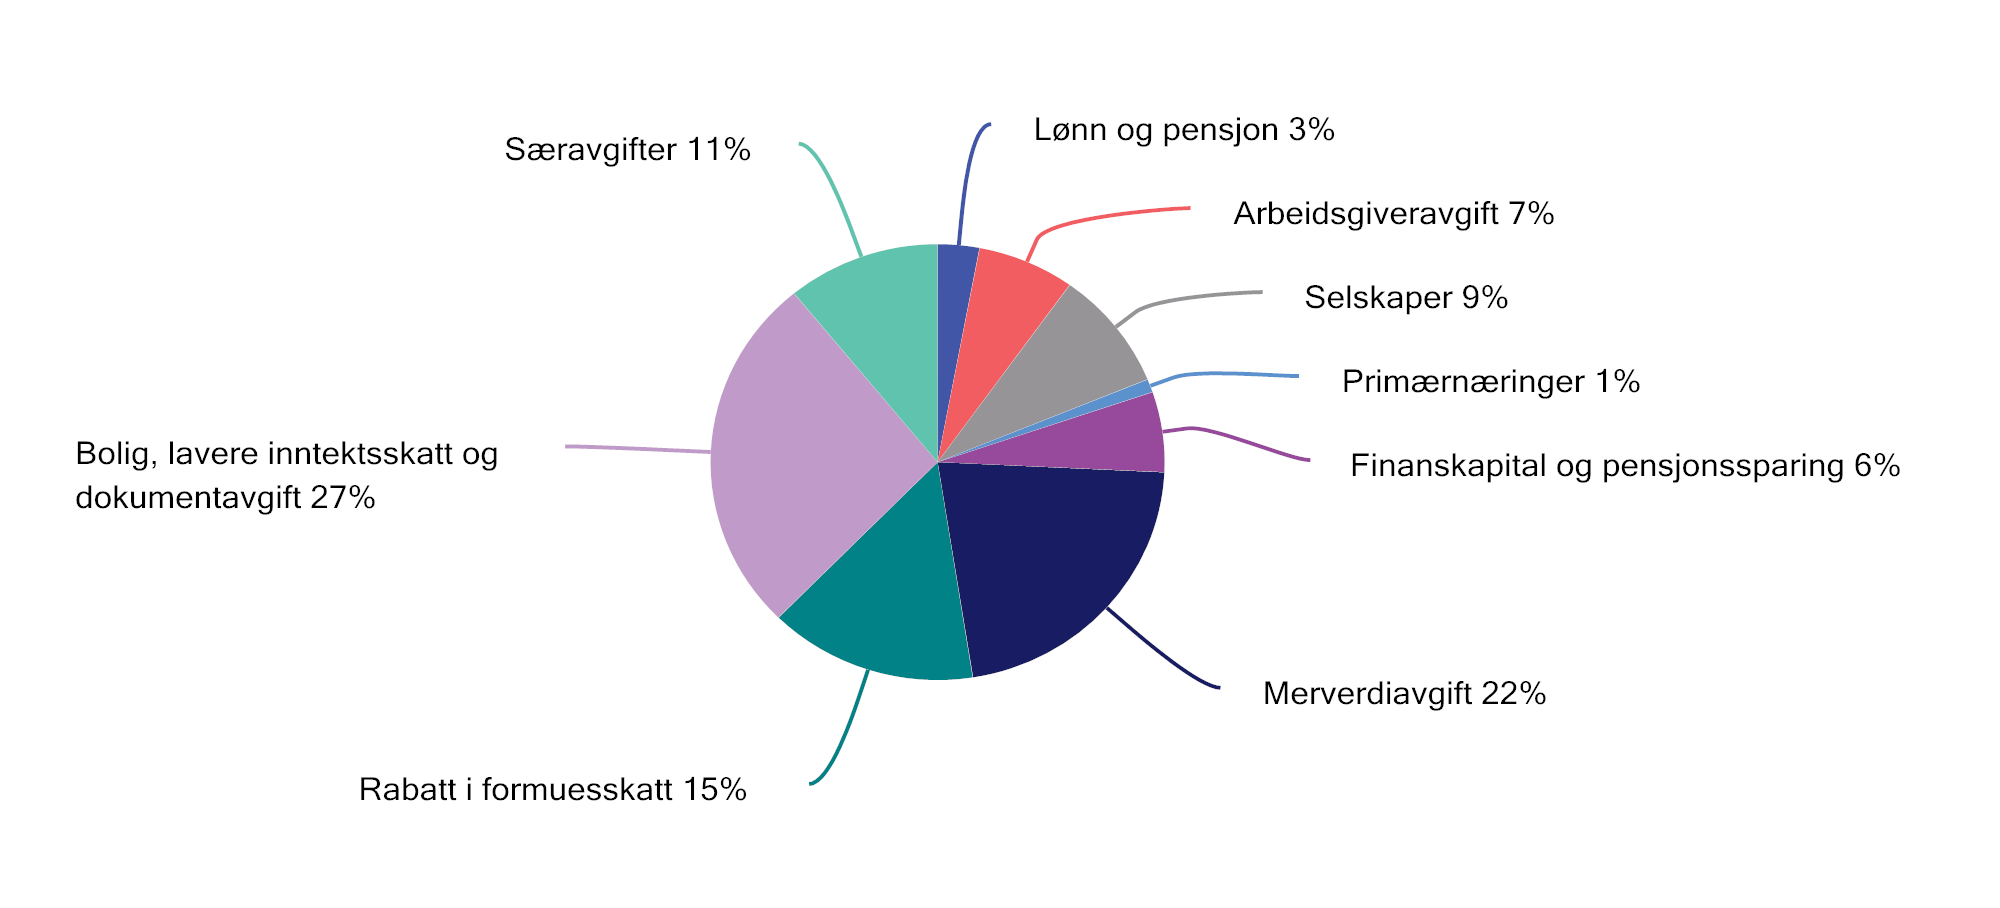
Figur 2.29 Netto skatteutgifter i 2026 fordelt på ulike områder. Prosent
Kilde: Finansdepartementet.
2.9 Metoder for provenyberegninger
Provenyvirkninger betegner virkningene på statens inntekter av endringer i skatte- og avgiftsreglene, til forskjell fra inntektsendringer som skyldes andre utviklingstrekk, herunder de økonomiske konjunkturene. Finansdepartementet anslår provenyvirkninger av skatte- og avgiftsendringer ved hjelp av en rekke ulike metoder. Metodene varierer fra avanserte modeller til enkle anslag basert utelukkende på statistikk. Hvilken metode som brukes, avhenger av hvilke modeller som er utviklet, hvilke datagrunnlag som er tilgjengelige og hvilken tidsfrist beregningen gjøres under. Nedenfor oppsummeres beregningsmetodene. Se Beregningskonvensjoner 2027 for mer detaljerte beskrivelser av metodene for provenyberegninger.
2.9.1 Referansesystem og referansealternativ
Referansesystem for skatte- og avgiftsreglene
Provenyvirkningene av endringer i skatte- og avgiftsreglene i budsjettåret beregnes mot et referansesystem som skal representere reelt uendrede regler fra året før, gitt forventet vekst i økonomien. I referansesystemet justeres grenser og satser4 i skatte- og avgiftsregelverket med anslag for den relevante vekstfaktoren, for eksempel veksten i konsumpriser, lønninger, pensjoner eller formuesverdier. Dersom en sats eller grense som justeres i referansesystemet, holdes nominelt uendret, vil det altså beregnes en provenyvirkning. På den måten vil en få frem provenyvirkninger av endringer som avviker fra et referansesystem basert på uendret politikk.
Referansesystemet for skatt er basert på skattereglene for inneværende år, hvor fradrag og inntektsgrenser i den generelle satsstrukturen i personbeskatningen i hovedsak er justert med anslått lønnsvekst. En skattyter som kun har standard fradrag (personfradrag og minstefradrag) og en vekst i både alminnelig inntekt og personinntekt lik anslått lønnsvekst, får da tilnærmet samme gjennomsnittlige inntektsskatt i referansesystemet som i inneværende år.
I referansesystemet for særavgiftene justeres alle kvantumssatsene med anslått prisvekst (endring i konsumprisindeksen). Avgiftsbelastningen i referansesystemet blir dermed reelt sett uendret.
Referansealternativ for skatte- og avgiftsinntektene
I referansealternativet for skatte- og avgiftsinntektene i det aktuelle budsjettåret er alle skatter og avgifter holdt reelt sett uendret fra året før. Referansealternativet bestemmes av referansesystemet for skatte- og avgiftsregelverket og anslått utvikling i skatte- og avgiftsgrunnlagene. Fremskrivingen av skatte- og avgiftsgrunnlagene bygger blant annet på anslag for den makroøkonomiske utviklingen. Det samlede inntektsanslaget for en budsjettpost vil dermed bestå av anslaget i referansealternativet pluss anslått virkning av eventuell regelverksendring. Det er de bokførte virkningene som danner grunnlaget for bevilgningsvedtak.
2.9.2 Provenyberegninger uten atferdsvirkninger
Ved den enkleste formen for provenyberegning forutsettes det at skatte- eller avgiftsendringen ikke endrer husholdningenes eller bedriftenes atferd. Provenyvirkningen gjenspeiler da kun den direkte virkningen på skatteinntektene. For eksempel beregnes provenyvirkningen av en satsendring som skattegrunnlaget multiplisert med endringen i skatte- eller avgiftssatsen.
Provenyberegninger som kun inkluderer direkte virkninger, vil i mange tilfeller være en god tilnærming til provenyvirkningen i budsjettåret regelen endres. Dette gjelder i de tilfellene hvor det er liten grunn til å anta at endringen vil gi vesentlige atferdsendringer på kort sikt eller påvirke andre skattegrunnlag nevneverdig.
2.9.3 Provenyberegninger med atferdsvirkninger
Endringer i skatter, avgifter og enkelte offentlige utgifter kan ha betydning for offentlige finanser utover den umiddelbare, direkte budsjettvirkningen. Det skyldes at endringene kan påvirke bedriftenes og husholdningenes atferd. I en del tilfeller kan det være relevant å legge til grunn atferdsvirkninger allerede første året. Provenyberegningen vil da både ta hensyn til regelendringen og hvordan atferdsendringer hos husholdninger og bedrifter vil påvirke skattegrunnlaget. Generelt skjer finansielle tilpasninger forholdsvis raskt, mens realøkonomiske tilpasninger kan ta lengre tid.
Boks 2.6 Selvfinansiering av redusert skatt på arbeid
Når skattesatser settes ned, vil deler av det umiddelbare provenytapet over tid kunne motvirkes av at skatte- og avgiftsgrunnlagene vokser. For skatt på arbeid skyldes dette at redusert skatt fører til at flere arbeider mer. Skattelettelser kan dermed ha en viss grad av selvfinansiering. Selvfinansieringsgraden uttrykker hvor mye av skattelettelsen staten får tilbake på grunn av økte skattegrunnlag. Det er stor usikkerhet om graden av selvfinansiering, og den vil variere mellom ulike skatter. Resultatene følger av modellvalget og forutsetningene som er lagt til grunn. Generelt bør resultatene anvendes med stor forsiktighet og betraktes som grove anslag. Tabell 2.4 gjengir anslag på selvfinansieringsgrader fra Statistisk sentralbyrås modell LOTTE-Arbeid.
Eksempelvis innebærer en selvfinansieringsgrad på 6 pst. (som anslått for redusert skattesats på alminnelig inntekt) at om lag 6 mill. kroner av et umiddelbart provenytap på 100 mill. kroner kommer tilbake etter en viss tid som følge av økt arbeidstilbud og dermed høyere skattegrunnlag. Det er stor usikkerhet i anslagene.
Tabell 2.4 Arbeidstilbudsvirkninger og provenyvirkninger av endringer i inntektsskatten for personer sammenlignet med skattereglene for 2025. Ti prosent av datagrunnlaget for 2022 framført til 2025 med framføringsfaktorer fra Nasjonalbudsjettet 2025.
|
Endring fra referansen |
Skatteproveny, direkte effekt (mill.kr.)1 |
Skatteproveny, indir. effekt. (mill.kr.)1 |
Selvfinansieringsgrad (pst.) |
|---|---|---|---|
|
Skattesatsen for trinnskatten, trinn 4, reduseres med 1 prosentenhet (til 15,7 prosent) |
-1 620 |
250 |
15 |
|
Innslagspunktet for trinnskatten, trinn 4, økes med 100 000 kroner (til 1 042 400 kroner) |
-1 630 |
220 |
13 |
|
Skattesatsen for trinnskatten, trinn 3, reduseres med 1 prosentenhet (til 12,7 prosent) |
-2 350 |
250 |
10 |
|
Innslagspunktet for trinnskatten, trinn 3, økes med 100 000 kroner (til 797 150 kroner) |
-11 560 |
1 000 |
9 |
|
Skattesatsen for alminnelig inntekt for personer reduseres med 1 prosentenhet (fra 22 prosent til 21 prosent) |
-19 030 |
1 160 |
6 |
|
Trygdeavgiftssatsene for lønn/trygd og næringsinntekt reduseres med 1 prosentenhet (til hhv. 6,7 pst. og 9,9 pst.) |
-22 370 |
1 090 |
5 |
|
Skattesatsen for trinnskatten, trinn 2, reduseres med 1 prosentenhet (til 3,0 prosent) |
-9 620 |
360 |
4 |
|
Innslagspunktet for trinnskatten, trinn 2, økes med 100 000 kroner (til 406 050 kroner) |
-7 580 |
100 |
1 |
|
Minstefradraget i lønnsinntekt: Øvre grense økes med 10 000 kroner (til 102 000 kroner) |
- 6 600 |
0 |
0 |
|
Skattesatsen for trinnskatten, trinn 1, reduseres med 1 prosentenhet (til 0,7 prosent) |
-3 310 |
-10 |
0 |
|
Personfradraget økes med 10 000 kroner (til 118 550 kroner) |
-8 390 |
-30 |
0 |
|
Innslagspunktet for trinnskatten, trinn 1, økes med 50 000 kroner (til 267 400 kroner) |
-3 220 |
-10 |
0 |
|
Minstefradraget i lønnsinntekt: Sats økes med 5 prosentenheter (fra 46 prosent til 51 prosent) |
-50 |
-10 |
-12 |
1 Avrundet til nærmeste ti millioner kroner.
Kilder: Statistisk sentralbyrå (LOTTE-Arbeid) og Finansdepartementet.
Det umiddelbare provenytapet i disse beregningene inkluderer alle skattytere (det vil si lønnstakere, næringsdrivende, trygdede og pensjonister mv.), mens den motvirkende effekten via økt arbeidstilbud i hovedsak bare inkluderer lønnstakere i aldersgruppen 26–62 år. Økt arbeidstilbud vil også påvirke andre deler av statsbudsjettet, herunder utgifter til folketrygdytelser og inntekter fra selskapsskatt og merverdiavgift. Slike effekter er heller ikke hensyntatt i disse beregningene.
Fotnoter
Menon (2024). Fordelingsvirkninger av klimapolitikken.
Se blant annet tabell 13.15 i NOU 2014: 13 Kapitalbeskatning i en internasjonal økonomi.
Effektive marginale formuesskattesatser defineres som formuesskattesatsen multiplisert med den formelle verdsettelsesprosenten.
Prosentsatser, som for eksempel merverdiavgiftssatsene og trygdeavgiftssatsene, holdes i referansesystemet uendret fra året før.