Del 2
Forslagene
3 Inntektsskatt for personer
I forrige stortingsperiode gjennomførte regjeringen betydelige endringer i inntektsskatten som bidro til økt omfordeling. I 2027-budsjettet foreslår regjeringen å redusere inntektsskatten og gjøre det litt mer lønnsomt å arbeide for det store flertallet skattytere. Samtidig holdes inntektsskattens omfordelende egenskaper om lag uendret. Regjeringen viderefører dermed satsingen fra fjorårets budsjett.
Arbeidstilbudsvirkningene av forslaget drøftes nærmere i punkt 3.1.5. Fordelingsvirkningene av endringene i inntektsskatten er beskrevet i punkt 1.4.
Utgangspunktet for inntektsskattereglene i 2027 er at fradrag og beløpsgrenser mv. justeres fra 2026- til 2027-nivå med forventet vekst i inntekt (lønn/pensjon) og prisvekst. Dette regnes som uendret politikk, og kalles for referansesystemet, se nærmere omtale i punkt 2.9.1. Referansesystemet gir et sammenligningsgrunnlag for å beregne hvordan regjeringens forslag til skatteendringer slår ut. I tråd med rammene for det økonomiske opplegget ellers er det lagt til grunn en forventet lønnsvekst fra 2026 til 2027 på 4,0 pst., en forventet pensjonsvekst på 3,35 pst. og en forventet konsumprisvekst på 2,7 pst. Det regnes som regel provenyvirkning av forslag dersom de skiller seg fra referansesystemet.
Endringene i inntektsskatten med størst provenyvirkning i forslaget til 2027-budsjett inkluderer redusert trygdeavgift og økt personfradrag. Disse endringene er beskrevet i punktene 3.1.1 og 3.1.2. Samlet er det anslått at regjeringens forslag til endringer i inntektsskatten gir et provenytap på om lag 6,4 mrd. kroner.
3.1 Sentrale satser, grenser og fradrag
3.1.1 Skatt på alminnelig inntekt
I 2026 utgjør skattesatsen på alminnelig inntekt 22 pst. både for personer og selskap. Regjeringen foreslår ingen endringer i skattesatsen på alminnelig inntekt i 2027.
I alminnelig inntekt inngår alle skattepliktige inntekter (lønn inkludert skattepliktige naturalytelser, trygd, pensjon, netto næringsinntekt, skattepliktig aksjeinntekt og andre kapitalinntekter) fratrukket alle kostnader som er pådratt for å erverve inntekten. Blant aktuelle fradrag er minstefradrag, fagforeningsfradrag, reisefradrag, foreldrefradrag, kostnader til gjeldsrenter mv. og fradragsberettigede tap.
Det gis minstefradrag i alminnelig inntekt til personer med lønns-, trygde- og pensjonsinntekt. Minstefradraget i lønn er i utgangspunktet et sjablongfradrag for å dekke utgifter til opptjening av inntekten. Selvstendig næringsdrivende får fradrag for faktiske kostnader i næringsvirksomheten. I 2026 utgjør minstefradraget i lønns- og trygdeinntekter 46 pst. av samlet lønn og trygd, og maksimalt 95 700 kroner.
I 2026 utgjør minstefradraget i pensjonsinntekt 40 pst. av samlet pensjonsinntekt, og maksimalt 75 400 kroner. Minstefradraget i pensjonsinntekt er lavere enn minstefradraget i lønn, blant annet fordi det ikke skal dekke utgifter til opptjening av inntekten.
Regjeringen foreslår at øvre grense i minstefradragene i lønn, trygd og pensjon justeres med anslått lønns- og pensjonsvekst på henholdsvis 4,0 og 3,35 pst. Øvre grense i minstefradraget i lønns- og trygdeinntekt økes dermed til 99 550 kroner og øvre grense i minstefradraget i pensjonsinntekt økes til 77 950 kroner.
Personer betaler 22 pst. skatt på alminnelig inntekt som overstiger personfradraget (114 540 kroner i 2026). Personfradraget er et generelt fradrag i alminnelig inntekt som er begrunnet i fordelingshensyn. Fradraget medfører at gjennomsnittsskatten på alminnelig inntekt øker med inntekten. Det bidrar til progressiviteten i skattesystemet.
Regjeringen foreslår at personfradraget økes med 4,9 pst. til 120 180 kroner i 2027, som tilsvarer en reell økning på om lag 1 200 kroner sammenlignet med referansesystemet. Økt personfradrag gir brede lettelser. Skattytere som har høy nok alminnelig inntekt til å dra nytte av hele fradraget, får den samme skattelettelsen på om lag 250 kroner sammenlignet med referansesystemet. Skattelettelsen i prosent av inntekt er størst for de med lavest inntekt. Isolert sett øker dette omfordelingen i inntektsskatten.
Provenyet er anslått redusert med 1 040 mill. kroner i 2027 som følge av økt personfradrag.
Departementet viser til forslag til Stortingets skattevedtak for inntektsåret 2027 §§ 6-1 og 6-3.
3.1.2 Trinnskatt
Trinnskatt er en progressiv skatt på personinntekt. Trinnskatten har fem innslagspunkt med stigende skattesats for hvert innslagspunkt. Trinn 5 ble innført i 2022.
Regjeringen foreslår at satsene i trinnskatten holdes uendret i 2027. Det gir satser på 1,7 pst. i trinn 1, 4,0 pst. i trinn 2, 13,7 pst. i trinn 3, 16,8 pst i trinn 4 og 17,8 pst. i trinn 5.
Innslagspunktene i trinnskatten foreslås justert med anslått lønnsvekst på 4,0 pst. Det gir innslagspunkt på 235 150 kroner for trinn 1, 331 050 kroner for trinn 2, 754 050 kroner for trinn 3, 1 019 300 kroner for trinn 4 og 1 525 900 kroner for trinn 5.
Siden satsene og innslagspunktene i trinnskatten foreslås uendret sammenlignet med referansesystemet for 2027, har endringene ingen provenyvirkning.
Departementet viser til forslag til Stortingets skattevedtak for inntektsåret 2027 § 3-1.
3.1.3 Trygdeavgift
Personlige skattytere betaler trygdeavgift av personinntekt, det vil si lønn, trygd og pensjon, uten fradrag. Beregnet personinntekt fra næring inngår også i personinntekten, men kapitalinntekter inngår ikke. De ordinære satsene for trygdeavgift i 2026 er 7,6 pst. for lønns- og trygdeinntekt, 10,8 pst. for næringsinntekt og 5,1 pst. for pensjonsinntekt.
Det betales likevel ikke trygdeavgift dersom personinntekten er under en nedre grense på 99 650 kroner i 2026. Avgiften skal ikke utgjøre mer enn 25 pst. av inntekten som overstiger nedre grense. Siden restskatt under 100 kroner ikke innkreves, er den såkalte frikortgrensen noe høyere (100 000 kroner) enn den nedre grensen for å betale trygdeavgift. Deretter betales det 25 pst. trygdeavgift på den delen av personinntekten som overstiger den nedre grensen, inntil det lønner seg å betale trygdeavgift etter de ordinære satsene av hele personinntekten. Regjeringen forslår å holde frikortgrensen nominelt uendret på 100 000 kroner i 2026, se punkt 3.1.5. Det må ses i sammenheng med at grensen ble økt kraftig fra 70 000 kroner til 100 000 kroner i 2025.
Regjeringen foreslår å redusere trygdeavgiftssatsene på lønn/trygd og næringsinntekt med 0,2 prosentenheter i 2027, til henholdsvis 7,4 og 10,6 pst. Forslaget bidrar til brede skattelettelser på arbeidsinntekter. Dette inkluderer lettelser for personer som har såpass lav inntekt at de ikke betaler skatt av alminnelig inntekt, og som dermed ikke drar nytte av økt personfradrag. Også personer som mottar trygdeytelser som skattlegges som lønn, drar nytte av satsreduksjonen. Trygdeavgiftssatsen på pensjon foreslås holdt uendret på 5,1 pst.
Reduksjonen i trygdeavgift reduserer gjennomsnittsskatten på arbeidsinntekt/trygd med 0,2 prosentenheter på både lave og høye inntekter. For en skattyter med lønn på for eksempel 750 000 kroner gir det en skattelettelse på 1 500 kroner. Lettelsen målt i kroner øker med inntekt. Redusert trygdeavgift på arbeidsinntekt reduserer marginalskatten på arbeid for nærmest alle med arbeidsinntekt. For hver ekstra krone man tjener, sitter man igjen med mer etter skatt. Dette gjør det mer lønnsomt å jobbe. Se punkt 3.1.5 og boks 3.1 for en nærmere beskrivelse av arbeidstilbudsvirkningene av forslaget.
Både Skatteutvalget (NOU 2022: 20) og Skattekommisjonen (NOU 2026: 9) har foreslått lettelser i inntektsskatten gjennom redusert trygdeavgift. Lettelsene viderefører også regjeringens prioriteringer; siden 2021 har vi allerede redusert trygdeavgiften på lønn og næringsinntekt med 0,6 prosentenheter, fra 8,2 til 7,6 pst.
Forslaget anslås å redusere provenyet med 4 930 mill. kroner i 2027 sammenlignet med referansesystemet.
Departementet viser til forslag til stortingsvedtak om fastsetting av avgifter mv. til folketrygden for 2027 §§ 7 og 8.
3.1.4 Justeringer i pensjonsskattefradraget
Regjeringen foreslår å justere beløpsgrensene i pensjonsskattefradraget slik at enslige minstepensjonister ikke skal betale skatt av minstepensjonen i 2027.
Skattereglene er utformet slik at pensjonister ikke betaler inntektsskatt av en alderspensjon opptil om lag minstenivået for enslige, forutsatt at de ikke har andre inntekter. Dette sikres blant annet av et særskilt skattefradrag for pensjonsinntekt.
I behandlingen av revidert nasjonalbudsjett for 2026 ble det vedtatt å øke minste pensjonsnivå for enslige med 8 000 kroner fra 1. mai 2026. Siden økningen gjelder fra 1. mai 2026, vil vedtaket gi en ytterligere økning av minste pensjonsnivå i 2027. Hvis pensjonsskattefradraget økes i tråd med referansesystemet for 2027, vil det føre til at personer med minste pensjonsnivå for enslige og ingen andre inntekter vil måtte betale om lag 750 kroner i skatt i 2027, gitt øvrige forslag til endringer i inntektsskatten. Det betyr at innslagspunktet for å betale skatt på pensjon må økes ut over referansen dersom minste pensjonsnivå for enslige fortsatt skal holdes skattefritt i 2027.
Regjeringen foreslår at pensjonsskattefradraget justeres slik at minste pensjonsnivå for enslige holdes skattefritt også i 2027. Dette gjøres ved å øke maksimalt pensjonsskattefradrag fra 39 100 kroner i 2026 til 40 750 kroner i 2027 og øke innslagspunktet for nedtrapping i trinn 1 i pensjonsskattefradraget med 2 200 kroner utover referansen for 2027 (til 306 250 kroner). Dette gir en lettelse på inntil 750 kroner sammenlignet med referansen for 2027. For å målrette lettelsen mot lavere pensjonsinntekter, økes samtidig innslagspunktet for nedtrapping i trinn 2 med 5 800 kroner (til 457 550 kroner). Dette sikrer at lettelsen er faset ut ved en pensjonsinntekt på drøyt 450 000 kroner. Forslaget er anslått å redusere provenyet med 335 mill. kroner sammenlignet med referansen for 2027.
Tabell 3.1 viser de anslåtte lettelsene av forslaget fordelt på inntektsintervaller. Tabellen viser at forslaget er anslått å gi de største lettelsene til personer med relativt lave inntekter. Siden pensjonsskattefradraget gis i pensjonsinntekt opp til et inntektstak, tilfaller imidlertid skattelettelsen langt flere enn de med minste pensjonsnivå. I 2025 var det om lag 80 000 personer som har minsteytelse (minste pensjonsnivå og garantipensjon). Drøyt 800 000 er anslått å bli berørt av endringer i pensjonsskattefradraget. Av disse er det anslått at i underkant av 500 000 får en skattelettelse på mer enn 200 kroner. Det er også et betydelig antall personer med høye inntekter som drar nytte av pensjonsskattefradraget, se tabell 3.1.
Tabell 3.1 Anslåtte fordelingsvirkninger av foreslåtte endringer i pensjonsskattefradraget for personer med endret skatt. Negative tall er skattelettelser. Sammenlignet med referansesystemet for 2027
|
Bruttoinntekt inkl. skattefrie ytelser, referanse |
Antall |
Gjennomsnittlig bruttoinntekt1. Kroner |
Gjennomsnittlig skatt i referansen. Kroner |
Gjennomsnittlig endring i skatt. Kroner2 |
|---|---|---|---|---|
|
0 – 500 000 kr. |
400 800 |
411 300 |
43 400 |
-600 |
|
500 000 – 1 000 000 kr. |
357 900 |
633 300 |
128 700 |
-200 |
|
1 000 000 kr. og over |
66 900 |
1 730 100 |
564 300 |
-400 |
|
I alt |
825 700 |
614 400 |
122 600 |
-400 |
1 Omfatter samlet inntekt før skatt. Det vil si lønns-, nærings-, kapital-, trygde- og pensjonsinntekt samt andre skattepliktige og skattefrie ytelser.
2 Tallene er avrundet til nærmeste 100 kroner.
Kilder: Finansdepartementet og Statistisk sentralbyrås skattemodell, LOTTE-Skatt.
Departementet viser til forslag til Stortingets skattevedtak for inntektsåret 2027 § 6-5.
3.1.5 Arbeidstilbudsvirkninger av forslaget
Skatt på arbeidsinntekt påvirker insentivene til å arbeide. Når skatten reduseres, kan arbeidstilbudet øke, både fordi de som allerede er i jobb, jobber mer, og fordi flere går inn i arbeidsmarkedet. Regjeringen foreslår å redusere inntektsskatten med om lag 6,4 mrd. kroner i 2027, hvorav redusert trygdeavgift utgjør om lag 4,9 mrd. kroner og økt personfradrag en drøy milliard. Det er rimelig å legge til grunn at dette isolert sett vil øke arbeidstilbudet.
Redusert trygdeavgift på lønn/trygd og næringsinntekt reduserer marginalskatten for det store flertallet skattytere med 0,2 pst-enheter. Dette gjør det mer lønnsomt å jobbe. Denne effekten er den viktigste grunnen til å forvente at arbeidstilbudet øker som følge av regjeringens forslag. Trygdeavgiften i pensjonsinntekt holdes uendret på 5,1 pst. Isolert sett øker den relative forskjellen mellom lønnsinntekt og pensjonsinntekt. Dette bidrar til å styrke insentivene til å arbeide. Lettelsen tilfaller også personer som mottar trygdeytelser som skattlegges som lønn. Den bidrar derfor i liten grad til å øke insentivet til å arbeide for disse gruppene.
Økt personfradrag gir den samme lettelsen i kroner for alle skattytere med høy nok alminnelig inntekt til å dra nytte av det økte fradraget. Dette reduserer gjennomsnittsskatten, men marginalskatten reduseres kun i et svært lite intervall. Lettelsen bidrar i liten grad til at det blir mer lønnsomt å jobbe mer for de som allerede er i jobb. I tillegg gis lettelsen i all skattbar inntekt, også trygdeinntekter og pensjon. Det vil si at den relative forskjellen mellom å stå i og utenfor arbeid i liten grad endres. Samlet bedrer økt personfradrag i liten grad insentivene til arbeid. Lettelsen i personfradraget er begrunnet i fordelingshensyn.
En økning i arbeidstilbudet kan i hovedsak komme som følge av at redusert trygdeavgift gjør det mer lønnsomt å arbeide mer for de som allerede jobber. Både resultater fra Lotte-Arbeid og analyser Frischsenteret har gjort på oppdrag fra Skattekommisjonen, understøtter at forslaget kan forventes å ha positive effekter på arbeidstilbudet, se boks 3.1.
Effektene beskrevet over inkluderer kun hovedelementene av forslaget til endringer i inntektsskatten. Forslagene som finansierer lettelsene, kan ha arbeidstilbudsvirkninger som trekker i motsatt retning. Dette er ikke beskrevet nærmere her.
Boks 3.1 Nærmere om arbeidstilbudsvirkninger av endringer i inntektsskatten
Lavere skatt på inntekt påvirker insentivene til å jobbe på ulike måter og effektene kan trekke i ulik retning.
For de som allerede jobber, vil lavere skatt på arbeidsinntekt øke skattyters inntekt etter skatt. Det vil si at man kan jobbe mindre og likevel opprettholde samme inntekt og forbruk. Denne effekten trekker i retning av redusert arbeidstilbud («inntektseffekten»).
Samtidig vil lavere skatt på arbeid gjøre at én ekstra arbeidstime gir rom for mer forbruk fordi man sitter igjen med mer penger for den ekstra timen. Denne substitusjonseffekten trekker i retning av økt arbeidstilbud. Det er skatten på den siste kronen (marginalskatten) som avgjør størrelsen på insentivet til å øke arbeidsinnsatsen.
Inntektseffekten og substitusjonseffekten trekker i motsatt retning. Hvilken effekt som er størst, bestemmes både av hvilke skatter som reduseres og hvor mye skattyterne endrer atferd som følge av endrede insentiver. Nettoeffekten er et empirisk spørsmål. Med regjeringens forslag til endret inntektsskatt, er det grunn til å anta at substitusjonseffekten vil dominere.
Lavere skatt på inntekt kan også bidra til at flere deltar i arbeidsmarkedet. For at redusert skatt skal bidra til økt arbeidsdeltagelse, må forskjellen mellom inntekt etter skatt ved å være i arbeid, sammenlignet med å ikke være i arbeid, øke. For personer uten skattbar inntekt er det gjennomsnittsskatten på hele arbeidsinntekten som påvirker insentivet til å delta i arbeidsmarkedet.
Mange som i dag står utenfor arbeidslivet, mottar offentlige ytelser som reduseres eller bortfaller når de går inn i arbeidslivet. Insentivene til arbeid påvirkes dermed både av skattereglene og innretningen av trygde- og støtteordningene. De fleste trygdeytelser skattlegges som lønn. Dette inkluderer store ytelser som uføretrygd, arbeidsavklaringspenger og dagpenger. Å senke skattene på lønn vil derfor også øke trygdeinntekten etter skatt. Dermed påvirkes denne gruppens insentiver i mindre grad.
Den såkalte selvfinansieringsgraden er et mål på hvor stor andel av det mekaniske provenytapet som over tid kan motvirkes som følge av at skatte- og avgiftsgrunnlagene vokser fordi folk jobber mer.
For eksempel viser resultater fra SSBs modell Lotte-Arbeid at redusert trygdeavgift kan anslås å ha en selvfinansieringsgrad på om lag 5 pst. Dette innebærer at 5 pst. av provenytapet kommer inn igjen som skatteinntekter som følge av økt arbeidstilbud. Endringer i personfradraget har en selvfinansieringsgrad på om lag 0 pst. Beregningene inkluderer i hovedsak bare lønnstakere i aldersgruppen 26–62 år. Det vil si at selvfinansieringsgraden i liten grad inkluderer effekten skatteendringer har på avveiingen mellom å arbeide eller stå utenfor arbeidsmarkedet. Se boks 2.6 for en nærmere beskrivelse av beregningene.
Innretningen på lettelsene som regjeringen foreslår, er stor grad lik som den Skattekommisjonen anbefaler i NOU 2026: 9 Veien mot et bedre og mer forutsigbart skattesystem. I kommisjonens forslag ble trygdeavgiften på lønn og næringsinntekt redusert med 0,5 pst-enheter og personfradraget økt med 10 000 kroner. Frischsenteret gjennomførte beregninger for Skattekommisjonen av hvordan dette kan påvirke arbeidstilbudet. I disse beregningene er selvfinansieringsgraden anslått til mellom 7 og 17 pst, avhengig av hvor mye man legger til grunn at skattyterne reagerer på endrede insentiver.1
Til forskjell fra beregningene fra Lotte-Arbeid inkluderer populasjonen i beregningene fra Frischsenteret både de som allerede jobber, og de som er utenfor arbeidsmarkedet. I tillegg inkluderes økte skatteinntekter fra arbeidsgiveravgift og merverdiavgift når arbeidstilbudet øker. Beregningene fra Lotte-Arbeid inkluderer kun økte skatteinntekter fra den ordinære inntektsskatten. De ulike forutsetningene gjør det vanskelig å direkte sammenligne resultatene.
1 I skattekommisjonens forslag brukes en større andel av lettelsene på å øke personfradraget sammenlignet med regjeringens forslag. Gitt at de positive effektene på arbeidstilbudet kommer gjennom redusert trygdeavgift, kan man forvente at regjeringens forslag hadde fått anslått større selvfinansieringsgrader med Frisch-senterets modell sammenlignet med skattekommisjonens forslag. Se en nærmere beskrivelse av beregningene i boks 8.1 i NOU 2026: 9 Veien mot et bedre og mer forutsigbart skattesystem.
3.1.6 Andre grenser og fradrag
I tråd med vanlig praksis foreslår regjeringen at enkelte beløpsgrenser holdes nominelt uendret i 2027. Det gjelder blant annet finnmarksfradraget, maksimalt fradrag for innbetaling til individuell sparing til pensjon (IPS), maksimal årlig og samlet sparing i boligsparing for ungdom (BSU), gavefradraget, reisefradraget, foreldrefradraget, fiskerfradraget, fradraget for sjøfolk, den skattefrie satsen for kilometergodtgjørelse, nedre grense for å betale trygdeavgift (frikortgrensen), jordbruksfradraget, reindriftsfradraget, fradraget for skiferdrivere i innsatssonen i Troms og Finnmark og formuestillegget i skattebegrensingsregelen. Nominell videreføring innebærer en endring sammenlignet med referansesystemet. Det regnes derfor proveny av forslagene.
Den skattefrie nettoinntekten under skattebegrensningsregelen foreslås økt med anslått lønnsvekst fra henholdsvis 163 750 kroner til 170 300 kroner for enslige og fra 151 350 kroner til 157 400 kroner for hver ektefelle. Beløpsgrensen økes tilsvarende fra 302 700 kroner til 314 800 kroner for ektepar og samboere som ved skattebegrensningen får inntekten fastsatt under ett. Maksimalt fradrag og grense for nedtrapping i forsøksordningen med arbeidsfradraget for unge foreslås også økt med lønnsvekst i tråd med referansen. Videre foreslås det at maksimalt fradrag for fagforeningskontingent og for kontingent til visse yrkes- og næringsorganisasjoner prisjusteres fra 8 700 kroner til 8 950 kroner i tråd med referansen, og at maksgrensen i det særskilte skattefradraget i barnepensjon lønnsjusteres som i referansesystemet.
Tabell 1.5 i kapittel 1 gir en oversikt over forslagene til ulike satser, grenser og fradrag i personskatten.
Provenyet anslås samlet å øke med om lag 260 mill. kroner sammenlignet med referansen for 2027 som følge av nominell videreføring. Anslaget inkluderer i tillegg samspillsvirkninger mellom forslagene til endringer i inntektsskatten og provenyvirkningen av at enkelte beløpsgrenser avrundes.
Det vises til forslag til Stortingets skattevedtak for inntektsåret 2027 § 6-4 og § 6-6. Det vises videre til forslag til endringer i skatteloven § 6-19 andre ledd fjerde punktum, 6-20 tredje ledd andre punktum og § 6-49 første punktum. Departementet foreslår at lovendringene trer i kraft straks med virkning fra og med inntektsåret 2027.
3.2 Endringer i skattereglene om privat bruk av bil i arbeidsforhold
3.2.1 Innledning og sammendrag
Regjeringen foreslår en mer treffsikker modell for å verdsette privat bruk av bil i arbeidsforhold (firmabilbeskatningen).
Fordelen ved bruk av arbeidsgivers bil fastsettes som hovedregel etter en sjablong. I 2026 settes fordelen til 30 pst. av bilens listepris som ny inntil 370 300 kroner, og 20 pst. av overskytende verdi. Beløpsgrensen justeres årlig med forventet vekst i konsumprisindeksen. Formålet med modellen er å verdsette den private fordelen ved firmabil på en administrativt enkel måte.
Ved behandling av Dokument 8:150 S (2024–2025) anmodet Stortinget den 17. juni 2025 om følgende, se Innst. 543 S (2024–2025): «Stortinget ber regjeringen foreta en full gjennomgang av firmabilbeskatningen for å sørge for at regelverket gir riktig fordelsbeskatning i tråd med skattelovens prinsipper». Bakgrunnen for anmodningen var medieomtale som indikerte at dagens sjablongregler kunne medføre at fordelen settes for høyt, særlig for elbiler.
Som varslet i Prop. 1 LS (2025–2026) Skatter og avgifter 2026, har departementet gjennomgått dagens firmabilbeskatning.
Departementet sendte 13. mai 2026 på høring forslag til endring av skattereglene for privat bruk av arbeidsgivers bil. Forslaget i denne proposisjonen er hovedsakelig i samsvar med det som var på høring. Den eneste justeringen er at forutsatt rente i beregningsgrunnlaget nedjusteres til rente etter skatt.
Departementet foreslår at den skattepliktige fordelen ved privat bruk av firmabil settes til 20 pst. av bilens listepris som ny, tillagt et beløp for kostnader ved bilholdet.
Kostnadskomponenten vil være et fast beløp som skal reflektere antatte kostnader ved bilholdet, men som ikke avhenger av bilens listepris som ny. Kostnader varierer mellom ulike motortyper (elmotor, forbrenningsmotorer og hybridmotorer), blant annet grunnet forskjeller i drivstoffkostnader. For å ta hensyn til dette foreslås det at kostnadskomponenten varierer mellom motortyper.
Forslaget vil ikke ha vesentlige administrative konsekvenser for verken skattyter, arbeidsgiver eller Skatteetaten. Endringen gir en mer treffsikker modell for verdsetting, som i utgangspunktet innebærer lempeligere regler for elbiler, dieselbiler og hybridbiler sammenlignet med i dag. Inntektspåslaget for bensinbiler vil øke noe, men fortsatt være lavere enn anslåtte kostnader for en typisk bensinbil. Forslaget anslås på usikkert grunnlag å redusere provenyet med om lag 325 mill. kroner i 2027, sammenlignet med videreføring av dagens regelverk.
Departementet viser til forslag til endring av skatteloven § 5-13 første ledd.
Departementet foreslår at endringen trer i kraft med virkning fra og med inntektsåret 2027.
3.2.2 Gjeldende rett
Utgangspunktet er at fordelen ved å bruke arbeidsgivers bil til private formål er skattepliktig inntekt, jf. skatteloven § 5-1. Sporadisk bruk av arbeidsgivers bil er likevel skattefri av administrative grunner, jf. Finansdepartementets samleforskrift til skatteloven (FSFIN) § 5-13-2. Privat bruk anses som sporadisk når bruken ikke overstiger 10 kalenderdager per år, eller dersom samlet privat årlig kjørelengde ikke overstiger 1 000 km.
Fordelen fastsettes som hovedregel etter en sjablong som tar utgangspunkt i bilens listepris som ny, jf. skatteloven § 5-13 og FSFIN § 5-13-5. Den skattepliktige fordelen for 2026 er satt til 30 pst. av bilens listepris inntil 370 300 kroner og 20 pst. av overskytende listepris. De to prosentsatsene skal fange opp at deler av bilkostnadene, som eksempelvis drivstoff- og vedlikeholdskostnader, i stor grad er uavhengige av bilens listepris.
Biler som er eldre enn tre år, verdsettes med utgangspunkt i 75 pst. av bilens listepris som ny, jf. skatteloven § 5-13. Det samme gjelder hvis det kan dokumenteres at yrkeskjøringen overstiger 40 000 km i inntektsåret, jf. FSFIN § 5-13-5. For biler som er eldre enn tre år og kjøres over 40 000 km årlig i yrkeskjøring, verdsettes fordelen til 56,25 pst. av bilens listepris som ny.
For varebiler klasse 2 og lastebil med tillatt totalvekt mindre enn 7 501 kg er det en særregel der fordelen kan beregnes etter sjablongregelen, men med et bunnfradrag, jf. FSFIN § 5-13-1. Alternativt kan fordelen beregnes etter faktisk bruk med en fast kilometersats på 3,40 kroner uansett kjørelengde. Denne regelen skal sørge for at fordelen settes lavere for firmabiler som i mindre grad er egnet for privat bruk.
I tillegg gjelder en særregel basert på faktisk bruk for noen bestemte firmabiler. Det omfatter blant annet større lastebiler og passasjerbusser mv. Fordelen ved all privatkjøring til og med 4 000 km beregnes etter en sats på 3,40 kroner per km. For arbeidsreiser eller besøksreiser som overstiger 4 000 km, beregnes fordelen med en sats på 1,50 kroner per km for de overskytende antall km.
I FSFIN § 5-13-5 andre ledd er det en snever unntaksregel som innebærer at fordelen kan fastsettes ved skjønn «i særlige tilfeller der listeprisen klart ikke står i forhold til den private bruk». Den kan komme til anvendelse når listeprisen ved bruk av standardregelen vil gi en for høy eller for lav beregnet fordel.
3.2.3 Høringen
Departementet sendte 13. mai 2026 på høring forslag til endring av skattereglene for privat bruk av bil i arbeidsforhold. Høringsfristen var 8. juli 2026.
Departementet har mottatt høringssvar med merknader fra 12 instanser. Disse er:
-
Avyens Norge AS
-
Fiken AS
-
Norges trafikkskoleforbund
-
Norges Bilbransjeforbund (NBF)
-
Norsk elbilforening
-
NTL Skatt og DFØ
-
Bilimportørenes landsforening
-
Næringslivets hovedorganisasjon (NHO)
-
Opplysningsrådet for veitrafikken (OFV)
-
Regnskap Norge
-
Skattedirektoratet
-
SMB Norge
Høringsinstansene støtter i hovedsak at fordelen ved privat bruk av firmabil fastsettes ved sjablong. Flertallet støtter hovedinnretningen i den foreslåtte modellen. Noen av instansene har likevel enkelte merknader. Merknadene knytter seg til nivået på bilpriskomponenten, at rentekostnader inngår i beregningsgrunnlaget, og at kostnadskomponenten i fremtidige inntektsår foreslås justert med anslått prisvekst og ikke med oppdaterte anslag for kostnader ved bilholdet. I tillegg mener enkelte høringsinstanser at modellen bør forenkles ytterligere med én felles sats uten egen kostnadskomponent. SMB Norge fraråder den foreslåtte modellen. Høringsinstansenes merknader behandles nærmere i punkt 3.2.4. Merknader om administrative forhold omtales i punkt 3.2.5.
3.2.4 Vurderinger og forslag
Ifølge skatteloven § 5-1 anses «enhver fordel» vunnet ved arbeid som skattepliktig inntekt, også inntekter i form av naturalytelser. Naturalytelser skal verdsettes og skattlegges etter markedsverdi. Markedsverdien er hva det ville kostet skattyter å komme i tilsvarende posisjon på egen hånd. Skattlegging av naturalytelsen bør i prinsippet være den samme som om en lønnsmottaker mottok tilsvarende verdi som ordinær lønn.
Det ville vært mest presist å beregne verdien av privatkjøringen i hvert enkelt tilfelle, der det blant annet tas hensyn til at kjørelengden varierer. Siktemålet med sjablongbeskatning er imidlertid å beskatte verdien av privat bruk av firmabil så riktig som mulig på en administrativt enkel måte. Sjablongregler begrenser de administrative byrdene for skattyterne, selskaper og skattemyndighetene.
Ved vurderingen av sjablongregler må forenklingshensyn veies opp mot hensynet til et så objektivt riktig resultat som mulig. Sjablongregelen bør også være stabil over tid for å sikre forutsigbarhet for arbeidsgiver og arbeidstaker.
En riktig beskatning av privat bruk av firmabil avhenger av omfanget av privat bruk. Dersom firmabilen brukes i tjeneste og privat, bør den ansatte beskattes for den private fordelen. Fordelen bør gjenspeile de kostnadene som arbeidstakeren ville ha pådratt seg ved å holde en tilsvarende bil privat, men hvor det tas hensyn til at bilen også benyttes til yrkeskjøring.
I utgangspunktet kunne privat kjøring blitt rapportert med bruk av kjørebøker for å muliggjøre en nøyaktig beregning av den skattemessige fordelen. En slik åpning lå i regelverket frem til 1987. Kjørebøkene bidro til et administrativt komplisert system som ga motiver til å oppgi en for stor andel av bilbruken som yrkeskjøring. Departementet mener at det ikke er aktuelt å gå tilbake til en løsning med kjørebøker. Treffsikkerheten bør heller forbedres innenfor rammen av eksisterende sjablongbeskatning.
Forslaget til nye sjablonger tar sikte på å fange opp den reelle fordelen arbeidstaker oppnår ved privat bruk av arbeidsgivers bil, samtidig som regelverket fortsatt skal være enkelt å praktisere og etterleve.
Departementet foreslår at privat bruk av firmabil beskattes etter en justert versjon av dagens fordelsbeskatning. I den justerte modellen settes fordelen til 20 pst. av bilens listepris som ny, tillagt et beløp for kostnader ved bilholdet, se tabell 3.2. Det innebærer at fordelen ved å holde firmabil beregnes som summen av to komponenter:
-
En bilpriskomponent avhengig av listepris som ny.
-
En kostnadskomponent avhengig av motortype.
Tabell 3.2 Bilpriskomponent og kostnadskomponent for ulike drivstofftyper
|
Drivlinje |
Kostnadskomponent (kroner) |
Bilpriskomponent – grunnlag |
Bilpriskomponent – sats (prosent) |
|---|---|---|---|
|
Elektrisk |
16 200 |
Listepris (inkludert rabatter) |
20 |
|
Bensin |
39 700 |
||
|
Diesel |
28 100 |
||
|
Ladbar hybrid |
22 400 |
Kilde: Finansdepartementet.
Fiken og Regnskap Norge fremhever at sjablongen bør være én felles sats på bilens listepris uten kostnadskomponent i tillegg. Det ville være administrativt enklere for bedrifter og skattemyndighetene å forholde seg til. Samtidig ville det kunne gi større grad av over- eller undervurdering av fordelen for enkelte motortyper.
Departementet mener at en sjablong som tar hensyn til ulike motortyper, er viktig for å øke treffsikkerheten i fordelsberegningen. Den foreslåtte sjablongen vil ikke føre til vesentlig større administrativ byrde.
Flere av høringsinstansene mener bilpriskomponenten er for høy. Norges Bilbransjeforbund og Opplysningsrådet for veitrafikken foreslår 15 pst. Norsk elbilforbund foreslår 15 pst. dersom renter holdes utenfor, subsidiært 17,5 pst. Avyens Norge AS mener det bør være 10-11 pst. og uttaler at bilpriskomponenten alene overstiger fordelen skattyter mottar.
Departementet bemerker at satsen på bilpriskomponenten som foreslås av høringsinstansene, gir lavere inntektspåslag enn det OFVs kostnadskalkyle tilsier. Departementet fastholder forslaget i høringsnotatet om bilpriskomponenten.
Kostnadskomponenten vil være et fast beløp som skal reflektere antatte kostnader ved bilholdet, men som ikke avhenger av bilens listepris som ny. Kostnadskomponenten foreslås differensiert etter motortypene «elektrisitet», «bensin», «diesel» og «ladbar hybrid» for å ta hensyn til at kostnadene varierer mellom motortyper. Biler med ikke-ladbar hybrid skal ha samme beløp som bensin eller diesel etter hvilken forbrenningsmotor bilen har. Øvrige biler (eksempelvis hydrogenbiler) får samme kostnadskomponent som elektriske biler. Det foreslås at kostnadskomponentene for de enkelte motortypene fastsettes i forskrift og justeres årlig med anslått prisvekst (KPI).
Næringslivets Hovedorganisasjon, Norges Bilbransjeforbund, Bilimportørenes Landsforening og Opplysningsrådet for veitrafikken mener kostnadskomponenten bør oppdateres årlig etter nyeste kalkyle, i stedet for å bygge på 2025-tallene med bare KPI-justering. De påpeker at bilbransjen er i rask teknologisk endring og at sjablongen kan stå i fare for å bli utdatert.
Departementet er enig i at det ville gitt mer treffsikre sjablonger med årlig oppdatering etter nyeste kostnadskalkyle, men mener at ressursbruken med løpende oppdatering er uforholdsmessig stor sett mot gevinsten. Departementet vil i stedet følge kostnadsutviklingen og vurdere behov for oppdatering i de årlige budsjettene.
Kostnadskomponenten i forslaget har noen forutsetninger. Sjablongen er fastsatt med utgangspunkt i anslåtte kostnader ved å holde tilsvarende bil privat. Den bygger på kostnadskalkylene fra Opplysningsrådet for veitrafikken med enkelte justeringer. Det er lagt til grunn en årlig privat kjørelengde på 15 000 km, som blant annet bygger på at marginalkostnaden ved privat kjøring med firmabil i mange tilfeller er tilnærmet null.
Avyens Norge AS mener forslaget legger til grunn en for høy andel privat kjøring og foreslår 13 000 km som grunnlag. Etter departementets oppfatning er det ikke tilstrekkelig begrunnet at forutsetningen om 15 000 km årlig kjørelengde bør fravikes. Kjørelengden som legges til grunn, er derfor 15 000 km årlig.
I kostnadskomponenten tas det hensyn til at renteutgifter er en kostnad ved bilhold. Avyens Norge AS, Norsk elbilforening og Norges bilbransjeforbund mener rentekostnader ikke bør inngå i kostnadskomponenten. De viser til at rentekostnader tradisjonelt har vært holdt utenfor sjablongen, jf. Ot.prp. nr. 4 (1986–1987), og at rentenivået varierer for mye til å egne seg i en sjablong som skal stå fast over tid. Det blir også pekt på at hvis renten skal inngå i kostnadskomponenten, er rentesatsen som er lagt til grunn, for høy. I tillegg blir det pekt på at rentekostnadene bør være rente etter skatt.
Departementet mener at rentekostnader bør inngå i kostnadskomponenten. Siktemålet med beregningen av inntektspåslaget er å fange opp hva det ville kostet arbeidstaker å holde firmabilen privat. Rentekostnader utgjør en reell kostnad ved privat bilhold, også når bilholdet finansieres uten låneopptak.
Departementet er likevel enig i at det er rentekostnader etter skatt som er de relevante, og foreslår å legge dette til grunn for beregningen. Det reduserer kostnadskomponenten noe fra forslaget i høringen, se tabell 3.2.
Det foreslås ikke endringer i reglene for beregning av skattepliktig fordel for biler som beskattes utenfor sjablongreglene. Det foreslås heller ikke endringer i reglene om reduksjon i listeprisen. Det innebærer at bilpriskomponenten verdsettes til 75 pst. av bilens listepris dersom bilen er eldre enn tre år eller yrkeskjøringen overstiger 40 000 kilometer (56,25 pst. dersom begge unntakene inntreffer).
Det vises til forslag til endring av skatteloven § 5-13 første ledd.
3.2.5 Økonomiske og administrative konsekvenser
Forslaget til endring av firmabilbeskatningen er en justering av den eksisterende modellen. Det medfører ikke vesentlig endrede administrative konsekvenser for skattyter. Endringen legger heller ikke nye rapporteringsplikter på arbeidsgiver. Arbeidsgiver skal som tidligere rapportere den skattepliktige fordelen med utgangspunkt i listeprisene og bilens registreringsnummer. Arbeidsgiver må i tillegg hensynta det fastsatte kostnadselementet for den enkelte bil basert på motortype.
Skattedirektoratet og NTL og DFØ regner med noe merarbeid i en overgangsperiode, samt behov for oppdatert veiledning og tilpasninger i næringsspesifikasjonen i skattemeldingen.
Departementet anslår på usikkert grunnlag at endringen reduserer provenyet med om lag 325 mill. kroner i 2027.
3.2.6 Ikrafttredelse
Departementet foreslår at endringene trer i kraft straks med virkning fra og med inntektsåret 2027.
3.3 Endring i reglene om skatteplikt og fradragsrett for bolig og fritidsbolig mottatt ved arv eller gave
3.3.1 Innledning og sammendrag
Departementet foreslår en mindre endring i regelen om realisasjon av bolig og fritidsbolig ervervet ved arv eller gave. Forslaget innebærer at det verken skal være skatteplikt for gevinst eller fradragsrett for tap dersom eiendommen realiseres innen ett år etter arve- eller gavetidspunktet. Forslaget samsvarer med forslag som har vært på høring.
Forslaget skal avhjelpe utfordringer med å fastsette riktig inngangsverdi i disse tilfellene, og hindre tilpasninger som kan gi urettmessige tapsfradrag. En arving eller gavemottaker bør ikke kunne kreve fradrag for et tap som arvelater eller giver ikke ville hatt rett til.
Forslaget forenkler regelverket. Det vil med endringen ikke lenger være behov for å fastsette og kontrollere inngangsverdi basert på antatt salgsverdi der hvor realisasjon skjer innen ett år etter ervervet. Departementet legger til grunn at forslaget vil ha begrensede provenyvirkninger.
Departementet viser til forslag til endring av skatteloven § 9-7 femte ledd nytt femte punktum.
Departementet foreslår at endringen trer i kraft straks med virkning fra og med inntektsåret 2027.
3.3.2 Gjeldende rett
Ved realisasjon av eiendom er hovedregelen at gevinst er skattepliktig, jf. skatteloven § 5-1. Gevinst ved realisasjon av egen bolig eller fritidsbolig er likevel skattefri når kravene til eier- og brukstid i skatteloven § 9-3 er oppfylt. Tap er bare fradragsberettiget dersom en eventuell gevinst ville vært skattepliktig, jf. skatteloven § 9-4 første ledd.
Skatteloven § 9-7 regulerer fastsettelsen av inngangsverdi for formuesobjekter ervervet ved arv eller gave. Inngangsverdien er utgangspunktet for å beregne en ev. senere gevinst eller tap ved realisasjon. Hovedregelen ved erverv gjennom arv eller gave er skattemessig kontinuitet (kontinuitetsprinsippet). Det innebærer at arvingen eller gavemottaker trer inn i arvelaters eller givers inngangsverdier og øvrige skatteposisjoner.
Skatteloven § 9-7 femte ledd oppstiller et unntak fra kontinuitetsprinsippet for bolig, fritidsbolig, alminnelig gårdsbruk og skogbruk, når arvelater eller giver kunne ha realisert eiendommen uten gevinstbeskatning på dødsfall- eller gavetidspunktet, jf. skatteloven § 9-3 andre, tredje eller fjerde ledd.
Inngangsverdien for slike eiendommer settes i stedet til «antatt salgsverdi» på ervervstidspunktet, jf. skatteloven § 9-7 femte ledd tredje punktum. Begrunnelsen er at arvelater eller giver i disse tilfellene kunne solgt eiendommen skattefritt til en arving eller tredjemann, se Prop. 1 LS Tillegg 1 (2013–2014) s. 45:
«I disse tilfellene kunne arvelater eller giver solgt eiendommen skattefritt til arving eller tredjemann som kan legge salgsvederlaget til grunn som sin inngangsverdi dersom dette er korrekt markedsverdi. Vederlaget som selger får, kan gå i arv eller gis bort til arving uten arveavgift. Da kan man oppnå den samme verdioverføringen uten skattebelastning, med oppskrivning av skattemessig inngangsverdi.»
Regelen er også begrunnet i praktiske hensyn, ettersom det i visse tilfeller kan være vanskelig å fastslå den historiske kostprisen for bolig og fritidsbolig.
Antatt salgsverdi fastsettes ved en skjønnsmessig verdsettelse. Den skattepliktige må selv dokumentere eller sannsynliggjøre inngangsverdien i skattemeldingen for realisasjonsåret. Skattemyndighetene kan fastsette verdien ved skjønn dersom egenfastsettelsen er uriktig, jf. skatteforvaltningsloven § 12-2.
Dersom arvelater eller giver oppfyller vilkårene for gevinstfritak kun for en del av eiendommen, er det denne delen som unntas fra kontinuitet. Eiendom som ville blitt behandlet etter tomtebeskatningsregelen i skatteloven § 9-3 niende ledd på dødsfalls- eller gavetidspunktet, omfattes ikke av skatteloven § 9-7 femte ledd.
3.3.3 Høringen
Departementet sendte 8. mai 2026 et forslag til endring av reglene for skatteplikt og fradragsrett ved realisasjon av bolig og fritidsbolig mottatt ved arv eller gave på høring. Høringsfristen var 10. juli 2026.
I høringsnotatet ble det foreslått å endre skatteloven § 9-7 femte ledd slik at det ikke skal være skatteplikt for gevinst og ikke fradragsrett for tap, når bolig eller fritidsbolig mottatt ved arv eller gave realiseres innen ett år etter arve- eller gavetidspunktet.
Departementet har mottatt høringssvar med merknader fra fire instanser. Disse er:
-
Landsorganisasjonen i Norge (LO)
-
Norges Bondelag
-
Skattebetalerforeningen
-
Skattedirektoratet
Samtlige høringsinstanser støtter departementets forslag. Norges Bondelag slutter seg til departementets vurdering om at endringsforslaget ikke bør omfatte alminnelig gårdsbruk som giver eller arvelater kunne ha solgt uten skatteplikt for gevinst eller fradragsrett for tap, jf. skatteloven § 9-13. Skattebetalerforeningen støtter forslaget og peker på at det vil være en praktisk forenkling for arvinger.
3.3.4 Vurderinger og forslag
Ved erverv av bolig eller fritidsbolig ved arv eller gave, skal inngangsverdien settes til «antatt salgsverdi» på eiendommen på arve-/gavetidspunktet jf. skatteloven § 9-7 femte ledd tredje punktum.
Retten til å oppjustere inngangsverdien forutsetter at arvelater eller giver kunne solgt eiendommen skattefritt. Motstykket til dette er at det heller ikke ville vært fradragsrett for tap, jf. skatteloven § 9-4, jf. skatteloven § 9-3. Gjeldende regler går dermed lenger enn sitt formål om å sikre arving og gavemottaker skattefritak for gevinst som ville vært skattefri for arvelater eller giver på ervervstidspunktet.
Skatteetaten har i flere saker måttet ta stilling til om mottaker har verdsatt eiendommen for høyt, og har i utgangspunktet ikke godtatt at eiendommer har falt betydelig i verdi kort tid etter ervervet. Flere saker har endt i Skatteklagenemda. Vurderingene som er gjort knyttet til verdifastsettelsen på ervervstidspunktet, er imidlertid vanskelig å overprøve.
I samsvar med høringsnotatet foreslår departementet derfor en endring i reglene om realisasjon av bolig og fritidsbolig ervervet ved arv eller gave. Forslaget innebærer at det verken skal være skatteplikt for gevinst eller fradragsrett for tap dersom eiendommen realiseres innen ett år etter arve- eller gavetidspunktet. Etter departementets vurdering vil dette innebære en forenkling, ettersom skattyter ikke behøver å fastsette eiendommens inngangsverdi ved realisasjon innen ett år. Det vil samtidig redusere muligheten til å oppnå tapsfradrag basert på en inngangsverdi som er satt for høyt.
Regelen skal bare komme til anvendelse for bolig og fritidsbolig som giver eller arvelater kunne realisert skattefritt på dødsfalls- eller gavetidspunktet, jf. skatteloven § 9-3 andre, tredje eller fjerde ledd. Når bare deler av eiendommen kunne vært realisert skattefritt, er det kun denne delen som omfattes av bestemmelsen.
Departementet foreslår at fritaket kun skal gjelde bolig og fritidsbolig. Gjeldende regel om diskontinuitet i skatteloven § 9-7 femte ledd omfatter også alminnelig gårdsbruk og skogbruk. Departementet mener at det ikke er et tilsvarende behov for et tidsbegrenset skattefritak for gårdsbruk og skogbruk. For disse eiendommene må det uansett etableres nye avskrivningsgrunnlag mv. på mottakers hånd ved ervervet.
Det er ikke fradrag for salgskostnader når et salg er skattefritt. Det vil også gjelde i disse tilfellene når et salg skjer innenfor den 12-månedersperioden hvor realisasjon vil være skattefri og ikke gi fradrag for tap.
Det vises til forslag til endring av skatteloven § 9-7 femte ledd nytt femte punktum.
3.3.5 Økonomiske og administrative konsekvenser
Forslaget vil gi forenklinger for skattyter og skattemyndighetene ved at det ikke lenger vil være nødvendig å fastsette og kontrollere antatt salgsverdi for realisasjon som skjer innenfor ettårsfristen. Dette gjelder selv om forslaget ikke løser utfordringene med å fastsette inngangsverdi for realisasjon som skjer senere enn ett år etter arve- eller gavetidspunktet.
Departementet legger til grunn at forslaget vil ha begrensede provenyvirkninger.
3.3.6 Ikrafttredelse
Departementet foreslår at endringene trer i kraft straks med virkning fra og med inntektsåret 2027.
3.4 Endring av skattefritak for tjenestetillegg i Sivilforsvaret
Departementet foreslår presiseringer i reglene i skatteloven om skattefrie tillegg til tjenestepliktige i Sivilforsvaret.
I skatteloven § 5-15 først ledd bokstav f er det gitt skattefritak for nærmere bestemte ytelser til tjenestepliktige i Forsvaret og Sivilforsvaret etter offentlig regulativ. Bestemmelsen er et unntak fra hovedregelen om skatteplikt for fordel vunnet ved arbeid i og utenfor tjenesteforhold.
Sivilforsvaret innførte fra 2018 en ny godtgjøringsmodell som erstattet tidligere fredsregulativ for Sivilforsvaret. Dagens godtgjørelser er nå regulert i forskrift om sivilforsvar av 1. mars 2022 nr. 253 (sivilforsvarsforskriften) kapittel 5. Hovedformålet med den nye modellen var å innføre en generell kompensasjon for tapt arbeidsinntekt inntil 6 G. Utover slik skattepliktig lønnskompensasjon gis det også enkelte tillegg. Gjeldende skattefritak bygger på tidligere regulativ og er ikke tilstrekkelig tilpasset disse tilleggene.
For Sivilforsvaret omfatter gjeldende skattefritak «dagpenger» og «forsørgertillegg m.v.» etter tidligere regulativ. Fritaket for dagpenger omfattet såkalte ordinære tjenestetillegg til mannskap, og var begrunnet i dekning av småutgifter til nødvendige forbruksartikler. Skattefritaket for forsørgertillegg omfattet ektefelletillegg og barnetillegg til samme gruppe (mannskap). Kompensasjonstillegg for tapt lønn og ulempetillegg var skattepliktige ytelser. Befal i Sivilforsvaret mottok skattepliktig lønn etter grad, og ikke skattefrie tjenestetillegg mv.
Tilleggene i ny godtgjøringsmodell er regulert i sivilforsvarsforskriften § 32. Etter bestemmelsens første ledd gis det nå et generelt tjenestillegg på 0,2 G til alle tjenestepliktige i Sivilforsvaret uavhengig av grad. Tjenestetillegget er ment å kompensere for småutgifter, slik som tidligere. Videre gis det et ulempetillegg på 0,4 G per døgn som kompensasjon for rask respons og deltakelse på ikke planlagt aktivitet. Befal gis også et ledertillegg etter grad mellom 0,05 G til 0,3 G per døgn, jf. andre ledd bokstav a. til d. Ansvarstilleggene skal kompensere for ekstra ansvar og merarbeid. De tidligere forsørgertilleggene er fjernet i den nye modellen.
Departementet foreslår at rekkevidden av skattefritaket i skatteloven presiseres og tilpasses tilleggene i Sivilforsvarets nye godtgjøringsmodell. Det foreslås at fritaket for «dagpenger» i Sivilforsvaret endres til å omfatte det generelle tjenestetillegget på 0,2 G etter sivilforsvarsforskriften § 32 første ledd. En slik endring innebærer en utvidelse av gruppen tjenestepliktige som mottar skattfritt tjenestetillegg sammenlignet med tidligere. Tjenestetillegget har imidlertid samme karakter og formål som før. Det er ment å kompensere for småutgifter og ligger på om lag samme nivå (273 kroner i 2026) som tilsvarende tjenestetillegg i Forsvarets ordninger (243,50 kroner i 2026). Det vil også være en forenkling at en ikke må skille mellom ulike grupper tjenestepliktige i Sivilforsvaret.
Den foreslåtte endringen av lovteksten klargjør at ulempetillegget og ledertilleggene faller utenfor skattefritaket. Dette er hovedsakelig i tråd med tidligere praksis for Sivilforsvaret og den skattemessige behandlingen av lignende tillegg til tjenestepliktige reservister etter Forsvarets fredsregulativ. Slike tillegg utgjør vederlag for ulemper og ansvar og anses som rene lønnstillegg. Forsørgertilleggene er fjernet, og lovteksten foreslås oppdatert i tråd med dette. Endringene for Sivilforsvaret foreslås inntatt som første ledd bokstav f nr. 2. Det foreslås også en teknisk tilpasning av skattefritaket for tjenestepliktige i Forsvaret som følge av at disse nå reguleres i første ledd bokstav f nr. 1. Dette medfører ingen realitetsendring.
Forslaget antas å ha begrensede administrative og økonomiske konsekvenser.
Det vises til forslag til endringer i skatteloven § 5-15 første ledd bokstav f. Departementet foreslår at endringene trer i kraft straks med virkning fra og med inntektsåret 2027.
3.5 Lovfesting av skattefritak og fritak fra opplysningsplikt for vederlag til politiets kilder og kontakter
Vederlag til politiets kilder og kontakter (informanter) er etter gjeldende praksis skattefritt og fritatt fra opplysningsplikt. Regelen er begrunnet i behovet for å skjerme politiets ansatte, kilder, kapasiteter, metoder og operasjoner mot offentlig eksponering. Departementet foreslår å lovfeste fritaket fra skatte- og opplysningsplikt. En lignende regel er lovfestet i etterretningstjenesteloven § 11-4 for Etterretningstjenesten og i skatteloven § 5-15 første ledd q for Politiets sikkerhetstjeneste. Departementet mener at fritak fra skatte- og opplysningsplikt i størst mulig grad bør fremgå av lovgivningen, og foreslår å regulere skattefritaket i skatteloven § 5-15 første ledd bokstav q.
Reglene er kun ment å gjelde vederlag til politiets kilder og kontakter utenfra. Slike vederlag vil ikke inngå i grunnlaget for beregning eller avkortning av pensjons- og trygderettigheter eller andre sosiale ytelser. Forslaget antas å ha begrensede administrative og økonomiske konsekvenser.
Det vises til endring i skatteloven § 5-15 første ledd bokstav q. Fritaket fra opplysningsplikten gjøres i skatteforvaltningsforskriften. Departementet foreslår at endringen trer i kraft straks.
3.6 Forsøksordningen med arbeidsfradrag for unge
Regjeringen har fra og med 2026 igangsatt en forsøksordning med arbeidsfradrag for unge. Målet er å fremskaffe ny kunnskap om hvordan et arbeidsfradrag, og økonomiske insentiver generelt, kan påvirke yrkesdeltakelse og hvor mye man jobber, se Prop. 1 LS (2025–2026) Skatter og avgifter 2026.
Det er lagt opp til at forsøksordningen skal vare i fem år, til og med inntektsåret 2030. At forsøket har en viss varighet, er viktig for at ordningen i størst mulig grad skal gi tilsvarende effekter som en mer permanent ordning. Skattekommisjonen støttet at forsøksordningen skal få virke i den planlagte perioden, se NOU 2026: 9 Veien mot et bedre og mer forutsigbart skattesystem.
Ordningen er utformet som et stort, randomisert kontrollert forsøk. En gruppe på 8 pst. av alle unge, født 1991-2006, er trukket ut tilfeldig. Disse får rett på et ekstra fradrag som reduserer skatten på lave og midlere arbeidsinntekter.1 Randomiseringen gjør at man har en sammenlignbar kontrollgruppe som følger ordinære skatteregler. Foreløpige analyser fra forskergruppen som evaluerer forsøket, tyder på at randomiseringen er gjennomført som planlagt.2
Alle som er i målgruppen for forsøket, kan se om de er trukket ut ved å logge seg på skatteetatens nettsider. Trekningsutfallet ble publisert den 15. desember 2025, samtidig med publiseringen av skattekortene for 2026. Foreløpige analyser viser at om lag 2/3 av personene i målgruppen har besøkt siden hvor utfallet av trekningen vises. Andelen er lavere blant personer som ikke har lønnsinntekt.
Forsøksordningen komplementeres med to store spørreundersøkelser blant personer i målgruppen. Den første ble gjennomført høsten 2025, den andre blir gjennomført høsten 2026. Undersøkelsene vil gi informasjon som ikke kan hentes fra administrative registre, blant annet kjennskap til skatteregler, opplevde jobbmuligheter, skattemoral og tillit til myndighetene. Denne informasjonen vil være viktig for å supplere og tolke resultatene fra forsøksordningen, og kan også ha nytte utover forsøket.
Evalueringen av forsøket vil foregå løpende mens forsøket pågår, og etter at forsøksperioden er avsluttet. Det tas sikte på at forskergruppen som evaluerer forsøket, legger frem en første rapport våren 2027 med analyser av forsøkets første år og resultater fra spørreundersøkelsene.
Det understrekes at det kan ta tid før eventuelle effekter materialiserer seg, da beslutninger om jobbsøking, jobbskifte og endringer i arbeidstid mv. ikke er noe som skjer umiddelbart. Det er derfor viktig at forsøksordningen får virke den planlagte forsøksperioden.
Departementet vil komme tilbake til Stortinget med informasjon om status for evalueringen av forsøket i de årlige budsjettene.
3.7 Skattører og fellesskatt
Skattørene fastsettes innenfor et samlet opplegg for kommuneøkonomien og må ses i sammenheng med utviklingen i skattegrunnlagene, endringer i personbeskatningen og fordelingen av inntektene til kommuner og fylkeskommuner mellom overføringer og skatter.
I Prop. 94 S (2025–2026) Kommuneproposisjonen 2027 ble det varslet at skattørene skal fastsettes ved behandlingen av statsbudsjettet. Det ble også varslet at skattørene fastsettes med sikte på at skatteinntektene skal utgjøre 40 pst. av kommunesektorens samlede inntekter.
De kommunale og fylkeskommunale skattørene ble satt ned i 2026 for å ta hensyn til en midlertidig høy skatteinngang som følge av avviklingen av ordningen med skattetrekkskontoordningen fra og med 1.1.2026. Denne effekten faller bort i 2027. Skattørene for 2027 må derfor settes opp for å nå målet om 40 pst. skatteandel. Samlet sett tilsier rammene for kommuneopplegget at de kommunale og fylkeskommunale skattørene økes med 2,50 prosentpoeng sammenlignet med gjeldende skattører. Det er da også tatt hensyn til at skatteopplegget for 2027 isolert sett reduserer kommunesektorens skatteinntekter med om lag 0,7 mrd. kroner, hvorav om lag 0,6 mrd. kroner for kommunene og 0,1 mrd. kroner for fylkeskommunene.
Den kommunale skattøren er justert opp med 2,05 prosentpoeng, og den fylkeskommunale skattøren er oppjustert med 0,45 prosentpoeng. Fylkeskommunenes andel av kommunesektorens skatteinntekter anslås med dette til om lag 16,6 pst.
Regjeringens forslag til maksimalskattører for personlige skattytere i 2027 fremgår av tabell 3.3. Punkt 3.4 i Meld. St. 1 (2026–2027) Nasjonalbudsjettet 2027 gir en nærmere omtale av kommuneforvaltningens økonomi i 2026.
Departementet viser til forslag til Stortingets skattevedtak for inntektsåret 2027 §§ 3-2 og 3-8.
Tabell 3.3 Maksimalskattøren for personlige skattytere i 2026 og forslag for 2027. Prosent
|
2026 |
2027 |
Endring i prosentenheter |
|
|---|---|---|---|
|
Samlet sats på alminnelig inntekt |
22,0 |
22,0 |
- |
|
Satser annen alminnelig inntekt 1 |
|||
|
Kommuner |
11,35 |
13,40 |
2,05 |
|
Fylkeskommuner |
2,40 |
2,85 |
0,45 |
|
Fellesskatt til staten2 |
8,25 |
5,75 |
-2,50 |
|
Satser på netto eierinntekt 3 |
|||
|
Kommuner |
0,00 |
0,00 |
- |
|
Fylkeskommuner |
0,00 |
0,00 |
- |
|
Fellesskatt til staten2 |
22,0 |
22,0 |
- |
|
Formuesskatt |
|||
|
Kommunal skattøre, formue |
0,35 |
0,35 |
- |
|
Statlig skattesats, formue, trinn 1 |
0,65 |
0,65 |
- |
|
Statlig skattesats, formue, trinn 2 |
0,75 |
0,75 |
- |
1 Annen alminnelig inntekt er samlet alminnelig inntekt fratrukket netto eierinntekter.
2 Skattesatsen for fellesskatt til staten for innsatssonen for Finnmark og Nord-Troms i 2027 settes til 2,25 pst. av annen alminnelig inntekt og 18,5 pst. av netto eierinntekt.
3 I skattegrunnlaget er netto eierinntekt oppjustert med en faktor på 1,72.
Kilde: Finansdepartementet.
4 Formuesskatt
4.1 Innledning
I 2026 anslås inntektene fra formuesskatten samlet til om lag 36 mrd. kroner, hvorav om lag 1 mrd. kroner kommer fra upersonlige skattytere. Om lag 15,2 pst. av personlige skattytere betaler formuesskatt i 2026. Formuesskatten bidrar til at skattesystemet for personer samlet virker mer progressivt enn med inntektsskatten alene. Den supplerer inntektsskattens omfordelende virkninger og bidrar til å utjevne forskjeller i formue.
Regjeringen vil tidlig i 2027 komme tilbake til Stortinget med en sak om helhetlig skattereform og forslag til oppfølging av anbefalingene fra Skattekommisjonen, se NOU 2026: 9 Veien mot et bedre og mer forutsigbart skattesystem. Regjeringen foreslår derfor kun mindre endringer i formuesskatten i 2027.
4.2 Innslagspunkt
Med gjeldende 2026-regler betaler personlige skattytere formuesskatt på 1,0 pst. av skattepliktig nettoformue over et bunnfradrag på 1 900 000 kroner og 1,1 pst. for samlet nettoformue over 21,5 mill. kroner.
Det foreslås at beløpsgrensen for lav verdsetting av primærbolig på 14 mill. kroner og innslagspunktet på 21,5 mill. kroner for trinn 2 i formuesskatten videreføres nominelt fra 2026 til 2027. Samlet øker dette provenyet med om lag 100 mill. kroner.
Regjeringen foreslår at dette merprovenyet benyttes til å øke bunnfradraget i formuesskatten med 90 000 kroner fra 1 900 000 kroner i 2026 (3 800 000 kroner for ektepar) til 1 990 000 kroner (3 980 000 kroner for ektepar). Dette anslås isolert sett å redusere provenyet med om lag 130 mill. kroner. Samlet anslås regjeringens forslag å redusere provenyet fra formuesskatten med om lag 30 mill. kroner i 2027.
Departementet viser til forslag til Stortingets skattevedtak for inntektsåret 2027 §§ 2-1 og 2-3.
5 Tiltak mot misbruk av Skattefunn-ordningen
5.1 Innledning og sammendrag
Skattefunn er en støtteordning som gir fradrag i skatt for kostnader til forskning og utvikling. Ordningen er rettighetsbasert, har høye fradragsgrunnlag og åpner for direkte utbetaling, noe som gjør ordningen sårbar for misbruk. De siste årene har det blitt avdekket grove tilfeller av systematisk misbruk av Skattefunn, og flere saker er anmeldt til Økokrim.
For å begrense misbruk foreslår regjeringen følgende endringer av Skattefunn i skatteloven:
-
Garantifristen for behandling av søknader mottatt før 1. september oppheves, og det skal kun gis fradrag for kostnader som er pådratt etter prosjektgodkjenning.
-
For konsern innføres en samlet fradragsramme på 25 mill. kroner.
-
Fradragsretten begrenses for FoU-kostnader fra land utenfor EØS som Norge ikke har skatteavtale eller informasjonsutvekslingsavtale med.
-
Hjemmelen til å gi forskrift om delingshjemmel av taushetsbelagte opplysninger mellom Norges forskningsråd og skattemyndighetene utvides.
Departementet vil i tillegg følge opp forslag til endringer i Finansdepartementets samleforskrift til skatteloven (FSFIN). Dette gjelder blant annet å utvide dokumentasjonsplikten for kostnader til nærstående og å innføre krav om at Skattefunn-søknaden skal inneholde en finansieringsplan som er godkjent av søkerbedriftens styre.
Lov- og forskriftsforslagene har vært på høring. Samlet sett skal forslagene forbedre Skattefunn og gjøre ordningen mer motstandsdyktig mot misbruk. Samtidig skal ordningen bevares som en enkel og tilgjengelig finansieringsmulighet for forskning og utvikling i næringslivet, særlig for små og mellomstore bedrifter. Lovforslagene som fremmes her, er i det alt vesentlige i tråd med forslagene i høringsnotatet.
Departementet anslår at forslagene samlet gir en moderat innstramming av ordningen, og da i stor grad som følge av forslaget om å innføre en samlet fradragsramme for konsern, som anslås å øke provenyet med om lag 130 mill. kroner årlig. Siden forslaget omfatter en overgangsregel, vil den fulle provenyeffekten først inntreffe når denne utløper.
Flere av de foreslåtte endringene vil øke de administrative byrdene for støttemottaker. Samlet anslås de administrative kostnadene for Norges Forskningsråd å øke noe. For skattemyndighetene anslås de samlede administrative konsekvensene å være begrensede.
Det vises til forslag til endringer i skatteloven § 16-40 med tilhørende overgangsregel. Det foreslås at endringene skal gjelde fra og med inntektsåret 2027.
5.2 Bakgrunn
Skattefunn er en støtteordning som gir rett til fradrag i skatt for kostnader til forsknings- og utviklingsprosjekter bedriftene selv velger ut. Formålet er å stimulere næringslivets egen forskningsinnsats. Støtten skal bidra til samfunnsøkonomisk lønnsomme investeringer i forskning og utvikling. Slike investeringer kan ha positive eksterne virkninger, det vil si at resultatene kan komme andre enn bedriften selv til gode. Utgangspunktet er at bedriftene uten støtten ikke vil ta hensyn til denne samfunnsnytten når investeringsbeslutningen tas.
For å gi rett til skattefradrag må prosjektet godkjennes av Norges forskningsråd (Forskningsrådet). Vilkåret for godkjenning er at prosjektet kvalifiserer som et forsknings- og utviklingsprosjekt, jf. skatteloven § 16-40. Prosjektet må være avgrenset og målrettet og ta sikte på å fremskaffe ny kunnskap eller nye ferdigheter som antas å være nyttige for utvikling av nye eller bedre varer, tjenester eller produksjonsprosesser, jf. FSFIN § 16-40-2.
Et godkjent prosjekt gir støttemottaker et direktefradrag i skatt og eventuelt trygdeavgift på 19 pst. av kostnadene til prosjektet. Direktefradraget gjelder kostnader opptil 25 mill. kroner per inntektsår (fradragsramme). Maksimal årlig støtte per støttemottaker er dermed 4,75 mill. kroner. Overstiger skattefradraget fastsatt skatt, blir det overskytende utbetalt. Støttemottakere uten skattepliktig inntekt, får fradraget utbetalt i sin helhet. Om lag 80 pst. av støtten gis som utbetaling og ikke som fradrag i skatt.
Forvaltningen av Skattefunn er delt mellom Forskningsrådet og Skatteetaten. Forskningsrådet godkjenner søknader og følger opp støttemottakere, mens Skatteetaten kontrollerer at vilkårene for støtte er oppfylt, og utbetaler støtten.
Siden innføringen i 2002 er ordningen endret i flere omganger og blant annet utvidet ved at fradragsrammen økte hvert år fra 2014 til 2017. I samme periode økte samlede skattefradrag og antallet støttemottakere. Fra 2017 til 2024 har de samlede fradragene gått noe ned, til om lag 3,6 mrd. kroner fordelt på om lag 2 900 mottakere. Figur 5.1 viser utviklingen i støttebeløp- og mottakere.
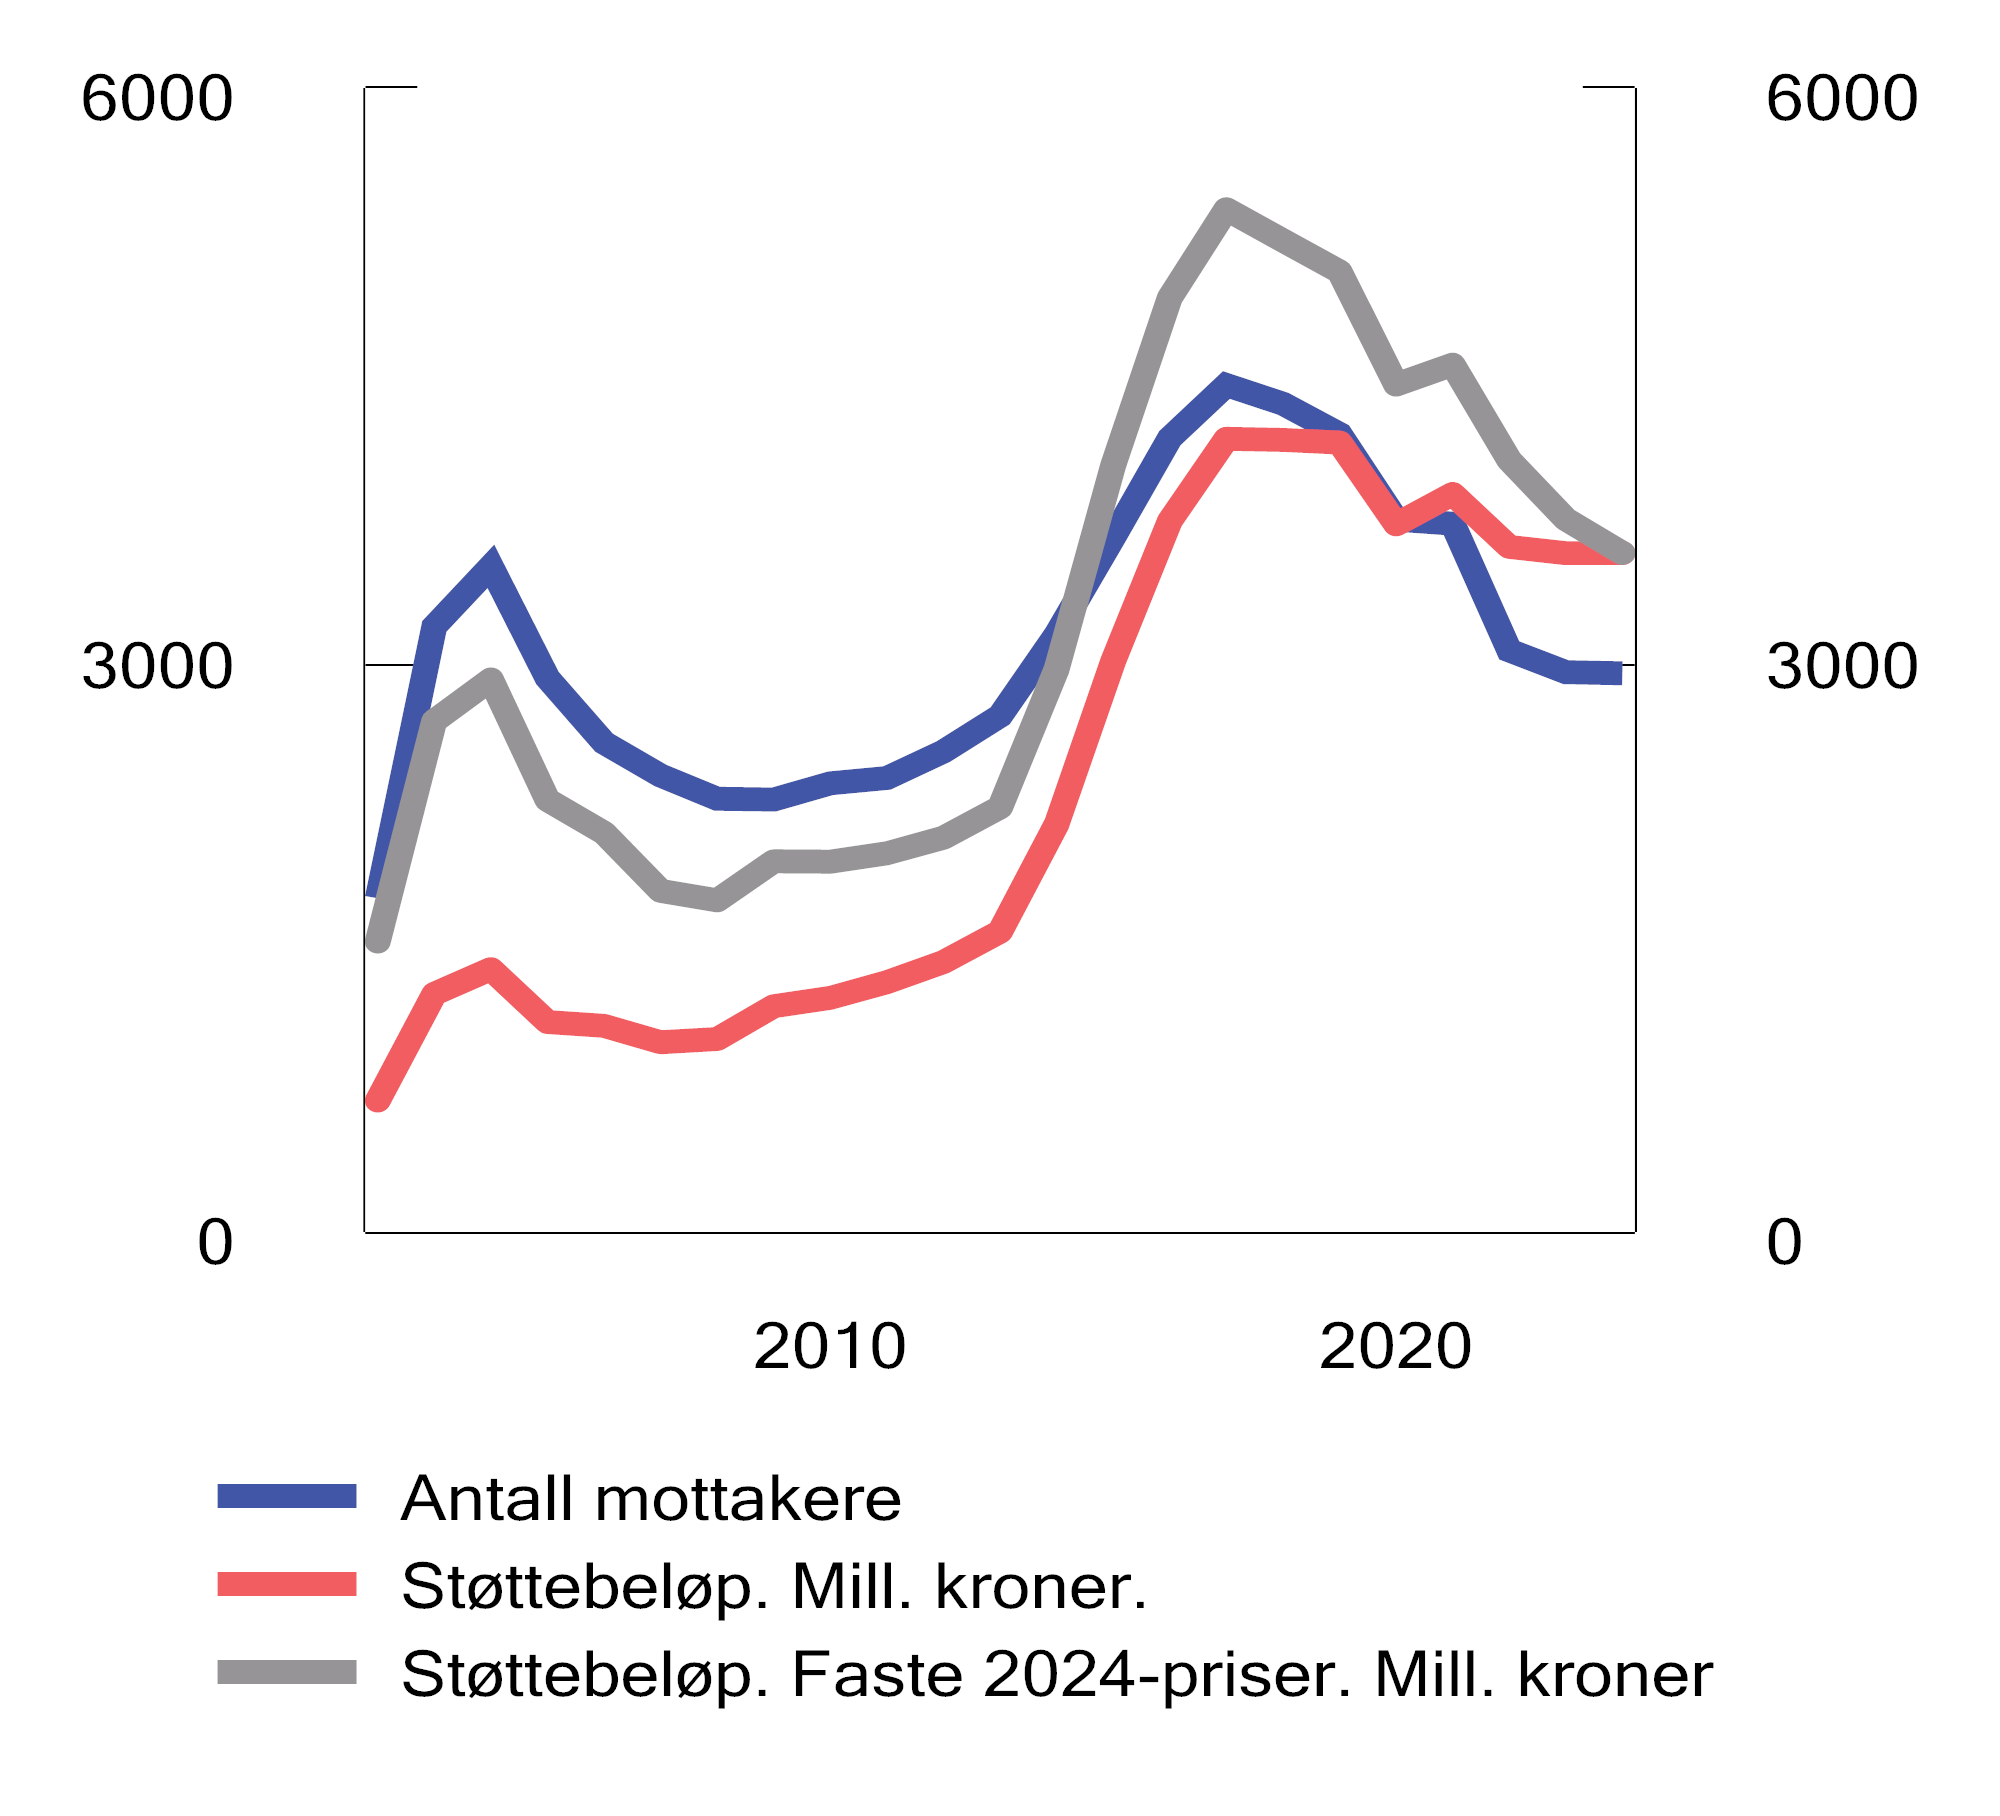
Figur 5.1 Skattefunn. Utvikling i støttebeløp og -mottakere 2002–2024
Kilder: Statistisk sentralbyrå (SSB-tabell 12641) og Finansdepartementet. Nominelle årlige Skattefunn-fradrag er deflatert med prisutviklingen for forsknings- og utviklingsarbeid hentet fra SSB-tabell 09170 for å vise utviklingen i Skattefunn-fradrag i faste 2024-priser.
Skattefunn er rettighetsbasert. I motsetning til de fleste andre støtteordninger har staten derfor ikke direkte økonomisk kontroll over ordningen gjennom å fastsette rammer i de årlige budsjettene. Det er derfor særlig viktig å sørge for at ordningen virker etter hensikten, og at misbruk og feilaktige utbetalinger av støtte forebygges. I sin trusselvurdering for 2026 fremhever politiet at utnyttelse av offentlige tilskudds- og støtteordninger er en alvorlig trussel mot norsk økonomi og den norske velferdsmodellen.
Skatteetaten har over tid avdekket tilpasninger og manglende etterlevelse av Skattefunn-regelverket. Flere grove tilfeller av systematisk misbruk er anmeldt til Økokrim. I perioden 2021 til 2025 kontrollerte Skatteetaten om lag 1 150 prosjekter. Kontrollene har så langt ført til endring av fradragsgrunnlaget for om lag 300 av disse, med en samlet avkortning av utbetalt støtte på om lag 290 mill. kroner.
Kontrollene gir ikke grunnlag for å fastslå det samlede omfanget av misbruk. Etter departementets syn underbygger de likevel at dagens ordning, til tross for tidligere regelendringer, har egenskaper som gir stort handlingsrom for misbruk.
Målrettede tiltak mot misbruk kan imidlertid gjøre ordningen mindre tilgjengelig og mer krevende å administrere. Skattefunn skal fortsatt være en lavterskel ordning som stimulerer til økt forsknings- og utviklingsinnsats i næringslivet. Slike tiltak må derfor veies opp mot disse egenskapene og mot ordningens formål. I arbeidet med tiltakene har departementet bedt Forskningsrådet og Skatteetaten om innspill til regelverket, basert på deres erfaringer fra misbrukssakene.
5.3 Høring
Finansdepartementet sendte 30. april 2026 forslag om endringer i Skattefunn på høring. Det ble foreslått følgende endringer i skatteloven § 16-40:
-
Garantifristen for behandling av søknader mottatt før 1. september oppheves, og det gis kun fradrag for kostnader som er pådratt etter godkjenning.
-
For konsern innføres en samlet fradragsramme på 25 mill. kroner årlig.
-
Fradragsretten begrenses for FoU-kostnader fra land utenfor EØS som Norge ikke har skatteavtale eller informasjonsutvekslingsavtale med.
-
Hjemmelen til å gi forskrift om delingshjemmel av taushetsbelagte opplysninger mellom Forskningsrådet og skattemyndighetene utvides.
Det ble foreslått at endringene skulle tre i kraft fra og med inntektsåret 2027.
Høringsnotatet inneholdt også forslag om endringer i FSFIN. Det foreslås at søknaden skal inneholde opplysninger om kompetansebehovet i prosjektet og om hvilket prosjektpersonell som skal utføre arbeidet, og en finansieringsplan som er godkjent av søkerbedriftens styre. Videre foreslås en utvidet dokumentasjonsplikt for kostnader til nærstående. Kravene til timelister mv. skal svare til kravene for foretakets egne kostnader, og plikten skal omfatte alle kostnadstyper og ikke bare kjøp av FoU-tjenester. Endelig foreslås avkortningsregelen for inntekter fra prototyper og forsøksprosjekter opphevet. Forskriftsforslagene omtales nærmere i punkt 5.8 nedenfor.
Høringsfristen var 1. august 2026. Departementet mottok svar fra 42 høringsinstanser, hvorav to er uten realitetsmerknader.
Følgende 40 høringsinstanser har avgitt høringsuttalelser med realitetsmerknader:
-
Abelia
-
Advokatforeningen
-
Akademikerne
-
Aply AS
-
Arbeidsgiverforeningen Spekter
-
BDO Advokater AS
-
Borregaard AS
-
Den norske Revisorforening
-
Felleskjøpet Agri SA
-
Foreningen for innovasjonsselskaper i Norge
-
Fintech Norway
-
Forskerforbundet
-
Forskningsinstituttenes fellesarena
-
Front Innovation AS
-
GCE Ocean Technology SA
-
Hovedorganisasjonen Virke
-
Igaidi AS
-
Innovasjon Norge
-
Institutt for energiteknikk
-
Kongsberg Gruppen ASA
-
Landsorganisasjonen i Norge
-
Norges forskningsråd
-
Norsk Industri
-
Norwegian Alliance for Startups and Tech
-
Næringslivets Hovedorganisasjon
-
NHO Mat og Drikke
-
Regnskap Norge
-
SalMar ASA
-
SINTEF
-
Skattedirektoratet
-
Skatteforsk – Norwegian Centre for Tax Research
-
SMB Norge
-
SoCentral AS
-
Tax Justice Norge
-
TEK Norge
-
Tekna
-
Unio
-
Økokrim
-
To privatpersoner
Formålet om å motvirke misbruk av Skattefunn får bred støtte, og et flertall av forslagene får i hovedsak tilslutning. Flere instanser, blant andre Abelia, Norsk Industri, SMB Norge og TEK Norge, fremhever samtidig at ordningens styrke er at den er bred, enkel og forutsigbar, og at tiltakene ikke bør gjøre den unødvendig byråkratisk for virksomheter som etterlever regelverket. Akademikerne og TEK Norge viser til at regelverket ble skjerpet i 2020, blant annet med krav om signering av timelister, og at kontrollfunnene det vises til i høringsnotatet i stor grad gjelder inntektsår før disse endringene. Fintech Norway peker på at høringsnotatet ikke skiller mellom bevisst misbruk og ordinære dokumentasjonsfeil, og mener dette gjør det vanskelig å vurdere om tiltakene er forholdsmessige. Unio mener kontrollarbeidet i Skatteetaten bør styrkes.
Enkelte høringsinstanser har kommet med innspill som ligger utenfor forslagene som har vært på høring, blant annet at det er behov for en bredere gjennomgang av Skattefunn. Norges forskningsråd og Forskningsinstituttenes fellesarena foreslår at insentivet til samarbeid med godkjente forskningsmiljøer gjeninnføres. Front Innovation AS, Tekna og TEK Norge tar til orde for at maksimal timesats og fradragsrammen økes. Departementet har ikke vurdert innspillene her. Det vises for øvrig til punkt 5.11 om videre utredning av endringer i Skattefunn.
Høringsforslaget og de detaljerte merknadene fra høringsinstansene er nærmere omtalt der de tematisk hører hjemme under omtalen av de enkelte forslagene nedenfor.
5.4 Oppheving av garantifrist og endret tidspunkt for rett til fradrag
5.4.1 Innledning og sammendrag
Kostnader pådratt før godkjenning av Skattefunn-prosjekter kommer til fradrag når de er pådratt i samme inntektsår som godkjenningen ble gitt. Videre framgår det av Finansdepartementets samleforskrift til skatteloven at søknader mottatt av Forskningsrådet før 1. september skal realitetsbehandles innen utløpet av inntektsåret. Regelen omtales som «garantifristen».
Departementet foreslår at regelen om garantifrist oppheves. Videre foreslås det at det kun skal gis fradrag for kostnader pådratt etter at prosjektet er godkjent av Forskningsrådet.
Det antas at endringene ikke vil ha provenyvirkninger.
Departementet viser til forslag til endringer av skatteloven § 16-40 tredje ledd og forslag til overgangsregel til skatteloven § 16-40.
Det foreslås at endringen skal få virkning fra og med inntektsåret 2027.
5.4.2 Gjeldende rett
Siden innføringen av Skattefunn i 2002 har man kunnet søke om godkjenning av prosjekter fra Forskningsrådet uten en spesifikk dato som søknadsfrist. Dersom godkjenning blir gitt i løpet av søknadsåret, vil det kunne gis fradrag for kostnader pådratt forut for godkjenningen. Reelt sett fungerte derfor 31. desember i inntektsåret lenge som en form for søknadsfrist.
Disse reglene medførte at Forskningsrådet mottok svært mange søknader på slutten av året. For Forskningsrådet ga dette en stor arbeidsbelastning siste del av året, og gjorde det krevende å ferdigbehandle alle søknadene før utgangen av året. Dersom godkjenning ikke ble gitt før årsskiftet, mistet foretaket retten til skattefradrag for kostnader pådratt i søknadsåret.
Med virkning fra 2006 ble den såkalte «garantifristen» innført, jf. FSFIN § 16-40-4 tredje ledd. Når søknad mottas av Forskningsrådet før 1. september, skal denne realitetsbehandles innen utløpet av søknadsåret. Formålet med endringen var å spre søknadene ut over året. Søknader kan fortsatt inngis etter fristen 1. september, men uten garanti for at de vil bli avgjort før årets utgang.
Etter gjeldende regler gis det fradrag for kostnader pådratt før prosjektet er godkjent forutsatt at godkjennelse er gitt før utløpet av det inntektsåret godkjennelsen ble gitt.
5.4.3 Forslaget i høringsnotatet
I høringsnotatet ble det foreslått endringer i skatteloven § 16-40 tredje ledd, slik at kostnader pådratt før Forskningsrådets godkjenning av prosjektet ikke lenger gir Skattefunn-fradrag. Videre ble det foreslått en regel om at den årlige fradragsrammen reduseres forholdsmessig i prosjektets oppstarts- og avslutningsår. Dette har sammenheng med at prosjektperioden ikke lenger vil følge kalenderåret (inntektsåret) når det ikke lenger kan kreves fradrag for kostnader pådratt før godkjenning. Som følge av dette vil prosjektperioden kunne inngå i flere inntektsår enn hele kalenderår. Uten en slik regel vil den totale fradragsrammen for hele prosjektperioden bli høyere enn med dagens regler.
5.4.4 Høringsinstansenes synspunkter
Høringsinstansene er delt i sitt syn på forslaget om opphevelse av garantifristen. Økokrim, Norges forskningsråd, Landsorganisasjonen i Norge, Arbeidsgiverforeningen Spekter, SINTEF, Institutt for energiteknikk, Forskningsinstituttenes fellesarena, SoCentral AS og BDO Advokater AS støtter forslaget i høringsnotatet om at fradrag først skal kunne kreves fra godkjenningstidspunktet. Instansene som er negative viser blant annet til at forslaget vil forsinke oppstart av prosjektene. Det anføres at forslaget vil innebære at oppstart av prosjektene vil bli avhengige av behandlingstiden for godkjenning i Forskningsrådet. Som en mellomløsning tar flere organisasjoner til orde for å gi fradragsrett for kostnader pådratt fra søknadstidspunktet. Dette gjelder blant annet Næringslivets Hovedorganisasjon, Abelia, Norsk Industri, Foreningen for innovasjonsselskaper, Den norske Revisorforening og Innovasjon Norge. Enkelte høringsinstanser mener at det bør fastsettes regler om garantert saksbehandlingstid i Forskningsrådet for godkjenning av søknader. TEK Norge, Regnskap Norge, Front Innovation AS, Tekna mfl. ønsker å beholde dagens ordning med garantifrist, hvor det kan kreves fradrag for kostnader pådratt før godkjenning.
Høringsinstansene som er positive og som har gitt konkrete kommentarer, viser hovedsakelig til at forslaget vil redusere muligheten for tilpasninger, og at fradragsrett fra godkjenningstidspunktet innebærer godkjenning uten tilbakevirkende kraft. Det pekes også på at forslaget vil gi samsvar mellom oppstart og kostnader, noe som også vil lette rapportering. Økokrim mener at godkjenningstidspunktet må være skjæringspunkt også i de tilfeller det gis godkjenning etter klage, og ikke fra tidspunktet for avslag, som foreslått i høringsnotatet.
5.4.5 Vurderinger og forslag
Data fra Forskningsrådet viser at om lag 70 pst. av søknadene i Skattefunn kommer tett opp mot fristen 1. september. Samtidig framgår det at mer enn 80 pst. av prosjektene hadde oppstart 1. januar. I mange tilfeller vil det derfor gå lang tid fra prosjektet påbegynnes og kostnaden pådras, til godkjenning av prosjektet. Dette øker faren for ubevisst misbruk ved at dokumentasjon av påløpte kostnader i prosjektet ikke skjer løpende fra oppstart, men ofte vil måtte framskaffes i ettertid. Særlig vil dette kunne gjelde føring av timelister for arbeid utført på prosjektet. Dokumentering i etterkant er imidlertid et generelt problem, og vil gjelde også for andre typer kostnader. Departementet viser til Økokrim sin høringsuttalelse, hvor det heter at forslaget «(…) vil øke systemets forutberegnelighet og forebygge uriktig rapportering. Det vil ofte knytte seg større usikkerhet til hvorvidt kostnader som er pådratt i tid før godkjenning av et prosjekt er relatert til forskningsprosjektet.» Etter departementets syn må en regel om fradragsrett fra godkjenningstidspunktet antas å redusere mulighetene for både intendert og uintendert misbruk.
Flere av høringsinstansene har pekt på at søknadstidspunktet bør utgjøre skjæringstidspunkt for når pådratte kostnader gis fradragsrett, heller enn godkjenningstidspunktet. Departementet viser her til at en relativt høy andel av prosjekter utføres av foretak med begrenset erfaring med FoU-prosjekter. I søknadsbehandlingen bruker Forskningsrådet mye ressurser på veiledning til utarbeiding av søknader og kvalitetssikring av prosjektene. Det er uheldig for kvaliteten på prosjektene dersom denne veiledningen først kommer nærmere ett år inn i prosjektets levetid og ikke før oppstarten, jf. ovenfor. Disse problemene løses trolig ikke ved å fastsette søknadstidspunktet som skjæringstidspunkt for fradragsretten framfor godkjenningstidspunktet. En konkret søknadsfrist kombinert med konsekvenser av manglende overholdelse kan også medføre at kvaliteten på søknadene blir lavere enn uten en slik frist på grunn av hastverk med å overholde fristen.
Noen høringsinstanser har anført at oppstart av prosjektene vil bli prisgitt saksbehandlingstiden for godkjenning i Forskningsrådet. Departementet viser til at innføringen av en garantifrist i liten grad synes å ha resultert i en jevnere søknadsmengde ut over året, jf. ovenfor. Fjerning av søknadsfristen vil kunne gi en større spredning av søknadene, noe som igjen kan gi en jevnere arbeidsbelastning for Forskningsrådet med mulighet for kortere saksbehandlingstid og bedre veiledning overfor søkerne.
Departementet antar at de foreslåtte endringene vil gi brukerne økt fleksibilitet med hensyn til oppstart av prosjekter, og større notoritet for når oppstart faktisk skjer. Dette vil kunne forenkle samordningen av støtte fra flere ulike kilder.
Godkjenning av Skattefunn-prosjekter gis normalt for ett til tre år (i spesielle tilfeller fire år) med en fradragsramme på 25 mill. kroner per inntektsår for hver støttemottaker. For et treårig prosjekt vil maksimalt fradrag over tre inntektsår utgjøre 75 mill. kroner. Forslaget innebærer at godkjenning kan gis gjennom hele inntektsåret. Prosjektperioden for et treårig prosjekt kan derfor inngå i fire inntektsår. En følge av dette er at prosjektets fradrag i slike tilfeller kan utgjøre 100 mill. kroner. Uten nærmere regulering vil forslaget medføre en utilsiktet økning av støtten i Skattefunn.
Departementet foreslår derfor en forholdsmessig avkortning av fradragsrammen i prosjektperiodene som ikke dekker et helt kalenderår. Fradragsrammen skal i slike tilfeller utgjøre det antallet tolvtedeler av 25 mill. kroner som svarer til antallet kalendermåneder prosjektet løper i inntektsåret. For et prosjekt som løper over ett helt kalenderår, blir fradragsrammen 25 mill. kroner (12/12*25 mill. kroner). For et prosjekt som godkjennes 1. august blir fradragsrammen 10,4 mill. kroner (5/12*25 mill. kroner), mens fradragsrammen i avslutningsåret blir 14,6 mill. kroner (7/12*25 mill. kroner). På denne måten overstiger ikke prosjektets samlede fradragsramme 75 mill. kroner i løpet av tre år (36 måneder). Det foreslås at beregningen baseres på hele måneder, med avrunding opp eller ned med skjæringspunkt den 15. i måneden. Dette foreslås regulert i forskrift.
Endringene i reglene om beregning av fradragsrammen vil få betydning for støttemottakere som har flere, samtidige Skattefunn-prosjekter. Fradragsrammen skal aldri være mer enn 25 mill. kroner for støttemottaker. Det fastsettes da fradragsrammer på to nivåer, én samlet for støttemottaker som gjelder alle prosjektene, og én for hvert prosjekt. Fradragsrammen til hvert enkelt prosjekt fastsettes ut fra prosjektets løpetid som beskrevet over. Fradragsrammen for støttemottakeren skal tilsvare antallet kalendermåneder støttemottaker har minst ett aktivt prosjekt i inntektsåret, delt på tolv og multiplisert med 25 mill. kroner. Siden den felles fradragsrammen er basert på antall kalendermåneder støttemottakeren har et aktivt prosjekt i inntektsåret, kan denne fradragsrammen aldri overstige 25 mill. kroner. Flere, samtidige prosjekter gir dermed ikke flere fradragsrammer.
Innenfor disse fradragsrammene fordeler skattepliktige fradragsgrunnlaget fritt mellom prosjektene.
Boks 5.1 Forholdsmessig avkortning av fradragsramme
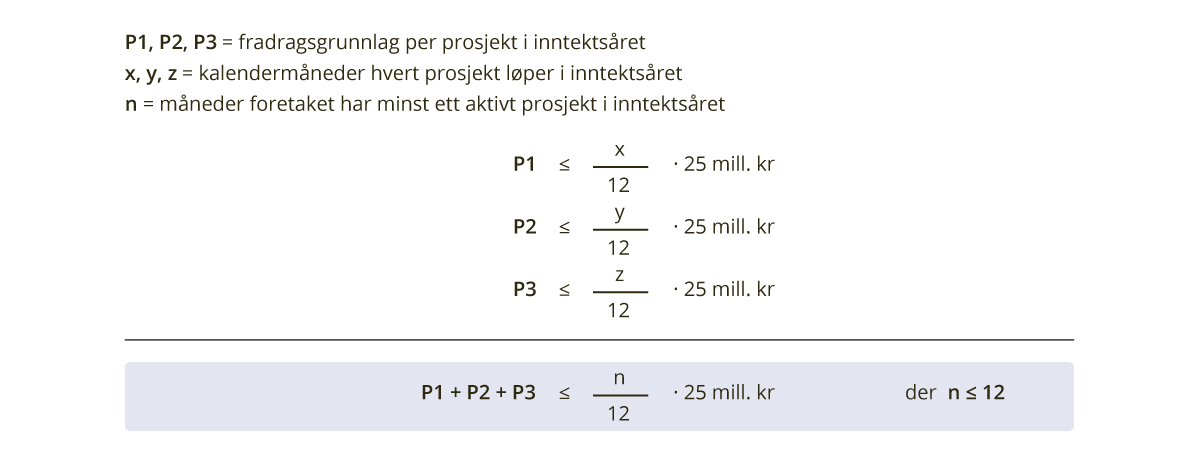
Figur 5.2 Fradragsramme ved flere samtidige prosjekter
Kilde: Finansdepartementet
Som et eksempel får Skattefunn AS godkjent prosjekt A 1. mars i år 1. Prosjektet varer til 28. februar år 4. Fradragsrammen til prosjektet utgjør i år 1 20,8 mill. kroner (10/12*25 mill. kroner). I år 2 og 3, hvor prosjektet løper over hele kalenderår blir fradragsrammen 25 mill. kroner hvert år. I år 3 blir imidlertid prosjekt B godkjent 1. august. Prosjekt B får en egen fradragsramme på 10,4 mill. kroner (5/12*25 mill. kroner). Når det er to prosjekter som gjennomføres samtidig, gjelder det også en samlet fradragsramme. Siden Skattefunn AS har minst et aktivt prosjekt i hver kalendermåned blir den samlede fradragsrammen i år 3 25 mill. kroner (12/12*25 mill. kroner).
Samlet sett innebærer fradragsrammene at fradraget til prosjekt A i år 3 ikke kan overstige 25 mill. kroner, mens fradraget til prosjekt B ikke kan overstige 10,4 mill. kroner. I tillegg kan ikke summene av fradragene i Prosjekt A og B overstige 25 mill. kroner. Innenfor disse rammene kan Skattefunn AS fritt fordele fradragsrammen mellom prosjektene i år 3.
I år 4 avsluttes prosjekt A den 28. februar, og fradragsrammen blir derfor 4,2 mill. kroner (2/12*25 mill. kroner). Prosjekt B, som løper over et helt kalenderår, får en fradragsramme på 25 mill. kroner. I tillegg gjelder det en samlet fradragsramme. Siden Skattefunn AS har et aktivt prosjekt hver kalendermåned i inntektsår 4 blir den samlede fradragsrammen 25 mill. kroner. Summen av fradraget i prosjekt A og B kan derfor ikke bli mer enn 25 mill. kroner.
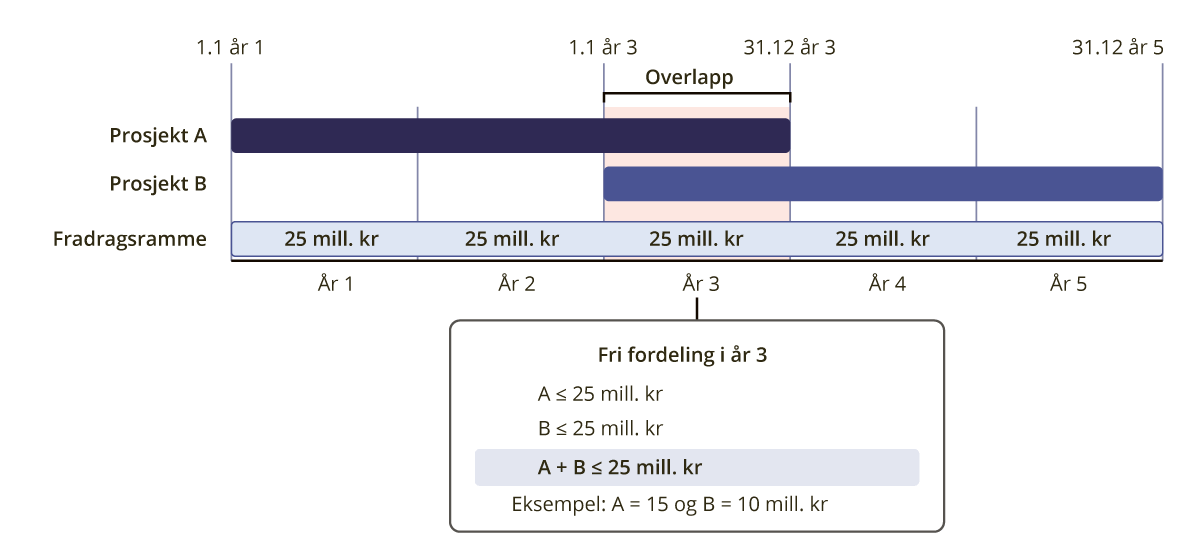
Figur 5.3 Eksempel på to treårige prosjekter hos samme skattyter – felles fradragsramme
Kilde: Finansdepartementet
Departementet foreslår at regelen om søknadsfrist («garantifristen») i Skattefunn oppheves, og at rett til fradrag for kostnader skal gjelde fra godkjenning av prosjektet. I samsvar med høringsuttalelse fra Økokrim foreslås det at fradragsretten skal gjelde fra godkjenning også der denne gis etter klage over avslag.
Departementet foreslår at endringene skal tre i kraft med virkning fra og med inntektsåret 2027. Ettersom Forskningsrådet kan godkjenne Skattefunn-prosjekter for flere år, vil det i en overgangsperiode være støttemottakere med kostnader knyttet til prosjekter godkjent før virkningstidspunktet. Departementet legger til grunn at prosjekter som er godkjent før regelendringene trer i kraft, ikke bør påvirkes, og at forslagene derfor ikke skal gjelde prosjekter som er godkjent før 1. januar 2027. Dette sikrer at disse prosjektene ikke får avkortet fradragsrammen sin i avslutningsåret. Departementet foreslår at dette reguleres i overgangsregler.
Departementet viser til forslag til endringer i skatteloven § 16-40 tredje ledd og forslag til overgangsregel til skatteloven § 16-40.
5.5 Innføring av samlet fradragsramme for konsern
5.5.1 Innledning og sammendrag
Den enkelte skattyter har rett til Skattefunn-fradrag for kostnader opp til 25 mill. kroner i inntektsåret. Rammen gjelder per skattyter, uavhengig av om selskapet inngår i et konsern. Har konsernet prosjekter med innbyrdes sammenheng, behandles det som ett prosjekt med en felles fradragsramme, fordelt forholdsmessig mellom konsernselskapene. Ut over dette er det ikke fastsatt noen samlet fradragsramme for konsern.
Departementet foreslår at fradragsrammen på 25 mill. kroner skal gjelde samlet for alle selskapene i konsernet. Det foreslås samtidig å oppheve dagens regel for prosjekter i konsern med innbyrdes sammenheng. Det foreslås en overgangsregel som sikrer at prosjekter som er godkjent før regelendringene trer i kraft, ikke påvirkes av forslaget.
Forslaget anslås å øke provenyet med om lag 130 mill. kroner årlig når perioden med overgangsregler er utløpt.
Departementet viser til forslag til opphevelse av skatteloven § 16-40 femte ledd, endring av § 16-40 sjette ledd og nytt niende ledd og forslag til overgangsregel til § 16-40.
Det foreslås at endringene skal få virkning fra og med inntektsåret 2027.
5.5.2 Gjeldende rett
Så lenge Skattefunn har eksistert, har ordningen hatt en øvre grense for kostnadene som kan inngå i fradragsgrunnlaget (fradragsramme). Etter gjeldende rett er fradragsrammen 25 mill. kroner per skattyter og inntektsår, jf. skatteloven § 16-40 andre ledd. Rammen har blitt utvidet flere ganger, men har vært uendret siden inntektsåret 2020.
Rammen gjelder for den enkelte skattyter, og det er ikke fastsatt noen samlet ramme for konsern. Skattytere som inngår i et konsern, har i utgangspunktet hver sin fradragsramme. Har prosjekter i konsernet innbyrdes sammenheng, skal de likevel behandles som ett prosjekt med en felles ramme fordelt forholdsmessig mellom selskapene, jf. skatteloven § 16-40 femte ledd.
5.5.3 Forslaget i høringsnotatet
I høringsnotatet foreslo departementet å innføre en samlet fradragsramme på 25 mill. kroner for konsern. Det ble samtidig foreslått å oppheve gjeldende § 16-40 femte ledd om felles fradragsramme for prosjekter i konsern med innbyrdes sammenheng. Rammen ble foreslått fordelt forholdsmessig mellom konsernselskapene etter hvor stor andel av kostnadene som er pådratt i det enkelte selskap. Som konsernavgrensning ble definisjonen i aksjeloven og allmennaksjeloven § 1-3 foreslått, målt ved utgangen av inntektsåret. Departementet sendte videre to alternative overgangsregler på høring, som begge skulle sikre at prosjekter godkjent før ikrafttredelsen ikke ble berørt av endringen.
Hvilke selskap som foreslås omfattet og forslag til fordeling av fradragsrammen, revisorkontroll og overgangsregler omtales nærmere under punkt 5.5.6.
5.5.4 Høringsinstansenes synspunkter
Landsorganisasjonen i Norge, Tax Justice Norge og Økokrim støtter forslaget. Innovasjon Norge slutter seg til at konsernet legges til grunn som økonomisk enhet ved fastsetting av beløpsgrenser. Samtidig peker høringsinstansen på at konsern med høy forskningsaktivitet ikke uten videre kan søke støtte fra Innovasjon Norge og Forskningsrådet for det som overstiger fradragsrammen. Det vises til at ordningene primært er rettet mot små og mellomstore bedrifter.
Flere høringsinstanser går imot forslaget. Dette gjelder Advokatforeningen, BDO Advokater AS, Felleskjøpet Agri SA, Foreningen for innovasjonsselskaper i Norge, Front Innovation AS, GCE Ocean Technology SA, Igaidi AS, Kongsberg Gruppen ASA, Norsk Industri, Næringslivets Hovedorganisasjon, NHO Mat og Drikke, Regnskap Norge, SalMar ASA og TEK Norge.
Hovedinnvendingen er at forslaget vil påvirke konsern som driver reell og uavhengig forsknings- og utviklingsaktivitet i flere selskaper av forretningsmessige grunner, og ikke bare konsern som deler opp virksomheten for å oppnå flere fradragsrammer. TEK Norge viser til at et teknologikonsern kan ha egne selskaper for produktutvikling, skyinfrastruktur og datasikkerhet uten at dette er uttrykk for tilpasning. Akademikerne peker på at et konsern med tre selskaper som hver har et kostnadsgrunnlag på 25 mill. kroner, kan få den effektive støttegraden redusert fra 19 pst. til om lag 6 pst. per selskap.
Akademikerne, Næringslivets Hovedorganisasjon og SalMar ASA mener forslaget innebærer at støtten avhenger av organisasjonsform framfor av faktisk forsknings- og utviklingsaktivitet. Advokatforeningen, Front Innovation AS, Igaidi AS og TEK Norge viser til at regelen om prosjekter med innbyrdes sammenheng i skatteloven § 16-40 femte ledd og den generelle omgåelsesregelen allerede gir grunnlag for å avskjære tilpasninger, og at departementet heller eventuelt bør presisere disse reglene.
5.5.5 Vurderinger og forslag
Etter en samlet vurdering av høringsinnspillene fastholder departementet forslaget i høringsnotatet.
Departementet viser til at gjeldende regler åpner for uheldige tilpasninger i konsern, ettersom de slår gunstigere ut for selskaper i konsern enn for enkeltstående selskaper. Et konsern kan få flere fradragsrammer ved å opprette nye selskaper eller fordele prosjekter mellom flere selskaper, og dermed oppnå et større samlet skattefradrag. Reglene kan dermed gi insentiver til å organisere virksomheten på en måte som ikke er forretningsmessig begrunnet. Dette kan også uthule formålet bak fradragsrammen, som er å sette et tak på støtten som gis til den enkelte støttemottaker. Departementet peker også på at gjeldende regler gjør ordningen utsatt for misbruk. Har skattyter først innrettet seg med sikte på å kreve urettmessige skattefradrag, kan omfanget av misbruket økes ved å kreve fradrag i flere konsernselskaper.
Regelen om prosjekter med innbyrdes sammenheng gir anvisning på en skjønnsmessig vurdering. Skatteetaten har opplyst at det i praksis kan være vanskelig å avgjøre om prosjekter i konsern er selvstendige eller har innbyrdes sammenheng, og at vurderingen er krevende både for skattyter og skattemyndighetene. Det svekker forutberegneligheten for skattyterne og gjør regelen ressurskrevende å håndheve. Etter departementets syn er regelen dermed ikke et hensiktsmessig virkemiddel mot omgåelse av fradragsrammen.
Departementet er enig i at forslaget innebærer en innstramming for konsern som har reelt uavhengige Skattefunn-prosjekter i forskjellige selskap i konsernet, og som i dag samlet overstiger fradragsrammen på 25 mill. kroner. Forslaget er anslått å påvirke 50–70 konsern og redusere den samlede årlige Skattefunn-støtten med om lag 130 mill. kroner når perioden med overgangsregler er utløpt. Departementet mener forslaget er en regelverksforbedring som reduserer muligheten for å misbruke ordningen. Slike regelverksforbedringer bør gjennomføres uavhengig av omfanget av eventuell nåværende omgåelse.
Fradragsrammen har som hensikt å begrense støtten gitt gjennom Skattefunn til enkeltaktører. Den øvre grensen på kostnadsgrunnlaget innebærer at skattepliktige med store prosjekter, eller høy FoU-aktivitet gjennom et høyt antall små prosjekter, bare kan få støtte gjennom Skattefunn opp til det nivået fradragsrammen tillater. Om selskapene ønsker støtte utover dette, kan de søke andre kilder, for eksempel de søknadsbaserte ordningene i Forskningsrådet eller Innovasjon Norge. Fradragsrammen gjelder uavhengig av om selskapet skulle være stort eller lite, og regulerer kun Skattefunn-støtten etter størrelsen på FoU-aktiviteten innenfor selskapet. For selskaper som har høy FoU-aktivitet, innebærer det at støtten som eventuelt gis utover fradragsrammen trolig ikke vil være rettighetsbasert, som i Skattefunn. Ved eventuell ytterligere støtte vil derfor prosjektets forskningsmessige verdi og samfunnsøkonomiske nytte bli vurdert nærmere.
For at beløpsgrensen innenfor Skattefunn skal virke etter sin hensikt, er det viktig at denne beløpsgrensen ikke kan omgås. I dag kan selskaper i konsern omgå fradragsrammen ved å søke om støtte og kreve fradrag for kostnader til forskningsprosjekter i ulike selskaper innenfor konsernet. Enkeltselskaper med flere prosjekt har ikke denne muligheten. Denne problemstillingen er kjent fra utformingen av tilskuddsordninger som regulerer støtten med beløpsgrenser. Her viser departementet til Innovasjon Norges høringsinnspill om at konsern er den riktige økonomiske enheten å benytte ved fastsettelse av slike beløpsgrenser. Videre gjaldt beløpsgrensene på konsernnivå blant annet i den midlertidige støtteordningen for selskaper med omsetningsfall etter august 2020. I rapporteringen av såkalt bagatellmessig støtte («de minimis aid») rapporterer selskapene etter det EØS-rettslige begrepet «undertaking» som ofte sammenfaller med det som i praksis vil tilsi et konsern.
Departementet foreslår på denne bakgrunn at regelen om prosjekter med innbyrdes sammenheng i konsern i skatteloven § 16-40 femte ledd oppheves og at det innføres en samlet fradragsramme på 25 mill. kroner i inntektsåret for konsern. Som følge av endring i leddnummereringen på grunn av forslaget i punkt 5.4, foreslås det at fradragsrammen for konsern tas inn i skatteloven § 16-40 sjette ledd.
Departementet viser til forslag til opphevelse av skatteloven § 16-40 femte ledd og endring av § 16-40 sjette ledd
5.5.6 Nærmere om enkelte spørsmål ved forslaget
Hvilke selskap som er omfattet av konsernrammen
I høringsnotatet foreslo departementet at samlet fradragsramme for konsern skulle omfatte konsern etter aksjeloven § 1-3 og allmennaksjeloven § 1-3. Etter bestemmelsene foreligger konsern dersom et selskap (morselskapet) har bestemmende innflytelse over ett eller flere andre selskaper (datterselskaper), typisk ved at det på grunn av avtale eller eierskap har flertallet av stemmene eller rett til å velge eller avsette et flertall av styremedlemmene i datterselskapet. Det ble foreslått at tidspunktet for vurdering av konserntilknytning skulle være 31. desember i inntektsåret.
Tax Justice Norge støtter at konsern avgrenses etter definisjonen i aksjeloven § 1-3 og allmennaksjeloven § 1-3 framfor skatteloven § 10-4, og viser til at denne er mer robust mot misbruk. Front Innovation AS mener en konsernramme av hensyn til minoritetsaksjonærer bare bør gjelde ved fullt eller tilnærmet fullt eierskap. Norwegian Alliance for Startups and Tech foreslår at bare konsern over en viss samlet omsetning omfattes.
Den norske Revisorforening peker på at selskaper som eies fra utlandet, reiser særlige problemstillinger, og at det er uklart om slike selskaper i alle sammenhenger kan regnes som selskaper i konsern etter aksjeloven § 1-3. Foreningen mener tilfeller med utenlandsk morselskap derfor bør reguleres særskilt. Næringslivets Hovedorganisasjon viser til at norske konsern som vurderer å kjøpe eierandeler i norske selskaper med Skattefunn-støtte, etter forslaget må ta hensyn til om konsernets ramme allerede er utnyttet, mens utenlandske oppkjøpere antas å påvirkes i mindre grad. BDO Advokater AS mener ulike konserndefinisjoner innenfor samme ordning kan bli krevende å praktisere, ettersom det EØS-reglenes konsernbegrep benyttes for Skattefunn for øvrig.
Regnskap Norge etterlyser en avklaring av hvordan regelen skal virke ved oppkjøp, fusjoner, fisjoner og andre eierendringer i prosjektperioden. SalMar ASA peker på at et selskap med godkjent prosjekt kan miste forventet fradrag dersom det senere kjøpes inn i et konsern som allerede har benyttet rammen, og mener dette svekker forutsigbarheten.
Departementet viser til at en snevrere konserndefinisjon enn det som følger av aksjeloven og allmennaksjeloven § 1-3, ble vurdert i høringsnotatet. Konserndefinisjonen i skatteloven § 10-4 krever mer enn 90 pst. eierskap, og er etter departementets syn for snever. Departementet peker på at et krav om fullt eller tilnærmet fullt eierskap ville gjøre det enkelt å omgå den samlede fradragsrammen. Departementet fastholder derfor at konserndefinisjonen ikke bør knyttes til fullt eller tilnærmet fullt eierskap.
Departementet er enig med høringsinstansene i at forslaget i høringsnotatet er noe uklart når det gjelder selskaper eid fra utlandet, og at det er behov for en nærmere avgrensning. Konserndefinisjonen i aksjeloven og allmennaksjeloven § 1-3 forutsetter i utgangspunktet at morselskapet er et norsk aksjeselskap eller allmennaksjeselskap. En avgrensning som bygger direkte på disse bestemmelsene, ville stille utenlandskeide konsern gunstigere enn norskeide, og ville åpne for tilpasninger. Etter departementets syn bør fradragsrammen også gjelde for tilfeller der konsernet har utenlandsk morselskap eller der et norsk konsern har et mellomliggende selskap i utlandet. For å unngå usikkerhet om dette, mener departementet at konserndefinisjonen ikke bør bygge på aksjeloven og allmennaksjeloven § 1-3 direkte.
Innenfor Skattefunn forholder støttemottakere seg til ulike konsernavgrensninger, blant annet ved vurderingen av om foretaket er i vanskeligheter etter gruppeunntaksforordningen. Departementet har vurdert om en av disse kan legges til grunn også for fradragsrammen, men finner det ikke hensiktsmessig. Departementet legger vekt på at disse avgrensningene bygger på skjønnsmessige vurderinger og er utformet for andre formål enn fradragsrammen.
Etter departementet syn er det på denne bakgrunn mest hensiktsmessig at det utformes en egen konserndefinisjon som virker uavhengig av utenlandsk eierskap. Departementet foreslår at definisjonen skal være utformet slik at et morselskap sammen med ett eller flere datterselskaper utgjør et konsern. Videre foreslås det at et foretak skal regnes som morselskap når det eier aksjer eller andeler som representerer mer enn 50 pst. av stemmene i et annet foretak, og det andre foretaket regnes som datterselskap. Det samme gjelder når ett eller flere datterselskaper, alene eller sammen med morselskapet, har stemmeflertall i foretaket.
Departementet har vektlagt at definisjonen skal være objektiv og enkel å kontrollere. Definisjonen som foreslås, knyttes bare til aksjeeie og stemmeflertall og favner derfor noe snevrere enn konserndefinisjonen i aksjeloven og allmennaksjeloven § 1-3. Departementet viser til at en tilsvarende definisjon som foreslås, er benyttet i § 3-4 tredje ledd i forskrift til utfylling og gjennomføring av lov om midlertidig tilskuddsordning for foretak med stort omsetningsfall etter august 2020 for tilskuddsperioder etter februar 2021.
Etter departementets syn bør konserntilknytningen vurderes på ett fast tidspunkt, selv om eierendringer i løpet av inntektsåret kan påvirke hvilken fradragsramme et selskap må forholde seg til. Dersom konserntilknytningen skulle vurderes løpende gjennom året, eller rammen skulle beregnes forholdsmessig ut fra hvor lenge selskapet har vært del av konsernet, ville regelen blitt vesentlig mer komplisert å praktisere for skattyter, revisor og skattemyndighetene. Et fast måletidspunkt ved utgangen av inntektsåret gir en enkel og kontrollerbar regel. Virkningen for Skattefunn-fradraget vil dessuten være et forhold partene kan ta i betraktning ved gjennomføringen av transaksjonen. Departementet fastholder derfor forslaget om at konserntilknytningen skal vurderes per 31. desember i inntektsåret.
I høringsnotatet ble det foreslått at konserndefinisjonen skulle følge direkte av lovbestemmelsen. Departementet mener det er mer hensiktsmessig at definisjonen fastsettes i forskrift. I tråd med dette foreslår departementet derfor at forskriftshjemmelen utvides slik at det kan fastsettes i forskrift hvilke selskap som skal regnes som konsern etter forslaget.
Det vises til forslag til endring i § 16-40 nytt niende ledd.
Fordeling av fradragsrammen mellom konsernselskapene
I høringsnotatet foreslo departementet at fradragsrammen ved overskridelse skal fordeles forholdsmessig mellom konsernselskapene etter kostnadsandel. Departementet hadde også vurdert en løsning der konsernet selv fordeler rammen, men fant forholdsmessig fordeling rimelig og praktikabel, i samsvar med løsningen for prosjekter med innbyrdes sammenheng.
Kongsberg Gruppen ASA mener konsernet selv bør bestemme fordelingen, fordi den må ses i sammenheng med andre finansieringsordninger og behovet for egenfinansiering. Front Innovation AS peker på at valgfri fordeling kan svekke vernet av minoritetsaksjonærer i selskaper som nedprioriteres. Aply AS, TEK Norge og en privatperson peker på at det enkelte selskapet ikke har noen forhåndsdefinert andel av rammen, at endelig støtte først er kjent etter årsslutt når alle konsernselskapene har rapportert, og at dette gir usikre regnskapsmessige avsetninger og svekket forutsigbarhet for prosjektbeslutninger. Aply AS og TEK Norge peker videre på at en endring av fastsettingen i ett konsernselskap kan utløse behov for endringer i fastsettingen for de øvrige.
Departementet fastholder at fradragsrammen skal fordeles forholdsmessig mellom konsernselskapene når fradragsrammen overstiges. Departementet mener at det er antall måneder med aktivt Skattefunn prosjekt som skal være utgangspunktet for enkeltselskapers forholdsmessige andel av fradragsrammen i konsern.
I boks 5.1 om justering i reglene om søknadsfrist vises det hvordan fradragsrammen blir for ett selskap med flere Skattefunn-prosjekt med ulikt oppstarts- og avslutningstidspunkt. I figur 5.4 nedenfor vises et tilsvarende eksempel, hvor de to prosjektene gjennomføres i to ulike konsernselskaper.
Boks 5.2 Fordeling av fradragsramme for selskaper i konsern
Skatt AS og Funn AS inngår i samme konsern. Skatt AS får godkjent prosjekt A 1. mars i år 1. Fradragsrammen til prosjektet utgjør i år 1 20,8 mill. kroner (10/12*25 mill. kroner).
I år 2 og 3, hvor prosjektet løper over hele kalenderår er fradragsrammen 25 mill. kroner.
I år 3 får Funn AS godkjent prosjekt B 1. august. Prosjekt B får en egen fradragsramme på 10,4 mill. kroner (5/12*25 mill. kroner). Prosjekt A i Skatt AS løper fortsatt gjennom hele dette kalenderåret. Den samlede fradragsrammen på 25 mill. kroner gjelder også når to prosjekter gjennomføres samtidig i samme konsern. Siden konsernet har minst ett aktivt prosjekt i hver kalendermåned i år 3 er den samlede fradragsrammen i år 3 25 mill. kroner (12/12*25 mill. kroner).
Fradragsrammene fordeles på de to konsernselskapene etter kostnadene det er krevd fradrag for. Har det enkelte konsernselskapet bare hatt aktivt prosjekt i deler av året, reduseres selskapets fradragsramme tilsvarende månedene selskapet ikke har et aktivt prosjekt. Den reduserte rammen utgjør da den øvre grensen for selskapet, uavhengig av hvordan kostnadene fordeler seg mellom konsernselskapene. I eksempelet krever Skatt AS fradrag for 18 mill. kroner og Funn AS krever fradrag for 11 mill. kroner, til sammen 29 mill. kroner. Avkortningen av fradragsrammen gjøres på følgende måte:
Fradragsramme Skatt AS = 18 mill. kroner / 29 mill. kroner * 25 mill. kroner = 15,5 mill. kroner.
Fradragsramme Funn AS = 11 mill. kroner / 29. mill. kroner * 25 mill. kroner = 9,5 mill. kroner, men oppad begrenset til selskapets egen fradragsramme på 10,4 mill. kroner.
I år 4 avslutter Skatt AS prosjekt A den 28. februar, og fradragsrammen blir derfor 4,2 mill. kroner (2/12*25 mill. kroner) for prosjekt A og Skatt AS. Prosjekt B i Funn AS er aktivt gjennom kalenderåret, slik at fradragsrammen for konsernet dette året også er 25 mill. kroner.
Skatt AS krever fradrag for 4,2 mill. kroner og Funn AS krever fradrag for 16 mill. kroner, til sammen 20,2 mill. kroner, til sammen 24,4 mill. kroner. Fradragene avkortes ikke fordi konsernet krever fradrag for mindre enn fradragsrammen.
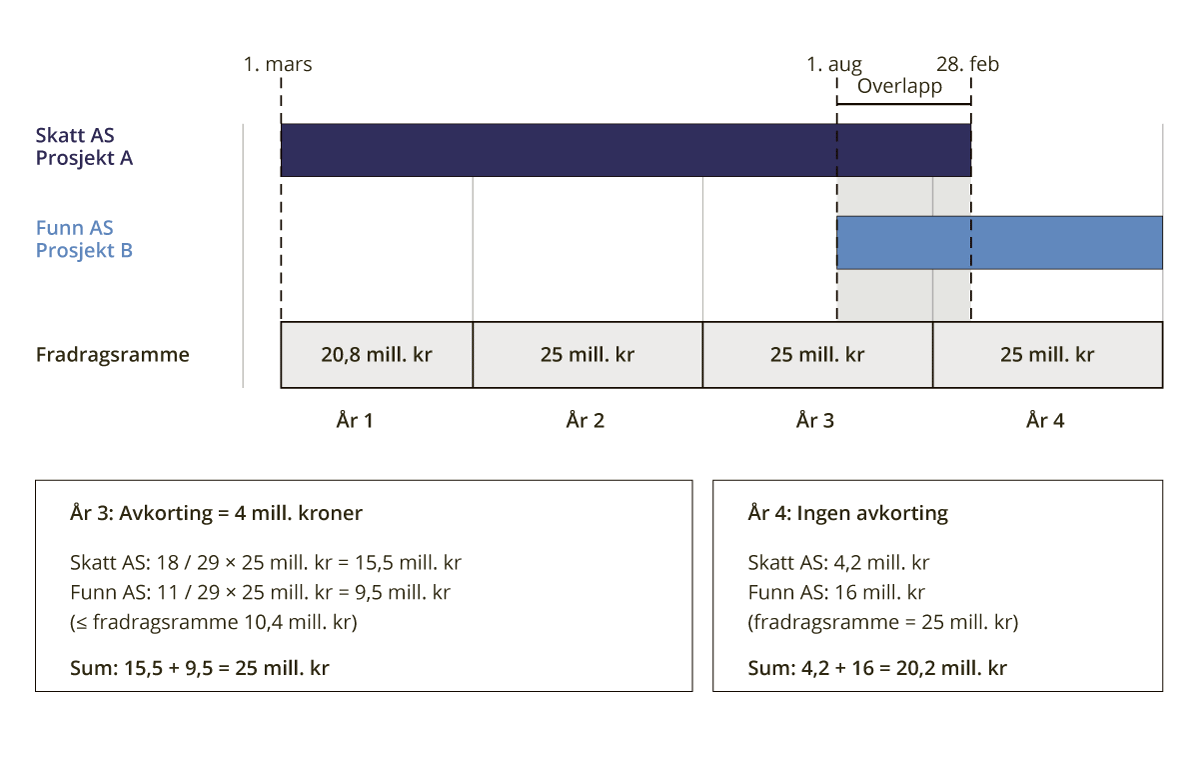
Figur 5.4 Illustrasjon av fordeling av fradragsramme i konsern
Kilde: Finansdepartementet
Revisorkontroll
I høringsnotatet la departementet til grunn at kontrollen av om støttemottakere i konsern holder seg innenfor samlet fradragsramme, vil inngå i en kontrolloppgave revisor allerede har. Det gis bare Skattefunn-fradrag for kostnader som er attestert av revisor, og revisors bekreftelse på kostnadene skal fremlegges som vedlegg til skattemeldingen, jf. FSFIN § 16-40-8 første ledd. Det ble videre lagt til grunn at støttemottakers revisor vil ha nødvendig informasjon tilgjengelig om konserntilknytning og kostnadene det kreves fradrag for innenfor konsernet.
BDO Advokater AS og Front Innovation AS peker på at forslaget vil innebære økte revisorkostnader, særlig dersom konsernet revideres av ulike revisorer. Den norske Revisorforening mener kontrollen av den samlede rammen bør gjøres av Skatteetaten på grunnlag av innrapporterte konsernopplysninger. Dersom kontrolloppgaven likevel legges til revisor, mener foreningen at regelverket må legge til rette for praktisk informasjonsinnhenting. Hovedorganisasjonen Virke legger til grunn at revisor vil ha nødvendig informasjon tilgjengelig.
Departementet er enig i at forslaget vil kunne øke revisorkostnadene noe, særlig i de tilfellene der det er ulike revisorer innenfor konsernet. Skattefunn er en rettighetsbasert støtteordning, og dette tilsier etter departementets syn at det bør stilles relativt stenge krav til dokumentasjon og kontroll før fradrag gis. Departementet mener at det er mest hensiktsmessig at også kontrollen av den samlede fradragsrammen inngår i revisorattestasjonen av kostnadene, fremfor at den legges til Skatteetaten i etterkant. Departementet fastholder derfor at revisor ved attestasjonen skal kontrollere at konsernet er innenfor den samlede fradragsrammen.
Departementet vil vurdere behovet for å presisere innholdet i revisors attestasjonsplikt i forskrift, herunder hva som kreves av revisor når støttemottaker inngår i konsern. Departementet vil i forskriftsarbeidet vurdere hvordan regelverket eventuelt kan legge til rette for praktisk innhenting og deling av nødvendige opplysninger mellom konsernselskapene og revisor.
Ikrafttredelse og overgangsregler
Departementet foreslo i høringsnotatet at fradragsrammen i konsern skal tre i kraft med virkning fra og med inntektsåret 2027. Ettersom Forskningsrådet kan godkjenne Skattefunn-prosjekter for flere år, vil det i en overgangsperiode være skattytere med kostnader knyttet til prosjekter godkjent før virkningstidspunktet. I høringsnotatet ble det lagt til grunn at støtten til prosjekter som er godkjent før regelendringene trer i kraft, ikke bør påvirkes, og at det derfor gis overgangsregler som sikrer at skattytere med prosjekt godkjent før virkningstidspunktet, ikke får lavere fradrag for disse prosjektene enn de ville fått etter gjeldende regler. Det ble skissert to alternative overgangsordninger, som ble sendt på høring som likestilte.
Høringsinstansene som har uttalt seg om overgangsreglene, mener at forslaget etter alternativ 1 vil være mindre komplisert å kontrollere og er enklere lovteknisk enn alternativ 2. Skattedirektoratet viser til at det kan vurderes om regelen om prosjekter med «innbyrdes sammenheng» bør videreføres i overgangsperioden.
Departementet er enig i høringsinstansenes vurdering og foreslår at overgangsregelen utformes i tråd med alternativ 1 i høringsnotatet.
Alternativ 1 innebærer at den nye fradragsrammen for konsern ikke får virkning for prosjekter godkjent av Forskningsrådet før 1. januar 2027. Konsernselskap kan dermed fortsatt kreve fradrag etter gjeldende regler for kostnader knyttet til slike prosjekter, mens fradrag for prosjekter godkjent fra og med 1. januar 2027 ikke kan overstige den samlede fradragsrammen for konsernet. Samlet fradragsgrunnlag for konsernet vil i overgangsperioden kunne overstige 25 mill. kroner i det enkelte inntektsår, men aldri for den enkelte skattyter. Departementet er enig i at reglene om innbyrdes sammenheng for konsern bør videreføres i overgangsperioden og foreslår at dette reguleres i overgangsreglene.
Alternativ 1 er en mer lempelig løsning enn alternativ 2 og anslås å gi en mindre provenyvirkning i overgangsperioden, jf. punkt 5.9. Overgangsreglene vil kunne få virkning til og med inntektsåret 2029.
Departementet viser til forslag til overgangsregel til skatteloven § 16-40.
5.5.7 Økonomiske og administrative konsekvenser
Flere instanser mener at forslaget vil medføre økte administrative byrder. Front Innovation AS, Næringslivets Hovedorganisasjon, SalMar ASA, TEK Norge og Tekna viser til at konsernselskapene må koordinere seg om en felles ramme, og at det enkelte selskapet ikke vil kjenne sin andel før alle selskapene i konsernet har rapportert. Den norske Revisorforening peker på at revisor i ett konsernselskap ikke uten videre kan innhente opplysninger fra revisor i andre konsernselskaper, og mener kontrollen med den samlede rammen bør ligge hos Skatteetaten.
I høringsnotatet skrev departementet at det med forslaget blir nødvendig for støttemottakerne å kjenne til Skattefunn-fradrag for øvrige selskap i konsernet. I tillegg kan det bli behov for å ha oversikt over pådratte kostnader totalt i konsernet mens prosjektet utføres, slik at avkortning ikke får konsekvenser for gjennomføringen av prosjektet.
Departementet er enig i at forslaget vil innebære økte administrative byrder for enkelte støttemottakere. Støttemottakerne må forholde seg til hvordan fradragsrammen skal fordeles mellom konsernselskapene, som beskrevet i punkt 5.5.6, slik at konsernet holder seg innenfor fradragsrammen. De siste årene har om lag 200 konsern årlig hatt flere prosjekter som gjennomføres i selskaper innenfor konsernet. Av disse er det derimot færre konsern, omtrent 50–70, som i tillegg har oversteget fradragsrammen på 25 mill. kroner og nå potensielt må forholde seg til hvordan en avkortning av fradraget skal fordeles mellom konsernselskapene.
Selv om samordningen vil være en ekstra byrde for konsernene det gjelder, antar departementet at konsernene har erfaring med å forholde seg til at offentlig støtte ses under ett med hensyn til konsernet. Konsern må for eksempel rapportere offentlig støtte på konsernnivå til Støtteregisteret. I tillegg beregnes beløpsgrensen for hva som anses som bagatellmessig støtte etter EØS-rettens begrep «undertaking», som i mange tilfeller sammenfaller med et konsern.
5.6 Geografisk begrensning av fradragsretten
5.6.1 Innledning og sammendrag
Kostnader til FoU-tjenester fra foretak i land utenfor EØS, og som Norge ikke har skatteavtale eller informasjonsutvekslingsavtale med, gir ikke rett til fradrag i skatt gjennom Skattefunn. Bakgrunnen for regelen er at Skatteetaten skal kunne verifisere at kostnadene er reelle og tilknyttet Skattefunn-prosjektet. Dette skillet mellom kostnader til FoU-tjenester og andre kostnader er ikke nærmere begrunnet selv om Skatteetatens behov for å verifisere kostnadene anses som like reelt i begge tilfeller.
På denne bakgrunn foreslår departementet at det ikke skal være fradragsrett for FoU-kostnader fra foretak utenfor EØS og land som Norge ikke har skatteavtale eller informasjonsutvesklingsavtale med.
Det antas at endringen vil ha svært begrensede provenyvirkninger.
Departementet viser til forslag til endring av skatteloven § 16-40 åttende ledd.
Det foreslås at endringen skal få virkning fra og med inntektsåret 2027.
5.6.2 Gjeldende rett
Fradragsgrunnlaget i Skattefunn gjelder alle kostnader til godkjente FoU-prosjekt som er fradragsberettiget etter skatteloven kapittel 6, og som er innenfor den maksimale fradragsrammen, jf. skatteloven § 16-40 andre ledd.
Ved kjøp av FoU-tjenester er det et vilkår for fradrag at tjenesten kjøpes fra foretak innenfor EØS eller fra land som Norge har skatteavtale eller informasjonsutvekslingsavtale med, jf. skatteloven § 16-40 syvende ledd. Vilkåret ble innført med virkning fra og med inntektsåret 2020 som ett av flere tiltak mot misbruk. En slik geografisk avgrensning av fradragsretten gir Skatteetaten mulighet til å verifisere at kostnadene til FoU-tjenester er reelle og relevante for det godkjente Skattefunn-prosjektet, jf. Prop. 1 LS (2019–2020) Skatter, avgifter og toll 2020 punkt 7.6.2.
5.6.3 Høringen
I høringsnotatet ble det foreslått å utvide den geografiske avgrensningen for Skattefunn-fradrag ved kjøp av FoU-tjenester i skatteloven § 16-40 syvende ledd til å gjelde alle Skattefunn-kostnader. Utvidelsen skal sikre at skattemyndighetene kan verifisere kostnader fra utlandet uavhengig av kostnadstype, og beskytte ordningen mot misbruk.
Flertallet av høringsinstansene som har uttalt seg støtter forslaget, og anerkjenner Skatteetatens behov for å verifisere opplysningene. Økokrim uttaler at forslaget er et svært viktig tiltak for bekjempelse av kriminalitet knyttet til Skattefunn.
Akademikerne, Fintech Norway og Advokatforeningen støtter også forslaget, men med forbehold om tydelig veiledning.
5.6.4 Vurderinger og forslag
Departementet opprettholder forslaget fra høringen.
Skatteloven § 16-40 syvende ledd er begrenset til kjøp av FoU-tjenester fra utlandet. Regelen er begrunnet ut fra hensynet til at Skatteetaten skal kunne verifisere at kostnadene er reelle og relevante for det godkjente Skattefunn-prosjektet, jf. forarbeidene. Siden vilkåret om kjøp fra foretak innenfor EØS eller fra land som Norge har skatte- eller informasjonsutvekslingsavtale med er begrenset til FoU-tjenester, omfattes ikke andre typer kostnader. Slike kostnader kan blant annet være kjøp av varer, rettigheter, lisenser for å benytte patenter eller innleie av utenlandske forskere så lenge leverandøren ikke skal utføre et arbeid ved hjelp av eget personell. Regelen omfatter heller ikke lønnskostnader i utlandet. Hvorfor det skilles mellom ulike typer kostnader, er ikke drøftet nærmere i forarbeidene.
Virkningene av skillet mellom ulike kostnadstyper fra utlandet kan illustreres med to eksempler. Kjøper et Skattefunn-foretak FoU-tjenester fra et foretak i et land utenfor EØS som Norge ikke har skatteavtale eller informasjonsutvekslingsavtale med, gir skatteloven § 16-40 syvende ledd ikke rett til Skattefunn-fradrag. Regelen virker da etter sin hensikt ettersom det kan være krevende for skattemyndighetene å verifisere om kostnadene er reelle og relevante. Hadde Skattefunn-foretaket derimot kjøpt andre innsatsfaktorer fra samme foretak, ville kostnaden vært fradragsberettiget. Kontrollutfordringene anses imidlertid å være like store som ved kjøp av FoU-tjenester.
At dagens skille ikke nødvendigvis er velbegrunnet, illustreres av Agder tingretts dom 31. oktober 2022 i sak TAGD-2021-84238 (Dubai-saken). Saken gjaldt Skattefunn-fradrag for lønnskostnader til egne ansatte, blant annet i De forente arabiske emirater. Kostnadene ga fradragsrett fordi de knyttet seg til lønn og ikke til kjøp av FoU-tjenester. Skattemyndighetene avdekket at lønnsutbetalingene og fakturaene var fiktive. Uten informasjonsutvekslingsavtale ble arbeidet med å identifisere og ettergå kostnadene svært krevende, noe Økokrim har bekreftet i sin høringsuttalelse.
For å påse at Skattefunn ikke utnyttes og at legitimiteten til ordningen opprettholdes, mener departementet at Skattefunn-fradraget må kunne verifiseres. Dagens regel ivaretar dette behovet bare delvis, det vil si kun for kostnader til kjøp av FoU-tjenester i utlandet, som illustrert over. Hensynet til at Skatteetaten skal kunne verifisere kostnadene, er imidlertid like viktig for andre prosjektkostnader som for kostnader til FoU-tjenester fra utlandet. Behovet for å verifisere kostnadene, tilsier at skatteloven § 16-40 syvende ledd utvides til å gjelde alle Skattefunn-kostnader.
Samtlige høringsinstanser er enige i at det er viktig å kunne verifisere kostnadene. Regnskap Norge omtaler det som vesentlig å kunne verifisere at de aktuelle kostnadene er reelle og relevante for å motvirke misbruk. Akademikerne fremhever at dersom kontrollmulighetene er svake, svekkes både ordningens legitimitet og likebehandlingen mellom støttemottakere. Næringslivets Hovedorganisasjon og Foreningen for Innovasjonsselskaper i Norge mener det er liten grunn til å skille mellom kjøp av tjenester og andre kostnader.
TEK Norge uttaler at regelen ikke bør strammes inn mer enn kontrollhensynet faktisk krever, og peker på at norske teknologiselskaper i stor grad samarbeider internasjonalt, også utenfor EØS.
Departementet er enig med TEK Norge. En utvidelse av skatteloven § 16-40 syvende ledd til å gjelde alle typer Skattefunn-kostnader kan medføre at enkelte foretak ikke lenger kan kreve Skattefunn-fradrag for kostnader som tidligere var fradragsberettiget. For disse foretakene vil utvidelsen innebære en innstramming. Forslaget innebærer imidlertid en likebehandling av alle kostnader i Skattefunn. Høringsinstansene Front Innovation AS og Igaidi AS fremhever at tiltaket både er forholdsmessig og ikke innebærer særlig økte administrative byrder for støttemottakerne.
Departementet erkjenner at det er utfordrende å kartlegge antallet støttemottakere som påvirkes av forslaget. Norge har i dag skatte- eller informasjonsutvekslingsavtale med svært mange land. På bakgrunn av dette antok departementet i høringen at forslaget kun vil gjelde et begrenset omfang av Skattefunn-prosjekter. Øvrige høringsinstanser har ikke kommentert dette nærmere.
Høringsinstansene har derimot pekt på andre behov ved forslaget.
Akademikerne ber om at Skatteetaten og Forskningsrådet gir veiledning og oppdatert informasjon om hvilke land som omfattes av den foreslåtte regelen. Departementet viser til at skatteavtaler og informasjonsutvekslingsavtaler er offentlige og publiseres på regjeringen.no
Fintech Norway og Advokatforeningen fremhever viktigheten av tydelig veiledning om hvordan reglene skal anvendes i moderne teknologiprosjekter og om hvordan foretak skal kartlegge leverandører, underleverandører og konserninterne ressurser som kan bli berørt.
Departementet viser til at det avgjørende for om regelen avskjærer Skattefunn-fradrag, er at foretaket det er inngått avtale med er hjemmehørende i et land utenfor EØS og som Norge ikke har skatteavtale eller informasjonsutvekslingsavtale med.
Selv om forslaget kan innebære en innstramming for enkelte foretak, viser blant annet tingrettens avgjørelse i Dubai-saken at fraværet av skatte- eller informasjonsutvekslingsavtale gjør det krevende for Skatteetaten å verifisere at kostnadene til Skattefunn-prosjektet er reelle og relevante. En utvidelse av hvilke kostnader som skal omfattes av skatteloven § 16-40 syvende ledd, vil dermed forenkle Skatteetatens kontroller. Økokrim, Norsk Industri og Landsorganisasjonen i Norge har i sine høringsuttalelser gitt uttrykk for at de er enige i at utvidelsen forbedrer kontrollen med ordningen.
Skattefunn er en støtteordning for næringslivet som gir rett til et direktefradrag i skatt for foretak som oppfyller nærmere bestemte vilkår. Departementet mener derfor det er grunnlag for å kunne stille strengere krav til Skattefunn-fradraget, enn ved alminnelige fradrag etter skatteloven kapittel 6. Det påpekes at forslaget om utvidelse av skatteloven § 16-40 syvende ledd kun gjelder fradrag i Skattefunn, og ikke fradrag etter de alminnelige reglene i skatteloven.
Departementet mener at hensynet til å kunne verifisere at kostnadene til Skattefunn prosjektet er reelle og relevante, må veie tyngre enn innstrammingene forslaget innebærer.
Det vises til forslag til endring av skatteloven § 16-40 åttende ledd.
5.7 Utvidet forskriftshjemmel for deling av taushetsbelagte opplysninger
5.7.1 Innledning og sammendrag
Et særtrekk ved Skattefunn er blant annet måten ordningen er organisert på. Søknadsbehandlingen og vurderingen av FoU-innholdet i prosjektene gjøres av Forskningsrådet, mens kontroll, beregning av fradraget og eventuell utbetaling av støtte gjøres av Skatteetaten. Denne kompetansefordelingen gjør reglene utfordrende å kontrollere. Dette skyldes at opplysninger om søknader, søkere, prosjektet og gjennomføringen av dette vil ligge hos Forskningsrådet, mens opplysninger knyttet til kontroll, beregning av fradrag og utbetaling av støtte vil ligge hos Skatteetaten.
Opplysninger som Forskningsrådet og skattemyndighetene mottar, er underlagt regler om taushetsplikt. Kompetansefordelingen gjør det nødvendig å utveksle slike opplysninger mellom organene. Departementet har fastsatt et unntak fra denne taushetsplikten i forskrift. I praksis er det oppstått en usikkerhet rundt rekkevidden av unntaket, noe som medfører at det i hovedsak bare utveksles opplysninger i forbindelse med kontroll av konkrete Skattefunn-prosjekter. Denne praksisen fører til at skattemyndighetene og Forskningsrådet ikke har tilstrekkelig med opplysninger til å utøve en effektiv kunnskaps- og risikobasert tilnærming til forvaltningen av og kontrollen med ordningen. Departementet foreslo derfor i høringsnotatet å utvide delingshjemmelen.
Usikkerheten rundt dagens delingshjemmel gjør seg også gjeldende for forskriftshjemmelen i skatteloven. Departementet foreslår på denne bakgrunn at forskriftshjemmelen utvides for å sikre et klart og tilstrekkelig hjemmelsgrunnlag slik at departementet kan fastsette en utvidet delingshjemmel mellom skattemyndighetene og Forskningsrådet. Forslaget har ingen provenyvirkning.
Departementet viser til forslag til skatteloven § 16-40 nytt niende ledd.
Det foreslås at endringen skal få virkning fra og med inntektsåret 2027.
5.7.2 Gjeldende rett
Opplysninger som Forskningsrådet og Skatteetaten mottar ved forvaltningen av Skattefunn, er underlagt taushetsplikt etter forvaltningsloven § 13 og skatteforvaltningsloven § 3-1. Kompetansefordelingen gjør det nødvendig å utveksle opplysninger mellom organene for å forvalte og kontrollere ordningen. I slike tilfeller kommer reglene om taushetsplikt på spissen. Lovgiver har derfor fastsatt en forskriftshjemmel i skatteloven § 16-40 åttende ledd, slik at Finansdepartementet kan gi forskrift om utveksling av taushetsbelagte opplysninger. Bestemmelsen gir Forskningsrådet og skattemyndighetene hjemmel til å utveksle taushetsbelagte opplysninger for å sikre kontroll av et forsknings- og utviklingsprosjekt etter skatteloven § 16-40. Begrunnelsen for unntaket er at kontrollmulighetene skal være tilsvarende som om ordningen ble forvaltet av ett organ, jf. Prop. 116 LS (2010–2011) Endringar i skatte- og avgiftsreglane mv. punkt 5.3.1. Forskningsrådet og skattemyndighetene tolker og praktiserer unntaket slik at taushetsbelagte opplysninger i hovedsak bare kan utveksles i forbindelse med kontroller av konkrete Skattefunn-prosjekter.
Opplysninger som Forskningsrådet mottar fra Skatteetaten, er underlagt taushetsplikt etter skatteforvaltningsloven, jf. FSFIN § 16-40-11, og fraviker dermed utgangspunktet om at det er mottakerorganets regler for taushetsplikt som gjelder, jf. skatteforvaltningsloven § 3-11 første punktum.
5.7.3 Høringen
I høringsnotatet foreslo departementet å utvide dagens forskriftshjemmel i skatteloven § 16-40 åttende ledd andre punktum. Formålet med forslaget er å sikre et klart og tilstrekkelig hjemmelsgrunnlag i Finansdepartementets samleforskrift til skatteloven for en utvidet delingshjemmel mellom Forskningsrådet og skattemyndighetene.
Høringsnotatets forslag om utvidet delingshjemmel innebærer blant annet at det fastsettes forskrift om at Forskningsrådet og skattemyndighetene kan utveksle taushetsbelagte opplysninger til forvaltning og kontroll med ordningen, uavhengig om det foreligger en konkret kontrollsituasjon. Opplysningene skal etter forslaget kunne utveksles automatisk. Det ble også foreslått at opplysninger om relevante straffbare forhold skal kunne utveksles for en begrenset tidsperiode på opptil fem år, regnet fra rettskraftig dom, vedtatt forelegg eller rettskraftig ilagt administrativ reaksjon.
Flertallet av høringsinstansene som har inngitt svar støtter forslaget. Det er bred enighet om at bedre informasjonsflyt vil kunne styrke kontrollen og muligheten til å avdekke misbruk. Enkelte høringsinstanser omtaler forslaget som et av de mest treffsikre tiltakene mot misbruk i høringsnotatet.
Næringslivets Handelsorganisasjon, TEK Norge, Foreningen for innovasjonsselskaper i Norge og Front Innovation AS fremhever at forslaget innebærer bedre bruk av allerede rapporterte opplysninger, og ikke pålegger foretakene nye byrder.
Økokrim uttaler at tydeligere delingsadgang antas å styrke muligheten til å avdekke straffbare forhold vesentlig.
En gruppe høringsinstanser bestående av Akademikerne, Fintech Norway, Foreningen for innovasjonsselskaper i Norge, Regnskap Norge og Advokatforeningen støtter forslaget, men med klare krav til rettssikkerhet og personvern. Institutt for energiteknikk tilføyer at informasjonssikkerheten må ivaretas forsvarlig.
Norges forskningsråd uttaler at endringen må ha gradvis innfasing av datadeling fra Skatteetaten, der opplysninger, hyppighet og teknisk løsning tilpasses formålet og aktørenes kapasitet.
Enkelte høringsinstanser har merknader til de foreslåtte forskriftsendringene. Blant annet peker Advokatforeningen på at det er uklart hva som omfattes av formuleringene «straffbare forhold» og «automatisk» deling.
5.7.4 Vurderinger og forslag
Innledning
Departementet opprettholder forslaget fra høringen om å utvide dagens forskriftshjemmel i skatteloven § 16-40 åttende ledd andre punktum, slik at departementet kan fastsette en utvidet delingshjemmel mellom Forskningsrådet og skattemyndighetene i FSFIN § 16-40-11.
Det er i praksis oppstått usikkerhet om rekkevidden av unntaket i FSFIN § 16-40-11 til å utveksle opplysninger uavhengig av taushetsplikten mellom Forskningsrådet og skattemyndighetene. Ordlyden i bestemmelsen kan trekke i retning av at utveksling av taushetsbelagte opplysninger bare gjelder i tilfeller hvor det gjennomføres en kontroll av et konkret Skattefunn-prosjekt. Forarbeidene er mer tvetydige. På den ene siden fremgår det at taushetsbelagte opplysninger skal kunne utveksles for «å gjennomføre kontroll av eit FoU-prosjekt», jf. Prop. 116 LS (2010–2011) punkt 5.3.1. På den andre siden fremgår det at unntaket ble innført for at kontrollmulighetene skulle være de samme som om ordningen ble forvaltet av ett organ. Sistnevnte kan tyde på at unntaket ikke skal være begrenset til kontroller av konkrete prosjekter. Denne usikkerheten har ledet til at Forskningsrådet og skattemyndighetene bare utveksler taushetsbelagte opplysninger i forbindelse med kontroller av konkrete Skattefunn-prosjekter. Det er blant høringsinstansene bred enighet om at dette er uheldig.
Både skattemyndighetene og Forskningsrådet forvalter og utfører sine kontrolloppgaver med en kunnskaps- og risikobasert tilnærming. For at en slik forvaltning og kontroll skal fungere effektivt, kreves det tilgang på opplysninger. Når utvekslingen av opplysninger begrenser seg til konkrete kontroller av enkeltprosjekter, har ikke organene tilgang på de nødvendige opplysningene for å utføre oppgavene på en tilfredsstillende måte.
Eksempelvis vil opplysninger om hvem som administrerer og arbeider med Skattefunn i et foretak, kunne bidra til at aktører med forhøyet risiko for manglende etterlevelse av regelverket og misbruk av Skattefunn i større grad identifiseres. Dette gjelder særlig i tilfeller hvor såkalt «rundfakturering» benyttes for å oppnå høyere Skattefunn-fradrag. Rundfakturering innebærer at to eller flere foretak fakturerer hverandre for å øke fradragsgrunnlaget, samtidig som nettoeffekten blir tilsvarende null i resultatregnskapene. Muligheten til å utveksle taushetsbelagte opplysninger hyppigere vil være et viktig virkemiddel for å komme tilstrekkelig tidlig inn i saker med høy risiko for manglende etterlevelse og misbruk. Tidlig deling av opplysninger legger altså til rette for mer treffsikre analyser av risiko, både på overordnet og konkret nivå. Potensielt kan det også legge til rette for at støttemottakere som har til hensikt å misbruke ordningen, blir stanset allerede før søknaden godkjennes.
Økt tilgang på opplysninger vil ikke bare kunne bidra til at kontrolltiltak og oppfølging rettes mot aktører hvor risikoen for misbruk er størst, men også til at kontrollhyppigheten av de som etterlever ordningen, blir mindre. Dette vil igjen kunne gi en mer effektiv utnyttelse av offentlige ressurser. Departementet legger på denne bakgrunn opp til at dagens delingshjemmel i forskrift bør utvides.
Hva det bør gis opplysninger om
Forskningsrådet mottar i dag opplysninger fra støttemottakere i forbindelse med Skattefunn-søknaden og års- og sluttrapporter, samt tips fra tredjeparter. Søknaden skal inneholde alle nødvendige opplysninger for at Forskningsrådet skal kunne ta stilling til om prosjektet oppfyller vilkårene i loven, jf. FSFIN § 16-40-4 andre ledd. Dette innebærer blant annet informasjon om foretakets navn, organisasjonsnummer, hvilken bransje virksomheten driver innenfor og godkjenningsperiode. Videre innebærer det informasjon om rapporterte og budsjetterte kostnader, finansieringsplan, hvem som er prosjektansvarlig, prosjektpersonell, daglig leder, søker og informasjon om prosjektinnholdet. I tillegg innebærer det informasjon om hvem som har sendt inn søknader og opplysninger på vegne av foretaket og hvem som er rolleinnehavere og prosjektledere med videre. Opplysninger som Forskningsrådet mottar gjennom års- og sluttrapporter, kan også omfatte opplysninger som nevnt over, i tillegg til opplysninger om prosjektets fremdrift.
De nevnte opplysningene gjør at Forskningsrådet kan utarbeide lister over prosjekter de mener bør kontrolleres av skattemyndighetene. Disse listene gir en oversikt over foretak med godkjente Skattefunn-prosjekter som Forskningsrådet vurderer at kan ha forhøyet risiko for manglende etterlevelse av ordningen, og som Skatteetaten derfor bør vurdere å ta ut til kontroll.
Skatteetaten mottar på sin side opplysninger fra støttemottakere gjennom skattemeldingen, opplysninger fra egne kontroller og utfallet av disse, tips fra tredjeparter og opplysninger om relevante straffbare forhold.
Advokatforeningen uttaler at det ikke er nærmere klargjort hva som omfattes av «straffbare forhold». Det reises spørsmål ved om det kreves formell mistanke, tiltale eller endelig dom for at det skal være aktuelt å dele informasjon, herunder om Skatteetatens egne mistanker også vil omfattes. Foreningen viser også til at det ikke er nærmere forklart hvilke offentlige etater som vil dele informasjon om straffbare forhold med Skatteetaten, og i hvilke tilfeller, slik at dette også vil kunne deles med Forskningsrådet.
Departementet legger til grunn at relevante straffbare forhold vil være overtredelser av straffeloven kapittel 30. I tillegg legger departementet til grunn at administrative reaksjoner og straff etter skatteforvaltningsloven kapittel 14 også bør omfattes av delingshjemmelen som er foreslått i høringsnotatet. For at det skal kunne utveksles opplysninger om straffbare forhold eller administrative reaksjoner mener departementet at det må foreligge en rettskraftig dom eller administrativ reaksjon, eller vedtatt forelegg. Departementet viser til at Skatteetaten i stor grad får tilgang på slike opplysninger fra saksbehandlingen eller kontrollsaker, herunder saker hvor det er ilagt tilleggsskatt. Det vil også kunne være tilsvarende opplysninger om skatteunndragelser i forbindelse med skattefastsettingen. Utover disse tilfellene vil Skatteetaten normalt ikke ha tilgang til informasjon om straffereaksjoner, med mindre disse deles til Skatteetaten fra eksterne, for eksempel gjennom tips eller fra andre offentlige etater som politiet.
Utveksling av opplysninger tilknyttet lister over foretak Forskningsrådet mener skattemyndighetene bør kontrollere nærmere, kan være basert på enten en risikovurdering, mistanke, eller tips fra tredjeparter. Opplysningene, og eventuelle mistanker bak listene, er imidlertid tettere tilknyttet støttemottakernes bruk av Skattefunn, og organenes forvaltnings- og kontrolloppgaver enn til de relevante straffbare forholdene. Departementet mener derfor at disse opplysningene bør kunne utveksles.
Høringsinstansene Næringslivets Hovedorganisasjon, TEK Norge, Foreningen for innovasjonsselskaper i Norge og Front Innovation AS støtter forslaget og fremhever at utvekslingen av opplysningene ikke innebærer nye byrder for foretakene ettersom opplysningene allerede rapporteres inn. Abelia uttaler at forslaget bidrar til bedre utnyttelse av informasjonsmengden det offentlige allerede har.
Selv om enkelte at de nevnte opplysningene ikke er underlagt reglene om taushetsplikt, medfører usikkerheten rundt dagens delingshjemmel at opplysningene over hovedsakelig utveksles ved kontroll av konkrete Skattefunn-prosjekter. De nevnte opplysningene over bør kunne utveksles mellom Forskningsrådet og skattemyndighetene, uavhengig av konkrete kontroller av Skattefunn-prosjekter. For utveksling av opplysninger om straffbare forhold mener departementet at disse opplysningene ikke bør kunne utveksles for forhold mer enn fem år tilbake i tid fra rettskraftig dom eller administrativ reaksjon som er å regne som straff, eller vedtakelse av forelegg. Departementet legger opp til å regulere dette nærmere i forskrift.
Hvordan opplysningene bør utveksles
Opplysninger kan endre seg fortløpende, for eksempel om rolleinnehavere og hvem som har fullmakt til å utføre oppgaver på vegne av foretaket i relasjon til Skattefunn. Dagens restriktive praksis for når opplysninger utveksles, svekker dermed mulighetene til å forvalte og kontrollere ordningen effektivt. Gjennomførte kontroller tyder på at misbruket ikke i tilstrekkelig grad er redusert med de eksisterende virkemidlene. Behovet for å forebygge, analysere og vurdere helheten av misbruket av ordningen blir dermed ikke ivaretatt. Departementet mener derfor at dagens adgang til å utveksle opplysninger bør utvides. Etter departementets vurdering kan dette behovet i større grad dekkes dersom opplysningene utveksles automatisk mellom skattemyndighetene og Forskningsrådet fremfor at det må fremsettes konkrete forespørsler. Et slikt forslag vil være ressursbesparende for organene, og sikre at opplysningene er oppdaterte til enhver tid.
Advokatforeningen bemerker at det er uklart hvordan informasjonsdelingen skal finne sted, herunder om denne i noen grad skal automatiseres. Foreningen uttaler videre at det er uklart hva departementet legger i ordet «automatisk», og mener dette bør klargjøres.
Departementet legger til grunn at «automatisk» utveksling av opplysninger innebærer en løpende systematisk deling av de foreslåtte opplysningene mellom skattemyndighetene og Forskningsrådet, uten forutgående anmodning. Dette kan for eksempel gjøres digitalt og vil bidra til å holde de administrative kostnadene lave. Departementet vil overlate til skattemyndighetene og Forskningsrådet å avgjøre selv hvordan deling kan gjøres på en hensiktsmessig måte innenfor de rammene som følger av forslaget. Det vises blant annet til Norges forskningsråd sin høringsuttalelse om at endringen må ha gradvis innfasing av datadeling fra Skatteetaten, der opplysninger, hyppighet og teknisk løsning tilpasses formålet og aktørenes kapasitet.
På denne bakgrunn mener departementet at opplysningene som er beskrevet over, bør kunne utveksles automatisk mellom skattemyndighetene og Forskningsrådet. Departementet legger derfor opp til å utvide dagens delingshjemmel i Finansdepartementets samleforskrift til skatteloven.
Forslag om utvidet forskriftshjemmel i skatteloven § 16-40
En utvidelse av dagens forskrift om utveksling av taushetsbelagte opplysninger, krever endring i forskriftshjemmelen. Skatteloven § 16-40 åttende ledd andre punktum gir i dag departementet adgang til å gi forskrift om utveksling av opplysninger tilknyttet «et» forsknings- og utviklingsprosjekt mellom Forskningsrådet og skattemyndighetene. Det vises her til omtalen ovenfor av usikkerheten om rekkevidden til FSFIN § 16-40-11. Departementet oppfatter at denne usikkerheten også gjør seg gjeldende for skatteloven § 16-40 åttende ledd annet punktum.
Departementet foreslår derfor å utvide skatteloven § 16-40 åttende ledd andre punktum, slik at departementet får fullmakt til å fastsette en utvidet delingshjemmel i Finansdepartementets samleforskrift til skatteloven. Det vises til forslag til endring av skatteloven § 16-40 nytt niende ledd.
5.7.5 Personvernkonsekvenser
Taushetspliktsreglene i skatteforvaltningsloven § 3-1 og forvaltningsloven § 13 er begrunnet i viktige personvern- og rettssikkerhetshensyn. Behandling av taushetsbelagte opplysninger innebærer dermed et inngrep overfor dem det gjelder, og må oppfylle visse krav for å anses berettiget.
Det følger av kravene til Grunnloven § 102 sammenholdt med Rt. 2015 side 93 avsnitt 60 flg. EMK art. 8 nr. 2 og personvernforordningen artikkel 6 og 23 at behandlingen av personopplysninger må ha tilstrekkelig hjemmel, forfølge et legitimt formål og være forholdsmessig. Automatisk utveksling av taushetsbelagte opplysninger anses å innebære et større inngrep enn utveksling av opplysninger i konkrete kontrolltilfeller. Dette medfører at det stilles strengere krav til forholdsmessighetsvurderingen.
Forslaget til utvidet forskriftshjemmel i skatteloven § 16-40 nytt niende ledd vil, sammen med høringsnotatets forslag til utvidelse av delingshjemmelen i Finansdepartementets samleforskrift til skatteloven, gi rettslig grunnlag for behandling av de ovenfor nevnte taushetsbelagte opplysninger mellom Forskningsrådet og skattemyndighetene. Departementet legger til grunn at dette gir tilstrekkelig rettslig grunnlag i samsvar med personvernforordningen artikkel 6, Grunnloven § 102 og EMK artikkel 8.
Formålet med forslaget om utvidet forskriftshjemmel er å sikre et klart og tilstrekkelig hjemmelsgrunnlag, slik at departementet kan gi forskrift om automatisk utveksling av taushetsbelagte opplysninger mellom skattemyndighetene og Forskningsrådet. Departementets forslag i høringsnotatet om en utvidet delingshjemmel i Finansdepartementets samleforskrift til skatteloven, skal sikre at skattemyndighetene og Forskningsrådet får et bedre grunnlag for å forebygge og utøve kontroll- og tilsynsfunksjon i skattesaker. Disse forslagene vil også bidra til å motvirke skatteunndragelser. Etter EMK artikkel 8 nr. 2 er hensynet til landets økonomiske velferd et relevant formål. Et legitimt formål etter personvernforordningen artikkel 23 nr. 1 bokstav e og h er medlemsstatenes kontrollfunksjon tilknyttet utøvelsen av offentlig myndighet i blant annet skattesaker. Departementet legger dermed til grunn at kravene etter personvernforordningen artikkel 5 om formålsbestemthet og kravet etter Grunnloven og EMK om at inngrepet må forfølge et legitimt formål, er oppfylt i denne saken.
Dette innebærer at inngrepet må være nødvendig for å oppnå formålet, og forholdsmessig overfor Skattefunn-brukerne. For å vurdere dette må det foretas en avveining mellom Skattefunn-brukernes behov for beskyttelse av de taushetsbelagte opplysningene, og Skatteetaten og Forskningsrådets behov for automatisk deling av de taushetsbelagte opplysningene i lys av formålet.
Skatteetatens og Forskningsrådets oppgaver omfatter blant annet å forvalte, kontrollere, herunder vurdere og behandle søknader, samt kontrollere at vilkårene for skattefradrag er oppfylt. Dette gjøres som nevnt med utgangspunkt i en kunnskaps- og risikobasert tilnærming. En automatisk utveksling av de nevnte taushetsbelagte opplysningene vil sette organene i bedre stand til å treffe mer korrekte avgjørelser og utføre oppgavene mer effektivt sammenlignet med dagens praksis for utveksling av opplysninger.
Etter departementets vurdering vil forslaget sammen med en utvidet delingshjemmel også bidra til å målrette kontroller mot aktører med forhøyet risiko for manglende etterlevelse, og dermed redusere omfanget av og mulighetene for skatteunndragelser. Dette vil videre bidra til å sikre riktig skatt, gi legitimitet til skattesystemet og rettferdige konkurransevilkår. Departementet vurderer derfor at automatisk utveksling av de nevnte taushetsbelagte opplysningene mellom Forskningsrådet og skattemyndighetene er både relevant og nødvendig for å sikre effektiv forvaltning og kontroll med Skattefunn. Dette taler også for at forslaget om utvidet forskriftshjemmel i skatteloven § 16-40 nytt niende ledd er relevant og nødvendig for å sikre effektiv forvaltning og kontroll med Skattefunn.
Høringsinstansen Abelia uttaler at en utvidet delingshjemmel vil styrke en kunnskaps- og risikobasert kontroll der den treffer best, mens Fintech Norway synes det er positivt med tiltak som kan bidra til mer treffsikker kontroll og mindre misbruk.
Selv om forslaget til utvidet forskriftshjemmel og en utvidet delingshjemmel utgjør et inngrep i personvernet, er det hovedsakelig tale om utveksling av virksomhetsbaserte opplysninger. Flere av disse opplysningene finnes tilgjengelig i offentlig registre som Brønnøysundregistrene. Skattemyndighetene og Forskningsrådet har behov for opplysninger for å forvalte og kontrollere ordningen. Brukere av en frivillig ordning som Skattefunn må derfor kunne påregne at slike opplysninger blir delt.
Eventuelle personopplysninger som deles, vil i all hovedsak være personopplysninger knyttet til roller og handlinger som utføres på vegne av virksomhetene. Dette er personopplysninger som de aktuelle personene i virksomheten også må påregne at blir delt for de samme formål, tilsvarende virksomhetsopplysningene.
Som hovedregel vil det med forslaget ikke være aktuelt å fastsette en delingshjemmel i forskrift om å dele særlige personopplysninger etter personvernforordningen artikkel 9. I den grad det fastsettes en forskrift om å dele personopplysninger om straffedommer og lovovertredelser etter personvernforordningen artikkel 10, vil delingen måtte være begrenset til opplysninger som er relevante for å kunne utøve kontroll og avdekke misbruk av ordningen. Det vises til de nevnte opplysningene om straffbare forhold og administrative reaksjoner i punkt 5.7.4. Deling av slike opplysninger bør begrenses til forhold som er fem år tilbake i tid fra tidspunktet for rettskraftig dom eller administrativ reaksjon eller vedtak av forelegg. Dette bidrar etter departementets vurdering til å gjøre forslaget om utvidet forskriftshjemmel mindre inngripende.
Opplysningene vil gjøre Forskningsrådet oppmerksom på slike forhold, og sette dem bedre i stand til å vurdere opplysningene i søknaden. Det bør etter departementets syn heller ikke fremstå som upåregnelig for personer som har sentrale roller tilknyttet Skattefunn-foretak, at offentlige myndigheter har behov for slike opplysninger av kontrollhensyn, og at slike opplysninger blir delt.
Flere høringsinstanser som Akademikerne, Fintech Norway, Foreningen for innovasjonsselskaper i Norge, Regnskap Norge og Advokatforeningen støtter forslaget, men med krav om rettssikkerhets- og personvernrammer. Institutt for energiteknikk tilføyer at informasjonssikkerheten må ivaretas forsvarlig.
Departementet er enig i dette, og viser til drøftelsene om forholdsmessigheten ved forslaget over. I tillegg viser departementet til at de nevnte opplysningene som bør kunne deles mellom skattemyndighetene og Forskningsrådet, vil være underlagt de strenge taushetspliktsreglene i skatteforvaltningsloven. Dette sikrer at opplysningene ikke deles uten at det foreligger lovbestemt adgang til videre deling, og at opplysningene ikke kommer på avveie. Den strenge taushetsplikten taler også for at forslaget er forholdsmessig.
Departementet kan ikke se at det finnes andre, mindre inngripende muligheter som i tilstrekkelig grad ivaretar de aktuelle hensynene. Departementet viser til at skattemyndighetene og Forskningsrådet over en lengre periode har brukt betydelige ressurser på kontroll og veiledning, men at dagens virkemidler ikke er tilstrekkelig til å beskytte Skattefunn mot uønskede tilpasninger og misbruk.
På bakgrunn av dette vurderer departementet at både skattemyndighetene og Forskningsrådet har et nødvendig behov for tilgang på taushetsbelagte opplysninger i forbindelse med forvaltning og kontroll av Skattefunn. Tilsvarende har departementet et nødvendig behov for en utvidet forskriftshjemmel, slik at det kan gis en utvidet delingshjemmel i tråd med forslaget i høringsnotatet. Departementet vurderer også at Forskningsrådets og skattemyndighetenes behov for taushetsbelagte opplysninger veier tyngre enn Skattefunn-brukernes behov for beskyttelse av opplysningene. Det skyldes at utvekslingen av opplysningene er nødvendige for å sikre effektiv kontroll med og forvaltning av ordningen. Utvekslingen anses heller ikke som særlig inngripende siden opplysningene i stor grad allerede er offentlige. Det må i tillegg anses som påregnelig at slike opplysninger deles i forbindelse med tildeling av støtte gjennom Skattefunn. Departementet vurderer derfor at forslaget om utvidet forskriftshjemmel i skatteloven § 16-40 nytt niende ledd, ikke innebærer vesentlige eller uforholdsmessige inngrep i personvernet.
Utgangspunktet etter skatteforvaltningsloven § 3-3 andre ledd og forskrift til skatteforvaltningsloven § 3-3-1 første ledd er at det skal gjøres en forholdsmessighetsvurdering av opplysningene før de deles. Begrunnelsen og formålet for delingen av opplysningene vil være de samme fra gang til gang. På bakgrunn av konklusjonen over vurderer departementet at deling av opplysningene er forholdsmessig, og at det som hovedregel ikke vil være behov for en konkret forholdsmessighetsvurdering ved deling av opplysningene i det enkelte tilfellet.
5.8 Øvrige forskriftsendringer
I tillegg til lov- og forskriftsforslagene som er omtalt i punkt 5.4 til 5.7, inneholdt høringsnotatet følgende forslag til endringer i Finansdepartementets samleforskrift til skatteloven:
-
Krav om opplysninger om prosjektpersonell i søknaden.
-
Krav om styregodkjent finansieringsplan i søknaden.
-
Utvidet dokumentasjonsplikt for Skattefunn-kostnader til nærstående.
-
Oppheving av avkortningsregelen for inntekter fra prototyper og forsøksprosjekter.
Forslagene skal bidra til å styrke kontrollen med Skattefunn og redusere faren for misbruk. Forslagene retter seg særlig mot søknads- og dokumentasjonskravene, og skal gjør det enklere å avdekke fiktive kostnader og prosjekter uten reelt forsknings- og utviklingsinnhold.
Regjeringen fastholder forslagene. Forskriftsendringene fastsettes av departementet i egen prosess.
Forslaget til krav om opplysninger om prosjektpersonell har i høringen fått blandede tilbakemeldinger. Et flertall av høringsinstansene støtter forslaget enten helt eller delvis. Et mindretall av instansene er imot forslaget. Disse instansene peker på at kompetansebehovet kan endre seg, og at forslaget er byråkratisk.
Innspillene til forslaget om å innføre styregodkjent finansieringsplan i søknaden er delte. Formålet om å styrke internkontrollen i søkerbedriften har bred støtte blant høringsinstansene. Hovedinnvendingene retter seg særlig mot å skulle pålegge styrebehandling. Blant annet mener Næringslivets Hovedorganisasjon at bedriftene selv bør kunne avgjøre hva som skal behandles i styret innenfor rammene i aksjelovgivningen, og viser til at for små bedrifter kan Skattefunn-søknader være noe som allerede må behandles av styret etter nåværende regler, mens det ikke nødvendigvis er tilfellet for større bedrifter. En annen innvending er at styrebehandling i noen tilfeller vil kunne ha begrenset virkning mot misbruk. Blant annet peker flere høringsinstanser på at det i mindre selskaper i praksis blir samme person som utarbeider søknaden og godkjenner finansieringsplanen.
Departementet er enig i at et krav om styregodkjenning av finansieringsplanen ikke nødvendigvis vil ha samme virkning på misbruk i alle tilfeller. I selskaper med eksterne styremedlemmer vil forslaget likevel kunne sikre at prosjektet forelegges andre enn dem som står for oppfølgingen, og da må kravet antas å kunne ha god effekt mot misbruk. For større selskaper vil det kunne innebære styrebehandling av en sak som ellers ville vært håndtert av daglig ledelse. Kravet vil i de fleste tilfeller innebære at en ytterligere sak føres opp på en dagsorden. Planen vil bygge på et grunnlag søkerbedriften må utarbeide uavhengig av styrekravet. Videre dekker støtten fra Skattefunn inntil 19 pst. av prosjektkostnadene og de øvrige kostnadene må finansieres på annet vis. For å begrense muligheten for å motta støtte uten egen ressursinnsats til FoU, mener departementet det er berettiget å kreve at selskapene sannsynliggjør hvordan prosjektene blir finansiert. Departementet mener derfor at styregodkjenning ikke er et urimelig krav i en ellers generøs ordning som Skattefunn.
Flertallet av høringsinstansene støtter helt eller delvis forslaget om utvidet dokumentasjonsplikt ved kjøp mellom nærstående. Enkelte av høringsinstansene peker på at forslaget er målrettet og gjelder et identifisert risikoområde. Blant høringsinstansene som delvis støtter forslaget reises det spørsmål om hvem som skal signere timelistene når prosjektleder tilhører et annet foretak, og at et fullstendig prosjektregnskap kan være uforholdsmessig.
Forslaget om oppheving av avkortningsregelen for inntekter fra prototyper og forsøksprosjekter har bred støtte blant høringsinstansene. Enkelte høringsinstanser peker på at regelen bør vurderes nærmere, og at det kan være risiko for at Skattefunn misbrukes.
Selv om høringsinstansenes tilbakemeldinger til enkelte forslag er delt, er det klare flertallet positive. Helheten av forslagene innebærer en pakke som sammen gjør Skattefunn mer motstandsdyktig mot misbruk, samtidig som ordningen bevares som en enkel og tilgjengelig finansieringsmulighet for forskning og utvikling i næringslivet.
5.9 Økonomiske og administrative konsekvenser
Skattefunn skal fortsatt være en administrativt enkel ordning. Det begrenser ressursbruken for støttemottakerne og myndighetene. Samtidig må det sørges for at det er balanse mellom brukervennlighet for støttemottakerne og myndighetenes behov for kontroll, slik at faren for misbruk er liten.
Flere av de foreslåtte endringene vil kunne øke de administrative byrdene for støttemottaker og for myndighetene, men samtidig vil de bidra til å forebygge og avdekke misbruk. Dette gjelder forslaget om å innføre krav om styregodkjent finansieringsplan og opplysningsplikt om prosjektpersonell, og utvidet dokumentasjonsplikt for fradrag for Skattefunn-kostnader til nærstående. Disse forslagene vil kunne bidra til bedre etterlevelse av reglene. I seg selv vil ikke forslagene påvirke retten til Skattefunn-fradrag. Forslagene vil likevel kunne øke terskelen for å søke om støtte, eller i misbrukstilfeller, øke antall avslag på søknader om støtte.
Forslaget om å oppheve garantifristen anslås ikke å ha provenyvirkninger. Videre antas forslaget å gi en større spredning av søknadene, noe som igjen kan gi en jevnere arbeidsbelastning for Forskningsrådet.
Det eneste forslaget som anslås å ha økonomiske konsekvenser av betydning, er forslaget om at fradragsrammen skal gjelde på konsernnivå. Departementet anslår at om lag 50–70 konsern vil få reduserte Skattefunn fradrag som følge av forslaget. Det vil øke årlig proveny med om lag 130 mill. kroner når overgangsreglene er utløpt. Med forslaget til overgangsregel i punkt 5.5.6 anslås provenyøkningen i 2027 og 2028 til henholdsvis om lag 80 og 50 mill. kroner. Forslaget innebærer trolig at noen færre prosjekter kvalifiserer til Skattefunn-støtte. De administrative kostnadene for Forskningsrådet og Skatteetaten kan bli tilsvarende redusert. Samtidig vil selskaper i samme konsern måtte samordne sine krav om fradrag i henhold til fradragsrammen. Dette vil kunne øke byrdene for de støttemottakerne dette gjelder.
Forslag om at det ikke skal gis fradrag for FoU-kostnader fra land utenfor EØS uten skatte- eller informasjonsutvekslingsavtale, er en innstramming som vil begrense fradragsgrunnlaget. Det antas likevel at provenyvirkningene vil være svært begrensede.
Forslaget om utvidet delingshjemmel vil kunne bidra til å avdekke flere misbrukstilfeller. Samtidig som det blir administrativt enklere for Forskningsrådet og skattemyndighetene å dele opplysninger, vil forslaget også føre til arbeid knyttet til håndtering av flere opplysninger.
Samlet anslås de administrative byrdene for Forskningsrådet å øke noe som følge av forslagene. For skattemyndighetene anslås de samlede administrative konsekvensene å være begrensede.
5.10 Ikrafttredelse og overgangsregler
Det foreslås at endringene skal tre i kraft straks med virkning fra og med inntektsåret 2027. Videre foreslås det overgangsregler til forslag til endring av § 16-40 tredje og sjette ledd og opphevelse av § 16-40 femte ledd.
5.11 Videre utredning av endringer i Skattefunn
Finansdepartementet vil i samråd med Nærings- og fiskeridepartementet og Kunnskapsdepartementet utrede endringer i Skattefunn, med formål om at ordningen i større grad kan stimulere til økt FoU-innsats i næringslivet, blant annet gjennom samarbeid mellom næringsliv og forskningsmiljøer. Departementene vil innhente innspill fra næringslivet og andre berørte parter om eventuelle endringer, og tar sikte på å sende mulige forslag på høring våren 2027.
6 Utvidelse av aksjeparekontoordningen
6.1 Innledning og sammendrag
Departementet foreslår at ordningen med aksjesparekonto utvides slik at også aksjer og egenkapitalbevis tatt opp til handel på multilateral handelsfasilitet kan eies gjennom aksjesparekonto.
De senere årene har det vært en utvikling i kapitalmarkedene hvor flere små og mellomstore vekstbedrifter henter kapital gjennom markedsplasser med enklere regelverk enn børser og andre regulerte markeder. Disse markedsplassene er blitt en viktig finansieringskilde, særlig for selskaper i en tidlig vekstfase. Den foreslåtte utvidelsen vil legge til rette for denne utviklingen, og vil gjøre ordningen med aksjesparekonto mer fleksibel for skattyterne.
I dag kan midler på aksjesparekonto bare brukes til å investere i børsnoterte aksjer og egenkapitalbevis i selskap hjemmehørende i EØS og andeler i aksjefond hjemmehørende i EØS. Som børsnotert regnes også aksjer og egenkapitalbevis notert på andre regulerte markeder enn børs. Med aksjefond menes verdipapirfond med mer enn 80 prosent aksjeandel.
Aksjeparekonto er en ordning som gir vanlige sparere mulighet til å investere i verdipapirer på lignende skattevilkår som for investeringer gjennom eget selskap. Som i et holdingselskap kan avkastning fra verdipapirer på aksjesparekontoen reinvesteres uten å bli skattlagt løpende, og sparemidler kan omfordeles mellom ulike verdipapirer på kontoen uten skattlegging. Ordningen er mye brukt. Tall fra Skatteetaten viser at det ved utgangen av 2025 var registrert 1 508 835 eiere av aksjesparekontoer i Norge. Samlet formue på kontoene var i overkant av 579 mrd. kroner (skattemessig verdsetting før fradrag for aksjerabatt). Bruken av aksjesparekonto er økende.
Forslaget har vært på høring, jf. nærmere omtale av høringen i punkt 6.4.
Å utvide ordningen med aksjesparekonto til å omfatte ikke-børsnoterte verdipapirer, innebærer enkelte utfordringer. Ordningen må avgrenses slik at forbrukerhensyn og investorvern blir ivaretatt. Multilaterale handelsfasiliteter er noe enklere regulert enn børser og andre regulerte markeder, med mindre omfattende krav til rapportering og kontroll. Mange av selskapene er små, nystartede eller under omstilling, noe som gir høyere risiko knyttet til utviklingen i selskapet. Færre kjøpere og selgere kan gi større kurssvingninger. Forbrukerhensyn og behovet for investorvern er vektlagt ved utarbeidelsen av lovforslaget. Avgrensning av ordningen er nærmere drøftet i punkt 6.6 og investorvern i punkt 6.7.
Ulike problemstillinger ved gjennomføring av utvidelsen er behandlet i punkt 6.8 til 6.12. En kort oversikt over disse problemstillingene er gitt i punkt 6.5. På disse punktene foreslås ingen lovendringer.
Økonomiske og administrative konsekvenser er nærmere omtalt i punkt 6.13.
Utvidelsen antas å ikke få provenyvirkninger. I aksjonærmodellen motvirker skjermingsfradraget at nåverdien av skatten på aksjeinntekter endres om realisasjon utsettes. Derfor antas det at realisasjon av aksjeinntekter ikke påvirkes på kort sikt, og at nåverdien av skatt på aksjeinntekter heller ikke påvirkes på lang sikt.
Administrativt vil den foreslåtte utvidelsen kreve enkelte endringer i rapporteringsrutiner og systemer for Skatteetaten og tilbyderne. Forslaget antas å medføre noe økt ressursbruk hos Skatteetaten til veiledning og kontroll. Det er lagt vekt på å gjennomføre utvidelsen på en måte som ivaretar hensynet til aktørene som tilbyr aksjesparekonto. Det er lagt opp til løsninger som gjør det mulig for Skatteetaten å gjennomføre beskatningen på en effektiv måte, uten vesentlig ressursbruk i etaten, hos tilbyderne og hos skattyterne.
Det vises til forslag til endringer i skatteloven § 10-21 andre, sjette og syvende ledd.
Det foreslås at endringene skal få virkning fra og med inntektsåret 2027. Det foreslås ingen overgangsregler. Ikrafttredelse og departementets vurdering av overgangsregler er omtalt i punkt 6.14.
6.2 Bakgrunn
Ved behandling av Dokument 8:108 S (2025–2026) anmodet Stortinget den 23. april 2026 om følgende, se Innst. 182 S (2025–2026) nr. 644:
«Stortinget ber regjeringen innen første halvår 2026 sende på høring et forslag om at aksjer som er notert på markedsplasser for små og mellomstore bedrifter («multilateral handelsfasilitet»), skal kunne eies gjennom aksjesparekonto, med sikte på innføring 1. januar 2027.»
I Innst. 182 S (2025–2026) uttalte komitéflertallet følgende:
«Komiteens flertall, medlemmene fra Arbeiderpartiet, Fremskrittspartiet, Høyre, Senterpartiet, Kristelig Folkeparti og Venstre, vil påpeke at markedsplasser som Euronext Growth har blitt en verdifull kilde til finansiering for vekstbedrifter i Norge. I Sverige er det åpnet for at midler på svensk aksjesparekonto («investeringssparkonto») kan investeres i aksjer som er notert på denne typen markedsplasser. Begrunnelsen for aksjesparekonto var å legge til rette for sparing og å bedre kapitaltilgangen for norske bedrifter. En utvidelse av aksjesparekontoordningen til også å omfatte aksjer på markedsplasser for mindre bedrifter vil være en naturlig videreføring av Stortingets intensjon med ordningen, og vil gi likere vilkår mellom Norge og Sverige.»
Departementet sendte 22. juni i år et forslag på høring om utvidet aksjesparekonto. Med høringsnotatet og dette lovforslaget følger departementet opp Stortingets anmodning.
Selve ordningen med aksjesparekonto ble vedtatt i forbindelse med behandlingen av statsbudsjettet for 2017, og fikk virkning fra 1. september 2017.
Innføringen av aksjesparekonto må ses i lys av tidligere stortingsvedtak. I Stortingets innstilling til Meld. St. 4 (2015–2016) Bedre skatt – En skattereform for omstilling og vekst, ba et bredt flertall regjeringen om å foreslå en ordning for langsiktig sparing i børsnoterte aksjer og aksjefond i forbindelse med budsjettet for 2017. Ordningen skulle innebære at gevinster ikke beskattes løpende.
Regjeringen Solberg fulgte opp med lovforslag i Prop. 1 LS (2016–2017) Skatter, avgifter og toll 2017 punkt 5.3. I proposisjonen ble formålet med aksjesparekonto presentert slik:
«Formålet med aksjesparekonto er å gjøre det enklere og mer gunstig for privatpersoner å omfordele sparemidler i aksjer, og på den måten bidra til at småsparere i større grad investerer i aksjer.»
Forslaget var basert på at midlene på kontoen skulle investeres i børsnoterte aksjer i selskap hjemmehørende i EØS og andeler i aksjefond hjemmehørende i EØS. Om denne avgrensningen heter det:
«Avgrensningen til børsnoterte aksjer kan blant annet ses i lys av begrunnelsen for anmodningsvedtaket om å utrede en aksjespareordning. I forbindelse med at anmodningsvedtaket (vedtak nr. 399 (2014–2015)) ble fremmet, uttalte Næringskomiteen i Innst. 140 S (2014–2015):
«Komiteen ser det som viktig i lys av den svake tilstedeværelsen av småsparere på Oslo Børs å stimulere til at små, private investorer kan investere i aksjer på Oslo Børs uten å gå veien om å danne et eget aksjeselskap.»
Departementet legger til grunn at børsnoterte aksjer avgrenses på samme måte som ved formuesbeskatningen. Her skilles det mellom børsnoterte aksjer og ikke-børsnoterte aksjer i forbindelse med verdsettelsen. EØS-avtalens krav om likebehandling tilsier at ordningen også må omfatte børsnoterte aksjer i selskap hjemmehørende i andre EØS-land.»
Under Stortingsbehandlingen ble ordningen utvidet til å gjelde også for egenkapitalbevis i selskap i EØS, jf. Innst. 4 L (2016–2017).
Ordningen med aksjesparekonto gjaldt opprinnelig kun gevinster på verdipapirer på kontoen. Utbytte fra verdipapirer var ikke omfattet av den utsatte beskatningen, men ble tilordnet aksjonærene direkte og skattlagt som normalt ved innvinning. Med virkning fra og med inntektsåret 2019 ble ordningen endret slik at det også ble utsatt beskatning av utbytte på kontoen.
Siden ordningen med aksjesparekonto ble innført 1. september 2017, har avgrensningen til børsnoterte aksjer i selskap i EØS, egenkapitalbevis i selskap i EØS og andeler i aksjefond i EØS ligget fast fram til den utvidelsen som foreslås her.
6.3 Gjeldende rett
6.3.1 Lovgivning om multilaterale handelsfasiliteter mv.
En multilateral handelsfasilitet (MHF) er, i likhet med regulerte markeder, en type handelsplass for aksjer og andre finansielle instrumenter. På handelsplassene blir flere kjøps- og salgsinteresser koblet sammen, slik at det kan inngås bindende handler, jf. verdipapirhandelloven § 2-7 tredje og fjerde ledd. I Norge har vi de regulerte markedene Euronext Oslo Børs (Oslo Børs), Euronext Expand og Norexeco. Euronext Growth er en MHF og også et vekstmarked for små og mellomstore bedrifter (SMB).
Verdipapirmarkedsdirektivet 2014 (MiFID II)3 gir detaljerte regler om handelsplasser for finansielle instrumenter. Formålet er blant annet å sikre gjennomsiktighet og tillit i markedet og å verne investorene. Regulerte markeder er undergitt en mer omfattende regulering enn MHF. Børser er en undergruppe av regulerte markeder med særlig streng regulering. Handelsplasser med status som vekstmarked for SMB er en undergruppe av MHF der det er gitt lempeligere krav for små og mellomstore bedrifter. Formålet er å redusere den administrative byrden og gjøre vekstmarkedene mer attraktive for investorer. Det skal gi små og mellomstore bedrifter bedre tilgang på kapital, slik at disse lettere kan vokse og senere flytte til regulerte markeder.4 Multilaterale handelsfasiliteter, og særlig de som kategoriseres som vekstmarked for SMB, fungerer altså som et alternativ til tradisjonelle regulerte markeder, og brukes typisk for notering av små eller relativt nystartede selskaper som ikke kan oppfylle alle kravene som stilles til notering på et regulert marked.
MiFID II er gjennomført i norsk rett i verdipapirhandelloven og verdipapirforskriften. Verdipapirhandelloven og verdipapirforskriften kapittel 11 og 12 gir regler for regulerte markeder generelt, og kapittel 13 gir særregler for børs. I tillegg har Euronext gitt omfattende regelbøker for Euronext Expand (regulert marked) og Oslo Børs (regulert marked og børs).
Verdipapirhandelloven kapittel 9 del III gir særlige regler for MHF. Bare et fåtall av bestemmelsene i verdipapirhandelloven kapittel 11 er gitt anvendelse for MHF. Verdipapirhandelloven § 9-31 gir særlige regler for MHF med status som vekstmarked for SMB. I tillegg gjelder reglene i regelboken for Euronext Growth, som ble registrert som vekstmarked for små og mellomstore bedrifter i 2024. Med små og mellomstore bedrifter menes bedrifter som har en gjennomsnittlig markedsverdi på mindre enn 200 millioner euro beregnet på grunnlag av sluttkursen for de tre foregående kalenderårene, jf. verdipapirhandelloven § 9-31 andre ledd.
For at aksjene i et selskap skal kunne noteres på børs, stilles det krav om at aksjene er egnet for børsnotering og forventes å bli omsatt regelmessig, jf. verdipapirhandelloven § 13-2 og verdipapirforskriften § 13-2. Videre må markedsverdien av aksjene som søkes tatt opp til handel på Oslo Børs, være på minst 300 millioner kroner, jf. Euronext Oslo Regelbok II utstederregler punkt 3.1.2.1 (1). For det regulerte markedet Euronext Expand er tilsvarende krav 8 millioner kroner, jf. Euronext Oslo Regelbok II utstederregler punkt 3.1.2.1 (2). Det stilles ikke krav til minste markedsverdi for notering av aksjer på Euronext Growth.
På Oslo Børs stilles det i utgangspunktet krav om at foretaket skal ha drevet det vesentligste av sin virksomhet i minst tre år og offentliggjort årsregnskap for disse årene, jf. verdipapirforskriften § 13-2 tredje ledd. Kravet på Euronext Growth er at utsteder må ha utarbeidet «årsrapport for de to foregående regnskapsår eller slik kortere regnskapsperiode Utsteder har bestått», jf. Euronext Growth Oslo Regelbok del I punkt 2.1.3.2.
På Oslo Børs må minst 25 prosent av aksjene som søkes opptatt til notering, være spredt blant allmennheten, jf. verdipapirforskriften § 13-2 fjerde ledd. Aksjene må ha en forventet kursverdi på minst 10 kroner per aksje. De skal i utgangspunktet være spredt blant minst 500 aksjeeiere, som hver eier aksjer med en verdi på minst 10 000 kroner, jf. Euronext Oslo Børs/Euronext Expand Regelbok II – Utstederregler punkt 3.1.4.2 og 3.1.4.5. På Euronext Growth Oslo må minst 15 prosent av aksjene som søkes opptatt til handel, være spredt blant allmennheten. Aksjene må ha en forventet kursverdi på minst 1 krone per aksje, og skal i utgangspunktet være spredt blant minst 30 aksjeeiere, som hver eier aksjer med en verdi på minst 5 000 kroner, jf. Euronext Growth Oslo Regelbok – del II punkt 2.1.5.2.15 og 2.1.5.3 nr. 1.
Foretak som noteres på Oslo Børs, må utarbeide prospekter med detaljert informasjon om foretaket og få det godkjent av Finanstilsynet.5 Det er både tid- og kostnadskrevende. På Euronext Growth stilles det i stedet krav om at utstederen utarbeider et informasjonsdokument som gir tilstrekkelig informasjon til at markedsaktørene kan fastsette markedsriktige kurser, og gir vesentlige opplysninger om utstederen og aksjene.
Markedsmisbruksforordningen6 gir regler om innsideinformasjon, innsidehandel og løpende informasjonsplikt. Bestemmelsene skal sikre gjennomsiktighet, slik at aktørene har tillit til markedet og vil handle der. Bestemmelsene gjelder også for selskaper tatt opp til handel på MHF, men det er gitt enklere formkrav for beslutning om utsatt offentliggjøring av innsideinformasjon for utstedere på SMB-vekstmarkeder.
6.3.2 Norske skatteregler – aksjesparekonto
Utgangspunktet for personlige skattytere er at inntekter fra aksjer er skattepliktige etter aksjonærmodellen. Utbytte eller realiserte gevinster som overstiger et skjermingsfradrag, regnes som skattepliktig aksjeinntekt, jf. skatteloven §§ 10-10 flg. og §§ 10-30 flg. Skjermingen beregnes for den enkelte aksje, og settes til aksjens skjermingsgrunnlag multiplisert med en skjermingsrente. Skjermingsrenten er gjennomsnittlig rente på statskasseveksler med 3 måneders løpetid, tillagt et påslag på 0,5 prosentenheter. Skjermingsgrunnlaget er aksjens inngangsverdi tillagt aksjens ubenyttede skjermingsfradrag for tidligere år. Skattepliktige aksjeinntekter oppjusteres med en faktor og inngår i aksjonærens alminnelige inntekt. Oppjusteringsfaktoren er 1,72 for 2026, noe som gir en skattesats på 37,84 prosent. Tap ved realisasjon oppjusteres på samme måte og kommer til fradrag ved fastsetting av alminnelig inntekt. Likt med aksjeinntekter beskattes blant annet inntekter fra egenkapitalbevis og andeler i aksjefond.
Ordningen med aksjesparekonto er regulert i skatteloven § 10-21. Første ledd definerer aksjesparekonto som en investeringskonto som kan opprettes av personlige skattytere bosatt i EØS, hos tilbyder av aksjesparekonto. Samme skattyter kan ha flere aksjesparekontoer. Det er ingen form for innskuddstak på aksjesparekonto.
Etter § 10-21 andre ledd kan midler på kontoen bare benyttes til å investere i andeler i aksjefond og børsnoterte aksjer og egenkapitalbevis i enhet hjemmehørende i EØS. Som børsnotert regnes verdipapirer notert på et regulert marked, slik at aksjer notert på eksempelvis Euronext Expand også er omfattet. Med aksjefond menes verdipapirfond med mer enn 80 prosent aksjeandel. Kontanter kan stå på kontoen, men det kan ikke opptjenes renter.
Inntekter fra verdipapirer på kontoen er fritatt for skatt, mens tap ikke gir rett til fradrag. Dette fremgår av § 10-21 tredje ledd. Av fjerde ledd fremgår at skattlegging av kontohaver først skjer ved uttak fra kontoen utover tilbakebetaling av innskudd. Skattepliktig uttak, etter fradrag for skjerming, skal oppjusteres med 1,72 og inngår i skattyters alminnelige inntekt. Det vil si samme beskatning som for aksjeinntekter til personlige aksjonærer utenfor aksjesparekonto.
Skjermingsreglene for aksjesparekonto er regulert i § 10-21 femte ledd. Skjermingen er ikke knyttet til den enkelte aksjen, men beregnes til kontoens skjermingsgrunnlag multiplisert med skjermingsrenten. Kontoens skjermingsgrunnlag settes til kontohavers laveste innskuddssaldo på kontoen i løpet av inntektsåret, tillagt ubenyttet skjerming fra tidligere år. Skjermingen tilordnes kontohaver 31. desember i inntektsåret.
§ 10-21 sjette og syvende ledd regulerer overføring av verdipapirer mellom kontohaver og aksjesparekonto, og mellom kontohavers aksjesparekontoer. Overføring av verdipapir fra kontohaver til aksjesparekonto anses som innskudd på kontoen og skattlegges som realisasjon hos kontohaveren. Overføring av verdipapir fra aksjesparekonto til kontohaver anses som uttak fra kontoen. Mellom egne aksjesparekontoer kan kontohaver overføre verdipapirer uten beskatning. Ved overføring mellom egne kontoer overføres samtidig en andel av kontohavers innskudd og ubenyttet skjerming som tilsvarer de overførte verdienes andel av verdiene på den avgivende kontoen.
§ 10-21 åttende ledd regulerer opphør av aksjesparekonto. Ved opphør skattlegges innestående på kontoen fratrukket innskudd, på samme måte som ved uttak fra kontoen. Er innestående lavere enn innskudd, anses differansen som tap på aksjer. Tapet oppjusteres med 1,72 og kan føres til fradrag i kontohavers alminnelige inntekt.
For formuesskatteformål verdsettes i alminnelighet børsnoterte aksjer til 80 prosent av kursverdien 1. januar i skattefastsettingsåret, jf. skatteloven § 4-12 første ledd. Det samme gjelder børsnoterte egenkapitalbevis og andeler i aksjefond, jf. § 4-12 femte og sjette ledd. Verdsettingsmetoden er den samme uavhengig av om verdipapirene eies gjennom aksjesparekonto eller ikke. Ingen verdipapirer som kan inngå på aksjesparekonto, verdsettes basert på selskapets skattemessige formuesverdi, sml. § 4-12 andre ledd.
Tilbyder av aksjesparekonto plikter å innrapportere alt som har betydning for skattlegging av kontohaver, jf. skatteforvaltningsloven § 7-3 med tilhørende forskriftsbestemmelser. Tilbyders rapportering danner grunnlag for forhåndsutfylling i kontohavers skattemelding av skattepliktig formue på kontoen, skattepliktig uttak fra kontoen og eventuelt tap ved avslutning av konto. Verdsetting og rapportering er nærmere behandlet i punkt 6.9.
I Finansdepartementets samleforskrift til skatteloven (FSFIN) § 10-21 er det fastsatt nærmere regler om hvem som kan tilby aksjesparekonto, tilbyderes informasjonsplikt og plikter som kontofører, krav til avtaler om aksjesparekonto, og overføring og oppsigelse av aksjesparekonto.
6.3.3 Svenske skatteregler – investeringssparkonto
Sverige har en ordning med investeringssparkonto (ISK). ISK kan opprettes av fysiske personer. Det er mulig å opprette flere kontoer. Ordningen innebærer forenklet skatterapportering og en særskilt sjablongbeskatning av verdiene.
Midler på ISK kan benyttes til å investere i finansielle instrumenter som er notert på et regulert marked (herunder børser) innenfor og utenfor EØS, finansielle instrumenter som handles på en MHF innenfor EØS, andeler i verdipapirfond og kontanter i svensk eller utenlandsk valuta.
Avkastning av eiendeler på ISK beskattes ikke, og uttak fra kontoen er skattefritt. Kontohaver får i stedet inntektsført en årlig sjablonginntekt, som skattlegges med den ordinære kapitalskattesatsen i Sverige på 30 prosent. Sjablonginntekten fastsettes uavhengig av om verdiene på kontoen har økt eller minket.
Sjablonginntekten fastsettes ved å multiplisere kapitalgrunnlaget på kontoen med en prosentsats. Kapitalgrunnlaget er summen av kontoens verdier ved inngangen til hvert kvartal, tillagt innskudd i løpet av året, delt på fire. Prosentsatsen er statslånerenten den 30. november året før inntektsåret pluss ett prosentpoeng. Satsen kan likevel ikke settes lavere enn 1,25 prosent. For inntektsåret 2026 er prosentsatsen 3,55 prosent. Dette gir en årlig skatt på 1,065 prosent av kontoens kapitalgrunnlag (3,55 * 30 prosent).
Fra og med 2025 gjelder et skattefritt bunnbeløp for samlet sparing på ISK, kapitalforsikring og PEPP-produkt (Pan-European Personal Pension Product). Bunnbeløpet var 150 000 svenske kroner i 2025 og er økt til 300 000 fra og med 2026. Den skattefrie delen gis som et fradrag, slik at sjablongbeskatningen i praksis bare omfatter den delen av kapitalgrunnlaget som overstiger bunnbeløpet.
Tilbyderen innrapporterer sjablonginntekten til Skatteverket, og kontohaver behøver ikke å beregne eller rapportere gevinst og tap på de enkelte transaksjonene på kontoen.
6.3.4 Danske skatteregler – aktiesparekonto
Danmark har en ordning med aktiesparekonto. Aktiesparekonto kan opprettes av fysiske personer som har full skatteplikt til Danmark. Det er ikke mulig å opprette mer enn én konto. Ordningen innebærer forenklet skatterapportering og -betaling, og en særskilt skatt basert på kontoens verdiendring i løpet av året.
Midler på dansk aktiesparekonto kan benyttes til å investere i aksjer som er tatt opp til handel på regulert marked (herunder børser) eller MHF. I tillegg omfatter ordningen visse aksjebaserte investeringsbevis og andeler i registrerte aksjebaserte investeringsselskaper. Ordningen omfatter ikke obligasjoner, rentefond og andre rentebaserte instrumenter.
Aktiesparekontoen har et innskuddstak som i 2026 er på 174 200 danske kroner. Dersom kontoens samlede verdi per 31. desember foregående år er over innskuddstaket for inneværende år, er det ikke tillatt å skyte inn ytterligere midler. Et unntak gjelder når det overskytende beløpet skal dekke kontoens skatt.
Kontohaver skattlegges med en sats på 17 prosent av årets avkastning på aktiesparekontoen. Beregningen skjer etter et lagerprinsipp. Skattegrunnlaget er differansen mellom kontoens verdi ved årsslutt (utgangsverdi) og kontoens verdi ved årets begynnelse (inngangsverdi). Innskudd i løpet av året legges til inngangsverdien, slik at dette ikke blir skattlagt. Uttak fra kontoen i løpet av året fratrekkes inngangsverdien, slik at det inngår i skattegrunnlaget. Dersom et års skattegrunnlag er negativt (eksempelvis fordi kontoens verdi har falt i løpet av året), beregnes et negativt skattebeløp. Dette kan kun fradras i etterfølgende års skatt tilknyttet samme aksjesparekonto.
Gevinst eller tap på aktiesparekontoen inngår ikke i kontohaverens alminnelige skatteoppgjør. Tilbyder beregner skatten, og det er tilbyder som innbetaler denne ved trekk fra kontoen.
6.4 Høring
Den 22. juni 2026 sendte departementet på høring et forslag om utvidet aksjesparekonto. I høringsnotatet foreslo departementet at også aksjer og egenkapitalbevis tatt opp til handel på MHF, skal kunne eies gjennom aksjesparekonto. Det ble foreslått at endringene skulle få virkning fra og med inntektsåret 2027. Høringsfristen var 3. august 2026.
Departementet mottok svar med merknader fra følgende ni høringsinstanser:
-
Advokatforeningen
-
Aksjonærforeningen
-
Finans Norge
-
Forening for finansfag Norge
-
NHO – Næringslivets Hovedorganisasjon
-
Nordnet
-
Euronext (Oslo Børs og Verdipapirsentralen, felles høringsuttalelse)
-
Skatteetaten
-
Verdipapirfondenes forening – næringspolitikk
Departementet har også mottatt høringsuttalelse fra en anonym privatperson.
I dette punktet trekkes frem noen generelle merknader fra høringsinstansene til den foreslåtte utvidelsen. Høringsuttalelser som gjelder mer spesifiserte forhold, behandles i tilknytning til de enkelte temaene i punkt 6.6 til 6.14.
Samtlige høringsinstanser med merknader støtter forslaget om å utvide ordningen.
Finans Norge, Forening for finansfag Norge, NHO og Euronext (Oslo Børs og Verdipapirsentralen) viser til at utvidelsen kan bedre kapitaltilgangen for mindre og nyetablerte vekstbedrifter. Det vises blant annet til at disse kan få økt tilgang til privat kapital gjennom en etablert og mye brukt spareordning. De samme instansene – samt Nordnet, Aksjonærforeningen og Verdipapirfondenes forening – peker på at kontohaverne får et bredere investeringsunivers og en mer fleksibel ordning. Verdipapirfondenes forening viser til EU-kommisjonens anbefaling om spare- og investeringskontoer i september 2025, som legger vekt på at investor bør ha tilgang til et bredt utvalg finansielle instrumenter.
Aksjonærforeningen peker på at utvidelsen er i tråd med et formål om likebehandling av personlige aksjesparere og selskapsinvestorer. Forening for finansfag Norge mener forslaget innebærer en mer nøytral og konsistent skattemessig behandling av investeringer uavhengig av markedsplass, noe som er et viktig prinsipp for et velfungerende skattesystem. NHO bemerker at norske sparere med utvidelsen får tilgang til en ordning som med hensyn til investeringsunivers nærmer seg svensk investeringssparkonto og dansk aktiesparekonto.
Flere av høringsinstansene fremhever behovet for klare og praktikable regler for verdsetting og rapportering, som ikke pålegger tilbydere av aksjesparekonto uforholdsmessige byrder. Det vises til nærmere omtale av høringsuttalelsene om dette i punkt 6.9.2 og punkt 6.10.2. Skatteetaten mener utvidelsen er forenlig med ordningens formål og system, men antar den vil øke behovet for veiledning og kontroll.
Ytterligere utvidelse av ordningen – obligasjoner, rente- og kombinasjonsfond
I høringsnotatet skrev departementet at det vurderes en ytterligere utvidelse av ordningen med aksjesparekonto. En slik ytterligere utvidelse vurderes for investeringer i obligasjoner, rentefond og kombinasjonsfond. Det vil gjøre at investeringsmulighetene blir likere i den norske ordningen med aksjesparekonto og den svenske ordningen med investeringssparkonto. En slik utvidelse vil gjøre det lettere å veksle mellom investeringer i aksjer og rentepapirer, og gi grunnlag for bedre risikospredning ved private investorers langsiktige sparing. I høringsnotatet understreket departementet at en slik utvidelse reiser en rekke spørsmål som må vurderes nærmere. En særlig utfordring er at aksjeinntekter og renteinntekter skattlegges på ulike måter. I høringsnotatet skrev departementet at det tas sikte på at utredningen ferdigstilles i løpet av høsten 2026. Et eventuelt forslag vil da bli sendt på høring. Departementet tar fremdeles sikte på dette.
Høringsinstansene har følgende merknader til omtalen av en eventuell ytterligere utvidelse:
Verdipapirfondenes forening, Forening for finansfag Norge, NHO og Euronext (Oslo Børs og Verdipapirsentralen) støtter at departementet utreder en slik utvidelse. Det vises blant annet til at en mer produktnøytral spareordning vil gi private investorer bedre muligheter til risikospredning innenfor samme ordning, legge til rette for et mer helhetlig spareprodukt og gi sterkere insentiver til langsiktig sparing. Flere instanser peker på at ordningen med en slik utvidelse vil komme nærmere den svenske investeringssparkontoen. Forening for finansfag Norge mener en slik utvidelse også vil bidra til å følge opp anbefalingen fra EU-kommisjonen i september 2025 om at spare- og investeringskontoer bør gi tilgang til et videre investeringsunivers. NHO mener at de nye skattereglene for rentefond som gjelder fra 1. januar 2026, legger til rette for en utvidelse.
Forening for finansfag Norge peker på at renteavkastning i dag er underlagt lavere beskatning enn aksjeinntekter, slik at en utvidelse i utgangspunktet medfører en høyere skattesats ved uttak fra kontoen enn ellers. Foreningen oppfordrer departementet til å vurdere løsninger der renteavkastning ved uttak skattlegges med den ordinære satsen for renteinntekter, slik at slike investeringer likevel kan oppnå ordningens sentrale fordel, utsatt beskatning fram til endelig realisasjon. Euronext (Oslo Børs og Verdipapirsentralen) mener det som ledd i utredningen bør vurderes om kontanter på aksjesparekonto kan være rentebærende.
Aksjonærforeningen skriver at begrunnelsen for aksjesparekonto var å legge bedre til rette for aksjesparing, og å bedre kapitaltilgangen for norske bedrifter ved å gi personlige sparere lignende muligheter til skattefri reinvestering som fritaksmetoden gir selskapsaksjonærer. Foreningen peker på at obligasjoner, rentefond og kombinasjonsfond ikke inngår i fritaksmetoden, og mener slike investeringer ikke styrker norske bedrifters tilgang på egenkapital. En utvidelse harmonerer etter foreningens syn derfor dårlig med ordningens opprinnelige formål. Foreningen mener videre at ulik beskatning innenfor én og samme spareordning er uheldig, og er skeptisk til en utvidelse til annet enn aksjer med mindre det vurderes en ny spareordning der all avkastning beskattes etter samme skattesats.
Finans Norge tar ikke stilling til en utvidelse, men peker på fordelene ved en mer helhetlig tilnærming ved videreutviklingen av aksjesparekontoordningen. En samlet vurdering av flere endringer vil etter foreningens syn gi et bedre grunnlag for å analysere konsekvensene for tilbyderne, og kan redusere behovet for gjentatte systemtilpasninger og endringer i rapporteringsrutiner.
Nordnet er positive til at aksjesparekontoordningen videreutvikles. Et bredere investeringsunivers og forsterkede generelle insentiver for å spare, er avgjørende for å sikre norske privatpersoner like gode spareløsninger som i andre nordiske land.
Forhold utenfor høringsnotatet
Enkelte høringsinstanser har innspill til forhold som ikke var berørt i høringsnotatet.
Euronext (Oslo Børs og Verdipapirsentralen) mener ordningen på sikt bør omfatte aksjer notert på regulert marked eller tatt opp til handel på en multilateral handelsfasilitet i EU/EØS, uavhengig av utsteders juridiske hjemsted. De mener også det bør vurderes å innføre et skattefritt bunnbeløp, etter mønster av svensk investeringssparkonto.
NHO peker på at beregningen av skjermingsgrunnlaget på aksjesparekonto er begrenset til laveste innskudd gjennom året, som ofte gir for lav skjerming. NHO mener videre at det bør gis regler som sikrer kreditfradrag for utenlandsk kildeskatt knyttet til utenlandske aksjer på kontoen. Organisasjonen tar også opp den generelle skattesatsen på aksjeinntekter, som etter deres syn er for høy.
Departementet går ikke nærmere inn på disse forholdene i denne proposisjonen, men tar innspillene med i det videre arbeidet med å vurdere endringer i aksjesparekontoordningen.
6.5 Oversikt over problemstillingene
En utvidelse av ordningen med aksjesparekonto reiser ulike spørsmål. Dette gjelder
-
hvilke handelsplasser utvidelsen skal gjelde for, jf. punkt 6.6
-
hvordan hensynet til forbrukervern og investorbeskyttelse ivaretas, jf. punkt 6.7
-
hva som skjer når verdipapirer på aksjesparekontoen ikke lenger oppfyller vilkårene for å være på kontoen, jf. punkt 6.8
-
hvordan verdsettingsreglene for ikke-børsnoterte aksjer vil påvirke skatterapportering, jf. punkt 6.9
-
problemstillinger ved overføring av verdipapirer mellom egne aksjesparekontoer mv., jf. punkt 6.10
-
om det er behov for å justere reglene om hvem som kan tilby aksjesparekonto, og om hvilke tjenester som må inngå i ordningen, jf. punkt 6.11
-
om det skal være adgang til å overføre eksisterende verdipapirer på MHF til kontoen uten å utløse beskatning, jf. punkt 6.12.
6.6 Hvilke handelsplasser utvidelsen skal gjelde for
6.6.1 Forslag i høringsnotatet
Ved utvidelse av ordningen med aksjesparekonto må det tas stilling til hvilke handelsplasser utvidelsen skal gjelde for.
I høringsnotatet viste departementet til at et naturlig utgangspunkt er å vurdere en utvidelse til aksjer tatt opp til handel på multilateral handelsfasilitet (MHF). Ifølge European Securities and Markets Authority (ESMA) sin database over handelsplasser registrert i EU/EØS, er det ca. 150 markedsplasser med MHF-tillatelse per mai 2026. Flertallet av disse har ingen funksjon som førstehåndsmarked, men er markedsplasser som er etablert for å konkurrere om annenhåndsomsetningen med de etablerte regulerte markedsplassene.
I høringsnotatet ble det uttalt at departementet også kunne vurdere en mindre omfattende utvidelse. Den mindre utvidelsen ville da kun gjelde aksjer og egenkapitalbevis tatt opp til handel på MHF som er registrert som vekstmarked for små og mellomstore bedrifter (vekstmarked for SMB) etter direktiv om markeder for finansielle instrumenter (MiFID II), art. 33, jf. verdipapirhandelloven § 9-31. Denne undergruppen av MHF har som eksplisitt formål å bidra til finansiering av små og mellomstore bedrifter i et regulert rammeverk. Undergruppen oppfyller dermed en førstehåndsmarkedsfunksjon i tillegg til å være et annenhåndsmarked. En slik avgrensning ville gjøre at Euronext Growth Oslo ble omfattet, i tillegg til ca. 30 andre tilsvarende markedsplasser som per mai 2026 har status som vekstmarked for SMB. Dette gjelder Euronext sine øvrige Growth-marketsplasser, Nasdaq sine «First North»-markedsplasser og et fåtall andre MHF.
Dersom målet med å utvide ASK-ordningen først og fremst er å bidra til bedre kapitaltilgang for små og mellomstore vekstbedrifter, kunne det være tilstrekkelig å utvide ordningen til å omfatte vekstmarkeder for SMB. I høringsnotatet ble det vist til at dette vil være i samsvar med EUs pågående arbeid med Savings and Investment Union, der et mål er å kanalisere mer kapital til små og mellomstore bedrifter og styrke bruken av regulerte og kvalitetssikrede markedsplasser for slike foretak. Å utvide ASK-ordningen til å omfatte denne typen selskaper kan skape økt likviditet og interesse for selskaper i vekstfase. Dette kan igjen føre til at innhenting av kapital for små- og mellomstore selskaper blir enklere på sikt.
Departementet foreslo likevel å utvide ASK-ordningen til å omfatte aksjer og egenkapitalbevis som er tatt opp til handel på MHF generelt, ikke bare MHF med status som vekstmarked for SMB. Det ble generelt ansett ønskelig å ha en bred ASK-ordning innenfor rammene av hva som er teknisk og administrativt gjennomførbart, og som også ivaretar forbrukerhensyn. Etter departementets vurdering tilsa ikke noen av disse hensynene en snevrere avgrensning enn til MHF. Departementet viste også til at Danmark og Sverige bruker MHF som avgrensningskriterium i sine ordninger.
I høringsnotatet oppfordret departementet høringsinstansene til å komme med synspunkter på disse to alternative avgrensningene.
6.6.2 Høringsinstansenes synspunkter
Fire instanser har merknader til hvilke handelsplasser utvidelsen skal avgrenses til. Samtlige fire støtter å knytte avgrensningen til multilaterale handelsfasiliteter (MHF) generelt, fremfor den snevrere kategorien MHF med status som vekstmarked for små og mellomstore bedrifter.
Euronext (Oslo Børs og Verdipapirsentralen) viser til at en bred avgrensning vil gjøre ordningen enklere å forstå og praktisere, og vil være bedre egnet til å sikre likebehandling av sammenlignbare handelsplasser og investeringsmuligheter. De merker seg også at Danmark og Sverige bruker MHF som avgrensningskriterium.
Verdipapirfondenes forening ser ingen grunn til å avgrense snevrere enn til MHF. Foreningen viser også til EU-kommisjonens anbefaling om investerings- og sparekontoer, som vektlegger at investor bør ha tilgang til et bredt utvalg av finansielle instrumenter fra et vidt spekter av utstedere.
Forening for finansfag støtter begrunnelsen i høringsnotatet om å ha en bred ASK-ordning innenfor rammene av hva som er teknisk og administrativt gjennomførbart, og som ivaretar forbrukerhensyn. Hensikten bør være at investor får tilgang til et bredt marked innenfor aksjesparekontoen. De peker også på at det vil være prinsipielt vanskelig å skille mellom vekstbedrifter og andre bedrifter.
Etter Aksjonærforeningens oppfatning er ikke målet med å utvide ASK-ordningen utelukkende å bidra til bedre kapitaltilgang for små og mellomstore vekstbedrifter, men også å tilby aksjesparere enklere tilgang til et bredere spekter investeringsobjekter. I tillegg er målet å i størst mulig grad likestille personlige aksjesparere og selskapsinvestorer. Aksjonærforeningen støtter derfor at utvidelsen skal gjelde MHF generelt, men støtter også en snevrere avgrensning dersom en generell utvidelse påfører tilbyderne urimelig ekstra belastning.
6.6.3 Vurderinger og forslag
Departementet vurderer det som hensiktsmessig at ordningen med aksjesparekonto favner bredt. Samtidig må det tas hensyn til hva som er teknisk og administrativt gjennomførbart, samt legges vekt på forbrukerhensyn og investorbeskyttelse.
Etter departementets vurdering ligger det til rette for å utvide ordningen med aksjesparekonto til MHF generelt, og ikke bare til MHF med status som vekstmarked for SMB. Departementet kan ikke se at det foreligger hensyn som taler for en snevrere avgrensning enn til MHF generelt, og slike hensyn er heller ikke kommet frem under høringen. Departementet foreslår derfor at utvidelsen skal gjelde for aksjer som er tatt opp til handel på MHF.
Departementet foreslår samtidig å forenkle ordlyden i lovteksten ved at hjemmehørende «i land innenfor EØS» justeres til hjemmehørende «i EØS».
Skatteloven bruker gjennomgående termen «børsnotert». Både gjeldende lovtekst i § 10-21 og endringsforslaget bruker «børsnotert». Departementet gjør oppmerksom på at bestemmelsen er ment å omfatte også aksjer som er notert på andre regulerte markeder enn børs.
Det vises til forslag til endringer i skatteloven § 10-21 andre ledd første og andre punktum.
6.7 Hensynet til forbrukervern og investorbeskyttelse
6.7.1 Forslag i høringsnotatet
Ordningen med aksjesparekonto tilrettelegger for at vanlige sparere kan investere i verdipapirer som omfattes av ordningen. Et relevant hensyn ved avgrensningen av hvilke verdipapirer som skal omfattes av ordningen, er derfor forbrukervern og investorbeskyttelse.
I høringsnotatet viste departementet til at investeringer i verdipapirer på multilateral handelsfasilitet (MHF) ofte har høyere risiko enn investeringer i verdipapirer på regulerte markeder, herunder børser. Dette skyldes dels forskjeller i regelverket for handelsplassene og dels egenskaper ved selskapene og markedene.
Det ble vist til at de regulatoriske kravene gjennomgående er mindre omfattende på MHF enn på regulerte markeder. Dette gjelder blant annet kravene til opptak, rapportering og informasjonsplikt. Konsekvensen er at investorer kan måtte treffe investeringsbeslutninger på grunnlag av mindre omfattende informasjon.
Departementet påpekte at selskapsrisikoen ofte er høyere på MHF enn på regulerte markeder. Mange av selskapene på MHF og vekstmarked for SMB er små, nystartede eller under omstilling. Økt risiko skyldes også ulike markedsforhold. Verdipapirer på MHF har gjerne lavere likviditet enn verdipapirer på regulerte markeder. Det kan være færre kjøpere og selgere, noe som kan vanskeliggjøre salg. Få ordrer gjør også verdipapirene mer volatile.
Samtidig viste departementet til at det alltid er risiko ved investeringer i verdipapirer, og at investoren vil kunne redusere risikoen ved å spre investeringene på flere aksjer. Departementet ga uttrykk for at den noe høyere risikoen ved investeringer på MHF ikke bør være til hinder for å legge bedre til rette for sparerne gjennom utvidelse av aksjesparekontoordningen. Hensynet til forbrukervern og investorbeskyttelse bør i stedet ivaretas gjennom reguleringen av finansmarkedene.
Departementet viste til at også MHF er underlagt regulering. Selv om kravene er mindre omfattende enn for regulerte markeder, gjelder krav til blant annet opptak til handel, organisering, markedsovervåking og informasjon. I tillegg gjelder sentrale regler om markedsmisbruk, herunder forbud mot innsidehandel og markedsmanipulasjon, jf. punkt 6.3.1. Verdipapirforetakenes plikter overfor ikke-profesjonelle kunder gjelder også ved handel i verdipapirer på MHF. For eksempel plikter verdipapirforetak å påse at all informasjon til kunder eller potensielle kunder er balansert, klar og ikke villedende, jf. verdipapirhandelloven § 10-10 første ledd. Opplysninger skal gis i forståelig form og på en slik måte at kunder og potensielle kunder har en rimelig mulighet til å forstå arten av og risikoen forbundet med investeringen, og på den bakgrunn være i stand til å fatte en informert investeringsbeslutning, jf. verdipapirhandelloven § 10-10 åttende ledd.
Departementet konkluderte med at hensynet til forbrukervern og investorbeskyttelse vil være tilstrekkelig ivaretatt, selv om aksjesparekontoordningen utvides til å omfatte verdipapirer som kan ha høyere risiko enn det som normalt gjelder for børsnoterte verdipapirer. På denne bakgrunn ble det heller ikke fremmet forslag til nye regler for å ivareta hensynet til forbrukervern og investorbeskyttelse.
6.7.2 Høringsinstansenes synspunkter
Ingen høringsinstanser har innvendinger til punktet om forbrukervern og investorbeskyttelse.
6.7.3 Vurderinger og forslag
Departementet legger til grunn at den utvidelsen av ordningen med aksjesparekonto som foreslås her, ivaretar hensynet til forbrukervern og investorbeskyttelse. Departementet foreslår ikke særlige regler for å ivareta forbrukervern og investorbeskyttelse, men viser til at det er lagt stor vekt på disse hensynene ved utarbeiding av forslaget.
6.8 Verdipapirer som endrer status
6.8.1 Forslag i høringsnotatet
I høringsnotatet viste departementet til at børsnoterte aksjer og egenkapitalbevis som oppfyller kravene til å stå på aksjesparekonto på investeringstidspunktet, kan bli stående på aksjesparekontoen om de endrer status. Dette gjelder eksempelvis om selskapet ikke lenger oppfyller kravene til å være hjemmehørende i EØS eller selskapet tas av børs. Det ble vist til at denne forståelsen ikke kommer eksplisitt til uttrykk i regelverket, men bygger på en fortolkning av skatteloven § 10-21 andre ledd om hva som kan inngå på en aksjesparekonto. Fortolkningen er også forankret i lovforarbeidene, jf. Prop. 1 LS (2016–2017) Skatter, avgifter og toll 2017 punkt 5.3.3.
Departementet foreslo at dette prinsippet også skal gjelde for verdipapirer tatt opp til handel på MHF.
I høringsnotatet ble det også vist til at verdsettingen endres når aksjer strykes fra børs.
I utgangspunktet verdsettes børsnoterte aksjer til 80 prosent av kursverdien, mens ikke-børsnoterte verdsettes til 80 prosent av aksjens forholdsmessige andel av selskapets skattemessige formuesverdi. Det ble ikke foreslått endringer i dette. Det vises til nærmere omtale av verdsetting av aksjer i punkt 6.9.
6.8.2 Høringsinstansenes synspunkter
Euronext (Oslo Børs og Verdipapirsentralen) støtter at også aksjer og egenkapitalbevis på MHF som oppfyller vilkårene på investeringstidspunktet, kan bli stående på aksjesparekontoen om de senere endrer status. Dette er en praktisk og hensiktsmessig løsning som bidrar til forutsigbarhet for investorer og tilbydere.
Ingen andre høringsinstanser hadde merknader til dette punktet.
6.8.3 Vurderinger og forslag
Departementet opprettholder forslaget fra høringsnotatet om at aksjer og egenkapitalbevis på MHF kan bli stående på aksjesparekonto etter statusendring. Denne løsningen bygger på en fortolkning av gjeldende regler. Det foreslås derfor ingen lovendring på dette punktet.
6.9 Verdsettingsregler og skatterapportering
6.9.1 Forslag i høringsnotatet
Den skattemessige formuesverdien av ikke-børsnoterte aksjer fastsettes etter andre regler enn de som gjelder for børsnoterte aksjer. Forskjellene går ikke bare på selve verdsettingsmetoden, men også verdsettingstidspunktet og tidspunktet opplysningene blir tilgjengelige på.
I høringsnotatet ble det vist til at disse forskjellene får konsekvenser for hvordan tilbyder av aksjesparekonto innrapporterer til skattemyndighetene. Etter skatteforvaltningsloven § 7-3 med tilhørende forskriftsbestemmelser skal tilbyder av aksjesparekonto gjøre all skatteberegning og levere komplette opplysninger til Skatteetaten, med frist 10. februar i skattefastsettingsåret (året etter inntektsåret).
Børsnoterte aksjer verdsettes i alminnelighet til 80 prosent av kursverdien 1. januar i skattefastsettingsåret, jf. skatteloven § 4-12 første ledd. Ikke-børsnoterte aksjer i norske selskaper verdsettes til 80 prosent av aksjens forholdsmessige andel av selskapets samlede skattemessige formuesverdi, som hovedregel per 1. januar i året før skattefastsettingsåret, fordelt etter pålydende. Dette følger av skatteloven § 4-12 andre ledd.
I høringsnotatet er det vist til at det ikke vil oppstå problemer for aksjer som følger hovedregelen om verdsetting i skatteloven § 4-12 andre ledd. Da skjer verdsettingen ut fra verdiene 1. januar i året før skattefastsettingsåret. I slike tilfeller vil Skatteetaten normalt kunne levere opplysninger om skattemessig formuesverdi til tilbyderne av aksjesparekonto innen utgangen av inntektsåret. Det vil derfor som hovedregel være uproblematisk for tilbyder å gjennomføre skatteberegning og levere komplette opplysninger til Skatteetaten innen fristen 10. februar i skattefastsettingsåret.
Problemer kan imidlertid oppstå når aksjene skal verdsettes etter en særregel i skatteloven § 4-13. Da utskytes tidspunktet for verdsetting med ett år, til 1. januar i skattefastsettingsåret. Det utsatte verdsettingstidspunktet vanskeliggjør rettidig skatterapportering. Særregelen gjelder i visse tilfeller hvor aksjekapitalen er endret, selskapet har ervervet egne aksjer, aksjen er strøket fra børs, selskapet er nystiftet eller er overtakende selskap i bestemte former for fusjon.
Etter gjeldende systemer og rutiner vil ikke Skatteetaten ha opplysninger om selskapenes formuesverdier før tidligst i mai eller juni samme år. Når særregelen brukes, vil tilbydere av aksjesparekonto ikke ha tilgang til disse opplysningene før leveringsfristen 10. februar. Tallene som viser skattemessig formuesverdi, må i stedet sendes til aksjonærene senere, etter hvert som selskapenes skattemeldinger blir levert. Oppgavene vil bli sendt ut etter leveringsfristen for skattemelding for personlige aksjonærer. Aksjonærene vil bli oppfordret til å fastsette denne formuen gjennom egenretting. Det kan da forekomme at aksjonærene unnlater egenretting. Dette gir igjen risiko for at korrekt verdi ikke blir lagt til grunn.
I høringsnotatet ble det skissert tre ulike løsninger på problemet med sent utsendte oppgaver og manglende egenretting.
Den første løsningen som ble vurdert, var å pålegge alle selskaper på MHF å levere oppgaver over aksjenes estimerte skattemessige formuesverdi allerede i månedsskiftet januar/februar. Med en slik innberetningsfrist vil Skatteetaten kunne forhåndsutfylle opplysningene i investors skattemelding. En så tidlig frist vil imidlertid være vanskelig å overholde og gi risiko for mange etterfølgende korrigeringer. Departementet frarådet derfor denne løsningen.
Den andre løsningen var å innføre en regel med korreksjon gjennom inntektsåret. Det vil si at man i de tilfellene som i dag er regulert i § 4-13, verdsetter 1. januar i inntektsåret, men korrigerer for faktiske inn- og utbetalinger gjort i løpet av inntektsåret. Dette er beløp de norske selskapene skal kunne levere til tilbyder før 10. februar. En slik løsning ville imidlertid innebære en større omlegging av gjeldende verdsettingsregler, og reiser ulike problemstillinger. I høringsnotatet la derfor departementet til grunn at en slik større omlegging ikke er aktuell for å løse dette konkrete problemet alene.
En tredje løsning som ble vurdert i høringsnotatet, var at skattemyndighetene i disse tilfellene fatter endringsvedtak. Når det foreligger nye opplysninger, er utgangspunktet at den skattepliktige selv skal endre. Dersom skattemyndighetene er kjent med de nye opplysningene, kan de gjøre de skattepliktige oppmerksomme på opplysningene med oppfordring om at de egenendrer. Skattemyndighetene kan ellers fatte endringsvedtak dersom det ikke innføres særregler for disse tilfellene.
I høringsnotatet oppfordret departementet høringsinstansene til å komme med innspill til valg av løsning.
I høringsnotatet ble det også vist til at det kan oppstå utfordringer for ikke-børsnoterte aksjer i utenlandske selskaper.
Verdsettingen av ikke-børsnoterte aksjer i utenlandske selskaper er regulert i skatteloven § 4-12 tredje ledd. Slik aksje verdsettes til 80 prosent av antatt salgsverdi 1. januar i skattefastsettingsåret. Aksjen skal likevel verdsettes til 80 prosent av dens forholdsmessige andel av selskapets formuesverdi 1. januar i året før skattefastsettingsåret når skattyteren krever det og kan sannsynliggjøre selskapets formuesverdi. Fordi utgangspunktet her er salgsverdi, vil verdsetting 1. januar i skattefastsettingsåret normalt ikke medføre problemer ved skatterapporteringen. Det kan imidlertid oppstå utfordringer i de tilfellene skattyter krever verdsetting basert på selskapets skattemessige formuesverdi. Utenlandske selskaper leverer ikke skattemelding til Norge, og Skatteetaten har derfor ikke grunnlagsdata om formuesverdier for disse. For utenlandske selskaper er det ikke mulig for Skatteetaten å tilby en løsning for deling av opplysninger. I stedet vil tilbyder av aksjesparekontoen eller den skattepliktige selv måtte hente inn opplysninger fra selskapene og estimere formuesverdien. I høringsnotatet la departementet til grunn at denne situasjonen i praksis vil være håndterbar for de involverte. I høringsnotatet ble det derfor ikke foreslått endringer i tilknytning til disse spesielle tilfellene.
I høringsnotatet ble det påpekt at problemstillingene ved utsatt verdsetting etter skatteloven § 4-13 og utenlandske aksjer, kunne blitt løst om verdsettingen i stedet var basert på kursverdi. Det ble vist til at en slik omlegging måtte ha vært vurdert i en bredere sammenheng enn bare utvidelse av aksjesparekontoordningen.
Problemstillingene over er bare aktuelle for aksjer, og ikke for egenkapitalbevis. Egenkapitalbevis verdsettes til kursverdi eller antatt salgsverdi i alle sammenhenger.
6.9.2 Høringsinstansenes synspunkter
Euronext (Oslo Børs og Verdipapirsentralen) understreker viktigheten av klare, praktikable og konsistente regler. Disse instansene og Nordnet mener det bør være et prinsipp at formuesverdsettingen av finansielle instrumenter er lik uavhengig av om de står på aksjesparekonto eller ikke. Ulik verdsetting avhengig av kontotype skaper unødvendig kompleksitet og uheldige tilpasningsmuligheter.
Verdipapirfondenes forening har ikke bestemte oppfatninger om valg av løsning for rapportering, men understreker at man så langt som mulig bør velge løsninger som ikke legger unødige byrder på kontohaver eller tilbyder. Etter deres syn bør forenklingshensyn gå foran «millimeter-presisjon».
Nordnet foreslår følgende for tilbyders rapportering av formuesverdi: For norske MHF-aksjer legges den skattemessige formuesverdien til grunn for beregningen, forutsatt at tilbyder mottar dette datagrunnlaget fra Skatteetaten i god tid før rapporteringsfristen 10. februar. For utenlandske MHF-aksjer bør verdsettingen baseres på siste omsetningskurs (alternativt snittet mellom siste sluttkurs i skatteåret og første sluttkurs i det nye året). Eventuelle endringer i formuesverdi for utenlandske aksjer bør utelukkende være en prosess mellom Skatteetaten og den enkelte skattyter. Ved etterfølgende endringer i selskapenes formuesgrunnlag (eksempelvis ved kapitalendringer), må korreksjoner og oppdateringer skje direkte fra selskapet til Skatteetaten og kunden, uten å pålegge tilbyder plikter. Alternativt må kunden selv motta opplysningene fra selskapet og stå ansvarlig for å oppdatere egen skattemelding.
Euronext (Oslo Børs og Verdipapirsentralen) skriver at det bør klargjøres hvordan eventuelle korreksjoner skal gjennomføres, herunder hvilken rolle tilbydere av aksjesparekonto skal ha. De mener det særlig bør avklares i hvilke tilfeller investorens egenretting er tilstrekkelig, og i hvilke tilfeller tilbyder av aksjesparekonto også må levere korrigerte opplysninger. Tilsvarende som Nordnet legger Euronext vekt på at tilbyderne ikke må pålegges en uforholdsmesig plikt til å korrigere i etterkant.
Også Finans Norge mener at tilbydere ikke bør pålegges rapporteringsplikter ved endringer i aksjenes formuesgrunnlag etter fristen 10. februar. Etter Finans Norges syn kan Skatteetaten enten treffe endringsvedtak eller anmode skattyter om å korrigere opplysningene i skattemeldingen. De peker på at Skatteetaten i disse tilfellene allerede har tilgang til de oppdaterte opplysningene, og at et krav om korrigert rapportering fra tilbyderne vil innebære uforholdsmessig manuelt arbeid uten tilsvarende nytteverdi.
Euronext (Oslo Børs og Verdipapirsentralen) og Finans Norge peker på at tilbydere av aksjesparekonto har ulik tilgang til opplysninger avhengig av hvilken teknisk rapporteringsløsning de bruker. For tilbydere som ikke har kjennskap til estimerte formuesverdier før innrapporteringsfristen, foreslår Finans Norge at det bør være tilstrekkelig å rapportere antall aksjer i de aktuelle selskapene.
NHO er enig i at en omlegging til kursverdi må vurderes i en bredere sammenheng.
6.9.3 Vurderinger og forslag
Departementet har i samråd med Skattedirektoratet vurdert hvordan høringsinstansenes ønske om enkle og klare rapporteringsrutiner kan imøtekommes. Det legges opp til følgende løsninger for skatterapportering av formuesverdi:
Norske aksjer
For norske aksjer som ikke er børsnoterte, legges det opp til at tilbyder av aksjesparekonto ikke skal innrapportere formuesverdi. Det vil gjelde uansett om aksjen verdsettes etter skatteloven § 4-12 eller § 4-13.
Alle som eier aksjer som verdsettes etter skatteloven § 4-12, vil få formuesverdien forhåndsutfylt på skattemeldingen uansett om aksjene er plassert på aksjesparekonto eller ikke.
For aksjer som verdsettes etter skatteloven § 4-13, legges det opp til en løsning basert på det som i høringsnotatet er omtalt som «den tredje mulige løsningen». Aksjonærene vil få tilsendt opplysninger om aksjenes formuesverdi etter at selskapene har levert sine skattemeldinger. Dette gjøres i dag for alle slike aksjer. Skatteetaten må lage en tilsvarende løsning for aksjer som verdsettes etter § 4-13, og som er plassert på aksjesparekonto. Aksjonærene mottar opplysningene om aksjenes formuesverdi etter at de har levert skattemelding, og opplysningene gis i form av en korrigert aksjeoppgave fra Skatteetaten. Aksjonærene blir oppfordret til å korrigere egen skattemelding. For aksjonærer som ikke egenendrer, vil Skatteetaten vurdere å korrigere gjennom endringsvedtak.
Utenlandske aksjer
For utenlandske aksjer som ikke er børsnoterte, legges det opp til at tilbyderen av aksjesparekonto skal rapportere formuesverdien. Det vil være antatt salgsverdi som skal rapporteres inn, jf. skatteloven § 4-12 tredje ledd første punktum.
Departementet legger til grunn at den rapporteringsløsningen som er beskrevet her for norske og utenlandske aksjer som ikke er børsnoterte, vil være enkel å forholde seg til for tilbyderne av aksjesparekonto. For tilbyderne vil rapporteringsplikten for ikke-børsnoterte aksjer innen rapporteringsfristen (10. februar i skattefastsettingsåret) være begrenset til:
-
selskap
-
antall aksjer
-
formuesverdi for utenlandske aksjer.
Etter denne fristen vil tilbyderne ikke ha noe ansvar for oppdateringer og etterfølgende korreksjoner. Dette ansvaret vil i utgangspunktet ligge hos Skatteetaten. Tilbyderne skal likevel rapportere på nytt dersom de oppdager feil og mangler i tidligere innrapporteringer, slik praksis også er i dag for andre opplysningstyper.
Denne løsningen kan gjennomføres innenfor gjeldende regler om opplysningsplikt i skatteforvaltningsloven. Det foreslås derfor ingen lovendringer på dette punktet.
6.10 Overføring av verdipapirer mellom egne aksjesparekontoer mv.
6.10.1 Forslag i høringsnotatet
Etter skatteloven § 10-21 syvende ledd kan kontohaver overføre aksjer, egenkapitalbevis og andeler i aksjefond mellom egne aksjesparekontoer uten beskatning. I høringsnotatet foreslo departementet at denne bestemmelsen også skal gjelde for verdipapirer tatt opp til handel på MHF.
Etter denne bestemmelsen skal kontohavers innskudd og ubenyttet skjerming fra tidligere år på den avgivende kontoen overføres til den mottakende kontoen. Innskudd og ubenyttet skjerming overføres i samme forhold som de overførte verdienes andel av verdiene på den avgivende kontoen.
For å gjennomføre overføringen må tilbyder sette en markedsverdi på kontoen på flyttetidspunktet. Tilbyder av aksjesparekonto har derfor behov for å kunne sette en verdi på verdipapirene gjennom hele året. I høringsnotatet er det vist til at bruk av kursverdi i stedet for skattemessig formuesverdi, vil være sterkt forenklende i denne sammenhengen. Skattemessig formuesverdi er ikke tilgjengelig for tilbyder av aksjeparekonto gjennom året.
Det ble vist til at slik bruk av kursverdi kun vil ha betydning for beregningen av fordelingen mellom ny og gammel konto, og ikke påvirke skattebelastningen. Det ble også vist til at det ikke er noen direkte sammenheng mellom valg av verdsettingsmetode for formuesskatteformål og verdsettingen som brukes for å beregne forholdstall ved overføring mellom aksjesparekontoer.
På denne bakgrunnen foreslo departementet i høringsnotatet at kursverdi skal legges til grunn ved overføringen.
Skatteloven § 10-21 syvende ledd viser til en forholdsmessig fordeling uten å spesifisere hvilken verdsettingsmetode som brukes. I høringsnotatet skrev departementet at bruk av kursverdi er innarbeidet i denne sammenhengen, og la til grunn at det ikke er behov for å spesifisere i lovteksten at kursverdi skal legges til grunn når ikke-børsnoterte verdipapirer overføres.
På MHF vil det kunne være enkelte verdipapirer som over forholdsvis lang tid har lav eller ingen omsetning. Det vil da kunne forekomme at siste registrerte kurs ikke gir uttrykk for oppdatert markedsverdi. I slike tilfeller må man ha en klar regel for hvilken verdi tilbyder skal bruke.
I høringsnotatet viser departementet til at en mulig løsning vil være å ha en egen verdsettingsregel for de tilfellene et verdipapir ikke har vært omsatt innenfor en gitt periode. Det kan for eksempel være mulig å basere verdsettingen på:
-
kursverdien 1. januar
-
vektet gjennomsnitt over en viss periode
-
siste kursverdi
-
andel av selskapets skattemessige formuesverdi.
Det er viktig at en slik regel blir praktikabel og kan brukes konsistent av alle tilbydere av aksjesparekonto. I høringsnotatet tok ikke departementet stilling til hvilken løsning som bør velges. Departementet oppfordret høringsinstansene til å komme med innspill om mulige løsninger på denne problemstillingen.
I høringsnotatet ble det også vist til at utfyllende regler om overføring er gitt i Finansdepartementets samleforskrift til skatteloven (FSFIN) § 10-21-5. Denne bestemmelsen setter ulike frister for gjennomføring når aksjesparekontoen overføres mellom ulike tilbydere. Bestemmelsen regulerer også overføring av informasjon for innrapportering til skattemyndighetene og setter rammer for kostnadsdekning ved flyttingen. I høringsnotatet la departementet til grunn at det ikke var behov for endringer i denne forskriftsbestemmelsen.
6.10.2 Høringsinstansenes synspunkter
Finans Norge og Euronext (Oslo Børs og Verdipapirsentralen) peker på behovet for klare og entydige regler for hvilken verdi som skal benyttes, slik at tilbydere praktiserer regelverket likt og investorer ikke behandles ulikt. Euronext nevner at tilsvarende verdsettingsspørsmål oppstår ved arv og gave. Finans Norge viser til løsningen i den svenske ISK-ordningen for å fastsette sjablonginntekten. Der benyttes siste tilgjengelige kurs dagen før kvartalets begynnelse. Dersom slik kurs ikke foreligger, benyttes siste kjøpskurs. Løsningen illustrerer at det kan fastsettes sjablongpregede og praktisk gjennomførbare regler for verdsetting der løpende markedsverdi ikke foreligger. Organisasjonen mener tilsvarende retningslinjer bør fastsettes i Norge ved overføring av MHF-aksjer mellom egne aksjesparekontoer og ved overføring av eksisterende MHF-aksjer til en aksjesparekonto.
Aksjonærforeningen har ingen innvendinger til at kursverdi brukes ved overføring mellom egne aksjesparekontoer. Løsningen er sterkt forenklende og påvirker ikke kontohavers skattebelastning.
Verdipapirfondenes forening anbefaler at siste kursverdi legges til grunn også der en aksje over lengre tid ikke har vært omsatt. Dette vil være en enkel og transparent metode som bør kunne fungere godt i de fleste tilfeller.
Nordnet støtter at aksjer på MHF og ordinære børser skal behandles likt ved overføring ut av eller mellom egne aksjesparekontoer. De støtter særlig forslaget om å benytte markedsverdi (siste kurs) som grunnlag for forholdsmessig fordeling ved overføring mellom aksjesparekontoer. De peker på at dette også bør gjelde ved splitt av kontoer i forbindelse med arv og gave. En slik løsning vil være transparent og enkel å forholde seg til for kundene, samtidig som den sikrer en smidig og praktisk håndtering for kontofører.
6.10.3 Vurderinger og forslag
Departementet opprettholder forslaget fra høringsnotatet om at verdipapirer tatt opp til handel på MHF skal kunne overføres mellom egne aksjesparekontoer uten beskatning. Departementet opprettholder også forslaget om at kursverdi skal legges til grunn ved overføringen.
Departementet foreslår at siste kjente kursverdi også skal brukes i tilfeller hvor det over tid har vært lav eller ingen omsetning. Forenklingshensyn taler for en slik løsning.
Departementet foreslår også at siste kjente kursverdi blir brukt når eksisterende MHF-verdipapirer som ikke står på aksjesparekonto, settes inn på aksjesparekonto. Tilsvarende bør siste kjente kursverdi legges til grunn når slike verdipapirer tas ut fra aksjesparekonto.
Bruk av siste kjente kursverdi vil bidra til en konsistent rapporteringspraksis, og spare tilbyderne for skjønnsmessige vurderinger rundt verdsettingen.
Departementet foreslår endringer i skatteloven § 10-21 sjette og syvende ledd for å klargjøre at siste kjente kursverdi skal legges til grunn i tilfellene som er nevnt over.
Departementet er enig med Nordnet i at det vil være hensiktsmessig å legge siste kjente kursverdi til grunn også når aksjesparekonto splittes opp i forbindelse med arv og gave, og foreslår at regelverket blir praktisert slik.
Med siste kjente kursverdi menes siste omsetningskurs. Som siste kjente kursverdi anses også emisjonskurs og konverteringskurs ved konvertering av fordring til aksjekapital.
Det vises til forslag til endringer i skatteloven § 10-21 sjette og syvende ledd.
6.11 Utfyllende bestemmelser om hvem som kan tilby aksjesparekonto og hvilke tjenester som må inngå i ordningen
6.11.1 Forslag i høringsnotatet
Finansdepartementets samleforskrift til skatteloven (FSFIN) § 10-21 gir nærmere regler om hvem som kan tilby aksjesparekonto, og hvilke tjenester som må inngå i ordningen. I høringsnotatet drøftet departementet om en utvidet aksjesparekonto gir behov for å endre disse reglene.
Etter FSFIN § 10-21-1 kan aksjeparekonto tilbys av institusjoner som har tillatelse til å drive virksomhet som bank, verdipapirforetak eller forvaltningsselskap for verdipapirfond her i riket. Institusjonene må være hjemmehørende i Norge eller i andre EØS-land. I høringsnotatet la departementet til grunn at en utvidet aksjeparekonto ikke gjør det nødvendig å endre kretsen av tilbydere.
Tilbyders informasjonsplikt er regulert i FSFIN § 10-21-2. Etter denne bestemmelsen skal tilbyder gi kontohaver opplysninger om
-
hvilke midler som kan inngå på kontoen
-
relevante skatteregler
-
kostnader knyttet til kontoen
-
at det ikke løper renter på innestående kontanter på kontoen
-
forholdet til innskuddsgarantiordningen
-
beholdningen av finansielle instrumenter og kontanter på kontoen (to ganger årlig)
-
kontohavers samlede innskudd på kontoen.
I høringsnotatet vurderte departementet om tilbyder av aksjesparekonto bør ha plikt til å opplyse kontohaver om risikoen ved investeringer i aksjer og egenkapitalbevis på en MHF. Det ble vist til at hensynet til investorvern isolert sett kan tale for en slik opplysningsplikt. Samtidig må det tas hensyn til at det også er mange aksjer med høy risiko som handles på børs og andre regulerte markeder. En advarsel rettet særlig mot MHF kan gi inntrykk av at handel med børsnoterte aksjer i alle tilfeller er mindre risikofylt, og slik sett gi villedende informasjon. En eventuell advarsel burde derfor rette seg mot finansielle investeringer mer generelt. Departementet viste til at verdipapirforetak allerede har informasjonsplikt etter verdipapirhandelloven. Etter en samlet vurdering fant departementet at det ikke var behov for å innføre nye regler om tilbyders informasjonsplikt.
I høringsnotatet ble det videre drøftet om det var behov for endringer i reglene om
-
hvordan avtale om aksjesparekonto skal inngås, jf. FSFIN § 10-21-3
-
kontoføring, jf. FSFIN § 10-21-4, og
-
overføring og oppsigelse av konto, jf. FSFIN § 10-21-5.
Departementet konkluderte med at det ikke var behov for å endre disse reglene.
6.11.2 Høringsinstansenes synspunkter
Ingen av høringsinstansene har hatt merknader til denne delen av høringsnotatet.
6.11.3 Vurderinger og forslag
Departementet holder fast ved at det ikke er behov for endringer i FSFIN § 10-21.
6.12 Om å overføre eksisterende verdipapirer til kontoen
6.12.1 Forslag i høringsnotatet
Etter skatteloven § 10-21 sjette ledd tredje punktum anses overføring av aksje, egenkapitalbevis eller andel i aksjefond til aksjesparekonto som realisasjon hos kontohaveren. Overføringen utløser derfor beskatning.
Ved innføringen av aksjeparekonto ble det gitt en overgangsregel. Den gjorde det mulig å flytte eksisterende børsnoterte aksjer, egenkapitalbevis eller aksjefondsandeler inn på aksjesparekonto uten at det utløste beskatning. Overgangsregelen var midlertidig, og gjaldt i utgangspunktet for ett år. Den ble senere utvidet til å gjelde i tre år. Overføringen måtte skje med skattemessig kontinuitet, slik at skattemessige inngangsverdier og skjermingsgrunnlag ble videreført uendret.
I høringsnotatet vurderte departement om en tilsvarende overgangsregel burde gjelde ved utvidelsen av ordningen med aksjesparekonto. Departementet la særlig vekt på muligheten for teknisk gjennomføring og betydningen for kvaliteten på de skattemessige verdiene som skal overføres til aksjesparekontoen.
Overgangsregelen ved innføringen av aksjeparekonto ble teknisk håndtert ved at Skatteetaten inngikk avtale med daværende Verdipapirsentralen (nå Euronext VPS). Avtalen innebar at Skattedirektoratet ga Verdipapirsentralen det datagrunnlaget som var nødvendig for at tilbyderne skulle kunne gjøre korrekt skatterapportering. Verdipapirsentralen delte etter avtale disse opplysningene videre med tilbyderne.
I høringsnotatet ble det vist til at departementet hadde innhentet Skattedirektoratets vurdering av om en tilsvarende løsning ville være hensiktsmessig ved utvidelsen av ordningen med aksjeparekonto. Skattedirektoratet ga følgende anbefaling:
«Teknisk sett skal det gå fint å dele tilsvarende opplysninger for aksjer som er registrert på Euronext Growth. Delingen av opplysninger skjer da fra Skatteetatens aksjonærregister til Euronext. Kvaliteten på historiske inngangsverdier i aksjonærregisteret er gjennomgående god, men det finnes feil og mangler også knyttet til disse, for eksempel aksjer som feilaktig er registrert med 0 i kostpris.
For aksjer som ikke er registrert på Euronext Growth, men på andre tilsvarende markedsplasser i utlandet, må tilbyder selv hente inn korrekte inngangsverdier og skjermingsgrunnlag. Skatteetatens erfaring er at det ved innrapportering av utenlandske aksjer fra norske finansinstitusjoner er noe dårligere kvalitet med hensyn til historiske inngangsverdier. Vi antar derfor at dette også vil være en utfordring for utenlandske tilbydere.
Dersom man utvider ordningen med aksjesparekonto (ASK) til også å omfatte aksjer notert på multilaterale handelsfasiliteter, vil risikoen for feil øke ved innføring av en eventuell overgangsregel. Ved å kreve gevinstberegning ved overføring av alle aksjer til ASK, vil det bli bedre kvalitet på verdiene på ASK fra første dag regelendringen eventuelt innføres (nærhet i tid mellom transaksjon og fastsettelse av riktig innskutt kapital på ASK).
For å redusere risikoen for å innhente uriktige historiske inngangsverdier, anbefaler Skattedirektoratet i utgangspunktet ikke å innføre tilsvarende overgangsregel som for børsnoterte aksjer.»
Departementet sluttet seg til Skattedirektoratets vurdering, og ville derfor ikke anbefale en tilsvarende overgangsregel.
6.12.2 Høringsinstansenes synspunkter
Euronext (Oslo Børs og Verdipapirsentralen) har ikke innvendinger til ikke å ha en overgangsordning. De merker seg departementets vurdering av at det kan svekke kvaliteten på grunnlagsdata, og at det ikke anbefales av Skattedirektoratet.
Aksjonærforeningen mener det bør være en overgangsordning. De foreslår at den kan være på 12 måneder og betinget av at kontohaver kan dokumentere anskaffelseskost og relevant verdi.
Også en privatperson som har inngitt høringssvar, mener det bør være en overgangsordning.
De øvrige syv høringsinstansene som avga uttalelse, hadde ikke merknader til forslaget om å ikke ha en overgangsordning.
6.12.3 Vurderinger og forslag
Departementet har i samråd med Skattedirektoratet vurdert overgangsregelen som foreslås av Aksjonærforeningen. Dokumentasjonsplikten for kontohaver som foreningen foreslår, vil kunne bidra til en viss økning i kvaliteten på datagrunnlaget.
Risikoen for feil vil likevel øke. Det er generelt ønskelig med nærhet i tid mellom en transaksjon og verdiregistrering på aksjesparekontoen for å sikre mest mulig korrekte inngangsverdier. Det taler for at det skjer en realisasjonsbeskatning når eksisterende verdipapirer overføres til aksjesparekonto.
Det er tilbyder av aksjesparekonto som beregner og rapporterer til Skatteetaten. En slik overgangsregel vil innebære at tilbyder må forholde seg til verdier fra tiden før verdipapiret ble plassert på aksjesparekonto. Før rapporteringen til Skatteetaten må tilbyder vurdere de opplysningene kontohaver gir om opprinnelig kostpris, eventuelle kapitalendringer og ubenyttet skjerming. For tilbyder vil det være vanskelig å kontrollere disse opplysningene.
Overgangsregelen forutsetter at det tas stilling til hva som skal godtas som tilstrekkelig dokumentasjon, og hvem som har ansvar ved eventuelle feil og mangler. Videre måtte Skatteetaten vurdere behovet for kontroller ved avvik mellom de innsendte opplysningene og opplysningene i Skatteetatens registre.
Ved innføringen av aksjesparekonto delte Skatteetaten sine opplysninger om børsnoterte aksjer med tilbyderne i forbindelse med den daværende overgangsregelen. Skatteetaten har imidlertid ikke like fullstendige og gode opplysninger om aksjer registrert på MHF. Tilsvarende deling av opplysninger ved den utvidelsen av aksjesparekonto som foreslås her, vil ikke sikre gode grunnlagsdata.
Departementet opprettholder vurderingene fra høringsnotatet. En overgangsregel vil gi betydelig risiko for uriktige inngangsverdier. En overgangsregel vil også øke kompleksiteten for tilbyderne av aksjesparekonto og for Skatteetaten. Departementet foreslår derfor ingen overgangsregel som innebærer at eksisterende verdipapirer kan overføres til aksjesparekonto uten realisasjonsbeskatning.
6.13 Økonomiske og administrative konsekvenser
Den utvidelsen av ordningen med aksjesparekonto som foreslås i denne proposisjonen, antas ikke å gi provenyvirkninger på verken kort eller lang sikt. Gevinster på aksjer som eies gjennom aksjesparekonto, kan reinvesteres uten å utløse beskatning. Reinvestering av gevinster på aksjesparekonto øker ikke skjermingsgrunnlaget, slik nye innskudd på aksjesparekontoen gjør. Dermed vil nåverdien av skatt på aksjeinntekter ikke bli påvirket av om en skattyter benytter aksjesparekonto eller ikke. Derfor anslås provenyet på lang sikt å forbli uendret. På kort sikt er det heller ikke et klart insentiv til å realisere aksjeinntekter og reinvestere dem gjennom aksjesparekonto. Det antas derfor at forslaget heller ikke har provenyvirkninger på kort sikt.
Utvidelsen som foreslås vil kreve enkelte endringer i rutinene for skatterapportering hos tilbyderne av aksjesparekonto. Det er først og fremst rapporteringsløsningen som er beskrevet i punkt 6.9, som vil kreve noe systemutvikling hos Skatteetaten. Kostnadene til slik systemutvikling antas å bli moderate.
Utvidelsen av ordningen antas å øke antall tilfeller hvor det er behov for å korrigere opplysninger om aksjers formuesverdi etter at aksjonærenes frist for levering av skattemelding er utløpt. Det vises til omtalen av denne problemstillingen for aksjer som verdsettes etter skatteloven § 4-13 i punkt 6.9. Dette vil generelt øke behovet for veiledning og oppfølging fra Skatteetaten.
6.14 Ikrafttredelse og overgangsregler
Stortinget anmodet om at siktemålet for den utvidelsen av aksjesparekonto som foreslås her, er innføring 1. januar 2027. Departementet foreslår at endringene skal tre i kraft straks med virkning fra og med inntektsåret 2027.
Under høringen har Verdipapirfondenes forening kommentert ikrafttredelsen. Foreningen minner om at tilbyderne må ha tilstrekkelig tid til å tilpasse egne systemer og rutiner, men foreslår ikke et konkret tidspunkt for innføring.
Departementet legger til grunn at en innføring fra 1. januar 2027 vil gi aktørene nødvendig tid til å tilpasse seg. Departementet legger også vekt på intensjonen i Stortingets anmodning.
I punkt 6.12 drøfter departementet om det skal være adgang til å overføre eksisterende verdipapirer til aksjesparekontoen uten at det utløser beskatning, som en midlertidig overgangsordning. Departementet mener en slik ordning vil svekke kvaliteten på grunnlagsdata og virke kompliserende, og foreslår derfor ikke dette. Etter departementets vurdering vil det heller ikke være behov for andre overgangsregler.
7 Endringer i suppleringsskattereglene
7.1 Innledning og sammendrag
Finansdepartementet foreslår endringer i regelverket om suppleringsskatt.
Suppleringsskatteloven ble vedtatt i januar 2024. Loven gjennomfører et modellregelverk for global minimumsskatt i norsk rett. Reglene er utviklet av samarbeidsorganet Inclusive Framework (IF) og skal sikre at store konsern skattlegges med en minimumssats på 15 pst., uavhengig av hvor de driver sin aktivitet.
Modellregelverket er fortsatt under utvikling. IF utarbeider og publiserer nye administrative veiledninger som inneholder avklaringer og utvidelser mv. De norske suppleringsskattereglene må løpende oppdateres med det nye innholdet for at de skal kunne opprettholde sin status som kvalifiserte regler.
IF publiserte den 5. januar 2026 en administrativ veiledning («januar 2026-veiledningen») som foreløpig ikke er implementert i de norske suppleringskattereglene. Januar 2026-veiledningen er også omtalt som «side-by-side-pakken». Den inneholder i hovedsak en beskrivelse av fire nye Safe Harbour-regler. Safe Harbour-regler er typisk forenklingsregler som kan brukes i tilfeller der det anses å være lav risiko for underbeskatning. De nye Safe Harbour-reglene åpner blant annet for å anerkjenne andre regelverk om global minimumsskatt og for bruk av enkelte typer skatteinsentiver. I tillegg omfatter veiledningen regler om en forenklet beregning av effektiv skattesats.
I det norske suppleringsskatteregelverket har Safe Harbour-regler frem til nå utelukkende vært regulert i forskrift. Loven inneholder kun en generell forskriftshjemmel for Safe Harbour-bestemmelser. I denne proposisjonen foreslås det at hver enkelt Safe Harbour-regel forankres med en egen forskriftshjemmel i suppleringsskatteloven. Forslaget omfatter både Safe Harbour-regler som allerede er implementert, og de nye som er beskrevet i januar 2026-veiledningen. Dette vil synliggjøre Safe Harbour-reglene i loven. Den nåværende forskriftshjemmelen i suppleringsskatteloven foreslås opphevet. Endringene vil medføre at enkelte henvisninger i skatteforvaltningsloven og skattebetalingsloven må endres. Det foreslås derfor også endringer i disse lovene.
I tillegg foreslås det enkelte endringer i suppleringsskatteloven som har karakter av å være opprettinger.
Saken ble sendt på høring 4. juni 2026 med frist 3. august 2026.
Hoveddelen av høringsnotatet gjaldt det materielle innholdet i januar 2026-veiledningen og forslag til forskriftsregulering av dette. Høringsnotatet inneholdt også forslag til implementering av en administrativ veiledning av 18. mai 2026 («mai 2026-veiledningen»). For en nærmere beskrivelse av veiledningene og utkast til forskriftsbestemmelser, vises det til høringsnotatet.
Det har ikke kommet innspill som tilsier endring av lovforslagene som var på høring.
Etter departementets vurdering foreligger det ikke tilstrekkelig tallgrunnlag for å beregne konkrete provenyanslag knyttet til de foreslåtte endringene i suppleringsskatteloven. Endringene krever tilpasninger i Skatteetatens systemer, men for konsernene vil bruk av Safe Harbour-reglene forenkle rapporteringen.
Det vises til forslag til endringer i suppleringsskatteloven §§ 1-1, 4-2, 5-6, 5-7, 6-3, og 8-1 til 8-20. I tillegg vises det til endring i skattebetalingsloven § 10-53 og endringer i skatteforvaltningsloven §§ 5-6 og 12-6.
Endringene i suppleringsskatteloven foreslås å tre i kraft straks med virkning fra og med inntektsåret 2026 for regnskapsår som begynner etter 31. desember 2025. § 5-7 foreslås likevel opphevet med virkning fra 4. januar 2027. Endringene i skattebetalingsloven og skatteforvaltningsloven foreslås å tre i kraft straks.
7.2 Bakgrunn for forslaget
7.2.1 Global minimumsskatt
Globalisering og digitalisering av økonomien har gitt nye utfordringer for landenes skattesystemer. Utviklingen har økt problemene knyttet til internasjonale skattetilpasninger og skadelig skattekonkurranse. I oktober 2021 oppnådde medlemslandene i IF politisk enighet om en global minimumsskatt, omtalt som pilar 2. Reglene skal sikre at store konsern skattlegges med en minimumssats på 15 pst., uavhengig av hvor de driver sin aktivitet. Er den effektive skattesatsen beregnet etter disse reglene lavere enn 15 pst., fastsettes suppleringsskatt for å øke den effektive skattesatsen til 15 pst.
Reglene omfatter i utgangspunktet to beskatningsregler som skal virke sammen for å sikre en beskatning med minst 15 pst. Den primære regelen er skatteinkluderingsregelen (Income Inclusion Rule (IIR)). Den innebærer at morselskaper blir skattepliktige for underbeskattet inntekt som beregnes for deres datterselskaper i hvert land de opererer. Som underbeskattet inntekt regnes inntekt som skattlegges med mindre enn 15 pst. Skatten morselskapet ilegges, kalles suppleringsskatt (Top-Up Tax). Den sekundære regelen er skattefordelingsregelen (Undertaxed Profits Rule (UTPR)). Den fungerer som en sikringsmekanisme som fanger opp underbeskattet inntekt i konsernet i tilfeller som ikke dekkes av skatteinkluderingsregelen. Dette kan for eksempel være fordi morselskap i konsernet er lokalisert i et land som ikke har innført en skatteinkluderingsregel. I tillegg til de to nevnte beskatningsreglene kan landene innføre en såkalt kvalifisert nasjonal suppleringsskatt (Qualified Domestic Minimum Top-up Tax (QDMTT)). Det vil si en suppleringsskatt som ilegges konsernenhetene som er lokalisert i det aktuelle landet, på grunnlag av underbeskattet inntekt i disse konsernenhetene.
Regelverket om global minimumsskatt består av modellregler, kommentarer og administrative veiledninger utarbeidet av IF. Departementet omtaler regelverket samlet sett som «modellregelverket».
I Norge er reglene innført i lov 12. januar 2024 nr. 1 om suppleringsskatt på underbeskattet inntekt i konsern (suppleringsskatteloven). Det er gitt utfyllende forskriftsbestemmelser i forskrift 26. mars 2024 nr. 541 (suppleringsskatteforskriften).
I Prop. 29 LS (2023–2024) Lov om suppleringsskatt på underbeskattet inntekt i konsern (suppleringsskatteloven) punkt 3.3 fremgår det at:
«[d]epartementet har som mål at suppleringsskatteloven også fremover skal gi et oppdatert og korrekt bilde av de materielle reglene, slik at det ikke blir motstrid mellom det norske regelverket og modellregelverket. Det må forventes en rettsutvikling på dette området etter hvert som nye avklaringsbehov og problemstillinger kommer til. Det kan også bli aktuelt med nye administrative veiledninger i tiden fremover. Departementet vil følge med på utviklingen og arbeide for at regelverket holdes oppdatert gjennom lov- og forskriftsendringer.»
Arbeidet i IF med å utvikle modellregelverket pågår fortsatt. IF har offentliggjort administrative veiledninger i desember 2022, februar 2023, juli 2023, desember 2023, juni 2024 og januar 2025. Endringer som følge av disse veiledningene er innarbeidet i suppleringsskatteloven og suppleringsskatteforskriften.
I tillegg har IF offentliggjort nye administrative veiledninger 5. januar 2026 og 18. mai 2026. Et forslag til implementering av disse veiledningene i det norske regelverket ble sendt på høring 4. juni 2026.
7.2.2 Safe Harbour-regler
Deler av modellregelverket er utformet som såkalte Safe Harbour-regler. Det er regler som, på visse vilkår, gir konsernet adgang til å velge at suppleringsskatten (eller en angitt del av den) settes til null. Modellreglene har en generell bestemmelse om Safe Harbour-regler i artikkel 8.2. Det fremgår av kommentaren til artikkelen at formålet med Safe Harbour-regler er å begrense unødige administrative byrder for konsern og skattemyndigheter ved at beregning av effektiv skattesats og suppleringsskatt unnlates i tilfeller hvor det er sannsynlig at virksomheten betaler minst 15 pst. skatt. Det er konsernet selv som velger om det vil benytte seg av Safe Harbour-regler. Valget gjøres årlig.
De enkelte Safe Harbour-reglene er beskrevet i ulike administrative veiledninger. Departementet viser til omtale av Safe-Harbour-regler i Prop. 29 LS (2023–2024) punkt 9.4.4 og 12.5.
Safe Harbour-reglene som er implementert i det norske regelverket, er regulert i bestemmelser under suppleringsskatteforskriften § 5-7. Disse beskrives i korte trekk nedenfor. Januar 2026-veiledningen beskriver fire nye Safe Harbour-regler som foreløpig ikke er implementert i de norske reglene. Disse er omtalt i punkt 7.2.3.
Kvalifisert nasjonal suppleringsskatt Safe Harbour (suppleringsskatteforskriften § 5-7-10)
Regelen er aktuell når en konsernenhet er lokalisert i en jurisdiksjon som har en kvalifisert nasjonal suppleringsskatt og denne oppfyller visse tilleggskrav. Tanken bak denne Safe Harbour-regelen er at den kvalifiserte nasjonale suppleringsskatten sikrer at konsernenhetene som er lokalisert i jurisdiksjonen ikke er underbeskattet. Det er da ikke nødvendig å kreve at konsernet foretar beregninger etter skatteinkluderingsregelen eller skattefordelingsregelen på grunnlag av den samme inntekten.
Forenklet beregningsmetode Safe Harbour (suppleringsskatteforskriften §§ 5-7-20 og 5-7-21)
Formålet med regelen er å legge til rette for at konsern kan slippe å gjennomføre enkelte komplekse beregninger i situasjoner der beregningene kan forenkles uten at det går på bekostning av utfallet eller vil underminere reglenes integritet. Dette gjelder når justert overskudd i en jurisdiksjon ikke overstiger det substansbaserte inntektsfradraget, gjennomsnittlig samlet inntekt og resultat ligger under visse terskelbeløp, eller den effektive skattesatsen er minst 15 pst. Det fremgår av administrativ veiledning at regelen er et rammeverk, og at reglene først kan benyttes når det kommer ytterligere veiledning med nærmere regulering. Slik nærmere regulering foreligger for såkalte uvesentlige konsernenheter, se suppleringsskatteforskriften § 5-7-21.
Midlertidige Safe Harbour-regler knyttet til land-for-land-rapportering (suppleringsskatteforskriften §§ 5-7-30 til 5-7-38)
For å sikre en enkel og smidig overgang ved innføringen av en global minimumsskatt gis konsernene en anledning til å gjøre enkle beregninger for en jurisdiksjon basert på nøkkeltall fra konsernets land-for-land-rapportering. Dersom beregningene viser at konsernets inntekt og resultat i jurisdiksjonen er under visse terskler, den effektive skattesatsen er lik eller høyere enn en fastsatt overgangssats, eller resultatet ikke overstiger det substansbaserte inntektsfradraget, kan suppleringsskatten settes til null for jurisdiksjonen.
Safe Harbour-reglene knyttet til land-for-land-rapportering innebærer en vesentlig forenkling for mange konsern i de første årene med suppleringsskatteregler. Reglene er midlertidige. I januar 2026-veiledningen forlenges reglenes varighet med ett år, til å inkludere regnskapsår som begynner senest 31. desember 2027.
Midlertidig skattefordelingsregel Safe Harbour (suppleringsskatteforskriften § 5-7-40)
Regelen gjelder kun en kort periode og kan benyttes når det øverste morselskapet i konsernet er lokalisert i en jurisdiksjon som har en nominell skattesats på minst 20 pst. Det kan da ikke ilegges suppleringsskatt etter skattefordelingsregelen på grunnlag av underbeskattet inntekt i det øverste morselskapets jurisdiksjon.
7.2.3 Administrativ veiledning av 5. januar 2026
Januar 2026-veiledningen består hovedsakelig av nye Safe Harbour-regler. Deler av veiledningen er resultat av forhandlinger om endringer i modellregelverket etter krav fra USA. Trump-administrasjonen kunngjorde i januar 2025 at USA ikke kom til å innføre modellregelverket om global minimumsskatt, og varslet gjengjeldelsestiltak overfor land som har innført skattefordelingsregelen. Etter at G7-landene i juni 2025 kom til en felles forståelse om å sidestille deler av den amerikanske skattelovgivningen og den globale minimumsskatten, ble lovforslaget om gjengjeldelsestiltak trukket tilbake. I etterkant av kunngjøringen fra G7-landene, forhandlet Inclusive Framework frem den omforente løsningen som ble offentliggjort i form av den administrative veiledningen.
Januar 2026-veiledningen introduserer fire nye Safe Harbour-regler. Disse har ingen tidsbegrensing, og det er lagt opp til at det skal gjennomføres en evaluering av reglene innen 2029 for å avdekke eventuell risiko de måtte innebære knyttet til overskuddsflytting og uthuling av skattefundamentet, og for å sikre like konkurransevilkår.
I tillegg følger det av januar 2026-veiledningen at tidsperioden det er mulig å benytte den eksisterende Safe Harbour-regelen knyttet til land-for-land rapportering, forlenges med ett år.
For en nærmere beskrivelse av innholdet i januar 2026-veiledningen vises det til Finansdepartementets høringsnotat av 4. juni 2026. Nedenfor gis en kort beskrivelse av de fire nye Safe Harbour-reglene. Beskrivelsen er av pedagogiske hensyn noe forenklet.
Forenklet effektiv skattesats Safe Harbour
Reglene om en forenklet effektiv skattesats Safe Harbour gir konsernet anledning til å vise, gjennom en test basert på en forenklet beregning av effektiv skattesats, at det er lav risiko for at konsernets virksomhet i den aktuelle jurisdiksjonen er underbeskattet. Testen innebærer at dersom beregningen gir et forenklet underskudd eller en forenklet effektiv skattesats på minst 15 pst., skal suppleringsskatten settes til null.
Forenklingen består særlig i adgang til å unnlate å gjøre justeringer som er obligatoriske under en ordinær beregning. I tillegg kan det innebære en vesentlig forenkling at konsernet gis anledning til å basere beregningen av forenklet effektiv skattesats på aggregerte tall fra konsernregnskapet, i stedet for å beregne og summere tall fra hver enkelt konsernenhets regnskap.
For å hindre uønskede tilpasninger er det, enkelt sagt, et vilkår for å benytte regelen at det ikke har vært beregnet suppleringsskatt de to foregående årene.
Substansbasert skatteinsentiv Safe Harbour
Et skatteinsentiv innebærer en form for skattefordel (herunder inntektsfradrag, skattefradrag, superfradrag, osv.), og bruk av det vil per definisjon kunne medføre lav effektiv beskatning og dermed i utgangspunktet gi grunnlag for suppleringsskatt. Med substansbasert skatteinsentiv menes i denne sammenhengen et skatteinsentiv som er allment tilgjengelig så langt det er beregnet på grunnlag av faktiske pådratte kostnader eller mengden produserte fysiske enheter i jurisdiksjonen. Regelen er begrenset til visse kostnadsbaserte og produksjonsbaserte skatteinsentiver og omfatter ikke inntektsbaserte insentiver.
Substansbasert skatteinsentiv Safe Harbour virker ved at verdien av det substansbaserte skatteinsentivet legges til skatten ved beregningen av effektiv skattesats eller forenklet effektiv skattesats. Økningen av skatten kan ikke overstige et substanstak, som beregnes på grunnlag av konsernets lønnskostnader eller fysiske eiendeler i jurisdiksjonen.
Substansbasert skatteinsentiv Safe Harbour vil bare redusere suppleringsskatten så langt den kan tilskrives bruken av slike insentiver. Dersom suppleringsskatten bare delvis skyldes bruk av substansbaserte skatteinsentiver, vil den reduseres, men ikke settes helt ned til null.
Sidestilt regelverk Safe Harbour
Sidestilt regelverk Safe Harbour går, enkelt sagt, ut på å skjerme konsern som er omfattet av et annet kvalifisert regelverk om global minimumsskatt, fra suppleringsskatt. For å kunne kvalifisere må regelverket ha både et nasjonalt og et globalt skattesystem som tilfredsstiller bestemte kriterier. Det er IF som avgjør om et regelverk skal anses som kvalifisert.
Det nasjonale skattesystemet må ha en lovbestemt nominell selskapsskattesats på minst 20 pst. Videre må det omfatte enten en kvalifisert nasjonal suppleringsskatt, eller en alternativ minimumsskatt for selskaper som er basert på resultatregnskapet, har justeringer som er i samsvar med formålet med minimumsskatt, har en nominell sats på minst 15 pst. og gjelder for en vesentlig del av den samlede inntekten til omfattede konserns virksomhet i jurisdiksjonen.
Det globale skattesystemet må være et helhetlig skatteregime som gjelder for alle hjemmehørende selskaper og deres inntekter fra utenlandsk virksomhet og ilegges på et bredt skattegrunnlag. Det må, noe forenklet, omfatte både aktive og passive inntekter. Det kan bare i begrenset grad, og i samsvar med formålet med minimumsskatt, frita inntekter. Systemet må videre inneholde vesentlige mekanismer for håndtering av risiko for svekkelse av skattegrunnlaget og overskuddsflytting (BEPS-risiko),
Systemene må ikke innebære noen vesentlig risiko for at verken innenlands eller utenlands inntekt skattlegges med en lavere effektiv sats enn 15 pst.
Sidestilt regelverk Safe Harbour gjelder for hele konsernet, men forutsetter at det øverste morselskapet er lokalisert i en jurisdiksjon som har et kvalifisert sidestilt regelverk.
De kvalifiserende nasjonale og globale skattesystemene må være vedtatt før 1. januar 2026, eller på en senere dato i samsvar med en prosedyre fastsatt av IF.
Bakgrunnen for Safe Harbour-regelen om sidestilt regelverk er krav fra USA. Det er per i dag kun USA som har regelverk som er godkjent av IF som sidestilt regelverk.
Under sidestilt regelverk Safe Harbour kan suppleringsskatt etter skatteinkluderingsregelen og skattefordelingsreglen settes til null for konsernet. Sidestilt regelverk Safe Harbour har ingen innvirkning på kvalifisert nasjonal suppleringsskatt.
Øverste morselskap Safe Harbour
Øverste morselskap Safe Harbour gjelder for konsern med øverste morselskap i en jurisdiksjon som har et kvalifiserende nasjonalt skattesystem. I motsetning til det som gjelder for kvalifisert sidestilt regelverk Safe Harbour, stilles det ikke noe krav om at jurisdiksjonen må ha et kvalifiserende globalt skattesystem. Det er IF som avgjør om regelverket i det øverste morselskapets jurisdiksjon skal anses som kvalifisert.
Øverste morselskap Safe Harbour gjelder bare for konsernenheter som er lokalisert i det øverste morselskapets jurisdiksjon, og skjermer bare mot bruk av skattefordelingsregelen. Eventuell underbeskattet inntekt i det øverste morselskapets jurisdiksjon kan dermed fremdeles gi grunnlag for nasjonal suppleringsskatt eller suppleringsskatt etter skatteinkluderingsregelen.
7.2.4 Administrativ veiledning av 18. mai 2026
Veiledningen gjelder anvendelsen av skattefordelingsregel Safe Harbour. I de norske reglene er den nedfelt i suppleringsskatteforskriften § 5-7-40. Veiledningen utvider regelen fra å gjelde regnskapsår som avsluttes før 31. desember 2026 til å gjelde for regnskapsår som avsluttes senest 3. januar 2027. For en nærmere beskrivelse av mai 2026-veiledningen vises det til Finansdepartementets høringsnotat av 4. juni 2026.
Bakgrunnen for endringen er at enkelte jurisdiksjoner bruker et regnskapsår som består av et antall uker, i stedet for 365 dager. Et slikt regnskapsår vil bestå av 52 eller 53 uker. Regnskapsår som består av 53 uker, vil begynne noen få dager før et kalenderår og avsluttes noen få dager etter. Konsernet vil da ikke kunne benytte verken sidestilt regelverk Safe Harbour eller øverste morselskap Safe Harbour for 2026, ettersom disse bare gjelder for regnskapsår som begynner 1. januar 2026 eller senere. Konsern med 53 ukers regnskapsår gis derfor anledning til en noe forlenget bruk av skattefordelingsregel Safe Harbour.
7.3 Høring
Forslag om endringer i suppleringsskattereglene ble sendt på høring 4. juni 2026. Høringsfristen var 3. august 2026.
I høringsnotatet foreslås det at de to administrative veiledningene implementeres i norsk rett.
Før januar 2026-veiledningen ble publisert, omfattet modellregelverket fire Safe Harbour-regler, jf. punkt 7.2.2 ovenfor. Disse er beskrevet i ulike administrative veiledninger og er regulert i suppleringsskatteforskriften. Suppleringsskatteloven inneholder kun en forskriftshjemmel for Safe Harbour-bestemmelser, jf. § 5-7. Januar 2026-veiledningen introduserer ytterligere fire Safe Harbour-regler.
Med bakgrunn i at Safe Harbour-regler etter hvert har fått større omfang og betydning, foreslo departementet at Safe Harbour-reglene bør forankres i loven med hver sin forskriftshjemmel og at disse samles i et eget kapittel. Det vil også bidra til at regelverket blir mer oversiktlig og tilgjengelig for brukerne.
Høringsnotatet inneholder videre utkast til forskriftsbestemmelser som skal implementere innholdet i veiledningene. Det inneholder også forslag til noen få opprettinger i suppleringsskatteloven som ikke har tilknytning til de nevnte veiledningene.
Det ble foreslått at endringene hovedsakelig skulle få virkning fra og med inntektsåret 2026.
Departementet har mottatt ti høringssvar. Følgende instanser har inngitt høringssvar med realitetsmerknader:
-
Finans Norge
-
Landsorganisasjonen i Norge (LO)
-
Næringslivets Hovedorganisasjon (NHO)
-
Norges Rederiforbund
-
Skattedirektoratet
-
Tax Justice Norge
Ingen av høringsinstansene uttaler at de er imot forslaget, men Tax Justice Norge og LO har merknader til løsningene i januar 2026-veiledningen. Instansene mener endringene utfordrer sentrale prinsipper for minimumsskatten og innebærer en endring av premissene for vedtakelsen av loven i 2024. De mener spørsmålet om suverenitetsavståelsen bør avgjøres demokratisk og med godt informasjonsgrunnlag. Instansene peker også på at det amerikanske regelverket skiller seg fra GloBE-reglene. Forskjellene kan gi smutthull og favorisere amerikanske selskaper, og svekke insentivene til å innføre minimumsskatten. Videre mener instansene at en Safe Harbour for substansbaserte skatteinsentiver vil svekke minimumsskatten ved å tillate lavere effektiv skattesats og økt skattekonkurranse.
7.4 Vurderinger og forslag
7.4.1 Implementering av administrativ veiledning og lovforankring av Safe Harbour-regler
Departementet fastholder forslaget i høringsnotatet om implementering av de administrative veiledningene og lovforankring av Safe Harbour-reglene.
Januar 2026-veiledningen og mai 2026-veiledningen er en del av modellregelverket. For å oppnå ensartede regler i alle land som innfører global minimumsskatt, er landene forpliktet til å gjennomføre eventuelle endringer så snart som mulig, for å bringe sin nasjonale lovgivning i samsvar med etterfølgende administrativ veiledning. Norge må derfor implementere det materielle innholdet i de administrative veiledningene for å kunne fortsette å bruke suppleringsskattereglene.
Ved implementering av innholdet i de administrative veiledningene har landene ikke noe handlingsrom med hensyn til reglenes materielle innhold. Bestemmelsene i de norske reglene skal gjenspeile det materielle innholdet i veiledningene.
Tax Justice Norge og LO uttaler at endringene som fremgår av januar 2026-veiledningen, bryter med grunnleggende prinsipper i den globale minimumsskatten, og at reglene er svekket. Etter departementets oppfatning har reglene ikke blitt vesentlig svekket. Hovedformålet med den globale minimumsskatten er å motvirke overskuddsflytting, og analyser fra OECD viser at den globale minimumsskatten fortsatt vil være et effektivt virkemiddel. Se mer om dette i punkt 7.5.3.
Departementet viser til forslag til et nytt kapittel 8 om Safe Harbour i suppleringsskatteloven. Det foreslås at kapittelet skal inneholde en innledende paragraf om Safe Harbour-regler og en paragraf med forskriftshjemmel for hver Safe Harbour-regel, herunder de fire nye Safe Harbour-reglene.
I samsvar med høringsforslaget er det lagt opp til at reguleringen av Safe Harbour-reglene skal skje i forskrift.
Med opprettelsen av et eget kapittel om Safe Harbour, vil den nåværende forskriftshjemmelen i § 5-7 bli overflødig og foreslås opphevet. På bakgrunn av at mai 2026-veiledningen forlenger skattefordelingsregel Safe Harbour for konsern som benytter regnskapsår som består av 52 eller 53 uker, foreslår departementet at § 5-7 oppheves med virkning fra 4. januar 2027. Det legges opp til at samtlige forskriftsbestemmelser om Safe Harbour vil være gitt med de nye forskriftshjemlene på det tidspunktet, jf. punkt 7.4.1, dersom forslaget om lovforankring blir vedtatt.
De foreslåtte endringene medfører at oversiktbestemmelsen i suppleringsskatteloven § 1-1 må oppdateres, og at henvisninger i flere bestemmelser i suppleringsskatteloven må endres. Det vises til forslag til endringer i suppleringsskatteloven § 5-6 første ledd første punktum, § 5-6 andre ledd første punktum og § 6-3 første ledd første punktum.
Det er særskilte saksbehandlingsregler for bruk av Safe Harbour-regler i modellreglene artikkel 8.2.2. Skattemyndighetene i en jurisdiksjon kan innen 36 måneder bestride konsernets rett til å bruke Safe Harbour-regler. Det gjøres gjennom et forhåndsvarsel, hvor de faktiske forholdene og omstendighetene som ligger til grunn for å bestride retten, angis. Den opplysningspliktige skal innen seks måneder uttale seg om disse forholdene, jf. skatteforvaltningsloven § 5-6 første ledd tredje punktum. Videre regulerer skatteforvaltningsloven § 12-6 første ledd femte punktum fristen for å bestride bruk av Safe Harbour-regler. Bestemmelsene viser til Safe Harbour-regler gitt i medhold av suppleringsskatteloven § 5-7. Departementet foreslår at bestemmelsene i stedet henviser til Safe Harbour-regler gitt i medhold av suppleringsskatteloven kapittel 8.
Det vises til forslag til endring av skatteforvaltningsloven § 5-6 første ledd tredje punktum og § 12-6 første ledd femte punktum. Departementet legger opp til en tilsvarende endring av henvisning i skatteforvaltningsforskriften § 8-14-2 tredje ledd. I tillegg foreslår departementet en tilsvarende endring i skattebetalingsloven § 10-53 fjerde ledd.
7.4.2 Suppleringsskattereglene og tilstøtende regler i skatteloven
Under høringen har Finans Norge, NHO og Norges Rederiforbund bemerket at endringer i reglene om suppleringsskatt ikke kan vurderes isolert fra øvrige regler i skattelovgivningen. De bemerker at forholdet til ulike regler i skatteloven må avklares, herunder reglene om norskkontrollert utenlandsk selskap (NOKUS), kreditfradrag og fritaksmetoden.
Departementet bemerker at det i revidert nasjonalbudsjett for 2025, jf. Prop. 145 LS (2024–2025) punkt 11.5, har uttalt at det vil se nærmere på forholdet mellom NOKUS-reglene og suppleringsskatt. Departementet vil også gjøre oppmerksom på at det i brev av 20. august 2026 har tatt stilling til et tolkningsspørsmål vedrørende nasjonal suppleringsskatt, NOKUS og utflyttingsskatt etter skatteloven § 9-14. I brevet uttaler departementet:
«Selv om opplistingen i skatteloven § 9-14 annet ledd, herunder bokstav c, ikke er uttømmende, legger departementet til grunn at det ikke utløses uttaksskatt etter skatteloven § 9-14 som følge av at et norskkontrollert selskap er etablert i et land som endrer status fra lavskattland til normalskattland.
At et selskap blir underlagt kvalifisert nasjonal suppleringsskatt i et annet land, kan etter omstendighetene medføre at selskapet ikke lenger anses å være etablert i et lavskattland. Dette vil som utgangspunkt bero på en vurdering etter skatteloven § 10-63. …»
Departementet vil fremover vurdere behovet for endringer i øvrige tilstøtende regler i skatteloven.
7.4.3 Andre endringer
Det er et mål at suppleringsskatteloven og suppleringsskatteforskriften skal gi et så oppdatert og korrekt bilde av modellregelverket som mulig. Som ledd i arbeid for å nå dette målet foreslo departementet i høringsnotatet også to mindre opprettinger. Dette gjelder harmonisering av begrepsbruk og omfatter:
-
å erstatte «fysisk eiendom» i § 4-2 åttende ledd bokstav h med «fysiske eiendeler», og
-
å erstatte «Øverste morselskaps andel av suppleringsskatten i § 6-3 tredje ledd første punktum med «Det felleskontrollerte konsernets suppleringsskatt» og «medlemmene» med «hvert medlem av det felleskontrollerte konsernet» i § 6-3 tredje ledd første punktum.
Ingen høringsinstanser har hatt merknader på disse punktene. Departementet fastholder forslaget. Det vises til forslag til endring av suppleringsskatteloven §§ 4-2 og 6-3.
7.5 Økonomiske og administrative konsekvenser
7.5.1 Formålet med reglene
Regelverket om suppleringsskatt er ikke primært utformet for å øke skatteinntektene, men for å motvirke uthuling av skattegrunnlaget og overskuddsflytting. Selv om økte skatteinntekter er en direkte konsekvens av regelverket, er det først og fremst de langsiktige endringene i adferd og redusert overskuddsflytting som vil styrke skattegrunnlagene i normalskatteland.
Gevinsten ved å flytte overskudd øker med forskjellen i effektiv skattesats mellom jurisdiksjoner. Ved å sikre en effektiv beskatning på minst 15 pst. i hver jurisdiksjon der et konsern har virksomhet, vil gevinsten ved å flytte overskudd reduseres vesentlig. Substansbaserte inntektsfradrag skjermer en sjablongmessig avkastning knyttet til lønnskostnader og fysiske driftsmidler, og innretter reglene mot overskudd som ikke har reell substans.
7.5.2 Administrative konsekvenser
Endringene krever tilpasninger i Skatteetatens systemer for fastsetting og kontroll, blant annet som følge av nye valgadganger og endringer i melding for suppleringsskatt (GloBE Information Return). For konsern innebærer bruk av Safe Harbour-regler forenklinger i rapporteringen. Forenklingene ventes over tid å redusere de administrative kostnadene både for skattepliktige og for skattemyndighetene, ved at ressursene kan rettes mot jurisdiksjoner der suppleringsskatt faktisk kan oppstå.
7.5.3 Virkninger på skattegrunnlag og effektive skattesatser (overskuddsflytting)
OECDs oppdaterte analyse av økonomiske effekter fra juli 2026 inneholder endringene som følge av side-by-side-pakken, og anslår at minimumsskatten i gjennomsnitt hever effektive skattesatser med mellom 2,8 og 3,7 prosentenheter på jurisdiksjonsnivå. I såkalte «Investments Hubs» (jurisdiksjoner med utenlandske direkteinvesteringer som overstiger 1,5 ganger BNP) anslås økningen å være større, fra 5,5 til 6,9 prosentenheter. Reduserte forskjeller i effektive skattesatser kan også bidra til en mer effektiv global kapitalallokering. Globale selskapsskatteinntekter anslås å øke med 3,2 til 5,4 pst., tilsvarende 91 til 155 mrd. USD årlig. Anslagene er preget av usikkerhet og er noe lavere enn tidligere anslag, før side-by-side-pakken.
Empiriske analyser av de første tilgjengelige dataene (2024) finner ingen negativ virkning på investeringer eller sysselsetting i konsernene i det første året etter innføring, og heller ingen tilpasninger i årene før reglene fikk virkning. Det substansbaserte inntektsfradraget skjermer en sjablongmessig avkastning fra suppleringsskatt og demper dermed virkningen på marginale investeringsbeslutninger.
7.5.4 Nærmere om økonomiske konsekvenser av side-by-side-pakken
Sidestilt regelverk Safe Harbour innebærer at suppleringsskatt etter skatteinkluderingsregelen og skattefordelingsregelen settes til null for konsern med øverste morselskap i en jurisdiksjon med kvalifisert regime. Substansbasert skatteinsentiv Safe Harbour reduserer suppleringsskatten der lav effektiv skatt følger av utgifts- eller produksjonsbaserte ordninger innenfor et substanstak. Begge regler trekker i retning av redusert proveny fra suppleringsskatten.
OECDs oppdaterte anslag for skatteinntekter ligger lavere enn i den forrige modellversjonen fra 2024. Reduksjonen kan ikke tilskrives side-by-side-pakken alene, ettersom OECD samtidig har endret datagrunnlag, forutsetninger om det substansbaserte inntektsfradraget og forutsetninger om hvilke land som faktisk har innført reglene. Usikkerheten i anslagene er dessuten større enn tidligere, særlig som følge av substansbasert skatteinsentiv Safe Harbour. Departementet har foreløpig ikke grunnlag for å tallfeste provenyvirkningen for Norge, men isolert sett er det grunn til å tro at side-by-side-pakken vil bidra til reduserte skatteinntekter fra den globale minimumsskatten også for Norge.
På bakgrunn av OECDs analyser kan det på tross av reduserte skatteinntekter legges til grunn at formålet med regelverket er godt ivaretatt. Nasjonal suppleringsskatt berøres ikke av sidestilt regelverk Safe Harbour, og alle konsern innenfor virkeområdet er fortsatt omfattet av nasjonal suppleringsskatt i de landene der de har virksomhet. Adgangen til sidestilt regelverk Safe Harbour er dessuten betinget av at morselskapsjurisdiksjonen har en nominell selskapsskattesats på minst 20 pst., en minimumsskatt på minst 15 pst. beregnet med utgangspunkt i regnskapsmessig resultat, og ingen vesentlig risiko for effektiv skatt under 15 pst. på innenlandsk og utenlandsk inntekt. Inclusive Framework har varslet integritetstiltak og en kunnskapsbasert gjennomgang i 2028 og 2029 av risiko for uthuling av skattegrunnlaget og for ulike konkurransevilkår.
De langsiktige virkningene må i hovedsak forventes å komme gjennom endret atferd hos selskaper og jurisdiksjoner. Også med side-by-side-pakken anslår OECD at overskuddsflyttingen reduseres betraktelig. Konsern med amerikansk morselskap antas å redusere overskuddsflyttingen til jurisdiksjoner som har innført nasjonal suppleringsskatt.
Mindre overskuddsflytting styrker de ordinære selskapsskattegrunnlagene i landene der verdiskapingen faktisk skjer, og vil over tid styrke skatteinntektene i disse landene. Reduserte satsforskjeller kan samtidig bidra til en mer effektiv global kapitalallokering. Virkningene ventes å bli sterkere over tid, etter hvert som det substansbaserte inntektsfradraget trappes ned og reglene får full virkning i flere land. Den kortsiktige direkte effekten fra suppleringsskatt på skatteprovenyet er derfor et lite egnet mål på om regelverket virker etter formålet, siden et velfungerende regelverk over tid nettopp reduserer grunnlaget for slik skatt.
7.6 Ikrafttredelse
Endringene i suppleringsskatteloven foreslås i hovedsak å tre i kraft straks med virkning fra og med inntektsåret 2026, for regnskapsår som begynner etter 31. desember 2025.
Det foreslås at opphevelsen av eksisterende forskriftshjemmel for Safe Harbour-bestemmelser, suppleringsskatteloven § 5-7, trer i kraft 4. januar 2027.
Endringene i skattebetalingsloven og skatteforvaltningsloven foreslås å tre i kraft straks.
8 Næringsbeskatning for øvrig
8.1 Avgrensning av fratrekk for avgift på oppdrettsfisk i grunnrenteskatten for havbruk
8.1.1 Innledning og sammendrag
Ekstraordinært overskudd, eller meravkastning, fra utnyttelse av stedbundne naturressurser kalles gjerne grunnrente. Grunnrente i havbruk oppstår delvis som følge av gunstige produksjonsforhold for havbruksvirksomhet, og delvis som følge av miljøbegrunnede begrensninger på hvor mange tillatelser som kan gis.
Formålet med grunnrenteskatt er at en andel av meravkastningen fra stedbundne naturressurser skal tilfalle fellesskapet. Grunnrenteskatten på havbruk legges på overskuddet fra produksjonen av laks, ørret og regnbueørret i sjø fra ordinære matfisktillatelser. Grunnrenteskatten omfatter ikke fisk produsert på tillatelser til særlige formål.
Siden 2021 har det vært en avgift på oppdrettsfisk. Avgiften ilegges per kilo produsert laks, ørret og regnbueørret fra akvakultur i sjø. Avgiften gjelder for både ordinære matfisktillatelser og akvakulturtillatelser til særlige formål.
Etter innføringen av grunnrenteskatt på havbruk i 2023 kan avgift på oppdrettsfisk trekkes fra krone for krone mot fastsatt grunnrenteskatt. Med dagens regelverk går fratrekksretten lenger enn grunnrenteskatteplikten ved at avgift på tillatelser til særlige formål som ikke er grunnrenteskattepliktige, likevel kan trekkes fra i grunnrenteskatten. Fratrekk i grunnrenteskatten for en kostnad som ikke knytter seg til den grunnrenteskattepliktige havbruksvirksomheten er en asymmetri som bryter med virkeområdet for skatten. Det innebærer en uthuling av grunnrenteskatten.
Forslag om endring i skatteloven om at fratrekksretten i grunnrenteskatten skal avgrenses til å gjelde for de samme tillatelsene som inngår i grunnrenteskatten, ble sendt på høring 15. oktober 2025. Departementet mottok tre materielle høringssvar, som alle støttet forslaget.
Regjeringen fastholder forslaget om å avgrense fratrekksretten i grunnrenteskatten for havbruk til å gjelde de samme tillatelsene som er grunnrenteskattepliktige. Avgift på tillatelser til særlige formål vil da isteden komme til fradrag i alminnelig inntekt, etter de alminnelige fradragsreglene.
På svært usikkert grunnlag anslås forslaget samlet sett å øke provenyet med i størrelsesorden 30 mill. kroner i 2027. Departementets forslag vil ikke påvirke provenyet fra selve avgiften og dermed heller ikke inntektene til havbrukskommunene og -fylkeskommunene gjennom Havbruksfondet.
Forslaget baserer seg på opplysninger selskapene allerede plikter å ha, og antas å ha begrensede administrative konsekvenser for både skattemyndighetene og de skattepliktige.
Det vises til forslag til endringer i skatteloven § 19-9. Det foreslås at endringene gis virkning fra og med inntektsåret 2027.
I bestemmelsene om grunnrenteskatt for havbruk i skatteloven kapittel 19 vises det til «produksjonsavgift» for fisk. Denne avgiften endret navn 1. januar 2025 til «avgift på oppdrettsfisk», uten at skatteloven kapittel 19 ble endret tilsvarende. Det foreslås språklige oppdateringer i de aktuelle bestemmelsene.
Det vises til forslag til endringer i skatteloven § 19-4 tredje ledd. Det foreslås at endringene trer i kraft straks.
8.1.2 Gjeldende rett
Avgift på oppdrettsfisk
Oppdrett av laks, ørret og regnbueørret krever en akvakulturtillatelse. En akvakulturtillatelse gir rett til produksjon av bestemte arter på avgrensede geografiske områder (lokaliteter), med de begrensninger av tillatelsens omfang som følger av lov, forskrift eller enkeltvedtak. Hoveddelen av tillatelsene er ordinære matfisktillatelser. Tillatelser til særlige formål er en samlebetegnelse på akvakulturtillatelser som skal ivareta spesifikke formål – forskning, utvikling, undervisning, visning, fiskepark, slaktemerd og stamfisk. Fisk produsert etter tillatelse til slaktemerd og fiskepark er ikke omfattet av avgiften på oppdrettsfisk.
Flertallet i Havbruksskatteutvalget (NOU 2019: 18 Skattlegging av havbruksvirksomhet) anbefalte å innføre en overskuddsbasert grunnrenteskatt på havbruksvirksomhet kombinert med en produksjonsavgift til vertskommunene. I 2021 ble det innført en avgift på produksjon av fisk på 40 øre per kg, som oppfølging av en anmodning fra Stortinget (Dokument 8:192 S (2017–2018)) og NOU 2019: 18. Fra 1. januar 2026 er avgiftssatsen 98,5 øre per kg. Inntektene fra avgiften går til vertskommuner og -fylker gjennom Havbruksfondet.
Avgiften er hjemlet i forskrift om særavgifter kapittel 3-24. Avgiftsplikten omfatter laks, ørret og regnbueørret produsert (slaktet) av virksomhet som har eller plikter å ha tillatelse til akvakultur av matfisk av laks, ørret og regnbueørret i territorialfarvannet, jf. forskriften § 3-24-1. Avgiftsplikten omfatter også tillatelser gitt til særlige formål, unntatt tillatelser til slaktemerd og fiskeparktillatelser, jf. forskriften § 5-1 bokstav n.
Tabell 8.1 gir en oversikt over de ulike akvakulturtillatelsene i sjø. Som tabellen viser, står tillatelser til særlige formål for 15,1 pst. av total maksimal tillatt biomasse (MTB). Blant tillatelsene som er omfattet av avgiften, står særlige tillatelser for om lag 11,6 pst. av MTB.
Tabell 8.1 Tillatelser til akvakultur av laks, ørret og regnbueørret i sjø, ekskludert settefisk. Fra Akvakulturregisteret per 3. september 2026
|
Tillatelsestype |
Antall |
MTB (tonn) |
Andel av total MTB. Prosent. |
|---|---|---|---|
|
Ordinære matfisktillatelser (grunnrenteskatteplikt) |
1 130 |
933 834 |
84,9 |
|
Tillatelser til særlige formål (ikke grunnrenteskatteplikt) |
236 | 166 609 |
15,1 |
|
Utvikling |
16 |
11 418 |
1,0 |
|
Forskning |
53 |
39 760 |
3,6 |
|
Visning |
34 |
24 560 |
2,2 |
|
Undervisning |
20 |
15 370 |
1,4 |
|
Stamfisk |
42 |
31 640 |
2,9 |
|
Slaktemerd1 |
72 |
43 830 |
4,0 |
|
Fiskepark1 |
1 |
31 |
0,0 |
1 Ikke omfattet av avgiften på oppdrettsfisk.
Kilde: Fiskeridirektoratet.
Avgiften endret navn 1. januar 2025. Ved virkningstidspunktet 1. januar 2021 het den «avgift på produksjon av fisk», mens gjeldende betegnelse er «avgift på oppdrettsfisk».
Grunnrenteskatt på havbruk
Grunnrenteskatt på havbruksvirksomhet gjelder for grunnrenteinntekt fra virksomhet basert på tillatelse som nevnt i akvakulturloven §§ 6 og 7, jf. § 4, jf. laksetildelingsforskriften kapittel 3, jf. skatteloven § 19-1. Det er kun akvakulturtillatelser for produksjon av laks, ørret og regnbueørret i sjø som er omfattet av grunnrenteskatten. Dette er de såkalte ordinære matfisktillatelsene, i motsetning til tillatelser til særlige formål. Det er innehaver av tillatelsene som er skattesubjekt for grunnrenteskatten, jf. skatteloven § 19-2.
Etter skatteloven § 19-9 kan avgift på produksjon av fisk (nåværende avgift på oppdrettsfisk) fastsatt i medhold av særavgiftsloven kreves fratrukket i fastsatt grunnrenteskatt til staten.
Avgift på oppdrettsfisk er i utgangspunktet en kostnad som er fradragsberettiget i alminnelig inntekt etter skatteloven § 6-1, jf. § 6-15. Fradragsretten gjelder imidlertid ikke for selskap mv. som er omfattet av reglene om grunnrenteskatt, jf. skatteloven § 19-9 siste punktum. Denne bestemmelsen forhindrer at avgiften kommer til fradrag i både alminnelig inntekt og fastsatt grunnrenteskatt.
8.1.3 Høringen
Finansdepartementet sendte 15. oktober 2025 på høring forslag om justering i fratrekksretten for avgift på oppdrettsfisk i grunnrenteskatten på havbruk. Departementet foreslo en endring i skatteloven, slik at fratrekksretten følger grunnrenteskatteplikten. Det vil si at fratrekksretten gjelder for de samme tillatelsene som inngår i grunnrenteskatten. Avgift på tillatelser til særlige formål vil da i stedet komme til fradrag i alminnelig inntekt, etter de alminnelige fradragsreglene. På svært usikkert grunnlag ble forslaget anslått å gi en provenyøkning på 30 mill. kroner i 2027. Det ble foreslått at endringen gis virkning fra inntektsåret 2027. Det ble også foreslått mindre språklige rettelser i lovteksten.
Høringsfristen var 15. januar 2026. Departementet mottok fem høringssvar, hvorav to var uten merknader (SSB og Justisdepartementet).
Skattedirektoratet, LO og Fiskeridirektoratet støtter forslaget, og mener det er en fornuftig avgrensning av fratrekksretten, som vil fjerne en asymmetri i regelverket og den utilsiktede uthulingen av grunnrenteskatten, samt motvirke tilpasninger gjennom omstruktureringer.
Det har ikke kommet høringsinnspill som er negative til endringsforslaget.
8.1.4 Vurderinger og forslag
Formålet med grunnrenteskatt er at en andel av meravkastningen fra stedbundne naturressurser skal tilfalle fellesskapet. En velfungerende grunnrenteskatt er avhengig av at den nokså presist treffer avkastningen av den aktiviteten som genererer grunnrente. At fratrekksretten for avgiftsplikten på matfisktillatelser går lenger enn grunnrenteskatteplikten, er en asymmetri som undergraver dette formålet.
Et selskap som for eksempel både er innehaver av forskningstillatelser og ordinære matfisktillatelser, er grunnrenteskattepliktig kun for fisk produsert i tilknytning til selskapets ordinære matfisktillatelser, mens selskapet er avgiftspliktig for all produksjon av fisk. Dermed kan selskapet trekke fra avgift knyttet til tillatelser som ikke er grunnrentskattepliktige, i fastsatt grunnrenteskatt. Også Skatteetaten har lagt til grunn en slik forståelse av regelverket7.
Havbruksselskapene kan ha både ordinære matfisktillatelser som omfattes av skatteloven § 19-1, og tillatelser til særlige formål som ikke omfattes av skatteloven § 19-1, tilknyttet samme oppdrettslokalitet. Det varierer om tillatelser til særlige formål og ordinære matfisktillatelser er plassert i samme selskap eller i ulike selskap i konsernet.
Per september 2026 er det 91 selskaper som innehar ordinære matfisktillatelser, og som dermed er omfattet av grunnrenteskatten på havbruk. Av disse er det 16 selskaper som også har tillatelser til særlige formål. 49 selskaper har kun tillatelse til særlige formål, det vil si at de ikke er omfattet av grunnrenteskattereglene.
Gjeldende regler fører til at selskap som driver produksjon av fisk på tillatelser til særlige formål som faller utenfor definisjonen i skatteloven § 19-1, vil bli ulikt behandlet avhengig av om selskapet også driver grunnrenteskattepliktig virksomhet. Selskaper som har både ordinære tillatelser og tillatelser til særlige formål, kan som beskrevet over trekke fra avgift knyttet til alle sine avgiftspliktige tillatelser i fastsatt grunnrenteskatt. Selskaper som bare har tillatelser til særlige formål, kan derimot bare føre avgiften til fradrag i alminnelig inntekt. Videre vil grunnrenteskattepliktige selskaper med overskudd under bunnfradraget i skatteloven § 19-8 verken få fratrekk i alminnelig inntekt eller i grunnrenteinntekt. Denne forskjellen oppstår til tross for at virksomheten i noen tilfeller kan være tilnærmet identisk. For selskap i skatteposisjon har fratrekket krone mot krone i fastsatt grunnrenteskatt en betydelig høyere verdi enn fradrag i alminnelig inntekt.
Departementet mener at det bryter med virkeområdet for grunnrenteskatten på havbruk at de grunnrenteskattepliktige kan få fratrekk i fastsatt grunnrenteskatt for avgift fra tillatelser som ikke er grunnrenteskattepliktige. Rett til fratrekk i grunnrenteskatten for en avgift/kostnad som ikke knytter seg til den grunnrenteskattepliktige havbruksvirksomheten, mangler begrunnelse.
Gjeldende regler gir en utilsiktet asymmetri som uthuler grunnrenteskatten, og dermed svekker grunnrenteskatten som virkemiddel for å gi fellesskapet en andel av avkastningen ved å utnytte fellesskapets naturressurser. Reglene gir selskapene insentiv til å strukturere konsernet slik at fratrekk for avgift på oppdrettsfisk kan utnyttes fullt ut. Konsern i grunnrenteskatteposisjon vil isolert sett ha insentiv til å plassere tillatelser til særlige formål i samme selskap som ordinære matfisktillatelser.
Departementet vurderte i høringsnotatet at en utvidelse av grunnrenteskatten til også å omfatte tillatelser til særlige formål kunne være et alternativ for å oppnå symmetri mellom inntekts- og fradragssiden. Fiskeridirektoratet har i sitt høringsinnspill bemerket at tillatelser til særlige formål i stor grad benyttes til kommersiell matfiskproduksjon, og at slike tillatelser etter direktoratets syn i utgangspunktet burde vært omfattet av grunnrenteskatteplikten. Dette alternativet reiser imidlertid noen krevende spørsmål blant annet om avgrensning av inntekter og kostnader. Det vil være vesentlig mer komplisert enn å avgrense fratrekksretten til de grunnrenteskattepliktige akvakulturtillatelsene. Departementet har derfor valgt å ikke gå videre med dette alternativet.
På denne bakgrunn fastholder departementet forslaget om at fratrekksretten for produksjonsavgiften etter skatteloven § 19-9 avgrenses til å gjelde for de samme tillatelsene som er grunnrenteskattepliktige, jf. skatteloven § 19-1. Med forslaget vil en oppnå samsvar mellom hvilke tillatelser som er grunnrenteskattepliktige, og hvilke tillatelser som gir rett til fratrekk i grunnrenteskatten. Det vises også til at det ikke har kommet innvendinger mot forslaget i høringen.
Den foreslåtte endringen innebærer at avgift på oppdrettsfisk med opphav i andre tillatelser enn de ordinære matfisktillatelsene kan fradras i alminnelig inntekt etter de alminnelige reglene i skatteloven § 6-1, jf. § 6-15.
Det foreslås videre en språklig rettelse i skatteloven. Henvisningen til avgiften i skatteloven § 19-4 og § 19-9 benytter den gamle betegnelsen «avgift på produksjon av fisk», mens avgiften ble gitt nytt navn, «avgift på oppdrettsfisk», med virkning fra 1. januar 2025. Det foreslås derfor at henvisningen til avgiften i skatteloven § 19-4 og § 19-9 rettes for å samsvare med benevnelsen på avgiften etter særavgiftsregelverket. Det foreslås også språklige forenklinger i skatteloven § 19-9, uten at disse er ment å endre det materielle innholdet i bestemmelsen.
8.1.5 Økonomiske og administrative konsekvenser
Forslaget antas å ha begrensede administrative konsekvenser, for både skattemyndighetene og de skattepliktige. Et skille mellom avgift fra ordinære matfisktillatelser og tillatelser til særlige formål kan kreve noe mer detaljert registrering av opplysninger for de skattepliktige. I utgangspunktet plikter selskapene å ha slike opplysninger om tillatelsestype og slakt i driftsjournalen.
Avgiften på oppdrettsfisk anslås å gi et proveny på om lag 1,6 mrd. kroner i 2027. Det er påløpt avgift for inntektsåret som kommer til fratrekk i fastsatt grunnrenteskatt for samme inntektsår. Blant tillatelser som er avgiftspliktige, knytter om lag 3 pst. av MTB seg til tillatelser til særlige formål og holdes av selskaper som også har ordinære matfisktillatelser. For anslag på provenyvirkning legges det beregningsteknisk til grunn at produksjonen fra disse tillatelsene tilsvarer om lag samme andel.
For enkelte grunnrenteskattepliktige selskaper skjermer bunnfradraget i grunnrenteinntekten på 70 mill. kroner en så stor del av overskuddet at grunnrenteskatt ikke fastsettes. Disse grunnrenteskattepliktige får i dag ikke nyttiggjort seg retten til fratrekk i fastsatt grunnrenteskatt for avgift på oppdrettsfisk. De kan heller ikke trekke fra avgiften i alminnelig inntekt, se punkt 8.1.4 over. Selskapene som i dag er i en slik posisjon, og som har både tillatelser til særlige formål og ordinære tillatelser, vil etter forslaget få fradrag i skatt på alminnelig inntekt (selskapsskatten) for avgift på produksjon etter tillatelser til særlige formål. Det vil redusere den samlede skatten for disse selskapene.
På svært usikkert grunnlag anslås det at forslaget isolert sett vil gi en provenyøkning i grunnrenteskatten på om lag 40 mill. kroner i 2027. Samtidig reduseres skatten på alminnelig inntekt med om lag 10 mill. kroner. Samlet sett anslås forslaget derfor å gi en provenyøkning på 30 mill. kroner i 2027.
Som nevnt over går inntektene fra avgiften på oppdrettsfisk til havbrukskommuner og -fylker gjennom Havbruksfondet. Departementets forslag vil ikke påvirke provenyet fra avgiften og dermed heller ikke inntektene til Havbruksfondet.
8.2 Produktavgift på førstehåndsomsetning av fisk
Regjeringen foreslår at trygdeavgiftssatsen for næringsinntekt reduseres fra 10,8 pst. til 10,6 pst. i 2027. For fiskere foreslås det å redusere satsen fra 7,6 pst. til 7,4 pst. Produktavgiften i fiskerinæringen skal dekke mellomlegget mellom disse to satsene i trygdeavgiften. Den skal også dekke kollektiv medlemspremie til yrkesskadetrygd, kollektiv forsikring for tilleggssykepenger for manntallsførte fiskere og utgifter ifm. stønad til arbeidsledige i næringen. Det skal svares produktavgift av all fangst fra norskregistrerte fartøy.
Produktavgiften til folketrygden for fiskeri-, hval- og selfangstnæringene har i 2026 vært 1,6 pst. av førstehåndsverdien av fisken. Nærings- og fiskeridepartementet tilrår at produktavgiften reduseres til 1,2 pst. i 2027.
Forslaget er basert på anslag for førstehåndsverdien av fisk og pensjonsgivende inntekt samt forventede utgifter i 2027 for ordningene som produktavgiften er ment å dekke. Anslaget for pensjonsgivende inntekt beregnes som en prosentsats av førstehåndsomsetningen, og oppdateres årlig basert på statistikk fra Fiskeridirektoratet.
Ny beregningsmetode førte til en relativt stor reduksjon i avgiften fra 2025 til 2026. Anslaget for produktavgiften for 2025 ble fastsatt før nye beregningsrutiner ble etablert. Som følge av dette ble det innbetalt mer produktavgift enn nødvendig. I den anbefalte satsen for 2027 fra Nærings- og fiskeridepartementet er det tatt hensyn til dette avviket. Det forventes at produktavgiften vil øke noe i 2028, og deretter ligge på et noe mer stabilt nivå.
Oppdaterte prognoser tilsier for øvrig at utbetalingene til de sosiale ordningene er forventet å holde seg nokså stabile i 2027, og førstehåndsverdien, og dermed nominell pensjonsgivende inntekt, er forventet å øke. I tabell 8.2 angis prognosene som ligger til grunn for fastsettelse av nivået på produktavgiften for 2027.
Det vises til forslag til Stortingets vedtak om produktavgift til folketrygden for fiskeri-, hval- og selfangstnæringene for 2027.
Tabell 8.2 Anslag som ligger til grunn for forslag om produktavgift for 2027 Mill. kroner
|
Regnskap 2025 |
Anslag 2026 |
Anslag 2027 |
|
|---|---|---|---|
|
Førstehåndsverdi som det skal betales produktavgift av |
33 969 |
30 800 |
36 944 |
|
Anslag på pensjonsgivende inntekt1 |
10 972 |
9 948 |
11 693 |
|
Prognoser for ytelser produktavgiften skal dekke |
|||
|
Differanse trygdeavgift (3,2 pst. av inntekt) |
351 |
318 |
374 |
|
Yrkesskadetrygd (0,2 pst. av inntekt) |
22 |
20 |
23 |
|
Dagpenger ved arbeidsløshet |
68 |
90 |
90 |
|
Kollektiv tilleggstrygd for sykepenger |
119 |
131 |
119 |
|
Kostnader som skal dekkes av produktavgiften (avrundet) |
560 |
559 |
607 |
|
Innbetalt avgift for vedtatte sats |
664 |
495 |
438 |
1 Tallene legger til grunn oppdatert anslag for pensjonsgivende inntekt, basert på gjennomsnittlig beregnet faktor i årene 2022–2024.
Kilder: Nærings- og fiskeridepartementet, Fiskeridirektoratet, Nav og Garantikassen for fiskere.
9 Merverdiavgift
9.1 Innledning
Merverdiavgift er en generell avgift på innenlandsk forbruk av varer og tjenester. Den alminnelige merverdiavgiftssatsen er 25 pst. Det er en redusert sats på 15 pst. for næringsmidler samt vann og avløp, og en lav sats på 12 pst. for enkelte tjenester som persontransport, overnatting, allmennkringkasting samt adgang til kino, museer, fornøyelsesparker og store idrettsarrangementer.
For 2027 foreslås den alminnelige satsen og de reduserte satsene videreført. Beløpsgrensen i merverdiavgiftsfritaket for elbiler foreslås redusert fra 300 000 kroner til 150 000 kroner. Videre foreslår regjeringen å utvide fritaket for transport av postsendinger.
9.2 Endring i fritaket for elektriske kjøretøy – oppfølging av Stortingets anmodning nr. 57 (2025–2026)
9.2.1 Innledning og sammendrag
Omsetning og leasing av elektriske personkjøretøy er fritatt for merverdiavgift for vederlag til og med 300 000 kroner. Frem til 2023 var omsetning og leasing av elbiler fritatt fra merverdiavgift. I 2023 ble det innført en beløpsbegrensning på 500 000 kroner, som igjen ble redusert til 300 000 kroner i forbindelse med budsjettet for 2026. Se Prop. 1 LS (2025–2026) Skatter og avgifter 2026, hvor det også ble varslet at regjeringen ville foreslå å avvikle fritaket fra 1. januar 2027. Ved behandlingen av Prop. 1 S (2025–2026) Statsbudsjettet anmodet Stortinget den 5. desember 2026 om følgende, se Innst. 2 S (2025–2026) vedtak nr. 57:
«Stortinget ber regjeringen senke toppmomsgrensen for elbil med 150.000 kroner i statsbudsjettet for 2027 og 150.000 kroner i statsbudsjettet for 2028, forutsatt ESA-godkjenning.»
Regjeringen foreslår på denne bakgrunn å redusere beløpsgrensen i fritaket fra 300 000 kroner til 150 000 kroner. Endringen anslås å øke det årlige provenyet med om lag 4,5 mrd. kroner når de nye reglene er fullt innfaset. Virkningen for 2027 anslås til 3,8 mrd. kroner.
Forslaget krever endringer i merverdiavgiftsloven. Departementet viser til forslag til endringer i merverdiavgiftsloven § 6-8. Departementet foreslår at endringen trer i kraft med virkning fra 1. januar 2027.
9.2.2 Gjeldende rett
Merverdiavgiftsfritaket for omsetning av elektriske personkjøretøy (elbiler) for vederlag opp til 300 000 kroner følger av merverdiavgiftsloven § 6-8.
Gjennom merverdiavgiftsloven § 7-1 er fritaket i § 6-8 første ledd gitt tilsvarende virkning for innførsel av elbiler.
Leasing av elbiler er regulert i merverdiavgiftsloven § 6-8 andre ledd. Leasing er fritatt for merverdiavgift dersom leasingvirksomhetens kostpris for det leasede personkjøretøyet er 300 000 kroner eller lavere. Dersom kostprisen er høyere, skal det beregnes merverdiavgift av leien multiplisert med andelen av kostpris som overstiger 300 000 kroner. Hensikten med regelen er å sikre nøytralitet i valget mellom kjøp og leasing av elektriske personkjøretøy.
Merverdiavgiftsfritaket for omsetning og leasing av elbiler innebærer statsstøtte og forutsetter godkjenning fra ESA. Fritaket ble opprinnelig godkjent av ESA i 2015 og gjaldt ut 2017. Forlengelse av fritaket er senere godkjent i flere omganger, senest i 2024, og gjelder ut 2026.
9.2.3 Vurderinger og forslag
Formålet med merverdiavgiften er å skaffe inntekter til staten. Det gjøres i utgangspunktet mest effektivt ved at merverdiavgiften ilegges alle varer og tjenester med én generell sats. Reduserte satser og fritak fra merverdiavgift reduserer inntektene til staten, øker de administrative kostnadene for både de næringsdrivende og myndighetene, og gir vridninger i økonomien.
Figur 9.1 Skatteutgift for elbilfritaket i merverdiavgiften. Mrd. 2026-kroner
Kilde: Finansdepartementet.
Figur 9.2 Antall nyregistrerte biler i 2025.1 Fordelt på husholdningsjusterte inntektsdesiler
1 Inkluderer nyregistrerte personbiler til egentransport med privatperson som registrert eier i kjøretøyregisteret, det vil si at for eksempel drosjer, utleiebiler, leievogner og firmabiler er utelatt. Inkluderer ikke nyregistrerte bruktbiler.
Kilde: Statistisk sentralbyrå og Finansdepartementet.
Figur 9.3 Kjøpsavgifter for en personbil til 300 000 kroner med ulik fremdriftsteknologi. 2027. Kroner
1 Forutsatt egenvekt på 1 700 kg.
2 Forutsatt egenvekt på 1 300 kg og CO2-utslipp på 100 g/km.
3 Forutsatt egenvekt på 1 300 kg og CO2-utslipp på 140 g/km.
Kilde: Finansdepartementet.
Omfanget av særordninger som fritak og reduserte satser bør derfor begrenses. Generelt er det mer effektivt å gi direkte støtte på budsjettets utgiftsside enn gjennom særordninger i merverdiavgiftssystemet. NOU 2019: 11 Enklere merverdiavgift med én sats og NOU 2022: 20 Et helhetlig skattesystem foreslo å avvikle fritak og reduserte satser i merverdiavgiftssystemet – herunder fritaket for elbiler. Også Skattekommisjonen mente at hovedformålet med merverdiavgiften burde være å skaffe staten inntekter, og ga sin støtte til den utfasingsplanen for elbilfritaket som Stortinget har anmodet om.
Figur 9.4 Kjøpsavgifter for en personbil til 500 000 kroner med ulik fremdriftsteknologi. 2027. Kroner
1 Forutsatt egenvekt på 2 000 kg.
2 Forutsatt egenvekt på 1 900 kg og CO2-utslipp på 20 g/km.
3 Forutsatt egenvekt på 1 700 kg og CO2-utslipp på 160 g/km.
Kilde: Finansdepartementet.
Merverdiavgiftsfritaket har vært et sentralt virkemiddel for å nå målet om å elektrifisere nybilsalget. Tall fra Statens vegvesen viser at over 95 pst. av nye personbiler elbiler i 2025, og andelen har økt til vel 97 pst. hittil i 2026. Kombinasjonen av fritaket for elbiler og overgangen fra biler med forbrenningsmotor til elbiler har bidratt til et kraftig fall i merverdiavgiftsinntektene fra omsetning av biler. Figur 9.1 viser at verdien av elbilfritaket i merverdiavgiften har økt kraftig siden 2010. Som følge av innstrammingen i fritaket har skatteutgiften falt fra vel 20 mrd. kroner i 2025 til 12,8 mrd. kroner i 2026. Se boks 10.3 i kapittel 10 for en mer utfyllende omtale om innfasingen av nullutslippsbiler og betydningen det har hatt for provenyet.
Nå som tilnærmet alle nye biler er elbiler, er fritaket i praksis en generell støtte til kjøp av personbil. Det innebærer at staten subsidierer kjøp av personbiler fremfor annet forbruk, herunder mer miljøvennlig transport som kollektivtransport og sykkel. Et slikt system er verken økonomisk eller miljømessig bærekraftig. Støtten til kjøp av elbiler bør derfor fases ut. Regjeringen foreslår å følge opp Stortingets anmodning ved å fase ut fritaket i to trinn, der første trinn er å redusere beløpsgrensen i fritaket fra 300 000 til 150 000 kroner i 2027 og andre trinn å avvikle fritaket fra 2028.
Selv om støtten til kjøp av elbiler reduseres, vil det fortsatt være betydelige insentiver til å velge elbil, se figur 9.2 og 9.3. Engangsavgiften er det viktigste virkemiddelet for å få bilkjøpere til å velge elbiler. De sterke insentivene i engangsavgiften foreslås også videreført, se kapittel 10. I tillegg blir elbilene bedre år for år slik at støttebehovet for å opprettholde en høy elbilandel avtar.
Utfasing av merverdiavgiftsfritaket for elbiler vil virke omfordelende. Det er husholdningene med de høyeste inntektene som kjøper flest elbiler, og støtten til kjøp av elbiler tilfaller i overveiende grad husholdningene med høyest inntekt. Om lag 40 pst. av elbilene kjøpes av femtedelen av befolkningen med høyest inntekt, se figur 9.4. 40 pst. av støtten i elbilfritaket utgjorde i 2025 om lag 8 mrd. kroner. Samtidig bidrar trolig fritaket til reduserte priser i bruktmarkedet, noe som kan bidra til å jevne ut noe av fordelen på tvers av desilene.
En videreføring av fritaket utover 2026 krever ny godkjenning fra ESA. Finansdepartementet har vært i dialog med ESA om forlengelse av fritaket med avgiftsplikt for den delen av kjøpsbeløpet som overstiger 150 000 kroner. ESA har meldt tilbake at en forlengelse av tiltaket kan meldes inn under forenklet prosedyre (No 195/04/COL). ESAs avgjørelse forventes i løpet av høsten.
Departementet viser til forslag til endringer i merverdiavgiftsloven § 6-8.
9.2.4 Økonomiske og administrative konsekvenser
En reduksjon av beløpsgrensen i fritaket fra 300 000 kroner til 150 000 kroner anslås å øke provenyet med om lag 4,5 mrd. kroner når ordningen er fullt innfaset. Virkningen for 2027 anslås til 3,8 mrd. kroner.
Tabell 9.1 viser mulig prisøkning ved omleggingen for elbiler i ulike prisklasser. Det er forutsatt full overvelting av avgiften i prisen. Tabellen viser at avgiftsendringen maksimalt gir en prisøkning på i underkant av 12 pst. Om avgiftsøkningen ikke veltes fullt ut over i prisene, kan kostnadsøkningen bli mindre.
Tabell 9.1 Avgiftsøkning ved å redusere beløpsgrense til 150 000 kroner
|
Pris på elbil ekskl. avgift |
Økt mva. kroner |
Økt mva. /pris1 |
|---|---|---|
|
150 000 |
– |
– |
|
200 000 |
12 500 |
5,7 pst. |
|
300 000 |
37 500 |
11,7 pst. |
|
500 000 |
37 500 |
6,6 pst. |
1 Medregnet 20 000 kroner i engangsavgift og merverdiavgift.
Kilde: Finansdepartementet.
Endringen av merverdiavgiftsfritaket for elbiler antas ikke å medføre administrative konsekvenser eller omkostninger av betydning for Skatteetaten. Etatens systemer og rutiner for innberetning og håndtering av merverdiavgiften antas heller ikke å bli nevneverdig påvirket av at beløpsgrensen i fritaket reduseres til 150 000 kroner. Videre antas det at de næringsdrivende har systemer som vil kunne håndtere en reduksjon av beløpsgrensen uten store omkostninger.
9.2.5 Ikrafttredelse og overgangsordning
Departementet foreslår at endringene trer i kraft 1. januar 2027.
Dette innebærer at det for elektriske personkjøretøy som leveres til kunde etter 31. desember 2026, skal beregnes merverdiavgift av den delen av kjøpesummen som overstiger 150 000 kroner, jf. merverdiavgiftsloven § 22-1. Tilsvarende gjelder beregning av merverdiavgift når bilforhandler registrerer kjøretøy på eget navn i kjøretøyregisteret etter 31. desember. Ved innførsel er fortollingstidspunktet skjæringspunktet. For andre elektriske kjøretøy enn personkjøretøy skal det beregnes merverdiavgift på vanlig måte.
Videre skal det ved leasing beregnes merverdiavgift på leievederlagene med utgangspunkt i at fritaket er beløpsbegrenset til 150 000 kroner for elektriske personkjøretøy som leveres til kunde etter 31. desember 2026.
For løpende tjenester som faktureres periodisk, skal merverdiavgift beregnes ved hver fakturering. Dette gjelder også ved leasing av kjøretøy. Avgiften skal beregnes etter de regler som gjelder på leveringstidspunktet, jf. merverdiavgiftsloven § 22-1. Da beløpsbegrensningen ble innført i 2023, ble det gitt en overgangsordning for eksisterende leasingkontrakter, se Prop. 1 LS (2022–2023) punkt 7.2. Ordningen innebærer at det ikke skal beregnes merverdiavgift for leasingavtaler inngått før 1. januar 2023, for den delen av vederlaget som faktureres etter denne dato.
Tilsvarende overgangsordning ble innført i 2026, da beløpsbegrensningen ble redusert til 300 000 kroner, se Prop. 1 LS (2025–2026) punkt 11.2.5. For leasingkontrakter som er inngått før 1. januar 2026, og ikke omfattes av den tidligere overgangsordningen, skal merverdiavgiften på leievederlagene beregnes med utgangspunkt i at fritaket er beløpsbegrenset til 500 000 kroner, for den delen av vederlaget som faktureres etter denne dato. Overgangsordningene må blant annet ses på bakgrunn av at leasing er et alternativ til kjøp med annen finansiering, og er ment å gi likere avgiftsmessig behandling av disse situasjonene.
Tilsvarende overgangsordning foreslås også nå. For leasingkontrakter som er inngått før 1. januar 2027, skal merverdiavgiften på leievederlagene beregnes med utgangspunkt i en beløpsbegrensning på 300 000 kroner, også for den delen av vederlaget som faktureres etter 1. januar 2027. Forutsetningen er at kjøretøyet ble levert til kunde før dette tidspunkt. Departementet viser til forslag om å endre beløpsbegrensningen i merverdiavgiftsloven § 6-8 og forslag til overgangsregler.
Overgangsordningene som ble innført i forbindelse med innføringen av beløpsbegrensningen i 2023 og reduksjonen til 300 000 kroner i 2026, gjelder uavhengig av endringene som foreslås her.
9.3 Utvidelse av fritaket for transport av postsendinger fra merverdiavgiftsområdet
9.3.1 Innledning og sammendrag
Departementet foreslår å utvide fritaket for merverdiavgift for postsendinger fra merverdiavgiftsområdet. Fritaket vil omfatte tilfeller der det ved kjøpet av transporttjenesten dokumenteres at forsendelsen skal til angitt mottaker utenfor merverdiavgiftsområdet. Frimerker og andre frankeringsmidler som omsettes uten at det blir dokumentert hvem som er mottaker, vil fortsatt være merverdiavgiftspliktige.
Forslaget har vært på høring. Ingen av høringsinstansene hadde innsigelser.
Departementet anslår på usikkert grunnlag at endringen innebærer et provenytap på om lag 25 millioner kroner i 2027. Det antas at endringen ikke medfører administrative konsekvenser av betydning.
Departementet viser til forslag om endring av merverdiavgiftsloven § 6-28 sjette ledd. Departementet foreslår at endringen trer i kraft 1. januar 2027.
9.3.2 Gjeldende rett
Varetransport er som hovedregel en avgiftspliktig tjeneste etter merverdiavgiftsloven § 3-1. Brevforsendelser anses som transport av varer.
Merverdiavgiftsloven § 6-28 første ledd fastsetter avgiftsfritak for omsetning av transporttjenester som finner sted i merverdiavgiftsområdet, dersom transporten skal skje direkte til eller fra steder utenfor merverdiavgiftsområdet. Med merverdiavgiftsområdet menes det norske fastlandet og alt område innenfor territorialgrensen, men ikke Svalbard, Jan Mayen eller de norske bilandene, jf. merverdiavgiftsloven § 1-2 andre ledd.
Merverdiavgiftsloven er utformet i tråd med destinasjonsprinsippet. Prinsippet innebærer at beskatningsretten ligger til det landet der forbruket skjer. I tråd med dette er eksport av varer og tjenester avgiftsfritt. Transport ut av merverdiavgiftsområdet er avgiftsfritt på lik linje med eksport, så lenge det foreligger en avtale om at denne transporten er sammenhengende.
Dokumentasjonskravene for avgiftsfri transport av varer følger av merverdiavgiftsforskriften § 6-28-3 første ledd, jf. merverdiavgiftsloven § 6-28 første og syvende ledd. Forskriften oppstiller krav til dokumentasjon i form av skriftlig avtale som gjelder hele strekningen. Avtalen skal inneholde opplysninger om avsender, avsendersted, mottaker og mottakersted, samt om vederlag. Dette kan fremgå av kvittering ved kjøp av porto til forsendelser til utlandet.
Merverdiavgiftsloven § 6-28 sjette ledd fastsetter et unntak fra fritaket i bestemmelsens første ledd, for transport av brev ut av merverdiavgiftsområdet. Unntaket innebærer at enkeltforsendelser av brev til utlandet avgiftsberegnes på linje med innenlands omsetning av posttjenester. Enhver form for porto for enkeltforsendelser må derfor avgiftsberegnes, uavhengig av om forsendelsen skal til utlandet eller er til innenlands post. Dette gjelder kun transport av brev som ytes av Posten Norge AS (i dag Posten Bring AS, heretter omtalt som Posten).
Unntaket ble innført i 2001 på bakgrunn av initiativ fra Posten. Det var den gang ikke mulig å skille mellom frankering til mottakere innenlands og i utlandet, se Ot.prp. nr. 94 (2000–2001) punkt 6.5.1.
I 2003 ble unntaket endret til å kun omfatte enkeltforsendelser, se Ot.prp. nr. 93 (2002–2003) punkt 1. Dette er fremdeles gjeldende rett.
Det hører også med til bakgrunnen for særbestemmelsen at Posten er utpekt som leveringspliktig tilbyder i midlertidig konsesjon med grunnlag i postloven av 2015 § 57. Etter postloven § 7 første ledd nr. 5 skal leveringspliktig tilbyder sikre et landsdekkende tilbud av «innenlands formidling av postsendinger til og fra utlandet». Verdenspostkonvensjonen gir regler om fri og uhindret bevegelse av postsendinger over landegrenser. Postloven § 7 første ledd nr. 5 er ment å reflektere dette.
9.3.3 Høringen
Departementet sendte 17. juni 2026 på høring forslag til endring av merverdiavgiftsloven.
Forslaget innebærer at avgiftsfritaket for transporttjenester direkte til utlandet i større grad skal omfatte enkeltforsendelser av postsendinger, mens avgiftsplikten opprettholdes for postsendinger som er frankert med frimerker eller andre frankeringsmidler påført «Norge» eller «Noreg».
Departementet mottok seks høringssvar. Følgende instanser har inngitt høringssvar med merknader:
-
Posten Bring AS
-
Nasjonal kommunikasjonsmyndighet
Høringsinstansene hadde ingen innsigelser mot forslaget som var på høring.
Posten Bring AS støtter forslaget.
Nasjonal kommunikasjonsmyndighet hadde enkelte merknader til forslaget. Merknadene knytter seg til behovet for avklaring av begreper og harmonisering av regelverk. Departementet viser til vurderinger og forslag for oppfølging av merknadene.
9.3.4 Vurderinger og forslag
Ved innføring av Postens særskilte avgiftsplikt uttalte departementet følgende, se Ot.prp. nr. 94 (2000–2001) Om lov om endringer i skatte- og avgiftslovgivningen punkt 6.5.1:
«Dersom Posten på bakgrunn av den tekniske utvikling senere vil kunne skille mellom frankering av brev til mottaker her i landet og mottaker i utlandet, vil departementet vurdere denne bestemmelsen nærmere.»
Den teknologiske utviklingen har ført til at det nå er flere posttjenester som dokumenterer mottakerens adresse ved kjøpet av tjenesten. Departementet mener derfor at unntaket i merverdiavgiftsloven § 6-28 sjette ledd bør endres, slik at flere postsendinger som skal til utlandet fritas.
Forslaget er i tråd med prinsippet om at like varer og tjenester skal få lik avgiftsbehandling. Transport av postsendinger som normalt er fritatt for merverdiavgift etter merverdiavgiftsloven § 6-28 første ledd, bør derfor ikke være avgiftspliktig etter særbestemmelsen når begrunnelsen for dette ikke lenger gjør seg gjeldende i samme grad.
Fritaket for transporttjenester vil fremdeles være betinget av at dokumentasjonskravene i merverdiavgiftsforskriften § 6-28-3 første ledd er oppfylt.
Destinasjon og mottaker blir ikke dokumentert ved omsetning av frimerker og frankering ved bruk av frankeringsmaskin. Disse frankeringsmidlene er påført «Norge» eller «Noreg». Posten har opplyst at enkeltforsendelser som er frankert ved bruk av frimerker eller frankeringsmaskin, vil være de eneste typene forsendelser der destinasjon ikke er kjent ved kjøpet av porto. Det er etter det opplyste ingen utsikter til at dette vil endres.
Omsetning av frimerker eller andre frankeringsmidler påført «Norge» eller «Noreg» vil derfor fortsatt være avgiftspliktig, fordi eventuelle forsendelser til utlandet som er frankert på denne måten, ikke oppfyller dokumentasjonskravene for merverdiavgiftsfritak. Departementet foreslår at dette synliggjøres ved at det reguleres i merverdiavgiftsloven § 6-28 sjette ledd at avgiftsfritaket i første ledd ikke gjelder for enkeltforsendelser fra merverdiavgiftsområdet som er frankert med frimerker eller andre frankeringsmidler påført «Norge» eller «Noreg».
Nasjonal kommunikasjonsmyndighet har i sitt høringsinnspill påpekt at endringen vil utvide kretsen av posttilbydere som omfattes av avgiftsplikten. Departementet viser til at det bare er leveringspliktig tilbyder av post som kan utgi frankeringsmidler som blir omfattet av avgiftsplikten, jf. postloven § 18 jf. § 6. Dette er i tråd med Verdenspostkonvensjonens krav til utforming av frimerker for internasjonale forsendelser. Det er ikke gitt forskrift eller fattet enkeltvedtak om frimerker og andre frankeringsmidler slik det åpnes for i postloven § 18 tredje ledd. Leveringspliktig tilbyder er per tid Posten Bring AS, altså samme aktør som er omfattet av avgiftsplikten i dag.
Meningsinnholdet i begrepet «postsendinger» er ment å harmonere med begrepet etter postloven § 4 nr. 3. Det samme gjelder «frimerker eller andre frankeringsmidler påført ‘Norge’ eller ‘Noreg’», som skal harmonere med postloven § 18 første ledd. Dette er i tråd med Nasjonal kommunikasjonsmyndighet sine merknader om harmonisering mellom regelverk generelt og spesielt med hensyn til begrepet «postsending».
Nasjonal kommunikasjonsmyndighet påpekte i sitt høringsinnspill at forslaget om å endre lovteksten fra «brev» til «postsendinger» innebærer at bestemmelsen omfatter flere typer forsendelser. Departementet viser til at merverdiavgiftsloven § 6-28 sjette ledd er ment å informere om avgiftsplikt for omsetning som uansett ikke ville vært fritatt etter første ledd, på grunn av dokumentasjonskravene i merverdiavgiftsforskriften § 6-28-3. Det har dermed ingen praktisk betydning om kretsen av formidlingsobjekter utvides til «postsendinger» i § 6-28 sjette ledd.
Endringsforslaget skal på den ene siden åpne for avgiftsfritak for forsendelser som dokumentasjonskravene kan oppfylles for. På den annen side er endringsforslaget ment å gi informasjon om hvilke forsendelser som det fortsatt må beregnes merverdiavgift for, selv om forsendelsen går direkte til utlandet.
Nasjonal kommunikasjonsmyndighet har etterspurt en avgrensning av begrepet «masseforsendelser». Departementet viser til at endringsforslaget ikke innebærer endringer for masseforsendelser av brev, som etter gjeldende rett er omfattet av fritaket i merverdiavgiftsloven § 6-28 første ledd. Dette ble også omtalt i Ot.prp. nr. 93 (2002–2003) punkt 1.
Departementet viser til forslag om endring av merverdiavgiftsloven § 6-28 sjette ledd.
9.3.5 Økonomiske og administrative konsekvenser
Departementet anslår på usikkert grunnlag at forslaget gir et provenytap på i størrelsesorden 25 millioner kroner.
Det antas at endringen ikke har administrative konsekvenser av betydning.
9.3.6 Ikrafttredelse
Departementet foreslår at endringen trer i kraft 1. januar 2027.
10 Særavgifter
10.1 Innledning
Særavgifter er avgifter på bestemte varer og tjenester mv., i motsetning til merverdiavgiften, som er en generell avgift på omsetning av alle varer og tjenester. Særavgifter går direkte til statskassen og bidrar til å finansiere offentlige utgifter, uten noen form for øremerking.
Den største gruppen særavgifter er vareavgifter. Vareavgifter beregnes ved innenlandsk produksjon og import, det vil si av produsent og importør. Også for de øvrige særavgiftene er avgiftsplikten lagt på et tidlig ledd i omsetningskjeden. Det bidrar til å holde antall avgiftspliktige nede slik at de administrative kostnadene er lave. Det er rimelig å anta at de avgiftspliktige i stor grad vil velte avgiftene over i prisene ved videre omsetning. Dermed er det kjøperne som bærer de økonomiske kostnadene ved særavgiftene. Graden av overvelting vil avhenge av markedsforholdene.
Enkelte særavgifter har kun som formål å skaffe staten inntekter og omtales gjerne som fiskale avgifter. Særavgifter øker vareprisene mv. og kan derfor i tillegg brukes til å påvirke atferd, for eksempel til å redusere produksjon eller forbruk som er skadelig for helse og miljø.
Avgift på vindkraft og avgift på oppdrettsfisk har som formål å fordele en del av grunnrenten til vertskommuner. Disse avgiftene trekkes fra krone for krone i fastsatt grunnrenteskatt.
Særavgiftene vedtas av Stortinget i plenum for ett år av gangen, jf. Grunnloven § 75 bokstav a. Særavgiftene reguleres nærmere i lov og forskrift. Stortinget har vedtatt en ny lov om særavgifter, jf. lov 19. juni 2026 nr. 41 om særavgifter (særavgiftsloven) og Prop. 55 L (2025–2026) Lov om særavgifter (særavgiftsloven). Loven regulerer alle særavgifter som Finansdepartementet og Skatteetaten har ansvaret for. Loven erstatter lov 19. mai 1933 nr. 11 om særavgifter, lov 19. juni 1959 nr. 2 om avgifter vedrørende motorkjøretøyer og båter og lov 12. desember 1975 nr. 59 om dokumentavgift (dokumentavgiftsloven). Skattedirektoratet sendte forslag til forskrift til loven på høring 2. juli 2026. Den nye særavgiftsloven og forskrift til loven skal tre i kraft 1. januar 2027. Særavgiftsloven og forskrift til loven vil også omfatte CO2-avgiften i petroleumsvirksomheten, se kapittel 11.
Revisjonen av særavgiftsregelverket er i all hovedsak en teknisk revisjon uten materielle endringer, se Prop. 55 L (2025–2026) kapittel 10. Revisjonen innebærer at hovedregler og andre sentrale regler om særavgifter fastsettes i loven. Dette omfatter blant annet regler om hva som omfattes av avgiftsplikten, når avgiften skal beregnes og hvem som skal beregne og betale avgiften. Dette er bestemmelser som i dag stort sett står i forskrift.
Avgiftsfritakene er i dag fastsatt i Stortingets avgiftsvedtak. Dagens avgiftsvedtak har også bestemmelser om dispensasjon og fullmakt til å gi forskrift. Disse bestemmelsene er flyttet til den nye særavgiftsloven. Den nye loven innebærer dermed at stortingsvedtakene kortes ned slik at de kun fastsetter hva som omfattes av avgiftsplikten og avgiftssatser. Dette er i tråd med strukturen i merverdiavgifts- og tollavgiftsregelverket. Forslag til Stortingets avgiftsvedtak for 2027 er utformet i tråd med dette.
10.2 Avgift på alkohol
For 2027 foreslås det å prisjustere avgiftssatsene, se forslag til avgiftsvedtak §§ 2 til 5. I vedtaket foreslås det at alkoholholdige drikkevarer som er fremstilt kun ved gjæring – som vin, øl og sider mv. – generelt betegnes som «gjærede drikkevarer», se forslag til avgiftsvedtak § 2 og § 3. Endringen er teknisk og uten materiell betydning. Tabell 1.6 viser avgiftssatsene for alkoholholdige drikkevarer for 2026 og forslag til satser for 2027.
Boks 10.1 Utvikling i reelt avgiftsnivå og salg av alkoholholdige drikkevarer
Figur 10.1 og 10.2 viser utviklingen i reelt avgiftsnivå for brennevin, vin og øl fra 2000 til 2026. Bortsett fra en økning på 5 pst. utover prisjustering i 2011, har avgiftssatsene i perioden 2000 til 2026 vært stabile eller gått ned. I 2021 ble avgiftssatsene på vin og øl redusert med 10 pst. reelt. Siden 2022 har avgiftene på både brennevin, vin og øl blitt prisjustert årlig. Likevel falt reelt avgiftsnivå i 2022 og 2023. Det skyldes at inflasjonen i disse årene var høyere enn det som ble lagt til grunn i prisjusteringen av avgiftssatsene.
Figur 10.3 viser utviklingen i avgiftsbelagt salg av brennevin, vin og øl i Norge fra 2000 til 2025. I 2020 og 2021 økte salget som følge av smitteverntiltakene under pandemien. Siden har salget falt. I tillegg til salget som er avgiftsbelagt i Norge, kommer alkoholkonsum i Norge fra grensehandel, øvrig handel i utlandet, avgiftsfritt salg på flyplass mv. (tax free), smugling og hjemmeproduksjon. Omfanget av dette er usikkert.
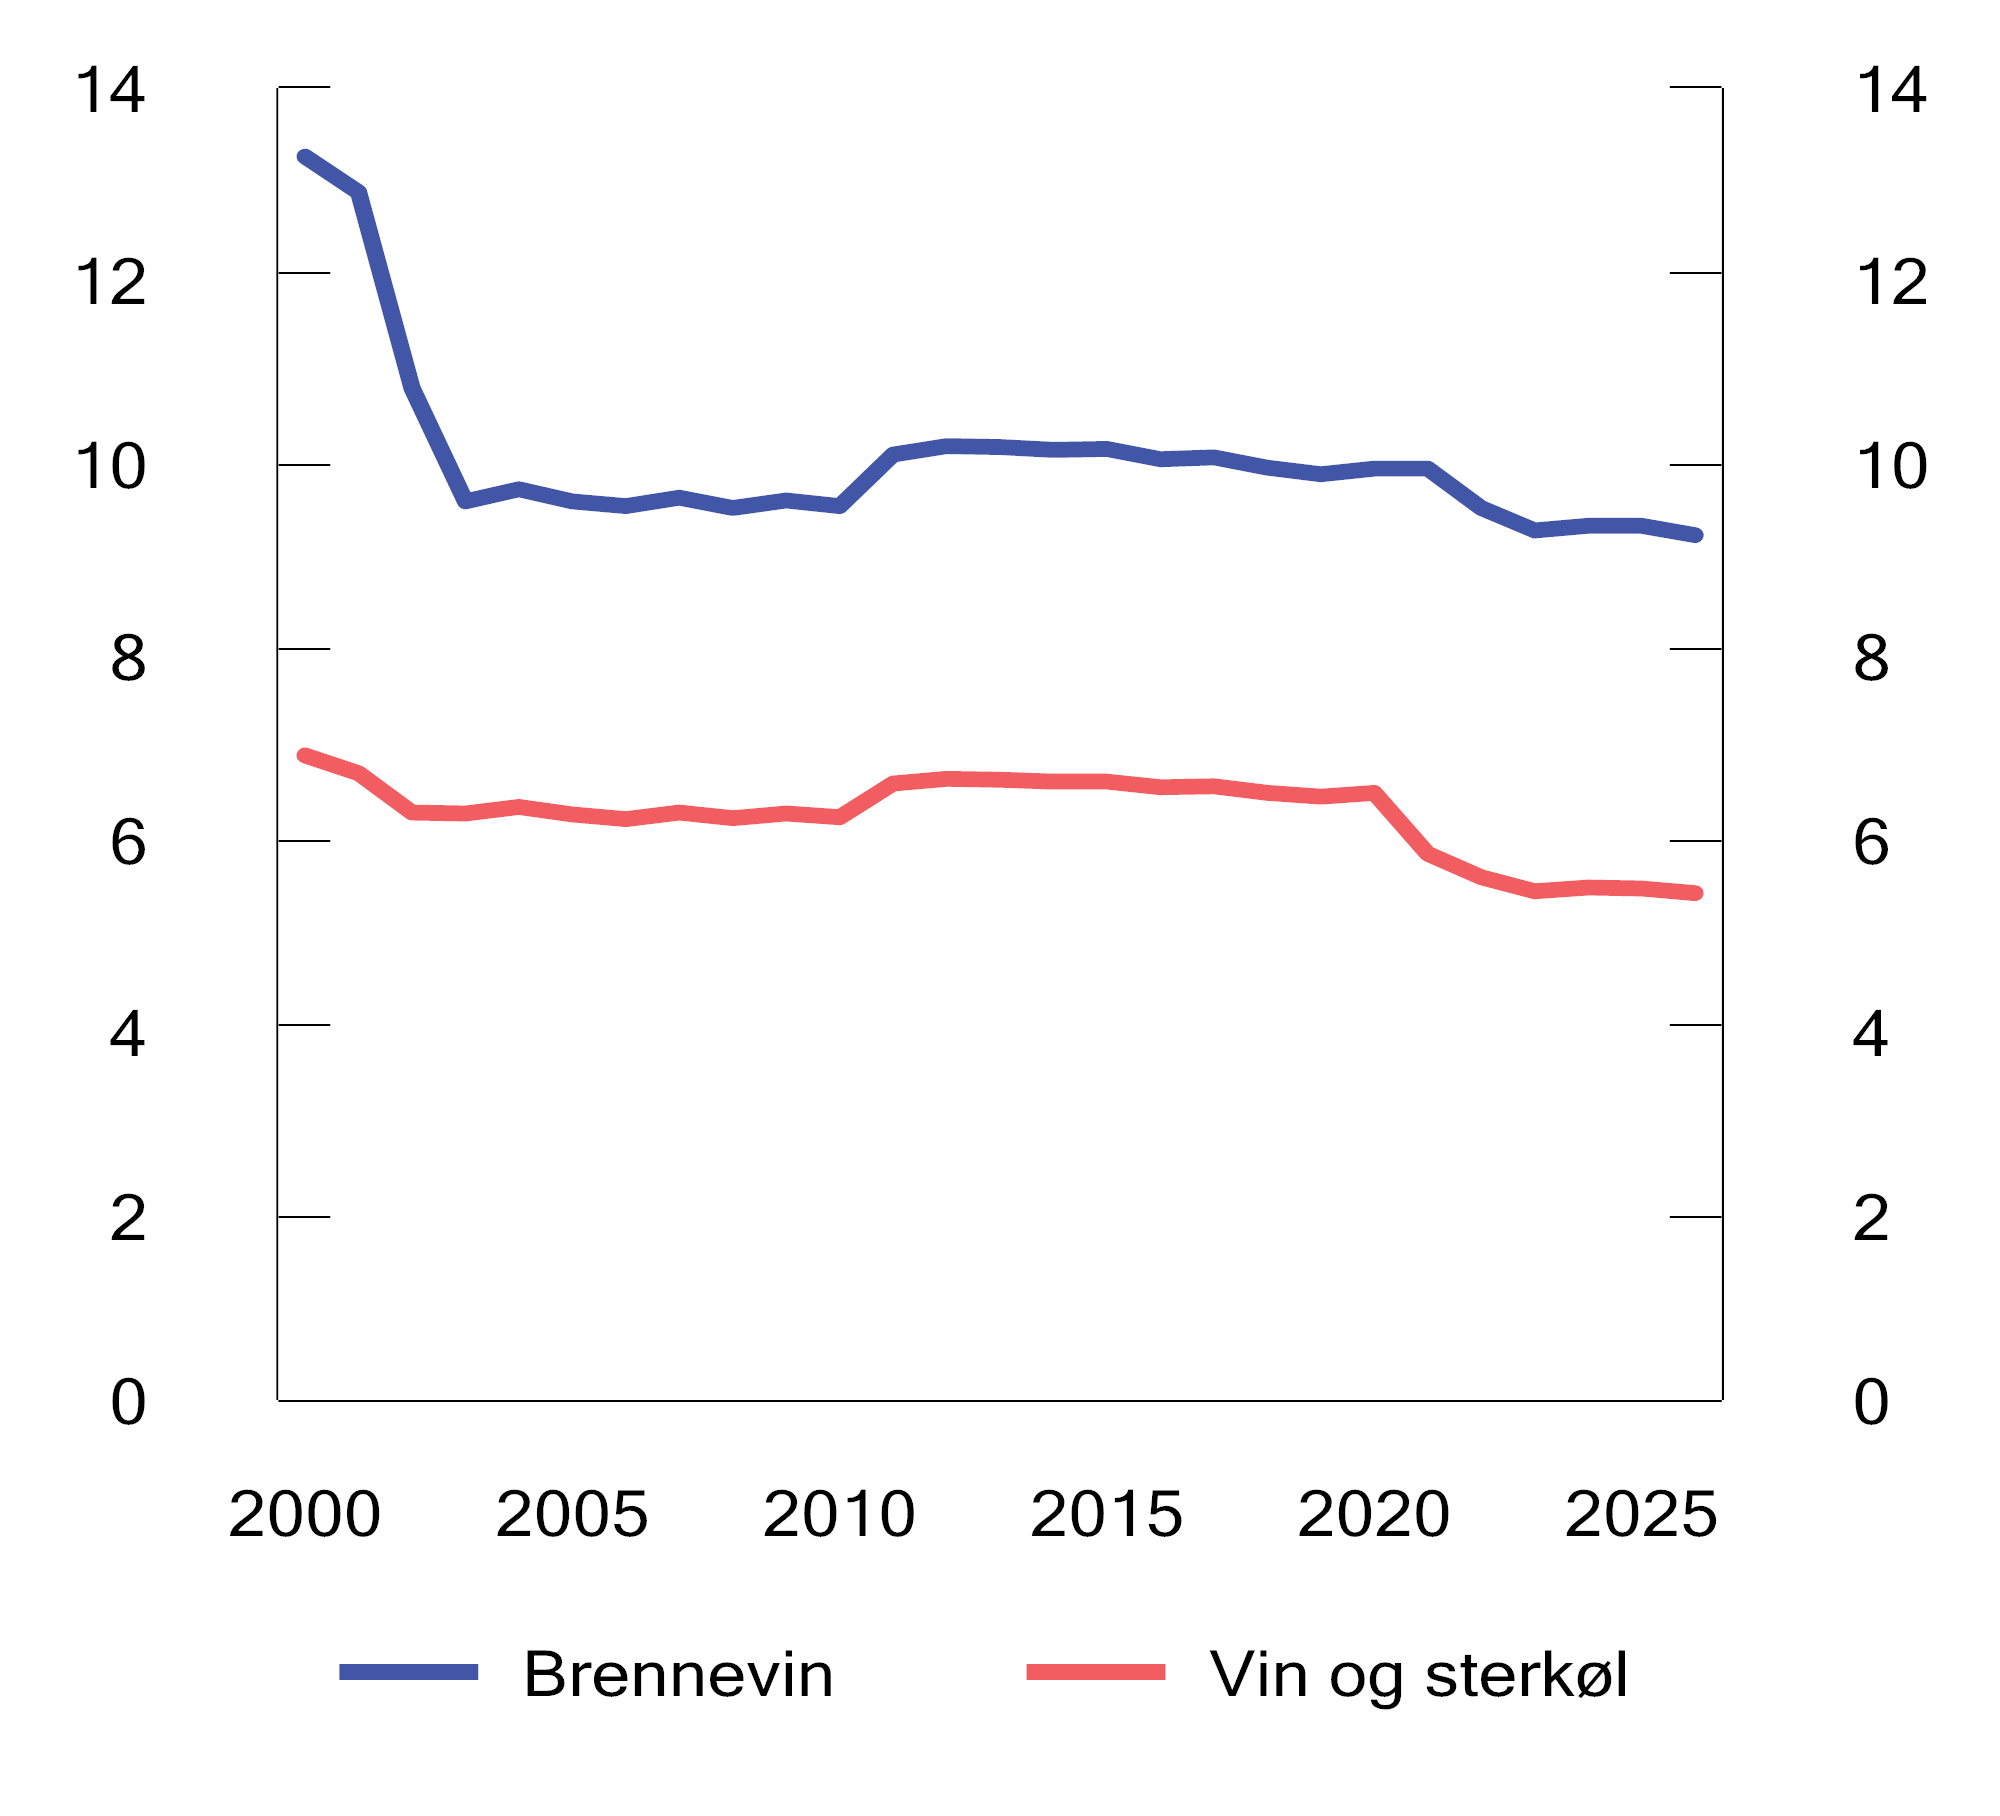
Figur 10.1 Reelt avgiftsnivå på brennevin, vin og sterkøl. 2000–2026. 2026-kroner per volumprosent per liter
Kilder: Finansdepartementet og Statistisk sentralbyrå.
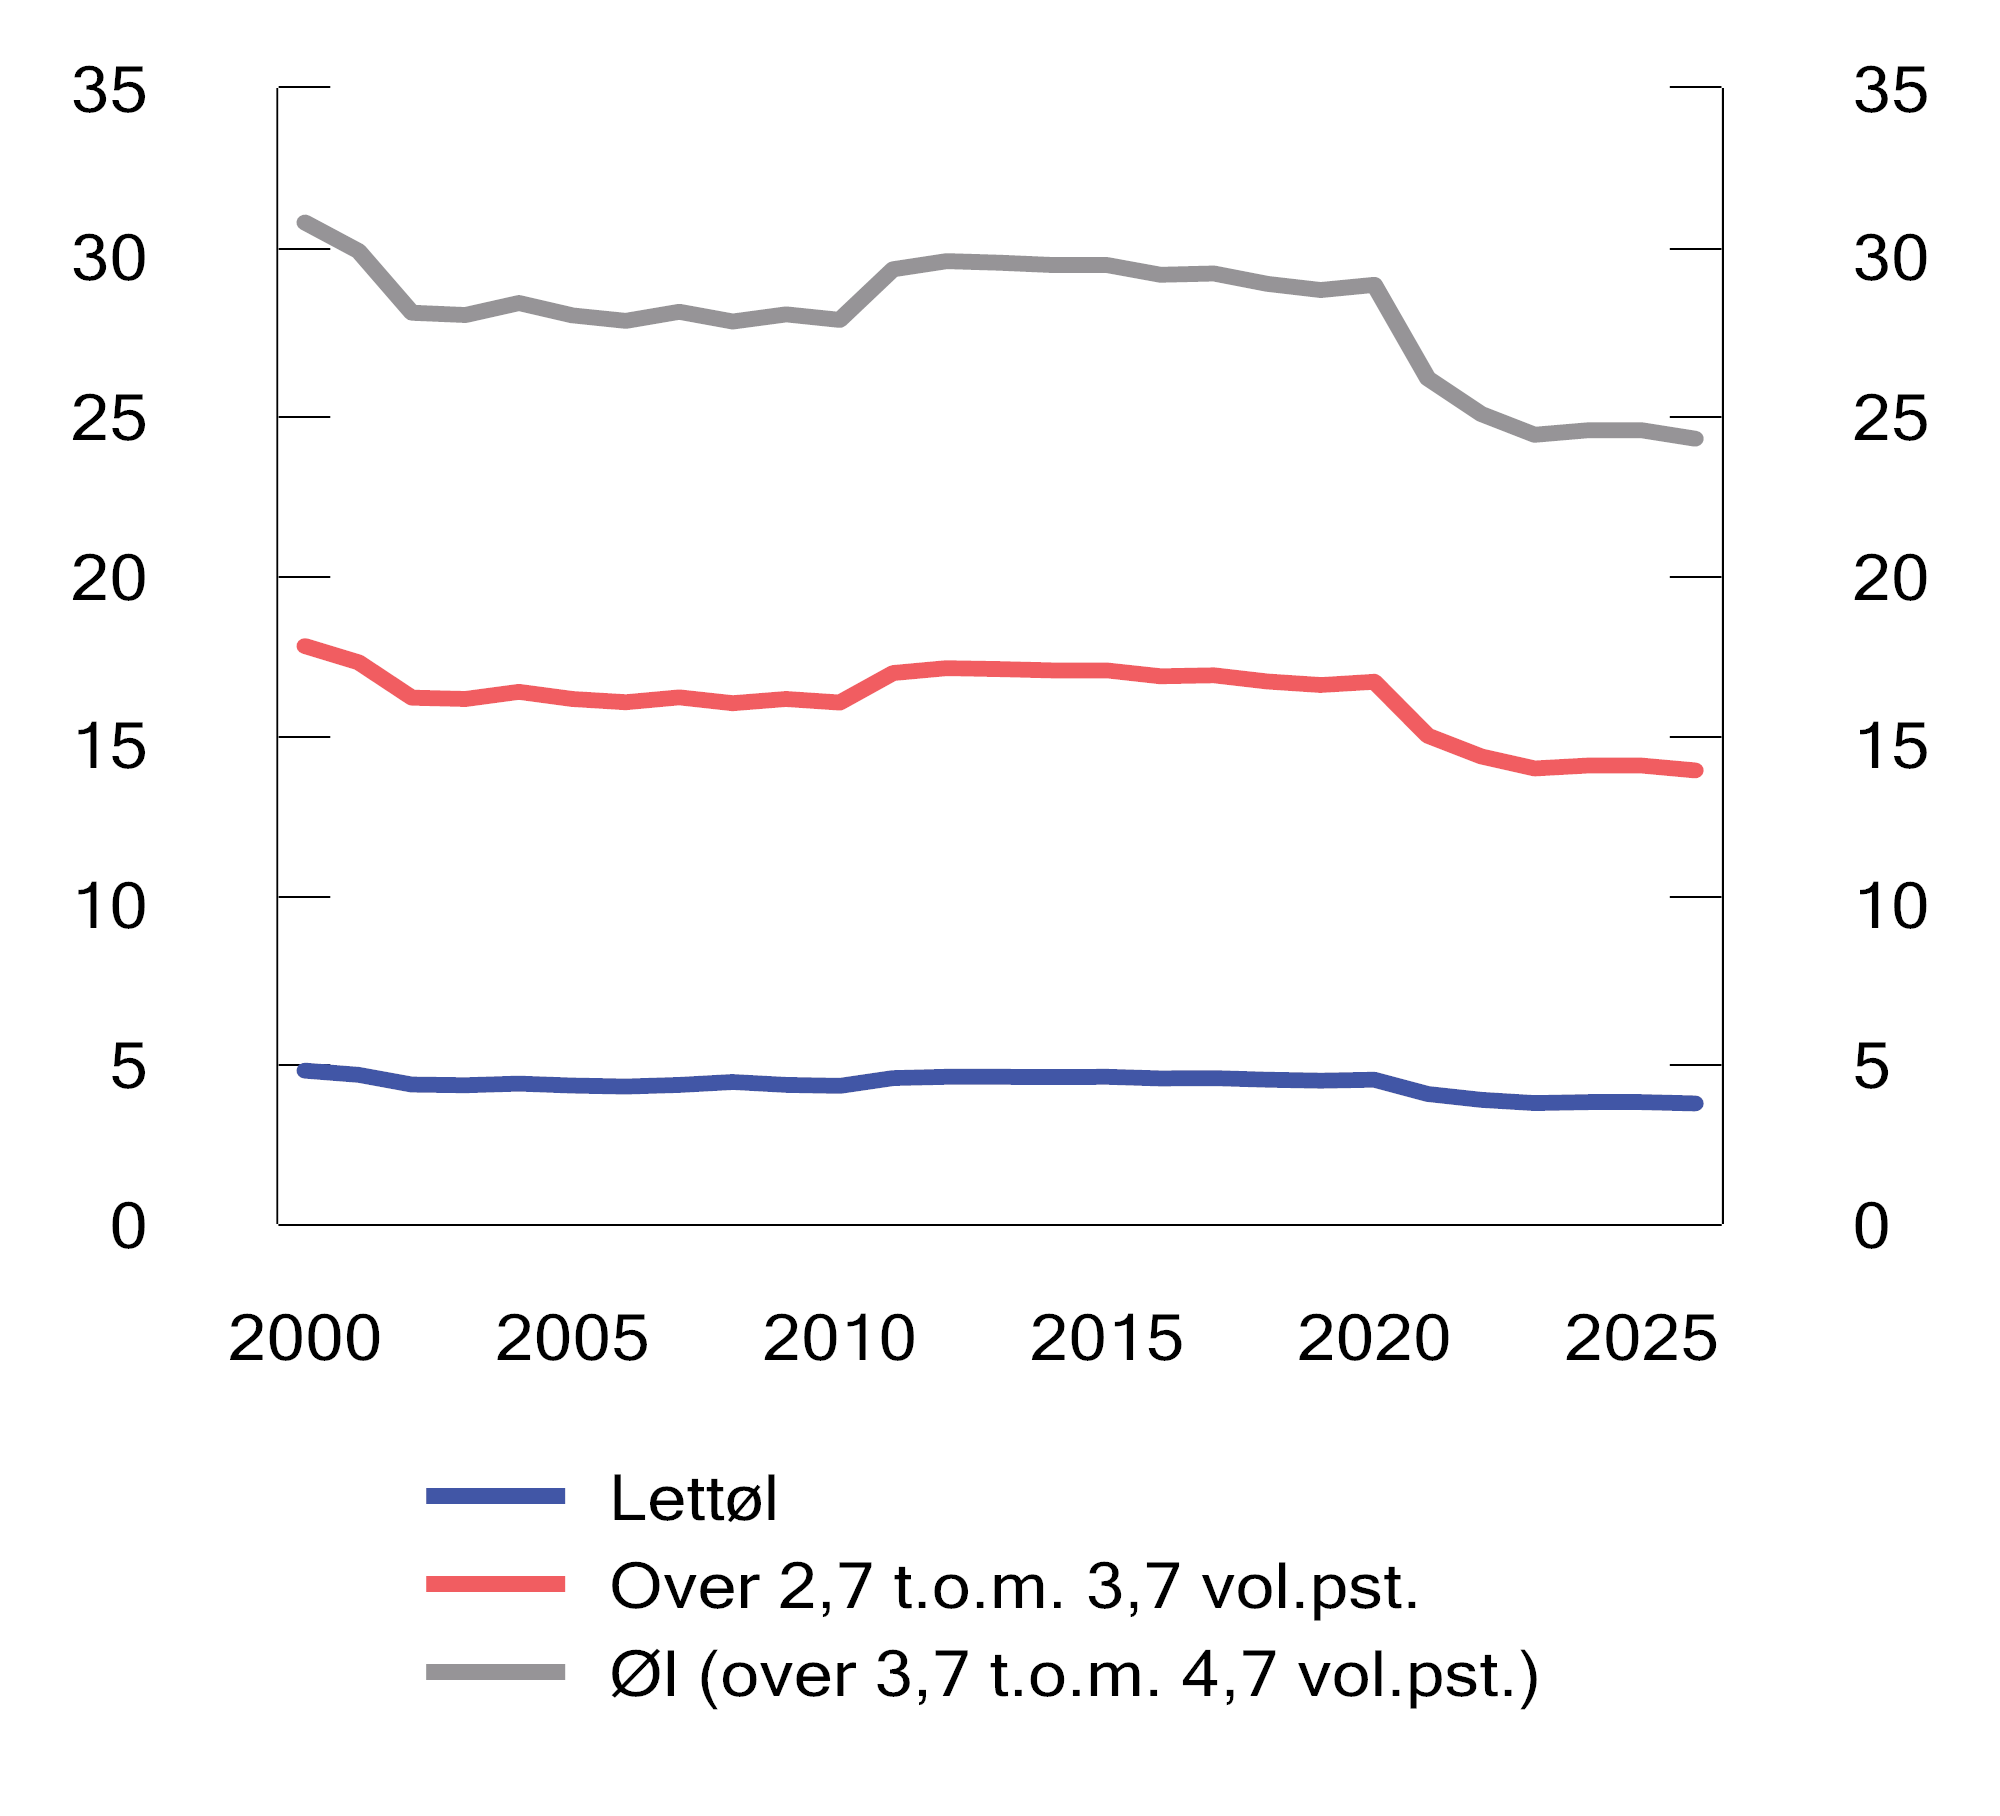
Figur 10.2 Reelt avgiftsnivå på øl. 2000–2026. 2026-kroner per liter
Kilder: Finansdepartementet og Statistisk sentralbyrå.
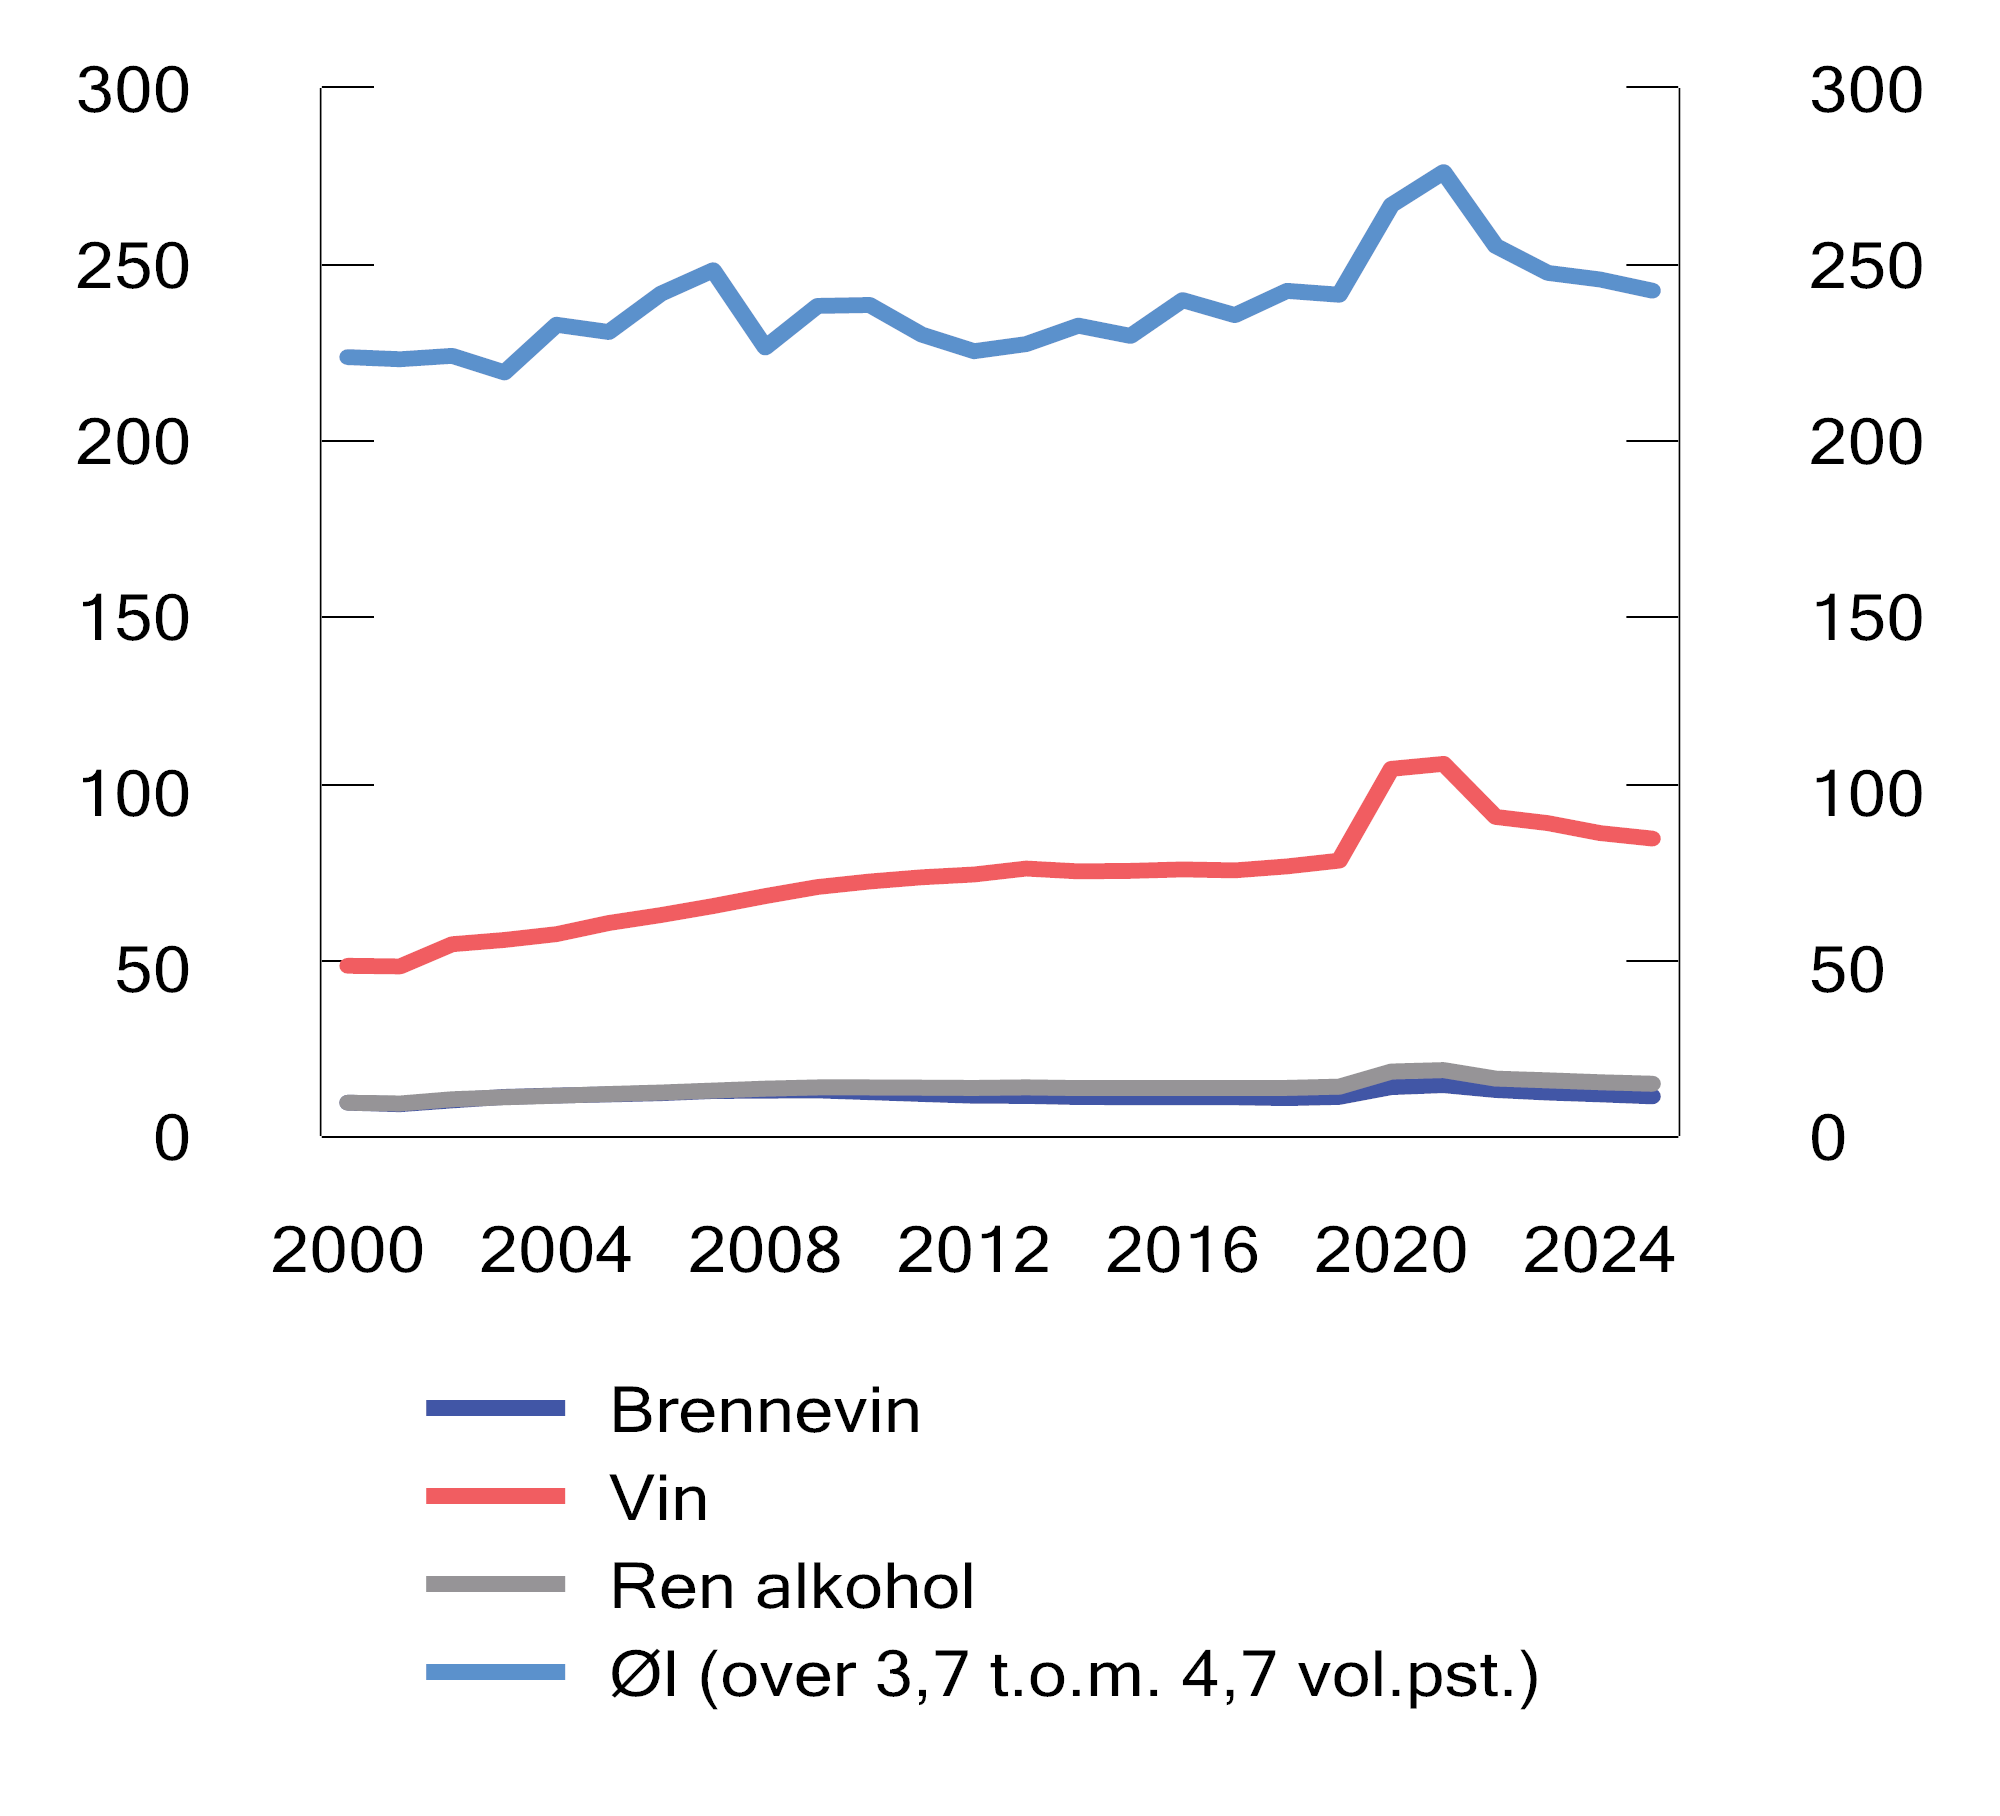
Figur 10.3 Avgiftsbelagt salg av brennevin, vin og øl i Norge. 2000–2025. Mill. liter
Kilde: Statistisk sentralbyrå.
Avgiften øker prisen på alkoholholdige drikkevarer. Det bidrar til redusert forbruk av alkohol, slik at de helsemessige skadene fra bruk av alkohol reduseres. En høy avgift kan imidlertid føre til økt grensehandel, øvrig handel i utlandet, tax free-handel, hjemmeproduksjon og smugling. Slik omsetning svekker myndighetenes oversikt over forbruket og innebærer tap av avgiftsinntekter. Utvikling i avgiftsnivå og avgiftsbelagt salg av alkohol vises i boks 10.1.
Avgiften på alkoholholdige drikkevarer er inndelt i tre grupper, omtalt som henholdsvis brennevin, vin og øl:
-
Brennevin: Brennevinsbaserte drikkevarer over 0,7 volumprosent alkohol. Avgiften beregnes per volumprosent per liter.
-
Vin: Gjærede alkoholholdige drikkevarer med alkoholinnhold over 4,7 til og med 22 volumprosent. Avgiften beregnes per volumprosent per liter.
-
Øl: Gjærede alkoholholdige drikkevarer med alkoholinnhold over 0,7 til og med 4,7 volumprosent. Avgiften beregnes per liter drikkevare. Øl fra små bryggerier ilegges redusert avgift. De reduserte satsene gjelder gjærede alkoholholdige drikkevarer med alkoholinnhold over 3,7 til og med 4,7 volumprosent.
Avgiftssatsen per volumprosent per liter er høyere for brennevin enn for vin. For øl beregnes avgiften per liter drikkevare i tre ulike trinn med økende avgiftssats for øl med høyere alkoholinnhold.
Alkoholholdig drikk med alkoholinnhold til og med 0,7 volumprosent er ikke omfattet av avgiften.
For alkoholholdige drikkevarer som reisende innfører til personlig bruk i tillegg til avgiftsfri kvote, er avgiftssatsene fastsatt i forskrift (såkalt forenklet avgiftsberegning). For 2027 legges det opp til å prisjustere avgiftssatsene.
Boks 10.2 Utvikling i reelt avgiftsnivå og salg av tobakksvarer
Figur 10.4 viser utviklingen i reelt avgiftsnivå på tobakksvarer fra 2000 til 2026. I løpet av perioden har det reelle avgiftsnivået økt for alle tobakksproduktene. I 2021 ble avgiften på snus redusert med 25 pst. reelt. I 2022 ble avgiftssatsene på alle tobakksvarer økt med 5 pst. utover prisjustering. Siden 2023 har avgiftssatsene blitt prisjustert årlig. Reelt avgiftsnivå forble likevel uendret i 2022 og falt noe i 2023. Det skyldes at inflasjonen i disse årene var høyere enn det som ble lagt til grunn i prisjusteringen av avgiftssatsene.
Figur 10.5 viser utviklingen i avgiftsbelagt salg av tobakksvarer Norge fra 2000 til 2025. Figuren viser en nedgang i salget av sigaretter og røyketobakk. Nedgangen har vært størst for røyketobakk. Salget av snus har økt kraftig siden 2000. I 2020 og 2021 økte salget av alle tobakksvarer markant. Økningen må ses i sammenheng med smitteverntiltakene under pandemien. Siden har salget falt.
I tillegg til salget som er avgiftsbelagt i Norge, kommer tobakkskonsum i Norge fra grensehandel, øvrig handel i utlandet, avgiftsfritt salg på flyplass mv. (tax free) og smugling. Tall fra Helsedirektoratets forsyningsundersøkelse indikerer at i perioden 2022 til 2025 kom rundt 40 pst. av sigaretter og 30 pst. av snusporsjoner brukt i Norge fra grensehandel, øvrig handel i utlandet, tax free og smugling.
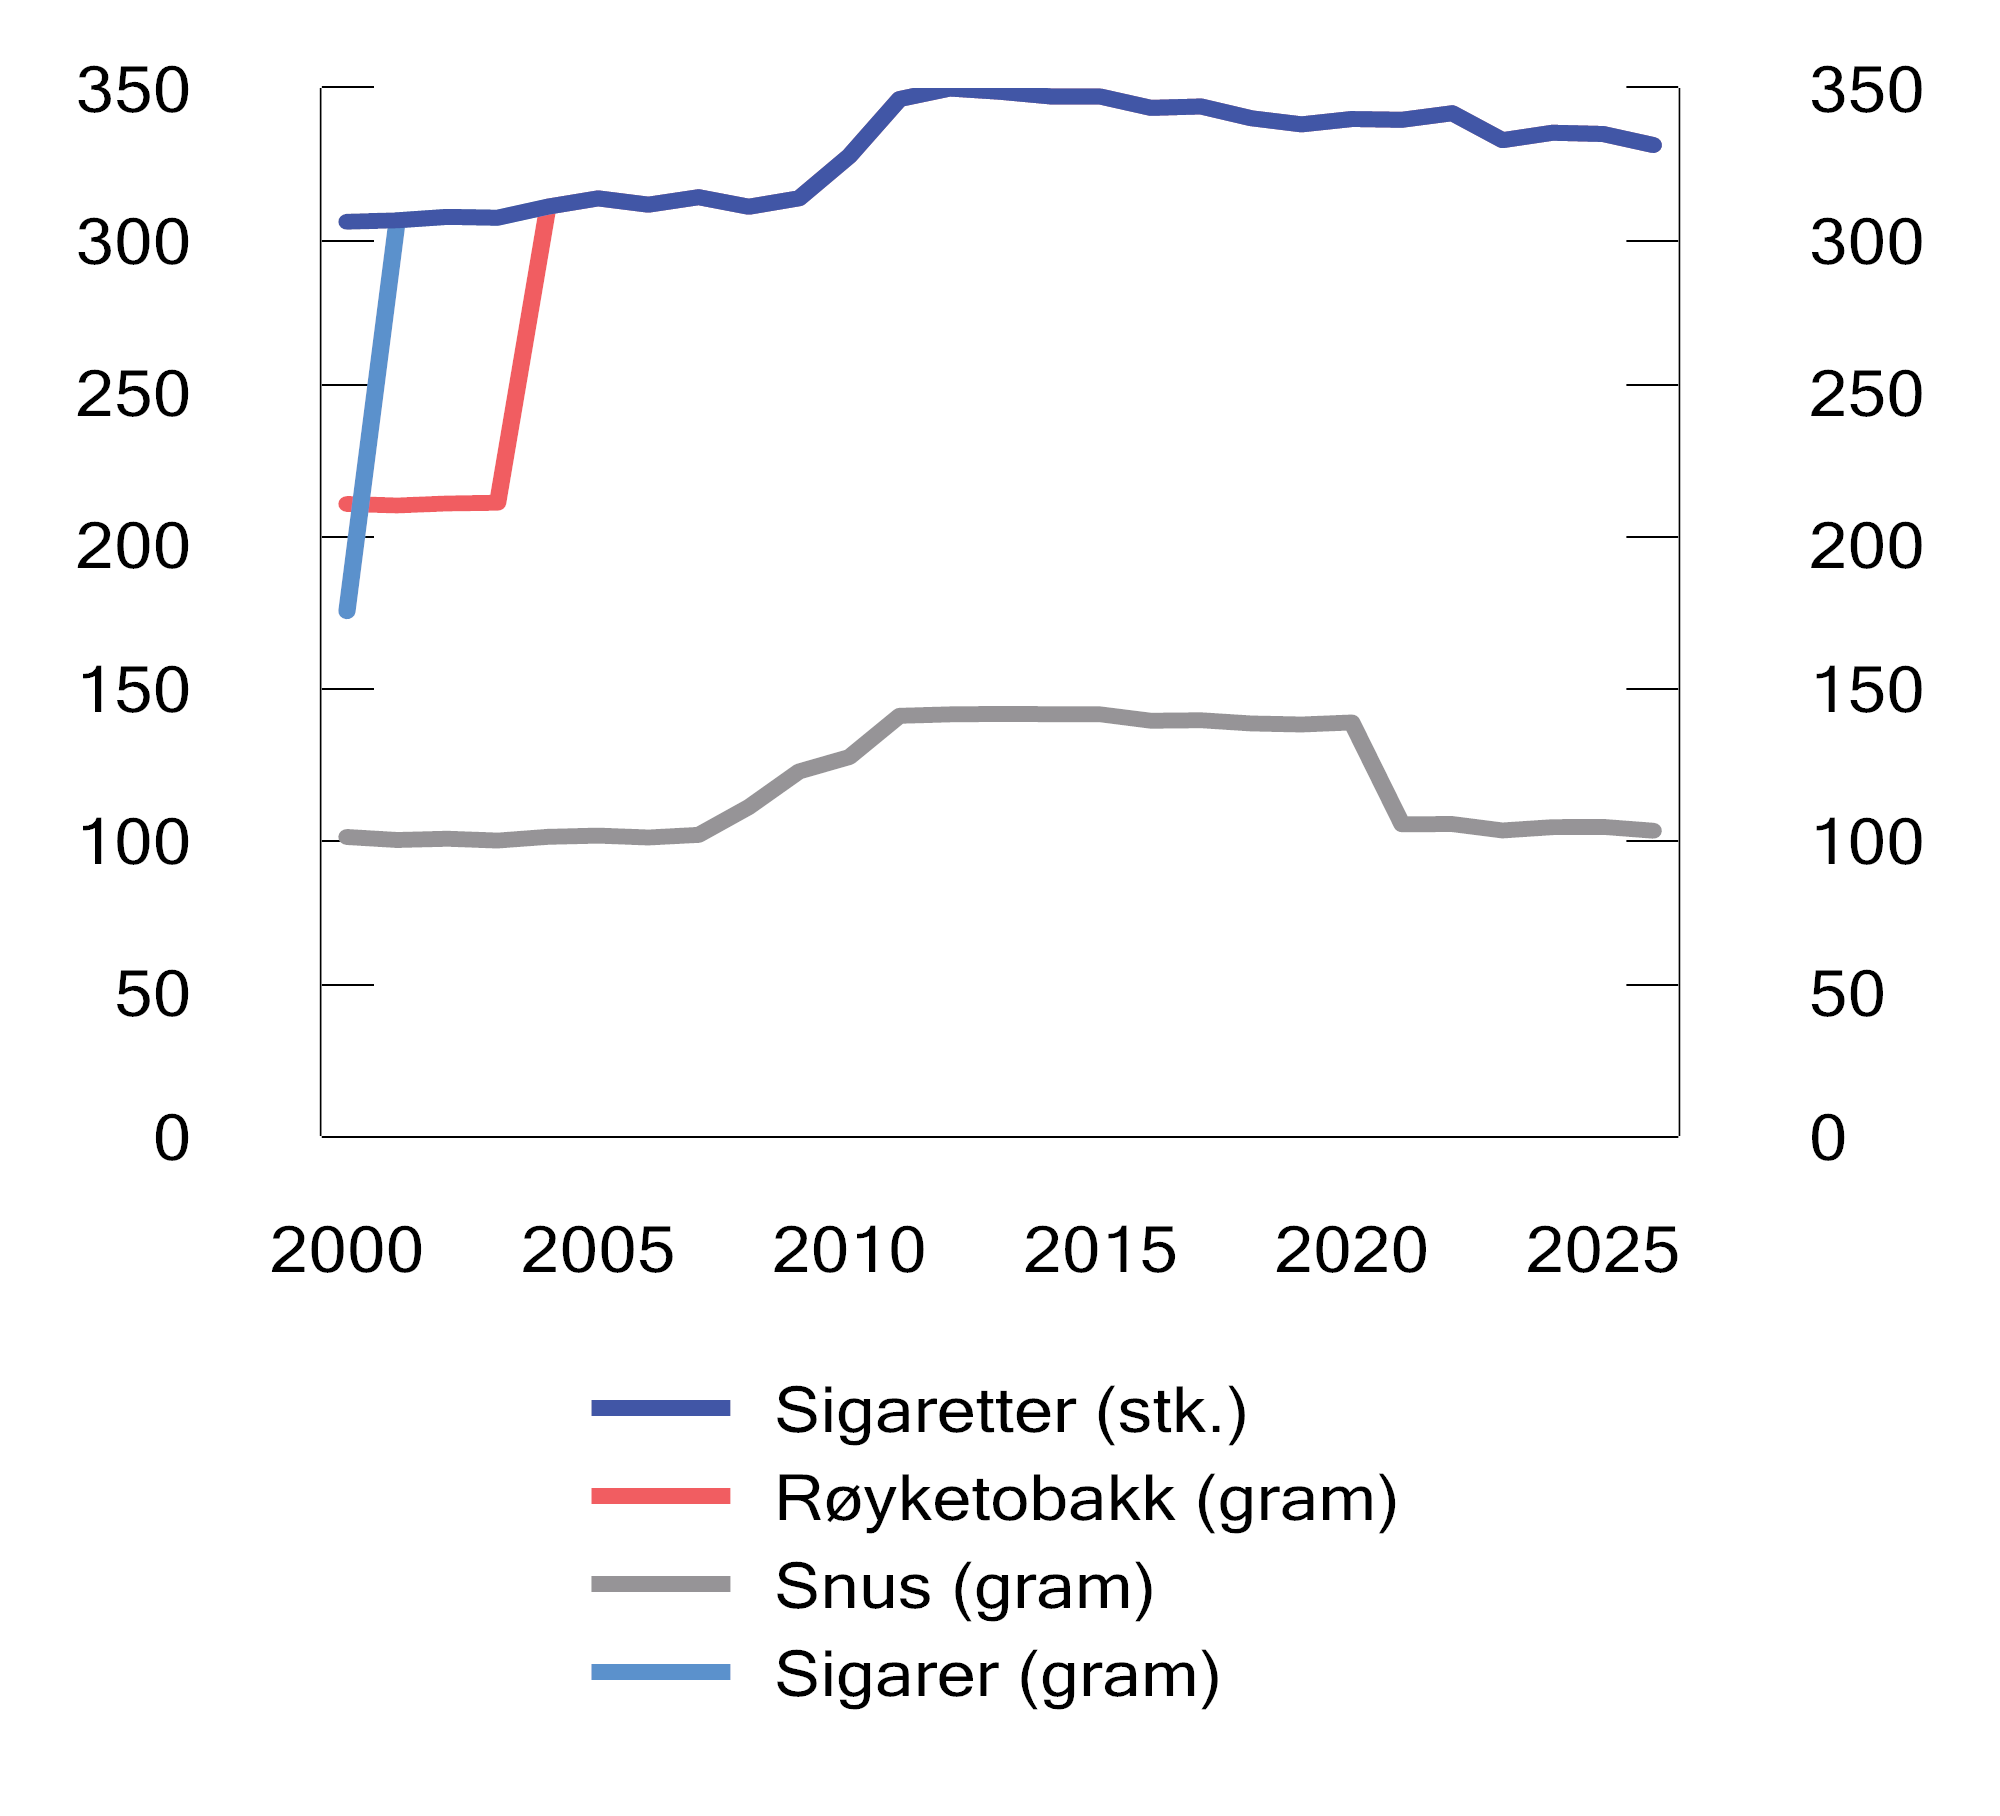
Figur 10.4 Reelt avgiftsnivå på tobakksvarer. 2000–2026. 2026-kroner per 100 gram/stk.
Kilder: Finansdepartementet og Statistisk sentralbyrå.
Figur 10.5 Avgiftsbelagt salg av sigaretter, røyketobakk og snus og skrå i Norge. 2000–2025. Mill. gram/stk.
Kilde: Skatteetaten.
10.3 Avgift på tobakk mv.
For 2027 foreslås det å prisjustere avgiftssatsene, se forslag til avgiftsvedtak § 2. Tabell 1.6 viser avgiftssatsene for 2026 og forslag til satser for 2027.
Avgiften øker prisen på tobakksvarer. Dette bidrar til redusert forbruk av tobakk, slik at de helsemessige skadene fra bruk av tobakk reduseres. En høy avgift kan imidlertid føre til økt grensehandel, øvrig handel i utlandet, tax free-handel og smugling. Slik omsetning svekker myndighetenes oversikt over forbruket og innebærer tap av avgiftsinntekter. Utvikling i avgiftsnivå og avgiftsbelagt salg av tobakk vises boks 10.2.
For tobakk som reisende innfører til personlig bruk i tillegg til avgiftsfri kvote, er avgiftssatsene fastsatt i forskrift (såkalt forenklet avgiftsberegning). For 2027 legges det opp til å prisjustere avgiftssatsene.
10.4 Engangsavgift på motorvogner mv.
For 2027 foreslås det å prisjustere avgiftssatsene, se forslag til avgiftsvedtak §§ 2 til 9.
Det skal beregnes engangsavgift når et kjøretøy registreres for første gang i Statens vegvesens kjøretøyregister. Avgiften ilegges de fleste typer kjøretøy unntatt store lastebiler og busser på over seks meter med mer enn 17 seteplasser.
Kjøretøy som først og fremst brukes av husholdninger, ilegges høy avgift, mens kjøretøy som først og fremst brukes som innsatsfaktor i næringsvirksomhet, ilegges lavere eller ingen avgift. Engangsavgiften er hovedsakelig fiskalt begrunnet, men har siden 2007 også blitt brukt som virkemiddel til å øke andelen lav- og nullutslippskjøretøy.
Kjøretøy med forbrenningsmotor er delt inn i seks avgiftsgrupper med ulike avgiftssatser og -grunnlag. Personbiler mv. ilegges i tillegg en egen vektgradert avgift. Denne vektgraderte avgiften omfatter også elektriske biler. Avgiftsberegningen skjer på grunnlag av opplysninger fra kjøretøyregisteret, som igjen er hentet fra kjøretøyets typegodkjenning eller samsvarssertifikat.
I Stortingets vedtak om engangsavgift på motorvogner er det fastsatt fritak for enkelte typer kjøretøy og for kjøretøy som skal benyttes av nærmere angitte brukere.
Boks 10.3 Innfasing av nullutslippsbiler
Transportsektoren står for en stor del av CO2-utslippene under innsatsfordelingen. Å redusere utslippene fra transportsektoren er sentralt for at Norge skal oppfylle sine forpliktelser om å redusere klimagassutslippene. Avgiftene på kjøp av bil har over lang tid blitt brukt til å påvirke sammensetningen av bilparken i retning av lav- og nullutslippsbiler og dermed bidratt til reduserte utslipp fra veitrafikken.
I 2001 ble det innført fritak for merverdiavgift ved kjøp av elbiler. Med en merverdiavgiftssats på 25 pst. har dette gitt et sterkt insentiv til kjøp av elbiler. Regjeringen har begynt å fase ut denne støtten, og fra 2027 foreslås det at elbiler kun er fritatt for merverdiavgift for kjøpsbeløp opp til 150 000 kroner.
Engangsavgiften har fra og med 2007 blitt brukt til å påvirke sammensetningen av nybilparken, først i retning av biler med lave CO2-utslipp, deretter i retning av nullutslippskjøretøy. Med unntak av den nye vektkomponenten som ble innført i 2023, og som omfatter alle personbiler, omfatter ikke engangsavgiften elektriske kjøretøy.
De sterke insentivene til å velge elbiler har virket, se figur 10.6. Tall fra Statens vegvesen viser at førstegangsregistreringen av nye personbiler med forbrenningsmotor har falt betydelig. I 2025 ble det førstegangsregistrert om lag 7 300 personbiler med forbrenningsmotor, en reduksjon på om lag 95 pst. siden toppåret 2011. Så langt i 2026 (per 15. september) utgjør nullutslippskjøretøy vel 97 pst. av alle nye førstegangsregistrerte personbiler.
Figur 10.6 Førstegangsregistrerte personbiler etter drivstoff. 2005–2025. Antall og prosent
Kilder: Statens vegvesen og Finansdepartementet.
Figur 10.7 Beholdningen personbiler etter drivstoff. 2005–2025. Antall og prosent
Kilder: Statens vegvesen og Finansdepartementet.
Biler har typisk en levetid på 15–20 år. Utskifting av bilparken tar derfor tid, se figur 10.7. Tall fra Statistisk sentralbyrå viser at beholdningen av personbiler med forbrenningsmotor var på sitt høyeste i 2017. Fra 2017 til 2025 ble beholdningen av personbiler med forbrenningsmotor redusert med nær 600 000, tilsvarende om lag 23 pst. Veksten i beholdningen av elbiler har vært sterkere enn reduksjonen i beholdningen av biler med forbrenningsmotor, slik at den samlede beholdningen har fortsatt å øke. Det er nå om lag 2,9 mill. personbiler i Norge.
Regjeringen har satt et mål om at alle nye varebiler skal være nullutslippskjøretøy i 2029. Målet forutsetter at elektriske varebiler er konkurransedyktige med fossile varebiler. Salgsmålet anses som oppnådd dersom andelen nullutslipp i nybilsalget er over 90 pst. i 2029.
Engangsavgiften omfatter ikke elektriske varebiler. Engangsavgiften på varebiler med forbrenningsmotor gir dermed sterke insentiver til å velge elektriske varebiler. Engangsavgiften har bidratt til en kraftig reduksjon i omsetningen av nye varebiler med forbrenningsmotor, se figur 10.8.
Figur 10.8 Førstegangsregistrerte nye varebiler etter motorteknologi. 2005–2025. Antall og prosent
Kilder: Statens vegvesen og Finansdepartementet.
I 2025 ble det førstegangsregistrert om lag 16 300 nye varebiler med forbrenningsmotor. Det er en reduksjon på nær 50 pst. sammenlignet med 2019. Det har vært en kraftig vekst i andelen nye elektriske varebiler de siste to årene. Andelen har økt fra 29,7 pst. i 2024 til over 52 pst. hittil i år (per 15. september), og den ventes å øke videre fram mot nyttår som følge av at engangsavgiften ble økt fra 1. september. Med denne utviklingen er det realistisk at andelen nullutslipp i nybilsalget vil være over 90 pst. i 2029.
Kombinasjonen av lave avgifter på elbiler og overgangen fra biler med forbrenningsmotor til elbiler har bidratt til at statens inntekter fra de bilrelaterte avgiftene har blitt kraftig redusert. I 2007 ga de bilrelaterte avgiftene inntekter på nesten 100 mrd. 2027-kroner, se figur 10.9. I budsjettet for 2027 anslås inntektene fra de bilrelaterte avgiftene til knapt 40 mrd. kroner, om lag 60 mrd. kroner lavere enn i 2007. Dette tilsvarer en gjennomsnittlig årlig nedgang på 3 mrd. kroner. I tillegg har merverdiavgiftsinntektene falt som følge av fritaket for elbiler. For 2026 er skatteutgiften for elbilfritaket anslått å utgjøre nær 13 mrd. kroner.
Figur 10.9 Inntekter fra bilrelaterte særavgifter4. Mrd. 2027-kroner
1 Avgift på kjøp av bil er engangsavgift og omregistreringsavgift.
2 Avgift på eie av bil er trafikkforsikringsavgift (tidligere årsavgift) og vektårsavgift.
3 Inntektene fra elavgiften for biler anslås til 0,2 mrd. kroner i 2027 og er derfor knapt synlige i figuren.
4 Inntektene er deflatert med statsbudsjettets utgiftsdeflator og gir dermed uttrykk for bidraget til statens kjøpekraft.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
10.4.1 Vrakpantavgift
Det foreslås ingen endringer i vrakpantavgiften for 2027.
Vrakpantavgiften er en del av engangsavgiften og omfatter alle avgiftspliktige motorvogner unntatt beltebiler. I tillegg skal det betales vrakpantavgift for mopeder, campingvogner og lastebiler. Vrakpantavgiften er henholdsvis 5 000 kroner og 3 000 kroner for lastebiler og campingvogner, og 500 kroner for motorsykler og mopeder. For øvrige motorvogner er vrakpantavgiften 2 400 kroner.
Vrakpantavgiften må ses i sammenheng med vrakpantordningen. Vrakpanten utbetales når kjøretøyet leveres til godkjente behandlingsanlegg. Den gir et økonomisk insentiv til innlevering av kasserte kjøretøy. Vrakpanten fastsettes årlig av Stortinget. Vrakpantavgiften er ikke øremerket vrakpantutbetalingene, men forutsettes om lag å dekke kostnadene. Vrakpantordningen er beskrevet i Prop. 1 S (2026–2027) for Klima- og miljødepartementet.
10.5 Avgift på trafikkforsikringer
For 2027 foreslås det å utvide fritaket i trafikkforsikringsavgiften for lette elektriske varebiler til å gjelde alle elektriske varebiler. For øvrig foreslås det å prisjustere avgiftssatsene, se forslag til avgiftsvedtak § 2.
Trafikkforsikringsavgiften skal skaffe staten inntekter. Den legges på ansvarsforsikringer (forsikringsavtaler om lovbestemt trafikktrygd) for innenlandskregistrerte motorvogner med tillatt totalvekt under 7 500 kg. Avgiften er delt inn i følgende avgiftsgrupper (gjeldende satser per forsikringsdøgn i parentes):
-
a. personbiler, varebiler mv. (6,52 kroner)
-
b. dieseldrevne personbiler, varebiler mv. uten fabrikkmontert partikkelfilter (8,10 kroner)
-
c. prøveskilter (6,52 kroner)
-
d. motorsykler (5,51 kroner)
-
e. traktorer, mopeder, veterankjøretøy mv. (0,39 kroner)
-
f. elbiler (9,16 kroner)
-
g. lette elektriske varebiler (0 kroner)
Trafikkforsikringsavgiften ble innført i 2018 og erstattet den tidligere årsavgiften. Omleggingen var i første rekke teknisk. Nivået og satsstrukturen i årsavgiften ble videreført. Trafikkforsikringsavgiften betales inn av forsikringsselskapene, som igjen velter avgiften over på forsikringstakerne gjennom premieinnbetalingene.
Stortingets avgiftsvedtak gjelder for ett år av gangen, mens en trafikkforsikring normalt strekker seg over to kalenderår. For å tilpasse avgiften til selskapenes systemer for utsendelse av premiekrav gjelder satser som Stortinget vedtar for neste års budsjett fra 1. mars. Det må derfor vedtas flere sett med avgiftssatser. Det må vedtas satser for forsikringer som tegnes eller fornyes henholdsvis før og etter 1. mars. I tillegg må det vedtas et sett med satser for forsikringer med ikrafttredelsestidspunkt før 1. mars foregående år.
Satsen for elbiler er høyere enn for biler med forbrenningsmotor, noe som må ses i sammenheng med at elbiler ikke er omfattet av veibruksavgiften. Veibruksavgiften skal prise eksterne kostnader ved bruk av kjøretøy – for eksempel ulykker, kø og støy, se boks 10.4. At elbiler ikke er omfattet av veibruksavgiften, innebærer at de eksterne kostnadene ved bruk av elbiler ikke er priset. Den forhøyede satsen for elbiler i trafikkforsikringsavgiften kan bidra til å motvirke noe av skjevheten i veibruksavgiften.
10.5.1 Fritak for alle elektriske varebiler – oppfølging av Stortingets anmodning nr. 1142 (2025–2026)
Ved behandlingen av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026 anmodet Stortinget den 19. juni 2026 om følgende, se Innst. 450 S (2025–2026) vedtak nr. 1142:
«Stortinget ber regjeringen utrede, med sikte på å innføre, fritak for trafikkforsikringsavgift for alle elektriske varebiler, i statsbudsjettet for 2027.»
I budsjettet for 2026 ble det innført fritak for trafikkforsikringsavgift for lette elektriske varebiler, det vil si varebiler med egenvekt under 1 785 kg. I tråd med anmodningen foreslås det å utvide fritaket til å gjelde alle elektriske varebiler.
Forslaget innebærer en årlig lettelse på vel 3 400 kroner for de aktuelle bilene i 2027. Det anslås å gi et provenytap på 150 mill. kroner når det er fullt innfaset, og et provenytap på 50 mill. kroner i 2027. Endringen antas ikke å medføre administrative kostnader av betydning for Skatteetaten.
Fritaket vil gjelde forsikringer som fornyes eller tegnes etter 1. mars 2027. Forsikringer som er tegnet eller fornyet før dette, vil avgiftslegges med de satser som gjaldt da forsikringene ble tegnet eller fornyet.
Stortingets anmodning anses med dette som fulgt opp.
10.6 Avgift på tunge kjøretøy (vektårsavgift)
For 2027 foreslås det å prisjustere avgiftssatsene, se forslag til avgiftsvedtak §§ 2 og 3. I ny særavgiftslov (lov 19. juni 2026 nr. 41 om særavgifter) endres avgiftens tittel fra vektårsavgift til avgift på tunge kjøretøy. Avgiftsvedtaket forslås endret tilsvarende.
Vektårsavgiften ble innført i 1993, sammen med autodieselavgiften. Disse avgiftene erstattet den tidligere kilometeravgiften og skal hovedsakelig skaffe staten inntekter. Avgiften har et veibrukselement som skal reflektere veislitasje, og et miljøelement som skal reflektere miljø- og helsekostnader ved lokale utslipp. Avgiften gjelder alle kjøretøy og kombinasjoner av kjøretøy med tillatt totalvekt på 7 500 kg og over. Avgiften skal betales årlig. Fastsettelsen av avgiften er basert på grunnlagsdata fra kjøretøyregisteret.
Den vektgraderte årsavgiften graderes etter kjøretøyets totalvekt, fjæringssystem og antall akslinger. Strukturen i den vektgraderte årsavgiften følger eurovignettdirektivet (1999/62/EF med senere endringsdirektiv), men har høyere satser enn minstesatsene i direktivet.
Den miljødifferensierte årsavgiften graderes etter kjøretøyets totalvekt og etter hvilke utslippskrav kjøretøyene oppfyller. Utslippskravene følger kjøretøyforskriftens EURO-klassifisering der det stilles krav til maksimalt utslipp av blant annet nitrogendioksider og partikler.
10.7 Omregistreringsavgift
For 2027 foreslås det å prisjustere avgiftssatsene, se forslag til avgiftsvedtak § 2.
Det skal ikke betales merverdiavgift ved omsetning av kjøretøy som tidligere har vært registrert i Norge (brukte kjøretøy). I stedet skal det betales omregistreringsavgift. På samme måte som merverdiavgiften, er omregistreringsavgiftens primære formål å skaffe staten inntekter. Avgiften ble innført i 1956.
Omregistreringsavgiften er gradert etter kjøretøyets vekt og alder. Kjøretøyene som omfattes av avgiftsplikten, er delt inn i fire grupper med ulike satser avhengig av registreringsår:
-
mopeder, motorsykler mv.
-
personbiler
-
lastebiler, varebiler, kombinerte biler, campingbiler, busser mv.
-
biltilhengere, semitrailere mv.
10.8 Veibruksavgift på drivstoff
Veitrafikken påfører samfunnet kostnader i form av ulykker, kø, støy, veislitasje og helse- og miljøskadelige utslipp til luft, se boks 10.4. Ved å prise disse eksterne kostnadene skal veibruksavgiften gi brukerne av kjøretøy et økonomisk insentiv til å ta hensyn til ulempene kjøringen påfører andre. Utslipp av CO2 prises ikke gjennom veibruksavgiften, men gjennom CO2-avgiften på mineralske produkter. Veibruksavgiften omfatter bensin, mineralolje (diesel), bioetanol, biodiesel, flytende petroleumsgass (LPG) og naturgass.
Figur 10.10 Kjørelengde for personbiler etter drivstoff. Mill. km. 2005–2025
Kilde: Statistisk Sentralbyrå.
Elektrisitet, hydrogen og biogass er ikke omfattet av veibruksavgiften. I 2015 sto elbiler for om lag 2,3 pst. av alle kjøretøykilometer med personbil, se figur 10.10. I 2025 er andelen økt til 36,6 pst. Elektrifiseringen av veitransporten fører til redusert omsetning av drivstoff, se boks 10.5, og dermed til at statens inntekter fra veibruksavgiften reduseres, men også til at en stadig større andel av veitrafikken ikke er ilagt en veibruksavgift som priser de eksterne kostnadene bilbruken medfører. Manglende prising av eksterne kostnader ved bruk av elbil kan føre til økt trafikkvolum og økte eksterne kostnader ved veitrafikk.
Tabell 10.1 viser gjeldende satser i veibruksavgiften på drivstoff, energiinnhold, egenvekt og avgiftssats per energienhet. Dagens avgiftsnivå, målt i kroner per energienhet, varierer mellom ulike drivstoff. Veibruksavgiften på diesel (mineralolje og biodiesel) er vesentlig lavere enn veibruksavgiften på øvrige drivstoff. Avgifter og priser på drivstoff i Norge og andre land i Europa er nærmere omtalt i boks 10.6 og boks 10.7.
Tabell 10.1 Veibruksavgift på drivstoff. 2026
|
Drivstoff |
Avgiftsats 2026 Kroner per liter |
Teoretisk energiinnhold1 MJ per kg |
Egenvekt kg per liter |
Avgiftssats 2026 kroner per MJ |
|---|---|---|---|---|
|
Bensin |
3,77 |
43,9 |
0,74 |
0,116 |
|
Bioetanol |
2,17 |
26,8 |
0,79 |
0,102 |
|
Naturgass |
3,12 |
35,3 |
- |
0,088 |
|
LPG |
4,07 |
46,1 |
- |
0,088 |
|
Biodiesel |
2,28 |
36,8 |
0,88 |
0,070 |
|
Mineralolje |
2,28 |
43,1 |
0,84 |
0,063 |
1 For naturgass per Sm3 og for LPG per kg.
Kilder: Statistisk sentralbyrå, Miljødirektoratet og Finansdepartementet.
Boks 10.4 Eksterne marginale kostnader ved veitransport
Veitransport har stor nytteverdi både for husholdninger og næringsliv, men veitransport medfører også ulemper. Trafikkulykker kan føre til død, personskader og materielle skader. Høy trafikktetthet gir kø og redusert fremkommelighet. Støy fra veitransport er en ulempe for de som bor og oppholder seg langs veiene. I tillegg gir veitransporten helse- og miljøskadelige utslipp til luft.
Felles for de negative virkningene av veitransport, er at den enkelte trafikant i utgangspunktet ikke står overfor de kostnadene egen kjøring påfører andre og derfor normalt ikke tar hensyn til dette i sin atferd. Dette omtales som negative eksterne virkninger.
Figur 10.11 viser anslag på gjennomsnittlige eksterne marginale skadekostnader (utenom utslipp av CO2) gjennom et døgn ved bruk av personbiler med ulik motorteknologi i tre forskjellige typer geografiske områder. Kostnadene måles i kroner per kjøretøykilometer.
Figur 10.11 Marginale skadekostnader (utenom utslipp av CO2) for personbiler, døgnet sett under ett. 2026-kroner per kjøretøykilometer
Kilde: Transportøkonomisk institutt.
Figur 10.11 viser at en nullutslippsbil har om lag de samme marginale skadekostnadene som en konvensjonell bil. Dette skyldes at en svært liten del av kostnadene er knyttet til egenskaper ved motoren. De marginale skadekostnadene varierer imidlertid betydelig med hvor kjøringen finner sted, og er vesentlig høyere i storbyer enn i spredt bebyggelse. I spredt bebyggelse utgjør kostnadene 0,43 kroner per kilometer for nullutslippsbiler og plug-in hybridbiler, 0,44 kroner per kilometer for bensinbiler og 0,45 kroner per kilometer for dieselbiler. Dette tilsvarer om lag 7,70 kroner per liter bensin og om lag 10,00 kroner per liter diesel.
Figuren viser marginale skadekostnader døgnet sett under ett, og skjuler derfor betydelige tidsvariasjoner i skadekostnadene, særlig i storbyer. De marginale skadekostnadene ved kø er for eksempel vesentlig høyere i morgenrushet og i ettermiddagsrushet enn om natten. Figuren viser marginale skadekostnader for personbiler. Andre typer kjøretøy kan ha høyere eller lavere marginale skadekostnader.
Boks 10.5 Omsetning av drivstoff
Statistisk sentralbyrå publiserer statistikk for salg av petroleumsprodukter og biodrivstoff, herunder bensin og autodiesel. Figur 10.12 viser utviklingen i omsetningen av bensin (inkludert bioetanol) og autodiesel (inkludert biodiesel) fra 2000 til 2025.
Figur 10.12 Omsetning av bensin (inkludert bioetanol) og autodiesel (inkludert biodiesel). Mill. liter. 2000–2025
Kilder: Drivkraft Norge, Statistisk sentralbyrå og Finansdepartementet.
Omsetningen av bensin var på sitt høyeste i 1990 med en årlig omsetning på 2 413 mill. liter. Den årlige omsetningen holdt seg over 2 200 mill. liter frem til 2004 (med unntak av i 2000), men har falt hvert år etter det. I 2025 var omsetningen av bensin om lag 66 pst. lavere enn i toppåret 1990. Reduksjonen skyldes først overgang fra bensin- til dieseldrevne personbiler, og deretter overgang fra bensinbiler til ladbare hybridbiler og elbiler. Fra 2024 til 2025 falt omsetningen av bensin med 7,4 pst.
Omsetningen av autodiesel økte utover 2000-tallet og var på sitt høyeste i 2016, med 3 185 mill. liter. I 2025 var omsetningen av autodiesel om lag 28 pst. lavere enn i 2016. Økningen frem til 2016 skyldes overgang fra bensin- til dieseldrevne personbiler, mens reduksjonen etter 2016 skyldes overgangen fra dieselbiler til ladbare hybridbiler og elbiler. Fra 2024 til 2025 falt omsetningen av autodiesel med 8,7 pst.
Skatteetatens tall for omsetning av drivstoff skiller mellom fossile drivstoff og biodrivstoff. Figur 10.13 viser utviklingen i omsetningen av mineralolje, bensin, biodiesel og bioetanol til veitransport fra 2016 til 2025. Omsetningen av biodrivstoff var på sitt høyeste i 2017, med 667 mill. liter, mens andelen biodrivstoff var på sitt høyeste i 2019, med 16,1 volumprosent. I 2025 ble det omsatt om lag 494 mill. liter biodrivstoff til veitransport. Dette utgjorde om lag 15,7 volumprosent av alt flytende drivstoff til veitransport. Biodrivstoff utgjorde 24,7 volumprosent av bensinsalget og 12,5 volumprosent av dieselsalget. Fra 2024 til 2025 sank omsatt volum biodrivstoff til veitrafikk med 6,4 pst., mens andelen biodrivstoff ble redusert med 0,2 prosentpoeng.
Figur 10.13 Omsetning av fossilt drivstoff og biodrivstoff til veitransport. Mill. liter. 2016–2025
Kilde: Skatteetaten.
Boks 10.6 Priser på drivstoff i Norge og EU
Bensin og diesel er raffinerte petroleumsprodukter laget av råolje. Råolje handles globalt, og prisen avhenger av det globale tilbudet og etterspørselen etter råolje. Råoljen må raffineres før den kan brukes som drivstoff. Raffinerte petroleumsprodukter handles også globalt, og prisen avhenger av det globale tilbudet og etterspørselen etter raffinerte petroleumsprodukter. Prisene noteres på internasjonale børser, og energiselskapene forhandler innkjøpsprisen ut fra disse.
Bensin og diesel som omsettes i Norge, er normalt blandingsprodukter som dels består av fossilt drivstoff og dels består av biodrivstoff. Biodrivstoff finnes i mange kvaliteter, men er normalt dyrere enn fossilt drivstoff.
Både råolje, raffinerte petroleumsprodukter og biodrivstoff handles i utenlandsk valuta, som regel amerikanske dollar. I Norge omsettes drivstoff i norske kroner. Valutakursen mellom amerikanske dollar og kroner har dermed betydning for drivstoffprisene i norske kroner.
Energiselskapene i forsyningskjeden har kostnader til blant annet transport av drivstoff til tankanleggene, drift av tankanleggene, transport av drivstoff fra tankanleggene til stasjonsnettet og drift av stasjonsnettet. I tillegg har energiselskapene krav til avkastning. Drivstoffprisene påvirkes av energiselskapenes kostnader og avkastningskrav.
Offentlige virkemidler påvirker også drivstoffprisene. Dette gjelder særavgifter, som ilegges med et fast beløp per liter drivstoff, og merverdiavgiften, som utgjør et prosentvis påslag i prisen på omsetning av varer og tjenester. Det gjelder også andre offentlige krav, som omsetningskrav for biodrivstoff. Nivået på særavgifter og merverdiavgift varierer mellom land, og bidrar til deler av prisforskjellene mellom Norge og andre europeiske land, jf. omtalen nedenfor og boks 10.7.
Lokal konkurranse i drivstoffmarkedet har mye å si for kortsiktige svingninger i pumpepriser og for lokale prisforskjeller. Graden av konkurranse i drivstoffmarkedet varierer mellom ulike områder, og avhenger blant annet av hvor mange og hva slags kjeder som er til stede.
Pumpeprisene på bensin og diesel i Norge siden 1995, målt i faste 2026-kroner, fremgår av figur 10.14. I perioden 2013–2021 varierte bensinprisen rundt et gjennomsnitt på om lag 20 kroner per liter, mens dieselprisen varierte rundt et gjennomsnitt på om lag 18,50 kroner per liter. Gjennom 2021 og 2022 økte drivstoffprisene betydelig, særlig etter Russlands invasjon av Ukraina. I juni 2022 var de gjennomsnittlige pumpeprisene 30,36 kroner per liter bensin og 28,53 kroner per liter diesel, målt i faste 2026-kroner. I årene etter 2022 falt drivstoffprisene, men lå fortsatt noe over nivået fra før 2022.
Pumpeprisene på drivstoff økte i mars 2026, etter at USA og Israel angrep Iran. Prisøkningen var likevel vesentlig lavere enn i 2022. I mars 2026 var de gjennomsnittlige pumpeprisene 23,50 kroner per liter bensin og 24,54 kroner per liter diesel. Stortinget vedtok 26. mars 2026 midlertidige reduksjoner i veibruksavgiften og CO2-avgiften. Veibruksavgiften ble redusert fra 1. april, mens CO2-avgiften ble redusert fra 1. mai. Samlet er det anslått at det midlertidige avgiftskuttet reduserte pumpeprisene med om lag 4,41 kroner per liter bensin og 4,26 kroner per liter diesel. Pumpeprisene sommeren 2026 var de laveste siden 2021, målt i faste 2026-kroner. Dersom avgiftene ikke hadde blitt redusert, ville pumpeprisene ligget på om lag samme nivå som i 2023 og 2024.
Figur 10.14 Priser på bensin og diesel i Norge. Faste 2026-kroner per liter 1995–august 2026
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Pumpeprisene 14. september 2026 for bensin og diesel i de 23 landene i eurosonen samt Danmark, Sverige og Norge fremgår av figur 10.15 og 10.16. For EUs medlemsland er tallene hentet fra Europakommisjonens Weekley Oil Bulletin.
Figur 10.15 Priser på bensin i eurosonen, Danmark, Sverige og Norge. 14. september 2026. Kroner per liter
Kilder: Europakommisjonen, Nettavisen/DrivstoffAppen og Finansdepartementet.
Figur 10.16 Priser på diesel i eurosonen, Danmark, Sverige og Norge. 14. september 2026. Kroner per liter
Kilder: Europakommisjonen, Nettavisen/DrivstoffAppen og Finansdepartementet.
Drivstoffprisene varierer over tid, og kan endre seg raskt. Dette har betydning både for prisnivået og for de relative prisforskjellene mellom land. Prisforskjellene mellom land skyldes ulikt nivå på særavgifter og merverdiavgift, men også forskjeller i annen offentlig virkemiddelbruk, ulikt kostnadsnivå og variasjoner i konkurranse i drivstoffmarkedet, jf. omtale ovenfor, samt ulik grad av konkurranse i drivstoffmarkedet, jf. omtalen ovenfor.
Boks 10.7 Avgifter på drivstoff i Norge og EU
I 10.17 og 10.18 viser hvordan de samlede avgiftene på bensin og mineralolje (fossil diesel) til bruk i veitrafikken har utviklet seg fra 1990 til 2026, målt i faste 2026-kroner.
De siste årene er CO2-avgiften på bensin og mineralolje økt, men økningen er blitt motvirket gjennom reduksjoner i veibruksavgiften. Dette har skjedd både under Solberg-regjeringen og under denne regjeringen. Det har ikke vært politisk flertall på Stortinget for noen vesentlig økning i de samlede avgiftene på bruk av fossile drivstoff i veitrafikken.
Avgiftene på bensin var på sitt høyeste i 1999, mens avgiftene på mineralolje var på sitt høyeste i 2000, målt i faste 2026-kroner. Etter at avgiftene ble redusert i tidlig på 2000-tallet, har de samlede avgiftene på bensin og mineralolje vært om lag uendret.
I 2026 er de samlede avgiftene på ren fossil bensin 7,57 kroner per liter, utenom perioden med midlertidig reduserte avgifter. Dette er det laveste avgiftsnivået siden 1991, målt i faste 2026-kroner. Avgiftene på bensin er siden 2021 redusert med 0,25 kroner per liter og siden 2013 redusert med 0,87 kroner per liter.
I 2026 er de samlede avgiftene på mineralolje (fossil diesel) 6,70 kroner per liter, utenom perioden med midlertidig reduserte avgifter. Dette er det høyeste avgiftsnivået siden 2017, målt i faste 2026-kroner. Avgiftene på mineralolje er siden 2021 økt med 0,37 kroner per liter og siden 2013 økt med 0,22 kroner per liter.
Figur 10.17 Særavgifter på bensin. Faste 2026-kroner per liter. 1990–2026
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Figur 10.18 Særavgifter på mineralolje (fossil diesel). Faste 2026-kroner per liter. 1990–2026
Kilder: Statistisk sentralbyrå og Finansdepartementet.
Bensin og diesel som omsettes i Norge, er drivstoffblandinger som dels består av fossilt drivstoff og dels består av biodrivstoff. Avgiften beregnes av de enkelte bestanddelene i blandingen, og biodrivstoffandelen trekker den effektive avgiftssatsen ned sammenlignet med satsen på rent fossilt drivstoff. Fra 1. september 2026 utgjør den effektive særavgiftssatsen 6,76 kroner per liter for en bensinblanding som består av 85 pst. fossil bensin og 15 pst. bioetanol. Fra 1. september 2026 utgjør den effektive særavgiftssatsen 6,04 kroner per liter for en dieselblanding som består av 85 pst. mineralolje og 15 pst. biodiesel.
I EU er drivstoffavgiftene delvis harmonisert gjennom energiskattedirektivet (direktiv 2003/96/EC). Direktivet har som hovedformål å sikre et velfungerende indre marked, blant annet ved å fastsette felles minstesatser for avgifter på ulike energivarer. For bensin er minstesatsen 359 euro per 1000 liter, tilsvarende om lag 3,85 kroner per liter. For diesel er minstesatsen 330 euro per 1000 liter, tilsvarende om lag 3,55 kroner per liter. EUs medlemsland kan fritt sette høyere avgiftssatser enn minstesatsene. I særskilte tilfeller, og etter godkjenning fra Europakommisjonen, kan medlemslandene sette avgiftssatser under minstesatsene i energiskattedirektivet.
Europakommisjonen publiserer Weekly Oil Bulletin, en ukentlig oversikt over forbrukerpriser og avgifter på petroleumsprodukter i alle medlemslandene i EU. I Weekly Oil Bulletin skilles det mellom «Excise duties» og «Other Indirect Taxes». Summen av disse regnes som særavgifter. Figur 10.19 viser gjeldende særavgifter på bensin, mens figur 10.20 viser gjeldende særavgifter på diesel, for både eurosonen, Danmark, Sverige og Norge.
Figur 10.19 Særavgifter på bensin i eurosonen, Danmark, Sverige og Norge1 per 14. september 2026. Kroner per liter.
1 For Norge gjelder avgiften en drivstoffblanding bestående av 85 pst. fossilt drivstoff og 15 pst. biodrivstoff.
Kilder: Europakommisjonen og Finansdepartementet.
Figur 10.20 Særavgifter på diesel i eurosonen, Danmark, Sverige og Norge1 per 7. september 2026. Kroner per liter.
1 For Norge gjelder avgiften en drivstoffblanding bestående av 85 pst. fossilt drivstoff og 15 pst. biodrivstoff.
Kilder: Europakommisjonen og Finansdepartementet.
De norske drivstoffavgiftene er noe høyere enn gjennomsnittet i EU, men avviker ikke vesentlig fra det normale avgiftsnivået i EU.
Sverige har fått tillatelse av Europakommisjonen til å sette avgiftssatsene under minstesatsene i energiskattedirektivet, og har for tiden de klart laveste drivstoffavgiftene i EU. Det er imidlertid vedtatt at avgiftssatsene skal økes: fra 1. desember 2026 skal avgiftene på bensin økes til 4,79 svenske kroner (SEK) per liter, og avgiftene på diesel økes til 3,96 SEK/liter.
10.8.1 Veibruksavgift på mineralolje
For 2027 foreslås det å redusere veibruksavgift på mineralolje med 0,50 kroner per liter etter prisjustering, se forslag til avgiftsvedtak § 2.
Forslaget må ses i sammenheng med forslaget om økt CO2-avgift på mineralolje og forslaget om redusert veibruksavgift på biodiesel, se omtale i hhv. punkt 10.12.2 og 10.8.2. Samlet vil de tre forslagene gi om lag uendret avgift på diesel til bruk i veitrafikken og dermed heller ikke påvirke pumpeprisen på diesel.
Forslaget om redusert veibruksavgift på mineralolje og biodiesel anslås å gi et provenytap på 925 mill. kroner.
Veibruksavgiften på mineralolje ble innført i 1993. Den avløste, sammen med vektårsavgiften, den tidligere kilometeravgiften. Avgiftsplikten omfatter mineralolje (fossil diesel) som benyttes til fremdrift av motorvogn. For å skille mineralolje som skal benyttes til fremdrift av motorvogn fra annen olje, er det etablert et merkesystem som innebærer at olje som skal benyttes til noe annet, må merkes ved tilsetting av farge og sporstoff. For slik olje skal det ikke beregnes veibruksavgift. Merket olje kan benyttes i enkelte motorvogner, herunder traktorer, anleggsmaskiner og motorredskaper.
10.8.2 Veibruksavgift på biodiesel
For 2027 foreslås det å redusere veibruksavgiften på biodiesel med 0,50 kroner per liter etter prisjustering, se forslag til avgiftsvedtak § 2.
Forslaget må ses i sammenheng med forslaget om økt CO2-avgift på mineralolje og forslaget om redusert veibruksavgift på mineralolje, se omtale i hhv. punkt 10.12.2 og 10.8.1. Samlet vil de tre forslagene gi om lag uendret avgift på diesel til bruk i veitrafikken og dermed heller ikke påvirke pumpeprisen på diesel.
Forslaget om redusert veibruksavgift på mineralolje og biodiesel anslås å gi et provenytap på 925 mill. kroner.
Satsen i veibruksavgiften på biodiesel bør være den samme som satsen i veibruksavgiften på mineralolje. For det første er det ingen vesentlig forskjell i de eksterne kostnadene, utenom utslipp av klimagasser, ved bruk av biodiesel og mineralolje. For det andre muliggjør avgiftsforskjeller tilpasninger som kan påvirke konkurransen i drivstoffmarkedet, se nærmere omtale i Prop. 1 LS (2024–2025) Skatter og avgifter 2025 punkt 10.5.3. Når satsen i veibruksavgiften på mineralolje reduseres, bør derfor satsen i veibruksavgiften på biodiesel reduseres tilsvarende.
Veibruksavgiften på biodiesel ble innført i 2010 og er utformet tilsvarende som avgiften på mineralolje. Avgiftsplikten omfatter biodiesel som skal benyttes til fremdrift av motorvogn, og er underlagt samme merkeordning som mineralolje.
Omsetningen av flytende biodiesel skjer i hovedsak gjennom innblanding i mineralolje. Veibruksavgiften beregnes av de enkelte bestanddelene i blandingen.
10.8.3 Veibruksavgift på bensin
For 2027 foreslås det å redusere veibruksavgiften på bensin med 0,50 kroner per liter etter prisjustering, se forslag til avgiftsvedtak § 2.
Forslaget må ses i sammenheng med forslaget om økt CO2-avgift på bensin, se omtale i punkt 10.12.2. Samlet vil forslagene gi uendret avgift på bensin og dermed heller ikke påvirke pumpeprisen på bensin.
Forslaget om redusert veibruksavgift på bensin anslås å gi et provenytap på 250 mill. kroner.
Veibruksavgiften på bensin ble innført i 1931. Avgiften omfatter i utgangspunktet all bensin, med mindre bruken er fritatt. Fritak gjelder blant annet bensin til bruk i luftfartøy, til tekniske og medisinske formål, i tilknytning til utnyttelse av naturforekomster i havområdene utenfor norsk territorialgrense, samt i båter og snøscootere i veiløse strøk. Bensin benyttes i all hovedsak til veibruk.
10.8.4 Veibruksavgift på bioetanol
For 2027 foreslås det å prisjustere veibruksavgiften på bioetanol, se forslag til avgiftsvedtak § 2.
Veibruksavgiften på bioetanol ble innført 1. oktober 2015. Bioetanol er definert som flytende drivstoff fremstilt av biomasse og som egner seg for bruk i en bensinmotor til fremdrift av motorvogn. Bruksområdene som er fritatt fra avgiften på bensin, gjelder også for bioetanol. Det er også gitt et generelt fritak for bioetanol som benyttes til annet enn fremdrift av motorvogn. Avgiften gjelder ikke bioetanol som omfattes av avgiften på alkohol, herunder alkohol til teknisk bruk.
Omsetningen av flytende bioetanol skjer i hovedsak gjennom innblanding i bensin. Veibruksavgiften beregnes av de enkelte bestanddelene i blandingen.
10.8.5 Veibruksavgift på naturgass
For 2027 foreslås det å prisjustere veibruksavgiften på naturgass, se forslag til avgiftsvedtak § 2.
Veibruksavgiften på naturgass ble innført i 2020. Avgiften omfatter ikke naturgass som benyttes til annet enn fremdrift av motorvogn. Biodrivstoff i gassform omfattes ikke av veibruksavgiften, og det skal ikke beregnes avgift på andelen biobasert gass som blandes inn i naturgass.
10.8.6 Veibruksavgift på LPG
For 2027 foreslås det å prisjustere veibruksavgiften på LPG, se forslag til avgiftsvedtak § 2.
Veibruksavgiften på flytende petroleumsgass (LPG) ble innført i 2016. Avgiften omfatter ikke LPG som benyttes til annet enn fremdrift av motorvogn. Biodrivstoff i gassform omfattes ikke av veibruksavgiften, og det skal ikke beregnes avgift på andelen biobasert gass som blandes inn i LPG.
10.9 Avgift på elektrisk kraft
For 2027 foreslås det å prisjustere den alminnelige satsen, se forslag til avgiftsvedtak § 2.
Avgiften på elektrisk kraft ble innført i 1951. Avgiften er først og fremst en fiskal avgift som skal skaffe staten inntekter, men kan også bidra til å redusere energiforbruket. Det skal betales avgift for elektrisk kraft som leveres i Norge enten den er produsert innenlands eller innført.
Kraftintensive industriprosesser er fritatt for avgift. Fritaket gjelder elektrisk kraft til kjemisk reduksjon, elektrolyse og metallurgiske og mineralogiske prosesser. I tillegg er elektrisk kraft som leveres til blant annet veksthusnæringen, tog, bane og trikk, fritatt for avgift. Husholdninger og offentlig forvaltning i innsatssonen er også fritatt for avgift.
Avgift på elektrisk kraft til øvrig industri, bergverksdrift, landanlegg for petroleumsvirksomheten, fjernvarmeproduksjon, skip i næring mv. beregnes med redusert sats for elektrisk kraft til selve produksjonsprosessen. All næringsvirksomhet i innsatssonen betaler avgift med redusert sats. Det innebærer at også primærnæringene og privat tjenesteyting i dette området betaler redusert sats, mens disse næringene i resten av landet betaler alminnelig sats. Den reduserte satsen er i 2026 på 0,6 øre per kWh. Denne satsen foreslås ikke endret for 2027.
Boks 10.8 Fordeling av elektrisitetsforbruk og priser i elektrisitetsmarkedet
Figur 10.21 viser fordelingen av elektrisitetsforbruket på ulike avgiftssatser. Strømkunder som betaler alminnelig sats, sto i 2025 for om lag 54 pst. av forbruket. Dette gjelder i hovedsak husholdninger, primærnæringer, tjenesteytende næringer og offentlig sektor. Om lag 29 pst. av forbruket er fritatt, i hovedsak kraftintensiv industri. Om lag 17 pst. av forbruket er ilagt redusert sats, i hovedsak øvrig industri.
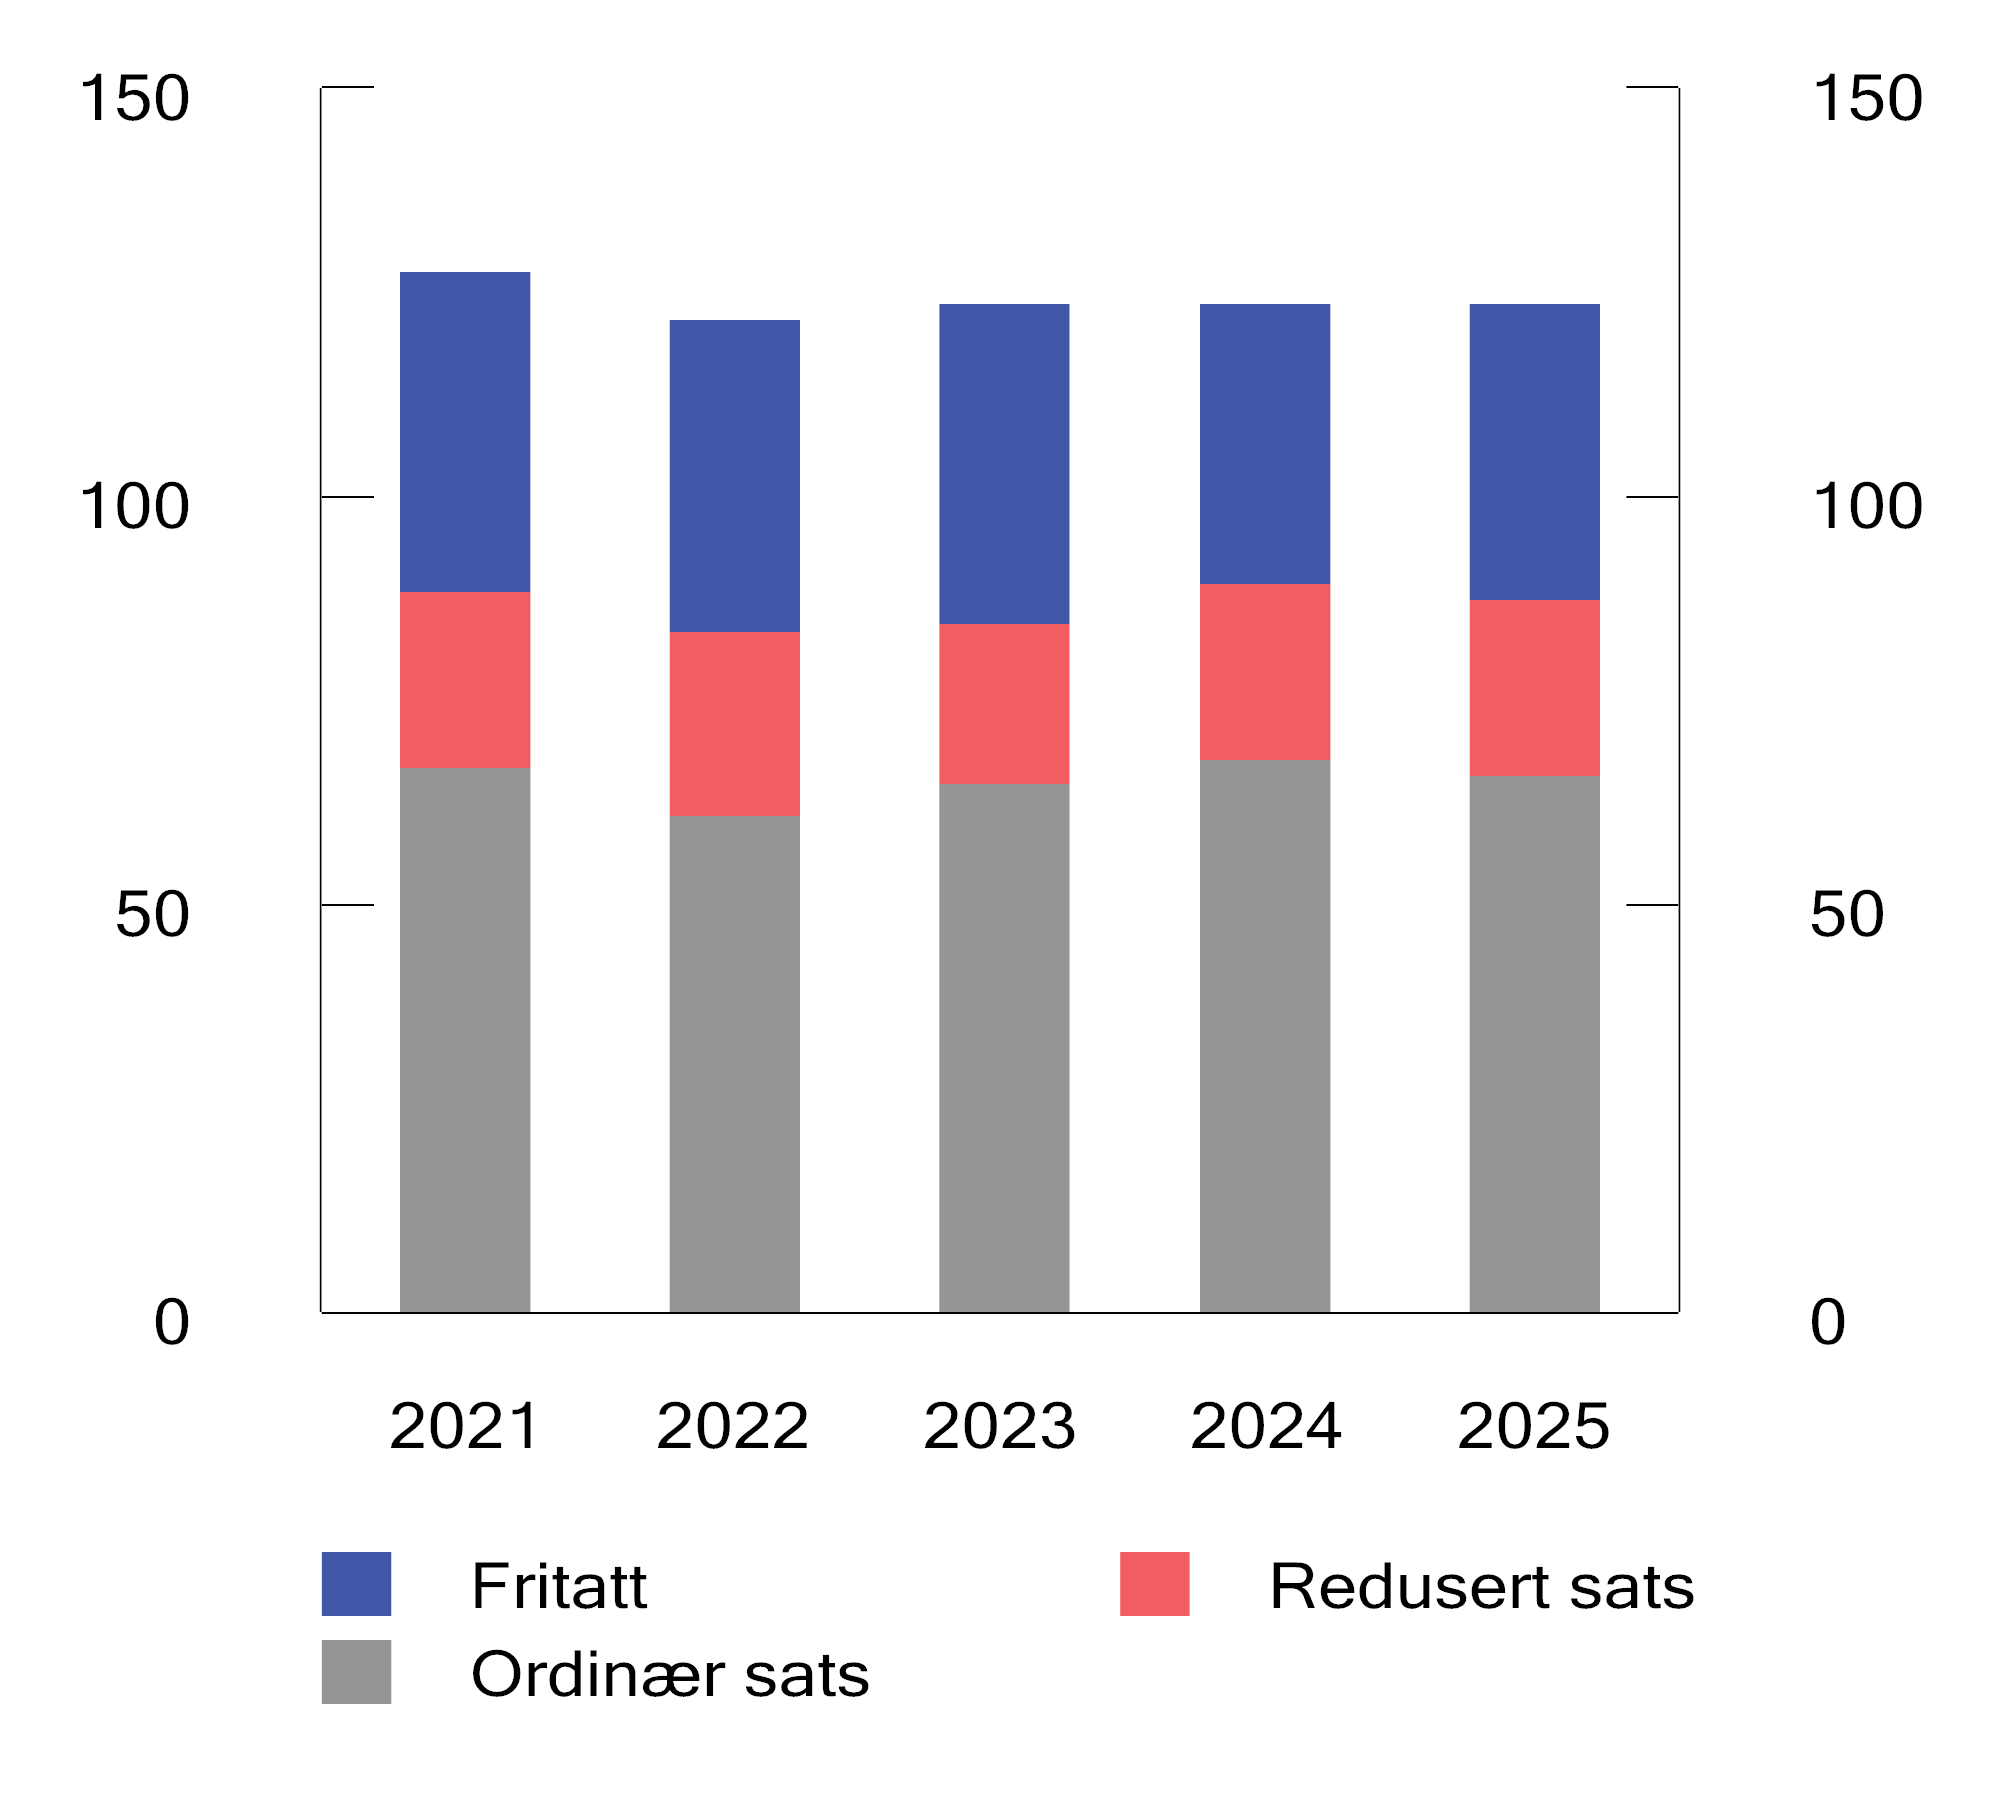
Figur 10.21 Forbruk av elektrisitet i TWh, fordelt etter avgiftssats. 2021–2025
Kilder: Skatteetaten og Finansdepartementet.
Figur 10.22 viser prisen på elektrisitet levert til husholdninger, inkludert nettleie og avgifter, og avgiften på elektrisk kraft separat. Strømprisene økte kraftig gjennom både 2021 og 2022, men gikk ned gjennom 2023. Fra og med desember 2021 har husholdningene mottatt strømstøtte som har redusert husholdningenes strømutgifter. Fra og med fjerde kvartal 2021 vises derfor prisen både med og uten strømstøtte.
Elavgiften ble redusert med 1,5 øre per kWh fra 1. januar 2022. Det ble i tillegg innført en særlig lav sats for januar til mars. Fra 1. oktober 2025 ble den alminnelige satsen redusert fra 16,93 til 12,53 øre per kWh, og fra 1. januar 2026 ble elavgiften redusert til 7,13 øre per kWh gjennom hele året.
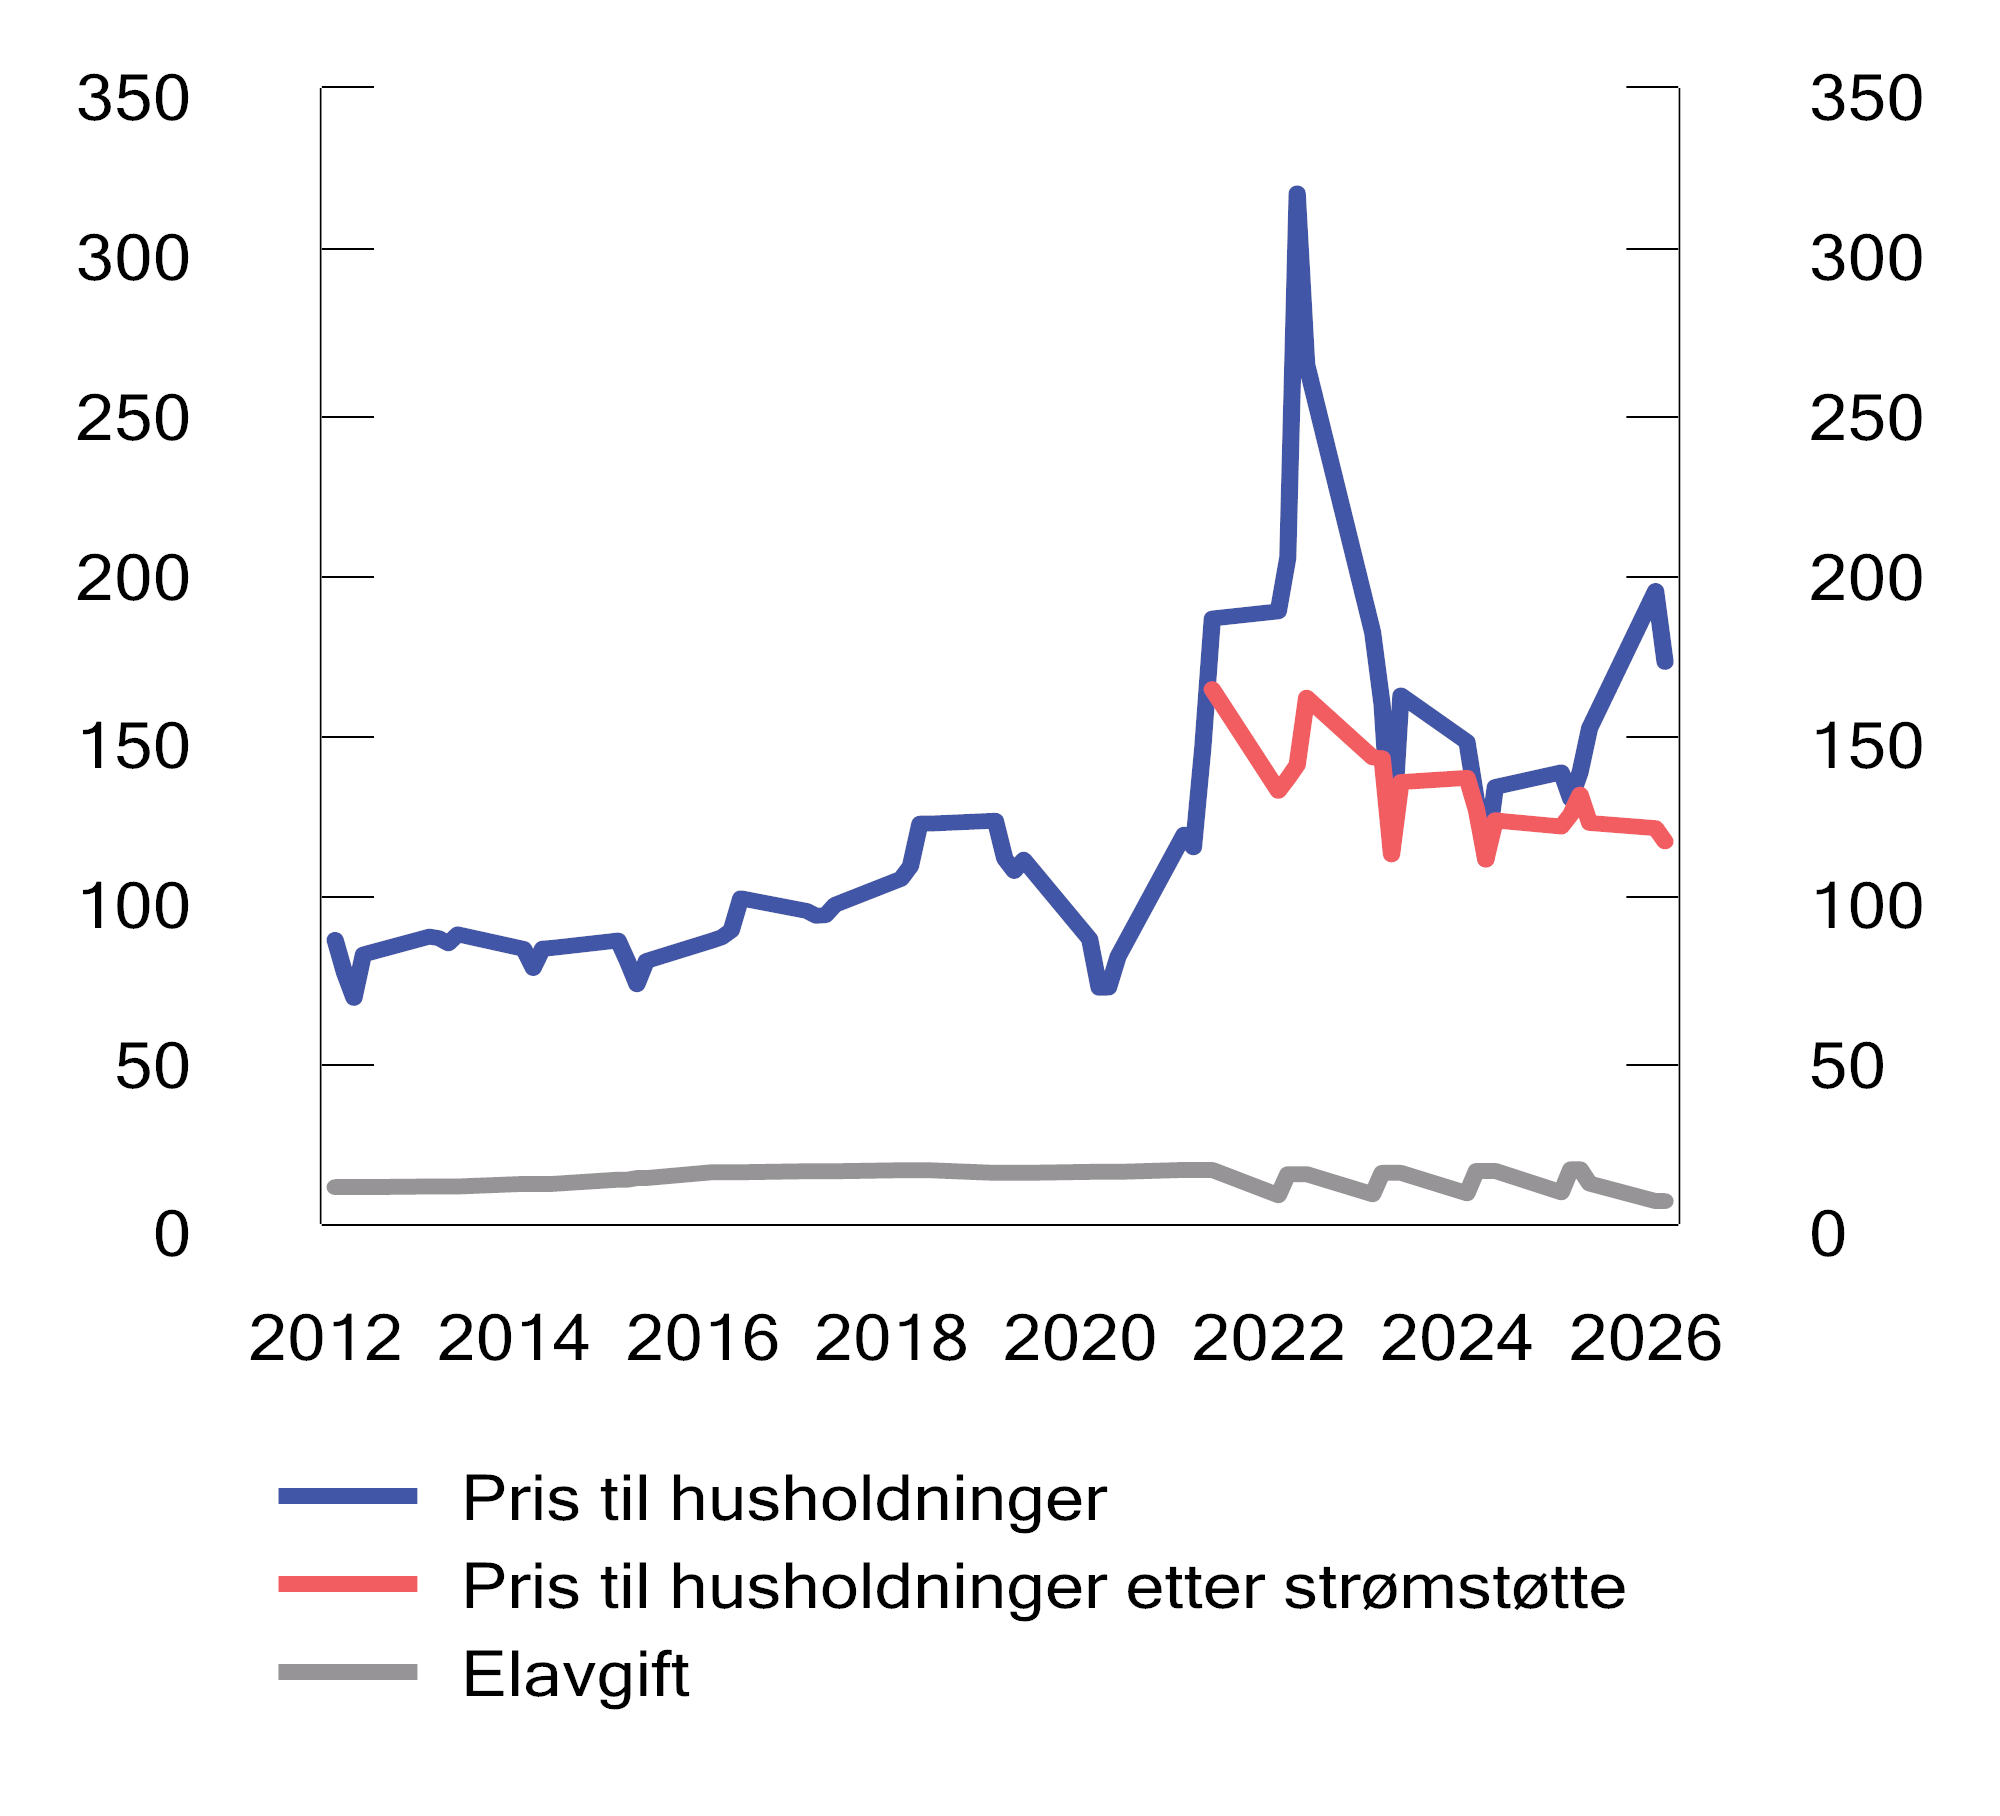
Figur 10.22 Pris (inkludert nettleie, avgifter og strømstøtte) og avgift på elektrisk kraft for husholdninger. 1. kvartal 2012 – 2. kvartal 2026
Kilder: Statistisk sentralbyrå og Finansdepartementet.
10.10 Avgift på vindkraft
For 2027 foreslås det å prisjustere avgiftssatsen på vindkraft, se forslag til avgiftsvedtak § 1. For 2026 er avgiftssatsen 2,42 øre/kWh.
Avgift på vindkraft ble innført i 2022, og var da 1 øre/kWh. Avgiften omfatter kraft produsert i landbaserte vindkraftverk som er konsesjonspliktige etter energilovens § 3-1. Avgiften skal betales av innehaver av konsesjon (konsesjonær) for vindkraftverket. Avgiften er fiskal og går til statskassen, men det er forutsatt at inntektene fra avgiften fordeles til vertskommuner, jf. Prop. 1 LS (2021–2022) Skatter, avgifter og toll 2022 punkt 7.2.5.
Inntektene fra avgiften fordeles til vertskommunene året etter avgiftsåret gjennom utbetaling fra Norges vassdrags- og energidirektorat (NVE), se omtale i Prop. 1 S (2026–2027) for Energidepartementet under kap. 1820, post 62. Avgiften kan trekkes fra krone for krone i fastsatt grunnrenteskatt på landbasert vindkraft, som ble innført fra 2024.
10.11 Avgift på smøreolje
For 2027 foreslås det å prisjustere avgiftssatsen, se forslag til avgiftsvedtak § 2. For 2026 er avgiftssatsen 2,68 kroner per liter.
Avgiften på smøreolje ble innført i 1988. Avgiften skal bidra til å redusere uheldig disponering og forbrenning av spillolje.
Avgiften omfatter motor- og girsmøreoljer, industrielle smøreoljer, hydrauliske oljer, mineraloljebaserte smøreoljer samt tilsvarende produkter av annen opprinnelse.
Smøreolje som brukes i utenriksfart, fiske og fangst i fjerne farvann, anlegg på kontinentalsokkelen, forsyningsfartøy mv. og i luftfartøy, er fritatt for avgift.
Det ble tidligere gitt tilskudd ved innlevering av spillolje til godkjent innsamler. Ordningen ble ofte omtalt som refusjon av smøreoljeavgift, selv om det ikke var noen direkte kobling mellom smøreoljeavgiften og tilskuddet. Refusjonsordningen for spillolje ble avviklet 1. januar 2025 etter at en evaluering i 2023 viste at ordningens effekt på mengden spillolje som samles inn var liten. Det var Klima- og miljødepartementet som hadde ansvaret for ordningen, se omtale i Prop. 1 S (2024–2025) for Klima- og miljødepartementet.
10.12 Avgifter på utslipp av klimagasser
10.12.1 Avgifter i klimapolitikken
Klimaavgifter og EUs kvotesystem (EU ETS) er hovedvirkemidler i norsk klimapolitikk. Begge setter en pris på utslipp og gir insentiver til utslippsreduksjoner der kostnadene er lavest.
Mesteparten av de avgiftsbelagte klimagassutslippene omfattes av CO2-avgiften på mineralske produkter og CO2-avgiften i petroleumsvirksomheten på kontinentalsokkelen. I tillegg er det avgift på klimagassene HFK/PFK, SF6 og avfallsforbrenning.
Utgangspunktet er at utslippene ilegges enten avgift eller kvoteplikt. Mesteparten av klimagassutslippene fra olje- og gassutvinning på kontinentalsokkelen er omfattet av både kvoteplikt og klimaavgift.
Norske utslipp omfattes av ulike deler av EUs klimaregelverk, og dette har betydning for innretningen av klimaavgiftene. Sammenhengen mellom EUs klimaregelverk og klimaavgiftene er nærmere omtalt i boks 2.5 i kapittel 2.
Klimaavgiftene har gjennomgått betydelige endringer de siste årene, både i nivå og i hvilke utslipp som omfattes. Den generelle avgiftssatsen er økt fra om lag 340 kroner per tonn CO2-ekvivalenter i 2013 (målt i faste 2026-kroner) til 1 639 kroner per tonn CO2-ekvivalenter i 2026. I tillegg er en rekke fritak og reduserte satser avviklet. Endringene har resultert i en jevnere pris på klimagassutslipp fra ulike kilder. Dette har forsterket insentivene til utslippsreduksjoner og bidratt til en mer kostnadseffektiv klimapolitikk.
Tabell 10.2 viser avgiftssatser for 2026 og regjeringens forslag for 2027. I 2026 er den generelle avgiftssatsen 1 639 kroner per tonn CO2-ekvivalenter. For 2027 foreslås det å øke satsen til 1 900 kroner per tonn CO2-ekvivalenter. Forslaget er nærmere omtalt i punkt 10.12.2.
Tabell 10.2 Satser for 2026 og forslag til satser for 2027
|
2026 |
2027 |
|||
|---|---|---|---|---|
|
kr per l/ Sm3/kg/ tonn |
kr per tonn CO2 |
kr per l/ Sm3/kg/tonn |
kr per tonn CO2 |
|
|
CO2-avgift på mineralske produkter |
||||
|
Bensin |
3,80 |
1 639 |
4,40 |
1 900 |
|
Mineralolje |
||||
|
generell sats |
4,42 |
- |
5,13 |
- |
|
herav CO2 |
4,36 |
1 639 |
5,06 |
1 900 |
|
herav N2O |
0,06 |
1 639 |
0,07 |
1 900 |
|
ikke-kvotepliktig innenriks luftfart |
4,18 |
1 639 |
4,85 |
1 900 |
|
kvotepliktig innenriks sjøfart1 |
2,15 |
797 |
2,59 |
972 |
|
fiske og fangst i fjerne farvann |
1,11 |
409 |
1,14 |
423 |
|
fiske og fangst i nære og fjerne farvann |
2,76 |
1 024 |
3,13 |
1 162 |
|
Naturgass |
||||
|
generell sats |
3,26 |
1 639 |
3,78 |
1 900 |
|
kvotepliktig innenriks sjøfart1 |
1,59 |
797 |
1,93 |
972 |
|
fiske og fangst i fjerne farvann |
0,82 |
409 |
0,84 |
423 |
|
fiske og fangst i nære og fjerne farvann |
2,04 |
1 024 |
2,32 |
1 162 |
|
veksthusnæringen |
0,95 |
478 |
2,71 |
1 360 |
|
kjemisk reduksjon mv.2 |
- |
- |
0,95 |
475 |
|
LPG |
||||
|
generell sats |
4,92 |
1 639 |
5,70 |
1 900 |
|
kvotepliktig innenriks sjøfart1 |
2,40 |
797 |
2,92 |
972 |
|
fiske og fangst i fjerne farvann |
1,23 |
409 |
1,26 |
423 |
|
fiske og fangst i nære og fjerne farvann |
3,08 |
1 024 |
3,48 |
1 162 |
|
veksthusnæringen |
1,43 |
476 |
4,08 |
1 360 |
|
kjemisk reduksjon mv.2 |
- |
- |
1,43 |
475 |
|
Avgift på avfallsforbrenning3 |
- |
848 |
- |
871 |
|
Avgift på HFK og PFK |
- |
1 639 |
- |
1 900 |
|
Avgift på SF6 |
||||
|
ren SF6 |
38 517 |
1 639 |
44 650 |
1 900 |
|
SF6 som inngår i produkter4 |
7 708 |
1 639 |
8 930 |
1 900 |
|
CO2-avgift i petroleumsvirksomheten |
||||
|
mineralolje |
2,92 |
1 097 |
3,00 |
1 127 |
|
naturgass5 |
2,57 |
1 097 |
2,64 |
1 127 |
|
naturgass som slippes ut til luft |
23,53 |
1 639 |
27,28 |
1 900 |
1 Den reduserte satsen utvides til å gjelde kvotepliktige offshorefartøy fra 1. januar 2027, se punkt 10.12.3.
2 Det foreslås å innføre avgift på naturgass og LPG til kjemisk reduksjon mv., se punkt 10.12.3.
3 Fra 1. januar 2026 er det kun ikke-kvotepliktige virksomheter som omfattes av avgiften.
4 Satsen tilsvarer 20 pst. av den ordinære satsen og reflekterer at en andel av gassen vil slippes ut over produktenes levetid.
5 Satsen er lik for CO2 utskilt fra petroleum og sluppet til luft.
Kilde: Finansdepartementet.
Boks 10.9 Ikke-prisede utslipp
Utslipp på litt over 7 mill. tonn CO2-ekvivalenter er ilagt verken kvoteplikt eller avgift. Dette utgjør om lag 16 pst. av Norges samlede utslipp av klimagasser og om lag 31 pst. av Norges utslipp av klimagasser under innsatsfordelingsforordningen (innsatsfordelingen). Figur 10.23 viser hvordan de ikke-prisede utslippene av klimagasser fordeler seg på ulike utslippskilder og gasser. Tallene inkluderer ikke utslipp eller opptak fra skog- og arealsektoren (LULUCF).
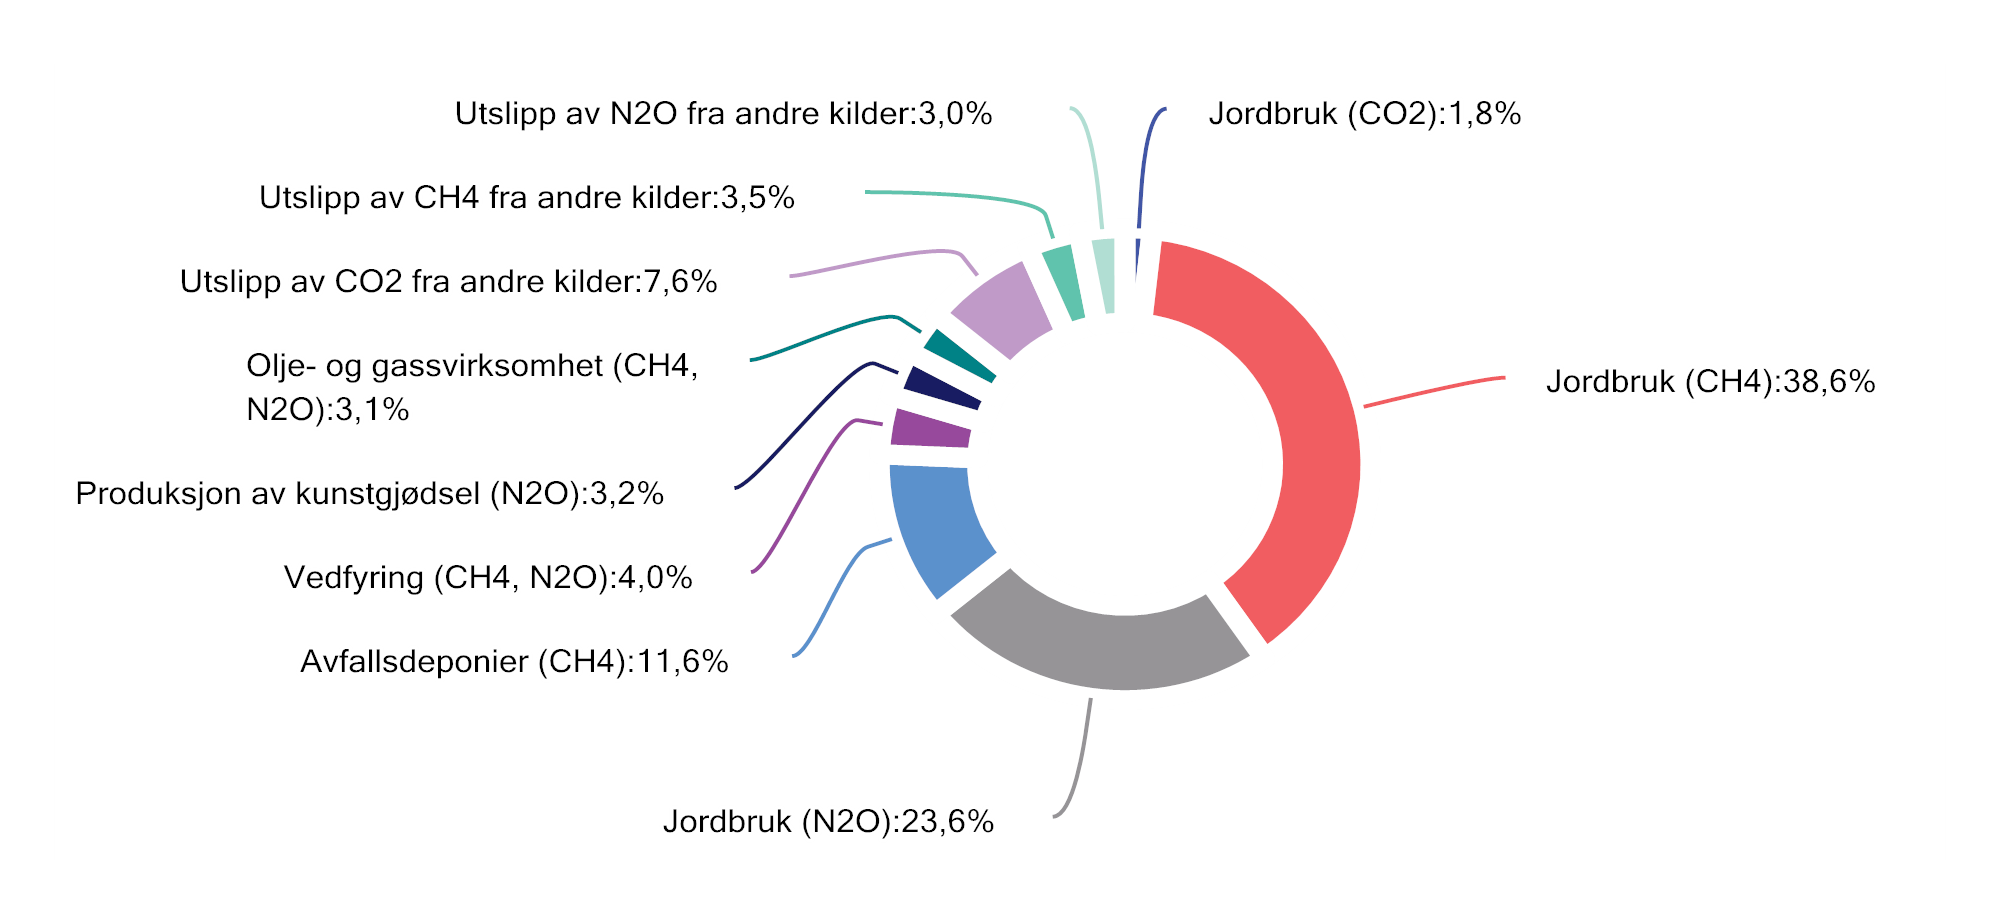
Figur 10.23 Utslipp av klimagasser som ikke er ilagt kvoteplikt eller avgift i 2026. Utslippstallene er fra 2024
Kilder: Statistisk sentralbyrå, Miljødirektoratet og Finansdepartementet.
Mer enn 60 pst. av de ikke-prisede utslippene, tilsvarende 4,4 mill. tonn CO2-ekvivalenter, kommer fra jordbruket. Metanutslippene (CH4) stammer fra husdyr og husdyrgjødsel, mens lystgassutslippene (N2O) i hovedsak skyldes bruk av mineral- og husdyrgjødsel. Metanutslipp fra avfallsdeponier utgjør om lag 0,8 mill. tonn CO2-ekvivalenter og dannes i all hovedsak når biologisk avfall brytes ned. Etter at deponering av biologisk nedbrytbart avfall ble forbudt i 2009, har disse utslippene avtatt over tid. I tillegg kommer en del mindre utslipp av klimagasser som verken er ilagt kvoteplikt eller avgift.
Ikke-prisede utslipp fra naturgass og LPG brukt i ikke-kvotepliktige virksomheter med kjemiske og metallurgiske prosesser utgjør om lag 70 000 tonn CO2-ekvivalenter. I budsjettet for 2027 foreslår regjeringen å ilegge disse utslippene CO2-avgift, se punkt 10.12.3. Det pågår også utredninger som på sikt kan bidra til bredere prising av utslipp, se punkt 10.12.8.
10.12.2 Videre opptrapping av klimaavgiftene
For 2027 foreslås det å øke det generelle avgiftsnivået for CO2-avgiften på mineralske produkter og avgiftene på HFK/PFK og SF6 med 13 pst. utover prisstigning, se tabell 10.2, og forslag til stortingsvedtak om CO2-avgift på mineralske produkter §§ 2 første og andre ledd, § 3, § 4 første ledd og § 5 første ledd, stortingsvedtak om avgift på HFK/PFK § 2 og stortingsvedtak om avgift på SF6 § 2. Forslaget anslås isolert sett å øke provenyet med 2,6 mrd. kroner.
Økningen er i tråd med opptrappingsplanen for klimaavgiftene som ble lagt frem i klimameldingen (Meld. St. 13 (2020–2021)) av regjeringen Solberg i 2021. I Prop. 1 S Tillegg 1 (2021–2022) varslet regjeringen at den vil følge opp planen og trappe opp avgiftene på ikke-kvotepliktige utslipp av klimagasser til om lag 2 000 2020-kroner per tonn CO2 i 2030, tilsvarende om lag 2 400 2025-kroner i 2030. I budsjettet for 2026 varslet regjeringen at den vil videreføre dagens opptrappingstakt etter 2030 til 3 400 2025-kroner i 2035. Forutsigbarhet om fremtidig avgiftsnivå gjør det enklere for husholdninger og bedrifter å planlegge langsiktig og styrker insentivene til klimavennlige valg. Regjeringen tar sikte på at fremtidige merinntekter fra økte klimaavgifter skal tilbakeføres til skatteyterne gjennom lettelser i andre skatter og avgifter. Dette er i tråd med regjeringens skatteløfte.
Opptrappingen av klimaavgiftene til 2 400 2025-kroner i 2030 er anslått å redusere utslippene med om lag 1,0 mill. tonn CO2-ekvivalenter over perioden 2027–2030. Regjeringen foreslår å skjerme veitrafikken for virkningen av økt CO2-avgift i 2027. Veibruksavgiften på mineralolje, biodiesel og bensin foreslås redusert, slik at de samlede avgiftene på bensin og diesel til bruk i veitrafikken holdes reelt uendret, se punkt 10.8. Dette kommer både folk og næringsliv til gode. Det er anslått at reduksjoner i veibruksavgiften i 2027 vil øke utslippene med om lag 0,2 mill. tonn CO2-ekvivalenter over perioden 2027–2030.
Det vises til Regjeringens klimastatus og -plan for 2027 for en nærmere redegjørelse av utslippsvirkninger av regjeringens forslag til avgiftsendringer.
10.12.3 CO2-avgift på mineralske produkter
CO2-avgiften på mineralske produkter omfatter de mineralske produktene mineralolje (inkl. fossil diesel), bensin, naturgass og LPG. Avgiften ble innført i 1991.
I 2026 ble det gjort systemendringer i CO2-avgiften. Den er nå utformet etter følgende prinsipper:8
-
Utslipp som bare er omfattet av innsatsfordelingen, ilegges generell avgiftssats.
-
Utslipp som bare er kvotepliktige, fritas for avgift.
-
Utslipp som både er kvotepliktige og omfattet av innsatsfordelingen, ilegges redusert avgiftssats, slik at summen av avgift og kvotepris tilsvarer det generelle nivået.
Prinsippene for CO2-avgiften er nå utformet i tråd med en effektiv oppfyllelse av Norges klimaforpliktelser, se boks 2.5. Systemet innebærer blant annet at kvotepliktige og konkurranseutsatte virksomheter som hovedregel er fritatt for CO2-avgift.
For 2027 foreslås det å
-
øke avgiftssatsene for bensin, mineralolje, naturgass og LPG med 13 pst. utover prisjustering, se omtale i punkt 10.12.2.
-
innføre redusert sats på naturgass og LPG til ikke-kvotepliktige virksomheter med kjemiske og metallurgiske prosesser, se omtale nedenfor.
-
øke den reduserte satsen for mineralolje, naturgass og LPG til innenriks kvotepliktig sjøfart og utvide den reduserte satsen til å gjelde offshorefartøy som blir kvotepliktige, se omtale nedenfor.
-
reelt videreføre de reduserte satsene for mineralolje, naturgass og LPG til fiske i fjerne farvann, og øke satsene for mineralolje, naturgass og LPG til fiske i både nære og fjerne farvann med 11 pst. utover prisjustering, se omtale nedenfor.
-
øke den reduserte satsen for naturgass og LPG til veksthusnæringen, se nedenfor.
Forslagene anslås å gi et samlet økt proveny på i underkant av 2,5 mrd. kroner. I provenyanslaget er det tatt hensyn til at transportører som har kontrakter med fylkeskommuner eller staten, kan ha krav på kompensasjon for avgiftsøkningen.
CO2-avgift på naturgass og LPG til kjemisk reduksjon eller elektrolyse, metallurgiske og mineralogiske prosesser
For 2027 foreslås det å innføre redusert sats på naturgass og LPG til ikke-kvotepliktige virksomheter med kjemiske og metallurgiske prosesser, se forslag til avgiftsvedtak § 4 andre ledd og § 5 andre ledd.
Naturgass og LPG til kjemisk reduksjon eller elektrolyse, metallurgiske og mineralogiske prosesser («kjemisk reduksjon mv.») er fritatt for CO2-avgift på mineralske produkter. Som varslet i Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026 foreslår regjeringen nå å innføre avgift på disse utslippene. Det foreslås en redusert avgiftssats tilsvarende 25 pst. av det generelle avgiftsnivået for utslipp under innsatsfordelingen. Det innebærer en sats på 0,95 kroner per Sm3 naturgass og 1,43 kroner per kg LPG. Provenyet anslås til om lag 36 mill. kroner i 2027.
Rundt 99,5 pst. av utslipp fra forbrenning av mineralske produkter er ilagt en utslippspris. Utslipp fra naturgass og LPG til kjemisk reduksjon mv. er nå den største gruppen av forbrenningsutslipp som ikke prises. Andre virksomheter som bruker naturgass og LPG, betaler for sine utslipp enten gjennom avgift eller gjennom kvoteplikt. Det anslås at avgiften vil omfatte om lag 30 ikke-kvotepliktige virksomheter innenfor produksjon, omarbeiding og overflatebehandling av materialer som glass, metall, asfalt og industriprodukter. De samlede utslippene fra bruk av naturgass og LPG i virksomhetene er anslått til om lag 75 000 tonn CO2-ekvivalenter.
De økonomiske konsekvensene for de berørte virksomhetene anslås å være beskjedne med det foreslåtte avgiftsnivået. Avgiftsbelastningen anslås å utgjøre mellom 0 og 1 pst. av virksomhetenes omsetning. Overveltning i priser og overgang til alternative energibærere som biobrensel, hydrogen eller elektrisitet vil kunne redusere virkningene ytterligere.
EUs nye kvotesystem (ETS2) regulerer blant annet utslipp fra naturgass og LPG til kjemisk reduksjon mv., se boks 2.5. Kvoteplikt under ETS2 trer i kraft fra 1. januar 2028. Både norske og konkurrerende virksomheter i andre EU/EØS-land vil da uansett bli ilagt en utslippspris.
Klimakvotedirektivet gir adgang til å frita brenselsoperatører fra kvoteplikten i perioden 2028–2030. Regjeringen benytter seg ikke av denne unntaksmuligheten, se kapittel 4.3.1 i Regjeringens klimastatus og -plan for 2027.
Hvert år siden 2019 har Stortinget vedtatt å innføre avgift på naturgass og LPG til kjemisk reduksjon mv. forutsatt at de kvotepliktige virksomhetene i sektoren fritas for avgift, jf. Innst. 233 S (2019–2020). EFTAs overvåkningsorgan (ESA) godkjente avgiftsfritak for kvotepliktige virksomheter i februar 2026. Avgiften ble iverksatt med virkning fra 1. mars 2026, men ble etter kort tid utsatt. I forhandlingene om Revidert nasjonalbudsjett 2026 ble det enighet om å utsette innføring av avgiften til 1. januar 2027, se Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026 punkt 9.3.5.
Avgiftsfritak og reduserte satser kan utgjøre statsstøtte, med mindre de er en del av et logisk system. Avgift på naturgass og LPG til kjemisk reduksjon mv. understøtter det systemet ESA nå har akseptert, et system der kvotepliktige utslipp i hovedsak prises gjennom kvotesystemet og ikke-kvotepliktige utslipp gjennom avgift, se omtale over. Dersom de ikke-kvotepliktige virksomhetene innen kjemisk reduksjon mv. ikke ilegges avgift, bryter dette med systemet. Avvik fra systemet kan innebære statsstøtte. Etter EØS-avtalen er statsstøtte i utgangspunktet forbudt. Hovedregelen er at ulovlig støtte skal tilbakebetales. Krav om tilbakebetaling kan få store økonomiske konsekvenser for bedriftene, særlig dersom det er gitt støtte i lang tid.
CO2-avgift på innenriks kvotepliktig sjøfart
For 2027 foreslås det å øke den reduserte satsen for mineralolje, naturgass og LPG til innenriks kvotepliktig sjøfart med 18,8 pst. utover prisstigning og utvide den reduserte satsen til å gjelde offshorefartøy som blir kvotepliktige, se forslag til avgiftsvedtak § 2 tredje ledd, § 4 fjerde ledd og § 5 fjerde ledd. For 2026 er satsene henholdsvis 2,15 kroner per liter, 1,59 kroner per Sm3 og 2,40 kroner per kg.
Utslippene fra innenriks sjøfart er regulert av innsatsfordelingen, se boks 2.5. I 2024 ble kvotesystemet utvidet til å omfatte deler av sjøfarten. Fra 1. januar 2027 utvides kvotesystemet ytterligere til å omfatte offshoreskip på 5 000 bruttotonn eller mer.
For utslipp som både er kvotepliktige og omfattet av innsatsfordelingen, har ESA akseptert at en redusert CO2-avgiftssats ikke innebærer statsstøtte, se fotnote 1. Avgiftssatsen kan dermed fastsettes slik at summen av avgift og anslått kvotepris tilsvarer det generelle avgiftsnivået for utslipp som er omfattet av innsatsfordelingen.
For å oppfylle forpliktelsene under innsatsfordelingen på en effektiv måte, og i tråd med den utformingen av CO2-avgiften som ESA har akseptert, må den reduserte satsen justeres slik at utslippsprisen (kvotepris + avgift) i sektoren blir lik det generelle avgiftsnivået for utslipp under innsatsfordelingen. På denne bakgrunn foreslås det at CO2-avgiftssatsen økes med 18,8 pst. utover prisstigning i 2027, til 2,59 kroner per liter mineralolje. Med departementets anslag på kvoteprisen for neste år blir samlet utslippspris 1 900 kroner per tonn CO2-ekvivalenter.
Drivstoff til offshorefartøy blir i 2026 ilagt den generelle avgiftssatsen på 4,42 kroner per liter mineralolje. Når kvoteplikten innføres for disse fartøyene fra 2027, foreslås det at denne gruppen ilegges den reduserte avgiftssatsen på lik linje med øvrig kvotepliktig innenriks sjøfart. På den måten vil samlet forventet utslippspris for disse aktørene fremdeles tilsvare det generelle avgiftsnivået. Forslag til forskriftsendringer vil bli sendt på høring etter at budsjettet er lagt frem slik at endringen kan tre i kraft 1. januar 2027.
Forslaget om å utvide den reduserte satsen til å gjelde offshorefartøy anslås isolert sett å gi et provenytap på 300 mill. kroner. De samlede utslippskostnadene for aktørene anslås likevel å øke med 105 mill. kroner i 2027, jf. tabell 1.1. Økningen skyldes at avgiftslettelsen er lavere enn forventede kostnader til kvotekjøp, jf. regjeringens opptrappingsbane for klimaavgiftene.
For annen kvotepliktig sjøfart, som allerede er omfattet av den reduserte avgiftssatsen, er det anslått at økningen i CO2-avgiftssatsen vil gi 95 mill. kroner i økt proveny. Når det tas hensyn til høyere kostnader til kvotekjøp som følge av økt forventet kvotepris i 2027, anslås de samlede utslippskostnadene for annen kvotepliktig sjøfart å øke med 150 mill. kroner i 2027, jf. tabell 1.1.
CO2-avgift i fiskeflåten
For 2027 foreslås det å
-
øke satsen for mineralolje, naturgass og LPG til fiske og fangst i nære farvann (generell avgiftssats) med 13 pst. utover prisstigning, se omtale i punkt 10.12.2.
-
prisjustere satsen for mineralolje, naturgass og LPG til fiske i fjerne farvann, se forslag til avgiftsvedtak § 2 fjerde ledd, § 4 femte ledd og § 5 femte ledd.
-
justere satsen for fiske i både nære og fjerne farvann slik at den ligger midt mellom satsen for fiske i nære farvann og satsen for fiske i fjerne farvann, se § 2 femte ledd, § 4 sjette ledd og § 5 sjette ledd.
Mineralolje til bruk i fiske og fangst ilegges CO2-avgift med ulike satser. Fiske og fangst i nære farvann (mindre enn 250 nautiske mil fra norskekysten) ilegges det generelle nivået i CO2-avgiften, som i 2026 er 4,42 kroner per liter. Fartøy som driver fiske i både nære og fjerne farvann, ilegges 2,76 kroner per liter, tilsvarende 62,4 pst. av det generelle nivået. Fiske og fangst i fjerne farvann, det vil si fiske utenfor 250 nautiske mil fra norskekysten, ilegges 1,11 kroner per liter, tilsvarende 25 pst. av det generelle nivået. Mineralolje til bruk i skip som går i utenriks sjøfart, er fritatt for avgift.
Fiskere får kompensasjon for innbetalt CO2-avgift gjennom Garantikassen for fiskere. Ordningen bidrar til å opprettholde aktivitetsnivået og lønnsomheten i næringen, samtidig som CO2-avgiftens insentiver til mer drivstoffeffektiv drift beholdes. I 2026 er kompensasjonsordningen på 640 mill. kroner.9
De siste to årene har stadig flere fiskefartøy, særlig i den havgående flåten, bunkret i utlandet eller benyttet fritaket for utenriks sjøfart. Dette innebærer at fartøyene seiler via utenlandsk havn, noe som gir en mindre effektiv utnyttelse av fiskeflåten og kan bidra til høyere samlede globale utslipp (karbonlekkasje).
På denne bakgrunn har Finansdepartementet, Nærings- og fiskeridepartementet og Klima- og miljødepartementet i fellesskap gått gjennom virkemiddelbruken for klimaomstilling av fiskeflåten. I gjennomgangen har det kommet frem flere mulige endringer i CO2-avgiften og den tilhørende CO2-kompensasjonsordningen for fiskeflåten for å redusere risikoen for karbonlekkasje.
Fiskeflåten var i perioden 1. april til 31. august i år fritatt for CO2-avgift, se omtale i punkt 10.8. Etter departementets vurdering bør erfaringer fra denne perioden spille inn på utformingen av CO2-avgiften for fiskeflåten. Blant annet kan utviklingen i perioden gi verdifull informasjon om hvordan avgiftsnivået påvirker bunkringsmønsteret og omfanget av seiling via utenlandsk havn, særlig for fiske i fjerne farvann der risikoen for karbonlekkasje er størst.
På denne bakgrunn foreslås det å kun prisjustere avgiften for fiske i fjerne farvann i 2027. For fiske i nære farvann, hvor karbonlekkasjerisikoen er mindre, foreslås det å øke CO2-avgiften med 13 pst. utover prisstigning på lik linje med økningen i det generelle avgiftsnivået. Satsen for fartøy som fisker i både nære og fjerne farvann, foreslås justert slik at den fremdeles ligger midt mellom satsen for nære farvann og satsen for fjerne farvann. Satsene i 2027 blir med forslaget 5,13 kroner per liter for fiske i nære farvann, 3,13 kroner per liter for fiske i både nære og fjerne farvann og 1,14 kroner per liter for fiske i fjerne farvann.
Regjeringen vil komme tilbake til spørsmålet om innretningen av CO2-avgiften for fiskeflåten når en har mer kunnskap om virkningene av det midlertidige avgiftskuttet.
CO2-avgift i veksthusnæringen
For 2027 foreslås det å øke den reduserte satsen for naturgass og LPG til veksthusnæringen til 71,6 pst. av den generelle avgiftssatsen, se forslag til avgiftsvedtak § 4 tredje ledd og § 5 tredje ledd. Satsene i 2026 er henholdsvis kroner 0,95 per Sm3 og 1,43 per kg.
I 2022 ble fritaket for CO2-avgift på mineralske produkter for naturgass og LPG til veksthusnæringen opphevet og erstattet av en redusert avgiftssats som utgjorde 10 pst. av den generelle CO2-avgiftssatsen. I Prop. 1 LS Tillegg 1 (2021–2022) Skatter, avgifter og toll 2022 ble det varslet at «Regjeringen legger opp til at satsene for veksthusnæringen gradvis trappes opp til det generelle nivået i 2026». Dette har ikke blitt fulgt opp, og i dag utgjør den reduserte satsen 29 pst. av det generelle nivået.
I Prop. 1 LS (2025–2026) Skatter og avgifter 2026 foreslo regjeringen at satsen skulle trappes opp til det generelle avgiftsnivået over tre år. I budsjettforliket om 2026-budsjettet ble det enighet om en svakere opptrapping i 2026 enn det som lå i regjeringens forslag. Avgifter er et kostnadseffektivt virkemiddel for å redusere klimagassutslippene, og hensynet til lik prising av utslipp regulert under innsatsfordelingen taler for at avgiftssatsen for 2027 som ble varslet i budsjettet for 2026, bør fastholdes. For 2027 foreslår regjeringen derfor at satsen økes til 71,6 pst. av den generelle avgiftssatsen. Det innebærer at satsen for naturgass til veksthusnæringen økes fra 0,95 kroner per Sm3 i 2026 til 2,71 kroner per Sm3 i 2027, og satsen for LPG fra 1,43 kroner per Sm3 til 4,08 kroner per Sm3.
For 2025 ble det anslått at de samlede kostnadene til oppvarming med naturgass og LPG i veksthusnæringen var 178 mill. kroner.10 Forslaget om å øke avgiftssatsen i 2027 gir et proveny på 13 mill. kroner, tilsvarende 7 pst. av disse kostnadene. Økningen vil inngå i kostnadskalkylen i jordbruksoppgjøret og dermed over tid bli kompensert. Konsekvensene for næringen kan også dempes ved at dagens bruk av naturgass og LPG kan erstattes med elektrisitet. Veksthusnæringen er omfattet av strømstøtteordningen for jordbruks- og veksthusnæringen, og er derfor skjermet for høye strømpriser.
10.12.4 CO2-avgift i petroleumsvirksomheten
For 2027 foreslås det at avgiftssatsene på kvotepliktige utslipp prisjusteres, se forslag til avgiftsvedtak § 2.
CO2-avgift i petroleumsvirksomheten på kontinentalsokkelen ble innført i 1991 og dekker utslipp fra petroleumsvirksomhet på sokkelen og på Melkøya. 95 pst. av utslippene fra sektoren er kvotepliktige og ilegges redusert sats. Ikke-kvotepliktige utslipp i petroleumsvirksomheten ilegges generell avgiftssats for utslipp under innsatsfordelingen.
I 2026 er satsene 2,92 kroner per liter mineralolje og 2,57 kroner per Sm3 gass (kvotepliktig naturgass). Satsene for naturgass (kvotepliktig) og mineralolje (kvotepliktig) tilsvarer om lag 1 097 kroner per tonn CO2 i 2026. Satsen for naturgass til luft (ikke-kvotepliktig) er 23,53 kroner per Sm3 gass, som tilsvarer den generelle avgiftssatsen for utslipp under innsatsfordelingen på 1 639 kroner per tonn CO2.
Regjeringen foreslår ingen endringer i avgiftssatsene for mineralolje (kvotepliktig) og naturgass (kvotepliktig) utover prisjustering for 2027. Det gir satser på henholdsvis 3 kroner per liter mineralolje og 2,63 kroner per Sm3 gass. Avgiftssatsen for naturgass til luft (ikke-kvotepliktig) i petroleumsvirksomheten foreslås økt med 13 pst. utover prisjustering, i tråd med opptrappingen av det generelle avgiftsnivået, se punkt 10.12.2.
Regjeringen varslet i Prop. 1 S (2024–2025) for Energidepartementet at det er et mål å øke CO2-avgiften slik at karbonprisen i petroleumssektoren, det vil si summen av avgift og kvotepris, blir 2 400 2025-kroner i 2030. Det forventes at karbonprisen på de kvotepliktige utslippene i petroleumssektoren fortsatt vil ligge over det generelle avgiftsnivået for utslipp under innsatsfordelingen (1 900 kroner per tonn) i 2027, selv uten en økning i CO2-avgiften i petroleumsvirksomheten. I tråd med Stortingets anmodning nr. 50 i behandlingen av Meld. St. 1 (2025–2026), jf. Innst. 2 S (2025–2026), vil regjeringen komme tilbake til Stortinget med et mål for opptrapping av CO2-pris på sokkelen frem til 2035 våren 2027.
Energidepartementet har igangsatt en ekstern utredning av effektene av den doble virkemiddelbruken (CO2-avgift og kvoteplikt) på fremtidig ressursforvaltning og verdiskaping, på leveranser av olje og gass og på produksjonsutslippene på kontinentalsokkelen. Det vises til omtale i Prop. 1 S (2026–2027) for Energidepartementet.
Inntekter fra CO2-avgiften i petroleumsvirksomheten inngår i kontantstrømmen fra petroleumsvirksomheten, som i sin helhet overføres til Statens pensjonsfond utland. Avgiftsøkningen påvirker dermed ikke handlingsrommet i budsjettet for 2027, men vil påvirke handlingsrommet i fremtidige budsjetter gjennom virkningen på fondet.
For øvrig vises det til kapittel 11 om overføring av avgiften til særavgiftsregelverket som følge av at forvaltningsansvaret for avgiften overføres fra energimyndighetene til Skatteetaten.
10.12.5 Avgift på avfallsforbrenning
For 2027 foreslås det at avgiftssatsen prisjusteres, se forslag til avgiftsvedtak § 2.
Avgiften på forbrenning av avfall ble innført i 2022. Formålet med avgiften er å redusere utslippene av klimagasser. Avgiften skal også bidra til å redusere andre miljøskader fra avfall, blant annet gjennom å bidra til en forsvarlig håndtering av farlig avfall. Enkelte anlegg er kvotepliktige og dermed fritatt for avgift.
For å gi forbrenningsanleggene insentiv til å sortere avfall og dermed redusere klimagassutslippene, kan forbrenningsanleggene søke om å benytte en anleggsspesifikk utslippsfaktor ved beregning av avgiften. Utslipp av CO2 ved forbrenning av avfall som fanges og lagres (CCS), er fritatt for avgift.
I 2026 er avgiftssatsen 848 kroner per tonn CO2. Satsen ble redusert i Revidert nasjonalbudsjett 2025 for å oppnå en likere pris på utslipp som svenske og danske avfallsforbrenningsanlegg, som er omfattet av kvotesystemet. Satsen ble heller ikke økt utover prisjustering i 2026-budsjettet. I år har kvoteprisen stort sett ligget mellom 800 og 900 kroner. Ved en reell videreføring av avgiftsnivået i 2027 vil norske ikke-kvotepliktige virksomheter stå overfor om lag den samme prisen på klimagassutslipp som sine konkurrenter i Sverige og Danmark.
EU-kommisjonen har nylig foreslått at utslipp fra avfallsforbrenning innlemmes i EUs kvotesystem, med gradvis innfasing i perioden 2031–2034. Dersom endringene tas inn i EØS-avtalen, vil de også få betydning for norske avfallsforbrenningsanlegg. Det forventes at EU tar stilling til forslaget i 2027.
10.12.6 Avgift på HFK og PFK
For 2027 foreslås det å øke avgiftssatsen med 13 pst. utover prisjustering, se punkt 10.12.2 og forslag til avgiftsvedtak § 2. I 2026 er avgiften 1 639 kroner per tonn CO2-ekvivalenter.
Avgiften på klimagassene hydrofluorkarboner (HFK) og perfluorkarboner (PFK) ble innført i 2003. Avgiftens formål er å redusere utslippene av disse klimagassene. Avgiften omfatter alle blandinger av HFK og PFK, både innbyrdes blandinger og blandinger med andre stoffer, samt HFK og PFK som inngår som bestanddel i andre varer. HFK og PFK som gjenvinnes, er fritatt for avgift.
Avgiften er gradert etter gassenes globale oppvarmingspotensial (GWP). Dette innebærer at avgiftssatsene for de ulike fluorgassene avhenger av hvilken effekt utslippet har på klimaet. Det gis refusjon for HFK og PFK som innleveres til godkjent anlegg for destruksjon. Det er Klima- og miljødepartementet som har ansvaret for ordningen, se Prop. 1 S (2026–2027) for Klima- og miljødepartementet.
En økning av avgiften med 13 pst. utover prisjustering anslås å gi et merproveny på 60 mill. kroner.
10.12.7 Avgift på SF6
For 2027 foreslås det å øke avgiftssatsen med 13 pst. utover prisjustering, se punkt 10.12.2 og forslag til avgiftsvedtak § 2. I 2026 er satsene for ren SF6 og SF6 i produkter på henholdsvis 38 517 kroner og 7 708 kroner per kg SF6.
Avgiften på SF6 ble innført i 2023. Avgiftens formål er å prise utslipp av SF6 til atmosfæren. Avgiften omfatter ren SF6 og SF6 som inngår i produkter. SF6 benyttes først og fremst som isolasjonsmedium i elektriske anlegg mv., enten ved førstegangspåfylling eller etterfylling. SF6 benyttes også i produksjon av elektriske brytere. Utslippene av SF6 er små og skyldes primært uunngåelige lekkasjer eller uhell.
SF6 som benyttes til førstegangspåfylling av nye elektriske anlegg og komponenter, er fritatt for avgift. Det er også fritak for SF6 som renses. For SF6 som inngår i produkter, er det en redusert sats som tar hensyn til at det kun er en begrenset andel av gassen i produktene som vil slippes ut til atmosfæren over produktets levetid. Ved produksjon av SF6-holdige produkter ilegges utslipp av SF6 fra selve produksjonen avgift med full sats, mens gassen som inngår i de ferdige produktene, ilegges redusert sats.
En økning av avgiften med 13 pst. utover prisjustering, anslås å gi et merproveny på 21 mill. kroner.
10.12.8 Utredning av avgift på utslipp av naturgass
Norge er blant landene i verden med bredest prising av sine utslipp. Likevel er om lag 16 pst. av norske klimagassutslipp hverken priset gjennom avgift eller EUs kvotesystem. Å prise flere av disse utslippene vil bidra til mer kostnadseffektiv oppnåelse av våre klimamål.
Når naturgass slippes ut til luft, frigjøres metan og andre gasser (NMVOC).11 Metan er en svært potent klimagass, mens NMVOC primært har en miljøeffekt. Utslipp av naturgass til luft fra petroleumsvirksomheten på sokkelen og på Melkøya prises i dag gjennom CO2-avgiften i petroleumsvirksomheten. Tilsvarende utslipp fra petroleums- og industrivirksomhet på land prises ikke. Utslipp av metan ved ufullstendig forbrenning prises både på sokkelen og på land som om det skulle vært utslipp av CO2. Det innebærer at utslippene prises lavere enn deres anslåtte klimaeffekt tilsier.12
I 2018 og 2019 utredet Miljødirektoratet (MDir) og Skattedirektoratet (SKD) en avgift på direkte utslipp av naturgass fra petroleumsanlegg på land, tilsvarende som avgiften på sokkelen. SKD vurderte da at målefrekvens og -metoder var for usikre til å gi et tilstrekkelig avgiftsgrunnlag.
Fra 2027 ventes nye rapporteringsretningslinjer fra MDir for utslipp av metan og NMVOC fra petroleumsanlegg på land å tre i kraft. Tilsvarende retningslinjer finnes for petroleumsvirksomheten til havs i dag, men ikke for annen industri på land. De nye retningslinjene vil trolig muliggjøre prising av flere av utslippene av metan og NMVOC gjennom en avgift.
Finansdepartementet og Klima- og miljødepartementet har derfor bedt MDir og SKD utrede en avgift på uprisede utslipp av metan og NMVOC fra petroleums- og industrivirksomhet videre. Dersom utredningen viser at en avgift er mulig og hensiktsmessig, vil forslaget sendes på høring. En eventuell avgift kan tidligst innføres fra 1. januar 2028.
10.13 Svovelavgift
For 2027 foreslås det å prisjustere avgiftssatsen, se forslag til avgiftsvedtak § 2. I 2026 er avgiftssatsen 16,00 øre per liter mineralolje for hver påbegynte 0,1 pst. vektandel svovel i olje som inneholder over 0,05 pst. vektandel svovel. Dette tilsvarer om lag 82 kroner per kg SO2 for tungolje.
Svovelavgiften på mineralolje ble innført i 1970. Avgiften skal bidra til å redusere utslippene av svoveldioksid (SO2).
Avgiften gjelder olje med mineralsk opphav og omfatter blant annet fyringsparafin, lett fyringsolje, diesel og tungolje.
Mineralolje til skip i utenriksfart, fiske og fangst i fjerne farvann og luftfartøy i utenriksfart, er fritatt for avgift. Det refunderes avgift dersom utslippet av svovel til atmosfæren er mindre enn det svovelinnholdet i produktet skulle tilsi.
Svovelavgiften har bidratt til at det alt vesentligste av den mineralolje som omsettes i Norge, har et svovelinnhold under 0,05 pst. vektandel svovel.
10.14 Avgift på NOX
For 2027 foreslås det å prisjustere avgiftssatsen for nitrogenoksider (NOX), se forslag til avgiftsvedtak § 2. For 2026 er avgiftssatsen 26,94 kroner per kg NOX.
Avgiften på utslipp av NOX ble innført i 2007. Formålet med avgiften er å oppfylle Norges internasjonale utslippsforpliktelser for NOX etter Göteborgprotokollen og EØS-avtalen.
Avgiften omfatter utslipp av NOX ved energiproduksjon i følgende kilder:
-
fremdriftsmaskineri med samlet installert motoreffekt på mer enn 750 kW,
-
motorer, kjeler og turbiner med samlet installert innfyrt effekt på mer enn 10 MW, og
-
flammetårn på innretninger på norsk kontinentalsokkel og anlegg på land.
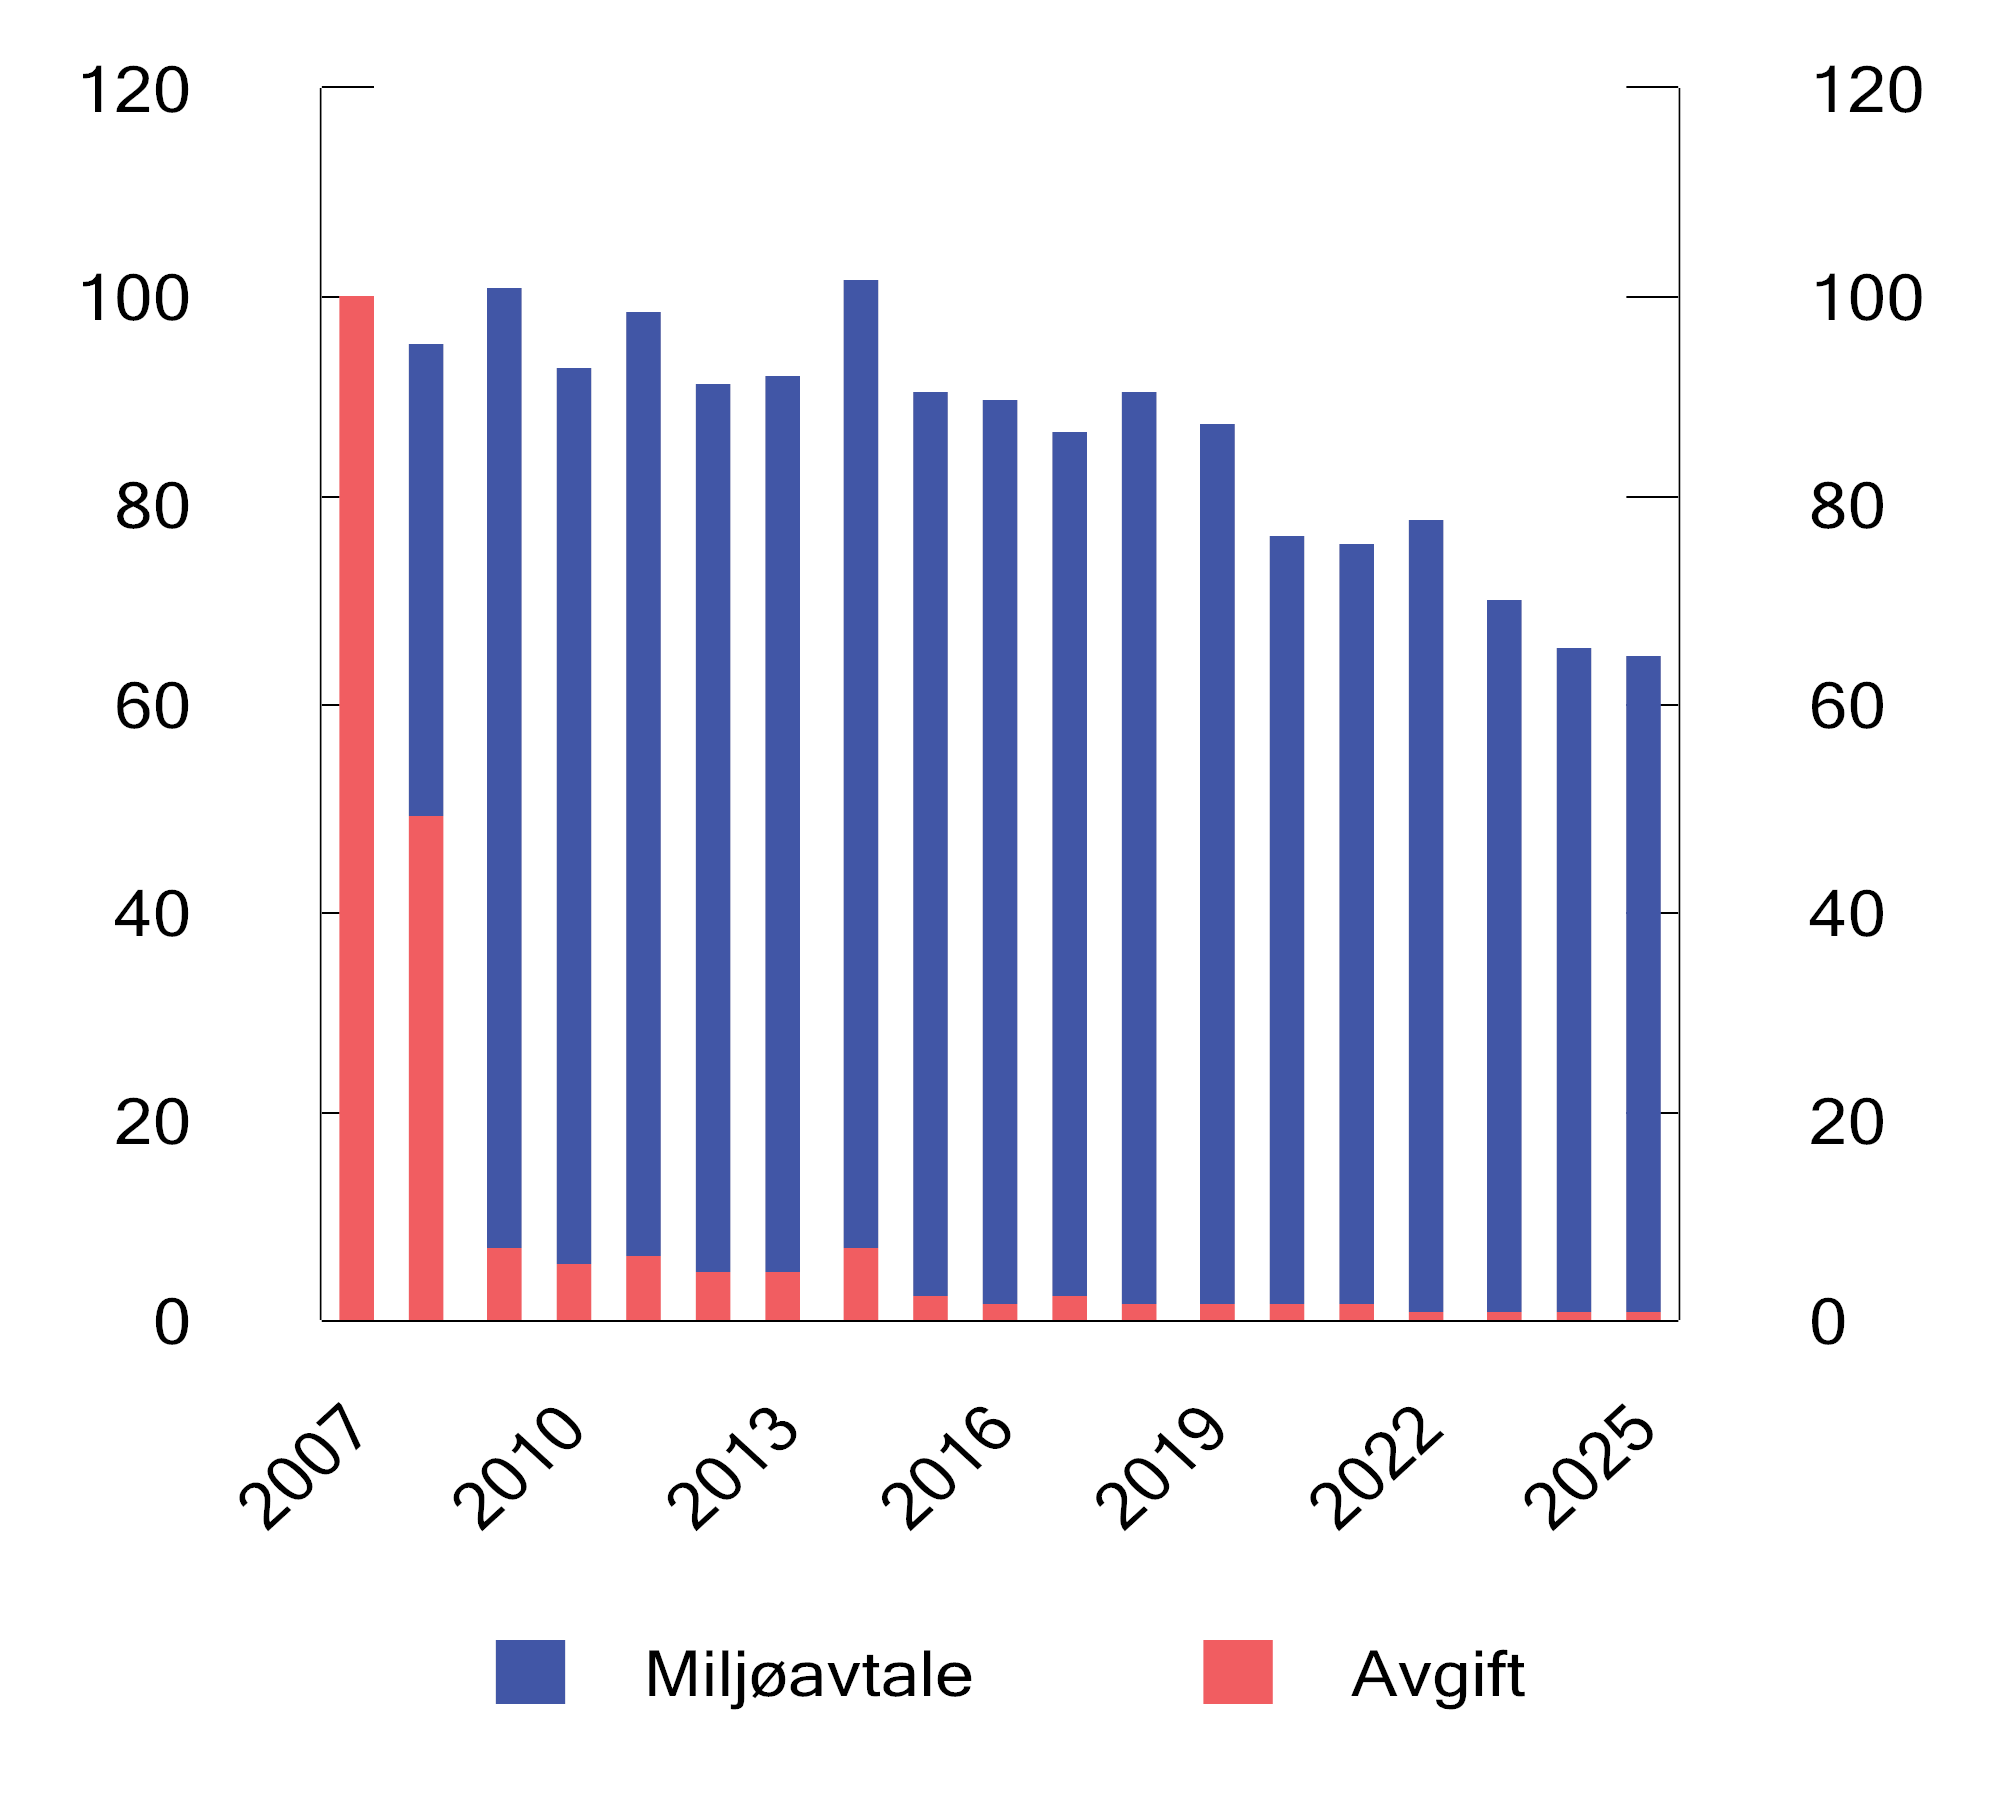
Figur 10.24 Utslipp av NOX fra virksomheter som betaler NOX-avgift og fra virksomheter som er fritatt for NOX-avgift gjennom miljøavtale. Tusen tonn. 2007–2025
Kilde: Skatteetaten.
Utslipp fra fartøy og luftfartøy som går i direkte fart mellom norsk og utenlandsk havn og lufthavn, og utslipp fra fartøy som brukes til fiske og fangst i fjerne farvann, er fritatt for avgift. Utslipp fra enheter som er omfattet av miljøavtale med staten om reduksjon av NOX-utslipp, er også fritatt. Avgiftsfritaket er godkjent av EFTAs overvåkningsorgan (ESA) ut 2027.
Miljøavtalen mellom Klima- og miljødepartementet og 15 næringsorganisasjoner gjelder for perioden 2018–2027. Næringsvirksomheter som har sluttet seg til avtalen, fritas for avgift mot at næringsorganisasjonene kollektivt sørger for at de samlede utslippene som omfattes av avtalen, ikke overskrider fastsatte utslippstak.
Figur 10.24 viser de samlede utslippene av NOX fra virksomheter som betaler NOX-avgift og virksomheter som er fritatt for NOX-avgift gjennom deltagelse i NOX-avtalen. Mesteparten av utslippene som er omfattet av NOX-avgiften, er fritatt for avgift gjennom miljøavtalen.
10.14.1 Avvikling av NOX-avgiften fra 2030
Bakgrunn
Formålet med NOX-avgiften er å oppfylle Norges internasjonale utslippsforpliktelse for NOX etter Göteborgprotokollen og EØS-avtalen.
Etter Göteborgprotokollen er Norge forpliktet til å redusere de årlige utslippene av NOX, slik at de fra og med 2020 ikke overstiger et nivå som svarer til en reduksjon på 23 pst. sammenliknet med 2005. Denne forpliktelsen er oppfylt med god margin. I 2025 var utslippene 45,0 pst. lavere enn i 2005.
Norge har også en utslippsforpliktelse etter EØS-avtalen gjennom direktiv 2001/81/EF om nasjonale utslippstak for visse forurensende stoffer til luft. Forpliktelsen innebærer at Norge skal holde de årlige utslippene av NOX under 156 000 tonn, og ble oppfylt fra og med 2013.
I EU er direktiv 2001/81/EF erstattet av direktiv (EU) 2016/2284 om reduksjon av nasjonale utslipp av visse forurensninger til luft. Direktivet inneholder forsterkede utslippsforpliktelser for medlemslandene fra 2030. Direktivet er foreløpig ikke tatt inn i EØS-avtalen. Norge anser direktivet som EØS-relevant og akseptabelt. Norge har til forhandlingene om en EØS-beslutning foreslått at Norge for årene fra og med 2030 skal forplikte seg til å redusere utslippene av NOX slik at de årlige utslippene ikke overstiger et nivå som tilsvarer en utslippsreduksjon på 53 pst. sammenliknet med nivået i 2005, se figur 10.25. Det er ventet at direktivet innlemmes i EØS-avtalen høsten/vinteren 2026/2027.
Nye utslippsfremskrivinger for Norge legges frem i Meld. St. 1 (2026–2027) Nasjonalbudsjettet 2027. For 2030 anslås Norges NOX-utslipp å være 56,2 pst. lavere enn i 2005, se tabell 10.3 og figur 10.25. Utover 2030-tallet anslås utslippene å falle ytterligere, slik at utslippene vil ligge godt under gjeldende utslippsforpliktelse etter Göteborgprotokollen og forslag til ny utslippsforpliktelse etter EØS-avtalen.
Tabell 10.3 Utslipp av NOX. Tusen tonn
|
2005 |
2025 |
2030 |
2035 |
2040 |
|
|---|---|---|---|---|---|
|
Utslipp av NOX (tusen tonn) |
210,4 |
115,7 |
92,1 |
77,8 |
64,9 |
|
Utslippsreduksjon siden 2005 (prosent) |
0,0 |
45,0 |
56,2 |
63,0 |
69,2 |
Kilder: Statistisk sentralbyrå, Miljødirektoratet og Finansdepartementet.
Figur 10.25 Utslipp av NOX. Tusen tonn. 1990–2040
Kilder: Statistisk sentralbyrå, Miljødirektoratet og Finansdepartementet.
Med utgangspunkt i utslippsfremskrivingene kan det stilles spørsmål om det er nødvendig å videreføre NOX-avgiften for å oppfylle Norges internasjonale utslippsforpliktelse for NOX etter Göteborgprotokollen og EØS-avtalen.
Høring
Departementet sendte 8. april 2026 på høring spørsmålet om NOX-avgiften burde videreføres eller avvikles med frist 10. juli 2026. Departementet mottok 39 høringssvar, hvorav seks uten merknader.
Et flertall av høringsinstansene mener prinsipielt at NOX-avgiften bør avvikles når formålet med avgiften er oppnådd, men det er delte meninger om når avgiften bør avvikles. Et mindretall mener at avgiften inntil videre bør videreføres.
Cruise Lines International Association og European Cruise Service mener at NOX-avgiften bør avvikles så raskt som mulig, det vil si fra 1. januar 2027 (subsidiært fra 1. januar 2028). Dette begrunnes med at formålet med NOX-avgiften er oppnådd, siden Norge oppfyller gjeldende utslippsforpliktelse og med stor sannsynlighet vil oppfylle ny utslippsforpliktelse fra 2030.
Fiskebåt, Norges Fiskarlag, Pelagisk Forening, Kystrederiene, Viking og NHO Luftfart mener at NOX-avgiften bør avvikles når gjeldende NOX-avtale utløper, det vil si fra 1. januar 2028. Begrunnelsen er i hovedsak den samme som nevnt over. Disse høringsinstansene ønsker likevel at NOX-avgiften ikke avvikles før gjeldende NOX-avtale utløper.
LO, NHO, Næringslivets NO X -fond, Norsk Industri, Norges Rederiforbund, NHO Sjøfart, Offshore Norge og Det norske maskinistforbund mener at NOX-avgiften bør avvikles 1. januar 2030, forutsatt at NOX-avtalen forlenges med to år (2028–2029). Disse høringsinstansene peker på det fortsatt er usikkert hvilken utslippsforpliktelse Norge vil få fra 2030 etter EØS-avtalen. De peker også på ut utslippsfremskrivingen fra Meld. St. 1 (2025–2026) Nasjonalbudsjettet 2025 kan ha vært for optimistisk, særlig for skipsfarten. Videre peker de på at dersom NOX-avgiften avvikles slik at også NOX-fondet avvikles, så kan enkelte nåværende tiltak stoppe opp (særlig drift av SCR-anlegg (renseanlegg) for dieselmotorer i skipsfarten) og enkelte planlagte tiltak kan bli stoppet. Høringsinstansene peker på at dersom dagens virkemiddelbruk videreføres i to år, vil det kunne gi en buffer som kan absorbere en eventuell utslippsøkning når avgiften avvikles. Videre peker høringsinstansene på at en videreføring i to år gir bedre forutsigbarhet for næringen og en ryddig avvikling av NOX-fondet.
Kystverket, Jernbanedirektoratet, Hurtigbåtforbundet, Maritimt Forum og Norsk Sjøoffisersforbund mener at avgiften kan avvikles, forutsatt at Norges utslippsforpliktelse oppfylles, men de tar ikke tydelig stilling til når avgiften bør avvikles.
Skatteetaten, Sjøfartsdirektoratet og Sokkeldirektoratet tar ikke direkte stilling til om NOX-avgiften bør videreføres eller avvikles. Skatteetaten peker på at dersom avgiften skal avvikles, vil 1. januar 2028 være et egnet tidspunkt.
Miljødirektoratet, Fiskeridirektoratet og Folkehelseinstituttet anbefaler at NOX-avgiften videreføres inntil videre. Miljødirektoratet viser til at fremskrivingene er usikre, at Norge trolig får en ny utslippsforpliktelse etter Göteborgprotokollen fra 2040 og at flere norske byer allerede har utfordringer med å overholde grenseverdiene for NO2 i EUs luftkvalitetsdirektiv. Folkehelseinstituttet mener at det av hensyn til NO2-nivåer og helseeffekter, kan være fornuftig at avgiften videreføres som virkemiddel for å redusere NOX-utslipp.
Norges Astma- og Allergiforbund mener avgiften ikke bør avvikles før det er godt dokumentert at andre virkemidler vil ivareta samme eller gi bedre effekt på utslipp, lokal luftkvalitet og helse. De viser til at NOX bidrar til lokal luftforurensning og bakkenært ozon, som kan forverre astma og kols hos sårbare grupper.
Miljøstiftelsen ZERO mener avgiften bør videreføres til minst 2030, og at NOX-avtalen bør forlenges i samme periode, blant annet av hensyn til CO2-utslipp.
Vurdering og forslag
Departementet viser til at Norge oppfyller gjeldende utslippsforpliktelser for NOX etter både Göteborgprotokollen og EØS-avtalen. Ingen høringsinstanser mener Norge står i fare for å bryte gjeldende utslippsforpliktelser for NOX dersom NOX-avgiften avvikles. Departementet deler denne vurderingen.
Norge er i ferd med å påta seg en ny utslippsforpliktelse for NOX etter EØS-avtalen. Norge har foreslått at fra 2030 skal de årlige NOX-utslippene ikke overstige et nivå som svarer til en reduksjon på 53 pst. sammenliknet med 2005. Departementet viser til at Norges utslippsforpliktelse ikke er endelig fastsatt inntil direktivet om nye utslippsforpliktelser er innlemmet i EØS-avtalen.
Göteborgprotokollen er under revisjon og ny utslippsforpliktelse for NOX antas å bli gjeldende fra og med 2040. Etter planen skal revisjonen være ferdig i desember 2028.
Finansdepartementet legger annet hvert år frem fremskrivinger av norske utslipp, herunder utslipp av NOX. Departementet viser til at det i Meld. St. 1 (2026–2027) Nasjonalbudsjettet 2027 anslås at utslippene av NOX i 2030 vil være 56,2 pst. lavere enn i 2005. Fremskrivingene baseres blant annet på forutsetninger om økonomisk vekst og utvikling i teknologi. Videre legger fremskrivningene til grunn at dagens klima- og miljøpolitikk videreføres i Norge og internasjonalt. Utslippsfremskrivinger er usikre. Dersom økonomisk vekst eller teknologisk utvikling blir en annen enn forutsatt, eller klima- og miljøpolitikken endres, vil de faktiske utslippene kunne avvike fra utslippsfremskrivingene. Usikkerheten øker jo lengre frem i tid utslippene fremskrives.
Dersom NOX-avgiften avvikles, svekkes de økonomiske insentivene til å redusere NOX-utslippene. Dette kan isolert sett gi økte utslipp sammenliknet med utslippsfremskrivingene, der det er lagt til grunn at dagens virkemidler videreføres. Viktige utslippskilder til NOX er imidlertid også viktige utslippskilder til CO2. Tiltak som reduserer utslipp av CO2, slik som elektrifisering av transport, industri og petroleumsvirksomhet, vil også redusere utslipp av NOX. Forsterket virkemiddelbruk i klimapolitikken vil dermed, som en tilleggseffekt, redusere utslippene av NOX, sammenliknet med utslippsfremskrivingene. Departementet mener at nettovirkningen på NOX-utslipp av endringer i klima- og miljøpolitikken på kort sikt er usikker, men at forsterket klimapolitikk, som foreslått i Regjeringens klimastatus og -plan, på lang sikt vil kunne redusere NOX-utslippene.
Virkemidler i klima- og miljøpolitikken bør rettes mest mulig direkte mot det klima- og miljøproblemet vi ønsker å løse. NOX-avgiften er rettet inn mot utslipp av NOX. Dersom formålet er å redusere utslipp av CO2, bør virkemidlene rettes direkte mot utslipp av CO2, slik som prising av utslipp av CO2 gjennom CO2-avgiften og kvotesystemet. NOX-avgiften er ikke et målrettet virkemiddel for å redusere utslipp av CO2. I Regjeringens klimastatus og -plan gjøres det rede for arbeidet med å nå de norske klimamålene.
En avvikling av NOX-avgiften vil gi staten et årlig provenytap på i størrelsesorden 45 mill. kroner. Avgiftspliktige virksomheter vil samlet få en tilsvarende kostnadsreduksjon. Ved en avvikling av NOX-fondet vil tilsluttede virksomheter samlet få en årlig kostnadsreduksjon på i størrelsesorden 1 mrd. kroner, fordi de ikke lenger må bidra til å finansiere NOX-fondet. Samtidig vil muligheten til å motta tilskudd fra NOX-fondet til NOX-reduserende tiltak opphøre.
Ved en avvikling av NOX-avgiften vil de avgiftspliktiges administrative kostnader knyttet til NOX-avgiften opphøre. Per 1. januar 2026 var 711 virksomheter registrert som særavgiftspliktige for NOX-avgiften. Disse virksomhetene må etterleve kravene i særavgiftsregelverket, herunder fastsette avgiftsgrunnlag (utslippet av NOX), beregne avgiften og rapportere dette til Skatteetaten hvert kvartal. Dette gjelder også de virksomhetene som er fritatt for NOX-avgift. Dersom næringsorganisasjonene velger å avvikle NOX-fondet, vil også de administrative kostnadene knyttet til NOX-fondet opphøre.
Departementet viser til at blant annet LO, NHO og Næringslivets NOX-fond mener at NOX-avgiften bør avvikles 1. januar 2030, forutsatt at NOX-avtalen forlenges med to år (2028–2029). Det følger av Grunnloven § 75 a at skatter og avgifter vedtas for ett år av gangen. Endelig beslutning om avvikling av NOX-avgiften fra 2030 vil derfor bli tatt høsten 2029, i forbindelse med behandlingen av statsbudsjettet for 2030. Høsten 2029 vil vi med sikkerhet vite hva som er Norges utslippsforpliktelse for NOX fra 2030 og mer om forventet utslippsutvikling for NOX utover 2030-tallet.
Regjeringen tar sikte på å avvikle NOX-avgiften fra 1. januar 2030. En avvikling fra 2030 forutsetter at det er overveiende sannsynlig at Norge vil oppfylle ny utslippsforpliktelse for NOX etter EØS-avtalen gjeldende fra 2030.
Utslipp fra kilder som er omfattet av NOX-avtalen, er fritatt for NOX-avgift. Gjeldende NOX-avtale utløper ved utgangen av 2027 og avgiftsfritaket er godkjent av EFTAs overvåkningsorgan (ESA) ut 2027. Regjeringen tar sikte på å forhandle med næringsorganisasjonene om en ny NOX-avtale for årene 2028–2029. Videreføring av fritak i NOX-avgiften utover 2027 må notifiseres til og godkjennes av ESA.
10.15 Miljøavgift på plantevernmidler
For 2027 foreslås det ingen endring i avgiften, se forslag til avgiftsvedtak.
Det ble innført miljø- og kontrollavgift på plantevernmidler i 1998. Avgiften ble lagt om til en differensiert miljøavgift i 1999. Avgiften hører inn under Landbruks- og matdepartementet.
Avgiften skal bidra til å redusere bruken av plantevernmidler samt å stimulere til bruk av plantevernmidler med lavest mulig helse- og miljørisiko.
Miljøavgiften beregnes ut fra en basisavgift som multipliseres med en faktor for avgiftsklasse som deretter divideres på normert arealdose. Basisavgiften er fastsatt i forskrift om plantevernmidler og er 2,50 kroner for den mengde som kan brukes per dekar. Avgiftsklassene avhenger av helse- og miljørisiko.
10.16 Vederlag og avgift for mineralvirksomhet
Vederlag og avgift for mineralvirksomhet hører inn under Nærings- og fiskeridepartementet.
Vederlag knyttet til mineraler
Vederlaget skal betales årlig av den som har undersøkelsestillatelse eller utvinningsrett.
Inntektene fra vederlagene utgjorde 22,7 mill. kroner i 2025.
Etter endringer i mineralloven betales vederlag fra og med vederlagsperioden 2027 per 100 m2. Nivået på vederlaget for undersøkelsestillatelser avhenger av alderen på tillatelsen.
Avgift på undersjøisk utnyttelse mv. av kalkstein
Avgiften betales av den som gis adgang til å undersøke eller utnytte andre undersjøiske naturforekomster enn petroleumsforekomster. Det gjenstår én konsesjon, hvor det fremdeles betales avgift i henhold til konsesjonsvilkår. Avgiften avhenger av mengde uttatt masse. Betalingsplikten vil fremgå av avgiftsvedtaket og konsesjonen.
10.17 Avgift på oppdrettsfisk
For 2027 foreslås det å prisjustere avgiftssatsen, se forslag til avgiftsvedtak § 1.
Avgift på oppdrettsfisk ble innført i 2021. For 2026 er avgiftssatsen 0,985 kroner per kg produsert laks, ørret og regnbueørret.
I 2023 ble det innført grunnrenteskatt på havbruk. Grunnrenteskatten er utformet som en kontantstrømskatt med en effektiv skattesats på 25 pst. Det gis et bunnfradrag på 70 mill. kroner per konsernselskap. Avgift på oppdrettsfisk kan trekkes fra krone for krone mot fastsatt grunnrenteskatt, og reduserer grunnrenteskatten tilsvarende. Avgiften omfordeler deler av inntektene fra grunnrenteskatten fra staten til kommunesektoren gjennom Havbruksfondet.
Avgiftsinntektene og bevilgningen til Havbruksfondet er både formelt og budsjetteknisk adskilte. Verken Havbruksfondet eller vertskommuner og -fylker som mottar overføringene, har noe rettskrav på overføringen. Overføringen vil hvert år bero på Stortingets bevilgningsvedtak og de beløp som stilles til disposisjon gjennom tildeling til Fiskeridirektoratet/Havbruksfondet.
For 2027 er det foreslått å bevilge 1 552 mill. kroner til Havbruksfondet (kapittel 919, post 60), se Prop. 1 S (2026–2027) for Nærings- og fiskeridepartementet. Det er trukket fra 3 mill. kroner i administrasjonskostnader.
Med produsert fisk menes sløyd fisk. Avgiften skal beregnes når fisken er slaktet. For fisk i annen slaktertilstand enn sløyd, beregnes avgiften etter en omregningsfaktor. Omregningsfaktoren baserer seg i hovedsak på en norsk standard for dokumentasjon av produksjon av laks og regnbueørret (NS 9417:2012) og er utarbeidet i samråd med fiskerimyndighetene.
Avgiften skal betales av innehavere av tillatelser etter akvakulturloven, og gjelder oppdrettere med akvakulturanlegg i norsk territorialfarvann. Det er slaktetallet som tillatelsesinnehaveren rapporterer til Fiskeridirektoratet som er avgiftspliktig, som utgjør avgiftsgrunnlaget.
Avgiften omfatter ikke fisk fra anlegg på land og i ferskvann.
10.18 Avgift på viltlevende marine ressurser
For 2027 foreslås det å videreføre avgiftssatsen, se forslag til avgiftsvedtak § 1.
Avgift på viltlevende marine ressurser ble innført 1. juli 2021. Avgiften er fiskal og går til statskassen. Avgiften utgjør 0,42 pst. av brutto salgsbeløp fratrukket lagsavgift (avgiftsgrunnlaget). Lagsavgiften er en særskilt avgift som betales til fiskesalgslaget etter fiskesalslagslova § 9. Med brutto salgsbeløp menes summen av mengde viltlevende marine ressurser (kvantum i kg) multiplisert med pris (per kg), eksklusiv merverdiavgift. Med viltlevende marine ressurser menes fisk, sjøpattedyr med helt eller delvis tilhold i sjøen, andre marine organismer og planter med tilhold i sjøen eller på eller under havbunnen. Eksempler på andre viltlevende marine ressurser enn fisk er sel, hval, krabbe, kråkeboller, sjøstjerner og planter som tang og tare.
10.19 Avgift på sukker mv.
For 2027 foreslås det å prisjustere avgiftssatsen, se forslag til avgiftsvedtak § 2. For 2026 er avgiftssatsen 9,67 kroner per kg.
Avgiften på sukker ble innført i 1981. Avgiften skal skaffe staten inntekter, men kan også bidra til å redusere forbruket av disse varene. Avgiften omfatter sukker (roe- og rørsukker) samt sirup og sukkeroppløsninger. Avgiften på sukker skal treffe forbruket av sukker, men ikke sukker som innsatsfaktor i andre varer. Sukker som nyttes til ervervsmessig fremstilling av varer, er fritatt for avgift.
Særavgiftsforskriften forskjellsbehandler i dag virksomheter som driver sammenlignbar aktivitet. Større produsenter som har et produksjonslokale separat fra utsalgsstedet får avgiftsfritak. Mindre håndverksbakerier og kafeer mv. hvor produksjon, salg og servering skjer i samme lokale, betaler avgift.
Forslag til endring som skal sikre likebehandling vil bli sendt på høring ved Skattedirektoratet. Departementet er ikke kjent med forbruket av avgiftslagt sukker blant virksomheter uten avgiftsfritak, herunder mindre håndverksbakerier mv. Det antas imidlertid at provenyet fra avgiften i all hovedsak kommer fra forbruk av sukker i husholdningene. På svært usikkert grunnlag anslås årlig provenytap som følge av avgiftsfritak for mindre håndverksbakerier mv. til i størrelsesorden 10 mill. kroner. Det tas sikte på å gjennomføre endringen fra 1. januar 2027.
10.20 Avgifter på drikkevareemballasje
Miljøavgift
For 2027 foreslås det å prisjustere avgiftssatsene, se forslag til avgiftsvedtak § 2. For 2026 er avgiftssatsene for glass/metall, plast og kartong/papp henholdsvis 7,06, 4,27 og 1,74 kroner per emballasjeenhet.
Den tidligere avgiften på drikkevareemballasje ble lagt om til en miljøavgift i 1988. Avgiften skal prise kostnadene ved at drikkevareemballasje havner som søppel i naturen. Emballasje av glass/metall, plast og kartong/papp har ulike avgiftssatser. Differensieringen er begrunnet med at ulik emballasje gir ulik miljøskade. Emballasje som inngår i godkjente retursystemer, får redusert miljøavgift avhengig av returandelen. Ved returandel på 95 pst. eller over faller avgiften bort. Miljødirektoratet godkjenner retursystemer og fastsetter returandelen.
Emballasje som inneholder drikkevarer i pulverform eller morsmelkerstatning, er fritatt for avgift.
Grunnavgift
For 2027 foreslås det å prisjustere avgiftssatsen, se forslag til avgiftsvedtak § 3. For 2026 er avgiftssatsen 1,45 kroner per emballasjeenhet.
Grunnavgiften ble innført i 1994. Avgiften omfatter emballasje som ikke kan brukes om igjen i sin opprinnelige form (engangsemballasje). Emballasje som inneholder melk og melkeprodukter, drikkevarer fremstilt av sjokolade eller kakao, drikkevarer i pulverform, korn- og soyabasert melkeerstatning eller morsmelkerstatning, er fritatt for avgift.
10.21 Flypassasjeravgift
For 2027 foreslås det å prisjustere avgiftssatsene, se forslag til avgiftsvedtak § 2.
Flypassasjeravgiften ble innført i 2016. Avgiften skal skaffe staten inntekter, men den kan også ha en klimaeffekt ved at den reduserer etterspørselen etter flyreiser.
Avgiften omfatter all ervervsmessig flyging av passasjerer fra norske lufthavner. Flyging fra kontinentalsokkelen og Svalbard mv. er ikke avgiftspliktig. Transitt- og transferpassasjerer og barn under to år er fritatt for avgift. Avgiften er differensiert etter flygingens lengde ved to ulike satser. Hvilke land og områder som ilegges lav sats, er fastsatt i forskrift.
10.22 Dokumentavgift
For 2027 foreslås det å videreføre avgiftssatsene, se forslag til avgiftsvedtak § 2.
Dokumentavgiften skal skaffe staten inntekter. Avgiften er ikke ment å dekke statens kostnader ved tinglysing av fast eiendom, da disse kostnadene dekkes av tinglysingsgebyret. Avgiftsplikten inntrer ved tinglysing av dokument som overfører hjemmel til fast eiendom, herunder bygning på fremmed grunn og tilhørende festerett til tomten. Avgiften utgjør 2,5 pst. av eiendommens salgsverdi på tinglysingstidspunktet. Ved tinglysing av førstegangsoverføring av hjemmel til eierseksjon eller til fysisk del av eiendom ved oppløsning av borettslag og boligaksjeselskap, betales en avgift på 1 000 kroner per hjemmelsoverføring.
Det vises til kapittel 20 med omtale av særregelen i dokumentavgiftsvedtaket § 313 slik det lyder for 2026 og om riving og rehabilitering av eksisterende bygningsmasse.
10.23 Frekvens- og nummeravgift
For 2027 foreslås det å prisjustere avgiftssatsene, se forslag til avgiftsvedtak. Avgiftene hører inn under Digitaliserings- og forvaltningsdepartementet.
Frekvensavgift
Satser for 2026 og forslag for 2027 fremgår av tabell 10.4.
Det kreves inn en årlig avgift for tillatelser til bruk av frekvenser i frekvensbåndene 450, 700, 800, 900, 1 800 og 2 100 MHz. Avgiften avhenger av frekvensbånd og tildelt frekvensmengde i båndet.
Tabell 10.4 Frekvensavgift 2026 og forslag 2027. Kroner per MHz (dupleks)
|
2026 |
Forslag 2027 |
|
|---|---|---|
|
450 MHz-båndet |
1 562 000 |
1 605 000 |
|
700, 800, 900 og 1 800 MHz-båndene |
1 781 000 |
1 830 000 |
|
2,1 GHz-båndet |
1 648 000 |
1 692 000 |
Kilde: Finansdepartementet.
Nummeravgift
Det kreves inn en årlig avgift for tillatelse til å bruke femsifrede telefonnummer. Avgiften avhenger av numrenes antatte markedsverdi. Det betales ikke avgift for numre til ikke-kommersielle formål av samfunnsnyttig karakter. For 2026 varierer avgiften mellom 3 890 kroner og 175 240 kroner.
10.24 Inntekter ved tildeling av tillatelser
For 2027 foreslås det at Digitaliserings- og forvaltningsdepartementet og Nærings- og fiskeridepartementet gis fullmakt til å innhente inntekter ved tildeling av tillatelser, se forslag til avgiftsvedtak henholdsvis § 1 og § 2.
Det kan kreves betaling ved tildeling av eksklusive rettigheter til en ressurs. Dette gjøres ved tildeling av frekvenstillatelser og tillatelser til oppdrett av laks og ørret. Betalingen kan være et fastsatt beløp eller bli fastsatt ved auksjon.
10.24.1 Oppdrettstillatelser
Dagens system for regulering av produksjonskapasiteten i oppdrett av laks og regnbueørret trådte i kraft oktober 2017. Systemet innebærer at kapasitetsjusteringen vurderes på bakgrunn av miljøsituasjonen i de ulike produksjonsområdene. En akseptabel miljøsituasjon innebærer at aktørene kan tilbys vekst på inntil 6 pst. av stående kapasitet. Ved moderat miljøpåvirkning forblir produksjonen uendret, mens ved uakseptabel miljøpåvirkning kan kapasiteten reduseres med 6 pst. Veksten har ved de siste rundene blitt tildelt med en kombinasjon av auksjon og fastpris, der hoveddelen har vært tildelt gjennom auksjon.
Kapasiteten ble sist justert sommeren 2024, og det ble totalt tildelt vekst på om lag 23 000 tonn maksimalt tillatt biomasse (MTB). Totalt ga kapasitetsjusteringen (auksjon, vekst på eksisterende tillatelser til fastpris og unntaksvekst) i 2024 inntekter på om lag 6,2 mrd. kroner. Kommuner og fylkeskommuner ble tildelt om lag 4,695 mrd. kroner gjennom Havbruksfondet i 2024. Det inkluderer inntekter fra avgift på oppdrettsfisk, jf. punkt 10.17.
I forbindelse med behandling av Meld. St. 24 (2024–2025) Fremtidens havbruk – Bærekraftig vekst og mat til verden har et bredt stortingsflertall sagt seg enig i en rekke prinsipper for fremtidig havbruksregulering. Det fremkommer videre at trafikklyssystemet med regulering av MTB videreføres inntil nytt regelverk er utviklet og vedtatt, men med insentivmekanismer for å redusere miljøavtrykket i form av en miljøteknologiordning. På bakgrunn av denne enigheten, og basert på miljøvurderingene i 2024 og 2025, blir det gjennomført en tildelingsrunde av ny produksjonskapasitet høsten 2026.
11 Overføring av CO2-avgiften i petroleumsvirksomheten til særavgiftsloven
11.1 Innledning og sammendrag
Forvaltningsansvaret for CO2-avgiften i petroleumsvirksomheten på kontinentalsokkelen ligger i Energidepartementet og Sokkeldirektoratet. I forbindelse med statsbudsjettet for 2024 ble det vedtatt å overføre ansvaret til Finansdepartementet og Skatteetaten, jf. Prop. 1 LS (2023–2024) Skatter og avgifter 2024 punkt 7.10.8. Det ble opprinnelig tatt sikte på overføring i løpet av 2024, men prosessen med å gjennomføre overføringen er forsinket, jf. Prop. 1 LS (2025–2026) Skatter og avgifter 2026 punkt 13.12.4.
CO2-avgiften i petroleumsvirksomhet på kontinentalsokkelen mv. er en særavgift som ble innført i 1991. Den har en uttalt klimabegrunnelse. Avgiften reguleres i dag av lov 21. desember 1990 nr. 72 om avgift på utslipp av CO2 i petroleumsvirksomhet på kontinentalsokkelen (lov om avgift på utslipp av CO2), som er vedtatt opphevet fra den tid Kongen bestemmer. Da overføringen ble vedtatt, ble det lagt opp til at de materielle reglene innlemmes i særavgiftsregelverket og at forvaltning og innkreving som andre særavgifter reguleres av bestemmelser i skatteforvaltningsloven og skattebetalingsloven med forskrifter, jf. Prop. 1 LS (2023–2024) punkt 7.10.8.
Lov 19. juni 2026 nr. 41 om særavgifter (særavgiftsloven) skal tre i kraft fra 1. januar 2027. Departementet foreslår at de materielle bestemmelsene om avgiftsplikt og geografisk virkeområde videreføres i særavgiftsloven ny § 13-1. I bestemmelsens femte ledd foreslås videre en fullmakt for departementet til å gi forskrift om måling og måleplikt mv. Forskriften om måling regulerer grunnlaget for beregning av mengder petroleum mv. underlagt CO2-avgift, og vil bli videreført.
Departementet foreslår i særavgiftsloven ny § 13-2 en bestemmelse om registreringsplikt i Særavgiftsregisteret. Registreringsplikten pålegges den avgiftspliktige. Hvem som er avgiftspliktig, foreslås regulert i særavgiftsloven ny § 13-3. Den avgiftspliktige skal rapportere og betale avgiften i henhold til regler i skatteforvaltningsloven og skattebetalingsloven. Operatøren for den innretning avgiftsplikten er knyttet til, vil være avgiftspliktig og skal registreres. Forvaltning og innkreving i henhold til bestemmelsene i henholdsvis skatteforvaltningsloven og skattebetalingsloven vil innebære visse endringer for de avgiftspliktige. Det er etter departementets vurdering ikke nødvendig med endringer i de to lovene for å gjennomføre overføringen. Det vil likevel være behov for forskriftsendringer i reglene om skattleggingsperiode og leveringsfrist for skattemelding.
Forslagene har vært på høring, se omtalen i punkt 11.3.
Inntekter fra CO2-avgiften på sokkelen utgjør om lag 8 mrd. kroner årlig. De inngår i kontantstrømmen fra petroleumsvirksomheten, som i sin helhet overføres Statens pensjonsfond utland (SPU). Endringene som foreslås, vil dermed ikke påvirke det oljekorrigerte budsjettunderskuddet.
Departementet viser til forslag til nye bestemmelser i kapittel 13 i særavgiftsloven §§ 13-1 til 13-3. Videre viser departementet til nytt andre ledd under romertall II i lov 20. desember 2023 nr. 96 om oppheving av lov om avgift på utslipp av CO2 i petroleumsvirksomhet på kontinentalsokkelen.
Departementet foreslår at endringene trer i kraft 1. januar 2027.
Departementet foreslår en overgangsregel for rapportering, fastsetting og betaling av avgiften for perioden 1. juli til 31. desember 2026. Reglene som gjelder i denne skattleggingsperioden, skal følges ved fastsettingen og betalingen av avgift for denne perioden. Det innebærer at avgiften for denne perioden skal betales til Sokkeldirektoratet innen 1. april 2027.
11.2 Gjeldende rett
CO2-avgiften reguleres i dag av lov om avgift på utslipp av CO2, og Stortingets årlige vedtak i henhold til Grunnloven § 75 bokstav a.
Lov om avgift på utslipp av CO2 § 2 har bestemmelser om avgiftsgrunnlaget og om det geografiske virkeområdet for avgiften. CO2-avgift skal etter § 2 første ledd beregnes av petroleum som brennes og naturgass som slippes ut til luft samt av CO2 som utskilles fra petroleum og slippes ut til luft. Avgiftsplikten gjelder etter første ledd bokstav a innretninger som nyttes i forbindelse med utvinning og transport av petroleum i indre norsk farvann, på norsk sjøterritorium og på kontinentalsokkelen. Det samme gjelder etter første ledd bokstav b i tilstøtende havområder utenfor kontinentalsokkelen etter avtale med annen stat.
For norske anlegg for transport av petroleum er det geografiske virkeområdet utvidet til havområder utenfor kontinentalsokkelen. CO2-avgiftsplikten omfatter også anlegg som omfattes av petroleumsskatteloven § 3 b) tredje punktum. Dette gjelder anlegg for produksjon, rørledningstransport og behandling av gass som skal nedkjøles til flytende form i storskala nedkjølingsanlegg i Finnmark fylke mv. I praksis gjelder dette i dag anlegget på Melkøya.
Det er operatøren som har det direkte ansvar for beregning, innrapportering og betaling av avgiften, jf. lov om avgift på utslipp av CO2 § 4 første ledd annet punktum. Samtlige rettighetshavere etter aktuelle tillatelser har også betalingsansvaret, jf. første punktum. Med operatør menes her den som på vegne av rettighetshaverne forestår den daglige ledelsen, jf. petroleumsloven § 1-6 bokstav k.
I lov om avgift på utslipp av CO2 § 4 andre ledd er det gitt regler om skattleggingsperiode, leveringsfrist for dokumentasjon for måling og beregning (rapportering), samt betalingsfrist (forfall).
Skattleggingsperioden er halvårlig, med frist for å sende dokumentasjon for petroleumsmåling og beregning av avgiften til Sokkeldirektoratet senest en måned etter utløpet av hver skattleggingsperiode. I praksis har likevel Sokkeldirektoratet akseptert at denne dokumentasjonen rapporteres innen 12. september og 12. mars. Det innebærer en rapporteringsfrist på nærmere 10 uker. Frist for betaling av avgiften er tre måneder etter skattleggingsperioden, henholdsvis 1. oktober for de seks første månedene og 1. april i det påfølgende år for de seks siste månedene.
11.3 Høringen
Skattedirektoratet sendte 23. juni 2026 på høring forslag til endringer i særavgifts-, skatteforvaltnings- og skattebetalingsregelverket som følge av overføring av forvaltningsansvaret for CO2-avgiften i petroleumsvirksomheten på kontinentalsokkelen. Høringsfristen var 18. august 2026.
I høringsforslaget ble de materielle reglene om avgiftspliktens omfang foreslått overført fra lov om avgift på utslipp av CO2 til særavgiftsloven kapittel 13. Forslaget innebar ingen endringer i omfanget av avgiftsplikten eller det geografiske virkeområdet. Det ble imidlertid foreslått en ny bestemmelse i særavgiftsloven § 13-1 fjerde ledd om tidfesting. Den var ment å lovfeste praksis på området. Det ble også foreslått endringer i særavgiftsforskriften med bestemmelser som presiserer avgiftsgrunnlaget og beregningen av avgiften.
Som følge av forslaget om å regulere CO2-avgiften i særavgiftsloven mv. ble det videre foreslått at forvaltnings- og innkrevingsreglene skal følge av henholdsvis skatteforvaltningsloven og skattebetalingsloven. Høringen omfattet også forslag til endringer i skatteforvaltningsforskriften som følge av dette.
Skattleggingsperioden ble foreslått endret fra halvårlig til kvartalsvis, med rapporteringsfrist en måned og 18 dager etter utløpet av skattleggingsperioden, jf. skatteforvaltningsforskriften § 8-4-1 første ledd og § 8-4-2 andre til sjette ledd. Avgiften vil da forfalle til betaling samme dag som skattemeldingen skal leveres, jf. skattebetalingsloven § 10-40 andre ledd.
Avgiftspliktige mengder knyttet til forbruk av diesel og utslipp av naturgass til luft bygger etter måleforskriften på årlige beregninger. Det ble derfor foreslått at disse rapporteres for hele året i skattemeldingen for fjerde kvartal, med rapporteringsfrist 18. februar året etter.
Høringsforslaget innebar videre at den avgiftspliktige selv skal fastsette avgiftsgrunnlaget og beregne avgiften (egenfastsetting), jf. skatteforvaltningsloven § 9-1 og § 9-2.
Det ble også foreslått en overgangsregel for perioden 1. juli til 31. desember 2026. For denne perioden skal avgiften rapporteres og betales til Sokkeldirektoratet etter gjeldende regler, med frist 1. april 2027.
Høringsforslaget ble sendt til 82 instanser. Skattedirektoratet mottok fem høringssvar, hvorav bare Offshore Norge hadde merknader. Deres merknader gjelder lengden på skattleggingsperioden, frist for levering av skattemelding og ansvaret for rapportering og betaling. Merknadene omtales nedenfor under punkt 11.4.3.
11.4 Vurderinger og forslag
11.4.1 Innledning
Departementet foreslår at de materielle bestemmelsene om avgiftsplikt og geografisk virkeområde videreføres i særavgiftsloven kapittel 13 om CO2-avgift i petroleumsvirksomheten. Når avgiften reguleres i særavgiftsloven, er utgangspunktet at skatteforvaltningsloven og skattebetalingsloven gjelder for fastsetting og betaling av avgiften.
11.4.2 Avgiftsplikt og geografisk virkeområde
Departementet foreslår at omfanget av plikten til å beregne CO2-avgiften i petroleumsvirksomheten på kontinentalsokkelen reguleres i den nye særavgiftsloven § 13-1 første ledd. Forslaget viderefører uten materielle endringer reguleringen i lov om avgift på utslipp av CO2 § 2 første ledd. Departementet foreslår å presisere at avgiftsplikten også omfatter flyttbare innretninger som er tilkoblet den faste innretningen med gangbro, men ikke andre flyttbare innretninger og boring av letebrønner. Dette viderefører gjeldende rett, som tidligere har vært uttrykt i merknader til måleforskriften.
Særavgiftsloven § 1-2 har en generell bestemmelse om lovens geografiske virkeområde (særavgiftsområdet), som ikke samsvarer med gjeldende virkeområde i lov om avgift på utslipp av CO2 § 2 første og andre ledd. Departementet foreslår derfor å regulere avgiftens geografiske virkeområde i den nye særavgiftsloven § 13-1 andre og tredje ledd. Forslaget viderefører uten materielle endringer § 2 første og andre ledd i lov om avgift på utslipp av CO2.
Det foreslås noen strukturelle endringer i stortingsvedtaket om CO2-avgiften i petroleumsvirksomheten for å tilpasse vedtaket til den nye særavgiftsloven. Det legges opp til endringer i særavgiftsforskriften med bestemmelser som presiserer avgiftsgrunnlaget og beregningen av avgiften.
I høringen ble det foreslått en ny bestemmelse i særavgiftsloven § 13-1 fjerde ledd om at avgift også skulle beregnes når petroleum ble tilført fra en annen innretning. Offshore Norge har i sitt høringsinnspill uttalt at forslaget til denne bestemmelsen er svært vanskelig tilgjengelig. Høringsforslaget var basert på noen konkrete tilfeller der det er gitt tolkningsuttalelse fra departementet og merknader til måleforskriften for å klargjøre når avgiftsplikten oppstår etter gjeldende lov om avgift på utslipp av CO2 § 2. Departementet viderefører ikke forslaget i høringsnotatet, men vil vurdere om dette bør reguleres nærmere i forskrift med hjemmel i særavgiftsloven § 1-6 bokstav c.
For de øvrige særavgiftene i særavgiftsloven er det gitt bestemmelser om når avgiften skal beregnes, det vil si når avgiftsplikten oppstår. Tilsvarende bestemmelse bør også inntas i særavgiftsloven kapittel 13. Avgiften skal beregnes når utslippet skjer, det vil si når petroleum brennes og naturgass slippes ut til luft samt når CO2 utskilles fra petroleum og slippes ut til luft. Bestemmelsen innebærer ingen materielle endringer og foreslås tatt inn i særavgiftsloven § 13-1 fjerde ledd.
Departementet foreslår i særavgiftsloven § 13-1 femte ledd en ny bestemmelse som gir departementet fullmakt til å gi forskrift om måling og måleplikt, utstyr, framgangsmåte, korrigeringer av måleresultat og dokumentasjon. Bestemmelsen viderefører lov om avgift på utslipp av CO2 § 5. Særavgiftsloven § 1-6 om forskriftsfullmakt vil også gjelde for denne særavgiften. Gjeldende forskrift 21. april 2023 nr. 532 om fiskal måling i petroleumsvirksomheten (måleforskriften) er fastsatt av Sokkeldirektoratet. Selv om forvaltningsansvaret for CO2-avgiften er overført til Skatteetaten, vil Sokkeldirektoratet fortsatt ha ansvar for regelverk og tilsyn med målingene. Departementet foreslår at det legges til rette for å delegere denne forskriftskompetansen til Sokkeldirektoratet slik den er i dag, og at dette tilsier en egen bestemmelse om hva det kan gis forskrift om.
I gjeldende regelverk er det ikke bestemmelser om plikt for de avgiftspliktige til å registrere seg hos avgiftsmyndigheten. Særavgiftsloven bygger imidlertid på at produsenter og importører av særavgiftspliktige varer skal registrere seg i Særavgiftsregisteret, jf. særavgiftsloven § 2-3. For andre særavgifter enn avgifter knyttet til varer er plikten til registering særlig regulert for den enkelte avgift. Det samme foreslår departementet for CO2-avgiften, jf. forslaget til § 13-2 om registrering i Særavgiftsregisteret. Etter forslaget er det operatøren for innretningen som skal registrere seg. Det er også operatøren som blir avgiftspliktig og skal beregne avgiften, jf. forslaget til § 13-3. Dette er i samsvar med gjeldende rett etter lov om avgift på CO2 § 4 første ledd annet punktum. Rettighetshaverne som i lov om avgift på CO2 § 4 første ledd i felleskap har plikt til «å svare» avgiften, men ikke beregne, innrapportere og betale avgiften, blir etter forslaget til § 13-3 andre ledd i særavgiftsloven solidarisk ansvarlig for avgiften. Begrepene rettighetshaver og operatør skal som i dag forstås i samsvar med petroleumsloven § 1-6 bokstav j og k.
Offshore Norge har i sin høringsuttalelse angitt et konkret eksempel hvor en operatør på en plattform ikke er rettighetshaver for noen petroleumsressurser på innretningen. I det tilfelle har et annet selskap rapportert og betalt avgiften på vegne av operatøren. Offshore Norge har derfor foreslått et unntak for slike tilfeller. Departementet vil be Skattedirektoratet og Sokkeldirektoratet vurdere om dette tilfellet bør reguleres nærmere i forskrift med hjemmel i særavgiftsloven § 1-6 bokstav d.
11.4.3 Fastsetting og betaling
Overføringen av CO2-avgiften til særavgiftsloven gjør at bestemmelsene om særavgifter i skatteforvaltningsloven og skattebetalingsloven med forskrifter kommer til anvendelse. Det er ikke nødvendig med endringer i skatteforvaltningsloven eller skattebetalingsloven.
Dette innebærer blant annet at operatøren vil være avgiftspliktig og registrert i Særavgiftsregisteret, jf. forslag til særavgiftsloven §§ 13-2 og 13-3. Operatøren vil derfor ha plikt til å levere skattemelding for særavgifter etter skatteforvaltningsloven § 8-4.
Den avgiftspliktige skal fastsette avgiftsgrunnlaget og beregne avgiften som det opplyses om i skattemeldingen for særavgifter, jf. skatteforvaltningsloven § 9-1 og § 9-2.
Et sentralt spørsmål som er tatt opp i høringen, er lengden på skattleggingsperioden og fristen for levering av skattemelding. Etter gjeldende ordning skal dokumentasjon for måling og beregning av avgiften sendes til Sokkeldirektoratet innen 12. september for første halvår og innen 12. mars for annet halvår, om lag ti uker etter utløpet av termin. Offshore Norge viser i sin høringsuttalelse til at i gjeldende ordning er terminene halvårlige, mens de etter høringsforslaget ville være kvartalsvis, med rapportering og betaling syv uker etter avgiftsperiodens slutt. De uttaler videre:
«Offshore Norge vil påpeke at det viktigste for næringen er at fristen for skattemeldingen er lengst mulig etter utløpet av terminen. Dette vil gi bedre tid til innhenting og kvalitetssikring av informasjon, slik at behovet for etterfølgende korrigeringer reduseres. Det er positivt at Skatteetaten foreslår en frist på syv uker, men Offshore Norge vil samtidig understreke at dagens ordning med seks måneders terminer og ti ukers oppgavefrist er å foretrekke da dette vil redusere behovet for korrigeringer».
Regler om skattleggingsperioden og leveringsfrist for skattemelding fastsettes av Skattedirektoratet i forskrift. Departementet vil likevel knytte noen merknader til dette. Formålet med overføringen av forvaltningsansvaret for denne avgiften er en helhetlig og effektiv avgiftsbehandling under Skatteetaten med minst mulig særordninger. For å oppnå dette må denne avgiften tilpasses Skatteetatens systemer for skattemeldingen for særavgifter.
Dette innebærer at skattleggingsperioden for CO2-avgiften i petroleumsvirksomheten på kontinentalsokkelen blir kvartalsvis, med rapporteringsfrist én måned og 18 dager etter utløpet av skattleggingsperioden. Avgiften vil da følge samme system som de andre særavgiftene som har kvartalsvis skattleggingsperiode. Avgiften vil forfalle til betaling samme dag som skattemeldingen skal leveres, jf. skattebetalingsloven § 10-40 andre ledd. I forbindelse med vedtakelsen av særavgiftsloven ble det gjort endringer i skattebetalingsloven. Gjeldende § 10-40 andre ledd videreføres i skattebetalingsloven § 10-31 første ledd.
For avgiftspliktige mengder knyttet til forbruk av diesel og utslipp av naturgass til luft vil det bli lagt opp til forskriftendringer i samsvar med det som ble foreslått i høringsnotatet.
11.4.4 Overgangsregel
Som omtalt i høringen foreslår departementet en overgangsregel for rapportering, fastsetting og betaling av avgiften for perioden 1. juli til 31. desember 2026.
For denne perioden rapporteres og betales avgiften til Sokkeldirektoratet tilsvarende som etter gjeldende rett. Reglene som gjelder i skattleggingsperioden 1. juli til 31. desember 2026 skal følges ved fastsettingen og betalingen for denne perioden. Det innebærer at avgiften for denne perioden betales til Sokkeldirektoratet innen 1. april 2027.
Departementet foreslår at overgangsregelen inntas under romertall II i loven som regulerer oppheving av lov om avgift på utslipp av CO2, lov 20. desember 2023 nr. 96 om oppheving av lov om avgift på utslipp av CO2 i petroleumsvirksomhet på kontinentalsokkelen. Denne loven skal tre i kraft når Kongen bestemmer. Departementet legger opp til at loven trer i kraft samtidig som forslagene til endringer i særavgiftsloven.
Dersom det etter dette oppstår behov for endringer for perioder før overføringen, er det Skatteetaten som vil behandle disse, med bistand fra Sokkeldirektoratet. Forvaltning, betaling og innkreving vil i slike tilfeller reguleres av skatteforvaltningsloven og skattebetalingsloven, mens avgiftspliktens omfang vil reguleres av regelverket som gjaldt før overføringen. I og med at departementet ikke legger opp til materielle endringer i avgiftspliktens omfang, antar departementet at dette ikke vil ha særlig praktisk betydning.
11.4.5 Økonomiske og administrative konsekvenser
I dag foretas korrigeringer som følge av feil i tidligere rapporterte tall på neste rapportering fra operatøren til Sokkeldirektoratet. Etter overføringen av forvaltningsansvaret vil slike korrigeringer måtte gjøres på den korrekte skattleggingsperioden ved å sende endringsmelding etter skatteforvaltningsloven § 9-4, og det vil bli beregnet renter. Dette vil kunne medføre rentekostnader eller -inntekter avhengig av de avgiftsmessige konsekvensene av feilen.
Hyppigere avgiftsrapportering vil i hovedsak kunne basere seg på allerede tilgjengelige data. Det foreslås en særregel om årlig rapportering for forbruk av diesel og utslipp av naturgass til luft som ikke har tilgjengelige data kvartalsvis, se punkt 11.4.3.
Inntekter fra CO2-avgiften på sokkelen utgjør om lag 8 mrd. kroner og inngår i kontantstrømmen fra petroleumsvirksomheten, som i sin helhet overføres Statens pensjonsfond utland (SPU). Endringene som foreslås vil dermed ikke påvirke det oljekorrigerte budsjettunderskuddet.
For Skatteetaten vil overføringen kun medføre mindre økonomiske og administrative konsekvenser som dekkes innenfor gjeldende budsjettrammer. Det antas at de økonomiske konsekvensene vil være ubetydelige for de avgiftspliktige.
De avgiftspliktige for denne avgiften er allerede registrert som avgiftspliktig for en annen særavgift, og dermed kjent med særavgiftsregelverket.
11.4.6 Ikrafttredelse
Det foreslås at lovendringene trer i kraft 1. januar 2027.
12 Tollavgift
12.1 Innledning
Tollavgift fastsettes av Stortinget for ett år av gangen, jf. Grunnloven § 75 bokstav a. Det gis reduserte tollavgiftssatser på varer i samsvar med det generelle preferansesystemet for utviklingsland (Generalized System of Preferences (GSP)) og internasjonale avtaler.
For 2027 foreslås det at gjenværende tollavgift på klær og tekstiler reduseres til én felles sats på 5 pst. Det vises til forslag til vedtak om tollavgift § 1 andre ledd. Forslaget vil redusere den uheldige forskjellsbehandlingen mellom utenlandske selgere og e-handelsplattformer som bruker den forenklede registreringsordningen VOEC (uten tollavgift) og øvrige norske importører (med tollavgift).
Redusert tollavgift på klær og tekstiler styrker norske butikkers konkurransekraft sammenlignet med utenlandske nettbutikker. Med andre ord kan det bli noe billigere å kjøpe klær i norske butikker sammenlignet med utenlandske nettbutikker. Forslaget vil bidra til å bygge ned tollvern som ikke kan begrunnes tilstrekkelig ut fra ønsket om å beskytte norsk produksjon, og vil forenkle satsstrukturen i tolltariffen.
Videre foreslås tollavgift på fisk og utvalgte marine produkter avviklet, se forslag til vedtak om tollavgift § 1 andre ledd.
De øvrige satsene videreføres uendret, jf. tollavgiftsvedtaket § 1 første ledd. Det foreslås språklig endring i vedtaket § 1 uten materiell betydning. Tolltariffen oppdateres 1. januar hvert år og kunngjøres som forskrift i Norsk Lovtidend.
Ved behandling av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026 anmodet Stortinget den 19. juni 2026 om følgende, se Innst. 450 S (2025–2026) vedtak nr. 1140:
«Stortinget ber regjeringen utrede med sikte på å innføre hvordan lavverdipakker kan ilegges toll og mulig kontrollgebyr slik at det norske tollsystemet harmonerer bedre med våre naboland.»
Regjeringen vil vurdere hvordan anmodningen skal følges opp og komme tilbake til Stortinget på egnet måte.
12.2 Omfang og virkninger av tollavgifter
Tollavgift beskytter innenlandske produsenter mot utenlandsk konkurranse. Tollavgift fører normalt til økte produksjonskostnader for næringslivet og dyrere varer for forbrukerne. På den annen side kan tollavgift bidra til større grad av egenproduksjon av varer. Tollavgift reduserer omfanget av handel og bidrar til at ulike lands relative fortrinn i produksjon av varer og tjenester ikke utnyttes fullt ut. Gjennom handel med industrivarer og tjenester har Norges konkurransemessige fortrinn bidratt til høy verdiskaping og velferd.
For industrivarer er det meste av tollavgifter over tid avviklet. Gjenstående tollavgift på industrivarer omfatter etter gjeldende rett kun enkelte klær og andre tekstilprodukter, i tillegg til noen varenumre for fiskeprodukter som ikke er egnet som menneskeføde.
For landbruksvarer er tollbeskyttelsen mer omfattende. Tollavgift på import bidrar blant annet til at omsetning av norske jordbruksvarer kan skje til priser som er fastsatt i jordbruksavtalen. Ifølge beregninger fra Organisasjonen for økonomisk samarbeid og utvikling (OECD) utgjorde den samlede støtten fra denne skjermingen om lag 6,8 mrd. kroner i 2024.
Inntektene fra tollavgift utgjorde 3 384 mill. kroner i 2025, om lag 0,1 pst. av statens samlede inntekter. Figur 12.1 viser deklarert tollavgift for landbruksvarer og industrivarer i 2025 fordelt mellom EU, utviklingsland og øvrige land. Figuren viser at import fra utviklingsland står for størstedelen av tollavgiftsinntektene fra industrivarer. Det meste av tollavgiftsinntektene fra landbruksvarer er på import fra EU.
Figur 12.1 Deklarert tollavgift i 2025. Mill. kroner
1 Inkludert råvarer.
Kilder: Statistisk sentralbyrå og Finansdepartementet.
12.3 Redusert tollavgift på klær og tekstiler
Det foreslås å redusere gjenværende tollavgift på klær og tekstiler til én felles sats på 5 pst. Det vises til forslag til vedtak om tollavgift § 1 andre ledd.
Tollavgiften omfatter klær og enkelte andre tekstiler som tepper, håndklær og gardiner. Det er seks forskjellige tollavgiftssatser for disse varene, som varierer mellom 5,6 pst. og 10,7 pst. av tollverdien. Tollverdien er som hovedregel prisen på varen ved salg for eksport til Norge, det vil si eksklusive kostnader og fortjeneste i Norge. Tollavgift på klær og enkelte andre tekstilprodukter øker de administrative kostnadene ved innførsel.
Det gjenværende tollvernet for klær og tekstiler antas å ha liten betydning for norsk produksjon. Norge gir tollfrihet for industrivarer i alle våre frihandelsavtaler, samt til en rekke utviklingsland gjennom det norske tollpreferansesystemet for utviklingsland (GSP-ordningen). For å få tollavgiftsfritak etter disse ordningene, er det blant annet krav om at varene må ha opprinnelse i et avtaleland og at denne opprinnelsen må kunne dokumenteres. Både dokumentasjonskravene og mangel på opprinnelse gjør at det i praksis ikke er alle klær og tekstiler som ender med å få tollavgiftsfritak.
I 2020 innførte Norge en forenklet registreringsordning for privatpersoners netthandel fra utenlandske nettbutikker – VOEC-ordningen. Den gjelder for varer med verdi under 3 000 kroner. Ordningen går ut på at den utenlandske selgeren eller e-handelsplattformen det handles på, registrerer seg i ordningen og krever inn merverdiavgiften når kunden betaler i nettbutikken. Dette bidrar til at det blir ilagt merverdiavgift på alle lavverdivarer som importeres fra utlandet, og legger til rette for effektiv vareflyt med lave administrasjonskostnader.
For at ordningen skal være enkel, er varer som håndteres i VOEC-ordningen fritatt for tollavgift. Tollavgiftsfritaket omfatter i praksis kun klær og tekstiler. Det er uheldig med forskjellsbehandling mellom utenlandske selgere og e-handelsplattformer som bruker VOEC-ordningen, og øvrige norske importører. Tollavgiftsfritaket har likevel vært ansett nødvendig for at VOEC-ordningen skal fungere godt. Reduksjon i tollavgiften på klær og tekstiler vil redusere kostnaden ved import til Norge, og med det styrke norske butikkers konkurransekraft overfor utenlandske nettbutikker. Det vil kunne gjøre det noe billigere å kjøpe klær i norske butikker sammenlignet med utenlandske nettbutikker.
Det har vært uttrykt bekymring for at det importeres mer klær enn nødvendig, ofte klær med lav kvalitet som er produsert under dårlige arbeidsforhold og mangelfull miljøregulering. Ekspertgruppen som utredet virkemidler for sirkulær økonomi, pekte i sin rapport Ikke rett fram (2025) på at tollregelverket er et lite treffsikkert virkemiddel for å korrigere for eksterne virkninger. Det skyldes at tolltariffen ikke er utformet ut fra klærs levetid eller produksjonsmetode. Ekspertgruppen viste også til at tollavgiften beregnes i prosent av tollverdien, noe som innebærer at tollavgiften blir lavest for de billigste og potensielt minst slitesterke klærne.
I forliket om Revidert nasjonalbudsjett 2026, jf. Innst. 450 S (2025–2026), ble det enighet om at regjeringen skal vurdere ulike virkemidler for å redusere mengden tekstilavfall i Norge, herunder utrede en tekstilavgift. Eventuelle virkemidler vil også omfatte tekstiler som importeres til Norge.
Den resterende tollavgiften på klær og tekstiler foreslås redusert til én felles lav sats på 5 pst. Forslaget antas å halvere inntektene fra tollavgiften på disse varene. Endringen vil redusere konkurransefordelen for omsetning av klær gjennom VOEC-ordningen, samt bidra til å bygge ned tollvern som ikke kan begrunnes tilstrekkelig ut fra ønsket om å beskytte norsk produksjon. Reduksjon av gjenværende tollavgift på klær og tekstiler til én felles sats på 5 pst. anslås å gi et provenytap på om lag 675 mill. kroner i 2027.
12.4 Avvikling av tollavgift på produkter av fisk mv.
Regjeringen foreslår at tollavgiften på sju varenumre for fisk og marine produkter settes til null. Det vises til forslag til vedtak om tollavgift § 1 andre ledd.
Forslaget omfatter produkter av død fisk utjenlig til menneskeføde, fett og oljer av fisk (til dyrefôr) og safter av hvalkjøtt. Endringen innebærer at Norge vil ha tollavgiftsfrihet for alle fisk og fiskeprodukter. Departementet legger til grunn at det som importeres under disse varenumrene, går til fiskefôr. For produkter til fiskefôr kan det i dag søkes om administrativ tollnedsettelse til null. Dette innebærer at tollavgiften på disse varene skaper økte administrative kostnader som ikke kan begrunnes ut fra ønsket om å beskytte norsk produksjon. Avvikling av tollavgiftene for de sju aktuelle varenumrene antas ikke å ha provenyvirkning.
12.5 Tollavgift på landbruksvarer
Tollavgiftssatsene på landbruksvarer varierer med behovet for tollbeskyttelse. De høyeste satsene er på landbruksvarer som også produseres i Norge, for eksempel storfekjøtt og melkeprodukter. For bearbeidede landbruksvarer, som for eksempel pizza, bakervarer og sjokolade, er satsene moderate. De fleste landbruksvarer som ikke produseres i Norge, for eksempel sitrusfrukter, bananer, kaffe og ris, er fritatt for tollavgift.
12.5.1 Administrative tollavgiftsnedsettelser
Landbruksdirektoratet kan sette ned tollavgiftssatsene på landbruksvarer. Satsene på landbruksvarer er derfor i praksis ofte lavere enn de satsene som følger av tolltariffen. Hvilke varer som kan gis redusert sats, når satsen kan settes ned og hvordan satsen skal fastsettes, følger av forskrift 22. desember 2005 nr. 1723 om administrative nedsettelser av tollavgiftssatser for landbruksvarer.
Tollavgiftsnedsettelsene kan være generelle eller individuelle. Generelle nedsettelser innebærer at satsen settes ned for bestemte varer for en bestemt periode uten kvantumsbegrensninger. De reduserte satsene gjelder alle aktører og krever ingen søknad.
Individuelle nedsettelser av tollavgiftssatser gis til bedrifter eller personer etter søknad. Dette er nedsettelser som gjelder en bestemt vare for en fastsatt periode og som regel for en ubegrenset mengde. De fleste individuelle nedsettelsene blir gitt for produkter som ikke produseres i Norge.
Landbruksdirektoratet kan etter søknad også sette ned satsen for tollavgift i henhold til forskrift 20. desember 2012 nr. 1424 om fastsettelse av nedsatte tollavgiftssatser ved import av industrielt bearbeidede landbruksvarer. Satsen beregnes ut fra råvareinnholdet i den enkelte varen. Se tabell 3.1 i vedlegg 3 for en oversikt over administrative tollavgiftsnedsettelser gitt i 2024 og 2025.
12.5.2 Fordeling av tollkvoter
Landbruksdirektoratet forvalter en rekke tollkvoter for landbruksvarer. Kvotene som fordeles, kan gi rett til tollavgiftsfritak eller reduserte satser. Kvotene er dels fastsatt i internasjonale avtaler, dels hører de under det generelle preferansesystemet for utviklingsland (GSP) og dels er de ensidig fastsatte kvoter. I tillegg forvalter Tolletaten enkelte tollkvoter for grøntprodukter fra EU og Storbritannia, samt kjøtt fra utviklingsland.
De fleste tollkvotene fordeles ved auksjon. Auksjonsprisen for en kvoterettighet kommer i tillegg til en eventuell tollavgiftssats innenfor kvoten, og vil variere med etterspørselen i markedet. Kvoter som ikke fordeles ved auksjon, fordeles fortløpende ut fra prinsippet om «først til mølla» ved deklarering, etter søknad eller etter historiske rettigheter.
Inntektene fra auksjoner av tollkvoter utgjorde 381 mill. kroner i 2025, en økning på 68 mill. kroner fra 2024. Inntektene fra de forskjellige auksjonene varierer hvert år, avhengig av etterspørselen etter de ulike kvotene. Se tabell 3.2 i vedlegg 3 for en oversikt over tollkvotene.
12.6 Økt tollavgift på landbruksvarer og kunstgjødsel mv. fra Russland og Belarus
Fra 1. juli 2026 er det fastsatt økt tollavgift på landbruksvarer og kunstgjødsel fra Russland og Belarus. Endringen var på høring i 2026. Den økte tollavgiften er i tråd med liknende tiltak i EU, men er tilpasset norske forhold. Formålet med tiltaket er å svekke Russlands evne til å videreføre krigen mot Ukraina. Norsk import av de aktuelle varene fra Russland og Belarus har hovedsakelig bestått av fiskefôr og råvarer til fiskefôr.
Økningen i tollavgiften er fastsatt i forskrift om økt tollavgift på landbruksvarer og kunstgjødsel fra Russland og Belarus, med hjemmel i vareførselsloven og tollavgiftsloven. Endringen innebærer at landbruksvarer mv. fra Russland og Belarus som en hovedregel får økt tollavgiften med 50 pst. av varens tollverdi, i tillegg til tollavgift etter tolltariffen.
12.7 WTO-saker og multilaterale forhandlinger
Et regelbasert og åpent multilateralt handelssystem bidrar til å gi norsk næringsliv stabile og forutsigbare rammevilkår. For et lite land med en åpen økonomi som Norge, er det viktig at Verdens handelsorganisasjon (WTO) i størst mulig grad opprettholder sin posisjon som globalt rammeverk for multilateralt handelssamarbeid, regelutvikling og håndheving av forpliktelser.
Internasjonale avtaler kan fastsette maksimale satser for tollavgift. Gjennom flere forhandlingsrunder i WTO og gjennom Generalavtalen om toll og handel (GATT) har Norge forpliktet seg til å redusere tollavgiftssatser. Foruten en viss nedtrapping av satsene på industrivarer, førte WTO-avtalen i 1994 blant annet til forpliktelser med hensyn til markedsadgang, internstøtte og eksportstøtte for landbruksvarer. Siden 1994 har det imidlertid vært lite videreutvikling av WTO-regelverket.
Det regelbaserte handelssystemet har vært under press de siste årene, og utfordringene har tiltatt i styrke. Å finne veien fremover for WTO, og særlig WTOs funksjon som global forhandlingsarena, har vært krevende. Det har lenge vært vanskelig å finne en gjensidig akseptabel fordeling av ansvar, rettigheter og plikter mellom tradisjonelle industriland og fremvoksende økonomier. Ny amerikansk handelspolitikk har forverret situasjonen vesentlig. Økt bruk av ensidige tolltiltak, sterkere kobling mellom handel, sikkerhet og industripolitikk og manglende vilje til å gjenopprette en fullt fungerende tvisteløsningsmekanisme bidrar til å svekke forutsigbarheten for handelsregelverket.
Regjeringen støtter arbeidet med å reformere og videreutvikle WTOs handelsavtaler for å skape stabile rammevilkår som legger til rette for økonomisk vekst, åpen handel og bærekraftig utvikling. I en tid med økt bruk av ensidige handelstiltak og skjerpet handelspolitisk motsetningsforhold mellom store økonomier er det særlig viktig å bidra til at WTO fortsatt kan fungere som arena for forhandlinger, regelutvikling, åpenhet og dialog.
En viktig del av det norske engasjementet er deltakelse i såkalte fellesinitiativer, der ikke alle WTOs medlemmer deltar. Å komme til enighet om prosedyrer for kodifisering av slike fellesinitiativer er en viktig oppgave for WTO. I forbindelse med WTOs ministerkonferanse i mars 2026 ble det tatt et betydelig skritt for denne typen samarbeid, da en stor gruppe land – deriblant Norge – kom til enighet om en midlertidig anvendelse av den ferdigforhandlede plurilaterale avtalen om e-handel. Siden det ikke har latt seg gjøre å oppnå konsensus blant alle medlemmer om å innlemme avtalen i WTO-regelverket, inneholder den en egen ordning for tvisteløsning. Avtalen er likevel tett knyttet til WTO som institusjon, og målsetningen på sikt er å oppnå konsensus for en formell innlemmelse av avtalen i WTO-regelverket. Den går nå igjennom deltakerlandenes nasjonale prosedyrer for godkjenning, og vil legges frem som proposisjon til Stortinget for samtykke til ratifikasjon.
12.8 Arbeidet med frihandelsavtaler
Frihandelsavtaler sikrer norske bedrifter bedre og mer forutsigbar markedsadgang til avtalelandet og bidrar til forsyningssikkerhet. I tillegg til EØS-avtalen, bilaterale avtaler med EU og EFTA-konvensjonen, har Norge sammen med medlemsstatene i EFTA undertegnet 35 frihandelsavtaler med i alt 50 land og tollområder. Videre har Norge sammen med EØS/EFTA-landene Island og Liechtenstein inngått en frihandelsavtale med Storbritannia. I tillegg til frihandelsavtalene inngått gjennom EFTA-samarbeidet har Norge frihandelsavtaler med Færøyene og med Grønland.
Frihandelsavtalene gir bedre betingelser for norsk eksport enn de generelle vilkårene under WTO-regelverket. Avtalene har blitt viktigere enn tidligere, fordi det hersker betydelig uro og usikkerhet med hensyn til internasjonal handel og WTOs rolle. Norske bedrifter viser økende interesse for forpliktende frihandelsavtaler. EFTA-landene arbeider også med å oppdatere eksisterende frihandelsavtaler for å sikre at eksportører har minst like gode vilkår som våre avtalepartnere har gitt andre land i nyere avtaler.
EFTA-landene og Vietnam ble 2. juli 2026 enige om en frihandelsavtale etter EFTA-ministermøtet i Reykjavik 22. juni. Handelsavtalen skal etter planen signeres i løpet av høsten 2026.
Den 2. juni 2026 samtykket Stortinget til ratifikasjon av frihandelsavtalen mellom EFTA-landene og Malaysia, frihandelsavtalen mellom EFTA-landene og Mercosur (Argentina, Brasil, Paraguay og Uruguay), og den oppdaterte frihandelsavtalen mellom EFTA-landene og Ukraina. Disse nye frihandelsavtalene vil tre i kraft når de respektive ratifikasjonsprosessene er fullført. Frihandelsavtalen med Mercosur vil tre i kraft mellom Norge, Brasil og Uruguay 1. november 2026.
Frihandelsavtalen med India trådte i kraft 1. oktober 2025. Frihandelsavtalen med Kosovo trådte i kraft 1. september 2026. Frihandelsavtalen mellom EFTA-landene og Thailand, samt den oppdaterte frihandelsavtalen med Chile, er ratifisert i Norge, men venter på ratifikasjon i partnerlandet før de kan tre i kraft.
Hvis iverksettingstidspunktet for nye frihandelsavtaler faller i budsjettperioden, følger det av tollavgiftsvedtaket § 2 tredje ledd at departementet kan gi forskrift om reduserte satser og andre tiltak om tollavgift som følge av disse avtalene.
Norge er part i Opprinnelseskonvensjonen (Pan-Euro-Mediterranean Convention (PEM-konvensjonen)). Det er en konvensjon om felles opprinnelsesregler for Europa og statene ved Middelhavet. Som følge av konvensjonen skal norske produsenter og eksportører forholde seg til ett regelsett i PEM-sonen for å oppnå opprinnelsesstatus på sine varer. Opprinnelsesstatus er en forutsetning for å få lav eller ingen tollavgift inn til land i PEM-sonen som Norge har frihandelsavtale med, herunder EU. En revidert konvensjon med enklere og mer liberale regler trådte i kraft 1. januar 2025.
De reviderte PEM-reglene er tatt inn i EFTA-konvensjonen (Island, Liechtenstein og Sveits), EØS-avtalen og Den bilaterale avtalen EF-Norge, samt i avtalene med Albania, Bosnia-Herzegovina, Kosovo, Moldova, Montenegro, Nord-Makedonia, Serbia, Georgia, Tyrkia, Færøyene, Jordan og Tunisia. De gamle PEM-reglene gjelder fortsatt i avtalene med Egypt, Israel, Libanon, Marokko, Palestina (PLO) og Ukraina samt i handelen med EU under fiskebrevet fra 1973. Det arbeides for å sikre full implementering av de reviderte reglene fortløpende.
12.9 Andre tollavgiftssaker
12.9.1 Handelssituasjonen med USA og gjeldende tollsatser
Med bakgrunn i den amerikanske administrasjonens aktive tollpolitikk mot handelspartnere, har Norge vært gjenstand for ulike satser for tilleggstoll siden våren 2025. Amerikansk høyesterett har begrenset administrasjonens mulighet til å ilegge tollavgifter, noe som har ført til at tollpolitikken nå i stor grad hjemles i den amerikanske handelsloven.
USA innførte i juli tilleggstoll på 12,5 pst. mot Norge, med grunnlag i den amerikanske handelsloven Section 301. Denne erstatter tidligere tilleggstoll, og er basert på en undersøkelse av Norges regelverk mot import av produkter laget med tvangsarbeid. Også 59 andre økonomier er undersøkt på samme grunnlag. Disse tollsatsene kommer i tillegg til ordinær tollavgift, også kalt MFN-toll. MFN-tollsatsen varierer fra vare til vare. Videre pågår det en undersøkelse mot 16 handelspartnere, inkludert Norge, tilknyttet strukturell overkapasitet, med grunnlag i den amerikanske handelsloven Section 301.
USA anvender også såkalt sektortoll på enkelte varer, blant annet stål og aluminium, biler og bildeler, flyvende droner og deler til disse. USA har også satt i gang undersøkelser som kan resultere i sektortoll for andre varer. Det er ventet flere undersøkelser fremover.
Flere av de nye tollavgiftssatsene har blitt utfordret juridisk.
12.9.2 EUs beskyttelsestiltak for ferrolegering og silisium
I november 2025 innførte EU beskyttelsestiltak på ferrolegeringer, etter en undersøkelse som startet i desember 2024. Norge er gitt tollfrie importkvoter på 75 pst. av gjennomsnittlig eksport i perioden 2022–2024, mens import utover kvoten ilegges tollavgift i form av en minstepris. Salg som skjer under denne minsteprisen, vil bli pålagt tollavgift som er lik differansen til minsteprisen. Tiltakene skal etter planen vare i tre år, til 17. november 2028.
Norge har argumentert for at artikkel 112 i EØS-avtalen ikke er tiltenkt slike produktspesifikke beskyttelsestiltak. Etter artikkel 113 skal saken tas opp i EØS-komiteen hver tredje måned. Siste konsultasjon var 10. juli 2026, uten at tiltakene er endret.
12.9.3 EUs tollavgift på lavverdiforsendelser
Den 1. juli 2026 opphevet EU tollavgiftsfritaket for forsendelser med tollverdi til og med 150 euro (lavverdiforsendelser). Samme dato innførte EU en flat tollavgift på 3 euro per varelinje i lavverdiforsendelser. Den nye tollavgiften er et svar på den økte innførselen av lavverdivarer til EU, som typisk selges via store e-handelsplattformer. EU har avdekket utfordringer med lavverdivarers oppfyllelse av EUs krav til helse, miljø og sikkerhet. Et av formålene med tollavgiften er å begrense importen av varer som ikke oppfyller disse kravene. I tillegg skal tollavgiften utjevne konkurranseulempen for intern varehandel i EU.
EØS-avtalen sikrer at varer med opprinnelse i EØS-området ikke ilegges tollavgift ved innførsel til EU. EUs innføring av tollavgift på lavverdiforsendelser endrer ikke på de rettighetene som følger av EØS-avtalen.
EU har også vedtatt et nytt kontrollgebyr for nærmere bestemte tilfeller av fjernsalg (distance sale) fra tredjeland. Gebyret skal finansiere økte kontrollkostnader og trer i kraft 1. november i år.
12.10 Preferansesystemet for utviklingsland – GSP
Preferansesystemet for utviklingsland (Generalized System of Preferences (GSP)) innebærer at det enkelte industriland kan gi utviklingslandene bedre markedsadgang for deres varer. GSP-systemet er ensidig og kan til enhver tid trekkes tilbake eller endres. Det norske GSP-systemet ble etablert i 1971 og har blitt endret flere ganger. At GSP-varer skal ha preferansetollavgiftssats, er fastsatt i tollavgiftsvedtaket § 2 andre ledd.
Hvilke land som er omfattet av GSP-systemet, er fastsatt i tollavgiftsforskriften. Systemet er basert på listen over mottakere av offisiell bistand (Official Development Assistance (ODA)). Listen utarbeides av OECDs komité for utviklingshjelp (Development Assistance Committee (DAC)), og omfatter de minst utviklede landene slik de er definert av FN. Videre omfatter den lav- og mellominntektsland rangert etter brutto nasjonalinntekt per innbygger. GSP-systemet innebærer at fattige land gradvis mister rett til reduserte satser i takt med landenes økonomiske vekst. Land som til slutt når et visst inntektsnivå, utgår fra DAC-listen og også GSP-systemet.
Norge, EU, Sveits og Tyrkia samarbeider om å ha felles opprinnelsesregler og dokumentasjonsregler for GSP-systemet.
13 Sektoravgifter og gebyrer
13.1 Innledning
Statlig tjenesteproduksjon og myndighetsutøvelse finansieres normalt ved bevilgninger over statsbudsjettet. Finansieringen er dermed uavhengig av den enkeltes forbruk av tjenesten. Enkelte statlige tjenester betales imidlertid helt eller delvis av brukerne gjennom gebyrer eller sektoravgifter. Disse betalingsordningene fastsettes av departementet som har ansvaret for tjenesten.
Finansdepartementet utarbeidet i 2006 bestemmelser for statlig gebyr- og avgiftsfinansiering, som stiller krav til innføring og bruk av slike betalingsordninger. Rundskrivet ble i 2015 erstattet av rundskriv R-112/15 Bestemmelser om statlig gebyr- og avgiftsfinansiering. Bestemmelsene gjelder for alle gebyrer og sektoravgifter som inngår i finansieringen av statlig fastsatte tjenester. Typiske eksempler på slike tjenester er tillatelser, registreringer, kontroll, tilsyn og rettsprosesser. Bestemmelsene gjelder ikke sanksjoner eller betaling for å ikke oppfylle en plikt, statlige virksomheters inntekter fra salg av varer og tjenester, egenandeler, for eksempel innen helse- og omsorgssektoren, betaling for kommunale og fylkeskommunale tjenester mv.
Gebyrer kan etter bestemmelsene i rundskrivet kreves for en klart definert tjeneste til betaleren. Gebyrer skal ikke finansiere noe annet eller mer enn kostnaden ved å produsere og levere tjenesten. Gjennom å stille brukeren overfor kostnadsriktig pris, insentiveres brukeren til en samfunnsøkonomisk rasjonell handlemåte. Dersom gebyret overstiger kostnaden (overprising), er dette i realiteten en skattlegging av betaleren.
Sektoravgifter skiller seg fra gebyrer ved at betalingen ikke har en direkte sammenheng med levering av en tjeneste, og ved at det kan være flere som betaler for tjenesten enn det er som mottar den. Sektoravgifter skal avgrenses til den sektoren eller næringen som drar nytte av tjenesten, for eksempel til enhetene innenfor et tilsynsområde. I henhold til bestemmelsene om statlig gebyr- og avgiftsfinansiering (R-112/15) bør det utvises stor tilbakeholdenhet med å innføre sektoravgifter for å finansiere statlige utgifter.
Gjennom sektoravgifter og tilhørende utgiftsbevilgninger kan Stortinget pålegge aktørene i en næring eller sektor å finansiere fellestiltak. Etter bestemmelsene om statlig gebyr- og avgiftsfinansiering bør andre nærings- og sektorspesifikke betalingsordninger som hovedregel unngås. Ved at slike ordninger tas inn på statsbudsjettet som sektoravgift, vil den totale skatte- og avgiftsbelastningen synliggjøres bedre i statsbudsjettet. Videre vil endringer i sektoravgifter inngå i skatte- og avgiftsopplegget.
13.2 Statens inntekter fra sektoravgifter og gebyrer
Statens inntekter fra gebyrer og avgifter med sektorformål har ligget relativt stabilt det siste tiåret, og gebyr- og avgiftsfinansiering er fortsatt en betydelig finansieringskilde for statlig tjenesteproduksjon og myndighetsutøvelse. Samlet anslås gebyr- og avgiftsfinansieringen å utgjøre om lag 14 mrd. kroner i 2026. Figur 13.1 viser utviklingen i statens inntekter fra gebyr- og avgiftsfinansiering. Inntektene fra avviklede sektoravgifter fremkommer også av figuren.
Figur 13.1 Inntekter fra gebyrer, sektoravgifter og avgifter utenfor statsbudsjettet. 2006–2025. Anslag for 2026. Mrd. 2026-kroner.
Kilde: Finansdepartementet.
Gebyrinntektene har sunket noe siden rundskrivet først ble innført i 2006, se figur 13.1. Gebyrfinansieringen anslås å utgjøre om lag 6,3 mrd. kroner i 2026. Oppgaver som i dag finansieres av gebyrer, er blant annet behandling og oppgaver i domstolene, tinglysing i fast eiendom, gjennomføring av førerprøver og utstedelse av førerbevis.
Riksrevisjonen la i 2020 frem en revisjonsrapport om etterlevelse av Stortingets forutsetninger for gebyrfinansiering av offentlige tjenester, jf. bestemmelsene i R-112/15. Riksrevisjonen fant det kritikkverdig at brukerne av gebyrbelagte tjenester betalte mer enn det tjenestene kostet å produsere. I tillegg ble det i rapporten påpekt at omfanget av overprisingen ikke ble omtalt i budsjettet.
For budsjettåret 2025 ble en rekke overprisede gebyrer redusert og all gjenværende overprising ansett for å være fjernet. Departementet er likevel oppmerksom på at overprising kan dukke opp igjen, for eksempel hvis aktivitetsnivå og beregningsgrunnlag endrer seg. Departementet følger opp de statlige gebyrbelagte tjenestene og arbeider sammen med de øvrige departementene for at kostnaden ved å produsere gebyrbelagte tjenester i størst mulig grad skal gjenspeiles i størrelsen på gebyret.
Finansiering med sektoravgifter har økt de siste 20 årene, se figur 13.1. Oppgaver som i dag finansieres helt eller delvis av sektoravgifter, er blant annet sektorrettet tilsyn og kontroll, støtte til energisparing og klimatiltak, sektorrettet forskning og ressursovervåkning, lostjenesten, vilt- og fiskepleie, miljøtiltak på Svalbard og tiltak for å beskytte kulturminner. Tabell 13.1 viser innbetalte sektoravgifter i 2025, og anslag for inntekter i 2026 og 2027. Anslagene for 2027 inkluderer virkninger av regjeringens forslag. Statens samlede inntekter fra sektoravgifter anslås å utgjøre om lag 5,6 mrd. kroner i 2027.
I tillegg til sektoravgifter og gebyrer som inntektsføres over statsbudsjettet, finnes det nærings- og sektorspesifikke betalingsordninger som ikke er synlige på statsbudsjettet. En oversikt over disse er gitt i tabell 13.2. Omfanget av slike betalingsordninger er redusert de siste 20 årene, se figur 13.1. Samlet anslås inntekter fra finansieringsordninger utenfor statsbudsjettet å utgjøre 2,5 mrd. kroner i 2026.
I punktene 13.3 til 13.7 omtales regjeringens forslag til endringer på sektoravgiftsområdet i 2027.
13.3 Sektoravgift under Helse- og omsorgsdepartementet
EUs plastdirektiv regulerer blant annet forsøpling fra sigarettstumper med filter mv. Direktivet fastsetter at det skal sørges for informasjon og holdningsskapende arbeid overfor forbrukere, som skal finansieres av industrien. For å følge opp direktivet har Helse- og omsorgsdepartementet fremmet forslag til Stortinget om å igangsette informasjonsarbeid om forsøpling og miljøkonsekvenser av tobakksprodukter mv., jf. Prop. 97 L (2025–2026) Endringer i tobakksskadeloven (endringer i gebyr- og avgiftssystemet og høyere strafferammer). Helsedirektoratet anslår at kostnadene for dette arbeidet vil utgjøre om lag 10,2 mill. kroner i året. Arbeidet foreslås finansiert gjennom en ny sektoravgift. Det forventes at saken behandles av Stortinget innen utgangen av 2026. Dersom Stortinget vedtar forslaget, kan endringen tre i kraft fra 1. januar 2027. Det vises til omtale i Prop. 1 S (2026–2027) for Helse- og omsorgsdepartementet.
13.4 Sektoravgift under Justervesenet
Justervesenet er nasjonal måleteknisk myndighet. Den fører tilsyn med virksomheter som eier og bruker måleinstrumenter omfattet av krav til nøyaktighet. Tilsynsvirksomhet finansieres gjennom gebyrer og avgifter som belastes de virksomhetene det føres tilsyn med.
For å kunne finansiere en omlegging fra dagens ressurskrevende stedlige tilsyn til et mer effektivt, digitalt og kompetansebasert tilsyn, foreslås det at sektoravgiften økes med 6,3 mill. kroner. Forslaget omfatter utvikling av digitale løsninger, tiltak for å bedre brukernes internkontroll og veiledningstiltak. Justervesenet anslår at over en fireårsperiode vil omleggingen føre til et vesentlig redusert behov for stedlig tilsyn. Med det vil færre ilegges gebyr, og både Justervesenets ressursbruk og kravet om inntekter fra gebyrer kan reduseres uten at dette går på bekostning av nødvendig tillit til målinger. Det vises til omtale i Prop. 1 S (2026–2027) for Nærings- og fiskeridepartementet.
13.5 Sektoravgift under Nasjonal kommunikasjonsmyndighet
Nasjonal kommunikasjonsmyndighet (Nkom) er statens fagmyndighet for elektronisk kommunikasjon og post.
For å håndtere økt sikkerhetsrisiko, markedsendringer og nye oppgaver i postsektoren, foreslås det fem nye årsverk i Nkom. Ressursene skal særlig gå til sikkerhet, markedsoppfølging og styrket tilsynsrolle. Forslaget finansieres gjennom å øke sektoravgiften med 6,5 mill. kroner, betalt av postoperatørene. Det vises til omtale i Prop. 1 S (2026–2027) for Digitaliserings- og forvaltningsdepartementet.
13.6 Sektoravgift under Norges vassdrags- og energidirektorat
Norges vassdrags- og energidirektorat (NVE) dekker kostnader til tilsyn og kontroll av vassdrag og energianlegg gjennom sektoravgifter.
Det foreslås å øke sektoravgiften for tilsyns- og kontrollarbeid med 22 mill. kroner. Økningen skal styrke kapasiteten til behandling av detaljplaner for nett og kraftproduksjon (12 mill. kroner) og digitalisering av tilsynsprosessen (10 mill. kroner). Målet er å redusere ledetidene for konsesjon- og detaljplanfasen, i tillegg til å gjøre tilsynsprosessen mer effektiv. Det vises til omtale i Prop. 1 S (2026–2027) for Energidepartementet.
13.7 Sektoravgift under Havindustritilsynet
Havindustritilsynet (Havtil) er et statlig tilsyns- og forvaltningsorgan med myndighetsansvar for sikkerhet, arbeidsmiljø og beredskap innen havindustrien, samt sikring i petroleumsvirksomheten. Økt petroleumsaktivitet, levetidsforlengelser og omfattende fjerningsarbeid krever styrket faglig oppfølging og et oppdatert kunnskapsgrunnlag.
Det foreslås å øke sektoravgiften med 6,5 mill. kroner. Økningen skal bidra til at Havtil kan benytte eksterne ressurser for å opprettholde kapasitet og faglig kvalitet i sektoroppgavene. Det vises til omtale i Prop. 1 S (2026–2027) for Energidepartementet.
Tabell 13.1 Bokførte inntekter fra sektoravgifter. Regnskap og anslag. Mill. kroner
|
Kap. |
Post |
Regnskap 2025 |
Anslag 2026 |
Anslag 2027 |
|
|---|---|---|---|---|---|
|
5568 |
Kulturdepartementet |
||||
|
71 |
Årsavgift – stiftelser |
30,6 |
31,9 |
33,6 |
|
|
73 |
Refusjon – Norsk Rikstoto og Norsk Tipping AS |
47,9 |
47,9 |
49,7 |
|
|
75 |
Kino- og videogramavgift |
31,7 |
29,5 |
29,0 |
|
|
5572 |
Helse- og omsorgsdepartementet |
||||
|
70 |
Legemiddeldetaljistavgift |
81,4 |
76,0 |
96,8 |
|
|
72 |
Avgift utsalgssteder utenom apotek |
2,9 |
3,0 |
3,0 |
|
|
73 |
Legemiddelleverandøravgift |
287,8 |
240,0 |
301,7 |
|
|
74 |
Tilsynsavgift |
- |
3,8 |
3,8 |
|
|
75 |
Sektoravgift tobakk |
10,8 |
19,0 |
29,2 |
|
|
5574 |
Nærings- og fiskeridepartementet |
||||
|
71 |
Avgifter immaterielle rettigheter |
218,3 |
225,0 |
222,0 |
|
|
72 |
Kontroll- og tilsynsavgift akvakultur |
35,8 |
33,1 |
33,1 |
|
|
73 |
Årsavgift Merkeregisteret |
3,8 |
3,9 |
3,9 |
|
|
74 |
Fiskeriforskningsavgift |
449,9 |
416,4 |
498,8 |
|
|
75 |
Tilsynsavgift Justervesenet |
37,0 |
35,7 |
42,0 |
|
|
76 |
Kontrollavgift fiskeflåten |
59,2 |
54,2 |
65,8 |
|
|
77 |
Sektoravgifter Kystverket |
1 244,0 |
1 275,1 |
1 326,3 |
|
|
5576 |
Landbruks- og matdepartementet |
||||
|
70 |
Forskningsavgift landbruksprodukter |
250,9 |
245,0 |
260,0 |
|
|
72 |
Jeger- og fellingsavgifter |
97,5 |
97,5 |
102,0 |
|
|
5578 |
Klima- og miljødepartementet |
||||
|
70 |
Sektoravgifter under Svalbards miljøvernfond |
21,5 |
19,3 |
19,3 |
|
|
72 |
Fiskeravgifter |
16,7 |
17,1 |
17,7 |
|
|
5579 |
Digitaliserings- og forvaltningsdepartementet |
||||
|
70 |
Sektoravgifter Nasjonal kommunikasjonsmyndighet |
294,7 |
312,4 |
334,4 |
|
|
5580 |
Finansdepartementet |
||||
|
70 |
Finanstilsynet, bidrag fra tilsynsenhetene |
613,0 |
672,1 |
699,7 |
|
|
5582 |
Energidepartementet |
||||
|
70 |
Bidrag til kulturminnevern i regulerte vassdrag |
4,2 |
24,0 |
23,0 |
|
|
71 |
Konsesjonsavgifter fra vannkraftutbygging |
208,0 |
200,4 |
207,0 |
|
|
72 |
Sektoravgifter under Norges vassdrags- og energidirektorat |
160,4 |
167,0 |
189,0 |
|
|
73 |
Påslag på nettariffen til Klima- og energifondet |
712,9 |
690,0 |
710,0 |
|
|
74 |
Sektoravgifter under Sokkeldirektoratet |
38,8 |
90,0 |
98,0 |
|
|
75 |
Sektoravgifter under Havindustritilsynet |
139,3 |
145,0 |
151,5 |
|
|
Sum sektoravgifter |
5 099,0 |
5 174,3 |
5 550,3 |
||
Kilde: Finansdepartementet.
Tabell 13.2 Inntekter fra finansieringsordninger utenfor statsbudsjettet. Regnskap og anslag. Mill. kroner
|
Navn på ordningen |
Departement |
Regnskap 2025 |
Anslag 2026 |
|---|---|---|---|
|
Semesteravgift |
Kunnskapsdepartementet |
369,3 |
387,7 |
|
Kopinoravgift |
Kunnskapsdepartementet |
143,4 |
149,0 |
|
Kunstavgift |
Kultur- og likestillingsdepartementet |
53,0 |
50,6 |
|
FoU-avgift |
Nærings- og fiskeridepartementet |
545,0 |
546,7 |
|
Årsavgift for eksportører |
Nærings- og fiskeridepartementet |
7,4 |
7,5 |
|
Markedsavgift |
Nærings- og fiskeridepartementet |
678,4 |
640,0 |
|
Omsetningsavgift på landbruksprodukter |
Landbruks- og matdepartementet |
786,9 |
734,3 |
|
Sum inntekter fra finansieringsordninger utenfor statsbudsjettet |
2 583,4 |
2 515,8 |
|
Kilde: Finansdepartementet.
14 Utvidede frister for å kreve merverdiavgiftskompensasjon for kommuner mv.
14.1 Innledning og sammendrag
Finansdepartementet foreslår å utvide fristene for å fremme krav om merverdiavgiftskompensasjon for kommuner, fylkeskommuner og visse private og ideelle virksomheter mv. I dag er fristene for å fremme krav om kompensasjon korte. Etter utløpet av en frist er det ingen mulighet for å endre til gunst for de kompensasjonsberettigede. Det kan i enkelte tilfeller være uheldig.
Departementet foreslår å utvide fristen for å levere skattemelding for merverdiavgiftskompensasjon til tre år etter utløpet av skattleggingsperioden. Den kompensasjonsberettigede skal innenfor samme frist selv kunne endre tidligere kompensasjon ved å levere ny skattemelding. Etter utløpet av treårsfristen må kompensasjonsberettigede som har behov for å endre tidligere kompensasjon, anmode skattemyndighetene om å ta opp saken.
Det foreslås også å utvide adgangen for skattemyndighetene til å endre fastsetting av merverdiavgiftskompensasjon til gunst for den kompensasjonsberettigede. De alminnelige reglene i skatteforvaltningsloven kapittel 12 skal gjelde, slik at fristen for å endre til gunst vil være fem år. Dette inkluderer tilfeller der den kompensasjonsberettigede ikke har levert skattemelding innen fristen.
Forslaget innebærer en betydelig utvidelse av fristene for å fremme og endre krav om merverdiavgiftskompensasjon. Det foreslås å oppheve adgangen til å fremsette krav for et helt kalenderår i skattemeldingen for sjette periode. I tillegg foreslås det enkelte endringer i reglene om forfall og renter.
Departementet ser det som en fordel at forvaltningsreglene for merverdiavgiftskompensasjon samles i skatteforvaltningsloven. Etter at skatteforvaltningsloven trådte i kraft 1. januar 2017, er reglene for de ulike skatteartene fordelt på tre hovedområder: materielle regler, forvaltningsregler og betalingsregler. For merverdiavgiftskompensasjon er denne tredelingen ikke gjennomført konsekvent. Merverdiavgiftskompensasjonsloven har fremdeles enkelte forvaltningsregler som etter sin art hører hjemme i skatteforvaltningsregelverket. Fristene for å fremme krav om merverdiavgiftskompensasjon er et slikt eksempel.
Forslaget vil innebære behov for systemtilpasninger hos skattemyndighetene til en anslått kostnad på i overkant av 2,5 mill. kroner. Totalløsningen med egenendring på systemsiden vil likevel koste mindre å drifte og vedlikeholde enn dagens løsning. Forslaget i sin helhet antas å være ressursbesparende for forvaltningen.
Provenyvirkningene av forslaget antas å være ubetydelige. Departementet viser til forslag til endringer i merverdiavgiftskompensasjonsloven §§ 9 og 10, skattebetalingsloven §§ 10-53, 10-60, 11-2 og 11-4 og skatteforvaltningsloven §§ 8-7, 9-4 og 12-6. Departementet foreslår at endringene trer i kraft 1. januar 2027.
14.2 Gjeldende rett
Reglene om merverdiavgiftskompensasjon for kommuner, fylkeskommuner mv. følger i dag av merverdiavgiftskompensasjonsloven og skatteforvaltningsloven. Den som krever å få kompensert merverdiavgift, skal levere skattemelding etter skatteforvaltningsloven § 8-7. Grunnlaget for kompensasjonskravet skal kontrolleres og attesteres av statsautorisert revisor eller kommunerevisor, jf. skatteforvaltningsloven § 8-7 andre punktum og forskrift av 12. desember 2003 nr. 1566 om kompensasjon av merverdiavgift til kommuner, fylkeskommuner mv. (forskrift om mva-kompensasjon) § 4. Fastsettingen av grunnlaget for kompensasjon og beregningen skjer gjennom egenfastsetting ved leveringen av skattemeldingen, jf. skatteforvaltningsloven § 9-1 første ledd og § 9-2 første ledd.
Krav om kompensasjon tas med i skattemeldingen for den perioden beløpet er registrert i regnskapssystemet etter regnskapsbestemmelsene som følger av kommuneloven, eller bokført i regnskapssystemet etter bokføringsregelverket, jf. merverdiavgiftskompensasjonsloven § 6 andre ledd.
Skattemeldingen skal leveres periodevis, og hver skattleggingsperiode omfatter to kalendermåneder, jf. skatteforvaltningsforskriften § 8-7-1. Interkommunale og interfylkeskommunale sammenslutninger, private eller ideelle virksomheter som produserer bestemte tjenester, barnehager, kirkelig fellesråd, borettslag og boligsameier kan likevel fremsette krav som omfatter et helt kalenderår i skattemeldingen for sjette periode. Blant disse aktørene kan det være store forskjeller i størrelsen på kompensasjonsoppgavene.
Leveringsfristen for skattemeldingen er en måned og ti dager etter utløpet av hver skattleggingsperiode, jf. skatteforvaltningsforskriften § 8-7-2. Fristen for tredje periode er likevel 31. august. Krav om kompensasjon for merverdiavgift på anskaffelser gjort i løpet av en periode, kan tidligst fremsettes ved periodens utløp.
Dersom skattemeldingen mottas etter utløpet av leveringsfristen, skal kravet i utgangspunktet avvises, jf. merverdiavgiftskompensasjonsloven § 9. Kravet kan likevel tas med i skattemeldingen for en senere periode innenfor fristene som følger av § 10. For kommuner og fylkeskommuner er foreldelsesfristen sammenfallende med fristen for å sende inn skattemelding for neste periode. Dette innebærer at kommuner og fylkeskommuner må fremsette krav om kompensasjon senest tre måneder og ti dager etter utløpet av den aktuelle perioden. For andre kompensasjonsberettigede er fristen sammenfallende med fristen for å sende inn skattemelding for sjette periode påfølgende år. Fristen avbrytes kun ved levering av skattemelding.
Fastsetting av merverdiavgiftskompensasjon kan ikke tas opp til endring til gunst for den skattepliktige etter utløpet av fristene som nevnt i merverdiavgiftskompensasjonsloven § 10, jf. skatteforvaltningsloven § 12-6 første ledd tredje punktum. For endring til ugunst gjelder de alminnelige fristene etter § 12-6, som hovedregel fem år. Når skattemyndighetene har truffet et endringsvedtak, kan saken ikke tas opp til endring til ugunst senere enn fire måneder etter vedtakstidspunktet, med mindre det foreligger nye opplysninger i saken, jf. § 12-6 fjerde ledd.
14.3 Høringen
Finansdepartementet sendte 29. november 2024 på høring et forslag om endring av frister mv. for å kreve merverdiavgiftskompensasjon med frist 3. mars 2025. I høringsnotatet foreslo departementet at fristen for å levere skattemeldingen for merverdiavgiftskompensasjon skal utvides til tre år etter utløpet av skattleggingsperioden. Etter forslaget skal den kompensasjonsberettigede innenfor samme frist kunne egenendre tidligere kompensasjon ved å levere ny skattemelding. Videre foreslo departementet at fristen for at skattemyndighetene kan endre en fastsetting til gunst for den kompensasjonsberettigede, utvides til fem år.
I høringen ble det foreslått å videreføre kravet om revisorbekreftelse ved levering av skattemelding. Det ble også foreslått å oppheve adgangen til å fremsette krav for et helt kalenderår i sjette periode for interkommunale og interfylkeskommunale sammenslutninger, private eller ideelle virksomheter som produserer bestemte tjenester, barnehager, kirkelig fellesråd, borettslag og boligsameier. Forslaget inneholdt også nødvendige justeringer i reglene om forfall og renter.
Departementet mottok 16 høringssvar.
Følgende instanser har merknader til forslaget:
-
Advokatforeningen
-
Agder Kommunerevisjon IKS
-
Buskerud fylkeskommune
-
Kontrollutvalgssekretariatet for Romsdal KO
-
NKK
-
Oslo kommune
-
Regnskap Norge
-
Revisorforeningen
-
Skattedirektoratet
-
Stavanger kommune
Domstoladministrasjonen, Forsvarsdepartementet, Justis- og beredskapsdepartementet, Klima- og miljødepartementet, KS og Nordreisa kommune hadde ingen merknader.
Høringsinstansene er hovedsakelig positive til forslaget. Samtlige instanser støtter forslaget om å utvide fristene for å be om kompensasjon. Det vises til at gjeldende ordning er svært streng, og at dagens korte frister kan få uheldige konsekvenser for den kompensasjonsberettigede. Det påpekes også at en felles foreldelsesfrist vil bidra til likebehandling mellom de kompensasjonsberettigede og til harmonisering mellom regelverket for merverdiavgift og merverdiavgiftskompensasjon.
Agder Kommunerevisjon IKS mener forslaget vil medvirke til at færre berettigede krav foreldes som følge av korte frister.
Skattedirektoratet viser til at forslaget vil gi kompensasjonssubjektene bedre tid til å avklare og sikre at riktige kompensasjonskrav fremmes. Direktoratet mener dette vil være ressursbesparende, da det reduserer behovet for korrigerende myndighetsfastsettelser.
Flere høringsinstanser, deriblant Agder Kommunerevisjon IKS, Buskerud fylkeskommune, Kontrollutvalgssekretariatet for Romsdal KO og Regnskap Norge går imot forslaget om å oppheve adgangen for enkelte kompensasjonsberettigede til å fremsette krav for hele kalenderåret i skattemeldingen for sjette termin.
Høringsinstansenes konkrete merknader er nærmere omtalt i punktene nedenfor.
14.4 Vurderinger og forslag
14.4.1 Innledning
Gjeldende frister for å fremme krav om merverdiavgiftskompensasjon er svært korte. Dersom en kompensasjonsberettiget ikke fremmer krav innenfor fristen, vil kravet bortfalle. Oversittelse av fristene kan derfor få store konsekvenser for den kompensasjonsberettigede. Da kompensasjonsordningen ble innført, var de korte fristene viktige for å sikre forutberegnelighet rundt omfanget av utbetalingene. I dag har man lang erfaring med ordningen, og hensynet til forutberegnelighet er ikke lenger det samme. Departementet opprettholder forslagene fra høringsnotatet.
14.4.2 Lovtekniske spørsmål
Merverdiavgiftskompensasjonsloven inneholdt tidligere både materielle regler, forvaltningsregler og betalingsregler for merverdiavgiftskompensasjon. Med skatteforvaltningsloven ble de fleste forvaltningsreglene samlet i skatteforvaltningsloven. På samme måte har betalingsreglene for kompensasjon blitt samlet i skattebetalingsloven. I utgangspunktet så man ingen grunn til å ha avvikende forvaltnings- og betalingsregler for kompensasjonsordningen, selv om dette er en utbetalingsordning, jf. Prop. 38 L (2015–2016) Lov om skatteforvaltning (skatteforvaltningsloven) kapittel 5. Særreglene om frister for å fremsette krav om kompensasjon ble likevel stående i merverdiavgiftskompensasjonsloven §§ 9 og 10.
Departementet foreslår at fristreglene flyttes over til skatteforvaltningsloven, slik at forvaltningsreglene i størst mulig grad følger av skatteforvaltningsloven.
14.4.3 Leveringsfrist for skattemelding for merverdiavgiftskompensasjon
I høringsnotatet foreslo departementet at fristen for å levere skattemelding for merverdiavgiftskompensasjon skulle utvides til tre år. I den sammenheng ble det foreslått å oppheve særregelen i skatteforvaltningsforskriften som gir enkelte kompensasjonsberettigede adgang til å samle krav for hele kalenderåret i skattemeldingen for sjette termin.
Dagens korte frister kan ha uheldige konsekvenser for de kompensasjonsberettigede. Det følger av særmerknadene til merverdiavgiftskompensasjonsloven § 10 at fristene opprinnelig var begrunnet i myndighetenes behov for forutberegnelighet om kompensasjonskravene som fremmes fra kommunesektoren, jf. Ot.prp. nr. 1 (2003–2004) Skatte- og avgiftsopplegget 2004 – lovendringer punkt 20.10. Det var viktig med forutberegnelighet da ordningen ble innført. Kompensasjonsordningen skulle være provenynøytral og ble finansiert med trekk i rammetilskuddet til kommunene. Siden det var stor usikkerhet om anslaget på kompensasjonsutbetalingene, ble det varslet at en skulle gjøre en ny vurdering av finansieringen. Det var derfor viktig med en kort foreldelsesfrist. Nå som ordningen har fungert en tid, og en har erfaringer med utbetalingene over året, er ikke behovet for forutberegnelighet like stort lenger.
Siden merverdiavgiftskompensasjonsordningen er en ren utbetalingsordning, har den kompensasjonsberettigede insentiver til å levere skattemelding så tidlig som mulig. Av samme årsak har ikke den kompensasjonsberettigede noen plikt til å kreve kompensasjon. Skattemyndighetene har heller ikke grunn til å fremtvinge levering av skattemelding, slik de har for andre skattearter. I høringsnotatet ble det foreslått å utvide leveringsfristen for skattemeldingen for merverdiavgiftskompensasjon.
Samtlige høringsinstanser støtter forslaget om å utvide fristen for å sende inn kompensasjonskrav.
Advokatforeningen mener det er både riktig og viktig at fristene endres. De er enige i departementets vurdering om at de hensynene som begrunnet de korte fristene, ikke lenger gjør seg gjeldende. Foreningen er likevel kritisk til at endringsforslaget vil føre til at leveringsfristen for merverdiavgiftskompensasjon vil avvike fra fristen for å levere skattemelding for merverdiavgift. Etter gjeldende rett er utgangspunktet for begge fristene en måned og ti dager etter utløpet av hver skattleggingsperiode. Advokatforeningen ser det som uheldig og kompliserende å operere med ulike fristregler når målsettingen er å harmonere regelverket.
Buskerud fylkeskommune og Revisorforeningen mener at dagens korte frister har medført tap av berettigede kompensasjonskrav. Det vises til at det kan være utfordrende å påvise tilstrekkelig visshet om kravets berettigelse innenfor de korte fristene. I tillegg fremholdes det at fristene står i misforhold til saksbehandlingstiden for en del krav.
Skattedirektoratet påpeker at en utvidet frist vil være ressursbesparende for forvaltningen, da den kompensasjonsberettigede vil få bedre tid til å påse at fremsatte krav er riktige. Dette vil redusere behovet for etterfølgende myndighetsfastsettelser.
Departementet er enig med Advokatforeningen i at det som utgangspunkt kan være hensiktsmessig at fristregler er like. Departementet kan likevel ikke se at dette i seg selv taler mot å utvide dagens korte frister. Den kompensasjonsberettigede vil med forslaget stilles i en gunstigere stilling enn etter gjeldende rett. Det vil dessuten fremdeles være mulig å levere skattemelding til samme tid som før.
Departementet fastholder forslaget fra høringsnotatet om å utvide leveringsfristen for skattemeldingen til tre år etter utløpet av skattleggingsperioden. Skattemeldingen kan tidligst leveres når skattleggingsperioden er utløpt.
I én spesiell situasjon kan det oppstå en plikt til å innbetale et beløp for en skattleggingsperiode. En kompensasjonsmelding kan bli negativ som følge av justeringsplikt ved omdisponering av bygg eller anlegg til formål utenfor merverdiavgiftskompensasjonsloven, jf. lovens § 16. For slike tilfeller, hvor justeringsbeløpet er større enn kompensasjonsbeløpet ellers, fastholder departementet forslaget fra høringsnotatet om å beholde dagens leveringsfrister.
I dag kan interkommunale og interfylkeskommunale sammenslutninger, private eller ideelle virksomheter som produserer bestemte tjenester, barnehager, kirkelig fellesråd, borettslag og boligsameier fremsette krav som omfatter et helt kalenderår i skattemeldingen for sjette periode, jf. skatteforvaltningsforskriften § 8-7-1 fjerde punktum. Forslaget om å utvide leveringsfristen for meldingen for merverdiavgiftskompensasjon reduserer behov for en slik særregel. I høringsnotatet foreslo departementet å oppheve adgangen til å fremsette krav for et helt kalenderår i skattemeldingen for sjette periode.
Agder Kommunerevisjon IKS, Buskerud fylkeskommune, Kontrollutvalgssekretariatet for Romsdal KO og Regnskap Norge ønsker å beholde adgangen til å fremsette krav som omfatter et helt kalenderår i skattemeldingen for sjette periode. Flere av høringsinstansene trekker frem at regelen er praktisk viktig for mindre virksomheter som ofte har små kompensasjonskrav.
For å skjerme de minste virksomhetene foreslår Agder Kommunerevisjon IKS en terskelverdi på maksimalt 500 000 kroner for å sende inn én melding for hele kalenderåret.
Kontrollutvalgssekretariatet for Romsdal KO mener forslaget vil medføre økte revisorutgifter for små foretak.
Regnskap Norge påpeker at revisor med forslaget vil måtte attestere på flere skattemeldinger, i stedet for én melding.
NKK viser til at kompensasjonsberettigede som til nå har hatt mulighet for å levere én oppgave per år, med forslaget kan samle opp og gjøre innsending én gang per år av seks oppgaver. Etter NKKs vurdering vil dette være gunstig for mange små oppgavegivere utenom primærkommuner, for eksempel små kirkelige fellesråd, som dermed ikke får en vesentlig økt arbeidsbyrde.
Departementet ser at overgangen til å måtte henføre kompensasjonskravene til bestemte terminer, vil kunne medføre noe mer administrasjon for enkelte kompensasjonsberettigede. Etter departementets oppfatning vil ekstrakostnadene være begrensede. Departementet mener også at det er prinsipielt riktig at kravene skal periodiseres til rett skattleggingsperiode. I tillegg vil én felles løsning for alle kompensasjonsberettigede forenkle regelverket og virke ressursbesparende for skattemyndighetene. Kompensasjonsberettigede vil fremdeles ha mulighet å vente til slutten av året med å kreve kompensasjon for hele kalenderåret, men da slik at kravene må henføres til de ulike skattemeldingsperiodene de er pådratt. De kompensasjonsberettigede vil kunne levere flere meldinger samlet, for eksempel årlig. Revisor vil da kunne attestere kostnader for samme periode som tidligere, selv om det vil være noe mer arbeid knyttet til å henføre kostnadene til tomånedersperioder, i stedet for et helt kalenderår. Departementet viser også til at fristene for å fremme krav om merverdiavgiftskompensasjon etter forslaget blir betydelig lempeligere for de kompensasjonsberettigede.
Departementet vil på denne bakgrunn legge opp til forskriftsendringer som innebærer at de kompensasjonsberettigede må levere selvstendige krav for hver periode, i stedet for å samle alle kravene i skattemeldingen for sjette periode.
14.4.4 Egenendring
For de fleste skattearter har den skattepliktige i dag adgang til å endre opplysninger i tidligere leverte skattemeldinger etter skatteforvaltningsloven § 9-4, såkalt egenendring. Grunnlag som er fastsatt av skattemyndighetene, eller områder hvor myndighetene har varslet om at fastsettingen er under kontroll, kan ikke endres. Egenendringsadgangen gjelder ikke for merverdiavgiftskompensasjon.
Kompensasjonsordningen er en ren utbetalingsordning. Derfor kan kontrollhensyn i utgangspunktet tale for en snever adgang for den kompensasjonsberettigede til selv å endre fastsatt kompensasjon. Hensynet til lavest mulig ressursbruk hos skattemyndighetene og den kompensasjonsberettigede taler likevel i motsatt retning. Bakgrunnen for å innføre adgangen til å egenendre var særlig at dette er ressursbesparende både for de skattepliktige og skattemyndighetene. På denne bakgrunn foreslo departementet i høringsnotatet å innføre en adgang for den kompensasjonsberettigede til å egenendre tidligere fastsatt kompensasjon.
Departementet fastholder forslaget fra høringen om å innføre adgang til å egenendre tidligere fastsatt merverdiavgiftskompensasjon. De alminnelige reglene i skatteforvaltningsloven § 9-4 skal gjelde. Dette innebærer at den kompensasjonsberettigede får adgang til å endre opplysninger i tidligere leverte skattemeldinger for merverdiavgiftskompensasjon ved å levere en ny melding. Fristen for å egenendre er tre år. Forslaget innebærer en betydelig utvidelse av adgangen til å endre fastsatt merverdiavgiftskompensasjon.
Advokatforeningen støtter forslaget om å innføre adgang til egenendring, og er enig i at dette er et effektivt og lite ressurskrevende tiltak for å rette opp feil. Foreningen har likevel merknader til fristberegningen. Foreningen viser til den innbyrdes sammenhengen mellom reglene om fradrag og merverdiavgiftskompensasjon, og mener ulike fristberegninger kan medføre feil. Dersom en kommune for eksempel korrigerer et tidligere krav om fradrag etter merverdiavgiftsloven, må det foretas tilsvarende justeringer i tidligere kompensasjonskrav.
Departementet viser til at leveringsfristen for skattemelding for merverdiavgiftskompensasjon foreslås utvidet til tre år etter utløpet av skattleggingsperioden. Det er derfor hensiktsmessig at fristen begynner å løpe fra utløpet av skattleggingsperioden, og ikke fra leveringsfristen for skattemelding.
Departementet viser til forslag til endringer i skatteforvaltningsloven § 9-4.
Etter forslaget kan den kompensasjonsberettigede levere skattemelding inntil tre år etter utløpet av skattleggingsperioden. Innenfor samme frist kan den kompensasjonsberettigede egenendre tidligere kompensasjon ved å levere ny skattemelding. Etter utløpet av treårsfristen må kompensasjonsberettigede som ønsker endring, anmode skattemyndighetene om å ta opp saken etter skatteforvaltningsloven kapittel 12, jf. punkt 14.4.5 nedenfor.
Advokatforeningen har i høringen reist spørsmål om forslaget kan ha en side til reglene om omtvistede krav. Departementet oppfatter innspillet som et spørsmål om tidfesting. Dette ligger utenfor rammene av forslaget som har vært på høring og vil derfor ikke omtales nærmere.
Etter forslaget skal krav som er levert etter utløpet av leveringsfristen for skattemelding, anses som en anmodning om endring. Departementet foreslår derfor å oppheve merverdiavgiftskompensasjonsloven § 9. Bestemmelsen slår fast at krav som er levert for sent, skal avvises. Forslaget innebærer også at merverdiavgiftskompensasjonsloven § 10 om foreldelse, oppheves.
Departementet viser til forslag om å oppheve merverdiavgiftskompensasjonsloven §§ 9 og 10, og forslag til endringer i skatteforvaltningsloven § 9-4.
14.4.5 Endring uten klage
Hvis skattemyndighetene finner at fastsatt kompensasjon er uriktig, kan de treffe endringsvedtak etter skatteforvaltningsloven kapittel 12. I høringsnotatet foreslo departementet å utvide fristen for at skattemyndighetene kan endre en tidligere fastsetting til gunst for den kompensasjonsberettigede, til fem år.
Skattedirektoratet har merknader til de økonomiske konsekvensene av endringen. Disse er nærmere omtalt under punkt 14.5. Ingen av de øvrige høringsinstansene har merknader til denne delen av forslaget.
Departementet fastholder forslaget fra høringen. Den kompensasjonsberettigede kan anmode skattemyndighetene om å ta saken opp til endring. Endringsadgangen gjelder både der det er levert skattemelding for den aktuelle perioden, og der det ikke er levert noen slik skattemelding innen fristen.
Etter forslaget skal endringsfristen følge de alminnelige reglene i skatteforvaltningsloven kapittel 12. Forslaget innebærer blant annet at det i utgangspunktet vil gjelde en femårsfrist for å ta opp en sak til endring også til gunst. Fristen skal regnes fra utgangen av skattleggingsperioden, jf. skatteforvaltningsloven § 12-6 første ledd. Forslaget innebærer at særregelen i skatteforvaltningsloven § 12-6 første ledd tredje punktum oppheves.
Før spørsmål om endring tas opp, skal skattemyndighetene vurdere om det er grunn til det under hensyn til blant annet den skattepliktiges forhold, den tiden som er gått, spørsmålets betydning og sakens opplysning, jf. § 12-1 andre ledd.
Det er ikke klageadgang på en avgjørelse fra skattemyndighetene om å ikke ta saken opp til endring etter skatteforvaltningsloven kapittel 12, jf. Prop. 38 L (2015–2016) punkt 19.3.3 og 19.6.3. Hvis skattemyndighetene tar opp saken og treffer vedtak om å endre fastsettingen av kompensasjon, kan dette vedtaket påklages av den kompensasjonsberettigede etter lovens kapittel 13.
Departementet viser til forslag til endringer i skatteforvaltningsloven § 12-6.
14.4.6 Revisorbekreftelse
Siden kompensasjonsordningen er en ren utbetalingsordning, skal grunnlaget for kompensasjonskravet kontrolleres og attesteres av statsautorisert revisor eller kommunerevisor, jf. skatteforvaltningsloven § 8-7 andre punktum.
I høringsnotatet foreslo departementet å videreføre vilkåret om revisorbekreftelse. Vilkåret skal også gjelde for egenendring og for anmodning om endring.
Agder kommunerevisjon IKS reiser spørsmål om det er nødvendig med revisorbekreftelse når kompensasjonskravet fremsettes av en offentlig aktør. De viser til at det ikke er tilsvarende krav ved tilbakebetaling av ordinær merverdiavgift, for eksempel hos eksportbedrifter som i hovedsak får refundert merverdiavgift. De etterlyser videre en nytte-kostnadsvurdering, der merkostnadene ved revisorbekreftelsen vurderes opp mot risikoreduksjonen man mener en slik attestasjon innebærer. Dersom kravet om attestasjon likevel skal videreføres, støtter Agder kommunerevisjon at revisorbekreftelse skal gjelde for egenendring og anmodning om endring, også i de tilfellene det er en reduksjon i tidligere innsendt krav.
Advokatforeningen er enig i at vilkåret om revisorbekreftelse ikke bør endres.
Departementet mener det har gode grunner for seg å beholde kravet om revisorbekreftelse også der den kompensasjonsberettigede er en offentlig aktør. Revisors kontroll av kompensasjonskravet bidrar til å redusere risikoen for at det skjer feilutbetalinger. Dette gjelder også for offentlige aktører, som ofte kan ha store og omfattende kompensasjonsoppgaver. I tillegg er revisorbekreftelsen ment å avlaste skattemyndighetens kontrollbehov.
Departementet fastholder forslaget fra høringen. Advokatforeningen påpeker at de samme kontrollhensynene som begrunner kravet om revisorattestasjon, gjør seg gjeldende ved endringer i leverte skattemeldinger. Det bør derfor ikke være ulike regler avhengig av når kravet er fremmet. Kravet til revisorbekreftelse skal gjelde selv om egenendringen innebærer en reduksjon av tidligere innsendte krav. En ny melding kan også ta opp i seg beløp som ikke er fremmet tidligere, selv om totalbeløpet er lavere enn det som opprinnelig ble krevet. Etter gjeldende regler er ikke dette en problemstilling, siden uteglemte krav skal tas med på en senere melding etter merverdiavgiftskompensasjonsloven § 9.
Departementet viser til forslag til endringer i skatteforvaltningsloven § 8-7.
14.4.7 Forfall og renter
I høringsnotatet ble det foreslått endringer i reglene om forfall og renter for krav om merverdiavgiftskompensasjon, slik at de alminnelige reglene i skattebetalingsloven i størst mulig utstrekning får anvendelse. I enkelte tilfeller bør det gjelde samme regler om forfall og renter som for merverdiavgiftskrav.
Advokatforeningen støtter forslaget og påpeker at endringene søker å harmonisere rente- og forfallsreglene med det som gjelder for merverdiavgiftskrav.
Skattedirektoratet mener det er fornuftig at reglene tar utgangspunkt i de samme prinsippene som gjelder for forfall og renteberegning for merverdiavgift.
Departementet fastholder forslaget fra høringen. Det foreslås at forfallsfristen i skattebetalingsloven § 10-60 femte ledd for krav på utbetaling av kompensasjon skal regnes fra skattemyndighetene har mottatt skattemeldingen for den aktuelle skattleggingsperioden.
Etter forslaget skal tilgodebeløp utbetales så snart som mulig, og senest tre uker etter at vedtaket ble truffet. Det tas inn et nytt andre punktum i skattebetalingsloven § 10-60 femte ledd om at skattebetalingsloven § 10-60 første ledd skal gjelde tilsvarende for merverdiavgiftskompensasjon.
Departementet opprettholder videre forslaget om at det i § 10-53 tredje ledd nytt andre punktum tas inn en bestemmelse om at krav om tilbakebetaling av utbetalt kompensasjon forfaller tre uker etter at melding om endring er kommet frem til skattemyndighetene. Ved egenendring til gunst for den kompensasjonsberettigede, vil den alminnelige fristen i § 10-60 andre ledd gjelde.
Ved egenendring som innebærer tilbakebetaling av utbetalt kompensasjon, skal det etter forslaget beregnes rente fra beløpet ble utbetalt til ny endret melding kommer frem til skatte- og avgiftsmyndighetene. Det foreslås en tilføyelse om dette i skattebetalingsloven § 11-2 sjette ledd.
Departementet opprettholder også forslaget om at det skal ytes renter ved endringsvedtak eller egenretting som medfører utbetaling av merverdiavgiftskompensasjon. Det foreslås et nytt syvende ledd i skattebetalingsloven § 11-4 om dette. Rentene skal beregnes fra tre uker etter at den opprinnelige skattemeldingen for merverdiavgiftskompensasjon (hovedmeldingen) for den aktuelle skattleggingsperioden er mottatt av skattemyndighetene, og frem til forfallstidspunktet. Ved flere endringer i en sak, kan kompensasjonsbeløpet unntaksvis ha vært innbetalt av den kompensasjonsberettigede. I disse tilfellene foreslår departementet at rentene skal beregnes fra det tidspunktet beløpet ble innbetalt til skattemyndighetene.
Departementet viser til forslag til endringer i skattebetalingsloven §§ 10-53, 10-60, 11-2 og 11-4.
14.5 Økonomiske og administrative konsekvenser
For de kompensasjonsberettigede innebærer forslaget at leveringsfristen for skattemelding for merverdiavgiftskompensasjon utvides, og at det innføres adgang for den kompensasjonsberettigede til å egenendre tidligere fastsatt kompensasjon. Videre foreslås det at skattemyndighetenes adgang til å myndighetsfastsette merverdiavgiftskompensasjon til gunst, utvides. Forslaget vil derfor være til gunst for de kompensasjonsberettigede. Forslaget om å oppheve adgangen til å fremsette krav for et helt kalenderår i skattemeldingen for sjette periode, innebærer at de kompensasjonsberettigede må levere selvstendige krav for hver periode. De kompensasjonsberettigede vil kunne levere flere meldinger samlet, for eksempel årlig.
Skattedirektoratet uttaler at en forlenget leveringsfrist vil øke kvaliteten på revisors kontroller. Dette vil medføre lettelser for forvaltningen i form av redusert behov for korrigerende myndighetsfastsettelser. På den annen side vil en utvidet endringsadgang til gunst for den kompensasjonsberettigede innebære at avgiftsmyndighetene vil måtte bruke ressurser som ikke benyttes i dag, på å behandle anmodninger om myndighetsfastsettelser til gunst.
Departementet legger til grunn at de fleste krav vil være riktig fremsatt innenfor egenendringsfristen på tre år. Den kompensasjonsberettigede er tjent med en rask utbetaling av kompensasjonen, og har derfor insentiver til en rask og korrekt fastsetting. Det er departementets vurdering at forslaget i sin helhet vil være ressursbesparende for forvaltningen, ettersom den kompensasjonsberettigede vil få bedre tid til å kvalitetssikre kompensasjonskravene.
For skattemyndighetene vil forslaget innebære behov for systemtilpasninger med en kostnad på i overkant av 2,5 mill. kroner. Dette vil dekkes innenfor etatens eksisterende budsjettrammer. Totalløsningen med egenendring på systemsiden vil likevel koste mindre å drifte og vedlikeholde enn dagens løsning. Muligheten for egenendring vil også gi administrative fordeler for forvaltningen ved at dagens foreldelsesregler faller bort.
Provenyvirkningene av forslaget antas å være ubetydelige.
Forslaget vil ikke innebære personvernkonsekvenser.
14.6 Ikrafttredelse
Departementet foreslo i høringsnotatet at endringen bare skal gjelde for nye krav om kompensasjon. Adgangen til å egenendre ble foreslått å gjelde for skattemeldinger som leveres etter at endringene i regelverket trer i kraft.
Advokatforeningen mener forslaget også bør få virkning for allerede foretatte anskaffelser.
Buskerud fylkeskommune og NKK uttaler at de ønsker en raskest mulig ikrafttredelse. Buskerud fylkeskommune mener forslaget kan iverksettes med virkning fra en skattetermin i inneværende år. Fylkeskommunen er innforstått med at lovendringen ikke vil ha tilbakevirkende kraft.
Departementet fastholder forslaget fra høringen om at endringene kun får virkning for fremtidige kompensasjonskrav. Det foreslås at lovendringene trer i kraft 1. januar 2027 med virkning for krav om kompensasjon som tidfestes fra samme dato.
15 Opprettinger og presiseringer av lovtekst
15.1 Skatteloven
15.1.1 Skatteloven § 4-19 fjerde ledd
Skatteloven § 4-19 regulerer gjeldsreduksjon ved fastsetting av formuesskattegrunnlaget når skattyter har eiendeler med verdsettelsesrabatt. I slike tilfeller er hovedregelen at fradraget for gjeld i skattyters formue skal reduseres tilsvarende verdsettelsesrabatten. Dette er gjennomført slik at den delen av skattyters gjeld som svarer til forholdet mellom verdien av den rabatterte eiendelen og verdien av skattyters samlede eiendeler, skal verdsettes med samme prosentsats som eiendelen.
Paragraf 4-19 fjerde ledd omhandler beregningen av gjeldsreduksjon for selskaper som eier akvakulturtillatelser. Bestemmelsen sier at «den delen av selskapets gjeld som svarer til forholdet mellom omsetningsverdien av akvakulturtillatelsen og verdien av selskapets øvrige eiendeler, verdsettes med 25 prosent» (departementets understrekning).
Bestemmelsen ble innført samtidig med verdsettelsesrabatten på akvakulturtillatelser i 2023. Det var forutsatt i forarbeidene at det generelle prinsippet om gjeldsreduksjon tilsvarende verdsettelsesrabatten skulle gjelde for gjeld knyttet til akvakulturtillatelser, se Prop. 78 LS (2022–2023) Grunnrenteskatt på havbruk punkt 9.3.2. Forarbeidene uttaler videre at:
«[d]en delen av selskapets gjeld som svarer til forholdet mellom omsetningsverdien av akvakulturtillatelsen og verdien av selskapets samlede (formuesskattepliktige) eiendeler, skal reduseres [tilsvarende verdsettelsesrabatten] ved beregning av selskapets nettoformue».
På grunn av en inkurie sier ordlyden likevel «øvrige eiendeler», mens det riktige skal være «samlede eiendeler». Bestemmelsen har vært praktisert i tråd med intensjonen, slik at «øvrige eiendeler» har vært forstått som «samlede eiendeler». Denne forståelsen er til gunst for de skattepliktige, ettersom det gir lavere gjeldsreduksjon enn om beregningen knyttet seg til «øvrige eiendeler».
Departementet foreslår at «øvrige eiendeler» endres til «samlede eiendeler». Departementet viser til forslag til endringer i skatteloven § 4-19 fjerde ledd. Departementet foreslår at endringene trer i kraft straks.
15.1.2 Skatteloven § 9-14 fjerde ledd bokstav b
Skatteloven § 9-14 fjerde ledd bokstav b om skatteplikt ved uttak fra norsk beskatningsområde viser til «gevinster som ville vært fritatt etter § 10-20 annet ledd». Denne henvisningen er ikke blitt oppdatert etter at skatteloven § 10-20 ble endret med virkning fra inntektsåret 2026, se Prop. 1 LS (2025–2026) Skatter og avgifter 2026 kapittel 8. Riktig henvisning skal nå være til «gevinster som ville vært fritatt for beskatning i fondet etter skatteloven § 10-20 første ledd».
Departementet foreslår å endre henvisningen. Departementet viser til forslag til endring i skatteloven § 9-14 fjerde ledd bokstav b. Departementet foreslår at endringene trer i kraft straks.
15.1.3 Skatteloven § 10-12 første ledd
Skatteloven § 10-12 første ledd regulerer fradrag for skjerming under aksjonærmodellen. Bestemmelsen oppstiller en hovedregel om fremføringsrett for ubenyttet skjerming. Av skatteloven § 10-12 første ledd femte punktum følger det at fremføringsretten ikke omfatter skjermingsfradrag som ikke er benyttet som følge av at utbyttet er «fritatt for skatteplikt etter § 10-11 syvende ledd». Etter endringer i skatteloven § 10-11 er henvisningen til syvende ledd ikke lenger korrekt. Riktig henvisning er nå skatteloven § 10-11 tiende ledd.
Departementet foreslår å rette opp henvisningen. Departementet viser til forslag til endring i skatteloven § 10-12 første ledd femte punktum. Departementet foreslår at endringene trer i kraft straks.
15.1.4 Skatteloven § 10-13 første ledd
Skatteloven § 10-20 om skattlegging av verdipapirfond og andelseiere ble endret med virkning fra inntektsåret 2026. Endringene er nærmere omtalt i Prop. 1 LS (2025–2026) kapittel 8. Skatteloven § 10-13 første ledd femte punktum, som henviser til skatteloven § 10-20 første ledd andre punktum, ble imidlertid ikke oppdatert i forbindelse med endringene i skatteloven § 10-20. Riktig henvisning skal nå være til skatteloven § 10-20 andre ledd.
Departementet foreslår å rette opp henvisningen. Departementet viser til forslag til endring i skatteloven § 10-13 første ledd femte punktum. Departementet foreslår at endringene trer i kraft straks.
15.1.5 Skatteloven § 18-3 tredje ledd bokstav a nr. 4
Skatteloven § 18-3 tredje ledd bokstav a nr. 4 regulerer fradragsrett for kostnader pådratt i byggetiden av et kraftverk. Fradragsretten forutsetter at det foreligger kostnader knyttet til kraftverket som skal behandles som en del av kostprisen «etter bokstav b annet punktum». I forbindelse med overgangen til kontantstrømskatt i grunnrenteskatten for vannkraft fra inntektsåret 2021 ble det tatt inn et nytt punktum i skatteloven § 18-3 tredje ledd bokstav b. Daværende andre punktum om kostpris ble flyttet til tredje punktum, se Prop. 1 LS (2020–2021) Skatter, avgifter og toll 2021 punkt 7.5.4. Denne endringen gjør det nødvendig å oppdatere henvisningen i skatteloven § 18-3 tredje ledd bokstav a nr. 4.
Departementet foreslår å rette opp henvisningen fra andre til tredje punktum, og samtidig presisere at det er bokstav b i skatteloven § 18-3 tredje ledd det vises til. Departementet viser til forslag til endring i skatteloven § 18-3 tredje ledd bokstav a nr. 4. Departementet foreslår at endringene trer i kraft straks.
15.1.6 Skatteloven § 18-10 syvende ledd bokstav b
Skatteloven § 18-10 syvende ledd angir beregningsgrunnlaget for grunnrenteinntekt ved realisasjon av vindkraftanlegg. I skatteloven § 18-10 syvende ledd bokstav b fjerde punktum vises det til «fremført produksjonsavgift etter § 18-10 femte ledd». Bestemmelsen om fremføring av produksjonsavgift er imidlertid regulert i skatteloven § 18-11 første ledd tredje punktum, og ikke i skatteloven § 18-10 femte ledd. Årsaken til forvekslingen synes å være at bestemmelsen om fremføring av produksjonsavgift var plassert i skatteloven § 18-10 femte ledd i høringsnotatets forslag til lovtekst. Henvisningen ble ikke oppdatert da regelen i stedet ble inntatt i skatteloven § 18-11 første ledd tredje punktum, se Prop. 2 LS (2023–2024) Grunnrenteskatt på landbasert vindkraft.
Departementet foreslår å rette opp henvisningen slik at det vises til «fremført produksjonsavgift etter § 18-11 første ledd tredje punktum». Departementet viser til forslag til endring i skatteloven § 18-10 syvende ledd bokstav b fjerde punktum. Departementet foreslår at endringene trer i kraft straks.
15.2 Skattebetalingsloven
Skattebetalingsloven § 5-13 b om pålegg om revisjon ble endret 20. juni 2025. Begrepet «registrert revisor» ble strøket fra lovteksten og erstattet med «statsautorisert revisor». Det ble videre henvist til revisorloven i stedet for revisorloven § 2-2. Endringene er nærmere omtalt i Prop. 91 L (2024–2025) Endringer i skatteforvaltningsloven og skattebetalingsloven mv. punkt 4.2. Ved vedtakelsen av innkrevingsloven, ble endringene ved en feil reversert tilbake til ordlyden før 20. juni 2025. Departementet foreslår å rette opp dette.
Skattebetalingsloven § 10-11 om lønnstrekk til Svalbard slår fast at § 10-10 gjelder tilsvarende. Bestemmelsen i § 10-10 gir regler om forfall for forskuddstrekk, skattetrekk etter § 5-4 første ledd (kildeskatteordning), arbeidsgiveravgift og finansskatt på lønn. Det er bare reglene om forskuddstrekk og skattetrekk som er relevante for lønnstrekk til Svalbard. Departementet foreslår en presisering i henvisningen fra skattebetalingsloven § 10-11 til § 10-10 som klargjør dette.
Skattebetalingsloven § 12-1 første ledd slår fast at foreldelsesloven gjelder med de unntak som følger av bestemmelsens andre til femte ledd. Femte ledd er opphevet. Rett henvisning skal være andre til fjerde ledd. Departementet foreslår å rette opp dette.
Departementet viser til forslag til endringer i skattebetalingsloven § 5-13 b første ledd, § 10-11 og § 12-1 første ledd. Departementet foreslår at endringene trer i kraft straks.
15.3 Innkrevingsloven
Innkrevingsmyndigheten utøver særnamsmyndighet ved behandling av saker om utlegg. I slike saker vil flere bestemmelser i tvangsfullbyrdelsesloven gjelde for Innkrevingsmyndigheten. Hvilke bestemmelser som skal gjelde, fremgår av innkrevingsloven § 23 tredje ledd.
Innkrevingsloven § 23 tredje ledd viser i dag ikke til tvangsfullbyrdelsesloven § 7-26 andre ledd. I høringen av innkrevingsloven var innholdet i dagens § 7-26 andre ledd plassert i tvangsfullbyrdelsesloven § 7-27 første ledd andre punktum. I høringen var det lagt til grunn at bestemmelsen skulle gjelde for Innkrevingsmyndigheten. Etter høringen ble bestemmelsene i tvangsfullbyrdelsesloven omrokert uten at henvisningen i innkrevingsloven ble endret. Det var ikke tilsiktet å endre høringsforslaget. Departementet foreslår derfor en oppretting slik at det følger av innkrevingsloven § 23 tredje ledd at tvangsfullbyrdelsesloven § 7-26 andre ledd skal gjelde ved Innkrevingsmyndighetenes behandling av saker om utlegg.
Departementet foreslår også å endre henvisningen til tvangsfullbyrdelsesloven § 7-27, slik at innkrevingsloven § 23 tredje ledd bare viser til bestemmelsens første punktum. Andre punktum i tvangsfullbyrdelsesloven § 7-27 regulerer forholdet til saksøker. Innkrevingsmyndigheten ivaretar selv denne rollen for krav som den innkrever. Bestemmelsen er derfor ikke praktisk for Innkrevingsmyndigheten.
Departementet viser til forslag til endringer i innkrevingsloven § 23 tredje ledd. Departementet foreslår at endringene trer i kraft straks.
15.4 Barnehageloven
15.4.1 Barnehageloven § 7a tredje ledd
Barnehageloven § 7a tredje ledd bokstav b ble endret med virkning fra og med 19. juni 2026, jf. lov 19. juni 2026 nr. 59 (i kraft 19. juni 2026 iflg. res. 19 juni 2026 nr. 1137). Se Prop. 79. L (2025–2026) Endringer i opplæringslova og barnehageloven mv. (samleproposisjon).
Endringen innebar en utvidelse av unntaket fra kravet om at hver private barnehage skal være et selvstendig rettssubjekt for familiebarnehager. I stedet for at unntaket skal gjelde for barnehageeiere som alene, sammen med nærstående eller selskap i samme konsern eier familiebarnehager med til sammen færre enn ti barn, skulle unntaket gjelde der de eier familiebarnehager med til sammen inntil ti barn.
Ved lov 20. juni 2025 nr. 100 (i kraft 1. august 2026 iflg. res. 20 juni 2025 nr. 1100) ble begrepet «barnehageeiere» i barnehageloven § 7a tredje ledd erstattet med begrepet «eiere». Dette var en språklig endring for å presisere at bestemmelsen gjelder eiere av barnehager i selskapsrettslig forstand, se merknaden til § 7a i Prop. 138 L (2024–2025) Endringer i barnehageloven (styring og finansiering av barnehagesektoren).
Endringen i § 7a tredje ledd bokstav b ved lov 19. juni 2026 nr. 59 ble ved en inkurie overskrevet av lov 20. juni 2025 nr. 100 fra 1. august 2026. For at begge disse to lovvedtakene, jf. lov 20. juni 2025 nr. 100 og lov 19. juni 2026 nr. 59, skal bli en del av barnehageloven § 7a tredje ledd, foreslås det å endre bestemmelsen slik at det fremgår at unntaket fra kravet om selvstendig rettssubjekt for familiebarnehager skal gjelde for eiere som alene, sammen med nærstående eller selskap i samme konsern eier familiebarnehager med til sammen inntil ti barn.
Departementet viser til forslag til endring i barnehageloven § 7a tredje ledd bokstav b. Departementet foreslår at endringene trer i kraft straks.
15.4.2 Barnehageloven § 25 tredje ledd
Barnehageloven § 25 tredje ledd tilføyd ved lov 20. juni 2025 nr. 100 ble ved en inkurie overskrevet av nytt tredje ledd ved lov 19. juni 2026 nr. 59, begge i kraft 1. august 2026. Tredje ledd tilføyd ved lov 19. juni 2026 nr. 59 har følgende ordlyd: «Klager på enkeltvedtak om godkjenning av yrkeskvalifikasjoner fra utlandet kan behandles av klagenemnd etter reglene i § 24 fjerde ledd.» Det overskrevne tredje leddet tilføyd ved lov 20. juni 2025 nr. 100 hadde følgende ordlyd: «Kommunen kan gi forskrift om pedagogisk bemanning og annen relevant kompetanse utover det departementet har fastsatt i forskrift etter andre ledd.»
For at begge disse to lovvedtakene, jf. lov 20. juni 2025 nr. 100 og lov 19. juni 2026 nr. 59, skal bli en del av barnehageloven § 25 foreslås det å ta inn et nytt tredje ledd med følgende ordlyd: «Kommunen kan gi forskrift om pedagogisk bemanning og annen relevant kompetanse utover det departementet har fastsatt i forskrift etter andre ledd.» Videre foreslås det at nåværende tredje ledd blir nytt fjerde ledd.
Departementet viser til forslag til endring i barnehageloven § 25 tredje ledd og til nytt fjerde ledd. Departementet foreslår at endringene trer i kraft straks.
Fotnoter
I 2026 er maksimalt fradrag 125 000 kroner, noe som reduserer skatten med inntil 27 500 kroner. Fradraget fases ut med 40 pst. av den inntekten som overstiger 345 000 kroner, slik at det er helt utfaset ved en inntekt på 657 500 kroner. I 2027-budsjettet foreslås det at både fradraget og inntektsgrensen justeres opp med anslått lønnsvekst på 4 pst., til hhv. 130 000 kroner og 358 800 kroner. Det vil si at fradraget i 2027 er fullt utfaset ved en inntekt på 683 800 kroner. Se punkt 3.1.6.
Evalueringen av forsøket kan følges på www.arbeidsfradrag.no som er forskergruppens nettside for forsøket.
Europaparlaments- og rådsdirektiv 2014/65/EU av 15. mai 2014 om markeder for finansielle instrumenter og om endring av direktiv 2002/92/EF og direktiv 2011/61/EU. (Verdipapirmarkedsdirektivet 2014 (MiFID II)).
Jf. Europaparlaments- og rådsforordning (EU) 2019/2115 om endring av direktiv 2014/65/EU og forordning (EU) nr. 596/2014 og (EU) 2017/1129 med hensyn til å fremme bruken av vekstmarkeder for SMB-er (SMB-vekstmarkedsforordningen).
Jf. Europaparlaments- og rådsforordning (EU) 2017/1129 av 14. juni 2017 om det prospektet som skal offentliggjøres når verdipapirer tilbys offentligheten eller opptas til handel på et regulert marked, og om oppheving av direktiv 2003/71/EF (Prospektforordningen).
Europaparlaments- og rådsforordning (EU) nr. 596/2014 av 16. april 2014 om markedsmisbruk.
Se blant annet upublisert brev fra Skatteetaten til grunnrenteskattepliktige 9. april 2025 og Skatte-ABC 2024/2025 punkt A-11-9.10 Fastsatt grunnrenteskatt og punkt A-11-10.9 Produksjonsavgift på laks, ørret og regnbueørret.
EFTAs overvåkningsorgan (ESA) aksepterte i februar 2026 at en slik utforming av avgiften er i tråd med statsstøtteregelverket. Fritak og reduserte satser som avviker fra systemet, kan dermed innebære statsstøtte. Etter EØS-avtalen er statsstøtte i utgangspunktet forbudt.
Kompensasjonen betales ut etterskuddsvis. Kompensasjonen som utbetales i 2026, er for kostnader til CO2-avgift i 2025.
Kilde: Totalkalkylen for jordbrukssektoren, NIBIO.
Naturgass består av ulike typer gasser. Metan utgjør vanligvis om lag 85 pst. av sammensetningen, mens de resterende 15 pst. ofte omtales etter samlebetegnelsen Non-Methane Volatile Organic Compounds (NMVOC). Av NMVOC i naturgass, utgjør etan om lag 30-60 pst., mens resten er propan, normal- og isobutan, pentaner og andre tyngre komponenter.
Metan har om lag 28 ganger høyere global oppvarmingseffekt enn CO2 over en 100-årsperiode. Når metanutslipp avgiftslegges som om de var CO2-utslipp, reflekterer ikke avgiften utslippenes faktiske klimaeffekt.
Særregelen vil fra 1. januar 2027 følge av ny særavgiftsforskrift.