Del 3
Omtalesaker
16 Skattemessig innbetalt kapital
Dagens regler om skattemessig innbetalt kapital er ressurskrevende og åpner for uønsket skatteplanlegging. Departementet arbeider derfor med forbedringer i regelverket.
Utgangspunktet etter gjeldende rett er at kapitalen som er skutt inn i selskapet, skal kunne tas ut uten at det utløser utbytte- eller gevinstskatt.
Et hovedproblem med reglene er at skatteposisjonen innbetalt kapital videreføres når en aksje overdras, uavhengig av hvor mye den nye aksjonæren har betalt for aksjen (inngangsverdien). Finansdepartementet sendte 15. oktober 2025 på høring forslag til endringer i reglene om skattemessig innbetalt kapital med frist 15. januar 2026. For å belyse saken best mulig og for å få et bedre kunnskapsgrunnlag, ble det skissert to likestilte løsningsforslag:
-
Alternativ 1: Skattefrihet for tidligere innbetalt kapital på aksjen (som etter dagens regler), men skattefriheten begrenses oppad til aksjonærens inngangsverdi på aksjen.
-
Alternativ 2: Skattefrihet inntil aksjonærens inngangsverdi på aksjen, uavhengig av hva som tidligere er innbetalt på aksjen.
Enkelte andre mulige regelverkstiltak ble også omtalt i høringsnotatet, uten at det ble foreslått lovendringer.
Høringen har vist at det er bred støtte for å endre dagens regler, men det er ulik oppfatning blant høringsinstansene om hvilket løsningsforslag som er best. Skattekommisjonen (NOU 2026: 9 Veien mot et bedre og mer forutsigbart skattesystem) støtter at reglene om innbetalt kapital endres, men tar ikke stilling til hvilket alternativ den foretrekker.
Forslag til endringer i reglene om skattemessig innbetalt kapital er fortsatt til vurdering i departementet. Det foreslås derfor ikke endringer med virkning fra 1. januar 2027, slik det ble lagt opp til i høringsnotatet. Det presiseres at den skatterettslige omgåelsesregelen kan anvendes ved skattemotiverte tilpasninger til reglene, jf. også Borgarting lagmannsretts dom 24. november 2025 (LB-2024-93254), som nå er rettskraftig.
17 Prisrådet for havbruk – oppfølging av Stortingets anmodning nr. 883 (2025–2026)
17.1 Innledning og bakgrunn
I Norge er det lang tradisjon for at verdier som er skapt ved bruk av våre felles naturressurser, skal komme fellesskapet til gode. Grunnrenteskatten på havbruk ble innført med virkning fra 2023.
Normpriser for salgsinntekter er hovedregelen i grunnrenteskattene. Formålet med normpriser er å unngå overskuddsflytting samt administrativ forenkling. Den høye skattesatsen for grunnrenteinntekter gir insentiver til å sette kunstig lave priser mellom selskap i interessefellesskap slik at overskudd flyttes ut av grunnrenteskatteregimet.
Normpriser har vært en integrert del av grunnrenteskattene siden særskatten på petroleumsvirksomhet ble innført i 1975. Bakgrunnen var at en vesentlig del av oljesalget skjer mellom integrerte selskaper. I Ot.prp. nr. 26 (1974–75) Om lov om skattlegging av undersjøiske petroleumsforekomster m.v. punkt 4.1 uttalte departementet:
«Innføringen av et normprissystem innebærer som nevnt store administrative fordeler. Spesielt gjelder dette ved skatteligningen, dels fordi ligningsmyndighetene derved unngår den nesten umulige oppgave det ville ha vært å kontrollere om det ved hvert enkelt salg foreligger et interessefellesskap og om prisen er påvirket av et sådant interessefellesskap, og dels fordi de, ved beregningen av bruttoinntekten kan legge til grunn verdier som er fastsatt av myndigheter med særlig kompetanse på dette vanskelige og spesielle område.»
Det ble foreslått hjemmel for administrativ fastsetting av verdier for petroleum, som skulle tilsvare de priser som kunne vært oppnådd ved salg mellom uavhengige parter. Myndigheten til å fastsette normpriser er delegert til Petroleumsprisrådet.
Også i grunnrenteskattene på vann- og vindkraft er normpriser hovedregelen. Kraftproduksjonen selges på kraftbørsen, og normprisen fastsettes til spotmarkedsprisen på kraftbørsen Nord Pool.
En utfordring i grunnrenteskatten på havbruk, er at det er få transaksjoner mellom uavhengige parter på skatteavregningspunktet (ved merdkanten). Salg til uavhengige parter skjer normalt på et senere tidspunkt i verdikjeden, tidligst etter fisken er slaktet, veid og kvalitetsvurdert. Dette innebærer at markedsverdien ved merdkanten i stor grad må beregnes ved at verdien av aktiviteter som tilfører fisken verdi etter at den er tatt opp av merden, trekkes fra salgsprisen. Det gjør fastsettingen av en riktig markedsverdi krevende.
Fra 1. juli 2024 har et prisråd for havbruk kunnet sette normpriser for laks, ørret og regnbueørret, med bindende virkning for grunnrenteskattepliktige og skattemyndighetene.1 Normprisene skal svare til markedsverdien av fisken i det den tas opp av sjøen (på merdkanten).
Begrunnelsen for et prisråd er at bindende normpriser legger til rette for en riktig fastsatt grunnrenteskatt samtidig som administrative kostnader holdes nede både for selskapene og skattemyndighetene. Det gir også større forutsigbarhet for selskapene. Endelig fastsatte normpriser legges til grunn ved fastsettingen av brutto inntekt i grunnrenteskatten uten ytterligere kontroll.
Ved behandling av Dokument 8:185 S (2025–2026) anmodet Stortinget den 5. juni 2026 om følgende, se Innst. 337 S (2025–2026) vedtak nr. 883:
«Stortinget ber regjeringen legge frem forslag om å avvikle ordningen med normpris og Prisrådet for havbruk (normprisrådet) med virkning fra og med inntektsåret 2027.»
Anmodningen angir ikke hvordan inntektsfastsettingen i grunnrenteskatten skal være etter avvikling av Prisrådet for havbruk. Finanskomiteen understreket ved behandlingen av forslaget at det er en viktig egenskap i skattesystemet i Norge at verdier skapt fra våre felles naturressurser kommer fellesskapet til gode.2
Riktig prising av inntekter og kostnader er en forutsetning for at grunnrenten som oppstår i sjøfasen, kommer til beskatning. Samtidig bør ikke inntektsfastsettingen gi unødig høye administrative kostnader for de skattepliktige og skattemyndighetene. Departementet kartlegger nå alternativer til prisrådet som kan ivareta disse hensynene. Mulige alternativer omtales i punkt 17.4. Departementet understreker at det er behov for videre utredning, og at tiltak må sendes på høring før regjeringen kan legge frem forslag for Stortinget. For å unngå at grunnrenteskatten uthules, etterlevelseskostnadene øker og forutsigbarheten avtar, mener regjeringen det er nødvendig at prisrådet videreføres for inntektsåret 2027. Regjeringen tar sikte på å sende et forslag på høring våren 2027 slik at en nærmere vurdering og forslag kan legges frem i statsbudsjettet for 2028.
17.2 Nærmere om havbruksnæringen
Havbruksnæringen er en relativt konsentrert bransje. De fem største konsernselskapene står i dag for over 60 pst. av samlet tillatelseskapasitet3, se figur 17.1. Mange havbruksselskap er børsnoterte med et stort innslag av utenlandske eiere.
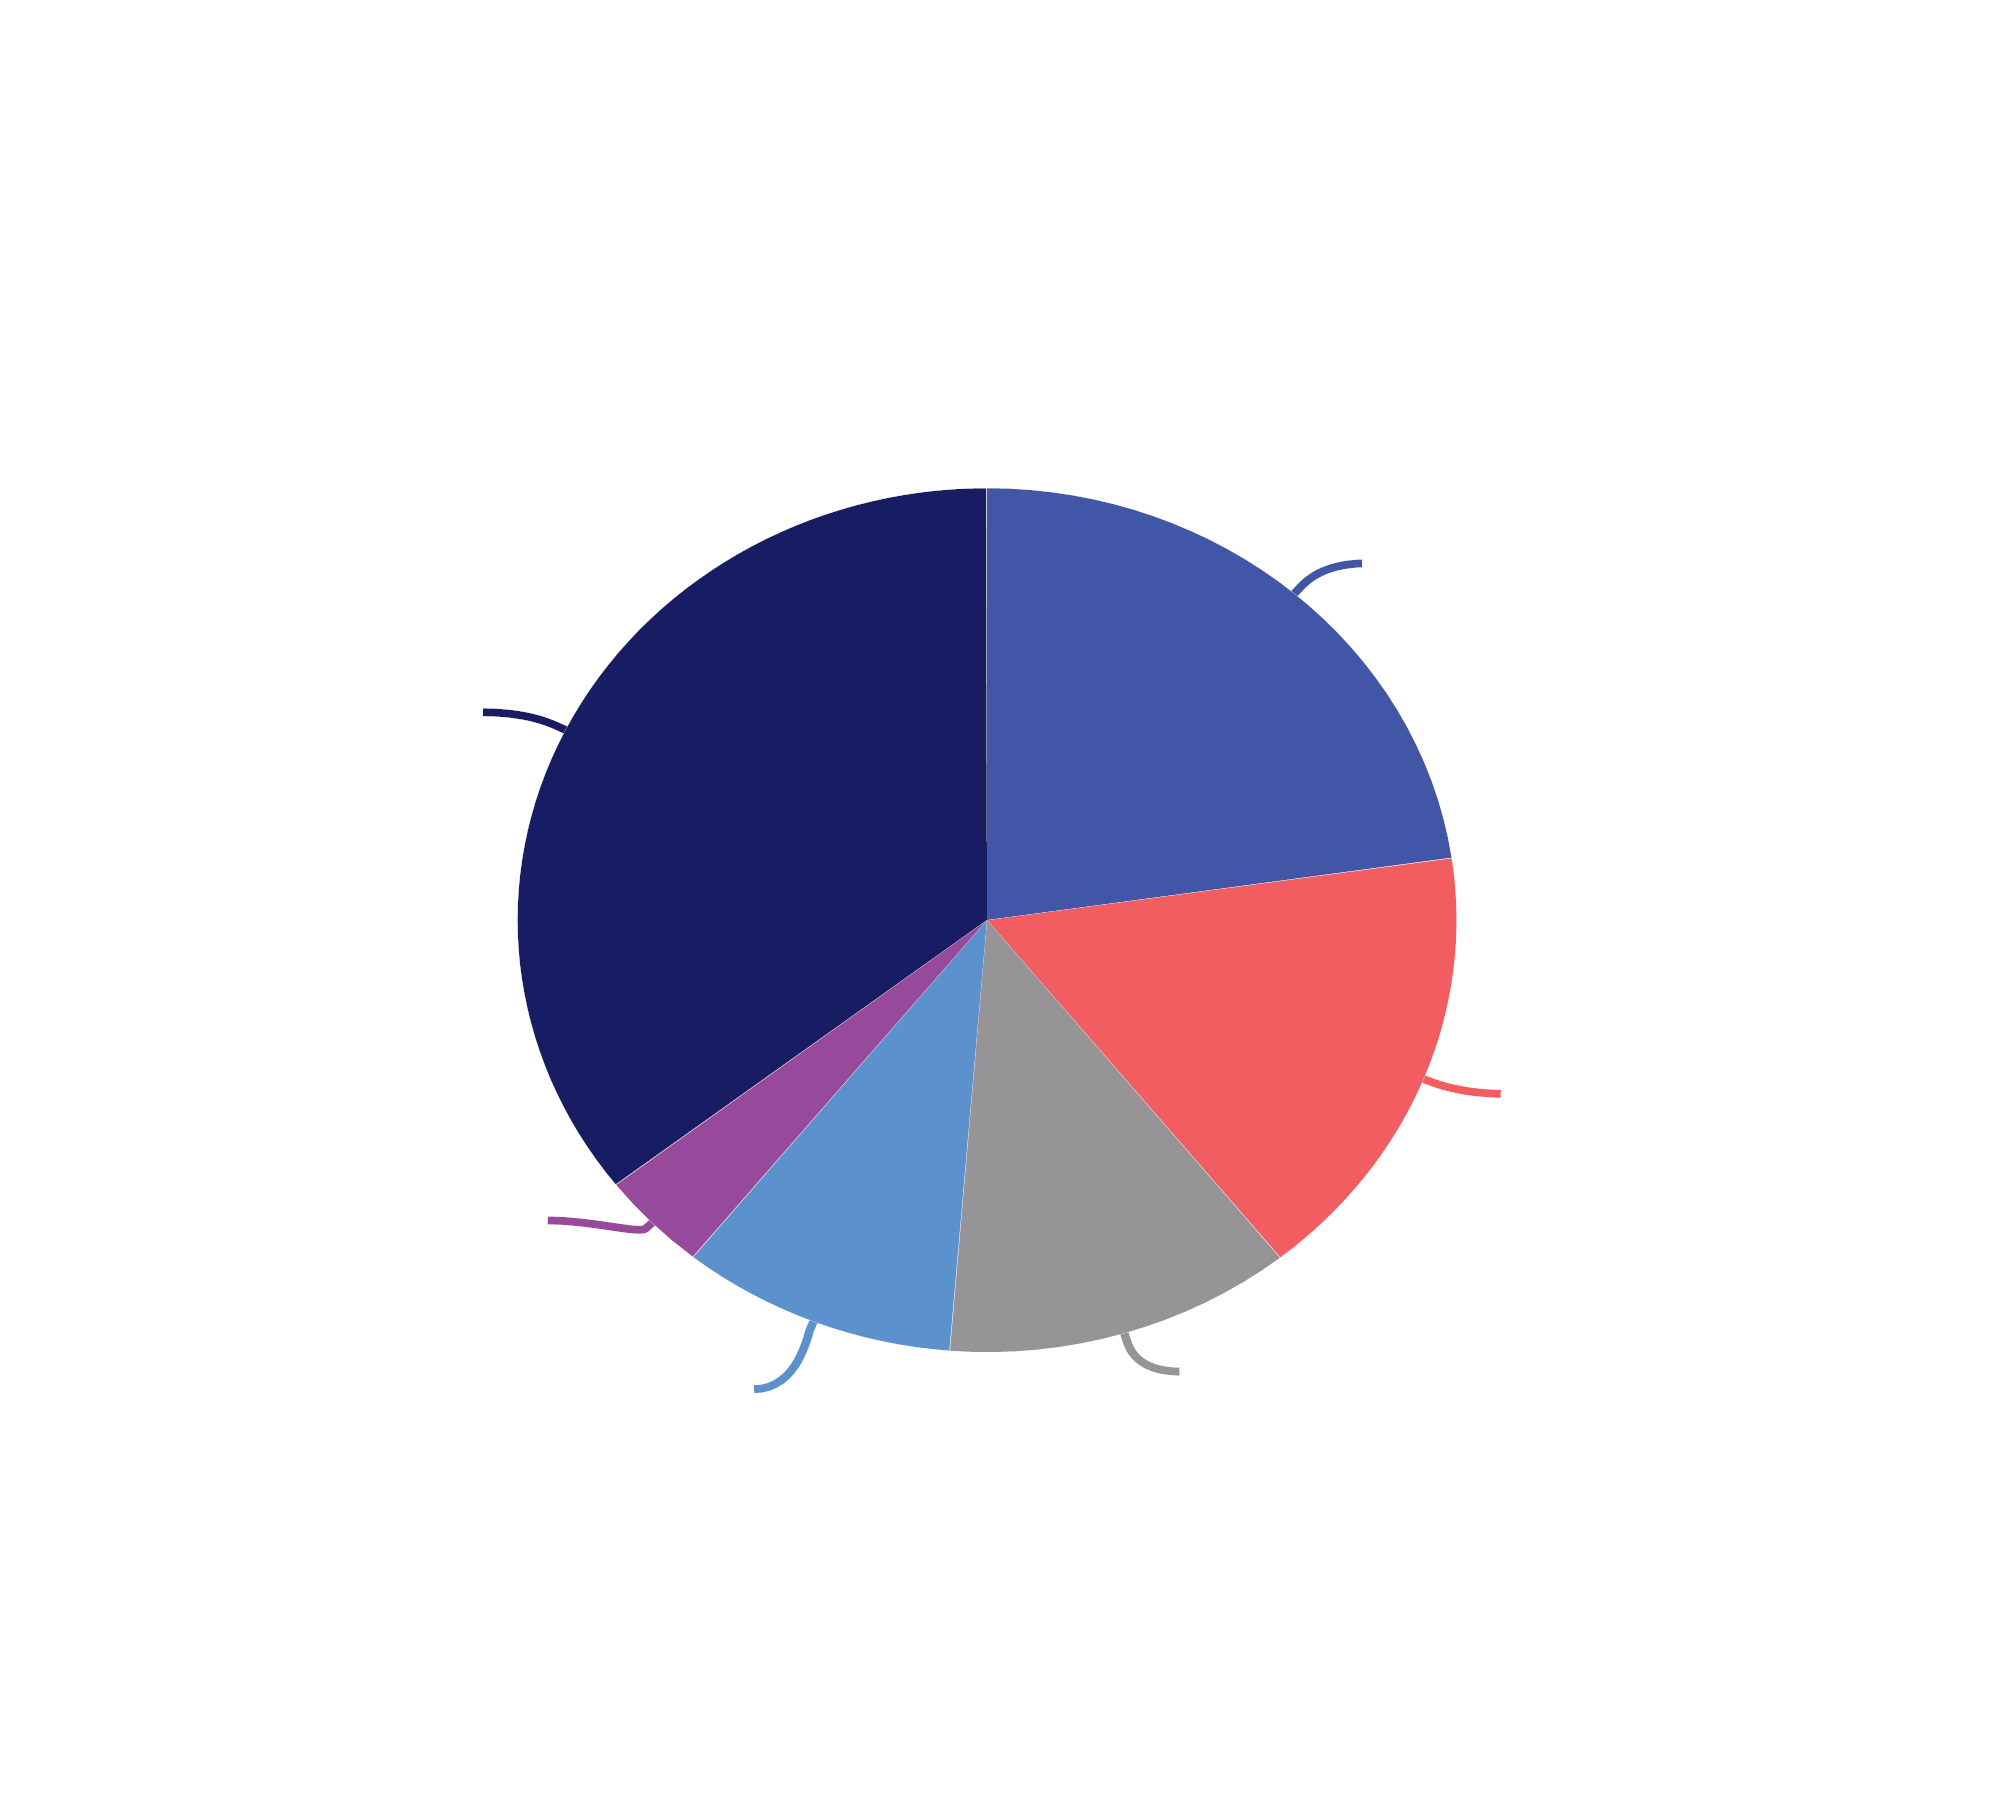
Figur 17.1 Anslått fordeling av samlet maksimal tillatt biomasse på konsernnivå
Kilde: Akvakulturregisteret per september 2026.
De fleste store havbruksselskapene er organisert som konsern med integrerte verdikjeder. Mange dekker hele verdikjeden, fra rogn og settefisk til matfiskproduksjon i sjø, slakting, foredling, logistikk og salg, se illustrasjon i figur 17.2.
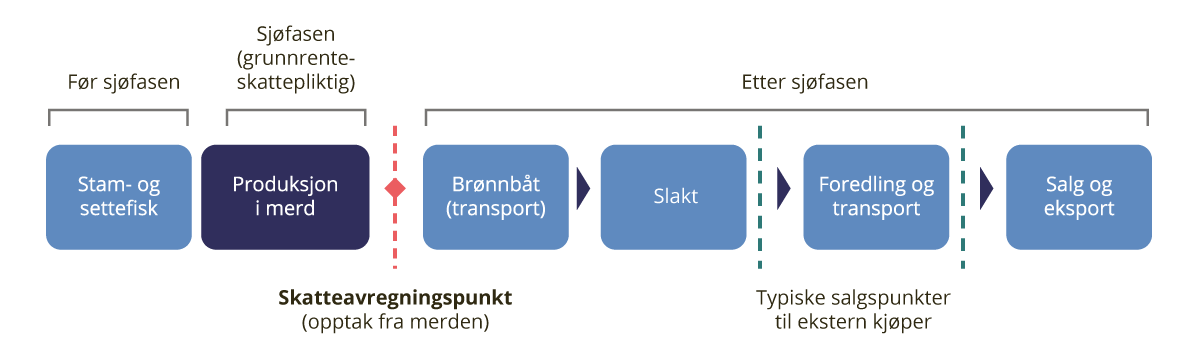
Figur 17.2 Illustrasjon av verdikjeden i havbruk
Kilde: Finansdepartementet.
Mange havbruksselskaper har skilt ut deler av virksomheten i egne selskaper, se et eksempel i figur 17.3. Selskapet som eier oppdrettstillatelsen og fisken i merd (biomassen), er grunnrenteskattepliktig. I slike tilfeller vil det grunnrenteskattepliktige selskapet kjøpe varer og tjenester fra andre selskaper i konsernet for å drive virksomheten i sjøfasen.
Videre er det vanlig at havbruksselskaper selger den ferdig produserte fisken til kunden, typisk en eksportør, etter slakt. Brønnbåttjenester, slakteritjenester og eventuelt andre tjenester som er nødvendig for å levere varen, kjøpes inn fra selskaper i samme konsern. Noen havbrukskonsern forestår også salg og eksport selv.
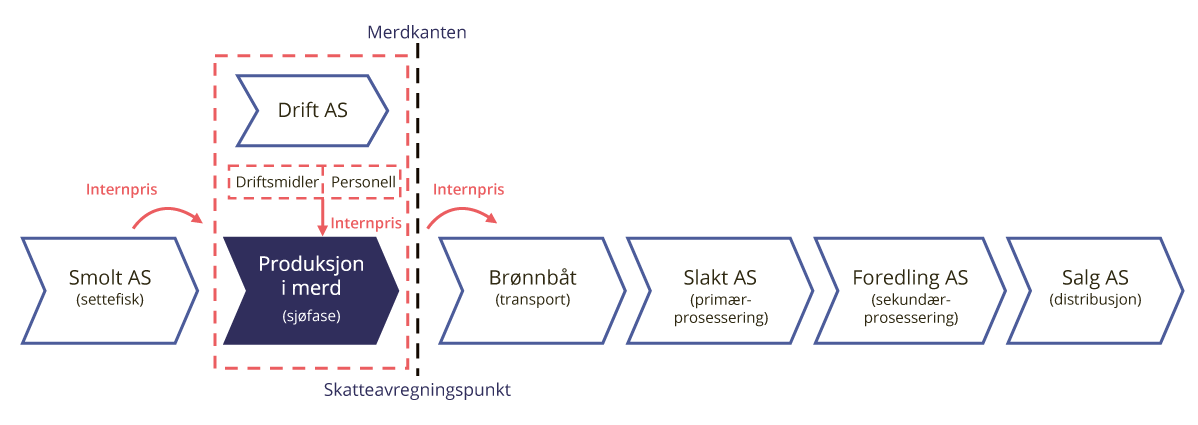
Figur 17.3 Eksempel på helintegrert havbrukskonsern med virksomheten utskilt i egne selskaper
Kilde: Finansdepartementet.
Fiskeridirektoratet publiserer hvert år en lønnsomhetsundersøkelse for produksjon av laks og regnbueørret, som blant annet viser utviklingen i lønnsomheten i settefisk- og matfiskproduksjonen.4 Undersøkelsen dekker ikke aktivitet etter sjøfasen. De senere årene har det vært lavere lønnsomhet i den grunnrenteskattepliktige delen av produksjonen (matfisk), mens lønnsomheten har økt i settefiskproduksjonen (innsatsfaktor). Lønnsomhet, målt ved driftsmargin, i settefiskproduksjonen var i 2023 og 2024 nesten dobbelt så høy som gjennomsnittet for tiårsperioden før, mens driftsmarginen i matfiskproduksjonen i sjø har falt betydelig etter at grunnrenteskatten ble innført i 2023, se figur 17.4. I Fiskeridirektoratets rapport pekes det blant annet på økte kostnader i matfiskproduksjonen som følge av endringer i selskapsstruktur fra 2022 til 2023.
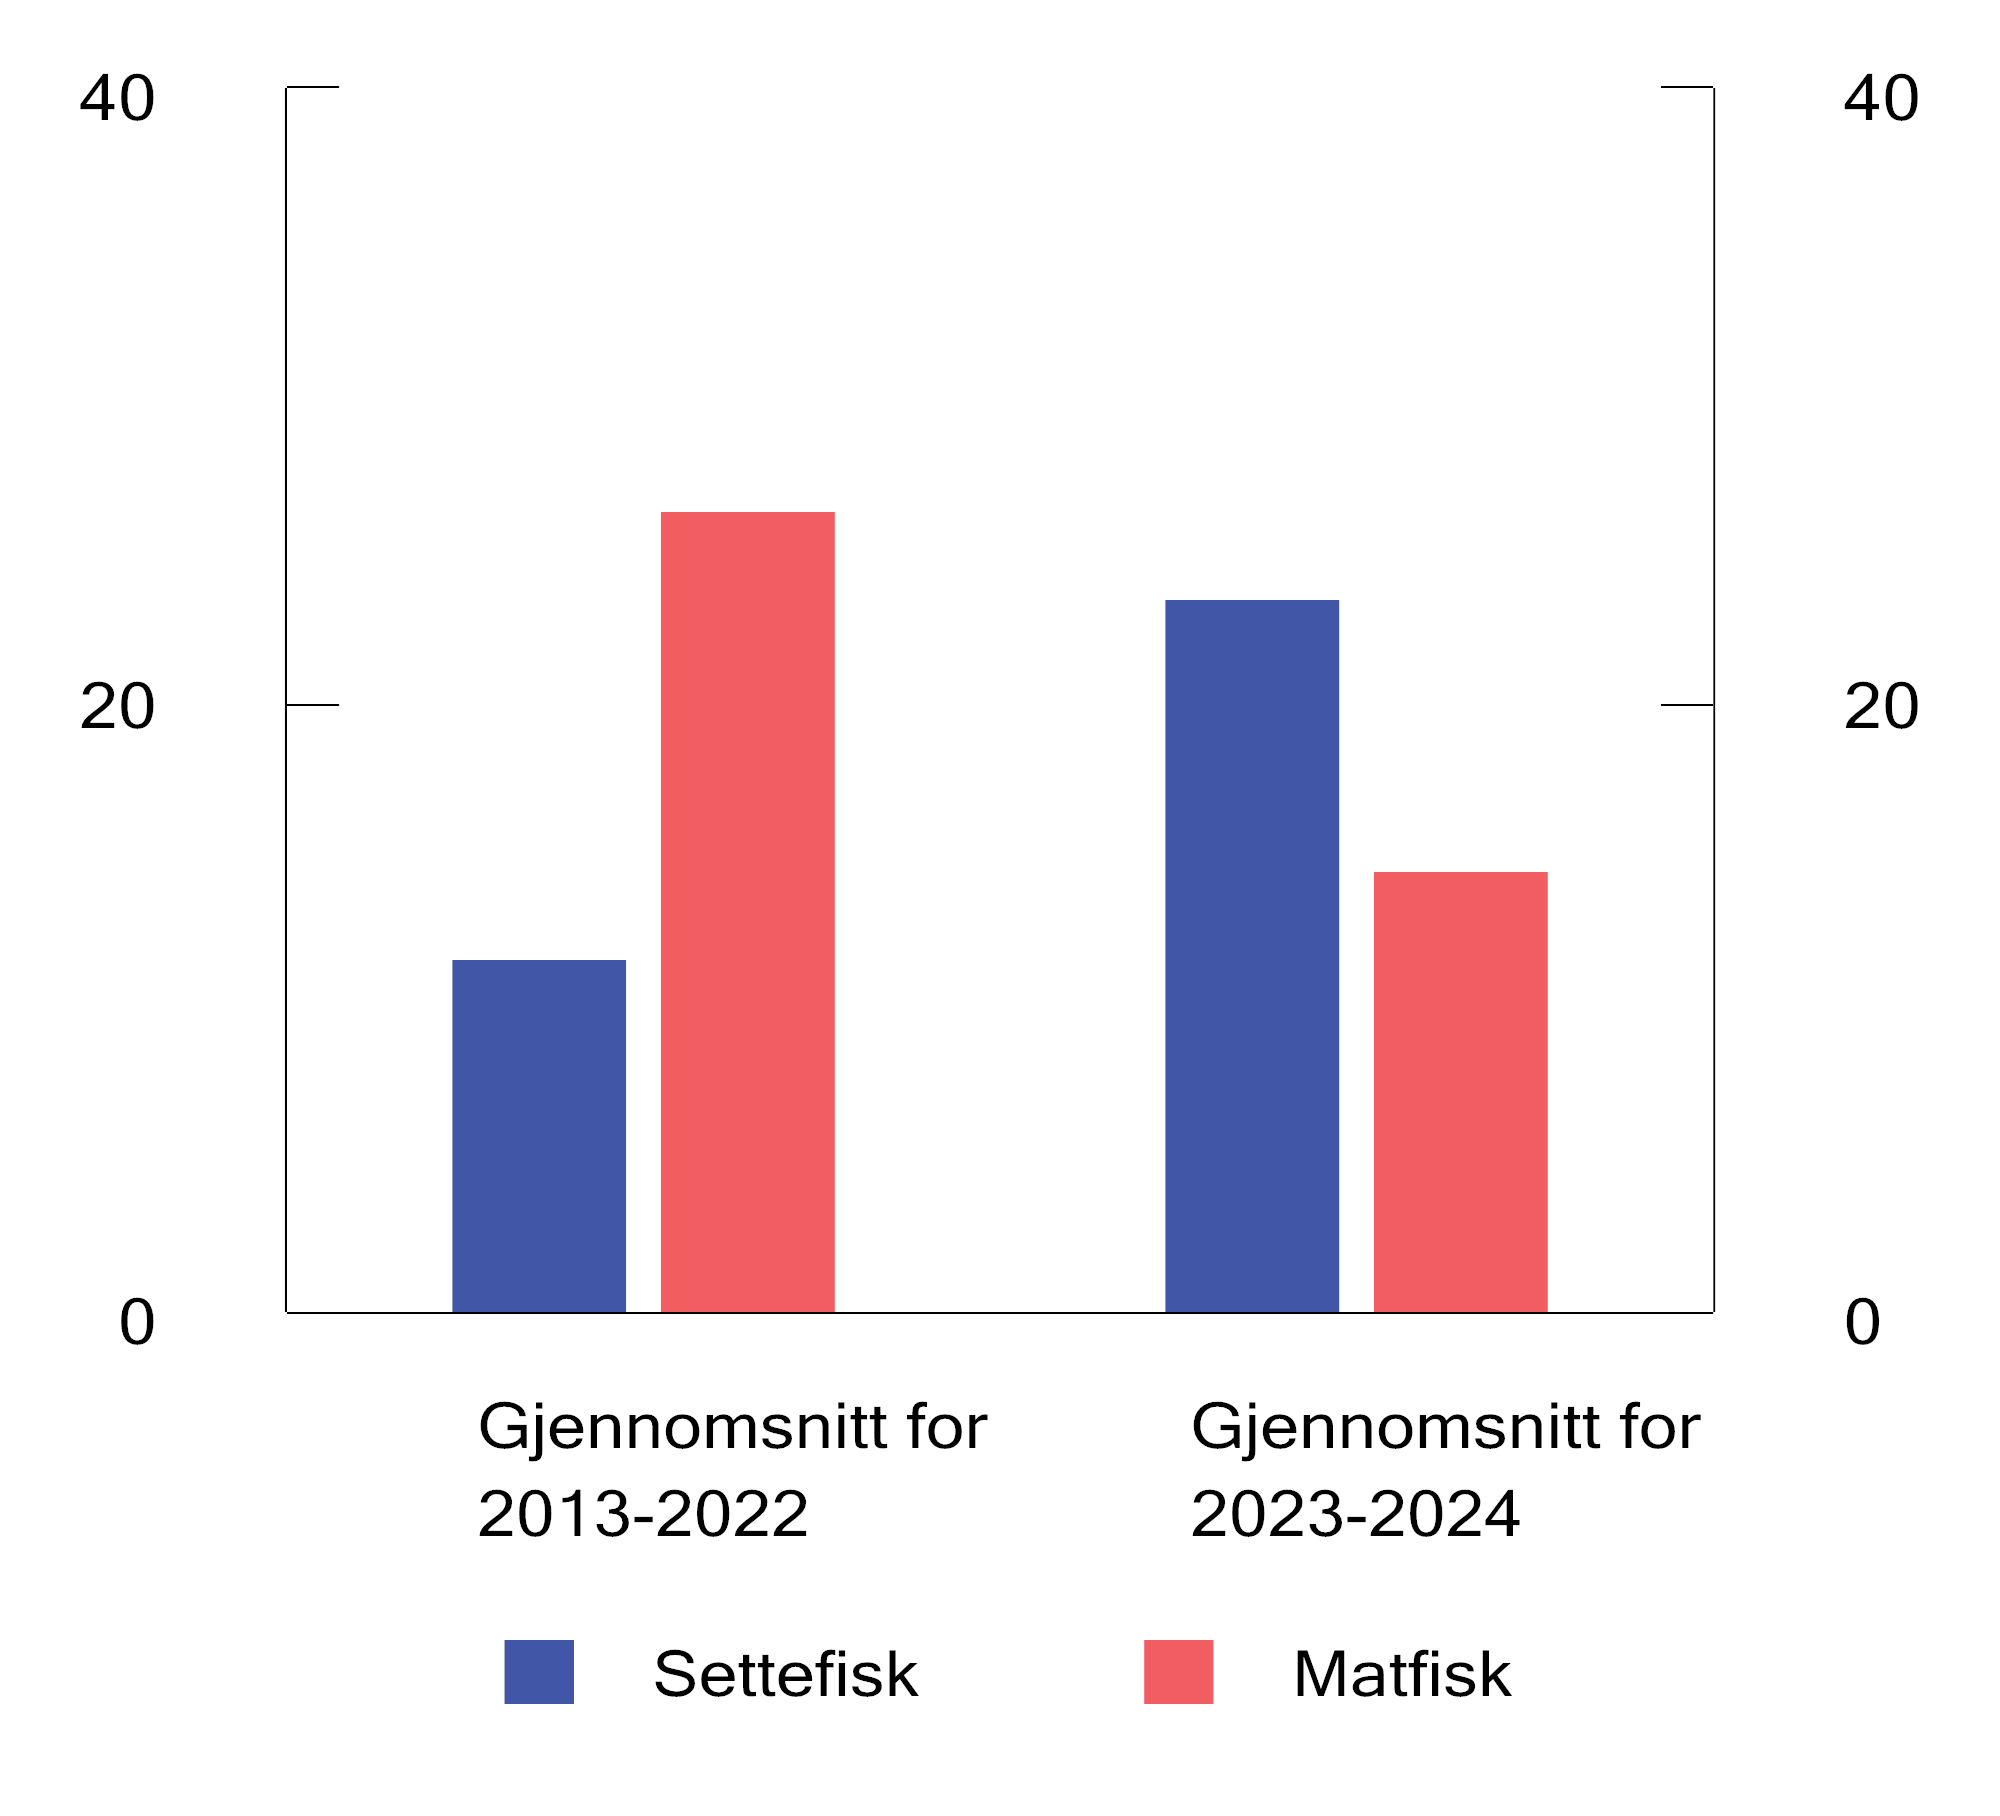
Figur 17.4 Utvikling i driftsmargin1 i settefisk- og matfiskproduksjon. Prosent
1 Driftsmarginen er beregnet som driftsresultat delt på driftsinntekter. Kilde: Fiskeridirektoratet.
17.3 Inntektsfastsetting i grunnrenteskatten på havbruk
17.3.1 Rammer for inntektsfastsettingen
Grunnrenten i havbruk skyldes dels at det er et begrenset antall tillatelser til produksjon av fisk i sjø, og dels den naturlige begrensningen i tilgangen til friskt sjøvann i et beskyttet kystområde. Fordi det er aktiviteten i sjøen som gir opphav til grunnrente, er grunnrenteskatten på havbruk avgrenset til sjøfasen. Skatteavregningspunktet, punktet for beregningen av bruttoinntekten i grunnrenteskatten, er derfor ved merdkanten.
Grunnrenteinntekt skattlegges med en samlet effektiv skattesats på 47 pst. (22 pst. skatt på alminnelig inntekt og 25 pst. effektiv grunnrenteskattesats). Høyere skattesats for grunnrenteinntekt gir insentiver til å flytte overskudd fra grunnrentevirksomhet til virksomhet som bare står overfor ordinær selskapsskatt.
Riktig avgrensning av skattegrunnlaget forutsetter at hver transaksjon i verdikjeden verdsettes til markedsverdi. Settes prisen på innsatsfaktorer for høyt, eller verdien av fisken ved merdkanten for lavt, flyttes overskudd fra grunnrenteskattepliktig virksomhet til konsernselskaper som bare ilegges ordinær selskapsskatt.
Prinsipielt kan markedsverdien av fisk på merdkanten fastsettes ved å legge til grunn en pris som er avtalt mellom uavhengige parter, forutsatt at relevante omstendigheter er sammenlignbare. En utfordring i grunnrenteskatten på havbruk er imidlertid at det er få salg av fisk mellom uavhengige parter på merdkanten. I praksis må derfor markedsprisen for fisken på merdkanten bestemmes ved å ta utgangspunkt i salg av fisk til uavhengig part etter merdkanten, med fratrekk for verdiøkning på fisken som stammer fra aktiviteter fra merdkanten til det eksterne salgspunktet.
Prinsippet om at fiskens salgsverdi skal svare til markedsverdien på merdkanten, gjelder både ved prisrådets fastsetting av normpriser og når selskapene fastsetter markedsverdien på fisken selv, jf. skatteloven § 19-5 første ledd bokstav a. Det betyr at også i tilfeller hvor selskapet tar utgangspunkt i fakturert pris til uavhengig part, må det gjøres justeringer for å komme frem til en markedspris ved merdkanten.
Aktiviteter etter merdkant kan utføres av en uavhengig part, den grunnrenteskattepliktige eller av en part i interessefellesskap. Justeringene for å komme frem til markedspris ved merdkanten vil tilsvare prisene betalt for tjenestene. I henhold til skatteloven § 13-1 skal transaksjoner mellom parter i interessefellesskap prises som om interessefellesskapet ikke forelå (armlengdeprinsippet). Der det grunnrenteskattepliktige selskapet selv utfører aktiviteten, skal verdien av denne bestemmes ved tilsvarende vurderinger som gjelder ved fastsetting etter skatteloven § 13-1 og OECDs retningslinjer for internprising.5
Det kan være krevende å fastslå hva som er armlengdes pris i det enkelte tilfellet. Ved en tilbakeregning fra fakturert pris til merdkanten, vil det som regel være en rekke aktiviteter som må verdsettes etter internprisingsreglene (se figurene 17.2 og 17.3), og hvor verdien må bestemmes innenfor et intervall av akseptable verdier. Dette er omtalt nærmere i boks 17.1. Slike beregninger forutsetter skjønn og blir mer krevende jo lengre ut i verdikjeden det eksterne salget skjer. Kontroll av de skattepliktiges prissetting er ressurs- og tidkrevende både for selskapene og for skattemyndighetene.
Skattepliktige som har konserninterne transaksjoner, kan ha plikt til å utarbeide dokumentasjon som gir skattemyndighetene grunnlag for å vurdere om priser og vilkår i transaksjoner og mellomværende med nærstående selskaper samsvarer med priser og vilkår inngått mellom uavhengige parter (internprisingsdokumentasjon). For hver transaksjon med nærstående part, skal dokumentasjonen blant annet inneholde redegjørelse for hva som er partenes bidrag til transaksjonen, hvilken prisingsmetode som er anvendt for å fastslå prisen og sammenligningsgrunnlaget som er brukt for å fastsette prisen.
17.3.2 Prisrådet for havbruk og fastsetting av normpriser
Prisrådet for havbruk kan fastsette bindende skatteavregningspriser (normpriser) til bruk ved skattefastsettingen. Prisrådet er uavhengig og kan ikke instrueres, verken generelt eller i enkeltsaker. Prisrådet har satt normpriser siden 1. juli 2024.
Prisrådet har åtte medlemmer og to varamedlemmer. De har kompetanse innenfor blant annet skatt, ressursøkonomi, internprising, konkurranserett og markedet for laks. Prisrådet bistås av et sekretariat som er underlagt prisrådets instruksjon. Sekretariatet er plassert i Fiskeridirektoratet i Bergen.
De grunnrenteskattepliktige selskapene rapporterer månedlig opplysninger om salg av fisk til prisrådet, herunder pris, solgt volum, kvalitet, vektklasser, geografisk beliggenhet og verdiøkning fra aktiviteter frem til levering. De mindre aktørene har færre salg i løpet av et år, og rapporterer dermed færre prisoppgaver til prisrådet. Næringen er dominert av noen få aktører som normalt vil ha mange salg fordelt på ulike kvaliteter mv.
Flere selskaper har i dialog med prisrådet pekt på at rapporteringen har vært tidkrevende. For å lette rapporteringsbyrden har prisrådet derfor utviklet en løsning for automatisk innrapportering. Løsningen er tatt i bruk av ti grunnrenteskattepliktige selskaper.6 Enkelte andre har imidlertid opplyst til prisrådet at de har avventet en avklaring om prisrådets fremtid før de gjør de nødvendige systemtilpasningene.
Prisrådet fastsetter normpriser som skal svare til hva fisken ved merdkanten kunne vært omsatt for mellom uavhengige parter i et fritt marked. Retningslinjer for prisrådets skjønn er fastsatt i Finansdepartementets samleforskrift til skatteloven (FSFIN). For å komme frem til markedspris ved merdkanten, tar prisrådet utgangspunkt i oppnådde priser og justerer for verdiøkning ved aktiviteter etter merdkant, som brønnbåttransport, slakting mv. Prisrådet setter først foreløpige normpriser, som de grunnrenteskattepliktige kan uttale seg om skriftlig eller i møter med prisrådet. Deretter fastsetter prisrådet endelige priser.
Normprisene settes som hovedregel for én uke. Ifølge prisrådets vedtak av 26. juni 2026 beregnes normprisene i utgangspunktet som et gjennomsnitt av innrapporterte salgspriser mellom uavhengige parter. Ved fastsetting av normpriser skilles det mellom ulike kvaliteter og vektklasser. Prisrådet har de siste kvartalene satt priser på alle vektklasser av superior laks og regnbueørret solgt i spotmarkedet. Prisrådet anslår at disse prisene omfatter i underkant av 70 pst. av produksjonen av laks og regnbueørret. For annen produksjon, der hoveddelen er salg på fastpriskontrakter, må de grunnrenteskattepliktige selv beregne markedsverdien ved merdkanten.
Prisrådet har over tid observert forskjeller i nettopriser for fisk solgt mellom uavhengige parter og parter i konsern. Prisrådets data for 2025 og første kvartal 2026 viser at priser rapportert av selskap i integrerte konsern var mer enn 5 kroner lavere per kilo enn normprisene.
Normprisene er bindende både for de grunnrenteskattepliktige selskapene og skattemyndighetene. Selskapene har imidlertid anledning til å klage på vedtaket. Klagene behandles av Fiskeridirektoratets klagesaksenhet, som ikke kan instrueres når den behandler klager på prisrådets vedtak. Etter klagebehandling kan de grunnrenteskattepliktige eventuelt få saken prøvd for domstolene.
Normpriser innebærer at grunnrenteskattepliktige ikke selv skal beregne markedsverdien ved merdkanten. Ettersom normprisene er bindende, vil heller ikke Skatteetaten kontrollere markedsverdien av fisken ved merdkanten. Normprisene reduserer dermed behovet for å vurdere hva som er riktig pris, som holder administrative kostnader nede, både for de skattepliktige og for Skatteetaten. Normpriser gir større forutsigbarhet for de grunnrenteskattepliktige fordi de kan legges til grunn for bruttoinntekten uten at de tas opp til endring av Skatteetaten senere.
17.3.3 Skatteetatens kontroll av egenfastsettingen
Skatteetaten kan kontrollere de grunnrenteskattepliktiges egenfastsetting, herunder den anvendte markedsverdien på merdkanten. Skatteetatens kontrollarbeid er risikobasert. Grunnlaget for utplukk til nærmere oppfølging er en risikoanalyse som bygger på opplysninger i skattemeldingen, offentlig tilgjengelig informasjon og eventuelle tilleggsopplysninger gitt i vedlegg til skattemeldingen, og omfatter både maskinelle og manuelle vurderinger. Ressurshensyn har også betydning for hvor mange saker som blir tatt ut til kontroll. Skatteetatens ressurser er begrenset, og alle forhold blir ikke kontrollert.
For skattepliktige som velges ut til videre oppfølging, gjennomføres kontrollen ved innhenting av tilleggsopplysninger. Skatteetaten kan kreve alle opplysninger som kan ha betydning for skatteplikten. For konsern der virksomheten er delt i flere beslektede selskap, er det særlig internprisingsdokumentasjon etter skatteforvaltningsloven § 8-11 som er relevant. I slike saker vil det imidlertid ofte være behov for omfattende dialog og opplysninger i tillegg til internprisingsdokumentasjonen.
Skatteetatens trinn i en kontrollsak er illustrert i figur 17.5.
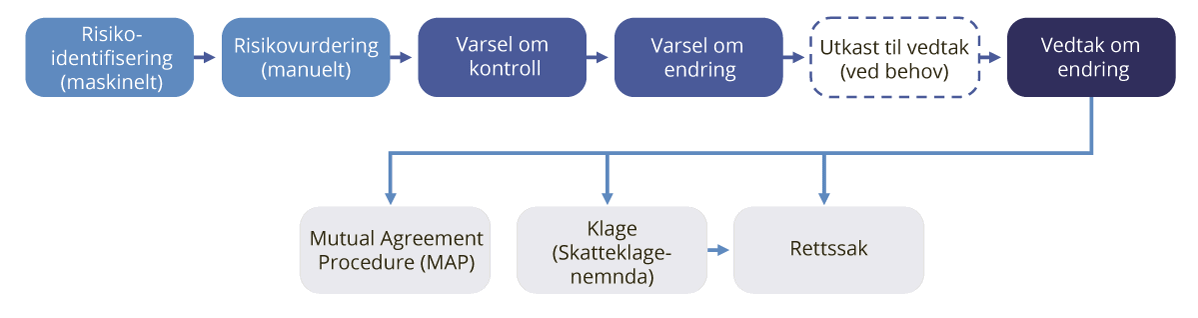
Figur 17.5 Illustrasjon aav trinnene i Skatteetatens kontrollarbeid
Kilde: Skatteetaten.
Frist for skattemyndighetene til å ta opp egenfastsettingen til endring er fem år etter utgangen av skattleggingsperioden. Siden saker som involverer internprisingsspørsmål er ressurskrevende for de skattepliktige og for Skatteetaten, vil det i mange tilfeller ta lang tid før de avsluttes. Ved nemnds- og domstolsbehandlingen av de mer komplekse internprisingssakene er det ikke uvanlig at sakene strekker seg over mange år.
Boks 17.1 Vurdering etter armlengdeprinsippet
Vurderinger etter armlengdeprinsippet er komplekse og krever betydelige administrative ressurser. Laks og regnbueørret selges sjelden til uavhengige på merdkanten. Det lar seg derfor ikke gjøre å etablere et armlengdeintervall av sammenlignbare salgspriser ved merdkanten som kan brukes direkte ved fastsettelsen av brutto salgsinntekt. I stedet må skatteavregningsprisene beregnes med utgangspunkt i salgspriser til uavhengig kjøper justert for aktiviteter etter merdkant som har påvirket salgsprisen. Verdien av de etterfølgende aktivitetene skal fastsettes i samsvar med armlengdeprinsippet, tilsvarende som for ordinære konserninterne transaksjoner. Det er særlig i dette tilpasningsrommet at risikoen for feil oppstår, blant annet ved at det foretas uberettigede eller for omfattende justeringer.
Normprisen vil over tid ligge nær gjennomsnittet av markedsverdien av fisken ved merdkanten. Forenklet kan dette illustreres i figur 17.6. Ved selskapenes egenfastsettelse vil høyere skatteprosent i sjøfasen, gi insentiv til tilpasninger som resulterer i en lav skatteavregningspris ved merdkanten.
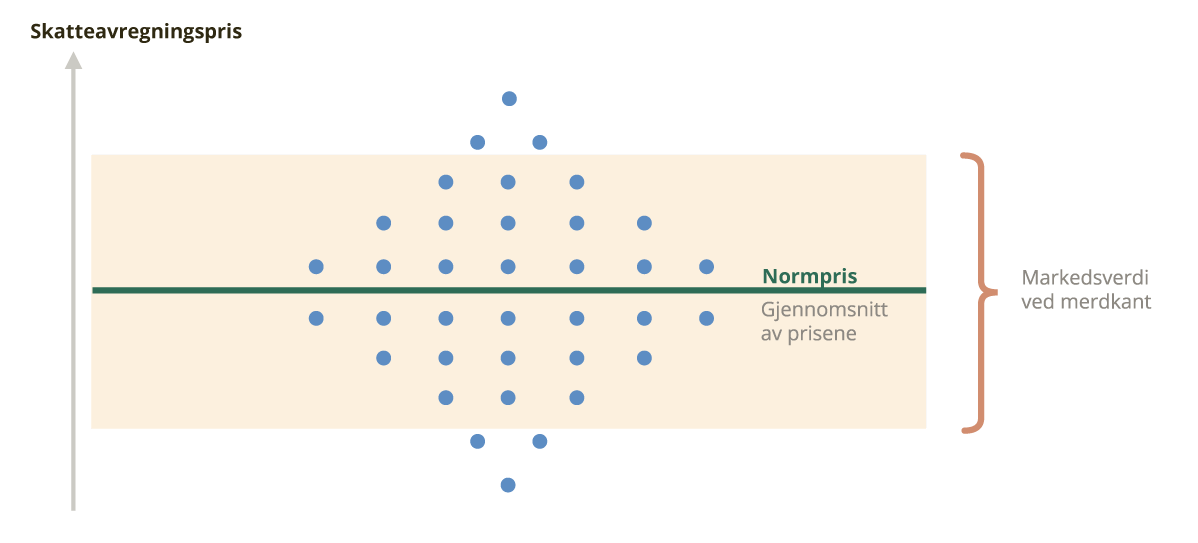
Figur 17.6 Illustrasjon av intervallet ved egenfastsetting av skatteavregningspriser (de blå punktene illustrerer markedsverdi tilbakeregnet til merdkant)
Kilde: Finansdepartementet.
Til nå har Skatteetaten gjennomført kontroller av både de grunnrenteskattepliktiges verdsetting av fisk på merdkanten og konserninterne transaksjoner i sjøfasen. Etatens prioritering av kontroll har hatt som forutsetning at Prisrådet for havbruk setter bindende normpriser for en stadig større del av salgsvolumet.
Skatteetatens erfaring med kontroller så langt viser at mange større havbrukskonsern har organisert virksomheten i sjøfasen slik at de fleste nødvendige innsatsfaktorer leveres til det grunnrenteskattepliktige selskapet fra beslektede selskaper. Dette innebærer at et driftsselskap utfører aktiviteten i sjøfasen og eier driftsmidlene, og at det grunnrenteskattepliktige selskapet, som eier oppdrettstillatelsen og selve fisken (biomassen), betaler for dette. Omfanget av internprisingsspørsmål er derfor stort, og kontrollarbeidet er ressurs- og tidkrevende.
Skatteetatens kontroller av markedsverdi på merdkant har avdekket stor risiko for overskuddsflytting på grunn av interessefellesskap når prisene er fastsatt av skattepliktige selv. Skatteetatens gjennomganger viser at de fleste grunnrenteskattepliktige regner seg tilbake til salgspris på merdkanten fra fakturert pris til ekstern kunde, fratrukket verdiøkning fra aktiviteter etter merdkant, inkludert en antatt armlengdes fortjeneste. Typiske fratrekk er brønnbåt, transport, slakting samt salg og distribusjon. Noen grunnrenteskattepliktige har brukt indekspriser som utgangspunkt for å fastsette en markedsverdi på merdkanten. Også slike priser gjelder salg på et senere punkt i verdikjeden og må tilbakeregnes til markedsverdi på merdkanten.
Skatteetaten erfarer at det er nødvendig å kontrollere både internprisingen for aktiviteter etter merdkanten, og om aktivitetene har ført til økt verdi etter merdkanten. I noen tilfeller involverer transaksjonene immaterielle verdier, noe som kompliserer kontrollarbeidet ytterligere.
17.4 Alternativer for inntektsfastsettelsen
17.4.1 Innledning
Som oppfølging av Stortingets anmodning fra juni 2026 er departementet i gang med å vurdere ulike tiltak, som hver for seg eller sammen kan ivareta målet om riktig fastsatt grunnrenteskatt og lave administrative kostnader. Departementet vurderer tiltak langs to hovedspor:
-
1) at prisrådet avvikles og de grunnrenteskattepliktige selv fastsetter markedsverdien ved merdkanten (punkt 17.4.2)
-
2) at det fortsatt settes bindende skatteavregningspriser, men med justeringer fra dagens modell (punkt 17.4.3).
Flere av tiltakene bør ses i sammenheng, og kan supplere hverandre.
17.4.2 De grunnrenteskattepliktige setter markedsverdien på merdkanten
Lovens utgangspunkt i dag er at de grunnrenteskattepliktige selskapene fastsetter brutto inntekt fra salg av laks, ørret og regnbueørret selv, med mindre Prisrådet for havbruk har fastsatt bindende normpriser. Både for egenfastsetting og bindende normpriser gjelder prinsippet om at fisken skal verdsettes til markedsverdien ved merdkanten. Dersom prisrådet avvikles uten ytterligere tiltak, vil de grunnrenteskattepliktige selv måtte fastsette markedsverdien ved merdkanten.
Det er som nevnt en utfordring ved fastsetting og kontroll av markedsverdi på merdkanten at det er få faktiske transaksjoner mellom uavhengige på merdkanten og at det ved tilbakeregningen til markedsverdi på merdkant er en rekke etterfølgende aktiviteter som må verdsettes etter armlengdeprinsippet. Det er om lag 100 grunnrenteskattepliktige selskaper, og hvert selskap kan ha mange salg av fisk.
Skatteetatens kontroll av egenfastsatte markedspriser på merdkanten kan forenkles dersom etaten får tilgang til sammenlignbare markedspriser. Utvidet rapporteringsplikt for de grunnrenteskattepliktige vil gi Skatteetaten et systematisk datagrunnlag for slike sammenligninger.
En tilsvarende opplysningsplikt finnes i petroleumsbeskatningen. Petroleumsselskapene har en særskilt plikt til å gi opplysninger om avtale- og salgsvilkår for særskattepliktig realisasjon av naturgass etter skatteforvaltningsloven § 8-10. Opplysningsplikten har sammenheng med at Skatteetaten skal kontrollere at prisene ved salg av naturgass mellom nærstående er i samsvar med markedsprisen, jf. skatteloven § 13-1. Et godt datagrunnlag for sammenlignbare priser forenkler kontrollarbeidet og gir Skatteetaten bedre grunnlag ved kontroll av petroleumsselskapenes gassalg. Skatteetaten må vurdere om salgsprisene for gass er i overenstemmelse med armlengdeprinsippet, og om vilkårene for eventuell skjønnsadgang er oppfylt. Internprisingssakene på gass er både ressurs- og tidkrevende.
Departementet vil vurdere nærmere om en tilsvarende opplysningsplikt kan være hensiktsmessig i grunnrenteskatten på havbruk. Trolig vil en slik utvidet opplysningsplikt omfatte mange av de samme opplysningene som i dag rapporteres til prisrådet. Det vil være behov for ny lovhjemmel for opplysningsplikten, og forslaget må sendes på høring.
Et administrativt forenklende tiltak som departementet vil vurdere nærmere, er særregler for inntektsfastsettingen i grunnrenteskatten som ikke er normpriser fastsatt av et prisråd. Dette kunne være en ordning hvor selskapene setter prisen selv, men innenfor nærmere angitte og lovfestede rammer. Dette kan forenkle kontrollarbeidet til Skatteetaten, samtidig som det ville være forenklende for de skattepliktige.
Man kan også se for seg lovfestede standardiserte justeringer for kostnadstyper eller kostnadsnivå ved tilbakeregning til merdkanten. Standardiserte justeringer vil gjøre fastsettingen mer ensartet og forenkle kontrollen, men forutsetter at særlig satsene vurderes og oppdateres jevnlig og at de i rimelig grad gjenspeiler selskapenes kostnader.
Et mulig tiltak kan også være å endre skatteavregningstidspunktet, slik at bruttoinntekten fastsettes til salgsinntekt etter merdkant, for eksempel etter slakt. Skatteavregningspunktet er skjæringspunktet for grunnrenteskatten og er avgjørende for beregningen av grunnrenteinntekten. Skatteavregningspunktet er bestemmende for hvilke inntekter og kostnader som skal inkluderes i den grunnrenteskattepliktige virksomheten.7
Ved merdkanten omsettes fisken sjelden mellom uavhengige parter. Et avregningspunkt etter slakt ligger nærmere leddet der salg til uavhengig part finner sted. Dette kan være administrativt forenklende for fastsettingen av grunnrenteskattepliktig salgsinntekt, fordi det reduserer behovet for tilbakeregning til markedsverdien på skatteavregningspunktet. Fradrag i grunnrenteinntekten for tjenester som er kjøpt fra andre selskap i konsernet, må imidlertid prises riktig, og det vil fortsatt være behov for kontroll av internprising i slike transaksjoner.
Salg skjer imidlertid også lenger ute i verdikjeden, blant annet av bearbeidede produkter og gjennom konserninterne salgsselskap. For disse salgene vil det fortsatt være behov for å regne seg tilbake til markedsverdien etter slakt.
Et senere skatteavregningspunkt reiser samtidig et prinsipielt spørsmål. Grunnrenteskatten vil da omfatte inntekter og kostnader fra ledd som ligger etter sjøfasen og utenfor den delen av verdikjeden der grunnrenten oppstår. Ved en flytting av skatteavregningspunkt vil også nye aktører kunne bli grunnrenteskattepliktige.
17.4.3 Bindende normpriser med justeringer i dagens prisrådsmodell
Det er flere fordeler med å videreføre et system med normpriser. Bindende normpriser fjerner muligheten til å påvirke grunnrenteinntekten gjennom selskapenes prisfastsetting av fisken ved merdkanten. Administrative kostnader holdes lave når både selskapene og skattemyndighetene kan legge normpriser til grunn uten videre kontroll. Det reduserer selskapenes behov for dokumentasjon av internpriser og fremskaffelse av kontrollopplysninger. Et prisråd med løpende prisfastsetting har også gjennom innrapporterte salgspriser tilgang til markedsdata som den enkelte skattepliktige ikke selv kan fremskaffe. Normpriser gir likebehandling av ulike aktører, og bindende priser gir forutberegnelighet. Et alternativ kan være at systemet med bindende normpriser videreføres, men forenkles for å imøtekomme noe av kritikken mot ordningen.
Deler av kritikken mot dagens ordning retter seg mot den administrative byrden ved rapportering til prisrådet. Administrasjon av en grunnrenteskatt medfører nødvendigvis kostnader både for selskapene og for skattemyndighetene. Det er likevel et mål at kostnadene ved å etterleve regelverket skal være så lave som mulig. Rapporteringsløsningen til prisrådet er derfor nå automatisert, slik at opplysningene kan overføres direkte fra de skattepliktiges systemer. Den administrative byrden kan reduseres ytterligere. Rapporteringsplikten kan avgrenses, slik at de minste aktørene unntas rapportering. Videre kan rapporteringsskjemaet forenkles, og en kan redusere rapporteringsfrekvensen. Noen forenklingstiltak vil redusere byrden for de skattepliktige, men samtidig svekke datagrunnlaget for prisfastsettelsen. Slike hensyn må veies opp mot hverandre.
Den andre delen av kritikken gjelder at normprisene ikke treffer «de faktiske inntektene». Ved salg mellom parter i interessefellesskap foreligger det ingen uavhengig pris. Et alternativ kan derfor være å videreføre prisrådet i en avgrenset form, der normpriser bare legges til grunn ved salg av fisk mellom parter i interessefellesskap. Ved eksterne salg kan oppnådd pris benyttes, justert for verdiøkning fra aktiviteter etter merdkanten. Rapporteringsplikten vil da måtte beholdes for alle skattepliktige (ev. over en terskelverdi), slik at prisrådet har et godt grunnlag for prisfastsettelse. Et slikt system forutsetter en klar grense for hvor i verdikjeden et salg må finne sted for å regnes som salg til uavhengig part. Et nærliggende skjæringspunkt er umiddelbart etter slakt. Fisk som selges til uavhengig part senere i verdikjeden, behandles som internt salg, og normprisen anvendes for å fastsette grunnrenteinntekten.
Et annet alternativ er at normprisene ikke fastsettes av et råd, men knyttes til en indekspris. I høringen om grunnrenteskatt på havbruk høsten 2022 foreslo departementet at grunnrenteinntekten skulle fastsettes ved normpriser basert på Nasdaq prisindeks for laks.8 Dette var i tråd med forslaget til Havbruksskatteutvalget (NOU 2019: 18 Skattlegging av havbruksvirksomhet). Forslaget har fellestrekk med grunnrenteskattene for vann- og landbasert vindkraft, der spotmarkedsprisen på Nord Pool fungerer som normpris i inntektsfastsettingen.
Forslaget om normpris basert på Nasdaq møtte sterk kritikk fra næringen. Det ble blant annet hevdet at indeksprisene ikke ville tilsvare reelle priser og at det ville hindre langsiktige kontrakter. Det er også en utfordring at indeksene gir mindre opplysninger om ulike kvaliteter/vektklasser/geografi, samt at det er frivillig for selskapene å rapportere. Videre gir ikke dagens indekser opplysninger om regnbueørret. Det må vurderes nærmere om en prisindeks kan fungere tilfredsstillende som normpris.
17.5 Oppsummering og videre arbeid
Formålet med grunnrenteskatt er at verdier som er skapt ved bruk av våre felles naturressurser, skal komme fellesskapet til gode. For at en grunnrenteskatt skal virke godt må den treffe grunnrenten rimelig presist. Formålet med normpriser fastsatt av et prisråd er å legge til rette for en riktig fastsatt grunnrenteskatt samtidig som de administrative kostnadene for selskapene og skattemyndighetene holdes lave. Det gir også større forutsigbarhet for selskapene. Normpriser legges bindende til grunn ved fastsettingen av brutto inntekt i grunnrenteskatten. Dermed reduseres behovet for omfattende dokumentasjon av internpriser. Samtidig reduseres omfanget av ressurskrevende endringssaker og eventuelle klage- eller rettssaker om skattefastsettingen i enkeltsaker.
Avvikling av prisrådet vil øke de administrative kostnadene for selskapene og Skatteetaten. Fastsettelse av internpriser forutsetter at skattepliktige gjennomfører omfattende økonomiske analyser og at disse analysene dokumenteres årlig. Videre kan saker om armlengdes internprising ta flere år før endelig vedtak eller dom foreligger.
Erfaring fra grunnrenteskatt på havbruk tilsier at det er behov for omfattende kontroll av transaksjoner mellom parter i interessefellesskap. Etter departementets vurdering vil det være en tilnærmet umulig administrativ oppgave å kontrollere alle relevante transaksjoner ved salg av fisk. Departementet anser det derfor som sannsynlig at avvikling av prisrådet vil medføre reduserte inntekter fra grunnrenteskatten. Prisrådets data viser at priser på merdkanten rapportert av selskap i integrerte konsern, i gjennomsnitt ligger vesentlig under normprisen, se punkt 17.3.2. Dersom disse prisene beregningsteknisk legges til grunn, kan en avvikling av prisrådet anslås å redusere inntektene fra grunnrenteskatten med i størrelsesorden 1,2 mrd. kroner for 2027. Det er usikkert hvor mye av dette Skatteetaten ville kunne hente inn gjennom ordinær kontroll. Videre vil det ta flere år før kontrollsaker fullføres og eventuelt fører til økt innbetalt skatt.
Det er krevende å utforme et regelverk som legger til rette for at skattefastsettingen gir riktig grunnrenteskatt samtidig som de administrative kostnadene for selskapene og skattemyndighetene holdes nede. Dette er spørsmål som departementet vil vurdere videre før saken kan sendes på høring. For å unngå at grunnrenteskatten uthules, etterlevelseskostnadene øker og forutsigbarheten avtar, mener regjeringen det er nødvendig at prisrådet videreføres for inntektsåret 2027.
Regjeringen tar sikte på å sende et forslag på høring våren 2027 slik at en nærmere vurdering og forslag kan legges frem i statsbudsjettet for 2028.
18 Merverdiavgift ved donering av næringsmidler – oppfølging av Stortingets anmodning nr. 772 (2024–2025)
Ved behandlingen av Prop. 130 L (2024–2025) Lov om forebygging og reduksjon av matsvinn (matsvinnloven) anmodet Stortinget den 20. juni 2025 om følgende, se Innst. 373 L (2024–2025) vedtak nr. 772:
«Stortinget ber regjeringen gjøre de nødvendige tiltak for å sikre at det ikke lønner seg for virksomheter å destruere mat, fremfor å gi maten bort.»
I innstillingen viste komiteen til en konkret sak om uttaksreglene i merverdiavgiften. Komiteen skrev at det er et grunnleggende problem at det er rimeligere for bedrifter å destruere mat enn å gi bort til dem som trenger det, se Innst. 373 L (2024–2025). Siden komiteens begrunnelse handler om merverdiavgiftsreglene, har departementet valgt å avgrense utredningen til merverdiavgiftsreglene om donasjon av næringsmidler.
Merverdiavgiften er en generell avgift på forbruk av varer og tjenester. Formålet er å skaffe inntekter til staten, blant annet for å finansiere offentlige velferdstjenester. Merverdiavgiften er mest effektiv når den omfatter flest mulig varer og tjenester med en generell sats. Omfanget av særregler og fritak for merverdiavgift bør derfor begrenses.
Merverdiavgiften beregnes i alle omsetningsledd. Avgiftspliktige virksomheter kan fradragsføre inngående merverdiavgift på sine anskaffelser. En side av dette er at varelageret i merverdiavgiftspliktige virksomheter er såkalt «renset» for merverdiavgift.
Merverdiavgiften skal være en generell avgift på forbruk av varer. Det krever regler om avgiftsplikt ved uttak til forbruk. Uten slike regler ville en betydelig del av forbruket vært avgiftsfritt, fordi varene allerede er renset for avgiftskostnader i virksomheten.
Manglende uttaksregler ville også åpnet for flere skattemotiverte tilpasninger. For eksempel kunne forbruk av varer form av svart omsetning, bortforklares som store gaveutdelinger. Det kunne også ført til at bedriftseiere kunne unngått avgiften ved å anskaffe varer og tjenester til privat forbruk gjennom bedriften. Reglene hindrer også at ansatte avlønnes med avgiftsfrie varer og tjenester i stedet for ordinær lønn.
I 2016 ble det innført et merverdiavgiftsfritak for utdeling av næringsmidler på veldedig grunnlag, se Prop. 121 LS (2015–2016) Endringar i skatte-, avgifts- og tollovgivinga og Innst. 385 L (2015–2016). Formålet med fritaket var blant annet å redusere matsvinnet i dagligvarebransjen. For at fritaket skal komme til anvendelse, må mottakeren være registrert i Enhetsregisteret og mottakeren må dele ut varene på veldedig grunnlag.
Ved utformingen av fritaket ble det gjort grundige vurderinger av hvem som kunne motta avgiftsfrie donasjoner. På den ene siden var det viktig at kravene til mottakerleddet ikke ble så strenge at det motvirket formålet med fritaket. På den andre siden tilsa kontrollhensynet en viss avgrensning. Departementet legger til grunn at leveranser av større volum av næringsmidler som regel skjer til et mellomledd for videre utdeling til den endelige forbrukeren. Kravet om at mottaker er registrert i Enhetsregisteret, utgjør dermed ikke noe vesentlig hinder for avgiftsfri donasjon. Det forenkler imidlertid kontrollen for skattemyndighetene og er enkelt å forholde seg til for bransjen.
I merverdiavgiftsregelverket er det også åpnet for at næringsdrivende kan dele ut varer og tjenester av mindre verdi direkte til den endelige mottakeren uten at det utløser plikt til å betale merverdiavgift. Vederlagsfrie utdelinger til forbruker vil i stor grad være omfattet av fritaket for gaver av bagatellmessig verdi, det vil si gaver verdt inntil 200 kroner.
Fritaket for matdonasjoner gjør at virksomhetene enkelt kan gi bort næringsmidler uten å betale avgift. Fritaket for merverdiavgift synes å fungere etter hensikten, og det har vært lite diskusjon om fritakets avgrensning. Departementet mener derfor det ikke er nødvendig å justere gjeldende merverdiavgiftsregler.
Anmodningen anses med dette som fulgt opp.
19 Sirkulær økonomi – skatter og avgifter
Regjeringen oppnevnte i mars 2024 en ekspertgruppe for virkemidler for å fremme sirkulære aktiviteter. Ekspertgruppen leverte sin rapport Ikke rett fram – Rapport fra Ekspertgruppen for utredning av virkemidler for å fremme sirkulære aktiviteter 26. mai 2025 med totalt 79 anbefalinger.
Klima- og miljødepartementet har hatt rapporten på høring med høringsfrist 7. september 2025. Se Prop. 1 S (2026–2027) for Klima- og miljødepartementet for omtale av arbeidet med å følge opp ekspertgruppens anbefalinger utenom skatte- og avgiftsområdet. Ekspertgruppens forslag på skatte- og avgiftsområdet vurderes her.
19.1 Sirkulær økonomi
Økonomisk aktivitet innebærer uttak av naturressurser, både fornybare og ikke-fornybare. Ressursene holdes i omløp i økonomien inntil de blir avfall eller utslipp. Figur 19.1 viser en stilisert skisse til det økonomiske livsløpet til naturressurser.
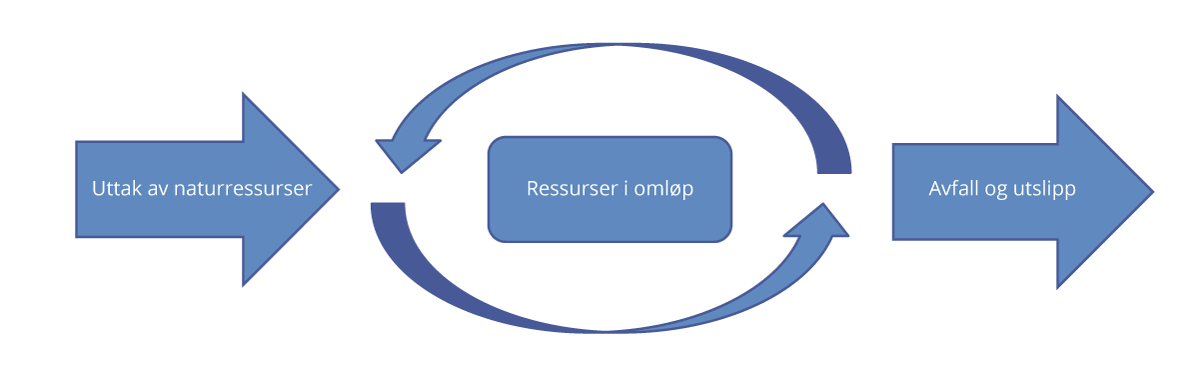
Figur 19.1 Stilisert skisse av livsløpet til naturressurser
Fornybare ressurser reproduseres kontinuerlig av naturen, for eksempel ferskvann, skog, marine ressurser og energi i form av vind-, vann- og solkraft. Beholdningen av en fornybar ressurs kan holdes konstant, forutsatt at uttaket ikke overstiger naturens evne til å reprodusere ressursen. Overstiger uttaket reproduksjonen, reduseres beholdningen og kan på sikt forsvinne. Fornybare ressurser bør forvaltes bærekraftig, slik at også fremtidige generasjoner kan høste av dem.
Ikke-fornybare ressurser er lagerressurser som naturen ikke reproduserer, eller som naturen bruker svært lang tid på å reprodusere, for eksempel olje, naturgass, kull, metaller og mineraler. Ethvert uttak av en ikke-fornybar ressurs reduserer den gjenværende beholdningen. Ikke-fornybare ressurser bør forvaltes slik at verdien av ressursen maksimeres, og slik at verdien tilfaller både nåværende og fremtidige generasjoner.
Selve uttaket av naturressurser, både fornybare og ikke-fornybare, kan ha negative konsekvenser. Et eksempel er tap av natur. Naturtap reduserer både verdien av økosystemtjenestene naturen leverer, og verdien naturen har som rekreasjonsområde. Den som tar ut naturressursen, høster den økonomiske verdien av uttaket, men bærer ikke nødvendigvis kostnadene ved naturtapet. Det oppstår da et avvik mellom privatøkonomisk og samfunnsøkonomisk lønnsomhet. Avviket er en markedssvikt og gir grunnlag for offentlig virkemiddelbruk.
Avfall som forbrennes eller deponeres gir utslipp til luft, vann og jordsmonn, som kan være helse- og miljøskadelig. Det samme gjelder utslipp fra andre kilder, for eksempel forbrenning av fossile brensler. Den som kaster avfall eller står bak miljøskadelige utslipp, bærer ikke nødvendigvis de fulle kostnadene. Også da oppstår et avvik mellom privatøkonomisk og samfunnsøkonomisk lønnsomhet, og markedssvikten gir grunnlag for offentlig virkemiddelbruk.
Naturressurser som allerede er tatt ut og er i omløp i økonomien, bør utnyttes så effektivt som mulig slik at de bidrar til høyest mulig verdiskaping. Omløpstiden til en ressurs kan forlenges gjennom vedlikehold, reparasjon, ombruk og materialgjenvinning. Slike «sirkulære aktiviteter» kan bidra til mer effektiv ressursbruk, men kan også i seg selv kreve nye ressurser.
Sirkulære aktiviteter kan indirekte redusere uttaket av nye naturressurser, utslipp og avfallsmengder. Disse virkningene er usikre og kan variere. I klima- og miljøpolitikken bør virkemidlene rettes så direkte som mulig mot det problemet som skal løses.
Ekspertgruppen oppsummerer med at en sirkulær økonomi ikke er et mål i seg selv, men at det «skal bidra til å nå klima-, miljø- og naturmål og bidra til en bærekraftig og effektiv forvaltning av planetens ressurser.»
19.2 Særavgifter
Ekspertgruppen foreslo en rekke nye særavgifter. Disse omtales i dette kapitlet.
Ekspertgruppen foreslo også endringer i eksisterende særavgifter. I dokumentavgiften foreslo ekspertgruppen å oppheve særregelen om at det ved førstegangsoverføring av nyoppført bygning bare skal beregnes avgift av tomteverdien, se vurdering av dette forslaget i kapittel 20.
På bilavgiftsområdet foreslo ekspertgruppen å øke vektkomponenten i engangsavgiften for alle personbiler. Formålet er å gi insentiver til å kjøpe færre og lettere kjøretøy. Regjeringen foreslår å prisjustere satsene i engangsavgiften, se omtale i punkt 10.2.
19.2.1 Naturavgift
Ekspertgruppen foreslo å innføre en naturavgift med formål å begrense nedbygging av natur.
I Meld. St. 25 (2024–2025) Klimamelding 2035 – på vei mot lavutslippssamfunnet varslet regjeringen at den ville utrede en avgift på klimagassutslipp fra irreversible arealbruksendringer. Formålet med avgiften er å prise utslipp av klimagasser fra arealbruksendringer på lik linje med ikke-kvotepliktige utslipp av klimagasser.
En naturavgift bør i prinsippet prise alle økosystemtjenester som går tapt ved nedbygging av natur, ikke kun utslipp av klimagasser. En treffsikker naturavgift forutsetter dermed langt mer kunnskap om verdsetting av natur enn en klimaavgift.
Utredningen av en avgift på klimagassutslipp fra irreversible arealbruksendringer er i gang, men har så langt ikke gitt entydige svar på om det vil være mulig å innføre en slik avgift. Utredning av en naturavgift bør derfor ikke settes i gang før avgift på klimagassutslipp fra irreversible arealbruksendringer er ferdig utredet og eventuelt innført. Dette er i tråd med både ekspertgruppens og Skatteutvalgets vurdering i NOU 2022: 20.
19.2.2 Avgift på sand, grus og pukk
Ekspertgruppen foreslo å innføre en avgift på sand, grus og pukk med formål å redusere uttak og øke ombruk av disse ressursene.
Byggeråstoff er en betegnelse på alle mineralske råstoff som i første rekke brukes til bygg- og anleggsformål. Pukk tas ut ved sprengning og knusing av fjell eller grov grus, mens sand og grus tas ut fra løsmasser. Tall fra Direktoratet for mineralforvaltning viser at det i 2024 var 915 aktive uttak av byggeråstoff i Norge. De største forbrukerne av byggeråstoff er bygge- og anleggsbransjen. I tillegg kommer uttak av byggeråstoff som ikke er omfattet av rapporteringsplikt etter mineralloven.
Uttak av byggeråstoff medfører betydelige naturinngrep, men disse skiller seg ikke vesentlig fra naturinngrep ved utbygging av næringsparker, veier og jernbane. Enkelte steder, særlig i byområder, kan byggeråstoff være en knapp ressurs. Dersom det oppstår knapphet på byggeråstoff, vil prisen på råstoffet øke. Det vil i seg selv gi et insentiv til å redusere uttaket av byggeråstoff for eksempel ved å øke bruken av overskuddsmasser.
En avgift på uttak og import av sand, grus og pukk mv. vil øke kostnadene ved uttak og import av byggeråstoff. Det vil kunne gi redusert uttak og redusert import. Økt ombruk vil imidlertid kunne gi økt transport. Det er ikke nødvendigvis geografisk nærhet mellom steder med overskudd av ombruksmasser og steder med behov for masser. Det kan også være nødvendig å behandle og mellomlagre ombruksmasser, noe som kan genererer ytterligere transport og økt arealbruk. En avgift vil øke kostnadene ved alle typer bygg og anlegg. Dette er kostnader som vil veltes over på sluttbruker (det offentlige, næringslivet og husholdninger).
Regjeringen legger ikke opp til å utrede eller innføre avgift på sand, grus og pukk.
19.2.3 Avgift på tekstiler
Ekspertgruppen anbefalte å innføre en avgift på tekstiler. Formålet er å begrense negativ klima- og miljøpåvirkning fra uttak av råvarer og produksjon av tekstiler i andre land og redusere klima- og miljøkonsekvensene i bruks- og avfallsfasen.
Ved behandlingen av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026 anmodet Stortinget den 19. juni 2026 om følgende, se Innst. 450 S (2025–2026) vedtak nr. 1141:
«Stortinget ber regjeringen vurdere ulike virkemidler for å redusere mengden tekstilavfall i Norge, herunder utrede en tekstilavgift. Utredningen skal belyse virkningen disse virkemidlene har på gjenbruk og produksjon av klær basert på norske råvarer, mengden import av billige klær og miljøforurensning ved produksjon av klær. Det tas sikte på at en ev. avgift og andre virkemidler kan innføres i forbindelse med statsbudsjettet for 2028.»
Regjeringen vil vurdere ulike virkemidler for å redusere mengden tekstilavfall i Norge, blant annet utrede en tekstilavgift, og vil komme tilbake til Stortinget om saken.
19.2.4 Avgift på plastemballasje
Ekspertgruppen anbefalte å innføre en avgift på plastemballasje som differensieres etter andelen materialgjenvunnet plast. Ekspertgruppen begrunnet forslaget med at det var behov for å redusere mengden plastemballasje og gi insentiver til økt bruk av materialgjenvunnet plastemballasje.
Regjeringen utreder en avgift på plastemballasje og vil komme tilbake til Stortinget om saken.
19.2.5 Avgift på mineralgjødsel
Ekspertgruppen anbefalte å innføre en avgift på fosfor- og nitrogeninnholdet i mineralgjødsel. Formålet er å redusere utslipp av klimagassen lystgass (N2O) og avrenning av fosfor og nitrogen.
Ved behandlingen av Meld. St. 1 (2025–2026) Nasjonalbudsjettet 2026 anmodet Stortinget den 5. desember 2025 om følgende, se Innst. 2 S (2025–2026) vedtak nr. 59:
«Stortinget ber regjeringen ikke sende forslag om mineralgjødselavgift på høring, og skal avslutte prosessen med å innføre en slik avgift.»
Regjeringen vil ikke sende forslag til forskrift om klima- og miljøavgift på mineralgjødsel på høring, se Prop. 95 LS (2025–2026) punkt 9.5.
19.2.6 Avgift på utslipp av klimagasser fra husdyr
Ekspertgruppen anbefalte å innføre en avgift på utslipp av klimagasser fra husdyrproduksjon med formål å redusere utslippene av klimagassene metan (CH4) og lystgass (N2O) fra landbruket.
Stortinget har flere ganger presisert at biologiske prosesser ikke skal pålegges avgift, se for eksempel omtale i Innst. 487 S (2022–2023) punkt 2.5.
Regjeringen arbeider ikke med avgift på utslipp av klimagasser fra husdyr.
19.2.7 Avgift på utslipp av fosfor og nitrogen mv. fra havbruk
Ekspertgruppen anbefalte å innføre en avgift på utslipp av fosfor og nitrogen i havbruket, der avgiftsgrunnlaget avkortes mot dokumentert oppsamlet mengde fosfor og nitrogen. Formålet er å redusere utslipp av fiskeslam fra havbruk, blant annet gjennom økt oppsamling av fiskeslam.
Ved behandlingen av Meld. St. 24 (2024–2025) Fremtidens havbruk – Bærekraftig vekst og mat til verden (havbruksmeldingen) anmodet Stortinget regjeringen om å «legge frem en vurdering av hvordan slam og andre avfallsstrømmer fra havbruk kan inngå i en mer sirkulær økonomi, inkludert muligheter for gjenvinning, bruk i jordbruk og energi, samt utvikling av en nasjonal strategi for sirkulærøkonomi i havbruket». Anmodningene følges opp av Nærings- og fiskeridepartementet.
I havbruksmeldingen ble det presentert et nytt og mer helhetlig system for forvaltningen av akvakulturnæringen. Det inkluderte ny regulering av lusepåvirkning med individuelle insentiver (kvotesystem eller avgift), og det ble foreslått å innføre en avgift på tapt fisk for å ivareta hensyn til dyrevelferd.
Ved behandlingen av havbruksmeldingen anmodet Stortinget regjeringen om å «utrede ulike modeller for fremtidig regulering av havbruksnæringen basert på faktisk miljøpåvirkning og innrettet med individuelle insentiver» (vedtak nr. 1039). Videre anmodet Stortinget regjeringen om å «iverksette arbeid med tiltak for å nå målsettingen satt i dyrevelferdsmeldingen om en dødelighet for alle fiskearter i akvakultur ned mot 5 pst.» (vedtak nr. 1052).
Regjeringen prioriterer arbeidet med virkemidler for å begrense lusepåvirkning fra fisk i akvakultur og redusere dødeligheten for fisk i akvakultur og legger ikke opp til å utrede avgift på utslipp av fosfor og nitrogen i havbruket nå.
I Prop. 1 LS (2025–2026) Skatter og avgifter 2026 varslet regjeringen at arbeidet med å utrede en avgift på tapt fisk skulle rettes inn slik at en avgift kunne innføres fra 1. januar 2027. Utredningsarbeidet krever mer tid, og det innføres ikke en avgift på tapt fisk fra 1. januar 2027. Et eventuelt forslag til avgift vil bli sendt på høring.
19.2.8 Avgift på deponering av avfall
Ekspertgruppen anbefalte å innføre en avgift på deponering av avfall med formål om å øke kostnadene ved å deponere avfall og dermed stimulere til ombruk og materialgjenvinning.
Regjeringen utreder en avgift på deponering av avfall og vil komme tilbake til Stortinget om saken.
19.3 Merverdiavgift
19.3.1 Merverdiavgift som skatt på forbruk
Ekspertgruppen viste til at merverdiavgiften i utgangspunktet er en generell avgift på forbruk av varer og tjenester som bidrar til å redusere forbruket av varer og tjenester. Ekspertgruppen understreket at merverdiavgiftens primære formål er å skaffe staten inntekter og at merverdiavgiften er mest effektiv når den omfatter flest varer og tjenester med en generell sats. Ekspertgruppen pekte på at det ikke finnes gode sirkulærøkonomiske begrunnelser for å videreføre redusert sats på næringsmidler, elektriske kjøretøy eller elektrisk kraft. Ekspertgruppen anbefalte derfor å avvikle dagens fritak (nullsatser) og reduserte satser i merverdiavgiften.
Ekspertgruppens anbefaling er i tråd med de faglige anbefalingene fra Merverdiavgiftsutvalget (NOU 2019: 11), Skatteutvalget (NOU 2022: 20) og rådgivende utvalg for finanspolitiske analyser. Ekspertgruppens anbefaling er også i hovedsak sammenfallende med skattekommisjonens tilrådning (NOU 2026: 9).
Regjeringen foreslår å redusere innslagspunkt for merverdiavgift ved omsetning av elektriske kjøretøy fra 300 000 kroner til 150 000 kroner, med sikte på full merverdiavgift fra 1. januar 2028, se omtale i punkt 9.2.
19.3.2 Brukte varer
Ekspertgruppen anbefalte å innføre støtte til omsetning av brukte varer. Ekspertgruppen anbefalte at støtten enten gis i form av direkte tilskudd til næringsdrivende som omsetter brukte varer, eller som fritak i merverdiavgiften ved omsetning av brukte varer. Ekspertgruppen viste til at begge tiltak vil ha avgrensingsutfordringer og må utredes nærmere. Ekspertgruppen anbefalte ikke en permanent, men en tidsbegrenset ordning, og at det må evalueres om den virker etter hensikten.
Ekspertgruppen anbefalte videre en teknisk forenkling i avansemetoden for omsetning av brukte varer. Ekspertgruppen foreslo at avansen ikke lenger skulle beregnes per vare, men samlet per termin. Ekspertgruppen pekte på at dette vil redusere de administrative kostnadene for næringsdrivende og gjøre omsetning av brukte varer mer attraktivt.
Ved behandlingen av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026 anmodet Stortinget den 19. juni 2026 om følgende, se Innst. 450 S (2025–2026) vedtak nr. 1156:
«Stortinget ber regjeringen utrede en konkret og praktisk gjennomførbar modell for hvordan omsetning av brukte varer kan fritas for merverdiavgift innen 1. november 2027.»
Regjeringen vil vurdere merverdiavgiftsreglene ved omsetning av brukte varer og komme tilbake til Stortinget om saken.
19.3.3 Reparasjoner
Ekspertgruppen vurderte, men frarådet, redusert merverdiavgift på reparasjoner. Direkte støtte til reparasjoner ble ansett som mer effektivt enn støtte gjennom merverdiavgiftssystemet. Ekspertgruppen foreslo direkte støtte gjennom to bransjeordninger: én for reparasjon av elektronikk og hvitevarer og én for reparasjon av tekstiler, sko og reiseeffekter.
Ved behandlingen av Revidert nasjonalbudsjett 2026 anmodet Stortinget regjeringen om å «utrede virkemidler som kan stimulere til reparasjon av hvitevarer og elektronikk, herunder en delvis gebyrfinansiert bransjeordning ved salg av nye varer» (vedtak nr. 1157) og «fremme forslag til virkemidler som kan stimulere til mer reparasjon, herunder en tilskuddordning for reparatørbedrifter» (vedtak nr. 1160). Anmodningene følges opp av Klima- og miljødepartementet, se Prop. 1 S (2026–2027) for Klima- og miljødepartementet.
19.3.4 Andre forslag
Ekspertgruppen anbefalte to endringer i gjeldende fritak for merverdiavgift ved utdeling av næringsmidler. For det første anbefalte ekspertgruppen å innskrenke ordningen til kun å omfatte næringsmidler med kort gjenstående holdbarhet. For det andre anbefalte ekspertgruppen å utvide ordningen til også å omfatte næringsmidler til allmennyttige formål. Merverdiavgiftsregler for donering av næringsmidler er nærmere omtalt i kapittel 18.
Ekspertgruppen anbefalte å fjerne særregelen for uttaksmerverdiavgift ved utdeling av varer til gave- og reklameformål med verdi inntil 200 kroner (bagatellmessig verdi) og særregelen om fradragsrett for anskaffelser av varer med bagatellmessig verdi til slike formål. Grensen for bagatellmessig verdi ble økt fra 100 til 200 kroner fra 2025, se Prop. 1 LS (2024–2025) Skatter og avgifter 2025 punkt 9.3. Det vurderes ikke endringer i gjeldende regelverk.
Ekspertgruppen anbefalte at det bør vurderes å innføre fritak for merverdiavgift ved utdeling av ukurante varer, men pekte på at avgrensningen må utredes nærmere. Da fritaket for merverdiavgift ved utdeling av næringsmidler på veldedig grunnlag ble innført i 2016, ble det vist til at «eit fritak for mange ulike varer ville kunne hatt store konsekvensar for mellom anna proveny og konkurransenøytralitet», se Prop. 121 LS (2015–2016) Endringar i skatte-, avgifts- og tollovgivinga punkt 2.5.3. Det vurderes ikke endringer i gjeldende regelverk for utdeling av varer.
19.4 Tollavgift
Ekspertgruppen pekte på at tollregelverket er et lite treffsikkert virkemiddel for å korrigere for eksterne virkninger. Det skyldes at tolltariffen ikke er utformet ut fra varers levetid eller produksjonsmetode. Ekspertgruppen viste også til at for klær og tekstiler beregnes tollavgift i prosent av tollverdien, noe som innebærer at tollavgiften blir lavest for de billigste varene.
Merverdiavgift på lavverdivarer som importeres fra utlandet, kreves inn gjennom VOEC-ordningen. Den gjelder for varer med verdi under 3 000 kroner. Ordningen går ut på at den utenlandske selgeren eller e-handelsplattformen det handles på, registrerer seg i VOEC-registeret og krever inn merverdiavgiften når kunden betaler i nettbutikken. VOEC-ordningen bidrar til at det blir ilagt merverdiavgift på alle lavverdivarer som importeres fra utlandet, og legger til rette for effektiv vareflyt med lave administrasjonskostnader. For at ordningen skal være enkel, er varer som håndteres i VOEC-ordningen, fritatt for tollavgift. Tollavgiftsfritaket omfatter i praksis kun klær og tekstiler.
Ekspertgruppen anbefalte at det innføres et forenklet system for oppkreving av tollavgift i VOEC-ordningen. Dette vil bidra til at utenlandske nettbutikker ikke lenger har en konkurransefordel sammenliknet med norske butikker, samtidig som Ekspertgruppen mente at effektiv vareflyt med lave administrasjonskostnader kan opprettholdes.
Ved behandlingen av Meld. St. 2 (2025–2026) Revidert nasjonalbudsjett 2026 anmodet Stortinget den 19. juni 2026 om følgende, se Innst. 450 S (2025–2026) vedtak nr. 1140:
«Stortinget ber regjeringen utrede med sikte på å innføre hvordan lavverdipakker kan ilegges toll og mulig kontrollgebyr slik at det norske tollsystemet harmonerer bedre med våre naboland.»
Regjeringen vil vurdere hvordan vedtaket skal følges opp og komme tilbake til Stortinget på egnet måte.
Regjeringen foreslår å redusere gjenværende tollavgift på klær og tekstiler til én felles sats på 5 pst. Endringen vil redusere konkurransefordelen for omsetning av klær gjennom VOEC-ordningen, og med det styrke konkuranseevnen til norske butikker på bekostning av utenlandske nettbutikker. Se nærmere omtale i kapittel 12.
20 Dokumentavgift – riving og rehabilitering av eksisterende bygninger
20.1 Innledning og bakgrunn
Dokumentavgiften har som formål å skaffe staten inntekter. Avgiften utgjør som hovedregel 2,5 pst. av salgssummen ved overføring av hjemmel til fast eiendom. For nyoppførte bygg og nybygg under arbeid gjelder en særregel om at det kun beregnes dokumentavgift av tomteverdien.
Skattekommisjonen pekte i NOU 2026: 9 Veien mot et bedre og mer forutsigbart skattesystem på at særregelen kan gjøre det avgiftsmessig gunstigere å rive og oppføre nytt bygg enn å rehabilitere eksisterende bygningsmasse. Kommisjonen ba departementet utrede hvordan denne skjevheten kan rettes opp. På tilsvarende grunnlag anbefalte ekspertgruppen for sirkulær økonomi i rapporten Ikke rett fram (2025) at særregelen for dokumentavgift ved oppføring av nybygg oppheves, slik at nybygg og renoverte bygg likestilles avgiftsmessig.
Departementet anser det som usikkert i hvilken grad gjeldende avgiftsregler påvirker beslutningen om å rehabilitere eller å rive og bygge nytt. Departementet ser også at alternative endringer kan ha negative konsekvenser både for bygge- og eiendomsnæringen og avgiftsmyndighetene. Det foreslås derfor ingen endringer i dokumentavgiften.
20.2 Gjeldende rett
Dokumentavgift skal betales til statskassen ved tinglysing av dokument som overfører hjemmel til fast eiendom, jf. dokumentavgiftsloven og Stortingets årlige vedtak om dokumentavgift. Den eiendommen overføres til, er sammen med meglere og andre som krever tinglysing på vegne av vedkommende, solidarisk ansvarlig for avgiftsbetalingen.
Etter vedtaket § 3 slik det lyder for 20269, betales det bare avgift av tomtens salgsverdi i to tilfeller: ved førstegangsoverføring av en i sin helhet nyoppført bygning som ikke er tatt i bruk, og ved overføring av bygg under arbeid.
Ombygging, rehabilitering, tilbygg og påbygg av eksisterende bygning faller utenfor. Avgiften beregnes da på vanlig måte av full salgsverdi av tomt og bygg mv.
Særregelen for nyoppførte bygg sikrer likebehandling av den som kjøper tomt for deretter å bygge på tomten, med den som kjøper en nyoppført bygning. I begge tilfeller beregnes det i dag kun avgift av tomteverdien.
Særregelen for bygg under arbeid innebærer at tidspunktet for overføring av fast eiendom ikke får betydning for dokumentavgiften. Av forarbeidene fremgår det at begrensningen av avgiftsgrunnlaget til tomteverdien ved førstegangsoverføring av nytt bygg er begrunnet i avgiftstekniske utfordringer, blant annet ved kombinerte kjøpe- og byggekontrakter, se Ot.prp. nr. 11 (1975–76) Om lov om dokumentavgift punkt II D siste avsnitt.
Kartverket er registerfører og førsteinstans i saker om avgiftsplikt og avgiftsgrunnlag, og krever inn avgiften i forbindelse med tinglysingen. Søknader om dispensasjon fra avgiftsplikten behandles av skattekontoret i første instans. Skattedirektoratet er klageinstans for begge typer vedtak. Finansdepartementet har det overordnede ansvaret for regelverket, og kan gi forskrift om gjennomføring, avgrensning av og vilkår for fritak.
20.3 Bruk av særregelen for nyoppførte bygg
I 2025 var inntektene fra dokumentavgiften om lag 14,7 mrd. kroner. Inntektene kommer hovedsakelig fra overføringer av fast eiendom der dokumentavgift beregnes etter hovedregelen. Figur 20.1 viser innbetalt dokumentavgift, samlet vederlag og samlet antall eiendomsoverdragelser i 2025, fordelt på overføringer av nyoppførte og andre bygg.
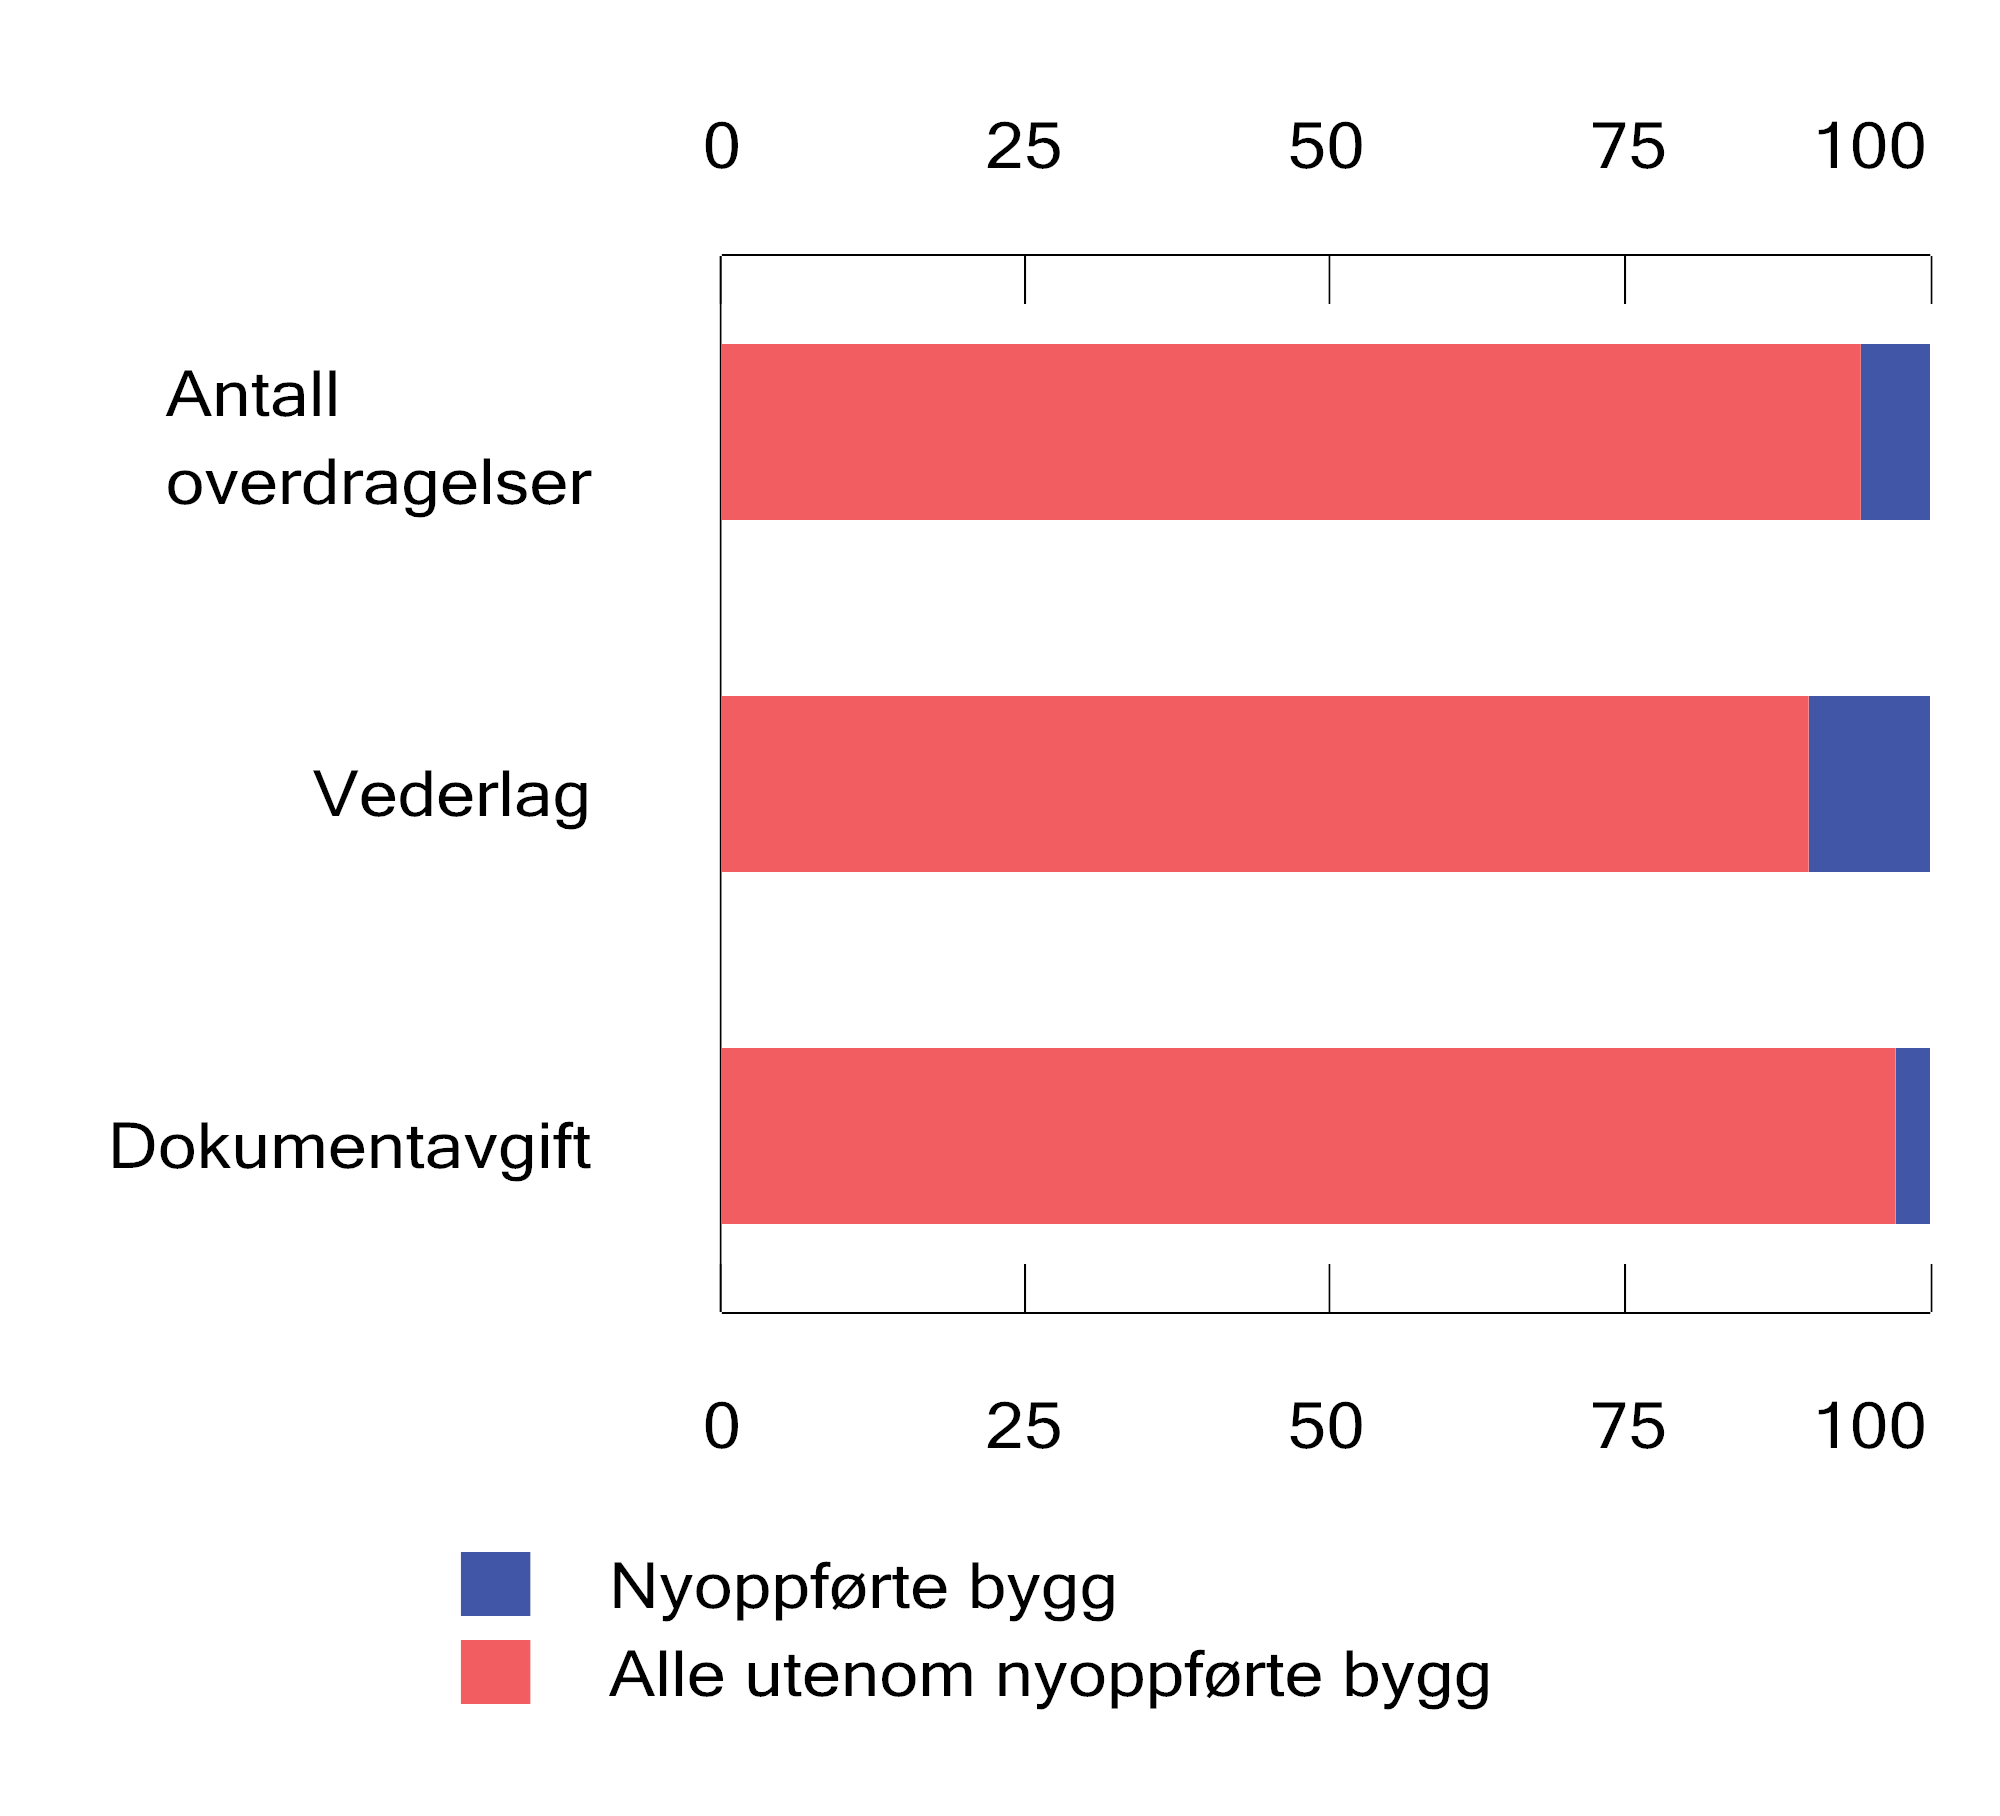
Figur 20.1 Innbetalt dokumentavgift, samlet vederlag og antall eiendomsoverdragelser fordelt på nyoppførte bygg og andre bygg.1 Prosent. 2025
1 Inkluderer alle tinglyste overdragelser fra grunnboken.
Kilder: Kartverket og Finansdepartementet.
I 2025 ble det tinglyst i underkant av 12 000 salg av nyoppførte bygninger, tilsvarende om lag 5 pst. av alle tinglyste overdragelser av fast eiendom. Nyoppførte bygg sto for om lag 10 pst. av samlede innrapporterte vederlag og om lag 2 pst. av innbetalt dokumentavgift. I gjennomsnitt utgjorde tomteverdien i underkant av en femtedel av salgsvederlaget for nyoppførte bygninger overført i 2025.
Det er betydelig spredning i hvor stor andel tomteverdien utgjør av salgsvederlaget ved overdragelse av nyoppførte bygninger, se figur 20.2. Figuren viser alle tinglyste overdragelser av nyoppførte bygninger i perioden 2023–2025, rangert etter tomteverdiens andel av salgsvederlaget og deretter inndelt i 100 like store grupper (persentiler). Persentilen med lavest andel er plassert lengst til venstre og persentilen med høyest andel lengst til høyre. Søylene viser gjennomsnittlig tomteverdi som andel av salgsvederlaget i hver persentil.
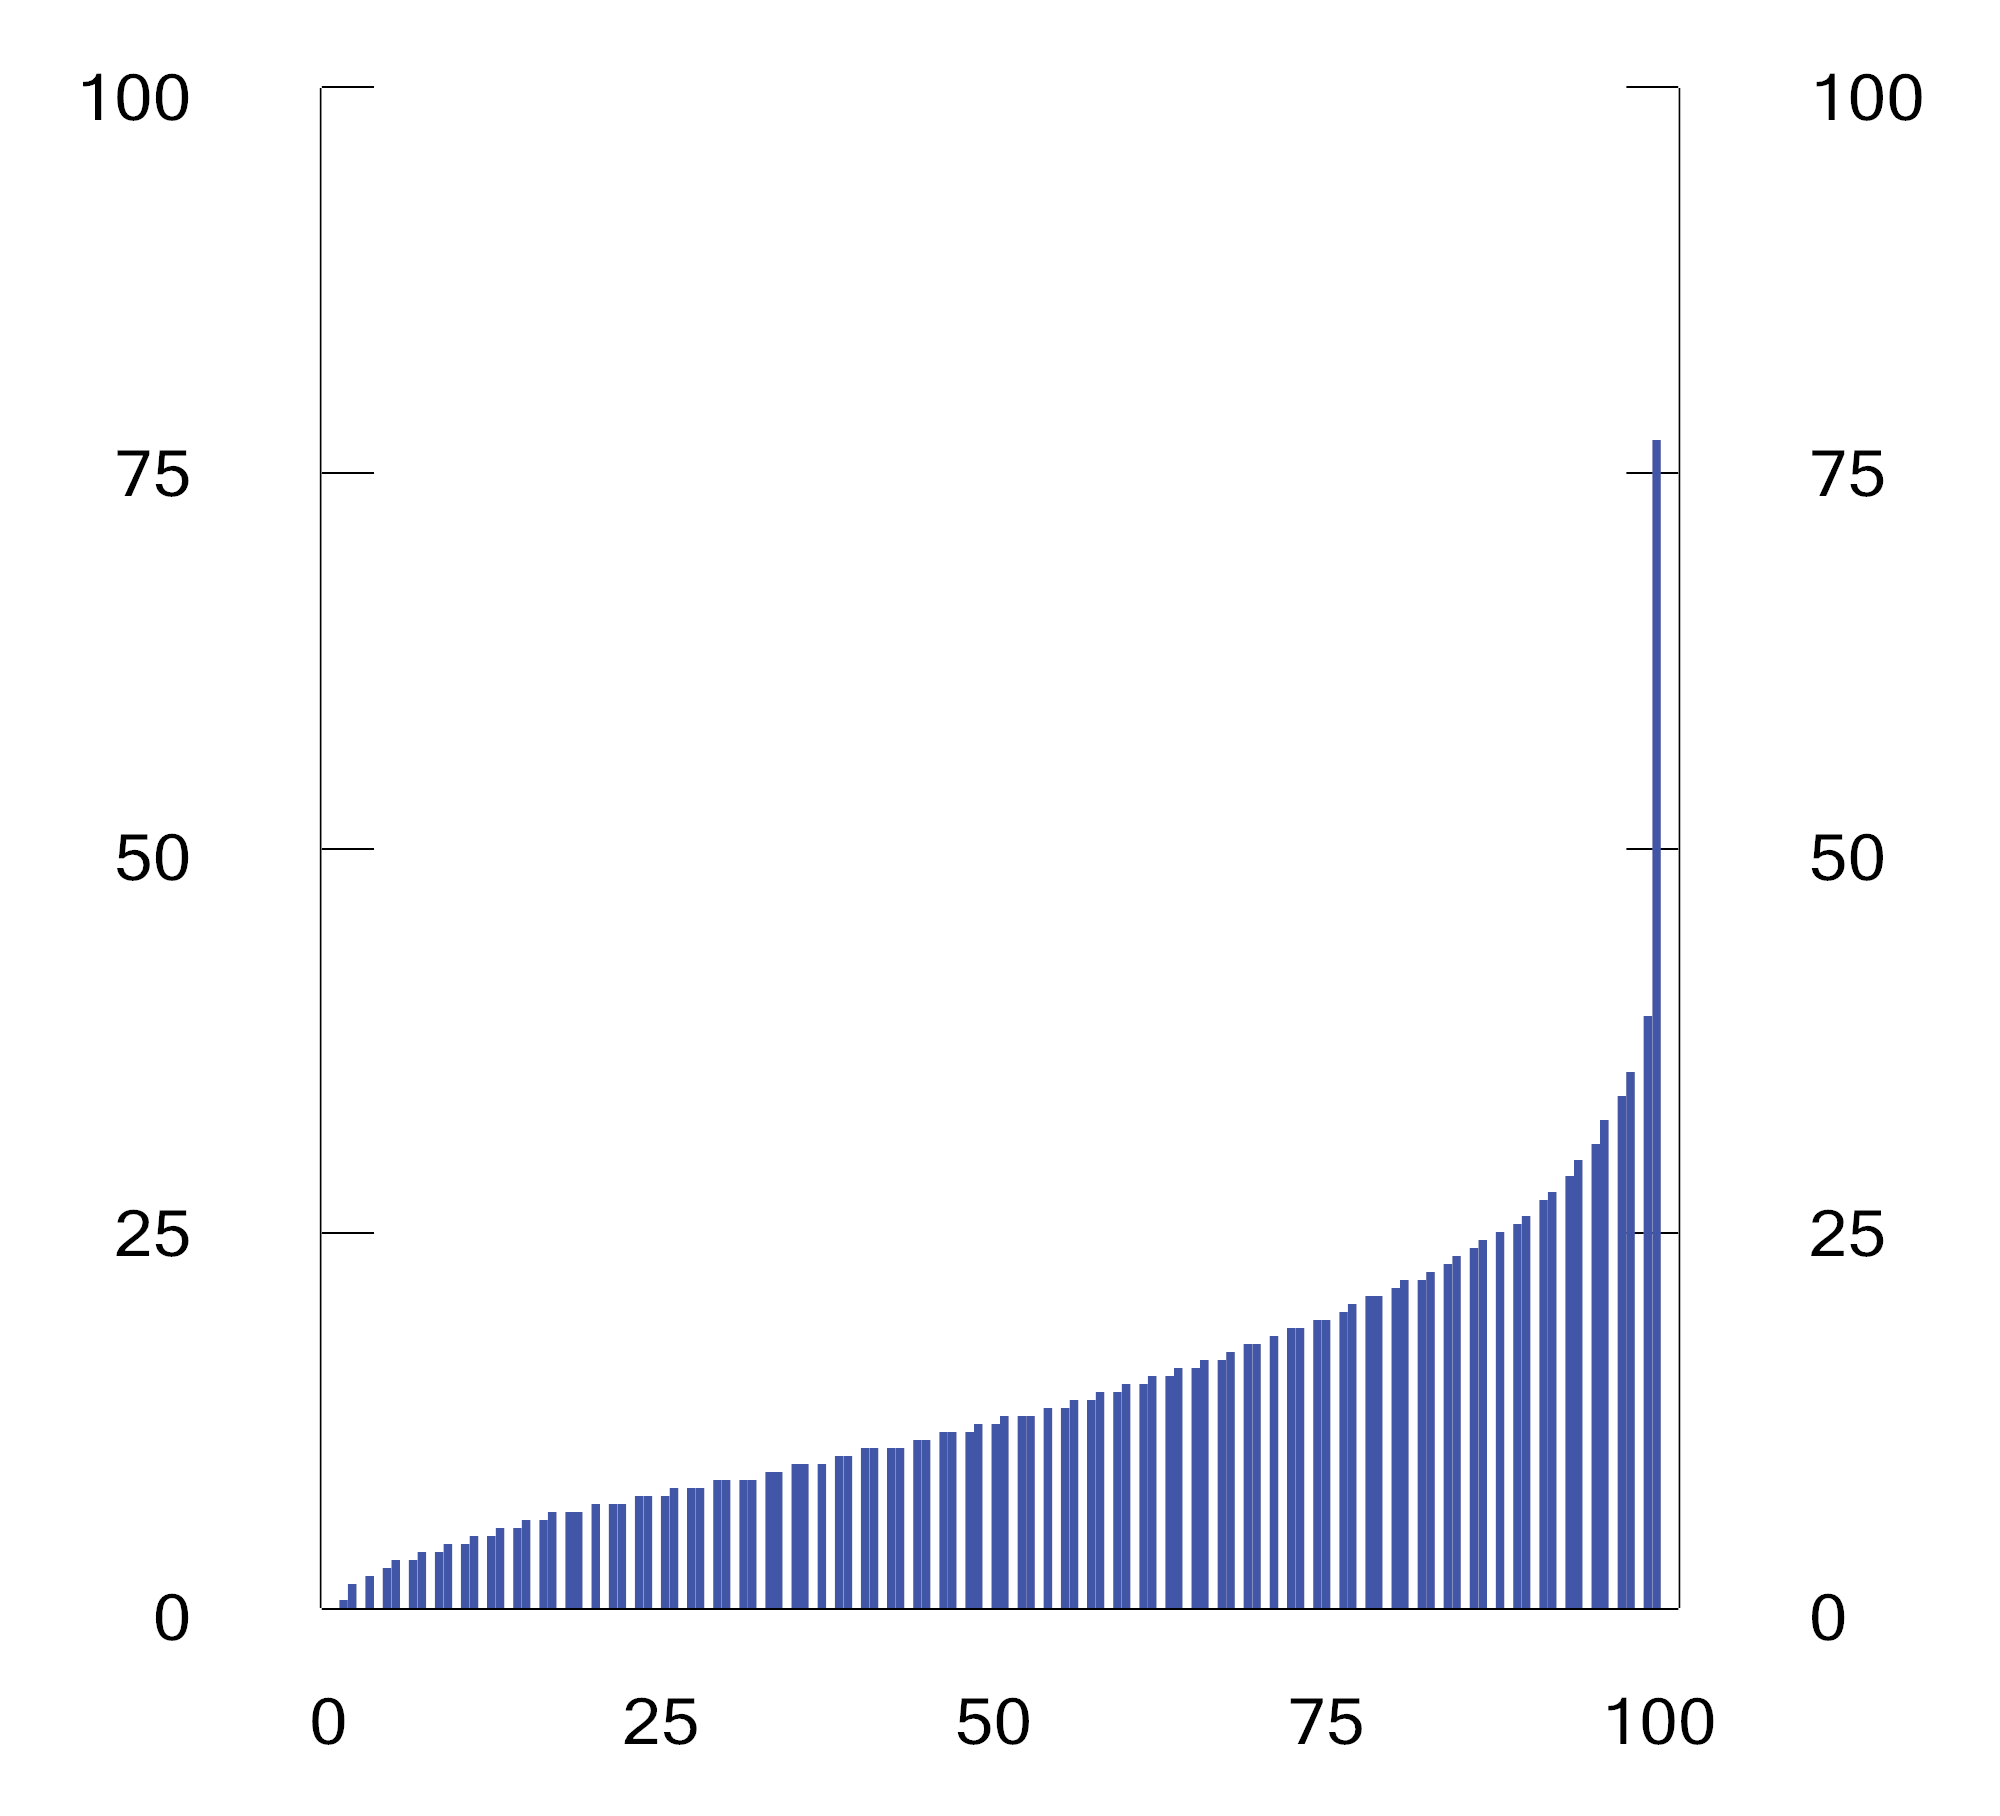
Figur 20.2 Tomteverdi i prosent av salgsverdi. 2023–2025. Alle overføringer av nyoppførte bygninger delt inn i 100 like store grupper og rangert etter tomteverdiens andel.
Kilder: Kartverket og Finansdepartementet.
Et viktig forbehold ved statistikken er at den ikke skiller mellom bygninger oppført på tidligere ubebygd tomt og bygninger oppført etter riving av eksisterende bygning. Statistikken gir derfor ikke grunnlag for å fastslå hvor ofte særregelen kommer til anvendelse ved riving og nyoppføring.
Særregelen gjør at det kan oppnås lavere dokumentavgift dersom en eksisterende bygning rives og nyoppføres enn om bygningen rehabiliteres. Denne avgiftsforskjellen gir isolert sett et insentiv til å rive og bygge nytt heller enn å rehabilitere en eksisterende bygning. Det kan gi vridninger i atferd og føre til mindre effektiv ressursutnyttelse.
Størrelsen på slike vridninger er usikker og vanskelig å anslå. Det avhenger blant annet av forskjeller i lønnsomhet mellom riving og rehabilitering, tomteverdi som andel av salgsverdi og i hvilken grad dokumentavgiften veltes over på selgeren av en eiendom. Dette er beskrevet nærmere i boks 20.1. I boksen vises et forenklet eksempel på hvordan dokumentavgiften påvirker valget mellom å rehabilitere og rive. Eksempelet illustrerer at forventet avkastning ved å rive og bygge nytt og rehabilitere må være relativt lik for at avgiftsforskjellen skal påvirke dette valget.
Boks 20.1 Eksempel på konsekvenser av avgiftsforskjellen
Figur 20.3 viser et forenklet eksempel der en eiendomsutvikler skal utvikle en eiendom og står overfor valget mellom å rive eller rehabilitere. I eksempelet antas det at eiendomsutvikleren har perfekt informasjon om kostnader og markedsverdier, at dokumentavgiften ved salg i sin helhet bæres av eiendomsutvikleren, og at utviklerens beslutning utelukkende bestemmes av forventet avkastning i pst.
I figuren er det forutsatt at forventet avkastning ved rehabilitering er 10 pst. (før skatt og avgift). Hvis forventet avkastning ved riving og nyoppføring er høyere enn 10 pst., velges dette alternativet uansett. I figuren er dette illustrert med det lyserøde området. Hvis forventet avkastning ved riving og nyoppføring er lavere enn 10 pst., velges i utgangspunktet rehabilitering. I figuren er dette illustrert med det lyseblå området.
Det mørkeblå området viser spennet der utvikleren velger å rive til tross for at forventet avkastning er høyere ved å rehabilitere. I denne sonen påvirkes dermed utviklerens valg av avgiftsforskjellen.
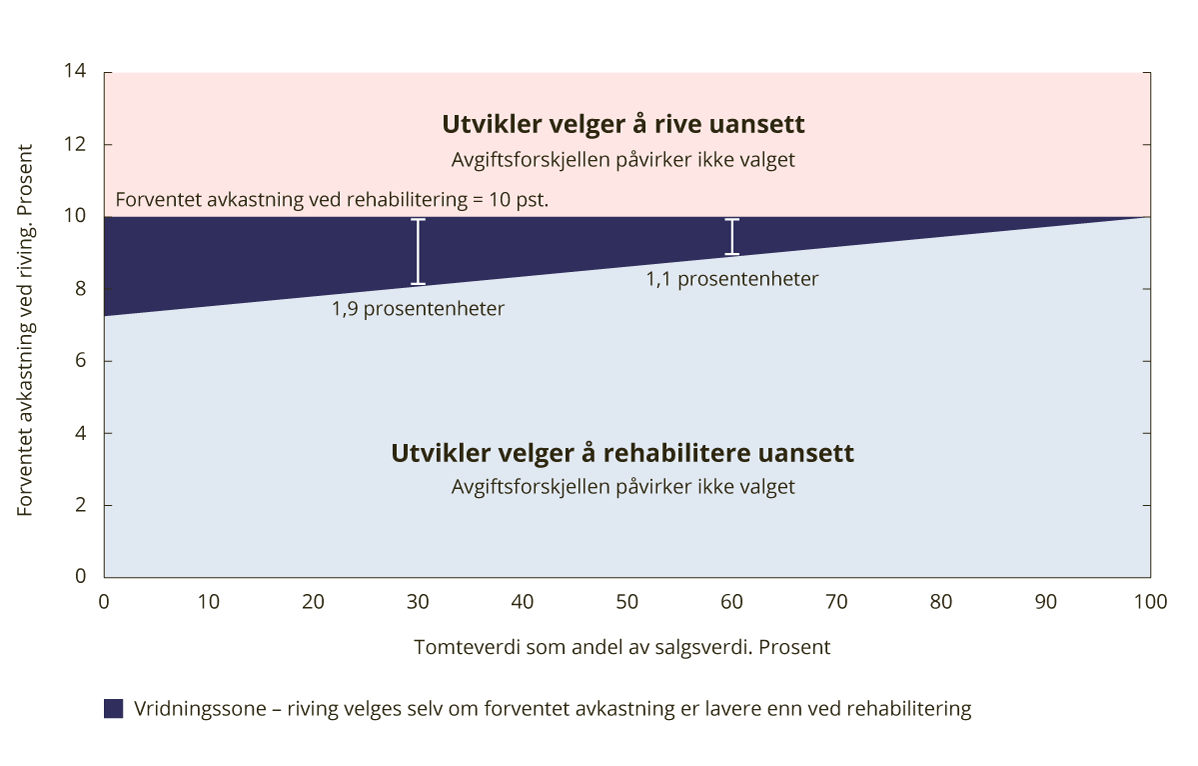
Figur 20.3 Illustrasjon av vridning fra rehabilitering til riving og nyoppføring på grunn av avgiftsforskjell1
Kilde: Finansdepartementet.
Figur 20.3 viser at størrelsen på den mørkeblå sonen avhenger av tomteverdiens andel av salgssummen.2 Det skyldes at dokumentavgift kun beregnes av tomteverdien ved riving og nyoppføring av bygning. Jo høyere tomteverdien er som andel av forventet salgssum, desto mindre blir avgiftsforskjellen mellom de to alternativene.
Hvis tomteverdien utgjør 30 pst. av salgsverdien, velges riving selv om forventet avkastning er i underkant av 2 prosentenheter lavere enn ved å rehabilitere, gitt forutsetningene i regneeksempelet. Hvis tomteverdien derimot utgjør 60 pst. av salgsverdien, oppstår vridningen bare om avkastningsforskjellen er 1,1 prosentenhet eller mindre. Er rehabiliteringsalternativets avkastningsfortrinn større enn dette, påvirker ikke dokumentavgiften valget.
Omfanget av slike vridninger er usikkert og vanskelig å tallfeste. Det vil avhenge av den relative lønnsomheten ved ulike prosjekter og tomteverdier som andel av salgsverdi. Regneeksempelet illustrerer samtidig at forventet avkastning ved å rive og bygge nytt og rehabilitere må være relativt lik for at avgiftsforskjellen skal påvirke dette valget.
Dersom det i tillegg legges til grunn at kjøper av eiendommen bærer deler av avgiftsbelastningen, vil det mørkeblå området reduseres. I ytterpunktet bærer kjøper hele avgiftsbyrden. Da vil det mørkeblå feltet forsvinne, og avgiftsforskjellen vil isolert sett ikke lenger påvirke beslutningen om å rive eller rehabilitere. Om dokumentavgiften bæres av kjøper, kan imidlertid dette ha følger for den relative etterspørselen etter de to eiendomstypene. Det kan igjen påvirke utviklerens forventede avkastning. Graden av overvelting er i hovedsak et empirisk spørsmål og avhenger av tilbuds- og etterspørselsforhold i eiendomsmarkedet.
1 I eksempelet er forventet avkastning etter dokumentavgift definert som 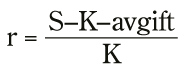
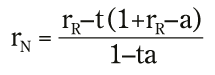
2 Tomteverdiens andel av salgssummen er en usikker størrelse. Den er større i de store byene enn i usentrale strøk. Rapporten Utredning om tomteprisfastsettelse og sammenhenger mellom priser og kostnader i boligbygging (Samfunnsøkonomisk analyse, 2022) fant at tomteverdien som andel av salgsverdien til en gjennomsnittlig enebolig kunne variere mellom om lag 10 pst. (Nord-Norge) og om lag 40 pst. (Oslo).
20.4 Alternative endringer
Departementet har vurdert to alternative endringer i dokumentavgiften som kan bidra til å redusere det avgiftsmessige insentivet til å rive fremfor å rehabilitere bygg. De to alternativene vurderes nedenfor.
20.4.1 Avvikle særregelen for nyoppførte bygg
Dette alternativet innebærer at det ved salg av nybygg skal beregnes full dokumentavgift, det vil si av kjøpesummen for både tomt og bygning. Kjøper av en tomt som selv står som byggherre for eget bygg, vil fortsatt bare betale dokumentavgift av tomteverdien. Kjøper av en tilsvarende tomt med nybygg fra en eiendomsutvikler, må derimot betale avgift av kjøpesummen for både tomt og nybygg.
Økonomiske konsekvenser
En avvikling av særregelen for nyoppførte bygg vil øke dokumentavgiften ved førstegangsoverføring av slike bygninger, uavhengig av om bygningen er oppført på tidligere ubebygd tomt eller etter riving av eksisterende bygning. Departementet anslår at en avvikling av unntaksbestemmelsen ville økt provenyet fra dokumentavgiften med i størrelsesorden 1,5 mrd. kroner årlig. En slik avgiftsøkning vil trolig øke prisen på nyoppførte bygg og isolert sett føre til redusert boligbygging.
Alternativet vil videre gi insentiver til at både personer og næringsaktører selv står som byggherre ved oppføring av nybygg, fremfor å kjøpe et ferdig nybygg fra en eiendomsutvikler. Generelt bør skatter og avgifter innrettes slik at de i minst mulig grad påvirker aktører til å ta andre beslutninger enn de ville tatt i fravær av beskatningen.
Dagens særregel sikrer avgiftsmessig likebehandling mellom å kjøpe en ferdig utbygd tomt fra eiendomsutvikler og å stå for oppføring selv. Det sørger for at eiendomsutviklingen skjer på det mest formålstjenlige viset for både selger og kjøper. En avvikling av særregelen kan vri organiseringen av eiendomsutvikling i en mindre effektiv retning og dermed føre til dårligere ressursutnyttelse.
Administrative konsekvenser
Alternativet kan påvirke byggebransjens beslutninger om tidspunkt for overføring av bygg under arbeid. I dag er tidspunktet for overføring i stor grad avgiftsmessig irrelevant, siden avgiftsgrunnlaget under særregelen er begrenset til tomteverdien uavhengig av hvor langt byggearbeidene er kommet.
Faller særregelen bort, må avgiftsgrunnlaget fastsettes til byggets fulle salgsverdi på det tidspunktet hjemmelsoverføring skjer – og denne verdien vil variere betydelig etter hvilket trinn i byggeprosessen overføringen finner sted på (fra råbygg, tett bygg til ferdig bygg). Det gir utbygger et nytt avgiftsmessig insentiv til å tidfeste tinglysingen strategisk, og reiser i seg selv avgiftstekniske spørsmål om hvordan grunnlaget skal fastsettes på de ulike trinnene – for eksempel om det skal bygges på kontraktsfastsatt verdi, takst, eller en fastsatt fordelingsnøkkel mellom ferdigstillelsesgrad og pris. Det kan gi økte administrative byrder både for byggebransjen (økt behov for verdidokumentasjon per overføringstrinn) og for avgiftsmyndighetene (økt kontrollbehov og flere skjønnsspørsmål enn under dagens ordning, hvor kun tomteverdien skal dokumenteres).
Departementets vurdering
En avvikling av særregelen for nyoppførte bygg kan virke negativt for både aktivitet og effektivitet i bygge- og eiendomsnæringen og kan dessuten medføre negative administrative konsekvenser for avgiftsmyndighetene.
20.4.2 Utvide særregelen for nyoppførte bygg til å gjelde rehabiliterte bygg
Alternativet innebærer at kjøper av et rehabilitert bygg bare skal betale dokumentavgift av tomtens verdi. Salgsverdien for selve det rehabiliterte bygget inngår da ikke i avgiftsgrunnlaget, på tilsvarende måte som ved førstegangsoverføring av nyoppførte bygg.
Økonomiske konsekvenser
En sidestilling av rehabilitering og riving og nyoppføring i dokumentavgiften vil fjerne insentivet til å rive og bygge nytt fremfor å rehabilitere. Samtidig vil en utvidelse av særregelen trolig skape nye tilpasninger og vridninger i atferd. I forkant av et salg vil selger ha et insentiv til å utføre nok rehabilitering til å oppfylle vilkårene for rehabilitering, slik at det bare skal betales dokumentavgift av tomteverdien. Dette er nærmere beskrevet og illustrert i boks 20.2.
Konsekvensene for miljø og effektiv ressursutnyttelse er sammensatte. En utvidelse av særregelen til rehabiliterte bygninger vil trolig føre til mer rehabilitering framfor riving og nyoppføring, ettersom dagens vridning mellom de to alternativene bortfaller. På den andre siden vil en utvidelse gi økte insentiver til å rehabilitere eksisterende bygg også i de tilfeller der dette i utgangspunktet verken vurderes som mest lønnsomt eller nødvendig av utvikleren. Redusert riving og bedre utnyttelse av eksisterende bygningsmasse trekker i retning av lavere ressursbruk og utslipp. Økt grad av rehabilitering i prosjekter som ellers ville ha omfattet mindre oppussing, trekker i motsatt retning.
Alternativet anslås å medføre en betydelig reduksjon i inntektene fra dokumentavgiften. Departementet er ikke kjent med utfyllende statistikk om omfanget av bygninger som rehabiliteres før overføring. Dersom det legges til grunn at samlet omsetnings- og tomteverdi til rehabiliterte bygg er den samme som for nyoppførte bygninger, kan provenytapet anslås til i størrelsesorden 1,5 mrd. kroner.
Administrative konsekvenser
Departementet ser at alternativet vil forutsette vanskelige grensedragninger mellom rehabilitering, ombygging og påkostning, samt fordeling av verdi mellom tomt og bygg. Slike grensedragninger kan åpne for tilpasninger og omgåelsesmuligheter, og kan svekke etterprøvbarheten av avgiftsgrunnlaget. Avgiftsgrunnlaget oppgis av den som ber om tinglysing, og avgiftsmyndigheten vil ha begrenset mulighet til å kontrollere om vilkårene for rehabilitering er oppfylt.
Avgiftsmyndigheten følger i dag bare opp tilfeller der verdien er satt åpenbart for lavt. Departementet legger til grunn at rehabilitering vanskelig kan avgrenses på en måte som gjør det mulig å etterprøve kjøpers egne opplysninger på tinglysingstidspunktet. Et fritak av denne typen vil innebære høy risiko for misbruk. En utvidelse av særregelen til rehabiliterte bygninger antas i tillegg å øke de administrative kostnadene for kjøpere og selgere av slike bygninger. Kravet til dokumentasjon av rehabiliteringen vil trolig øke dersom dette blir nødvendig for å kunne oppgi lavere avgiftsgrunnlag ved tinglysning.
Departementet kan heller ikke se at plan- og bygningsloven inneholder relevante avgrensninger som uten videre kan overføres til avgiftsretten. Plan- og bygningsloven skal ivareta andre hensyn enn dem som gjør seg gjeldende i avgiftssammenheng.
Departementets vurdering
En utvidelse av særregelen til også å gjelde rehabiliterte bygg vil forutsette svært krevende avgrensninger, som det er uvisst om kan kontrolleres på en tilfredsstillende måte. Alternativet antas å medføre administrative konsekvenser for både avgiftsmyndigheten, næringsdrivende og privatpersoner. Alternativet vil redusere insentivet til å rive og nyoppføre, men øke insentivene til å foreta mer omfattende rehabilitering for å kvalifisere for lavere dokumentavgift. De samlede konsekvensene for miljø og effektiv ressursutnyttelse er derfor usikre.
Boks 20.2 Konsekvenser av en utvidelse av særregelen
Figur 20.4 viser en forenklet illustrasjon av eiendomsutvikleres og -eieres valg og insentiver ved utviklingen av en eiendom. Det legges til grunn at utvikleren kan velge hvor mye som skal gjøres med eiendommen, fra ingenting til full rehabilitering. I eksempelet forutsettes det at de samlede kostnadene stiger jevnt med grad av oppussing. Videre forutsettes det at utvikleren alltid har som alternativ å rive og bygge nytt, og at de samlede kostnadene ved dette er konstante. I eksempelet behandles redusert dokumentavgift som en negativ kostnad som fullt ut tilfaller utvikleren.
For enkelhets skyld antas det at opprinnelig plassering langs x-aksen angir graden av oppussing eller rehabilitering som i utgangspunktet er mest lønnsom for utvikleren av det enkelte prosjekt, før dokumentavgift er hensyntatt. I tillegg antas det at en utvikler som i utgangspunktet befinner seg ved R2 på x-aksen, er likegyldig i valget mellom å rive og rehabilitere.
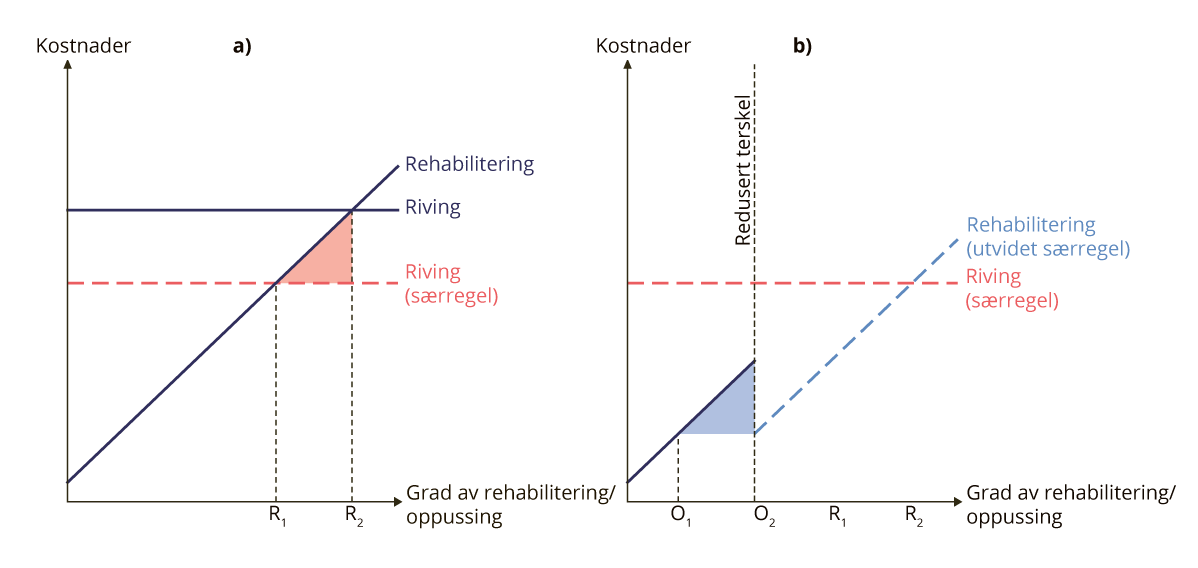
Figur 20.4 Tilpasninger som følge av ulike terskler for redusert dokumentavgift. Illustrasjon
Kilde: Finansdepartementet.
Etter gjeldende regler kan man spare avgift ved å velge å rive og bygge nytt. Dette er illustrert i figur a). Avgiftsbesparelsen reduserer de samlede kostnadene ved å rive, som vist ved skiftet i den vannrette kostnadslinjen. Uten avgiftsbesparelsen kan utbyggere være plassert i intervallet mellom R1 og R2 (det lyserøde skraverte området), der de velger å rehabilitere. På grunn av avgiftsforskjellen vil rehabilitering i dette intervallet være mindre lønnsomt enn å rive, og en profittmaksimerende utvikler vil ikke lenger befinne seg her. Det oppstår dermed en tilpasning der bygninger som i utgangspunktet ville blitt rehabilitert, i stedet rives og bygges på nytt fordi avgiftsforskjellen gjør dette mer lønnsomt.
Dersom det innføres en grense for når et bygg er tilstrekkelig rehabilitert til at det kun skal beregnes dokumentavgift av tomteverdien, vil det oppstå nye tilpasninger. Dette er illustrert i figur b). I figuren legges det til grunn at det innføres et gitt punkt på x-aksen (O2) der bygget oppfyller vilkårene for å være rehabilitert.
Til høyre for denne terskelen skifter kostnadslinjen for rehabilitering ned til den stiplede blå linjen. Den nye avgiftsbesparelsen vil gjøre at prosjekter som tidligere omfattet noe oppussing, nå er mindre lønnsomme enn prosjekter som er tilstrekkelig rehabiliterte til å kvalifisere for lavere dokumentavgift. Aktører med prosjekter som i utgangspunktet ligger mellom O1 og O2, vil finne det lønnsomt å øke graden av rehabilitering til de er akkurat over O2. I en slik situasjon påvirker imidlertid ikke dokumentavgiften valget mellom å rehabilitere (så lenge vilkårene for rehabilitering er oppfylt) og å rive.
Det er flere faktorer som påvirker hvor godt eksempelet speiler virkeligheten. Et sentralt spørsmål er hvor mange prosjekter som i utgangspunktet befinner seg i de områdene langs x-aksen som påvirkes av dagens og den hypotetiske avgiftsforskjellen. Hvis det i dag er mange prosjekter som befinner seg i det lyseblå området i figuren, men som ikke rehabiliteres, kan det ventes betydelige tilpasninger dersom særregelen i dokumentavgiften utvides til også å gjelde rehabiliterte bygg.
20.5 Departementets vurdering
Dokumentavgiften er en ren fiskal avgift som skal være enkel å praktisere med lave administrative kostnader. Skattekommisjonens generelle anbefaling i NOU 2026: 9 om brede skattegrunnlag og færrest mulig unntak er også et relevant hensyn ved vurderingen av eventuelle endringer i dokumentavgiften. Etter departementets vurdering er ikke avgiften egnet som virkemiddel for å ivareta andre hensyn, for eksempel miljøhensyn.
Departementet mener det er grunn til å anta at det er få byggeprosjekter der forskjeller i dokumentavgiften i praksis er avgjørende for om et bygg rehabiliteres, eller rives og erstattes med nybygg. For å oppnå likebehandling av riving og rehabilitering kan dagens særregel enten utvides eller avvikles. Begge alternativene vil imidlertid skape nye vridninger. En avvikling av særregelen vil gi insentiv til å bygge selv fremfor å kjøpe ferdig nybygg fra en eiendomsutvikler. En utvidelse vil gi insentiver til økt investering i rehabilitering, også når dette i utgangspunktet ikke anses som nødvendig.
Et regelverk som legger opp til flere skjønnsmessige vurderinger, vil være krevende å administrere innenfor dagens innretning av dokumentavgiften. Dette gjelder blant annet grensedragningen mellom rehabilitering, ombygging og nyoppføring, og fordelingen av verdi mellom tomt og bygning.
Avgiftsmyndigheten har verken det avgiftsrettslige grunnlaget eller ressursene til å føre reell kontroll med om slike vilkår er oppfylt, og vurderingen av bygningens tilstand og bruksformål vil i stor grad måtte baseres på den avgiftspliktiges egne opplysninger. Det åpner for tilpasninger, omgåelser og forskjellsbehandling mellom ellers likeartede tilfeller. Flere skjønnsmessige vurderinger vil samtidig innebære færre saker der salgsverdien kan legges til grunn uten videre vurdering, noe som vil øke ressursbruken både hos Kartverket, som førsteinstans, og hos Skatteetaten, som klageinstans.
Departementet foreslår på denne bakgrunn ingen endringer i dokumentavgiften.
21 Bostedsreglene i folkeregisterloven – oppfølging av Stortingets anmodning nr. 836 (2025–2026)
21.1 Bakgrunn
Ved behandlingen av Dokument 8:252 S (2025–2026) anmodet Stortinget den 1. juni 2026 om følgende, se Innst. 265 S (2025–2026) vedtak nr. 836:
«Stortinget ber regjeringen fremme forslag til modernisering av bostedsbestemmelsene i folkeregisterloven.»
Anmodningen har sin bakgrunn i representantforslag 8:252 S (2025–2026) fra stortingsrepresentantene Henrik Asheim og Anne Kristine Linnestad. De fremholdt at samfunnsutviklingen gjør det nødvendig med en ny gjennomgang for å sikre et mer tidsriktig og fleksibelt regelverk, og at særlig reglene om bosted for ektefeller, foreldre og pendlere skaper utfordringer.
Finanskomiteens flertall har i innstilling Innst. 265 S (2025–2026) uttalt at registrert bosted bør gjenspeile faktiske boforhold, men at gjeldende regler ikke lenger oppfyller denne intensjonen på en god måte. Reglene er ifølge flertallet komplekse og preget av samfunnsforholdene fra tiden da bestemmelsene ble laget. Flertallet fremholdt at begrensninger som gjelder for ektefeller, ikke gjelder likt for par som er samboere, med mindre de har felles barn. Videre viste flertallet til at bostedsreglene for pendlere er omfattende og kompliserte. Flertallet i komiteen fremholdt at dagens regler har vist seg å skape utfordringer for personer som flytter og har legitim grunn til å skifte eller beholde juridisk bosted, for eksempel for å inneha folkevalgt verv eller stille til valg.
Anmodningen anses fulgt opp gjennom omtalen i denne proposisjonen.
21.2 Departementets vurderinger
Bostedsregistrering i Folkeregisteret av ektepar er basert på en hovedregel om at så lenge paret har et felles hjem, anses dette hjemmet som deres registreringsmessige bosted. Det gjelder selv om den ene ektefellen oppholder seg mest i en annen kommune og anser seg for å bo der. Det er lang tradisjon og praksis for at ektefeller som lever sammen og har felles hjem, registreres som bosatt på samme adresse.
Folkeregisterets opplysninger om hvor en person er bosatt, skal i utgangspunktet gjenspeile de reelle forhold, og det er ikke slik at den enkelte selv kan bestemme hvor det er mest hensiktsmessig å være registrert bosatt. Ektefeller som ikke er separert, bor vanligvis sammen. Hvis ekteskapet består og paret har et felles hjem, er det en klar presumsjon for at dette er stedet de faktisk bor.
Ektefeller som ikke ønsker å bo sammen, skal registreres på hver sin adresse hvis deres felles hjem er oppløst og den ene har flyttet ut. Ektefeller kan altså være registrert med forskjellig bosted, hvis de ikke lenger har felles bolig. Ektefeller som aldri har etablert et felles hjem, vil også kunne ha forskjellig bostedsadresse.
Mange andre lover knytter rettsvirkninger til folkeregistrert bosted. En eventuell endring av reglene i folkeregisterloven om bostedsregistrering, vil derfor reise en rekke spørsmål og få betydning på mange rettsområder.
Reglene om skattemessig bosted for ektefeller, foreldre og pendlere er parallelle med bostedsreglene i folkeregisterloven. En eventuell endring av reglene om bostedsregistrering i Folkeregisteret, vil få betydning for blant annet skatteregler som knytter rettsvirkninger til skattemessig bosted. Dette kan gjelde for eksempel reglene om fradrag for utgifter ved pendling, formueskatt av primærbolig og gevinstbeskatning ved salg av bolig. Det er ikke hensiktsmessig med forskjellige regler for bostedsregistrering i Folkeregisteret og bosted i skattemessig betydning.
Også på andre områder knyttes det rettsvirkninger til registrert bosted, for eksempel i forbindelse med lovbestemt boplikt etter konsesjonsloven og boplikt som vilkår for konsesjon ved erverv av fast eiendom. Departementet er kjent med tilfeller der en gift person ønsker å være formelt bostedsregistrert på et annet sted enn der vedkommende faktisk bor sammen med ektefellen, for å kunne oppfylle konsesjonsvilkår om boplikt knyttet til landbrukseiendom. Dersom det åpnes for mer «fleksible» bostedsregler, vil det kunne føre til at dagens regler om boplikt mister sin betydning.
Et annet eksempel er valgloven og kommuneloven, som har regler om valgbarhet til kommunestyret og andre folkevalgte organer i en kommune.
For å kunne velges til kommunestyret må personen blant annet være folkeregistrert som bosatt i den aktuelle kommunen på valgdagen, jf. valgloven § 3-2. For å være valgbar til andre folkevalgte organer i kommunen, inkludert kommuneråd, må personen være innført i Folkeregisteret som bosatt i den aktuelle kommunen på tidspunktet for valget til organet, jf. kommuneloven § 7-2 tredje ledd bokstav b. Det er et grunnleggende prinsipp at personer som skal velges til kommunale folkevalgte organer må være bosatt i kommunen. Bakgrunnen for bostedskravet er at det ikke skal være personer utenfra kommunen som tar beslutninger som gjelder innbyggerne i kommunen, det er innbyggerne selv som skal ta beslutningene som gjelder dem.
En endring av bostedsreglene i folkeregisterloven vil dermed få betydning for reglene om valgbarhet etter valgloven og kommuneloven. Mer fleksible regler om bosted vil kunne føre til at en person som etter dagens regler pendler til en kommune, vil kunne bli bostedsregistrert i kommunen og dermed oppfylle reglene om valgbarhet til kommunestyret og andre folkevalgte organer i kommunen. Kommunal- og distriktsdepartementet har i brev 25. oktober 2024 til Bergen kommune vist til hensynene som begrunner bostedskravet, og uttalt at det ikke er aktuelt å gjøre endringer i valgbarhetsreglene etter valgloven eller kommuneloven.
Finanskomiteens flertall har i sin begrunnelse for anmodningen om endring av bostedsreglene, vist til at dagens regler skaper utfordringer for personer som har «legitim grunn til å skifte eller beholde juridisk bosted, for eksempel for å inneha folkevalgte verv eller stille til valg». Departementet vil fraråde at det vedtas et regelverk som legger til rette for at personer kan være registrert med en bostedsadresse i Folkeregisteret som ikke samsvarer med det reelle bostedet.
Departementet nevner også at endringer som foreslått kan få negative konsekvenser for distriktskommuners økonomi. Dette har sammenheng med at omfanget av pendling er størst i retning av de mest sentrale kommunene. Pendling er størst fra de mellomsentrale kommunene, men det er også vesentlig utpendling fra de minst sentrale kommunene. Dersom det blir mulig for pendlere å bli bostedsregistrert i de mest sentrale kommunene, kan det gå ut over rammetilskuddet til de minst sentrale kommunene.
Når det gjelder pendlere, viser departementet for øvrig til at Stortinget har anmodet om følgende: «Stortinget ber regjeringen gjennomgå de alminnelige skattereglene for pendlere og utrede forslag til forenkling og klargjøring av regelverket» (jf. Innst. 522 L (2024–2025), vedtak 11. juni 2025 nr. 993 (2024–2025). I en slik gjennomgang vil det bli aktuelt å se på reglene om skattemessig bosted for pendlere. Siden reglene om bostedsregistrering i Folkeregisteret og skattemessig bosted henger sammen også for pendlere, er det ikke hensiktsmessig nå å foreta en særskilt vurdering av reglene for bostedsregistrering av pendlere.
I finanskomiteens innstilling er det også vist til at det ikke er like regler for ektefeller og par som er samboere, med mindre de har felles barn. Til dette bemerkes at samboere som flytter fra hverandre ikke lenger er samboere. For samboere med felles barn, gjelder de samme regler om bosted som for ektefeller med barn.
Det er mange rettsvirkninger knyttet til folkeregistrert bosted, og reglene om bostedsregistrering av ektefeller, foreldre og pendlere skal balansere forskjellige hensyn. Reglene har vært stabile i lang tid, og ivaretar etter departementets syn formålet i folkeregisterloven. Endring av bostedsreglene vil medføre konsekvenser på en rekke rettsområder. Det er lite målrettet å endre de generelle bostedsreglene i folkeregisterloven for å løse eventuelle problemer med bostedsregler i andre lover. Departementet fremmer derfor ikke forslag om endring av bostedsbestemmelsene i folkeregisterloven.
22 Tiltak for å bedre registerkvaliteten – oppfølging av Stortingets anmodning nr. 780 (2024–2025)
22.1 Bakgrunn
Ved behandling av Dokument 8: 129 S (2024–2025) anmodet Stortinget den 27. mai 2025 om følgende, se Innst. 364 S (2024–2025) vedtak nr. 780:
«Stortinget ber regjeringen utrede tiltak som kan forbedre registerkvaliteten, herunder om det i større grad skal gjennomføres kontroll av opplysninger som blir endret, og om registerenhetene skal kunne avvise offentliggjorte opplysninger når det er berettiget mistanke om feil.»
Vedtaket ble fattet ved behandlingen av representantforslaget fra stortingsrepresentantene Aleksander Stokkebø, Ingunn Foss, Mahmoud Farahmand og Mari Holm Lønseth om å forsterke arbeidet mot økonomisk kriminalitet. Forslaget pekte på behovet for korrekte og oppdaterte offentlige registre og for tiltak mot registermanipulasjon. Representantene ba videre om fremdrift i arbeidet med å erstatte gjeldende aksjonærregister med et hendelsesbasert aksjeeierregister og med å etablere et hendelsesbasert eierskapsregister over fast eiendom.
Tiltak for å følge opp anmodningen er under gjennomføring i Finansdepartementet og andre berørte departementer.
22.2 Departementets vurderinger
Finansdepartementet har, i samarbeid med andre berørte departementer, satt i gang og planlagt flere tiltak for å bedre registerkvaliteten og forhindre misbruk av offentlige ordninger. Enkelte tiltak har sitt utspring i stortingsmeldingen om økonomisk kriminalitet, Meld. St. 15 (2023–2024) Felles verdier – felles ansvar, mens andre er igangsatt etter egne utredninger om sårbarheter i offentlige registre.
Finansdepartementet fremmer forslag om oppstartbevilgning til nytt samordnet aksjeeierregister og modernisert aksjonærbeskatningssystem (SAMOA) i Prop. 1 S (2026–2027) for Finansdepartementet. Tiltaket vil gi et løpende oppdatert register som henter informasjon automatisk fra selskapenes aksjeeierbok. Brønnøysundregistrene får ansvaret for registeret, og tiltaket legger til rette for at andre myndigheter og private aktører med behov vil kunne få tilgang til informasjonen. SAMOA innebærer også modernisering av Skatteetatens aksjonærbeskatningssystem. Oppdatert og etterrettelig informasjon om aksjeeierskap vil begrense mulighetene for å utnytte offentlige ordninger og drive økonomisk kriminalitet. Det arbeides også med et konsept for sentralisert og hendelsesbasert eierskapsregistrering for eiendom i Skatteetaten og Kartverket.
Skatteetaten, Helsedirektoratet, Nav og Brønnøysundregistrene fikk i 2024 i oppdrag å utrede potensialet for misbruk i ordninger som antas å bli utnyttet til økonomisk kriminalitet. Rapporten ble levert til Finansdepartementet, Arbeids- og inkluderingsdepartementet, Helse- og omsorgsdepartementet og Nærings- og fiskeridepartementet våren 2025. Kartleggingen identifiserte sårbarheter ved blant annet tillitsbaserte registre, egenrapportering, begrenset verifikasjon av opplysninger og avhengigheter mellom registre, og pekte på tiltak for å redusere risikoen for misbruk.
Registrene i Brønnøysundregistrene er sentrale datakilder for både offentlige og private virksomheter. Gjennom kontroll med registrering og tilgjengeliggjøring av registerdata besitter Brønnøysundregistrene informasjon som kan bidra til å forebygge og følge opp økonomisk kriminalitet og arbeidslivskriminalitet. Brønnøysundregistrene har igangsatt flere tiltak, blant annet et internt tverrfaglig forebyggingsteam, kartlegging av risiko for registermanipulasjon i sentrale registre og økt bruk av analyser og teknologi for å avdekke avvik. Den løpende oppfølgingen er systematisert gjennom behandling av tips og politianmeldelser, samt samarbeid med andre myndigheter og private aktører.
Ny enhetsregisterlov og foretaksregisterlov gir også et bedre grunnlag for risikobaserte kontroller, etterkontroller og analysearbeid, samtidig som regelverket legger til rette for effektiv registerforvaltning og god registerkvalitet.
Departementene vil følge opp ytterligere tiltak som kan bedre registerkvaliteten. Fra januar 2027 planlegges det opprettet et nasjonalt tverretatlig senter mot økonomisk kriminalitet. Senteret skal gi et bedre utgangspunkt for å identifisere sårbarheter på tvers av offentlige registre og ordninger. Finansdepartementet tar sikte på å komme tilbake til Stortinget med en oppdatering om status for dette arbeidet i statsbudsjettet for 2028.
Fotnoter
Som en overgangsordning satt selskapene markedsverdien av fisken ved merdkanten selv frem til 1. juli 2024.
Innst. 377 S (2025–2026).
Tillatelseskapasitet angir hvor mye levende fisk innehaveren av en akvakulturtillatelse til enhver tid kan ha i sjøen, målt som maksimalt tillatt biomasse (MTB) i tonn.
https://www.fiskeridir.no/statistikk-tall-og-analyse/data-og-statistikk-om-akvakultur/statistiske-publikasjon-innen-akvakultur
Prop. 78 LS (2022–2023) Grunnrenteskatt på havbruk punkt 5.6.1 a.
Mowi, som er det største oppdrettsselskapet, har uttalt at det har utviklet en egen løsning for forenklet rapportering.
Se NOU 2019: 18 Skattlegging av havbruksvirksomhet punkt 7.2.5.
https://www.regjeringen.no/no/dokumenter/horing-grunnrenteskatt-pa-havbruk/id2929159/
Bestemmelsen vil fra 1. januar 2027 følge av særavgiftsforskriften.