3 Sentrale ressurser er knappe
3.1 Ressursknapphet som ramme for politikkutvikling
For at Norge skal lykkes med omstillingen til et lavutslippssamfunn, er vi avhengige av ressurser som arealer, bioressurser, mineraler og metaller, energi, arbeidskraft og kapital, som det kan være knapphet på. Tilgang på ressurser er en viktig rammebetingelse for politikkutviklingen. Ny politikk må derfor innrettes mot effektiv og bærekraftig bruk av ressursene, slik at vi oppnår størst mulig utslippsreduksjon og verdiskaping innenfor de rammene som finnes.
Regjeringen legger vekt på hvordan klimapolitikken kan støtte opp under god ressursutnyttelse. I kapittel 3.2 omtales rammeverket «unngå, flytte og forbedre» (UFF), som er et generelt metodeverktøy for langsiktig omstilling og utslippskutt. Å benytte dette rammeverket ved politikkutforming, i kombinasjon med pågående arbeid med sirkulær økonomi, vil samlet kunne bidra til å begrense ressursbruken, samt gi reduserte utslipp og mindre press på naturen.
3.2 Effektiv utnyttelse av knappe ressurser
Rammeverket «unngå, flytte og forbedre» (UFF) er et generelt metodeverktøy for langsiktig omstilling og utslippskutt. Opprinnelig var UFF et metodisk rammeverk for omstilling innen samferdsel. Rammeverket bygger på å unngå aktiviteter eller handlinger som gir utslipp, flytte aktiviteter gjennom å endre måten de blir gjennomført på, og/eller forbedre aktiviteter, for eksempel gjennom teknologiforbedringer eller mer effektiv ressursbruk. Rammeverket er hierarkisk ved at unngå-tiltak vil redusere behovet for flytte- og forbedre-tiltak, se figur 3.1. Samtidig er tiltak på alle tre nivåer ment å kunne virke sammen og forsterke hverandre. Slik bidrar en UFF-tilnærming til at omfanget av aktivitetene som må forbedres blir mindre.
UFF-rammeverket har vært pekt på av Klimautvalget 2050 som sentralt for utviklingen av politikk i omstillingen til et lavutslippssamfunn, og UFF-rammeverket er også omtalt av FNs klimapanel innenfor flere sektorer. I Meld. St. 25 (2024–2025) Klimamelding 2035 – på vei mot lavutslippssamfunnet (Klimamelding 2035) varslet regjeringen at UFF-rammeverket vil bli benyttet i politikkutvikling, og at løsninger som bygger opp under effektiv ressursbruk vil bli prioritert.
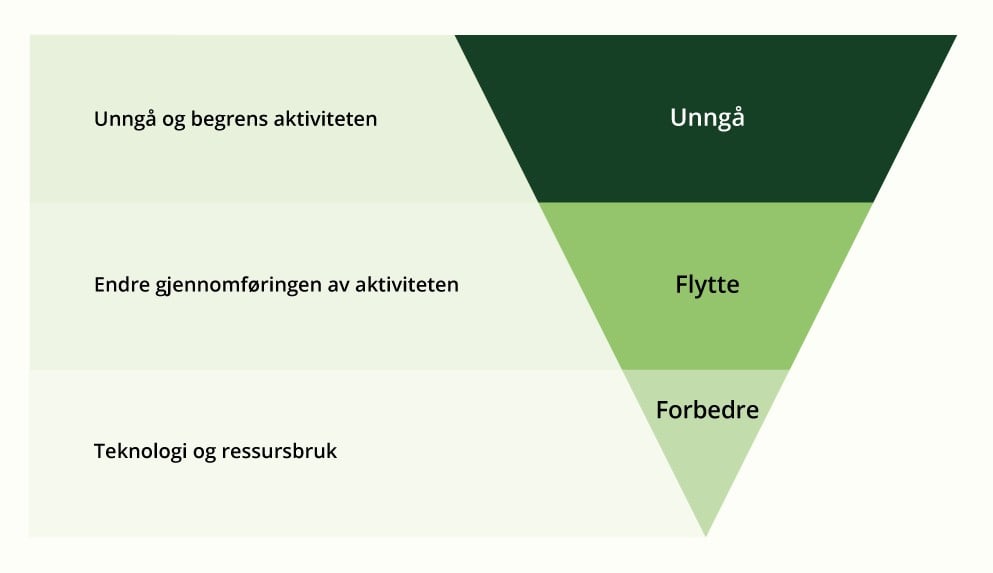
Figur 3.1 Unngå, flytte og forbedre (UFF)
Kilde: Klimautvalget 2050
3.3 Areal
Når natur bygges ned eller omdisponeres, reduseres tilgjengelig areal for økosystemer, naturmangfold og økologiske funksjoner som karbonlagring, flomdemping og lokal klimaregulering. En bærekraftig arealforvaltning som begrenser nedbygging av natur, er en forutsetning for en vellykket omstilling til et lavutslippssamfunn. Naturen er livsgrunnlaget vårt, og er i tillegg et stort karbonlager og en buffer mot virkningene av klimaendringene. Vekst og utvikling bør i størst mulig grad skje gjennom effektiv bruk av allerede utbygde arealer. Omdisponering og nedbygging av særlig viktige og karbonrike naturarealer bør unngås. Samtidig kan det oppstå målkonflikter, blant annet ved utbygging av fornybar energi, industri eller infrastruktur. Sammenhengen mellom klima, naturmangfold og forurensing er skjematisk vist i en figur fra OECD, se figur 3.2.
Regjeringen har oppnevnt et utvalg som skal utrede et nasjonalt mål om arealnøytralitet, se kapittel 4.3.4. Arealnøytralitet kan beskrives som at alt fysisk tap av naturarealer kompenseres for gjennom tilbakeføring av tilsvarende naturarealer. Dette omtales også som netto null tap av natur.
I Meld. St. 35 (2023–2024) Bærekraftig bruk og bevaring av natur har regjeringen fastsatt et mål om å redusere nedbyggingen av særlig viktige naturarealer. Det er også utformet prinsipper om prioriterte utbyggingsformål som sier at i arealforvaltningen skal særlig samfunnsnyttige formål som fornybar kraftproduksjon, kraftledninger, samfunnskritisk digital infrastruktur og forsvar vektes tungt ved konflikter mellom utbyggingsformål. Dette innebærer nødvendigvis at andre formål må prioriteres ned. Gjennom kunnskapsbaserte planprosesser kan tap av naturmangfold og klimagassutslipp begrenses, ved at utbygging prioriteres på arealer der de negative klima- og naturkonsekvensene blir minst.
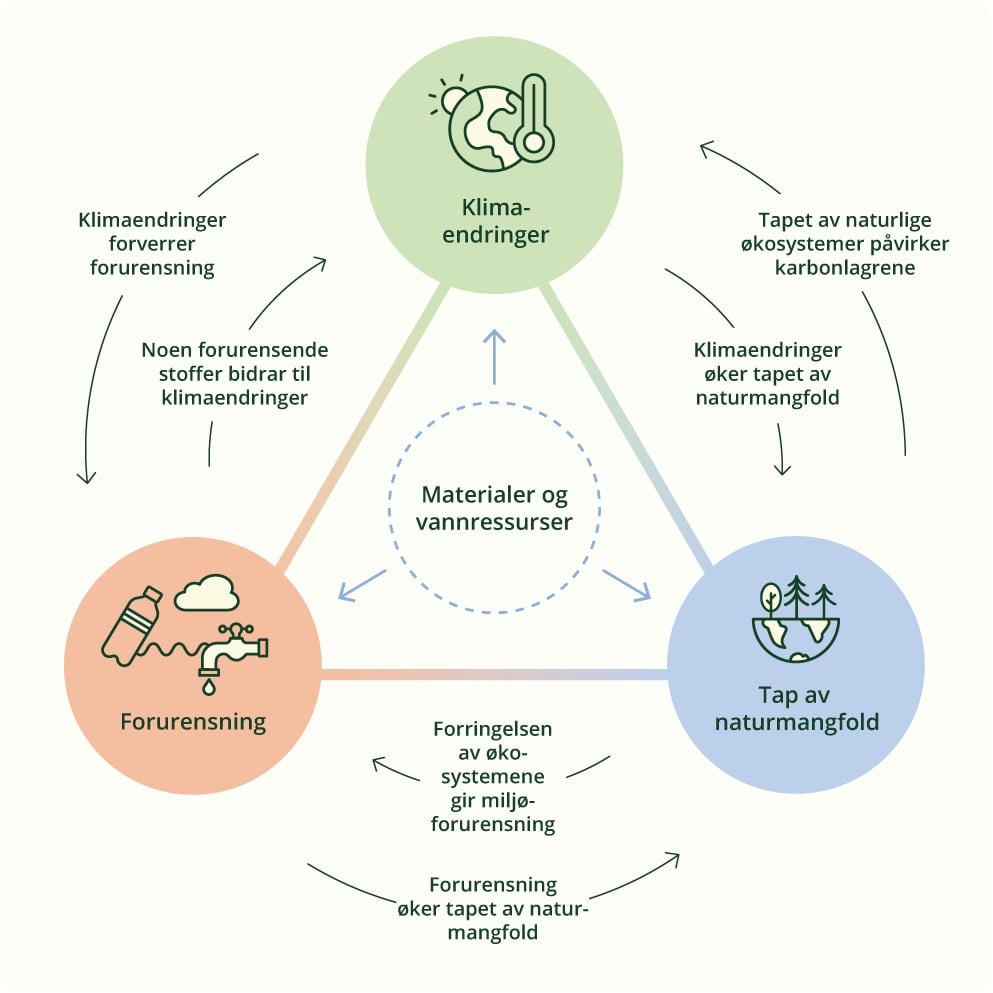
Figur 3.2 Skjematisk oversikt over sammenhengen mellom klima, natur og forurensing
Figuren er oversatt fra engelsk og ved eventuelle avvik mellom originalverket og oversettelsen, skal kun teksten i originalverket anses som gyldig. Dette er en bearbeidelse av et originalt verk av OECD. Meningene som uttrykkes og argumentene som brukes i denne bearbeidelsen skal ikke rapporteres som representative for OECDs eller medlemslandenes offisielle synspunkter.
Kilde: OECD (2025), Environmental Outlook on the Triple Planetary Crisis: Stakes, Evolution and Policy Linkages, https://doi.org/10.1787/257ffbb6-en
3.4 Bioressurser
Bioressurser er fornybare biologiske ressurser som stammer fra planter, dyr og mikroorganismer fra land, hav og skog. Det er for eksempel fast biomasse fra skogen, jordbruksvekster og organisk avfall som matavfall og husdyrgjødsel.
Ved, flis, briketter, pellets, biogass og biodrivstoff er eksempler på bioenergi i ulike former. Bioenergi er den største fornybare energikilden i Europa, men utgjør bare rundt seks prosent av energibruken i Norge. Bioressursene kan brukes i en rekke sektorer, blant annet til å erstatte fossile alternativer og dermed bidra til å redusere klimagassutslippene. Flere sektorer legger opp til å erstatte fossile innsatsfaktorer med biomasse for å kutte utslipp, spesielt i sektorer der teknologien for nullutslippsløsninger ligger lenger fram i tid.
Samtidig er bioressurser en begrenset ressurs. Overforbruk av bioressurser har negative konsekvenser for naturmangfold og økosystemenes tilstand gjennom for eksempel avskoging. I tillegg gir avskoging nasjonalt og globalt store klimagassutslipp. Økt bruk av bioressurser til energi eller som klimatiltak kan også føre til indirekte arealbruksendringer. For eksempel kan det bli avskoging dersom produksjon av biodrivstoff fortrenger areal som brukes til å produsere mat og matproduksjonen flyttes til nye områder. De globale utslippene fra produksjon av biodrivstoff kan bli høyere enn utslippene fra fossile brensler når utslippene fra indirekte arealbruksendringer inngår i beregningene. Det er derfor avgjørende med en bærekraftig forvaltning der den samlede bruken av bioressurser ikke overskrider naturens tåleevne.
Bærekraftskriteriene i fornybardirektivet sikrer et minstenivå av bærekraft for bioenergi. Kriteriene tar ikke hensyn til indirekte effekter eller konsekvenser av den samlede bruken av biomasse. For å unngå negative indirekte effekter av økt bruk av biomasse til bioenergi, bør bioenergi fra råstoff som konkurrerer med mat, dyrefôr eller materialer unngås. Denne typen råstoff er svært begrenset og samlet bruk bør derfor vurderes helhetlig.
Sentralt i norsk politikk for bruk av bioressurser er at det grunnleggende behovet befolkningen har for mat kommer først, at ressursene blir brukt og gjenbrukt mest mulig effektivt i sirkulære verdikjeder, at de blir utnyttet på en mest mulig lønnsom måte og at uttak skjer innenfor bærekraftige rammer.12
3.5 Mineraler og metaller
God tilgang til mineraler og metaller er en forutsetning for å gjennomføre det grønne skiftet og omstillingen til et lavutslippssamfunn. Slike råmaterialer kreves til blant annet utbygging av fornybar energi, elektrifisering, batterier og digital infrastruktur. Samtidig er tilgangen på disse råmaterialene begrenset, og det er ressurskrevende å prosessere dem. For å unngå at omstillingen vanskeliggjøres som følge av knapphet på ressurser, vil økt sirkularitet være sentralt. Bedre ressursutnyttelse, økt ombruk og økt materialgjenvinning kan redusere importavhengighet og forbedre tilgangen til råmaterialene. I tillegg kan økt sirkularitet bidra til å dempe samlet belastning på natur og klima, ved å redusere behovet for utvinning av jomfruelige ressurser.
EUs forordning om kritiske råmaterialer (Critical Raw Materials Act – CRMA), skal styrke verdikjedene for kritiske råvarer for EU-landene, inkludert gjennom å fremme effektivitet og sirkularitet gjennom hele verdikjeden. Forordningen har blant annet et krav om at medlemslandene skal lage nasjonale programmer for sirkularitet for kritiske råmaterialer. Kommisjonen har lagt fram en gjennomføringsforordning som spesifiserer hvilke produkter, komponenter og avfallsstrømmer som anses å ha relevant gjenvinningspotensial. Formålet med listen er å støtte medlemslandene i utviklingen av de nasjonale programmene for sirkularitet, med tiltak som omfatter ulike dimensjoner av sirkulær økonomi som avfallsforebygging, ombruk, innsamling og materialgjenvinning.
Klima- og miljødepartementet har gitt Miljødirektoratet i oppdrag å utarbeide et helhetlig nasjonalt program for økt ombruk og materialgjenvinning av kritiske råmaterialer, herunder sjeldne jordartsmetaller. Miljødirektoratet skal i dette arbeidet se hen til relevant EU/EØS-regelverk og nordisk kunnskapsgrunnlag om kritiske råmaterialer.
3.6 Energi
Tilgang på fornybar energi er avgjørende for å lykkes med omstillingen til et lavutslippssamfunn innen 2050. Mange klimatiltak innebærer en overgang fra bruk av fossile til utslippsfrie energikilder og -bærere, særlig elektrisitet. Det er derfor vesentlig å se klima- og energipolitikken i sammenheng. Regjeringen vil svare ut Stortingets anmodningsvedtak 985 om en felles klima- og energimelding, jf. Innst. 520 S (2024–2025), og planlegger for at det følges opp med en mer utfyllende omtale i Regjeringens klimastatus og -plan for 2028, jf. Prop. 1 S (2026–2027).
Tempoet i gjennomføring av klimatiltak, og hvor mye nytt kraftforbruk disse utløser, varierer mellom sektorer. Mange små elektrifiseringstiltak i transportsektoren er for eksempel spredt geografisk og utløser ikke stort, nytt kraftforbruk lokalt. I industrisektoren vil derimot elektrifisering av store punktutslipp medføre en betydelig økning i kraftetterspørselen lokalt og kan også utløse behov for forsterkning eller utbygging av nytt strømnett. For mer informasjon om klimatiltak i enkeltsektorer se kapittel 4.
Energibruk i Norge
Rundt halvparten av det totale energiforbruket i Norge, inkludert i olje- og gassektoren, dekkes av fornybare kraftkilder. Det resterende energiforbruket er hovedsakelig fossilt drivstoff og naturgass som blant annet brukes i transportsektoren og deler av industri- og petroleumssektoren. Totalt energiforbruk har økt jevnt fra 1990, men har falt de siste årene. Energieffektivisering og økt andel fornybar elektrisitet i det totale energiforbruket er viktige bidragsytere til denne utviklingen. Energieffektivisering er viktig for å redusere veksten i energi- og kraftforbruket, og overgangen fra fossil energibruk til elektrisitet bidrar til å effektivisere energibruken.
Boks 3.1 Kraft- og effektbalanse
Kraftbalansen angir forholdet mellom produksjon og forbruk av kraft i løpet av et år eller i lengre perioder. Et overskudd på kraftbalansen betyr at Norge i et normalår har mer produksjon enn forbruk, og dermed også mindre behov for å importere for å dekke forbruket over året. Større margin mellom produksjon og forbruk kan gjøre kraftsystemet mer robust.
Effektbalansen er en betegnelse på forholdet mellom tilgjengelig effekt og maksimalt effektbehov over en viss tidsperiode (sekund, dag, år), på et gitt sted (i et budområde, land eller region). Dette innebærer at det må finnes tilstrekkelig produksjonskapasitet og/eller importkapasitet for at kraftsystemet skal være i balanse i perioder med høyt effektbehov, som for eksempel på en kald vintermorgen.
Kraft
Norge har historisk hatt rikelig tilgang på fornybar kraft, noe som har bidratt til at Norge er et svært elektrifisert land. Norges kraftproduksjon består av om lag 90 prosent vannkraft og 9 prosent vindkraft, i tillegg til en mindre andel bioenergi, gasskraft og solkraft. Det norske kraftoverskuddet er i dag på om lag 15 TWh i et normalår.13 Effektbalansen er positiv med om lag 2,6 GW.
NVE viser i sin rapport Status og utvikling i kraftsystemet 2025–2030 fra mai 2026 at kraftforbruket de siste årene har økt mer enn kraftproduksjonen, og denne utviklingen ventes å fortsette fram mot 2030. NVE anslår at kraftbalansen vil falle til rundt 4 TWh i 2030 i et normalår. Dette er rundt 3 TWh lavere enn det NVE antok i sin langsiktige kraftmarkedsanalyse fra 2025 (LA25).14 Nedjusteringen av anslått kraftbalanse i 2030 skyldes blant annet høyere forbruk fra datasentre enn det som tidligere ble lagt til grunn og lavere forventet vekst i solkraft på tak. Som i LA25 forventer NVE at elektrifiseringen av transportsektoren og kraftkrevende industri vil fortsette. For petroleumssektoren er det forventet at elektrifiseringen vil fortsette fram mot 2030, men deretter avta.
Utover NVEs forventete utvikling, har NVE også anslått ytterligere kraftbehov mot 2035 i to scenarioer. Ved gjennomføring av regjeringens planlagte klimapolitikk og virkemidler i Klimastatus og -plan for 2027 vil kraftforbruket øke med ytterligere 4 TWh utover NVEs basisbane. Ved gjennomføring av alle tiltakene i Miljødirektoratets rapport Klimatiltak i Norge for 2026: Veivalg og utslippsbaner mot 2050 vil kraftforbruket øke med ytterligere 16 TWh utover NVEs basisbane. Begge scenarioene medfører en lavere, men fortsatt positiv, kraftbalanse i 2035. NVEs scenarioarbeid omtales utfyllende senere i kapittelet.
De neste årene, og fram til 2030, er det forventet en lavere utbyggingstakt i ny produksjon enn vekst i kraftforbruket. Derfor la regjeringen i august 2026 fram en rekke tiltak for raskere utbygging av kraftproduksjon og strømnett. Tiltakspakken er rettet mot å redusere tiden fra planlegging til realisering av nett- og kraftproduksjonsanlegg gjennom flere justeringer og forenklinger i konsesjonsprosessen, samt samordning av kunnskapsgrunnlag. I tillegg bes Statnett og NVE prioritere behandlingen av fremdriften til de viktigste prosjektene for kraftsystemet, og det tilrettelegges for utbygging av landbasert vindkraft gjennom blant annet forskuttering av inntekter fra produksjonsavgiften til kommunene. Les mer om tiltakene og hva som blir gjort for å legge til rette for mer kraftproduksjon og utvikling av strømnettet i Energidepartementets budsjettproposisjon.
Mye av den nye kraftproduksjonen antas først å kunne bli realisert etter 2030. Særlig er det forventet at kraftproduksjonen i Norge vil øke mot 2035 som følge av planlagt utbygging av havvind, men det antas også utbygging av vannkraft, solkraft og etter hvert vindkraft på land. Det er likevel usikkerhet knyttet til utviklingen i både forbruk og ny produksjon i årene framover. Hvordan kraftbalansen vil utvikle seg framover vil kunne påvirke kraftpriser og forsyningssikkerhet, se omtale av NVEs scenarioanalyser senere i kapittelet.
Boks 3.2 Fornybare energikilder i Norge
Vannkraft i Norgeer i stor grad regulerbar kraftproduksjon, og kan produsere ved behov. I årene framover planlegges det for opprustning og utvidelse i flere eksisterende store anlegg, som vil bidra til å øke den regulerbare effekten i vannkraften. I dag har Norge om lag 138 TWh med vannkraftproduksjon årlig.
Vindkraft på land er den teknologien som raskest og med lavest kostnad kan bidra til mer fornybar kraft i Norge. Likevel er utbyggingen av vindkraft lav, i hovedsak fordi det har vært lokal motstand og krevende prosesser. I dag har Norge om lag 15 TWh med vindkraftproduksjon årlig.
Havvind er en viktig del av regjeringens satsing for å øke den fornybare kraftproduksjonen i Norge. Havvindutbyggingen på Sørlige Nordsjø II er forventet å øke den årlige kraftproduksjonen med 7–8 TWh, og Utsira Nord med 2 TWh.
Solkraft utgjør fortsatt en begrenset del av Norges årlige kraftproduksjon. Det har imidlertid vært en kraftig vekst de siste årene, og solkraft utgjør nå om lag 0,7 TWh årlig.
Strømnettet
For å knytte sammen kraftforbruk og -produksjon er strømnettet avgjørende. Det tar for lang tid å planlegge, å konsesjonsbehandle og å bygge nye nettanlegg. Regjeringen la i august derfor fram en rekke tiltak for å redusere den samlede tiden det tar å planlegge, behandle og bygge ut nett.
Annen energitilgang
Fjernvarme kan bidra til å redusere kraftforbruk og behovet for nettinvesteringer, og virke positivt på effektbalansen, spesielt på vinterstid.
Overskuddsvarme er en stor og uutnyttet energiressurs. Stortinget vedtok 2. juni 2026 et krav om kost-nytteanalyse som legger til rette for økt bruk av overskuddsvarme fra industrien, datasentre og andre virksomheter med høyt energibehov.
Kjernekraft. Behovet for utslippsfrie og stabile energikilder i en tid med et økende kraftbehov, har bidratt til at spørsmålet om kjernekraft er aktualisert. I 2024 satte regjeringen ned et utvalg som gjorde en bred gjennomgang og vurdering av ulike sider ved en eventuell etablering av kjernekraft i Norge. Utvalget la i april 2026 fram sin rapport NOU 2026: 4 Kjernekraft i Norge? – Fordeler, ulemper og forutsetninger. Utvalget peker på at kjernekraft ikke er lønnsomt i Norge med dagens utsikter til kostnader og framtidig strømpris, og at nye løsninger for kjernekraft er under utvikling. Utvalget legger videre til grunn at det kan ta minst 20 år å etablere kjernekraft i Norge, at kjernekraft i liten grad kan bidra til å oppfylle klimamålene i 2050, og må først og fremst ses som en løsning for å dekke et økt energibehov etter 2050. Utredningen er sendt på høring med frist 8. oktober. Regjeringen tar sikte på å legge fram en stortingsmelding om kjernekraft tidlig i 2028.
Utvikling i kraftbehov framover
I årene framover forventes det en økning i kraftforbruket. Datasentre, elektrifisering av transport-, industri- og petroleumssektorene, og annen elektrifisering av samfunnet, vil bidra til et større kraftbehov. Samtidig er det stor usikkerhet rundt størrelsen på veksten i kraftforbruk og tilgangen på ny kraftproduksjon framover.
NVEs scenarioanalyser av kraftsystemet
Det er en rekke faktorer utover de vi kjenner til i dag som kan påvirke utviklingen i kraftsystemet på lang sikt. NVE legger jevnlig fram sin analyse av utviklingen i kraftsystemet gjennom sin langsiktige kraftmarkedsanalyse, jf. boks 3.3. Denne analysen tar utgangspunkt i vedtatt politikk og de utviklingstrekkene som er kjent i dag. Energidepartementet har i tillegg gitt NVE i oppdrag å utføre regelmessige scenarioanalyser av kraftsystemet, for å belyse hvordan andre utviklingstrekk og mål på klima-, nærings- og energiområdet kan påvirke kraftsystemet framover. Virkningen ytterligere klimatiltak vil ha på kraftsystemet avhenger av hvilke tiltak som gjennomføres, samt hvor og når tiltakene gjennomføres.
NVE ga ut scenarioanalyser av kraftsystemet både i 2024 og i 2025. I oktober 2026 publiserer NVE sin rapport Scenarioer for kraftmarkedet, hvor de analyserer ulike scenarioer med ulike forutsetninger om forbruksutviklingen framover. I tillegg gjennomfører NVE sensitivitetsberegninger der forutsetningene om tilgang på ny kraftproduksjon varierer.
Boks 3.3 NVEs langsiktige kraftmarkedsanalyse
Sammenligningsgrunnlaget for alle scenarioanalysene er «Basis» i 2035 som tilsvarer basisbanen NVE legger fram i den langsiktige kraftmarkedsanalysen fra 2025 (LA25). Der er kraftforbruket anslått å øke med 23 TWh mot 2035. Av dette er om lag 16 TWh knyttet til allerede vedtatte virkemidler på klimaområdet. Effekten vedtatt klimapolitikk har på kraftsystemet er dermed i stor grad reflektert i NVEs basisbane, og scenarioanalysene illustrerer den isolerte effekten av ytterligere klimatiltak og annen vekst i kraftforbruk.
NVE beregner en norsk kraftbalanse på 15 TWh i 2025, og i LA25 anslår NVE en kraftbalanse på rundt 20 TWh i et normalår i 2035. En styrket kraftbalanse gir alt annet likt lavere kraftpriser, men utviklingen i kraftprisen i landene rundt oss vil også ha en påvirkning for kraftprisnivået i Norge. NVE anslo i LA25 en gjennomsnittlig kraftpris i 2035 på 49–57 øre/kWh i de ulike prisområdene for kraft i Norge. Samtidig har markedssituasjonen endret seg siden LA25 ble publisert. Blant annet har antall datasentre som ønsker nettilknytning økt mens det forventes lavere vekst for batterifabrikker og hydrogenproduksjon.
I scenarioanalysen gjør NVE analyser der både forbruksveksten og forutsetningene om ny produksjon varierer. I scenarioene «Klimaplan», «Klimatiltak», «Datasenter», og «Datasenter Klimaplan» legger NVE til grunn ulike utviklingstrekk for forbruket, uten at det gjøres endringer i forutsetningene om ny kraftproduksjon utover det som allerede ligger inne i Basis fra LA25. NVE har også undersøkt scenarioer der ny kraftproduksjon som ny landvind og ny havvind ikke etableres mot 2035. Kraftbalansen, forbruk og priser er oppgitt for år med normale værforhold.
NVEs scenarioer for klimatiltak og økt forbruksvekst
Scenarioet «Klimaplan» viser forbruksutviklingen mot 2035 ved gjennomføring av regjeringens planlagte klimapolitikk og virkemidler i Klimastatus og -plan for 2027. Scenarioet «Klimatiltak» legger til grunn gjennomføring av alle tiltakene i Miljødirektoratets rapport Klimatiltak i Norge for 2026: Veivalg og utslippsbaner mot 2050.
NVE har i sin rapport sett på konsekvensene av at kraftforbruket i Norge i «Klimaplan» og «Klimatiltak» øker med henholdsvis 4 TWh og 16 TWh i 2035 sammenlignet med «Basis» i 2035. Det medfører en lavere, men fortsatt positiv, kraftbalanse i begge scenarioene, på henholdsvis 16 TWh og 4 TWh i 2035. Klimascenarioene øker snittprisen i 2035 i Norge med 4 øre/kWh i «Klimaplan» og med 14–18 øre/kWh i «Klimatiltak» sammenlignet med basisåret. Resultatene er blant annet avhengig av at ny kraftproduksjon kommer på plass slik NVE legger til grunn i LA25.
Antall datasentre som har fått reservert plass i kraftnettet har økt siden LA25 ble publisert. NVE har i scenarioanalysen gjort nye anslag for forventet kraftforbruk til datasentre mot 2035, se figur 3.3.15 I scenarioet «Datasenter», som baserer seg på en ny metode, illustrerer NVE en utvikling der forbruket til datasentre øker med i underkant av 6 TWh i 2035 utover «Basis». Denne banen innebærer ikke ytterligere klimatiltak utover de som følger av «Basis», men illustrerer økt kraftforbruk som følge av økt etterspørsel fra datasentre. Hvor stor veksten faktisk vil bli, er svært usikkert. Med denne forbruksutviklingen blir kraftbalansen i 2035 14 TWh og kraftprisene i Sørlige-Norge øker med 5 øre/kWh, mens økningen er på 7–8 øre/kWh utover «Basis» i Midt- og Nord-Norge. NVE har også undersøkt kombinasjonen av nye næringer som datasentre og klimatiltakene i «Klimaplan» gjennom forbruksbanen «Klimaplan Datasenter». I dette scenarioet blir kraftforbruket 9 TWh høyere enn i Basis, kraftbalansen i et normalår ender på 19 TWh i 2035, og kraftprisene øker med 8–12 øre/kWh utover Basis.
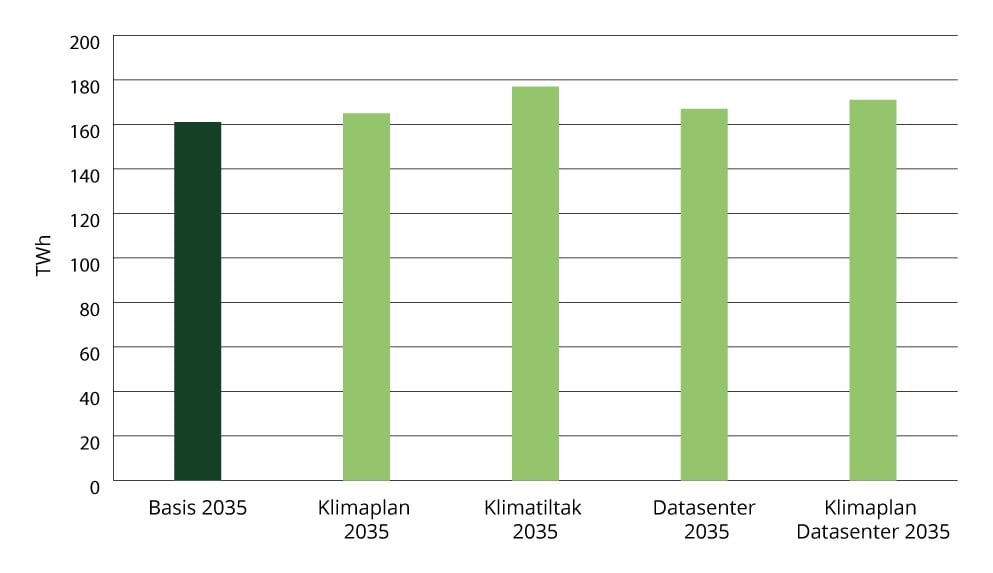
Figur 3.3 Kraftforbruk i de ulike scenarioene sammenlignet med basis 2035 (mørk grønn stolpe)
Scenarioer med lavere krafttilgang
Høyere kraftforbruk uten ny produksjon vil alt annet likt redusere kraftbalansen og øke kraftprisene, se figur 3.4 for utslag i forskjellige scenarioer. NVE har undersøkt hvordan bortfall av ventet ny produksjon for landvind og havvind i 2035 slår ut på kraftbalansen. I scenarioet «Nullvekst Landvind» som er uten ny landvind i 2035 faller kraftbalansen til 14 TWh, og i scenarioet «Nullvekst Havvind» som er uten ny havvind faller balansen til 11 TWh i 2035. Dersom hverken havvind eller landvind kommer, faller balansen til 6 TWh i 2035, som vist i scenarioet «Nullvekst Vind». Et slikt scenario innebærer en gjennomsnittlig økning i kraftprisen på mellom 13 til 17 øre/kWh, og i enkelte værår en økning på opptil 23 øre/kWh i gjennomsnitt over året. Til slutt har NVE beregnet scenarioet «Nullvekst Vind, Datasenter Klimaplan», der ingen ny vindkraft kommer, datasenterforbruket øker som i «Datasenter» og planlagte klimatiltak gjennomføres som i «Klimaplan». Det fører til at kraftbalansen faller til -4 TWh i 2035 i et normalår. Dette scenarioet innebærer at norske kraftpriser i de fleste værår ligger på nivå med europeiske kraftpriser som tilsvarer en gjennomsnittlig økning i kraftpriser på 23 øre/kWh utover «Basis». Se hele analysen i NVEs scenariorapport som publiseres i oktober.
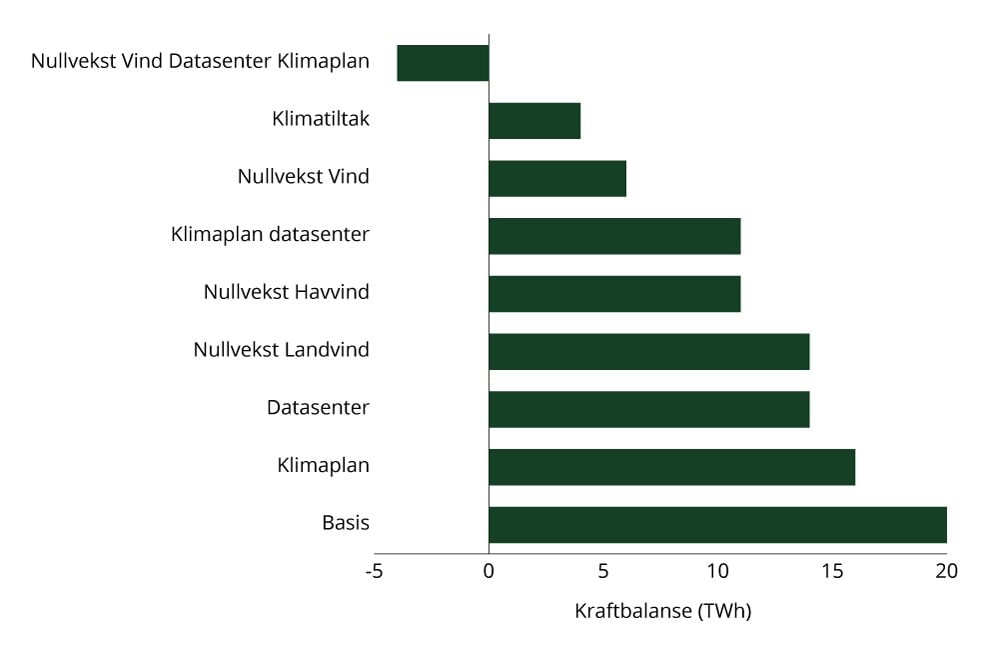
Figur 3.4 Kraftbalansen i de ulike scenarioene i NVEs scenarioanalyse.
Norge har i utgangspunktet god tilgang på kraft, og utviklingen i kraftbalansen mot 2035 vil være avhengig av en rekke faktorer. Særlig er usikkerheten om forbruksutviklingen av stor betydning, slik NVE illustrerer i scenarioanalysene. Analysen har imidlertid ikke tatt hensyn til endringer i produksjonen eller andre effekter på kraftmarkedet som kan komme av at sterkere forbruksvekst vil gi et høyere kraftprisnivå.
Utviklingstrekk som påvirker det norske energi- og kraftsystemet
Energimarkedet i Europa og Norden har gjennomgått store endringer de siste årene. I tillegg har markedet vært preget av uro, og gjennom våren 2026 har situasjonen i Midtøsten skapt økt usikkerhet i energimarkedene. Samtidig har utbyggingen av fornybar energi endret produksjonsmiksen og prisdynamikken i kraftmarkedet. I 2025 overgikk den globale økningen i kraftproduksjonen fra fornybare kilder og kjernekraft den totale veksten i elektrisitetsforsyningen.16 Stabil kraft fra sol og vind kombinert med batteri er allerede billigere enn fossile alternativer i noen lokasjoner.17 Det forventes at denne utviklingen fortsetter.
De siste årene har kraftproduksjon fra fornybare kilder økt. I 2025 kom nesten halvparten av kraftproduksjonen i EU fra fornybare energikilder, hovedsakelig vind- og solkraft. Kraftmiksen i EU i 2025 besto av rundt 48 prosent fornybare energikilder, 24 prosent kjernekraft og 28 prosent fossilt brensel. I 2021 besto kraftmiksen i EU av 38 prosent fornybare energikilder. Veksten skyldes blant annet politiske mål om utslippsreduksjoner og energisikkerhet, samt mål om økt fornybar kraftutbygging i EU.
Norges kraftmarked er integrert i det europeiske kraftmarkedet gjennom det felles nordiske kraftmarkedet med Sverige, Danmark og Finland, og utviklingen i det europeiske kraftmarkedet påvirker det norske kraftsystemet gjennom blant annet krafthandel og prisdannelsen for kraft. Økt innslag av uregulerbar kraft i Europa har blant annet bidratt til større svingninger i både produksjon og kraftpriser gjennom timer, døgn og sesonger. Dette gir perioder med import av billig kraft til Norge og vi ser allerede i dag at overskudd av sol- og vindkraft på kontinentet har bidratt til lave og til tider negative timespriser i Sør-Norge på dagtid.
Samtidig vil perioder med lav vind- og solkraftproduksjon gi høye priser i det europeiske kraftmarkedet. I slike perioder er det dyrere termiske kraftkilder som setter prisen, noe som også påvirker det norske prisnivået på kraft. Også perioder med ekstremvær, som for eksempel hetebølger, kan gi utslag på både forbruk og produksjon. Tørke og høye temperaturer kan blant annet påvirke tilgangen på kjølevann for kraftanlegg og behov for nedkjøling av bygninger. Hvordan svingende kraftpriser i Europa påvirker Norge avhenger også av kraftsituasjonen innenlands.
Overgangen til fornybar, mer væravhengig produksjon i det europeiske kraftsystemet vil kreve mer tilgang på ulike fleksibilitetsløsninger i årene som kommer. Fleksibilitetsløsninger og annet fleksibelt forbruk kan spille en rolle for å balansere perioder med høy og lav produksjon fra vind- og solkraft. Samtidig vil gasskraft fortsatt være en kilde til kraft og sentral for prisdannelsen i kraftmarkedet. Tyskland planlegger omfattende investeringer i nye gasskraftverk for å styrke forsyningssikkerheten og sikre tilstrekkelig regulerbar kapasitet i kraftsystemet.18 Hvordan disse teknologiene utvikles videre og tas i bruk, vil ha stor betydning for både kraftpriser, forsyningssikkerhet og energiflyten mellom Norge og resten av Europa i tiårene framover.
Kjernekraftens rolle i Europa kan bli viktigere i årene framover, særlig i kombinasjon med uregulerbar energi. Etter en periode med utfasing av kjernekraft i blant annet Tyskland, har holdningen til kjernekraft endret seg de siste årene. Flere europeiske land ser verdien av stabil grunnlast og egenprodusert energi i et system med stadig større andel uregulerbare energikilder som vind og sol. Sverige har valgt å videreføre og oppgradere eksisterende kjernekraftverk, og politiske signaler peker mot statlig støtte av mulig nybygging for å øke stabil grunnlast. Den svenske staten har mottatt flere søknader om nybygging av kjernekraft og søknader om støtte til å bygge ut ny kjernekraft.19 Den svenske regjeringen besluttet også å bevilge 20 millioner svenske kroner til kommuner som ønsker å gjennomføre mulighetsstudier for ny kjernekraft. Frankrike, Europas største kjernekraftnasjon, fortsetter å satse på kjernekraft som en sentral del av sin energimiks. Landet planlegger både levetidsforlengelser og nye reaktorer.
3.7 Kompetent arbeidskraft
Tilgang på nok arbeidskraft med relevant kompetanse er avgjørende for at vi skal lykkes med omstilling. Meld. St. 31 (2023–2024) Perspektivmeldingen 2024 drøfter langsiktige utfordringer i norsk økonomi, og peker på at mangel på arbeidskraft vil være en av hovedutfordringene framover. Klima- og energiomstilling, økt etterspørsel etter helse- og omsorgstjenester og økt beredskap og forsvarsevne vil kreve effektiv utnyttelse av arbeidskraft med etterspurt kompetanse. Tilstrekkelig og relevant kompetanse vil ha betydning for vår evne til å løse oppgaver mer effektivt, og utvikle og ta i bruk nye løsninger som har en plass i lavutslippssamfunnet. Regjeringen legger med statsbudsjettet 2027 fram Kompetansebudsjettet. Kompetansebudsjettet skal være et verktøy som framstilles i de årlige budsjettproposisjonene, og skal bidra til at kompetansen Norge trenger for å løse de store samfunnsutfordringene prioriteres. Universiteter og høyskoler plikter iht. universitet- og høyskoleloven å bidra til en miljømessig, sosialt og økonomisk bærekraftig utvikling.
Videreutdanning og kompetanseheving er også sentralt for å sikre trygghet for sysselsatte i sektorer som skal omstille seg som en del av det grønne skiftet. Kompetansebehovsutvalget 2021–2023 peker på utfordringer rundt at de sysselsatte som er mest sårbare ved omstillingsprosesser, og som står overfor de største omstillingsbehovene, er de som deltar minst i kompetanseutviklingsaktiviteter.
3.8 Kapital
Omstillingen til lavutslippssamfunnet krever store investeringer, og både privat og offentlig kapital må mobiliseres for å realisere lønnsomme og bærekraftige prosjekter. Velfungerende kapitalmarkeder og frie kapitalbevegelser bidrar til at lønnsomme prosjekter får tilgang til kapital til en pris som speiler risikoen. Ifølge Finansmarkedsmeldingen 2024 har Norge i hovedsak velfungerende kapitalmarkeder, men generelt kan ulike former for markedssvikt hindre samfunnsøkonomisk lønnsomme prosjekter fra å bli gjennomført. I slike tilfeller kan staten bidra med ulike virkemidler som legger til rette for at bedriftsøkonomisk lønnsomhet i større grad speiler den samfunnsøkonomiske lønnsomheten. Rammevilkårene som næringslivet står overfor – og hvordan disse virker sammen – påvirker også om kapitalstrømmer retter seg mot grønne investeringer.
Regjeringen har stilt seg bak EUs strategi for finansiering av omstilling til en bærekraftig økonomi. Taksonomien for bærekraftig økonomisk aktivitet og nye regler om bærekraftsrapportering bidrar til å sette investorer og andre interessenter bedre i stand til å vurdere i hvilken grad norske selskaper er eksponert for bærekraftsrisiko, og hvordan selskapene påvirker mennesker og miljø. Regjeringen følger arbeidet med å videreutvikle det felleseuropeiske regelverket for bærekraftig finans tett og gir jevnlig innspill til EU-kommisjonens arbeid. I 2026 ble taksonomien forenklet for å gjøre den mer brukervennlig og tilpasset ny teknologisk utvikling.
Finansdepartementet la i juni 2026 fram forslag til endringer i regnskapsloven som innebærer at betydelig færre norske foretak får plikt til å utarbeide bærekraftsrapportering. EU-kommisjonen vedtok sommeren 2026 også forenklinger i de felleseuropeiske standardene for bærekraftsrapportering. Finansdepartementet tar sikte på å fastsette forskriftsendringer slik at norske foretak kan benytte de reviderte standardene fra og med regnskapsåret 2026.